
1 Распределение ресурсов удержания после закрытия сделки
При закрытии сделки приобретатель принимает ответственность за отношения с клиентами, на которых основано его инвестиционное обоснование. Ответственность за продажи, цены и договорное юридическое лицо могут меняться по разным графикам. Работа изучает конкретное решение о распределении ресурсов: каким клиентам следует выделить ограниченное время старших специалистов по удержанию в первые восемнадцать месяцев? Выручка является прозрачной отправной точкой такого решения. Договорные права, зависимость от конкретного человека и запланированные коммерческие изменения дают дополнительную информацию, ценность которой следует проверять относительно доступных покупателю мер.
Подход разделяет экспозицию и возможность предотвратить потерю. Экспозиция представляет собой выручку, которая, как ожидается, будет потеряна при отсутствии действий. Предотвращаемая часть потери определяется тем, сколько устраняет конкретный комплекс мер. Клиент может иметь высокую экспозицию и при этом не поддаваться сохранению такими мерами, например если он стал конкурентом другого клиента приобретателя. Экспозиция также может быть умеренной, а защита недорогой, например когда вопрос права на согласие можно урегулировать до закрытия. Ранжирование, смешивающее эти величины, расходует дефицитные ресурсы на неподходящих клиентов.
Работа сочетает выборочный обзор правовых, бухгалтерских и эмпирических источников с авторским экспериментом на 300 искусственно сформированных портфелях по 600 клиентов. Четыре практических правила сравниваются с ожидаемым результатом случайного отбора и эталоном с полной информацией, максимизирующим эффект определенного вмешательства. Эксперимент не использует клиентские данные какой-либо сделки. Его вклад состоит в прозрачном сопоставлении договорных подтверждений, сигналов отношений, ценовых решений и ограничений реестра при явно указанных предпосылках. Эти механизмы и предлагаемая организация работы требуют эмпирической проверки, прежде чем покупатель сможет считать моделируемые улучшения подтверждением для собственной сделки.
Две опубликованные работы Matchpoint уже описывают более широкую операционную архитектуру. The Post-Acquisition Customer Continuity Office связывает договорные действия, ответственность за отношения, цены, обслуживание, выставление счетов, выручку и денежные поступления через единую запись по клиенту и рабочий ритм первых 100 дней [13]. Customer Retention during Integration развивает процесс раннего предупреждения, диагностики, вмешательства и подтверждения непрерывности клиентских отношений [14]. Здесь рассматривается распределение фиксированной мощности защиты между клиентами. Эксперимент отделяет ожидаемую экспозицию от эффекта конкретного комплекса мер, сравнивает четыре практических ранжирования с модельными эталонами, тестирует частично прочитанный реестр и рассматривает назначение цен, связанное с лояльностью. Эти численные результаты являются авторскими тестами более узкого решения. Клиентские реестры, календари согласий, передача отношений и управление ранними предупреждениями образуют уже существующий контекст; работа не заявляет о новой операционной системе или наблюдаемом улучшении удержания.
2 Измерение выручки под риском потери в годовом выражении за восемнадцать месяцев
Для каждого клиента модель фиксирует годовую выручку на дату закрытия и оценивает долю, подверженную потере к восемнадцатому месяцу. Экспозиция объединяет полный уход и сокращение закупок клиента, который остается. Это показатель выручки под риском потери в годовом выражении, оцениваемый в окне событий длиной восемнадцать месяцев; он не означает накопленные потери денежных потоков за восемнадцать месяцев, дисконтированную стоимость или бухгалтерское обесценение. Обсуждаемое в разделе 7 исследование банковских слияний рассматривает изменения отношений в течение шести-восемнадцати месяцев [7], что помогает выбрать окно, не подтверждая его применимость ко всем приобретениям. Модель считает, что срочная договорная форма с остаточным сроком более восемнадцати месяцев закрыта для выхода по истечении срока в пределах окна. Другие договорные способы прекращения находятся за рамками этого упрощения.
Клиентский портфель теряет часть выручки независимо от того, происходит ли сделка. Поэтому модель показывает потерю двумя способами: общую и относимую к сделке часть, определяемую как общая потеря за вычетом той, которая осталась бы при устранении всех связанных со сделкой факторов. В базовом сценарии общий показатель составляет 13.6% выручки, из которых 6.9% относятся к базовой потере, а 6.6% к сделке. Таким образом, примерно 49% потери были бы отнесены к сделке. Любое реальное исследование должно построить такое же сравнение; следующие разделы показывают, насколько важен способ его построения.
Показатель является валовым и защитным. Он не учитывает новые продажи удержанным клиентам, повышение цен, оплаченное остающимися клиентами, или маржу. Опубликованное исследование смены продавцов в межфирменных отношениях установило, что нарушение отношений снижало выручку от ранее продававшихся продуктов и повышало выручку от новых для клиента продуктов; поэтому валовая потеря не равна чистому эффекту [9]. Здесь показатель отвечает только на вопрос удержания, и модель сделки должна отдельно сопоставлять его с коммерческими выгодами. В модели запланированное повышение охватывает 35% клиентов, поэтому гармонизация цен, увеличивающая выручку от лояльных клиентов, одновременно создает часть учитываемой потери; раздел 15 сопоставляет обе величины.
Три правила учета сохраняют практическую применимость показателя. Выручка учитывается по отдельному клиенту: клиент, обслуживаемый по нескольким договорам, образует одну учетную единицу, и право на согласие в любом из них отражается в этой записи. Кредит-нота или временная ценовая уступка ради сохранения клиента не учитывается как потеря, но фиксируется как стоимость защиты. При переносе клиента в учетную систему приобретателя его идентификатор сохраняется, чтобы одного и того же клиента можно было отслеживать до и после переноса.
Для модели оценки стоимости или финансирования приобретения результат по экспозиции выручки является промежуточным входным показателем. Предлагаемый переход связал бы каждого клиента с маржинальным доходом, поведением оборотного капитала, стоимостью обслуживания и сроками возможной замещающей выручки. Затем он сравнивал бы денежные потоки при альтернативных мерах удержания, используя дату оценки и правила дисконтирования модели сделки. Работа не выполняет такой переход численно. Прямое применение процентов валовой экспозиции к стоимости предприятия, EBITDA или цене приобретения ввело бы предпосылки, которые эксперимент не проверял.
Та же дисциплина применима к уступкам. Скидка на шесть месяцев, постоянный отказ от применения прейскурантной цены и дополнительное обязательство по обслуживанию имеют разные экономические сроки действия. Клиентские записи должны разделять принятые денежные затраты, условные затраты и возможный будущий эффект продления. Финансовая служба должна указать, приведена ли цена до или после скидок и влияют ли на знаменатель налоги, перевыставляемые расходы или изменение потребления. Согласованные определения позволяют пересмотреть решение об удержании после закрытия, не переписывая первоначальную базу сравнения.
3 Графики договорных и коммерческих событий
Первое запускающее событие связано с согласием или предусмотренной договором сменой контроля. Применимая оговорка или норма передачи может дать клиенту право выбора при закрытии с учетом структуры сделки, требований уведомления и применимого права. Модель помещает соответствующую реакцию в месяцы с нулевого по третий, поэтому 100% потери, относимой к согласию, приходится на период до третьего месяца включительно. Это авторское временное правило. Клиент без такого конкретного права может сохранять возможности продления, прекращения, действий при нарушении или другие варианты; действующий договор и применимое право требуют отдельной проверки.
Второе событие представляет собой изменение цены. Сведение двух прейскурантов меняет плату некоторых клиентов, но до клиента изменение доходит только в следующем расчетном цикле или при продлении и обычно после срока уведомления. Модель помещает реакцию в месяцы с четвертого по девятый после закрытия. Третье событие связано со сменой ответственного за клиента, будь то внутреннее перераспределение или уход представителя, поддерживавшего отношения. Для перераспределения модель задает месяцы с третьего по двенадцатый, а для ухода представителя, который может привлекать этого клиента, со второго по восьмой. Эти окна заданы автором; ни один источник их не предоставляет.
При авторских окнах 34% потери, относимой к сделке, приходится на период до третьего месяца включительно, а 93% до двенадцатого включительно. Эти закономерности являются диагностическими гипотезами. Концентрация после закрытия может побудить проверить согласия; концентрация после ценового уведомления может побудить проверить цены. Одни сроки не позволяют установить причину, поскольку уведомления, смена ответственных, сбои обслуживания и сезонность могут совпадать. Датированный журнал событий поддерживает конкурирующие объяснения и сравнения с незатронутыми клиентами. Недатированная запись не позволяет надежно восстановить последовательность. Раздел 21 развивает предлагаемый дизайн сбора подтверждений.
4 Передача договоров и согласие клиента
Официальный текст Федерального декрета-закона № (25) от 2025 года указывает издание 1 октября 2025 года, Официальную газету № 809 от 14 октября 2025 года и вступление в силу 1 июня 2026 года [1]. Статья 2 вводящего декрета отменяет Федеральный закон № (5) от 1985 года, а статья 3 устанавливает начало действия. Статья 4 приложенного Закона о гражданских сделках регулирует отсутствие обратной силы, если законом не предусмотрено иное. Поэтому применение к более ранним фактам, действиям или спорам требует переходного анализа. Статья 19 также делает существенным анализ применимого права. Обсуждение касается цитируемых положений и не дает заключения о конкретном соглашении, режиме свободной зоны или договоре, подчиненном иностранному праву.
Статьи о передаче обязательства различают два случая. Кредитор вправе уступить право, если этому не препятствуют закон, соглашение сторон или природа обязательства, а действительность уступки не зависит от согласия должника (статья 405). Уступка не имеет силы в отношении должника или третьего лица, пока должник не примет ее или не будет уведомлен (статья 407). Должник вправе передать обязательство с теми же ограничениями, но перевод долга заключается только с согласия принимающей стороны и кредитора (статья 418). Если кредитор отказывает прямо либо молчит по истечении разумного срока, первоначальный должник не освобождается (статья 419) [1].
Для поставщика уступка требования оплаты и передача обязанности исполнить договор ставят разные вопросы. Цитируемые положения допускают уступку права с установленными ограничениями и правилами принятия или уведомления, тогда как передача обязательства предполагает описанные выше согласия. Покупка долей обычно оставляет договорное юридическое лицо неизменным, поэтому договорное положение о смене контроля проверяется отдельно. Сделка с активами требует анализа передачи по каждому соглашению; некоторые договоры могут остаться у продавца или потребовать иной конструкции. Юристы должны подтвердить применимое право, договорные ограничения, согласия, уведомления и механизм сделки. Работа предлагает общее прочтение цитируемых положений без анализа судебной практики. Предполагаемая доля клиентов с правом на согласие в двадцать процентов является входным параметром модели, а не утверждением о распространенности на рынке.
| Способ | Что передается | Положение клиента | Источник |
|---|---|---|---|
| Уступка права (требования оплаты поставщика) | Право на оплату | Для действительности согласие не требуется; в отношении клиента действует только после принятия или уведомления | Статьи 405, 407 |
| Перевод долга (обязанности поставщика осуществить поставку) | Обязанность исполнить | Заключается только с согласия принимающей стороны и кредитора; при отказе первоначальный поставщик остается обязанным | Статьи 418, 419 |
| Молчание после уведомления | Обязанность исполнить | Считается отказом по истечении разумного срока | Статья 419(3) |
| Запрет по соглашению или в силу природы обязательства | Любое из двух | Проверить источник ограничения; договорное соглашение может регулировать договорные ограничения лишь в пределах, разрешенных применимым правом | Статьи 405, 418 |
| Покупка долей | Ничего; договорное юридическое лицо не меняется | Статьи об уступке, как правило, не задействованы; проверить договорные условия смены контроля и другие применимые требования | Условия договора |
| Более ранние факты и действия | Сделки или договорные факты до вступления в силу | Требуется анализ переходных положений и применимого права; заключение по конкретному договору здесь не дается | Статьи 4 и 19; статьи 2 и 3 вводящего декрета |
Общее прочтение цитируемых положений ОАЭ [1] с учетом применимого права, переходных правил, условий договора и проверки юристами. Структура сделки определяет, затрагиваются ли право, обязательство или оговорка о смене контроля.
5 Ответственность за клиентов и зависимость от отношений
Shi (Ши) и коллеги описывают исследование компании Fortune 500 методом разности разностей с поправкой на отбор, где уход торговых представителей был связан с годовыми потерями продаж затронутым клиентам от 13.2% до 17.6% [10]. В аннотации сообщается, что действующие представители в целом ограничивали потерю эффективнее новых сотрудников и что релевантный отраслевой опыт имел значение. Для этой работы была изучена только аннотация. Оценки относятся к тому исследованию и его предпосылкам идентификации. Это не показатели потери клиентов для приобретений, стран ССАГПЗ или покупателя, чей портфель оценивается.
Schmitz (Шмитц) и коллеги анализируют данные за четыре года по 2,040 клиентам европейской логистической компании [9]. Основные результаты принятой к публикации рукописи показывают в среднем на 6.8% меньшую общую выручку, в том числе на 28.8% меньшую выручку от повторных продаж и на 52.2% большую выручку от впервые продаваемых продуктов. Во введении приведены другие проценты, поэтому данная работа следует оценкам основных результатов. Условное улучшение более 29% из опубликованной аннотации зависит от прежних отношений на уровне фирмы и управления ими новым продавцом; оно не является средним результатом для всех нарушенных отношений. Исследование поддерживает разделение потерянных существующих продаж, новых продаж и зависящего от контекста чистого результата. Его цифры не дают коэффициента для приобретений, а рукопись предостерегает от восприятия намеренного нарушения отношений как верного пути к росту.
Юридическая исполнимость ограничения требует отдельной оценки. Для работников в сфере федерального трудового режима частного сектора статья 10 допускает условие о неконкуренции, когда работа дает доступ к клиентам или рабочим секретам, и требует ограничений по времени, месту и виду работы в объеме, необходимом для защиты законных деловых интересов. Срок не может превышать двух лет после окончания договора; условие недействительно, если работодатель прекращает договор в нарушение декрета-закона, а указанный иск не допускается по истечении одного года после обнаружения нарушения [2]. Статья 12 исполнительных правил возлагает на работодателя бремя доказывания заявленного ущерба, рассматривает прекращение по причинам, относимым к работодателю, и письменное освобождение, а также устанавливает исключения при согласованной компенсации не более трехмесячной заработной платы с письменного согласия прежнего работодателя, прекращении в испытательный срок и для указанных востребованных профессиональных категорий [3]. Эти положения устанавливают условия и пределы, а не наблюдаемое снижение перехода клиентов вслед за продавцом. Модельное снижение на 35% задано автором.
Записи клиентских контактов могут содержать персональные данные, поскольку люди прямо или косвенно идентифицируемы. Когда применяется федеральный Закон о защите персональных данных, статья 5 требует законной, ограниченной целью и соразмерной обработки, а статья 6 регулирует согласие, если оно служит выбранным основанием [4]. Статья 4 устанавливает исключения из запрета обработки без согласия; приобретение само по себе не определяет подходящее основание для каждого использования. Статья 2 исключает указанные государственные данные, подлежащие отраслевому регулированию медицинские, банковские или кредитные данные и организации свободных зон со специальным законодательством о персональных данных. Поэтому применимый режим, цель, допустимых получателей и доступ следует проверять отдельно для анализа и обращений к клиентам. Работа не определяет текущее состояние исполнительного регулирования или приведения деятельности в соответствие. В предлагаемом реестре недоступные или недопустимые к использованию контактные данные отражаются как ограничение, а не как доказательство низкой зависимости или разрешение на обращение.
6 Интеграция цен и затраты на смену поставщика
Homburg (Хомбург) и Bucerius (Бусериус) сообщают об опросе по 232 горизонтальным приобретениям, изучающем глубину и скорость маркетинговой интеграции, экономию затрат и рыночные результаты [11]. Аннотация указывает положительную связь глубины интеграции с экономией затрат наряду с отрицательной связью с рыночными результатами и более сильную связь рыночных результатов с финансовыми, чем экономии затрат с финансовыми результатами. Это мотивирует рассматривать коммерческую интеграцию вместе с обоснованием экономии. Источник не дает показателя оттока клиентов и не выделяет эффект конкретной политики пересмотра цен, смены ответственного или процесса согласия.
Исследования банковских слияний добавляют важный для конструкции механизм. Авторы норвежского исследования трактуют свои данные как указание на то, что, когда слияние вредит заемщикам, фирмы с низкими затратами на смену меняют банк, тогда как похожие фирмы с высокими затратами остаются привязанными к отношениям [8]. Исследование небольших бельгийских компаний разделяет заемщиков с одним банковским отношением и с несколькими и различает сохранение отношений, прекращение банком и смену банка. Заемщики с несколькими отношениями пострадали меньше, поскольку могли защититься от прекращения одной связи [7]. Оба исследования поддерживают две особенности модели: второй источник облегчает уход и сокращение закупок, а высокая стоимость смены превращает потенциальный уход в вынужденную привязанность.
Клиент с договорными ограничениями все еще может менять закупки в пределах прав и обязанностей по соглашению. Эксперимент допускает сокращение закупок через второго поставщика даже тогда, когда упрощенный путь выхода по истечении срока закрыт в пределах окна. Это модельная предпосылка. Реальный реестр должен документировать минимальные обязательства по закупкам, эксклюзивность, права прекращения, даты продления, технические зависимости и доступные альтернативы, прежде чем считать уход или сокращение закупок осуществимыми. Цитируемые исследования не дают распространенности этих признаков в генеральной совокупности.
7 Клиентские данные исследований банковских слияний
Бельгийское исследование использовало кредитный реестр отношений фирм и банков за период с 1997 по 2003 год. В прочитанной для этой работы версии рабочего документа у заемщиков приобретаемых банков долгосрочная частота прекращения отношений была на 8.5 процентного пункта выше, чем у похожих заемщиков не участвующих в слиянии банков, при измерении через шесть-восемнадцать месяцев после слияния. Заемщики приобретающих банков реже теряли отношения, а клиенты обоих банков еще реже. У заемщиков приобретаемых банков с единственным банковским отношением вероятность прекращения банком была на 9.8 процентного пункта выше, тогда как вероятность смены банка была лишь немного выше. Средняя частота прекращения отношений в выборке составила 11.1% [7]. Опубликованная статья вышла в Review of Financial Studies в 2011 году; численные оценки здесь отнесены к рабочему документу октября 2009 года.
Норвежское исследование сообщает о средней потере примерно 0.8% стоимости собственного капитала заемщика, когда объявление называло его банк целью приобретения, с большей оценкой для меньших заемщиков в слияниях двух крупных банков [8]. Аннотация и введение рабочего документа описывают изменения выхода из отношений наряду с эффектами объявлений. Это результаты конкретного исследования банковской консолидации. Вместе с бельгийскими данными они мотивируют изучать приобретаемый портфель, альтернативы клиентов и различие между уходом и сменой поставщика; общей оценки удержания коммерческих клиентов они не дают.
Показатели и контексты отличаются от годовой экспозиции клиентской выручки в этом эксперименте. Цитируемые результаты банковских слияний измеряют статус отношений или стоимость собственного капитала заемщика. Они не калибруют термы смены ответственного или гармонизации цен эксперимента. Они мотивируют изучать приобретаемый портфель и альтернативы клиентов, не предоставляя параметров из источников. Базовая потеря модели 6.9% и относимая к сделке потеря 6.6% заданы автором без калибровки по бельгийской частоте прекращения или норвежским частотам ухода.
8 Бухгалтерские записи и существенность клиентов
Сопроводительные примеры января 2012 года к IFRS 3 обсуждают признание приобретенных клиентских договоров и связанных отношений по договорно-правовому критерию, включая случаи ограничения отдельной продажи. Примеры IE26–IE28 также различают возможные сроки полезного использования и описывают отношения, возникающие при регулярном контакте [6]. Эти примеры сопровождают стандарт и не являются частью его нормативных требований. Работа использует датированные примеры как обоснование связанного клиентского реестра. Она не делает текущего вывода о бухгалтерском признании или обесценении в конкретном приобретении; для этого нужны действующий применимый стандарт и факты сделки.
Пункт 34 AASB 8 требует указанного раскрытия о крупных клиентах, когда один внешний клиент дает не менее десяти процентов выручки организации [5]. Раскрываются общая сумма и отчетные сегменты без требования назвать клиента. Организации, о которых известно, что они находятся под общим контролем, для этого теста рассматриваются вместе. Пункт 2 определяет сферу стандарта через публично обращающиеся долговые или долевые инструменты и указанные документы публичной эмиссии; порог не является универсальной обязанностью раскрытия для каждой частной компании. Цитируемая редакция действует для периодов, указанных в ее официальной записи, включая периоды, начинающиеся 1 июля 2021 года или позднее и до 1 января 2027 года. Покупатель может использовать надлежащим образом определенный признак концентрации в частном анализе, не предполагая, что правило раскрытия применимо ко всем целям приобретения.
Таблица 2 предлагает необходимые для анализа записи по каждому клиенту. Бухгалтерское признание и раскрытие о крупных клиентах могут выявлять отношения или концентрации, заслуживающие внимания, с учетом стандартов, применимых к отчитывающейся организации. Они не предсказывают вероятность удержания отдельного клиента. Потеря отношений может стать поводом для отдельной оценки обесценения, которую эта работа не выполняет. Реестр должен сохранять основание каждой бухгалтерской или договорной классификации и не использовать порог публичного раскрытия как правило вмешательства.
Эти источники обосновывают категории входных данных. Правовые тексты дают механику согласия, трудовые тексты пределы ограничений, эмпирические исследования направления эффектов смены ответственного, стоимости смены и приобретаемого портфеля, а бухгалтерские тексты состав записи. Ни один источник не дает коэффициента или популяционной частоты. Поэтому эксперимент берет категории из этих источников, а все величины задает автор; раздел 20 повторяет это ограничение там, где результаты могут быть приняты за наблюдения.
| Запись | Необходимая информация | Поддерживаемое решение |
|---|---|---|
| Договорная основа | Юридическое лицо контрагента, срок, условия прекращения и смены контроля, ограничения уступки | Может ли клиент уйти или должен дать согласие при закрытии |
| Носитель отношений | Назначенный ответственный, доля контактов и встреч, приходящаяся на этого человека, условия ограничений | Зависимость от одного человека и риск ухода клиента вслед за ним |
| Коммерческое изменение | Запланированное изменение цены, дата действия, срок уведомления и дата продления | Ценовая экспозиция и ее календарь |
| Альтернативы | Второй поставщик, стоимость смены, техническая или регуляторная привязанность | Возможность уйти или сократить закупки |
| Конфликт | Конкурирует ли клиент с приобретателем или другим клиентом | Экспозиция, которую защитные меры не устраняют |
| Существенность | Выручка, доля выручки, признак крупного клиента по стандарту сегментной отчетности | Стоимость под риском |
| Использование данных | Источник и цель контактных данных | Допустимые обращения к клиенту |
Предлагаемый реестр. Строки описывают информацию, которую нужно получить; это не выводы о конкретном приобретении.
9 Построение эксперимента с клиентскими портфелями
Каждый искусственно сформированный портфель содержит 600 клиентов с годовой выручкой, выбранной из логнормального распределения; это дает примерно USD 164.8 миллиона на портфель и сосредоточивает 43% выручки в крупнейшей десятой части клиентов. Договорные формы назначаются случайно: право на согласие при смене контроля, фиксированный срок со свободной передачей, автоматически продлеваемый договор с коротким уведомлением и сделки по отдельным заказам. В среднем у 83% клиентов путь выхода открыт в пределах окна. У каждого клиента также есть оценки лояльности, стоимости смены и зависимости, признак второго поставщика и признак конфликта.
Смена ответственных, уход представителей и повышение цен генерируются по указанным правилам. Повышения чаще назначаются клиентам с более высокой сконструированной лояльностью, что создает механизм отбора, изучаемый в разделе 18. Таблица 3 фиксирует авторские входные параметры, выбранные для прозрачного стресс-тестирования. Ни коэффициенты, ни распространенность, ни эффект вмешательства не оцениваются по наблюдаемым клиентским данным. Уравнения ниже определяют все клиентские результаты внутри этого эксперимента.
В уравнении 1 z_i обозначает давление к уходу клиента i, u_i запланированное повышение цены в процентных пунктах, R_i признак смены ответственного, d_i зависимость от текущего ответственного, F_i признак ухода ответственного от продавца, kappa долю эффекта ухода клиентов вслед за ним, устраняемую юридически исполнимым ограничением, k_i признак права на согласие, c_i признак конфликта каналов, m_i признак второго поставщика, s_i стоимость смены и ell_i лояльность. Термы beta являются авторскими коэффициентами. O_i равно единице, если путь выхода открыт внутри окна, а P_i является вероятностью ухода.
В уравнении 2 psi_i обозначает долю закупок, которую остающийся клиент переносит к другому поставщику, psi_0 базовые два процента, lambda передачу половины давления, q_i давление, выраженное как вероятность даже для клиентов с закрытым путем выхода, V_i годовую выручку, а L_i ожидаемую потерю выручки. Поэтому даже привязанный клиент со вторым поставщиком может сократить закупки. Клиенты с открытым путем выхода, в среднем 83%, несут риск и ухода, и сокращения закупок; остальные в пределах окна несут только сокращение закупок, причем оно больше при наличии второго поставщика.
| Входной параметр | Значение | Статус |
|---|---|---|
| Клиентов в искусственном портфеле; число портфелей | 600; 300 | Задано автором |
| Годовая выручка по клиенту | Логнормальное распределение, медиана USD 150 тысяч, стандартное отклонение логарифма 1.1 | Задано автором |
| Договорные формы (право на согласие; фиксированный срок; автоматическое продление; отдельные заказы) | 20%; 35%; 25%; 20% | Задано автором |
| Остаточный фиксированный срок; учитываемое окно | От 1 до 36 месяцев; 18 месяцев после закрытия | Задано автором |
| Смена ответственного; из них уход от продавца | 35%; 40% изменений | Задано автором |
| Авторское ослабление давления ухода и перехода клиентов вслед за сотрудником | Устранение 35% эффекта перехода вслед за сотрудником | Задано автором |
| Повышение цены: охват; величина | Около 35% клиентов; от 3 до 10 пунктов, чаще назначается лояльным клиентам | Задано автором |
| Конфликт каналов; наличие второго поставщика | 10%; 40% | Задано автором |
| Коэффициенты логита: цена, ответственный, переход вслед за сотрудником, согласие, конфликт, второй поставщик, смена и лояльность | 0.10 на пункт; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (свободный член -2.2) | Задано автором |
| Сокращение закупок остающихся клиентов | 2% плюс 0.5 давления для клиентов со вторым поставщиком | Задано автором |
| Комплекс защитных мер | Термы ответственного умножаются на 0.25; терм согласия на 0.30; без ценовой уступки | Задано автором |
| Мощность удержания | 60 клиентов (10%); перебор от 20 до 240 | Задано автором |
| Ошибка наблюдения в правилах | Зависимость и стоимость смены: стандартное отклонение 0.15; признак второго поставщика инвертирован в 20% случаев | Задано автором |
| Нет клиентских данных какой-либо сделки | Не использовались | Заявлено |
Авторские входные параметры. Каждое значение является предпосылкой искусственно построенного эксперимента и не взято из сделки или источника.
10 Базовая экспозиция по договорным формам
Таблица 4 показывает годовую экспозицию на конец периода по договорным формам. По искусственным портфелям она составляет 13.6% выручки, или USD 22.33 миллиона на портфель. У клиентов с правом на согласие экспозиция внутри сегмента равна 24.6%, у срочных договоров 8.5%, у автоматически продлеваемых 12.5%, у отдельных заказов 12.7%. Предпосылка равномерного остаточного срока от одного до тридцати шести месяцев закрывает для примерно половины срочных клиентов выход по окончании срока в пределах восемнадцати месяцев. При этих параметрах клиенты с правом на согласие дают 20% выручки и 36% ожидаемой экспозиции. Отношения рассчитываются по агрегированной выручке портфелей; это не средние индивидуальных процентов потери.
Рисунок 1 разбивает каждый столбец на базовую часть и пять факторов сделки. Согласие является крупнейшим отдельным фактором сегмента с соответствующим правом, как и предполагает модель, а цена и смена ответственного видны в каждом затронутом ими сегменте. Сравнение договорных форм следует из авторских коэффициентов и предполагаемых долей. Оно не показывает, что клиенты с правом на согласие чаще уходят на практике. Оно показывает: если предполагаемая возможность существует и используется с предполагаемой частотой, экспозиция концентрируется там, где находится эта возможность.
| Договорная форма | Доля клиентов | Доля выручки | Экспозиция в годовом выражении, % выручки сегмента | Доля всех ожидаемых потерь | Потеря, относимая к сделке, % выручки сегмента |
|---|---|---|---|---|---|
| Право на согласие при смене контроля | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Фиксированный срок, свободная передача | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Автоматическое продление, короткое уведомление | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| По отдельным заказам | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Результат искусственно построенной модели с авторскими параметрами. Показатели форм или сегментов агрегируют выручку и экспозицию 300 портфелей. Это не средние индивидуальных процентов и не оценки по реальным наблюдениям.
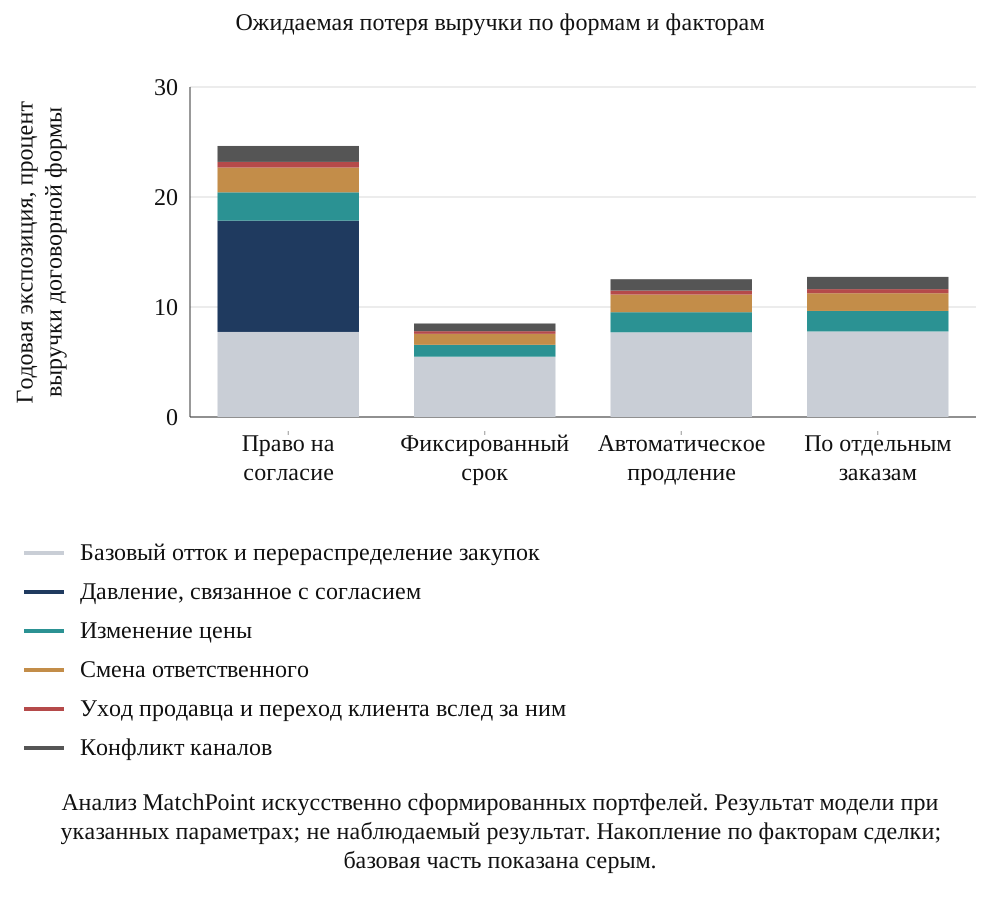
Анализ MatchPoint искусственно сформированных портфелей. Результат модели при указанных параметрах; не наблюдаемый результат. Накопление по факторам сделки; базовая часть показана серым.
Договорное поле добавляет информацию, отсутствующую в списке только по выручке. Его полезность зависит от права, осуществимого действия и соответствующих затрат. Обсуждение согласия или передача клиента другому ответственному могут рассматриваться до закрытия лишь при допустимости и операционной осуществимости; ни сроки, ни успех в реальной сделке не предполагаются. В эксперименте эффект мер, связанных с согласием, зафиксирован автором, что благоприятствует договорному правилу при сильном эффекте. Анализ чувствительности в разделе 14 проверяет последствия удаления предполагаемого ослабления.
11 Зависимость от отношений и экспозиция к пересмотру цен
Таблица 5 рассматривает те же портфели по отношениям и цене. Среди клиентов со сменой ответственного ожидаемая потеря растет с 13.9% выручки при низкой зависимости до 22.2% при высокой. Среди клиентов с запланированным повышением на шесть пунктов и более ожидаемая потеря равна 18.3% выручки против 11.8% без повышения. В базовом сценарии повышение охватывает 35% клиентов. Эти модельные различия созданы авторскими коэффициентами, а градиент между уровнями зависимости прямо следует из термов ответственного и перехода вслед за ним в уравнении 1.
| Сегмент | Доля выручки | Экспозиция в годовом выражении, % выручки сегмента |
|---|---|---|
| Смена ответственного; низкая зависимость (ниже 0.33) | 11.5% | 13.9% |
| Смена ответственного; средняя зависимость (от 0.33 до 0.55) | 11.9% | 17.5% |
| Смена ответственного; высокая зависимость (0.55 и выше) | 11.3% | 22.2% |
| Без повышения | 64.6% | 11.8% |
| Повышение менее 6 пунктов | 15.3% | 14.8% |
| Повышение на 6 пунктов и более | 20.1% | 18.3% |
Результат искусственно построенной модели с авторскими параметрами. Показатели форм или сегментов агрегируют выручку и экспозицию 300 портфелей. Это не средние индивидуальных процентов и не оценки по реальным наблюдениям.
Потерю, относимую к сделке, можно распределить между факторами пропорционально их положительным вкладам в давление к уходу. В базовых портфелях согласие дает 30%, цена 26%, смена ответственного 23%, уход и переход вслед за сотрудником 5%, конфликт каналов 15% потери, относимой к сделке. Распределение является учетной условностью, а не причинной декомпозицией, поскольку факторы взаимодействуют через одну логистическую функцию. Доля согласия велика отчасти потому, что авторский коэффициент согласия 1.0 применяется к каждому клиенту с таким правом с момента закрытия; меньший коэффициент перенес бы вес на цену и смену ответственного.
Внутри искусственного эксперимента эффект повышения на экспозицию меняется в зависимости от второго поставщика, стоимости смены и лояльности клиента. Одинаковое номинальное повышение может дать большую модельную потерю, когда эти параметры создают больше возможностей уйти или сократить закупки. Различия поддерживают анализ чувствительности авторских предпосылок по отдельным клиентам. Они не устанавливают наблюдаемой реакции на цену или стоимости реализации мер для покупателя. Раздел 15 отдельно сравнивает сохраняемую выручку до учета маржи, трудоемкости исполнения и повторного ценового поведения.
12 Временные предпосылки и отнесение потерь
Рисунок 2 распределяет годовую экспозицию модели на конец периода, относимую к сделке, по авторским месячным окнам. Экспозиция, связанная с согласием, относится к месяцам с нулевого по третий, то есть 100% распределено к третьему месяцу включительно. Для всей относимой к сделке экспозиции распределенные доли составляют 34% к третьему, 57% к шестому и 93% к двенадцатому месяцу включительно. Кривая распределяет ожидаемую экспозицию по указанному правилу и временным окнам. Она не моделирует наблюдаемые даты ухода и не интегрирует месячные денежные потери. Ее форма является гипотезой для сопоставления с датированным реестром, без эмпирической оценки сроков.
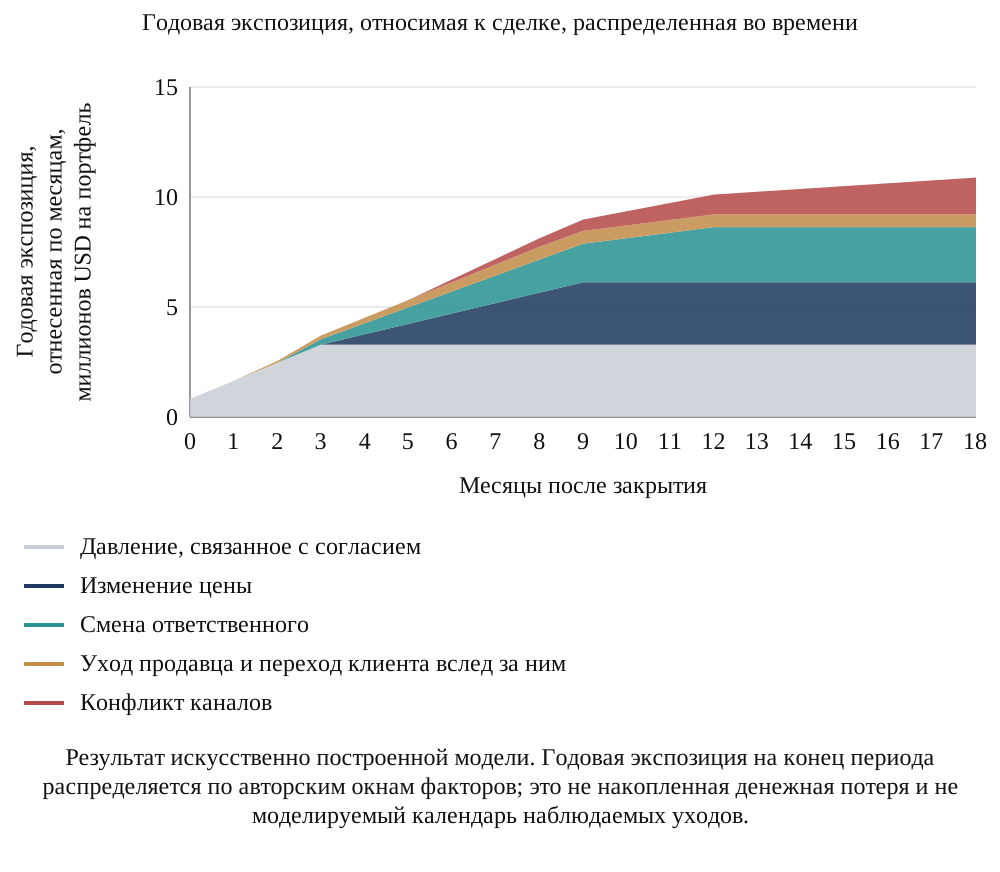
Результат искусственно построенной модели. Годовая экспозиция на конец периода распределяется по авторским окнам факторов; это не накопленная денежная потеря и не моделируемый календарь наблюдаемых уходов.
Авторский временной профиль подсказывает предлагаемый перечень проверок мониторинга. Покупатель, наблюдающий ранние уходы, мог бы проверять события согласия вместе со сменой ответственных, сбоями обслуживания и другими одновременными событиями; уходы после ценовых уведомлений могли бы побудить анализировать цены наряду с конкурирующими объяснениями. Эксперимент не устанавливает, какую причину следует проверять первой в наблюдаемой сделке. Датированный реестр каждого запускающего события, ухода и сокращения закупок поддерживал бы такую оценку. Следующие разделы рассматривают неполные записи.
Кривая, относимая к сделке, вычитает авторскую базу из общей годовой экспозиции на конец периода. База равна 6.9% годовой выручки при удалении пяти связанных со сделкой термов давления и сохранении остальных характеристик клиента и индикатора пути выхода. Это сконструированное контрфактическое состояние, а не измеренный отток до закрытия или накопленная потеря за восемнадцать месяцев. Реальное исследование отнесения потерь к сделке требует собственного обоснованного сравнения. Эффект комплекса мер рассчитывается отдельно как разница ожидаемой экспозиции без и с комплексом; он не равен устранению всех потерь после закрытия.
13 Защитные меры и правила отбора клиентов
Авторский комплекс защиты меняет два терма модели и не включает ценовой уступки. Мера преемственности умножает давление смены ответственного и ухода клиентов вслед за ним на 0.25; мера, связанная с согласием, умножает давление согласия на 0.30. Это предполагаемые множители остаточного давления. Они не являются измеренными эффектами воздействия, доказательством юридического получения согласия или гарантией удержания. Конфликт каналов, второй поставщик и стоимость смены остаются неизменными. Эксперимент оценивает снижение валовой годовой экспозиции выручки при фиксированной мощности в 60 клиентов, или 10% портфеля. Первоначально комплексу не назначаются затраты исполнения; это ограничение рассматривается далее.
В уравнении 3 L_i(0) и L_i(1) обозначают ожидаемые потери без и с комплексом мер. S является выбранным множеством клиентов, перечисленных по одному в произвольном порядке от s_1 до s_(n_S); n_S обозначает выбранное количество. W(S) является их общим валовым эффектом, W_rand ожидаемым эффектом случайного отбора того же размера, а W_orc эффектом отбора наибольших истинных выгод вмешательства. C(S) выражает долю улучшения между этими эталонами. Случайный эталон равен нулю, а эталон с полной информацией единице по построению. Эталон экспозиции использует данные о потерях генерирующей модели, но не обязательно максимизирует эффект вмешательства.
| Правило | Критерий ранжирования | Что упускает |
|---|---|---|
| Случайный порядок | Ничего; ожидаемое значение любого отбора того же размера | Ожидаемый ориентир; отдельный или намеренно слабый отбор может дать результат ниже него |
| Ранжирование по выручке | Годовая выручка | Договорные права, зависимость, цена и конфликт |
| Список договорных прав | Сначала клиенты с зафиксированным правом на согласие, затем по выручке | Клиенты без зафиксированного права; непрочитанные договоры выглядят не содержащими прав |
| Зависимость от отношений | Выручка, умноженная на наблюдаемую зависимость клиентов со сменой ответственного | Согласие, цена и конфликт |
| Баллы экспозиции | Выручка, умноженная на сумму единицы и баллов за договорную форму (три за право на согласие, два за автоматическое продление или отдельные заказы, один за фиксированный срок), высокую зависимость при смене ответственного, повышение на пять пунктов и более, конфликт, второго поставщика и низкую стоимость смены | Взаимодействия; веса заданы автором, а не оценены подгонкой |
| Эталон экспозиции | Истинная ожидаемая потеря | Можно ли предотвратить потерю |
| Эталон предотвращаемой потери | Истинный эффект комплекса мер | Верхняя граница с полной информацией для указанной сепарабельной цели с фиксированным числом клиентов |
Правила определены для искусственного эксперимента. Эталон предотвращаемой потери с полной информацией ограничивает сверху валовой эффект вмешательства при фиксированной мощности. Эталон экспозиции представляет собой отдельное информационно насыщенное ранжирование и не является оптимумом вмешательства.
Таблица 6 определяет правила. Практические правила наблюдаются с ошибкой. Зависимость и стоимость смены содержат шум со стандартным отклонением 0.15, а признак второго поставщика ошибочен у каждого пятого клиента. Баллы являются целыми числами и не подстроены под коэффициенты. Это не позволяет правилам стать простым повторением генерирующего уравнения, хотя все они разделяют предпосылку измерения реальных признаков. Напротив, признак согласия наблюдается без ошибки, если договор прочитан; это благоприятствует списку договорных прав в базовом сценарии и ослабляется в стрессовом сценарии реестра.
Предлагаемое коммерческое распределение заменило бы упрощение нулевых затрат и одинаковой мощности фактически необходимыми ресурсами. Одному клиенту могут потребоваться юристы и переговоры о согласии, другому технически квалифицированный преемник или программа устранения недостатков обслуживания. Поэтому число клиентов является начальной единицей мощности. Покупатель может вместо этого учитывать часы по специалистам, денежные затраты и договорные сроки, а затем сравнивать осуществимые сочетания мер. Настоящий эксперимент ранжирования не дает оптимального распределения ресурсов, когда действия конкурируют за разные навыки, имеют разную продолжительность или взаимодействуют между клиентами.
Практический план чувствительности может сохранять клиента на проверке, если предпочтительное действие меняется при умеренном изменении стоимости смены, правового способа передачи или трудоемкости исполнения. План показывал бы, какие предпосылки определяют выбор и какие документы или беседы могли бы их прояснить. Он должен различать проверенное условие договора, оценку менеджера клиента, управленческую оценку и неразрешенный факт. Тогда покупатель может выбрать получение дополнительной информации, обратимое вмешательство или принятие оставшейся экспозиции в рамках своей политики одобрения.
Показатель экспозиции присваивает один авторский балл при наблюдаемом наличии второго поставщика, согласуя это направление с положительным термом давления второго поставщика в генераторе. Целочисленные веса не калиброваны и не подогнаны к клиентским исходам. Эмпирическая реализация потребовала бы отдельно заданного процесса разработки и оценки. Доступный комплекс мер не меняет второго поставщика, поэтому выявление экспозиции через это поле не устанавливает, что комплекс может сохранить связанную выручку.
Уравнение 3 применяется, когда W_orc превышает W_rand. Если все выгоды вмешательства нулевые или одинаковые и знаменатель равен нулю, нормализованная доля реализованного улучшения не определена и не должна указываться как нулевая. Ожидаемый случайный отбор дает W_rand=(K/n), умноженное на сумму выгод клиентов, где K выбираются из n клиентов. Это ориентир, а не нижняя граница: слабый отбор может дать отрицательную долю улучшения, а отдельная случайная выборка может оказаться выше или ниже своего математического ожидания. Граница с полной информацией предполагает разделимые выгоды и одно и то же фиксированное количество для всех правил.
14 Сравнение правил отбора при фиксированной мощности
Таблица 7 показывает результаты при мощности 60 клиентов. Доля реализованного улучшения рассчитывается для каждого портфеля и усредняется; в общем случае она не равна отношению средних выгод. Ожидаемый случайный отбор сохраняет USD 0.579 миллиона годовой выручки на портфель до затрат исполнения против USD 4.277 миллиона у эталона с полной информацией. Ранжирование по выручке дает USD 2.493 миллиона и 51% потенциала улучшения относительно случайного отбора; договорное ранжирование дает USD 3.243 миллиона и 72%. Зависимость от отношений реализует 62%, а баллы экспозиции 65%. Центральные девяностопроцентные диапазоны между портфелями составляют от 34% до 66% для ранжирования по выручке и от 51% до 77% для баллов. Диапазоны описывают вариацию авторских портфелей, не оценивая неопределенность наблюдаемого приобретения.
| Правило отбора | Валовой эффект защиты, миллионов USD на портфель | Доля всех ожидаемых потерь, приходящаяся на выбранных клиентов | Реализованный потенциал улучшения относительно случайного отбора | Перцентили 5–95 доли улучшения |
|---|---|---|---|---|
| Случайный порядок | 0.579 | 10% | Не применимо | Не применимо |
| Ранжирование по выручке | 2.493 | 43% | 51% | От 34% до 66% |
| Список договорных прав | 3.243 | 31% | 72% | От 56% до 84% |
| Зависимость от отношений | 2.901 | 31% | 62% | От 46% до 75% |
| Баллы экспозиции | 3.013 | 47% | 65% | От 51% до 77% |
| Эталон экспозиции | 3.698 | 53% | 84% | От 77% до 90% |
| Эталон предотвращаемой потери | 4.277 | 44% | Не применимо | Не применимо |
Результат искусственно построенной модели. Валовая годовая выручка, сохраненная до затрат исполнения, в миллионах USD на портфель. Доля улучшения равна (правило минус ожидаемый случайный отбор), деленному на (выгода с полной информацией минус ожидаемый случайный отбор), с усреднением по 300 портфелям. Диапазон описывает распределение авторских портфелей, а не доверительный интервал по реальным данным.
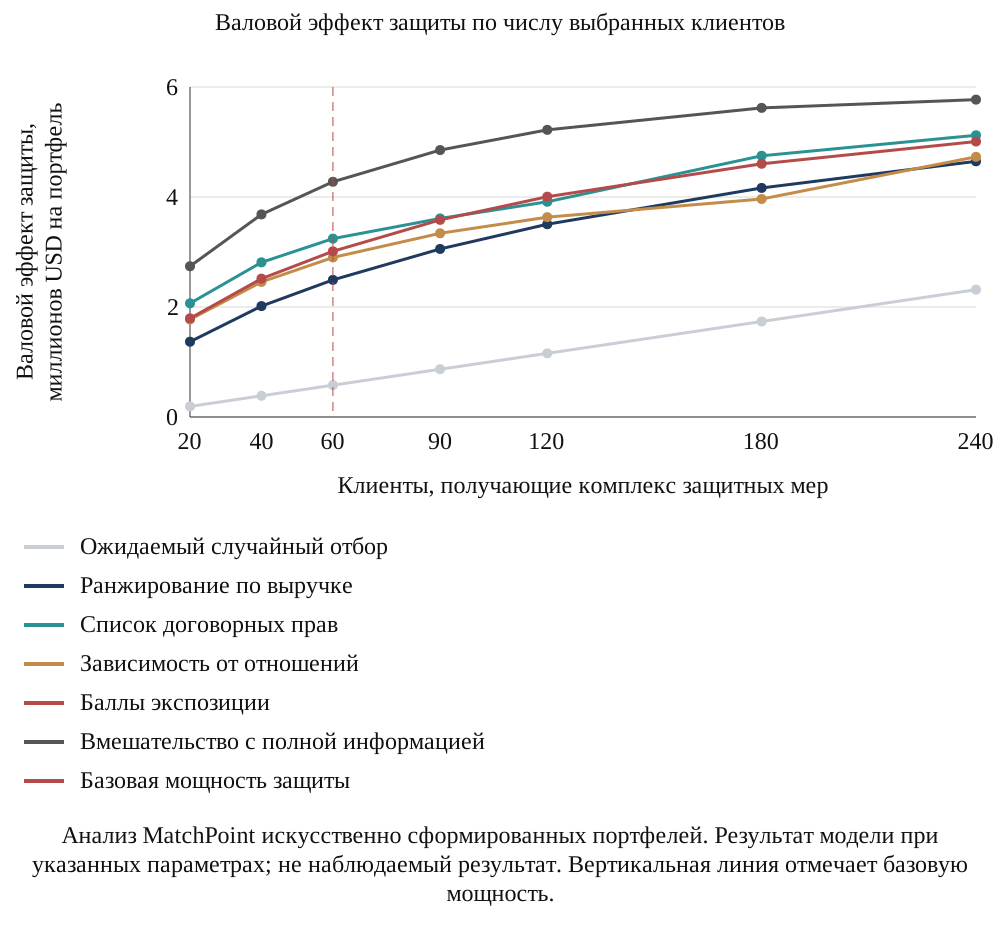
Анализ MatchPoint искусственно сформированных портфелей. Результат модели при указанных параметрах; не наблюдаемый результат. Вертикальная линия отмечает базовую мощность.
Эталон экспозиции охватывает 53% ожидаемых потерь и достигает 86% эффекта вмешательства с полной информацией; оптимум вмешательства охватывает 44% потерь. Это разные цели. Ранжирование по выручке охватывает 43% потерь и реализует 51% потенциала улучшения вмешательства относительно случайного отбора. Баллы экспозиции охватывают 47% и реализуют 65%, тогда как договорное правило охватывает 31% и реализует 72%. Большая доля потерь под рассмотрением сама по себе не устанавливает, что выбранный комплекс может сохранить соответствующую выручку.
Базовый результат ранжирования зависит от определенного вмешательства и системы измерения. Договорные подтверждения в базе полны, а комплекс умножает давление согласия на 0.30 и давление ответственного на 0.25. Эти множители термов не являются снижениями вероятности, измеренными эффектами вмешательства или доказательством юридического получения согласия. Практические правила используют авторские веса и шумные наблюдения отношений. Команда сделки может проверить доступность предполагаемых мер и информации до использования ранжирования. Приведенный ниже изолированный сценарий без эффекта согласия показывает, что смена одного механизма способна обратить порядок результатов.
Парные сравнения сохраняют один и тот же портфель для каждого правила. Баллы, договорное ранжирование и зависимость от отношений превосходят ранжирование по выручке соответственно в 100%, 95% и 85% портфелей. Договорное ранжирование превосходит баллы в 76%, а зависимость от отношений превосходит баллы в 43%. Это условные частоты симуляции. Правила зависимости и баллов не следует называть эквивалентными лишь из-за перекрытия диапазонов. Стрессовые сценарии меняют их порядок, а сравнение мощности на рисунке 3 меняет задачу с отбора шестидесяти клиентов на отбор большей доли портфеля.
Дополнительная проверка чувствительности механизма сохраняет портфели, мощность и все остальные предпосылки комплекса, меняя множитель согласия с 0.30 на 1.00 и тем самым убирая этот эффект вмешательства. Валовые эффекты на портфель становятся USD 0.873 миллиона для договорного ранжирования, USD 1.319 миллиона для ранжирования по выручке, USD 1.606 миллиона для баллов и USD 2.232 миллиона для зависимости от отношений. Базовое преимущество договорного правила обращается. Эта авторская граница поддерживает явное описание предлагаемого вмешательства до принятия ранжирования. Она не оценивает частоту успеха работы с согласием или практическую эффективность коммерческих мер преемственности.
15 Экономика отказа от повышения цены для отдельного клиента
Ценовое решение использует отдельное согласованное сравнение выручки. V_i является годовой выручкой до повышения, L_i(u_i) ожидаемой экспозицией с повышением, а L_i(0) экспозицией без повышения. Ожидаемая сохраняемая выручка при повышении умножается на 1+u_i/100. Сравнение включает уход и сокращение закупок остающихся клиентов. Оно оценивается без комплекса преемственности и согласия. Маржа, затраты исполнения, сроки поступления денег и пожизненная ценность клиента остаются за пределами годового теста выручки.
В уравнении 4 G_i=L_i(u_i)-L_i(0) является снижением экспозиции при отказе от повышения. Ожидаемая сохраняемая выручка с отказом равна R_i(0)=V_i-L_i(0); с повышением она равна R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Разность равна G_i за вычетом (u_i/100)[V_i-L_i(u_i)]. Положительная разность благоприятствует отказу на этой выручечной основе. Поэтому вычитаемая справа сумма представляет повышение, которое было бы получено на сохраняемых при повышении закупках, с учетом сокращения закупок. Начисление повышения на валовую сохраненную базу без повышения отвечало бы другому вопросу.
На тех же 300 портфелях анализа отказа 45% клиентов с повышением имеют положительную разницу ожидаемой выручки от отказа. На них приходится 45% запланированной суммы повышения, измеренной на исходной базе годовой выручки. Снижение валовой экспозиции составляет в среднем USD 3.479 миллиона на портфель, а повышение, полученное по траектории с повышением, в среднем USD 3.126 миллиона. Разница USD 0.352 миллиона благоприятствует всеобщему отказу при этих конкретных параметрах; отношение вычитаемой суммы к выигрышу равно 0.90. Это симуляционный результат по годовой выручке до затрат реализации и маржи. Он не устанавливает коммерческой оптимальности всеобщей заморозки цен. Решение по отдельному клиенту также может измениться при включении маржинального дохода, трудоемкости исполнения, переговоров и повторного ценового поведения.
16 Стрессовые сценарии и изменения порядка правил
Четыре стрессовых сценария меняют по одной особенности базовых портфелей. Агрессивный пересмотр цен увеличивает охват клиентов и размер повышения. Уход сотрудников отдела продаж повышает частоту смены ответственного до шестидесяти процентов и долю уходов среди таких смен до шестидесяти процентов. В сценарии с повышенной долей договоров, предусматривающих право на согласие, доля клиентов с таким правом повышается до сорока процентов. Реестр 70% оставляет портфели неизменными, но позволяет покупателю прочитать только семь договоров из десяти. Таблица 8 показывает потерю и ее состав, а таблица 9 реализованную долю улучшения четырех практических правил.
| Сценарий | Годовая экспозиция, % выручки | Относимая к сделке часть, % выручки | Из нее к месяцу 3 включительно | Доля цены | Доля смены ответственного и ухода | Доля согласия |
|---|---|---|---|---|---|---|
| База | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Агрессивный пересмотр цен | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Уход сотрудников продаж | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Повышенная доля договоров с правом на согласие | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Прочитано 70% реестра | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Результат искусственно построенной модели с авторскими параметрами. Экспозиция, отнесение и сроки усредняются по 100 портфелям на сценарий. Сравнение отбора в таблице 9 использует 300 портфелей. Поэтому независимо сгенерированные базовые сводки могут отличаться от предыдущих таблиц.
| Сценарий | Ранжирование по выручке | Список договорных прав | Зависимость от отношений | Баллы экспозиции |
|---|---|---|---|---|
| База | 49% | 72% | 62% | 64% |
| Агрессивный пересмотр цен | 50% | 72% | 62% | 64% |
| Уход сотрудников продаж | 55% | 66% | 69% | 70% |
| Повышенная доля договоров с правом на согласие | 58% | 82% | 60% | 72% |
| Прочитано 70% реестра | 49% | 53% | 62% | 61% |
Результат искусственно построенной модели с авторскими параметрами. Доля улучшения измеряет выигрыш между случайным эталоном вмешательства и эталоном с полной информацией при мощности 60 клиентов, усредненный по 300 портфелям на сценарий. Выборки отличаются от таблицы 7.
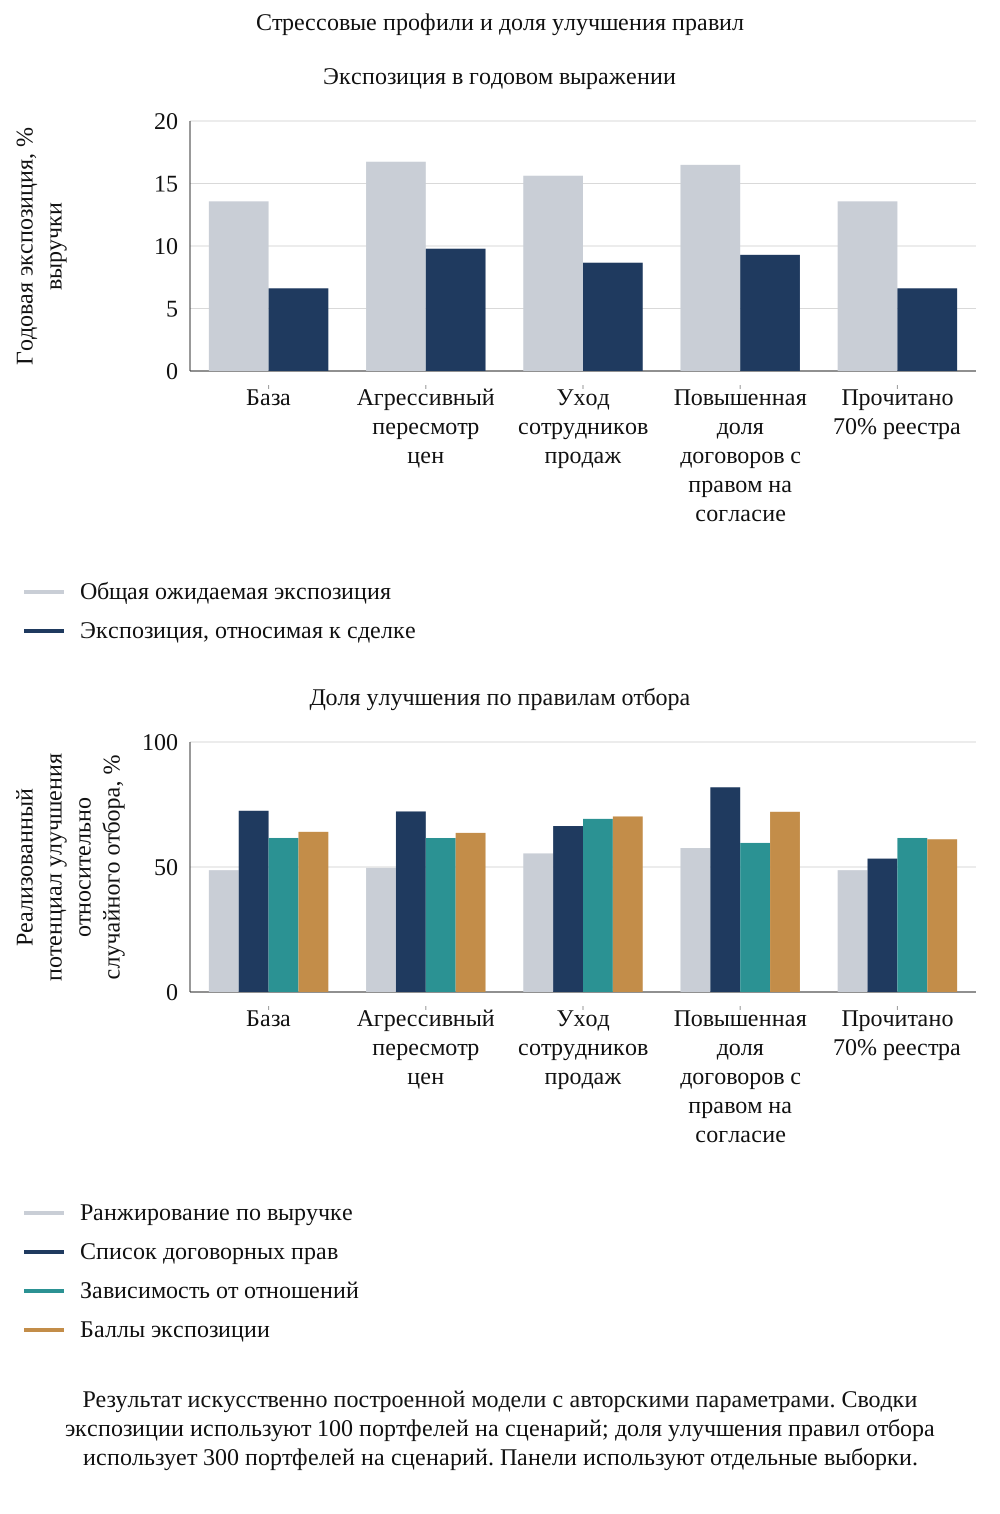
Результат искусственно построенной модели с авторскими параметрами. Сводки экспозиции используют 100 портфелей на сценарий; доля улучшения правил отбора использует 300 портфелей на сценарий. Панели используют отдельные выборки.
Рисунок 4 показывает обе панели. Каждый сценарий имеет диагностический признак. Агрессивный пересмотр цен увеличивает ожидаемую потерю с 13.6% до 16.7% выручки и долю цены в относимой к сделке потере с 26% до 45%, почти не меняя долю улучшения правил. Уход сотрудников повышает долю смены ответственного и ухода с 28% до 41% и выводит вперед правила зависимости и баллов. Повышенная доля договоров с правом на согласие переносит 47% относимой к сделке потери в первые три месяца и повышает долю улучшения договорного списка до 82%. Реестр 70% не меняет потерю и снижает долю улучшения договорного списка с 72% до 53%.
Стрессовые результаты дают возможные объяснения для проверки по журналу сделки. Базовая экспозиция, относимая к сделке, составляет 6.6% годовой выручки против 9.8% при агрессивном пересмотре цен, 8.7% при уходе сотрудников и 9.3% при повышенной доле договоров с правом на согласие. Ранняя потеря и высокая доля согласия появляются вместе, потому что эксперимент помещает давление согласия в раннее окно. Похожие сроки в наблюдаемой сделке потребовали бы подтверждений, отделяющих согласие от сбоев обслуживания, действий покупателя и других событий. Сконструированные метки отнесения не устанавливают причину наблюдаемого ухода.
Сценарии меняются по одному, и два из них меняют порядок практических правил: уход сотрудников ставит правило зависимости впереди договорного списка (69% против 66%), а реестр 70% ставит впереди него и зависимость, и баллы. Сделка может содержать несколько взаимодействующих изменений. Эксперимент не проверял их совместные сроки и не продемонстрировал наблюдаемого двухволнового профиля ухода. Отдельные сценарии могут формировать конкурирующие гипотезы для датированного журнала событий. Отнесение в реальной сделке потребовало бы собственного сравнения и оценки одновременных событий.
17 Охват договорного реестра и качество информации
Список договорных прав зависит от качества стоящего за ним реестра. В модели непрочитанное право на согласие выглядит как договор со свободной передачей. Рисунок 6 (панель охвата) меняет долю прочитанных договоров на отдельной выборке портфелей, поэтому значение полного реестра отличается от таблицы 7 на один пункт. Договорный список реализует 50% доступного улучшения, когда не прочитан ни один договор, что близко к ранжированию по выручке, поскольку список тогда сводится к порядку выручки; показатель падает до 40%, когда прочитана половина, и поднимается до 63% при 85% прочитанных договоров и до 73% при полном прочтении. Балльная оценка экспозиции меняется с 56% до 65% на том же диапазоне.
Провал отражает сочетание жесткого приоритетного правила и выборочной видимости прав. При прочтении половины договоров каждый известный клиент с правом на согласие получает приоритет, включая мелких клиентов, перед более крупными непрочитанными. Это не означает вреда самой информации. В проверенной сетке охвата договорное правило впервые превышает правило баллов с исправленным направлением только при полном охвате. Строку восьмидесяти пяти процентов нельзя считать универсальным порогом. Предлагаемая операционная реакция состоит в сохранении статуса Неизвестно (Unknown), отчете об охвате, взвешенном по выручке, и оценке того, как очередь проверки меняет решения, до принятия фиксированного порядка чтения.
Машинное чтение договоров могло бы расширить охват, а его ценность измерялась бы полнотой обнаружения оговорок согласия и прекращения на проверенной юристами выборке. Эксперимент не тестирует такой инструмент и не сообщает его точность. Он показывает только, что охват является первостепенным входным показателем ценности договорного списка. Охват также следует показывать по стоимости: прочтение ста крупнейших договоров может охватывать большую часть выручки и мало клиентов, а ранжирование остальных тогда опирается на другие сигналы.
В операционной работе непрочитанное соглашение должно сохранять статус Неизвестно (Unknown). Стрессовый эксперимент намеренно относит непрочитанное право на согласие к категории свободной передачи, чтобы проверить вредный информационный сбой. Реальный реестр должен отдельно хранить состояния: документ отсутствует, получен, извлечение ожидается, оговорка неясна, проверено юристами и действие завершено. Объединение этих состояний с отрицательным признаком согласия скрывало бы именно ту неопределенность, которую выявляет стрессовый сценарий. Охват можно показывать по числу клиентов, годовой выручке, уровню концентрации и ближайшей дате решения, с фиксацией знаменателя и версии документа.
Предлагаемая очередь проверки может отдавать приоритет неразрешенному соглашению высокой стоимости, близкому к сроку согласия или уведомления, одновременно сохраняя внимание к меньшим клиентам, чья юридическая или операционная зависимость делает задержку существенной. Модель не рассчитывает ценность информации и не доказывает оптимальный порядок чтения. Для тестирования очереди команда могла бы фиксировать прежнюю неопределенность, трудоемкость проверки, итоговую классификацию и то, изменила ли новая информация планируемое действие. Это создает подтверждения ценности решения, не подменяя результат удержания числом обработанных документов.
18 Избирательное повышение цен и наблюдательные оценки
Избирательное назначение цен может искажать наблюдательное сравнение. Модель чаще назначает повышение клиентам с более высокой сконструированной лояльностью, чья склонность к уходу ниже за счет другого терма. Возникающая разница между получившими и не получившими повышение недооценивает модельный эффект при выбранных параметрах. Реальная ценовая политика может выбирать клиентов по иным причинам, поэтому направление смещения требует подтверждений фактического механизма назначения. Эксперимент задает один механизм, чтобы сделать проблему идентификации видимой.
В уравнении 5 U_i обозначает назначение повышения, gamma_0 и gamma управляют его вероятностью, а ell_i является сконструированной лояльностью. H учитывает только квинтили косвенного показателя лояльности, содержащие как минимум двух клиентов с повышением и двух без повышения. В этих сохраненных группах n_g^1 обозначает число клиентов с повышением, а y_g^1 и y_g^0 две средние частоты ухода. Знаменатель суммирует сохраненное число клиентов с повышением. Исключенные страты могут изменить совокупность, представленную оценкой, относительно модельного эффекта для всех клиентов с повышением. Ссылка [12] указывает оригинальную литературу по оценке склонности как методологический фон; эксперимент напрямую стратифицирует по шумному косвенному показателю лояльности, не оценивает показатель склонности и не подтверждает устранение смешения факторов.
| Сила назначения | Истинный эффект, пункты | Наивная оценка, большой портфель | Стратификация по косвенному показателю | Стратификация по истинной лояльности | Наивная, 600 клиентов, перцентили 5–95 | Стратифицированная, 600 клиентов, перцентили 5–95 |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | От 1.4 до 9.6 | От 1.3 до 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | От -0.2 до 8.4 | От 0.2 до 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | От -0.9 до 7.7 | От 0.0 до 8.6 |
Анализ MatchPoint искусственных портфелей. Результат модели при указанных параметрах; не наблюдаемый результат. Процентные пункты вероятности ухода. Большой портфель содержит 60,000 клиентов; малые содержат 600, с 300 повторениями.
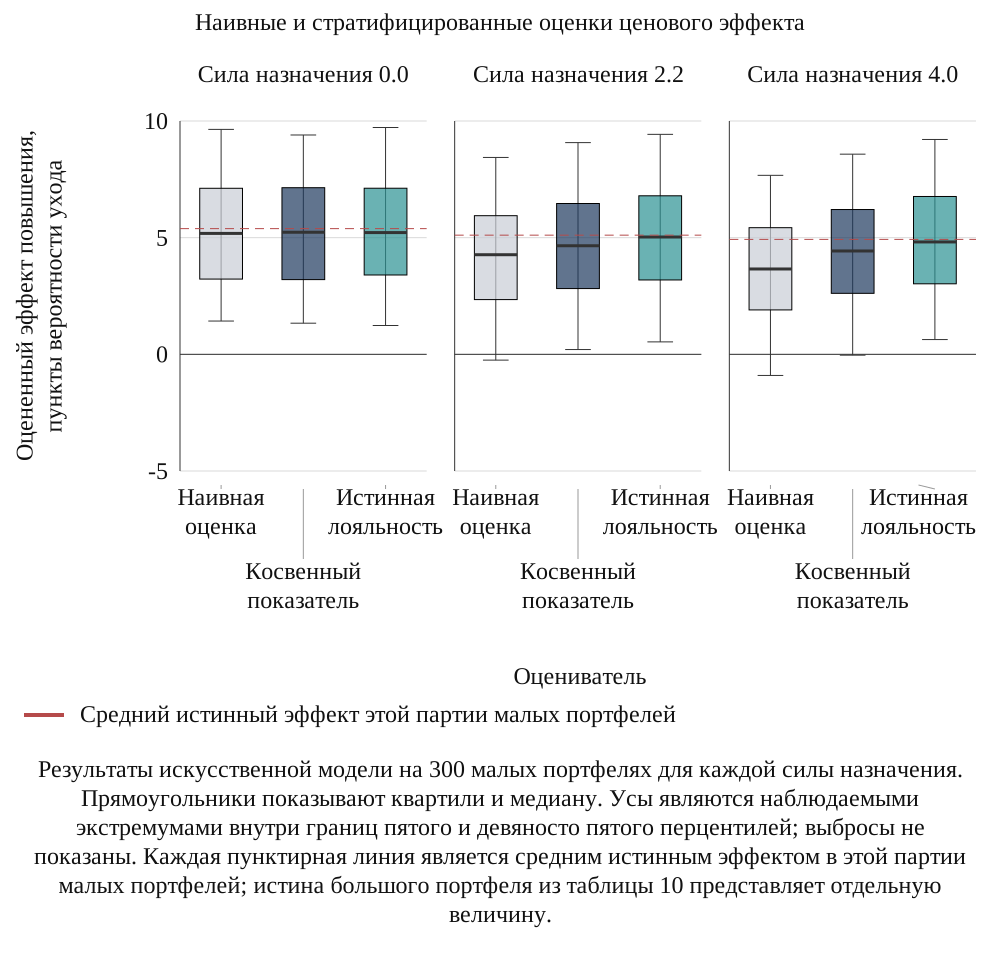
Результаты искусственной модели на 300 малых портфелях для каждой силы назначения. Прямоугольники показывают квартили и медиану. Усы являются наблюдаемыми экстремумами внутри границ пятого и девяносто пятого перцентилей; выбросы не показаны. Каждая пунктирная линия является средним истинным эффектом в этой партии малых портфелей; истина большого портфеля из таблицы 10 представляет отдельную величину.
Таблица 10 и рисунок 5 сравнивают оцениватели при указанном механизме назначения. Без связи назначения с лояльностью наивная оценка большого портфеля равна 5.61 пункта при истинном эффекте 5.36. При базовой силе истинный эффект равен 5.18 пункта, наивная оценка 4.41, а стратифицированная по косвенному показателю 4.85; последняя закрывает 57% наивной ошибки для этой выборки. При более сильном отборе наивная оценка равна 3.49 против 4.90, а косвенный показатель закрывает 48%. Корректировка по истинной лояльности дает 5.11 при базовой силе. Это доступный в симуляции информационный эталон, а не статистический потолок: группировка может оставить остаточный дисбаланс, а реализованные оценки сохраняют выборочную ошибку. Другие механизмы назначения и смешения могут дать иные смещения, включая смену знака; они находятся за рамками эксперимента.
19 Размер выборки, неопределенность и идентификация
Меньшие клиентские журналы дают более широкие распределения оценок в искусственном эксперименте. Таблица 11 повторяет стратифицированную оценку для журналов от 100 до 1,600 клиентов по 400 повторений для каждого размера. При 100 клиентах диапазон перцентилей 5–95 имеет ширину 21.9 пункта, а 24% оценок равны нулю или ниже, хотя истинный эффект положителен. При 400 клиентах ширина составляет 10.2 пункта, а 7% оценок равны нулю или ниже. При 800 клиентах диапазон идет от 1.3 до 8.3 пункта и исключает ноль, а при 1,600 клиентах его ширина равна 5.4 пункта и 0% оценок равны нулю или ниже.
| Клиенты | Средняя стратифицированная оценка, пункты | Перцентили 5–95 | Ширина, пункты | Оценка не выше нуля | Отклонение не более половины истинного эффекта |
|---|---|---|---|---|---|
| 100 | 4.84 | От -5.1 до 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | От -3.3 до 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | От -0.4 до 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | От 1.3 до 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | От 2.0 до 7.5 | 5.4 | 0% | 86% |
Искусственные результаты по 400 повторениям с независимыми клиентами на каждый проверяемый размер. Центральные диапазоны симуляции описывают распределение оценивателя, а не доверительные интервалы для одного реального журнала. Ширина вычислена по неокругленным конечным точкам. Метрика отклонения не более половины сравнивает каждую оценку со средним истинным эффектом своего блока размера выборки.
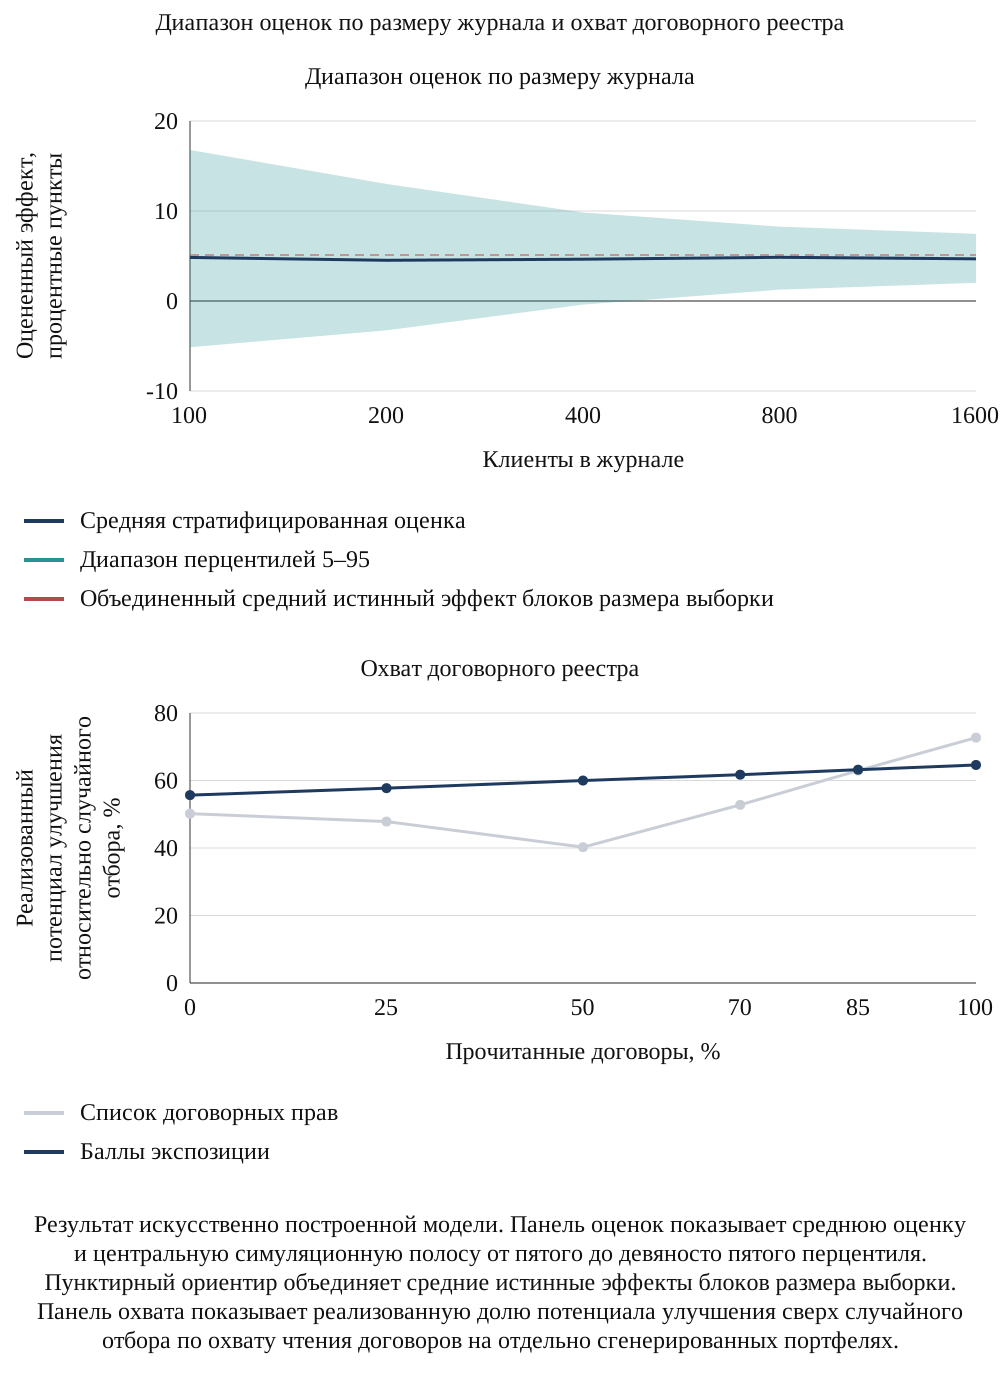
Результат искусственно построенной модели. Панель оценок показывает среднюю оценку и центральную симуляционную полосу от пятого до девяносто пятого перцентиля. Пунктирный ориентир объединяет средние истинные эффекты блоков размера выборки. Панель охвата показывает реализованную долю потенциала улучшения сверх случайного отбора по охвату чтения договоров на отдельно сгенерированных портфелях.
И выборочная неопределенность, и идентификация имеют значение. При 400 клиентах искусственная средняя оценка 4.64 пункта близка к истине модели, тогда как 58% оценок отклоняются от этой истины не более чем на половину ее величины. Это свойство заданного эффекта, частот событий, механизма назначения и оценивателя. Оно не устанавливает универсального требования в 800 клиентов и не показывает незначительность смещения в наблюдаемом портфеле. Представляемый ценовой эффект должен включать группу сравнения, интервал неопределенности, диагностику перекрытия и предпосылки смешения факторов. Объединение приобретений может увеличивать число клиентов, одновременно внося различия в их составе, политиках и отчетности; одни индикаторы сделки эти различия не разрешают.
При небольших выборках важно и правило достаточной представленности групп. В отдельной точной проверке блока из ста клиентов одиннадцать из четырехсот повторений исключают хотя бы один квинтиль, поскольку в нем менее двух клиентов с воздействием или менее двух клиентов сравнения. Средний охват сохраненных клиентов с воздействием составляет примерно 99.92%, при минимуме 96.67%. Это диагностические результаты данного искусственного блока. Оцениватель перенормирует веса на сохраненную совокупность с воздействием; он не восстанавливает исходы исключенных групп. Реальное исследование должно показывать собственные исключения и соответствующую смену целевой совокупности, с анализом чувствительности при коммерческой существенности исключенных клиентов.
20 Контроль воспроизводимости и границы модели
Модельные исходы генерируются теми же признаками, которые используют правила. Поэтому правила тестируются в мире, где их предпосылка верна: права на согласие, зависимость от ответственного, цена и конфликт определяют уход. Результаты показывают, сколько каждое правило восстанавливает при таком условии, как меняется порядок при заданном стрессе и насколько реальный журнал искажался бы способом назначения повышения цен. Они не показывают, что права на согласие или смена ответственного вызывают уход в каком-либо реальном портфеле, и не дают частоты потери клиентов.
Исправленный численный механизм выполняет 1,545 проверочных утверждений в 41 семействе сообщений, обобщенных в таблице 12. Большинство являются повторяющимися условиями внутри циклов по портфелям. Они проверяют диапазоны, заданные сравнения доминирования, согласование отнесения потерь, временное распределение, направление стресса, тождество отказа от повышения и восстановление множителя согласия после изолированной проверки чувствительности. Эти проверки в исходном коде отделены от независимой арифметической проверки. Они тестируют указанные расчеты и выбранные случаи с фиксированными начальными значениями генератора, без сравнения с наблюдаемыми клиентскими исходами или доказательства практической верности предпосылок модели.
| Проверка | Результат |
|---|---|
| Успешные проверочные утверждения | 1,545 в 41 семействе |
| Вероятности и потери | Каждая вероятность ухода находится в единичном интервале; каждая ожидаемая потеря находится между нулем и выручкой |
| Согласование итогов | Выручка и потери по формам суммируются в общие итоги; доли факторов дают единицу; временные кривые заканчиваются на отнесенной потере и никогда не убывают |
| Защита | Комплекс мер никогда не увеличивает ожидаемую потерю ни одного клиента |
| Доминирование | При базовой мощности эффект вмешательства с полной информацией превосходит каждое правило в каждом портфеле; средние по перебору мощности также соблюдают границу |
| Нормализация ориентиров | Доля улучшения равна единице для отбора с полной информацией и нулю для ожидаемого случайного отбора; более слабые отборы могут быть отрицательными |
| Направления стресса | Пересмотр цен повышает долю цены; уход сотрудников повышает долю ответственного; повышенная доля договоров с правом на согласие сдвигает потери на более ранний срок; непрочитанный реестр снижает долю улучшения договорного списка |
| Проверки корректировок в искусственном эксперименте | Наивные и скорректированные оценки с фиксированными начальными значениями генератора удовлетворяют заданным сравнениям близости; проверки не устанавливают универсального ранжирования оценивателей |
| Размер выборки | Диапазон оценок сужается на каждом шаге увеличения журнала |
| Повторяемость | Одинаковое начальное значение генератора дает одинаковые портфели |
| Тождество отказа от повышения цены | Ожидаемая выручка без повышения минус ожидаемая выручка с повышением равна снижению экспозиции минус повышение на закупках, сохраняемых при повышении |
| Граница механизма | Удаление ослабления согласия при остальных неизменных параметрах обращает базовое преимущество договорного правила в данном генераторе |
Проверки воспроизводимости в сохраненном численном механизме. Успешная проверка подтверждает указанный расчет внутри авторской модели; она не является эмпирической валидацией. Время выполнения зависит от вычислительной среды.
Эксперимент оценивает поведение заданной системы. Его практический вклад заключается в воспроизводимом разделении годовой экспозиции, эффекта вмешательства, информации договорного реестра и отбора при пересмотре цен. Проценты модели следует цитировать как условные симуляционные результаты вместе с параметрами. Арифметические проверки не подтверждают юридическое прочтение, выбор коэффициентов, эффективность вмешательства или его пригодность для реального приобретения. Эти вопросы требуют подтверждений и профессиональной оценки, описанных в следующих разделах.
21 Проспективный дизайн подтверждений удержания клиентов
Предлагаемая единица наблюдения представляет собой клиента на момент закрытия с ежемесячным отслеживанием в согласованном горизонте, первоначально восемнадцать месяцев для соответствия модели. Реестр связывал бы договорную основу, события согласия, уведомления, даты начала цен, смены ответственных, сокращения закупок, уходы и выручку посредством устойчивых идентификаторов. Доступ и повторное использование данных требуют законного основания и оценки цели [4]. Результаты размеров выборки в таблице 11 являются сценарными иллюстрациями планирования. Реальное исследование требует собственной оценки величины эффекта, частоты событий, перекрытия, кластеризации по клиентам и сделкам, потери наблюдений и выбранного оценивателя до определения целевого количества.
Таблица 13 предлагает дизайн, в котором решения о назначении фиксируются до изучения исходов. Если покупатель, юристы и коммерческое руководство считают это уместным, подходящие клиенты могли бы участвовать в заранее одобренном сравнении обычной практики и определенного дополнительного действия. Любая рандомизация потребовала бы обоснованных критериев допуска, защиты клиентов и надлежащих согласований. При наблюдательном назначении реестр должен фиксировать причины вмешательства, включая ожидаемую лояльность, стратегическую важность, опасения по отношениям и ограничения ресурсов. Корректировка может использовать измеренные причины; неизмеренные различия остаются ограничением.
| Элемент | Описание | Причина |
|---|---|---|
| Единица и окно | Клиент от закрытия до месяца 18 с месячной выручкой | Соответствует определению исхода |
| Запускающие события | Датированные события согласия, цены и ответственного с указанием типа | Разделяет три временных графика |
| Договорные данные | Извлечение на уровне оговорок, проверенное юристами, с отчетом об охвате | Полнота реестра определяет ценность списка |
| База | Сопоставленные клиенты из незатронутого портфеля или периода до сделки | Поддерживает сравнение с фоновыми изменениями при условии состоятельности сравнения |
| Назначение | Рандомизированная часть подходящих клиентов; иначе зафиксированная причина | Поддерживает оценку отбора; одни записанные причины не устанавливают сопоставимости |
| Выборка и эффективная информация | Проспективный анализ мощности и точности по частотам событий, перекрытию и кластеризации конкретной сделки; 800 является только результатом искусственного сценария | Простое число клиентов не устанавливает идентификацию или точность |
| Согласие и конфиденциальность | Законное основание, ограничение целью, обезличенный аналитический файл | Законодательство о защите данных |
| План анализа | Заранее определенные исходы, оцениватели, интервалы неопределенности, ранжирование на отложенных данных и анализы чувствительности | Делает видимыми последующие изменения и избирательное представление результатов |
Предлагаемый дизайн. Автор не проводил такого исследования.
Методы анализа данных и ИИ могут рассматриваться для поддержки извлечения оговорок, связывания клиентских записей и анализа зависимости от контактов. Каждая задача требует определенного эталона и разрешенного маршрута данных до включения результата в процесс решения. Модель не оценивает программное обеспечение, точность извлечения или рост производительности. Предлагаемый ниже процесс описывает контроль приемки для будущего внедрения и не делает эмпирических заявлений о конкретном инструменте.
Для договорной работы с помощью ИИ юристы должны сначала определить классификацию оговорок, разделяющую уступку прав, передачу обязанностей, смену контроля, прекращение, продление, ценовое уведомление и ограничения конфиденциальности или использования данных. Запись извлечения должна содержать точную цитату, номер страницы или абзаца, идентификатор документа, юридическое лицо контрагента и дату версии. Резюме без подтверждающего отрывка не устанавливает существования права, отсутствия ограничения или замены его поправкой. Окончательная юридическая классификация остается предметом проверки назначенного специалиста.
Предлагаемая эталонная проверка использовала бы отложенный набор соглашений, независимо изученных по согласованному стандарту. Она отдельно оценивала бы пропущенные существенные оговорки, ложноположительные признаки, ошибки связывания лиц и неподтвержденные выводы. Показатели также следует взвешивать по стоимости и срокам затронутых решений. Высокий общий балл извлечения может сочетаться с пропуском оговорки крупного концентрированного клиента. Процесс должен допускать отказ от ответа и передачу на более высокий уровень при нечитаемой отсканированной странице, неразрешенных перекрестных ссылках или противоречиях документов. Здесь не приводится ни эталонный балл, ни оценка эффективности.
Разрешенное внедрение также требует контроля доступа, сроков хранения и учета того, какие договорные материалы допустимы в какой системе. Клиентские соглашения и персональные контактные данные должны быть ограничены необходимым для задачи объемом, с одобрением любой внешней обработки или трансграничного маршрута. Тестирование может начинаться с материалов, на использование которых получено соответствующее разрешение. Можно фиксировать версии инструкций и моделей, изменения извлечения и правки проверяющего, чтобы последующее решение по клиенту можно было проследить до фактически использованного документа и метода. Это предлагаемые меры управления, применимость которых требует правовой проверки и проверки информационной безопасности.
Связывание клиентов требует собственного теста. Юридическое лицо может иметь несколько торговых названий, точек закупки и кодов финансовой системы, а группа может включать действительно разных покупателей. Аналитик должен согласовать идентификатор клиента с договорами, счетами и согласованным периметром консолидации. Объединение разных покупателей может скрыть различающиеся права на согласие; разделение одного покупателя может занизить концентрацию. Предлагаемая очередь исключений фиксирует неуверенные совпадения, подтверждающие документы и лицо, уполномоченное их разрешать. Уверенность в связывании не следует превращать в юридический вывод.
Проспективный анализ должен определить уход, сокращение закупок, ценовую уступку и выручку от новых продуктов до начала наблюдения. Он должен фиксировать приобретения, продажи активов и изменения периметра клиентов внутри окна. Ограничение по клиенту без полного восемнадцатимесячного наблюдения должно сохраняться. Иначе сезонные закупки, исключительные заказы, конвертация валют и смена выставляющих счета лиц могут выглядеть как поведенческие изменения. Статистический план должен устанавливать обращение с такими наблюдениями и отличать результаты полного сопровождения от промежуточной отчетности за более короткие окна.
Для причинной оценки вмешательства сравнение требует основания, по которому в остальных отношениях сопоставимые клиенты получили разное воздействие. Зафиксированные правило назначения, дата воздействия и критерии допуска поддерживают такую оценку. Проверки баланса и перекрытия могут выявлять наблюдаемые различия и слабо представленные группы; они не исключают незафиксированного отбора. Выводы должны учитывать общие шоки внутри клиентов, команд продаж и приобретений, где это существенно. Заранее заданный анализ чувствительности может менять определения исходов, окна и группы сравнения с раскрытием изменений и пропущенных данных. Выбор оценивателей и интервалов требует проверки конкретной сделки.
Вневыборочный тест ранжирования может отделить обучение от оценки. Правило и определение вмешательства должны быть зафиксированы по специально отведенным данным разработки, а затем оценены на клиентах или приобретениях, оставленных вне этого процесса. Отчет должен включать ограничение ресурсов, реально оказанное воздействие, отсутствующие поля реестра и неопределенность выигрыша. Ранжирование высокой экспозиции отвечает на иной вопрос, чем ранжирование причинной реакции на защиту. Эмпирический дизайн должен сохранить различие до заявления об эффекте вмешательства.
22 Отчетность совету директоров и решения по сделке
Отчет совету директоров или инвестиционному комитету может отдельно показывать годовую экспозицию и варианты вмешательства вместе с выручкой по договорным формам, статусом согласий и охватом реестра. Он должен выявлять существенные концентрации по применимой базе отчетности [5] и показывать действие, ответственного, затраты и оставшуюся неопределенность для каждого предлагаемого уровня. В искусственном разложении согласие несет 30% связанной со сделкой экспозиции, смена ответственных 23%, давление ухода и перехода вслед за сотрудником 5%, цена 26%, конфликт каналов 15%. Доли описывают авторское разложение, а не эмпирический состав клиентов покупателя.
Таблица 14 перечисляет элементы. Отчет должен представлять потерю как диапазон со статусом идентификации. Если покупатель оценил ценовой эффект по своему журналу, диапазон следует показывать вместе с размером журнала и указывать, что повышения могли назначаться лояльным клиентам. Если оценка взята из другой сделки, это следует заявить. Цифру вроде целевого удержания следует обозначать как план с перечнем предпосылок, а не как прогноз.
| Элемент | Что указать | Почему важно |
|---|---|---|
| Договорный охват | Доля выручки по прочитанным договорам с разбивкой по формам | Непрочитанные договоры выглядят не содержащими прав на согласие |
| Экспозиция согласия | Выручка с правом на согласие или прекращение при смене контроля и ее статус | Крупнейший источник раннего ухода в модели |
| Зависимость от ответственного | Выручка при смене ответственного и высокой зависимости с условиями ограничений | Риск перехода клиента вслед за сотрудником и нарушения непрерывности отношений |
| Цена | Плановое повышение по клиентам, даты вступления в силу и проверка равенства выручки с повышением и без него | Синергия относительно удержания |
| Ресурсы и правило | Защищаемые клиенты, правило отбора и его пропуски | Экспозиция отличается от возможности предотвратить потерю |
| Статус идентификации | Происходят ли эффекты из этого портфеля, другой сделки или предположения | Позволяет избежать представления точечной оценки как доказательства |
Предлагаемые элементы отчетности. Они описывают информацию для представления, а не установленные результаты.
Карта экспозиции затрагивает и условия сделки. Если у названного крупного клиента есть право на согласие, юристы могут рассмотреть, должно ли получение согласия стать условием закрытия, должна ли от него зависеть часть цены или должен ли продавец нести определенную долю потери при уходе клиента в указанный период. Эти варианты оцениваются сторонами и их консультантами. Модель дает размер экспозиции, на которую направлялся бы каждый вариант при ее параметрах, и не указывает подходящий вариант.
Предлагаемый переход для совета директоров связывает коммерческий реестр с моделью сделки по этапам: годовая экспозиция выручки, ожидаемое влияние на маржинальный доход, предлагаемые затраты вмешательства, сроки и оставшаяся неопределенность. Он может показывать базовые, неблагоприятные и восстановительные предпосылки руководства, не выдавая их за наблюдаемые результаты. Если то же ожидаемое улучшение уже включено в синергию продаж или инициативу обслуживания, финансируемую функцией закупок, переход должен выявлять эту связь, чтобы обоснование сделки не учитывало ее дважды. Работа дает структуру без количественной оценки выгоды для стоимости предприятия или финансирования.
По клиентам с высокой концентрацией стороны сделки могут обсуждать с консультантами условия, согласия, ценовые механизмы, заверения или определенное распределение потерь. Выбор зависит от юридической исполнимости, переговорной силы, экономики сделки и того, что реально наблюдаемо в соответствующий период. Уход клиента после закрытия сам по себе не устанавливает нарушения обязательств продавцом или причинности сделки. Любая договорная метрика должна определять клиентский периметр, период измерения, исключения, порядок споров и ответственность за коммерческие решения. Модель не рекомендует конкретные юридические условия.
23 Предлагаемая операционная последовательность удержания
Предлагаемая последовательность начинается с договоров существенных клиентов, проверяемых на согласие, прекращение и уступку там, где это допускают доступ и ограничения стадии сделки. Команда фиксировала бы охват документов и неразрешенные вопросы до опоры на предпосылки инвестиционного обоснования. Она также выявляла бы клиентов с концентрированными личными отношениями и плановой сменой ответственного, назначала предполагаемого ответственного за преемственность и получала консультацию об ограничениях уходящего представителя по применимому трудовому режиму [2, 3]. Эксперимент не установил оптимальную последовательность для реальной сделки.
Предлагаемый третий шаг представляет собой ценовую проверку по каждому клиенту. Второй поставщик или низкая стоимость смены мотивируют более тщательное изучение альтернатив клиента; ни один признак не устанавливает необходимость отказа от повышения. Покупатель должен сравнивать ожидаемый маржинальный доход каждого осуществимого ценового пути с затратами исполнения и неопределенностью. Четвертый шаг состоит в регистрации событий и решений с начала процесса. В модели отказ проходит указанное сравнение выручки у 45% клиентов с повышением. Результат условен относительно коэффициентов и базовых ценовых предпосылок, без обещания удержания.
При проверенной мощности в десятую часть портфеля базовое договорное ранжирование лидирует среди практических правил при указанных предпосылках комплекса и полного реестра. Это может мотивировать предлагаемый план проверки клиентов с использованием договорных подтверждений, зависимости от отношений, выручки и документированной неопределенности. Реальное распределение требует подтверждений фактически доступного действия, ресурсов исполнения и качества реестра. Сценарии без эффекта согласия и с неполным реестром показывают условность базового ранжирования. Эксперимент не дает универсальной последовательности отбора клиентов и не устанавливает, что при большей мощности стоимость исполнения обязательно становится связывающим ограничением.
| Направление | Ответственная роль | Подтверждения и передача ответственности |
|---|---|---|
| Договорная форма и согласие | Руководитель юридического направления | Проверенные оговорки, оговорка о применимом праве, требуемое действие и срок |
| Непрерывность отношений | Коммерческий руководитель | Назначенный ответственный за клиента, план перехода, полномочия контакта и подтверждение завершения |
| Экономика ценовых траекторий | Финансовый руководитель | Согласованное сравнение сохраняемой выручки и маржинального дохода, уступки и одобрение |
| Проверка с помощью данных и ИИ | Ответственный за данные с правовой проверкой и проверкой безопасности | Допустимые входные данные, связанные документальные подтверждения, исключения эталонной проверки и утверждение человеком |
| Координация интеграции | Руководитель интеграции | Зависимости, ресурсы действий, передача на следующий уровень и датированный статус |
| Согласование инвестиционного обоснования | Куратор сделки | Экспозиция, стоимость исполнения, предпосылки финансирования и возможное пересечение с заявлениями о синергии |
Иллюстративная операционная схема для адаптации к конкретной сделке. Роли являются предлагаемыми обязанностями, а не описанием реализованной клиентской программы.
Последовательность можно организовать вокруг контрольных этапов сделки вместо единственной даты закрытия. До подписания команда определяет существенные договоры, открытые вопросы доступа и предпосылки инвестиционного обоснования. Между подписанием и закрытием она фиксирует допустимые меры согласия или перехода с соблюдением применимых ограничений обмена информацией. При закрытии подтверждается ответственность за клиентов и неразрешенные действия. В первых циклах отчетности реальные уведомления, уступки и покупательское поведение сравниваются с датированной базой. Этот график является предлагаемым рабочим методом без утверждения, что каждая сделка разрешает контакт с клиентом до закрытия.
Исключения требуют ответственного и срока действия. Временный второй ответственный за клиента, отложенное изменение цены или неразрешенное согласие должны указывать следующего проверяющего и подтверждения для закрытия вопроса. Коммерческое руководство сможет видеть, остаются ли дефицитные ресурсы связанными с устаревшей предпосылкой. Финансовая служба сможет согласовать исполненные меры с фактической стоимостью, а юридические и информационные ответственные сохранят ограничения допустимых действий. Периодическая проверка должна сохранять первоначальную запись решения, чтобы в последующем анализе исходов можно было отличить смену фактов от смены суждения.
24 Ограничения и следующая эмпирическая проверка
Портфели используют авторские коэффициенты, распределения, временные окна и фиксированные множители вмешательства. Логистическая форма, предпосылки независимости и упрощенные договорные формы не охватывают операционную и правовую сложность. Годовая экспозиция выручки не является накопленным денежным потоком, пожизненной ценностью клиента или маржой. У основного комплекса нет стоимости исполнения в эксперименте. Ни поведение ухода, ни сокращение закупок не калиброваны эмпирически. Правовое обсуждение касается цитируемых текстов и требует проверки применимого права, переходных вопросов, отраслевых правил и реальных соглашений конкретной сделки.
Обзор охватывает выбранный набор источников. Межфирменные исследования рассматривают смену продавцов, а исследования банковских слияний статус отношений и стоимость заемщика. Они используют иные совокупности и исходы, чем годовая экспозиция выручки этой работы. Некоторые ссылки были изучены как принятые рукописи или рабочие документы, а отдельные журнальные аннотации дают более узкие утверждения. Датированные примеры IFRS используются для обоснования клиентского реестра, без текущего заключения о бухгалтерском учете сделки. Эксперимент не выводит из этих источников эмпирической оценки оттока при приобретении и не претендует на исчерпывающий обзор литературы.
Следующий эмпирический шаг состоит в проспективно управляемом клиентском реестре для определенной когорты приобретений, с разрешениями, контролем связывания и планом анализа, согласованными до накопления исходов. Требования к выборке и наблюдению должны оцениваться для этой когорты. Первые тесты изучали бы предполагаемые механизмы согласия и отношений, осуществимый эффект вмешательства и работу ранжирования по реестру на отложенных клиентах. Результаты могли бы обосновать пересмотр авторских коэффициентов. Даже наблюдаемое улучшение требовало бы представления сравнения, затрат и ограничений отнесения до использования в другой сделке.
Список источников
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
