
1 Podział zasobów na utrzymanie klientów po zamknięciu transakcji
W chwili zamknięcia transakcji nabywca przejmuje odpowiedzialność za relacje z klientami, na których opiera się uzasadnienie inwestycji. Odpowiedzialność sprzedażowa, ceny i podmiot będący stroną umowy mogą zmieniać się według różnych harmonogramów. Artykuł bada konkretną decyzję alokacyjną: które konta powinny otrzymać ograniczone zasoby starszych rangą osób zajmujących się utrzymaniem klientów w pierwszych osiemnastu miesiącach? Przychody są przejrzystym punktem odniesienia dla tej decyzji. Prawa umowne, zależność od jednej osoby i planowane zmiany handlowe dostarczają dodatkowych informacji, których wartość trzeba sprawdzić względem działań dostępnych nabywcy.
Ramy analizy oddzielają ekspozycję od możliwości uniknięcia straty. Ekspozycja to przychody, których utraty oczekuje się bez podjęcia działań. Strata możliwa do uniknięcia to część tej utraty, którą usuwa określony pakiet działań. Konto może być silnie narażone i niemożliwe do ochrony, na przykład gdy klient stał się konkurentem innego klienta nabywcy. Konto może też być umiarkowanie narażone i tanie w ochronie, na przykład gdy wymaganą zgodę można uzyskać przed zamknięciem. Ranking mylący te dwie wielkości zużywa ograniczone zasoby na niewłaściwe konta.
Artykuł łączy selektywny przegląd prawny, rachunkowy i empiryczny z autorskim eksperymentem wykorzystującym 300 skonstruowanych portfeli po 600 kont. Cztery reguły praktyczne są porównywane z oczekiwanym wynikiem wyboru losowego i wzorcem z pełną informacją, maksymalizującym określoną korzyść z interwencji. Eksperyment nie wykorzystuje danych klientów z transakcji. Jego wkładem jest przejrzyste porównanie dowodów umownych, sygnałów relacyjnych, wyborów cenowych i ograniczeń rejestru przy jawnych założeniach. Mechanizmy te i proponowany proces operacyjny wymagają sprawdzenia empirycznego, zanim nabywca uzna symulowane poprawy za dowód dla własnego przejęcia.
Dwa opublikowane artykuły Matchpoint dostarczają już szerszej architektury operacyjnej. The Post-Acquisition Customer Continuity Office łączy działania umowne, odpowiedzialność za relacje, ceny, obsługę, fakturowanie, przychody i gotówkę przez rekord na poziomie klienta i rytm pierwszych 100 dni [13]. Customer Retention during Integration rozwija proces wczesnego ostrzegania, diagnozy, interwencji i certyfikatu ciągłości klientów [14]. Decyzja rozpatrywana tutaj dotyczy rozdziału stałej zdolności ochrony między konta. Eksperyment oddziela oczekiwaną ekspozycję od korzyści określonego pakietu, porównuje cztery praktyczne rankingi z wzorcami modelu, sprawdza częściowo przeczytany rejestr i bada przypisywanie cen powiązane z lojalnością. Te wyniki liczbowe są autorskimi testami tej węższej decyzji. Rejestry klientów, kalendarze zgód, przekazania relacji i zarządzanie wczesnym ostrzeganiem stanowią utrwalony kontekst; artykuł nie zgłasza nowego modelu operacyjnego ani zaobserwowanej poprawy utrzymania klientów.
2 Pomiar ekspozycji przychodów w ujęciu rocznym w okresie osiemnastu miesięcy
Dla każdego konta model zapisuje roczne przychody w chwili zamknięcia i szacuje część narażoną do osiemnastego miesiąca. Ekspozycja łączy całkowite odejście z ograniczeniem zakupów przez klienta, który pozostaje. Jest to miara przychodów zagrożonych w ujęciu rocznym, oceniana w osiemnastomiesięcznym oknie zdarzeń; nie oznacza osiemnastu miesięcy skumulowanych utraconych przepływów pieniężnych, wartości zdyskontowanej ani utraty wartości księgowej. Badanie fuzji bankowych omówione w sekcji 7 analizuje zmiany relacji przez sześć do osiemnastu miesięcy [7], co ukierunkowuje wybór okna bez potwierdzania jego zastosowania do każdego przejęcia. Model traktuje ścieżkę umowy terminowej z ponad osiemnastoma miesiącami pozostałej ważności jako zamkniętą na odejście z powodu wygaśnięcia w tym oknie. Inne umowne drogi rozwiązania pozostają poza tym uproszczeniem.
Portfel klientów traci część przychodów niezależnie od tego, czy dochodzi do transakcji. Model raportuje więc stratę na dwa sposoby: łącznie oraz jako część przypisywalną transakcji, zdefiniowaną jako strata całkowita pomniejszona o stratę, która pozostałaby po usunięciu wszystkich czynników transakcyjnych. W przypadku bazowym całość wynosi 13.6% przychodów, z czego 6.9% jest bazowe, a 6.6% przypisywalne transakcji. Około 49% straty zostałoby więc przypisane transakcji. Każde rzeczywiste badanie musi skonstruować taki sam punkt porównania; kolejne sekcje pokazują znaczenie tej konstrukcji.
Wynik jest wielkością brutto o charakterze ochronnym. Nie uwzględnia nowej sprzedaży utrzymanym klientom, podwyżek pobranych od klientów pozostających ani marży. Opublikowane badanie zmian handlowców w sprzedaży między przedsiębiorstwami stwierdza, że zakłócenie ograniczało przychody z wcześniej sprzedawanych produktów, podnosząc przychody z produktów sprzedawanych po raz pierwszy; strata brutto nie jest więc efektem netto [9]. Używana tu miara odpowiada wyłącznie na pytanie o utrzymanie, a model transakcji powinien odrębnie zestawić ją z korzyściami handlowymi. W modelu planowana podwyżka obejmuje 35% kont, zatem harmonizacja cen zwiększająca przychody od lojalnych klientów jest tym samym działaniem, które wywołuje część liczonej straty. Sekcja 15 zestawia te dwie strony.
Trzy konwencje liczenia zachowują praktyczną użyteczność miary. Przychody liczy się na poziomie konta: klient obsługiwany przez kilka umów stanowi jedno konto, do którego zapisuje się prawo zgody z dowolnej z nich. Nota kredytowa lub czasowe ustępstwo cenowe w celu utrzymania klienta nie jest liczone jako strata, lecz zostaje zarejestrowane jako koszt ochrony. Konto przeniesione do ksiąg nabywcy zachowuje identyfikator, dzięki czemu tego samego klienta można śledzić przed przeniesieniem i po nim.
W modelu wyceny lub finansowania przejęcia wynik ekspozycji przychodów jest danymi pośrednimi. Proponowane uzgodnienie przypisałoby każdemu kontu marżę pokrycia, zachowanie kapitału obrotowego, koszt obsługi i moment uzyskania ewentualnych przychodów zastępczych. Następnie porównałoby przepływy pieniężne alternatywnych działań utrzymaniowych, stosując datę wyceny i konwencje dyskontowania modelu transakcji. Artykuł nie wykonuje tego uzgodnienia liczbowo. Bezpośrednie zastosowanie procentów ekspozycji brutto do wartości przedsiębiorstwa, EBITDA lub ceny nabycia wprowadziłoby założenia, których eksperyment nie sprawdził.
Ta sama dyscyplina dotyczy ustępstw. Sześciomiesięczny rabat, trwała rezygnacja ze stosowania ceny katalogowej i dodatkowe zobowiązanie do obsługi mają różny okres ekonomicznego oddziaływania. Ich rekordy klienta powinny oddzielać zobowiązania do kosztów gotówkowych, koszty warunkowe i możliwy przyszły wpływ na odnowienie. Finanse powinny określić, czy cenę podaje się przed rabatami czy po nich oraz czy podatki, wydatki refakturowane lub zmienność wykorzystania wpływają na mianownik. Spójne definicje pozwalają ocenić decyzję o utrzymaniu po zamknięciu bez przepisywania jej pierwotnej bazy.
3 Harmonogramy zdarzeń umownych i handlowych
Pierwszym zdarzeniem jest zgoda lub umowne zdarzenie zmiany kontroli. Odpowiednia klauzula lub mająca zastosowanie reguła przeniesienia może dawać klientowi decyzję w chwili zamknięcia, zależnie od struktury transakcji, zasad powiadamiania i prawa właściwego. Model umieszcza powiązaną reakcję w miesiącach od zera do trzech, więc 100% straty przypisanej zgodzie występuje do trzeciego miesiąca. Jest to autorska konwencja czasowa. Konto bez tego konkretnego prawa może nadal mieć możliwości odnowienia, rozwiązania, związane z naruszeniem lub inne; obowiązująca umowa i prawo właściwe wymagają odrębnej analizy.
Drugim zdarzeniem jest zmiana ceny. Harmonizacja dwóch cenników zmienia kwoty płacone przez część kont, ale dociera do nich dopiero przy kolejnym cyklu fakturowania lub odnowieniu, zwykle po okresie uprzedzenia. Model umieszcza reakcję w miesiącach od czwartego do dziewiątego po zamknięciu. Trzecim zdarzeniem jest zmiana opiekuna konta, wskutek wewnętrznego przypisania innej osoby albo odejścia przedstawiciela utrzymującego relację. Model umieszcza reakcję w miesiącach od trzeciego do dwunastego dla zmiany przypisania oraz od drugiego do ósmego dla odejścia przedstawiciela, który może pozyskiwać tego klienta. Okna te ustala autor; nie dostarcza ich żadna źródłowa publikacja.
Przy autorskich oknach 34% straty przypisanej transakcji występuje do trzeciego miesiąca, a 93% do dwunastego. Te wzorce są hipotezami diagnostycznymi. Skupienie odejść po zamknięciu może uzasadniać analizę zgód; skupienie po informacji o cenie może uzasadniać analizę cen. Sam czas nie identyfikuje przyczyny, ponieważ powiadomienia, zmiany opiekuna, błędy obsługi i sezonowość mogą występować równocześnie. Datowany dziennik zdarzeń wspiera konkurencyjne wyjaśnienia i porównania z kontami nieobjętymi zmianami. Rekord bez daty nie odtworzy wiarygodnie kolejności. Sekcja 21 rozwija proponowany projekt pozyskiwania dowodów.
4 Przeniesienie umów i zgoda klienta
Oficjalny tekst Federalnego Dekretu z Mocą Ustawy nr (25) z 2025 r. odnotowuje wydanie 1 października 2025 r., Dziennik Urzędowy nr 809 z 14 października 2025 r. i wejście w życie 1 czerwca 2026 r. [1]. Artykuł 2 dekretu ogłaszającego uchyla Ustawę Federalną nr (5) z 1985 r., a artykuł 3 określa wejście w życie. Artykuł 4 załączonej ustawy o transakcjach cywilnych reguluje niedziałanie prawa wstecz, o ile ustawa nie stanowi inaczej. Zastosowanie do wcześniejszych faktów, czynności lub sporów wymaga zatem analizy przejściowej. Artykuł 19 wskazuje również znaczenie analizy prawa właściwego. Omówienie dotyczy przywołanych przepisów i nie stanowi opinii o konkretnej umowie, reżimie strefy wolnej ani kontrakcie podlegającym prawu obcemu.
Artykuły dotyczące przeniesienia zobowiązania rozróżniają dwa przypadki. Wierzyciel może przenieść prawo, chyba że wyklucza to ustawa, porozumienie stron lub charakter zobowiązania, a ważność cesji nie zależy od zgody dłużnika (artykuł 405). Cesja nie jest skuteczna wobec dłużnika lub osoby trzeciej, dopóki dłużnik jej nie zaakceptuje lub nie otrzyma powiadomienia (artykuł 407). Dłużnik może przenieść zobowiązanie w tych samych granicach, lecz przejęcie długu zostaje zawarte tylko za zgodą zarówno przejmującego, jak i wierzyciela (artykuł 418). Jeżeli wierzyciel odmawia wyraźnie lub przez milczenie po rozsądnym okresie, pierwotny dłużnik nie zostaje zwolniony (artykuł 419) [1].
Dla dostawcy cesja należności i przeniesienie obowiązku świadczenia rodzą odmienne kwestie. Cytowane przepisy dopuszczają cesję prawa w określonych granicach oraz według zasad akceptacji lub powiadamiania, natomiast przeniesienie zobowiązania wymaga opisanych wyżej zgód. Zakup udziałów zwykle pozostawia podmiot umowy bez zmian, a ewentualna klauzula zmiany kontroli jest odrębnym punktem analizy. Transakcja aktywowa wymaga analizy przeniesienia każdej umowy; niektóre mogą pozostać u sprzedawcy lub wymagać innego rozwiązania. Doradcy prawni powinni potwierdzić prawo właściwe, ograniczenia umowne, zgody, powiadomienia i mechanikę transakcji. Artykuł przedstawia ogólne odczytanie przepisów bez analizy orzecznictwa. Przyjęty dwudziestoprocentowy udział praw zgody jest założeniem modelu i nie opisuje rozpowszechnienia rynkowego.
| Ścieżka | Co jest przenoszone | Pozycja klienta | Źródło |
|---|---|---|---|
| Cesja prawa (należności dostawcy) | Prawo do zapłaty | Ważność nie wymaga zgody; skuteczność wobec klienta dopiero po akceptacji lub powiadomieniu | Artykuły 405, 407 |
| Przejęcie długu (obowiązku dostawy po stronie dostawcy) | Obowiązek świadczenia | Zawarte tylko za zgodą przejmującego i wierzyciela; odmowa pozostawia pierwotnego dostawcę zobowiązanym | Artykuły 418, 419 |
| Milczenie po powiadomieniu | Obowiązek świadczenia | Traktowane jako odmowa po upływie rozsądnego okresu | Artykuł 419(3) |
| Zakaz wynikający z porozumienia lub charakteru zobowiązania | Prawo lub zobowiązanie | Sprawdzić źródło ograniczenia; porozumienie umowne może regulować ograniczenia umowne tylko tam, gdzie pozwala na to prawo właściwe | Artykuły 405, 418 |
| Zakup udziałów | Nic; podmiot będący stroną umowy pozostaje bez zmian | Artykuły o cesji zasadniczo nie znajdują zastosowania; sprawdzić umowne warunki zmiany kontroli i inne obowiązujące wymogi | Warunki umowne |
| Wcześniejsze fakty i czynności | Transakcje lub fakty umowne sprzed wejścia w życie | Wymagana analiza reguł przejściowych i prawa właściwego; brak wniosku dotyczącego konkretnej umowy | Artykuły 4 i 19; artykuły 2 i 3 dekretu ogłaszającego |
Ogólne odczytanie przywołanych przepisów Zjednoczonych Emiratów Arabskich [1], z zastrzeżeniem prawa właściwego, reguł przejściowych, warunków umownych i analizy doradców prawnych. Struktura transakcji określa, czy zaangażowane jest prawo, zobowiązanie czy klauzula zmiany kontroli.
5 Opiekun konta i zależność od relacji
Shi i współautorzy opisują badanie metodą różnicy w różnicach w przedsiębiorstwie Fortune 500, z korektą selekcji, w którym odejścia przedstawicieli handlowych wiązały się z rocznymi stratami sprzedaży od 13.2% do 17.6% u dotkniętych klientów [10]. Ich streszczenie podaje, że obecni przedstawiciele zwykle ograniczali stratę skuteczniej niż nowo zatrudnieni i że znaczenie miało odpowiednie doświadczenie branżowe. Na potrzeby tego artykułu przeczytano wyłącznie streszczenie. Te oszacowania dotyczą tamtego badania i jego założeń identyfikacyjnych. Nie są wskaźnikami utraty klientów dla przejęć, GCC ani nabywcy, którego konta podlegają ocenie.
Schmitz i współautorzy analizują cztery lata danych o 2,040 klientach europejskiej firmy logistycznej [9]. Główne wyniki zaakceptowanego manuskryptu wskazują średnio o 6.8% niższe przychody łączne, obejmujące o 28.8% niższe przychody ze sprzedaży wcześniej sprzedawanych produktów i o 52.2% wyższe przychody z produktów sprzedawanych po raz pierwszy. Wstęp podaje inne wartości procentowe, dlatego artykuł opiera się na oszacowaniach z głównych wyników. Warunkowa poprawa przekraczająca 29%, podana w opublikowanym streszczeniu, zależy od wcześniejszej relacji na poziomie firmy i zarządzania nią przez przejmującego handlowca; nie jest średnim wynikiem wszystkich kont z zakłóconą relacją. Badanie wspiera oddzielenie utraconej dotychczasowej sprzedaży, nowej sprzedaży i zależnego od kontekstu wyniku netto. Jego liczby nie dostarczają współczynnika właściwego dla przejęć, a manuskrypt przestrzega przed traktowaniem proaktywnego zakłócenia relacji jako pewnej drogi wzrostu.
Możliwość wyegzekwowania ograniczenia wymaga odrębnej oceny prawnej. Dla pracowników objętych federalnym reżimem pracy sektora prywatnego artykuł 10 dopuszcza zakaz konkurencji, gdy praca daje dostęp do klientów lub tajemnic zawodowych, i wymaga ograniczeń czasu, miejsca i rodzaju pracy w zakresie niezbędnym do ochrony uzasadnionych interesów przedsiębiorstwa. Okres nie może przekraczać dwóch lat po wygaśnięciu umowy; warunek jest nieważny, gdy pracodawca rozwiązuje umowę z naruszeniem dekretu z mocą ustawy, a dochodzenie wskazanego roszczenia jest wyłączone po roku od wykrycia naruszenia [2]. Artykuł 12 przepisów wykonawczych nakłada na pracodawcę ciężar udowodnienia zarzucanej szkody, reguluje rozwiązanie z przyczyn leżących po stronie pracodawcy i pisemne zwolnienie oraz określa zwolnienia dla uzgodnionej rekompensaty nieprzekraczającej trzech miesięcznych wynagrodzeń za pisemną zgodą poprzedniego pracodawcy, rozwiązania w okresie próbnym i wskazanych poszukiwanych kategorii zawodowych [3]. Przepisy te ustanawiają warunki i granice, bez wykazania zaobserwowanego ograniczenia przechodzenia klientów za handlowcem. Redukcja o 35% w modelu jest autorska.
Rekordy kontaktów z klientami mogą zawierać dane osobowe, ponieważ osoby można zidentyfikować bezpośrednio lub pośrednio. Tam, gdzie stosuje się federalną ustawę o ochronie danych osobowych, artykuł 5 wymaga zgodnego z prawem, ograniczonego celem i proporcjonalnego przetwarzania, a artykuł 6 reguluje zgodę, gdy stanowi ona wykorzystywaną podstawę [4]. Artykuł 4 określa wyjątki od zakazu przetwarzania bez zgody; samo przejęcie nie ustanawia odpowiedniej podstawy każdego użycia. Artykuł 2 wyłącza wskazane dane rządowe, dane zdrowotne oraz bankowe lub kredytowe regulowane sektorowo, a także podmioty stref wolnych z odrębnym prawem danych osobowych. Reżim właściwy, cel, dopuszczalnych odbiorców i dostęp należy zatem sprawdzić osobno dla analizy i kontaktowania się z klientami. Artykuł nie ustala aktualnego stanu przepisów wykonawczych ani dostosowania do ustawy. W proponowanym rejestrze dane kontaktowe niedostępne lub niedopuszczone do użycia zapisuje się jako ograniczenie, bez traktowania ich jako dowodu niskiej zależności lub zgody na kontakt.
6 Integracja cen i koszty zmiany dostawcy
Homburg i Bucerius opisują badanie ankietowe 232 przejęć poziomych, analizujące zakres i tempo integracji marketingowej, oszczędności kosztowe i wyniki rynkowe [11]. Streszczenie wskazuje dodatni związek zakresu integracji z oszczędnościami kosztowymi przy ujemnym związku z wynikami rynkowymi oraz silniejszy związek wyników rynkowych z finansowymi niż oszczędności kosztowych z wynikami finansowymi. Uzasadnia to analizę integracji handlowej obok argumentacji kosztowej. Nie dostarcza wskaźnika odpływu klientów i nie wyodrębnia efektu konkretnej polityki zmiany cen, zmiany opiekuna lub procesu uzyskiwania zgody.
Badania fuzji bankowych dodają mechanizm istotny dla projektu. Autorzy badania norweskiego odczytują swoje dowody jako sugestię, że gdy fuzja szkodzi kredytobiorcom, firmy o niskich kosztach zmiany zmieniają bank, a podobne firmy o wysokich kosztach pozostają uwięzione w relacji [8]. Badanie małych firm belgijskich oddziela kredytobiorców z jedną relacją bankową od tych z kilkoma i rozróżnia pozostanie, zakończenie przez bank i zmianę banku. Kredytobiorcy mający kilka relacji byli mniej poszkodowani, ponieważ mogli zabezpieczyć się przed zakończeniem relacji [7]. Oba badania wspierają dwie cechy modelu: drugie źródło ułatwia odejście i ograniczenie zakupów, a wysoki koszt zmiany przekształca potencjalne odejście w przymus pozostania.
Klient ograniczony umową nadal może zmienić zakupy w granicach praw i obowiązków swojej umowy. Eksperyment dopuszcza ograniczenie zakupów dzięki drugiemu źródłu, nawet gdy uproszczona ścieżka odejścia wskutek wygaśnięcia jest zamknięta w analizowanym oknie. Jest to założenie modelowe. Rzeczywisty rejestr powinien dokumentować obowiązki minimalnych zakupów, wyłączność, prawa rozwiązania, daty odnowienia, zależności techniczne i dostępne alternatywy, zanim odejście lub ograniczenie zakupów uzna się za wykonalne. Przywołane badania nie określają rozpowszechnienia tych cech w populacji.
7 Dowody dotyczące klientów z fuzji bankowych
Badanie belgijskie wykorzystywało rejestr kredytowy relacji firm z bankami z lat 1997 do 2003. W wersji dokumentu roboczego przeczytanej na potrzeby artykułu kredytobiorcy banków przejmowanych mieli długoterminową stopę zakończenia relacji o 8.5 punktu procentowego wyższą niż podobni kredytobiorcy banków nieuczestniczących w fuzjach, mierzoną w okresie od sześciu do osiemnastu miesięcy po fuzji. Kredytobiorcy banków przejmujących rzadziej tracili relację, a ci z relacjami do obu banków jeszcze rzadziej. Kredytobiorcy przejmowanych banków mający jedną relację mieli o 9.8 punktu procentowego większe prawdopodobieństwo zakończenia jej przez bank i jedynie nieznacznie większe prawdopodobieństwo zmiany banku. Średnia stopa zakończenia w próbie wynosiła 11.1% [7]. Opublikowany artykuł ukazał się w Review of Financial Studies w 2011 r.; przywołane tu oszacowania liczbowe przypisano dokumentowi roboczemu z października 2009 r.
Badanie norweskie podaje średnią utratę około 0.8% wartości kapitału własnego kredytobiorcy, gdy ogłoszenie wskazywało jego bank jako cel przejęcia, z większym oszacowaniem dla mniejszych kredytobiorców w fuzjach dwóch dużych banków [8]. Streszczenie i wstęp dokumentu roboczego opisują zmiany zakończenia relacji oraz efekty ogłoszenia. Są to wyniki specyficzne dla tego badania konsolidacji bankowej. Wraz z dowodami belgijskimi uzasadniają analizę przejmowanego portfela, alternatyw klientów i rozróżnienia odejścia od zmiany; nie dostarczają ogólnej oceny utrzymania klientów handlowych.
Wyniki i uwarunkowania różnią się od ekspozycji rocznych przychodów klientów w tym eksperymencie. Przywołane wyniki fuzji bankowych mierzą status relacji lub wartość kapitału własnego kredytobiorcy. Nie kalibrują składników modelu dotyczących zmiany opiekuna ani harmonizacji cen w tym eksperymencie. Uzasadniają badanie przejmowanego portfela i alternatyw klientów bez parametrów wyprowadzonych ze źródeł. Bazowa strata modelu 6.9% i strata przypisywalna transakcji 6.6% są wielkościami autorskimi, bez kalibracji do belgijskiej stopy zakończenia relacji lub norweskich stóp odejścia.
8 Zapisy rachunkowe i istotność klientów
Przykłady ze stycznia 2012 r. towarzyszące IFRS 3 omawiają ujmowanie przejętych umów z klientami i powiązanych relacji według kryterium umowno-prawnego, w tym przypadki ograniczonej odrębnej sprzedaży. Przykłady IE26 do IE28 rozróżniają także możliwe okresy użytkowania i opisują relacje powstające dzięki regularnym kontaktom [6]. Przykłady te towarzyszą standardowi i nie stanowią części jego normatywnych wymogów. Artykuł wykorzystuje datowane przykłady jako uzasadnienie powiązanego rekordu klienta. Nie formułuje aktualnego wniosku o ujęciu księgowym ani utracie wartości dla konkretnego przejęcia; wymagają one właściwego aktualnego standardu i faktów transakcji.
Paragraf 34 AASB 8 wymaga określonych ujawnień o głównych klientach, gdy jeden klient zewnętrzny odpowiada za co najmniej dziesięć procent przychodów jednostki [5]. Ujawnia się łączną kwotę i segmenty sprawozdawcze bez obowiązku podawania tożsamości klienta. Podmioty, o których wiadomo, że podlegają wspólnej kontroli, ujmuje się łącznie na potrzeby tej oceny. Paragraf 2 wiąże zakres standardu z publicznie notowanym długiem lub kapitałem własnym oraz określonymi zgłoszeniami emisji publicznych; próg nie jest powszechnym obowiązkiem ujawnienia dla każdej firmy prywatnej. Cytowana kompilacja obowiązuje w okresach wskazanych w oficjalnym rejestrze, w tym rozpoczynających się 1 lipca 2021 r. lub później i przed 1 stycznia 2027 r. Nabywca może zastosować odpowiednio zdefiniowany znacznik koncentracji w analizie wewnętrznej, bez sugerowania, że reguła ujawnień dotyczy każdego przejmowanego podmiotu.
Tabela 2 proponuje rekord konta potrzebny do tej analizy. Ujęcie rachunkowe i ujawnienia o głównych klientach mogą wskazywać relacje lub koncentracje wymagające uwagi, z uwzględnieniem standardów właściwych dla jednostki sprawozdawczej. Nie przewidują prawdopodobieństwa utrzymania pojedynczego konta. Utrata relacji może uzasadniać odrębną ocenę utraty wartości, której artykuł nie przeprowadza. Rejestr powinien zachować podstawę każdego oznaczenia rachunkowego lub umownego i nie używać progu publicznego ujawnienia jako reguły interwencji.
Źródła uzasadniają dane wejściowe jako kategorie. Teksty prawne dostarczają mechaniki zgód, teksty prawa pracy ograniczeń restrykcji, badania empiryczne kierunku efektów zmiany opiekuna, kosztów zmiany i przejętego portfela, a teksty rachunkowe podstawy rekordu. Żadne nie dostarcza współczynnika ani wskaźnika populacyjnego. Eksperyment czerpie więc z tych źródeł kategorie, a każdą wielkość ustala autor. Sekcja 20 powtarza to ograniczenie w miejscu, gdzie wyniki mogłyby zostać pomylone z obserwacją.
| Rekord | Wymagane informacje | Wspierana decyzja |
|---|---|---|
| Podstawa umowna | Podmiot kontrahenta, okres, klauzule rozwiązania i zmiany kontroli, ograniczenia cesji | Czy klient może odejść lub musi wyrazić zgodę przy zamknięciu |
| Osoba prowadząca relację | Imienny opiekun, udział kontaktów i spotkań prowadzonych przez tę osobę, warunki ograniczeń | Zależność od jednej osoby i ryzyko przejścia klientów za nią |
| Zmiana handlowa | Planowana zmiana ceny, data skuteczności, okres uprzedzenia i data odnowienia | Ekspozycja cenowa i jej harmonogram |
| Alternatywy | Drugie źródło, koszt zmiany, przymus pozostania techniczny lub regulacyjny | Możliwość odejścia lub ograniczenia zakupów |
| Konflikt | Czy klient konkuruje z nabywcą lub innym klientem | Ekspozycja, której ochrona nie może usunąć |
| Istotność | Przychody, udział przychodów, znacznik głównego klienta według standardu sprawozdawczości segmentowej | Wartość zagrożona |
| Wykorzystanie danych | Źródło i cel danych kontaktowych | Dopuszczalny kontakt z klientem |
Proponowany rekord. Pozycje opisują informacje do pozyskania; nie są ustaleniami o konkretnym przejęciu.
9 Konstrukcja eksperymentu portfela klientów
Każdy skonstruowany portfel zawiera 600 kont o rocznych przychodach losowanych z rozkładu lognormalnego, co daje łącznie około USD 164.8 mln na portfel i skupia 43% przychodów w jednej dziesiątej kont o najwyższych przychodach. Ścieżki umowne przypisuje się losowo: prawo zgody przy zmianie kontroli, stały okres z wolnym przeniesieniem, umowa odnawialna z krótkim wypowiedzeniem i handel od zamówienia do zamówienia. Ścieżka odejścia w analizowanym oknie jest otwarta średnio dla 83% kont. Każde konto ma też wynik lojalności, kosztu zmiany i zależności oraz znacznik drugiego źródła i konfliktu.
Zmiany opiekuna, odejścia przedstawicieli i podwyżki cen generowane są według jawnych reguł. Podwyżki częściej przypisuje się kontom o wyższej skonstruowanej lojalności, co tworzy mechanizm selekcji badany w sekcji 18. Tabela 3 zapisuje autorskie dane wejściowe wybrane do przejrzystych testów stresowych. Żaden współczynnik, częstość ani efekt interwencji nie jest szacowany z zaobserwowanych danych klientów. Poniższe równania określają każdy wynik konta w tym eksperymencie.
W równaniu 1 z_i oznacza presję odejścia dla konta i, u_i planowaną podwyżkę w punktach procentowych, R_i wskaźnik zmiany opiekuna, d_i zależność od obecnego opiekuna, F_i wskaźnik odejścia opiekuna od sprzedawcy, kappa część efektu podążania klientów za przedstawicielem usuniętą przez egzekwowalne ograniczenie, k_i wskaźnik prawa zgody, c_i wskaźnik konfliktu kanałów, m_i wskaźnik drugiego źródła, s_i koszt zmiany, a ell_i lojalność. Współczynniki beta są ustalone przez autora. O_i równa się jeden, gdy ścieżka jest otwarta w analizowanym oknie, a P_i jest prawdopodobieństwem odejścia.
W równaniu 2 psi_i oznacza część zakupów przenoszoną gdzie indziej przez klienta, który pozostaje, psi_0 bazowe dwa procent, lambda przełożenie równe połowie, q_i presję wyrażoną jako prawdopodobieństwo także dla kont z zamkniętą ścieżką, V_i roczne przychody, a L_i oczekiwaną utratę przychodów. Konto zmuszone do pozostania, które ma drugie źródło, nadal może więc ograniczać zakupy. Konta z otwartą ścieżką, średnio 83%, podlegają zarówno odejściu, jak i ograniczeniu zakupów; pozostałe w tym oknie podlegają tylko ograniczeniu zakupów, większemu przy istnieniu drugiego źródła.
| Dane wejściowe | Wartość | Status |
|---|---|---|
| Konta na skonstruowany portfel; portfele | 600; 300 | Autorskie |
| Roczne przychody z konta | Rozkład lognormalny, mediana USD 150 tys., odchylenie standardowe logarytmów 1.1 | Autorskie |
| Ścieżki umowne (prawo zgody; stały okres; automatyczne odnowienie; pojedyncze zamówienia) | 20%; 35%; 25%; 20% | Autorskie |
| Pozostały stały okres; uwzględniane okno | Od 1 do 36 miesięcy; 18 miesięcy po zamknięciu | Autorskie |
| Zmiana opiekuna; w tym odejście od sprzedawcy | 35%; 40% zmian | Autorskie |
| Autorskie osłabienie presji odejścia przedstawiciela i podążania za nim klientów | Usunięte 35% efektu podążania klientów za przedstawicielem | Autorskie |
| Podwyżka ceny: zasięg; wielkość | Około 35% kont; od 3 do 10 punktów, częściej przypisywane lojalnym kontom | Autorskie |
| Konflikt kanałów; istniejące drugie źródło | 10%; 40% | Autorskie |
| Współczynniki logitu: cena, opiekun, podążanie klientów, zgoda, konflikt, drugie źródło, zmiana, lojalność | 0.10 na punkt; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (wyraz wolny -2.2) | Autorskie |
| Ograniczenie zakupów przez pozostających klientów | 2% plus 0.5 presji dla kont z drugim źródłem | Autorskie |
| Pakiet ochronny | Składniki związane z opiekunem razy 0.25; składnik zgody razy 0.30; bez ustępstwa cenowego | Autorskie |
| Zasoby na utrzymanie klientów | 60 kont (10%); zakres limitu od 20 do 240 | Autorskie |
| Błąd obserwacji w regułach | Zależność i koszt zmiany: odchylenie standardowe 0.15; znacznik drugiego źródła odwrócony w 20% przypadków | Autorskie |
| Brak danych na poziomie klienta z jakiejkolwiek transakcji | Nie wykorzystano | Zadeklarowane |
Autorskie dane wejściowe. Każda wartość jest założeniem skonstruowanego eksperymentu i żadna nie pochodzi z transakcji ani źródła.
10 Ekspozycja bazowa według ścieżki umownej
Tabela 4 podaje ekspozycję na końcu horyzontu w ujęciu rocznym według ścieżki umownej. W skonstruowanych portfelach wynosi ona 13.6% przychodów, czyli USD 22.33 mln na portfel. Konta z prawem zgody wykazują ekspozycję 24.6% we własnym segmencie, terminowe 8.5%, odnawialne 12.5%, a oparte na pojedynczych zamówieniach 12.7%. Założenie równomiernego pozostałego okresu od jednego do trzydziestu sześciu miesięcy zamyka około połowie kont terminowych ścieżkę odejścia z powodu wygaśnięcia w ciągu osiemnastu miesięcy. Przy tych danych konta z prawem zgody reprezentują 20% przychodów i 36% oczekiwanej ekspozycji. Wskaźniki agregują przychody między portfelami; nie są średnimi procentowych strat poszczególnych kont.
Rysunek 1 dzieli każdy słupek na część bazową i pięć czynników transakcyjnych. Zgoda jest największym pojedynczym czynnikiem dla segmentu z prawem zgody, zgodnie z założeniem modelu, a cena i zmiana opiekuna są widoczne w każdym segmencie, do którego docierają. Porównanie ścieżek wynika z autorskich współczynników i przyjętych udziałów. Nie pokazuje, że konta z prawem zgody częściej odchodzą w praktyce. Pokazuje, że jeśli zakładana możliwość istnieje i jest wykorzystywana z zakładaną częstością, ekspozycja skupia się tam, gdzie ta możliwość występuje.
| Ścieżka umowna | Udział kont | Udział przychodów | Ekspozycja w ujęciu rocznym, % przychodów segmentu | Udział w całej oczekiwanej stracie | Strata przypisywalna transakcji, % przychodów segmentu |
|---|---|---|---|---|---|
| Prawo zgody przy zmianie kontroli | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Stały okres, wolne przeniesienie | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Automatyczne odnowienie, krótki okres wypowiedzenia | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Pojedyncze zamówienia | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Wynik skonstruowanego modelu przy autorskich danych wejściowych. Wskaźniki ścieżek lub segmentów agregują przychody i ekspozycję w 300 portfelach. Nie są średnimi procentów dla kont ani oszacowaniami z badań terenowych.
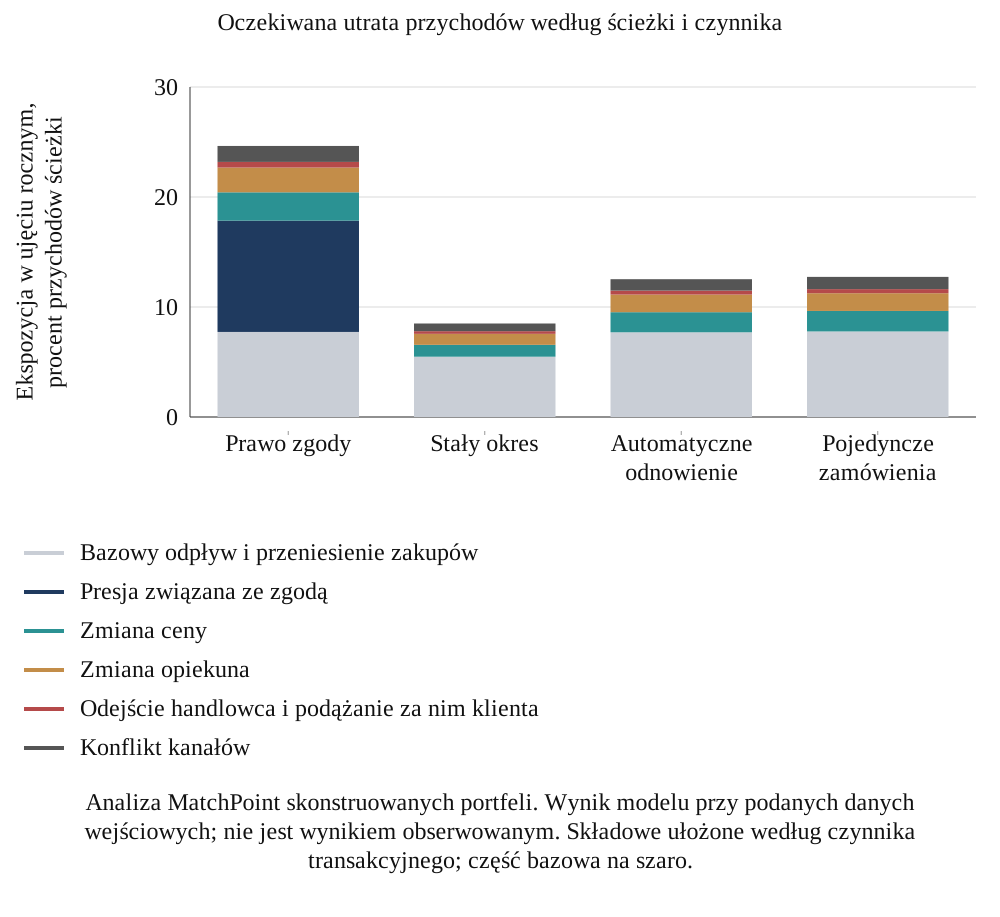
Analiza MatchPoint skonstruowanych portfeli. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Składowe ułożone według czynnika transakcyjnego; część bazowa na szaro.
Pole umowne dodaje informacje nieobecne na liście opartej wyłącznie na przychodach. Jego użyteczność zależy od prawa, wykonalnego działania i powiązanego kosztu. Rozmowę o zgodzie lub zmianę opiekuna można rozważyć przed zamknięciem tylko tam, gdzie jest to dozwolone i operacyjnie wykonalne; dla rzeczywistej transakcji nie zakłada się ani terminu, ani sukcesu. W tym eksperymencie efekt pakietu związany ze zgodą jest ustalony autorsko, co sprzyja regule umownej, gdy efekt jest silny. Analiza wrażliwości w sekcji 14 sprawdza skutek usunięcia tego założonego osłabienia.
11 Zależność od relacji i ekspozycja na zmianę cen
Tabela 5 analizuje te same portfele według relacji i ceny. Wśród kont ze zmianą opiekuna oczekiwana strata wzrasta z 13.9% przychodów przy niskiej zależności od opiekuna do 22.2% przy wysokiej. Wśród kont z planowaną podwyżką o sześć punktów lub więcej oczekiwana strata wynosi 18.3% przychodów, wobec 11.8% dla kont bez podwyżki. W przypadku bazowym podwyżka obejmuje 35% kont. Są to różnice modelowe wytworzone przez autorskie współczynniki, a gradient między pasmami zależności wynika bezpośrednio ze składników opiekuna i podążania za nim klientów w równaniu 1.
| Segment | Udział przychodów | Ekspozycja w ujęciu rocznym, % przychodów segmentu |
|---|---|---|
| Zmiana opiekuna; niska zależność (poniżej 0.33) | 11.5% | 13.9% |
| Zmiana opiekuna; średnia zależność (od 0.33 do 0.55) | 11.9% | 17.5% |
| Zmiana opiekuna; wysoka zależność (0.55 lub więcej) | 11.3% | 22.2% |
| Bez podwyżki | 64.6% | 11.8% |
| Podwyżka poniżej 6 punktów | 15.3% | 14.8% |
| Podwyżka o 6 punktów lub więcej | 20.1% | 18.3% |
Wynik skonstruowanego modelu przy autorskich danych wejściowych. Wskaźniki ścieżek lub segmentów agregują przychody i ekspozycję w 300 portfelach. Nie są średnimi procentów dla kont ani oszacowaniami z badań terenowych.
Stratę przypisywalną transakcji można rozdzielić między czynniki proporcjonalnie do ich dodatniego wkładu w presję odejścia. W portfelach bazowych zgoda odpowiada za 30%, cena za 26%, zmiana opiekuna za 23%, odejście przedstawiciela i podążanie klientów za 5%, a konflikt kanałów za 15% straty przypisywalnej transakcji. Podział jest konwencją rachunkową i nie stanowi dekompozycji przyczynowej, ponieważ czynniki oddziałują przez tę samą funkcję logistyczną. Udział zgody jest duży częściowo dlatego, że autorski współczynnik zgody 1.0 dotyczy każdego konta z takim prawem od zamknięcia; mniejszy współczynnik przesunąłby wagę na cenę i zmianę opiekuna.
W skonstruowanym eksperymencie wpływ podwyżki na ekspozycję zależy od drugiego źródła, kosztu zmiany i lojalności konta. Ta sama nominalna podwyżka może dać większą stratę modelową, gdy te dane stwarzają większą możliwość odejścia lub ograniczenia zakupów. Różnice wspierają analizę wrażliwości autorskich założeń na poziomie konta. Nie wykazują zaobserwowanej reakcji cenowej ani kosztu wdrożenia dla nabywcy. Sekcja 15 wykonuje odrębne porównanie utrzymanych przychodów, przed uwzględnieniem marży, nakładu wdrożenia i powtarzanych zachowań cenowych.
12 Założenia czasowe i przypisanie strat
Rysunek 2 rozdziela końcową ekspozycję modelu w ujęciu rocznym, przypisaną transakcji, między autorskie okna miesięczne. Ekspozycja związana ze zgodą jest przypisana miesiącom od zera do trzech, co daje 100% rozdzielone do trzeciego miesiąca. Dla całej ekspozycji przypisanej transakcji rozdzielone udziały wynoszą 34% do trzeciego miesiąca, 57% do szóstego i 93% do dwunastego. Krzywa rozdziela oczekiwaną ekspozycję według podanej reguły przypisania i okien czasowych. Nie symuluje obserwowanych dat odejścia ani nie całkuje miesięcznych strat gotówki. Jej kształt jest hipotezą do porównania z datowanym rekordem, bez empirycznego oszacowania czasu.
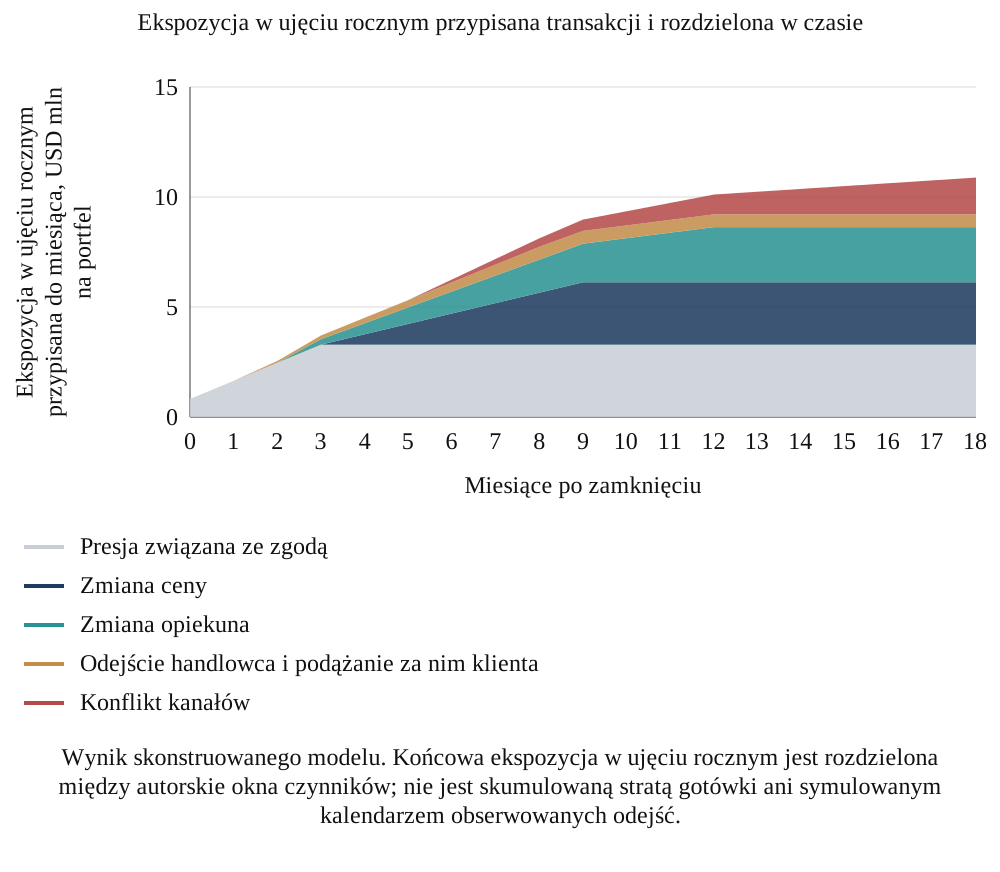
Wynik skonstruowanego modelu. Końcowa ekspozycja w ujęciu rocznym jest rozdzielona między autorskie okna czynników; nie jest skumulowaną stratą gotówki ani symulowanym kalendarzem obserwowanych odejść.
Autorski wzorzec czasowy sugeruje proponowaną listę kontrolną monitorowania. Nabywca obserwujący wczesne odejścia mógłby analizować zdarzenia zgody obok zmian opiekuna, błędów obsługi i innych równoczesnych zdarzeń; odejścia po komunikatach cenowych mogłyby skłonić do analizy cen obok konkurencyjnych wyjaśnień. Eksperyment nie ustala, którą przyczynę należy badać najpierw w obserwowanej transakcji. Datowany rekord każdego zdarzenia, odejścia i ograniczenia zakupów wspierałby taką ocenę. Kolejne sekcje analizują niekompletne rekordy.
Krzywa przypisana transakcji odejmuje autorską bazę modelu od całkowitej końcowej ekspozycji w ujęciu rocznym. Baza ta wynosi 6.9% rocznych przychodów po usunięciu pięciu składników presji związanych z transakcją przy zachowaniu pozostałych cech konta i wskaźnika ścieżki. Jest to skonstruowany stan kontrfaktyczny, nie zmierzona stopa odpływu przed zamknięciem ani skumulowana strata przez osiemnaście miesięcy. Rzeczywiste badanie przypisania wymaga własnego uzasadnionego porównania. Korzyść pakietu liczy się odrębnie jako różnicę oczekiwanej ekspozycji bez pakietu i z nim; nie jest ona usunięciem każdej straty po zamknięciu.
13 Pakiety ochronne i reguły wyboru kont
Autorski pakiet ochronny zmienia dwa składniki modelu i nie obejmuje ustępstwa cenowego. Działanie na rzecz ciągłości mnoży presję zmiany opiekuna oraz odejścia przedstawiciela i podążania za nim klientów przez 0.25; działanie związane ze zgodą mnoży presję zgody przez 0.30. Są to założone mnożniki pozostałej presji. Nie są zmierzonymi efektami interwencji, dowodem prawnego uzyskania zgody ani gwarancją utrzymania. Konflikt kanałów, drugie źródło i koszty zmiany pozostają bez zmian. Eksperyment wycenia ograniczenie ekspozycji przychodów brutto w ujęciu rocznym przy stałym limicie 60 kont, czyli 10% portfela. Początkowo nie przypisuje pakietowi kosztu realizacji; ograniczenie to omówiono niżej.
W równaniu 3 L_i(0) i L_i(1) to oczekiwane straty bez pakietu i z nim. S jest zbiorem wybranych kont, z których każde wymienia się raz w dowolnej kolejności jako s_1 do s_(n_S); n_S jest liczbą wybranych. W(S) to ich łączna korzyść brutto, W_rand oczekiwana korzyść losowego wyboru tej samej wielkości, a W_orc korzyść uzyskana przy wyborze kont o największej prawdziwej korzyści z interwencji. C(S) wyraża udział poprawy między tymi dwoma wzorcami. Wzorzec losowy wynosi zero, a wzorzec z pełną informacją jeden z definicji konstrukcji. Wyrocznia ekspozycji korzysta z informacji o stratach modelu generującego, lecz nie musi maksymalizować korzyści interwencji.
| Reguła | Kryterium rankingu | Co pomija |
|---|---|---|
| Kolejność losowa | Brak; oczekiwana wartość wyboru tej samej wielkości | Oczekiwany punkt odniesienia; pojedyncze lub celowo słabe wybory mogą dawać wynik poniżej niego |
| Ranking według przychodów | Roczne przychody | Prawa umowne, zależność, cena i konflikt |
| Lista praw umownych | Najpierw konta z zapisanym prawem zgody, następnie według przychodów | Konta bez zapisanego prawa; nieprzeczytane umowy wyglądają na pozbawione praw |
| Zależność od relacji | Przychody razy obserwowana zależność kont ze zmianą opiekuna | Zgoda, cena i konflikt |
| Punkty ekspozycji | Przychody pomnożone przez sumę jedynki i punktów za ścieżkę umowną (trzy za prawo zgody, dwa za automatyczne odnowienie lub pojedyncze zamówienia, jeden za stały okres), wysoką zależność przy zmianie opiekuna, podwyżkę o pięć punktów lub więcej, konflikt, drugie źródło i niski koszt zmiany | Interakcje; wagi ustalone autorsko, bez dopasowania do danych |
| Wyrocznia ekspozycji | Prawdziwa oczekiwana strata | Czy można uniknąć straty |
| Wyrocznia ochrony | Prawdziwa korzyść pakietu | Górna granica z pełną informacją dla podanego separowalnego celu ze stałą liczbą kont |
Reguły zdefiniowane dla skonstruowanego eksperymentu. Wzorzec możliwej ochrony z pełną informacją ogranicza od góry korzyść brutto interwencji przy stałym limicie. Wyrocznia ekspozycji jest odrębnym rankingiem bogatym w informacje i nie stanowi optimum interwencji.
Tabela 6 definiuje reguły. Reguły praktyczne są obserwowane z błędem. Zależność i koszt zmiany zawierają szum o odchyleniu standardowym 0.15, a znacznik drugiego źródła jest błędny dla jednego konta na pięć. Punkty są liczbami całkowitymi i nie są dostrojone do współczynników. Dzięki temu reguły nie są prostym przepisaniem równania generującego, choć wszystkie podzielają założenie pomiaru rzeczywistych cech. Natomiast znacznik zgody jest obserwowany bez błędu, gdy umowa została przeczytana, co sprzyja liście praw umownych w przypadku bazowym i zostaje złagodzone w scenariuszu stresowym rejestru.
Proponowana alokacja handlowa zastąpiłaby uproszczenie zerowego kosztu i jednakowego limitu faktycznie wymaganymi zasobami. Jedno konto może wymagać doradcy prawnego i negocjowania zgody; inne technicznie wykwalifikowanego następcy lub programu naprawy obsługi. Liczba kont jest więc początkową jednostką dostępnych zasobów. Nabywca może zamiast tego śledzić godziny według specjalisty, koszt gotówkowy i terminy umowne, a następnie porównywać wykonalne pakiety działań. Eksperyment rankingu nie dostarcza optymalnej alokacji zasobów, gdy działania konkurują o różne umiejętności, mają różny czas trwania lub oddziałują między klientami.
Praktyczny plan wrażliwości może zachować konto do przeglądu, gdy preferowane działanie zmienia się przy umiarkowanej zmianie kosztu zmiany, ścieżki prawnej lub nakładu wdrożenia. Plan pokazywałby, które założenia kierują wyborem i które dokumenty lub rozmowy mogłyby je rozstrzygnąć. Powinien odróżniać zweryfikowany warunek umowny, ocenę opiekuna klienta, szacunek kierownictwa i nierozstrzygnięty fakt. Nabywca może wtedy zdecydować, czy uzyskać więcej informacji, przeprowadzić odwracalną interwencję czy zaakceptować pozostałą ekspozycję zgodnie z własnymi zasadami zatwierdzania.
Punktacja ekspozycji przyznaje jeden autorski punkt przy obserwowanym drugim źródle, uzgadniając ten kierunek z dodatnim składnikiem presji drugiego źródła w generatorze. Jej całkowitoliczbowe wagi są nieskalibrowane i niedopasowane do wyników klientów. Wdrożenie empiryczne wymagałoby odrębnie określonego procesu opracowania i oceny. Dostępny pakiet pozostawia drugie źródło bez zmian, więc rozpoznanie ekspozycji przez to pole nie dowodzi, że pakiet może ochronić powiązane przychody.
Równanie 3 ma zastosowanie, gdy W_orc przekracza W_rand. Jeśli wszystkie korzyści interwencji są zerowe lub równe, tak że mianownik wynosi zero, znormalizowana miara wykorzystania potencjału jest niezdefiniowana i nie powinna być raportowana jako zero. Oczekiwany wybór losowy ma W_rand=(K/n) razy sumę korzyści kont, przy K wybranych z n kont. Jest punktem odniesienia, nie dolną granicą: słaby wybór może dać ujemne wykorzystanie potencjału, a pojedyncze losowanie może wypaść powyżej lub poniżej własnej wartości oczekiwanej. Granica z pełną informacją zakłada separowalne korzyści i tę samą stałą liczbę dla każdej reguły.
14 Porównanie reguł wyboru przy stałym limicie
Tabela 7 podaje wyniki przy limicie 60 kont. Wykorzystanie potencjału jest liczone dla każdego portfela i uśredniane; zwykle nie jest ilorazem otrzymanym ze średnich korzyści. Oczekiwany wybór losowy chroni USD 0.579 mln przychodów w ujęciu rocznym na portfel przed kosztem wdrożenia, wobec USD 4.277 mln dla wzorca z pełną informacją. Ranking według przychodów osiąga USD 2.493 mln i 51% potencjału poprawy ponad wybór losowy; ranking umowny osiąga USD 3.243 mln i 72%. Zależność od relacji wykorzystuje 62%, a punkty ekspozycji 65%. Centralne dziewięćdziesięcioprocentowe przedziały między portfelami wynoszą od 34% do 66% dla rankingu przychodowego i od 51% do 77% dla punktów. Przedziały opisują zmienność autorskich portfeli bez szacowania niepewności dla zaobserwowanego przejęcia.
| Reguła wyboru | Korzyść brutto z ochrony, USD mln na portfel | Udział w całej oczekiwanej stracie przypadający na wybrane konta | Wykorzystany potencjał poprawy ponad wybór losowy | Od 5. do 95. percentyla wykorzystania potencjału |
|---|---|---|---|---|
| Kolejność losowa | 0.579 | 10% | Nie dotyczy | Nie dotyczy |
| Ranking według przychodów | 2.493 | 43% | 51% | Od 34% do 66% |
| Lista praw umownych | 3.243 | 31% | 72% | Od 56% do 84% |
| Zależność od relacji | 2.901 | 31% | 62% | Od 46% do 75% |
| Punkty ekspozycji | 3.013 | 47% | 65% | Od 51% do 77% |
| Wyrocznia ekspozycji | 3.698 | 53% | 84% | Od 77% do 90% |
| Wyrocznia ochrony | 4.277 | 44% | Nie dotyczy | Nie dotyczy |
Wynik skonstruowanego modelu. Chronione przychody brutto w ujęciu rocznym przed kosztem realizacji, USD mln na portfel. Wykorzystanie potencjału to (korzyść reguły minus oczekiwana korzyść losowa) podzielone przez (korzyść z pełną informacją minus oczekiwana korzyść losowa), uśrednione dla 300 portfeli. Przedział opisuje autorski rozkład portfeli, nie przedział ufności z badania terenowego.
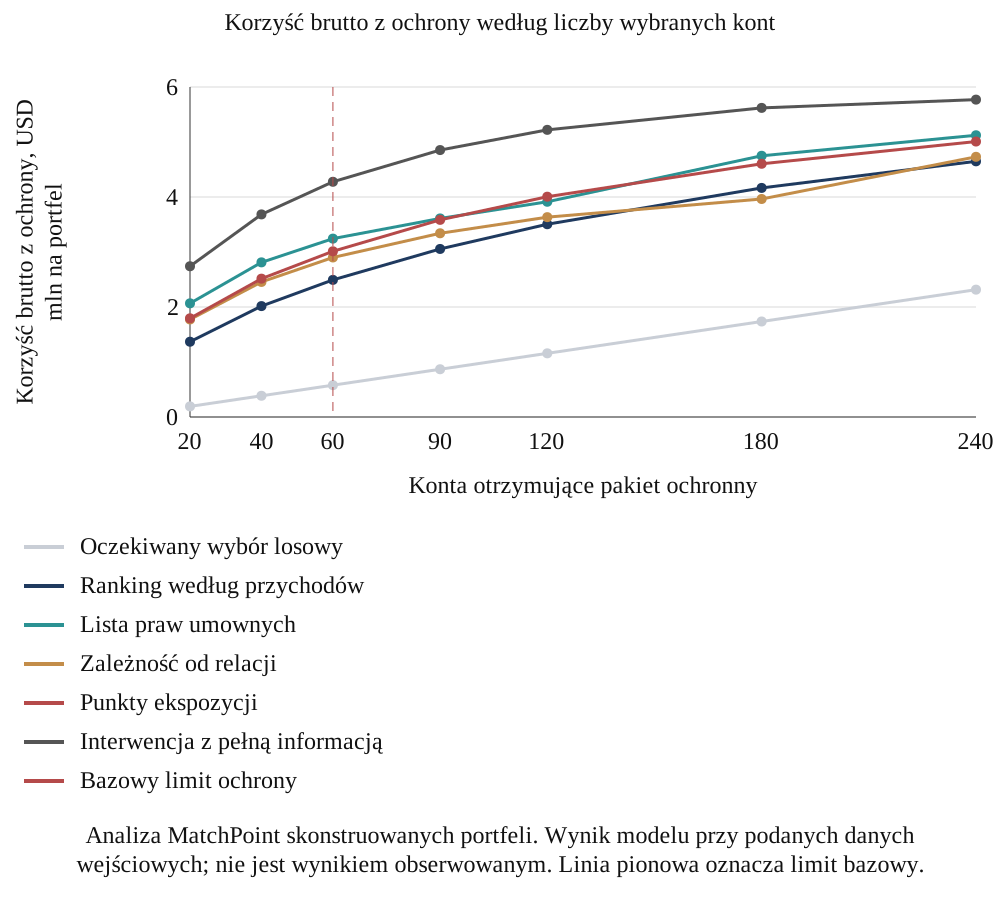
Analiza MatchPoint skonstruowanych portfeli. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Linia pionowa oznacza limit bazowy.
Wzorzec ekspozycji obejmuje 53% oczekiwanej straty i osiąga 86% korzyści interwencji z pełną informacją; optimum interwencji obejmuje 44% straty. Są to różne cele. Ranking według przychodów obejmuje 43% straty i wykorzystuje 51% potencjału poprawy interwencji ponad wybór losowy. Punkty ekspozycji obejmują 47% i wykorzystują 65%, a reguła umowna obejmuje 31% i wykorzystuje 72%. Duży udział straty objętej analizą nie dowodzi sam w sobie, że wybrany pakiet może ochronić odpowiadające jej przychody.
Bazowy wynik rankingu zależy od zdefiniowanej interwencji i systemu pomiarowego. Dowody umowne są kompletne w bazie, a pakiet mnoży presję zgody przez 0.30 i presję związaną z opiekunem przez 0.25. Te mnożniki składników nie są redukcjami prawdopodobieństwa, zmierzonymi efektami interwencji ani dowodem prawnego uzyskania zgody. Reguły praktyczne używają autorskich wag i obarczonych szumem obserwacji relacji. Zespół transakcyjny może sprawdzić, czy założone działania i informacje są dostępne, zanim rozważy ranking. Odrębna analiza wrażliwości bez efektu zgody poniżej pokazuje, że zmiana jednego mechanizmu może odwrócić kolejność.
Porównania parami zachowują ten sam portfel dla każdej reguły. Punkty, ranking umowny i zależność od relacji przewyższają ranking przychodowy odpowiednio w 100%, 95% i 85% portfeli. Ranking umowny przewyższa punkty w 76%, a zależność od relacji przewyższa punkty w 43%. Są to warunkowe częstości symulacyjne. Reguł zależności i punktów nie należy określać jako równoważnych wyłącznie na podstawie nakładających się przedziałów. Scenariusze stresowe zmieniają ich kolejność, a porównanie limitu na rysunku 3 zmienia pytanie z wyboru sześćdziesięciu kont na wybór większego odsetka portfela.
Dodatkowa analiza wrażliwości mechanizmu zachowuje portfele, limit i wszystkie pozostałe założenia pakietu, zmieniając mnożnik składnika zgody z 0.30 na 1.00 i usuwając ten efekt interwencji. Korzyści brutto na portfel wynoszą wtedy USD 0.873 mln dla rankingu umownego, USD 1.319 mln dla rankingu przychodowego, USD 1.606 mln dla punktów i USD 2.232 mln dla zależności od relacji. Bazowa przewaga reguły umownej odwraca się. Ta autorska granica wspiera jawne określenie proponowanej interwencji przed przyjęciem rankingu. Nie szacuje częstości sukcesu prac nad zgodą ani praktycznej skuteczności działania na rzecz ciągłości handlowej.
15 Ekonomika rezygnacji z podwyżki dla pojedynczego konta
Decyzja cenowa używa odrębnego, spójnego porównania przychodów. V_i to roczne przychody przed podwyżką, L_i(u_i) oczekiwana ekspozycja z podwyżką, a L_i(0) ekspozycja bez niej. Oczekiwane przychody utrzymane przy podwyżce mnoży się przez 1+u_i/100. Porównanie obejmuje odejście i ograniczenie zakupów wśród pozostających klientów. Jest oceniane bez pakietu ciągłości i zgody. Marża, koszt realizacji, termin wpływu gotówki i wartość klienta w całym okresie relacji pozostają poza tym testem przychodów w ujęciu rocznym.
W równaniu 4 G_i=L_i(u_i)-L_i(0) jest redukcją ekspozycji wskutek rezygnacji z podwyżki. Oczekiwane utrzymane przychody przy rezygnacji wynoszą R_i(0)=V_i-L_i(0); z podwyżką wynoszą R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Ich różnica jest równa G_i minus (u_i/100)[V_i-L_i(u_i)]. Dodatnia różnica przemawia za rezygnacją na tej podstawie przychodowej. Obciążenie po prawej stronie jest więc podwyżką, która zostałaby pobrana od zakupów utrzymanych przy podwyżce, z uwzględnieniem ograniczenia zakupów. Obciążenie podwyżką całej utrzymanej bazy bez podwyżki odpowiadałoby na inne pytanie.
W tych samych 300 portfelach analizy rezygnacji 45% kont z podwyżką ma dodatnią różnicę oczekiwanych przychodów dzięki rezygnacji. Odpowiadają one za 45% planowanej wartości podwyżki mierzonej na pierwotnej bazie rocznych przychodów. Redukcja ekspozycji brutto wynosi średnio USD 3.479 mln na portfel, a podwyżka pobrana na ścieżce z podwyżką średnio USD 3.126 mln. Ich różnica wynosi USD 0.352 mln na korzyść powszechnej rezygnacji przy tych konkretnych danych wejściowych; stosunek obciążenia do korzyści wynosi 0.90. Jest to symulowany wynik przychodów w ujęciu rocznym przed kosztami wdrożenia i marżą. Nie dowodzi, że powszechne zamrożenie cen jest handlowo optymalne. Decyzja na poziomie konta może się też różnić po włączeniu marż pokrycia, nakładu realizacji, negocjacji i powtarzanych zachowań cenowych.
16 Scenariusze stresowe i zmiany kolejności reguł
Cztery scenariusze stresowe zmieniają po jednej cesze portfeli bazowych. Agresywna zmiana cen zwiększa udział objętych kont i wielkość podwyżki. Odejścia zespołu sprzedaży zwiększają stopę zmian opiekuna do sześćdziesięciu procent i udział odejść w tych zmianach do sześćdziesięciu procent. Scenariusz większego udziału umów z prawem zgody podnosi odsetek kont z takim prawem do czterdziestu procent. Rejestr 70% pozostawia portfele bez zmian, lecz pozwala nabywcy przeczytać tylko siedem umów na dziesięć. Tabela 8 podaje stratę i jej strukturę, a tabela 9 wykorzystanie potencjału czterech reguł praktycznych.
| Scenariusz | Ekspozycja w ujęciu rocznym, % przychodów | Przypisywalne transakcji, % przychodów | Z tego do miesiąca 3 | Udział ceny | Udział zmiany opiekuna i odejścia | Udział zgody |
|---|---|---|---|---|---|---|
| Baza | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Agresywna zmiana cen | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Odejścia zespołu sprzedaży | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Większy udział umów z prawem zgody | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Rejestr przeczytany w 70% | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Wynik skonstruowanego modelu przy autorskich danych wejściowych. Ekspozycja, przypisanie i czas są uśrednione dla 100 portfeli na scenariusz. Porównanie wyboru w tabeli 9 wykorzystuje 300 portfeli. Niezależnie losowane zestawienia bazowe mogą więc różnić się od wcześniejszych tabel.
| Scenariusz | Ranking według przychodów | Lista praw umownych | Zależność od relacji | Punkty ekspozycji |
|---|---|---|---|---|
| Baza | 49% | 72% | 62% | 64% |
| Agresywna zmiana cen | 50% | 72% | 62% | 64% |
| Odejścia zespołu sprzedaży | 55% | 66% | 69% | 70% |
| Większy udział umów z prawem zgody | 58% | 82% | 60% | 72% |
| Rejestr przeczytany w 70% | 49% | 53% | 62% | 61% |
Wynik skonstruowanego modelu przy autorskich danych wejściowych. Wykorzystanie potencjału oznacza poprawę między losowym wzorcem interwencji a wzorcem z pełną informacją przy limicie 60 kont, uśrednioną dla 300 portfeli na scenariusz. Losowania różnią się od tabeli 7.
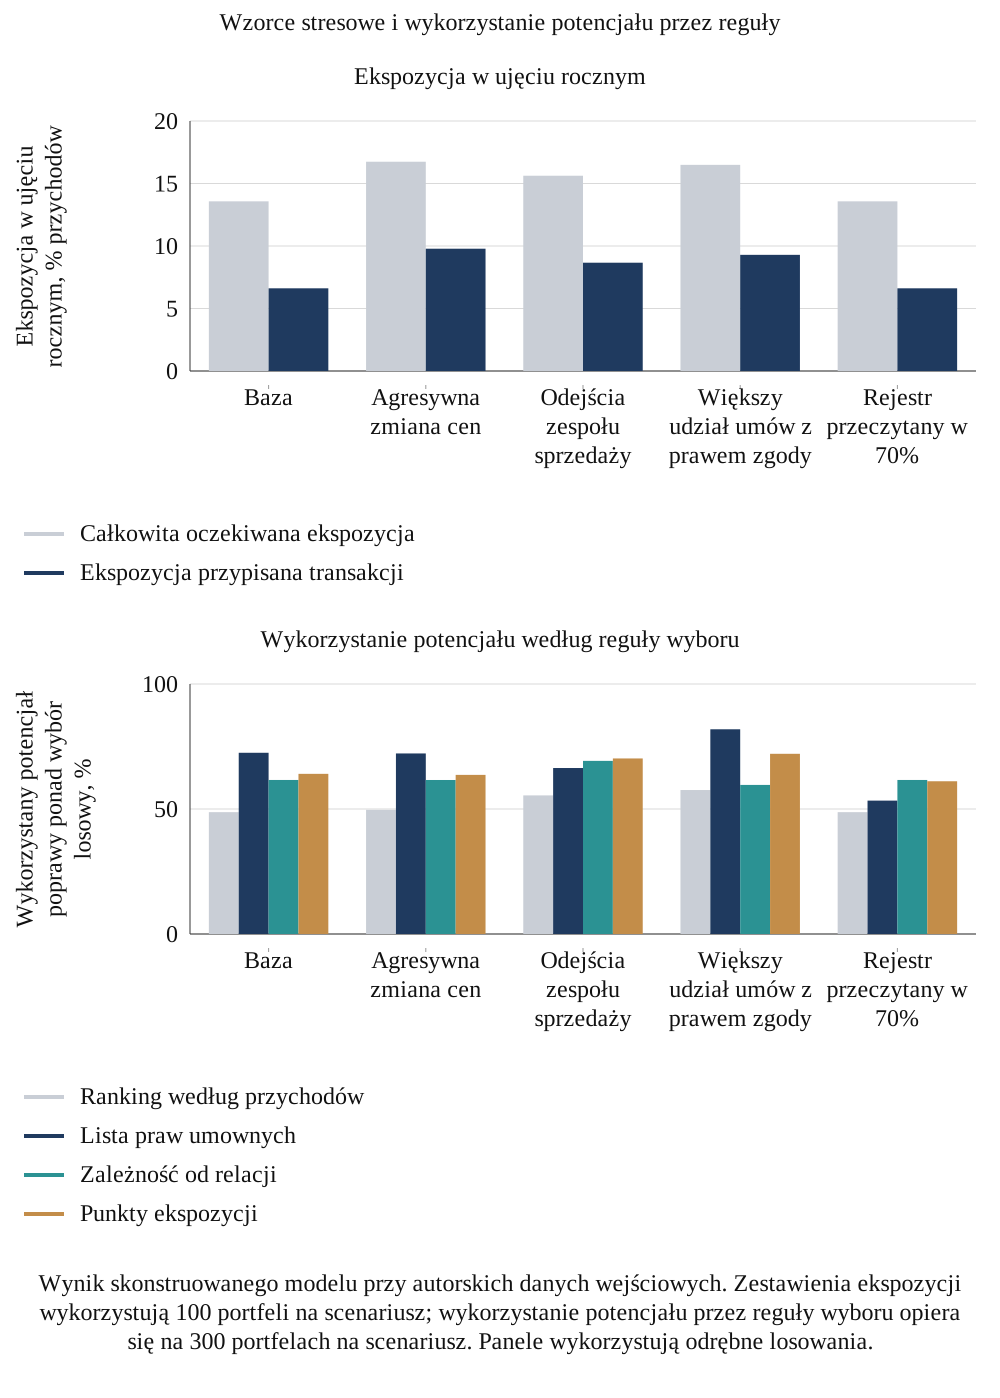
Wynik skonstruowanego modelu przy autorskich danych wejściowych. Zestawienia ekspozycji wykorzystują 100 portfeli na scenariusz; wykorzystanie potencjału przez reguły wyboru opiera się na 300 portfelach na scenariusz. Panele wykorzystują odrębne losowania.
Rysunek 4 pokazuje oba panele. Każdy scenariusz ma wzorzec diagnostyczny. Agresywna zmiana cen zwiększa oczekiwaną stratę z 13.6% do 16.7% przychodów i udział ceny w stracie przypisywalnej transakcji z 26% do 45%, przy niemal niezmienionym wykorzystaniu potencjału reguł. Odejścia zwiększają udział zmiany opiekuna i odejścia z 28% do 41% oraz przenoszą prowadzenie na reguły zależności i punktów. Większy udział umów z prawem zgody przesuwa 47% straty przypisywalnej transakcji na pierwsze trzy miesiące i podnosi wykorzystanie potencjału listy umownej do 82%. Rejestr 70% pozostawia stratę bez zmian i obniża wykorzystanie potencjału listy umownej z 72% do 53%.
Wyniki stresowe dostarczają możliwych wyjaśnień do sprawdzenia względem dziennika transakcji. Bazowa ekspozycja przypisana transakcji wynosi 6.6% rocznych przychodów, wobec 9.8% przy agresywnej zmianie cen, 8.7% przy odejściach i 9.3% w scenariuszu większego udziału umów z prawem zgody. Wczesna strata i wysoki udział zgody występują razem, ponieważ eksperyment przypisuje presję zgody do wczesnego okna. Podobny rozkład w czasie w obserwowanej transakcji wymagałby dowodów oddzielających zgodę od zakłóceń obsługi, działań nabywcy i innych zdarzeń. Skonstruowane etykiety przypisania nie ustalają przyczyny zaobserwowanego odejścia.
Scenariusze są zmieniane pojedynczo, a dwa z nich odwracają kolejność reguł praktycznych: odejścia wysuwają regułę zależności przed listę umowną (69% wobec 66%), a rejestr 70% wysuwa przed nią zarówno regułę zależności, jak i punkty. Transakcja może zawierać kilka oddziałujących zmian. Eksperyment nie zbadał ich wspólnego harmonogramu ani nie wykazał obserwowanego dwufalowego wzorca odejść. Odrębne scenariusze mogą ukierunkować konkurencyjne hipotezy dla datowanego dziennika zdarzeń. Przypisanie w rzeczywistej transakcji wymagałoby własnego porównania i oceny zdarzeń równoczesnych.
17 Pokrycie rejestru umów i jakość informacji
Lista praw umownych zależy od jakości rejestru, na którym się opiera. W modelu nieprzeczytane prawo zgody wygląda jak umowa z wolnym przeniesieniem. Rysunek 6 (panel pokrycia) zmienia udział przeczytanych umów na odrębnym losowaniu portfeli, więc wartość dla pełnego rejestru różni się o punkt od tabeli 7. Lista umowna wykorzystuje 50% osiągalnej poprawy, gdy nie przeczytano żadnej umowy, co jest bliskie rankingowi przychodowemu, ponieważ lista sprowadza się wtedy do kolejności przychodów; spada do 40%, gdy przeczytano połowę, i rośnie do 63% przy 85% pokrycia oraz 73%, gdy przeczytano wszystkie. Punktacja ekspozycji zmienia się z 56% do 65% w tym samym zakresie.
Spadek odzwierciedla połączenie sztywnej reguły pierwszeństwa i selektywnej widoczności praw. Gdy przeczytano połowę umów, każde znane konto z prawem zgody otrzymuje pierwszeństwo, także małe, przed większymi kontami nieprzeczytanymi. Nie pokazuje to, że sama informacja jest szkodliwa. W badanej siatce pokrycia reguła umowna po raz pierwszy przewyższa punktową regułę ze skorygowanym kierunkiem przy pełnym pokryciu. Wiersza osiemdziesięciu pięciu procent nie należy traktować jako uniwersalnego progu. Proponowana odpowiedź operacyjna zachowuje stany Nieznane (Unknown), raportuje pokrycie ważone przychodami i ocenia wpływ kolejki przeglądu na decyzje przed przyjęciem stałej kolejności czytania.
Maszynowe czytanie umów mogłoby zwiększyć pokrycie, a jego wartość mierzono by czułością wykrywania klauzul zgody i rozwiązania w próbie sprawdzonej przez prawników. Eksperyment nie testuje takiego narzędzia i nie raportuje trafności. Pokazuje jedynie, że pokrycie jest podstawową daną wejściową wartości listy umownej. Pokrycie należy też raportować według wartości: przeczytanie stu największych umów może objąć większość przychodów i niewiele kont, a ranking pozostałych opiera się wtedy na innych sygnałach.
Operacyjnie nieprzeczytana umowa powinna pozostać w stanie Nieznane (Unknown). Eksperyment stresowy celowo przypisuje nieprzeczytane prawo zgody do kategorii wolnego przeniesienia, aby sprawdzić szkodliwy błąd informacyjny. Rzeczywisty rejestr powinien zachować odrębne stany: dokument brakujący, dokument otrzymany, ekstrakcja oczekująca, klauzula niejasna, sprawdzona przez prawnika i działanie ukończone. Połączenie tych stanów z ujemnym znacznikiem zgody ukryłoby właśnie niepewność ujawnianą przez scenariusz stresowy. Pokrycie można raportować według liczby kont, rocznych przychodów, poziomu koncentracji i nadchodzącej daty decyzji, zapisując mianownik i wersję dokumentu.
Proponowana kolejka przeglądu może nadawać pierwszeństwo nierozstrzygniętej umowie wysokiej wartości bliskiej terminowi zgody lub powiadomienia, zachowując uwagę dla klientów niższej wartości, których zależność prawna lub operacyjna sprawia, że opóźnienie ma znaczenie. Model nie oblicza wartości informacji ani nie dowodzi optymalnej kolejności czytania. Aby sprawdzić kolejkę, zespół mógłby zapisywać wcześniejszą niepewność, nakład przeglądu, wynikającą klasyfikację i to, czy nowa informacja zmieniła planowane działanie. Tworzy to dowody wartości decyzyjnej bez traktowania liczby przetworzonych dokumentów jako wyniku utrzymania klientów.
18 Selektywna zmiana cen i oszacowania obserwacyjne
Selektywne przypisywanie cen może zniekształcać porównanie obserwacyjne. Model częściej przypisuje podwyżki kontom o wyższej skonstruowanej lojalności, których skłonność do odejścia jest niższa przez inny składnik. Powstała różnica między kontami z podwyżką i bez niej zaniża efekt modelowy przy wybranych danych. Rzeczywista polityka cenowa może wybierać klientów z innych powodów, dlatego kierunek obciążenia wymaga dowodów dotyczących jej faktycznego procesu alokacji. Eksperyment określa jeden mechanizm, aby uwidocznić ten problem identyfikacji.
W równaniu 5 U_i oznacza przypisanie podwyżki, gamma_0 i gamma regulują jego prawdopodobieństwo, a ell_i jest skonstruowaną lojalnością. H liczy tylko grupy kwintylowe zastępczego wskaźnika lojalności zawierające co najmniej dwa konta z podwyżką i dwa bez niej. W zachowanych grupach n_g^1 liczy konta z podwyżką, a y_g^1 i y_g^0 to dwie średnie stopy odejścia. Mianownik sumuje zachowaną liczbę kont z podwyżką. Pominięte warstwy mogą zmienić populację reprezentowaną przez oszacowanie względem modelowego efektu dla wszystkich kont z podwyżką. Pozycja [12] wskazuje pierwotną literaturę wskaźnika skłonności jako tło metodologiczne; eksperyment stratyfikuje bezpośrednio według obarczonego szumem zastępczego wskaźnika lojalności i nie szacuje wskaźnika skłonności ani nie potwierdza kontroli czynników zakłócających.
| Siła przypisania | Prawdziwy efekt, punkty | Naiwne oszacowanie, duży portfel | Stratyfikacja według wskaźnika zastępczego | Stratyfikacja według prawdziwej lojalności | Naiwne, 600 kont, od 5. do 95. | Stratyfikowane, 600 kont, od 5. do 95. |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | Od 1.4 do 9.6 | Od 1.3 do 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | Od -0.2 do 8.4 | Od 0.2 do 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | Od -0.9 do 7.7 | Od 0.0 do 8.6 |
Analiza MatchPoint skonstruowanych portfeli. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Punkty procentowe prawdopodobieństwa odejścia. Duży portfel ma 60,000 kont; małe mają 600, przy 300 powtórzeniach.
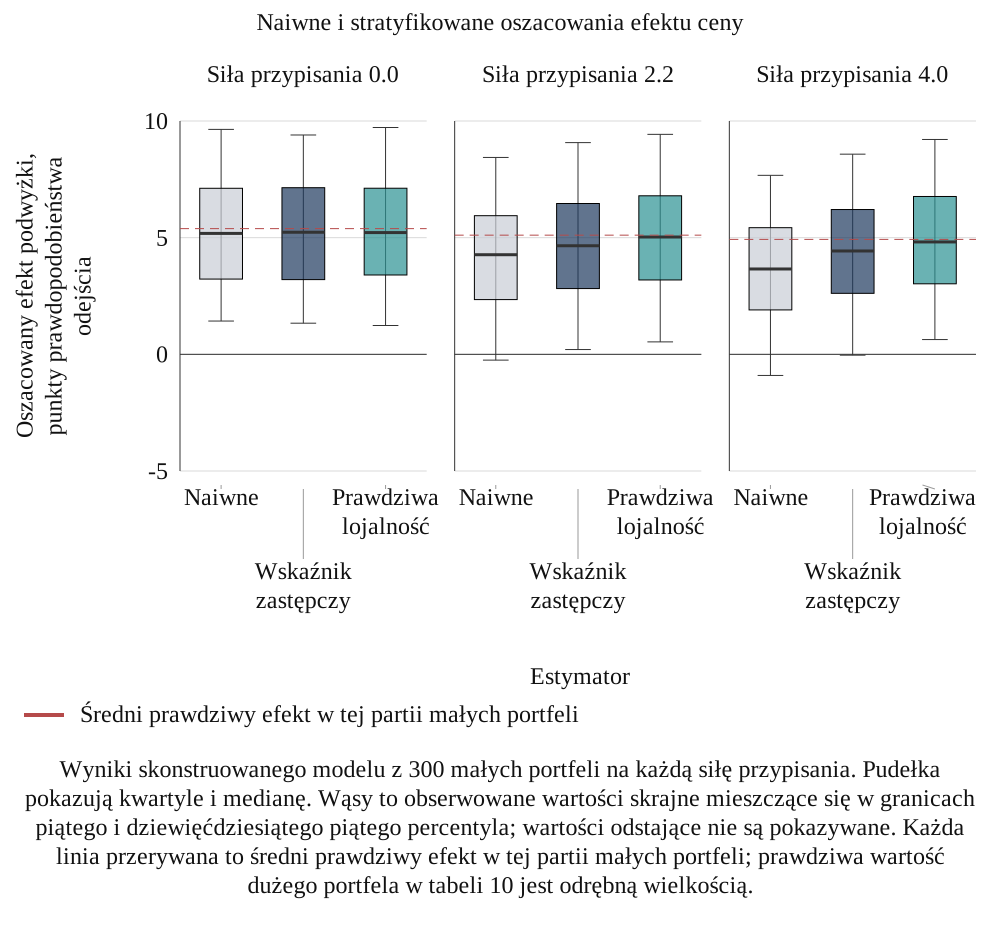
Wyniki skonstruowanego modelu z 300 małych portfeli na każdą siłę przypisania. Pudełka pokazują kwartyle i medianę. Wąsy to obserwowane wartości skrajne mieszczące się w granicach piątego i dziewięćdziesiątego piątego percentyla; wartości odstające nie są pokazywane. Każda linia przerywana to średni prawdziwy efekt w tej partii małych portfeli; prawdziwa wartość dużego portfela w tabeli 10 jest odrębną wielkością.
Tabela 10 i rysunek 5 porównują estymatory przy określonym mechanizmie przypisania. Bez powiązania lojalności z przypisaniem naiwne oszacowanie dużego portfela wynosi 5.61 punktu wobec prawdziwego efektu 5.36. Przy sile bazowej prawdziwy efekt to 5.18 punktu, naiwne oszacowanie 4.41, a stratyfikowane według wskaźnika zastępczego 4.85; to ostatnie zamyka 57% błędu naiwnego oszacowania dla tego losowania. Przy silniejszej selekcji naiwne oszacowanie wynosi 3.49 wobec 4.90, a wskaźnik zastępczy zamyka 48%. Korekta według prawdziwej lojalności daje 5.11 przy sile bazowej. To informacyjny wzorzec dostępny wewnątrz symulacji, nie statystyczny pułap: grupowanie może pozostawić resztkową nierównowagę, a uzyskane oszacowania zachowują błąd próbkowania. Inne mechanizmy przypisania i zakłócania mogą dawać inne obciążenia, w tym odwrócenie znaku; pozostają poza eksperymentem.
19 Wielkość próby, niepewność i identyfikacja
Mniejsze dzienniki kont dają szersze rozkłady oszacowań w tym skonstruowanym eksperymencie. Tabela 11 powtarza oszacowanie stratyfikowane dla dzienników od 100 do 1,600 kont, z 400 powtórzeniami dla każdego rozmiaru. Przy 100 kontach przedział od 5. do 95. percentyla ma szerokość 21.9 punktu, a 24% oszacowań wynosi zero lub mniej, choć prawdziwy efekt jest dodatni. Przy 400 kontach przedział ma 10.2 punktu, a 7% oszacowań wynosi zero lub mniej. Przy 800 kontach przedział rozciąga się od 1.3 do 8.3 punktu i wyklucza zero, a przy 1,600 kontach ma 5.4 punktu szerokości i 0% oszacowań wynosi zero lub mniej.
| Konta | Średnie oszacowanie stratyfikowane, punkty | Od 5. do 95. percentyla | Szerokość, punkty | Oszacowanie równe zero lub niższe | Odchylenie najwyżej o połowę prawdziwego efektu |
|---|---|---|---|---|---|
| 100 | 4.84 | Od -5.1 do 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | Od -3.3 do 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | Od -0.4 do 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | Od 1.3 do 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | Od 2.0 do 7.5 | 5.4 | 0% | 86% |
Skonstruowane wyniki z 400 powtórzeń z niezależnymi kontami dla każdej badanej wielkości. Centralne przedziały symulacyjne opisują rozkład estymatora, nie przedziały ufności dla jednego dziennika z badania terenowego. Szerokości używają końców o pełnej precyzji przed zaokrągleniem. Miara odchylenia najwyżej o połowę porównuje każde oszacowanie ze średnim prawdziwym efektem dla danego bloku wielkości próby.
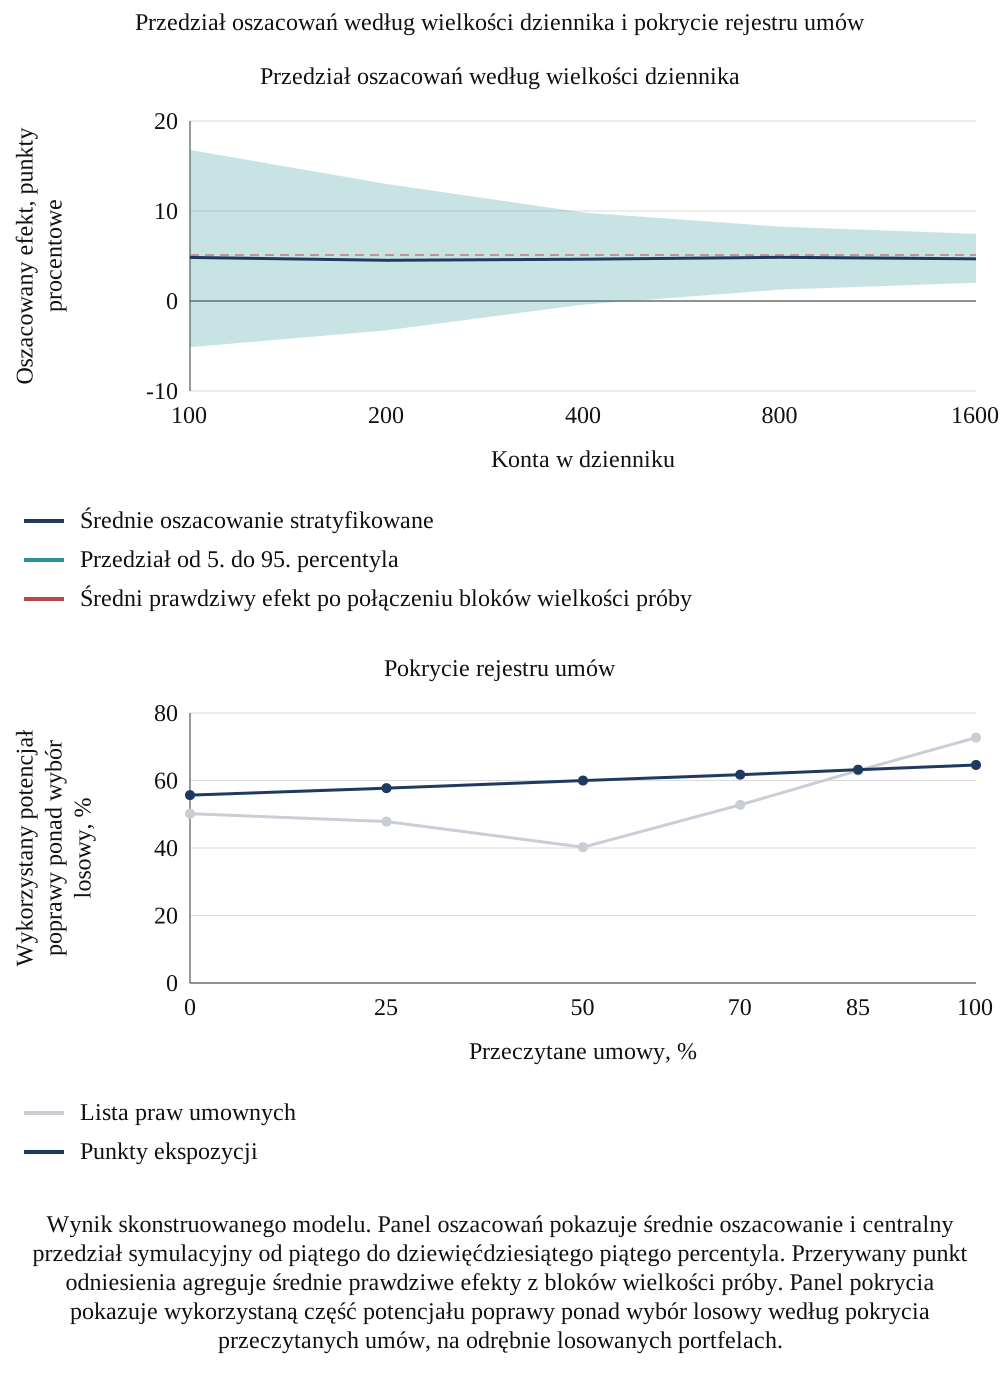
Wynik skonstruowanego modelu. Panel oszacowań pokazuje średnie oszacowanie i centralny przedział symulacyjny od piątego do dziewięćdziesiątego piątego percentyla. Przerywany punkt odniesienia agreguje średnie prawdziwe efekty z bloków wielkości próby. Panel pokrycia pokazuje wykorzystaną część potencjału poprawy ponad wybór losowy według pokrycia przeczytanych umów, na odrębnie losowanych portfelach.
Znaczenie mają zarówno niepewność próbkowania, jak i identyfikacja. Przy 400 kontach skonstruowane średnie oszacowanie 4.64 punktu jest bliskie prawdziwej wartości modelu, a 58% oszacowań odchyla się od niej nie więcej niż o połowę jej wartości. To cecha określonego efektu, częstości zdarzeń, przypisania i estymatora. Nie ustanawia uniwersalnego wymogu 800 kont ani nie pokazuje, że obciążenie jest pomijalne w zaobserwowanym portfelu. Raportowany efekt ceny powinien obejmować grupę porównawczą, przedział niepewności, diagnostykę nakładania się grup i założenia dotyczące czynników zakłócających. Łączenie przejęć może zwiększać liczbę kont, wprowadzając jednocześnie różnice w składzie klientów, politykach i raportowaniu; same wskaźniki transakcji nie rozwiązują tych różnic.
Reguła minimalnej liczebności grup ma znaczenie także w małych próbach. W odrębnym dokładnym odczycie bloku stu kont jedenaście z czterystu powtórzeń pomija co najmniej jedną grupę kwintylową, ponieważ zawiera mniej niż dwa konta objęte podwyżką lub mniej niż dwa konta porównawcze. Średnie pokrycie zachowanych kont objętych podwyżką wynosi około 99.92%, z minimum 96.67%. Są to wyniki diagnostyczne tego skonstruowanego bloku. Estymator renormalizuje względem zachowanej populacji objętej podwyżką; nie odtwarza wyników dla wykluczonych grup. Rzeczywiste badanie powinno raportować własne wykluczenia i odpowiadającą im zmianę populacji docelowej, z oceną wrażliwości, gdy wykluczone konta są handlowo istotne.
20 Kontrole odtwarzalności i granice modelu
Wyniki modelu są generowane z tych samych cech, których używają reguły. Reguły są zatem testowane w świecie, gdzie ich założenie jest prawdziwe: prawa zgody, zależność od opiekuna, cena i konflikt powodują odejście. Wyniki pokazują, ile odzyskuje każda reguła przy tym warunku, jak kolejność zmienia się w podanych stresach i jak bardzo rzeczywisty dziennik byłby zniekształcony przez sposób przypisywania podwyżek. Nie pokazują, że prawa zgody lub zmiany opiekuna powodują odejście w jakimkolwiek rzeczywistym portfelu, i nie dostarczają stopy utraty klientów.
Poprawiony silnik obliczeniowy wykonuje 1,545 asercji w 41 rodzinach komunikatów, podsumowanych w tabeli 12. Większość to warunki powtarzane w pętlach na poziomie portfela. Sprawdzają zakresy, określone porównania dominacji, uzgodnienie przypisania, rozdział w czasie, kierunek stresów, tożsamość rezygnacji z podwyżki i przywrócenie mnożnika zgody po jego izolowanej analizie wrażliwości. Te asercje kodu źródłowego są odrębne od niezależnej kontroli arytmetycznej. Sprawdzają podane obliczenia i wybrane przypadki o ustalonych ziarnach losowania, bez porównania z obserwowanymi wynikami klientów lub dowodu, że założenia modelu działają w praktyce.
| Kontrola | Wynik |
|---|---|
| Zaliczone asercje | 1,545 w 41 rodzinach |
| Prawdopodobieństwa i straty | Każde prawdopodobieństwo odejścia leży w przedziale jednostkowym; każda oczekiwana strata mieści się między zerem a przychodem |
| Uzgodnienie | Przychody i straty według ścieżek sumują się do wartości łącznych; udziały czynników sumują się do jedności; krzywe czasowe kończą się na przypisanej stracie i nigdy nie maleją |
| Ochrona | Pakiet nigdy nie zwiększa oczekiwanej straty żadnego konta |
| Dominacja | Przy limicie bazowym korzyść interwencji z pełną informacją dominuje każdą regułę w każdym portfelu; średnie z analizy zmiennych limitów także spełniają tę granicę |
| Normalizacja punktów odniesienia | Wykorzystanie potencjału wynosi jeden dla wyboru z pełną informacją i zero dla oczekiwanego wyboru losowego; słabsze wybory mogą mieć wartości ujemne |
| Kierunki stresów | Zmiana cen zwiększa udział ceny; odejścia zwiększają udział opiekuna; większy udział umów z prawem zgody przyspiesza straty; nieprzeczytany rejestr obniża wykorzystanie potencjału listy umownej |
| Skonstruowane kontrole korekty | Naiwne i skorygowane oszacowania z ustalonym ziarnem spełniają określone porównania bliskości; te kontrole nie ustanawiają uniwersalnej kolejności estymatorów |
| Wielkość próby | Przedział oszacowań zwęża się na każdym kroku zwiększania dziennika |
| Powtarzalność | To samo ziarno losowania daje te same portfele |
| Tożsamość rezygnacji z podwyżki | Oczekiwane przychody bez podwyżki minus oczekiwane przychody z podwyżką równają się redukcji ekspozycji minus podwyżka od zakupów utrzymanych przy podwyżce |
| Granica mechanizmu | Usunięcie osłabienia zgody przy stałych pozostałych danych odwraca bazową przewagę reguły umownej w tym generatorze |
Kontrole odtwarzalności w zachowanym silniku obliczeniowym. Zaliczenie asercji potwierdza podane obliczenie w autorskim modelu; nie stanowi walidacji empirycznej. Czas wykonania zależy od środowiska.
Eksperyment ocenia zachowanie określonego systemu. Jego praktycznym wkładem jest odtwarzalne oddzielenie ekspozycji w ujęciu rocznym, korzyści interwencji, informacji z rejestru umów i selekcji przy zmianie cen. Procenty modelu należy cytować jako warunkowe wyniki symulacji wraz z danymi wejściowymi. Kontrole arytmetyczne nie potwierdzają odczytania prawa, wyboru współczynników, skuteczności interwencji ani jej przydatności w rzeczywistym przejęciu. Te pytania wymagają dowodów i profesjonalnego przeglądu opisanych w kolejnych sekcjach.
21 Prospektywny projekt badania utrzymania klientów
Proponowaną jednostką obserwacji jest konto w chwili zamknięcia, śledzone co miesiąc przez uzgodniony horyzont, początkowo osiemnaście miesięcy dla zgodności z modelem. Rejestr łączyłby podstawę umowną, zdarzenia zgody, powiadomienia, daty skuteczności cen, zmiany opiekuna, ograniczenia zakupów, odejścia i przychody za pomocą stabilnych identyfikatorów. Dostęp do danych i ich ponowne wykorzystanie wymagają podstawy prawnej i oceny celu [4]. Specyficzne dla scenariusza wyniki wielkości próby w tabeli 11 są przykładami planistycznymi. Rzeczywiste badanie wymaga własnej oceny wielkości efektu, częstości zdarzeń, nakładania się grup, grupowania na poziomie kont i transakcji, utraty obserwacji i planowanego estymatora przed wyborem docelowej liczby.
Tabela 13 proponuje projekt badania, w którym decyzje o przypisaniu rejestruje się przed sprawdzeniem wyników. Tam, gdzie nabywca, doradcy prawni i kierownictwo handlowe uznają to za odpowiednie, kwalifikujące się konta mogłyby wejść do prospektywnie zatwierdzonego porównania zwykłej praktyki z określonym dodatkowym działaniem. Każda randomizacja wymagałaby uzasadnionej polityki kwalifikacji, zabezpieczeń dla klientów i odpowiednich zgód. Przy alokacji obserwacyjnej rejestr powinien zapisywać powody interwencji, w tym oczekiwaną lojalność, znaczenie strategiczne, obawy o relacje i ograniczenia zasobów. Korekta może używać zmierzonych powodów; niezmierzone różnice pozostają ograniczeniem.
| Element | Specyfikacja | Uzasadnienie |
|---|---|---|
| Jednostka i okno | Konto od zamknięcia do miesiąca 18, z miesięcznymi przychodami | Odpowiada definicji wyniku |
| Zdarzenia wyzwalające | Datowane zdarzenia zgody, ceny i opiekuna wraz z typem | Oddziela trzy harmonogramy |
| Dane umowne | Ekstrakcja na poziomie klauzul sprawdzona przez prawników, z raportowanym pokryciem | Kompletność rejestru wyznacza wartość listy |
| Baza porównawcza | Dopasowane konta z nieobjętego zmianą portfela lub okresu sprzed transakcji | Wspiera porównanie ze zmianami tła, pod warunkiem poprawności porównania |
| Przypisanie | Randomizowana część kwalifikujących się kont; w innym przypadku zapisany powód | Wspiera ocenę selekcji; same zapisane powody nie ustanawiają porównywalności |
| Próba i efektywna informacja | Prospektywna analiza mocy i precyzji z użyciem częstości zdarzeń, nakładania się grup i grupowania właściwych dla transakcji; 800 to tylko wynik skonstruowanego scenariusza | Sama liczba kont nie ustanawia identyfikacji ani precyzji |
| Zgoda i prywatność | Podstawa prawna, ograniczenie celu, zanonimizowany plik analityczny | Prawo ochrony danych |
| Plan analizy | Z góry określone wyniki, estymatory, przedziały niepewności, ranking na odłożonej próbie i analizy wrażliwości | Uwidacznia późniejsze zmiany i selektywne raportowanie |
Projekt proponowany. Autor nie przeprowadził takiego badania.
Metody analizy danych i AI można rozważyć jako wsparcie ekstrakcji klauzul, łączenia rekordów klientów i przeglądu zależności od kontaktów. Każde zadanie potrzebuje określonego wzorca i autoryzowanej ścieżki danych, zanim wynik wejdzie do procesu decyzyjnego. Model nie ocenia oprogramowania, trafności ekstrakcji ani korzyści produktywności. Poniższy proces określa proponowane kontrole odbioru dla przyszłego wdrożenia; nie formułuje empirycznego twierdzenia o konkretnym narzędziu.
Przy pracy umownej wspomaganej AI doradcy prawni powinni najpierw zdefiniować taksonomię klauzul oddzielającą cesję praw, przeniesienie zobowiązań, zmianę kontroli, rozwiązanie, odnowienie, powiadomienie cenowe oraz ograniczenia poufności lub wykorzystania danych. Rekord ekstrakcji powinien zawierać dokładny cytat, wskazanie strony lub akapitu, identyfikator dokumentu, podmiot prawny kontrahenta i datę wersji. Podsumowanie bez wspierającego fragmentu nie ustala, że prawo istnieje, że ograniczenie nie istnieje lub że zmiana je zastąpiła. Ostateczna klasyfikacja prawna pozostaje przedmiotem oceny wyznaczonego weryfikatora.
Proponowany test wzorcowy używałby odłożonego zbioru umów niezależnie sprawdzonych według uzgodnionego standardu. Odrębnie oceniałby pominięte istotne klauzule, fałszywie dodatnie znaczniki, błędy łączenia podmiotów i niepoparte wnioski. Wyniki powinny być też ważone wartością i terminem decyzji, na które wpływają. Wysoki łączny wynik ekstrakcji może współistnieć z pominiętą klauzulą u klienta odpowiadającego za dużą koncentrację. Proces powinien dopuszczać wstrzymanie odpowiedzi i eskalację, gdy zeskanowana strona jest nieczytelna, odesłania są nierozstrzygnięte lub dokumenty są sprzeczne. Nie podano tu wyniku testu wzorcowego ani oszacowania efektywności.
Autoryzowane wdrożenie wymaga też kontroli dostępu, limitów przechowywania i zapisu, jakie materiały umowne mogą trafić do którego systemu. Umowy klientów i osobowe dane kontaktowe należy ograniczać do niezbędnych dla zadania, z zatwierdzeniem każdego przetwarzania zewnętrznego lub przepływu transgranicznego. Testy można zacząć od odpowiednio dopuszczonych materiałów. Wersje instrukcji i modelu, zmiany ekstrakcji i korekty weryfikatorów można rejestrować, aby późniejszą decyzję o koncie powiązać z faktycznie użytym dokumentem i metodą. Są to proponowane kontrole zarządcze; ich zastosowanie wymaga analizy prawnej i bezpieczeństwa informacji.
Łączenie kont wymaga własnego testu. Podmiot prawny może mieć kilka nazw handlowych, lokalizacji zakupowych i kodów systemu finansowego, podczas gdy grupa może obejmować rzeczywiście odrębnych nabywców. Analityk powinien uzgodnić identyfikator konta z umowami, fakturami i uzgodnionym zakresem konsolidacji. Połączenie odrębnych nabywców może ukryć różne prawa zgody; rozdzielenie jednego może zaniżyć koncentrację. Proponowana kolejka wyjątków rejestruje niepewne dopasowania, ich dokumenty potwierdzające i osobę uprawnioną do rozstrzygnięcia. Pewności dopasowania nie należy przekształcać we wniosek prawny.
Analiza prospektywna powinna zdefiniować odejście, ograniczenie zakupów, ustępstwo cenowe i przychody z nowych produktów przed rozpoczęciem obserwacji. Powinna rejestrować przejęcia, zbycia i zmiany zakresu kont w analizowanym oknie. Dla klienta bez pełnej osiemnastomiesięcznej obserwacji należy zachować to ograniczenie. Sezonowe wzorce zakupów, wyjątkowe zamówienia, przeliczenia walut i zmiany podmiotów fakturujących mogą inaczej przypominać zmianę zachowania. Plan statystyczny powinien określić traktowanie tych obserwacji i odróżniać wyniki pełnego okresu od raportów pośrednich z krótszych okien.
Dla przyczynowej oceny interwencji porównanie wymaga powodu, dla którego poza tym porównywalne konta otrzymały odmienne działanie. Zapisana reguła alokacji, data działania i kryteria kwalifikacji wspierają tę ocenę. Kontrole równowagi cech i nakładania się grup mogą ujawnić obserwowane różnice oraz słabo reprezentowane grupy; nie wykluczają niezapisanej selekcji. Wnioskowanie powinno w odpowiednich przypadkach uwzględniać wspólne szoki w obrębie kont, zespołów sprzedaży i przejęć. Z góry określona analiza wrażliwości może zmieniać definicje wyników, okna i grupy porównawcze, z ujawnieniem zmian i braków danych. Wybór estymatorów i przedziałów wymaga analizy konkretnej transakcji.
Test rankingu poza próbą rozwojową może oddzielić uczenie od oceny. Regułę i definicję interwencji należy ustalić na wyznaczonych danych rozwojowych, a następnie ocenić na kontach lub przejęciach pozostawionych poza tym procesem. Raport powinien obejmować limit zasobów, faktycznie zrealizowane działanie, brakujące pola rejestru i niepewność poprawy. Ranking identyfikujący wysoką ekspozycję odpowiada na inne pytanie niż ranking identyfikujący przyczynową reakcję na ochronę. Projekt empiryczny musi zachować tę różnicę przed zgłoszeniem korzyści interwencji.
22 Raportowanie dla organu zarządzającego i decyzje transakcyjne
Raport dla organu zarządzającego lub komitetu inwestycyjnego może pokazywać odrębnie ekspozycję w ujęciu rocznym i opcje interwencji, obok przychodów według ścieżki umownej, stanu zgód i pokrycia rejestru. Powinien wskazać istotne koncentracje według właściwej podstawy raportowania [5] i przedstawić działanie, opiekuna, koszt i pozostałą niepewność dla każdej proponowanej kategorii. W skonstruowanym przypisaniu zgoda odpowiada za 30% ekspozycji związanej z transakcją, zmiany opiekuna za 23%, presja odejścia przedstawiciela i podążania klientów za 5%, cena za 26%, a konflikt kanałów za 15%. Udziały opisują autorską dekompozycję, nie empiryczną strukturę klientów nabywcy.
Tabela 14 wymienia pozycje. Raport powinien przedstawiać stratę jako przedział wraz ze statusem identyfikacji. Jeśli nabywca oszacował efekt ceny z własnego dziennika, przedział należy pokazać wraz z wielkością dziennika i stwierdzić, że podwyżki mogły być przypisywane lojalnym kontom. Jeśli oszacowanie pochodzi z innej transakcji, trzeba to podać. Wielkość taka jak cel utrzymania powinna być oznaczona jako plan z listą założeń, nie jako prognoza.
| Element | Co podać | Dlaczego to ważne |
|---|---|---|
| Pokrycie umów | Udział przychodów z przeczytanych umów według ścieżki | Nieprzeczytane umowy wyglądają na pozbawione praw zgody |
| Ekspozycja związana ze zgodą | Przychody z prawem zgody lub rozwiązania przy zmianie kontroli i stan tego prawa | Największe źródło wczesnych odejść w modelu |
| Zależność od opiekuna | Przychody przy zmianie opiekuna i wysokiej zależności, wraz z warunkami ograniczeń | Ryzyko podążania klientów za przedstawicielem i zakłócenia ciągłości |
| Cena | Planowana podwyżka według konta, daty skuteczności i test równowagi przychodów | Synergia wobec utrzymania klientów |
| Zasoby i reguła | Chronione konta, reguła wyboru i to, co pomija | Ekspozycja nie jest możliwością uniknięcia straty |
| Status identyfikacji | Czy efekty pochodzą z tego portfela, innej transakcji czy założenia | Unika przedstawiania oszacowania punktowego jako dowodu |
Proponowane elementy raportowania. Opisują informacje do przedstawienia, nie ustalenia.
Mapa ekspozycji wpływa również na warunki transakcji. Gdy wskazane duże konto ma prawo zgody, doradcy prawni mogą rozważyć, czy jej uzyskanie powinno być warunkiem zamknięcia, czy część ceny powinna od niej zależeć lub czy sprzedawca powinien ponieść określony udział straty, jeśli klient odejdzie w podanym okresie. Są to opcje do oceny przez strony i ich doradców. Model dostarcza rozmiaru ekspozycji, którego dotyczyłaby każda opcja przy jego danych wejściowych, i nie wskazuje właściwej opcji.
Proponowane uzgodnienie dla organu zarządzającego łączy rekord handlowy z modelem transakcji etapami: ekspozycja przychodów w ujęciu rocznym, oczekiwany wpływ na marżę pokrycia, proponowany koszt interwencji, czas i pozostała niepewność. Może pokazać bazowe, niekorzystne i naprawcze założenia kierownictwa bez przedstawiania ich jako obserwowanych wyników. Gdy ta sama oczekiwana poprawa jest już ujęta w synergii sprzedaży lub inicjatywie obsługi finansowanej przez zakupy, uzgodnienie powinno wskazać powiązanie, aby uzasadnienie transakcji nie liczyło jej dwukrotnie. Artykuł oferuje strukturę bez ilościowego określenia korzyści dla wartości przedsiębiorstwa lub finansowania.
Przy kontach o wysokiej koncentracji strony transakcji mogą omawiać z doradcami warunki, zgody, mechanizmy cenowe, oświadczenia lub określony podział straty. Wybór zależy od egzekwowalności, siły negocjacyjnej, ekonomiki transakcji i tego, co faktycznie można zaobserwować w danym okresie. Odejście klienta po zamknięciu nie dowodzi samo w sobie, że sprzedawca naruszył obowiązek lub że transakcja spowodowała stratę. Każda metryka umowna powinna określać zakres kont, okres pomiaru, wykluczenia, procedurę sporów i odpowiedzialność za decyzje handlowe. Model nie zaleca konkretnych warunków prawnych.
23 Proponowana sekwencja operacyjna utrzymania klientów
Proponowana sekwencja operacyjna zaczyna się od umów istotnych kont, sprawdzanych pod kątem zgody, rozwiązania i cesji tam, gdzie pozwalają na to dostęp i ograniczenia etapu transakcji. Zespół zapisywałby pokrycie dokumentów i nierozstrzygnięte kwestie przed oparciem się na założeniach inwestycji. Wskazywałby także konta ze skoncentrowaną relacją osobistą i planowaną zmianą opiekuna, wyznaczał proponowanego odpowiedzialnego za ciągłość oraz uzyskiwał poradę o ograniczeniach odchodzącego przedstawiciela według właściwego reżimu prawa pracy [2, 3]. Eksperyment nie ustanowił optymalnej sekwencji dla rzeczywistej transakcji.
Proponowany trzeci krok to przegląd cen dla każdego konta. Drugie źródło lub niski koszt zmiany uzasadniają bliższe zbadanie alternatyw klienta; żaden z tych elementów nie dowodzi, że należy zrezygnować z podwyżki. Nabywca powinien porównać oczekiwaną marżę pokrycia przy każdej wykonalnej ścieżce cenowej z kosztami wdrożenia i niepewnością. Czwarty krok to zapisywanie zdarzeń i decyzji od początku. W tym modelu rezygnacja spełnia podane porównanie przychodów dla 45% kont z podwyżką. Wynik zależy od współczynników i bazowych założeń cenowych, bez obietnicy utrzymania.
Przy badanym limicie jednej dziesiątej portfela bazowy ranking umowny prowadzi przed innymi regułami praktycznymi przy podanych założeniach pakietu i kompletnego rejestru. Wynik może uzasadniać proponowany plan przeglądu kont wykorzystujący dowody umowne, zależność od relacji, przychody i udokumentowaną niepewność. Rzeczywista alokacja wymaga dowodów o faktycznie dostępnym działaniu, zasobach realizacji i jakości rejestru. Analizy wrażliwości bez efektu zgody i z niekompletnym rejestrem pokazują warunkowość rankingu bazowego. Eksperyment nie dostarcza uniwersalnej sekwencji wyboru kont ani ustalenia, że koszt realizacji koniecznie staje się wiążącym ograniczeniem przy większym limicie.
| Obszar prac | Rola z ostateczną odpowiedzialnością | Dowody i przekazanie |
|---|---|---|
| Ścieżka umowna i zgoda | Lider prawny | Sprawdzone klauzule, zastrzeżenie dotyczące prawa właściwego, wymagane działanie i termin |
| Ciągłość relacji | Lider handlowy | Imienny opiekun konta, plan przejścia, uprawnienie do kontaktu z klientem i dowód ukończenia |
| Ekonomika ścieżki cenowej | Lider finansowy | Spójne porównanie utrzymanych przychodów i marży pokrycia, ustępstwa i zatwierdzenie |
| Dane i przegląd wspomagany AI | Właściciel danych z przeglądem prawnym i bezpieczeństwa | Dozwolone dane wejściowe, powiązane dowody dokumentowe, wyjątki testu wzorcowego i zatwierdzenie przez człowieka |
| Koordynacja integracji | Lider integracji | Zależności, zdolność realizacji działań, eskalacja i datowany status |
| Uzgodnienie uzasadnienia inwestycji | Sponsor transakcji | Ekspozycja, koszt realizacji, założenia finansowania i ewentualne nakładanie się deklarowanych synergii |
Przykładowy projekt operacyjny do dostosowania do konkretnej transakcji. Role są proponowanymi obowiązkami, nie opisem wdrożonego programu u zleceniodawcy.
Sekwencję można zorganizować wokół etapów decyzyjnych transakcji zamiast jednej daty zamknięcia. Przed podpisaniem zespół identyfikuje istotne umowy, nierozstrzygnięte kwestie dostępu i założenia uzasadnienia inwestycji. Między podpisaniem a zamknięciem zapisuje dozwolone działania dotyczące zgód lub przejścia, z zachowaniem właściwych ograniczeń wymiany informacji. Przy zamknięciu potwierdza się odpowiedzialność za opiekę nad kontami i nierozstrzygnięte działania. W pierwszych cyklach raportowania rzeczywiste powiadomienia, ustępstwa i zachowania zakupowe są porównywane z datowaną bazą. Harmonogram jest proponowaną metodą operacyjną i nie stwierdza, że każda transakcja dopuszcza kontakt z klientem przed zamknięciem.
Wyjątki wymagają opiekuna i daty wygaśnięcia. Dla czasowego drugiego opiekuna konta, opóźnionej zmiany ceny lub nierozstrzygniętej zgody należy określić, kto dokona kolejnego przeglądu i jaki dowód zamknie sprawę. Kierownictwo handlowe może wtedy zobaczyć, czy ograniczone zasoby nadal są związane z nieaktualnym założeniem. Finanse mogą uzgodnić zrealizowane działania z ich faktycznym kosztem, a odpowiedzialni za prawo i dane zachowują ograniczenia dozwolonych działań. Okresowy przegląd powinien chronić pierwotny zapis decyzji, aby zmienione fakty i zmieniona ocena pozostały rozróżnialne w końcowej analizie wyników.
24 Ograniczenia i następny test empiryczny
Portfele wykorzystują autorskie współczynniki, rozkłady, okna czasowe i stałe mnożniki interwencji. Forma logistyczna, założenia niezależności i uproszczone ścieżki umowne pomijają złożoność operacyjną i prawną. Ekspozycja przychodów w ujęciu rocznym nie jest skumulowanym przepływem pieniężnym, wartością klienta w całym okresie relacji ani marżą. Podstawowy pakiet nie ma kosztu wdrożenia w eksperymencie. Ani zachowanie polegające na odejściu, ani ograniczenie zakupów nie są skalibrowane empirycznie. Omówienie prawne dotyczy cytowanych tekstów i wymaga właściwej dla transakcji analizy prawa właściwego, kwestii przejściowych, reguł sektorowych i faktycznych umów.
Przegląd obejmuje wybrany zbiór źródeł. Badania między przedsiębiorstwami dotyczą zmian handlowców; badania fuzji bankowych analizują status relacji i wartość kredytobiorcy. Ich populacje i wyniki różnią się od ekspozycji przychodów w ujęciu rocznym w tym artykule. Niektóre pozycje czytano jako zaakceptowane manuskrypty lub dokumenty robocze, a wybrane streszczenia czasopism wspierają węższe twierdzenia. Datowane przykłady IFRS służą rekordom klientów, bez aktualnej opinii o rachunkowości transakcji. Eksperyment nie wyprowadza z tych źródeł empirycznej stopy odpływu klientów po przejęciu i nie twierdzi, że przegląd wyczerpuje literaturę.
Kolejny krok empiryczny to prospektywnie zarządzany rejestr kont dla określonej kohorty przejęć, ze zgodami, kontrolami łączenia i planem analizy uzgodnionymi przed gromadzeniem się wyników. Wymogi próby i okresu obserwacji należy oszacować dla tej kohorty. Pierwsze testy zbadałyby założone mechanizmy zgody i relacji, wykonalny efekt interwencji i działanie rankingu opartego na rejestrze na odłożonych kontach. Wyniki mogłyby uzasadnić rewizję autorskich współczynników. Zaobserwowana poprawa nadal wymagałaby przedstawienia porównania, kosztów i ograniczeń przypisania, zanim posłuży w innej transakcji.
Źródła
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
