
1 Ressourcen zur Kundenbindung nach dem Vollzug zuweisen
Mit dem Vollzug übernimmt ein Erwerber die Verantwortung für Kundenbeziehungen, auf denen seine Investitionsbegründung beruht. Vertriebsverantwortung, Preisgestaltung und vertragsschließende Gesellschaft können sich zu unterschiedlichen Zeitpunkten ändern. Diese Arbeit untersucht eine konkrete Zuweisungsentscheidung: Welche Konten sollten in den ersten achtzehn Monaten die begrenzten Ressourcen leitender Verantwortlicher zur Kundenbindung erhalten? Der Umsatz ist eine transparente Ausgangsbasis für diese Entscheidung. Vertragsrechte, die Abhängigkeit von einer Person und geplante geschäftliche Änderungen liefern zusätzliche Informationen, deren Wert anhand der dem Käufer verfügbaren Maßnahmen geprüft werden muss.
Der Rahmen trennt Exposition und Rettbarkeit. Exposition bezeichnet den Umsatz, dessen Verlust ohne Maßnahmen erwartet wird. Rettbarkeit bezeichnet den Teil dieses Verlusts, den ein definiertes Maßnahmenpaket beseitigt. Ein Konto kann stark exponiert und nicht rettbar sein, etwa wenn der Kunde zum Wettbewerber eines anderen Kunden des Erwerbers geworden ist. Ein Konto kann auch moderat exponiert und kostengünstig zu schützen sein, etwa wenn eine erforderliche Zustimmung vor dem Vollzug eingeholt werden kann. Eine Rangfolge, die beides verwechselt, verwendet knappe Ressourcen für die falschen Konten.
Die Arbeit verbindet eine selektive rechtliche, bilanzielle und empirische Prüfung mit einem vom Autor entworfenen Experiment aus 300 konstruierten Kundenportfolios mit jeweils 600 Konten. Vier praktische Regeln werden mit dem Erwartungswert einer Zufallsauswahl und einer vollständig informierten Referenz verglichen, welche den definierten Interventionsnutzen maximiert. Das Experiment verwendet keine Kundendaten aus einer Transaktion. Sein Beitrag ist ein transparenter Vergleich von Vertragsnachweisen, Beziehungssignalen, Preisentscheidungen und Registerbeschränkungen unter offengelegten Annahmen. Diese Mechanismen und der vorgeschlagene operative Ablauf müssen empirisch geprüft werden, bevor ein Käufer die simulierten Zugewinne als Nachweise für seine eigene Übernahme behandelt.
Zwei veröffentlichte Matchpoint-Arbeiten liefern bereits die übergeordnete Betriebsarchitektur. Das Büro für Kundenkontinuität nach einer Übernahme verknüpft vertragliche Maßnahmen, Beziehungsverantwortung, Preisgestaltung, Service, Abrechnung, Umsatz und Liquidität über einen kundenspezifischen Datensatz und einen Rhythmus für die ersten 100 Tage [13]. Kundenbindung während der Integration entwickelt den Ablauf für Frühwarnung, Diagnose, Intervention und eine Bescheinigung der Kundenkontinuität [14]. Hier geht es um die Zuweisung einer festen Schutzkapazität auf Konten. Das Experiment trennt erwartete Exposition und Nutzen eines definierten Pakets, vergleicht vier praktische Rangfolgen mit Modellreferenzen, prüft ein teilweise gelesenes Register und untersucht loyalitätsabhängige Preiszuweisung. Diese Zahlen sind vom Autor entworfene Tests dieser engeren Entscheidung. Kundenregister, Zustimmungskalender, Beziehungsübergaben und Frühwarngovernance bilden den etablierten Kontext; diese Arbeit beansprucht weder einen neuen Betriebsrahmen noch eine beobachtete Verbesserung der Kundenbindung.
2 Annualisierte Umsatzexposition über achtzehn Monate messen
Das Modell erfasst für jedes Konto den Jahresumsatz beim Vollzug und schätzt den bis zum achtzehnten Monat exponierten Anteil. Exposition verbindet vollständigen Austritt mit geringeren Käufen eines verbleibenden Kunden. Sie ist ein annualisiertes Maß des gefährdeten Umsatzes, bewertet über ein achtzehnmonatiges Ereignisfenster; sie entspricht weder den über achtzehn Monate kumulierten entgangenen Zahlungsströmen noch einem Barwert oder einer bilanziellen Wertminderung. Die in Abschnitt 7 besprochene Bankenfusionsstudie untersucht Beziehungsänderungen über sechs bis achtzehn Monate [7]. Dies informiert die Fensterwahl, validiert aber nicht ihre Anwendung auf jede Übernahme. Das Modell behandelt einen befristeten Vertragspfad mit mehr als achtzehn Monaten Restlaufzeit während des Fensters als geschlossen für einen laufzeitbedingten Austritt. Andere vertragliche Beendigungsmöglichkeiten liegen außerhalb dieser Vereinfachung.
Ein Kundenportfolio verliert auch ohne Transaktion einen Teil seines Umsatzes. Das Modell berichtet den Verlust deshalb auf zwei Arten: insgesamt und als transaktionsbedingten Anteil. Letzterer ist der Gesamtverlust abzüglich des Verlusts, der nach Entfernung sämtlicher transaktionsbezogener Treiber bestehen bliebe. Im Basisfall beträgt die Summe 13.6% des Umsatzes; davon entfallen 6.9% auf die Basis und 6.6% auf die Transaktion. Rund 49% des Verlusts würden somit der Transaktion zugerechnet. Jede reale Studie muss denselben Vergleich konstruieren. Die folgenden Abschnitte zeigen, wie stark es auf diese Konstruktion ankommt.
Das Ergebnis ist eine defensive Bruttogröße. Es umfasst weder neue Verkäufe an gehaltene Kunden noch vereinnahmte Preiserhöhungen bei verbleibenden Kunden oder Margen. Eine veröffentlichte Studie zu Wechseln von B2B-Vertriebsmitarbeitern stellt fest, dass Beziehungsunterbrechungen den Umsatz zuvor verkaufter Produkte senkten, den Umsatz neu verkaufter Produkte aber erhöhten; ein Bruttoverlust ist deshalb kein Nettoeffekt [9]. Das hier verwendete Maß beantwortet ausschließlich die Bindungsfrage. Ein Transaktionsmodell sollte es separat mit geschäftlichen Mehrerträgen verrechnen. Im Modell erreicht die geplante Erhöhung 35% der Konten. Die Preisharmonisierung, die den Umsatz loyaler Konten steigert, verursacht daher zugleich einen Teil des erfassten Verlusts. Abschnitt 15 stellt beides gegenüber.
Drei Zählkonventionen halten das Maß praktisch nutzbar. Umsatz wird auf Kontoebene gezählt: Ein über mehrere Verträge bedienter Kunde ist ein Konto, dem ein Zustimmungsrecht aus jedem dieser Verträge zugeordnet wird. Eine Gutschrift oder ein vorübergehendes Preiszugeständnis zur Bindung des Kontos zählt nicht als Verlust, wird aber als Schutzkosten erfasst. Ein in die Buchhaltung des Erwerbers überführtes Konto behält seine Kennung, damit dasselbe Konto vor und nach der Übertragung verfolgt werden kann.
Für ein Bewertungs- oder Akquisitionsfinanzierungsmodell ist die Umsatzexposition ein Zwischenergebnis. Eine vorgeschlagene Überleitung würde jedes Konto mit Deckungsbeitrag, Working-Capital-Verhalten, Servicekosten und dem Zeitpunkt etwaiger Ersatzumsätze verknüpfen. Anschließend würde sie Zahlungsströme alternativer Bindungsmaßnahmen anhand des Bewertungsstichtags und der Abzinsungskonventionen des Transaktionsmodells vergleichen. Diese Arbeit führt die Überleitung nicht numerisch durch. Eine unmittelbare Anwendung der Bruttoexpositionsquoten auf Unternehmenswert, EBITDA oder Kaufpreis würde Annahmen einführen, die das Experiment nicht geprüft hat.
Dieselbe Disziplin gilt für Zugeständnisse. Ein sechsmonatiger Rabatt, ein dauerhafter Verzicht auf die Anwendung des Listenpreises und eine zusätzliche Servicezusage haben unterschiedliche wirtschaftliche Laufzeiten. Die Kontodatensätze sollten zugesagte zahlungswirksame Kosten, bedingte Kosten und einen möglichen künftigen Verlängerungseffekt trennen. Der Finanzbereich sollte festlegen, ob ein Preis vor oder nach Rabatten angegeben wird und ob Steuern, durchgereichte Ausgaben oder Nutzungsschwankungen den Nenner beeinflussen. Konsistente Definitionen erlauben die Überprüfung einer Bindungsentscheidung nach dem Vollzug, ohne ihre ursprüngliche Ausgangsbasis umzuschreiben.
3 Zeitabläufe vertraglicher und geschäftlicher Auslöser
Der erste Auslöser ist eine Zustimmung oder ein vertragliches Kontrollwechselereignis. Eine relevante Klausel oder anwendbare Übertragungsregel kann dem Kunden beim Vollzug eine Entscheidung ermöglichen, abhängig von Transaktionsstruktur, Mitteilungsbestimmungen und maßgeblichem Recht. Das Modell legt die zugehörige Reaktion in die Monate null bis drei. Daher fallen bis zum dritten Monat 100% des zustimmungsbezogenen Verlusts an. Dies ist eine vom Autor festgelegte Zeitkonvention. Ein Konto ohne dieses konkrete Recht kann weiterhin Verlängerungs-, Kündigungs-, vertragsverletzungsbezogene oder andere Optionen haben; wirksamer Vertrag und anwendbares Recht sind gesondert zu prüfen.
Der zweite Auslöser ist eine Preisänderung. Die Harmonisierung zweier Preislisten verändert die Zahlungen mancher Konten. Sie erreicht das Konto jedoch erst im nächsten Abrechnungszyklus oder bei der Verlängerung und gewöhnlich nach einer Ankündigungsfrist. Das Modell legt die Reaktion in die Monate vier bis neun nach dem Vollzug. Der dritte Auslöser ist ein Wechsel des Kundenverantwortlichen, durch interne Neuzuordnung oder Ausscheiden des Mitarbeiters, der die Beziehung führte. Das Modell setzt für Neuzuordnungen die Monate drei bis zwölf an und für das Ausscheiden eines Mitarbeiters, der das Konto abwerben kann, die Monate zwei bis acht. Diese Fenster stammen vom Autor; keine Quelle liefert sie.
Unter den vom Autor gesetzten Zeitfenstern fallen 34% des transaktionsbezogenen Verlusts bis zum dritten und 93% bis zum zwölften Monat an. Dies sind diagnostische Hypothesen. Eine Häufung nach dem Vollzug kann eine Zustimmungsprüfung nahelegen; eine Häufung nach Preisankündigungen kann eine Preisprüfung nahelegen. Zeitliche Muster allein identifizieren keine Ursache, weil Mitteilungen, Betreuerwechsel, Servicemängel und Saisonalität zusammenfallen können. Ein datiertes Ereignisprotokoll unterstützt konkurrierende Erklärungen und Vergleiche mit nicht betroffenen Konten. Ein undatierter Datensatz kann die Reihenfolge nicht zuverlässig rekonstruieren. Abschnitt 21 entwickelt das vorgeschlagene Evidenzdesign.
4 Vertragsübertragung und Kundenzustimmung
Der amtliche Text des föderalen Gesetzesdekrets Nr. (25) von 2025 nennt den Erlass am 1. Oktober 2025, das Amtsblatt Nr. 809 vom 14. Oktober 2025 und das Inkrafttreten am 1. Juni 2026 [1]. Artikel 2 des Einführungsdekrets hebt das Bundesgesetz Nr. (5) von 1985 auf; Artikel 3 bestimmt das Inkrafttreten. Artikel 4 des beigefügten Ziviltransaktionsgesetzes behandelt das Rückwirkungsverbot, soweit das Gesetz nichts anderes bestimmt. Die Anwendung auf frühere Sachverhalte, Handlungen oder Streitigkeiten erfordert daher eine Übergangsprüfung. Artikel 19 macht außerdem die Prüfung des maßgeblichen Rechts relevant. Die Erörterung betrifft die zitierten Bestimmungen und enthält keine Stellungnahme zu einem konkreten Vertrag, Freizonenregime oder ausländischem Vertragsstatut.
Die Vorschriften zum Übergang einer Verpflichtung unterscheiden zwei Fälle. Ein Gläubiger darf ein Recht abtreten, sofern Gesetz, Parteivereinbarung oder Natur der Verpflichtung dies nicht ausschließen; die Wirksamkeit hängt nicht von der Zustimmung des Schuldners ab (Artikel 405). Gegenüber dem Schuldner oder einem Dritten wird die Abtretung erst wirksam, wenn der Schuldner sie annimmt oder benachrichtigt wird (Artikel 407). Ein Schuldner darf unter denselben Grenzen eine Verpflichtung übertragen; eine Schuldübernahme kommt jedoch nur mit Zustimmung sowohl des Übernehmers als auch des Gläubigers zustande (Artikel 418). Lehnt der Gläubiger ausdrücklich oder durch Schweigen nach angemessener Frist ab, wird der ursprüngliche Schuldner nicht befreit (Artikel 419) [1].
Für einen Lieferanten werfen Forderungsabtretung und Übertragung einer Leistungspflicht unterschiedliche Fragen auf. Die zitierten Vorschriften erlauben die Abtretung eines Rechts unter ihren Beschränkungen und Annahme- oder Mitteilungsregeln; die Übertragung einer Verpflichtung erfordert die oben beschriebenen Zustimmungen. Ein Anteilskauf lässt die vertragsschließende Gesellschaft gewöhnlich unverändert. Vertragliche Kontrollwechselbestimmungen sind daher eigenständig zu prüfen. Ein Asset Deal erfordert eine Übertragungsanalyse für jeden Vertrag; manche Verträge verbleiben möglicherweise beim Verkäufer oder benötigen eine andere Regelung. Rechtsberater sollten maßgebliches Recht, Vertragsbeschränkungen, Zustimmungen, Mitteilungen und Transaktionsmechanik bestätigen. Die Arbeit bietet eine allgemeine Lesart der Bestimmungen ohne Rechtsprechungsanalyse. Der angenommene Anteil zustimmungsberechtigter Konten von zwanzig Prozent ist eine Modellvorgabe und keine Aussage über die Marktverbreitung.
| Übertragungsweg | Übertragungsgegenstand | Stellung des Kunden | Quelle |
|---|---|---|---|
| Abtretung eines Rechts (Forderung des Lieferanten) | Zahlungsanspruch | Wirksamkeit erfordert keine Zustimmung; gegenüber dem Kunden erst nach Annahme oder Benachrichtigung wirksam | Artikel 405, 407 |
| Schuldübernahme (Lieferpflicht des Lieferanten) | Leistungspflicht | Kommt nur mit Zustimmung von Übernehmer und Gläubiger zustande; bei Ablehnung bleibt der ursprüngliche Lieferant gebunden | Artikel 418, 419 |
| Schweigen nach Benachrichtigung | Leistungspflicht | Wird nach Ablauf einer angemessenen Frist als Ablehnung behandelt | Artikel 419(3) |
| Ausschluss durch Vereinbarung oder Natur der Verpflichtung | Recht oder Verpflichtung | Ursprung der Beschränkung prüfen; vertragliche Beschränkungen können durch Vereinbarung nur geregelt werden, soweit das maßgebliche Recht dies erlaubt | Artikel 405, 418 |
| Anteilskauf | Nichts; die vertragsschließende Gesellschaft bleibt unverändert | Abtretungsvorschriften grundsätzlich nicht einschlägig; vertragliche Kontrollwechselbedingungen und sonstige anwendbare Anforderungen prüfen | Vertragsbedingungen |
| Frühere Sachverhalte und Handlungen | Transaktionen oder vertragliche Sachverhalte vor dem Inkrafttreten | Übergangs- und Rechtsstatutsprüfung erforderlich; hier keine vertragsbezogene Schlussfolgerung | Artikel 4 und 19; Artikel 2 und 3 des Einführungsdekrets |
Allgemeine Lesart der zitierten VAE-Vorschriften [1], vorbehaltlich des maßgeblichen Rechts, der Übergangsregeln, Vertragsbedingungen und anwaltlichen Prüfung. Die Transaktionsstruktur bestimmt, ob ein Recht, eine Verpflichtung oder eine Kontrollwechselklausel betroffen ist.
5 Kundenverantwortung und Beziehungsabhängigkeit
Shi und Mitautoren berichten eine Differenz-von-Differenzen-Studie zu einem Fortune-500-Unternehmen mit Selektionskorrektur. Darin war das Ausscheiden von Vertriebsmitarbeitern bei betroffenen Kunden mit jährlichen Umsatzverlusten von 13.2% bis 17.6% verbunden [10]. Laut Zusammenfassung begrenzten vorhandene Mitarbeiter den Verlust im Allgemeinen wirksamer als Neueinstellungen; einschlägige Branchenerfahrung war relevant. Für diese Arbeit wurde ausschließlich die Zusammenfassung geprüft. Die Schätzungen gelten für diese Studie und ihre Identifikationsannahmen. Sie sind keine Kundenverlustraten für Übernahmen, den GCC oder den Käufer, dessen Konten bewertet werden.
Schmitz und Mitautoren untersuchen vier Jahre Daten zu 2,040 Kunden eines europäischen Logistikunternehmens [9]. Die Hauptergebnisse des angenommenen Manuskripts berichten im Durchschnitt 6.8% niedrigeren Gesamtumsatz, zusammengesetzt aus 28.8% niedrigeren Umsätzen mit zuvor verkauften Produkten und 52.2% höheren Umsätzen neu verkaufter Produkte. Die Einleitung nennt andere Prozentsätze; diese Arbeit verwendet deshalb die Schätzungen der Hauptergebnisse. Die in der veröffentlichten Zusammenfassung genannte bedingte Verbesserung von mehr als 29% hängt von der vorherigen Beziehung auf Unternehmensebene und deren Führung durch den übernehmenden Vertriebsmitarbeiter ab; sie ist kein Durchschnittsergebnis aller unterbrochenen Kundenbeziehungen. Die Studie unterstützt die Trennung verlorener Bestandsverkäufe, neuer Verkäufe und kontextabhängiger Nettoleistung. Ihre Zahlen liefern keinen übernahmespezifischen Koeffizienten. Das Manuskript warnt davor, eine proaktive Beziehungsunterbrechung als sicheren Wachstumspfad zu betrachten.
Die Durchsetzbarkeit einer Beschränkung benötigt eine gesonderte rechtliche Beurteilung. Für Arbeitnehmer im Geltungsbereich des föderalen Arbeitsrechts für den Privatsektor erlaubt Artikel 10 ein Wettbewerbsverbot, wenn die Tätigkeit Zugang zu Kunden oder Geschäftsgeheimnissen vermittelt. Es verlangt zeitliche, räumliche und tätigkeitsbezogene Grenzen, soweit sie zum Schutz berechtigter Geschäftsinteressen erforderlich sind. Die Dauer darf zwei Jahre nach Vertragsende nicht überschreiten; bei einer gegen das Gesetzesdekret verstoßenden Kündigung durch den Arbeitgeber ist die Klausel nichtig. Der bezeichnete Anspruch ist ein Jahr nach Entdeckung des Verstoßes ausgeschlossen [2]. Artikel 12 der Durchführungsverordnung weist dem Arbeitgeber die Beweislast für behauptete Schäden zu, behandelt arbeitgeberbedingte Beendigung und schriftliche Freistellung und sieht Ausnahmen vor: vereinbarte Entschädigung von höchstens drei Monatslöhnen mit schriftlicher Zustimmung des früheren Arbeitgebers, Beendigung in der Probezeit und bestimmte gefragte Berufsgruppen [3]. Diese Bestimmungen setzen Voraussetzungen und Grenzen; sie belegen keine beobachtete Verringerung des Mitwechselns von Kunden. Die Modellreduktion von 35% ist vom Autor festgelegt.
Kundenkontaktdaten können personenbezogene Daten enthalten, weil einzelne Personen unmittelbar oder mittelbar identifizierbar sind. Soweit das föderale Datenschutzgesetz gilt, verlangt Artikel 5 rechtmäßige, zweckgebundene und verhältnismäßige Verarbeitung; Artikel 6 regelt die Einwilligung, wenn diese als Rechtsgrundlage dient [4]. Artikel 4 bestimmt Ausnahmen vom Verbot der Verarbeitung ohne Einwilligung; eine Übernahme begründet nicht automatisch die geeignete Grundlage für jede Verwendung. Artikel 2 nimmt bestimmte staatliche Daten, sektoral regulierte Gesundheits-, Bank- oder Kreditdaten sowie Freizoneneinrichtungen mit besonderer Datenschutzgesetzgebung aus. Anwendbares Regime, Zweck, zulässige Empfänger und Zugriff sind daher für Analyse und Kundenansprache getrennt zu prüfen. Die Arbeit bestimmt nicht den aktuellen Stand der Durchführungsverordnung oder der Anpassungsregelung. Nicht verfügbare oder unzulässige Kontaktdaten werden im vorgeschlagenen Register als Einschränkung erfasst und nicht als Nachweis geringer Abhängigkeit oder als Erlaubnis zur Ansprache.
6 Preisintegration und Wechselkosten
Homburg und Bucerius berichten eine Befragung zu 232 horizontalen Übernahmen, die Umfang und Geschwindigkeit der Marketingintegration, Kosteneinsparungen und marktbezogene Leistung untersucht [11]. Die Zusammenfassung nennt einen positiven Zusammenhang zwischen Integrationsumfang und Kosteneinsparungen sowie einen negativen Zusammenhang mit marktbezogener Leistung. Marktbezogene und finanzielle Leistung sind enger verbunden als Kosteneinsparungen und finanzielle Leistung. Dies motiviert die Prüfung kommerzieller Integration neben dem Kostenargument. Die Studie liefert keine Abwanderungsrate und isoliert weder eine bestimmte Preisanpassungspolitik noch Betreuerwechsel oder Zustimmungsverfahren.
Die Bankenfusionsstudien ergänzen einen für das Design wichtigen Mechanismus. Die Autoren der norwegischen Studie verstehen ihre Befunde als Hinweis darauf, dass bei einer Schädigung der Kreditnehmer durch eine Fusion Unternehmen mit niedrigen Wechselkosten die Bank wechseln, während ähnliche Unternehmen mit hohen Wechselkosten an die Beziehung gebunden bleiben [8]. Eine Studie belgischer Kleinunternehmen trennt Kreditnehmer mit einer Bankbeziehung von solchen mit mehreren und unterscheidet Verbleib, Beendigung durch die Bank und Wechsel. Kreditnehmer mit mehreren Beziehungen wurden weniger beeinträchtigt, weil sie sich gegen das Ende einer Beziehung absichern konnten [7]. Beide Studien stützen zwei Modelleigenschaften: Eine zweite Bezugsquelle erleichtert Austritt und Kaufverlagerung; hohe Wechselkosten verwandeln einen möglichen Austritt in Bindung.
Ein vertraglich gebundener Kunde kann sein Kaufverhalten weiterhin innerhalb der Rechte und Pflichten seiner Vereinbarung ändern. Das Experiment erlaubt eine Verringerung der Käufe über eine zweite Bezugsquelle auch dann, wenn der vereinfachte Ablaufpfad während des Fensters geschlossen ist. Dies ist eine Modellannahme. Ein reales Register sollte Mindestabnahmepflichten, Exklusivität, Kündigungsrechte, Verlängerungsdaten, technische Abhängigkeiten und verfügbare Alternativen dokumentieren, bevor Austritt oder Kaufverringerung als umsetzbar eingestuft werden. Die zitierten Studien liefern keine Häufigkeiten dieser Merkmale in einer Grundgesamtheit.
7 Kundenbezogene Evidenz aus Bankenfusionen
Die belgische Studie verwendet ein Kreditregister der Unternehmens-Bank-Beziehungen von 1997 bis 2003. In der hier gelesenen Arbeitspapierfassung lag die längerfristige Beendigungsrate bei Kreditnehmern übernommener Banken um 8.5 Prozentpunkte über der ähnlicher Kreditnehmer nicht fusionierender Banken, gemessen über sechs bis achtzehn Monate nach einer Fusion. Kreditnehmer erwerbender Banken verloren ihre Beziehung seltener; bei Kreditnehmern mit Beziehungen zu beiden Banken war dies nochmals seltener. Bei Kreditnehmern übernommener Banken mit nur einer Bankbeziehung war eine bankseitige Beendigung um 9.8 Prozentpunkte wahrscheinlicher, ein eigener Wechsel nur geringfügig wahrscheinlicher. Die durchschnittliche Beendigungsrate der Stichprobe betrug 11.1% [7]. Der veröffentlichte Artikel erschien 2011 im Review of Financial Studies; die hier genannten Schätzungen werden dem Arbeitspapier vom Oktober 2009 zugerechnet.
Die norwegische Studie berichtet einen durchschnittlichen Verlust von rund 0.8% des Eigenkapitalwerts von Kreditnehmern, wenn eine Ankündigung deren Bank als Übernahmeziel auswies. Bei Fusionen zweier großer Banken war die Schätzung für kleinere Kreditnehmer höher [8]. Zusammenfassung und Einleitung des Arbeitspapiers beschreiben neben Ankündigungseffekten auch Änderungen beim Beziehungsabbruch. Dies sind studienspezifische Ergebnisse der Bankenkonsolidierung. Gemeinsam mit den belgischen Befunden motivieren sie die Prüfung des übernommenen Kundenportfolios, der Kundenalternativen und des Unterschieds zwischen Austritt und Wechsel; sie liefern keine allgemeine Schätzung zur Bindung gewerblicher Kunden.
Ergebnisse und Kontexte unterscheiden sich von der annualisierten Kundenumsatzexposition dieses Experiments. Die zitierten Bankenfusionsbefunde messen Beziehungsstatus oder Eigenkapitalwert des Kreditnehmers. Sie kalibrieren nicht die Modellterme für Betreuerwechsel oder Preisharmonisierung. Sie motivieren die Prüfung des übernommenen Portfolios und der Kundenalternativen, ohne einen quellenbasierten Parameter zu liefern. Die Basisverluste von 6.9% und transaktionsbedingten Verluste von 6.6% sind vom Autor festgelegte Größen, ohne Kalibrierung an der belgischen Beendigungsrate oder den norwegischen Austrittsraten.
8 Bilanzielle Aufzeichnungen und Kundenwesentlichkeit
Die begleitenden Beispiele zu IFRS 3 vom Januar 2012 behandeln die Erfassung erworbener Kundenverträge und zugehöriger Beziehungen nach dem vertraglich-rechtlichen Kriterium, einschließlich eingeschränkter separater Veräußerbarkeit. Die Beispiele IE26 bis IE28 unterscheiden zudem mögliche Nutzungsdauern und beschreiben durch regelmäßigen Kontakt entstehende Beziehungen [6]. Die Beispiele begleiten den Standard und sind kein Bestandteil seiner verbindlichen Anforderungen. Diese Arbeit nutzt die datierten Beispiele als Begründung für einen verknüpften Kundendatensatz. Sie trifft keine aktuelle Aussage zur bilanziellen Erfassung oder Wertminderung einer bestimmten Übernahme; dafür sind der aktuell anwendbare Standard und die Transaktionssachverhalte erforderlich.
Absatz 34 von AASB 8 verlangt bestimmte Angaben zu bedeutenden Kunden, wenn ein einzelner externer Kunde mindestens zehn Prozent des Unternehmensumsatzes ausmacht [5]. Gesamtbetrag und betroffene Berichtssegmente werden offengelegt, ohne dass die Identität des Kunden genannt werden muss. Bekanntermaßen unter gemeinsamer Kontrolle stehende Unternehmen werden für diesen Test zusammengefasst. Absatz 2 beschränkt den Anwendungsbereich auf öffentlich gehandelte Schuld- oder Eigenkapitalinstrumente und bestimmte Einreichungen für öffentliche Emissionen; der Schwellenwert begründet keine allgemeine Offenlegungspflicht für jedes Privatunternehmen. Die zitierte Zusammenstellung gilt für die in ihrem amtlichen Eintrag bezeichneten Perioden, darunter solche mit Beginn am oder nach dem 1. Juli 2021 und vor dem 1. Januar 2027. Ein Käufer kann in seiner internen Analyse eine sachgerecht definierte Konzentrationsmarkierung verwenden, ohne die Geltung dieser Offenlegungsregel für jedes Zielunternehmen zu unterstellen.
Tabelle 2 schlägt den für diese Analyse benötigten Kontodatensatz vor. Bilanzielle Erfassung und Angaben zu bedeutenden Kunden können nach den für das berichtende Unternehmen geltenden Standards auf beachtenswerte Beziehungen oder Konzentrationen hinweisen. Sie prognostizieren keine individuelle Bindungswahrscheinlichkeit. Eine verlorene Beziehung kann eine gesonderte Wertminderungsprüfung auslösen, die diese Arbeit nicht durchführt. Das Register sollte die Grundlage jeder bilanziellen oder vertraglichen Einordnung bewahren und einen öffentlichen Offenlegungsschwellenwert nicht als Interventionsregel verwenden.
Diese Quellen begründen die Kategorien der Eingaben. Rechtstexte liefern die Zustimmungsmechanik, arbeitsrechtliche Texte die Grenzen von Beschränkungen, empirische Studien die Richtung der Effekte von Betreuerwechseln, Wechselkosten und übernommenen Portfolios und Bilanzierungstexte die Aufzeichnungsgrundlage. Keine Quelle liefert einen Koeffizienten oder eine Populationsrate. Das Experiment entnimmt ihnen daher seine Kategorien und legt jede Größenordnung durch den Autor fest. Abschnitt 20 wiederholt diese Grenze dort, wo Ergebnisse als Beobachtungen missverstanden werden könnten.
| Datensatz | Erforderliche Informationen | Unterstützte Entscheidung |
|---|---|---|
| Vertragliche Grundlage | Vertragspartner, Laufzeit, Kündigungs- und Kontrollwechselklauseln, Abtretungsbeschränkungen | Ob der Kunde beim Vollzug austreten kann oder seine Zustimmung erforderlich ist |
| Beziehungsträger | Namentlich benannter Verantwortlicher, dessen Anteil an Kontakten und Besprechungen, Beschränkungsklauseln | Abhängigkeit von einer Person und Risiko des Mitwechselns |
| Geschäftliche Änderung | Geplante Preisänderung, Wirksamkeitsdatum, Ankündigungsfrist und Verlängerungsdatum | Preisexposition und ihr Zeitablauf |
| Alternativen | Zweite Bezugsquelle, Wechselkosten, technische oder regulatorische Bindung | Möglichkeit zum Austritt oder zur Verringerung der Käufe |
| Konflikt | Ob der Kunde mit dem Erwerber oder einem anderen Kunden konkurriert | Exposition, die Schutzmaßnahmen nicht beseitigen können |
| Wesentlichkeit | Umsatz, Umsatzanteil, Kennzeichnung bedeutender Kunden nach dem Segmentstandard | Gefährdeter Wert |
| Datennutzung | Quelle und Zweck der Kontaktdaten | Zulässige Ansprache |
Vorgeschlagener Datensatz. Die Einträge beschreiben zu beschaffende Informationen und keine Feststellungen zu einer bestimmten Übernahme.
9 Das Kundenportfolio-Experiment konstruieren
Jedes konstruierte Portfolio enthält 600 Konten mit lognormalverteilten Jahresumsätzen. Dies ergibt etwa USD 164.8 Mio. Gesamtumsatz je Portfolio und konzentriert 43% des Umsatzes im größten Zehntel der Konten. Vertragspfade werden zufällig zugewiesen: Zustimmungsrecht beim Kontrollwechsel, Befristung mit freier Übertragbarkeit, automatische Verlängerung mit kurzer Ankündigungsfrist und einzelauftragsbezogener Handel. Durchschnittlich ist für 83% der Konten während des Fensters ein Austrittspfad offen. Jedes Konto besitzt außerdem einen Loyalitätswert, einen Wechselkostenwert, einen Abhängigkeitswert sowie Kennzeichen für zweite Bezugsquelle und Konflikt.
Betreuerwechsel, Ausscheiden von Vertriebsmitarbeitern und Preiserhöhungen entstehen nach offengelegten Regeln. Erhöhungen werden häufiger Konten mit höherer konstruierter Loyalität zugewiesen. Daraus folgt der in Abschnitt 18 untersuchte Selektionsmechanismus. Tabelle 3 erfasst vom Autor gewählte Eingaben für transparente Stresstests. Kein Koeffizient, keine Häufigkeit und kein Interventionseffekt wird aus beobachteten Kundendaten geschätzt. Die folgenden Gleichungen bestimmen sämtliche Kontoergebnisse dieses Experiments.
In Gleichung 1 ist z_i der Austrittsdruck auf Konto i, u_i die geplante Preiserhöhung in Prozentpunkten, R_i der Indikator für einen Betreuerwechsel, d_i die Abhängigkeit vom bisherigen Betreuer und F_i der Indikator für dessen Ausscheiden beim Verkäufer. kappa bezeichnet den durch eine durchsetzbare Beschränkung beseitigten Anteil des Mitwechseleffekts, k_i den Zustimmungsrechtsindikator, c_i den Vertriebskonfliktindikator, m_i den Indikator für eine zweite Bezugsquelle, s_i die Wechselkosten und ell_i die Loyalität. Die beta-Terme sind die vom Autor festgelegten Koeffizienten. O_i ist eins, wenn der Pfad während des Fensters offen ist; P_i ist die Austrittswahrscheinlichkeit.
In Gleichung 2 ist psi_i der Anteil der Käufe, den ein verbleibender Kunde anderswo tätigt, psi_0 die Basis von zwei Prozent, lambda die Weitergabe von einer Hälfte und q_i der als Wahrscheinlichkeit ausgedrückte Druck, auch bei Konten mit geschlossenem Pfad. V_i ist der Jahresumsatz und L_i der erwartete Umsatzverlust. Ein gebundenes Konto mit zweiter Bezugsquelle kann daher dennoch seine Käufe verringern. Konten mit offenem Pfad, im Durchschnitt 83%, sind sowohl Austritt als auch Kaufverringerung ausgesetzt. Die übrigen unterliegen während des Fensters nur einer Kaufverringerung, die bei zweiter Bezugsquelle höher ausfällt.
| Eingabe | Wert | Status |
|---|---|---|
| Konten je konstruiertem Portfolio; Portfolios | 600; 300 | Vom Autor festgelegt |
| Jahresumsatz je Konto | Lognormalverteilung, Median USD 150 Tausend, Standardabweichung der logarithmierten Werte 1.1 | Vom Autor festgelegt |
| Vertragspfade (Zustimmungsrecht; Befristung; automatische Verlängerung; Einzelauftrag) | 20%; 35%; 25%; 20% | Vom Autor festgelegt |
| Verbleibende feste Laufzeit; erfasstes Fenster | 1 bis 36 Monate; 18 Monate nach Vollzug | Vom Autor festgelegt |
| Betreuerwechsel; davon Ausscheiden beim Verkäufer | 35%; 40% der Wechsel | Vom Autor festgelegt |
| Vom Autor angenommene Abschwächung des Drucks durch Ausscheiden und Mitwechseln | 35% des Mitwechseleffekts beseitigt | Vom Autor festgelegt |
| Preiserhöhung: Abdeckung; Umfang | Etwa 35% der Konten; 3 bis 10 Punkte, häufiger loyalen Konten zugewiesen | Vom Autor festgelegt |
| Vertriebskonflikt; vorhandene zweite Bezugsquelle | 10%; 40% | Vom Autor festgelegt |
| Log-Odds-Koeffizienten: Preis, Betreuer, Mitwechseln, Zustimmung, Konflikt, zweite Bezugsquelle, Wechsel, Loyalität | 0.10 je Punkt; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (Konstante -2.2) | Vom Autor festgelegt |
| Kaufverringerung bei verbleibenden Kunden | 2% zuzüglich des 0.5-Fachen des Drucks bei Konten mit zweiter Bezugsquelle | Vom Autor festgelegt |
| Schutzpaket | Betreuerterme mal 0.25; Zustimmungsterm mal 0.30; kein Preiszugeständnis | Vom Autor festgelegt |
| Bindungskapazität | 60 Konten (10%); Kapazitätsreihe von 20 bis 240 | Vom Autor festgelegt |
| Beobachtungsfehler der Regeln | Abhängigkeit und Wechsel: Standardabweichung 0.15; Kennzeichen für zweite Bezugsquelle in 20% umgekehrt | Vom Autor festgelegt |
| Keine Kundeneinzeldaten aus einer Transaktion | Keine verwendet | Ausdrücklich angegeben |
Vom Autor festgelegte Eingaben. Jeder Wert ist eine Annahme des konstruierten Experiments; keiner stammt aus einer Transaktion oder Quelle.
10 Basisexposition nach Vertragspfad
Tabelle 4 berichtet die annualisierte Exposition am Horizontende nach Vertragspfad. Über die konstruierten Portfolios beträgt sie 13.6% des Umsatzes beziehungsweise USD 22.33 Mio. je Portfolio. Zustimmungsberechtigte Konten weisen innerhalb ihres Segments 24.6% Exposition auf, befristete Konten 8.5%, automatisch verlängerte Konten 12.5% und Einzelauftragskonten 12.7%. Die angenommene gleichverteilte Restlaufzeit von einem bis sechsunddreißig Monaten schließt bei etwa der Hälfte der befristeten Konten einen laufzeitbedingten Austritt innerhalb von achtzehn Monaten aus. Unter diesen Eingaben entfallen auf zustimmungsberechtigte Konten 20% des Umsatzes und 36% der erwarteten Exposition. Die Quoten verwenden über Portfolios zusammengefasste Umsätze; sie sind keine Mittelwerte einzelner Verlustprozentsätze.
Abbildung 1 teilt jeden Balken in den Basisanteil und fünf Transaktionstreiber. Zustimmung ist, wie vom Modell angenommen, der größte einzelne Treiber im zustimmungsberechtigten Segment. Preis und Betreuerwechsel sind in jedem von ihnen erreichten Segment sichtbar. Der Vergleich zwischen Pfaden folgt aus den vom Autor gesetzten Koeffizienten und angenommenen Anteilen. Er zeigt keine höhere tatsächliche Abwanderung zustimmungsberechtigter Konten. Er zeigt, dass sich Exposition dort konzentriert, wo die angenommene Option liegt, sofern diese existiert und mit der angenommenen Häufigkeit genutzt wird.
| Vertragspfad | Anteil der Konten | Umsatzanteil | Annualisierte Exposition, % des Segmentumsatzes | Anteil am gesamten erwarteten Verlust | Transaktionsbedingter Verlust, % des Segmentumsatzes |
|---|---|---|---|---|---|
| Zustimmungsrecht beim Kontrollwechsel | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Befristet, frei übertragbar | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Automatische Verlängerung, kurze Ankündigungsfrist | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Einzelauftrag | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Konstruiertes Modellergebnis unter vom Autor gesetzten Eingaben. Pfad- oder Segmentquoten fassen Umsatz und Exposition über 300 Portfolios zusammen. Sie sind keine Mittelwerte von Kontoprozentsätzen und keine Feldschätzungen.
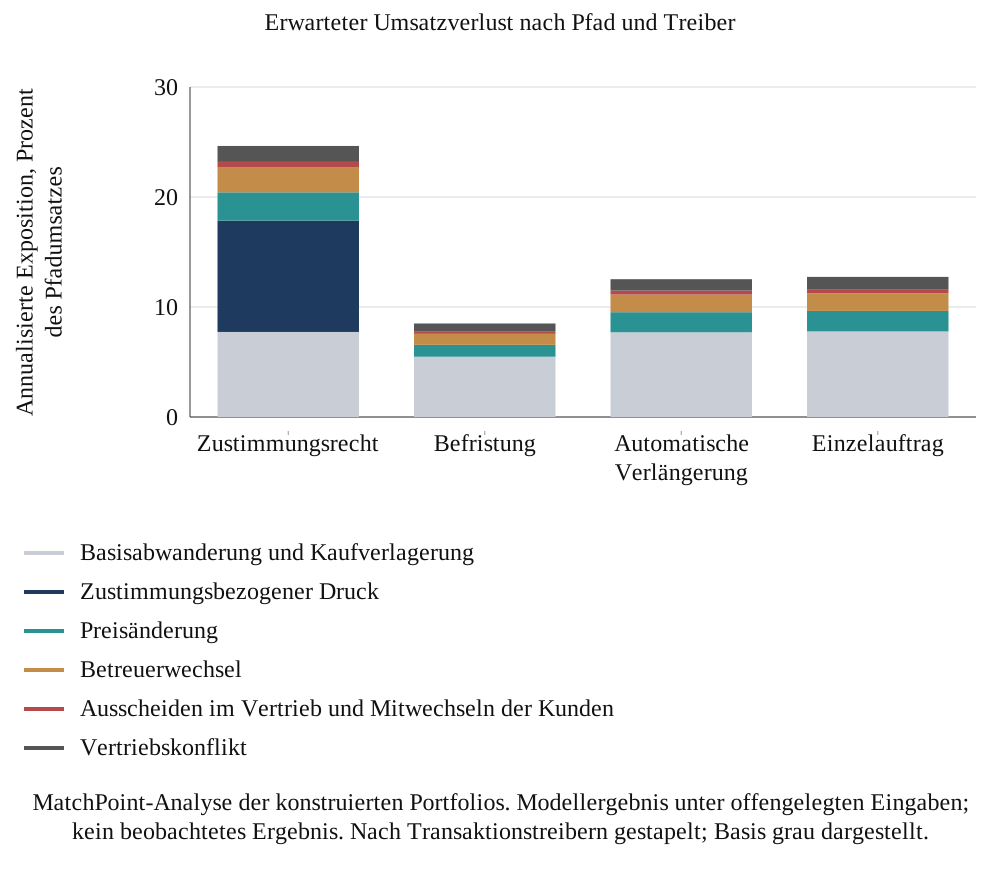
MatchPoint-Analyse der konstruierten Portfolios. Modellergebnis unter offengelegten Eingaben; kein beobachtetes Ergebnis. Nach Transaktionstreibern gestapelt; Basis grau dargestellt.
Das Vertragsfeld ergänzt Informationen, die einer reinen Umsatzliste fehlen. Sein Nutzen hängt vom Recht, der umsetzbaren Maßnahme und den Kosten ihrer Beschaffung ab. Ein Zustimmungsgespräch oder eine Betreuerübergabe kommt vor dem Vollzug nur in Betracht, soweit dies zulässig und operativ umsetzbar ist; weder Zeitpunkt noch Erfolg werden für eine reale Transaktion unterstellt. Der zustimmungsbezogene Paketeffekt ist hier vom Autor fest vorgegeben. Ein starker Effekt begünstigt die Vertragsregel. Die Sensitivität in Abschnitt 14 prüft die Folgen einer Entfernung dieser angenommenen Abschwächung.
11 Beziehungsabhängigkeit und Exposition gegenüber Neupreisgestaltung
Tabelle 5 betrachtet dieselben Portfolios nach Beziehung und Preis. Bei Konten mit Betreuerwechsel steigt der erwartete Verlust von 13.9% des Umsatzes bei geringer Betreuerabhängigkeit auf 22.2% bei hoher Abhängigkeit. Für Konten mit geplanter Erhöhung um sechs oder mehr Punkte beträgt er 18.3%, gegenüber 11.8% ohne Erhöhung. Im Basisfall erreicht die Erhöhung 35% der Konten. Diese Modellunterschiede entstehen durch die vom Autor gesetzten Koeffizienten. Der Verlauf über Abhängigkeitsgruppen folgt unmittelbar aus den Betreuer- und Mitwechseltermen in Gleichung 1.
| Segment | Umsatzanteil | Annualisierte Exposition, % des Segmentumsatzes |
|---|---|---|
| Betreuerwechsel; geringe Abhängigkeit (unter 0.33) | 11.5% | 13.9% |
| Betreuerwechsel; mittlere Abhängigkeit (0.33 bis 0.55) | 11.9% | 17.5% |
| Betreuerwechsel; hohe Abhängigkeit (0.55 oder mehr) | 11.3% | 22.2% |
| Keine Preiserhöhung | 64.6% | 11.8% |
| Erhöhung unter 6 Punkten | 15.3% | 14.8% |
| Erhöhung um 6 Punkte oder mehr | 20.1% | 18.3% |
Konstruiertes Modellergebnis unter vom Autor gesetzten Eingaben. Pfad- oder Segmentquoten fassen Umsatz und Exposition über 300 Portfolios zusammen. Sie sind keine Mittelwerte von Kontoprozentsätzen und keine Feldschätzungen.
Der transaktionsbedingte Verlust kann proportional zu den positiven Beiträgen der Treiber zum Austrittsdruck verteilt werden. In den Basisportfolios entfallen 30% auf Zustimmung, 26% auf Preis, 23% auf Betreuerwechsel, 5% auf Ausscheiden und Mitwechseln und 15% auf Vertriebskonflikte. Die Zuweisung ist eine rechnerische Konvention und keine kausale Zerlegung, da die Treiber über dieselbe logistische Funktion interagieren. Der Zustimmungsanteil ist teilweise deshalb groß, weil der vom Autor gesetzte Koeffizient von 1.0 ab dem Vollzug auf jedes zustimmungsberechtigte Konto wirkt. Ein kleinerer Koeffizient würde Gewicht zu Preis und Betreuerwechsel verschieben.
Im konstruierten Experiment variiert der Expositionseffekt einer Erhöhung mit zweiter Bezugsquelle, Wechselkosten und Loyalität des Kontos. Dieselbe nominale Erhöhung kann einen größeren modellierten Verlust erzeugen, wenn diese Eingaben mehr Raum für Austritt oder Kaufverringerung lassen. Die Unterschiede stützen eine kontobezogene Sensitivitätsprüfung der Autorenannahmen. Sie belegen weder eine beobachtete Preisreaktion noch Umsetzungskosten eines Käufers. Abschnitt 15 vergleicht separat den erhaltenen Umsatz, noch vor Marge, Umsetzungsaufwand und wiederholtem Preisverhalten.
12 Zeitannahmen und Verlustzuordnung
Abbildung 2 verteilt die annualisierte, transaktionsbezogene Endexposition des Modells auf vom Autor gesetzte Monatsfenster. Zustimmungsbezogene Exposition wird den Monaten null bis drei zugewiesen; bis zum dritten Monat sind somit 100% verteilt. Für die gesamte transaktionsbezogene Exposition betragen die zugewiesenen Anteile 34% bis zum dritten, 57% bis zum sechsten und 93% bis zum zwölften Monat. Die Kurve verteilt erwartete Exposition anhand der offengelegten Zurechnungsregel und Zeitfenster. Sie simuliert weder beobachtete Austrittsdaten noch integriert sie monatliche Liquiditätsverluste. Ihre Form ist eine mit datierten Aufzeichnungen zu vergleichende Hypothese ohne empirische Zeitschätzung.
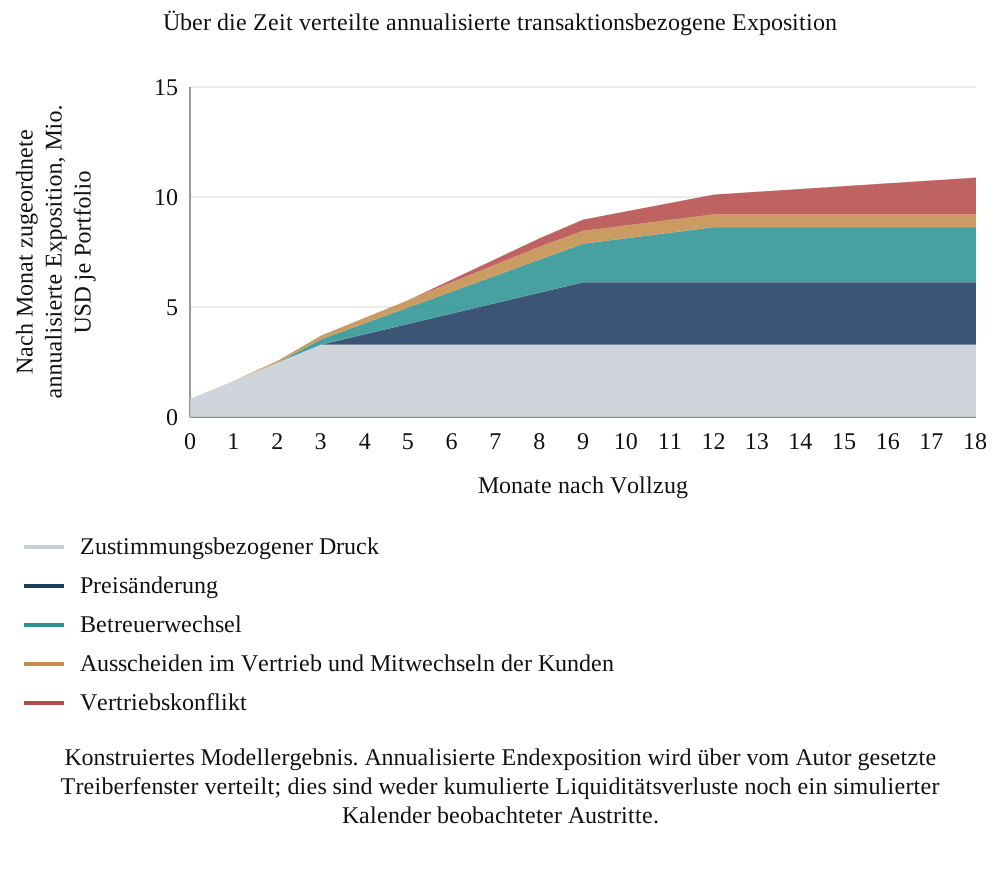
Konstruiertes Modellergebnis. Annualisierte Endexposition wird über vom Autor gesetzte Treiberfenster verteilt; dies sind weder kumulierte Liquiditätsverluste noch ein simulierter Kalender beobachteter Austritte.
Das vom Autor gesetzte Zeitmuster regt eine vorgeschlagene Überwachungscheckliste an. Ein Käufer mit frühen Austritten könnte Zustimmungsereignisse neben Betreuerwechseln, Servicemängeln und anderen zeitgleichen Ereignissen prüfen. Austritte nach Preisankündigungen könnten neben konkurrierenden Erklärungen eine Preisprüfung veranlassen. Dieses Experiment bestimmt nicht, welche Ursache bei einer beobachteten Transaktion zuerst untersucht werden sollte. Datierte Aufzeichnungen zu jedem Auslöser, Austritt und jeder Kaufverringerung würden die Beurteilung stützen. Die folgenden Abschnitte untersuchen unvollständige Aufzeichnungen.
Die transaktionsbezogene Kurve zieht die vom Autor gesetzte Basis von der gesamten annualisierten Endexposition ab. Diese Basis beträgt 6.9% des Jahresumsatzes, nachdem die fünf transaktionsbezogenen Druckterme entfernt wurden, während übrige Kontomerkmale und Pfadindikator bestehen bleiben. Sie ist ein konstruiertes Gegenfaktum und keine vor dem Vollzug gemessene Abwanderungsrate oder kumulierter Verlust über achtzehn Monate. Eine reale Zurechnungsstudie braucht einen eigenen begründbaren Vergleich. Der Paketnutzen wird separat als Differenz erwarteter Exposition ohne und mit Paket berechnet; er entspricht nicht der Beseitigung sämtlicher Verluste nach dem Vollzug.
13 Schutzpakete und Auswahlregeln für Kundenkonten
Das vom Autor festgelegte Schutzpaket verändert zwei Modellterme und enthält kein Preiszugeständnis. Eine Kontinuitätsmaßnahme multipliziert den Druck aus Betreuerwechsel sowie Ausscheiden und Mitwechseln mit 0.25; eine zustimmungsbezogene Maßnahme multipliziert den Zustimmungsdruck mit 0.30. Dies sind angenommene Restdruckmultiplikatoren. Sie sind weder gemessene Behandlungseffekte noch Belege einer rechtlich eingeholten Zustimmung oder eine Bindungsgarantie. Vertriebskonflikt, zweite Bezugsquelle und Wechselkosten bleiben unverändert. Das Experiment bewertet die Verringerung der annualisierten Bruttoumsatzexposition bei fester Kapazität von 60 Konten beziehungsweise 10% eines Portfolios. Anfangs setzt es keine Paketumsetzungskosten an; diese Einschränkung wird unten behandelt.
In Gleichung 3 sind L_i(0) und L_i(1) die erwarteten Verluste ohne und mit Paket. S bezeichnet die ausgewählte Kontomenge, deren Elemente in beliebiger Reihenfolge jeweils einmal als s_1 bis s_(n_S) aufgeführt werden; n_S ist die Auswahlgröße. W(S) ist ihr gesamter Bruttonutzen, W_rand der erwartete Nutzen einer gleich großen Zufallsauswahl und W_orc der Nutzen der Auswahl der größten tatsächlichen Interventionsnutzen. C(S) bezeichnet den erschlossenen Anteil der Verbesserung zwischen diesen Referenzen. Die Zufallsreferenz ist konstruktionsgemäß null und die vollständig informierte Referenz eins. Die Vollinformationsrangfolge der Exposition nutzt die Verlustinformationen des erzeugenden Modells, maximiert aber nicht notwendigerweise den Interventionsnutzen.
| Regel | Rangfolgekriterium | Nicht erfasste Aspekte |
|---|---|---|
| Zufallsreihenfolge | Keines; Erwartungswert einer beliebigen gleich großen Auswahl | Erwartungsreferenz; einzelne oder bewusst schwache Auswahlen können darunter liegen |
| Umsatzrangfolge | Jahresumsatz | Vertragsrechte, Abhängigkeit, Preis und Konflikt |
| Vertragsrechtsliste | Zuerst Konten mit erfasstem Zustimmungsrecht, danach Umsatz | Konten ohne erfasstes Recht; ungelesene Verträge erscheinen frei von solchen Rechten |
| Beziehungsabhängigkeit | Umsatz mal beobachtete Abhängigkeit bei Konten mit Betreuerwechsel | Zustimmung, Preis und Konflikt |
| Expositionspunkte | Umsatz multipliziert mit der Summe aus eins und Punkten für den Vertragspfad (drei für Zustimmungsrecht, zwei für automatische Verlängerung oder Einzelauftrag, einer für Befristung), hohe Abhängigkeit bei Betreuerwechsel, Erhöhung um mindestens fünf Punkte, Konflikt, zweite Bezugsquelle und geringe Wechselkosten | Interaktionen; Gewichte sind vom Autor gesetzt und nicht geschätzt |
| Vollinformationsrangfolge der Exposition | Wahrer erwarteter Verlust | Ob der Verlust vermeidbar ist |
| Vollinformationsrangfolge des rettbaren Umsatzes | Wahrer Paketnutzen | Vollinformationsobergrenze für das genannte separierbare Ziel mit fester Kontenzahl |
Für dieses konstruierte Experiment definierte Regeln. Die vollständig informierte Referenz für rettbaren Umsatz begrenzt den Bruttointerventionsnutzen bei fester Kapazität. Die Vollinformationsrangfolge der Exposition ist eine separate informationsreiche Rangfolge und kein Interventionsoptimum.
Tabelle 6 definiert die Regeln. Die praktischen Regeln beruhen auf fehlerbehafteten Beobachtungen. Abhängigkeit und Wechselkosten enthalten Rauschen mit Standardabweichung 0.15; das Kennzeichen für die zweite Bezugsquelle ist bei einem von fünf Konten falsch. Die Punkte sind ganzzahlig und nicht auf die Koeffizienten abgestimmt. Dadurch bilden die Regeln die erzeugende Gleichung nicht einfach erneut ab, teilen aber die Prämisse, tatsächliche Merkmale zu messen. Dagegen wird das Zustimmungskennzeichen bei gelesenem Vertrag fehlerfrei beobachtet. Dies begünstigt die Vertragsrechtsliste im Basisfall und wird im Registerstressfall gelockert.
Eine vorgeschlagene betriebliche Ressourcenverteilung würde die Vereinfachung kostenloser Maßnahmen bei gleicher Kapazität durch den tatsächlichen Ressourcenbedarf ersetzen. Ein Konto benötigt möglicherweise anwaltliche Beratung und Zustimmungsverhandlungen, ein anderes einen technisch qualifizierten Nachfolger oder ein Serviceverbesserungsprogramm. Die Kontenzahl ist deshalb nur eine anfängliche Kapazitätseinheit. Ein Käufer kann stattdessen Fachstunden, zahlungswirksame Kosten und Vertragsfristen erfassen und umsetzbare Maßnahmenbündel vergleichen. Das vorliegende Rangfolgeexperiment liefert keine optimale Zuweisung, wenn Maßnahmen um unterschiedliche Qualifikationen konkurrieren, verschieden lange dauern oder über Kunden hinweg interagieren.
Ein praktischer Sensitivitätsplan kann ein Konto zur Prüfung vorsehen, wenn sich seine bevorzugte Maßnahme bereits bei einer moderaten Änderung von Wechselkosten, rechtlichem Übertragungsweg oder Umsetzungsaufwand ändert. Der Plan würde zeigen, welche Annahmen die Wahl bestimmen und welche Dokumente oder Gespräche sie klären könnten. Er sollte zwischen verifizierter Vertragsbedingung, Einschätzung des Kundenverantwortlichen, Managementschätzung und ungeklärtem Sachverhalt unterscheiden. Der Käufer kann dann nach seiner Genehmigungspolitik zusätzliche Informationen beschaffen, reversibel eingreifen oder die verbleibende Exposition akzeptieren.
Der Expositionswert vergibt einen vom Autor gesetzten Punkt, wenn eine zweite Bezugsquelle beobachtet wird. Diese Richtung entspricht dem positiven Druckterm der zweiten Bezugsquelle im Generator. Die ganzzahligen Gewichte sind unkalibriert und nicht an Kundenergebnissen geschätzt. Eine empirische Umsetzung benötigte einen gesondert definierten Entwicklungs- und Bewertungsprozess. Das verfügbare Paket verändert die zweite Bezugsquelle nicht. Über dieses Feld identifizierte Exposition belegt deshalb nicht, dass das Paket den zugehörigen Umsatz retten kann.
Gleichung 3 gilt, wenn W_orc größer als W_rand ist. Sind alle Interventionsnutzen null oder gleich und ist der Nenner daher null, ist die normierte Ausschöpfungsquote undefiniert und darf nicht als null berichtet werden. Für die erwartete Zufallsauswahl gilt W_rand=(K/n) mal Summe der Kontonutzen, wobei K aus n Konten ausgewählt werden. Dies ist eine Referenz und keine Untergrenze: Eine schwache Auswahl kann eine negative Quote erreichen, und eine einzelne Zufallsziehung kann über oder unter ihrem Erwartungswert liegen. Die vollständig informierte Obergrenze setzt separierbare Nutzen und dieselbe feste Kontenzahl für jede Regel voraus.
14 Auswahlregeln bei fester Kapazität vergleichen
Tabelle 7 berichtet Ergebnisse bei einer Kapazität von 60 Konten. Die Ausschöpfungsquote wird je Portfolio berechnet und anschließend gemittelt; sie entspricht im Allgemeinen nicht der Quote aus mittleren Nutzenwerten. Vor Umsetzungskosten rettet die erwartete Zufallsauswahl USD 0.579 Mio. annualisierten Umsatz je Portfolio, die vollständig informierte Referenz USD 4.277 Mio. Die Umsatzrangfolge erreicht USD 2.493 Mio. und 51% des Potenzials oberhalb der Zufallsreferenz; die Vertragsrangfolge erreicht USD 3.243 Mio. und 72%. Beziehungsabhängigkeit erschließt 62%, Expositionspunkte 65%. Die zentralen Neunzig-Prozent-Bereiche über die Portfolios liegen für die Umsatzrangfolge bei 34% bis 66% und für Punkte bei 51% bis 77%. Diese Bereiche beschreiben Variation innerhalb der konstruierten Portfolios und schätzen keine Unsicherheit einer beobachteten Übernahme.
| Auswahlregel | Bruttonutzen des Schutzpakets, Mio. USD je Portfolio | Anteil am gesamten erwarteten Verlust in ausgewählten Konten | Ausgeschöpftes Potenzial oberhalb der Zufallsreferenz | 5. bis 95. Perzentil der Ausschöpfungsquote |
|---|---|---|---|---|
| Zufallsreihenfolge | 0.579 | 10% | Nicht anwendbar | Nicht anwendbar |
| Umsatzrangfolge | 2.493 | 43% | 51% | 34% bis 66% |
| Vertragsrechtsliste | 3.243 | 31% | 72% | 56% bis 84% |
| Beziehungsabhängigkeit | 2.901 | 31% | 62% | 46% bis 75% |
| Expositionspunkte | 3.013 | 47% | 65% | 51% bis 77% |
| Vollinformationsrangfolge der Exposition | 3.698 | 53% | 84% | 77% bis 90% |
| Vollinformationsrangfolge des rettbaren Umsatzes | 4.277 | 44% | Nicht anwendbar | Nicht anwendbar |
Konstruiertes Modellergebnis. Geretteter annualisierter Bruttoumsatz vor Umsetzungskosten, in Mio. USD je Portfolio. Die Ausschöpfungsquote ist (Regelnutzen minus erwarteter Zufallsnutzen) geteilt durch (vollständig informierter Nutzen minus erwarteter Zufallsnutzen), gemittelt über 300 Portfolios. Der Bereich beschreibt die konstruierte Portfolioverteilung und kein Feldkonfidenzintervall.
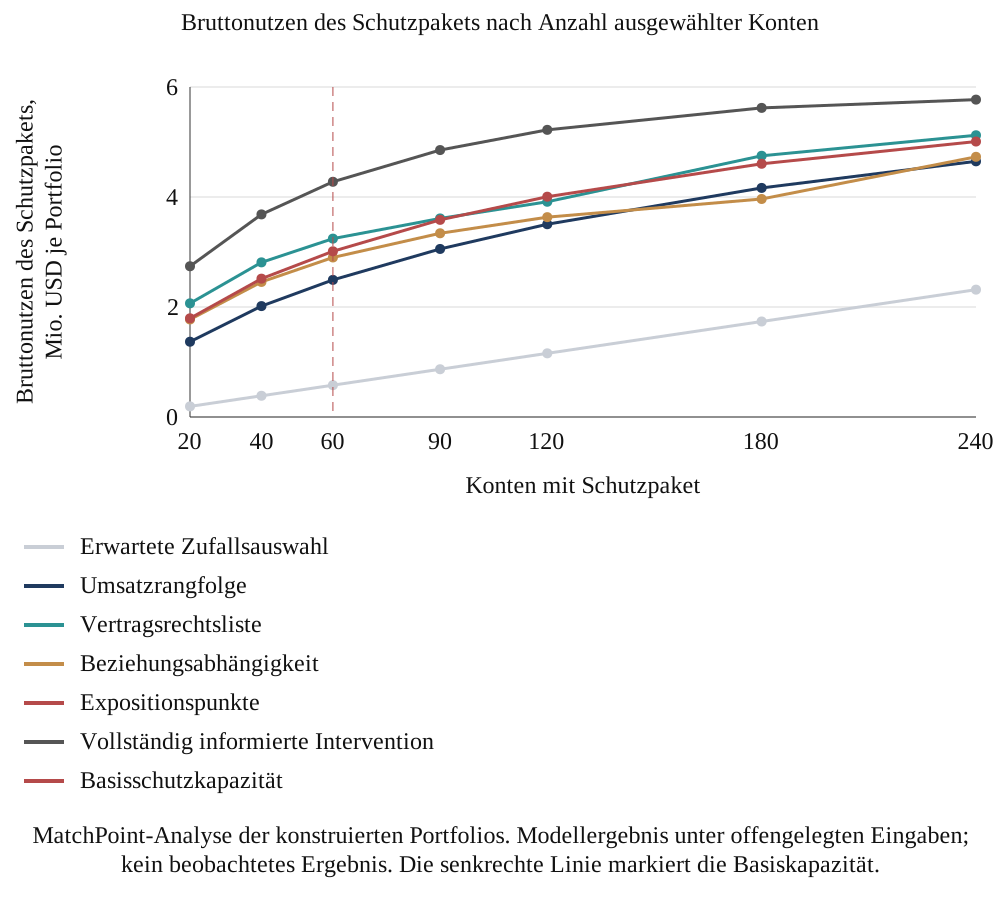
MatchPoint-Analyse der konstruierten Portfolios. Modellergebnis unter offengelegten Eingaben; kein beobachtetes Ergebnis. Die senkrechte Linie markiert die Basiskapazität.
Die Expositionsreferenz umfasst 53% des erwarteten Verlusts und erreicht 86% des vollständig informierten Interventionsnutzens; das Interventionsoptimum umfasst 44% des Verlusts. Dies sind unterschiedliche Ziele. Die Umsatzrangfolge umfasst 43% des Verlusts und erschließt 51% des Interventionspotenzials oberhalb der Zufallsreferenz. Expositionspunkte umfassen 47% und erschließen 65%, während die Vertragsregel 31% umfasst und 72% erschließt. Ein hoher Anteil überprüften Verlusts belegt für sich genommen nicht, dass das gewählte Paket ihn zurückgewinnen kann.
Das Basisrangfolgeergebnis hängt von definierter Intervention und Messsystem ab. Im Basisfall sind Vertragsnachweise vollständig, und das Paket multipliziert den Zustimmungsdruck mit 0.30 und betreuerbezogenen Druck mit 0.25. Diese Termmultiplikatoren sind weder Wahrscheinlichkeitsreduktionen noch gemessene Interventionseffekte oder ein Nachweis rechtlich erlangter Zustimmung. Die praktischen Regeln verwenden Autorenwerte und verrauschte Beziehungsbeobachtungen. Ein Transaktionsteam kann die Verfügbarkeit der angenommenen Maßnahmen und Informationen prüfen, bevor es die Rangfolge berücksichtigt. Die folgende isolierte Sensitivität ohne Zustimmungseffekt zeigt, dass ein einzelner Mechanismus die Reihenfolge umkehren kann.
Gepaarte Vergleiche verwenden für jede Regel dasselbe Portfolio. Punkte, Vertragsrangfolge und Beziehungsabhängigkeit übertreffen die Umsatzrangfolge in 100%, 95% beziehungsweise 85% der Portfolios. Die Vertragsrangfolge übertrifft Punkte in 76%; Beziehungsabhängigkeit übertrifft Punkte in 43%. Dies sind bedingte Simulationshäufigkeiten. Abhängigkeits- und Punkteregel dürfen nicht allein wegen überlappender Bereiche als gleichwertig bezeichnet werden. Stressfälle verändern ihre Reihenfolge. Der Kapazitätsvergleich in Abbildung 3 verändert die Frage von der Auswahl sechzig einzelner Konten zur Auswahl eines größeren Portfolioanteils.
Eine weitere Mechanismussensitivität hält Portfolios, Kapazität und sämtliche anderen Paketannahmen fest und ändert den Zustimmungstermmultiplikator von 0.30 auf 1.00. Damit entfällt dieser Interventionseffekt. Die Bruttonutzen je Portfolio betragen danach USD 0.873 Mio. für die Vertragsrangfolge, USD 1.319 Mio. für die Umsatzrangfolge, USD 1.606 Mio. für Punkte und USD 2.232 Mio. für Beziehungsabhängigkeit. Der ursprüngliche Vorsprung der Vertragsregel kehrt sich um. Diese vom Autor gesetzte Grenze spricht dafür, die Intervention vor Einführung einer Rangfolge explizit zu bestimmen. Sie schätzt weder die Erfolgsquote von Zustimmungsarbeit noch die praktische Wirksamkeit kommerzieller Kontinuitätsmaßnahmen.
15 Wirtschaftlichkeit eines kontobezogenen Verzichts auf eine Preiserhöhung
Die Preisentscheidung verwendet einen separaten konsistenten Umsatzvergleich. V_i ist der Jahresumsatz vor der Erhöhung, L_i(u_i) die erwartete Exposition mit Erhöhung und L_i(0) die Exposition ohne Erhöhung. Erwarteter erhaltener Umsatz unter der Erhöhung wird mit 1+u_i/100 multipliziert. Der Vergleich umfasst Austritt und verringerte Käufe verbleibender Konten. Er erfolgt ohne Kontinuitäts- und Zustimmungspaket. Marge, Umsetzungskosten, Zeitpunkt des Zahlungseingangs und Kundenlebenszeitwert bleiben außerhalb dieses annualisierten Umsatztests.
In Gleichung 4 ist G_i=L_i(u_i)-L_i(0) die durch Verzicht auf die Erhöhung vermiedene Exposition. Der erwartete erhaltene Umsatz bei Verzicht ist R_i(0)=V_i-L_i(0); bei Erhöhung ist er R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Ihre Differenz entspricht G_i minus (u_i/100)[V_i-L_i(u_i)]. Eine positive Differenz begünstigt auf dieser Umsatzbasis den Verzicht. Die Belastung auf der rechten Seite ist somit die Erhöhung, die auf die unter der Erhöhung verbleibenden Käufe erhoben würde, einschließlich der Kaufverringerung. Eine Berechnung auf den gesamten ohne Erhöhung verbleibenden Käufen würde eine andere Frage beantworten.
In denselben 300 Verzichtsportfolios weisen 45% der von der Erhöhung betroffenen Konten durch Verzicht eine positive erwartete Umsatzdifferenz auf. Sie repräsentieren 45% des geplanten Erhöhungswerts, gemessen auf Basis des ursprünglichen Jahresumsatzes. Die vermiedene Bruttoexposition beträgt durchschnittlich USD 3.479 Mio. je Portfolio; die im Erhöhungspfad vereinnahmte Erhöhung durchschnittlich USD 3.126 Mio. Die Differenz von USD 0.352 Mio. begünstigt unter genau diesen Eingaben einen pauschalen Verzicht; das Belastungs-Nutzen-Verhältnis beträgt 0.90. Dies ist ein simuliertes annualisiertes Umsatzergebnis vor Umsetzungskosten und Marge. Es belegt keine kommerzielle Optimalität eines pauschalen Preisstopps. Kontobezogene Entscheidungen können sich zudem ändern, sobald Deckungsbeiträge, Umsetzungsaufwand, Verhandlung und wiederholtes Preisverhalten berücksichtigt werden.
16 Stressfälle und veränderte Regelreihenfolgen
Vier Stressfälle ändern jeweils ein Merkmal der Basisportfolios. Aggressive Neupreisgestaltung erhöht den Anteil betroffener Konten und den Umfang der Erhöhung. Vertriebsfluktuation erhöht die Betreuerwechselrate auf sechzig Prozent und den Anteil der Abgänge an den Wechseln auf sechzig Prozent. Zustimmungsreiche Verträge erhöhen den Anteil von Konten mit Zustimmungsrecht auf vierzig Prozent. Ein 70%-Register lässt die Portfolios unverändert, erlaubt dem Käufer aber nur die Lektüre von sieben von zehn Verträgen. Tabelle 8 berichtet Verlust und Zusammensetzung, Tabelle 9 die Ausschöpfungsquote der vier praktischen Regeln.
| Fall | Annualisierte Exposition, % des Umsatzes | Transaktionsbedingt, % des Umsatzes | Davon bis Monat 3 | Preisanteil | Anteil Betreuerwechsel und Ausscheiden | Zustimmungsanteil |
|---|---|---|---|---|---|---|
| Basis | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Aggressive Neupreisgestaltung | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Vertriebsfluktuation | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Zustimmungsreiche Verträge | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Register zu 70% gelesen | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Konstruiertes Modellergebnis unter Autorenannahmen. Exposition, Zuordnung und Zeitverlauf werden über 100 Portfolios je Fall gemittelt. Der Auswahlvergleich in Tabelle 9 verwendet 300 Portfolios. Unabhängig gezogene Basiszusammenfassungen können daher von früheren Tabellen abweichen.
| Fall | Umsatzrangfolge | Vertragsrechtsliste | Beziehungsabhängigkeit | Expositionspunkte |
|---|---|---|---|---|
| Basis | 49% | 72% | 62% | 64% |
| Aggressive Neupreisgestaltung | 50% | 72% | 62% | 64% |
| Vertriebsfluktuation | 55% | 66% | 69% | 70% |
| Zustimmungsreiche Verträge | 58% | 82% | 60% | 72% |
| Register zu 70% gelesen | 49% | 53% | 62% | 61% |
Konstruiertes Modellergebnis unter Autorenannahmen. Die Ausschöpfungsquote bezeichnet den erschlossenen Zugewinn zwischen zufälliger und vollständig informierter Interventionsreferenz bei einer Kapazität von 60 Konten, gemittelt über 300 Portfolios je Fall. Die Ziehungen unterscheiden sich von Tabelle 7.
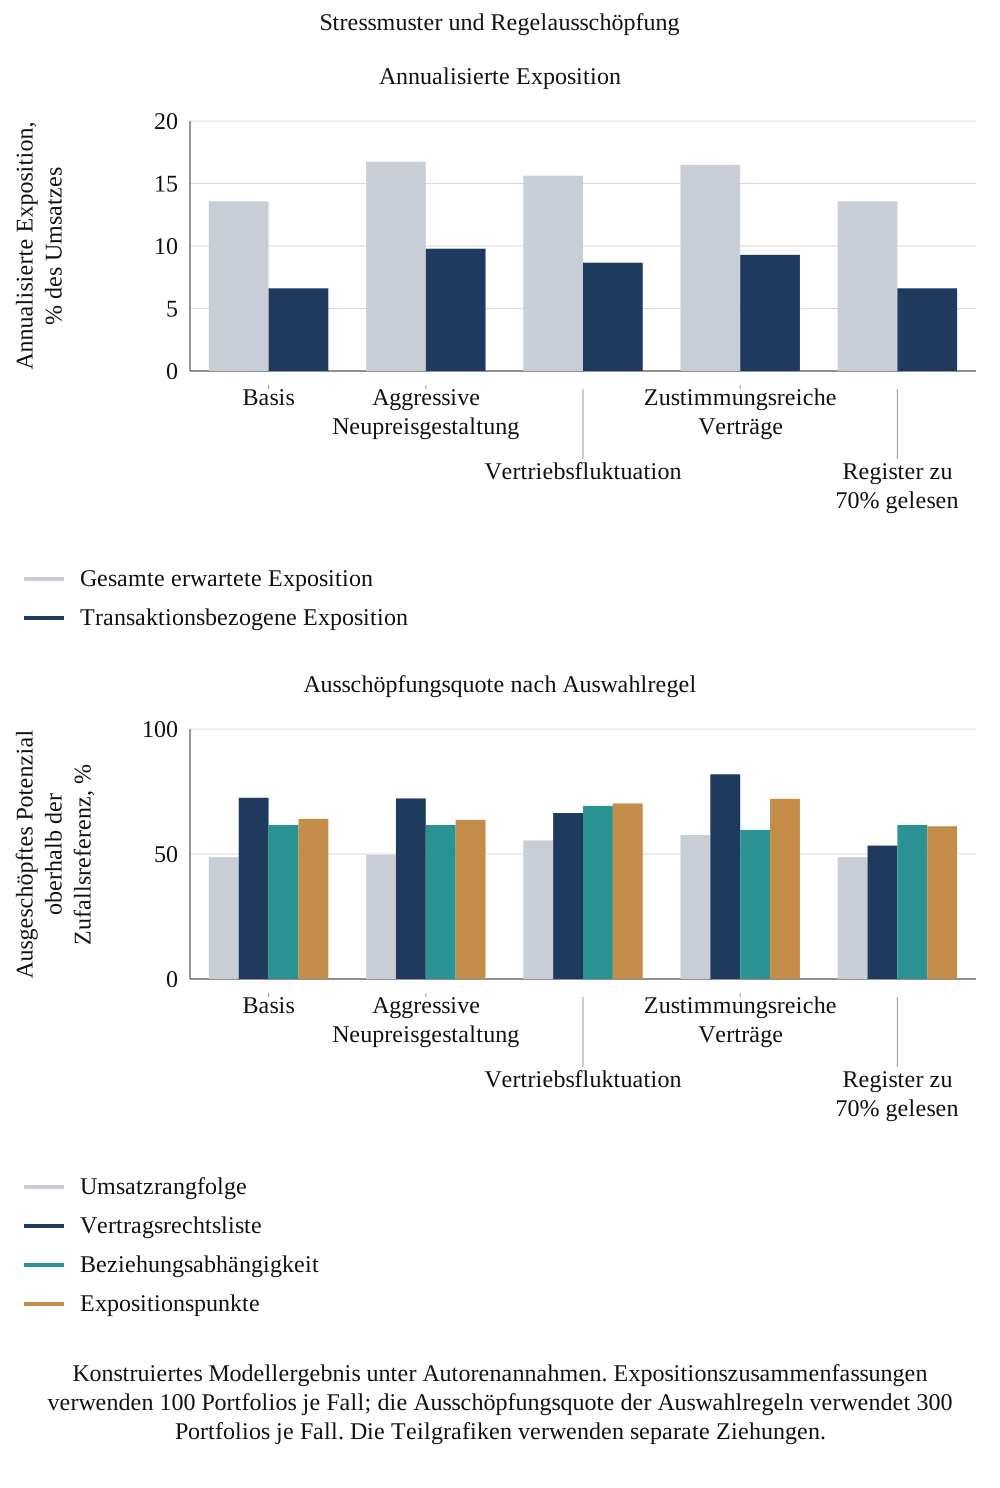
Konstruiertes Modellergebnis unter Autorenannahmen. Expositionszusammenfassungen verwenden 100 Portfolios je Fall; die Ausschöpfungsquote der Auswahlregeln verwendet 300 Portfolios je Fall. Die Teilgrafiken verwenden separate Ziehungen.
Abbildung 4 zeigt beide Teilgrafiken. Jeder Fall hat ein diagnostisches Muster. Aggressive Neupreisgestaltung erhöht den erwarteten Verlust von 13.6% auf 16.7% des Umsatzes und den Preisanteil am transaktionsbedingten Verlust von 26% auf 45%, während sich die Ausschöpfungsquote kaum verändert. Fluktuation erhöht den Anteil von Betreuerwechsel und Ausscheiden von 28% auf 41% und verschiebt die Führung zu Abhängigkeits- und Punkteregel. Zustimmungsreiche Verträge verlagern 47% des transaktionsbedingten Verlusts in die ersten drei Monate und erhöhen die Ausschöpfungsquote der Vertragsliste auf 82%. Das 70%-Register verändert den Verlust nicht und senkt die Quote der Vertragsliste von 72% auf 53%.
Die Stressergebnisse liefern mögliche Erklärungen zur Prüfung anhand eines Transaktionsprotokolls. Die transaktionsbezogene Basisexposition beträgt 6.6% des Jahresumsatzes, gegenüber 9.8% bei aggressiver Neupreisgestaltung, 8.7% bei Fluktuation und 9.3% im zustimmungsreichen Fall. Früher Verlust und hoher Zustimmungsanteil treten gemeinsam auf, weil das Experiment den Zustimmungsdruck einem frühen Fenster zuordnet. Bei ähnlichem Zeitverlauf einer beobachteten Transaktion wären Nachweise nötig, die Zustimmung von Serviceunterbrechung, Käuferhandlungen und anderen Ereignissen trennen. Die konstruierten Zuordnungsbezeichnungen können die Ursache eines beobachteten Austritts nicht feststellen.
Die Fälle werden einzeln verändert. Zwei kehren die Reihenfolge praktischer Regeln um: Fluktuation setzt die Abhängigkeitsregel vor die Vertragsliste (69% gegenüber 66%); das 70%-Register setzt sowohl Abhängigkeits- als auch Punkteregel davor. Eine Transaktion kann mehrere interagierende Änderungen enthalten. Dieses Experiment hat weder deren gemeinsamen Zeitverlauf geprüft noch ein beobachtetes Austrittsmuster in zwei Wellen nachgewiesen. Die separaten Fälle können konkurrierende Hypothesen für ein datiertes Ereignisprotokoll informieren. Eine reale Zurechnung benötigte einen eigenen Vergleich und eine Bewertung gleichzeitiger Ereignisse.
17 Abdeckung des Vertragsregisters und Informationsqualität
Die Vertragsrechtsliste ist nur so gut wie ihr Register. Im Modell erscheint ein ungelesenes Zustimmungsrecht wie ein frei übertragbarer Vertrag. Abbildung 6 (Abdeckungsgrafik) variiert den gelesenen Vertragsanteil mit einer separaten Portfolioziehung. Deshalb weicht der Vollregisterwert um einen Punkt von Tabelle 7 ab. Ohne gelesene Verträge erschließt die Vertragsliste 50% des erreichbaren Zugewinns, ähnlich der Umsatzrangfolge, weil sie dann auf Umsatzsortierung zurückfällt. Bei hälftiger Lektüre sinkt die Quote auf 40%; sie steigt bei 85% Abdeckung auf 63% und bei vollständiger Lektüre auf 73%. Der Expositionspunktwert verändert sich über denselben Bereich von 56% auf 65%.
Der Rückgang ergibt sich aus einer starren Prioritätsregel bei selektiver Sichtbarkeit von Rechten. Ist die Hälfte der Verträge gelesen, erhält jedes bekannte zustimmungsberechtigte Konto Vorrang, auch ein kleines, vor größeren ungelesenen Konten. Dies zeigt keinen Schaden durch Information an sich. Im getesteten Abdeckungsraster übertrifft die Vertragsregel die richtungskorrigierte Punkteregel erstmals bei vollständiger Abdeckung. Die Fünfundachtzig-Prozent-Zeile darf nicht als universeller Schwellenwert gelten. Eine vorgeschlagene operative Antwort bewahrt Unbekannt-Zustände (Unknown), berichtet umsatzgewichtete Abdeckung und prüft, wie eine Prüfwarteschlange Entscheidungen verändert, bevor eine feste Lesereihenfolge eingeführt wird.
Maschinelles Vertragslesen könnte die Abdeckung erweitern. Sein Wert wäre anhand der Erkennungsquote von Zustimmungs- und Kündigungsklauseln in einer anwaltlich geprüften Stichprobe zu messen. Das Experiment testet kein solches Werkzeug und berichtet keine Genauigkeit. Es zeigt lediglich, dass Abdeckung eine wesentliche Eingabe für den Wert der Vertragsliste ist. Abdeckung sollte auch wertbezogen berichtet werden: Die hundert größten Verträge können den Großteil des Umsatzes, aber wenige Konten abdecken. Die Rangfolge der übrigen beruht dann auf anderen Signalen.
Operativ sollte ein ungelesener Vertrag als Unbekannt (Unknown) geführt werden. Das Stressexperiment ordnet ein ungelesenes Zustimmungsrecht bewusst der Kategorie freier Übertragbarkeit zu, um einen schädlichen Informationsfehler zu testen. Ein reales Register sollte fehlendes Dokument, erhaltenes Dokument, ausstehende Extraktion, unklare Klausel, anwaltliche Prüfung und abgeschlossene Maßnahme getrennt erfassen. Ihre Zusammenführung mit einem negativen Zustimmungskennzeichen würde gerade die vom Stressfall offengelegte Unsicherheit verdecken. Abdeckung kann nach Kontenzahl, Jahresumsatz, Konzentrationsstufe und bevorstehendem Entscheidungstermin berichtet werden, unter Dokumentation von Nenner und Dokumentversion.
Eine vorgeschlagene Prüfwarteschlange kann eine ungeklärte hochwertige Vereinbarung nahe ihrer Zustimmungs- oder Mitteilungsfrist priorisieren und zugleich weniger umsatzstarke Kunden berücksichtigen, bei denen rechtliche oder operative Abhängigkeit einer Verzögerung Gewicht verleiht. Das Modell berechnet keinen Informationswert und beweist keine optimale Lesereihenfolge. Zur Prüfung einer Warteschlange könnte das Team vorherige Unsicherheit, Prüfaufwand, resultierende Einordnung und eine mögliche Änderung der geplanten Maßnahme durch neue Informationen erfassen. So entstehen Nachweise zum Entscheidungswert, ohne die Zahl verarbeiteter Dokumente als Kundenbindungsergebnis zu behandeln.
18 Selektive Neupreisgestaltung und Beobachtungsschätzungen
Selektive Preiszuweisung kann einen beobachtungsbasierten Vergleich verzerren. Dieses Modell weist Erhöhungen häufiger Konten mit höherer konstruierter Loyalität zu, deren Austrittsneigung durch einen anderen Term geringer ist. Der Unterschied zwischen behandelten und unbehandelten Konten unterschätzt unter den gewählten Eingaben den Modelleffekt. Eine reale Preispolitik kann Kunden aus anderen Gründen auswählen. Die Verzerrungsrichtung erfordert deshalb Nachweise zum tatsächlichen Zuweisungsprozess. Das Experiment legt einen Mechanismus fest, um dieses Identifikationsproblem sichtbar zu machen.
In Gleichung 5 ist U_i die Zuweisung einer Erhöhung; gamma_0 und gamma steuern ihre Wahrscheinlichkeit, und ell_i ist die konstruierte Loyalität. H zählt nur Quintilgruppen des Loyalitätsproxys mit mindestens zwei Konten mit und zwei ohne Erhöhung. In diesen beibehaltenen Gruppen zählt n_g^1 die Konten mit Erhöhung; y_g^1 und y_g^0 sind die beiden mittleren Austrittsraten. Der Nenner summiert die Zahl der beibehaltenen Konten mit Erhöhung. Ausgelassene Schichten können die durch die Schätzung repräsentierte Population gegenüber dem Modelleffekt auf alle erhöhten Konten verändern. Referenz [12] nennt die ursprüngliche Propensity-Score-Literatur als methodischen Hintergrund. Dieses Experiment schichtet unmittelbar nach einem verrauschten Loyalitätsproxy; es schätzt weder einen Propensity Score noch verifiziert es die Kontrolle von Störfaktoren.
| Zuweisungsstärke | Wahrer Effekt, Punkte | Naiv, großes Portfolio | Nach Proxy geschichtet | Nach wahrer Loyalität geschichtet | Naiv, 600 Konten, 5. bis 95. Perzentil | Geschichtet, 600 Konten, 5. bis 95. Perzentil |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | 1.4 bis 9.6 | 1.3 bis 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | -0.2 bis 8.4 | 0.2 bis 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | -0.9 bis 7.7 | 0.0 bis 8.6 |
MatchPoint-Analyse der konstruierten Portfolios. Modellergebnis unter offengelegten Eingaben; kein beobachtetes Ergebnis. Prozentpunkte der Austrittswahrscheinlichkeit. Das große Portfolio enthält 60,000 Konten; die kleinen enthalten 600 bei 300 Wiederholungen.
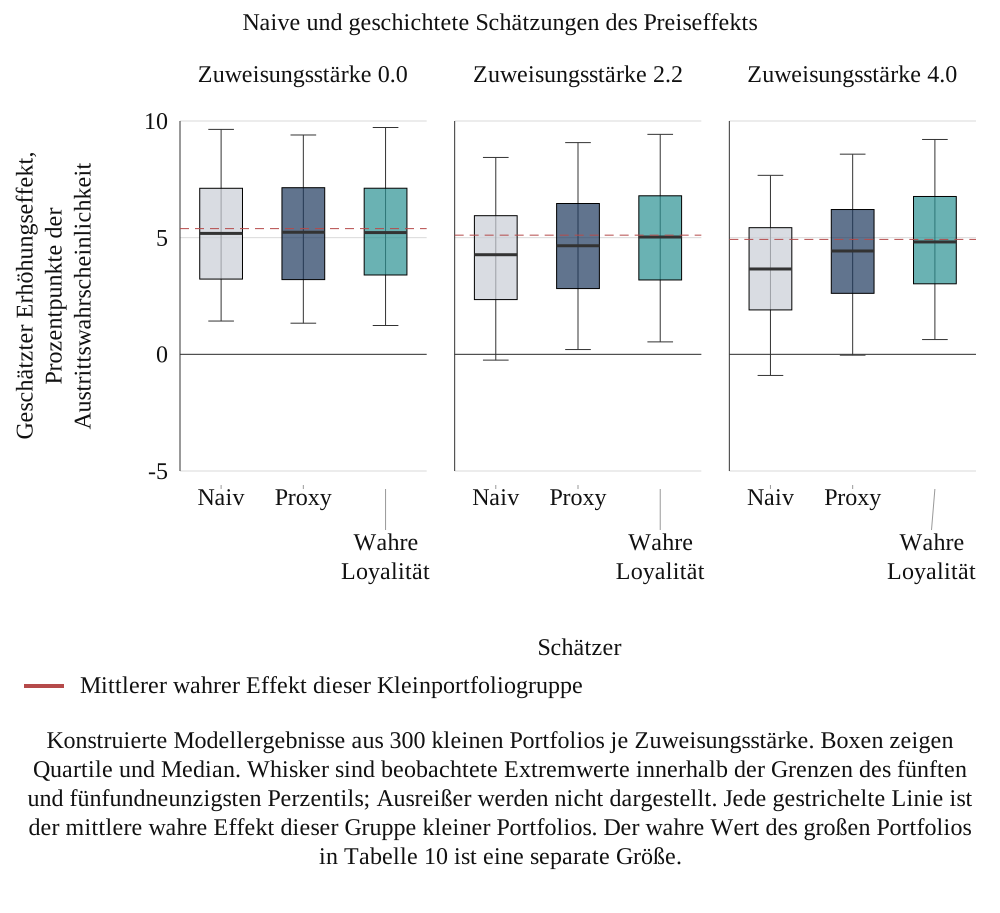
Konstruierte Modellergebnisse aus 300 kleinen Portfolios je Zuweisungsstärke. Boxen zeigen Quartile und Median. Whisker sind beobachtete Extremwerte innerhalb der Grenzen des fünften und fünfundneunzigsten Perzentils; Ausreißer werden nicht dargestellt. Jede gestrichelte Linie ist der mittlere wahre Effekt dieser Gruppe kleiner Portfolios. Der wahre Wert des großen Portfolios in Tabelle 10 ist eine separate Größe.
Tabelle 10 und Abbildung 5 vergleichen Schätzer unter dem festgelegten Zuweisungsmechanismus. Ohne Verbindung zwischen Loyalität und Zuweisung beträgt die naive Großportfolioschätzung 5.61 Punkte gegenüber einem wahren Effekt von 5.36. Bei Basisstärke beträgt der wahre Effekt 5.18 Punkte, die naive Schätzung 4.41 und die proxygeschichtete Schätzung 4.85. Letztere schließt in dieser Ziehung 57% des naiven Fehlers. Bei stärkerer Selektion liegt die naive Schätzung bei 3.49 gegenüber 4.90; der Proxy schließt 48%. Die Anpassung mit wahrer Loyalität ergibt bei Basisstärke 5.11. Dies ist eine innerhalb der Simulation verfügbare Informationsreferenz, keine statistische Obergrenze: Gruppierung kann restliche Ungleichgewichte hinterlassen, und realisierte Schätzungen behalten Stichprobenfehler. Andere Zuweisungs- und Störfaktormechanismen können andere Verzerrungen bis hin zu Vorzeichenwechseln erzeugen; sie liegen außerhalb dieses Experiments.
19 Stichprobengröße, Unsicherheit und Identifikation
Kleinere Kontoprotokolle erzeugen in diesem konstruierten Experiment breitere Schätzverteilungen. Tabelle 11 wiederholt den geschichteten Schätzer für Protokolle mit 100 bis 1,600 Konten jeweils 400-mal. Bei 100 Konten ist der Bereich vom 5. bis 95. Perzentil 21.9 Punkte breit; 24% der Schätzungen liegen bei oder unter null, obwohl der wahre Effekt positiv ist. Bei 400 Konten beträgt die Breite 10.2 Punkte; 7% liegen bei oder unter null. Bei 800 Konten reicht der Bereich von 1.3 bis 8.3 Punkten und schließt null aus. Bei 1,600 Konten ist er 5.4 Punkte breit; 0% liegen bei oder unter null.
| Konten | Mittlere geschichtete Schätzung, Punkte | 5. bis 95. Perzentil | Breite, Punkte | Schätzung bei oder unter null | Abweichung höchstens die Hälfte des wahren Effekts |
|---|---|---|---|---|---|
| 100 | 4.84 | -5.1 bis 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | -3.3 bis 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | -0.4 bis 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | 1.3 bis 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | 2.0 bis 7.5 | 5.4 | 0% | 86% |
Konstruierte Ergebnisse aus 400 Wiederholungen mit unabhängigen Konten je getesteter Größe. Zentrale Simulationsbereiche beschreiben die Schätzerverteilung und keine Konfidenzintervalle eines einzelnen Feldprotokolls. Breiten beruhen auf ungerundeten Endpunkten mit voller Präzision. Das Halbeffektmaß vergleicht jede Schätzung mit dem mittleren wahren Effekt ihres Stichprobengrößenblocks.
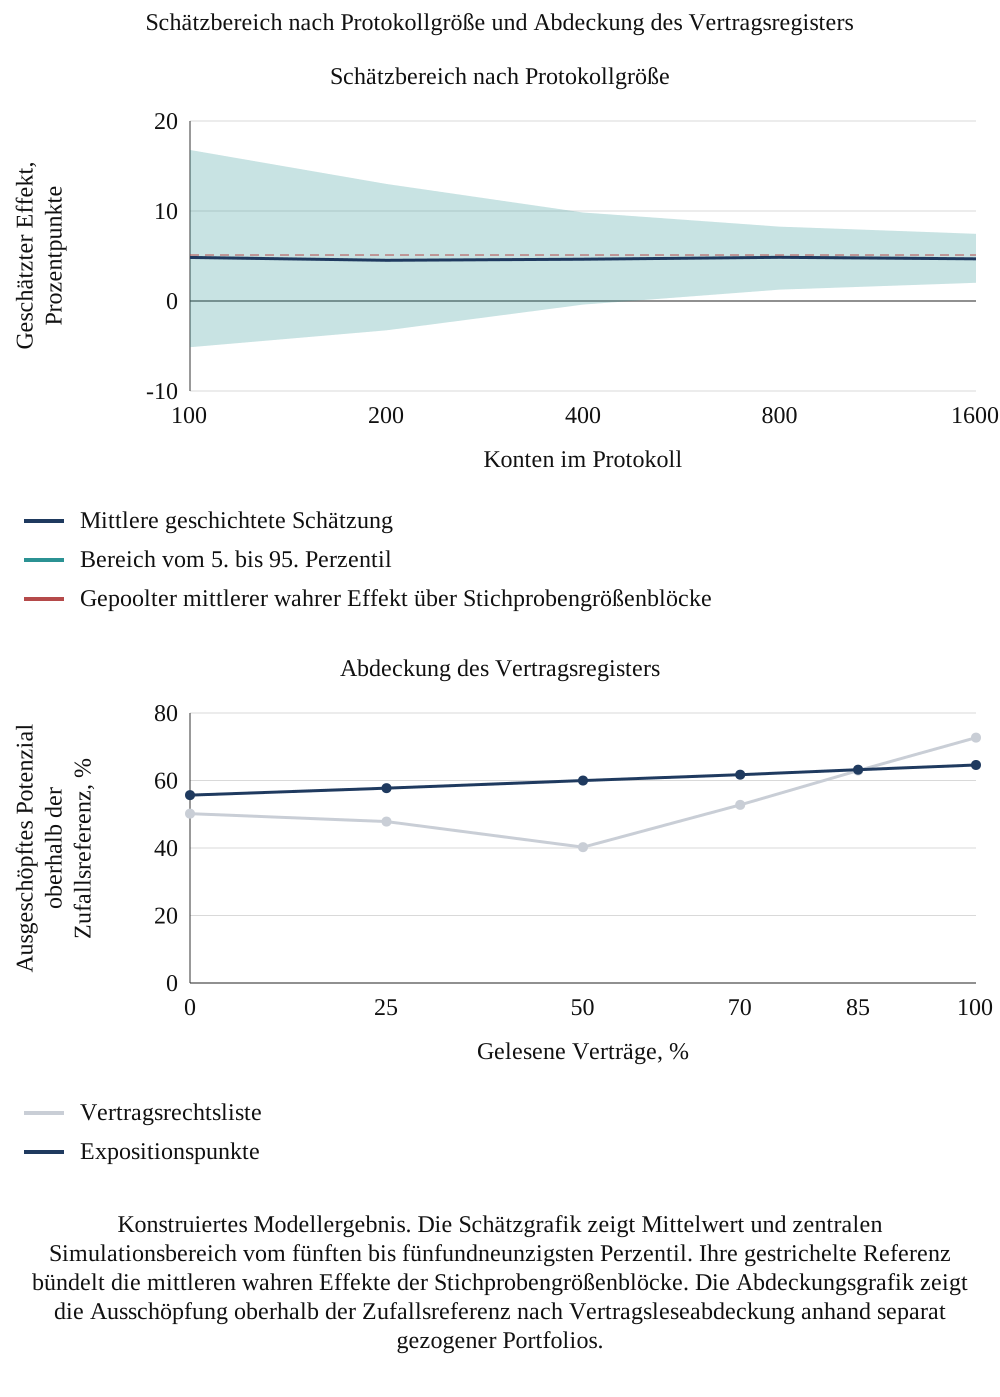
Konstruiertes Modellergebnis. Die Schätzgrafik zeigt Mittelwert und zentralen Simulationsbereich vom fünften bis fünfundneunzigsten Perzentil. Ihre gestrichelte Referenz bündelt die mittleren wahren Effekte der Stichprobengrößenblöcke. Die Abdeckungsgrafik zeigt die Ausschöpfung oberhalb der Zufallsreferenz nach Vertragsleseabdeckung anhand separat gezogener Portfolios.
Stichprobenunsicherheit und Identifikation sind beide wichtig. Bei 400 Konten liegt die konstruierte mittlere Schätzung von 4.64 Punkten nahe am wahren Modellwert; 58% der Schätzungen weichen höchstens um dessen Hälfte ab. Dies ist eine Eigenschaft des festgelegten Effekts, der Ereignisraten, Zuweisung und des Schätzers. Daraus folgt weder eine allgemeine Anforderung von 800 Konten noch eine vernachlässigbare Verzerrung eines beobachteten Portfolios. Ein berichteter Preiseffekt sollte Vergleichsgruppe, Unsicherheitsintervall, Überlappungsdiagnostik und Störfaktorannahmen enthalten. Die Bündelung von Übernahmen kann die Zahl erhöhen und gleichzeitig Unterschiede in Kundenmix, Politik und Berichterstattung einführen; Transaktionsindikatoren allein beheben diese Unterschiede nicht.
Auch die Mindestbesetzungsregel ist bei kleinen Stichproben wichtig. Eine separate genaue Rückprüfung des Hundert-Konten-Blocks zeigt, dass elf von vierhundert Wiederholungen mindestens eine Quintilgruppe auslassen, weil sie weniger als zwei behandelte oder weniger als zwei Vergleichskonten enthält. Die mittlere Abdeckung beibehaltener behandelter Konten beträgt etwa 99.92%, mindestens 96.67%. Dies sind Diagnosen dieses konstruierten Blocks. Der Schätzer normiert auf die beibehaltene behandelte Population um; er rekonstruiert keine Ergebnisse für die ausgeschlossenen Gruppen. Eine reale Studie sollte eigene Ausschlüsse und die entsprechende Änderung der Zielpopulation berichten und bei wirtschaftlich wesentlichen ausgeschlossenen Konten eine Sensitivitätsbeurteilung vornehmen.
20 Reproduzierbarkeitskontrollen und Modellgrenzen
Die Modellergebnisse werden aus denselben Merkmalen erzeugt, welche die Regeln verwenden. Die Regeln werden somit in einer Welt geprüft, in der ihre Prämisse gilt: Zustimmungsrechte, Betreuerabhängigkeit, Preis und Konflikt treiben Austritt. Die Ergebnisse zeigen, wie viel jede Regel unter dieser Voraussetzung zurückgewinnt, wie sich die Reihenfolge unter den angegebenen Stressbedingungen verändert und wie stark die Zuweisung von Preiserhöhungen ein reales Protokoll verzerren würde. Sie zeigen nicht, dass Zustimmungsrechte oder Betreuerwechsel Austritte in einem realen Portfolio verursachen, und liefern keine Kundenverlustrate.
Der korrigierte numerische Rechenkern führt 1,545 Zusicherungen in 41 Meldungsfamilien aus, zusammengefasst in Tabelle 12. Die meisten sind wiederholte Bedingungen in portfoliospezifischen Schleifen. Sie prüfen Bereiche, vorgegebene Dominanzvergleiche, Zurechnungsabstimmung, Zeitverteilung, Stressrichtung, die Preisverzichtsidentität und die Wiederherstellung des Zustimmungsmultiplikators nach seiner isolierten Sensitivitätsprüfung. Diese Codezusicherungen sind von unabhängiger arithmetischer Prüfung getrennt. Sie testen die angegebenen Berechnungen und gewählten Fälle mit festem Zufallsstartwert, ohne Vergleich mit beobachteten Kundenergebnissen oder Beweis praktischer Gültigkeit der Modellprämissen.
| Kontrolle | Ergebnis |
|---|---|
| Bestandene Zusicherungen | 1,545 in 41 Familien |
| Wahrscheinlichkeiten und Verluste | Jede Austrittswahrscheinlichkeit liegt im Einheitsintervall; jeder erwartete Verlust liegt zwischen null und Umsatz |
| Abstimmung | Umsatz und Verlust nach Pfad summieren sich zu den Gesamtwerten; Treiberanteile summieren sich zu eins; Zeitkurven enden beim zugeordneten Verlust und fallen nicht |
| Schutz | Das Paket erhöht bei keinem Konto den erwarteten Verlust |
| Dominanz | Bei Basiskapazität ist der vollständig informierte Interventionsnutzen in jedem Portfolio mindestens so hoch wie bei jeder Regel; auch die Mittelwerte der Kapazitätsreihe erfüllen diese Grenze |
| Referenznormierung | Die Ausschöpfungsquote ist bei vollständig informierter Auswahl eins und bei erwarteter Zufallsauswahl null; schwächere Auswahlen können negative Werte haben |
| Stressrichtungen | Neupreisgestaltung erhöht den Preisanteil; Fluktuation erhöht den Betreueranteil; zustimmungsreiche Verträge ziehen Verluste vor; ein ungelesenes Register senkt die Ausschöpfungsquote der Vertragsliste |
| Konstruierte Anpassungsprüfungen | Naive und angepasste Schätzungen mit festem Zufallsstartwert erfüllen die vorgegebenen Nähevergleiche; daraus folgt keine universelle Schätzerreihenfolge |
| Stichprobengröße | Der Schätzbereich verengt sich mit jedem Schritt der Protokollgröße |
| Wiederholbarkeit | Derselbe Zufallsstartwert erzeugt dieselben Portfolios |
| Preisverzichtsidentität | Erwarteter Umsatz ohne Erhöhung minus erwarteter Umsatz mit Erhöhung entspricht vermiedener Exposition minus Erhöhung auf unter der Erhöhung erhaltene Käufe |
| Mechanismusgrenze | Die Entfernung der Zustimmungsabschwächung bei sonst festen Eingaben kehrt den Basisvorsprung der Vertragsregel in diesem Generator um |
Reproduzierbarkeitsprüfungen im beibehaltenen Rechenkern. Eine bestandene Zusicherung verifiziert die angegebene Berechnung innerhalb des Autorenmodells; sie ist keine empirische Validierung. Die Laufzeit hängt von der Ausführungsumgebung ab.
Dieses Experiment bewertet das Verhalten eines offengelegten Systems. Sein praktischer Beitrag ist eine reproduzierbare Trennung annualisierter Exposition, Interventionsnutzen, Vertragsregisterinformationen und Selektion bei Neupreisgestaltung. Modellprozentsätze sollten zusammen mit ihren Eingaben als bedingte Simulationsergebnisse zitiert werden. Rechenkontrollen validieren weder Rechtsauslegung noch Koeffizientenwahl, Interventionswirksamkeit oder Eignung für eine reale Übernahme. Diese Fragen benötigen die in den folgenden Abschnitten beschriebenen Nachweise und fachlichen Prüfungen.
21 Ein prospektives Evidenzdesign für Kundenbindung
Vorgeschlagene Beobachtungseinheit ist das Konto beim Vollzug, monatlich verfolgt über einen vereinbarten Horizont, zunächst modellkonform achtzehn Monate. Das Register würde Vertragsgrundlage, Zustimmungsereignisse, Mitteilungen, Preiswirksamkeitsdaten, Betreuerwechsel, Kaufverringerungen, Austritte und Umsätze mit stabilen Kennungen verknüpfen. Datenzugriff und Wiederverwendung erfordern Rechtsgrundlage und Zweckprüfung [4]. Die szenariospezifischen Stichprobengrößen in Tabelle 11 sind Planungsbeispiele. Eine reale Studie braucht vor Festlegung einer Zielzahl eine eigene Bewertung von Effektgröße, Ereignisaufkommen, Überlappung, Clusterung nach Konto und Transaktion, Ausfällen und vorgesehenem Schätzer.
Tabelle 13 schlägt ein Evidenzdesign vor, in dem Zuweisungsentscheidungen vor Ergebniseinsicht dokumentiert werden. Soweit Käufer, Rechtsberater und Vertriebsleitung dies für angemessen halten, könnten geeignete Konten an einem vorab genehmigten Vergleich üblicher Praxis mit einer definierten zusätzlichen Maßnahme teilnehmen. Jede Randomisierung benötigte eine begründbare Eignungspolitik, Kundenschutz und geeignete Genehmigungen. Bei beobachtungsbasierter Zuweisung sollte das Register Interventionsgründe festhalten, einschließlich erwarteter Loyalität, strategischer Bedeutung, Beziehungssorgen und Kapazitätsgrenzen. Anpassung kann gemessene Gründe verwenden; ungemessene Unterschiede bleiben eine Einschränkung.
| Element | Spezifikation | Begründung |
|---|---|---|
| Einheit und Fenster | Konto vom Vollzug bis Monat 18, mit monatlichem Umsatz | Entspricht der Ergebnisdefinition |
| Auslöser | Datierte Zustimmungs-, Preis- und Betreuerereignisse mit Ereignistyp | Trennt die drei Zeitabläufe |
| Vertragsdaten | Anwaltlich geprüfte Extraktion auf Klauselebene mit ausgewiesener Abdeckung | Registervollständigkeit bestimmt den Listenwert |
| Basis | Abgeglichene Konten aus einem nicht betroffenen Portfolio oder der Vortransaktionsperiode | Unterstützt den Vergleich mit Hintergrundänderungen, vorbehaltlich der Vergleichsgültigkeit |
| Zuweisung | Randomisierter Teil geeigneter Konten; andernfalls dokumentierter Grund | Unterstützt die Selektionsprüfung; dokumentierte Gründe allein begründen keine Vergleichbarkeit |
| Stichprobe und effektive Information | Prospektive Teststärke- und Präzisionsanalyse mit transaktionsspezifischen Ereignisraten, Überlappung und Clusterung; 800 ist nur ein konstruiertes Szenarioergebnis | Reine Kontenzahl begründet weder Identifikation noch Präzision |
| Einwilligung und Datenschutz | Rechtsgrundlage, Zweckbindung, anonymisierte Analysedatei | Datenschutzrecht |
| Analyseplan | Vorab festgelegte Ergebnisse, Schätzer, Unsicherheitsintervalle, Rangfolgetest auf zurückgehaltener Stichprobe und Sensitivitätsanalysen | Macht spätere Änderungen und selektive Berichterstattung sichtbar |
Vorgeschlagenes Design. Der Autor hat keine solche Studie durchgeführt.
Daten- und KI-Methoden kommen als Unterstützung für Klauselextraktion, Kontoverknüpfung und Prüfung der Kontaktabhängigkeit infrage. Jede Aufgabe braucht eine definierte Referenz und einen genehmigten Datenweg, bevor ihr Ergebnis in die Entscheidungsfindung eingeht. Das Modell bewertet weder Software noch Extraktionsgenauigkeit oder Produktivitätsnutzen. Der folgende Ablauf legt vorgeschlagene Abnahmekontrollen für einen künftigen Einsatz fest; er erhebt keine empirische Aussage über ein bestimmtes Werkzeug.
Für KI-gestützte Vertragsarbeit sollten Rechtsberater zunächst eine Klauseltaxonomie definieren, die Rechtsabtretung, Verpflichtungsübertragung, Kontrollwechsel, Kündigung, Verlängerung, Preisankündigung sowie Vertraulichkeits- oder Datennutzungsbeschränkungen trennt. Der Extraktionsdatensatz sollte exaktes Zitat, Seiten- oder Absatzfundstelle, Dokumentkennung, juristische Person der Gegenpartei und Versionsdatum enthalten. Eine Zusammenfassung ohne Belegpassage kann weder ein bestehendes Recht noch das Fehlen einer Beschränkung oder deren Ablösung durch eine Änderung feststellen. Die endgültige rechtliche Einordnung bleibt dem benannten Prüfer vorbehalten.
Eine vorgeschlagene Referenzprüfung würde eine zurückgehaltene, unabhängig nach vereinbartem Maßstab geprüfte Vertragsmenge verwenden. Sie würde übersehene wesentliche Klauseln, falsch positive Kennzeichnungen, Fehler der Unternehmenszuordnung und unbelegte Schlussfolgerungen getrennt bewerten. Auch Wert und Zeitpunkt betroffener Entscheidungen sollten die Leistungsbewertung gewichten. Eine hohe Gesamterkennungsquote kann mit einer übersehenen Klausel bei einem umsatzkonzentrierten Kunden zusammenfallen. Der Ablauf sollte Ergebnisverzicht und Eskalation zulassen, wenn Scanseiten unleserlich, Querverweise ungeklärt oder Dokumente widersprüchlich sind. Hier wird weder ein Referenzprüfungswert noch eine Effizienzschätzung angegeben.
Ein genehmigter Einsatz braucht außerdem Zugriffskontrollen, Aufbewahrungsgrenzen und eine Aufzeichnung darüber, welches Vertragsmaterial in welches System gelangen darf. Kundenverträge und personenbezogene Kontaktdaten sollten auf den Aufgabenbedarf begrenzt werden; externe Verarbeitung oder grenzüberschreitende Datenwege benötigen Genehmigung. Tests können mit sachgerecht freigegebenem Material beginnen. Eingabeanweisungs- und Modellversionen, Extraktionsänderungen und Prüferkorrekturen lassen sich protokollieren, damit spätere Kontoentscheidungen auf die tatsächlich verwendeten Dokumente und Methoden zurückgeführt werden können. Dies sind vorgeschlagene Governance-Kontrollen, deren Anwendbarkeit rechtliche und informationssicherheitsbezogene Prüfung benötigt.
Kontoverknüpfung erfordert einen eigenen Test. Eine juristische Person kann mehrere Handelsnamen, Einkaufsstandorte und Finanzsystemkennungen besitzen; eine Gruppe kann zugleich tatsächlich getrennte Käufer enthalten. Analysten sollten die Kontokennung mit Verträgen, Rechnungen und vereinbartem Konsolidierungskreis abstimmen. Zusammenlegung getrennter Käufer kann unterschiedliche Zustimmungsrechte verbergen; Aufteilung eines Käufers kann Konzentration unterschätzen. Eine vorgeschlagene Ausnahmewarteschlange erfasst unsichere Zuordnungen, ihre Dokumentenbelege und die zur Klärung berechtigte Person. Zuordnungssicherheit darf nicht in eine rechtliche Schlussfolgerung umgedeutet werden.
Die prospektive Analyse sollte Austritt, Kaufverringerung, Preiszugeständnis und Neuproduktumsatz vor Beginn der Nachbeobachtung definieren. Sie sollte Übernahmen, Veräußerungen und Änderungen des Kontoumfangs während des Fensters erfassen. Fehlende vollständige achtzehnmonatige Nachbeobachtung eines Kunden muss als Einschränkung erhalten bleiben. Saisonale Käufe, Sonderaufträge, Währungsumrechnung und Änderungen der rechnungsstellenden Gesellschaft könnten sonst Verhaltensänderungen vortäuschen. Der statistische Plan sollte die Behandlung dieser Beobachtungen bestimmen und vollständige Nachbeobachtung von Zwischenberichten mit kürzeren Fenstern trennen.
Für die kausale Bewertung einer Intervention braucht der Vergleich einen Grund dafür, dass ansonsten vergleichbare Konten unterschiedlich behandelt wurden. Dokumentierte Zuweisungsregel, Behandlungsdatum und Eignungskriterien unterstützen diese Beurteilung. Prüfungen der Gruppenbalance und Überlappung können beobachtete Unterschiede und schwach vertretene Gruppen erkennen; nicht dokumentierte Selektion können sie nicht ausschließen. Statistische Inferenz sollte, soweit relevant, gemeinsame Schocks innerhalb von Konten, Vertriebsteams und Übernahmen berücksichtigen. Eine vorab festgelegte Sensitivitätsanalyse kann Ergebnisdefinitionen, Fenster und Vergleichsgruppen variieren und Änderungen sowie fehlende Daten offenlegen. Die Wahl von Schätzern und Intervallen benötigt transaktionsspezifische Prüfung.
Ein Rangfolgetest außerhalb der Entwicklungsstichprobe kann Lernen und Bewertung trennen. Regel und Interventionsdefinition sollten anhand der vorgesehenen Entwicklungsdaten festgelegt und anschließend an außerhalb dieses Prozesses gehaltenen Konten oder Übernahmen geprüft werden. Berichte sollten Kapazitätsgrenze, tatsächlich umgesetzte Behandlung, fehlende Registerfelder und Unsicherheit des Zugewinns ausweisen. Eine Rangfolge hoher Exposition beantwortet eine andere Frage als eine Rangfolge kausaler Schutzreaktionen. Das empirische Design muss diese Unterscheidung bewahren, bevor es Interventionsnutzen beansprucht.
22 Berichterstattung an Leitungsgremien und Transaktionsentscheidungen
Ein Bericht an Leitungsgremium oder Investitionsausschuss kann annualisierte Exposition und Interventionsoptionen getrennt neben Umsatz nach Vertragspfad, Zustimmungsstatus und Registerabdeckung zeigen. Er sollte wesentliche Konzentrationen nach der anwendbaren Berichtsgrundlage identifizieren [5] und für jede vorgeschlagene Stufe Maßnahme, Verantwortlichen, Kosten und verbleibende Unsicherheit nennen. In der konstruierten Zuordnung entfallen auf Zustimmung 30% der transaktionsbezogenen Exposition, auf Betreuerwechsel 23%, auf Ausscheiden und Mitwechseln 5%, auf Preis 26% und auf Vertriebskonflikte 15%. Dies beschreibt die vom Autor gesetzte Zerlegung und keine empirische Aufschlüsselung der Kunden eines Käufers.
Tabelle 14 listet die Bestandteile auf. Der Bericht sollte Verlust als Bereich unter Angabe des Identifikationsstatus darstellen. Hat der Käufer einen Preiseffekt aus seinem eigenen Protokoll geschätzt, sollten Bereich und Protokollgröße gemeinsam gezeigt und eine mögliche Zuweisung der Erhöhungen an loyale Konten genannt werden. Stammt die Schätzung aus einer anderen Transaktion, ist dies auszuweisen. Eine Größe wie ein Bindungsziel sollte mit aufgeführten Annahmen als Plan und nicht als Prognose gekennzeichnet sein.
| Bestandteil | Darzustellende Angaben | Bedeutung |
|---|---|---|
| Vertragsabdeckung | Umsatzanteil gelesener Verträge nach Pfad | Ungelesene Verträge erscheinen ohne Zustimmungsrechte |
| Zustimmungsexposition | Umsatz mit Zustimmungs- oder Kündigungsrecht beim Kontrollwechsel sowie dessen Status | Größte Quelle früher Austritte im Modell |
| Betreuerabhängigkeit | Umsatz bei Betreuerwechsel und hoher Abhängigkeit, mit Beschränkungsklauseln | Mitwechsel- und Kontinuitätsrisiko |
| Preis | Geplante Erhöhung je Konto, Wirksamkeitsdaten und Prüfung des Umsatzgleichgewichts | Synergie im Verhältnis zur Kundenbindung |
| Kapazität und Regel | Geschützte Konten, Auswahlregel und ihre Auslassungen | Exposition ist nicht Rettbarkeit |
| Identifikationsstatus | Ob Effekte aus diesem Portfolio, einer anderen Transaktion oder einer Annahme stammen | Vermeidet die Darstellung einer Punktschätzung als Beweis |
Vorgeschlagene Berichtsinhalte. Die Einträge beschreiben darzustellende Informationen und keine Befunde.
Die Expositionsübersicht betrifft auch die Transaktionsbedingungen. Hat ein benanntes Großkonto ein Zustimmungsrecht, könnten Rechtsberater prüfen, ob dessen Zustimmung Vollzugsbedingung sein sollte, ob ein Kaufpreisteil davon abhängen sollte oder ob der Verkäufer einen definierten Verlustanteil bei Austritt innerhalb einer festgelegten Frist tragen sollte. Dies sind von Parteien und Beratern zu beurteilende Optionen. Das Modell liefert unter seinen Eingaben den Expositionsumfang, den jede Option adressieren würde, und bestimmt keine geeignete Option.
Eine vorgeschlagene Überleitung für das Leitungsgremium verbindet den geschäftlichen Datensatz stufenweise mit dem Transaktionsmodell: annualisierte Umsatzexposition, erwarteter Deckungsbeitragseffekt, vorgeschlagene Interventionskosten, Zeitverlauf und verbleibende Unsicherheit. Sie kann Basis-, Negativ- und Erholungsannahmen des Managements zeigen, ohne diese als beobachtete Ergebnisse darzustellen. Ist dieselbe erwartete Verbesserung bereits als Vertriebssynergie oder in einer beschaffungsfinanzierten Serviceinitiative enthalten, sollte die Überleitung die Verbindung kenntlich machen, damit die Transaktionsrechnung sie nicht doppelt zählt. Diese Arbeit liefert die Struktur ohne quantifizierten Unternehmenswert- oder Finanzierungsnutzen.
Bei konzentrierten Konten können die Parteien mit Beratern Bedingungen, Zustimmungen, Preismechaniken, Zusicherungen oder eine definierte Verlustverteilung erörtern. Die Wahl hängt von Durchsetzbarkeit, Verhandlungsmacht, Transaktionswirtschaftlichkeit und tatsächlicher Beobachtbarkeit im maßgeblichen Zeitraum ab. Ein Kundenaustritt nach Vollzug beweist für sich weder eine Pflichtverletzung des Verkäufers noch eine Verursachung des Verlusts durch die Transaktion. Vertragliche Kennzahlen sollten Kontoumfang, Messperiode, Ausschlüsse, Streitverfahren und Verantwortung für Geschäftsentscheidungen definieren. Das Modell empfiehlt keine bestimmten Rechtsklauseln.
23 Ein vorgeschlagener operativer Ablauf zur Kundenbindung
Ein vorgeschlagener Ablauf beginnt mit den Verträgen wesentlicher Konten, geprüft auf Zustimmung, Kündigung und Abtretung, soweit Zugriff und transaktionsphasenbezogene Beschränkungen dies erlauben. Das Team würde Dokumentabdeckung und offene Fragen erfassen, bevor es sich auf Investitionsannahmen stützt. Es würde außerdem Konten mit konzentrierter persönlicher Beziehung und geplantem Betreuerwechsel identifizieren, einen Kontinuitätsverantwortlichen vorschlagen und zu Beschränkungsklauseln ausscheidender Mitarbeiter nach anwendbarem Arbeitsrecht Beratung einholen [2, 3]. Das Experiment hat keinen optimalen Ablauf für reale Transaktionen festgestellt.
Der vorgeschlagene dritte Schritt ist eine Preisprüfung je Konto. Eine zweite Bezugsquelle oder geringe Wechselkosten motivieren eine nähere Untersuchung der Kundenalternativen; beides belegt keinen gebotenen Erhöhungsverzicht. Der Käufer sollte erwartete Deckungsbeiträge jedes umsetzbaren Preispfads mit Umsetzungskosten und Unsicherheit vergleichen. Der vierte Schritt protokolliert Ereignisse und Entscheidungen von Beginn an. In diesem Modell besteht ein Verzicht den angegebenen Umsatzvergleich für 45% der erhöhten Konten. Das Ergebnis hängt von Koeffizienten und Basispreisannahmen ab und verspricht keine Kundenbindung.
Bei getesteter Kapazität von einem Zehntel des Portfolios führt die Basisvertragsrangfolge unter den angegebenen Paket- und Vollregisterannahmen vor den übrigen praktischen Regeln. Dies kann einen vorgeschlagenen Kontoprüfplan aus Vertragsnachweisen, Beziehungsabhängigkeit, Umsatz und dokumentierter Unsicherheit motivieren. Eine reale Zuweisung benötigt Nachweise zur tatsächlich verfügbaren Maßnahme, zu Umsetzungsressourcen und Registerqualität. Sensitivitäten ohne Zustimmungseffekt und mit unvollständigem Register zeigen die Bedingtheit der Basisrangfolge. Das Experiment liefert weder eine allgemeine Kontenauswahlreihenfolge noch den Befund, Umsetzungskosten würden bei größerer Kapazität zwangsläufig zum bindenden Engpass.
| Arbeitsstrang | Verantwortliche Rolle | Nachweise und Übergabe |
|---|---|---|
| Vertragspfad und Zustimmung | Rechtliche Leitung | Geprüfte Klauseln, Vorbehalt zum maßgeblichen Recht, notwendige Maßnahme und Frist |
| Beziehungskontinuität | Kommerzielle Leitung | Benannter Kundenverantwortlicher, Übergangsplan, Befugnis zur Kundenansprache und Abschlussnachweis |
| Wirtschaftlichkeit des Preispfads | Finanzleitung | Konsistenter Vergleich von erhaltenem Umsatz und Deckungsbeitrag, Zugeständnisse und Genehmigung |
| Daten und KI-gestützte Prüfung | Datenverantwortlicher mit Rechts- und Sicherheitsprüfung | Zulässige Eingaben, verknüpfte Dokumentennachweise, Referenzprüfungs-Ausnahmen und menschliche Freigabe |
| Integrationskoordination | Integrationsleitung | Abhängigkeiten, Maßnahmenkapazität, Eskalation und datierter Status |
| Abstimmung der Investitionsbegründung | Transaktionsverantwortlicher | Exposition, Umsetzungskosten, Finanzierungsannahmen und mögliche Überschneidungen mit Synergieansätzen |
Illustrativer Betriebsentwurf zur transaktionsspezifischen Anpassung. Die Rollen sind vorgeschlagene Verantwortlichkeiten und keine Beschreibung eines umgesetzten Kundenprogramms.
Der Ablauf kann sich an Transaktionsfreigaben statt an einem einzelnen Vollzugsdatum orientieren. Vor Unterzeichnung identifiziert das Team wesentliche Verträge, ungeklärte Zugriffsfragen und Annahmen der Investitionsbegründung. Zwischen Unterzeichnung und Vollzug dokumentiert es zulässige Zustimmungs- oder Übergangsmaßnahmen unter Beachtung anwendbarer Informationsaustauschbeschränkungen. Beim Vollzug werden Kundenverantwortung und Zuständigkeiten für offene Maßnahmen bestätigt. In den ersten Berichtszyklen werden tatsächliche Mitteilungen, Zugeständnisse und Kaufverhalten mit der datierten Basis verglichen. Dieser Zeitplan ist ein vorgeschlagenes Betriebsverfahren; er behauptet keine bei jeder Transaktion zulässige Kundenansprache vor dem Vollzug.
Ausnahmen brauchen einen Verantwortlichen und ein Ablaufdatum. Für einen vorübergehenden zweiten Kundenverantwortlichen, eine verschobene Preisänderung oder eine ungeklärte Zustimmung sollte feststehen, wer als Nächstes prüft und welcher Nachweis die Sache abschließt. Die kommerzielle Leitung kann dann erkennen, ob knappe Kapazität weiterhin an eine überholte Annahme gebunden ist. Der Finanzbereich kann umgesetzte Maßnahmen mit ihren tatsächlichen Kosten abstimmen, während Rechts- und Datenverantwortliche die Grenzen zulässiger Handlungen wahren. Periodische Prüfung sollte den ursprünglichen Entscheidungsdatensatz erhalten, damit veränderte Sachverhalte und verändertes Urteil in der späteren Ergebnisanalyse unterscheidbar bleiben.
24 Einschränkungen und nächster empirischer Test
Die Portfolios verwenden vom Autor gesetzte Koeffizienten, Verteilungen, Zeitfenster und feste Interventionsmultiplikatoren. Logistische Form, Unabhängigkeitsannahmen und vereinfachte Vertragspfade lassen operative und rechtliche Komplexität aus. Annualisierte Umsatzexposition ist weder kumulierter Zahlungsstrom noch Kundenlebenszeitwert oder Marge. Das Kernpaket hat im Experiment keine Umsetzungskosten. Weder Austrittsverhalten noch Kaufverringerung sind empirisch kalibriert. Die rechtliche Erörterung betrifft zitierte Texte und erfordert eine transaktionsspezifische Prüfung von maßgeblichem Recht, Übergangsfragen, Sektorregeln und tatsächlichen Verträgen.
Diese Prüfung umfasst einen ausgewählten Quellenkorpus. Die B2B-Studien betreffen Vertriebsmitarbeiterwechsel; die Bankenfusionsstudien untersuchen Beziehungsstatus und Kreditnehmerwert. Ihre Populationen und Ergebnisgrößen unterscheiden sich von der annualisierten Umsatzexposition dieser Arbeit. Einige Referenzen wurden als angenommene Manuskripte oder Arbeitspapiere geprüft; ausgewählte Zeitschriftenzusammenfassungen stützen engere Aussagen. Die datierten IFRS-Beispiele dienen der Kontodokumentation und enthalten keine aktuelle transaktionsbilanzielle Stellungnahme. Das Experiment leitet aus diesen Quellen keine empirische Abwanderungsschätzung für Übernahmen ab und beansprucht keine vollständige Literaturabdeckung.
Der nächste empirische Schritt ist ein prospektiv geregeltes Kontoregister für eine definierte Übernahmekohorte, mit vor der Ergebnisentstehung vereinbarten Berechtigungen, Verknüpfungskontrollen und Analyseplan. Stichproben- und Nachbeobachtungsanforderungen sollten für diese Kohorte geschätzt werden. Erste Tests würden angenommene Zustimmungs- und Beziehungsmechanismen, umsetzbaren Interventionseffekt und die Leistung einer registerbasierten Rangfolge auf zurückgehaltenen Konten prüfen. Ergebnisse könnten eine Revision der Autorenkoeffizienten unterstützen. Eine beobachtete Verbesserung müsste weiterhin mit Vergleich, Kosten und Zurechnungsgrenzen berichtet werden, bevor sie eine andere Transaktion informiert.
Literaturverzeichnis
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
