
1 Alocarea capacității de retenție după finalizarea tranzacției
La finalizarea tranzacției, achizitorul preia responsabilitatea pentru relațiile cu clienții care susțin teza sa de investiție. Responsabilitatea comercială, prețurile și entitatea contractantă se pot schimba în ritmuri diferite. Studiul examinează o decizie concretă de alocare: căror clienți trebuie să li se aloce capacitatea limitată de retenție a conducerii în primele optsprezece luni? Veniturile constituie un reper transparent pentru această decizie. Drepturile contractuale, dependența de o persoană și modificările comerciale planificate aduc informații suplimentare, a căror valoare trebuie testată în raport cu măsurile disponibile cumpărătorului.
Cadrul separă expunerea de posibilitatea evitării pierderii. Expunerea reprezintă veniturile care se așteaptă să fie pierdute dacă nu se intervine. Pierderea evitabilă este partea eliminată de un pachet definit de măsuri. Un client poate avea o expunere ridicată, iar pierderea lui să nu poată fi evitată cu acel pachet, de exemplu când a devenit concurentul altui client al achizitorului. Un client poate avea și o expunere moderată și un cost redus de protejare, de exemplu când consimțământul necesar poate fi obținut înainte de finalizare. O clasare care confundă aceste două mărimi consumă capacitatea limitată pentru clienții nepotriviți.
Studiul combină o examinare selectivă a surselor juridice, contabile și empirice cu un experiment conceput de autor, folosind 300 de portofolii construite cu câte 600 de clienți. Patru reguli practice sunt comparate cu valoarea așteptată a selecției aleatorii și cu un reper cu informație completă care maximizează beneficiul intervenției definite. Experimentul nu utilizează date despre clienți dintr-o tranzacție. Contribuția sa este comparația transparentă a dovezilor contractuale, a semnalelor relaționale, a opțiunilor de preț și a limitărilor registrului, în ipotezele declarate. Aceste mecanisme și fluxul operațional propus necesită testare empirică înainte ca un cumpărător să considere câștigurile simulate drept dovezi pentru propria achiziție.
Două studii Matchpoint publicate oferă deja arhitectura operațională mai largă. The Post-Acquisition Customer Continuity Office leagă măsurile contractuale, responsabilitatea pentru relații, prețurile, serviciile, facturarea, veniturile și numerarul printr-o evidență la nivel de client și un ritm de lucru pentru primele 100 de zile [13]. Customer Retention during Integration dezvoltă fluxul de avertizare timpurie, diagnostic, intervenție și certificare a continuității clientului [14]. Decizia examinată aici privește alocarea unei capacități fixe de protejare între clienți. Experimentul separă expunerea anticipată de beneficiul unui pachet definit, compară patru clasări practice cu repere ale modelului, testează un registru parțial citit și examinează atribuirea majorărilor în funcție de loialitate. Aceste rezultate numerice sunt teste concepute de autor pentru această decizie mai restrânsă. Registrele clienților, calendarele de consimțământ, predarea relațiilor și guvernanța avertizărilor timpurii constituie contextul deja stabilit; studiul nu revendică un nou cadru operațional sau o îmbunătățire observată a retenției.
2 Măsurarea expunerii anualizate a veniturilor pe parcursul a optsprezece luni
Pentru fiecare client, modelul înregistrează veniturile anuale la finalizarea tranzacției și estimează proporția expusă până în luna a optsprezecea. Expunerea combină plecarea completă cu reducerea cumpărăturilor de către un client care rămâne. Este o măsură anualizată a veniturilor în risc, evaluată într-o fereastră de evenimente de optsprezece luni; nu reprezintă fluxurile de numerar pierdute cumulat în optsprezece luni, valoarea actualizată sau deprecierea contabilă. Studiul fuziunilor bancare discutat în secțiunea 7 examinează modificarea relațiilor între șase și optsprezece luni [7], ceea ce informează alegerea ferestrei, fără a valida utilizarea sa pentru orice achiziție. Modelul consideră că un mecanism contractual cu durată determinată și peste optsprezece luni rămase nu permite plecarea prin expirare în această fereastră. Alte modalități contractuale de încetare sunt în afara acestei simplificări.
Un portofoliu de clienți pierde o parte din venituri indiferent dacă are loc o tranzacție. Modelul raportează, așadar, pierderea în două moduri: totalul și partea atribuibilă tranzacției, definită ca totalul minus pierderea care ar rămâne dacă s-ar elimina toți factorii legați de tranzacție. În scenariul de bază, totalul este 13.6% din venituri, din care 6.9% reprezintă pierderea de fond, iar 6.6% sunt atribuibile tranzacției. Aproximativ 49% din pierdere ar fi astfel atribuite tranzacției. Orice studiu real trebuie să construiască aceeași comparație; secțiunile următoare arată cât de importantă este această construcție.
Rezultatul este brut și defensiv. Exclude vânzările noi către clienții păstrați, majorările de preț încasate de la clienții care rămân și marja. Un studiu publicat despre schimbarea agenților de vânzări în relațiile între companii constată că perturbarea a redus veniturile din produse vândute anterior și a majorat veniturile din produse nou vândute; o pierdere brută nu este, prin urmare, un efect net [9]. Măsura utilizată aici răspunde exclusiv întrebării privind retenția, iar un model al tranzacției trebuie să o compenseze separat cu avantajele comerciale. În model, majorarea planificată afectează 35% dintre clienți, astfel încât armonizarea prețurilor care crește veniturile de la clienții loiali este aceeași măsură care generează o parte din pierderea înregistrată; secțiunea 15 le compară.
Trei convenții de înregistrare păstrează utilitatea practică a măsurii. Veniturile sunt numărate la nivel de client, astfel încât un client deservit prin mai multe contracte constituie o singură unitate, iar un drept de consimțământ din oricare dintre contracte este asociat acelei unități. O notă de credit sau o concesie temporară de preț acordată pentru păstrarea clientului nu este numărată ca pierdere, dar este înregistrată deoarece constituie costul protejării. Un client transferat în evidența contabilă a achizitorului își păstrează identificatorul, pentru a putea fi urmărit înainte și după transfer.
Într-un model de evaluare sau de finanțare a achiziției, expunerea veniturilor constituie un rezultat intermediar. O punte propusă ar asocia fiecărui client marja de contribuție, comportamentul capitalului de lucru, costul serviciilor și calendarul eventualelor venituri de înlocuire. Ar compara apoi fluxurile de numerar în variante alternative de retenție, utilizând data evaluării și convențiile de actualizare ale modelului tranzacției. Studiul nu cuantifică această punte. Aplicarea directă a procentelor brute de expunere la valoarea întreprinderii, EBITDA sau contraprestația achiziției ar introduce ipoteze netestate de experiment.
Aceeași disciplină se aplică concesiilor. Un rabat de șase luni, o derogare permanentă de la aplicarea prețului de listă și un angajament suplimentar de servicii au durate economice diferite. Evidențele clienților trebuie să separe costul de numerar angajat, costul contingent și un posibil efect asupra reînnoirii viitoare. Funcția financiară trebuie să precizeze dacă prețul este exprimat înainte sau după rabaturi și dacă impozitele, cheltuielile refacturate sau variația utilizării afectează numitorul. Definițiile consecvente permit revizuirea unei decizii de retenție după finalizare, fără rescrierea reperului inițial.
3 Calendarul factorilor declanșatori contractuali și comerciali
Primul factor este consimțământul sau un eveniment contractual de schimbare a controlului. O clauză relevantă sau o regulă de transfer aplicabilă poate conferi clientului o decizie la finalizare, în funcție de structura tranzacției, prevederile de notificare și legea aplicabilă. Modelul situează răspunsul asociat în lunile zero până la trei, astfel încât 100% din pierderea atribuită consimțământului survine până în luna a treia inclusiv. Aceasta este o convenție temporală stabilită de autor. Un client fără acel drept specific poate avea în continuare opțiuni de reînnoire, încetare, legate de neexecutare sau de alt tip; contractul în vigoare și legea aplicabilă necesită examinare separată.
Al doilea factor este o modificare a prețului. Armonizarea a două liste de prețuri modifică sumele plătite de unii clienți, dar schimbarea ajunge la client abia la următorul ciclu de facturare sau la reînnoire și, de regulă, după un termen de notificare. Modelul plasează răspunsul în lunile patru până la nouă după finalizare. Al treilea factor este schimbarea responsabilului pentru client, prin realocare internă sau prin plecarea reprezentantului care deținea relația. Modelul plasează răspunsul în lunile trei până la douăsprezece pentru realocare și în lunile două până la opt pentru plecarea unui reprezentant care poate atrage clientul. Aceste ferestre sunt stabilite de autor; nu sunt furnizate de vreo sursă.
În ferestrele stabilite de autor, 34% din pierderea atribuită tranzacției survine până în luna a treia inclusiv, iar 93% până în luna a douăsprezecea inclusiv. Aceste tipare sunt ipoteze de diagnostic. Concentrarea după finalizare poate motiva examinarea consimțământului; concentrarea după o notificare de preț poate motiva o analiză a prețurilor. Cronologia singură nu identifică o cauză, deoarece notificările, schimbarea responsabilului, deficiențele serviciilor și sezonalitatea pot coincide. Un jurnal datat al evenimentelor susține explicații concurente și comparații cu clienți neafectați. O evidență nedatată nu poate reconstitui ordinea în mod fiabil. Secțiunea 21 dezvoltă modelul de dovezi propus.
4 Transferul contractelor și consimțământul clientului
Textul oficial al Decretului-lege federal nr. (25) din 2025 consemnează emiterea la 1 octombrie 2025, Monitorul Oficial nr. 809 din 14 octombrie 2025 și intrarea în vigoare la 1 iunie 2026 [1]. Articolul 2 din decretul de promulgare abrogă Legea federală nr. (5) din 1985, iar articolul 3 precizează intrarea în vigoare. Articolul 4 din Legea tranzacțiilor civile anexată tratează neretroactivitatea, cu excepția cazului în care legea dispune altfel. Aplicarea la fapte, acte sau litigii anterioare necesită, așadar, o analiză tranzitorie. Articolul 19 face relevantă și analiza legii aplicabile. Discuția de față privește prevederile citate și nu oferă o opinie asupra unui anumit acord, regim de zonă liberă sau contract supus unei legi străine.
Articolele privind transferul unei obligații disting două cazuri. Un creditor poate cesiona un drept dacă legea, acordul părților sau natura obligației nu îl împiedică, iar validitatea cesiunii nu depinde de consimțământul debitorului (articolul 405). Cesiunea nu este opozabilă debitorului sau unui terț până când debitorul nu o acceptă sau nu este notificat (articolul 407). Un debitor poate transfera o obligație în aceleași limite, dar cesiunea unei datorii se încheie numai cu consimțământul cesionarului și al creditorului (articolul 418). Dacă creditorul refuză, expres sau prin tăcere după un termen rezonabil, debitorul inițial nu este liberat (articolul 419) [1].
Pentru un furnizor, cesiunea unei creanțe și transferul obligației de a presta ridică întrebări diferite. Prevederile citate permit cesiunea unui drept în limitele și cu regulile lor de acceptare sau notificare, iar transferul unei obligații implică acordurile descrise mai sus. O achiziție de participații lasă, de regulă, neschimbată entitatea contractantă, astfel încât orice clauză privind schimbarea controlului constituie un element distinct de analiză. O tranzacție cu active necesită examinarea transferului pentru fiecare acord; unele contracte pot rămâne la vânzător sau pot necesita o altă soluție. Consilierii juridici trebuie să confirme legea aplicabilă, restricțiile contractuale, consimțămintele, notificările și mecanica tranzacției. Studiul oferă o lectură generală a prevederilor citate, fără analiză de jurisprudență. Ponderea presupusă de douăzeci la sută a clienților cu drept de consimțământ este o intrare a modelului, fără afirmații despre prevalența sa în piață.
| Modalitate | Ce se transferă | Poziția clientului | Sursă |
|---|---|---|---|
| Cesiunea unui drept (creanța furnizorului) | Dreptul la plată | Validitatea nu necesită consimțământ; opozabilitate față de client numai după acceptare sau notificare | Articolele 405, 407 |
| Cesiunea unei datorii (obligația furnizorului de a furniza) | Obligația de a presta | Încheiată numai cu consimțământul cesionarului și al creditorului; refuzul menține obligația furnizorului inițial | Articolele 418, 419 |
| Tăcere după notificare | Obligația de a presta | Considerată refuz după expirarea unui termen rezonabil | Articolul 419(3) |
| Interdicție prin acord sau prin natura obligației | Drept sau obligație | Verificați originea restricției; acordul contractual poate trata limite contractuale numai în măsura permisă de legea aplicabilă | Articolele 405, 418 |
| Achiziție de participații | Nimic; entitatea contractantă rămâne neschimbată | Articolele privind cesiunea nu sunt în general implicate; examinați orice clauză contractuală de schimbare a controlului și celelalte cerințe aplicabile | Termeni contractuali |
| Fapte și acte anterioare | Tranzacții sau fapte contractuale anterioare intrării în vigoare | Necesită analiză tranzitorie și a legii aplicabile; aici nu se formulează o concluzie pentru un contract anume | Articolele 4 și 19; articolele de promulgare 2 și 3 |
Lectură generală a prevederilor citate din EAU [1], sub rezerva legii aplicabile, a regulilor tranzitorii, a termenilor contractuali și a analizei juridice. Structura tranzacției determină dacă este implicat un drept, o obligație sau o clauză privind schimbarea controlului.
5 Responsabilitatea pentru clienți și dependența relațiilor
Shi și colegii prezintă un studiu de tip diferență-în-diferențe asupra unei companii Fortune 500, cu ajustare pentru selecție, în care plecarea reprezentanților de vânzări s-a asociat cu pierderi anuale ale vânzărilor de 13.2% până la 17.6% la clienții afectați [10]. Rezumatul arată că reprezentanții existenți au limitat în general pierderea mai eficient decât noii angajați și că experiența relevantă în sector a contat. Pentru acest studiu a fost examinat numai rezumatul. Estimările privesc acel studiu și ipotezele sale de identificare. Nu sunt rate de pierdere a clienților pentru achiziții, CCG sau cumpărătorul ai cărui clienți sunt evaluați.
Schmitz și colegii examinează patru ani de date pentru 2,040 de clienți ai unei companii europene de logistică [9]. Rezultatele principale ale manuscrisului acceptat raportează venituri totale în medie cu 6.8% mai mici, compuse din venituri din produse vândute anterior cu 28.8% mai mici și venituri din produse nou vândute cu 52.2% mai mari. Introducerea utilizează procente diferite, astfel încât studiul de față urmează estimările din rezultatele principale. Îmbunătățirea condiționată de peste 29% din rezumatul publicat depinde de relația anterioară la nivel de firmă și de gestionarea ei de către agentul de vânzări care o preia; nu este rezultatul mediu pentru toți clienții cu relații perturbate. Studiul susține separarea vânzărilor existente pierdute, a vânzărilor noi și a performanței nete dependente de context. Valorile sale nu furnizează un coeficient specific achizițiilor, iar manuscrisul avertizează asupra tratării perturbării proactive a relațiilor ca o cale sigură către creștere.
Caracterul executoriu al unei restricții necesită o evaluare juridică separată. Pentru lucrătorii incluși în regimul federal al muncii din sectorul privat, articolul 10 permite o condiție de neconcurență când activitatea oferă acces la clienți sau secrete profesionale și impune limite de timp, loc și tip de activitate în măsura necesară protejării intereselor comerciale legitime. Perioada nu poate depăși doi ani după expirarea contractului; condiția este nulă când angajatorul încetează contractul cu încălcarea decretului-lege, iar cererea specificată este prescrisă la un an de la descoperirea încălcării [2]. Articolul 12 din regulamentul de aplicare pune sarcina dovedirii prejudiciului invocat în seama angajatorului, tratează încetarea imputabilă angajatorului și exonerarea scrisă și stabilește excepții pentru compensația convenită de cel mult trei salarii lunare cu acordul scris al angajatorului anterior, încetarea în perioada de probă și anumite categorii profesionale căutate [3]. Aceste prevederi stabilesc condiții și limite, fără a demonstra o reducere observată a urmăririi agentului de către clienți. Reducerea de 35% din model este stabilită de autor.
Evidențele contactelor cu clienții pot conține date cu caracter personal, deoarece persoanele sunt identificabile direct sau indirect. Când se aplică Legea federală privind protecția datelor cu caracter personal, articolul 5 cere o prelucrare legală, limitată la scop și proporțională, iar articolul 6 reglementează consimțământul când acesta este temeiul invocat [4]. Articolul 4 stabilește excepții de la interdicția prelucrării fără consimțământ; o achiziție nu stabilește singură temeiul adecvat pentru orice utilizare. Articolul 2 exclude anumite date guvernamentale, date medicale și bancare sau de credit supuse reglementării sectoriale, precum și entități din zone libere cu legislație specială privind datele personale. Regimul aplicabil, scopul, destinatarii permiși și accesul trebuie verificate separat pentru analiză și contactarea clienților. Studiul nu stabilește situația actuală a regulamentului de aplicare sau a regularizării. În registrul propus, datele de contact indisponibile sau a căror utilizare nu este permisă sunt înregistrate ca limitare, fără a fi considerate dovadă a unei dependențe reduse sau a permisiunii de contactare.
6 Integrarea prețurilor și costurile schimbării furnizorului
Homburg și Bucerius prezintă un sondaj asupra a 232 de achiziții orizontale care examinează amploarea și viteza integrării de marketing, economiile de costuri și performanța pe piață [11]. Rezumatul indică o relație pozitivă între amploarea integrării și economiile de costuri, alături de o relație negativă cu performanța pe piață, și o legătură mai puternică între performanța pe piață și cea financiară decât între economiile de costuri și performanța financiară. Aceasta motivează examinarea integrării comerciale împreună cu justificarea economiilor. Nu furnizează o rată de pierdere a clienților și nu izolează efectul unei anumite politici de preț, al schimbării responsabilului sau al procesului de consimțământ.
Studiile fuziunilor bancare adaugă un mecanism relevant pentru construcția modelului. Autorii studiului norvegian interpretează dovezile lor ca sugerând că, atunci când o fuziune prejudiciază debitorii, firmele cu costuri reduse de schimbare își schimbă banca, în timp ce firme similare cu costuri mari rămân captive în relație [8]. Un studiu asupra firmelor mici din Belgia separă debitorii cu o singură relație bancară de cei cu mai multe și distinge rămânerea, încetarea de către bancă și schimbarea băncii. Debitorii cu mai multe relații au fost mai puțin afectați deoarece se puteau proteja de încetarea unei relații [7]. Ambele susțin două caracteristici ale modelului: o a doua sursă facilitează plecarea și reducerea cumpărăturilor, iar costul mare de schimbare transformă plecarea potențială în captivitate.
Un client restricționat contractual își poate modifica totuși comportamentul de cumpărare în limitele drepturilor și obligațiilor acordului său. Experimentul permite reducerea cumpărăturilor printr-o a doua sursă chiar și când mecanismul simplificat de expirare este închis în fereastra analizată. Aceasta este o ipoteză de modelare. Un registru real trebuie să documenteze obligațiile minime de cumpărare, exclusivitatea, drepturile de încetare, datele de reînnoire, dependențele tehnice și alternativele disponibile înainte de a clasifica plecarea sau reducerea cumpărăturilor ca fezabilă. Studiile citate nu furnizează prevalențe populaționale pentru aceste caracteristici.
7 Dovezi despre clienți din fuziuni bancare
Studiul belgian a utilizat un registru de credit al relațiilor firme-bănci din 1997 până în 2003. În versiunea de document de lucru citită pentru acest studiu, debitorii băncilor-țintă aveau o rată de încetare pe termen mai lung cu 8.5 puncte procentuale mai mare decât debitori similari ai unor bănci care nu fuzionau, măsurată între șase și optsprezece luni după fuziune. Debitorii băncilor achizitoare aveau o probabilitate mai mică de a pierde relația, iar cei care erau deja clienți ai ambelor bănci aveau o probabilitate și mai mică. Debitorii băncilor-țintă cu o singură relație aveau o probabilitate cu 9.8 puncte procentuale mai mare de încetare decisă de bancă și doar o probabilitate ușor mai mare de a schimba banca. Rata medie de încetare în eșantion era 11.1% [7]. Articolul publicat a apărut în Review of Financial Studies în 2011; estimările numerice citate aici sunt atribuite documentului de lucru din octombrie 2009.
Studiul norvegian raportează o pierdere medie de aproximativ 0.8% din valoarea capitalurilor proprii ale debitorului când un anunț identifica banca sa ca țintă, cu o estimare mai mare pentru debitorii mici în fuziuni între două bănci mari [8]. Rezumatul și introducerea documentului de lucru descriu modificări ale ieșirii din relații și efecte ale anunțurilor. Sunt rezultate specifice studiului despre consolidarea bancară. Împreună cu dovezile belgiene, ele motivează examinarea portofoliului achiziționat, a alternativelor clienților și a distincției dintre plecare și schimbarea furnizorului; nu furnizează o estimare generală pentru retenția clienților comerciali.
Rezultatele și contextele diferă de expunerea anualizată a veniturilor clienților din acest experiment. Rezultatele citate privind fuziunile bancare măsoară starea relației sau valoarea capitalurilor proprii ale debitorului. Nu calibrează termenii experimentului privind schimbarea responsabilului sau armonizarea prețurilor. Motivează examinarea portofoliului achiziționat și a alternativelor clienților, fără parametri derivați din surse. Pierderea de fond de 6.9% și pierderea atribuibilă tranzacției de 6.6% din model sunt mărimi stabilite de autor, fără calibrare la rata belgiană de încetare sau la ratele norvegiene de ieșire.
8 Evidențe contabile și semnificația economică a clienților
Exemplele însoțitoare din ianuarie 2012 pentru IFRS 3 discută recunoașterea contractelor achiziționate cu clienții și a relațiilor aferente pe baza criteriului contractual-juridic, inclusiv cazuri în care vânzarea separată este restricționată. Exemplele IE26 până la IE28 disting și posibile durate de viață utilă și descriu relații rezultate din contactul regulat [6]. Aceste exemple însoțesc standardul și nu fac parte din cerințele sale normative. Studiul utilizează exemplele datate pentru a motiva o evidență interconectată a clienților. Nu formulează o concluzie actuală privind recunoașterea contabilă sau deprecierea într-o anumită achiziție; aceasta necesită standardul actual aplicabil și faptele tranzacției.
Punctul 34 din AASB 8 impune anumite prezentări privind clienții importanți când un singur client extern reprezintă cel puțin zece la sută din veniturile entității [5]. Se prezintă totalul și segmentele raportabile, fără a se cere identitatea clientului. Entitățile despre care se știe că sunt sub control comun sunt considerate împreună pentru acest test. Punctul 2 definește domeniul standardului în jurul datoriei sau capitalurilor proprii tranzacționate public și al anumitor documente de emisiune publică; pragul nu este o obligație universală de prezentare pentru orice companie privată. Compilația citată se aplică perioadelor precizate în evidența oficială, inclusiv celor care încep la sau după 1 iulie 2021 și înainte de 1 ianuarie 2027. Un cumpărător poate utiliza un indicator de concentrare definit adecvat în analiza sa privată, fără a sugera că această regulă de prezentare se aplică oricărei ținte.
Tabelul 2 propune evidența la nivel de client necesară acestei analize. Recunoașterea contabilă și prezentările privind clienții importanți pot identifica relații sau concentrări care necesită atenție, sub rezerva standardelor aplicabile entității raportoare. Nu prevăd probabilitatea retenției unui anumit client. Pierderea unei relații poate motiva o evaluare separată a deprecierii, pe care acest studiu nu o realizează. Registrul trebuie să păstreze temeiul fiecărei clasificări contabile sau contractuale și să evite utilizarea unui prag de prezentare publică drept regulă de intervenție.
Aceste surse justifică intrările ca categorii. Textele juridice furnizează mecanica consimțământului, textele de dreptul muncii limitele restricțiilor, studiile empirice direcția efectelor schimbării responsabilului, a costurilor de schimbare și a portofoliului achiziționat, iar textele contabile evidența. Niciuna nu furnizează un coeficient sau o rată populațională. Experimentul preia, așadar, categoriile din aceste surse și stabilește toate mărimile prin alegerea autorului; secțiunea 20 reia această limitare acolo unde rezultatele ar putea fi confundate cu observații.
| Evidență | Informații necesare | Decizie susținută |
|---|---|---|
| Bază contractuală | Entitatea contraparte, durata, clauzele de încetare și de schimbare a controlului, limitele cesiunii | Dacă clientul poate pleca sau trebuie să consimtă la finalizare |
| Deținătorul relației | Responsabil identificat, proporția contactelor și întâlnirilor gestionate de persoana respectivă, termenii restricțiilor | Dependența de o persoană și riscul ca aceasta să fie urmată de client |
| Modificare comercială | Modificarea planificată a prețului, data intrării în vigoare, termenul de notificare și data reînnoirii | Expunerea la preț și calendarul său |
| Alternative | A doua sursă, costul schimbării, dependența tehnică sau de reglementare | Posibilitatea de a pleca sau de a reduce cumpărăturile |
| Conflict | Dacă clientul concurează cu achizitorul sau cu alt client | Expunere pe care protejarea nu o poate elimina |
| Semnificație economică | Venituri, pondere în venituri, indicator de client important potrivit standardului privind segmentele | Valoare în joc |
| Utilizarea datelor | Sursa și scopul datelor de contact | Contactare permisă |
Evidență propusă. Intrările descriu informații de obținut; nu sunt constatări despre o anumită achiziție.
9 Construirea experimentului cu portofolii de clienți
Fiecare portofoliu construit conține 600 de clienți, cu venituri anuale extrase dintr-o distribuție lognormală, care produce un total de aproximativ USD 164.8 milioane pe portofoliu și concentrează 43% din venituri în cea mai mare zecime a clienților. Mecanismele contractuale sunt atribuite aleatoriu: drept de consimțământ la schimbarea controlului, durată determinată cu transfer liber, contract cu reînnoire continuă și notificare scurtă, respectiv tranzacții pe bază de comandă individuală. În medie, 83% dintre clienți au posibilitatea de a pleca în fereastra analizată. Fiecare client are și un scor de loialitate, un scor al costului de schimbare, un scor de dependență, un indicator de a doua sursă și un indicator de conflict.
Schimbarea responsabilului, plecarea reprezentanților și majorările de preț sunt generate prin reguli declarate. Majorările sunt atribuite mai frecvent clienților cu o loialitate construită mai mare, producând mecanismul de selecție examinat în secțiunea 18. Tabelul 3 înregistrează intrările stabilite de autor pentru teste de stres transparente. Niciun coeficient, nicio prevalență și niciun efect al intervenției nu sunt estimate din date observate despre clienți. Ecuațiile de mai jos determină fiecare rezultat al clienților în cadrul acestui experiment.
În ecuația 1, z_i este presiunea de plecare a clientului i; u_i, majorarea planificată a prețului în puncte procentuale; R_i, indicatorul schimbării responsabilului; d_i, dependența de responsabilul actual; F_i, indicatorul că responsabilul părăsește vânzătorul; kappa, proporția efectului de urmărire eliminată de o restricție executorie; k_i, indicatorul dreptului de consimțământ; c_i, indicatorul conflictului de canal; m_i, indicatorul de a doua sursă; s_i, costul de schimbare; iar ell_i, loialitatea. Termenii beta sunt coeficienții stabiliți de autor. O_i este egal cu unu când mecanismul permite plecarea în fereastra analizată, iar P_i este probabilitatea plecării.
În ecuația 2, psi_i este proporția cumpărăturilor pe care un client care rămâne le transferă în altă parte; psi_0, o bază de două la sută; lambda, o transmitere de jumătate; q_i, presiunea exprimată ca probabilitate inclusiv pentru clienții fără posibilitate de plecare; V_i, veniturile anuale; iar L_i, veniturile anticipate pierdute. Un client captiv care are o a doua sursă poate, așadar, să își reducă în continuare cumpărăturile. Clienții cu posibilitate de plecare, în medie 83%, suportă atât plecarea, cât și reducerea cumpărăturilor; restul suportă numai reducerea cumpărăturilor în fereastra analizată, iar aceasta este mai mare când există o a doua sursă.
| Intrare | Valoare | Statut |
|---|---|---|
| Clienți pe portofoliu construit; portofolii | 600; 300 | Stabilit de autor |
| Venituri anuale pe client | Lognormală, mediană USD 150 de mii, abaterea standard a logaritmilor 1.1 | Stabilit de autor |
| Mecanisme contractuale (drept de consimțământ; durată determinată; reînnoire continuă; comandă individuală) | 20%; 35%; 25%; 20% | Stabilit de autor |
| Durată determinată rămasă; fereastră analizată | 1 până la 36 de luni; 18 luni după finalizare | Stabilit de autor |
| Schimbarea responsabilului; dintre acestea, plecarea de la vânzător | 35%; 40% dintre schimbări | Stabilit de autor |
| Atenuarea presiunii de plecare și urmărire, stabilită de autor | Eliminarea a 35% din efectul de urmărire | Stabilit de autor |
| Majorare de preț: acoperire; dimensiune | Aproximativ 35% dintre clienți; 3 până la 10 puncte, atribuite mai frecvent clienților loiali | Stabilit de autor |
| Conflict de canal; a doua sursă disponibilă | 10%; 40% | Stabilit de autor |
| Coeficienții logitului: preț, responsabil, urmărire, consimțământ, conflict, a doua sursă, schimbare, loialitate | 0.10 pe punct; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (termen liber -2.2) | Stabilit de autor |
| Reducerea cumpărăturilor de către clienții care rămân | 2% plus 0.5 ori presiunea pentru clienții cu a doua sursă | Stabilit de autor |
| Pachet de protejare | Termenii responsabilului înmulțiți cu 0.25; termenul consimțământului cu 0.30; fără concesie de preț | Stabilit de autor |
| Capacitate de retenție | 60 de clienți (10%); explorare de la 20 la 240 | Stabilit de autor |
| Eroare de observare în reguli | Dependență și schimbare: abatere standard 0.15; indicatorul de a doua sursă inversat în 20% din cazuri | Stabilit de autor |
| Fără date la nivel de client din vreo tranzacție | Niciuna utilizată | Declarat |
Intrări stabilite de autor. Fiecare valoare este o ipoteză a experimentului construit; niciuna nu provine dintr-o tranzacție sau dintr-o sursă.
10 Expunerea de bază după mecanismul contractual
Tabelul 4 raportează expunerea anualizată la sfârșitul perioadei după mecanismul contractual. În portofoliile construite, aceasta este 13.6% din venituri, sau USD 22.33 milioane pe portofoliu. Clienții cu drept de consimțământ prezintă o expunere de 24.6% în segmentul lor, cei cu durată determinată 8.5%, cei cu reînnoire continuă 12.5%, iar cei pe comandă individuală 12.7%. Ipoteza duratei rămase uniform distribuite între una și treizeci și șase de luni lasă aproximativ jumătate dintre clienții cu durată determinată fără posibilitate de plecare prin expirare în optsprezece luni. Clienții cu drept de consimțământ reprezintă 20% din venituri și 36% din expunerea anticipată în aceste intrări. Rapoartele agregă veniturile între portofolii; nu sunt medii ale procentelor de pierdere pe client.
Figura 1 împarte fiecare bară în componenta de fond și cei cinci factori ai tranzacției. Consimțământul este cel mai mare factor individual pentru segmentul cu drept de consimțământ, conform ipotezei modelului, iar prețul și schimbarea responsabilului sunt vizibile în fiecare segment afectat. Comparația mecanismelor decurge din coeficienții stabiliți de autor și din ponderile presupuse. Nu arată că, în practică, clienții cu drept de consimțământ pleacă mai frecvent. Arată că, dacă opțiunea presupusă există și este utilizată în proporția presupusă, expunerea se concentrează acolo unde se află opțiunea.
| Mecanism contractual | Ponderea clienților | Ponderea veniturilor | Expunere anualizată, % din veniturile segmentului | Pondere în pierderea anticipată totală | Pierdere atribuibilă tranzacției, % din veniturile segmentului |
|---|---|---|---|---|---|
| Drept de consimțământ la schimbarea controlului | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Durată determinată, transfer liber | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Reînnoire continuă, notificare scurtă | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Comandă individuală | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Rezultat al unui model construit cu intrări stabilite de autor. Rapoartele pe mecanism sau segment agregă veniturile și expunerea din 300 de portofolii. Aceste rapoarte nu sunt medii ale procentelor pe client sau estimări din observații reale.
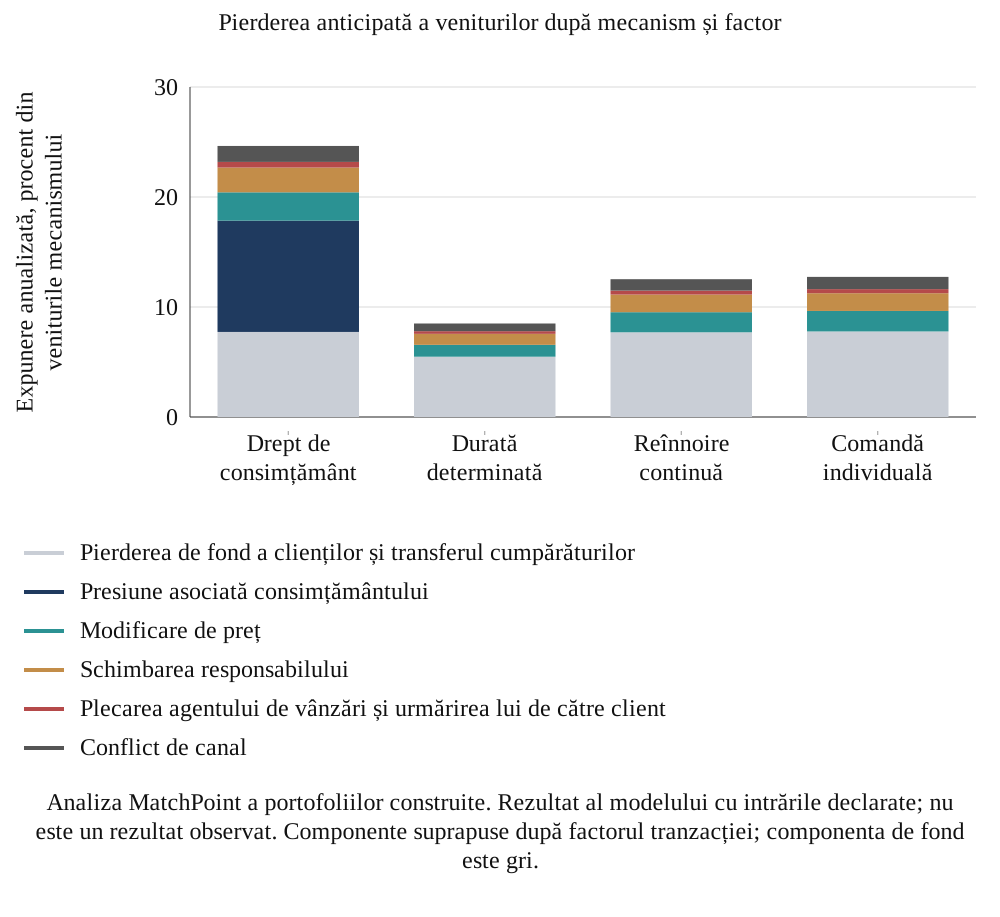
Analiza MatchPoint a portofoliilor construite. Rezultat al modelului cu intrările declarate; nu este un rezultat observat. Componente suprapuse după factorul tranzacției; componenta de fond este gri.
Câmpul contractual adaugă informații absente dintr-o listă bazată exclusiv pe venituri. Utilitatea sa depinde de drept, de măsura fezabilă și de costul asociat. Discutarea consimțământului sau tranziția responsabilului poate fi luată în considerare înainte de finalizare numai când este permisă și fezabilă operațional; nici calendarul, nici succesul nu sunt presupuse pentru o tranzacție reală. În acest experiment, efectul pachetului legat de consimțământ este fixat de autor, ceea ce favorizează o regulă contractuală când efectul este puternic. Sensibilitatea din secțiunea 14 testează consecința eliminării acestei atenuări presupuse.
11 Dependența relațiilor și expunerea la modificarea prețurilor
Tabelul 5 examinează aceleași portofolii după relație și preț. Pentru clienții al căror responsabil se schimbă, pierderea anticipată crește de la 13.9% din venituri când dependența de responsabil este redusă la 22.2% când este ridicată. Pentru clienții cu o majorare planificată de cel puțin șase puncte, pierderea anticipată este 18.3% din venituri, față de 11.8% pentru clienții fără majorare. Majorarea afectează 35% dintre clienți în scenariul de bază. Acestea sunt diferențe ale modelului produse de coeficienții autorului, iar gradientul între nivelurile de dependență decurge direct din termenii responsabilului și urmăririi din ecuația 1.
| Segment | Ponderea veniturilor | Expunere anualizată, % din veniturile segmentului |
|---|---|---|
| Responsabilul se schimbă; dependență redusă (sub 0.33) | 11.5% | 13.9% |
| Responsabilul se schimbă; dependență medie (0.33 până la 0.55) | 11.9% | 17.5% |
| Responsabilul se schimbă; dependență ridicată (0.55 sau mai mult) | 11.3% | 22.2% |
| Fără majorare | 64.6% | 11.8% |
| Majorare sub 6 puncte | 15.3% | 14.8% |
| Majorare de cel puțin 6 puncte | 20.1% | 18.3% |
Rezultat al unui model construit cu intrări stabilite de autor. Rapoartele pe mecanism sau segment agregă veniturile și expunerea din 300 de portofolii. Aceste rapoarte nu sunt medii ale procentelor pe client sau estimări din observații reale.
Pierderea atribuibilă tranzacției poate fi repartizată factorilor proporțional cu contribuțiile lor pozitive la presiunea de plecare. În portofoliile de bază, consimțământul reprezintă 30%, prețul 26%, schimbarea responsabilului 23%, plecarea și urmărirea 5%, iar conflictul de canal 15% din pierderea atribuibilă tranzacției. Repartizarea este o convenție contabilă, nu o descompunere cauzală, deoarece factorii interacționează prin aceeași funcție logistică. Ponderea consimțământului este mare în parte deoarece coeficientul de 1.0 stabilit de autor se aplică fiecărui client cu acel drept de la finalizare; un coeficient mai mic ar transfera pondere către preț și schimbarea responsabilului.
În experimentul construit, efectul unei majorări asupra expunerii variază în funcție de a doua sursă a clientului, costul schimbării și loialitate. Aceeași majorare nominală poate produce o pierdere modelată mai mare când intrările oferă mai multe posibilități de plecare sau de reducere a cumpărăturilor. Diferențele susțin o analiză de sensibilitate la nivel de client a ipotezelor autorului. Nu stabilesc un răspuns observat la preț sau un cost de implementare pentru cumpărător. Secțiunea 15 realizează comparația separată a veniturilor păstrate, înainte de marjă, efortul de implementare și comportamentul repetat al prețurilor.
12 Ipoteze temporale și atribuirea pierderilor
Figura 2 repartizează expunerea anualizată a modelului la sfârșitul perioadei, atribuită tranzacției, în ferestre lunare stabilite de autor. Expunerea asociată consimțământului este atribuită lunilor zero până la trei inclusiv, cu 100% repartizat până în luna a treia. Pentru expunerea totală atribuită tranzacției, ponderile repartizate sunt 34% până în luna a treia, 57% până în luna a șasea și 93% până în luna a douăsprezecea, inclusiv aceste luni. Curba distribuie expunerea anticipată folosind regula de atribuire și ferestrele declarate. Nu simulează date observate ale plecărilor și nu integrează pierderi lunare de numerar. Forma sa este o ipoteză de comparat cu o evidență datată, fără o estimare empirică a cronologiei.
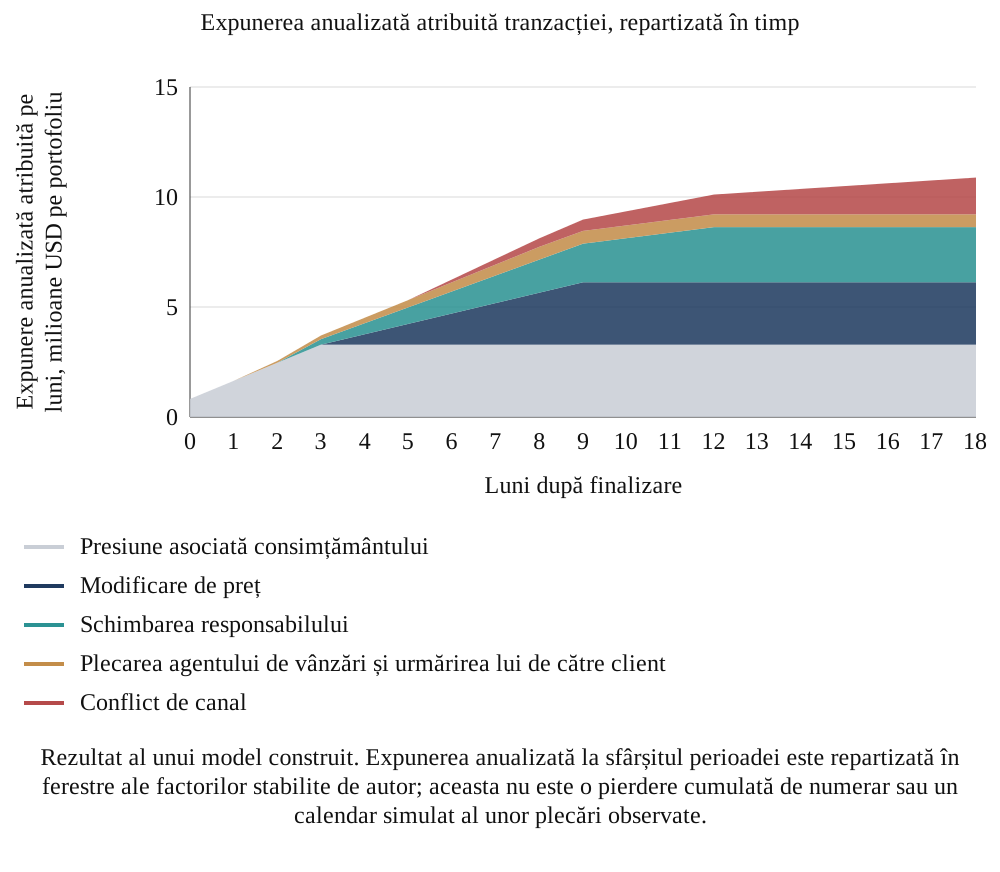
Rezultat al unui model construit. Expunerea anualizată la sfârșitul perioadei este repartizată în ferestre ale factorilor stabilite de autor; aceasta nu este o pierdere cumulată de numerar sau un calendar simulat al unor plecări observate.
Tiparul temporal stabilit de autor sugerează o listă propusă de monitorizare. Un cumpărător care observă plecări timpurii ar putea examina evenimentele de consimțământ împreună cu schimbarea responsabililor, deficiențele serviciilor și alte evenimente contemporane; plecările după notificări de preț ar putea motiva examinarea prețurilor împreună cu explicații concurente. Experimentul nu stabilește cauza care trebuie investigată prima într-o tranzacție observată. O evidență datată a fiecărui factor declanșator, a plecării și a reducerii cumpărăturilor ar susține evaluarea. Secțiunile următoare examinează evidențele incomplete.
Curba atribuită tranzacției scade componenta de fond stabilită de autor din expunerea totală anualizată la sfârșitul perioadei. Acea componentă este 6.9% din veniturile anuale când sunt eliminați cei cinci termeni de presiune legați de tranzacție, păstrând celelalte caracteristici ale clientului și indicatorul mecanismului contractual. Este un contrafactual construit, nu o rată măsurată de pierdere a clienților înainte de finalizare sau o pierdere cumulată în optsprezece luni. Un studiu real de atribuire necesită propria comparație defensabilă. Beneficiul pachetului se calculează separat ca diferență între expunerea anticipată fără și cu pachet; nu reprezintă eliminarea oricărei pierderi după finalizare.
13 Pachete de protejare și reguli de selecție a clienților
Pachetul de protejare stabilit de autor modifică doi termeni ai modelului și nu include concesii de preț. O măsură de continuitate înmulțește presiunea schimbării responsabilului și a plecării cu urmărire cu 0.25; o măsură legată de consimțământ înmulțește presiunea consimțământului cu 0.30. Sunt multiplicatori presupuși ai presiunii reziduale. Nu sunt efecte măsurate ale tratamentului, dovezi că s-a obținut legal consimțământul sau garanții de retenție. Conflictul de canal, a doua sursă și costurile de schimbare rămân neschimbate. Experimentul evaluează reducerea expunerii brute anualizate a veniturilor la o capacitate fixă de 60 de clienți, sau 10% din portofoliu. Inițial, pachetului nu i se atribuie un cost de implementare, limitare tratată mai jos.
În ecuația 3, L_i(0) și L_i(1) sunt pierderile anticipate fără și cu pachetul. S este mulțimea clienților selectați, fiecare enumerat o singură dată, în orice ordine, de la s_1 la s_(n_S); n_S este numărul selectat. W(S) este beneficiul lor brut total, W_rand beneficiul așteptat al selecției aleatorii de aceeași mărime, iar W_orc beneficiul selectării celor mai mari beneficii adevărate ale intervenției. C(S) exprimă proporția îmbunătățirii între cele două repere. Reperul aleatoriu este zero, iar cel cu informație completă este unu, prin construcție. Oracolul expunerii utilizează informația despre pierderi a modelului generator, dar nu maximizează neapărat beneficiul intervenției.
| Regulă | Criteriu de clasare | Ce omite |
|---|---|---|
| Ordine aleatorie | Niciun criteriu; valoarea așteptată a oricărei selecții de aceeași mărime | Reper așteptat; selecțiile individuale sau deliberat slabe pot avea rezultate sub el |
| Clasare după venituri | Venituri anuale | Drepturi contractuale, dependență, preț și conflict |
| Lista drepturilor contractuale | Mai întâi clienții cu drept de consimțământ înregistrat, apoi veniturile | Clienți fără drept înregistrat; contractele necitite par lipsite de drepturi |
| Dependența relațiilor | Veniturile înmulțite cu dependența observată a clienților al căror responsabil se schimbă | Consimțământ, preț și conflict |
| Puncte de expunere | Veniturile înmulțite cu suma dintre unu și punctele pentru mecanismul contractual (trei pentru drept de consimțământ, două pentru reînnoire continuă sau comandă individuală, unu pentru durată determinată), dependență ridicată când se schimbă responsabilul, majorare de cel puțin cinci puncte, conflict, a doua sursă și cost redus de schimbare | Interacțiuni; ponderile sunt stabilite de autor, fără ajustare statistică |
| Oracolul expunerii | Pierderea anticipată adevărată | Dacă pierderea poate fi evitată |
| Oracolul pierderii evitabile | Beneficiul adevărat al pachetului | Limită superioară cu informație completă pentru obiectivul declarat, separabil, cu număr fix de clienți |
Reguli definite pentru acest experiment construit. Reperul pierderii evitabile cu informație completă limitează superior beneficiul brut al intervenției la capacitate fixă. Oracolul expunerii este o clasare separată cu informații bogate și nu este un optim al intervenției.
Tabelul 6 definește regulile. Regulile practice sunt observate cu eroare. Dependența și costul de schimbare conțin zgomot cu abatere standard de 0.15, iar indicatorul de a doua sursă este greșit pentru un client din cinci. Punctele sunt numere întregi și nu sunt ajustate la coeficienți. Aceasta împiedică regulile să reformuleze ecuația generatoare, deși împărtășesc premisa că măsoară caracteristici reale. Indicatorul de consimțământ este observat fără eroare când contractul a fost citit, ceea ce favorizează lista drepturilor contractuale în scenariul de bază; ipoteza este relaxată în scenariul de stres al registrului.
O alocare comercială propusă ar înlocui simplificarea costului zero și a capacității egale cu resursele necesare efectiv. Un client poate necesita consiliere juridică și negocierea consimțământului; altul poate necesita un succesor calificat tehnic sau un program de remediere a serviciilor. Numărul clienților este, așadar, o unitate inițială de capacitate. Cumpărătorul poate urmări în schimb orele pe specialist, costul de numerar și termenele contractuale, comparând apoi combinații fezabile de măsuri. Experimentul de clasare nu oferă o alocare optimă a resurselor când măsurile concurează pentru competențe diferite, au durate diferite sau interacționează între clienți.
Un plan practic de sensibilitate poate menține un client în analiză când măsura preferată se schimbă la o modificare moderată a costului de schimbare, a mecanismului juridic sau a efortului de implementare. Planul ar arăta ipotezele care determină opțiunea și documentele sau discuțiile care le-ar putea clarifica. Trebuie să distingă un termen contractual verificat, aprecierea unui manager de client, o estimare a conducerii și un fapt nerezolvat. Cumpărătorul poate decide apoi dacă obține informații suplimentare, realizează o intervenție reversibilă sau acceptă expunerea rămasă în limitele politicii sale de aprobare.
Scorul de expunere acordă un punct stabilit de autor când există o a doua sursă observată, aliniind direcția cu termenul pozitiv al presiunii de a doua sursă din generator. Ponderile întregi nu sunt calibrate și nu sunt ajustate la rezultate ale clienților. O implementare empirică ar necesita un proces separat definit de dezvoltare și evaluare. Pachetul disponibil lasă a doua sursă neschimbată, astfel încât identificarea expunerii prin acest câmp nu demonstrează că pachetul poate salva veniturile asociate.
Ecuația 3 se aplică atunci când W_orc depășește W_rand. Dacă toate beneficiile intervenției sunt zero sau egale, astfel încât numitorul este zero, măsura normalizată a captării este nedefinită și nu trebuie raportată ca zero. Selecția aleatorie așteptată are W_rand=(K/n) înmulțit cu suma beneficiilor clienților, cu K selectați dintre n clienți. Este un reper, nu o limită inferioară: o selecție slabă poate avea captare negativă, iar o extragere aleatorie individuală poate fi deasupra sau sub valoarea sa așteptată. Limita cu informație completă presupune beneficii separabile și același număr fix pentru fiecare regulă.
14 Compararea regulilor de selecție la capacitate fixă
Tabelul 7 raportează rezultatele la o capacitate de 60 de clienți. Captarea este calculată pe fiecare portofoliu și apoi mediată; în general, nu este raportul obținut din beneficiile medii. Selecția aleatorie așteptată salvează USD 0.579 milioane de venituri anualizate pe portofoliu înainte de costul implementării, față de USD 4.277 milioane pentru reperul cu informație completă. Clasarea după venituri atinge USD 2.493 milioane și 51% din potențialul de îmbunătățire față de selecția aleatorie; clasarea contractuală atinge USD 3.243 milioane și 72%. Dependența relațiilor captează 62%, iar punctele de expunere 65%. Intervalele centrale de nouăzeci la sută între portofolii sunt 34% până la 66% pentru clasarea după venituri și 51% până la 77% pentru puncte. Intervalele descriu variația portofoliilor stabilite de autor, fără a estima incertitudinea unei achiziții observate.
| Regulă de selecție | Beneficiu brut al protejării, milioane USD pe portofoliu | Ponderea pierderii anticipate totale deținută | Potențial captat față de selecția aleatorie | Percentilele 5 până la 95 ale captării |
|---|---|---|---|---|
| Ordine aleatorie | 0.579 | 10% | Nu se aplică | Nu se aplică |
| Clasare după venituri | 2.493 | 43% | 51% | 34% până la 66% |
| Lista drepturilor contractuale | 3.243 | 31% | 72% | 56% până la 84% |
| Dependența relațiilor | 2.901 | 31% | 62% | 46% până la 75% |
| Puncte de expunere | 3.013 | 47% | 65% | 51% până la 77% |
| Oracolul expunerii | 3.698 | 53% | 84% | 77% până la 90% |
| Oracolul pierderii evitabile | 4.277 | 44% | Nu se aplică | Nu se aplică |
Rezultat al unui model construit. Venituri anualizate brute salvate înainte de costul implementării, milioane USD pe portofoliu. Captarea este (regulă minus selecție aleatorie așteptată) împărțit la (beneficiu cu informație completă minus selecție aleatorie așteptată), mediată pe 300 de portofolii. Intervalul descrie distribuția portofoliilor autorului, nu un interval de încredere din observații reale.
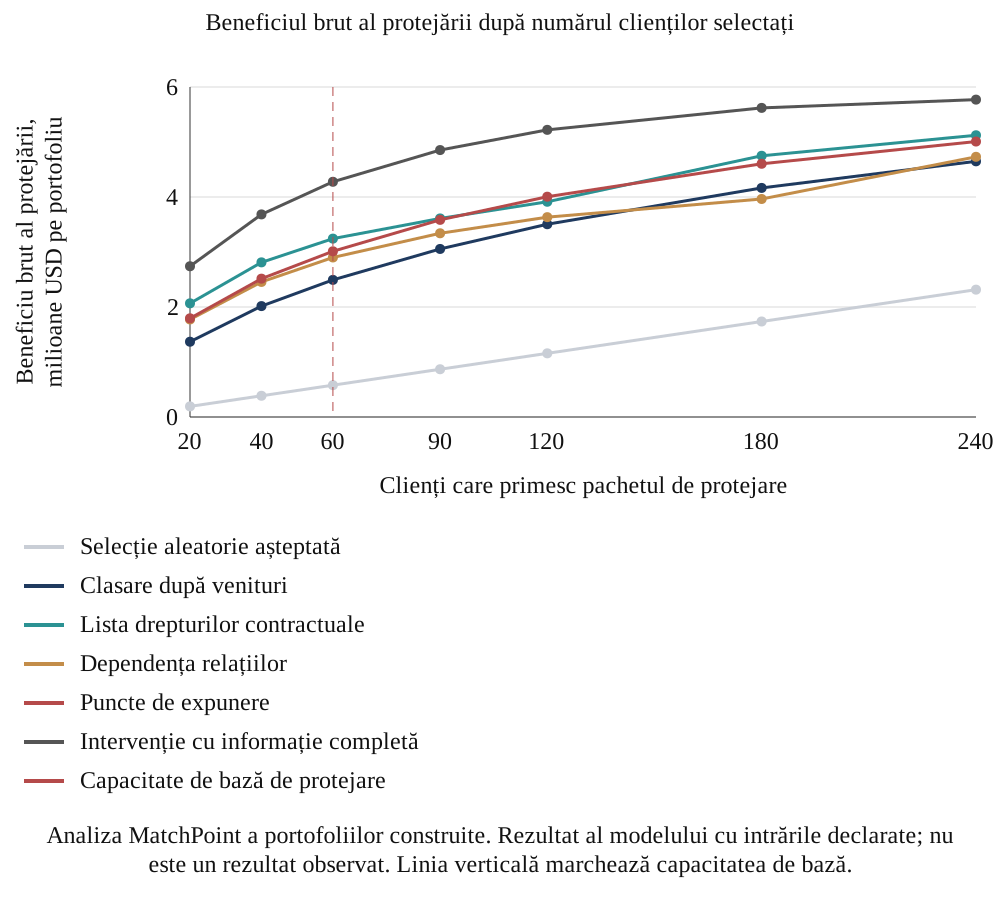
Analiza MatchPoint a portofoliilor construite. Rezultat al modelului cu intrările declarate; nu este un rezultat observat. Linia verticală marchează capacitatea de bază.
Reperul expunerii deține 53% din pierderea anticipată și atinge 86% din beneficiul intervenției cu informație completă; optimul intervenției deține 44% din pierdere. Sunt obiective diferite. Clasarea după venituri deține 43% din pierdere și captează 51% din potențialul de intervenție față de selecția aleatorie. Punctele de expunere dețin 47% și captează 65%, iar regula contractuală deține 31% și captează 72%. O pondere mare a pierderii analizate nu dovedește singură că pachetul ales o poate recupera.
Rezultatul de bază al clasării depinde de intervenția definită și de sistemul de măsurare. Dovezile contractuale sunt complete în scenariul de bază, iar pachetul înmulțește presiunea consimțământului cu 0.30 și presiunea legată de responsabil cu 0.25. Acești multiplicatori ai termenilor nu sunt reduceri de probabilitate, efecte măsurate ale intervenției sau dovada obținerii legale a consimțământului. Regulile practice folosesc ponderi stabilite de autor și observații zgomotoase ale relațiilor. Echipa tranzacției poate testa disponibilitatea măsurilor și informațiilor presupuse înainte de a considera clasarea. Sensibilitatea izolată fără efect de consimțământ de mai jos arată că modificarea unui mecanism poate inversa ordinea.
Comparațiile pereche păstrează același portofoliu pentru fiecare regulă. Punctele, clasarea contractuală și dependența relațiilor depășesc clasarea după venituri în 100%, 95% și, respectiv, 85% dintre portofolii. Clasarea contractuală depășește punctele în 76%, iar dependența relațiilor depășește punctele în 43%. Sunt frecvențe condiționate ale simulării. Regulile dependenței și punctelor nu trebuie descrise ca echivalente numai pentru că intervalele se suprapun. Scenariile de stres le schimbă ordinea, iar comparația capacității din figura 3 schimbă întrebarea de la selectarea a șaizeci de clienți la selectarea unei proporții mai mari din portofoliu.
O sensibilitate suplimentară a mecanismului păstrează fixe portofoliile, capacitatea și toate celelalte ipoteze ale pachetului, schimbând multiplicatorul termenului de consimțământ de la 0.30 la 1.00 și eliminând acel efect al intervenției. Beneficiile brute pe portofoliu devin USD 0.873 milioane pentru clasarea contractuală, USD 1.319 milioane pentru clasarea după venituri, USD 1.606 milioane pentru puncte și USD 2.232 milioane pentru dependența relațiilor. Avantajul de bază al regulii contractuale se inversează. Această limită stabilită de autor susține explicitarea intervenției propuse înainte de adoptarea unei clasări. Nu estimează frecvența succesului demersurilor de consimțământ sau eficacitatea practică a unei măsuri de continuitate comercială.
15 Analiza economică a renunțării la o majorare pentru fiecare client
Decizia de preț folosește o comparație separată și consecventă a veniturilor. V_i reprezintă veniturile anuale înainte de majorare, L_i(u_i) expunerea anticipată cu majorarea, iar L_i(0) expunerea fără majorare. Veniturile anticipate păstrate cu majorarea sunt înmulțite cu 1+u_i/100. Comparația include plecarea și reducerea cumpărăturilor clienților care rămân. Este evaluată fără pachetul de continuitate și consimțământ. Marja, costul implementării, calendarul încasării numerarului și valoarea clientului pe durata relației rămân în afara acestui test al veniturilor anualizate.
În ecuația 4, G_i=L_i(u_i)-L_i(0) reprezintă reducerea expunerii prin renunțarea la majorare. Veniturile anticipate păstrate în cazul renunțării sunt R_i(0)=V_i-L_i(0); în cazul majorării sunt R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Diferența lor este G_i minus (u_i/100)[V_i-L_i(u_i)]. O diferență pozitivă favorizează renunțarea pe această bază a veniturilor. Costul din membrul drept este, așadar, majorarea care ar fi încasată pentru cumpărăturile păstrate în scenariul cu majorare, inclusiv efectul reducerii cumpărăturilor. Aplicarea majorării la supraviețuirea brută fără majorare ar răspunde unei întrebări diferite.
În aceleași 300 de portofolii pentru analiza renunțării, 45% dintre clienții cu majorare prezintă o diferență pozitivă a veniturilor anticipate în cazul renunțării. Ei dețin 45% din valoarea majorării planificate, măsurată pe baza inițială a veniturilor anuale. Expunerea brută evitată este în medie USD 3.479 milioane pe portofoliu, iar majorarea încasată pe traiectoria cu majorare este în medie USD 3.126 milioane. Diferența este USD 0.352 milioane în favoarea renunțării generale în aceste intrări specifice; raportul cost-câștig este 0.90. Este un rezultat simulat al veniturilor anualizate înainte de costurile implementării și de marjă. Nu stabilește că înghețarea generală a prețurilor este optimă comercial. Decizia pentru un client poate diferi când în comparație intră marjele de contribuție, efortul de implementare, negocierea și comportamentul repetat al prețurilor.
16 Scenarii de stres și modificarea ordinii regulilor
Patru scenarii de stres modifică o caracteristică a portofoliilor de bază. Modificarea agresivă a prețurilor mărește ponderea clienților afectați și dimensiunea majorării. Plecarea membrilor echipei de vânzări crește rata schimbării responsabilului la șaizeci la sută și ponderea schimbărilor care reprezintă plecări la șaizeci la sută. Contractele cu o prezență mai mare a drepturilor de consimțământ cresc ponderea clienților cu acest drept la patruzeci la sută. Registrul de 70% lasă portofoliile neschimbate, dar permite cumpărătorului să citească numai șapte din zece contracte. Tabelul 8 raportează pierderea și compoziția sa, iar tabelul 9 captarea celor patru reguli practice.
| Scenariu | Expunere anualizată, % din venituri | Atribuibilă tranzacției, % din venituri | Din aceasta, până în luna 3 inclusiv | Ponderea prețului | Ponderea schimbării responsabilului și a plecării | Ponderea consimțământului |
|---|---|---|---|---|---|---|
| Bază | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Modificare agresivă a prețurilor | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Plecări din echipa de vânzări | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Proporție mare de contracte cu drept de consimțământ | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Registru citit în proporție de 70% | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Rezultat al unui model construit cu intrări stabilite de autor. Expunerea, atribuirea și cronologia sunt mediate pe 100 de portofolii per scenariu. Comparația selecției din tabelul 9 folosește 300 de portofolii. Rezumatele de bază extrase independent pot, așadar, diferi de tabelele anterioare.
| Scenariu | Clasare după venituri | Lista drepturilor contractuale | Dependența relațiilor | Puncte de expunere |
|---|---|---|---|---|
| Bază | 49% | 72% | 62% | 64% |
| Modificare agresivă a prețurilor | 50% | 72% | 62% | 64% |
| Plecări din echipa de vânzări | 55% | 66% | 69% | 70% |
| Proporție mare de contracte cu drept de consimțământ | 58% | 82% | 60% | 72% |
| Registru citit în proporție de 70% | 49% | 53% | 62% | 61% |
Rezultat al unui model construit cu intrări stabilite de autor. Captarea este câștigul dintre reperele de intervenție aleatorie și cu informație completă la o capacitate de 60 de clienți, mediat pe 300 de portofolii per scenariu. Extragerile diferă de cele din tabelul 7.
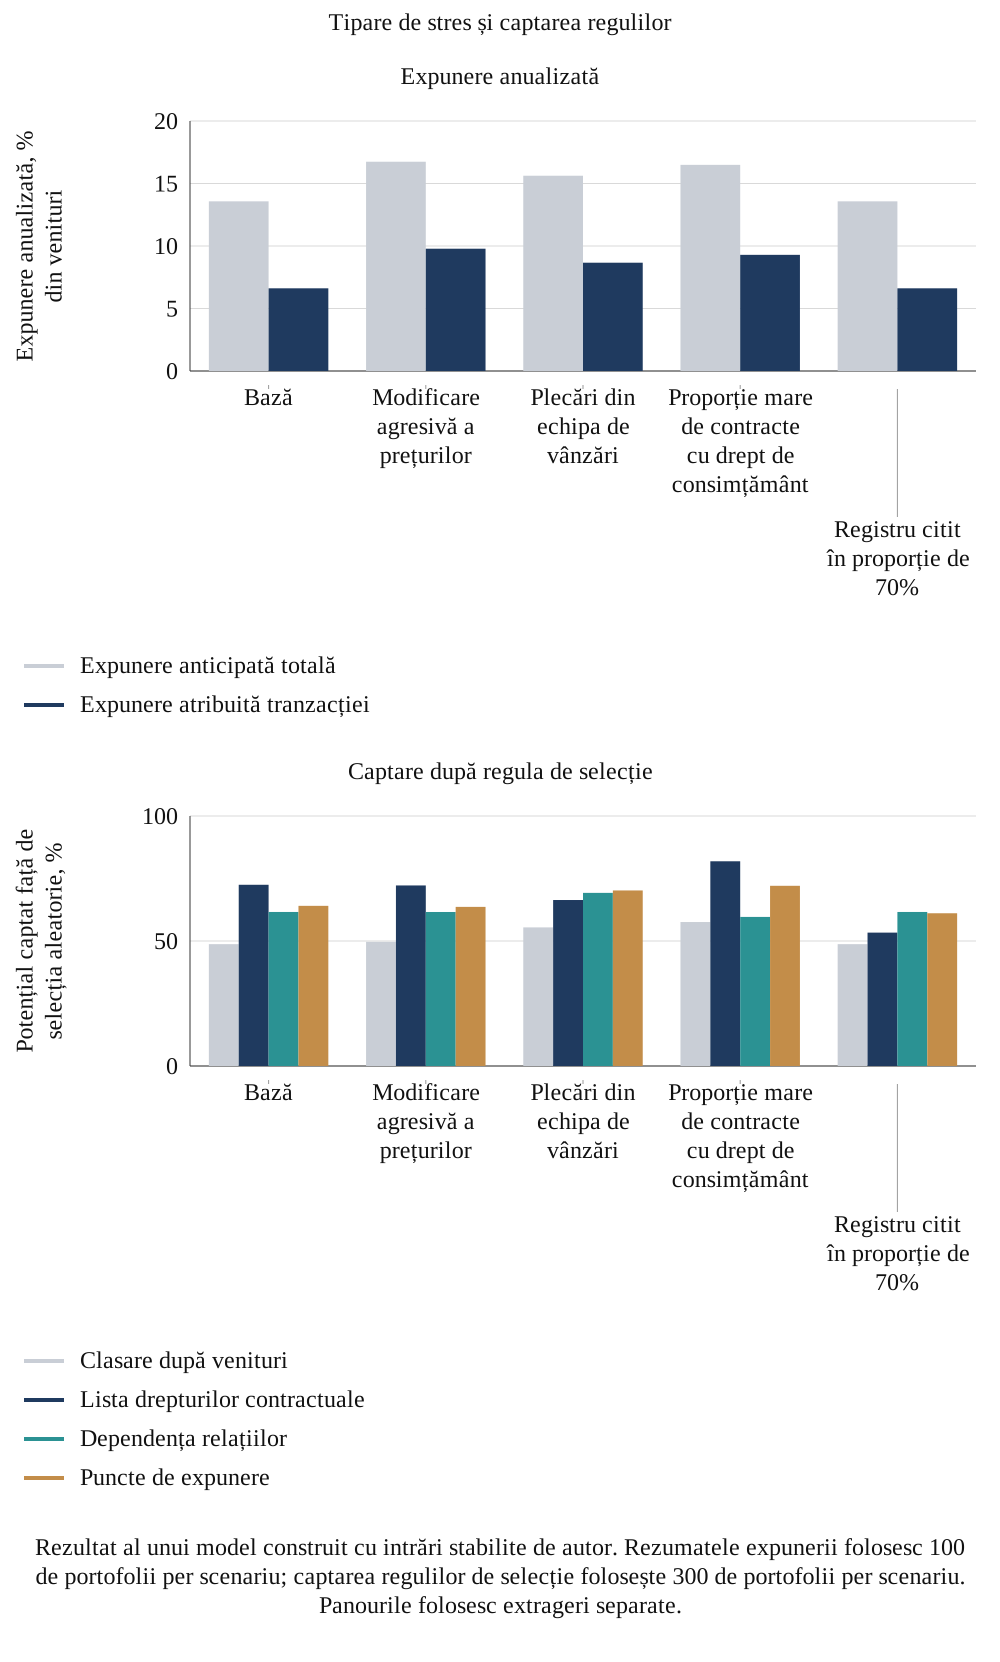
Rezultat al unui model construit cu intrări stabilite de autor. Rezumatele expunerii folosesc 100 de portofolii per scenariu; captarea regulilor de selecție folosește 300 de portofolii per scenariu. Panourile folosesc extrageri separate.
Figura 4 arată ambele panouri. Fiecare scenariu are un diagnostic. Modificarea agresivă a prețurilor ridică pierderea anticipată de la 13.6% la 16.7% din venituri și ponderea prețului în pierderea atribuibilă tranzacției de la 26% la 45%, în timp ce captarea regulilor se modifică foarte puțin. Plecările ridică ponderea schimbării responsabilului și a plecării de la 28% la 41% și mută poziția de lider la regulile dependenței și punctelor. Contractele cu mai multe drepturi de consimțământ plasează 47% din pierderea atribuibilă tranzacției în primele trei luni și cresc captarea listei contractuale la 82%. Registrul de 70% lasă pierderea neschimbată și reduce captarea listei contractuale de la 72% la 53%.
Rezultatele de stres oferă explicații candidate de examinat în raport cu jurnalul unei tranzacții. Expunerea de bază atribuită tranzacției este 6.6% din veniturile anuale, față de 9.8% în cazul modificării agresive a prețurilor, 8.7% în cazul plecărilor și 9.3% în scenariul cu mai multe drepturi de consimțământ. Pierderea timpurie și ponderea mare a consimțământului apar împreună deoarece experimentul atribuie presiunea consimțământului unei ferestre timpurii. O cronologie similară într-o tranzacție observată ar necesita dovezi care să separe consimțământul de perturbarea serviciilor, măsurile cumpărătorului și alte evenimente. Etichetele construite de atribuire nu pot stabili cauza unei plecări observate.
Scenariile sunt modificate pe rând, iar două inversează ordinea regulilor practice: plecările plasează regula dependenței înaintea listei contractuale (69% față de 66%), iar registrul de 70% plasează atât regula dependenței, cât și punctele înaintea ei. O tranzacție poate cuprinde mai multe modificări care interacționează. Experimentul nu le-a testat cronologia comună și nu a demonstrat un tipar observat de plecări în două valuri. Scenariile separate pot informa ipoteze concurente pentru un jurnal datat al evenimentelor. Atribuirea într-o tranzacție reală necesită propria comparație și evaluarea evenimentelor simultane.
17 Acoperirea registrului contractual și calitatea informației
Lista drepturilor contractuale depinde de calitatea registrului care o susține. În model, un drept de consimțământ necitit arată ca un contract cu transfer liber. Figura 6 (panoul de acoperire) variază proporția contractelor citite într-o extragere separată de portofolii, astfel încât valoarea registrului complet diferă cu un punct de tabelul 7. Lista contractuală captează 50% din câștigul realizabil când nu este citit niciun contract, valoare apropiată de clasarea după venituri deoarece lista se reduce atunci la ordinea veniturilor; scade la 40% când sunt citite jumătate și crește la 63% la o acoperire de 85% și la 73% când sunt citite toate. Scorul punctelor de expunere se schimbă de la 56% la 65% pe același interval.
Scăderea reflectă combinația dintre o regulă rigidă de prioritate și vizibilitatea selectivă a drepturilor. Când sunt citite jumătate dintre contracte, fiecare client cu drept de consimțământ cunoscut primește prioritate, inclusiv clienții mici, înaintea clienților mai mari cu contracte necitite. Aceasta nu arată că informația în sine este dăunătoare. În grila de acoperire testată, regula contractuală depășește pentru prima dată regula punctelor corectată ca direcție la acoperire completă. Rândul de optzeci și cinci la sută nu trebuie tratat ca un prag universal. Un răspuns operațional propus este păstrarea stărilor Necunoscut (Unknown), raportarea acoperirii ponderate cu veniturile și evaluarea modului în care o coadă de examinare schimbă deciziile înainte de adoptarea unei ordini fixe de citire.
Citirea automată a contractelor ar putea extinde acoperirea, iar valoarea sa ar fi măsurată prin sensibilitatea detectării clauzelor de consimțământ și de încetare într-un eșantion verificat de juriști. Experimentul nu testează un astfel de instrument și nu raportează acuratețe. Arată doar că acoperirea este o intrare esențială pentru valoarea listei contractuale. Acoperirea trebuie raportată și după valoare: citirea celor mai mari o sută de contracte poate acoperi majoritatea veniturilor și puțini clienți, iar clasarea celor rămași depinde apoi de celelalte semnale.
Operațional, un acord necitit trebuie să rămână Necunoscut (Unknown). Experimentul de stres mapează deliberat un drept de consimțământ necitit la categoria transferului liber pentru a testa o deficiență informațională dăunătoare. Un registru real trebuie să păstreze stări separate pentru document lipsă, document primit, extragere în așteptare, clauză neclară, examinare juridică realizată și măsură finalizată. Combinarea acestor stări cu un indicator negativ de consimțământ ar ascunde tocmai incertitudinea expusă de scenariul de stres. Acoperirea poate fi raportată după numărul clienților, veniturile anuale, categoria de concentrare și următoarea dată de decizie, cu înregistrarea numitorului și a versiunii documentului.
O coadă propusă de examinare poate prioritiza un acord nerezolvat de mare valoare, apropiat de termenul său de consimțământ sau notificare, păstrând în atenție clienții mai mici a căror dependență juridică sau operațională face întârzierea importantă. Modelul nu calculează valoarea informației și nu demonstrează o ordine optimă de citire. Pentru a testa o coadă, echipa ar putea înregistra incertitudinea inițială, efortul examinării, clasificarea rezultată și dacă noua informație a modificat măsura planificată. Aceasta creează dovezi ale valorii deciziei fără a trata numărul documentelor procesate ca rezultat de retenție.
18 Modificarea selectivă a prețurilor și estimările observaționale
Atribuirea selectivă a prețurilor poate distorsiona o comparație observațională. Modelul atribuie majorări mai frecvent clienților cu loialitate construită mai mare, a căror propensiune de plecare este redusă printr-un alt termen. Diferența rezultată între clienții tratați și netratați subestimează efectul modelului în intrările alese. O politică reală de preț poate selecta clienții din alte motive, astfel încât direcția biasului necesită dovezi despre procesul efectiv de alocare. Experimentul specifică un mecanism pentru a face vizibilă această problemă de identificare.
În ecuația 5, U_i este atribuirea majorării, gamma_0 și gamma guvernează probabilitatea sa, iar ell_i este loialitatea construită. H numără numai chintilele indicatorului indirect de loialitate care conțin cel puțin doi clienți cu majorare și doi fără majorare. În aceste grupuri păstrate, n_g^1 numără clienții cu majorare, iar y_g^1 și y_g^0 sunt cele două rate medii de plecare. Numitorul însumează numărul păstrat de clienți cu majorare. Straturile omise pot modifica populația reprezentată de estimare în raport cu efectul modelului asupra tuturor clienților cu majorare. Referința [12] identifică literatura originală a scorului de propensiune ca fundament metodologic; experimentul stratifică direct după un indicator indirect zgomotos al loialității, fără a estima un scor de propensiune sau a verifica controlul confundării.
| Intensitatea atribuirii | Efect adevărat, puncte | Naiv, portofoliu mare | Stratificare după indicatorul indirect | Stratificare după loialitatea adevărată | Naiv, 600 de clienți, percentilele 5 până la 95 | Stratificat, 600 de clienți, percentilele 5 până la 95 |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | 1.4 până la 9.6 | 1.3 până la 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | -0.2 până la 8.4 | 0.2 până la 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | -0.9 până la 7.7 | 0.0 până la 8.6 |
Analiza MatchPoint a portofoliilor construite. Rezultat al modelului cu intrările declarate; nu este un rezultat observat. Puncte procentuale ale probabilității de plecare. Portofoliul mare are 60,000 de clienți; cele mici au 600, cu 300 de repetări.
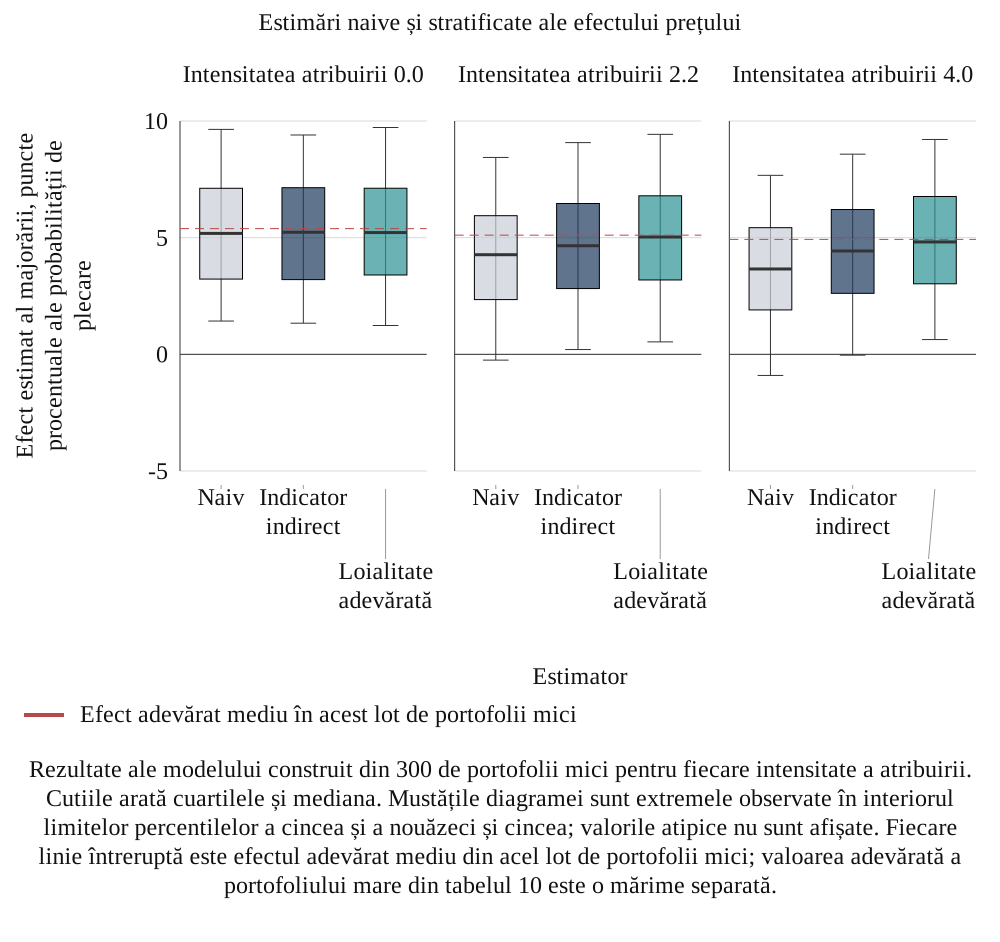
Rezultate ale modelului construit din 300 de portofolii mici pentru fiecare intensitate a atribuirii. Cutiile arată cuartilele și mediana. Mustățile diagramei sunt extremele observate în interiorul limitelor percentilelor a cincea și a nouăzeci și cincea; valorile atipice nu sunt afișate. Fiecare linie întreruptă este efectul adevărat mediu din acel lot de portofolii mici; valoarea adevărată a portofoliului mare din tabelul 10 este o mărime separată.
Tabelul 10 și figura 5 compară estimatorii în mecanismul de atribuire specificat. Fără legătură între loialitate și atribuire, estimarea naivă a portofoliului mare este 5.61 puncte, față de un efect adevărat de 5.36. La intensitatea de bază, efectul adevărat este 5.18 puncte, estimarea naivă 4.41, iar cea stratificată după indicatorul indirect 4.85; ultima elimină 57% din eroarea naivă pentru acea extragere. Cu selecție mai puternică, estimarea naivă este 3.49 față de 4.90, iar indicatorul indirect elimină 48%. Ajustarea după loialitatea adevărată dă 5.11 la intensitatea de bază. Este un reper informațional disponibil în simulare, nu un plafon statistic: gruparea poate lăsa dezechilibru rezidual, iar estimările realizate păstrează eroare de eșantionare. Alte mecanisme de atribuire și de confundare pot produce biasuri diferite, inclusiv inversări de semn; acestea sunt în afara experimentului.
19 Mărimea eșantionului, incertitudine și identificare
Registrele cu mai puțini clienți produc distribuții mai largi ale estimărilor în acest experiment construit. Tabelul 11 repetă estimarea stratificată pentru registre cu 100 până la 1,600 de clienți, cu 400 de repetări fiecare. La 100 de clienți, intervalul percentilelor 5 până la 95 are o lățime de 21.9 puncte, iar 24% dintre estimări sunt cel mult zero, deși efectul adevărat este pozitiv. La 400 de clienți, intervalul este de 10.2 puncte, iar 7% dintre estimări sunt cel mult zero. La 800 de clienți, intervalul merge de la 1.3 la 8.3 puncte și exclude zero; la 1,600 de clienți, are o lățime de 5.4 puncte, iar 0% sunt cel mult zero.
| Clienți | Estimare stratificată medie, puncte | Percentilele 5 până la 95 | Lățime, puncte | Estimare cel mult zero | La o distanță de cel mult jumătate din efectul adevărat |
|---|---|---|---|---|---|
| 100 | 4.84 | -5.1 până la 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | -3.3 până la 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | -0.4 până la 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | 1.3 până la 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | 2.0 până la 7.5 | 5.4 | 0% | 86% |
Rezultate construite din 400 de repetări cu clienți independenți pentru fiecare mărime testată. Intervalele centrale ale simulării descriu distribuția estimatorului, nu intervale de încredere pentru un registru observat. Lățimile folosesc capetele cu precizie completă înainte de rotunjire. Indicatorul distanței de cel mult jumătate compară fiecare estimare cu efectul adevărat mediu al acelui bloc de mărime a eșantionului.
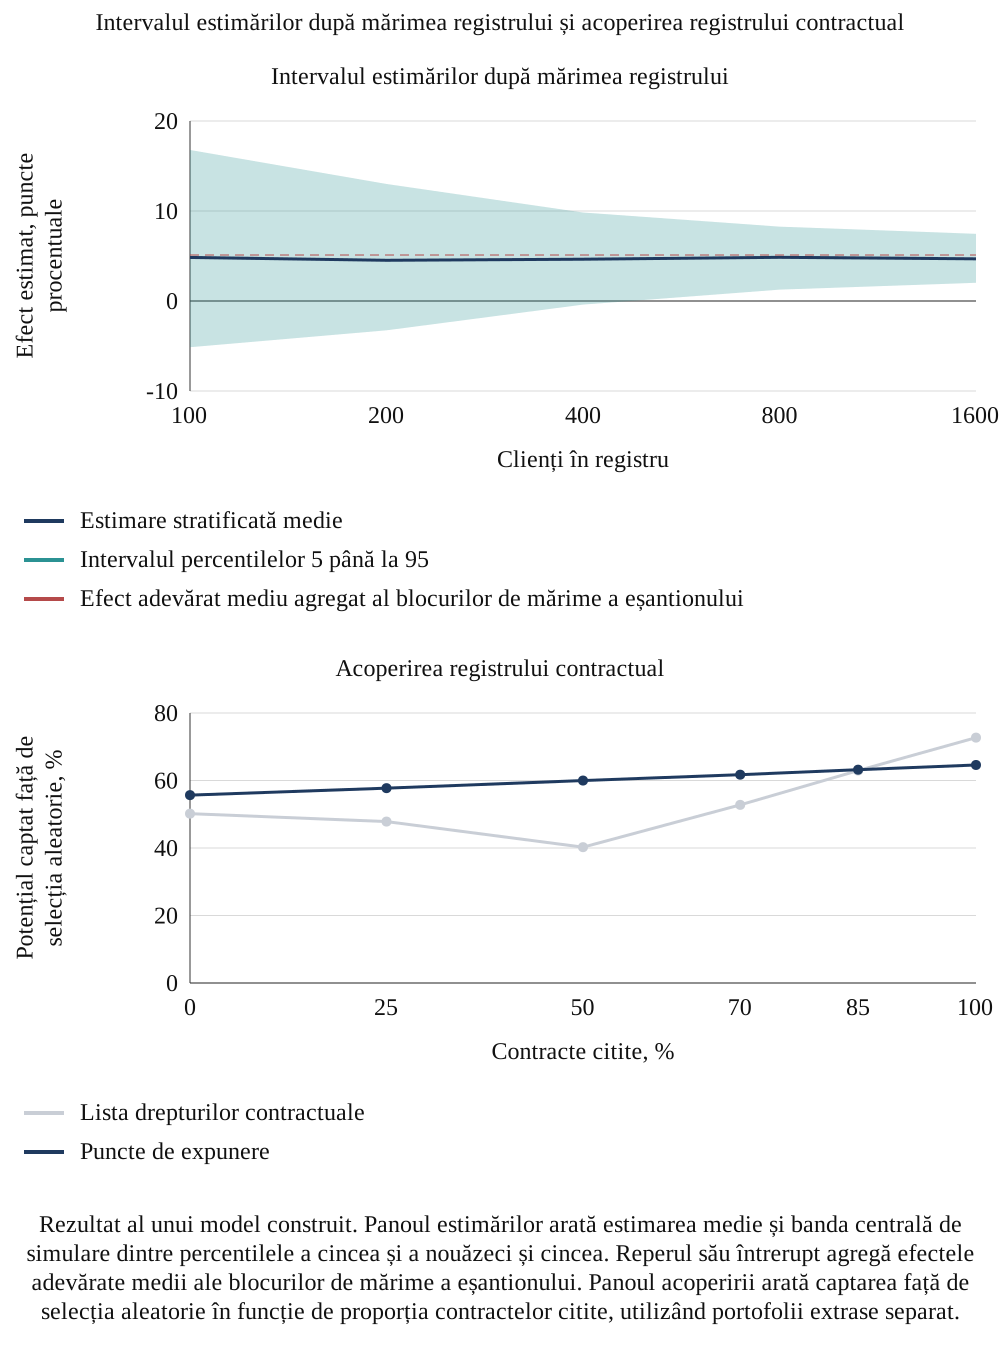
Rezultat al unui model construit. Panoul estimărilor arată estimarea medie și banda centrală de simulare dintre percentilele a cincea și a nouăzeci și cincea. Reperul său întrerupt agregă efectele adevărate medii ale blocurilor de mărime a eșantionului. Panoul acoperirii arată captarea față de selecția aleatorie în funcție de proporția contractelor citite, utilizând portofolii extrase separat.
Incertitudinea de eșantionare și identificarea sunt ambele importante. La 400 de clienți, estimarea medie construită de 4.64 puncte este apropiată de valoarea adevărată a modelului, iar 58% dintre estimări se află la o distanță de cel mult jumătate din acea valoare. Aceasta este o proprietate a efectului, ratelor de evenimente, atribuirii și estimatorului specificate. Nu poate stabili un necesar universal de 800 de clienți sau demonstra că biasul este neglijabil într-un portofoliu observat. Un efect de preț raportat trebuie să includă grupul de comparație, intervalul de incertitudine, diagnosticele de suprapunere și ipotezele privind confundarea. Agregarea achizițiilor poate crește numărul, introducând diferențe de compoziție a clienților, politici și raportare; indicatorii de tranzacție singuri nu rezolvă aceste diferențe.
Regula de suport contează și la eșantioane mici. Într-o verificare exactă separată a blocului de o sută de clienți, unsprezece din patru sute de replicări omit cel puțin o chintilă deoarece conține mai puțin de doi clienți tratați sau mai puțin de doi clienți de comparație. Acoperirea medie a clienților tratați păstrați este aproximativ 99.92%, cu un minim de 96.67%. Sunt diagnostice ale acestui bloc construit. Estimatorul renormalizează la populația tratată păstrată; nu recreează rezultatele grupurilor omise. Un studiu real trebuie să raporteze propriile excluderi și modificarea aferentă a populației-țintă, cu evaluare de sensibilitate când clienții excluși sunt semnificativi comercial.
20 Controale de reproductibilitate și limite ale modelului
Rezultatele modelului sunt generate din aceleași caracteristici pe care le folosesc regulile. Regulile sunt, așadar, testate într-o lume în care premisa lor este adevărată: drepturile de consimțământ, dependența de responsabil, prețul și conflictul determină plecarea. Rezultatele arată cât recuperează fiecare regulă dacă această premisă se verifică, cum se modifică ordinea sub stresul declarat și cât ar fi distorsionat un registru real de modul atribuirii majorărilor. Nu arată că drepturile de consimțământ sau schimbarea responsabilului determină plecarea în vreun portofoliu real și nu furnizează o rată de pierdere a clienților.
Motorul numeric corectat execută 1,545 de aserțiuni în 41 de familii de mesaje, rezumate în tabelul 12. Majoritatea sunt condiții repetate în bucle la nivel de portofoliu. Verifică intervale, comparații de dominanță specificate, reconcilierea atribuirii, repartizarea temporală, direcția stresului, identitatea renunțării la majorare și restabilirea multiplicatorului consimțământului după sensibilitatea sa izolată. Aceste aserțiuni din codul-sursă sunt separate de examinarea aritmetică independentă. Testează calculele declarate și cazurile alese cu semințe fixate, fără comparație cu rezultate observate ale clienților sau dovadă că premisele modelului se verifică în practică.
| Control | Rezultat |
|---|---|
| Aserțiuni trecute | 1,545 în 41 de familii |
| Probabilități și pierderi | Fiecare probabilitate de plecare este în intervalul unitar; fiecare pierdere anticipată este între zero și venituri |
| Reconciliere | Veniturile și pierderile după mecanism se însumează la totaluri; ponderile factorilor se însumează la unu; curbele temporale se termină la pierderea atribuită și nu scad |
| Protejare | Pachetul nu crește pierderea anticipată pentru niciun client |
| Dominanță | La capacitatea de bază, beneficiul intervenției cu informație completă domină fiecare regulă în fiecare portofoliu; mediile explorării capacității respectă și ele limita |
| Normalizarea reperelor | Captarea este unu pentru selecția cu informație completă și zero pentru selecția aleatorie așteptată; selecțiile mai slabe pot fi negative |
| Direcții ale stresului | Modificarea prețurilor crește ponderea prețului; plecările cresc ponderea responsabilului; ponderea mare a contractelor cu drept de consimțământ aduce pierderile mai devreme; un registru necitit reduce captarea listei contractuale |
| Verificări construite ale ajustării | Estimările naive și ajustate cu semințe fixate respectă comparațiile de apropiere specificate; verificările nu stabilesc o clasare universală a estimatorilor |
| Mărimea eșantionului | Intervalul estimărilor se restrânge la fiecare creștere a mărimii registrului |
| Repetabilitate | Aceeași sămânță produce aceleași portofolii |
| Identitatea renunțării la majorare | Veniturile anticipate fără majorare minus veniturile anticipate cu majorare sunt egale cu expunerea evitată minus majorarea aferentă cumpărăturilor păstrate în scenariul cu majorare |
| Limita mecanismului | Eliminarea atenuării consimțământului, păstrând celelalte intrări fixe, inversează avantajul de bază al regulii contractuale în acest generator |
Verificări de reproductibilitate în motorul numeric păstrat. O aserțiune trecută verifică acel calcul declarat în modelul stabilit de autor; nu constituie validare empirică. Durata execuției depinde de mediul de rulare.
Experimentul evaluează comportamentul unui sistem declarat. Contribuția sa practică este separarea reproductibilă a expunerii anualizate, a beneficiului intervenției, a informațiilor registrului contractual și a selecției pentru modificarea prețurilor. Procentele modelului trebuie citate ca rezultate condiționate de simulare, împreună cu intrările lor. Controalele aritmetice nu validează lectura juridică, alegerea coeficienților, eficacitatea unei intervenții sau adecvarea sa la o achiziție reală. Aceste întrebări necesită dovezile și examinarea profesională descrise în secțiunile următoare.
21 Un model prospectiv de dovezi privind retenția clienților
Unitatea observațională propusă este clientul la finalizare, urmărit lunar pe un orizont convenit, inițial optsprezece luni pentru alinierea cu modelul. Registrul ar lega baza contractuală, evenimentele de consimțământ, notificările, datele de intrare în vigoare a prețurilor, schimbarea responsabililor, reducerea cumpărăturilor, plecările și veniturile prin identificatori stabili. Accesul și reutilizarea datelor necesită un temei legal și o evaluare a scopului [4]. Rezultatele de mărime a eșantionului specifice scenariilor din tabelul 11 sunt ilustrații pentru planificare. Un studiu real necesită propria evaluare a dimensiunii efectului, incidenței evenimentelor, suprapunerii, grupării pe client și tranzacție, pierderii din urmărire și estimatorului urmărit înainte de alegerea unui număr-țintă.
Tabelul 13 propune un model de dovezi cu deciziile de atribuire înregistrate înainte de examinarea rezultatelor. Când cumpărătorul, consilierii juridici și conducerea comercială consideră potrivit, clienții eligibili ar putea intra într-o comparație aprobată prospectiv între practica obișnuită și o măsură suplimentară definită. Orice randomizare ar necesita o politică defensabilă de eligibilitate, protecții pentru clienți și aprobări adecvate. Când alocarea este observațională, registrul trebuie să înregistreze motivele intervenției, inclusiv loialitatea anticipată, importanța strategică, preocupările privind relația și restricțiile de capacitate. Ajustarea poate folosi motive măsurate; diferențele nemăsurate rămân o limitare.
| Element | Specificație | Motiv |
|---|---|---|
| Unitate și fereastră | Client, de la finalizare până în luna 18, cu venituri lunare | Corespunde definiției rezultatului |
| Factori declanșatori | Evenimente de consimțământ, preț și responsabil datate și clasificate după tip | Separă cele trei calendare |
| Date contractuale | Extragere la nivel de clauză verificată de juriști, cu raportarea acoperirii | Completitudinea registrului determină valoarea listei |
| Bază de comparație | Clienți comparabili dintr-un portofoliu neafectat sau din perioada anterioară tranzacției | Susține comparația cu schimbările de fond, sub rezerva validității comparației |
| Atribuire | Subgrup randomizat al clienților eligibili; în celelalte cazuri, motiv înregistrat | Susține evaluarea selecției; motivele înregistrate singure nu stabilesc comparabilitatea |
| Eșantion și informație efectivă | Analiză prospectivă a puterii statistice și preciziei, utilizând rate de evenimente, suprapunere și grupare specifice tranzacției; 800 este doar un rezultat al unui scenariu construit | Numărul brut de clienți nu stabilește identificarea sau precizia |
| Consimțământ și confidențialitate | Temei legal, limitarea scopului, fișier de analiză anonimizat | Legislația privind protecția datelor |
| Plan de analiză | Rezultate, estimatori, intervale de incertitudine, clasare pe date rezervate și analize de sensibilitate prestabilite | Face vizibile modificările ulterioare și raportarea selectivă |
Model propus. Autorul nu a realizat un asemenea studiu.
Metodele de date și IA pot candida la asistarea extragerii clauzelor, corelării evidențelor clienților și examinării dependenței contactelor. Fiecare sarcină necesită un reper definit și o cale autorizată a datelor înainte ca rezultatul să intre în procesul decizional. Modelul nu evaluează software, acuratețea extragerii sau beneficii de productivitate. Fluxul de mai jos specifică controale propuse de acceptare pentru o implementare viitoare; nu formulează o afirmație empirică despre un anumit instrument.
Pentru analiza contractuală asistată de IA, juriștii trebuie să definească mai întâi o taxonomie a clauzelor care separă cesiunea drepturilor, transferul obligațiilor, schimbarea controlului, încetarea, reînnoirea, notificarea prețurilor și restricțiile de confidențialitate sau utilizare a datelor. Înregistrarea extragerii trebuie să conțină pasajul exact citat, localizarea prin pagină sau paragraf, identificatorul documentului, entitatea juridică contraparte și data versiunii. Un rezumat fără pasajul de suport nu poate stabili existența unui drept, absența unei restricții sau înlocuirea ei printr-un act modificator. Clasificarea juridică finală rămâne supusă examinării desemnate.
Un test de referință propus ar folosi un set rezervat de acorduri, examinate independent conform unui standard convenit. Ar evalua separat clauzele materiale omise, semnalările fals pozitive, erorile de corelare a entităților și concluziile fără suport. Performanța trebuie ponderată și cu valoarea și calendarul deciziilor afectate. Un scor general ridicat al extragerii poate coexista cu o clauză omisă la un client care concentrează venituri. Fluxul trebuie să permită abținerea și escaladarea când o pagină scanată este ilizibilă, trimiterile nu sunt rezolvate sau documentele se contrazic. Aici nu se furnizează un scor de referință sau o estimare a eficienței.
O implementare autorizată necesită și controlul accesului, limite de păstrare și o evidență a materialelor contractuale care pot intra în fiecare sistem. Acordurile cu clienții și datele personale de contact trebuie limitate la necesarul sarcinii, cu aprobare pentru orice prelucrare externă sau transfer transfrontalier. Testarea poate începe cu materiale permise în mod corespunzător. Versiunile instrucțiunilor și modelelor, modificările extragerii și corecțiile examinatorului pot fi jurnalizate astfel încât o decizie ulterioară privind un client să fie urmărită până la documentul și metoda efectiv utilizate. Sunt controale de guvernanță propuse, a căror aplicabilitate necesită analiză juridică și de securitate a informațiilor.
Corelarea evidențelor clienților necesită propriul test. O entitate juridică poate avea mai multe denumiri comerciale, locații de cumpărare și coduri în sistemul financiar, iar un grup poate conține cumpărători cu adevărat separați. Analistul trebuie să reconcilieze identificatorul clientului cu contractele, facturile și perimetrul de consolidare convenit. Comasarea cumpărătorilor separați poate ascunde drepturi diferite de consimțământ; împărțirea unui cumpărător poate subestima concentrarea. O coadă propusă de excepții înregistrează asocierile incerte, documentele de suport și persoana autorizată să le rezolve. Încrederea în asociere nu trebuie transformată într-o concluzie juridică.
Analiza prospectivă trebuie să definească plecarea, reducerea cumpărăturilor, concesia de preț și veniturile din produse noi înainte de începerea urmăririi. Trebuie să înregistreze achizițiile, cesiunile și modificările perimetrului clienților în fereastra analizată. Pentru un client fără urmărire completă de optsprezece luni, această limitare trebuie păstrată. Altfel, sezonalitatea cumpărăturilor, comenzile excepționale, conversia valutară și schimbarea entităților de facturare pot semăna cu schimbări de comportament. Planul statistic trebuie să specifice tratarea observațiilor și să distingă rezultatele urmăririi complete de raportarea interimară pe ferestre mai scurte.
Pentru evaluarea cauzală a unei intervenții, comparația necesită un motiv pentru care clienți comparabili în celelalte privințe au primit tratamente diferite. Regula de alocare înregistrată, data tratamentului și criteriile de eligibilitate susțin evaluarea. Verificările echilibrului între grupuri și ale suprapunerii pot identifica diferențe observate și grupuri slab reprezentate; nu pot exclude selecția neînregistrată. Inferența trebuie să țină seama de șocurile comune la nivel de clienți, echipe de vânzări și achiziții, după caz. O analiză de sensibilitate prestabilită poate varia definițiile rezultatelor, ferestrele și grupurile de comparație, cu declararea modificărilor și a datelor lipsă. Alegerea estimatorilor și intervalelor necesită analiză specifică tranzacției.
Un test de clasare în afara eșantionului poate separa învățarea de evaluare. Regula și definiția intervenției trebuie fixate pe datele de dezvoltare desemnate, apoi evaluate pe clienți sau achiziții păstrate în afara acelui proces. Raportarea trebuie să includă restricția de capacitate, tratamentul efectiv realizat, câmpurile lipsă din registru și incertitudinea câștigului. O clasare care identifică expunerea mare răspunde unei întrebări diferite de o clasare care identifică răspunsul cauzal la protejare. Modelul empiric trebuie să păstreze această distincție înainte de a revendica un beneficiu al intervenției.
22 Raportarea către consiliu și deciziile tranzacției
Un raport către consiliu sau comitetul de investiții poate prezenta separat expunerea anualizată și opțiunile de intervenție, alături de veniturile după mecanism contractual, starea consimțământului și acoperirea registrului. Trebuie să identifice concentrările semnificative pe baza de raportare aplicabilă [5] și să arate măsura, responsabilul, costul și incertitudinea rămasă pentru fiecare categorie propusă. În atribuirea construită, consimțământul deține 30% din expunerea asociată tranzacției, schimbarea responsabililor 23%, presiunea plecării și urmăririi 5%, prețul 26%, iar conflictul de canal 15%. Ponderile descriu descompunerea stabilită de autor și nu sunt o distribuție empirică a clienților cumpărătorului.
Tabelul 14 enumeră elementele. Raportul trebuie să prezinte pierderea ca interval, împreună cu starea identificării sale. Dacă cumpărătorul a estimat un efect de preț din propriul registru, intervalul trebuie prezentat cu mărimea registrului, iar raportul trebuie să precizeze că majorările pot fi atribuite clienților loiali. Dacă estimarea provine din altă tranzacție, acest fapt trebuie declarat. O valoare precum o țintă de retenție trebuie etichetată drept plan, cu enumerarea ipotezelor, nu drept prognoză.
| Element | Ce trebuie declarat | De ce contează |
|---|---|---|
| Acoperire contractuală | Ponderea veniturilor acoperite de contracte citite, după mecanism | Contractele necitite par lipsite de drepturi de consimțământ |
| Expunere la consimțământ | Venituri cu drept de consimțământ sau încetare la schimbarea controlului și starea acestuia | Cea mai mare sursă de plecări timpurii în model |
| Dependența de responsabil | Venituri pentru care responsabilul se schimbă și dependența este ridicată, cu termenii restricțiilor | Risc de urmărire a responsabilului și de continuitate |
| Preț | Majorarea planificată pe client, datele intrării în vigoare și testul de egalitate a veniturilor | Sinergie în raport cu retenția |
| Capacitate și regulă | Clienți protejați, regula de selecție și ce ignoră aceasta | Expunerea este distinctă de pierderea evitabilă |
| Starea identificării | Dacă efectele provin din acest portofoliu, din altă tranzacție sau dintr-o ipoteză | Evită prezentarea unei estimări punctuale drept dovadă |
Elemente propuse de raportare. Descriu informații de prezentat, nu constatări.
Harta expunerii influențează și termenii tranzacției. Când un client mare identificat are un drept de consimțământ, juriștii pot evalua dacă obținerea acordului trebuie să fie o condiție de finalizare, dacă o parte din preț trebuie să depindă de acesta sau dacă vânzătorul trebuie să suporte o proporție definită din pierdere când clientul pleacă într-o perioadă declarată. Sunt opțiuni de evaluat de părți și consilierii lor. Modelul furnizează dimensiunea expunerii tratate de fiecare opțiune în intrările sale și nu indică opțiunea adecvată.
O punte propusă pentru consiliu leagă evidența comercială de modelul tranzacției în etape: expunerea anualizată a veniturilor, impactul anticipat asupra contribuției, costul propus al intervenției, calendarul și incertitudinea rămasă. Poate prezenta ipotezele conducerii de bază, adverse și de recuperare fără a le trata ca rezultate observate. Când aceeași îmbunătățire anticipată apare deja într-o sinergie de vânzări sau într-o inițiativă de servicii finanțată de funcția de achiziții, puntea trebuie să identifice legătura, pentru a evita dubla numărare în teza tranzacției. Studiul oferă structura, fără beneficiu cuantificat pentru valoarea întreprinderii sau finanțare.
Pentru clienții care concentrează venituri, părțile tranzacției pot discuta cu consilierii lor condiții, consimțăminte, mecanisme de preț, declarații contractuale sau o repartizare definită a pierderii. Alegerea depinde de caracterul executoriu, puterea de negociere, economia tranzacției și ceea ce poate fi observat efectiv în perioada relevantă. Plecarea unui client după finalizare nu dovedește singură încălcarea unei obligații de către vânzător sau cauzarea pierderii de către tranzacție. Orice metrică contractuală trebuie să definească perimetrul clienților, perioada de măsurare, excluderile, procesul litigiilor și responsabilitatea pentru deciziile comerciale. Modelul nu recomandă anumiți termeni juridici.
23 O secvență operațională propusă de retenție
O secvență operațională propusă începe cu contractele clienților semnificativi, examinate pentru consimțământ, încetare și cesiune când accesul și restricțiile etapei tranzacției permit. Echipa ar înregistra acoperirea documentelor și întrebările nerezolvate înainte de a se baza pe ipotezele tezei de investiție. Ar identifica și clienții cu o relație personală concentrată și o schimbare planificată a responsabilului, ar desemna un responsabil propus pentru continuitate și ar obține consiliere privind restricțiile reprezentanților care pleacă în regimul de muncă aplicabil [2, 3]. Experimentul nu a stabilit o secvență optimă pentru tranzacții reale.
Al treilea pas propus este analiza prețului la nivel de client. O a doua sursă sau un cost redus de schimbare motivează investigarea mai atentă a alternativelor clientului; niciuna nu stabilește că trebuie renunțat la o majorare. Cumpărătorul trebuie să compare contribuția anticipată pe fiecare traiectorie fezabilă a prețului cu costurile implementării și incertitudinea. Al patrulea pas este înregistrarea evenimentelor și deciziilor de la început. În model, renunțarea depășește comparația declarată a veniturilor pentru 45% dintre clienții cu majorare. Rezultatul depinde de coeficienții și ipotezele de bază privind prețurile, fără promisiune de retenție.
La capacitatea testată de o zecime a portofoliului, clasarea contractuală de bază conduce celelalte reguli practice în ipotezele declarate ale pachetului și registrului complet. Rezultatul poate motiva un plan propus de examinare a clienților care folosește dovezi contractuale, dependența relațiilor, venituri și incertitudine documentată. O alocare reală necesită dovezi despre măsura disponibilă efectiv, resursele implementării și calitatea registrului. Sensibilitățile fără efect de consimțământ și cu registru incomplet arată caracterul condiționat al clasării de bază. Experimentul nu furnizează o secvență universală de selecție sau constatarea că, la o capacitate mai mare, costul implementării devine neapărat restricția determinantă.
| Flux de lucru | Rol răspunzător | Dovezi și predare |
|---|---|---|
| Mecanism contractual și consimțământ | Coordonator juridic | Clauze examinate, rezervă privind legea aplicabilă, măsură necesară și termen |
| Continuitatea relațiilor | Coordonator comercial | Responsabil identificat pentru client, plan de tranziție, autorizarea contactării clientului și dovezi ale finalizării |
| Analiza economică a traiectoriilor de preț | Coordonator financiar | Comparație consecventă a veniturilor păstrate și a contribuției, concesii și aprobare |
| Analiză asistată de date și IA | Responsabil de date, cu examinare juridică și de securitate | Intrări permise, dovezi documentare corelate, excepții ale testului de referință și aprobare umană |
| Coordonarea integrării | Coordonator al integrării | Dependențe, capacitate de acțiune, escaladare și stare datată |
| Reconcilierea tezei de investiție | Sponsorul tranzacției | Expunere, costul implementării, ipoteze de finanțare și eventuale suprapuneri cu sinergiile revendicate |
Model operațional ilustrativ pentru adaptare la fiecare tranzacție. Rolurile sunt responsabilități propuse, nu descrierea unui program implementat pentru un client.
Secvența poate fi organizată în jurul etapelor de aprobare ale tranzacției, în locul unei singure date de finalizare. Înainte de semnare, echipa identifică contractele semnificative, întrebările nerezolvate privind accesul și ipotezele tezei de investiție. Între semnare și finalizare, înregistrează măsurile permise de consimțământ sau tranziție, respectând restricțiile aplicabile schimbului de informații. La finalizare, se confirmă responsabilitatea pentru clienți și măsurile nerezolvate. În primele cicluri de raportare, notificările, concesiile și comportamentul efectiv de cumpărare sunt comparate cu baza datată. Calendarul este o metodă operațională propusă, fără afirmația că orice tranzacție permite contactarea clienților înainte de finalizare.
Excepțiile necesită un responsabil și o dată de expirare. Un al doilea responsabil temporar pentru client, o modificare amânată a prețului sau un consimțământ nerezolvat trebuie să precizeze cine le examinează în continuare și ce dovezi le închid. Conducerea comercială poate vedea apoi dacă o capacitate limitată rămâne legată de o ipoteză depășită. Funcția financiară poate reconcilia măsurile realizate cu costul lor efectiv, iar responsabilii juridici și de date păstrează limitele acțiunilor permise. Examinarea periodică trebuie să păstreze evidența deciziei inițiale pentru a distinge schimbarea faptelor de schimbarea judecății în analiza finală a rezultatelor.
24 Limitări și următorul test empiric
Portofoliile folosesc coeficienți, distribuții, ferestre temporale și multiplicatori ficși ai intervenției stabiliți de autor. Forma logistică, ipotezele de independență și mecanismele contractuale simplificate omit complexitate operațională și juridică. Expunerea anualizată a veniturilor nu este flux de numerar cumulat, valoare a clientului pe durata relației sau marjă. Pachetul central nu are cost de implementare în experiment. Nici comportamentul de plecare, nici reducerea cumpărăturilor nu sunt calibrate empiric. Discuția juridică privește textele citate și necesită analiză specifică tranzacției privind legea aplicabilă, problemele tranzitorii, regulile sectoriale și acordurile efective.
Examinarea acoperă un corp selectat de surse. Studiile privind relațiile între companii privesc schimbarea agenților de vânzări; studiile fuziunilor bancare examinează starea relației și valoarea debitorului. Rezultatele lor folosesc populații și variabile diferite de expunerea anualizată a veniturilor din acest studiu. Unele referințe au fost examinate ca manuscrise acceptate sau documente de lucru, iar anumite rezumate de reviste furnizează afirmații mai restrânse. Exemplele IFRS datate servesc scopului de evidență a clienților, fără opinie actuală privind contabilizarea tranzacției. Experimentul nu derivă din aceste surse o estimare empirică a pierderii clienților în achiziții și nu susține că examinarea epuizează literatura.
Următorul pas empiric este un registru de clienți cu guvernanță prospectivă pentru o cohortă definită de achiziții, cu permisiuni, controale de corelare și un plan de analiză convenit înainte de acumularea rezultatelor. Necesarul de eșantion și urmărire trebuie estimat pentru cohorta respectivă. Primele teste ar examina mecanismele presupuse de consimțământ și relații, efectul fezabil al intervenției și performanța clasării bazate pe registru pe clienți rezervați evaluării. Rezultatele ar putea susține revizuirea coeficienților stabiliți de autor. O îmbunătățire observată ar necesita în continuare raportarea comparației, costurilor și limitelor atribuirii înainte de a informa altă tranzacție.
Referințe
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
