
1 Asignar la capacidad de retención después del cierre
Al cierre, un adquirente asume la responsabilidad sobre las relaciones con clientes que sustentan su tesis de inversión. La responsabilidad comercial, los precios y la entidad contratante pueden cambiar según calendarios distintos. Este estudio examina una decisión concreta de asignación: ¿qué cuentas deben recibir la capacidad limitada de retención de los directivos durante los primeros dieciocho meses? Los ingresos constituyen una referencia transparente para esa decisión. Los derechos contractuales, la dependencia de una persona y los cambios comerciales previstos aportan información adicional cuyo valor debe contrastarse con las actuaciones disponibles para el comprador.
El marco separa la exposición de la parte de la pérdida que puede evitarse. La exposición son los ingresos que se espera perder si no se actúa. La parte evitable es la fracción de esa pérdida que elimina un conjunto definido de actuaciones. Una cuenta puede estar muy expuesta y ser imposible de preservar con ese conjunto, por ejemplo cuando el cliente se ha convertido en competidor de otro cliente del adquirente. También puede presentar una exposición moderada y ser barata de proteger, por ejemplo cuando puede resolverse un derecho de consentimiento antes del cierre. Una clasificación que confunde ambas magnitudes dedica capacidad escasa a las cuentas equivocadas.
El estudio combina una revisión selectiva de fuentes jurídicas, contables y empíricas con un experimento del autor sobre 300 carteras construidas de 600 cuentas. Se comparan cuatro reglas prácticas con la selección aleatoria en esperanza y una referencia con información completa que maximiza el beneficio de la intervención definida. El experimento no utiliza datos de clientes de ninguna operación. Su aportación es una comparación transparente de las pruebas contractuales, las señales de las relaciones, las decisiones de precios y las limitaciones del registro bajo supuestos declarados. Estos mecanismos y el flujo operativo propuesto requieren contrastación empírica antes de que un comprador interprete las mejoras simuladas como pruebas para su propia adquisición.
Dos estudios publicados por Matchpoint ya ofrecen la arquitectura operativa más amplia. The Post-Acquisition Customer Continuity Office conecta las actuaciones contractuales, la responsabilidad sobre las relaciones, los precios, el servicio, la facturación, los ingresos y la caja mediante un registro por cliente y una cadencia para los primeros 100 días [13]. Customer Retention during Integration desarrolla el flujo de alerta temprana, diagnóstico, intervención y certificado de continuidad del cliente [14]. Aquí se decide cómo asignar una capacidad fija de protección entre las cuentas. El experimento separa la exposición esperada del beneficio de un conjunto definido de actuaciones, compara cuatro clasificaciones prácticas con referencias del modelo, prueba un registro parcialmente leído y examina la asignación de precios ligada a la fidelidad. Estos resultados numéricos son pruebas del autor sobre esa decisión más acotada. Los registros de clientes, los calendarios de consentimiento, los traspasos de relaciones y la gobernanza de alertas tempranas constituyen el contexto establecido; este estudio no reivindica un marco operativo nuevo ni una mejora observada de la retención.
2 Medir la exposición anualizada de los ingresos durante dieciocho meses
Para cada cuenta, el modelo registra los ingresos anuales al cierre y estima la proporción expuesta hasta el mes dieciocho. La exposición combina la salida completa con menores compras de un cliente que permanece. Es una medida anualizada de ingresos en riesgo evaluada en una ventana de acontecimientos de dieciocho meses; no representa dieciocho meses de flujos de caja perdidos acumulados, valor descontado ni deterioro contable. El estudio de fusiones bancarias comentado en la sección 7 examina cambios en las relaciones durante seis a dieciocho meses [7], lo que orienta la elección de la ventana sin validar su uso para todas las adquisiciones. El modelo considera que una vía contractual de duración determinada con más de dieciocho meses restantes no permite la salida por vencimiento durante la ventana. Otras vías contractuales de resolución quedan fuera de esa simplificación.
Una cartera de clientes pierde parte de sus ingresos tanto si se realiza una operación como si no. Por ello, el modelo presenta la pérdida de dos formas: la total y la parte atribuible a la operación, definida como el total menos la pérdida que subsistiría si se eliminaran todos los factores relacionados con la operación. En el escenario base, el total es el 13.6% de los ingresos, del cual el 6.9% corresponde a la pérdida de referencia y el 6.6% es atribuible a la operación. Por tanto, aproximadamente el 49% de la pérdida se asignaría a la operación. Todo estudio real debe construir esa misma comparación; las secciones siguientes muestran la importancia de cómo se construye.
El resultado es bruto y defensivo. Excluye las ventas nuevas a clientes retenidos, las subidas de precios cobradas a quienes permanecen y el margen. Un estudio publicado sobre cambios de comerciales en mercados entre empresas concluye que la disrupción redujo los ingresos de productos vendidos anteriormente y elevó los de productos vendidos por primera vez; por ello, una pérdida bruta no es un efecto neto [9]. La medida utilizada aquí responde únicamente a la cuestión de la retención; un modelo de la operación debería compensarla por separado con las ventajas comerciales. En el modelo, la subida prevista alcanza al 35% de las cuentas, de modo que la armonización de precios que eleva los ingresos de las cuentas fieles es la misma actuación que genera parte de la pérdida contabilizada. La sección 15 compara ambas magnitudes.
Tres convenciones de cómputo mantienen la utilidad práctica de la medida. Los ingresos se contabilizan por cuenta, de manera que un cliente atendido mediante varios contratos constituye una sola cuenta y cualquier derecho de consentimiento presente en uno de ellos se registra para esa cuenta. Una nota de abono o una concesión temporal de precios para retener la cuenta no se contabiliza como pérdida, aunque se registra porque constituye el coste de protección. Una cuenta trasladada al libro mayor del adquirente conserva su identificador para poder seguir la misma cuenta antes y después de la transferencia.
En un modelo de valoración o financiación de adquisiciones, el resultado de exposición de ingresos constituye un dato intermedio. Un puente propuesto vincularía cada cuenta con su margen de contribución, su comportamiento de capital circulante, el coste del servicio y el momento de generación de posibles ingresos sustitutivos. A continuación compararía los flujos de caja bajo distintas actuaciones de retención utilizando la fecha de valoración y las convenciones de descuento del modelo de la operación. Este estudio no cuantifica ese puente. Aplicar directamente los porcentajes de exposición bruta al valor de empresa, al EBITDA o a la contraprestación de compra introduciría supuestos que el experimento no ha contrastado.
La misma disciplina se aplica a las concesiones. Un descuento de seis meses, una renuncia permanente a una subida del precio de tarifa y un compromiso de servicio adicional tienen vidas económicas distintas. Los registros de las cuentas deberían separar el coste de caja comprometido, el coste contingente y un posible efecto sobre renovaciones futuras. Finanzas debería especificar si el precio se expresa antes o después de descuentos y si los impuestos, los gastos repercutidos o las variaciones de uso afectan al denominador. Unas definiciones coherentes permiten revisar una decisión de retención después del cierre sin reescribir su referencia original.
3 Calendarios de los desencadenantes contractuales y comerciales
El primer desencadenante es el consentimiento o un cambio de control previsto contractualmente. Una cláusula pertinente o una norma de transferencia aplicable puede otorgar al cliente una decisión al cierre, según la estructura de la operación, las disposiciones de notificación y la ley aplicable. El modelo sitúa la respuesta asociada entre los meses cero y tres, de modo que el 100% de su pérdida atribuida al consentimiento se produce como máximo en el mes tres, incluido este. Se trata de una convención temporal del autor. Una cuenta que carezca de ese derecho concreto puede disponer de opciones de renovación, resolución, incumplimiento u otras; el contrato vigente y la ley aplicable requieren una revisión separada.
El segundo desencadenante es un cambio de precios. Armonizar dos tarifas cambia lo que pagan algunas cuentas, pero el cambio solo llega a la cuenta en el siguiente ciclo de facturación o renovación y, habitualmente, después de un preaviso. El modelo sitúa la respuesta entre los meses cuatro y nueve posteriores al cierre. El tercer desencadenante es un cambio de responsable de la cuenta, ya sea por reasignación interna o por la salida del representante que mantenía la relación. El modelo sitúa la respuesta entre los meses tres y doce para una reasignación, y entre los meses dos y ocho para la salida de un representante que puede captar a esa cuenta. Estas ventanas son definidas por el autor; ninguna fuente las proporciona.
Con las ventanas del autor, el 34% de la pérdida atribuida a la operación se produce hasta el mes tres, incluido este, y el 93% hasta el mes doce, incluido este. Estos patrones son hipótesis diagnósticas. Una concentración después del cierre puede motivar una revisión del consentimiento; una concentración después de un aviso de precios puede motivar una revisión de precios. La cronología por sí sola no identifica una causa, porque los avisos, los cambios de responsable, los fallos de servicio y la estacionalidad pueden coincidir. Un registro de acontecimientos fechados permite examinar explicaciones alternativas y contrastarlas con cuentas no afectadas. Un registro sin fechas no permite reconstruir el orden con fiabilidad. La sección 21 desarrolla el diseño de pruebas propuesto.
4 Transferencia de contratos y consentimiento del cliente
El texto oficial del Decreto-Ley Federal n.º (25) de 2025 indica su expedición el 1 de octubre de 2025, el Boletín Oficial n.º 809 de 14 de octubre de 2025 y su entrada en vigor el 1 de junio de 2026 [1]. El artículo 2 del decreto de promulgación deroga la Ley Federal n.º (5) de 1985, y el artículo 3 especifica la entrada en vigor. El artículo 4 de la Ley de Transacciones Civiles adjunta regula la irretroactividad salvo disposición legal en contrario. Su aplicación a hechos, actos o controversias anteriores requiere, por tanto, un análisis transitorio. El artículo 19 también hace pertinente el análisis de la ley aplicable. La exposición se limita a las disposiciones citadas y no ofrece una opinión sobre un acuerdo concreto, un régimen de zona franca o un contrato sometido a derecho extranjero.
Los artículos sobre transferencia de obligaciones distinguen dos supuestos. Un acreedor puede ceder un derecho salvo que lo impidan la ley, el acuerdo de las partes o la naturaleza de la obligación; la validez de la cesión no depende del consentimiento del deudor (artículo 405). La cesión no es oponible al deudor ni a un tercero hasta que el deudor la acepte o reciba notificación (artículo 407). Un deudor puede transferir una obligación con esos mismos límites, pero la cesión de una deuda solo se perfecciona con el consentimiento tanto del cesionario como del acreedor (artículo 418). Si el acreedor se niega, expresamente o mediante silencio transcurrido un plazo razonable, el deudor original no queda liberado (artículo 419) [1].
Para un proveedor, la cesión de un crédito y la transferencia de una obligación de cumplimiento plantean cuestiones distintas. Las disposiciones citadas permiten ceder un derecho con sus límites y reglas de aceptación o notificación, mientras que transferir una obligación exige los consentimientos descritos. Una compra de participaciones normalmente mantiene la entidad contratante sin cambios, de modo que cualquier cláusula contractual de cambio de control debe revisarse por separado. Una operación sobre activos exige analizar la transferencia contrato por contrato; algunos pueden permanecer con el vendedor o requerir otro acuerdo. Los asesores jurídicos deberían confirmar la ley aplicable, las restricciones contractuales, los consentimientos, las notificaciones y la mecánica de la operación. El estudio ofrece una lectura general de las disposiciones citadas, sin análisis jurisprudencial. La proporción supuesta del veinte por ciento de cuentas con derecho de consentimiento es un dato del modelo, sin afirmación alguna sobre su prevalencia en el mercado.
| Vía | Qué se transfiere | Posición del cliente | Fuente |
|---|---|---|---|
| Cesión de un derecho (el crédito del proveedor) | Derecho de cobro | La validez no exige consentimiento; solo es oponible al cliente una vez aceptada o notificada | Artículos 405, 407 |
| Cesión de una deuda (la obligación de suministro del proveedor) | Obligación de cumplimiento | Solo se perfecciona con el consentimiento del cesionario y del acreedor; la negativa mantiene obligado al proveedor original | Artículos 418, 419 |
| Silencio después de la notificación | Obligación de cumplimiento | Se considera negativa una vez transcurrido un plazo razonable | Artículo 419(3) |
| Prohibición por acuerdo o por la naturaleza de la obligación | Cualquiera de los dos | Comprobar el origen de la restricción; un acuerdo contractual solo puede modificar límites contractuales cuando lo permita la ley aplicable | Artículos 405, 418 |
| Compra de participaciones | Nada; la entidad contratante no cambia | Los artículos sobre cesión generalmente no entran en juego; revisar las cláusulas contractuales de cambio de control y los demás requisitos aplicables | Condiciones contractuales |
| Hechos y actos anteriores | Operaciones o hechos contractuales anteriores a la entrada en vigor | Se requiere revisión transitoria y de la ley aplicable; aquí no se formula una conclusión sobre contratos concretos | Artículos 4 y 19; artículos de promulgación 2 y 3 |
Lectura general de las disposiciones citadas de los EAU [1], sujeta a la ley aplicable, las reglas transitorias, las condiciones contractuales y la revisión jurídica. La estructura de la operación determina si entra en juego un derecho, una obligación o una cláusula de cambio de control.
5 Responsabilidad sobre las cuentas y dependencia de las relaciones
Shi y sus colaboradores presentan un estudio de diferencias en diferencias sobre una empresa de Fortune 500, ajustado por selección, en el que las salidas de representantes comerciales se asociaron con pérdidas anuales de ventas del 13.2% al 17.6% en los clientes afectados [10]. El resumen indica que los representantes existentes limitaron generalmente la pérdida con mayor eficacia que los nuevos empleados y que la experiencia pertinente en el sector fue importante. Para este estudio solo se revisó el resumen. Estas estimaciones corresponden a ese estudio y a sus supuestos de identificación. No son tasas de pérdida de clientes para adquisiciones, el CCG o el comprador cuyas cuentas se evalúan.
Schmitz y sus colaboradores examinan cuatro años de datos de 2,040 clientes de una empresa logística europea [9]. Los resultados principales del manuscrito aceptado indican una reducción media del 6.8% en los ingresos totales, integrada por un descenso del 28.8% en los ingresos de productos vendidos previamente y un incremento del 52.2% en los ingresos de productos vendidos por primera vez. La introducción utiliza porcentajes distintos, por lo que este estudio sigue las estimaciones de los resultados principales. La mejora condicional superior al 29% del resumen publicado depende de la relación previa con la empresa y de su gestión por el comercial entrante; no es el resultado medio de todas las cuentas afectadas por la disrupción. El estudio respalda la separación entre ventas existentes perdidas, ventas nuevas y desempeño neto dependiente del contexto. Sus cifras no aportan ningún coeficiente específico de adquisiciones, y el manuscrito advierte de que provocar activamente una disrupción de las relaciones no constituye una vía segura de crecimiento.
La exigibilidad de una restricción requiere una evaluación jurídica separada. Para los trabajadores comprendidos en el régimen laboral federal del sector privado, el artículo 10 permite una condición de no competencia cuando el trabajo da acceso a clientes o secretos laborales, y exige límites de tiempo, lugar y tipo de trabajo en la medida necesaria para proteger intereses empresariales legítimos. El periodo no puede superar dos años tras la extinción del contrato; la condición es nula cuando el empleador resuelve incumpliendo el decreto-ley, y la acción especificada prescribe un año después de descubrirse la infracción [2]. El artículo 12 del reglamento de ejecución atribuye al empleador la carga de probar el daño alegado, aborda la extinción imputable al empleador y la liberación escrita, y establece exenciones por compensación acordada no superior a tres meses de salario con consentimiento escrito del empleador anterior, extinción durante el periodo de prueba y determinadas categorías profesionales demandadas [3]. Estas disposiciones establecen condiciones y límites, sin demostrar una reducción observada de la conducta de los clientes que siguen al comercial. La reducción del 35% del modelo es un supuesto del autor.
Los registros de contactos de clientes pueden contener datos personales porque las personas son identificables directa o indirectamente. Cuando resulta aplicable la Ley Federal de Protección de Datos Personales, el artículo 5 exige un tratamiento lícito, limitado a su finalidad y proporcionado, y el artículo 6 regula el consentimiento cuando este constituye la base invocada [4]. El artículo 4 establece excepciones a la prohibición de tratamiento sin consentimiento; una adquisición no establece por sí sola la base adecuada para cada uso. El artículo 2 excluye determinados datos gubernamentales, sanitarios sometidos a regulación sectorial y bancarios o crediticios, así como entidades de zonas francas con legislación especial sobre datos personales. Por tanto, deben comprobarse por separado el régimen aplicable, la finalidad, los destinatarios autorizados y el acceso para el análisis y el contacto con clientes. El estudio no determina la situación actual del reglamento de ejecución ni de la regularización. En el registro propuesto, los datos de contacto no disponibles o cuyo uso no está permitido se consignan como una limitación, sin presentarlos como prueba de baja dependencia o de permiso para contactar.
6 Integración de precios y costes de cambio de proveedor
Homburg y Bucerius presentan una encuesta sobre 232 adquisiciones horizontales que examina el alcance y la velocidad de la integración comercial, el ahorro de costes y el desempeño de mercado [11]. El resumen informa de una relación positiva entre el alcance de la integración y el ahorro de costes junto con una relación adversa con el desempeño de mercado, y de una vinculación más fuerte entre el desempeño de mercado y el financiero que entre el ahorro de costes y el financiero. Esto motiva examinar la integración comercial junto al caso de costes. No aporta una tasa de pérdida de clientes ni aísla el efecto de una política concreta de revisión de precios, cambio de responsable o proceso de consentimiento.
Los estudios de fusiones bancarias incorporan un mecanismo relevante para el diseño. Los autores del estudio noruego interpretan sus pruebas como indicio de que, cuando una fusión perjudica a los prestatarios, las empresas con bajos costes de cambio se trasladan de banco, mientras que empresas similares con costes altos quedan vinculadas a la relación [8]. Un estudio de pequeñas empresas belgas separa a los prestatarios con una relación bancaria de los que tienen varias y distingue permanencia, terminación por el banco y cambio de entidad. Los prestatarios con varias relaciones sufrieron menos porque podían protegerse frente al fin de una relación [7]. Ambos respaldan dos características del modelo: una segunda fuente facilita la salida y la reducción de compras, y un coste de cambio elevado convierte una salida potencial en vinculación forzosa.
Un cliente sujeto a restricciones contractuales puede modificar sus compras dentro de los derechos y obligaciones de su acuerdo. El experimento permite reducir compras mediante una segunda fuente incluso cuando su vía simplificada de vencimiento está cerrada durante la ventana. Se trata de un supuesto de modelización. Un registro real debería documentar obligaciones mínimas de compra, exclusividad, derechos de resolución, fechas de renovación, dependencias técnicas y alternativas disponibles antes de clasificar como viable una salida o una reducción de compras. Los estudios citados no aportan prevalencias poblacionales de estas características.
7 Pruebas sobre clientes procedentes de fusiones bancarias
El estudio belga utilizó un registro de crédito de relaciones entre empresas y bancos de 1997 a 2003. En la versión de documento de trabajo consultada para este estudio, los prestatarios de los bancos adquiridos presentaron una tasa de terminación de la relación a más largo plazo 8.5 puntos porcentuales superior a la de prestatarios similares de bancos no fusionados, medida entre seis y dieciocho meses después de una fusión. Los prestatarios de los bancos adquirentes tuvieron menos probabilidades de perder la relación, y los que ya eran clientes de ambos bancos tuvieron todavía menos. Los prestatarios de bancos adquiridos con una sola relación bancaria tuvieron 9.8 puntos porcentuales más de probabilidad de que se pusiera fin a su relación y solo una probabilidad ligeramente mayor de cambiar de entidad. La tasa media de terminación en la muestra fue del 11.1% [7]. El artículo publicado apareció en Review of Financial Studies en 2011; las estimaciones numéricas citadas aquí se atribuyen al documento de trabajo de octubre de 2009.
El estudio noruego informa de una pérdida media de aproximadamente el 0.8% del valor de los fondos propios del prestatario cuando un anuncio identificó a su banco como objetivo de adquisición, con una estimación mayor para los prestatarios más pequeños en fusiones de dos bancos grandes [8]. El resumen y la introducción del documento de trabajo describen cambios en la terminación de relaciones y efectos de los anuncios. Son resultados específicos de ese estudio sobre consolidación bancaria. Junto con las pruebas belgas, motivan examinar la cartera adquirida, las alternativas del cliente y la distinción entre salir y cambiar de proveedor; no aportan una estimación general de retención de clientes comerciales.
Los resultados y los contextos difieren de la exposición anualizada de ingresos por cliente de este experimento. Los resultados citados de fusiones bancarias miden el estado de la relación o el valor de los fondos propios del prestatario. No calibran los términos de cambio de responsable ni de armonización de precios del experimento. Motivan examinar la cartera adquirida y las alternativas del cliente, sin aportar ningún parámetro derivado de fuentes. La pérdida de referencia del 6.9% y la atribuible a la operación del 6.6% del modelo son magnitudes fijadas por el autor, sin calibración con la tasa belga de terminación o las tasas noruegas de salida.
8 Registros contables y relevancia de los clientes
Los ejemplos que acompañan a IFRS 3, de enero de 2012, examinan el reconocimiento de contratos adquiridos con clientes y las relaciones asociadas conforme al criterio contractual-legal, incluidos supuestos con restricciones a la venta separada. Los ejemplos IE26 a IE28 también distinguen posibles vidas útiles y describen relaciones surgidas del contacto habitual [6]. Estos ejemplos acompañan a la norma y no forman parte de sus requisitos normativos. El estudio utiliza esos ejemplos fechados para motivar un registro vinculado de clientes. No formula una conclusión actual de reconocimiento contable o deterioro para ninguna adquisición concreta; ello requiere la norma vigente aplicable y los hechos de la operación.
El párrafo 34 de AASB 8 exige determinada información sobre clientes principales cuando un único cliente externo representa al menos el diez por ciento de los ingresos de la entidad [5]. Se revelan el total y los segmentos sobre los que se informa sin exigir la identidad del cliente. Las entidades que se sabe que están bajo control común se consideran conjuntamente a efectos de esta prueba. El párrafo 2 delimita el alcance de la norma en torno a deuda o patrimonio cotizados públicamente y determinadas presentaciones para emisiones públicas; el umbral no es una obligación universal de información para toda empresa privada. La compilación citada se aplica a los periodos especificados en su registro oficial, incluidos los que comiencen a partir del 1 de julio de 2021 y antes del 1 de enero de 2027. Un comprador puede utilizar un indicador de concentración definido adecuadamente en su análisis privado sin dar a entender que esta regla de información se aplica a todas las empresas objetivo.
La tabla 2 propone el registro por cuenta necesario para este análisis. El reconocimiento contable y la información sobre clientes principales pueden identificar relaciones o concentraciones que merecen atención, con arreglo a las normas aplicables a la entidad informante. No predicen la probabilidad de retención de una cuenta individual. La pérdida de una relación puede motivar una evaluación separada de deterioro, que este estudio no realiza. El registro debería conservar la base de cada clasificación contable o contractual y evitar utilizar un umbral de información pública como regla de intervención.
Estas fuentes justifican las categorías de datos de entrada. Los textos jurídicos aportan la mecánica del consentimiento; los laborales, los límites de las restricciones; los estudios empíricos, la dirección de los efectos del cambio de responsable, los costes de cambio y la cartera adquirida; y los contables, el registro. Ninguna fuente aporta un coeficiente ni una tasa poblacional. Por ello, el experimento toma sus categorías de esas fuentes y fija cada magnitud mediante supuestos del autor; la sección 20 reitera ese límite donde los resultados podrían confundirse con observaciones.
| Registro | Información necesaria | Decisión respaldada |
|---|---|---|
| Base contractual | Entidad contraparte, plazo, cláusulas de resolución y cambio de control, límites de cesión | Si el cliente puede salir o debe prestar consentimiento al cierre |
| Titular de la relación | Responsable identificado, proporción de contactos y reuniones mantenidos por esa persona, condiciones de restricción | Dependencia de una persona y riesgo de que el cliente la siga |
| Cambio comercial | Cambio de precios previsto, fecha de efecto, preaviso y fecha de renovación | Exposición a los precios y su calendario |
| Alternativas | Segunda fuente, coste de cambio de proveedor, vinculación técnica o regulatoria | Posibilidad de salir o reducir las compras |
| Conflicto | Si el cliente compite con el adquirente o con otro cliente | Exposición que la protección no puede eliminar |
| Relevancia | Ingresos, proporción de ingresos e indicador de cliente principal según la norma de segmentos de operación | Valor en juego |
| Uso de datos | Origen y finalidad de los datos de contacto | Contacto permitido |
Registro propuesto. Las entradas describen información que debe obtenerse; no son hallazgos sobre una adquisición concreta.
9 Construcción del experimento de carteras de clientes
Cada cartera construida contiene 600 cuentas cuyos ingresos anuales proceden de una distribución lognormal, que arroja un total aproximado de USD 164.8 millones por cartera y concentra el 43% de los ingresos en la décima parte de cuentas de mayor tamaño. Las vías contractuales se asignan aleatoriamente: derecho de consentimiento ante un cambio de control, plazo fijo con libre transferencia, contrato de renovación continuada con preaviso breve y operaciones pedido a pedido. En promedio, el 83% de las cuentas dispone de una vía de salida durante la ventana. Cada cuenta tiene también una puntuación de fidelidad, una de coste de cambio y otra de dependencia, además de indicadores de segunda fuente y conflicto.
Los cambios de responsable, las salidas de representantes y las subidas de precios se generan mediante reglas declaradas. Las subidas se asignan con mayor frecuencia a las cuentas con mayor fidelidad construida, lo que produce el mecanismo de selección examinado en la sección 18. La tabla 3 recoge los datos de entrada del autor elegidos para realizar pruebas de tensión transparentes. No se estima ningún coeficiente, prevalencia o efecto de intervención a partir de datos observados de clientes. Las ecuaciones siguientes determinan todos los resultados de las cuentas en este experimento.
En la ecuación 1, z_i es la presión de salida de la cuenta i; u_i, la subida de precios prevista en puntos porcentuales; R_i, el indicador de cambio de responsable; d_i, la dependencia del responsable actual; F_i, el indicador de que el responsable abandona al vendedor; kappa, la proporción del efecto de seguimiento eliminada por una restricción exigible; k_i, el indicador de derecho de consentimiento; c_i, el indicador de conflicto de canal; m_i, el indicador de segunda fuente; s_i, el coste de cambio; y ell_i, la fidelidad. Los términos beta son los coeficientes definidos por el autor. O_i equivale a uno cuando la vía está abierta durante la ventana, y P_i es la probabilidad de salida.
En la ecuación 2, psi_i es la proporción de compras que un cliente que permanece traslada a otro proveedor; psi_0, una referencia del dos por ciento; lambda, una transmisión de la mitad; q_i, la presión expresada como probabilidad incluso para cuentas cuya vía está cerrada; V_i, los ingresos anuales; y L_i, los ingresos que se espera perder. Por tanto, una cuenta vinculada que dispone de una segunda fuente todavía puede reducir sus compras. Las cuentas cuya vía está abierta, el 83% en promedio, presentan tanto salida como reducción de compras; las restantes solo presentan reducción de compras durante la ventana, y esa reducción es mayor cuando existe una segunda fuente.
| Dato de entrada | Valor | Estado |
|---|---|---|
| Cuentas por cartera construida; carteras | 600; 300 | Supuesto del autor |
| Ingresos anuales por cuenta | Lognormal, mediana de USD 150 mil y desviación estándar logarítmica de 1.1 | Supuesto del autor |
| Vías contractuales (derecho de consentimiento; plazo fijo; renovación continuada; pedido a pedido) | 20%; 35%; 25%; 20% | Supuesto del autor |
| Plazo fijo restante; ventana contabilizada | De 1 a 36 meses; 18 meses después del cierre | Supuesto del autor |
| Cambio de responsable; de ellos, salida del vendedor | 35%; 40% de los cambios | Supuesto del autor |
| Atenuación supuesta por el autor de la presión por salida y seguimiento del comercial | Eliminación del 35% del efecto de seguimiento | Supuesto del autor |
| Subida de precios: cobertura; magnitud | Aproximadamente el 35% de las cuentas; de 3 a 10 puntos, asignados con mayor frecuencia a cuentas fieles | Supuesto del autor |
| Conflicto de canal; segunda fuente disponible | 10%; 40% | Supuesto del autor |
| Coeficientes del logit: precio, responsable, seguimiento, consentimiento, conflicto, segunda fuente, cambio de proveedor y fidelidad | 0.10 por punto; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (constante -2.2) | Supuesto del autor |
| Reducción de compras entre los clientes que permanecen | 2% más 0.5 veces la presión para cuentas con segunda fuente | Supuesto del autor |
| Conjunto de actuaciones de protección | Términos del responsable multiplicados por 0.25; término de consentimiento por 0.30; sin concesión de precios | Supuesto del autor |
| Capacidad de retención | 60 cuentas (10%); exploración de 20 a 240 | Supuesto del autor |
| Error de observación en las reglas | Dependencia y cambio de proveedor: desviación estándar de 0.15; indicador de segunda fuente invertido en el 20% | Supuesto del autor |
| Sin datos por cliente de ninguna operación | No se utilizan | Declarado |
Datos de entrada definidos por el autor. Cada valor es un supuesto del experimento construido y ninguno procede de una operación o de una fuente.
10 Exposición de referencia según la vía contractual
La tabla 4 presenta la exposición anualizada al final del periodo según la vía contractual. En las carteras construidas equivale al 13.6% de los ingresos, o USD 22.33 millones por cartera. Las cuentas con derecho de consentimiento presentan una exposición del 24.6% dentro de su segmento; las de plazo fijo, del 8.5%; las de renovación continuada, del 12.5%; y las de pedido a pedido, del 12.7%. El supuesto de plazo restante uniforme de uno a treinta y seis meses impide a aproximadamente la mitad de las cuentas de plazo fijo salir por vencimiento dentro de dieciocho meses. Las cuentas con derecho de consentimiento representan el 20% de los ingresos y el 36% de la exposición esperada con estos datos de entrada. Las razones agrupan ingresos entre carteras; no son promedios de los porcentajes de pérdida de cada cuenta.
La figura 1 divide cada barra entre la parte de referencia y los cinco factores de la operación. El consentimiento es el mayor factor individual del segmento con ese derecho, tal como supone el modelo, y el precio y el cambio de responsable aparecen en todos los segmentos a los que afectan. La comparación entre vías deriva de los coeficientes del autor y de las proporciones supuestas. No demuestra que las cuentas con derecho de consentimiento se pierdan con mayor frecuencia en la práctica. Muestra que, si existe la opción supuesta y se ejerce a la tasa supuesta, la exposición se concentra donde está esa opción.
| Vía contractual | Proporción de cuentas | Proporción de ingresos | Exposición anualizada, % de los ingresos del segmento | Proporción de la pérdida esperada total | Pérdida atribuible a la operación, % de los ingresos del segmento |
|---|---|---|---|---|---|
| Derecho de consentimiento ante un cambio de control | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Plazo fijo, libre transferencia | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Renovación continuada, preaviso breve | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Pedido a pedido | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Resultado de un modelo construido con datos de entrada definidos por el autor. Las razones por vía o segmento agrupan ingresos y exposición de 300 carteras. No son promedios de porcentajes por cuenta ni estimaciones observadas sobre el terreno.
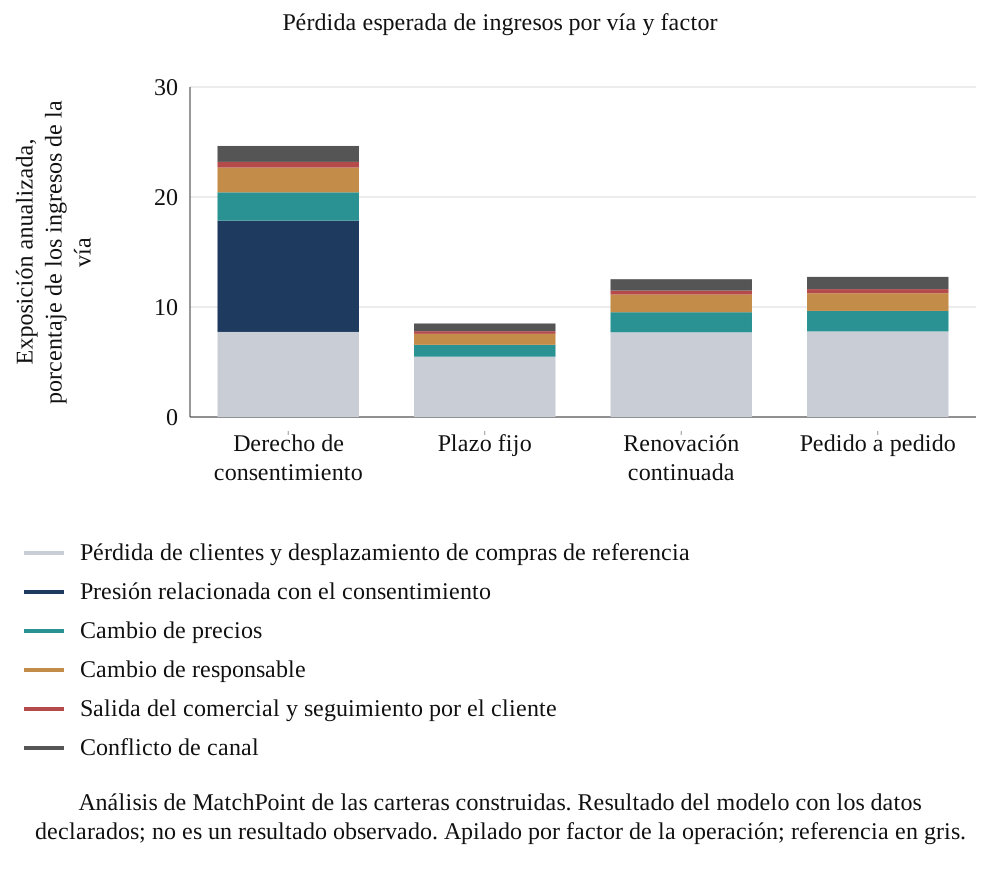
Análisis de MatchPoint de las carteras construidas. Resultado del modelo con los datos declarados; no es un resultado observado. Apilado por factor de la operación; referencia en gris.
El campo contractual añade información ausente de una lista basada únicamente en ingresos. Su utilidad depende del derecho, de la actuación viable y del coste correspondiente. Una negociación de consentimiento o una transición de responsable solo puede considerarse antes del cierre cuando esté permitida y sea operativamente viable; no se presupone ni su calendario ni su éxito en una operación real. En este experimento, el efecto del conjunto de actuaciones relacionadas con el consentimiento está fijado por el autor, lo que favorece una regla contractual cuando ese efecto es fuerte. La sensibilidad de la sección 14 comprueba la consecuencia de eliminar esa atenuación supuesta.
11 Dependencia de las relaciones y exposición a cambios de precios
La tabla 5 examina las mismas carteras según las relaciones y los precios. Entre las cuentas cuyo responsable cambia, la pérdida esperada aumenta del 13.9% de los ingresos cuando la dependencia del responsable es baja al 22.2% cuando es alta. Entre las cuentas con una subida prevista de seis puntos o más, la pérdida esperada es el 18.3% de los ingresos, frente al 11.8% de las cuentas sin subida. En el escenario base, la subida alcanza al 35% de las cuentas. Son diferencias del modelo producidas por los coeficientes del autor, y el gradiente entre bandas de dependencia deriva directamente de los términos de responsable y seguimiento de la ecuación 1.
| Segmento | Proporción de ingresos | Exposición anualizada, % de los ingresos del segmento |
|---|---|---|
| Cambio de responsable; dependencia baja (inferior a 0.33) | 11.5% | 13.9% |
| Cambio de responsable; dependencia media (de 0.33 a 0.55) | 11.9% | 17.5% |
| Cambio de responsable; dependencia alta (0.55 o más) | 11.3% | 22.2% |
| Sin subida | 64.6% | 11.8% |
| Subida inferior a 6 puntos | 15.3% | 14.8% |
| Subida de 6 puntos o más | 20.1% | 18.3% |
Resultado de un modelo construido con datos de entrada definidos por el autor. Las razones por vía o segmento agrupan ingresos y exposición de 300 carteras. No son promedios de porcentajes por cuenta ni estimaciones observadas sobre el terreno.
La pérdida atribuible a la operación puede distribuirse entre los factores en proporción a sus contribuciones positivas a la presión de salida. En las carteras base, el consentimiento representa el 30%; el precio, el 26%; el cambio de responsable, el 23%; la salida y seguimiento, el 5%; y el conflicto de canal, el 15% de esa pérdida. La asignación es una convención contable y no una descomposición causal, porque los factores interactúan mediante la misma función logística. La proporción del consentimiento es elevada en parte porque el coeficiente supuesto de consentimiento de 1.0 se aplica desde el cierre a todas las cuentas con ese derecho; un coeficiente menor trasladaría peso al precio y al cambio de responsable.
Dentro del experimento construido, el efecto de una subida sobre la exposición varía según la segunda fuente, el coste de cambio y la fidelidad de la cuenta. Una misma subida nominal puede producir una pérdida modelizada mayor cuando esos datos generan más posibilidades de salir o reducir compras. Estas diferencias respaldan una revisión de sensibilidad de los supuestos del autor por cuenta. No establecen una respuesta observada a los precios ni un coste de implantación para un comprador. La sección 15 realiza la comparación separada de ingresos retenidos antes del margen, el esfuerzo de ejecución y el comportamiento repetido de fijación de precios.
12 Supuestos temporales y atribución de pérdidas
La figura 2 distribuye la exposición anualizada del modelo al final del periodo, atribuida a la operación, entre ventanas mensuales definidas por el autor. La exposición relacionada con el consentimiento se asigna a los meses cero a tres, incluido el tercero, con el 100% asignado hasta ese mes. Para la exposición total atribuida a la operación, las proporciones asignadas alcanzan el 34% hasta el mes tres, el 57% hasta el mes seis y el 93% hasta el mes doce, incluidos los respectivos meses. La curva distribuye la exposición esperada utilizando la regla de atribución y las ventanas declaradas. No simula fechas de salida observadas ni integra pérdidas mensuales de caja. Su forma es una hipótesis para compararla con un registro fechado, sin una estimación empírica de la cronología.
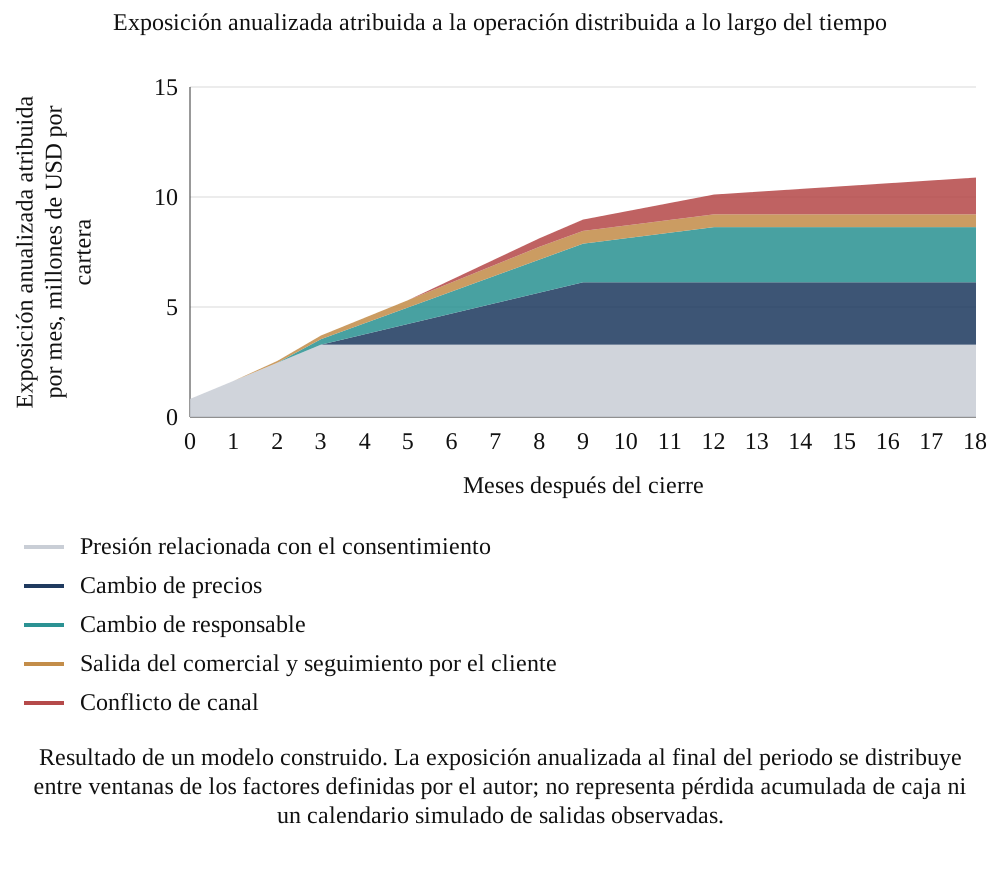
Resultado de un modelo construido. La exposición anualizada al final del periodo se distribuye entre ventanas de los factores definidas por el autor; no representa pérdida acumulada de caja ni un calendario simulado de salidas observadas.
El patrón temporal del autor sugiere una lista de seguimiento propuesta. Un comprador que observe salidas tempranas podría examinar los acontecimientos de consentimiento junto con los cambios de responsable, los fallos de servicio y otros acontecimientos contemporáneos; las salidas posteriores a avisos de precios podrían motivar una revisión de precios junto con explicaciones alternativas. El experimento no establece qué causa debe investigarse primero en una operación observada. Un registro fechado de cada desencadenante, salida y reducción de compras respaldaría esa evaluación. Las secciones siguientes examinan registros incompletos.
La curva atribuida a la operación resta la referencia definida por el autor de la exposición total anualizada al final del periodo. Esa referencia equivale al 6.9% de los ingresos anuales al eliminar los cinco términos de presión ligados a la operación y mantener las demás características de la cuenta y el indicador de vía contractual. Es un contrafactual construido, no una tasa medida de pérdida de clientes anterior al cierre ni una pérdida acumulada durante dieciocho meses. Un estudio real de atribución requiere su propia comparación defendible. El beneficio del conjunto de actuaciones se calcula por separado como diferencia entre la exposición esperada sin ese conjunto y con él; no equivale a eliminar todas las pérdidas posteriores al cierre.
13 Conjuntos de protección y reglas de selección de cuentas
El conjunto de protección del autor modifica dos términos del modelo y no incluye concesiones de precios. Una actuación de continuidad multiplica por 0.25 la presión por cambio de responsable y por salida y seguimiento; una actuación relacionada con el consentimiento multiplica por 0.30 la presión de consentimiento. Son multiplicadores supuestos de presión residual. No son efectos de tratamiento medidos, pruebas de obtención jurídica del consentimiento ni una garantía de retención. El conflicto de canal, la segunda fuente y los costes de cambio permanecen sin cambios. El experimento valora la reducción de exposición de ingresos anualizados brutos con una capacidad fija de 60 cuentas, el 10% de una cartera. Inicialmente no asigna coste de ejecución al conjunto, limitación que se aborda más adelante.
En la ecuación 3, L_i(0) y L_i(1) son las pérdidas esperadas sin el conjunto de actuaciones y con él. S es el conjunto de cuentas seleccionadas, enumeradas una sola vez y en cualquier orden desde s_1 hasta s_(n_S); n_S es el número seleccionado. W(S) es su beneficio bruto total; W_rand, el beneficio esperado de una selección aleatoria del mismo tamaño; y W_orc, el beneficio de seleccionar las mayores mejoras verdaderas de la intervención. C(S) expresa la proporción de mejora entre esas dos referencias. Por construcción, la referencia aleatoria equivale a cero y la de información completa a uno. El oráculo de exposición utiliza la información de pérdidas del modelo generador, pero no tiene por qué maximizar el beneficio de la intervención.
| Regla | Criterio de clasificación | Qué omite |
|---|---|---|
| Orden aleatorio | Ninguno; valor esperado de cualquier selección del mismo tamaño | Referencia esperada; una selección individual o deliberadamente débil puede rendir por debajo de ella |
| Clasificación por ingresos | Ingresos anuales | Derechos contractuales, dependencia, precio y conflicto |
| Lista de derechos contractuales | Primero las cuentas con derecho de consentimiento registrado; después, los ingresos | Cuentas sin derecho registrado; los contratos no leídos parecen carecer de derechos |
| Dependencia de las relaciones | Ingresos multiplicados por la dependencia observada de las cuentas cuyo responsable cambia | Consentimiento, precio y conflicto |
| Puntos de exposición | Ingresos multiplicados por uno más los puntos por vía contractual (tres por un derecho de consentimiento, dos por renovación continuada o pedido a pedido, uno por plazo fijo), dependencia alta cuando cambia el responsable, subida de cinco puntos o más, conflicto, segunda fuente y bajo coste de cambio | Interacciones; los pesos son definidos por el autor y no mediante ajuste |
| Oráculo de exposición | Pérdida esperada verdadera | Si la pérdida puede evitarse |
| Oráculo de pérdida evitable | Beneficio verdadero del conjunto de actuaciones | Cota superior con información completa para el objetivo declarado, separable y con número fijo de cuentas |
Reglas definidas para este experimento construido. La referencia con información completa sobre pérdidas evitables acota el beneficio bruto de la intervención con capacidad fija. El oráculo de exposición es una clasificación separada con información amplia y no constituye un óptimo de intervención.
La tabla 6 define las reglas. Las reglas prácticas se observan con error. La dependencia y el coste de cambio incorporan ruido con desviación estándar de 0.15, y el indicador de segunda fuente es erróneo en una cuenta de cada cinco. Los puntos son enteros y no se ajustan a los coeficientes. Esto evita que las reglas sean una mera reformulación de la ecuación generadora, aunque todas comparten la premisa de medir características reales. En cambio, cuando se ha leído un contrato, el indicador de consentimiento se observa sin error; esto favorece la lista de derechos contractuales en el escenario base y se relaja en el escenario de tensión del registro.
Una asignación comercial propuesta sustituiría la simplificación de coste cero e igual capacidad por los recursos realmente necesarios. Una cuenta puede requerir asesoramiento jurídico y negociación de consentimiento; otra, un sucesor técnicamente cualificado o un programa de subsanación del servicio. Por ello, el número de cuentas es una unidad inicial de capacidad. Un comprador puede registrar en su lugar las horas por especialista, el coste de caja y los plazos contractuales, y comparar después combinaciones viables de actuaciones. El experimento de clasificación actual no ofrece una asignación óptima de recursos cuando las actuaciones compiten por distintas especialidades, duran tiempos diferentes o interactúan entre clientes.
Un programa práctico de sensibilidad puede mantener una cuenta bajo revisión cuando su actuación preferida cambia ante una modificación moderada del coste de cambio, la vía jurídica o el esfuerzo de implantación. Ese programa mostraría qué supuestos impulsan la elección y qué documentos o conversaciones podrían resolverlos. Debería distinguir una cláusula contractual verificada, la evaluación del gestor de la cuenta, una estimación de la dirección y un hecho sin resolver. El comprador podría entonces decidir entre obtener más información, realizar una intervención reversible o aceptar la exposición restante conforme a su política de aprobación.
La puntuación de exposición concede un punto definido por el autor cuando existe una segunda fuente observada, alineando ese sentido con el término positivo de presión por segunda fuente del generador. Sus pesos enteros no están calibrados ni ajustados a resultados de clientes. Una aplicación empírica necesitaría un proceso de desarrollo y evaluación definido por separado. El conjunto de actuaciones disponible no modifica la segunda fuente; por ello, identificar exposición mediante ese campo no establece que el conjunto pueda preservar los ingresos asociados.
La ecuación 3 se aplica cuando W_orc supera W_rand. Si todos los beneficios de intervención son cero o iguales, de modo que el denominador es cero, la medida normalizada de captura queda indefinida y no debería presentarse como cero. La selección aleatoria esperada tiene W_rand=(K/n) multiplicado por la suma de beneficios de las cuentas, con K seleccionadas entre n cuentas. Constituye una referencia y no una cota inferior: una selección débil puede tener captura negativa, y una extracción aleatoria individual puede quedar por encima o por debajo de su esperanza. La cota con información completa supone beneficios separables y el mismo número fijo de cuentas para todas las reglas.
14 Comparar reglas de selección con capacidad fija
La tabla 7 presenta resultados para una capacidad de 60 cuentas. La captura se calcula cartera por cartera y después se promedia; generalmente no equivale a la razón calculada a partir de beneficios medios. La selección aleatoria esperada preserva USD 0.579 millones de ingresos anualizados por cartera antes del coste de implantación, frente a USD 4.277 millones con la referencia de información completa. La clasificación por ingresos alcanza USD 2.493 millones y el 51% del margen de mejora respecto a la selección aleatoria; la clasificación contractual alcanza USD 3.243 millones y el 72%. La dependencia de las relaciones capta el 62% y los puntos de exposición el 65%. Los intervalos centrales del noventa por ciento entre carteras son del 34% al 66% para la clasificación por ingresos y del 51% al 77% para los puntos. Estos intervalos describen variación entre las carteras del autor, sin estimar incertidumbre para una adquisición observada.
| Regla de selección | Beneficio bruto de protección, millones de USD por cartera | Proporción de la pérdida esperada total correspondiente a las cuentas seleccionadas | Margen de mejora respecto a la selección aleatoria captado | Percentiles 5 a 95 de la captura |
|---|---|---|---|---|
| Orden aleatorio | 0.579 | 10% | n/a | n/a |
| Clasificación por ingresos | 2.493 | 43% | 51% | Del 34% al 66% |
| Lista de derechos contractuales | 3.243 | 31% | 72% | Del 56% al 84% |
| Dependencia de las relaciones | 2.901 | 31% | 62% | Del 46% al 75% |
| Puntos de exposición | 3.013 | 47% | 65% | Del 51% al 77% |
| Oráculo de exposición | 3.698 | 53% | 84% | Del 77% al 90% |
| Oráculo de pérdida evitable | 4.277 | 44% | n/a | n/a |
Resultado de un modelo construido. Ingresos anualizados brutos preservados antes del coste de ejecución, en millones de USD por cartera. La captura es (regla menos selección aleatoria esperada) dividido por (beneficio con información completa menos selección aleatoria esperada), promediado en 300 carteras. El intervalo describe la distribución de las carteras del autor, no un intervalo de confianza de datos observados.
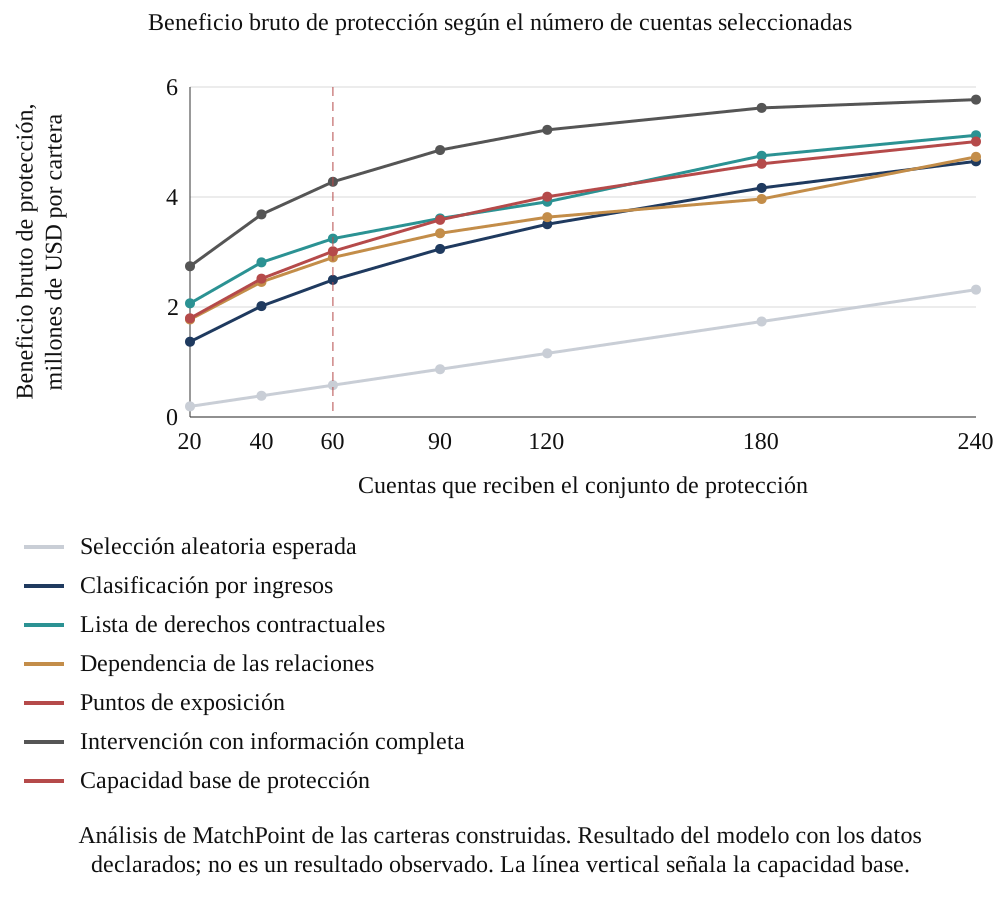
Análisis de MatchPoint de las carteras construidas. Resultado del modelo con los datos declarados; no es un resultado observado. La línea vertical señala la capacidad base.
La referencia de exposición selecciona cuentas que concentran el 53% de la pérdida esperada y alcanza el 86% del beneficio de intervención con información completa; el óptimo de intervención selecciona cuentas que concentran el 44% de la pérdida. Son objetivos diferentes. La clasificación por ingresos selecciona cuentas con el 43% de la pérdida y capta el 51% del margen de mejora de intervención respecto a la selección aleatoria. Los puntos de exposición seleccionan el 47% y captan el 65%, mientras que la regla contractual selecciona el 31% y capta el 72%. Una proporción elevada de pérdidas bajo revisión no demuestra por sí sola que el conjunto de actuaciones elegido pueda recuperarla.
El resultado base de clasificación depende de la intervención definida y del sistema de medición. Las pruebas contractuales están completas en la referencia y el conjunto de actuaciones multiplica por 0.30 la presión de consentimiento y por 0.25 la relacionada con el responsable. Esos multiplicadores de términos no son reducciones de probabilidad, efectos de intervención medidos ni pruebas de obtención jurídica del consentimiento. Las reglas prácticas utilizan pesos del autor y observaciones ruidosas de las relaciones. Un equipo de la operación puede comprobar si las actuaciones y la información supuestas están disponibles antes de considerar la clasificación. La sensibilidad aislada sin efecto de consentimiento presentada más adelante muestra que modificar un mecanismo puede invertir el orden.
Las comparaciones emparejadas mantienen la misma cartera para cada regla. Los puntos, la clasificación contractual y la dependencia de las relaciones superan a la clasificación por ingresos en el 100%, el 95% y el 85% de las carteras, respectivamente. La clasificación contractual supera a los puntos en el 76%, mientras que la dependencia de las relaciones supera a los puntos en el 43%. Son frecuencias condicionales de simulación. Las reglas de dependencia y puntos no deberían describirse como equivalentes basándose únicamente en intervalos solapados. Los escenarios de tensión alteran su orden, y la comparación de capacidad de la figura 3 cambia la cuestión de seleccionar sesenta cuentas a seleccionar una proporción mayor de la cartera.
Otra sensibilidad de mecanismos mantiene fijas las carteras, la capacidad y todos los demás supuestos del conjunto de actuaciones, mientras modifica de 0.30 a 1.00 el multiplicador del término de consentimiento y elimina ese efecto de intervención. Los beneficios brutos por cartera pasan a ser USD 0.873 millones para la clasificación contractual, USD 1.319 millones para la clasificación por ingresos, USD 1.606 millones para los puntos y USD 2.232 millones para la dependencia de las relaciones. Se invierte la ventaja base de la regla contractual. Este límite definido por el autor respalda explicitar la intervención propuesta antes de adoptar una clasificación. No estima la frecuencia de éxito de la gestión del consentimiento ni la eficacia práctica de una actuación de continuidad comercial.
15 Análisis económico de renunciar a una subida de precios por cuenta
La decisión de precios utiliza una comparación separada y coherente de ingresos. V_i son los ingresos anuales antes de la subida; L_i(u_i), la exposición esperada con ella; y L_i(0), la exposición sin subida. Los ingresos esperados retenidos con la subida se multiplican por 1+u_i/100. La comparación incluye la salida y la reducción de compras de las cuentas que permanecen. Se evalúa sin el conjunto de continuidad y consentimiento. El margen, el coste de ejecución, el calendario de cobros y el valor de vida del cliente quedan fuera de esta prueba de ingresos anualizados.
En la ecuación 4, G_i=L_i(u_i)-L_i(0) es la reducción de exposición al renunciar a la subida. Los ingresos retenidos esperados con esa renuncia son R_i(0)=V_i-L_i(0); con la subida son R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Su diferencia equivale a G_i menos (u_i/100)[V_i-L_i(u_i)]. Una diferencia positiva favorece la renuncia sobre esta base de ingresos. Por tanto, el cargo del lado derecho es la subida que se cobraría sobre las compras retenidas bajo la subida, incluido el efecto de la reducción de compras. Aplicar la subida a la supervivencia bruta sin subida respondería a otra cuestión.
En las mismas 300 carteras de renuncia, el 45% de las cuentas con subida tiene una diferencia positiva de ingresos esperados al renunciar a ella. Esas cuentas concentran el 45% del valor de subida previsto, medido sobre la base original de ingresos anuales. La exposición bruta evitada promedia USD 3.479 millones por cartera, mientras que la subida cobrada en la trayectoria con subida promedia USD 3.126 millones. Su diferencia es USD 0.352 millones a favor de una renuncia generalizada bajo estos datos concretos; la razón entre cargo y mejora es 0.90. Es un resultado simulado de ingresos anualizados anterior a costes de implantación y margen. No demuestra que una congelación general de precios sea comercialmente óptima. La decisión por cuenta también puede cambiar al incorporar márgenes de contribución, esfuerzo de ejecución, negociación y comportamiento repetido de fijación de precios.
16 Escenarios de tensión y cambios en el orden de las reglas
Cuatro escenarios de tensión modifican una característica de las carteras base. Una revisión agresiva de precios eleva la proporción de cuentas alcanzadas y la magnitud de la subida. La pérdida de miembros del equipo comercial eleva al sesenta por ciento la tasa de cambio de responsable y al sesenta por ciento la proporción de cambios que son salidas. Los contratos con mayor presencia de derechos de consentimiento elevan al cuarenta por ciento la proporción de cuentas con ese derecho. Un registro del 70% mantiene las carteras sin cambios, pero permite al comprador leer solo siete de cada diez contratos. La tabla 8 presenta la pérdida y su composición, y la tabla 9 la captura de las cuatro reglas prácticas.
| Escenario | Exposición anualizada, % de ingresos | Atribuible a la operación, % de ingresos | De ello, hasta el mes 3 incluido | Proporción de precio | Proporción de cambio de responsable y salida | Proporción de consentimiento |
|---|---|---|---|---|---|---|
| Base | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Revisión agresiva de precios | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Pérdida de miembros del equipo comercial | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Contratos con mayor presencia de consentimiento | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Registro leído al 70% | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Resultado de un modelo construido con datos de entrada del autor. La exposición, la atribución y la cronología se promedian sobre 100 carteras por escenario. La comparación de selección de la tabla 9 utiliza 300 carteras. Por ello, los resúmenes base procedentes de extracciones independientes pueden diferir de las tablas anteriores.
| Escenario | Clasificación por ingresos | Lista de derechos contractuales | Dependencia de las relaciones | Puntos de exposición |
|---|---|---|---|---|
| Base | 49% | 72% | 62% | 64% |
| Revisión agresiva de precios | 50% | 72% | 62% | 64% |
| Pérdida de miembros del equipo comercial | 55% | 66% | 69% | 70% |
| Contratos con mayor presencia de consentimiento | 58% | 82% | 60% | 72% |
| Registro leído al 70% | 49% | 53% | 62% | 61% |
Resultado de un modelo construido con datos de entrada del autor. La captura es la mejora entre las referencias de intervención aleatoria y con información completa con capacidad de 60 cuentas, promediada sobre 300 carteras por escenario. Las extracciones difieren de las de la tabla 7.
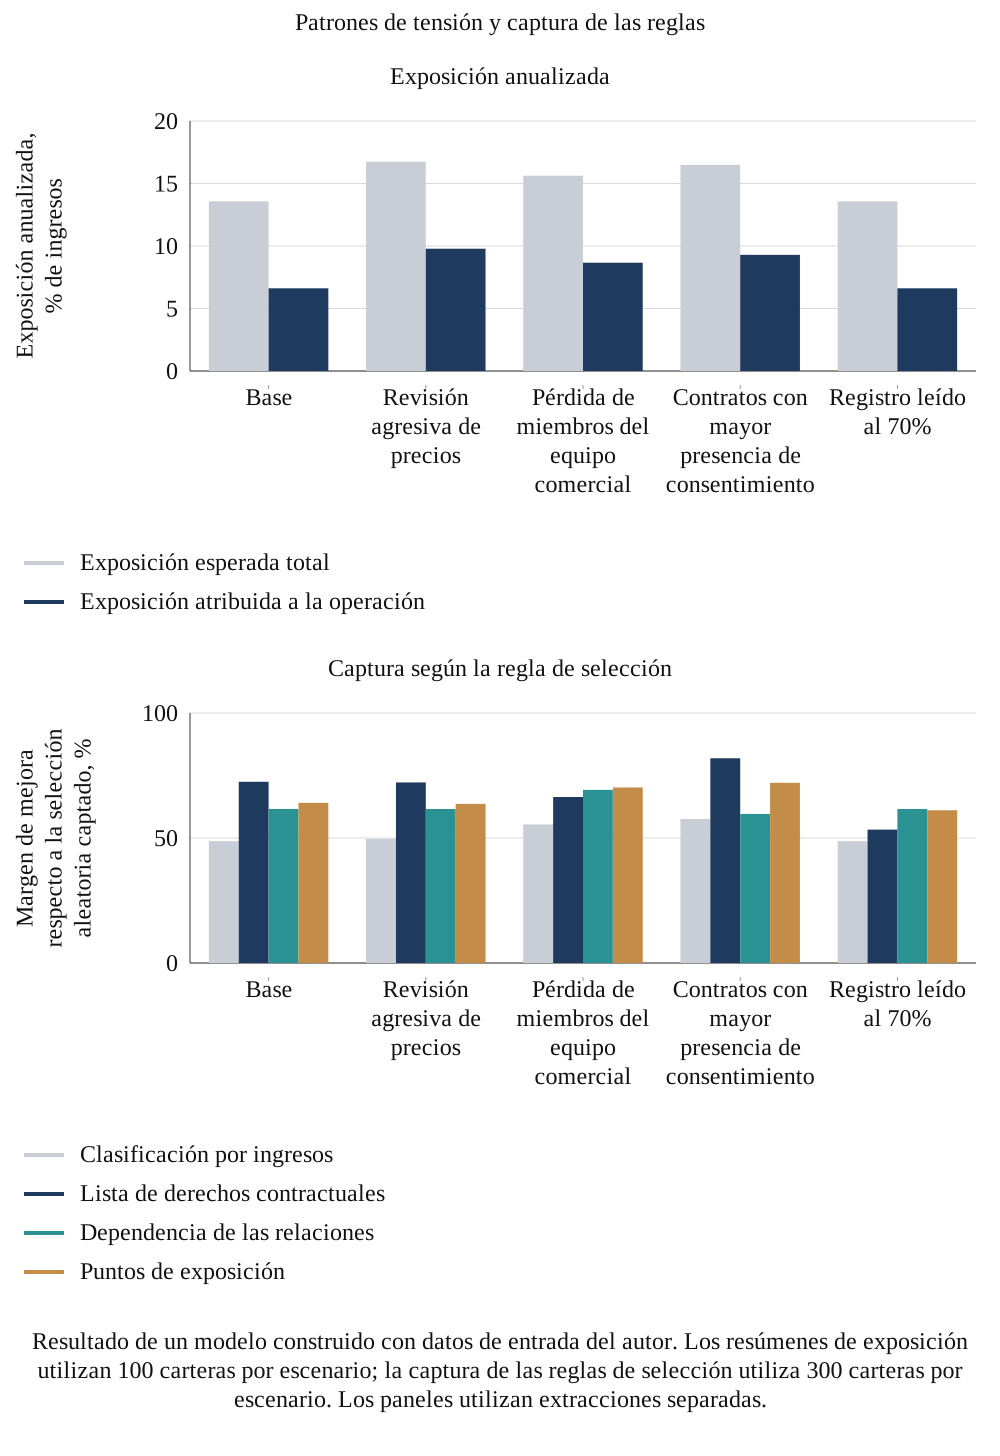
Resultado de un modelo construido con datos de entrada del autor. Los resúmenes de exposición utilizan 100 carteras por escenario; la captura de las reglas de selección utiliza 300 carteras por escenario. Los paneles utilizan extracciones separadas.
La figura 4 muestra ambos paneles. Cada escenario tiene un diagnóstico. La revisión agresiva de precios eleva la pérdida esperada del 13.6% al 16.7% de los ingresos y la proporción de precio dentro de la pérdida atribuible a la operación del 26% al 45%, mientras la captura de las reglas apenas cambia. La pérdida de comerciales eleva del 28% al 41% la proporción de cambio de responsable y salida, y sitúa en cabeza las reglas de dependencia y puntos. Los contratos con mayor presencia de consentimiento concentran el 47% de la pérdida atribuible a la operación en los tres primeros meses y elevan al 82% la captura de la lista contractual. El registro del 70% deja la pérdida sin cambios y reduce del 72% al 53% la captura de la lista contractual.
Los resultados de tensión ofrecen explicaciones candidatas para contrastarlas con el registro de una operación. La exposición base atribuida a la operación es el 6.6% de los ingresos anuales, frente al 9.8% con revisión agresiva de precios, el 8.7% con pérdida de comerciales y el 9.3% con mayor presencia de consentimiento. La pérdida temprana y una elevada proporción de consentimiento coinciden porque el experimento asigna su presión a una ventana temprana. Una cronología similar en una operación observada requeriría pruebas que separasen el consentimiento de las disrupciones del servicio, las actuaciones del comprador y otros acontecimientos. Las etiquetas construidas de atribución no establecen la causa de una salida observada.
Los escenarios cambian de uno en uno y dos invierten el orden de las reglas prácticas: la pérdida de comerciales sitúa la regla de dependencia por delante de la lista contractual (69% frente a 66%), y el registro del 70% sitúa tanto la regla de dependencia como los puntos por delante de ella. Una operación puede contener varios cambios que interactúen. El experimento no ha probado su cronología conjunta ni demostrado un patrón observado de salidas en dos oleadas. Los escenarios separados pueden orientar hipótesis alternativas para un registro fechado de acontecimientos. La atribución en una operación real requeriría su propia comparación y evaluación de acontecimientos simultáneos.
17 Cobertura del registro contractual y calidad de la información
La lista de derechos contractuales depende de la calidad del registro que la sustenta. En el modelo, un derecho de consentimiento no leído parece un contrato de libre transferencia. La figura 6 (panel de cobertura) varía la proporción de contratos leídos sobre otra extracción de carteras; por ello, el valor del registro completo difiere en un punto del de la tabla 7. La lista contractual capta el 50% de la mejora alcanzable cuando no se lee ningún contrato, próximo a la clasificación por ingresos porque la lista se reduce entonces al orden de ingresos; cae al 40% cuando se lee la mitad y sube al 63% con un 85% leído y al 73% cuando se leen todos. La puntuación de exposición pasa del 56% al 65% en ese mismo recorrido.
La caída refleja la combinación de una regla de prioridad rígida y la visibilidad selectiva de los derechos. Cuando se lee la mitad de los contratos, todas las cuentas con derecho de consentimiento conocido reciben prioridad, incluidas las pequeñas, por delante de cuentas mayores no leídas. No demuestra que la información en sí sea perjudicial. En la cuadrícula de cobertura probada, la regla contractual solo supera por primera vez a la regla de puntos corregida en su dirección cuando la cobertura es completa. La fila del ochenta y cinco por ciento no debería tratarse como un umbral universal. Una respuesta operativa propuesta es mantener estados de Desconocido (Unknown), informar de la cobertura ponderada por ingresos y evaluar cómo una cola de revisión modifica las decisiones antes de adoptar un orden fijo de lectura.
La lectura automática de contratos podría ampliar la cobertura, y su valor se mediría mediante la exhaustividad de detección de cláusulas de consentimiento y resolución en una muestra revisada por abogados. El experimento no prueba ninguna herramienta de ese tipo ni informa de su precisión. Solo muestra que la cobertura es un dato de primer orden para el valor de la lista contractual. También debería informarse de la cobertura por valor: leer los cien contratos mayores puede cubrir la mayoría de los ingresos y pocas cuentas; la clasificación de las restantes depende entonces de las demás señales.
Operativamente, un acuerdo no leído debería seguir en estado Desconocido (Unknown). El experimento de tensión asigna deliberadamente un derecho de consentimiento no leído a la categoría de libre transferencia para probar un fallo de información perjudicial. Un registro real debería conservar estados separados de documento ausente, documento recibido, extracción pendiente, cláusula poco clara, revisión jurídica realizada y actuación completada. Combinar esos estados con un indicador negativo de consentimiento ocultaría precisamente la incertidumbre que expone el escenario de tensión. La cobertura puede presentarse por número de cuentas, ingresos anuales, nivel de concentración y próxima fecha de decisión, registrando el denominador y la versión del documento.
Una cola de revisión propuesta puede priorizar un acuerdo de valor elevado sin resolver y próximo a su plazo de consentimiento o notificación, manteniendo la atención a clientes de menor valor cuya dependencia jurídica u operativa hace que el retraso tenga consecuencias. El modelo no calcula el valor de la información ni demuestra un orden óptimo de lectura. Para probar una cola, el equipo podría registrar la incertidumbre previa, el esfuerzo de revisión, la clasificación resultante y si la información nueva cambió la actuación prevista. Esto genera pruebas del valor de la decisión sin tratar el número de documentos procesados como un resultado de retención.
18 Cambios selectivos de precios y estimaciones observacionales
La asignación selectiva de precios puede distorsionar una comparación observacional. Este modelo asigna subidas con mayor frecuencia a cuentas con mayor fidelidad construida, cuya propensión a salir es menor por otro término del modelo. La diferencia resultante entre cuentas tratadas y no tratadas infravalora el efecto del modelo bajo los datos elegidos. Una política real de precios puede seleccionar clientes por motivos diferentes; por ello, el sentido del sesgo requiere pruebas sobre su proceso efectivo de asignación. El experimento especifica un mecanismo para hacer visible ese problema de identificación.
En la ecuación 5, U_i representa la asignación de la subida; gamma_0 y gamma determinan su probabilidad; y ell_i es la fidelidad construida. H cuenta únicamente los quintiles del indicador indirecto de fidelidad que contienen al menos dos cuentas con subida y dos sin subida. Dentro de esos grupos retenidos, n_g^1 cuenta las cuentas con subida, y y_g^1 e y_g^0 son las dos tasas medias de salida. El denominador suma las cuentas con subida retenidas. Los estratos omitidos pueden modificar la población representada por la estimación respecto al efecto del modelo sobre todas las cuentas con subida. La referencia [12] identifica la literatura original de puntuaciones de propensión como antecedente metodológico; el experimento estratifica directamente mediante un indicador ruidoso de fidelidad y no estima una puntuación de propensión ni verifica el control de factores de confusión.
| Intensidad de asignación | Efecto verdadero, puntos | Estimación ingenua, cartera grande | Estratificación según indicador indirecto | Estratificación según fidelidad verdadera | Estimación ingenua, 600 cuentas, percentiles 5 a 95 | Estratificación, 600 cuentas, percentiles 5 a 95 |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | De 1.4 a 9.6 | De 1.3 a 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | De -0.2 a 8.4 | De 0.2 a 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | De -0.9 a 7.7 | De 0.0 a 8.6 |
Análisis de MatchPoint de las carteras construidas. Resultado del modelo con datos declarados; no es un resultado observado. Puntos porcentuales de probabilidad de salida. La cartera grande tiene 60,000 cuentas; las pequeñas tienen 600, con 300 repeticiones.
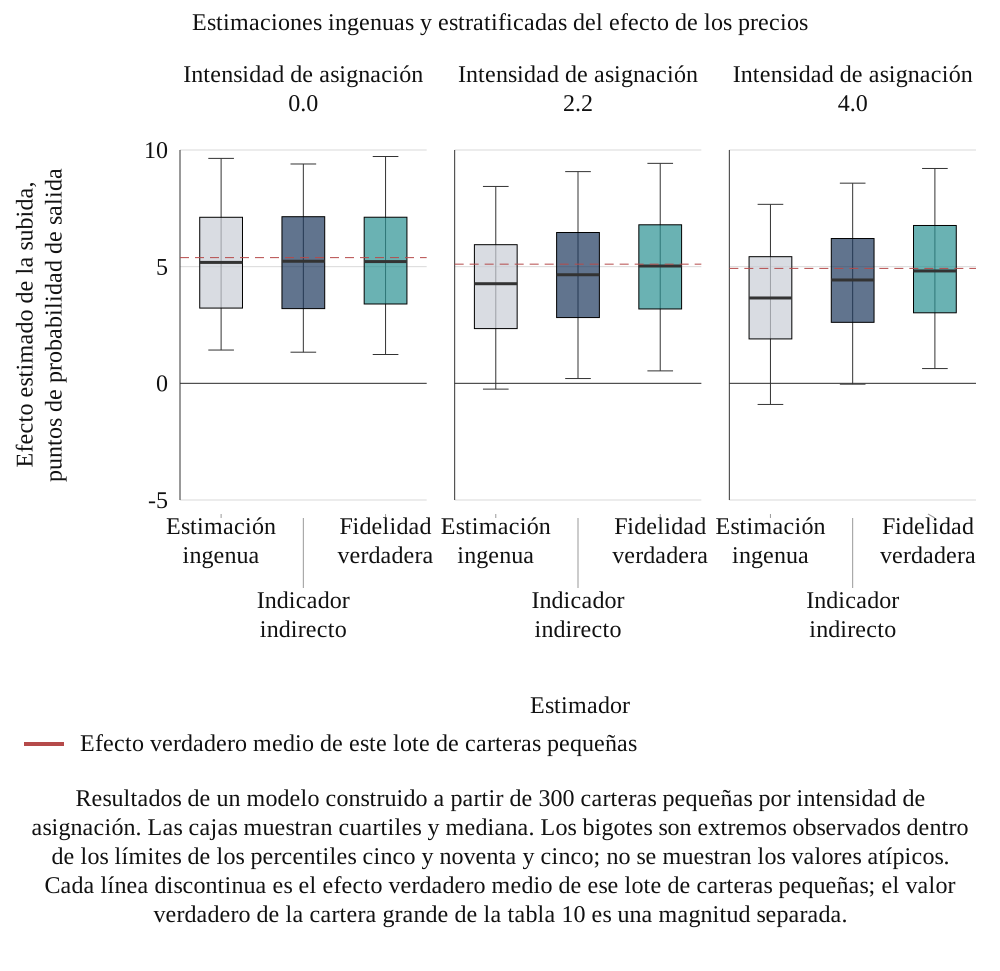
Resultados de un modelo construido a partir de 300 carteras pequeñas por intensidad de asignación. Las cajas muestran cuartiles y mediana. Los bigotes son extremos observados dentro de los límites de los percentiles cinco y noventa y cinco; no se muestran los valores atípicos. Cada línea discontinua es el efecto verdadero medio de ese lote de carteras pequeñas; el valor verdadero de la cartera grande de la tabla 10 es una magnitud separada.
La tabla 10 y la figura 5 comparan estimadores bajo el mecanismo de asignación especificado. Sin vinculación entre fidelidad y asignación, la estimación ingenua de la cartera grande es de 5.61 puntos frente a un efecto verdadero de 5.36. Con la intensidad base, el efecto verdadero es de 5.18 puntos, la estimación ingenua de 4.41 y la estratificada según indicador indirecto de 4.85; esta última corrige el 57% del error ingenuo en esa extracción. Con selección más intensa, la estimación ingenua es de 3.49 frente a 4.90, y el indicador corrige el 48%. El ajuste por fidelidad verdadera arroja 5.11 con la intensidad base. Es una referencia informativa disponible dentro de la simulación, no un techo estadístico: la agrupación puede dejar desequilibrio residual y las estimaciones realizadas conservan error muestral. Otros mecanismos de asignación y confusión pueden producir sesgos distintos, incluidas inversiones de signo; quedan fuera del experimento.
19 Tamaño muestral, incertidumbre e identificación
Los registros con menos cuentas producen distribuciones de estimaciones más amplias en este experimento construido. La tabla 11 repite la estimación estratificada para registros de 100 a 1,600 cuentas, con 400 repeticiones por tamaño. Con 100 cuentas, el intervalo entre los percentiles 5 y 95 tiene una amplitud de 21.9 puntos y el 24% de las estimaciones es igual o inferior a cero, aunque el efecto verdadero es positivo. Con 400 cuentas, el intervalo mide 10.2 puntos y el 7% de las estimaciones es igual o inferior a cero. Con 800 cuentas, el intervalo va de 1.3 a 8.3 puntos y excluye cero; con 1,600 cuentas, mide 5.4 puntos y el 0% de las estimaciones es igual o inferior a cero.
| Cuentas | Estimación estratificada media, puntos | Percentiles 5 a 95 | Amplitud, puntos | Estimación igual o inferior a cero | A una distancia máxima de la mitad del efecto verdadero |
|---|---|---|---|---|---|
| 100 | 4.84 | De -5.1 a 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | De -3.3 a 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | De -0.4 a 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | De 1.3 a 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | De 2.0 a 7.5 | 5.4 | 0% | 86% |
Resultados construidos a partir de 400 repeticiones con cuentas independientes por tamaño probado. Los intervalos centrales de simulación describen la distribución del estimador, no intervalos de confianza de un registro observado. Las amplitudes utilizan los extremos con precisión completa antes del redondeo. La métrica de proximidad a la mitad compara cada estimación con el efecto verdadero medio de ese bloque de tamaño muestral.
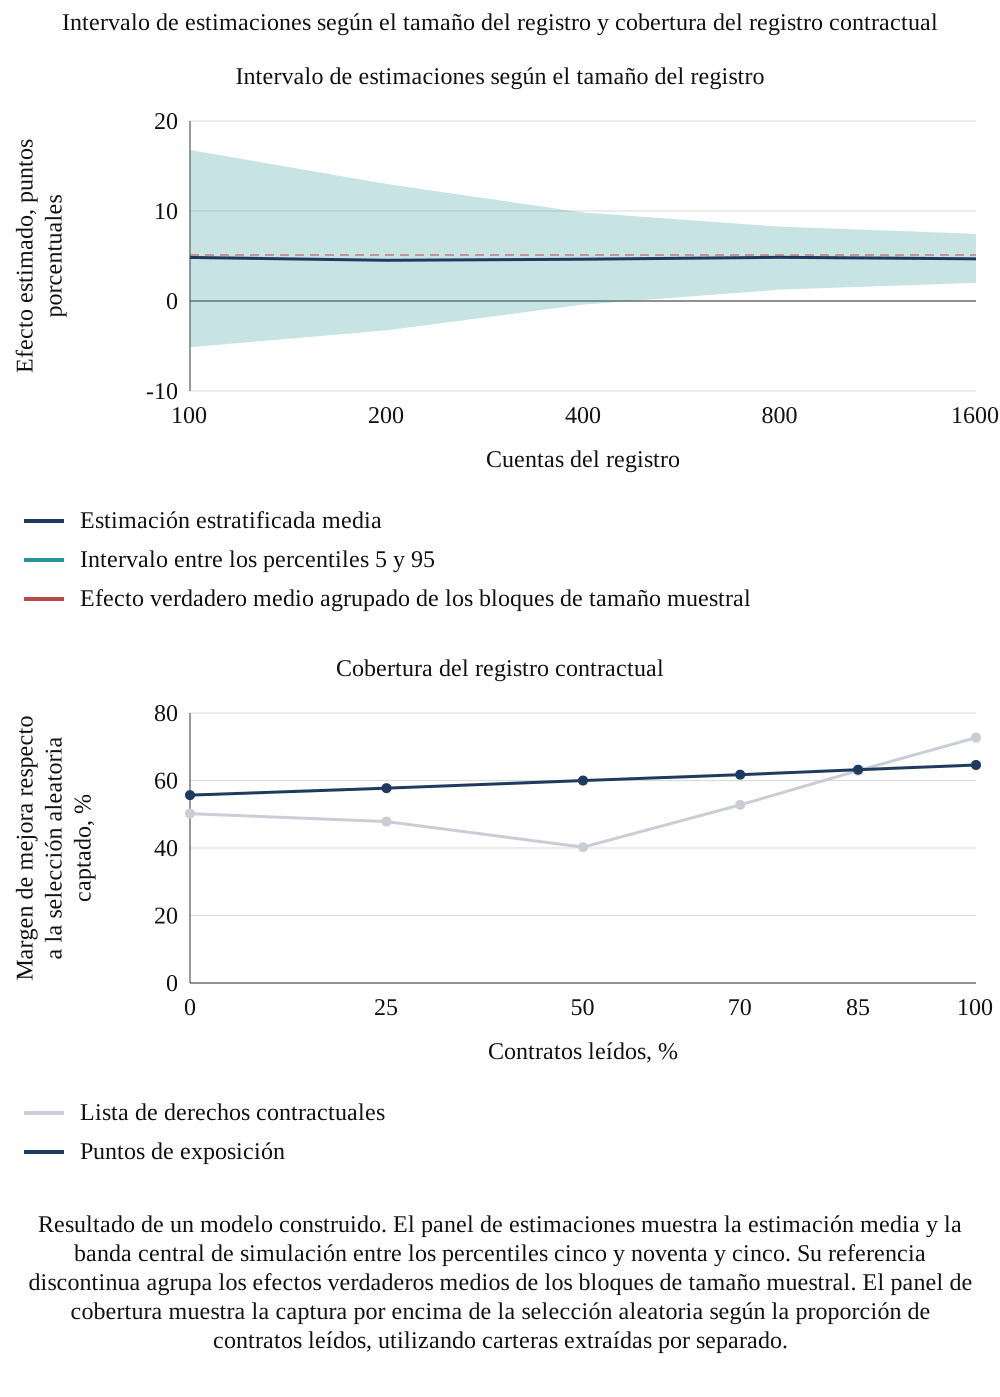
Resultado de un modelo construido. El panel de estimaciones muestra la estimación media y la banda central de simulación entre los percentiles cinco y noventa y cinco. Su referencia discontinua agrupa los efectos verdaderos medios de los bloques de tamaño muestral. El panel de cobertura muestra la captura por encima de la selección aleatoria según la proporción de contratos leídos, utilizando carteras extraídas por separado.
Importan tanto la incertidumbre muestral como la identificación. Con 400 cuentas, la estimación media construida de 4.64 puntos está próxima al valor verdadero del modelo, mientras que el 58% de las estimaciones queda a una distancia máxima de la mitad de ese valor verdadero. Es una propiedad del efecto, las tasas de acontecimientos, la asignación y el estimador especificados. No establece un requisito universal de 800 cuentas ni demuestra que el sesgo sea insignificante en una cartera observada. Un efecto de precios publicado debería incluir su grupo de comparación, intervalo de incertidumbre, diagnósticos de solapamiento y supuestos de confusión. Agrupar adquisiciones puede aumentar el recuento e introducir a la vez diferencias de composición de clientes, políticas e información; los indicadores de operación por sí solos no resuelven esas diferencias.
La regla de soporte también importa con muestras pequeñas. En una lectura de verificación exacta y separada del bloque de cien cuentas, once de cuatrocientas réplicas omiten al menos un quintil porque carece de dos cuentas tratadas o dos cuentas de comparación. La cobertura media de cuentas tratadas retenidas es aproximadamente del 99.92%, con un mínimo del 96.67%. Son diagnósticos de este bloque construido. El estimador renormaliza sobre la población tratada retenida; no reconstruye los resultados del soporte omitido. Un estudio real debería informar de sus exclusiones y del cambio correspondiente en la población objetivo, con análisis de sensibilidad cuando las cuentas excluidas sean comercialmente relevantes.
20 Controles de reproducibilidad y límites del modelo
Los resultados del modelo se generan a partir de las mismas características que utilizan las reglas. Por tanto, las reglas se prueban en un mundo donde su premisa es verdadera: los derechos de consentimiento, la dependencia del responsable, el precio y el conflicto impulsan la salida. Los resultados muestran cuánto recupera cada regla si esto es así, cómo cambia el orden bajo las tensiones declaradas y cuánto se distorsionaría un registro real por la manera de asignar las subidas de precios. No demuestran que los derechos de consentimiento o los cambios de responsable impulsen la salida en ninguna cartera real ni aportan una tasa de pérdida de clientes.
El motor numérico corregido ejecuta 1,545 aserciones en 41 familias de mensajes, resumidas en la tabla 12. La mayoría son condiciones repetidas dentro de bucles por cartera. Comprueban intervalos, comparaciones de dominancia especificadas, conciliación de atribución, asignación temporal, dirección de las tensiones, identidad de renuncia a la subida y restablecimiento del multiplicador de consentimiento después de su sensibilidad aislada. Estas aserciones del código fuente son independientes de la revisión aritmética separada. Prueban los cálculos declarados y los casos elegidos con semillas fijadas, sin comparación con resultados observados de clientes ni demostración de que las premisas del modelo se cumplen en la práctica.
| Control | Resultado |
|---|---|
| Aserciones superadas | 1,545 en 41 familias |
| Probabilidades y pérdidas | Todas las probabilidades de salida están en el intervalo unitario; todas las pérdidas esperadas se encuentran entre cero y los ingresos |
| Conciliación | Los ingresos y las pérdidas por vía suman los totales; las proporciones de los factores suman uno; las curvas temporales terminan en la pérdida atribuida y nunca descienden |
| Protección | El conjunto de actuaciones nunca eleva la pérdida esperada de ninguna cuenta |
| Dominancia | Con la capacidad base, el beneficio de intervención con información completa domina a todas las reglas en cada cartera; las medias de exploración de capacidad también respetan la cota |
| Normalización de referencias | La captura es uno para la selección con información completa y cero para la selección aleatoria esperada; selecciones más débiles pueden ser negativas |
| Direcciones de tensión | La revisión de precios eleva la proporción de precio; la pérdida de comerciales eleva la del responsable; los contratos con mayor presencia de consentimiento adelantan las pérdidas; un registro no leído reduce la captura de la lista contractual |
| Comprobaciones de ajuste construidas | Las estimaciones ingenuas y ajustadas con semillas fijadas satisfacen las comparaciones de proximidad especificadas; estas comprobaciones no establecen una clasificación universal de estimadores |
| Tamaño muestral | El intervalo de estimaciones se estrecha en cada paso de tamaño del registro |
| Repetibilidad | La misma semilla genera las mismas carteras |
| Identidad de renuncia a la subida de precios | Los ingresos esperados sin subida menos los ingresos esperados con subida equivalen a la exposición evitada menos la subida aplicada a las compras retenidas bajo esa subida |
| Límite del mecanismo | Eliminar la atenuación del consentimiento manteniendo fijos los demás datos invierte la ventaja base de la regla contractual en este generador |
Comprobaciones de reproducibilidad del motor numérico conservado. Una aserción superada verifica el cálculo declarado dentro del modelo del autor; no constituye validación empírica. El tiempo de ejecución depende del entorno.
El experimento evalúa el comportamiento de un sistema declarado. Su aportación práctica es una separación reproducible entre exposición anualizada, beneficio de intervención, información del registro contractual y selección de revisiones de precios. Los porcentajes del modelo deberían citarse como resultados condicionales de simulación junto con sus datos de entrada. Los controles aritméticos no validan la interpretación jurídica, la elección de coeficientes, la eficacia de una intervención ni su idoneidad para una adquisición real. Esas cuestiones requieren las pruebas y la revisión profesional descritas en las secciones siguientes.
21 Diseño prospectivo de pruebas sobre retención de clientes
La unidad de observación propuesta es la cuenta al cierre, seguida mensualmente durante un horizonte acordado, inicialmente de dieciocho meses para alinearlo con el modelo. El registro vincularía la base contractual, los acontecimientos de consentimiento, los avisos, las fechas de efecto de precios, los cambios de responsable, las reducciones de compras, las salidas y los ingresos mediante identificadores estables. El acceso y la reutilización de datos requieren una base lícita y una evaluación de finalidad [4]. Los resultados de tamaño muestral de la tabla 11, específicos de cada escenario, son ilustraciones para planificar. Un estudio real necesita evaluar por sí mismo la magnitud del efecto, la incidencia de acontecimientos, el solapamiento, la agrupación por cuentas y operaciones, las pérdidas de seguimiento y el estimador previsto antes de seleccionar un recuento objetivo.
La tabla 13 propone un diseño de pruebas donde las decisiones de asignación se registran antes de examinar los resultados. Cuando el comprador, los asesores jurídicos y la dirección comercial lo consideren adecuado, las cuentas elegibles podrían participar en una comparación aprobada prospectivamente entre la práctica habitual y una actuación adicional definida. Cualquier aleatorización requeriría una política de elegibilidad defendible, salvaguardias para los clientes y aprobaciones adecuadas. Cuando la asignación sea observacional, el registro debería recoger los motivos de intervención, incluidos la fidelidad esperada, la importancia estratégica, las inquietudes sobre la relación y las restricciones de capacidad. El ajuste puede utilizar motivos medidos; las diferencias no medidas siguen siendo una limitación.
| Elemento | Especificación | Motivo |
|---|---|---|
| Unidad y ventana | Cuenta, desde el cierre hasta el mes 18, con ingresos mensuales | Coincide con la definición del resultado |
| Desencadenantes | Acontecimientos de consentimiento, precio y responsable fechados y con su tipo | Separa los tres calendarios |
| Datos contractuales | Extracción de cláusulas revisada por abogados, con información de cobertura | La integridad del registro determina el valor de la lista |
| Referencia | Cuentas emparejadas de una cartera no afectada o del periodo anterior a la operación | Respalda la comparación con cambios de fondo, sujeta a la validez de la comparación |
| Asignación | Subconjunto aleatorizado de cuentas elegibles; en otro caso, motivo registrado | Respalda la evaluación de la selección; registrar los motivos por sí solo no establece comparabilidad |
| Muestra e información efectiva | Análisis prospectivo de potencia y precisión con tasas de acontecimientos, solapamiento y agrupación específicos de la operación; 800 es únicamente un resultado de un escenario construido | El número bruto de cuentas no establece identificación ni precisión |
| Consentimiento y privacidad | Base lícita, limitación de finalidad y fichero de análisis anonimizado | Legislación de protección de datos |
| Plan de análisis | Resultados, estimadores e intervalos de incertidumbre preespecificados, clasificación en datos reservados y análisis de sensibilidad | Hace visibles los cambios posteriores y la presentación selectiva de resultados |
Diseño propuesto. El autor no ha realizado ningún estudio de este tipo.
Los métodos de datos e IA son candidatos para asistir en la extracción de cláusulas, la vinculación de cuentas y la revisión de dependencia de contactos. Cada tarea necesita una referencia definida y una vía de datos autorizada antes de que su resultado entre en el proceso decisorio. El modelo no evalúa software, precisión de extracción ni beneficios de productividad. El flujo siguiente especifica controles de aceptación propuestos para una implantación futura; no formula una afirmación empírica sobre ninguna herramienta concreta.
Para el trabajo contractual asistido por IA, los asesores jurídicos deberían definir primero una taxonomía de cláusulas que separe la cesión de derechos, la transferencia de obligaciones, el cambio de control, la resolución, la renovación, los avisos de precios y las restricciones de confidencialidad o uso de datos. El registro de extracción debería incluir el pasaje citado exacto, la ubicación de página o párrafo, el identificador del documento, la entidad jurídica contraparte y la fecha de versión. Un resumen sin el pasaje que lo sustenta no demuestra que exista un derecho, que no haya una restricción o que una modificación lo haya sustituido. La clasificación jurídica final sigue sujeta al revisor designado.
Una prueba de referencia propuesta utilizaría un conjunto reservado de acuerdos revisados de forma independiente conforme a un criterio acordado. Evaluaría por separado las cláusulas relevantes omitidas, las alertas falsas positivas, los errores de vinculación de entidades y las conclusiones sin respaldo. El desempeño también debería ponderarse por el valor y el momento de las decisiones afectadas. Una puntuación global alta de extracción puede coexistir con la omisión de una cláusula de un cliente concentrado. El flujo debería permitir abstención y escalado cuando una página escaneada sea ilegible, queden referencias cruzadas sin resolver o los documentos se contradigan. Aquí no se aporta ninguna puntuación de referencia ni estimación de eficiencia.
Una implantación autorizada también necesita control de acceso, límites de conservación y un registro de qué material contractual puede entrar en cada sistema. Los acuerdos con clientes y los datos personales de contacto deberían limitarse a lo necesario para la tarea, con aprobación de cualquier tratamiento externo o vía transfronteriza. Las pruebas pueden comenzar con material debidamente permitido. Pueden registrarse las versiones de instrucciones y modelos, los cambios de extracción y las correcciones del revisor para rastrear una decisión posterior de cuenta hasta el documento y el método utilizados. Son controles de gobernanza propuestos cuya aplicabilidad requiere revisión jurídica y de seguridad de la información.
La vinculación de cuentas requiere su propia prueba. Una entidad jurídica puede tener varios nombres comerciales, centros de compra y códigos del sistema financiero, mientras un grupo puede incluir compradores realmente separados. El analista debería conciliar el identificador de la cuenta con contratos, facturas y el perímetro de consolidación acordado. Fusionar compradores distintos puede ocultar derechos de consentimiento diferentes; dividir un solo comprador puede infravalorar la concentración. Una cola de excepciones propuesta registra las coincidencias inciertas, sus documentos de respaldo y la persona autorizada para resolverlas. La confianza en una vinculación no debería convertirse en una conclusión jurídica.
El análisis prospectivo debería definir la salida, la reducción de compras, la concesión de precios y los ingresos por productos nuevos antes de iniciar el seguimiento. Debería registrar adquisiciones, desinversiones y cambios en el perímetro de cuentas durante la ventana. Debe conservarse la limitación de cualquier cliente cuyo seguimiento completo de dieciocho meses no esté disponible. En otro caso, los patrones estacionales de compra, los pedidos excepcionales, la conversión de divisas y los cambios de entidades facturadoras pueden parecer cambios de comportamiento. El plan estadístico debería especificar el tratamiento de estas observaciones y distinguir los resultados de seguimiento completo de la información provisional de ventanas más cortas.
Para evaluar causalmente una intervención, la comparación requiere una razón por la que cuentas comparables en los demás aspectos recibieron tratamientos distintos. La regla de asignación registrada, la fecha de tratamiento y los criterios de elegibilidad respaldan esa evaluación. Las comprobaciones de equilibrio y solapamiento pueden identificar diferencias observadas y grupos poco representados; no permiten descartar selección no registrada. La inferencia debería considerar, cuando corresponda, perturbaciones comunes dentro de cuentas, equipos comerciales y adquisiciones. Un análisis de sensibilidad preespecificado puede variar las definiciones de resultados, las ventanas y los grupos de comparación, declarando cambios y datos ausentes. La elección de estimadores e intervalos necesita revisión específica de la operación.
Una prueba de clasificación fuera de muestra puede separar el aprendizaje de la evaluación. La regla y la definición de intervención deberían fijarse utilizando los datos de desarrollo designados y evaluarse después en cuentas o adquisiciones mantenidas fuera de ese proceso. La información debería incluir la restricción de capacidad, el tratamiento realmente aplicado, los campos ausentes del registro y la incertidumbre de la mejora. Una clasificación que identifica exposición elevada responde a una cuestión diferente de otra que identifica una respuesta causal a la protección. El diseño empírico debe mantener esa distinción antes de afirmar un beneficio de intervención.
22 Información al consejo y decisiones de la operación
Un informe al consejo o al comité de inversiones puede mostrar por separado la exposición anualizada y las opciones de intervención, junto con los ingresos por vía contractual, el estado del consentimiento y la cobertura del registro. Debería identificar concentraciones relevantes con la base informativa aplicable [5] y mostrar para cada nivel propuesto la actuación, el responsable, el coste y la incertidumbre restante. En la atribución construida, el consentimiento concentra el 30% de la exposición asociada a la operación; los cambios de responsable, el 23%; la presión por salida y seguimiento, el 5%; el precio, el 26%; y el conflicto de canal, el 15%. Esas proporciones describen la descomposición del autor y no un desglose empírico de los clientes de un comprador.
La tabla 14 enumera los elementos. El informe debería presentar la pérdida como un intervalo junto con su estado de identificación. Si el comprador ha estimado un efecto de precios a partir de su propio registro, el intervalo debería mostrarse junto con el tamaño del registro y el informe debería señalar que las subidas pueden haberse asignado a cuentas fieles. Si la estimación procede de otra operación, debe indicarse. Una cifra como un objetivo de retención debería identificarse como plan, enumerando sus supuestos, y no como previsión.
| Elemento | Qué indicar | Por qué importa |
|---|---|---|
| Cobertura contractual | Proporción de ingresos de contratos leídos, por vía | Los contratos no leídos parecen carecer de derechos de consentimiento |
| Exposición al consentimiento | Ingresos con derecho de consentimiento o resolución ante un cambio de control y su estado | Mayor fuente de salidas tempranas del modelo |
| Dependencia del responsable | Ingresos cuando cambia el responsable y la dependencia es alta, con las condiciones de restricción | Riesgo de que el cliente siga al comercial y riesgo de continuidad |
| Precio | Subida prevista por cuenta, fechas de efecto y prueba de equilibrio de ingresos | Sinergia frente a retención |
| Capacidad y regla | Cuentas protegidas, regla de selección y lo que omite | La exposición es distinta de la parte evitable |
| Estado de identificación | Si los efectos proceden de esta cartera, de otra operación o de un supuesto | Evita presentar una estimación puntual como prueba |
Elementos informativos propuestos. Describen información que debe presentarse, no hallazgos.
El mapa de exposición también afecta a las condiciones de la operación. Cuando una gran cuenta identificada tiene un derecho de consentimiento, los asesores jurídicos pueden considerar si obtenerlo debería ser condición del cierre, si una parte del precio debería depender de él o si el vendedor debería asumir una proporción definida de la pérdida cuando el cliente salga dentro de un periodo declarado. Son opciones que deben evaluar las partes y sus asesores. El modelo aporta el tamaño de exposición que abordaría cada opción bajo sus datos de entrada y no indica qué opción resulta adecuada.
Un puente propuesto para el consejo conecta por etapas el registro comercial con el modelo de la operación: exposición anualizada de ingresos, impacto esperado en la contribución, coste de intervención propuesto, calendario e incertidumbre restante. Puede mostrar los supuestos base, adversos y de recuperación de la dirección sin presentarlos como resultados observados. Cuando la misma mejora esperada ya figure en una sinergia de ventas o en una iniciativa de servicio financiada mediante compras, el puente debería identificar el vínculo para que el caso de la operación no la contabilice dos veces. El estudio ofrece la estructura sin cuantificar ningún beneficio de valor de empresa o financiación.
Para las cuentas concentradas, las partes de la operación pueden discutir con sus asesores condiciones, consentimientos, mecanismos de precio, declaraciones contractuales o una distribución definida de la pérdida. La elección depende de la exigibilidad, el poder negociador, la economía de la operación y lo que realmente pueda observarse durante el periodo pertinente. La salida de un cliente después del cierre no demuestra por sí sola que el vendedor incumpliera una obligación o que la operación causara la pérdida. Cualquier métrica contractual debería definir el perímetro de cuentas, el periodo de medición, las exclusiones, el proceso de controversias y la responsabilidad de las decisiones comerciales. El modelo no recomienda condiciones jurídicas concretas.
23 Secuencia operativa propuesta de retención
Una secuencia operativa propuesta comienza por los contratos de cuentas relevantes, revisando sus condiciones de consentimiento, resolución y cesión cuando lo permitan el acceso y las restricciones propias de la fase de la operación. El equipo registraría la cobertura documental y las cuestiones pendientes antes de apoyarse en los supuestos de la tesis de inversión. También identificaría cuentas con una relación personal concentrada y un cambio de responsable previsto, designaría un responsable propuesto de continuidad y obtendría asesoramiento sobre las condiciones de restricción de cualquier representante que se marche conforme al régimen laboral aplicable [2, 3]. El experimento no ha establecido una secuencia óptima para operaciones reales.
El tercer paso propuesto es una revisión de precios por cuenta. Una segunda fuente o un coste de cambio bajo motiva investigar más detenidamente las alternativas del cliente; ninguno demuestra que deba renunciarse a una subida. El comprador debería comparar la contribución esperada de cada trayectoria de precios viable con los costes de implantación y la incertidumbre. El cuarto paso es registrar acontecimientos y decisiones desde el inicio. En este modelo, la renuncia supera la comparación declarada de ingresos en el 45% de las cuentas con subida. Ese resultado está condicionado a sus coeficientes y supuestos de precios de referencia, sin promesa de retención.
Con la capacidad probada de una décima parte de la cartera, la clasificación contractual base supera a las demás reglas prácticas bajo los supuestos declarados del conjunto de actuaciones y de registro completo. El resultado puede motivar un plan propuesto de revisión de cuentas que utilice pruebas contractuales, dependencia de las relaciones, ingresos e incertidumbre documentada. Una asignación real requiere pruebas sobre la actuación efectivamente disponible, los recursos de ejecución y la calidad del registro. Las sensibilidades sin efecto de consentimiento y con registro incompleto muestran que la clasificación base es condicional. El experimento no aporta una secuencia universal de selección de cuentas ni concluye que el coste de ejecución se convierta necesariamente en la restricción vinculante al aumentar la capacidad.
| Línea de trabajo | Rol responsable | Pruebas y traspaso |
|---|---|---|
| Vía contractual y consentimiento | Responsable jurídico | Cláusulas revisadas, salvedad sobre ley aplicable, actuación necesaria y plazo |
| Continuidad de las relaciones | Responsable comercial | Responsable de cuenta identificado, plan de transición, autorización para contactar al cliente y prueba de finalización |
| Análisis económico de trayectorias de precios | Responsable financiero | Comparación coherente de ingresos retenidos y contribución, concesiones y aprobación |
| Revisión asistida por datos e IA | Responsable de datos con revisión jurídica y de seguridad | Datos permitidos, pruebas documentales vinculadas, excepciones de la prueba de referencia y aprobación humana |
| Coordinación de la integración | Responsable de integración | Dependencias, capacidad de actuación, escalado y estado fechado |
| Conciliación de la tesis de inversión | Patrocinador de la operación | Exposición, coste de ejecución, supuestos de financiación y cualquier solapamiento con sinergias alegadas |
Diseño operativo ilustrativo para adaptar a cada operación. Los roles son responsabilidades propuestas, no la descripción de un programa implantado para un cliente.
La secuencia puede organizarse en torno a hitos de la operación en lugar de una sola fecha de cierre. Antes de la firma, el equipo identifica contratos relevantes, cuestiones de acceso sin resolver y supuestos de la tesis de inversión. Entre la firma y el cierre, registra las actuaciones permitidas de consentimiento o transición, respetando las restricciones aplicables al intercambio de información. En el cierre, se confirma la responsabilidad sobre las cuentas y las actuaciones pendientes. Durante los primeros ciclos de información, los avisos, las concesiones y el comportamiento real de compra se comparan con la referencia fechada. Este calendario es un método operativo propuesto, sin afirmar que todas las operaciones permitan contactar con clientes antes del cierre.
Las excepciones necesitan responsable y fecha de vencimiento. Un segundo responsable temporal de cuenta, un cambio de precios aplazado o un consentimiento pendiente deberían especificar quién realizará la próxima revisión y qué pruebas permitirán cerrarlos. La dirección comercial puede entonces determinar si la capacidad escasa sigue vinculada a un supuesto obsoleto. Finanzas puede conciliar las actuaciones ejecutadas con su coste real, mientras los responsables jurídicos y de datos conservan los límites sobre lo permitido. La revisión periódica debería preservar el registro original de decisiones para distinguir los cambios de hechos de los cambios de criterio en el análisis final de resultados.
24 Limitaciones y próxima prueba empírica
Las carteras utilizan coeficientes, distribuciones, ventanas temporales y multiplicadores fijos de intervención definidos por el autor. La forma logística, los supuestos de independencia y las vías contractuales simplificadas omiten complejidades operativas y jurídicas. La exposición anualizada de ingresos es distinta del flujo de caja acumulado, el valor de vida del cliente o el margen. El conjunto central de actuaciones carece de coste de implantación en el experimento. Ni la conducta de salida ni la reducción de compras están calibradas empíricamente. La discusión jurídica se refiere a los textos citados y requiere revisión específica de la operación sobre ley aplicable, cuestiones transitorias, normas sectoriales y acuerdos reales.
Esta revisión abarca un conjunto seleccionado de fuentes. Los estudios entre empresas se refieren a cambios de comerciales; los de fusiones bancarias examinan el estado de las relaciones y el valor de los prestatarios. Sus resultados utilizan poblaciones y variables distintas de la exposición anualizada de ingresos de este estudio. Algunas referencias se revisaron como manuscritos aceptados o documentos de trabajo, y determinados resúmenes de revistas sustentan afirmaciones más acotadas. Los ejemplos fechados de IFRS sirven para fundamentar el registro de cuentas, sin formular una opinión actual sobre la contabilidad de operaciones. El experimento no deriva de estas fuentes una estimación empírica de pérdida de clientes en adquisiciones ni afirma que la revisión agote la literatura.
El siguiente paso empírico es un registro de cuentas con gobernanza prospectiva para una cohorte definida de adquisiciones, con permisos, controles de vinculación y un plan de análisis acordados antes de acumular resultados. Sus requisitos muestrales y de seguimiento deberían estimarse para esa cohorte. Las primeras pruebas examinarían los mecanismos supuestos de consentimiento y relaciones, el efecto de intervención viable y el desempeño de una clasificación basada en el registro sobre cuentas reservadas. Los resultados podrían respaldar una revisión de los coeficientes del autor. Una mejora observada aún necesitaría informar de su comparación, costes y límites de atribución antes de orientar otra operación.
Referencias
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
