
1 Afetar a capacidade de retenção após a conclusão da transação
Na conclusão da transação, um adquirente assume a responsabilidade pelas relações com clientes que sustentam a sua tese de investimento. A responsabilidade comercial, os preços e a entidade contratante podem mudar segundo calendários diferentes. Este estudo examina uma decisão específica de afetação: que contas devem receber a capacidade limitada de retenção assegurada por quadros superiores durante os primeiros dezoito meses? As receitas são uma referência transparente para essa decisão. Os direitos contratuais, a dependência de uma pessoa e as alterações comerciais previstas fornecem informação adicional cujo valor tem de ser testado face às medidas disponíveis para o comprador.
O enquadramento separa a exposição da possibilidade de evitar a perda. A exposição corresponde às receitas que se espera perder se nada for feito. A parcela evitável é a parte dessa perda que um conjunto definido de medidas elimina. Uma conta pode estar muito exposta e a sua perda ser inevitável com essas medidas, por exemplo quando o cliente se tornou concorrente de outro cliente do adquirente. Uma conta também pode ter exposição moderada e ser pouco onerosa de proteger, por exemplo quando um direito de consentimento pode ser resolvido antes da conclusão. Uma ordenação que confunda as duas grandezas consome capacidade escassa nas contas erradas.
O estudo combina uma análise seletiva de fontes jurídicas, contabilísticas e empíricas com uma experiência concebida pelo autor, utilizando 300 carteiras construídas de 600 contas. Quatro regras práticas são comparadas com o valor esperado da seleção aleatória e com uma referência de informação completa que maximiza o benefício da intervenção definida. A experiência não utiliza dados de clientes de qualquer transação. O seu contributo é uma comparação transparente da evidência contratual, dos sinais das relações, das escolhas de preços e das limitações do registo sob pressupostos declarados. Estes mecanismos e o fluxo operacional proposto exigem testes empíricos antes de um comprador tratar os ganhos simulados como evidência para a sua própria aquisição.
Dois estudos publicados pela Matchpoint já fornecem a arquitetura operacional mais ampla. The Post-Acquisition Customer Continuity Office liga a atuação contratual, a responsabilidade pelas relações, os preços, o serviço, a faturação, as receitas e a tesouraria através de um registo por cliente e de uma cadência para os primeiros 100 dias [13]. Customer Retention during Integration desenvolve o fluxo de alerta precoce, diagnóstico, intervenção e certificado de continuidade do cliente [14]. A decisão aqui examinada é a afetação de uma capacidade fixa de proteção entre contas. A experiência separa a exposição esperada do benefício de um conjunto definido de medidas, compara quatro ordenações práticas com referências do modelo, testa um registo parcialmente lido e examina a atribuição de preços associada à lealdade. Esses resultados numéricos são testes do autor sobre essa decisão mais restrita. Os registos de clientes, os calendários de consentimento, as passagens de relações e a governação de alertas precoces constituem o contexto estabelecido; este estudo não reivindica um novo enquadramento operacional nem uma melhoria observada da retenção.
2 Medir a exposição anualizada das receitas ao longo de dezoito meses
Para cada conta, o modelo regista as receitas anuais na conclusão e estima a proporção exposta até ao mês dezoito. A exposição combina a saída completa com a redução de compras de um cliente que permanece. É uma medida anualizada de receitas em risco, avaliada numa janela de acontecimentos de dezoito meses; não corresponde a dezoito meses de fluxos de caixa perdidos acumulados, valor descontado ou imparidade contabilística. O estudo sobre fusões bancárias discutido na secção 7 examina alterações das relações ao longo de seis a dezoito meses [7], o que orienta a escolha da janela sem validar a sua utilização em todas as aquisições. O modelo considera que uma via contratual de prazo fixo com mais de dezoito meses por decorrer não permite a saída por vencimento durante a janela. Outras vias contratuais de cessação ficam fora dessa simplificação.
Uma carteira de clientes perde parte das receitas independentemente da realização de uma transação. Por isso, o modelo apresenta a perda de duas formas: o total e a parcela atribuível à transação, definida como o total menos a perda que subsistiria se fossem retirados todos os fatores relacionados com a transação. No cenário de base, o total é 13.6% das receitas, dos quais 6.9% correspondem à perda de base e 6.6% são atribuíveis à transação. Cerca de 49% da perda seriam, assim, atribuídos à transação. Qualquer estudo real tem de construir a mesma comparação; as secções seguintes mostram a importância dessa construção.
O resultado é bruto e defensivo. Exclui novas vendas a clientes retidos, aumentos de preços cobrados aos clientes que permanecem e margem. Um estudo publicado sobre mudanças de comerciais em mercados entre empresas conclui que a perturbação reduziu as receitas de produtos anteriormente vendidos e aumentou as receitas de produtos vendidos pela primeira vez; uma perda bruta não é, portanto, um efeito líquido [9]. A medida aqui utilizada responde apenas à questão da retenção, e um modelo da transação deveria compensá-la separadamente com as vantagens comerciais. No modelo, o aumento previsto abrange 35% das contas, pelo que a harmonização de preços que eleva as receitas de contas leais é a mesma medida que gera parte da perda contabilizada; a secção 15 compara ambas.
Três convenções de contagem mantêm a utilidade prática da medida. As receitas são contabilizadas por conta, de modo que um cliente servido através de vários contratos constitui uma só conta, e um direito de consentimento em qualquer desses contratos é registado nessa conta. Uma nota de crédito ou uma concessão temporária de preço para manter a conta não é contabilizada como perda, mas é registada por constituir o custo da proteção. Uma conta migrada para o razão do adquirente mantém o seu identificador, permitindo acompanhar a mesma conta antes e depois da transferência.
Num modelo de avaliação ou de financiamento de aquisições, o resultado de exposição das receitas é um dado intermédio. Uma ponte proposta associaria cada conta à margem de contribuição, ao comportamento do fundo de maneio, ao custo do serviço e ao momento de eventuais receitas de substituição. Compararia depois os fluxos de caixa sob medidas alternativas de retenção, utilizando a data de avaliação e as convenções de desconto do modelo da transação. Este estudo não quantifica essa ponte. Aplicar diretamente as percentagens de exposição bruta ao valor da empresa, ao EBITDA ou à contrapartida de aquisição introduziria pressupostos que a experiência não testou.
A mesma disciplina aplica-se às concessões. Um desconto de seis meses, uma dispensa permanente da aplicação do preço de tabela e um compromisso adicional de serviço têm vidas económicas diferentes. Os respetivos registos de conta deveriam separar o custo de caixa comprometido, o custo contingente e um possível efeito sobre renovações futuras. A função financeira deveria especificar se o preço é apresentado antes ou depois de descontos e se os impostos, os gastos repercutidos ou a variação de utilização afetam o denominador. Definições coerentes permitem rever uma decisão de retenção após a conclusão sem reescrever a sua referência original.
3 Calendários dos fatores contratuais e comerciais desencadeadores
O primeiro fator desencadeador é o consentimento ou um evento contratual de mudança de controlo. Uma cláusula relevante ou uma regra de transferência aplicável pode conferir ao cliente uma decisão na conclusão, sujeita à estrutura da transação, às disposições de notificação e à lei aplicável. O modelo situa a resposta associada nos meses zero a três, pelo que 100% da sua perda atribuída ao consentimento ocorre até ao mês três, inclusive. Trata-se de uma convenção temporal do autor. Uma conta sem esse direito específico pode ainda dispor de opções de renovação, cessação, incumprimento ou outras; o contrato em vigor e a lei aplicável exigem uma análise separada.
O segundo fator desencadeador é uma alteração de preços. Harmonizar duas tabelas de preços altera o que algumas contas pagam, mas a alteração só chega à conta no ciclo de faturação ou renovação seguinte e, normalmente, após um período de pré-aviso. O modelo situa a resposta nos meses quatro a nove após a conclusão. O terceiro fator é a mudança do responsável pela conta, por reafetação interna ou pela saída do representante que detinha a relação. O modelo situa a resposta nos meses três a doze para a reafetação e nos meses dois a oito para a saída de um representante que pode angariar a conta. Estas janelas são definidas pelo autor; nenhuma fonte as fornece.
Sob as janelas definidas pelo autor, 34% da perda atribuída à transação ocorre até ao mês três, inclusive, e 93% até ao mês doze, inclusive. Estes padrões são hipóteses de diagnóstico. Uma concentração após a conclusão pode motivar a análise do consentimento; uma concentração após uma comunicação de preços pode motivar uma análise de preços. A cronologia, por si só, não identifica uma causa, porque notificações, mudanças de responsável, falhas de serviço e sazonalidade podem coincidir. Um registo de acontecimentos datados apoia explicações concorrentes e comparações com contas não afetadas. Um registo sem datas não permite reconstruir a ordem de forma fiável. A secção 21 desenvolve o desenho de evidência proposto.
4 Transferência de contratos e consentimento do cliente
O texto oficial do Decreto-Lei Federal n.º (25) de 2025 regista a emissão em 1 de outubro de 2025, o Diário Oficial n.º 809 de 14 de outubro de 2025 e a entrada em vigor em 1 de junho de 2026 [1]. O artigo 2 do decreto de promulgação revoga a Lei Federal n.º (5) de 1985, e o artigo 3 especifica a entrada em vigor. O artigo 4 da Lei das Transações Civis anexa trata da não retroatividade, salvo disposição legal em contrário. A aplicação a factos, atos ou litígios anteriores exige, por isso, uma análise transitória. O artigo 19 também torna relevante a análise da lei aplicável. A discussão aqui apresentada respeita às disposições citadas e não emite parecer sobre um acordo específico, um regime de zona franca ou um contrato sujeito a lei estrangeira.
Os artigos sobre a transferência de uma obrigação distinguem dois casos. Um credor pode ceder um direito, salvo impedimento da lei, do acordo das partes ou da natureza da obrigação, e a validade da cessão não depende do consentimento do devedor (artigo 405). A cessão não é oponível ao devedor ou a terceiros enquanto o devedor não a aceitar ou não for notificado (artigo 407). Um devedor pode transferir uma obrigação sob os mesmos limites, mas a cessão de uma dívida só se conclui com o consentimento tanto do cessionário como do credor (artigo 418). Se o credor recusar, expressamente ou pelo silêncio após um prazo razoável, o devedor original não fica exonerado (artigo 419) [1].
Para um fornecedor, a cessão de um crédito e a transferência de um dever de prestar suscitam questões diferentes. As disposições citadas permitem ceder um direito sob os seus limites e regras de aceitação ou notificação, enquanto a transferência de uma obrigação envolve os consentimentos descritos acima. Uma aquisição de participações mantém, em regra, a entidade contratante inalterada, tornando qualquer disposição contratual de mudança de controlo um elemento de análise distinto. Uma transação de ativos exige analisar a transferência acordo a acordo; alguns contratos podem permanecer com o vendedor ou exigir outra solução. Os assessores jurídicos devem confirmar a lei aplicável, as restrições contratuais, os consentimentos, as notificações e a mecânica da transação. O estudo oferece uma leitura geral das disposições citadas, sem análise jurisprudencial. A proporção pressuposta de vinte por cento de contas com direito de consentimento é um dado do modelo e não uma afirmação sobre a prevalência no mercado.
| Via | O que é transferido | Posição do cliente | Fonte |
|---|---|---|---|
| Cessão de um direito (o crédito do fornecedor) | Direito ao pagamento | A validade não exige consentimento; só é oponível ao cliente após aceitação ou notificação | Artigos 405, 407 |
| Cessão de uma dívida (o dever de fornecimento do fornecedor) | Obrigação de prestar | Só se conclui com o consentimento do cessionário e do credor; a recusa mantém o fornecedor original vinculado | Artigos 418, 419 |
| Silêncio após a notificação | Obrigação de prestar | É tratado como recusa após o decurso de um prazo razoável | Artigo 419(3) |
| Proibição por acordo ou pela natureza da obrigação | Qualquer das duas | Verificar a origem da restrição; o acordo contratual só pode regular limites contratuais quando a lei aplicável o permitir | Artigos 405, 418 |
| Aquisição de participações | Nada; a entidade contratante mantém-se inalterada | Os artigos sobre cessão geralmente não se aplicam; analisar qualquer termo contratual de mudança de controlo e os demais requisitos aplicáveis | Termos contratuais |
| Factos e atos anteriores | Transações ou factos contratuais anteriores à entrada em vigor | Exige análise transitória e da lei aplicável; aqui não é formulada qualquer conclusão específica de um contrato | Artigos 4 e 19; artigos 2 e 3 da promulgação |
Leitura geral das disposições citadas dos EAU [1], sujeita à lei aplicável, às regras transitórias, aos termos contratuais e à análise jurídica. A estrutura da transação determina se está em causa um direito, uma obrigação ou uma cláusula de mudança de controlo.
5 Responsabilidade pelas contas e dependência das relações
Shi e os seus colegas apresentam um estudo de diferenças em diferenças sobre uma empresa da Fortune 500, com ajustamento para seleção, no qual a saída de representantes comerciais se associou a perdas anuais de vendas de 13.2% a 17.6% nos clientes afetados [10]. O resumo indica que os representantes existentes limitaram, em geral, a perda de forma mais eficaz do que os recém-contratados e que a experiência relevante no setor importava. Para este estudo foi analisado apenas o resumo. Estas estimativas respeitam àquele estudo e aos seus pressupostos de identificação. Não são taxas de perda de clientes para aquisições, para o CCG ou para o comprador cujas contas estão a ser avaliadas.
Schmitz e os seus colegas examinam quatro anos de dados de 2,040 clientes de uma empresa europeia de logística [9]. Os resultados principais do manuscrito aceite indicam receitas totais, em média, 6.8% inferiores, compostas por receitas de produtos anteriormente vendidos 28.8% inferiores e receitas de produtos vendidos pela primeira vez 52.2% superiores. A introdução utiliza percentagens diferentes, pelo que este estudo segue as estimativas dos resultados principais. A melhoria condicional superior a 29% no resumo publicado depende da relação anterior ao nível da empresa e da sua gestão pelo comercial que assume a conta; não é o resultado médio de todas as contas perturbadas. O estudo apoia a separação entre vendas existentes perdidas, novas vendas e desempenho líquido dependente do contexto. Os seus valores não fornecem um coeficiente específico de aquisições, e o manuscrito adverte contra tratar a perturbação proativa das relações como uma via certa para o crescimento.
A exigibilidade de uma restrição exige uma apreciação jurídica separada. Para trabalhadores abrangidos pelo regime laboral federal do setor privado, o artigo 10 permite uma condição de não concorrência quando o trabalho dá acesso a clientes ou segredos de trabalho e exige limites de tempo, lugar e tipo de trabalho na medida necessária à proteção de interesses empresariais legítimos. O período não pode exceder dois anos após o termo do contrato; a condição é nula se o empregador cessar o contrato em violação do decreto-lei, e a ação especificada fica impedida um ano após a descoberta da violação [2]. O artigo 12 do regulamento de execução atribui ao empregador o ónus de provar o dano alegado, trata da cessação imputável ao empregador e da dispensa escrita e estabelece isenções por compensação acordada não superior a três meses de salário com o consentimento escrito do empregador anterior, cessação no período experimental e determinadas categorias profissionais procuradas [3]. Estas disposições estabelecem condições e limites, sem demonstrar uma redução observada do comportamento dos clientes que acompanham o comercial. A redução de 35% do modelo é definida pelo autor.
Os registos de contactos de clientes podem conter dados pessoais porque as pessoas são direta ou indiretamente identificáveis. Quando se aplica a Lei Federal de Proteção de Dados Pessoais, o artigo 5 exige um tratamento lícito, limitado à finalidade e proporcional, e o artigo 6 rege o consentimento quando este é o fundamento invocado [4]. O artigo 4 estabelece exceções à proibição de tratamento sem consentimento; uma aquisição, por si só, não estabelece o fundamento adequado para cada utilização. O artigo 2 exclui determinados dados governamentais, dados de saúde sujeitos a regulação setorial e dados bancários ou de crédito, bem como entidades de zonas francas com legislação especial sobre dados pessoais. O regime aplicável, a finalidade, os destinatários permitidos e o acesso devem, por isso, ser verificados separadamente para a análise e o contacto com clientes. O estudo não determina a situação atual do regulamento de execução nem da regularização. No registo proposto, os dados de contacto indisponíveis ou de utilização não permitida são registados como limitação, sem os tratar como prova de baixa dependência ou de autorização para contactar clientes.
6 Integração de preços e custos de mudança de fornecedor
Homburg e Bucerius apresentam um inquérito sobre 232 aquisições horizontais que examina a extensão e a velocidade da integração de marketing, as poupanças de custos e o desempenho de mercado [11]. O resumo indica uma relação positiva entre a extensão da integração e as poupanças de custos, juntamente com uma relação adversa com o desempenho de mercado, e uma ligação mais forte entre o desempenho de mercado e o desempenho financeiro do que entre as poupanças de custos e o desempenho financeiro. Isto motiva a análise da integração comercial em conjunto com a fundamentação das poupanças. Não fornece uma taxa de perda de clientes nem isola o efeito de uma política específica de revisão de preços, de uma mudança de responsável ou de um processo de consentimento.
Os estudos de fusões bancárias acrescentam um mecanismo relevante para o desenho. Os autores do estudo norueguês interpretam a sua evidência como sugerindo que, quando uma fusão prejudica os mutuários, as empresas com baixos custos de mudança trocam de banco, enquanto empresas semelhantes com custos elevados permanecem presas à relação [8]. Um estudo de pequenas empresas belgas separa os mutuários com uma relação bancária dos que têm várias e distingue permanência, cessação pelo banco e mudança de banco. Os mutuários com várias relações foram menos prejudicados porque conseguiam proteger-se contra o fim de uma relação [7]. Ambos apoiam duas características do modelo: uma segunda fonte facilita a saída e a redução de compras, e um custo de mudança elevado converte a saída potencial em dependência forçada.
Um cliente sujeito a restrições contratuais pode ainda alterar o comportamento de compra dentro dos direitos e obrigações do seu acordo. A experiência permite reduzir compras através de uma segunda fonte mesmo quando a sua via simplificada de vencimento está fechada durante a janela. Trata-se de um pressuposto de modelização. Um registo real deve documentar as obrigações mínimas de compra, a exclusividade, os direitos de cessação, as datas de renovação, as dependências técnicas e as alternativas disponíveis antes de classificar uma saída ou redução de compras como viável. Os estudos citados não fornecem prevalências populacionais dessas características.
7 Evidência sobre clientes em fusões bancárias
O estudo belga utilizou um registo de crédito de relações entre empresas e bancos de 1997 a 2003. Na versão de documento de trabalho lida para este estudo, os mutuários dos bancos adquiridos apresentaram uma taxa de cessação da relação a mais longo prazo 8.5 pontos percentuais superior à de mutuários semelhantes de bancos que não se fundiram, medida entre seis e dezoito meses após uma fusão. Os mutuários dos bancos adquirentes tinham menor probabilidade de perder a relação, e os que já eram clientes de ambos os bancos tinham uma probabilidade ainda menor. Os mutuários dos bancos adquiridos com uma só relação bancária tinham mais 9.8 pontos percentuais de probabilidade de cessação pelo banco e apenas uma probabilidade ligeiramente maior de mudar. A taxa média de cessação na amostra foi 11.1% [7]. O artigo publicado saiu na Review of Financial Studies em 2011; as estimativas numéricas aqui citadas são atribuídas ao documento de trabalho de outubro de 2009.
O estudo norueguês indica uma perda média de aproximadamente 0.8% do valor dos capitais próprios do mutuário quando um anúncio identificou o seu banco como alvo de aquisição, com uma estimativa maior para mutuários de menor dimensão em fusões de dois grandes bancos [8]. O resumo e a introdução do documento de trabalho descrevem alterações na saída de relações, bem como efeitos dos anúncios. São resultados específicos daquele estudo sobre consolidação bancária. Em conjunto com a evidência belga, motivam examinar a carteira adquirida, as alternativas dos clientes e a distinção entre sair e mudar de fornecedor; não fornecem uma estimativa geral de retenção de clientes comerciais.
Os resultados e os contextos diferem da exposição anualizada das receitas de clientes nesta experiência. Os resultados citados de fusões bancárias medem o estado da relação ou o valor dos capitais próprios do mutuário. Não calibram os termos de mudança de responsável nem de harmonização de preços da experiência. Motivam a análise da carteira adquirida e das alternativas dos clientes, sem fornecer qualquer parâmetro derivado de fontes. A perda de base de 6.9% e a perda atribuível à transação de 6.6% do modelo são grandezas definidas pelo autor, sem calibração à taxa belga de cessação ou às taxas norueguesas de saída.
8 Registos contabilísticos e materialidade dos clientes
Os exemplos de janeiro de 2012 que acompanham a IFRS 3 discutem o reconhecimento de contratos adquiridos com clientes e das relações associadas segundo o critério contratual-legal, incluindo casos de restrição à venda separada. Os exemplos IE26 a IE28 também distinguem possíveis vidas úteis e descrevem relações decorrentes do contacto regular [6]. Estes exemplos acompanham a norma e não integram os seus requisitos normativos. O estudo utiliza os exemplos datados para motivar um registo interligado de clientes. Não formula uma conclusão atual sobre reconhecimento contabilístico ou imparidade para uma aquisição específica; tal exige a norma atual aplicável e os factos da transação.
O parágrafo 34 da AASB 8 exige divulgações especificadas sobre clientes importantes quando um único cliente externo representa pelo menos dez por cento das receitas da entidade [5]. São divulgados o total e os segmentos de reporte sem exigir a identidade do cliente. As entidades que se sabe estarem sob controlo comum são consideradas em conjunto para este teste. O parágrafo 2 define o âmbito da norma em torno de dívida ou capital próprio negociados publicamente e de determinados documentos de emissão pública; o limiar não constitui uma obrigação universal de divulgação para todas as empresas privadas. A compilação citada aplica-se aos períodos especificados no seu registo oficial, incluindo períodos com início em ou após 1 de julho de 2021 e antes de 1 de janeiro de 2027. Um comprador pode utilizar um indicador de concentração adequadamente definido na sua análise privada sem sugerir que esta regra de divulgação se aplica a todas as empresas-alvo.
A tabela 2 propõe o registo por conta necessário para esta análise. O reconhecimento contabilístico e as divulgações sobre clientes importantes podem identificar relações ou concentrações que merecem atenção, sujeitos às normas aplicáveis à entidade que reporta. Não preveem a probabilidade de retenção de uma conta individual. A perda de uma relação pode motivar uma avaliação separada de imparidade, que este estudo não realiza. O registo deve preservar a base de cada classificação contabilística ou contratual e evitar utilizar um limiar de divulgação pública como regra de intervenção.
Estas fontes justificam as categorias dos dados de entrada. Os textos jurídicos fornecem a mecânica do consentimento, os textos laborais os limites das restrições, os estudos empíricos o sentido dos efeitos da mudança de responsável, dos custos de mudança e da carteira adquirida, e os textos contabilísticos o registo. Nenhum fornece um coeficiente ou uma taxa populacional. A experiência retira, assim, as suas categorias destas fontes e define todas as grandezas por escolha do autor; a secção 20 repete esse limite onde os resultados poderiam ser confundidos com observações.
| Registo | Informação necessária | Decisão apoiada |
|---|---|---|
| Base contratual | Entidade contraparte, prazo, cláusulas de cessação e de mudança de controlo, limites de cessão | Se o cliente pode sair ou tem de consentir na conclusão |
| Detentor da relação | Responsável identificado, proporção de contactos e reuniões mantidos por essa pessoa, termos das restrições | Dependência de uma pessoa e risco de o cliente a acompanhar |
| Alteração comercial | Alteração de preços prevista, data de produção de efeitos, pré-aviso e data de renovação | Exposição aos preços e respetivo calendário |
| Alternativas | Segunda fonte, custo de mudança de fornecedor, dependência técnica ou regulamentar | Capacidade para sair ou reduzir compras |
| Conflito | Se o cliente concorre com o adquirente ou com outro cliente | Exposição que a proteção não pode eliminar |
| Materialidade | Receitas, proporção das receitas, indicador de cliente importante segundo a norma de segmentos | Valor em risco |
| Utilização dos dados | Origem e finalidade dos dados de contacto | Contacto permitido |
Registo proposto. As entradas descrevem informação a obter; não são conclusões sobre uma aquisição específica.
9 Construção da experiência de carteiras de clientes
Cada carteira construída contém 600 contas com receitas anuais extraídas de uma distribuição lognormal, que produz um total de cerca de USD 164.8 milhões por carteira e concentra 43% das receitas no décimo de contas de maior dimensão. As vias contratuais são atribuídas aleatoriamente: direito de consentimento na mudança de controlo, prazo fixo com livre transferência, contrato de renovação contínua com pré-aviso curto e transações pedido a pedido. Em média, 83% das contas têm uma via aberta à saída durante a janela. Cada conta tem também pontuações de lealdade, de custo de mudança e de dependência, um indicador de segunda fonte e um indicador de conflito.
As mudanças de responsável, as saídas de representantes e os aumentos de preços são gerados por regras declaradas. Os aumentos são atribuídos com maior frequência às contas com maior lealdade construída, produzindo o mecanismo de seleção examinado na secção 18. A tabela 3 regista os dados de entrada definidos pelo autor e escolhidos para testes de tensão transparentes. Nenhum coeficiente, prevalência ou efeito de intervenção é estimado a partir de dados observados de clientes. As equações abaixo determinam todos os resultados das contas nesta experiência.
Na equação 1, z_i é a pressão de saída da conta i; u_i, o aumento de preços previsto em pontos percentuais; R_i, o indicador de mudança de responsável; d_i, a dependência do responsável atual; F_i, o indicador de que o responsável abandona o vendedor; kappa, a proporção do efeito de acompanhamento eliminada por uma restrição exigível; k_i, o indicador de direito de consentimento; c_i, o indicador de conflito de canal; m_i, o indicador de segunda fonte; s_i, o custo de mudança; e ell_i, a lealdade. Os termos beta são os coeficientes definidos pelo autor. O_i é igual a um quando a via está aberta durante a janela, e P_i é a probabilidade de saída.
Na equação 2, psi_i é a proporção de compras que um cliente que permanece transfere para outro fornecedor; psi_0, uma base de dois por cento; lambda, uma transmissão de metade; q_i, a pressão expressa como probabilidade mesmo nas contas cuja via está fechada; V_i, as receitas anuais; e L_i, as receitas que se espera perder. Uma conta vinculada que tenha uma segunda fonte pode, portanto, ainda reduzir as compras. As contas cuja via está aberta, em média 83%, suportam tanto a saída como a redução de compras; as restantes suportam apenas redução de compras durante a janela, e essa redução é maior quando existe uma segunda fonte.
| Dado de entrada | Valor | Estado |
|---|---|---|
| Contas por carteira construída; carteiras | 600; 300 | Definido pelo autor |
| Receitas anuais por conta | Lognormal, mediana de USD 150 mil, desvio-padrão dos logaritmos de 1.1 | Definido pelo autor |
| Vias contratuais (direito de consentimento; prazo fixo; renovação contínua; pedido a pedido) | 20%; 35%; 25%; 20% | Definido pelo autor |
| Prazo fixo remanescente; janela contabilizada | 1 a 36 meses; 18 meses após a conclusão | Definido pelo autor |
| Mudança de responsável; das quais, saída do vendedor | 35%; 40% das mudanças | Definido pelo autor |
| Atenuação definida pelo autor da pressão de saída e acompanhamento do comercial | Eliminação de 35% do efeito de acompanhamento | Definido pelo autor |
| Aumento de preços: cobertura; dimensão | Cerca de 35% das contas; 3 a 10 pontos, atribuídos com maior frequência às contas leais | Definido pelo autor |
| Conflito de canal; segunda fonte disponível | 10%; 40% | Definido pelo autor |
| Coeficientes do logit: preço, responsável, acompanhamento, consentimento, conflito, segunda fonte, mudança e lealdade | 0.10 por ponto; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (constante -2.2) | Definido pelo autor |
| Redução de compras dos clientes que permanecem | 2% mais 0.5 vezes a pressão para contas com segunda fonte | Definido pelo autor |
| Conjunto de medidas de proteção | Termos do responsável multiplicados por 0.25; termo de consentimento por 0.30; sem concessão de preço | Definido pelo autor |
| Capacidade de retenção | 60 contas (10%); exploração de 20 a 240 | Definido pelo autor |
| Erro de observação nas regras | Dependência e mudança: desvio-padrão de 0.15; indicador de segunda fonte invertido em 20% | Definido pelo autor |
| Sem dados por cliente de qualquer transação | Nenhum utilizado | Declarado |
Dados de entrada definidos pelo autor. Todos os valores são pressupostos da experiência construída e nenhum provém de uma transação ou de uma fonte.
10 Exposição de base por via contratual
A tabela 4 apresenta a exposição anualizada no final do período por via contratual. Nas carteiras construídas é 13.6% das receitas, ou USD 22.33 milhões por carteira. As contas com direito de consentimento apresentam exposição de 24.6% dentro do segmento; as de prazo fixo, 8.5%; as de renovação contínua, 12.5%; e as de pedido a pedido, 12.7%. O pressuposto uniforme de prazo remanescente de um a trinta e seis meses deixa cerca de metade das contas de prazo fixo sem possibilidade de saída por vencimento dentro de dezoito meses. As contas com direito de consentimento representam 20% das receitas e 36% da exposição esperada sob estes dados de entrada. Os rácios agregam as receitas das carteiras; não são médias das percentagens de perda por conta.
A figura 1 divide cada barra na parcela de base e nos cinco fatores da transação. O consentimento é o maior fator isolado no segmento com direito de consentimento, tal como o modelo pressupõe, e o preço e a mudança de responsável são visíveis em todos os segmentos a que chegam. A comparação entre vias decorre dos coeficientes definidos pelo autor e das proporções pressupostas. Não mostra que as contas com direito de consentimento tenham maior perda de clientes na prática. Mostra que, se a opção pressuposta existir e for utilizada à taxa pressuposta, a exposição se concentra onde se situa essa opção.
| Via contratual | Proporção das contas | Proporção das receitas | Exposição anualizada, % das receitas do segmento | Proporção da perda esperada total | Perda atribuível à transação, % das receitas do segmento |
|---|---|---|---|---|---|
| Direito de consentimento na mudança de controlo | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Prazo fixo, livre transferência | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Renovação contínua, pré-aviso curto | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Pedido a pedido | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Resultado de um modelo construído sob dados de entrada definidos pelo autor. Os rácios por via ou segmento agregam receitas e exposição de 300 carteiras. Estes rácios não são médias de percentagens por conta nem estimativas observadas no terreno.
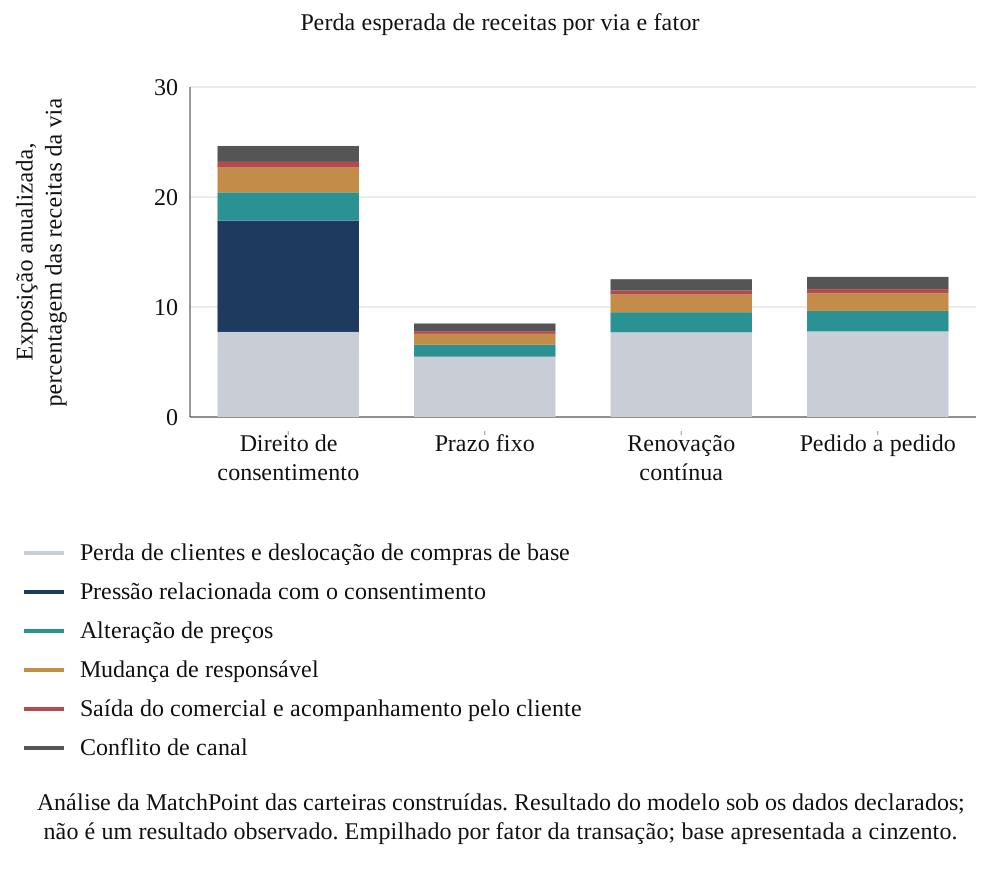
Análise da MatchPoint das carteiras construídas. Resultado do modelo sob os dados declarados; não é um resultado observado. Empilhado por fator da transação; base apresentada a cinzento.
O campo contratual acrescenta informação ausente de uma lista baseada apenas nas receitas. A sua utilidade depende do direito, da medida viável e do custo associado. Uma discussão de consentimento ou uma transição de responsável só pode ser considerada antes da conclusão quando for permitida e operacionalmente viável; não se pressupõem nem o calendário nem o sucesso numa transação real. Nesta experiência, o efeito das medidas relacionadas com o consentimento é fixado pelo autor, o que favorece uma regra contratual quando esse efeito é forte. A análise de sensibilidade da secção 14 testa a consequência de retirar essa atenuação pressuposta.
11 Dependência das relações e exposição à revisão de preços
A tabela 5 examina as mesmas carteiras por relação e preço. Nas contas cujo responsável muda, a perda esperada aumenta de 13.9% das receitas quando a dependência do responsável é baixa para 22.2% quando é elevada. Nas contas com aumento previsto de seis pontos ou mais, a perda esperada é 18.3% das receitas, face a 11.8% nas contas sem aumento. No cenário de base, o aumento abrange 35% das contas. São diferenças do modelo produzidas pelos coeficientes do autor, e o gradiente entre níveis de dependência decorre diretamente dos termos de responsável e de acompanhamento na equação 1.
| Segmento | Proporção das receitas | Exposição anualizada, % das receitas do segmento |
|---|---|---|
| Mudança de responsável; dependência baixa (inferior a 0.33) | 11.5% | 13.9% |
| Mudança de responsável; dependência intermédia (0.33 a 0.55) | 11.9% | 17.5% |
| Mudança de responsável; dependência elevada (0.55 ou mais) | 11.3% | 22.2% |
| Sem aumento | 64.6% | 11.8% |
| Aumento inferior a 6 pontos | 15.3% | 14.8% |
| Aumento de 6 pontos ou mais | 20.1% | 18.3% |
Resultado de um modelo construído sob dados de entrada definidos pelo autor. Os rácios por via ou segmento agregam receitas e exposição de 300 carteiras. Estes rácios não são médias de percentagens por conta nem estimativas observadas no terreno.
A perda atribuível à transação pode ser repartida pelos fatores na proporção dos seus contributos positivos para a pressão de saída. Nas carteiras de base, o consentimento representa 30%, o preço 26%, a mudança de responsável 23%, a saída e o acompanhamento 5% e o conflito de canal 15% da perda atribuível à transação. A repartição é uma convenção contabilística, não uma decomposição causal, porque os fatores interagem através da mesma função logística. A proporção do consentimento é elevada em parte porque o coeficiente de consentimento de 1.0 definido pelo autor se aplica a todas as contas com esse direito desde a conclusão; um coeficiente menor transferiria peso para o preço e a mudança de responsável.
Dentro da experiência construída, o efeito de um aumento sobre a exposição varia com a segunda fonte, o custo de mudança e a lealdade da conta. O mesmo aumento nominal pode produzir uma perda modelizada maior quando estes dados criam mais possibilidades de saída ou de redução de compras. Estas diferenças apoiam uma análise de sensibilidade dos pressupostos do autor por conta. Não estabelecem uma resposta observada aos preços nem um custo de execução para um comprador. A secção 15 realiza a comparação separada de receitas retidas, antes da margem, do esforço de execução e do comportamento repetido de preços.
12 Pressupostos temporais e atribuição de perdas
A figura 2 distribui a exposição anualizada do modelo no final do período, atribuída à transação, por janelas mensais definidas pelo autor. A exposição relacionada com o consentimento é atribuída aos meses zero a três, inclusive, perfazendo 100% atribuído até ao mês três. Para a exposição total atribuída à transação, as proporções atribuídas são 34% até ao mês três, 57% até ao mês seis e 93% até ao mês doze, incluindo esses meses. A curva distribui a exposição esperada segundo a regra de atribuição e as janelas temporais declaradas. Não simula datas de saída observadas nem integra perdas mensais de caixa. A sua forma é uma hipótese para comparação com um registo datado, sem uma estimativa empírica da cronologia.
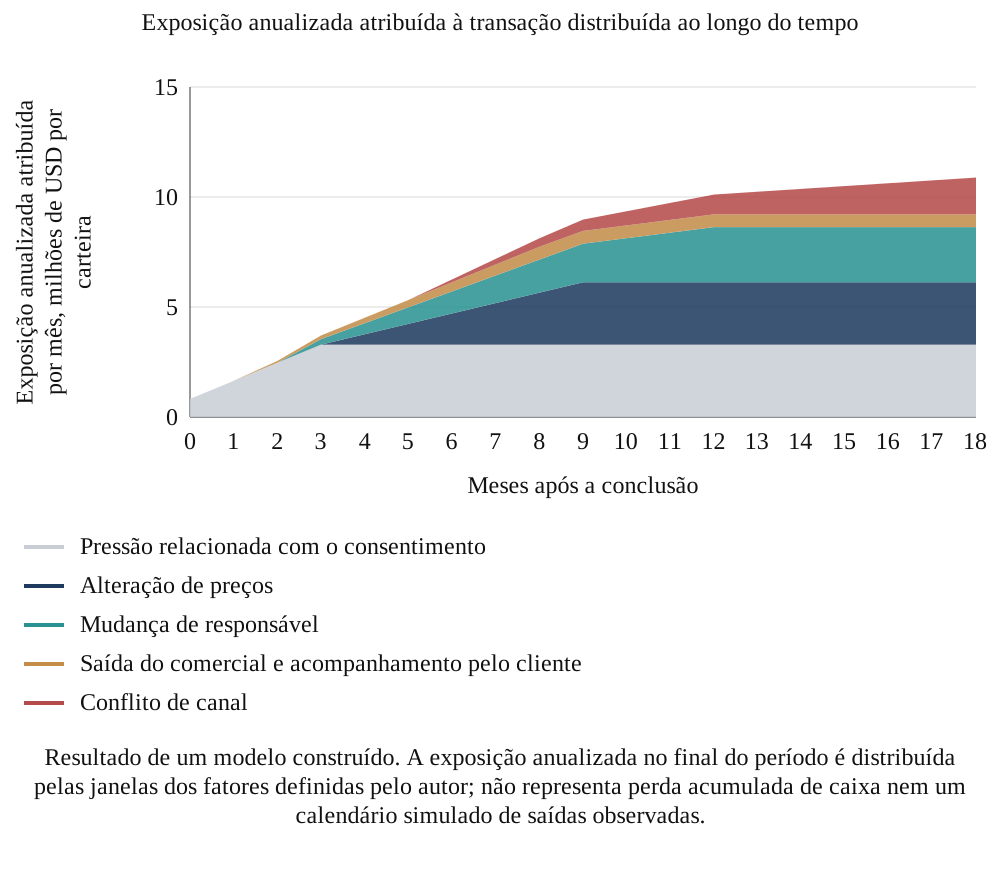
Resultado de um modelo construído. A exposição anualizada no final do período é distribuída pelas janelas dos fatores definidas pelo autor; não representa perda acumulada de caixa nem um calendário simulado de saídas observadas.
O padrão temporal definido pelo autor sugere uma lista proposta de acompanhamento. Um comprador que observe saídas precoces poderia examinar os acontecimentos de consentimento juntamente com mudanças de responsável, falhas de serviço e outros acontecimentos contemporâneos; saídas após comunicações de preços poderiam motivar uma análise de preços com explicações concorrentes. Esta experiência não estabelece qual a causa a investigar primeiro numa transação observada. Um registo datado de cada fator desencadeador, saída e redução de compras apoiaria essa avaliação. As secções seguintes examinam registos incompletos.
A curva atribuída à transação subtrai a base definida pelo autor à exposição total anualizada no final do período. Essa base é 6.9% das receitas anuais após a retirada dos cinco termos de pressão relacionados com a transação, mantendo as restantes características da conta e o indicador da via. É um contrafactual construído, não uma taxa medida de perda de clientes anterior à conclusão nem uma perda acumulada ao longo de dezoito meses. Um estudo real de atribuição exige a sua própria comparação defensável. O benefício do conjunto de medidas é calculado separadamente como a diferença entre a exposição esperada sem e com as medidas; não equivale à eliminação de todas as perdas posteriores à conclusão.
13 Conjuntos de proteção e regras de seleção de contas
O conjunto de medidas de proteção definido pelo autor altera dois termos do modelo e não inclui concessões de preço. Uma medida de continuidade multiplica a pressão de mudança de responsável e de saída com acompanhamento por 0.25; uma medida relacionada com o consentimento multiplica a pressão de consentimento por 0.30. São multiplicadores pressupostos da pressão residual. Não são efeitos de tratamento medidos, prova de que o consentimento foi juridicamente obtido ou garantia de retenção. O conflito de canal, a segunda fonte e os custos de mudança permanecem inalterados. A experiência valoriza a redução da exposição bruta anualizada das receitas com capacidade fixa de 60 contas, ou 10% de uma carteira. Inicialmente não atribui qualquer custo de execução às medidas, limitação tratada abaixo.
Na equação 3, L_i(0) e L_i(1) são as perdas esperadas sem e com o conjunto de medidas. S é o conjunto de contas selecionadas, enumeradas uma vez cada e em qualquer ordem de s_1 a s_(n_S); n_S é o número selecionado. W(S) é o seu benefício bruto total, W_rand o benefício esperado da seleção aleatória da mesma dimensão e W_orc o benefício de selecionar os maiores benefícios verdadeiros da intervenção. C(S) exprime a proporção de melhoria entre essas duas referências. A referência aleatória é igual a zero e a referência de informação completa a um, por construção. O oráculo da exposição utiliza a informação de perdas do modelo gerador, mas não tem necessariamente de maximizar o benefício da intervenção.
| Regra | Critério de ordenação | O que omite |
|---|---|---|
| Ordem aleatória | Nenhum; valor esperado de qualquer seleção da mesma dimensão | Referência esperada; seleções individuais ou deliberadamente fracas podem ficar abaixo dela |
| Ordenação por receitas | Receitas anuais | Direitos contratuais, dependência, preço e conflito |
| Lista de direitos contratuais | Primeiro as contas com direito de consentimento registado; depois, as receitas | Contas sem direito registado; os contratos não lidos parecem não conter direitos |
| Dependência das relações | Receitas multiplicadas pela dependência observada das contas cujo responsável muda | Consentimento, preço e conflito |
| Pontos de exposição | Receitas multiplicadas pela soma de um com os pontos relativos à via contratual (três para um direito de consentimento, dois para renovação contínua ou pedido a pedido, um para prazo fixo), dependência elevada quando muda o responsável, aumento de cinco pontos ou mais, conflito, segunda fonte e baixo custo de mudança | Interações; os pesos são definidos pelo autor, não por ajustamento |
| Oráculo da exposição | Perda esperada verdadeira | Se a perda pode ser evitada |
| Oráculo da perda evitável | Benefício verdadeiro do conjunto de medidas | Limite superior com informação completa para o objetivo declarado, separável e com número fixo de contas |
Regras definidas para esta experiência construída. A referência de perdas evitáveis com informação completa limita superiormente o benefício bruto da intervenção com capacidade fixa. O oráculo da exposição é uma ordenação separada com informação abundante e não constitui um ótimo de intervenção.
A tabela 6 define as regras. As regras práticas são observadas com erro. A dependência e o custo de mudança incorporam ruído com desvio-padrão de 0.15, e o indicador de segunda fonte está errado numa conta em cada cinco. Os pontos são inteiros e não são ajustados aos coeficientes. Isto impede que as regras sejam uma reformulação da equação geradora, embora partilhem a premissa de medirem características reais. Em contrapartida, o indicador de consentimento é observado sem erro quando um contrato foi lido, o que favorece a lista de direitos contratuais no cenário de base; esse pressuposto é relaxado no cenário de tensão do registo.
Uma afetação comercial proposta substituiria a simplificação de custo zero e capacidade igual pelos recursos efetivamente necessários. Uma conta pode exigir assessoria jurídica e negociação de consentimento; outra, um sucessor tecnicamente qualificado ou um programa de correção do serviço. O número de contas é, por isso, uma unidade inicial de capacidade. Um comprador pode, em alternativa, acompanhar horas por especialista, custo de caixa e prazos contratuais e depois comparar combinações viáveis de medidas. A presente experiência de ordenação não fornece uma afetação ótima de recursos quando as medidas competem por diferentes competências, têm durações diferentes ou interagem entre clientes.
Um plano prático de sensibilidade pode manter uma conta sob análise quando a medida preferida muda perante uma alteração moderada do custo de mudança, da via jurídica ou do esforço de execução. Esse plano mostraria quais os pressupostos que determinam uma escolha e quais os documentos ou conversas que os poderiam esclarecer. Deve distinguir um termo contratual verificado, a avaliação de um gestor de conta, uma estimativa da administração e um facto por resolver. O comprador pode então decidir se obtém mais informação, realiza uma intervenção reversível ou aceita a exposição remanescente no âmbito da sua política de aprovação.
A pontuação de exposição atribui um ponto definido pelo autor quando existe uma segunda fonte observada, alinhando esse sentido com o termo positivo de pressão por segunda fonte no gerador. Os seus pesos inteiros não estão calibrados nem ajustados a resultados de clientes. Uma aplicação empírica exigiria um processo de desenvolvimento e avaliação definido separadamente. O conjunto de medidas disponível mantém a segunda fonte inalterada, pelo que identificar exposição através deste campo não estabelece que essas medidas possam preservar as receitas associadas.
A equação 3 aplica-se quando W_orc excede W_rand. Se todos os benefícios de intervenção forem zero ou iguais, de modo que o denominador seja zero, a medida normalizada de captura fica indefinida e não deve ser apresentada como zero. A seleção aleatória esperada tem W_rand=(K/n) multiplicado pela soma dos benefícios das contas, com K selecionadas de n contas. É uma referência e não um limite inferior: uma seleção fraca pode ter captura negativa e uma extração aleatória individual pode ficar acima ou abaixo da sua esperança matemática. O limite de informação completa pressupõe benefícios separáveis e o mesmo número fixo para todas as regras.
14 Comparar regras de seleção com capacidade fixa
A tabela 7 apresenta resultados para uma capacidade de 60 contas. A captura é calculada carteira a carteira e depois promediada; em geral não é o rácio obtido a partir dos benefícios médios. A seleção aleatória esperada preserva USD 0.579 milhões de receitas anualizadas por carteira antes do custo de execução, face a USD 4.277 milhões da referência de informação completa. A ordenação por receitas atinge USD 2.493 milhões e 51% da margem de melhoria face à seleção aleatória; a ordenação contratual atinge USD 3.243 milhões e 72%. A dependência das relações capta 62% e os pontos de exposição 65%. Os intervalos centrais de noventa por cento entre carteiras são 34% a 66% para a ordenação por receitas e 51% a 77% para os pontos. Estes intervalos descrevem a variação nas carteiras definidas pelo autor, sem estimar a incerteza de uma aquisição observada.
| Regra de seleção | Benefício bruto da proteção, milhões de USD por carteira | Proporção da perda esperada total nas contas selecionadas | Margem de melhoria face à seleção aleatória captada | Percentis 5 a 95 da captura |
|---|---|---|---|---|
| Ordem aleatória | 0.579 | 10% | Não aplicável | Não aplicável |
| Ordenação por receitas | 2.493 | 43% | 51% | 34% a 66% |
| Lista de direitos contratuais | 3.243 | 31% | 72% | 56% a 84% |
| Dependência das relações | 2.901 | 31% | 62% | 46% a 75% |
| Pontos de exposição | 3.013 | 47% | 65% | 51% a 77% |
| Oráculo da exposição | 3.698 | 53% | 84% | 77% a 90% |
| Oráculo da perda evitável | 4.277 | 44% | Não aplicável | Não aplicável |
Resultado de um modelo construído. Receitas anualizadas brutas preservadas antes do custo de execução, em milhões de USD por carteira. A captura é (regra menos seleção aleatória esperada) dividido por (benefício com informação completa menos seleção aleatória esperada), promediada em 300 carteiras. O intervalo descreve a distribuição das carteiras do autor, não um intervalo de confiança de dados observados no terreno.
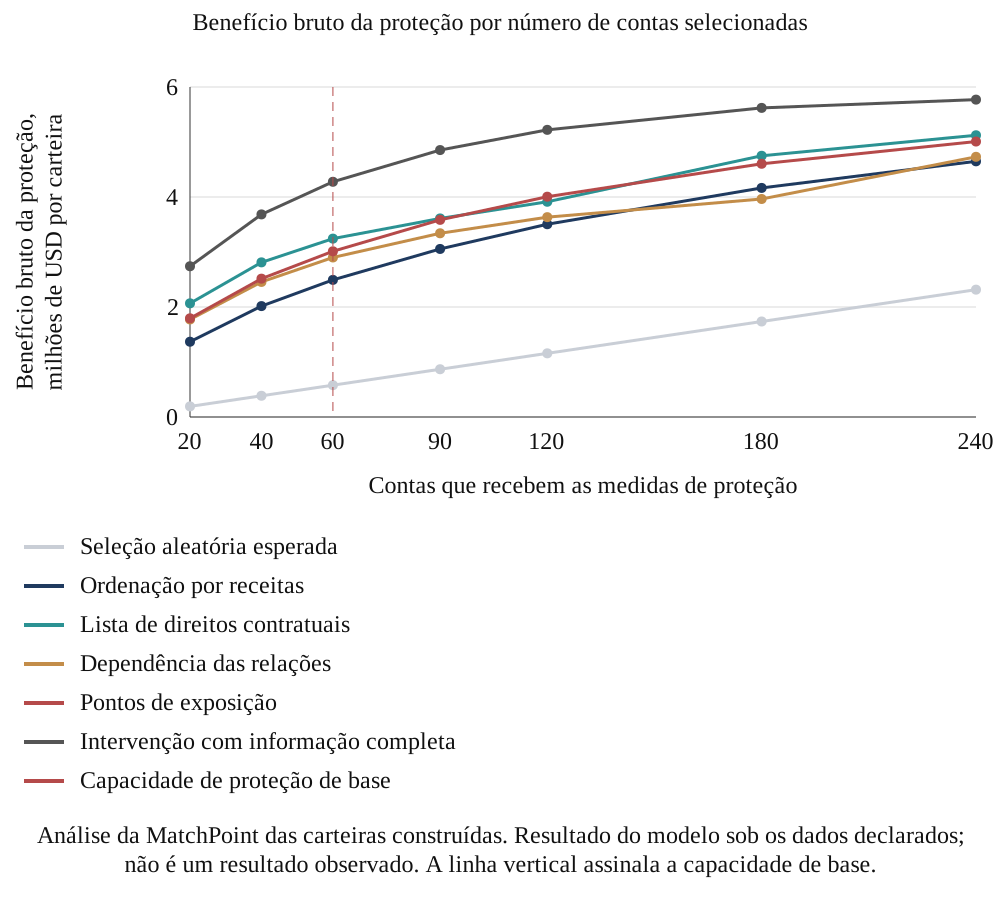
Análise da MatchPoint das carteiras construídas. Resultado do modelo sob os dados declarados; não é um resultado observado. A linha vertical assinala a capacidade de base.
A referência de exposição seleciona contas com 53% da perda esperada e atinge 86% do benefício de intervenção com informação completa; o ótimo de intervenção seleciona contas com 44% da perda. São objetivos diferentes. A ordenação por receitas seleciona contas com 43% da perda e capta 51% da margem de melhoria de intervenção face à seleção aleatória. Os pontos de exposição selecionam 47% e captam 65%, enquanto a regra contratual seleciona 31% e capta 72%. Uma proporção elevada de perdas sob análise não estabelece, por si só, que as medidas escolhidas as possam recuperar.
O resultado de base da ordenação depende da intervenção definida e do sistema de medição. A evidência contratual está completa na base e as medidas multiplicam a pressão de consentimento por 0.30 e a pressão relacionada com o responsável por 0.25. Estes multiplicadores de termos não são reduções de probabilidade, efeitos de intervenção medidos ou prova de que o consentimento foi juridicamente obtido. As regras práticas utilizam pesos definidos pelo autor e observações ruidosas das relações. Uma equipa de transação pode testar se as medidas e a informação pressupostas estão disponíveis antes de considerar a ordenação. A análise isolada de sensibilidade sem efeito de consentimento apresentada abaixo mostra que alterar um mecanismo pode inverter a ordenação.
As comparações emparelhadas mantêm a mesma carteira para cada regra. Os pontos, a ordenação contratual e a dependência das relações superam a ordenação por receitas em 100%, 95% e 85% das carteiras, respetivamente. A ordenação contratual supera os pontos em 76%, enquanto a dependência das relações supera os pontos em 43%. São frequências condicionais de simulação. As regras de dependência e de pontos não devem ser descritas como equivalentes apenas com base em intervalos sobrepostos. Os cenários de tensão alteram a sua ordenação, e a comparação de capacidade da figura 3 muda a questão de selecionar sessenta contas para selecionar uma proporção maior da carteira.
Uma análise adicional de sensibilidade do mecanismo mantém fixas as carteiras, a capacidade e todos os restantes pressupostos das medidas, alterando o multiplicador do termo de consentimento de 0.30 para 1.00 e retirando esse efeito de intervenção. Os benefícios brutos por carteira passam a USD 0.873 milhões para a ordenação contratual, USD 1.319 milhões para a ordenação por receitas, USD 1.606 milhões para os pontos e USD 2.232 milhões para a dependência das relações. A vantagem de base da regra contratual inverte-se. Este limite definido pelo autor apoia a explicitação da intervenção proposta antes da adoção de uma ordenação. Não estima com que frequência o trabalho de consentimento tem sucesso nem a eficácia prática de uma medida de continuidade comercial.
15 Análise económica da dispensa de um aumento de preços por conta
A decisão de preços utiliza uma comparação separada e coerente de receitas. V_i são as receitas anuais antes do aumento, L_i(u_i) a exposição esperada com o aumento e L_i(0) a exposição sem aumento. As receitas esperadas retidas com o aumento são multiplicadas por 1+u_i/100. A comparação inclui a saída e a redução de compras das contas que permanecem. É avaliada sem o conjunto de continuidade e consentimento. A margem, o custo de execução, o momento da cobrança e o valor do cliente ao longo da relação permanecem fora deste teste de receitas anualizadas.
Na equação 4, G_i=L_i(u_i)-L_i(0) é a redução da exposição ao dispensar o aumento. As receitas esperadas retidas com a dispensa são R_i(0)=V_i-L_i(0); com o aumento são R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. A diferença é igual a G_i menos (u_i/100)[V_i-L_i(u_i)]. Uma diferença positiva favorece a dispensa nesta base de receitas. O encargo do lado direito é, portanto, o aumento que seria cobrado sobre as compras retidas sob o aumento, incluindo o efeito da redução de compras. Cobrar o aumento sobre a sobrevivência bruta sem aumento responderia a uma questão diferente.
Nas mesmas 300 carteiras de dispensa, 45% das contas com aumento apresentam uma diferença positiva de receitas esperadas com a dispensa. Essas contas representam 45% do valor previsto do aumento, medido sobre a base original de receitas anuais. A redução da exposição bruta é, em média, USD 3.479 milhões por carteira, enquanto o aumento cobrado na trajetória com aumento é, em média, USD 3.126 milhões. A diferença é USD 0.352 milhões a favor de uma dispensa generalizada sob estes dados específicos; o rácio entre encargo e ganho é 0.90. Trata-se de um resultado simulado de receitas anualizadas antes dos custos de execução e da margem. Não estabelece que um congelamento geral de preços seja comercialmente ótimo. Uma decisão por conta também pode diferir quando entram na comparação as margens de contribuição, o esforço de execução, a negociação e o comportamento repetido de preços.
16 Cenários de tensão e mudanças na ordenação das regras
Quatro cenários de tensão alteram uma característica das carteiras de base. Uma revisão agressiva de preços eleva a proporção de contas abrangidas e a dimensão do aumento. A saída de membros da equipa comercial aumenta a taxa de mudança de responsável para sessenta por cento e a proporção dessas mudanças que são saídas para sessenta por cento. Os contratos com maior presença de consentimento elevam a proporção de contas com esse direito para quarenta por cento. Um registo de 70% mantém as carteiras inalteradas, mas permite ao comprador ler apenas sete em cada dez contratos. A tabela 8 apresenta a perda e a sua composição, e a tabela 9 a captura das quatro regras práticas.
| Cenário | Exposição anualizada, % das receitas | Atribuível à transação, % das receitas | Dessa parcela, até ao mês 3 inclusive | Proporção do preço | Proporção da mudança de responsável e da saída | Proporção do consentimento |
|---|---|---|---|---|---|---|
| Base | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Revisão agressiva de preços | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Saída de membros da equipa comercial | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Contratos com maior presença de consentimento | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Registo 70% lido | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Resultado de um modelo construído sob dados de entrada definidos pelo autor. A exposição, a atribuição e a cronologia são promediadas em 100 carteiras por cenário. A comparação de seleção da tabela 9 utiliza 300 carteiras. Os resumos de base extraídos independentemente podem, por isso, diferir das tabelas anteriores.
| Cenário | Ordenação por receitas | Lista de direitos contratuais | Dependência das relações | Pontos de exposição |
|---|---|---|---|---|
| Base | 49% | 72% | 62% | 64% |
| Revisão agressiva de preços | 50% | 72% | 62% | 64% |
| Saída de membros da equipa comercial | 55% | 66% | 69% | 70% |
| Contratos com maior presença de consentimento | 58% | 82% | 60% | 72% |
| Registo 70% lido | 49% | 53% | 62% | 61% |
Resultado de um modelo construído sob dados de entrada definidos pelo autor. A captura é o ganho entre as referências de intervenção aleatória e com informação completa para uma capacidade de 60 contas, promediado em 300 carteiras por cenário. As extrações diferem das da tabela 7.
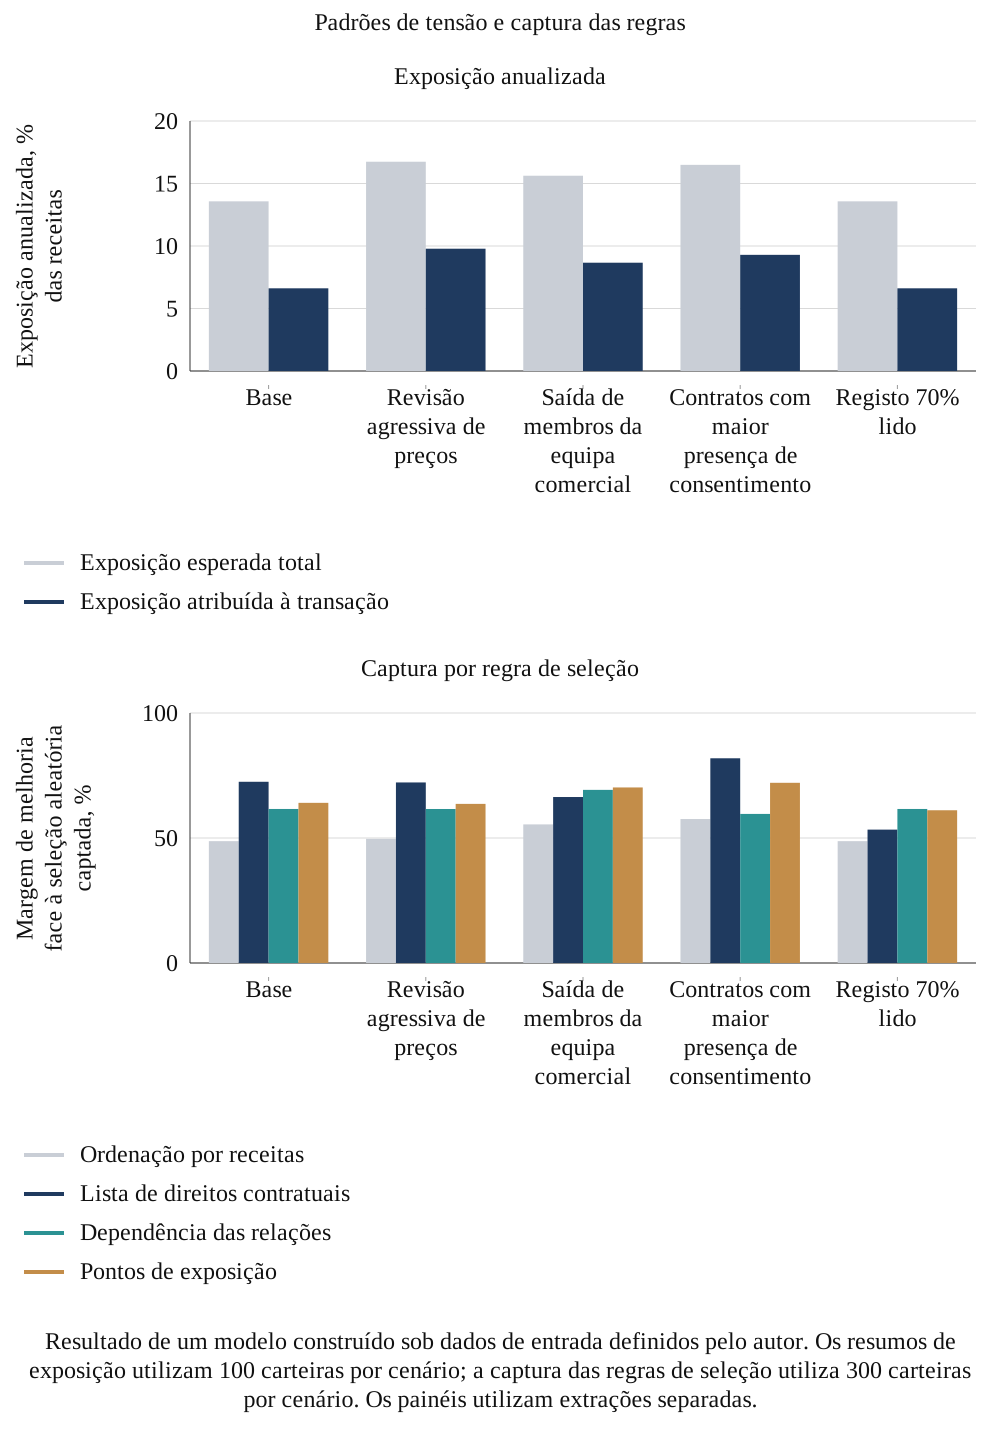
Resultado de um modelo construído sob dados de entrada definidos pelo autor. Os resumos de exposição utilizam 100 carteiras por cenário; a captura das regras de seleção utiliza 300 carteiras por cenário. Os painéis utilizam extrações separadas.
A figura 4 mostra ambos os painéis. Cada cenário tem um diagnóstico. A revisão agressiva de preços eleva a perda esperada de 13.6% para 16.7% das receitas e a proporção do preço na perda atribuível à transação de 26% para 45%, enquanto a captura das regras quase não muda. A saída de comerciais eleva a proporção da mudança de responsável e da saída de 28% para 41% e coloca na liderança as regras de dependência e de pontos. Os contratos com maior presença de consentimento concentram 47% da perda atribuível à transação nos primeiros três meses e elevam a captura da lista contratual para 82%. O registo de 70% deixa a perda inalterada e reduz a captura da lista contratual de 72% para 53%.
Os resultados de tensão fornecem possíveis explicações a examinar face ao registo de uma transação. A exposição de base atribuída à transação é 6.6% das receitas anuais, face a 9.8% sob revisão agressiva de preços, 8.7% com saída de comerciais e 9.3% no cenário de maior presença de consentimento. A perda precoce e uma proporção elevada de consentimento ocorrem em conjunto porque a experiência atribui a pressão de consentimento a uma janela precoce. Uma cronologia semelhante numa transação observada exigiria evidência que separasse o consentimento da perturbação do serviço, das medidas do comprador e de outros acontecimentos. As classificações construídas de atribuição não estabelecem a causa de uma saída observada.
Os cenários são alterados um de cada vez, e dois invertem a ordenação das regras práticas: a saída de comerciais coloca a regra de dependência à frente da lista contratual (69% face a 66%), e o registo de 70% coloca tanto a regra de dependência como os pontos à sua frente. Uma transação pode conter várias alterações que interagem. Esta experiência não testou a sua cronologia conjunta nem demonstrou um padrão observado de saída em duas vagas. Os cenários separados podem orientar hipóteses concorrentes para um registo de acontecimentos datado. A atribuição numa transação real exigiria a sua própria comparação e avaliação de acontecimentos simultâneos.
17 Cobertura do registo contratual e qualidade da informação
A lista de direitos contratuais depende da qualidade do registo que a sustenta. No modelo, um direito de consentimento não lido parece um contrato de livre transferência. A figura 6 (painel de cobertura) varia a proporção de contratos lidos numa extração separada de carteiras, pelo que o valor do registo completo difere num ponto do da tabela 7. A lista contratual capta 50% do ganho alcançável quando nenhum contrato é lido, valor próximo da ordenação por receitas porque a lista passa então a ordenar apenas por receitas; desce para 40% quando metade é lida e sobe para 63% com 85% lidos e para 73% quando todos são lidos. A pontuação de exposição muda de 56% para 65% no mesmo intervalo.
A descida reflete a combinação de uma regra rígida de prioridade e da visibilidade seletiva dos direitos. Quando metade dos contratos é lida, todas as contas com direito de consentimento conhecido têm prioridade, incluindo contas pequenas, à frente de contas maiores não lidas. Isto não mostra que a informação em si seja prejudicial. Na grelha de cobertura testada, a regra contratual só supera pela primeira vez a regra de pontos corrigida quanto ao sentido quando a cobertura é completa. A linha de oitenta e cinco por cento não deve ser tratada como um limiar universal. Uma resposta operacional proposta consiste em manter estados Desconhecido (Unknown), reportar a cobertura ponderada pelas receitas e avaliar como uma fila de revisão altera decisões antes de adotar uma ordem fixa de leitura.
A leitura automática de contratos poderia alargar a cobertura, e o seu valor seria medido pela sensibilidade de deteção de cláusulas de consentimento e de cessação numa amostra verificada por juristas. A experiência não testa qualquer ferramenta desse tipo nem apresenta precisão. Mostra apenas que a cobertura é um dado de primeira ordem para o valor da lista contratual. A cobertura deve também ser reportada por valor: ler os cem maiores contratos pode abranger a maior parte das receitas e poucas contas, passando a ordenação das restantes a depender dos outros sinais.
Operacionalmente, um acordo não lido deve permanecer no estado Desconhecido (Unknown). A experiência de tensão classifica deliberadamente um direito de consentimento não lido como livre transferência para testar uma falha de informação prejudicial. Um registo real deve manter estados separados de documento em falta, documento recebido, extração pendente, cláusula pouco clara, revisão jurídica realizada e medida concluída. Combinar estes estados com um indicador negativo de consentimento ocultaria precisamente a incerteza que o cenário de tensão expõe. A cobertura pode ser reportada por número de contas, receitas anuais, escalão de concentração e próxima data de decisão, com registo do denominador e da versão do documento.
Uma fila proposta de revisão pode dar prioridade a um acordo de valor elevado ainda por resolver e próximo do prazo de consentimento ou notificação, mantendo a atenção a clientes de menor valor cuja dependência jurídica ou operacional torna o atraso relevante. O modelo não calcula o valor da informação nem prova uma ordem ótima de leitura. Para testar uma fila, a equipa poderia registar a incerteza anterior, o esforço de revisão, a classificação resultante e se a nova informação alterou a medida prevista. Isto cria evidência do valor da decisão sem tratar o número de documentos processados como um resultado de retenção.
18 Revisão seletiva de preços e estimativas observacionais
A atribuição seletiva de preços pode distorcer uma comparação observacional. Este modelo atribui aumentos com maior frequência a contas com maior lealdade construída, cuja propensão de saída é menor através de outro termo. A diferença resultante entre contas tratadas e não tratadas subestima o efeito do modelo sob os dados escolhidos. Uma política real de preços pode selecionar clientes por motivos diferentes, pelo que o sentido do enviesamento exige evidência sobre o seu processo efetivo de afetação. A experiência especifica um mecanismo para tornar visível esse problema de identificação.
Na equação 5, U_i é a atribuição de aumento, gamma_0 e gamma regem a sua probabilidade e ell_i é a lealdade construída. H conta apenas os quintis da medida indireta de lealdade que contêm pelo menos duas contas com aumento e duas sem aumento. Nesses grupos retidos, n_g^1 conta as contas com aumento e y_g^1 e y_g^0 são as duas taxas médias de saída. O denominador soma o número retido de contas com aumento. Os estratos omitidos podem alterar a população representada pela estimativa face ao efeito do modelo sobre todas as contas com aumento. A referência [12] identifica a literatura original do escore de propensão como enquadramento metodológico; esta experiência estratifica diretamente por uma medida indireta ruidosa de lealdade e não estima um escore de propensão nem verifica o controlo de confundimento.
| Intensidade da atribuição | Efeito verdadeiro, pontos | Estimativa ingénua, carteira grande | Estratificação pela medida indireta | Estratificação pela lealdade verdadeira | Estimativa ingénua, 600 contas, percentis 5 a 95 | Estratificação, 600 contas, percentis 5 a 95 |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | 1.4 a 9.6 | 1.3 a 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | -0.2 a 8.4 | 0.2 a 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | -0.9 a 7.7 | 0.0 a 8.6 |
Análise da MatchPoint das carteiras construídas. Resultado do modelo sob dados declarados; não é um resultado observado. Pontos percentuais de probabilidade de saída. A carteira grande tem 60,000 contas; as pequenas têm 600, com 300 repetições.
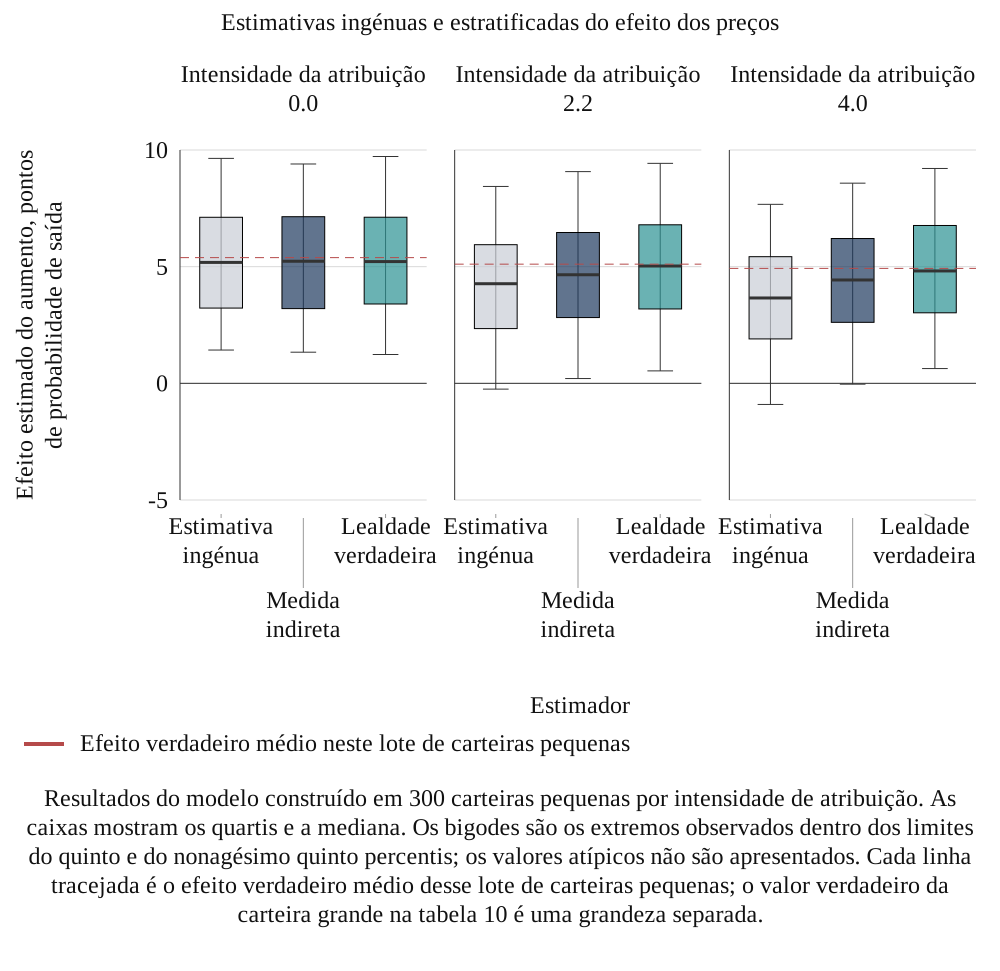
Resultados do modelo construído em 300 carteiras pequenas por intensidade de atribuição. As caixas mostram os quartis e a mediana. Os bigodes são os extremos observados dentro dos limites do quinto e do nonagésimo quinto percentis; os valores atípicos não são apresentados. Cada linha tracejada é o efeito verdadeiro médio desse lote de carteiras pequenas; o valor verdadeiro da carteira grande na tabela 10 é uma grandeza separada.
A tabela 10 e a figura 5 comparam estimadores sob o mecanismo especificado de atribuição. Sem ligação entre lealdade e atribuição, a estimativa ingénua da carteira grande é 5.61 pontos face a um efeito verdadeiro de 5.36. Na intensidade de base, o efeito verdadeiro é 5.18 pontos, a estimativa ingénua 4.41 e a estimativa estratificada pela medida indireta 4.85; esta última elimina 57% do erro ingénuo nessa extração. Com seleção mais forte, a estimativa ingénua é 3.49 face a 4.90, e a medida indireta elimina 48%. O ajustamento pela lealdade verdadeira produz 5.11 na intensidade de base. É uma referência informativa disponível dentro da simulação, não um teto estatístico: a agrupação pode deixar desequilíbrio residual e as estimativas realizadas mantêm erro amostral. Outros mecanismos de atribuição e confundimento podem produzir enviesamentos diferentes, incluindo inversões de sinal; estão fora desta experiência.
19 Dimensão da amostra, incerteza e identificação
Registos com menos contas produzem distribuições de estimativas mais amplas nesta experiência construída. A tabela 11 repete a estimativa estratificada para registos de 100 a 1,600 contas, com 400 repetições cada. Com 100 contas, o intervalo dos percentis 5 a 95 tem 21.9 pontos de amplitude, e 24% das estimativas são iguais ou inferiores a zero, embora o efeito verdadeiro seja positivo. Com 400 contas, a amplitude é 10.2 pontos e 7% das estimativas são iguais ou inferiores a zero. Com 800 contas, o intervalo vai de 1.3 a 8.3 pontos e exclui zero; com 1,600 contas, tem 5.4 pontos de amplitude e 0% das estimativas são iguais ou inferiores a zero.
| Contas | Estimativa estratificada média, pontos | Percentis 5 a 95 | Amplitude, pontos | Estimativa igual ou inferior a zero | A uma distância máxima de metade do efeito verdadeiro |
|---|---|---|---|---|---|
| 100 | 4.84 | -5.1 a 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | -3.3 a 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | -0.4 a 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | 1.3 a 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | 2.0 a 7.5 | 5.4 | 0% | 86% |
Resultados construídos a partir de 400 repetições com contas independentes por dimensão testada. Os intervalos centrais de simulação descrevem a distribuição do estimador, não intervalos de confiança para um registo observado. As amplitudes utilizam extremos com precisão completa antes do arredondamento. A métrica de distância até metade compara cada estimativa com o efeito verdadeiro médio desse bloco de dimensão amostral.
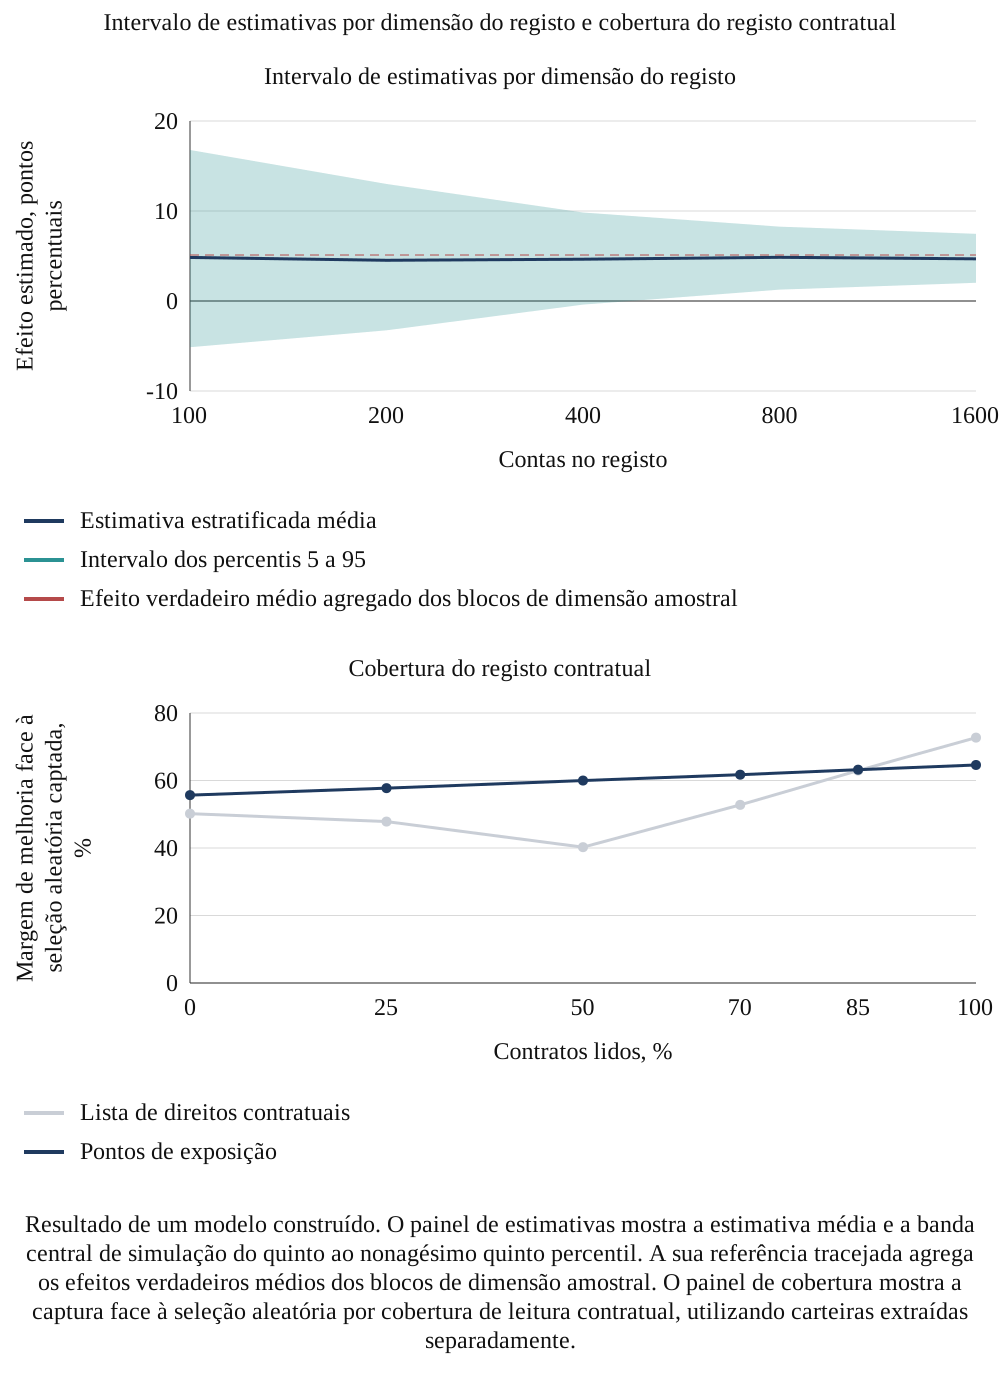
Resultado de um modelo construído. O painel de estimativas mostra a estimativa média e a banda central de simulação do quinto ao nonagésimo quinto percentil. A sua referência tracejada agrega os efeitos verdadeiros médios dos blocos de dimensão amostral. O painel de cobertura mostra a captura face à seleção aleatória por cobertura de leitura contratual, utilizando carteiras extraídas separadamente.
A incerteza amostral e a identificação são ambas relevantes. Com 400 contas, a estimativa média construída de 4.64 pontos está próxima do valor verdadeiro do modelo, enquanto 58% das estimativas ficam a uma distância máxima de metade desse valor verdadeiro. É uma propriedade do efeito, das taxas de acontecimentos, da atribuição e do estimador especificados. Não estabelece um requisito universal de 800 contas nem mostra que o enviesamento seja negligenciável numa carteira observada. Um efeito de preços reportado deve incluir o seu grupo de comparação, intervalo de incerteza, diagnósticos de sobreposição e pressupostos de confundimento. Agregar aquisições pode aumentar o número de contas e introduzir diferenças na composição dos clientes, nas políticas e no reporte; os indicadores de transação, por si só, não resolvem essas diferenças.
A regra de suporte também importa em amostras pequenas. Numa verificação exata e separada do bloco de cem contas, onze de quatrocentas replicações omitem pelo menos um quintil porque tem menos de duas contas tratadas ou menos de duas contas de comparação. A cobertura média das contas tratadas retidas é aproximadamente 99.92%, com mínimo de 96.67%. São diagnósticos deste bloco construído. O estimador renormaliza para a população tratada retida; não recria os resultados do suporte omitido. Um estudo real deve reportar as suas exclusões e a correspondente alteração da população-alvo, com análise de sensibilidade quando as contas excluídas forem comercialmente materiais.
20 Controlos de reprodutibilidade e limites do modelo
Os resultados do modelo são gerados pelas mesmas características que as regras utilizam. As regras são, portanto, testadas num mundo em que a sua premissa é verdadeira: os direitos de consentimento, a dependência do responsável, o preço e o conflito impulsionam a saída. Os resultados mostram quanto cada regra recupera se assim for, como a ordenação muda sob a tensão declarada e em que medida um registo real seria distorcido pela forma de atribuição dos aumentos de preços. Não mostram que os direitos de consentimento ou as mudanças de responsável provoquem saídas numa carteira real, nem fornecem uma taxa de perda de clientes.
O motor numérico corrigido executa 1,545 asserções em 41 famílias de mensagens, resumidas na tabela 12. A maioria corresponde a condições repetidas dentro de ciclos por carteira. Verificam intervalos, comparações de dominância especificadas, reconciliação da atribuição, distribuição temporal, direção da tensão, a identidade da dispensa de aumentos de preços e a reposição do multiplicador de consentimento após a sua análise isolada de sensibilidade. Estas asserções do código-fonte são separadas da revisão aritmética independente. Testam os cálculos declarados e os casos escolhidos com sementes fixadas, sem comparação com resultados observados de clientes ou prova de que as premissas do modelo se verificam na prática.
| Controlo | Resultado |
|---|---|
| Asserções aprovadas | 1,545 em 41 famílias |
| Probabilidades e perdas | Todas as probabilidades de saída estão no intervalo unitário; todas as perdas esperadas estão entre zero e as receitas |
| Reconciliação | As receitas e perdas por via somam os totais; as proporções dos fatores somam um; as curvas temporais terminam na perda atribuída e nunca diminuem |
| Proteção | O conjunto de medidas nunca aumenta a perda esperada em qualquer conta |
| Dominância | Na capacidade de base, o benefício da intervenção com informação completa domina cada regra em todas as carteiras; as médias da exploração de capacidade também respeitam o limite |
| Normalização das referências | A captura é um para a seleção com informação completa e zero para a seleção aleatória esperada; seleções mais fracas podem ser negativas |
| Direções da tensão | A revisão de preços aumenta a proporção do preço; a saída de comerciais aumenta a proporção do responsável; os contratos com maior presença de consentimento antecipam perdas; um registo não lido reduz a captura da lista contratual |
| Verificações de ajustamento construídas | As estimativas ingénuas e ajustadas com sementes fixadas respeitam as comparações de proximidade especificadas; estas verificações não estabelecem uma ordenação universal dos estimadores |
| Dimensão da amostra | O intervalo das estimativas estreita-se em cada aumento da dimensão do registo |
| Repetibilidade | A mesma semente produz as mesmas carteiras |
| Identidade da dispensa de aumento de preços | Receitas esperadas sem aumento menos receitas esperadas com aumento equivalem à redução da exposição menos o aumento sobre as compras retidas sob o aumento |
| Limite do mecanismo | Retirar a atenuação do consentimento, mantendo os restantes dados fixos, inverte a vantagem de base da regra contratual neste gerador |
Verificações de reprodutibilidade no motor numérico conservado. Uma asserção aprovada verifica o cálculo declarado dentro do modelo definido pelo autor; não constitui validação empírica. O tempo de execução depende do ambiente.
Esta experiência avalia o comportamento de um sistema declarado. O seu contributo prático é uma separação reprodutível entre exposição anualizada, benefício de intervenção, informação do registo contratual e seleção de revisões de preços. As percentagens do modelo devem ser citadas como resultados condicionais de simulação, acompanhadas dos seus dados de entrada. Os controlos aritméticos não validam a leitura jurídica, a escolha dos coeficientes, a eficácia de uma intervenção ou a sua adequação a uma aquisição real. Essas questões exigem a evidência e a análise profissional descritas nas secções seguintes.
21 Um desenho prospetivo de evidência sobre retenção de clientes
A unidade observacional proposta é a conta na conclusão, acompanhada mensalmente ao longo de um horizonte acordado, inicialmente dezoito meses para alinhar com o modelo. O registo ligaria a base contratual, os acontecimentos de consentimento, as notificações, as datas de produção de efeitos dos preços, as mudanças de responsável, as reduções de compras, as saídas e as receitas através de identificadores estáveis. O acesso e a reutilização de dados exigem uma base lícita e uma avaliação da finalidade [4]. Os resultados de dimensão amostral específicos dos cenários da tabela 11 são ilustrações de planeamento. Um estudo real exige a sua própria avaliação da dimensão do efeito, da incidência dos acontecimentos, da sobreposição, da agrupação por conta e transação, da perda de acompanhamento e do estimador pretendido antes de escolher um número-alvo.
A tabela 13 propõe um desenho de evidência com decisões de afetação registadas antes da inspeção dos resultados. Quando o comprador, os assessores jurídicos e a direção comercial o considerem adequado, as contas elegíveis poderiam participar numa comparação aprovada prospetivamente entre a prática habitual e uma medida adicional definida. Qualquer aleatorização exigiria uma política de elegibilidade defensável, salvaguardas para os clientes e aprovações adequadas. Quando a afetação é observacional, o registo deve documentar os motivos da intervenção, incluindo lealdade esperada, importância estratégica, preocupações com a relação e restrições de capacidade. O ajustamento pode utilizar motivos medidos; as diferenças não medidas permanecem uma limitação.
| Elemento | Especificação | Motivo |
|---|---|---|
| Unidade e janela | Conta, da conclusão ao mês 18, com receitas mensais | Corresponde à definição do resultado |
| Fatores desencadeadores | Acontecimentos de consentimento, preço e responsável datados e classificados por tipo | Separa os três calendários |
| Dados contratuais | Extração ao nível da cláusula verificada por juristas, com reporte da cobertura | A completude do registo determina o valor da lista |
| Base | Contas emparelhadas de uma carteira não afetada ou do período anterior à transação | Apoia a comparação com alterações de fundo, sujeita à validade da comparação |
| Atribuição | Subconjunto aleatorizado de contas elegíveis; caso contrário, motivo registado | Apoia a avaliação da seleção; os motivos registados, por si só, não estabelecem comparabilidade |
| Amostra e informação efetiva | Análise prospetiva de potência e precisão com taxas de acontecimentos, sobreposição e agrupação específicas da transação; 800 é apenas um resultado de um cenário construído | O número bruto de contas não estabelece identificação nem precisão |
| Consentimento e privacidade | Base lícita, limitação da finalidade, ficheiro de análise anonimizado | Legislação de proteção de dados |
| Plano de análise | Resultados, estimadores e intervalos de incerteza pré-especificados, ordenação em dados reservados e análises de sensibilidade | Torna visíveis alterações posteriores e reporte seletivo |
Desenho proposto. O autor não realizou qualquer estudo deste tipo.
Os métodos de dados e IA são candidatos a apoiar a extração de cláusulas, a ligação de contas e a análise de dependência de contactos. Cada tarefa exige uma referência definida e uma via autorizada para os dados antes de o seu resultado entrar no processo de decisão. O modelo não avalia software, precisão de extração ou benefícios de produtividade. O fluxo abaixo especifica controlos de aceitação propostos para uma aplicação futura; não formula uma afirmação empírica sobre qualquer ferramenta específica.
No trabalho contratual assistido por IA, os assessores jurídicos devem começar por definir uma taxonomia de cláusulas que separe a cessão de direitos, a transferência de obrigações, a mudança de controlo, a cessação, a renovação, a comunicação de preços e as restrições de confidencialidade ou utilização de dados. O registo de extração deve conter a passagem exata citada, a localização por página ou parágrafo, o identificador do documento, a entidade jurídica contraparte e a data da versão. Um resumo sem a passagem que o sustenta não estabelece que exista um direito, que não exista uma restrição ou que uma alteração o tenha substituído. A classificação jurídica final continua sujeita ao revisor designado.
Uma avaliação de referência proposta utilizaria um conjunto reservado de acordos analisados independentemente segundo um padrão acordado. Avaliaria separadamente cláusulas materiais omitidas, alertas falsos positivos, erros de ligação de entidades e conclusões sem suporte. O desempenho também deve ser ponderado pelo valor e pelo momento das decisões afetadas. Uma pontuação global elevada de extração pode coexistir com uma cláusula omitida num cliente que concentra receitas. O fluxo deve permitir a abstenção e o encaminhamento para revisão superior quando uma página digitalizada seja ilegível, as remissões não estejam resolvidas ou os documentos sejam contraditórios. Aqui não é fornecida qualquer pontuação de referência ou estimativa de eficiência.
Uma aplicação autorizada também exige controlo de acesso, limites de conservação e um registo do material contratual que pode entrar em cada sistema. Os acordos com clientes e os dados pessoais de contacto devem ser limitados ao necessário para a tarefa, com aprovação de qualquer processamento externo ou via transfronteiriça. Os testes podem começar com material devidamente permitido. Podem ser registadas as versões das instruções e dos modelos, as alterações de extração e as correções do revisor, permitindo rastrear uma decisão posterior de conta até ao documento e método efetivamente utilizados. São controlos de governação propostos, cuja aplicabilidade exige análise jurídica e de segurança da informação.
A ligação de contas exige o seu próprio teste. Uma entidade jurídica pode ter várias designações comerciais, locais de compra e códigos do sistema financeiro, enquanto um grupo pode conter compradores efetivamente distintos. O analista deve reconciliar o identificador da conta com os contratos, as faturas e o perímetro de consolidação acordado. Agregar compradores separados pode ocultar direitos de consentimento diferentes; dividir um comprador pode subestimar a concentração. Uma fila proposta de exceções regista correspondências incertas, os documentos de suporte e a pessoa autorizada a resolvê-las. A confiança na ligação não deve ser convertida numa conclusão jurídica.
A análise prospetiva deve definir a saída, a redução de compras, a concessão de preço e as receitas de novos produtos antes de começar o acompanhamento. Deve registar aquisições, alienações e alterações do perímetro de contas durante a janela. Um cliente sem acompanhamento completo de dezoito meses tem de manter essa limitação registada. Caso contrário, os padrões sazonais de compra, as encomendas excecionais, a conversão cambial e as mudanças de entidade faturante podem assemelhar-se a alterações de comportamento. O plano estatístico deve especificar o tratamento destas observações e distinguir os resultados com acompanhamento completo do reporte intercalar com janelas mais curtas.
Para avaliar causalmente uma intervenção, a comparação exige um motivo pelo qual contas comparáveis nos restantes aspetos receberam tratamentos diferentes. A regra de afetação registada, a data de tratamento e os critérios de elegibilidade apoiam essa avaliação. As verificações de equilíbrio entre grupos e de sobreposição podem identificar diferenças observadas e grupos pouco representados; não podem excluir seleção não registada. A inferência deve considerar choques comuns dentro das contas, equipas comerciais e aquisições, quando relevante. Uma análise de sensibilidade pré-especificada pode variar definições de resultados, janelas e grupos de comparação, com divulgação das alterações e dos dados em falta. A escolha dos estimadores e intervalos exige análise específica da transação.
Um teste de ordenação fora da amostra pode separar aprendizagem e avaliação. A regra e a definição da intervenção devem ser fixadas com os dados de desenvolvimento designados e depois avaliadas em contas ou aquisições mantidas fora desse processo. O reporte deve incluir a restrição de capacidade, o tratamento efetivamente prestado, os campos em falta no registo e a incerteza do ganho. Uma ordenação que identifica exposição elevada responde a uma questão diferente de uma ordenação que identifica a resposta causal à proteção. O desenho empírico deve preservar essa distinção antes de afirmar um benefício de intervenção.
22 Reporte ao conselho e decisões da transação
Um relatório ao conselho de administração ou ao comité de investimento pode mostrar separadamente a exposição anualizada e as opções de intervenção, juntamente com as receitas por via contratual, o estado do consentimento e a cobertura do registo. Deve identificar concentrações materiais com a base de reporte aplicável [5] e mostrar a medida, o responsável, o custo e a incerteza remanescente para cada escalão proposto. Na atribuição construída, o consentimento representa 30% da exposição associada à transação, as mudanças de responsável 23%, a pressão de saída e acompanhamento 5%, o preço 26% e o conflito de canal 15%. Estas proporções descrevem a decomposição definida pelo autor e não um desdobramento empírico dos clientes de um comprador.
A tabela 14 enumera os elementos. O relatório deve apresentar a perda como intervalo, acompanhado do seu estado de identificação. Se o comprador tiver estimado um efeito de preços a partir do seu próprio registo, o intervalo deve ser mostrado com a dimensão do registo, e o relatório deve indicar que os aumentos podem ter sido atribuídos a contas leais. Se a estimativa provier de outra transação, esse facto deve ser declarado. Uma grandeza como uma meta de retenção deve ser identificada como plano, com os pressupostos enumerados, e não como previsão.
| Elemento | O que declarar | Porque importa |
|---|---|---|
| Cobertura contratual | Proporção das receitas sob contratos lidos, por via | Os contratos não lidos parecem não conter direitos de consentimento |
| Exposição ao consentimento | Receitas com direito de consentimento ou cessação na mudança de controlo e respetivo estado | Maior fonte de saídas precoces no modelo |
| Dependência do responsável | Receitas em que o responsável muda e a dependência é elevada, com os termos das restrições | Risco de o cliente acompanhar o comercial e risco de continuidade |
| Preço | Aumento previsto por conta, datas de produção de efeitos e teste de equilíbrio de receitas | Sinergia face à retenção |
| Capacidade e regra | Contas protegidas, regra de seleção e o que esta ignora | A exposição é distinta da perda evitável |
| Estado de identificação | Se os efeitos provêm desta carteira, de outra transação ou de um pressuposto | Evita apresentar uma estimativa pontual como prova |
Elementos de reporte propostos. Descrevem informação a apresentar, não resultados apurados.
O mapa de exposição também tem implicações para os termos da transação. Quando uma grande conta identificada possui um direito de consentimento, os assessores jurídicos podem avaliar se a obtenção desse consentimento deve ser condição da conclusão, se parte do preço deve depender dele ou se o vendedor deve suportar uma proporção definida da perda caso o cliente saia dentro de um período especificado. São opções a avaliar pelas partes e pelos seus assessores. O modelo fornece a dimensão da exposição que cada opção trataria sob os seus dados de entrada, sem indicar qual é a opção adequada.
Uma ponte proposta para o conselho liga o registo comercial ao modelo da transação por etapas: exposição anualizada das receitas, impacto esperado na contribuição, custo proposto da intervenção, calendário e incerteza remanescente. Pode apresentar os pressupostos de base, adversos e de recuperação da administração sem os tratar como resultados observados. Quando a mesma melhoria esperada já conste de uma sinergia de vendas ou de uma iniciativa de serviço financiada pela área de compras, a ponte deve identificar essa ligação para que a tese da transação não a contabilize duas vezes. Este estudo fornece a estrutura, sem quantificar qualquer benefício para o valor da empresa ou o financiamento.
Para contas com forte concentração de receitas, as partes da transação podem discutir com os seus assessores condições, consentimentos, mecanismos de preço, declarações contratuais ou uma repartição definida da perda. A escolha depende da exigibilidade, do poder negocial, da economia da transação e do que pode efetivamente ser observado no período relevante. A saída de um cliente após a conclusão não estabelece, por si só, que o vendedor tenha violado uma obrigação ou que a transação tenha causado a perda. Qualquer métrica contratual deve definir o perímetro de contas, o período de medição, as exclusões, o processo de resolução de litígios e a responsabilidade pelas decisões comerciais. O modelo não recomenda termos jurídicos específicos.
23 Uma sequência operacional proposta de retenção
Uma sequência operacional proposta começa pelos contratos de contas materiais, analisados quanto a consentimento, cessação e cessão quando o acesso e as restrições da fase da transação o permitam. A equipa registaria a cobertura documental e as questões por resolver antes de confiar nos pressupostos da tese de investimento. Identificaria também contas com uma relação pessoal concentrada e uma mudança de responsável prevista, designaria um responsável proposto pela continuidade e obteria aconselhamento sobre os termos das restrições de qualquer representante que saia, sob o regime laboral aplicável [2, 3]. A experiência não estabeleceu uma sequência ótima para transações reais.
O terceiro passo proposto é uma análise de preços por conta. Uma segunda fonte ou um baixo custo de mudança motivam uma investigação mais próxima das alternativas do cliente; nenhum estabelece que deva ser dispensado um aumento. O comprador deve comparar a contribuição esperada de cada trajetória viável de preços com os custos de execução e a incerteza. O quarto passo é registar os acontecimentos e as decisões desde o início. Neste modelo, uma dispensa supera a comparação declarada de receitas em 45% das contas com aumento. Esse resultado está condicionado aos coeficientes e aos pressupostos de preços de base, sem promessa de retenção.
Na capacidade testada de um décimo da carteira, a ordenação contratual de base supera as outras regras práticas sob os pressupostos declarados das medidas e do registo completo. Este resultado pode motivar um plano proposto de revisão de contas que utilize evidência contratual, dependência das relações, receitas e incerteza documentada. Uma afetação real exige evidência sobre a medida efetivamente disponível, os recursos de execução e a qualidade do registo. As análises de sensibilidade sem efeito de consentimento e com registo incompleto mostram que a ordenação de base é condicional. A experiência não fornece uma sequência universal de seleção de contas nem conclui que o custo de execução se torna necessariamente a restrição vinculativa a uma capacidade maior.
| Frente de trabalho | Papel responsável | Evidência e passagem de responsabilidade |
|---|---|---|
| Via contratual e consentimento | Responsável jurídico | Cláusulas analisadas, ressalva sobre a lei aplicável, medida necessária e prazo |
| Continuidade das relações | Responsável comercial | Responsável pela conta identificado, plano de transição, autorização para contacto com o cliente e evidência de conclusão |
| Análise económica das trajetórias de preços | Responsável financeiro | Comparação coerente de receitas retidas e contribuição, concessões e aprovação |
| Análise assistida por dados e IA | Responsável pelos dados com análise jurídica e de segurança | Dados de entrada permitidos, evidência documental ligada, exceções da avaliação de referência e aprovação humana |
| Coordenação da integração | Responsável pela integração | Dependências, capacidade de atuação, encaminhamento para decisão superior e estado datado |
| Reconciliação da tese de investimento | Patrocinador da transação | Exposição, custo de execução, pressupostos de financiamento e eventual sobreposição com sinergias reivindicadas |
Desenho operacional ilustrativo para adaptação a cada transação. Os papéis são responsabilidades propostas, não a descrição de um programa implementado para um cliente.
A sequência pode ser organizada em torno de marcos de aprovação da transação em vez de uma única data de conclusão. Antes da assinatura, a equipa identifica contratos materiais, questões de acesso por resolver e pressupostos da tese de investimento. Entre a assinatura e a conclusão, regista as medidas permitidas de consentimento ou transição, respeitando as restrições aplicáveis à partilha de informação. Na conclusão, confirma-se a responsabilidade pelas contas e pelas medidas pendentes. Nos primeiros ciclos de reporte, as notificações, concessões e comportamentos de compra efetivos são comparados com a base datada. Este calendário é um método operacional proposto, sem afirmar que todas as transações permitem contactar clientes antes da conclusão.
As exceções precisam de um responsável e de uma data de expiração. Um segundo responsável temporário pela conta, uma alteração de preços adiada ou um consentimento por resolver devem especificar quem fará a próxima revisão e que evidência os encerra. A direção comercial pode então determinar se a capacidade escassa continua presa a um pressuposto obsoleto. A função financeira pode reconciliar as medidas executadas com o seu custo efetivo, enquanto os responsáveis jurídicos e pelos dados mantêm os limites do que pode ser feito. A revisão periódica deve preservar o registo da decisão original para distinguir alterações dos factos de alterações do juízo na eventual análise dos resultados.
24 Limitações e próximo teste empírico
As carteiras utilizam coeficientes, distribuições, janelas temporais e multiplicadores fixos de intervenção definidos pelo autor. A forma logística, os pressupostos de independência e as vias contratuais simplificadas omitem complexidade operacional e jurídica. A exposição anualizada das receitas não é fluxo de caixa acumulado, valor do cliente ao longo da relação ou margem. O conjunto central de medidas não tem custo de execução na experiência. Nem o comportamento de saída nem a redução de compras são calibrados empiricamente. A discussão jurídica respeita aos textos citados e exige análise específica da transação quanto à lei aplicável, às questões transitórias, às regras setoriais e aos acordos efetivos.
Esta análise abrange um conjunto selecionado de fontes. Os estudos entre empresas respeitam a mudanças de comerciais; os estudos de fusões bancárias examinam o estado da relação e o valor dos mutuários. Os seus resultados utilizam populações e variáveis diferentes da exposição anualizada das receitas deste estudo. Algumas referências foram analisadas como manuscritos aceites ou documentos de trabalho, e determinados resumos de revistas fornecem afirmações mais restritas. Os exemplos datados da IFRS servem o propósito do registo de contas, sem parecer atual sobre a contabilização da transação. A experiência não deriva destas fontes qualquer estimativa empírica de perda de clientes em aquisições nem afirma que a análise esgote a literatura.
O próximo passo empírico é um registo de contas com governação prospetiva para uma coorte definida de aquisições, com permissões, controlos de ligação e um plano de análise acordado antes de os resultados se acumularem. Os requisitos de amostra e acompanhamento devem ser estimados para essa coorte. Os primeiros testes examinariam os mecanismos pressupostos de consentimento e de relações, o efeito viável da intervenção e o desempenho de uma ordenação baseada no registo em contas reservadas para avaliação. Os resultados poderiam apoiar a revisão dos coeficientes definidos pelo autor. Uma melhoria observada continuaria a exigir reporte da comparação, dos custos e dos limites de atribuição antes de informar outra transação.
Referências
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
