
1 Affecter les capacités de fidélisation après la réalisation de l’opération
À la réalisation d’une opération, l’acquéreur prend en charge les relations clients qui soutiennent sa thèse d’investissement. La responsabilité commerciale, la tarification et l’entité contractante peuvent évoluer selon des calendriers différents. Cette étude examine une décision d’affectation précise : quels comptes doivent bénéficier des capacités limitées de fidélisation des cadres dirigeants pendant les dix-huit premiers mois ? Le chiffre d’affaires constitue une base de comparaison transparente pour cette décision. Les droits contractuels, la dépendance à une personne et les changements commerciaux prévus apportent des informations supplémentaires dont la valeur doit être évaluée au regard des actions à la disposition de l’acquéreur.
Le cadre distingue l’exposition de la part préservable. L’exposition est le chiffre d’affaires dont la perte est attendue en l’absence d’action. La part préservable est la fraction de cette perte qu’un dispositif d’actions défini supprime. Un compte peut présenter une forte exposition sans pouvoir être préservé, par exemple lorsque le client est devenu concurrent d’un autre client de l’acquéreur. Un compte peut également présenter une exposition modérée et être peu coûteux à protéger, par exemple lorsqu’un consentement peut être obtenu avant la réalisation de l’opération. Un classement qui confond ces deux notions affecte des capacités rares aux mauvais comptes.
L’étude associe une revue sélective de sources juridiques, comptables et empiriques à une expérience conçue par l’auteur sur 300 portefeuilles construits de 600 comptes. Quatre règles pratiques sont comparées à la sélection aléatoire en espérance et à une référence disposant d’une information complète qui maximise le gain de l’intervention définie. L’expérience n’utilise aucune donnée client issue d’une transaction. Son apport est une comparaison transparente des éléments contractuels, des signaux relationnels, des choix tarifaires et des limites des registres, sous des hypothèses explicites. Ces mécanismes et le processus opérationnel proposé doivent être testés empiriquement avant qu’un acquéreur ne considère les gains simulés comme des éléments probants pour sa propre acquisition.
Deux études Matchpoint publiées fournissent déjà l’architecture opérationnelle plus large. The Post-Acquisition Customer Continuity Office relie les actions contractuelles, la responsabilité des relations, la tarification, le service, la facturation, le chiffre d’affaires et la trésorerie au moyen d’un dossier par client et d’une cadence couvrant les 100 premiers jours [13]. Customer Retention during Integration développe le processus d’alerte précoce, de diagnostic, d’intervention et de certificat de continuité client [14]. La décision examinée ici porte sur l’affectation d’une capacité fixe de protection entre les comptes. L’expérience sépare l’exposition attendue du gain d’un dispositif défini, compare quatre classements pratiques à des références du modèle, teste un registre partiellement examiné et étudie une attribution des hausses de prix liée à la fidélité. Ces résultats numériques sont des tests construits par l’auteur sur cette décision plus circonscrite. Les registres clients, les calendriers de consentement, les transmissions de relations et la gouvernance des alertes précoces constituent le contexte établi ; cette étude ne revendique aucun nouveau cadre opérationnel ni aucune amélioration observée de la fidélisation.
2 Mesurer l’exposition du chiffre d’affaires annualisé sur dix-huit mois
Pour chaque compte, le modèle enregistre le chiffre d’affaires annuel à la réalisation de l’opération et estime la part exposée à l’horizon du dix-huitième mois. L’exposition combine le départ complet et la réduction des achats d’un client qui reste. C’est une mesure du chiffre d’affaires annualisé à risque, évaluée sur une fenêtre d’événements de dix-huit mois ; elle ne représente ni dix-huit mois de pertes cumulées de trésorerie, ni une valeur actualisée, ni une dépréciation comptable. L’étude sur les fusions bancaires présentée à la section 7 examine les changements de relations sur six à dix-huit mois [7], ce qui éclaire le choix de la fenêtre sans en valider l’usage pour toutes les acquisitions. Le modèle considère qu’une catégorie contractuelle à durée déterminée dont la durée restante dépasse dix-huit mois ne permet pas de départ lié à l’échéance pendant la fenêtre. Les autres voies contractuelles de résiliation sortent de cette simplification.
Un portefeuille clients perd une partie de son chiffre d’affaires, qu’une transaction ait lieu ou non. Le modèle présente donc la perte de deux façons : la perte totale et la part attribuable à l’opération, définie comme le total diminué de la perte qui subsisterait après retrait de tous les facteurs liés à l’opération. Dans le scénario de référence, le total représente 13.6% du chiffre d’affaires, dont 6.9% de perte de référence et 6.6% attribuables à l’opération. Environ 49% de la perte seraient donc imputés à l’opération. Toute étude réelle doit construire cette même comparaison ; les sections suivantes montrent l’importance de cette construction.
Le résultat est brut et défensif. Il ne comptabilise ni les nouvelles ventes aux clients conservés, ni les hausses de prix encaissées auprès des clients qui restent, ni la marge. Une étude publiée sur les changements de commerciaux en interentreprises constate que la perturbation réduit le chiffre d’affaires provenant des produits déjà vendus tout en augmentant celui des nouveaux produits ; une perte brute ne constitue donc pas un effet net [9]. La mesure utilisée ici répond uniquement à la question de la fidélisation ; un modèle de transaction doit la rapprocher séparément du potentiel commercial favorable pour calculer un effet net. Dans le modèle, la hausse prévue touche 35% des comptes : l’harmonisation tarifaire qui augmente le chiffre d’affaires des clients fidèles est ainsi la même action qui provoque une partie de la perte comptabilisée. La section 15 met ces deux effets en regard.
Trois conventions de comptage rendent la mesure utilisable en pratique. Le chiffre d’affaires est comptabilisé au niveau du compte : un client servi au titre de plusieurs contrats constitue donc un seul compte, et tout droit de consentement figurant dans l’un de ces contrats lui est rattaché. Un avoir ou une concession tarifaire temporaire accordés pour conserver le compte ne sont pas comptabilisés comme une perte, mais sont enregistrés puisqu’ils représentent le coût de la protection. Un compte transféré dans le grand livre de l’acquéreur conserve son identifiant, afin de pouvoir être suivi avant et après le transfert.
Dans un modèle de valorisation ou de financement d’acquisition, la sortie d’exposition du chiffre d’affaires constitue une donnée intermédiaire. Un rapprochement proposé relierait chaque compte à sa marge contributive, à son comportement de besoin en fonds de roulement, au coût de service et au calendrier d’un éventuel chiffre d’affaires de remplacement. Il comparerait ensuite les flux de trésorerie de différentes actions de fidélisation selon la date de valorisation et les conventions d’actualisation du modèle de transaction. Cette étude ne chiffre pas ce rapprochement. Appliquer directement les pourcentages d’exposition brute à la valeur d’entreprise, à l’EBITDA ou au prix d’acquisition introduirait des hypothèses que l’expérience n’a pas testées.
La même rigueur s’applique aux concessions. Une remise de six mois, la renonciation permanente à une hausse du tarif catalogue et un engagement de service supplémentaire ont des durées économiques différentes. Les dossiers des comptes doivent distinguer les coûts de trésorerie engagés, les coûts éventuels et un possible effet futur sur le renouvellement. La fonction financière doit préciser si un prix est exprimé avant ou après remises et si les taxes, les dépenses refacturées ou les variations d’usage modifient le dénominateur. Des définitions cohérentes permettent de réexaminer une décision de fidélisation après la réalisation de l’opération sans réécrire sa référence initiale.
3 Calendriers des déclencheurs contractuels et commerciaux
Le premier déclencheur est le consentement ou un événement contractuel de changement de contrôle. Une clause pertinente ou une règle de transfert applicable peut donner au client un choix à la réalisation de l’opération, sous réserve de la structure de la transaction, des dispositions de notification et du droit applicable. Le modèle situe la réponse associée entre les mois zéro et trois ; 100% de la perte qu’il attribue au consentement surviennent ainsi au plus tard au troisième mois. Il s’agit d’une convention temporelle fixée par l’auteur. Un compte sans ce droit particulier peut néanmoins disposer de facultés de renouvellement, de résiliation, de recours pour inexécution ou d’autres options ; le contrat en vigueur et le droit applicable nécessitent un examen distinct.
Le deuxième déclencheur est un changement de prix. Harmoniser deux grilles tarifaires modifie les montants payés par certains comptes, mais ce changement ne les atteint qu’au prochain cycle de facturation ou renouvellement, généralement après un délai de préavis. Le modèle situe la réponse entre les mois quatre et neuf après la réalisation de l’opération. Le troisième déclencheur est un changement de responsable du compte, soit par réaffectation interne, soit par départ du représentant qui entretenait la relation. Le modèle situe la réponse entre les mois trois et douze pour une réaffectation, et entre les mois deux et huit pour le départ d’un représentant en mesure de solliciter le compte. Ces fenêtres sont fixées par l’auteur ; aucune source ne les fournit.
Sous les fenêtres définies par l’auteur, 34% de la perte attribuée à l’opération surviennent au plus tard au troisième mois et 93% au douzième. Ces profils sont des hypothèses diagnostiques. Une concentration après la réalisation de l’opération peut motiver un examen des consentements ; une concentration après une notification tarifaire peut motiver un examen des prix. Le calendrier seul ne permet pas d’identifier une cause, car notifications, changements de responsable, défaillances du service et saisonnalité peuvent coïncider. Un journal d’événements datés permet d’examiner des explications concurrentes et de comparer les comptes non touchés. Un dossier non daté ne permet pas de reconstituer fiablement l’ordre des événements. La section 21 développe le dispositif de collecte de preuves proposé.
4 Transfert des contrats et consentement du client
Le texte officiel du décret-loi fédéral n° (25) de 2025 mentionne sa promulgation le 1er octobre 2025, sa publication au Journal officiel n° 809 du 14 octobre 2025 et son entrée en vigueur le 1er juin 2026 [1]. L’article 2 du décret de promulgation abroge la loi fédérale n° (5) de 1985, et l’article 3 fixe l’entrée en vigueur. L’article 4 de la loi sur les transactions civiles annexée traite de la non-rétroactivité, sauf disposition légale contraire. L’application à des faits, actes ou litiges antérieurs nécessite donc une analyse transitoire. L’article 19 rend également pertinente l’analyse du droit applicable. La discussion porte ici sur les dispositions citées et ne constitue aucun avis sur un accord particulier, un régime de zone franche ou un contrat soumis à un droit étranger.
Les articles relatifs au transfert d’une obligation distinguent deux cas. Un créancier peut céder un droit sauf si la loi, l’accord des parties ou la nature de l’obligation s’y opposent ; la validité de la cession ne dépend pas du consentement du débiteur (article 405). La cession n’est opposable au débiteur ou à un tiers que si le débiteur l’accepte ou en reçoit notification (article 407). Un débiteur peut transférer une obligation sous les mêmes limites, mais la cession d’une dette n’est conclue qu’avec le consentement du cessionnaire et du créancier (article 418). Si le créancier refuse, expressément ou par son silence après un délai raisonnable, le débiteur initial n’est pas libéré (article 419) [1].
Pour un fournisseur, la cession d’une créance et le transfert d’une obligation d’exécution soulèvent des questions différentes. Les dispositions citées permettent la cession d’un droit sous réserve de leurs limites et de leurs règles d’acceptation ou de notification ; le transfert d’une obligation implique les consentements décrits ci-dessus. Un achat d’actions laisse habituellement l’entité contractante inchangée, ce qui fait de toute disposition contractuelle de changement de contrôle un point distinct à examiner. Une opération sur actifs exige une analyse des transferts contrat par contrat ; certains contrats peuvent rester chez le vendeur ou nécessiter une autre organisation. Les conseils juridiques doivent confirmer le droit applicable, les restrictions contractuelles, les consentements, les notifications et les modalités de l’opération. L’étude propose une lecture générale des dispositions citées, sans analyse de jurisprudence. La part supposée de vingt pour cent de comptes soumis à un droit de consentement est une donnée du modèle et ne prétend pas refléter sa prévalence sur le marché.
| Voie de transfert | Élément transféré | Position du client | Source |
|---|---|---|---|
| Cession d’un droit (créance du fournisseur) | Droit au paiement | La validité n’exige pas de consentement ; opposable au client seulement après acceptation ou notification | Articles 405, 407 |
| Cession d’une dette (obligation de fourniture du fournisseur) | Obligation d’exécution | Conclue uniquement avec le consentement du cessionnaire et du créancier ; le refus maintient le fournisseur initial engagé | Articles 418, 419 |
| Silence après notification | Obligation d’exécution | Assimilé à un refus après expiration d’un délai raisonnable | Article 419(3) |
| Interdiction par accord ou par nature de l’obligation | L’un ou l’autre | Vérifier l’origine de la restriction ; l’accord contractuel ne peut traiter les limites contractuelles que dans la mesure permise par le droit applicable | Articles 405, 418 |
| Achat d’actions | Aucun élément ; l’entité contractante reste inchangée | Les articles sur la cession ne sont généralement pas concernés ; examiner toute disposition contractuelle de changement de contrôle et les autres exigences applicables | Termes contractuels |
| Faits et actes antérieurs | Transactions ou faits contractuels antérieurs à l’entrée en vigueur | Examen des règles transitoires et du droit applicable requis ; aucune conclusion propre à un contrat n’est formulée ici | Articles 4 et 19 ; articles 2 et 3 du décret de promulgation |
Lecture générale des dispositions des Émirats arabes unis citées [1], sous réserve du droit applicable, des règles transitoires, des termes contractuels et de l’examen des conseils juridiques. La structure de l’opération détermine si un droit, une obligation ou une clause de changement de contrôle sont concernés.
5 Responsabilité des comptes et dépendance relationnelle
Shi et ses coauteurs présentent une étude en différences de différences portant sur une entreprise du Fortune 500, avec ajustement de la sélection, dans laquelle les départs de commerciaux étaient associés à des pertes annuelles de ventes de 13.2% à 17.6% chez les clients concernés [10]. Leur résumé indique que les commerciaux déjà en poste limitaient généralement la perte plus efficacement que les nouvelles recrues et que l’expérience sectorielle pertinente comptait. Seul le résumé a été examiné pour cette étude. Ces estimations se rapportent à cette recherche et à ses hypothèses d’identification. Elles ne constituent pas des taux de perte de clients applicables aux acquisitions, au CCG ou à l’acquéreur dont les comptes sont évalués.
Schmitz et ses coauteurs examinent quatre années de données sur 2,040 clients d’une entreprise européenne de logistique [9]. Les résultats principaux du manuscrit accepté font état d’un chiffre d’affaires total inférieur de 6.8% en moyenne, comprenant un chiffre d’affaires de revente inférieur de 28.8% et un chiffre d’affaires des produits nouvellement vendus supérieur de 52.2%. Son introduction utilise des pourcentages différents ; la présente étude retient donc les estimations des résultats principaux. L’amélioration conditionnelle supérieure à 29% citée dans le résumé publié dépend de la relation antérieure avec l’entreprise et de sa gestion par le commercial entrant ; elle n’est pas la moyenne de tous les comptes dont la relation est perturbée. La recherche soutient la distinction entre pertes de ventes existantes, nouvelles ventes et performance nette dépendante du contexte. Ses chiffres ne fournissent aucun coefficient propre aux acquisitions, et le manuscrit invite à ne pas considérer une perturbation proactive des relations comme une voie certaine de croissance.
L’opposabilité d’une restriction nécessite une analyse juridique distincte. Pour les salariés relevant du régime fédéral du travail dans le secteur privé, l’article 10 autorise une condition de non-concurrence lorsque le travail donne accès aux clients ou aux secrets professionnels, et exige des limites de durée, de lieu et de nature du travail dans la mesure nécessaire à la protection des intérêts commerciaux légitimes. La période ne peut dépasser deux ans après l’expiration du contrat ; la condition est nulle lorsque l’employeur met fin au contrat en violation du décret-loi, et l’action spécifiée est prescrite un an après la découverte de la violation [2]. L’article 12 du règlement d’application impose à l’employeur la charge de prouver le dommage allégué, traite de la rupture imputable à l’employeur et de la levée écrite de la restriction, et prévoit des exemptions pour une indemnité convenue ne dépassant pas trois mois de salaire avec le consentement écrit de l’ancien employeur, pour la rupture pendant la période d’essai et pour certaines catégories professionnelles recherchées [3]. Ces dispositions établissent des conditions et des limites, sans démontrer une réduction observée du comportement des clients qui suivent un commercial. La réduction de 35% du modèle est fixée par l’auteur.
Les dossiers de contacts clients peuvent contenir des données personnelles, les personnes étant identifiables directement ou indirectement. Lorsque la loi fédérale sur la protection des données personnelles s’applique, l’article 5 exige un traitement licite, limité à sa finalité et proportionné, et l’article 6 encadre le consentement lorsqu’il constitue le fondement retenu [4]. L’article 4 prévoit des exceptions à l’interdiction de traitement sans consentement ; une acquisition n’établit pas à elle seule le fondement approprié pour chaque usage. L’article 2 exclut certaines données gouvernementales, de santé soumises à une réglementation sectorielle et bancaires ou de crédit, ainsi que les entités de zones franches disposant d’une législation particulière sur les données personnelles. Le régime applicable, la finalité, les destinataires autorisés et l’accès doivent donc être examinés séparément pour l’analyse et la prise de contact avec les clients. L’étude ne détermine pas la situation actuelle du règlement d’application ni de la régularisation. Pour le registre proposé, les données de contact indisponibles ou dont l’utilisation n’est pas autorisée sont signalées comme une limite, sans être considérées comme une preuve de faible dépendance ou une autorisation de prise de contact.
6 Intégration tarifaire et coûts de changement de fournisseur
Homburg et Bucerius présentent une enquête sur 232 acquisitions horizontales examinant l’étendue et la vitesse de l’intégration marketing, les économies de coûts et la performance commerciale [11]. Le résumé indique une relation positive entre l’étendue de l’intégration et les économies de coûts, associée à une relation défavorable avec la performance commerciale, ainsi qu’un lien plus fort entre performance commerciale et financière qu’entre économies de coûts et performance financière. Cela motive l’examen de l’intégration commerciale parallèlement au scénario d’économies. L’enquête ne fournit aucun taux d’attrition des clients et n’isole pas l’effet d’une politique particulière de révision tarifaire, d’un changement de responsable ou d’un processus de consentement.
Les études de fusions bancaires ajoutent un mécanisme important pour la conception. Les auteurs de l’étude norvégienne interprètent leurs éléments comme suggérant que, lorsqu’une fusion nuit aux emprunteurs, les entreprises dont les coûts de changement sont faibles changent de banque, tandis que des entreprises comparables dont les coûts sont élevés restent captives de la relation [8]. Une étude de petites entreprises belges distingue les emprunteurs ayant une seule relation bancaire de ceux qui en ont plusieurs, et distingue maintien, rupture et changement de relation. Les emprunteurs ayant plusieurs relations étaient moins affectés car ils pouvaient se prémunir contre la fin d’une relation [7]. Les deux études appuient deux caractéristiques du modèle : une deuxième source facilite le départ et la réduction des achats, et un coût de changement élevé transforme un départ potentiel en situation de captivité.
Un client soumis à des restrictions contractuelles peut néanmoins modifier ses achats dans le cadre des droits et obligations de son accord. L’expérience autorise une réduction des achats grâce à une deuxième source, même lorsque sa catégorie simplifiée de départ à l’échéance est fermée pendant la fenêtre. Il s’agit d’une hypothèse de modélisation. Un registre réel doit documenter les engagements d’achat minimum, l’exclusivité, les droits de résiliation, les dates de renouvellement, les dépendances techniques et les solutions de remplacement avant de qualifier un départ ou une réduction des achats de réalisables. Les études citées ne fournissent aucune prévalence de ces caractéristiques dans une population.
7 Éléments sur les clients issus des fusions bancaires
L’étude belge utilise un registre de crédit des relations entre entreprises et banques de 1997 à 2003. Dans la version du document de travail examinée pour la présente étude, les emprunteurs des banques cibles présentaient un taux de rupture à plus long terme supérieur de 8.5 points de pourcentage à celui d’emprunteurs comparables de banques non fusionnantes, mesuré sur les six à dix-huit mois suivant une fusion. Les emprunteurs des banques acquéreuses étaient moins susceptibles de perdre la relation, et ceux déjà clients des deux banques l’étaient encore moins. Les emprunteurs des banques cibles ne disposant que d’une relation avaient une probabilité de rupture à l’initiative de la banque supérieure de 9.8 points de pourcentage, et une probabilité de changer de banque seulement légèrement plus élevée. Le taux moyen de rupture dans l’échantillon était de 11.1% [7]. L’article publié est paru dans la Review of Financial Studies en 2011 ; les estimations numériques citées ici sont attribuées au document de travail d’octobre 2009.
L’étude norvégienne indique une perte moyenne d’environ 0.8% de la valeur des fonds propres de l’emprunteur lorsqu’une annonce identifie sa banque comme cible, avec une estimation plus élevée pour les petits emprunteurs dans les fusions de deux grandes banques [8]. Le résumé et l’introduction du document de travail décrivent les évolutions de sortie de relation ainsi que les effets d’annonce. Il s’agit de résultats propres à cette étude sur la consolidation bancaire. Avec les éléments belges, ils motivent l’examen du portefeuille acquis, des solutions de remplacement des clients et de la distinction entre rupture et changement de fournisseur ; ils ne fournissent aucune estimation générale de la fidélisation de la clientèle commerciale.
Les résultats et les contextes diffèrent de l’exposition du chiffre d’affaires client annualisé dans cette expérience. Les résultats cités sur les fusions bancaires mesurent l’état de la relation ou la valeur des fonds propres de l’emprunteur. Ils ne calibrent pas les termes de changement de responsable ou d’harmonisation tarifaire de l’expérience. Ils motivent l’examen du portefeuille acquis et des solutions de remplacement des clients, sans fournir de paramètre issu des sources. La perte de référence de 6.9% et la perte attribuable à l’opération de 6.6% du modèle sont des grandeurs fixées par l’auteur, sans calibrage sur le taux de rupture belge ou les taux de sortie norvégiens.
8 Dossiers comptables et importance relative des clients
Les exemples de janvier 2012 accompagnant IFRS 3 traitent de la comptabilisation des contrats clients acquis et des relations associées selon le critère contractuel et légal, y compris lorsque leur vente séparée est restreinte. Les exemples IE26 à IE28 distinguent également des durées d’utilité possibles et décrivent des relations issues de contacts réguliers [6]. Ces exemples accompagnent la norme et ne font pas partie de ses exigences normatives. La présente étude utilise ces exemples datés pour motiver un dossier client relié aux autres enregistrements. Elle ne formule aucune conclusion actuelle de comptabilisation ou de dépréciation pour une acquisition particulière ; celles-ci exigent la norme en vigueur applicable et les faits de la transaction.
Le paragraphe 34 d’AASB 8 exige certaines informations relatives aux principaux clients lorsqu’un seul client externe représente au moins dix pour cent du chiffre d’affaires de l’entité [5]. Le total et les secteurs concernés sont présentés sans exiger l’identité du client. Les entités dont on sait qu’elles sont sous contrôle commun sont regroupées pour ce test. Le paragraphe 2 définit le champ de la norme autour des instruments de dette ou de capitaux propres négociés sur un marché public et de certaines démarches d’émission publique ; le seuil ne constitue pas une obligation universelle d’information pour toutes les entreprises privées. La compilation citée s’applique aux périodes précisées dans sa fiche officielle, notamment aux exercices ouverts à compter du 1er juillet 2021 et avant le 1er janvier 2027. Un acquéreur peut utiliser dans son analyse privée un indicateur de concentration correctement défini sans laisser entendre que cette règle de publication s’applique à toutes les cibles.
Le tableau 2 propose le dossier par compte nécessaire à cette analyse. La comptabilisation et les informations sur les principaux clients peuvent identifier des relations ou des concentrations nécessitant une attention, sous réserve des normes applicables à l’entité présentant les comptes. Elles ne prédisent pas la probabilité de conservation d’un compte individuel. La perte d’une relation peut motiver une analyse distincte de dépréciation, que cette étude ne réalise pas. Le registre doit conserver le fondement de chaque qualification comptable ou contractuelle et éviter de transformer un seuil de publication en règle d’intervention.
Ces sources justifient les catégories de données d’entrée. Les textes juridiques fournissent les mécanismes du consentement, les textes du travail les limites des restrictions, les études empiriques le sens des effets de changement de responsable, de coût de changement et de portefeuille acquis, et les textes comptables le dossier à constituer. Aucune ne fournit de coefficient ni de taux de population. L’expérience tire donc ses catégories de ces sources et fixe toutes les grandeurs par décision de l’auteur. La section 20 rappelle cette limite là où les résultats pourraient être pris pour des observations.
| Rubrique | Informations requises | Décision éclairée |
|---|---|---|
| Fondement contractuel | Entité cocontractante, durée, clauses de résiliation et de changement de contrôle, limites à la cession | Possibilité pour le client de partir ou nécessité de son consentement à la réalisation de l’opération |
| Détenteur de la relation | Responsable nommé, part des contacts et des réunions assurés par cette personne, termes des restrictions | Dépendance à une personne et risque que le client la suive |
| Changement commercial | Modification tarifaire prévue, date d’effet, délai de préavis et date de renouvellement | Exposition tarifaire et calendrier associé |
| Solutions de remplacement | Deuxième source, coût de changement, captivité technique ou réglementaire | Possibilité de partir ou de réduire les achats |
| Conflit | Situation dans laquelle le client est concurrent de l’acquéreur ou d’un autre client | Exposition que la protection ne peut supprimer |
| Importance relative | Chiffre d’affaires, part du chiffre d’affaires, indicateur de client important selon la norme relative aux secteurs opérationnels | Valeur en jeu |
| Utilisation des données | Source et finalité des données de contact | Prise de contact autorisée |
Dossier proposé. Les entrées décrivent les informations à obtenir ; elles ne constituent pas des constats relatifs à une acquisition particulière.
9 Construire l’expérience sur les portefeuilles clients
Chaque portefeuille construit comprend 600 comptes dont le chiffre d’affaires annuel est tiré d’une distribution lognormale, donnant un total d’environ USD 164.8 millions par portefeuille et concentrant 43% du chiffre d’affaires dans le dixième supérieur des comptes. Les catégories contractuelles sont attribuées aléatoirement : droit de consentement en cas de changement de contrôle, durée déterminée avec libre transfert, contrat à reconduction tacite avec préavis court et échanges commande par commande. La catégorie autorise un départ pendant la fenêtre pour 83% des comptes en moyenne. Chaque compte dispose également d’un score de fidélité, d’un score de coût de changement, d’un score de dépendance, d’un indicateur de deuxième source et d’un indicateur de conflit.
Les changements de responsable, les départs de représentants et les hausses de prix sont générés selon des règles explicites. Les hausses sont plus souvent attribuées aux comptes ayant une fidélité construite plus élevée, produisant le mécanisme de sélection examiné à la section 18. Le tableau 3 présente les données d’entrée fixées par l’auteur pour des tests de tension transparents. Aucun coefficient, aucune prévalence ni aucun effet d’intervention ne sont estimés à partir de données clients observées. Les équations ci-dessous déterminent le résultat de chaque compte dans cette expérience.
Dans l’équation 1, z_i représente la pression au départ du compte i, u_i la hausse de prix prévue en points de pourcentage, R_i l’indicateur de changement de responsable, d_i la dépendance au responsable actuel, F_i l’indicateur de départ du responsable de chez le vendeur, kappa la part de l’effet de suivi supprimée par une restriction opposable, k_i l’indicateur de droit de consentement, c_i l’indicateur de conflit de canal, m_i l’indicateur de deuxième source, s_i le coût de changement et ell_i la fidélité. Les termes beta sont les coefficients fixés par l’auteur. O_i vaut un lorsque la catégorie autorise un départ pendant la fenêtre, et P_i est la probabilité de départ.
Dans l’équation 2, psi_i est la part des achats qu’un client restant déplace vers un autre fournisseur, psi_0 une base de deux pour cent, lambda un coefficient de transmission d’un demi, q_i la pression exprimée en probabilité même pour les comptes dont la catégorie n’autorise pas de départ, V_i le chiffre d’affaires annuel et L_i la perte de chiffre d’affaires attendue. Un compte captif disposant d’une deuxième source peut donc quand même réduire ses achats. Les comptes dont la catégorie autorise un départ, soit 83% en moyenne, présentent à la fois un risque de départ et de réduction des achats ; les autres ne présentent que la réduction des achats pendant la fenêtre, plus forte en présence d’une deuxième source.
| Donnée d’entrée | Valeur | Statut |
|---|---|---|
| Comptes par portefeuille construit ; portefeuilles | 600; 300 | Fixé par l’auteur |
| Chiffre d’affaires annuel par compte | Distribution lognormale, médiane de USD 150 milliers, écart-type logarithmique de 1.1 | Fixé par l’auteur |
| Catégories contractuelles (droit de consentement ; durée déterminée ; reconduction tacite ; commande par commande) | 20%; 35%; 25%; 20% | Fixé par l’auteur |
| Durée déterminée restante ; fenêtre retenue | 1 à 36 mois ; 18 mois après la réalisation de l’opération | Fixé par l’auteur |
| Changement de responsable ; dont départ de chez le vendeur | 35% ; 40% des changements | Fixé par l’auteur |
| Atténuation de la pression de suivi après départ fixée par l’auteur | 35% de l’effet de suivi supprimé | Fixé par l’auteur |
| Hausse de prix : couverture ; ampleur | Environ 35% des comptes ; 3 à 10 points, attribués plus souvent aux comptes fidèles | Fixé par l’auteur |
| Conflit de canal ; deuxième source en place | 10%; 40% | Fixé par l’auteur |
| Coefficients des log-cotes : prix, responsable, suivi, consentement, conflit, deuxième source, coût de changement de fournisseur, fidélité | 0.10 par point ; 1.2 ; 1.0 ; 1.0 ; 1.1 ; 0.6 ; -1.4 ; -1.2 (constante -2.2) | Fixé par l’auteur |
| Réduction des achats chez les clients qui restent | 2% plus 0.5 fois la pression pour les comptes disposant d’une deuxième source | Fixé par l’auteur |
| Dispositif de protection | Termes du responsable multipliés par 0.25 ; terme de consentement multiplié par 0.30 ; aucune concession tarifaire | Fixé par l’auteur |
| Capacité de fidélisation | 60 comptes (10%) ; exploration de 20 à 240 | Fixé par l’auteur |
| Erreur d’observation dans les règles | Dépendance et coût de changement : écart-type de 0.15 ; indicateur de deuxième source inversé dans 20% des cas | Fixé par l’auteur |
| Aucune donnée individuelle de clients issue d’une transaction | Aucune utilisée | Déclaré |
Données fixées par l’auteur. Chaque valeur est une hypothèse de l’expérience construite ; aucune ne provient d’une transaction ou d’une source.
10 Exposition de référence par catégorie contractuelle
Le tableau 4 présente l’exposition annualisée à l’horizon final par catégorie contractuelle. Sur les portefeuilles construits, elle atteint 13.6% du chiffre d’affaires, soit USD 22.33 millions par portefeuille. Les comptes soumis à un droit de consentement présentent une exposition de 24.6% de leur segment, ceux à durée déterminée de 8.5%, ceux à reconduction tacite de 12.5% et ceux fonctionnant commande par commande de 12.7%. L’hypothèse uniforme d’une durée restante de un à trente-six mois laisse environ la moitié des comptes à durée déterminée sans possibilité de départ lié à l’échéance pendant les dix-huit mois. Les comptes soumis à un droit de consentement représentent 20% du chiffre d’affaires et 36% de l’exposition attendue sous ces données d’entrée. Les ratios regroupent le chiffre d’affaires des portefeuilles ; ils ne sont pas des moyennes des pourcentages de perte des comptes.
La figure 1 décompose chaque barre en une part de référence et cinq facteurs liés à l’opération. Le consentement est le principal facteur individuel pour le segment soumis à un droit de consentement, conformément à l’hypothèse du modèle ; le prix et le changement de responsable sont visibles dans chaque segment qu’ils touchent. La comparaison entre catégories découle des coefficients fixés par l’auteur et des parts supposées. Elle ne démontre pas que les comptes soumis à un droit de consentement partent davantage en pratique. Elle montre que si l’option supposée existe et est exercée au taux supposé, l’exposition se concentre là où cette option se situe.
| Catégorie contractuelle | Part des comptes | Part du chiffre d’affaires | Exposition annualisée, % du chiffre d’affaires du segment | Part de la perte totale attendue | Perte attribuable à l’opération, % du chiffre d’affaires du segment |
|---|---|---|---|---|---|
| Droit de consentement en cas de changement de contrôle | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Durée déterminée, libre transfert | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Reconduction tacite, préavis court | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Commande par commande | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Sortie du modèle construit sous des données d’entrée fixées par l’auteur. Les ratios par catégorie ou segment regroupent le chiffre d’affaires et l’exposition de 300 portefeuilles. Ces ratios ne sont ni des moyennes des pourcentages des comptes ni des estimations de terrain.
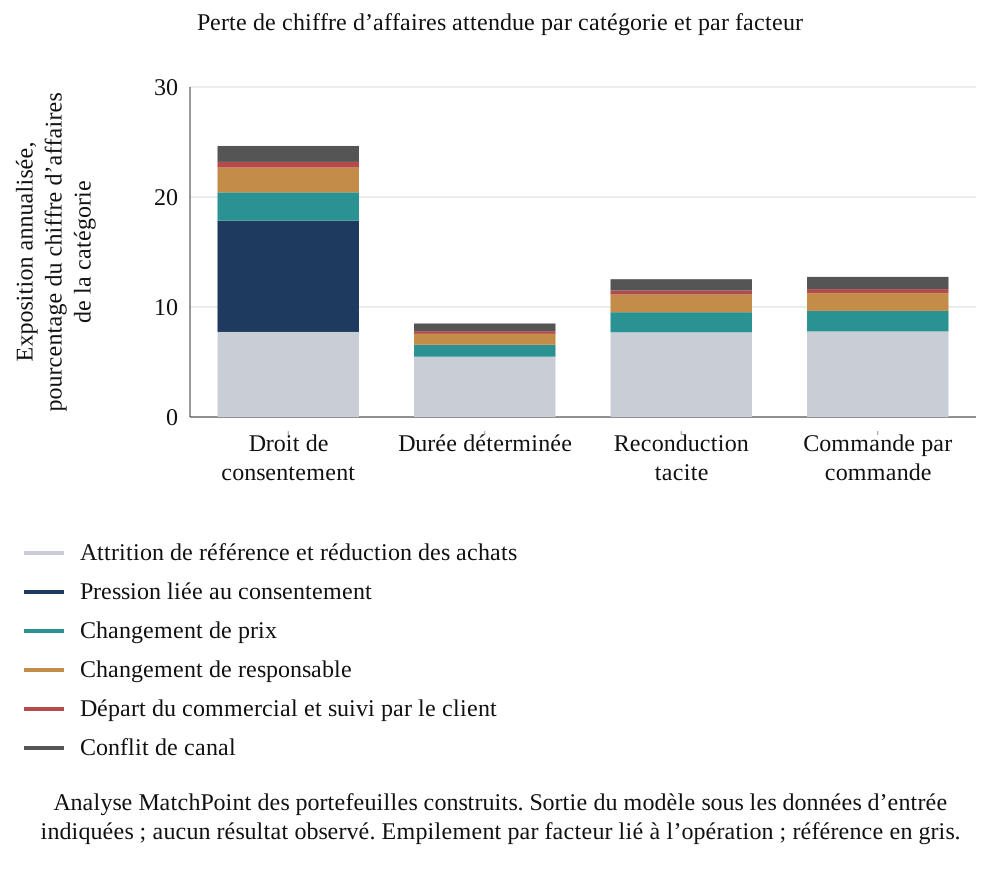
Analyse MatchPoint des portefeuilles construits. Sortie du modèle sous les données d’entrée indiquées ; aucun résultat observé. Empilement par facteur lié à l’opération ; référence en gris.
La rubrique contractuelle apporte une information absente d’une liste fondée uniquement sur le chiffre d’affaires. Son utilité dépend du droit concerné, de l’action réalisable et du coût de son obtention. Une discussion de consentement ou une transition de responsable peuvent être envisagées avant la réalisation de l’opération uniquement lorsqu’elles sont autorisées et réalisables sur le plan opérationnel ; ni leur calendrier ni leur succès ne sont supposés pour une transaction réelle. Dans cette expérience, l’effet du dispositif lié au consentement est fixé par l’auteur, ce qui favorise une règle contractuelle lorsque cet effet est fort. La sensibilité de la section 14 teste la conséquence du retrait de cette atténuation supposée.
11 Dépendance relationnelle et exposition aux révisions tarifaires
Le tableau 5 examine les mêmes portefeuilles selon la relation et le prix. Parmi les comptes qui changent de responsable, la perte attendue passe de 13.9% du chiffre d’affaires lorsque la dépendance au responsable est faible à 22.2% lorsqu’elle est élevée. Pour les comptes dont la hausse prévue atteint au moins six points, la perte attendue est de 18.3% du chiffre d’affaires, contre 11.8% sans hausse. Dans le scénario de référence, la hausse touche 35% des comptes. Ces différences du modèle sont produites par les coefficients fixés par l’auteur, et le gradient entre niveaux de dépendance découle directement des termes de responsable et de suivi de l’équation 1.
| Segment | Part du chiffre d’affaires | Exposition annualisée, % du chiffre d’affaires du segment |
|---|---|---|
| Changement de responsable ; dépendance faible (inférieure à 0.33) | 11.5% | 13.9% |
| Changement de responsable ; dépendance moyenne (0.33 à 0.55) | 11.9% | 17.5% |
| Changement de responsable ; dépendance élevée (0.55 ou plus) | 11.3% | 22.2% |
| Aucune hausse | 64.6% | 11.8% |
| Hausse inférieure à 6 points | 15.3% | 14.8% |
| Hausse de 6 points ou plus | 20.1% | 18.3% |
Sortie du modèle construit sous des données d’entrée fixées par l’auteur. Les ratios par catégorie ou segment regroupent le chiffre d’affaires et l’exposition de 300 portefeuilles. Ces ratios ne sont ni des moyennes des pourcentages des comptes ni des estimations de terrain.
La perte attribuable à l’opération peut être répartie entre les facteurs proportionnellement à leurs contributions positives à la pression au départ. Dans les portefeuilles de référence, le consentement représente 30%, le prix 26%, le changement de responsable 23%, le départ et le suivi 5%, et le conflit de canal 15% de cette perte. Cette répartition est une convention comptable et ne constitue pas une décomposition causale, car les facteurs interagissent dans la même fonction logistique. La part du consentement est élevée en partie parce que son coefficient de 1.0 fixé par l’auteur s’applique à chaque compte soumis à ce droit dès la réalisation de l’opération ; un coefficient inférieur déplacerait du poids vers le prix et le changement de responsable.
Dans l’expérience construite, l’effet d’une hausse de prix sur l’exposition varie selon la deuxième source, le coût de changement et la fidélité du compte. La même hausse nominale peut produire une perte modélisée plus forte lorsque ces données créent davantage de possibilités de départ ou de réduction des achats. Ces différences justifient un examen de sensibilité des hypothèses de l’auteur au niveau de chaque compte. Elles n’établissent aucune réaction tarifaire observée ni aucun coût de mise en œuvre pour un acquéreur. La section 15 effectue la comparaison distincte du chiffre d’affaires conservé, avant marge, effort de réalisation et comportement tarifaire répété.
12 Hypothèses temporelles et attribution des pertes
La figure 2 répartit l’exposition annualisée à l’horizon final attribuée à l’opération dans le modèle sur des fenêtres mensuelles fixées par l’auteur. L’exposition liée au consentement est affectée aux mois zéro à trois, soit 100% répartis au plus tard au troisième mois. Pour l’exposition totale attribuée à l’opération, les parts réparties sont de 34% au troisième mois, de 57% au sixième et de 93% au douzième. La courbe distribue l’exposition attendue selon la règle d’attribution et les fenêtres temporelles indiquées. Elle ne simule pas des dates de départ observées et n’intègre pas des pertes de trésorerie mensuelles. Sa forme constitue une hypothèse à comparer à un dossier daté, sans estimation empirique du calendrier.
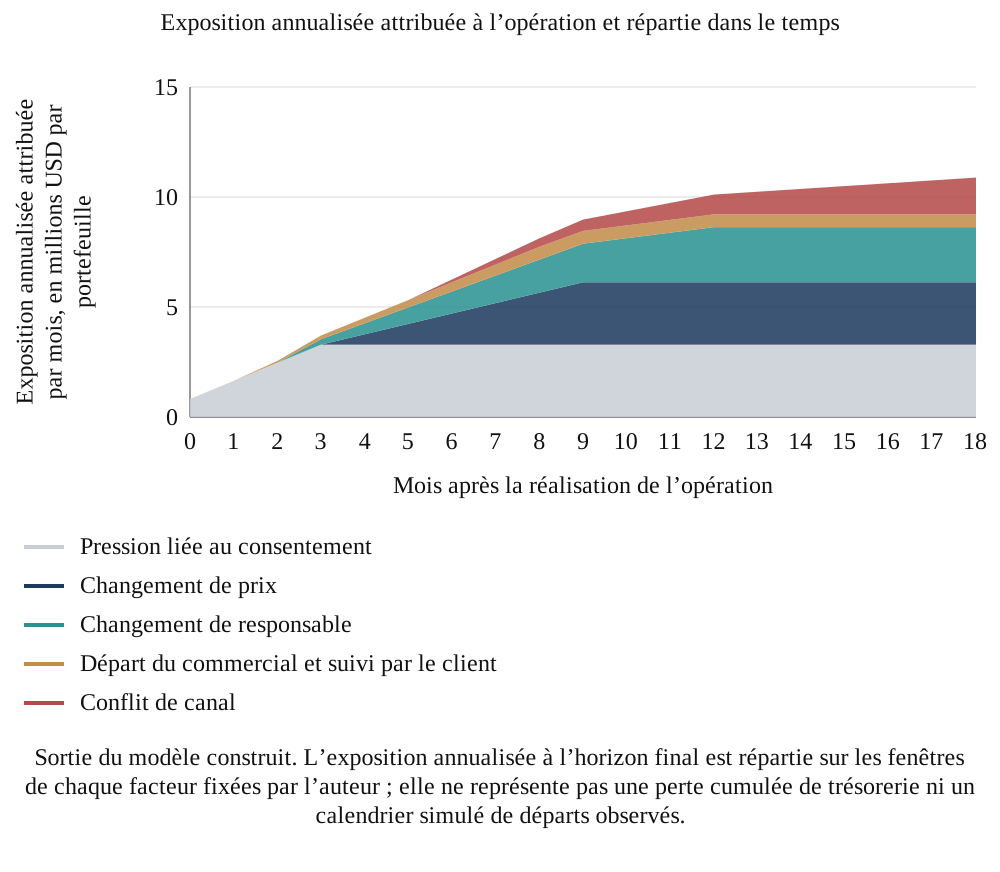
Sortie du modèle construit. L’exposition annualisée à l’horizon final est répartie sur les fenêtres de chaque facteur fixées par l’auteur ; elle ne représente pas une perte cumulée de trésorerie ni un calendrier simulé de départs observés.
Le profil temporel fixé par l’auteur suggère une liste proposée de points de suivi. Un acquéreur observant des départs précoces pourrait examiner les événements de consentement avec les changements de responsable, les défaillances du service et les autres événements contemporains ; des départs après notification tarifaire pourraient motiver un examen des prix et des explications concurrentes. L’expérience n’établit pas quelle cause doit être examinée en premier dans une transaction observée. Un relevé daté de chaque déclencheur, départ et réduction des achats éclairerait cette analyse. Les sections suivantes examinent les dossiers incomplets.
La courbe attribuée à l’opération soustrait la référence fixée par l’auteur de l’exposition annualisée totale à l’horizon final. Cette référence représente 6.9% du chiffre d’affaires annuel après retrait des cinq termes de pression liés à l’opération, tout en conservant les autres caractéristiques des comptes et l’indicateur de catégorie contractuelle. C’est un contrefactuel construit ; il ne s’agit ni d’un taux d’attrition mesuré avant la réalisation de l’opération ni d’une perte cumulée sur dix-huit mois. Une étude d’attribution réelle exige sa propre comparaison défendable. Le gain du dispositif est calculé séparément comme la différence entre l’exposition attendue sans et avec le dispositif ; il ne correspond pas à la suppression de toutes les pertes postérieures à la réalisation de l’opération.
13 Dispositifs de protection et règles de sélection des comptes
Le dispositif de protection défini par l’auteur modifie deux termes du modèle et ne comprend aucune concession tarifaire. Une action de continuité multiplie la pression de changement de responsable et de suivi après départ par 0.25 ; une action liée au consentement multiplie sa pression par 0.30. Ce sont des multiplicateurs supposés de pression résiduelle. Ils ne constituent ni des effets de traitement mesurés, ni une preuve d’obtention juridique du consentement, ni une garantie de conservation du client. Le conflit de canal, la deuxième source et les coûts de changement restent inchangés. L’expérience valorise la réduction de l’exposition du chiffre d’affaires annualisé brut à une capacité fixe de 60 comptes, soit 10% d’un portefeuille. Elle n’impute initialement aucun coût de réalisation au dispositif, limite examinée plus loin.
Dans l’équation 3, L_i(0) et L_i(1) sont les pertes attendues sans et avec le dispositif. S est l’ensemble des comptes sélectionnés, chacun énuméré une seule fois dans un ordre quelconque de s_1 à s_(n_S) ; n_S est leur nombre. W(S) est leur gain brut total, W_rand le gain attendu d’une sélection aléatoire de même taille et W_orc le gain obtenu en sélectionnant les gains d’intervention réels les plus élevés. C(S) exprime la part de l’amélioration entre ces deux références. La référence aléatoire vaut zéro et la référence disposant d’une information complète vaut un par construction. L’oracle d’exposition utilise les informations de perte du modèle générateur sans nécessairement maximiser le gain d’intervention.
| Règle | Critère de classement | Éléments non pris en compte |
|---|---|---|
| Ordre aléatoire | Aucun critère ; valeur attendue d’une sélection quelconque de même taille | Référence en espérance ; des sélections individuelles ou délibérément faibles peuvent lui être inférieures |
| Classement par chiffre d’affaires | Chiffre d’affaires annuel | Droits contractuels, dépendance, prix et conflit |
| Liste des droits contractuels | D’abord les comptes avec droit de consentement enregistré, puis le chiffre d’affaires | Comptes sans droit enregistré ; les contrats non examinés paraissent exempts de droits |
| Dépendance relationnelle | Chiffre d’affaires multiplié par la dépendance observée des comptes qui changent de responsable | Consentement, prix et conflit |
| Score d’exposition | Chiffre d’affaires multiplié par un plus les points attribués à la catégorie contractuelle (trois pour un droit de consentement, deux pour la reconduction tacite ou les commandes successives, un pour une durée déterminée), à une forte dépendance en cas de changement de responsable, à une hausse d’au moins cinq points, au conflit, à une deuxième source et à un faible coût de changement | Interactions ; poids fixés par l’auteur et non par ajustement |
| Oracle d’exposition | Perte attendue réelle du modèle | Possibilité de préserver le chiffre d’affaires exposé |
| Oracle de préservation | Gain réel du dispositif dans le modèle | Borne supérieure à information complète pour l’objectif indiqué, séparable et à nombre fixe de comptes |
Règles définies pour cette expérience construite. La référence de préservation disposant d’une information complète borne le gain brut d’intervention à capacité fixe. L’oracle d’exposition est un classement distinct riche en information, sans être un optimum d’intervention.
Le tableau 6 définit les règles. Les règles pratiques sont observées avec erreur. La dépendance et le coût de changement comportent un bruit d’écart-type 0.15, et l’indicateur de deuxième source est erroné pour un compte sur cinq. Les points sont entiers et ne sont pas ajustés aux coefficients. Cela évite que les règles ne soient une reformulation de l’équation génératrice, tout en partageant le postulat qu’elles mesurent toutes des caractéristiques réelles. L’indicateur de consentement est, quant à lui, observé sans erreur lorsqu’un contrat a été examiné ; cela favorise la liste des droits contractuels dans le scénario de référence, hypothèse relâchée dans le scénario de tension sur le registre.
Une affectation commerciale proposée remplacerait la simplification d’un coût nul et d’une capacité identique par les ressources réellement nécessaires. Un compte peut nécessiter un conseil juridique et une négociation de consentement ; un autre peut nécessiter un successeur techniquement qualifié ou un programme de remise à niveau du service. Le nombre de comptes est donc une unité initiale de capacité. Un acquéreur peut plutôt suivre les heures par spécialiste, les coûts de trésorerie et les échéances contractuelles, puis comparer les ensembles d’actions réalisables. L’expérience de classement ne fournit aucune allocation optimale des ressources lorsque les actions sollicitent des compétences différentes, ont des durées différentes ou interagissent entre clients.
Un tableau pratique de sensibilité peut maintenir un compte à l’examen lorsque son action privilégiée change sous une modification modeste du coût de changement, de la voie juridique ou de l’effort de mise en œuvre. Un tel tableau montrerait quelles hypothèses déterminent le choix et quels documents ou échanges permettraient de les clarifier. Il doit distinguer une disposition contractuelle vérifiée, l’appréciation d’un responsable de compte, une estimation de la direction et un fait non résolu. L’acquéreur peut alors choisir d’obtenir davantage d’informations, de réaliser une intervention réversible ou d’accepter l’exposition restante dans le cadre de sa politique d’approbation.
Le score d’exposition attribue un point fixé par l’auteur lorsqu’une deuxième source est observée, dans le même sens que le terme positif de pression de deuxième source du générateur. Ses poids entiers ne sont pas calibrés ni ajustés à des résultats clients. Une mise en œuvre empirique nécessiterait des processus de développement et d’évaluation définis séparément. Le dispositif disponible laisse la deuxième source inchangée ; identifier l’exposition à travers cette rubrique n’établit donc pas que le dispositif puisse préserver le chiffre d’affaires associé.
L’équation 3 s’applique lorsque W_orc dépasse W_rand. Si tous les gains d’intervention sont nuls ou égaux et que le dénominateur est donc nul, la mesure normalisée de capture est indéfinie et ne doit pas être présentée comme nulle. La sélection aléatoire en espérance donne W_rand=(K/n) multiplié par la somme des gains des comptes, K étant sélectionné parmi n comptes. C’est une référence et non une borne inférieure : une sélection faible peut avoir une capture négative, et un tirage aléatoire individuel peut être supérieur ou inférieur à son espérance. La borne à information complète suppose des gains séparables et le même nombre fixe de comptes pour chaque règle.
14 Comparer les règles de sélection à capacité fixe
Le tableau 7 présente les résultats pour une capacité de 60 comptes. La capture est calculée portefeuille par portefeuille puis moyennée ; elle n’est généralement pas le ratio obtenu à partir des gains moyens. La sélection aléatoire en espérance préserve USD 0.579 million de chiffre d’affaires annualisé par portefeuille avant coût de mise en œuvre, contre USD 4.277 millions pour la référence disposant d’une information complète. Le classement par chiffre d’affaires atteint USD 2.493 millions et 51% de la marge de gain au-delà de l’aléatoire ; le classement contractuel atteint USD 3.243 millions et 72%. La dépendance relationnelle en capte 62% et le score d’exposition 65%. Les plages centrales de quatre-vingt-dix pour cent entre portefeuilles vont de 34% à 66% pour le classement par chiffre d’affaires et de 51% à 77% pour le score. Ces plages décrivent la variation des portefeuilles construits par l’auteur, sans estimer l’incertitude d’une acquisition observée.
| Règle de sélection | Gain brut de protection, en millions USD par portefeuille | Part de la perte totale attendue rattachée aux comptes sélectionnés | Marge de gain au-delà de l’aléatoire captée | Du 5e au 95e percentile de capture |
|---|---|---|---|---|
| Ordre aléatoire | 0.579 | 10% | Sans objet | Sans objet |
| Classement par chiffre d’affaires | 2.493 | 43% | 51% | 34% à 66% |
| Liste des droits contractuels | 3.243 | 31% | 72% | 56% à 84% |
| Dépendance relationnelle | 2.901 | 31% | 62% | 46% à 75% |
| Score d’exposition | 3.013 | 47% | 65% | 51% à 77% |
| Oracle d’exposition | 3.698 | 53% | 84% | 77% à 90% |
| Oracle de préservation | 4.277 | 44% | Sans objet | Sans objet |
Sortie du modèle construit. Chiffre d’affaires annualisé brut préservé avant coût de réalisation, en millions USD par portefeuille. La capture est égale à (règle moins sélection aléatoire en espérance) divisé par (gain à information complète moins sélection aléatoire en espérance), moyenné sur 300 portefeuilles. La plage décrit la distribution des portefeuilles construits, sans être un intervalle de confiance de terrain.
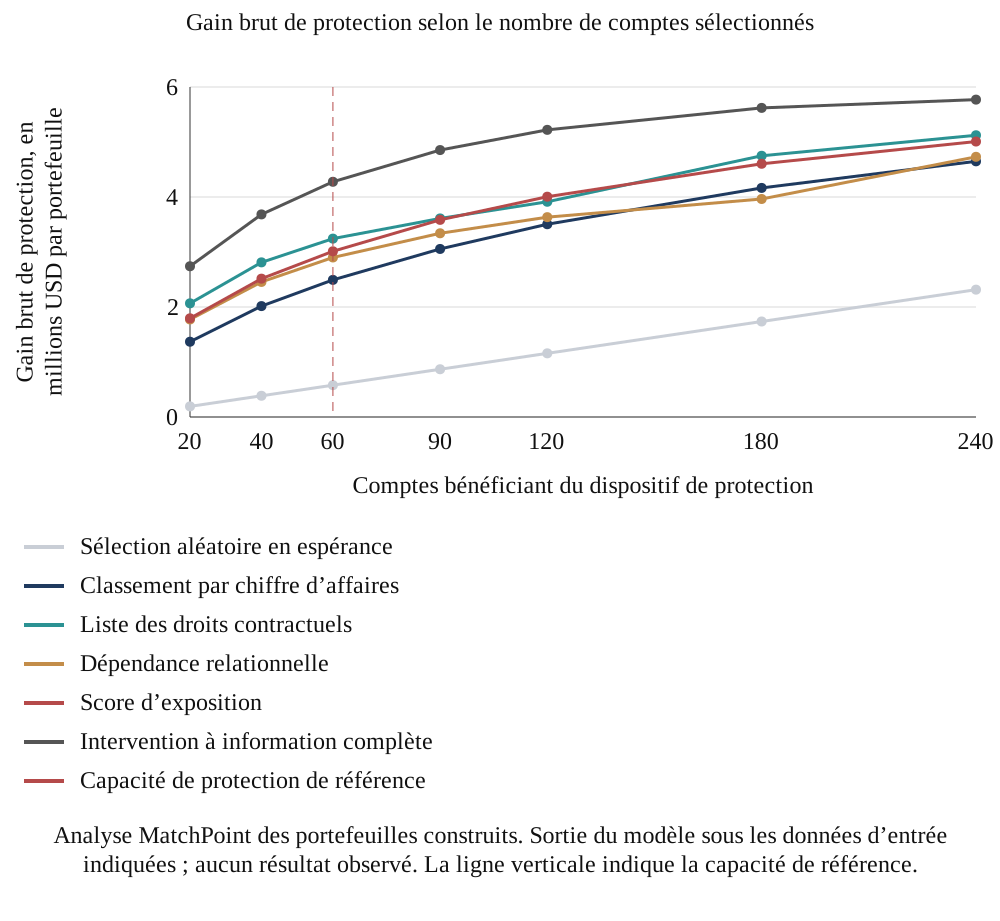
Analyse MatchPoint des portefeuilles construits. Sortie du modèle sous les données d’entrée indiquées ; aucun résultat observé. La ligne verticale indique la capacité de référence.
Les comptes sélectionnés par la référence d’exposition représentent 53% de la perte attendue, et leur gain atteint 86% du gain d’intervention à information complète ; les comptes sélectionnés par l’optimum d’intervention représentent 44% de la perte. Il s’agit d’objectifs différents. Les comptes retenus par le classement par chiffre d’affaires représentent 43% de la perte, tandis que ce classement capte 51% de la marge de gain d’intervention au-delà de l’aléatoire. Les comptes retenus par le score d’exposition représentent 47% de la perte et ce score capte 65% de cette marge, tandis que ceux de la règle contractuelle représentent 31% de la perte et que cette règle en capte 72%. Une part élevée de la perte attendue rattachée aux comptes examinés n’établit pas à elle seule que le dispositif choisi puisse la récupérer.
Le résultat du classement de référence dépend de l’intervention définie et du système de mesure. Les éléments contractuels sont complets dans le scénario de référence, et le dispositif multiplie la pression de consentement par 0.30 et celle liée au responsable par 0.25. Ces multiplicateurs de termes ne sont ni des réductions de probabilité, ni des effets d’intervention mesurés, ni une preuve d’obtention juridique du consentement. Les règles pratiques utilisent des poids fixés par l’auteur et des observations relationnelles bruitées. Une équipe de transaction peut vérifier la disponibilité des actions et informations supposées avant d’envisager le classement. La sensibilité isolée sans effet sur le consentement, ci-dessous, montre qu’un changement d’un mécanisme peut inverser l’ordre.
Les comparaisons appariées conservent le même portefeuille pour chaque règle. Le score, le classement contractuel et la dépendance relationnelle surpassent le classement par chiffre d’affaires dans respectivement 100%, 95% et 85% des portefeuilles. Le classement contractuel surpasse le score dans 76% des cas, tandis que la dépendance relationnelle le surpasse dans 43%. Il s’agit de fréquences conditionnelles de simulation. Les règles de dépendance et de score ne doivent pas être qualifiées d’équivalentes sur la seule base de plages qui se chevauchent. Les scénarios de tension modifient leur ordre, et la comparaison de capacités de la figure 3 déplace la question de la sélection de soixante comptes vers celle d’une part plus large du portefeuille.
Une sensibilité supplémentaire du mécanisme maintient fixes les portefeuilles, la capacité et toutes les autres hypothèses du dispositif, tout en faisant passer le multiplicateur du terme de consentement de 0.30 à 1.00, ce qui supprime cet effet d’intervention. Les gains bruts par portefeuille deviennent USD 0.873 million pour le classement contractuel, USD 1.319 million pour le classement par chiffre d’affaires, USD 1.606 million pour le score et USD 2.232 millions pour la dépendance relationnelle. L’avantage initial de la règle contractuelle s’inverse. Ce cas limite fixé par l’auteur justifie d’expliciter l’intervention proposée avant d’adopter un classement. Il n’estime ni la fréquence de succès des démarches de consentement ni l’efficacité pratique d’une action de continuité commerciale.
15 L’économie d’une renonciation à une hausse de prix par compte
La décision tarifaire utilise une comparaison distincte et cohérente du chiffre d’affaires. V_i est le chiffre d’affaires annuel avant hausse, L_i(u_i) l’exposition attendue avec hausse et L_i(0) l’exposition sans hausse. Le chiffre d’affaires attendu conservé avec la hausse est multiplié par 1+u_i/100. La comparaison comprend le départ et la réduction des achats des comptes qui restent. Elle est évaluée sans le dispositif de continuité et de consentement. La marge, le coût de réalisation, le calendrier d’encaissement et la valeur vie client restent hors de ce test du chiffre d’affaires annualisé.
Dans l’équation 4, G_i=L_i(u_i)-L_i(0) est la réduction d’exposition due à la renonciation à la hausse. Le chiffre d’affaires attendu conservé avec la renonciation est R_i(0)=V_i-L_i(0) ; avec la hausse, il est R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. Leur différence est égale à G_i moins (u_i/100)[V_i-L_i(u_i)]. Une différence positive favorise la renonciation sur cette base de chiffre d’affaires. La charge à droite est donc la hausse qui serait encaissée sur les achats conservés sous le scénario de hausse, intégrant l’effet de réduction des achats. Imputer la hausse sur la survie brute du scénario sans hausse répondrait à une autre question.
Sur les mêmes 300 portefeuilles de l’expérience de renonciation, 45% des comptes soumis à une hausse présentent une différence positive de chiffre d’affaires attendu en cas de renonciation. Ils représentent 45% de la valeur de hausse prévue mesurée sur la base du chiffre d’affaires annuel initial. La réduction brute d’exposition atteint en moyenne USD 3.479 millions par portefeuille, tandis que la hausse encaissée dans le scénario de hausse atteint en moyenne USD 3.126 millions. Leur différence est de USD 0.352 million en faveur d’une renonciation générale sous ces données particulières ; le ratio charge sur gain est de 0.90. Il s’agit d’un résultat simulé de chiffre d’affaires annualisé avant coûts de mise en œuvre et marge. Il n’établit pas qu’un gel général des prix soit commercialement optimal. Une décision par compte peut également différer lorsque les marges contributives, l’effort de réalisation, la négociation et la répétition des décisions tarifaires entrent dans la comparaison.
16 Scénarios de tension et changements dans l’ordre des règles
Quatre scénarios de tension modifient une caractéristique des portefeuilles de référence. Une révision tarifaire agressive augmente la part des comptes touchés et l’ampleur de la hausse. L’attrition de l’équipe commerciale porte le taux de changement de responsable à soixante pour cent et la part des changements correspondant à un départ à soixante pour cent. Une forte présence de contrats à consentement porte la part des comptes soumis à ce droit à quarante pour cent. Un registre à 70% laisse les portefeuilles inchangés, mais ne permet à l’acquéreur d’examiner que sept contrats sur dix. Le tableau 8 présente la perte et sa composition, et le tableau 9 la capture des quatre règles pratiques.
| Scénario | Exposition annualisée, % du chiffre d’affaires | Part attribuable à l’opération, % du chiffre d’affaires | Dont, au plus tard au mois 3 | Part du prix | Part du changement de responsable et du départ | Part du consentement |
|---|---|---|---|---|---|---|
| Référence | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Révision tarifaire agressive | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Attrition de l’équipe commerciale | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Forte présence de contrats à consentement | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Registre examiné à 70% | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Sortie du modèle construit sous des données d’entrée fixées par l’auteur. L’exposition, l’attribution et le calendrier sont moyennés sur 100 portefeuilles par scénario. La comparaison des sélections du tableau 9 utilise 300 portefeuilles. Les synthèses de référence tirées indépendamment peuvent donc différer des tableaux précédents.
| Scénario | Classement par chiffre d’affaires | Liste des droits contractuels | Dépendance relationnelle | Score d’exposition |
|---|---|---|---|---|
| Référence | 49% | 72% | 62% | 64% |
| Révision tarifaire agressive | 50% | 72% | 62% | 64% |
| Attrition de l’équipe commerciale | 55% | 66% | 69% | 70% |
| Forte présence de contrats à consentement | 58% | 82% | 60% | 72% |
| Registre examiné à 70% | 49% | 53% | 62% | 61% |
Sortie du modèle construit sous des données d’entrée fixées par l’auteur. La capture est la part du gain entre la référence aléatoire et la référence d’intervention à information complète, à une capacité de 60 comptes, moyennée sur 300 portefeuilles par scénario. Les tirages diffèrent de ceux du tableau 7.
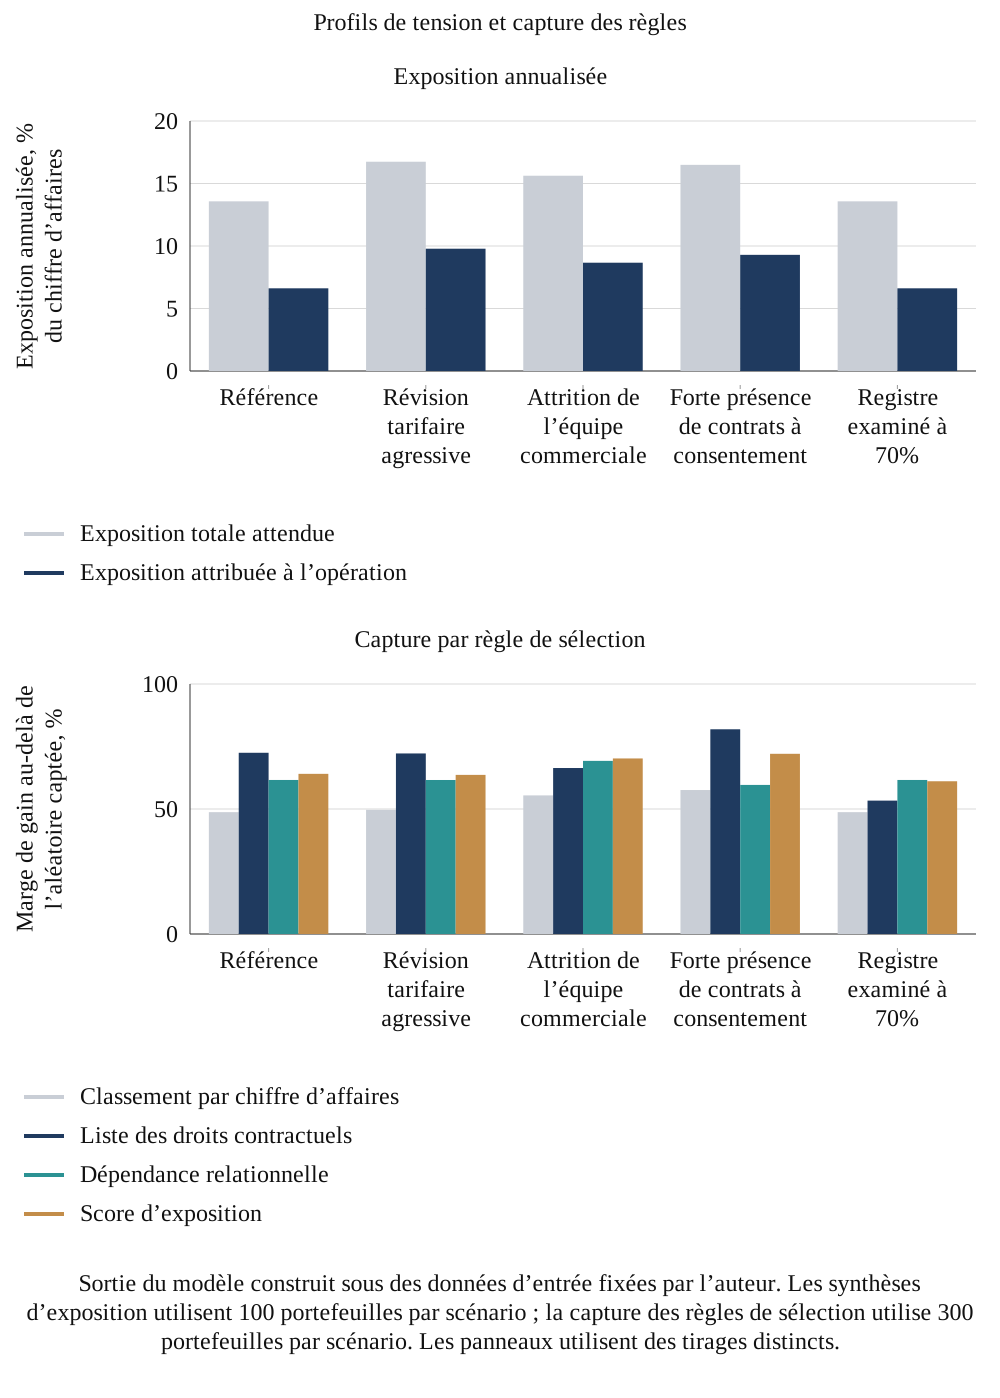
Sortie du modèle construit sous des données d’entrée fixées par l’auteur. Les synthèses d’exposition utilisent 100 portefeuilles par scénario ; la capture des règles de sélection utilise 300 portefeuilles par scénario. Les panneaux utilisent des tirages distincts.
La figure 4 présente les deux panneaux. Chaque scénario comporte un diagnostic. La révision tarifaire agressive augmente la perte attendue de 13.6% à 16.7% du chiffre d’affaires et la part du prix dans la perte attribuable à l’opération de 26% à 45%, tandis que la capture des règles évolue peu. L’attrition augmente la part du changement de responsable et du départ de 28% à 41% et place en tête les règles de dépendance et de score. La forte présence de contrats à consentement situe 47% de la perte attribuable à l’opération dans les trois premiers mois et porte la capture de la liste contractuelle à 82%. Le registre à 70% laisse la perte inchangée et réduit la capture de la liste contractuelle de 72% à 53%.
Les sorties des scénarios de tension fournissent des explications possibles à confronter au journal de transaction. L’exposition de référence attribuée à l’opération représente 6.6% du chiffre d’affaires annuel, contre 9.8% sous révision tarifaire agressive, 8.7% sous attrition et 9.3% dans le scénario à forte présence de consentement. La perte précoce et une forte part de consentement apparaissent ensemble parce que l’expérience affecte la pression de consentement à une fenêtre précoce. Un calendrier similaire dans une transaction observée exigerait des éléments séparant le consentement de la perturbation du service, des actions de l’acquéreur et d’autres événements. Les catégories d’attribution construites ne peuvent établir la cause d’un départ observé.
Les scénarios sont modifiés un à un, et deux inversent l’ordre des règles pratiques : l’attrition place la règle de dépendance devant la liste contractuelle (69% contre 66%), et le registre à 70% place à la fois la règle de dépendance et le score devant celle-ci. Une transaction peut comporter plusieurs changements en interaction. Cette expérience n’a ni testé leur calendrier conjoint ni démontré un profil observé de départs en deux vagues. Les scénarios distincts peuvent éclairer des hypothèses concurrentes pour un journal d’événements datés. L’attribution dans une transaction réelle nécessiterait sa propre comparaison et une analyse des événements simultanés.
17 Couverture du registre contractuel et qualité de l’information
La qualité de la liste des droits contractuels dépend de celle du registre sous-jacent. Dans le modèle, un droit de consentement non examiné paraît être un contrat librement transférable. La figure 6 (panneau de couverture) fait varier la part des contrats examinés sur un tirage distinct de portefeuilles ; la valeur du registre complet diffère donc d’un point de celle du tableau 7. La liste contractuelle capte 50% du gain accessible lorsqu’aucun contrat n’est examiné, valeur proche du classement par chiffre d’affaires puisque la liste se réduit alors à cet ordre, descend à 40% lorsque la moitié est examinée, puis monte à 63% à 85% de couverture et à 73% lorsque tous les contrats sont examinés. Le score d’exposition passe de 56% à 65% sur la même plage.
Le creux reflète la combinaison d’une règle de priorité rigide et d’une visibilité sélective des droits. Lorsque la moitié des contrats est examinée, chaque compte dont le droit de consentement est connu reçoit la priorité, y compris les petits comptes, devant de plus gros comptes non examinés. Cela ne montre pas que l’information soit nuisible en elle-même. Dans la grille de couverture testée, la règle contractuelle dépasse pour la première fois le score dont le sens a été corrigé à couverture complète. La ligne de quatre-vingt-cinq pour cent ne doit pas être traitée comme un seuil universel. Une réponse opérationnelle proposée consiste à conserver des statuts « Inconnu », à présenter une couverture pondérée par le chiffre d’affaires et à évaluer comment une file d’examen modifie les décisions avant d’adopter un ordre de lecture fixe.
La lecture automatique des contrats pourrait étendre la couverture ; sa valeur serait mesurée par le rappel des clauses de consentement et de résiliation sur un échantillon vérifié par des juristes. L’expérience ne teste aucun outil de ce type et ne présente aucune mesure de précision. Elle montre uniquement que la couverture est une donnée déterminante de la valeur de la liste contractuelle. La couverture doit également être présentée en valeur : examiner les cent plus gros contrats peut couvrir la majeure partie du chiffre d’affaires et peu de comptes, le classement des comptes restants reposant alors sur les autres signaux.
Sur le plan opérationnel, un accord non examiné doit conserver le statut « Inconnu ». L’expérience de tension classe délibérément un droit de consentement non examiné dans la catégorie de libre transfert afin de tester une défaillance informationnelle préjudiciable. Un registre réel doit conserver des statuts distincts : document manquant, document reçu, extraction en attente, clause ambiguë, examen juridique réalisé et action achevée. Assimiler ces statuts à un indicateur négatif de consentement masquerait précisément l’incertitude mise en évidence par le scénario. La couverture peut être présentée selon le nombre de comptes, le chiffre d’affaires annuel, la tranche de concentration et la prochaine date de décision, avec le dénominateur et la version du document enregistrés.
Une file d’examen proposée peut donner la priorité à un accord de forte valeur non résolu proche de son échéance de consentement ou de notification, tout en préservant les clients de moindre valeur dont la dépendance juridique ou opérationnelle rend le retard important. Le modèle ne calcule pas la valeur de l’information et ne prouve pas un ordre de lecture optimal. Pour tester une file, l’équipe pourrait enregistrer l’incertitude initiale, l’effort d’examen, la classification obtenue et l’éventuelle modification de l’action prévue par la nouvelle information. Cela fournit des éléments sur la valeur décisionnelle sans traiter le nombre de documents traités comme un résultat de fidélisation.
18 Révision tarifaire sélective et estimations observationnelles
Une attribution sélective des prix peut fausser une comparaison observationnelle. Ce modèle attribue plus souvent des hausses aux comptes dont la fidélité construite est plus élevée et dont un autre terme réduit la propension au départ. La différence entre comptes traités et non traités qui en résulte sous-estime l’effet du modèle sous les données choisies. Une politique tarifaire réelle peut sélectionner les clients pour d’autres raisons ; le sens du biais nécessite donc des éléments sur son processus réel d’affectation. L’expérience spécifie un mécanisme pour rendre visible ce problème d’identification.
Dans l’équation 5, U_i est l’attribution de la hausse, gamma_0 et gamma en gouvernent la probabilité, et ell_i est la fidélité construite. H dénombre uniquement les quintiles de la variable approchée de fidélité contenant au moins deux comptes avec hausse et deux sans hausse. Dans ces groupes retenus, n_g^1 dénombre les comptes avec hausse, et y_g^1 et y_g^0 sont les deux taux moyens de départ. Le dénominateur additionne les comptes avec hausse retenus. Les strates omises peuvent modifier la population représentée par l’estimation par rapport à l’effet du modèle sur l’ensemble des comptes avec hausse. La référence [12] renvoie à la littérature initiale sur le score de propension comme arrière-plan méthodologique ; cette expérience stratifie directement sur une variable approchée bruitée de fidélité, sans estimer un score de propension ni vérifier la maîtrise des facteurs de confusion.
| Intensité de l’attribution | Effet réel du modèle, en points | Estimation naïve, grand portefeuille | Stratification sur la variable approchée | Stratification sur la fidélité réelle | Estimation naïve, 600 comptes, du 5e au 95e percentile | Stratification, 600 comptes, du 5e au 95e percentile |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | 1.4 à 9.6 | 1.3 à 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | -0.2 à 8.4 | 0.2 à 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | -0.9 à 7.7 | 0.0 à 8.6 |
Analyse MatchPoint des portefeuilles construits. Sortie du modèle sous les données d’entrée indiquées ; aucun résultat observé. Points de pourcentage de probabilité de départ. Le grand portefeuille comprend 60,000 comptes ; les petits en comprennent 600, avec 300 répétitions.
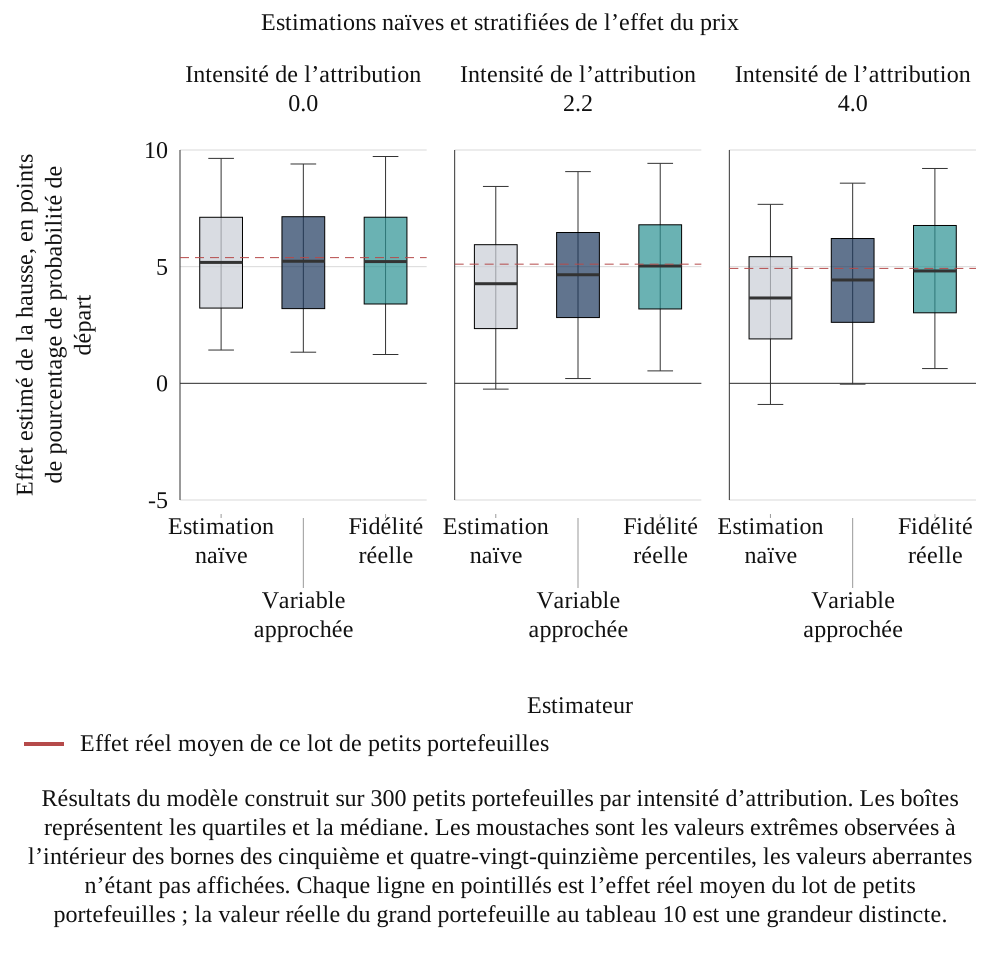
Résultats du modèle construit sur 300 petits portefeuilles par intensité d’attribution. Les boîtes représentent les quartiles et la médiane. Les moustaches sont les valeurs extrêmes observées à l’intérieur des bornes des cinquième et quatre-vingt-quinzième percentiles, les valeurs aberrantes n’étant pas affichées. Chaque ligne en pointillés est l’effet réel moyen du lot de petits portefeuilles ; la valeur réelle du grand portefeuille au tableau 10 est une grandeur distincte.
Le tableau 10 et la figure 5 comparent les estimateurs sous le mécanisme d’attribution spécifié. Sans lien entre fidélité et attribution, l’estimation naïve du grand portefeuille est de 5.61 points pour un effet réel de 5.36. À l’intensité de référence, l’effet réel est de 5.18 points, l’estimation naïve de 4.41 et celle stratifiée sur la variable approchée de 4.85 ; cette dernière résorbe 57% de l’erreur naïve pour ce tirage. Avec une sélection plus forte, l’estimation naïve est de 3.49 pour 4.90, et la variable approchée résorbe 48% de l’erreur. L’ajustement sur la fidélité réelle donne 5.11 à l’intensité de référence. C’est une référence informationnelle disponible dans la simulation, sans être un plafond statistique : le regroupement peut laisser subsister des déséquilibres et les estimations réalisées conservent une erreur d’échantillonnage. D’autres mécanismes d’attribution et de confusion peuvent produire des biais différents, y compris des inversions de signe ; ils sortent de cette expérience.
19 Taille d’échantillon, incertitude et identification
Les journaux comportant moins de comptes produisent des distributions d’estimations plus larges dans cette expérience construite. Le tableau 11 répète l’estimation stratifiée pour des journaux de 100 à 1,600 comptes, avec 400 répétitions chacun. Pour 100 comptes, la plage du 5e au 95e percentile mesure 21.9 points de large et 24% des estimations sont nulles ou négatives malgré un effet réel positif. Pour 400 comptes, la plage mesure 10.2 points et 7% des estimations sont nulles ou négatives. Pour 800 comptes, la plage va de 1.3 à 8.3 points et exclut zéro ; pour 1,600 comptes, elle mesure 5.4 points de large et 0% des estimations sont nulles ou négatives.
| Comptes | Estimation stratifiée moyenne, en points | Du 5e au 95e percentile | Largeur, en points | Estimation nulle ou négative | Écart d’au plus la moitié de l’effet réel |
|---|---|---|---|---|---|
| 100 | 4.84 | -5.1 à 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | -3.3 à 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | -0.4 à 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | 1.3 à 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | 2.0 à 7.5 | 5.4 | 0% | 86% |
Résultats construits à partir de 400 répétitions à comptes indépendants par taille testée. Les plages centrales de simulation décrivent la distribution de l’estimateur ; elles ne sont pas des intervalles de confiance pour un journal de terrain. Les largeurs utilisent les bornes en précision complète avant arrondi. Le critère d’écart d’au plus une moitié compare chaque estimation à l’effet réel moyen du bloc correspondant à cette taille d’échantillon.
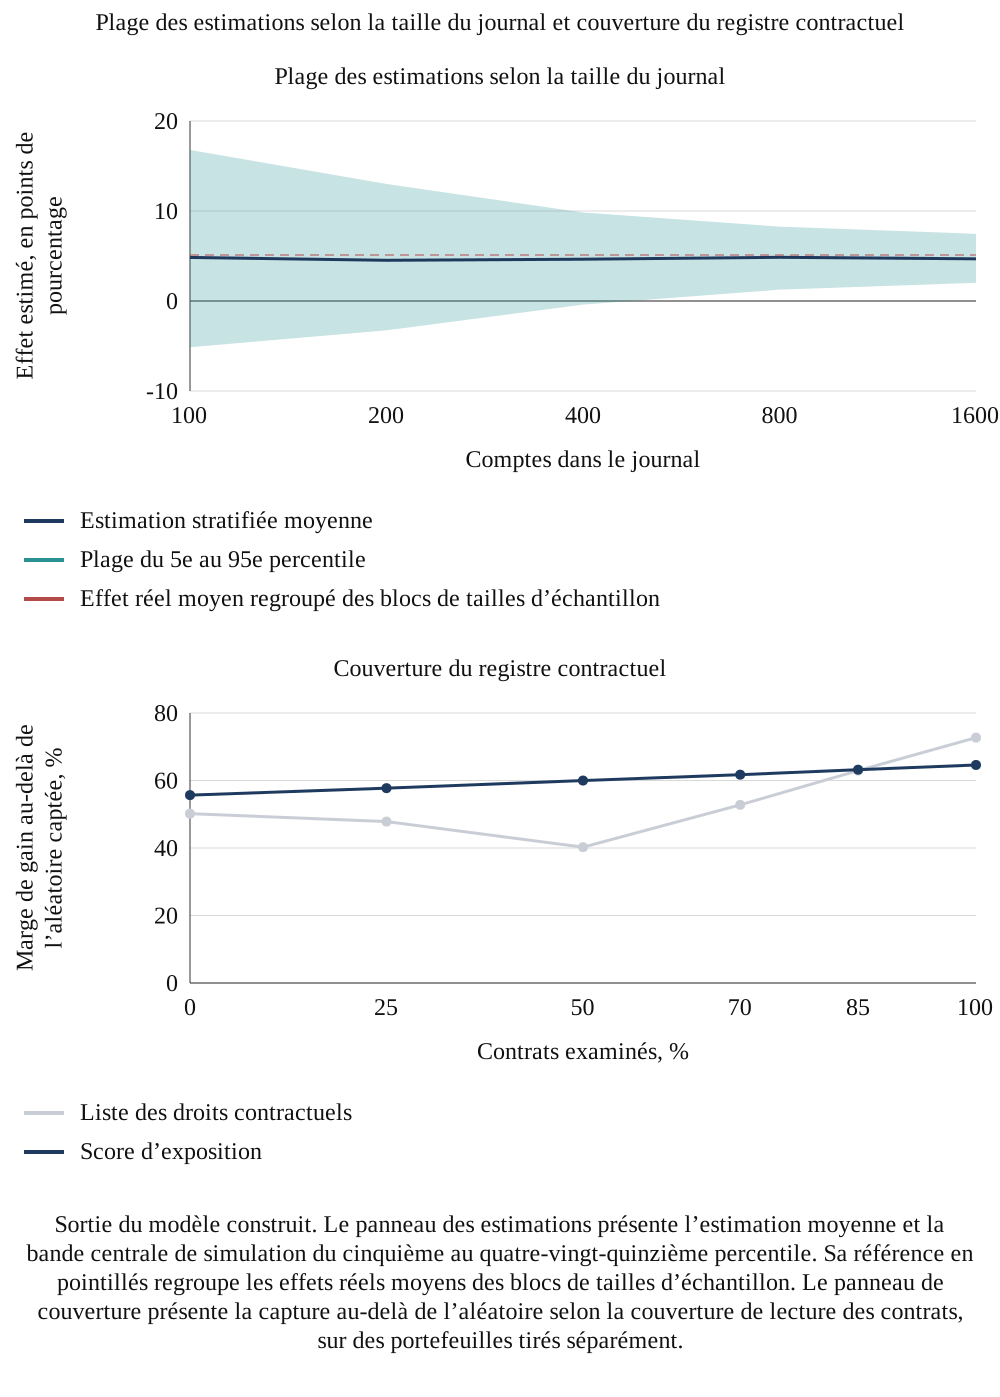
Sortie du modèle construit. Le panneau des estimations présente l’estimation moyenne et la bande centrale de simulation du cinquième au quatre-vingt-quinzième percentile. Sa référence en pointillés regroupe les effets réels moyens des blocs de tailles d’échantillon. Le panneau de couverture présente la capture au-delà de l’aléatoire selon la couverture de lecture des contrats, sur des portefeuilles tirés séparément.
L’incertitude d’échantillonnage et l’identification comptent toutes deux. Pour 400 comptes, l’estimation moyenne construite de 4.64 points est proche de la valeur réelle du modèle, tandis que 58% des estimations s’en écartent d’au plus la moitié de cette valeur réelle. C’est une propriété de l’effet, des taux d’événements, de l’attribution et de l’estimateur spécifiés. Cela ne peut établir une exigence universelle de 800 comptes ni montrer que le biais est négligeable dans un portefeuille observé. Un effet tarifaire présenté doit comporter son groupe de comparaison, son intervalle d’incertitude, ses diagnostics de recouvrement et ses hypothèses relatives aux facteurs de confusion. Regrouper des acquisitions peut augmenter le nombre de comptes tout en introduisant des différences de clientèle, de politiques et de reporting ; les indicateurs d’opération ne résolvent pas à eux seuls ces différences.
La règle de support compte également pour les petits échantillons. Dans une relecture exacte distincte du bloc de cent comptes, onze des quatre cents répétitions omettent au moins un quintile parce qu’il contient moins de deux comptes traités ou de deux comptes de comparaison. La couverture moyenne des comptes traités retenus est d’environ 99.92%, avec un minimum de 96.67%. Ces chiffres sont des diagnostics de ce bloc construit. L’estimateur renormalise sur la population traitée retenue ; il ne reconstitue pas les résultats des comptes hors du support conservé. Une étude réelle doit présenter ses propres exclusions et le changement correspondant de population cible, avec une analyse de sensibilité lorsque les comptes exclus sont importants commercialement.
20 Contrôles de reproductibilité et limites du modèle
Les résultats du modèle sont générés à partir des mêmes caractéristiques que celles utilisées par les règles. Les règles sont donc testées dans un monde où leur postulat est vrai : droits de consentement, dépendance au responsable, prix et conflit provoquent le départ. Les résultats montrent combien chaque règle récupère dans ce cas, comment leur ordre change sous les tensions indiquées et combien un journal réel serait déformé par le mode d’attribution des hausses de prix. Ils ne montrent pas que les droits de consentement ou les changements de responsable provoquent le départ dans un portefeuille réel et ne fournissent aucun taux de perte de clients.
Le moteur numérique corrigé exécute 1,545 assertions réparties en 41 familles de messages, résumées au tableau 12. La plupart sont des conditions répétées dans des boucles au niveau du portefeuille. Elles vérifient les plages, les comparaisons de dominance spécifiées, le rapprochement des attributions, la répartition temporelle, le sens des tensions, l’identité de renonciation tarifaire et la restauration du multiplicateur de consentement après sa sensibilité isolée. Ces assertions du code source sont distinctes de l’examen arithmétique indépendant. Elles testent les calculs indiqués et les scénarios choisis avec graine fixée, sans comparaison avec des résultats clients observés ni preuve que les postulats du modèle se vérifient en pratique.
| Contrôle | Résultat |
|---|---|
| Assertions réussies | 1,545 dans 41 familles |
| Probabilités et pertes | Chaque probabilité de départ appartient à l’intervalle unité ; chaque perte attendue est comprise entre zéro et le chiffre d’affaires |
| Rapprochement | Le chiffre d’affaires et les pertes par catégorie donnent les totaux ; les parts des facteurs totalisent un ; les courbes temporelles aboutissent à la perte attribuée et ne décroissent jamais |
| Protection | Le dispositif n’augmente jamais la perte attendue d’un compte |
| Dominance | À la capacité de référence, le gain d’intervention à information complète domine chaque règle dans chaque portefeuille ; les moyennes de l’exploration des capacités respectent aussi cette borne |
| Normalisation des références | La capture vaut un pour la sélection à information complète et zéro pour la sélection aléatoire en espérance ; des sélections plus faibles peuvent donner une valeur négative |
| Sens des tensions | La révision tarifaire augmente la part du prix ; l’attrition augmente celle du responsable ; la forte présence de contrats à consentement avance les pertes ; un registre non examiné réduit la capture de la liste contractuelle |
| Vérifications d’ajustement dans le modèle construit | Les estimations naïves et ajustées à graine fixée satisfont les comparaisons de proximité spécifiées ; ces vérifications n’établissent aucun classement universel des estimateurs |
| Taille d’échantillon | La plage des estimations se resserre à chaque augmentation testée de la taille du journal |
| Répétabilité | La même graine produit les mêmes portefeuilles |
| Identité de renonciation tarifaire | Le chiffre d’affaires attendu sans hausse moins celui attendu avec hausse est égal à la réduction d’exposition moins la hausse sur les achats conservés sous le scénario de hausse |
| Cas limite du mécanisme | Retirer l’atténuation du consentement en maintenant les autres données fixes inverse l’avantage de référence de la règle contractuelle dans ce générateur |
Vérifications de reproductibilité du moteur numérique conservé. Une assertion réussie vérifie le calcul indiqué dans le modèle défini par l’auteur ; elle ne constitue pas une validation empirique. Le temps d’exécution dépend de l’environnement.
Cette expérience évalue le comportement d’un système explicite. Son apport pratique est une séparation reproductible entre exposition annualisée, gain d’intervention, information du registre contractuel et sélection liée à la révision tarifaire. Les pourcentages du modèle doivent être cités comme des sorties conditionnelles de simulation, accompagnées de leurs données d’entrée. Les contrôles arithmétiques ne valident ni la lecture juridique, ni le choix des coefficients, ni l’efficacité d’une intervention, ni son adéquation à une acquisition réelle. Ces questions nécessitent les éléments probants et l’examen professionnel décrits dans les sections suivantes.
21 Un dispositif prospectif de collecte de preuves sur la fidélisation
L’unité d’observation proposée est le compte à la réalisation de l’opération, suivi mensuellement jusqu’à un horizon convenu, initialement dix-huit mois pour l’aligner sur le modèle. Le registre relierait fondement contractuel, événements de consentement, notifications, dates d’effet des prix, changements de responsable, réductions des achats, départs et chiffres d’affaires à l’aide d’identifiants stables. L’accès aux données et leur réutilisation exigent un fondement licite et une analyse de finalité [4]. Les résultats de taille d’échantillon propres au scénario du tableau 11 sont des illustrations de planification. Une étude réelle exige sa propre analyse de l’ampleur de l’effet, de l’incidence des événements, du recouvrement, du regroupement des comptes et des opérations, de l’attrition et de l’estimateur envisagé avant de fixer un effectif cible.
Le tableau 13 propose un dispositif de collecte de preuves où les décisions d’affectation sont enregistrées avant l’examen des résultats. Lorsque l’acquéreur, ses conseils juridiques et la direction commerciale le jugent approprié, les comptes éligibles pourraient entrer dans une comparaison approuvée prospectivement entre la pratique habituelle et une action supplémentaire définie. Toute randomisation nécessiterait une politique d’éligibilité défendable, des protections pour les clients et des approbations adaptées. Lorsque l’affectation est observationnelle, le registre doit enregistrer les motifs d’intervention, dont la fidélité attendue, l’importance stratégique, les préoccupations relationnelles et les restrictions de capacité. L’ajustement peut utiliser les motifs mesurés ; les différences non mesurées demeurent une limite.
| Élément | Spécification | Motif |
|---|---|---|
| Unité et fenêtre | Compte, de la réalisation de l’opération au mois 18, avec chiffre d’affaires mensuel | Correspond à la définition du résultat |
| Déclencheurs | Événements datés de consentement, de prix et de responsable, avec leur type | Distingue les trois calendriers |
| Données contractuelles | Extraction au niveau des clauses vérifiée par des juristes, avec couverture présentée | L’exhaustivité du registre détermine la valeur de la liste |
| Référence | Comptes appariés d’un portefeuille non touché ou de la période précédant l’opération | Éclaire la comparaison avec les évolutions de fond, sous réserve de la validité de la comparaison |
| Attribution | Sous-ensemble randomisé de comptes éligibles ; sinon, motif enregistré | Éclaire l’analyse de la sélection ; les motifs enregistrés seuls n’établissent pas la comparabilité |
| Échantillon et information effective | Analyse prospective de puissance et de précision utilisant les taux d’événements, le recouvrement et les regroupements propres à la transaction ; 800 n’est qu’un résultat de scénario construit | Le nombre brut de comptes n’établit ni l’identification ni la précision |
| Consentement et vie privée | Fondement licite, limitation de la finalité, fichier d’analyse anonymisé | Droit de la protection des données |
| Plan d’analyse | Résultats, estimateurs, intervalles d’incertitude, classement hors échantillon et analyses de sensibilité prédéfinis | Rend visibles les modifications ultérieures et la présentation sélective des résultats |
Dispositif proposé. L’auteur n’a réalisé aucune étude de ce type.
Les méthodes de données et d’IA peuvent être envisagées pour assister l’extraction des clauses, le rapprochement des comptes et l’examen de la dépendance aux contacts. Chaque tâche nécessite une référence définie et un circuit de données autorisé avant que sa sortie n’entre dans le processus de décision. Le modèle n’évalue aucun logiciel, aucune précision d’extraction ni aucun gain de productivité. Le processus ci-dessous précise des contrôles d’acceptation proposés pour un déploiement futur ; il ne formule aucune affirmation empirique sur un outil particulier.
Pour le travail contractuel assisté par l’IA, les conseils juridiques doivent d’abord définir une taxonomie des clauses distinguant cession de droits, transfert d’obligations, changement de contrôle, résiliation, renouvellement, notification tarifaire et restrictions de confidentialité ou d’utilisation des données. Le relevé d’extraction doit porter le passage cité exactement, son repère de page ou de paragraphe, l’identifiant du document, l’entité juridique cocontractante et la date de version. Un résumé sans passage justificatif ne peut établir l’existence d’un droit, l’absence de restriction ou le remplacement d’une disposition par un avenant. La classification juridique finale reste soumise au réviseur désigné.
Une référence proposée utiliserait un ensemble d’accords tenu à l’écart du développement et examiné indépendamment selon une norme convenue. Elle évaluerait séparément les clauses importantes manquées, les faux positifs, les erreurs de rapprochement d’entités et les conclusions non étayées. La performance doit aussi être pondérée par la valeur et le calendrier des décisions concernées. Un score global d’extraction élevé peut coexister avec une clause manquée chez un client concentrant une part importante du chiffre d’affaires. Le processus doit autoriser l’abstention et l’escalade lorsqu’une page numérisée est illisible, que les renvois ne sont pas résolus ou que les documents se contredisent. Aucun score de référence ni aucune estimation d’efficacité ne sont fournis ici.
Un déploiement autorisé nécessite également un contrôle des accès, des limites de conservation et un relevé des documents contractuels admis dans chaque système. Les accords clients et les données personnelles de contact doivent être limités au nécessaire pour la tâche, avec approbation de tout traitement externe ou circuit transfrontalier. Les tests peuvent commencer sur des documents dont l’utilisation est dûment autorisée. Les versions des instructions et du modèle, les modifications d’extraction et les corrections des réviseurs peuvent être journalisées afin qu’une décision ultérieure sur un compte puisse être reliée au document et à la méthode réellement utilisés. Ces contrôles de gouvernance sont proposés ; leur applicabilité nécessite un examen juridique et de sécurité de l’information.
Le rapprochement des comptes exige son propre test. Une entité juridique peut avoir plusieurs noms commerciaux, sites d’achat et codes de systèmes financiers, tandis qu’un groupe peut comprendre des acheteurs réellement distincts. L’analyste doit rapprocher l’identifiant du compte des contrats, des factures et du périmètre de consolidation convenu. Fusionner des acheteurs distincts peut masquer des droits de consentement différents ; scinder un même acheteur peut sous-estimer la concentration. Une file d’exceptions proposée enregistre les rapprochements incertains, leurs pièces justificatives et la personne autorisée à les résoudre. La confiance dans un rapprochement ne doit pas être transformée en conclusion juridique.
L’analyse prospective doit définir le départ, la réduction des achats, la concession tarifaire et le chiffre d’affaires des nouveaux produits avant le début du suivi. Elle doit enregistrer les acquisitions, les cessions et les changements de périmètre des comptes pendant la fenêtre. L’indisponibilité d’un suivi complet de dix-huit mois pour un client doit rester documentée comme une limite. La saisonnalité des achats, les commandes exceptionnelles, la conversion monétaire et les changements d’entités de facturation peuvent autrement ressembler à un changement de comportement. Le plan statistique doit préciser le traitement de ces observations et distinguer les résultats à suivi complet du reporting intermédiaire sur une fenêtre plus courte.
Pour évaluer causalement une intervention, la comparaison nécessite une raison expliquant pourquoi des comptes comparables par ailleurs ont reçu des traitements différents. La règle d’affectation enregistrée, la date du traitement et les critères d’éligibilité éclairent cette analyse. Les contrôles d’équilibre et de recouvrement peuvent repérer des différences observées et des groupes mal représentés ; ils ne peuvent exclure une sélection non enregistrée. L’inférence doit tenir compte, selon leur pertinence, des chocs communs au sein des comptes, des équipes commerciales et des acquisitions. Une analyse de sensibilité prédéfinie peut faire varier les définitions des résultats, les fenêtres et les groupes de comparaison, en déclarant les changements et les données manquantes. Le choix des estimateurs et des intervalles nécessite un examen propre à la transaction.
Un test de classement hors échantillon peut séparer apprentissage et évaluation. La règle et la définition de l’intervention doivent être fixées à partir des données de développement désignées, puis évaluées sur des comptes ou des acquisitions maintenus hors de ce processus. Le reporting doit inclure la contrainte de capacité, le traitement réellement réalisé, les rubriques manquantes du registre et l’incertitude autour du gain. Un classement qui identifie une forte exposition répond à une autre question qu’un classement qui identifie une réponse causale à la protection. Le dispositif empirique doit préserver cette distinction avant de revendiquer un gain d’intervention.
22 Reporting au conseil et décisions de transaction
Un rapport au conseil ou au comité d’investissement peut présenter séparément l’exposition annualisée et les options d’intervention, avec le chiffre d’affaires par catégorie contractuelle, le statut des consentements et la couverture du registre. Il doit identifier les concentrations importantes selon le référentiel de reporting applicable [5] et présenter l’action, le responsable, le coût et l’incertitude restante pour chaque niveau proposé. Dans l’attribution construite, le consentement porte 30% de l’exposition associée à l’opération, les changements de responsable 23%, la pression de suivi après départ 5%, le prix 26% et le conflit de canal 15%. Ces parts décrivent la décomposition fixée par l’auteur et ne constituent pas une ventilation empirique des clients d’un acquéreur.
Le tableau 14 énumère les éléments. Le rapport doit présenter la perte sous forme de plage avec son statut d’identification. Si l’acquéreur a estimé un effet tarifaire à partir de son propre journal, la plage doit être accompagnée de la taille de ce journal, et le rapport doit préciser que les hausses ont pu être attribuées aux comptes fidèles. Si l’estimation provient d’une autre opération, cela doit être indiqué. Un chiffre tel qu’un objectif de fidélisation doit être qualifié de plan, avec ses hypothèses énumérées, et non de prévision.
| Élément | Informations à préciser | Importance |
|---|---|---|
| Couverture contractuelle | Part du chiffre d’affaires couverte par des contrats examinés, par catégorie | Les contrats non examinés paraissent exempts de droits de consentement |
| Exposition au consentement | Chiffre d’affaires soumis à un droit de consentement ou de résiliation en cas de changement de contrôle, et son statut | Principal facteur de départs précoces dans le modèle |
| Dépendance au responsable | Chiffre d’affaires des comptes avec changement de responsable et forte dépendance, avec termes des restrictions | Risque que le client suive le commercial et risque pour la continuité |
| Prix | Hausse prévue par compte, dates d’effet et test d’équilibre du chiffre d’affaires | Synergie face à la fidélisation |
| Capacité et règle | Comptes protégés, règle de sélection et éléments qu’elle ignore | L’exposition ne détermine pas la part préservable |
| Statut d’identification | Origine des effets : ce portefeuille, une autre opération ou une hypothèse | Évite de présenter une estimation ponctuelle comme une preuve |
Éléments de reporting proposés. Ils décrivent les informations à présenter et non des constats.
La cartographie de l’exposition concerne aussi les termes de la transaction. Lorsqu’un grand compte nommé détient un droit de consentement, les conseils juridiques peuvent examiner si l’obtention de ce consentement doit être une condition de réalisation, si une partie du prix doit en dépendre ou si le vendeur doit supporter une part définie de la perte lorsque le client part dans un délai indiqué. Ce sont des options à évaluer par les parties et leurs conseils. Le modèle fournit l’ampleur de l’exposition à laquelle chaque option répondrait sous ses données d’entrée, sans indiquer quelle option est appropriée.
Un rapprochement proposé pour le conseil relie par étapes le dossier commercial au modèle de transaction : exposition du chiffre d’affaires annualisé, impact attendu sur la contribution, coût d’intervention proposé, calendrier et incertitude restante. Il peut présenter les hypothèses de référence, défavorables et de redressement de la direction sans les faire passer pour des résultats observés. Lorsque la même amélioration attendue figure déjà dans une synergie commerciale ou une initiative de service financée par les achats, le rapprochement doit identifier ce lien pour que le scénario de transaction ne la compte pas deux fois. L’étude propose la structure, sans gain quantifié de valeur d’entreprise ou de financement.
Pour les comptes concentrant une part importante du chiffre d’affaires, les parties à la transaction peuvent discuter avec leurs conseils de conditions, de consentements, de mécanismes de prix, de déclarations ou d’une répartition définie des pertes. Le choix dépend de l’opposabilité, du pouvoir de négociation, de l’économie de la transaction et de ce qui peut réellement être observé pendant la période pertinente. Le départ d’un client après la réalisation de l’opération n’établit pas à lui seul que le vendeur a manqué à une obligation ou que la transaction a causé la perte. Tout indicateur contractuel doit définir le périmètre des comptes, la période de mesure, les exclusions, le processus de règlement des litiges et la responsabilité des décisions commerciales. Le modèle ne recommande aucun terme juridique particulier.
23 Une séquence opérationnelle de fidélisation proposée
Une séquence opérationnelle proposée commence par les contrats des comptes importants, examinés quant au consentement, à la résiliation et à la cession lorsque les restrictions d’accès et celles liées à l’étape de transaction le permettent. L’équipe enregistrerait la couverture documentaire et les questions non résolues avant de s’appuyer sur les hypothèses de la thèse d’investissement. Elle identifierait également les comptes dont la relation personnelle est concentrée et dont un changement de responsable est prévu, désignerait un responsable de continuité proposé et solliciterait un avis sur les restrictions applicables à tout représentant sortant selon le régime du travail pertinent [2, 3]. L’expérience n’a pas établi de séquence optimale pour une transaction réelle.
La troisième étape proposée est un examen tarifaire par compte. Une deuxième source ou un faible coût de changement justifient d’examiner plus précisément les solutions de remplacement du client ; aucun de ces éléments n’établit qu’il faille renoncer à une hausse. L’acquéreur doit comparer la contribution attendue de chaque trajectoire tarifaire réalisable aux coûts de mise en œuvre et à l’incertitude. La quatrième étape consiste à enregistrer les événements et décisions dès l’origine. Dans ce modèle, une renonciation satisfait la comparaison de chiffre d’affaires indiquée pour 45% des comptes soumis à une hausse. Ce résultat est conditionné par les coefficients et les hypothèses tarifaires de référence, sans promesse de conservation des clients.
À la capacité testée d’un dixième du portefeuille, le classement contractuel de référence devance les autres règles pratiques sous les hypothèses indiquées de dispositif et de registre complet. Ce résultat peut motiver un plan proposé d’examen des comptes utilisant les éléments contractuels, la dépendance relationnelle, le chiffre d’affaires et l’incertitude documentée. Une affectation réelle exige des éléments sur l’action effectivement disponible, les ressources de réalisation et la qualité du registre. Les sensibilités sans effet sur le consentement et avec registre incomplet montrent que le classement de référence est conditionnel. L’expérience ne fournit aucune séquence universelle de sélection des comptes et n’établit pas que le coût de réalisation devienne nécessairement la contrainte déterminante à une capacité plus élevée.
| Chantier | Rôle responsable | Éléments probants et transmission |
|---|---|---|
| Catégorie contractuelle et consentement | Responsable juridique | Clauses examinées, réserve relative au droit applicable, action requise et échéance |
| Continuité des relations | Responsable commercial | Responsable de compte nommé, plan de transition, autorisation de contact avec le client et preuve d’achèvement |
| Économie des trajectoires tarifaires | Responsable financier | Comparaison cohérente du chiffre d’affaires conservé et de la contribution, concessions et approbation |
| Données et examen assisté par l’IA | Responsable des données avec examen juridique et de sécurité | Données d’entrée autorisées, preuves documentaires reliées, exceptions de la référence et validation humaine |
| Coordination de l’intégration | Responsable de l’intégration | Dépendances, capacité d’action, escalade et statut daté |
| Rapprochement de la thèse d’investissement | Sponsor de l’opération | Exposition, coût de réalisation, hypothèses de financement et éventuel chevauchement avec les synergies annoncées |
Schéma opérationnel illustratif à adapter à la transaction. Les rôles sont des responsabilités proposées et ne décrivent pas un programme client mis en œuvre.
La séquence peut s’organiser autour des étapes de validation de la transaction plutôt que d’une seule date de réalisation. Avant la signature, l’équipe identifie les contrats importants, les questions d’accès non résolues et les hypothèses de la thèse d’investissement. Entre signature et réalisation, elle enregistre les actions de consentement ou de transition autorisées, en respectant les restrictions applicables au partage d’informations. À la réalisation, la responsabilité des comptes et des actions non résolues est confirmée. Pendant les premiers cycles de reporting, les notifications, concessions et comportements d’achat effectifs sont comparés à la référence datée. Ce calendrier est une méthode opérationnelle proposée ; il ne prétend pas que toute transaction autorise des contacts clients avant sa réalisation.
Les exceptions nécessitent un responsable et une date d’expiration. Un deuxième responsable de compte temporaire, un changement de prix différé ou un consentement non résolu doivent préciser qui les réexaminera ensuite et quels éléments permettront de les clôturer. La direction commerciale peut alors voir si des capacités rares restent mobilisées par une hypothèse devenue obsolète. La fonction financière peut rapprocher les actions réalisées de leur coût réel, tandis que les responsables juridiques et des données maintiennent les limites des actions autorisées. L’examen périodique doit conserver le dossier décisionnel initial pour que les changements de faits et d’appréciation restent distinguables dans l’analyse finale des résultats.
24 Limites et prochain test empirique
Les portefeuilles utilisent des coefficients, distributions et fenêtres temporelles fixés par l’auteur ainsi que des multiplicateurs d’intervention fixes. La forme logistique, les hypothèses d’indépendance et les catégories contractuelles simplifiées laissent de côté la complexité opérationnelle et juridique. L’exposition du chiffre d’affaires annualisé ne représente ni des flux de trésorerie cumulés, ni la valeur vie client, ni la marge. Le dispositif central n’a aucun coût de mise en œuvre dans l’expérience. Ni le comportement de départ ni la réduction des achats ne sont calibrés empiriquement. La discussion juridique concerne les textes cités et exige un examen propre à la transaction du droit applicable, des questions transitoires, des règles sectorielles et des accords effectifs.
Cette revue couvre un corpus sélectionné de sources. Les études interentreprises portent sur les changements de commerciaux ; celles sur les fusions bancaires examinent l’état des relations et la valeur des emprunteurs. Leurs résultats concernent des populations et des variables de résultat différentes de l’exposition annualisée du chiffre d’affaires de cette étude. Certaines références ont été examinées sous forme de manuscrits acceptés ou de documents de travail, et certains résumés de revues étayent des affirmations plus circonscrites. Les exemples IFRS datés servent à concevoir le dossier par compte, sans constituer un avis actuel de comptabilité de transaction. L’expérience ne tire de ces sources aucune estimation empirique de l’attrition après acquisition et ne prétend pas que la revue épuise la littérature.
La prochaine étape empirique est un registre de comptes à gouvernance prospective pour une cohorte définie d’acquisitions, avec autorisations, contrôles de rapprochement et plan d’analyse convenus avant l’accumulation des résultats. Les exigences d’échantillon et de suivi doivent être estimées pour cette cohorte. Les premiers tests examineraient les mécanismes supposés de consentement et de relation, l’effet d’intervention réalisable et la performance d’un classement fondé sur le registre sur des comptes tenus hors du développement. Les résultats pourraient soutenir une révision des coefficients de l’auteur. Une amélioration observée nécessiterait encore la présentation de sa comparaison, de ses coûts et de ses limites d’attribution avant d’éclairer une autre transaction.
Références
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
