
1 Бағдарлама шарттарын қабылдау алдындағы шешім
Акселератор шарты компания қабылдай алатын коммерциялық келісімдерге, өз технологиясын пайдалану жолдарына және кейінгі қаржыландыруға кіргізе алатын инвесторларға әсер етуі мүмкін. Сондықтан ұсынысты бағалайтын құрылтайшы қолдауға қоса берілетін құқықтарды, олар қамтитын активтерді және күшіне енетін күндерді тіркеуі керек. Шешім қолданыстағы міндеттемелері мен мүмкіндіктері бар нақты компанияға қатысты. Капитал үлесінің пайызы, ақшалай сыйақы немесе зияткерлік меншіктің сақталатыны туралы мәлімдеме осы шешімнің бір бөлігін сипаттайды. Әрқайсысы қатынасты реттейтін басқа құжаттармен бірге оқылуы қажет.
Жарияланған бағдарлама сипаттамаларында бөлек келісімдер көрінеді. Techstars инвестиция құрылымын екі айырбасталатын келісім мен қосымша хаттан тұрады деп сипаттайды; оның қысқаша мазмұны болашақ қаржыландыруға қатысу, ақпарат және инвестициядан шығуға қатысты құқықтарды атайды. Y Combinator кейінгі қаржыландыруға қатысу құқықтары бар YC Agreement құжатымен қатар екі SAFE қолданатынын сипаттайды. Бұл сипаттамалар бірнеше құжаттың рөлі бар екенін көрсетеді. Белгілі компанияның нақты міндеттемелерін анықтау үшін қолданылатын нұсқалар, келісілген өзгерістер және қол қойылған келісімдер қажет. Құрылтайшы стандартты қаржыландыру нысанын мәміленің жеткілікті сипаттамасы деп қараудан бұрын толық құжаттар жиынтығын анықтауы керек.
Практикалық сұрақ: қай ереже компания басқаша жағдайда жасауды жоспарлаған әрі қаржылай көтере алатын әрекетті өзгертеді? Пайдаланудың шектеулі саласы бір клиент мүмкіндігіне әсер етіп, басқасын ашық қалдыруы мүмкін. Айрықша келіссөз кезеңі контрагенттің соңғы мерзімінен бұрын не кейін аяқталуы мүмкін. Қаржыландыруға қатысу құқығы жаңа инвестормен бірдей бағамен қосымша ақша төлеу арқылы пайдаланылуы мүмкін. Бұл тетіктер әртүрлі есептеуді қажет етеді. Олардың экономикалық әсері тиісті мүмкіндікке, қажет ақшаға, қолжетімді баламаларға және сақталатын активтерге байланысты. Әр ақшалай емес құқыққа еркін пайыздық дисконт қолдану осы айырмашылықтарды жасырар еді.
Бұл мақала осы шешімге құжаттық және құрастырылған сценарий тәсілін әзірлейді. Құжаттық шолу таңдалған ресми бағдарлама сипаттамаларын, жарияланған ережелерді және түсіндірме құқықтық материалдарды күні мен қамту аясымен тіркейді. Сандық тәжірибе нақты белгіленген рұқсаттар мен коммерциялық таңдауларды зерттейді. Ол шартты келіссөз басымдықтарын және оларды анықтайтын болжамдарды көрсетеді. Сәйкес жобалар, қол қойылған бағдарлама шарттары және кейінгі нәтижелер біріктірілген жиынтық талданбайды. Есептелген жағдайлар гипотетикалық компанияларды білдіреді; олардың ақшалай нәтижелері компанияның құжатталған кіріс деректері үшін есептеу әдісін ұсынады.
2 Күні көрсетілген құжаттар мен құқықтар тізілімі
Пайдалы бақылау бірлігі белгілі қамту аясындағы құжат және оның ережесі болып табылады. Бағдарлама атауы әртүрлі орындарды, қабылдау топтарын, заңды тұлғаларды және қаржыландыру құралдарын қамтуы мүмкін. Сондықтан құжат тізілімі жариялаушыны, бағдарламаны немесе шақыруды, құжат атауын, нұсқасын не көрсетілген жаңарту күнін, алынған күнін және тиісті тармақты сақтауы керек. Материал бағдарлама түйіндемесі, өтінім ережесі, қатысушы шарты, инвестиция құралы, қосымша хат, деректер саясаты немесе басқа тараппен келісім екенін де көрсету қажет. Бұл бөлу құқық туралы мәлімдемені оны шынымен растайтын құжатқа дейін қадағалауға мүмкіндік береді.
| Дереккөз және қаралған нұсқа | Расталған бақылау | Бақылаудың шегі |
|---|---|---|
| Techstars инвестиция түйіндемесі; қаралған күні 2026 жылғы 12 қараша | Екі айырбасталатын келісім және қосымша хат; белгіленген болашақ құқықтар | Ашық түйіндеме; компанияның қол қойылған шарттары қолжетімсіз |
| Y Combinator ұсынысы және SAFE нұсқаулығы; қаралған күні 2026 жылғы 12 қараша | Инвестиция құралдары және бөлек келісім; ерікті қатысу құжаттары | Нақты қол қойылған келісім және өзгерістер қажет |
| MassChallenge ережелері; жаңартылған күні 2022 жылғы 8 наурыз | Енгізілген бағдарламаға тән талаптар және бөлек ақпарат рұқсаттары | Күні көрсетілген ережелер; қазір ашық шақыру бар деген тұжырым жоқ |
| CDL шолуы және құпиялылық саясаты; қаралған күні 2026 жылғы 12 қараша | Жарияланған меншік/ақы мәлімдемесі және зерттеу деректеріне бөлек рұқсаттар | Бағытқа тән құжаттар мен нақты зерттеу қолжетімділігі алынбаған |
| Google Accelerator China құқықтық үлгісі; 2023 жылғы шақыру | Өтінім мазмұнының зияткерлік меншігі сақталады; бағдарламаға байланысты пайдалану және жария таныстыру рұқсаттары | Тарихи үлгі; қазіргі жарамдылық туралы тұжырым жоқ |
| UNICEF Venture Fund жиі қойылатын сұрақтары; қаралған күні 2026 жылғы 12 қараша | Қаржыландырылған шешімнің ашық код міндеттемесі; сақталатын басқа зияткерлік меншіктің көрсетілген шегі | Нақты қаржыландыру шарты мен қолданылатын шақыру қажет |
| EIC инвестиция сұрақтары; қаралған күні 2026 жылғы 12 қараша | Инвестиция құжаттары, процесс және мәмілеге тән зияткерлік меншік мәселелері | Бағдарлама жылы мен мәміле талаптары бөлек сақталады |
| WIPO лицензиялау нұсқаулығы; қаралған күні 2026 жылғы 12 қараша | Меншікті беру мен лицензиялау меншік/пайдалану жағынан бөлек рөл атқарады | Түсіндірме нұсқаулық; нақты шарт бойынша қорытынды емес |
| UK IPO ынтымақтастық нұсқаулығы; қаралған күні 2026 жылғы 12 қараша | Келіссөз кезеңі мен лицензия опционының әрекеттік мағынасы бөлек | Университет ынтымақтастығын салыстыру көзі |
| NVCA үлгі құжаттар тізімі; қаралған күні 2026 жылғы 12 қараша | Инвестиция құқықтары мен мәміле құжаттарының әртүрлі топтары | Тізім қаралған; негізгі нысандар тармақ бойынша тексерілмеген |
Таңдалған ашық құжаттар; қамтуы шектеулі бақылаулар, бағдарламалардың репрезентативті зерттеуі емес. URL мекенжайлары мен қолжетімділік шектері әдебиеттерде берілген.
Мұнда пайдаланылған тізілім мақсатты түрде таңдалған. Ол құжатталған талаптар мен ашып көрсетудің елеулі айырмашылығы бар түрлерін бейнелейді. Акселераторларда белгілі ереженің қаншалықты жиі кездесетінінің репрезентативті бағасын бермейді. Қазіргі ашық түйіндемелер мерзімі көрсетілген ережелермен және тарихи құқықтық үлгімен қатар беріліп, олардың рөлдері бөлек аталады. Мысалы, осы зерттеу үшін қаралған MassChallenge ережелері бетінде соңғы жаңарту күні 2022 жылғы 8 наурыз деп көрсетіліп, бағдарламаға тән талаптар енгізілген. Google for Start-Ups Accelerator China үлгісі 2023 жылғы өтінім кезеңін белгілейді. Бұл күндердің ешқайсысын 2026 жылғы қарашада ашық шақыру бар екенінің дәлеліне айналдыруға болмайды.
Әр ережеге іс жүзіндегі сипаттама да қажет. Жазба құқық иесін, міндетті заңды тұлғаны, қамтылған активті не бағалы қағазды, іске қосатын оқиғаны, рұқсат етілген пайдалануды, саланы, аумақты, ұзақтықты және ерекшелікті көрсетуі керек. Келісім рәсімдері, хабарлау мерзімдері, беру құқықтары, тоқтатылу және жалғасатын міндеттемелер ұсынылған мәміленің әлі қолжетімді екенін анықтауы мүмкін. Өтінім материалдары туралы ереженің нысанасы компанияның өнім технологиясына қатысты ережеден өзгеше. Жаңадан шығарылған акцияларды сатып алу рұқсатында ақшаны алушы құрылтайшының қолданыстағы акцияларын сатуға әсер ететін құқықтағы алушыдан бөлек.
Бұл өрістер заңгермен және тиісті коммерциялық жауапты тұлғамен мәмілеге тән талқылауға негіз болады. Сату тобы шектеу әсер ететін клиенттің соңғы мерзімін анықтай алады. Техникалық топ лицензия қай құрамдасты қамтитынын және басқа технология оған тәуелді ме екенін анықтай алады. Қаржы қызметі қажет төлем күнін және болашақ инвестор үлестірімін анықтай алады. Заңгер нақты мәтінді, қолданылатын құқықты, өзгерістерді және орындатылуын бағалай алады. Экономикалық модель сол жұмыстан шыққан белгіленген рұқсаттарды пайдаланады. Іс жүзіндегі мағынасы әлі шешілмеген ереже жөнінде заңдық шешім бермейді.
3 Жетіспейтін шарттар және ашық дәлелдің шектері
| Дәлел күйі | Айтуға болатын тұжырым | Келесі дәлел |
|---|---|---|
| Қаралған қолданылатын ереже | Нақты көрсетілген шегін сипаттау | Қол қойылған нұсқа және өзгерістер |
| Жарияланған түйіндеме | Түйіндемедегі нақты мәлімдемені дереккөзге телу | Енгізілген негізгі келісімдер |
| Аталмаған шарт | Қаралған дереккөз оны шешпейді | Контрагент жауабы және қолданылатын мәтін |
| Тарихи үлгі | Сол күнгі шақыруды немесе келісімді сипаттау | Қазіргі қолданылатын құжаттар |
| Зерттеу деректері саясаты | Көрсетілген қолжетімділік шарттарын сипаттау | Нақты рұқсат, деректер және байланыстыру құқықтары |
Ешбір жетіспейтін шарт міндеттеме жоқ екенінің дәлеліне айналдырылмайды.
Түйіндемеде айтылмаған нәрсе бағалауда көрініп тұруы керек. Ашық бет қосымша хат бар екенін айтып, оның бас тарту не беру шарттарын жарияламаса, сол талаптар үшін құжаттың өзі қажет. Тізілім қаралған ережені, тек белгілі тақырыппен шектелген нақты мәлімдемені, ашылмаған шартты және қолжетімсіз келісімді ажыратуы керек. Бұл санаттар шолушыға қолжетімді дәлелді сипаттайды. Олар компания кейін қол қоюы мүмкін барлық құжатта аталмаған міндеттеме жоқ екенін дәлелдей алмайды.
Бұл айырма бағдарламаның зияткерлік меншік туралы мәлімдемесіне де қатысты. Creative Destruction Lab ашық шолуында капитал үлесін немесе зияткерлік меншік иелігін алмайтынын және ақы алмайтынын айтады. Бұл сол тақырыптар жөніндегі нақты жарияланған сипаттама. Оның бөлек құпиялылық саясаты ақпарат бөлісуді және шартты зерттеу қолжетімділігін қарастырады. Белгілі бағытты не қатынасты бағалайтын құрылтайшы ақпарат, жария таныстыру, құпиялылық және бөлек келісілген инвестицияны түсіну үшін қолданылатын құжаттарды бәрібір алуы керек. Жарияланған меншік мәлімдемесінің көрсетілген қамтуы бүкіл бағалауда сақталуға тиіс.
Ақпарат алудың бірнеше мүмкіндігі түпкілікті қабылдаудан бұрын туындайды. Компания қатысушы шарты мен инвестиция құжаттарын сұрай алады, сілтемемен енгізілген саясаттарды талап ете алады және бағасы белгіленген раундта не шығу кезінде қай құжат өзгеретінін анықтай алады. Контрагент түйіндеме берсе, негізгі келісім қолжетімді болғанда жазба оны сол келісіммен бірге сақтауы керек. Кез келген айырмашылық нақты шешілуге тиіс. Компания жауапты кім бергенін, оның күнін, қай сұраққа жауап екенін және міндетті құжаттарға енгізілгенін де тіркеуі керек.
Шешім уақыты шешілмеген ақпаратты ескеруі қажет. Директорлар кеңесі құнды активке не қаржыландыруға әсер ететін ережені қабылдауды кейінге қалдыра отырып, тексеруді жалғастыруды мақұлдай алады. Ілгерілеу шарттары нақты келісімді алу, саланың шегін келісу немесе шектеуден босатуды құжаттау сияқты тексерілетін түрде жазылуға тиіс. Бұл дәлел мен өкілеттікті іс жүзінде байланыстырады. Жауапсыз сұрақты ыңғайлы нөлдік құны бар экономикалық кіріс дерегі деп қарауға жол бермейді.
4 Құқық салалары және компания шекаралары
| Сала | Экономикалық жазба | Қажет дәлел |
|---|---|---|
| Коммерциялық айрықшалық | Рұқсат етілген әрекеттер және қабылдау аралықтары | Қамтылған сала, әрекет, күндер және ерекшеліктер |
| Зияткерлік меншікті беру не лицензия | Қызмет рұқсаттары және сақталатын активтер | Иесі, сақталған құқықтар, аумақ, ұзақтық және құқықтардың кері қайтуы |
| Жаңа акцияларға қатысу | Компания ақшасы және жаңа акция бөлінісі | Баға, көлем, төленген қатысу және акция құқықтары |
| Қолданыстағы акцияларды беру | Қолданыстағы акциялар және сатушының жеке түсімі | Беру аясы, сатып алушы және баға |
| Ақпарат және жария таныстыру | Нақты ашылатын мазмұн және рұқсат етілген пайдалану | Алушы, мақсат, құпиялылық және келісім |
| Қаржыландыру процесі | Пайдаланылатын түсім және ұсыныстың аяқталуы | Хабарлау, жауап, шектеудің алынуы және нақты есеп айырысу күндері |
Автордың талдамалық жіктеуі. Ереженің нақты аясын оның қолданылатын мәтіні анықтайды.
Зияткерлік меншік иелігі, оны пайдалану рұқсаты және басқаларға құқық беру рұқсаты бөлек мәселелер. WIPO-ның беру және лицензиялау нұсқаулығы меншікті беру арқылы иеліктің ауысуын және меншік сақталған кезде лицензиямен пайдалану өкілеттігін беруді сипаттайды. Лицензия шегі мен сақталған құқықтар жалғыз лицензиаттық, айрықша және айрықша емес келісімдердің айырмасын анықтайды. Елге тән талаптар да маңызды. Ұсынылған келісімді қарайтын компания жеке меншік мәлімдемесіне ғана сүйенбей, тиісті технологияны және бизнесіне қажет рұқсаттарды анықтауы керек.
Тарихи Google China үлгісі осы айырманың маңызын көрсетеді. Оның 2023 жылғы шарттары ұсынылған мазмұнға зияткерлік меншік иелігін сақтап, өтінімге бағдарламаға байланысты айрықша емес лицензияны және бөлек бренд пен жария таныстыру рұқсаттарын белгілейді. Тізілім бұл ережелердің нысанасы мен мақсатын сақтайды. Рұқсаттарды компанияның бүкіл негізгі өнім технологиясына жорамал айрықша лицензияға кеңейтуге болмайды. Үлгі құжат құрылымының күні көрсетілген мысалын береді; қазіргі Google бағдарламасына сәйкестік не жеке қол қойылған келісім шарттары туралы дәлел бермейді.
UNICEF Venture Fund жариялаған қаржыландыру сұрақтары басқа шекті көрсетеді. Онда қаржыландырылған шешім көрсетілген бір жылдық инвестиция кезеңінің алтыншы айына қарай ашық кодты болуы керек делінеді, ал компанияның басқа зияткерлік меншігі бөлек қаралады. Мұндай қолдауды қарастыратын компания қаржыландырылатын құрамдастарды, олардың тәуелділіктерін және қолданылатын лицензияны анықтауы керек. Компанияның басқа жеріндегі меншікті құрамдас пен қаржыландырылған шешім тәуелді құрамдас нақты техникалық және шарттық бағалауды қажет етеді. Қаржылық модель бизнестің әр активіне бірдей жорамал шектеу бермей, осы құрамдас деңгейіндегі бағалауды пайдалануға тиіс.
Сондықтан құрастырылған тәжірибе рұқсаттарды коммерциялық сала мен мәміле түрі бойынша көрсетеді. Белгіленген шектеу гипотетикалық компания пайдалана алатын мүмкіндіктерді немесе жалғастыру активтерін өзгертеді. Әсері осы нақты өзгерістермен өлшенеді. Мүмкіндікке, актив құнына немесе қаржыландыру шартына әсері белгіленбеген лицензия бақылау ретінде сақталады. Бұл көрініс талқыланатын тетікті анық сынауға мүмкіндік береді. Өтінім материалдары, өнімді пайдалану, жаңа акция шығару арқылы қаржыландыру, құрылтайшы акцияларын беру және ақпарат қолжетімділігі талдауда өз нысаналарын сақтайды.
5 Жарияланған бағдарлама талаптары және олардың аясы
Бағдарламаларды салыстыру әр жазбаның артындағы дәлел деңгейін сақтауы керек. Жарияланған инвестиция түйіндемесі қосымша хатты атап, оның тақырыптарын сипаттай алады. Ашық конкурс ережелері кіру кезінде қолданылатын талаптарды белгілей алады. Құқықтық үлгі белгілі күнгі шақырудың толық ережесін көрсете алады. Қол қойылған келісім нақты қол қоюшының келісілген жағдайын бекітеді. Бұл жазбалар әртүрлі сұраққа жауап береді. Оқырман компания шешіміне қандай қосымша дәлел керегін көруі үшін салыстыруда құжаттардың рөлдері мен шешілмеген элементтер көрсетілуге тиіс.
Techstars-тың қазіргі ашық түйіндемесі қосымша хатындағы қатысу, цифрлық активтер, бірге сатуға мәжбүрлеу және ақпарат тақырыптарын атайды. YC ұсынысының сипаттамасы ілеспе келісімді және болашақ қаржыландыруға қатысуды көрсетеді. Жеке компания құжаттарындағы нақты қамту, хабарлау және құқықтан бас тарту ережелері әлі қаралуы керек. Бұл бақылаулар қосымша келісімдерді сұратуды қолдайды. Екі бағдарламаның бірін бағалауға жорамал айрықшалық мерзімін, бүкіл компания зияткерлік меншігін беруді немесе келісім берудің соңғы мерзімін енгізуге негіз бермейді.
EIC инвестиция сұрақтары белгілі директорлар кеңесіне тағайындау және зияткерлік меншік құқықтарына қатысты шарттарды жеке келісімдер мен кешенді тексеруге ашық түрде жатқызады. Бұл жалпы саясат түсіндірмесі мен мәміле арасындағы шекараның тағы бір мысалы. Құрылтайшы сандық салдар тағайындаудан бұрын компанияға ұсынылған нақты шарттарды алуы керек. Жұмыс бағдарламасының нұсқалары да бөлек қалуы қажет. Мақала қаралған сұрақтарды осы құжаттық айырмалар үшін пайдаланады және әр бағдарлама жылындағы жарамдылық не инвестиция шектерін біріктірмейді.
Пайдалы салыстыру әр шешілмеген елеулі шартқа құжат сұрауымен және шешім талабымен аяқталады. Сұрау актив кестесіне, қатысу формуласына, басқа мәміле жүре алмайтын кезеңге немесе бұрынғы лицензияларды қарастыруға қатысты болуы мүмкін. Шешім талабы компания әрекетін не өзгертетінін көрсетуі керек. Бұл процесс тізілімге коммерциялық мақсат береді: құжатталған мүмкіндікке не қаржыландыруға әсер ететін ақпаратқа назар аудартып, елеусіз және шешілмеген сомаларды ашық бағаланбаған күйде қалдырады.
6 Айрықша лицензиялар және келіссөз аралықтары
Келіссөз жүргізу құқығына жеке сипаттама қажет. UK Intellectual Property Office университет ынтымақтастығы нұсқаулығы серіктес айрықша лицензия туралы келіссөз талап ете алатын келісімдерді түсіндіреді. Ол бұл мүмкіндікті лицензияны міндетті түрде бергізу құқығынан ажыратып, белгілі кезеңдерде үшінші тұлғалармен мәмілелерге шектеулерді сипаттайды. Бұл ережелер тетікті түсінуге арналған салыстырулар. Акселератордың дәл сондай құқықтары барын немесе белгілі құрылтайшы университет үлгісіне бағынатынын дәлелдемейді.
Компания үшін экономикалық сұрақтар әсер ететін мәміле мен қолжетімді күнтізбеге қатысты. Кеңес рұқсат етілетін ең ерте шешім күнін, клиенттің соңғы қабылдау күнін, қажет хабарламаны және бас тарту не шектеуден босату жолын анықтауы керек. Белгілі ұсыныс жабылғанға дейін аяқталатын құқық белгіленген шарттарда оны қолжетімді қалдыруы мүмкін. Соңғы мерзімнен кейін босату оны жоя алады. Бағалау соңғы мерзім мен босату қағидаларын нақты сақтауы керек; шектеу бірнеше айға созылады деген жалпы тұжырым мұндай салыстыруға жеткіліксіз.
Сала және аумақ шекаралары қай балама қалатынын өзгерте алады. Гипотетикалық компания бір технологияның екі саладағы коммерциялық қолданылуын қарастырып, екеуіне қатар қызмет ету мүмкіндігі шектеулі болуы мүмкін. Бір саланы қамтитын шектеу басқасын пайдалануға қалдырады. Компания әсер тимейтін баламаны алдын ала таңдаса, шектеу сол саясатқа әсер етпеуі мүмкін. Әсер ететін мүмкіндік жақсырақ әрі қаржылай қолжетімді болса, жоғалту іске асатын алмастыруға қатысты өлшенеді. Бағалау шектеудің атауына емес, көрсетілген таңдаулар мен олардың үлесіне тәуелді.
Сондықтан ерекшеліктер, келісім және аяқталу коммерциялық жауапты тұлғамен бағалануға тиіс. Клиент келісімі ашық ерекшелікке жатуы немесе ұсынылған алып тастау компанияға шын қажет мәмілені сақтауы мүмкін. Модель келісілген ерекшелікті белгіленген рұқсаттар жиынының өзгерісі деп қарайды. Келісім алу ықтималдығын жорамалдап тағайындамайды және орындатылуға қорытынды бермейді. Бас тартуға қол жеткізіледі деген қол қойылмаған үміт келіссөз бен құжаттау мәселесі болып қалады; оның экономикалық салдары шартты көрсетіледі.
7 Қатысу құқықтары және келесі қаржыландыру раунды
Қатысу құқығына қаржыландыру мен акцияларды бөлу сипаттамасы қажет. YC ашық SAFE нұсқаулығы пропорционалды қатысуды инвестициялаудың ерікті құқығы деп сипаттайды; стандартты қосымша хат SAFE-ден бөлек. Бағдарлама келісімінде қосымша қатысу ережелері болуы мүмкін. Нақты құқықты бағалау үшін компания қамтылатын қаржыландыруды, жарамды құқық иесін, бөлу негізін, хабарлау рәсімін және пайдаланылмаған құқықтың қалай қаралатынын анықтауы керек. Кейінгі инвестициялау құқықтары деген атау бұл кіріс деректерін шешпейді.
Содан кейін қаржыландыру салыстыруы әр иеленуші төлеген ақшаны есепке алуы керек. Шығару бағасы мен раундтың жалпы көлемі тұрақты болғанда, оның бір бөлігіне қатысатын инвестор сол сомаға басқа жазылған ақша көзін алмастырады. Пайдаланылмаған құқық ақша әкелмейді және акция жасамайды. Құрылтайшы үлесінің сұйылуы белгіленген шарттарда нақты шығарылған акциялардан туындайды. Басқа салдарлар, соның ішінде өзгеше раунд бағасы, инвесторлар құрамы, ең аз бөлу немесе раундты аяқтау мүмкіндігі, өздерінің нақты болжамдары мен дәлелдерін талап етеді.
Компанияның жаңадан шығарылған акцияларына қатысты құқықтың есебі құрылтайшының қолданыстағы акцияларын сатуына әсер ететін құқықтан да бөлек. Жаңа шығару компанияға ақша кіргізіп, шығарылған әрі иеленушілер қолындағы акциялар санын арттырады. Қайталама сату бар акцияларды иеленушілер арасында ауыстырып, келісілген мәміле бойынша сатушыға төлейді. Құрылтайшы сату түсімін алғандықтан ғана компания қаржыландыру ақшасын алмайды. Бұл мәмілелерді бір жолға біріктіру қаржыландыру тапшылығын жасыруы немесе құрылтайшы байлығын бұрмалауы мүмкін.
Тәжірибе осы есеп қатынастарын ажырату үшін шарттары сәйкестендірілген қаржыландыру бақылауларын қолданады. Бұл талаптар ашық белгіленгенде жалпы төленген раунд ақшасын, бағасын және жабылу күнін тұрақты ұстап, кейін қатысуды немесе уақытында бірдей шарттарды ұсынатын инвестор тұлғасын өзгертеді. Бөлек жағдайлар қаржыландыру процесін не соңғы мерзімін өзгертеді. Осы құрылым бөлу әсерін кешігуден немесе қолжетімсіз раундтан ажыратуға мүмкіндік береді. Нақты келісімге қолдану құқықтың модельденген мәмілені қамтитынын растауды қажет етеді.
8 Ақпарат ашу және жария таныстыру рұқсаттары
Ақпарат міндеттемелері мазмұны, алушысы, мақсаты және уақыты бойынша тіркелуі керек. Операциялық ақпарат ұсыну талабы компанияның есеп беру жұмысы мен ақпарат ашу тәртібіне әсер ете алады. Жария таныстыру рұқсаты атауларға, суреттерге немесе компания тарихына әсер етуі мүмкін. Ұсынылған материалды пайдалану рұқсаты өтінім мен бағдарлама қызметіне қатысты болуы мүмкін. Өнімнің зияткерлік меншігін беру басқа нысанаға қатысты. Компания міндеттемелерін техникалық не қаржылық бағаламас бұрын шолу осы айырмашылықтарды сақтауы керек.
MassChallenge жарияланған ережелері құпиялылықты, жария таныстыруды және жіберілген өтінім материалын бөледі. Үшінші тарап сарапшыларымен келісімдерді де бөлек қарайды. Сондықтан ұсынылған тәлімгерлік, пилот немесе инвестиция қатынасын бағалау конкурс ережелерімен бірге сол қатынасты реттейтін құжаттарды қажет етеді. Жіберілген материалдың сақталуы көрсетілген мағынасын сақтауы керек; ол бағдарламаның компания технологиясына ие екеніне дербес дәлел бермейді. Түйіндемеде қолжетімділік, ынтымақтастық немесе қолдау сияқты кең сөздер қолданылғанда да осындай қамту тәртібі қажет.
Зерттеу деректеріне рұқсаттың да нақты мақсаты бар. CDL құпиялылық саясаты тиісті этикалық мақұлдауы бар академиялық зерттеушілерге өтінім беруші мен қатысушының тұлғасыздандырылған ақпаратын бөлісуді сипаттайды; сезімтал техникалық ақпарат пен кәсіпорынның зияткерлік меншігі ол сипаттамадан шығарылған. Мұндай саясат осы мақаланың авторына қолжетімділік рұқсатын бермейді. Эмпирикалық зерттеу нақты деректерді, рұқсат етілген пайдалануды және байланыстыру шарттарын қажет етеді. Қабылданған компаниялар тізімі де жарамды өтінім берушілердің, қабылданбаған өтінімдердің немесе қол қойылған келісімдердің толық есебін бермейді.
Қаржылық тәжірибе рұқсатқа салдарды тек көрсетілген арнамен тағайындайды. Модельденген операциялық шығыны жоқ есеп беру талабы компания кейін бағалайтын бағаланбаған тармақ болып қалады. Түсімге, шығынға, активке не қаржыландыруға белгіленген өзгерісі жоқ жария таныстыру рұқсаты қамтуы кодталған шарт болып қалады. Бұл тәсіл шешілмеген экономикалық әсерді ашық сақтайды. Құрылтайшы кейін расталған шығындарды немесе шарттық өзара әрекеттерді қоса алады; қазіргі құжаттық бақылаулар бағдарламаның ақпарат құқықтарының ақшалай құны туралы негізсіз мәлімдемеге айналдырылмайды.
9 Құрастырылған тәжірибенің жобасы
Тәжірибе 360 күн ішіндегі гипотетикалық компанияны сипаттайды; әр ақшалай кіріс дерегі фунт стерлингпен берілген. Күндер салыстырмалы оқиға күндері және бағдарлама өтінімінің күнтізбесіне байланыспайды. Компанияның бастапқы ақшасы GBP 20,000. Құрастырылған бағдарлама нөлінші күні GBP 50,000 береді және 30-күні GBP 20,000 жұмсауды талап етеді. Операциялық шығын 90, 180, 270 және 360-күндердің әрқайсысында GBP 15,000. Бұл сомалар шарттық тетіктерді көрсету үшін таңдалған болжамдар. Олар белгілі акселератор шығындарының бағасы немесе құрылтайшы бюджетіне ұсыныс емес.
Тәжірибе басында құрылтайшылар бар 100 акцияның 90-ын, бағдарлама инвесторы онын ұстайды. Бұл иеліктер бұрыннан бар деп алынады; тәжірибе оларды алғашқы бағдарлама түсімімен байланыстыратын айырбастау формуласын бермейді. Кейінгі жаңа акциялар раунды GBP 600,000 инвестицияға дейінгі бағалаумен GBP 150,000 ұсынады. Ең ерте жабылуы 150-күні, соңғы рұқсат етілген жабылуы 210-күні, осы күн қоса есептеледі. Инвестор қаржыландыру қабілеті нақты берілген. Модель осы тұрақты раундтың қатысу және уақыт шарттарын өзгертеді; салыстыру бірдей шарттарды талап еткенде баға мен көлем сақталады.
Компанияда тәжірибе ішінде ғана A және B деп аталған, бірін-бірі жоққа шығаратын екі коммерциялық мүмкіндік бар. Екеуі де 120-күні қолжетімді болады. A мүмкіндігі 150-күнге дейін, сол күнді қоса, қабылдануы керек; 180-күні GBP 35,000 шығын және 240-күні белгіленген GBP 140,000 түсім береді. B мүмкіндігінің қабылдау шегі 210-күн, 210-күні GBP 20,000 шығыны және 300-күні GBP 90,000 түсімі бар. Компания бір мүмкіндікті таңдайды не қатыспайды. Негізгі жағдайларда түсімдер детерминдік болжамдар. Клиент дефолты, ішінара жеткізу және ауыспалы операциялық шығын бөлек кеңейтуді қажет етеді.
Жалғастыру балансы GBP 160,000 негізгі актив бөлігінен, A саласына қатысты GBP 320,000 және B саласына қатысты GBP 160,000-нан тұрады. Бұл оқиға тізілімінде бұрыннан есептелген ақша мен кезең ішінде алынған кірісті қоспайтын құрастырылған кезең соңындағы актив құндары. Оларда нарық мультипликаторлары, терминалдық өсу немесе күтілетін бағдарлама нәтижесі туралы тұжырым жоқ. Компанияның сақталатын актив рұқсаттарынан саланы алып тастау тек сол саланың белгіленген жалғастыру бөлігін алып тастайды. Бөлу экономикалық есепті қадағалауға мүмкіндік береді және бір жорамал шығынды әрі еркін бағалау дисконтымен, әрі тікелей ақша шегерімімен екі рет есептеуді болдырмайды.
Тәжірибе уақыт құны бойынша дисконттауды қамтымайды: көрсетілген барлық соңғы салыстырулар бірдей дисконтталмаған кезеңді пайдаланады. Коммерциялық шешім ұқсас сомаларды мәміле бағасы ретінде қолданудан бұрын тиісті дисконт мөлшерлемесін, қаржыландыру тәуекелін және негізделетін терминалдық бағалауды қажет етеді. Мұндағы зерттеу мақсаты қай құқықтар іске асатын таңдауды, ақша оқиғасын, меншік үлесін немесе сақталатын активті өзгертетінін анықтау. Арналар ашық болғанда оқырман құрастырылған параметрлерді ауыстырып, сол есеп қатынастарын қайта есептей алады. Негізгі нәтижелер көрсетілген кіріс деректеріне және жарияланған саясат таңдау өлшеміне шартты.
| Кіріс дерегі | Сома немесе күн | Қамту |
|---|---|---|
| Бастапқы ақша және төменгі шек | 20,000; нөл | Нөлінші күн түсіміне дейін |
| Бағдарлама түсімі | 0-күні 50,000 | Болжанған компания ақшасы |
| Бағдарлама шығыны | 30-күні 20,000 | Болжанған төлем |
| Операциялық шығын | 90, 180, 270, 360-күндері 15,000 | Әр төлем бір рет есептеледі |
| Бар акциялар | Құрылтайшылар 90; бағдарлама инвесторы 10 | Болжанған бастапқы иеліктер |
| Жаңа акциялар раунды | 150,000; инвестицияға дейін 600,000 | Тұрақты баға және жалпы ақша |
| Раунд аралығы | Ең ерте 150-күн; аяқталуы 210-күн | Соңғы күн қоса есептеледі |
| A мүмкіндігі | Шығын 35,000; түсім 140,000 | 150-ге дейін қабылдау; 180-де төлеу; 240-та алу |
| B мүмкіндігі | Шығын 20,000; түсім 90,000 | 210-ға дейін қабылдау; 210-да төлеу; 300-де алу |
| Коммерциялық таңдау | Бір жоба немесе қатыспау | Салалар мен күндер әрекеттерді шектейді |
| Жалғастыру активтері | Негізгі 160,000; A 320,000; B 160,000 | Ақша мен модельденген түсімдер кірмейді |
| Кезең және валюта | 360 салыстырмалы күн; GBP | Дисконтталмаған ортақ кезең |
Барлық мән GBP түрінде құрастырылған; бағдарламаға калибрлеу немесе эмпирикалық нәтиже туралы тұжырым жоқ.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
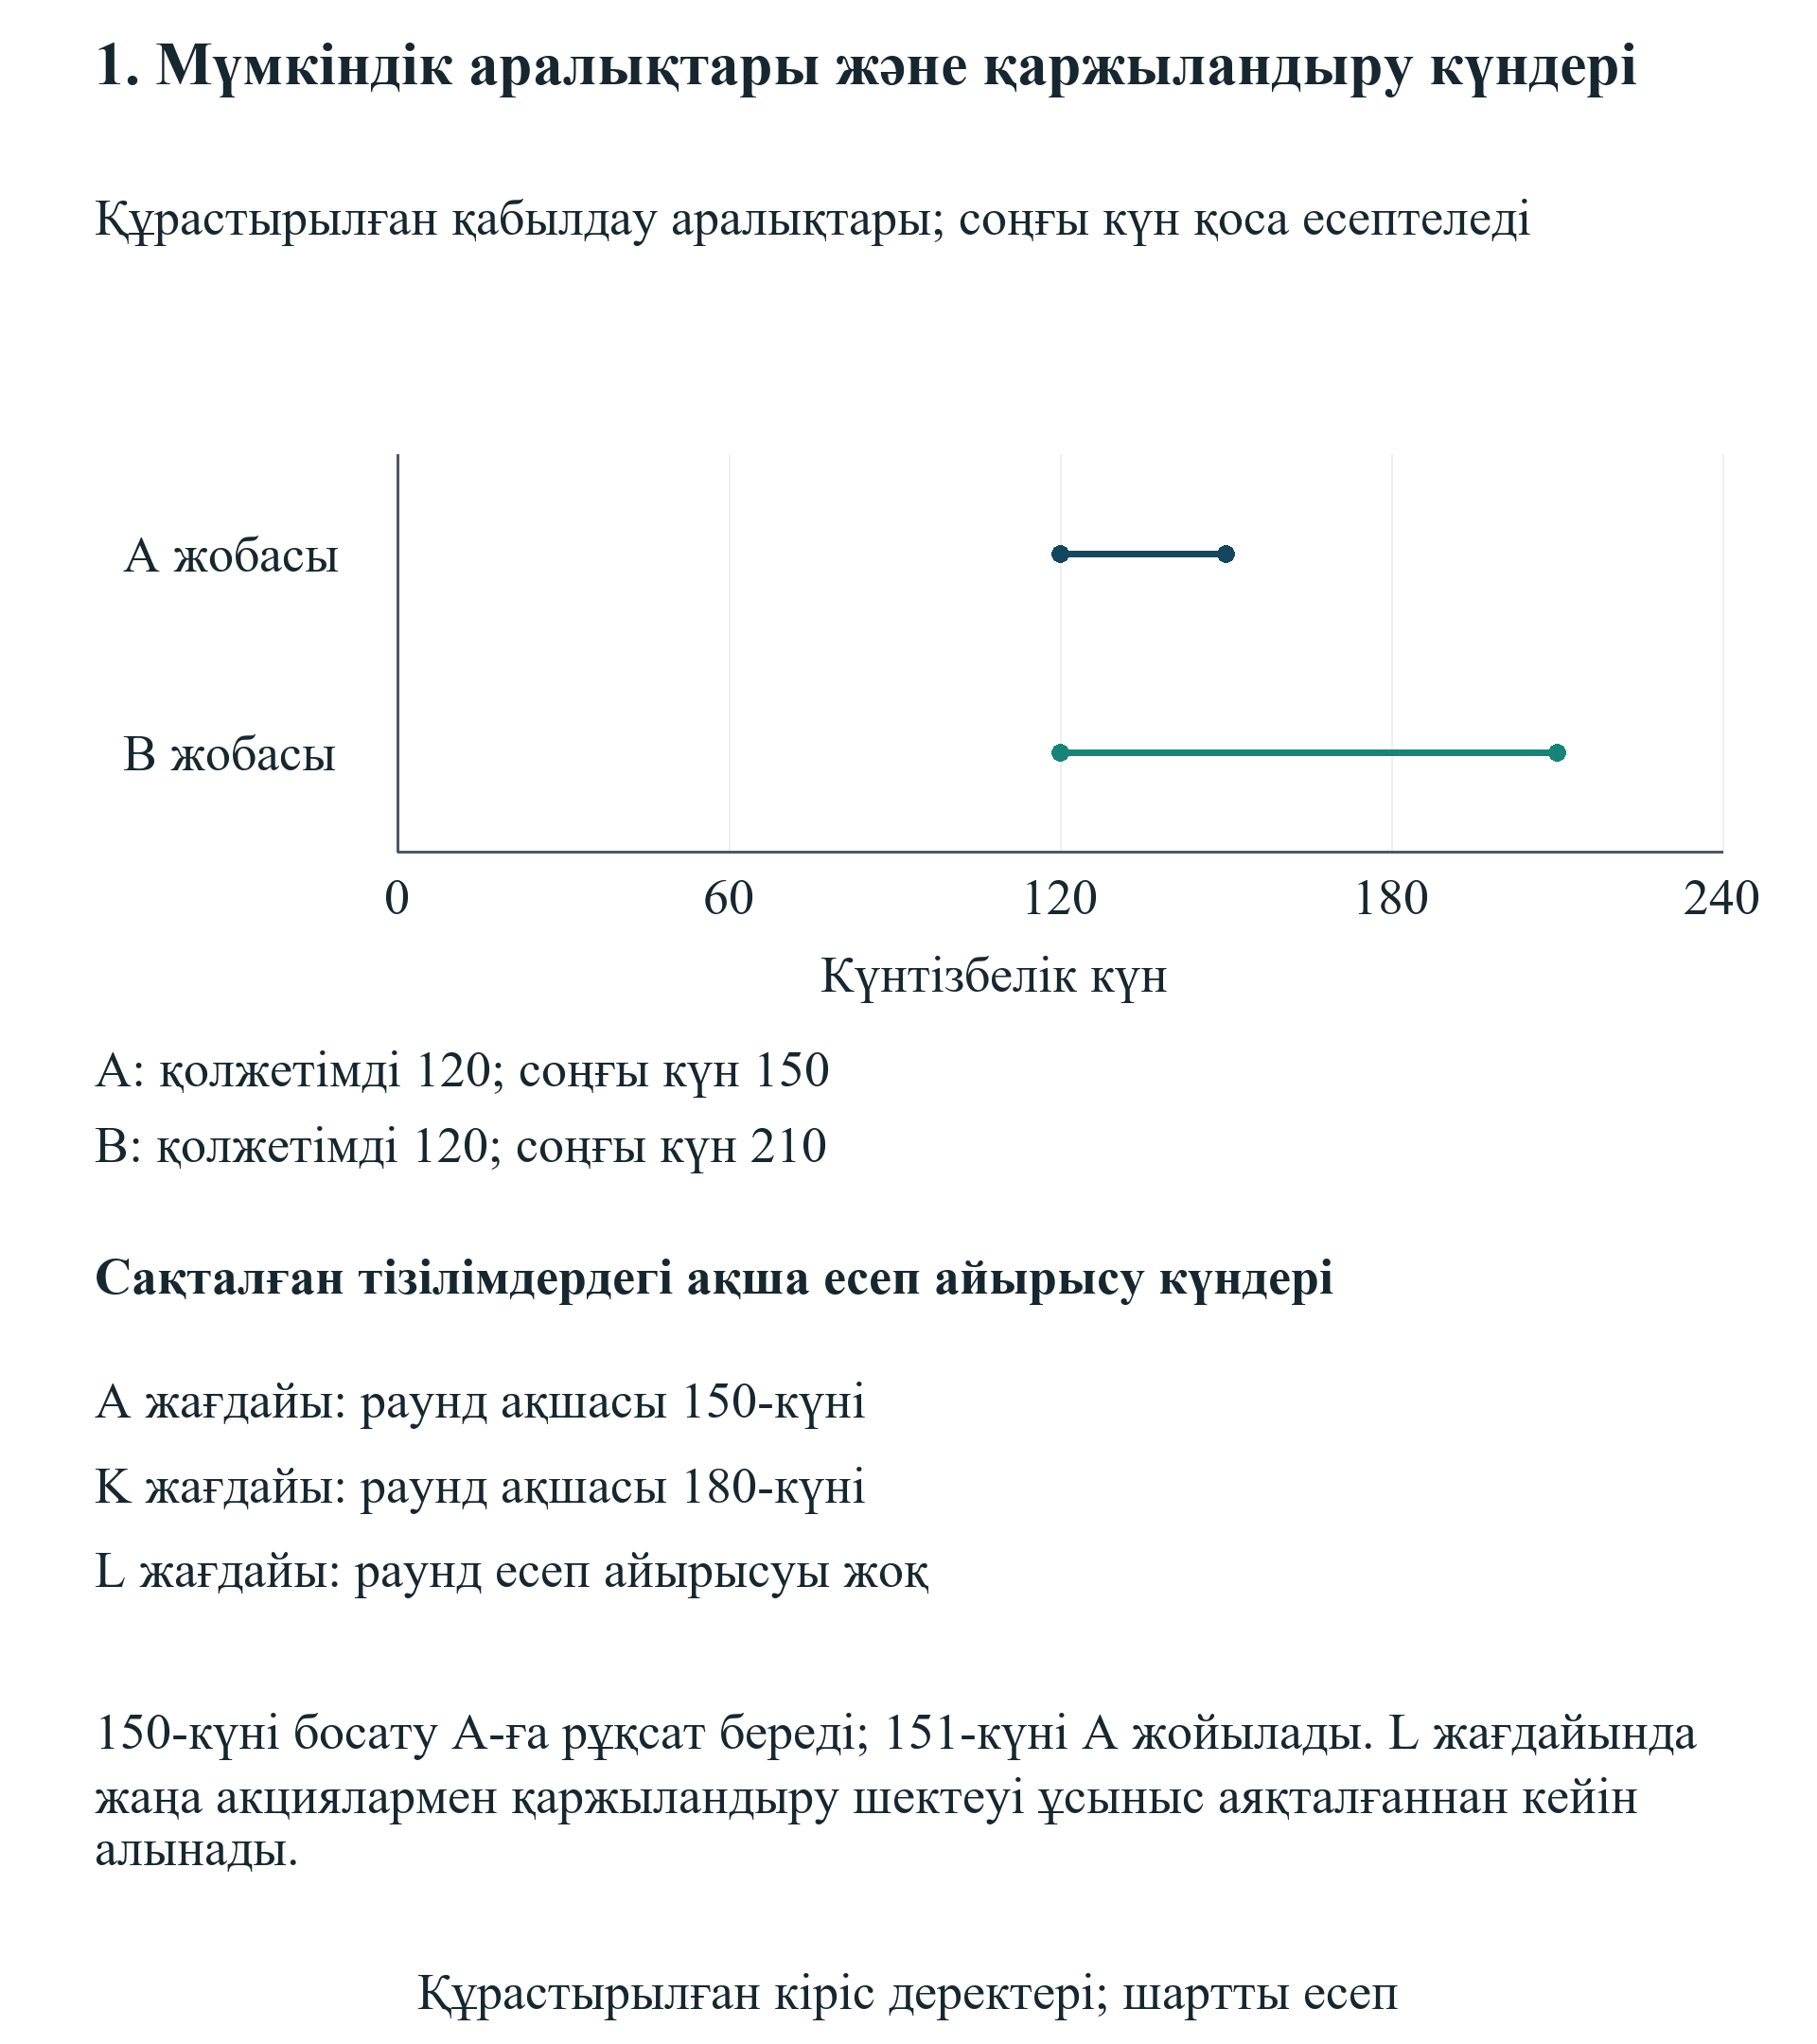
Барлық күндер мен шарттар гипотетикалық. 150-күні шектеудің алынуы A үшін уақытылы; 151-күні алынуы соңғы күн қоса есептелетін мерзімді өткізіп алады. Жаңа акциялар ұсынысы 210-күні аяқталады.
10 Коммерциялық және қаржыландыру әрекеттерінің жиындары
Саясат рұқсат етілген коммерциялық таңдау мен оның жағдайына бекітілген қаржыландыру шарттарынан тұрады. Коммерциялық жарамдылық компанияның тиісті салада қызмет ету рұқсатын сақтауын және мүмкіндіктің қолжетімділік пен аяқталу күндері арасында әрекет етуін талап етеді. A саласына қолданылатын айрықшалық шектеуінің алынуы оның қабылдау күнін кешіктіруі мүмкін. Бөлек ереже B саласын шектемесе, сол босату оның қабылдау уақытын өзгертпейді. Бұл көрініс әр шектеуге нақты қамту береді және соңғы мерзім қағидасын көрсетеді. Құрастырылған шартта соңғы рұқсат етілген күні босату уақытылы саналады.
Заңдық жарамдылық пен ақша жеткіліктілігі бөлек тексеріледі. Саясат болжанған рұқсаттарына сай болып, аралық төлемге ақшасы жетпеуі мүмкін. Керісінше, бар ақша қабылдау мерзімі өткен коммерциялық мүмкіндікті қайта аша алмайды. Негізгі әрекет жиынына қатыспау енгізілген, сондықтан компания екі жобаны да орындамай, қалған активін сақтай алады. Бөлек бақылау барлық рұқсат етілген коммерциялық саланы жойып, қатыспауды да алып тастайды. Бұл тіркес бос заңдық әрекеттер жиынын береді. Оған жасанды төмен баға немесе еркін құтқару саясаты берілмей, мүмкін емес жағдай ретінде сақталады.
Қаржыландыру әрекеті жаңа акциялар шығаруды қолданады. Шектеусіз жағдайда сыртқы инвесторлар тұрақты раундты толық қаржыландырады. Қатысу жағдайлары бұрынғы инвесторға сол жалпы сома ішінде белгіленген бөлікті беруге немесе құқығын пайдаланбай қалдыруға мүмкіндік береді. Бөлек сәйкестендіру құқығы жағдайында сол инвестор болжанған бірдей баға және ақша шарттарымен толық раундты береді. Бұл мінез-құлықтар нақты кіріс деректері. Еш құқық инвестиция міндеттемесі деп есептелмейді; талдау инвестор ақша қабілетін де белгілейді. Белгіленген ақша қабілеті немесе қызмет рұқсаты талабы орындалмаса, жоспарланған раунд болмайды.
Жаңа акциялар раундын сәйкестендіру және бірінші ұсыныс жағдайлары гипотетикалық шарттық келісімдер. Олар бақыланған акселератор келісімінің аясын анықтамайды. Жаңа шығарылымға құқық компанияға кіретін ақша мен жаңадан шығарылған акцияларға қатысты. Бөлек қайталама сату бақылауы бар акциялардың ауысуына және сатушыға жеке төленетін ақшаға қатысты. Бұл салаларды бөлу компания ақшасы мен меншік үлестерінің сақталуын тікелей тексеруге мүмкіндік береді. Талдаушы ереже атауын түсіндіруден бұрын мәміле саласын анықтауы керек, өйткені ұқсас қысқа атаулар әртүрлі қолданылатын мәтінмен жүруі мүмкін.
Әр іске асатын саясат бірдей ақша тізілімі және сақталатын актив есебі арқылы бағаланады. Негізгі таңдау ережесі рұқсат етілген әрі қаржыландырылатын саясаттардың ішінен құрылтайшылардың құрастырылған кезең соңындағы байлық көрсеткіші ең жоғарысын таңдайды. Бұл өлшем құрылтайшы өлшенген ақшалай нәтижеге мән беріп, нақты клиентке, қызмет саласына не инвесторға қосымша қалауы жоқ деп алады. Теңдік тұрақты тізім ретімен шешіледі және экономикалық мәні бар деп мәлімделмейді. Қосымша стратегиялық мақсаты бар кеңес оны шешім шектеуі ретінде жазуы немесе жарамды саясаттар жиынын көрсетуі керек. Қаржылық есеп өзгермесе де мақсат өзгеруі таңдаулы әрекетті өзгерте алады.
11 Әр төлем күніндегі ақша жеткіліктілігі
| Тармақ | Қолданылған қағида | Түсіндірме |
|---|---|---|
| Бастапқы баланс | Нөлінші күн түсіміне дейін тексеру | Кейінгі түсім бастапқы бұзуды жоя алмайды |
| Бірдей күндер | Шығыстар түсімдерден бұрын | Жарияланған есеп айырысу стресс-қағидасы |
| Әр түсім/төлем | Компания тізілімінде бір рет есептеу | Жоғалған мүмкіндікке бөлек шығын жоқ |
| Жалғастыру активтері | Модельденген ақша мен кезең ішіндегі түсімдер кірмейді | Қосарланған құнды болдырмау |
| Бұзу | Қаржыландырылған құрылтайшы байлығы қолжетімсіз | Диагностикалық арифметика бөлек сақталады |
| Демеуші өтемі | Басталуға дейін сыртқы төлем; меншік тұрақты | Құрылтайшы ақшасынан не бағаланған капиталдан бөлек |
| Жаңа акция шығару | Төленген бастапқы капитал ақшасын шығару бағасына бөлу | Қайталама беру компанияға ақша әкелмейді |
Құрастырылған есеп қағидалары; компанияға тән есеп айырысу, салық және құқық тәртібі бөлек дәлел қажет етеді.
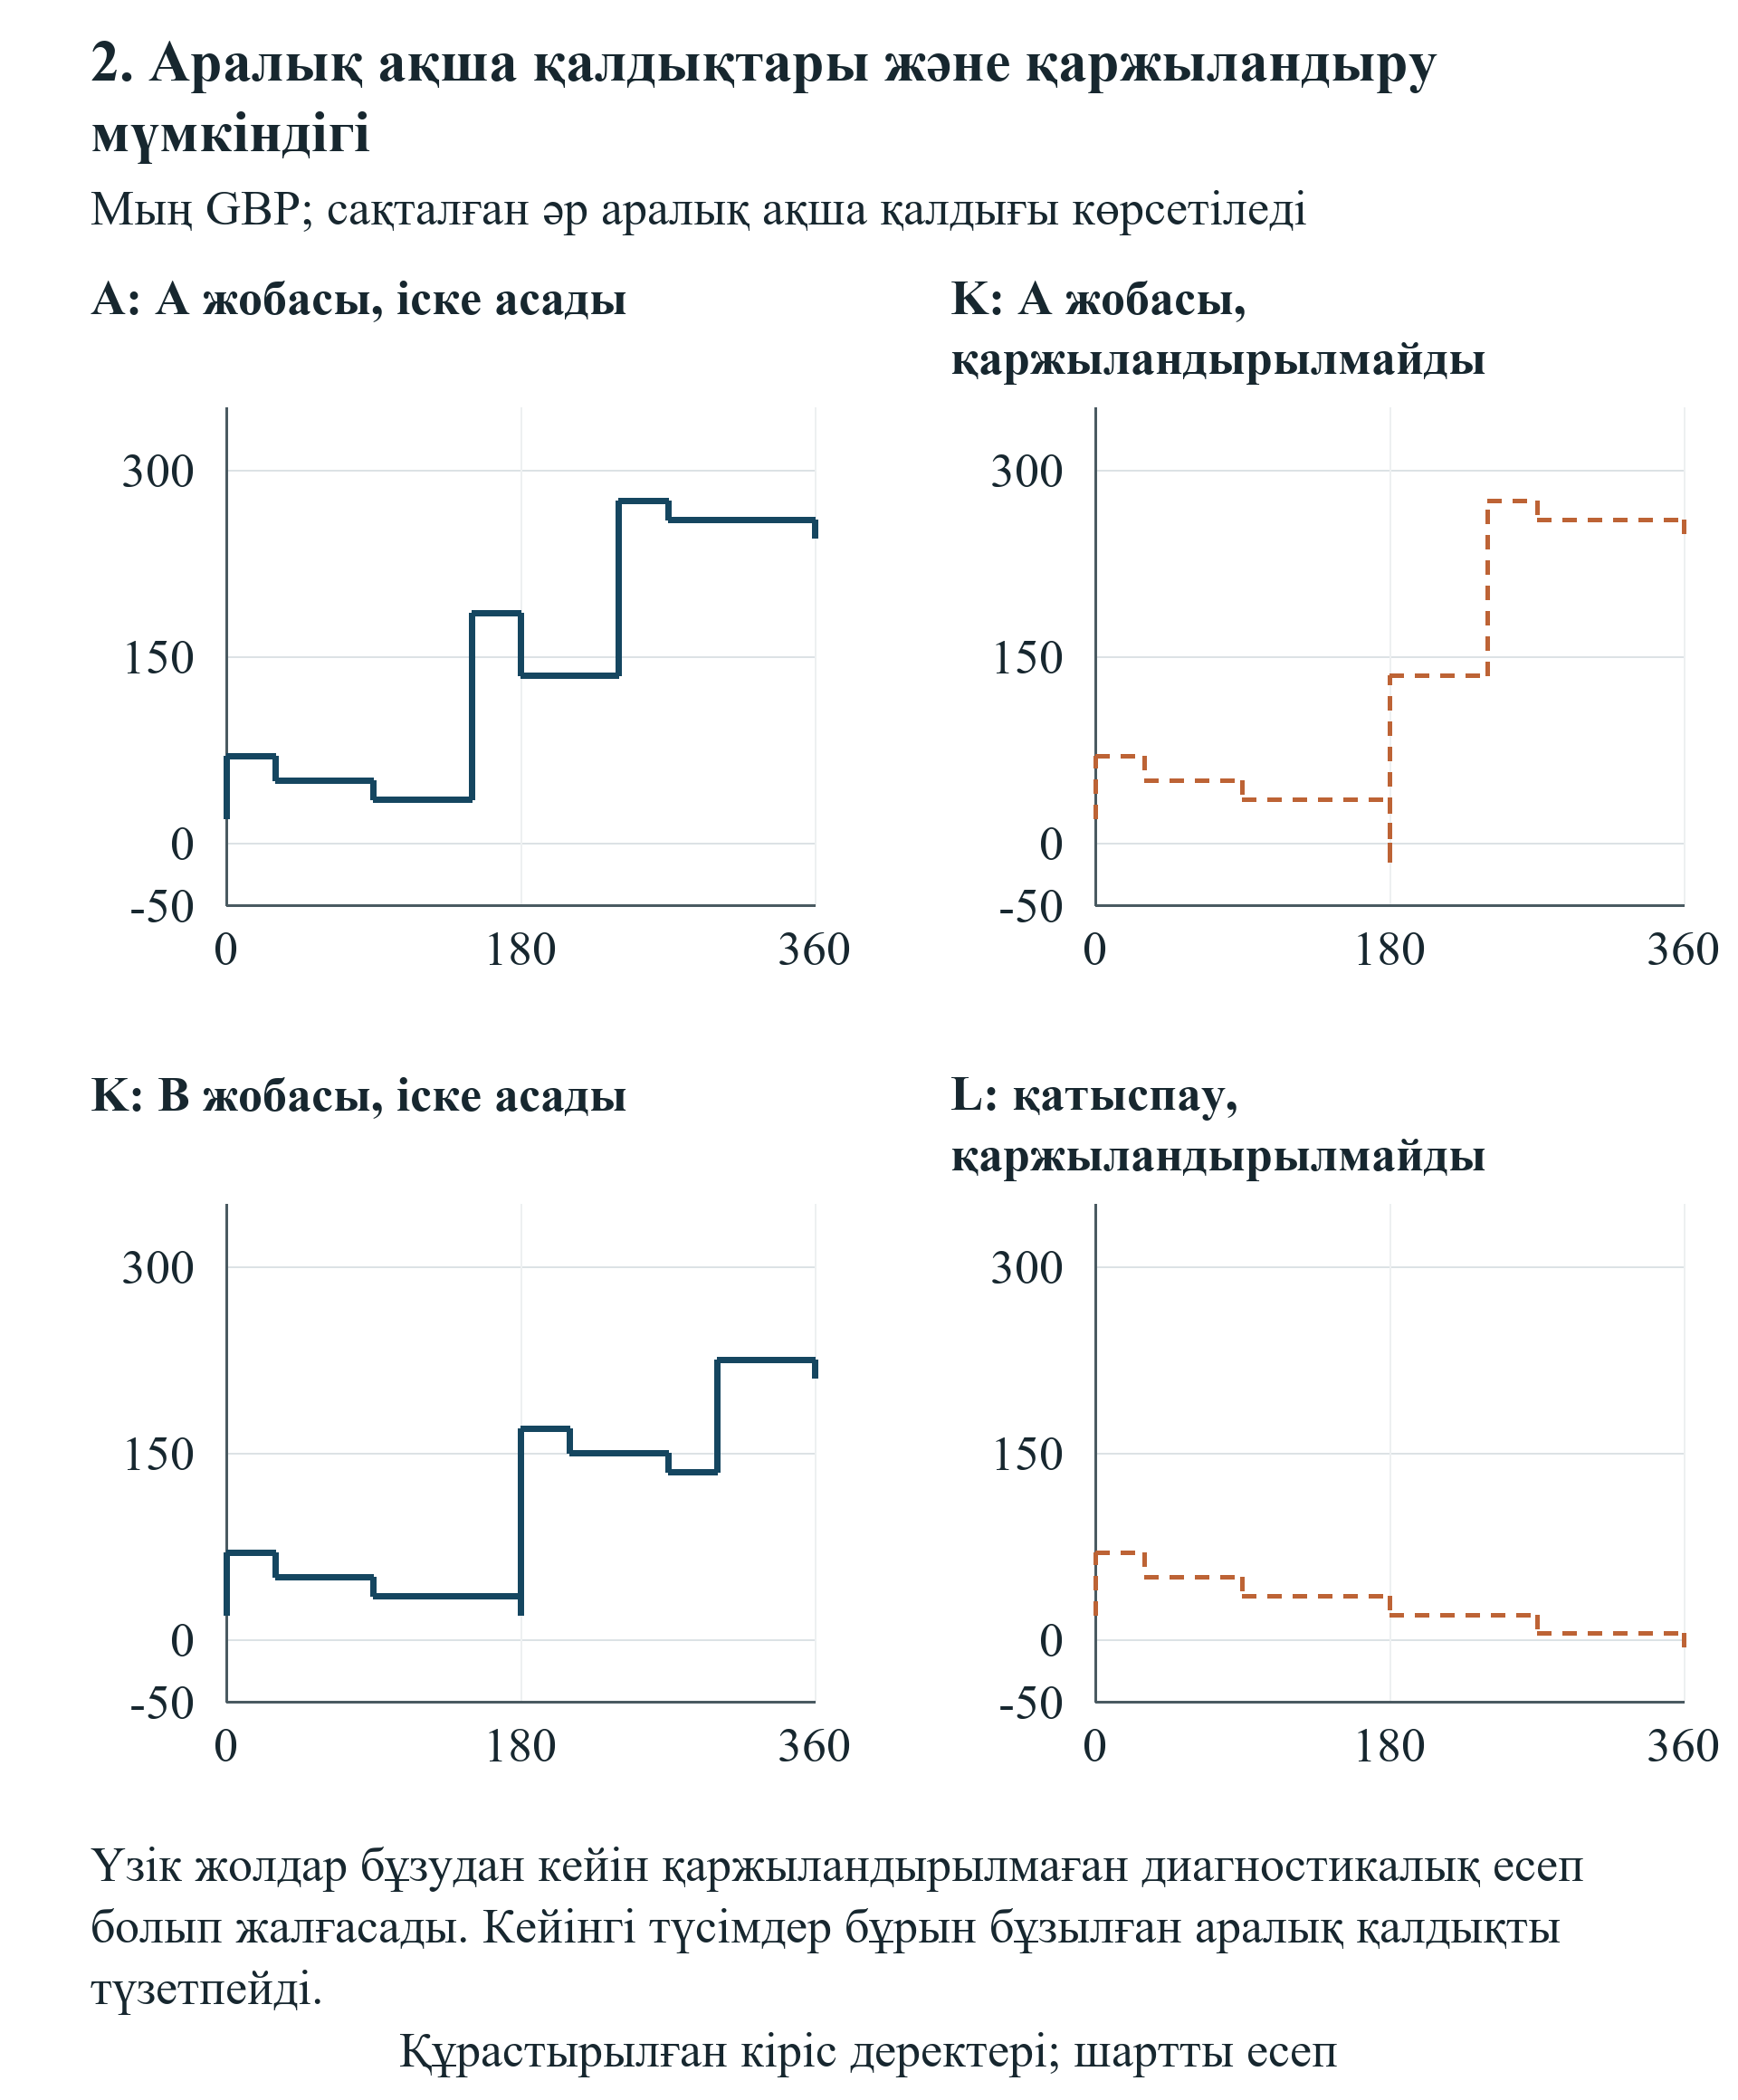
Ақша есебі нөлінші күнгі ешбір түсімге дейін басталады. Әр операциялық шығын, коммерциялық төлем, бағдарлама түсімі және қаржыландыру түсімі кейін белгіленген күні бір рет есепке кіреді. Бір күнде төлем де, түсім де болса, тәжірибе алдымен төлемдерді өңдейді. Бұл қағида компаниядан сол күні кейін келетін ақшаға сүйенуден бұрын міндеттемесін қаржыландыруды әдейі талап етеді. Қағида жарияланған стресс-болжам. Эскроу тетігі, есеп айырысу нұсқауы немесе қол қойылған көпір қаржыландыру келісімі растаса, нақты мәміле басқа ретті қолдануы мүмкін.
Іске асу әр аралық ақша қалдығы белгіленген төменгі шектен кем болмауын талап етеді; негізгі жағдайларда шек нөл. Әр саясаттың ең төмен балансы және алғашқы бұзуы сақталады. Кейінгі қаржыландыру түсімі бұрын өтпей қалған төлемді кері түзете алмайды. Аралық қалдық шектен төмендесе, модель сол саясаттың қаржыландырылған соңғы байлығын бермейді. Оқиға арифметикасын тексеру үшін айқын белгіленген диагностикалық соңғы балансты сақтай алады. Бұл диагностика қол жеткізілген қаржыландыру нәтижесі емес және іске асатын саясаттар салыстыруына кірмейді.
Негізгі тізілімді дербес қайта құруға болады. Бастапқы ақша мен бағдарлама түсімі кейінгі шығынға дейін бірге GBP 70,000 береді. 30-күнгі бағдарлама төлемі оны GBP 50,000-ға, 90-күнгі операциялық төлем GBP 35,000-ға түсіреді. Кейінгі қаржыландыру және коммерциялық таңдаулар одан арғы аралық қалдықтарды анықтайды. Сондықтан күндері көрсетілген оқиғалар кестесін кезең соңындағы салыстырумен бірге оқу қажет. Кезең соңында оң балансы бар компания да коммерциялық төлем оған қажет ақша келгенге дейін түссе, осы қаржыландыру тексеруінен өте алмайды.
Өтем талдауы үшін компанияға берілетін демеуші қосымша ақшасы бірінші аралық тексеруден бұрын бастапқы ақшаға қосылады. Ол бір рет есептеліп, белгіленген меншік үлестерін, раунд көлемін, бағалауды және кейінгі төлемдерді өзгертпейді. Бұзудан кейін төленетін ақша басқа сұраққа жауап береді және осы қағиданы қанағаттандырмайды. Құрылтайшы қаржыландыратын құтқару сомасы да бөлек жеке ақша шығынын немесе құжатталған бағалы қағазды қажет етеді. Мұндағы өтем тетігі жаңа меншік талабы жоқ сыртқы корпоративтік төлем; сондықтан оның мағынасы жалпы қаржыландыру кеңесінен әдейі тар.
Оқиғалар тізілімі әдісі кез келген өтімділік талабын туғызған себепті көрсетеді. Талдаушы шешімді шектейтін күнді, төлемді және соманы тауып, нақты шарт өзгерісін тексере алады. Ертерек босату клиент мүмкіндігін сақтай алады; раундтың ертерек есеп айырысуы оның шығынын қаржыландырады; бастапқы демеуші төлемі ақша ойысын жабады. Бұл өзгерістердің орындалу талаптары бөлек. Модель бұзудан кейінгі дефолт айыбын, төлем қабілетсіздігі рәсімін не шұғыл қарызды бағаламайды. Оларды қаржылық салыстыруға енгізу үшін расталған юрисдикциялық фактілер мен бөлек шарттық кіріс деректері қажет.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Құрастырылған GBP баланстары. Бір күнгі түсімдерден бұрын шығыстар өтіп, әр аралық төлем қалдығы есепке алынады. Кешіккен A жолы раунд ақшасына дейін GBP 15,000 тапшылыққа түседі. Бұзылған жолдар диагностикалық, қол жеткізілген соңғы байлығы жоқ.
12 Коммерциялық айрықшалық және аяқталатын мүмкіндіктер
Коммерциялық аралық салыстыруы мүмкіндіктің қабылдау шегін сақтап, компанияға A саласы қолжетімді болатын күнді өзгертеді. 150-күні шектеудің алынуы тәжірибедегі соңғы күн қоса есептелетін мерзімді сақтайды. 151-күні алынуы A мүмкіндігін рұқсат етілген мәзірден шығарады. Бір күндік айырма экономикалық тұрғыдан үзілісті, себебі мүмкіндіктің өзі аяқталады. Бұл құрастырылған мысалдағы белгіленген шарттық шекара. Акселератор шектеуінің әдеттегі ұзақтығын немесе нақты клиент мерзімді ұзартады деген ықтималдықты бағаламайды.
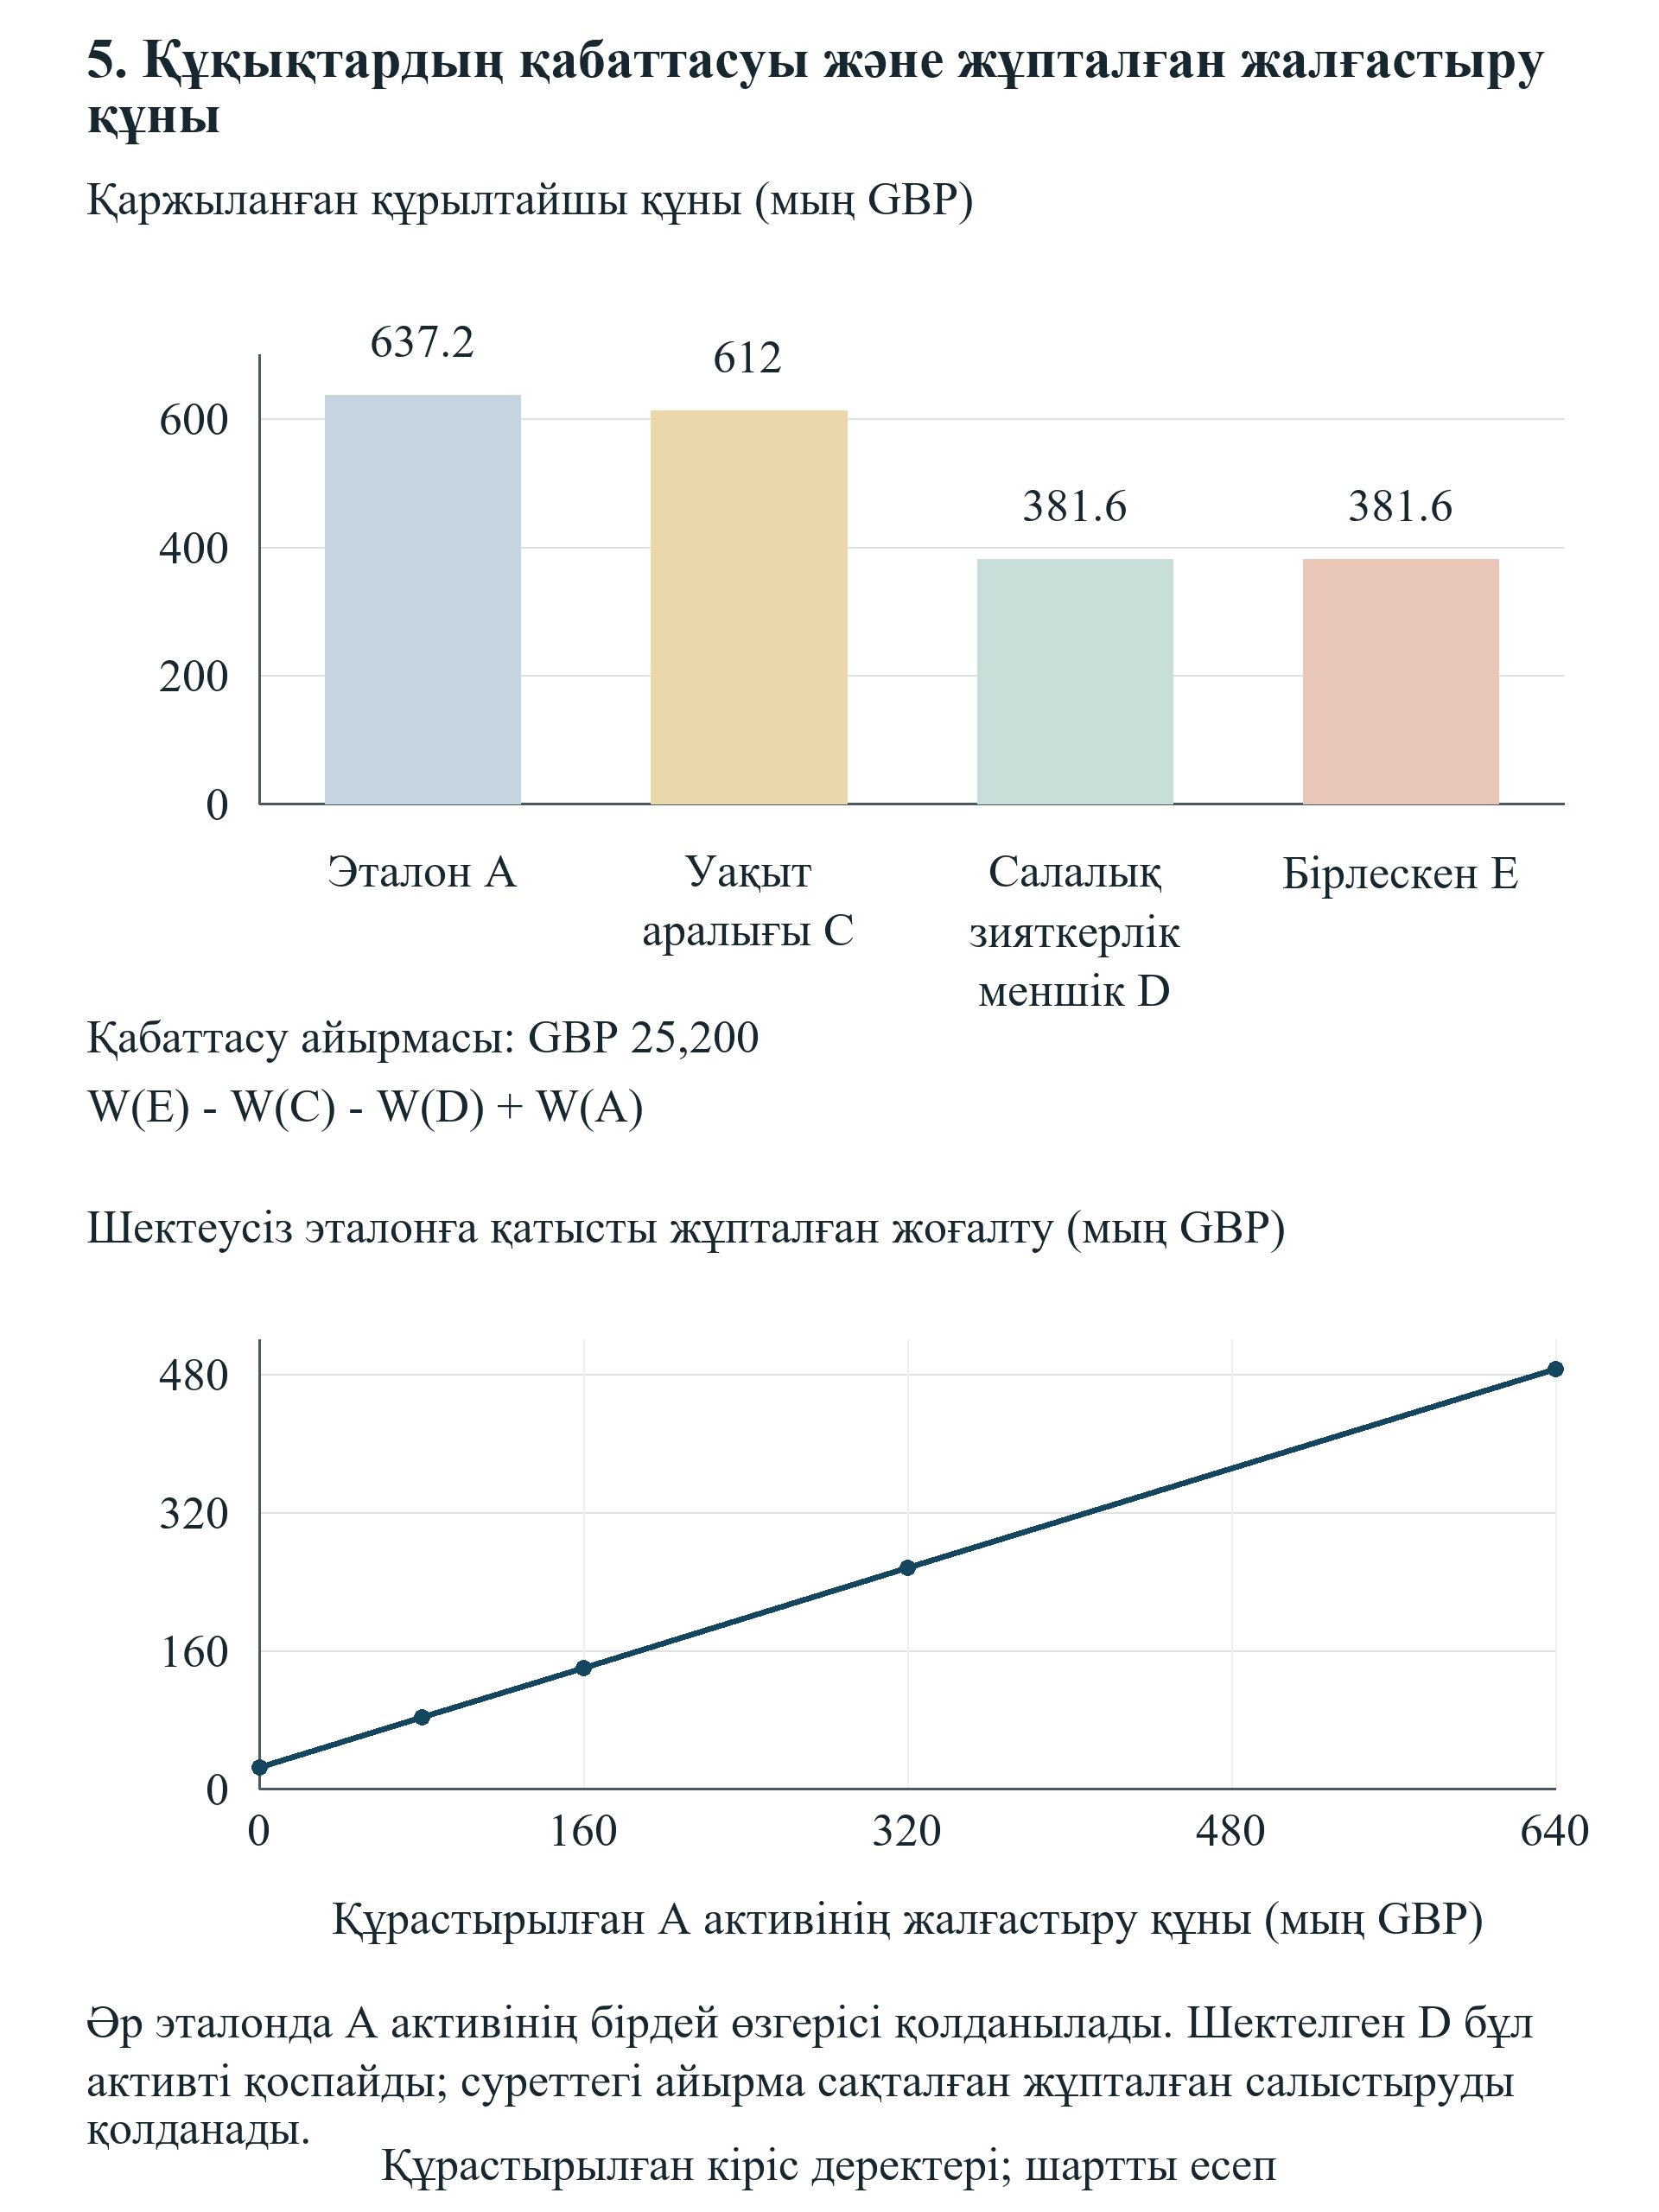
Шектеу әсер етпей тұрған кезде эталон саясат берілген ақша және актив болжамдарымен A мүмкіндігін таңдайды. Компания GBP 245,000 ақшамен аяқтап, GBP 640,000 жалғастыру активін сақтайды. Құрылтайшының жетпіс екі пайыздық үлесі қолданылса, құрастырылған соңғы көрсеткіш GBP 637,200 болады. Уақыт аралығы A-ны алып тастағанда қаржыландырылатын балама B болады. Оның соңғы ақшасы GBP 210,000, сақталатын активтері бірдей, ал құрылтайшы көрсеткіші GBP 612,000. Шартты айырма GBP 25,200. Бұл бірдей кезеңі мен меншік негізі бар толық іске асатын пакеттер арасындағы айырма.
Негізгі компания ақша айырмасы GBP 35,000: A мүмкіндігінің белгіленген түсімінен коммерциялық шығынын шегергенде GBP 105,000, B-де GBP 70,000. Осы айырманы өзгермеген құрылтайшы үлесіне көбейту GBP 25,200 береді. Тізілімде айрықшалыққа бөлек шығын жоқ. Жоғалған мүмкіндіктің жалпы түсімін шегеру, таза үлесін қайта шегеру және құқықтарға қосымша дисконт қолдану әртүрлі шамаларды шатастырады. Мүмкіндіктің өз шығыны, түсімі және іске асатын алмастыруы салыстырудағы арнаны онсыз да береді.
Ұзақтық қолжетімді баламалармен қатынасы арқылы маңызды. Берілген күндерде 150-күнге дейінгі не сол күнгі бірнеше босату бірдей мүмкіндік пен ақшалай нәтижеге әкеледі. Кейінгі босату A-ны алып тастайды, бірақ B-нің бөлек саласын ашық қалдырады. Сондықтан осы екі мүмкіндікті мәзірде A саласындағы одан арғы кешігу қосымша коммерциялық жоғалту жасамайды. Бірнеше клиент мерзімі бар компания бірнеше сатылы нәтиже көрсетуі мүмкін; үздіксіз сату процесіне басқа мүмкіндік көрінісі қажет. Нәтиженің пішіні айрықша сөзіне жорамал күндік шығын қосудан емес, расталған коммерциялық күнтізбеден шығады.
Келіссөз саланың шегіне, қабылдау мерзіміне немесе құжатталған босату тетігіне бағытталуы мүмкін. Мысалы, анықталған A мәмілесіне рұқсат беретін гипотетикалық ерекшелік, қаржыландыруы мен ақша тексерулері де өтсе, осы модельде заңдық жарамдылықты қайтарады. Күнді өзгерту ғана нақты шартта клиент келісімін бермейді. Компанияға нақты босату, қажет үшінші тарап мақұлдауы және клиент ұсынысы әлі ашық екенінің растауы қажет. Жүйе кеңес ұсынылған өзгеріске ақшалай құн бермес бұрын осы тәуелділіктерді айқындайды.
Айырма компанияның сыртқы баламасына шартты. Расталған A мүмкіндігі жоқ бизнес мысалдағы GBP 25,200-ді өзінің шығыны деп мәлімдемеуі керек. Құндырақ баламасы бар бизнес шектеу қолданылмай тұрып соны қалауы мүмкін. Тиісті есеп бірдей мақсат пен ақпарат жиынын қолданып, әр толық шарт пакетіндегі ең жақсы іске асатын, дәлелденген саясатты салыстырады. Құрастырылған нәтиже аяқталатын мүмкіндіктің маңызын көрсетеді; оның көлемі түгел көрсетілген тәжірибенің кіріс деректерінен шығады.
| Пакет | Таңдалған саясат | Құрылтайшы көрсеткіші, GBP | Ең аз ақша, GBP |
|---|---|---|---|
| A: Шектеусіз эталон | A | 637,200 | 20,000 |
| B: A соңғы күнінде босату | A | 637,200 | 20,000 |
| C: A соңғы күнінен кейін босату | B | 612,000 | 20,000 |
| D: A саласы лицензиясы; сақталған пайдалану жоқ | B | 381,600 | 20,000 |
| E: Уақыт пен A саласы лицензиясы бірге | B | 381,600 | 20,000 |
| F: Екі саланы беру; кері лицензия жоқ | Қатыспау | 216,000 | 20,000 |
Барлық мән GBP түрінде құрастырылған; бағдарлама калибрлеуі немесе эмпирикалық нәтиже туралы тұжырым жоқ. Қаржыландырылмаған пакетте қол жеткізілген соңғы көрсеткіш болмайды. Ең аз ақша таңдалған саясатқа қатысты.
13 Зияткерлік меншік рұқсаттары және қабаттасқан шектеулер
Зияткерлік меншік шарты құрастырылған модельге екі бөлек рұқсатпен кіреді. Біріншісі кезеңде коммерциялық жобаны жүргізуге қатысты. Екіншісі кезең соңында байланысты актив құнын сақтауға қатысты. A саласының айрықша лицензиясы жағдайында болжанған лицензия бағаланатын кезеңнің бәрінде компанияның A саласын пайдалану рұқсатын алып тастайды және сақталған пайдалану не құқықтың кері қайтуын бермейді. Сондықтан компания A мүмкіндігіне қолжетімділікті жоғалтып, A саласының жалғастыру активін есептен шығарады. B саласы мен негізгі актив қолжетімді қалады. Бұлар гипотетикалық лицензия туралы ашық тәжірибелік болжамдар; белгілі бағдарламаның нені талап ететіні жөнінде қорытынды жоқ.
Меншікті беру жағдайы екі коммерциялық саланың да қызмет рұқсаттары мен жалғастыру құнын алып тастап, негізгі активті компанияда қалдырады. Кері лицензия бермейді. Бұл жағдайдың кіріс деректеріне қатысты болжамдар бойынша тұрақты қаржыландыру раунды әлі ашық қолжетімді. Мұндай қаржыландыру қолжетімділігі күшті шартты таңдау: нақты мәміледе инвестор зияткерлік меншік берілгеннен кейін ұсынысын өзгертуі мүмкін. Мұндағы салыстыру құқық арнасын көрсету үшін раундты тұрақты ұстайды. Беру инвестордың қаржыландыру ниетін өзгертсе, компанияға тән бағалау құжатталған қаржыландыру рұқсаты шартын немесе басқа расталған ұсынысты қосуы керек.
Саланы алып тастаудың ақшалай әсері қалған баламаларға тәуелді. Басқа пайдалы жобаны орындай алатын компания соны таңдайды. Коммерциялық рұқсаты қалмаған компания шарт пен шешім мәселесі қатыспауға мүмкіндік берсе, қатыспай алады. Сондықтан нәтижелер өзгерген әрекет жиынынан және сақталатын активтерден есептелуі керек. Зияткерлік меншік шектеуіне жалпы пайыз шегеру осы екі тетікті жасырады. Бағалау саланы әлдеқашан алып тастаса және талдаушы қосымша жорамал шарттық айыпты шегерсе, бір сала жоғалуын екі рет санауы да мүмкін.
Қабаттасатын ережелер бірлескен салыстыруды қажет етеді. Коммерциялық аралық шектеуі қабылдауды мерзімнен асыра кешіктіріп, A мүмкіндігін алып тастай алады. Жеткілікті кең A саласы лицензиясы сол мүмкіндікті дербес алып тастайды. Екі шартты қатар енгізу A мүмкіндігін екі рет алып тастай алмайды. Лицензияның белгіленген аясы сондай болса, бірлескен жағдай A саласының жалғастыру бөлігін де шығарады. Дұрыс салыстыру төрт толық пакетті бағалайды: шектеусіз, тек уақыт, тек лицензия және бірлескен. Олардың айырмалар айырмасы құрастырылған шешім мәселесіндегі қабаттасуды анықтайды. Ол бақыланған компаниялардан себептік баға немесе заңдық залалдардың қосылатын кестесін бермейді.
Айрықша емес лицензияға бөлек бақылау беріледі. Бақылау компанияның қызмет рұқсаттарын, сақталатын активтерін, ақша сомаларын және қаржыландыру шарттарын нақты сақтайды, бәсекелес сату әсерін қоспайды. Сондықтан экономикалық нәтижесі құрылымы бойынша өзгермейді. Бұл модельденген арналардың шекарасын белгілейді. Нақты айрықша емес лицензия бағаға, бәсекеге, техникалық құпияға немесе клиент мінез-құлқына әсер ете алады; ол салдарға қосымша дәлел мен параметр қажет. Қазіргі бақылау айрықша емес лицензияның экономикалық шығыны жоқ деген жалпы тұжырымды растамайды. Бұл жүйеде лицензия сөзінің өзі ақша шегерімін тудырмайтынын құжаттайды.
Әр ұсынылған зияткерлік меншік бағалауымен рұқсат картасы жүруі керек. Ол келісімге дейінгі және кейінгі иесін, рұқсат берілген пайдаланушыларды, өнім не сала шектерін, аумақты, ұзақтықты, қосалқы лицензиялауды, жетілдірулерді, сақталған құқықтарды және құқықтардың кері қайтуын көрсетуі керек. Компания өтінім материалын, бұрыннан бар технологияны және бағдарлама кезінде жасалған жұмысты да бөлуі қажет. Қол қойылған құжат бұл санаттарды әртүрлі бөле алады. Құқықтық шолу келісімнің өз юрисдикциясындағы мағынасы мен орындатылуын анықтайды. Қаржылық талдау кейін расталған рұқсат өзгерістерін пайдаланып, шешілмеген шарттарды бөлек сценарийлерде сақтайды және болжамдарын шешім қабылдаушыға ашады.
14 Бірдей қаржыландыру шарттарындағы меншік
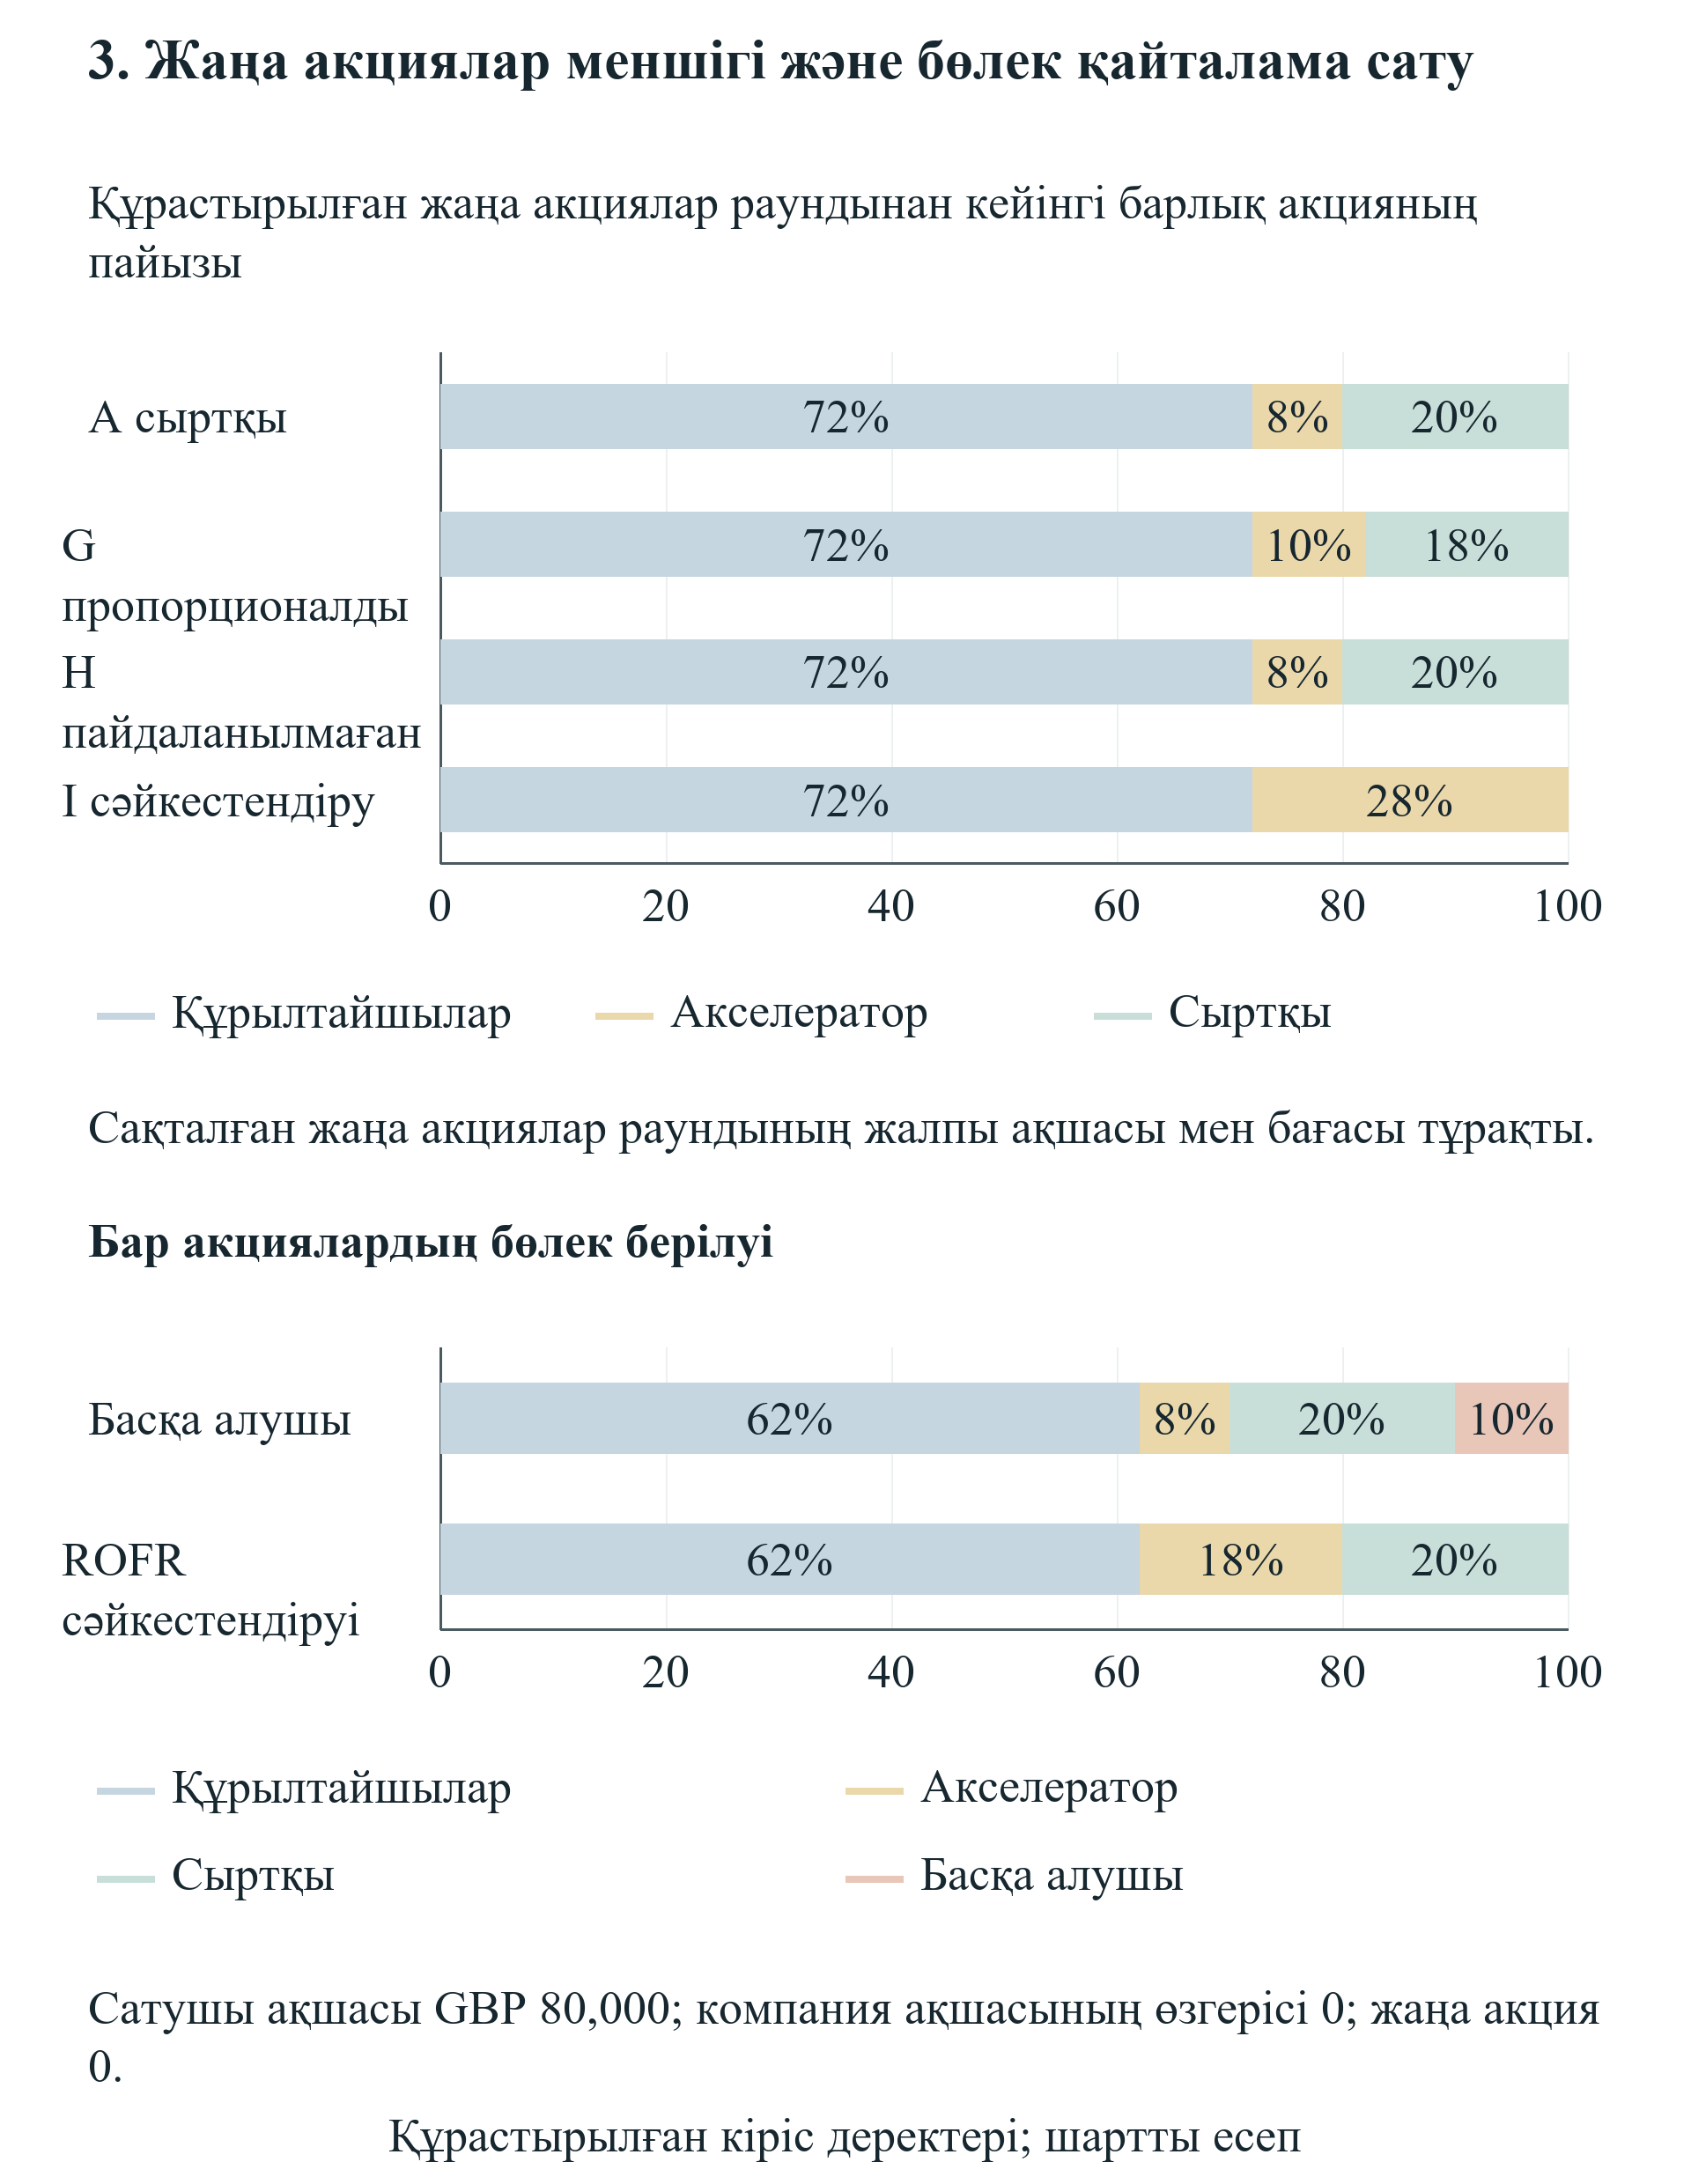
Жаңа акциялар қаржыландыруын салыстыру бірдей 100 бар акциядан және GBP 600,000 инвестицияға дейінгі бағалаудан басталады. Сондықтан белгіленген баға жаңа акцияға GBP 6,000. Осы бағамен GBP 150,000 жинау 25 акция шығарып, раундтан кейін 125 акция береді. Құрылтайшылар бастапқы 90 акциясын сақтайды. Нәтиже үлесі 90-ды 125-ке бөлуге, яғни 72 пайызға тең. Бұл есеп раунд бағасын, көлемін, акция құқықтарын және бұрынғы иеліктерді тұрақты ұстайды. Олардың біреуінің өзгеруі бөлек белгіленген салыстыруға жатады.
Бұрынғы инвестордың он пайыздық пропорционалды құқығын толық пайдалануы тұрақты раунд ішінде GBP 15,000 береді. Бұл төлем 2.5 жаңа акция алады. Сыртқы инвесторлар GBP 135,000 беріп, 22.5 жаңа акция алады. Сонда бұрынғы инвесторда 12.5, сыртқы инвесторларда 22.5, құрылтайшыларда 90 акция болады. Соңғы пайыздар тиісінше он, он сегіз және жетпіс екі. Құқық пайдаланылмаса, сыртқы инвесторлар GBP 150,000-ның бәрін береді. Бұрынғы инвестор раундтан кейін сегіз пайыз болатын он акциясын сақтайды; құрылтайшылар бәрібір жетпіс екі пайыз иеленеді.
Бүкіл жаңа акциялар раундын бірдей шартпен сәйкестендірудің гипотетикалық жағдайы жазылушының кім екенін өзгертеді. Бұрынғы инвестор сол GBP 6,000 бағамен GBP 150,000 беріп, 25 жаңа акцияның бәрін алады. Соңғы иелігі 35 акция, яғни жиырма сегіз пайыз; құрылтайшылар тағы да жетпіс екі пайыз ұстайды. Компания түсімі мен шығарылған акцияның жалпы саны сыртқы қаржыландыру жағдайымен бірдей. Берілген шарттарда жазылушы ауысуы құрылтайшы сұйылуын өздігінен өзгертпейді. Баға, басқару, артықшылық құқықтары немесе жалпы ақша бойынша келісілген өзгеріс бағалы қағаз бен шарт деңгейінде кеңірек талдауды қажет етеді.
Ақша қабілеті мен нақты әрекет қажетті шарт болып қалады. Модель құқықты инвестор төлемінен бөлек тіркеп, тағайындалған раунд бойынша тек компанияға төленген ақшаға жаңа акция жасайды. Бас тартылған құқық акцияға жазылу төлемін бермейді. Берілген инвестор қабілеті жеткіліксіз уәделі раунд аяқталған қаржыландыру оқиғасын тудырмайды. Бұл айырмалар құрылтайшының жоспарлауына маңызды: бөлу резерві, қызығушылық белгісі және төленген жазылым әртүрлі кезең болуы мүмкін. Құрастырылған есеп уәдені ақша деп бағаламайды және ерікті қатысуды болашақ капиталдың автоматты міндеттемесі деп қарамайды.
Қайталама сату бақылауы раундтан кейінгі компанияның он пайыздық тармағын құрылтайшылардан оларға жеке төленетін GBP 80,000 үшін береді. Бұл бақылауда компания жаңа ақша алмайды және акция шығармайды. Бірдей бағамен қайталама сәйкестендіру сатушы беретін үлес пен жеке түсімді сақтап, сатып алушыны өзгертеді. Бұл шектеулі есеп нәтижесі келісім құқықтары, салықтар, беру шектеулері немесе сатып алушының кейінгі әрекетіндегі айырмалар туралы ештеңе айтпайды. Оларға жеке дәлел қажет. Бақылау қайталама құқықты жаңа акциялар арқылы ақша тарту тізіліміне тікелей енгізуге болмайтынын көрсетеді.
Әр меншік көпірі бастапқы акцияны, компанияға төленген ақшаны, белгіленген бағамен шығарылған акцияны, соңғы акцияны және соңғы үлесті көрсетуі керек. Төлем және шығару бағандары инвестор қатысуын компания түсімімен салыстырып тексереді. Ақша тапшылығына ұшыраған операциялық саясатқа бекітілген меншік шамалары шартты жоспарланған шамалар болып қалады; компания сол саясатты сәтті аяқтады деген тұжырым жасалмайды. Құрылтайшының соңғы байлық көрсеткіші меншік үлесін тек қаржыландырылатын саясатқа қолданады. Бұл көрініс құқықтың көрінген құны сұйылудан, жоғалған компания ақшасынан, кеш қаржыландырудан не операциялық активтің бөлек өзгерісінен туатынын тексеруге мүмкіндік береді.
| Пакет және иеленуші | Бұрын + шығару = кейінгі акция | Компанияға төленген ақша, GBP | Соңғы үлес |
|---|---|---|---|
| A; Құрылтайшылар | 90 + 0 = 90 | 0 | 72% |
| A; Бұрынғы инвестор | 10 + 0 = 10 | 0 | 8% |
| A; Сыртқы инвестор | 0 + 25 = 25 | 150,000 | 20% |
| G; Құрылтайшылар | 90 + 0 = 90 | 0 | 72% |
| G; Бұрынғы инвестор | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Сыртқы инвестор | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Құрылтайшылар | 90 + 0 = 90 | 0 | 72% |
| H; Бұрынғы инвестор | 10 + 0 = 10 | 0 | 8% |
| H; Сыртқы инвестор | 0 + 25 = 25 | 150,000 | 20% |
| I; Құрылтайшылар | 90 + 0 = 90 | 0 | 72% |
| I; Бұрынғы инвестор | 10 + 25 = 35 | 150,000 | 28% |
| I; Сыртқы инвестор | 0 + 0 = 0 | 0 | 0% |
Құрастырылған жай акциялар раунды. Жаңа акция бағасы GBP 6,000. Әр пакет компанияға GBP 150,000 береді; соңғы акция саны 125.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Жаңа акциялар раунды GBP 6,000 бағамен 25 акция шығарып, бірдей шарттағы жағдайларда құрылтайшылардың жетпіс екі пайыздық үлесін сақтайды. Қайталама бақылау бар акцияларды беріп, сатушыға төлейді; компанияға ақша қоспайды.
15 Қаржыландырудың кешігуі және ұсыныстың жоғалуы
Қаржыландыру уақыты басқа күнтізбемен әрекет етеді. Белгіленген жаңа акциялар раунды ең ерте 150-күні есеп айырысып, 210-күннен кейін аяқталады. Процесс кешігуі коммерциялық қабылдау күндерін не инвестор бағасын өзгертпей, раунд ақшасының оқиғасын кейіндетеді. Компания A мүмкіндігіне бұрыннан міндеттенсе, 180-күнгі төлем реті шешуші болады. 90-күннен кейін тізілімде GBP 35,000 бар. 180-күні GBP 15,000 операциялық шығын мен GBP 35,000 коммерциялық шығын сол күнгі қаржыландыру түсімінен бұрын төленеді. Сол сәттегі минимум теріс GBP 15,000.
Раунд есеп айырысуын 179-күнге жылжыту дәл осы ойысты болдырмайды, өйткені GBP 150,000 180-күн міндеттемелеріне дейін қолжетімді болады. Жарияланған алдымен шығыс қағидасында 180-күнгі есеп айырысу ертерек аралық қалдықты қаржыландыруға кеш келеді. Түсімнен кейін сол күнгі соңғы баланс оң болса да, міндеттенген саясат қаржыландыру тексеруінен өте алмай қалған. Бұл айырма жазылым бағасын өзгертпей уақыт алатын шарттық құқыққа қатысты. Компания күнтізбелік күндер салыстыруын бар өтімділіктің дәлелі ретінде қолданудан бұрын нақты есеп айырысу тетіктері мен төлем басымдықтарын анықтауы керек.
Уақыт туралы ақпарат міндеттенуден бұрын белгілі болса, компания коммерциялық саясатын да өзгерте алады. B мүмкіндігінде 180-күнгі коммерциялық төлем жоқ және белгіленген раунд сол күні жабылса да қаржыландырылатын болып қалады. Сондықтан B таңдау A-ның көбірек болжанған таза үлесінен бас тартып, A-ға тән ақша бұзуын болдырмайды. Ең жақсы қаржыландырылатын саясат салыстыруы осы ауысуды көрсете алады. Алдын ала A-ға міндеттенген өтем есебі тар сұраққа жауап беріп, A-ны міндетті саясат ретінде ұстайды. Екеуін көрсету құқықтың айтылған шығыны ақша қосу қажеттілігін, іске асатын бейімделуді немесе қайтарылмайтын алдыңғы міндеттемені білдіретінін ашады.
Гипотетикалық бірінші ұсыныс жағдайы шақыру, жауап және сыртқы ұсыныс күндерін жоспарланған есеп айырысудан бұрын береді. Оның белгіленген бас тартуы 150-күні сол сыртқы ақшаға рұқсат етеді. Дәл сол процесс күндері мен тұрақты шарттарда бірінші ұсыныс атауы жеке ақшалай әсер бермейді. Гипотетикалық сәйкестендіру құқығының кешігуі жағдайы, керісінше, сыртқы есеп айырысудың кеш күнін береді. Сол күн тізіліммен бірге қаржыландыру салдарын тудырады. Екі тәжірибенің ешқайсысы бірінші ұсыныс не басым сатып алу құқығының жалпы әсерін бекітпейді; нақты сала, хабарлау тетігі, инвестор жауабы және түпкілікті ұсыныс компанияға тән есепті анықтайды.
Қаржы тарту шектеуінің 211-күні алынуы белгіленген ұсыныс аяқталуын өткізіп алады. Сондықтан модель аяқталған раундты, компанияның қаржыландыру түсімін және сол раундтың жаңа акцияларын тіркемейді. Берілген бастапқы өтімділік пен шығын күнтізбесінде бұл жағдайда негізгі коммерциялық саясаттардың ешқайсысы толық кезеңде қаржыландырылмайды. Соңғы құрылтайшы байлығын салыстыру қолжетімсіз қалады. Диагностикалық актив пен ақша сомасын қол жеткізілген нәтиже деп көрсетуге болмайды; мерзімі өткен ұсыныс тек бір күн кеш келген ақша деп есептелмейді. Жаңа инвестор не шұғыл несие дәлелмен қолдау табуы тиіс жаңа қаржыландыру сценарийі болар еді.
Практикалық шолу әр процесс ережесін ақшаны пайдалануға болатын ең соңғы күнмен байланыстыруы керек. Компания нақты жауап мерзімін, келіссөз аралығының автоматты аяқталуын, мәмілеге тән бас тартуды немесе міндеттелген көпір қаржыландыру дәлелін сұрай алады. Әр ұсыныс нақты құжаты мен экономикасын қажет етеді. Пайызды көпір несие шығын мен өтеу міндеттемесін қосады; жаңа капитал меншік үлесін өзгертеді; демеуші төлемінің әсері басқаша бөлінеді. Жүйе бұл баламаларды бөлек ұстап, кеңеске ұсынылған қалпына келу жолын қандай шарт өзгерісі не қаржыланған бағалы қағаз қолдайтынын көрсетеді.
| Пакет | Таңдалған саясат | Құрылтайшы көрсеткіші, GBP | Ең аз ақша, GBP |
|---|---|---|---|
| G: Толық ерікті пропорционалды қатысу | A | 637,200 | 20,000 |
| H: Пайдаланылмаған қатысу құқығы | A | 637,200 | 20,000 |
| I: Бірдей шарттармен жаңа акцияларды сәйкестендіру | A | 637,200 | 20,000 |
| J: Бірінші ұсыныстан бас тарту; уақытылы ақша | A | 637,200 | 20,000 |
| K: Сәйкестендіру процесі; ақша 180-күні | B | 612,000 | 20,000 |
| L: Ұсыныс аяқталғаннан кейін қаржы тарту шектеуінің алынуы | Қаржыландырылатын саясат жоқ | Қолжетімсіз | Қолжетімсіз |
Барлық мән GBP түрінде құрастырылған; бағдарлама калибрлеуі немесе эмпирикалық нәтиже туралы тұжырым жоқ. Қаржыландырылмаған пакетте қол жеткізілген соңғы көрсеткіш болмайды. Ең аз ақша таңдалған саясатқа қатысты.
16 Өтем шектері және бастапқы өтімділік
Өтем туралы сұрақ нақты алушыны, күнді және қаржыландырудың кімге әсер ететінін белгілеуді қажет етеді. Мұнда сыртқы демеуші бастапқы баланс тексерілгенге дейін компанияға теріс емес соманы төлейді. Төлем бағалы қағаз жасамайды, құрылтайшы үлесін тұрақты қалдырады және кейінгі шығынды, түсімді, рұқсатты не қаржыландыру шартын өзгертпейді. Тәжірибе рұқсат етілген саясатты қаржыландырып, құрылтайшы байлығының белгіленген межесіне жеткізетін ең аз осындай төлемді сұрайды. Бұл шарттар түсіндірмені әдейі шектейді. Олар жаңа капитал инвестициясын, құрылтайшының жеке ақша салымын немесе міндеттеме орындалмай қалғаннан кейінгі өтемді білдірмейді.
Әр заңды саясаттың өтімділік қажеттілігі көмексіз ең төмен аралық ақша қалдығын көрсетілген шекке көтеретін сомамен, ең азы нөл деп анықталады. Байлық талабы эталон құрылтайшы көрсеткішін саясаттың диагностикалық аффиндік бастапқы мәнімен салыстырып, айырманы оң құрылтайшы үлесіне бөледі. Саясатқа қосылатын ақша нөлден, өтімділік қажеттілігінен және осы экономикалық межеден ең үлкеніне тең. Есеп кейін барлық рұқсат етілген саясатты салыстырып, ең аз іске асатын қосымша ақшаны таңдайды. Таңбалы экономикалық межені бөлек сақтау саясат төлемге дейін-ақ байлық межесінен асатынын көрсетеді.
Диагностикалық бастапқы мәннің математикалық рөлі шектеулі. Ол нөл өтем кезіндегі саясаттың соңғы актив пен ақша өрнегін жоспарланған құрылтайшы үлесіне көбейтеді, тіпті ертерек ақша тапшылығы саясаттың қаржылануына кедергі болса да. Ол басталуға дейінгі қосымша ақшаны шешуге қажет аффиндік өрнектің тұрақты мүшесін береді. Ол қол жеткізілген құрылтайшы байлығы ретінде көрсетілмейді. Өтем есептелгеннен кейін тәжірибе өтемді саясаттың әр аралық ақша қалдығын және байлық шартын қайта тексереді. Ұсынылған төлем нақты өтемді жол екі тексеруді де қанағаттандырғанда ғана өтеді.
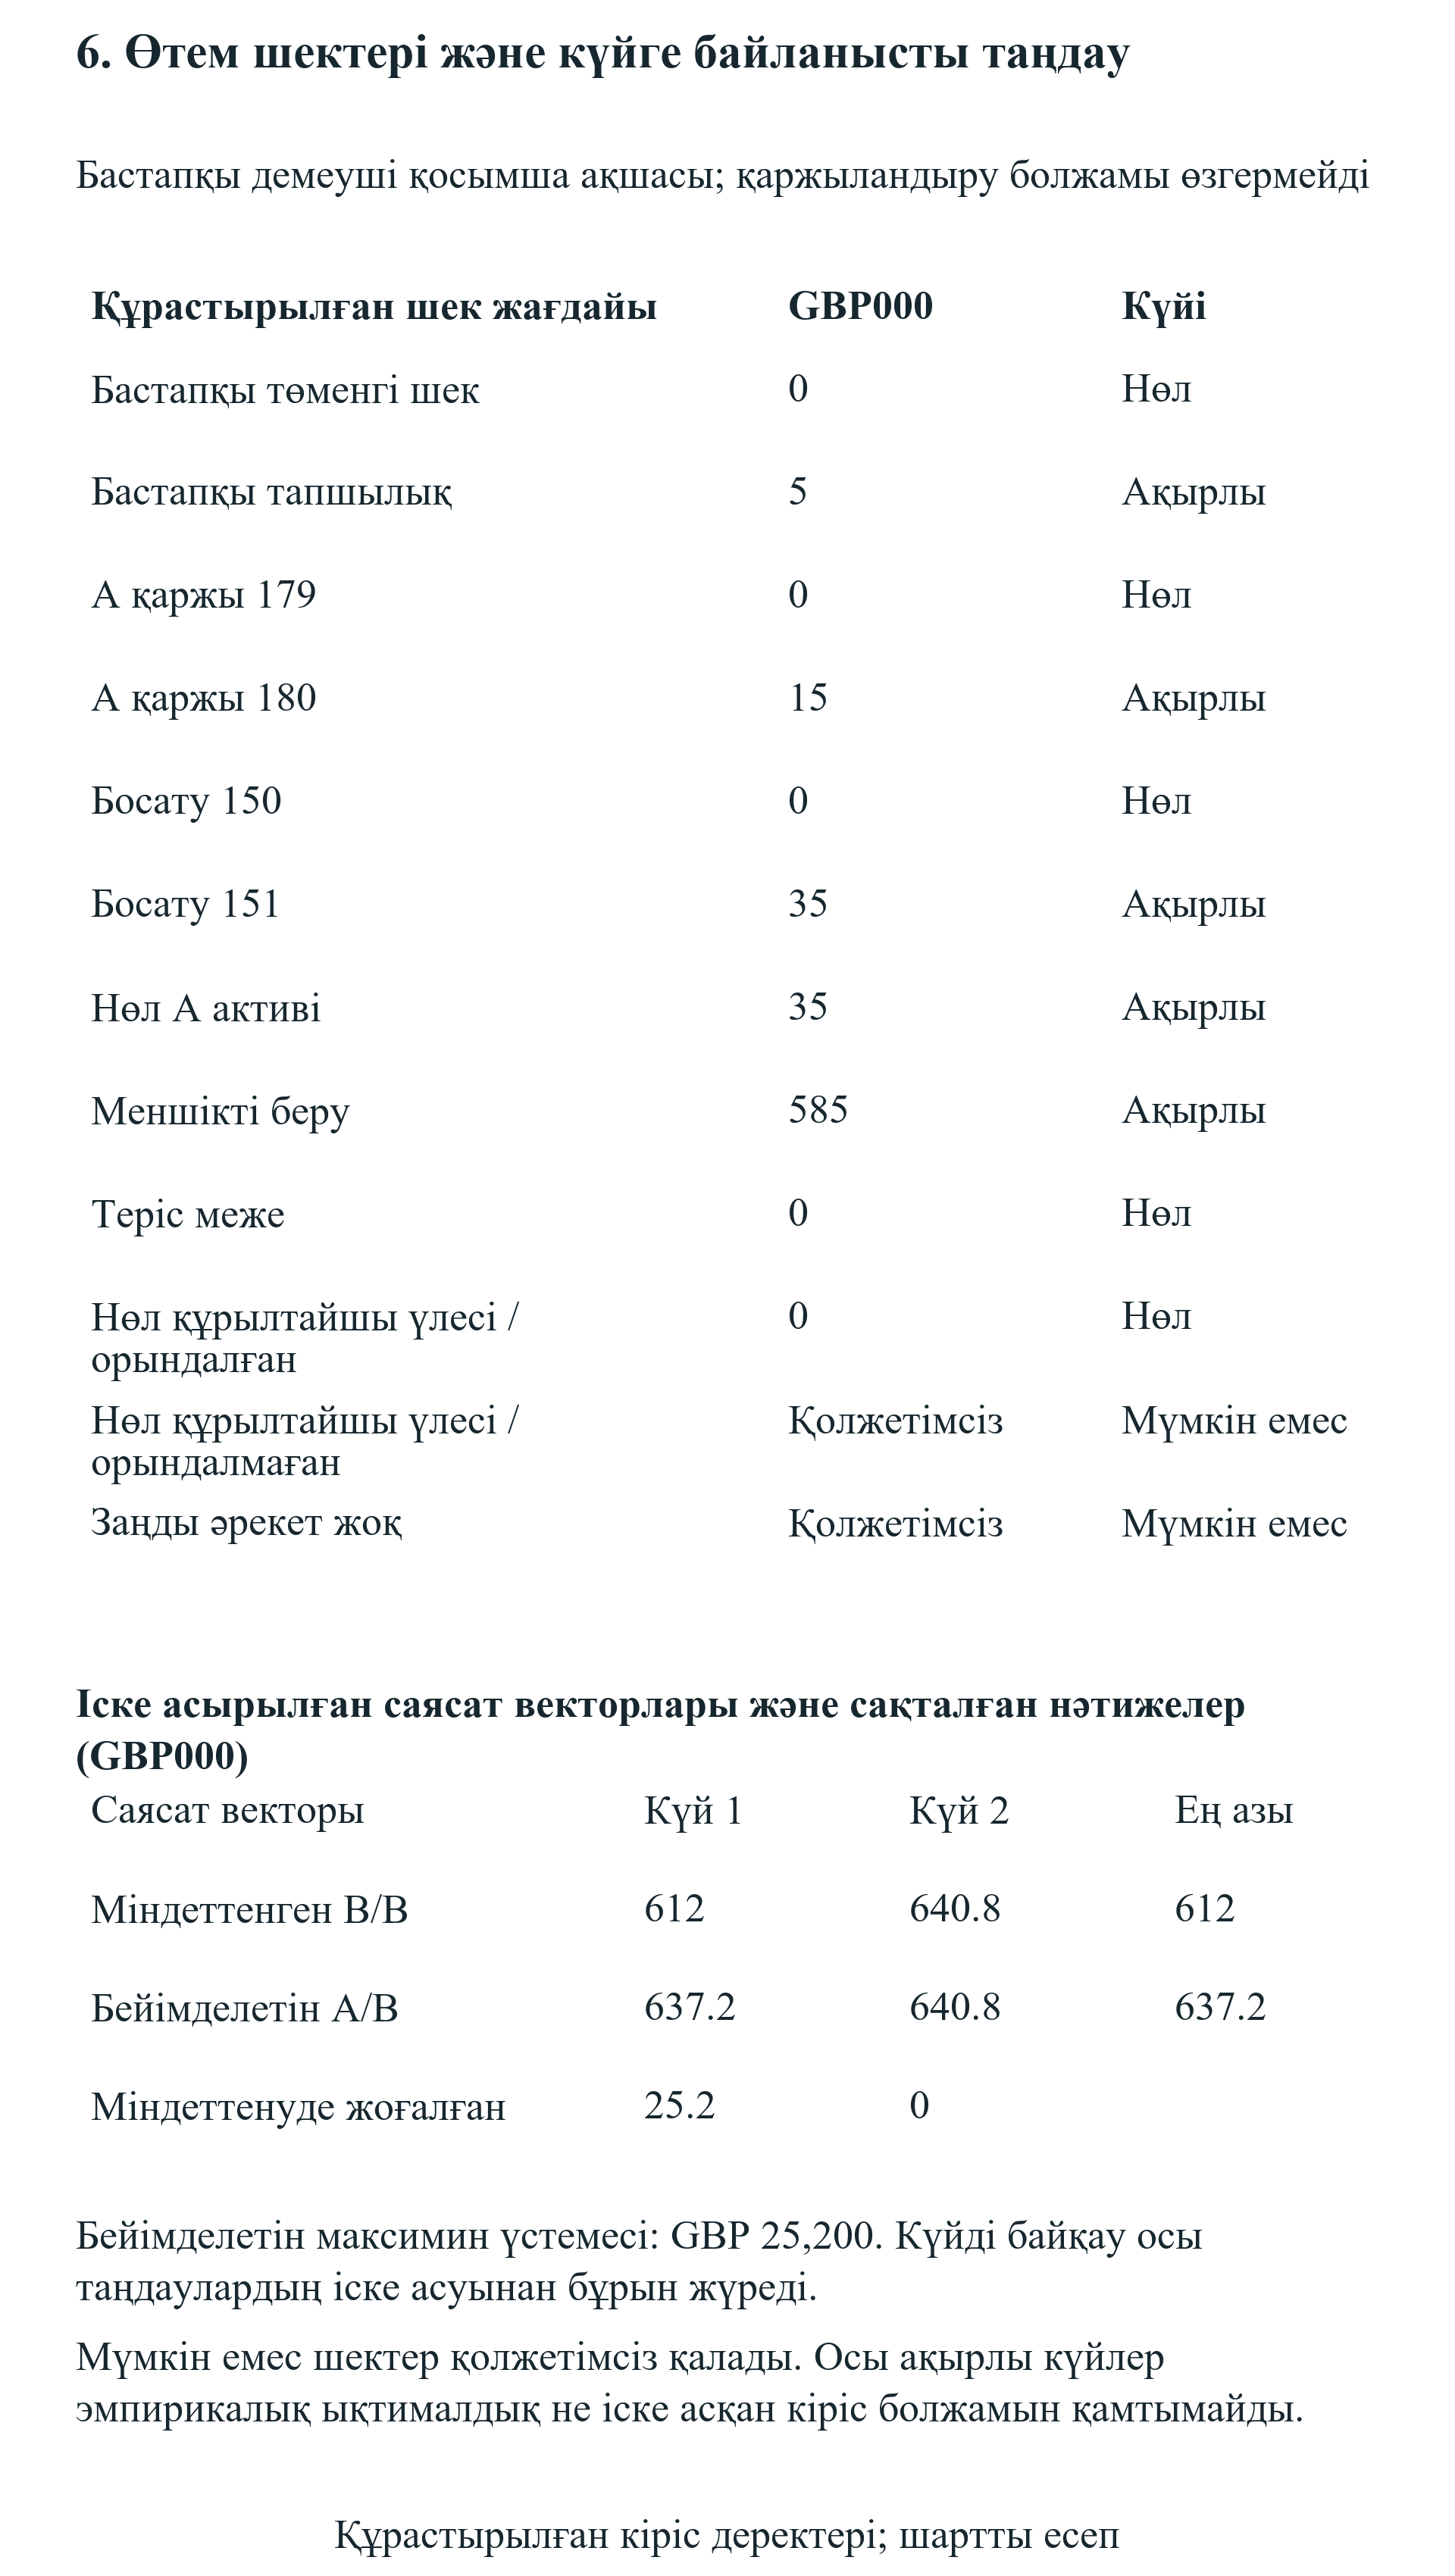
Тұрақты A уақыт бақылауында қаржыландыру 180-күні келсе, басталуға дейін GBP 15,000 керек. Бұл төлем шешуші аралық қалдықты дәл нөлге жеткізеді. Соңғы мерзімнен кейін босату салыстыруында B-ні орындап, шектеусіз құрылтайшы межесін қайтару үшін компанияға GBP 35,000 керек. Соңғы сома құрылтайшы деңгейіндегі GBP 25,200 айырмадан үлкен, себебі құрылтайшылар компанияның жетпіс екі пайызын иеленеді. Меншікті беру жағдайында сол межені белгіленген компания арнасымен қайтару GBP 585,000 талап етеді. Салыстыру сақталған негізгі актив пен ақшамен бірге болжанған жоғалған сала активтерін және коммерциялық үлесті көрсетеді.
Кей бақылаулардың жауаптары сапалық тұрғыда өзгеше. Теріс GBP 5,000 бастапқы баланс, кейінгі нөлінші күн түсімі үлкен болса да, одан бұрын кемінде GBP 5,000 қажет етеді. Құрылтайшы үлесі нөл компания осы нақты құрылтайшы байлығының көрсеткішін компания ақшасы арқылы өсіре алмайды. Меже онсыз да нөл болса, өтімділікті қалпына келтіруге болады; оң құрылтайшы межесі осы арнамен мүмкін емес. Коммерциялық әрекетті талап етіп, барлық әрекетке тыйым салатын жағдайда рұқсат етілетін саясат жоқ. Көбірек ақша төлеу бұл логикалық шектеуді жоя алмайды.
Ақырлы шекті оның шешуші шартымен және таңдалған саясатымен бірге түсіндіру керек. Параметр өзгергенде ең аз төлем саясат ауыстыра алады, сондықтан тек бастапқы таңдаулы жобаны шешу қажет өтемді артық көрсетуі мүмкін. Қаржыландыру талабы толық фунтпен көрсетілгенде жоғарыға дөңгелектеледі, нақты рационал мән есепте сақталады. Нақты келіссөз оны реттеу ұсынысына пайдаланудан бұрын төлемнің салықтық, заңдық, есептік және бағалы қағаздық тәртібін қажет етеді. Құрастырылған шектер нақты төлем тетігіне тексерілетін жауап береді; басқа өтем тетіктеріне жеке теңдеулер мен расталған шарттар керек.
| Сұрақ | Таңдалған саясат | Бастапқы төлем, GBP | Нәтиже |
|---|---|---|---|
| Нөл бастапқы ақша; шекке теңдік | Қатыспау | 0 | Нөл |
| Түсімге дейін бастапқы тапшылық | Қатыспау | 5,000 | Ақырлы |
| Міндетті A; раунд 179-күні | A | 0 | Нөл |
| Міндетті A; раунд 180-күні | A | 15,000 | Ақырлы |
| Соңғы күні босату; бірдей байлық | A | 0 | Нөл |
| Соңғы күннен кейін босату; бірдей байлық | B | 35,000 | Ақырлы |
| A саласы соңғы активі жоқ; бірдей байлық | B | 35,000 | Ақырлы |
| Меншікті беру; бірдей байлық | Қатыспау | 585,000 | Ақырлы |
| Теріс таңбалы байлық межесі | A | 0 | Нөл |
| Құрылтайшы үлесі нөл; нөл мақсат | Қатыспау | 0 | Нөл |
| Құрылтайшы үлесі нөл; оң мақсат | Еш саясат мақсатқа жетпейді | Қолжетімсіз | Мүмкін емес |
| Міндетті әрекет; рұқсат мәзірі бос | Рұқсат етілген саясат жоқ | Қолжетімсіз | Мүмкін емес |
Құрастырылған демеуші ақшасы басталуға дейін кіреді және меншік не өзге шартты өзгертпейді. Мүмкін емес нәтиже осы арнамен түзелмейді. Нақты сомалар сақталады; толық фунт қаржыландыру талаптары қажет болса жоғарыға дөңгелектеледі.
17 Уақыт пен сақталатын активтерге сезімталдық
Бір факторлы тәжірибелер белгілі пакетте бір мезетте бір жарияланған кіріс дерегін өзгертеді. Бес босату күні мүмкіндік шекарасын; бес бастапқы баланс кеш қаржыландырудағы ақша ойысын; бес A саласы жалғастыру құны сол активті алып тастаудың жұпталған шығынын; бес пропорционалды қатысу үлесі тұрақты раундтағы бөлуді тексереді. Жиырма бақылау құрастырылған сценарий жолдары. Олардың аралықтары эмпирикалық жиілік немесе ықтималдық үлестірімін бермейді. Мақсат қай кіріс дерегі нақты шекараға жететінін және қандай тұрақты болжам өзгермейтін нәтижені түсіндіретінін анықтау.
Босату күндері қатары нөл, 120, 150, 151 және 211-күндерді қамтиды. Алғашқы үшеуі соңғы күнді қоса қабылдау қағидасында A мүмкіндігін сақтайды. Соңғы екеуі B саласының рұқсаты мен мерзімдерін өзгертпей A-ны алып тастайды. Сондықтан басқа тұрақты болжамдарда сол жағдайлар бірдей баламаны таңдайды. Жазық бөліктер мен баспалдақ берілген мәзірден шығады. Нақты мүмкіндіктер тізілімі расталған аяқталу күндері мен тәуелділіктерді қамтуы керек. Баспалдақты бақыланбаған клиент ағынына тарату жаңа дәлелді қажет етіп, таңдаулы саясатты едәуір өзгертуі мүмкін.
Бастапқы ақша қатары қаржыландыру 180-күнге кешіккенде нөл, GBP 5,000, GBP 20,000, GBP 35,000 және GBP 50,000 баланстарын қолданады. Таңдалған қаржыландырылатын әрекет қайда ауысатынын көрсету үшін барлық заңды саясат пен ақша тексеруі сақталады. Алдын ала міндеттенген A саясаты сол кеш есеп айырысу қағидасында GBP 35,000 бастапқы өтімділікті талап етеді; қалыпты GBP 20,000 одан GBP 15,000 кем. Оңтайлы саясат нәтижесі бөлек болуы мүмкін, өйткені қатыспау не B қолжетімді қалады. Есеп нәтижесі бүкіл пакетті бір жобаның ақша ойысымен алмастырмай, саясат деңгейіндегі осы айырмаларды сақтауы керек.
A саласының жалғастыру қатары нөл, GBP 80,000, GBP 160,000, GBP 320,000 және GBP 640,000 пайдаланады. Әр мән шектеусіз эталонға да, A саласы шектелген пакетке де қолданылады. Шектелген пакет негізгі және B саласын сақтайды, сондықтан өз құны алып тасталған A саласының скалярына тәуелсіз. Сәйкес жұп айырмасы өзгереді, өйткені шектеусіз пакет сол саланы сақтайды. Бұл жұптау шектеудің өз актив шекарасын сақтап, көзделген актив құқығы сезімталдығын өлшейді. Тек шектелген мәндер кестесі өзгермейтіндікті тексеріп, шектеу құнының қалай ауысатынын көрсетпейді.
Пропорционалды пайдалану белгіленген құқықтың нөлінен төрттен бір, жарты, төрттен үш және толық пайдалануға дейін өзгереді. Сыртқы жазылым сол GBP 150,000 раунд ішінде реттеледі. Баға, көлем және бағалы қағаз шарттары тұрақты болғанда құрылтайшы меншігі мен компания қаржыландыруы бірдей қалады. Бұрынғы және сыртқы инвесторлар бөлінісі өзгереді. Бұл өзгермейтіндік мәміле арифметикасын тексереді. Нақты нарықтағы баға келіссөздері, ығыстыру, инвестор таңдауы немесе қаржыландыру қабілеті туралы тұжырым бермейді. Оларға қосымша талаптар, байқалған мінез-құлық және бөлек салыстыру қажет.
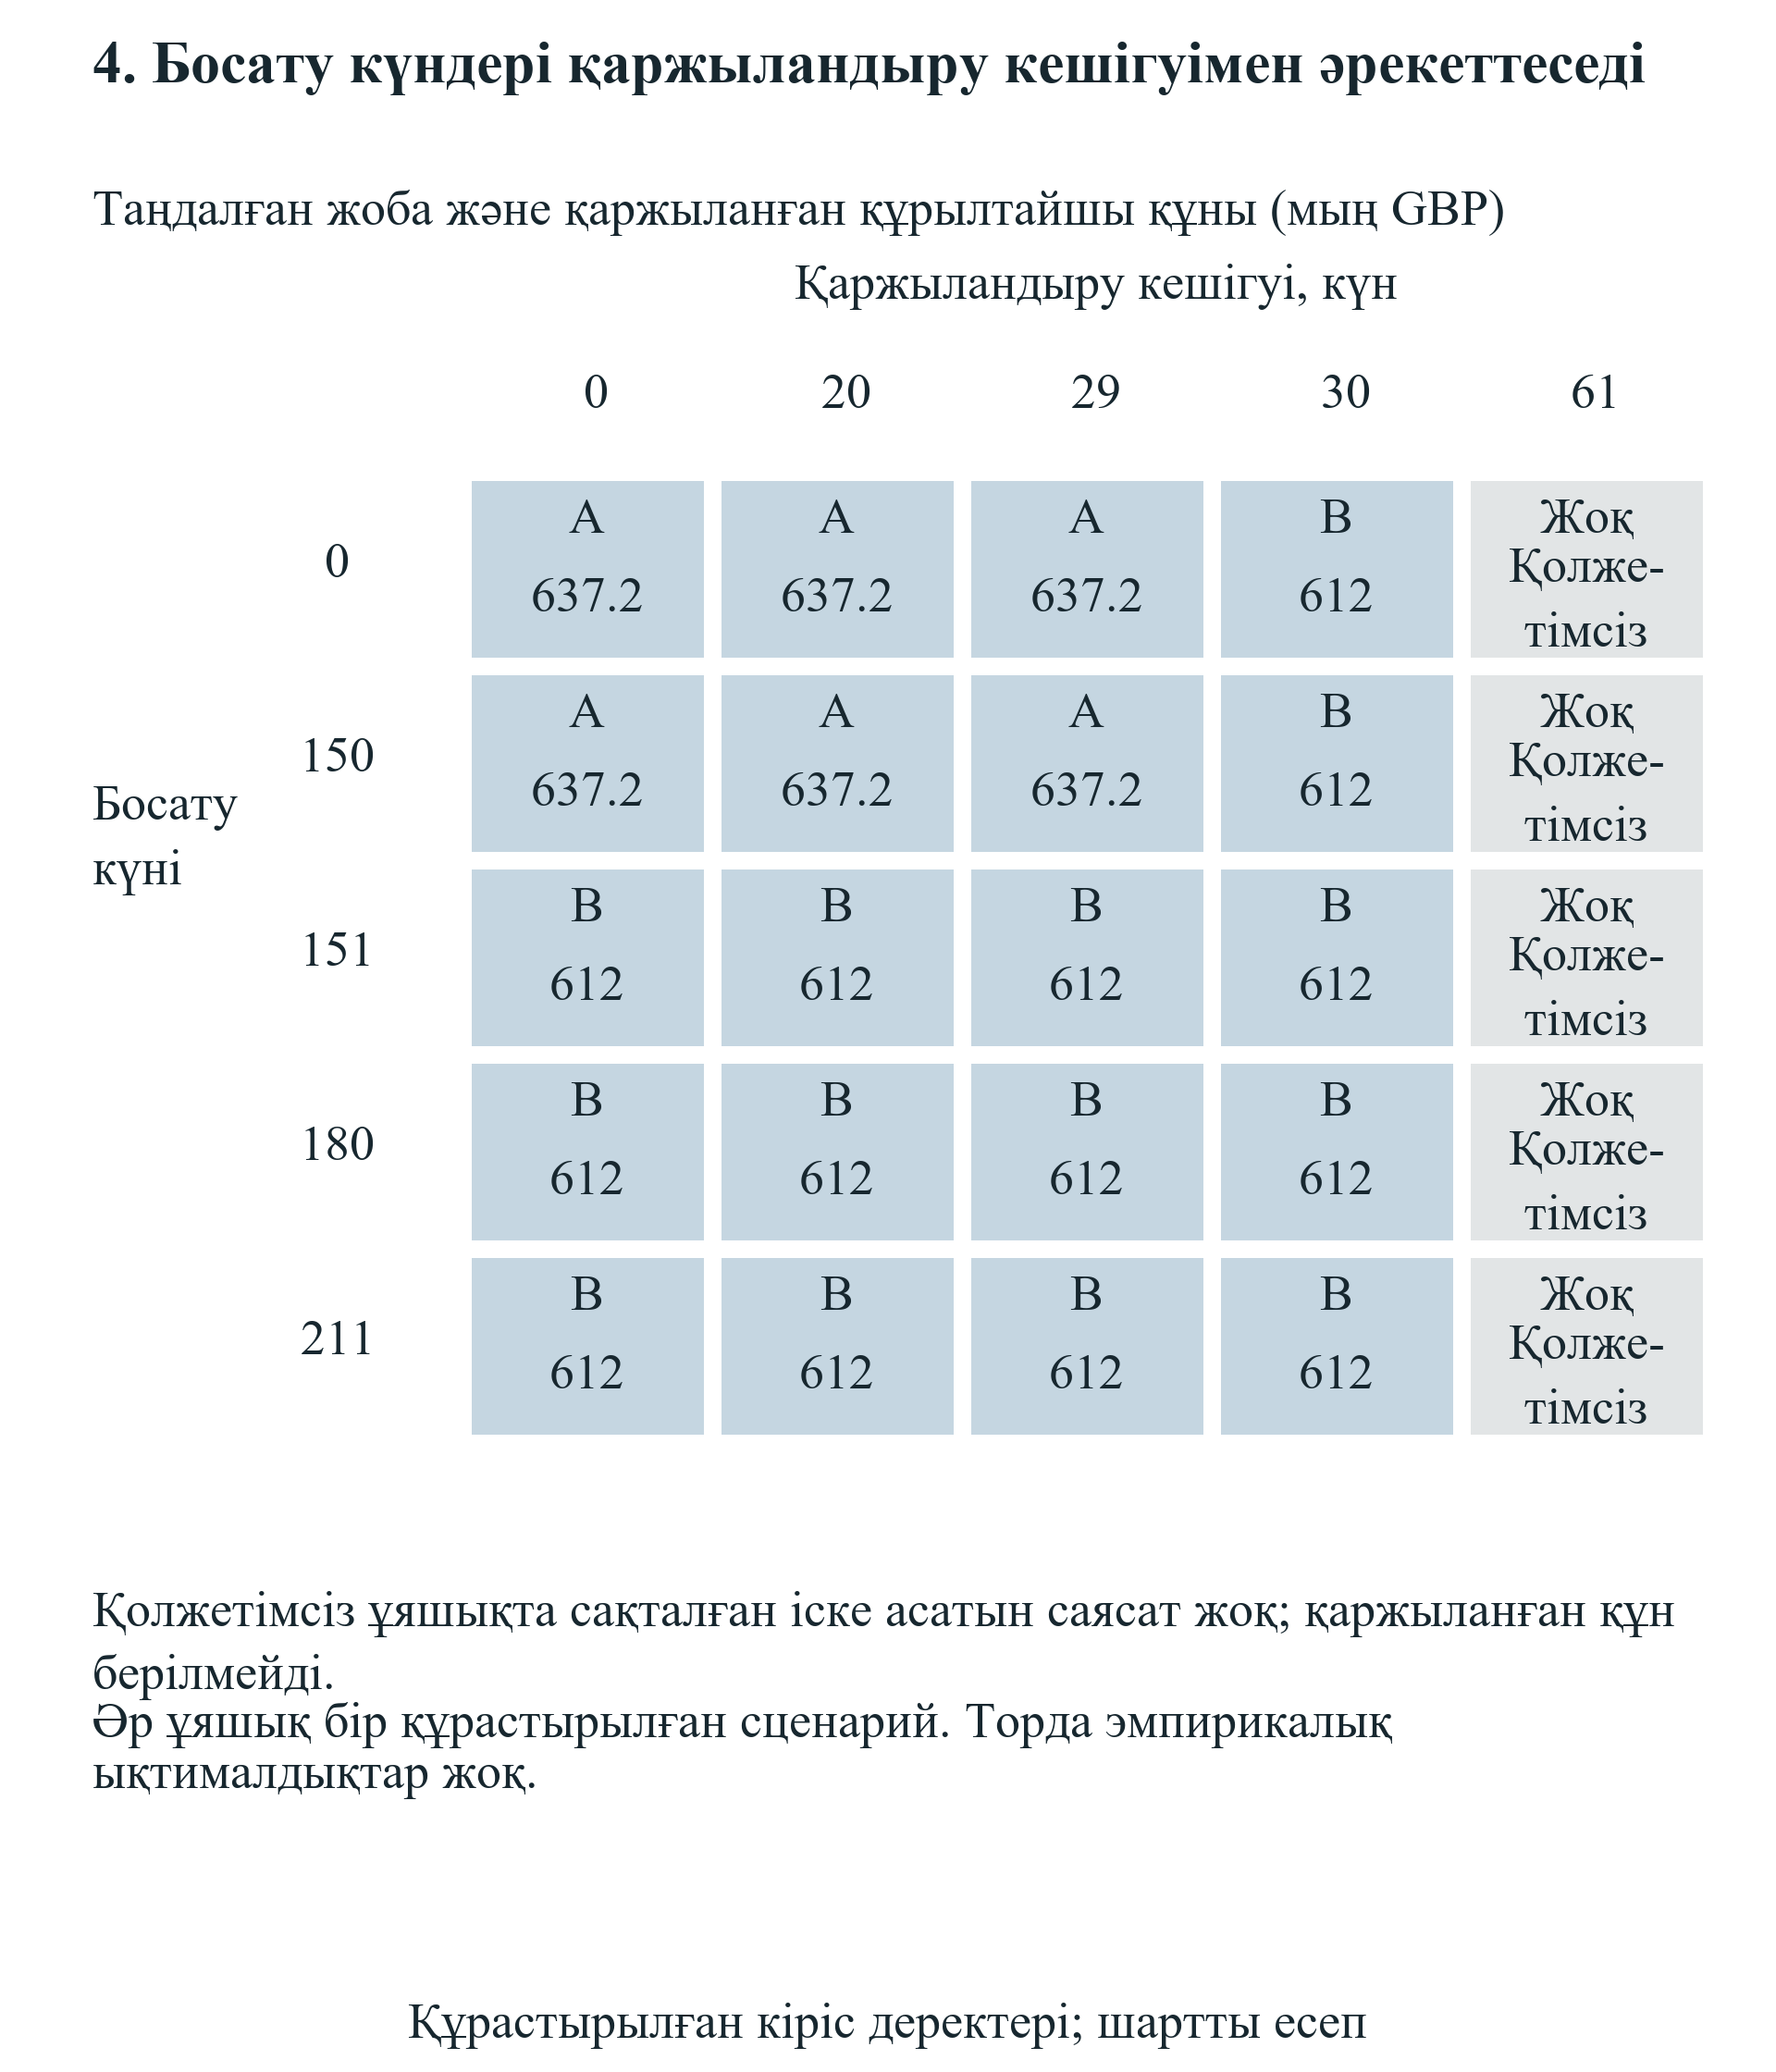
Өзара әрекет торы бес коммерциялық босату күнін нөл, жиырма, жиырма тоғыз, отыз және алпыс бір күндік қаржыландыру кешігуімен қиылыстырады. Жиырма бес ұяшықтың әрқайсысында қаржыландырылатын саясат анықталады, ал еш саясат қаржыланбаса соңғы мән қолжетімсіз қалады. Соңғы кешігу берілген қаржыландыру ұсынысының аяқталуын өткізіп алады. Тор көрсетілген мүмкіндіктердің, құқықтардың және ақша талаптарының детерминдік картасы; үлестірімдік мағынасы жоқ. Практикалық пайдасы қандай күнге алдымен келіссөз не ақша дәлелі қажет екенін анықтау. Акселератор келісімі компанияны белгілі ұяшыққа қаншалықты жиі түсіретініне болжам бермейді.
| Өзгерген кіріс дерегі | Таңдалған саясат | Құрылтайшы көрсеткіші, GBP | Жұпталған эталоннан жоғалту, GBP |
|---|---|---|---|
| A босату күні 0 | A | 637,200 | Бұл салыстыру емес |
| A босату күні 120 | A | 637,200 | Бұл салыстыру емес |
| A босату күні 150 | A | 637,200 | Бұл салыстыру емес |
| A босату күні 151 | B | 612,000 | Бұл салыстыру емес |
| A босату күні 211 | B | 612,000 | Бұл салыстыру емес |
| Кешіккен раунд; бастапқы ақша 0 | B | 597,600 | Бұл салыстыру емес |
| Кешіккен раунд; бастапқы ақша 5,000 | B | 601,200 | Бұл салыстыру емес |
| Кешіккен раунд; бастапқы ақша 20,000 | B | 612,000 | Бұл салыстыру емес |
| Кешіккен раунд; бастапқы ақша 35,000 | A | 648,000 | Бұл салыстыру емес |
| Кешіккен раунд; бастапқы ақша 50,000 | A | 658,800 | Бұл салыстыру емес |
| Жұпталған A саласы активі 0 | B | 381,600 | 25,200 |
| Жұпталған A саласы активі 80,000 | B | 381,600 | 82,800 |
| Жұпталған A саласы активі 160,000 | B | 381,600 | 140,400 |
| Жұпталған A саласы активі 320,000 | B | 381,600 | 255,600 |
| Жұпталған A саласы активі 640,000 | B | 381,600 | 486,000 |
| Пропорционалды құқықты пайдалану 0 | A | 637,200 | Бұл салыстыру емес |
| Пропорционалды құқықты пайдалану 1/4 | A | 637,200 | Бұл салыстыру емес |
| Пропорционалды құқықты пайдалану 1/2 | A | 637,200 | Бұл салыстыру емес |
| Пропорционалды құқықты пайдалану 3/4 | A | 637,200 | Бұл салыстыру емес |
| Пропорционалды құқықты пайдалану 1 | A | 637,200 | Бұл салыстыру емес |
Барлық мән GBP түрінде құрастырылған; бағдарлама калибрлеуі немесе эмпирикалық нәтиже туралы тұжырым жоқ. Бес актив жолында жоғалту бірдей параметр өзгерген шектеусіз эталоннан шектелген пакетті шегеруге тең; шектелген актив құнының өзі тұрақты.
| A босату күні | Кешігу 0 | Кешігу 20 | Кешігу 29 | Кешігу 30 | Кешігу 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Қаржыландырылмайды |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Қаржыландырылмайды |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Қаржыландырылмайды |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Қаржыландырылмайды |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Қаржыландырылмайды |
Әр ұяшық таңдалған саясатты және GBP түріндегі құрастырылған құрылтайшы көрсеткішін береді. Кешігу раундтың 150-күніне қатысты. Алпыс бір күн кешігу 210-күнгі ұсыныстың аяқталуын өткізіп алады. Ықтималдықтар тағайындалмайды.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Қаржыландыру кешігуі 150-күнге қатысты. Әр ұяшық өзінің толық заңды мәзірін және ақша тізілімін орындайды. Қолжетімсіз қаржыландырылған нәтижеге нөл соңғы байлық берілмейді. Торға ықтималдық үлестірімі бекітілмейді.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
GBP түріндегі құрастырылған құрылтайшы көрсеткіштері. Таңбалы бірлескен өзара әсер GBP 25,200. Актив сезімталдығында бірдей A саласы құны екі пакетте өзгертіледі; шектелген пакет ол активті қоспайды және тұрақты қалады.
18 Ақпарат және таңдау мүмкіндігін сақтаудың құны
Бөлек ақпарат тәжірибесі тиісті коммерциялық ақпарат қолжетімді болғанға дейін таңдауды сақтау компанияға пайда бере ме деп сұрайды. Компания басында A не B-ге міндеттене алады немесе 120-күні таңдау қабілетін сақтай алады. Бұл тәжірибеде коммерциялық күй 120-күні, екі қабылдау мерзімінен де бұрын байқалады. Бірінші күй A-ның GBP 140,000 және B-нің GBP 90,000 түсімін сақтайды. Екінші күйде A түсімі GBP 70,000, B түсімі GBP 130,000. Басқа барлық берілген коммерциялық, қаржыландыру және меншік кіріс деректері тұрақты.
Екі күйдің ешқайсысына ықтималдық берілмейді. Жарияланған шешім өлшемі максимин: әр рұқсат етілген саясаттағы ең төмен құрылтайшы нәтижесі салыстырылады. Алдын ала міндеттенген саясат екі күйде бірдей коммерциялық әрекет қолданады. Бейімделетін саясат күй байқалғаннан кейін, әрекет заңды әрі қаржыландырылатын болып қалса, басқа әрекет таңдай алады. Шыққан икемділік үстемесі бейімделетін және міндеттенген максимин мәндерінің айырмасы. Бұл ақырлы сценарийлі шешім ережесінің шамасы. Ол күтілетін кіріс, нарықтық опцион бағасы немесе акселераторға кірудің статистикалық бағаланған әсері емес.
Берілген уақытылы қаржыландыруда A бірінші күйде GBP 637,200, екіншісінде GBP 586,800 құрылтайшы көрсеткішін береді. B тиісінше GBP 612,000 және GBP 640,800 береді. Ең жақсы алдын ала міндеттенген максимин саясаты B-ні таңдайды; ең нашар күй көрсеткіші GBP 612,000. Бейімделетін саясат бірінші күйде A-ны, екіншісінде B-ні таңдап, ең нашар күйде GBP 637,200 береді. Нәтижедегі максимин икемділік үстемесі GBP 25,200. Скаляр салыстыруды қайта құру үшін есеп нәтижесі толық векторлар мен таңдалған әрекеттерді сақтайды.
Күй бойынша бас тартылған артық құн қосымша сипаттама береді. Алдын ала міндеттенген B саясаты бірінші күйде ең жақсы іске асатын саясатқа қатысты GBP 25,200-ден, екіншісінде нөлден бас тартады. Берілген ақпарат уақытында іске асырылған бейімделетін саясат екі күйде де нөлден бас тартады. Бұлар күй бойынша іске асатын эталоннан айырмалар, ықтималдық салмағын қамтымайды. Басқа тәуекел өлшемін таңдаған кеңес өзге саясатты қалау мүмкін. Ол өлшемін атап, осы ақшалай тәжірибеде ескерілмеген стратегиялық, құқықтық немесе өтімділік шектеулерін қоса, сол іске асатын нәтиже векторларын салыстыруы керек.
Екі бақылау түсіндірмені тексереді. Ақпаратсыз бақылауда ақпарат мүмкіндік мерзімдерінен кейін ашылады, сондықтан компания іске асырылған таңдауын байқалған күйге байланыстыра алмайды. Күй бойынша ең жақсы нәтижелер диагностикалық эталон болып қалады, ал іске асырылған икемділік қолжетімсіз ақпараттан пайда алмайды. Бір әрекет бақылауында тек A рұқсат етіледі; күйді білу балама коммерциялық таңдау жасай алмайды. Оның икемділік үстемесі де нөл. Екі бақылау тәжірибенің бір жерінде бар ақпарат пен шешім қабылдаушы керек күні пайдалана алатын ақпаратты бөлек ұстайды.
Шарттық қорытынды қолжетімділікке де, уақытқа да шартты. Ерте міндеттенуге мәжбүрлейтін шектеу кейінгі дәлелге қарай әрекет ету мүмкіндігін алып тастай алады. Барлық тиісті ұсыныс аяқталғаннан кейін келген босату сол мүмкіндік жиыны ішінде шешім құқығын қайтара алмайды. Мұндай ережені қарайтын құрылтайшы күтілетін ақпаратты, байқау күнін, өзгерте алатын шешімді және баламаны сақтаудың шығынын анықтауы керек. Екі күйлі мысал осы тәуелділіктерді ашық белгілейді. Нақты бағалау расталған күйлерді, шешім өлшемдерін және қаржыландыру келісімдерін қажет етеді; жетіспейтін ықтималдық дәлелі ашық қалдырылады.
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Өтем меншік тұрақты кезде компания ақшасына басталудан бұрын кіреді. Мүмкін емес жағдайлар ақырлы төлемдерден бөлек. Жарияланған екі күйлі максимин таңдау үстемесі GBP 25,200; ықтималдық не нарықтық опцион бағасы ретінде түсіндірілмейді.
| Саясат немесе өлшем | Күй 1, GBP | Күй 2, GBP | Максимин немесе шектеу |
|---|---|---|---|
| A-ға міндеттену | 637,200 | 586,800 | 586,800 |
| B-ге міндеттену | 612,000 | 640,800 | 612,000 |
| Бейімделетін A/B | 637,200 | 640,800 | 637,200 |
| Міндеттенген B-нің бас тартқан артық құны | 25,200 | 0 | Ықтималдықпен өлшенбейді |
Құрастырылған түсімдер бейімделетін жағдайда 120-күні байқалады. Максимин үстемесі GBP 25,200. Ақпаратсыз және бір әрекет бақылаулары нөл үстеме береді; бұл нарықтық опцион бағасы емес.
19 Ережелерді экономикалық кіріс деректеріне байланыстыратын сұрақтар
| Ұсынылған өзгеріс | Анықталатын шешім кіріс дерегі | Тиісті дәлел |
|---|---|---|
| Ертерек коммерциялық босату | Нақты ұсыныс және соңғы қабылдау күні | Клиент ұсынысы және қол қойылған босату |
| Сақталатын техникалық сала | Актив тәуелділігі және рұқсат етілген пайдалану | Техникалық карта және зияткерлік меншік шарты |
| Инвестордың жылдам жауабы | Ақша пайдаланылатын соңғы есеп айырысу күні | Жазылым процесі және төлем күнтізбесі |
| Қатысу үлестірімі | Раунд ішіндегі төленген ақша және акция бағасы | Капитал кестесі және жазылым құжаттары |
| Бастапқы демеуші төлемі | Алушы, уақыт және бағалы қағаздарға қатысты салдар | Қол қойылған төлем шарттары және банк дәлелі |
| Ақпарат ерекшелігі | Мазмұн, алушы және рұқсат етілген мақсат | Қолданылатын құпиялылық пен дерек шарттары |
Автордың тексеру жүйесі; контрагент міндеттемесі бар деп айтылмайды.
Ереже әрекет туралы нақты сұрақ арқылы экономикалық кіріс дерегіне айналады. Айрықша келісімде шолушы қамтылған бизнес әрекетін және компания шектелетін күндерді білуі керек. Лицензияда актив, рұқсат етілген пайдалану, сала, аумақ және аяқталғандағы тәртіп қажет. Қаржыландыру құқығында тиісті мәміле, жарамды иеленуші, қолдану процесі және нақты жазылым қажет. Модель ыңғайлы сома берудің немесе байланыссыз құжаттан рұқсат шығарудың орнына шешілмеген жауапты сақтауы керек.
Коммерциялық топтар бағалаудың артындағы мүмкіндікті беруі керек. Ұсыныста контрагент, нақты өнім не қызмет, баға, күтілетін жеткізу шығыны, қабылдау шарттары және төлем кестесі болуы тиіс. Бизнес-жоспар болжамы солай белгіленсе, сезімталдық жағдайын қолдай алады. Оны қол қойылған клиент міндеттемесі деп атауға болмайды. Қуат та ашық қарастырылуы қажет: балама заңды түрде қолжетімді болғанымен, компанияда оны таңдаулы жобамен бірге орындауға қызметкер, өндірістік қуат немесе қаржы жетпеуі мүмкін.
Қаржы қызметі байлықты салыстырудан бұрын компания және иеленуші тізілімдерін сәйкестендіріп тексеруі керек. Жазба төлем компания қызметін қаржыландыра ма, жаңа шығарылған акцияны ала ма, әлде бұрынғы иеленуші акциясын сатып ала ма екенін анықтауы керек. Қосымша ақшада кімнің ақшасы қолданылғанын және оның қашан бар екенін көрсетуі қажет. Меншік тұрақты қалатын демеуші төлемінің салдары құрылтайшы жарнасынан немесе бағасы белгіленген акция шығарудан бөлек. Бір тетік үшін шығарылған өтем формуласы басқаларына өзгеріссіз қолданылмайды.
Техникалық және құқықтық шолушылар кез келген жалғастыру құнында қолданылатын актив сәйкестігін содан кейін растауы керек. Бұрынғы лицензиялар, жұмыс беруші не университет мүдделері, клиент міндеттемелері және құрамдас тәуелділіктер компания бақылайтын нәрсеге әсер ете алады. Ұсынылған сала анықтамасы нақты өніммен және құжаттармен сәйкестенуі керек. Шешілмеген мәселе шешім жазбасында өзі әсер ететін мәмілемен және оны жабуға қажет дәлелмен бірге көрінуі тиіс. Бұл кеңеске пайдалануға дайын есепті әлі бағаланбаған сұрақтан ажыратуға мүмкіндік береді.
20 Шешімге әсер ететін шарттарды келісу
Келіссөз ұсынылған шарт әсер ететін балама әрекеттен басталуы керек. Клиент мерзімін, қажет пайдалану саласын немесе қаржыландыру бөлінісін анықтай алатын құрылтайшы компанияның қызмет жоспарына байланысты өзгеріс сұрай алады. Сұрауда тар сала, нақты келісімге ерекшелік, қысқа айрықшалық кезеңі немесе құжатталған жауап процесі көрсетілуі мүмкін. Оның экономикалық маңызы балама саясатқа қатысты қаралады. Ереже ауыр деген жалпы мәлімдеме мұндай талқылауға әлдеқайда аз ақпарат береді.
Өтемнің нысаны да анық болуы керек. Ақша шектеуіне дейін қолжетімді, компанияға берілетін төлем басқаша көтере алмайтын саясатты қаржыландыруы мүмкін. Мүмкіндік аяқталғаннан кейін келген төлем тәжірибеде мерзімі өткен ұсынысты қайтара алмайды. Жаңа ақшаға шығарылған қосымша акциялар меншік есебін өзгертеді. Компанияны жеке қаржыландырған құрылтайшы жеке шығын көтереді. Сондықтан шек келіссөз сомасы ретінде түсіндірілмес бұрын ұсынылған шарттар төлеушіні, алушыны, төлем күнін, меншік салдарын және төлем талаптарын көрсетуге тиіс.
Жұпталған пакет салыстыруы бағдарлама ақшасын, бастапқы меншікті және басқа кіріс деректерін тұрақты ұстап, белгіленген құқықтарды ажыратады. Екі бөлек бағдарлама арасындағы нақты таңдау осы кіріс деректерінің бәрін бірден өзгертуі мүмкін. Компания ақы, қажет шығын, қаржыландыру талаптары және сақтайтын құқықтарын қоса екі толық баламаны қайта құруы керек. Тұрақты меншік үлесімен есептелген шек сол нақты салыстыру ішінде пайдалы. Басқа үлес бөлінісі, инвестор шарты немесе қызмет бюджеті толық саясатты жаңадан есептеуді талап етеді.
Келіссөз басымдығы компанияның не құжаттап, не іске асыра алатынын да көрсетуі керек. Ұсынылған ерекшелік түпкі келісім көзделген мәмілені шынымен қамтығанда пайдалы. Келісім рәсімі оның аясы, уақыты және салдары тиісті мүмкіндікпен бірге түсінікті болса пайдалы. Шешілмеген тәуекелді қабылдау шешімі жауапты кеңес өкілеттігін және әлі жетіспейтін дәлелді көрсетуі керек. Бұл жазбалар компания келесі раунд тартқанда, клиентке лицензия бергенде немесе сатып алу туралы ұсыныс алғанда кейінгі әрекетті қолдайды.
21 Салаға және юрисдикцияға тән шолу
Салаға тән қолдану тиісті актив пен коммерциялық пайдаланудан басталады. Гипотетикалық су датчиктері бизнесінде бір техникалық платформа ауыл шаруашылығы және өнеркәсіп қолданылуын қолдауы мүмкін. Бір саланы қамтитын белгіленген шектеу сол сала мүмкіндіктері мен активтеріне қатысты бағалануы керек. Құжаттар мен техникалық архитектура ажыратуды растаса, модель бөлек рұқсат етілген саланы сақтауы керек. Технологияның жалпы сипаттамасынан барлық пайдалануға тыйымды да, әсер тимейтін баламаны да жорамалдауға болмайды.
Бағдарламалық жасақтама және жасанды интеллект бизнесіне құрамдас пен рұқсат шекараларына назар қажет. Компания ұсынылған лицензия не ақпарат ашу нақты қамтитын кодты, деректі, модельге қатысты активтерді, интерфейстерді және үшінші тарап тәуелділіктерін анықтауы керек. Экономикалық әсер есептелмес бұрын өзінің сұралған құқықтарды бере алатыны бекітілуі тиіс. Қаржыланған құрамдас ашық код лицензиясымен қолжетімді болуы қажет болса, техникалық топ құрамдас пен тәуелділіктерді тиісті құжатпен бағалауы керек. Мақала әр лицензиялық міндеттеме кез келген жабық меншік бизнес үлгісімен үйлеседі деген жалпы қорытынды бермейді.
Университеттен шыққан кәсіпорын бағдарлама құжаттарын өзінде бар құқықтармен сәйкестендіруі керек. Салыстыру үшін алынған UK ынтымақтастық нұсқаулығы мекеме нәтижелері, келіссөз және лицензия таңдауын сипаттайды. Жеке спин-оффтың жағдайы өз келісімдеріне байланысты. Еңбек барысында жасалған зияткерлік меншікке, бұрынғы клиент лицензияларына және зерттеу демеушілігіне де осындай назар қажет. Акселератор құжаты жалғыз өзі компанияның қолданылатын құқықтар жиынын толық анықтай алмайды. Шектеу коммерциялық жоспар құнына тиісті құқықтар мен міндеттемелер анықталғаннан кейін ғана әсер етеді.
Трансшекаралық компания құрылымы тағы бір шолу шекарасын жасайды. Ақша алатын компания, операциялық компания және технологияның иесі не лицензиаты бөлек жазылуы керек. Корпоративтік қабық өзгерісі өзіндік заңдық және салықтық бағалауды талап етеді; экономикалық модель қай тұлға ақша алып, міндеттеме көтеретінін анықтауы қажет. Талдау еш юрисдикцияға расталмаған тіркелу, көші-қон немесе орындату нәтижесін тағайындамайды. Таңдалған халықаралық көздер құжаттық айырманы көрсетеді; ел рейтингі не соттың жеке шартты қалай түсіндіретіні туралы болжам бермейді.
22 Эмпирикалық нәтиже зерттеуіне қойылатын талаптар
Қаржылық шарттар әдебиеті тиісті ұғымдық шектерді береді. Kaplan мен Strömberg талқылау мақаласының ашық аннотациясы венчурлік қаржыландырудағы ақша ағыны, дауыс, директорлар кеңесі, тарату және басқа бақылау құқықтарын бөледі. Ewens, Gorbenko және Korteweg жұмысының репозиторий аннотациясы венчурлік шарттарды құрылымдық іздеу және сәйкестендіру жүйесімен сипаттайды. Осы шектеулі оқылым бірнеше шарт өлшеміне және фирма мен инвестордың келісімге келу іріктеу процесіне назар аударуды қолдайды. Екі толық мақаланың ешбір параметрі, сандық нәтижесі немесе егжей-тегжей әдісі осы тәжірибені калибрлеуге қолданылмайды.
Сондықтан акселератор шарттарын салыстыру өлшенген нәтижелермен бірге құжаттар мен тағайындау процесін сақтауы керек. Шектеулі шартты қабылдайтын компания технологиясы, келіссөз күші, қаржыландыру баламасы немесе коммерциялық мүмкіндігі бойынша басқа пакет қабылдаған компаниядан бөлек болуы мүмкін. Тіркелген шарттың өзі сол сипаттарға жауап болуы мүмкін. Ереже мен кейінгі қаржы тартудың сипаттамалық байланысы осы шектерді ашуды қажет етеді. Қазіргі тәжірибе кіріс деректерін ашық тұрақты ұстап, шартты есеп салыстыруларын жасайды. Нақты бағдарламаға эмпирикалық сәйкестендіру стратегиясын немесе себептік баға бермейді.
Белгілі құқықтың шығынын эмпирикалық бағалау құқық пен түсіндірілетін нәтижені байланыстыра бақылауды талап етеді. Тиісті шарт жазбасы қолданылатын нұсқаны, компанияға тән түзетуді, бас тартуларды және нақты пайдалануды анықтауы керек. Компания жазбасы белгілі кезеңдегі мүмкіндіктерін, қаржыландыру қажеттіліктерін және кейінгі нәтижелерін көрсетуі тиіс. Ашық бағдарлама сипаттамасы мен түлектер тізімі мұндай бақылауды әр кәсіпорын үшін бере алмайды. Сондықтан бұл талдау құжаттық бақылау мен құрастырылған сценарийді қолданады; өтінім беруші деңгейінде ықпал әсерін бағаламайды.
Болашақ жоба нәтижені талдаудан бұрын өз жиынтығын анықтауы керек. Сәйкестік, өтінім, қабылдау, қатысу, инвестиция құжаттарына қол қою және қаражат алу бөлек оқиғалар. Өтінім берушілер зерттеуінде қандай сәйкес компаниялар мүлде өтінбегені және оның зерттеу сұрағына әсері түсіндірілуі қажет. Қабылданған компаниялар зерттеуіне қабылдаудың өзінен бөлек салыстыру негізі қажет. Шарт талаптары компанияға, бағдарламаға, инвесторға және келіссөзге де тәуелді болуы мүмкін. Нәтиже айырмасы ережеге телінбес бұрын осы іріктеу процестері зерттеу жобасында ескерілуі тиіс.
Нәтиже анықтамалары тәжірибедегі ақша мен меншік айырмаларын сақтауы керек. Жарияланған қаржыландыру, қол қойылған жазылым және банкке түскен ақша бөлек оқиғалар. Тіркелген тапсырыстар (bookings), ақша түсімдері, меншікті капитал құны және құрылтайшы сату түсімі де бөлек сұрақтарға жауап береді. Құқық зерттеуі талап нақты мәмілені қашан шектегенін, босату не бас тарту болғанын және қандай балама қалғанын байқауы керек. Жабылған компаниялар, жетіспейтін кейінгі бақылау және тиісті келісімге байланыстырылмайтын бақылаулар қалай қаралатыны да көрсетілуге тиіс.
Дерекке қолжетімділік өзіндік рұқсат пен бақылауды қажет етеді. Аноним жазбаларда бағдарлама және нұсқа деңгейінде біріктіруге жеткілікті танушы болмауы мүмкін. Ықтимал зерттеу бөлісуін сипаттайтын саясат белгілі зерттеуге рұқсат бермейді. Зерттеушіге рұқсат етілген пайдалану, құпиялылық шарттары, қажетті мақұлдау және негізделетін байланыстыру рәсімі қажет. Нәтижедегі талдау бақыланған іріктемені, жетіспеушілікті, сәйкестендіру болжамдарын және нәтижесі қолданылатын жиынтықты көрсетуі керек. Болашақ талаптардың ешқайсысы осы мақаладағы ашық құжат тізілімімен орындалды деп қаралмайды.
| Тексеру тобы | Сақталған дәлел | Шекара |
|---|---|---|
| Сценарий санағы | 12 негізгі; 20 бір факторлы; 25 тор; 12 шек | Құрастырылған бақылаулар |
| Тексерілген тепе-теңдіктер | 49 атау; 4,822 тексеру | Арифметикалық тексеру; эмпирикалық растау жоқ |
| Ақша хронологиясы | Әр аралық қалдық пен бірінші бұзу сақталған | Алдымен шығыс; бұзудан кейін қаржыланған құн жоқ |
| Меншік | Иеленуші бойынша төлем және шығару көпірлері | Жоспарланған шамалар қаржылануға шартты |
| Өтем | Саясаттар бойынша шекара және өтемді қалдықты қайта тексеру | Тұрақты үлесті бастапқы демеуші арнасы |
| Ақпарат | Таңдалған іске асқан күй векторлары және екі бақылау | Максимин; ықтималдық жоқ |
Түпнұсқа құрастырылған тәжірибе. Детерминдік үйлесімділік тексеруі болжанған коммерциялық мәнді, заңдық орындатылуды немесе бағдарлама нәтижесін растамайды.
23 Тәжірибенің шектеулері және түсіндірмесі
| Өлшем | Тәжірибе ішінде расталатын | Сыртта шешілмеген |
|---|---|---|
| Шарт құқықтары | Нақты белгіленген рұқсат векторлары | Қол қойылған мәтін мағынасы және орындатылуы |
| Экономикалық параметрлер | Жарияланған GBP сомалары мен күндер | Компания ұсыныстары және коммерциялық дәлел |
| Соңғы салыстыру | Бірдей кезеңдегі актив пен ақша көрсеткіші | Нарықтық бағалау, дисконттау және қалаулар |
| Ақпарат | Берілген екі күй және максимин ережесі | Күй ықтималдығы және нақты үйрену |
| Бағдарлама нәтижелері | Эмпирикалық баға жоқ | Талаптарға сай келетін кәсіпорындар тобы, іріктеу және байланысқан нәтижелер |
| Өтем | Басталуға дейін компанияға демеуші арнасы | Салық, құрылтайшы қаржысы және бағаланған бағалы қағаз баламалары |
Барлық сандық кіріс деректері құрастырылған; себептік бағдарлама рейтингі немесе күтілетін кіріс бағаланбайды.
Тәжірибе көрсетілген кіріс деректері бойынша шартты салыстырулар береді. Оның жалғастыру актив құны, коммерциялық түсімі, шығыны, соңғы мерзімі, бастапқы меншігі және қаржыландыру шарты құрастырылған. Олар белгілі бағдарламаның шарты, инвестиция сапасы немесе кірісі туралы бағалар емес. Басқа мүмкіндіктер немесе қаржыландыру шарттары таңдаулы әрекетті және шешуші шектеуді өзгерте алады. Сондықтан сандық мысал механизмді қарауға және компанияның өз құжатталған кіріс деректерін, сол компанияға маңызды болжамдарға сезімталдықпен тексеруге пайдаланылуы керек.
Тәжірибеде борыш нөл деп алынады. Байлық өлшемі сақталған жалғастыру активтері мен компания ақшасын қосып, тиісті иеленуші үлесін қолданады. Қайталама сату бақылауындағы жеке ақша бөлек көрсетіледі. Ол бөлек бағаланған шығу кезіндегі төлем кезегін немесе келісілген артықшылықтар құрылымын қамтымайды. Нақты артықшылықты акция құрылымы, борыш ковенанты, салық міндеті немесе шартты міндеттеме нақты қарастырылуға тиіс. Модель бөлу бақылауларында белгілі қаржыландыру бағалары мен жалпы көлемін де тұрақты ұстайды. Бұл бақылаулар сол болжамдағы есеп байланысын көрсетеді; нақты инвестор қаржыландыруға дайын болады деген болжам бермейді.
Ақша қағидасы да соншалық нақты. Әр аралық төлем жағдайы тәуелсіз шығыс пен түсімнің белгіленген ретімен жарияланған шекке тексеріледі. Бұл тәжірибеге арналған талдамалық қағида. Қолданар алдында компанияға нақты есеп айырысу тәртібі, бар қаражат, несие талаптары және міндетті резервтер қажет. Кейінгі түсімнің әсері бұрынғы төлемге дейін бар ақшадан бөлек. Ақша тексеруінен өтпеген саясат, диагностикалық есеп гипотетикалық соңғы қалпын сипаттай алса да, іске асу сәтсіздігін айқын сақтайды.
Соңында, ашық шарттар мен математикалық рұқсаттардың рөлі бөлек. Құжаттық көздер тіркелген күндердегі таңдалған сипаттама не ережені көрсетеді. Олар толық нарық санағын немесе қол қойылған келісімнің орындатылуы туралы пікірді бекітпейді. Тәжірибе кіріс деректері белгіленгенде құқықтар мен таңдаулардың ашық көрінісін береді. Компания мәмілесі үшін заңдық кеңес, техникалық тексеру және расталған операциялық дәлел әлі қажет. Нәтиже қысқаша берілгенде не келіссөзде қолданылғанда талдау осы шектерді сақтауы керек.
24 Түпкілікті келісімді қабылдайтын кеңес процесі
Акселератор ұсынысын бағалайтын кеңес қолданылатын құжаттарды компанияның ниет еткен әрекетіне байланыстыратын ықшам шешім жазбасын жүргізуі керек. Жазба қамтылған актив пен мәмілені, құқық иесін, тиісті күндерді, қаржылай көтерілетін баламаларды және шешілмеген сұрақтарды анықтауға тиіс. Бағдарламаның жалпы түсіндірмесі мен компанияға ұсынылған келісімдер арасындағы айырманы сақтау қажет. Анық жазба коммерциялық, техникалық, заң және қаржы топтарына бір шешімді бірге қарауға мүмкіндік береді.
Экономикалық бағалау рұқсат пен ақшаны қадағалауы керек. Белгіленген шектеу нақты мүмкіндік жиынын, актив рұқсатын немесе қаржыландыру талабын өзгертеді. Қатысу құқығына нақты жазылым және одан шыққан акция бөлінісі керек. Қайталама беруге сатушы түсімі және өзгерген иеліктер керек. Компанияға қосымша ақшаға қолжетімділік күні мен меншік есебі керек. Бұларды бөлек ұстау жоғалған мүмкіндік, ақша түсімі немесе меншік өзгерісі бір рет саналғанын тексеруге негіз береді.
Сонда келіссөз шешімді өзгертетін талапқа шоғырлана алады. Тиісті ұсыныс сала шекарасына, босату күніне, ерекшелікке, келісім рәсіміне немесе өтемнің түрі мен уақытына қатысты болуы мүмкін. Оның құны толық іске асатын баламамен тексерілуі керек. Елеулі белгісіздік қолданылатын құжаттар мен компания дәлелі растамайынша ашық қалады. Математикалық шек өз болжамы аясында талқылауға ақпарат бере алады, ал компания нақты қабылдайтын құқықты түпкілікті келісім анықтайды.
Пайда болған процесс кіруден кейін де, қабылдаудан бұрын да қолданылады. Клиент мүмкіндігі, лицензия, қаржыландыру немесе меншік мәмілесі өзгергенде компания жазбаны қайта қарауы керек. Жаңа құжаттар, бас тартулар және жаңарған болжамдар өздері қолдайтын шешіммен бірге сақталуы тиіс. Бұл құрылтайшы мен кеңеске қабылданған міндеттемелер мен қаралған баламаларға қадағаланатын түсіндірме береді. Сондай-ақ акселератор құқықтарының шығындары туралы кеңірек тұжырымға дейін эмпирикалық зерттеуге қандай қосымша шарт және нәтиже дерегі керегін көрсетеді.
Әдебиеттер
- Techstars. Investment Terms. Бағдарламаның ашық түйіндемесі, қаралған күні 2026 жылғы 12 қараша. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Қаралған күні 2026 жылғы 12 қараша. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Ашық нысандар мен нұсқаулық, қаралған күні 2026 жылғы 12 қараша. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Бетте соңғы жаңарту 2022 жылғы 8 наурыз деп көрсетілген; қаралған күні 2026 жылғы 12 қараша. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Бағдарлама шолуы, қаралған күні 2026 жылғы 12 қараша. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Қаралған күні 2026 жылғы 12 қараша. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Тарихи 2023 жылғы шақыру; 2.3 және 7-тармақтар. Қаралған күні 2026 жылғы 12 қараша. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Қаржыландыру сұрақтары, қаралған күні 2026 жылғы 12 қараша. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Қаралған күні 2026 жылғы 12 қараша. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Инвестиция процесі және зияткерлік меншік жөніндегі таңдалған жауаптар, қаралған күні 2026 жылғы 12 қараша; бағдарлама жылының шектері сақталған. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Келіссөз және опцион нұсқаулығы университет ынтымақтастығын салыстыру үшін қолданылған. Қаралған күні 2026 жылғы 12 қараша. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Тізім 2026 жылғы 12 қарашада қаралған; негізгі үлгі келісімдер бұл зерттеуде тармақ бойынша тексерілмеген. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Репозиторий аннотациясы мен библиографиялық жазба қаралған; мақаладан сандық калибрлеу алынбаған. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Ашық аннотация қаралған; толық мақала сандық нәтижелер көзі ретінде қолданылмаған. https://cepr.org/publications/dp2421
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
