
1 La décision avant d’accepter les conditions d’un programme
Un accord avec un accélérateur peut influer sur les contrats commerciaux qu’une entreprise peut accepter, les usages qu’elle peut faire de sa technologie et les investisseurs qu’elle peut accueillir lors d’un financement ultérieur. Le fondateur qui évalue une offre a donc besoin d’un relevé des droits attachés au soutien, des actifs couverts par ces droits et des dates auxquelles ils prennent effet. La décision concerne une entreprise déterminée, ses engagements et ses opportunités existants. Un pourcentage de capital, une dotation en espèces ou une déclaration sur la conservation de la propriété intellectuelle décrit une partie de cette décision. Chacun de ces éléments doit être lu avec les autres documents qui régiront la relation.
Les descriptions publiques des programmes font apparaître des accords distincts. Techstars décrit une structure d’investissement composée de deux accords convertibles et d’une lettre complémentaire ; son résumé mentionne des droits de participation aux financements futurs, d’information et liés à la sortie. Y Combinator décrit deux SAFE accompagnés d’un YC Agreement comprenant des droits de participation aux financements ultérieurs. Ces descriptions établissent que plusieurs documents interviennent. Les obligations précises d’une entreprise exigent les versions applicables, les modifications négociées et les accords signés. Le fondateur doit identifier cet ensemble documentaire complet avant de considérer un formulaire de financement standard comme une description suffisante de l’opération.
La question pratique est de savoir quelle disposition modifie une action que l’entreprise peut financer et qu’elle prévoit autrement d’entreprendre. Une limitation du domaine d’utilisation peut affecter une opportunité client tout en en laissant une autre disponible. Une période de négociation exclusive peut expirer avant ou après la date limite d’une contrepartie. Un droit de participation au financement peut être exercé avec un apport supplémentaire au même prix que celui d’un nouvel investisseur. Ces mécanismes appellent des calculs différents. Leur effet économique dépend de l’opportunité concernée, des fonds nécessaires, des alternatives disponibles et des actifs conservés. Appliquer une décote arbitraire à chaque droit non monétaire masquerait ces différences.
Cette étude propose une démarche documentaire et fondée sur des scénarios construits pour cette décision. L’examen documentaire consigne une sélection de descriptions officielles de programmes, de règlements publiés et de documents juridiques explicatifs avec leurs dates et leur portée. L’expérience numérique examine des permissions et des choix commerciaux explicitement stipulés. Elle dégage des priorités conditionnelles de négociation et les hypothèses qui les déterminent. Aucune population reliée de projets admissibles, de contrats de programme signés et de résultats ultérieurs n’est analysée. Les cas étudiés représentent des entreprises hypothétiques ; leurs résultats monétaires fournissent une méthode de calcul applicable aux données documentées d’une entreprise.
2 Un registre daté des documents et des droits
L’unité d’observation utile est un document et une disposition dans les limites qu’il précise. Un nom de programme peut recouvrir des implantations, des cohortes, des entités juridiques et des instruments de financement différents. Un registre documentaire doit donc conserver l’éditeur, le programme ou l’appel, le titre du document, la version ou la date de mise à jour affichée, la date de consultation et la clause concernée. Il doit aussi préciser s’il s’agit d’un résumé du programme, de règles de candidature, d’un accord de participation, d’un instrument d’investissement, d’une lettre complémentaire, d’une politique de données ou d’un contrat avec une autre partie. Cette séparation permet de rattacher une affirmation sur les droits au document qui l’étaye réellement.
| Source et version observée | Observation étayée | Limite de l’observation |
|---|---|---|
| Résumé d’investissement de Techstars ; consulté le 12 novembre 2026 | Deux accords convertibles et une lettre complémentaire ; droits futurs précisés | Résumé public ; conditions signées de l’entreprise indisponibles |
| Offre et recommandations SAFE de Y Combinator ; consultées le 12 novembre 2026 | Instruments d’investissement et accord distinct ; documentation facultative de participation | Accord effectivement signé et modifications nécessaires |
| Règles de MassChallenge ; mises à jour le 8 mars 2022 | Exigences incorporées propres au programme et permissions d’information distinctes | Règles datées ; aucun constat d’appel actuellement ouvert |
| Présentation et politique de confidentialité de CDL ; consultées le 12 novembre 2026 | Déclaration publiée sur la propriété et les frais ; permissions distinctes de données de recherche | Documents propres à la filière et accès effectif à la recherche non obtenus |
| Exemple juridique de Google Accelerator China ; appel 2023 | Propriété intellectuelle des contenus soumis conservée, avec usages liés au programme et permissions de publicité | Exemple historique ; aucune affirmation d’admissibilité actuelle |
| FAQ d’UNICEF Venture Fund ; consultée le 12 novembre 2026 | Engagement d’ouverture du code de la solution financée ; périmètre annoncé des autres droits conservés | Contrat de financement effectif et appel applicable nécessaires |
| FAQ d’investissement de l’EIC ; consultée le 12 novembre 2026 | Documents d’investissement, procédure et considérations de propriété intellectuelle propres à l’opération | Année de programme et conditions de l’opération restent distinctes |
| Recommandations de l’OMPI sur les licences ; consultées le 12 novembre 2026 | La cession et la licence ont des rôles distincts de propriété et d’usage | Recommandations explicatives ; aucun avis sur un contrat particulier |
| Recommandations de collaboration de l’UK IPO ; consultées le 12 novembre 2026 | Les périodes de négociation et les options de licence ont des effets opératoires distincts | Comparateur de collaboration universitaire |
| Index des documents modèles de la NVCA ; consulté le 12 novembre 2026 | Familles distinctes de droits d’investissement et de documents d’opération | Index examiné ; formulaires sous-jacents sans audit des clauses |
Sélection de documents publics ; observations limitées à leur périmètre, sans enquête représentative des programmes. Les références donnent les URL et les réserves d’accès.
Le registre utilisé ici résulte d’une sélection délibérée. Il illustre des catégories sensiblement différentes de conditions et d’informations documentées. Il ne fournit aucune estimation représentative de la fréquence d’une clause parmi les accélérateurs. Des résumés publics actuels côtoient des règlements datés et un exemple juridique historique, chacun avec un rôle identifié séparément. Ainsi, la page des règles de MassChallenge examinée pour cette étude affiche une dernière mise à jour au 8 mars 2022 et incorpore des exigences propres au programme. L’exemple de Google for Start-Ups Accelerator China précise une période de candidature en 2023. Aucune de ces dates ne peut être transformée en preuve d’un appel ouvert en novembre 2026.
Chaque disposition nécessite également une description opérationnelle. Le relevé doit identifier le titulaire du droit, l’entité obligée, l’actif ou le titre concerné, le fait déclencheur, les usages autorisés, le domaine, le territoire, la durée et les exceptions éventuelles. Les procédures de consentement, délais de préavis, droits de transfert, conditions de résiliation et obligations persistantes peuvent déterminer si une opération envisagée reste accessible. Une clause visant les éléments remis dans une candidature n’a pas le même objet qu’une clause sur la technologie du produit de l’entreprise. Une permission d’acheter des actions nouvellement émises n’a pas le même destinataire de trésorerie qu’un droit affectant la vente d’actions existantes d’un fondateur.
Ces champs permettent une discussion propre à l’opération avec le conseil juridique et le responsable commercial concerné. L’équipe commerciale peut identifier la date limite client affectée par une restriction. L’équipe technique peut déterminer le composant couvert par une licence et les technologies qui en dépendent. La finance peut préciser la date de paiement nécessaire et la répartition envisagée entre investisseurs. Le conseil juridique peut examiner le texte effectif, le droit applicable, les modifications et l’opposabilité. Le modèle économique utilise ensuite les permissions ainsi stipulées. Il ne tranche aucune question juridique sur une disposition dont le sens opératoire reste incertain.
3 Les conditions manquantes et les limites des preuves publiques
| État des preuves | Déclaration permise | Éléments suivants |
|---|---|---|
| Clause opératoire examinée | Décrire sa portée effectivement annoncée | Version signée et modifications |
| Résumé publié | Attribuer précisément l’énoncé du résumé | Accords sous-jacents incorporés |
| Condition non mentionnée | La source examinée ne permet pas de la résoudre | Réponse de la contrepartie et texte applicable |
| Exemple historique | Décrire cet appel ou accord daté | Documents actuellement applicables |
| Politique de données de recherche | Décrire les conditions d’accès annoncées | Permission effective, données et droits de rapprochement |
Aucune condition manquante n’est transformée en preuve d’absence d’une obligation.
Le silence d’un résumé doit rester visible dans l’évaluation. Lorsqu’une page publique annonce une lettre complémentaire sans divulguer ses modalités de renonciation ou de transfert, ces modalités nécessitent le document lui-même. Le registre doit distinguer une disposition examinée, une déclaration expresse limitée à un objet précis, une condition non divulguée et un accord indisponible. Ces catégories décrivent les éléments auxquels l’examinateur a accès. Elles ne permettent pas d’établir qu’une obligation non mentionnée est absente de tous les documents que l’entreprise pourrait finalement signer.
Cette distinction importe pour les déclarations d’un programme sur la propriété intellectuelle. La présentation publique de Creative Destruction Lab indique qu’il ne prend ni participation au capital ni propriété intellectuelle et ne facture pas de frais. Il s’agit d’une description publiée précise sur ces sujets. Sa politique de confidentialité distincte traite du partage d’informations et de l’accès à la recherche sous conditions. Un fondateur évaluant une filière ou une relation particulière aurait encore besoin des documents applicables pour comprendre les dispositions d’information, de publicité, de confidentialité et tout investissement négocié indépendamment. La déclaration publiée sur la propriété doit conserver sa portée annoncée pendant toute l’évaluation.
Plusieurs occasions d’obtenir des informations précèdent l’acceptation finale. L’entreprise peut demander l’accord de participation et les documents d’investissement, solliciter les politiques incorporées et déterminer quels documents seront modifiés lors d’un tour à prix fixé ou d’une sortie. Si une contrepartie fournit un résumé, le relevé doit le conserver avec l’accord sous-jacent lorsque celui-ci devient disponible. Toute différence exige une résolution explicite. L’entreprise doit aussi noter l’auteur d’une réponse, sa date, la question traitée et son incorporation éventuelle dans les documents contraignants.
Le calendrier de décision doit refléter les informations non résolues. Un conseil d’administration peut être en mesure d’autoriser la poursuite des vérifications tout en réservant l’acceptation d’une disposition affectant un actif ou un financement important. Les conditions de poursuite doivent être formulées de manière vérifiable, par exemple la réception d’un accord précis, une délimitation convenue du domaine ou la levée documentée d’une restriction. Cela crée un lien pratique entre les éléments probants et l’autorité de décision. Une question sans réponse n’est ainsi pas traitée comme une donnée économique à laquelle on attribue commodément une valeur nulle.
4 Les domaines des droits et les frontières de l’entreprise
| Domaine | Relevé économique | Preuves nécessaires |
|---|---|---|
| Exclusivité commerciale | Actions autorisées et fenêtres d’acceptation | Domaine, activité, dates et exceptions couverts |
| Cession ou licence de propriété intellectuelle | Permissions d’exploitation et actifs conservés | Propriétaire, droits réservés, territoire, durée et retour des droits |
| Participation primaire | Trésorerie d’entreprise et répartition des actions nouvelles | Prix, montant, exercice payé et droits des actions |
| Transfert secondaire | Actions existantes et encaissement personnel du vendeur | Périmètre du transfert, acheteur et prix |
| Information et publicité | Contenu spécifié divulgué et usage autorisé | Destinataire, finalité, confidentialité et consentement |
| Procédure de financement | Encaissement utilisable et expiration de l’offre | Dates de notification, réponse, levée et règlement effectif |
Taxonomie analytique de l’auteur. Le texte opératoire d’une disposition détermine sa portée réelle.
La propriété intellectuelle, la permission d’exploitation et la permission d’accorder des droits à des tiers sont des questions distinctes. Les recommandations de l’OMPI sur la cession et la licence décrivent le transfert de propriété par cession et l’autorisation d’utiliser la propriété intellectuelle par licence tout en conservant la propriété. Le périmètre de la licence et les droits réservés déterminent la distinction entre les arrangements à licencié unique, exclusifs et non exclusifs. Les exigences propres à chaque pays comptent aussi. Une entreprise examinant un arrangement doit identifier la technologie concernée et les permissions nécessaires à son activité, plutôt que s’appuyer sur une déclaration isolée de propriété.
L’exemple historique de Google China illustre l’importance de cette distinction. Ses conditions de 2023 maintiennent la propriété intellectuelle des contenus soumis tout en prévoyant une licence non exclusive liée au programme sur ces contenus et des permissions distinctes de marque et de publicité. Le registre conserve l’objet et la finalité de ces dispositions. Ces permissions ne peuvent pas être étendues à une licence exclusive supposée sur l’ensemble du produit sous-jacent de l’entreprise. Cet exemple daté illustre une structure documentaire ; il ne démontre ni l’admissibilité actuelle à un programme Google ni les conditions d’un accord individuel signé.
La FAQ publique de financement d’UNICEF Venture Fund définit une autre frontière. Elle impose l’ouverture du code de la solution financée au plus tard au sixième mois de la période d’investissement annoncée d’un an, en distinguant séparément les autres éléments de propriété intellectuelle de l’entreprise. Une entreprise envisageant ce soutien doit identifier les composants financés, leurs dépendances et la licence applicable. Un composant propriétaire situé ailleurs dans l’entreprise et un composant dont dépend la solution financée exigent une analyse technique et contractuelle spécifique. Le modèle financier doit utiliser cette analyse par composant au lieu d’attribuer la même restriction supposée à chaque actif de l’entreprise.
L’expérience construite représente donc les permissions par domaine commercial et par catégorie d’opération. Une restriction stipulée modifie les opportunités ou les actifs de continuation que l’entreprise hypothétique peut utiliser. Son effet est mesuré à travers ces changements explicites. Une licence sans effet stipulé sur une opportunité, la valeur d’un actif ou une condition de financement est conservée comme contrôle. Cette représentation permet de tester clairement le mécanisme étudié. Les éléments de candidature, l’exploitation des produits, le financement primaire, les transferts d’actions des fondateurs et l’accès à l’information conservent chacun leur objet tout au long de l’analyse.
5 Les conditions publiées des programmes et leur portée
Une comparaison de programmes doit conserver le niveau de preuve de chaque entrée. Un résumé d’investissement publié peut identifier une lettre complémentaire et en décrire les sujets. Des règles publiques de concours peuvent définir les conditions applicables à l’entrée. Un exemple juridique peut présenter une clause complète pour un appel daté. Un accord signé établirait la position négociée d’un signataire déterminé. Ces relevés répondent à des questions différentes. La comparaison doit afficher leurs rôles documentaires et les éléments non résolus afin que le lecteur voie les preuves supplémentaires nécessaires à une décision d’entreprise.
Le résumé public actuel de Techstars mentionne, dans sa lettre complémentaire, la participation, les actifs numériques, l’entraînement à la cession et l’information. La description de l’offre de YC identifie l’accord qui l’accompagne et la participation aux financements futurs. Il reste à examiner la portée exacte, les notifications et les renonciations dans les documents de chaque entreprise. Ces observations justifient de demander les accords supplémentaires. Elles ne permettent pas de saisir une durée d’exclusivité supposée, un transfert de propriété intellectuelle de toute l’entreprise ou un délai de consentement dans une évaluation de l’un ou l’autre programme.
La FAQ d’investissement de l’EIC situe expressément certaines conditions de nomination au conseil et de droits de propriété intellectuelle dans les accords individuels et les vérifications préalables. Elle illustre encore la frontière entre une explication générale de politique et une opération. Le fondateur a besoin des conditions effectivement proposées à son entreprise avant de leur attribuer une conséquence numérique. Les versions des programmes de travail doivent aussi rester distinctes. Cette étude utilise la FAQ examinée pour ces distinctions documentaires et ne combine aucune limite d’admissibilité ou d’investissement issue d’années de programme différentes.
Une comparaison utile se termine par une demande documentaire et une condition de décision pour chaque condition importante non résolue. La demande peut porter sur un inventaire d’actifs, une formule de participation, une période empêchant une autre opération ou le traitement des licences existantes. La condition de décision doit préciser ce qui modifierait l’action de l’entreprise. Ce processus donne au registre une finalité commerciale : il oriente l’attention vers les informations susceptibles d’affecter une opportunité ou un financement documenté, tout en laissant explicitement sans prix les montants non significatifs ou non résolus.
6 Les licences exclusives et les périodes de négociation
Un droit de négocier nécessite sa propre description. Les recommandations de l’Office britannique de la propriété intellectuelle sur la collaboration universitaire expliquent des arrangements dans lesquels un partenaire peut demander l’ouverture de négociations sur une licence exclusive. Elles distinguent cette possibilité du droit d’imposer la licence et décrivent des restrictions aux opérations avec des tiers pendant des périodes déterminées. Ces dispositions servent de comparateurs pour comprendre un mécanisme. Elles ne démontrent pas qu’un accélérateur possède les mêmes droits ni qu’un fondateur donné relève du modèle universitaire.
Pour l’entreprise, les questions économiques concernent l’opération affectée et le calendrier disponible. Le conseil doit identifier la première date de décision autorisée, la dernière date d’acceptation du client, toute notification requise et la voie permettant une dérogation ou une levée de restriction. Un droit expirant avant la clôture d’une offre particulière peut laisser celle-ci disponible dans les conditions stipulées. Une levée postérieure à l’échéance peut la supprimer. L’analyse doit conserver explicitement les conventions d’échéance et de levée ; indiquer simplement qu’une restriction dure plusieurs mois ne suffit pas pour cette comparaison.
Les limites de domaine et de territoire peuvent modifier l’alternative disponible. Une entreprise hypothétique peut envisager des usages commerciaux d’une même technologie dans deux domaines tout en ayant une capacité limitée à servir les deux. Une restriction couvrant un domaine peut laisser l’autre utilisable. Si l’entreprise avait déjà choisi l’alternative non affectée, la restriction peut n’avoir aucun effet sur cette politique particulière. Si l’opportunité affectée était préférable et finançable, la perte se mesure par rapport au remplacement réalisable. L’évaluation dépend des choix annoncés et de leurs contributions, plutôt que du nom attribué à la restriction.
Les exceptions, le consentement et l’expiration doivent donc être évalués avec le responsable commercial. Un accord client peut relever d’une exception expresse, ou une exclusion proposée peut préserver l’opération dont l’entreprise a réellement besoin. Le modèle traite une exception convenue comme une modification de l’ensemble des permissions spécifiées. Il n’attribue aucune probabilité supposée à l’obtention du consentement et ne se prononce pas sur l’opposabilité. Une dérogation espérée mais non signée reste une question de négociation et de documentation, dont la conséquence économique est présentée conditionnellement.
7 Les droits de participation et le prochain tour de financement
Un droit de participation exige une description du financement et de la répartition des actions. Les recommandations publiques de YC sur les SAFE présentent le prorata comme un droit facultatif d’investir, avec une lettre complémentaire standardisée distincte du SAFE. Un accord de programme peut comporter d’autres dispositions de participation. Pour évaluer un droit réel, l’entreprise doit établir le financement couvert, le titulaire admissible, la base de répartition, la procédure de notification et le traitement d’un droit non exercé. Une désignation comme « droits de participation aux tours suivants » laisse ces données non résolues.
La comparaison financière doit ensuite comptabiliser l’argent payé par chaque titulaire. À prix d’émission et montant total de tour fixes, l’investisseur qui souscrit une partie du tour remplace une autre source de fonds souscrits à hauteur de ce montant. Un droit non exercé n’apporte aucune trésorerie et ne crée aucune action. La dilution des fondateurs découle des actions réellement émises selon les conditions stipulées. D’autres conséquences, notamment une modification du prix du tour, de la composition des investisseurs, de l’allocation minimale ou de la possibilité de clôturer, nécessitent leurs propres hypothèses et preuves explicites.
Un droit concernant des actions nouvellement émises par l’entreprise diffère aussi, comptablement, d’un droit affectant la vente d’actions existantes d’un fondateur. Une émission nouvelle peut apporter de la trésorerie à l’entreprise et augmente le nombre d’actions en circulation. Une cession secondaire déplace des actions existantes entre titulaires et rémunère le vendeur selon l’opération convenue. L’entreprise ne reçoit pas de financement du seul fait que le fondateur encaisse un produit de cession. Réunir ces opérations sur une seule ligne peut masquer un déficit de financement ou fausser le patrimoine du fondateur.
L’expérience utilise des contrôles à financement apparié pour isoler ces relations comptables. Elle maintient fixes le total effectivement versé au titre du tour, le prix et la date de clôture lorsque ces conditions sont expressément stipulées, puis fait varier la participation ou l’identité d’un investisseur apportant à temps le même financement. Des cas distincts modifient une procédure ou une échéance de financement. Cette structure distingue l’effet de la répartition de celui d’un retard ou d’un tour indisponible. Toute application à un accord réel exige de confirmer que le droit couvre l’opération modélisée.
8 La divulgation d’informations et les permissions de publicité
Les obligations d’information doivent être consignées par contenu, destinataire, finalité et date. Une exigence de communication d’informations opérationnelles peut affecter le travail de reporting et les modalités de divulgation de l’entreprise. Une permission de publicité peut porter sur les noms, les images ou les récits de l’entreprise. Une permission d’utiliser les éléments soumis peut concerner la candidature et les activités du programme. Un transfert de propriété intellectuelle du produit a un autre objet. L’examen doit conserver ces distinctions avant toute appréciation technique ou financière des engagements de l’entreprise.
Les règles publiées de MassChallenge distinguent la confidentialité, la publicité et les éléments remis pour participer. Elles traitent aussi séparément les accords avec des experts tiers. L’évaluation d’une relation envisagée de mentorat, de projet pilote ou d’investissement nécessite donc les documents régissant cette relation, en plus des règles du concours. La conservation des éléments soumis doit garder son sens annoncé ; elle ne prouve pas indépendamment qu’un programme possède la technologie de l’entreprise. La même discipline de périmètre doit s’appliquer lorsqu’un résumé emploie des termes larges comme accès, collaboration ou soutien.
L’autorisation d’utiliser des données à des fins de recherche a également un objet précis. La politique de confidentialité de CDL décrit le partage d’informations désidentifiées sur les candidats et participants avec des chercheurs universitaires disposant de l’approbation éthique pertinente, les informations techniques sensibles et la propriété intellectuelle des entreprises étant exclues de cette description. Une telle politique ne confère aucun droit d’accès à l’auteur de cette étude. Une étude empirique nécessiterait les données effectives, les utilisations autorisées et les conditions de rapprochement. De même, une liste d’entreprises admises ne décrit pas complètement les candidats admissibles, les candidatures rejetées ou les accords signés.
L’expérience financière attribue une conséquence à une permission uniquement par un canal annoncé. Une obligation de reporting sans coût opérationnel modélisé reste un élément non chiffré pour une évaluation ultérieure de l’entreprise. Une permission de publicité sans changement stipulé des encaissements, dépenses, actifs ou financements reste une condition codée par périmètre. Ce traitement conserve explicitement un effet économique non résolu. Le fondateur peut ensuite ajouter des coûts étayés ou des interactions contractuelles sans transformer les observations documentaires présentes en affirmation non étayée sur la valeur monétaire des droits d’information d’un programme.
9 La conception de l’expérience construite
L’expérience décrit une entreprise hypothétique sur 360 jours, toutes les données monétaires étant exprimées en livres sterling. Les jours sont des dates relatives d’événements, sans lien avec le calendrier de candidature d’un programme. La trésorerie initiale de l’entreprise est de GBP 20,000. Un programme construit apporte GBP 50,000 au jour zéro et impose une dépense de GBP 20,000 au jour 30. Les dépenses d’exploitation sont de GBP 15,000 à chacun des jours 90, 180, 270 et 360. Ces montants sont des hypothèses choisies pour faire apparaître des mécanismes contractuels. Ils ne sont ni des estimations des coûts d’un accélérateur nommé ni des recommandations budgétaires pour un fondateur.
À l’ouverture de l’expérience, les fondateurs possèdent 90 des 100 actions existantes et l’investisseur du programme en possède dix. Ces participations sont supposées déjà constituées ; l’expérience ne fournit aucune formule de conversion les reliant au versement initial du programme. Un tour primaire ultérieur propose GBP 150,000 pour une valorisation préfinancement de GBP 600,000. Sa première clôture possible est le jour 150 et sa dernière clôture autorisée est le jour 210 inclus. La capacité de financement des investisseurs est fournie explicitement. Le modèle modifie les conditions de participation et de calendrier autour de ce tour fixe tout en maintenant son prix et son montant lorsque la comparaison exige des conditions appariées.
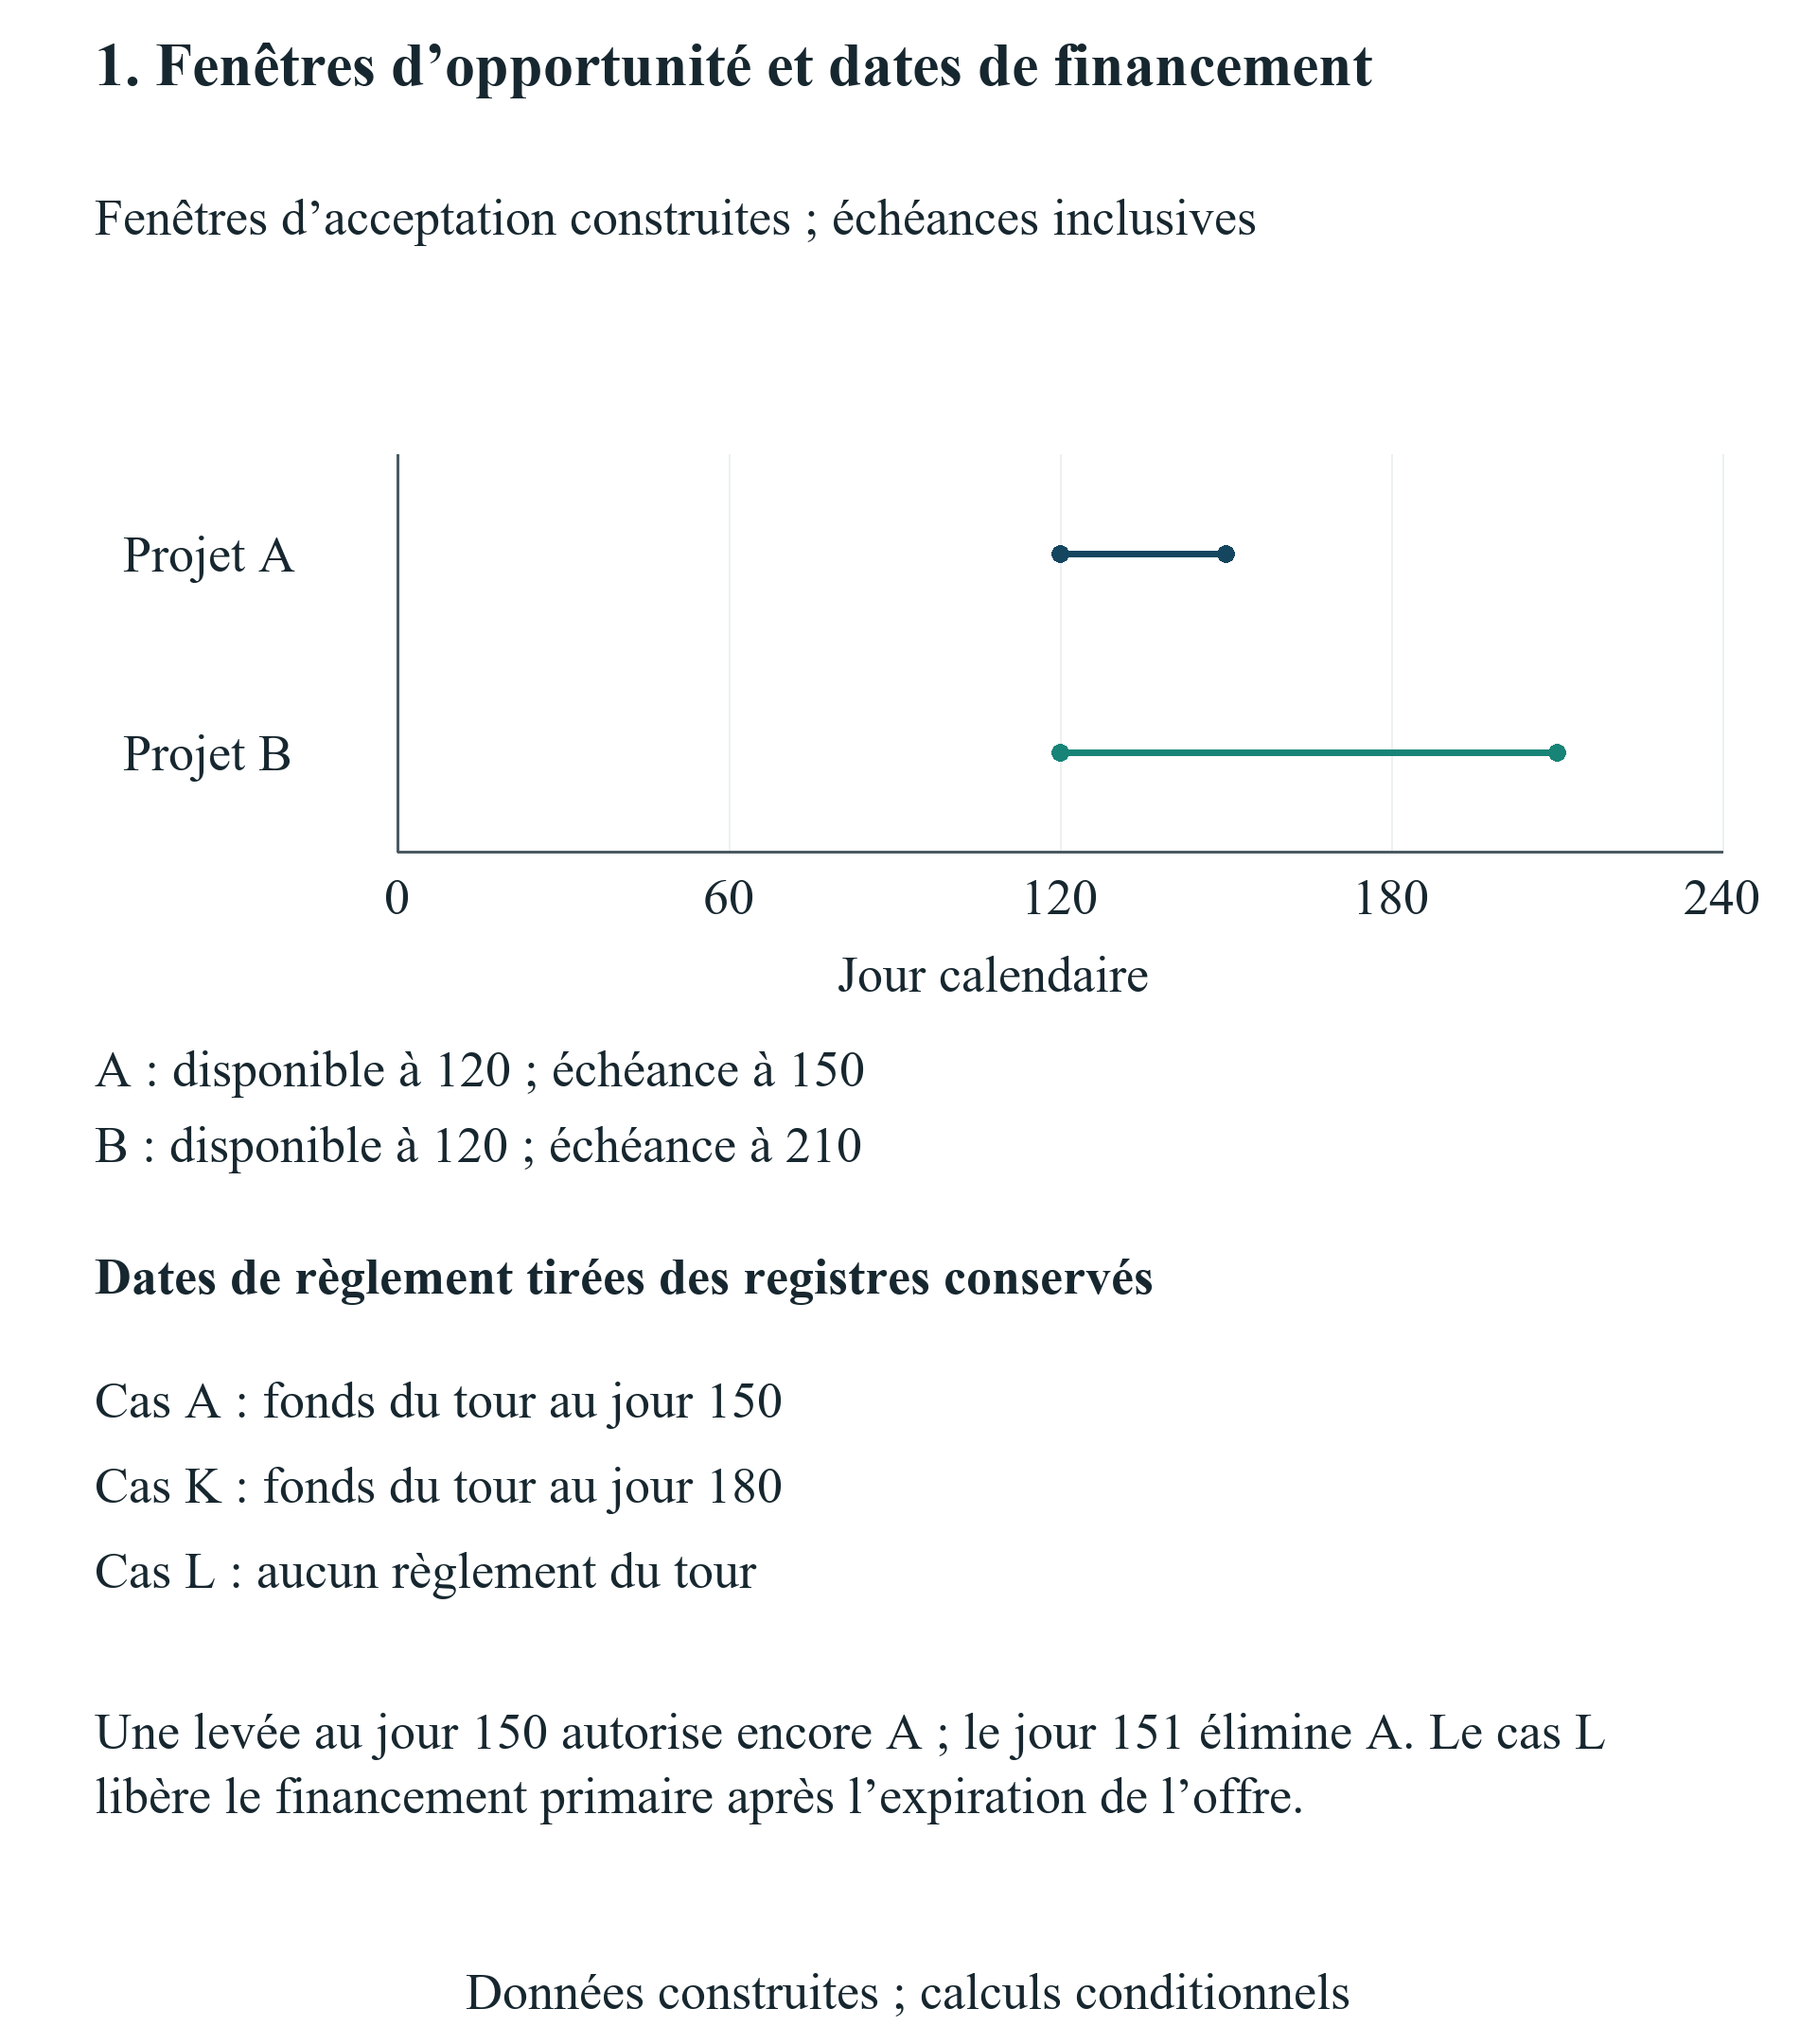
L’entreprise dispose de deux opportunités commerciales mutuellement exclusives, désignées A et B uniquement dans l’expérience. Elles deviennent toutes deux disponibles au jour 120. L’opportunité A doit être acceptée au plus tard au jour 150, coûte GBP 35,000 au jour 180 et produit un encaissement stipulé de GBP 140,000 au jour 240. L’opportunité B a une échéance d’acceptation au jour 210, un coût de GBP 20,000 au jour 210 et un encaissement de GBP 90,000 au jour 300. L’entreprise peut choisir une opportunité ou s’abstenir. Les encaissements sont des hypothèses déterministes dans les cas principaux. Le défaut du client, la livraison partielle et des dépenses d’exploitation variables nécessitent des extensions distinctes.
Le solde de continuation comprend une composante d’actifs centraux de GBP 160,000, GBP 320,000 associés au domaine A et GBP 160,000 associés au domaine B. Il s’agit de valeurs construites des actifs en fin d’horizon, excluant la trésorerie déjà inscrite au registre des événements et les revenus déjà encaissés pendant l’horizon. Elles ne comportent aucune affirmation sur les multiples de marché, la croissance terminale ou les résultats attendus des programmes. Retirer un domaine des permissions d’actifs conservées par l’entreprise supprime uniquement sa composante de continuation spécifiée. Cette séparation rend le traitement économique traçable et évite d’imputer la même perte supposée à la fois par une décote arbitraire de valorisation et par une déduction directe de trésorerie.
L’actualisation temporelle reste hors du champ de l’expérience : toutes les comparaisons terminales affichées utilisent le même horizon non actualisé. Une décision commerciale nécessite un taux d’actualisation approprié, le risque de financement et une valorisation terminale défendable avant d’utiliser des montants comparables comme prix d’une opération. La recherche vise ici à identifier les droits qui modifient un choix réalisable, un événement de trésorerie, une fraction de détention ou un actif conservé. Ces canaux étant explicites, le lecteur peut remplacer les paramètres construits et recalculer les mêmes relations comptables. Les résultats principaux restent conditionnels aux données annoncées et au critère déclaré de sélection des politiques.
| Donnée | Montant ou date | Périmètre |
|---|---|---|
| Trésorerie initiale et plancher | 20,000 ; zéro | Avant tout encaissement du jour zéro |
| Versement du programme | 50,000 au jour 0 | Trésorerie d’entreprise supposée |
| Dépense du programme | 20,000 au jour 30 | Paiement supposé |
| Dépenses d’exploitation | 15,000 aux jours 90, 180, 270, 360 | Chaque paiement compté une fois |
| Actions existantes | Fondateurs 90 ; investisseur du programme 10 | Participations initiales supposées |
| Tour primaire | 150,000 ; valorisation préfinancement 600,000 | Prix et trésorerie totale fixes |
| Fenêtre du tour | Au plus tôt au jour 150 ; expiration au jour 210 | Jour d’expiration inclus |
| Opportunité A | Coût 35,000 ; encaissement 140,000 | Accepter au plus tard à 150 ; payer à 180 ; encaisser à 240 |
| Opportunité B | Coût 20,000 ; encaissement 90,000 | Accepter au plus tard à 210 ; payer à 210 ; encaisser à 300 |
| Choix commercial | Un projet ou abstention | Les domaines et les dates contraignent les actions |
| Actifs de continuation | Centraux 160,000 ; A 320,000 ; B 160,000 | Excluent la trésorerie et les encaissements modélisés |
| Horizon et monnaie | 360 jours relatifs ; GBP | Horizon commun non actualisé |
Toutes les valeurs sont construites en GBP ; aucun calibrage de programme ni résultat empirique n’est revendiqué.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
Toutes les dates et conditions sont hypothétiques. Une levée au jour 150 intervient à temps pour A ; au jour 151, elle manque son échéance inclusive. L’offre primaire expire au jour 210.
10 Les ensembles d’actions commerciales et financières
Une politique comprend un choix commercial autorisé et les conditions de financement attribuées à son cas. L’admissibilité commerciale exige que l’entreprise conserve la permission d’exercer dans le domaine concerné et agisse pendant la période de disponibilité de l’opportunité, avant son expiration. Une levée d’exclusivité applicable au domaine A peut reporter sa date d’acceptation. La même levée ne modifie pas le calendrier d’acceptation du domaine B, sauf si une disposition distincte restreint ce domaine. Cette représentation donne à chaque restriction une portée explicite et rend visible la convention d’échéance. Une levée le dernier jour autorisé intervient à temps dans le contrat construit.
L’admissibilité juridique et la faisabilité de trésorerie sont testées séparément. Une politique peut respecter les permissions supposées tout en manquant d’argent pour un paiement intermédiaire. Inversement, la disponibilité de trésorerie ne rouvre pas une opportunité commerciale dont la date limite d’acceptation est passée. L’abstention figure dans l’ensemble principal d’actions, ce qui permet à l’entreprise de conserver ses actifs restants sans réaliser l’un ou l’autre projet. Un contrôle distinct supprime l’abstention tout en supprimant tous les domaines commerciaux autorisés. Cette combinaison produit un ensemble vide d’actions juridiquement admissibles. Elle demeure un cas impossible, sans valeur basse fabriquée ni politique de sauvetage arbitraire.
L’action de financement utilise une émission primaire d’actions nouvelles. Dans le cas sans restriction, des investisseurs externes apportent l’intégralité du tour fixe. Les cas de participation permettent à l’investisseur existant d’apporter sa quote-part spécifiée dans ce même total ou de laisser son droit inexercé. Un cas distinct de droit d’alignement permet à cet investisseur de financer tout le tour au même prix et selon les mêmes conditions de trésorerie supposées. Ces comportements sont des données explicites. Aucun droit n’est traité comme une obligation d’investir ; l’analyse précise également la capacité de trésorerie de l’investisseur. Un tour programmé disparaît lorsque la capacité de financement fournie ou la condition de permission d’exploitation n’est pas satisfaite.
Les cas d’alignement sur le tour primaire et de première offre sont des arrangements contractuels hypothétiques. Ils ne concluent rien sur la portée de l’accord d’un accélérateur observé. Un droit primaire concerne l’argent entrant dans l’entreprise et les actions nouvellement émises. Le contrôle distinct de cession secondaire concerne un transfert d’actions existantes et de l’argent payé personnellement au vendeur. La séparation de ces domaines permet de vérifier directement la conservation de la trésorerie de l’entreprise et des participations. L’analyste doit identifier la catégorie d’opération avant d’interpréter le nom d’une disposition, car des raccourcis semblables peuvent accompagner des textes opératoires différents.
Chaque politique réalisable est évaluée au moyen du même registre de trésorerie et du même calcul d’actifs conservés. La règle principale de sélection choisit la politique autorisée et financée présentant le plus grand indicateur construit de patrimoine terminal du fondateur. Ce critère suppose que le fondateur valorise le résultat monétaire mesuré et n’a pas de préférence supplémentaire pour un client, un domaine d’activité ou un investisseur particulier. Les égalités suivent un ordre d’énumération fixe, sans signification économique revendiquée. Un conseil ayant d’autres objectifs stratégiques doit les consigner comme contraintes de décision ou présenter un ensemble de politiques acceptables. Modifier l’objectif peut modifier l’action préférée même si la comptabilité financière reste identique.
11 La faisabilité de trésorerie à chaque date de paiement
| Élément | Convention appliquée | Interprétation |
|---|---|---|
| Solde initial | Test avant tout encaissement du jour zéro | Un encaissement ultérieur ne corrige pas une insuffisance initiale |
| Dates identiques | Les décaissements précèdent les encaissements | Convention annoncée de tension au règlement |
| Chaque encaissement/paiement | Compté une fois dans le registre de l’entreprise | Aucune dépense distincte d’opportunité perdue |
| Actifs de continuation | Excluent la trésorerie modélisée et les encaissements de la période | Éviter une valeur comptée deux fois |
| Insuffisance | Patrimoine financé du fondateur indisponible | Arithmétique de diagnostic conservée séparément |
| Compensation du sponsor | Versement externe avant l’ouverture ; détention fixe | Distinct des fonds du fondateur ou d’actions à prix fixé |
| Émission d’actions nouvelles | Fonds primaires versés divisés par le prix d’émission | Les transferts secondaires ne financent pas l’entreprise |
Règles comptables construites ; les modalités propres à l’entreprise de règlement, d’imposition et de droit nécessitent des preuves distinctes.
Le compte de trésorerie commence avant tout encaissement du jour zéro. Chaque coût d’exploitation, paiement commercial, versement du programme et encaissement de financement y entre ensuite une seule fois à sa date spécifiée. Lorsqu’une date comporte un paiement et un encaissement, l’expérience traite d’abord les paiements. Cette convention exige délibérément que l’entreprise finance une obligation avant de compter sur des fonds arrivant plus tard le même jour. Il s’agit d’une hypothèse de tension annoncée. Une opération réelle peut utiliser un autre ordre si les mécanismes de séquestre, les instructions de règlement ou un financement relais signé le justifient.
La faisabilité exige que chaque solde cumulé de trésorerie reste au moins égal au plancher stipulé, nul dans les cas principaux. Le solde minimal et la première insuffisance sont conservés pour chaque politique. Un financement ultérieur ne peut pas corriger rétrospectivement un paiement antérieur non financé. Lorsqu’un solde intermédiaire descend sous le plancher, le modèle ne présente pas de patrimoine terminal financé pour cette politique. Il peut néanmoins conserver un solde final de diagnostic clairement identifié pour vérifier l’arithmétique des événements. Ce diagnostic ne constitue pas un résultat de financement réalisé et n’entre pas dans la comparaison des politiques réalisables.
Le registre de base permet une reconstitution indépendante. La trésorerie initiale et le versement du programme fournissent ensemble GBP 70,000 avant les dépenses ultérieures. Le paiement au programme au jour 30 ramène ce solde à GBP 50,000, puis le paiement d’exploitation au jour 90 le réduit à GBP 35,000. Le financement et les choix commerciaux ultérieurs déterminent les soldes intermédiaires suivants. Le tableau des événements datés doit donc être lu avec la comparaison terminale. Une entreprise ayant un solde positif en fin d’horizon peut néanmoins échouer au test de financement si le paiement commercial précède l’arrivée des fonds nécessaires.
Pour l’analyse de compensation, un complément versé à l’entreprise par un sponsor est crédité à la trésorerie initiale avant le premier test de solde cumulé. Il n’est compté qu’une fois et ne modifie ni les fractions de détention stipulées, ni le montant du tour, ni la valorisation, ni les paiements ultérieurs. Un complément versé après une insuffisance répondrait à une autre question et ne satisfait pas cette convention. Un sauvetage financé par le fondateur exigerait aussi un débit distinct de ses fonds personnels ou un titre documenté. Le mécanisme de compensation présent est un versement externe à l’entreprise sans nouveau droit de propriété, dont l’interprétation est volontairement plus étroite qu’une recommandation générale de financement.
Cette méthode de registre des événements révèle l’origine de tout besoin de liquidité. L’analyste peut identifier la date, le paiement et le montant contraignant la décision, puis tester une modification contractuelle précise. Une levée plus précoce peut préserver une opportunité client ; un règlement plus précoce du tour peut en financer le coût ; un versement initial d’un sponsor peut couvrir le creux de trésorerie. Ces changements ont des exigences opératoires différentes. Le modèle ne chiffre aucune pénalité de défaut, procédure d’insolvabilité ou prêt d’urgence après une insuffisance. De telles conséquences nécessitent des faits vérifiés propres à la juridiction et des données contractuelles distinctes avant d’entrer dans la comparaison financière.
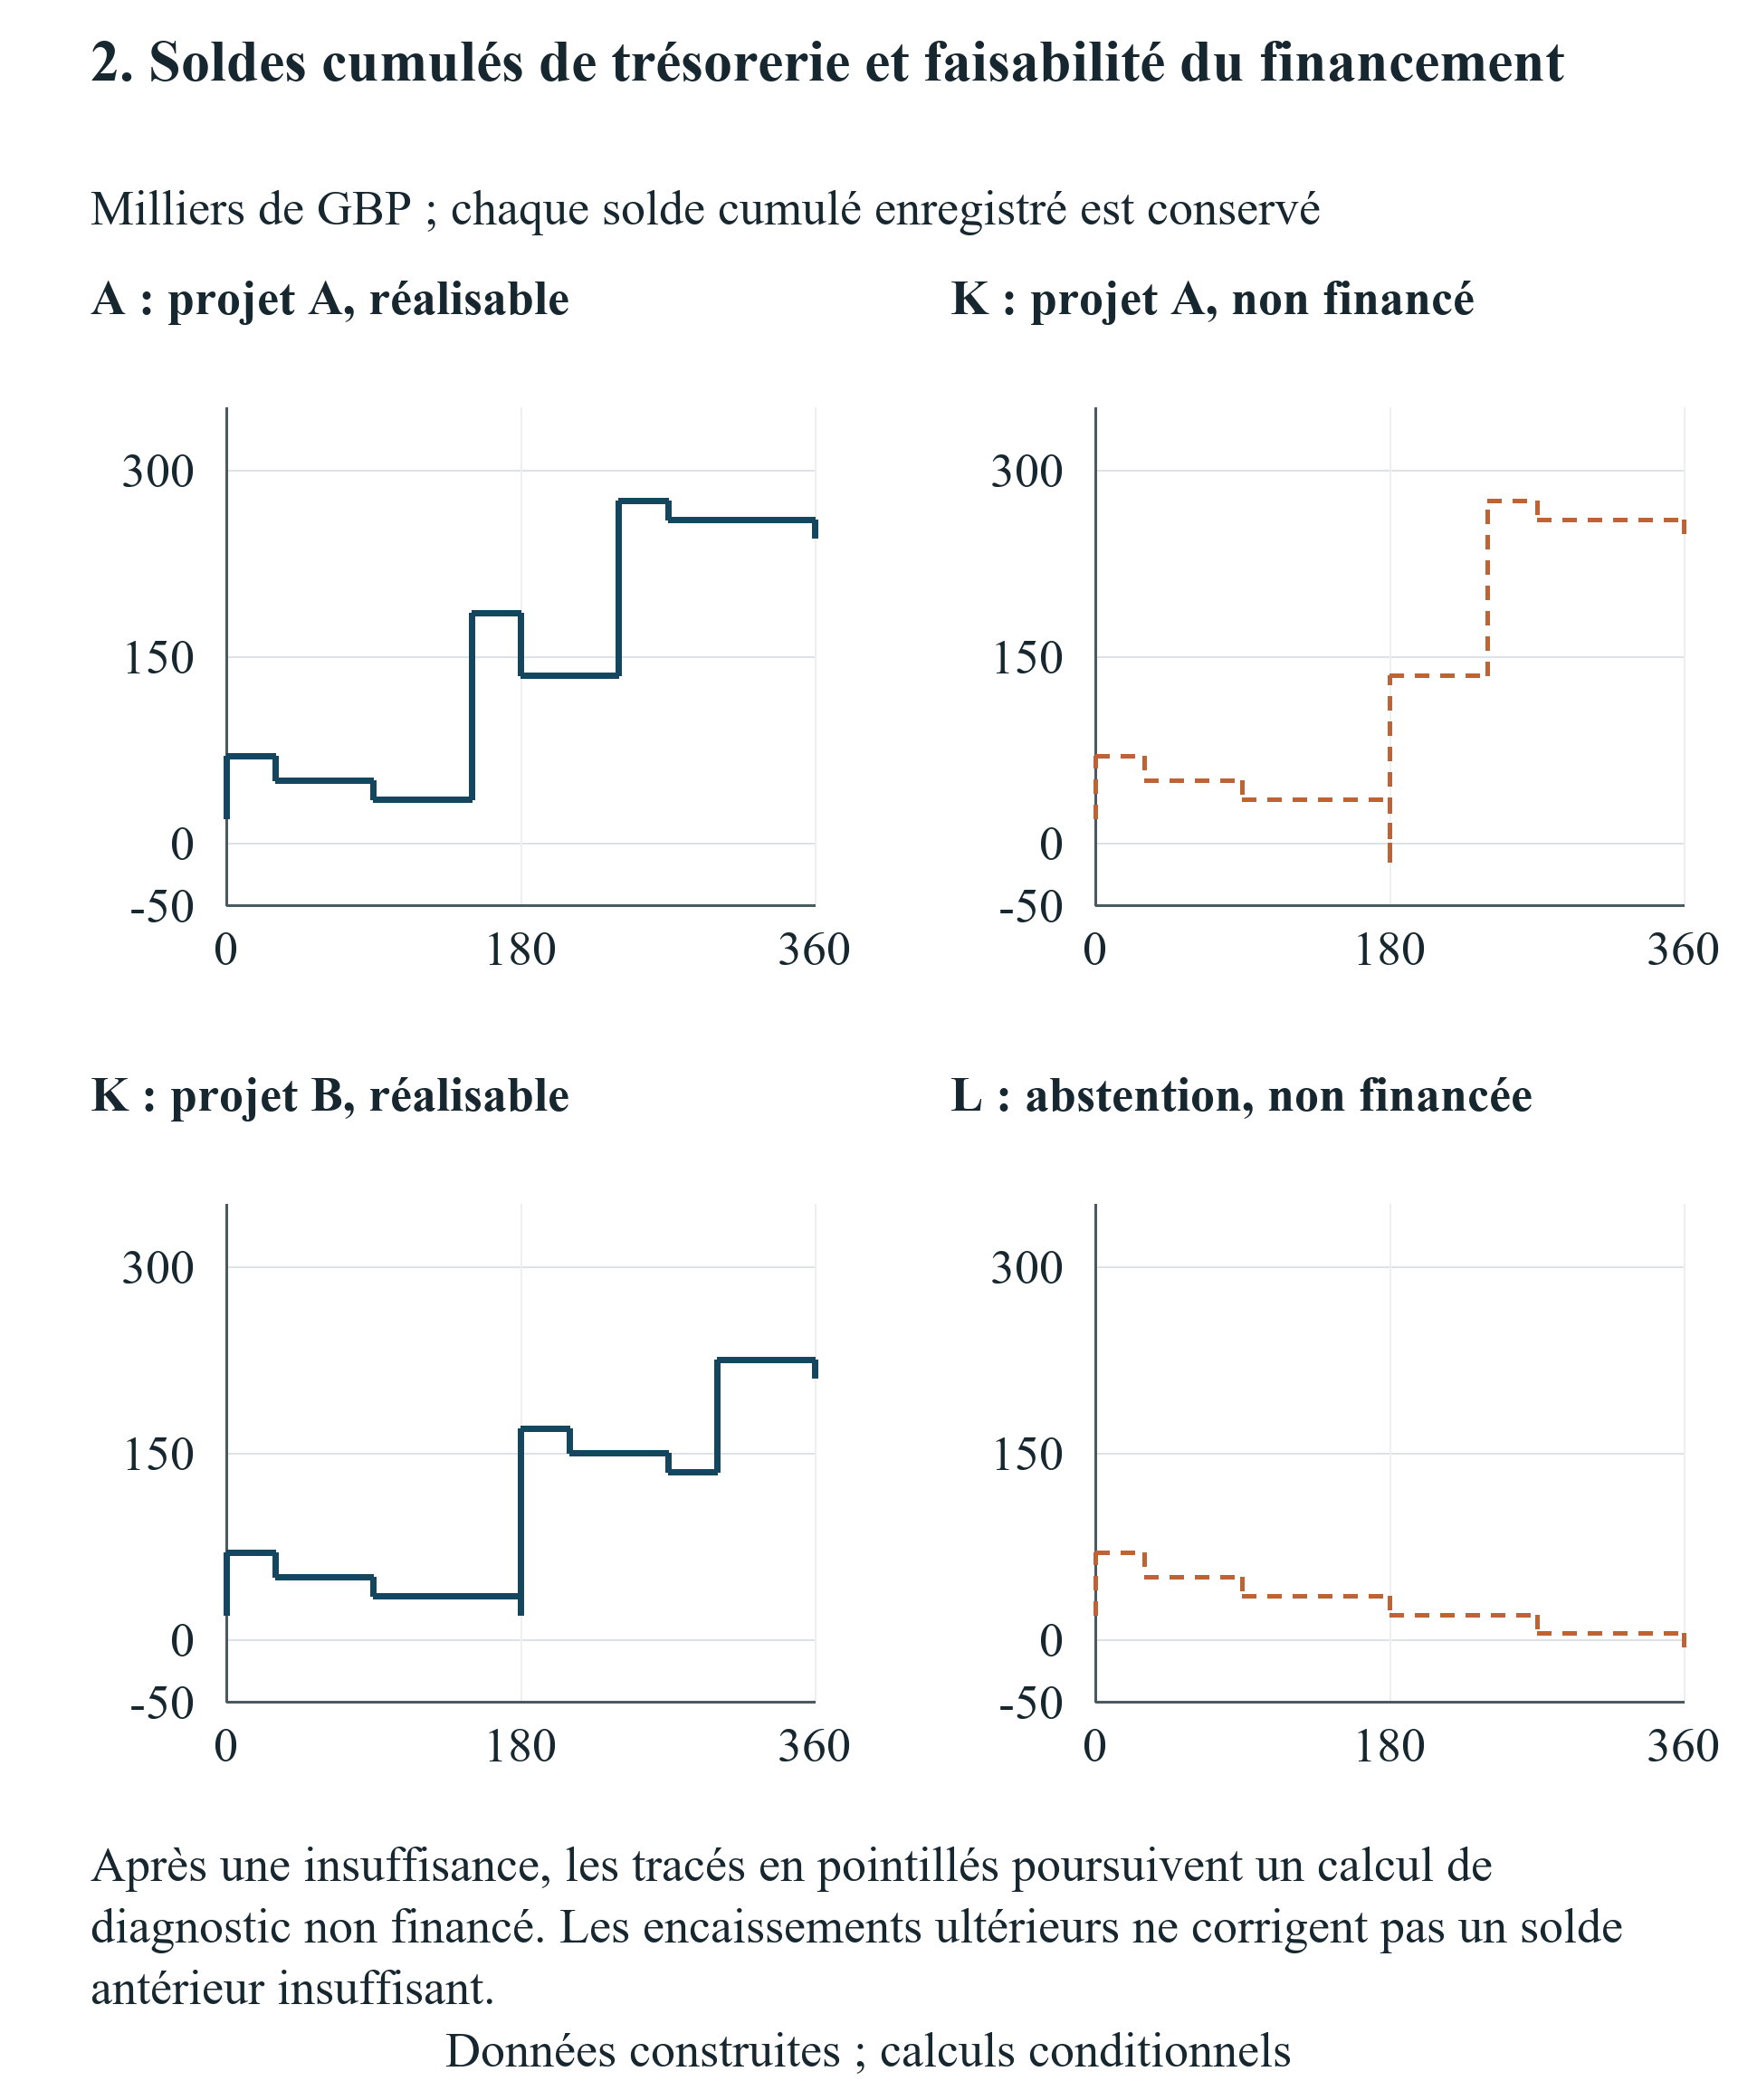
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
Soldes construits en GBP. Chaque position intermédiaire de paiement compte, les décaissements précédant les encaissements du même jour. La trajectoire A retardée présente une insuffisance de GBP 15,000 avant les fonds du tour. Les trajectoires en insuffisance sont des diagnostics, sans patrimoine terminal réalisé.
12 L’exclusivité commerciale et les opportunités qui expirent
La comparaison des fenêtres commerciales modifie le jour auquel le domaine A devient accessible à l’entreprise tout en maintenant la date limite d’acceptation de l’opportunité. Une levée au jour 150 respecte l’échéance inclusive de l’expérience. Une levée au jour 151 retire l’opportunité A de l’ensemble autorisé. La différence d’un jour est économiquement discontinue parce que l’opportunité elle-même expire. Il s’agit d’une frontière contractuelle stipulée dans l’exemple construit. Elle n’estime ni la durée habituelle d’une restriction d’accélérateur ni la probabilité qu’un client réel prolonge son échéance.
Avant que la restriction ne devienne contraignante, la politique de référence sélectionne l’opportunité A selon les hypothèses de trésorerie et d’actifs fournies. L’entreprise termine avec GBP 245,000 de trésorerie et conserve GBP 640,000 d’actifs de continuation. Appliquer la fraction de soixante-douze pour cent des fondateurs donne un indicateur terminal construit de GBP 637,200. Lorsque la fenêtre élimine A, l’alternative financée est B. Sa trésorerie finale est de GBP 210,000, avec les mêmes actifs conservés, et son indicateur pour le fondateur est de GBP 612,000. La différence conditionnelle est de GBP 25,200. Elle compare des ensembles complets et réalisables sur une base commune d’horizon et de détention.
La différence sous-jacente de trésorerie de l’entreprise est de GBP 35,000 : l’encaissement stipulé de l’opportunité A diminué de son coût commercial est de GBP 105,000, contre GBP 70,000 pour B. Multiplier cette différence par la fraction inchangée des fondateurs donne GBP 25,200. Le registre ne comporte pas de dépense d’exclusivité distincte. Imputer l’encaissement brut de l’opportunité perdue, déduire à nouveau sa contribution nette et appliquer une décote supplémentaire liée aux droits confondrait des grandeurs différentes. Les coûts, encaissements et remplacement réalisable propres à l’opportunité constituent déjà le canal de la comparaison.
La durée agit par sa relation avec les alternatives disponibles. Pour les dates fournies, plusieurs levées avant le jour 150 ou à cette date conduisent à la même opportunité sélectionnée et au même résultat monétaire. Des levées ultérieures suppriment A mais laissent accessible le domaine distinct de B. Retarder davantage le domaine A ne crée donc aucune perte commerciale supplémentaire dans cet ensemble particulier de deux opportunités. Une entreprise ayant une succession d’échéances clients pourrait présenter plusieurs paliers, tandis qu’un processus commercial continu nécessiterait une autre représentation des opportunités. La forme du résultat appartient au calendrier commercial étayé, et non à un coût journalier supposé attaché au mot exclusif.
La négociation peut viser la limite du domaine, la date limite d’acceptation ou un mécanisme documenté de levée de restriction. Par exemple, une exclusion hypothétique autorisant l’opération A identifiée rétablirait son admissibilité juridique dans ce modèle, sous réserve que le financement et les soldes intermédiaires passent aussi les tests. Un changement de date seul ne vaut pas consentement du client dans un contrat réel. L’entreprise aurait besoin de la levée effective, de toute autorisation tierce requise et de la confirmation que l’offre client reste ouverte. Le cadre rend ces dépendances explicites avant que le conseil attribue une valeur monétaire à la modification proposée.
La différence dépend de l’alternative extérieure de l’entreprise. Une entreprise sans opportunité A étayée ne doit pas présenter les GBP 25,200 de l’exemple comme sa propre perte. Une entreprise disposant d’une alternative plus intéressante pourrait la préférer même avant l’application de la restriction. Le calcul pertinent compare la meilleure politique réalisable et étayée sous chaque ensemble complet de conditions, avec un objectif et un ensemble d’informations cohérents. Le résultat construit montre l’importance d’une opportunité qui expire ; son ampleur provient entièrement des paramètres expérimentaux annoncés.
| Ensemble de conditions | Politique choisie | Indicateur du fondateur, GBP | Trésorerie minimale, GBP |
|---|---|---|---|
| A : référence sans restriction | A | 637,200 | 20,000 |
| B : levée à l’échéance de A | A | 637,200 | 20,000 |
| C : levée après l’échéance de A | B | 612,000 | 20,000 |
| D : licence du domaine A ; aucun usage réservé | B | 381,600 | 20,000 |
| E : calendrier et licence du domaine A combinés | B | 381,600 | 20,000 |
| F : cession des deux domaines ; aucune licence en retour | S’abstenir | 216,000 | 20,000 |
Toutes les valeurs sont construites en GBP ; aucun calibrage de programme ni résultat empirique n’est revendiqué. Un ensemble non financé n’a aucun indicateur terminal réalisé. La trésorerie minimale concerne la politique sélectionnée.
13 Les permissions de propriété intellectuelle et les restrictions qui se recoupent
Une condition de propriété intellectuelle entre dans le modèle construit par deux permissions distinctes. La première concerne la réalisation d’un projet commercial pendant l’horizon. La seconde concerne la conservation de la valeur de l’actif associé à l’horizon. Dans le cas de licence exclusive sur le domaine A, la licence supposée retire à l’entreprise sa permission d’exploitation du domaine A pendant toute la période évaluée et ne prévoit ni usage réservé ni retour des droits. L’entreprise perd donc l’accès à l’opportunité A et exclut l’actif de continuation du domaine A. Le domaine B et l’actif central restent disponibles. Ce sont des hypothèses expérimentales expresses sur une licence hypothétique, sans conclusion sur les exigences d’un programme nommé.
Le cas de cession retire les permissions d’exploitation et les valeurs de continuation des deux domaines commerciaux, tout en laissant l’actif central à l’entreprise. Il ne prévoit aucune licence en retour. Le tour de financement fixe reste expressément disponible selon les données de ce cas. Cette disponibilité constitue une hypothèse conditionnelle forte : un investisseur réel pourrait modifier son offre après un transfert de propriété intellectuelle. La présente comparaison maintient le tour fixe pour faire apparaître le canal des droits. Une évaluation propre à l’entreprise doit ajouter une condition documentée de permission de financement ou une autre offre étayée lorsque le transfert modifie la volonté de financement de l’investisseur.
L’effet monétaire de l’exclusion d’un domaine dépend des alternatives restantes. Une entreprise capable de réaliser un autre projet rentable peut le choisir. Une entreprise sans permission commerciale restante peut s’abstenir si le contrat et le problème de décision l’autorisent. Les valeurs obtenues doivent donc être calculées à partir de l’ensemble révisé d’actions et des actifs conservés. Soustraire un pourcentage générique pour les restrictions de propriété intellectuelle masquerait ces deux mécanismes. Cela pourrait aussi compter deux fois la même perte de domaine si la valorisation exclut déjà ce domaine et que l’analyste déduit en plus une pénalité contractuelle supposée.
Les dispositions qui se recoupent nécessitent une comparaison conjointe. Une restriction de fenêtre commerciale peut éliminer l’opportunité A en reportant l’acceptation après son échéance. Une licence suffisamment large sur le domaine A peut indépendamment éliminer la même opportunité. Imposer les deux conditions ne peut pas retirer deux fois l’opportunité A. Le cas conjoint exclut aussi la composante de continuation du domaine A lorsque la licence a cette portée stipulée. La comparaison correcte évalue quatre ensembles complets : sans restriction, calendrier seul, licence seule et combinaison. Leur différence de différences identifie le recoupement dans le problème de décision construit. Elle ne fournit ni estimation causale sur des entreprises observées ni barème additif de dommages juridiques.
Une licence non exclusive fait l’objet d’un contrôle distinct. Celui-ci préserve explicitement les permissions d’exploitation, les actifs conservés, les montants de trésorerie et les conditions de financement de l’entreprise, sans introduire d’effet de ventes concurrentes. Son résultat économique est donc invariant par construction. Cela établit la frontière des canaux modélisés. Une licence non exclusive réelle pourrait affecter les prix, la concurrence, le secret technique ou le comportement des clients ; ces conséquences exigent des preuves et des paramètres supplémentaires. Le contrôle présent ne permet aucune affirmation générale selon laquelle les licences non exclusives seraient sans coût. Il documente que le mot licence, à lui seul, ne crée aucune déduction monétaire dans ce cadre.
La cartographie des permissions doit accompagner toute proposition d’évaluation de propriété intellectuelle. Elle doit identifier le propriétaire avant et après l’accord, les utilisateurs autorisés, les limites de produit ou de domaine, le territoire, la durée, la sous-licence, les améliorations, les droits réservés et le retour des droits. L’entreprise doit également distinguer les éléments de candidature, la technologie préexistante et le travail produit pendant le programme. Un document signé peut répartir ces catégories différemment. L’examen juridique détermine le sens et l’opposabilité de l’accord dans sa juridiction. L’analyse financière utilise ensuite les changements de permission étayés, tout en conservant les conditions non résolues comme scénarios distincts dont les hypothèses sont divulguées au décideur.
14 La détention du capital sous des conditions de financement appariées
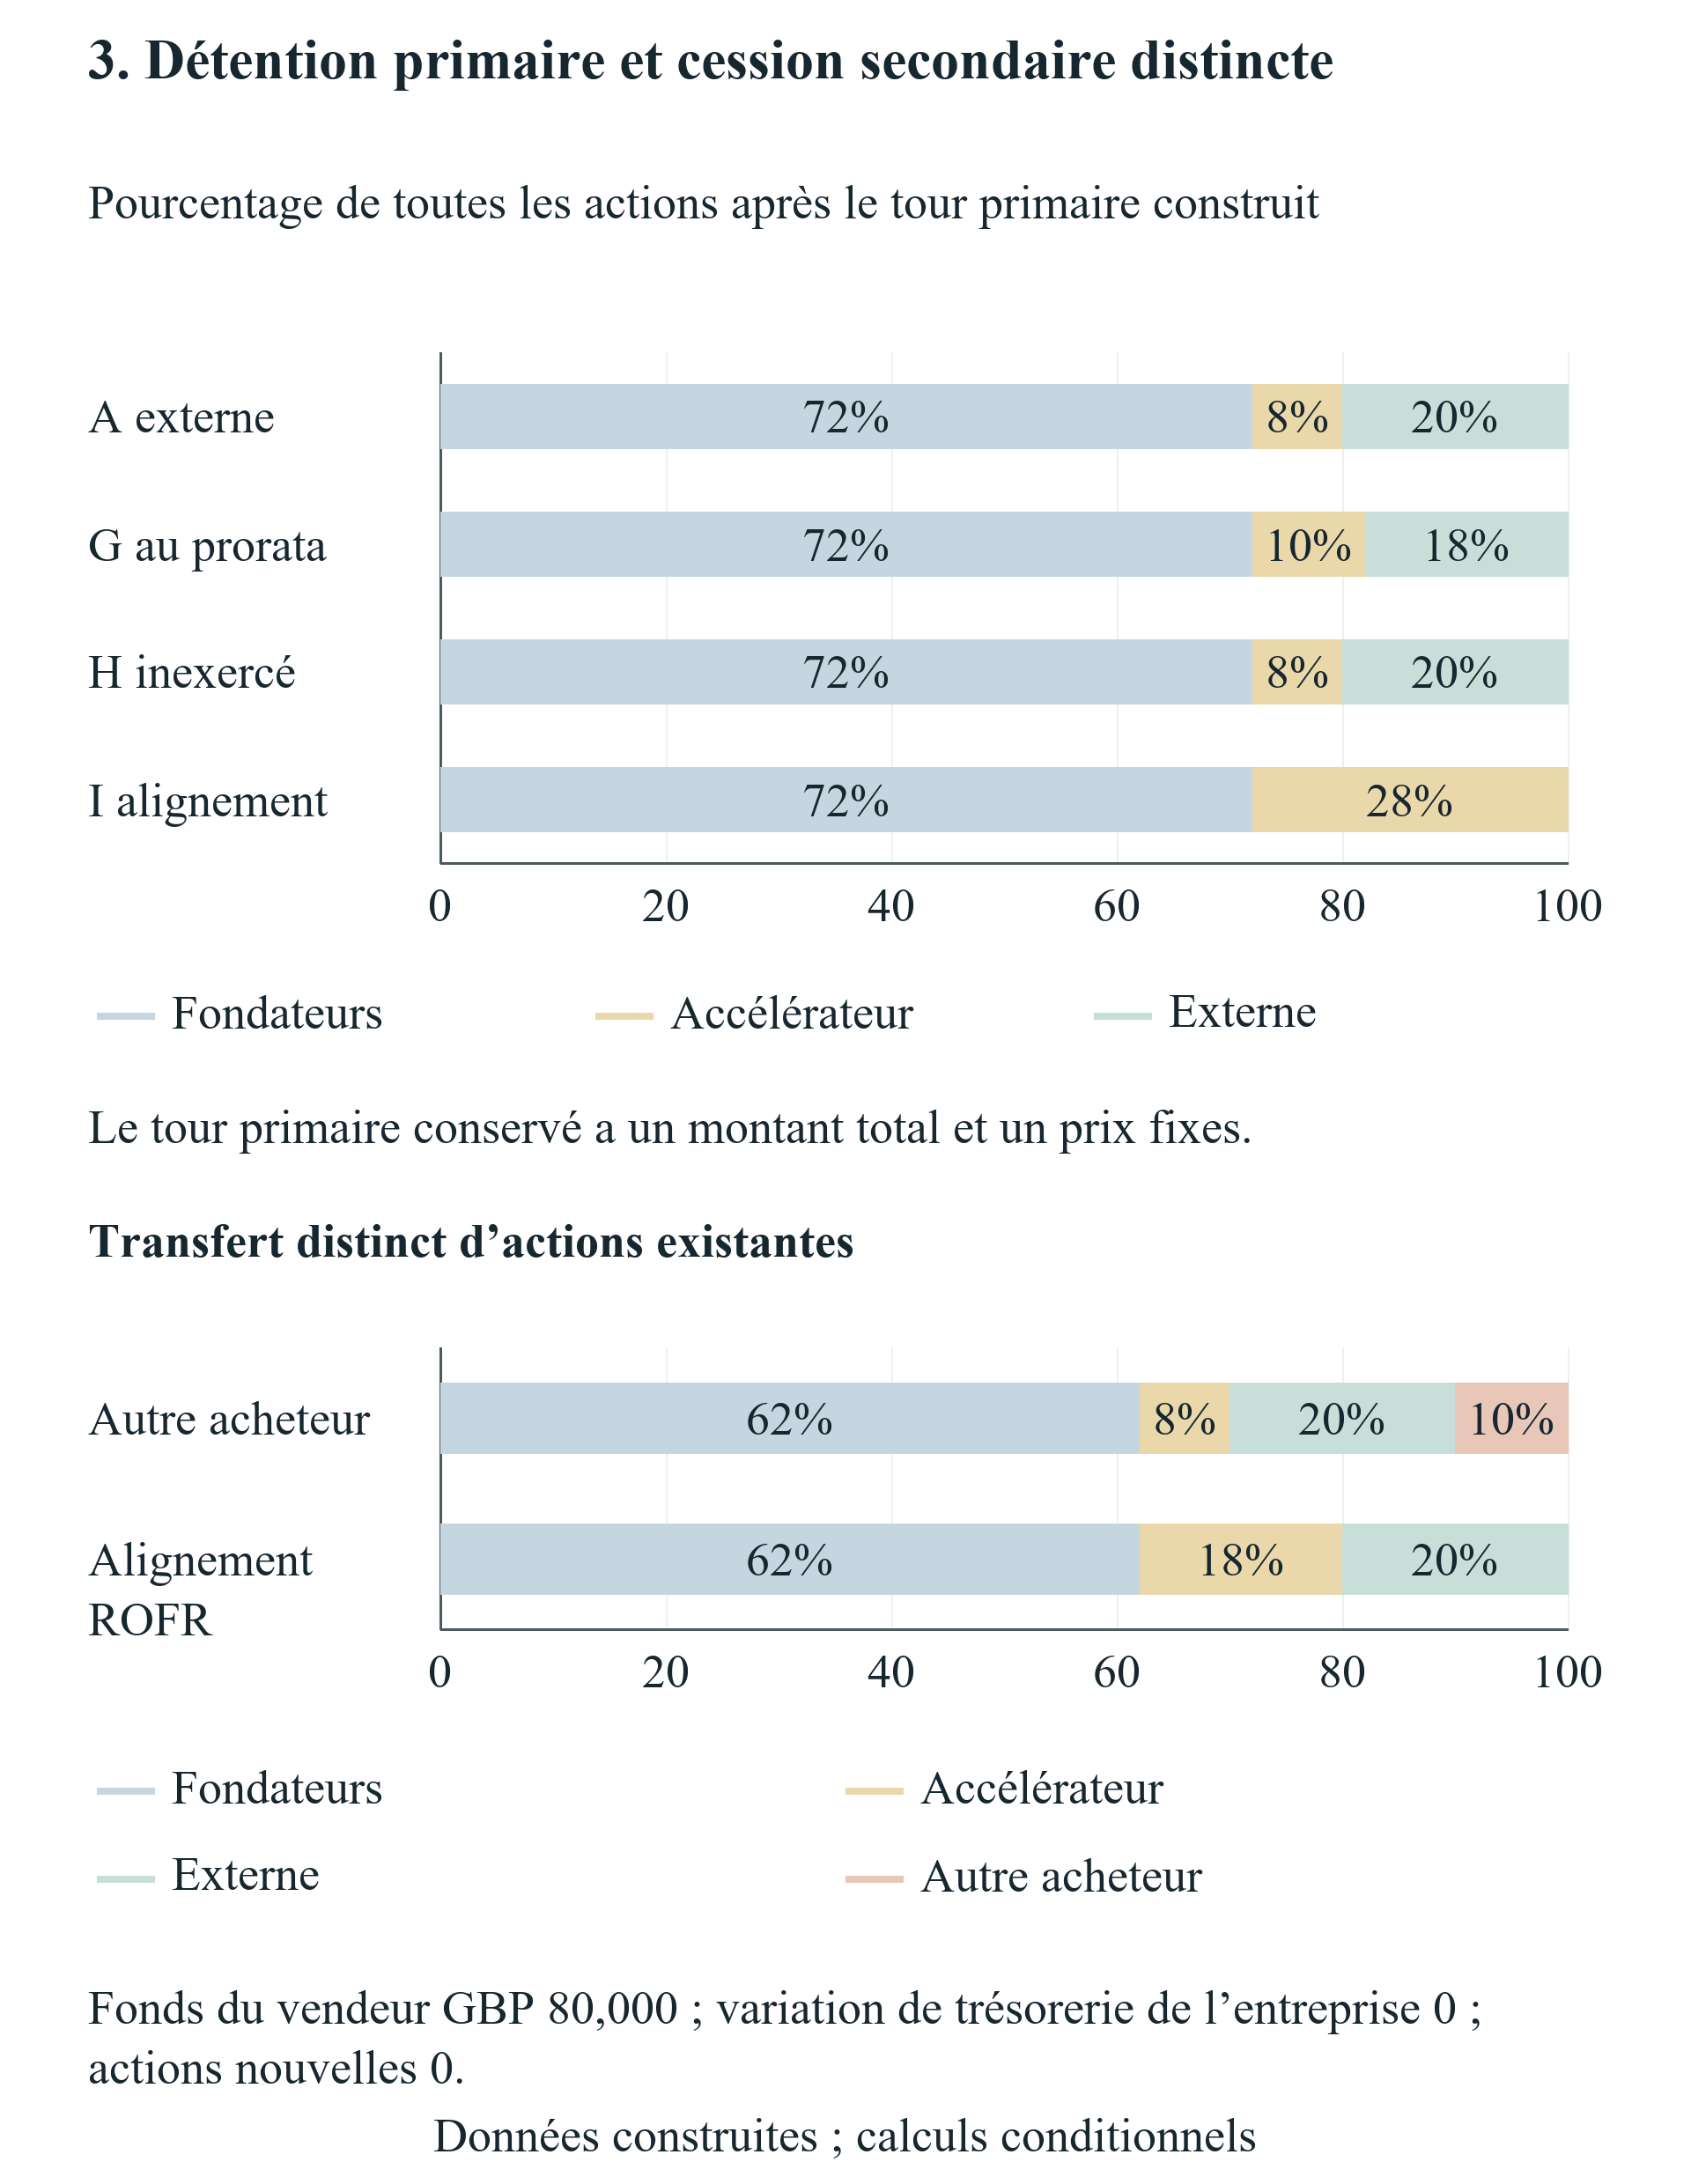
La comparaison du financement primaire commence avec les mêmes 100 actions existantes et une valorisation préfinancement de GBP 600,000. Le prix stipulé est donc de GBP 6,000 par action nouvelle. Lever GBP 150,000 à ce prix émet 25 actions, portant le total après le tour à 125 actions. Les fondateurs conservent leurs 90 actions initiales. Leur fraction est ainsi de 90 divisés par 125, soit 72 pour cent. Ce calcul maintient constants le prix, le montant et les droits attachés aux actions du tour ainsi que les participations existantes. Toute modification de l’une de ces conditions relève d’une comparaison spécifiée séparément.
L’exercice intégral du droit de participation au prorata de dix pour cent de l’investisseur existant apporte GBP 15,000 au sein du tour fixe. Ce paiement achète 2.5 actions nouvelles. Les investisseurs externes apportent GBP 135,000 et reçoivent 22.5 actions nouvelles. L’investisseur existant détient alors 12.5 actions, les investisseurs externes 22.5 et les fondateurs 90. Les pourcentages finaux sont respectivement dix, dix-huit et soixante-douze. Lorsque le droit reste inexercé, les investisseurs externes apportent l’intégralité des GBP 150,000. L’investisseur existant conserve dix actions, représentant huit pour cent après le tour, tandis que les fondateurs détiennent toujours soixante-douze pour cent.
Le cas hypothétique d’alignement primaire sur l’intégralité du tour modifie l’identité du souscripteur. L’investisseur existant apporte GBP 150,000 au même prix de GBP 6,000 et reçoit les 25 actions nouvelles. Sa participation finale est de 35 actions, soit vingt-huit pour cent, et les fondateurs détiennent encore soixante-douze pour cent. L’encaissement de l’entreprise et le total des actions émises correspondent au cas de financement externe. Dans ces conditions fournies, un changement de souscripteur ne modifie pas en lui-même la dilution des fondateurs. Une modification négociée du prix, de la gouvernance, des droits préférentiels ou de la trésorerie totale nécessiterait une analyse plus large des titres et des contrats.
La capacité de trésorerie et le comportement effectif restent des conditions nécessaires. Le modèle consigne un droit séparément du paiement de l’investisseur et ne crée des actions nouvelles qu’en contrepartie de fonds effectivement versés à l’entreprise selon le tour attribué. Un droit auquel il est renoncé ne produit aucun paiement de souscription. Un tour promis dont la capacité de financement fournie par les investisseurs est insuffisante ne produit aucun événement de financement réalisé. Ces distinctions comptent pour la planification du fondateur, car une allocation réservée, une manifestation d’intérêt et une souscription financée peuvent correspondre à des étapes différentes. La comptabilité construite ne valorise pas une promesse comme de la trésorerie et ne traite pas une participation facultative comme un engagement automatique d’apport futur.
Le contrôle de cession secondaire transfère dix points de pourcentage du capital après le tour depuis les fondateurs, contre GBP 80,000 qui leur sont payés personnellement. L’entreprise ne reçoit aucune trésorerie nouvelle et n’émet aucune action dans ce contrôle. Un alignement secondaire au même prix modifie l’acheteur tout en maintenant la fraction transférée par le vendeur et son encaissement personnel. Ce résultat comptable limité ne dit rien des droits de consentement, des impôts, des restrictions de transfert ou des différences de comportement futur de l’acheteur. Ces sujets nécessitent leurs propres preuves. Le contrôle montre pourquoi un droit secondaire ne peut pas simplement être inséré dans le registre du financement primaire de l’entreprise.
Chaque tableau de passage des participations doit présenter les actions initiales, la trésorerie payée à l’entreprise, les actions émises au prix annoncé, les actions finales et la fraction finale. Les colonnes de paiement et d’émission rapprochent la participation de l’investisseur de l’encaissement de l’entreprise. Les quantités de détention associées à une politique d’exploitation présentant une insuffisance de trésorerie restent des quantités programmées conditionnelles, sans affirmation que l’entreprise a mené cette politique à bien. L’indicateur de patrimoine terminal du fondateur utilise une fraction de détention uniquement pour une politique financée. Cette présentation permet de vérifier si un coût apparent des droits provient de la dilution, d’une trésorerie perdue, d’un financement retardé ou d’un changement distinct des actifs d’exploitation.
| Ensemble et titulaire | Actions avant + émission = actions après | Fonds versés à l’entreprise, GBP | Participation finale |
|---|---|---|---|
| A; Fondateurs | 90 + 0 = 90 | 0 | 72% |
| A; Investisseur existant | 10 + 0 = 10 | 0 | 8% |
| A; Investisseur externe | 0 + 25 = 25 | 150,000 | 20% |
| G; Fondateurs | 90 + 0 = 90 | 0 | 72% |
| G; Investisseur existant | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Investisseur externe | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Fondateurs | 90 + 0 = 90 | 0 | 72% |
| H; Investisseur existant | 10 + 0 = 10 | 0 | 8% |
| H; Investisseur externe | 0 + 25 = 25 | 150,000 | 20% |
| I; Fondateurs | 90 + 0 = 90 | 0 | 72% |
| I; Investisseur existant | 10 + 25 = 35 | 150,000 | 28% |
| I; Investisseur externe | 0 + 0 = 0 | 0 | 0% |
Tour construit en actions ordinaires. Prix de GBP 6,000 par action nouvelle. Chaque ensemble apporte GBP 150,000 à l’entreprise ; le total final est de 125 actions.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
Le tour primaire émet 25 actions à GBP 6,000 et maintient la détention des fondateurs à soixante-douze pour cent dans les cas appariés. Le contrôle secondaire transfère des actions existantes et paie le vendeur ; il n’apporte aucune trésorerie à l’entreprise.
15 Les retards de financement et la perte d’une offre
Le calendrier du financement obéit à une autre logique temporelle. Le tour primaire stipulé peut être réglé pour la première fois au jour 150 et expire après le jour 210. Un retard de procédure reporte l’événement de trésorerie du tour sans modifier les dates d’acceptation commerciales ni le prix payé par l’investisseur. Si l’entreprise s’est déjà engagée sur l’opportunité A, la séquence des paiements du jour 180 devient contraignante. Le registre présente GBP 35,000 après le jour 90. Au jour 180, GBP 15,000 de dépenses d’exploitation et GBP 35,000 de coût commercial sont exigibles avant tout encaissement de financement le même jour. Le solde minimal à cet instant est négatif de GBP 15,000.
Avancer le règlement du tour au jour 179 évite ce creux particulier, car GBP 150,000 sont disponibles avant les obligations du jour 180. Un règlement au jour 180, selon la convention donnant priorité aux décaissements, arrive trop tard pour financer le solde intermédiaire antérieur. Le solde après encaissement devient positif plus tard le même jour, mais la politique engagée a déjà échoué au test de financement. Cette distinction importe pour un droit contractuel qui consomme du temps sans modifier un prix de souscription. L’entreprise doit identifier ses mécanismes réels de règlement et ses priorités de paiement avant d’utiliser une comparaison de jours calendaires comme preuve de liquidité disponible.
L’entreprise peut aussi modifier sa politique commerciale si l’information sur le calendrier est disponible avant l’engagement. L’opportunité B ne comporte aucun paiement commercial au jour 180 et reste finançable avec le règlement du tour stipulé ce jour-là. Choisir B évite donc l’insuffisance de trésorerie propre à A, tout en renonçant à sa contribution nette supposée plus élevée. La comparaison des politiques financées optimales peut faire apparaître ce changement. Un calcul de compensation pour une entreprise déjà engagée sur A répond à une question plus étroite et conserve A comme politique imposée. Présenter les deux révèle si un coût annoncé des droits traduit un besoin d’injection de trésorerie, une adaptation réalisable ou un engagement antérieur irréversible.
Le cas hypothétique de première offre fournit des dates d’invitation, de réponse et d’offre externe antérieures au règlement programmé. Le refus spécifié permet le même financement externe au jour 150. Avec ces dates de procédure précises et ces conditions fixes, l’étiquette de première offre n’a aucun effet monétaire distinct. Le cas hypothétique de retard lié au droit d’alignement prévoit, lui, un règlement externe ultérieur. Cette date plus tardive, combinée au registre, produit sa conséquence de financement. Aucune expérience n’établit un effet universel d’un droit de première offre ou de refus ; le domaine opératoire, les notifications, la réponse de l’investisseur et l’offre finale déterminent le calcul propre à l’entreprise.
Une levée de restriction à la levée de fonds au jour 211 manque l’expiration stipulée de l’offre. Le modèle ne constate alors aucun tour réalisé, aucun encaissement de financement de l’entreprise et aucune action nouvelle issue de ce tour. Avec la liquidité initiale et le calendrier de dépenses fournis, aucune politique commerciale principale ne reste financée sur l’horizon complet dans ce cas. La comparaison du patrimoine terminal du fondateur reste indisponible. Un montant de diagnostic additionnant actifs et trésorerie ne peut pas être présenté comme un résultat réalisé, et une offre expirée ne peut pas être traitée comme des fonds simplement arrivés un jour en retard. Un investisseur de remplacement ou un prêt d’urgence constituerait un nouveau scénario de financement étayé.
L’examen pratique doit relier chaque disposition de procédure à la dernière date à laquelle les fonds restent utilisables. L’entreprise peut demander un délai de réponse précis, l’expiration automatique d’une période de négociation, une dérogation propre à une opération ou la preuve d’un financement relais engagé. Chaque proposition nécessite ses documents et son économie effectifs. Un relais portant intérêt ajoute un coût et une obligation de remboursement ; des actions nouvelles modifient la détention ; un versement de sponsor a une autre incidence. Le cadre sépare ces alternatives afin que le conseil voie quelle modification contractuelle ou quel titre financé étaye une trajectoire de rétablissement.
| Ensemble de conditions | Politique choisie | Indicateur du fondateur, GBP | Trésorerie minimale, GBP |
|---|---|---|---|
| G : exercice intégral volontaire au prorata | A | 637,200 | 20,000 |
| H : droit de participation inexercé | A | 637,200 | 20,000 |
| I : alignement primaire aux mêmes conditions | A | 637,200 | 20,000 |
| J : refus de première offre ; fonds à temps | A | 637,200 | 20,000 |
| K : procédure d’alignement ; fonds au jour 180 | B | 612,000 | 20,000 |
| L : levée de restriction à la levée de fonds après expiration de l’offre | Aucune politique financée | Indisponible | Indisponible |
Toutes les valeurs sont construites en GBP ; aucun calibrage de programme ni résultat empirique n’est revendiqué. Un ensemble non financé n’a aucun indicateur terminal réalisé. La trésorerie minimale concerne la politique sélectionnée.
16 Les seuils de compensation et la liquidité initiale
Une question de compensation exige de définir le destinataire, la date et l’incidence du financement. Ici, un sponsor externe verse un montant non négatif à l’entreprise avant le test du solde initial. Ce paiement ne crée aucun titre, maintient fixe la fraction des fondateurs et ne modifie aucun coût, encaissement, permission ou terme de financement ultérieur. L’expérience recherche le plus petit versement de ce type qui rende une politique admissible financée et atteigne un patrimoine de référence annoncé pour le fondateur. Ces conditions limitent délibérément l’interprétation. Elles ne décrivent ni un nouvel investissement en capital, ni un apport personnel du fondateur, ni une compensation payée après qu’une obligation a déjà été manquée.
Pour chaque politique juridiquement admissible, le besoin de liquidité est le montant nécessaire pour ramener son plus petit solde cumulé sans aide au plancher spécifié, avec un minimum de zéro. Le besoin de patrimoine compare l’indicateur de référence du fondateur à l’ordonnée à l’origine affine de diagnostic de la politique et divise la différence par la fraction positive des fondateurs. Le complément de la politique est le plus grand de zéro, du besoin de liquidité et de ce seuil économique. Le calcul compare ensuite toutes les politiques autorisées et sélectionne le plus petit complément réalisable. Conserver séparément le seuil économique signé montre quand une politique dépasse déjà le patrimoine de référence avant tout versement.
L’ordonnée à l’origine de diagnostic a un rôle mathématique limité. Elle est l’expression, à compensation nulle, des actifs finaux augmentés de la trésorerie de la politique, multipliée par la fraction programmée des fondateurs, même si une insuffisance antérieure empêche le financement de la politique. Elle fournit l’ordonnée à l’origine de l’expression affine permettant de résoudre le complément antérieur à l’ouverture. Elle n’est pas présentée comme un patrimoine réalisé du fondateur. Après le calcul de compensation, l’expérience teste de nouveau tous les soldes cumulés et la condition de patrimoine de la politique compensée. Un versement proposé ne passe que si la trajectoire compensée effective respecte les deux tests.
Le contrôle de calendrier à A imposée exige GBP 15,000 avant l’ouverture lorsque le financement arrive au jour 180. Ce versement porte exactement à zéro le solde intermédiaire contraignant. La comparaison avec levée après l’échéance exige GBP 35,000 versés à l’entreprise pour restaurer le patrimoine de référence sans restriction en réalisant B. Ce dernier montant dépasse la différence de GBP 25,200 au niveau du fondateur, car les fondateurs possèdent soixante-douze pour cent de l’entreprise. Dans le cas de cession, rétablir la même référence par le canal stipulé de l’entreprise exige GBP 585,000. La comparaison reflète les actifs de domaine et la contribution commerciale supposés manquants, ainsi que les actifs centraux et la trésorerie conservés.
Certains contrôles ont des réponses qualitativement différentes. Un solde initial négatif de GBP 5,000 nécessite au moins GBP 5,000 avant tout encaissement ultérieur du jour zéro, même si cet encaissement est important. Une entreprise dont la fraction des fondateurs est nulle ne peut améliorer cet indicateur particulier de patrimoine du fondateur par de la trésorerie d’entreprise. Si la référence est déjà nulle, la liquidité peut encore être rétablie ; une référence positive pour le fondateur est impossible par ce canal. Un cas qui impose une action commerciale tout en interdisant toute action n’a aucune politique admissible. Un versement de trésorerie plus important ne corrige pas cette restriction logique.
Un seuil fini doit être interprété avec sa condition contraignante et sa politique sélectionnée. Le versement minimal peut entraîner un changement de politique lorsqu’un paramètre varie ; résoudre uniquement pour le projet préféré initialement peut donc surestimer la compensation requise. Les affichages en livres entières sont arrondis vers le haut pour un besoin de financement, les valeurs rationnelles exactes étant conservées dans les calculs. Une négociation réelle exige le traitement fiscal, juridique, comptable et en titres du paiement avant de l’utiliser comme proposition de règlement. Les seuils construits répondent de manière vérifiable à un mécanisme de paiement précis ; d’autres mécanismes de compensation nécessitent leurs propres équations et conditions justificatives.
| Question | Politique sélectionnée | Versement initial, GBP | Résultat |
|---|---|---|---|
| Trésorerie initiale nulle ; égalité au plancher | S’abstenir | 0 | Nul |
| Insuffisance initiale avant encaissement | S’abstenir | 5,000 | Fini |
| A imposée ; tour au jour 179 | A | 0 | Nul |
| A imposée ; tour au jour 180 | A | 15,000 | Fini |
| Levée à l’échéance ; patrimoine apparié | A | 0 | Nul |
| Levée après l’échéance ; patrimoine apparié | B | 35,000 | Fini |
| Aucun actif terminal du domaine A ; patrimoine apparié | B | 35,000 | Fini |
| Cession ; patrimoine apparié | S’abstenir | 585,000 | Fini |
| Seuil de patrimoine signé négatif | A | 0 | Nul |
| Fraction des fondateurs nulle ; cible nulle | S’abstenir | 0 | Nul |
| Fraction des fondateurs nulle ; cible positive | Aucune politique n’atteint la cible | Indisponible | Impossible |
| Action imposée ; ensemble autorisé vide | Aucune politique admissible | Indisponible | Impossible |
Les fonds construits du sponsor entrent avant l’ouverture et ne modifient ni la détention ni aucune autre condition. Un résultat impossible ne peut pas être corrigé par ce canal. Les montants exacts sont conservés ; les besoins de financement en livres entières sont arrondis vers le haut si nécessaire.
17 La sensibilité au calendrier et aux actifs conservés
Les expériences à un paramètre font varier une donnée déclarée à la fois dans un ensemble de conditions spécifié. Cinq dates de levée testent la frontière de l’opportunité ; cinq soldes initiaux testent le creux de trésorerie du financement retardé ; cinq valeurs de continuation du domaine A testent le coût apparié de l’exclusion de cet actif ; cinq fractions d’exercice au prorata testent la répartition au sein du tour fixe. Les vingt observations sont des lignes de scénarios construits. Leur espacement ne fournit aucune fréquence empirique ni distribution de probabilité. Le but est d’identifier la donnée atteignant une frontière opératoire et les hypothèses maintenues fixes qui expliquent un résultat invariant.
La série de dates de levée comprend les jours zéro, 120, 150, 151 et 211. Les trois premiers conservent l’opportunité A selon la convention d’acceptation inclusive. Les deux derniers éliminent A tout en maintenant inchangées la permission du domaine B et ses échéances. Ces cas sélectionnent donc la même alternative sous les autres hypothèses fixes. Les plages constantes et le palier proviennent de l’ensemble fourni. Un registre réel d’opportunités doit comporter des dates d’expiration et des dépendances étayées. Extrapoler ce palier à un portefeuille commercial non observé nécessiterait de nouvelles preuves et pourrait modifier sensiblement la politique préférée.
La série de trésorerie initiale utilise des soldes de zéro, GBP 5,000, GBP 20,000, GBP 35,000 et GBP 50,000 avec un financement retardé au jour 180. Elle conserve chaque politique juridiquement admissible et son test de trésorerie pour montrer où l’action financée sélectionnée change. La politique A préalablement imposée nécessite une liquidité initiale de GBP 35,000 selon cette convention de règlement retardé ; le montant initial standard de GBP 20,000 lui est inférieur de GBP 15,000. Un résultat fondé sur la politique optimale peut différer parce que l’abstention ou B reste disponible. La sortie doit conserver ces distinctions entre politiques au lieu de remplacer l’ensemble des conditions par le creux de trésorerie d’un seul projet.
La série de continuation du domaine A utilise zéro, GBP 80,000, GBP 160,000, GBP 320,000 et GBP 640,000. Chaque valeur est appliquée à la fois à la référence sans restriction et à l’ensemble restreignant le domaine A. Ce dernier conserve les actifs centraux et le domaine B ; sa valeur est donc invariante au scalaire du domaine A exclu. La différence appariée varie parce que l’ensemble sans restriction conserve ce domaine. Cet appariement mesure la sensibilité voulue des droits sur l’actif tout en maintenant la frontière d’actifs propre à la restriction. Un tableau ne présentant que les valeurs restreintes vérifierait une invariance sans établir comment évolue le coût de la restriction.
L’exercice au prorata varie de zéro à un quart, la moitié, trois quarts puis l’exercice intégral du droit stipulé. La souscription externe s’ajuste au sein du même tour de GBP 150,000. Le prix, le montant et les conditions des titres restant inchangés, la part des fondateurs et le financement de l’entreprise restent constants. Les allocations de l’investisseur existant et des investisseurs externes changent. Cette invariance vérifie l’arithmétique de l’opération. Elle ne permet aucune affirmation sur la négociation du prix, l’éviction, la sélection des investisseurs ou la capacité de financement dans un marché réel. Ces effets nécessitent des conditions supplémentaires, un comportement observé et une comparaison distincte.
La grille d’interaction croise cinq dates de levée de restriction commerciale avec des retards de financement de zéro, vingt, vingt-neuf, trente et soixante et un jours. Elle identifie la politique financée dans chacune des vingt-cinq cellules et laisse la valeur terminale indisponible lorsqu’aucune politique ne peut être financée. Le dernier retard manque l’expiration de l’offre de financement fournie. La grille est une cartographie déterministe des opportunités, droits et conditions de trésorerie annoncés, sans interprétation distributionnelle. Son utilité pratique est d’identifier les dates qui nécessitent en priorité une négociation ou une preuve de trésorerie. Elle ne prévoit pas la fréquence à laquelle un accord d’accélérateur placerait une entreprise dans une cellule donnée.
| Donnée modifiée | Politique choisie | Indicateur du fondateur, GBP | Perte appariée par rapport à la référence, GBP |
|---|---|---|---|
| Jour de levée de A 0 | A | 637,200 | Hors de cette comparaison |
| Jour de levée de A 120 | A | 637,200 | Hors de cette comparaison |
| Jour de levée de A 150 | A | 637,200 | Hors de cette comparaison |
| Jour de levée de A 151 | B | 612,000 | Hors de cette comparaison |
| Jour de levée de A 211 | B | 612,000 | Hors de cette comparaison |
| Tour retardé ; trésorerie initiale 0 | B | 597,600 | Hors de cette comparaison |
| Tour retardé ; trésorerie initiale 5,000 | B | 601,200 | Hors de cette comparaison |
| Tour retardé ; trésorerie initiale 20,000 | B | 612,000 | Hors de cette comparaison |
| Tour retardé ; trésorerie initiale 35,000 | A | 648,000 | Hors de cette comparaison |
| Tour retardé ; trésorerie initiale 50,000 | A | 658,800 | Hors de cette comparaison |
| Actif apparié du domaine A 0 | B | 381,600 | 25,200 |
| Actif apparié du domaine A 80,000 | B | 381,600 | 82,800 |
| Actif apparié du domaine A 160,000 | B | 381,600 | 140,400 |
| Actif apparié du domaine A 320,000 | B | 381,600 | 255,600 |
| Actif apparié du domaine A 640,000 | B | 381,600 | 486,000 |
| Exercice du droit au prorata 0 | A | 637,200 | Hors de cette comparaison |
| Exercice du droit au prorata 1/4 | A | 637,200 | Hors de cette comparaison |
| Exercice du droit au prorata 1/2 | A | 637,200 | Hors de cette comparaison |
| Exercice du droit au prorata 3/4 | A | 637,200 | Hors de cette comparaison |
| Exercice du droit au prorata 1 | A | 637,200 | Hors de cette comparaison |
Toutes les valeurs sont construites en GBP ; aucun calibrage de programme ni résultat empirique n’est revendiqué. Pour les cinq lignes d’actif, la perte est la référence sans restriction soumise à la même modification moins l’ensemble restreint ; la valeur des actifs de l’ensemble restreint reste elle-même invariante.
| Jour de levée de A | Retard 0 | Retard 20 | Retard 29 | Retard 30 | Retard 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Non financé |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Non financé |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non financé |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non financé |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non financé |
Chaque cellule indique la politique sélectionnée et l’indicateur construit du fondateur en GBP. Le retard est mesuré par rapport au jour 150 du tour. Un retard de soixante et un jours manque l’expiration de l’offre au jour 210. Aucune probabilité n’est attribuée.
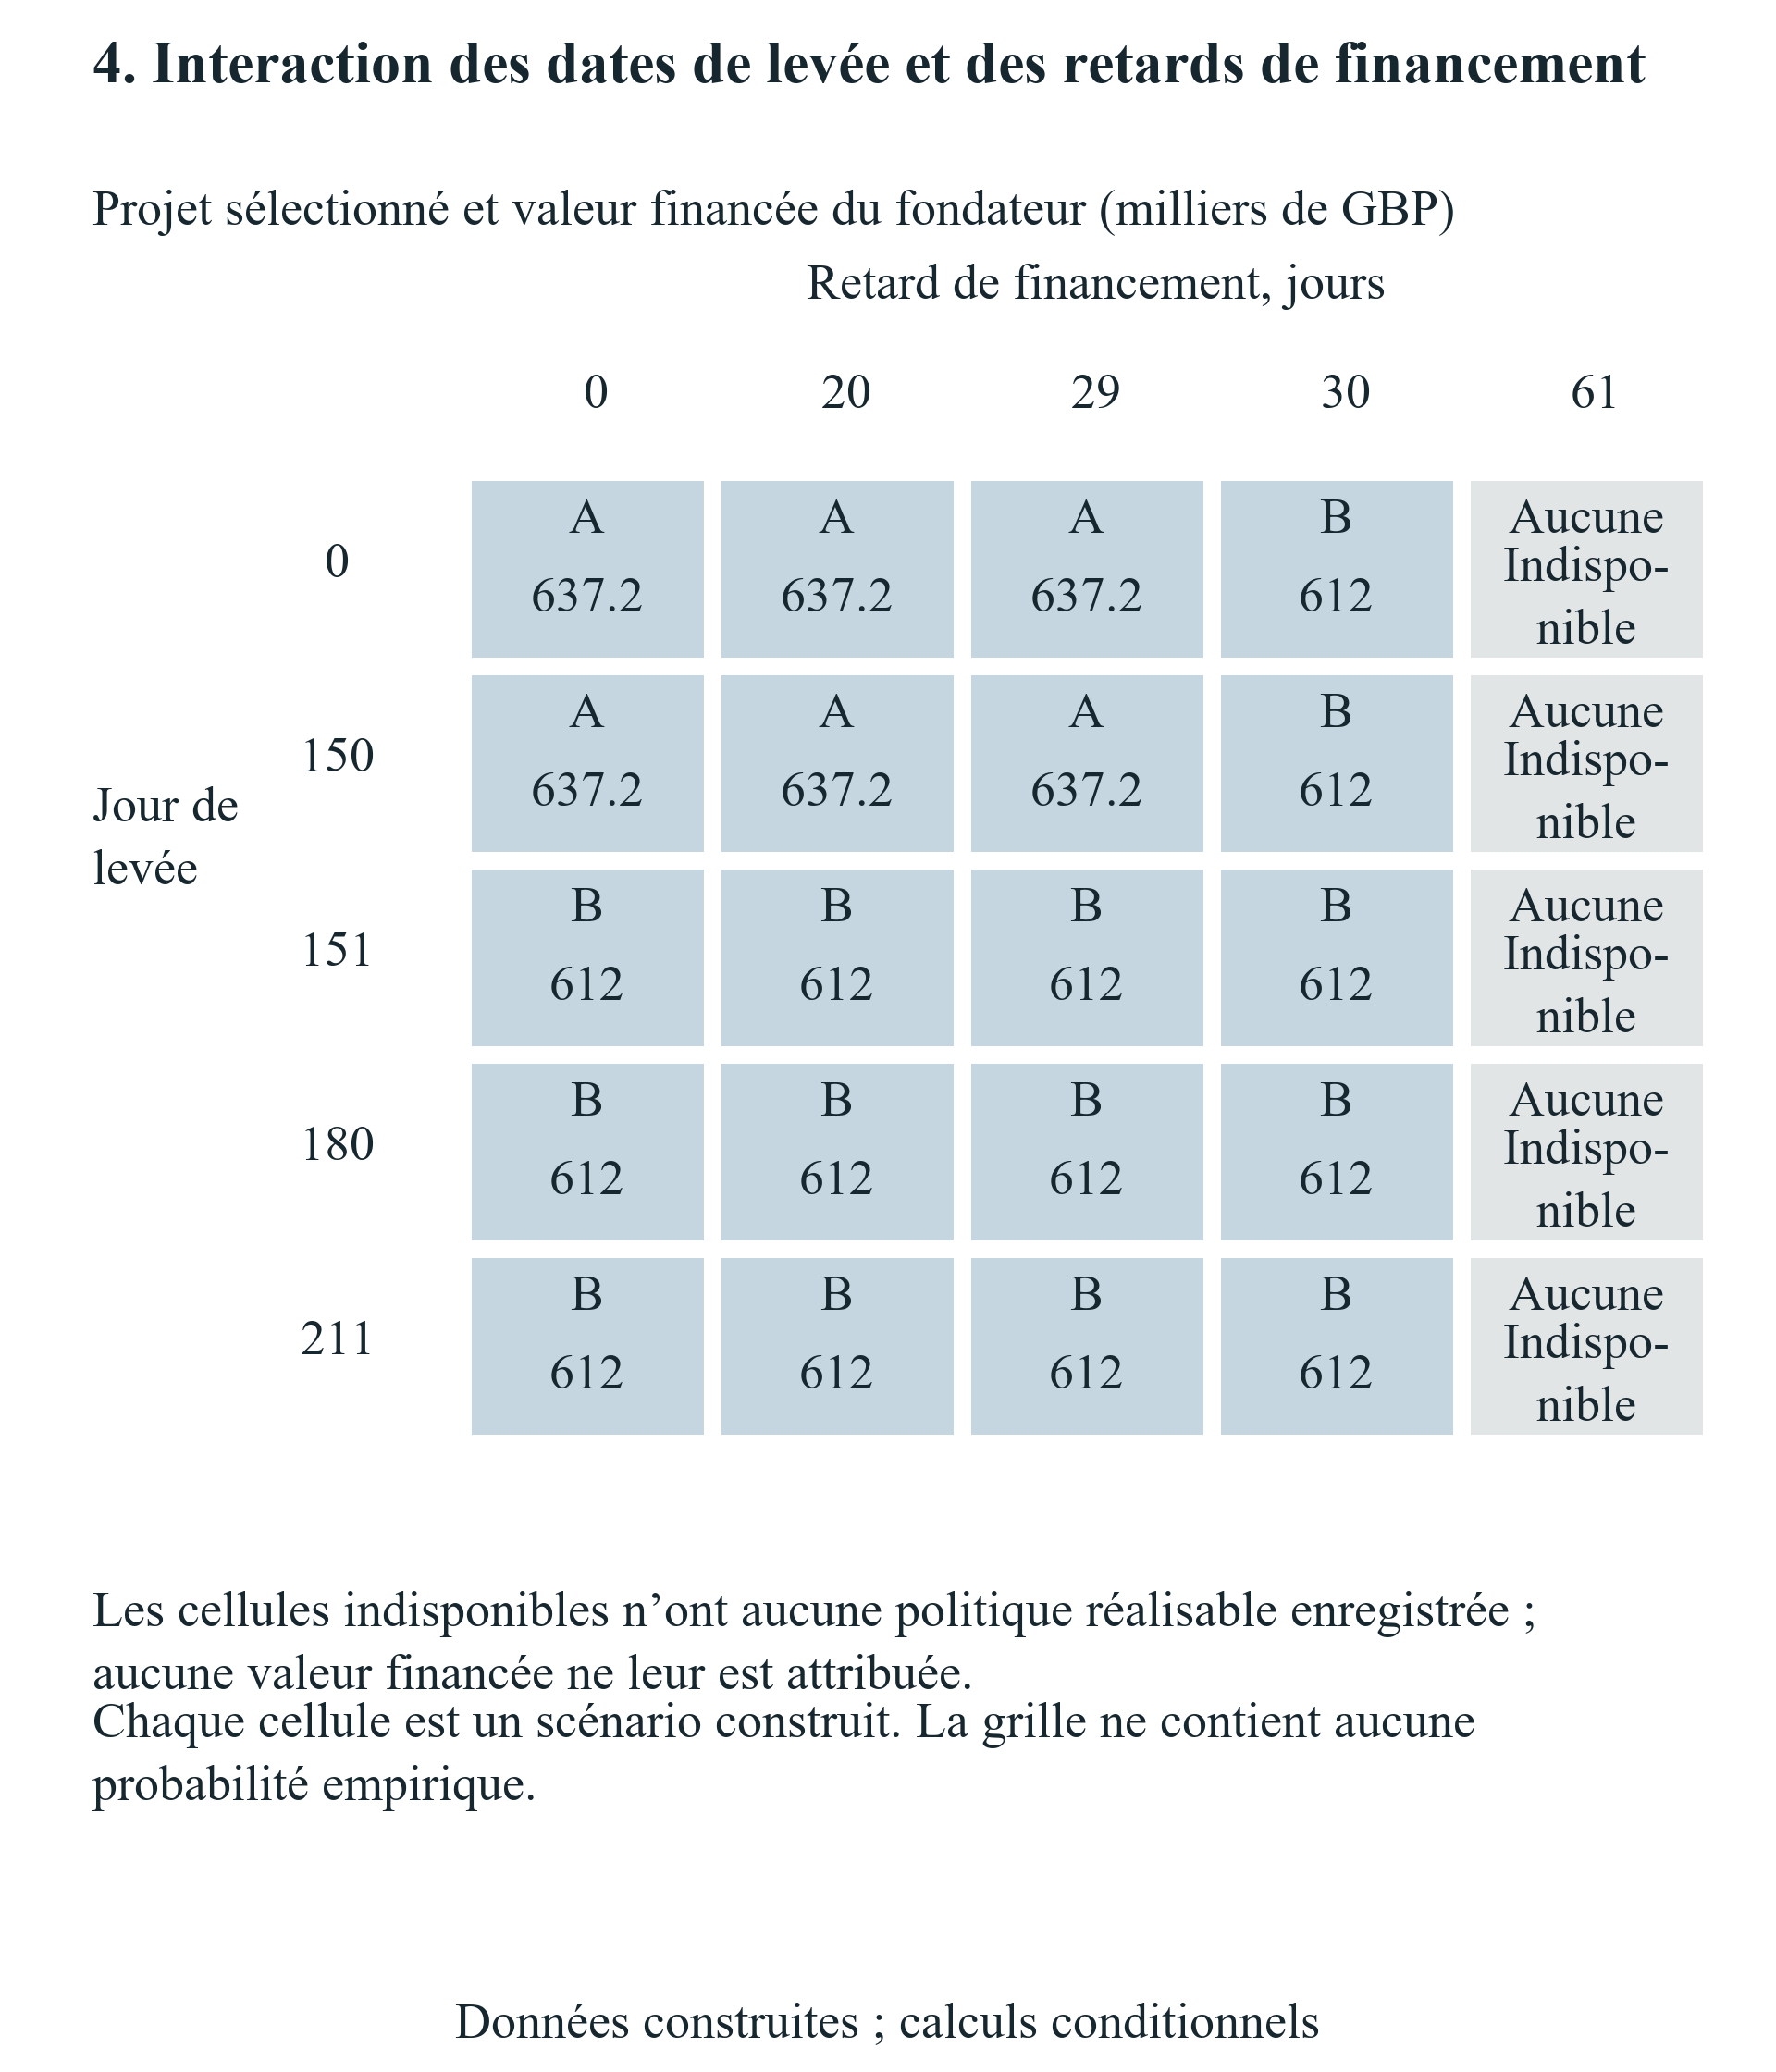
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
Les retards de financement sont mesurés par rapport au jour 150. Chaque cellule suit son ensemble complet d’actions juridiquement autorisées et son registre de trésorerie. Un résultat financé indisponible ne reçoit pas un patrimoine terminal nul. Aucune distribution de probabilité n’est attachée à la grille.
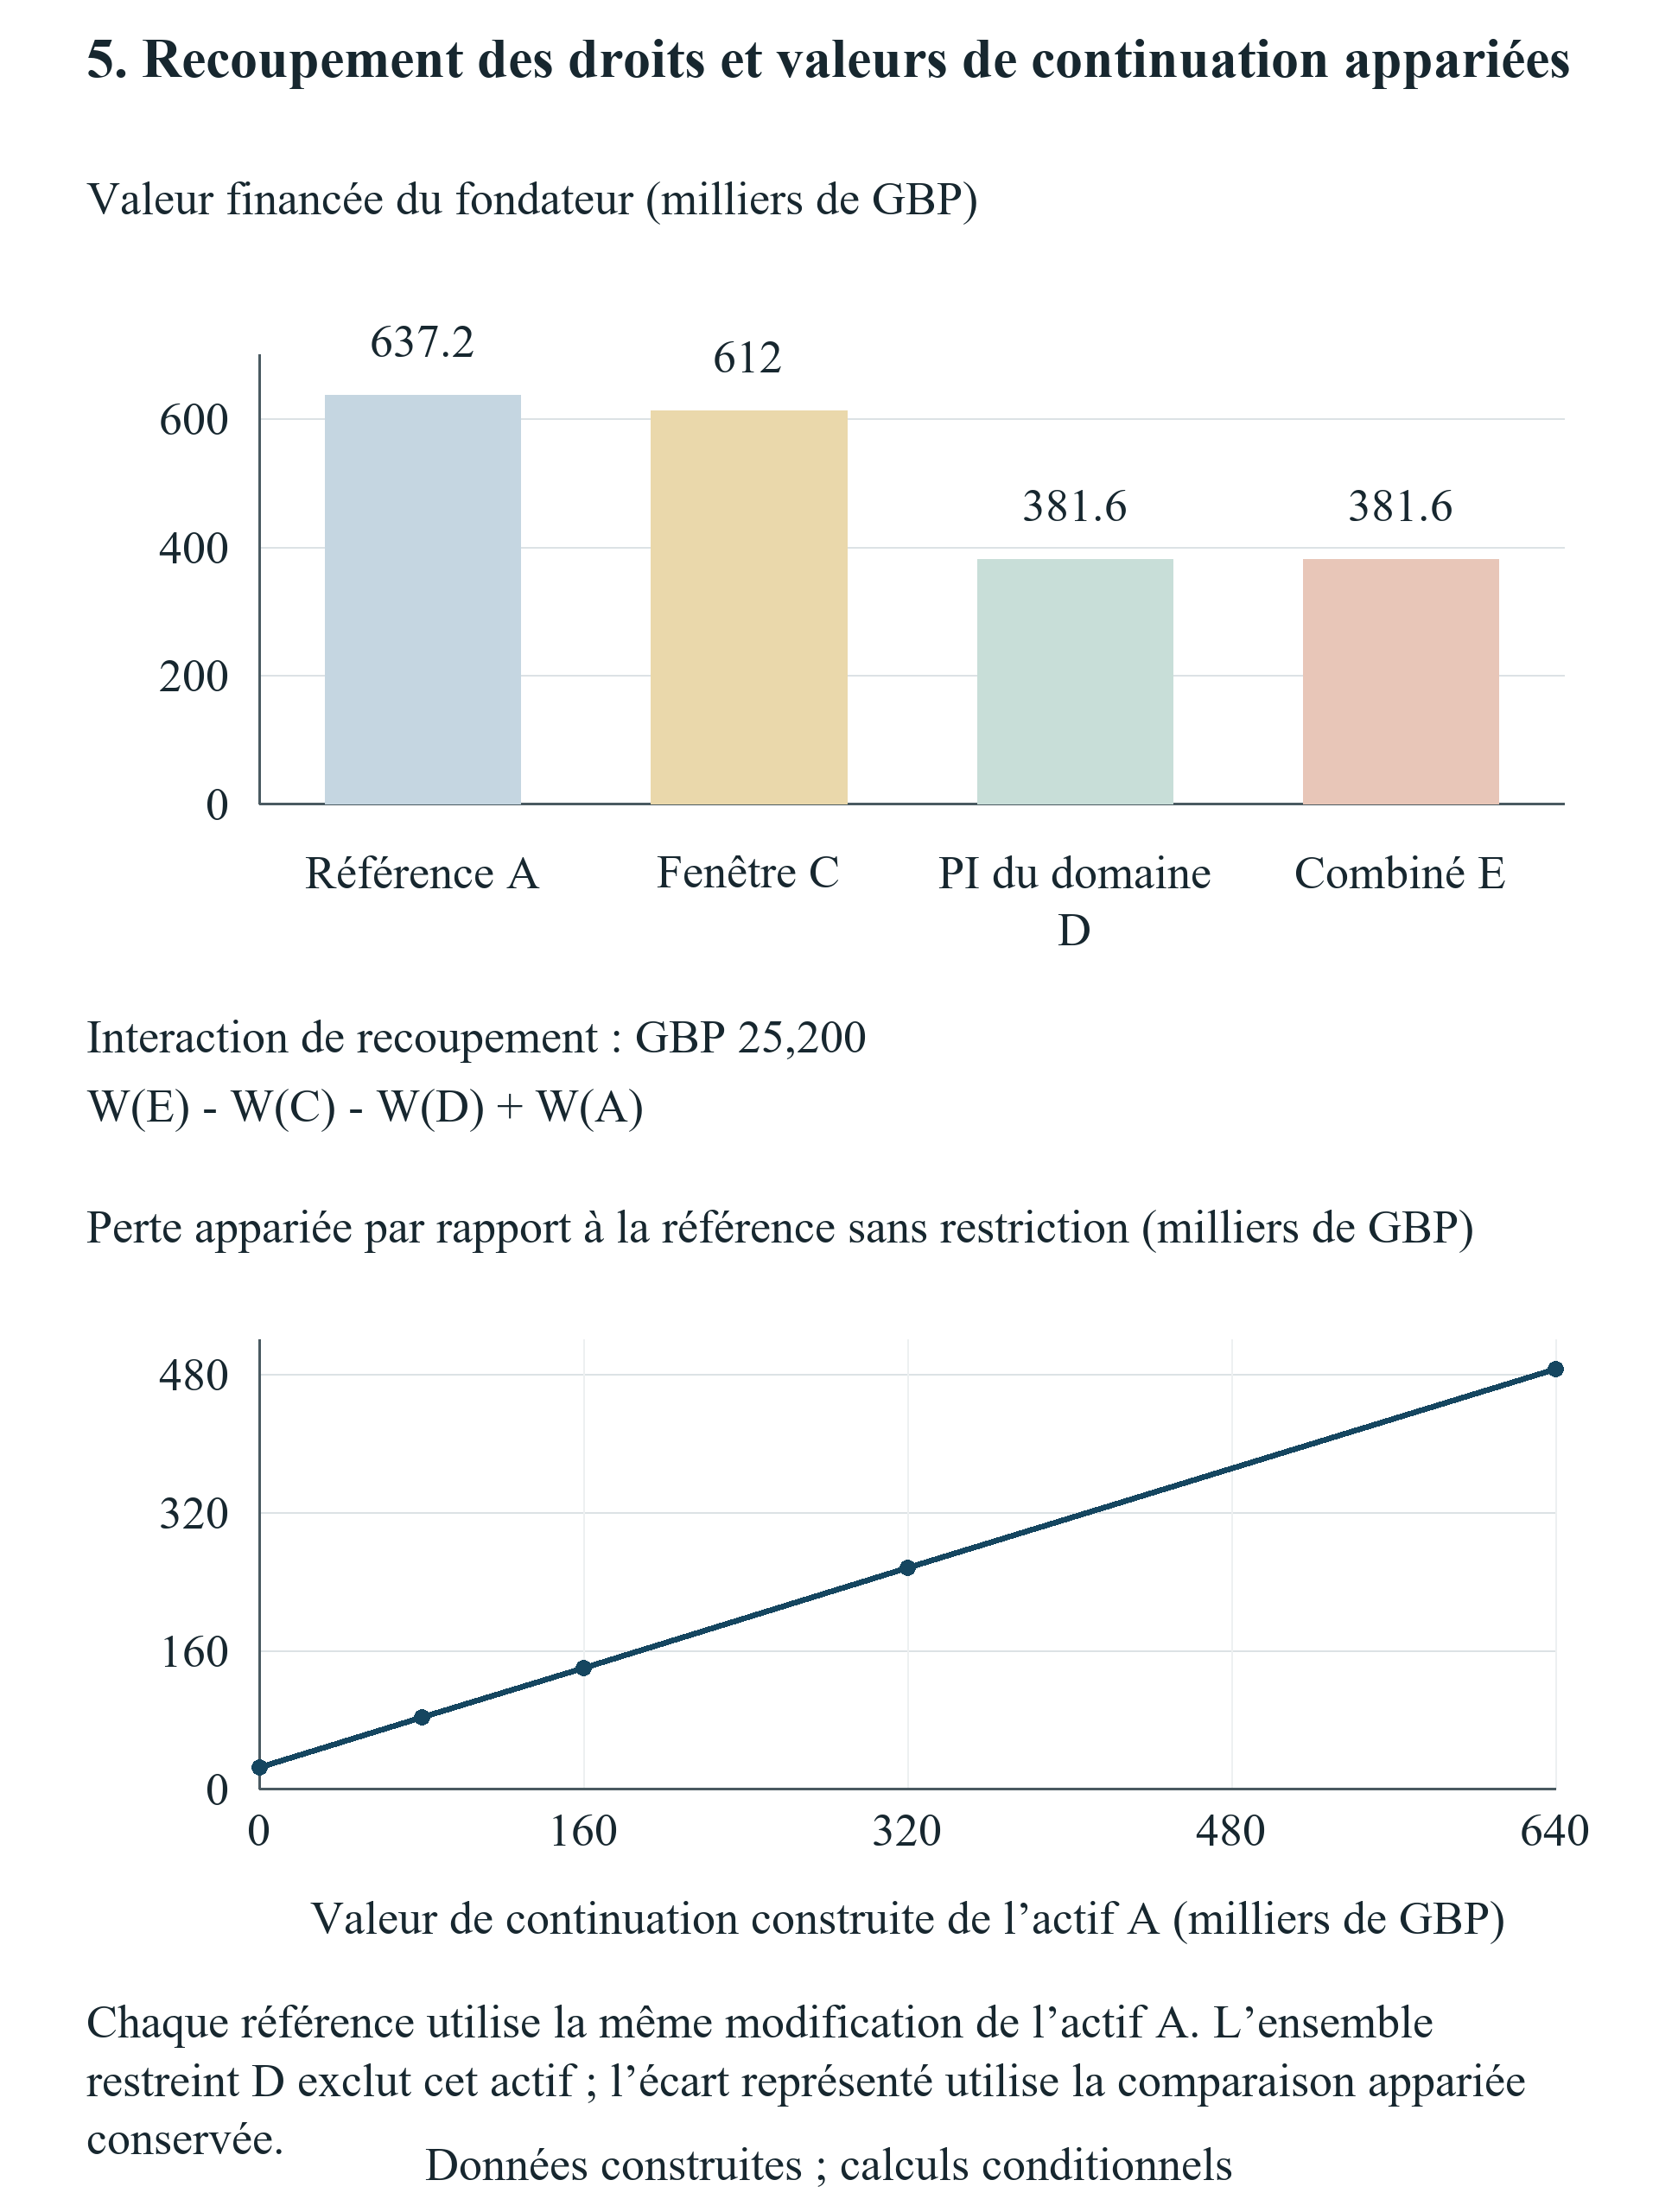
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
Indicateurs construits des fondateurs en GBP. L’interaction conjointe signée est de GBP 25,200. Pour la sensibilité des actifs, la même valeur du domaine A varie dans les deux ensembles ; l’ensemble restreint exclut cet actif et reste invariant.
18 L’information et la valeur du maintien d’un choix
L’expérience distincte d’information demande si une entreprise bénéficie de la conservation de son choix jusqu’à la disponibilité d’informations commerciales pertinentes. L’entreprise peut s’engager sur A ou B à l’ouverture, ou conserver la possibilité de choisir au jour 120. Dans cette expérience, l’état commercial est observé au jour 120, avant les deux échéances d’acceptation. Le premier état conserve l’encaissement de GBP 140,000 de A et celui de GBP 90,000 de B. Dans le second, l’encaissement de A est de GBP 70,000 et celui de B de GBP 130,000. Toutes les autres données commerciales, financières et de détention fournies restent fixes.
Aucune probabilité n’est attribuée aux états. Le critère de décision déclaré est le maximin : comparer le plus petit résultat du fondateur sous chaque politique permise. Une politique engagée utilise la même action commerciale dans les deux états. Une politique adaptative peut choisir une action différente après observation de l’état, à condition qu’elle reste juridiquement autorisée et financée. La prime de flexibilité obtenue est la différence entre les valeurs maximin adaptative et engagée. C’est une grandeur issue d’une règle de décision sur un ensemble fini de scénarios. Elle n’est ni un rendement attendu, ni un prix de marché d’option, ni un effet statistiquement estimé de l’adhésion à un accélérateur.
Avec le financement fourni à temps, A produit des indicateurs pour le fondateur de GBP 637,200 dans le premier état et de GBP 586,800 dans le second. B produit respectivement GBP 612,000 et GBP 640,800. La meilleure politique engagée selon le maximin choisit B, avec un indicateur du pire état de GBP 612,000. La politique adaptative choisit A dans le premier état et B dans le second, avec un indicateur du pire état de GBP 637,200. La prime maximin de flexibilité est donc de GBP 25,200. La sortie conserve les vecteurs complets et les actions sélectionnées pour permettre la reconstitution de la comparaison scalaire.
Le surplus abandonné dans chaque état fournit une description complémentaire. La politique engagée B renonce à GBP 25,200 par rapport à la meilleure politique réalisable dans le premier état et à zéro dans le second. La politique adaptative mise en œuvre ne renonce à rien dans les deux états selon le calendrier d’information fourni. Ces différences par rapport à la référence réalisable propre à chaque état ne comportent aucune pondération probabiliste. Un conseil choisissant un autre critère de risque peut préférer une autre politique. Il doit annoncer ce critère et comparer les mêmes vecteurs de résultats réalisables, avec les contraintes stratégiques, juridiques ou de liquidité omises dans cette expérience monétaire.
Deux contrôles testent l’interprétation. Dans le contrôle sans information, la révélation intervient après les échéances des opportunités ; l’entreprise ne peut donc pas conditionner son choix mis en œuvre à l’état observé. Les meilleurs résultats par état restent des références de diagnostic, et la flexibilité mise en œuvre ne reçoit aucun avantage de cette information indisponible. Dans le contrôle à action unique, seule A est admissible ; observer un état ne peut pas créer un autre choix commercial. Sa prime de flexibilité est également nulle. Les deux contrôles maintiennent la distinction entre une information existant quelque part dans l’expérience et une information utilisable par le décideur à la date nécessaire.
L’implication contractuelle dépend à la fois de l’accès et du calendrier. Une restriction imposant un engagement précoce peut supprimer la possibilité d’agir sur des éléments ultérieurs. Une dérogation fournie après l’expiration de toutes les offres pertinentes ne peut pas restaurer ce droit de décision dans le même ensemble d’opportunités. Le fondateur examinant une telle disposition doit identifier l’information attendue, sa date d’observation, la décision qu’elle pourrait modifier et le coût du maintien de l’alternative. Le présent exemple à deux états établit ces dépendances de manière transparente. Une valorisation réelle exige des états, des critères de décision et des financements étayés, avec toute absence de preuve probabiliste explicitement conservée.
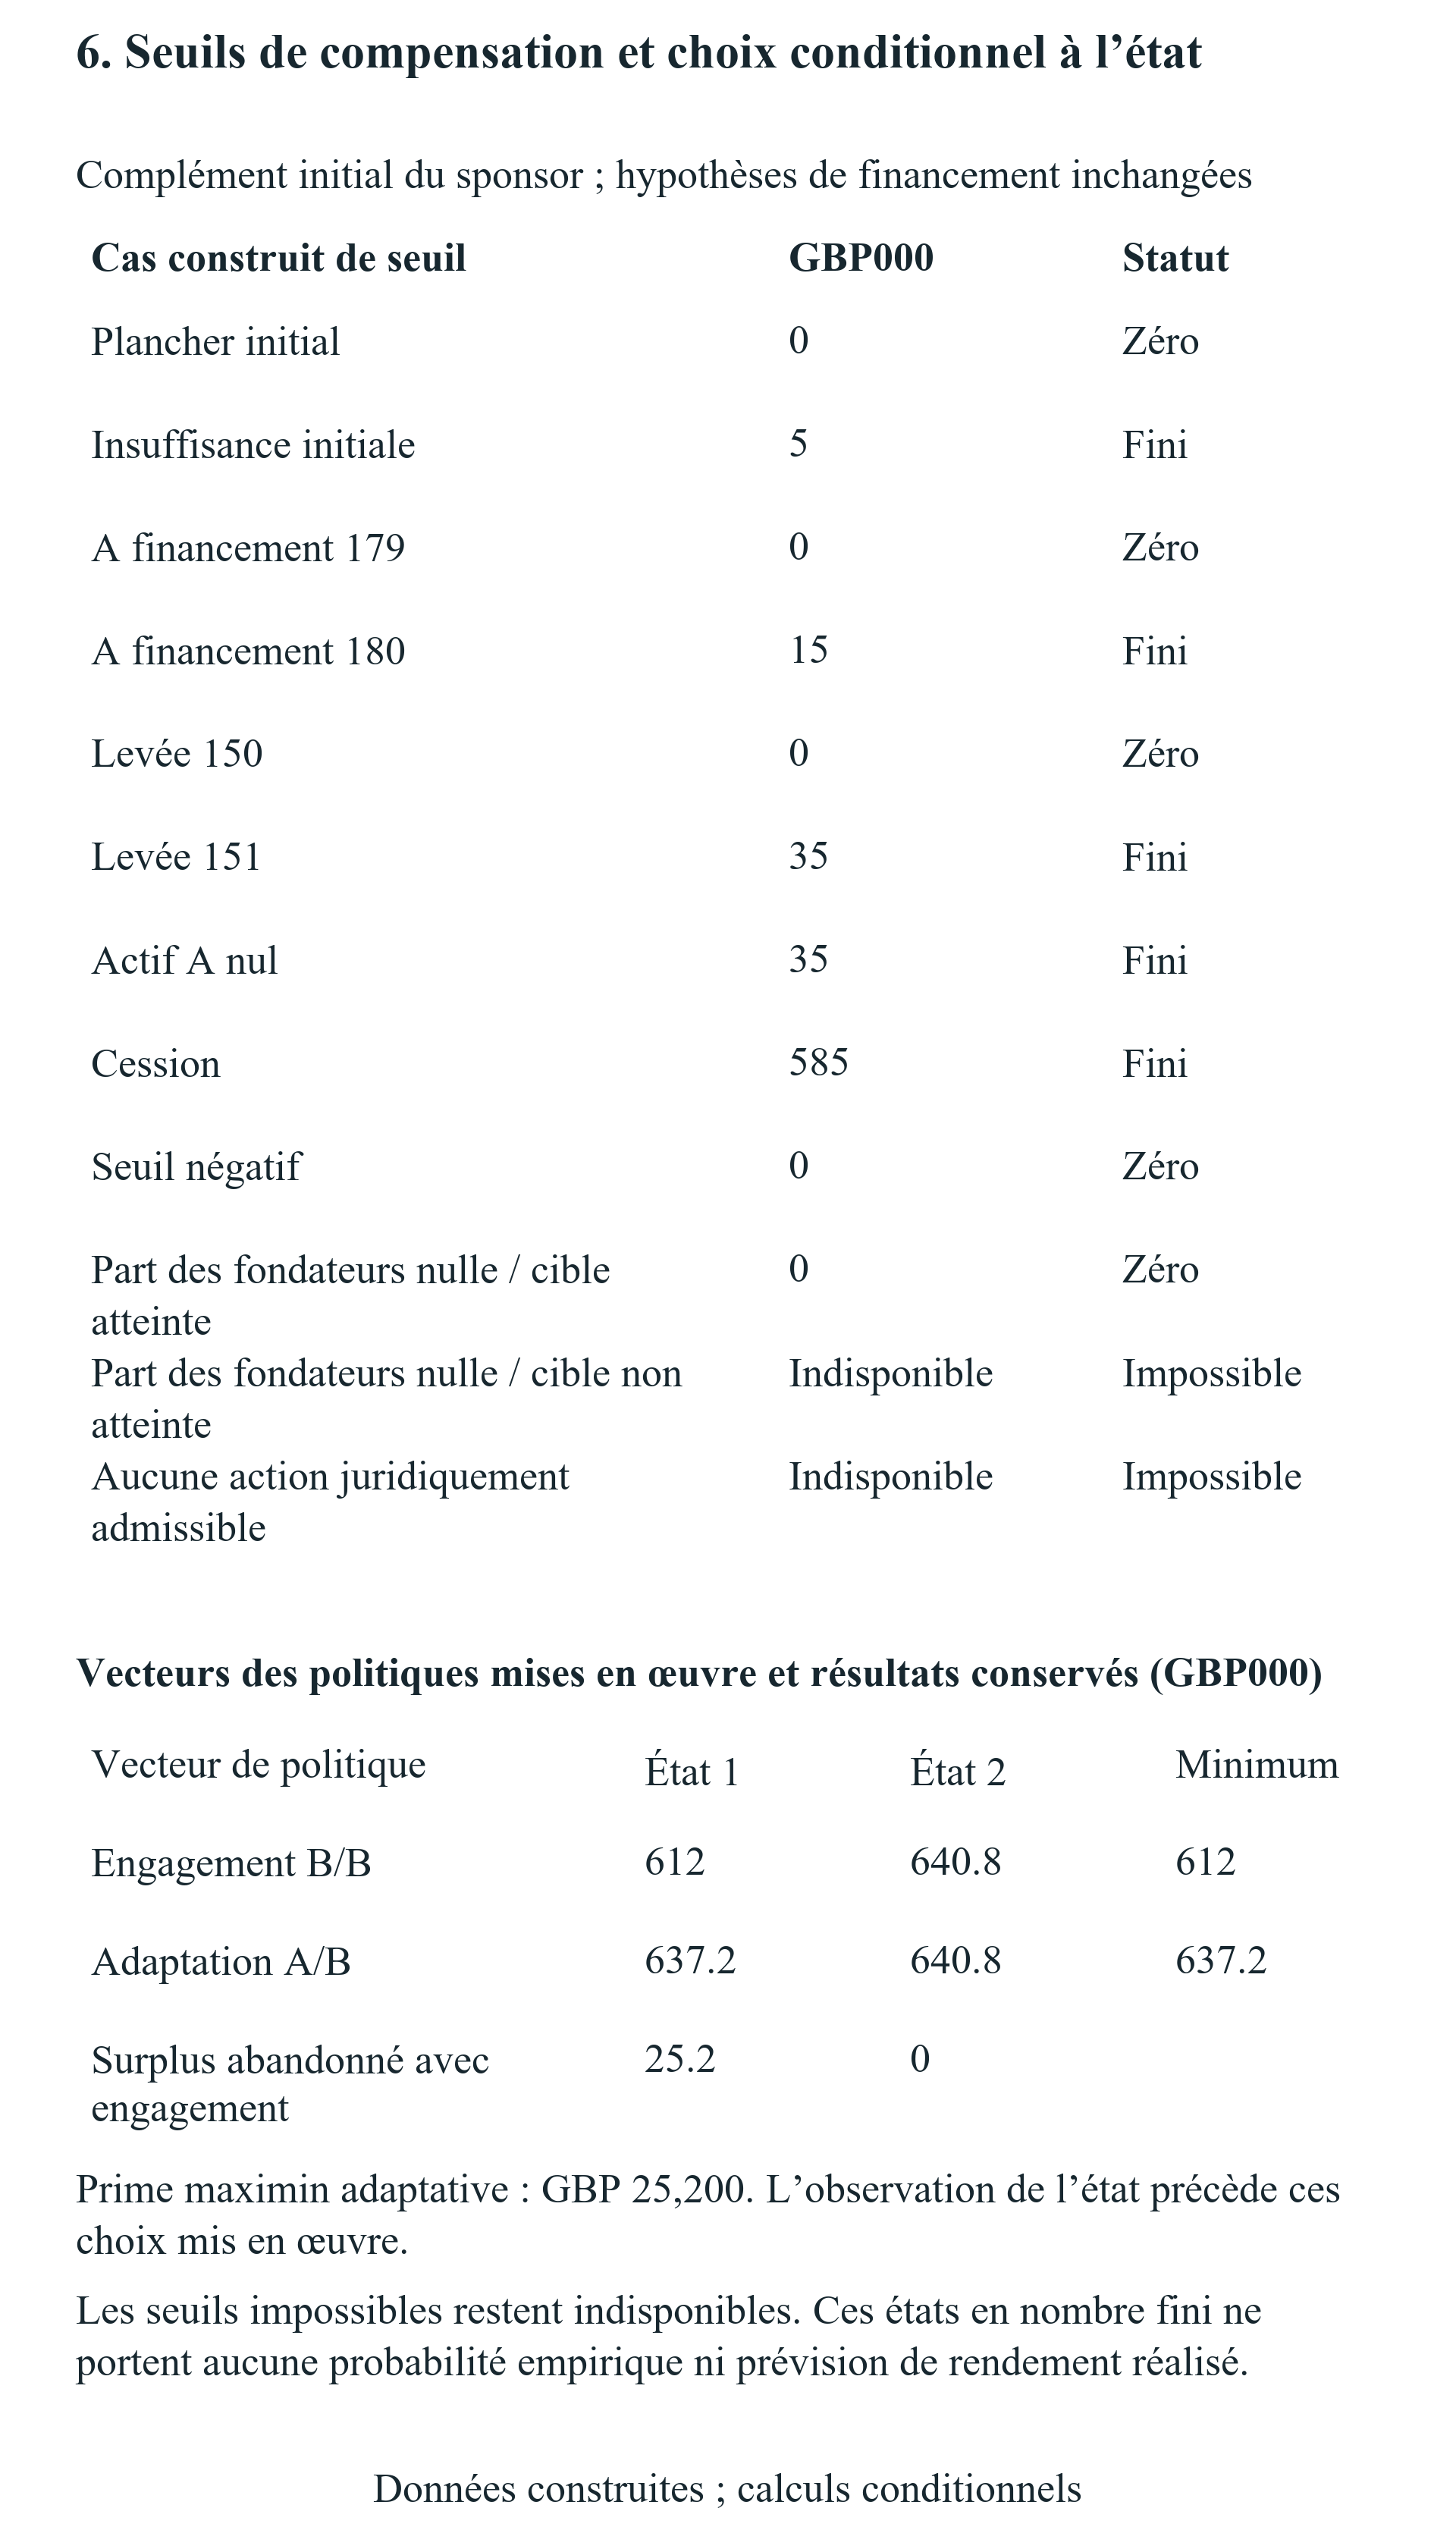
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi l’ouvrir en taille réelle.
La compensation entre dans la trésorerie d’entreprise avant l’ouverture, à détention fixe. Les cas impossibles restent distincts des versements finis. La prime déclarée de choix maximin à deux états est de GBP 25,200, sans probabilité ni interprétation de prix de marché d’option.
| Politique ou mesure | État 1, GBP | État 2, GBP | Maximin ou réserve |
|---|---|---|---|
| Engagement A | 637,200 | 586,800 | 586,800 |
| Engagement B | 612,000 | 640,800 | 612,000 |
| Adaptation A/B | 637,200 | 640,800 | 637,200 |
| Surplus abandonné avec engagement B | 25,200 | 0 | Aucune pondération probabiliste |
Les encaissements construits sont observés au jour 120 dans le cas adaptatif. Prime maximin de GBP 25,200. Les contrôles sans information et à action unique donnent tous deux une prime nulle ; il ne s’agit pas d’un prix de marché d’option.
19 Les questions reliant les clauses aux données économiques
| Modification proposée | Donnée de décision à établir | Pièces justificatives pertinentes |
|---|---|---|
| Levée commerciale plus précoce | Offre réelle et dernière date d’acceptation | Offre client et levée signée |
| Domaine technique conservé | Dépendances de l’actif et usages autorisés | Cartographie technique et accord de propriété intellectuelle |
| Réponse plus rapide de l’investisseur | Dernière date de règlement utilisable | Procédure de souscription et calendrier de paiement |
| Allocation de participation | Fonds versés au sein du tour et prix de l’action | Table de capitalisation et documents de souscription |
| Versement initial du sponsor | Destinataire, calendrier et incidence en titres | Conditions de paiement signées et preuves bancaires |
| Exception d’information | Contenu, destinataire et finalité autorisée | Conditions applicables de confidentialité et de données |
Cadre de vérification de l’auteur ; aucun engagement de contrepartie n’est affirmé.
Une clause devient une donnée économique par une question précise sur une action. Pour un arrangement exclusif, l’examinateur a besoin de l’activité couverte et des dates pendant lesquelles l’entreprise est restreinte. Pour une licence, il doit connaître l’actif, l’exploitation autorisée, le domaine, le territoire et le traitement à l’expiration. Pour un droit de financement, il lui faut l’opération concernée, le titulaire admissible, la procédure d’exercice et la souscription effective. Le modèle doit conserver une réponse non résolue plutôt que lui attribuer un montant commode ou déduire une permission d’un document sans rapport.
Les équipes commerciales doivent fournir l’opportunité sous-jacente à l’évaluation. Une offre doit identifier une contrepartie, un produit ou service défini, un prix, les coûts de livraison prévus, les conditions d’acceptation et un calendrier de paiement. Une hypothèse de plan d’affaires peut étayer un cas de sensibilité si elle est qualifiée comme telle. Elle ne peut pas être décrite comme un engagement client signé. La capacité doit aussi être traitée explicitement : une alternative peut être juridiquement disponible alors que l’entreprise ne dispose pas du personnel, de la capacité de production ou du financement pour l’exécuter parallèlement à son projet préféré.
La finance doit rapprocher les registres de l’entreprise et des titulaires avant de comparer les patrimoines. Le registre doit préciser si un paiement finance l’exploitation de l’entreprise, acquiert des actions nouvelles ou achète les actions d’un titulaire existant. Il doit identifier les fonds utilisés pour un complément et leur date de disponibilité. Un versement de sponsor maintenant fixe la détention a des conséquences différentes d’un apport du fondateur ou d’une émission de capital à prix fixé. Une formule de compensation dérivée pour l’un de ces arrangements ne peut pas être appliquée inchangée aux autres.
Les examinateurs techniques et juridiques doivent ensuite confirmer la cartographie des actifs utilisée pour toute valeur de continuation. Les licences existantes, droits d’employeurs ou d’universités, engagements clients et dépendances entre composants peuvent affecter le contrôle de l’entreprise. Une délimitation de domaine proposée doit être rapprochée du produit et des documents réels. Les questions non résolues doivent figurer dans le dossier de décision avec l’opération qu’elles pourraient affecter et les preuves nécessaires pour les clore. Cela permet au conseil de distinguer un calcul utilisable d’une question restant non chiffrée.
20 Négocier les conditions qui contraignent la décision
La négociation doit commencer par l’action alternative affectée par une condition proposée. Un fondateur capable d’identifier une échéance client, un domaine d’utilisation nécessaire ou une allocation de financement peut demander une modification liée au plan opérationnel de l’entreprise. La demande peut préciser un domaine plus étroit, une exception pour un accord identifié, une période exclusive plus courte ou une procédure documentée de réponse. Sa portée économique peut être examinée par rapport à la politique alternative. Une affirmation générale selon laquelle une clause est lourde apporte beaucoup moins d’informations à cette discussion.
La compensation nécessite aussi une forme définie. Un versement à l’entreprise disponible avant une contrainte de trésorerie peut financer une politique autrement inabordable. Un paiement reçu après l’expiration d’une opportunité ne restaure pas l’offre expirée dans l’expérience. Des actions supplémentaires émises contre des fonds nouveaux modifient le calcul de détention. Le fondateur qui finance personnellement l’entreprise supporte un coût personnel. Les conditions proposées doivent donc identifier le payeur, le destinataire, la date de paiement, les conséquences sur la détention et les conditions du versement avant d’interpréter un seuil comme montant de négociation.
La comparaison d’ensembles appariés isole les droits stipulés en maintenant fixes le versement du programme, la détention initiale et les autres données. Un choix réel entre deux programmes différents peut modifier toutes ces données simultanément. L’entreprise doit reconstituer les deux alternatives complètes, avec les frais, dépenses requises, conditions de financement et droits conservés. Un seuil calculé à fraction de détention fixe est utile dans cette comparaison précise. Une autre répartition du capital, condition d’investisseur ou enveloppe opérationnelle nécessite un nouveau calcul de la politique complète.
Les priorités de négociation doivent aussi refléter ce que l’entreprise peut documenter et mettre en œuvre. Une exception proposée est utile si l’accord final couvre effectivement l’opération envisagée. Une procédure de consentement est utile lorsque sa portée, son calendrier et ses conséquences sont compréhensibles avec l’opportunité concernée. La décision d’accepter un risque non résolu doit identifier l’autorité responsable au conseil et les preuves encore manquantes. Ces relevés étayent les actions ultérieures si l’entreprise lève un autre tour, accorde une licence à un client ou reçoit une approche d’acquisition.
21 L’examen propre au secteur et à la juridiction
L’application sectorielle commence par l’actif et l’usage commercial concernés. Dans une entreprise hypothétique de capteurs d’eau, la même plateforme technique peut servir des applications agricoles et industrielles. Une restriction stipulée sur un domaine doit être évaluée par rapport aux opportunités et actifs de ce domaine. Le modèle doit conserver un domaine distinct autorisé si les documents et l’architecture technique justifient cette distinction. Ni une interdiction globale de tout usage ni une alternative non affectée ne doivent être supposées à partir d’une description générale de la technologie.
Les entreprises de logiciels et d’IA exigent une attention aux frontières des composants et des permissions. L’entreprise doit identifier le code, les données, les actifs liés aux modèles, les interfaces et les dépendances tierces réellement couverts par une licence ou une divulgation proposée. Sa propre capacité à accorder les droits demandés doit être établie avant le calcul de l’effet économique. Si un composant financé doit être rendu disponible sous licence à code source ouvert, l’équipe technique doit examiner le composant et ses dépendances au regard des documents applicables. Cette étude ne donne aucun avis général selon lequel toute obligation de licence serait compatible avec tout modèle économique propriétaire.
Une entreprise issue d’une université doit rapprocher les documents du programme des droits qu’elle détient déjà. Les recommandations britanniques de collaboration utilisées comme comparateur décrivent des choix relatifs aux résultats institutionnels, à la négociation et aux licences. La position d’une entreprise essaimée dépend de ses propres accords. Une attention semblable est nécessaire pour la propriété intellectuelle créée dans l’emploi, les licences clients existantes et le parrainage de recherche. Un document d’accélérateur ne peut à lui seul déterminer l’ensemble des droits utilisables de l’entreprise. Une restriction ne peut affecter la valeur d’un plan commercial qu’après l’identification des droits et obligations pertinents.
La structure transfrontalière de l’entreprise crée une autre frontière d’examen. Il faut consigner séparément la société bénéficiaire, la société opérationnelle et le propriétaire ou licencié de la technologie. Un changement de structure juridique nécessite sa propre évaluation juridique et fiscale, tandis que le modèle économique doit préciser l’entité qui reçoit l’argent et supporte les obligations. L’analyse n’attribue à aucune juridiction un résultat non vérifié de constitution, migration ou exécution. Les sources internationales sélectionnées illustrent des différences documentaires ; elles ne fournissent ni classement de pays ni prédiction de l’interprétation judiciaire d’un accord individuel.
22 Les exigences d’une étude empirique des résultats
La littérature sur les contrats financiers fournit des frontières conceptuelles pertinentes. Le résumé public du document de travail de Kaplan et Strömberg distingue les droits aux flux de trésorerie, de vote, de représentation au conseil, de liquidation et d’autres droits de contrôle dans le financement en capital-risque. Le résumé déposé de l’article d’Ewens, Gorbenko et Korteweg décrit les contrats de capital-risque dans un cadre structurel de recherche et d’appariement. Ces lectures limitées justifient l’attention à plusieurs dimensions contractuelles et au processus de sélection par lequel entreprises et investisseurs concluent un accord. Aucun paramètre, résultat numérique ou méthode détaillée des articles complets n’est utilisé pour calibrer cette expérience.
Une comparaison des conditions d’accélérateurs doit donc conserver les documents et le processus d’attribution avec les résultats mesurés. Une entreprise acceptant une condition restrictive peut différer, par sa technologie, son pouvoir de négociation, ses alternatives de financement ou ses opportunités commerciales, d’une entreprise acceptant un autre ensemble de conditions. Une condition consignée peut aussi répondre à ces caractéristiques. Une association descriptive entre une disposition et une levée de fonds ultérieure nécessiterait l’énoncé de ces limites. L’expérience présente maintient expressément ses données fixes et réalise des comparaisons comptables conditionnelles. Elle ne fournit ni stratégie d’identification empirique ni estimation causale pour un programme réel.
Une estimation empirique du coût d’un droit particulier nécessiterait une observation reliée du droit et du résultat à expliquer. Le dossier contractuel pertinent identifierait la version applicable, les modifications propres à l’entreprise, les dérogations et l’exercice effectif. Le dossier de l’entreprise préciserait ses opportunités, besoins de financement et résultats ultérieurs sur une période définie. Une description publique de programme et une liste d’anciens participants ne fournissent pas ces observations pour chaque entreprise. La présente analyse utilise donc des observations documentaires et des scénarios construits, sans estimation d’effet de traitement au niveau des candidats.
Un futur projet doit définir sa population avant d’analyser les résultats. L’admissibilité, la candidature, l’admission, la présence, la signature des documents d’investissement et la réception des fonds sont des événements distincts. Une étude des candidats devrait expliquer quelles entreprises admissibles n’ont jamais candidaté et l’incidence sur sa question. Une étude des entreprises admises aurait besoin d’une base de comparaison allant au-delà de l’admission elle-même. Les conditions contractuelles peuvent aussi dépendre de l’entreprise, du programme, de l’investisseur et de la négociation. Ces processus de sélection doivent figurer dans le plan de recherche avant d’attribuer une différence de résultats à une clause.
Les définitions des résultats doivent conserver les distinctions de trésorerie et de détention utilisées dans l’expérience. Un financement annoncé, une souscription signée et des fonds encaissés en banque décrivent des événements différents. Les revenus comptabilisés, encaissements, valeurs de participations et produits de cession des fondateurs répondent également à des questions différentes. Une étude des droits doit observer quand une condition a contraint une opération réelle, si une levée ou une dérogation est intervenue et quelle alternative restait disponible. Elle doit aussi préciser son traitement des entreprises fermées, des suivis manquants et des observations impossibles à relier à l’accord applicable.
L’accès aux données nécessiterait ses propres permissions et contrôles. Les relevés anonymisés peuvent ne pas comporter assez d’identifiants pour un rapprochement au niveau du programme et de sa version. Une politique décrivant un partage de recherche possible ne confère aucun accès à une étude particulière. Le chercheur aurait besoin des usages autorisés, des conditions de confidentialité, des approbations nécessaires et d’une procédure de rapprochement défendable. Toute analyse résultante doit présenter l’échantillon observé, les données manquantes, les hypothèses d’identification et la population à laquelle s’appliquent ses résultats. Aucune de ces exigences futures n’est réputée satisfaite par le registre de documents publics de cette étude.
| Famille de vérifications | Éléments conservés | Frontière |
|---|---|---|
| Recensement des scénarios | 12 principaux ; 20 à un paramètre ; 25 en grille ; 12 seuils | Observations construites |
| Identités évaluées | 49 noms ; 4,822 évaluations | Vérifications arithmétiques ; aucune validation empirique |
| Chronologie de trésorerie | Chaque solde cumulé et première insuffisance conservés | Décaissements d’abord ; aucune valeur financée après insuffisance |
| Détention | Tableaux de passage par titulaire des paiements et émissions | Quantités programmées conditionnelles au financement |
| Compensation | Enveloppe des politiques et nouveaux tests des soldes compensés | Canal initial de sponsor à fraction fixe |
| Information | Vecteurs d’état mis en œuvre sélectionnés et deux contrôles | Maximin ; aucune probabilité |
Expérience construite originale. Une vérification déterministe de cohérence ne valide ni les valeurs commerciales supposées, ni l’opposabilité juridique, ni les résultats des programmes.
23 Les limites et l’interprétation de l’expérience
| Dimension | Étayé dans l’expérience | Non résolu à l’extérieur |
|---|---|---|
| Droits contractuels | Vecteurs explicites de permissions stipulées | Sens des textes signés et opposabilité |
| Paramètres économiques | Montants en GBP et dates déclarés | Devis de l’entreprise et preuves commerciales |
| Comparaison terminale | Indicateur actifs plus trésorerie à horizon commun | Valorisation de marché, actualisation et préférences |
| Information | Deux états fournis et règle maximin | Probabilités d’état et apprentissage réel |
| Résultats des programmes | Aucune estimation empirique | Cohorte admissible, sélection et résultats reliés |
| Compensation | Canal de sponsor versant à l’entreprise avant l’ouverture | Fiscalité, financement par le fondateur et titres à prix fixé |
Toutes les données numériques sont construites ; aucun classement causal de programmes ni rendement attendu n’est estimé.
L’expérience fournit des comparaisons conditionnelles selon des données annoncées. Ses valeurs d’actifs de continuation, encaissements commerciaux, coûts, échéances, détentions initiales et conditions de financement sont construits. Ils n’estiment ni les conditions, ni la qualité d’investissement, ni le rendement d’un programme nommé. Un autre ensemble d’opportunités ou de financements peut modifier l’action préférée et la restriction contraignante. Les exemples numériques doivent donc servir à examiner un mécanisme et à vérifier les données documentées d’une entreprise, avec une sensibilité aux hypothèses importantes pour elle.
La dette est supposée nulle dans cette expérience. La mesure de patrimoine additionne les actifs de continuation conservés et la trésorerie de l’entreprise, puis applique la fraction du titulaire concerné. Les fonds personnels du contrôle de cession secondaire sont présentés séparément. Elle ne comporte ni cascade de répartition à la sortie évaluée indépendamment ni ensemble négocié de préférences. Une structure réelle d’actions préférentielles, clause de dette, dette fiscale ou obligation conditionnelle nécessite un traitement explicite. Le modèle maintient aussi fixes certains prix et montants de financement dans ses contrôles de répartition. Ces contrôles identifient une relation comptable sous ces hypothèses ; ils ne prévoient pas la volonté de financement d’un investisseur réel.
La convention de trésorerie est tout aussi spécifique. Chaque position intermédiaire de paiement est testée par rapport au plancher déclaré, avec l’ordre stipulé des décaissements indépendants et des encaissements. Il s’agit d’une convention analytique de l’expérience. L’entreprise a besoin de ses modalités réelles de règlement, fonds disponibles, conditions de crédit et réserves requises avant de l’appliquer. Un encaissement ultérieur a un autre effet que des fonds disponibles avant un paiement antérieur. Une politique échouant à un test de trésorerie conserve un échec explicite de faisabilité, même si un calcul de diagnostic décrit sa position finale hypothétique.
Enfin, les conditions publiques et les permissions mathématiques ont des rôles différents. Les sources documentaires montrent des descriptions ou dispositions sélectionnées aux dates consignées. Elles n’établissent ni recensement complet du marché ni avis sur l’opposabilité d’un accord signé. L’expérience représente explicitement des droits et des choix une fois ces données stipulées. Le conseil juridique, les vérifications techniques et des preuves opérationnelles vérifiées restent nécessaires à une opération d’entreprise. L’analyse doit conserver ces frontières chaque fois qu’un résultat est résumé ou utilisé dans une négociation.
24 Une procédure du conseil pour accepter l’accord final
Le conseil évaluant une offre d’accélérateur doit tenir un dossier de décision compact reliant les documents applicables aux actions envisagées par l’entreprise. Ce dossier doit identifier les actifs et opérations couverts, le titulaire du droit, les dates pertinentes, les alternatives finançables et les questions non résolues. Il doit préserver la distinction entre l’explication générale du programme et les accords proposés à l’entreprise. Un dossier clair permet aux équipes commerciales, techniques, juridiques et financières d’examiner la même décision.
L’évaluation économique doit suivre les permissions et l’argent. Une restriction stipulée modifie un ensemble précis d’opportunités, une permission sur un actif ou une condition de financement. Un droit de participation exige une souscription effective et la répartition d’actions qui en résulte. Un transfert secondaire exige le produit revenant au vendeur et les participations modifiées. Un complément de trésorerie d’entreprise exige sa date de disponibilité et son traitement de détention. Séparer ces éléments permet de vérifier qu’une opportunité perdue, un encaissement ou un changement de participation a été compté une seule fois.
La négociation peut alors se concentrer sur la condition qui modifie la décision. La proposition pertinente peut concerner une limite de domaine, une date de levée, une exception, une procédure de consentement ou la forme et le calendrier de la compensation. Sa valeur doit être testée par rapport à une alternative complète et réalisable. Les incertitudes importantes doivent rester explicites jusqu’à leur résolution par les documents applicables et les preuves de l’entreprise. Un seuil mathématique peut éclairer la discussion dans les limites de ses hypothèses, tandis que l’accord final détermine les droits effectivement acceptés.
La procédure obtenue est utilisable après l’entrée autant qu’avant l’acceptation. L’entreprise doit réexaminer le dossier lorsqu’une opportunité client, une licence, un financement ou une opération sur le capital change. Les nouveaux documents, dérogations et hypothèses révisées doivent être conservés avec la décision qu’ils étayent. Cela donne au fondateur et au conseil une explication traçable des engagements pris et des alternatives considérées. Le dossier identifie aussi les données contractuelles et de résultats supplémentaires dont une étude empirique aurait besoin avant de formuler des affirmations plus larges sur le coût des droits des accélérateurs.
Références
- Techstars. Investment Terms. Résumé public du programme consulté le 12 novembre 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Consulté le 12 novembre 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Formulaires et recommandations publics consultés le 12 novembre 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Page indiquant une dernière mise à jour le 8 mars 2022 ; consultée le 12 novembre 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Présentation du programme consultée le 12 novembre 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Consultée le 12 novembre 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Appel historique de 2023 ; clauses 2.3 et 7. Consulté le 12 novembre 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. FAQ de financement consultée le 12 novembre 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Consulté le 12 novembre 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Sélection de réponses sur la procédure d’investissement et la propriété intellectuelle consultée le 12 novembre 2026 ; réserves propres à l’année de programme conservées. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Recommandations sur la négociation et les options utilisées comme comparateur de collaboration universitaire. Consulté le 12 novembre 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Index examiné le 12 novembre 2026 ; les clauses des accords modèles sous-jacents n’ont pas été auditées pour cette étude. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Résumé déposé et notice bibliographique examinés ; aucun calibrage numérique tiré de l’article. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Résumé public examiné ; article complet non utilisé comme source de résultats numériques. https://cepr.org/publications/dp2421
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
