
1 La decisione prima di accettare le condizioni del programma
Un accordo con un acceleratore può incidere sui contratti commerciali che un’impresa può accettare, sugli utilizzi della propria tecnologia e sugli investitori che può ammettere in un finanziamento successivo. Il fondatore che valuta un’offerta ha quindi bisogno di un registro dei diritti associati al sostegno, delle attività cui si riferiscono e delle date in cui diventano efficaci. La decisione riguarda una specifica impresa con impegni e opportunità già esistenti. Una percentuale di capitale, un premio monetario o una dichiarazione sulla conservazione della proprietà intellettuale descrivono una parte di quella decisione. Ciascun elemento va letto insieme agli altri documenti che disciplineranno il rapporto.
La presenza di accordi separati emerge dalle descrizioni pubblicate dei programmi. Techstars descrive una struttura di investimento composta da due accordi convertibili e una side letter; il riepilogo individua diritti di partecipazione ai finanziamenti futuri, di informazione e relativi all’uscita. Y Combinator descrive due SAFE accompagnati da uno YC Agreement che comprende diritti di partecipazione ai finanziamenti successivi. Queste descrizioni attestano il ruolo di più documenti. Gli obblighi precisi di una determinata impresa richiedono le versioni applicabili, le modifiche negoziate e gli accordi sottoscritti. Il fondatore dovrebbe individuare l’intero insieme documentale prima di considerare un modulo standard di finanziamento una rappresentazione sufficiente dell’operazione.
La domanda pratica è quale disposizione modifichi un’azione economicamente sostenibile che l’impresa prevede altrimenti di intraprendere. Un campo di utilizzo limitato può incidere su un’opportunità con un cliente lasciandone disponibile un’altra. Un periodo di negoziazione esclusiva può scadere prima o dopo il termine di una controparte. Un diritto di partecipazione al finanziamento può essere esercitato con denaro aggiuntivo allo stesso prezzo di un nuovo investitore. Questi meccanismi richiedono calcoli differenti. Il loro effetto economico dipende dall’opportunità interessata, dalla cassa necessaria, dalle alternative disponibili e dalle attività conservate. Uno sconto percentuale arbitrario applicato a ogni diritto non monetario nasconderebbe tali differenze.
Questo lavoro sviluppa un approccio documentale e basato su scenari costruiti a tale decisione. L’analisi documentale registra descrizioni ufficiali selezionate dei programmi, regole pubblicate e materiali giuridici esplicativi con le rispettive date e il loro ambito. L’esperimento numerico esamina autorizzazioni e scelte commerciali esplicitamente stipulate. Individua priorità negoziali condizionate e le ipotesi che le determinano. Non viene analizzata una popolazione collegata di progetti ammissibili, contratti di programma sottoscritti ed esiti successivi. I casi sviluppati rappresentano imprese ipotetiche; i risultati monetari forniscono un metodo di calcolo per dati aziendali documentati.
2 Un registro datato dei documenti e dei diritti
L’unità di osservazione utile è un documento e una disposizione entro l’ambito dichiarato. Il nome di un programma può comprendere sedi, coorti, soggetti giuridici e strumenti di finanziamento differenti. Un registro documentale dovrebbe quindi conservare l’editore, il programma o bando, il titolo del documento, la versione o data di aggiornamento visualizzata, la data di consultazione e la clausola pertinente. Dovrebbe inoltre identificare se il materiale sia un riepilogo del programma, una regola di candidatura, un accordo di partecipazione, uno strumento di investimento, una side letter, una politica sui dati o un contratto con un’altra parte. Questa separazione consente di ricondurre un’affermazione sui diritti al documento che effettivamente la sostiene.
| Fonte e versione osservata | Osservazione sostenuta | Limite dell’osservazione |
|---|---|---|
| Riepilogo di investimento Techstars; consultato il 12 novembre 2026 | Due accordi convertibili e una side letter; diritti futuri specificati | Riepilogo pubblico; condizioni sottoscritte dall’impresa indisponibili |
| Operazione Y Combinator e guida SAFE; consultate il 12 novembre 2026 | Strumenti di investimento e un accordo separato; documentazione facoltativa di partecipazione | Necessari accordo effettivamente firmato e modifiche |
| Regole MassChallenge; aggiornate l’8 marzo 2022 | Requisiti incorporati specifici del programma e autorizzazioni informative distinte | Regole datate; nessuna constatazione di un bando attualmente aperto |
| Presentazione e politica di riservatezza CDL; consultate il 12 novembre 2026 | Dichiarazione pubblicata su proprietà/commissioni e autorizzazioni distinte sui dati di ricerca | Non ottenuti documenti del percorso specifico e accesso effettivo alla ricerca |
| Modello giuridico Google Accelerator China; bando 2023 | PI della presentazione conservata con autorizzazioni d’uso collegate al programma e pubblicitarie | Modello storico; nessuna affermazione di ammissibilità attuale |
| FAQ UNICEF Venture Fund; consultate il 12 novembre 2026 | Impegno al codice aperto della soluzione finanziata; ambito dichiarato dell’altra PI conservata | Necessari contratto di finanziamento effettivo e bando applicabile |
| FAQ investimenti EIC; consultate il 12 novembre 2026 | Documenti di investimento, procedura e considerazioni sulla PI specifiche dell’operazione | Anno del programma e condizioni dell’operazione rimangono separati |
| Guida WIPO sulla concessione di licenze; consultata il 12 novembre 2026 | Cessione e licenza hanno ruoli distinti di proprietà/utilizzo | Guida esplicativa; nessun parere su un contratto specifico |
| Guida UK IPO sulla collaborazione; consultata il 12 novembre 2026 | Periodi di negoziazione e opzioni di licenza hanno significati operativi distinti | Termine di confronto sulla collaborazione universitaria |
| Indice NVCA dei documenti-modello; consultato il 12 novembre 2026 | Diverse famiglie di diritti di investimento e documenti delle operazioni | Indice esaminato; moduli sottostanti senza verifica delle clausole |
Documenti pubblici selezionati; osservazioni di ambito limitato, senza costituire un’indagine rappresentativa sui programmi. URL e qualificazioni di accesso figurano nelle referenze.
Il registro qui utilizzato è selezionato intenzionalmente. Illustra tipologie sostanzialmente diverse di condizioni e informazioni documentate. Non fornisce una stima rappresentativa della frequenza di una clausola tra gli acceleratori. Riepiloghi pubblici attuali affiancano regole datate e un modello giuridico storico, mantenendo distinti tali ruoli. Per esempio, la pagina delle regole di MassChallenge esaminata per questo studio riporta come ultimo aggiornamento l’8 marzo 2022 e incorpora requisiti specifici del programma. Il modello di Google for Start-Ups Accelerator China specifica un periodo di presentazione nel 2023. Nessuna delle due date può essere trasformata in prova di un bando aperto nel novembre 2026.
Ogni disposizione richiede anche una descrizione operativa. Il registro dovrebbe individuare il titolare del diritto, il soggetto obbligato, l’attività o il valore mobiliare interessato, l’evento attivante, gli utilizzi consentiti, il campo, il territorio, la durata e le eventuali eccezioni. Procedure di consenso, termini di preavviso, diritti di trasferimento, cessazione e obblighi persistenti possono determinare se un’operazione proposta rimanga disponibile. Una clausola sul materiale presentato nella candidatura ha un oggetto diverso da una relativa alla tecnologia del prodotto dell’impresa. L’autorizzazione ad acquistare azioni di nuova emissione ha un destinatario della cassa diverso da un diritto sulla vendita delle azioni esistenti di un fondatore.
Questi campi costituiscono la base per un confronto specifico sull’operazione con i consulenti legali e il responsabile commerciale pertinente. Il gruppo vendite può individuare la scadenza del cliente su cui incide una restrizione. Il gruppo tecnico può individuare il componente coperto da una licenza e le eventuali dipendenze di altre tecnologie. La funzione finanziaria può individuare la data di pagamento necessaria e la prevista ripartizione tra investitori. I legali possono valutare il testo effettivo, la legge applicabile, le modifiche e l’efficacia giuridica. Il modello economico utilizza poi le autorizzazioni così stipulate. Non fornisce una determinazione giuridica su una disposizione il cui significato operativo rimane irrisolto.
3 Condizioni mancanti e limiti delle prove pubbliche
| Stato della prova | Affermazione consentita | Prova successiva |
|---|---|---|
| Clausola operativa esaminata | Descriverne l’effettivo ambito dichiarato | Versione sottoscritta e modifiche |
| Riepilogo pubblicato | Attribuire la precisa affermazione al riepilogo | Accordi sottostanti incorporati |
| Condizione non menzionata | La fonte esaminata non la chiarisce | Risposta della controparte e testo applicabile |
| Modello storico | Descrivere quel bando o accordo datato | Documenti attualmente applicabili |
| Politica sui dati di ricerca | Descrivere le condizioni di accesso dichiarate | Autorizzazione effettiva, dati e diritti di collegamento |
Nessuna condizione mancante viene trasformata in prova dell’assenza di un obbligo.
Il silenzio di un riepilogo dovrebbe rimanere visibile nella valutazione. Quando una pagina pubblica segnala l’esistenza di una side letter senza divulgarne le condizioni di rinuncia o trasferimento, occorre ottenere il documento stesso. Un registro dovrebbe distinguere una disposizione esaminata, una dichiarazione esplicita limitata a un determinato oggetto, una condizione non divulgata e un accordo indisponibile. Queste categorie descrivono le prove a disposizione del revisore. Non possono stabilire che un obbligo non menzionato sia assente da tutti i documenti che l’impresa potrebbe successivamente sottoscrivere.
La distinzione è rilevante per le dichiarazioni di un programma sulla proprietà intellettuale. La presentazione pubblica di Creative Destruction Lab dichiara che il programma non acquisisce capitale o proprietà della PI e non applica commissioni. È una specifica descrizione pubblicata di tali aspetti. La politica di riservatezza separata disciplina la condivisione delle informazioni e l’accesso qualificato per ricerca. Il fondatore che valuta uno specifico percorso o rapporto avrebbe comunque bisogno dei documenti applicabili per comprendere informazione, pubblicità, riservatezza ed eventuali investimenti negoziati autonomamente. La dichiarazione pubblicata sulla proprietà dovrebbe conservare il proprio ambito dichiarato per tutta la valutazione.
Prima dell’accettazione definitiva vi sono diverse occasioni per ottenere informazioni. L’impresa può richiedere l’accordo di partecipazione e i documenti di investimento, ottenere le politiche incorporate e individuare i documenti che saranno modificati in occasione di un round a prezzo definito o di un’uscita. Se una controparte fornisce un riepilogo, il registro dovrebbe conservarlo insieme all’accordo sottostante quando questo diventa disponibile. Qualsiasi differenza richiede una risoluzione esplicita. L’impresa dovrebbe inoltre registrare chi ha fornito una risposta, la data, la domanda cui risponde e se la risposta è incorporata nei documenti vincolanti.
I tempi decisionali dovrebbero riflettere le informazioni ancora irrisolte. Il consiglio può essere in grado di approvare ulteriori verifiche riservandosi l’accettazione di una disposizione che incide su un’attività di valore o su un finanziamento. Le condizioni per procedere dovrebbero essere formulate in termini verificabili, come il ricevimento di uno specifico accordo, un confine di campo concordato o uno svincolo documentato da una restrizione. Si crea così un collegamento pratico tra prove e autorizzazione. Si evita di trattare una domanda senza risposta come dato economico cui attribuire un comodo valore zero.
4 Domini dei diritti e confini dell’impresa
| Dominio | Registro economico | Prove necessarie |
|---|---|---|
| Esclusività commerciale | Azioni consentite e finestre di accettazione | Campo, attività, date ed eccezioni coperti |
| Cessione o licenza di PI | Autorizzazioni operative e attività conservate | Titolare, diritti riservati, territorio, durata e ritorno dei diritti |
| Partecipazione primaria | Cassa aziendale e assegnazione di nuove azioni | Prezzo, dimensione, esercizio pagato e diritti delle azioni |
| Trasferimento secondario | Azioni esistenti e incasso personale del venditore | Ambito del trasferimento, acquirente e prezzo |
| Informazione e pubblicità | Contenuti divulgati specificati e utilizzo consentito | Destinatario, finalità, riservatezza e consenso |
| Procedura di finanziamento | Incasso utilizzabile e scadenza dell’offerta | Date di preavviso, risposta, svincolo e liquidazione effettiva |
Tassonomia analitica dell’autore. Il testo operativo di una disposizione ne determina l’ambito effettivo.
La proprietà della PI, l’autorizzazione allo sfruttamento e la facoltà di concedere diritti a terzi sono questioni separate. Le indicazioni della WIPO su cessione e licenza descrivono il trasferimento della proprietà mediante cessione e l’autorizzazione all’utilizzo della PI mediante licenza con conservazione della proprietà. L’ambito della licenza e i diritti conservati determinano la distinzione tra accordi sole, esclusivi e non esclusivi. Rilevano anche i requisiti dei singoli paesi. Un’impresa che esamina un accordo proposto dovrebbe individuare la tecnologia interessata e le autorizzazioni necessarie alla propria attività, senza affidarsi a una dichiarazione isolata sulla proprietà.
Il modello storico di Google China illustra l’importanza di questa distinzione. Le condizioni del 2023 conservano la proprietà intellettuale sui contenuti presentati, specificando una licenza non esclusiva sulla presentazione collegata al programma e autorizzazioni separate per marchi e pubblicità. Il registro conserva l’oggetto e la finalità di tali disposizioni. Queste autorizzazioni non possono essere estese a una presunta licenza esclusiva sull’intero prodotto sottostante dell’impresa. Il modello fornisce un esempio datato di struttura documentale; non dimostra l’attuale ammissibilità a un programma Google né le condizioni di un singolo accordo sottoscritto.
Le domande frequenti pubblicate sul finanziamento dell’UNICEF Venture Fund individuano un confine diverso. Indicano un requisito di codice aperto per la soluzione finanziata entro il sesto mese del periodo di investimento dichiarato di un anno, distinguendo separatamente l’altra PI dell’impresa. Un’impresa che considera tale sostegno deve individuare i componenti finanziati, le loro dipendenze e la licenza applicabile. Un componente proprietario in un’altra parte dell’impresa e un componente da cui dipende la soluzione finanziata richiedono una valutazione tecnica e contrattuale specifica. Il modello finanziario dovrebbe utilizzare tale valutazione per componente invece di attribuire la stessa restrizione ipotizzata a ogni attività aziendale.
L’esperimento costruito rappresenta pertanto le autorizzazioni per campo commerciale e dominio dell’operazione. Una restrizione stipulata modifica le opportunità o le attività di continuazione utilizzabili dall’impresa ipotetica. Il suo effetto è misurato attraverso queste variazioni esplicite. Una licenza senza effetti stipulati su opportunità, valore delle attività o condizioni di finanziamento è mantenuta come controllo. Questa rappresentazione consente una verifica chiara del meccanismo discusso. Materiali di candidatura, sfruttamento del prodotto, finanziamento primario, trasferimenti di azioni dei fondatori e accesso alle informazioni mantengono oggetti propri lungo tutta l’analisi.
5 Condizioni pubblicate dei programmi e loro ambito
Un confronto tra programmi dovrebbe conservare il livello probatorio di ogni voce. Un riepilogo di investimento pubblicato può individuare una side letter e descriverne gli argomenti. Regole pubbliche di una competizione possono stabilire condizioni applicabili all’ingresso. Un modello giuridico può mostrare una clausola completa per uno specifico bando datato. Un accordo sottoscritto stabilirebbe la posizione negoziata di uno specifico firmatario. Questi documenti rispondono a domande differenti. Il confronto dovrebbe mostrarne i ruoli documentali e gli elementi irrisolti, affinché il lettore possa vedere quali ulteriori prove servono per una decisione aziendale.
Il riepilogo pubblico attuale di Techstars individua nella side letter temi di partecipazione, attività digitali, drag-along e informazione. La descrizione dell’operazione YC individua l’accordo accompagnatorio e la partecipazione ai finanziamenti futuri. L’ambito preciso e le disposizioni di preavviso e rinuncia nei documenti di una singola impresa devono ancora essere esaminati. Queste osservazioni sostengono la richiesta degli accordi aggiuntivi. Non forniscono una base per inserire un periodo di esclusività presunto, un trasferimento della PI dell’intera impresa o una scadenza di consenso nella valutazione di uno dei due programmi.
Le domande frequenti sugli investimenti dell’EIC collocano espressamente determinate condizioni sulla nomina degli amministratori e sui diritti di PI negli accordi individuali e nella due diligence. È un ulteriore esempio del confine tra una spiegazione generale delle politiche e un’operazione. Un fondatore necessita delle condizioni effettivamente proposte all’impresa prima di attribuirvi una conseguenza numerica. Devono inoltre rimanere separate le versioni dei programmi di lavoro. Questo articolo utilizza le risposte esaminate per tali distinzioni documentali e non combina limiti di ammissibilità o investimento di anni di programma differenti.
Un confronto utile termina con una richiesta documentale e una condizione decisionale per ogni clausola rilevante irrisolta. La richiesta può riguardare un elenco di attività, una formula di partecipazione, un periodo durante il quale un’altra operazione non può procedere o il trattamento delle licenze esistenti. La condizione decisionale dovrebbe individuare ciò che cambierebbe l’azione dell’impresa. Il processo attribuisce al registro uno scopo commerciale: concentra l’attenzione su informazioni che possono incidere su un’opportunità o finanziamento documentato, lasciando esplicitamente senza prezzo gli importi non significativi e irrisolti.
6 Licenze esclusive e finestre di negoziazione
Un diritto di negoziare richiede una descrizione propria. Le indicazioni dell’UK Intellectual Property Office sulla collaborazione universitaria illustrano accordi nei quali un collaboratore può richiedere negoziati su una licenza esclusiva. Distinguono tale opportunità da un diritto a imporre la licenza e descrivono restrizioni ai rapporti con terzi durante periodi specificati. Queste disposizioni costituiscono termini di confronto per comprendere un meccanismo. Non dimostrano che un acceleratore abbia gli stessi diritti o che un determinato fondatore sia soggetto al modello universitario.
Per un’impresa, le questioni economiche riguardano l’operazione interessata e il calendario disponibile. Il consiglio dovrebbe individuare la prima data decisionale consentita, l’ultima data di accettazione del cliente, ogni preavviso richiesto e il percorso verso una rinuncia o uno svincolo. Un diritto che scade prima della chiusura di una specifica offerta può lasciarla disponibile alle condizioni stipulate. Uno svincolo dopo la scadenza può escluderla. La valutazione dovrebbe conservare esplicitamente le convenzioni su termini e svincolo; una generica dichiarazione secondo cui una restrizione dura diversi mesi è insufficiente per tale confronto.
I confini di campo e territorio possono modificare l’alternativa che rimane disponibile. Un’impresa ipotetica può considerare utilizzi commerciali della stessa tecnologia in due campi, con capacità limitata di servirli entrambi. Una restrizione su un campo può lasciare utilizzabile l’altro. Se l’impresa avesse già scelto l’alternativa non interessata, la restrizione potrebbe non influire su quella particolare strategia. Se l’opportunità interessata fosse preferibile e sostenibile, la perdita si misura rispetto alla sostituzione fattibile. La valutazione dipende dalle scelte dichiarate e dai loro contributi, anziché dal nome assegnato alla restrizione.
Eccezioni, consenso e scadenza dovrebbero quindi essere valutati con il responsabile commerciale. Un accordo con un cliente può rientrare in un’eccezione espressa, oppure una delimitazione proposta può preservare l’operazione effettivamente necessaria all’impresa. Il modello tratta un’eccezione concordata come modifica dell’insieme di autorizzazioni specificato. Non assegna probabilità presunte all’ottenimento del consenso né esprime un parere sull’efficacia giuridica. Un’aspettativa non sottoscritta di rinuncia rimane materia di negoziazione e documentazione, con la conseguenza economica rappresentata in forma condizionata.
7 Diritti di partecipazione e round di finanziamento successivo
Un diritto di partecipazione richiede una descrizione del finanziamento e dell’assegnazione delle azioni. Le indicazioni pubbliche di YC sul SAFE descrivono il pro rata come diritto facoltativo a investire, con una side letter standardizzata separata dal SAFE. Un accordo di programma può contenere ulteriori disposizioni di partecipazione. Per valutare un diritto effettivo, l’impresa deve accertare il finanziamento coperto, il titolare ammissibile, la base di assegnazione, la procedura di preavviso e il trattamento di un diritto non esercitato. Una denominazione come diritti nei finanziamenti successivi lascia tali dati irrisolti.
Il confronto finanziario dovrebbe poi contabilizzare il denaro versato da ogni titolare. A prezzo di emissione e dimensione totale del round fissi, un investitore che ne sottoscrive una parte sostituisce per quell’importo un’altra fonte di capitale sottoscritto. Un diritto non esercitato non fornisce cassa né crea azioni. La diluizione dei fondatori deriva dalle azioni effettivamente emesse alle condizioni stipulate. Altre conseguenze, fra cui un prezzo diverso del round, la composizione degli investitori, un’assegnazione minima o la possibilità di completare il round, richiedono ipotesi e prove esplicite proprie.
Un diritto su azioni aziendali di nuova emissione differisce anche contabilmente da un diritto sulla vendita delle azioni esistenti di un fondatore. Una nuova emissione può apportare cassa all’impresa e aumentare il numero delle azioni in circolazione. Una vendita secondaria trasferisce azioni esistenti tra titolari e remunera il venditore secondo l’operazione concordata. L’impresa non riceve cassa di finanziamento per il solo fatto che il fondatore incassi il ricavato della vendita. Riunire queste operazioni in un’unica voce può nascondere un fabbisogno finanziario o rappresentare erroneamente il patrimonio dei fondatori.
L’esperimento utilizza controlli di finanziamento a condizioni equivalenti per isolare queste relazioni contabili. Mantiene fissi la cassa totale versata nel round, il prezzo e la data di chiusura quando tali condizioni sono espressamente stipulate, variando poi la partecipazione o l’identità di un investitore che esercita tempestivamente l’equiparazione. Casi separati modificano una procedura o scadenza di finanziamento. Questa struttura consente di distinguere l’effetto della ripartizione da quello del ritardo o di un round indisponibile. Qualsiasi applicazione a un accordo reale richiede la conferma che il diritto copra l’operazione modellata.
8 Divulgazione delle informazioni e autorizzazioni pubblicitarie
Gli obblighi informativi dovrebbero essere registrati per contenuto, destinatario, finalità e momento. L’obbligo di fornire informazioni operative può incidere sul lavoro di rendicontazione e sugli accordi di divulgazione dell’impresa. Un’autorizzazione pubblicitaria può riguardare nomi, immagini o storie aziendali. Il permesso di utilizzare materiali presentati può riferirsi alla candidatura e alle attività del programma. Il trasferimento della PI del prodotto ha un oggetto diverso. La verifica dovrebbe conservare tali distinzioni prima di valutare tecnicamente o finanziariamente gli impegni aziendali.
Le regole pubblicate di MassChallenge distinguono riservatezza, pubblicità e materiale presentato per la partecipazione. Trattano separatamente anche gli accordi con esperti terzi. La valutazione di un rapporto proposto di mentoring, progetto pilota o investimento richiede pertanto i documenti che lo disciplinano, oltre alle regole della competizione. La conservazione dei materiali presentati dovrebbe mantenere il proprio significato dichiarato; non dimostra autonomamente che un programma possieda la tecnologia dell’impresa. La stessa disciplina di ambito dovrebbe applicarsi quando un riepilogo usa termini generici come accesso, collaborazione o sostegno.
L’autorizzazione sui dati di ricerca ha anch’essa una finalità specifica. La politica di riservatezza del CDL descrive la condivisione di informazioni deidentificate su candidati e partecipanti con ricercatori accademici muniti dell’approvazione etica pertinente, escludendo da tale descrizione informazioni tecniche sensibili e PI delle iniziative. Una simile politica non concede accesso all’autore di questo articolo. Uno studio empirico richiederebbe i dati effettivi, gli utilizzi consentiti e le condizioni di collegamento. Un elenco delle imprese ammesse non fornisce neppure un quadro completo di candidati ammissibili, domande respinte o accordi sottoscritti.
L’esperimento finanziario attribuisce una conseguenza a un’autorizzazione soltanto attraverso un canale dichiarato. Un obbligo di rendicontazione senza costo operativo modellato rimane una voce senza prezzo per ulteriori valutazioni aziendali. Un’autorizzazione pubblicitaria senza variazioni stipulate di incassi, spese, attività o finanziamento rimane una condizione codificata per ambito. Questo trattamento conserva esplicitamente un effetto economico irrisolto. Un fondatore può in seguito aggiungere costi documentati o interazioni contrattuali senza trasformare le attuali osservazioni documentali in un’affermazione priva di sostegno sul valore monetario dei diritti informativi di un programma.
9 Disegno dell’esperimento costruito
L’esperimento descrive un’impresa ipotetica su 360 giorni, con ogni dato monetario denominato in sterline britanniche. I giorni sono date relative degli eventi e non hanno legami con il calendario delle candidature a un programma. La cassa aziendale iniziale è GBP 20,000. Un programma costruito fornisce GBP 50,000 al giorno zero e richiede GBP 20,000 di spese al giorno 30. Le spese operative sono GBP 15,000 in ciascuno dei giorni 90, 180, 270 e 360. Questi importi sono ipotesi scelte per evidenziare meccanismi contrattuali. Non sono stime dei costi di un acceleratore identificato né raccomandazioni per il bilancio di un fondatore.
All’inizio dell’esperimento, i fondatori detengono 90 delle 100 azioni esistenti e l’investitore del programma ne detiene dieci. Si assume che tali partecipazioni esistano già; l’esperimento non fornisce una formula di conversione che le colleghi all’incasso iniziale del programma. Un successivo round primario offre GBP 150,000 a una valutazione pre-money di GBP 600,000. La prima chiusura possibile è al giorno 150 e l’ultima consentita al giorno 210, incluso. La capacità finanziaria degli investitori è fornita esplicitamente. Il modello modifica le condizioni di partecipazione e di tempo intorno a questo round fisso, mantenendo costanti prezzo e dimensione quando il confronto richiede condizioni equivalenti.
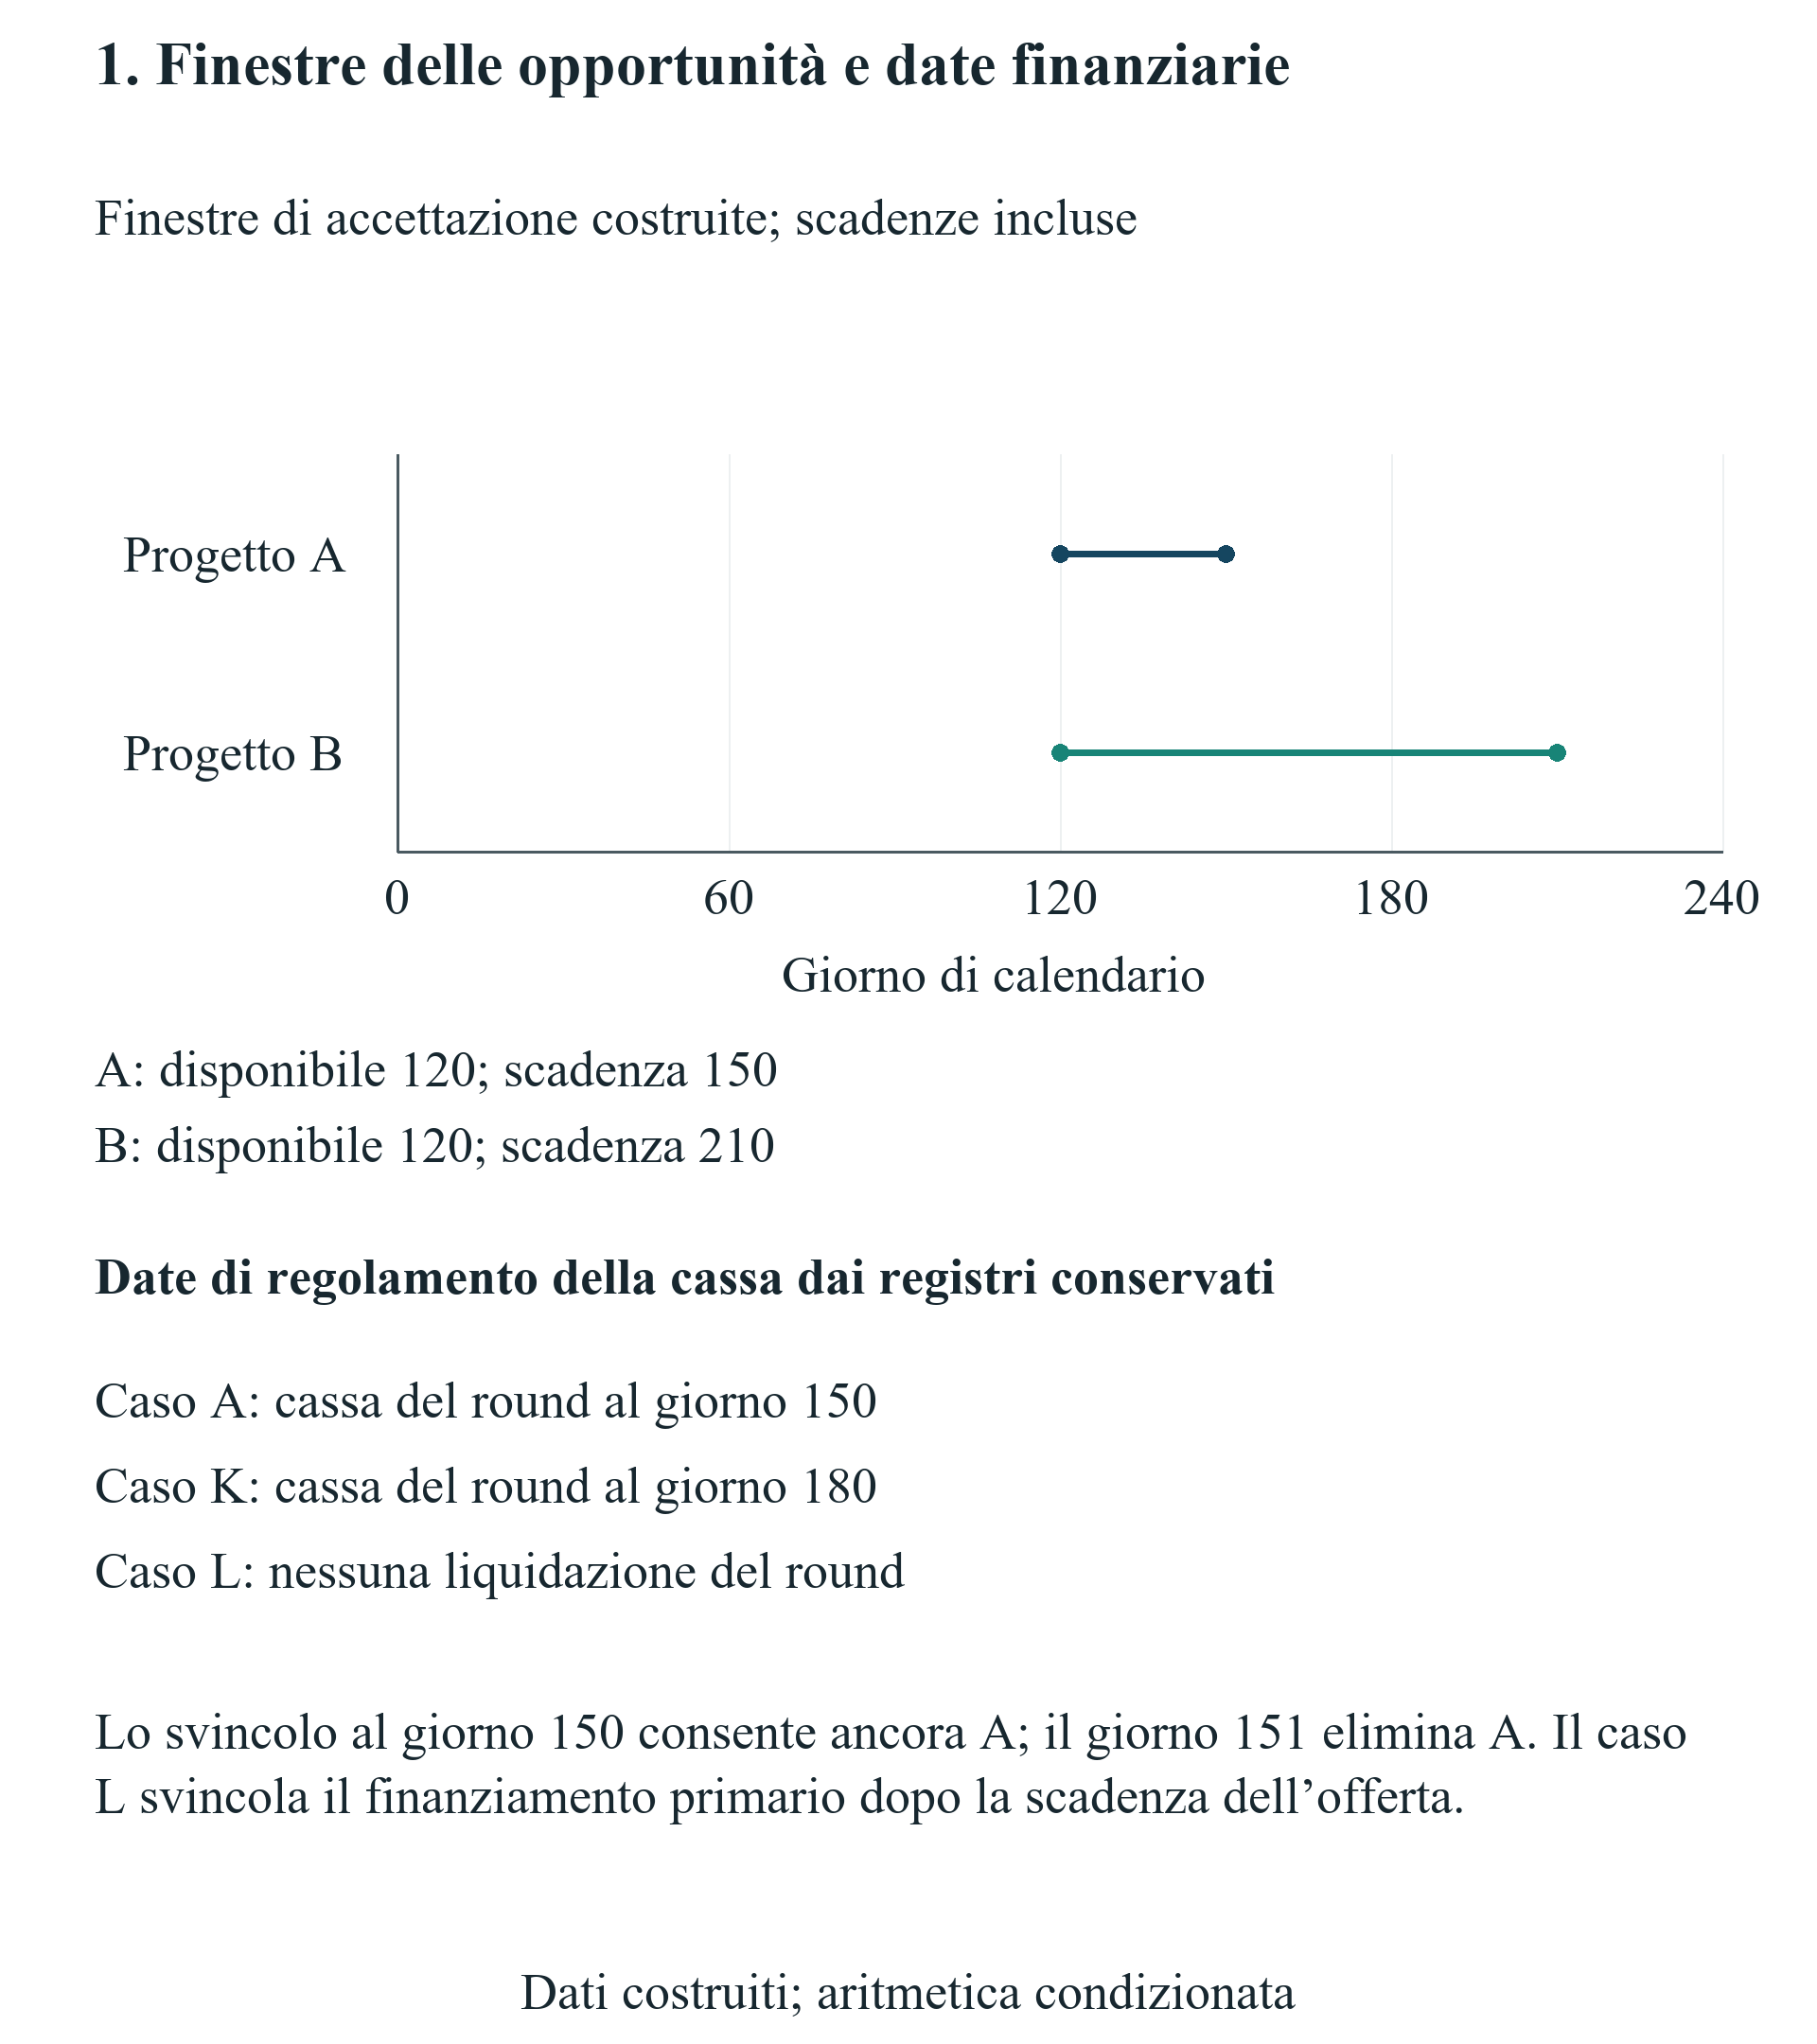
L’impresa dispone di due opportunità commerciali reciprocamente esclusive, indicate come A e B soltanto nell’esperimento. Ciascuna diventa disponibile al giorno 120. L’opportunità A deve essere accettata entro il giorno 150, costa GBP 35,000 al giorno 180 e produce un incasso stipulato di GBP 140,000 al giorno 240. L’opportunità B ha una scadenza di accettazione al giorno 210, un costo di GBP 20,000 al giorno 210 e un incasso di GBP 90,000 al giorno 300. L’impresa può scegliere un’opportunità o astenersi. Nei casi principali gli incassi sono ipotesi deterministiche. Insolvenza del cliente, esecuzione parziale e spese operative variabili richiedono estensioni separate.
Il valore di continuazione comprende una componente di attività di base di GBP 160,000, GBP 320,000 associati al campo A e GBP 160,000 associati al campo B. Sono valori costruiti delle attività alla fine dell’orizzonte, esclusa la cassa già presente nel registro degli eventi e i ricavi già incassati durante l’orizzonte. Non contengono affermazioni su multipli di mercato, crescita terminale o risultati attesi dei programmi. Escludere un campo dalle autorizzazioni sulle attività conservate dall’impresa elimina soltanto la sua componente di continuazione specificata. La separazione rende tracciabile il trattamento economico ed evita di addebitare la stessa perdita ipotizzata attraverso uno sconto di valutazione arbitrario e una deduzione diretta di cassa.
L’esperimento esclude dal proprio ambito l’attualizzazione finanziaria: ogni confronto terminale presentato utilizza lo stesso orizzonte non attualizzato. Una decisione commerciale richiede un tasso di sconto adeguato, il rischio di finanziamento e una valutazione terminale difendibile prima di utilizzare importi comparabili come prezzo di un’operazione. Lo scopo della ricerca è individuare quali diritti modifichino una scelta fattibile, un evento di cassa, una frazione di proprietà o un’attività conservata. Esplicitando tali canali, il lettore può sostituire i parametri costruiti e ricalcolare le stesse relazioni contabili. I risultati principali rimangono condizionati ai dati dichiarati e al criterio di selezione delle strategie specificato.
| Dato | Importo o data | Ambito |
|---|---|---|
| Cassa iniziale e minimo | 20,000; zero | Prima di qualsiasi incasso del giorno zero |
| Incasso del programma | 50,000 al giorno 0 | Cassa aziendale ipotizzata |
| Spesa del programma | 20,000 al giorno 30 | Pagamento ipotizzato |
| Spesa operativa | 15,000 ai giorni 90, 180, 270, 360 | Ogni pagamento conteggiato una volta |
| Azioni esistenti | Fondatori 90; investitore del programma 10 | Partecipazioni iniziali ipotizzate |
| Round primario | 150,000; pre-money 600,000 | Prezzo e cassa totale fissi |
| Finestra del round | Prima data giorno 150; scadenza giorno 210 | Scadenza inclusa |
| Opportunità A | Costo 35,000; incasso 140,000 | Accettare entro 150; pagare 180; incassare 240 |
| Opportunità B | Costo 20,000; incasso 90,000 | Accettare entro 210; pagare 210; incassare 300 |
| Scelta commerciale | Un progetto o astensione | Campi e date vincolano le azioni |
| Attività di continuazione | Base 160,000; A 320,000; B 160,000 | Escludono cassa e incassi modellati |
| Orizzonte e valuta | 360 giorni relativi; GBP | Orizzonte comune non attualizzato |
Tutti i valori sono costruiti in GBP; non si affermano calibrazioni a programmi o esiti empirici.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Tutte le date e le condizioni sono ipotetiche. Uno svincolo al giorno 150 è tempestivo per A; lo svincolo al giorno 151 supera il termine inclusivo. L’offerta primaria scade al giorno 210.
10 Gli insiemi delle azioni commerciali e finanziarie
Una strategia consiste in una scelta commerciale consentita insieme alle condizioni finanziarie assegnate al relativo caso. L’ammissibilità commerciale richiede che l’impresa conservi l’autorizzazione a operare nel campo pertinente e agisca entro le date di disponibilità e scadenza dell’opportunità. Uno svincolo dall’esclusività applicabile al campo A può posticiparne la data di accettazione. Lo stesso svincolo lascia invariati i tempi di accettazione del campo B, salvo una disposizione separata che lo limiti. Questa rappresentazione assegna a ogni restrizione un ambito esplicito e rende visibile la convenzione sulle scadenze. Uno svincolo nell’ultimo giorno consentito è tempestivo nel contratto costruito.
L’ammissibilità giuridica e la fattibilità di cassa sono verificate separatamente. Una strategia può soddisfare le autorizzazioni ipotizzate e comunque non avere denaro sufficiente per un pagamento intermedio. Analogamente, la cassa disponibile non può riaprire un’opportunità commerciale il cui termine di accettazione sia trascorso. L’astensione è compresa nell’insieme principale delle azioni e consente all’impresa di conservare le attività rimanenti senza perseguire alcun progetto. Un controllo separato elimina l’astensione e ogni campo commerciale consentito. Tale combinazione produce un insieme vuoto di azioni giuridicamente ammissibili. Rimane un caso impossibile, senza assegnarvi una bassa valutazione inventata o una strategia di salvataggio arbitraria.
L’azione finanziaria utilizza un’emissione primaria di nuove azioni. Nel caso senza restrizioni, gli investitori esterni forniscono l’intero round fisso. I casi di partecipazione consentono all’investitore esistente di fornire la quota specificata all’interno dello stesso totale o di lasciare il diritto inutilizzato. Un caso separato di diritto di equiparazione gli consente di finanziare l’intero round allo stesso prezzo e alle stesse condizioni di cassa ipotizzate. Questi comportamenti sono dati espliciti. Nessun diritto è trattato come obbligo a investire; l’analisi specifica anche la disponibilità di cassa degli investitori. Un round programmato viene meno quando non sono soddisfatte la capacità finanziaria stipulata o la condizione di autorizzazione operativa.
I casi di equiparazione del round primario e di prima offerta sono accordi contrattuali ipotetici. Non stabiliscono l’ambito dell’accordo di un acceleratore osservato. Un diritto primario riguarda denaro che entra nell’impresa e azioni di nuova emissione. Il controllo separato di vendita secondaria riguarda un trasferimento di azioni esistenti e denaro pagato personalmente al venditore. Tenere separati questi domini consente una verifica diretta della cassa aziendale e della conservazione delle partecipazioni. Un analista dovrebbe individuare il dominio dell’operazione prima di interpretare il nome di una disposizione, perché abbreviazioni simili possono accompagnare formulazioni operative diverse.
Ogni strategia fattibile viene valutata attraverso lo stesso registro di cassa e calcolo delle attività conservate. La regola principale sceglie la strategia consentita e finanziata con la maggiore misura approssimativa costruita del patrimonio terminale dei fondatori. Il criterio assume che il fondatore attribuisca valore al risultato monetario misurato e non abbia ulteriori preferenze per un particolare cliente, campo operativo o investitore. I pareggi seguono un ordine fisso di enumerazione senza significato economico attribuito. Un consiglio con ulteriori obiettivi strategici dovrebbe registrarli come vincoli decisionali o presentare un insieme di strategie accettabili. Cambiare l’obiettivo può modificare l’azione preferita anche quando la contabilità finanziaria rimane invariata.
11 Fattibilità di cassa a ogni data di pagamento
| Voce | Convenzione applicata | Interpretazione |
|---|---|---|
| Saldo iniziale | Verifica prima di qualsiasi incasso del giorno zero | Un incasso successivo non sana una violazione iniziale |
| Date coincidenti | Le uscite precedono gli incassi | Convenzione dichiarata di stress nella liquidazione |
| Ogni incasso/pagamento | Conteggiato una volta nel registro aziendale | Nessuna spesa separata per opportunità perdute |
| Attività di continuazione | Escludono cassa modellata e incassi nel periodo | Evitare duplicazione di valore |
| Violazione | Patrimonio finanziato dei fondatori indisponibile | Aritmetica diagnostica conservata separatamente |
| Compensazione dello sponsor | Pagamento esterno prima dell’apertura; proprietà fissa | Distinta da cassa del fondatore o capitale a prezzo definito |
| Nuova emissione di azioni | Cassa primaria versata divisa per prezzo di emissione | I trasferimenti secondari non forniscono cassa all’impresa |
Regole contabili costruite; gli accordi di liquidazione, fiscali e giuridici specifici dell’impresa richiedono prove separate.
Il conto di cassa inizia prima di qualsiasi incasso del giorno zero. Ogni costo operativo, pagamento commerciale, incasso del programma e incasso finanziario vi entra poi una sola volta alla data specificata. Quando una data contiene sia un pagamento sia un incasso, l’esperimento elabora prima i pagamenti. Questa convenzione richiede deliberatamente che l’impresa finanzi un’obbligazione prima di affidarsi a denaro che arriva più tardi nello stesso giorno. La convenzione è un’ipotesi di stress dichiarata. Un’operazione reale può utilizzare un ordine diverso quando lo giustifichino meccanismi di escrow, istruzioni di regolamento o un accordo ponte sottoscritto.
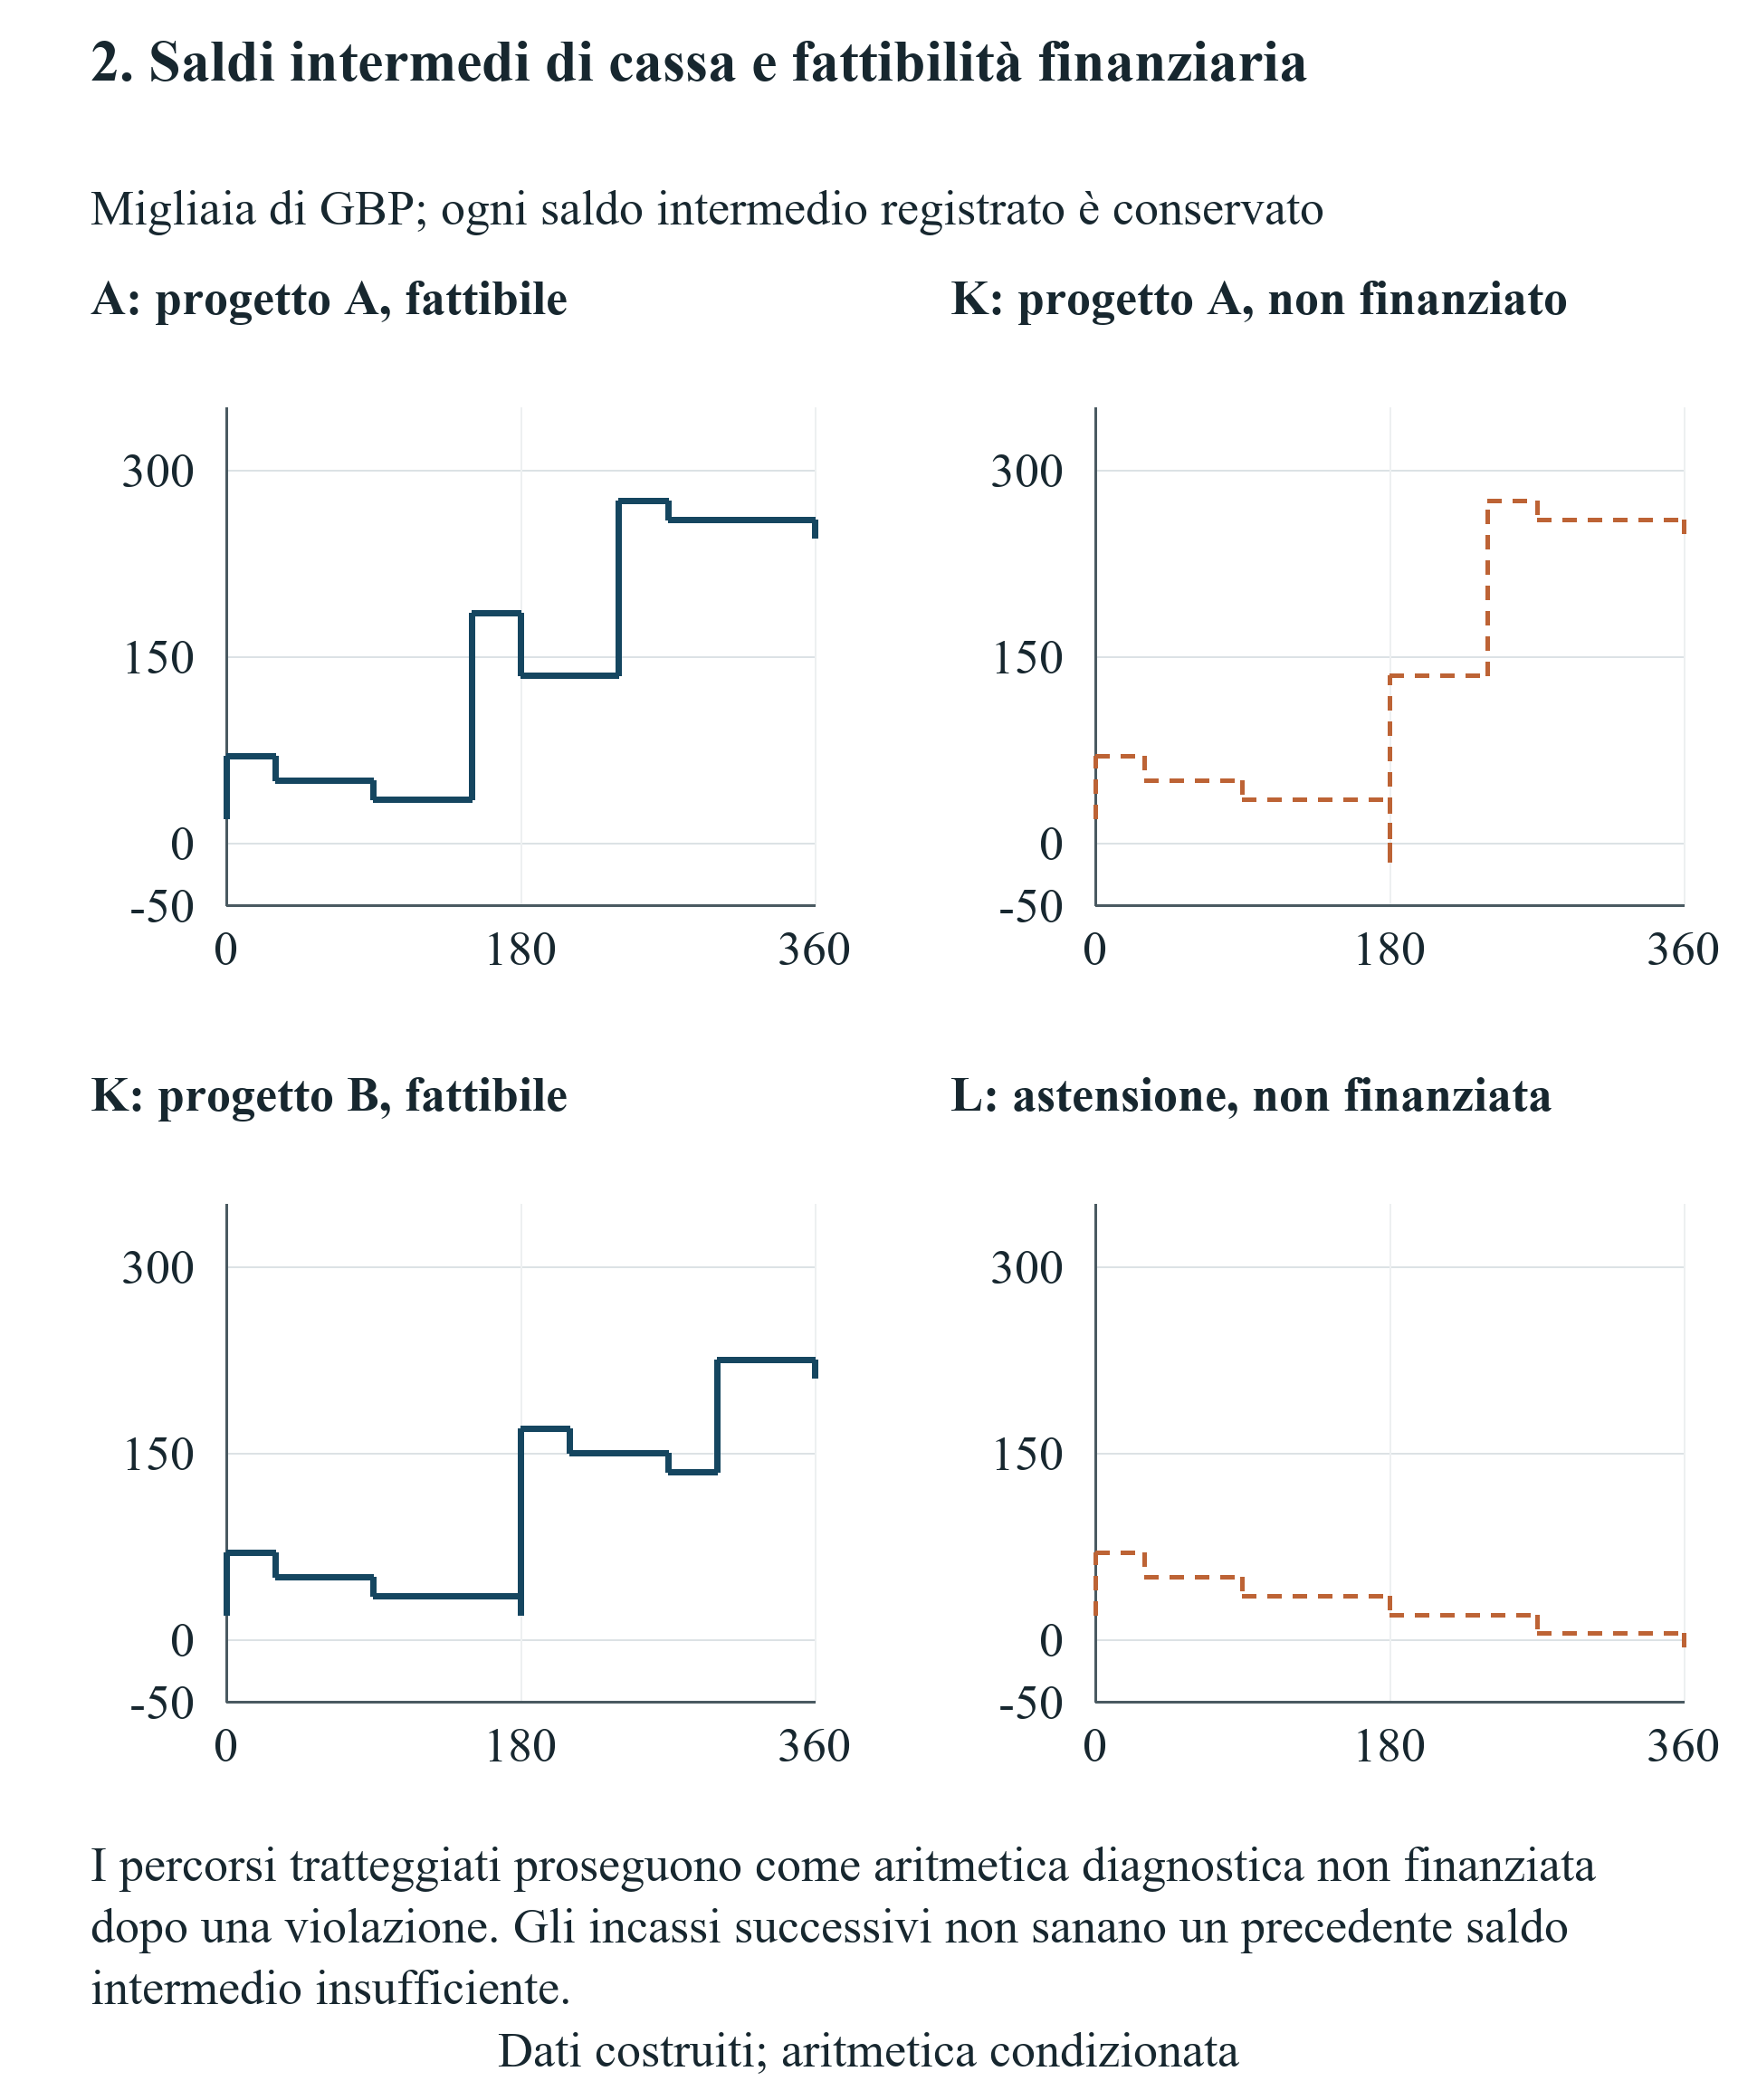
La fattibilità richiede che ogni saldo intermedio di cassa rimanga almeno pari al minimo stipulato, che nei casi principali è zero. Per ogni strategia si conservano il saldo più basso e la prima violazione. Un successivo incasso finanziario non può sanare retroattivamente un pagamento precedente non coperto. Quando un saldo intermedio scende sotto il minimo, il modello non attribuisce un patrimonio terminale finanziato a quella strategia. Può comunque conservare un saldo finale di diagnostica chiaramente identificato per verificare l’aritmetica degli eventi. Tale diagnostica non è un risultato finanziario conseguito e non entra nel confronto delle strategie fattibili.
Il registro di base consente una ricostruzione indipendente. La cassa iniziale e l’incasso del programma forniscono insieme GBP 70,000 prima delle spese successive. Il pagamento del programma al giorno 30 riduce il saldo a GBP 50,000, mentre il pagamento operativo al giorno 90 lo riduce a GBP 35,000. Le successive scelte finanziarie e commerciali determinano i saldi intermedi seguenti. La tabella degli eventi datati dovrebbe quindi essere letta insieme al confronto terminale. Un’impresa con saldo positivo alla fine dell’orizzonte può comunque non superare questa verifica finanziaria se il pagamento commerciale precede il denaro necessario per effettuarlo.
Nell’analisi della compensazione, un’integrazione aziendale dello sponsor viene accreditata alla cassa iniziale prima della prima verifica dei saldi intermedi. È conteggiata una volta e lascia inalterate le frazioni di proprietà stipulate, la dimensione del round, la valutazione e i pagamenti successivi. Un’integrazione pagata dopo una violazione risponderebbe a una domanda diversa e non può soddisfare questa convenzione. Anche denaro di salvataggio fornito dal fondatore richiederebbe un addebito separato alla sua cassa personale o uno strumento finanziario documentato. L’attuale meccanismo di compensazione è un pagamento esterno all’impresa senza nuove pretese di partecipazione, con un’interpretazione volutamente più ristretta di una raccomandazione generale di finanziamento.
Questo metodo basato sul registro degli eventi evidenzia l’origine di ogni fabbisogno di liquidità. L’analista può individuare data, pagamento e importo che vincolano la decisione e poi verificare una modifica contrattuale specifica. Uno svincolo anticipato può preservare un’opportunità con un cliente; una liquidazione anticipata del round può finanziarne il costo; un pagamento iniziale dello sponsor può coprire il minimo di cassa. Queste modifiche richiedono condizioni operative differenti. Il modello non attribuisce un prezzo a penali di inadempimento, procedure di insolvenza o prestiti di emergenza dopo una violazione. Tali conseguenze necessitano di fatti verificati specifici della giurisdizione e di dati contrattuali separati prima di entrare nel confronto finanziario.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Saldi costruiti in GBP. Ogni saldo intermedio dopo un pagamento conta, con uscite prima degli incassi nello stesso giorno. Il percorso A ritardato viola il minimo di GBP 15,000 prima della cassa del round. I percorsi in violazione sono diagnostici, senza patrimonio terminale conseguito.
12 Esclusività commerciale e opportunità in scadenza
Il confronto sulle finestre commerciali modifica il giorno in cui il campo A diventa disponibile all’impresa, conservando la scadenza di accettazione dell’opportunità. Uno svincolo al giorno 150 soddisfa il termine inclusivo dell’esperimento. Uno svincolo al giorno 151 elimina l’opportunità A dall’insieme consentito. La differenza di un giorno è economicamente discontinua perché scade l’opportunità stessa. È un confine contrattuale stipulato nell’esempio costruito. Non stima la durata abituale di una restrizione imposta da un acceleratore né la probabilità che un cliente reale proroghi la propria scadenza.
Prima che la restrizione diventi vincolante, la strategia di riferimento sceglie l’opportunità A alle ipotesi di cassa e attività fornite. L’impresa termina con GBP 245,000 di cassa e conserva GBP 640,000 di attività di continuazione. Applicando la frazione dei fondatori del settantadue per cento si ottiene una misura terminale costruita di GBP 637,200. Quando la finestra elimina A, l’alternativa finanziata è B. La sua cassa finale è GBP 210,000, con le stesse attività conservate, e la misura dei fondatori è GBP 612,000. La differenza condizionata è GBP 25,200. È una differenza tra pacchetti completi fattibili con orizzonte e base di proprietà comuni.
La differenza sottostante nella cassa aziendale è GBP 35,000: l’incasso stipulato di A meno il costo commerciale è GBP 105,000, mentre quello di B è GBP 70,000. Moltiplicando la differenza per la frazione invariata dei fondatori si ottengono GBP 25,200. Nel registro non esiste una spesa separata di esclusività. Addebitare l’incasso lordo dell’opportunità perduta, addebitarne nuovamente il contributo netto e applicare un ulteriore sconto per i diritti confonderebbe grandezze diverse. Costi, incassi e sostituzione fattibile dell’opportunità forniscono già il canale utilizzato nel confronto.
La durata conta attraverso il rapporto con le alternative disponibili. Entro le date fornite, diversi svincoli prima o al giorno 150 conducono alla stessa opportunità selezionata e allo stesso risultato monetario. Svincoli successivi eliminano A lasciando disponibile il campo separato di B. Un ulteriore ritardo nel campo A non crea quindi una perdita commerciale aggiuntiva in questo specifico insieme di due opportunità. Un’impresa con una successione di scadenze dei clienti potrebbe mostrare più gradini, mentre un processo commerciale continuo richiederebbe una diversa rappresentazione delle opportunità. La forma del risultato deriva dal calendario commerciale documentato, anziché da un costo giornaliero presunto associato alla parola esclusivo.
La negoziazione può riguardare il confine di campo, la scadenza di accettazione o un meccanismo documentato di svincolo. Per esempio, una delimitazione ipotetica che consenta l’operazione A identificata ne ripristinerebbe l’ammissibilità giuridica nel modello, purché superi anche le verifiche del finanziamento e dei saldi intermedi di cassa. Una sola modifica della data non fornisce il consenso del cliente in un contratto reale. L’impresa avrebbe bisogno dello svincolo effettivo, di qualsiasi approvazione di terzi richiesta e della conferma che l’offerta del cliente rimanga aperta. Il quadro esplicita queste dipendenze prima che il consiglio attribuisca un valore monetario alla modifica proposta.
La differenza è condizionata all’alternativa esterna dell’impresa. Un’attività senza un’opportunità A documentata non dovrebbe attribuirsi come perdita propria i GBP 25,200 dell’esempio. Un’impresa con un’alternativa più redditizia potrebbe preferirla anche prima dell’applicazione di una restrizione. Il calcolo pertinente confronta la migliore strategia fattibile e documentata sotto ciascun pacchetto completo di condizioni, utilizzando un obiettivo e un insieme informativo coerenti. Il risultato costruito dimostra l’importanza di un’opportunità in scadenza; la sua entità deriva interamente dai dati sperimentali dichiarati.
| Pacchetto | Strategia scelta | Misura dei fondatori, GBP | Cassa minima, GBP |
|---|---|---|---|
| A: Riferimento senza restrizioni | A | 637,200 | 20,000 |
| B: Svincolo alla scadenza di A | A | 637,200 | 20,000 |
| C: Svincolo dopo la scadenza di A | B | 612,000 | 20,000 |
| D: Licenza campo A; nessun utilizzo riservato | B | 381,600 | 20,000 |
| E: Tempi e licenza campo A insieme | B | 381,600 | 20,000 |
| F: Cessione di entrambi i campi; nessuna licenza di ritorno | Astensione | 216,000 | 20,000 |
Tutti i valori sono costruiti in GBP; non si affermano calibrazioni a programmi o esiti empirici. Un pacchetto non finanziato non ha una misura terminale raggiunta. La cassa minima si riferisce alla strategia selezionata.
13 Autorizzazioni sulla PI e restrizioni sovrapposte
Una condizione sulla PI entra nel modello costruito attraverso due autorizzazioni distinte. La prima riguarda la gestione di un progetto commerciale durante l’orizzonte. La seconda riguarda la conservazione del relativo valore delle attività alla fine dell’orizzonte. Nel caso della licenza esclusiva sul campo A, si assume che la licenza elimini l’autorizzazione dell’impresa a sfruttare il campo A per tutto il periodo valutato, senza utilizzo riservato o ritorno dei diritti. L’impresa perde quindi l’accesso all’opportunità A ed esclude l’attività di continuazione del campo A. Il campo B e l’attività di base rimangono disponibili. Sono ipotesi sperimentali esplicite su una licenza ipotetica, senza conclusioni sui requisiti di un programma identificato.
Il caso di cessione elimina autorizzazioni operative e valori di continuazione per entrambi i campi commerciali, lasciando all’impresa l’attività di base. Non prevede una licenza di ritorno. Il round di finanziamento fisso rimane espressamente disponibile nelle ipotesi di questo caso. Tale disponibilità è una forte scelta condizionata: un investitore reale potrebbe modificare l’offerta dopo un trasferimento di PI. Il confronto attuale mantiene fisso il round per evidenziare il canale dei diritti. Una valutazione specifica dell’impresa dovrebbe aggiungere una condizione documentata di autorizzazione al finanziamento o un’altra offerta comprovata se il trasferimento cambia la volontà degli investitori di finanziare.
L’effetto monetario dell’esclusione di un campo dipende dalle alternative rimanenti. Un’impresa in grado di intraprendere un altro progetto redditizio può sceglierlo. Un’impresa senza autorizzazioni commerciali residue può astenersi quando lo consentono il contratto e il problema decisionale. I valori risultanti dovrebbero quindi essere calcolati dall’insieme di azioni modificato e dalle attività conservate. Dedurre una percentuale generica per restrizioni sulla PI nasconderebbe entrambi i meccanismi. Potrebbe anche conteggiare due volte la stessa perdita di campo qualora la valutazione lo escluda già e l’analista deduca in aggiunta una penale contrattuale presunta.
Disposizioni sovrapposte richiedono un confronto congiunto. Una restrizione della finestra commerciale può eliminare A rinviandone l’accettazione oltre la scadenza. Una licenza sufficientemente ampia sul campo A può eliminare autonomamente la stessa opportunità. Imporre entrambe le condizioni non può eliminare A due volte. Il caso congiunto esclude inoltre la componente di continuazione del campo A quando la licenza ha tale ambito stipulato. Il confronto corretto valuta quattro pacchetti completi: senza restrizioni, solo temporale, solo licenza e congiunto. La loro differenza delle differenze individua la sovrapposizione nel problema decisionale costruito. Non fornisce una stima causale da imprese osservate né un prospetto additivo di risarcimenti giuridici.
Una licenza non esclusiva riceve un controllo separato. Il controllo conserva esplicitamente autorizzazioni operative, attività conservate, importi di cassa e condizioni finanziarie dell’impresa e non introduce effetti di vendite concorrenti. Il suo risultato economico è quindi invariato per costruzione. Ciò definisce il confine dei canali modellati. Una licenza non esclusiva reale potrebbe influire su prezzi, concorrenza, segretezza tecnica o comportamento dei clienti; tali conseguenze richiedono ulteriori prove e parametri. Il controllo attuale non sostiene un’affermazione generale secondo cui le licenze non esclusive sarebbero prive di costo. Documenta che la sola parola licenza non crea una deduzione monetaria in questo quadro.
La mappa delle autorizzazioni dovrebbe accompagnare ogni valutazione proposta della PI. Dovrebbe individuare titolare prima e dopo l’accordo, utenti autorizzati, confini di prodotto o campo, territorio, durata, sublicenze, miglioramenti, diritti riservati e ritorno dei diritti. L’impresa dovrebbe inoltre distinguere materiali di candidatura, tecnologia preesistente e lavoro prodotto durante un programma. Un documento sottoscritto può attribuire queste categorie diversamente. La verifica giuridica determina significato ed efficacia dell’accordo nella sua giurisdizione. L’analisi finanziaria utilizza poi le modifiche di autorizzazione documentate, conservando le condizioni irrisolte come scenari separati e dichiarandone le ipotesi al decisore.
14 Partecipazioni a condizioni finanziarie equivalenti
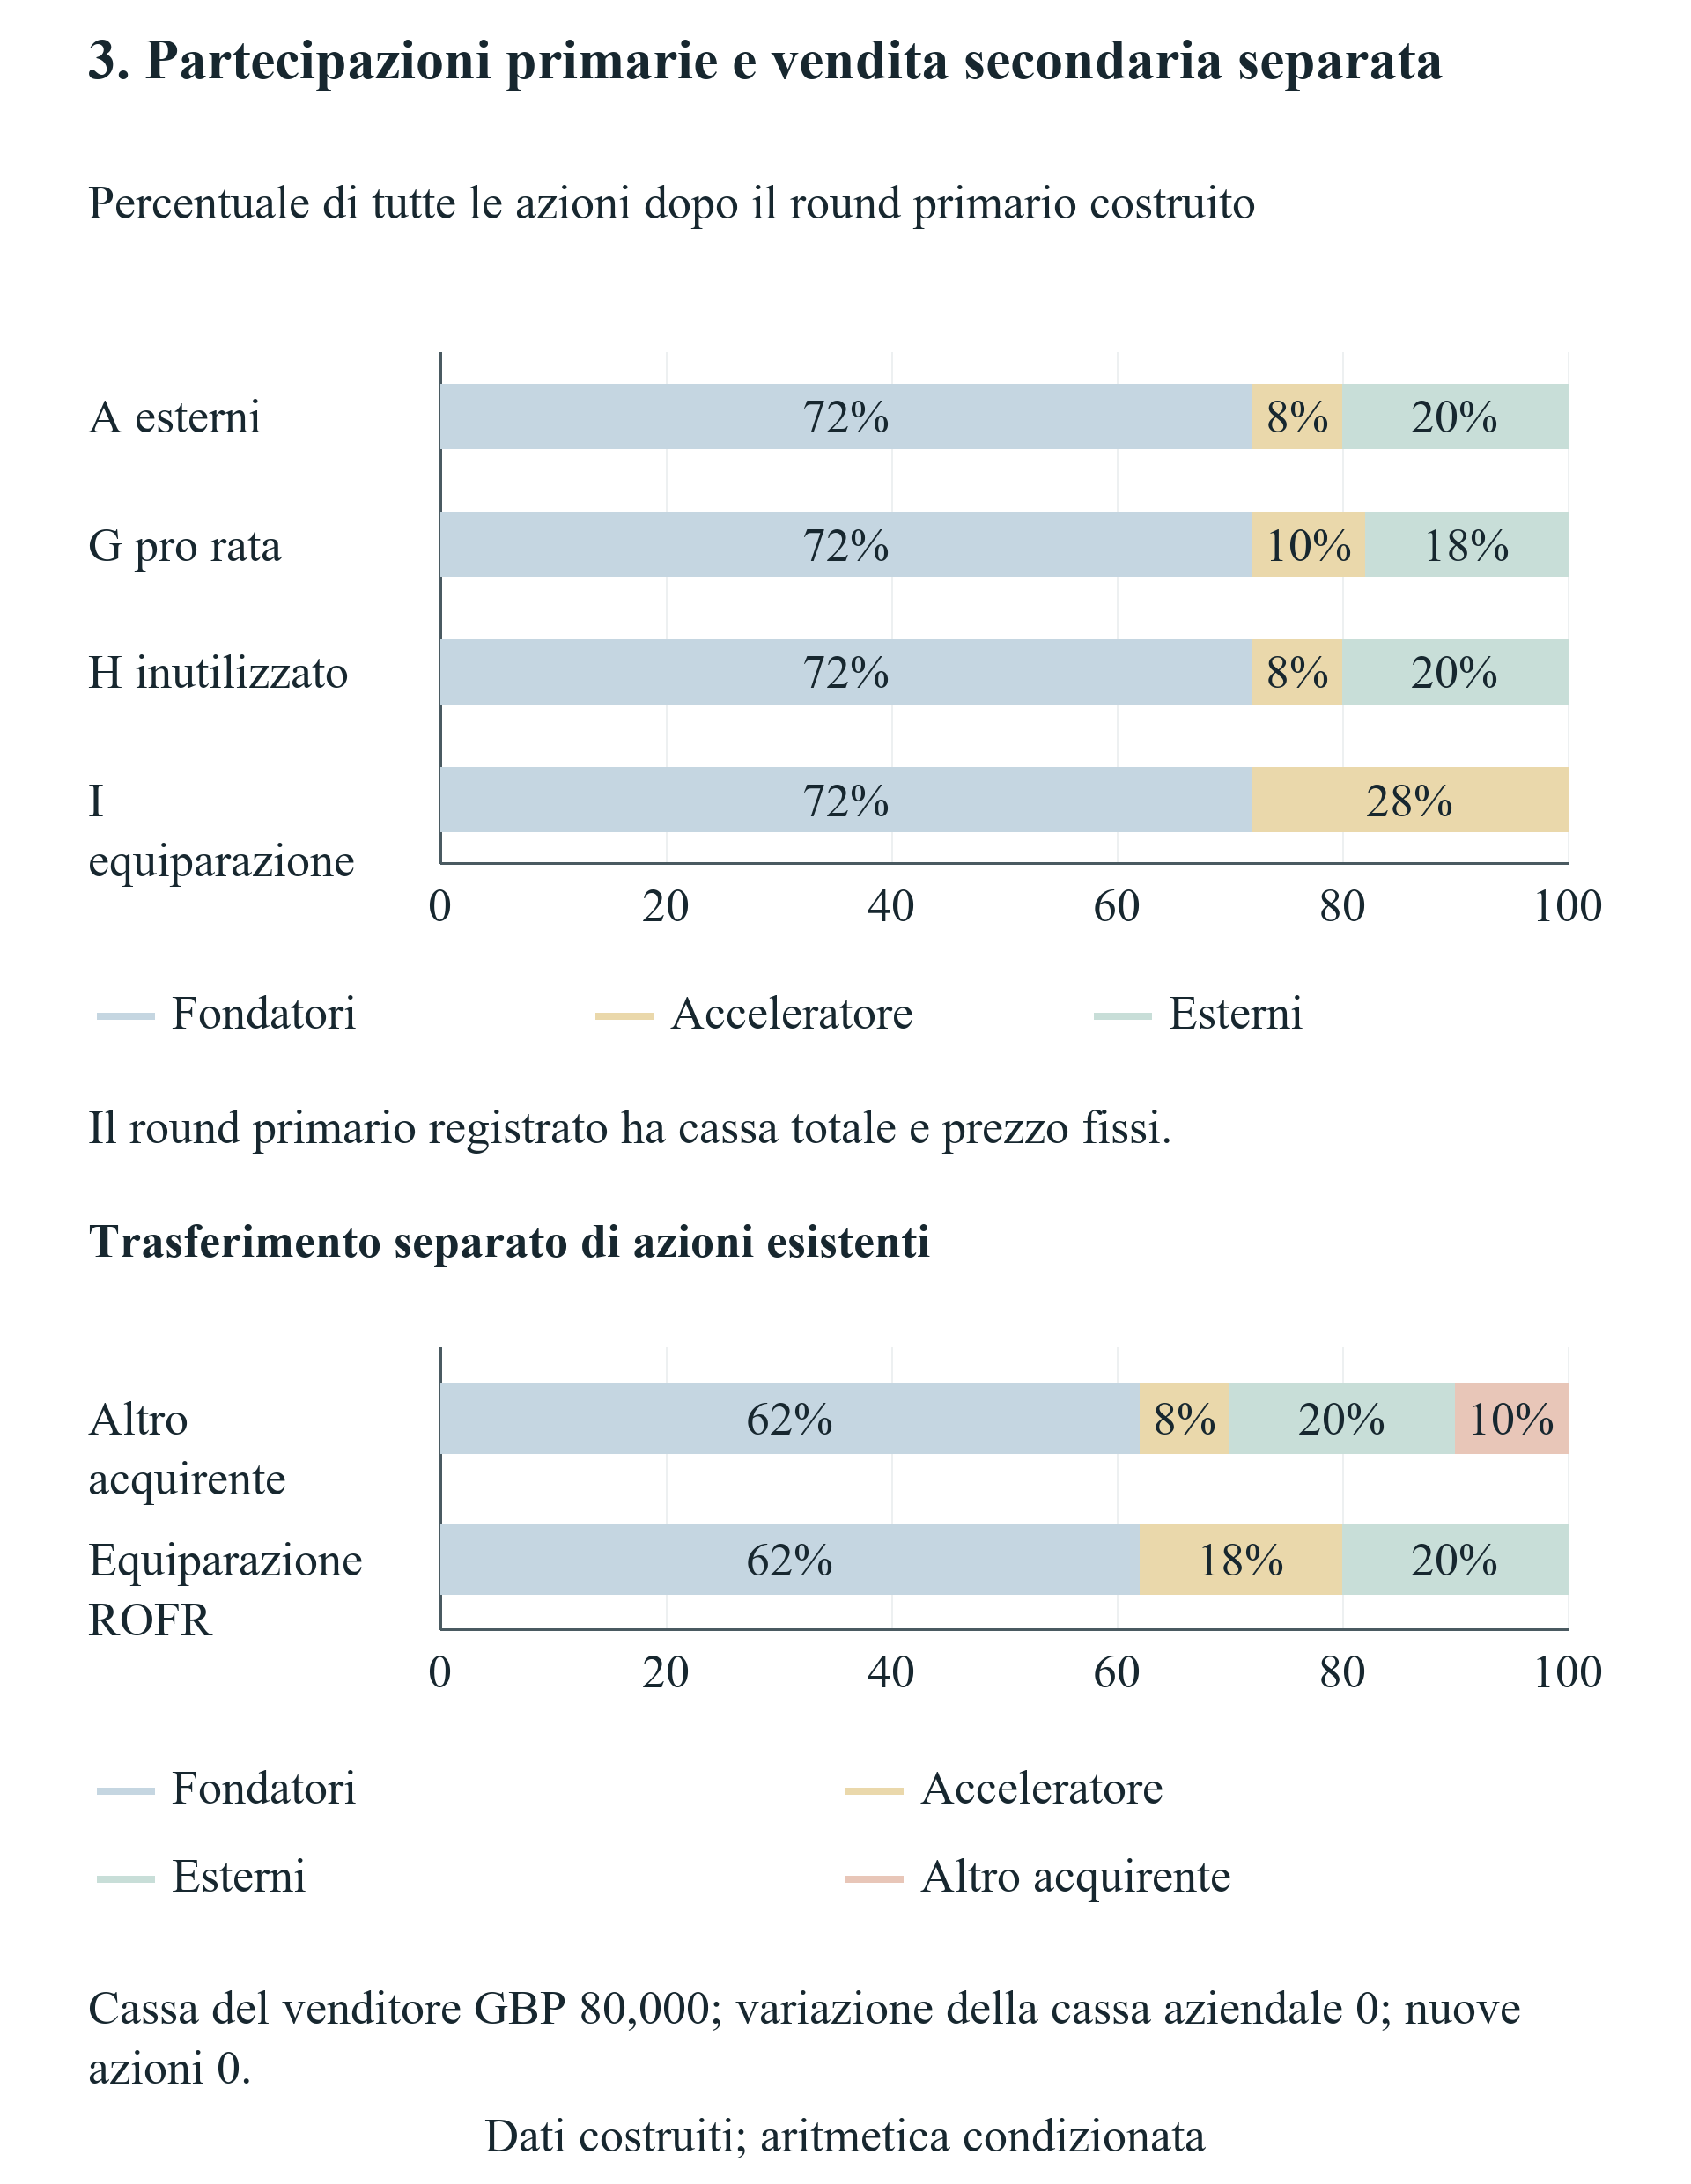
Il confronto sul finanziamento primario inizia dalle stesse 100 azioni esistenti e dalla valutazione pre-money di GBP 600,000. Il prezzo stipulato è quindi GBP 6,000 per nuova azione. Raccogliere GBP 150,000 a quel prezzo comporta l’emissione di 25 azioni, portando il totale a 125 dopo il round. I fondatori continuano a detenere le 90 azioni originarie. La frazione risultante è 90 diviso 125, ossia 72 per cento. Questo calcolo mantiene costanti prezzo, dimensione, diritti delle azioni e partecipazioni esistenti. Una variazione di qualsiasi condizione appartiene a un confronto specificato separatamente.
L’esercizio integrale del diritto pro rata del dieci per cento dell’investitore esistente fornisce GBP 15,000 entro il round fisso. Quel pagamento acquista 2.5 nuove azioni. Gli investitori esterni forniscono GBP 135,000 e ricevono 22.5 nuove azioni. L’investitore esistente detiene quindi 12.5 azioni, gli esterni 22.5 e i fondatori 90. Le percentuali finali sono rispettivamente dieci, diciotto e settantadue. Quando il diritto rimane inutilizzato, gli investitori esterni forniscono invece tutti i GBP 150,000. L’investitore esistente conserva dieci azioni, pari all’otto per cento dopo il round, mentre i fondatori mantengono il settantadue per cento.
Il caso ipotetico di equiparazione dell’intero round primario modifica l’identità del sottoscrittore. L’investitore esistente fornisce GBP 150,000 allo stesso prezzo di GBP 6,000 e riceve tutte le 25 nuove azioni. La sua posizione finale è 35 azioni, ossia il ventotto per cento, e i fondatori mantengono nuovamente il settantadue per cento. L’incasso aziendale e il totale delle azioni emesse coincidono con il caso di finanziamento esterno. Entro queste condizioni fornite, cambiare sottoscrittore non modifica di per sé la diluizione dei fondatori. Una modifica negoziata di prezzo, governance, diritti di preferenza o cassa totale richiederebbe un’analisi più ampia dello strumento e del contratto.
La capacità finanziaria e il comportamento effettivo rimangono condizioni necessarie. Il modello registra il diritto separatamente dal pagamento dell’investitore e crea nuove azioni soltanto a fronte di denaro versato all’impresa nel round assegnato. Un diritto cui si rinuncia non produce un pagamento di sottoscrizione. Un round promesso con capacità finanziaria fornita insufficiente non produce un evento di finanziamento completato. Queste distinzioni contano nella pianificazione del fondatore, perché riserva di assegnazione, manifestazione d’interesse e sottoscrizione finanziata possono collocarsi in fasi diverse. La contabilità costruita non valuta una promessa come cassa né tratta la partecipazione facoltativa come impegno automatico di capitale futuro.
Il controllo di vendita secondaria trasferisce dai fondatori dieci punti percentuali dell’impresa dopo il round in cambio di GBP 80,000 pagati loro personalmente. L’impresa non riceve nuova cassa né emette azioni nel controllo. Un’equiparazione secondaria allo stesso prezzo cambia l’acquirente mantenendo la frazione trasferita dal venditore e il suo incasso personale. Questo risultato contabile limitato non dice nulla su diritti di consenso, imposte, restrizioni ai trasferimenti o differenze nel comportamento futuro dell’acquirente. Tali aspetti richiedono prove proprie. Il controllo dimostra perché un diritto secondario non possa essere semplicemente inserito nel registro di cassa della raccolta primaria.
Ogni riconciliazione delle partecipazioni dovrebbe mostrare azioni iniziali, cassa versata all’impresa, azioni emesse al prezzo dichiarato, azioni finali e frazione finale. Le colonne di pagamento ed emissione riconciliano la partecipazione dell’investitore con l’incasso aziendale. Le quantità di proprietà associate a una strategia operativa con violazione di cassa rimangono quantità programmate condizionali, senza affermare che l’impresa abbia completato con successo tale strategia. La misura approssimativa del patrimonio terminale dei fondatori usa una frazione di proprietà soltanto per una strategia finanziata. Questa presentazione permette al lettore di verificare se un apparente costo dei diritti derivi da diluizione, perdita di cassa aziendale, ritardo del finanziamento o modifica separata delle attività operative.
| Pacchetto e titolare | Azioni prima + emissione = dopo | Cassa versata all’impresa, GBP | Partecipazione finale |
|---|---|---|---|
| A; Fondatori | 90 + 0 = 90 | 0 | 72% |
| A; Investitore esistente | 10 + 0 = 10 | 0 | 8% |
| A; Investitore esterno | 0 + 25 = 25 | 150,000 | 20% |
| G; Fondatori | 90 + 0 = 90 | 0 | 72% |
| G; Investitore esistente | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Investitore esterno | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Fondatori | 90 + 0 = 90 | 0 | 72% |
| H; Investitore esistente | 10 + 0 = 10 | 0 | 8% |
| H; Investitore esterno | 0 + 25 = 25 | 150,000 | 20% |
| I; Fondatori | 90 + 0 = 90 | 0 | 72% |
| I; Investitore esistente | 10 + 25 = 35 | 150,000 | 28% |
| I; Investitore esterno | 0 + 0 = 0 | 0 | 0% |
Round costruito di azioni ordinarie. Prezzo GBP 6,000 per nuova azione. Ogni pacchetto fornisce GBP 150,000 all’impresa; il totale finale delle azioni è 125.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Il round primario emette 25 azioni a GBP 6,000 e conserva una proprietà dei fondatori del settantadue per cento nei casi equivalenti. Il controllo secondario trasferisce azioni esistenti e paga il venditore; non fornisce cassa all’impresa.
15 Ritardi del finanziamento e perdita di un’offerta
I tempi del finanziamento operano attraverso un calendario diverso. Il round primario stipulato può essere liquidato per la prima volta al giorno 150 e scade dopo il giorno 210. Un ritardo procedurale rinvia l’evento di cassa del round senza modificare le date di accettazione commerciale o il prezzo dell’investitore. Se l’impresa si è già impegnata nell’opportunità A, la sequenza dei pagamenti al giorno 180 diventa vincolante. Il registro contiene GBP 35,000 dopo il giorno 90. Al giorno 180, GBP 15,000 di spese operative e GBP 35,000 di costo commerciale scadono prima di qualsiasi incasso finanziario dello stesso giorno. Il minimo in quel momento è negativo per GBP 15,000.
Anticipare la liquidazione del round al giorno 179 evita questo specifico minimo perché i GBP 150,000 sono disponibili prima delle obbligazioni del giorno 180. Una liquidazione al giorno 180, secondo la convenzione dichiarata delle uscite prima delle entrate, arriva troppo tardi per finanziare il saldo intermedio precedente. Il saldo successivo all’incasso nello stesso giorno è positivo, ma la strategia già impegnata ha già fallito la verifica finanziaria. La distinzione è rilevante per un diritto contrattuale che consuma tempo senza cambiare un prezzo di sottoscrizione. L’impresa dovrebbe individuare i propri meccanismi effettivi di regolamento e priorità dei pagamenti prima di utilizzare un confronto per giorno di calendario come prova di liquidità disponibile.
L’impresa può anche cambiare strategia commerciale quando le informazioni sui tempi sono disponibili prima dell’impegno. L’opportunità B non ha un pagamento commerciale al giorno 180 e rimane finanziabile con la liquidazione stipulata del round in tale giorno. Scegliere B evita quindi la violazione di cassa specifica di A, rinunciando al maggiore contributo netto ipotizzato di A. Il confronto tra strategie finanziate ottimali può mostrare questo cambiamento. Un calcolo della compensazione con impegno preventivo in A risponde a una domanda più ristretta e mantiene A come strategia obbligatoria. Presentare entrambi evidenzia se un costo dichiarato dei diritti rifletta un fabbisogno di apporto di cassa, un adattamento fattibile o un precedente impegno irreversibile.
Il caso ipotetico di prima offerta fornisce date di invito, risposta e offerta esterna anteriori alla liquidazione programmata. Il rifiuto specificato consente la stessa cassa esterna al giorno 150. Con queste date procedurali precise e condizioni fisse, la denominazione prima offerta non ha un effetto monetario separato. Il caso ipotetico di ritardo del diritto di equiparazione fornisce invece una liquidazione esterna successiva. La data più tarda, insieme al registro, produce la conseguenza finanziaria. Nessuno dei due esperimenti stabilisce un effetto universale di un diritto di prima offerta o prelazione; dominio operativo, modalità di preavviso, risposta dell’investitore e offerta finale determinano il calcolo specifico dell’impresa.
Uno svincolo della raccolta al giorno 211 non rispetta la scadenza stipulata dell’offerta. Il modello non registra quindi nessun round completato, nessun incasso finanziario aziendale e nessuna nuova azione da quel round. Con la liquidità iniziale e il calendario delle spese forniti, nessuna strategia commerciale principale rimane finanziata per l’intero orizzonte in questo caso. Il confronto del patrimonio terminale dei fondatori rimane indisponibile. Un importo diagnostico di attività più cassa non può essere presentato come risultato raggiunto e un’offerta scaduta non può essere trattata come denaro arrivato semplicemente un giorno in ritardo. Un investitore sostitutivo o un prestito di emergenza costituirebbero un nuovo scenario finanziario documentato.
La verifica pratica dovrebbe collegare ogni disposizione procedurale all’ultima data di cassa utilizzabile. L’impresa può chiedere un periodo di risposta specificato, la scadenza automatica di una finestra negoziale, una rinuncia specifica per l’operazione o prove di un finanziamento ponte impegnato. Ogni proposta necessita dei documenti ed elementi economici effettivi. Un prestito ponte remunerato aggiunge costi e obblighi di rimborso; nuovo capitale modifica la proprietà; un pagamento dello sponsor ha un’altra incidenza. Il quadro mantiene separate queste alternative affinché il consiglio possa vedere quale modifica contrattuale o strumento finanziato sostenga un percorso di recupero proposto.
| Pacchetto | Strategia scelta | Misura dei fondatori, GBP | Cassa minima, GBP |
|---|---|---|---|
| G: Esercizio volontario integrale pro rata | A | 637,200 | 20,000 |
| H: Diritto di partecipazione inutilizzato | A | 637,200 | 20,000 |
| I: Equiparazione primaria alle stesse condizioni | A | 637,200 | 20,000 |
| J: Prima offerta rifiutata; cassa tempestiva | A | 637,200 | 20,000 |
| K: Procedura di equiparazione; cassa al giorno 180 | B | 612,000 | 20,000 |
| L: Svincolo della raccolta dopo la scadenza dell’offerta | Nessuna strategia finanziata | Indisponibile | Indisponibile |
Tutti i valori sono costruiti in GBP; non si affermano calibrazioni a programmi o esiti empirici. Un pacchetto non finanziato non ha una misura terminale raggiunta. La cassa minima si riferisce alla strategia selezionata.
16 Soglie di compensazione e liquidità iniziale
Un quesito di compensazione richiede destinatario, data e incidenza finanziaria definiti. Qui uno sponsor esterno versa all’impresa un importo non negativo prima che venga verificato il saldo iniziale. Il pagamento non dà luogo all’emissione di un valore mobiliare, mantiene fissa la frazione dei fondatori e non modifica costi, incassi, autorizzazioni o condizioni finanziarie successive. L’esperimento ricerca il più piccolo pagamento di questo tipo che renda finanziata una strategia ammissibile e raggiunga un riferimento dichiarato di patrimonio dei fondatori. Queste condizioni restringono deliberatamente l’interpretazione. Non descrivono un nuovo investimento in capitale, un apporto personale di cassa del fondatore o una compensazione versata dopo che un’obbligazione sia già rimasta scoperta.
Per ogni strategia giuridicamente ammissibile, il fabbisogno di liquidità è l’importo necessario a portare il suo saldo intermedio di cassa più basso senza sostegno al minimo specificato, con limite inferiore zero. Il requisito patrimoniale confronta la misura di riferimento dei fondatori con l’intercetta affine diagnostica della strategia e divide la differenza per la frazione positiva dei fondatori. L’integrazione della strategia è il massimo tra zero, fabbisogno di liquidità e tale soglia economica. Il calcolo confronta poi ogni strategia consentita e sceglie l’integrazione fattibile più piccola. Conservare separatamente la soglia economica con segno mostra quando una strategia supera già il riferimento patrimoniale prima di un pagamento.
L’intercetta diagnostica ha un ruolo matematico limitato. È l’espressione finale di attività più cassa della strategia a compensazione zero, moltiplicata per la frazione dei fondatori programmata, anche quando una precedente violazione di cassa impedisce che la strategia sia finanziata. Fornisce l’intercetta dell’espressione affine necessaria a risolvere per un’integrazione anteriore all’apertura. Non viene presentata come patrimonio dei fondatori raggiunto. Dopo aver calcolato la compensazione, l’esperimento verifica nuovamente ogni saldo intermedio e la condizione patrimoniale della strategia compensata. Un pagamento proposto supera la verifica soltanto quando il percorso effettivamente compensato soddisfa entrambi i criteri.
Il controllo temporale con A fisso richiede GBP 15,000 prima dell’apertura quando il finanziamento arriva al giorno 180. Quel pagamento porta il saldo intermedio vincolante esattamente a zero. Il confronto con svincolo dopo la scadenza richiede GBP 35,000 all’impresa per ripristinare il riferimento senza restrizioni dei fondatori eseguendo B. Tale importo supera la differenza di GBP 25,200 a livello dei fondatori perché essi detengono il settantadue per cento dell’impresa. Nel caso di cessione, ripristinare lo stesso riferimento attraverso il canale aziendale stipulato richiede GBP 585,000. Il confronto riflette le attività di campo e il contributo commerciale mancanti ipotizzati, insieme alle attività di base e alla cassa conservate.
Alcuni controlli hanno risposte qualitativamente diverse. Un saldo iniziale negativo di GBP 5,000 richiede almeno GBP 5,000 prima di qualsiasi incasso successivo del giorno zero, anche se consistente. Un’impresa con frazione dei fondatori zero non può migliorare questa specifica misura patrimoniale dei fondatori mediante cassa aziendale. Se il riferimento è già zero, la liquidità può ancora essere ripristinata; un riferimento positivo dei fondatori è impossibile attraverso quel canale. Un caso che richiede un’azione commerciale vietando ogni azione non ha strategie ammissibili. Un pagamento di cassa maggiore non può sanare tale restrizione logica.
Una soglia finita dovrebbe essere interpretata insieme alla condizione vincolante e alla strategia scelta. Il pagamento minimo può cambiare strategia al variare di un parametro, quindi risolvere soltanto per il progetto inizialmente preferito può sovrastimare la compensazione necessaria. Gli importi in sterline intere sono arrotondati verso l’alto per un fabbisogno di finanziamento, conservando nei calcoli i valori razionali esatti. Una negoziazione reale richiede il trattamento fiscale, giuridico, contabile e finanziario del pagamento prima di utilizzarlo come proposta di accordo. Le soglie costruite forniscono una risposta verificabile a uno specifico meccanismo di pagamento; altri meccanismi di compensazione richiedono equazioni e condizioni documentali proprie.
| Quesito | Strategia selezionata | Pagamento iniziale, GBP | Risultato |
|---|---|---|---|
| Apertura zero; uguaglianza al minimo | Astensione | 0 | Zero |
| Deficit iniziale prima dell’incasso | Astensione | 5,000 | Finito |
| A obbligatoria; round giorno 179 | A | 0 | Zero |
| A obbligatoria; round giorno 180 | A | 15,000 | Finito |
| Svincolo alla scadenza; patrimonio equivalente | A | 0 | Zero |
| Svincolo dopo la scadenza; patrimonio equivalente | B | 35,000 | Finito |
| Nessuna attività terminale campo A; patrimonio equivalente | B | 35,000 | Finito |
| Cessione; patrimonio equivalente | Astensione | 585,000 | Finito |
| Soglia patrimoniale con segno negativo | A | 0 | Zero |
| Frazione fondatori zero; obiettivo zero | Astensione | 0 | Zero |
| Frazione fondatori zero; obiettivo positivo | Nessuna strategia raggiunge l’obiettivo | Indisponibile | Impossibile |
| Azione richiesta; insieme consentito vuoto | Nessuna strategia ammissibile | Indisponibile | Impossibile |
Il denaro costruito dello sponsor entra prima dell’apertura e non modifica proprietà o altre condizioni. Un risultato impossibile non può essere sanato attraverso questo canale. Gli importi esatti sono conservati; i fabbisogni finanziari in sterline intere sono arrotondati verso l’alto quando necessario.
17 Sensibilità ai tempi e alle attività conservate
Gli esperimenti univariati modificano un solo dato dichiarato alla volta entro un pacchetto specificato. Cinque date di svincolo verificano il confine dell’opportunità; cinque saldi iniziali verificano il minimo di cassa con finanziamento ritardato; cinque valori di continuazione del campo A verificano il costo abbinato dell’esclusione di quell’attività; cinque frazioni di esercizio del pro rata verificano la ripartizione nel round fisso. Le venti osservazioni sono righe di scenari costruiti. La loro spaziatura non fornisce frequenze empiriche né distribuzioni di probabilità. Lo scopo è individuare quale dato raggiunga un limite operativo e quali ipotesi mantenute fisse spieghino un risultato invariato.
La serie delle date di svincolo contiene il giorno zero, 120, 150, 151 e 211. I primi tre preservano A secondo la convenzione di accettazione inclusiva. Gli ultimi due eliminano A lasciando invariate l’autorizzazione e le scadenze del campo B. Questi casi scelgono quindi la stessa alternativa alle altre ipotesi fisse. Le regioni piatte e il gradino derivano dall’insieme fornito. Un registro reale delle opportunità dovrebbe contenere date di scadenza e dipendenze documentate. Estrapolare il gradino a una pipeline di clienti non osservata richiederebbe nuove prove e potrebbe modificare sostanzialmente la strategia preferita.
La serie della cassa iniziale utilizza saldi di zero, GBP 5,000, GBP 20,000, GBP 35,000 e GBP 50,000 con finanziamento rinviato al giorno 180. Conserva ogni strategia giuridicamente ammissibile e la sua verifica di cassa, consentendo al lettore di vedere dove cambi l’azione finanziata selezionata. La strategia con impegno preventivo in A ha un fabbisogno di liquidità iniziale di GBP 35,000 secondo tale convenzione di liquidazione ritardata; l’apertura standard di GBP 20,000 è inferiore di GBP 15,000. Un risultato con strategia ottimale può differire perché l’astensione o B rimangono disponibili. Il risultato deve preservare queste distinzioni a livello di strategia invece di sostituire l’intero pacchetto con il minimo di cassa di un progetto.
La serie della continuazione del campo A utilizza zero, GBP 80,000, GBP 160,000, GBP 320,000 e GBP 640,000. Ogni valore si applica sia al riferimento senza restrizioni sia al pacchetto con restrizione sul campo A. Il pacchetto restrittivo conserva soltanto base e campo B, quindi il suo valore è invariato rispetto allo scalare del campo A escluso. La differenza abbinata varia perché il pacchetto senza restrizioni conserva quel campo. Questo abbinamento misura la sensibilità prevista dei diritti sulle attività, mantenendo intatto il confine patrimoniale della restrizione. Una tabella con i soli valori restrittivi verificherebbe l’invarianza senza stabilire come cambi il costo della restrizione.
L’esercizio del pro rata varia da zero attraverso un quarto, metà e tre quarti fino all’esercizio integrale del diritto stipulato. La sottoscrizione esterna si adegua all’interno dello stesso round da GBP 150,000. Con prezzo, dimensione e condizioni dello strumento invariati, proprietà dei fondatori e finanziamento aziendale rimangono costanti. Cambiano le assegnazioni tra investitore esistente ed esterni. Questa invarianza fornisce una verifica dell’aritmetica dell’operazione. Non sostiene affermazioni su negoziati di prezzo, spiazzamento, selezione degli investitori o capacità finanziaria in un mercato reale. Questi effetti richiedono ulteriori condizioni, comportamenti osservati e un confronto separato.
La griglia delle interazioni incrocia cinque date di svincolo commerciale con ritardi finanziari di zero, venti, ventinove, trenta e sessantuno giorni. Individua la strategia finanziata in ciascuna delle venticinque celle e lascia indisponibile il valore terminale quando nessuna strategia può essere finanziata. L’ultimo ritardo supera la scadenza dell’offerta di finanziamento fornita. La griglia è una mappa deterministica delle opportunità, dei diritti e delle condizioni di cassa dichiarati, senza interpretazione distributiva. Il suo uso pratico è individuare quali date richiedano prima negoziazione o prove sulla cassa. Non prevede con quale frequenza un accordo di accelerazione collocherebbe un’impresa in una particolare cella.
| Dato variato | Strategia scelta | Misura dei fondatori, GBP | Perdita rispetto al riferimento abbinato, GBP |
|---|---|---|---|
| Giorno di svincolo A 0 | A | 637,200 | Fuori da questo confronto |
| Giorno di svincolo A 120 | A | 637,200 | Fuori da questo confronto |
| Giorno di svincolo A 150 | A | 637,200 | Fuori da questo confronto |
| Giorno di svincolo A 151 | B | 612,000 | Fuori da questo confronto |
| Giorno di svincolo A 211 | B | 612,000 | Fuori da questo confronto |
| Round ritardato; cassa iniziale 0 | B | 597,600 | Fuori da questo confronto |
| Round ritardato; cassa iniziale 5,000 | B | 601,200 | Fuori da questo confronto |
| Round ritardato; cassa iniziale 20,000 | B | 612,000 | Fuori da questo confronto |
| Round ritardato; cassa iniziale 35,000 | A | 648,000 | Fuori da questo confronto |
| Round ritardato; cassa iniziale 50,000 | A | 658,800 | Fuori da questo confronto |
| Attività abbinata campo A 0 | B | 381,600 | 25,200 |
| Attività abbinata campo A 80,000 | B | 381,600 | 82,800 |
| Attività abbinata campo A 160,000 | B | 381,600 | 140,400 |
| Attività abbinata campo A 320,000 | B | 381,600 | 255,600 |
| Attività abbinata campo A 640,000 | B | 381,600 | 486,000 |
| Esercizio del diritto pro rata 0 | A | 637,200 | Fuori da questo confronto |
| Esercizio del diritto pro rata 1/4 | A | 637,200 | Fuori da questo confronto |
| Esercizio del diritto pro rata 1/2 | A | 637,200 | Fuori da questo confronto |
| Esercizio del diritto pro rata 3/4 | A | 637,200 | Fuori da questo confronto |
| Esercizio del diritto pro rata 1 | A | 637,200 | Fuori da questo confronto |
Tutti i valori sono costruiti in GBP; non si affermano calibrazioni a programmi o esiti empirici. Per le cinque righe delle attività, la perdita è il riferimento senza restrizioni con la stessa variazione meno il pacchetto restrittivo; il valore delle attività del pacchetto soggetto a restrizioni rimane invariato.
| Giorno di svincolo A | Ritardo 0 | Ritardo 20 | Ritardo 29 | Ritardo 30 | Ritardo 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Non finanziato |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Non finanziato |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non finanziato |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non finanziato |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Non finanziato |
Ogni cella riporta la strategia selezionata e la misura costruita dei fondatori in GBP. Il ritardo è relativo al giorno 150 del round. Un ritardo di sessantuno giorni supera la scadenza dell’offerta al giorno 210. Non si assegnano probabilità.
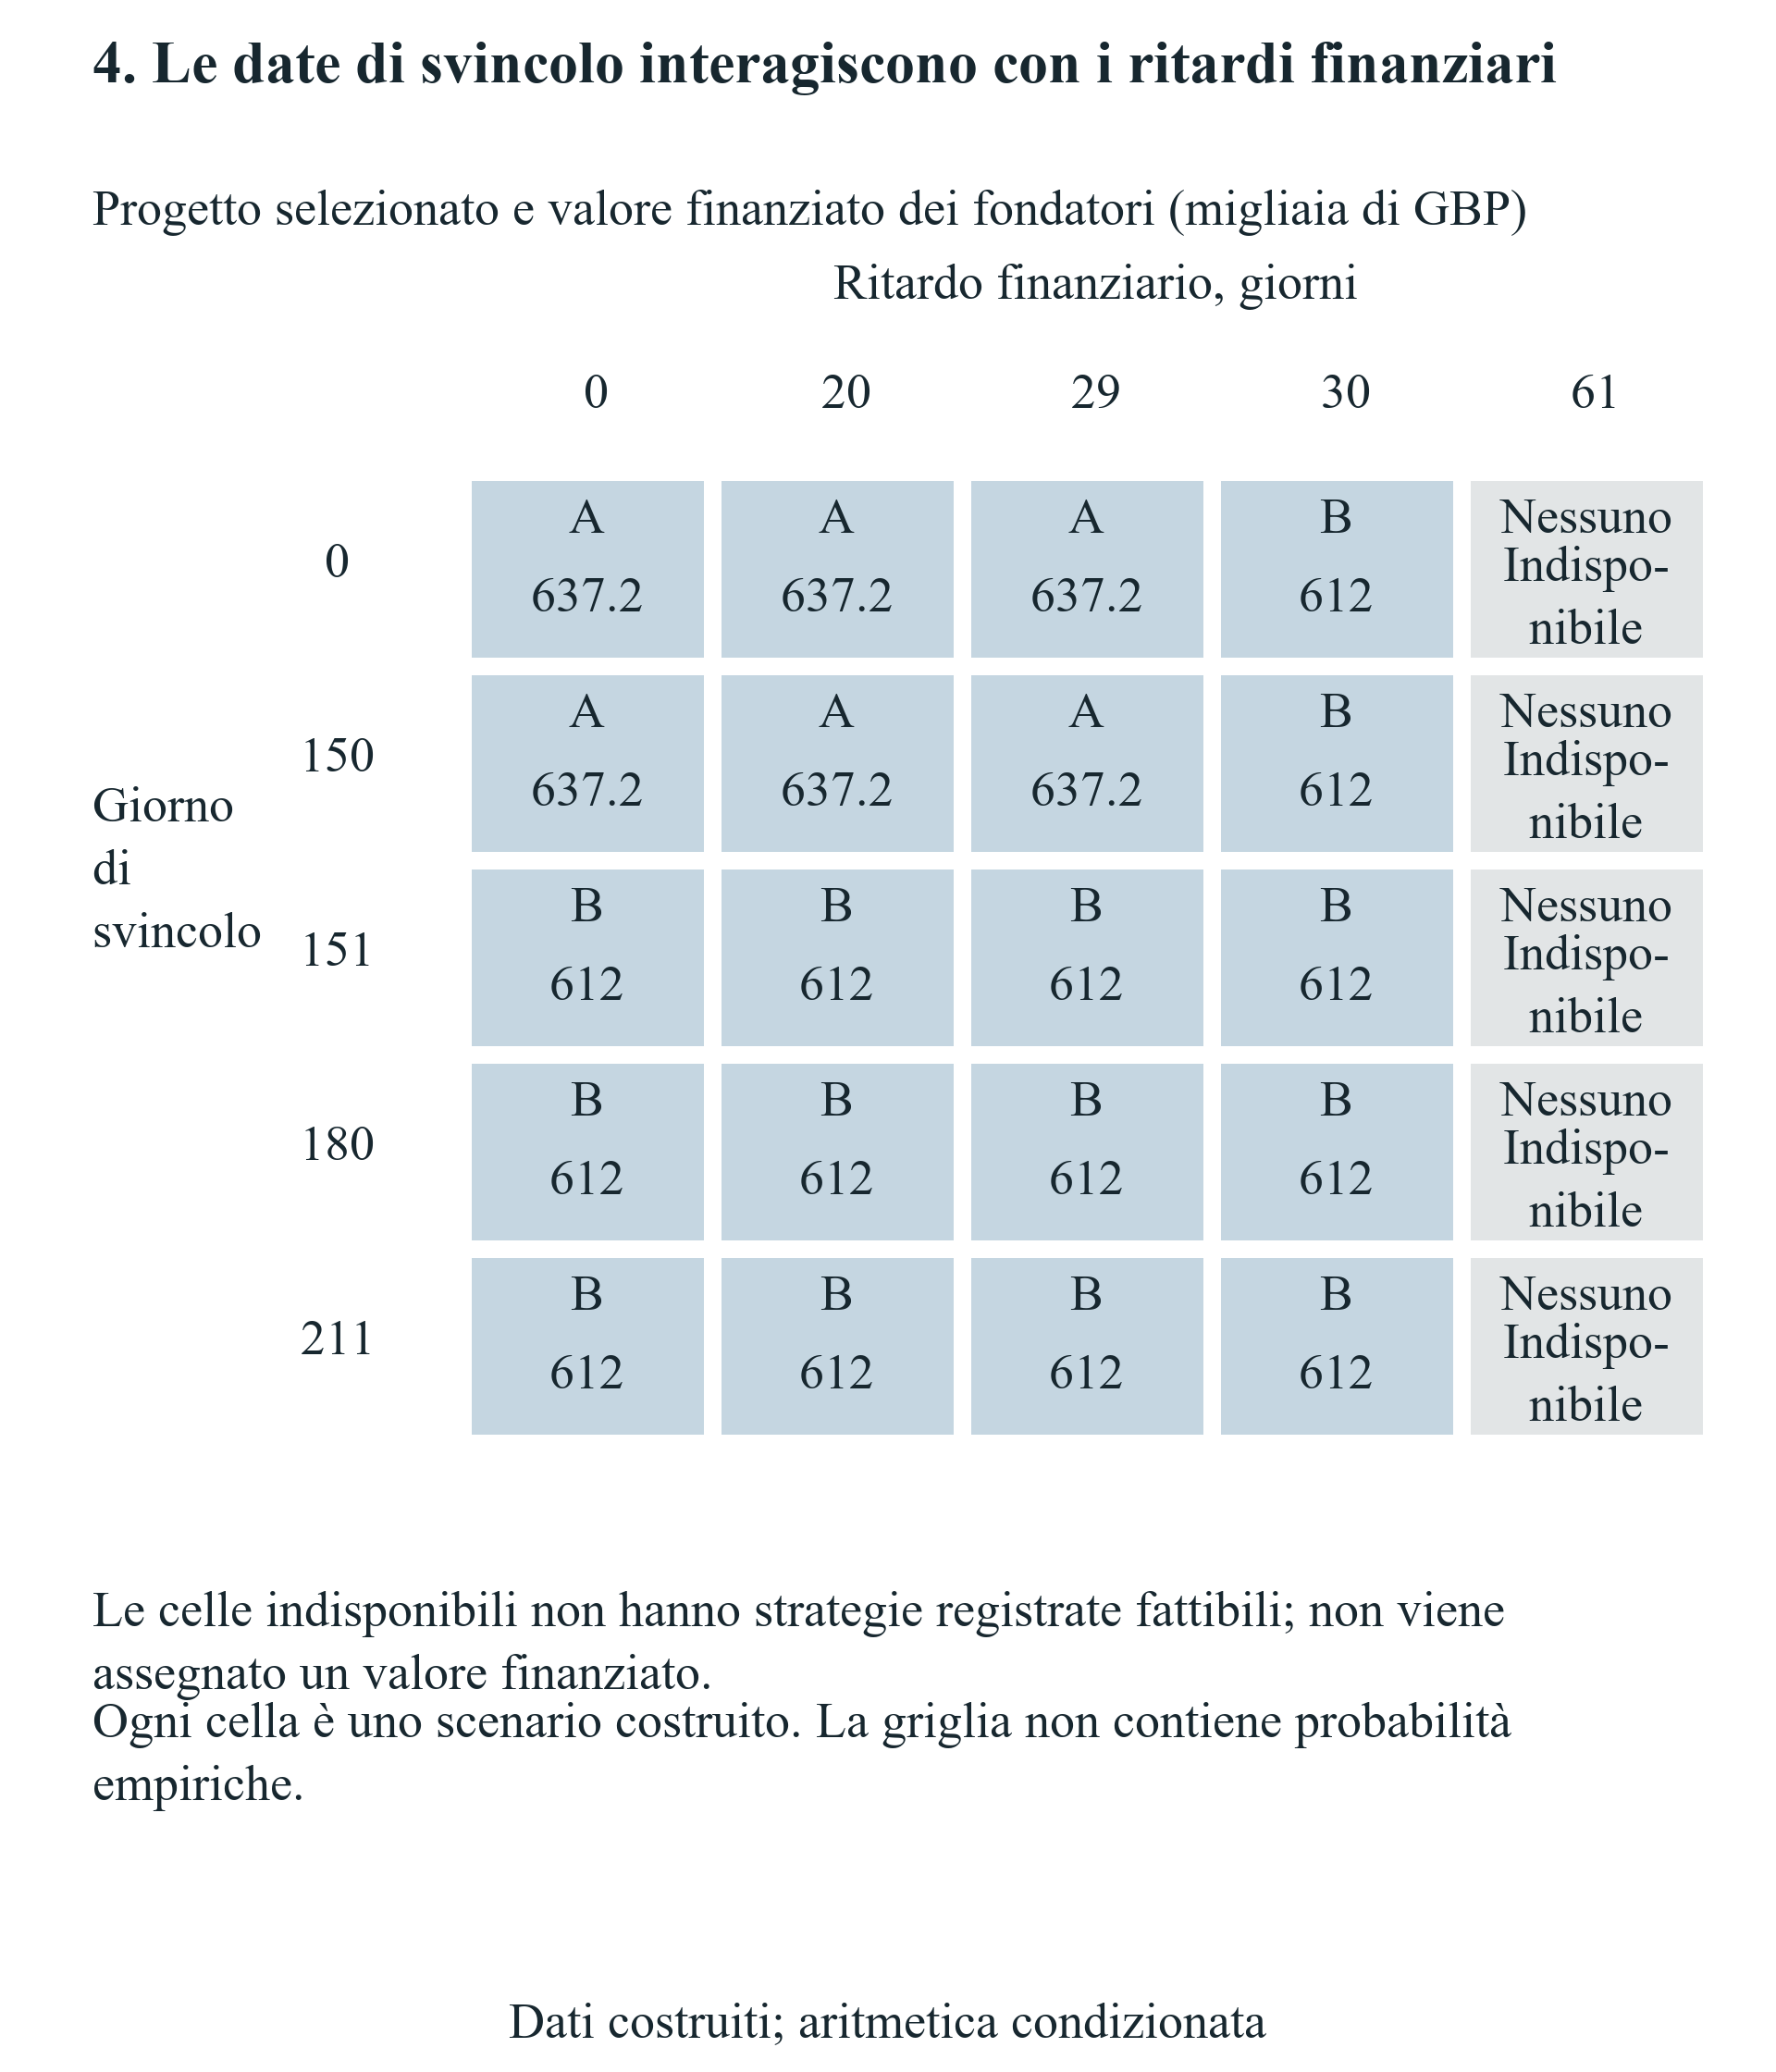
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
I ritardi finanziari sono relativi al giorno 150. Ogni cella segue l’intero insieme di azioni giuridicamente consentite e il registro di cassa. A un esito finanziato indisponibile non si assegna patrimonio terminale zero. Nessuna distribuzione di probabilità è associata alla griglia.
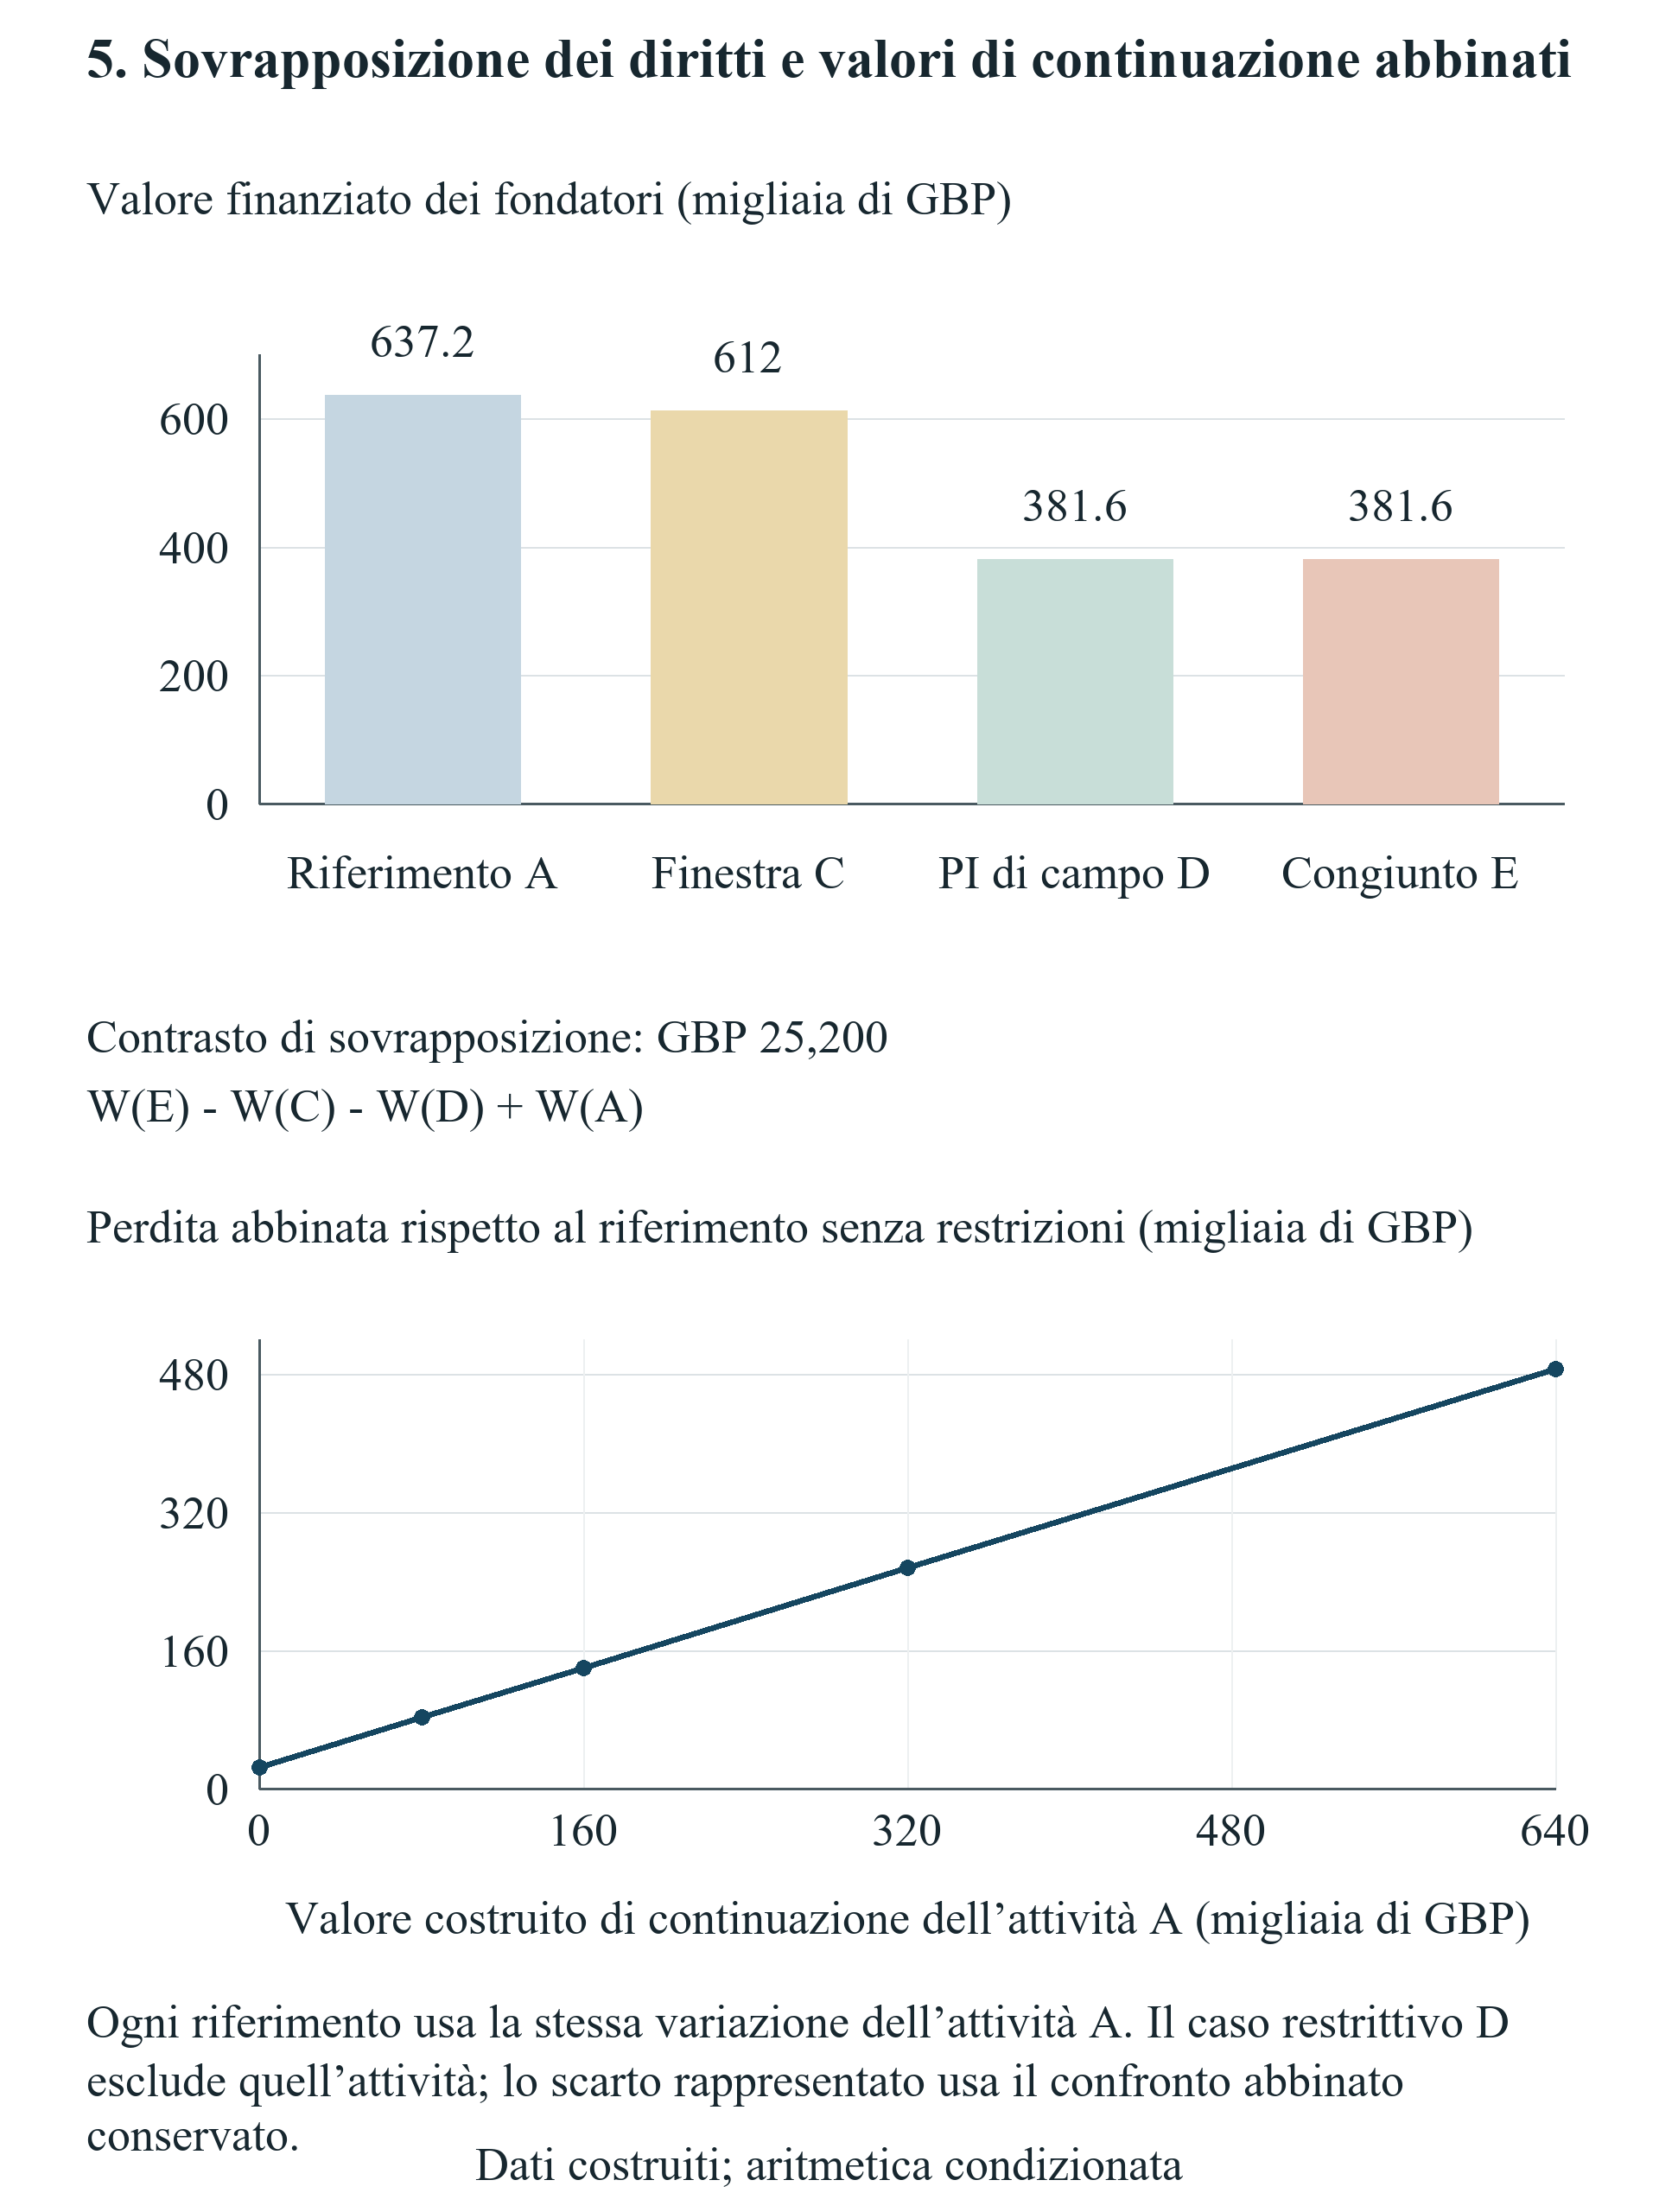
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Misure costruite dei fondatori in GBP. L’interazione congiunta con segno è GBP 25,200. Per la sensibilità delle attività, lo stesso valore del campo A varia in entrambi i pacchetti; il pacchetto restrittivo esclude quell’attività e rimane invariato.
18 Informazione e valore della conservazione della scelta
L’esperimento informativo separato chiede se un’impresa tragga beneficio dal conservare la scelta finché non diventino disponibili informazioni commerciali pertinenti. L’impresa può impegnarsi in A o B all’apertura oppure conservare la possibilità di scegliere al giorno 120. In questo esperimento lo stato commerciale è osservato al giorno 120 prima di entrambe le scadenze di accettazione. Il primo stato conserva l’incasso di A di GBP 140,000 e quello di B di GBP 90,000. Nel secondo stato l’incasso di A è GBP 70,000 e quello di B GBP 130,000. Ogni altro dato commerciale, finanziario e di proprietà fornito rimane fisso.
Non si assegna alcuna probabilità ai due stati. Il criterio decisionale dichiarato è maximin: confrontare il risultato minimo dei fondatori disponibile sotto ogni strategia consentita. Una strategia impegnata usa la stessa azione commerciale in entrambi gli stati. Una strategia adattiva può scegliere un’azione diversa dopo aver osservato lo stato, purché l’azione rimanga giuridicamente consentita e finanziata. Il premio di flessibilità risultante è la differenza tra i valori maximin adattivo e impegnato. È una quantità derivata da una regola decisionale su scenari finiti. Non è un rendimento atteso, un prezzo di mercato di un’opzione o un effetto statisticamente stimato dell’adesione a un acceleratore.
Con il finanziamento tempestivo fornito, A produce misure dei fondatori di GBP 637,200 nel primo stato e GBP 586,800 nel secondo. B produce rispettivamente GBP 612,000 e GBP 640,800. La migliore strategia maximin con impegno sceglie B, con una misura nello stato peggiore di GBP 612,000. La strategia adattiva sceglie A nel primo stato e B nel secondo, con una misura nello stato peggiore di GBP 637,200. Il premio maximin di flessibilità risultante è GBP 25,200. Il risultato conserva i vettori completi e le azioni selezionate, affinché sia possibile ricostruire il confronto scalare.
Il surplus cui si rinuncia per ciascuno stato fornisce una descrizione complementare. La strategia impegnata in B rinuncia a GBP 25,200 rispetto alla migliore strategia fattibile nel primo stato e a zero nel secondo. La strategia adattiva attuata non rinuncia a nulla in entrambi gli stati con i tempi informativi forniti. Sono differenze rispetto al riferimento fattibile per stato e non contengono ponderazioni probabilistiche. Un consiglio che scelga un altro criterio di rischio potrebbe preferire una strategia diversa. Dovrebbe dichiarare tale criterio e confrontare gli stessi vettori di risultati fattibili, includendo eventuali vincoli strategici, giuridici o di liquidità omessi da questo esperimento monetario.
Due controlli verificano l’interpretazione. Nel controllo senza informazione, la rivelazione avviene dopo le scadenze delle opportunità, quindi l’impresa non può condizionare la scelta attuata allo stato osservato. I migliori risultati per stato rimangono riferimenti diagnostici e la flessibilità attuata non beneficia di quell’informazione indisponibile. Nel controllo con una sola azione è ammissibile soltanto A; osservare uno stato non può creare una scelta commerciale alternativa. Anche il suo premio di flessibilità è zero. Entrambi i controlli conservano la distinzione tra un’informazione che esiste da qualche parte nell’esperimento e un’informazione utilizzabile dal decisore alla data decisionale richiesta.
L’implicazione contrattuale è condizionata sia all’accesso sia ai tempi. Una restrizione che impone un impegno anticipato può eliminare la possibilità di agire sulla base di prove successive. Una rinuncia consegnata dopo la scadenza di tutte le offerte pertinenti non può ripristinare quel diritto decisionale nello stesso insieme di opportunità. Un fondatore che esamina tale disposizione dovrebbe individuare le informazioni attese, la data di osservazione, la decisione che potrebbero modificare e il costo di conservare l’alternativa. L’esempio attuale con due stati esplicita queste dipendenze in modo trasparente. Una valutazione reale richiede stati, criteri decisionali e accordi finanziari documentati, lasciando esplicita qualsiasi mancanza di prove sulle probabilità.
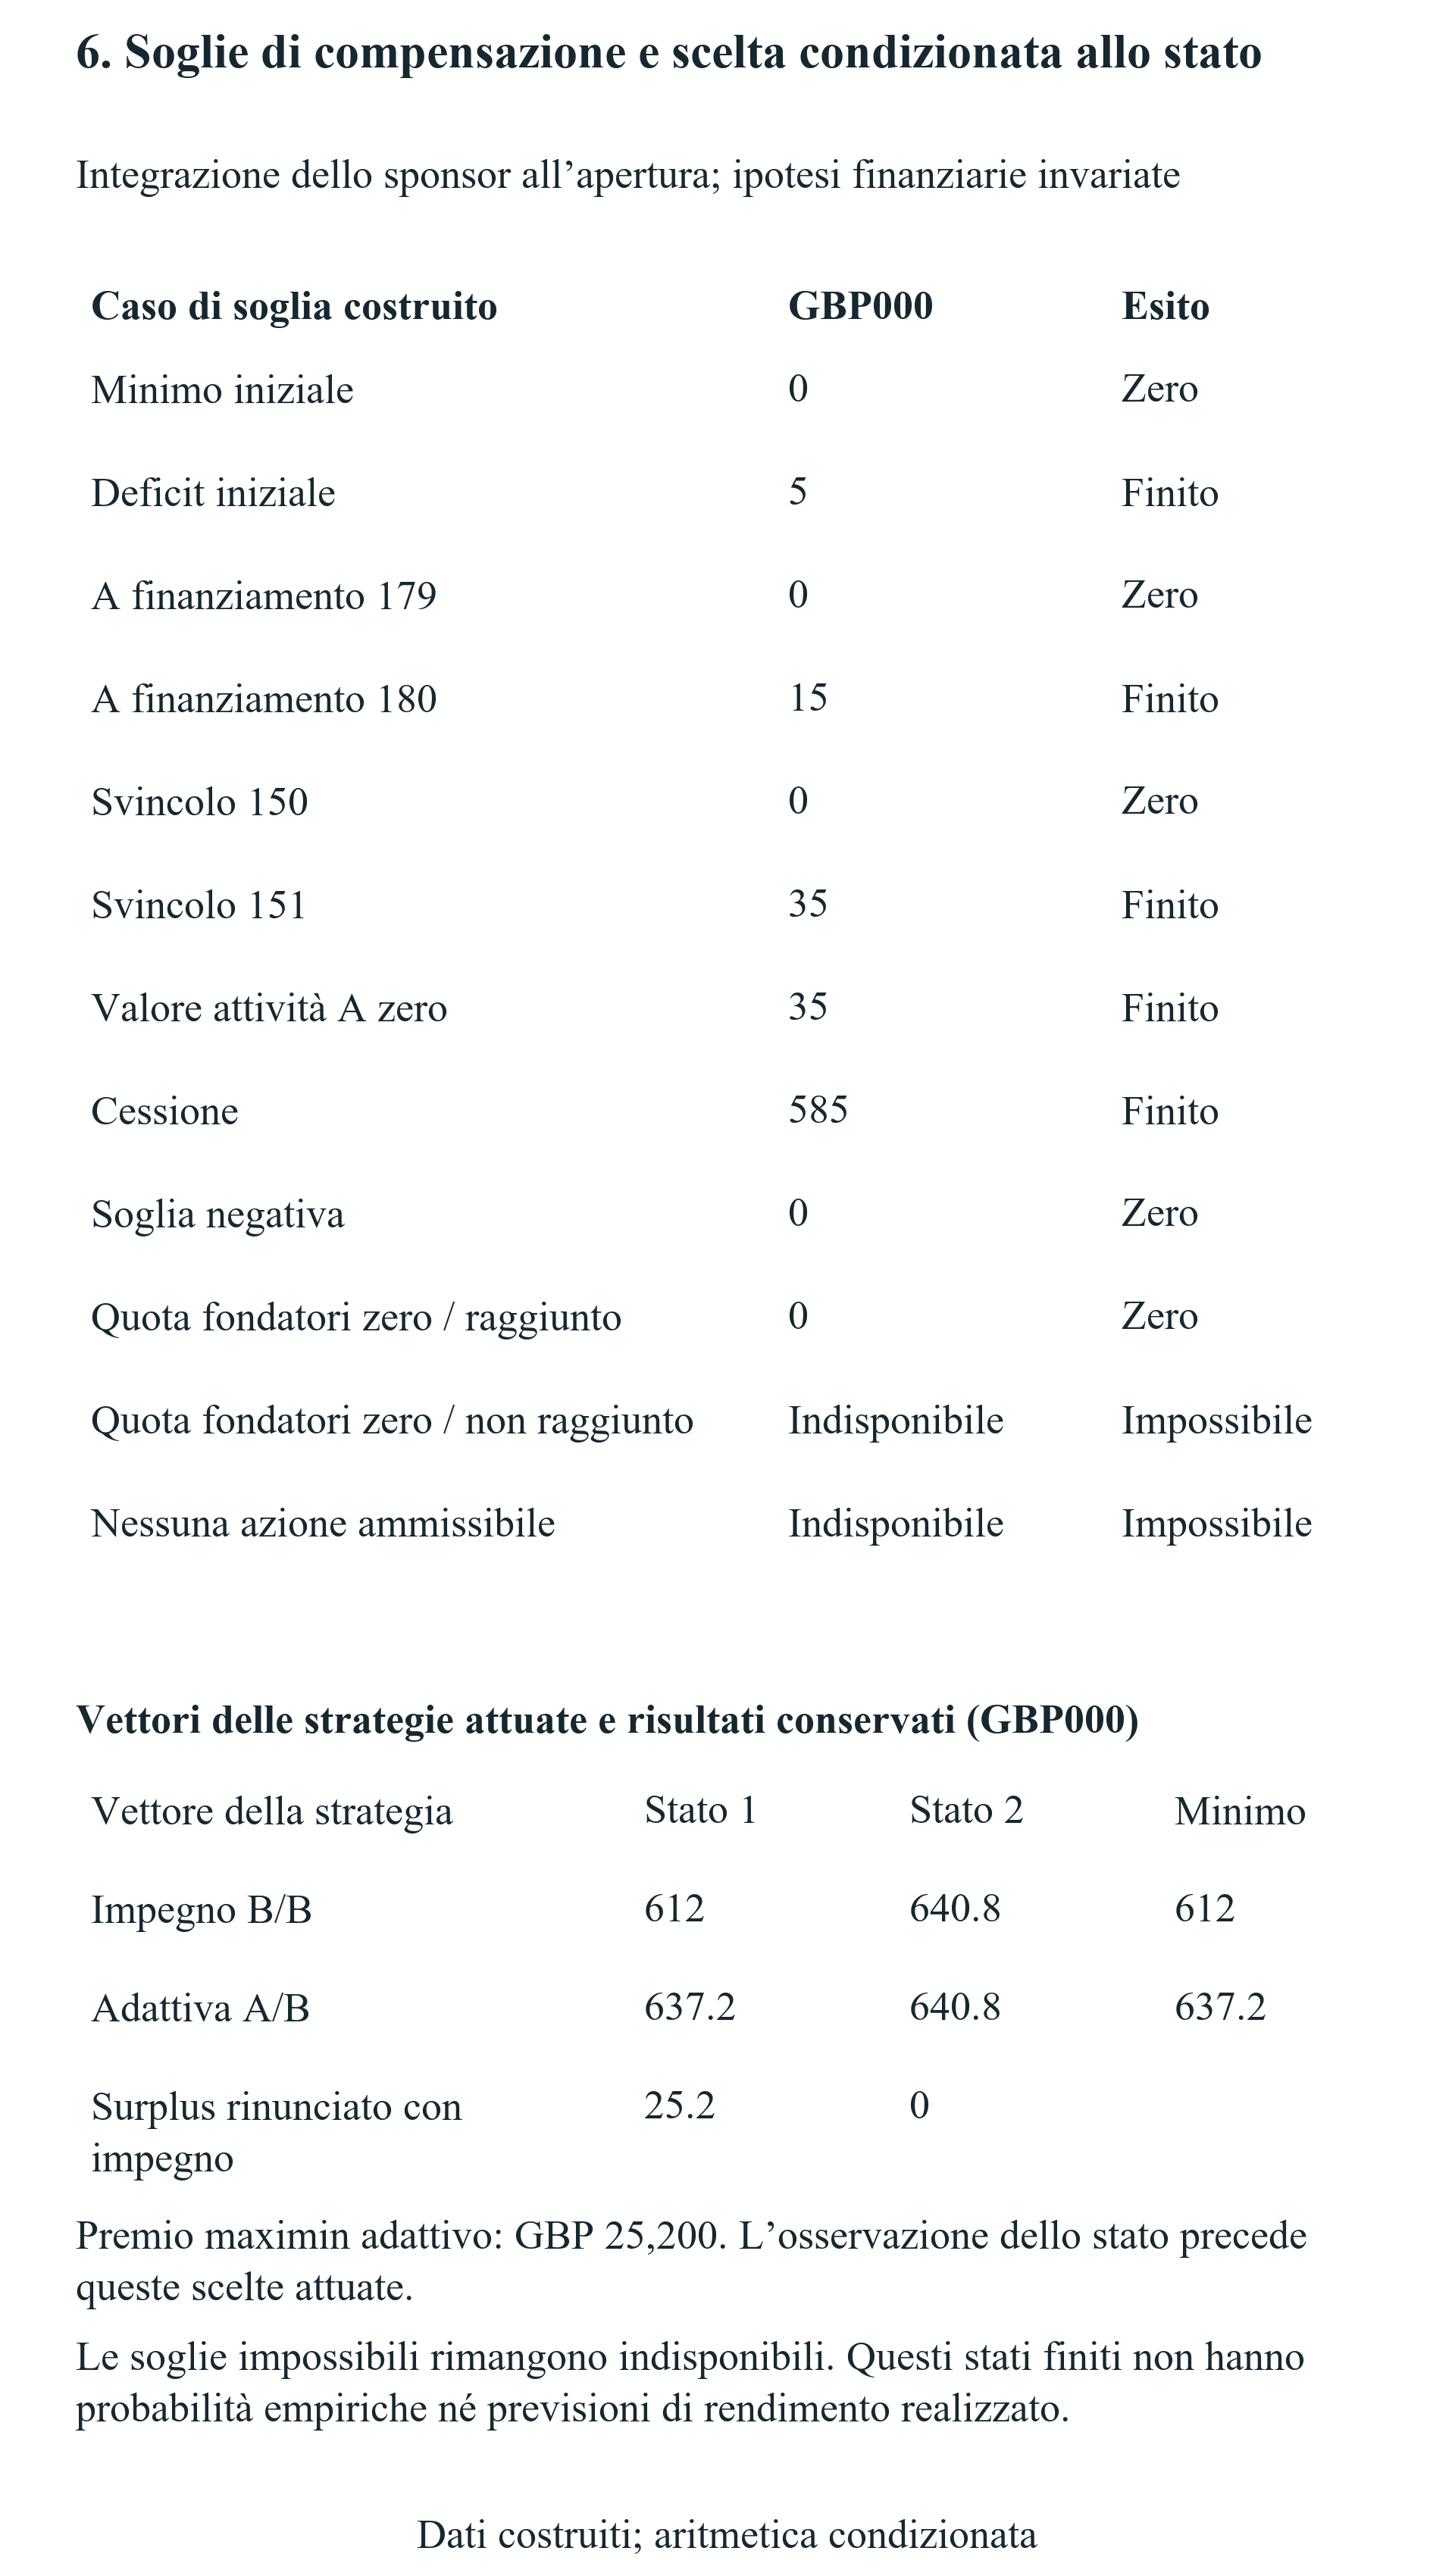
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
La compensazione entra nella cassa aziendale prima dell’apertura con proprietà fissa. I casi impossibili rimangono distinti dai pagamenti finiti. Il premio dichiarato della scelta maximin in due stati è GBP 25,200, senza probabilità o interpretazione come prezzo di mercato di un’opzione.
| Strategia o misura | Stato 1, GBP | Stato 2, GBP | Maximin o qualificazione |
|---|---|---|---|
| Impegno in A | 637,200 | 586,800 | 586,800 |
| Impegno in B | 612,000 | 640,800 | 612,000 |
| A/B adattiva | 637,200 | 640,800 | 637,200 |
| Surplus rinunciato con impegno in B | 25,200 | 0 | Nessuna ponderazione probabilistica |
Gli incassi costruiti sono osservati al giorno 120 nel caso adattivo. Premio maximin GBP 25,200. I controlli senza informazione e con una sola azione producono entrambi premio zero; questo non è un prezzo di mercato di un’opzione.
19 Domande che collegano le clausole ai dati economici
| Modifica proposta | Dato decisionale da accertare | Prova pertinente |
|---|---|---|
| Svincolo commerciale anticipato | Offerta effettiva e ultima data di accettazione | Offerta del cliente e svincolo firmato |
| Campo tecnico conservato | Dipendenza delle attività e utilizzi consentiti | Mappa tecnica e accordo sulla PI |
| Risposta più rapida dell’investitore | Ultima data di liquidazione utilizzabile | Procedura di sottoscrizione e calendario dei pagamenti |
| Assegnazione della partecipazione | Cassa versata nel round e prezzo delle azioni | Tabella di capitalizzazione e documenti di sottoscrizione |
| Pagamento iniziale dello sponsor | Destinatario, tempi e incidenza sugli strumenti finanziari | Condizioni di pagamento sottoscritte e prove bancarie |
| Eccezione informativa | Contenuto, destinatario e finalità consentita | Condizioni applicabili di riservatezza e sui dati |
Quadro di due diligence dell’autore; non si afferma alcun impegno di una controparte.
Una clausola diventa un dato economico attraverso una domanda specifica su un’azione. Per un accordo esclusivo, il revisore deve conoscere l’attività aziendale coperta e le date durante le quali l’impresa è soggetta alla restrizione. Per una licenza, deve conoscere l’attività, lo sfruttamento consentito, il campo, il territorio e il trattamento alla scadenza. Per un diritto finanziario, deve conoscere l’operazione pertinente, il titolare ammissibile, la procedura di esercizio e la sottoscrizione effettiva. Il modello dovrebbe conservare una risposta irrisolta invece di assegnare un importo conveniente o dedurre un’autorizzazione da un documento non pertinente.
I gruppi commerciali dovrebbero fornire l’opportunità alla base della valutazione. Un’offerta dovrebbe avere una controparte, un prodotto o servizio definito, un prezzo, costi di esecuzione previsti, condizioni di accettazione e un calendario di pagamenti. Un’ipotesi del piano industriale può sostenere un caso di sensibilità quando viene identificata come tale. Non può essere descritta come impegno sottoscritto di un cliente. Anche la capacità richiede un trattamento esplicito: un’alternativa può essere giuridicamente disponibile mentre l’impresa non dispone di personale, capacità produttiva o finanziamento per eseguirla insieme al progetto preferito.
La funzione finanziaria dovrebbe riconciliare i registri dell’impresa e dei titolari prima di confrontare il patrimonio. Il registro dovrebbe individuare se un pagamento finanzi l’operatività aziendale, acquisti azioni di nuova emissione o compri azioni di un titolare esistente. Dovrebbe identificare a chi appartiene la cassa utilizzata per un’integrazione e quando il denaro è disponibile. Un pagamento dello sponsor che lascia fissa la proprietà ha conseguenze diverse da un apporto del fondatore o un’emissione di capitale a prezzo definito. Una formula di compensazione derivata per uno di questi accordi non può essere applicata invariata agli altri.
I revisori tecnici e giuridici dovrebbero poi confermare la mappa delle attività utilizzata in qualsiasi valore di continuazione. Licenze esistenti, interessi del datore di lavoro o dell’università, impegni verso clienti e dipendenze dei componenti possono incidere su ciò che l’impresa controlla. Una definizione di campo proposta va riconciliata con prodotto e documenti effettivi. Le questioni irrisolte dovrebbero figurare nel registro decisionale con l’operazione su cui potrebbero incidere e le prove necessarie per chiuderle. Ciò consente al consiglio di distinguere un calcolo pronto per l’uso da una questione ancora priva di prezzo.
20 Negoziare le condizioni che vincolano la decisione
La negoziazione dovrebbe iniziare dall’azione alternativa su cui incide una condizione proposta. Un fondatore in grado di individuare la scadenza di un cliente, un campo di utilizzo necessario o un’assegnazione finanziaria può chiedere una modifica legata al piano operativo dell’impresa. La richiesta può specificare un campo più ristretto, un’eccezione per un accordo identificato, un periodo esclusivo più breve o una procedura di risposta documentata. La rilevanza economica può essere esaminata rispetto alla strategia alternativa. Una generica affermazione secondo cui una clausola è onerosa fornisce molte meno informazioni per tale confronto.
Anche la compensazione richiede una forma definita. Un pagamento aziendale disponibile prima di un vincolo di cassa può finanziare una strategia altrimenti insostenibile. Un pagamento ricevuto dopo la scadenza di un’opportunità non può ripristinare l’offerta scaduta nell’esperimento. Azioni aggiuntive emesse in cambio di nuovo denaro cambiano il calcolo della proprietà. Il fondatore che finanzia personalmente l’impresa sostiene un costo personale. Le condizioni proposte dovrebbero quindi individuare pagatore, destinatario, data di pagamento, conseguenze sulla proprietà e condizioni del pagamento prima di interpretare una soglia come importo negoziale.
Il confronto tra pacchetti equivalenti isola i diritti stipulati mantenendo fissi la cassa del programma, la proprietà iniziale e gli altri dati. Una scelta effettiva tra due programmi diversi può modificare tutti questi dati contemporaneamente. L’impresa dovrebbe ricostruire entrambe le alternative complete, comprese commissioni, spese richieste, condizioni finanziarie e diritti conservati. Una soglia calcolata con frazione di proprietà fissa è utile entro quello specifico confronto. Una diversa ripartizione del capitale, condizione dell’investitore o budget operativo richiede un nuovo calcolo della strategia completa.
Le priorità negoziali dovrebbero inoltre riflettere ciò che l’impresa può documentare e attuare. Un’eccezione proposta è utile quando l’accordo finale copre effettivamente l’operazione prevista. Una procedura di consenso è utile quando ambito, tempi e conseguenze possono essere compresi insieme all’opportunità pertinente. Una decisione di accettare un rischio irrisolto dovrebbe individuare l’organo consiliare responsabile e le prove ancora mancanti. Questi registri sostengono le azioni successive se l’impresa raccoglie un altro round, concede una licenza a un cliente o riceve una proposta di acquisizione.
21 Verifiche specifiche del settore e della giurisdizione
L’applicazione settoriale inizia dall’attività e dall’utilizzo commerciale pertinenti. In un’impresa ipotetica di sensori per l’acqua, la stessa piattaforma tecnica può sostenere applicazioni agricole e industriali. Una restrizione stipulata su un campo dovrebbe essere valutata rispetto alle opportunità e alle attività di quel campo. Il modello dovrebbe conservare un campo autorizzato separatamente quando documenti e architettura tecnica sostengono tale distinzione. Né un divieto globale di ogni utilizzo né un’alternativa inalterata dovrebbero essere presunti da una descrizione generica della tecnologia.
Le imprese software e di IA richiedono attenzione ai confini dei componenti e delle autorizzazioni. L’impresa dovrebbe individuare codice, dati, attività relative ai modelli, interfacce e dipendenze da terzi effettivamente coperte da una licenza o divulgazione proposta. La sua capacità di concedere i diritti richiesti va accertata prima di calcolarne l’effetto economico. Se un componente finanziato deve essere reso disponibile con una licenza a codice aperto, il gruppo tecnico deve valutarlo insieme alle dipendenze rispetto ai documenti applicabili. Questo articolo non esprime un parere generale secondo cui ogni obbligo di licenza sarebbe compatibile con qualsiasi modello di attività proprietario.
Un’iniziativa di origine universitaria deve riconciliare i documenti del programma con i diritti già posseduti. La guida britannica sulla collaborazione utilizzata come confronto descrive scelte sui risultati istituzionali, la negoziazione e le licenze. La posizione di un singolo spinout dipende dai suoi accordi. Analoga attenzione è necessaria per PI creata nel rapporto di lavoro, licenze già concesse ai clienti e sponsorizzazione della ricerca. Un documento dell’acceleratore da solo non può determinare l’intero insieme di diritti utilizzabili dall’impresa. Una restrizione può incidere sul valore di un piano commerciale soltanto dopo aver individuato i diritti e gli obblighi pertinenti.
La struttura societaria transfrontaliera crea un ulteriore confine di verifica. Società beneficiaria, società operativa e titolare o licenziatario della tecnologia dovrebbero essere registrati separatamente. Un cambiamento del contenitore societario richiede una propria valutazione giuridica e fiscale, mentre il modello economico dovrebbe individuare il soggetto che riceve denaro e sostiene gli obblighi. L’analisi non attribuisce a una giurisdizione esiti non verificati di costituzione, migrazione o esecuzione giuridica. Le fonti internazionali selezionate illustrano differenze documentali; non forniscono graduatorie di paesi o previsioni su come un tribunale interpreterebbe un singolo accordo.
22 Requisiti per uno studio empirico degli esiti
La letteratura sulla contrattazione finanziaria fornisce confini concettuali pertinenti. Il riassunto pubblico del documento di discussione di Kaplan e Strömberg distingue diritti sui flussi di cassa, voto, consiglio, liquidazione e altri controlli nel finanziamento di venture capital. Il riassunto nel repository di Ewens, Gorbenko e Korteweg descrive i contratti di venture capital attraverso un quadro strutturale di ricerca e abbinamento. Queste letture limitate sostengono l’attenzione a più dimensioni contrattuali e al processo di selezione attraverso cui imprese e investitori raggiungono un accordo. Nessun parametro, risultato numerico o metodo dettagliato dei due articoli completi viene utilizzato per calibrare questo esperimento.
Un confronto tra termini degli acceleratori dovrebbe quindi conservare documenti e processo di assegnazione insieme agli esiti misurati. Un’impresa che accetta una condizione restrittiva può differire per tecnologia, posizione negoziale, alternative finanziarie o opportunità commerciali da un’altra che accetta un pacchetto diverso. Una condizione registrata può anche rispondere a tali caratteristiche. Un’associazione descrittiva tra una disposizione e raccolte successive richiederebbe di dichiarare questi limiti. L’esperimento attuale mantiene espressamente fissi i dati e compie confronti contabili condizionati. Non fornisce una strategia di identificazione empirica né una stima causale per un programma reale.
Una stima empirica del costo di un particolare diritto richiederebbe un’osservazione collegata del diritto e dell’esito da spiegare. Il registro contrattuale pertinente individuerebbe versione applicabile, modifiche specifiche dell’impresa, rinunce ed esercizio effettivo. Il registro aziendale individuerebbe opportunità, fabbisogni finanziari ed esiti successivi in un periodo definito. Una descrizione pubblica del programma e un elenco di ex partecipanti non possono fornire queste osservazioni per ogni iniziativa. L’analisi attuale utilizza quindi osservazioni documentali e scenari costruiti, senza stime degli effetti del trattamento a livello dei candidati.
Un progetto futuro dovrebbe definire la popolazione prima di analizzare gli esiti. Ammissibilità, candidatura, ammissione, frequenza, sottoscrizione dei documenti di investimento e ricevimento dei fondi sono eventi separati. Uno studio sui candidati dovrebbe spiegare quali imprese ammissibili non abbiano mai presentato domanda e come ciò influenzi il quesito. Uno studio sulle imprese ammesse avrebbe bisogno di una base di confronto oltre l’ammissione stessa. Le condizioni contrattuali possono dipendere anche dall’impresa, dal programma, dall’investitore e dalla negoziazione. Tali processi di selezione appartengono al disegno di ricerca prima di attribuire a una clausola una differenza negli esiti.
Le definizioni degli esiti dovrebbero conservare le distinzioni di cassa e proprietà utilizzate nell’esperimento. Finanziamento annunciato, sottoscrizione firmata e denaro incassato sul conto bancario descrivono eventi differenti. Registrazioni dei ricavi, incassi di cassa, valori del capitale e ricavi di vendita dei fondatori rispondono anch’essi a domande diverse. Uno studio sui diritti dovrebbe osservare quando una condizione abbia vincolato un’operazione effettiva, se vi sia stato uno svincolo o una rinuncia e quale alternativa sia rimasta disponibile. Dovrebbe anche specificare il trattamento delle imprese chiuse, dei dati successivi mancanti e delle osservazioni non collegabili all’accordo applicabile.
L’accesso ai dati richiederebbe autorizzazioni e controlli propri. Registri anonimizzati possono non contenere identificativi sufficienti per un collegamento a livello di programma e versione. Una politica che descrive una possibile condivisione per ricerca non concede accesso a uno studio specifico. Il ricercatore avrebbe bisogno degli utilizzi consentiti, delle condizioni di riservatezza, delle approvazioni necessarie e di una procedura di collegamento difendibile. L’analisi risultante dovrebbe riportare campione osservato, dati mancanti, ipotesi di identificazione e popolazione cui si applicano i risultati. Nessuno di questi requisiti futuri è considerato soddisfatto dal registro di documenti pubblici di questo articolo.
| Famiglia di verifiche | Prove conservate | Confine |
|---|---|---|
| Conteggio degli scenari | 12 principali; 20 univariati; 25 di griglia; 12 soglie | Osservazioni costruite |
| Identità valutate | 49 nomi; 4,822 valutazioni | Verifiche aritmetiche; nessuna validazione empirica |
| Cronologia di cassa | Ogni saldo intermedio e prima violazione conservati | Uscite prima; nessun valore finanziato dopo una violazione |
| Proprietà | Riconciliazioni di pagamenti ed emissioni per titolare | Quantità programmate condizionate al finanziamento |
| Compensazione | Inviluppo delle strategie e nuove verifiche dei saldi compensati | Canale iniziale dello sponsor con frazione fissa |
| Informazione | Vettori di stato attuati selezionati e due controlli | Maximin; nessuna probabilità |
Esperimento costruito originale. Una verifica deterministica di coerenza non valida valori commerciali ipotizzati, efficacia giuridica o risultati dei programmi.
23 Limiti e interpretazione dell’esperimento
| Dimensione | Sostenuto nell’esperimento | Irrisolto esternamente |
|---|---|---|
| Diritti contrattuali | Vettori di autorizzazioni esplicitamente stipulati | Significato dei termini sottoscritti ed efficacia giuridica |
| Parametri economici | Importi in GBP e date dichiarati | Preventivi aziendali e prove commerciali |
| Confronto terminale | Misura di attività più cassa a orizzonte comune | Valutazione di mercato, attualizzazione e preferenze |
| Informazione | Due stati forniti e regola maximin | Probabilità degli stati e apprendimento effettivo |
| Esiti dei programmi | Nessuna stima empirica | Coorte ammissibile, selezione ed esiti collegati |
| Compensazione | Canale aziendale dello sponsor prima dell’apertura | Fiscalità, finanziamento dei fondatori e alternative di strumenti a prezzo definito |
Tutti i dati numerici sono costruiti; non si stimano graduatorie causali dei programmi o rendimenti attesi.
L’esperimento fornisce confronti condizionati ai dati dichiarati. Valori delle attività di continuazione, incassi commerciali, costi, scadenze, proprietà iniziale e condizioni finanziarie sono costruiti. Non sono stime dei termini, della qualità dell’investimento o del rendimento di un programma identificato. Un diverso insieme di opportunità o condizioni finanziarie può modificare l’azione preferita e la restrizione vincolante. Gli esempi numerici dovrebbero quindi servire a esaminare un meccanismo e verificare i dati documentati dell’impresa stessa, con sensibilità alle ipotesi per essa rilevanti.
In questo esperimento il debito è assunto pari a zero. La misura patrimoniale somma attività di continuazione conservate e cassa aziendale e applica la frazione del titolare pertinente. La cassa personale nel controllo della vendita secondaria è presentata separatamente. Non comprende una cascata di distribuzione all’uscita valutata indipendentemente né una struttura negoziata di preferenze. Una struttura reale di azioni privilegiate, un covenant di debito, un’obbligazione fiscale o un impegno contingente richiedono trattamento esplicito. Il modello mantiene inoltre fissi determinati prezzi e totali finanziari nei controlli di ripartizione. Questi individuano una relazione contabile sotto tali ipotesi; non prevedono la volontà effettiva di un investitore di finanziare.
La convenzione di cassa è altrettanto specifica. Ogni posizione intermedia di pagamento viene verificata rispetto al minimo dichiarato, con l’ordine stipulato di uscite e incassi indipendenti. È una convenzione analitica dell’esperimento. Un’impresa necessita dei propri accordi effettivi di regolamento, fondi disponibili, condizioni di credito e riserve richieste prima di applicarla. Un incasso successivo ha un effetto diverso dal denaro disponibile prima di un pagamento precedente. Una strategia che non supera una verifica di cassa conserva un’esplicita carenza di fattibilità, anche quando un calcolo diagnostico ne descrive la posizione finale ipotetica.
Infine, condizioni pubbliche e autorizzazioni matematiche hanno ruoli differenti. Le fonti documentali mostrano descrizioni o disposizioni selezionate alle date registrate. Non stabiliscono un censimento completo del mercato né un parere sull’efficacia giuridica di un accordo sottoscritto. L’esperimento fornisce una rappresentazione esplicita di diritti e scelte una volta stipulati tali dati. Consulenza giuridica, due diligence tecnica e prove operative verificate rimangono necessarie per un’operazione aziendale. L’analisi dovrebbe conservare tali confini ogni volta che un risultato viene riassunto o utilizzato in negoziazione.
24 Un processo consiliare per accettare l’accordo finale
Un consiglio che valuta l’offerta di un acceleratore dovrebbe mantenere un registro decisionale compatto che colleghi i documenti applicabili alle azioni previste dell’impresa. Dovrebbe individuare attività e operazioni coperte, titolare del diritto, date pertinenti, alternative sostenibili e questioni irrisolte. Dovrebbe conservare la distinzione tra spiegazione generale del programma e accordi proposti all’impresa. Un registro chiaro consente ai gruppi commerciale, tecnico, legale e finanziario di esaminare la stessa decisione.
La valutazione economica dovrebbe seguire autorizzazioni e denaro. Una restrizione stipulata modifica uno specifico insieme di opportunità, un’autorizzazione su attività o una condizione finanziaria. Un diritto di partecipazione richiede una sottoscrizione effettiva e la relativa assegnazione di azioni. Un trasferimento secondario richiede i ricavi del venditore e le partecipazioni modificate. Un’integrazione aziendale richiede data di disponibilità e trattamento della proprietà. Mantenere separati questi elementi fornisce una base per verificare che un’opportunità perduta, un incasso o una variazione di proprietà siano stati conteggiati una sola volta.
La negoziazione può quindi concentrarsi sulla condizione che cambia la decisione. La proposta pertinente può riguardare un confine di campo, una data di svincolo, un’eccezione, una procedura di consenso o forma e tempi della compensazione. Il suo valore dovrebbe essere verificato rispetto a un’alternativa completa e fattibile. Le incertezze rilevanti dovrebbero rimanere esplicite finché non siano sostenute dai documenti applicabili e dalle prove aziendali. Una soglia matematica può informare tale confronto entro le proprie ipotesi, mentre l’accordo finale determina i diritti effettivamente accettati dall’impresa.
Il processo risultante è utilizzabile dopo l’ingresso e prima dell’accettazione. L’impresa dovrebbe rivedere il registro quando cambia un’opportunità con un cliente, una licenza, un finanziamento o un’operazione sulle partecipazioni. Nuovi documenti, rinunce e ipotesi riviste dovrebbero essere conservati con la decisione che sostengono. Ciò fornisce a fondatore e consiglio una spiegazione tracciabile degli impegni assunti e delle alternative considerate. Individua anche gli ulteriori dati contrattuali e sugli esiti necessari a uno studio empirico prima di formulare affermazioni più ampie sui costi dei diritti degli acceleratori.
Riferimenti bibliografici
- Techstars. Investment Terms. Riepilogo pubblico del programma consultato il 12 novembre 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Consultato il 12 novembre 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Moduli e indicazioni pubblici consultati il 12 novembre 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Pagina con ultimo aggiornamento indicato all’8 marzo 2022; consultata il 12 novembre 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Presentazione del programma consultata il 12 novembre 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Consultata il 12 novembre 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Bando storico del 2023; clausole 2.3 e 7. Consultato il 12 novembre 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. FAQ sul finanziamento consultate il 12 novembre 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Consultato il 12 novembre 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Risposte selezionate su procedura di investimento e PI consultate il 12 novembre 2026; conservate le qualificazioni relative all’anno del programma. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Indicazioni sulla negoziazione e sulle opzioni utilizzate come confronto sulla collaborazione universitaria. Consultate il 12 novembre 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Indice esaminato il 12 novembre 2026; gli accordi-modello sottostanti non sono stati sottoposti a verifica delle clausole per questo studio. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Riassunto del repository e scheda bibliografica esaminati; nessuna calibrazione numerica tratta dall’articolo. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Riassunto pubblico esaminato; articolo completo non utilizzato come fonte di risultati numerici. https://cepr.org/publications/dp2421
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
