
1 La decisión antes de aceptar las condiciones del programa
Un acuerdo con un acelerador puede afectar a los contratos comerciales que una empresa puede aceptar, a los usos que puede hacer de su tecnología y a los inversores que puede admitir en una financiación posterior. Por ello, los fundadores que evalúan una oferta necesitan un registro de los derechos vinculados al apoyo, de los activos que abarcan y de las fechas en que entran en vigor. La decisión se refiere a una empresa concreta con compromisos y oportunidades existentes. Un porcentaje de capital, una aportación de efectivo o una declaración sobre la conservación de la propiedad intelectual describe una parte de esa decisión. Cada elemento debe leerse junto con los demás documentos que regirán la relación.
Las descripciones publicadas de los programas muestran acuerdos separados. Techstars describe una estructura de inversión formada por dos acuerdos convertibles y una carta complementaria; su síntesis identifica derechos de participación en financiación futura, de información y relacionados con la desinversión. Y Combinator describe dos SAFEs acompañados de un YC Agreement que incluye derechos de participación en financiaciones posteriores. Estas descripciones establecen que varios documentos cumplen una función. Las obligaciones exactas de una empresa concreta requieren las versiones rectoras, las modificaciones negociadas y los acuerdos firmados. Los fundadores deben identificar ese conjunto documental completo antes de considerar que un formulario de financiación estándar describe suficientemente la transacción.
La pregunta práctica es qué disposición cambia una actuación financiable que la empresa prevé realizar en ausencia de ella. Un ámbito de uso restringido puede afectar a una oportunidad con un cliente y dejar disponible otra. Un período de negociación exclusiva puede vencer antes o después del plazo de una contraparte. Un derecho de participación en una financiación puede ejercerse aportando dinero adicional al mismo precio que un nuevo inversor. Estos mecanismos requieren cálculos distintos. Su efecto económico depende de la oportunidad pertinente, del efectivo necesario, de las alternativas disponibles y de los activos conservados. Aplicar un descuento porcentual arbitrario a todos los derechos no monetarios ocultaría esas diferencias.
Este trabajo desarrolla un enfoque documental y de escenarios construidos para abordar esa decisión. La revisión documental registra descripciones oficiales de programas, reglas publicadas y materiales jurídicos explicativos seleccionados con sus fechas y alcances. El experimento numérico examina permisos y elecciones comerciales expresamente estipulados. Identifica prioridades condicionales de negociación y las hipótesis que las determinan. No se analiza una población enlazada de proyectos elegibles, contratos formalizados con programas y resultados posteriores. Los casos desarrollados representan empresas hipotéticas; sus resultados monetarios proporcionan un método de cálculo para datos empresariales documentados.
2 Un registro fechado de documentos y derechos
La unidad útil de observación es un documento y una disposición dentro de su alcance declarado. El nombre de un programa puede abarcar distintas ubicaciones, cohortes, entidades jurídicas e instrumentos de financiación. Por tanto, un registro documental debe conservar el editor, el programa o la convocatoria, el título del documento, la versión o fecha de actualización mostrada, la fecha de consulta y la cláusula pertinente. También debe identificar si el material es una síntesis del programa, una regla de solicitud, un acuerdo de participación, un instrumento de inversión, una carta complementaria, una política de datos o un contrato con otra parte. Esta separación permite rastrear una afirmación sobre derechos hasta el documento que realmente la respalda.
| Fuente y versión observada | Observación respaldada | Límite de la observación |
|---|---|---|
| Síntesis de inversión de Techstars; consultada el 12 de noviembre de 2026 | Dos acuerdos convertibles y una carta complementaria; derechos futuros especificados | Síntesis pública; condiciones empresariales formalizadas no disponibles |
| Acuerdo y guía SAFE de Y Combinator; consultados el 12 de noviembre de 2026 | Instrumentos de inversión y acuerdo separado; documentación opcional de participación | Se requieren el acuerdo real firmado y las modificaciones |
| Reglas de MassChallenge; actualizadas el 8 de marzo de 2022 | Requisitos específicos del programa incorporados y permisos informativos diferenciados | Reglas fechadas; no se constata una convocatoria actualmente abierta |
| Descripción de CDL y política de privacidad; consultadas el 12 de noviembre de 2026 | Declaración publicada sobre titularidad y comisiones; permisos de datos de investigación diferenciados | No se obtuvieron documentos específicos de la modalidad ni acceso efectivo de investigación |
| Modelo jurídico de Google Accelerator China; convocatoria 2023 | IP de la presentación conservada con permisos de uso y publicidad vinculados al programa | Modelo histórico; ninguna afirmación de elegibilidad actual |
| Preguntas frecuentes de UNICEF Venture Fund; consultadas el 12 de noviembre de 2026 | Compromiso de código abierto de la solución financiada; alcance declarado del resto de la IP conservada | Se requieren el contrato real de financiación y la convocatoria aplicable |
| Preguntas frecuentes de inversión del EIC; consultadas el 12 de noviembre de 2026 | Documentos de inversión, proceso y cuestiones de IP específicas de la transacción | Las condiciones del año del programa y de la transacción permanecen separadas |
| Guía de licencias de WIPO; consultada el 12 de noviembre de 2026 | La cesión y la licencia tienen funciones distintas de titularidad y uso | Guía explicativa; ningún dictamen sobre un contrato concreto |
| Guía de colaboración de UK IPO; consultada el 12 de noviembre de 2026 | Los períodos de negociación y las opciones de licencia tienen significados operativos distintos | Referencia comparativa de colaboración universitaria |
| Índice de documentos modelo de NVCA; consultado el 12 de noviembre de 2026 | Distintas familias de documentos sobre derechos de inversión y transacciones | Índice examinado; formularios subyacentes no auditados por cláusula |
Documentos públicos seleccionados; observaciones de alcance limitado, sin constituir un estudio representativo de programas. Las referencias incluyen las URL y las salvedades de consulta.
El registro utilizado aquí se ha seleccionado deliberadamente. Ilustra tipos sustancialmente distintos de condiciones y divulgaciones documentadas. No aporta una estimación representativa de la frecuencia de una cláusula entre aceleradores. Las síntesis públicas actuales se presentan junto con reglas fechadas y un modelo jurídico histórico, identificando cada función por separado. Por ejemplo, la página de reglas de MassChallenge examinada para este estudio muestra una fecha de última actualización de 8 de marzo de 2022 e incorpora requisitos específicos de programas. El modelo de Google for Start-Ups Accelerator China especifica un período de presentación en 2023. Ninguna de esas fechas puede convertirse en prueba de una convocatoria abierta en noviembre de 2026.
Cada disposición necesita también una descripción operativa. El registro debe identificar al titular del derecho, la entidad obligada, el activo o valor afectado, el hecho desencadenante, los usos permitidos, el ámbito, el territorio, la duración y cualquier excepción. Los procedimientos de consentimiento, los plazos de aviso, los derechos de transferencia, la terminación y las obligaciones subsistentes pueden determinar si una transacción propuesta sigue disponible. Una cláusula sobre material presentado en la solicitud tiene un objeto distinto de otra referida a la tecnología del producto empresarial. Una autorización para comprar participaciones de nueva emisión tiene un destinatario del efectivo distinto del de un derecho que afecta a la venta de participaciones existentes de un fundador.
Estos campos crean una base para una conversación específica de la transacción con los asesores jurídicos y el responsable comercial pertinente. El equipo de ventas puede identificar el plazo del cliente afectado por una restricción. El equipo técnico puede determinar qué componente cubre una licencia y si otra tecnología depende de él. Finanzas puede identificar la fecha del pago requerido y la posible asignación entre inversores. Los asesores jurídicos pueden evaluar el texto real, la ley aplicable, las modificaciones y la exigibilidad. El modelo económico utiliza después los permisos estipulados resultantes. No determina jurídicamente una disposición cuyo significado operativo continúa sin resolverse.
3 Condiciones ausentes y límites de las pruebas públicas
| Estado de las pruebas | Afirmación admisible | Prueba siguiente |
|---|---|---|
| Cláusula operativa examinada | Describir su alcance real declarado | Versión formalizada y modificaciones |
| Síntesis publicada | Atribuir la afirmación precisa de la síntesis | Acuerdos subyacentes incorporados |
| Condición no mencionada | La fuente examinada no la resuelve | Respuesta de la contraparte y texto rector |
| Modelo histórico | Describir esa convocatoria o acuerdo fechado | Documentos actuales aplicables |
| Política de datos de investigación | Describir las condiciones de acceso declaradas | Permiso efectivo, datos y derechos de enlace |
Ninguna condición ausente se convierte en prueba de que no existe una obligación.
El silencio de una síntesis debe permanecer visible en la evaluación. Cuando una página pública indica que existe una carta complementaria, pero no revela sus condiciones de renuncia o transferencia, conocerlas requiere el propio documento. Un registro debe distinguir entre una disposición examinada, una afirmación expresa limitada a un objeto concreto, una condición no divulgada y un acuerdo no disponible. Esas categorías describen las pruebas de que dispone quien revisa. No pueden demostrar que una obligación no mencionada esté ausente de todos los documentos que la empresa pueda llegar a firmar.
La distinción resulta pertinente para las declaraciones de un programa sobre propiedad intelectual. La descripción pública de Creative Destruction Lab afirma que no toma capital ni titularidad de IP y no cobra comisiones. Esa es una descripción publicada específica de tales materias. Su política de privacidad separada aborda el intercambio de información y el acceso cualificado para investigación. Los fundadores que evalúen una modalidad o relación concreta seguirían necesitando los documentos aplicables para entender las condiciones de información, publicidad, confidencialidad y cualquier inversión negociada de forma independiente. La declaración publicada de titularidad debe mantener su alcance expreso durante toda la evaluación.
Existen varias oportunidades de obtener información antes de la aceptación definitiva. La empresa puede solicitar el acuerdo de participación y los documentos de inversión, pedir las políticas incorporadas e identificar qué documentos se modificarán en una ronda a precio establecido o en una desinversión. Si una contraparte facilita una síntesis, debe conservarse junto con el acuerdo subyacente cuando este esté disponible. Cualquier diferencia exige una resolución expresa. La empresa también debe registrar quién proporcionó una respuesta, su fecha, la pregunta que contesta y si esa respuesta se incorpora a los documentos vinculantes.
El calendario de decisión debe reflejar la información no resuelta. El órgano de administración puede estar en condiciones de autorizar comprobaciones adicionales y reservar a la vez la aceptación de una disposición que afecte a un activo o una financiación valiosos. Las condiciones para avanzar deben redactarse de forma verificable, como la recepción de un acuerdo concreto, una delimitación convenida del ámbito o una liberación documentada de una restricción. Esto establece una conexión práctica entre pruebas y autorización. Evita tratar una pregunta sin respuesta como un dato económico con un cómodo valor cero.
4 Ámbitos de derechos y límites de la empresa
| Ámbito | Registro económico | Pruebas necesarias |
|---|---|---|
| Exclusividad comercial | Actuaciones permitidas y períodos de aceptación | Ámbito, actividad, fechas y excepciones cubiertos |
| Cesión o licencia de IP | Permisos operativos y activos conservados | Titular, derechos reservados, territorio, duración y reversión |
| Participación primaria | Caja empresarial y asignación de nuevas participaciones | Precio, tamaño, participación desembolsada y derechos de las participaciones |
| Transferencia secundaria | Participaciones existentes e ingreso personal del vendedor | Alcance de la transferencia, comprador y precio |
| Información y publicidad | Contenido específico divulgado y uso permitido | Destinatario, finalidad, confidencialidad y consentimiento |
| Proceso de financiación | Ingreso utilizable y vencimiento de la oferta | Fechas de aviso, respuesta, liberación y liquidación efectiva |
Taxonomía analítica del autor. El texto operativo de una disposición determina su alcance real.
La titularidad de la propiedad intelectual, el permiso para explotarla y el permiso para conceder derechos a otros son cuestiones separadas. La guía de WIPO sobre cesión y licencias describe una transferencia de titularidad mediante cesión y una autorización de uso de IP mediante licencia mientras se conserva la titularidad. El alcance de la licencia y los derechos reservados determinan la distinción entre acuerdos de licencia única, exclusiva y no exclusiva. También importan los requisitos específicos del país. Una empresa que revise un acuerdo propuesto debe identificar la tecnología pertinente y los permisos que necesita para su actividad en lugar de depender de una declaración aislada de titularidad.
El modelo histórico de Google China ilustra la importancia de esa distinción. Sus condiciones de 2023 conservan la titularidad de la propiedad intelectual del contenido presentado y especifican al mismo tiempo una licencia no exclusiva sobre la presentación vinculada al programa y permisos separados de marca y publicidad. El registro conserva el objeto y la finalidad de esas disposiciones. Estos permisos no pueden ampliarse hasta suponer una licencia exclusiva sobre la totalidad del producto subyacente de la empresa. El modelo aporta un ejemplo fechado de estructura documental; no demuestra la elegibilidad actual para un programa de Google ni las condiciones de un acuerdo individual formalizado.
Las preguntas frecuentes de financiación publicadas por UNICEF Venture Fund establecen una delimitación distinta. Indican un requisito de código abierto para la solución financiada antes de finalizar el sexto mes del período de inversión declarado de un año, y distinguen por separado la restante IP de la empresa. Una empresa que contemple ese apoyo necesita identificar los componentes financiados, sus dependencias y la licencia aplicable. Un componente propietario situado en otra parte de la empresa y un componente del que depende la solución financiada requieren una evaluación técnica y contractual específica. Un modelo financiero debe utilizar esa evaluación por componentes en lugar de atribuir la misma restricción supuesta a todos los activos del negocio.
En consecuencia, el experimento construido representa los permisos por ámbito comercial y tipo de transacción. Una restricción estipulada modifica las oportunidades o los activos de continuidad que la empresa hipotética puede utilizar. Su efecto se mide mediante esos cambios explícitos. Una licencia sin efecto estipulado sobre una oportunidad, un valor de activo o una condición de financiación se conserva como control. Esta representación permite comprobar de forma clara el mecanismo examinado. El material de solicitud, la explotación del producto, la financiación primaria, las transferencias de participaciones de los fundadores y el acceso a información mantienen sus propios objetos durante todo el análisis.
5 Condiciones publicadas de los programas y su alcance
Una comparación de programas debe conservar el nivel probatorio que sustenta cada entrada. Una síntesis publicada de inversión puede identificar una carta complementaria y describir sus materias. Las reglas públicas de un concurso pueden fijar condiciones aplicables al ingreso. Un modelo jurídico puede mostrar una cláusula completa para una convocatoria concreta y fechada. Un acuerdo formalizado establecería la posición negociada de un firmante específico. Estos registros responden a preguntas distintas. La comparación debe mostrar sus funciones documentales y los elementos no resueltos para que el lector vea qué pruebas adicionales exige una decisión empresarial.
La síntesis pública actual de Techstars identifica materias de participación, activos digitales, derechos de arrastre e información en su carta complementaria. La descripción del acuerdo de YC identifica el convenio que lo acompaña y la participación en financiación futura. El alcance exacto y las disposiciones de aviso y renuncia de los documentos de una empresa concreta siguen pendientes de examen. Estas observaciones justifican solicitar los acuerdos adicionales. No permiten introducir en la valoración de ninguno de los dos programas un período de exclusividad supuesto, una transferencia de toda la IP empresarial o un plazo de consentimiento asumido.
Las preguntas frecuentes de inversión del EIC sitúan expresamente ciertas condiciones de nombramiento de administradores y de derechos de propiedad intelectual en acuerdos individuales y en la diligencia debida. Esto ofrece otro ejemplo de la frontera entre una explicación general de políticas y una transacción. Los fundadores necesitan las condiciones reales propuestas para la empresa antes de asignarles una consecuencia numérica. Las versiones de los programas de trabajo también deben permanecer separadas. Este documento utiliza las preguntas frecuentes examinadas para esas distinciones documentales y no combina límites de elegibilidad o inversión de distintos años de programa.
Una comparación útil termina con una solicitud documental y una condición de decisión para cada estipulación material no resuelta. La solicitud puede referirse a un inventario de activos, una fórmula de participación, un período durante el que otra operación no puede avanzar o el tratamiento de licencias existentes. La condición de decisión debe identificar qué cambiaría la actuación de la empresa. Este proceso da al registro una finalidad comercial: dirige la atención hacia información capaz de afectar a una oportunidad o financiación documentada y deja expresamente sin valorar los importes inmateriales y no resueltos.
6 Licencias exclusivas y períodos de negociación
Un derecho a negociar necesita su propia descripción. La guía de colaboración universitaria del UK Intellectual Property Office explica acuerdos que permiten a un colaborador solicitar negociaciones sobre una licencia exclusiva. Distingue esa oportunidad de un derecho a exigir la concesión de la licencia y describe restricciones a las operaciones con terceros durante períodos especificados. Estas disposiciones sirven de referencia comparativa para entender un mecanismo. No demuestran que un acelerador tenga esos mismos derechos ni que un fundador concreto esté sujeto al modelo universitario.
Para una empresa, las cuestiones económicas conciernen a la transacción afectada y al calendario disponible. El órgano de administración debe identificar la primera fecha de decisión permitida, la última fecha de aceptación del cliente, cualquier aviso exigido y la vía para una renuncia o liberación. Un derecho que vence antes de que cierre una oferta concreta puede dejarla disponible bajo las condiciones estipuladas. Una liberación posterior al plazo puede eliminarla. La evaluación debe conservar expresamente las convenciones de plazo y liberación; afirmar de forma general que una restricción dura varios meses resulta insuficiente para esa comparación.
Los límites de ámbito y territorio pueden cambiar qué alternativa sigue disponible. Una empresa hipotética puede estar considerando usos comerciales de una misma tecnología en dos ámbitos y tener capacidad limitada para atender ambos. Una restricción que cubra uno puede dejar utilizable el otro. Si la empresa ya hubiera elegido la alternativa no afectada, la restricción podría no influir en esa estrategia concreta. Si la oportunidad afectada era preferible y financiable, la pérdida se mide frente al sustituto viable. La valoración depende de las opciones declaradas y de sus contribuciones, en vez de la denominación de la restricción.
Por tanto, las excepciones, el consentimiento y el vencimiento deben evaluarse con el responsable comercial. Un acuerdo con un cliente puede quedar dentro de una excepción expresa, o una exclusión propuesta puede conservar la transacción que la empresa realmente necesita. El modelo trata una excepción acordada como un cambio del conjunto de permisos especificado. No asigna ninguna probabilidad supuesta a obtener consentimiento ni emite opinión sobre la exigibilidad. Una expectativa de renuncia sin firmar sigue siendo materia de negociación y documentación; su consecuencia económica se muestra de forma condicional.
7 Derechos de participación y siguiente ronda de financiación
Un derecho de participación necesita una descripción de la financiación y de la asignación de participaciones. La guía pública SAFE de YC describe la prorrata como un derecho opcional a invertir, con una carta complementaria estandarizada y separada del SAFE. Un acuerdo de programa puede contener disposiciones de participación adicionales. Para evaluar un derecho real, la empresa necesita establecer la financiación cubierta, el titular elegible, la base de asignación, el procedimiento de aviso y el tratamiento de una facultad no ejercida. Una denominación como derechos en rondas posteriores deja esos datos sin resolver.
La comparación financiera debe contabilizar después el dinero pagado por cada titular. Con un precio de emisión fijo y un tamaño total de ronda fijo, un inversor que asume una parte de la ronda sustituye otra fuente de dinero suscrito por ese importe. Una facultad que no se ejerce no aporta efectivo ni crea participaciones. La dilución de los fundadores se deriva de las participaciones realmente emitidas bajo las condiciones estipuladas. Otras consecuencias, como un precio de ronda diferente, una mezcla distinta de inversores, una asignación mínima o la capacidad de completar la ronda, requieren sus propias hipótesis y pruebas explícitas.
Un derecho sobre participaciones empresariales de nueva emisión también tiene una contabilización distinta de un derecho que afecta a la venta de participaciones existentes de un fundador. Una emisión nueva puede aportar efectivo a la empresa y aumenta el número de participaciones en circulación. Una venta secundaria mueve participaciones existentes entre titulares y remunera al vendedor según la transacción acordada. La empresa no recibe financiación simplemente porque el fundador perciba un importe por la venta. Combinar estas operaciones en una sola línea puede ocultar una brecha de financiación o reflejar incorrectamente el patrimonio de los fundadores.
El experimento utiliza controles de financiación comparables para aislar estas relaciones contables. Mantiene fijos el efectivo total desembolsado en la ronda, el precio y la fecha de cierre cuando esas condiciones se estipulan expresamente, y varía después la participación o la identidad de un inversor que iguala la oferta a tiempo. Otros casos modifican un procedimiento de financiación o una fecha límite. Esta estructura permite distinguir el efecto de la asignación del de un retraso o una ronda no disponible. Cualquier aplicación a un acuerdo real exige confirmar que el derecho cubre la transacción modelizada.
8 Divulgación de información y permisos de publicidad
Las obligaciones informativas deben registrarse por contenido, destinatario, finalidad y calendario. Una exigencia de aportar información operativa puede afectar al trabajo de elaboración de informes de la empresa y a sus mecanismos de divulgación. Los permisos de publicidad pueden afectar a nombres, imágenes o relatos empresariales. La autorización para usar material presentado puede referirse a la solicitud y a las actividades del programa. Una transferencia de IP del producto tiene un objeto distinto. La revisión debe mantener estas diferencias antes de evaluar técnica o financieramente los compromisos de la empresa.
Las reglas publicadas de MassChallenge distinguen la confidencialidad, la publicidad y el material presentado al concurso. También tratan por separado los acuerdos con expertos externos. Por ello, la evaluación de una relación de mentoría, proyecto piloto o inversión propuesta requiere los documentos que la gobiernan, además de las reglas del concurso. La retención del material presentado debe conservar su significado declarado; no demuestra por sí misma que un programa sea propietario de la tecnología empresarial. Esa misma disciplina de alcance debe aplicarse cuando una síntesis utiliza términos amplios como acceso, colaboración o apoyo.
El permiso relativo a datos de investigación también tiene una finalidad concreta. La política de privacidad de CDL describe el intercambio de información desidentificada de solicitantes y participantes con investigadores académicos que cuenten con la aprobación ética pertinente, excluyendo de esa descripción la información técnica sensible y la IP de las empresas. Esa política no concede acceso al autor de este trabajo. Un estudio empírico necesitaría los datos reales, los usos permitidos y las condiciones de enlace. Del mismo modo, una lista de empresas aceptadas no ofrece una descripción completa de los solicitantes elegibles, las solicitudes rechazadas o los acuerdos firmados.
El experimento financiero asigna una consecuencia a un permiso únicamente a través de un canal declarado. Una obligación informativa sin coste operativo modelizado sigue siendo una partida sin valorar que la empresa debe evaluar posteriormente. Un permiso publicitario sin cambio estipulado en ingresos, gastos, activos o financiación permanece como condición clasificada por alcance. Este tratamiento conserva expresamente un efecto económico no resuelto. Los fundadores pueden añadir más adelante costes o interacciones contractuales respaldados sin convertir las observaciones documentales presentes en una afirmación sin fundamento sobre el valor monetario de los derechos informativos de un programa.
9 Diseño del experimento construido
El experimento describe una empresa hipotética durante 360 días, con todos los datos monetarios expresados en libras esterlinas. Los días son fechas relativas de acontecimientos y no guardan relación con el calendario de solicitudes de un programa. La caja empresarial inicial es de GBP 20,000. Un programa construido aporta GBP 50,000 el día cero y exige un gasto de GBP 20,000 el día 30. El gasto operativo es de GBP 15,000 en cada uno de los días 90, 180, 270 y 360. Estos importes son hipótesis elegidas para hacer visibles mecanismos contractuales. No son estimaciones de los costes de un acelerador identificado ni recomendaciones presupuestarias para fundadores.
Al inicio del experimento, los fundadores poseen 90 de las 100 participaciones existentes y el inversor del programa posee diez. Se supone que esas participaciones ya existen; el experimento no aporta una fórmula de conversión que las vincule al ingreso inicial del programa. Una ronda primaria posterior ofrece GBP 150,000 con una valoración previa a la inversión de GBP 600,000. Su primer cierre posible es el día 150 y el último cierre permitido es el día 210, incluido. La capacidad de financiación de los inversores se especifica expresamente. El modelo cambia las condiciones de participación y calendario de esa ronda fija y mantiene constantes su precio y tamaño cuando la comparación exige condiciones equivalentes.
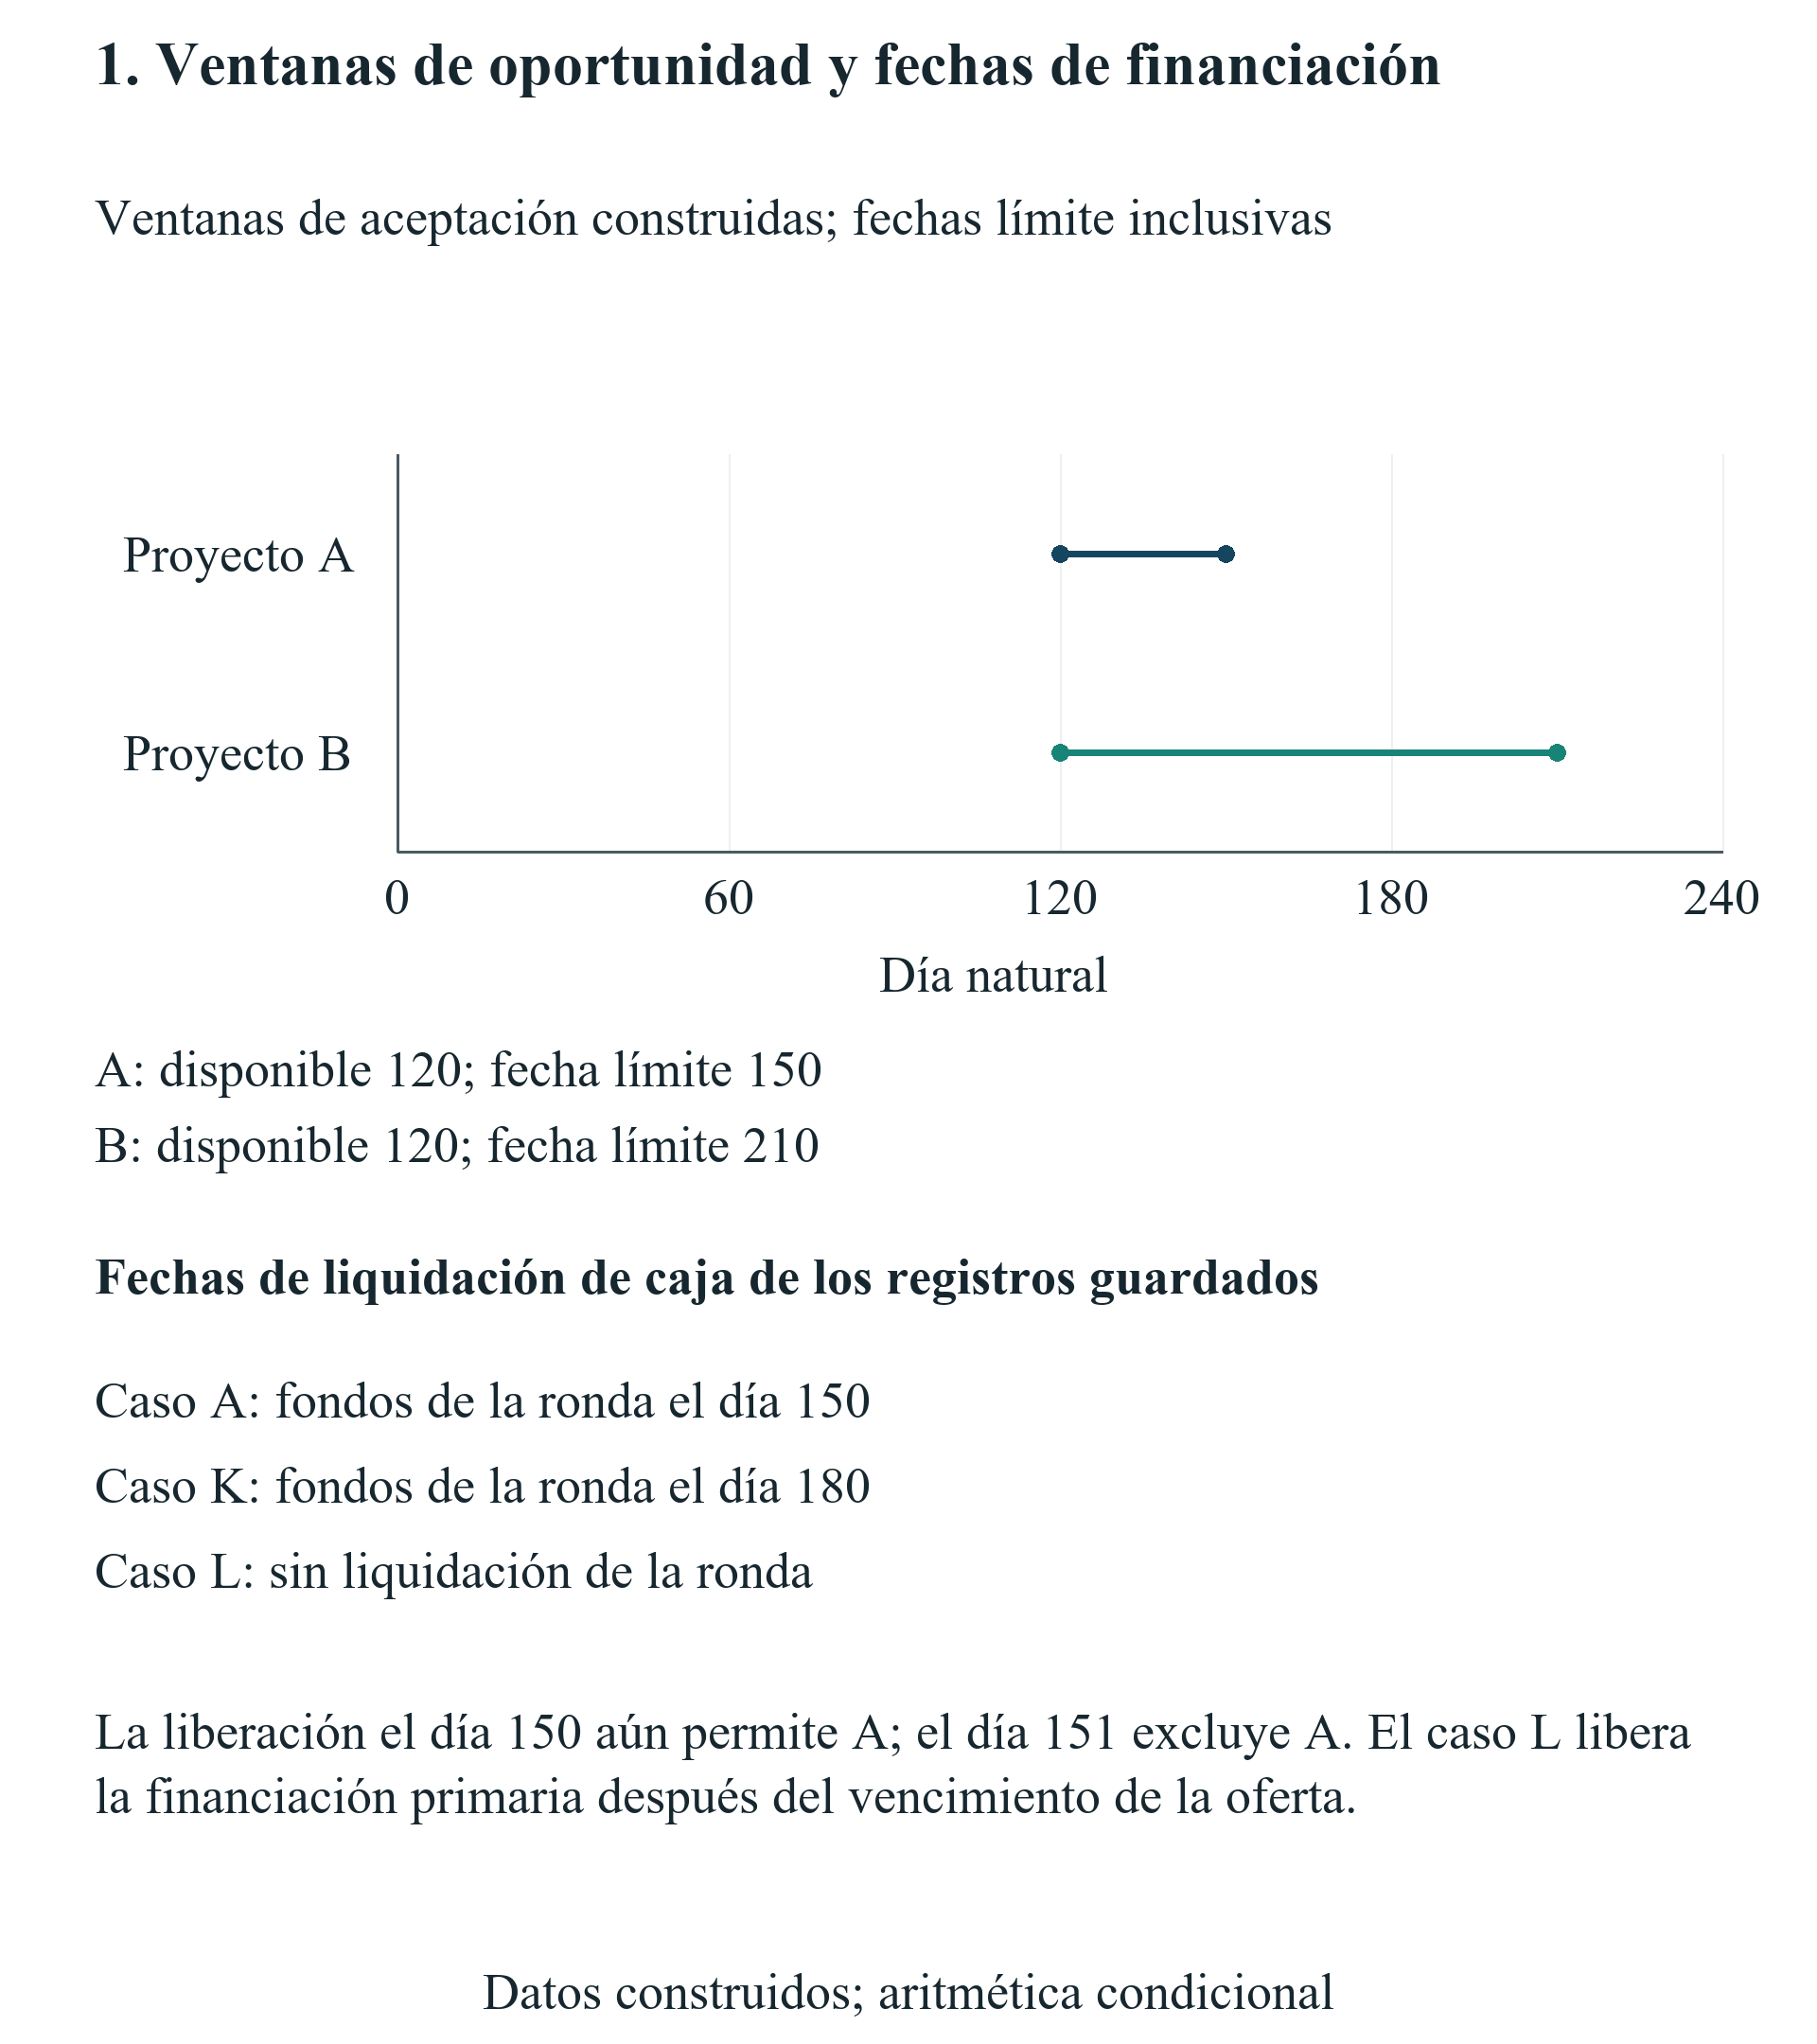
La empresa tiene dos oportunidades comerciales mutuamente excluyentes, denominadas A y B únicamente dentro del experimento. Ambas están disponibles desde el día 120. La oportunidad A debe aceptarse a más tardar el día 150, cuesta GBP 35,000 el día 180 y genera un ingreso estipulado de GBP 140,000 el día 240. La oportunidad B tiene como fecha límite de aceptación el día 210, un coste de GBP 20,000 el día 210 y un ingreso de GBP 90,000 el día 300. La empresa puede elegir una oportunidad o abstenerse. Los ingresos son hipótesis deterministas en los casos principales. El impago del cliente, la entrega parcial y el gasto operativo variable requieren ampliaciones separadas.
El balance de continuidad comprende un componente de activo central de GBP 160,000, GBP 320,000 asociados al ámbito A y GBP 160,000 asociados al ámbito B. Son valores de activos construidos al final del horizonte, que excluyen el efectivo ya incluido en el registro de acontecimientos y los ingresos ya cobrados durante el horizonte. No contienen afirmaciones sobre múltiplos de mercado, crecimiento terminal o resultados esperados del programa. Eliminar un ámbito de los permisos sobre activos conservados de la empresa elimina únicamente su componente de continuidad especificado. Esta separación permite seguir el tratamiento económico y evita cargar la misma pérdida supuesta mediante un descuento arbitrario de valoración y una deducción directa de caja.
El experimento deja fuera de su alcance el descuento por el valor temporal del dinero: todas las comparaciones terminales mostradas emplean el mismo horizonte sin descuento. Una decisión comercial necesita una tasa de descuento adecuada, riesgo de financiación y una valoración terminal defendible antes de utilizar importes comparables como precio de una transacción. El propósito de investigación consiste en identificar qué derechos alteran una elección viable, un acontecimiento de caja, una fracción de propiedad o un activo conservado. Con esos canales explícitos, el lector puede sustituir los parámetros construidos y volver a calcular las mismas relaciones contables. Los resultados principales siguen condicionados a los datos indicados y al criterio declarado de selección de estrategias.
| Dato | Importe o fecha | Alcance |
|---|---|---|
| Caja inicial y umbral mínimo | 20,000; cero | Antes de cualquier ingreso del día cero |
| Ingreso del programa | 50,000 el día 0 | Caja empresarial supuesta |
| Gasto del programa | 20,000 el día 30 | Pago supuesto |
| Gasto operativo | 15,000 los días 90, 180, 270, 360 | Cada pago se cuenta una vez |
| Participaciones existentes | Fundadores 90; inversor del programa 10 | Tenencias iniciales supuestas |
| Ronda primaria | 150,000; valoración previa 600,000 | Precio y efectivo total fijos |
| Período de la ronda | Primer día 150; vencimiento día 210 | Vencimiento incluido |
| Oportunidad A | Coste 35,000; ingreso 140,000 | Aceptar hasta 150; pagar 180; cobrar 240 |
| Oportunidad B | Coste 20,000; ingreso 90,000 | Aceptar hasta 210; pagar 210; cobrar 300 |
| Elección comercial | Un proyecto o abstención | Ámbitos y fechas limitan las actuaciones |
| Activos de continuidad | Central 160,000; A 320,000; B 160,000 | Excluyen caja e ingresos modelizados |
| Horizonte y moneda | 360 días relativos; GBP | Horizonte común sin descuento |
Todos los valores son construidos en GBP; no se afirma ninguna calibración de programas ni ningún resultado empírico.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Todas las fechas y condiciones son hipotéticas. Una liberación el día 150 llega a tiempo para A; una liberación el día 151 incumple su plazo con vencimiento incluido. La oferta primaria vence el día 210.
10 Conjuntos de actuaciones comerciales y de financiación
Una estrategia consiste en una elección comercial permitida junto con las condiciones financieras asignadas a su caso. La admisibilidad comercial exige que la empresa conserve permiso para operar en el ámbito pertinente y actúe dentro de las fechas de disponibilidad y vencimiento de la oportunidad. Una liberación de exclusividad aplicable al ámbito A puede aplazar su fecha de aceptación. Esa misma liberación deja sin cambios el calendario de aceptación del ámbito B, salvo que otra disposición lo restrinja. Esta representación da a cada restricción un alcance explícito y hace visible la convención de vencimiento. En el contrato construido, una liberación el último día permitido llega a tiempo.
La admisibilidad jurídica y la viabilidad de caja se comprueban por separado. Una estrategia puede cumplir sus permisos supuestos y carecer aun así de dinero para un pago intermedio. Del mismo modo, disponer de caja no puede reabrir una oportunidad comercial cuyo plazo de aceptación haya vencido. La abstención forma parte del conjunto principal de actuaciones y permite a la empresa conservar sus activos restantes sin ejecutar ninguno de los dos proyectos. Un control separado elimina la abstención y todos los ámbitos comerciales permitidos. Esa combinación produce un conjunto vacío de actuaciones jurídicamente admisibles. El caso sigue siendo imposible y no recibe una valoración baja inventada ni una estrategia de rescate arbitraria.
La actuación financiera utiliza una emisión primaria de nuevas participaciones. En el caso sin restricciones, los inversores externos aportan la totalidad de la ronda fija. Los casos de participación permiten que el inversor existente aporte su parte especificada dentro de ese mismo total o deje su derecho sin utilizar. Un caso separado de derecho de igualación le permite aportar toda la ronda con el mismo precio y las mismas condiciones de caja supuestos. Estas conductas son datos explícitos. Ningún derecho se trata como una obligación de invertir; el análisis también especifica la capacidad de caja de los inversores. Una ronda prevista desaparece cuando no se cumple la capacidad de caja o la condición de permiso operativo estipuladas.
Los casos de igualación en la ronda primaria y de primera oferta son acuerdos contractuales hipotéticos. No determinan el alcance del acuerdo de un acelerador observado. Una facultad primaria concierne al dinero que entra en la empresa y a participaciones de nueva emisión. El control separado de venta secundaria se refiere a una transferencia de participaciones existentes y a dinero pagado personalmente al vendedor. Mantener estos ámbitos separados permite comprobar directamente la conservación de caja empresarial y participaciones. El analista debe identificar el tipo de transacción antes de interpretar el nombre de una disposición, porque abreviaturas similares pueden acompañar textos operativos distintos.
Cada estrategia viable se evalúa con el mismo registro de caja y el mismo cálculo de activos conservados. La regla principal selecciona la estrategia permitida y financiada con la mayor medida aproximada construida del patrimonio terminal de los fundadores. El criterio supone que los fundadores valoran el resultado monetario medido y no tienen una preferencia adicional por un cliente, ámbito operativo o inversor concretos. Los empates siguen un orden fijo de enumeración sin atribuirle significado económico. Un órgano de administración con objetivos estratégicos adicionales debe registrarlos como restricciones de decisión o presentar un conjunto de estrategias aceptables. Cambiar el objetivo puede cambiar la actuación preferida aunque la contabilidad financiera siga siendo la misma.
11 Viabilidad de caja en cada fecha de pago
| Elemento | Convención aplicada | Interpretación |
|---|---|---|
| Saldo inicial | Comprobar antes de cualquier ingreso del día cero | Un ingreso posterior no corrige un déficit inicial |
| Fechas coincidentes | Las salidas preceden a los ingresos | Convención declarada de tensión de liquidación |
| Cada ingreso/pago | Contar una vez en el registro empresarial | Sin gasto separado por oportunidades perdidas |
| Activos de continuidad | Excluir caja modelizada e ingresos del período | Evitar duplicar el valor |
| Caída bajo el umbral | Patrimonio financiado de los fundadores no disponible | Aritmética diagnóstica conservada por separado |
| Compensación del patrocinador | Pago externo antes del inicio; participaciones fijas | Distinta de caja de los fundadores o capital a precio establecido |
| Nueva emisión | Efectivo primario desembolsado dividido por precio de emisión | Las transferencias secundarias no aportan caja a la empresa |
Reglas contables construidas; los acuerdos de liquidación, fiscales y jurídicos específicos de la empresa requieren pruebas separadas.
La cuenta de caja comienza antes de cualquier ingreso del día cero. Cada coste operativo, pago comercial, ingreso del programa e ingreso de financiación entra después una sola vez en la cuenta en su fecha especificada. Cuando una fecha contiene tanto un pago como un ingreso, el experimento procesa primero los pagos. Esta convención exige deliberadamente que la empresa financie una obligación antes de contar con dinero que llega más tarde ese mismo día. Es una hipótesis de tensión declarada. Una operación real puede emplear otro orden si lo respaldan mecanismos de depósito en garantía, instrucciones de liquidación o un acuerdo puente formalizado.
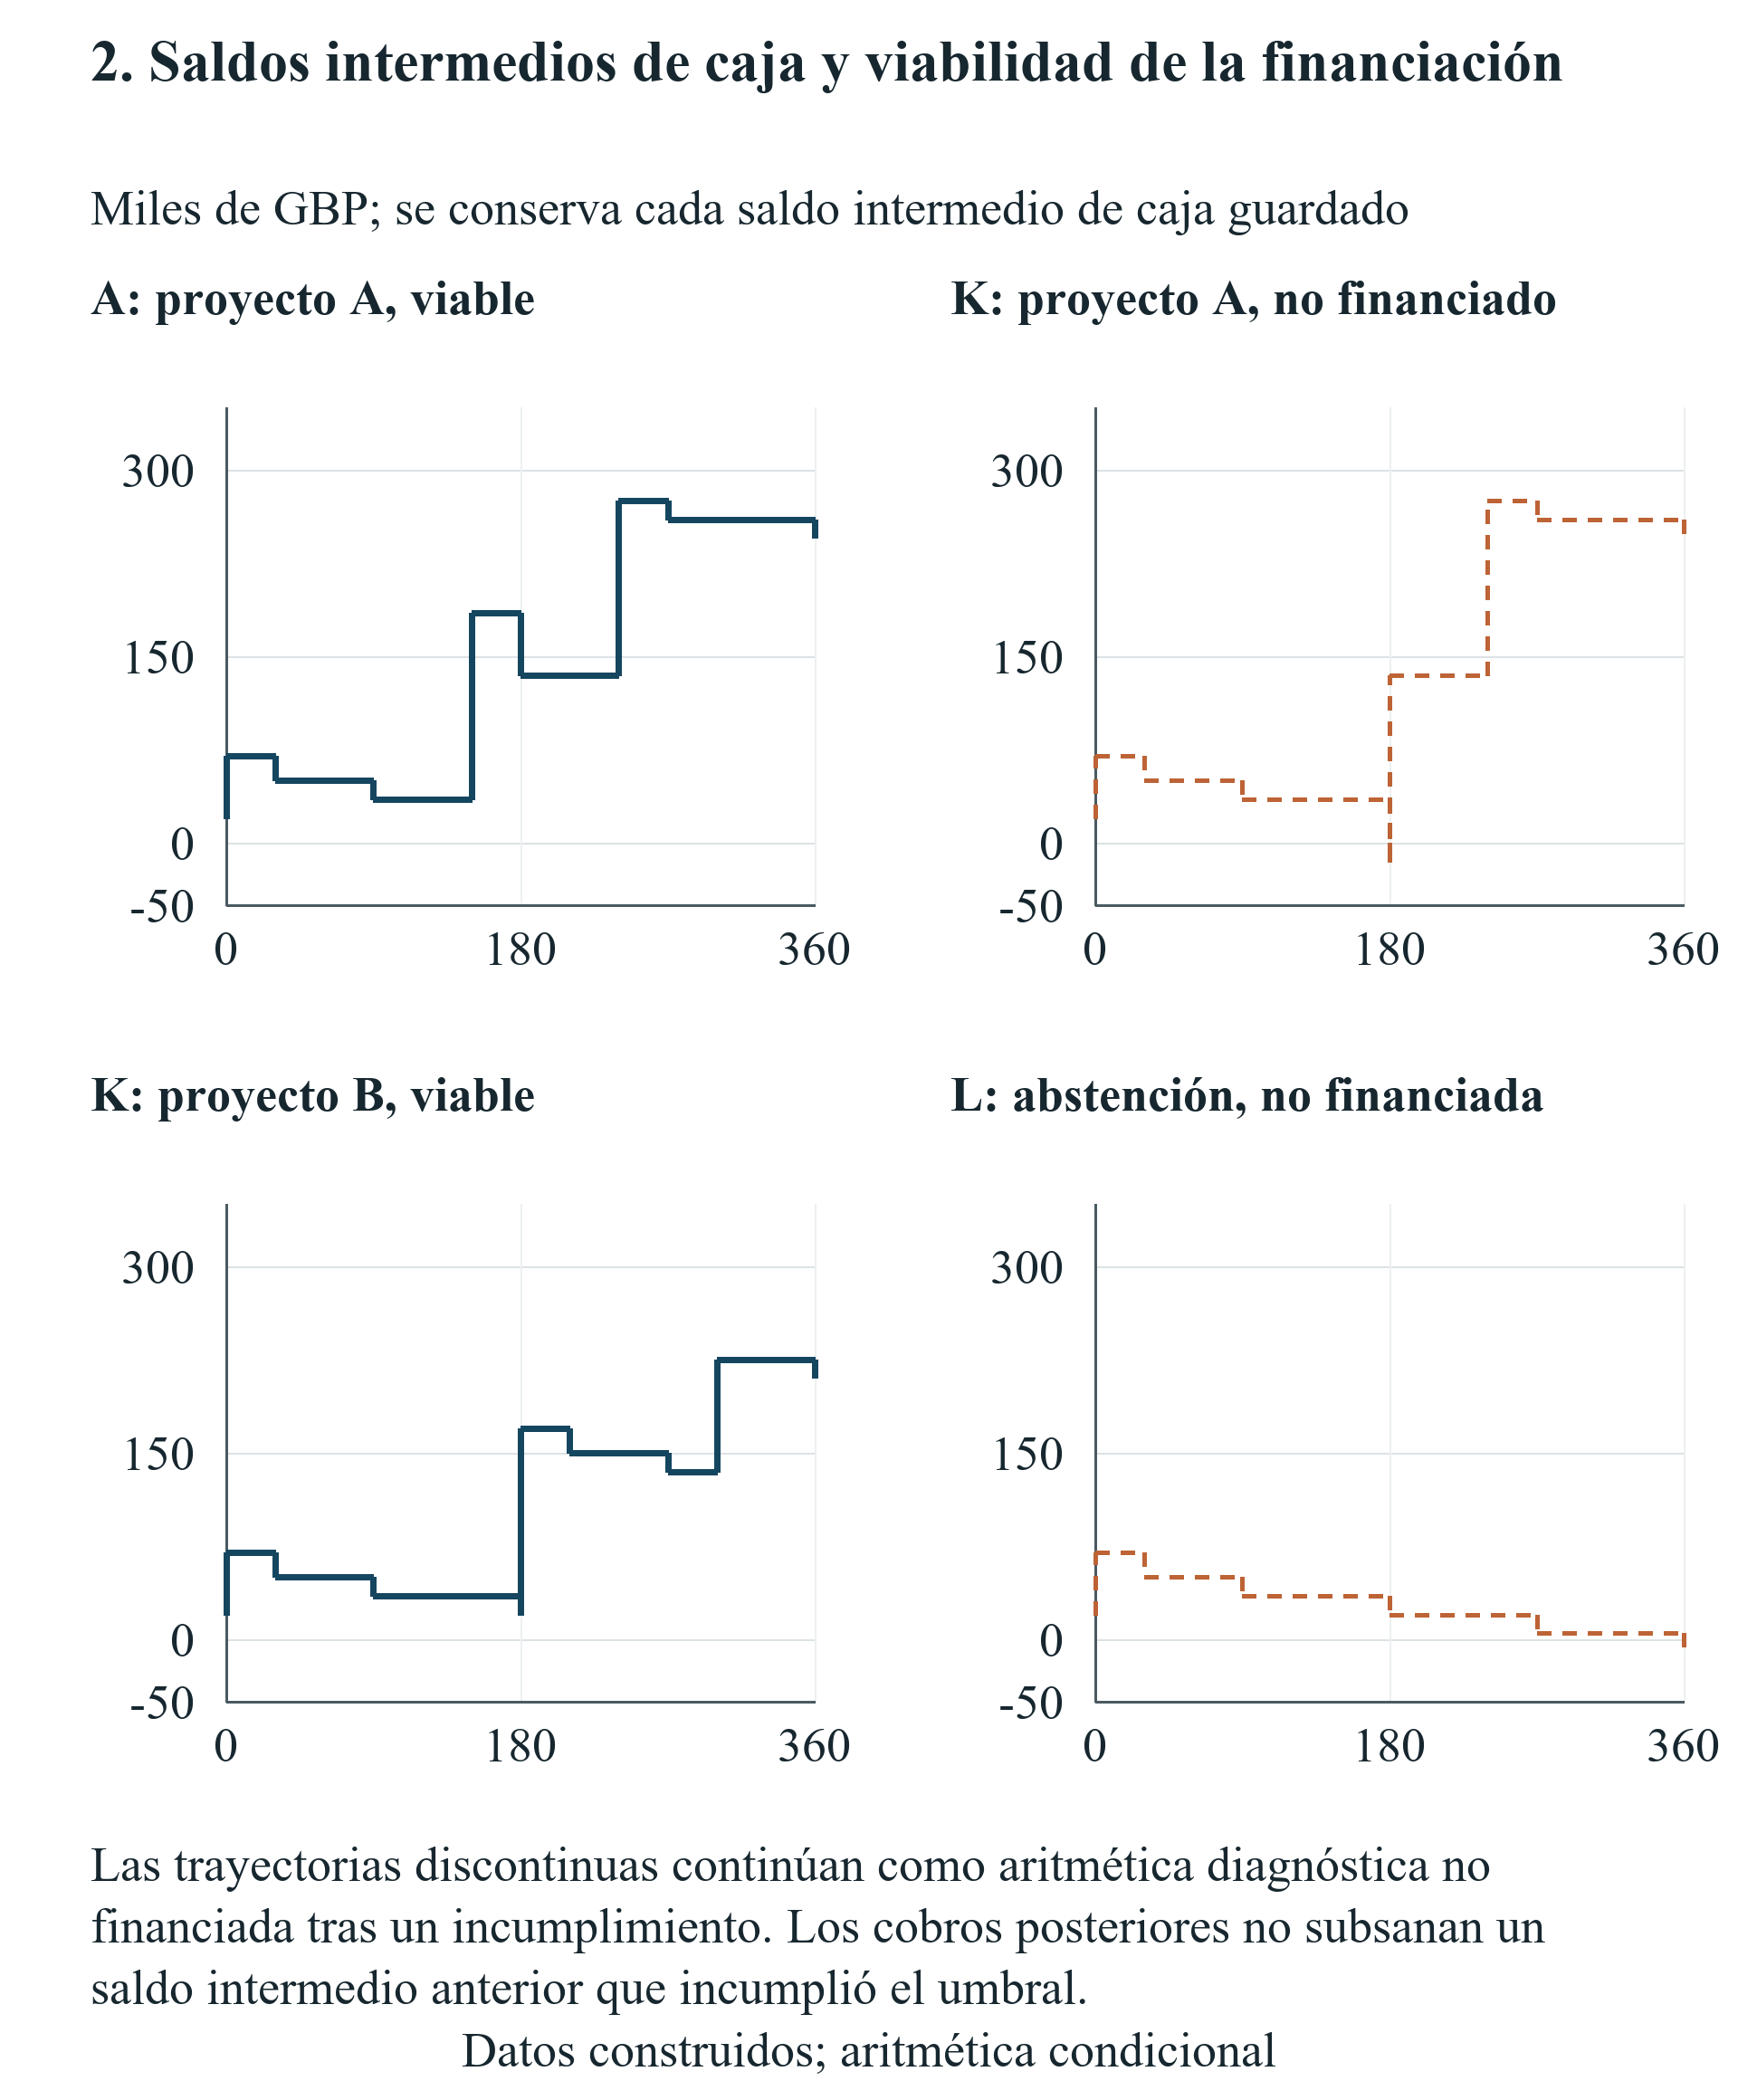
La viabilidad exige que cada saldo intermedio de la secuencia de caja permanezca en el umbral mínimo estipulado o por encima; este es cero en los casos principales. Para cada estrategia se conservan el saldo menor y el primer incumplimiento del umbral. Un ingreso de financiación posterior no puede corregir retrospectivamente un pago anterior fallido. Cuando un saldo intermedio cae por debajo del mínimo, el modelo no atribuye patrimonio terminal financiado a esa estrategia. Puede conservar un saldo final diagnóstico claramente identificado para auditar la aritmética de los acontecimientos. Ese diagnóstico no es un resultado de financiación alcanzado y no entra en la comparación de estrategias viables.
El registro base permite una reconstrucción independiente. La caja inicial y el ingreso del programa aportan conjuntamente GBP 70,000 antes de los gastos posteriores. El pago del programa del día 30 reduce el saldo a GBP 50,000 y el pago operativo del día 90 lo reduce a GBP 35,000. La financiación y las elecciones comerciales posteriores determinan los siguientes saldos. Por ello, la tabla de acontecimientos fechados debe leerse junto con la comparación terminal. Una empresa con saldo positivo al final del horizonte puede seguir sin superar esta prueba de financiación si el pago comercial se produce antes de que llegue el dinero necesario para realizarlo.
Para el análisis de compensación, una aportación de un patrocinador a la empresa se abona a la caja inicial antes de la primera prueba de saldo intermedio. Se cuenta una vez y deja sin cambios las fracciones de propiedad, el tamaño de la ronda, la valoración y los pagos posteriores estipulados. Una aportación pagada después de incumplir el umbral respondería a una pregunta distinta y no puede satisfacer esta convención. El dinero de rescate aportado por los fundadores requeriría además un cargo personal de caja separado o un instrumento financiero documentado. El mecanismo presente es un pago externo a la empresa sin un nuevo derecho de propiedad, por lo que su interpretación es intencionadamente más estrecha que una recomendación general de financiación.
Este método de registro de acontecimientos muestra el origen de cualquier necesidad de liquidez. El analista puede identificar la fecha, el pago y el importe que condicionan la decisión y probar después un cambio contractual concreto. Una liberación más temprana puede conservar una oportunidad con un cliente; una liquidación anticipada de la ronda puede financiar su coste; un pago inicial de un patrocinador puede cubrir el mínimo de caja. Estos cambios tienen requisitos operativos distintos. El modelo no valora penalizaciones por incumplimiento, procedimientos de insolvencia ni préstamos de emergencia después de una caída bajo el umbral. Tales consecuencias requieren hechos jurisdiccionales verificados y datos contractuales separados antes de entrar en la comparación financiera.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Saldos construidos en GBP. Cuenta cada saldo intermedio tras un pago, con las salidas antes de los ingresos del mismo día. La trayectoria A retrasada cae GBP 15,000 bajo el umbral antes de recibir la ronda. Las trayectorias con déficit son diagnósticas, sin patrimonio terminal alcanzado.
12 Exclusividad comercial y oportunidades que vencen
La comparación de períodos comerciales cambia el día en que el ámbito A queda disponible para la empresa y conserva el plazo de aceptación de la oportunidad. Una liberación el día 150 cumple el plazo del experimento con ese día incluido. Una liberación el día 151 elimina la oportunidad A de la selección permitida. La diferencia de un día produce una discontinuidad económica porque la propia oportunidad vence. Es un límite contractual estipulado en el ejemplo construido. No estima la duración habitual de una restricción de un acelerador ni la probabilidad de que un cliente real amplíe su plazo.
Antes de que la restricción resulte vinculante, la estrategia de referencia elige la oportunidad A bajo las hipótesis de caja y activos aportadas. La empresa termina con GBP 245,000 en caja y conserva GBP 640,000 de activos de continuidad. Aplicar la fracción de los fundadores del setenta y dos por ciento da una medida terminal aproximada construida de GBP 637,200. Una vez que el período excluye A, la alternativa financiada es B. Su caja final es de GBP 210,000 con los mismos activos conservados, y la medida aproximada de los fundadores es GBP 612,000. La diferencia condicional es GBP 25,200. Es una diferencia entre conjuntos completos de condiciones viables con un horizonte y una base de propiedad comunes.
La diferencia subyacente de caja empresarial es GBP 35,000: el ingreso estipulado de la oportunidad A menos su coste comercial es GBP 105,000, mientras que el de B es GBP 70,000. Multiplicar esa diferencia por la fracción inalterada de los fundadores da GBP 25,200. No hay un gasto de exclusividad separado en el registro. Cargar el ingreso bruto de la oportunidad perdida, volver a cargar su contribución neta y aplicar un descuento adicional por derechos confundiría magnitudes distintas. Los costes, los ingresos y el sustituto viable de la propia oportunidad ya proporcionan el canal usado en la comparación.
La duración importa por su relación con las alternativas disponibles. Dentro de las fechas aportadas, varias liberaciones anteriores o iguales al día 150 llevan a la misma oportunidad elegida y al mismo resultado monetario. Las liberaciones posteriores eliminan A y dejan disponible el ámbito separado de B. Por ello, un retraso adicional en el ámbito A no crea más pérdida comercial en esta selección concreta de dos oportunidades. Una empresa con una sucesión de plazos de clientes podría mostrar varios escalones, mientras que un proceso continuo de ventas necesitaría otra representación de oportunidades. La forma del resultado pertenece al calendario comercial respaldado y no a un coste diario supuesto asociado a la palabra exclusivo.
Una negociación puede centrarse en el límite del ámbito, el plazo de aceptación o un mecanismo documentado de liberación. Por ejemplo, una excepción hipotética que permita la transacción A identificada restablecería su admisibilidad jurídica en este modelo, siempre que también supere las pruebas de financiación y saldos intermedios de caja. Un cambio de fecha por sí solo no aporta consentimiento del cliente en un contrato real. La empresa necesitaría la liberación efectiva, las aprobaciones de terceros exigidas y la confirmación de que la oferta del cliente sigue abierta. El marco explicita esas dependencias antes de que el órgano de administración asigne un valor monetario a la modificación propuesta.
La diferencia está condicionada a la alternativa externa de la empresa. Un negocio sin una oportunidad A respaldada no debe atribuirse como pérdida propia los GBP 25,200 del ejemplo. Un negocio con una alternativa más valiosa podría preferirla incluso antes de que opere la restricción. El cálculo pertinente compara la mejor estrategia viable respaldada bajo cada conjunto completo de condiciones, utilizando un objetivo y un conjunto de información coherentes. El resultado construido demuestra la importancia de una oportunidad que vence; su magnitud procede íntegramente de los datos experimentales declarados.
| Conjunto de condiciones | Estrategia elegida | Medida aproximada de los fundadores, GBP | Caja mínima, GBP |
|---|---|---|---|
| A: Referencia sin restricciones | A | 637,200 | 20,000 |
| B: Liberación en el plazo de A | A | 637,200 | 20,000 |
| C: Liberación posterior al plazo de A | B | 612,000 | 20,000 |
| D: Licencia del ámbito A; sin uso reservado | B | 381,600 | 20,000 |
| E: Restricción temporal y licencia del ámbito A conjuntas | B | 381,600 | 20,000 |
| F: Cesión de ambos ámbitos; sin licencia de retorno | Abstenerse | 216,000 | 20,000 |
Todos los valores son construidos en GBP; no se afirma ninguna calibración de programas ni ningún resultado empírico. Un conjunto no financiado carece de medida terminal alcanzada. La caja mínima corresponde a la estrategia seleccionada.
13 Permisos de propiedad intelectual y restricciones superpuestas
Una condición de IP entra en el modelo construido mediante dos permisos distintos. El primero concierne a ejecutar un proyecto comercial durante el horizonte. El segundo concierne a conservar el valor del activo asociado al final de ese horizonte. En el caso de licencia exclusiva del ámbito A, la licencia supuesta elimina el permiso de explotación de ese ámbito por la empresa durante todo el período valorado y no prevé uso reservado ni reversión. En consecuencia, la empresa pierde acceso a la oportunidad A y excluye el activo de continuidad del ámbito A. El ámbito B y el activo central siguen disponibles. Son hipótesis experimentales expresas sobre una licencia hipotética, sin conclusión alguna sobre las exigencias de un programa identificado.
El caso de cesión elimina los permisos operativos y los valores de continuidad de ambos ámbitos comerciales y deja el activo central en la empresa. No concede una licencia de retorno. La ronda fija de financiación sigue expresamente disponible bajo las hipótesis de este caso. Esa disponibilidad financiera es una elección condicional fuerte: un inversor real podría cambiar su oferta tras una transferencia de IP. La comparación presente mantiene fija la ronda para mostrar el canal de los derechos. Una evaluación específica debe añadir una condición documentada de permiso para financiar o una oferta distinta respaldada cuando la cesión modifica la disposición del inversor a aportar fondos.
El efecto monetario de excluir un ámbito depende de las alternativas restantes. Una empresa capaz de realizar otro proyecto rentable puede elegirlo. Una empresa sin permisos comerciales restantes puede abstenerse cuando el contrato y el problema de decisión permiten hacerlo. Por tanto, los valores resultantes deben calcularse a partir del conjunto de actuaciones revisado y de los activos conservados. Deducir un porcentaje genérico por restricciones de IP ocultaría ambos mecanismos. También podría contar dos veces la misma pérdida de ámbito si la valoración ya lo excluye y el analista deduce además una penalización contractual supuesta.
Las disposiciones superpuestas requieren una comparación conjunta. Una restricción del período comercial puede eliminar A retrasando su aceptación más allá del plazo. Una licencia suficientemente amplia del ámbito A puede eliminar esa misma oportunidad por sí sola. Imponer ambas condiciones no puede eliminar dos veces la oportunidad A. El caso conjunto también excluye el componente de continuidad de ese ámbito cuando la licencia tiene ese alcance estipulado. La comparación correcta evalúa cuatro conjuntos completos de condiciones: sin restricciones, solo temporal, solo de licencia y conjunto. Su diferencia de diferencias identifica la superposición dentro del problema construido. No aporta una estimación causal de empresas observadas ni un baremo aditivo de indemnizaciones jurídicas.
Una licencia no exclusiva recibe un control separado. Este conserva expresamente los permisos operativos, los activos retenidos, los importes de caja y las condiciones de financiación de la empresa, y no introduce un efecto de ventas competidoras. Por tanto, su resultado económico es invariable por construcción. Esto delimita los canales modelizados. Una licencia no exclusiva real podría afectar a precios, competencia, secreto técnico o conducta de clientes; esas consecuencias necesitan pruebas y parámetros adicionales. El control presente no respalda una afirmación general de que las licencias no exclusivas carezcan de coste. Documenta que la palabra licencia por sí sola no crea una deducción monetaria en este marco.
El mapa de permisos debe acompañar toda propuesta de valoración de IP. Debe identificar al titular antes y después del acuerdo, los usuarios permitidos, los límites de producto o ámbito, el territorio, la duración, las sublicencias, las mejoras, los derechos reservados y la reversión. La empresa también debe distinguir material de solicitud, tecnología preexistente y trabajo producido durante el programa. Un documento formalizado puede asignar esas categorías de distinta manera. La revisión jurídica determina el significado y la exigibilidad del acuerdo en su jurisdicción. El análisis financiero utiliza después los cambios de permisos respaldados, conservando las condiciones no resueltas como escenarios separados y divulgando sus hipótesis al responsable de la decisión.
14 Participaciones bajo condiciones financieras equivalentes
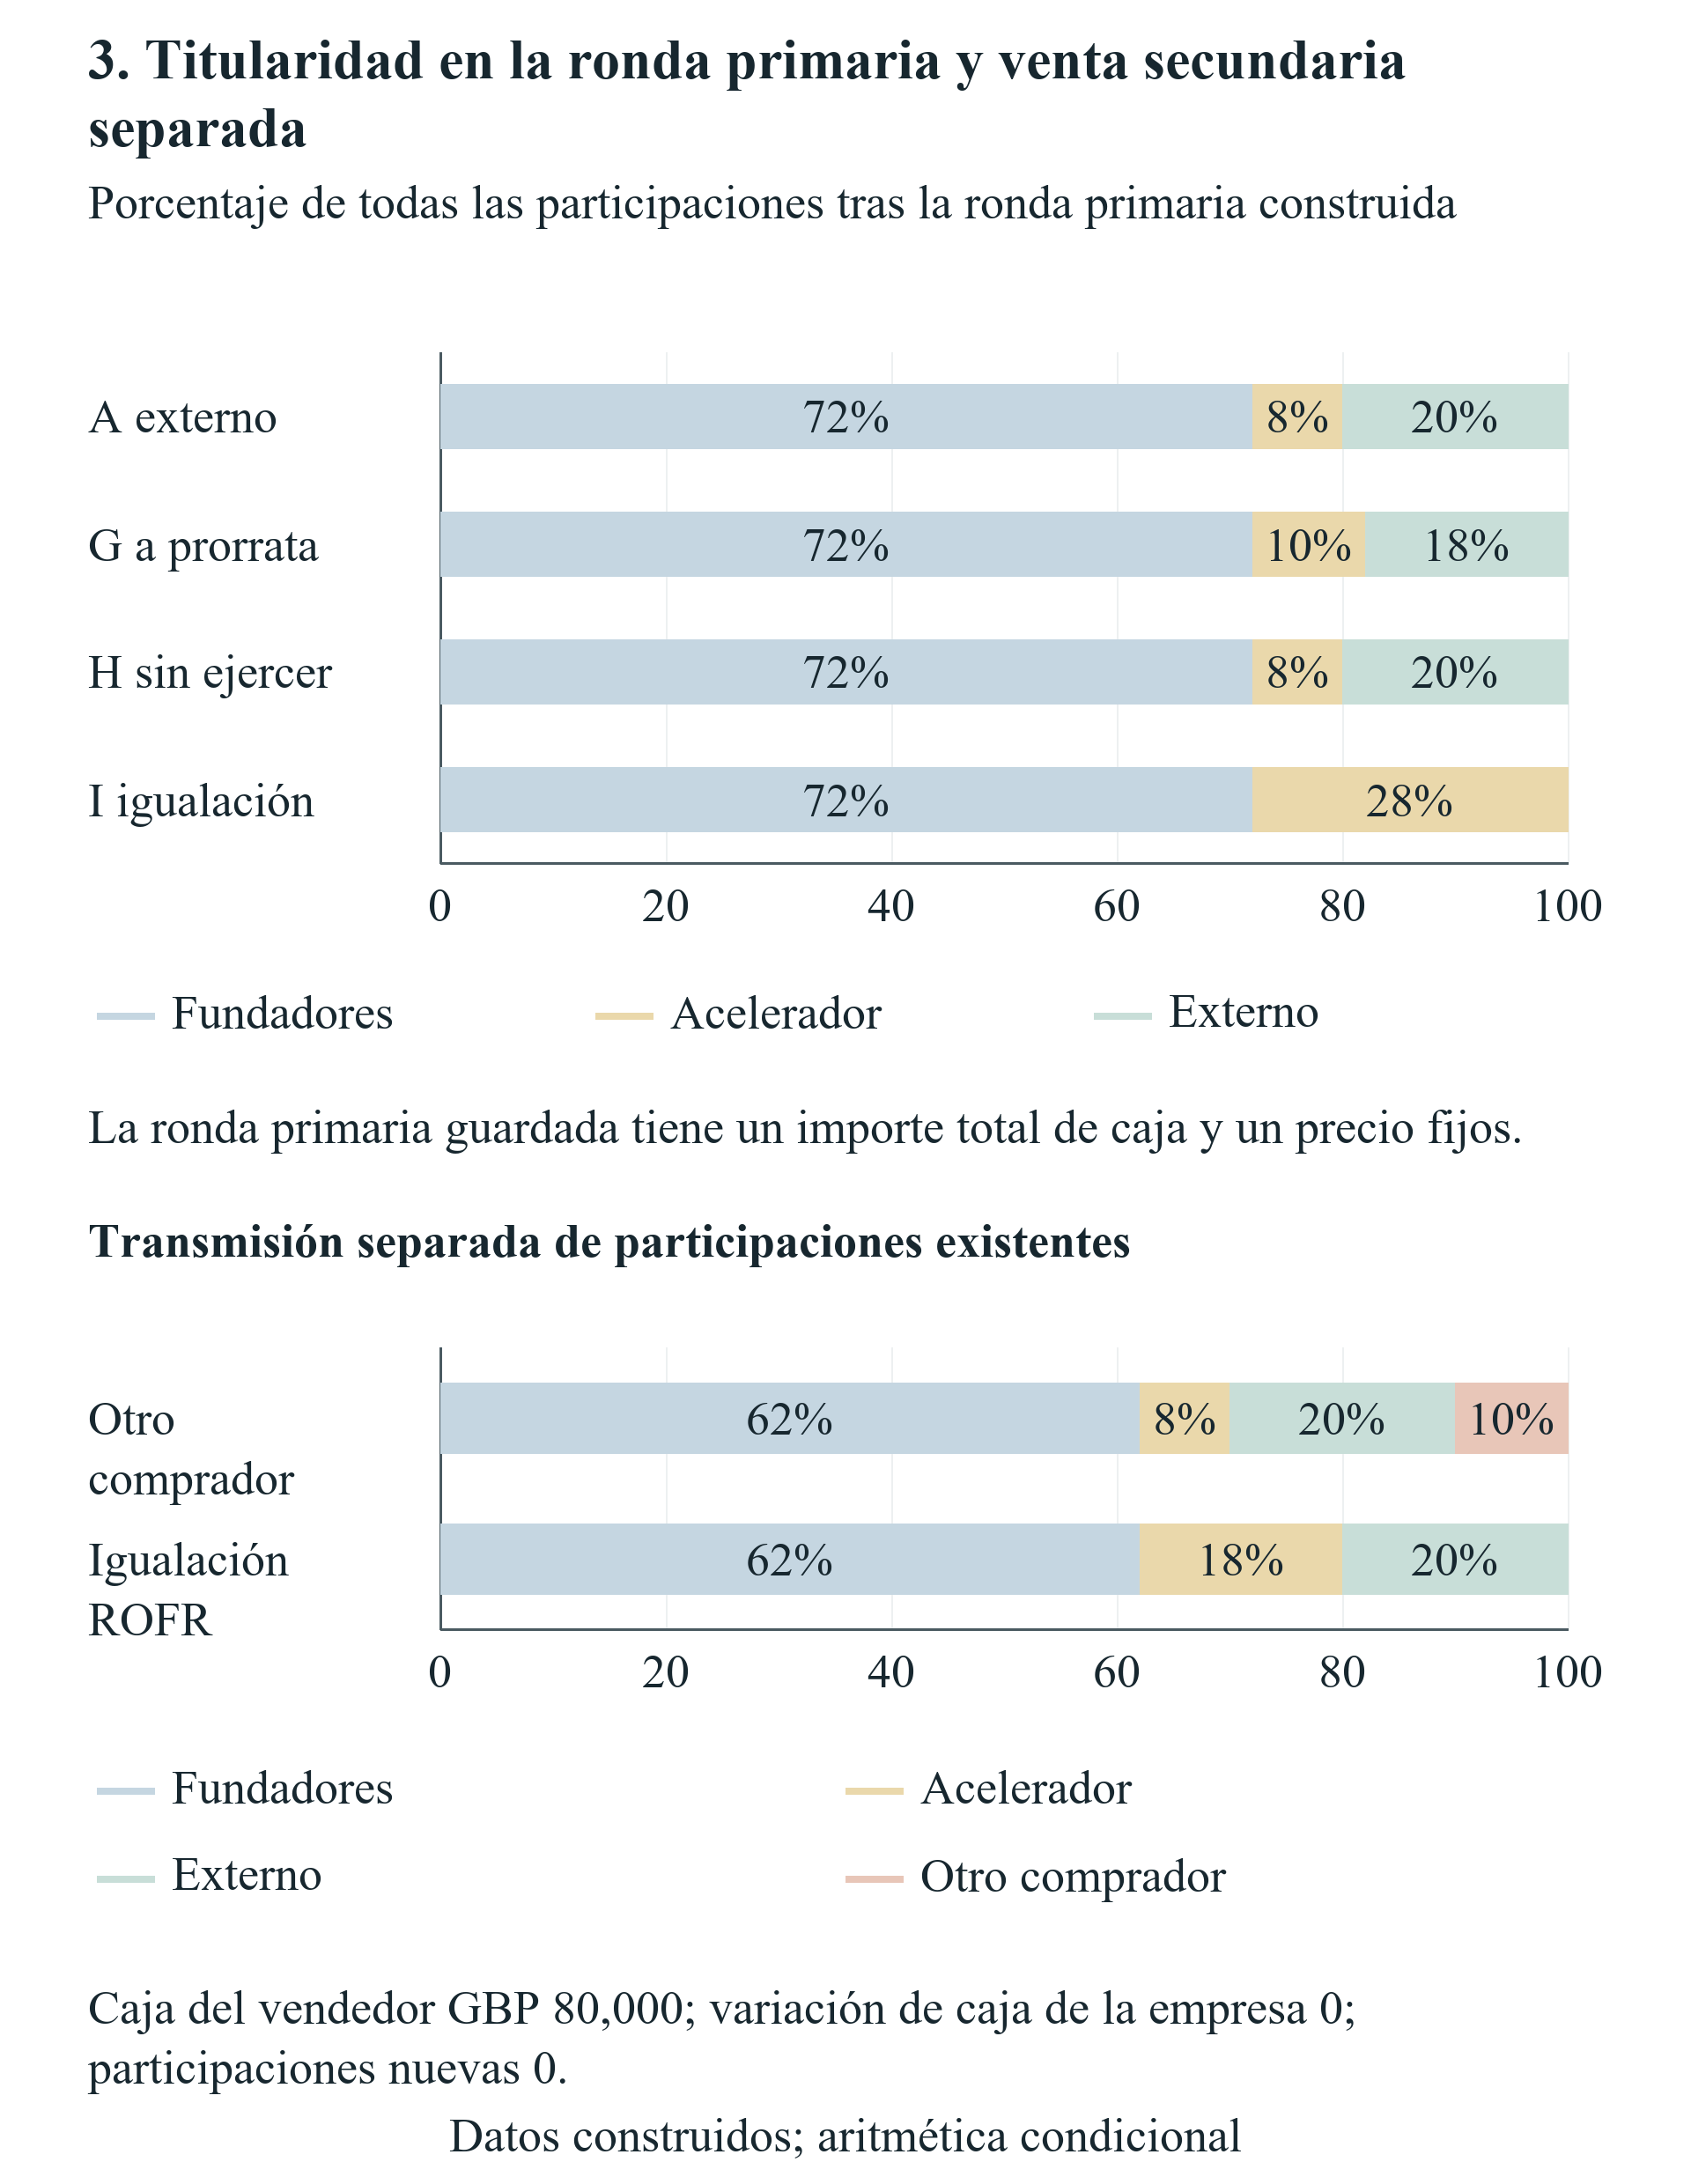
La comparación de financiación primaria parte de las mismas 100 participaciones existentes y una valoración previa de GBP 600,000. Por tanto, el precio estipulado es GBP 6,000 por nueva participación. Captar GBP 150,000 a ese precio emite 25 participaciones, para un total de 125 después de la ronda. Los fundadores siguen teniendo sus 90 participaciones originales. Su fracción resultante es 90 dividido por 125, o 72 por ciento. El cálculo mantiene constantes el precio, el tamaño, los derechos de las participaciones y las tenencias existentes de la ronda. Un cambio en cualquiera de esas condiciones corresponde a una comparación especificada por separado.
El ejercicio completo del derecho a prorrata del diez por ciento del inversor existente aporta GBP 15,000 dentro de la ronda fija. Ese pago compra 2.5 participaciones nuevas. Los inversores externos aportan GBP 135,000 y reciben 22.5 participaciones nuevas. El inversor existente pasa a tener 12.5 participaciones, los externos 22.5 y los fundadores 90. Los porcentajes finales son diez, dieciocho y setenta y dos, respectivamente. Cuando no se utiliza el derecho, los inversores externos aportan en su lugar la totalidad de GBP 150,000. El inversor existente conserva diez participaciones, equivalentes al ocho por ciento después de la ronda, mientras los fundadores siguen teniendo el setenta y dos por ciento.
El caso hipotético de igualación primaria de toda la ronda cambia la identidad del suscriptor. El inversor existente aporta GBP 150,000 al mismo precio de GBP 6,000 y recibe las 25 participaciones nuevas. Su tenencia final es de 35 participaciones, o el veintiocho por ciento; los fundadores vuelven a conservar el setenta y dos por ciento. El ingreso de caja empresarial y el total emitido coinciden con el caso de financiación externa. Bajo estas condiciones aportadas, un cambio de suscriptor no modifica por sí mismo la dilución de los fundadores. Una modificación negociada del precio, la gobernanza, los derechos preferentes o el efectivo total exigiría un análisis más amplio del instrumento financiero y del contrato.
La capacidad de caja y la conducta efectiva siguen siendo condiciones necesarias. El modelo registra el derecho por separado del pago del inversor y crea participaciones nuevas únicamente por efectivo desembolsado a la empresa bajo la ronda asignada. Renunciar a un derecho no genera ningún pago de suscripción. Una ronda prometida con capacidad inversora especificada insuficiente no produce un acontecimiento de financiación completado. Estas diferencias importan en la planificación de los fundadores porque una reserva de asignación, una indicación de interés y una suscripción desembolsada pueden representar fases distintas. La contabilidad construida no valora una promesa como efectivo ni trata la participación opcional como un compromiso automático de capital futuro.
El control de venta secundaria transfiere diez puntos porcentuales de la empresa después de la ronda desde los fundadores a cambio de GBP 80,000 pagados a ellos personalmente. La empresa no recibe efectivo nuevo ni emite participaciones en ese control. Una igualación secundaria al mismo precio cambia al comprador y conserva la fracción transferida del vendedor y su ingreso personal. Ese resultado contable limitado no se pronuncia sobre derechos de consentimiento, impuestos, restricciones de transferencia o diferencias de conducta futura del comprador. Esas materias requieren pruebas propias. El control demuestra por qué un derecho secundario no puede incorporarse sin más al registro de caja de captación primaria.
Cada conciliación de participaciones debe mostrar las participaciones iniciales, el efectivo pagado a la empresa, las participaciones emitidas al precio indicado, las finales y la fracción final. Las columnas de pago y emisión concilian la participación del inversor con el ingreso de la empresa. Las cantidades de propiedad asociadas a una estrategia operativa que incumple el umbral de caja siguen siendo cantidades previstas condicionales, sin afirmar que la empresa ejecutó con éxito esa estrategia. La medida aproximada del patrimonio terminal de los fundadores utiliza una fracción de propiedad únicamente para una estrategia financiada. Así, el lector puede comprobar si un coste aparente de derechos procede de dilución, pérdida de caja empresarial, retraso financiero o una modificación separada de activos operativos.
| Condiciones y titular | Participaciones antes + emisión = después | Efectivo pagado a la empresa, GBP | Tenencia final |
|---|---|---|---|
| A; Fundadores | 90 + 0 = 90 | 0 | 72% |
| A; Inversor existente | 10 + 0 = 10 | 0 | 8% |
| A; Inversor externo | 0 + 25 = 25 | 150,000 | 20% |
| G; Fundadores | 90 + 0 = 90 | 0 | 72% |
| G; Inversor existente | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Inversor externo | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Fundadores | 90 + 0 = 90 | 0 | 72% |
| H; Inversor existente | 10 + 0 = 10 | 0 | 8% |
| H; Inversor externo | 0 + 25 = 25 | 150,000 | 20% |
| I; Fundadores | 90 + 0 = 90 | 0 | 72% |
| I; Inversor existente | 10 + 25 = 35 | 150,000 | 28% |
| I; Inversor externo | 0 + 0 = 0 | 0 | 0% |
Ronda construida de capital ordinario. Precio GBP 6,000 por nueva participación. Cada conjunto aporta GBP 150,000 a la empresa; las participaciones finales suman 125.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
La ronda primaria emite 25 participaciones a GBP 6,000 y conserva el setenta y dos por ciento de propiedad de los fundadores en los casos equivalentes. El control secundario transfiere participaciones existentes y paga al vendedor; no aporta efectivo a la empresa.
15 Retrasos financieros y pérdida de una oferta
El momento de financiación funciona con otro calendario. La ronda primaria estipulada puede liquidarse por primera vez el día 150 y vence después del día 210. Un retraso del proceso aplaza su acontecimiento de caja sin alterar las fechas comerciales de aceptación ni el precio del inversor. Si la empresa ya se ha comprometido con A, la secuencia de pagos del día 180 pasa a ser vinculante. El registro contiene GBP 35,000 después del día 90. El día 180 vencen GBP 15,000 de gasto operativo y GBP 35,000 de coste comercial antes de cualquier ingreso financiero del mismo día. El mínimo en ese punto es negativo en GBP 15,000.
Trasladar la liquidación de la ronda al día 179 evita ese mínimo concreto porque los GBP 150,000 están disponibles antes de las obligaciones del día 180. Una liquidación el día 180 bajo la convención declarada de salidas primero llega demasiado tarde para financiar el saldo intermedio anterior. El saldo posterior al ingreso ese mismo día es positivo, pero la estrategia comprometida ya ha fallado la prueba de financiación. Esta distinción es pertinente para un derecho contractual que consume tiempo sin cambiar un precio de suscripción. La empresa debe identificar su mecánica real de liquidación y las prioridades de pago antes de utilizar una comparación de días naturales como prueba de liquidez disponible.
La empresa también puede cambiar su estrategia comercial cuando conoce el calendario antes de comprometerse. La oportunidad B no exige un pago comercial el día 180 y sigue siendo financiable con la liquidación de la ronda estipulada para ese día. Elegir B evita, por tanto, el déficit de caja específico de A y renuncia a su mayor contribución neta supuesta. La comparación de la estrategia financiada óptima puede mostrar ese cambio. Un cálculo de compensación con A comprometida de antemano responde a una pregunta más limitada y mantiene A como estrategia obligatoria. Presentar ambos resultados revela si un coste de derechos declarado refleja una necesidad de inyección de caja, una adaptación viable o un compromiso previo irreversible.
El caso hipotético de primera oferta aporta fechas de invitación, respuesta y oferta externa anteriores a la liquidación programada. La negativa especificada permite el mismo efectivo externo el día 150. Bajo esas fechas exactas de proceso y condiciones fijas, la denominación primera oferta no tiene un efecto monetario separado. El caso hipotético de retraso por derecho de igualación establece, en cambio, una liquidación externa posterior. La fecha posterior, junto con el registro, produce su consecuencia financiera. Ningún experimento establece un efecto universal de un derecho de primera oferta o de adquisición preferente; el ámbito operativo, los avisos, la respuesta del inversor y la oferta final determinan el cálculo específico de la empresa.
Una liberación de la captación de fondos el día 211 incumple el vencimiento estipulado de la oferta. El modelo no registra entonces ninguna ronda completada, ningún ingreso financiero empresarial y ninguna nueva participación procedente de esa ronda. Con la liquidez inicial y el calendario de gasto aportados, ninguna estrategia comercial principal permanece financiada durante todo el horizonte en este caso. La comparación del patrimonio terminal de los fundadores sigue sin estar disponible. Un importe diagnóstico de activos más caja no puede declararse como resultado alcanzado, y una oferta vencida no puede tratarse como dinero que simplemente llegó un día tarde. Un inversor sustituto o préstamo de emergencia constituiría un escenario financiero nuevo y respaldado.
La revisión práctica debe conectar cada disposición de proceso con la última fecha de caja utilizable. La empresa puede solicitar un período de respuesta especificado, el vencimiento automático de un período de negociación, una renuncia para una transacción concreta o pruebas de financiación puente comprometida. Cada propuesta necesita sus documentos y condiciones económicas reales. Un puente con intereses añade costes y obligaciones de devolución; el capital nuevo cambia la propiedad; un pago de un patrocinador tiene otra incidencia. El marco mantiene separadas esas alternativas para que el órgano de administración vea qué cambio contractual o instrumento financiero efectivamente desembolsado respalda una vía de recuperación propuesta.
| Conjunto de condiciones | Estrategia elegida | Medida aproximada de los fundadores, GBP | Caja mínima, GBP |
|---|---|---|---|
| G: Prorrata voluntaria completa | A | 637,200 | 20,000 |
| H: Derecho de participación sin utilizar | A | 637,200 | 20,000 |
| I: Igualación primaria en las mismas condiciones | A | 637,200 | 20,000 |
| J: Rechazo de primera oferta; caja puntual | A | 637,200 | 20,000 |
| K: Proceso de igualación; caja el día 180 | B | 612,000 | 20,000 |
| L: Liberación de captación tras el vencimiento de la oferta | Ninguna estrategia financiada | No disponible | No disponible |
Todos los valores son construidos en GBP; no se afirma ninguna calibración de programas ni ningún resultado empírico. Un conjunto no financiado carece de medida terminal alcanzada. La caja mínima corresponde a la estrategia seleccionada.
16 Umbrales de compensación y liquidez inicial
Una pregunta de compensación necesita un destinatario, una fecha y una incidencia financiera definidos. Aquí, un patrocinador externo paga un importe no negativo a la empresa antes de comprobar el saldo inicial. El pago no crea ningún instrumento financiero, mantiene fija la fracción de los fundadores y no altera costes, ingresos, permisos ni condiciones financieras posteriores. El experimento busca el menor pago de ese tipo que permita financiar una estrategia admisible y alcanzar una referencia patrimonial de los fundadores indicada. Estas condiciones limitan deliberadamente la interpretación. No describen una inversión nueva de capital, una aportación personal de los fundadores ni una compensación pagada después de incumplir una obligación.
Para cada estrategia jurídicamente admisible, la necesidad de liquidez es el importe necesario para elevar su saldo intermedio mínimo sin ayuda hasta el umbral especificado, con un límite inferior de cero. El requisito patrimonial compara la medida aproximada de referencia de los fundadores con el término independiente afín diagnóstico de la estrategia y divide la diferencia por la fracción positiva de los fundadores. La aportación de la estrategia es el máximo entre cero, la necesidad de liquidez y ese umbral económico. El cálculo compara después todas las estrategias permitidas y selecciona la menor aportación viable. Conservar por separado el umbral económico con signo muestra cuándo una estrategia ya supera la referencia patrimonial antes de un pago.
El término independiente diagnóstico tiene una función matemática limitada. Es la expresión de activos más caja al cierre de la estrategia con compensación cero, multiplicada por la fracción prevista de los fundadores, incluso cuando un déficit anterior de caja impide financiarla. Proporciona el término independiente de la expresión afín necesario para resolver una aportación previa al inicio. No se declara como patrimonio alcanzado de los fundadores. Tras calcular la compensación, el experimento vuelve a comprobar todos los saldos intermedios y la condición patrimonial de la estrategia compensada. Un pago propuesto supera la prueba únicamente cuando la trayectoria compensada real satisface ambas comprobaciones.
El control temporal con A fija exige GBP 15,000 antes del inicio cuando la financiación llega el día 180. Ese pago lleva el saldo intermedio vinculante exactamente a cero. La comparación de liberación posterior al plazo exige GBP 35,000 para la empresa a fin de restablecer la referencia sin restricciones de los fundadores mientras ejecuta B. Este importe supera la diferencia de GBP 25,200 a nivel de los fundadores porque estos poseen el setenta y dos por ciento de la empresa. En el caso de cesión, restablecer la misma referencia mediante el canal empresarial estipulado requiere GBP 585,000. La comparación refleja los activos de ámbito y la contribución comercial supuestamente perdidos, junto con los activos centrales y la caja conservados.
Algunos controles tienen respuestas cualitativamente distintas. Un saldo inicial negativo de GBP 5,000 necesita al menos GBP 5,000 antes de cualquier ingreso posterior del día cero, aunque ese ingreso sea elevado. Una empresa con fracción de los fundadores igual a cero no puede mejorar esta medida patrimonial concreta mediante caja empresarial. Si la referencia ya es cero, todavía se puede reparar la liquidez; una referencia positiva de los fundadores es imposible por ese canal. Un caso que exige una actuación comercial y prohíbe a la vez todas las actuaciones no tiene estrategia admisible. Un pago mayor de caja no puede corregir esa restricción lógica.
Un umbral finito debe interpretarse junto con su condición vinculante y la estrategia elegida. El pago mínimo puede cambiar de estrategia cuando varía un parámetro, por lo que resolver únicamente para el proyecto inicialmente preferido puede sobrestimar la compensación requerida. Los importes mostrados en libras enteras se redondean al alza cuando representan una necesidad de financiación; los cálculos conservan valores racionales exactos. Una negociación real necesita el tratamiento fiscal, jurídico, contable y en materia de instrumentos financieros del pago antes de utilizarlo como propuesta de acuerdo. Los umbrales construidos ofrecen una respuesta auditable a un mecanismo de pago específico; otros mecanismos de compensación requieren sus propias ecuaciones y condiciones de respaldo.
| Pregunta | Estrategia seleccionada | Pago inicial, GBP | Resultado |
|---|---|---|---|
| Inicio en cero; igualdad con el umbral | Abstenerse | 0 | Cero |
| Déficit inicial anterior al ingreso | Abstenerse | 5,000 | Finito |
| A obligatoria; ronda día 179 | A | 0 | Cero |
| A obligatoria; ronda día 180 | A | 15,000 | Finito |
| Liberación en el plazo; patrimonio equivalente | A | 0 | Cero |
| Liberación después del plazo; patrimonio equivalente | B | 35,000 | Finito |
| Sin activo terminal del ámbito A; patrimonio equivalente | B | 35,000 | Finito |
| Cesión; patrimonio equivalente | Abstenerse | 585,000 | Finito |
| Umbral patrimonial con signo negativo | A | 0 | Cero |
| Fracción de los fundadores cero; objetivo cero | Abstenerse | 0 | Cero |
| Fracción de los fundadores cero; objetivo positivo | Ninguna estrategia alcanza el objetivo | No disponible | Imposible |
| Actuación obligatoria; selección permitida vacía | Ninguna estrategia admisible | No disponible | Imposible |
El dinero construido del patrocinador entra antes del inicio y no modifica la propiedad ni ninguna otra condición. Un resultado imposible no puede resolverse por este canal. Se conservan los importes exactos; las necesidades de financiación en libras enteras se redondean al alza cuando es necesario.
17 Sensibilidad al calendario y a los activos conservados
Los experimentos de un solo factor varían un dato declarado cada vez dentro de un conjunto de condiciones especificado. Cinco fechas de liberación comprueban el límite de la oportunidad; cinco saldos iniciales comprueban el mínimo de caja con financiación retrasada; cinco valores de continuidad del ámbito A comprueban el coste comparable de excluir ese activo; cinco fracciones de ejercicio a prorrata comprueban la asignación dentro de la ronda fija. Las veinte observaciones son filas de escenarios construidos. Su separación no aporta frecuencias empíricas ni una distribución de probabilidad. El objetivo es identificar qué dato alcanza un límite operativo y qué hipótesis constantes explican un resultado invariable.
La serie de fechas de liberación contiene los días cero, 120, 150, 151 y 211. Los tres primeros conservan la oportunidad A bajo la convención de aceptación que incluye el último día. Los dos últimos eliminan A y dejan intactos el permiso y los plazos del ámbito B. Por tanto, esos casos eligen la misma alternativa bajo las demás hipótesis fijas. Las zonas planas y el escalón surgen de la selección aportada. Un registro real de oportunidades debe incluir fechas de vencimiento y dependencias respaldadas. Extrapolar el escalón a una cartera de oportunidades de clientes no observada exigiría pruebas nuevas y podría cambiar sustancialmente la estrategia preferida.
La serie de caja inicial utiliza saldos de cero, GBP 5,000, GBP 20,000, GBP 35,000 y GBP 50,000 con financiación retrasada al día 180. Conserva todas las estrategias jurídicamente admisibles y sus pruebas de caja, lo que permite ver dónde cambia la actuación financiada seleccionada. La estrategia A comprometida de antemano necesita GBP 35,000 de liquidez inicial con esa convención de liquidación retrasada; el saldo inicial estándar de GBP 20,000 queda GBP 15,000 por debajo. Un resultado de estrategia óptima puede diferir porque siguen disponibles la abstención o B. La salida debe preservar esas distinciones entre estrategias en lugar de sustituir todo el conjunto de condiciones por el mínimo de caja de un proyecto.
La serie de continuidad del ámbito A utiliza cero, GBP 80,000, GBP 160,000, GBP 320,000 y GBP 640,000. Cada valor se aplica tanto a la referencia sin restricciones como al conjunto restringido en el ámbito A. Este último conserva por sí mismo el activo central y el ámbito B, por lo que su valor no varía con el escalar del ámbito A excluido. La diferencia comparable cambia porque el conjunto sin restricciones conserva ese ámbito. Este emparejamiento mide la sensibilidad prevista de los derechos sobre activos y mantiene intacta la propia delimitación patrimonial de la restricción. Una tabla que mostrase únicamente los valores restringidos comprobaría la invariancia y no establecería cómo cambia el coste de la restricción.
El ejercicio a prorrata varía desde cero, pasando por un cuarto, la mitad y tres cuartos, hasta el ejercicio completo del derecho estipulado. La suscripción externa se ajusta dentro de la misma ronda de GBP 150,000. Con el precio, el tamaño y las condiciones de los instrumentos inalterados, la participación de los fundadores y la financiación empresarial permanecen constantes. Cambian las asignaciones de los inversores existentes y externos. Esta invariancia comprueba la aritmética de la operación. No respalda afirmaciones sobre negociación de precios, desplazamiento de inversores, selección de inversores o capacidad de financiación en un mercado real. Esos efectos requieren condiciones adicionales, conductas observadas y otra comparación.
La cuadrícula de interacción cruza cinco fechas de liberación comercial con retrasos financieros de cero, veinte, veintinueve, treinta y sesenta y un días. Identifica la estrategia financiada en cada una de veinticinco celdas y deja sin valor terminal disponible aquellas donde no puede financiarse ninguna estrategia. El último retraso incumple el vencimiento de la oferta financiera aportada. La cuadrícula es un mapa determinista de las oportunidades, los derechos y las condiciones de caja indicados, sin interpretación distributiva. Su utilidad práctica es identificar qué fechas requieren primero negociación o pruebas de caja. No pronostica la frecuencia con la que un acuerdo de acelerador situaría a una empresa en una celda determinada.
| Dato variado | Estrategia elegida | Medida aproximada de los fundadores, GBP | Pérdida frente a referencia equivalente, GBP |
|---|---|---|---|
| Liberación de A el día 0 | A | 637,200 | No corresponde a esta comparación |
| Liberación de A el día 120 | A | 637,200 | No corresponde a esta comparación |
| Liberación de A el día 150 | A | 637,200 | No corresponde a esta comparación |
| Liberación de A el día 151 | B | 612,000 | No corresponde a esta comparación |
| Liberación de A el día 211 | B | 612,000 | No corresponde a esta comparación |
| Ronda retrasada; caja inicial 0 | B | 597,600 | No corresponde a esta comparación |
| Ronda retrasada; caja inicial 5,000 | B | 601,200 | No corresponde a esta comparación |
| Ronda retrasada; caja inicial 20,000 | B | 612,000 | No corresponde a esta comparación |
| Ronda retrasada; caja inicial 35,000 | A | 648,000 | No corresponde a esta comparación |
| Ronda retrasada; caja inicial 50,000 | A | 658,800 | No corresponde a esta comparación |
| Activo del ámbito A en comparación emparejada 0 | B | 381,600 | 25,200 |
| Activo del ámbito A en comparación emparejada 80,000 | B | 381,600 | 82,800 |
| Activo del ámbito A en comparación emparejada 160,000 | B | 381,600 | 140,400 |
| Activo del ámbito A en comparación emparejada 320,000 | B | 381,600 | 255,600 |
| Activo del ámbito A en comparación emparejada 640,000 | B | 381,600 | 486,000 |
| Ejercicio del derecho a prorrata 0 | A | 637,200 | No corresponde a esta comparación |
| Ejercicio del derecho a prorrata 1/4 | A | 637,200 | No corresponde a esta comparación |
| Ejercicio del derecho a prorrata 1/2 | A | 637,200 | No corresponde a esta comparación |
| Ejercicio del derecho a prorrata 3/4 | A | 637,200 | No corresponde a esta comparación |
| Ejercicio del derecho a prorrata 1 | A | 637,200 | No corresponde a esta comparación |
Todos los valores son construidos en GBP; no se afirma ninguna calibración de programas ni ningún resultado empírico. En las cinco filas de activos, la pérdida es la referencia sin restricciones con la misma modificación de parámetros menos el conjunto restringido; el propio valor del activo restringido permanece invariable.
| Día de liberación de A | Retraso 0 | Retraso 20 | Retraso 29 | Retraso 30 | Retraso 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | No financiado |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | No financiado |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | No financiado |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | No financiado |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | No financiado |
Cada celda indica la estrategia elegida y la medida aproximada construida de los fundadores en GBP. El retraso es respecto al día 150 de la ronda. Un retraso de sesenta y un días incumple el vencimiento de la oferta del día 210. No se asignan probabilidades.
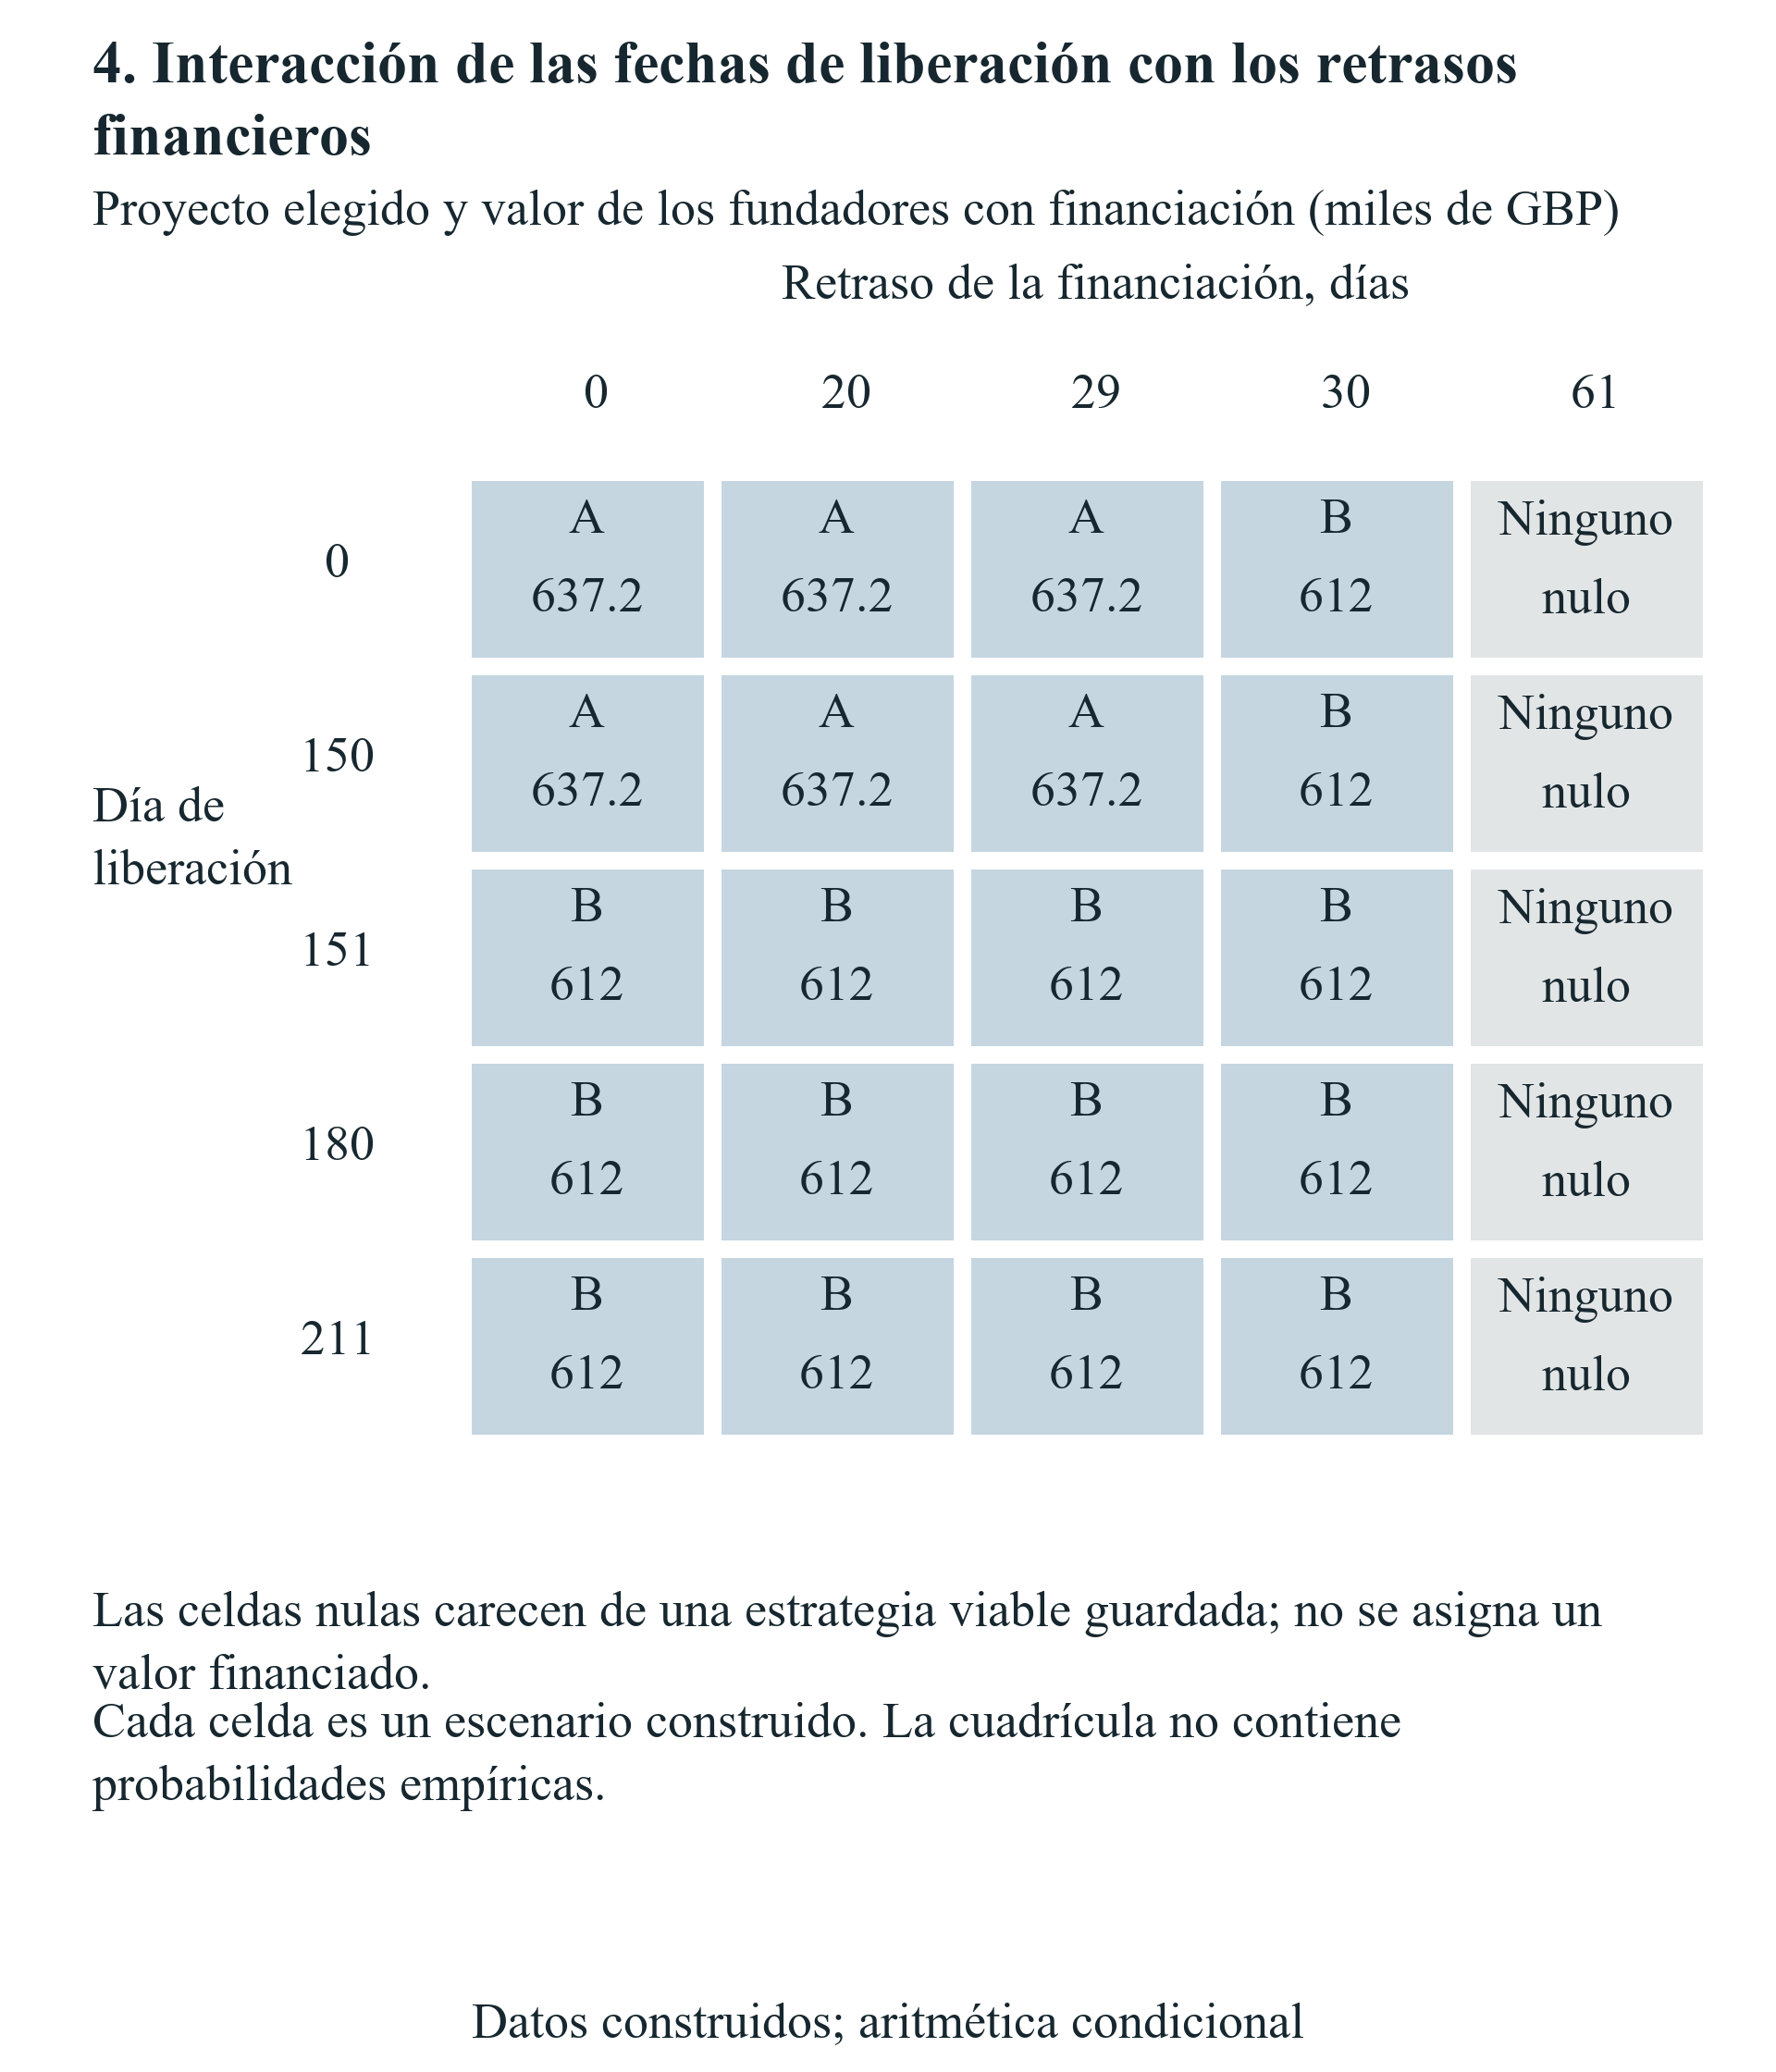
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Los retrasos financieros se refieren al día 150. Cada celda sigue su selección jurídicamente admisible completa y su registro de caja. Un resultado financiado no disponible no recibe un patrimonio terminal de cero. La cuadrícula no tiene asociada una distribución de probabilidad.
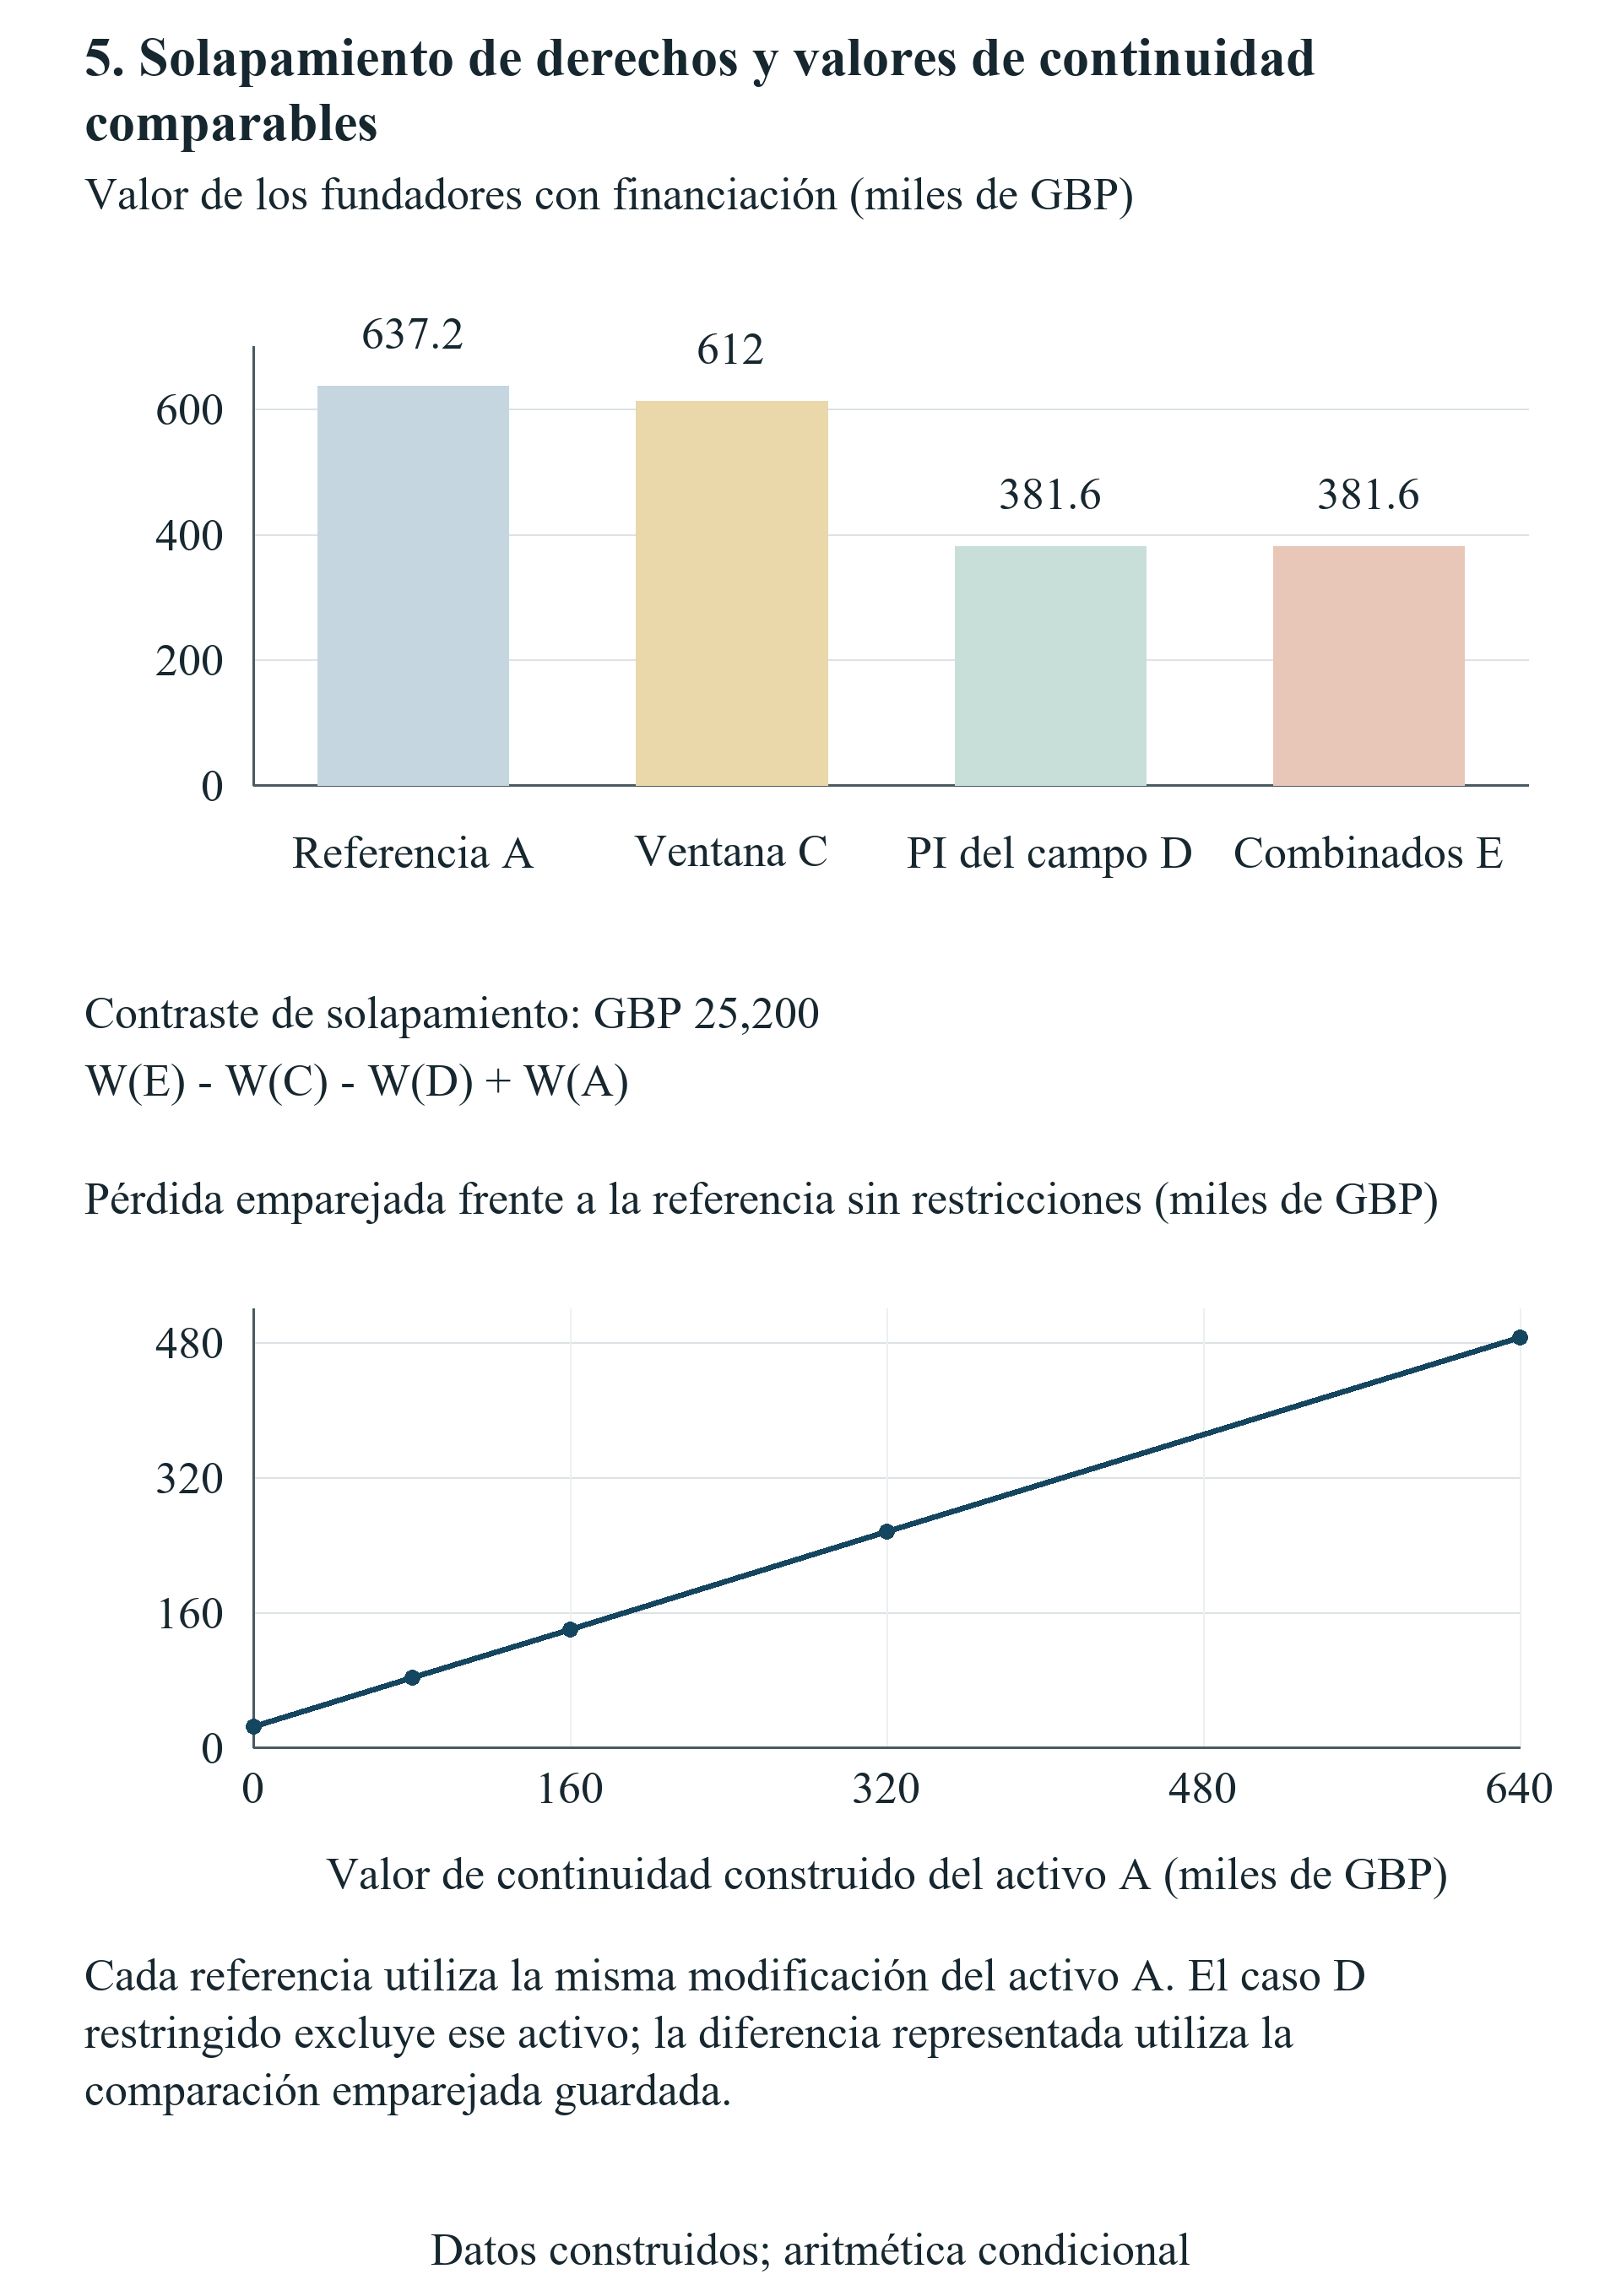
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Medidas aproximadas construidas de los fundadores en GBP. La interacción conjunta con signo es GBP 25,200. Para la sensibilidad de activos se varía el mismo valor del ámbito A en ambos conjuntos; el conjunto restringido excluye ese activo y permanece invariable.
18 Información y valor de conservar una elección
El experimento informativo separado pregunta si una empresa se beneficia de conservar su elección hasta disponer de información comercial pertinente. La empresa puede comprometerse con A o B al inicio, o mantener la capacidad de elegir el día 120. En este experimento, el estado comercial se observa el día 120 antes de cualquiera de los dos plazos de aceptación. El primer estado mantiene el ingreso de A de GBP 140,000 y el de B de GBP 90,000. En el segundo, el ingreso de A es GBP 70,000 y el de B GBP 130,000. Todos los demás datos comerciales, financieros y de propiedad aportados permanecen fijos.
No se asigna probabilidad a ninguno de los estados. El criterio declarado es maximin: comparar el menor resultado patrimonial de los fundadores disponible bajo cada estrategia permitida. Una estrategia comprometida utiliza la misma actuación comercial en ambos estados. Una estrategia adaptativa puede elegir otra actuación tras observar el estado, siempre que siga siendo jurídicamente permitida y financiada. La prima de flexibilidad resultante es la diferencia entre los valores maximin adaptativo y comprometido. Es una magnitud de una regla de decisión con escenarios finitos. No es una rentabilidad esperada, un precio de mercado de una opción ni un efecto estadísticamente estimado de incorporarse a un acelerador.
Bajo la financiación puntual aportada, A produce medidas aproximadas de los fundadores de GBP 637,200 en el primer estado y GBP 586,800 en el segundo. B produce GBP 612,000 y GBP 640,800, respectivamente. La mejor estrategia maximin comprometida elige B, con una medida aproximada en el peor estado de GBP 612,000. La adaptativa elige A en el primer estado y B en el segundo, con una medida en el peor estado de GBP 637,200. La prima de flexibilidad maximin resultante es GBP 25,200. La salida conserva los vectores completos y las actuaciones elegidas para permitir reconstruir la comparación escalar.
El excedente sacrificado en cada estado ofrece una descripción complementaria. La estrategia B comprometida renuncia a GBP 25,200 respecto a la mejor estrategia viable en el primer estado y a cero en el segundo. La estrategia adaptativa implementada renuncia a cero en ambos bajo el calendario informativo aportado. Son diferencias respecto a la referencia viable de cada estado y no contienen ponderación probabilística. Un órgano de administración que elija otro criterio de riesgo puede preferir otra estrategia. Debe declarar ese criterio y comparar los mismos vectores viables de resultados, incluyendo las restricciones estratégicas, jurídicas o de liquidez que este experimento monetario omita.
Dos controles comprueban la interpretación. En el control sin información utilizable, la revelación se produce después de los plazos de las oportunidades, de modo que la empresa no puede condicionar su elección implementada al estado observado. Los mejores resultados por estado siguen siendo referencias diagnósticas, y la flexibilidad implementada no recibe ventaja de esa información no disponible. En el control de una sola actuación únicamente A es admisible; observar un estado no puede crear una elección comercial alternativa. Su prima de flexibilidad también es cero. Ambos controles conservan la distinción entre información existente en alguna parte del experimento e información utilizable por quien decide en la fecha de decisión exigida.
La implicación contractual está condicionada tanto al acceso como al momento. Una restricción que obliga a comprometerse pronto puede eliminar la capacidad de actuar según pruebas posteriores. Una renuncia entregada después de vencer todas las ofertas pertinentes no puede restablecer ese derecho de decisión dentro del mismo conjunto de oportunidades. Los fundadores que revisen una disposición así deben identificar la información esperada, la fecha de observación, la decisión que podría cambiar y el coste de conservar la alternativa. El ejemplo presente de dos estados establece esas dependencias de forma transparente. Una valoración real requiere estados, criterios de decisión y acuerdos de financiación respaldados, manteniendo explícita cualquier falta de pruebas probabilísticas.
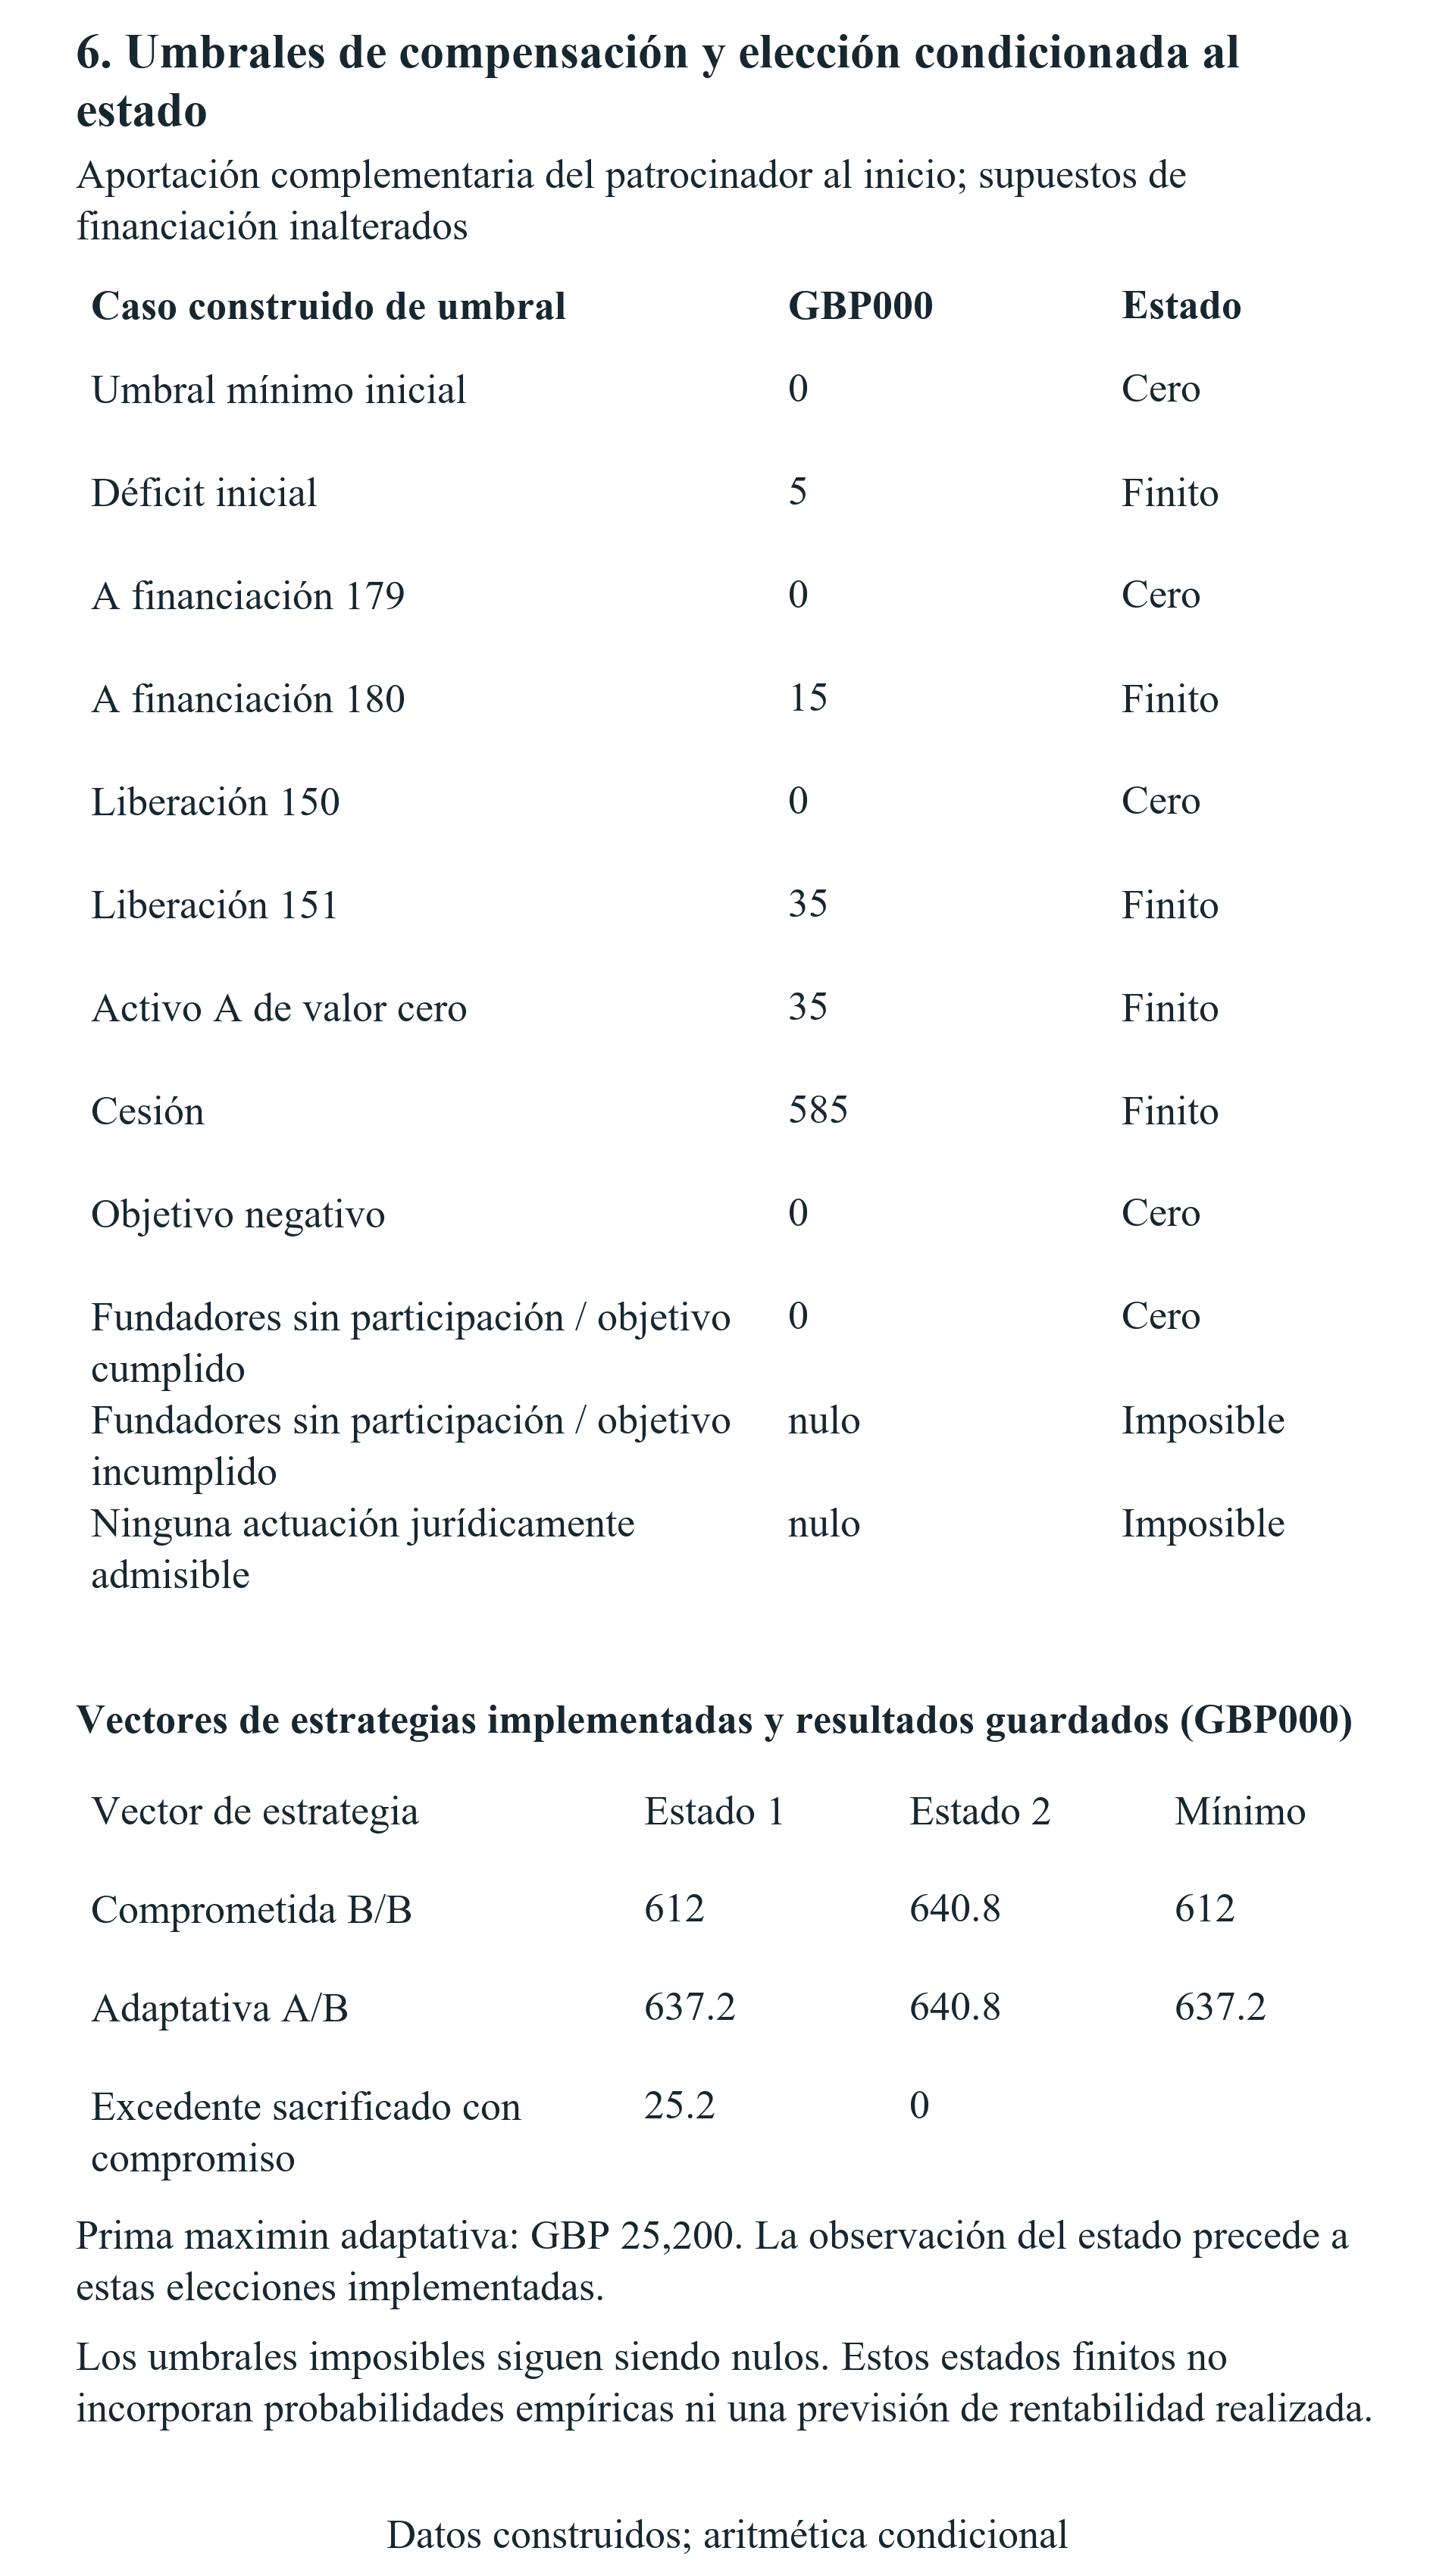
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
La compensación entra en la caja empresarial antes del inicio con la propiedad fija. Los casos imposibles se mantienen separados de los pagos finitos. La prima declarada de elección maximin de dos estados es GBP 25,200, sin probabilidades ni interpretación como precio de mercado de una opción.
| Estrategia o medida | Estado 1, GBP | Estado 2, GBP | Maximin o salvedad |
|---|---|---|---|
| Comprometerse con A | 637,200 | 586,800 | 586,800 |
| Comprometerse con B | 612,000 | 640,800 | 612,000 |
| Adaptativa A/B | 637,200 | 640,800 | 637,200 |
| Excedente sacrificado con B comprometida | 25,200 | 0 | Sin ponderación probabilística |
Los importes de los ingresos construidos se observan el día 120 en el caso adaptativo. Prima maximin GBP 25,200. Los controles sin información utilizable y con una sola actuación dan una prima cero; no es un precio de mercado de una opción.
19 Preguntas que conectan cláusulas y datos económicos
| Modificación propuesta | Dato de decisión que debe establecerse | Prueba pertinente |
|---|---|---|
| Liberación comercial anterior | Oferta real y última fecha de aceptación | Oferta del cliente y liberación firmada |
| Ámbito técnico conservado | Dependencia del activo y usos permitidos | Mapa técnico y acuerdo de IP |
| Respuesta más rápida del inversor | Última fecha de liquidación utilizable | Proceso de suscripción y calendario de pagos |
| Asignación de participación | Caja desembolsada en la ronda y precio de participación | Tabla de capitalización y documentos de suscripción |
| Pago inicial del patrocinador | Destinatario, calendario e incidencia en instrumentos financieros | Condiciones de pago formalizadas y pruebas bancarias |
| Excepción informativa | Contenido, destinatario y finalidad permitida | Condiciones aplicables de confidencialidad y datos |
Marco de diligencia del autor; no se afirma ningún compromiso de una contraparte.
Una cláusula se convierte en dato económico mediante una pregunta específica sobre una actuación. Para un acuerdo exclusivo, quien revisa necesita la actividad empresarial cubierta y las fechas de restricción de la empresa. Para una licencia, necesita el activo, la explotación permitida, el ámbito, el territorio y el tratamiento al vencimiento. Para un derecho financiero, necesita la transacción pertinente, el titular elegible, el proceso de ejercicio y la suscripción efectiva. El modelo debe conservar la respuesta no resuelta en vez de asignar un importe conveniente o inferir un permiso de un documento ajeno.
Los equipos comerciales deben aportar la oportunidad que sustenta la valoración. Una oferta debe tener una contraparte, un producto o servicio definido, un precio, costes esperados de prestación, condiciones de aceptación y un calendario de pagos. Una hipótesis de plan de negocio puede respaldar un caso de sensibilidad si se etiqueta como tal. No puede describirse como un compromiso firmado del cliente. La capacidad también exige tratamiento explícito: una alternativa puede estar jurídicamente disponible mientras la empresa carece del personal, la capacidad productiva o la financiación para ejecutarla junto a su proyecto preferido.
Finanzas debe conciliar los registros de la empresa y de los titulares antes de comparar patrimonios. El registro debe identificar si un pago financia operaciones empresariales, adquiere participaciones nuevas o compra las de un titular existente. Debe indicar de quién es el efectivo utilizado en una aportación y cuándo está disponible. Un pago del patrocinador que mantiene fija la propiedad tiene consecuencias distintas de una contribución del fundador o de una emisión de capital a un precio establecido. Una fórmula de compensación derivada para uno de estos acuerdos no puede aplicarse sin cambios a los demás.
Los revisores técnicos y jurídicos deben confirmar después la asignación de activos utilizada en cualquier valor de continuidad. Las licencias existentes, los intereses de empleadores o universidades, los compromisos con clientes y las dependencias entre componentes pueden afectar a lo que controla la empresa. Una definición de ámbito propuesta debe conciliarse con el producto y los documentos reales. Los asuntos no resueltos deben aparecer en el registro de decisión con la transacción a la que podrían afectar y las pruebas necesarias para cerrarlos. Esto permite al órgano de administración distinguir un cálculo listo para utilizarse de una pregunta que permanece sin valorar.
20 Negociar las condiciones que limitan la decisión
La negociación debe comenzar por la actuación alternativa afectada por la condición propuesta. Los fundadores que puedan identificar un plazo de cliente, un ámbito de uso necesario o una asignación financiera pueden solicitar un cambio ligado al plan operativo empresarial. La solicitud puede especificar un ámbito más estrecho, una excepción para un acuerdo identificado, un período exclusivo más corto o un proceso de respuesta documentado. Su importancia económica puede examinarse frente a la estrategia alternativa. Afirmar genéricamente que una cláusula es onerosa aporta mucha menos información a esa conversación.
La compensación también necesita una forma definida. Un pago a la empresa disponible antes de una restricción de caja puede financiar una estrategia que de otro modo no sería asequible. Un pago recibido después de vencer una oportunidad no puede recuperar la oferta vencida en el experimento. Las participaciones adicionales emitidas a cambio de nuevo dinero modifican el cálculo de propiedad. Los fundadores que financian personalmente la empresa soportan un coste personal. Por tanto, las condiciones propuestas deben identificar al pagador, al destinatario, la fecha del pago, las consecuencias sobre la propiedad y las condiciones del desembolso antes de interpretar un umbral como importe de negociación.
La comparación de conjuntos equivalentes aísla los derechos estipulados al mantener fijos el efectivo del programa, la propiedad inicial y los demás datos. Una elección real entre dos programas diferentes puede cambiar todos esos datos a la vez. La empresa debe reconstruir ambas alternativas completas, incluidas comisiones, gastos obligatorios, condiciones financieras y derechos conservados. Un umbral calculado con una fracción de propiedad fija es útil dentro de esa comparación especificada. Otra distribución de capital, condición inversora o presupuesto operativo requiere recalcular la estrategia completa.
Las prioridades de negociación también deben reflejar lo que la empresa puede documentar y aplicar. Una excepción propuesta es útil cuando el acuerdo final cubre realmente la operación prevista. Un proceso de consentimiento es útil cuando su alcance, calendario y consecuencias se entienden junto a la oportunidad pertinente. Una decisión de asumir un riesgo no resuelto debe identificar la autoridad responsable del órgano de administración y las pruebas todavía ausentes. Estos registros respaldan actuaciones posteriores si la empresa capta otra ronda, concede una licencia a un cliente o recibe una propuesta de adquisición.
21 Revisión específica por sector y jurisdicción
La aplicación a un sector concreto comienza por el activo y el uso comercial pertinentes. En una empresa hipotética de sensores de agua, una misma plataforma técnica puede servir para aplicaciones agrícolas e industriales. Una restricción estipulada que abarque un campo debe evaluarse frente a las oportunidades y los activos de ese campo. El modelo debe conservar un campo autorizado por separado cuando los documentos y la arquitectura técnica respalden esa distinción. Una descripción amplia de la tecnología no permite dar por supuesta una prohibición global de todos los usos ni una alternativa que no resulte afectada.
Las empresas de software e inteligencia artificial deben prestar atención a los límites de los componentes y de los permisos. La empresa debe identificar el código, los datos, los activos relacionados con modelos, las interfaces y las dependencias de terceros que una licencia o divulgación propuesta abarque efectivamente. Su propia capacidad para conceder los derechos solicitados debe establecerse antes de calcular el efecto económico. Si un componente financiado debe ponerse a disposición bajo una licencia de código abierto, el equipo técnico debe evaluar ese componente y sus dependencias frente a los documentos aplicables. Este artículo no ofrece una opinión general según la cual toda obligación de licencia sea compatible con cualquier modelo de negocio propietario.
Una empresa surgida de una universidad debe conciliar los documentos del programa con los derechos que ya posee. La guía británica de colaboración utilizada como referencia comparativa describe opciones sobre los resultados institucionales, la negociación y las licencias. La situación de una empresa derivada concreta depende de sus propios acuerdos. La propiedad intelectual creada en una relación laboral, las licencias existentes de clientes y el patrocinio de la investigación requieren una atención semejante. Un documento de un acelerador por sí solo no puede determinar el conjunto completo de derechos que la empresa puede utilizar. Una restricción puede afectar al valor de un plan comercial únicamente después de identificar los derechos y las obligaciones pertinentes.
La estructura societaria transfronteriza introduce otro límite para la revisión. La sociedad receptora, la sociedad operativa y la titular o licenciataria de la tecnología deben registrarse por separado. Un cambio de estructura societaria requiere su propia evaluación jurídica y fiscal, mientras que el modelo económico debe identificar qué entidad recibe el dinero y asume las obligaciones. El análisis no atribuye a ninguna jurisdicción resultados no verificados de constitución, traslado o exigibilidad. Las fuentes internacionales seleccionadas ilustran diferencias documentales; no aportan una clasificación de países ni una predicción sobre cómo interpretaría un tribunal un acuerdo concreto.
22 Requisitos de un estudio empírico de resultados
La literatura sobre contratación financiera aporta límites conceptuales pertinentes. El resumen público del documento de discusión de Kaplan y Strömberg distingue los derechos sobre flujos de caja, voto, consejo, liquidación y otros derechos de control en la financiación de empresas emergentes. El resumen del repositorio correspondiente a Ewens, Gorbenko y Korteweg describe los contratos de capital riesgo mediante un marco estructural de búsqueda y emparejamiento. Estas lecturas acotadas respaldan la atención a varias dimensiones contractuales y al proceso de selección mediante el cual las empresas y los inversores alcanzan un acuerdo. Ningún parámetro, resultado numérico ni método detallado de ninguno de los dos artículos completos se utiliza para calibrar este experimento.
Por tanto, una comparación de las condiciones de los aceleradores debe conservar los documentos y el proceso de asignación junto con los resultados medidos. Una empresa que acepte una condición restrictiva puede diferir de otra que acepte un paquete distinto en su tecnología, posición negociadora, alternativas de financiación u oportunidad comercial. Una condición registrada también puede responder a esas características. Una asociación descriptiva entre una disposición y la captación posterior de financiación exigiría expresar esas limitaciones. El presente experimento mantiene sus datos de entrada expresamente fijos y realiza comparaciones contables condicionales. No aporta una estrategia de identificación empírica ni una estimación causal para un programa real.
Una estimación empírica del coste de un derecho concreto requeriría una observación vinculada del derecho y del resultado que se pretende explicar. El registro contractual pertinente identificaría la versión aplicable, las modificaciones específicas de la empresa, las dispensas y el ejercicio efectivo. El registro de la empresa identificaría sus oportunidades, necesidades de financiación y resultados posteriores durante un período definido. Una descripción pública de un programa y una lista de antiguos participantes no pueden aportar esas observaciones para todas las empresas. Por ello, el presente análisis utiliza observaciones documentales y escenarios construidos, sin estimar efectos del tratamiento a nivel de solicitante.
Un proyecto futuro debe definir su población antes de analizar los resultados. La elegibilidad, la solicitud, la admisión, la asistencia, la formalización de documentos de inversión y la recepción de fondos son acontecimientos distintos. Un estudio de solicitantes tendría que explicar qué empresas elegibles nunca presentaron una solicitud y cómo afecta eso a su pregunta. Un estudio de empresas aceptadas necesitaría una base de comparación que fuera más allá de la propia aceptación. Las condiciones contractuales también pueden depender de la empresa, el programa, el inversor y la negociación. Esos procesos de selección deben formar parte del diseño de la investigación antes de atribuir a una cláusula una diferencia en los resultados.
Las definiciones de los resultados deben conservar las distinciones entre caja y titularidad utilizadas en el experimento. La financiación anunciada, una suscripción formalizada y el dinero cobrado en la cuenta bancaria describen acontecimientos diferentes. Del mismo modo, los ingresos contabilizados, los cobros de caja, los valores de las participaciones y los importes obtenidos por los fundadores en una venta responden a preguntas distintas. Un estudio de derechos debe observar cuándo una condición limitó una transacción real, si hubo una liberación o dispensa y qué alternativa siguió disponible. También debe especificar cómo trata a las empresas cerradas, la falta de seguimiento y las observaciones que no pueden vincularse al acuerdo aplicable.
El acceso a los datos necesitaría sus propios permisos y controles. Los registros anonimizados pueden carecer de identificadores suficientes para una vinculación por programa y versión. Una política que describa la posibilidad de compartir datos para investigación no concede permiso de acceso para un estudio concreto. El investigador necesitaría conocer los usos permitidos, las condiciones de confidencialidad, las autorizaciones necesarias y un procedimiento de vinculación defendible. Cualquier análisis resultante debería comunicar la muestra observada, los datos faltantes, los supuestos de identificación y la población a la que se aplican sus resultados. El registro de documentos públicos de este artículo no trata ninguno de esos requisitos futuros como ya cumplido.
| Familia de comprobaciones | Evidencia guardada | Límite |
|---|---|---|
| Recuento de escenarios | 12 principales; 20 univariantes; 25 de cuadrícula; 12 umbrales | Observaciones construidas |
| Identidades evaluadas | 49 nombres; 4,822 evaluaciones | Comprobaciones aritméticas; sin validación empírica |
| Cronología de caja | Se conservan todos los prefijos y el primer incumplimiento | Primero las salidas; sin valor financiado tras el incumplimiento |
| Titularidad | Conciliaciones de pagos y emisiones por titular | Cantidades programadas condicionadas a la financiación |
| Compensación | Envolvente de estrategias y nuevas comprobaciones de los prefijos con compensación | Canal del patrocinador al inicio con fracción fija |
| Información | Vectores por estado seleccionados e implementados y dos controles | Maximin; sin probabilidades |
Experimento construido original. Una comprobación determinista de coherencia no valida los valores comerciales supuestos, la exigibilidad jurídica ni los resultados de los programas.
23 Limitaciones e interpretación del experimento
| Dimensión | Respaldado dentro del experimento | Sin resolver externamente |
|---|---|---|
| Derechos contractuales | Vectores explícitos de permisos estipulados | Significado del acuerdo formalizado y exigibilidad |
| Parámetros económicos | Importes en GBP y fechas declarados | Cotizaciones de la empresa y evidencia comercial |
| Comparación terminal | Medida aproximada de activos más caja con horizonte común | Valoración de mercado, descuento y preferencias |
| Información | Dos estados proporcionados y regla maximin | Probabilidades de los estados y aprendizaje real |
| Resultados de los programas | Sin estimación empírica | Cohorte elegible, selección y resultados vinculados |
| Compensación | Canal corporativo del patrocinador anterior al inicio | Fiscalidad, financiación de los fundadores y alternativas de instrumentos financieros con precio |
Todos los datos numéricos de entrada son construidos; no se estima una clasificación causal de programas ni una rentabilidad esperada.
El experimento ofrece comparaciones condicionales con los datos de entrada declarados. Sus valores de activos de continuidad, cobros comerciales, costes, fechas límite, titularidad inicial y condiciones de financiación son construidos. No son estimaciones de las condiciones, la calidad de la inversión ni la rentabilidad de ningún programa identificado por su nombre. Otro conjunto de oportunidades o condiciones de financiación puede cambiar la actuación preferida y la restricción vinculante. Por ello, los ejemplos numéricos deben utilizarse para examinar un mecanismo y comprobar los datos documentados de una empresa, con análisis de sensibilidad respecto de los supuestos que sean importantes para ella.
En este experimento se supone que la deuda es cero. La medida del patrimonio suma los activos de continuidad conservados y la caja de la empresa y aplica la fracción del titular correspondiente. La caja personal en el control de venta secundaria se presenta por separado. No contiene una prelación de pagos de salida valorada de forma independiente ni una estructura negociada de preferencias. Una estructura real de participaciones preferentes, una cláusula de deuda, una obligación fiscal o una obligación contingente requieren tratamiento explícito. El modelo también mantiene fijos determinados precios y totales de financiación en sus controles de asignación. Esos controles identifican una relación contable bajo tales supuestos; no aportan una previsión de la disposición de un inversor real a financiar.
La convención de caja es igualmente específica. Cada posición intermedia tras un pago se comprueba frente al umbral mínimo declarado, con el orden estipulado de salidas y cobros independientes. Se trata de una convención analítica del experimento. Una empresa necesita sus mecanismos reales de liquidación, fondos disponibles, condiciones de crédito y reservas exigidas antes de aplicarla. Un cobro posterior tiene un efecto distinto del dinero disponible antes de un pago anterior. Una estrategia que no supera una comprobación de caja conserva un fallo explícito de viabilidad, incluso cuando un cálculo diagnóstico puede describir su posición final hipotética.
Por último, las condiciones públicas y los permisos matemáticos cumplen funciones diferentes. Las fuentes documentales muestran determinadas descripciones o disposiciones en las fechas registradas. No establecen un censo completo del mercado ni una opinión sobre la exigibilidad de un acuerdo formalizado. El experimento aporta una representación explícita de los derechos y las opciones una vez estipulados esos datos de entrada. El asesoramiento jurídico, la diligencia técnica y la evidencia operativa verificada siguen siendo necesarios para una transacción de empresa. El análisis debe conservar esos límites siempre que se resuma un resultado o se utilice en una negociación.
24 Un proceso del consejo para aceptar el acuerdo final
Un consejo que evalúe una oferta de un acelerador debe mantener un registro de decisión conciso que conecte los documentos aplicables con las actuaciones previstas de la empresa. Ese registro debe identificar los activos y las transacciones cubiertos, el titular del derecho, las fechas pertinentes, las alternativas asumibles y las cuestiones pendientes. Debe conservar la distinción entre la explicación general del programa y los acuerdos propuestos para la empresa. Un registro claro permite que los equipos comercial, técnico, jurídico y financiero revisen la misma decisión.
La evaluación económica debe seguir los permisos y el dinero. Una restricción estipulada cambia un conjunto concreto de oportunidades, un permiso sobre activos o una condición de financiación. Un derecho de participación necesita una suscripción efectiva y la asignación resultante de participaciones. Una transmisión secundaria necesita los importes obtenidos por el vendedor y las tenencias modificadas. Una aportación complementaria a la empresa necesita su fecha de disponibilidad y su tratamiento de la titularidad. Mantener separados esos elementos aporta una base para comprobar que una oportunidad perdida, un cobro de caja o un cambio de titularidad se hayan contabilizado una sola vez.
La negociación puede concentrarse entonces en la condición que cambia la decisión. La propuesta pertinente puede referirse a los límites de un campo, una fecha de liberación, una excepción, un procedimiento de consentimiento o la forma y el calendario de la compensación. Su valor debe contrastarse con una alternativa completa y viable. Las incertidumbres importantes deben seguir siendo explícitas hasta que cuenten con el respaldo de los documentos aplicables y de la evidencia de la empresa. Un umbral matemático puede orientar esa conversación dentro de sus supuestos, mientras que el acuerdo final determina los derechos que la empresa acepta efectivamente.
El proceso resultante puede utilizarse después de la incorporación y antes de la aceptación. La empresa debe revisar el registro cuando cambie una oportunidad con un cliente, una licencia, una financiación o una transacción sobre la titularidad. Los nuevos documentos, las dispensas y los supuestos revisados deben conservarse junto con la decisión que respaldan. Esto proporciona a los fundadores y al consejo una explicación trazable de los compromisos asumidos y de las alternativas consideradas. También identifica los datos adicionales sobre contratos y resultados que necesitaría un estudio empírico antes de formular afirmaciones más amplias sobre los costes de los derechos de los aceleradores.
Referencias
- Techstars. Investment Terms. Resumen público del programa consultado el 12 de noviembre de 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Consultado el 12 de noviembre de 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Formularios y orientación públicos consultados el 12 de noviembre de 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Página marcada como actualizada por última vez el 8 de marzo de 2022; consultada el 12 de noviembre de 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Presentación general del programa consultada el 12 de noviembre de 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Consultado el 12 de noviembre de 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Convocatoria histórica de 2023; cláusulas 2.3 y 7. Consultado el 12 de noviembre de 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Preguntas frecuentes sobre financiación consultadas el 12 de noviembre de 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Consultado el 12 de noviembre de 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Respuestas seleccionadas sobre el proceso de inversión y la propiedad intelectual consultadas el 12 de noviembre de 2026; se conservan las salvedades relativas al año del programa. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Orientación sobre negociación y opciones utilizada como referencia comparativa de colaboración universitaria. Consultado el 12 de noviembre de 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Índice examinado el 12 de noviembre de 2026; los acuerdos modelo subyacentes no se sometieron a una auditoría de cláusulas para este estudio. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Se examinaron el resumen del repositorio y el registro bibliográfico; no se extrajo del artículo ninguna calibración numérica. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Se examinó el resumen público; el artículo completo no se utilizó como fuente de resultados numéricos. https://cepr.org/publications/dp2421
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
