
1 Decizia înainte de acceptarea condițiilor programului
Un acord cu un accelerator poate afecta contractele comerciale pe care le poate accepta compania, modurile în care își poate utiliza tehnologia și investitorii pe care îi poate admite într-o finanțare ulterioară. Fondatorul care evaluează o ofertă are, așadar, nevoie de o evidență a drepturilor atașate sprijinului, a activelor acoperite și a datelor de la care acestea produc efecte. Decizia privește o anumită companie, cu angajamente și oportunități existente. Un procent de capital, un premiu în numerar sau o afirmație despre păstrarea proprietății intelectuale descrie o parte a deciziei. Fiecare trebuie citit împreună cu celelalte documente care vor guverna relația.
Acordurile separate sunt vizibile în descrierile publicate ale programelor. Techstars descrie o structură de investiție care cuprinde două acorduri convertibile și o scrisoare anexă; rezumatul identifică drepturi de participare la finanțări viitoare, de informare și legate de ieșirea din investiție. Y Combinator descrie două SAFE însoțite de un YC Agreement care include drepturi de participare la finanțări ulterioare. Aceste descrieri stabilesc că mai multe documente au un rol. Obligațiile precise ale unei anumite companii necesită versiunile aplicabile, modificările negociate și acordurile semnate. Fondatorul trebuie să identifice întregul set de documente înainte de a considera că un formular standard de finanțare descrie suficient tranzacția.
Întrebarea practică este ce prevedere modifică o acțiune pe care compania și-ar permite-o și pe care altfel intenționează să o întreprindă. Un domeniu de utilizare restricționat poate afecta o oportunitate cu un client, lăsând alta disponibilă. O perioadă de negociere exclusivă poate expira înainte sau după termenul contrapărții. Un drept de participare la finanțare poate fi exercitat cu bani suplimentari, la același preț ca pentru un investitor nou. Aceste mecanisme cer calcule diferite. Efectul lor economic depinde de oportunitatea relevantă, numerarul necesar, alternativele disponibile și activele păstrate. O reducere procentuală arbitrară aplicată fiecărui drept nemonetar ar ascunde aceste diferențe.
Articolul dezvoltă o abordare documentară și bazată pe scenarii construite pentru această decizie. Analiza documentară înregistrează descrieri oficiale selectate ale programelor, reguli publicate și materiale juridice explicative, împreună cu datele și sfera lor. Experimentul numeric examinează permisiuni și alegeri comerciale stipulate explicit. El identifică priorități condiționale de negociere și ipotezele care le determină. Nu este analizată o populație corelată de proiecte eligibile, contracte semnate cu programele și rezultate ulterioare. Cazurile calculate reprezintă companii ipotetice; rezultatele monetare oferă o metodă de calcul pentru datele documentate ale unei companii.
2 Un registru datat al documentelor și drepturilor
Unitatea utilă de observație este un document și o prevedere din sfera sa declarată. Numele unui program poate acoperi locații, cohorte, entități juridice și instrumente de finanțare diferite. Un registru de documente trebuie, prin urmare, să păstreze emitentul, programul sau apelul, titlul documentului, versiunea ori data de actualizare afișată, data accesării și clauza relevantă. El trebuie să identifice și dacă materialul este un rezumat de program, o regulă de aplicare, un acord de participare, un instrument de investiție, o scrisoare anexă, o politică de date sau un contract cu altă parte. Separarea permite urmărirea unei afirmații despre drepturi până la documentul care o susține efectiv.
| Sursa și versiunea observată | Observația susținută | Limita observației |
|---|---|---|
| Rezumatul investiției Techstars; accesat la 12 noiembrie 2026 | Două acorduri convertibile și o scrisoare anexă; drepturi viitoare specificate | Rezumat public; condițiile semnate ale companiei indisponibile |
| Oferta Y Combinator și ghidul SAFE; accesate la 12 noiembrie 2026 | Instrumente de investiție și un acord separat; documentație opțională de participare | Sunt necesare acordul efectiv semnat și modificările |
| Regulile MassChallenge; actualizate la 8 martie 2022 | Cerințe specifice programului încorporate și permisiuni distincte de informare | Reguli datate; nicio constatare privind un apel deschis în prezent |
| Prezentarea CDL și politica de confidențialitate; accesate la 12 noiembrie 2026 | Declarație publicată privind proprietatea/taxele și permisiuni distincte pentru date de cercetare | Nu au fost obținute documentele specifice direcției și accesul efectiv de cercetare |
| Exemplar juridic Google Accelerator China; apelul din 2023 | Proprietatea intelectuală asupra materialului depus se păstrează, cu permisiuni de utilizare și publicitate legate de program | Exemplar istoric; nicio afirmație privind eligibilitatea actuală |
| Întrebări frecvente UNICEF Venture Fund; accesate la 12 noiembrie 2026 | Angajamentul open-source al soluției finanțate; sfera declarată a altor drepturi de proprietate intelectuală păstrate | Sunt necesare contractul efectiv de finanțare și apelul aplicabil |
| Întrebări EIC despre investiții; accesate la 12 noiembrie 2026 | Documente de investiție, proces și aspecte de proprietate intelectuală specifice tranzacției | Condițiile anului de program și ale tranzacției rămân separate |
| Ghidul WIPO privind licențierea; accesat la 12 noiembrie 2026 | Cesiunea și licențierea au roluri distincte privind proprietatea/utilizarea | Ghid explicativ; nicio opinie asupra unui contract anume |
| Ghidul UK IPO privind colaborarea; accesat la 12 noiembrie 2026 | Perioadele de negociere și opțiunile de licențiere au sensuri operative distincte | Comparator pentru colaborarea universitară |
| Indexul documentelor-model NVCA; accesat la 12 noiembrie 2026 | Familii diferite de drepturi de investiție și documente tranzacționale | Index consultat; formularele de bază nu au fost auditate pe clauze |
Documente publice selectate; observații cu sferă limitată, fără un sondaj reprezentativ al programelor. URL-urile și precizările privind accesul apar în bibliografie.
Registrul utilizat aici este selectat deliberat. El ilustrează tipuri de condiții și dezvăluiri documentate care diferă substanțial. Nu oferă o estimare reprezentativă a frecvenței unei clauze în rândul acceleratoarelor. Rezumatele publice actuale apar alături de reguli datate și de un exemplar juridic istoric, cu rolurile identificate separat. De exemplu, pagina de reguli MassChallenge consultată pentru acest studiu afișează ultima actualizare la 8 martie 2022 și include cerințe specifice programului. Exemplarul Google for Start-Ups Accelerator China precizează o perioadă de depunere în 2023. Niciuna dintre date nu poate fi transformată în dovadă a unui apel deschis în noiembrie 2026.
Fiecare prevedere necesită și o descriere operațională. Evidența trebuie să identifice titularul dreptului, entitatea obligată, activul sau valoarea mobiliară acoperită, evenimentul declanșator, utilizările permise, domeniul, teritoriul, durata și orice excepție. Procedurile de consimțământ, termenele de notificare, drepturile de transfer, încetarea și obligațiile care continuă pot determina dacă tranzacția propusă rămâne disponibilă. Clauza privind materialul trimis cu aplicația are alt obiect decât cea privind tehnologia produsului companiei. Permisiunea de a cumpăra acțiuni nou-emise are alt beneficiar al numerarului decât un drept care afectează vânzarea acțiunilor existente ale fondatorului.
Aceste câmpuri creează o bază pentru o discuție specifică tranzacției cu avocatul și responsabilul comercial relevant. Echipa de vânzări poate identifica termenul clientului afectat de restricție. Echipa tehnică poate identifica componenta acoperită de licență și dacă alte tehnologii depind de ea. Finanțele pot identifica data plății necesare și alocarea potențială între investitori. Avocatul poate evalua textul efectiv, legea aplicabilă, modificările și posibilitatea de executare juridică. Modelul economic folosește apoi permisiunile astfel stipulate. Nu furnizează o determinare juridică pentru o prevedere al cărei sens operațional rămâne nerezolvat.
3 Condițiile lipsă și limitele dovezilor publice
| Starea dovezii | Afirmația permisă | Dovada următoare |
|---|---|---|
| Clauză operativă inspectată | Descrieți sfera sa efectiv declarată | Versiunea semnată și modificările |
| Rezumat publicat | Atribuiți afirmația precisă din rezumat | Acordurile de bază încorporate |
| Condiție nemenționată | Sursa consultată nu o soluționează | Răspunsul contrapărții și textul aplicabil |
| Exemplar istoric | Descrieți acel apel sau acord datat | Documentele actuale aplicabile |
| Politică privind datele de cercetare | Descrieți condițiile de acces declarate | Permisiunea efectivă, datele și drepturile de corelare |
Nicio condiție lipsă nu este transformată în dovadă că o obligație lipsește.
Tăcerea unui rezumat trebuie să rămână vizibilă în evaluare. Dacă pagina publică spune că există o scrisoare anexă, fără a dezvălui condițiile de renunțare sau transfer, acestea necesită documentul însuși. Registrul trebuie să distingă o prevedere inspectată, o afirmație expresă limitată la un anumit subiect, o condiție nedezvăluită și un acord indisponibil. Categoriile descriu dovezile disponibile evaluatorului. Ele nu pot stabili că o obligație nemenționată lipsește din fiecare document pe care compania l-ar putea semna ulterior.
Distincția este relevantă pentru declarația programului privind proprietatea intelectuală. Prezentarea publică a Creative Destruction Lab afirmă că acesta nu dobândește participații la capital sau proprietate intelectuală și nu percepe taxe. Este o descriere publicată, specifică acestor subiecte. Politica separată de confidențialitate tratează schimbul de informații și accesul condiționat pentru cercetare. Fondatorul care evaluează o anumită direcție sau relație ar avea totuși nevoie de documentele aplicabile pentru a înțelege informarea, publicitatea, confidențialitatea și orice investiție negociată separat. Declarația publicată despre proprietate trebuie să își păstreze sfera declarată pe tot parcursul evaluării.
Mai multe ocazii de obținere a informațiilor apar înainte de acceptarea finală. Compania poate solicita acordul de participare și documentele de investiție, politicile încorporate și identificarea documentelor ce vor fi modificate la o rundă cu preț stabilit sau la ieșire. Dacă o contraparte oferă un rezumat, evidența trebuie să îl păstreze alături de acordul de bază când acesta devine disponibil. Orice diferență necesită soluționare explicită. Compania trebuie să înregistreze și cine a oferit răspunsul, data, întrebarea la care răspunde și dacă acesta este încorporat în documentele obligatorii.
Momentul deciziei trebuie să reflecte informațiile nerezolvate. Consiliul poate aproba continuarea verificărilor, rezervând acceptarea unei prevederi care afectează un activ valoros sau finanțarea. Condițiile de continuare trebuie formulate verificabil, de exemplu primirea unui anumit acord, o delimitare convenită a domeniului sau o eliberare documentată de restricție. Astfel se creează o legătură practică între dovezi și autoritate. Se evită tratarea întrebării fără răspuns drept o intrare economică având o valoare convenabilă de zero.
4 Domeniile drepturilor și limitele companiei
| Domeniu | Evidență economică | Dovezi necesare |
|---|---|---|
| Exclusivitate comercială | Acțiuni permise și intervale de acceptare | Domeniul, activitatea, datele și excepțiile acoperite |
| Cesiune sau licență de proprietate intelectuală | Permisiuni operaționale și active păstrate | Proprietar, drepturi rezervate, teritoriu, durată și revenirea drepturilor |
| Participare la emisiunea primară | Numerarul companiei și alocarea acțiunilor noi | Preț, volum, participare plătită și drepturi ale acțiunilor |
| Transfer secundar | Acțiuni existente și încasarea personală a vânzătorului | Sfera transferului, cumpărător și preț |
| Informare și publicitate | Conținutul specific dezvăluit și utilizarea permisă | Destinatar, scop, confidențialitate și consimțământ |
| Procesul finanțării | Încasare utilizabilă și expirarea ofertei | Notificare, răspuns, încetarea restricției și date efective de decontare |
Taxonomia analitică a autorului. Textul operativ al prevederii determină sfera sa efectivă.
Proprietatea asupra drepturilor intelectuale, permisiunea de exploatare și permisiunea de a acorda drepturi altora sunt întrebări separate. Ghidul WIPO privind cesiunea și licențierea descrie transferul proprietății prin cesiune și autorizarea utilizării prin licențiere cu păstrarea proprietății. Sfera licenței și drepturile rezervate determină distincția dintre licențele unice, exclusive și neexclusive. Contează și cerințele specifice țării. Compania care examinează o propunere trebuie să identifice tehnologia relevantă și permisiunile necesare activității, în loc să se bazeze pe o afirmație izolată despre proprietate.
Exemplarul istoric Google China ilustrează importanța distincției. Condițiile din 2023 păstrează proprietatea intelectuală asupra conținutului depus, precizând totodată o licență neexclusivă legată de program asupra materialului depus și permisiuni separate pentru marcă și publicitate. Registrul păstrează obiectul și scopul acestor prevederi. Ele nu pot fi extinse într-o licență exclusivă presupusă asupra întregii tehnologii de bază a produsului companiei. Exemplarul oferă un exemplu datat de structură documentară; nu dovedește eligibilitatea actuală în programele Google sau condițiile unui acord individual semnat.
Întrebările publicate de UNICEF Venture Fund privind finanțarea oferă o altă delimitare. Acestea prevăd cerința ca soluția finanțată să fie open-source până în luna a șasea a perioadei de investiție de un an declarate, distingând separat celelalte drepturi de proprietate intelectuală ale companiei. Compania care consideră acest sprijin trebuie să identifice componentele finanțate, dependențele lor și licența aplicabilă. O componentă proprietară din altă parte a companiei și o componentă de care depinde soluția finanțată necesită evaluare tehnică și contractuală specifică. Modelul financiar trebuie să folosească acea evaluare pe componente, fără a atribui aceeași restricție presupusă fiecărui activ al afacerii.
Experimentul construit reprezintă, prin urmare, permisiunile pe domenii comerciale și tipuri de tranzacții. Restricția stipulată modifică oportunitățile sau activele de continuitate pe care le poate utiliza compania ipotetică. Efectul este măsurat prin aceste schimbări explicite. O licență fără efect stipulat asupra unei oportunități, valori de activ sau condiții de finanțare este păstrată drept control. Reprezentarea permite un test clar al mecanismului discutat. Materialele de aplicare, exploatarea produsului, finanțarea prin emisiune primară, transferurile acțiunilor fondatorului și accesul la informații își păstrează propriile obiecte în întreaga analiză.
5 Condițiile publicate ale programelor și sfera lor
O comparație între programe trebuie să păstreze nivelul dovezilor din spatele fiecărei intrări. Un rezumat de investiție publicat poate identifica o scrisoare anexă și îi poate descrie subiectele. Regulile publice ale competiției pot stabili condiții aplicabile la intrare. Un exemplar juridic poate prezenta o clauză completă pentru un anumit apel datat. Un acord semnat ar stabili poziția negociată a unui anumit semnatar. Evidențele răspund unor întrebări diferite. Comparația trebuie să afișeze rolurile documentare și elementele nerezolvate, astfel încât cititorul să vadă ce dovezi suplimentare sunt necesare deciziei companiei.
Rezumatul public actual Techstars identifică în scrisoarea anexă subiecte privind participarea, activele digitale, dreptul de a impune vânzarea comună și informarea. Descrierea ofertei YC identifică acordul însoțitor și participarea la finanțări viitoare. Sfera exactă, notificările și prevederile de renunțare din documentele unei companii individuale rămân de inspectat. Observațiile susțin solicitarea acordurilor suplimentare. Ele nu justifică introducerea unei perioade presupuse de exclusivitate, a unui transfer de proprietate intelectuală la nivelul întregii companii sau a unui termen de consimțământ în evaluarea vreunuia dintre programe.
Întrebările EIC privind investițiile plasează expres anumite condiții privind numirea în consiliu și drepturile de proprietate intelectuală în acordurile individuale și verificările de due diligence. Acesta este încă un exemplu al limitei dintre explicarea unei politici generale și o tranzacție. Fondatorul are nevoie de condițiile efectiv propuse companiei înainte de a atribui o consecință numerică. Versiunile programelor de lucru trebuie și ele păstrate separat. Articolul folosește întrebările consultate pentru aceste distincții documentare, fără a combina limite de eligibilitate sau investiție din ani diferiți ai programelor.
O comparație utilă se încheie cu o cerere de documente și o condiție decizională pentru fiecare termen material nerezolvat. Cererea poate privi o anexă cu active, o formulă de participare, o perioadă în care altă tranzacție nu poate avansa sau tratamentul licențelor existente. Condiția decizională trebuie să arate ce ar schimba acțiunea companiei. Procesul conferă registrului un scop comercial: îndreaptă atenția către informații ce pot afecta o oportunitate sau finanțare documentată, păstrând explicit neevaluate sumele nesemnificative și nerezolvate.
6 Licențele exclusive și intervalele de negociere
Un drept de negociere necesită o descriere proprie. Ghidul UK Intellectual Property Office privind colaborarea universitară explică aranjamente în care un colaborator poate solicita negocieri pentru o licență exclusivă. Distinge această posibilitate de dreptul de a impune acordarea licenței și descrie restricții asupra relațiilor cu terți în anumite perioade. Prevederile sunt comparatori pentru înțelegerea mecanismului. Nu dovedesc că un accelerator are aceleași drepturi sau că un anumit fondator este supus modelului universitar.
Pentru companie, întrebările economice privesc tranzacția afectată și calendarul disponibil. Consiliul trebuie să identifice cea mai timpurie dată permisă de decizie, ultima dată de acceptare a clientului, orice notificare necesară și calea către o renunțare sau eliberare de restricție. Un drept care expiră înainte de închiderea unei oferte o poate lăsa disponibilă în condițiile stipulate. Încetarea restricției după termen o poate elimina. Evaluarea trebuie să păstreze explicit convențiile privind termenul și încetarea restricției; afirmația generală că o restricție durează câteva luni este insuficientă pentru comparație.
Limitele domeniului și teritoriului pot schimba alternativa care rămâne disponibilă. O companie ipotetică poate considera utilizări comerciale ale aceleiași tehnologii în două domenii, având capacitate limitată de a le servi pe ambele. Restricția care acoperă un domeniu îl poate lăsa utilizabil pe celălalt. Dacă firma alesese deja alternativa neafectată, restricția poate să nu aibă efect asupra acelei politici. Dacă oportunitatea afectată era preferabilă și accesibilă financiar, pierderea se măsoară față de înlocuitorul fezabil. Evaluarea depinde de alegerile și contribuțiile declarate, nu de numele atribuit restricției.
Excepțiile, consimțământul și expirarea trebuie, așadar, evaluate împreună cu responsabilul comercial. Un aranjament cu un client poate intra într-o excepție expresă, sau o excludere propusă poate păstra tranzacția de care firma are efectiv nevoie. Modelul tratează excepția convenită ca pe o schimbare a setului de permisiuni specificat. Nu atribuie o probabilitate presupusă obținerii consimțământului și nu oferă o opinie asupra executării juridice. Așteptarea nesemnată a unei renunțări rămâne un subiect de negociere și documentare, cu consecința economică prezentată condiționat.
7 Drepturile de participare și următoarea rundă de finanțare
Dreptul de participare necesită o descriere a finanțării și alocării acțiunilor. Ghidul public SAFE al YC descrie participarea proporțională drept un drept opțional de a investi, cu o scrisoare anexă standardizată separată de SAFE. Acordul programului poate conține prevederi suplimentare de participare. Pentru a evalua un drept real, compania trebuie să stabilească finanțarea acoperită, titularul eligibil, baza alocării, procesul de notificare și tratamentul dreptului neexercitat. O etichetă precum drepturi de investiție ulterioară lasă aceste date nerezolvate.
Comparația finanțării trebuie apoi să contabilizeze banii plătiți de fiecare deținător. La un preț de emisiune și un volum total al rundei fixe, investitorul care preia o parte a rundei înlocuiește altă sursă de bani subscriși pentru acea sumă. Un drept neexercitat nu furnizează numerar și nu creează acțiuni. Diluarea fondatorilor decurge din acțiunile efectiv emise în condițiile stipulate. Alte consecințe, inclusiv alt preț al rundei, alt mix de investitori, alocare minimă sau posibilitatea închiderii rundei, necesită ipoteze și dovezi explicite proprii.
Un drept privind acțiuni nou-emise ale companiei diferă contabil și de un drept ce afectează vânzarea acțiunilor existente ale fondatorului. Emisiunea nouă poate aduce bani companiei și crește numărul acțiunilor emise și aflate în circulație. Vânzarea secundară mută acțiuni existente între deținători și plătește vânzătorul conform tranzacției convenite. Compania nu primește numerar de finanțare doar pentru că fondatorul încasează prețul vânzării. Combinarea tranzacțiilor pe un singur rând poate ascunde un deficit de finanțare sau denatura averea fondatorului.
Experimentul folosește controale cu condiții de finanțare identice pentru a izola aceste relații contabile. Păstrează fixe numerarul total plătit în rundă, prețul și data închiderii atunci când condițiile sunt stipulate expres, apoi variază participarea sau identitatea investitorului care egalează la timp condițiile. Cazuri separate schimbă procesul sau termenul finanțării. Structura permite distingerea efectului alocării de efectul întârzierii sau al unei runde indisponibile. Aplicarea la un acord real necesită confirmarea faptului că dreptul acoperă tranzacția modelată.
8 Dezvăluirea informațiilor și permisiunile de publicitate
Obligațiile de informare trebuie înregistrate după conținut, destinatar, scop și moment. Cerința de a furniza informații operaționale poate afecta munca de raportare și aranjamentele de divulgare ale companiei. Permisiunea de publicitate poate afecta numele, imaginile sau relatările companiei. Permisiunea de utilizare a materialului depus poate privi aplicația și activitățile programului. Transferul proprietății intelectuale asupra produsului are un obiect diferit. Analiza trebuie să păstreze distincțiile înainte de evaluarea tehnică sau financiară a angajamentelor companiei.
Regulile publicate MassChallenge disting confidențialitatea, publicitatea și materialele depuse la înscriere. Ele tratează separat și acordurile cu experți terți. Evaluarea unei propuneri de mentorat, pilot sau investiție necesită, prin urmare, documentele care guvernează acea relație, alături de regulile competiției. Păstrarea materialului depus trebuie să își conserve sensul declarat; nu dovedește independent că programul deține tehnologia companiei. Aceeași disciplină a sferei trebuie aplicată când un rezumat folosește termeni generali precum acces, colaborare sau sprijin.
Permisiunea privind datele de cercetare are și ea un scop specific. Politica de confidențialitate CDL descrie partajarea informațiilor de-identificate despre aplicanți și participanți cu cercetători academici care au aprobarea etică relevantă, excluzând din acea descriere informațiile tehnice sensibile și proprietatea intelectuală a întreprinderii. O asemenea politică nu oferă autorului acestui articol permisiune de acces. Un studiu empiric ar necesita datele efective, utilizările permise și condițiile de corelare. Nici lista companiilor acceptate nu oferă o imagine completă a aplicanților eligibili, a cererilor respinse sau a acordurilor semnate.
Experimentul financiar atribuie o consecință unei permisiuni numai printr-un canal declarat. O obligație de raportare fără cost operațional modelat rămâne un element neevaluat monetar, pentru evaluarea ulterioară a companiei. O permisiune de publicitate fără schimbare stipulată a încasărilor, cheltuielilor, activelor sau finanțării rămâne o condiție cu sfera codificată. Tratamentul păstrează explicit un efect economic nerezolvat. Fondatorul poate adăuga ulterior costuri documentate sau interacțiuni contractuale, fără a transforma observațiile documentare prezente într-o afirmație nesusținută despre valoarea monetară a drepturilor de informare ale programului.
9 Proiectarea experimentului construit
Experimentul descrie o companie ipotetică pe 360 de zile, cu toate intrările monetare exprimate în lire sterline. Zilele sunt date relative ale evenimentelor și nu au legătură cu calendarul de aplicare al unui program. Numerarul inițial al companiei este GBP 20,000. Un program construit furnizează GBP 50,000 în ziua zero și cere cheltuieli de GBP 20,000 în ziua 30. Cheltuiala operațională este GBP 15,000 în fiecare dintre zilele 90, 180, 270 și 360. Sumele sunt ipoteze alese pentru a expune mecanisme contractuale. Nu sunt estimări ale costurilor unui accelerator numit sau recomandări pentru bugetul fondatorului.
La începutul experimentului, fondatorii dețin 90 dintre cele 100 de acțiuni existente, iar investitorul programului deține zece. Aceste dețineri sunt presupuse ca existente deja; experimentul nu oferă o formulă de conversie care să le lege de încasarea inițială a programului. O rundă primară ulterioară oferă GBP 150,000 la o evaluare pre-money de GBP 600,000. Prima închidere posibilă este ziua 150, iar ultima închidere permisă este ziua 210 inclusiv. Capacitatea de finanțare a investitorilor este furnizată explicit. Modelul schimbă condițiile de participare și timp din jurul acestei runde fixe, păstrând prețul și volumul când comparația necesită termeni identici.
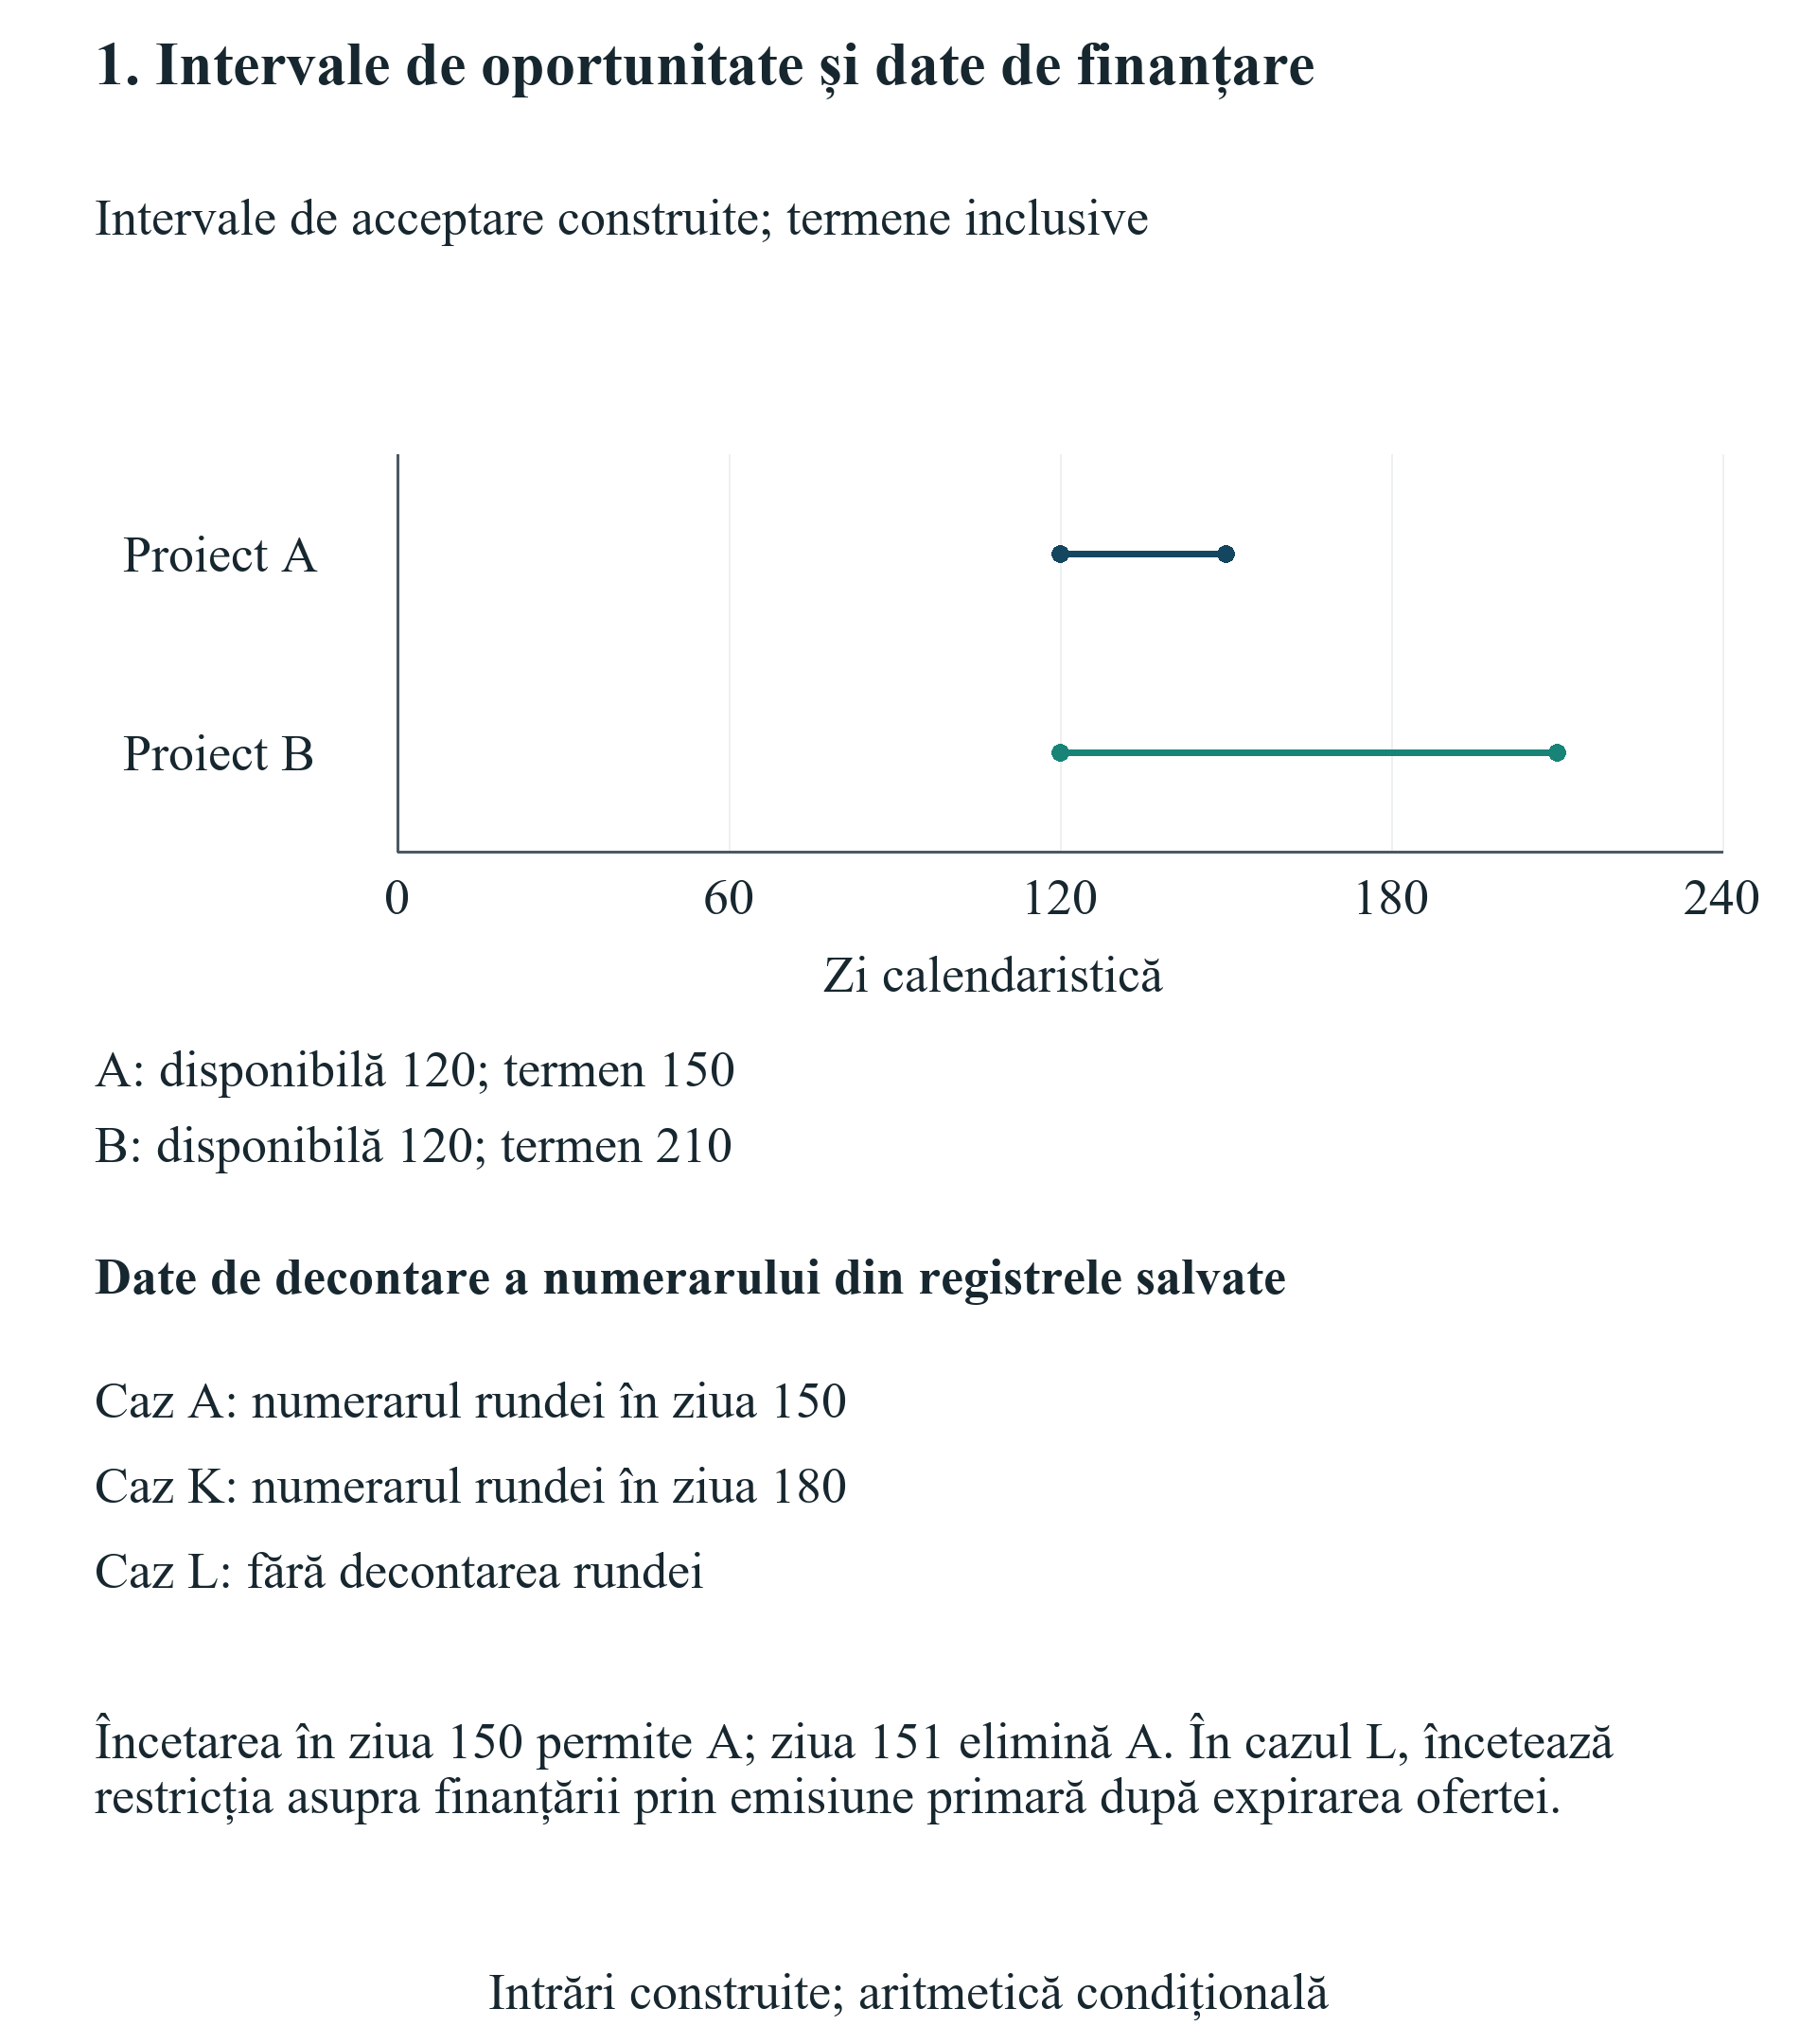
Compania are două oportunități comerciale care se exclud reciproc, numite A și B numai în cadrul experimentului. Fiecare devine disponibilă în ziua 120. Oportunitatea A trebuie acceptată până în ziua 150 inclusiv, costă GBP 35,000 în ziua 180 și produce o încasare stipulată de GBP 140,000 în ziua 240. Oportunitatea B are termen de acceptare ziua 210, cost GBP 20,000 în ziua 210 și încasare GBP 90,000 în ziua 300. Firma poate alege o oportunitate sau se poate abține. Încasările sunt ipoteze deterministe în cazurile principale. Neplata clientului, livrarea parțială și variația cheltuielilor operaționale necesită extensii separate.
Balanța de continuitate cuprinde o componentă de activ de bază de GBP 160,000, GBP 320,000 asociate domeniului A și GBP 160,000 domeniului B. Sunt valori construite ale activelor la sfârșitul orizontului, excluzând numerarul deja înregistrat în registrul de evenimente și veniturile deja încasate pe parcurs. Nu conțin afirmații despre multipli de piață, creștere terminală sau rezultate așteptate ale programelor. Eliminarea unui domeniu din permisiunile companiei asupra activelor păstrate elimină numai componenta sa de continuitate specificată. Separarea face tratamentul economic trasabil și evită imputarea aceleiași pierderi presupuse atât printr-un discount arbitrar de evaluare, cât și printr-o deducere directă de numerar.
Experimentul exclude actualizarea pentru valoarea în timp a banilor: toate comparațiile terminale afișate folosesc același orizont neactualizat. O decizie comercială necesită o rată de actualizare adecvată, riscul finanțării și o evaluare terminală justificabilă înainte de folosirea sumelor comparabile drept preț de tranzacție. Scopul de cercetare este identificarea drepturilor care modifică o alegere fezabilă, un eveniment de numerar, o fracție de proprietate sau un activ păstrat. Cu aceste canale explicite, cititorul poate înlocui parametrii construiți și recalcula aceleași relații contabile. Rezultatele principale rămân condiționate de intrările declarate și criteriul de selecție a politicii.
| Intrare | Sumă sau dată | Sferă |
|---|---|---|
| Numerar inițial și prag minim | 20,000; zero | Înainte de orice încasare din ziua zero |
| Încasarea programului | 50,000 în ziua 0 | Numerar corporativ presupus |
| Cheltuiala programului | 20,000 în ziua 30 | Plată presupusă |
| Cheltuiala operațională | 15,000 în zilele 90, 180, 270, 360 | Fiecare plată se numără o dată |
| Acțiuni existente | Fondatori 90; investitorul programului 10 | Dețineri inițiale presupuse |
| Runda primară | 150,000; pre-money 600,000 | Preț și numerar total fixe |
| Intervalul rundei | Cel mai devreme ziua 150; expirare ziua 210 | Expirarea inclusiv |
| Oportunitatea A | Cost 35,000; încasare 140,000 | Acceptare până la 150; plată 180; încasare 240 |
| Oportunitatea B | Cost 20,000; încasare 90,000 | Acceptare până la 210; plată 210; încasare 300 |
| Alegerea comercială | Un proiect sau abținere | Domeniile și datele limitează acțiunile |
| Active de continuitate | Bază 160,000; A 320,000; B 160,000 | Exclud numerarul și încasările modelate |
| Orizont și monedă | 360 de zile relative; GBP | Orizont comun neactualizat |
Toate valorile sunt construite în GBP; nu se revendică o calibrare pe programe sau un rezultat empiric.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Toate datele și condițiile sunt ipotetice. Încetarea restricției în ziua 150 este la timp pentru A; în ziua 151 ratează termenul său inclusiv. Oferta primară expiră în ziua 210.
10 Seturile acțiunilor comerciale și de finanțare
O politică este alcătuită dintr-o alegere comercială permisă și condițiile de finanțare atribuite cazului său. Eligibilitatea comercială cere companiei să păstreze permisiunea de operare în domeniul relevant și să acționeze în intervalul de disponibilitate și expirare al oportunității. Încetarea exclusivității aplicabile domeniului A îi poate amâna data acceptării. Aceeași încetare lasă momentul acceptării pentru B neschimbat, dacă o prevedere separată nu restricționează acel domeniu. Reprezentarea conferă fiecărei restricții o sferă explicită și face vizibilă convenția termenului-limită. Încetarea în ultima zi permisă este la timp în contractul construit.
Eligibilitatea juridică și fezabilitatea numerarului sunt testate separat. O politică poate respecta permisiunile presupuse și totuși să nu aibă bani pentru o plată intermediară. Invers, numerarul disponibil nu poate redeschide o oportunitate comercială al cărei termen a trecut. Abținerea este inclusă în setul principal de acțiuni, permițând companiei să păstreze activele rămase fără să urmeze vreun proiect. Un control separat elimină abținerea concomitent cu eliminarea tuturor domeniilor comerciale permise. Combinația produce un set gol de acțiuni legale. Cazul rămâne imposibil, fără o evaluare scăzută inventată sau o politică arbitrară de salvare.
Acțiunea de finanțare folosește o emisiune primară de acțiuni noi. În cazul nerestricționat, investitorii externi furnizează întreaga rundă fixă. Cazurile de participare permit investitorului existent să furnizeze partea specificată în același total sau să își lase dreptul neexercitat. Un caz separat cu drept de egalare permite acestui investitor să furnizeze întreaga rundă la același preț și aceleași condiții de numerar presupuse. Comportamentele sunt intrări explicite. Niciun drept nu este tratat ca obligație de a investi; analiza specifică și capacitatea financiară a investitorului. Runda programată dispare dacă nu este îndeplinită condiția stipulată privind capacitatea de numerar sau permisiunea operațională.
Cazurile de egalare a rundei primare și de primă ofertă sunt aranjamente contractuale ipotetice. Nu constată nimic despre sfera acordului unui accelerator observat. Un drept primar privește banii intrați în companie și acțiunile nou-emise. Controlul separat al vânzării secundare privește transferul acțiunilor existente și banii plătiți personal vânzătorului. Păstrarea separată a domeniilor permite verificarea directă a conservării numerarului corporativ și a participațiilor. Analistul trebuie să identifice tipul tranzacției înainte de a interpreta numele prevederii, deoarece denumiri scurte similare pot însoți texte operative diferite.
Fiecare politică fezabilă este evaluată prin același registru de numerar și același calcul al activelor păstrate. Regula principală alege politica permisă, cu finanțarea asigurată, care are cel mai mare indicator construit al averii terminale a fondatorilor. Criteriul presupune că fondatorul valorizează rezultatul monetar măsurat și nu are o preferință suplimentară pentru un client, domeniu operațional sau investitor. Egalitățile urmează o ordine fixă de enumerare și nu li se atribuie semnificație economică. Un consiliu cu obiective strategice suplimentare trebuie să le înregistreze drept constrângeri sau să raporteze un set de politici acceptabile. Schimbarea obiectivului poate schimba acțiunea preferată chiar dacă evidența financiară rămâne neschimbată.
11 Fezabilitatea numerarului la fiecare dată de plată
| Element | Convenție aplicată | Interpretare |
|---|---|---|
| Sold inițial | Testare înainte de orice încasare în ziua zero | Încasarea ulterioară nu remediază încălcarea inițială |
| Date coincidente | Ieșirile preced încasările | Convenție declarată de stres la decontare |
| Fiecare încasare/plată | Numărată o dată în registrul companiei | Fără cheltuială separată pentru oportunitatea pierdută |
| Active de continuitate | Exclud numerarul modelat și încasările din perioadă | Evitarea valorii duplicate |
| Încălcare | Averea fondatorilor cu finanțarea asigurată este indisponibilă | Aritmetica diagnostică se păstrează separat |
| Compensare de la sponsor | Plată externă înainte de început; proprietate fixă | Distinctă de banii fondatorului sau capitalul cu preț stabilit |
| Emisiune nouă | Numerar primar plătit împărțit la prețul de emisiune | Transferurile secundare nu furnizează numerar companiei |
Reguli contabile construite; decontarea, fiscalitatea și aranjamentele juridice specifice companiei necesită dovezi separate.
Contul de numerar începe înainte de orice încasare din ziua zero. Fiecare cost operațional, plată comercială, încasare de program și încasare de finanțare intră apoi în cont o singură dată, la data specificată. Dacă o dată cuprinde atât plată, cât și încasare, experimentul procesează plățile întâi. Convenția cere deliberat companiei să finanțeze o obligație înainte de a se baza pe bani care sosesc mai târziu în aceeași zi. Este o ipoteză de stres declarată. Tranzacția reală poate folosi altă ordine dacă mecanismele escrow, instrucțiunile de decontare sau un aranjament-punte semnat o susțin.
Fezabilitatea cere ca fiecare sold intermediar să rămână la sau peste pragul stipulat, care este zero în cazurile principale. Se păstrează cel mai mic sold și prima încălcare pentru fiecare politică. O încasare ulterioară de finanțare nu poate remedia retroactiv o plată anterioară nereușită. Când un sold intermediar cade sub prag, modelul nu oferă averea terminală cu finanțarea asigurată pentru acea politică. Poate totuși păstra un sold final diagnostic identificat clar, pentru auditarea aritmeticii evenimentelor. Acesta nu este un rezultat de finanțare realizat și nu intră în comparația politicilor fezabile.
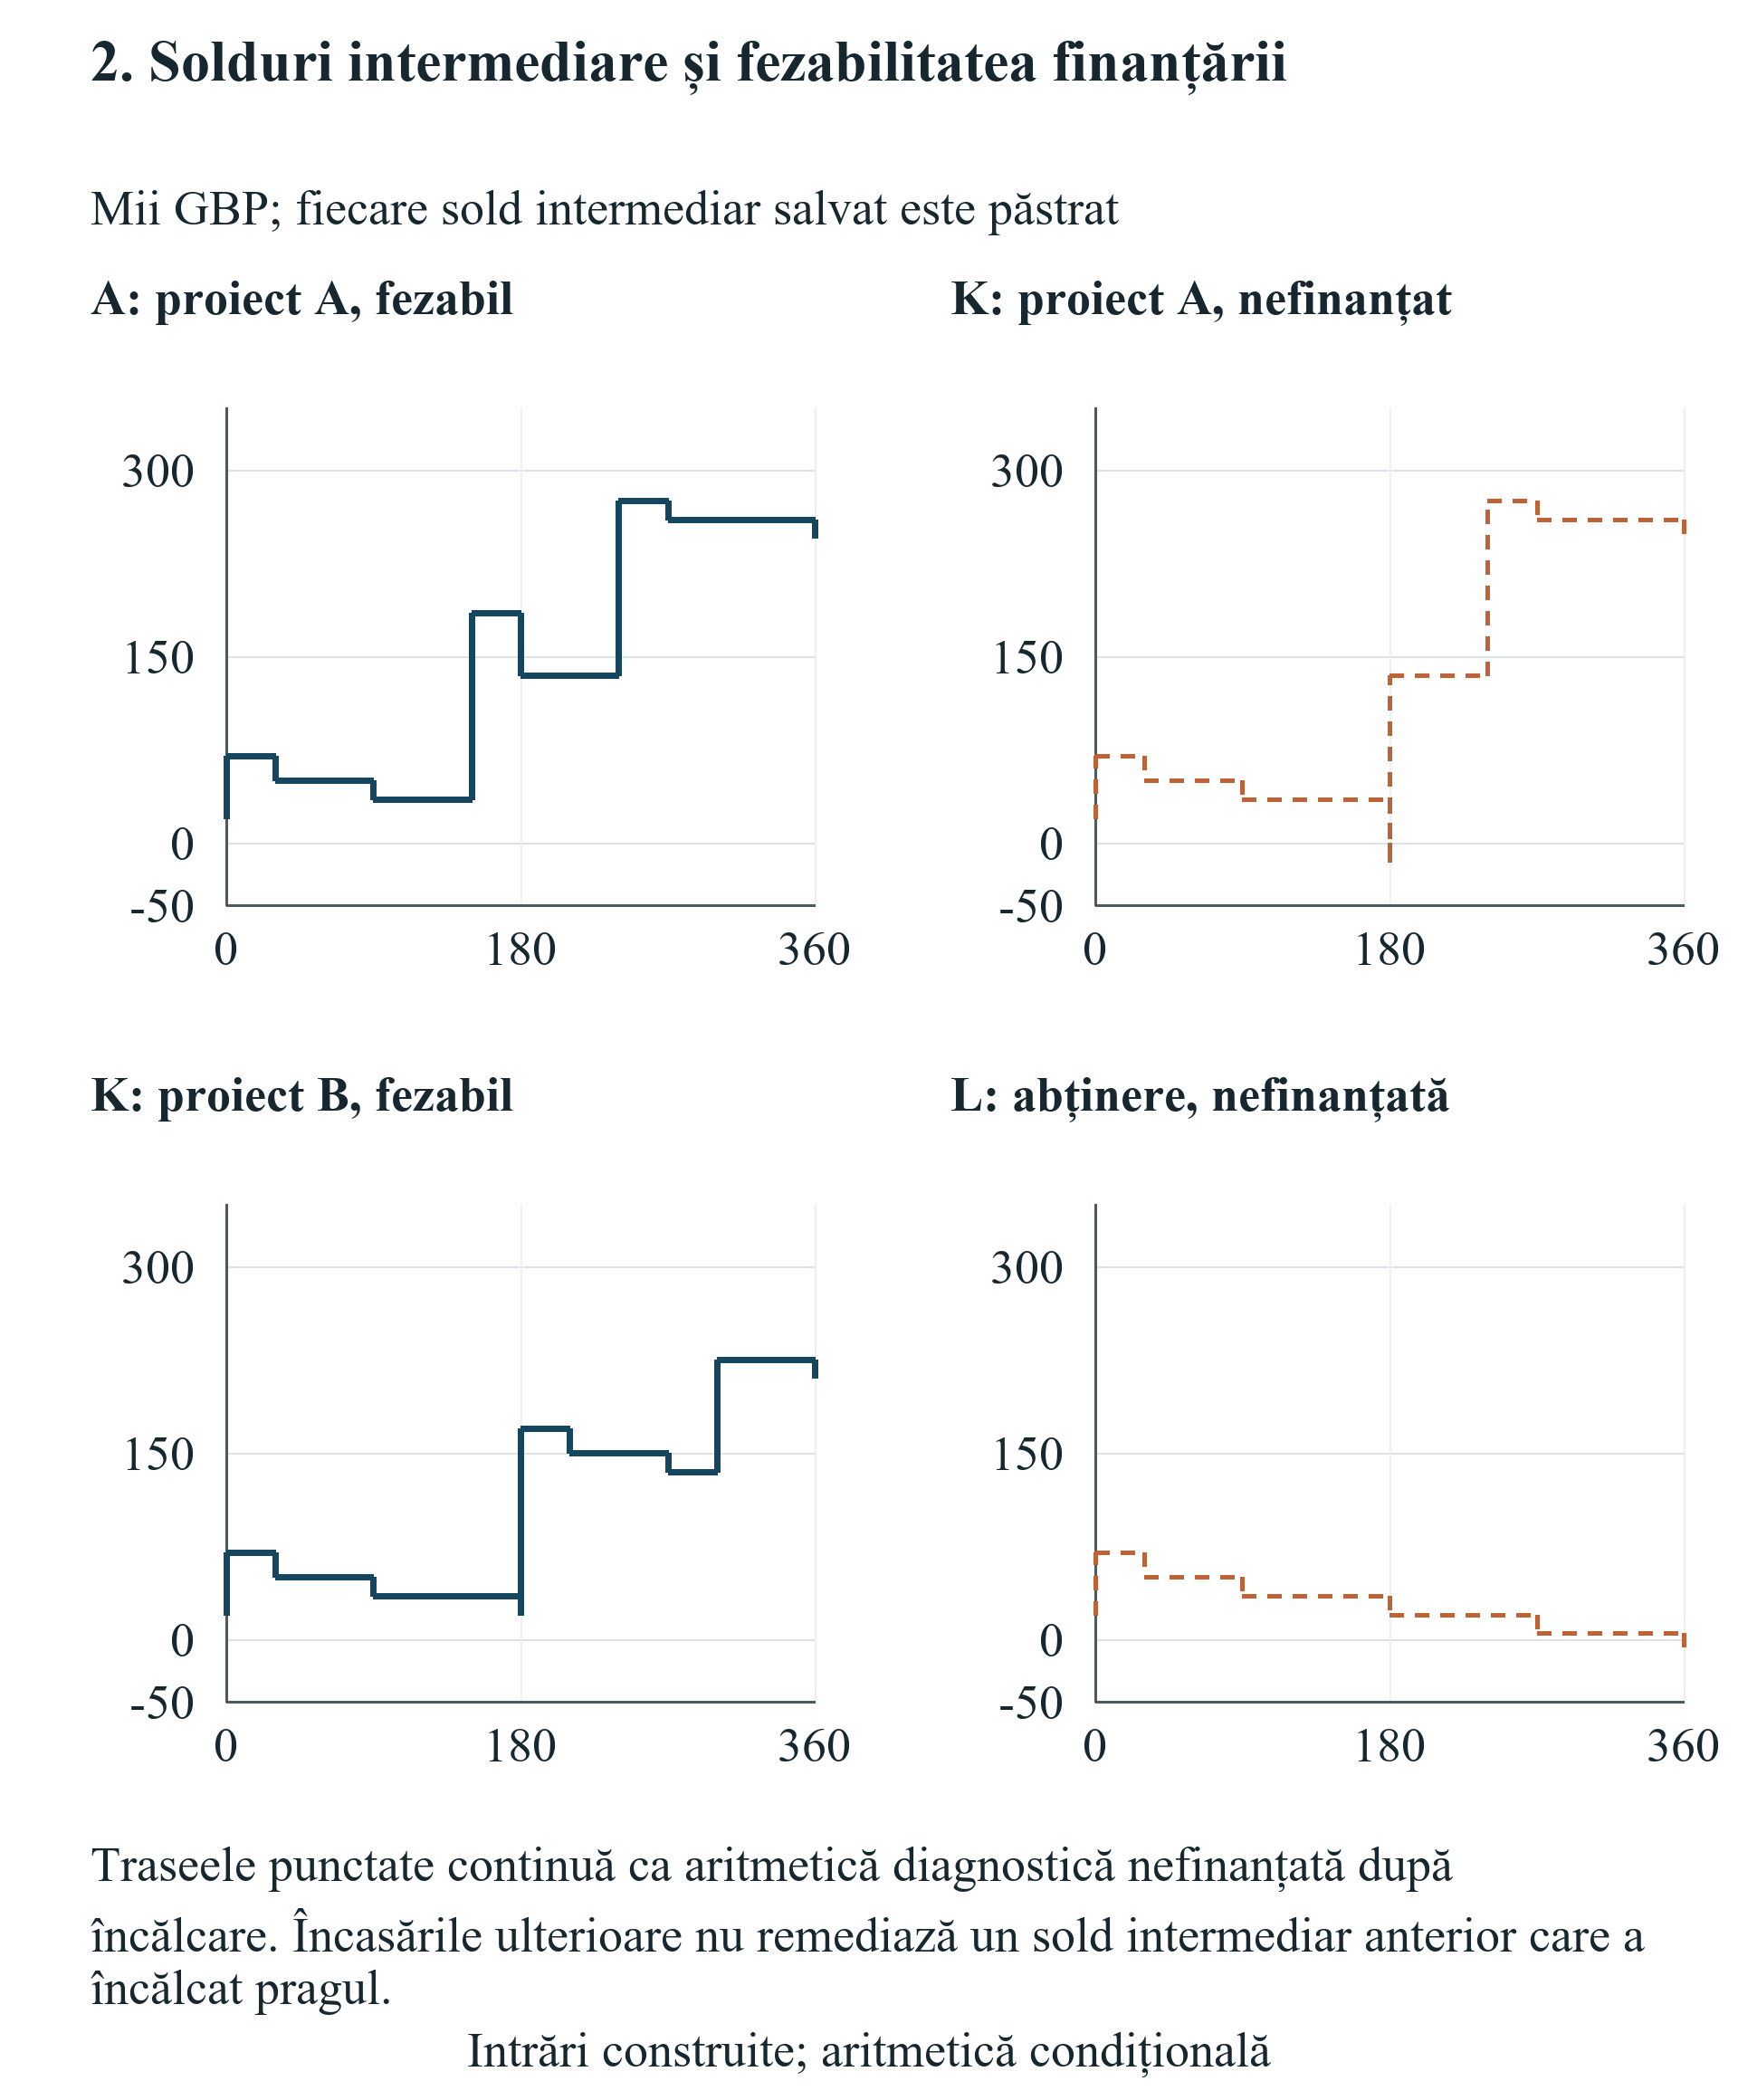
Registrul de bază permite reconstrucție independentă. Numerarul inițial și încasarea programului oferă împreună GBP 70,000 înainte de cheltuielile ulterioare. Plata programului din ziua 30 reduce soldul la GBP 50,000, iar plata operațională din ziua 90 îl reduce la GBP 35,000. Finanțarea și alegerile comerciale ulterioare determină soldurile intermediare rămase. Tabelul evenimentelor datate trebuie citit, așadar, alături de comparația terminală. O companie cu sold pozitiv la sfârșitul orizontului poate totuși eșua la acest test dacă plata comercială precedă banii necesari efectuării ei.
În analiza compensării, aportul suplimentar corporativ al sponsorului este creditat în numerarul inițial înainte de primul test al soldurilor. Este numărat o dată și lasă neschimbate participațiile stipulate, volumul rundei, evaluarea și plățile ulterioare. Aportul plătit după o încălcare ar răspunde altei întrebări și nu poate satisface convenția. Banii de salvare finanțați de fondator ar necesita și un debit separat al numerarului personal sau un instrument financiar documentat. Mecanismul prezent este o plată externă către companie, fără o nouă creanță de proprietate, ceea ce îi limitează intenționat interpretarea față de o recomandare generală de finanțare.
Metoda registrului de evenimente expune sursa oricărei cerințe de lichiditate. Analistul poate identifica data, plata și suma care constrâng decizia și poate testa apoi o schimbare contractuală specifică. O încetare mai timpurie a restricției poate păstra o oportunitate comercială; decontarea mai devreme a rundei îi poate finanța costul; plata inițială a sponsorului poate acoperi minimul de numerar. Schimbările au cerințe operative diferite. Modelul nu evaluează o penalitate de neplată, o procedură de insolvență sau un împrumut de urgență după încălcare. Aceste consecințe au nevoie de fapte verificate specifice jurisdicției și de intrări contractuale separate înainte de includerea în comparație.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Solduri construite în GBP. Contează fiecare sold intermediar al plăților, cu ieșiri înainte de încasările din aceeași zi. Traseul A întârziat încalcă pragul cu GBP 15,000 înainte de numerarul rundei. Traseele cu încălcări sunt diagnostice, fără avere terminală realizată.
12 Exclusivitate comercială și oportunități care expiră
Comparația intervalului comercial schimbă ziua în care domeniul A devine disponibil companiei, păstrând termenul de acceptare al oportunității. Încetarea restricției în ziua 150 respectă termenul inclusiv al experimentului. Încetarea în ziua 151 elimină A din meniul permis. Diferența de o zi este discontinuă economic deoarece oportunitatea însăși expiră. Este o limită contractuală stipulată în exemplul construit. Nu oferă o estimare a duratei obișnuite a restricțiilor acceleratoarelor sau a probabilității ca un client real să își prelungească termenul.
Înainte ca restricția să constrângă alegerea, politica de referință selectează A în ipotezele de numerar și active furnizate. Firma încheie cu GBP 245,000 în numerar și păstrează active de continuitate de GBP 640,000. Aplicând participația fondatorilor de șaptezeci și două la sută rezultă un indicator terminal construit de GBP 637,200. Când intervalul elimină A, alternativa cu finanțarea asigurată este B. Numerarul final este GBP 210,000, cu aceleași active păstrate, iar indicatorul fondatorilor este GBP 612,000. Diferența condițională este GBP 25,200. Este diferența dintre pachete fezabile complete, cu orizont comun și aceeași bază de proprietate.
Diferența de numerar corporativ de bază este GBP 35,000: încasarea stipulată a oportunității A minus costul comercial este GBP 105,000, iar pentru B este GBP 70,000. Înmulțirea diferenței cu participația neschimbată a fondatorilor produce GBP 25,200. Nu există o cheltuială separată de exclusivitate în registru. Imputarea încasării brute pierdute, imputarea din nou a contribuției nete și aplicarea unui discount suplimentar pentru drepturi ar confunda mărimi diferite. Costurile, încasările și înlocuitorul fezabil ale oportunității furnizează deja canalul utilizat în comparație.
Durata contează prin relația cu alternativele disponibile. În datele furnizate, mai multe încetări înainte de sau în ziua 150 duc la aceeași oportunitate și același rezultat monetar. Încetările ulterioare elimină A, lăsând disponibil domeniul separat al lui B. O întârziere suplimentară în domeniul A nu creează, așadar, altă pierdere comercială în acest meniu particular cu două oportunități. Firma cu o succesiune de termene ale clienților ar putea prezenta mai multe trepte, iar un proces continuu de vânzare ar necesita altă reprezentare. Forma rezultatului aparține calendarului comercial documentat, nu unui cost zilnic presupus atașat cuvântului exclusiv.
Negocierea poate viza delimitarea domeniului, termenul de acceptare sau un mecanism documentat de încetare a restricției. De exemplu, o excepție ipotetică ce permite tranzacția A identificată ar restabili eligibilitatea sa legală în model, dacă finanțarea și soldurile intermediare trec și ele testele. Schimbarea datei nu furnizează singură consimțământul clientului într-un contract real. Firma ar avea nevoie de eliberarea efectivă, aprobările terțe cerute și confirmarea că oferta clientului rămâne deschisă. Cadrul face explicite dependențele înainte ca un consiliu să atribuie valoare monetară modificării.
Diferența este condiționată de alternativa externă a companiei. O firmă fără o oportunitate A documentată nu trebuie să revendice GBP 25,200 din exemplu ca pierdere proprie. Una cu o alternativă mai valoroasă poate prefera acea alternativă încă înainte de aplicarea restricției. Calculul relevant compară cea mai bună politică fezabilă și documentată sub fiecare pachet complet de condiții, folosind un obiectiv și un set informațional consecvente. Rezultatul construit demonstrează importanța oportunității care expiră; mărimea lui provine integral din intrările experimentale declarate.
| Pachet | Politică aleasă | Indicator al fondatorilor, GBP | Numerar minim, GBP |
|---|---|---|---|
| A: Referință nerestricționată | A | 637,200 | 20,000 |
| B: Încetare la termenul A | A | 637,200 | 20,000 |
| C: Încetare după termenul A | B | 612,000 | 20,000 |
| D: Licență pe domeniul A; fără utilizare rezervată | B | 381,600 | 20,000 |
| E: Timp și licență pe domeniul A împreună | B | 381,600 | 20,000 |
| F: Cesiunea ambelor domenii; fără licență în favoarea cedentului | Abținere | 216,000 | 20,000 |
Toate valorile sunt construite în GBP; nu se revendică o calibrare pe programe sau un rezultat empiric. Pachetul nefinanțat nu are un indicator terminal realizat. Numerarul minim se referă la politica selectată.
13 Permisiuni de proprietate intelectuală și restricții suprapuse
Condiția de proprietate intelectuală intră în model prin două permisiuni distincte. Prima privește operarea unui proiect comercial pe durata orizontului. A doua privește păstrarea valorii activului asociat la final. În cazul licenței exclusive pe domeniul A, licența presupusă elimină permisiunea de exploatare în A pe întreaga perioadă evaluată, fără utilizare rezervată sau revenirea drepturilor. Compania pierde astfel accesul la oportunitatea A și exclude activul de continuitate al domeniului A. Domeniul B și activul de bază rămân disponibile. Acestea sunt ipoteze experimentale exprese despre o licență ipotetică, fără concluzie asupra cerințelor unui program numit.
Cazul cesiunii elimină permisiunile operaționale și valorile de continuitate pentru ambele domenii comerciale, lăsând activul de bază companiei. Nu oferă o licență în favoarea cedentului. Runda fixă rămâne explicit disponibilă în ipotezele de intrare ale cazului. Această disponibilitate este o alegere condițională puternică: un investitor real și-ar putea schimba oferta după transferul proprietății intelectuale. Comparația păstrează runda fixă pentru a expune canalul drepturilor. O evaluare specifică firmei trebuie să adauge o condiție documentată de permisiune a finanțării sau altă ofertă susținută, dacă transferul schimbă disponibilitatea investitorului de a finanța.
Efectul monetar al excluderii unui domeniu depinde de alternativele rămase. Firma care poate întreprinde alt proiect profitabil îl poate selecta. Firma fără permisiune comercială rămasă se poate abține dacă acordul și problema decizională permit abținerea. Valorile rezultate trebuie, prin urmare, calculate din setul revizuit de acțiuni și activele păstrate. Scăderea unui procent generic pentru restricțiile de proprietate intelectuală ar ascunde ambele mecanisme. Ar putea dubla pierderea aceluiași domeniu dacă evaluarea îl exclude deja și analistul mai deduce o penalitate contractuală presupusă.
Prevederile suprapuse necesită comparație comună. O restricție a intervalului comercial poate elimina A prin amânarea acceptării dincolo de termen. O licență suficient de largă pe domeniul A poate elimina independent aceeași oportunitate. Impunerea ambelor nu poate elimina A de două ori. Cazul comun exclude și componenta de continuitate a domeniului A dacă licența are acea sferă stipulată. Comparația corectă evaluează patru pachete complete: nerestricționat, doar temporal, doar licență și comun. Diferența diferențelor identifică suprapunerea în problema construită. Nu oferă o estimare cauzală din companii observate sau un barem aditiv de despăgubiri juridice.
O licență neexclusivă are un control separat. Controlul păstrează explicit permisiunile operaționale, activele reținute, sumele de numerar și condițiile de finanțare, fără efect de vânzări concurente. Rezultatul economic este deci invariant prin construcție. Aceasta stabilește limita canalelor modelate. O licență neexclusivă reală ar putea afecta prețurile, concurența, secretul tehnic sau comportamentul clienților; consecințele necesită dovezi și parametri suplimentari. Controlul prezent nu susține o afirmație generală că licențele neexclusive sunt lipsite de cost economic. Documentează că simplul cuvânt licență nu creează o deducere monetară în cadru.
Harta permisiunilor trebuie să însoțească orice evaluare propusă a proprietății intelectuale. Ea trebuie să identifice proprietarul înainte și după acord, utilizatorii permiși, limitele produsului sau domeniului, teritoriul, durata, sublicențierea, îmbunătățirile, drepturile rezervate și revenirea drepturilor. Compania trebuie să distingă și materialul aplicației, tehnologia preexistentă și munca produsă în program. Documentul semnat poate aloca diferit aceste categorii. Analiza juridică determină sensul și posibilitatea executării acordului în jurisdicția sa. Analiza financiară folosește apoi schimbările de permisiuni documentate, păstrând condițiile nerezolvate ca scenarii separate și dezvăluind decidentului ipotezele.
14 Proprietatea în condiții de finanțare identice
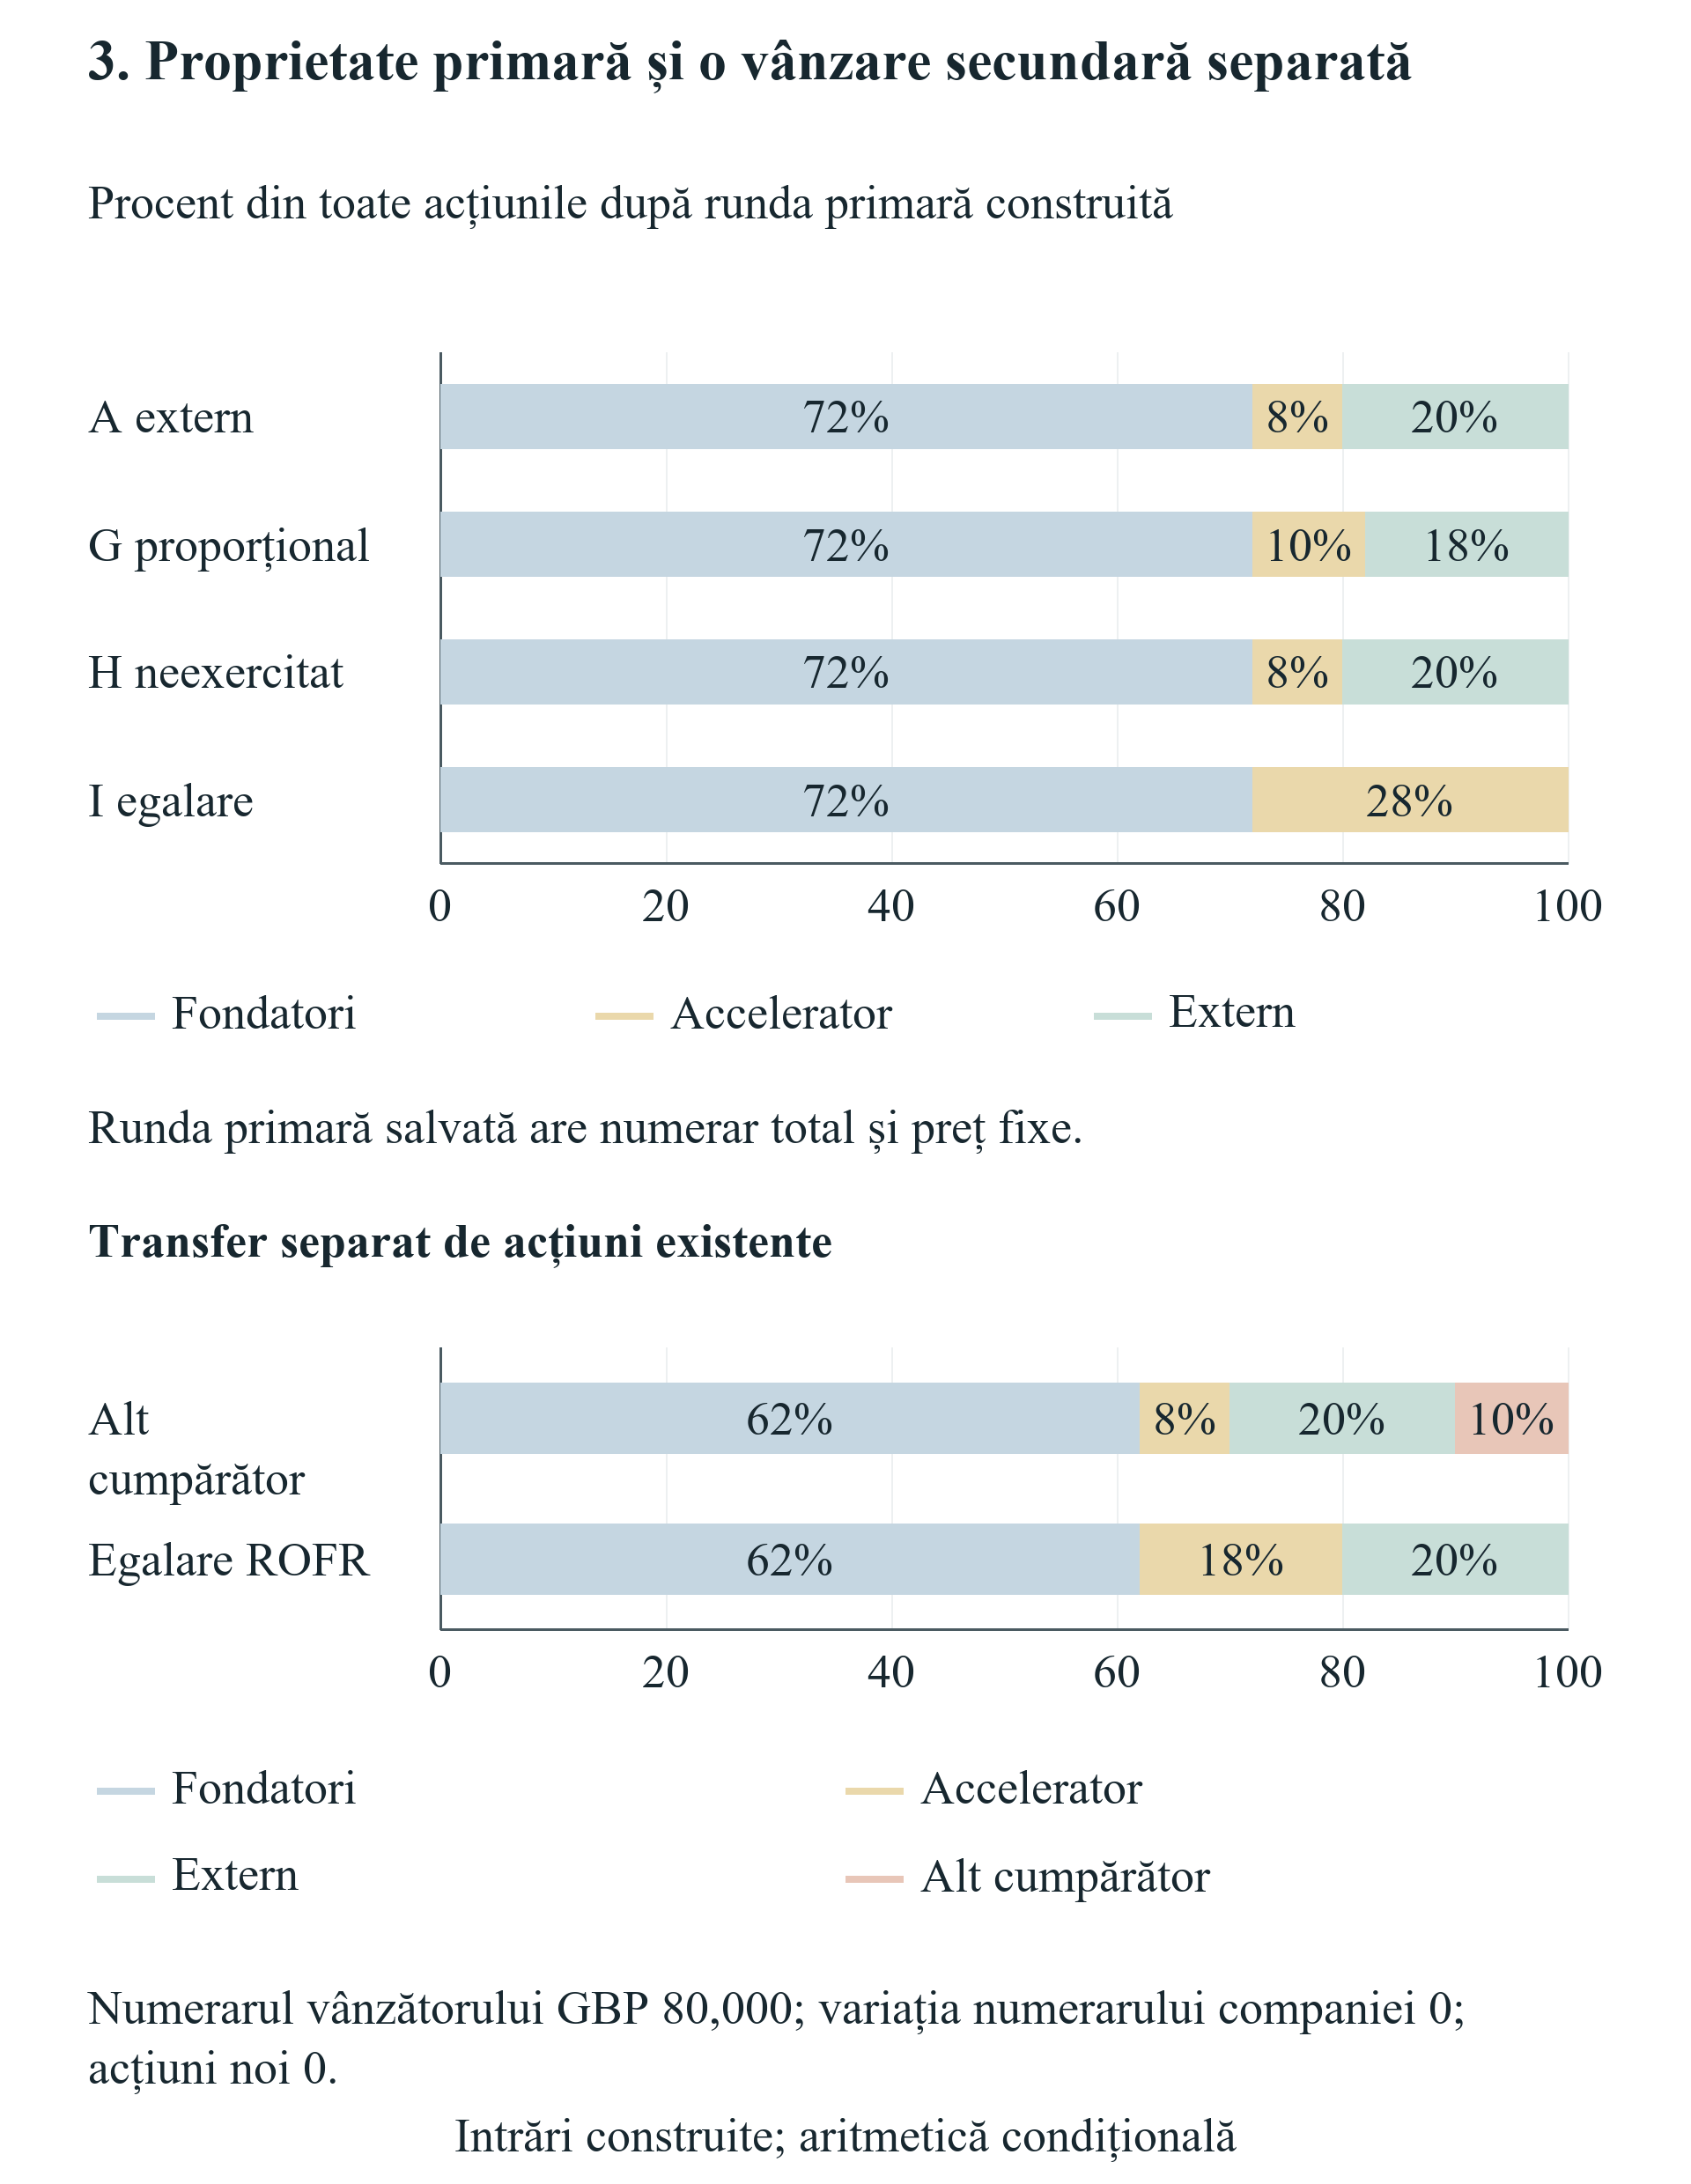
Comparația finanțării primare începe cu aceleași 100 de acțiuni existente și evaluarea pre-money de GBP 600,000. Prețul stipulat este, așadar, GBP 6,000 pe acțiune nouă. Strângerea GBP 150,000 la acel preț emite 25 de acțiuni, rezultând 125 după rundă. Fondatorii continuă să dețină cele 90 de acțiuni inițiale. Fracția rezultată este 90 împărțit la 125, adică 72 la sută. Calculul păstrează constante prețul, volumul, drepturile acțiunilor și deținerile existente. Orice schimbare a lor aparține unei comparații specificate separat.
Exercitarea integrală a dreptului proporțional de zece la sută al investitorului existent furnizează GBP 15,000 în runda fixă. Plata cumpără 2.5 acțiuni noi. Investitorii externi furnizează GBP 135,000 și primesc 22.5 acțiuni noi. Investitorul existent deține apoi 12.5 acțiuni, cei externi 22.5, iar fondatorii 90. Procentele finale sunt zece, optsprezece și șaptezeci și două, respectiv. Când dreptul nu este exercitat, externii furnizează întreaga sumă de GBP 150,000. Investitorul existent păstrează zece acțiuni, reprezentând opt la sută după rundă, iar fondatorii păstrează șaptezeci și două la sută.
Cazul ipotetic al egalării întregii runde primare schimbă identitatea subscriitorului. Investitorul existent furnizează GBP 150,000 la același preț de GBP 6,000 și primește toate cele 25 de acțiuni noi. Deținerea finală este 35 de acțiuni, adică douăzeci și opt la sută, iar fondatorii dețin din nou șaptezeci și două la sută. Încasarea corporativă și totalul acțiunilor emise coincid cu finanțarea externă. În condițiile furnizate, schimbarea subscriitorului nu modifică în sine diluarea fondatorilor. O schimbare negociată de preț, guvernanță, preferințe sau numerar total necesită analiză mai amplă la nivelul instrumentelor și contractului.
Capacitatea de numerar și comportamentul efectiv rămân condiții necesare. Modelul înregistrează dreptul separat de plata investitorului și creează acțiuni noi numai pentru numerarul plătit companiei în runda atribuită. Un drept la care se renunță nu produce o plată de subscriere. O rundă promisă pentru care capacitatea investitorului furnizată este insuficientă nu produce un eveniment de finanțare încheiat. Distincțiile contează în planificarea fondatorului, deoarece rezervarea unei alocări, exprimarea interesului și subscrierea plătită pot ocupa etape diferite. Evidența construită nu evaluează promisiunea ca numerar și nu tratează participarea opțională drept angajament automat de capital viitor.
Controlul vânzării secundare transferă zece puncte procentuale din compania post-rundă de la fondatori pentru GBP 80,000 plătiți lor personal. Compania nu primește bani noi și nu emite acțiuni în control. Egalarea secundară la același preț schimbă cumpărătorul, păstrând fracția transferată și încasarea personală a vânzătorului. Rezultatul contabil limitat nu spune nimic despre consimțăminte, taxe, restricții de transfer sau diferențe în conduita viitoare a cumpărătorului. Acestea cer dovezi proprii. Controlul arată de ce un drept secundar nu poate fi inserat direct în registrul finanțării primare.
Fiecare punte de proprietate trebuie să arate acțiunile inițiale, numerarul plătit companiei, acțiunile emise la prețul declarat, acțiunile finale și fracția finală. Coloanele de plată și emisiune reconciliază participarea investitorului cu încasarea firmei. Cantitățile de proprietate atașate unei politici cu încălcare de numerar rămân cantități programate condiționale, fără afirmația că firma a finalizat cu succes politica. Indicatorul terminal al averii fondatorilor folosește fracția de proprietate numai pentru o politică cu finanțarea asigurată. Prezentarea permite verificarea dacă un aparent cost al dreptului provine din diluare, numerar corporativ pierdut, finanțare întârziată sau schimbare separată a activelor operaționale.
| Pachet și deținător | Acțiuni înainte + emisiune = după | Numerar plătit companiei, GBP | Deținere finală |
|---|---|---|---|
| A; Fondatori | 90 + 0 = 90 | 0 | 72% |
| A; Investitor existent | 10 + 0 = 10 | 0 | 8% |
| A; Investitor extern | 0 + 25 = 25 | 150,000 | 20% |
| G; Fondatori | 90 + 0 = 90 | 0 | 72% |
| G; Investitor existent | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Investitor extern | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Fondatori | 90 + 0 = 90 | 0 | 72% |
| H; Investitor existent | 10 + 0 = 10 | 0 | 8% |
| H; Investitor extern | 0 + 25 = 25 | 150,000 | 20% |
| I; Fondatori | 90 + 0 = 90 | 0 | 72% |
| I; Investitor existent | 10 + 25 = 35 | 150,000 | 28% |
| I; Investitor extern | 0 + 0 = 0 | 0 | 0% |
Rundă construită de acțiuni ordinare. Preț GBP 6,000 pe acțiune nouă. Fiecare pachet furnizează GBP 150,000 companiei; acțiunile finale totalizează 125.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Runda primară emite 25 de acțiuni la GBP 6,000 și păstrează participația fondatorilor de șaptezeci și două la sută în cazurile cu condiții identice. Controlul secundar transferă acțiuni existente și plătește vânzătorul; nu furnizează numerar companiei.
15 Întârzierile finanțării și pierderea unei oferte
Momentul finanțării operează printr-un calendar diferit. Runda primară stipulată se poate deconta cel mai devreme în ziua 150 și expiră după ziua 210. O întârziere de proces amână evenimentul de numerar al rundei fără a schimba datele acceptării comerciale sau prețul investitorului. Dacă firma s-a angajat deja în A, secvența plăților din ziua 180 devine constrângătoare. Registrul are GBP 35,000 după ziua 90. În ziua 180, GBP 15,000 de cheltuieli operaționale și GBP 35,000 de cost comercial sunt scadente înainte de orice încasare de finanțare din aceeași zi. Minimul este atunci minus GBP 15,000.
Mutarea decontării rundei în ziua 179 evită acel minim deoarece GBP 150,000 sunt disponibili înainte de obligațiile din ziua 180. Decontarea în ziua 180, în convenția declarată cu ieșirile întâi, sosește prea târziu pentru soldul intermediar anterior. Soldul eventual din aceeași zi după încasare este pozitiv, dar politica angajată a eșuat deja la testul finanțării. Distincția este relevantă pentru dreptul contractual care consumă timp fără a schimba prețul subscrierii. Firma trebuie să identifice mecanismele reale de decontare și prioritățile de plată înainte de a folosi comparația pe zile calendaristice ca dovadă a lichidității disponibile.
Firma poate schimba și politica comercială dacă informația despre timp este disponibilă înainte de angajament. B nu are plată comercială în ziua 180 și rămâne finanțabilă cu decontarea stipulată a rundei în acea zi. Selectarea B evită deci încălcarea specifică lui A, renunțând la contribuția netă presupusă mai mare a lui A. Comparația politicii optime cu finanțarea asigurată poate raporta schimbarea. Calculul compensării pentru angajarea prealabilă în A răspunde unei întrebări mai înguste și păstrează A ca politică obligatorie. Raportarea ambelor arată dacă acel cost al dreptului reflectă necesarul unei injecții de numerar, o adaptare fezabilă sau un angajament anterior ireversibil.
Cazul ipotetic de primă ofertă furnizează datele invitației, răspunsului și ofertei externe înainte de decontarea programată. Refuzul său specificat permite același numerar extern în ziua 150. La acele date precise de proces și condiții fixe, eticheta de primă ofertă nu are efect monetar separat. Cazul ipotetic de întârziere prin dreptul de egalare furnizează, în schimb, o decontare externă ulterioară. Data ulterioară, împreună cu registrul, produce consecința de finanțare. Niciun experiment nu stabilește un efect universal al dreptului de primă ofertă sau de preempțiune; domeniul operativ, notificarea, răspunsul investitorului și oferta finală determină calculul specific firmei.
Încetarea restricției de atragere a finanțării în ziua 211 ratează expirarea stipulată a ofertei. Modelul înregistrează atunci nicio rundă finalizată, nicio încasare corporativă de finanțare și nicio acțiune nouă din acea rundă. Cu lichiditatea inițială și calendarul cheltuielilor furnizate, nicio politică comercială principală nu rămâne finanțată pe întregul orizont în acest caz. Comparația averii terminale a fondatorilor rămâne indisponibilă. O sumă diagnostică de active plus numerar nu poate fi raportată ca rezultat realizat, iar oferta expirată nu poate fi tratată drept bani sosiți doar cu o zi întârziere. Un investitor înlocuitor sau un credit de urgență ar constitui un scenariu nou, susținut de dovezi.
Analiza practică trebuie să lege fiecare prevedere de proces de ultima dată utilizabilă a numerarului. Firma poate solicita o perioadă de răspuns specifică, expirarea automată a intervalului de negociere, o renunțare pentru tranzacția respectivă sau dovezi de finanțare-punte angajată. Fiecare propunere necesită documentele și economia sa reale. Creditul-punte cu dobândă adaugă cost și obligații de rambursare; capitalul nou schimbă proprietatea; plata sponsorului are altă incidență. Cadrul păstrează alternativele separate, astfel încât consiliul să vadă ce schimbare contractuală sau instrument finanțat susține o cale propusă de redresare.
| Pachet | Politică aleasă | Indicator al fondatorilor, GBP | Numerar minim, GBP |
|---|---|---|---|
| G: Participare proporțională voluntară integrală | A | 637,200 | 20,000 |
| H: Drept de participare neexercitat | A | 637,200 | 20,000 |
| I: Egalare primară în aceleași condiții | A | 637,200 | 20,000 |
| J: Refuzul primei oferte; numerar la timp | A | 637,200 | 20,000 |
| K: Proces de egalare; numerar în ziua 180 | B | 612,000 | 20,000 |
| L: Încetarea restricției de finanțare după expirarea ofertei | Nicio politică finanțată | Indisponibil | Indisponibil |
Toate valorile sunt construite în GBP; nu se revendică o calibrare pe programe sau un rezultat empiric. Pachetul nefinanțat nu are un indicator terminal realizat. Numerarul minim se referă la politica selectată.
16 Pragurile compensării și lichiditatea inițială
Întrebarea privind compensarea necesită un destinatar, o dată și o incidență a finanțării definite. Aici un sponsor extern plătește o sumă nenegativă companiei înainte de testarea soldului inițial. Plata nu creează o valoare mobiliară, păstrează fixă participația fondatorilor și nu schimbă niciun cost, încasare, permisiune sau termen de finanțare ulterior. Experimentul caută cea mai mică astfel de plată care asigură finanțarea unei politici admisibile și atinge reperul declarat al averii fondatorilor. Condițiile restrâng deliberat interpretarea. Nu descriu o nouă investiție în capital, contribuția personală a fondatorului sau o compensație plătită după ratarea unei obligații.
Pentru fiecare politică legală, cerința de lichiditate este suma necesară ridicării celui mai mic sold intermediar fără sprijin până la pragul specificat, cu limita inferioară zero. Cerința de avere compară indicatorul de referință al fondatorilor cu termenul constant afin diagnostic al politicii și împarte diferența la fracția pozitivă a fondatorilor. Aportul cerut politicii este maximul dintre zero, cerința de lichiditate și acel prag economic. Calculul compară apoi fiecare politică permisă și selectează cel mai mic aport fezabil. Păstrarea separată a pragului economic cu semn arată când politica depășește deja reperul averii înainte de plată.
Termenul constant diagnostic are un rol matematic limitat. Este expresia finală a activelor plus numerarul politicii la compensare zero, înmulțită cu participația programată a fondatorilor, chiar dacă o încălcare anterioară de numerar împiedică finanțarea politicii. Furnizează termenul constant al expresiei afine necesare rezolvării aportului anterior începerii. Nu este raportat ca avere realizată. După calcularea compensării, experimentul reverifică fiecare sold intermediar și condiția de avere pentru politica compensată. Plata propusă trece numai dacă traseul efectiv compensat respectă ambele teste.
Controlul temporal cu A fixată necesită GBP 15,000 înainte de început când finanțarea sosește în ziua 180. Plata aduce soldul intermediar constrângător exact la zero. Comparația încetării după termen necesită GBP 35,000 către companie pentru restabilirea reperului nerestricționat al fondatorilor în timp ce se execută B. Acea sumă este mai mare decât diferența la nivelul fondatorilor de GBP 25,200 deoarece aceștia dețin șaptezeci și două la sută din companie. În cazul cesiunii, restabilirea aceluiași reper prin canalul corporativ stipulat necesită GBP 585,000. Comparația reflectă activele de domeniu și contribuția comercială presupuse ca lipsă, alături de activele de bază și numerarul păstrate.
Unele controale au răspunsuri calitativ diferite. Soldul inițial negativ de GBP 5,000 necesită cel puțin GBP 5,000 înainte de orice încasare ulterioară în ziua zero, chiar dacă aceasta este mare. O firmă cu fracția fondatorilor zero nu poate îmbunătăți acest indicator al averii lor prin numerar corporativ. Dacă reperul este deja zero, lichiditatea poate totuși fi remediată; un reper pozitiv al fondatorilor este imposibil prin canal. Cazul care cere o acțiune comercială interzicând toate acțiunile nu are o politică admisibilă. O plată mai mare nu poate remedia acea restricție logică.
Pragul finit trebuie interpretat alături de condiția sa constrângătoare și politica aleasă. Plata minimă poate schimba politica atunci când un parametru se modifică; rezolvarea doar pentru proiectul preferat inițial poate supraestima compensarea necesară. Cerințele de finanțare afișate în lire întregi sunt rotunjite în sus, păstrând valorile raționale exacte în calcule. O negociere reală are nevoie de tratamentul fiscal, juridic, contabil și al instrumentelor financiare pentru plată înainte de folosirea sa ca propunere de acord. Pragurile construite oferă un răspuns auditabil pentru un mecanism specific de plată; altele necesită ecuații și condiții justificative proprii.
| Întrebare | Politică selectată | Plată inițială, GBP | Rezultat |
|---|---|---|---|
| Sold inițial zero; egalitate cu pragul | Abținere | 0 | Zero |
| Deficit inițial înainte de încasare | Abținere | 5,000 | Finit |
| A obligatorie; rundă în ziua 179 | A | 0 | Zero |
| A obligatorie; rundă în ziua 180 | A | 15,000 | Finit |
| Încetare la termen; avere egalată | A | 0 | Zero |
| Încetare după termen; avere egalată | B | 35,000 | Finit |
| Fără activ terminal A; avere egalată | B | 35,000 | Finit |
| Cesiune; avere egalată | Abținere | 585,000 | Finit |
| Prag de avere cu semn negativ | A | 0 | Zero |
| Fracție a fondatorilor zero; țintă zero | Abținere | 0 | Zero |
| Fracție a fondatorilor zero; țintă pozitivă | Nicio politică nu atinge ținta | Indisponibil | Imposibil |
| Acțiune obligatorie; meniu permis gol | Nicio politică admisibilă | Indisponibil | Imposibil |
Banii construiți ai sponsorului intră înainte de început și nu schimbă proprietatea sau altă condiție. Rezultatul imposibil nu poate fi remediat prin canal. Sumele exacte sunt păstrate; cerințele în lire întregi sunt rotunjite în sus când este necesar.
17 Sensibilitatea la timp și la activele păstrate
Experimentele unifactoriale variază câte o intrare declarată într-un pachet specificat. Cinci date de încetare testează limita oportunității; cinci solduri inițiale testează minimul de numerar cu finanțare întârziată; cinci valori de continuitate pentru domeniul A testează costul comparat al excluderii activului; cinci fracții de participare proporțională testează alocarea în runda fixă. Cele douăzeci de observații sunt rânduri de scenarii construite. Distanțarea lor nu furnizează frecvență empirică sau distribuție de probabilitate. Scopul este identificarea intrării care atinge limita operativă și a ipotezelor fixe care explică invarianța.
Seria datelor de încetare conține zilele zero, 120, 150, 151 și 211. Primele trei păstrează A în convenția de acceptare cu termen inclusiv. Ultimele două elimină A, lăsând neschimbate permisiunea și termenele domeniului B. Prin urmare, cazurile selectează aceeași alternativă în celelalte ipoteze fixe. Regiunile plate și treapta rezultă din meniul furnizat. Registrul real de oportunități trebuie să includă date de expirare și dependențe documentate. Extrapolarea treptei la un portofoliu comercial neobservat ar necesita dovezi noi și ar putea schimba substanțial politica preferată.
Seria numerarului inițial folosește solduri zero, GBP 5,000, GBP 20,000, GBP 35,000 și GBP 50,000 cu finanțarea amânată până în ziua 180. Păstrează fiecare politică legală și testul său de numerar, permițând cititorului să vadă unde se schimbă acțiunea finanțată selectată. Politica A angajată anterior are o cerință de lichiditate inițială de GBP 35,000 în acea convenție de decontare întârziată; numerarul standard de GBP 20,000 este cu GBP 15,000 sub ea. Rezultatul politicii optime poate diferi deoarece abținerea sau B rămân disponibile. Ieșirea trebuie să păstreze distincțiile pe politici, fără a înlocui întregul pachet cu minimul de numerar al unui proiect.
Seria de continuitate a domeniului A folosește zero, GBP 80,000, GBP 160,000, GBP 320,000 și GBP 640,000. Fiecare valoare este aplicată atât referinței nerestricționate, cât și pachetului restricționat pe A. Pachetul restricționat păstrează baza și domeniul B, deci valoarea sa este invariantă față de scalarul A exclus. Diferența perechii variază deoarece pachetul nerestricționat păstrează domeniul. Perechea măsoară sensibilitatea dorită a drepturilor asupra activului, păstrând intactă limita de active a restricției. Tabelul doar cu valorile restricționate ar verifica invarianța, fără a stabili cum se schimbă costul restricției.
Exercitarea proporțională variază de la zero la un sfert, o jumătate, trei sferturi și utilizarea integrală a dreptului stipulat. Subscrierea externă se ajustează în aceeași rundă de GBP 150,000. Cu prețul, volumul și condițiile instrumentelor neschimbate, proprietatea fondatorilor și finanțarea companiei rămân constante. Alocările investitorilor existenți și externi se schimbă. Invarianța verifică aritmetica tranzacției. Nu susține afirmații despre negocierea prețului, eliminarea altor investitori, selecția investitorilor sau capacitatea de finanțare pe piața reală. Aceste efecte cer condiții suplimentare, comportament observat și comparație separată.
Grila de interacțiune combină cinci date de încetare comercială cu întârzieri ale finanțării de zero, douăzeci, douăzeci și nouă, treizeci și șaizeci și una de zile. Identifică politica finanțată în fiecare dintre cele douăzeci și cinci de celule și lasă valoarea terminală indisponibilă unde nicio politică nu poate fi finanțată. Ultima întârziere ratează expirarea ofertei furnizate. Grila este o hartă deterministă a oportunităților, drepturilor și condițiilor de numerar declarate, fără interpretare distribuțională. Utilitatea practică este identificarea datelor care necesită prioritar negociere sau dovezi de numerar. Nu prognozează frecvența cu care un acord de accelerator ar plasa o firmă într-o anumită celulă.
| Intrare variată | Politică aleasă | Indicator al fondatorilor, GBP | Pierdere față de referința pereche, GBP |
|---|---|---|---|
| Încetare A în ziua 0 | A | 637,200 | Nu această comparație |
| Încetare A în ziua 120 | A | 637,200 | Nu această comparație |
| Încetare A în ziua 150 | A | 637,200 | Nu această comparație |
| Încetare A în ziua 151 | B | 612,000 | Nu această comparație |
| Încetare A în ziua 211 | B | 612,000 | Nu această comparație |
| Rundă întârziată; numerar inițial 0 | B | 597,600 | Nu această comparație |
| Rundă întârziată; numerar inițial 5,000 | B | 601,200 | Nu această comparație |
| Rundă întârziată; numerar inițial 20,000 | B | 612,000 | Nu această comparație |
| Rundă întârziată; numerar inițial 35,000 | A | 648,000 | Nu această comparație |
| Rundă întârziată; numerar inițial 50,000 | A | 658,800 | Nu această comparație |
| Activ A pereche 0 | B | 381,600 | 25,200 |
| Activ A pereche 80,000 | B | 381,600 | 82,800 |
| Activ A pereche 160,000 | B | 381,600 | 140,400 |
| Activ A pereche 320,000 | B | 381,600 | 255,600 |
| Activ A pereche 640,000 | B | 381,600 | 486,000 |
| Exercitarea dreptului proporțional 0 | A | 637,200 | Nu această comparație |
| Exercitarea dreptului proporțional 1/4 | A | 637,200 | Nu această comparație |
| Exercitarea dreptului proporțional 1/2 | A | 637,200 | Nu această comparație |
| Exercitarea dreptului proporțional 3/4 | A | 637,200 | Nu această comparație |
| Exercitarea dreptului proporțional 1 | A | 637,200 | Nu această comparație |
Toate valorile sunt construite în GBP; nu se revendică o calibrare pe programe sau un rezultat empiric. Pentru cele cinci rânduri de active, pierderea este referința nerestricționată cu aceeași schimbare minus pachetul restricționat; valoarea activelor restricționate în sine este invariantă.
| Ziua încetării A | Întârziere 0 | Întârziere 20 | Întârziere 29 | Întârziere 30 | Întârziere 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Nefinanțat |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Nefinanțat |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nefinanțat |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nefinanțat |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nefinanțat |
Fiecare celulă dă politica selectată și indicatorul construit al fondatorilor în GBP. Întârzierea este relativă la ziua 150 a rundei. Întârzierea de șaizeci și una de zile ratează expirarea ofertei din ziua 210. Nu se atribuie probabilități.
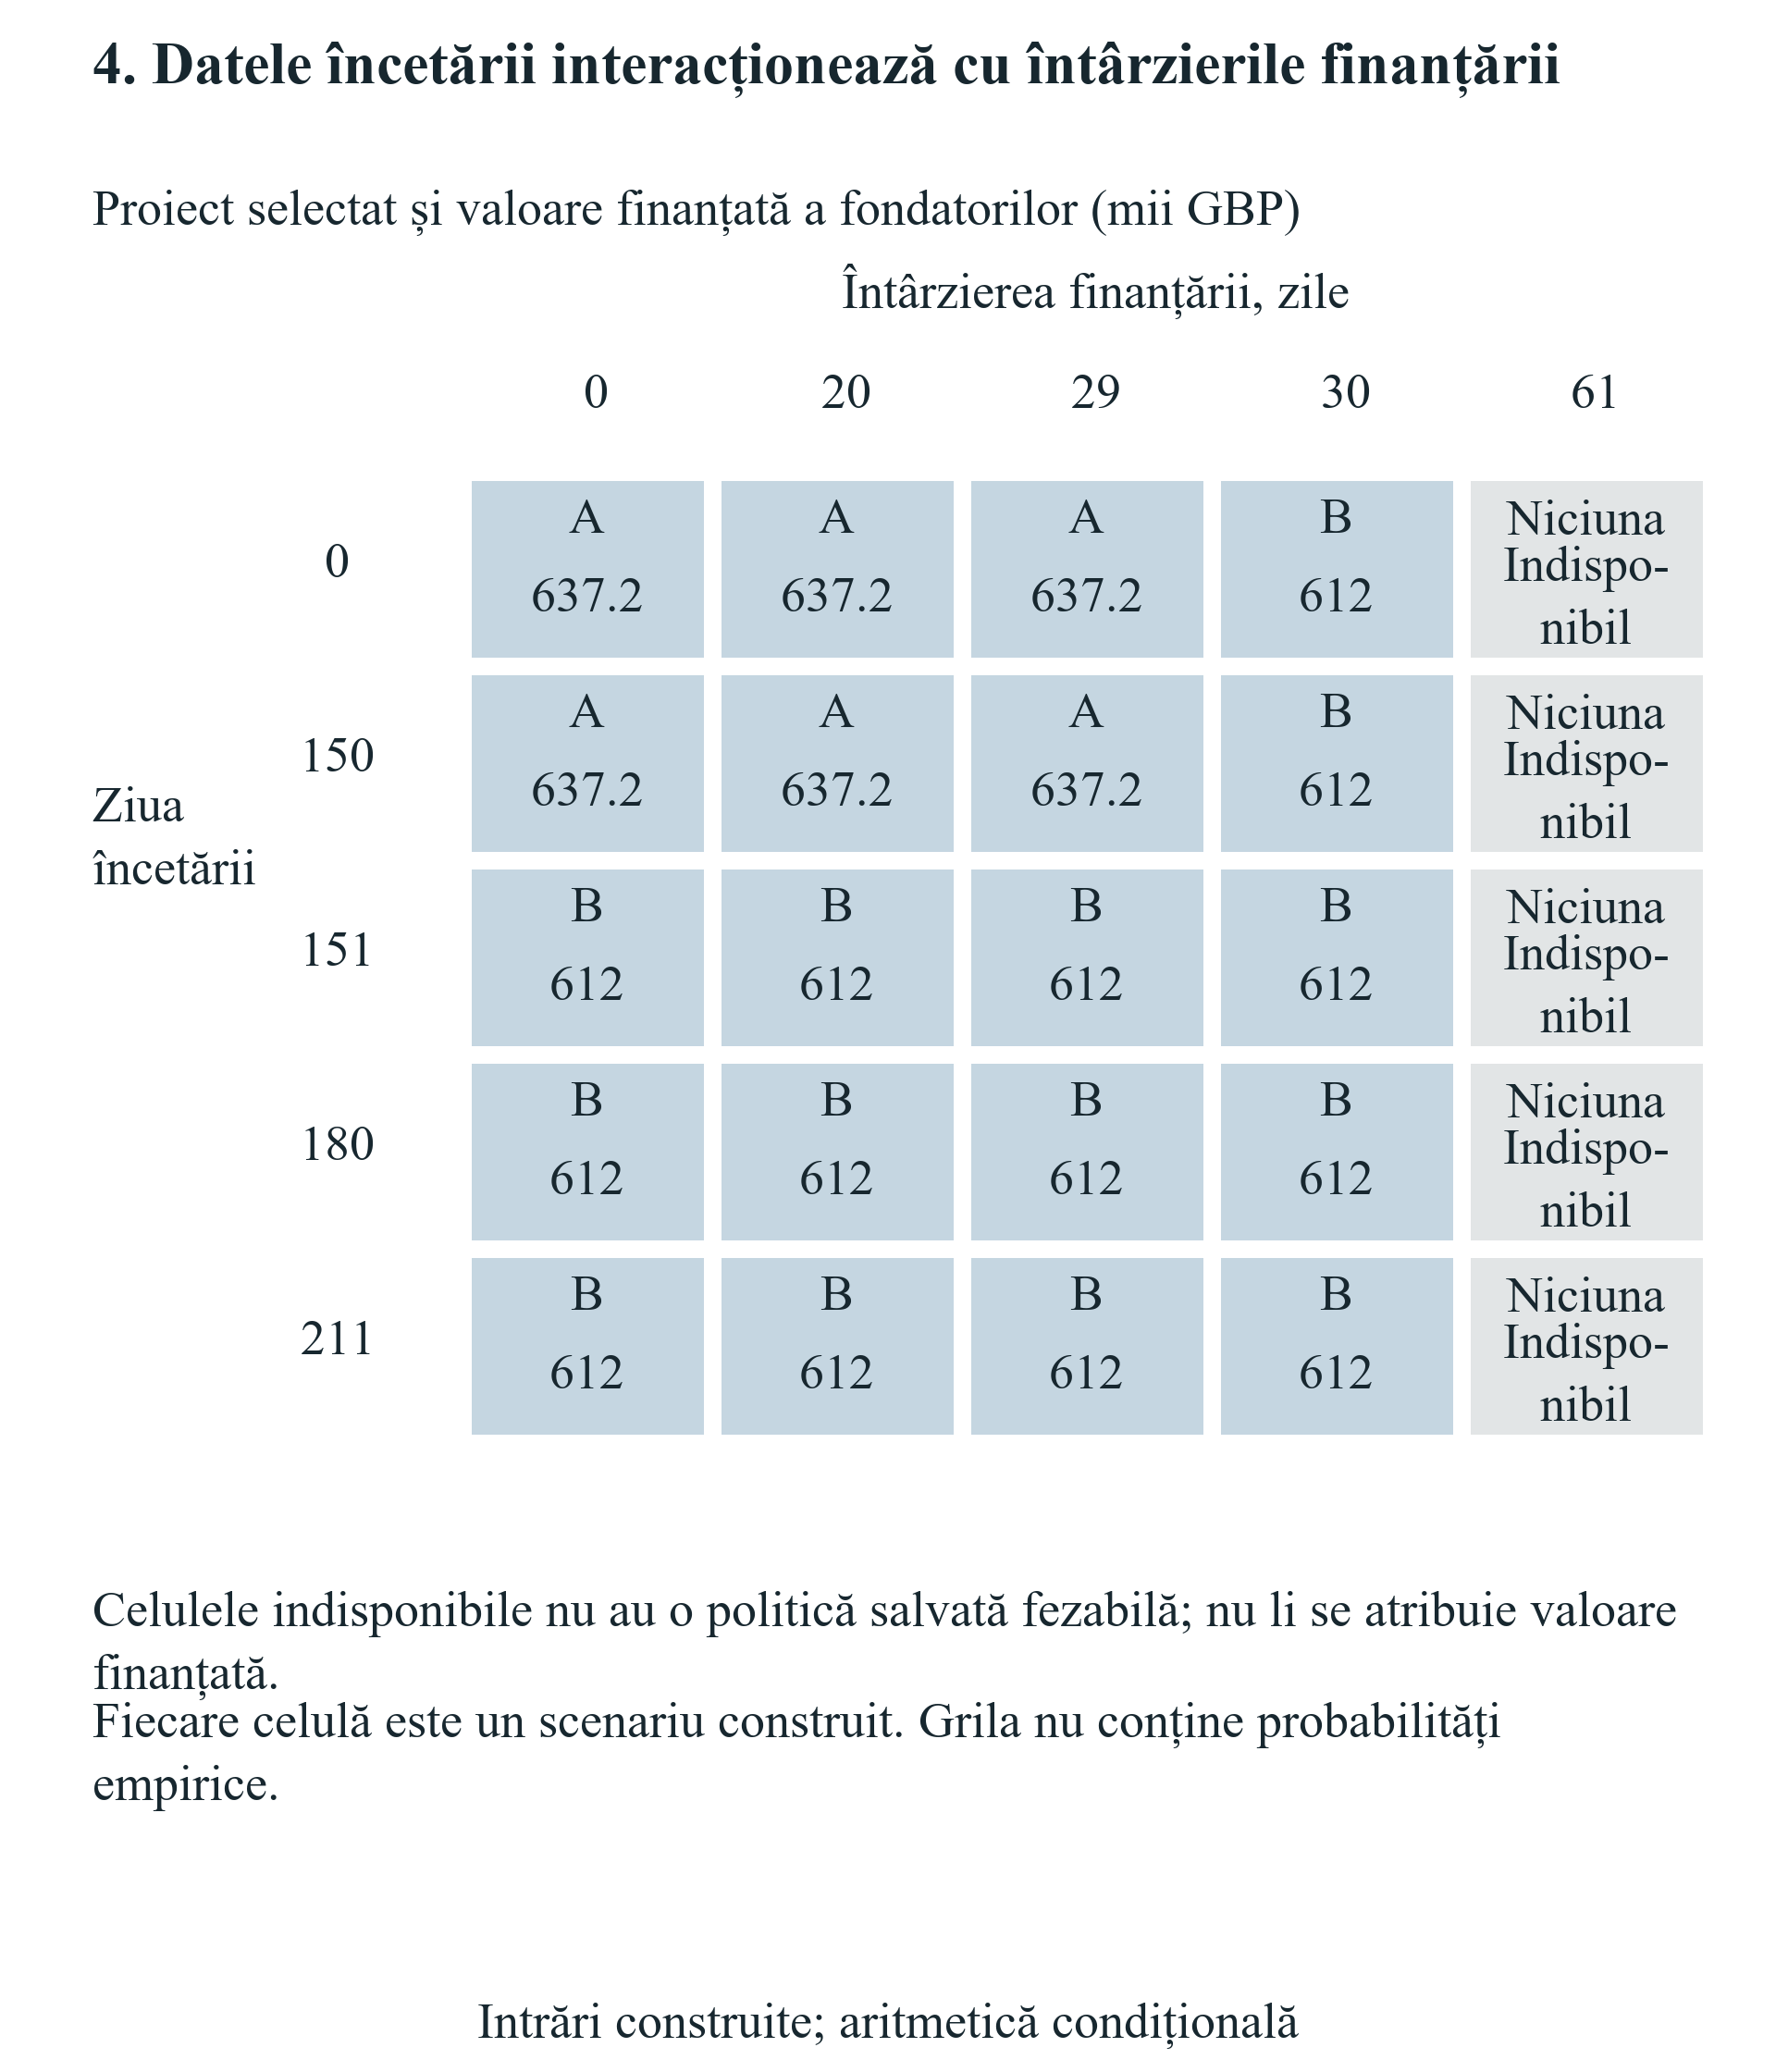
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Întârzierile finanțării sunt relative la ziua 150. Fiecare celulă urmează meniul său legal complet și registrul de numerar. Unui rezultat finanțat indisponibil nu i se atribuie avere terminală zero. Grilei nu i se atașează distribuție de probabilitate.
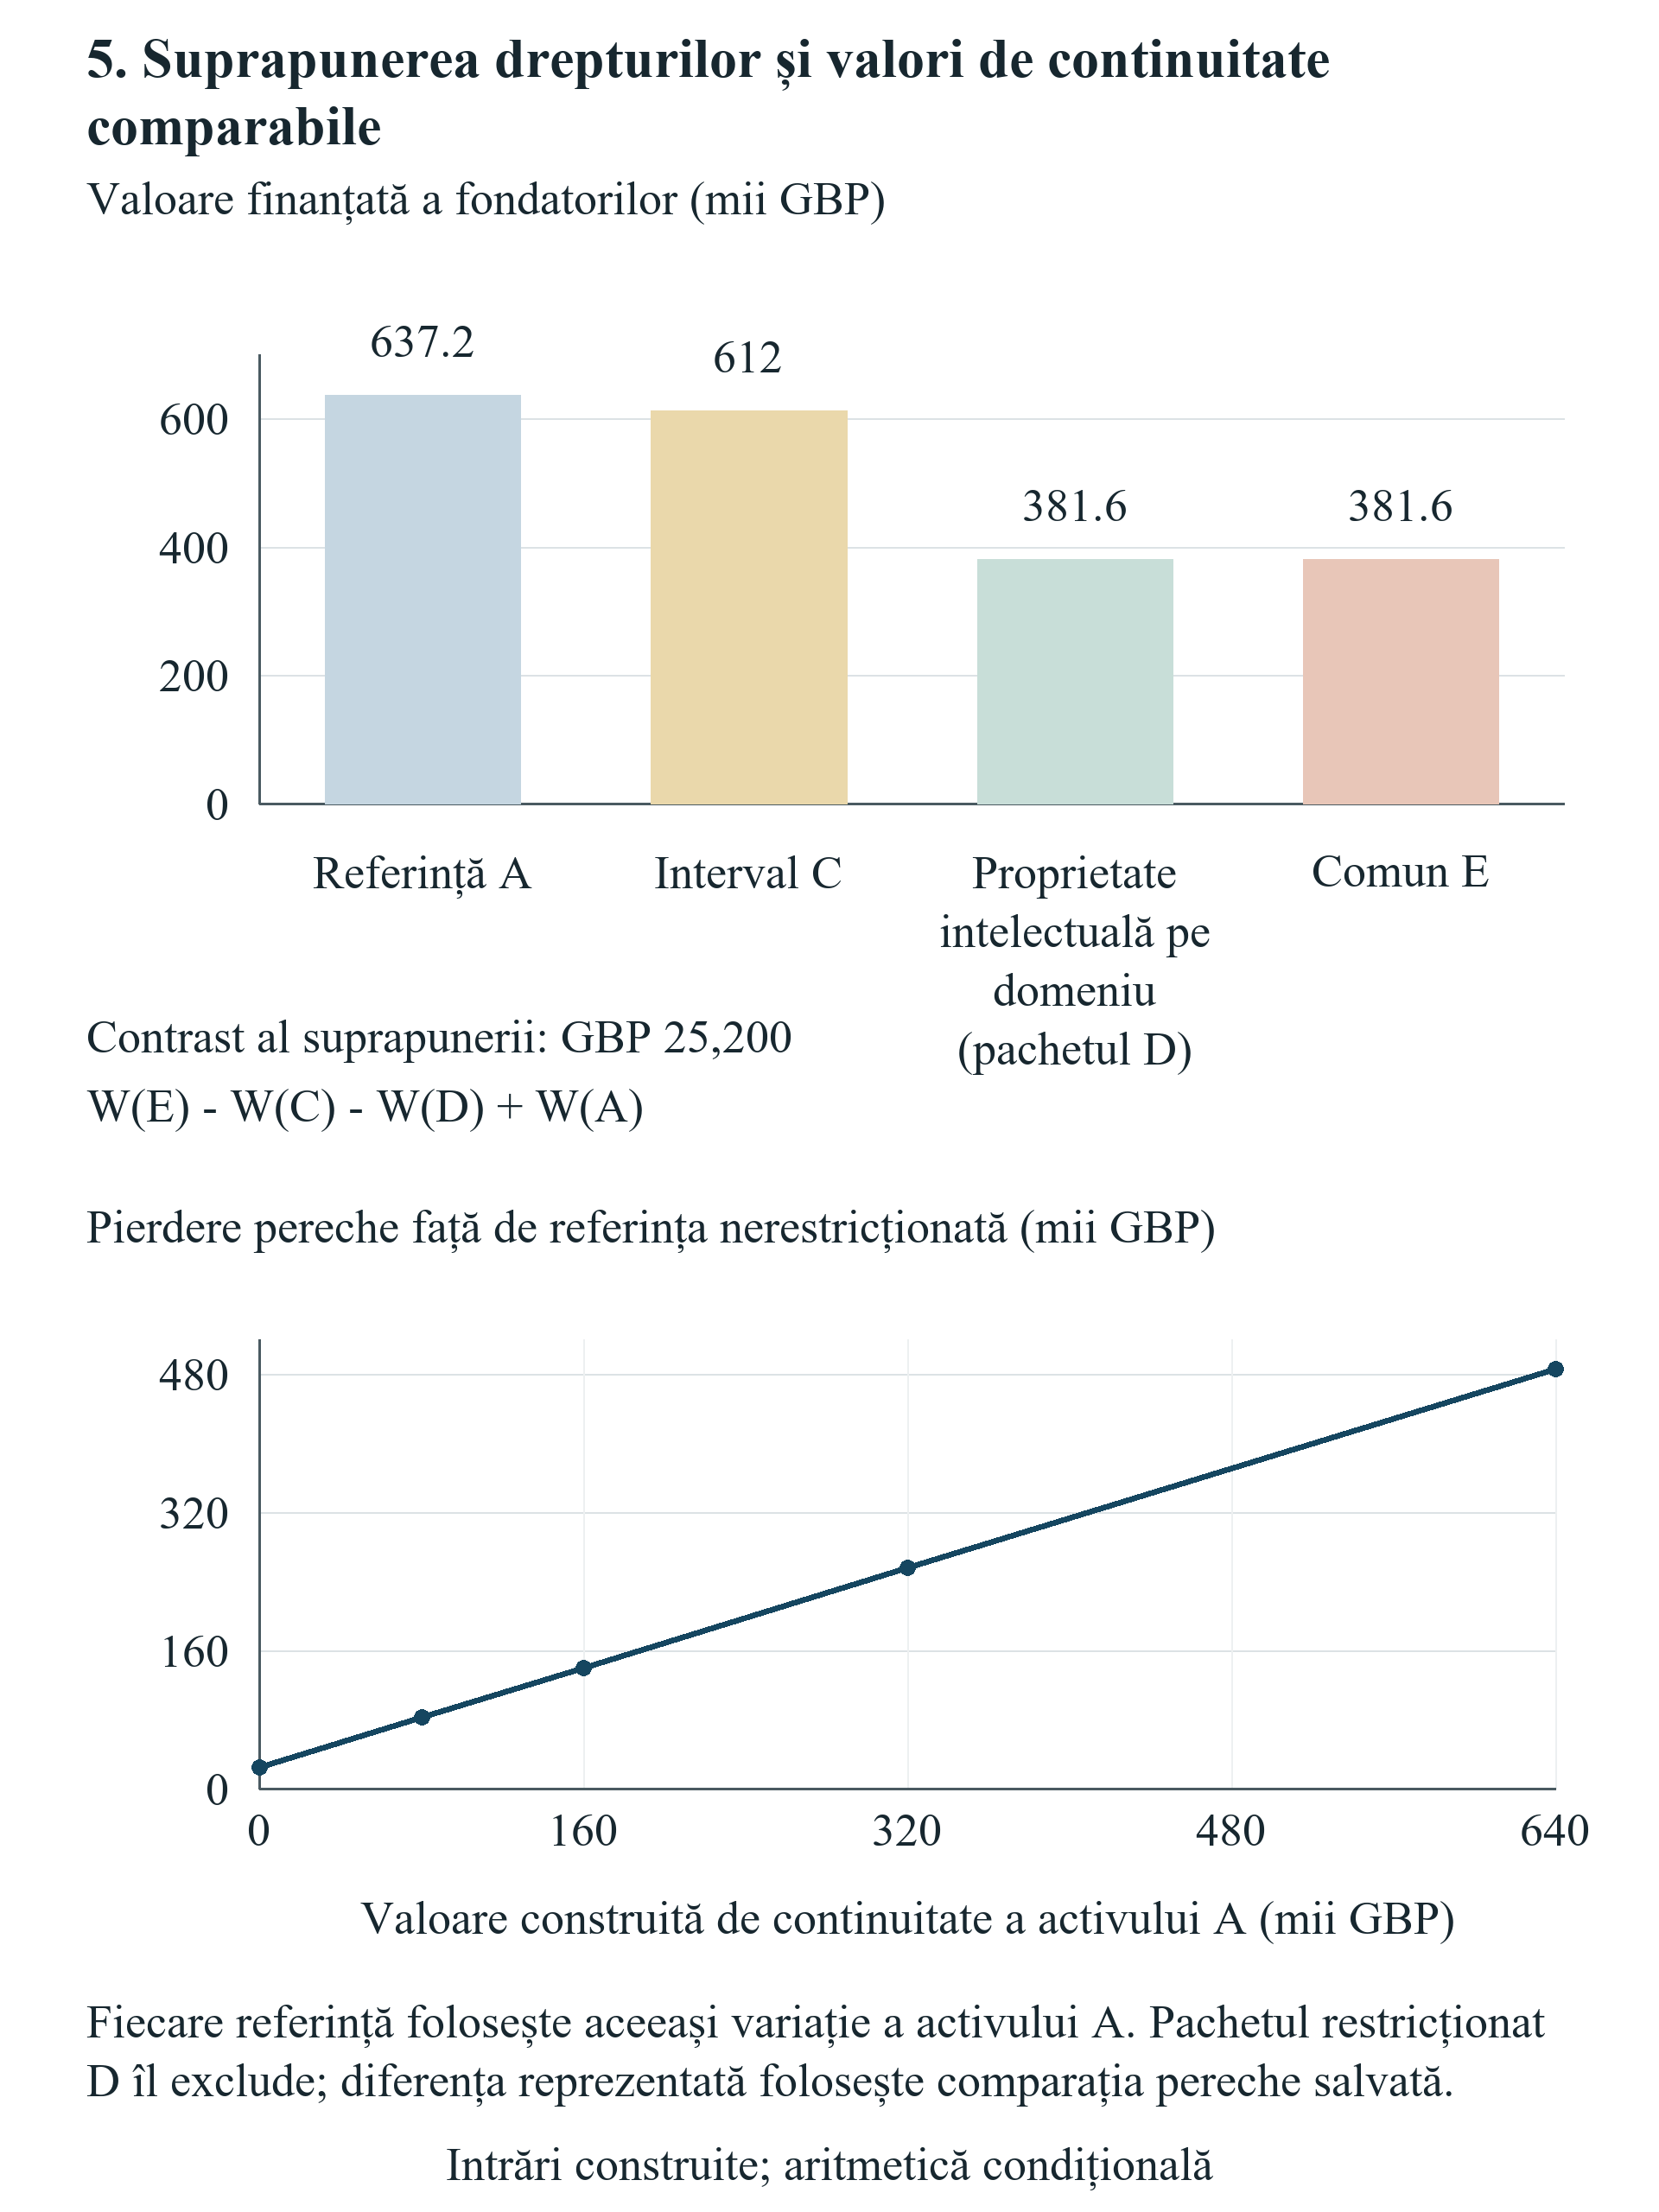
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Indicatori construiți ai fondatorilor în GBP. Interacțiunea comună cu semn este GBP 25,200. Pentru sensibilitatea activelor, aceeași valoare A variază în ambele pachete; pachetul restricționat exclude activul și rămâne invariant.
18 Informația și valoarea păstrării unei alegeri
Experimentul separat de informare întreabă dacă firma beneficiază de păstrarea alegerii până când informația comercială relevantă devine disponibilă. Compania se poate angaja în A sau B la început ori poate păstra posibilitatea alegerii în ziua 120. În experiment, starea comercială este observată în ziua 120 înainte de ambele termene de acceptare. Prima stare păstrează încasarea A de GBP 140,000 și încasarea B de GBP 90,000. În a doua, încasarea A este GBP 70,000, iar B GBP 130,000. Toate celelalte intrări comerciale, de finanțare și proprietate furnizate rămân fixe.
Nicio probabilitate nu este atribuită stărilor. Criteriul declarat este maximin: se compară cel mai mic rezultat al fondatorilor disponibil sub fiecare politică permisă. Politica angajată folosește aceeași acțiune comercială în ambele stări. Politica adaptivă poate selecta altă acțiune după observarea stării, dacă aceasta rămâne legal permisă și finanțată. Prima de flexibilitate rezultată este diferența dintre valorile maximin adaptive și angajate. Este o mărime a unei reguli de decizie în scenarii finite. Nu reprezintă randament așteptat, preț de piață al opțiunii sau efect estimat statistic al aderării la accelerator.
Cu finanțarea la timp furnizată, A produce indicatori ai fondatorilor de GBP 637,200 în prima stare și GBP 586,800 în a doua. B produce GBP 612,000 și, respectiv, GBP 640,800. Cea mai bună politică maximin angajată alege B, cu un indicator de GBP 612,000 în starea cea mai slabă. Politica adaptivă alege A în prima stare și B în a doua, cu un minim de GBP 637,200. Prima maximin de flexibilitate rezultată este GBP 25,200. Ieșirea păstrează vectorii compleți și acțiunile selectate, astfel încât comparația scalară să poată fi reconstruită.
Surplusul la care se renunță în fiecare stare oferă o descriere complementară. Politica angajată B renunță la GBP 25,200 față de cea mai bună politică fezabilă în prima stare și la zero în a doua. Politica adaptivă implementată renunță la zero în ambele, în momentul informării furnizat. Sunt diferențe față de reperul fezabil al fiecărei stări, fără ponderare probabilistică. Consiliul care alege alt criteriu de risc poate prefera altă politică. Trebuie să declare criteriul și să compare aceiași vectori fezabili de rezultate, incluzând constrângerile strategice, legale sau de lichiditate omise din experiment.
Două controale testează interpretarea. În controlul fără informație, dezvăluirea are loc după termenele oportunităților, deci compania nu își poate condiționa alegerea implementată de starea observată. Cele mai bune rezultate pe stări rămân repere diagnostice, iar flexibilitatea implementată nu beneficiază de informația indisponibilă. În controlul cu o singură acțiune, numai A este admisibilă; observarea stării nu poate crea o alternativă comercială. Prima sa de flexibilitate este tot zero. Ambele controale păstrează distincția dintre informația existentă undeva în experiment și cea pe care decidentul o poate utiliza la data necesară.
Implicația contractuală este condiționată atât de acces, cât și de timp. Restricția care impune angajamentul timpuriu poate elimina capacitatea de a acționa pe baza dovezilor ulterioare. O renunțare livrată după expirarea tuturor ofertelor relevante nu poate restabili dreptul decizional în același set de oportunități. Fondatorul care examinează prevederea trebuie să identifice informația așteptată, data observației, decizia pe care ar putea-o modifica și costul păstrării alternativei. Exemplul cu două stări stabilește transparent dependențele. Evaluarea reală necesită stări, criterii decizionale și aranjamente de finanțare documentate, lăsând explicită orice lipsă de dovezi probabilistice.
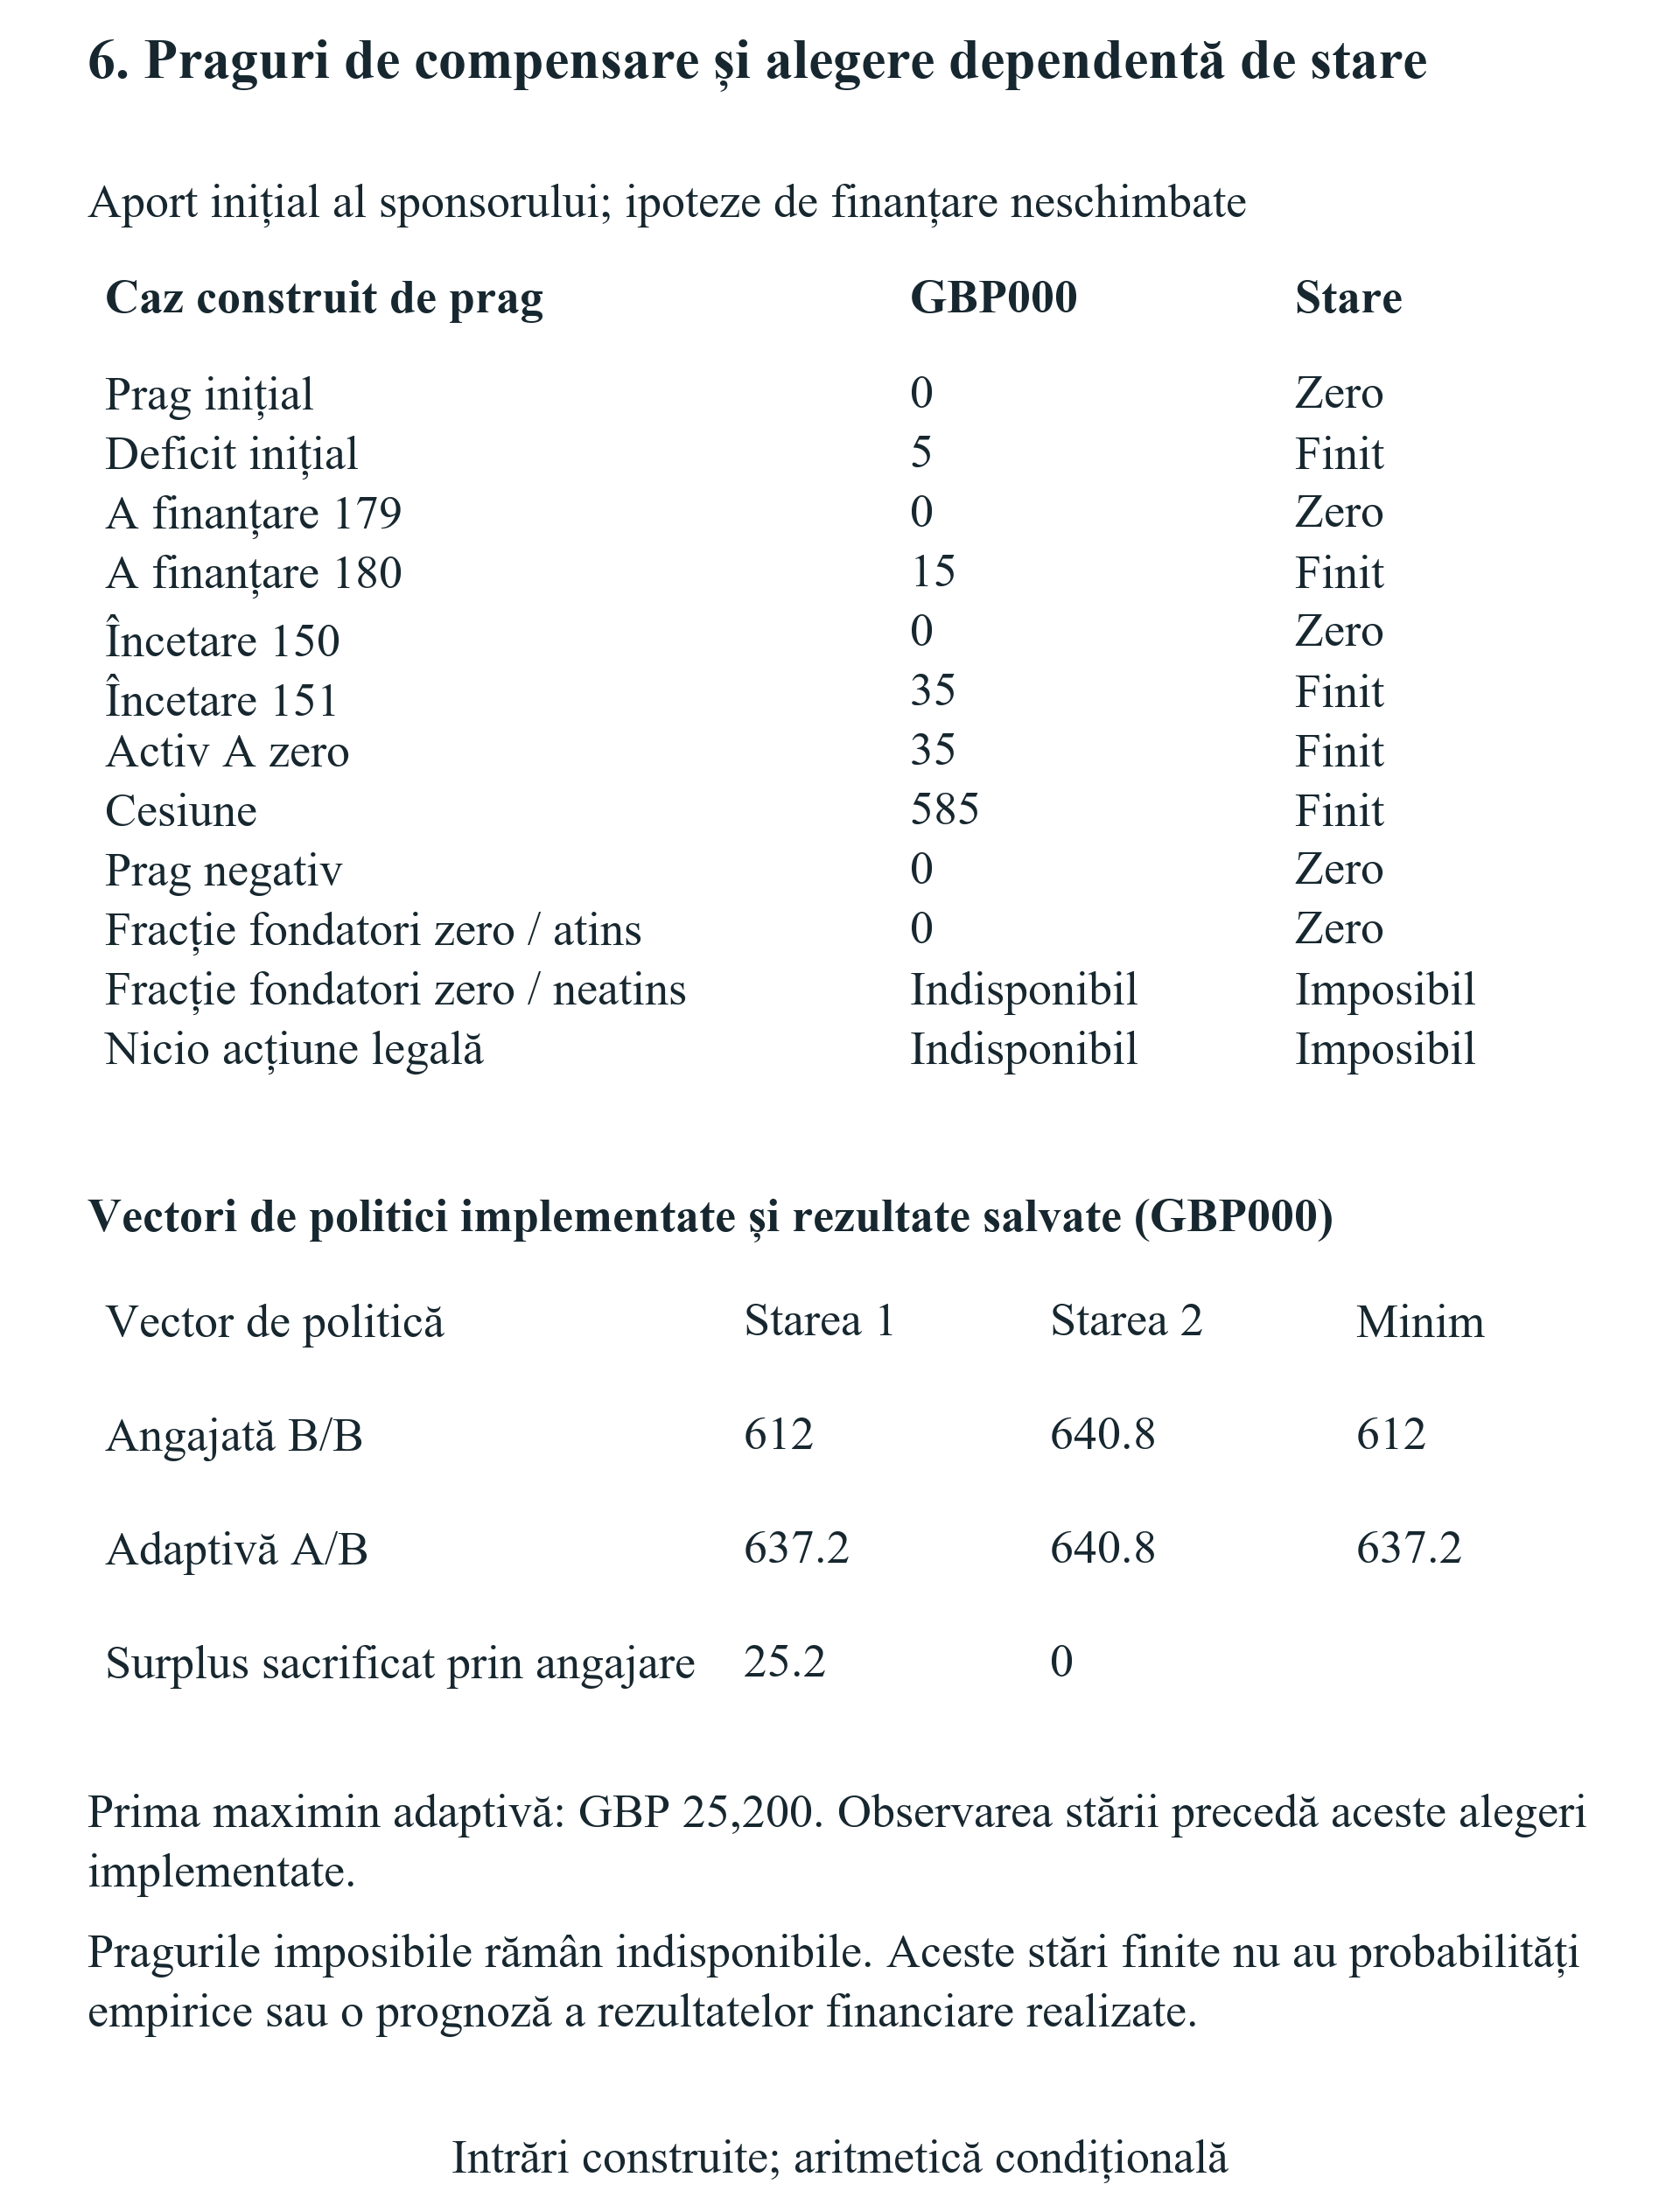
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura la dimensiune completă.
Compensarea intră în numerarul companiei înainte de început, cu proprietatea fixă. Cazurile imposibile rămân distincte de plățile finite. Prima declarată a alegerii maximin în două stări este GBP 25,200, fără probabilități sau interpretare de preț de piață al opțiunii.
| Politică sau măsură | Starea 1, GBP | Starea 2, GBP | Maximin sau precizare |
|---|---|---|---|
| Angajare în A | 637,200 | 586,800 | 586,800 |
| Angajare în B | 612,000 | 640,800 | 612,000 |
| Adaptivă A/B | 637,200 | 640,800 | 637,200 |
| Surplus sacrificat prin angajarea în B | 25,200 | 0 | Fără ponderare probabilistică |
Încasările construite sunt observate în ziua 120 în cazul adaptiv. Prima maximin este GBP 25,200. Controalele fără informație și cu o singură acțiune dau ambele primă zero; nu este un preț de piață al opțiunii.
19 Întrebări care leagă clauzele de intrările economice
| Modificare propusă | Intrare decizională de stabilit | Dovadă responsabilă |
|---|---|---|
| Încetare comercială mai timpurie | Oferta reală și ultima dată de acceptare | Oferta clientului și eliberarea semnată de restricție |
| Domeniu tehnic păstrat | Dependența activului și utilizările permise | Harta tehnică și acordul de proprietate intelectuală |
| Răspuns mai rapid al investitorului | Ultima dată utilizabilă de decontare | Procesul subscrierii și calendarul plăților |
| Alocarea participării | Numerarul plătit în rundă și prețul acțiunii | Tabelul capitalizării și documentele de subscriere |
| Plata inițială a sponsorului | Destinatar, moment și efecte privind valorile mobiliare | Condiții semnate de plată și dovezi bancare |
| Excepție pentru informare | Conținut, destinatar și scop permis | Condiții aplicabile de confidențialitate și date |
Cadrul de verificare al autorului; nu se afirmă un angajament al contrapărții.
Clauza devine intrare economică printr-o întrebare specifică despre o acțiune. Într-un aranjament exclusiv, evaluatorul are nevoie de activitatea acoperită și de datele restricționării firmei. Pentru licență, are nevoie de activ, exploatarea permisă, domeniu, teritoriu și tratamentul la expirare. Pentru dreptul de finanțare, are nevoie de tranzacție, titular eligibil, proces de exercitare și subscriere efectivă. Modelul trebuie să păstreze un răspuns nerezolvat, fără a atribui o sumă convenabilă sau a deduce o permisiune dintr-un document fără legătură.
Echipele comerciale trebuie să furnizeze oportunitatea din spatele evaluării. Oferta trebuie să aibă contraparte, produs ori serviciu definit, preț, costuri așteptate de livrare, condiții de acceptare și calendar de plată. Ipoteza unui plan de afaceri poate susține un caz de sensibilitate dacă este etichetată astfel. Nu poate fi descrisă drept angajament semnat al clientului. Capacitatea necesită și ea tratament explicit: alternativa poate fi legal disponibilă, iar firma să nu aibă personalul, capacitatea de producție sau finanțarea pentru executarea sa alături de proiectul preferat.
Finanțele trebuie să reconcilieze registrele companiei și deținătorilor înainte de compararea averii. Registrul trebuie să arate dacă plata finanțează operațiunile firmei, achiziționează acțiuni nou-emise sau cumpără acțiunile unui deținător existent. Trebuie să identifice ai cui bani sunt folosiți pentru aport și când sunt disponibili. Plata de sponsor cu proprietate fixă are consecințe diferite de contribuția fondatorului sau emisiunea de capital cu preț stabilit. Formula de compensare derivată pentru unul dintre aranjamente nu poate fi aplicată neschimbat celorlalte.
Evaluatorii tehnici și juridici trebuie apoi să confirme harta activelor utilizată în orice valoare de continuitate. Licențele existente, interesele angajatorului sau universității, angajamentele clienților și dependențele componentelor pot afecta controlul firmei. Definiția propusă a domeniului trebuie reconciliată cu produsul și documentele reale. Aspectele nerezolvate trebuie să apară în evidența deciziei cu tranzacția afectabilă și dovada necesară închiderii lor. Aceasta permite consiliului să distingă un calcul gata de utilizare de o întrebare încă neevaluată monetar.
20 Negocierea condițiilor care determină decizia
Negocierea trebuie să înceapă cu acțiunea alternativă afectată de termenul propus. Fondatorul care poate identifica un termen al clientului, un domeniu de utilizare necesar sau o alocare de finanțare poate solicita o schimbare legată de planul operațional al firmei. Cererea poate specifica un domeniu mai îngust, o excepție pentru un acord identificat, o perioadă exclusivă mai scurtă sau un proces de răspuns documentat. Semnificația economică poate fi examinată față de politica alternativă. Afirmația generică potrivit căreia clauza este împovărătoare furnizează mult mai puțină informație discuției.
Compensarea necesită și ea o formă definită. Plata corporativă disponibilă înainte de constrângerea de numerar poate finanța o politică altfel inaccesibilă. Plata primită după expirarea oportunității nu poate restabili oferta expirată în experiment. Acțiunile suplimentare emise pentru bani noi schimbă calculul proprietății. Fondatorul care finanțează personal compania suportă un cost personal. Condițiile propuse trebuie, prin urmare, să identifice plătitorul, destinatarul, data, consecințele asupra proprietății și condițiile plății înainte de interpretarea pragului ca sumă de negociere.
Comparația pachetelor cu condiții identice izolează drepturile stipulate păstrând fixe numerarul programului, proprietatea inițială și alte intrări. Alegerea reală dintre două programe diferite poate schimba toate acestea simultan. Compania trebuie să reconstruiască ambele alternative complete, inclusiv taxele, cheltuielile cerute, condițiile de finanțare și drepturile păstrate. Pragul calculat sub o fracție fixă de proprietate este util în acea comparație specificată. Altă împărțire a capitalului, condiție a investitorului sau buget operațional necesită un nou calcul al politicii complete.
Prioritățile negocierii trebuie să reflecte și ce poate documenta și implementa compania. Excepția propusă este utilă când acordul final acoperă efectiv tranzacția vizată. Procesul de consimțământ este util când sfera, timpul și consecințele sale pot fi înțelese alături de oportunitatea relevantă. Decizia de a accepta un risc nerezolvat trebuie să identifice autoritatea responsabilă a consiliului și dovezile încă lipsă. Evidențele susțin acțiunea ulterioară dacă firma atrage altă rundă, acordă o licență clientului sau primește o abordare de achiziție.
21 Analiză specifică sectorului și jurisdicției
Aplicarea sectorială începe cu activul relevant și utilizarea comercială. Într-o firmă ipotetică de senzori pentru apă, aceeași platformă tehnică poate susține aplicații agricole și industriale. Restricția stipulată care acoperă un domeniu trebuie evaluată față de oportunitățile și activele acelui domeniu. Modelul trebuie să păstreze un domeniu permis separat când documentele și arhitectura tehnică susțin distincția. Nici interdicția globală asupra tuturor utilizărilor, nici alternativa neafectată nu trebuie presupuse din descrierea largă a tehnologiei.
Afacerile software și de inteligență artificială cer atenție la limitele componentelor și permisiunilor. Firma trebuie să identifice codul, datele, activele legate de modele, interfețele și dependențele terțe pe care licența sau dezvăluirea propusă le acoperă efectiv. Capacitatea proprie de a acorda drepturile cerute trebuie stabilită înainte de calcularea efectului economic. Dacă o componentă finanțată trebuie oferită sub licență open-source, echipa tehnică trebuie să evalueze componenta și dependențele în raport cu documentele aplicabile. Articolul nu oferă opinia generală că orice obligație de licențiere este compatibilă cu orice model de afaceri proprietar.
O întreprindere provenită din universitate trebuie să reconcilieze documentele programului cu drepturile deținute deja. Ghidul britanic de colaborare folosit ca reper descrie opțiuni privind rezultatele instituționale, negocierile și licențele. Poziția unui spin-off individual depinde de propriile acorduri. Aceeași atenție este necesară pentru proprietatea intelectuală creată în relații de muncă, licențele existente ale clienților și sponsorizarea cercetării. Documentul acceleratorului singur nu poate determina întregul set de drepturi utilizabile. Restricția poate afecta valoarea unui plan comercial numai după identificarea drepturilor și obligațiilor relevante.
Structura corporativă transfrontalieră creează altă limită de analiză. Compania beneficiară a banilor, compania operațională și proprietarul sau licențiatul tehnologiei trebuie înregistrate separat. Schimbarea structurii juridice necesită evaluare proprie juridică și fiscală, iar modelul economic trebuie să identifice entitatea care încasează și suportă obligațiile. Analiza nu atribuie unei jurisdicții rezultate neverificate privind înființarea, migrația sau executarea juridică. Sursele internaționale selectate ilustrează diferențe documentare; nu furnizează clasament de țări sau predicție despre interpretarea unui acord individual de către o instanță.
22 Cerințe pentru un studiu empiric al rezultatelor
Literatura contractării financiare oferă limite conceptuale relevante. Rezumatul public al lucrării de discuție Kaplan și Strömberg distinge drepturi asupra fluxurilor de numerar, votului, consiliului, lichidării și altor forme de control în finanțarea de risc. Rezumatul din depozitul pentru Ewens, Gorbenko și Korteweg descrie contractele de risc printr-un cadru structural de căutare și potrivire. Aceste lecturi limitate susțin atenția la mai multe dimensiuni contractuale și la procesul de selecție prin care firmele și investitorii ajung la acord. Niciun parametru, rezultat numeric sau metodă detaliată din vreun articol integral nu este folosit pentru calibrarea experimentului.
Comparația condițiilor acceleratoarelor trebuie, prin urmare, să păstreze documentele și procesul de atribuire alături de rezultate. Firma care acceptă o condiție restrictivă poate diferi prin tehnologie, poziție de negociere, alternative de finanțare sau oportunitate comercială de cea care acceptă alt pachet. Condiția înregistrată poate răspunde acelor caracteristici. O asociere descriptivă între prevedere și finanțarea ulterioară ar necesita declararea limitărilor. Experimentul prezent păstrează intrările expres fixe și face comparații contabile condiționale. Nu oferă strategie de identificare empirică sau estimare cauzală pentru un program real.
O estimare empirică a costului unui drept ar necesita observarea corelată a dreptului și rezultatului explicat. Evidența contractuală relevantă ar identifica versiunea aplicabilă, modificările specifice companiei, renunțările și exercitarea efectivă. Evidența companiei ar identifica oportunitățile, necesarul de finanțare și rezultatele ulterioare într-o perioadă definită. Descrierea publică a programului și lista absolvenților nu pot furniza aceste observații pentru fiecare întreprindere. Analiza folosește, în consecință, observații documentare și scenarii construite, fără estimarea unui efect al intervenției la nivel de aplicant.
Un proiect viitor trebuie să își definească populația înainte de analizarea rezultatelor. Eligibilitatea, aplicarea, admiterea, participarea, semnarea documentelor de investiție și primirea fondurilor sunt evenimente separate. Studiul aplicanților ar trebui să explice ce companii eligibile nu au aplicat și cum afectează aceasta întrebarea cercetării. Studiul companiilor acceptate ar necesita o bază de comparație dincolo de acceptarea însăși. Condițiile pot depinde și de companie, program, investitor și negociere. Aceste procese de selecție aparțin proiectului cercetării înainte ca o diferență de rezultate să fie atribuită unei clauze.
Definițiile rezultatelor trebuie să păstreze distincțiile de numerar și proprietate ale experimentului. Finanțarea anunțată, subscrierea semnată și banii încasați în bancă descriu evenimente diferite. Comenzile înregistrate (bookings), încasările, valorile capitalului propriu și veniturile personale din vânzarea participației fondatorului răspund de asemenea unor întrebări diferite. Studiul drepturilor trebuie să observe când condiția a constrâns o tranzacție efectivă, dacă a existat eliberare sau renunțare și ce alternativă a rămas. Trebuie să specifice și tratamentul firmelor închise, al lipsei urmăririi ulterioare și al observațiilor care nu pot fi legate de acordul aplicabil.
Accesul la date ar necesita propriile permisiuni și controale. Înregistrările anonimizate pot avea identificatori insuficienți pentru corelare la nivel de program și versiune. Politica ce descrie o posibilă partajare de cercetare nu oferă permisiune de acces unui studiu anume. Cercetătorul ar avea nevoie de utilizările permise, condițiile de confidențialitate, aprobările necesare și o procedură justificabilă de corelare. Analiza rezultată trebuie să raporteze eșantionul observat, lipsurile, ipotezele identificării și populația căreia i se aplică rezultatele. Nicio astfel de cerință viitoare nu este tratată drept îndeplinită prin registrul public din articol.
| Familie de verificări | Dovezi salvate | Limită |
|---|---|---|
| Recensământul scenariilor | 12 principale; 20 unifactoriale; 25 de grilă; 12 praguri | Observații construite |
| Identități evaluate | 49 de nume; 4,822 de evaluări | Verificări aritmetice; fără validare empirică |
| Cronologia numerarului | Fiecare sold intermediar și prima încălcare păstrate | Ieșirile întâi; fără valoare finanțată după încălcare |
| Proprietate | Punți de plată și emisiune pe deținător | Cantități programate condiționate de finanțare |
| Compensare | Anvelopa politicilor și reverificări ale soldurilor compensate | Canal de sponsor inițial cu fracție fixă |
| Informare | Vectori de stări selectați și implementați, plus două controale | Maximin; fără probabilități |
Experiment construit original. Verificarea deterministă de consistență nu validează valorile comerciale presupuse, executarea juridică sau rezultatele programelor.
23 Limitările și interpretarea experimentului
| Dimensiune | Susținut în experiment | Nerezolvat extern |
|---|---|---|
| Drepturi contractuale | Vectori expliciți de permisiuni stipulate | Sensul acordului semnat și executarea juridică |
| Parametri economici | Sume GBP și date declarate | Oferte ale companiei și dovezi comerciale |
| Comparație terminală | Indicator de active plus numerar pe orizont comun | Evaluare de piață, actualizare și preferințe |
| Informare | Două stări furnizate și regula maximin | Probabilități ale stărilor și învățare efectivă |
| Rezultate ale programelor | Nicio estimare empirică | Cohortă eligibilă, selecție și rezultate corelate |
| Compensare | Canal corporativ de sponsor anterior începerii | Fiscalitate, finanțare de la fondator și alternative de instrumente cu preț stabilit |
Toate intrările numerice sunt construite; nu se estimează un clasament cauzal al programelor sau un randament așteptat.
Experimentul oferă comparații condiționale sub intrări declarate. Valorile activelor de continuitate, încasările comerciale, costurile, termenele, proprietatea inițială și condițiile finanțării sunt construite. Nu estimează condițiile, calitatea investiției sau randamentul unui program numit. Alt set de oportunități sau condiții financiare poate schimba acțiunea preferată și restricția constrângătoare. Exemplele numerice trebuie folosite, prin urmare, pentru examinarea unui mecanism și verificarea intrărilor documentate ale companiei, cu sensibilitate la ipotezele importante pentru acea firmă.
Datoria este presupusă zero în experiment. Măsura averii însumează activele de continuitate păstrate și numerarul companiei și aplică fracția deținătorului relevant. Numerarul personal din controlul vânzării secundare este prezentat separat. Măsura nu conține o cascadă de distribuire la ieșire evaluată independent sau o structură negociată de preferințe. Acțiunile preferențiale reale, clauzele de împrumut, obligațiile fiscale sau condiționale necesită tratare explicită. Modelul păstrează și anumite prețuri și totaluri de finanțare fixe în controalele alocării. Ele identifică relația contabilă sub aceste ipoteze; nu prognozează disponibilitatea reală a investitorului de a finanța.
Convenția de numerar este la fel de specifică. Fiecare poziție intermediară de plată este testată față de pragul declarat, în ordinea stipulată a ieșirilor și încasărilor independente. Este o convenție analitică a experimentului. Firma are nevoie de aranjamentele reale de decontare, fondurile disponibile, condițiile de credit și rezervele necesare înainte de aplicare. Încasarea ulterioară are alt efect decât banii disponibili înaintea unei plăți anterioare. Politica care nu trece testul păstrează explicit eșecul fezabilității, chiar dacă un calcul diagnostic îi poate descrie poziția finală ipotetică.
În final, termenii publici și permisiunile matematice au roluri diferite. Sursele documentare arată descrieri sau prevederi selectate la datele înregistrate. Nu stabilesc un recensământ complet al pieței sau o opinie asupra executării unui acord semnat. Experimentul oferă o reprezentare explicită a drepturilor și alegerilor odată stipulate intrările. Consultanța juridică, verificările tehnice și dovezile operaționale verificate rămân necesare unei tranzacții. Analiza trebuie să păstreze limitele ori de câte ori rezultatul este rezumat sau folosit într-o negociere.
24 Un proces al consiliului pentru acceptarea acordului final
Consiliul care evaluează oferta acceleratorului trebuie să mențină o evidență compactă a deciziei, legând documentele aplicabile de acțiunile intenționate ale companiei. Evidența trebuie să identifice activele și tranzacțiile acoperite, titularul dreptului, datele relevante, alternativele accesibile financiar și întrebările nerezolvate. Trebuie să păstreze distincția dintre explicația generală a programului și acordurile propuse firmei. O evidență clară permite echipelor comerciale, tehnice, juridice și financiare să examineze aceeași decizie.
Evaluarea economică trebuie să urmărească permisiunile și banii. Restricția stipulată modifică un set specific de oportunități, o permisiune asupra activului sau o condiție de finanțare. Dreptul de participare necesită subscrierea efectivă și alocarea rezultată a acțiunilor. Transferul secundar necesită încasarea vânzătorului și deținerile modificate. Aportul corporativ necesită data disponibilității și tratamentul proprietății. Păstrarea elementelor separate oferă baza verificării că oportunitatea pierdută, încasarea sau schimbarea proprietății a fost numărată o singură dată.
Negocierea se poate concentra apoi asupra condiției care schimbă decizia. Propunerea relevantă poate privi delimitarea domeniului, data încetării restricției, o excepție, procedura de consimțământ sau forma și momentul compensării. Valoarea trebuie testată față de o alternativă fezabilă completă. Incertitudinile materiale trebuie să rămână explicite până la susținerea prin documentele aplicabile și dovezile firmei. Un prag matematic poate informa discuția în ipotezele sale, iar acordul final determină drepturile efectiv acceptate de companie.
Procesul rezultat poate fi utilizat după intrare, precum și înainte de acceptare. Firma trebuie să revizuiască evidența când se schimbă o oportunitate comercială, o licență, o finanțare sau o tranzacție de proprietate. Documentele noi, renunțările și ipotezele revizuite trebuie păstrate împreună cu decizia susținută. Aceasta oferă fondatorului și consiliului o explicație trasabilă a angajamentelor asumate și alternativelor considerate. Identifică și datele suplimentare contractuale și de rezultat necesare unui studiu empiric înaintea afirmațiilor mai ample despre costurile drepturilor acceleratoarelor.
Bibliografie
- Techstars. Investment Terms. Rezumat public al programului, accesat la 12 noiembrie 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Accesat la 12 noiembrie 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Formulare publice și îndrumări, accesate la 12 noiembrie 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Pagina indică ultima actualizare la 8 martie 2022; accesată la 12 noiembrie 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Prezentare a programului, accesată la 12 noiembrie 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Accesată la 12 noiembrie 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Apel istoric din 2023; clauzele 2.3 și 7. Accesat la 12 noiembrie 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Întrebări despre finanțare, accesate la 12 noiembrie 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Accesat la 12 noiembrie 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Răspunsuri selectate despre procesul de investiție și proprietate intelectuală, accesate la 12 noiembrie 2026; precizările privind anul de program sunt păstrate. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Îndrumările privind negocierea și opțiunile sunt utilizate ca reper de colaborare universitară. Accesat la 12 noiembrie 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Index consultat la 12 noiembrie 2026; acordurile-model subiacente nu au fost auditate pe clauze pentru studiu. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Rezumatul și înregistrarea bibliografică din depozit au fost consultate; nicio calibrare numerică nu a fost preluată din articol. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Rezumat public consultat; articolul integral nu a fost folosit ca sursă pentru rezultate numerice. https://cepr.org/publications/dp2421
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
