
1 Решение до принятия условий программы
Соглашение с акселератором может влиять на коммерческие договоры, которые компания вправе заключать, на способы использования её технологии и на инвесторов, которых она сможет допустить к последующему финансированию. Поэтому основателю, оценивающему предложение, необходим перечень прав, связанных с поддержкой, активов, на которые распространяются эти права, и дат их вступления в силу. Решение касается конкретной компании с существующими обязательствами и возможностями. Процент капитала, денежная выплата или заявление о сохранении интеллектуальной собственности описывают часть этого решения. Каждый такой элемент следует рассматривать вместе с остальными документами, которые будут регулировать отношения.
Отдельные соглашения упоминаются в опубликованных описаниях программ. Techstars описывает инвестиционную структуру из двух конвертируемых соглашений и дополнительного соглашения; в резюме названы права участия в будущем финансировании, информационные права и права, связанные с выходом. Y Combinator описывает два SAFE, сопровождаемых YC Agreement, которое включает права участия в последующем финансировании. Эти описания показывают, что роль играют несколько документов. Для установления точных обязательств конкретной компании нужны действующие версии, согласованные изменения и подписанные соглашения. Основателю следует определить этот полный комплект документов, прежде чем считать стандартную форму финансирования достаточным описанием сделки.
Практический вопрос заключается в том, какое положение меняет посильное для компании действие, которое она иначе рассчитывает совершить. Ограниченная область использования может повлиять на одну возможность работы с клиентом и оставить другую доступной. Период исключительных переговоров может закончиться до или после крайнего срока контрагента. Право участия в финансировании может быть реализовано с внесением дополнительных денег по той же цене, что и для нового инвестора. Эти механизмы требуют разных расчётов. Их экономический эффект зависит от соответствующей возможности, необходимых денежных средств, доступных альтернатив и сохраняемых активов. Произвольный процентный дисконт для каждого неденежного права скрыл бы эти различия.
В статье разработан подход к этому решению на основе документов и сконструированных сценариев. Документальный обзор фиксирует выбранные официальные описания программ, опубликованные правила и пояснительные юридические материалы с их датами и областью охвата. Числовой эксперимент исследует явно заданные разрешения и коммерческие варианты. Он определяет условные приоритеты переговоров и предпосылки, от которых они зависят. Связанная совокупность соответствующих критериям проектов, подписанных договоров программ и последующих результатов не анализируется. Разобранные случаи представляют гипотетические компании; их денежные результаты дают метод расчёта для документально подтверждённых входных данных компании.
2 Датированный реестр документов и прав
Полезной единицей наблюдения является документ и положение в пределах указанной области его действия. Название программы может охватывать разные места, наборы участников, юридические лица и инструменты финансирования. Поэтому реестр документов должен сохранять издателя, программу или конкурс, название документа, версию или указанную дату обновления, дату получения и соответствующий пункт. В нём также следует обозначать вид материала: резюме программы, правила подачи заявок, соглашение участника, инвестиционный инструмент, дополнительное соглашение, политика обращения с данными или договор с другой стороной. Такое разделение позволяет проследить утверждение о правах до документа, который его действительно подтверждает.
| Источник и изученная версия | Подтверждённое наблюдение | Ограничение наблюдения |
|---|---|---|
| Инвестиционное резюме Techstars; дата обращения: 12 ноября 2026 года | Два конвертируемых соглашения и дополнительное соглашение; определённые будущие права | Публичное резюме; подписанные условия конкретной компании недоступны |
| Условия сделки Y Combinator и рекомендации по SAFE; дата обращения: 12 ноября 2026 года | Инвестиционные инструменты и отдельное соглашение; необязательная документация об участии | Нужны фактическое подписанное соглашение и изменения |
| Правила MassChallenge; обновлены 8 марта 2022 года | Включённые требования конкретной программы и отдельные информационные разрешения | Датированные правила; наличие открытого сейчас конкурса не установлено |
| Обзор CDL и политика конфиденциальности; дата обращения: 12 ноября 2026 года | Опубликованное заявление о собственности/сборах и отдельные разрешения на исследовательские данные | Документы конкретного направления и фактический доступ для исследования не получены |
| Юридический образец Google Accelerator China; конкурс 2023 года | Сохранение ИС в поданных материалах с разрешениями на использование и публичное освещение в связи с программой | Исторический образец; утверждения о текущем соответствии критериям нет |
| FAQ UNICEF Venture Fund; дата обращения: 12 ноября 2026 года | Обязательство открыть исходный код финансируемого решения; заявленные границы иной сохраняемой ИС | Нужны фактический договор финансирования и применимый конкурс |
| FAQ по инвестициям EIC; дата обращения: 12 ноября 2026 года | Инвестиционные документы, процесс и вопросы ИС в конкретной сделке | Условия года программы и сделки рассматриваются отдельно |
| Рекомендации WIPO по лицензированию; дата обращения: 12 ноября 2026 года | Отчуждение и лицензирование имеют разные роли в собственности/использовании | Пояснительные рекомендации; заключения по конкретному договору нет |
| Рекомендации UK IPO по сотрудничеству; дата обращения: 12 ноября 2026 года | Периоды переговоров и опционы на лицензию имеют разный действующий смысл | Сопоставимый материал о сотрудничестве университетов и бизнеса |
| Указатель типовых документов NVCA; дата обращения: 12 ноября 2026 года | Разные группы документов об инвестиционных правах и сделках | Указатель изучен; положения самих форм не проверены |
Выбранные публичные документы; наблюдения с ограниченной областью охвата, а не репрезентативный обзор программ. URL и оговорки о доступе приведены в списке источников.
Используемый здесь реестр сформирован целенаправленно. Он иллюстрирует существенно разные виды документально подтверждённых условий и раскрытия информации. Он не даёт репрезентативной оценки частоты какого-либо положения среди акселераторов. Текущие публичные резюме соседствуют с датированными правилами и историческим юридическим образцом; эти роли обозначены отдельно. Например, изученная для исследования страница правил MassChallenge указывает последнее обновление 8 марта 2022 года и включает требования конкретных программ. Образец Google for Start-Ups Accelerator China устанавливает период подачи материалов в 2023 году. Ни одна из этих дат не является доказательством открытого конкурса в ноябре 2026 года.
Каждому положению также нужно операционное описание. Запись должна определять обладателя права, обязанное лицо, охваченный актив или ценную бумагу, основание возникновения права, разрешённые способы использования, область, территорию, продолжительность и исключения. Порядок получения согласия, сроки уведомления, права передачи, прекращение и сохраняющиеся обязательства могут определять, остаётся ли предлагаемая сделка доступной. Положение о материалах заявки имеет иной предмет, чем положение о продуктовой технологии компании. Разрешение покупать вновь выпускаемые акции предполагает иного получателя денег, чем право, влияющее на продажу существующих акций основателя.
Эти поля создают основу для обсуждения конкретной сделки с юристом и ответственным за соответствующее коммерческое направление. Отдел продаж может определить затронутый ограничением срок клиента. Техническая команда может установить, какой компонент охватывает лицензия и зависит ли от него другая технология. Финансовая функция может определить необходимую дату платежа и предполагаемое распределение между инвесторами. Юрист может оценить фактический текст, применимое право, изменения и возможность принудительного исполнения. Затем экономическая модель использует полученные заданные разрешения. Она не даёт юридического заключения о положении, действующий смысл которого остаётся невыясненным.
3 Отсутствующие условия и пределы публичных доказательств
| Состояние доказательств | Допустимое утверждение | Следующие доказательства |
|---|---|---|
| Изучено действующее положение | Описать его фактически указанную область действия | Подписанная версия и изменения |
| Опубликованное резюме | Атрибутировать точное утверждение резюме | Лежащие в основе включённые соглашения |
| Условие не упомянуто | Изученный источник не разрешает этот вопрос | Ответ контрагента и регулирующий текст |
| Исторический образец | Описать тот датированный конкурс или соглашение | Текущие применимые документы |
| Политика исследовательских данных | Описать заявленные условия доступа | Фактическое разрешение, данные и права связывания |
Ни одно отсутствующее условие не трактуется как доказательство отсутствия обязательства.
Молчание резюме должно оставаться видимым в оценке. Если публичная страница сообщает о существовании дополнительного соглашения, но не раскрывает условия отказа от прав или их передачи, для выяснения этих условий нужен сам документ. В реестре следует различать изученное положение, прямое заявление, ограниченное определённым предметом, нераскрытое условие и недоступное соглашение. Эти категории описывают доказательства, которыми располагает проверяющий. Они не могут установить, что неупомянутое обязательство отсутствует во всех документах, которые компания в итоге может подписать.
Это различие важно для заявления программы об интеллектуальной собственности. В публичном обзоре Creative Destruction Lab говорится, что организация не получает долей в капитале или права собственности на ИС и не взимает сборов. Это конкретное опубликованное описание именно этих вопросов. Её отдельная политика конфиденциальности регулирует обмен информацией и исследовательский доступ при выполнении условий. Основателю, оценивающему определённое направление или отношения, всё равно нужны применимые документы, чтобы разобраться в вопросах информации, публичного освещения, конфиденциальности и любых отдельно согласованных инвестиций. При оценке следует сохранять заявленные границы опубликованного утверждения о собственности.
До окончательного принятия предложения есть несколько возможностей получить информацию. Компания может запросить соглашение участника и инвестиционные документы, попросить включённые политики и выяснить, какие документы изменятся при раунде с определённой ценой или выходе. Если контрагент предоставляет резюме, его следует сохранять вместе с лежащим в основе соглашением, когда оно станет доступно. Любое различие требует явного разрешения. Компании также следует фиксировать, кто дал ответ, его дату, вопрос, на который он отвечает, и включён ли этот ответ в обязательные документы.
Сроки решения должны учитывать неразрешённую информацию. Совет директоров может одобрить дальнейшую проверку, сохраняя за собой решение о принятии положения, затрагивающего ценный актив или финансирование. Условия продолжения следует записывать так, чтобы их можно было проверить, например как получение определённого соглашения, согласованную границу области использования или документально подтверждённое освобождение от ограничения. Это создаёт практическую связь между доказательствами и полномочиями. Такой порядок позволяет не превращать вопрос без ответа в экономический параметр с удобным нулевым значением.
4 Области прав и границы компании
| Область | Экономическая запись | Необходимые доказательства |
|---|---|---|
| Коммерческая эксклюзивность | Разрешённые действия и окна принятия | Охваченные область, деятельность, даты и исключения |
| Отчуждение ИС или лицензия | Операционные разрешения и сохраняемые активы | Собственник, сохранённые права, территория, срок и возврат прав |
| Участие в первичном выпуске | Денежные средства компании и распределение новых акций | Цена, размер, оплаченное участие и права по акциям |
| Вторичная передача | Существующие акции и личное получение денег продавцом | Объём передачи, покупатель и цена |
| Информация и публичное освещение | Определённое раскрываемое содержание и разрешённое использование | Получатель, цель, конфиденциальность и согласие |
| Процесс финансирования | Доступное денежное поступление и истечение предложения | Уведомление, ответ, снятие ограничения и фактические даты расчётов |
Аналитическая классификация автора. Фактические границы положения определяются его действующим текстом.
Право собственности на интеллектуальную собственность, разрешение на её использование и разрешение предоставлять права другим лицам являются отдельными вопросами. Рекомендации WIPO по отчуждению и лицензированию описывают передачу собственности посредством отчуждения и разрешение использовать ИС посредством лицензирования при сохранении собственности. Объём лицензии и сохранённые права определяют различие между единоличными, исключительными и неисключительными лицензиями. Требования конкретной страны также имеют значение. Компании, рассматривающей предлагаемую конструкцию, следует определить соответствующую технологию и разрешения, необходимые её бизнесу, а не опираться на изолированное заявление о собственности.
Исторический образец Google China иллюстрирует важность этого различия. Его условия 2023 года сохраняют право собственности на ИС в поданном контенте, одновременно устанавливая связанную с программой неисключительную лицензию на поданные материалы и отдельные разрешения в отношении брендинга и публичного освещения. Реестр сохраняет предмет и цель этих положений. Эти разрешения нельзя расширять до предполагаемой исключительной лицензии на весь лежащий в основе продукт компании. Образец даёт датированный пример структуры документов; он не подтверждает текущую допустимость участия в программе Google или условия отдельного подписанного соглашения.
Опубликованный FAQ о финансировании UNICEF Venture Fund задаёт другую границу. Он предусматривает открытие исходного кода финансируемого решения не позднее шестого месяца указанного годичного инвестиционного периода, отдельно выделяя остальную ИС компании. Компании, рассматривающей такую поддержку, нужно определить финансируемые компоненты, их зависимости и применимую лицензию. Собственный закрытый компонент в другой части компании и компонент, от которого зависит финансируемое решение, требуют конкретной технической и договорной оценки. Финансовая модель должна использовать эту оценку на уровне компонентов, а не приписывать одинаковое предполагаемое ограничение каждому активу бизнеса.
Поэтому сконструированный эксперимент представляет разрешения по коммерческим областям и видам сделок. Заданное ограничение меняет возможности или активы продолжения деятельности, которые гипотетическая компания может использовать. Его эффект измеряется через эти явные изменения. Лицензия без заданного воздействия на возможность, стоимость актива или условие финансирования сохраняется как контрольный случай. Такое представление позволяет ясно проверить обсуждаемый механизм. Материалы заявки, использование продукта, первичное финансирование, передача акций основателя и доступ к информации на протяжении анализа сохраняют собственные предметы.
5 Опубликованные условия программ и их область действия
Сопоставление программ должно сохранять уровень доказательств, лежащий в основе каждой записи. Опубликованное инвестиционное резюме может указывать на дополнительное соглашение и описывать его предметы. Публичные правила конкурса могут устанавливать условия вступления. Юридический образец может показывать полный текст положения для конкретного датированного конкурса. Подписанное соглашение установило бы согласованное положение определённого подписанта. Эти записи отвечают на разные вопросы. Сопоставление должно показывать роли документов и неразрешённые элементы, чтобы читатель видел, какие дополнительные доказательства нужны для решения компании.
Текущее публичное резюме Techstars перечисляет в дополнительном соглашении вопросы участия, цифровых активов, совместной продажи по требованию большинства и информации. Описание сделки YC указывает на сопровождающее соглашение и участие в будущем финансировании. Точные границы, порядок уведомления и положения об отказе от прав в документах отдельной компании ещё необходимо изучить. Эти наблюдения обосновывают запрос дополнительных соглашений. Они не дают оснований вводить предполагаемый период эксклюзивности, передачу ИС всей компании или срок согласия в оценку любой из этих программ.
FAQ по инвестициям EIC прямо относит определённые условия назначения членов совета и условия, связанные с правами на ИС, к индивидуальным соглашениям и комплексной проверке. Это ещё один пример границы между общим пояснением политики и сделкой. Основателю нужны фактические условия, предложенные компании, прежде чем приписывать им числовое последствие. Версии рабочих программ также должны оставаться раздельными. В статье изученный FAQ используется для этих документальных различий; условия допустимости участия или инвестиционные лимиты разных годов программы не объединяются.
Полезное сопоставление заканчивается запросом документа и условием принятия решения по каждому неразрешённому существенному положению. Запрос может касаться перечня активов, формулы участия, периода, в течение которого другая сделка не может состояться, или обращения с существующими лицензиями. Условие решения должно указывать, что изменило бы действие компании. Такой процесс придаёт реестру коммерческую цель: он направляет внимание на информацию, способную повлиять на документально подтверждённую возможность или финансирование, сохраняя несущественные и неразрешённые суммы явно неоценёнными.
6 Исключительные лицензии и окна переговоров
Право на переговоры требует собственного описания. Рекомендации UK Intellectual Property Office по сотрудничеству университетов и бизнеса объясняют конструкции, в которых партнёр может потребовать начала переговоров об исключительной лицензии. В них эта возможность отличается от права принудить к предоставлению лицензии и описываются ограничения сделок с третьими лицами в определённые периоды. Эти положения служат сопоставимыми примерами для понимания механизма. Они не доказывают, что акселератор имеет те же права или что определённый основатель подпадает под университетскую модель.
Для компании экономические вопросы касаются затронутой сделки и доступного календаря. Совету директоров следует определить наиболее раннюю разрешённую дату решения, последний день принятия предложения клиента, необходимые уведомления и порядок получения отказа от права или освобождения от ограничения. Право, срок которого заканчивается до закрытия определённого предложения, может оставлять это предложение доступным при заданных условиях. Снятие ограничения после крайнего срока может исключить его. В оценке следует явно сохранять правила крайнего срока и снятия ограничения; общего заявления о том, что ограничение длится несколько месяцев, для такого сопоставления недостаточно.
Границы области и территории могут менять доступную альтернативу. Гипотетическая компания может рассматривать коммерческое использование одной технологии в двух областях при ограниченной возможности обслуживать обе. Ограничение одной области может оставлять другую пригодной к использованию. Если компания уже выбрала незатронутую альтернативу, ограничение может не влиять на эту конкретную стратегию. Если затронутая возможность была предпочтительнее и посильна по денежным средствам, потеря измеряется относительно осуществимой замены. Оценка зависит от заданных вариантов и их вклада, а не от названия ограничения.
Поэтому исключения, согласие и истечение срока следует оценивать вместе с ответственным за коммерческое направление. Договорённость с клиентом может подпадать под прямое исключение, либо предлагаемая оговорка может сохранить сделку, которая действительно нужна компании. Модель рассматривает согласованное исключение как изменение заданного набора разрешений. Она не приписывает предполагаемую вероятность получения согласия и не выражает мнения о возможности принудительного исполнения. Неподписанное ожидание освобождения от ограничения остаётся предметом переговоров и документального оформления; его экономическое последствие показывается условно.
7 Права участия и следующий раунд финансирования
Право участия требует описания финансирования и распределения акций. Публичные рекомендации YC по SAFE описывают pro rata как необязательное право инвестировать со стандартизированным дополнительным соглашением, отдельным от SAFE. Соглашение программы может содержать дополнительные положения об участии. Для оценки фактического права компании нужно установить охваченное финансирование, допустимого обладателя, базу распределения, порядок уведомления и последствия неиспользования права. Название вроде прав при последующем финансировании оставляет эти параметры неразрешёнными.
Затем сопоставление финансирования должно учитывать деньги, уплаченные каждым владельцем. При фиксированной цене выпуска и фиксированном общем размере раунда инвестор, занимающий часть раунда, заменяет на эту сумму другой источник денег по подписке. Неиспользованное право не даёт денежных средств и не создаёт акций. Размытие основателей следует из фактически выпущенных акций при заданных условиях. Другие последствия, включая иную цену раунда, состав инвесторов, минимальное распределение или возможность закрыть раунд, требуют собственных явных предпосылок и доказательств.
Право в отношении вновь выпускаемых акций компании также отличается по учёту от права, затрагивающего продажу существующих акций основателя. Новый выпуск может направить деньги в компанию и увеличивает количество выпущенных акций в обращении. Вторичная продажа передаёт существующие акции между владельцами и оплачивается продавцу в соответствии с согласованной сделкой. Компания не получает средства финансирования только потому, что основатель получает выручку от продажи акций. Объединение этих сделок в одной строке может скрыть дефицит финансирования или исказить благосостояние основателя.
Эксперимент использует сопоставимые контрольные случаи финансирования, чтобы изолировать эти учётные связи. Там, где такие условия прямо заданы, он сохраняет неизменными общую оплаченную сумму раунда, цену и дату закрытия, затем меняет участие или личность инвестора, своевременно предоставляющего финансирование на сопоставимых условиях. Отдельные случаи меняют процесс финансирования или крайний срок. Эта структура позволяет отличить эффект распределения от эффекта задержки или недоступного раунда. Любое применение к реальному соглашению требует подтверждения того, что право распространяется на моделируемую сделку.
8 Раскрытие информации и разрешения на публичное освещение
Информационные обязательства следует фиксировать по содержанию, получателю, цели и времени. Требование предоставлять операционную информацию может влиять на отчётную работу компании и порядок раскрытия. Разрешение на публичное освещение может касаться имён, изображений или историй компании. Разрешение использовать поданные материалы может относиться к заявке и мероприятиям программы. Передача ИС продукта имеет другой предмет. При проверке эти различия следует сохранять до технической или финансовой оценки обязательств компании.
Опубликованные правила MassChallenge различают конфиденциальность, публичное освещение и поданные конкурсные материалы. Они также отдельно рассматривают соглашения со сторонними экспертами. Поэтому для оценки предлагаемых отношений наставничества, пилотного проекта или инвестиций нужны документы, регулирующие эти отношения, наряду с правилами конкурса. Сохранение поданных материалов должно сохранять свой заявленный смысл; само по себе оно не доказывает, что программа владеет технологией компании. Та же дисциплина области действия нужна, когда резюме использует широкие термины вроде доступа, сотрудничества или поддержки.
Разрешение на исследовательские данные также имеет определённую цель. Политика конфиденциальности CDL описывает передачу обезличенной информации о заявителях и участниках академическим исследователям с соответствующим этическим одобрением; чувствительная техническая информация и ИС предприятий исключены из этого описания. Такая политика не предоставляет автору этой статьи разрешения на доступ. Для эмпирического исследования нужны фактические данные, разрешённые способы использования и условия связывания. Список принятых компаний также не даёт полного представления о соответствующих критериям заявителях, отклонённых заявках или подписанных соглашениях.
Финансовый эксперимент приписывает разрешению последствие только через заданный канал. Требование отчётности без смоделированных операционных затрат остаётся неоценённым пунктом для дальнейшей оценки компанией. Разрешение на публичное освещение без заданного изменения денежных поступлений, расходов, активов или финансирования остаётся условием с обозначенной областью действия. Такой подход явно сохраняет неразрешённый экономический эффект. Основатель впоследствии может добавить подтверждённые затраты или договорные взаимодействия, не превращая нынешние документальные наблюдения в неподтверждённое утверждение о денежной стоимости информационных прав программы.
9 План сконструированного эксперимента
Эксперимент описывает гипотетическую компанию на протяжении 360 дней; каждый денежный параметр выражен в фунтах стерлингов. Дни являются относительными датами событий и не связаны с календарём подачи заявок какой-либо программы. Начальные денежные средства компании составляют GBP 20,000. Сконструированная программа предоставляет GBP 50,000 в нулевой день и требует затрат GBP 20,000 в день 30. Операционные выплаты составляют GBP 15,000 в каждый из дней 90, 180, 270 и 360. Эти суммы являются предпосылками, выбранными для выявления договорных механизмов. Они не являются оценками затрат названного акселератора или рекомендациями для бюджета основателя.
На начало эксперимента основателям принадлежат 90 из 100 существующих акций, а инвестору программы принадлежат десять. Эти доли предполагаются уже существующими; эксперимент не задаёт формулы конвертации, связывающей их с первоначальным поступлением от программы. Последующий первичный раунд предлагает GBP 150,000 при оценке до инвестиций GBP 600,000. Самая ранняя дата закрытия приходится на день 150, последняя разрешённая на день 210 включительно. Способность инвесторов предоставить финансирование задана явно. Модель меняет условия участия и сроки вокруг этого фиксированного раунда, сохраняя его цену и размер там, где сопоставление требует одинаковых условий.
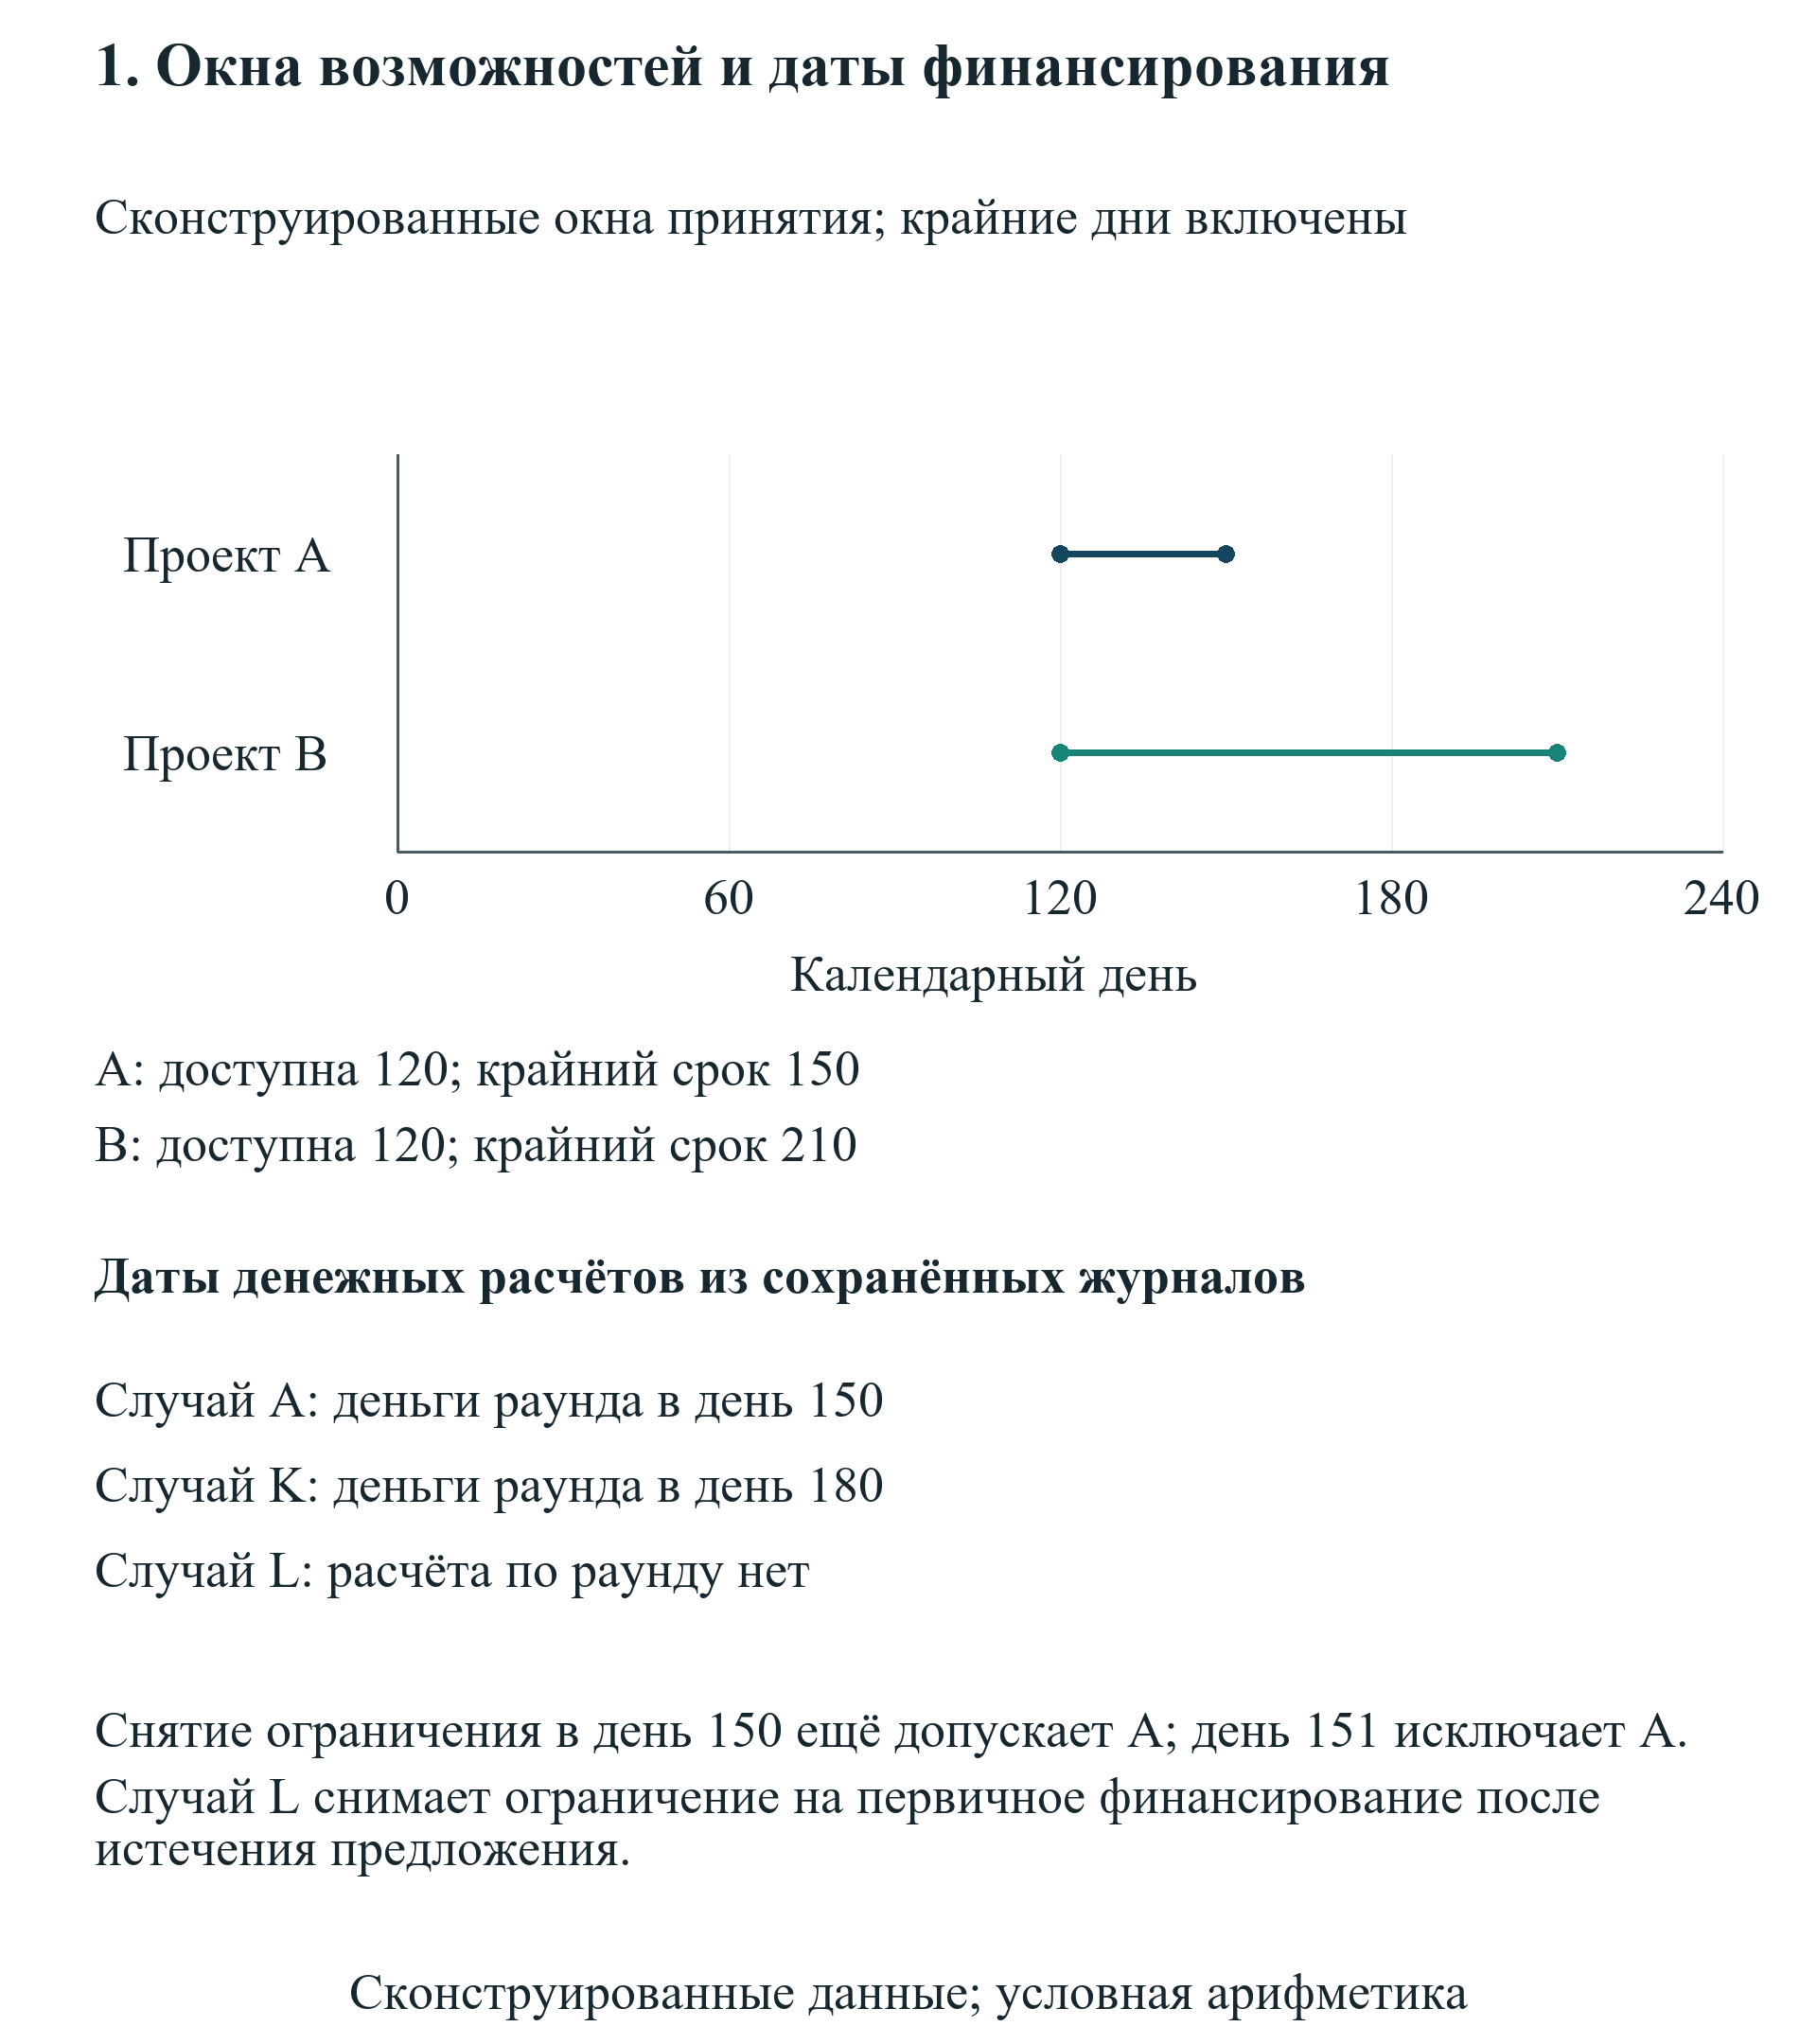
У компании есть две взаимоисключающие коммерческие возможности, обозначенные A и B только внутри эксперимента. Обе становятся доступны в день 120. Возможность A должна быть принята не позднее дня 150, требует GBP 35,000 в день 180 и даёт заданное денежное поступление GBP 140,000 в день 240. Крайний срок принятия возможности B приходится на день 210, её затраты GBP 20,000 приходятся на день 210, а поступление GBP 90,000 на день 300. Компания может выбрать одну возможность или воздержаться от участия. Поступления являются детерминированными предпосылками в основных случаях. Неисполнение обязательств клиентом, частичное исполнение и переменные операционные выплаты требуют отдельных расширений.
Баланс активов продолжения деятельности включает базовый компонент GBP 160,000, GBP 320,000, связанные с областью A, и GBP 160,000, связанные с областью B. Это сконструированные стоимости активов на конец горизонта, без денежных средств, уже учтённых в журнале событий, и уже полученных в течение горизонта доходов. Они не содержат утверждений о рыночных мультипликаторах, конечных темпах роста или ожидаемых результатах программы. Исключение области из сохраняемых компанией разрешений на активы удаляет только указанный для неё компонент продолжения деятельности. Такое разделение делает экономический подход прослеживаемым и позволяет не учитывать одну предполагаемую потерю одновременно как произвольный дисконт оценки и прямое вычитание денежных средств.
Дисконтирование по времени находится за пределами эксперимента: каждое показанное конечное сопоставление использует один и тот же недисконтированный горизонт. Для коммерческого решения нужны соответствующая ставка дисконтирования, риск финансирования и обоснованная конечная оценка, прежде чем сопоставимые суммы можно использовать как цену сделки. Исследовательская цель здесь заключается в определении прав, которые меняют осуществимый выбор, денежное событие, долю владения или сохраняемый актив. При явном представлении этих каналов читатель может заменить сконструированные параметры и повторить те же учётные связи. Основные результаты остаются условными относительно заданных входных данных и объявленного критерия выбора стратегии.
| Параметр | Сумма или дата | Границы |
|---|---|---|
| Начальные денежные средства и минимум | 20,000; ноль | До любого поступления нулевого дня |
| Поступление от программы | 50,000 в день 0 | Предполагаемые денежные средства компании |
| Затраты программы | 20,000 в день 30 | Предполагаемая выплата |
| Операционные выплаты | 15,000 в дни 90, 180, 270, 360 | Каждая выплата учитывается один раз |
| Существующие акции | Основатели 90; инвестор программы 10 | Предполагаемые начальные доли |
| Первичный раунд | 150,000; оценка до инвестиций 600,000 | Фиксированные цена и общая сумма денег |
| Окно раунда | Самый ранний день 150; истечение в день 210 | Последний день включён |
| Возможность A | Затраты 35,000; поступление 140,000 | Принять не позднее 150; заплатить 180; получить 240 |
| Возможность B | Затраты 20,000; поступление 90,000 | Принять не позднее 210; заплатить 210; получить 300 |
| Коммерческий выбор | Один проект или отказ от участия | Области и даты ограничивают действия |
| Активы продолжения деятельности | Базовые 160,000; A 320,000; B 160,000 | Без денежных средств и смоделированных поступлений |
| Горизонт и валюта | 360 относительных дней; GBP | Общий недисконтированный горизонт |
Все значения сконструированы в GBP; калибровка по программам или эмпирический результат не заявляются.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
Все даты и условия гипотетические. Снятие ограничения в день 150 своевременно для A; снятие в день 151 пропускает включённый крайний день. Срок первичного предложения истекает в день 210.
10 Множества коммерческих и финансовых действий
Стратегия состоит из разрешённого коммерческого выбора вместе с условиями финансирования, заданными для её случая. Коммерческая допустимость требует, чтобы компания сохраняла разрешение работать в соответствующей области и действовала в пределах дат доступности и истечения возможности. Снятие эксклюзивности, применимое к области A, может отложить дату принятия её предложения. То же снятие ограничения оставляет сроки принятия в области B неизменными, если отдельное положение не ограничивает и эту область. Такое представление задаёт явные границы каждого ограничения и делает правило крайнего срока видимым. В сконструированном договоре снятие ограничения в последний разрешённый день является своевременным.
Юридическая допустимость и денежная осуществимость проверяются отдельно. Стратегия может соответствовать предполагаемым разрешениям и всё же не иметь денег на промежуточный платёж. Напротив, наличие денег не может вновь открыть коммерческую возможность, срок принятия которой уже истёк. Воздержание включено в основное множество действий и позволяет компании сохранять оставшиеся активы, не реализуя ни один проект. Отдельный контрольный случай исключает воздержание и одновременно удаляет все разрешённые коммерческие области. Такая комбинация создаёт пустое множество юридически допустимых действий. Она остаётся невозможным случаем и не получает вымышленную низкую оценку или произвольную спасительную стратегию.
Действие по финансированию использует первичный выпуск новых акций. В неограниченном случае внешние инвесторы предоставляют весь фиксированный раунд. Случаи участия позволяют существующему инвестору предоставить заданную долю в пределах той же общей суммы или оставить своё право неиспользованным. Отдельный случай права финансирования на сопоставимых условиях позволяет этому инвестору предоставить весь раунд по той же предполагаемой цене и на тех же денежных условиях. Эти действия являются явными входными данными. Ни одно право не считается обязанностью инвестировать; анализ также задаёт денежные возможности инвесторов. Запланированный раунд исчезает, когда не выполняется заданное условие способности предоставить деньги или операционного разрешения.
Случаи права финансирования первичного раунда на сопоставимых условиях и права первоочередного предложения являются гипотетическими договорными конструкциями. Они не устанавливают область действия соглашения наблюдаемого акселератора. Право на участие в первичном выпуске касается денег, поступающих в компанию, и вновь выпускаемых акций. Отдельный контрольный случай вторичной продажи касается передачи существующих акций и денег, выплачиваемых лично продавцу. Разделение этих областей позволяет напрямую проверить сохранение денежных средств компании и распределение долей. Аналитику следует определить область сделки до толкования названия положения, поскольку похожие сокращённые названия могут сопровождаться разными действующими формулировками.
Каждая осуществимая стратегия оценивается через один и тот же журнал денежных событий и расчёт сохраняемых активов. Основное правило выбирает разрешённую и обеспеченную финансированием стратегию с наибольшей сконструированной условной конечной стоимостью для основателей. Этот критерий предполагает, что основатель ценит измеряемый денежный результат и не имеет дополнительного предпочтения к определённому клиенту, операционной области или инвестору. Равенства разрешаются по фиксированному порядку перебора; экономическая значимость этого порядка не заявляется. Совету с дополнительными стратегическими целями следует записывать их как ограничения решения или представлять множество приемлемых стратегий. Изменение цели может изменить предпочтительное действие даже при неизменном финансовом учёте.
11 Денежная осуществимость на каждую дату платежа
| Элемент | Применяемое правило | Толкование |
|---|---|---|
| Начальный остаток | Проверяется до любого поступления нулевого дня | Более позднее поступление не устраняет начальное нарушение |
| Совпадающие даты | Оттоки предшествуют поступлениям | Объявленное стрессовое правило расчётов |
| Каждое поступление/платёж | Учитывается один раз в журнале компании | Отдельного расхода утраченной возможности нет |
| Активы продолжения деятельности | Без смоделированных денежных средств и поступлений периода | Исключение двойного учёта стоимости |
| Нарушение | Стоимость для основателей при обеспеченном финансировании недоступна | Диагностическая арифметика хранится отдельно |
| Компенсация спонсора | Внешняя выплата до начального момента; доли фиксированы | Отдельно от денег основателя или капитала с определённой ценой |
| Новый выпуск акций | Оплаченные первичные деньги делятся на цену выпуска | Вторичные передачи не дают компании денежных средств |
Сконструированные правила учёта; особенности расчётов, налогообложения и юридических конструкций конкретной компании требуют отдельных доказательств.
Денежный счёт начинается до любого поступления нулевого дня. Затем каждая операционная затрата, коммерческая выплата, поступление от программы и поступление финансирования учитываются в нём один раз в указанную дату. Если на дату приходятся и выплата, и поступление, эксперимент сначала обрабатывает выплаты. Это правило намеренно требует, чтобы компания профинансировала обязательство до того, как положится на деньги, поступающие позднее в тот же день. Правило является объявленной стрессовой предпосылкой. Реальная сделка может использовать иной порядок, если его подтверждают механизм эскроу, инструкции по расчётам или подписанное соглашение о промежуточном финансировании.
Осуществимость требует, чтобы каждый промежуточный остаток денежных средств оставался не ниже заданного минимума, равного нулю в основных случаях. Для каждой стратегии сохраняются наименьший остаток и первое нарушение. Более позднее поступление финансирования не может задним числом устранить более ранний непрошедший платёж. Когда промежуточный остаток падает ниже минимума, модель не присваивает этой стратегии конечную стоимость при обеспеченном финансировании. При этом она может сохранять явно обозначенный диагностический конечный остаток для проверки арифметики событий. Эта диагностика не является достигнутым результатом финансирования и не входит в сопоставление осуществимых стратегий.
Базовый журнал допускает независимое восстановление. Начальные денежные средства и поступление программы вместе дают GBP 70,000 до последующих выплат. Платёж программы в день 30 уменьшает остаток до GBP 50,000, а операционная выплата в день 90 уменьшает его до GBP 35,000. Последующее финансирование и коммерческий выбор определяют дальнейшие промежуточные остатки. Поэтому таблицу датированных событий следует читать вместе с конечным сопоставлением. Компания с положительным остатком на конец горизонта всё же может не пройти эту проверку финансирования, если коммерческий платёж происходит до поступления необходимых для него денег.
При анализе компенсации пополнение компании спонсором зачисляется в начальные денежные средства до первой проверки промежуточного остатка. Оно учитывается один раз и не меняет заданные доли владения, размер раунда, оценку и последующие выплаты. Пополнение после нарушения отвечало бы на другой вопрос и не удовлетворяет этому правилу. Спасительное финансирование за счёт основателя также потребовало бы отдельного оттока его личных денежных средств или документально оформленной ценной бумаги. Рассматриваемый механизм компенсации является внешней выплатой компании без нового права на долю; его толкование намеренно уже общей рекомендации по финансированию.
Метод журнала событий раскрывает источник любой потребности в ликвидности. Аналитик может определить дату, платёж и сумму, ограничивающие решение, а затем проверить конкретное изменение договора. Более раннее снятие ограничения может сохранить клиентскую возможность; более ранний расчёт по раунду может профинансировать её затраты; начальная выплата спонсора может покрыть денежный минимум. Эти изменения имеют разные действующие требования. Модель не оценивает штраф за неисполнение, производство по делу о несостоятельности или экстренный кредит после нарушения. Для включения таких последствий в финансовое сопоставление нужны проверенные факты конкретной юрисдикции и отдельные договорные параметры.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
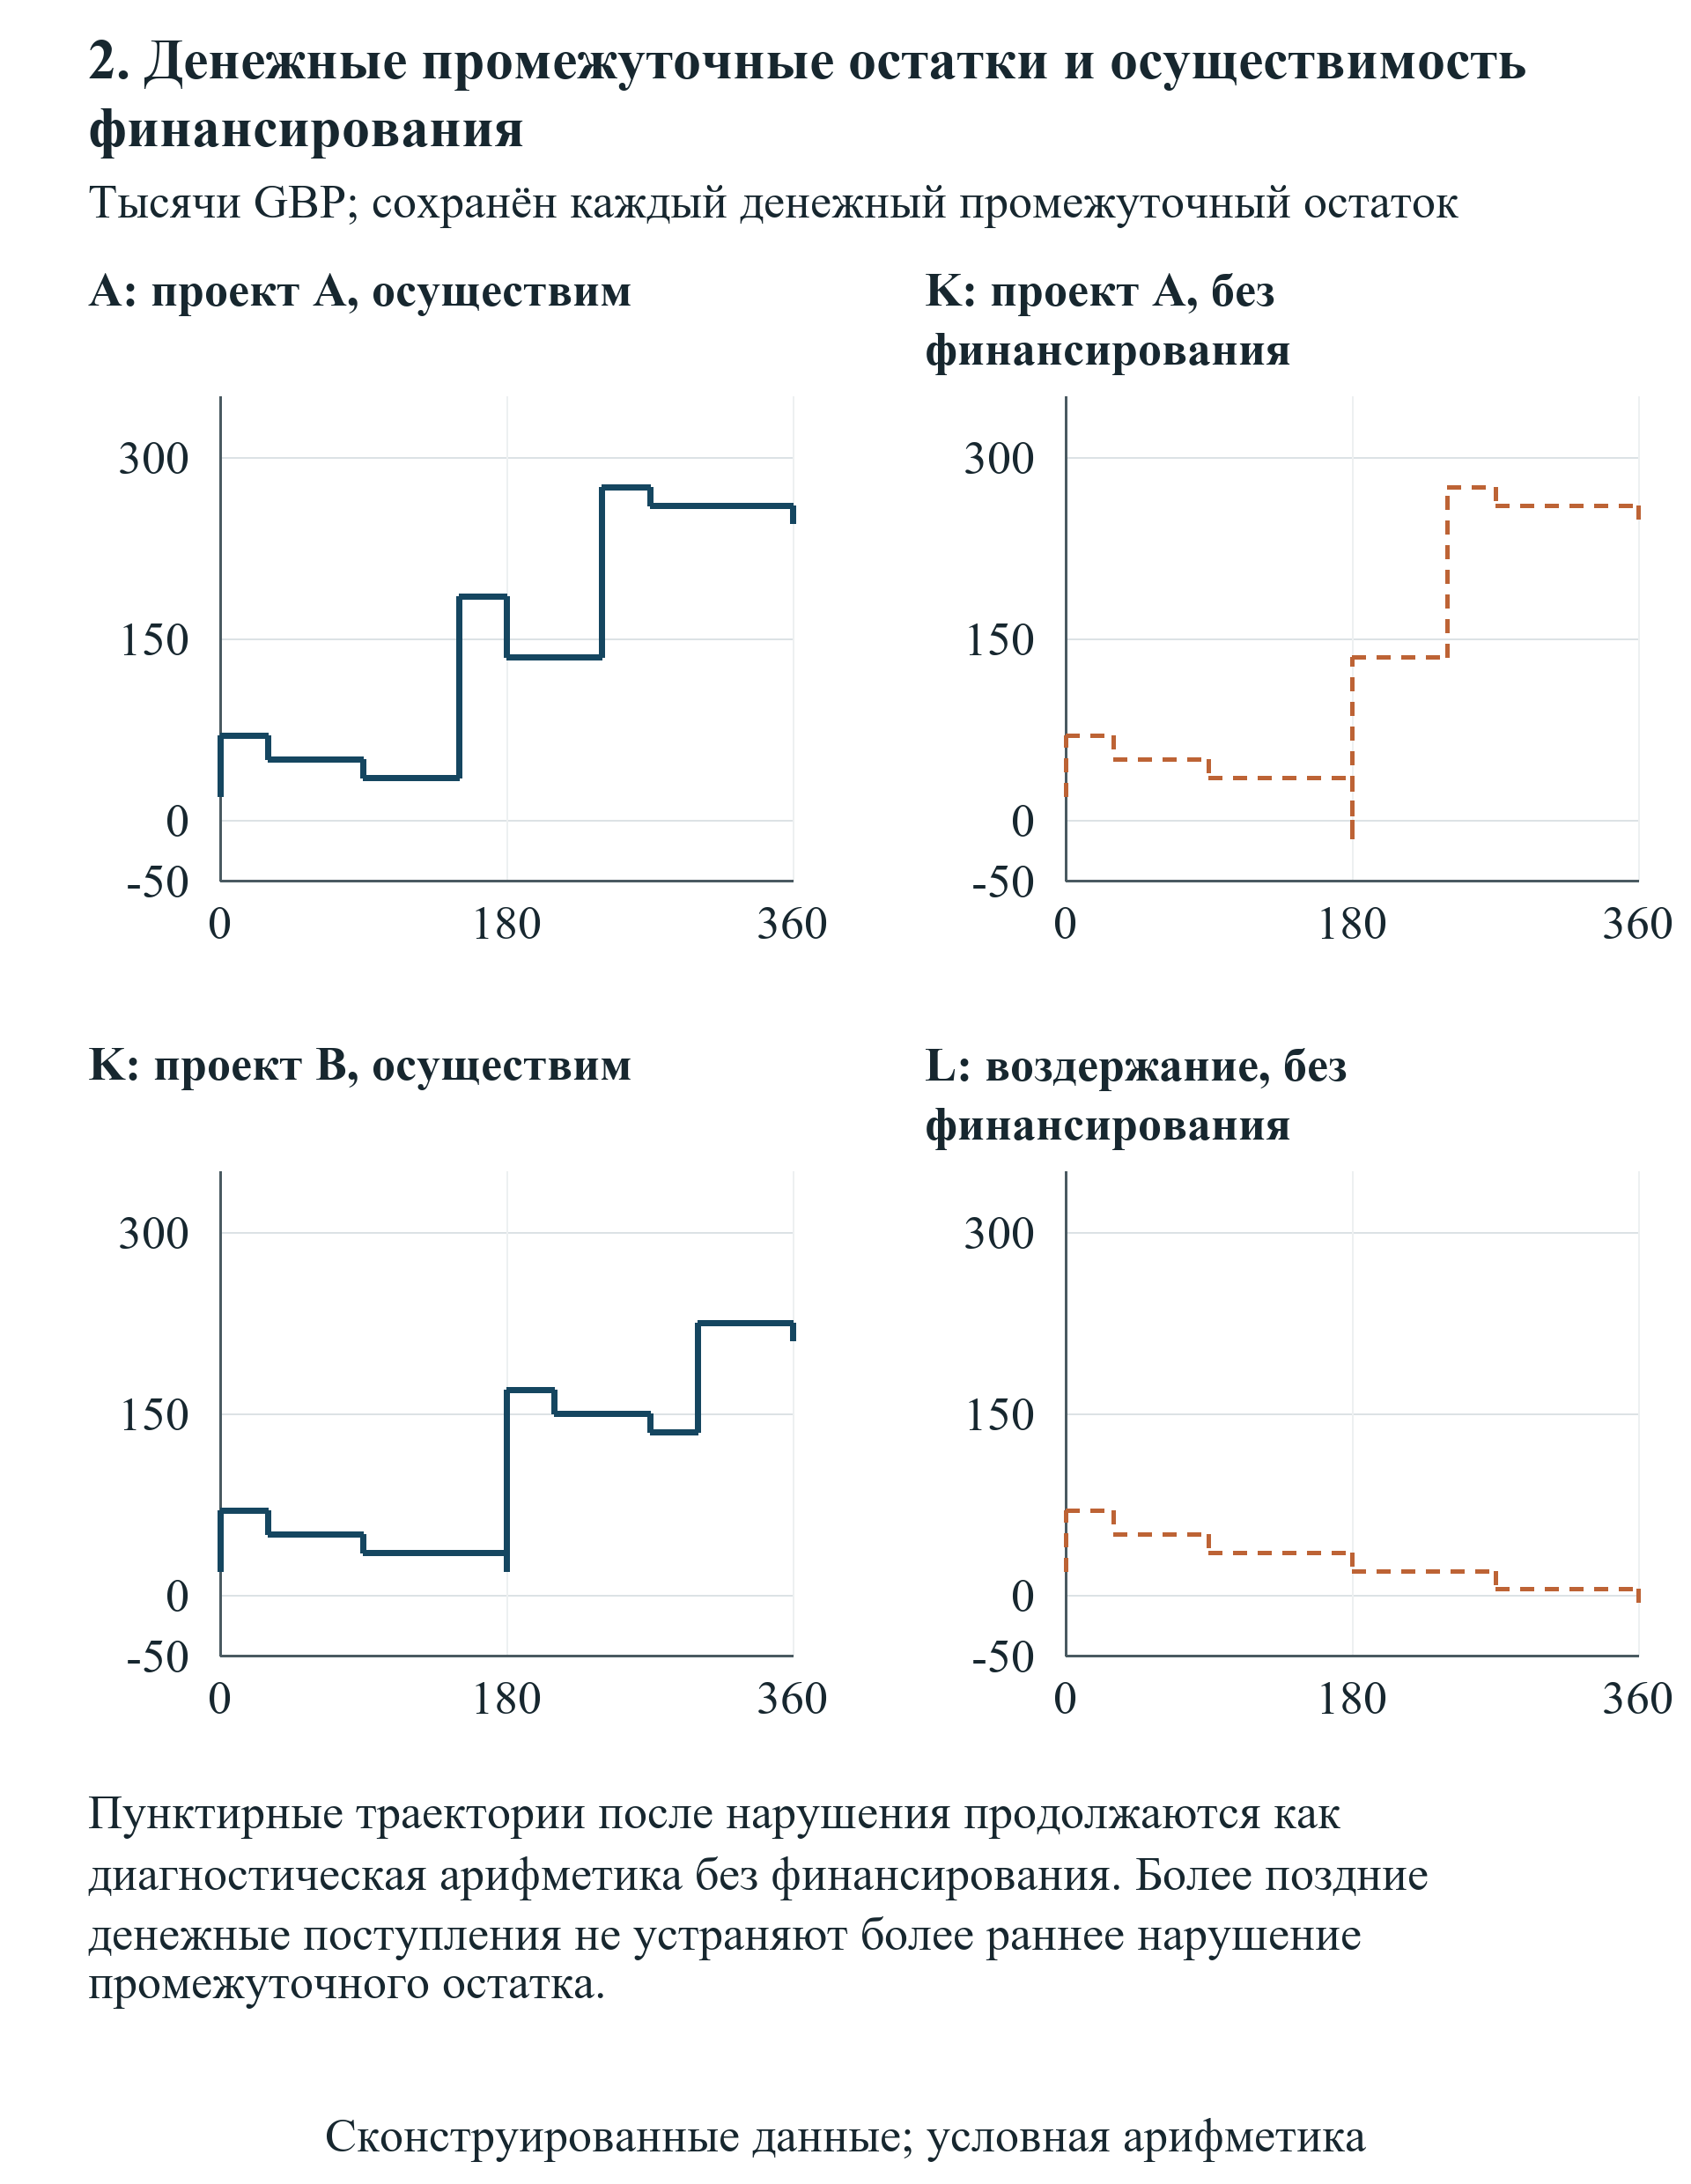
Сконструированные остатки в GBP. Учитывается каждый промежуточный остаток после выплаты; оттоки предшествуют поступлениям того же дня. Задержанная траектория A нарушает минимум на GBP 15,000 до поступления денег раунда. Траектории с нарушением являются диагностическими и не имеют достигнутой конечной стоимости.
12 Коммерческая эксклюзивность и истекающие возможности
Сопоставление коммерческого окна меняет день, в который область A становится доступной компании, сохраняя крайний срок принятия возможности. Снятие ограничения в день 150 удовлетворяет включённому крайнему дню эксперимента. Снятие в день 151 удаляет возможность A из разрешённого набора. Экономический эффект однодневного различия скачкообразен, поскольку сама возможность истекает. Это заданная договорная граница в сконструированном примере. Она не даёт оценки обычной продолжительности ограничения акселератора или вероятности того, что реальный клиент продлит свой срок.
До того как ограничение начинает влиять на решение, эталонная стратегия выбирает возможность A при заданных денежных и имущественных предпосылках. Компания завершает период с GBP 245,000 денежных средств и сохраняет GBP 640,000 активов продолжения деятельности. Применение доли основателей в семьдесят два процента даёт сконструированную условную конечную стоимость GBP 637,200. Когда окно исключает A, обеспеченной финансированием альтернативой становится B. Её конечные денежные средства составляют GBP 210,000 при тех же сохраняемых активах, а условная стоимость для основателей составляет GBP 612,000. Условная разница составляет GBP 25,200. Это разница между полными осуществимыми пакетами на общем горизонте и при общей базе долей.
Лежащая в основе разница денежных средств компании равна GBP 35,000: заданное поступление возможности A за вычетом её коммерческих затрат составляет GBP 105,000, а для B он составляет GBP 70,000. Умножение этой разницы на неизменную долю основателей даёт GBP 25,200. В журнале нет отдельного расхода на эксклюзивность. Учёт валового поступления утраченной возможности как потери, повторное списание её чистого вклада и дополнительный дисконт за права смешали бы разные величины. Собственные затраты возможности, её поступления и осуществимая замена уже образуют канал, используемый в сопоставлении.
Продолжительность имеет значение через связь с доступными альтернативами. В пределах заданных дат несколько вариантов снятия ограничения до дня 150 или в сам этот день приводят к одной и той же выбранной возможности и денежному результату. Более позднее снятие исключает A, оставляя отдельную область B доступной. Поэтому дальнейшая задержка в области A не создаёт дополнительной коммерческой потери в этом конкретном наборе из двух возможностей. У компании с последовательностью клиентских сроков могло бы быть несколько ступеней, а непрерывный процесс продаж потребовал бы другого представления возможностей. Форма результата определяется подтверждённым коммерческим календарём, а не предполагаемой ежедневной ценой слова «эксклюзивный».
Переговоры могут быть направлены на границу области, крайний срок принятия или документально оформленный механизм снятия ограничения. Например, гипотетическое исключение, разрешающее определённую сделку A, восстановило бы её юридическую допустимость в модели при условии, что её финансирование и денежные промежуточные остатки также проходят проверку. Само изменение даты не даёт согласия клиента в реальном договоре. Компании потребуются фактическое освобождение от ограничения, необходимые одобрения третьих лиц и подтверждение того, что предложение клиента остаётся открытым. Система делает эти зависимости явными до присвоения советом денежной стоимости предлагаемому изменению.
Разница условна относительно внешней альтернативы компании. Бизнес без подтверждённой возможности A не должен считать GBP 25,200 из примера собственной потерей. Бизнес с более ценной альтернативой мог бы предпочесть её ещё до действия ограничения. Соответствующий расчёт сопоставляет лучшую осуществимую подтверждённую стратегию при каждом полном пакете условий, используя согласованные цель и информационный набор. Сконструированный результат показывает важность истекающей возможности; его величина целиком следует из заданных экспериментальных параметров.
| Пакет | Выбранная стратегия | Условная стоимость для основателей, GBP | Минимальные денежные средства, GBP |
|---|---|---|---|
| A: Неограниченный эталон | A | 637,200 | 20,000 |
| B: Снятие ограничения в крайний день A | A | 637,200 | 20,000 |
| C: Снятие ограничения после крайнего дня A | B | 612,000 | 20,000 |
| D: Лицензия на область A; сохранённого использования нет | B | 381,600 | 20,000 |
| E: Временное ограничение и лицензия на область A вместе | B | 381,600 | 20,000 |
| F: Отчуждение обеих областей; обратной лицензии нет | Воздержаться | 216,000 | 20,000 |
Все значения сконструированы в GBP; калибровка по программам или эмпирический результат не заявляются. Пакет без обеспеченного финансирования не имеет достигнутой условной конечной стоимости. Минимальные денежные средства относятся к выбранной стратегии.
13 Разрешения на ИС и перекрывающиеся ограничения
Условие об ИС входит в сконструированную модель через два отдельных разрешения. Первое касается реализации коммерческого проекта в течение горизонта. Второе касается сохранения стоимости соответствующего актива на конец горизонта. В случае исключительной лицензии на область A предполагаемая лицензия лишает компанию разрешения использовать область A на протяжении всего оцениваемого периода и не предусматривает сохранённого использования или возврата прав. В результате компания теряет доступ к возможности A и исключает актив продолжения деятельности области A. Область B и базовый актив остаются доступными. Это прямые экспериментальные предпосылки о гипотетической лицензии, без вывода о требованиях названной программы.
Случай отчуждения удаляет операционные разрешения и стоимости продолжения деятельности обеих коммерческих областей, оставляя базовый актив компании. Обратной лицензии он не предусматривает. Фиксированный раунд финансирования по-прежнему явно доступен при входных предпосылках этого случая. Такая доступность финансирования является сильной условной предпосылкой: инвестор в реальной сделке мог бы изменить предложение после передачи ИС. Данное сопоставление сохраняет раунд фиксированным, чтобы выявить канал прав. Оценка конкретной компании должна добавить документально подтверждённое условие разрешений для финансирования или другое подтверждённое предложение, если передача меняет готовность инвестора предоставить средства.
Денежный эффект исключения области зависит от остающихся альтернатив. Компания, способная реализовать другой прибыльный проект, может выбрать его. Компания без оставшихся коммерческих разрешений может воздержаться от участия, если договор и задача решения допускают воздержание. Поэтому полученные значения следует рассчитывать из изменённого множества действий и сохраняемых активов. Вычитание общего процента за ограничения ИС скрыло бы оба механизма. Оно также могло бы дважды учесть потерю одной области, если оценка уже исключает эту область, а аналитик дополнительно вычитает предполагаемую договорную санкцию.
Перекрывающиеся положения требуют совместного сопоставления. Ограничение коммерческого окна может исключить возможность A, откладывая принятие за её крайний срок. Достаточно широкая лицензия на область A может независимо исключить ту же возможность. Одновременное применение обоих условий не может удалить возможность A дважды. Совместный случай также исключает компонент продолжения деятельности области A, когда лицензия имеет такую заданную область действия. Корректное сопоставление оценивает четыре полных пакета: неограниченный, только временное ограничение, только лицензия и совместный. Их разность разностей выявляет перекрытие внутри сконструированной задачи решения. Она не даёт причинной оценки по наблюдаемым компаниям или аддитивного перечня юридических убытков.
Неисключительная лицензия получает отдельный контрольный случай. Он явно сохраняет операционные разрешения компании, сохраняемые активы, денежные суммы и условия финансирования и не вводит эффекта конкурирующих продаж. Поэтому его экономический результат неизменен по построению. Это устанавливает границу смоделированных каналов. Реальная неисключительная лицензия могла бы влиять на цены, конкуренцию, техническую секретность или поведение клиентов; для этих последствий нужны дополнительные доказательства и параметры. Данный контроль не подтверждает общего утверждения об отсутствии экономических издержек у неисключительных лицензий. Он документирует, что само слово «лицензия» не создаёт денежного вычета в этой системе.
Карта разрешений должна сопровождать каждую предлагаемую оценку ИС. Она должна определять собственника до и после соглашения, разрешённых пользователей, границы продукта или области, территорию, продолжительность, сублицензирование, улучшения, сохранённые права и возврат прав. Компании также следует различать материалы заявки, ранее существовавшую технологию и результаты, созданные в ходе программы. Подписанный документ может по-разному распределять эти категории. Юридическая проверка определяет смысл соглашения и возможность его принудительного исполнения в соответствующей юрисдикции. Затем финансовый анализ использует подтверждённые изменения разрешений; неразрешённые условия сохраняются как отдельные сценарии с раскрытием их предпосылок принимающему решение.
14 Доли владения при сопоставимых условиях финансирования
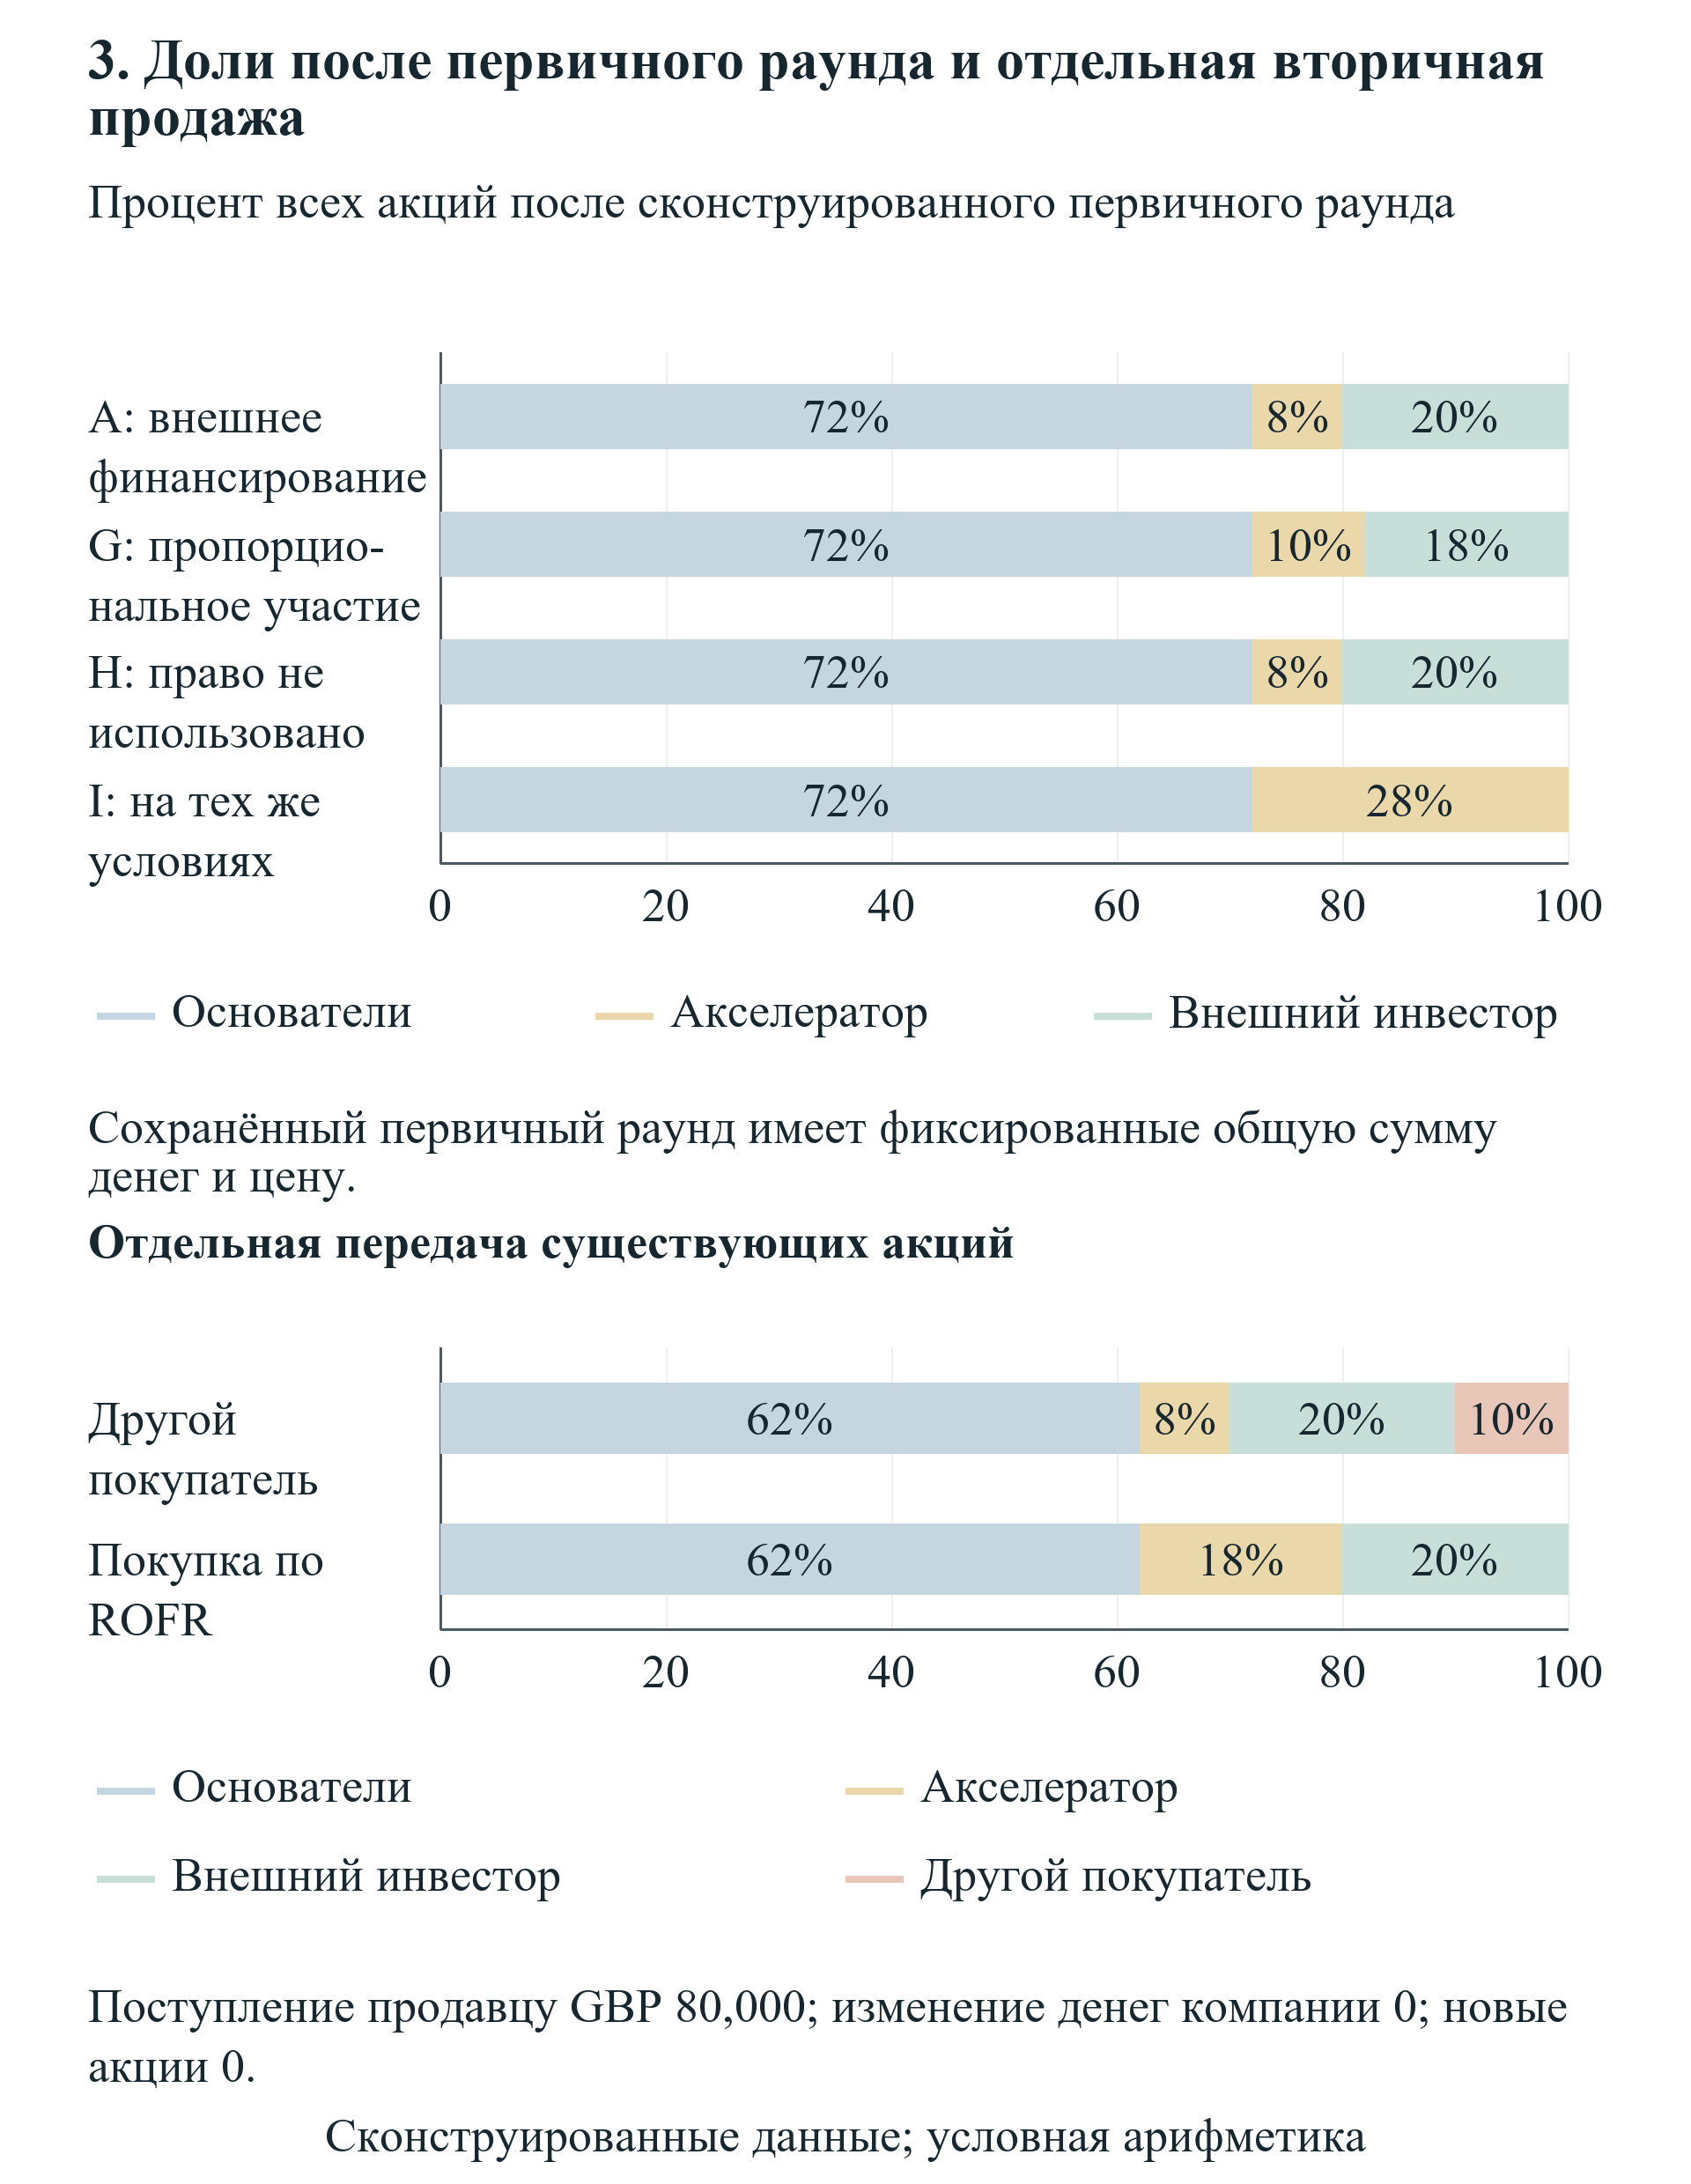
Сопоставление первичного финансирования начинается с тех же 100 существующих акций и оценки до инвестиций GBP 600,000. Следовательно, заданная цена равна GBP 6,000 за новую акцию. Привлечение GBP 150,000 по этой цене приводит к выпуску 25 акций, и после раунда всего становится 125 акций. Основатели продолжают владеть своими первоначальными 90 акциями. Их итоговая доля равна 90, делённым на 125, или 72 процентам. Расчёт сохраняет постоянными цену раунда, размер, права по акциям и существующие доли. Изменение любого из этих условий относится к отдельно заданному сопоставлению.
Полная реализация десятипроцентного права пропорционального участия существующего инвестора даёт GBP 15,000 внутри фиксированного раунда. Эта выплата покупает 2.5 новой акции. Внешние инвесторы предоставляют GBP 135,000 и получают 22.5 новой акции. Тогда существующий инвестор владеет 12.5 акции, внешние инвесторы владеют 22.5, а основатели владеют 90. Итоговые проценты равны соответственно десяти, восемнадцати и семидесяти двум. Когда право не используется, внешние инвесторы вместо этого предоставляют все GBP 150,000. Существующий инвестор сохраняет десять акций, составляющих восемь процентов после раунда, а основатели по-прежнему владеют семьюдесятью двумя процентами.
Гипотетический случай финансирования всего первичного раунда на сопоставимых условиях меняет личность подписчика. Существующий инвестор предоставляет GBP 150,000 по той же цене GBP 6,000 и получает все 25 новых акций. Его итоговое владение составляет 35 акций, или двадцать восемь процентов, а основатели вновь владеют семьюдесятью двумя процентами. Поступление денежных средств компании и общее число выпущенных акций совпадают со случаем внешнего финансирования. В пределах этих заданных условий смена подписчика сама по себе не меняет размытие основателей. Согласованное изменение цены, управления, привилегированных прав или общей суммы денег потребовало бы более широкого анализа на уровне ценных бумаг и договора.
Денежная способность и фактическое поведение остаются необходимыми условиями. Модель фиксирует право отдельно от выплаты инвестора и создаёт новые акции только за денежные средства, фактически уплаченные компании в рамках заданного раунда. Право, от которого отказались, не создаёт платежа по подписке. Обещанный раунд, для которого заданная способность инвесторов предоставить средства недостаточна, не создаёт завершённого события финансирования. Эти различия важны для планирования основателя, поскольку резервирование распределения, выражение интереса и оплаченная подписка могут находиться на разных стадиях. Сконструированный учёт не оценивает обещание как деньги и не рассматривает необязательное участие как автоматическое обязательство предоставить будущий капитал.
Контрольный случай вторичной продажи передаёт десять процентных пунктов компании после раунда от основателей за GBP 80,000, выплачиваемые им лично. Компания не получает новых денежных средств и не выпускает акций в этом контрольном случае. Вторичная покупка по той же цене на сопоставимых условиях меняет покупателя, сохраняя передаваемую продавцом долю и его личное денежное поступление. Этот ограниченный учётный результат ничего не говорит о правах согласия, налогах, ограничениях передачи или различиях в будущем поведении покупателя. Для этих вопросов нужны собственные доказательства. Контроль показывает, почему вторичное право нельзя просто вставить в денежный журнал первичного привлечения средств.
Каждая сверка изменения долей должна показывать начальные акции, уплаченные компании деньги, акции, выпущенные по указанной цене, конечные акции и конечную долю. Колонки платежа и выпуска сверяют участие инвестора с поступлением компании. Показатели долей, относящиеся к операционной стратегии с нарушением денежного ограничения, остаются условными запланированными величинами и не утверждают, что компания успешно завершила эту стратегию. Условная конечная стоимость для основателей использует долю владения только для обеспеченной финансированием стратегии. Такое представление позволяет читателю проверить, следует ли кажущаяся стоимость права из размытия, утраченных денег компании, задержки финансирования или отдельного изменения операционных активов.
| Пакет и владелец | Акции до + выпуск = после | Уплачено компании, GBP | Итоговая доля |
|---|---|---|---|
| A; Основатели | 90 + 0 = 90 | 0 | 72% |
| A; Существующий инвестор | 10 + 0 = 10 | 0 | 8% |
| A; Внешний инвестор | 0 + 25 = 25 | 150,000 | 20% |
| G; Основатели | 90 + 0 = 90 | 0 | 72% |
| G; Существующий инвестор | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Внешний инвестор | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Основатели | 90 + 0 = 90 | 0 | 72% |
| H; Существующий инвестор | 10 + 0 = 10 | 0 | 8% |
| H; Внешний инвестор | 0 + 25 = 25 | 150,000 | 20% |
| I; Основатели | 90 + 0 = 90 | 0 | 72% |
| I; Существующий инвестор | 10 + 25 = 35 | 150,000 | 28% |
| I; Внешний инвестор | 0 + 0 = 0 | 0 | 0% |
Сконструированный раунд обыкновенного капитала. Цена GBP 6,000 за новую акцию. Каждый пакет даёт компании GBP 150,000; конечное число акций равно 125.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
Первичный раунд выпускает 25 акций по GBP 6,000 и сохраняет долю основателей в семьдесят два процента в сопоставимых случаях. Вторичный контроль передаёт существующие акции и оплачивается продавцу; он не даёт компании денежных средств.
15 Задержки финансирования и утрата предложения
Сроки финансирования действуют через другой календарь. Заданный первичный раунд может впервые завершиться расчётом в день 150, а после дня 210 предложение истекает. Задержка процесса откладывает денежное событие раунда, не меняя даты принятия коммерческих предложений или цену для инвесторов. Если компания уже обязалась реализовать возможность A, ограничивающим становится порядок платежей дня 180. В журнале остаётся GBP 35,000 после дня 90. В день 180 операционные выплаты GBP 15,000 и коммерческие затраты GBP 35,000 подлежат оплате до любого поступления финансирования того же дня. Минимум в этот момент равен отрицательным GBP 15,000.
Перенос расчёта по раунду на день 179 позволяет избежать именно этого минимума, поскольку GBP 150,000 доступны до обязательств дня 180. Расчёт в день 180 при объявленном порядке «сначала оттоки» поступает слишком поздно, чтобы профинансировать более ранний промежуточный остаток. Итоговый остаток того же дня после поступления положителен, но стратегия с уже принятым обязательством не прошла проверку финансирования. Это различие важно для договорного права, которое расходует время, не меняя цену подписки. Компании следует определить фактический механизм расчётов и приоритеты платежей, прежде чем использовать сопоставление календарных дней как доказательство доступной ликвидности.
Компания также может изменить коммерческую стратегию, если информация о сроках доступна до принятия обязательства. Возможность B не имеет коммерческого платежа в день 180 и остаётся финансируемой при заданном расчёте по раунду в этот день. Поэтому выбор B позволяет избежать денежного нарушения, специфичного для A, отказываясь при этом от большего предполагаемого чистого вклада A. Сопоставление оптимальных обеспеченных финансированием стратегий может показывать этот переход. Расчёт компенсации при заранее принятом обязательстве A отвечает на более узкий вопрос и сохраняет A как обязательную стратегию. Показ обоих результатов раскрывает, отражает ли заявленная стоимость прав потребность в денежном вливании, осуществимую адаптацию или необратимое ранее принятое обязательство.
Гипотетический случай первоочередного предложения задаёт даты приглашения, ответа и внешнего предложения до запланированного расчёта. Заданный в нём отказ позволяет получить те же внешние деньги в день 150. При этих точных датах процесса и фиксированных условиях название первоочередного предложения не имеет отдельного денежного эффекта. Гипотетический случай задержки из-за права финансирования на сопоставимых условиях, напротив, задаёт более поздний внешний расчёт. Более поздняя дата вместе с журналом создаёт последствие для финансирования. Ни один эксперимент не устанавливает универсального эффекта права первоочередного предложения или преимущественного права покупки; область действия, механизм уведомления, ответ инвестора и итоговое предложение определяют расчёт для конкретной компании.
Снятие ограничения на привлечение средств в день 211 пропускает установленное истечение предложения. Тогда модель не фиксирует завершённого раунда, поступления финансирования компании или новых акций от этого раунда. При заданных начальной ликвидности и календаре выплат ни одна основная коммерческая стратегия в этом случае не остаётся обеспеченной финансированием на весь горизонт. Сопоставление конечной стоимости для основателей остаётся недоступным. Диагностическую сумму активов и денежных средств нельзя представлять как достигнутый результат, а истёкшее предложение нельзя считать деньгами, просто пришедшими на день позже. Новый инвестор или экстренный кредит являлись бы новым подтверждённым сценарием финансирования.
Практическая проверка должна связывать каждое процессуальное положение с последней пригодной датой поступления денег. Компания может запросить определённый срок ответа, автоматическое истечение окна переговоров, отказ от права для конкретной сделки или доказательство обязательства предоставить промежуточное финансирование. Для каждого предложения нужны фактические документы и экономика. Процентное промежуточное финансирование добавляет стоимость и обязательства погашения; новый капитал меняет доли; выплата спонсора имеет другое распределение последствий. Система сохраняет эти альтернативы отдельно, чтобы совет видел, какое изменение договора или обеспеченная финансированием ценная бумага поддерживают предлагаемый путь восстановления.
| Пакет | Выбранная стратегия | Условная стоимость для основателей, GBP | Минимальные денежные средства, GBP |
|---|---|---|---|
| G: Полное добровольное пропорциональное участие | A | 637,200 | 20,000 |
| H: Неиспользованное право участия | A | 637,200 | 20,000 |
| I: Первичное финансирование на тех же условиях | A | 637,200 | 20,000 |
| J: Отказ по первоочередному предложению; своевременные деньги | A | 637,200 | 20,000 |
| K: Процесс сопоставления; деньги в день 180 | B | 612,000 | 20,000 |
| L: Снятие ограничения на привлечение после истечения предложения | Нет обеспеченной финансированием стратегии | Недоступно | Недоступно |
Все значения сконструированы в GBP; калибровка по программам или эмпирический результат не заявляются. Пакет без обеспеченного финансирования не имеет достигнутой условной конечной стоимости. Минимальные денежные средства относятся к выбранной стратегии.
16 Пороги компенсации и начальная ликвидность
Вопрос о компенсации требует определённых получателя, даты и последствий для финансирования. Здесь внешний спонсор выплачивает компании неотрицательную сумму до проверки начального остатка. Выплата не создаёт ценной бумаги, сохраняет долю основателей и не меняет ни последующих затрат, поступлений, разрешений, ни условий финансирования. Эксперимент ищет наименьшую такую выплату, которая делает допустимую стратегию обеспеченной финансированием и достигает заданного эталона стоимости для основателей. Эти условия намеренно ограничивают толкование. Они не описывают новую инвестицию в капитал, личный денежный взнос основателя или компенсацию после уже пропущенного обязательства.
Для каждой юридически допустимой стратегии потребность в ликвидности равна сумме, необходимой для доведения её наименьшего денежного промежуточного остатка без помощи до заданного минимума, с нижней границей ноль. Потребность по стоимости сопоставляет эталонную условную стоимость для основателей с диагностическим свободным членом аффинного выражения стратегии и делит разницу на положительную долю основателей. Пополнение для стратегии равно наибольшему из нуля, потребности в ликвидности и этого экономического порога. Затем расчёт сопоставляет каждую разрешённую стратегию и выбирает наименьшее осуществимое пополнение. Отдельное сохранение экономического порога со знаком показывает, когда стратегия уже превышает эталон стоимости до выплаты.
Диагностический свободный член имеет ограниченную математическую роль. Это выражение конечной суммы активов и денежных средств стратегии при нулевой компенсации, умноженное на её запланированную долю основателей, даже когда более раннее денежное нарушение не позволяет стратегии быть обеспеченной финансированием. Он даёт свободный член аффинного выражения, необходимый для нахождения пополнения до начального момента. Он не представляется как достигнутое благосостояние основателей. После расчёта компенсации эксперимент повторно проверяет каждый денежный промежуточный остаток и условие стоимости для компенсированной стратегии. Предлагаемая выплата проходит проверку только тогда, когда фактическая компенсированная траектория удовлетворяет обоим условиям.
Временной контроль с обязательной A требует GBP 15,000 до начального момента, когда финансирование поступает в день 180. Эта выплата доводит ограничивающий промежуточный остаток ровно до нуля. Сопоставление со снятием ограничения после крайнего срока требует GBP 35,000 компании, чтобы восстановить неограниченный эталон стоимости основателей при реализации B. Последняя сумма больше разницы GBP 25,200 на уровне основателей, поскольку им принадлежит семьдесят два процента компании. В случае отчуждения восстановление того же эталона через заданный корпоративный канал требует GBP 585,000. Сопоставление отражает предполагаемые отсутствующие активы областей и коммерческий вклад вместе с сохраняемыми базовыми активами и денежными средствами.
Некоторые контрольные случаи имеют качественно иные ответы. Начальный остаток отрицательных GBP 5,000 требует как минимум GBP 5,000 до любого более позднего поступления нулевого дня, даже если это поступление велико. Компания с нулевой долей основателей не может улучшить эту конкретную условную стоимость для основателей через денежные средства компании. Если эталон уже равен нулю, ликвидность всё ещё можно восстановить; положительный эталон для основателей недостижим через этот канал. Случай, требующий коммерческого действия и одновременно запрещающий каждое действие, не имеет допустимой стратегии. Большая денежная выплата не может устранить это логическое ограничение.
Конечный порог следует толковать вместе с ограничивающим условием и выбранной стратегией. При изменении параметра минимальная выплата может переключать стратегии, поэтому решение только для первоначально предпочтительного проекта может завысить требуемую компенсацию. При отображении требования финансирования суммы в целых фунтах округляются вверх, а точные рациональные значения сохраняются в расчётах. Для реальных переговоров нужны налоговый, юридический, бухгалтерский режим выплаты и её режим с точки зрения ценных бумаг, прежде чем использовать её как предложение об урегулировании. Сконструированные пороги дают проверяемый ответ для определённого механизма выплаты; другие механизмы компенсации требуют собственных уравнений и подтверждающих условий.
| Вопрос | Выбранная стратегия | Начальная выплата, GBP | Результат |
|---|---|---|---|
| Нулевой начальный остаток; равенство минимуму | Воздержаться | 0 | Ноль |
| Начальный дефицит до поступления | Воздержаться | 5,000 | Конечный |
| Обязательная A; раунд в день 179 | A | 0 | Ноль |
| Обязательная A; раунд в день 180 | A | 15,000 | Конечный |
| Снятие в крайний срок; сопоставимая стоимость | A | 0 | Ноль |
| Снятие после крайнего срока; сопоставимая стоимость | B | 35,000 | Конечный |
| Нет конечного актива области A; сопоставимая стоимость | B | 35,000 | Конечный |
| Отчуждение; сопоставимая стоимость | Воздержаться | 585,000 | Конечный |
| Отрицательный порог стоимости со знаком | A | 0 | Ноль |
| Нулевая доля основателей; нулевая цель | Воздержаться | 0 | Ноль |
| Нулевая доля основателей; положительная цель | Ни одна стратегия не достигает цели | Недоступно | Невозможно |
| Обязательное действие; пустой разрешённый набор | Нет допустимой стратегии | Недоступно | Невозможно |
Сконструированные деньги спонсора поступают до начального момента и не меняют долей или других условий. Невозможный результат нельзя исправить через этот канал. Точные суммы сохраняются; требования финансирования в целых фунтах при необходимости округляются вверх.
17 Чувствительность к срокам и сохраняемым активам
Однофакторные эксперименты меняют по одному объявленному параметру внутри определённого пакета. Пять дат снятия ограничения проверяют границу возможности; пять начальных остатков проверяют денежный минимум при задержанном финансировании; пять стоимостей продолжения деятельности области A проверяют сопоставимую стоимость исключения этого актива; пять долей использования пропорционального права проверяют распределение внутри фиксированного раунда. Двадцать наблюдений являются строками сконструированных сценариев. Интервалы между ними не задают эмпирической частоты или распределения вероятностей. Цель состоит в определении параметра, достигающего действующей границы, и неизменяемых предпосылок, объясняющих постоянный результат.
Ряд дат снятия ограничения содержит нулевой день, 120, 150, 151 и 211. Первые три сохраняют возможность A при правиле включённого крайнего дня принятия. Последние два исключают A, не меняя разрешения и сроков области B. Поэтому эти случаи выбирают одну и ту же альтернативу при остальных фиксированных предпосылках. Плоские участки и ступень следуют из заданного набора. Реальный реестр возможностей должен содержать подтверждённые даты истечения и зависимости. Экстраполяция ступени на ненаблюдаемый поток клиентов потребовала бы новых доказательств и могла бы существенно изменить предпочтительную стратегию.
Ряд начальных денежных средств использует остатки ноль, GBP 5,000, GBP 20,000, GBP 35,000 и GBP 50,000 при финансировании, отложенном до дня 180. Он сохраняет каждую юридически допустимую стратегию и её денежную проверку, позволяя читателю видеть, где меняется выбранное обеспеченное финансированием действие. Стратегия с заранее принятой A имеет требование к начальной ликвидности GBP 35,000 при этом правиле задержанного расчёта; стандартные начальные GBP 20,000 на GBP 15,000 меньше этой величины. Результат оптимальной стратегии может отличаться, поскольку воздержание или B остаются доступны. Вывод должен сохранять эти различия на уровне стратегий, а не заменять весь пакет денежным минимумом одного проекта.
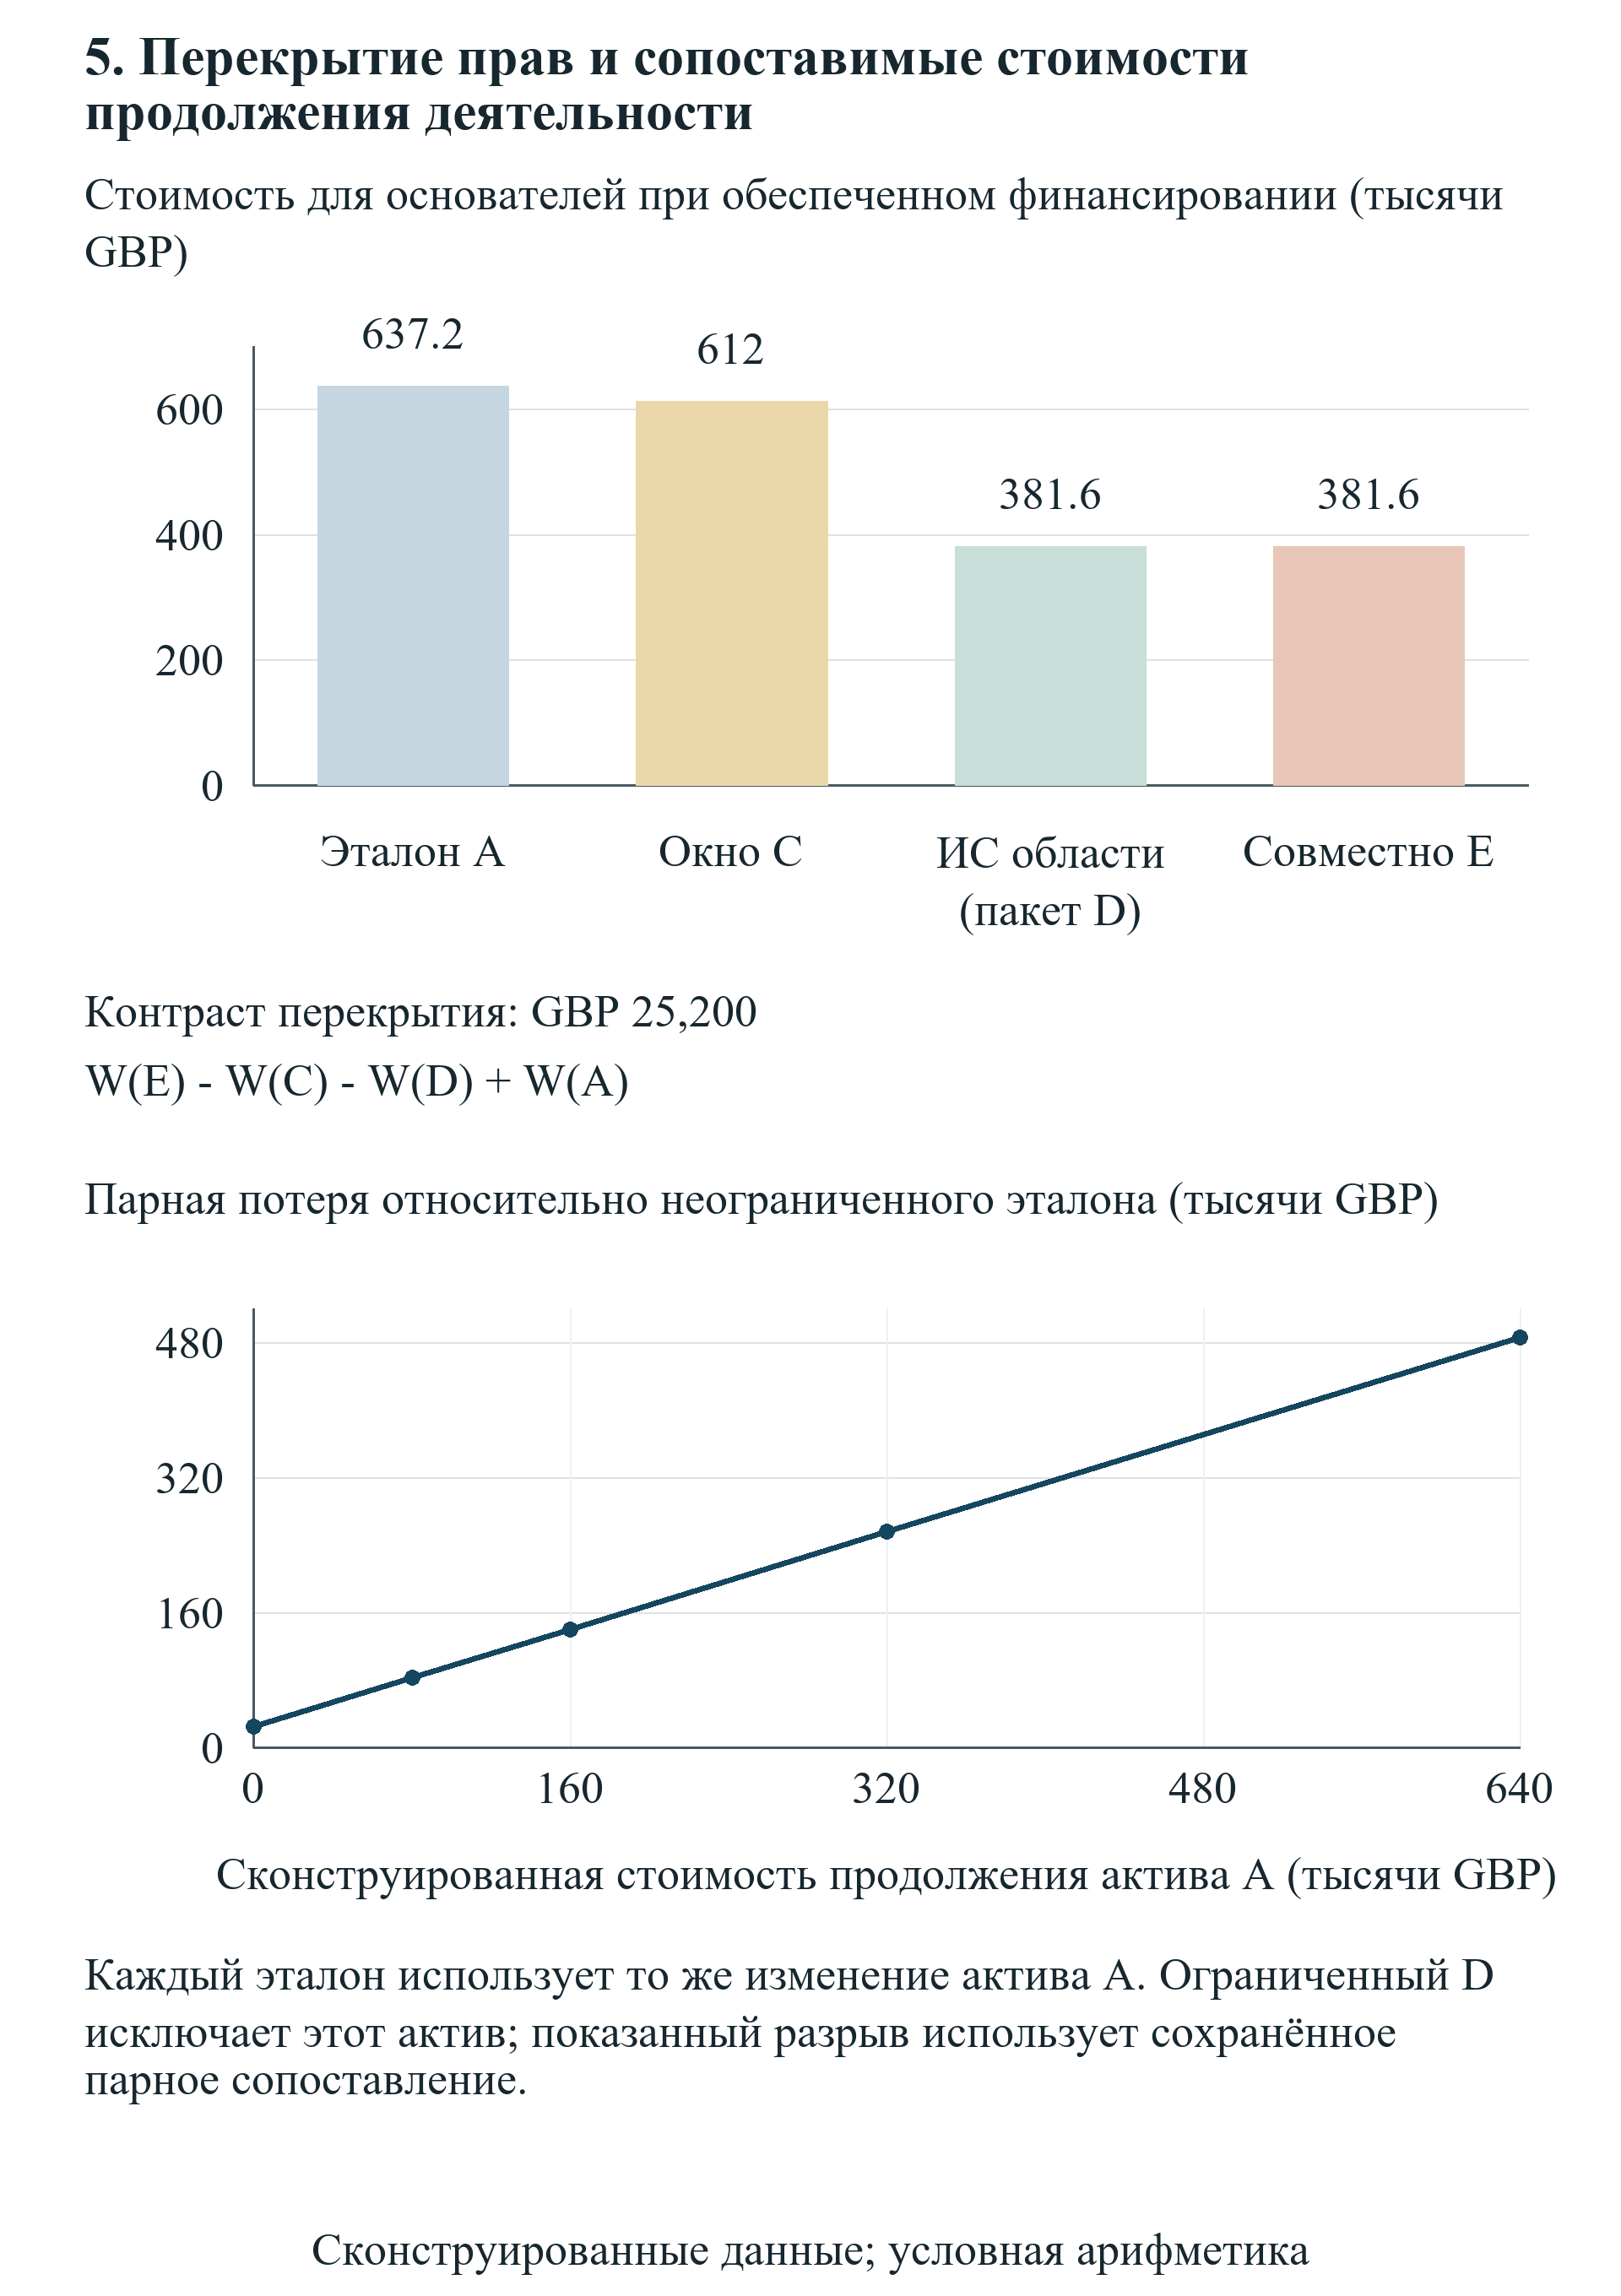
Ряд продолжения деятельности области A использует ноль, GBP 80,000, GBP 160,000, GBP 320,000 и GBP 640,000. Каждое значение применяется и к неограниченному эталону, и к пакету с ограничением области A. Сам ограниченный пакет сохраняет базовые активы и область B, поэтому его стоимость неизменна относительно исключённого скалярного значения области A. Сопоставимая разница меняется, поскольку неограниченный пакет сохраняет эту область. Такое парное изменение измеряет требуемую чувствительность прав на актив, сохраняя собственную границу активов ограничения. Таблица только с ограниченными значениями являлась бы проверкой неизменности и не показывала бы, как меняется стоимость ограничения.
Использование пропорционального права меняется от нуля через одну четверть, одну половину и три четверти до полной реализации заданного права. Внешняя подписка корректируется внутри того же раунда GBP 150,000. При неизменных цене, размере и условиях ценной бумаги доля основателей и финансирование компании остаются постоянными. Меняется распределение существующего и внешних инвесторов. Эта неизменность служит проверкой арифметики сделки. Она не подтверждает утверждений о ценовых переговорах, вытеснении, отборе инвесторов или способности финансирования на реальном рынке. Эти эффекты требуют дополнительных условий, наблюдаемого поведения и отдельного сопоставления.
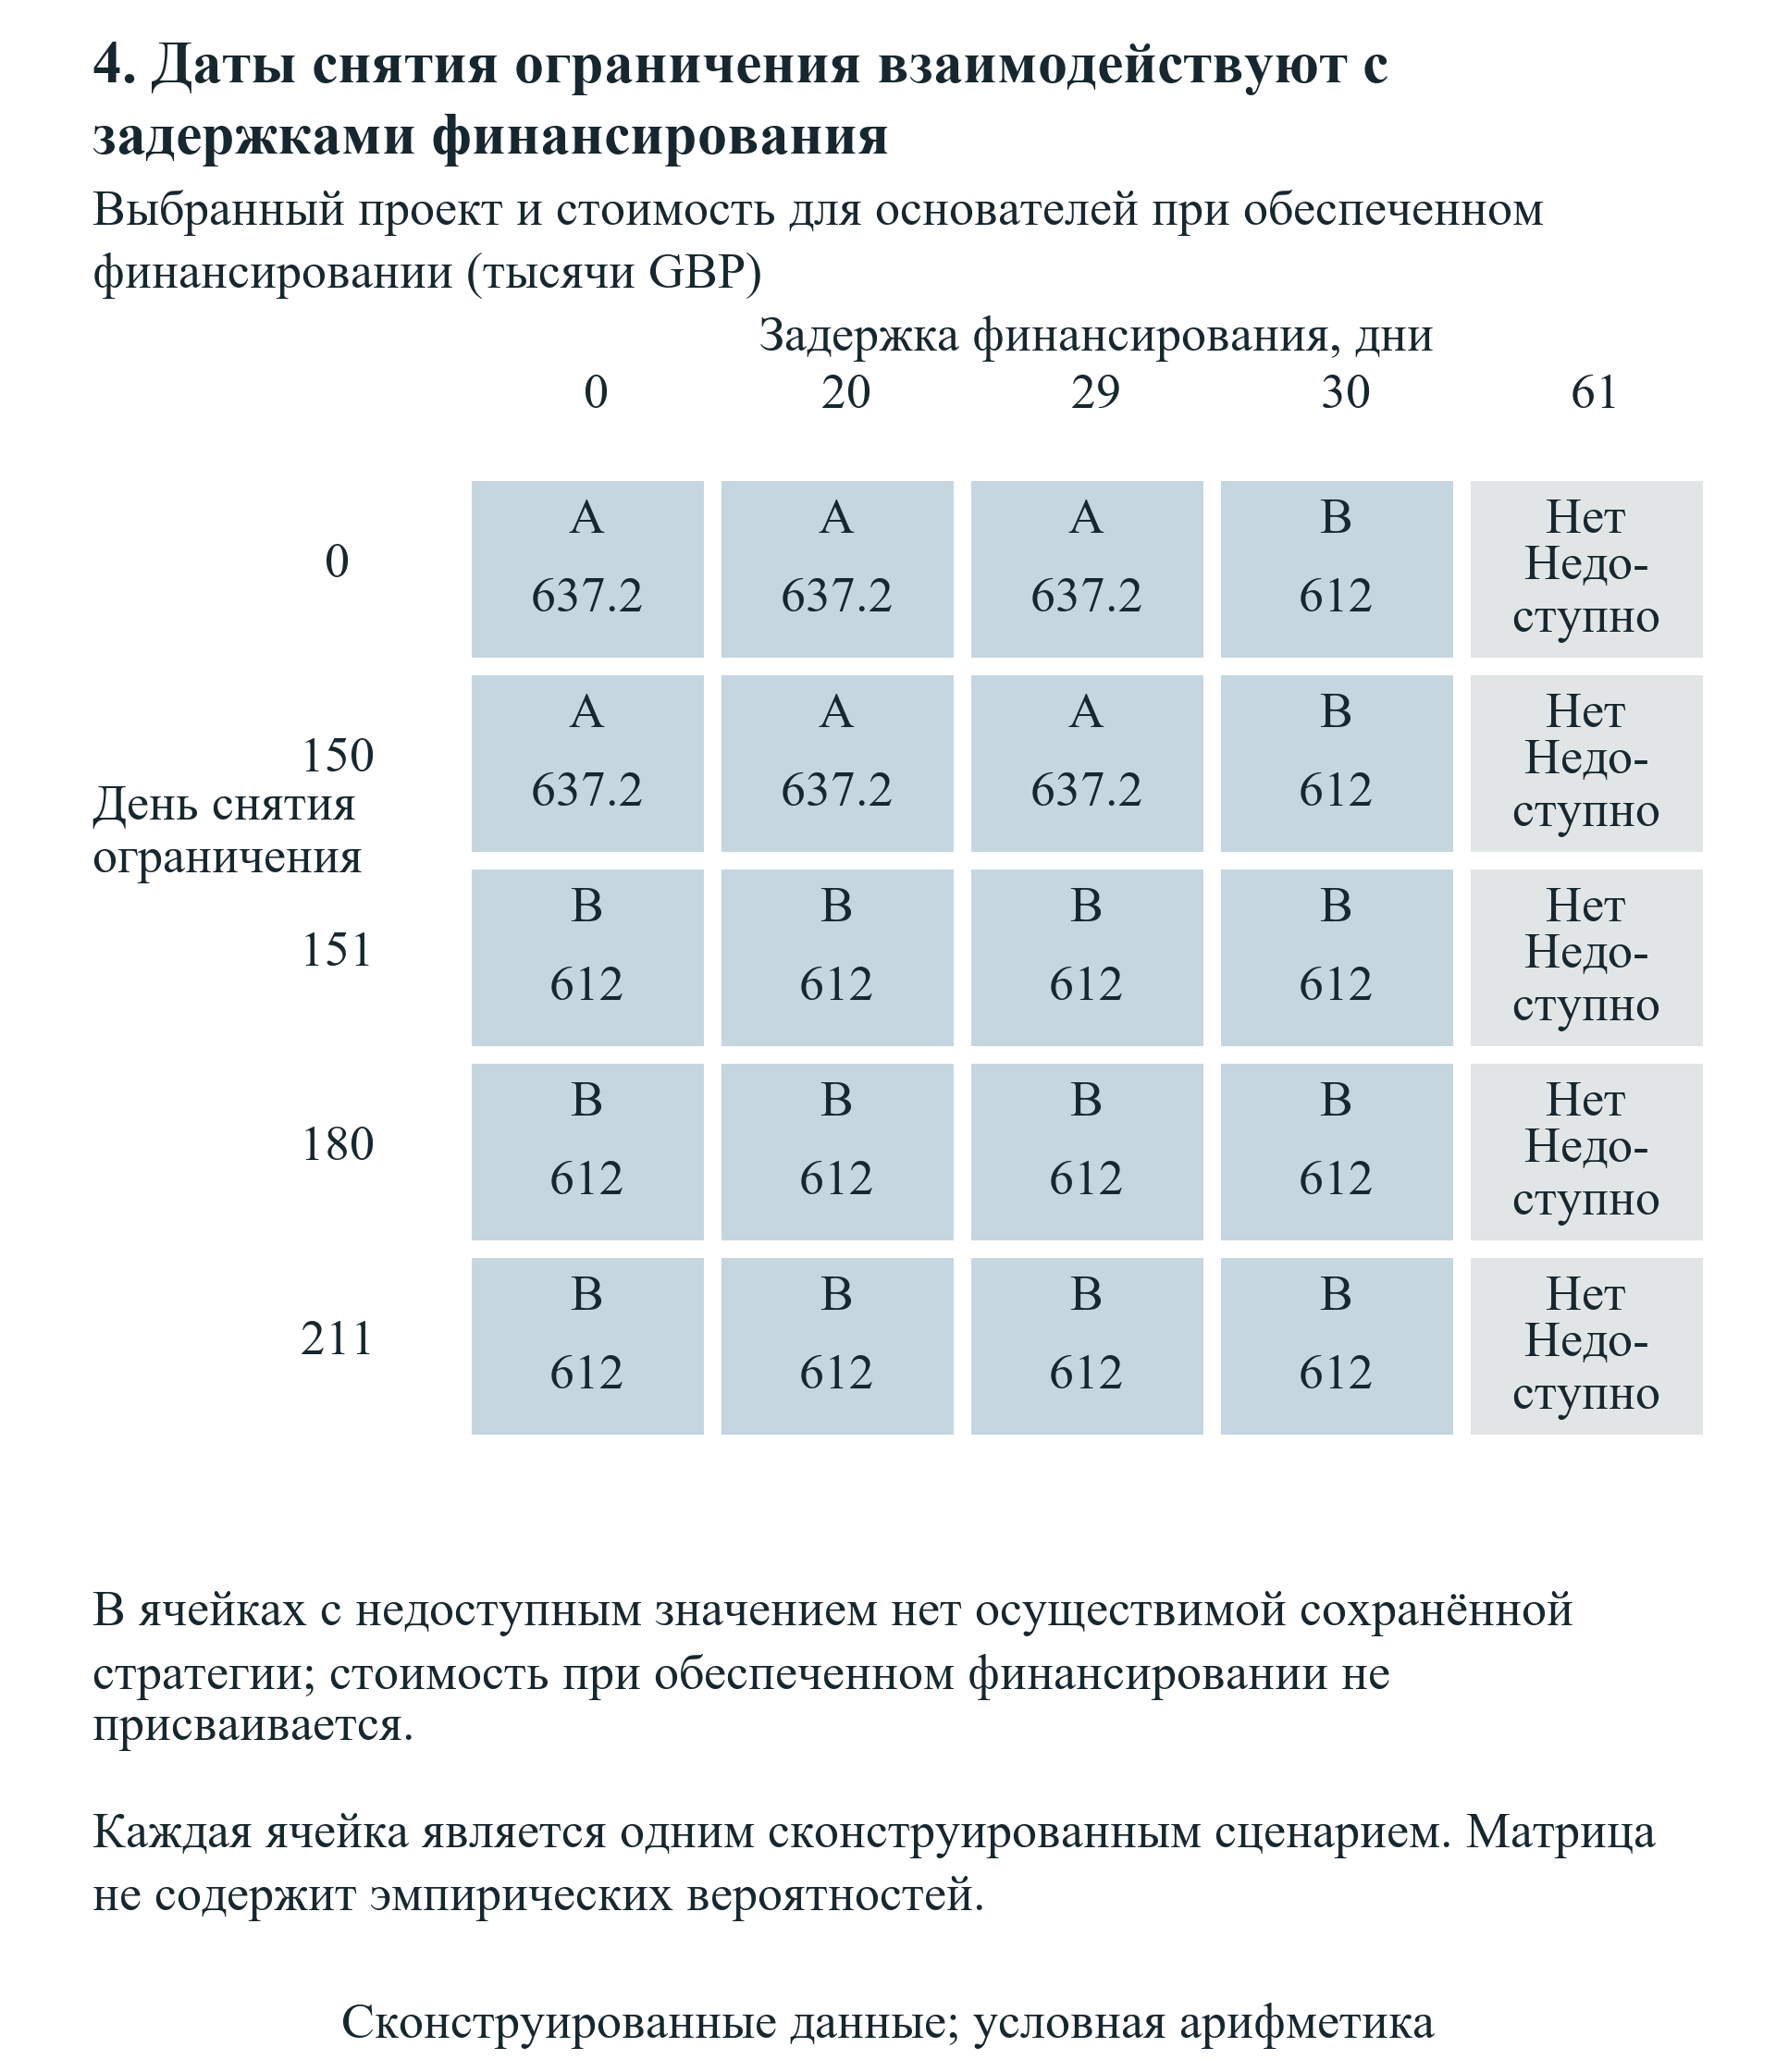
Матрица взаимодействия пересекает пять коммерческих дат снятия ограничения с задержками финансирования в ноль, двадцать, двадцать девять, тридцать и шестьдесят один день. Она определяет обеспеченную финансированием стратегию в каждой из двадцати пяти ячеек и оставляет конечную стоимость недоступной там, где ни одна стратегия не может быть профинансирована. Последняя задержка пропускает заданное истечение предложения финансирования. Матрица является детерминированной картой заданных возможностей, прав и денежных условий, без распределительного толкования. Её практическая польза заключается в определении дат, которые в первую очередь требуют переговоров или денежных доказательств. Она не прогнозирует частоту попадания компании в определённую ячейку из-за соглашения с акселератором.
| Изменяемый параметр | Выбранная стратегия | Условная стоимость для основателей, GBP | Потеря относительно парного эталона, GBP |
|---|---|---|---|
| Снятие ограничения A в день 0 | A | 637,200 | Не это сопоставление |
| Снятие ограничения A в день 120 | A | 637,200 | Не это сопоставление |
| Снятие ограничения A в день 150 | A | 637,200 | Не это сопоставление |
| Снятие ограничения A в день 151 | B | 612,000 | Не это сопоставление |
| Снятие ограничения A в день 211 | B | 612,000 | Не это сопоставление |
| Задержанный раунд; начальные деньги 0 | B | 597,600 | Не это сопоставление |
| Задержанный раунд; начальные деньги 5,000 | B | 601,200 | Не это сопоставление |
| Задержанный раунд; начальные деньги 20,000 | B | 612,000 | Не это сопоставление |
| Задержанный раунд; начальные деньги 35,000 | A | 648,000 | Не это сопоставление |
| Задержанный раунд; начальные деньги 50,000 | A | 658,800 | Не это сопоставление |
| Парное изменение актива области A 0 | B | 381,600 | 25,200 |
| Парное изменение актива области A 80,000 | B | 381,600 | 82,800 |
| Парное изменение актива области A 160,000 | B | 381,600 | 140,400 |
| Парное изменение актива области A 320,000 | B | 381,600 | 255,600 |
| Парное изменение актива области A 640,000 | B | 381,600 | 486,000 |
| Использование пропорционального права 0 | A | 637,200 | Не это сопоставление |
| Использование пропорционального права 1/4 | A | 637,200 | Не это сопоставление |
| Использование пропорционального права 1/2 | A | 637,200 | Не это сопоставление |
| Использование пропорционального права 3/4 | A | 637,200 | Не это сопоставление |
| Использование пропорционального права 1 | A | 637,200 | Не это сопоставление |
Все значения сконструированы в GBP; калибровка по программам или эмпирический результат не заявляются. Для пяти строк активов потеря равна неограниченному эталону с тем же изменением параметра за вычетом ограниченного пакета; сама стоимость активов ограниченного пакета неизменна.
| День снятия ограничения A | Задержка 0 | Задержка 20 | Задержка 29 | Задержка 30 | Задержка 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Без финансирования |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Без финансирования |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Без финансирования |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Без финансирования |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Без финансирования |
Каждая ячейка даёт выбранную стратегию и сконструированную условную стоимость для основателей в GBP. Задержка отсчитывается от дня раунда 150. Задержка на шестьдесят один день пропускает истечение предложения в день 210. Вероятности не назначаются.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
Задержки финансирования отсчитываются от дня 150. Каждая ячейка следует полному юридически допустимому набору и денежному журналу. Недоступному обеспеченному финансированием результату не присваивается нулевая конечная стоимость. Матрице не приписывается распределение вероятностей.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
Сконструированные условные стоимости для основателей в GBP. Совместное взаимодействие со знаком равно GBP 25,200. Для чувствительности активов одно и то же значение области A меняется в обоих пакетах; ограниченный пакет исключает этот актив и остаётся неизменным.
18 Информация и ценность сохранения выбора
Отдельный информационный эксперимент спрашивает, получает ли компания выгоду от сохранения выбора до появления существенной коммерческой информации. Компания может обязаться реализовать A или B на начальный момент либо сохранить возможность выбрать в день 120. В этом эксперименте коммерческое состояние наблюдается в день 120 до обоих крайних сроков принятия. Первое состояние сохраняет поступление A GBP 140,000 и поступление B GBP 90,000. Во втором состоянии поступление A равно GBP 70,000, а B равно GBP 130,000. Все прочие заданные коммерческие параметры, параметры финансирования и долей остаются фиксированными.
Ни одному состоянию не назначается вероятность. Объявленный критерий решения является максиминным: сопоставляется наименьший результат для основателей, доступный при каждой разрешённой стратегии. Стратегия с предварительным обязательством использует одно и то же коммерческое действие в обоих состояниях. Адаптивная стратегия может выбрать другое действие после наблюдения состояния, если это действие остаётся юридически разрешённым и обеспеченным финансированием. Полученная премия гибкости равна разнице адаптивного и предварительно фиксированного максиминных значений. Это величина правила принятия решений в конечном наборе сценариев. Она не является ожидаемой доходностью, рыночной ценой опциона или статистически оценённым эффектом вступления в акселератор.
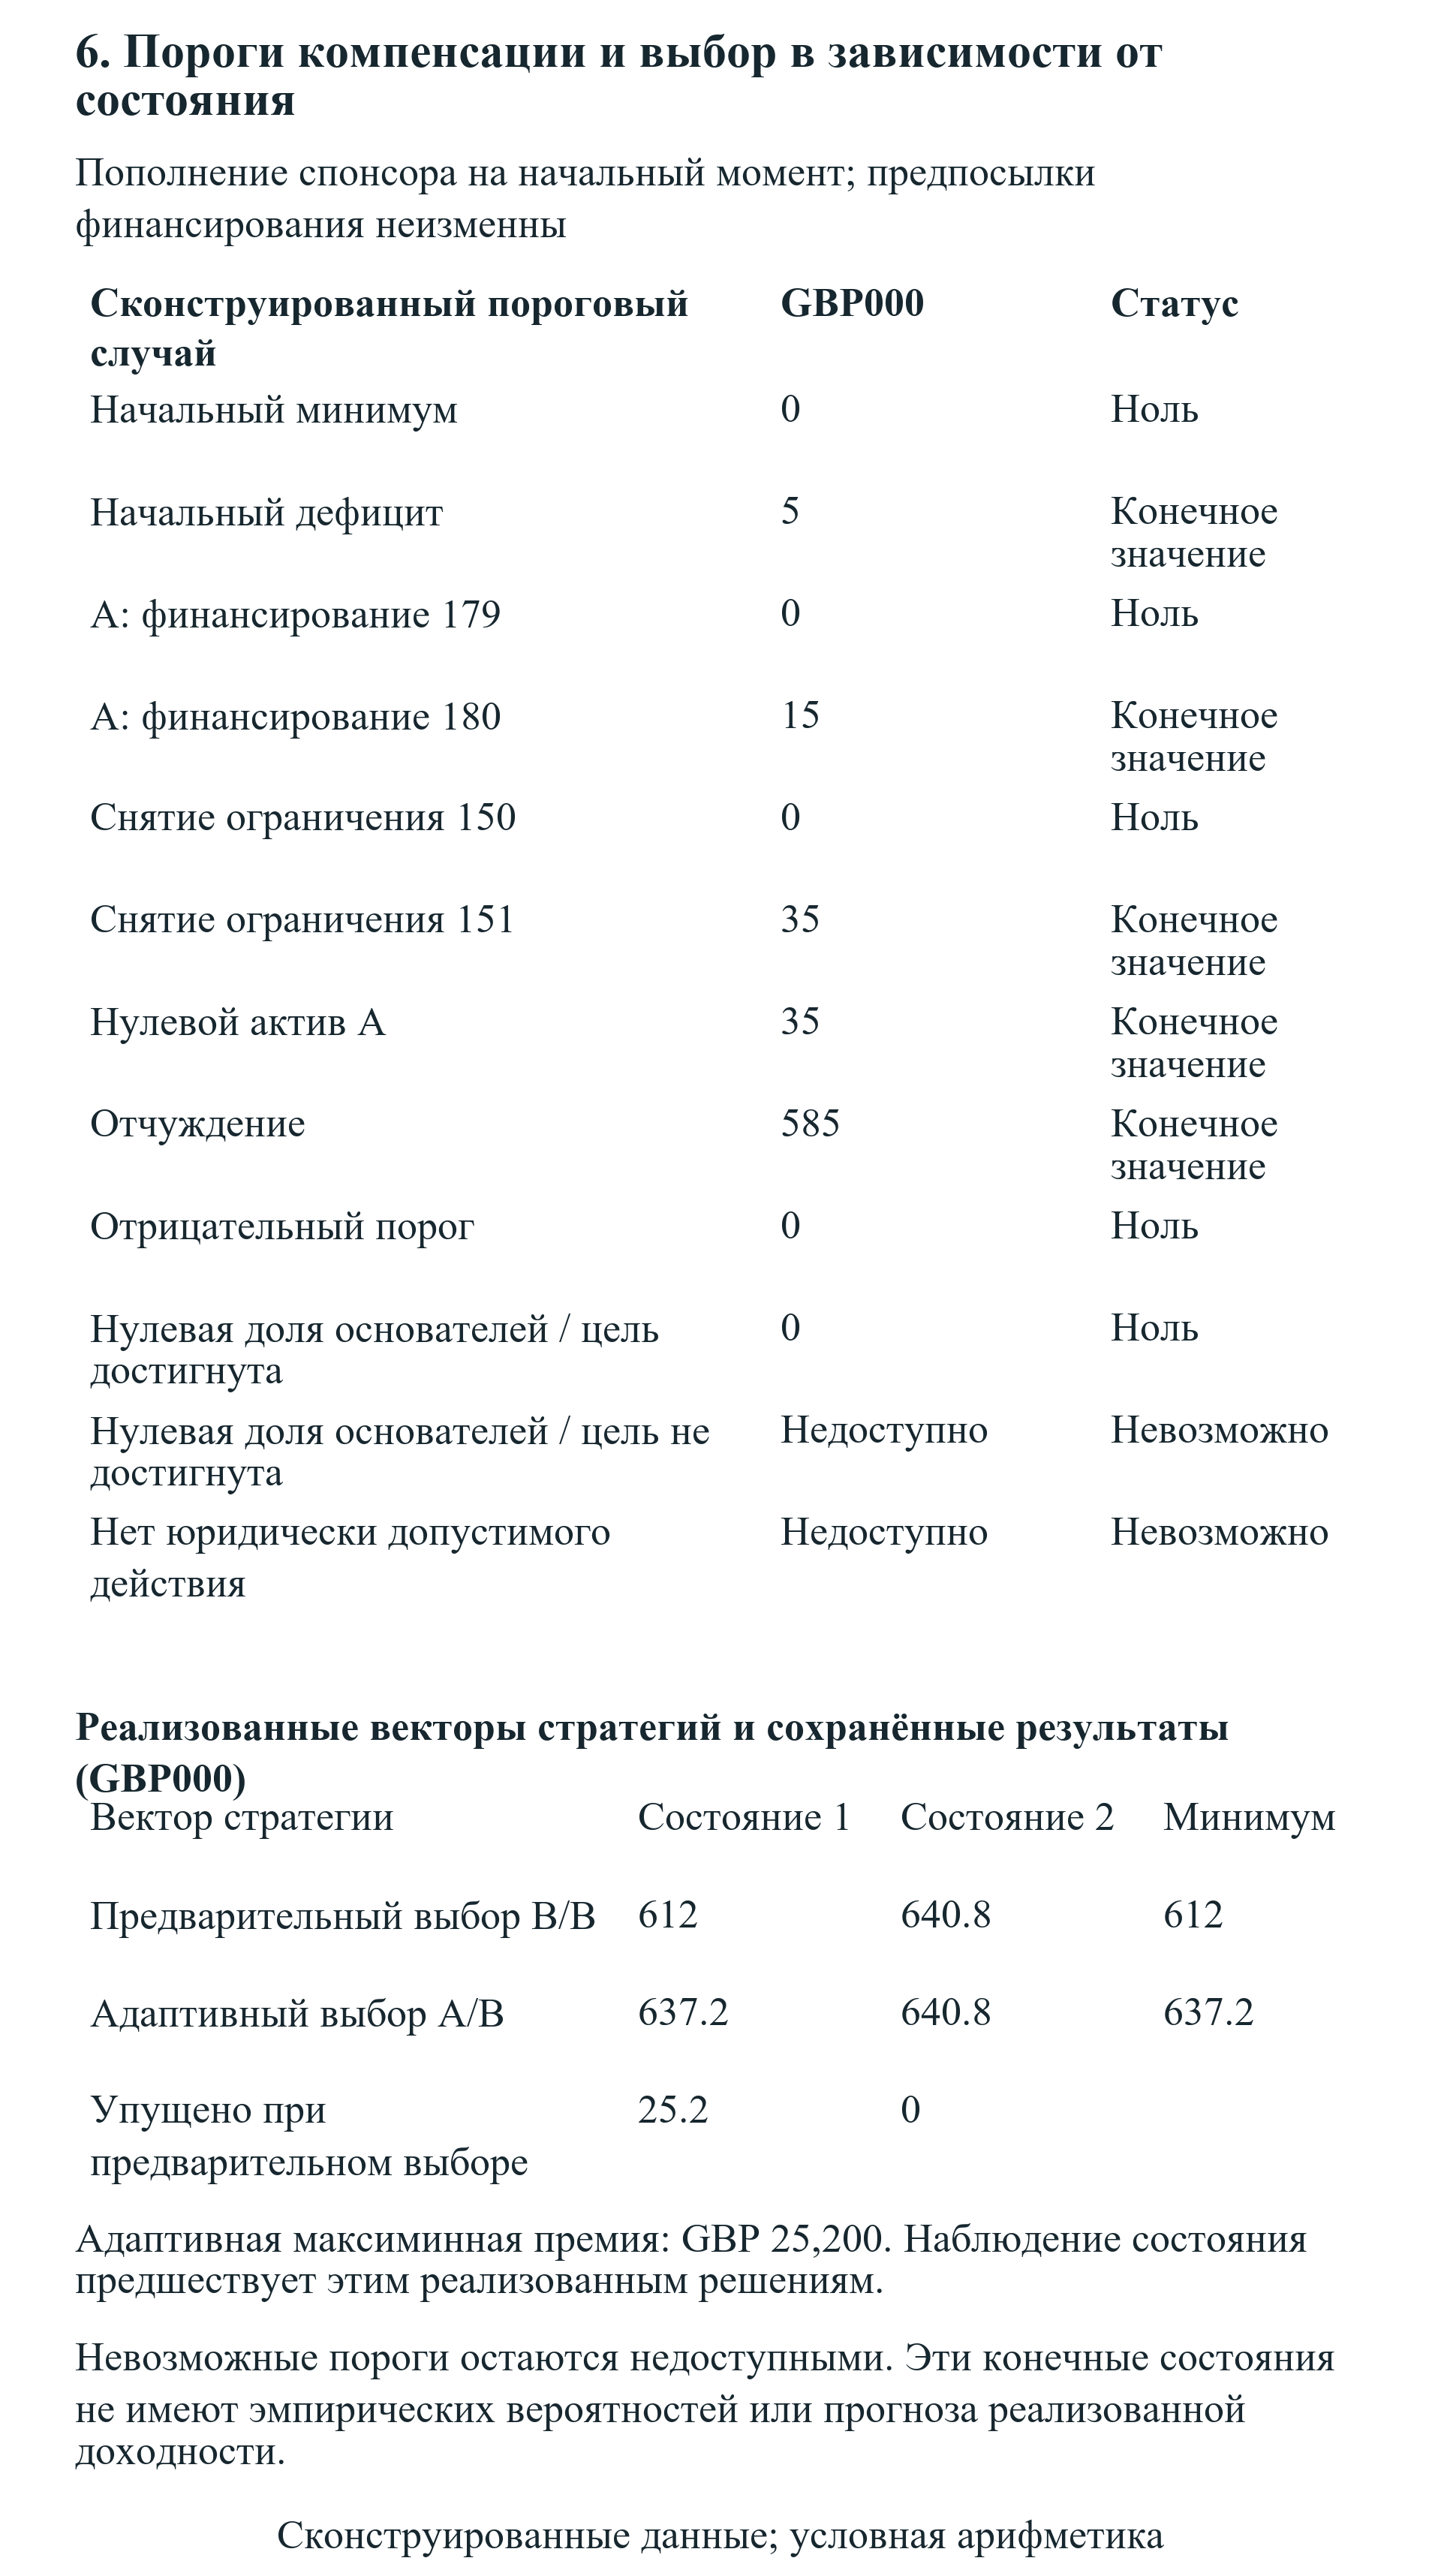
При заданном своевременном финансировании A даёт условные стоимости для основателей GBP 637,200 в первом состоянии и GBP 586,800 во втором. B даёт соответственно GBP 612,000 и GBP 640,800. Лучшая максиминная стратегия с предварительным обязательством выбирает B, с условной стоимостью в худшем состоянии GBP 612,000. Адаптивная стратегия выбирает A в первом состоянии и B во втором, с условной стоимостью в худшем состоянии GBP 637,200. Полученная максиминная премия гибкости равна GBP 25,200. Вывод сохраняет полные векторы и выбранные действия, чтобы скалярное сопоставление можно было восстановить.
Упущенный избыток по состояниям даёт дополнительное описание. Предварительно фиксированная стратегия B уступает GBP 25,200 лучшей осуществимой стратегии в первом состоянии и ноль во втором. Реализованная адаптивная стратегия не уступает ничего в обоих состояниях при заданном времени получения информации. Это разницы с осуществимым эталоном каждого состояния, без взвешивания вероятностями. Совет, выбравший иной критерий риска, может предпочесть другую стратегию. Ему следует указать этот критерий и сопоставить те же осуществимые векторы результатов, включая стратегические, юридические или ликвидностные ограничения, опущенные в этом денежном эксперименте.
Два контрольных случая проверяют толкование. В контроле без информации раскрытие происходит после крайних сроков возможностей, поэтому компания не может поставить реализуемый выбор в зависимость от наблюдённого состояния. Лучшие по состояниям результаты остаются диагностическими эталонами, а реализуемая гибкость не получает выгоды от этой недоступной информации. В контроле с одним действием допустима только A; наблюдение состояния не может создать альтернативный коммерческий выбор. Его премия гибкости также равна нулю. Оба контроля сохраняют различие между информацией, существующей где-то в эксперименте, и информацией, которую принимающий решение может использовать в необходимую дату.
Договорное следствие зависит и от доступа, и от времени. Ограничение, вынуждающее принять раннее обязательство, может лишить возможности действовать на основе более поздних данных. Освобождение, полученное после истечения всех существенных предложений, не может восстановить это право решения в пределах того же множества возможностей. Основателю, проверяющему такое положение, следует определить ожидаемую информацию, дату наблюдения, решение, которое она может изменить, и стоимость сохранения альтернативы. Данный пример с двумя состояниями прозрачно устанавливает эти зависимости. Для реальной оценки нужны подтверждённые состояния, критерии решений и конструкции финансирования с явным указанием отсутствующих вероятностных данных.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Рисунок также можно открыть в полном размере.
Компенсация поступает в денежные средства компании до начального момента при фиксированных долях. Невозможные случаи остаются отдельными от конечных выплат. Объявленная максиминная премия выбора в двух состояниях равна GBP 25,200, без вероятностей или толкования как рыночной цены опциона.
| Стратегия или мера | Состояние 1, GBP | Состояние 2, GBP | Максимин или оговорка |
|---|---|---|---|
| Предварительно выбрать A | 637,200 | 586,800 | 586,800 |
| Предварительно выбрать B | 612,000 | 640,800 | 612,000 |
| Адаптивный выбор A/B | 637,200 | 640,800 | 637,200 |
| Упущенный избыток при предварительной B | 25,200 | 0 | Без взвешивания вероятностями |
Сконструированные поступления наблюдаются в день 120 в адаптивном случае. Максиминная премия GBP 25,200. Контроли без информации и с одним действием оба дают нулевую премию; это не рыночная цена опциона.
19 Вопросы, связывающие положения с экономическими параметрами
| Предлагаемое изменение | Параметр решения, который нужно установить | Подтверждающие доказательства |
|---|---|---|
| Более раннее коммерческое освобождение | Фактическое предложение и последний день принятия | Предложение клиента и подписанное освобождение |
| Сохраняемая техническая область | Зависимость актива и разрешённые использования | Техническая карта и соглашение об ИС |
| Более быстрый ответ инвестора | Последняя пригодная дата расчёта | Процесс подписки и календарь платежей |
| Распределение участия | Оплаченные деньги внутри раунда и цена акции | Таблица капитализации и документы подписки |
| Начальная выплата спонсора | Получатель, время и влияние выплаты на права по ценным бумагам | Подписанные условия выплаты и банковские доказательства |
| Исключение для информации | Содержание, получатель и разрешённая цель | Применимые условия конфиденциальности и данных |
Система комплексной проверки автора; обязательство контрагента не утверждается.
Положение становится экономическим параметром через конкретный вопрос о действии. Для эксклюзивной конструкции проверяющему нужны охваченная деловая деятельность и даты ограничения компании. Для лицензии нужны актив, разрешённое использование, область, территория и режим после истечения. Для права финансирования нужны соответствующая сделка, допустимый владелец права, процесс реализации и фактическая подписка. Модель должна сохранять неразрешённый ответ, а не назначать удобную сумму или выводить разрешение из несвязанного документа.
Коммерческие команды должны предоставить возможность, лежащую в основе оценки. У предложения должны быть контрагент, определённый продукт или услуга, цена, ожидаемые затраты исполнения, условия принятия и график оплаты. Предпосылка бизнес-плана может обосновывать сценарий чувствительности при соответствующей маркировке. Её нельзя описывать как подписанное обязательство клиента. Производственные возможности также требуют явного учёта: альтернатива может быть юридически доступной, хотя у компании нет персонала, производственных мощностей или финансирования, чтобы реализовать её одновременно с предпочтительным проектом.
Финансовая функция должна сверить журналы компании и владельцев до сопоставления благосостояния. Реестр должен определять, финансирует ли платёж деятельность компании, приобретает ли вновь выпускаемые акции или покупает акции существующего владельца. Он должен указывать, чьи деньги используются для пополнения и когда они доступны. Выплата спонсора при фиксированных долях имеет иные последствия, чем взнос основателя или выпуск капитала по определённой цене. Формулу компенсации, выведенную для одной такой конструкции, нельзя без изменений применять к другим.
Затем техническим и юридическим специалистам следует подтвердить карту активов, используемую в стоимости продолжения деятельности. Существующие лицензии, права работодателя или университета, обязательства перед клиентами и зависимости компонентов могут влиять на то, что контролирует компания. Предлагаемое определение области нужно сверить с фактическим продуктом и документами. Неурегулированные вопросы следует включать в запись решения вместе со сделкой, на которую они могут повлиять, и доказательствами для их закрытия. Это позволяет совету отличать готовый к использованию расчёт от вопроса, который остаётся неоценённым.
20 Переговоры об условиях, ограничивающих решение
Переговоры следует начинать с альтернативного действия, на которое влияет предлагаемое условие. Основатель, способный определить срок клиента, необходимую область использования или распределение финансирования, может запросить изменение, связанное с операционным планом компании. Запрос может устанавливать более узкую область, исключение для определённого соглашения, более короткий эксклюзивный период или документально оформленный процесс ответа. Его экономическую значимость можно исследовать относительно альтернативной стратегии. Общее утверждение о тягостности положения даёт гораздо меньше информации для такого обсуждения.
Компенсация также требует определённой формы. Выплата компании, доступная до денежного ограничения, может профинансировать иначе непосильную стратегию. Поступление после истечения возможности не может восстановить истёкшее предложение в эксперименте. Дополнительные акции, выпущенные за новые деньги, меняют расчёт долей. Основатель, лично финансирующий компанию, несёт личные затраты. Поэтому предлагаемые условия должны определять плательщика, получателя, дату выплаты, последствия для долей и условия выплаты до толкования порога как суммы переговоров.
Сопоставление сопоставимых пакетов изолирует заданные права, сохраняя фиксированными деньги программы, первоначальные доли и другие параметры. Фактический выбор между двумя разными программами может одновременно менять все эти параметры. Компании следует восстановить обе полные альтернативы, включая сборы, обязательные затраты, условия финансирования и сохраняемые права. Порог, рассчитанный при фиксированной доле основателей, полезен внутри этого заданного сопоставления. Иное распределение капитала, условие инвестора или операционный бюджет требуют нового расчёта полной стратегии.
Приоритеты переговоров также должны учитывать, что компания может документально подтвердить и реализовать. Предлагаемое исключение полезно, когда окончательное соглашение действительно охватывает намеченную сделку. Процесс согласия полезен, когда его границы, сроки и последствия можно понять вместе с соответствующей возможностью. Решение принять неразрешённый риск должно определять ответственный орган совета и всё ещё отсутствующие доказательства. Эти записи поддерживают последующие действия, если компания привлекает ещё один раунд, предоставляет лицензию клиенту или получает предложение о приобретении.
21 Проверка с учётом сектора и юрисдикции
Применение с учётом сектора начинается с соответствующего актива и коммерческого использования. В гипотетическом бизнесе датчиков воды одна техническая платформа может поддерживать сельскохозяйственные и промышленные применения. Заданное ограничение одной области следует оценивать относительно возможностей и активов этой области. Модель должна сохранять отдельно разрешённую область, когда документы и техническая архитектура подтверждают это различие. Ни глобальный запрет на каждое использование, ни незатронутую альтернативу нельзя предполагать из широкого описания технологии.
Бизнесы программного обеспечения и ИИ требуют внимания к границам компонентов и разрешений. Компания должна определить код, данные, активы, связанные с моделями, интерфейсы и сторонние зависимости, которые фактически охватывает предлагаемая лицензия или раскрытие. Её собственную способность предоставить запрошенные права следует установить до расчёта экономического эффекта. Если финансируемый компонент должен предоставляться по лицензии с открытым исходным кодом, технической команде нужно оценить компонент и зависимости по применимым документам. Статья не даёт общего заключения, что каждое лицензионное обязательство совместимо с любой закрытой бизнес-моделью.
Предприятию университетского происхождения нужно согласовать документы программы с уже имеющимися правами. Используемые как сопоставимый материал британские рекомендации по сотрудничеству описывают варианты в отношении результатов учреждения, переговоров и лицензий. Положение отдельной компании, созданной на базе университета, зависит от её собственных соглашений. Аналогичное внимание требуется к ИС, созданной в рамках трудовых отношений, существующим клиентским лицензиям и спонсированию исследований. Один документ акселератора не может определить полный набор прав, которыми компания может пользоваться. Ограничение может повлиять на стоимость коммерческого плана только после определения соответствующих прав и обязательств.
Трансграничная корпоративная структура создаёт ещё одну границу проверки. Получающую компанию, операционную компанию и собственника или лицензиата технологии следует фиксировать отдельно. Изменение корпоративной оболочки требует собственной юридической и налоговой оценки, а экономическая модель должна определять, какое лицо получает деньги и несёт обязательства. Анализ не приписывает юрисдикции непроверенных результатов учреждения, переноса компании или принудительного исполнения. Выбранные международные источники иллюстрируют документальные различия; они не дают рейтинга стран или прогноза толкования отдельного соглашения судом.
22 Требования к эмпирическому исследованию результатов
Литература по финансовым договорам даёт существенные концептуальные границы. Публичная аннотация дискуссионной работы Kaplan и Strömberg различает права на денежные потоки, голосование, представительство в совете, ликвидационные и другие контрольные права в венчурном финансировании. Аннотация в репозитории работы Ewens, Gorbenko и Korteweg описывает венчурные договоры через структурную систему поиска и сопоставления. Эти ограниченные прочтения обосновывают внимание к нескольким договорным измерениям и процессу отбора, через который фирмы и инвесторы достигают соглашения. Ни параметр, ни числовой результат, ни подробный метод из полного текста любой из этих статей не используются для калибровки эксперимента.
Поэтому сопоставление условий акселераторов должно сохранять документы и процесс назначения условий вместе с измеряемыми результатами. Компания, принимающая ограничивающее условие, может отличаться технологией, переговорной позицией, альтернативами финансирования или коммерческой возможностью от компании с другим пакетом. Зафиксированное условие также может быть реакцией на эти характеристики. Описательная связь положения с последующим привлечением средств потребовала бы указать эти ограничения. Данный эксперимент явно сохраняет входные данные постоянными и проводит условные учётные сопоставления. Он не предлагает эмпирической стратегии идентификации или причинной оценки для фактической программы.
Эмпирическая оценка стоимости определённого права потребовала бы связанного наблюдения самого права и объясняемого результата. Соответствующая договорная запись должна определять действующую версию, изменения для конкретной компании, отказы от прав и фактическую реализацию. Запись компании должна определять её возможности, потребности финансирования и последующие результаты за определённый период. Публичное описание программы и список выпускников не могут дать такие наблюдения для каждого предприятия. Поэтому данный анализ использует документальные наблюдения и сконструированные сценарии, без оценки эффекта воздействия на уровне заявителей.
Будущему проекту следует определить свою совокупность до анализа результатов. Соответствие критериям, подача заявки, приём, посещение, подписание инвестиционных документов и получение средств являются отдельными событиями. Исследование заявителей должно объяснять, какие соответствующие критериям компании никогда не подавали заявку и как это влияет на его вопрос. Исследованию принятых компаний нужна база сопоставления помимо самого факта приёма. Договорные условия также могут зависеть от компании, программы, инвестора и переговоров. Эти процессы отбора должны входить в план исследования до приписывания различия результатов какому-либо положению.
Определения результатов должны сохранять денежные различия и различия долей, используемые в эксперименте. Объявленное финансирование, подписанная подписка и деньги, полученные на банковский счёт, описывают разные события. Зарегистрированные заказы (bookings), денежные поступления, стоимость собственного капитала и средства основателя от продажи также отвечают на разные вопросы. Исследование прав должно наблюдать, когда условие ограничивало фактическую сделку, произошло ли освобождение или отказ от права и какая альтернатива оставалась доступной. Оно также должно определять обращение с закрывшимися компаниями, отсутствующим последующим наблюдением и наблюдениями, которые нельзя связать с действующим соглашением.
Доступу к данным нужны собственные разрешения и меры контроля. В обезличенных записях может не хватать идентификаторов для связывания на уровне программы и версии. Политика, описывающая возможную передачу для исследований, не предоставляет разрешения на доступ для определённого исследования. Исследователю потребуются разрешённые способы использования, условия конфиденциальности, необходимые одобрения и обоснованная процедура связывания. Любой полученный анализ должен раскрывать наблюдаемую выборку, пропуски, предпосылки идентификации и совокупность, к которой применимы результаты. Ни одно из этих будущих требований не считается выполненным благодаря публичному реестру документов этой статьи.
| Группа проверок | Сохранённые доказательства | Граница |
|---|---|---|
| Число сценариев | 12 основных; 20 однофакторных; 25 в матрице; 12 порогов | Сконструированные наблюдения |
| Проверенные тождества | 49 названий; 4,822 вычисления | Арифметические проверки; эмпирической валидации нет |
| Денежная хронология | Сохранён каждый промежуточный остаток и первое нарушение | Сначала оттоки; после нарушения стоимости при обеспеченном финансировании нет |
| Доли владения | Сверки платежей и выпуска по каждому владельцу | Плановые величины условны относительно финансирования |
| Компенсация | Огибающая стратегий и повторные проверки компенсированных остатков | Начальный канал спонсора при фиксированной доле |
| Информация | Выбранные реализуемые векторы состояний и два контроля | Максимин; без вероятностей |
Оригинальный сконструированный эксперимент. Детерминированная проверка согласованности не подтверждает предполагаемые коммерческие стоимости, юридическую исполнимость или результаты программ.
23 Ограничения и толкование эксперимента
| Измерение | Подтверждается внутри эксперимента | Не разрешено вне эксперимента |
|---|---|---|
| Договорные права | Явные заданные векторы разрешений | Смысл подписанного документа и исполнимость |
| Экономические параметры | Объявленные суммы в GBP и даты | Предложения компании и коммерческие доказательства |
| Конечное сопоставление | Условная сумма активов и денег на общем горизонте | Рыночная оценка, дисконтирование и предпочтения |
| Информация | Два заданных состояния и максиминное правило | Вероятности состояний и фактическое обучение |
| Результаты программ | Эмпирической оценки нет | Соответствующий критериям набор, отбор и связанные результаты |
| Компенсация | Корпоративный канал спонсора до начального момента | Налоги, деньги основателя и альтернативы с ценной бумагой по определённой цене |
Все числовые входные данные сконструированы; причинный рейтинг программ или ожидаемая доходность не оцениваются.
Эксперимент даёт условные сопоставления при заданных параметрах. Его стоимости активов продолжения деятельности, коммерческие поступления, затраты, сроки, первоначальные доли и условия финансирования сконструированы. Они не являются оценками условий, инвестиционного качества или доходности названной программы. Другой набор возможностей или условий финансирования может изменить предпочтительное действие и ограничивающее условие. Поэтому числовые примеры следует использовать для исследования механизма и проверки собственных документально подтверждённых данных компании с чувствительностью к важным для неё предпосылкам.
В эксперименте долг предполагается нулевым. Мера благосостояния складывает сохраняемые активы продолжения деятельности и денежные средства компании и применяет соответствующую долю владельца. Личные деньги в контрольном случае вторичной продажи представлены отдельно. Она не содержит независимо оценённого распределения выплат при выходе или согласованной структуры привилегий. Реальная структура привилегированных акций, долговой ковенант, налоговое обязательство или условное обязательство требуют явного учёта. Модель также сохраняет определённые цены и общие суммы финансирования фиксированными в контрольных случаях распределения. Эти контроли выявляют учётную связь при таких предпосылках; они не прогнозируют готовность реального инвестора предоставить средства.
Правило денежных средств столь же конкретно. Каждая промежуточная позиция после платежа проверяется относительно объявленного минимума с заданным порядком независимых оттоков и поступлений. Это аналитическое правило эксперимента. Компании нужны фактические механизмы расчётов, доступные средства, кредитные условия и требуемые резервы до его применения. Более позднее поступление имеет иной эффект, чем деньги, доступные до более раннего платежа. Стратегия, не прошедшая денежную проверку, сохраняет явную неосуществимость, даже когда диагностический расчёт может описать её гипотетическое конечное положение.
Наконец, публичные условия и математические разрешения играют разные роли. Документальные источники показывают выбранные описания или положения на зафиксированные даты. Они не устанавливают полного рыночного реестра и не дают заключения об исполнимости подписанного соглашения. Эксперимент задаёт явное представление прав и вариантов выбора после задания этих параметров. Для сделки компании остаются необходимыми юридическая консультация, техническая проверка и проверенные операционные доказательства. Анализ должен сохранять эти границы при любом кратком изложении результата или его использовании в переговорах.
24 Процесс совета директоров для принятия окончательного соглашения
Совету директоров, оценивающему предложение акселератора, следует вести компактную запись решения, связывающую регулирующие документы с намеченными действиями компании. Эта запись должна определять охваченные активы и сделки, обладателя права, существенные даты, посильные альтернативы и неразрешённые вопросы. Она должна сохранять различие между общим пояснением программы и предлагаемыми компании соглашениями. Ясная запись позволяет коммерческой, технической, юридической и финансовой командам проверять одно и то же решение.
Экономическая оценка должна следовать разрешениям и деньгам. Заданное ограничение меняет конкретное множество возможностей, разрешение на актив или условие финансирования. Праву участия нужны фактическая подписка и итоговое распределение акций. Для вторичной передачи нужно учитывать поступления продавцу и изменившиеся доли. Пополнению компании нужны дата доступности и режим долей. Разделение этих элементов даёт основу для проверки однократного учёта утраченной возможности, денежного поступления или изменения собственности.
Затем переговоры могут сосредоточиться на условии, меняющем решение. Соответствующее предложение может касаться границы области, даты снятия ограничения, исключения, процедуры согласия или формы и времени компенсации. Его стоимость следует проверить относительно полной осуществимой альтернативы. Существенные неопределённости должны оставаться явными до подтверждения регулирующими документами и доказательствами компании. Математический порог может информировать это обсуждение в пределах своих предпосылок, а окончательное соглашение определяет права, которые компания фактически принимает.
Полученный процесс применим и после вступления, и до принятия предложения. Компании следует возвращаться к записи при изменении клиентской возможности, лицензии, финансирования или сделки с долями. Новые документы, отказы от прав и изменённые предпосылки следует сохранять вместе с решением, которое они поддерживают. Это даёт основателю и совету прослеживаемое объяснение принятых обязательств и рассмотренных альтернатив. Оно также определяет дополнительные данные о договорах и результатах, которые понадобились бы эмпирическому исследованию до более широких утверждений о стоимости прав акселератора.
Список источников
- Techstars. Investment Terms. Публичное резюме программы; дата обращения: 12 ноября 2026 года. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Дата обращения: 12 ноября 2026 года. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Публичные формы и рекомендации; дата обращения: 12 ноября 2026 года. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. На странице указано последнее обновление 8 марта 2022 года; дата обращения: 12 ноября 2026 года. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Обзор программы; дата обращения: 12 ноября 2026 года. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Дата обращения: 12 ноября 2026 года. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Исторический конкурс 2023 года; пункты 2.3 и 7. Дата обращения: 12 ноября 2026 года. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Ответы на вопросы о финансировании; дата обращения: 12 ноября 2026 года. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Дата обращения: 12 ноября 2026 года. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Выбранные ответы о процессе инвестирования и ИС; дата обращения: 12 ноября 2026 года; оговорки о годе программы сохранены. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Рекомендации по переговорам и опционам использованы как сопоставимый материал о сотрудничестве университетов и бизнеса. Дата обращения: 12 ноября 2026 года. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Указатель изучен 12 ноября 2026 года; положения самих типовых соглашений в данном исследовании не проверялись. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Изучены аннотация в репозитории и библиографическая запись; числовая калибровка из статьи не заимствовалась. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Изучена публичная аннотация; полный текст не использовался как источник числовых результатов. https://cepr.org/publications/dp2421
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
