
1 A decisão antes de aceitar os termos do programa
Um acordo com uma aceleradora pode afetar os contratos comerciais que uma empresa pode aceitar, as utilizações que pode fazer da sua tecnologia e os investidores que pode admitir num financiamento posterior. Um fundador que avalia uma oferta precisa, por isso, de um registo dos direitos associados ao apoio, dos ativos abrangidos e das datas em que esses direitos produzem efeitos. A decisão diz respeito a uma empresa concreta, com compromissos e oportunidades existentes. Uma percentagem de capital, um prémio monetário ou uma declaração de conservação da propriedade intelectual descreve uma parte dessa decisão. Cada elemento deve ser lido em conjunto com os restantes documentos que regerão a relação.
Os acordos separados são visíveis nas descrições públicas dos programas. A Techstars descreve uma estrutura de investimento com dois acordos convertíveis e uma side letter; o seu resumo identifica direitos de participação em financiamentos futuros, de informação e relacionados com a saída. A Y Combinator descreve dois SAFEs acompanhados de um YC Agreement que inclui direitos de participação em financiamentos subsequentes. Estas descrições mostram que vários documentos desempenham um papel. As obrigações precisas de uma empresa exigem as versões aplicáveis, as alterações negociadas e os acordos assinados. Um fundador deve identificar esse conjunto completo antes de considerar um instrumento de financiamento padrão uma descrição suficiente da transação.
A questão prática é saber que disposição altera uma ação financeiramente comportável que a empresa prevê realizar de outro modo. Uma restrição do campo de utilização pode afetar uma oportunidade com um cliente e deixar outra disponível. Um período de negociação exclusiva pode terminar antes ou depois do prazo da contraparte. Um direito de participação no financiamento pode ser exercido mediante dinheiro adicional ao mesmo preço que um novo investidor. Estes mecanismos exigem cálculos diferentes. O seu efeito económico depende da oportunidade, da caixa necessária, das alternativas disponíveis e dos ativos conservados. Um desconto percentual arbitrário aplicado a todos os direitos não monetários ocultaria essas diferenças.
Este artigo desenvolve uma abordagem documental e de cenários construídos para essa decisão. A revisão documental regista descrições oficiais de programas, regras publicadas e materiais jurídicos explicativos selecionados, com as respetivas datas e âmbito. A experiência numérica examina permissões e escolhas comerciais explicitamente estipuladas. Identifica prioridades condicionais de negociação e os pressupostos que as determinam. Não se analisa uma população ligada de projetos elegíveis, contratos de programa celebrados e resultados posteriores. Os casos representam empresas hipotéticas; os resultados monetários fornecem um método de cálculo para dados empresariais documentados.
2 Um registo datado de documentos e direitos
A unidade de observação útil é um documento e uma disposição dentro do âmbito nele declarado. O nome de um programa pode abranger diferentes locais, coortes, entidades jurídicas e instrumentos de financiamento. Um registo documental deve, portanto, conservar o editor, o programa ou concurso, o título, a versão ou data de atualização apresentada, a data de consulta e a cláusula relevante. Deve também identificar se o material é um resumo do programa, regra de candidatura, acordo de participação, instrumento de investimento, side letter, política de dados ou contrato com outra parte. Esta separação permite associar uma afirmação sobre direitos ao documento que efetivamente a fundamenta.
| Fonte e versão observada | Observação sustentada | Limite da observação |
|---|---|---|
| Resumo do investimento da Techstars; consultado em 12 novembro 2026 | Dois acordos convertíveis e uma carta complementar; direitos futuros especificados | Resumo público; termos celebrados com a empresa indisponíveis |
| Condições da Y Combinator e orientação sobre SAFE; consultadas em 12 novembro 2026 | Instrumentos de investimento e um acordo separado; documentação facultativa de participação | São necessários o acordo efetivamente assinado e as alterações |
| Regras da MassChallenge; atualizadas em 8 março 2022 | Requisitos incorporados específicos do programa e permissões de informação distintas | Regras datadas; sem conclusão sobre uma candidatura atualmente aberta |
| Apresentação e política de privacidade do CDL; consultadas em 12 novembro 2026 | Declaração publicada sobre propriedade/comissões e permissões distintas relativas a dados de investigação | Não foram obtidos os documentos específicos da vertente nem acesso efetivo aos dados de investigação |
| Modelo jurídico do Google Accelerator China; candidatura de 2023 | PI das submissões conservada, com permissões de utilização e publicidade ligadas ao programa | Modelo histórico; sem afirmação de elegibilidade atual |
| Perguntas frequentes do UNICEF Venture Fund; consultadas em 12 novembro 2026 | Compromisso de código aberto da solução financiada; âmbito declarado da restante PI conservada | São necessários o contrato de financiamento efetivo e a candidatura aplicável |
| Perguntas frequentes sobre investimento do EIC; consultadas em 12 novembro 2026 | Documentos de investimento, processo e considerações sobre PI específicas da operação | As condições do ano do programa e da operação permanecem separadas |
| Orientação da WIPO sobre licenciamento; consultada em 12 novembro 2026 | A cessão e o licenciamento têm funções distintas de propriedade/utilização | Orientação explicativa; sem parecer sobre um contrato específico |
| Orientação do UK IPO sobre colaboração; consultada em 12 novembro 2026 | Os períodos de negociação e as opções de licença têm significados operativos distintos | Comparação com colaboração universitária |
| Índice de documentos-modelo da NVCA; consultado em 12 novembro 2026 | Diferentes famílias de direitos de investimento e documentos de operações | Índice examinado; formulários subjacentes sem auditoria das cláusulas |
Documentos públicos selecionados; observações com âmbito limitado, sem constituírem um levantamento representativo de programas. Os URL e as qualificações de acesso constam das referências.
O registo aqui utilizado foi selecionado intencionalmente. Ilustra tipos materialmente diferentes de condições e divulgações documentadas. Não fornece uma estimativa representativa da frequência das cláusulas nas aceleradoras. Resumos públicos atuais coexistem com regras datadas e um exemplo jurídico histórico, com essas funções identificadas separadamente. Por exemplo, a página de regras da MassChallenge consultada apresenta a última atualização em 8 de março de 2022 e incorpora requisitos específicos de programas. O exemplo do Google for Start-Ups Accelerator China especifica um período de candidatura em 2023. Nenhuma dessas datas pode ser convertida em prova de um concurso aberto em novembro de 2026.
Cada disposição precisa igualmente de uma descrição operacional. O registo deve identificar o titular do direito, a entidade obrigada, o ativo ou valor mobiliário abrangido, o evento desencadeador, as utilizações permitidas, o campo, o território, a duração e as exceções. Procedimentos de consentimento, prazos de notificação, direitos de transferência, cessação e obrigações continuadas podem determinar se uma transação continua disponível. Uma cláusula sobre material apresentado na candidatura tem objeto diferente de outra relativa à tecnologia do produto. Uma permissão para comprar novas participações emitidas tem um destinatário do dinheiro diferente de um direito que afeta a venda de participações existentes de um fundador.
Estes campos criam uma base para uma discussão específica da transação com assessores jurídicos e com o responsável comercial. A equipa de vendas pode identificar o prazo do cliente afetado pela restrição. A equipa técnica pode determinar o componente abrangido por uma licença e se outras tecnologias dependem dele. A função financeira pode identificar a data de pagamento necessária e a distribuição prevista entre investidores. Os juristas podem avaliar o texto efetivo, a lei aplicável, as alterações e a exequibilidade. O modelo económico utiliza depois as permissões estipuladas daí resultantes. Não fornece uma determinação jurídica sobre uma disposição cuja interpretação operacional permaneça por resolver.
3 Termos em falta e limites da evidência pública
| Estado da evidência | Afirmação permitida | Evidência seguinte |
|---|---|---|
| Cláusula operativa examinada | Descrever o âmbito efetivamente declarado | Versão celebrada e alterações |
| Resumo publicado | Atribuir a afirmação exata ao resumo | Acordos subjacentes incorporados |
| Termo não mencionado | A fonte examinada não o esclarece | Resposta da contraparte e texto aplicável |
| Modelo histórico | Descrever essa candidatura ou acordo datado | Documentos atualmente aplicáveis |
| Política de dados de investigação | Descrever as condições de acesso declaradas | Permissão efetiva, dados e direitos de ligação |
Nenhum termo omisso é convertido em prova da ausência de uma obrigação.
O silêncio de um resumo deve permanecer visível na avaliação. Quando uma página pública afirma que existe uma side letter mas não divulga as condições de renúncia ou transferência, é necessário o próprio documento para as conhecer. Um registo deve distinguir uma disposição examinada, uma declaração expressa limitada a um assunto, um termo não divulgado e um acordo indisponível. Estas categorias descrevem a evidência de que o revisor dispõe. Não podem demonstrar que uma obrigação não mencionada está ausente de todos os documentos que a empresa venha a assinar.
A distinção é relevante para uma declaração do programa sobre propriedade intelectual. A apresentação pública do Creative Destruction Lab afirma que não exige participações no capital nem propriedade de PI e que não cobra taxas. Trata-se de uma descrição publicada específica desses assuntos. A sua política de privacidade separada aborda a partilha de informação e o acesso condicionado para investigação. Um fundador que avalia uma vertente ou relação concreta continua a precisar dos documentos aplicáveis para compreender informação, publicidade, confidencialidade e qualquer investimento negociado de forma independente. A declaração pública sobre propriedade deve conservar o seu âmbito declarado durante toda a avaliação.
Existem várias ocasiões para obter informação antes da aceitação final. A empresa pode solicitar o acordo de participação e os documentos de investimento, pedir as políticas incorporadas e identificar os documentos que serão alterados numa ronda com preço definido ou numa saída. Se a contraparte fornecer um resumo, o registo deve conservá-lo juntamente com o acordo subjacente quando este estiver disponível. Qualquer diferença exige resolução explícita. A empresa deve também registar quem respondeu, em que data, a pergunta a que a resposta se refere e se esta foi incorporada nos documentos vinculativos.
O momento da decisão deve refletir a informação ainda não resolvida. Um conselho de administração pode conseguir aprovar diligências adicionais e reservar a aceitação de uma disposição que afeta um ativo valioso ou um financiamento. As condições para avançar devem ser escritas em termos verificáveis, como a receção de um acordo específico, uma delimitação de campo acordada ou uma libertação documentada da restrição. Isto cria uma ligação prática entre evidência e autoridade. Evita tratar uma pergunta sem resposta como um dado económico com um valor nulo conveniente.
4 Domínios de direitos e fronteiras da empresa
| Domínio | Registo económico | Evidência necessária |
|---|---|---|
| Exclusividade comercial | Ações permitidas e períodos de aceitação | Campo, atividade, datas e exceções abrangidos |
| Cessão ou licença de PI | Permissões operacionais e ativos conservados | Titular, direitos reservados, território, duração e reversão |
| Participação no mercado primário | Caixa da empresa e atribuição de novas ações | Preço, dimensão, subscrição paga e direitos das ações |
| Transmissão secundária | Ações existentes e recebimento pessoal do vendedor | Âmbito da transmissão, comprador e preço |
| Informação e publicidade | Conteúdo divulgado especificado e utilização permitida | Destinatário, finalidade, confidencialidade e consentimento |
| Processo de financiamento | Recebimento utilizável e caducidade da oferta | Datas de notificação, resposta, liberação e liquidação efetiva |
Taxonomia analítica do autor. O texto operativo de uma disposição determina o seu âmbito efetivo.
A propriedade da PI, a permissão para a explorar e a autorização para conceder direitos a terceiros são questões separadas. A orientação da WIPO sobre cessão e licenciamento descreve a transferência de propriedade através de cessão e a autorização de utilização através de licença com conservação da propriedade. O âmbito da licença e os direitos reservados determinam a distinção entre modalidades sole, exclusivas e não exclusivas. Os requisitos nacionais também importam. Uma empresa que analisa uma proposta deve identificar a tecnologia relevante e as permissões necessárias ao seu negócio, em vez de depender de uma declaração de propriedade isolada.
O exemplo histórico da Google China ilustra a importância dessa distinção. Os termos de 2023 conservam a propriedade intelectual sobre o conteúdo submetido, especificando uma licença não exclusiva ligada ao programa sobre a submissão e permissões separadas de marca e publicidade. O registo conserva o objeto e a finalidade dessas disposições. Essas permissões não podem ser alargadas a uma licença exclusiva presumida sobre todo o produto subjacente da empresa. O exemplo constitui uma ilustração datada da estrutura documental; não demonstra elegibilidade atual num programa Google nem as condições de um acordo individual celebrado.
As perguntas frequentes públicas do UNICEF Venture Fund estabelecem outra fronteira. Indicam um requisito de código aberto para a solução financiada até ao sexto mês do período de investimento declarado de um ano, distinguindo separadamente a restante PI da empresa. Uma empresa que considere esse apoio precisa de identificar os componentes financiados, as suas dependências e a licença aplicável. Um componente proprietário noutra parte da empresa e um componente de que depende a solução financiada exigem avaliação técnica e contratual específica. O modelo financeiro deve utilizar essa avaliação por componente em vez de atribuir a mesma restrição presumida a todos os ativos do negócio.
A experiência construída representa, por isso, as permissões por campo comercial e domínio de transação. Uma restrição estipulada altera as oportunidades ou os ativos de continuidade que a empresa hipotética pode utilizar. O seu efeito é medido através dessas mudanças explícitas. Uma licença sem efeito estipulado numa oportunidade, valor de ativo ou condição de financiamento é conservada como controlo. Esta representação permite testar claramente o mecanismo em discussão. Material de candidatura, exploração do produto, financiamento primário, transferências de participações dos fundadores e acesso à informação mantêm objetos próprios ao longo da análise.
5 Condições publicadas dos programas e respetivo âmbito
Uma comparação de programas deve conservar o nível de evidência de cada entrada. Um resumo público de investimento pode identificar uma side letter e descrever os seus assuntos. Regras públicas de uma competição podem estabelecer condições aplicáveis à entrada. Um exemplo jurídico pode apresentar uma cláusula completa de um concurso datado. Um acordo celebrado estabeleceria a posição negociada de um signatário concreto. Estes registos respondem a questões diferentes. A comparação deve mostrar os tipos de documento e os elementos por resolver, para que o leitor veja a evidência adicional necessária à decisão empresarial.
O resumo público atual da Techstars identifica matérias de participação, ativos digitais, drag-along e informação na sua side letter. A descrição da operação YC identifica o acordo que a acompanha e a participação em financiamentos futuros. O âmbito exato e as disposições de notificação e renúncia dos documentos de uma empresa continuam a exigir inspeção. Estas observações sustentam um pedido dos acordos adicionais. Não justificam introduzir um período presumido de exclusividade, uma transferência de PI de toda a empresa ou um prazo de consentimento numa avaliação de qualquer dos programas.
A FAQ de investimento do EIC remete expressamente determinadas condições de nomeação de administradores e de direitos de PI para acordos individuais e diligência prévia. É mais um exemplo da fronteira entre uma explicação geral de política e uma transação. Um fundador precisa das condições efetivamente propostas à empresa antes de lhes atribuir uma consequência numérica. As versões dos programas de trabalho também devem permanecer separadas. Este artigo utiliza a FAQ examinada para essas distinções documentais e não combina limites de elegibilidade ou investimento de anos de programa diferentes.
Uma comparação útil termina com um pedido documental e uma condição de decisão para cada termo material por resolver. O pedido pode respeitar a uma lista de ativos, fórmula de participação, período em que outra transação não pode avançar ou tratamento das licenças existentes. A condição de decisão deve identificar o que alteraria a ação da empresa. Esse processo dá ao registo um propósito comercial: concentra a atenção na informação que pode afetar uma oportunidade ou financiamento documentado, mantendo montantes não significativos e por resolver explicitamente sem preço.
6 Licenças exclusivas e períodos de negociação
Um direito de negociar exige descrição própria. A orientação do UK Intellectual Property Office sobre colaboração universitária explica modalidades nas quais um colaborador pode pedir negociações sobre uma licença exclusiva. Distingue essa oportunidade de um direito de exigir a licença e descreve restrições a negócios com terceiros durante períodos determinados. Essas disposições são comparadores para compreender um mecanismo. Não demonstram que uma aceleradora tenha os mesmos direitos ou que um fundador esteja sujeito ao modelo universitário.
Para a empresa, as questões económicas dizem respeito à transação afetada e ao calendário disponível. O conselho deve identificar a primeira data de decisão permitida, a última data de aceitação do cliente, a notificação necessária e o caminho para uma dispensa ou libertação. Um direito que termine antes do fecho de uma oferta concreta pode deixá-la disponível nas condições estipuladas. Uma libertação posterior ao prazo pode removê-la. A avaliação deve conservar explicitamente as convenções de prazo e libertação; dizer apenas que a restrição dura vários meses é insuficiente para a comparação.
As fronteiras de campo e território podem alterar a alternativa que continua disponível. Uma empresa hipotética pode ponderar utilizações comerciais da mesma tecnologia em dois campos, com capacidade limitada para servir ambos. Uma restrição sobre um campo pode deixar o outro utilizável. Se a empresa já tivesse escolhido a alternativa não afetada, a restrição poderia não alterar essa estratégia. Se a oportunidade afetada fosse preferível e financeiramente viável, a perda mede-se face à substituição viável. A avaliação depende das escolhas declaradas e das suas contribuições, e não do nome da restrição.
Exceções, consentimento e termo devem ser avaliados com o responsável comercial. Um acordo com um cliente pode enquadrar-se numa exceção expressa, ou uma exclusão proposta pode preservar a transação de que a empresa efetivamente precisa. O modelo trata uma exceção acordada como alteração do conjunto de permissões especificado. Não atribui uma probabilidade presumida à obtenção de consentimento nem fornece opinião sobre exequibilidade. Uma expectativa não assinada de dispensa continua a ser matéria de negociação e documentação, com a consequência económica apresentada condicionalmente.
7 Direitos de participação e a ronda de financiamento seguinte
Um direito de participação precisa de uma descrição do financiamento e da distribuição de participações. A orientação pública da YC sobre SAFE descreve o pro rata como direito opcional de investir, com uma side letter normalizada separada do SAFE. Um acordo de programa pode incluir disposições de participação adicionais. Para avaliar um direito efetivo, a empresa precisa de estabelecer o financiamento abrangido, o titular elegível, a base de atribuição, o processo de notificação e o tratamento de uma faculdade não exercida. Uma designação como direitos de investimento subsequente deixa esses dados por resolver.
A comparação financeira deve depois contabilizar o dinheiro pago por cada titular. Com preço de emissão e dimensão total da ronda fixos, um investidor que subscreve parte da ronda substitui nesse montante outra origem de dinheiro subscrito. Um direito não exercido não fornece caixa nem cria participações. A diluição dos fundadores resulta das participações efetivamente emitidas segundo os termos estipulados. Outras consequências, incluindo outro preço da ronda, composição de investidores, atribuição mínima ou capacidade de concluir o financiamento, exigem pressupostos explícitos e evidência próprios.
Um direito sobre novas participações da empresa também difere contabilisticamente de outro que afete a venda de participações existentes de um fundador. Uma emissão nova pode colocar dinheiro na empresa e aumenta as participações em circulação. Uma venda secundária transfere participações existentes entre titulares e paga ao vendedor nos termos acordados. A empresa não recebe financiamento só porque o fundador recebe o produto da venda. Reunir estas operações numa única linha pode ocultar uma necessidade de financiamento ou apresentar incorretamente o património dos fundadores.
A experiência usa controlos com condições financeiras iguais para isolar estas relações contabilísticas. Mantém fixos a caixa total paga na ronda, o preço e a data de fecho quando isso é expressamente estipulado, variando depois a participação ou a identidade de um investidor que iguala atempadamente a oferta. Casos separados alteram um processo ou prazo de financiamento. Esta estrutura permite distinguir o efeito da atribuição do efeito do atraso ou de uma ronda indisponível. Qualquer aplicação a um acordo real requer confirmação de que o direito abrange a operação modelada.
8 Divulgação de informação e permissões de publicidade
As obrigações de informação devem ser registadas por conteúdo, destinatário, finalidade e momento. Uma obrigação de fornecer informação operacional pode afetar o trabalho de reporte e as disposições de divulgação da empresa. Uma permissão de publicidade pode afetar nomes, imagens ou histórias empresariais. Uma autorização de utilização de material submetido pode respeitar à candidatura e às atividades do programa. A transferência da PI do produto tem objeto diferente. A análise deve conservar estas distinções antes de avaliar técnica ou financeiramente os compromissos da empresa.
As regras publicadas da MassChallenge distinguem confidencialidade, publicidade e material apresentado na candidatura. Tratam também separadamente os acordos com peritos terceiros. A avaliação de uma relação proposta de mentoria, piloto ou investimento precisa, por isso, dos documentos que a regem e das regras da competição. A conservação de material submetido deve manter o significado declarado; não prova de forma independente que um programa seja proprietário da tecnologia da empresa. A mesma disciplina de âmbito deve aplicar-se quando um resumo utiliza expressões abrangentes como acesso, colaboração ou apoio.
A permissão relativa a dados de investigação também tem uma finalidade concreta. A política de privacidade do CDL descreve a partilha de informação desidentificada de candidatos e participantes com investigadores académicos que tenham aprovação ética relevante, excluindo dessa descrição informação técnica sensível e PI dos empreendimentos. Essa política não concede acesso ao autor deste artigo. Um estudo empírico precisaria dos dados efetivos, utilizações permitidas e condições de ligação. Uma lista de empresas aceites também não fornece um relato completo dos candidatos elegíveis, candidaturas rejeitadas ou acordos assinados.
A experiência financeira atribui uma consequência a uma permissão apenas através de um canal declarado. Uma obrigação de reporte sem custo operacional modelado permanece um item sem preço para avaliação adicional pela empresa. Uma permissão de publicidade sem alteração estipulada em recebimentos, despesas, ativos ou financiamento permanece uma condição com âmbito codificado. Este tratamento conserva explicitamente um efeito económico por resolver. Um fundador pode depois acrescentar custos fundamentados ou interações contratuais sem converter as observações documentais atuais numa afirmação sem suporte sobre o valor monetário dos direitos de informação de um programa.
9 Conceção da experiência construída
A experiência descreve uma empresa hipotética ao longo de 360 dias, com todos os valores monetários em libras esterlinas. Os dias são datas relativas de eventos e não têm ligação ao calendário de candidaturas de um programa. A caixa inicial da empresa é GBP 20,000. Um programa construído fornece GBP 50,000 no dia zero e exige GBP 20,000 de despesa no dia 30. A despesa operacional é GBP 15,000 em cada um dos dias 90, 180, 270 e 360. Estes montantes são pressupostos escolhidos para expor mecanismos contratuais. Não são estimativas dos custos de uma aceleradora identificada nem recomendações para o orçamento de um fundador.
No início da experiência, os fundadores detêm 90 das 100 participações existentes e o investidor do programa detém dez. Assume-se que essas posições já existem; a experiência não apresenta uma fórmula de conversão que as ligue ao recebimento inicial do programa. Uma ronda primária posterior oferece GBP 150,000 a uma avaliação pre-money de GBP 600,000. O primeiro fecho possível é no dia 150 e o último permitido no dia 210, inclusive. A capacidade financeira dos investidores é explicitamente indicada. O modelo altera as condições de participação e de calendário dessa ronda fixa, mantendo preço e dimensão quando a comparação exige termos iguais.
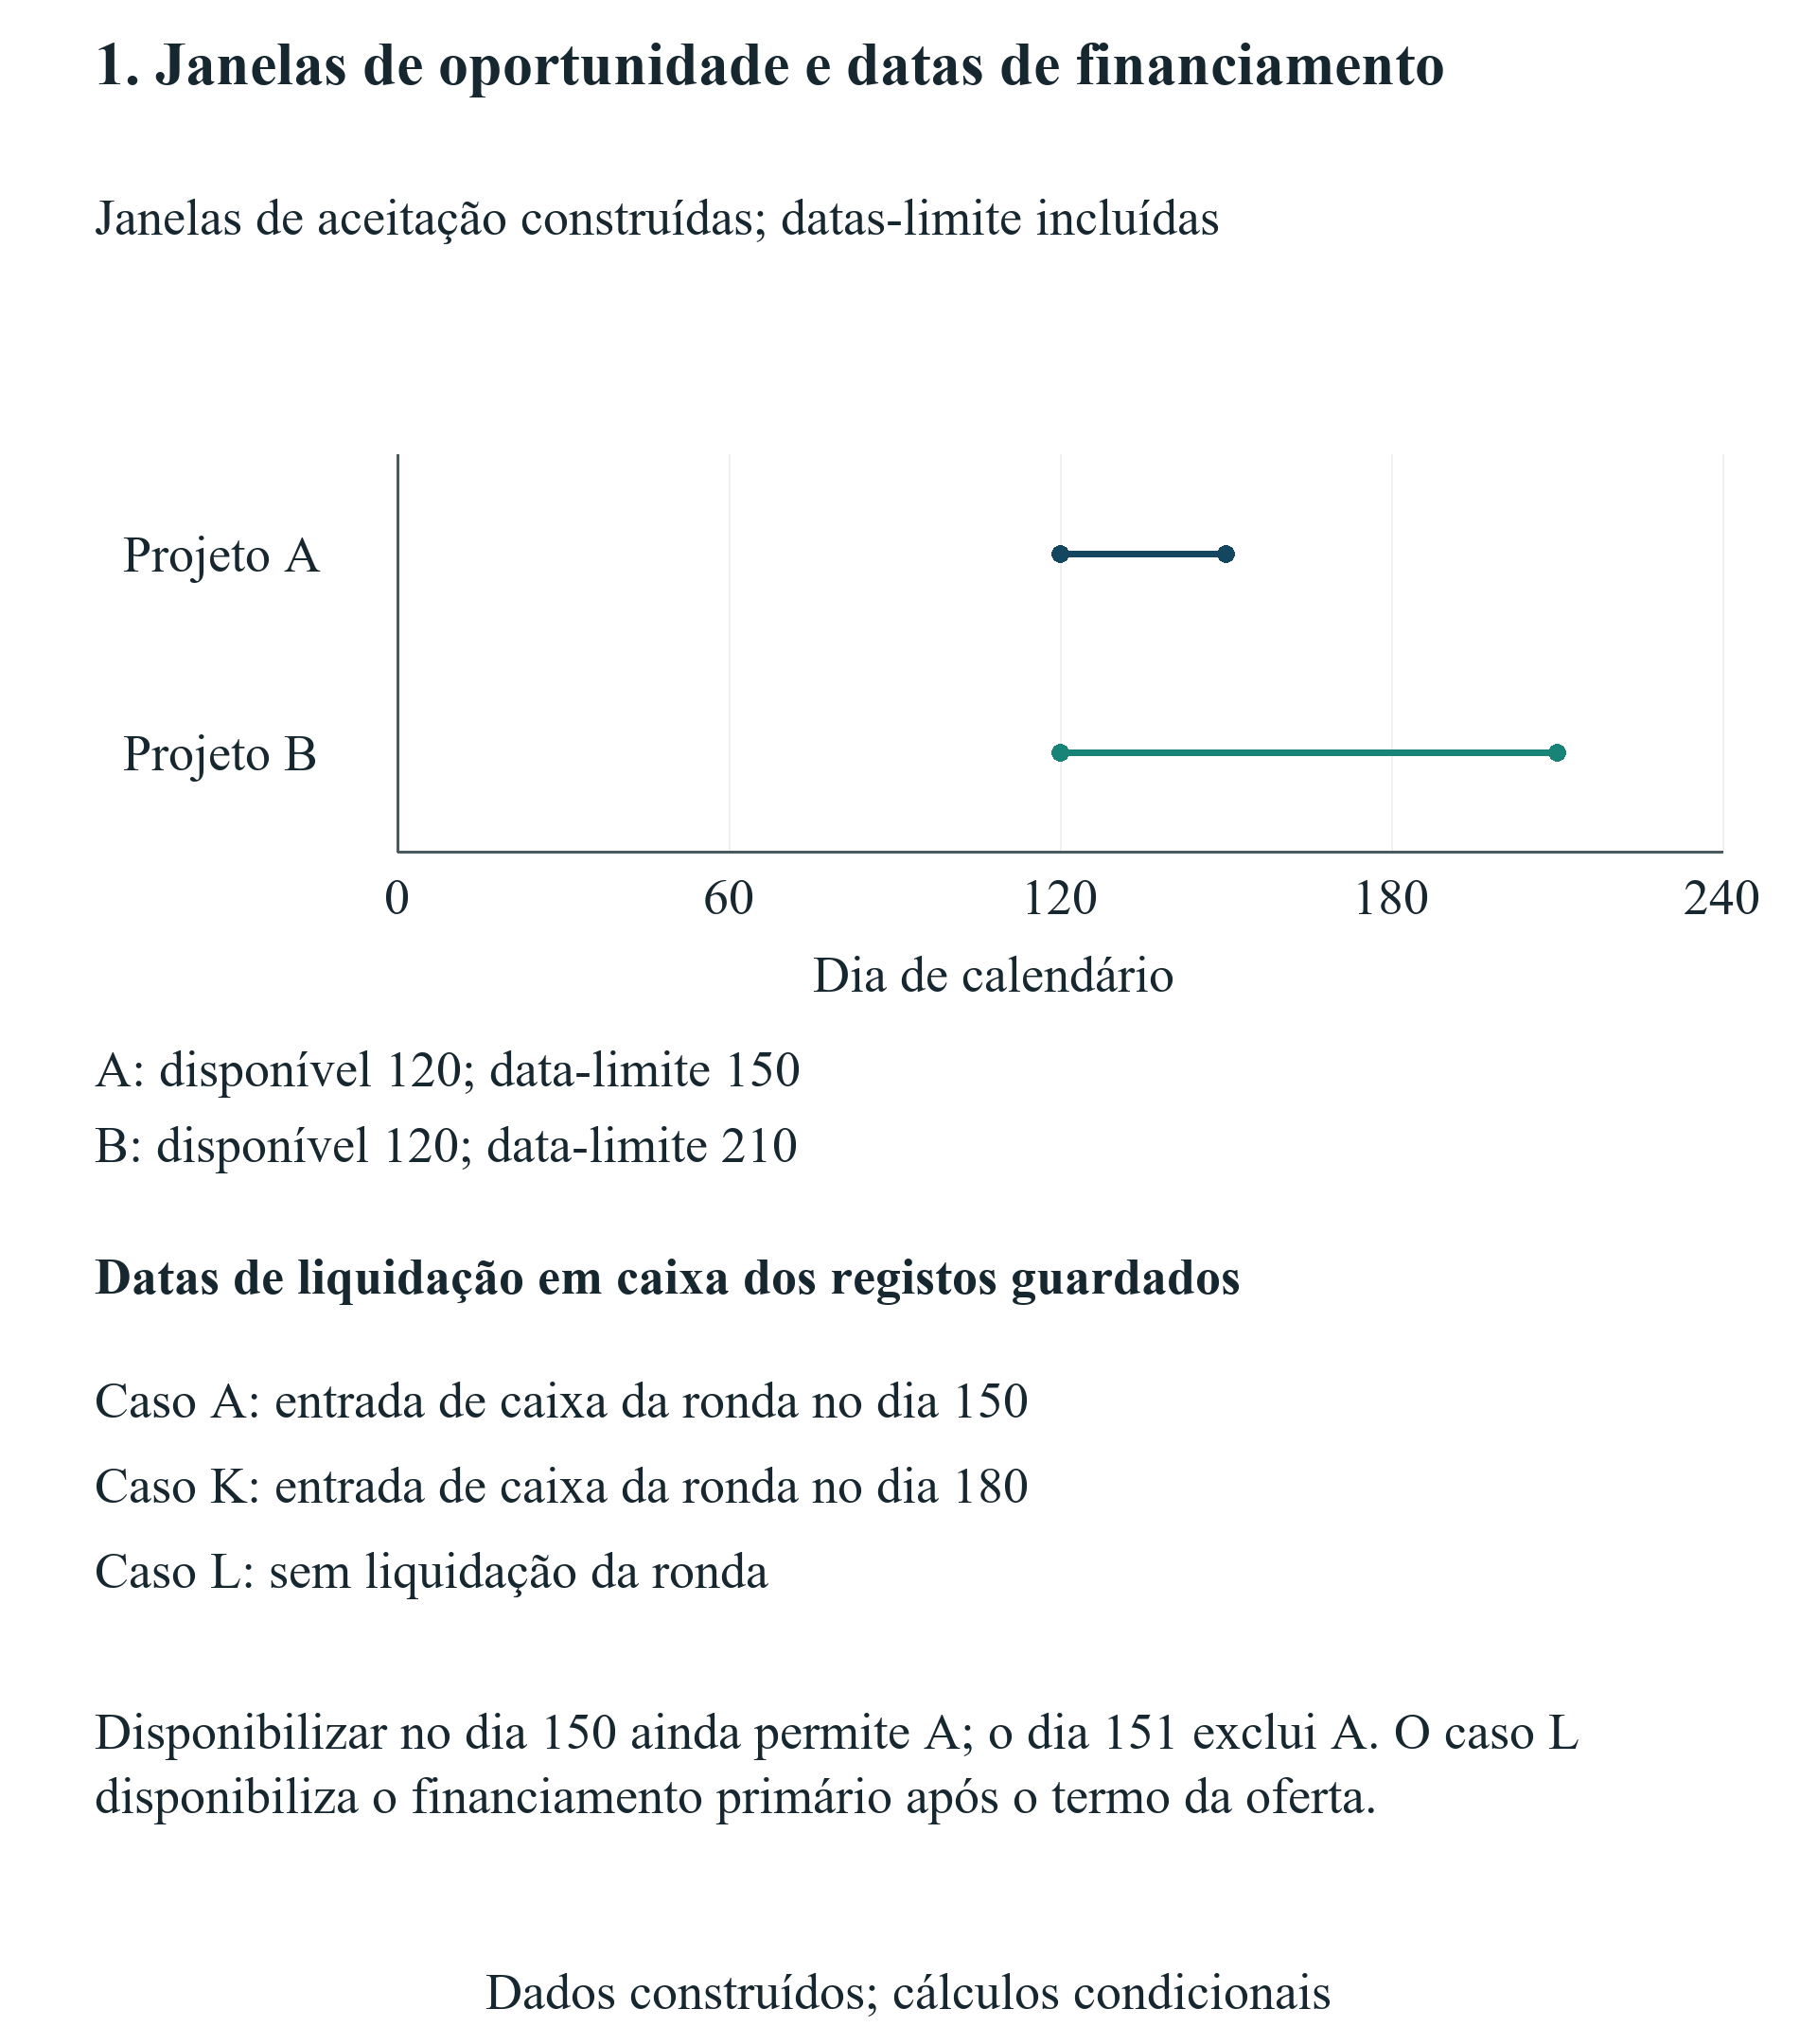
A empresa tem duas oportunidades comerciais mutuamente exclusivas, designadas A e B apenas na experiência. Ambas ficam disponíveis no dia 120. A oportunidade A deve ser aceite até ao dia 150, custa GBP 35,000 no dia 180 e produz um recebimento estipulado de GBP 140,000 no dia 240. A oportunidade B tem prazo de aceitação no dia 210, custo de GBP 20,000 no dia 210 e recebimento de GBP 90,000 no dia 300. A empresa pode escolher uma oportunidade ou abster-se. Os recebimentos são pressupostos determinísticos nos casos principais. Incumprimento do cliente, entrega parcial e despesa operacional variável exigem extensões separadas.
O saldo de continuidade compreende uma componente de ativos-base de GBP 160,000, GBP 320,000 associados ao campo A e GBP 160,000 ao campo B. São valores construídos dos ativos no fim do horizonte, excluindo caixa já registada nos eventos e receitas já recebidas durante o horizonte. Não contêm afirmações sobre múltiplos de mercado, crescimento terminal ou resultados esperados do programa. Retirar um campo das permissões sobre ativos conservados pela empresa remove apenas a sua componente de continuidade especificada. A separação torna o tratamento económico rastreável e evita imputar a mesma perda presumida através de um desconto arbitrário na avaliação e de uma dedução direta de caixa.
A experiência deixa o desconto pelo valor temporal fora do seu âmbito: todas as comparações terminais apresentadas usam o mesmo horizonte não descontado. Uma decisão comercial precisa de uma taxa de desconto adequada, risco de financiamento e avaliação terminal defensável antes de utilizar montantes comparáveis como preço de uma transação. O objetivo da investigação é identificar os direitos que alteram uma escolha viável, um evento de caixa, uma fração de propriedade ou um ativo conservado. Com esses canais explícitos, o leitor pode substituir os parâmetros construídos e reaplicar as mesmas relações contabilísticas. Os resultados principais continuam condicionados aos dados declarados e ao critério de seleção de estratégias.
| Dado | Montante ou data | Âmbito |
|---|---|---|
| Caixa inicial e limite mínimo | 20,000; zero | Antes de qualquer recebimento no dia zero |
| Recebimento do programa | 50,000 no dia 0 | Caixa empresarial assumida |
| Despesa do programa | 20,000 no dia 30 | Pagamento assumido |
| Despesa operacional | 15,000 nos dias 90, 180, 270, 360 | Cada pagamento contado uma vez |
| Ações existentes | Fundadores 90; investidor do programa 10 | Participações iniciais assumidas |
| Ronda primária | 150,000; avaliação pré-investimento 600,000 | Preço e caixa total fixos |
| Período da ronda | Primeiro dia 150; caducidade no dia 210 | Data de caducidade incluída |
| Oportunidade A | Custo 35,000; recebimento 140,000 | Aceitar até 150; pagar em 180; receber em 240 |
| Oportunidade B | Custo 20,000; recebimento 90,000 | Aceitar até 210; pagar em 210; receber em 300 |
| Escolha comercial | Um projeto ou abstenção | Os campos e as datas limitam as ações |
| Ativos de continuidade | Base 160,000; A 320,000; B 160,000 | Excluem caixa e recebimentos modelados |
| Horizonte e moeda | 360 dias relativos; GBP | Horizonte comum sem atualização financeira |
Todos os valores são construídos em GBP; não se afirma qualquer calibração a programas nem resultado empírico.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Todas as datas e condições são hipotéticas. A liberação no dia 150 é atempada para A; a liberação no dia 151 ultrapassa o prazo inclusivo. A oferta primária caduca no dia 210.
10 Conjuntos de ações comerciais e financeiras
Uma estratégia consiste numa escolha comercial permitida e nas condições de financiamento atribuídas ao respetivo caso. A elegibilidade comercial exige conservar autorização para operar no campo relevante e agir dentro das datas de disponibilidade e caducidade da oportunidade. Uma libertação de exclusividade aplicável ao campo A pode adiar a aceitação. A mesma libertação deixa inalterada a aceitação do campo B, salvo se outra disposição restringir esse campo. Esta representação dá âmbito explícito a cada restrição e torna visível a convenção de prazo. Uma libertação no último dia permitido é atempada no contrato construído.
A elegibilidade jurídica e a viabilidade de caixa são testadas separadamente. Uma estratégia pode cumprir as permissões assumidas e continuar sem dinheiro para um pagamento intermédio. Do mesmo modo, a caixa disponível não reabre uma oportunidade cujo prazo de aceitação terminou. A abstenção integra o conjunto principal de ações, permitindo conservar os ativos restantes sem executar nenhum projeto. Um controlo separado retira a abstenção e todos os campos comerciais permitidos. Essa combinação produz um conjunto vazio de ações juridicamente admissíveis. Mantém-se como caso impossível, sem receber uma avaliação baixa inventada ou uma estratégia arbitrária de resgate.
A ação financeira utiliza uma emissão primária de novas participações. No caso sem restrições, os investidores externos financiam toda a ronda fixa. Os casos de participação permitem que o investidor existente forneça a sua parte especificada dentro do mesmo total ou deixe o direito sem exercício. Um caso separado de igualação permite que esse investidor financie toda a ronda ao mesmo preço e nas mesmas condições de caixa assumidas. Estes comportamentos são dados explícitos. Nenhum direito é tratado como obrigação de investir; a análise especifica também a capacidade de caixa dos investidores. Uma ronda prevista desaparece quando falha a capacidade financeira estipulada ou a condição de permissão operacional.
Os casos de igualação da ronda primária e de primeira oferta são modalidades contratuais hipotéticas. Não fazem qualquer constatação sobre o âmbito do acordo de uma aceleradora observada. Um direito primário respeita a dinheiro que entra na empresa e a novas participações emitidas. O controlo separado de venda secundária diz respeito à transferência de participações existentes e a dinheiro pago pessoalmente ao vendedor. Manter os domínios separados permite verificar diretamente a caixa da empresa e a conservação das posições de propriedade. O analista deve identificar o domínio da transação antes de interpretar o nome de uma disposição, porque designações semelhantes podem acompanhar textos operativos diferentes.
Cada estratégia viável é avaliada pelo mesmo registo de caixa e cálculo dos ativos conservados. A regra principal escolhe a estratégia permitida e financiada com a maior medida aproximada construída de património terminal dos fundadores. O critério pressupõe que o fundador valoriza o resultado monetário medido e não tem preferências adicionais por cliente, campo operacional ou investidor. Os empates seguem uma ordem fixa de enumeração, sem significado económico atribuído. Um conselho com objetivos estratégicos adicionais deve registá-los como restrições de decisão ou apresentar um conjunto de estratégias aceitáveis. Mudar o objetivo pode alterar a ação preferida mesmo com a contabilidade financeira inalterada.
11 Viabilidade de caixa em cada data de pagamento
| Elemento | Convenção aplicada | Interpretação |
|---|---|---|
| Saldo inicial | Testado antes de qualquer recebimento no dia zero | Um recebimento posterior não sana uma violação inicial |
| Datas coincidentes | As saídas precedem os recebimentos | Convenção declarada de tensão na liquidação |
| Cada recebimento/pagamento | Contado uma vez no registo empresarial | Sem despesa separada de oportunidade perdida |
| Ativos de continuidade | Excluem a caixa modelada e os recebimentos durante o período | Evitar duplicação de valor |
| Violação | Património financiado dos fundadores indisponível | Aritmética de diagnóstico conservada separadamente |
| Compensação do patrocinador | Pagamento externo antes da abertura; participações fixas | Distinto de dinheiro dos fundadores ou capital com preço definido |
| Emissão de novas ações | Caixa primária paga dividida pelo preço de emissão | As transmissões secundárias não fornecem caixa à empresa |
Regras contabilísticas construídas; as disposições de liquidação, fiscais e jurídicas específicas da empresa exigem evidência separada.
A conta de caixa começa antes de qualquer recebimento do dia zero. Cada custo operacional, pagamento comercial, recebimento do programa e entrada de financiamento é depois contabilizado uma vez na data especificada. Quando uma data inclui um pagamento e um recebimento, a experiência processa primeiro os pagamentos. Esta convenção exige deliberadamente financiar a obrigação antes de depender de dinheiro que chega mais tarde no mesmo dia. É um pressuposto de esforço declarado. Uma transação real pode usar outra sequência quando mecanismos de depósito em garantia, instruções de liquidação ou uma ponte financeira celebrada a sustentarem.
A viabilidade exige que todos os saldos intermédios permaneçam no mínimo estipulado ou acima dele, sendo esse mínimo zero nos casos principais. O saldo mais baixo e a primeira violação são conservados para cada estratégia. Um recebimento posterior de financiamento não sana retroativamente um pagamento anterior falhado. Quando um saldo desce abaixo do mínimo, o modelo não atribui património terminal financiado à estratégia. Pode conservar um saldo de fecho de diagnóstico claramente identificado para auditar a aritmética dos eventos. Esse diagnóstico não é um resultado de financiamento alcançado e não entra na comparação das estratégias viáveis.
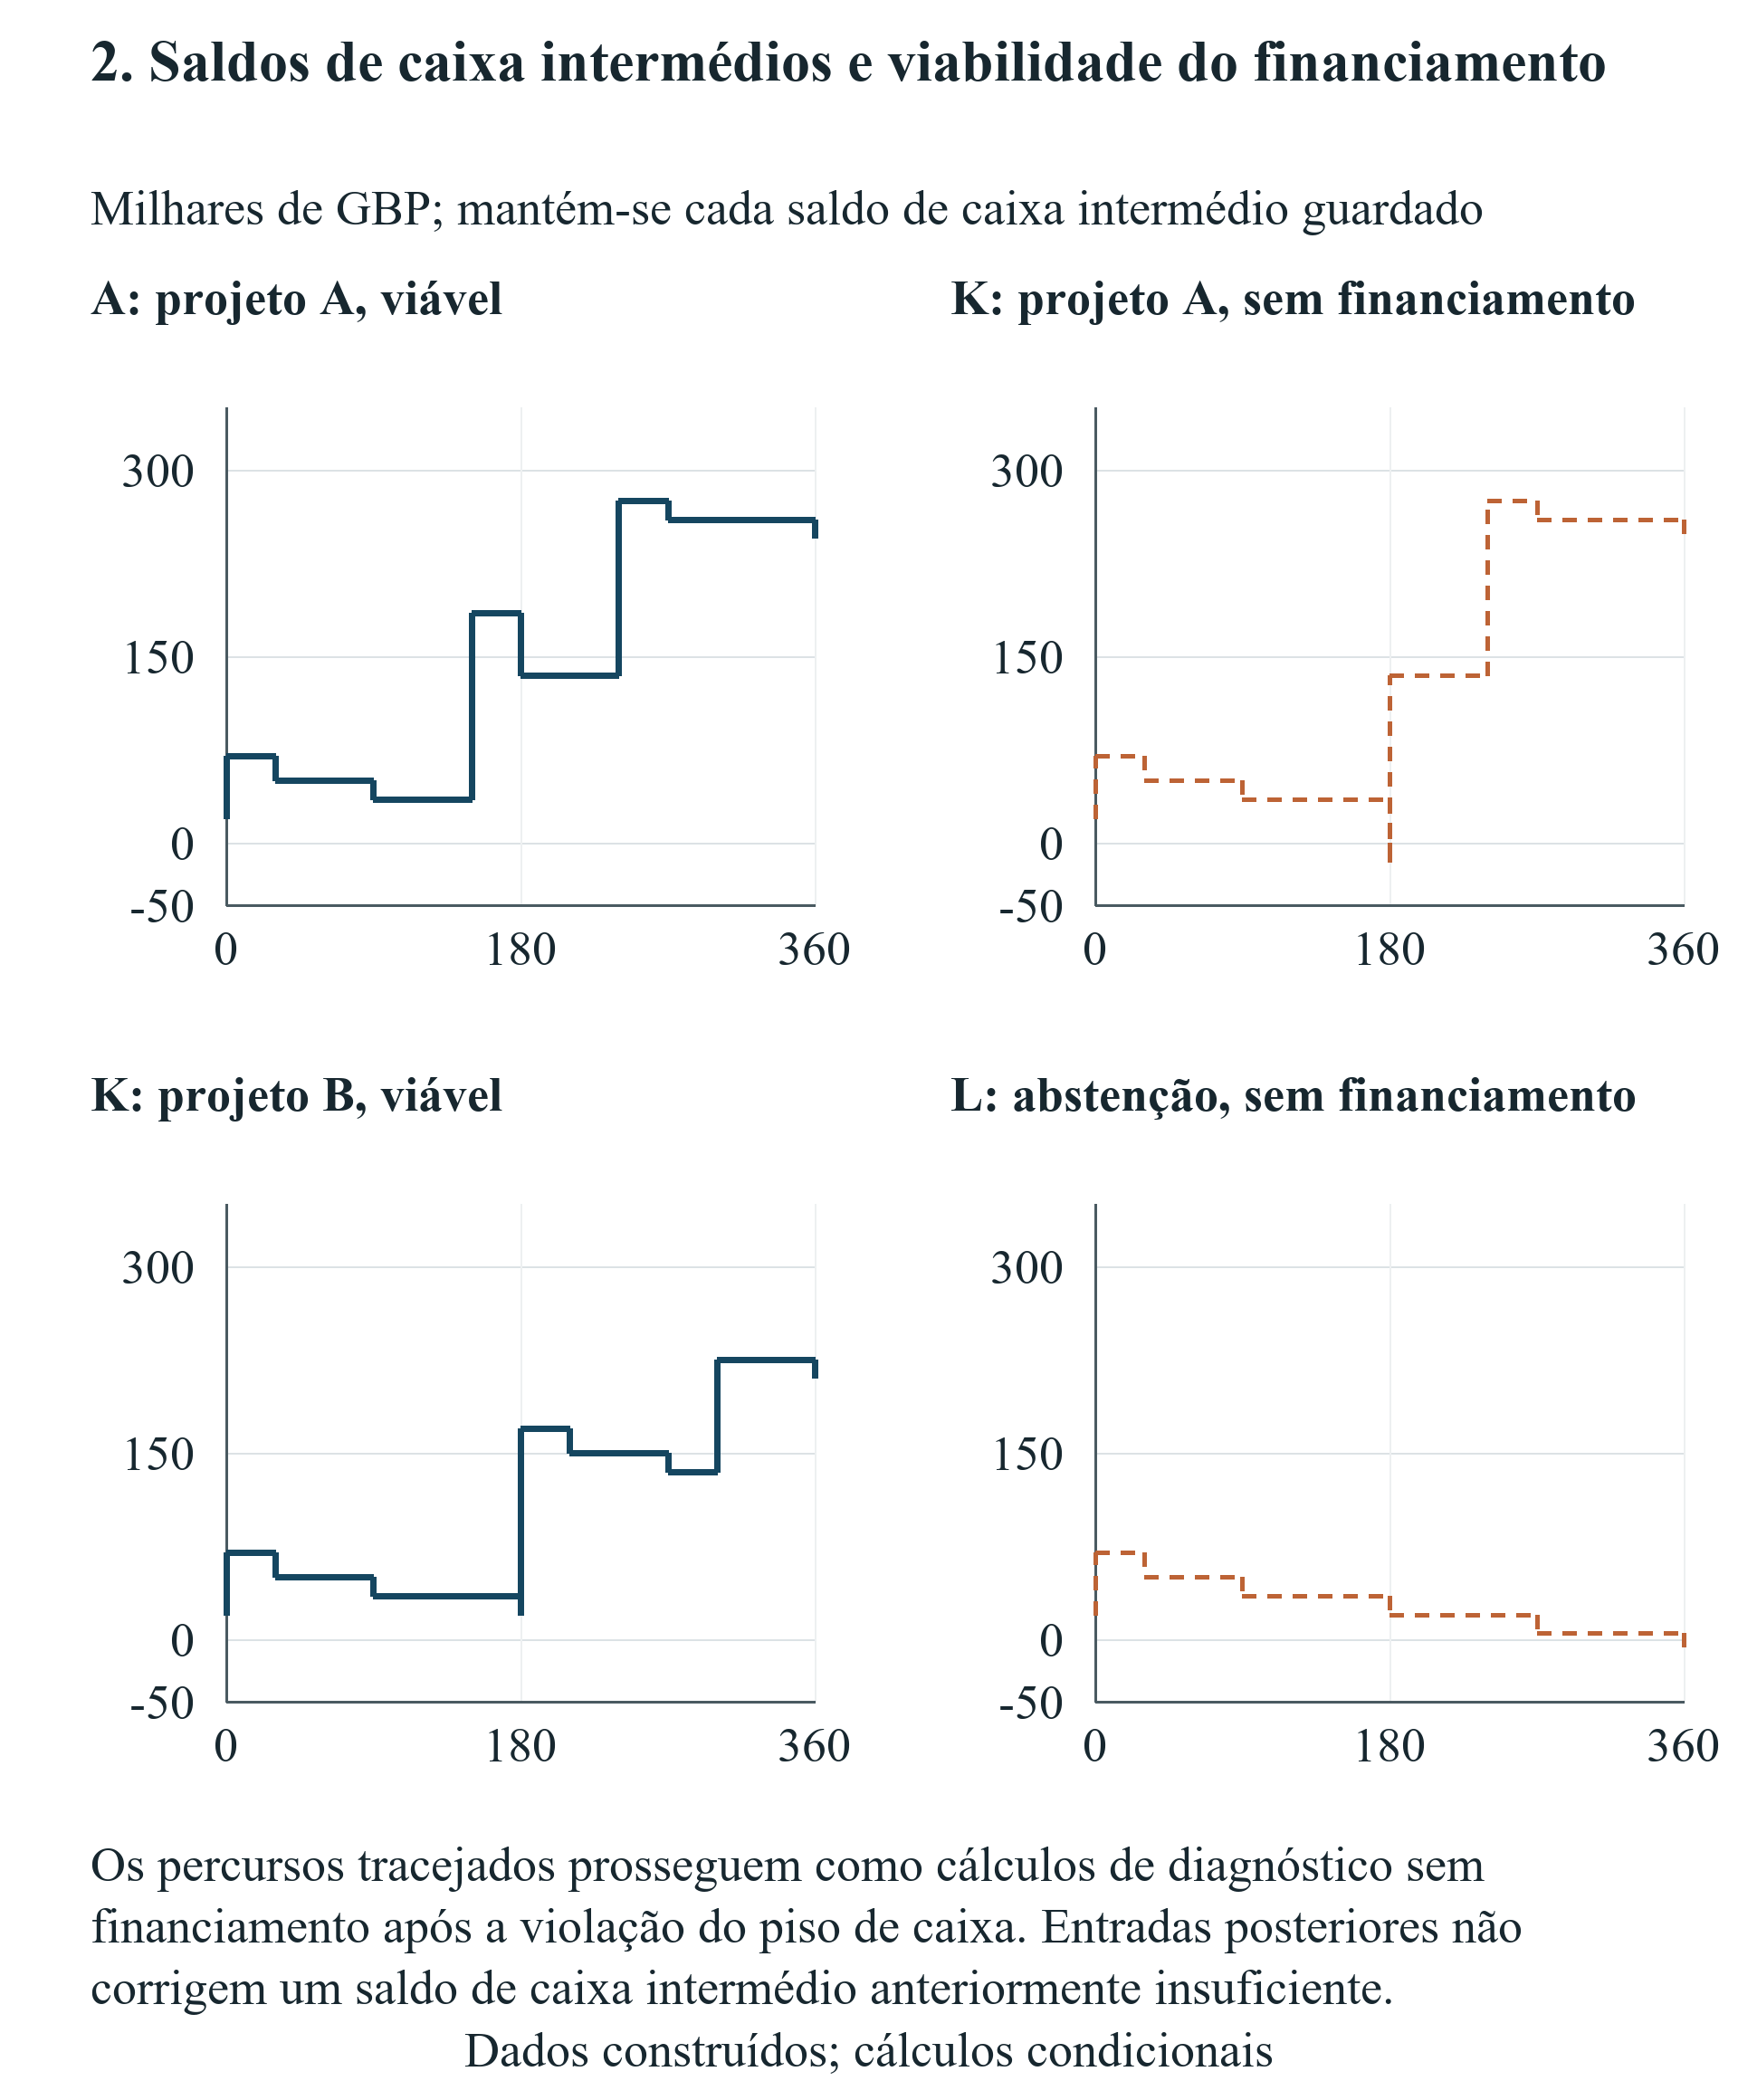
O registo-base permite reconstrução independente. A caixa inicial e o recebimento do programa disponibilizam juntos GBP 70,000 antes das despesas seguintes. O pagamento do programa no dia 30 reduz esse saldo a GBP 50,000 e o pagamento operacional do dia 90 reduz a GBP 35,000. O financiamento e as escolhas comerciais posteriores determinam os saldos seguintes. A tabela de eventos datados deve, por isso, ser lida com a comparação terminal. Uma empresa com saldo positivo no fim do horizonte pode ainda falhar este teste de financiamento se o pagamento comercial ocorrer antes de receber o dinheiro necessário.
Na análise de compensação, uma contribuição empresarial do patrocinador é creditada à caixa inicial antes do primeiro teste de saldo. Conta uma vez e deixa inalteradas as frações de propriedade, a dimensão da ronda, a avaliação e os pagamentos posteriores. Uma contribuição paga após um défice responderia a outra pergunta e não satisfaz esta convenção. Dinheiro de resgate fornecido pelo fundador também exigiria um débito pessoal separado ou um instrumento documentado. O mecanismo atual é um pagamento externo à empresa sem nova participação no capital, o que limita intencionalmente a sua interpretação face a uma recomendação geral de financiamento.
O método de registo por eventos expõe a origem de qualquer necessidade de liquidez. O analista pode identificar a data, o pagamento e o montante vinculativos e testar depois uma alteração contratual específica. Uma libertação antecipada pode preservar a oportunidade de um cliente; uma liquidação da ronda mais cedo pode financiar o custo; um pagamento inicial de patrocinador pode cobrir o ponto mínimo de caixa. Estas alterações têm requisitos operativos diferentes. O modelo não atribui preço a penalidades por incumprimento, processos de insolvência ou empréstimos de emergência após um défice. Essas consequências precisam de factos verificados da jurisdição e dados contratuais separados antes de integrarem a comparação financeira.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Saldos construídos em GBP. Todos os saldos após pagamentos intermédios contam, com saídas antes dos recebimentos no mesmo dia. A trajetória A atrasada viola o limite em GBP 15,000 antes da caixa da ronda. As trajetórias em violação são de diagnóstico, sem património terminal atingido.
12 Exclusividade comercial e oportunidades que caducam
A comparação da janela comercial altera o dia em que o campo A fica disponível para a empresa, preservando o prazo de aceitação da oportunidade. Uma libertação no dia 150 cumpre o prazo inclusivo da experiência. Uma libertação no dia 151 retira a oportunidade A do conjunto permitido. A diferença de um dia é economicamente descontínua porque a própria oportunidade caduca. Esta é uma fronteira contratual estipulada no exemplo construído. Não estima a duração habitual de uma restrição de aceleradora nem a probabilidade de um cliente real prolongar o prazo.
Antes de a restrição ser vinculativa, a estratégia de referência escolhe A segundo os pressupostos de caixa e ativos fornecidos. A empresa termina com GBP 245,000 de caixa e conserva GBP 640,000 de ativos de continuidade. Aplicar a fração dos fundadores de setenta e dois por cento dá uma medida aproximada terminal construída de GBP 637,200. Quando a janela retira A, a alternativa financiada é B. A sua caixa final é GBP 210,000, com os mesmos ativos conservados, e a medida dos fundadores é GBP 612,000. A diferença condicional é GBP 25,200. Compara pacotes completos e viáveis com horizonte e base de propriedade comuns.
A diferença subjacente na caixa da empresa é GBP 35,000: o recebimento estipulado de A menos o custo comercial é GBP 105,000, enquanto o de B é GBP 70,000. Multiplicar a diferença pela fração inalterada dos fundadores produz GBP 25,200. Não existe uma despesa de exclusividade separada no registo. Imputar o recebimento bruto da oportunidade perdida, voltar a cobrar a sua contribuição líquida e aplicar outro desconto por direitos confundiria grandezas diferentes. Os custos, recebimentos e substituição viável da própria oportunidade já fornecem o canal usado na comparação.
A duração importa através da sua relação com as alternativas disponíveis. Nas datas fornecidas, várias libertações anteriores ou coincidentes com o dia 150 levam à mesma oportunidade escolhida e ao mesmo resultado monetário. Libertações posteriores retiram A, deixando disponível o campo separado de B. Um atraso adicional no campo A não gera, por isso, perda comercial adicional neste conjunto específico de duas oportunidades. Uma empresa com sucessivos prazos de clientes poderia apresentar vários degraus, enquanto um processo comercial contínuo precisaria de outra representação. A forma do resultado pertence ao calendário comercial fundamentado e não a um custo diário presumido associado à palavra exclusivo.
Uma negociação pode visar a delimitação do campo, o prazo de aceitação ou um mecanismo de libertação documentado. Por exemplo, uma exceção hipotética que permita a transação A identificada restauraria a sua elegibilidade jurídica no modelo, desde que o financiamento e todos os saldos intermédios também passem. A alteração de uma data, por si só, não fornece consentimento do cliente num contrato real. A empresa precisaria da libertação efetiva, das aprovações de terceiros necessárias e de confirmar que a oferta do cliente permanece aberta. O quadro torna explícitas essas dependências antes de o conselho atribuir valor monetário à alteração proposta.
A diferença é condicional à alternativa externa da empresa. Um negócio sem oportunidade A fundamentada não deve apresentar como sua perda os GBP 25,200 do exemplo. Outro com alternativa mais valiosa poderia preferi-la mesmo antes da restrição. O cálculo relevante compara a melhor estratégia viável e sustentada em cada pacote completo de termos, com objetivo e informação consistentes. O resultado construído demonstra a importância de uma oportunidade que caduca; a sua dimensão resulta integralmente dos dados experimentais declarados.
| Pacote | Estratégia escolhida | Medida dos fundadores, GBP | Caixa mínima, GBP |
|---|---|---|---|
| A: Referência sem restrições | A | 637,200 | 20,000 |
| B: Liberação no prazo de A | A | 637,200 | 20,000 |
| C: Liberação após o prazo de A | B | 612,000 | 20,000 |
| D: Licença do campo A; sem utilização reservada | B | 381,600 | 20,000 |
| E: Prazo e licença do campo A em conjunto | B | 381,600 | 20,000 |
| F: Cessão de ambos os campos; sem licença de retorno | Abstenção | 216,000 | 20,000 |
Todos os valores são construídos em GBP; não se afirma qualquer calibração a programas nem resultado empírico. Um pacote sem financiamento não tem medida terminal atingida. A caixa mínima refere-se à estratégia selecionada.
13 Permissões de PI e restrições sobrepostas
Uma condição de PI entra no modelo construído através de duas permissões distintas. A primeira respeita à execução de um projeto comercial durante o horizonte. A segunda respeita à conservação do valor do ativo associado no fim desse horizonte. No caso da licença exclusiva do campo A, a licença assumida retira à empresa a permissão de exploração desse campo durante todo o período avaliado, sem utilização reservada nem reversão. A empresa perde assim acesso à oportunidade A e exclui o ativo de continuidade do campo A. O campo B e o ativo-base permanecem disponíveis. São pressupostos experimentais expressos sobre uma licença hipotética, sem conclusão sobre requisitos de um programa identificado.
O caso de cessão retira as permissões operacionais e os valores de continuidade dos dois campos comerciais, deixando o ativo-base na empresa. Não prevê licença de retorno. A ronda de financiamento fixa continua explicitamente disponível nos pressupostos desse caso. Essa disponibilidade é uma escolha condicional forte: um investidor real poderia alterar a oferta após a transferência de PI. A comparação mantém a ronda fixa para expor o canal dos direitos. Uma avaliação específica deve acrescentar uma condição documentada de permissão de financiamento ou outra oferta sustentada quando a transferência alterar a vontade de investir.
O efeito monetário de excluir um campo depende das alternativas que restam. Uma empresa capaz de executar outro projeto rentável pode escolhê-lo. Uma empresa sem permissão comercial restante pode abster-se quando o contrato e o problema decisório o permitirem. Os valores resultantes devem, portanto, ser calculados com o conjunto de ações revisto e os ativos conservados. Subtrair uma percentagem genérica por restrições de PI ocultaria ambos os mecanismos. Poderia ainda contar duas vezes a mesma perda de campo se a avaliação já o excluísse e o analista deduzisse adicionalmente uma penalização contratual presumida.
Disposições sobrepostas exigem comparação conjunta. Uma restrição de janela comercial pode retirar A ao adiar a aceitação para depois do prazo. Uma licença suficientemente ampla do campo A pode retirar de forma independente a mesma oportunidade. Impor ambas não pode remover A duas vezes. O caso conjunto também exclui a componente de continuidade do campo A quando a licença tem esse âmbito estipulado. A comparação correta avalia quatro pacotes completos: sem restrições, apenas temporal, apenas licença e conjunto. A diferença-em-diferenças identifica a sobreposição no problema construído. Não fornece uma estimativa causal de empresas observadas nem uma tabela aditiva de indemnizações jurídicas.
Uma licença não exclusiva recebe um controlo separado. O controlo preserva expressamente as permissões operacionais, ativos conservados, montantes de caixa e termos financeiros e não introduz efeito de vendas concorrentes. O seu resultado económico é, por construção, invariante. Isto estabelece a fronteira dos canais modelados. Uma licença não exclusiva real poderia afetar preços, concorrência, segredo técnico ou comportamento dos clientes; essas consequências exigem evidência e parâmetros adicionais. O controlo atual não sustenta uma afirmação geral de que estas licenças não têm custos. Documenta que a palavra licença, isoladamente, não cria uma dedução monetária neste quadro.
O mapa de permissões deve acompanhar qualquer avaliação proposta de PI. Deve identificar o proprietário antes e depois do acordo, utilizadores autorizados, limites de produto ou campo, território, duração, sublicenciamento, melhorias, direitos reservados e reversão. A empresa deve ainda distinguir material de candidatura, tecnologia preexistente e trabalho produzido durante o programa. Um documento celebrado pode atribuir essas categorias de forma diferente. A análise jurídica determina o significado e a exequibilidade na jurisdição. A análise financeira usa depois as alterações de permissão sustentadas, mantendo termos por resolver como cenários separados e divulgando os pressupostos ao decisor.
14 Participações sob condições de financiamento iguais
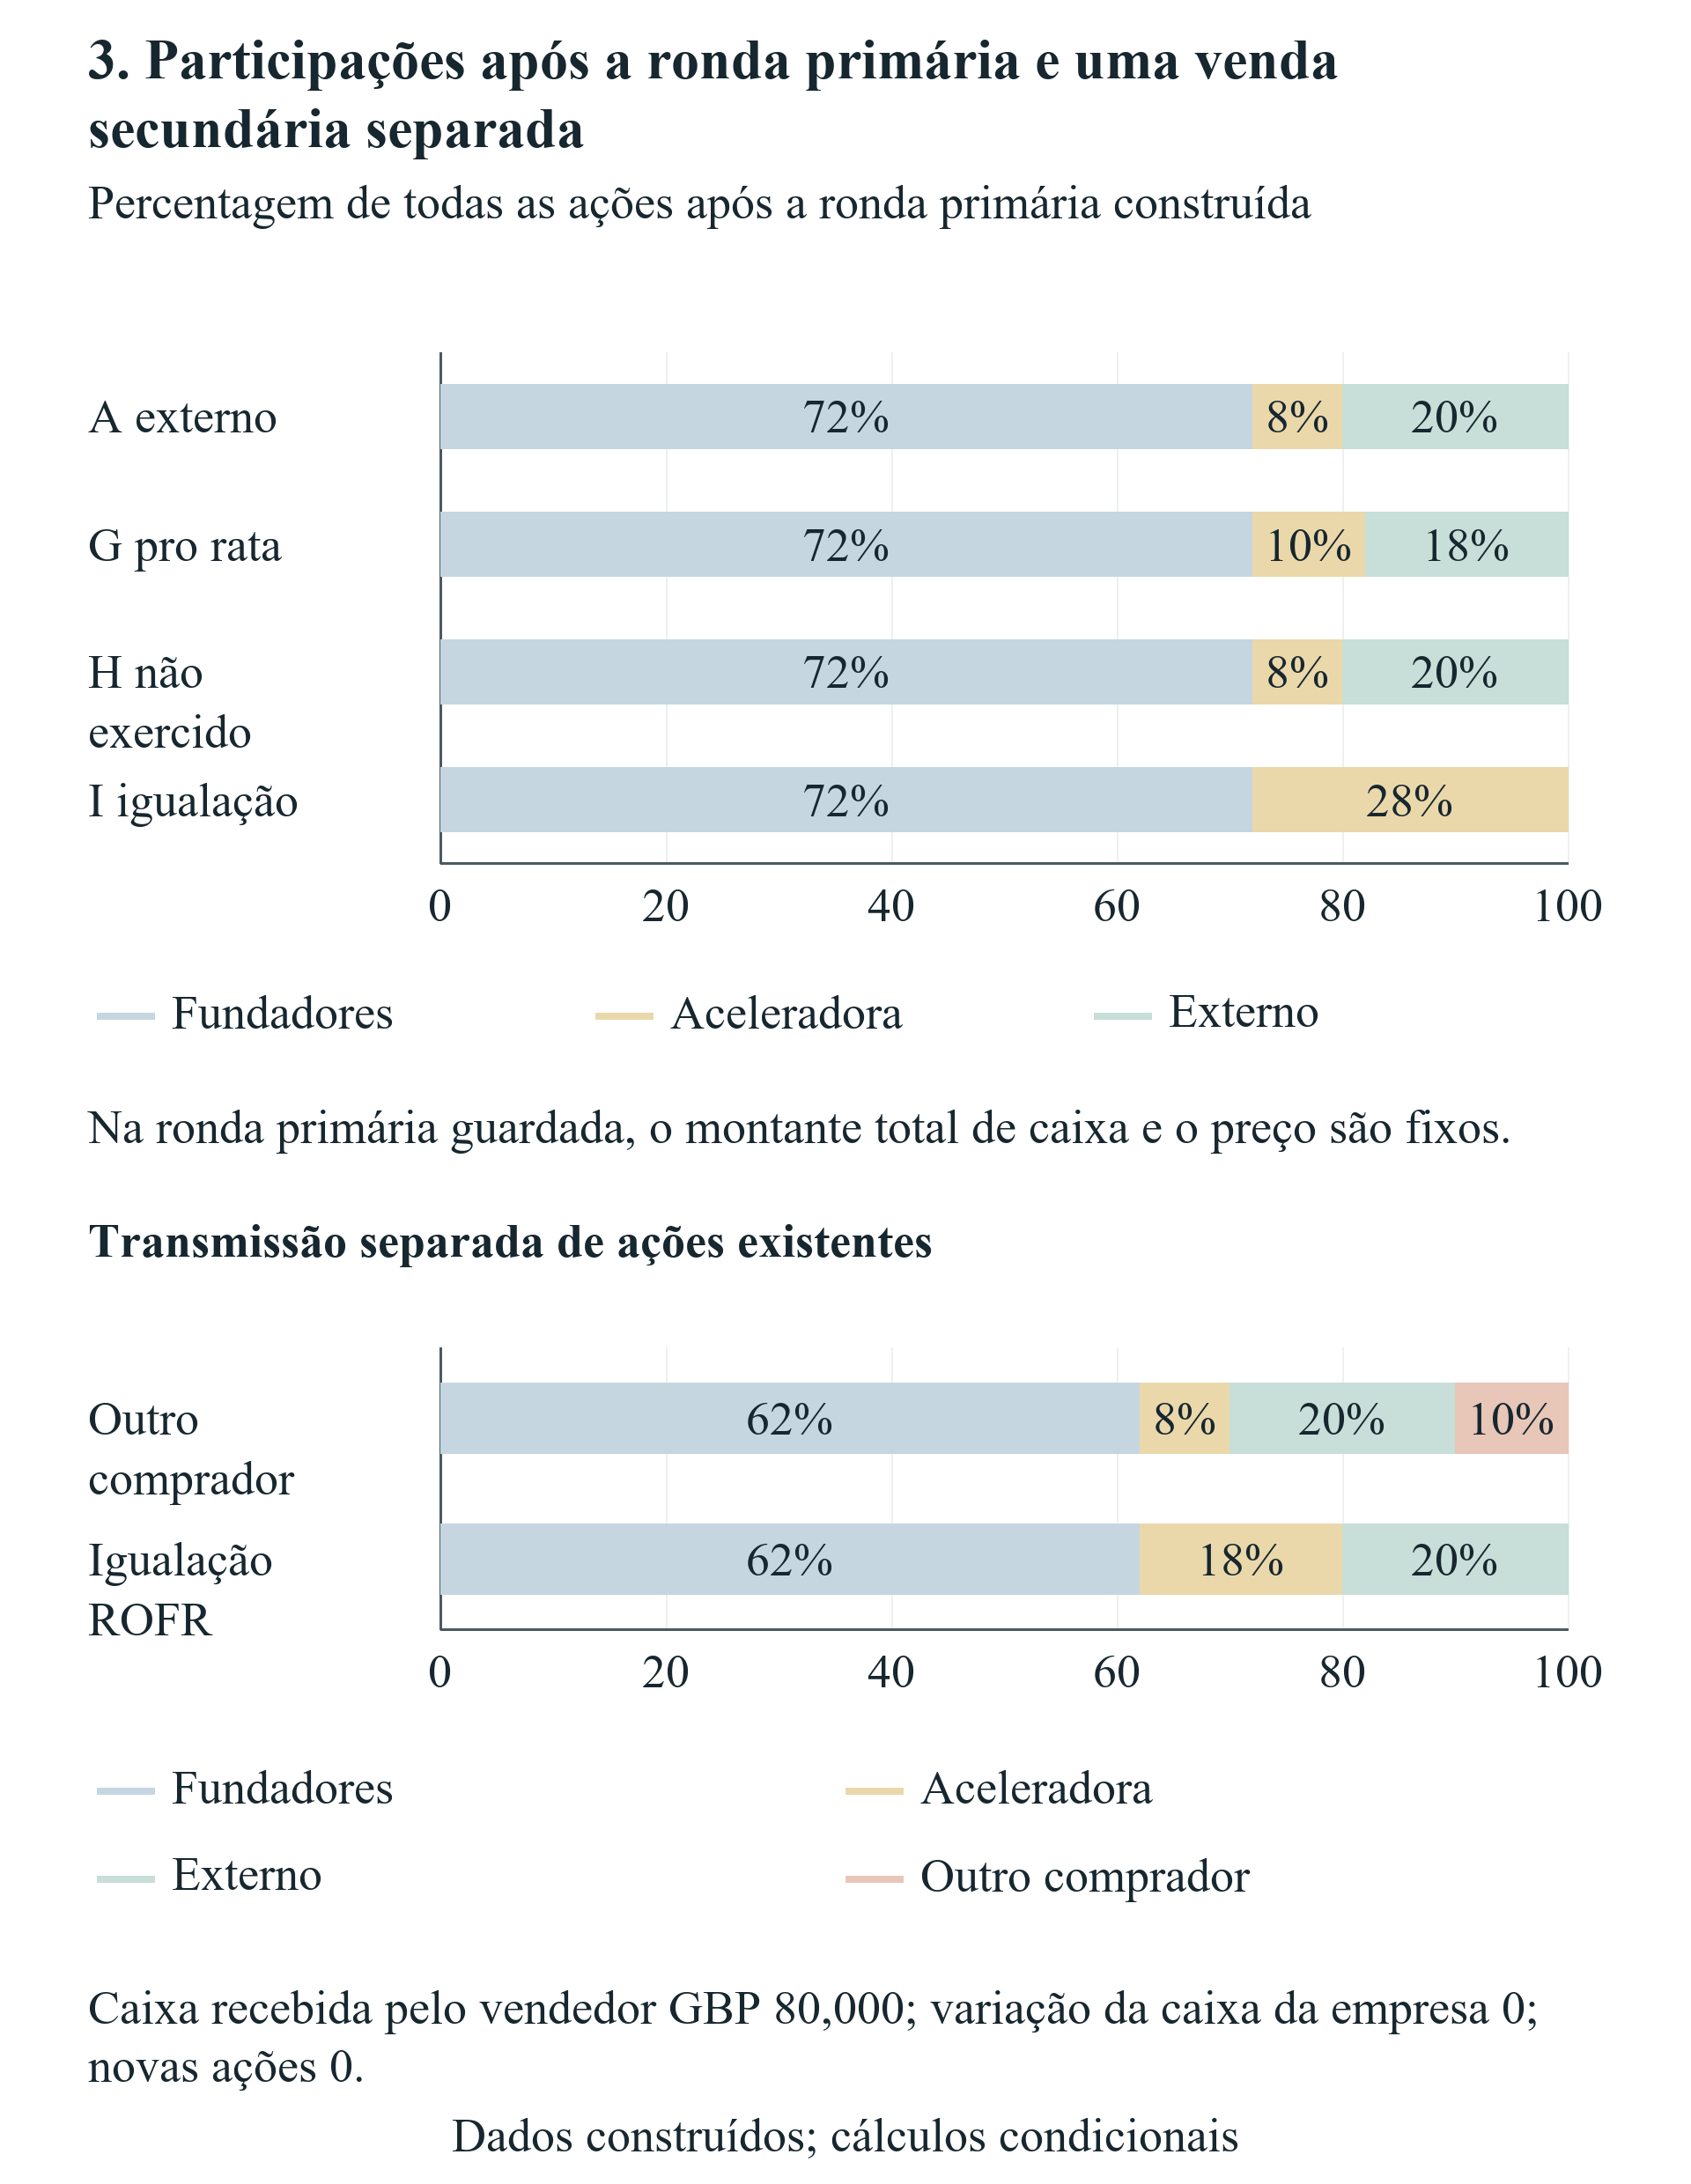
A comparação do financiamento primário começa com as mesmas 100 participações existentes e avaliação pre-money de GBP 600,000. O preço estipulado é, portanto, GBP 6,000 por nova participação. Captar GBP 150,000 a esse preço emite 25 participações, totalizando 125 após a ronda. Os fundadores continuam a deter as suas 90 originais. A fração resultante é 90 divididos por 125, ou 72 por cento. Este cálculo mantém constantes preço, dimensão, direitos das participações e posições existentes. Qualquer alteração dessas condições pertence a uma comparação especificada separadamente.
O exercício integral do direito pro rata de dez por cento do investidor existente fornece GBP 15,000 dentro da ronda fixa. Esse pagamento compra 2.5 novas participações. Os investidores externos fornecem GBP 135,000 e recebem 22.5 novas participações. O investidor existente passa a deter 12.5, os externos detêm 22.5 e os fundadores 90. As percentagens finais são, respetivamente, dez, dezoito e setenta e dois. Quando o direito não é exercido, os investidores externos fornecem a totalidade dos GBP 150,000. O investidor existente conserva dez participações, oito por cento após a ronda, e os fundadores continuam com setenta e dois por cento.
O caso hipotético de igualação de toda a ronda primária altera a identidade do subscritor. O investidor existente fornece GBP 150,000 ao mesmo preço de GBP 6,000 e recebe todas as 25 novas participações. A sua posição final é de 35 participações, ou vinte e oito por cento, enquanto os fundadores voltam a deter setenta e dois por cento. A entrada de caixa na empresa e o total emitido são iguais ao caso de financiamento externo. Nestas condições fornecidas, mudar o subscritor não altera, por si só, a diluição dos fundadores. Uma mudança negociada de preço, governação, preferências ou caixa total exigiria análise contratual e ao nível do instrumento mais abrangente.
A capacidade financeira e o comportamento efetivo continuam a ser condições necessárias. O modelo regista o direito separadamente do pagamento do investidor e cria novas participações apenas em contrapartida de dinheiro pago à empresa na ronda atribuída. Um direito objeto de renúncia não produz pagamento de subscrição. Uma ronda prometida com capacidade financeira indicada insuficiente não produz um evento de financiamento concluído. Estas distinções importam no planeamento porque a reserva de uma atribuição, uma manifestação de interesse e uma subscrição financiada podem corresponder a etapas diferentes. A contabilidade construída não valoriza uma promessa como caixa nem trata participação opcional como compromisso automático de capital futuro.
O controlo de venda secundária transfere dos fundadores dez pontos percentuais da empresa após a ronda por GBP 80,000 pagos pessoalmente a eles. A empresa não recebe caixa nova nem emite participações nesse controlo. Uma igualação secundária ao mesmo preço muda o comprador, preservando a fração transferida pelo vendedor e o seu recebimento pessoal. Esse resultado contabilístico limitado nada afirma sobre consentimento, impostos, restrições de transmissão ou diferenças no comportamento futuro do comprador. Essas matérias exigem evidência própria. O controlo demonstra por que um direito secundário não pode ser simplesmente inserido no registo de caixa da captação primária.
Cada reconciliação de participações deve mostrar posições iniciais, caixa paga à empresa, participações emitidas ao preço indicado, posições finais e fração final. As colunas de pagamento e emissão reconciliam a participação do investidor com o recebimento empresarial. As quantidades de propriedade associadas a uma estratégia operacional com violação de caixa continuam condicionais e previstas, sem afirmar que a empresa executou com sucesso essa estratégia. A medida aproximada terminal dos fundadores usa uma fração de propriedade apenas numa estratégia financiada. Esta apresentação permite verificar se um aparente custo de direitos vem de diluição, perda de caixa, atraso financeiro ou alteração separada dos ativos operacionais.
| Pacote e titular | Ações anteriores + emissão = ações posteriores | Caixa paga à empresa, GBP | Participação final |
|---|---|---|---|
| A; Fundadores | 90 + 0 = 90 | 0 | 72% |
| A; Investidor existente | 10 + 0 = 10 | 0 | 8% |
| A; Investidor externo | 0 + 25 = 25 | 150,000 | 20% |
| G; Fundadores | 90 + 0 = 90 | 0 | 72% |
| G; Investidor existente | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Investidor externo | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Fundadores | 90 + 0 = 90 | 0 | 72% |
| H; Investidor existente | 10 + 0 = 10 | 0 | 8% |
| H; Investidor externo | 0 + 25 = 25 | 150,000 | 20% |
| I; Fundadores | 90 + 0 = 90 | 0 | 72% |
| I; Investidor existente | 10 + 25 = 35 | 150,000 | 28% |
| I; Investidor externo | 0 + 0 = 0 | 0 | 0% |
Ronda construída de ações ordinárias. Preço de GBP 6,000 por nova ação. Cada pacote fornece GBP 150,000 à empresa; o total final de ações é 125.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
A ronda primária emite 25 ações a GBP 6,000 e conserva uma participação dos fundadores de setenta e dois por cento nos casos equivalentes. O controlo secundário transmite ações existentes e paga ao vendedor; não fornece caixa à empresa.
15 Atrasos financeiros e perda de uma oferta
O calendário do financiamento é diferente. A ronda primária estipulada pode liquidar pela primeira vez no dia 150 e caduca após o dia 210. Um atraso processual adia o evento de caixa da ronda sem alterar as datas comerciais de aceitação ou o preço do investidor. Quando a empresa já se comprometeu com A, a sequência de pagamentos do dia 180 torna-se vinculativa. O registo tem GBP 35,000 após o dia 90. No dia 180 vencem GBP 15,000 de despesa operacional e GBP 35,000 de custo comercial antes de qualquer recebimento financeiro nesse dia. O mínimo nesse ponto é negativo em GBP 15,000.
Antecipar a liquidação da ronda para o dia 179 evita esse défice específico, porque GBP 150,000 ficam disponíveis antes das obrigações do dia 180. Uma liquidação no dia 180, sob a convenção declarada de saídas primeiro, chega demasiado tarde para financiar o saldo intermédio anterior. O saldo eventual do mesmo dia após o recebimento é positivo, mas a estratégia comprometida já falhou o teste de financiamento. Isto é relevante para um direito contratual que consome tempo sem mudar o preço de subscrição. A empresa deve identificar os mecanismos reais de liquidação e prioridades de pagamento antes de usar uma comparação por dia de calendário como evidência de liquidez.
A empresa também pode alterar a estratégia comercial quando conhece o calendário antes de assumir o compromisso. A oportunidade B não tem pagamento comercial no dia 180 e continua financiável com a liquidação da ronda estipulada nesse dia. Escolher B evita assim o défice específico de A, renunciando à maior contribuição líquida presumida de A. A comparação das estratégias financiadas ótimas pode apresentar essa mudança. Um cálculo de compensação com A previamente comprometido responde a uma questão mais estreita e mantém A como estratégia obrigatória. Apresentar ambos revela se o custo atribuído aos direitos reflete necessidade de dinheiro, adaptação viável ou compromisso anterior irreversível.
O caso hipotético de primeira oferta fornece datas de convite, resposta e oferta externa anteriores à liquidação prevista. A recusa especificada permite a mesma entrada externa no dia 150. Nessas datas processuais exatas e condições fixas, a designação primeira oferta não tem efeito monetário separado. O caso hipotético de atraso do direito de igualação, por sua vez, estipula liquidação externa posterior. Essa data e o registo produzem a consequência financeira. Nenhuma experiência estabelece um efeito universal de um direito de primeira oferta ou preferência; domínio operativo, notificação, resposta do investidor e oferta final determinam o cálculo de cada empresa.
Uma libertação da captação no dia 211 perde o prazo de validade estipulado da oferta. O modelo não regista então ronda concluída, recebimento de financiamento pela empresa ou novas participações dessa ronda. Com a liquidez inicial e o calendário de despesas fornecidos, nenhuma estratégia comercial principal permanece financiada durante todo o horizonte. A comparação de património terminal dos fundadores fica indisponível. Um valor de diagnóstico de ativos mais caixa não pode ser apresentado como resultado alcançado, nem uma oferta caducada como dinheiro que apenas chegou um dia depois. Um investidor substituto ou empréstimo de emergência constituiria outro cenário financeiro fundamentado.
A análise prática deve ligar cada disposição processual à última data de caixa utilizável. A empresa pode solicitar prazo de resposta definido, caducidade automática de uma janela de negociação, dispensa para uma transação ou prova de financiamento-ponte comprometido. Cada proposta precisa dos seus documentos e condições económicas efetivos. Uma ponte com juros acrescenta custo e reembolso; novas participações mudam a propriedade; um pagamento de patrocinador tem outra incidência. O quadro mantém essas alternativas separadas para que o conselho veja que alteração contratual ou instrumento financiado sustenta a recuperação proposta.
| Pacote | Estratégia escolhida | Medida dos fundadores, GBP | Caixa mínima, GBP |
|---|---|---|---|
| G: Exercício voluntário integral proporcional | A | 637,200 | 20,000 |
| H: Direito de participação não exercido | A | 637,200 | 20,000 |
| I: Equiparação primária nas mesmas condições | A | 637,200 | 20,000 |
| J: Primeira oferta recusada; caixa atempada | A | 637,200 | 20,000 |
| K: Processo de equiparação; caixa no dia 180 | B | 612,000 | 20,000 |
| L: Liberação da angariação após caducidade da oferta | Sem estratégia financiada | Indisponível | Indisponível |
Todos os valores são construídos em GBP; não se afirma qualquer calibração a programas nem resultado empírico. Um pacote sem financiamento não tem medida terminal atingida. A caixa mínima refere-se à estratégia selecionada.
16 Limiares de compensação e liquidez inicial
Uma questão de compensação precisa de destinatário, data e incidência financeira definidos. Aqui, um patrocinador externo paga à empresa um montante não negativo antes do teste ao saldo inicial. O pagamento não dá origem à emissão de um valor mobiliário, mantém a fração dos fundadores e não muda custos, recebimentos, permissões ou termos financeiros posteriores. A experiência procura o menor pagamento desse tipo que financie uma estratégia admissível e atinja uma referência declarada de património dos fundadores. Estas condições restringem deliberadamente a interpretação. Não descrevem novo investimento em capital, contribuição pessoal do fundador ou compensação paga após uma obrigação já ter sido falhada.
Para cada estratégia juridicamente permitida, a necessidade de liquidez é o montante necessário para elevar o menor saldo de caixa sem apoio até ao mínimo especificado, com limite inferior zero. A exigência patrimonial compara a medida de referência dos fundadores com a ordenada na origem afim de diagnóstico da estratégia e divide a diferença pela fração positiva dos fundadores. A contribuição para a estratégia é o maior de zero, da necessidade de liquidez e desse limiar económico. O cálculo compara depois todas as estratégias permitidas e escolhe a menor contribuição viável. Conservar separadamente o limiar económico com sinal mostra quando uma estratégia já excede a referência patrimonial antes do pagamento.
A ordenada na origem de diagnóstico tem função matemática limitada. Corresponde à expressão de ativos mais caixa de fecho da estratégia sem compensação, multiplicada pela fração prevista dos fundadores, mesmo quando um défice anterior impede o financiamento. Fornece a ordenada da expressão afim necessária para determinar uma contribuição prévia ao início. Não é apresentada como património dos fundadores alcançado. Após calcular a compensação, a experiência volta a testar todos os saldos intermédios e a condição patrimonial da estratégia compensada. Um pagamento proposto só passa quando o percurso efetivamente compensado satisfaz ambos os testes.
O controlo temporal com A fixo exige GBP 15,000 antes do início quando o financiamento chega no dia 180. O pagamento eleva o saldo vinculativo exatamente a zero. A comparação de libertação após o prazo exige GBP 35,000 para a empresa, de modo a restaurar a referência dos fundadores sem restrições executando B. Este montante excede a diferença de GBP 25,200 ao nível dos fundadores porque estes detêm setenta e dois por cento da empresa. No caso de cessão, restaurar a mesma referência pelo canal empresarial estipulado exige GBP 585,000. A comparação reflete os ativos de campo e contribuição comercial em falta assumidos, juntamente com ativos-base e caixa conservados.
Alguns controlos têm respostas qualitativamente diferentes. Um saldo inicial negativo de GBP 5,000 precisa de pelo menos GBP 5,000 antes de qualquer recebimento posterior do dia zero, mesmo que este seja grande. Uma empresa com fração dos fundadores nula não melhora esta medida patrimonial específica por meio de caixa empresarial. Se a referência já for zero, a liquidez ainda pode ser reparada; uma referência positiva dos fundadores é impossível por esse canal. Um caso que exige ação comercial mas proíbe todas as ações não tem estratégia admissível. Um pagamento maior não resolve essa restrição lógica.
Um limiar finito deve ser interpretado com a condição vinculativa e a estratégia escolhida. O pagamento mínimo pode mudar de estratégia quando um parâmetro varia; resolver apenas para o projeto inicialmente preferido pode sobrestimar a compensação. As apresentações em libras inteiras arredondam para cima as necessidades de financiamento, conservando os valores racionais exatos nos cálculos. Uma negociação real precisa do tratamento fiscal, jurídico, contabilístico e de instrumentos do pagamento antes de o usar como proposta de acordo. Os limiares construídos dão resposta auditável a um mecanismo de pagamento específico; outros mecanismos exigem equações e termos de suporte próprios.
| Questão | Estratégia selecionada | Pagamento inicial, GBP | Resultado |
|---|---|---|---|
| Abertura zero; igualdade com o limite mínimo | Abstenção | 0 | Zero |
| Défice inicial antes do recebimento | Abstenção | 5,000 | Finito |
| A obrigatória; ronda no dia 179 | A | 0 | Zero |
| A obrigatória; ronda no dia 180 | A | 15,000 | Finito |
| Liberação no prazo; património equivalente | A | 0 | Zero |
| Liberação após o prazo; património equivalente | B | 35,000 | Finito |
| Sem ativo terminal do campo A; património equivalente | B | 35,000 | Finito |
| Cessão; património equivalente | Abstenção | 585,000 | Finito |
| Limiar patrimonial com sinal negativo | A | 0 | Zero |
| Fração dos fundadores zero; objetivo zero | Abstenção | 0 | Zero |
| Fração dos fundadores zero; objetivo positivo | Nenhuma estratégia atinge o objetivo | Indisponível | Impossível |
| Ação obrigatória; conjunto permitido vazio | Sem estratégia admissível | Indisponível | Impossível |
O dinheiro construído do patrocinador entra antes da abertura e não altera participações nem qualquer outra condição. Um resultado impossível não pode ser sanado por este canal. Conservam-se os montantes exatos; as necessidades de financiamento em libras inteiras são arredondadas para cima quando necessário.
17 Sensibilidade ao calendário e aos ativos conservados
As experiências univariadas alteram um dado declarado de cada vez num pacote especificado. Cinco datas de libertação testam a fronteira da oportunidade; cinco saldos iniciais testam o défice de financiamento atrasado; cinco valores de continuidade do campo A testam o custo comparado de excluir esse ativo; e cinco frações de exercício pro rata testam a distribuição na ronda fixa. As vinte observações são linhas de cenários construídos. O espaçamento não fornece frequência empírica nem distribuição de probabilidade. O objetivo é identificar o dado que atinge uma fronteira operativa e os pressupostos fixos que explicam um resultado invariante.
A série de libertação contém os dias zero, 120, 150, 151 e 211. Os primeiros três conservam A sob a convenção de aceitação inclusiva. Os últimos dois retiram A e deixam inalterados a permissão e os prazos de B. Esses casos escolhem, por isso, a mesma alternativa sob os restantes pressupostos fixos. As zonas planas e o degrau resultam do conjunto fornecido. Um registo real de oportunidades deve incluir datas de caducidade e dependências sustentadas. Extrapolar o degrau para uma carteira de clientes não observada exigiria nova evidência e poderia alterar substancialmente a estratégia preferida.
A série de caixa inicial utiliza saldos de zero, GBP 5,000, GBP 20,000, GBP 35,000 e GBP 50,000 com financiamento adiado para o dia 180. Conserva cada estratégia permitida e o respetivo teste de caixa, permitindo ver onde muda a ação financiada escolhida. A estratégia A previamente comprometida tem uma necessidade de liquidez inicial de GBP 35,000 nessa convenção; os GBP 20,000 iniciais habituais ficam GBP 15,000 abaixo. O resultado ótimo pode ser diferente porque abstenção ou B continuam disponíveis. A saída deve preservar essas distinções por estratégia, sem substituir todo o pacote pelo défice de um único projeto.
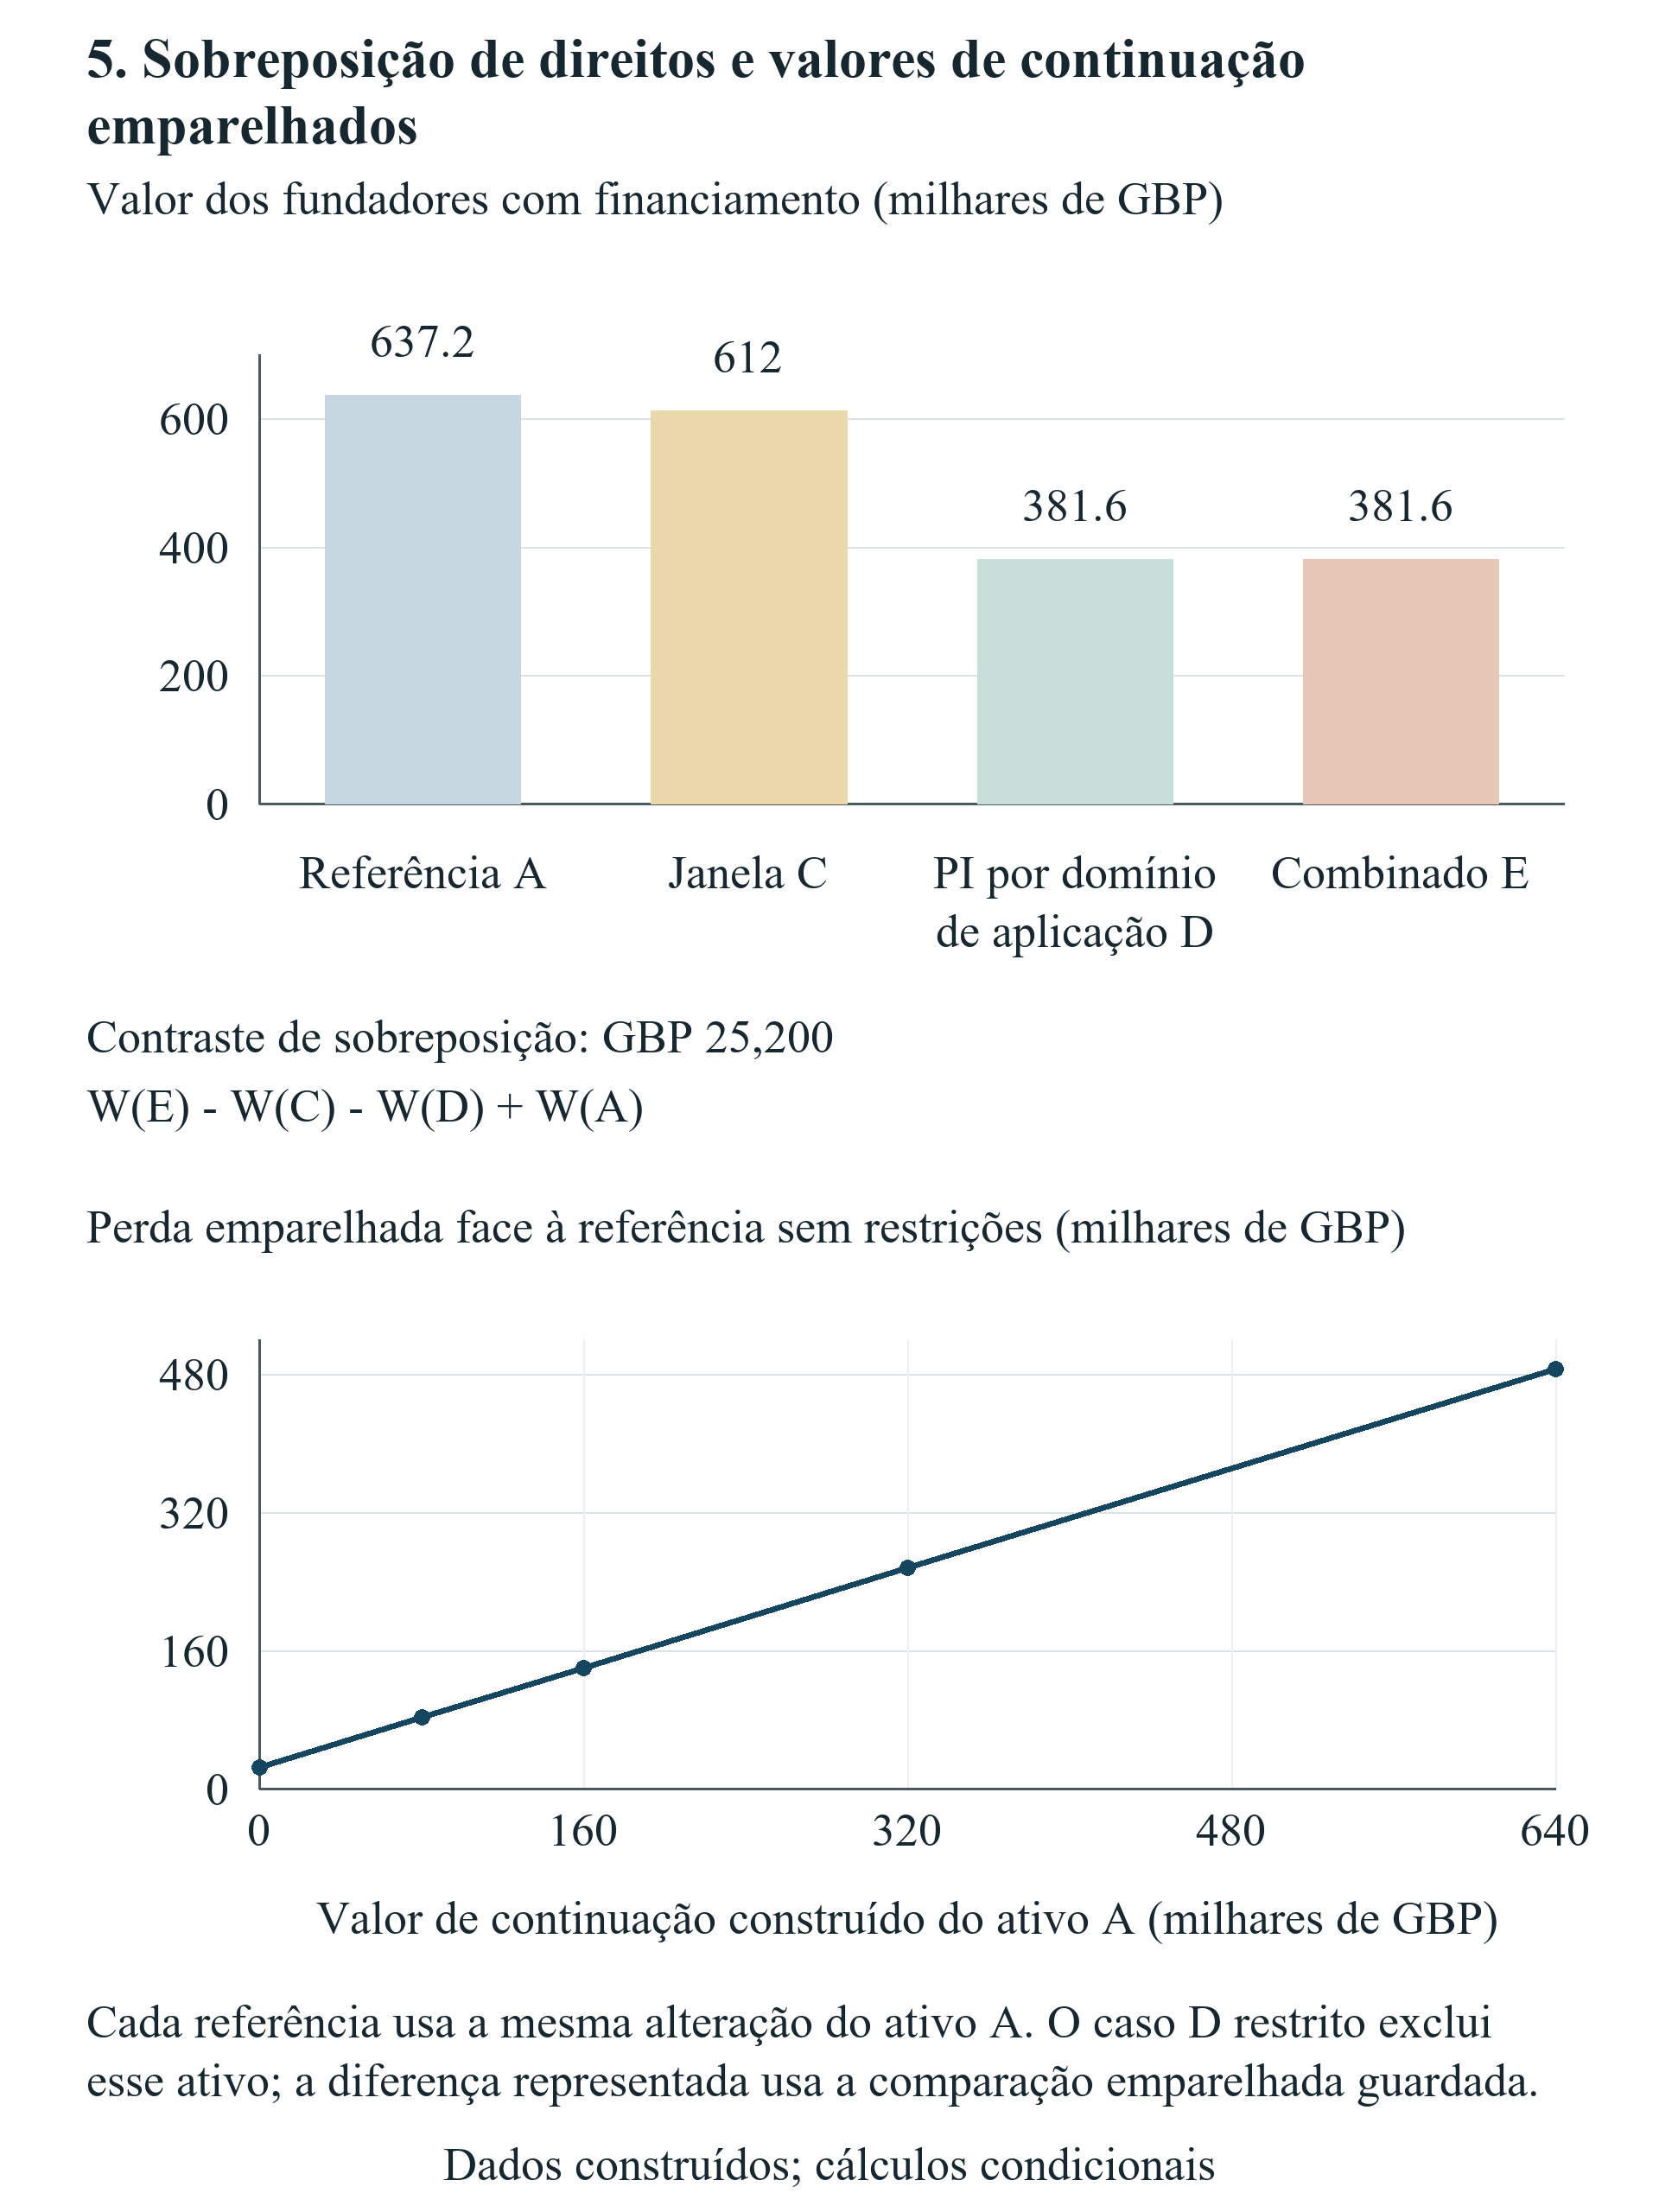
A série de continuidade do campo A utiliza zero, GBP 80,000, GBP 160,000, GBP 320,000 e GBP 640,000. Cada valor é aplicado à referência sem restrições e ao pacote com restrição do campo A. O pacote restrito conserva ativos-base e campo B, pelo que o seu valor é invariante ao escalar excluído do campo A. A diferença comparada varia porque o pacote sem restrições conserva esse campo. Esta correspondência mede a sensibilidade pretendida dos direitos sobre ativos, preservando a fronteira própria da restrição. Uma tabela apenas com os valores restritos seria um teste de invariância e não estabeleceria como muda o custo da restrição.
O exercício pro rata varia de zero, passando por um quarto, metade e três quartos, até ao exercício integral da faculdade estipulada. A subscrição externa ajusta-se dentro da mesma ronda de GBP 150,000. Com preço, dimensão e termos do instrumento inalterados, a participação dos fundadores e o financiamento empresarial mantêm-se constantes. Mudam as distribuições entre investidor existente e externos. A invariância permite verificar a aritmética da transação. Não sustenta afirmações sobre negociação de preços, afastamento de investidores, seleção ou capacidade de financiamento num mercado real. Esses efeitos precisam de termos adicionais, comportamento observado e comparação separada.
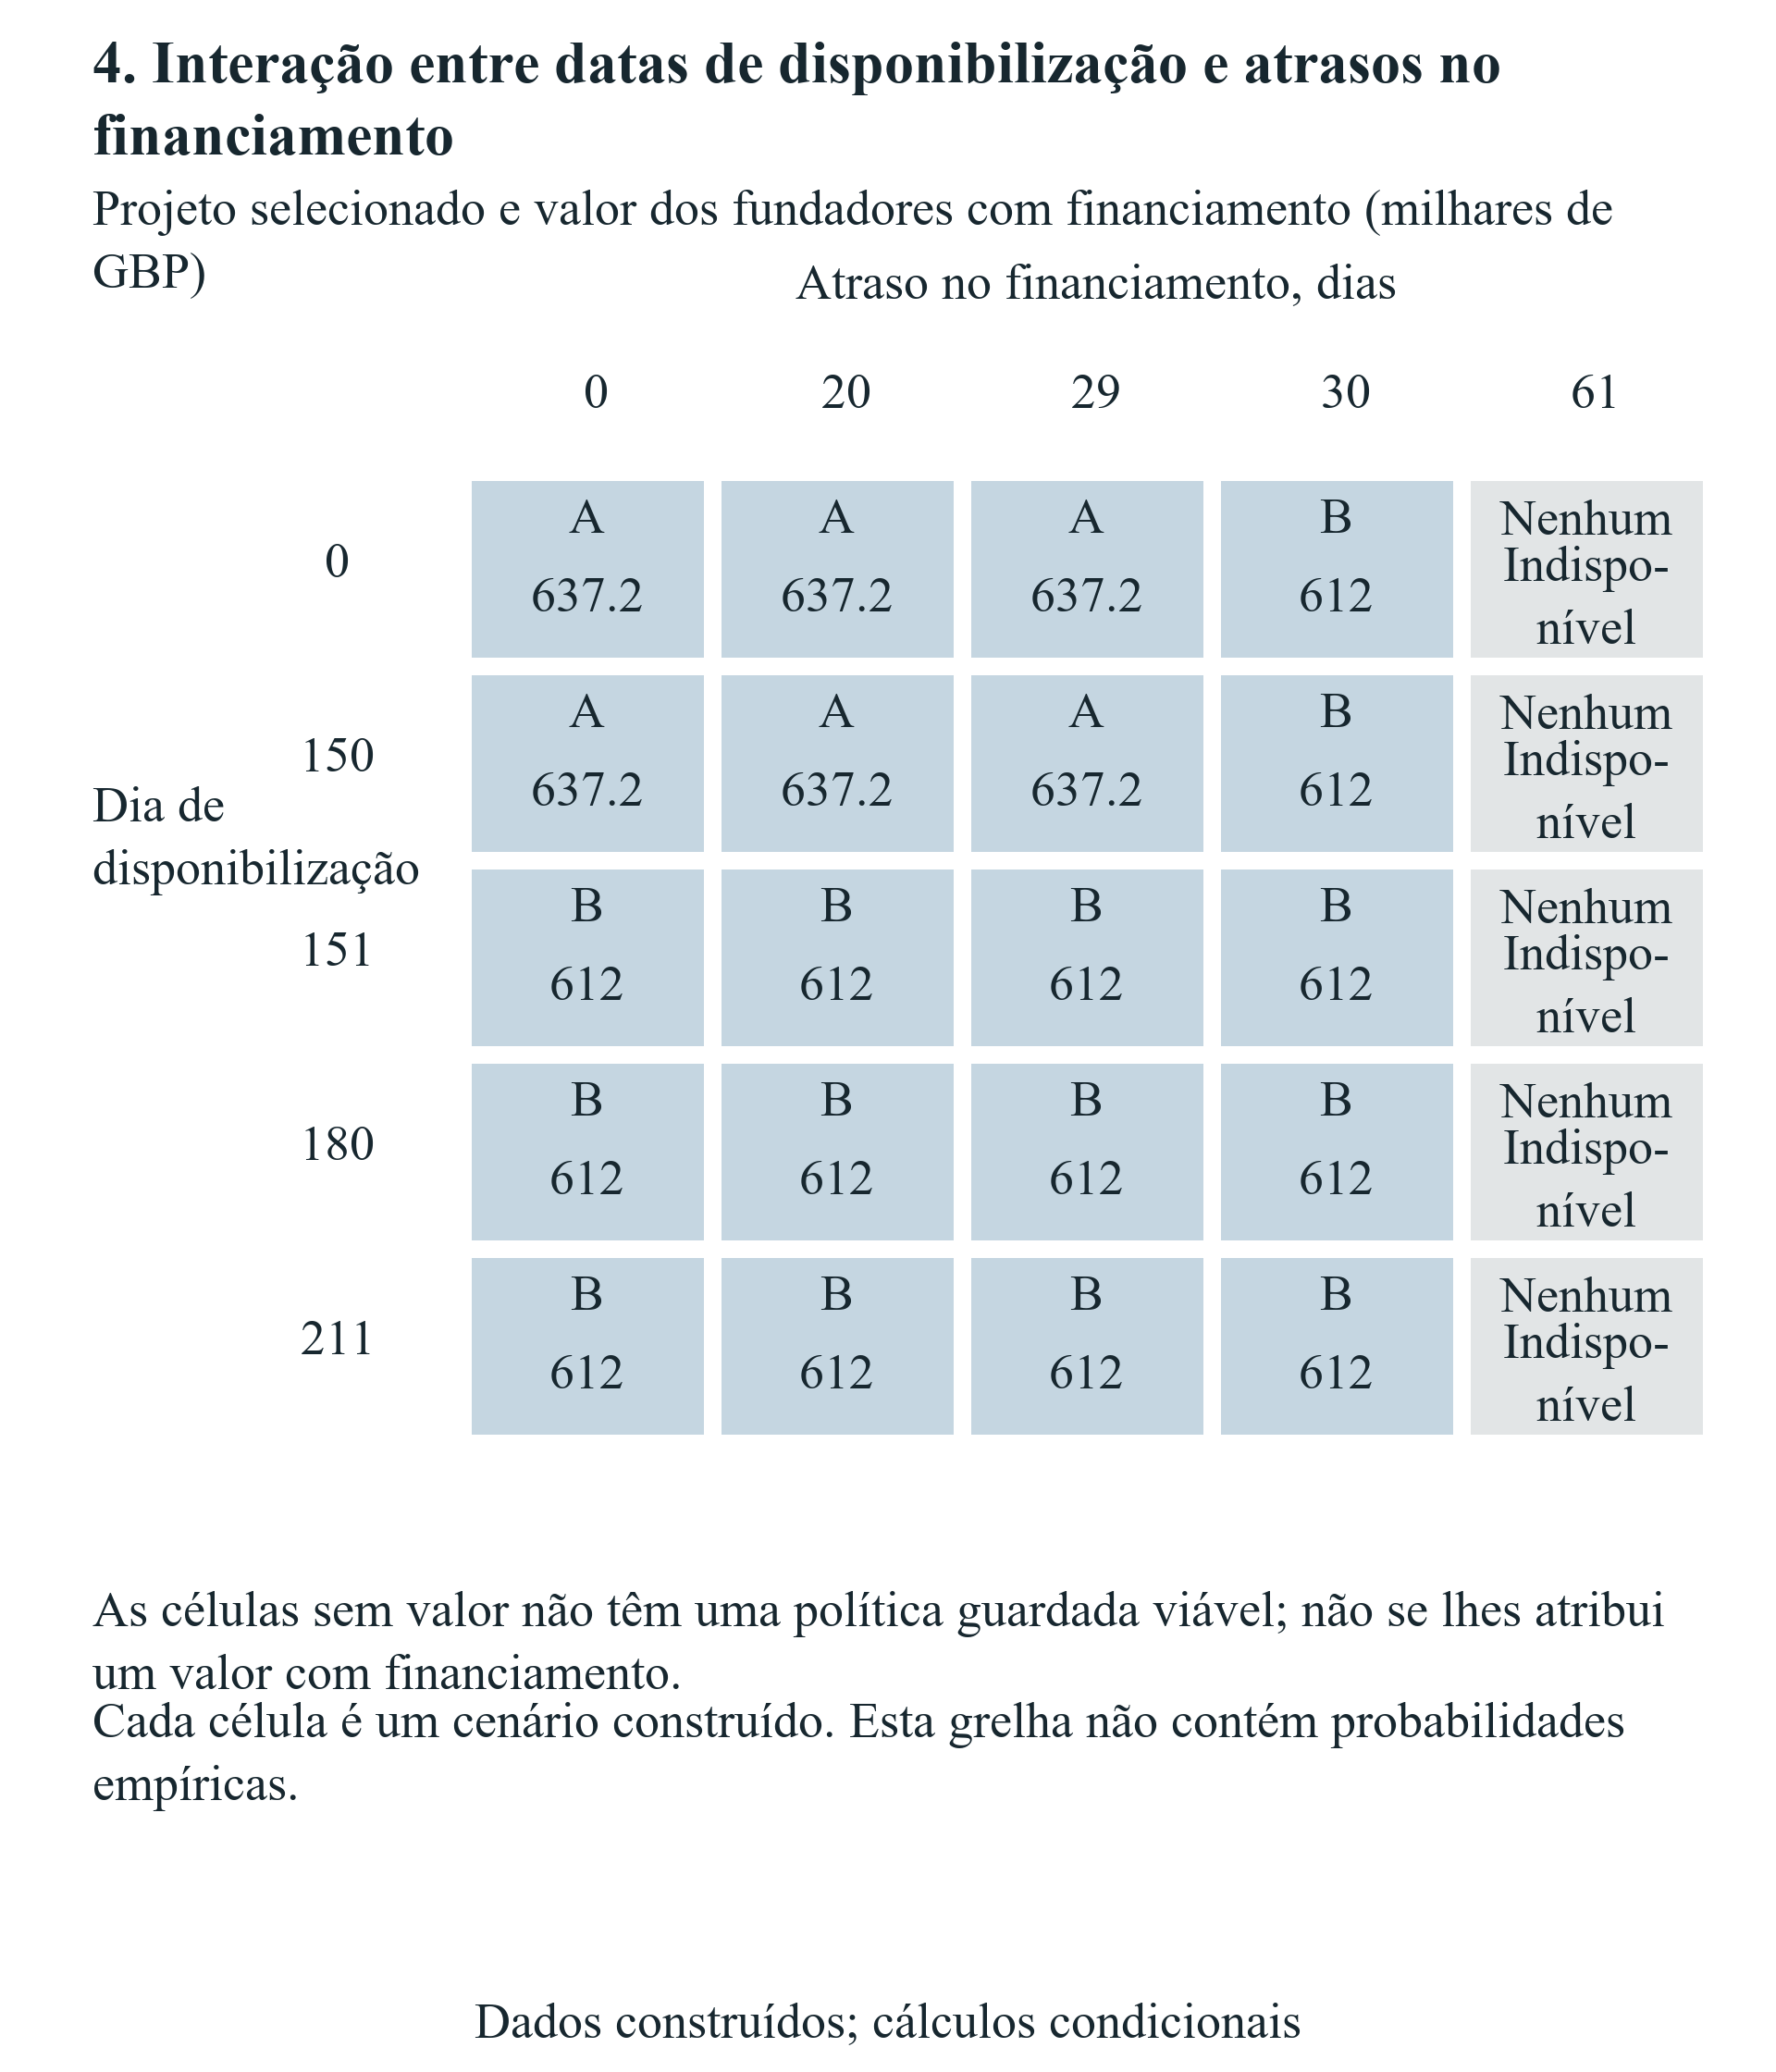
A grelha de interação cruza cinco datas de libertação comercial com atrasos financeiros de zero, vinte, vinte e nove, trinta e sessenta e um dias. Identifica a estratégia financiada em cada uma das vinte e cinco células e mantém o valor terminal indisponível quando nenhuma é financiável. O último atraso perde o prazo de validade da oferta financeira fornecida. A grelha é um mapa determinístico das oportunidades, direitos e condições de caixa, sem interpretação distribucional. A sua utilidade prática é identificar as datas que exigem primeiro negociação ou evidência de caixa. Não prevê a frequência com que um acordo de aceleradora colocaria uma empresa numa célula particular.
| Dado variado | Estratégia escolhida | Medida dos fundadores, GBP | Perda face à referência emparelhada, GBP |
|---|---|---|---|
| Dia de liberação de A 0 | A | 637,200 | Fora desta comparação |
| Dia de liberação de A 120 | A | 637,200 | Fora desta comparação |
| Dia de liberação de A 150 | A | 637,200 | Fora desta comparação |
| Dia de liberação de A 151 | B | 612,000 | Fora desta comparação |
| Dia de liberação de A 211 | B | 612,000 | Fora desta comparação |
| Ronda atrasada; caixa inicial 0 | B | 597,600 | Fora desta comparação |
| Ronda atrasada; caixa inicial 5,000 | B | 601,200 | Fora desta comparação |
| Ronda atrasada; caixa inicial 20,000 | B | 612,000 | Fora desta comparação |
| Ronda atrasada; caixa inicial 35,000 | A | 648,000 | Fora desta comparação |
| Ronda atrasada; caixa inicial 50,000 | A | 658,800 | Fora desta comparação |
| Ativo emparelhado do campo A 0 | B | 381,600 | 25,200 |
| Ativo emparelhado do campo A 80,000 | B | 381,600 | 82,800 |
| Ativo emparelhado do campo A 160,000 | B | 381,600 | 140,400 |
| Ativo emparelhado do campo A 320,000 | B | 381,600 | 255,600 |
| Ativo emparelhado do campo A 640,000 | B | 381,600 | 486,000 |
| Exercício do direito proporcional 0 | A | 637,200 | Fora desta comparação |
| Exercício do direito proporcional 1/4 | A | 637,200 | Fora desta comparação |
| Exercício do direito proporcional 1/2 | A | 637,200 | Fora desta comparação |
| Exercício do direito proporcional 3/4 | A | 637,200 | Fora desta comparação |
| Exercício do direito proporcional 1 | A | 637,200 | Fora desta comparação |
Todos os valores são construídos em GBP; não se afirma qualquer calibração a programas nem resultado empírico. Nas cinco linhas de ativos, a perda é a referência sem restrições com a mesma alteração menos o pacote restrito; o valor do ativo restrito em si permanece invariável.
| Dia de liberação de A | Atraso 0 | Atraso 20 | Atraso 29 | Atraso 30 | Atraso 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Sem financiamento |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Sem financiamento |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Sem financiamento |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Sem financiamento |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Sem financiamento |
Cada célula apresenta a estratégia selecionada e a medida construída dos fundadores em GBP. O atraso é relativo ao dia 150 da ronda. Um atraso de sessenta e um dias ultrapassa a caducidade da oferta no dia 210. Não são atribuídas probabilidades.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Os atrasos do financiamento são relativos ao dia 150. Cada célula segue todo o seu conjunto de ações juridicamente permitidas e o registo de caixa. Não se atribui património terminal zero a um resultado financiado indisponível. Não está associada à grelha qualquer distribuição de probabilidades.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Medidas construídas dos fundadores em GBP. A interação conjunta com sinal é GBP 25,200. Na sensibilidade dos ativos, varia-se o mesmo valor do campo A em ambos os pacotes; o pacote restrito exclui esse ativo e permanece invariável.
18 Informação e valor de preservar uma escolha
A experiência de informação separada pergunta se a empresa beneficia de conservar a escolha até dispor de informação comercial relevante. Pode comprometer-se com A ou B no início ou manter a possibilidade de escolher no dia 120. Nesta experiência, o estado comercial é observado no dia 120 antes de qualquer prazo de aceitação. O primeiro estado conserva o recebimento de GBP 140,000 de A e GBP 90,000 de B. No segundo, A recebe GBP 70,000 e B recebe GBP 130,000. Todos os restantes dados comerciais, financeiros e de propriedade permanecem fixos.
Não é atribuída probabilidade a nenhum estado. O critério declarado é maximin: comparar o menor resultado dos fundadores em cada estratégia permitida. Uma estratégia comprometida usa a mesma ação comercial nos dois estados. Uma estratégia adaptativa pode selecionar outra ação após observar o estado, desde que continue permitida e financiada. O prémio de flexibilidade é a diferença entre os valores maximin adaptativo e comprometido. É uma grandeza de uma regra decisória num conjunto finito de cenários. Não é retorno esperado, preço de mercado de opção nem efeito estatisticamente estimado de entrar numa aceleradora.
Com o financiamento atempado fornecido, A produz medidas dos fundadores de GBP 637,200 no primeiro estado e GBP 586,800 no segundo. B produz, respetivamente, GBP 612,000 e GBP 640,800. A melhor estratégia maximin comprometida escolhe B, com medida no pior estado de GBP 612,000. A adaptativa escolhe A no primeiro estado e B no segundo, com medida no pior estado de GBP 637,200. O prémio maximin de flexibilidade resultante é GBP 25,200. A saída conserva os vetores completos e as ações selecionadas para permitir reconstruir a comparação escalar.
O excedente não realizado por estado fornece uma descrição complementar. A estratégia B comprometida abdica de GBP 25,200 face à melhor estratégia viável no primeiro estado e de zero no segundo. A estratégia adaptativa implementada abdica de zero em ambos, segundo o momento de informação fornecido. Estas diferenças face à referência viável de cada estado não contêm ponderação probabilística. Um conselho que escolha outro critério de risco pode preferir outra estratégia. Deve declarar esse critério e comparar os mesmos vetores viáveis, incluindo restrições estratégicas, jurídicas ou de liquidez omitidas nesta experiência monetária.
Dois controlos testam a interpretação. No controlo sem informação, a revelação ocorre após os prazos das oportunidades, pelo que a escolha implementada não pode depender do estado observado. Os melhores resultados por estado continuam referências de diagnóstico e a flexibilidade implementada não recebe benefício dessa informação indisponível. No controlo de ação única só A é admissível; observar um estado não cria outra escolha comercial. O prémio de flexibilidade é igualmente zero. Ambos conservam a distinção entre informação que existe em algum ponto da experiência e informação utilizável pelo decisor na data necessária.
A implicação contratual é condicionada ao acesso e ao momento. Uma restrição que imponha compromisso precoce pode retirar a capacidade de agir com base em evidência posterior. Uma dispensa entregue depois de todas as ofertas relevantes caducarem não restaura esse direito de decisão no mesmo conjunto de oportunidades. Um fundador deve identificar a informação esperada, a data de observação, a decisão que poderia mudar e o custo de conservar a alternativa. O exemplo de dois estados estabelece essas dependências com transparência. Uma avaliação real precisa de estados sustentados, critérios decisórios e financiamento, mantendo explícita qualquer falta de evidência probabilística.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
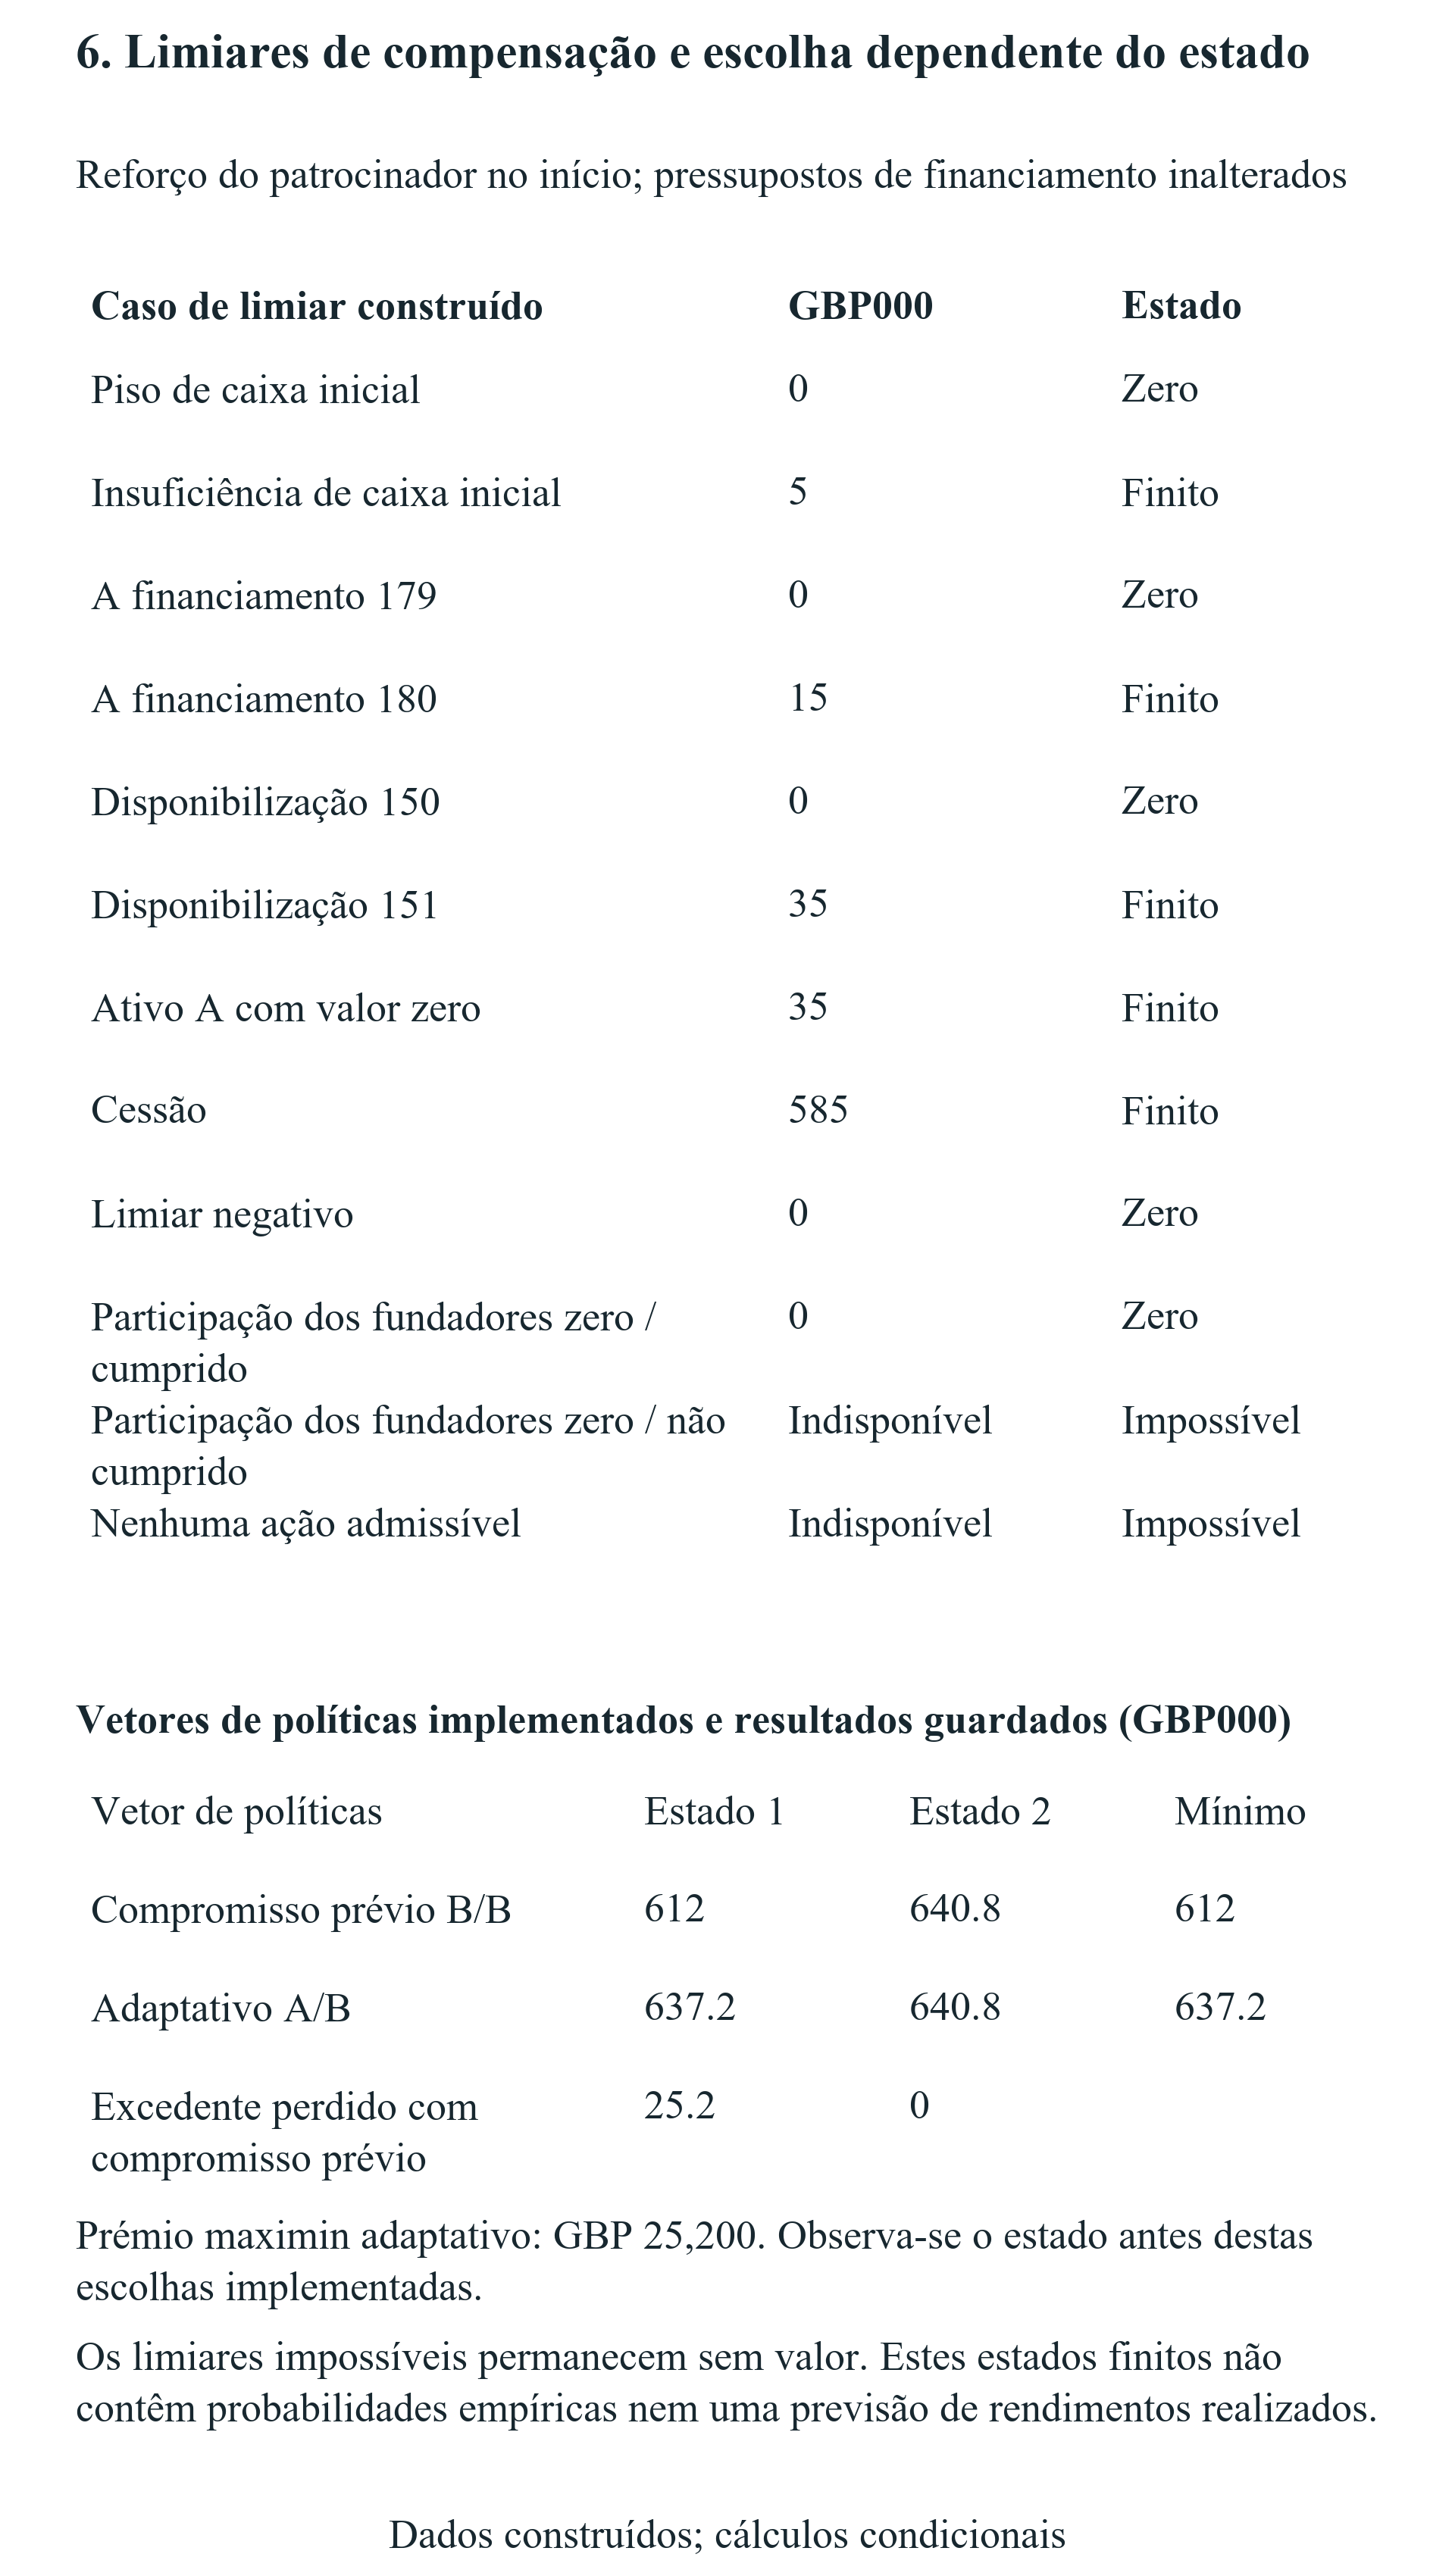
A compensação entra na caixa empresarial antes da abertura, com participações fixas. Os casos impossíveis permanecem distintos dos pagamentos finitos. O prémio declarado da escolha maximin em dois estados é GBP 25,200, sem probabilidades nem interpretação como preço de uma opção de mercado.
| Estratégia ou medida | Estado 1, GBP | Estado 2, GBP | Maximin ou qualificação |
|---|---|---|---|
| Compromisso com A | 637,200 | 586,800 | 586,800 |
| Compromisso com B | 612,000 | 640,800 | 612,000 |
| A/B adaptativa | 637,200 | 640,800 | 637,200 |
| Excedente renunciado do compromisso com B | 25,200 | 0 | Sem ponderação por probabilidades |
Os recebimentos construídos são observados no dia 120 no caso adaptativo. Prémio maximin de GBP 25,200. Os controlos sem informação e com uma única ação dão ambos um prémio zero; este não é um preço de opção de mercado.
19 Perguntas que ligam cláusulas a dados económicos
| Alteração proposta | Dado de decisão a estabelecer | Evidência pertinente |
|---|---|---|
| Liberação comercial antecipada | Oferta efetiva e última data de aceitação | Oferta do cliente e liberação assinada |
| Campo técnico conservado | Dependência dos ativos e utilizações permitidas | Mapa técnico e acordo de PI |
| Resposta mais rápida do investidor | Última data de liquidação utilizável | Processo de subscrição e calendário de pagamentos |
| Atribuição de participação | Caixa paga dentro da ronda e preço das ações | Tabela de capitalização e documentos de subscrição |
| Pagamento inicial do patrocinador | Destinatário, momento e incidência sobre os valores mobiliários | Condições de pagamento celebradas e evidência bancária |
| Exceção de informação | Conteúdo, destinatário e finalidade permitida | Condições de confidencialidade e dados aplicáveis |
Quadro de diligência do autor; não se afirma qualquer compromisso de uma contraparte.
Uma cláusula torna-se um dado económico através de uma pergunta específica sobre uma ação. Numa modalidade exclusiva, o revisor precisa da atividade abrangida e das datas de restrição. Numa licença, precisa do ativo, exploração permitida, campo, território e tratamento no termo. Num direito financeiro, precisa da transação, titular elegível, processo de exercício e subscrição efetiva. O modelo deve conservar uma resposta por resolver, sem atribuir um montante conveniente nem inferir uma permissão de outro documento não relacionado.
As equipas comerciais devem fornecer a oportunidade subjacente à avaliação. Uma oferta deve ter contraparte, produto ou serviço definido, preço, custos de entrega previstos, condições de aceitação e calendário de pagamentos. Um pressuposto de plano de negócios pode sustentar um cenário de sensibilidade se for identificado como tal. Não pode ser descrito como compromisso de cliente assinado. A capacidade também precisa de tratamento explícito: uma alternativa pode estar juridicamente disponível, mas faltar pessoal, capacidade produtiva ou financiamento para a executar em paralelo com o projeto preferido.
A função financeira deve reconciliar os registos da empresa e dos titulares antes de comparar património. O registo deve identificar se o pagamento financia operações, adquire participações novas ou compra as de um titular existente. Deve indicar de quem é o dinheiro usado numa contribuição adicional e quando fica disponível. Uma contribuição de patrocinador com propriedade fixa tem consequências diferentes de uma contribuição do fundador ou emissão de capital com preço definido. Uma fórmula de compensação derivada para uma dessas modalidades não se aplica inalterada às restantes.
Os revisores técnicos e jurídicos devem confirmar depois o mapa de ativos utilizado no valor de continuidade. Licenças existentes, interesses de empregadores ou universidades, compromissos com clientes e dependências entre componentes podem afetar o controlo empresarial. Uma delimitação de campo proposta precisa de reconciliação com o produto e os documentos reais. As questões por resolver devem constar do registo decisório com a transação afetada e a evidência necessária para as fechar. Assim, o conselho distingue um cálculo pronto para utilização de uma questão ainda sem preço.
20 Negociar os termos que condicionam a decisão
A negociação deve começar pela ação alternativa afetada pelo termo proposto. Um fundador que identifique prazo de cliente, campo de utilização necessário ou distribuição de financiamento pode pedir uma alteração ligada ao plano operacional. O pedido pode especificar campo mais estreito, exceção para acordo identificado, exclusividade mais curta ou processo documentado de resposta. A relevância económica pode ser examinada face à estratégia alternativa. Afirmar genericamente que uma cláusula é onerosa fornece muito menos informação para essa discussão.
A compensação também precisa de forma definida. Um pagamento empresarial disponível antes de uma restrição de caixa pode financiar uma estratégia antes incomportável. Um pagamento após a caducidade da oportunidade não restaura a oferta na experiência. Participações adicionais emitidas por dinheiro novo mudam o cálculo de propriedade. Um fundador que financia pessoalmente a empresa suporta um custo pessoal. Os termos propostos devem identificar pagador, destinatário, data, efeitos na propriedade e condições antes de interpretar um limiar como montante de negociação.
A comparação de pacotes iguais nos restantes termos isola os direitos estipulados, mantendo caixa do programa, propriedade inicial e outros dados fixos. Uma escolha real entre dois programas pode alterar todos esses dados ao mesmo tempo. A empresa deve reconstruir as duas alternativas completas, incluindo taxas, despesa exigida, condições de financiamento e direitos conservados. Um limiar calculado com fração de propriedade fixa é útil nessa comparação especificada. Uma distribuição de capital, condição do investidor ou orçamento operacional diferente exige novo cálculo da estratégia completa.
As prioridades negociais devem refletir também o que a empresa consegue documentar e implementar. Uma exceção proposta é útil quando o acordo final abrange efetivamente a transação pretendida. Um processo de consentimento é útil quando o seu âmbito, calendário e consequências podem ser compreendidos junto da oportunidade relevante. A decisão de aceitar risco por resolver deve identificar a autoridade responsável no conselho e a evidência ainda em falta. Estes registos apoiam ações posteriores quando a empresa capta outra ronda, licencia a um cliente ou recebe uma proposta de aquisição.
21 Análise específica do setor e da jurisdição
A aplicação setorial começa pelo ativo e utilização comercial relevantes. Num negócio hipotético de sensores de água, a mesma plataforma pode suportar aplicações agrícolas e industriais. Uma restrição estipulada num campo deve ser avaliada face às oportunidades e ativos desse campo. O modelo deve conservar um campo separadamente permitido quando documentos e arquitetura técnica sustentarem essa distinção. Não se deve presumir uma proibição global de todas as utilizações nem uma alternativa não afetada a partir de uma descrição tecnológica ampla.
Empresas de software e IA exigem atenção às fronteiras de componentes e permissões. Devem identificar código, dados, ativos ligados a modelos, interfaces e dependências de terceiros efetivamente abrangidos pela licença ou divulgação proposta. A capacidade própria de conceder os direitos pedidos deve ser estabelecida antes do cálculo económico. Se um componente financiado tiver de ser disponibilizado sob licença de código aberto, a equipa técnica precisa de avaliar componente e dependências segundo os documentos aplicáveis. Este artigo não dá opinião geral de que toda a obrigação de licenciamento seja compatível com todo o modelo de negócio proprietário.
Uma empresa de origem universitária precisa de reconciliar os documentos do programa com os direitos que já detém. A orientação britânica usada como comparador descreve opções sobre resultados institucionais, negociação e licenças. A posição de cada spinout depende dos seus próprios acordos. É necessária atenção semelhante à PI criada no emprego, licenças de clientes existentes e patrocínio de investigação. Um documento de aceleradora, isoladamente, não determina todos os direitos utilizáveis. Uma restrição só pode afetar o valor de um plano comercial depois de identificados os direitos e obrigações relevantes.
A estrutura societária transfronteiriça cria outra fronteira de análise. Empresa destinatária, empresa operacional e proprietária ou licenciada da tecnologia devem ser registadas separadamente. Uma alteração da estrutura jurídica precisa de avaliação legal e fiscal própria, enquanto o modelo deve identificar a entidade que recebe dinheiro e suporta obrigações. A análise não atribui a uma jurisdição resultados não verificados de constituição, migração ou execução. As fontes internacionais selecionadas ilustram diferenças documentais; não fornecem classificação de países nem previsão da interpretação judicial de um acordo individual.
22 Requisitos de um estudo empírico de resultados
A literatura de contratação financeira fornece fronteiras conceptuais relevantes. O resumo público do documento de Kaplan e Strömberg distingue direitos de fluxos de caixa, voto, conselho, liquidação e outros controlos no capital de risco. O resumo em repositório de Ewens, Gorbenko e Korteweg descreve contratos de capital de risco num quadro estrutural de procura e correspondência. Estas leituras limitadas sustentam a atenção a várias dimensões contratuais e ao processo de seleção pelo qual empresas e investidores chegam a acordo. Nenhum parâmetro, resultado numérico ou método detalhado dos artigos completos calibra esta experiência.
Uma comparação de termos de aceleradoras deve conservar documentos e processo de atribuição juntamente com resultados medidos. Uma empresa que aceita uma condição restritiva pode diferir em tecnologia, poder negocial, alternativas financeiras ou oportunidades de outra que aceita pacote diferente. O termo registado pode também responder a essas características. Uma associação descritiva entre disposição e captação posterior exigiria declarar essas limitações. A experiência atual mantém os dados expressamente fixos e faz comparações contabilísticas condicionais. Não fornece estratégia de identificação empírica nem estimativa causal para um programa real.
Uma estimativa empírica do custo de um direito exigiria observação ligada do direito e do resultado explicado. O registo contratual relevante identificaria versão aplicável, alterações específicas, dispensas e exercício efetivo. O registo empresarial identificaria oportunidades, necessidades financeiras e resultados posteriores durante período definido. Uma descrição pública e lista de antigos participantes não fornecem essas observações para todos os empreendimentos. A análise usa, por isso, observações documentais e cenários construídos, sem estimar efeitos de tratamento ao nível dos candidatos.
Um projeto futuro deve definir a população antes de analisar resultados. Elegibilidade, candidatura, admissão, presença, celebração dos documentos de investimento e recebimento de fundos são eventos separados. Um estudo de candidatos precisaria de explicar que empresas elegíveis nunca se candidataram e como isso afeta a questão. Um estudo de aceites precisaria de base de comparação além da própria aceitação. Os termos podem ainda depender da empresa, programa, investidor e negociação. Esses processos de seleção pertencem ao desenho de investigação antes de atribuir diferenças de resultados a uma cláusula.
As definições de resultados devem conservar as distinções de caixa e propriedade da experiência. Financiamento anunciado, subscrição celebrada e dinheiro recebido no banco descrevem acontecimentos diferentes. Registos de receita, recebimentos, valores de capital e produto de vendas dos fundadores respondem igualmente a questões distintas. Um estudo de direitos deve observar quando um termo condicionou uma transação, se houve libertação ou dispensa e que alternativa restou. Deve especificar também o tratamento de empresas encerradas, seguimento em falta e observações que não podem ser ligadas ao acordo aplicável.
O acesso a dados precisaria de permissões e controlos próprios. Registos anonimizados podem não ter identificadores suficientes para ligar programa e versão. Uma política sobre eventual partilha para investigação não concede acesso a um estudo concreto. O investigador precisaria de utilizações permitidas, confidencialidade, aprovações e procedimento de ligação defensável. A análise resultante deve reportar amostra observada, dados em falta, pressupostos de identificação e população a que os resultados se aplicam. Nenhum desses requisitos futuros é considerado cumprido pelo registo de documentos públicos deste artigo.
| Família de verificações | Evidência guardada | Limite |
|---|---|---|
| Contagem de cenários | 12 principais; 20 de um fator; 25 de grelha; 12 limiares | Observações construídas |
| Identidades avaliadas | 49 nomes; 4,822 avaliações | Verificações aritméticas; sem validação empírica |
| Cronologia de caixa | Todos os saldos intermédios e a primeira violação conservados | Saídas primeiro; sem valor financiado após violação |
| Participações | Reconciliações de pagamentos e emissões por titular | Quantidades programadas condicionadas ao financiamento |
| Compensação | Envolvente das estratégias e novos testes dos saldos compensados | Canal do patrocinador antes da abertura com fração fixa |
| Informação | Vetores de estado implementados selecionados e dois controlos | Maximin; sem probabilidades |
Experiência construída original. Uma verificação determinística de consistência não valida valores comerciais assumidos, exequibilidade jurídica ou resultados de programas.
23 Limitações e interpretação da experiência
| Dimensão | Sustentado dentro da experiência | Por resolver externamente |
|---|---|---|
| Direitos contratuais | Vetores de permissões explicitamente estipulados | Significado dos termos celebrados e exequibilidade |
| Parâmetros económicos | Montantes e datas declarados em GBP | Cotações da empresa e evidência comercial |
| Comparação terminal | Medida de ativos mais caixa num horizonte comum | Avaliação de mercado, atualização financeira e preferências |
| Informação | Dois estados fornecidos e regra maximin | Probabilidades dos estados e aprendizagem efetiva |
| Resultados dos programas | Sem estimativa empírica | Coorte elegível, seleção e resultados ligados |
| Compensação | Canal empresarial do patrocinador antes da abertura | Fiscalidade, financiamento dos fundadores e alternativas de valores mobiliários com preço definido |
Todos os dados numéricos são construídos; não se estima qualquer classificação causal de programas nem retorno esperado.
A experiência fornece comparações condicionais com dados declarados. Valores de continuidade dos ativos, recebimentos comerciais, custos, prazos, propriedade inicial e condições financeiras são construídos. Não estimam os termos, qualidade de investimento ou retorno de um programa identificado. Outro conjunto de oportunidades ou condições financeiras pode alterar a ação preferida e a restrição vinculativa. Os exemplos numéricos devem servir para examinar um mecanismo e verificar os dados documentados da própria empresa, com sensibilidade aos pressupostos relevantes para ela.
A dívida é assumida como zero nesta experiência. A medida patrimonial soma ativos de continuidade conservados e caixa empresarial e aplica a fração do titular relevante. A caixa pessoal no controlo de venda secundária é apresentada separadamente. A medida não contém uma cascata de saída avaliada de forma independente nem uma estrutura de preferências negociada. Participações preferenciais reais, covenants de dívida, obrigações fiscais ou contingentes precisam de tratamento explícito. O modelo mantém também certos preços e totais de financiamento fixos nos controlos de atribuição. Estes identificam uma relação contabilística nessas condições; não preveem a vontade real de um investidor de financiar.
A convenção de caixa é igualmente específica. Cada posição intermédia de pagamento é testada face ao mínimo declarado, com a ordem estipulada de saídas e entradas independentes. É uma convenção analítica da experiência. Uma empresa precisa dos seus acordos reais de liquidação, fundos disponíveis, condições de crédito e reservas exigidas antes de a aplicar. Um recebimento posterior tem efeito diferente de dinheiro disponível antes de um pagamento. Uma estratégia que falha o teste mantém uma falha explícita de viabilidade, mesmo que um diagnóstico descreva a sua posição final hipotética.
Por fim, termos públicos e permissões matemáticas têm funções diferentes. As fontes documentais mostram descrições ou disposições selecionadas nas datas registadas. Não estabelecem um censo completo do mercado nem um parecer sobre a exequibilidade de um acordo celebrado. A experiência fornece representação explícita de direitos e escolhas quando esses dados são estipulados. Aconselhamento jurídico, diligência técnica e evidência operacional verificada continuam necessários numa transação empresarial. A análise deve conservar estas fronteiras sempre que um resultado seja resumido ou utilizado numa negociação.
24 Um processo do conselho para aceitar o acordo final
Um conselho que avalia uma oferta de aceleradora deve manter um registo decisório conciso que ligue documentos aplicáveis às ações pretendidas. Deve identificar ativos e transações abrangidos, titular do direito, datas relevantes, alternativas financeiramente comportáveis e questões por resolver. Deve conservar a distinção entre explicação geral do programa e acordos propostos à empresa. Um registo claro permite às equipas comercial, técnica, jurídica e financeira analisar a mesma decisão.
A avaliação económica deve seguir as permissões e o dinheiro. Uma restrição estipulada muda um conjunto específico de oportunidades, uma permissão sobre ativos ou uma condição financeira. Um direito de participação exige subscrição efetiva e a distribuição resultante. Uma transferência secundária exige os recebimentos do vendedor e posições alteradas. Uma contribuição empresarial exige a data de disponibilidade e o tratamento da propriedade. Separar esses elementos permite verificar que uma oportunidade perdida, recebimento ou alteração de propriedade foi contabilizado uma vez.
A negociação pode concentrar-se depois na condição que muda a decisão. A proposta pode respeitar a campo, data de libertação, exceção, consentimento ou forma e momento da compensação. O valor deve ser testado contra uma alternativa completa viável. Incertezas materiais devem permanecer explícitas até serem sustentadas pelos documentos aplicáveis e pela evidência empresarial. Um limiar matemático pode informar a discussão nos seus pressupostos, enquanto o acordo final determina os direitos efetivamente aceites pela empresa.
O processo resultante é utilizável depois da entrada e antes da aceitação. A empresa deve rever o registo quando mudar uma oportunidade de cliente, licença, financiamento ou transação de participações. Novos documentos, dispensas e pressupostos revistos devem ser conservados com a decisão que apoiam. Isto dá ao fundador e ao conselho uma explicação rastreável dos compromissos assumidos e alternativas consideradas. Identifica ainda os dados adicionais de contratos e resultados que uma investigação empírica exigiria antes de afirmar mais amplamente os custos dos direitos das aceleradoras.
Referências
- Techstars. Investment Terms. Resumo público do programa consultado em 12 novembro 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Consultado em 12 novembro 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Formulários e orientação públicos consultados em 12 novembro 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Página com última atualização indicada de 8 março 2022; consultada em 12 novembro 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Apresentação do programa consultada em 12 novembro 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Consultada em 12 novembro 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Candidatura histórica de 2023; cláusulas 2.3 e 7. Consultado em 12 novembro 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Perguntas frequentes sobre financiamento consultadas em 12 novembro 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Consultado em 12 novembro 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Respostas selecionadas sobre o processo de investimento e PI consultadas em 12 novembro 2026; conservadas as qualificações relativas ao ano do programa. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Orientação sobre negociação e opções utilizada como comparação com colaboração universitária. Consultada em 12 novembro 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Índice examinado em 12 novembro 2026; os acordos-modelo subjacentes não foram objeto de auditoria de cláusulas neste estudo. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Resumo do repositório e registo bibliográfico examinados; sem calibração numérica extraída do artigo. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Resumo público examinado; o artigo integral não foi utilizado como fonte de conclusões numéricas. https://cepr.org/publications/dp2421
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
