
1 Program koşullarını kabul etmeden önce verilecek karar
Bir hızlandırıcı sözleşmesi, şirketin kabul edebileceği ticari sözleşmeleri, teknolojisini kullanabileceği biçimleri ve sonraki bir finansmana katılmasına izin verebileceği yatırımcıları etkileyebilir. Bu nedenle bir teklifi değerlendiren kurucunun, desteğe bağlı hakları, bu hakların kapsadığı varlıkları ve yürürlüğe girdikleri tarihleri kaydetmesi gerekir. Karar, mevcut taahhütleri ve fırsatları bulunan belirli bir şirkete ilişkindir. Bir ortaklık yüzdesi, nakit ödül veya fikrî mülkiyetin korunduğuna ilişkin açıklama, bu kararın bir bölümünü tanımlar. Her biri ilişkiyi yönetecek diğer belgelerle birlikte okunmalıdır.
Yayımlanan program açıklamalarında ayrı sözleşmeler görülmektedir. Techstars, iki dönüştürülebilir sözleşme ve bir ek mektuptan oluşan yatırım yapısını açıklamakta; özetinde gelecekteki finansmana katılım, bilgi ve çıkışla ilgili hakları belirtmektedir. Y Combinator, sonraki finansmana katılım haklarını içeren bir YC Agreement ile birlikte iki SAFE tanımlamaktadır. Bu açıklamalar, birden fazla belgenin rol oynadığını ortaya koyar. Belirli bir şirketin kesin yükümlülüklerinin anlaşılması için geçerli sürümler, müzakere edilmiş değişiklikler ve imzalanmış sözleşmeler gerekir. Kurucu, standart bir finansman formunu işlemin yeterli açıklaması saymadan önce bu eksiksiz belge kümesini belirlemelidir.
Uygulamadaki soru, hangi hükmün şirketin aksi hâlde gerçekleştirmeyi beklediği ve mali açıdan karşılayabildiği bir eylemi değiştirdiğidir. Kısıtlı bir kullanım alanı, bir müşteri fırsatını etkilerken diğerini açık bırakabilir. Münhasır müzakere dönemi, karşı tarafın son tarihinden önce veya sonra bitebilir. Finansmana katılım hakkı, yeni yatırımcıyla aynı fiyat üzerinden ek para ödenerek kullanılabilir. Bu mekanizmalar farklı hesaplamalar gerektirir. Ekonomik etkileri ilgili fırsata, gerekli nakde, mevcut alternatiflere ve elde tutulan varlıklara bağlıdır. Her nakit dışı hakka keyfî bir yüzde indirimi uygulamak bu farklılıkları örter.
Bu çalışma, söz konusu karara belge ve oluşturulmuş senaryo temelli bir yaklaşım geliştirir. Belge incelemesi, seçilmiş resmî program açıklamalarını, yayımlanmış kuralları ve açıklayıcı hukuk materyallerini tarihleri ve kapsamlarıyla kaydeder. Sayısal deney, açıkça belirlenmiş izinleri ve ticari seçimleri inceler. Koşullu müzakere önceliklerini ve bunları belirleyen varsayımları tespit eder. Uygun projeler, imzalanmış program sözleşmeleri ve sonraki sonuçlardan oluşan bağlantılı bir evren analiz edilmemektedir. İşlenmiş durumlar varsayımsal şirketleri temsil eder; parasal sonuçları, belgelenmiş şirket girdileri için bir hesaplama yöntemi sunar.
2 Tarihli belge ve haklar kaydı
Yararlı gözlem birimi, bir belge ve belgenin belirtilen kapsamı içindeki bir hükümdür. Aynı program adı farklı yerleri, dönemleri, tüzel kişileri ve finansman araçlarını kapsayabilir. Bu nedenle belge kaydı; yayımlayanı, programı veya çağrıyı, belge başlığını, sürümü ya da görüntülenen güncelleme tarihini, erişim tarihini ve ilgili maddeyi korumalıdır. Materyalin program özeti, başvuru kuralı, katılımcı sözleşmesi, yatırım aracı, ek mektup, veri politikası veya başka bir tarafla sözleşme olup olmadığını da belirtmelidir. Bu ayrım, haklara ilişkin bir açıklamanın onu gerçekten destekleyen belgeye kadar izlenmesini sağlar.
| Kaynak ve gözlenen sürüm | Desteklenen gözlem | Gözlemin sınırı |
|---|---|---|
| Techstars yatırım özeti; erişim 12 Kasım 2026 | İki dönüştürülebilir sözleşme ve bir ek mektup; belirli gelecekteki haklar | Kamuya açık özet; şirketin imzalanmış koşulları mevcut değil |
| Y Combinator yatırım teklifi ve SAFE rehberi; erişim 12 Kasım 2026 | Yatırım araçları ve ayrı sözleşme; isteğe bağlı katılım belgeleri | Gerçek imzalı sözleşme ve değişiklikler gerekli |
| MassChallenge kuralları; güncelleme 8 Mart 2022 | Atıfla dâhil edilen programa özgü gereklilikler ve ayrı bilgi izinleri | Tarihli kurallar; hâlen açık bir çağrı bulunduğu sonucu yok |
| CDL genel tanıtımı ve gizlilik politikası; erişim 12 Kasım 2026 | Yayımlanmış mülkiyet/ücret açıklaması ve ayrı araştırma verisi izinleri | Alt programa özgü belgeler ve gerçek araştırma erişimi elde edilmedi |
| Google Accelerator China hukuki örneği; 2023 çağrısı | Başvuru içeriğinin fikrî mülkiyeti korunurken programla bağlantılı kullanım ve tanıtım izinleri | Tarihsel örnek; güncel uygunluk iddiası yok |
| UNICEF Venture Fund SSS; erişim 12 Kasım 2026 | Finanse edilen çözümün açık kaynak taahhüdü; elde tutulan diğer fikrî mülkiyetin belirtilen kapsamı | Gerçek finansman sözleşmesi ve geçerli çağrı gerekli |
| EIC yatırım SSS; erişim 12 Kasım 2026 | Yatırım belgeleri, süreç ve işleme özgü fikrî mülkiyet hususları | Program yılı ve işlem koşulları ayrı tutulur |
| WIPO lisanslama rehberi; erişim 12 Kasım 2026 | Devir ve lisanslamanın mülkiyet/kullanım açısından farklı rolleri vardır | Açıklayıcı rehber; belirli bir sözleşme hakkında görüş değil |
| UK IPO iş birliği rehberi; erişim 12 Kasım 2026 | Müzakere süreleri ve lisans opsiyonları uygulamada farklı anlamlar taşır | Üniversite iş birliği için karşılaştırma kaynağı |
| NVCA model belge dizini; erişim 12 Kasım 2026 | Farklı yatırım hakları ve işlem belgesi grupları | Dizin incelendi; altında yer alan formlar madde bazında denetlenmedi |
Seçilmiş kamuya açık belgeler; kapsamı sınırlı gözlemler, temsili program araştırması değil. URL'ler ve erişime ilişkin açıklamalar kaynakçada yer alır.
Burada kullanılan kayıt amaçlı olarak seçilmiştir. Belgelenmiş koşulların ve açıklamaların önemli ölçüde farklı türlerini örnekler. Hızlandırıcılarda bir hükmün ne sıklıkta görüldüğüne ilişkin temsili bir tahmin sunmaz. Güncel kamuya açık özetler, tarihli kurallar ve tarihsel bir hukuki örnekle yan yana yer alır; bu roller ayrı ayrı belirtilir. Örneğin, bu çalışma için incelenen MassChallenge kuralları sayfasında son güncelleme tarihi 8 Mart 2022 olarak gösterilmekte ve programa özgü gerekliliklere atıf yapılmaktadır. Google for Start-Ups Accelerator China örneğinde 2023 yılına ait bir başvuru dönemi belirtilmektedir. Bu tarihlerin hiçbiri Kasım 2026 tarihinde açık bir çağrı bulunduğunun kanıtına dönüştürülemez.
Her hükmün uygulamaya dönük bir açıklaması da gerekir. Kayıt; hak sahibini, yükümlü tüzel kişiyi, kapsanan varlığı veya menkul kıymeti, tetikleyici olayı, izin verilen kullanımları, faaliyet alanını, bölgeyi, süreyi ve istisnaları belirtmelidir. Onay süreçleri, bildirim süreleri, devir hakları, sona erme ve devam eden yükümlülükler, önerilen bir işlemin hâlâ mümkün olup olmadığını belirleyebilir. Başvuruyla sunulan materyale ilişkin hükmün konusu, şirketin ürün teknolojisine ilişkin hükmün konusundan farklıdır. Yeni ihraç edilen payları satın alma izninde nakdi alan taraf, kurucunun mevcut paylarının satışını etkileyen bir haktakinden farklıdır.
Bu alanlar, hukuk danışmanı ve ilgili ticari sorumluyla işleme özgü görüşmeler için temel oluşturur. Satış ekibi, kısıtın etkilediği müşteri son tarihini belirleyebilir. Teknik ekip, lisansın hangi bileşeni kapsadığını ve diğer teknolojilerin buna bağımlı olup olmadığını belirleyebilir. Finans birimi, gerekli ödeme tarihini ve olası yatırımcı dağılımını belirleyebilir. Hukuk danışmanı gerçek metni, uygulanacak hukuku, değişiklikleri ve icra edilebilirliği değerlendirebilir. Ekonomik model, bunun sonucunda belirlenen izinleri kullanır. Uygulamadaki anlamı henüz çözümlenmemiş bir hüküm hakkında hukuki karar vermez.
3 Eksik koşullar ve kamuya açık kanıtların sınırları
| Kanıt durumu | Yapılabilecek açıklama | Sonraki kanıt |
|---|---|---|
| İncelenmiş yürürlükteki hüküm | Gerçekte belirtilen kapsamını açıklayın | İmzalanmış sürüm ve değişiklikler |
| Yayımlanmış özet | Özetteki kesin açıklamayı kaynağına atfedin | Atıfla dâhil edilen asıl sözleşmeler |
| Anılmayan koşul | İncelenen kaynak bu konuyu çözmüyor | Karşı tarafın yanıtı ve geçerli metin |
| Tarihsel örnek | O tarihli çağrıyı veya sözleşmeyi açıklayın | Güncel geçerli belgeler |
| Araştırma verisi politikası | Belirtilen erişim koşullarını açıklayın | Gerçek izin, veriler ve bağlantı kurma hakları |
Eksik hiçbir koşul, yükümlülüğün bulunmadığına ilişkin kanıta dönüştürülmez.
Bir özetteki sessizlik değerlendirmede görünür kalmalıdır. Kamuya açık sayfa bir ek mektubun bulunduğunu söylüyor ancak feragat veya devir koşullarını açıklamıyorsa bu koşullar için belgenin kendisi gerekir. Kayıt, incelenmiş hükmü, belirli bir konuyla sınırlı açık beyanı, açıklanmamış koşulu ve erişilemeyen sözleşmeyi birbirinden ayırmalıdır. Bu kategoriler, incelemeyi yapan kişinin elindeki kanıtı tanımlar. Şirketin ileride imzalayabileceği bütün belgelerde anılmayan bir yükümlülüğün bulunmadığını ortaya koyamaz.
Bu ayrım, programın fikrî mülkiyet açıklaması açısından önemlidir. Creative Destruction Lab'in kamuya açık tanıtımı, pay veya fikrî mülkiyet sahipliği edinmediğini ve ücret almadığını belirtir. Bu, söz konusu konulara özgü yayımlanmış bir açıklamadır. Ayrı gizlilik politikası, bilgi paylaşımını ve belirli koşullara bağlı araştırma erişimini ele alır. Belirli bir alt programı veya ilişkiyi değerlendiren kurucu, bilgi, tanıtım, gizlilik ve bağımsız olarak müzakere edilen yatırımları anlamak için yine de geçerli belgelere ihtiyaç duyar. Yayımlanmış mülkiyet açıklamasının kapsamı değerlendirme boyunca korunmalıdır.
Bilgi edinmeye yönelik çeşitli fırsatlar nihai kabulden önce ortaya çıkar. Şirket katılımcı sözleşmesini ve yatırım belgelerini isteyebilir, atıfla dâhil edilen politikaları talep edebilir ve fiyatlandırılmış bir turda veya çıkışta hangi belgelerin değişeceğini belirleyebilir. Karşı taraf özet sunarsa kayıt, asıl sözleşme elde edildiğinde özeti onunla birlikte korumalıdır. Her farklılık açıkça çözümlenmelidir. Şirket ayrıca yanıtı kimin verdiğini, tarihini, hangi soruyu yanıtladığını ve bağlayıcı belgelere dâhil edilip edilmediğini kaydetmelidir.
Karar zamanlaması, henüz çözümlenmemiş bilgileri yansıtmalıdır. Yönetim kurulu, değerli bir varlığı veya finansmanı etkileyen hükmün kabulünü saklı tutarak incelemenin sürdürülmesini onaylayabilir. İlerleme koşulları; belirli bir sözleşmenin alınması, faaliyet alanı sınırının kararlaştırılması veya kısıtın kalktığının belgelenmesi gibi kontrol edilebilir biçimde yazılmalıdır. Böylece kanıt ile yetki arasında uygulamaya dönük bir bağlantı kurulur. Yanıtlanmamış sorunun ekonomik girdiye dönüştürülüp elverişli bir sıfır değerle kullanılmasının önüne geçilir.
4 Hak alanları ve şirketin sınırları
| Alan | Ekonomik kayıt | Gerekli kanıt |
|---|---|---|
| Ticari münhasırlık | İzin verilen eylemler ve kabul aralıkları | Kapsanan faaliyet alanı, eylem, tarihler ve istisnalar |
| Fikrî mülkiyet devri veya lisansı | Faaliyet izinleri ve elde tutulan varlıklar | Hak sahibi, saklı haklar, bölge, süre ve hakların geri dönmesi |
| Yeni pay ihracına katılım | Şirket nakdi ve yeni pay dağılımı | Fiyat, tutar, bedeli ödenen katılım ve pay hakları |
| Mevcut payların devri | Mevcut paylar ve satıcının kişisel tahsilatı | Devir kapsamı, alıcı ve fiyat |
| Bilgi ve tanıtım | Açıklanan belirli içerik ve izin verilen kullanım | Alıcı, amaç, gizlilik ve onay |
| Finansman süreci | Kullanılabilir tahsilat ve teklifin sona ermesi | Bildirim, yanıt, kısıtın kalkması ve gerçek takas tarihleri |
Yazarın analitik sınıflandırmasıdır. Hükmün gerçek kapsamını uygulanacak metin belirler.
Fikrî mülkiyet sahipliği, yararlanma izni ve başkalarına hak verme izni ayrı sorulardır. WIPO'nun devir ve lisanslama rehberi, devir yoluyla mülkiyet aktarımını ve mülkiyet korunurken lisanslama yoluyla fikrî mülkiyeti kullanma yetkisi verilmesini açıklar. Lisansın kapsamı ve saklı tutulan haklar; tek lisans, münhasır lisans ve münhasır olmayan düzenlemeler arasındaki farkı belirler. Ülkeye özgü gereklilikler de önemlidir. Önerilen düzenlemeyi inceleyen şirket, tek başına bir mülkiyet açıklamasına dayanmak yerine ilgili teknolojiyi ve faaliyetleri için gereken izinleri belirlemelidir.
Tarihsel Google China örneği bu ayrımın önemini gösterir. 2023 koşulları, sunulan içerikteki fikrî mülkiyet sahipliğini korurken başvuru içeriği üzerinde programla bağlantılı münhasır olmayan lisans ile ayrı marka ve tanıtım izinleri öngörür. Kayıt, bu hükümlerin konusunu ve amacını korur. Bu izinler, şirketin ürününün temelini oluşturan teknolojinin tamamı üzerinde varsayılan münhasır lisansa genişletilemez. Örnek, belge yapısına ilişkin tarihli bir örnek sunar; güncel Google programı uygunluğu veya belirli bir imzalanmış sözleşmenin koşulları hakkında kanıt sağlamaz.
UNICEF Venture Fund'ın yayımlanmış finansman SSS'si farklı bir sınır çizer. Finanse edilen çözüm için belirtilen bir yıllık yatırım döneminin altıncı ayına kadar açık kaynak olma gerekliliği öngörür; şirketin diğer fikrî mülkiyeti ayrı tutulur. Bu desteği değerlendiren şirket, finanse edilen bileşenleri, bağımlılıklarını ve geçerli lisansı belirlemelidir. Şirketin başka bölümündeki özel mülkiyete tabi bileşen ile finanse edilen çözümün bağımlı olduğu bileşen, özel teknik ve sözleşmesel değerlendirme gerektirir. Finansal model, işletmenin her varlığına aynı varsayılan kısıtı yüklemek yerine bu bileşen düzeyindeki değerlendirmeyi kullanmalıdır.
Bu nedenle oluşturulan deney, izinleri ticari faaliyet alanına ve işlem türüne göre temsil eder. Belirlenen kısıt, varsayımsal şirketin kullanabileceği fırsatları veya devam değeri taşıyan varlıkları değiştirir. Etkisi bu açık değişiklikler üzerinden ölçülür. Fırsat, varlık değeri veya finansman koşulu üzerinde etkisi belirlenmemiş bir lisans, kontrol olarak korunur. Bu temsil, tartışılan mekanizmanın açıkça sınanmasını sağlar. Başvuru materyalleri, üründen yararlanma, yeni pay ihracı yoluyla finansman, kurucu paylarının devri ve bilgi erişimi analiz boyunca kendi konularını korur.
5 Yayımlanmış program koşulları ve kapsamları
Program karşılaştırması, her kaydın arkasındaki kanıt düzeyini korumalıdır. Yayımlanmış yatırım özeti bir ek mektubu tanımlayabilir ve konularını açıklayabilir. Kamuya açık yarışma kuralları girişte uygulanan koşulları belirleyebilir. Hukuki örnek, belirli tarihli bir çağrının tam hükmünü gösterebilir. İmzalanmış sözleşme, belirli bir imzacının müzakere edilmiş konumunu ortaya koyar. Bu kayıtlar farklı soruları yanıtlar. Karşılaştırma, şirket kararı için gereken ek kanıtın görülebilmesi amacıyla belgelerin rollerini ve çözümlenmemiş unsurları göstermelidir.
Techstars'ın güncel kamuya açık özeti, ek mektubunda katılım, dijital varlıklar, birlikte satışa zorlama ve bilgi konularını belirtir. YC'nin yatırım açıklaması, eşlik eden sözleşmesini ve gelecekteki finansmana katılımı tanımlar. Tek bir şirketin belgelerindeki kesin kapsam, bildirim ve feragat hükümleri henüz incelenmelidir. Bu gözlemler ek sözleşmelerin istenmesini destekler. Herhangi bir programın değerlemesine varsayılan münhasırlık süresi, şirket çapında fikrî mülkiyet devri veya onay son tarihi yazılması için dayanak sağlamaz.
EIC yatırım SSS'si, belirli yönetim kurulu ataması ve fikrî mülkiyet hakları koşullarını açıkça bireysel sözleşmelere ve durum tespitine bırakır. Bu, genel politika açıklaması ile işlem arasındaki sınıra başka bir örnektir. Kurucu, sayısal sonuç atamadan önce şirket için önerilen gerçek koşullara ihtiyaç duyar. Çalışma programı sürümleri de ayrı tutulmalıdır. Bu çalışma, incelenen SSS'yi söz konusu belge ayrımları için kullanır; farklı program yıllarının uygunluk veya yatırım sınırlarını birleştirmez.
Yararlı bir karşılaştırma, çözümlenmemiş her önemli koşul için belge talebi ve karar koşuluyla son bulur. Talep; varlık çizelgesine, katılım formülüne, başka işlemin ilerleyemeyeceği döneme veya mevcut lisansların nasıl ele alınacağına ilişkin olabilir. Karar koşulu, şirketin eylemini neyin değiştireceğini belirtmelidir. Bu süreç kayda ticari amaç kazandırır: dikkati belgelenmiş bir fırsatı veya finansmanı etkileyebilecek bilgilere yöneltirken önemsiz ve çözümlenmemiş tutarları açıkça fiyatlandırılmamış bırakır.
6 Münhasır lisanslar ve müzakere aralıkları
Müzakere hakkının kendi açıklaması gerekir. UK Intellectual Property Office'in üniversite iş birliği rehberi, iş birliği tarafının münhasır lisans için müzakere talep edebildiği düzenlemeleri açıklar. Bu fırsatı, lisansın verilmesini zorunlu kılma hakkından ayırır ve belirli dönemlerde üçüncü taraflarla işlemlere getirilen kısıtları tanımlar. Bu hükümler, mekanizmayı anlamaya yönelik karşılaştırma örnekleridir. Hızlandırıcının aynı haklara sahip olduğunu veya belirli kurucunun üniversite modeline tabi olduğunu göstermez.
Şirket açısından ekonomik sorular, etkilenen işlem ve kullanılabilir takvimle ilgilidir. Yönetim kurulu, izin verilen en erken karar tarihini, müşterinin son kabul tarihini, gerekli bildirimi ve feragat ya da kısıttan kurtulma yolunu belirlemelidir. Belirli teklif kapanmadan önce sona eren hak, belirtilen koşullarda teklifi kullanılabilir bırakabilir. Son tarihten sonra kısıtın kalkması fırsatı ortadan kaldırabilir. Değerlendirme, son tarih ve kısıtın kalkmasına ilişkin kuralları açıkça korumalıdır; kısıtın birkaç ay sürdüğüne ilişkin genel açıklama bu karşılaştırmaya yetmez.
Faaliyet alanı ve bölge sınırları, hangi alternatifin kullanılabilir kaldığını değiştirebilir. Varsayımsal şirket, aynı teknolojinin iki alanda ticari kullanımını değerlendiriyor ve ikisine birden hizmet etme kapasitesi sınırlı olabilir. Bir alanı kapsayan kısıt diğerini kullanılabilir bırakabilir. Şirket etkilenmeyen alternatifi önceden seçmişse kısıtın o politika üzerinde etkisi olmayabilir. Etkilenen fırsat daha iyi ve mali açıdan karşılanabilir ise kayıp, uygulanabilir ikameye göre ölçülür. Değerleme, kısıta verilen ad yerine belirtilen seçimlere ve katkılarına bağlıdır.
Bu nedenle istisnalar, onay ve sona erme ticari sorumluyla değerlendirilmelidir. Müşteri düzenlemesi açık bir istisnaya girebilir veya önerilen kapsam dışı bırakma, şirketin gerçekten ihtiyaç duyduğu işlemi koruyabilir. Model, kararlaştırılmış istisnayı belirtilen izin kümesindeki değişiklik olarak ele alır. Onay alınmasına varsayılan olasılık atamaz ve icra edilebilirlik görüşü sunmaz. Feragat alınacağına ilişkin imzalanmamış beklenti, ekonomik sonucu koşullu gösterilerek müzakere ve belgeleme konusu olarak kalır.
7 Katılım hakları ve sonraki finansman turu
Katılım hakkı, finansman ve pay dağılımı açısından açıklanmalıdır. YC'nin kamuya açık SAFE rehberi, oransal katılımı isteğe bağlı yatırım hakkı olarak tanımlar; standart ek mektup SAFE'den ayrıdır. Program sözleşmesi ek katılım hükümleri içerebilir. Gerçek hakkı değerlendirmek için şirketin kapsanan finansmanı, uygun hak sahibini, dağılım esasını, bildirim sürecini ve kullanılmayan hakkın nasıl ele alınacağını belirlemesi gerekir. Sonraki yatırım hakları gibi bir etiket bu girdileri çözmez.
Finansman karşılaştırması daha sonra her pay sahibinin ödediği parayı hesaba katmalıdır. İhraç fiyatı ve toplam tur tutarı sabitken, turun bir bölümüne katılan yatırımcı aynı tutarda başka bir taahhüt edilmiş para kaynağının yerini alır. Kullanılmayan hak nakit sağlamaz ve pay yaratmaz. Kurucu payındaki seyrelme, belirlenen koşullarda gerçekten ihraç edilen paylardan doğar. Farklı tur fiyatı, yatırımcı bileşimi, asgari tahsis veya turu tamamlama olanağı dâhil diğer sonuçlar, ayrı açık varsayımlar ve kanıtlar gerektirir.
Yeni ihraç edilen şirket paylarına ilişkin hakkın muhasebesi de kurucunun mevcut paylarını satmasını etkileyen haktan farklıdır. Yeni ihraç şirkete nakit getirebilir ve çıkarılmış, pay sahiplerinin elinde bulunan payların sayısını artırır. İkincil satış, mevcut payları sahipleri arasında taşır ve kararlaştırılan işlem kapsamında satıcıya ödeme yapar. Kurucu satış bedeli aldığı için şirket kendiliğinden finansman nakdi almaz. Bu işlemleri tek satırda birleştirmek finansman açığını gizleyebilir veya kurucu servetini yanlış gösterebilir.
Deney, bu muhasebe ilişkilerini ayrıştırmak için eşleştirilmiş finansman kontrolleri kullanır. Koşullar açıkça belirlendiğinde, ödenmiş toplam tur nakdini, fiyatı ve kapanış tarihini sabit tutar; ardından katılımı veya zamanında aynı koşulları karşılayan yatırımcının kimliğini değiştirir. Ayrı durumlar finansman sürecini veya son tarihi değiştirir. Bu yapı, tahsis etkisini gecikme veya erişilemeyen tur etkisinden ayırmayı sağlar. Gerçek sözleşmeye uygulamak için hakkın modellenen işlemi kapsadığı doğrulanmalıdır.
8 Bilgi açıklaması ve tanıtım izinleri
Bilgi yükümlülükleri içerik, alıcı, amaç ve zamanlamaya göre kaydedilmelidir. Faaliyet bilgisi sağlama gerekliliği, şirketin raporlama işini ve açıklama düzenlemelerini etkileyebilir. Tanıtım izni adları, görselleri veya şirket öykülerini etkileyebilir. Sunulan materyali kullanma izni, başvuru ve program faaliyetleriyle ilgili olabilir. Ürün fikrî mülkiyetinin devri farklı konudur. İnceleme, şirket taahhütlerinin teknik veya finansal değerlendirmesinden önce bu ayrımları korumalıdır.
MassChallenge'ın yayımlanmış kuralları, gizliliği, tanıtımı ve sunulan başvuru materyalini ayırır. Üçüncü taraf uzmanlarla sözleşmeleri de ayrı ele alır. Bu nedenle önerilen mentorluk, pilot veya yatırım ilişkisinin değerlendirilmesi, yarışma kurallarının yanında ilişkiyi yöneten belgeleri de gerektirir. Sunulan materyalin saklanması, belirtilen anlamını korumalıdır; programın şirket teknolojisine sahip olduğuna ilişkin bağımsız kanıt sağlamaz. Özet, erişim, iş birliği veya destek gibi geniş ifadeler kullandığında da aynı kapsam disiplini uygulanmalıdır.
Araştırma verisi izninin de belirli amacı vardır. CDL'nin gizlilik politikası, kimlikten arındırılmış başvuru sahibi ve katılımcı bilgilerinin ilgili etik onaya sahip akademik araştırmacılarla paylaşılmasını açıklar; hassas teknik bilgiler ve girişimin fikrî mülkiyeti bu açıklamanın dışında tutulur. Böyle bir politika, bu çalışmanın yazarına erişim izni vermez. Ampirik çalışma için gerçek veriler, izin verilen kullanımlar ve bağlantı kurma koşulları gerekir. Kabul edilen şirketlerin listesi de uygun başvuru sahiplerinin, reddedilen başvuruların veya imzalanan sözleşmelerin tam dökümünü sağlamaz.
Finansal deney, izne ancak belirtilmiş bir kanal üzerinden sonuç atar. Modellenmiş faaliyet maliyeti bulunmayan raporlama gerekliliği, şirketin ayrıca değerlendireceği fiyatlandırılmamış kalem olarak kalır. Tahsilat, gider, varlık veya finansmanda belirlenmiş değişiklik yaratmayan tanıtım izni, kapsamı kodlanmış koşul olarak kalır. Bu yaklaşım, çözümlenmemiş ekonomik etkiyi açıkça korur. Kurucu, mevcut belge gözlemlerini programın bilgi haklarının parasal değerine ilişkin desteksiz iddiaya dönüştürmeden, daha sonra kanıtlı maliyetler veya sözleşmesel etkileşimler ekleyebilir.
9 Oluşturulan deneyin tasarımı
Deney, bütün parasal girdileri İngiliz sterlini cinsinden belirtilmiş varsayımsal bir şirketi 360 gün boyunca tanımlar. Günler göreli olay tarihleridir ve programın başvuru takvimiyle bağlantılı değildir. Şirketin başlangıç nakdi GBP 20,000'dır. Oluşturulmuş bir program sıfırıncı günde GBP 50,000 sağlar ve 30. günde GBP 20,000 harcama gerektirir. Faaliyet gideri 90, 180, 270 ve 360. günlerin her birinde GBP 15,000'dır. Bu tutarlar sözleşmesel mekanizmaları görünür kılmak için seçilen varsayımlardır. Adı geçen bir hızlandırıcının maliyet tahminleri veya kurucunun bütçesine yönelik öneriler değildir.
Deneyin başlangıcında mevcut 100 payın 90'ı kurucularda, onu program yatırımcısındadır. Bu payların zaten mevcut olduğu varsayılır; deney bunları ilk program tahsilatına bağlayan dönüşüm formülü sunmaz. Sonraki yeni pay ihracı turu, GBP 600,000 yatırım öncesi değerleme üzerinden GBP 150,000 teklif eder. En erken kapanış 150. gün, izin verilen son kapanış 210. gündür; son gün dâhildir. Yatırımcıların finansman kapasitesi açıkça sağlanmıştır. Model bu sabit tur etrafındaki katılım ve zamanlama koşullarını değiştirirken, karşılaştırma eşleştirilmiş koşullar gerektirdiğinde fiyatı ve tutarı sabit tutar.
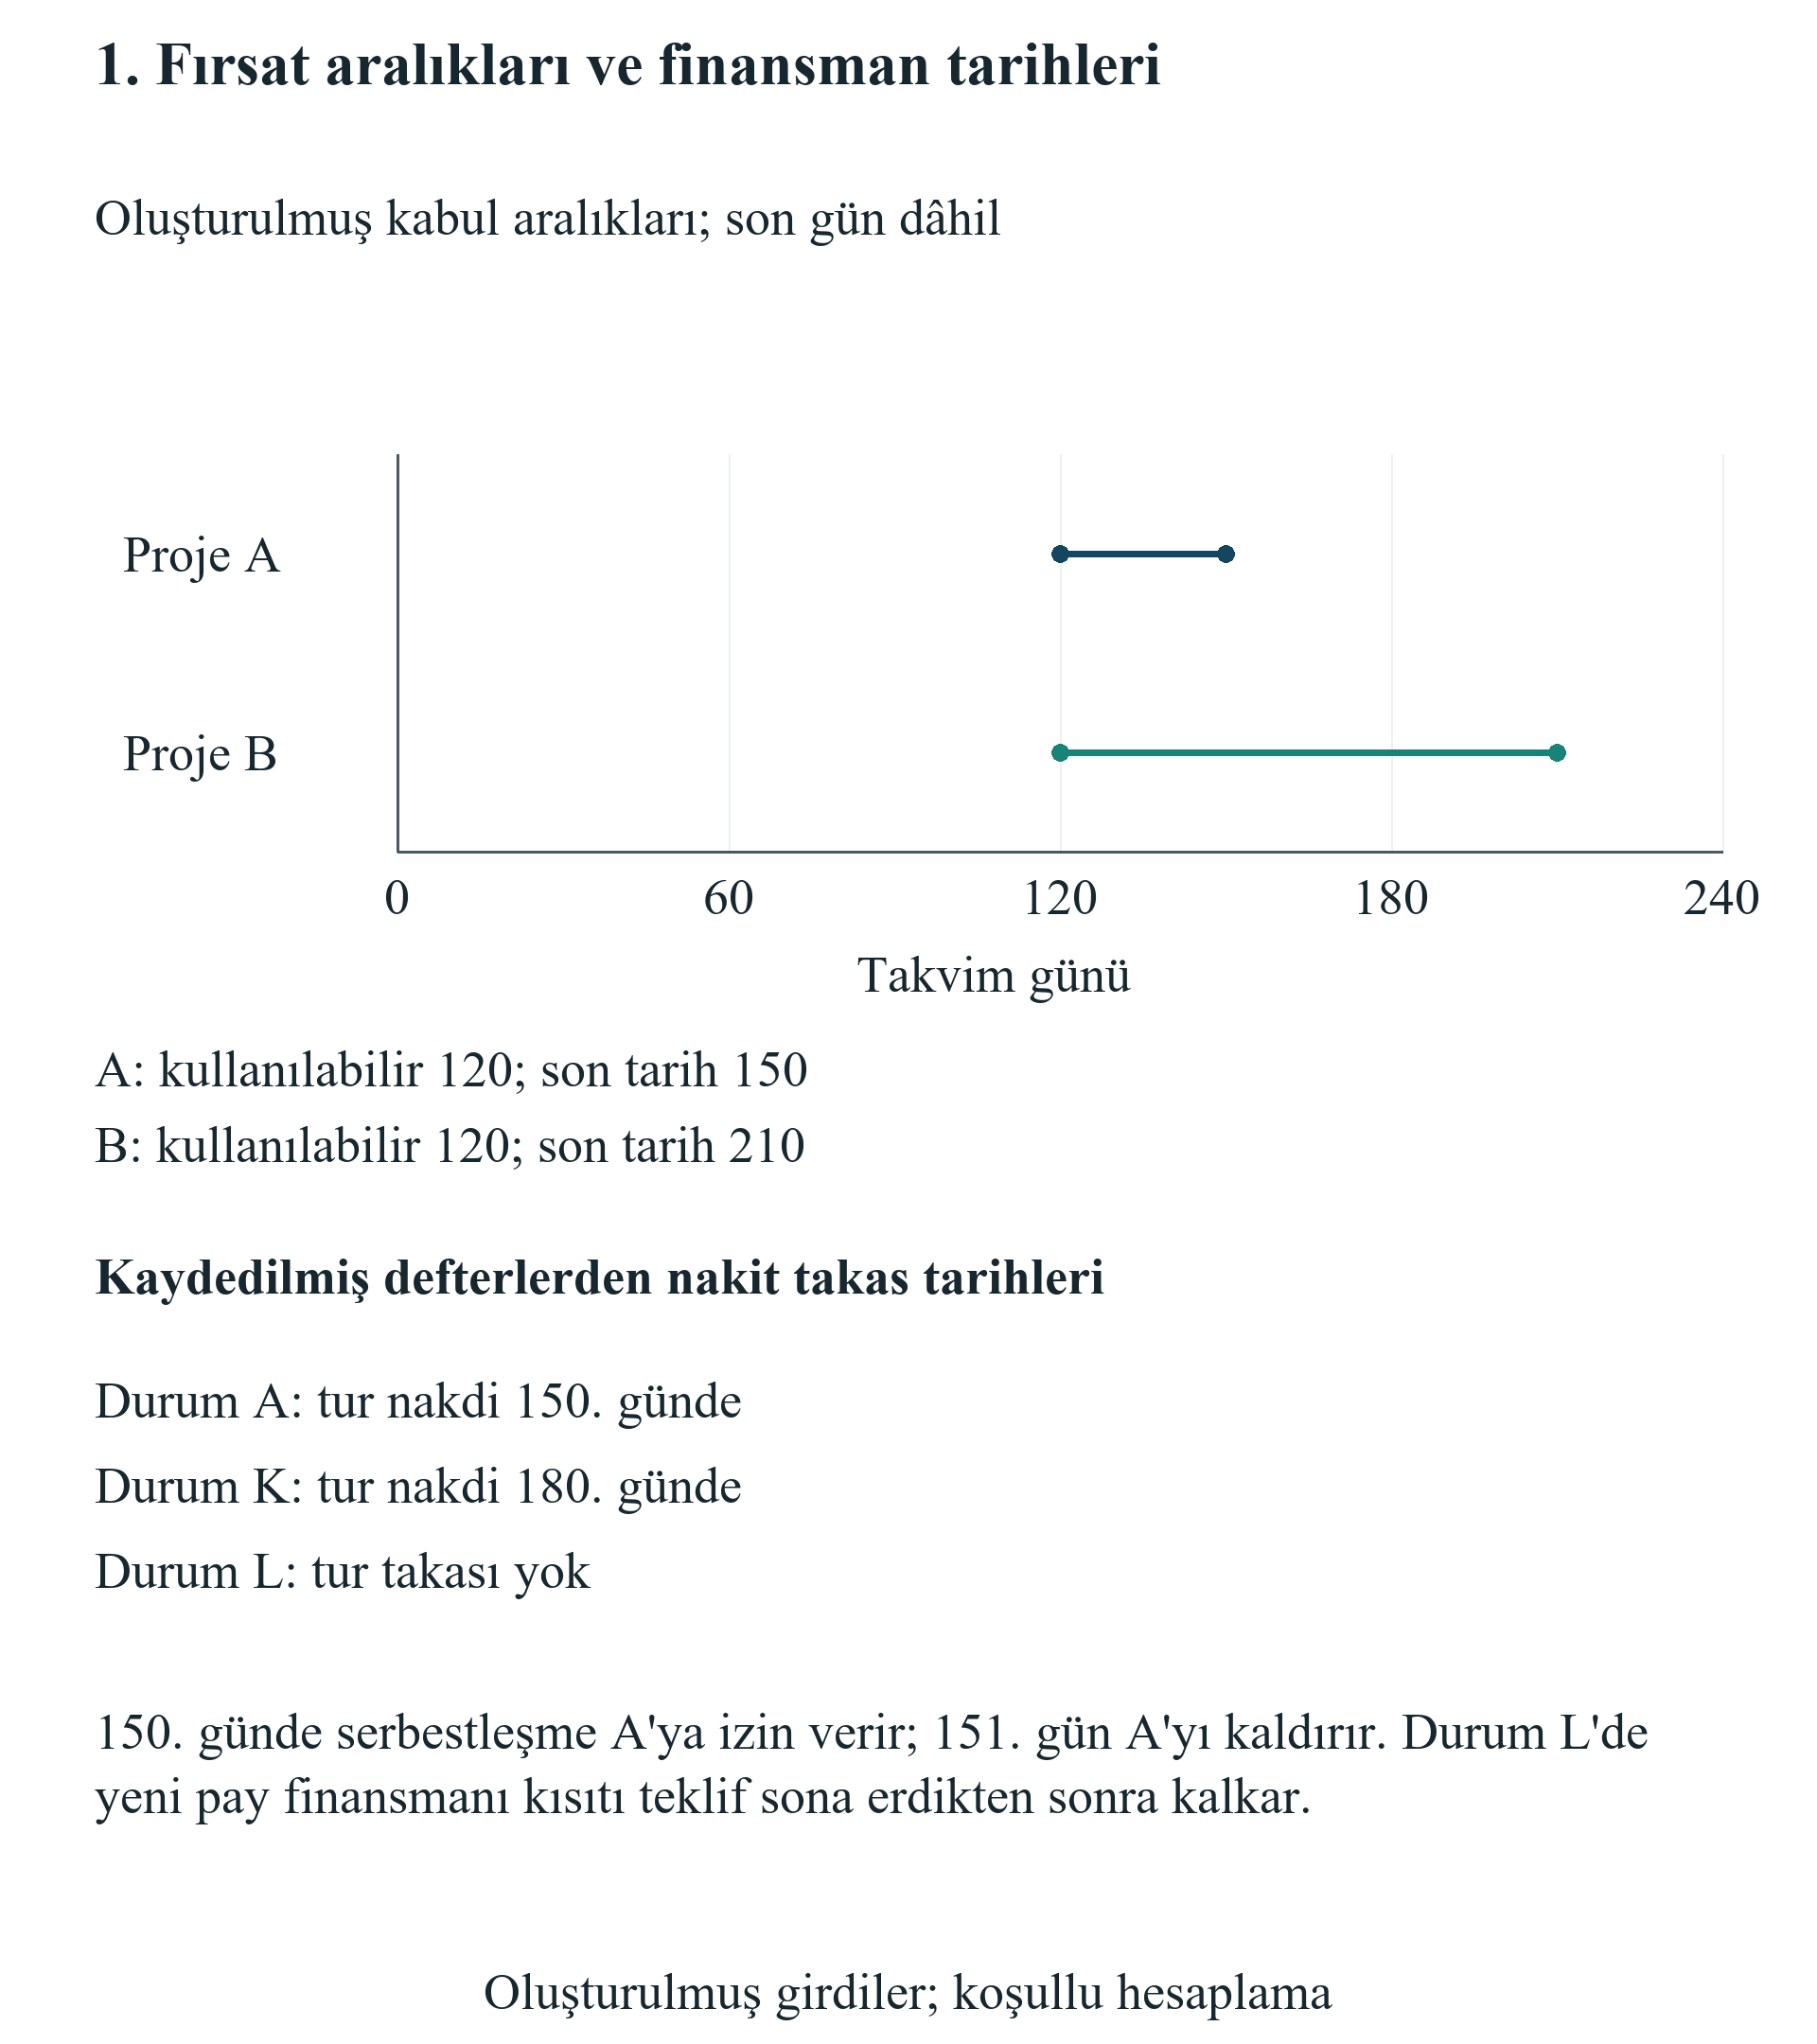
Şirketin yalnızca deney içinde A ve B olarak adlandırılan ve birbirini dışlayan iki ticari fırsatı vardır. Her biri 120. günde kullanılabilir olur. A fırsatı 150. gün sonuna kadar kabul edilmelidir; 180. günde GBP 35,000 maliyet ve 240. günde belirlenmiş GBP 140,000 tahsilat yaratır. B fırsatının kabul son tarihi 210. gün, maliyeti 210. günde GBP 20,000 ve tahsilatı 300. günde GBP 90,000'dır. Şirket tek fırsat seçebilir veya katılmayabilir. Ana durumlarda tahsilatlar deterministik varsayımlardır. Müşteri temerrüdü, kısmi teslim ve değişken faaliyet giderleri ayrı genişletmeler gerektirir.
Devam değeri bilançosu GBP 160,000 temel varlık bileşeni, A alanıyla ilişkili GBP 320,000 ve B alanıyla ilişkili GBP 160,000'dan oluşur. Bunlar, olay defterinde bulunan nakdi ve dönem içinde tahsil edilmiş geliri dışlayan, oluşturulmuş dönem sonu varlık değerleridir. Piyasa çarpanları, terminal büyüme veya beklenen program sonuçları hakkında iddia içermez. Bir alanın şirketin koruduğu varlık izinlerinden çıkarılması yalnızca o alanın belirlenmiş devam değeri bileşenini çıkarır. Ayrım, ekonomik işlemi izlenebilir kılar ve aynı varsayılan kaybın hem keyfî değerleme indirimi hem doğrudan nakit kesintisiyle iki kez yüklenmesini önler.
Deney, paranın zaman değerine göre iskonto yapılmasını kapsam dışında tutar: görüntülenen bütün dönem sonu karşılaştırmaları aynı iskonto edilmemiş ufku kullanır. Ticari karar, benzer tutarları işlem fiyatı olarak kullanmadan önce uygun iskonto oranı, finansman riski ve savunulabilir terminal değerleme gerektirir. Buradaki araştırma amacı, hangi hakların uygulanabilir seçimi, nakit olayını, ortaklık oranını veya elde tutulan varlığı değiştirdiğini belirlemektir. Bu kanallar açık olduğunda okuyucu oluşturulmuş parametreleri değiştirebilir ve aynı muhasebe ilişkilerini yeniden hesaplayabilir. Ana sonuçlar, belirtilen girdilere ve açıklanan politika seçim ölçütüne koşulludur.
| Girdi | Tutar veya tarih | Kapsam |
|---|---|---|
| Başlangıç nakdi ve alt sınır | 20,000; sıfır | Sıfırıncı gün tahsilatından önce |
| Program tahsilatı | 0. günde 50,000 | Varsayılan şirket nakdi |
| Program gideri | 30. günde 20,000 | Varsayılan ödeme |
| Faaliyet gideri | 90, 180, 270, 360. günlerde 15,000 | Her ödeme bir kez sayılır |
| Mevcut paylar | Kurucular 90; program yatırımcısı 10 | Varsayılan başlangıç payları |
| Yeni pay ihracı turu | 150,000; yatırım öncesi 600,000 | Sabit fiyat ve toplam nakit |
| Tur aralığı | En erken 150. gün; sona erme 210. gün | Son gün dâhil |
| A fırsatı | Maliyet 35,000; tahsilat 140,000 | 150'ye kadar kabul; 180'de ödeme; 240'ta tahsilat |
| B fırsatı | Maliyet 20,000; tahsilat 90,000 | 210'a kadar kabul; 210'da ödeme; 300'de tahsilat |
| Ticari seçim | Tek proje veya katılmama | Alanlar ve tarihler eylemleri sınırlar |
| Devam değeri varlıkları | Temel 160,000; A 320,000; B 160,000 | Nakit ve modellenmiş tahsilatlar hariç |
| Ufuk ve para | 360 göreli gün; GBP | İskonto edilmemiş ortak ufuk |
Bütün değerler GBP cinsinden oluşturulmuştur; program kalibrasyonu veya ampirik sonuç iddiası yoktur.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Bütün tarihler ve koşullar varsayımsaldır. Kısıtın 150. günde kalkması A için zamanındadır; 151. günde kalkması son günü dâhil kabul süresini kaçırır. Yeni pay ihracı teklifi 210. günde sona erer.
10 Ticari ve finansal eylem kümeleri
Bir politika, izin verilen ticari seçim ile ilgili duruma atanmış finansman koşullarından oluşur. Ticari uygunluk, şirketin ilgili alanda faaliyet iznini korumasını ve fırsatın kullanılabilirlik ve sona erme tarihleri içinde hareket etmesini gerektirir. A alanına uygulanan münhasırlık kısıtının kalkması, kabul tarihini erteleyebilir. Ayrı bir hüküm B alanını kısıtlamıyorsa aynı serbestleşme onun kabul zamanlamasını değiştirmez. Bu temsil, her kısıta açık kapsam verir ve son tarih kuralını görünür kılar. Oluşturulan sözleşmede izin verilen son günde kısıtın kalkması zamanındadır.
Hukuki uygunluk ve nakit açısından uygulanabilirlik ayrı sınanır. Politika varsayılan izinlere uyabilir ancak ara ödemeyi yapacak paradan yoksun olabilir. Mevcut nakit de kabul son tarihi geçmiş ticari fırsatı yeniden açamaz. Ana eylem kümesine katılmama seçeneği dâhildir; böylece şirket hiçbir projeye girmeden kalan varlıklarını koruyabilir. Ayrı kontrol, izin verilen bütün ticari alanları kaldırırken katılmama seçeneğini de kaldırır. Bu birleşim boş hukuki eylem kümesi üretir. Yapay düşük değerleme veya keyfî kurtarma politikası atanmadan olanaksız durum olarak kalır.
Finansman eylemi yeni pay ihracı kullanır. Kısıtsız durumda dış yatırımcılar sabit turun tamamını sağlar. Katılım durumları, mevcut yatırımcının aynı toplam içinde belirlenen payını sağlamasına veya hakkını kullanmamasına izin verir. Ayrı eşleştirme hakkı durumu, bu yatırımcının varsayılan aynı fiyat ve nakit koşullarıyla turun tamamını sağlamasına izin verir. Bu davranışlar açık girdilerdir. Hiçbir hak yatırım yükümlülüğü sayılmaz; analiz yatırımcı nakit kapasitesini de belirtir. Belirlenen nakit kapasitesi veya faaliyet izni koşulu sağlanmazsa planlanan tur ortadan kalkar.
Yeni pay ihracı turundaki eşleştirme ve ilk teklif durumları varsayımsal sözleşmesel düzenlemelerdir. Gözlenen bir hızlandırıcının sözleşmesinin kapsamına ilişkin bulgu sunmazlar. Yeni paylara ilişkin hak, şirkete giren para ve yeni ihraç edilen paylarla ilgilidir. Ayrı ikincil satış kontrolü, mevcut payların devri ve kişisel olarak satıcıya ödenen parayla ilgilidir. Bu alanları ayrı tutmak, şirket nakdi ve ortaklık korunumu için doğrudan kontrol sağlar. Benzer kısa adlar farklı uygulanacak metinlerle birlikte kullanılabileceği için analist hükmün adını yorumlamadan işlem türünü belirlemelidir.
Her uygulanabilir politika, aynı nakit defteri ve elde tutulan varlık hesabıyla değerlendirilir. Ana seçim kuralı, izin verilen ve finansmanı karşılanan politikalar arasında oluşturulmuş kurucu dönem sonu servet vekil ölçütü en yüksek olanı seçer. Bu ölçüt, kurucunun ölçülen parasal sonuca değer verdiğini ve belirli müşteri, faaliyet alanı veya yatırımcı için ek tercihi bulunmadığını varsayar. Eşitlikler sabit sıralamaya göre çözülür ve ekonomik önem atfedilmez. Ek stratejik amaçları olan yönetim kurulu bunları karar kısıtı olarak kaydetmeli veya kabul edilebilir politikalar kümesi raporlamalıdır. Finansal muhasebe değişmese bile amaç değişikliği tercih edilen eylemi değiştirebilir.
11 Her ödeme tarihinde nakit açısından uygulanabilirlik
| Kalem | Uygulanan kural | Yorum |
|---|---|---|
| Başlangıç bakiyesi | Sıfırıncı gün tahsilatından önce test | Sonraki tahsilat başlangıç ihlalini gideremez |
| Aynı tarihler | Ödemeler tahsilatlardan önce | Açıklanmış takas stres kuralı |
| Her tahsilat/ödeme | Şirket defterinde bir kez sayılır | Ayrı kaybedilen fırsat gideri yok |
| Devam değeri varlıkları | Modellenmiş nakit ve dönem içi tahsilatlar hariç | Mükerrer değerden kaçınılır |
| İhlal | Finansmanı karşılanan kurucu serveti mevcut değil | Tanı aritmetiği ayrı korunur |
| Sponsor telafisi | Başlangıç öncesi dış ödeme; ortaklık sabit | Kurucu nakdinden veya fiyatlandırılmış özkaynaktan ayrı |
| Yeni pay ihracı | Ödenmiş yeni pay finansmanı nakdi bölü ihraç fiyatı | İkincil devirler şirkete nakit sağlamaz |
Oluşturulmuş muhasebe kurallarıdır; şirkete özgü takas, vergi ve hukuki düzenlemeler ayrı kanıt gerektirir.
Nakit hesabı, sıfırıncı günün herhangi bir tahsilatından önce başlar. Her faaliyet maliyeti, ticari ödeme, program tahsilatı ve finansman tahsilatı daha sonra belirtilen tarihinde hesaba bir kez girer. Aynı tarihte ödeme ve tahsilat varsa deney önce ödemeleri işler. Bu kural, şirketin aynı günün ilerleyen aşamasında gelen paraya dayanmadan önce yükümlülüğünü finanse etmesini bilinçli olarak gerektirir. Kural açıklanmış bir stres varsayımıdır. Emanet hesap mekanizmaları, takas talimatları veya imzalanmış köprü finansmanı düzenlemesi destekliyorsa gerçek işlem farklı sıralama kullanabilir.
Uygulanabilirlik, bütün ara nakit bakiyelerinin ana durumlarda sıfır olan belirlenmiş alt sınırda veya üzerinde kalmasını gerektirir. Her politika için en küçük bakiye ve ilk ihlal korunur. Sonraki finansman tahsilatı, daha önce yapılamamış ödemeyi geriye dönük düzeltemez. Ara bakiye alt sınırın altına inerse model o politikanın finansmanı karşılanmış dönem sonu servetini sunmaz. Olay aritmetiğinin denetlenmesi için açıkça tanı amaçlı olarak belirtilen kapanış bakiyesini yine de koruyabilir. Bu tanı, gerçekleşmiş finansman sonucu değildir ve uygulanabilir politika karşılaştırmasına girmez.
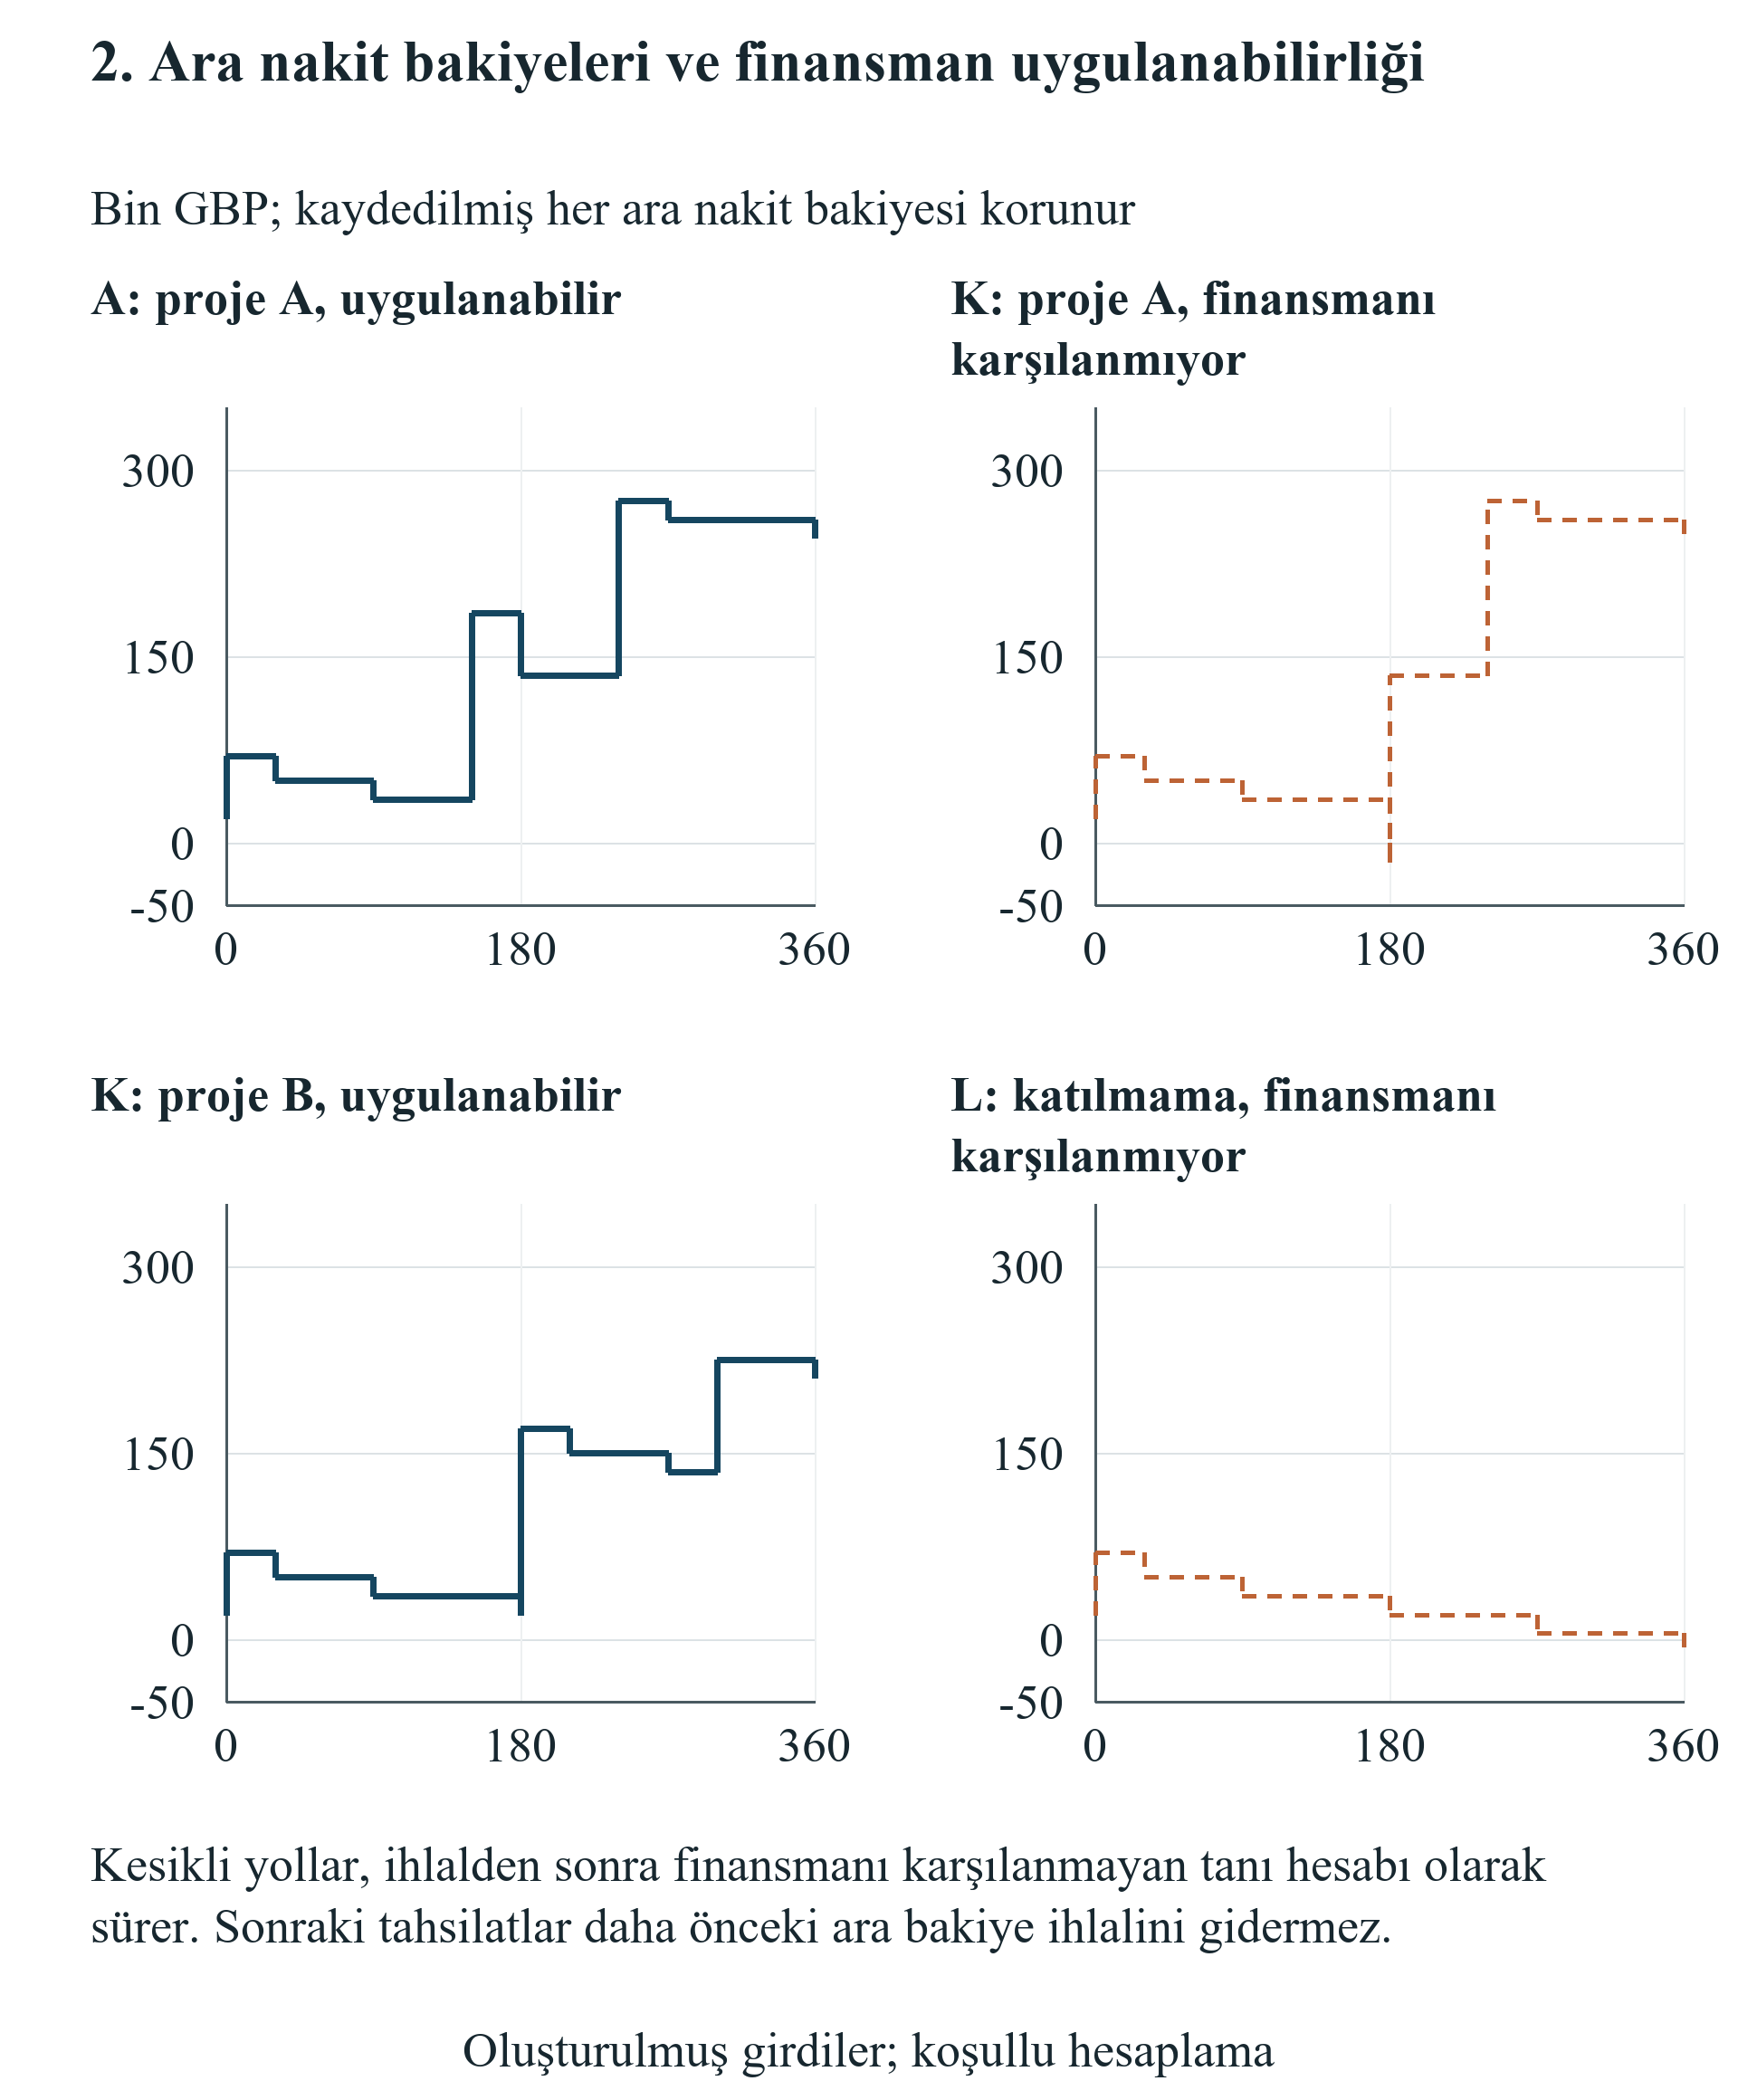
Temel defter bağımsız yeniden kurmaya elverişlidir. Başlangıç nakdi ile program tahsilatı, sonraki giderlerden önce birlikte GBP 70,000 sağlar. 30. gün program ödemesi bakiyeyi GBP 50,000'a, 90. gün faaliyet ödemesi GBP 35,000'a düşürür. Sonraki finansman ve ticari seçimler daha sonraki ara bakiyeleri belirler. Bu nedenle tarihli olaylar tablosu dönem sonu karşılaştırmasıyla birlikte okunmalıdır. Dönem sonunda pozitif bakiyesi bulunan şirket bile ticari ödeme, gereken para gelmeden önce gerçekleşirse bu finansman testini geçemeyebilir.
Telafi analizinde, şirkete yapılan sponsor ilave nakit ödemesi ilk ara bakiye testinden önce başlangıç nakdine eklenir. Bir kez sayılır ve belirlenen ortaklık oranlarını, tur tutarını, değerlemeyi ve sonraki ödemeleri değiştirmez. İhlalden sonra ödenen ilave nakit başka soruyu yanıtlar ve bu kurala uymaz. Kurucunun finanse ettiği kurtarma parası da ayrı kişisel nakit çıkışı veya belgelenmiş menkul kıymet gerektirir. Buradaki telafi mekanizması, yeni ortaklık talebi doğurmayan dışarıdan şirkete ödemedir; yorumu genel finansman önerisinden bilinçli olarak daha dardır.
Bu olay defteri yöntemi, likidite gereksiniminin kaynağını ortaya çıkarır. Analist kararı bağlayan tarihi, ödemeyi ve tutarı belirleyerek belirli sözleşme değişikliğini sınayabilir. Daha erken kısıt kalkışı müşteri fırsatını koruyabilir; daha erken tur takası onun maliyetini finanse edebilir; başlangıç sponsor ödemesi nakit dip noktasını karşılayabilir. Bu değişikliklerin uygulama gereklilikleri farklıdır. Model, ihlalden sonraki temerrüt cezasını, iflas sürecini veya acil krediyi fiyatlandırmaz. Bunların finansal karşılaştırmaya girmeden önce doğrulanmış ülkeye özgü olgulara ve ayrı sözleşmesel girdilere ihtiyacı vardır.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Oluşturulmuş GBP bakiyeleridir. Aynı gün tahsilatlarından önce ödemeler işlenerek her ara ödeme bakiyesi sayılır. Gecikmiş A yolu tur nakdinden önce GBP 15,000 ihlal gösterir. İhlalli yollar tanı amaçlıdır; gerçekleşmiş dönem sonu serveti yoktur.
12 Ticari münhasırlık ve süresi dolan fırsatlar
Ticari aralık karşılaştırması, fırsatın kabul son tarihini korurken A alanının şirket için kullanılabilir olduğu günü değiştirir. Kısıtın 150. günde kalkması deneyin son günü dâhil süresine uyar. 151. günde kalkması A fırsatını izin verilen seçeneklerden çıkarır. Fırsatın kendisi sona erdiğinden bir günlük fark ekonomik açıdan kesiklidir. Bu, oluşturulan örnekte belirlenmiş sözleşmesel sınırdır. Hızlandırıcı kısıtının olağan süresine veya gerçek müşterinin süresini uzatma olasılığına ilişkin tahmin sunmaz.
Kısıt bağlayıcı olmadan önce referans politika, sağlanan nakit ve varlık varsayımları altında A fırsatını seçer. Şirket GBP 245,000 nakitle kapanır ve GBP 640,000 devam değeri varlığını korur. Kurucuların yüzde yetmiş iki oranı uygulandığında oluşturulmuş dönem sonu vekil ölçütü GBP 637,200 olur. Aralık A'yı kaldırınca finansmanı karşılanan alternatif B'dir. Kapanış nakdi aynı elde tutulan varlıklarla GBP 210,000, kurucu vekil ölçütü GBP 612,000'dır. Koşullu fark GBP 25,200'dır. Bu, ortak ufuk ve ortaklık temeline sahip eksiksiz uygulanabilir paketler arasındaki farktır.
Temeldeki şirket nakdi farkı GBP 35,000'dır: A fırsatının belirlenmiş tahsilatı eksi ticari maliyeti GBP 105,000, B'ninki GBP 70,000'dır. Bu farkı değişmeyen kurucu oranıyla çarpmak GBP 25,200 verir. Defterde ayrı münhasırlık gideri yoktur. Kaybedilen fırsatın brüt tahsilatını yüklemek, net katkısını tekrar yüklemek ve ek hak indirimi uygulamak farklı nicelikleri birbirine karıştırır. Fırsatın kendi maliyetleri, tahsilatları ve uygulanabilir ikamesi karşılaştırmada kullanılan kanalı zaten sağlar.
Sürenin önemi, mevcut alternatiflerle ilişkisinden doğar. Sağlanan tarihler içinde 150. gün veya öncesindeki çeşitli serbestleşmeler aynı seçilen fırsata ve parasal sonuca ulaşır. Daha geç serbestleşmeler A'yı kaldırırken B'nin ayrı alanını kullanılabilir bırakır. Bu iki fırsatlı seçenek kümesinde A alanındaki ek gecikme dolayısıyla ek ticari kayıp yaratmaz. Arka arkaya müşteri son tarihleri bulunan şirket birkaç basamak gösterebilir; sürekli satış süreci farklı fırsat temsili gerektirir. Sonucun biçimi, münhasır sözcüğüne yüklenen varsayılan günlük maliyete değil, kanıtlarla desteklenen ticari takvime aittir.
Müzakere; faaliyet alanı sınırını, kabul son tarihini veya belgelenmiş kısıt kaldırma mekanizmasını hedefleyebilir. Örneğin belirlenmiş A işlemine izin veren varsayımsal istisna, finansman ve ara nakit bakiyeleri de geçerse bu modelde hukuki uygunluğu geri getirir. Tek başına tarih değişikliği gerçek sözleşmede müşteri onayı sağlamaz. Şirket gerçek serbest bırakmaya, gereken üçüncü taraf onayına ve müşteri teklifinin açık kaldığının doğrulanmasına ihtiyaç duyar. Çerçeve, yönetim kurulu önerilen değişikliğe parasal değer atamadan bu bağımlılıkları açıklar.
Fark, şirketin dış alternatifine koşulludur. Kanıtla desteklenen A fırsatı bulunmayan işletme, örnekteki GBP 25,200'ı kendi kaybı olarak ileri sürmemelidir. Daha değerli alternatifi olan işletme, kısıt uygulanmadan önce bile onu tercih edebilir. İlgili hesap, tutarlı amaç ve bilgi kümesi kullanarak her eksiksiz koşul paketi altında en iyi uygulanabilir, desteklenen politikayı karşılaştırır. Oluşturulan sonuç, süresi dolan fırsatın önemini gösterir; büyüklüğü tamamen belirtilen deney girdilerinden gelir.
| Paket | Seçilen politika | Kurucu vekil ölçütü, GBP | Asgari nakit, GBP |
|---|---|---|---|
| A: Kısıtsız referans | A | 637,200 | 20,000 |
| B: A son tarihinde kısıtın kalkması | A | 637,200 | 20,000 |
| C: A son tarihinden sonra kısıtın kalkması | B | 612,000 | 20,000 |
| D: A alanı lisansı; saklı kullanım yok | B | 381,600 | 20,000 |
| E: Zamanlama ve A alanı lisansı birlikte | B | 381,600 | 20,000 |
| F: Her iki alanın devri; geri lisans yok | Katılmama | 216,000 | 20,000 |
Bütün değerler GBP cinsinden oluşturulmuştur; program kalibrasyonu veya ampirik sonuç iddiası yoktur. Finansmanı karşılanmayan paketin gerçekleşmiş dönem sonu vekil ölçütü yoktur. Asgari nakit seçilen politikaya aittir.
13 Fikrî mülkiyet izinleri ve örtüşen kısıtlar
Fikrî mülkiyet koşulu oluşturulan modele iki ayrı izin üzerinden girer. İlki ufuk boyunca ticari proje yürütmekle ilgilidir. İkincisi ufuk sonunda ilgili varlık değerini elde tutmakla ilgilidir. Münhasır A alanı lisansı durumunda varsayılan lisans, şirketin A alanından yararlanma iznini değerlenen dönem boyunca kaldırır; saklı kullanım veya hakların geri dönmesi yoktur. Şirket dolayısıyla A fırsatına erişimi kaybeder ve A alanının devam değeri varlığını dışlar. B alanı ve temel varlık kullanılabilir kalır. Bunlar varsayımsal lisansa ilişkin açık deney varsayımlarıdır; belirli programın ne gerektirdiğine dair sonuç yoktur.
Devir durumu, her iki ticari alanın faaliyet izinlerini ve devam değerlerini kaldırırken temel varlığı şirkette bırakır. Geri lisans sağlamaz. Bu durumun girdi varsayımlarında sabit finansman turu yine açıkça kullanılabilirdir. Finansmanın kullanılabilir kalması güçlü bir koşullu tercihtir: gerçek işlemde yatırımcı fikrî mülkiyet devrinden sonra teklifini değiştirebilir. Buradaki karşılaştırma hak kanalını görünür kılmak için turu sabit tutar. Şirkete özgü değerlendirme, devir yatırımcının finansman isteğini değiştirdiğinde belgelenmiş finansman izni koşulu veya başka desteklenen teklif eklemelidir.
Bir alanı dışlamanın parasal etkisi kalan alternatiflere bağlıdır. Başka kârlı projeye girebilen şirket onu seçebilir. Ticari izni kalmayan şirket, sözleşme ve karar problemi izin veriyorsa katılmayabilir. Bu nedenle sonuç değerleri, değiştirilmiş eylem kümesi ve elde tutulan varlıklardan hesaplanmalıdır. Fikrî mülkiyet kısıtları için genel yüzde çıkarmak iki mekanizmayı da gizler. Değerleme alanı zaten dışlıyorsa ve analist ayrıca varsayılan sözleşme cezası düşüyorsa aynı alan kaybı iki kez sayılabilir.
Örtüşen hükümler ortak karşılaştırma gerektirir. Ticari aralık kısıtı, kabulü son tarihin ötesine erteleyerek A fırsatını kaldırabilir. Yeterince geniş A alanı lisansı da aynı fırsatı bağımsız olarak kaldırabilir. İki koşulu birlikte uygulamak A fırsatını iki kez kaldıramaz. Lisansın kapsamı böyle belirlenmişse ortak durum A alanının devam değeri bileşenini de dışlar. Doğru karşılaştırma dört eksiksiz paketi değerlendirir: kısıtsız, yalnız zamanlama, yalnız lisans ve ortak. Farkların farkı, oluşturulan karar problemindeki örtüşmeyi belirler. Gözlenen şirketlerden nedensel tahmin veya hukuki zararlar için toplamsal tarife sunmaz.
Münhasır olmayan lisans ayrı kontrol alır. Kontrol, şirketin faaliyet izinlerini, elde tutulan varlıklarını, nakit tutarlarını ve finansman koşullarını açıkça korur ve rakip satış etkisi getirmez. Ekonomik sonucu bu nedenle tasarım gereği değişmez. Bu, modellenen kanalların sınırını belirler. Gerçek münhasır olmayan lisans fiyatlandırmayı, rekabeti, teknik sırları veya müşteri davranışını etkileyebilir; bu sonuçlar ek kanıt ve parametre gerektirir. Buradaki kontrol, münhasır olmayan lisansların ekonomik maliyet taşımadığına ilişkin genel iddiayı desteklemez. Bu çerçevede lisans sözcüğünün tek başına parasal kesinti yaratmadığını belgeler.
Önerilen her fikrî mülkiyet değerlemesine izin haritası eşlik etmelidir. Anlaşma öncesi ve sonrası hak sahibini, izin verilen kullanıcıları, ürün veya alan sınırlarını, bölgeyi, süreyi, alt lisanslamayı, geliştirmeleri, saklı hakları ve hakların geri dönmesini belirtmelidir. Şirket ayrıca başvuru materyalini, önceden mevcut teknolojiyi ve program sırasında üretilen çalışmayı ayırmalıdır. İmzalanmış belge bu kategorileri farklı dağıtabilir. Hukuki inceleme, anlaşmanın ilgili ülkedeki anlamını ve icra edilebilirliğini belirler. Finansal analiz daha sonra desteklenen izin değişikliklerini kullanır; çözümlenmemiş koşullar ayrı senaryolar olarak korunur ve varsayımları karar verene açıklanır.
14 Eşleştirilmiş finansman koşullarında ortaklık
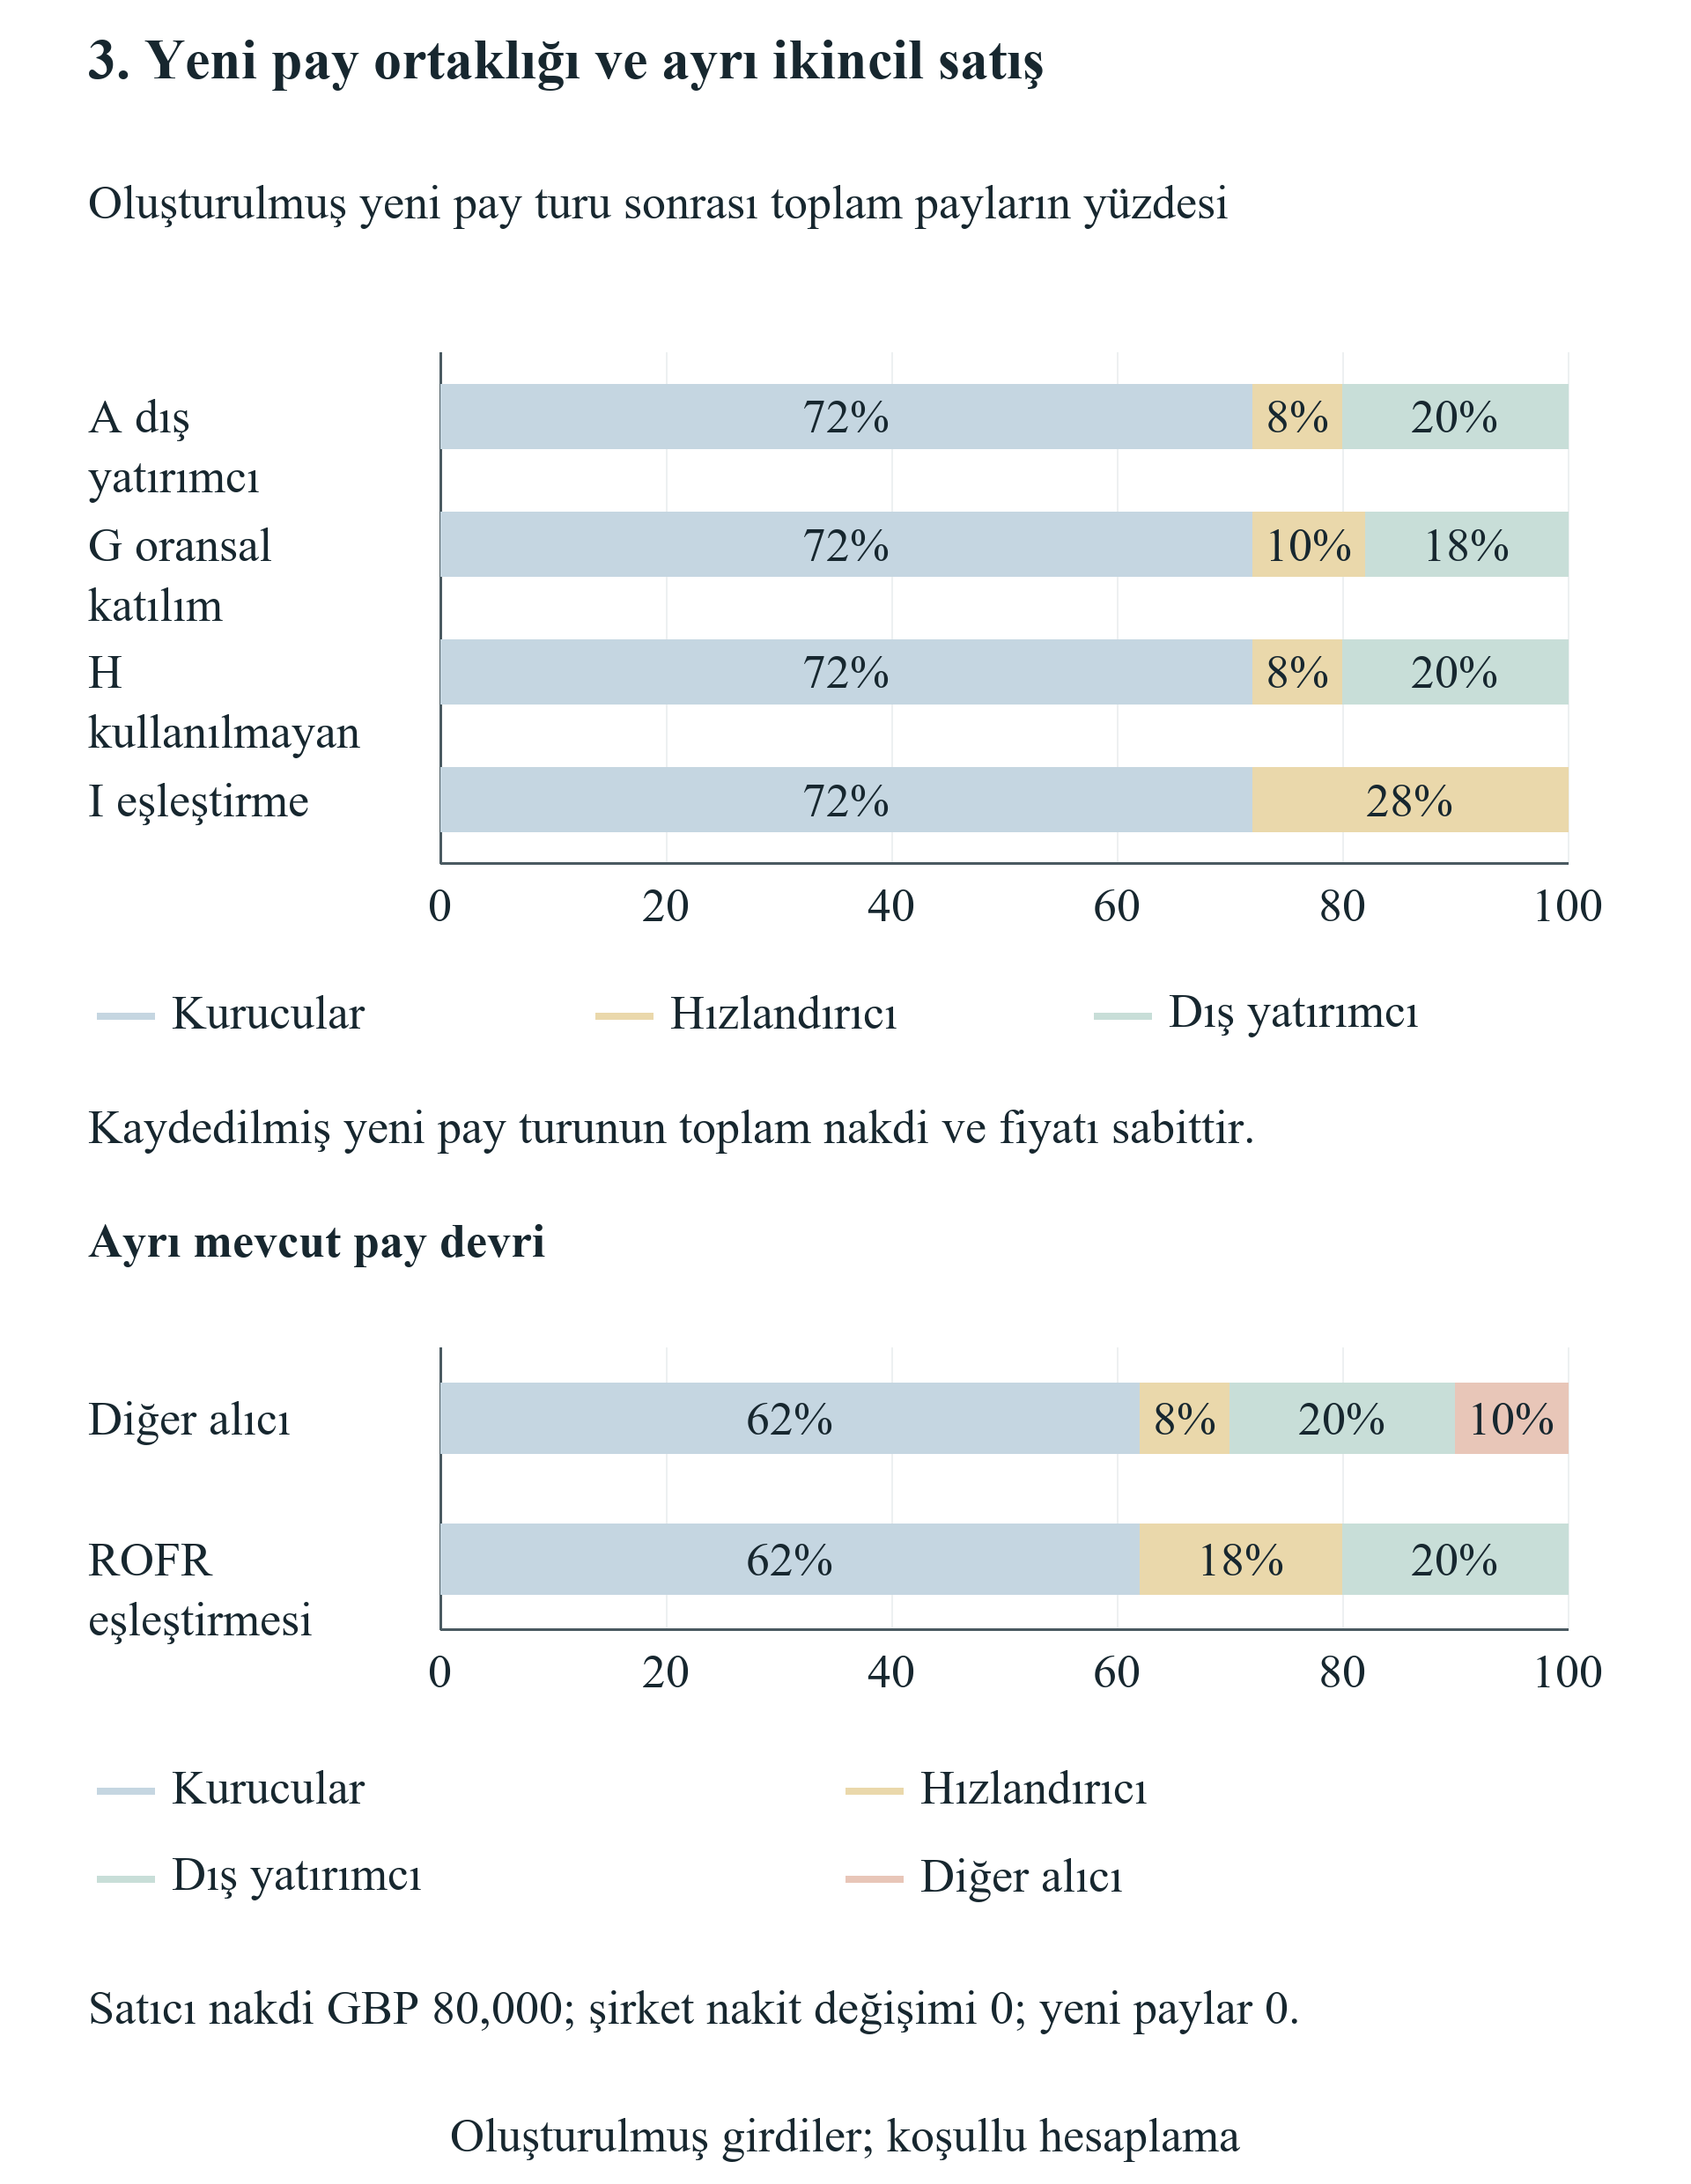
Yeni pay finansmanı karşılaştırması, aynı mevcut 100 pay ve GBP 600,000 yatırım öncesi değerleme ile başlar. Belirlenen fiyat dolayısıyla yeni pay başına GBP 6,000'dır. Bu fiyattan GBP 150,000 toplamak 25 pay ihraç eder ve tur sonrasında 125 paya ulaşır. Kurucular başlangıçtaki 90 paylarını tutar. Sonuç oranları 90 bölü 125, yani yüzde 72'dir. Bu hesap turun fiyatını, tutarını, pay haklarını ve mevcut payları sabit tutar. Bunlardan herhangi birindeki değişiklik ayrı tanımlanmış karşılaştırmaya aittir.
Mevcut yatırımcının yüzde on oransal katılım hakkını tam kullanması sabit tur içinde GBP 15,000 sağlar. Bu ödeme 2.5 yeni pay alır. Dış yatırımcılar GBP 135,000 sağlayıp 22.5 yeni pay alır. Mevcut yatırımcı böylece 12.5, dış yatırımcılar 22.5 ve kurucular 90 pay tutar. Son yüzdeler sırasıyla on, on sekiz ve yetmiş ikidir. Hak kullanılmazsa dış yatırımcılar GBP 150,000'ın tamamını sağlar. Mevcut yatırımcı, tur sonrasında yüzde sekiz olan on payını korurken kurucular yine yüzde yetmiş iki tutar.
Varsayımsal bütün turu aynı koşullarla karşılama durumu, pay taahhüdünde bulunanın kimliğini değiştirir. Mevcut yatırımcı aynı GBP 6,000 fiyattan GBP 150,000 sağlayarak 25 yeni payın tamamını alır. Son payı 35, yani yüzde yirmi sekizdir; kurucular yine yüzde yetmiş iki tutar. Şirketin nakit tahsilatı ve ihraç edilen toplam paylar dış finansman durumuyla aynıdır. Sağlanan koşullarda taahhütte bulunanın değişmesi tek başına kurucu seyrelmesini değiştirmez. Fiyat, yönetişim, imtiyaz hakları veya toplam nakitte müzakere edilmiş değişiklik daha geniş menkul kıymet ve sözleşme düzeyi analiz gerektirir.
Nakit kapasitesi ve gerçek davranış gerekli koşullar olarak kalır. Model hakkı yatırımcının ödemesinden ayrı kaydeder ve atanmış tur altında yalnızca bedeli şirkete ödenmiş nakit için yeni pay yaratır. Feragat edilen hak, pay alma ödemesi üretmez. Sağlanan yatırımcı kapasitesi yetersiz olan vaat edilmiş tur tamamlanmış finansman olayı üretmez. Bu ayrımlar kurucu planlaması için önemlidir; tahsis rezervasyonu, ilgi beyanı ve bedeli ödenmiş pay taahhüdü farklı aşamalarda bulunabilir. Oluşturulan muhasebe vaadi nakit olarak değerlemez ve isteğe bağlı katılımı otomatik gelecek sermaye taahhüdü saymaz.
İkincil satış kontrolü, tur sonrası şirketin on yüzde puanını kuruculardan, kişisel olarak onlara ödenen GBP 80,000 karşılığında devreder. Bu kontrolde şirket yeni nakit almaz ve pay ihraç etmez. Aynı fiyatlı ikincil eşleştirme, satıcının devrettiği oranı ve kişisel nakit tahsilatını korurken alıcıyı değiştirir. Bu sınırlı muhasebe sonucu, onay hakları, vergiler, devir kısıtları veya alıcının gelecekteki davranış farklılıkları hakkında bir şey söylemez. Bunlar kendi kanıtlarını gerektirir. Kontrol, ikincil hakkın neden doğrudan yeni pay yoluyla kaynak toplama defterine yazılamayacağını gösterir.
Her ortaklık köprüsü başlangıç paylarını, şirkete ödenen nakdi, belirtilen fiyattan ihraç edilen payları, son payları ve son oranı göstermelidir. Ödeme ve ihraç sütunları yatırımcı katılımını şirket tahsilatıyla mutabık kılar. Nakit ihlalli faaliyet politikasına bağlı ortaklık miktarları, şirketin o politikayı başarıyla tamamladığı iddiası olmadan koşullu planlanmış miktarlar olarak kalır. Dönem sonu kurucu serveti vekil ölçütü yalnız finansmanı karşılanan politika için ortaklık oranı kullanır. Bu sunum, görünürdeki hak maliyetinin seyrelmeden, kaybolan şirket nakdinden, gecikmiş finansmandan veya faaliyet varlıklarındaki ayrı değişiklikten gelip gelmediğini kontrol etmeyi sağlar.
| Paket ve pay sahibi | Önce + ihraç = sonra paylar | Şirkete ödenen nakit, GBP | Son ortaklık |
|---|---|---|---|
| A; Kurucular | 90 + 0 = 90 | 0 | 72% |
| A; Mevcut yatırımcı | 10 + 0 = 10 | 0 | 8% |
| A; Dış yatırımcı | 0 + 25 = 25 | 150,000 | 20% |
| G; Kurucular | 90 + 0 = 90 | 0 | 72% |
| G; Mevcut yatırımcı | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Dış yatırımcı | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Kurucular | 90 + 0 = 90 | 0 | 72% |
| H; Mevcut yatırımcı | 10 + 0 = 10 | 0 | 8% |
| H; Dış yatırımcı | 0 + 25 = 25 | 150,000 | 20% |
| I; Kurucular | 90 + 0 = 90 | 0 | 72% |
| I; Mevcut yatırımcı | 10 + 25 = 35 | 150,000 | 28% |
| I; Dış yatırımcı | 0 + 0 = 0 | 0 | 0% |
Oluşturulmuş adi pay turudur. Fiyat yeni pay başına GBP 6,000'dır. Her paket şirkete GBP 150,000 sağlar; son toplam pay sayısı 125'tir.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Yeni pay turu GBP 6,000'dan 25 pay ihraç eder ve eşleştirilmiş durumlarda kurucuların yüzde yetmiş iki ortaklığını korur. İkincil kontrol mevcut payları devreder ve satıcıya ödeme yapar; şirkete nakit sağlamaz.
15 Finansman gecikmeleri ve teklifin kaybı
Finansman zamanlaması farklı bir takvim üzerinden işler. Belirlenen yeni pay turu ilk olarak 150. günde takas edilebilir ve 210. günden sonra sona erer. Süreç gecikmesi, ticari kabul tarihlerini veya yatırımcı fiyatını değiştirmeden turun nakit olayını erteler. Şirket A fırsatına önceden bağlanmışsa 180. gün ödeme sırası bağlayıcı hâle gelir. Defterde 90. günden sonra GBP 35,000 vardır. 180. günde GBP 15,000 faaliyet gideri ve GBP 35,000 ticari maliyet, aynı günkü finansman tahsilatından önce ödenmelidir. O noktadaki asgari bakiye eksi GBP 15,000'dır.
Tur takasını 179. güne çekmek, GBP 150,000 180. gün yükümlülüklerinden önce kullanılabildiği için bu dip noktadan kaçınır. Açıklanan önce ödeme çıkışı kuralı altında 180. gün takası, daha erken ara bakiyeyi finanse etmek için geç kalır. Tahsilattan sonra aynı gün son bakiye pozitiftir; ancak taahhüt edilmiş politika finansman testinde zaten başarısız olmuştur. Bu ayrım, pay alma fiyatını değiştirmeden zaman tüketen sözleşmesel hak açısından önemlidir. Şirket, takvim günü karşılaştırmasını kullanılabilir likidite kanıtı saymadan önce gerçek takas mekanizmalarını ve ödeme önceliklerini belirlemelidir.
Zamanlama bilgisi taahhütten önce mevcutsa şirket ticari politikasını da değiştirebilir. B fırsatında 180. gün ticari ödeme yoktur ve belirlenen tur takası o gün olduğunda finanse edilebilir kalır. Bu nedenle B'yi seçmek, A'nın daha büyük varsayılan net katkısından vazgeçerken A'ya özgü nakit ihlalinden kaçınır. En iyi finansmanı karşılanan politika karşılaştırması bu geçişi raporlayabilir. Önceden A'ya bağlanmış telafi hesabı daha dar soruyu yanıtlar ve A'yı zorunlu politika olarak korur. İkisini raporlamak, belirtilen hak maliyetinin nakit enjeksiyonu gereksinimini mi, uygulanabilir uyarlamayı mı yoksa geri alınamaz önceki taahhüdü mü yansıttığını gösterir.
Varsayımsal ilk teklif durumu, planlanan takastan önce davet, yanıt ve dış teklif tarihleri sağlar. Belirtilen ret, 150. günde aynı dış nakde izin verir. Bu kesin süreç tarihleri ve sabit koşullarda ilk teklif etiketi ayrı parasal etki yaratmaz. Varsayımsal eşleştirme hakkı gecikmesi ise daha geç dış takas tarihi sağlar. Daha geç tarih, defterle birlikte finansman sonucunu üretir. Deneylerin hiçbiri ilk teklif veya önalım hakkının evrensel etkisini ortaya koymaz; uygulama alanı, bildirim mekanizmaları, yatırımcı yanıtı ve nihai teklif şirkete özgü hesabı belirler.
Fon toplama kısıtının 211. günde kalkması, belirlenen teklif sona erme tarihini kaçırır. Model bu durumda tamamlanmış tur, şirket finansman tahsilatı ve o turdan yeni pay kaydetmez. Sağlanan başlangıç likiditesi ve gider takviminde, bu durumda hiçbir ana ticari politika bütün ufuk boyunca finanse edilemez. Dönem sonu kurucu serveti karşılaştırması mevcut değildir. Tanı amaçlı varlık artı nakit tutarı gerçekleşmiş sonuç olarak raporlanamaz; süresi dolmuş teklif yalnızca bir gün geç gelen para sayılamaz. İkame yatırımcı veya acil kredi, yeni ve kanıtlarla desteklenen finansman senaryosu olur.
Uygulamadaki inceleme, her süreç hükmünü nakdin en geç kullanılabilir olması gereken tarihle ilişkilendirmelidir. Şirket belirli yanıt süresi, müzakere aralığının otomatik sona ermesi, işleme özgü feragat veya taahhüt edilmiş köprü finansmanı kanıtı isteyebilir. Her öneri kendi gerçek belgelerini ve ekonomisini gerektirir. Faizli köprü maliyet ve geri ödeme yükümlülüğü ekler; yeni özkaynak ortaklığı değiştirir; sponsor ödemesinin etkisinin kime yansıdığı farklıdır. Çerçeve bunları ayrı tutarak yönetim kurulunun önerilen toparlanma yolunu hangi sözleşme değişikliğinin veya finansmanı sağlanmış menkul kıymetin desteklediğini görmesini sağlar.
| Paket | Seçilen politika | Kurucu vekil ölçütü, GBP | Asgari nakit, GBP |
|---|---|---|---|
| G: Tam gönüllü oransal katılım | A | 637,200 | 20,000 |
| H: Kullanılmayan katılım hakkı | A | 637,200 | 20,000 |
| I: Aynı koşullarda yeni pay eşleştirmesi | A | 637,200 | 20,000 |
| J: İlk teklifin reddi; zamanında nakit | A | 637,200 | 20,000 |
| K: Eşleştirme süreci; 180. günde nakit | B | 612,000 | 20,000 |
| L: Teklif sona erdikten sonra fon toplama kısıtının kalkması | Finansmanı karşılanan politika yok | Mevcut değil | Mevcut değil |
Bütün değerler GBP cinsinden oluşturulmuştur; program kalibrasyonu veya ampirik sonuç iddiası yoktur. Finansmanı karşılanmayan paketin gerçekleşmiş dönem sonu vekil ölçütü yoktur. Asgari nakit seçilen politikaya aittir.
16 Telafi eşikleri ve başlangıç likiditesi
Telafi sorusu, tanımlı alıcı, tarih ve finansman etkisi gerektirir. Burada dış sponsor, başlangıç bakiyesi sınanmadan önce şirkete negatif olmayan tutar öder. Ödeme menkul kıymet yaratmaz, kurucu oranını sabit bırakır ve sonraki maliyeti, tahsilatı, izni veya finansman koşulunu değiştirmez. Deney, kabul edilebilir politikayı finanse eden ve belirtilmiş kurucu serveti kıyasına ulaştıran en küçük bu tür ödemeyi sorar. Bu koşullar yorumu bilinçli olarak sınırlar. Yeni özkaynak yatırımını, kurucunun kişisel nakit katkısını veya yükümlülük kaçırıldıktan sonraki telafi ödemesini tanımlamaz.
Her hukuken izin verilen politika için likidite gereksinimi, sıfır alt sınırıyla, destek olmadan en küçük ara nakit bakiyesini belirtilen tabana yükseltmek için gereken tutardır. Servet gereksinimi, referans kurucu vekil ölçütünü politikanın tanı amaçlı doğrusal kesişimiyle karşılaştırır ve farkı pozitif kurucu oranına böler. Politikanın ilave nakdi; sıfır, likidite gereksinimi ve bu ekonomik eşikten en büyük olanıdır. Hesap daha sonra izin verilen her politikayı karşılaştırır ve en küçük uygulanabilir ilave nakdi seçer. İşaretli ekonomik eşiğin ayrı tutulması, politikanın ödemeden önce servet kıyasını zaten ne zaman aştığını gösterir.
Tanı amaçlı kesişimin sınırlı matematiksel rolü vardır. Daha erken nakit ihlali politikanın finanse edilmesini engellese bile, sıfır telafide politikanın kapanış varlık artı nakit ifadesinin planlanan kurucu oranıyla çarpımıdır. Başlangıç öncesi ilave nakdi çözmek için gereken afin ifadenin kesişimini sağlar. Gerçekleşmiş kurucu serveti olarak raporlanmaz. Telafiyi hesapladıktan sonra deney, telafi edilen politika için bütün ara nakit bakiyelerini ve servet koşulunu yeniden sınar. Önerilen ödeme ancak gerçek telafili yol her iki testi de karşılarsa geçer.
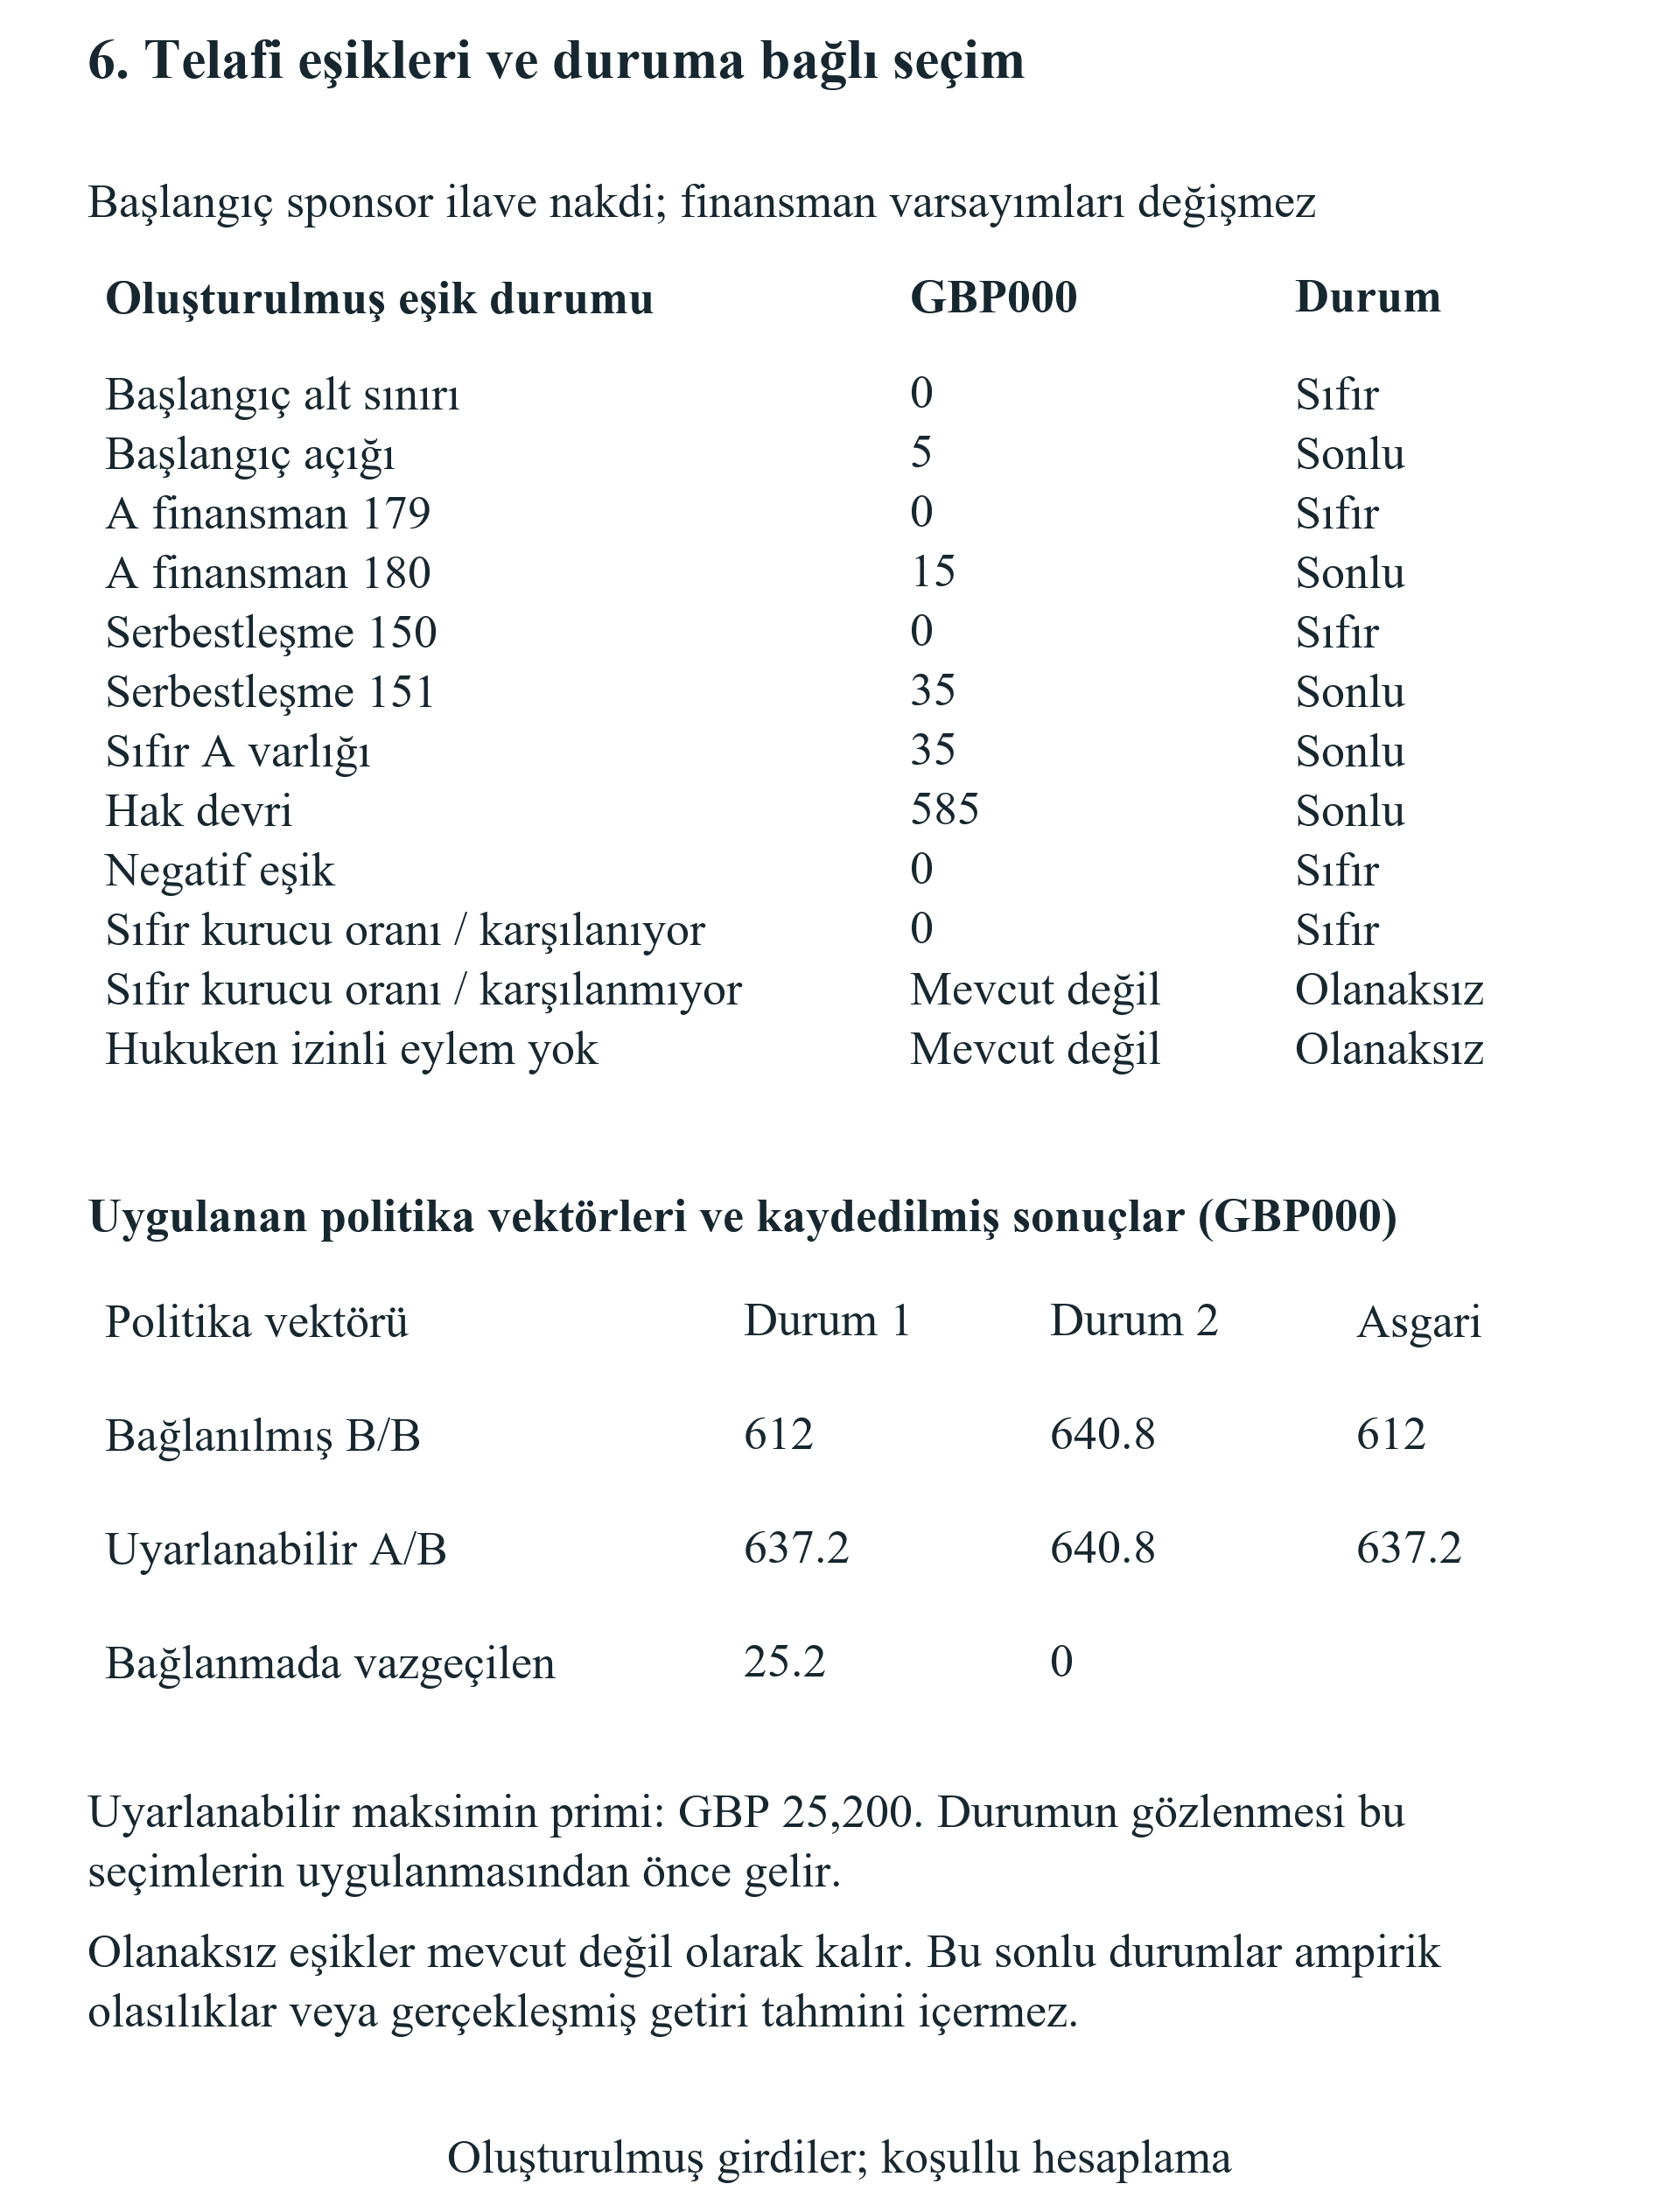
Sabit A zamanlama kontrolü, finansman 180. günde geldiğinde başlangıç öncesi GBP 15,000 gerektirir. Bu ödeme bağlayıcı ara bakiyeyi tam sıfıra getirir. Son tarihten sonra kısıtın kalkması karşılaştırması, B yürütülürken kısıtsız kurucu kıyasını yeniden sağlamak için şirkete GBP 35,000 gerektirir. Kurucular şirketin yüzde yetmiş ikisine sahip olduğundan bu tutar kurucu düzeyindeki GBP 25,200 farktan büyüktür. Devir durumunda aynı kıyası belirlenen şirket kanalı üzerinden geri getirmek GBP 585,000 gerektirir. Karşılaştırma, elde tutulan temel varlıklar ve nakitle birlikte varsayılan eksik alan varlıklarını ve ticari katkıyı yansıtır.
Bazı kontrollerin cevapları nitelik bakımından farklıdır. Eksi GBP 5,000 başlangıç bakiyesi, sonraki sıfırıncı gün tahsilatı büyük olsa bile ondan önce en az GBP 5,000 gerektirir. Kurucu oranı sıfır olan şirket, bu belirli kurucu serveti vekil ölçütünü şirket nakdiyle iyileştiremez. Kıyas zaten sıfırsa likidite yine düzeltilebilir; pozitif kurucu kıyasına bu kanalla ulaşmak olanaksızdır. Her eylemi yasaklarken ticari eylemi zorunlu kılan durumda kabul edilebilir politika yoktur. Daha büyük nakit ödemesi bu mantıksal kısıtı gideremez.
Sonlu eşik, bağlayıcı koşulu ve seçilen politikasıyla birlikte yorumlanmalıdır. Parametre değiştikçe asgari ödeme politikalar arasında geçiş yapabilir; bu nedenle yalnız başlangıçta tercih edilen proje için çözüm üretmek gerekli telafiyi fazla gösterebilir. Tam sterlin olarak gösterilen finansman gereksinimleri yukarı yuvarlanır; kesin rasyonel değerler hesaplamada korunur. Gerçek müzakere, bunu uzlaşma önerisi olarak kullanmadan önce ödemenin vergi, hukuk, muhasebe ve menkul kıymet bakımından nasıl ele alınacağını gerektirir. Oluşturulan eşikler belirli ödeme mekanizmasına denetlenebilir yanıt sağlar; diğer telafi mekanizmaları kendi denklemlerini ve destekleyici koşullarını gerektirir.
| Soru | Seçilen politika | Başlangıç ödemesi, GBP | Sonuç |
|---|---|---|---|
| Sıfır başlangıç; taban eşitliği | Katılmama | 0 | Sıfır |
| Tahsilattan önce başlangıç açığı | Katılmama | 5,000 | Sonlu |
| Zorunlu A; tur 179. gün | A | 0 | Sıfır |
| Zorunlu A; tur 180. gün | A | 15,000 | Sonlu |
| Son tarihte serbestleşme; eşleştirilmiş servet | A | 0 | Sıfır |
| Son tarihten sonra serbestleşme; eşleştirilmiş servet | B | 35,000 | Sonlu |
| A alanı terminal varlığı yok; eşleştirilmiş servet | B | 35,000 | Sonlu |
| Devir; eşleştirilmiş servet | Katılmama | 585,000 | Sonlu |
| Negatif işaretli servet eşiği | A | 0 | Sıfır |
| Sıfır kurucu oranı; sıfır hedef | Katılmama | 0 | Sıfır |
| Sıfır kurucu oranı; pozitif hedef | Hiçbir politika hedefe ulaşmaz | Mevcut değil | Olanaksız |
| Zorunlu eylem; izin verilen seçenekler boş | Kabul edilebilir politika yok | Mevcut değil | Olanaksız |
Oluşturulmuş sponsor parası başlangıçtan önce girer ve ortaklığı veya diğer koşulları değiştirmez. Olanaksız sonuç bu kanalla giderilemez. Kesin tutarlar korunur; tam sterlin finansman gereksinimleri gerektiğinde yukarı yuvarlanır.
17 Zamanlamaya ve elde tutulan varlıklara duyarlılık
Tek yönlü deneyler, belirli paket içinde her seferinde açıklanmış tek girdiyi değiştirir. Beş serbestleşme tarihi fırsat sınırını; beş başlangıç bakiyesi gecikmiş finansmanın nakit dip noktasını; beş A alanı devam değeri o varlığı dışlamanın eşleştirilmiş maliyetini; beş oransal katılım oranı sabit tur içindeki dağılımı sınar. Yirmi gözlem oluşturulmuş senaryo satırlarıdır. Aralıkları ampirik sıklık veya olasılık dağılımı sağlamaz. Amaç hangi girdinin uygulamadaki sınıra ulaştığını ve hangi sabit varsayımların değişmeyen sonucu açıkladığını belirlemektir.
Serbestleşme tarihi serisi sıfır, 120, 150, 151 ve 211. günleri içerir. İlk üçü son günün dâhil olduğu kabul kuralında A fırsatını korur. Son ikisi, B alanının izin ve son tarihlerini değiştirmeden A'yı kaldırır. Bu durumlar dolayısıyla diğer sabit varsayımlarda aynı alternatifi seçer. Düz bölgeler ve basamak, sağlanan seçenek kümesinden doğar. Gerçek fırsat kaydı, kanıtlarla desteklenen sona erme tarihlerini ve bağımlılıkları içermelidir. Basamağın gözlenmeyen müşteri hattına genişletilmesi yeni kanıt gerektirir ve tercih edilen politikayı önemli ölçüde değiştirebilir.
Başlangıç nakdi serisi, finansmanın 180. güne ertelendiği durumda sıfır, GBP 5,000, GBP 20,000, GBP 35,000 ve GBP 50,000 bakiyelerini kullanır. Okuyucunun seçilen finanse edilebilir eylemin nerede değiştiğini görebilmesi için her hukuki politikayı ve nakit testini korur. Önceden bağlanılmış A politikası, bu gecikmiş takas kuralında GBP 35,000 başlangıç likiditesi gerektirir; standart GBP 20,000 başlangıç bunun GBP 15,000 altındadır. En iyi politika sonucu, katılmama veya B kullanılabilir kaldığı için farklı olabilir. Çıktı, bütün paketi bir projenin nakit dip noktasıyla değiştirmek yerine politika düzeyindeki ayrımları korumalıdır.
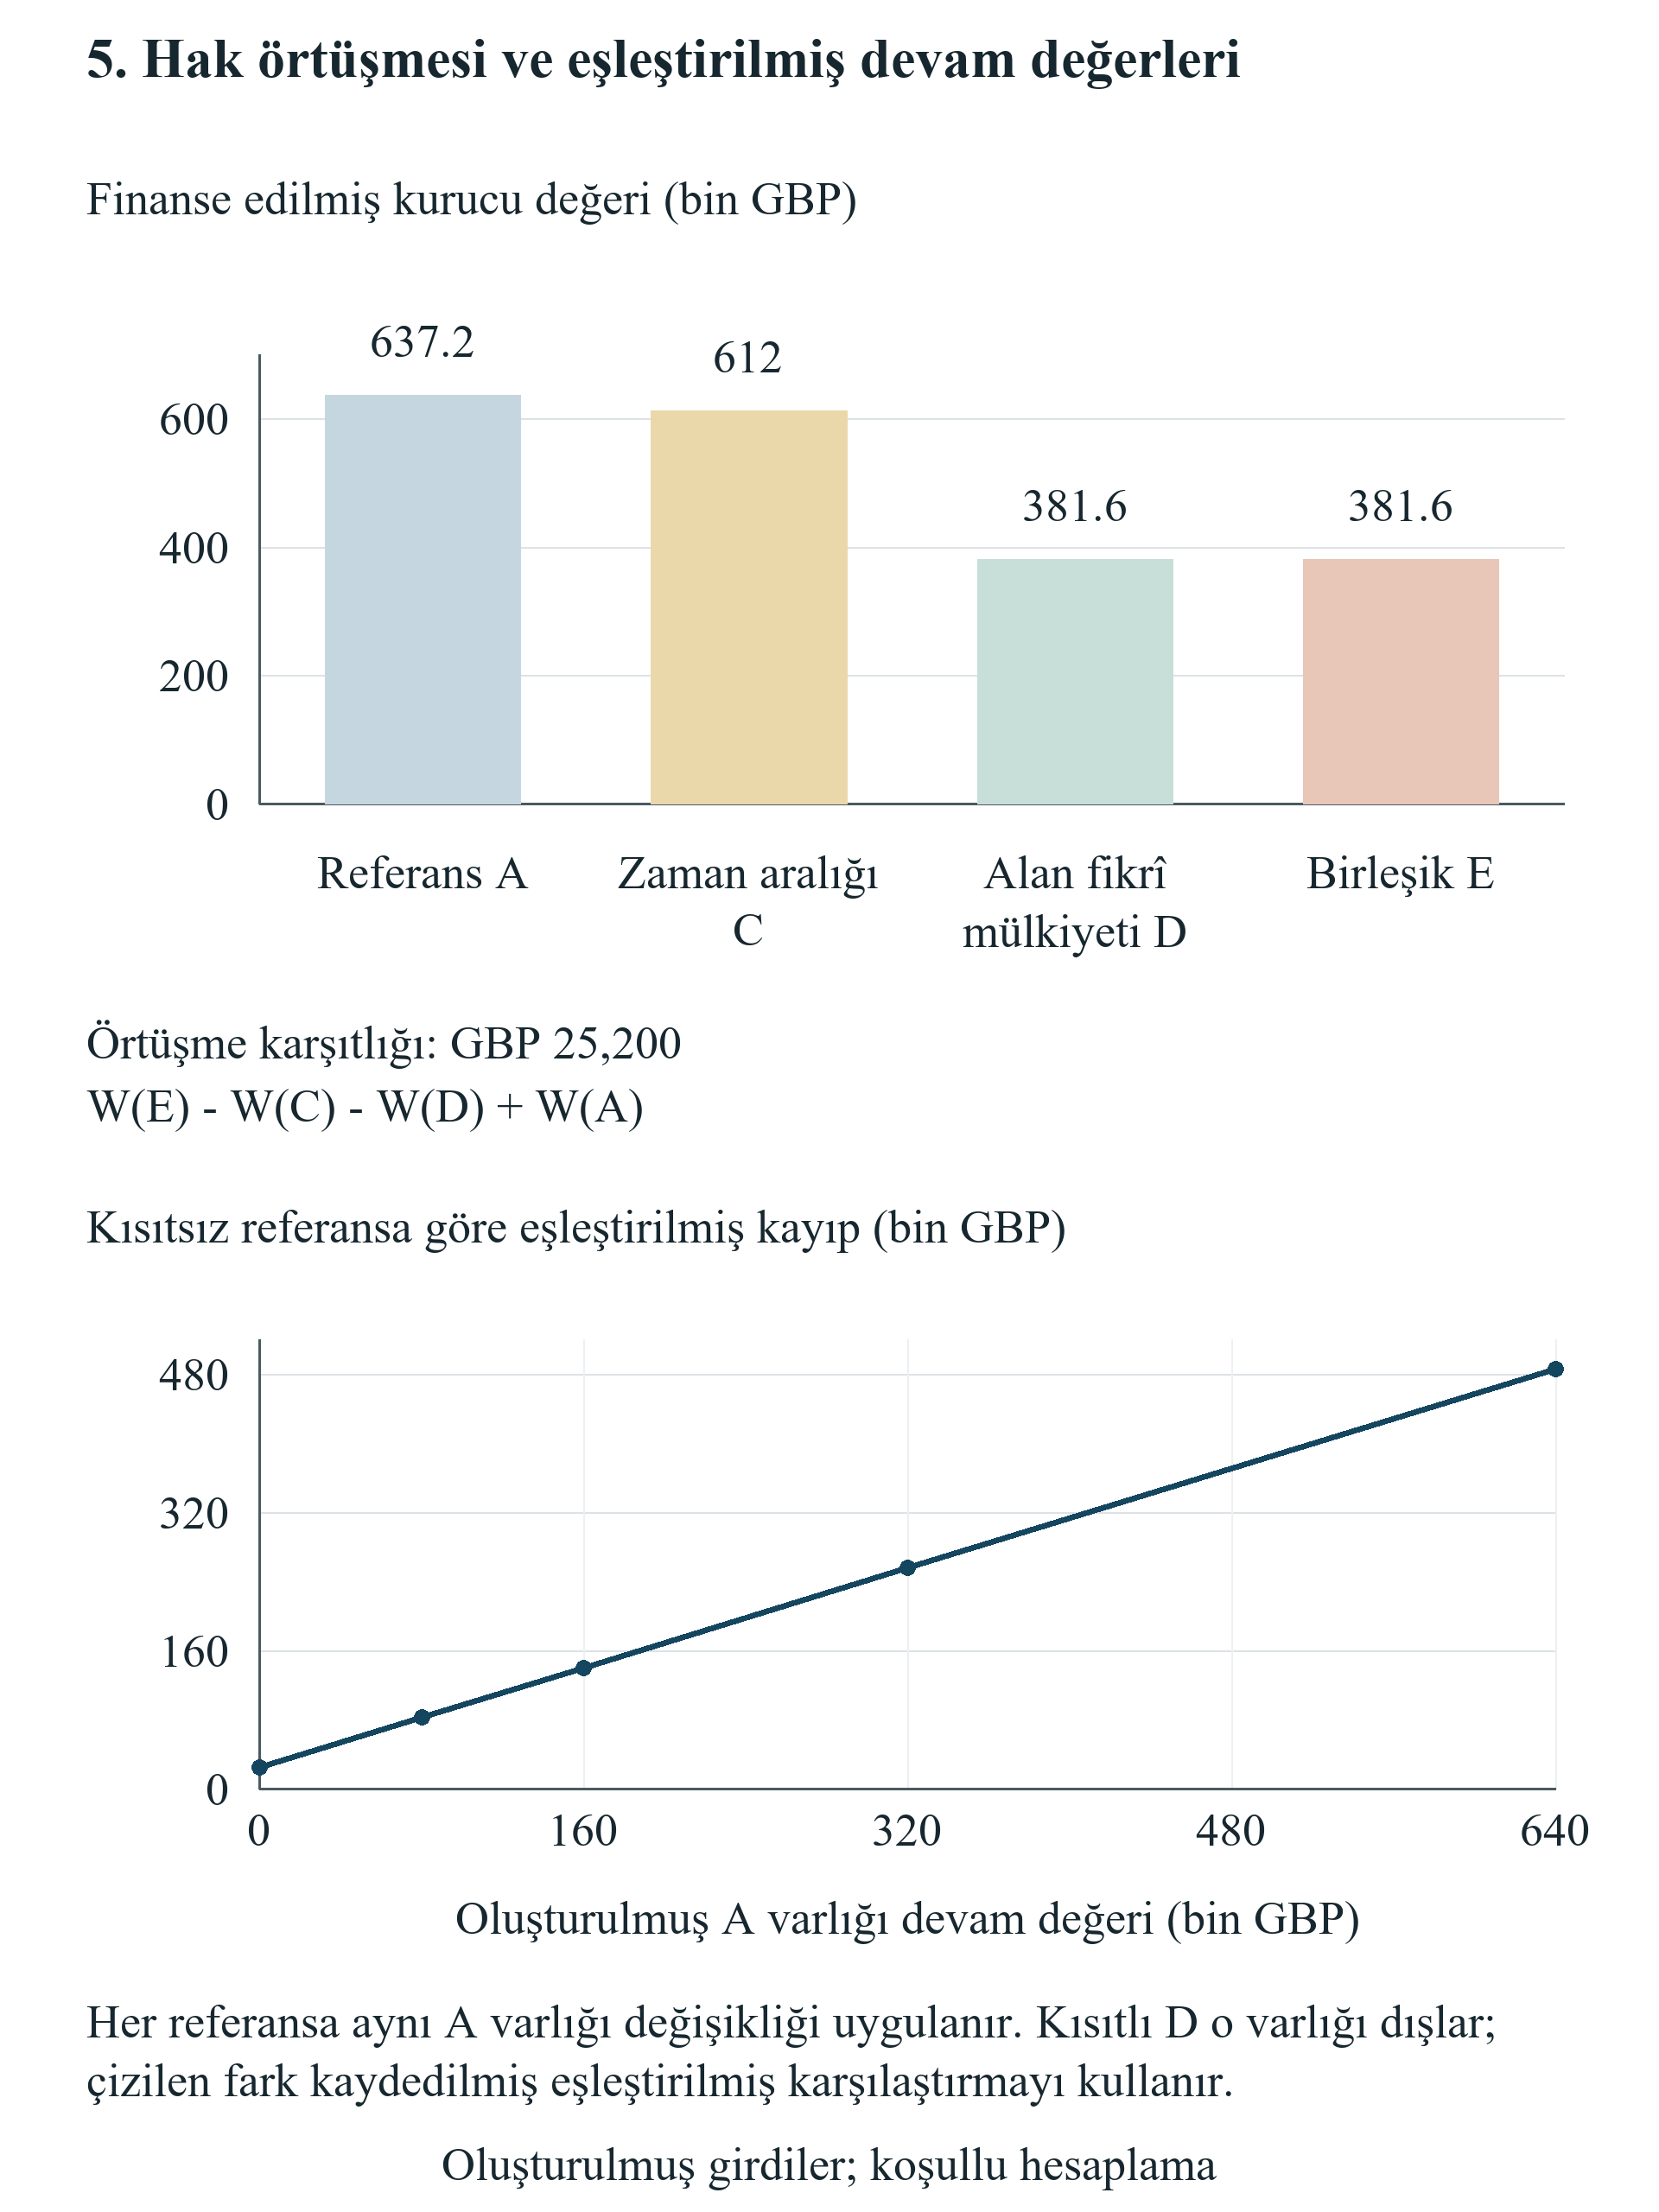
A alanı devam değeri serisi sıfır, GBP 80,000, GBP 160,000, GBP 320,000 ve GBP 640,000 kullanır. Her değer hem kısıtsız referansa hem A alanı kısıtlı pakete uygulanır. Kısıtlı paket temel varlığı ve B alanını koruduğundan kendi değeri dışlanan A alanı skalerine göre değişmez. Eşleştirilmiş fark değişir; çünkü kısıtsız paket o alanı korur. Bu eşleme, kısıtın kendi varlık sınırını korurken amaçlanan varlık hakkı duyarlılığını ölçer. Yalnız kısıtlı değerleri gösteren tablo, değişmezlik kontrolü olur ve kısıtın maliyetinin nasıl değiştiğini ortaya koymaz.
Oransal katılım kullanımı, belirlenen hakkın sıfır kullanımından dörtte bir, yarım ve dörtte üç üzerinden tam kullanımına değişir. Dış pay taahhüdü aynı GBP 150,000 tur içinde ayarlanır. Fiyat, tutar ve menkul kıymet koşulları değişmediğinde kurucu ortaklığı ve şirket finansmanı sabit kalır. Mevcut ve dış yatırımcıların dağılımları değişir. Bu değişmezlik işlem aritmetiği kontrolü sağlar. Gerçek piyasadaki fiyat müzakereleri, dışlama, yatırımcı seçimi veya finansman kapasitesi hakkında iddiayı desteklemez. Bu etkiler ek koşullar, gözlenen davranış ve ayrı karşılaştırma gerektirir.
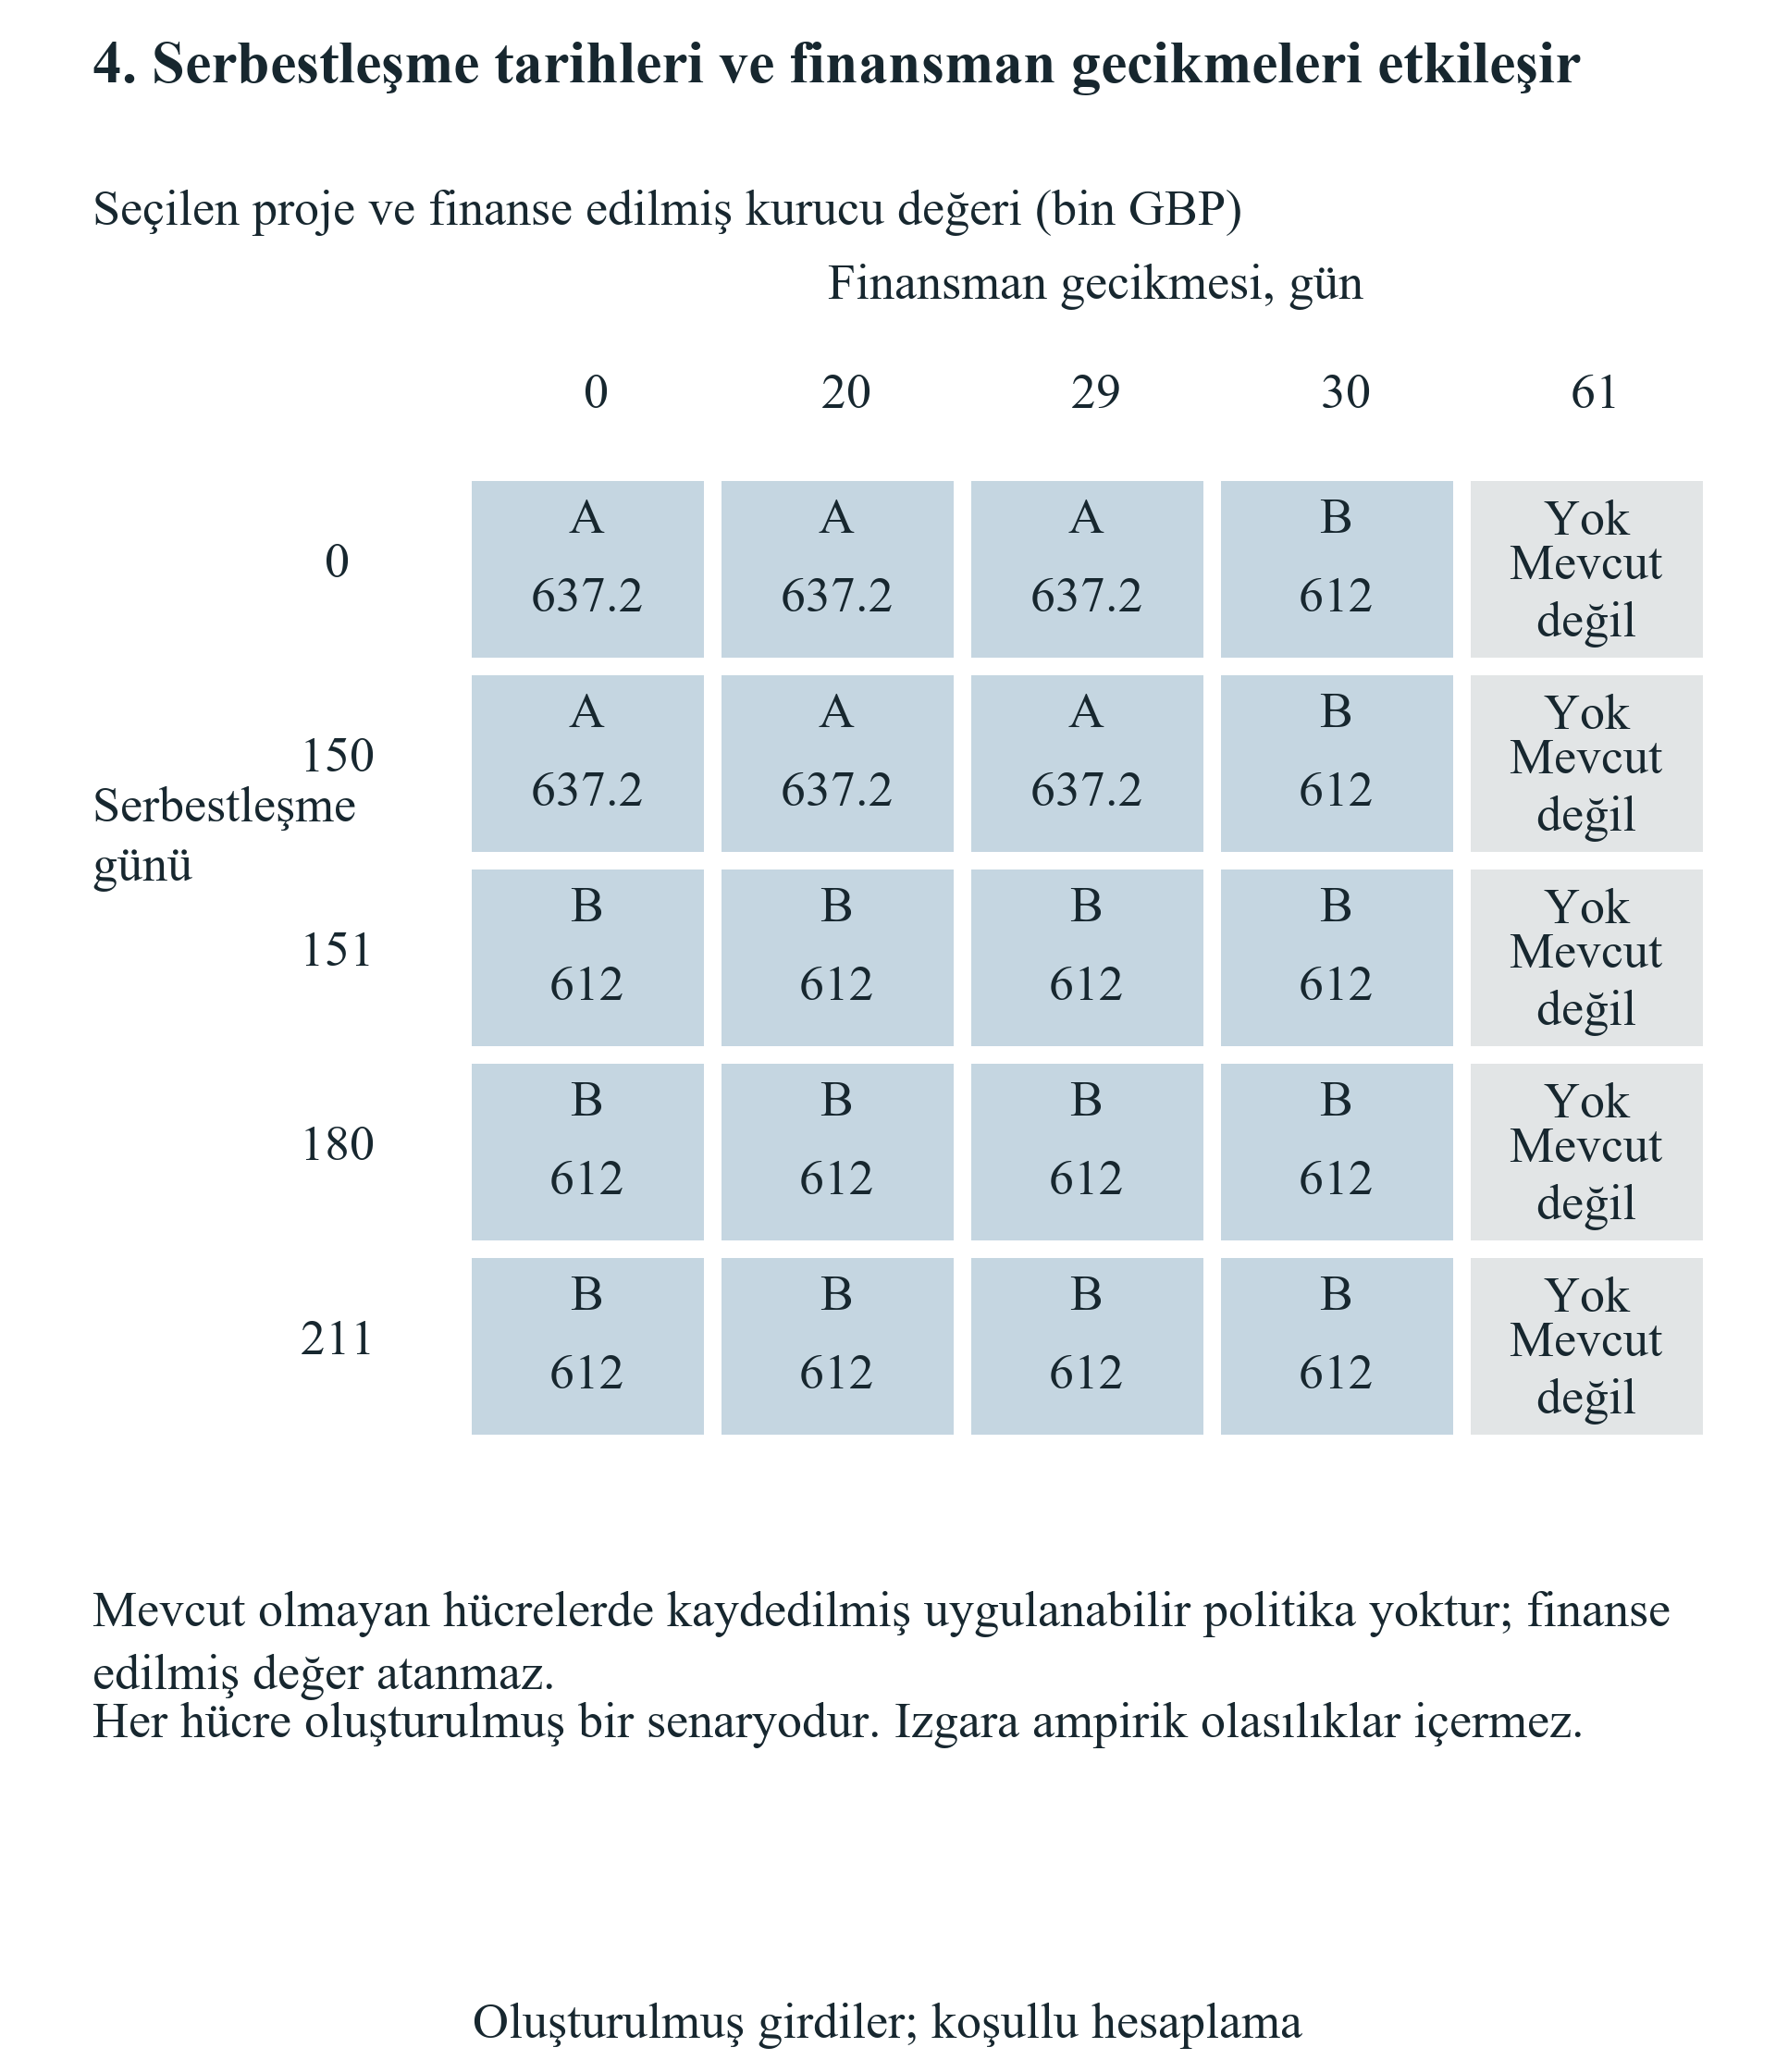
Etkileşim ızgarası beş ticari serbestleşme tarihini sıfır, yirmi, yirmi dokuz, otuz ve altmış bir günlük finansman gecikmeleriyle çaprazlar. Yirmi beş hücrenin her birinde finanse edilebilir politikayı belirler; hiçbir politika finanse edilemiyorsa dönem sonu değeri mevcut değildir. Son gecikme, sağlanan finansman teklifi sona erme tarihini kaçırır. Izgara, belirtilen fırsatların, hakların ve nakit koşullarının deterministik haritasıdır; dağılımsal yorumu yoktur. Uygulamadaki yararı, önce hangi tarihler için müzakere veya nakit kanıtı gerektiğini belirlemektir. Hızlandırıcı sözleşmesinin şirketi belirli hücreye ne sıklıkla yerleştireceğine ilişkin tahmin sağlamaz.
| Değiştirilen girdi | Seçilen politika | Kurucu vekil ölçütü, GBP | Eşleştirilmiş referans kaybı, GBP |
|---|---|---|---|
| A serbestleşme günü 0 | A | 637,200 | Bu karşılaştırmaya ait değil |
| A serbestleşme günü 120 | A | 637,200 | Bu karşılaştırmaya ait değil |
| A serbestleşme günü 150 | A | 637,200 | Bu karşılaştırmaya ait değil |
| A serbestleşme günü 151 | B | 612,000 | Bu karşılaştırmaya ait değil |
| A serbestleşme günü 211 | B | 612,000 | Bu karşılaştırmaya ait değil |
| Gecikmiş tur; başlangıç nakdi 0 | B | 597,600 | Bu karşılaştırmaya ait değil |
| Gecikmiş tur; başlangıç nakdi 5,000 | B | 601,200 | Bu karşılaştırmaya ait değil |
| Gecikmiş tur; başlangıç nakdi 20,000 | B | 612,000 | Bu karşılaştırmaya ait değil |
| Gecikmiş tur; başlangıç nakdi 35,000 | A | 648,000 | Bu karşılaştırmaya ait değil |
| Gecikmiş tur; başlangıç nakdi 50,000 | A | 658,800 | Bu karşılaştırmaya ait değil |
| Eşleştirilmiş A alanı varlığı 0 | B | 381,600 | 25,200 |
| Eşleştirilmiş A alanı varlığı 80,000 | B | 381,600 | 82,800 |
| Eşleştirilmiş A alanı varlığı 160,000 | B | 381,600 | 140,400 |
| Eşleştirilmiş A alanı varlığı 320,000 | B | 381,600 | 255,600 |
| Eşleştirilmiş A alanı varlığı 640,000 | B | 381,600 | 486,000 |
| Oransal katılım hakkı kullanımı 0 | A | 637,200 | Bu karşılaştırmaya ait değil |
| Oransal katılım hakkı kullanımı 1/4 | A | 637,200 | Bu karşılaştırmaya ait değil |
| Oransal katılım hakkı kullanımı 1/2 | A | 637,200 | Bu karşılaştırmaya ait değil |
| Oransal katılım hakkı kullanımı 3/4 | A | 637,200 | Bu karşılaştırmaya ait değil |
| Oransal katılım hakkı kullanımı 1 | A | 637,200 | Bu karşılaştırmaya ait değil |
Bütün değerler GBP cinsinden oluşturulmuştur; program kalibrasyonu veya ampirik sonuç iddiası yoktur. Beş varlık satırında kayıp, aynı parametre değişikliği uygulanmış kısıtsız referans eksi kısıtlı pakettir; kısıtlı varlık değerinin kendisi değişmez.
| A serbestleşme günü | Gecikme 0 | Gecikme 20 | Gecikme 29 | Gecikme 30 | Gecikme 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Finansmanı karşılanmıyor |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Finansmanı karşılanmıyor |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Finansmanı karşılanmıyor |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Finansmanı karşılanmıyor |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Finansmanı karşılanmıyor |
Her hücre seçilen politikayı ve GBP cinsinden oluşturulmuş kurucu vekil ölçütünü verir. Gecikme, turun 150. gününe göredir. Altmış bir günlük gecikme 210. gün teklif bitimini kaçırır. Olasılık atanmaz.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Finansman gecikmeleri 150. güne göredir. Her hücre kendi tam hukuki seçenek kümesini ve nakit defterini izler. Mevcut olmayan finanse edilmiş sonuca sıfır dönem sonu serveti atanmaz. Izgaraya olasılık dağılımı bağlanmaz.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
GBP cinsinden oluşturulmuş kurucu vekil ölçütleridir. İşaretli ortak etkileşim GBP 25,200'dır. Varlık duyarlılığında aynı A alanı değeri iki pakette de değiştirilir; kısıtlı paket o varlığı dışlar ve değişmez kalır.
18 Bilgi ve seçimi korumanın değeri
Ayrı bilgi deneyi, ilgili ticari bilgi kullanılabilir olana kadar seçimini korumanın şirkete yarar sağlayıp sağlamadığını sorar. Şirket başlangıçta A veya B'ye bağlanabilir ya da 120. günde seçme olanağını koruyabilir. Bu deneyde ticari durum, iki kabul son tarihinden de önce 120. günde gözlenir. İlk durum A'nın GBP 140,000 ve B'nin GBP 90,000 tahsilatını korur. İkinci durumda A tahsilatı GBP 70,000, B tahsilatı GBP 130,000'dır. Sağlanan diğer bütün ticari, finansal ve ortaklık girdileri sabit kalır.
Hiçbir duruma olasılık atanmaz. Açıklanan karar ölçütü maksimindir: izin verilen her politikadaki en küçük kurucu sonucunu karşılaştırır. Bağlanılmış politika iki durumda aynı ticari eylemi kullanır. Uyarlanabilir politika, durum gözlendikten sonra farklı eylem seçebilir; eylemin hukuken izinli ve finanse edilmiş kalması gerekir. Sonuç esneklik primi, uyarlanabilir ve bağlanılmış maksimin değerleri arasındaki farktır. Sonlu senaryolu karar kuralı niceliğidir. Beklenen getiri, piyasa opsiyon fiyatı veya hızlandırıcıya katılmanın istatistiksel olarak tahmin edilmiş etkisi değildir.
Sağlanan zamanında finansmanda A, ilk durumda GBP 637,200, ikincide GBP 586,800 kurucu vekil ölçütü üretir. B sırasıyla GBP 612,000 ve GBP 640,800 üretir. En iyi bağlanılmış maksimin politikası, en kötü durumda GBP 612,000 vekil ölçütüyle B'yi seçer. Uyarlanabilir politika ilk durumda A'yı, ikinci durumda B'yi seçer ve en kötü durumda GBP 637,200'a ulaşır. Sonuç maksimin esneklik primi GBP 25,200'dır. Skaler karşılaştırmanın yeniden kurulabilmesi için çıktı tam vektörleri ve seçilen eylemleri korur.
Durum bazında vazgeçilen fazla değer tamamlayıcı açıklama sağlar. Bağlanılmış B politikası, ilk durumda en iyi uygulanabilir politikaya göre GBP 25,200'dan vazgeçer; ikincide sıfırdan vazgeçer. Sağlanan bilgi zamanlamasında uygulanan uyarlanabilir politika ikisinde de sıfırdan vazgeçer. Bunlar durum bazında uygulanabilir kıyastan farklardır ve olasılık ağırlığı içermez. Başka risk ölçütü seçen yönetim kurulu başka politika tercih edebilir. Ölçütünü belirtmeli ve bu parasal deneyde dışlanan stratejik, hukuki veya likidite kısıtları dâhil aynı uygulanabilir sonuç vektörlerini karşılaştırmalıdır.
İki kontrol yorumu sınar. Bilgi yokluğu kontrolünde açıklanma, fırsat son tarihlerinden sonra olur; şirket uyguladığı seçimi gözlenen duruma bağlayamaz. Durum bazında en iyi sonuçlar tanı amaçlı kıyaslar olarak kalır; uygulanan esneklik, kullanılamayan bu bilgiden yarar elde etmez. Tek eylem kontrolünde yalnız A kabul edilebilirdir; durumu gözlemek alternatif ticari seçim yaratamaz. Onun esneklik primi de sıfırdır. İki kontrol, deneyin bir yerinde var olan bilgi ile karar verenin gerekli tarihte kullanabileceği bilgi arasındaki ayrımı korur.
Sözleşmesel çıkarım hem erişime hem zamanlamaya koşulludur. Erken taahhüdü zorlayan kısıt, sonraki kanıta göre hareket etme olanağını kaldırabilir. İlgili bütün teklifler sona erdikten sonra verilen feragat, aynı fırsat kümesi içinde karar hakkını geri getiremez. Böyle hükmü inceleyen kurucu beklenen bilgiyi, gözlem tarihini, değiştirebileceği kararı ve alternatifi korumanın maliyetini belirlemelidir. Buradaki iki durumlu örnek bu bağımlılıkları şeffaf biçimde ortaya koyar. Gerçek değerleme; desteklenen durumları, karar ölçütlerini ve finansman düzenlemelerini gerektirir; eksik olasılık kanıtları açık bırakılır.
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Telafi, ortaklık sabitken başlangıç öncesinde şirket nakdine girer. Olanaksız durumlar sonlu ödemelerden ayrı kalır. Açıklanan iki durumlu maksimin seçim primi GBP 25,200'dır; olasılık veya piyasa opsiyon fiyatı yorumu yoktur.
| Politika veya ölçü | Durum 1, GBP | Durum 2, GBP | Maksimin veya açıklama |
|---|---|---|---|
| A'ya bağlanma | 637,200 | 586,800 | 586,800 |
| B'ye bağlanma | 612,000 | 640,800 | 612,000 |
| Uyarlanabilir A/B | 637,200 | 640,800 | 637,200 |
| Bağlanılmış B'nin vazgeçtiği fazla değer | 25,200 | 0 | Olasılık ağırlığı yok |
Oluşturulmuş tahsilatlar uyarlanabilir durumda 120. günde gözlenir. Maksimin primi GBP 25,200'dır. Bilgi yokluğu ve tek eylem kontrollerinin ikisi de sıfır prim verir; bu piyasa opsiyon fiyatı değildir.
19 Hükümleri ekonomik girdilere bağlayan sorular
| Önerilen değişiklik | Belirlenecek karar girdisi | Sorumlu kanıt |
|---|---|---|
| Daha erken ticari serbestleşme | Gerçek teklif ve son kabul tarihi | Müşteri teklifi ve imzalı serbest bırakma |
| Korunan teknik alan | Varlık bağımlılığı ve izin verilen kullanımlar | Teknik harita ve fikrî mülkiyet sözleşmesi |
| Daha hızlı yatırımcı yanıtı | En geç kullanılabilir takas tarihi | Pay taahhüdü süreci ve ödeme takvimi |
| Katılım dağılımı | Tur içindeki ödenmiş nakit ve pay fiyatı | Ortaklık tablosu ve pay taahhüdü belgeleri |
| Başlangıç sponsor ödemesi | Alıcı, zamanlama ve menkul kıymetler açısından sonuçlar | İmzalanmış ödeme koşulları ve banka kanıtı |
| Bilgi istisnası | İçerik, alıcı ve izin verilen amaç | Geçerli gizlilik ve veri koşulları |
Yazarın inceleme çerçevesidir; karşı taraf taahhüdü ileri sürülmez.
Bir hüküm, eyleme ilişkin belirli soru üzerinden ekonomik girdiye dönüşür. Münhasır düzenlemede inceleyen kişi kapsanan ticari faaliyeti ve şirketin kısıtlandığı tarihleri bilmelidir. Lisansta varlık, izin verilen yararlanma, alan, bölge ve sona ermedeki işlem bilinmelidir. Finansman hakkında ilgili işlem, uygun hak sahibi, kullanım süreci ve gerçek pay taahhüdü bilinmelidir. Model, elverişli tutar atamak veya ilgisiz belgeden izin çıkarmak yerine çözümlenmemiş yanıtı korumalıdır.
Ticari ekipler değerlemenin arkasındaki fırsatı sağlamalıdır. Teklifin karşı tarafı, tanımlı ürün veya hizmeti, fiyatı, beklenen teslim maliyetleri, kabul koşulları ve ödeme takvimi olmalıdır. İş planı varsayımı, böyle etiketlendiğinde duyarlılık durumunu destekleyebilir. İmzalanmış müşteri taahhüdü olarak tanımlanamaz. Kapasite de açıkça ele alınmalıdır: alternatif hukuken kullanılabilir olabilir ancak şirket onu tercih ettiği projeyle birlikte gerçekleştirecek personel, üretim kapasitesi veya finansmandan yoksun olabilir.
Finans birimi serveti karşılaştırmadan önce şirket ve pay sahibi defterlerini mutabık kılmalıdır. Kayıt, ödemenin şirket faaliyetlerini mi finanse ettiğini, yeni ihraç edilen payları mı edindiğini yoksa mevcut pay sahibinin paylarını mı satın aldığını belirtmelidir. İlave nakit için kimin parasının kullanıldığını ve ne zaman kullanılabilir olduğunu belirtmelidir. Ortaklığı sabit bırakan sponsor ödemesi, kurucu katkısından veya fiyatlandırılmış pay ihracından farklı sonuçlara sahiptir. Bunlardan biri için türetilmiş telafi formülü diğerlerine değişmeden uygulanamaz.
Teknik ve hukuki inceleyiciler daha sonra devam değerinde kullanılan varlık eşlemesini doğrulamalıdır. Mevcut lisanslar, işveren veya üniversite hakları, müşteri taahhütleri ve bileşen bağımlılıkları şirketin neyi kontrol ettiğini etkileyebilir. Önerilen faaliyet alanı tanımı gerçek ürün ve belgelerle bağdaştırılmalıdır. Çözümlenmemiş hususlar, etkileyebilecekleri işlem ve kapatılmaları için gereken kanıtla birlikte karar kaydında bulunmalıdır. Bu, yönetim kurulunun kullanıma hazır hesabı hâlâ fiyatlandırılmamış sorudan ayırmasını sağlar.
20 Kararı bağlayan koşulları müzakere etmek
Müzakere, önerilen koşulun etkilediği alternatif eylemle başlamalıdır. Müşteri son tarihini, gerekli kullanım alanını veya finansman dağılımını belirleyebilen kurucu, şirketin faaliyet planıyla bağlantılı değişiklik isteyebilir. Talep daha dar alanı, belirlenmiş sözleşme için istisnayı, daha kısa münhasırlık süresini veya belgelenmiş yanıt sürecini belirtebilir. Ekonomik önemi alternatif politikaya göre incelenebilir. Hükmün ağır olduğuna ilişkin genel iddia, bu görüşmeye çok daha az bilgi sağlar.
Telafinin de tanımlı biçimi gerekir. Nakit kısıtından önce kullanılabilir hâle gelen şirket ödemesi, aksi hâlde karşılanamayan politikayı finanse edebilir. Fırsat sona erdikten sonra alınan ödeme deneyde süresi dolmuş teklifi geri getiremez. Yeni para karşılığında ihraç edilen ek paylar ortaklık hesabını değiştirir. Şirkete kişisel olarak para koyan kurucu kişisel maliyet taşır. Bu nedenle eşik müzakere tutarı olarak yorumlanmadan önce önerilen koşullar ödeyeni, alıcıyı, ödeme tarihini, ortaklık sonuçlarını ve ödeme koşullarını belirlemelidir.
Eşleştirilmiş paket karşılaştırması, program nakdini, başlangıç ortaklığını ve diğer girdileri sabit tutarak belirlenen hakları ayrıştırır. İki farklı program arasında gerçek seçim bütün bu girdileri aynı anda değiştirebilir. Şirket; ücretler, gerekli harcamalar, finansman koşulları ve koruduğu haklar dâhil iki tam alternatifi yeniden kurmalıdır. Sabit ortaklık oranında hesaplanan eşik, o belirli karşılaştırma içinde yararlıdır. Farklı pay dağılımı, yatırımcı koşulu veya faaliyet bütçesi eksiksiz politikanın yeniden hesaplanmasını gerektirir.
Müzakere öncelikleri, şirketin neyi belgeleyip uygulayabileceğini de yansıtmalıdır. Önerilen istisna, nihai sözleşme amaçlanan işlemi gerçekten kapsadığında yararlıdır. Onay süreci, kapsamı, zamanlaması ve sonuçları ilgili fırsatla birlikte anlaşılabildiğinde yararlıdır. Çözümlenmemiş riski kabul etme kararı, sorumlu yönetim kurulu yetkisini ve hâlâ eksik kanıtı belirtmelidir. Bu kayıtlar şirket başka tur topladığında, müşteri lisansı verdiğinde veya satın alma yaklaşımı aldığında sonraki eylemi destekler.
21 Sektöre ve yargı çevresine özgü inceleme
Sektöre özgü uygulama ilgili varlık ve ticari kullanımla başlar. Varsayımsal su sensörü işletmesinde aynı teknik platform tarımsal ve endüstriyel uygulamaları destekleyebilir. Bir alanı kapsayan belirlenmiş kısıt, o alandaki fırsatlar ve varlıklarla değerlendirilmelidir. Belgeler ve teknik mimari ayrımı destekliyorsa model ayrı izinli alanı korumalıdır. Teknolojinin geniş açıklamasından ne her kullanıma genel yasak ne de etkilenmeyen alternatif varsayılmalıdır.
Yazılım ve yapay zekâ işletmeleri bileşen ve izin sınırlarına dikkat gerektirir. Şirket, önerilen lisansın veya açıklamanın gerçekten kapsadığı kodu, veriyi, modelle ilgili varlıkları, arayüzleri ve üçüncü taraf bağımlılıklarını belirlemelidir. Ekonomik etki hesaplanmadan önce istenen hakları verme yetkisinin bulunduğu ortaya konmalıdır. Finanse edilen bileşenin açık kaynak lisansıyla sunulması gerekiyorsa teknik ekip, bileşeni ve bağımlılıklarını geçerli belgelere göre değerlendirmelidir. Bu çalışma her lisans yükümlülüğünün her özel mülkiyetli iş modeliyle uyumlu olduğuna ilişkin genel görüş sunmaz.
Üniversite kökenli girişim, program belgelerini zaten sahip olduğu haklarla bağdaştırmalıdır. Karşılaştırma kaynağı olarak kullanılan UK iş birliği rehberi, kurumsal sonuçlar, müzakere ve lisanslarla ilgili seçimleri açıklar. Belirli bir üniversite girişiminin konumu kendi sözleşmelerine bağlıdır. İş kapsamında üretilen fikrî mülkiyet, mevcut müşteri lisansları ve araştırma sponsorluğu da benzer dikkat gerektirir. Hızlandırıcı belgesi tek başına şirketin kullanılabilir haklarının tamamını belirleyemez. Kısıt, ticari planın değerini ancak ilgili haklar ve yükümlülükler belirlenince etkileyebilir.
Sınır ötesi şirket yapısı başka inceleme sınırı oluşturur. Parayı alan şirket, faaliyet şirketi ve teknolojinin sahibi veya lisans alanı ayrı kaydedilmelidir. Şirket yapısındaki değişiklik kendi hukuki ve vergisel değerlendirmesini gerektirir; ekonomik model ise hangi tüzel kişinin para aldığını ve yükümlülük taşıdığını belirtmelidir. Analiz hiçbir ülkeye doğrulanmamış şirket kuruluşu, göç veya icra sonucu atamaz. Seçilmiş uluslararası kaynaklar belge farklılıklarını örnekler; ülke sıralaması veya mahkemenin bireysel sözleşmeyi nasıl yorumlayacağına ilişkin tahmin sağlamaz.
22 Ampirik sonuç araştırmasının gereklilikleri
Finansal sözleşmeler literatürü ilgili kavramsal sınırlar sağlar. Kaplan ve Strömberg'in tartışma makalesinin kamuya açık özeti, girişim finansmanında nakit akışı, oy, yönetim kurulu, tasfiye ve diğer kontrol haklarını ayırır. Ewens, Gorbenko ve Korteweg'in arşiv özeti, girişim sözleşmelerini yapısal arama ve eşleştirme çerçevesiyle açıklar. Bu sınırlı okumalar, farklı sözleşme boyutlarına ve firmalarla yatırımcıların anlaşmaya vardığı seçim sürecine dikkat edilmesini destekler. İki tam makalenin hiçbirinden parametre, sayısal sonuç veya ayrıntılı yöntem bu deneyi kalibre etmek için kullanılmaz.
Bu nedenle hızlandırıcı koşullarının karşılaştırması, ölçülen sonuçların yanında belgeleri ve atama sürecini korumalıdır. Kısıtlayıcı koşulu kabul eden şirket, teknoloji, pazarlık konumu, finansman alternatifleri veya ticari fırsat bakımından başka paket kabul edenden farklı olabilir. Kaydedilen koşul da bu özelliklere yanıt verebilir. Hüküm ile sonraki fon toplama arasındaki betimsel ilişki, bu sınırlamaların açıklanmasını gerektirir. Buradaki deney girdilerini açıkça sabit tutar ve koşullu muhasebe karşılaştırmaları yapar. Gerçek programa ilişkin ampirik tanımlama stratejisi veya nedensel tahmin sağlamaz.
Belirli hakkın maliyetine ilişkin ampirik tahmin, hakkın ve açıklanan sonucun bağlantılı gözlemini gerektirir. İlgili sözleşme kaydı, geçerli sürümü, şirkete özgü değişiklikleri, feragatleri ve gerçek kullanımı belirlemelidir. Şirket kaydı, tanımlı dönemde fırsatlarını, finansman gereksinimlerini ve sonraki sonuçlarını belirlemelidir. Kamuya açık program açıklaması ve mezun şirket listesi, her girişim için bu gözlemleri sağlayamaz. Bu nedenle analiz, başvuru sahibi düzeyinde müdahale etkisi tahmini olmadan belge gözlemleri ve oluşturulmuş senaryolar kullanır.
Gelecekteki proje, sonuçları analiz etmeden önce evrenini tanımlamalıdır. Uygunluk, başvuru, kabul, katılım, yatırım belgelerinin imzalanması ve paranın alınması ayrı olaylardır. Başvuru sahiplerini inceleyen çalışma, hangi uygun şirketlerin hiç başvurmadığını ve bunun araştırma sorusunu nasıl etkilediğini açıklamalıdır. Kabul edilen şirketleri inceleyen çalışma, kabulün ötesinde karşılaştırma temeline ihtiyaç duyar. Sözleşme koşulları şirkete, programa, yatırımcıya ve müzakereye de bağlı olabilir. Sonuç farkı bir hükme atfedilmeden önce bu seçim süreçleri araştırma tasarımına girmelidir.
Sonuç tanımları, deneydeki nakit ve ortaklık ayrımlarını korumalıdır. Duyurulan finansman, imzalanmış pay taahhüdü ve banka hesabında tahsil edilmiş para farklı olayları tanımlar. Kayda alınan siparişler (bookings), nakit tahsilatları, özkaynak değerleri ve kurucu satış bedelleri de farklı soruları yanıtlar. Hak araştırması, koşulun gerçek işlemi ne zaman bağladığını, kısıt kaldırma veya feragat olup olmadığını ve hangi alternatifin kaldığını gözlemlemelidir. Kapanmış şirketleri, eksik takibi ve geçerli sözleşmeye bağlanamayan gözlemleri nasıl ele aldığını da belirtmelidir.
Veri erişimi kendi izin ve kontrollerini gerektirir. Anonimleştirilmiş kayıtlarda program ve sürüm düzeyinde birleştirme için yeterli tanımlayıcı bulunmayabilir. Olası araştırma paylaşımını açıklayan politika, belirli çalışmaya erişim izni vermez. Araştırmacı izin verilen kullanımlara, gizlilik koşullarına, gerekli onaylara ve savunulabilir bağlantı yöntemine ihtiyaç duyar. Ortaya çıkan analiz, gözlenen örneklemi, eksikliği, tanımlama varsayımlarını ve sonuçlarının geçerli olduğu evreni raporlamalıdır. Bu çalışmadaki kamuya açık belge kaydı, gelecekteki bu gerekliliklerin hiçbirini tamamlanmış saymaz.
| Kontrol grubu | Kaydedilmiş kanıt | Sınır |
|---|---|---|
| Senaryo sayımı | 12 ana; 20 tek yönlü; 25 ızgara; 12 eşik | Oluşturulmuş gözlemler |
| Değerlendirilen özdeşlikler | 49 ad; 4,822 değerlendirme | Aritmetik kontroller; ampirik doğrulama yok |
| Nakit kronolojisi | Her ara bakiye ve ilk ihlal korunur | Önce ödeme çıkışı; ihlal sonrası finanse edilmiş değer yok |
| Ortaklık | Pay sahibi bazında ödeme ve ihraç köprüleri | Planlanan miktarlar finansmana koşullu |
| Telafi | Politika zarfı ve telafili ara bakiye tekrar testleri | Sabit oranlı başlangıç sponsor kanalı |
| Bilgi | Seçilen uygulanmış durum vektörleri ve iki kontrol | Maksimin; olasılık yok |
Özgün oluşturulmuş deneydir. Deterministik tutarlılık kontrolü, varsayılan ticari değerleri, hukuki icra edilebilirliği veya program sonuçlarını doğrulamaz.
23 Deneyin sınırlamaları ve yorumu
| Boyut | Deney içinde desteklenen | Dışarıda çözümlenmemiş |
|---|---|---|
| Sözleşmesel haklar | Açıkça belirlenmiş izin vektörleri | İmzalanmış metnin anlamı ve icra edilebilirliği |
| Ekonomik parametreler | Açıklanmış GBP tutarları ve tarihler | Şirket teklifleri ve ticari kanıtlar |
| Dönem sonu karşılaştırması | Ortak ufuklu varlık artı nakit vekil ölçütü | Piyasa değerlemesi, iskonto ve tercihler |
| Bilgi | Sağlanan iki durum ve maksimin kuralı | Durum olasılıkları ve gerçek öğrenme |
| Program sonuçları | Ampirik tahmin yok | Uygun kohort, seçim ve bağlantılı sonuçlar |
| Telafi | Başlangıç öncesi şirket sponsor kanalı | Vergi, kurucu finansmanı ve fiyatlandırılmış menkul kıymet alternatifleri |
Bütün sayısal girdiler oluşturulmuştur; nedensel program sıralaması veya beklenen getiri tahmin edilmez.
Deney, belirtilen girdiler altında koşullu karşılaştırmalar sağlar. Devam değeri varlıkları, ticari tahsilatları, maliyetleri, son tarihleri, başlangıç ortaklığı ve finansman koşulları oluşturulmuştur. Adı geçen programın koşulları, yatırım niteliği veya getirisi için tahmin değildir. Farklı fırsatlar veya finansman koşulları tercih edilen eylemi ve bağlayıcı kısıtı değiştirebilir. Bu nedenle sayısal örnekler, şirket için önemli varsayımlara duyarlılık gösterilerek mekanizmayı incelemek ve şirketin kendi belgelenmiş girdilerini kontrol etmek amacıyla kullanılmalıdır.
Bu deneyde borç sıfır varsayılır. Servet ölçüsü, elde tutulan devam değeri varlıkları ile şirket nakdini toplar ve ilgili pay sahibi oranını uygular. İkincil satış kontrolündeki kişisel nakit ayrı sunulur. Bağımsız değerlenmiş çıkış dağıtım sırası veya müzakere edilmiş imtiyaz katmanları içermez. Gerçek imtiyazlı pay yapısı, borç sözleşmesi şartı, vergi yükümlülüğü veya koşullu yükümlülük açıkça ele alınmalıdır. Model, dağılım kontrollerinde belirli finansman fiyatlarını ve toplamlarını da sabit tutar. Kontroller bu varsayımlar altında muhasebe ilişkisini belirler; gerçek yatırımcının finansman isteğine ilişkin tahmin sunmaz.
Nakit kuralı da aynı ölçüde özeldir. Her ara ödeme konumu, bağımsız ödemeler ve tahsilatlar için belirlenen sırayla açıklanan alt sınıra göre kontrol edilir. Bu deneyin analitik kuralıdır. Şirket bunu uygulamadan önce gerçek takas düzenlemelerini, mevcut fonlarını, kredi koşullarını ve gerekli rezervlerini bilmelidir. Sonraki tahsilatın etkisi, daha erken ödemeden önce kullanılabilir paradan farklıdır. Nakit kontrolünde başarısız politika, tanı hesabı varsayımsal son konumunu açıklayabilse bile açık uygulanabilirlik başarısızlığını korur.
Son olarak kamuya açık koşullar ve matematiksel izinler farklı rollere sahiptir. Belge kaynakları, kaydedilen tarihlerdeki seçilmiş açıklamaları veya hükümleri gösterir. Eksiksiz piyasa sayımı veya imzalanmış sözleşmenin icra edilebilirliği hakkında görüş oluşturmazlar. Deney, girdiler belirlendiğinde hak ve seçimlerin açık temsilini sağlar. Şirket işlemi için hukuki danışmanlık, teknik inceleme ve doğrulanmış faaliyet kanıtı gerekli kalır. Analiz, sonuç özetlendiğinde veya müzakerede kullanıldığında bu sınırları korumalıdır.
24 Nihai sözleşmenin kabulü için yönetim kurulu süreci
Hızlandırıcı teklifini değerlendiren yönetim kurulu, geçerli belgeleri şirketin amaçlanan eylemlerine bağlayan özlü karar kaydı tutmalıdır. Kayıt, kapsanan varlık ve işlemleri, hak sahibini, ilgili tarihleri, mali açıdan karşılanabilir alternatifleri ve çözümlenmemiş soruları belirlemelidir. Programın genel açıklaması ile şirkete önerilen sözleşmeler arasındaki ayrımı korumalıdır. Açık kayıt, ticari, teknik, hukuk ve finans ekiplerinin aynı kararı incelemesini sağlar.
Ekonomik değerlendirme izinleri ve parayı izlemelidir. Belirlenen kısıt, belirli fırsat kümesini, varlık iznini veya finansman koşulunu değiştirir. Katılım hakkı gerçek pay taahhüdünü ve ortaya çıkan dağılımı gerektirir. İkincil devir, satıcının bedelini ve değişen payları gerektirir. Şirkete ilave nakit, kullanılabilirlik tarihini ve ortaklık açısından işlemini gerektirir. Bunları ayrı tutmak, kaybedilen fırsatın, nakit tahsilatının veya ortaklık değişikliğinin bir kez sayıldığını kontrol etmek için temel sağlar.
Müzakere daha sonra kararı değiştiren koşula yoğunlaşabilir. İlgili öneri faaliyet alanı sınırına, kısıtın kalkacağı tarihe, istisnaya, onay sürecine veya telafinin biçim ve zamanlamasına ilişkin olabilir. Değeri, eksiksiz uygulanabilir alternatife göre sınanmalıdır. Önemli belirsizlikler geçerli belgeler ve şirket kanıtıyla desteklenene kadar açık kalmalıdır. Matematiksel eşik, varsayımları içinde bu görüşmeye bilgi sağlayabilir; nihai sözleşme ise şirketin gerçekten kabul ettiği hakları belirler.
Ortaya çıkan süreç, kabul öncesinde olduğu gibi programa giriş sonrasında da kullanılabilir. Müşteri fırsatı, lisans, finansman veya ortaklık işlemi değiştiğinde şirket kaydı yeniden ele almalıdır. Yeni belgeler, feragatler ve değişen varsayımlar destekledikleri kararla birlikte tutulmalıdır. Bu, kurucu ve yönetim kuruluna verilen taahhütler ve değerlendirilen alternatifler için izlenebilir açıklama sağlar. Ayrıca hızlandırıcı haklarının maliyetleri hakkında daha geniş iddialardan önce ampirik çalışmanın ihtiyaç duyacağı ek sözleşme ve sonuç verilerini belirler.
Kaynakça
- Techstars. Investment Terms. Kamuya açık program özeti; erişim 12 Kasım 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Erişim 12 Kasım 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Kamuya açık formlar ve rehber; erişim 12 Kasım 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Sayfada son güncelleme 8 Mart 2022 olarak belirtilmiştir; erişim 12 Kasım 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Program tanıtımı; erişim 12 Kasım 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Erişim 12 Kasım 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Tarihsel 2023 çağrısı; maddeler 2.3 ve 7. Erişim 12 Kasım 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Finansman SSS; erişim 12 Kasım 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Erişim 12 Kasım 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Seçilmiş yatırım süreci ve fikrî mülkiyet yanıtları; erişim 12 Kasım 2026; program yılına ilişkin sınırlamalar korunmuştur. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Müzakere ve opsiyon rehberi üniversite iş birliği karşılaştırması olarak kullanılmıştır. Erişim 12 Kasım 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Dizin 12 Kasım 2026 tarihinde incelenmiştir; altında yer alan model sözleşmeler bu çalışma için madde bazında denetlenmemiştir. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Arşiv özeti ve bibliyografik kayıt incelenmiştir; makaleden sayısal kalibrasyon alınmamıştır. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Kamuya açık özet incelenmiştir; tam makale sayısal bulguların kaynağı olarak kullanılmamıştır. https://cepr.org/publications/dp2421
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
