
1 Decyzja przed przyjęciem warunków programu
Umowa z akceleratorem może wpływać na kontrakty handlowe, które spółka może przyjąć, sposoby wykorzystania jej technologii oraz inwestorów, których może dopuścić do późniejszej rundy finansowania. Założyciel oceniający ofertę potrzebuje zatem rejestru praw związanych ze wsparciem, aktywów objętych tymi prawami i dat ich wejścia w życie. Decyzja dotyczy konkretnej spółki z istniejącymi zobowiązaniami i możliwościami. Procent kapitału, świadczenie pieniężne lub deklaracja zachowania własności intelektualnej opisują część tej decyzji. Każdy z tych elementów trzeba czytać wraz z pozostałymi dokumentami regulującymi relację.
Odrębne umowy są widoczne w opublikowanych opisach programów. Techstars opisuje strukturę inwestycji obejmującą dwie umowy zamienne i list dodatkowy; podsumowanie wskazuje prawa związane z uczestnictwem w przyszłym finansowaniu, informacją i wyjściem z inwestycji. Y Combinator opisuje dwa instrumenty SAFE wraz z YC Agreement, obejmującą prawa uczestnictwa w kolejnych rundach. Opisy te potwierdzają rolę kilku dokumentów. Dokładne obowiązki konkretnej spółki wymagają ustalenia właściwych wersji, wynegocjowanych zmian oraz podpisanych umów. Założyciel powinien zidentyfikować cały ten zestaw, zanim uzna standardowy formularz finansowania za wystarczający opis transakcji.
Praktyczne pytanie brzmi: które postanowienie zmienia działanie, które spółka zamierzałaby podjąć bez niego i na które może sobie pozwolić. Ograniczona dziedzina wykorzystania może wpływać na jedną możliwość pozyskania klienta, pozostawiając inną dostępną. Okres wyłącznych negocjacji może upłynąć przed terminem kontrahenta albo po nim. Prawo uczestnictwa w finansowaniu może zostać wykonane poprzez wniesienie dodatkowych środków po tej samej cenie co nowy inwestor. Te mechanizmy wymagają różnych obliczeń. Ich skutek ekonomiczny zależy od danej możliwości, potrzebnej gotówki, dostępnych alternatyw i zachowanych aktywów. Arbitralne dyskonto procentowe dla każdego niepieniężnego prawa ukrywałoby te różnice.
Artykuł rozwija podejście dokumentacyjne i oparte na skonstruowanych scenariuszach do tej decyzji. Przegląd dokumentów rejestruje wybrane oficjalne opisy programów, opublikowane regulaminy i materiały objaśniające prawo wraz z datami oraz zakresem. Eksperyment liczbowy analizuje wyraźnie określone uprawnienia i wybory komercyjne. Wskazuje warunkowe priorytety negocjacyjne i założenia, które je wyznaczają. Nie analizuje połączonej populacji kwalifikujących się projektów, zawartych umów programowych i późniejszych wyników. Przykłady dotyczą hipotetycznych spółek; ich wyniki pieniężne pokazują metodę obliczeń dla udokumentowanych danych konkretnej spółki.
2 Datowany rejestr dokumentów i praw
Użyteczną jednostką obserwacji jest dokument oraz postanowienie w jego określonym zakresie. Nazwa programu może obejmować różne lokalizacje, edycje, osoby prawne i instrumenty finansowania. Rejestr dokumentów powinien zatem zachowywać wydawcę, program lub nabór, tytuł dokumentu, wersję lub widoczną datę aktualizacji, datę pobrania i właściwe postanowienie. Powinien również wskazywać, czy materiał jest podsumowaniem programu, regulaminem naboru, umową uczestnika, instrumentem inwestycyjnym, listem dodatkowym, polityką danych czy umową z inną stroną. Takie rozdzielenie pozwala prześledzić stwierdzenie o prawach do dokumentu, który rzeczywiście je uzasadnia.
| Źródło i zaobserwowana wersja | Uzasadniona obserwacja | Ograniczenie obserwacji |
|---|---|---|
| Podsumowanie inwestycji Techstars; dostęp 12 listopada 2026 | Dwie umowy zamienne i list dodatkowy; określone przyszłe prawa | Publiczne podsumowanie; zawarte warunki konkretnej spółki niedostępne |
| Opis transakcji Y Combinator i wytyczne SAFE; dostęp 12 listopada 2026 | Instrumenty inwestycyjne i odrębna umowa; dokumentacja opcjonalnego uczestnictwa | Potrzebne rzeczywiste podpisane umowy i zmiany |
| Regulamin MassChallenge; aktualizacja 8 marca 2022 | Włączone wymagania poszczególnych programów oraz odrębne uprawnienia informacyjne | Datowany regulamin; brak ustalenia, że nabór jest obecnie otwarty |
| Przegląd CDL i polityka prywatności; dostęp 12 listopada 2026 | Opublikowana deklaracja o własności i opłatach oraz odrębne zgody na dane badawcze | Nie uzyskano dokumentów dla danej ścieżki ani faktycznego dostępu badawczego |
| Wzór prawny Google Accelerator China; nabór 2023 | Zachowanie własności intelektualnej zgłoszenia z uprawnieniami do wykorzystania i promocji związanymi z programem | Wzór historyczny; brak twierdzenia o aktualnej kwalifikowalności |
| FAQ UNICEF Venture Fund; dostęp 12 listopada 2026 | Zobowiązanie do otwartego kodu finansowanego rozwiązania; określony zakres innej zachowanej własności intelektualnej | Potrzebna rzeczywista umowa finansowania i właściwy nabór |
| FAQ inwestycyjne EIC; dostęp 12 listopada 2026 | Dokumenty inwestycyjne, proces i kwestie własności intelektualnej właściwe dla transakcji | Warunki roku programu i transakcji pozostają rozdzielone |
| Wytyczne licencyjne WIPO; dostęp 12 listopada 2026 | Przeniesienie praw i licencjonowanie pełnią różne role dotyczące własności i używania | Wytyczne objaśniające; bez opinii o konkretnej umowie |
| Wytyczne współpracy UK IPO; dostęp 12 listopada 2026 | Okresy negocjacji i opcje licencyjne mają różne znaczenie operacyjne | Materiał porównawczy o współpracy z uczelnią |
| Indeks dokumentów wzorcowych NVCA; dostęp 12 listopada 2026 | Różne rodziny praw inwestycyjnych i dokumentów transakcyjnych | Sprawdzono indeks; nie audytowano postanowień samych formularzy |
Wybrane dokumenty publiczne; obserwacje ograniczone zakresem, bez reprezentatywnego badania programów. Adresy URL i zastrzeżenia dotyczące dostępu znajdują się w bibliografii.
Zastosowany tu rejestr dobrano celowo. Ilustruje istotnie różne rodzaje udokumentowanych warunków i ujawnień. Nie daje reprezentatywnego oszacowania częstotliwości występowania postanowień w akceleratorach. Aktualne publiczne podsumowania zestawiono z datowanymi regulaminami i historycznym wzorem prawnym, oddzielnie wskazując ich role. Przykładowo strona regulaminu MassChallenge sprawdzona w tym badaniu podaje datę ostatniej aktualizacji 8 marca 2022 i włącza wymagania poszczególnych programów. Wzór Google for Start-Ups Accelerator China określa okres składania zgłoszeń w 2023. Żadnej z tych dat nie można przekształcić w dowód otwartego naboru w listopadzie 2026.
Każde postanowienie wymaga także opisu operacyjnego. Rejestr powinien określać uprawnionego, zobowiązany podmiot, objęte aktywo lub papier wartościowy, przesłankę uruchomienia, dozwolone wykorzystanie, dziedzinę, terytorium, okres i wyjątki. Procedury zgody, terminy zawiadomień, prawa przeniesienia, rozwiązanie oraz trwające obowiązki mogą decydować o dalszej dostępności proponowanej transakcji. Postanowienie o materiałach zgłoszeniowych ma inny przedmiot niż postanowienie o technologii produktu spółki. Uprawnienie do zakupu nowo emitowanych akcji ma innego odbiorcę gotówki niż prawo wpływające na sprzedaż istniejących akcji założyciela.
Te pola tworzą podstawę rozmowy o konkretnej transakcji z prawnikiem i właściwą osobą odpowiedzialną biznesowo. Zespół sprzedaży może ustalić termin klienta, na który wpływa ograniczenie. Zespół techniczny może wskazać komponent objęty licencją i zależność innych technologii od niego. Finanse mogą ustalić wymaganą datę płatności i planowany podział między inwestorów. Prawnik może ocenić rzeczywisty tekst, prawo właściwe, zmiany i wykonalność prawną. Model ekonomiczny wykorzystuje następnie wynikające z tego ustalone uprawnienia. Nie rozstrzyga prawnie postanowienia, którego znaczenie operacyjne pozostaje niewyjaśnione.
3 Brakujące warunki i granice publicznych dowodów
| Stan dowodów | Dopuszczalne stwierdzenie | Następny dowód |
|---|---|---|
| Sprawdzone postanowienie operacyjne | Opisz jego rzeczywisty określony zakres | Podpisana wersja i zmiany |
| Opublikowane podsumowanie | Przypisz dokładne stwierdzenie podsumowaniu | Umowy bazowe włączone przez odniesienie |
| Warunek niewspomniany | Sprawdzone źródło go nie rozstrzyga | Odpowiedź kontrahenta i właściwy tekst |
| Wzór historyczny | Opisz dany datowany nabór lub umowę | Aktualne właściwe dokumenty |
| Polityka danych badawczych | Opisz określone warunki dostępu | Faktyczna zgoda, dane i prawa ich łączenia |
Braku warunku nie przekształca się w dowód nieistnienia obowiązku.
Milczenie podsumowania powinno pozostać widoczne w ocenie. Gdy publiczna strona informuje o liście dodatkowym, lecz nie ujawnia jego warunków zrzeczenia się praw lub przeniesienia, potrzebny jest sam dokument. Rejestr powinien odróżniać sprawdzone postanowienie, wyraźną deklarację ograniczoną do konkretnego przedmiotu, nieujawniony warunek oraz niedostępną umowę. Te kategorie opisują dowody dostępne weryfikującemu. Nie mogą potwierdzić, że niewspomniany obowiązek nie występuje w żadnym dokumencie, który spółka może ostatecznie podpisać.
Rozróżnienie to ma znaczenie dla deklaracji programu o własności intelektualnej. Publiczny opis Creative Destruction Lab stwierdza, że program nie nabywa udziałów kapitałowych ani własności intelektualnej i nie pobiera opłat. To konkretna opublikowana informacja dotycząca tych przedmiotów. Odrębna polityka prywatności reguluje udostępnianie informacji i warunkowy dostęp badawczy. Założyciel oceniający określoną ścieżkę lub relację nadal potrzebuje właściwych dokumentów, aby zrozumieć kwestie informacji, promocji, poufności oraz osobno negocjowanej inwestycji. Deklaracja o własności powinna zachować swój określony zakres w całej ocenie.
Przed ostatecznym przyjęciem oferty pojawia się kilka możliwości pozyskania informacji. Spółka może zażądać umowy uczestnika i dokumentów inwestycyjnych, poprosić o włączone polityki oraz ustalić, które dokumenty zmienią się podczas rundy wycenianej lub wyjścia z inwestycji. Jeśli kontrahent dostarcza podsumowanie, należy zachować je obok umowy bazowej, gdy stanie się dostępna. Każda rozbieżność wymaga wyraźnego rozstrzygnięcia. Spółka powinna również odnotować, kto udzielił odpowiedzi, kiedy, na jakie pytanie oraz czy odpowiedź została włączona do wiążących dokumentów.
Moment decyzji powinien uwzględniać niewyjaśnione informacje. Zarząd lub rada mogą zatwierdzić dalsze badanie, zastrzegając przyjęcie postanowienia wpływającego na cenne aktywo lub finansowanie. Warunki dalszego postępowania należy zapisać w sposób sprawdzalny, np. otrzymanie określonej umowy, uzgodniona granica dziedziny lub udokumentowane zwolnienie z ograniczenia. Tworzy to praktyczny związek między dowodami a upoważnieniem. Pozwala nie traktować pytania bez odpowiedzi jako parametru ekonomicznego o wygodnej wartości zero.
4 Dziedziny praw i granice spółki
| Obszar | Zapis ekonomiczny | Potrzebne dowody |
|---|---|---|
| Wyłączność komercyjna | Dozwolone działania i okresy przyjęcia ofert | Objęta dziedzina, działalność, daty i wyłączenia |
| Przeniesienie własności intelektualnej lub licencja | Uprawnienia operacyjne i zachowane aktywa | Właściciel, prawa zastrzeżone, terytorium, okres i powrót praw |
| Uczestnictwo w emisji | Gotówka spółki i przydział nowych akcji | Cena, wielkość, opłacone wykonanie i prawa z akcji |
| Transakcja wtórna | Istniejące akcje i osobiste wpływy sprzedającego | Zakres przeniesienia, kupujący i cena |
| Informacja i promocja | Określona ujawniana treść i dozwolone wykorzystanie | Odbiorca, cel, poufność i zgoda |
| Proces finansowania | Wpływ dostępny do użycia i wygaśnięcie oferty | Daty zawiadomienia, odpowiedzi, zwolnienia i rzeczywistego rozliczenia |
Autorska klasyfikacja analityczna. Rzeczywisty zakres postanowienia określa jego operacyjna treść.
Własność intelektualna, uprawnienie do jej komercyjnego wykorzystania oraz uprawnienie do udzielania praw innym to odrębne pytania. Wytyczne WIPO dotyczące przeniesienia praw i licencjonowania opisują przeniesienie własności przez zbycie praw oraz zgodę na korzystanie z własności intelektualnej przez licencję przy zachowaniu własności. Zakres licencji i zachowane prawa wyznaczają różnice między licencją jedyną, wyłączną i niewyłączną. Znaczenie mają również wymagania poszczególnych państw. Spółka analizująca proponowane rozwiązanie powinna określić właściwą technologię i uprawnienia potrzebne w działalności, zamiast polegać na odosobnionej deklaracji o własności.
Historyczny wzór Google China pokazuje znaczenie tego rozróżnienia. Jego warunki z 2023 zachowują własność intelektualną przesłanych treści, ustanawiając jednocześnie niewyłączną licencję związaną z programem na zgłoszenie oraz odrębne uprawnienia do marki i promocji. Rejestr zachowuje przedmiot i cel tych postanowień. Nie można rozszerzać ich na domniemaną wyłączną licencję na cały produkt bazowy spółki. Wzór stanowi datowany przykład struktury dokumentów; nie dowodzi obecnej kwalifikowalności do programu Google ani warunków indywidualnej zawartej umowy.
Opublikowane FAQ finansowania UNICEF Venture Fund wyznacza inną granicę. Określa wymóg otwartego kodu finansowanego rozwiązania do szóstego miesiąca wskazanego rocznego okresu inwestycji, oddzielnie rozróżniając inną własność intelektualną spółki. Spółka rozważająca takie wsparcie musi wskazać finansowane komponenty, ich zależności i właściwą licencję. Własnościowy komponent w innej części spółki oraz komponent, od którego zależy finansowane rozwiązanie, wymagają konkretnej oceny technicznej i umownej. Model finansowy powinien korzystać z tej oceny na poziomie komponentów, zamiast przypisywać każdemu aktywu firmy takie samo zakładane ograniczenie.
Eksperyment przedstawia zatem uprawnienia według dziedzin komercyjnych i obszarów transakcji. Przyjęte ograniczenie zmienia możliwości lub aktywa o wartości kontynuacyjnej, z których hipotetyczna spółka może korzystać. Jego efekt mierzy się przez te wyraźne zmiany. Licencja bez określonego wpływu na możliwość, wartość aktywa lub warunki finansowania pozostaje przypadkiem kontrolnym. Takie przedstawienie pozwala jasno sprawdzić omawiany mechanizm. Materiały zgłoszeniowe, wykorzystanie produktu, emisja nowych akcji, sprzedaż akcji założycieli i dostęp do informacji zachowują odrębny przedmiot w całej analizie.
5 Opublikowane warunki programów i ich zakres
Porównanie programów powinno zachowywać poziom dowodów stojących za każdym wpisem. Opublikowane podsumowanie inwestycji może wskazywać list dodatkowy i opisywać jego przedmiot. Publiczny regulamin konkursu może określać warunki obowiązujące przy przystąpieniu. Wzór prawny może przedstawiać pełne postanowienie dla konkretnego datowanego naboru. Zawarta umowa określałaby wynegocjowaną sytuację konkretnego sygnatariusza. Te dokumenty odpowiadają na różne pytania. Porównanie powinno pokazywać ich role i niewyjaśnione elementy, aby czytelnik widział, jakich dalszych dowodów wymaga decyzja spółki.
Aktualne publiczne podsumowanie Techstars wskazuje w liście dodatkowym kwestie uczestnictwa, aktywów cyfrowych, przymusowego przyłączenia do sprzedaży oraz informacji. Opis transakcji YC wskazuje towarzyszącą umowę i uczestnictwo w przyszłym finansowaniu. Dokładny zakres, zasady zawiadomień i zrzeczenia się praw w dokumentach konkretnej spółki wymagają dalszego sprawdzenia. Obserwacje te uzasadniają żądanie dodatkowych umów. Nie dają podstaw do przyjęcia zakładanego okresu wyłączności, przeniesienia całej własności intelektualnej spółki lub terminu uzyskania zgody w wycenie któregokolwiek programu.
FAQ inwestycyjne EIC wyraźnie umieszcza niektóre warunki powoływania członków rady dyrektorów oraz dotyczące praw własności intelektualnej w indywidualnych umowach i badaniu due diligence. To kolejny przykład granicy między ogólnym objaśnieniem polityki a transakcją. Założyciel potrzebuje rzeczywistych warunków proponowanych spółce, zanim przypisze im skutek liczbowy. Wersje programów prac także muszą pozostać rozdzielone. Artykuł wykorzystuje sprawdzone FAQ do tych rozróżnień dokumentacyjnych i nie łączy kryteriów kwalifikowalności ani limitów inwestycji z różnych lat programu.
Użyteczne porównanie kończy się żądaniem dokumentu i warunkiem decyzyjnym dla każdej nierozstrzygniętej istotnej kwestii. Żądanie może dotyczyć wykazu aktywów, formuły uczestnictwa, okresu blokującego inną transakcję lub traktowania istniejących licencji. Warunek decyzyjny powinien wskazywać, co zmieniłoby działanie spółki. Proces ten nadaje rejestrowi cel biznesowy: kieruje uwagę na informacje wpływające na udokumentowaną możliwość lub finansowanie, pozostawiając nieistotne ekonomicznie i nierozstrzygnięte kwoty wyraźnie bez wyceny.
6 Licencje wyłączne i okresy negocjacji
Prawo do negocjowania wymaga własnego opisu. Wytyczne UK Intellectual Property Office dotyczące współpracy uczelni opisują rozwiązania, w których partner może zażądać negocjacji licencji wyłącznej. Odróżniają taką możliwość od prawa wymuszenia udzielenia licencji i opisują ograniczenia transakcji z osobami trzecimi w określonych okresach. Postanowienia te są materiałem porównawczym do zrozumienia mechanizmu. Nie dowodzą, że akcelerator ma takie same prawa ani że dany założyciel podlega modelowi uniwersyteckiemu.
Dla spółki pytania ekonomiczne dotyczą objętej transakcji i dostępnego kalendarza. Organ decyzyjny powinien ustalić najwcześniejszą dozwoloną datę decyzji, ostatni dzień przyjęcia oferty klienta, wymagane zawiadomienia oraz sposób uzyskania zrzeczenia się prawa lub zwolnienia. Prawo wygasające przed zamknięciem konkretnej oferty może pozostawić ją dostępną na przyjętych warunkach. Zwolnienie po terminie może ją wyeliminować. Ocena powinna jawnie zachowywać reguły terminów i zwolnienia; ogólne stwierdzenie, że ograniczenie trwa kilka miesięcy, nie wystarcza do takiego porównania.
Granice dziedziny i terytorium mogą zmieniać dostępną alternatywę. Hipotetyczna spółka może rozważać komercyjne wykorzystanie tej samej technologii w dwóch dziedzinach, mając ograniczoną zdolność obsługi obu. Ograniczenie jednej dziedziny może pozostawić drugą dostępną. Jeśli spółka już wybrała alternatywę nieobjętą ograniczeniem, dana restrykcja może nie wpływać na tę konkretną strategię. Gdy objęta możliwość była korzystniejsza i możliwa do sfinansowania, stratę mierzy się względem wykonalnego zamiennika. Wycena zależy od określonych wyborów i ich wkładów, a nie od nazwy ograniczenia.
Wyjątki, zgodę i wygaśnięcie należy zatem oceniać z osobą odpowiedzialną biznesowo. Umowa z klientem może mieścić się w wyraźnym wyjątku, a proponowane wyłączenie może zachować transakcję, której spółka rzeczywiście potrzebuje. Model traktuje uzgodniony wyjątek jako zmianę określonego zbioru uprawnień. Nie przypisuje zakładanego prawdopodobieństwa uzyskania zgody ani nie wypowiada się o wykonalności prawnej. Niepodpisane oczekiwanie zwolnienia pozostaje przedmiotem negocjacji i dokumentacji, a jego skutek ekonomiczny pokazuje się warunkowo.
7 Prawa uczestnictwa i kolejna runda finansowania
Prawo uczestnictwa wymaga opisu finansowania i przydziału akcji. Publiczne wytyczne YC dotyczące SAFE opisują pro rata jako opcjonalne prawo inwestowania, ze standardowym listem dodatkowym odrębnym od SAFE. Umowa programu może zawierać dalsze postanowienia o uczestnictwie. Aby ocenić rzeczywiste prawo, spółka musi ustalić objęte finansowanie, uprawnionego posiadacza, podstawę przydziału, procedurę zawiadomienia i sposób traktowania niewykonanego uprawnienia. Określenie takie jak prawa przy kolejnych rundach pozostawia te parametry nierozstrzygnięte.
Porównanie finansowania powinno następnie ujmować środki wpłacane przez każdego posiadacza. Przy stałej cenie emisyjnej i stałej wielkości całej rundy inwestor obejmujący jej część zastępuje za tę kwotę inne źródło środków subskrypcyjnych. Niewykonane uprawnienie nie dostarcza gotówki i nie tworzy akcji. Rozwodnienie założycieli wynika z rzeczywistych akcji wyemitowanych na przyjętych warunkach. Inne skutki, w tym odmienna cena rundy, skład inwestorów, minimalny przydział lub zdolność zamknięcia rundy, wymagają własnych jawnych założeń i dowodów.
Prawo dotyczące nowo emitowanych akcji spółki różni się również rachunkowo od prawa wpływającego na sprzedaż istniejących akcji założyciela. Nowa emisja może dostarczyć gotówkę spółce i zwiększa liczbę akcji pozostających w rękach akcjonariuszy. Transakcja wtórna przenosi istniejące akcje między posiadaczami i płaci sprzedającemu zgodnie z uzgodnioną transakcją. Spółka nie otrzymuje gotówki finansującej tylko dlatego, że założyciel otrzymał wpływy ze sprzedaży. Połączenie tych transakcji w jednym wierszu może ukryć lukę finansowania lub błędnie przedstawić majątek założycieli.
Eksperyment wykorzystuje przypadki kontrolne o zgodnych warunkach finansowania, aby wyodrębnić te relacje rachunkowe. Tam, gdzie wyraźnie to przyjęto, zachowuje łączną opłaconą gotówkę rundy, cenę i datę zamknięcia, zmieniając uczestnictwo lub tożsamość inwestora, który terminowo zapewnia finansowanie na tych samych warunkach. Odrębne przypadki zmieniają proces lub termin finansowania. Taka struktura pozwala odróżnić efekt przydziału od efektu opóźnienia lub niedostępnej rundy. Zastosowanie do rzeczywistej umowy wymaga potwierdzenia, że prawo obejmuje modelowaną transakcję.
8 Ujawnianie informacji i uprawnienia promocyjne
Obowiązki informacyjne należy rejestrować według treści, odbiorcy, celu i czasu. Wymóg dostarczania informacji operacyjnych może wpływać na pracę sprawozdawczą spółki i ustalenia dotyczące ujawnień. Zgoda promocyjna może obejmować nazwy, wizerunki lub historie spółki. Uprawnienie do korzystania z przesłanych materiałów może dotyczyć zgłoszenia i działań programu. Przeniesienie własności intelektualnej produktu ma inny przedmiot. Przed oceną techniczną lub finansową zobowiązań spółki należy zachować te rozróżnienia.
Opublikowany regulamin MassChallenge odróżnia poufność, promocję i materiały zgłoszeniowe. Oddzielnie traktuje też umowy z zewnętrznymi ekspertami. Ocena proponowanej relacji mentoringowej, pilotażowej lub inwestycyjnej wymaga zatem dokumentów regulujących tę relację obok regulaminu konkursu. Zachowanie przesłanych materiałów powinno zachować swoje określone znaczenie; samo w sobie nie dowodzi własności technologii spółki przez program. Taką samą dyscyplinę zakresu należy stosować, gdy podsumowanie używa szerokich pojęć dostępu, współpracy lub wsparcia.
Zgoda na dane badawcze ma również określony cel. Polityka prywatności CDL opisuje udostępnianie pozbawionych identyfikatorów informacji o wnioskodawcach i uczestnikach badaczom akademickim posiadającym odpowiednią zgodę etyczną, wyłączając z tego opisu wrażliwe informacje techniczne i własność intelektualną przedsięwzięcia. Taka polityka nie udziela autorowi tego artykułu dostępu. Badanie empiryczne potrzebowałoby rzeczywistych danych, dozwolonych zastosowań i warunków łączenia. Lista przyjętych spółek również nie daje pełnego obrazu uprawnionych wnioskodawców, odrzuconych zgłoszeń ani podpisanych umów.
Eksperyment finansowy przypisuje uprawnieniu skutek wyłącznie przez określony kanał. Wymóg raportowania bez modelowanego kosztu operacyjnego pozostaje niewycenioną pozycją do dalszej oceny przez spółkę. Uprawnienie promocyjne bez przyjętej zmiany wpływów, wydatków, aktywów lub finansowania pozostaje warunkiem zakodowanym co do zakresu. Takie podejście jawnie zachowuje nierozstrzygnięty efekt ekonomiczny. Założyciel może później dodać udokumentowane koszty lub interakcje umowne, bez przekształcania obecnych obserwacji dokumentacyjnych w niepoparte twierdzenie o pieniężnej wartości praw informacyjnych programu.
9 Projekt skonstruowanego eksperymentu
Eksperyment opisuje hipotetyczną spółkę w okresie 360 dni; wszystkie kwoty są wyrażone w funtach szterlingach. Dni są względnymi datami zdarzeń i nie mają związku z kalendarzem zgłoszeń do programu. Początkowa gotówka spółki wynosi GBP 20,000. Skonstruowany program zapewnia GBP 50,000 w dniu zerowym i wymaga wydatku GBP 20,000 w dniu 30. Koszty operacyjne wynoszą po GBP 15,000 w dniach 90, 180, 270 i 360. Kwoty te są założeniami dobranymi w celu ujawnienia mechanizmów umownych. Nie stanowią szacunków kosztów konkretnego akceleratora ani zaleceń budżetowych dla założyciela.
Na początku eksperymentu założyciele mają 90 ze 100 istniejących akcji, a inwestor programowy ma dziesięć. Zakłada się, że te akcje już istnieją; eksperyment nie podaje formuły konwersji wiążącej je z początkowym wpływem z programu. Późniejsza runda emisji oferuje GBP 150,000 przy wycenie przed inwestycją GBP 600,000. Najwcześniejsze zamknięcie przypada na dzień 150, a ostatnie dozwolone na dzień 210 włącznie. Zdolność inwestorów do dostarczenia środków jest jawnie określona. Model zmienia warunki uczestnictwa i terminów wokół tej stałej rundy, zachowując cenę i wielkość tam, gdzie porównanie wymaga zgodnych warunków.
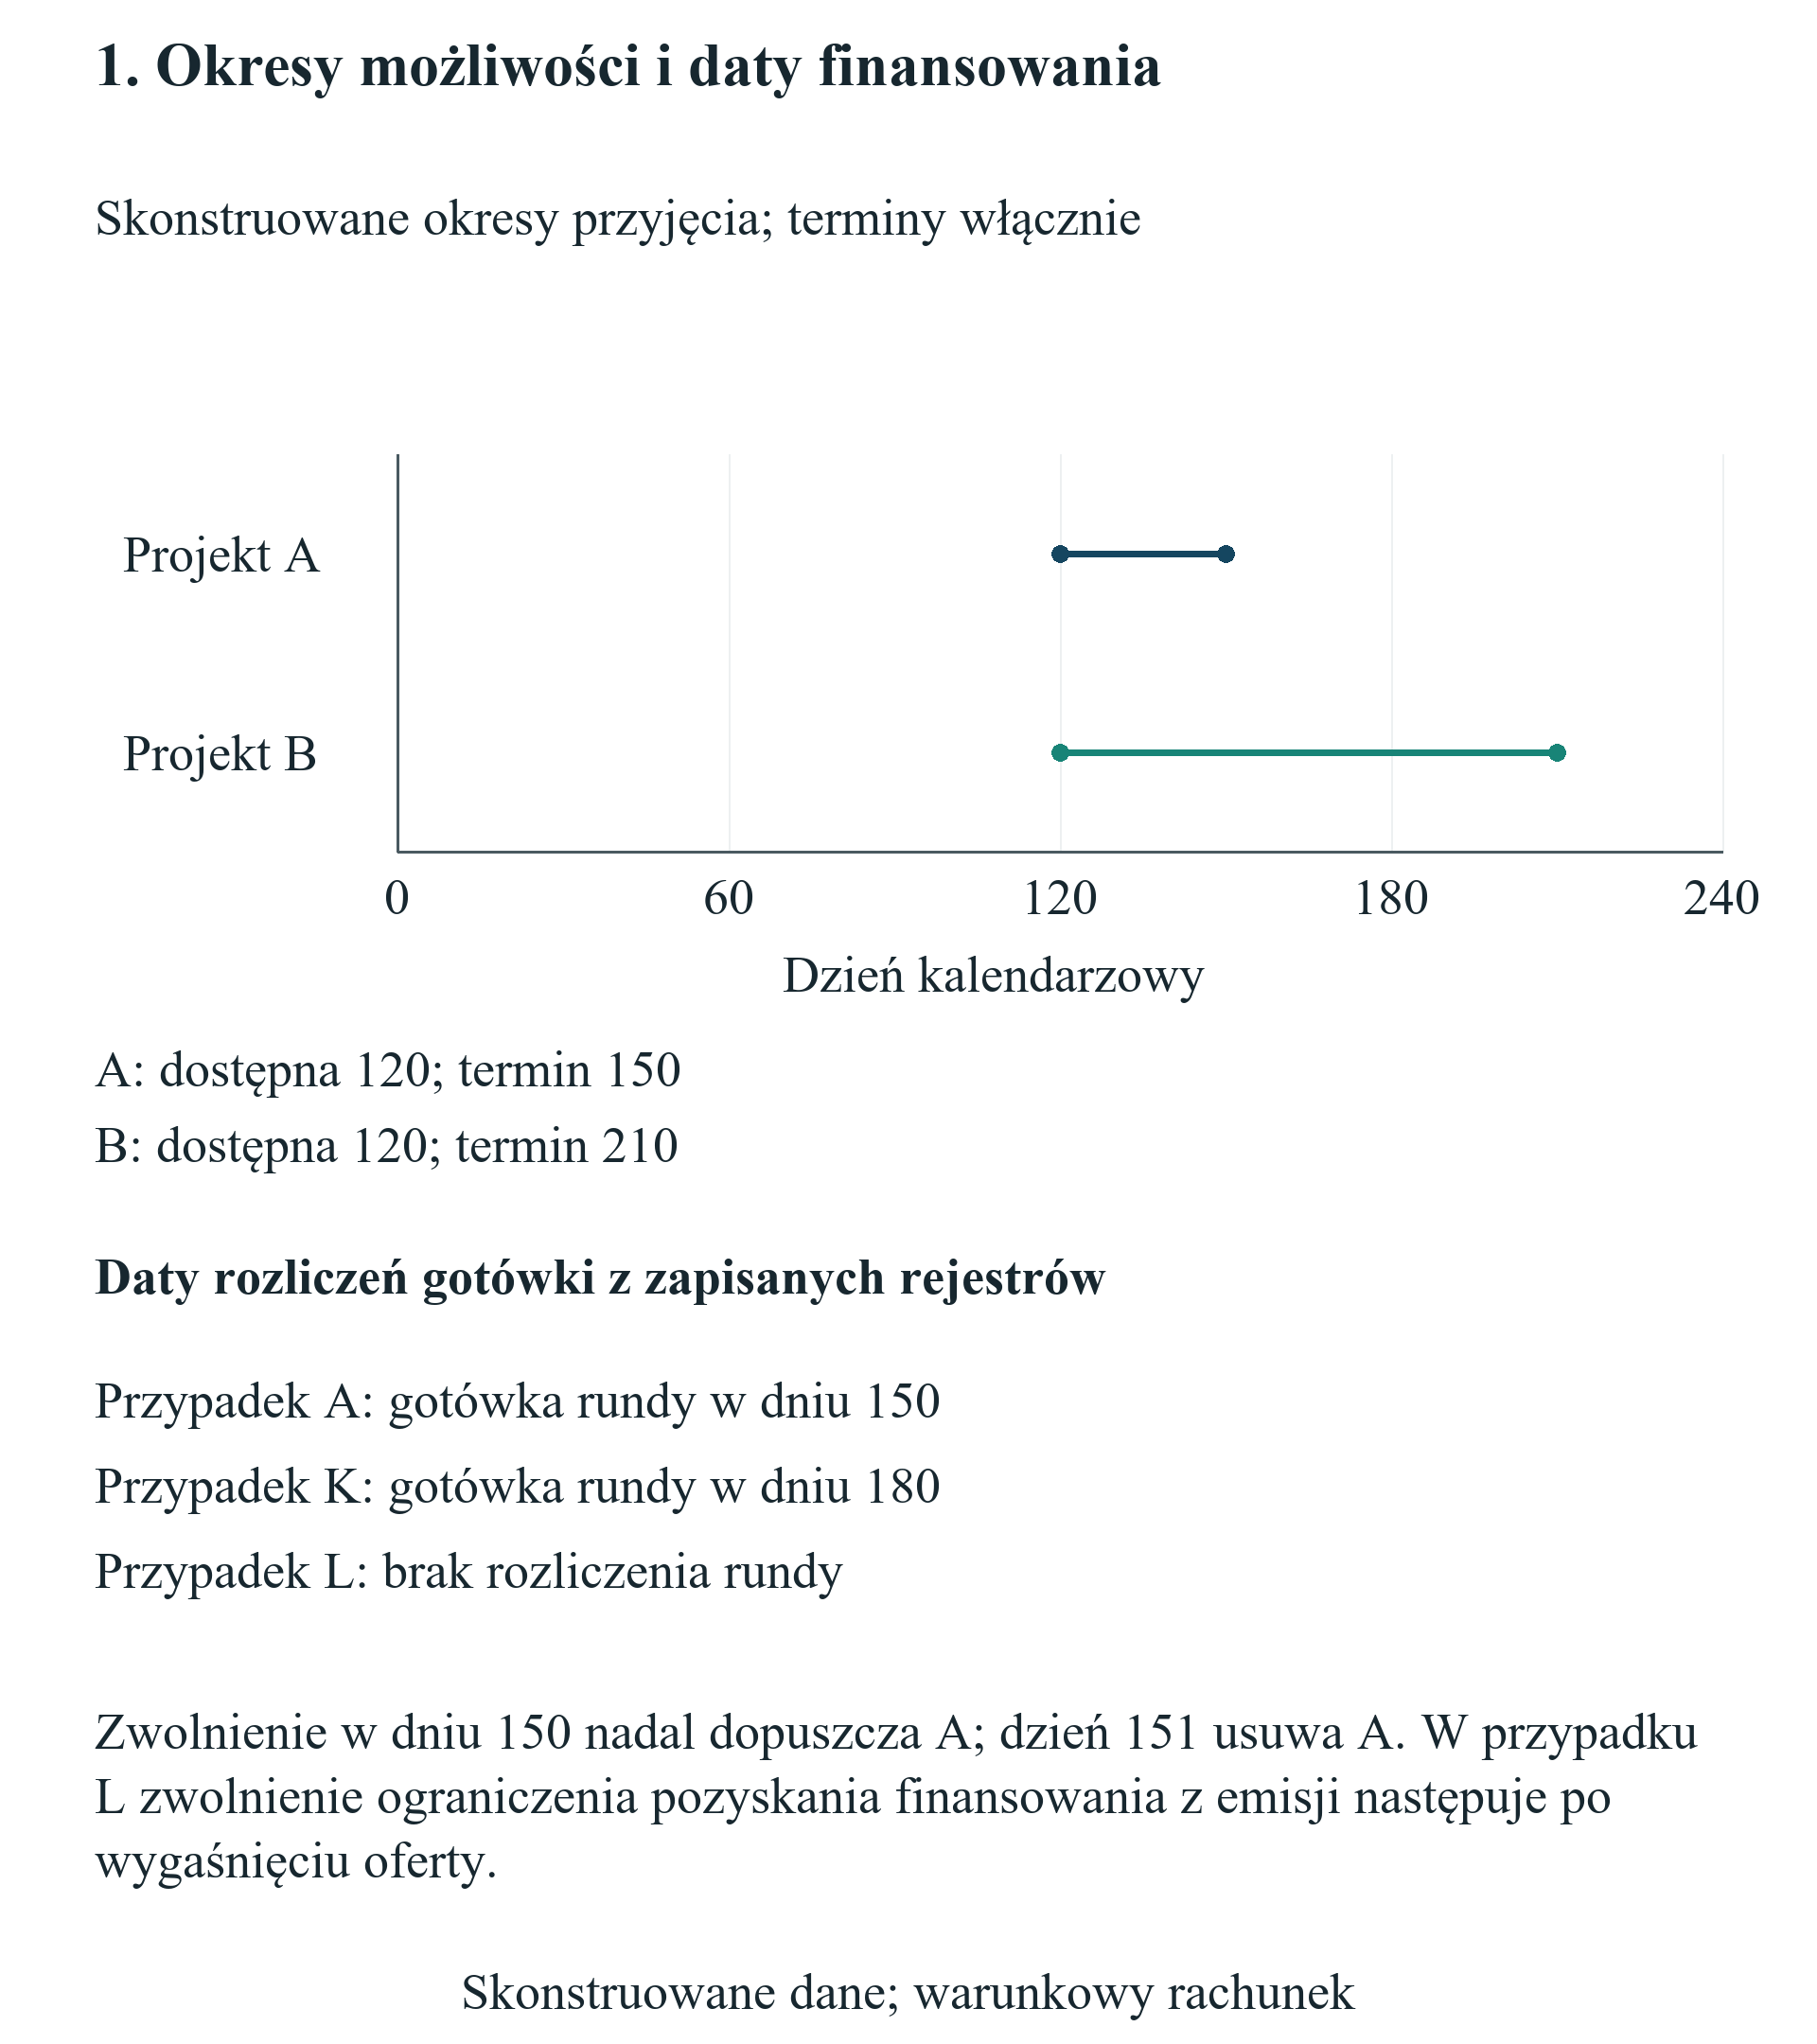
Spółka ma dwie wzajemnie wykluczające się możliwości komercyjne, oznaczone A i B wyłącznie w eksperymencie. Każda staje się dostępna w dniu 120. Możliwość A trzeba przyjąć do dnia 150; kosztuje GBP 35,000 w dniu 180 i daje założony wpływ GBP 140,000 w dniu 240. Możliwość B ma termin przyjęcia w dniu 210, koszt GBP 20,000 w dniu 210 i wpływ GBP 90,000 w dniu 300. Spółka może wybrać jedną możliwość albo odstąpić od obu. Wpływy w głównych przypadkach są deterministycznymi założeniami. Niewykonanie zobowiązań przez klienta, częściowa realizacja i zmienne wydatki operacyjne wymagają osobnych rozszerzeń.
Stan aktywów o wartości kontynuacyjnej obejmuje bazowy składnik GBP 160,000, GBP 320,000 przypisane dziedzinie A oraz GBP 160,000 przypisane dziedzinie B. To skonstruowane wartości aktywów na końcu horyzontu, bez gotówki już ujętej w dzienniku zdarzeń i przychodów już otrzymanych w tym okresie. Nie obejmują twierdzeń o mnożnikach rynkowych, wzroście rezydualnym lub oczekiwanych wynikach programu. Wyłączenie dziedziny z zachowanych uprawnień do aktywów usuwa wyłącznie jej określony składnik wartości kontynuacyjnej. Rozdzielenie pozwala prześledzić ujęcie ekonomiczne i unika obciążania tą samą zakładaną stratą zarówno przez arbitralne dyskonto wyceny, jak i bezpośrednie odjęcie gotówki.
Eksperyment wyłącza dyskontowanie wartości pieniądza w czasie: każde przedstawione porównanie końcowe używa tego samego niedyskontowanego horyzontu. Decyzja komercyjna wymaga odpowiedniej stopy dyskontowej, ryzyka finansowania i uzasadnionej wyceny końcowej, zanim porównywane kwoty zostaną użyte jako cena transakcji. Celem badania jest ustalenie, które prawa zmieniają wykonalny wybór, zdarzenie gotówkowe, udział własnościowy lub zachowane aktywo. Przy jawnym określeniu tych kanałów czytelnik może zastąpić skonstruowane parametry i powtórzyć te same relacje rachunkowe. Główne wyniki pozostają warunkowe względem podanych danych i zadeklarowanego kryterium wyboru strategii.
| Parametr | Kwota lub data | Zakres |
|---|---|---|
| Początkowa gotówka i dolna granica | 20,000; zero | Przed jakimkolwiek wpływem dnia zerowego |
| Wpływ z programu | 50,000 w dniu 0 | Założona gotówka spółki |
| Wydatek programu | 20,000 w dniu 30 | Założona płatność |
| Koszty operacyjne | 15,000 w dniach 90, 180, 270, 360 | Każda płatność liczona raz |
| Istniejące akcje | Założyciele 90; inwestor programowy 10 | Założone początkowe udziały |
| Runda emisji | 150,000; wycena przed inwestycją 600,000 | Stała cena i łączna gotówka |
| Okres rundy | Najwcześniej dzień 150; wygaśnięcie dzień 210 | Dzień wygaśnięcia włącznie |
| Możliwość A | Koszt 35,000; wpływ 140,000 | Przyjęcie do 150; zapłata 180; otrzymanie 240 |
| Możliwość B | Koszt 20,000; wpływ 90,000 | Przyjęcie do 210; zapłata 210; otrzymanie 300 |
| Wybór komercyjny | Jeden projekt albo odstąpienie | Dziedziny i daty ograniczają działania |
| Aktywa o wartości kontynuacyjnej | Bazowe 160,000; A 320,000; B 160,000 | Bez gotówki i modelowanych wpływów |
| Horyzont i waluta | 360 względnych dni; GBP | Wspólny niedyskontowany horyzont |
Wszystkie wartości skonstruowano w GBP; nie deklaruje się kalibracji według programu ani wyniku empirycznego.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Wszystkie daty i warunki są hipotetyczne. Zwolnienie w dniu 150 jest terminowe dla A; zwolnienie w dniu 151 przekracza jego termin liczony włącznie. Oferta emisji wygasa w dniu 210.
10 Zbiory działań komercyjnych i finansowych
Strategia składa się z dozwolonego wyboru komercyjnego oraz warunków finansowania przypisanych danemu przypadkowi. Dopuszczalność komercyjna wymaga zachowania uprawnienia do działania w danej dziedzinie oraz działania między datą udostępnienia a wygaśnięciem możliwości. Zwolnienie z wyłączności dotyczącej dziedziny A może odroczyć datę przyjęcia jej oferty. To samo zwolnienie nie zmienia terminu przyjęcia w dziedzinie B, chyba że tę dziedzinę ogranicza osobne postanowienie. Takie przedstawienie nadaje każdemu ograniczeniu jawny zakres i uwidacznia regułę terminu. W skonstruowanej umowie zwolnienie w ostatnim dozwolonym dniu jest terminowe.
Dopuszczalność prawną i wykonalność gotówkową sprawdza się osobno. Strategia może spełniać przyjęte warunki uprawnień i nadal nie mieć środków na pośrednią płatność. Dostępna gotówka nie otwiera ponownie możliwości komercyjnej, której termin przyjęcia upłynął. Główny zbiór działań obejmuje odstąpienie, pozwalające spółce zachować pozostałe aktywa bez realizacji któregokolwiek projektu. Osobny przypadek kontrolny usuwa odstąpienie i jednocześnie wszystkie dozwolone dziedziny komercyjne. Takie połączenie tworzy pusty zbiór prawnie dopuszczalnych działań. Pozostaje przypadkiem niemożliwym, bez przypisania wymyślonej niskiej wyceny lub arbitralnej strategii ratunkowej.
Działanie finansowe wykorzystuje pierwotną emisję nowych akcji. W przypadku nieograniczonym inwestorzy zewnętrzni dostarczają całą stałą rundę. Przypadki uczestnictwa pozwalają istniejącemu inwestorowi dostarczyć określoną część tej samej kwoty albo nie wykonać prawa. Osobny przypadek prawa dopasowania pozwala mu zapewnić całą rundę po tej samej założonej cenie i na tych samych warunkach gotówkowych. Te zachowania są jawnymi parametrami. Żadnego prawa nie traktuje się jako obowiązku inwestowania; analiza określa też zdolność inwestora do dostarczenia gotówki. Planowana runda znika, jeśli nie jest spełniony przyjęty warunek zdolności gotówkowej lub uprawnienia operacyjnego.
Przypadki dopasowania warunków pierwotnej rundy i pierwszej oferty są hipotetycznymi rozwiązaniami umownymi. Nie stanowią ustaleń o zakresie umowy obserwowanego akceleratora. Uprawnienie dotyczące emisji obejmuje pieniądze wpływające do spółki i nowo emitowane akcje. Odrębny przypadek kontrolny sprzedaży wtórnej obejmuje przeniesienie istniejących akcji i zapłatę osobiście sprzedającemu. Rozdzielenie tych obszarów pozwala bezpośrednio sprawdzić zachowanie gotówki spółki i udziałów własnościowych. Analityk powinien ustalić obszar transakcji przed interpretacją nazwy postanowienia, ponieważ podobne skróty mogą towarzyszyć różnym sformułowaniom operacyjnym.
Każdą wykonalną strategię ocenia się przez ten sam rejestr gotówki i rachunek zachowanych aktywów. Główna reguła wyboru wskazuje dozwoloną strategię z zapewnionym finansowaniem, która maksymalizuje skonstruowany końcowy miernik majątku założycieli. Kryterium zakłada, że założyciel ceni zmierzony wynik pieniężny i nie ma dodatkowej preferencji wobec konkretnego klienta, dziedziny działalności lub inwestora. Remisy rozstrzyga stała kolejność wyliczania, której nie przypisuje się znaczenia ekonomicznego. Organ decyzyjny z dodatkowymi celami strategicznymi powinien zapisać je jako ograniczenia decyzji albo przedstawić zbiór akceptowalnych strategii. Zmiana celu może zmienić preferowane działanie nawet przy niezmienionym rachunku finansowym.
11 Wykonalność gotówkowa w każdym dniu płatności
| Pozycja | Stosowana reguła | Interpretacja |
|---|---|---|
| Saldo początkowe | Test przed jakimkolwiek wpływem dnia zerowego | Późniejszy wpływ nie usuwa początkowego naruszenia |
| Te same daty | Wypływy poprzedzają wpływy | Jawna reguła obciążeniowa rozliczeń |
| Każdy wpływ lub płatność | Raz w rejestrze spółki | Bez osobnego kosztu utraconej możliwości |
| Aktywa o wartości kontynuacyjnej | Bez modelowanej gotówki i wpływów okresu | Unikanie podwójnej wartości |
| Naruszenie | Majątek założycieli przy zapewnionym finansowaniu niedostępny | Arytmetyka diagnostyczna zachowana osobno |
| Rekompensata sponsora | Zewnętrzna wpłata przed początkiem; udziały stałe | Odrębna od gotówki założyciela lub wycenianej emisji |
| Emisja nowych akcji | Wpłacona gotówka z emisji podzielona przez cenę emisyjną | Transakcje wtórne nie zapewniają gotówki spółce |
Skonstruowane reguły rachunkowe; rozliczenia, podatki i umowy konkretnej spółki wymagają odrębnych dowodów.
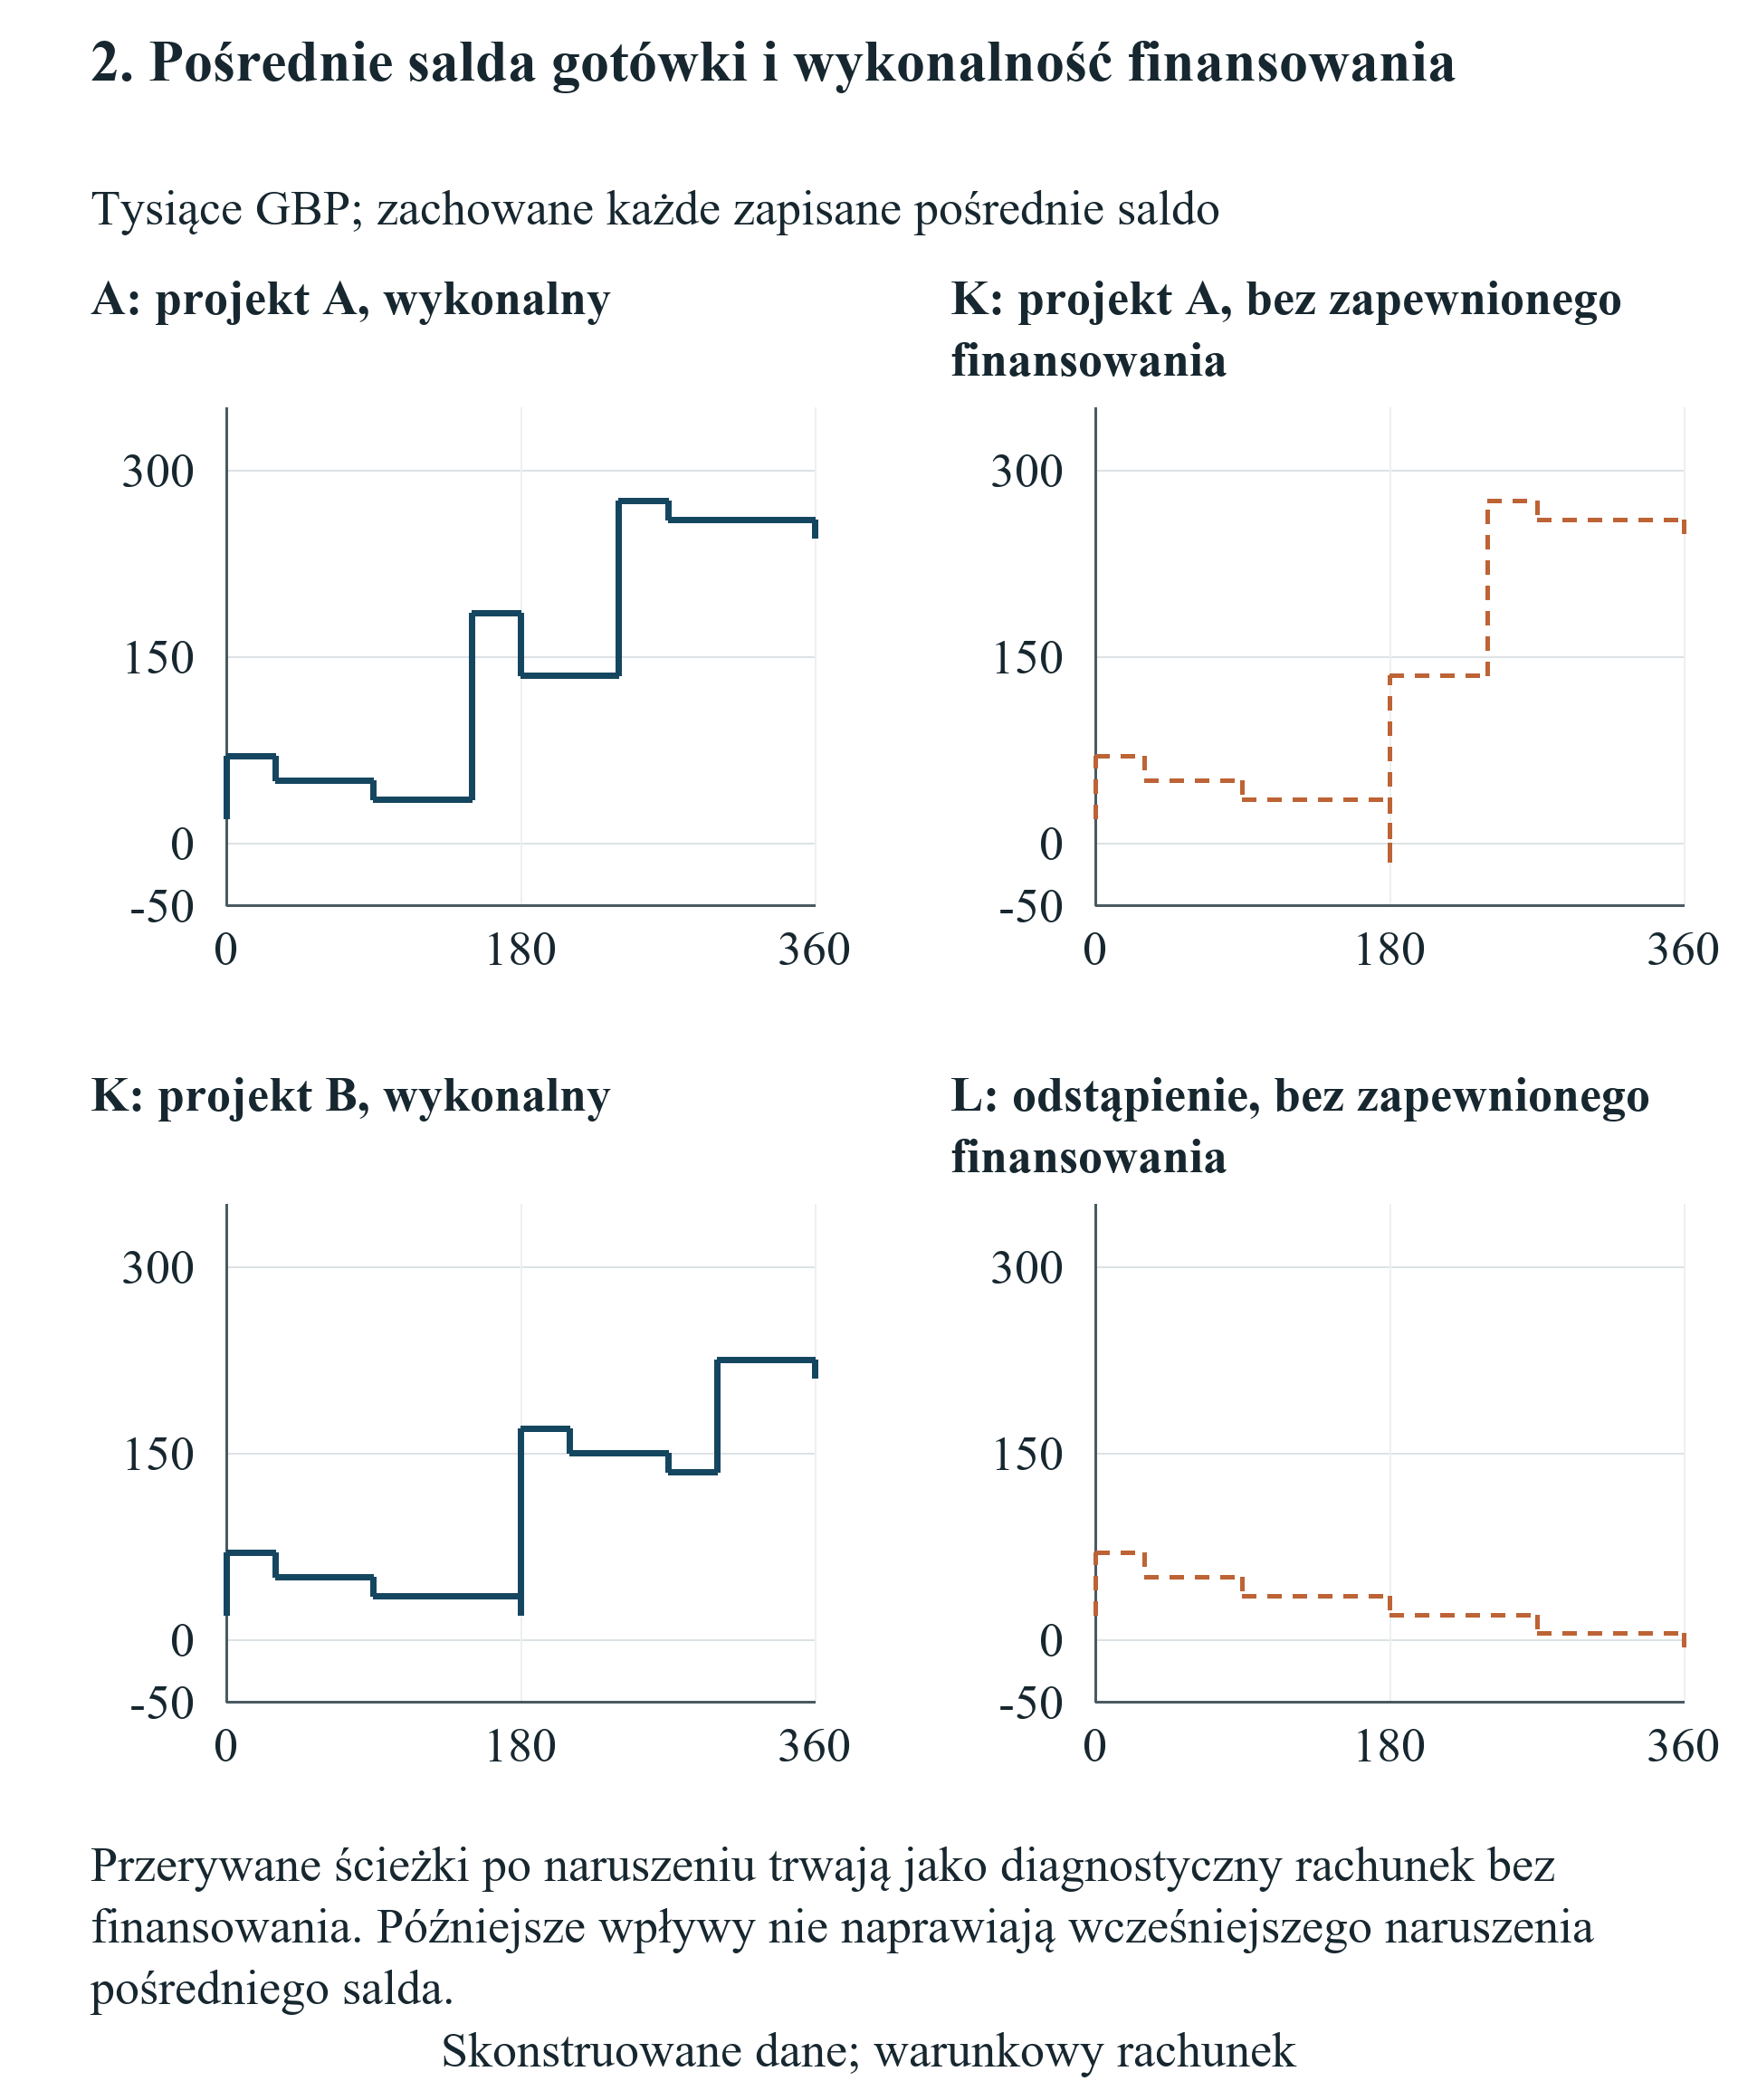
Rachunek gotówki zaczyna się przed jakimkolwiek wpływem dnia zerowego. Następnie każdy koszt operacyjny, płatność komercyjna, wpływ programowy i wpływ finansowania trafia do rachunku raz, w określonej dacie. Jeśli w jednym dniu występują płatność i wpływ, eksperyment przetwarza płatności jako pierwsze. Ta reguła celowo wymaga sfinansowania zobowiązania przed poleganiem na środkach przychodzących później tego samego dnia. Jest jawnym założeniem testu obciążeniowego. Rzeczywista transakcja może stosować inną kolejność, jeśli uzasadniają ją mechanizm escrow, instrukcje rozliczeniowe lub zawarta umowa finansowania pomostowego.
Wykonalność wymaga, aby każde pośrednie saldo gotówki pozostawało co najmniej na przyjętej dolnej granicy, wynoszącej zero w głównych przypadkach. Dla każdej strategii zachowuje się najniższe saldo i pierwsze naruszenie. Późniejszy wpływ finansowania nie naprawia wstecz wcześniejszej niezrealizowanej płatności. Gdy pośrednie saldo spada poniżej granicy, model nie podaje końcowego majątku przy zapewnionym finansowaniu dla tej strategii. Może nadal zachować wyraźnie oznaczone diagnostyczne saldo końcowe do audytu arytmetyki zdarzeń. Diagnostyka ta nie jest osiągniętym wynikiem finansowania i nie wchodzi do porównania wykonalnych strategii.
Bazowy rejestr umożliwia niezależną rekonstrukcję. Początkowa gotówka i wpływ z programu dają łącznie GBP 70,000 przed późniejszymi wydatkami. Płatność programu w dniu 30 zmniejsza saldo do GBP 50,000, a płatność operacyjna w dniu 90 do GBP 35,000. Późniejsze finansowanie i wybory komercyjne określają kolejne pośrednie salda. Tabelę datowanych zdarzeń należy zatem czytać obok porównania końcowego. Spółka z dodatnim saldem na końcu horyzontu może nadal nie przejść testu finansowania, jeśli płatność komercyjna przypada przed otrzymaniem potrzebnych środków.
W analizie rekompensaty zewnętrzne zasilenie spółki przez sponsora dodaje się do początkowej gotówki przed pierwszym testem pośredniego salda. Liczy się je raz, pozostawiając niezmienione przyjęte udziały własnościowe, wielkość rundy, wycenę i późniejsze płatności. Zasilenie po naruszeniu odpowiadałoby na inne pytanie i nie spełnia tej reguły. Ratunek finansowany przez założyciela wymagałby także osobnego osobistego wypływu gotówki albo udokumentowanego papieru wartościowego. Obecny mechanizm rekompensaty jest zewnętrzną wpłatą do spółki bez nowego roszczenia własnościowego, co celowo zawęża interpretację względem ogólnej rekomendacji finansowania.
Metoda dziennika zdarzeń ujawnia źródło każdego zapotrzebowania na płynność. Analityk może wskazać datę, płatność i kwotę ograniczającą decyzję, a potem sprawdzić konkretną zmianę umowy. Wcześniejsze zwolnienie może zachować możliwość pozyskania klienta; wcześniejsze rozliczenie rundy może sfinansować jej koszt; początkowa wpłata sponsora może pokryć najniższy poziom gotówki. Zmiany te mają różne wymagania operacyjne. Model nie wycenia kary za niewykonanie, postępowania upadłościowego ani awaryjnej pożyczki po naruszeniu. Takie skutki wymagają zweryfikowanych faktów właściwych dla jurysdykcji i osobnych danych umownych przed włączeniem do porównania finansowego.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Skonstruowane salda w GBP. Liczy się każde pośrednie saldo po płatności, przy pierwszeństwie wypływów przed wpływami tego samego dnia. Opóźniona ścieżka A narusza granicę o GBP 15,000 przed wpływem z rundy. Ścieżki z naruszeniem są diagnostyczne, bez osiągniętego majątku końcowego.
12 Wyłączność komercyjna i wygasające możliwości
Porównanie okresów komercyjnych zmienia dzień udostępnienia spółce dziedziny A, zachowując termin przyjęcia danej możliwości. Zwolnienie w dniu 150 spełnia termin eksperymentu liczony włącznie. Zwolnienie w dniu 151 usuwa możliwość A z dozwolonego zestawu. Jednodniowa różnica daje nieciągłość ekonomiczną, ponieważ sama możliwość wygasa. To przyjęta granica umowna w skonstruowanym przykładzie. Nie szacuje typowej długości ograniczenia akceleratora ani prawdopodobieństwa przedłużenia terminu przez rzeczywistego klienta.
Zanim ograniczenie stanie się wiążące, strategia odniesienia wybiera możliwość A przy podanych założeniach gotówki i aktywów. Spółka kończy z gotówką GBP 245,000 i zachowuje aktywa o wartości kontynuacyjnej GBP 640,000. Zastosowanie siedemdziesięciodwuprocentowego udziału założycieli daje skonstruowany miernik końcowy GBP 637,200. Gdy okres ograniczenia usuwa A, alternatywą z zapewnionym finansowaniem jest B. Końcowa gotówka wynosi GBP 210,000, przy tych samych zachowanych aktywach, a miernik założycieli GBP 612,000. Warunkowa różnica wynosi GBP 25,200. Jest różnicą między kompletnymi wykonalnymi pakietami przy wspólnym horyzoncie i podstawie własnościowej.
Podstawowa różnica gotówki spółki wynosi GBP 35,000: przyjęty wpływ z możliwości A po odjęciu jej kosztu komercyjnego to GBP 105,000, a dla B GBP 70,000. Pomnożenie różnicy przez niezmieniony udział założycieli daje GBP 25,200. W rejestrze nie ma osobnego kosztu wyłączności. Obciążenie wpływem brutto utraconej możliwości, ponowne obciążenie jej wkładem netto i dodatkowe dyskonto praw mieszałyby różne wielkości. Koszty i wpływy samej możliwości oraz wykonalny zamiennik już zapewniają kanał użyty w porównaniu.
Czas trwania ma znaczenie przez związek z dostępnymi alternatywami. Przy podanych datach kilka zwolnień przed dniem 150 lub w tym dniu daje tę samą wybraną możliwość i wynik pieniężny. Późniejsze zwolnienia usuwają A, pozostawiając odrębną dziedzinę B dostępną. Dalsze opóźnienie w dziedzinie A nie tworzy więc dodatkowej straty komercyjnej w tym konkretnym zestawie dwóch możliwości. Spółka z kolejnymi terminami klientów mogłaby wykazywać kilka stopni, a ciągły proces sprzedaży wymagałby innego przedstawienia możliwości. Kształt wyniku wynika z udokumentowanego kalendarza handlowego, a nie z zakładanego dziennego kosztu przypisanego słowu wyłączność.
Negocjacje mogą dotyczyć granicy dziedziny, terminu przyjęcia lub udokumentowanego mechanizmu zwolnienia. Przykładowo hipotetyczne wyłączenie dopuszczające wskazaną transakcję A przywróciłoby jej dopuszczalność prawną w tym modelu, pod warunkiem przejścia także testów finansowania i pośrednich sald. Sama zmiana daty nie zapewnia zgody klienta w rzeczywistej umowie. Spółka potrzebowałaby rzeczywistego zwolnienia, wymaganych zgód osób trzecich i potwierdzenia dalszej ważności oferty klienta. Ramy te ujawniają zależności, zanim organ decyzyjny nada proponowanej zmianie wartość pieniężną.
Różnica zależy od zewnętrznej alternatywy spółki. Firma bez udokumentowanej możliwości A nie powinna przypisywać sobie przykładowej straty GBP 25,200. Firma z bardziej wartościową alternatywą może preferować ją jeszcze przed zastosowaniem ograniczenia. Właściwe obliczenie porównuje najlepszą wykonalną, udokumentowaną strategię przy każdym kompletnym pakiecie warunków, stosując spójny cel i zbiór informacji. Skonstruowany wynik pokazuje znaczenie wygasającej możliwości; jego wielkość wynika w całości z podanych danych eksperymentu.
| Pakiet | Wybrana strategia | Miernik założycieli, GBP | Minimum gotówki, GBP |
|---|---|---|---|
| A: Nieograniczony wariant odniesienia | A | 637,200 | 20,000 |
| B: Zwolnienie w terminie A | A | 637,200 | 20,000 |
| C: Zwolnienie po terminie A | B | 612,000 | 20,000 |
| D: Licencja na dziedzinę A; bez zachowanego używania | B | 381,600 | 20,000 |
| E: Łącznie ograniczenie terminu i licencja na dziedzinę A | B | 381,600 | 20,000 |
| F: Przeniesienie praw do obu dziedzin; bez licencji zwrotnej | Odstąpienie | 216,000 | 20,000 |
Wszystkie wartości skonstruowano w GBP; nie deklaruje się kalibracji programu ani wyniku empirycznego. Pakiet bez zapewnionego finansowania nie ma osiągniętego miernika końcowego. Minimum gotówki odnosi się do wybranej strategii.
13 Uprawnienia do własności intelektualnej i nakładające się ograniczenia
Warunek dotyczący własności intelektualnej wchodzi do modelu przez dwa odrębne uprawnienia. Pierwsze dotyczy realizacji projektu komercyjnego w horyzoncie. Drugie dotyczy zachowania wartości związanego z nim aktywa na końcu horyzontu. W przypadku wyłącznej licencji na dziedzinę A przyjęta licencja usuwa uprawnienie spółki do korzystania z dziedziny A przez cały wyceniany okres i nie zapewnia zachowanego używania ani powrotu praw. Spółka traci zatem dostęp do możliwości A i wyłącza aktywo o wartości kontynuacyjnej dziedziny A. Dziedzina B i aktywo bazowe pozostają dostępne. To jawne założenia eksperymentalne o hipotetycznej licencji, bez wniosku o wymaganiach konkretnego programu.
Przypadek przeniesienia praw usuwa uprawnienia operacyjne i wartości kontynuacyjne obu dziedzin komercyjnych, pozostawiając aktywo bazowe spółce. Nie zapewnia licencji zwrotnej. Stała runda finansowania nadal jest wyraźnie dostępna przy założeniach tego przypadku. Dostępność ta jest silnym warunkowym wyborem: inwestor w rzeczywistej transakcji mógłby zmienić ofertę po przeniesieniu własności intelektualnej. Porównanie zachowuje rundę stałą, aby ujawnić kanał praw. Ocena konkretnej spółki powinna dodać udokumentowany warunek uprawnienia do finansowania lub inną potwierdzoną ofertę, gdy przeniesienie zmienia gotowość inwestora do dostarczenia środków.
Pieniężny efekt wyłączenia dziedziny zależy od pozostałych alternatyw. Spółka zdolna do innego rentownego projektu może go wybrać. Spółka bez pozostałego uprawnienia komercyjnego może odstąpić od działania, jeśli pozwalają na to umowa i problem decyzyjny. Wynikowe wartości należy więc liczyć ze zmienionego zbioru działań i zachowanych aktywów. Odjęcie ogólnego procentu za ograniczenia własności intelektualnej ukrywałoby oba mechanizmy. Mogłoby też policzyć tę samą stratę dziedziny dwa razy, gdy wycena już ją wyłącza, a analityk dodatkowo odejmuje zakładaną karę umowną.
Nakładające się postanowienia wymagają wspólnego porównania. Ograniczenie okresu komercyjnego może usunąć możliwość A przez opóźnienie przyjęcia po jej terminie. Wystarczająco szeroka licencja na dziedzinę A może niezależnie usunąć tę samą możliwość. Nałożenie obu warunków nie może usunąć możliwości A dwa razy. Wspólny przypadek wyłącza także składnik wartości kontynuacyjnej dziedziny A, jeśli licencja ma taki przyjęty zakres. Prawidłowe porównanie ocenia cztery kompletne pakiety: nieograniczony, wyłącznie terminowy, wyłącznie licencyjny i łączny. Ich różnica w różnicach identyfikuje nakładanie się w skonstruowanym problemie decyzyjnym. Nie dostarcza oszacowania przyczynowego z obserwowanych spółek ani addytywnego zestawienia szkód prawnych.
Licencja niewyłączna otrzymuje osobny przypadek kontrolny. Kontrola wyraźnie zachowuje uprawnienia operacyjne spółki, zachowane aktywa, kwoty gotówki i warunki finansowania oraz nie wprowadza skutku konkurencyjnej sprzedaży. Jej wynik ekonomiczny jest więc niezmienny z konstrukcji. Wyznacza to granicę modelowanych kanałów. Rzeczywista licencja niewyłączna mogłaby wpływać na ceny, konkurencję, tajemnicę techniczną lub zachowania klientów; takie skutki wymagają dodatkowych dowodów i parametrów. Ten przypadek kontrolny nie uzasadnia ogólnego twierdzenia, że licencje niewyłączne nie mają kosztów ekonomicznych. Dokumentuje, że samo słowo licencja nie tworzy odliczenia pieniężnego w tych ramach.
Mapa uprawnień powinna towarzyszyć każdej proponowanej wycenie własności intelektualnej. Powinna wskazywać właściciela przed umową i po niej, dozwolonych użytkowników, granice produktu lub dziedziny, terytorium, czas, sublicencjonowanie, ulepszenia, prawa zastrzeżone i powrót praw. Spółka powinna także odróżniać materiały zgłoszeniowe, wcześniejszą technologię i prace wytworzone podczas programu. Zawarty dokument może odmiennie przydzielać te kategorie. Analiza prawna określa znaczenie umowy i jej wykonalność w danej jurysdykcji. Analiza finansowa wykorzystuje następnie uzasadnione zmiany uprawnień, zachowując nierozstrzygnięte warunki jako osobne scenariusze i ujawniając ich założenia decydentowi.
14 Udziały własnościowe przy zgodnych warunkach finansowania
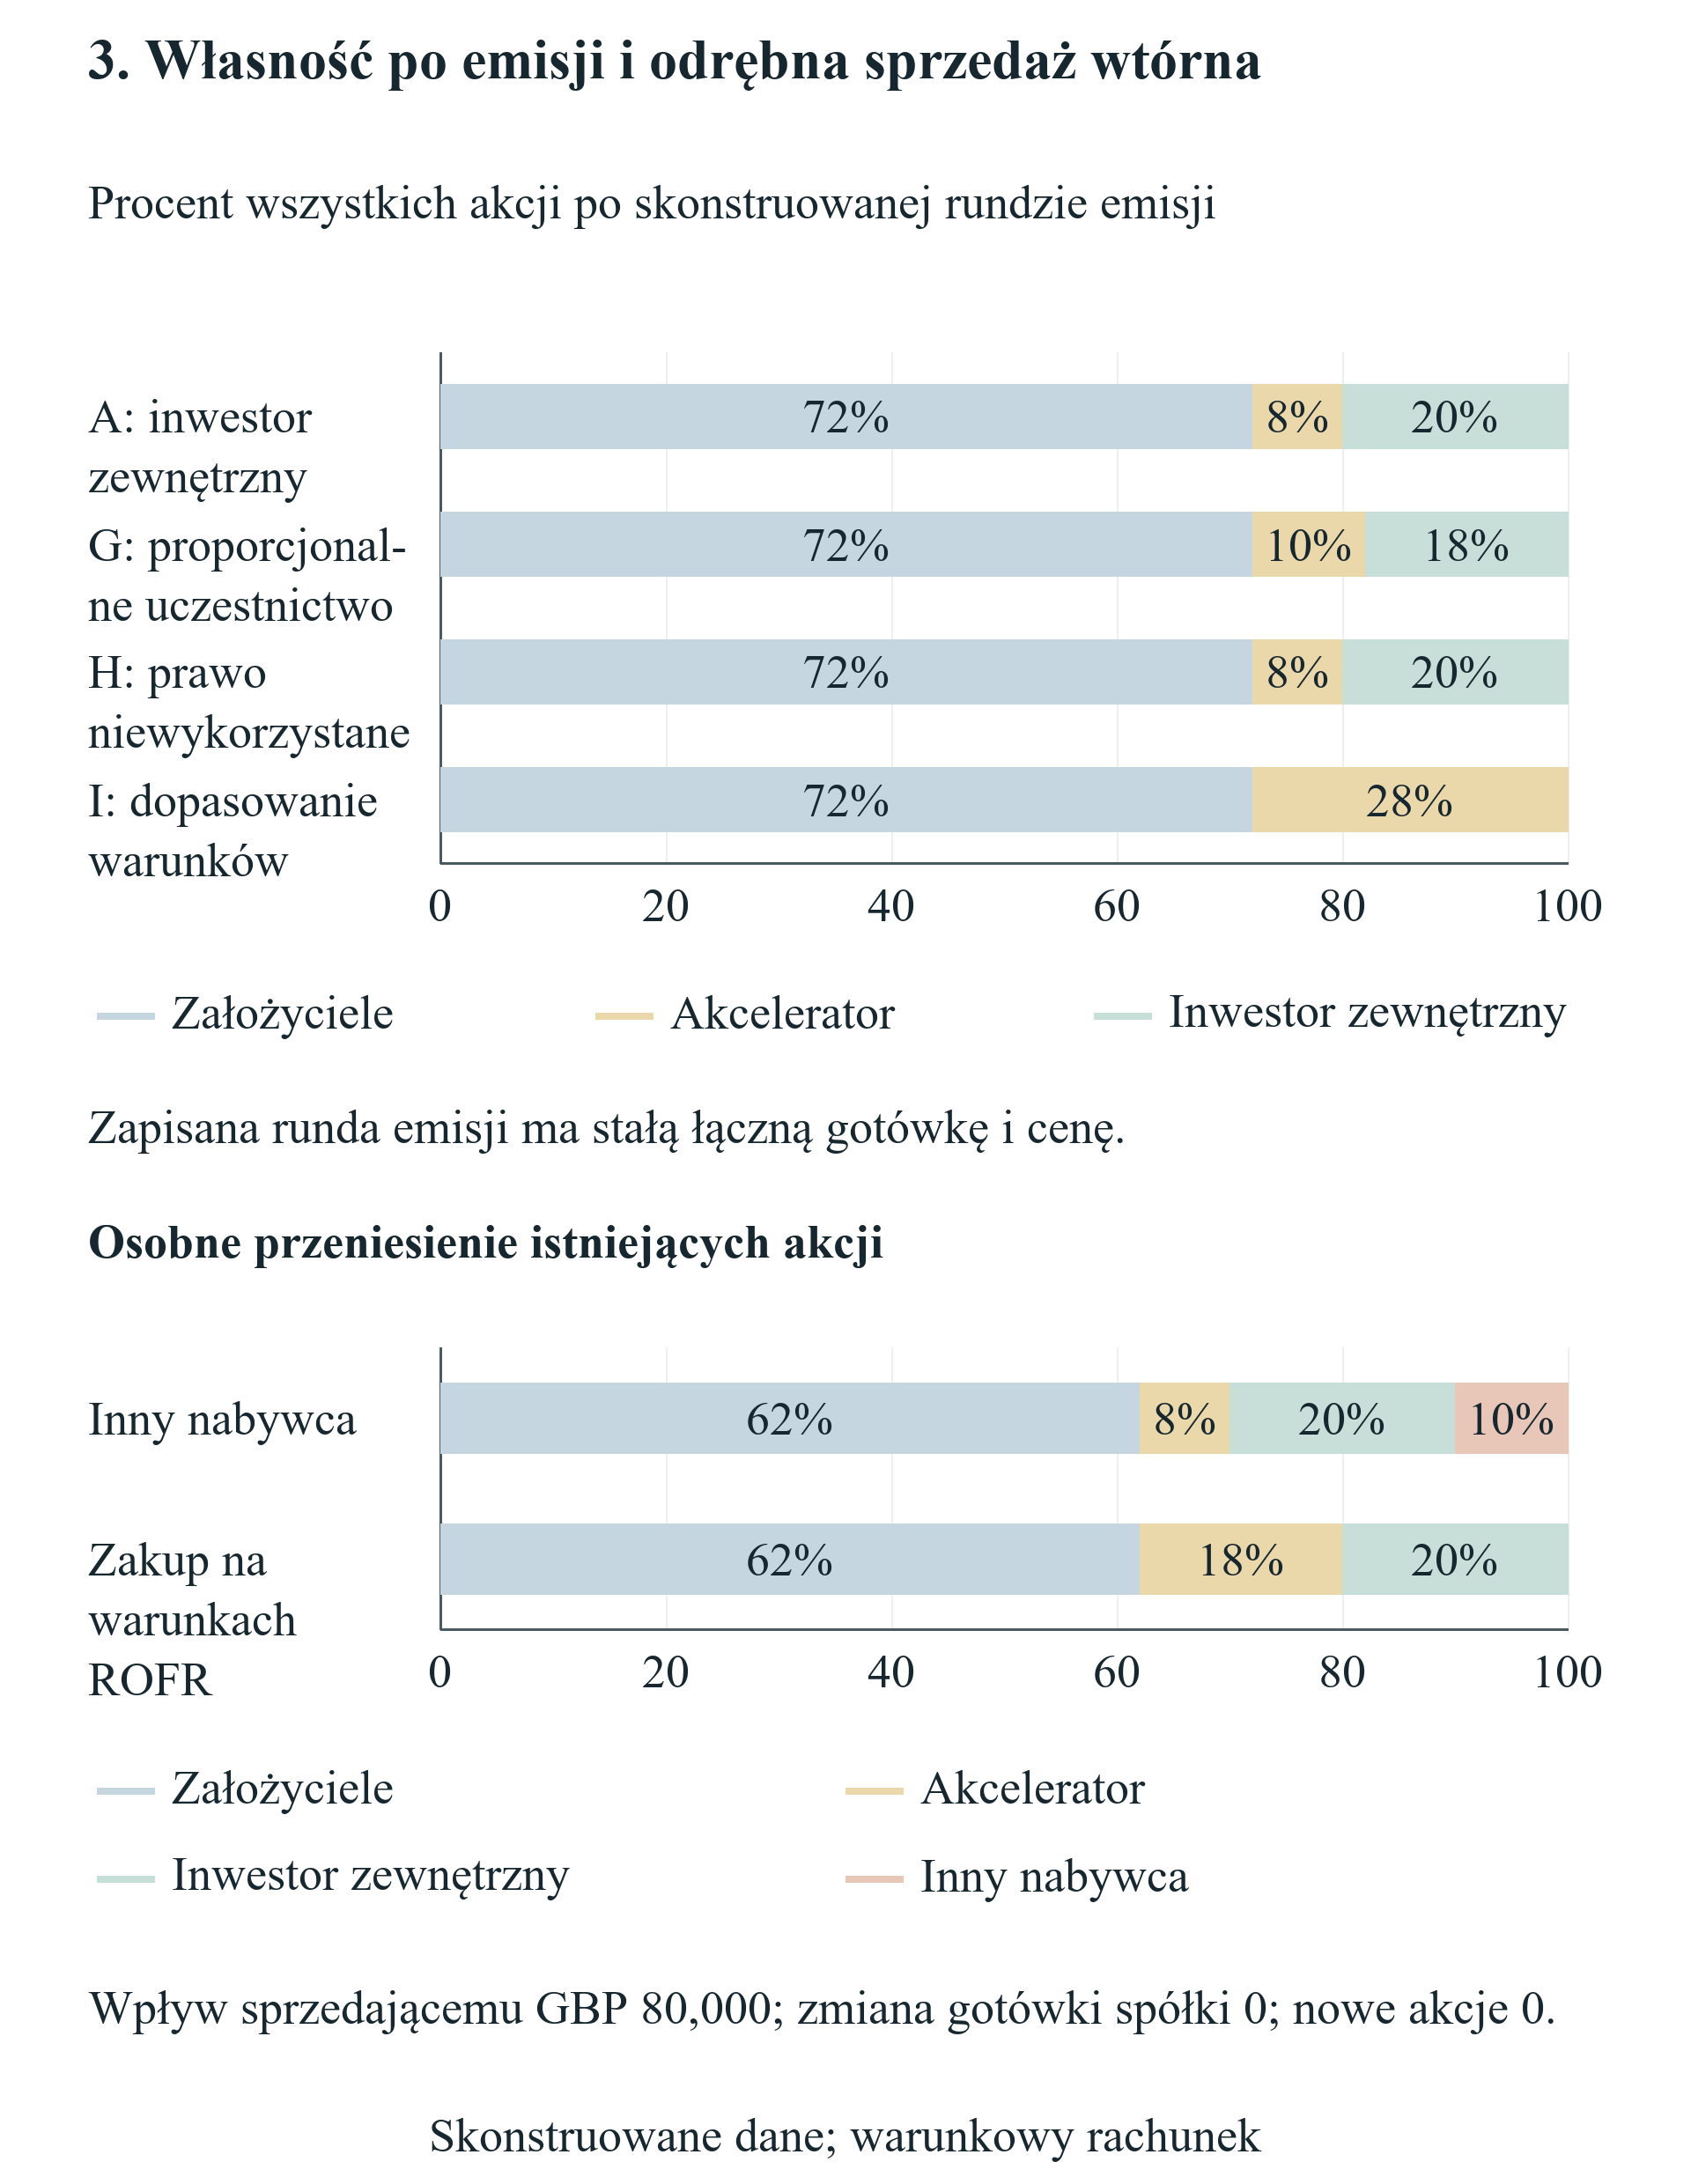
Porównanie emisji zaczyna się od tych samych 100 istniejących akcji i wyceny przed inwestycją GBP 600,000. Przyjęta cena wynosi zatem GBP 6,000 za nową akcję. Pozyskanie GBP 150,000 po tej cenie emituje 25 akcji, dając 125 po rundzie. Założyciele nadal mają pierwotne 90 akcji. Ich wynikowy udział to 90 podzielone przez 125, czyli 72 procent. Obliczenie zachowuje stałe cenę i wielkość rundy, prawa z akcji i dotychczasowe udziały. Zmiana któregokolwiek z tych warunków należy do osobno określonego porównania.
Pełne wykonanie dziesięcioprocentowego prawa proporcjonalnego uczestnictwa istniejącego inwestora dostarcza GBP 15,000 w ramach stałej rundy. Wpłata kupuje 2.5 nowej akcji. Inwestorzy zewnętrzni dostarczają GBP 135,000 i otrzymują 22.5 nowej akcji. Istniejący inwestor ma następnie 12.5 akcji, zewnętrzni inwestorzy 22.5, a założyciele 90. Końcowe procenty wynoszą odpowiednio dziesięć, osiemnaście i siedemdziesiąt dwa. Gdy uprawnienie pozostaje niewykorzystane, zewnętrzni inwestorzy zapewniają zamiast tego całe GBP 150,000. Istniejący inwestor zachowuje dziesięć akcji, czyli osiem procent po rundzie, a założyciele nadal siedemdziesiąt dwa procent.
Hipotetyczne dopasowanie całej rundy pierwotnej zmienia tożsamość subskrybenta. Istniejący inwestor dostarcza GBP 150,000 po tej samej cenie GBP 6,000 i otrzymuje wszystkie 25 nowych akcji. Jego końcowy stan to 35 akcji, czyli dwadzieścia osiem procent; założyciele znów mają siedemdziesiąt dwa procent. Wpływ gotówki do spółki i łączna liczba wyemitowanych akcji odpowiadają przypadkowi finansowania zewnętrznego. Przy tych podanych warunkach sama zmiana subskrybenta nie zmienia rozwodnienia założycieli. Wynegocjowana zmiana ceny, ładu korporacyjnego, praw uprzywilejowanych lub łącznej gotówki wymagałaby szerszej analizy papieru wartościowego i umowy.
Zdolność gotówkowa i rzeczywiste zachowanie pozostają warunkami koniecznymi. Model rejestruje uprawnienie oddzielnie od wpłaty inwestora i tworzy nowe akcje tylko za gotówkę faktycznie wpłaconą spółce w przypisanej rundzie. Prawo, którego się zrzeknięto, nie daje wpłaty subskrypcyjnej. Obiecana runda przy niewystarczającej określonej zdolności inwestorów nie tworzy zakończonego zdarzenia finansowania. Rozróżnienia te są ważne w planowaniu założyciela, ponieważ rezerwacja przydziału, deklaracja zainteresowania i opłacona subskrypcja mogą być różnymi etapami. Skonstruowany rachunek nie wycenia obietnicy jako gotówki i nie traktuje opcjonalnego uczestnictwa jako automatycznego zobowiązania do przyszłego kapitału.
Przypadek kontrolny sprzedaży wtórnej przenosi od założycieli dziesięć punktów procentowych spółki po rundzie za GBP 80,000 wypłacone im osobiście. W tej kontroli spółka nie otrzymuje nowej gotówki i nie emituje akcji. Dopasowanie wtórnego zakupu po tej samej cenie zmienia kupującego, zachowując przenoszony udział sprzedającego i jego osobisty wpływ. Ten ograniczony wynik rachunkowy nic nie mówi o prawach zgody, podatkach, ograniczeniach zbywania ani różnicach przyszłego postępowania kupującego. Te sprawy wymagają własnych dowodów. Kontrola pokazuje, dlaczego prawa dotyczącego transakcji wtórnej nie można po prostu wstawić do rejestru gotówki pozyskanej z emisji.
Każda tabela uzgodnienia udziałów powinna pokazywać akcje początkowe, gotówkę wpłaconą spółce, akcje wyemitowane po wskazanej cenie, akcje końcowe i końcowy udział. Kolumny wpłaty i emisji uzgadniają uczestnictwo inwestora z wpływem spółki. Wielkości własnościowe przypisane strategii operacyjnej naruszającej ograniczenie gotówkowe pozostają warunkowymi planowanymi wielkościami, bez twierdzenia, że spółka skutecznie zrealizowała tę strategię. Końcowy miernik majątku założycieli używa udziału własnościowego wyłącznie dla strategii z zapewnionym finansowaniem. Pozwala to sprawdzić, czy pozorny koszt praw pochodzi z rozwodnienia, utraty gotówki spółki, opóźnienia finansowania czy osobnej zmiany aktywów operacyjnych.
| Pakiet i posiadacz | Akcje przed + emisja = po | Wpłacona gotówka spółce, GBP | Udział końcowy |
|---|---|---|---|
| A; Założyciele | 90 + 0 = 90 | 0 | 72% |
| A; Istniejący inwestor | 10 + 0 = 10 | 0 | 8% |
| A; Inwestor zewnętrzny | 0 + 25 = 25 | 150,000 | 20% |
| G; Założyciele | 90 + 0 = 90 | 0 | 72% |
| G; Istniejący inwestor | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Inwestor zewnętrzny | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Założyciele | 90 + 0 = 90 | 0 | 72% |
| H; Istniejący inwestor | 10 + 0 = 10 | 0 | 8% |
| H; Inwestor zewnętrzny | 0 + 25 = 25 | 150,000 | 20% |
| I; Założyciele | 90 + 0 = 90 | 0 | 72% |
| I; Istniejący inwestor | 10 + 25 = 35 | 150,000 | 28% |
| I; Inwestor zewnętrzny | 0 + 0 = 0 | 0 | 0% |
Skonstruowana runda akcji zwykłych. Cena GBP 6,000 za nową akcję. Każdy pakiet dostarcza spółce GBP 150,000; końcowa suma akcji wynosi 125.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Runda pierwotna emituje 25 akcji po GBP 6,000 i zachowuje siedemdziesięciodwuprocentowy udział założycieli w zgodnych przypadkach. Kontrola wtórna przenosi istniejące akcje i płaci sprzedającemu; nie dostarcza gotówki spółce.
15 Opóźnienia finansowania i utrata oferty
Terminy finansowania działają przez inny kalendarz. Przyjęta runda emisji może zostać po raz pierwszy rozliczona w dniu 150 i wygasa po dniu 210. Opóźnienie procesu odracza zdarzenie gotówkowe rundy bez zmiany dat przyjęcia możliwości komercyjnych lub ceny inwestora. Jeśli spółka już zobowiązała się do możliwości A, sekwencja płatności dnia 180 staje się wiążąca. Rejestr pokazuje GBP 35,000 po dniu 90. W dniu 180 koszty operacyjne GBP 15,000 i komercyjne GBP 35,000 przypadają przed jakimkolwiek wpływem finansowania tego samego dnia. Minimum w tym momencie wynosi ujemne GBP 15,000.
Przesunięcie rozliczenia rundy na dzień 179 omija ten konkretny dołek, ponieważ GBP 150,000 jest dostępne przed zobowiązaniami dnia 180. Rozliczenie w dniu 180, przy zadeklarowanej zasadzie pierwszeństwa wypływów, przychodzi za późno, aby sfinansować wcześniejsze pośrednie saldo. Ostateczne saldo tego samego dnia po wpływie jest dodatnie, lecz uprzednio przyjęta strategia już nie przeszła testu finansowania. Rozróżnienie jest ważne dla prawa umownego pochłaniającego czas bez zmiany ceny subskrypcji. Spółka powinna określić rzeczywisty mechanizm rozliczenia i priorytety płatności, zanim użyje porównania dni kalendarzowych jako dowodu dostępnej płynności.
Spółka może także zmienić strategię komercyjną, gdy informacja o terminach jest dostępna przed zobowiązaniem. Możliwość B nie ma płatności komercyjnej w dniu 180 i pozostaje możliwa do sfinansowania przy przyjętym rozliczeniu rundy tego dnia. Wybór B omija więc naruszenie gotówkowe właściwe dla A, rezygnując z większego zakładanego wkładu netto A. Porównanie optymalnych strategii z zapewnionym finansowaniem może pokazać tę zmianę. Obliczenie rekompensaty dla wcześniej zobowiązanej A odpowiada na węższe pytanie i zachowuje A jako wymaganą strategię. Pokazanie obu ujawnia, czy koszt prawa odzwierciedla potrzebę zastrzyku gotówki, wykonalną adaptację lub nieodwracalne wcześniejsze zobowiązanie.
Hipotetyczny przypadek prawa pierwszej oferty określa daty zaproszenia, odpowiedzi i zewnętrznej oferty przed planowanym rozliczeniem. Przyjęta odmowa pozwala uzyskać te same środki zewnętrzne w dniu 150. Przy tych dokładnych datach procesu i stałych warunkach etykieta pierwszej oferty nie ma odrębnego skutku pieniężnego. Hipotetyczny przypadek opóźnienia prawa dopasowania warunków określa natomiast późniejsze rozliczenie zewnętrzne. Późniejsza data wraz z rejestrem tworzy skutek finansowania. Żaden eksperyment nie ustala uniwersalnego skutku prawa pierwszej oferty lub pierwokupu; obszar działania, mechanizm zawiadomień, odpowiedź inwestora i ostateczna oferta wyznaczają rachunek konkretnej spółki.
Zwolnienie ograniczenia pozyskania finansowania w dniu 211 przekracza przyjęte wygaśnięcie oferty. Model nie rejestruje wtedy ukończonej rundy, wpływu finansowania do spółki ani nowych akcji z tej rundy. Przy podanej początkowej płynności i kalendarzu wydatków żadna główna strategia komercyjna nie pozostaje w tym przypadku finansowana przez cały horyzont. Końcowe porównanie majątku założycieli jest niedostępne. Diagnostycznej sumy aktywów i gotówki nie można podać jako osiągniętego rezultatu, a wygasłej oferty traktować jako pieniędzy, które po prostu przyszły dzień później. Nowy inwestor lub awaryjna pożyczka stanowiliby nowy, wymagający dowodów scenariusz finansowania.
Praktyczna analiza powinna łączyć każde postanowienie procesowe z ostatnią użyteczną datą wpływu gotówki. Spółka może żądać określonego okresu odpowiedzi, automatycznego wygaśnięcia okna negocjacji, zrzeczenia się prawa dla danej transakcji lub dowodu zapewnionego finansowania pomostowego. Każda propozycja potrzebuje rzeczywistych dokumentów i ekonomiki. Oprocentowane finansowanie pomostowe dodaje koszt i zobowiązanie spłaty; nowy kapitał zmienia udziały; wpłata sponsora inaczej rozkłada skutki. Ramy zachowują te alternatywy osobno, aby organ decyzyjny widział, jaka zmiana umowy lub sfinansowany papier wartościowy wspiera proponowaną ścieżkę naprawy.
| Pakiet | Wybrana strategia | Miernik założycieli, GBP | Minimum gotówki, GBP |
|---|---|---|---|
| G: Pełne dobrowolne uczestnictwo proporcjonalne | A | 637,200 | 20,000 |
| H: Niewykorzystane prawo uczestnictwa | A | 637,200 | 20,000 |
| I: Dopasowanie warunków emisji | A | 637,200 | 20,000 |
| J: Odmowa pierwszej oferty; terminowa gotówka | A | 637,200 | 20,000 |
| K: Proces dopasowania; gotówka w dniu 180 | B | 612,000 | 20,000 |
| L: Zwolnienie finansowania po wygaśnięciu oferty | Brak strategii z zapewnionym finansowaniem | Niedostępne | Niedostępne |
Wszystkie wartości skonstruowano w GBP; nie deklaruje się kalibracji programu ani wyniku empirycznego. Pakiet bez zapewnionego finansowania nie ma osiągniętego miernika końcowego. Minimum gotówki odnosi się do wybranej strategii.
16 Progi rekompensaty i początkowa płynność
Pytanie o rekompensatę wymaga określonego odbiorcy, daty oraz wpływu na finansowanie. Tutaj zewnętrzny sponsor wpłaca nieujemną kwotę do spółki przed sprawdzeniem salda początkowego. Wpłata nie tworzy papieru wartościowego, zachowuje udział założycieli i nie zmienia późniejszych kosztów, wpływów, uprawnień ani warunków finansowania. Eksperyment szuka najmniejszej takiej wpłaty, która zapewnia finansowanie dopuszczalnej strategii i osiąga określony poziom odniesienia majątku założycieli. Warunki celowo ograniczają interpretację. Nie opisują nowej inwestycji kapitałowej, osobistego wkładu gotówkowego założyciela ani rekompensaty po niewykonaniu zobowiązania.
Dla każdej prawnie dopuszczalnej strategii potrzeba płynności jest kwotą niezbędną do podniesienia jej najniższego nieuzupełnionego salda gotówki do określonej granicy, z dolnym ograniczeniem zero. Wymóg majątkowy porównuje miernik odniesienia założycieli z diagnostycznym wyrazem wolnym afinicznego wyrażenia strategii i dzieli różnicę przez dodatni udział założycieli. Dopłata strategii jest największą z wartości: zero, wymagana płynność oraz ten próg ekonomiczny. Następnie obliczenie porównuje wszystkie dozwolone strategie i wybiera najmniejszą wykonalną dopłatę. Oddzielne zachowanie ekonomicznego progu ze znakiem pokazuje, kiedy strategia przekracza już poziom odniesienia przed wpłatą.
Diagnostyczny wyraz wolny ma ograniczoną rolę matematyczną. Jest końcowym wyrażeniem aktywów i gotówki strategii przy zerowej rekompensacie, pomnożonym przez planowany udział założycieli, także gdy wcześniejsze naruszenie gotówkowe uniemożliwia jej sfinansowanie. Dostarcza wyrazu wolnego funkcji afinicznej potrzebnego do rozwiązania dopłaty przed początkiem. Nie jest przedstawiany jako osiągnięty majątek założycieli. Po obliczeniu rekompensaty eksperyment ponownie sprawdza każde pośrednie saldo i warunek majątkowy strategii z rekompensatą. Proponowana wpłata przechodzi wyłącznie wtedy, gdy rzeczywista ścieżka po dopłacie spełnia oba testy.
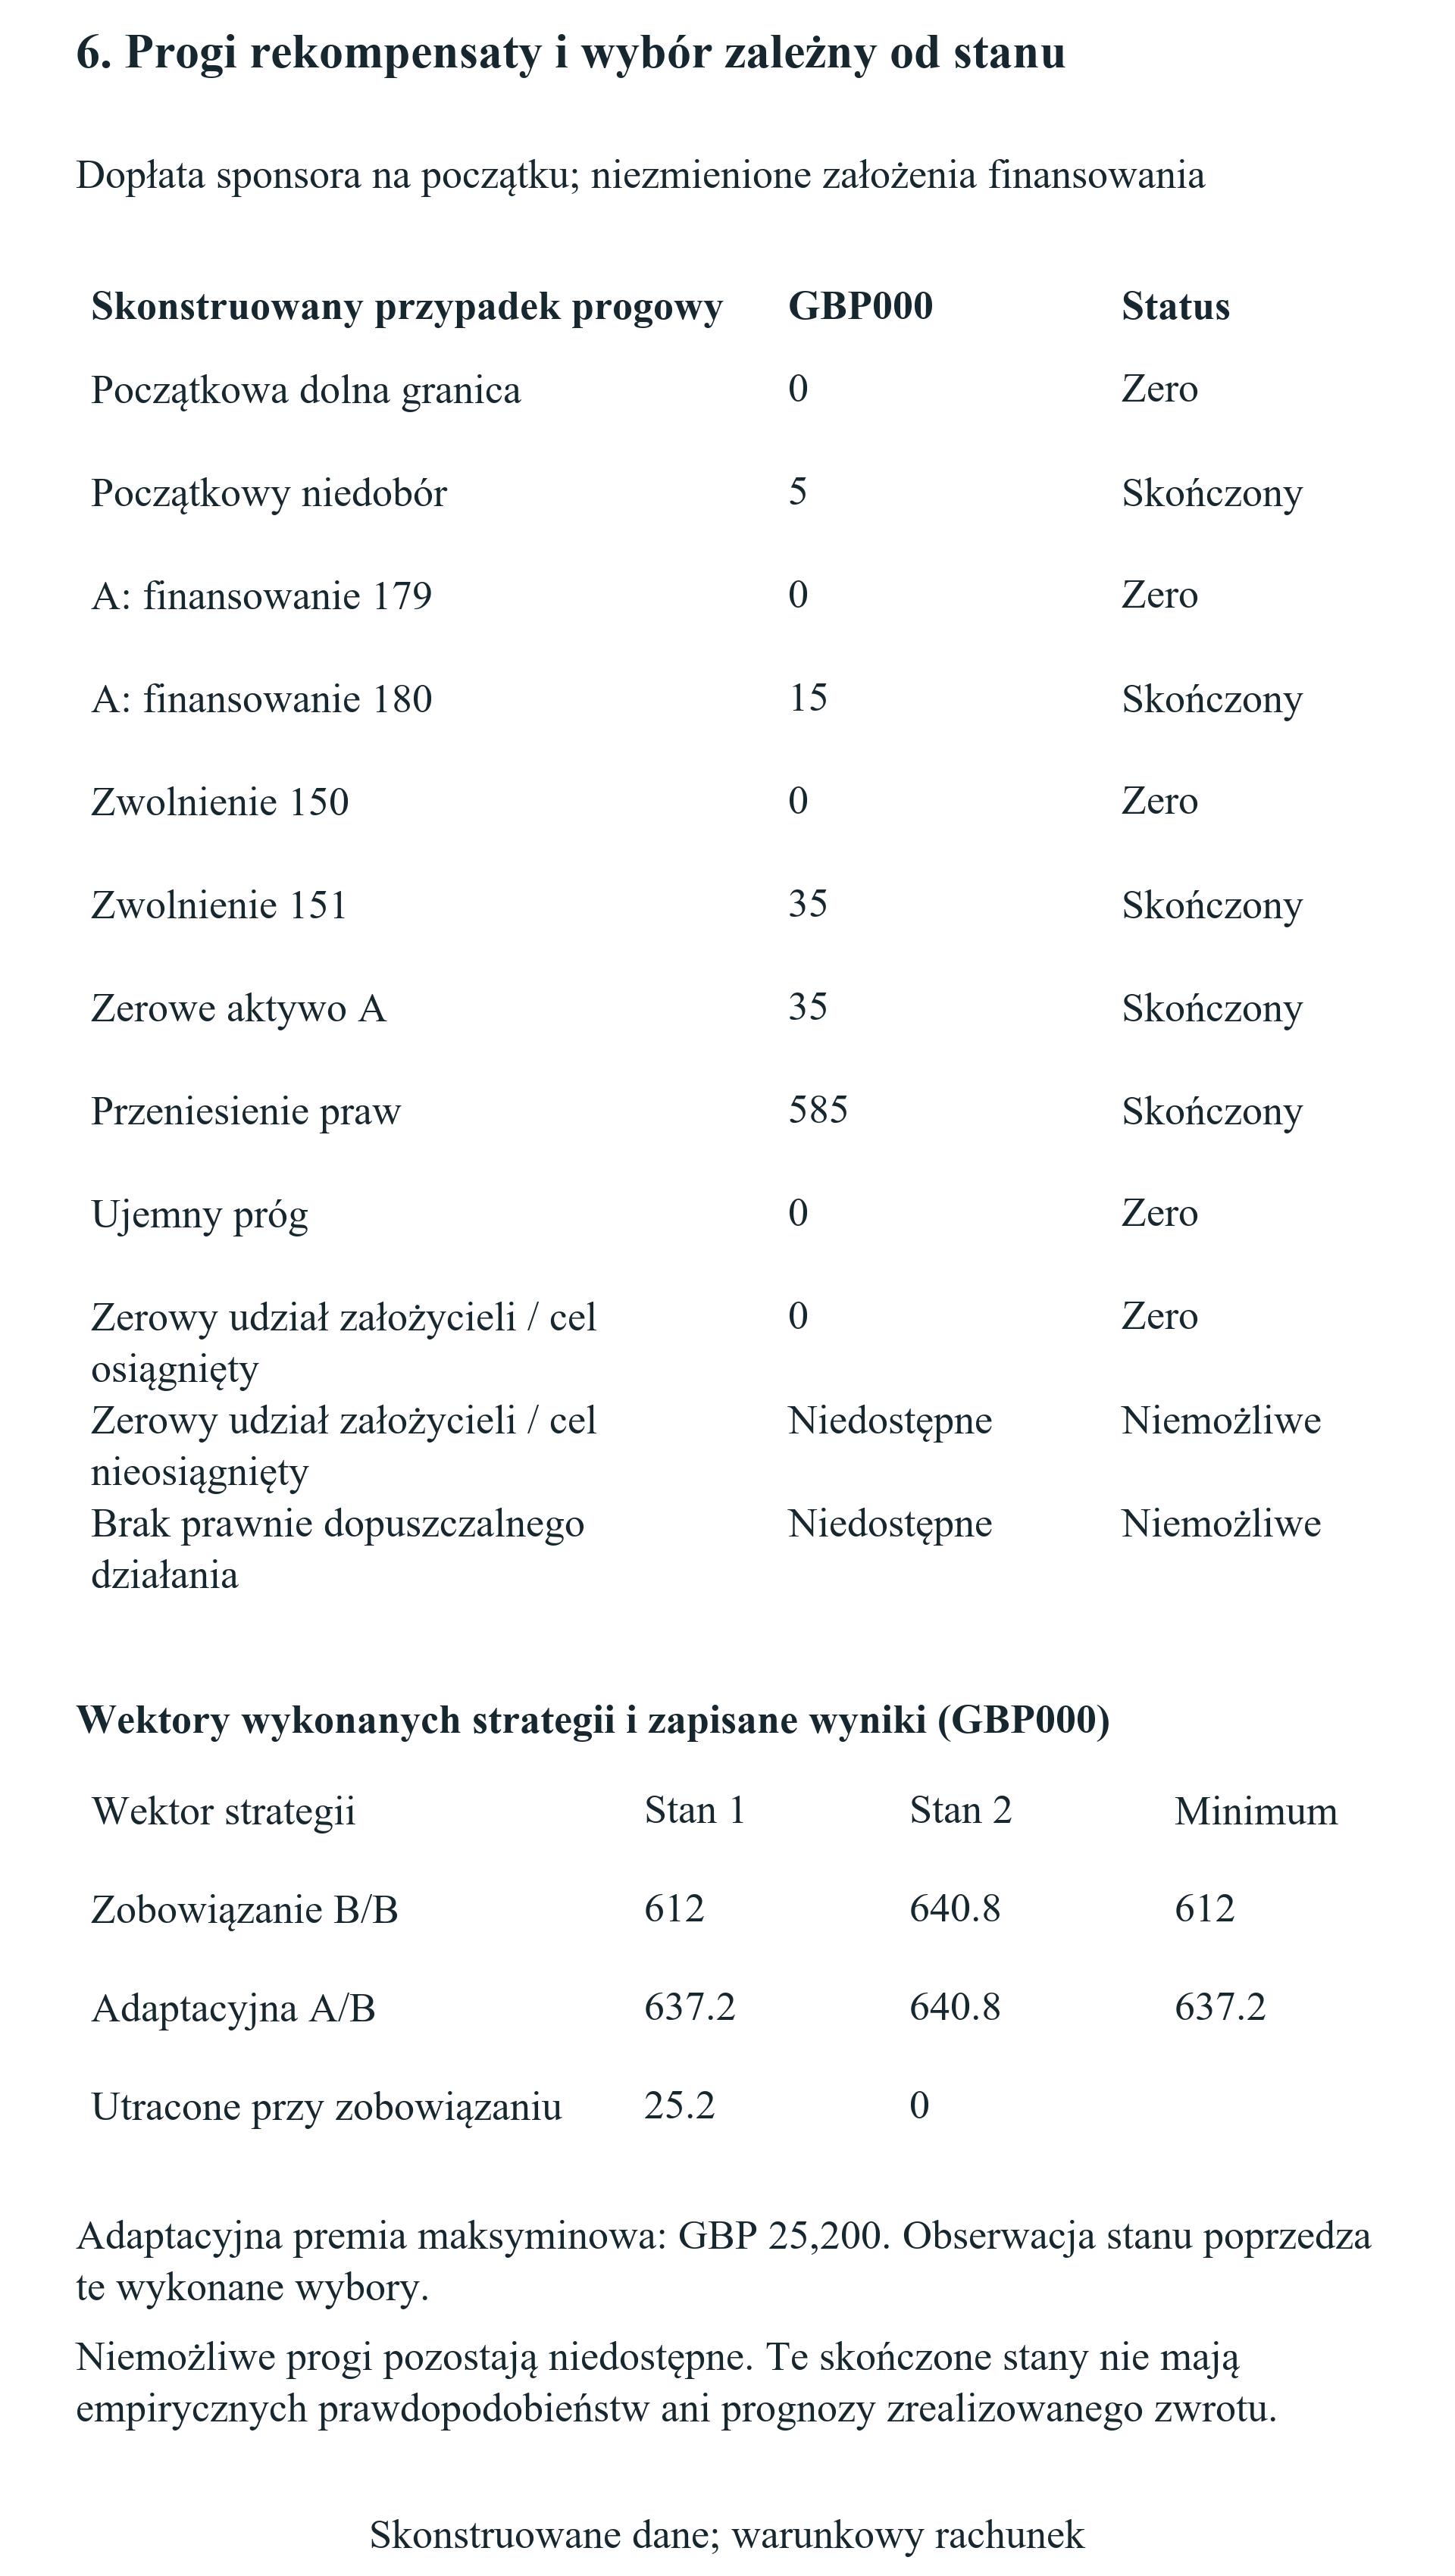
Kontrola terminów z wymaganą A potrzebuje GBP 15,000 przed początkiem, gdy finansowanie wpływa w dniu 180. Ta wpłata podnosi wiążące pośrednie saldo dokładnie do zera. Porównanie zwolnienia po terminie wymaga GBP 35,000 do spółki, aby odtworzyć nieograniczony majątkowy poziom odniesienia założycieli podczas realizacji B. Ta kwota jest większa niż różnica GBP 25,200 na poziomie założycieli, ponieważ posiadają oni siedemdziesiąt dwa procent spółki. W przypadku przeniesienia praw przywrócenie tego samego poziomu przez przyjęty kanał spółki wymaga GBP 585,000. Porównanie odzwierciedla założone brakujące aktywa dziedzin i wkład komercyjny, wraz z zachowanymi aktywami bazowymi oraz gotówką.
Niektóre kontrole dają jakościowo inne odpowiedzi. Początkowe saldo ujemne GBP 5,000 wymaga co najmniej GBP 5,000 przed dowolnym późniejszym wpływem dnia zerowego, nawet jeśli ten wpływ jest duży. Spółka z zerowym udziałem założycieli nie poprawi tego konkretnego miernika ich majątku przez gotówkę spółki. Jeżeli poziom odniesienia już wynosi zero, płynność nadal można naprawić; dodatni poziom majątku założycieli jest przez ten kanał niemożliwy. Przypadek wymagający działania komercyjnego i jednocześnie zakazujący wszystkich działań nie ma dopuszczalnej strategii. Większa wpłata gotówki nie usuwa tego logicznego ograniczenia.
Skończony próg należy interpretować wraz z wiążącym warunkiem i wybraną strategią. Przy zmianie parametru minimalna wpłata może przełączyć strategię, więc rozwiązanie tylko dla początkowo preferowanego projektu może zawyżyć rekompensatę. Wymagane finansowanie przedstawione w pełnych funtach zaokrągla się w górę, zachowując dokładne wartości wymierne w obliczeniach. Rzeczywiste negocjacje wymagają ustalenia podatkowego, prawnego, księgowego i dotyczącego papierów wartościowych traktowania wpłaty przed użyciem jej jako propozycji ugody. Skonstruowane progi dają audytowalną odpowiedź dla konkretnego mechanizmu wpłaty; inne mechanizmy rekompensaty potrzebują własnych równań i warunków potwierdzonych dokumentami.
| Pytanie | Wybrana strategia | Wpłata początkowa, GBP | Wynik |
|---|---|---|---|
| Początek zero; równość z dolną granicą | Odstąpienie | 0 | Zero |
| Początkowy niedobór przed wpływem | Odstąpienie | 5,000 | Skończony |
| Wymagana A; runda dzień 179 | A | 0 | Zero |
| Wymagana A; runda dzień 180 | A | 15,000 | Skończony |
| Zwolnienie w terminie; zgodny majątek | A | 0 | Zero |
| Zwolnienie po terminie; zgodny majątek | B | 35,000 | Skończony |
| Brak końcowego aktywa dziedziny A; zgodny majątek | B | 35,000 | Skończony |
| Przeniesienie praw; zgodny majątek | Odstąpienie | 585,000 | Skończony |
| Ujemny próg majątkowy ze znakiem | A | 0 | Zero |
| Zerowy udział założycieli; cel zero | Odstąpienie | 0 | Zero |
| Zerowy udział założycieli; dodatni cel | Żadna strategia nie osiąga celu | Niedostępne | Niemożliwe |
| Wymagane działanie; pusty dozwolony zestaw | Brak dopuszczalnej strategii | Niedostępne | Niemożliwe |
Skonstruowane środki sponsora wpływają przed początkiem i nie zmieniają udziałów ani innych warunków. Wyniku niemożliwego nie można naprawić tym kanałem. Zachowuje się dokładne kwoty; wymagane finansowanie w pełnych funtach w razie potrzeby zaokrągla się w górę.
17 Wrażliwość na terminy i zachowane aktywa
Eksperymenty jednoczynnikowe zmieniają pojedynczy zadeklarowany parametr w określonym pakiecie. Pięć dat zwolnienia sprawdza granicę możliwości; pięć sald początkowych sprawdza dołek gotówki opóźnionego finansowania; pięć wartości kontynuacyjnych dziedziny A sprawdza dopasowany koszt wyłączenia aktywa; pięć ułamków wykonania proporcjonalnego uczestnictwa sprawdza podział w stałej rundzie. Dwadzieścia obserwacji to skonstruowane wiersze scenariuszy. Ich rozstaw nie daje częstości empirycznej ani rozkładu prawdopodobieństwa. Celem jest ustalenie parametru osiągającego operacyjną granicę oraz stałych założeń wyjaśniających niezmienny wynik.
Seria dat zwolnienia obejmuje dzień zerowy, 120, 150, 151 i 211. Pierwsze trzy zachowują możliwość A przy regule terminu przyjęcia liczonego włącznie. Dwie ostatnie usuwają A, pozostawiając niezmienione uprawnienie i terminy dziedziny B. Przypadki te wybierają więc tę samą alternatywę przy innych stałych założeniach. Płaskie odcinki i stopień wynikają z podanego zestawu. Rzeczywisty rejestr możliwości powinien uwzględniać potwierdzone daty wygaśnięcia i zależności. Ekstrapolacja stopnia na nieobserwowany portfel klientów wymagałaby nowych dowodów i mogłaby istotnie zmienić preferowaną strategię.
Seria początkowej gotówki używa sald zero, GBP 5,000, GBP 20,000, GBP 35,000 i GBP 50,000 przy finansowaniu opóźnionym do dnia 180. Zachowuje wszystkie prawnie dopuszczalne strategie i ich testy gotówki, pokazując, gdzie zmienia się wybrane działanie z zapewnionym finansowaniem. Strategia z uprzednim zobowiązaniem do A wymaga początkowej płynności GBP 35,000 przy tej regule opóźnionego rozliczenia; standardowe początkowe GBP 20,000 jest o GBP 15,000 niższe. Wynik optymalnej strategii może być inny, ponieważ pozostają odstąpienie lub B. Wynik musi zachować te rozróżnienia strategii, bez zastępowania całego pakietu dołkiem gotówkowym jednego projektu.
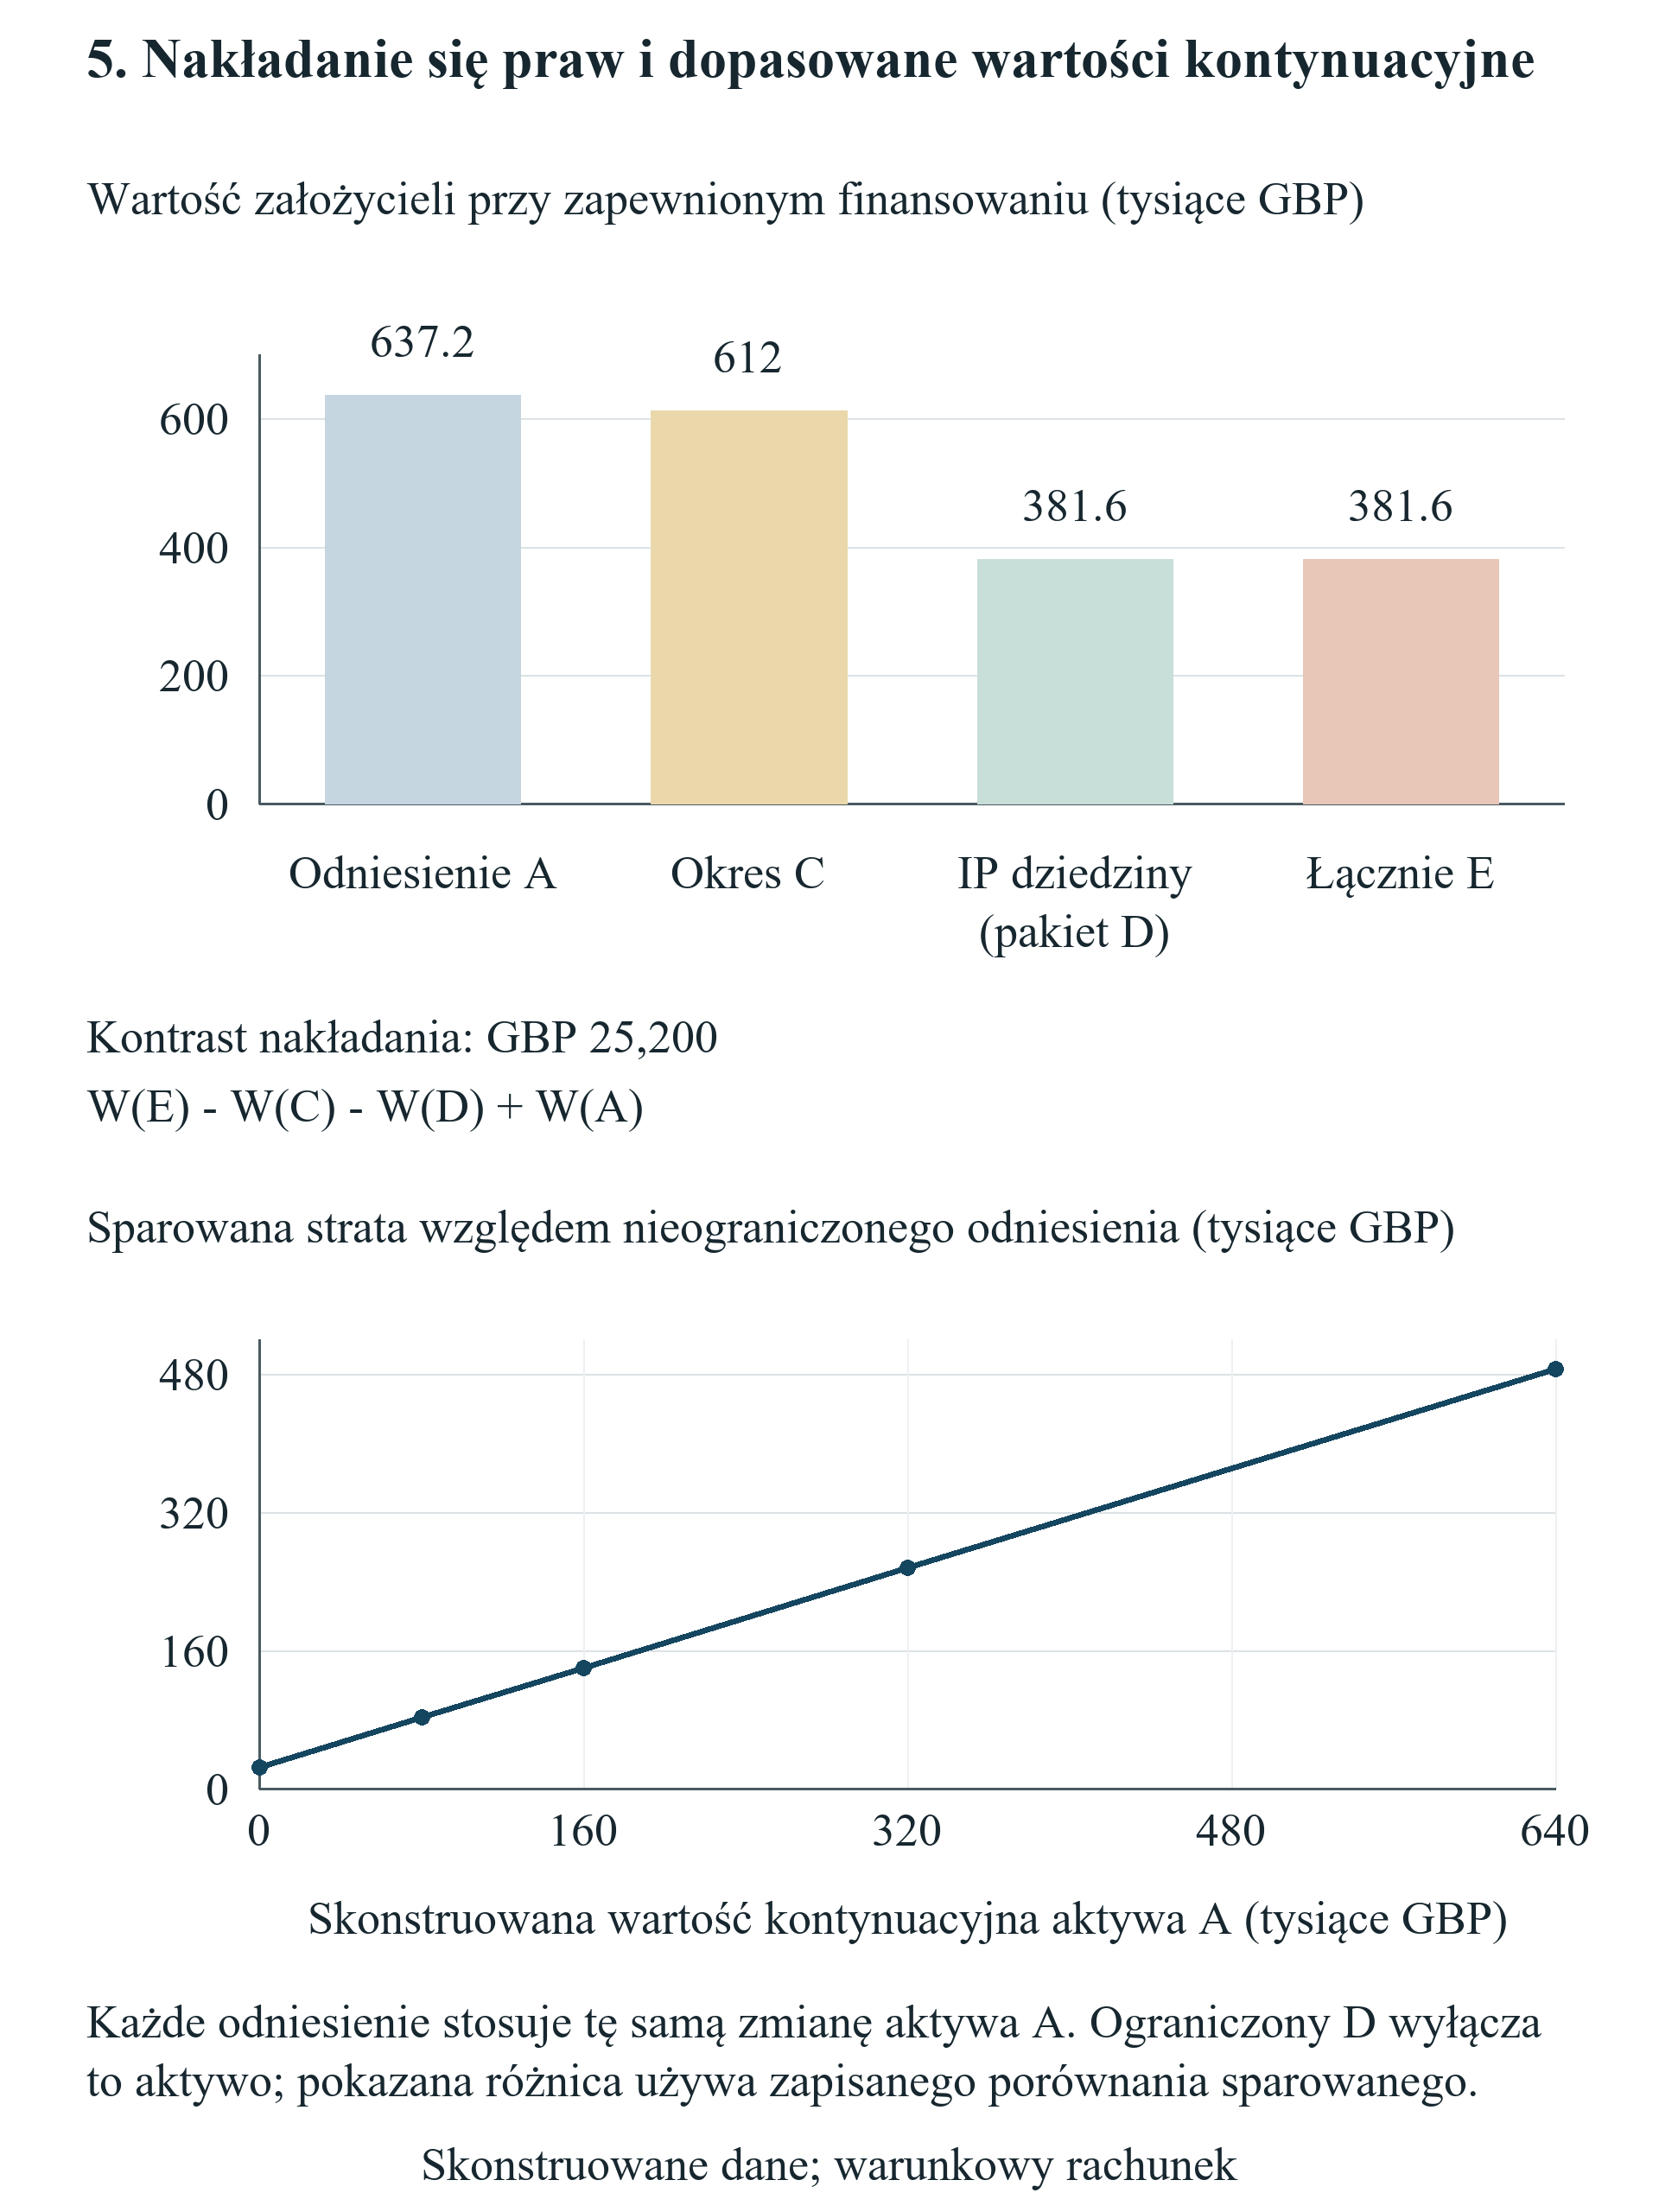
Seria wartości kontynuacyjnej dziedziny A używa zero, GBP 80,000, GBP 160,000, GBP 320,000 i GBP 640,000. Każdą wartość stosuje się zarówno do nieograniczonego odniesienia, jak i pakietu ograniczającego dziedzinę A. Sam ograniczony pakiet zachowuje aktywa bazowe i dziedzinę B, więc jego wartość jest niezmienna względem wyłączonego skalara dziedziny A. Dopasowana różnica zmienia się, ponieważ nieograniczony pakiet zachowuje tę dziedzinę. Takie parowanie mierzy zamierzoną wrażliwość praw do aktywów, nie naruszając granicy aktywów samego ograniczenia. Tabela pokazująca tylko wartości ograniczone byłaby testem niezmienności i nie określałaby zmiany kosztu ograniczenia.
Wykonanie proporcjonalnego uczestnictwa zmienia się od zera przez jedną czwartą, połowę i trzy czwarte do pełnego wykonania przyjętego prawa. Zewnętrzna subskrypcja dostosowuje się w tej samej rundzie GBP 150,000. Przy niezmienionych cenie, wielkości i warunkach papieru udział założycieli i finansowanie spółki są stałe. Zmieniają się przydziały istniejącego i zewnętrznych inwestorów. Ta niezmienność sprawdza arytmetykę transakcji. Nie uzasadnia twierdzeń o negocjacjach cen, wypieraniu, wyborze inwestorów lub zdolności finansowania na rzeczywistym rynku. Takie skutki wymagają dodatkowych warunków, obserwowanego zachowania i osobnego porównania.
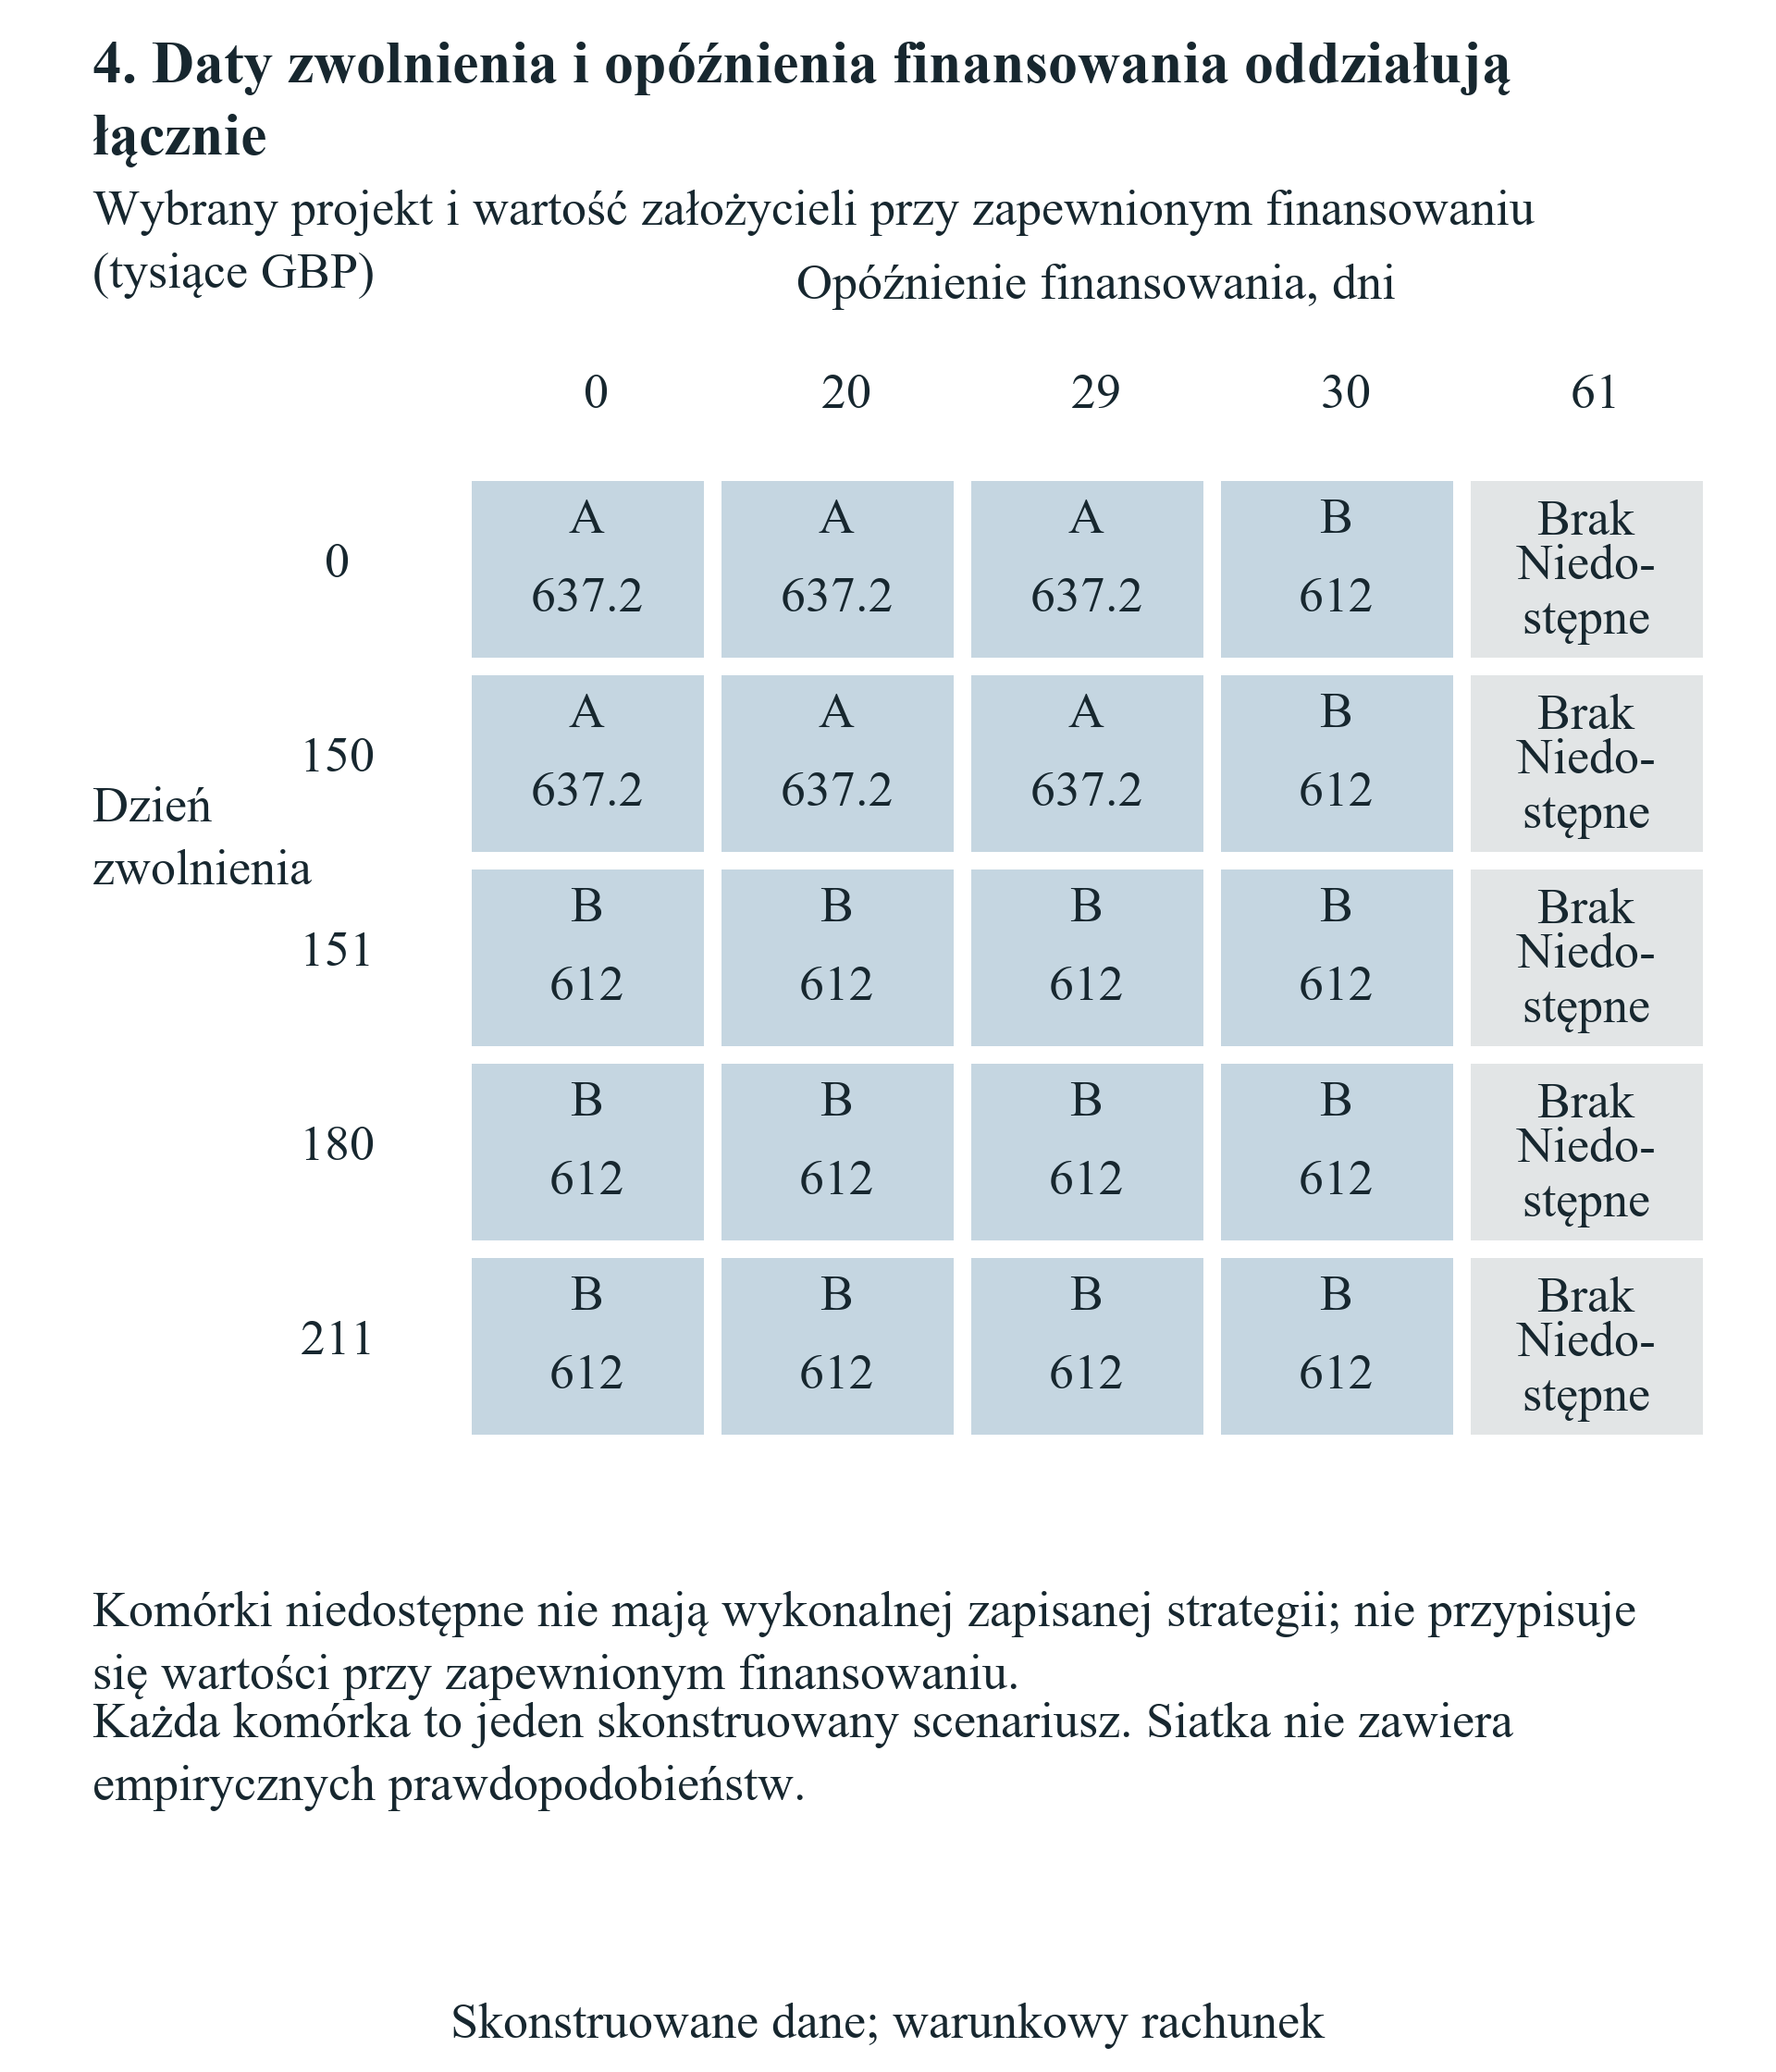
Siatka interakcji krzyżuje pięć dat zwolnienia komercyjnego z opóźnieniami finansowania zero, dwadzieścia, dwadzieścia dziewięć, trzydzieści i sześćdziesiąt jeden dni. Wskazuje strategię z zapewnionym finansowaniem w każdej z dwudziestu pięciu komórek i pozostawia wartość końcową niedostępną tam, gdzie żadnej strategii nie można sfinansować. Ostatnie opóźnienie przekracza przyjęte wygaśnięcie oferty finansowania. Siatka jest deterministyczną mapą określonych możliwości, praw i warunków gotówkowych, bez interpretacji rozkładowej. Praktycznie wskazuje, które daty najpierw wymagają negocjacji lub dowodów finansowania. Nie prognozuje częstości, z jaką umowa akceleratora umieściłaby spółkę w konkretnej komórce.
| Zmieniany parametr | Wybrana strategia | Miernik założycieli, GBP | Strata względem sparowanego odniesienia, GBP |
|---|---|---|---|
| Zwolnienie A dzień 0 | A | 637,200 | Nie to porównanie |
| Zwolnienie A dzień 120 | A | 637,200 | Nie to porównanie |
| Zwolnienie A dzień 150 | A | 637,200 | Nie to porównanie |
| Zwolnienie A dzień 151 | B | 612,000 | Nie to porównanie |
| Zwolnienie A dzień 211 | B | 612,000 | Nie to porównanie |
| Opóźniona runda; początkowa gotówka 0 | B | 597,600 | Nie to porównanie |
| Opóźniona runda; początkowa gotówka 5,000 | B | 601,200 | Nie to porównanie |
| Opóźniona runda; początkowa gotówka 20,000 | B | 612,000 | Nie to porównanie |
| Opóźniona runda; początkowa gotówka 35,000 | A | 648,000 | Nie to porównanie |
| Opóźniona runda; początkowa gotówka 50,000 | A | 658,800 | Nie to porównanie |
| Sparowane aktywo dziedziny A 0 | B | 381,600 | 25,200 |
| Sparowane aktywo dziedziny A 80,000 | B | 381,600 | 82,800 |
| Sparowane aktywo dziedziny A 160,000 | B | 381,600 | 140,400 |
| Sparowane aktywo dziedziny A 320,000 | B | 381,600 | 255,600 |
| Sparowane aktywo dziedziny A 640,000 | B | 381,600 | 486,000 |
| Wykonanie proporcjonalnego prawa 0 | A | 637,200 | Nie to porównanie |
| Wykonanie proporcjonalnego prawa 1/4 | A | 637,200 | Nie to porównanie |
| Wykonanie proporcjonalnego prawa 1/2 | A | 637,200 | Nie to porównanie |
| Wykonanie proporcjonalnego prawa 3/4 | A | 637,200 | Nie to porównanie |
| Wykonanie proporcjonalnego prawa 1 | A | 637,200 | Nie to porównanie |
Wszystkie wartości skonstruowano w GBP; nie deklaruje się kalibracji programu ani wyniku empirycznego. Dla pięciu wierszy aktywów strata jest nieograniczonym odniesieniem z tą samą zmianą parametru minus pakiet ograniczony; sama ograniczona wartość aktywów jest niezmienna.
| Dzień zwolnienia A | Opóźnienie 0 | Opóźnienie 20 | Opóźnienie 29 | Opóźnienie 30 | Opóźnienie 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Bez zapewnionego finansowania |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Bez zapewnionego finansowania |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Bez zapewnionego finansowania |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Bez zapewnionego finansowania |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Bez zapewnionego finansowania |
Każda komórka podaje wybraną strategię i skonstruowany miernik założycieli w GBP. Opóźnienie liczy się od dnia rundy 150. Opóźnienie sześćdziesięciu jeden dni przekracza termin oferty dnia 210. Nie przypisuje się prawdopodobieństw.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Opóźnienia finansowania liczy się od dnia 150. Każda komórka stosuje pełny prawnie dozwolony zestaw i rejestr gotówki. Niedostępnemu wynikowi przy zapewnionym finansowaniu nie przypisuje się zerowego majątku końcowego. Siatka nie ma rozkładu prawdopodobieństwa.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Skonstruowane mierniki założycieli w GBP. Łączna interakcja ze znakiem wynosi GBP 25,200. W analizie aktywów tę samą wartość dziedziny A zmienia się w obu pakietach; pakiet ograniczony wyłącza to aktywo i pozostaje niezmienny.
18 Informacja i wartość zachowania wyboru
Odrębny eksperyment informacyjny pyta, czy spółka korzysta na zachowaniu wyboru do chwili uzyskania istotnych informacji komercyjnych. Spółka może zobowiązać się do A lub B na początku albo zachować możliwość wyboru w dniu 120. W tym eksperymencie stan komercyjny obserwuje się w dniu 120 przed oboma terminami przyjęcia. Pierwszy stan zachowuje wpływ A GBP 140,000 i B GBP 90,000. W drugim wpływ A wynosi GBP 70,000, a B GBP 130,000. Wszystkie pozostałe podane dane komercyjne, finansowania i własności pozostają stałe.
Żadnemu stanowi nie przypisuje się prawdopodobieństwa. Zadeklarowane kryterium decyzji to maksymin: porównuje się najmniejszy wynik majątkowy założycieli dostępny przy każdej dopuszczalnej strategii. Strategia zobowiązana stosuje to samo działanie komercyjne w obu stanach. Strategia adaptacyjna może wybrać inne działanie po obserwacji stanu, pod warunkiem jego dalszej dopuszczalności prawnej i zapewnionego finansowania. Premia elastyczności jest różnicą maksyminowych wartości strategii adaptacyjnej i zobowiązanej. To wielkość reguły decyzyjnej w skończonych scenariuszach. Nie jest oczekiwanym zwrotem, rynkową ceną opcji ani statystycznie oszacowanym skutkiem udziału w akceleratorze.
Przy podanym terminowym finansowaniu A daje miernik założycieli GBP 637,200 w pierwszym stanie i GBP 586,800 w drugim. B daje odpowiednio GBP 612,000 i GBP 640,800. Najlepsza zobowiązana strategia maksyminowa wybiera B z miernikiem najgorszego stanu GBP 612,000. Strategia adaptacyjna wybiera A w pierwszym stanie i B w drugim, z miernikiem najgorszego stanu GBP 637,200. Wynikowa maksyminowa premia elastyczności wynosi GBP 25,200. Wynik zachowuje pełne wektory i wybrane działania, aby można było odtworzyć skalarne porównanie.
Utracona nadwyżka według stanów daje opis uzupełniający. Strategia zobowiązana do B traci GBP 25,200 względem najlepszej wykonalnej strategii w pierwszym stanie i zero w drugim. Wykonana strategia adaptacyjna traci zero w obu przy podanym czasie informacji. To różnice względem wykonalnego poziomu odniesienia każdego stanu, bez ważenia prawdopodobieństwami. Organ decyzyjny wybierający inne kryterium ryzyka może preferować inną strategię. Powinien podać kryterium i porównać te same wykonalne wektory wyników, włączając pominięte w eksperymencie pieniężnym ograniczenia strategiczne, prawne i płynnościowe.
Dwie kontrole sprawdzają interpretację. W kontroli bez informacji ujawnienie następuje po terminach możliwości, więc spółka nie może uzależnić wykonanego wyboru od zaobserwowanego stanu. Najlepsze wyniki dla poszczególnych stanów pozostają diagnostycznymi poziomami odniesienia, a wykonana elastyczność nie korzysta z niedostępnej informacji. W kontroli jednego działania dopuszczalna jest tylko A; obserwacja stanu nie tworzy alternatywnego wyboru komercyjnego. Jej premia elastyczności także wynosi zero. Obie kontrole zachowują różnicę między informacją istniejącą gdzieś w eksperymencie a informacją, którą decydent może wykorzystać w wymaganej dacie decyzji.
Wniosek umowny zależy zarówno od dostępu, jak i czasu. Ograniczenie wymuszające wczesne zobowiązanie może odebrać możliwość działania na podstawie późniejszych dowodów. Zwolnienie dostarczone po wygaśnięciu wszystkich istotnych ofert nie przywraca tego prawa decyzji w tym samym zbiorze możliwości. Założyciel analizujący postanowienie powinien ustalić oczekiwaną informację, datę obserwacji, decyzję, którą mogłaby zmienić, i koszt zachowania alternatywy. Ten przykład dwóch stanów jawnie ustala zależności. Rzeczywista wycena wymaga potwierdzonych stanów, kryteriów decyzji i rozwiązań finansowania, z wyraźnym zachowaniem braków dowodów prawdopodobieństwa.
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć pełnowymiarowy rysunek.
Rekompensata zasila gotówkę spółki przed początkiem przy stałych udziałach. Przypadki niemożliwe pozostają odrębne od skończonych wpłat. Zadeklarowana maksyminowa premia wyboru w dwóch stanach wynosi GBP 25,200, bez prawdopodobieństw ani interpretacji rynkowej ceny opcji.
| Strategia lub miara | Stan 1, GBP | Stan 2, GBP | Maksymin lub zastrzeżenie |
|---|---|---|---|
| Zobowiązanie do A | 637,200 | 586,800 | 586,800 |
| Zobowiązanie do B | 612,000 | 640,800 | 612,000 |
| Adaptacyjna A/B | 637,200 | 640,800 | 637,200 |
| Utracona nadwyżka zobowiązanej B | 25,200 | 0 | Bez ważenia prawdopodobieństwem |
W przypadku adaptacyjnym skonstruowane kwoty wpływów obserwuje się w dniu 120. Premia maksyminowa GBP 25,200. Kontrole bez informacji i jednego działania obie dają zerową premię; nie jest to rynkowa cena opcji.
19 Pytania łączące postanowienia z parametrami ekonomicznymi
| Proponowana zmiana | Parametr decyzji do ustalenia | Właściwe dowody |
|---|---|---|
| Wcześniejsze zwolnienie komercyjne | Rzeczywista oferta i ostatni dzień przyjęcia | Oferta klienta i podpisane zwolnienie |
| Zachowana dziedzina techniczna | Zależności aktywa i dozwolone wykorzystanie | Mapa techniczna i umowa własności intelektualnej |
| Szybsza odpowiedź inwestora | Ostatnia użyteczna data rozliczenia | Proces subskrypcji i kalendarz płatności |
| Przydział uczestnictwa | Wpłacona gotówka w rundzie i cena akcji | Tabela kapitalizacji i dokumenty subskrypcji |
| Początkowa wpłata sponsora | Odbiorca, czas i skutki w zakresie papierów wartościowych | Zawarte warunki wpłaty i dowody bankowe |
| Wyłączenie informacyjne | Treść, odbiorca i dozwolony cel | Właściwe warunki poufności i danych |
Autorskie ramy badania due diligence; nie stwierdza się zobowiązania kontrahenta.
Postanowienie staje się parametrem ekonomicznym poprzez konkretne pytanie o działanie. Przy rozwiązaniu wyłącznym sprawdzający potrzebuje objętej działalności i dat ograniczenia spółki. Przy licencji potrzebuje aktywa, dozwolonego wykorzystania, dziedziny, terytorium i sposobu traktowania po wygaśnięciu. Przy prawie finansowania potrzebuje właściwej transakcji, uprawnionego posiadacza, procesu wykonania i faktycznej subskrypcji. Model powinien zachować nierozstrzygniętą odpowiedź, bez przypisywania wygodnej kwoty lub wywodzenia uprawnienia z niezwiązanego dokumentu.
Zespoły komercyjne powinny dostarczyć możliwość stojącą za wyceną. Oferta powinna mieć kontrahenta, zdefiniowany produkt lub usługę, cenę, oczekiwane koszty dostawy, warunki przyjęcia i harmonogram płatności. Założenie biznesplanu może wspierać przypadek wrażliwości, jeśli jest odpowiednio oznaczone. Nie można opisywać go jako podpisanego zobowiązania klienta. Zdolność wykonawcza także wymaga jawnego ujęcia: alternatywa może być prawnie dostępna, choć spółce brakuje personelu, mocy produkcyjnych lub finansowania, aby wykonać ją obok preferowanego projektu.
Finanse powinny uzgodnić rejestry spółki i posiadaczy przed porównaniem majątku. Rejestr powinien wskazywać, czy płatność finansuje działalność spółki, nabywa nowo emitowane akcje czy kupuje akcje istniejącego posiadacza. Powinien wskazywać, czyja gotówka służy dopłacie i kiedy jest dostępna. Wpłata sponsora przy niezmienionych udziałach ma inne skutki niż wkład założyciela lub wyceniana emisja akcji. Formuły rekompensaty wyprowadzonej dla jednego rozwiązania nie można bez zmian stosować do pozostałych.
Zespół techniczny i prawny powinien następnie potwierdzić mapowanie aktywów użyte w wartości kontynuacyjnej. Istniejące licencje, prawa pracodawcy lub uczelni, zobowiązania wobec klientów i zależności komponentów mogą wpływać na kontrolę spółki. Proponowaną definicję dziedziny trzeba uzgodnić z rzeczywistym produktem i dokumentami. Nierozstrzygnięte sprawy powinny znaleźć się w zapisie decyzji wraz z transakcją, na którą mogą wpłynąć, i dowodami potrzebnymi do ich zamknięcia. Pozwala to organowi decyzyjnemu odróżnić rachunek gotowy do użycia od pytania, które pozostaje bez wyceny.
20 Negocjowanie warunków wiążących decyzję
Negocjacje powinny zaczynać się od alternatywnego działania, na które wpływa proponowany warunek. Założyciel potrafiący wskazać termin klienta, wymaganą dziedzinę wykorzystania lub przydział finansowania może żądać zmiany powiązanej z planem operacyjnym spółki. Żądanie może określać węższą dziedzinę, wyjątek dla wskazanej umowy, krótszy okres wyłączności lub udokumentowany proces odpowiedzi. Znaczenie ekonomiczne można zbadać względem alternatywnej strategii. Ogólne twierdzenie o uciążliwości postanowienia dostarcza znacznie mniej informacji do takiej rozmowy.
Rekompensata także wymaga określonej formy. Wpłata do spółki dostępna przed ograniczeniem gotówkowym może sfinansować strategię, na którą bez niej nie byłoby środków. Wpływ po wygaśnięciu możliwości nie odtwarza wygasłej oferty w eksperymencie. Dodatkowe akcje wydane za nowe pieniądze zmieniają rachunek własności. Założyciel osobiście finansujący spółkę ponosi osobisty koszt. Proponowane warunki powinny więc określać płatnika, odbiorcę, datę, skutki własnościowe i warunki wpłaty, zanim próg będzie interpretowany jako kwota negocjacyjna.
Porównanie dopasowanych pakietów wyodrębnia przyjęte prawa przez zachowanie stałej gotówki programu, początkowych udziałów i innych parametrów. Rzeczywisty wybór między dwoma różnymi programami może zmieniać wszystkie te parametry naraz. Spółka powinna odtworzyć obie kompletne alternatywy, w tym opłaty, wymagane wydatki, warunki finansowania i zachowane prawa. Próg obliczony przy stałym udziale jest użyteczny w tym określonym porównaniu. Inny podział kapitału, warunek inwestora lub budżet operacyjny wymaga nowego obliczenia całej strategii.
Priorytety negocjacji powinny także odzwierciedlać to, co spółka może udokumentować i wykonać. Proponowany wyjątek jest użyteczny, gdy ostateczna umowa rzeczywiście obejmuje zamierzoną transakcję. Procedura zgody jest użyteczna, gdy jej zakres, czas i skutki można zrozumieć wraz z daną możliwością. Decyzja przyjęcia nierozstrzygniętego ryzyka powinna wskazywać właściwą odpowiedzialną władzę organu spółki i nadal brakujące dowody. Takie zapisy wspierają dalsze działania, gdy spółka pozyskuje kolejną rundę, udziela licencji klientowi lub otrzymuje propozycję nabycia.
21 Analiza właściwa dla sektora i jurysdykcji
Zastosowanie sektorowe zaczyna się od właściwego aktywa i wykorzystania komercyjnego. W hipotetycznej firmie czujników do wody ta sama platforma techniczna może wspierać zastosowania rolnicze i przemysłowe. Przyjęte ograniczenie jednej dziedziny należy oceniać względem jej możliwości i aktywów. Model powinien zachować odrębnie dozwoloną dziedzinę, gdy dokumenty i architektura techniczna potwierdzają rozdzielenie. Z ogólnego opisu technologii nie należy zakładać ani globalnego zakazu wszelkiego wykorzystania, ani nienaruszonej alternatywy.
Firmy oprogramowania i sztucznej inteligencji wymagają uwagi na granice komponentów i uprawnień. Spółka powinna określić kod, dane, aktywa związane z modelem, interfejsy i zależności od osób trzecich rzeczywiście objęte proponowaną licencją lub ujawnieniem. Własną zdolność przyznania żądanych praw trzeba ustalić przed obliczeniem skutku ekonomicznego. Jeżeli finansowany komponent musi być udostępniony na licencji otwartego kodu, zespół techniczny powinien ocenić komponent i zależności według właściwych dokumentów. Artykuł nie daje ogólnej opinii, że każdy obowiązek licencyjny jest zgodny z każdym własnościowym modelem biznesowym.
Przedsięwzięcie wywodzące się z uczelni musi uzgodnić dokumenty programu z już posiadanymi prawami. Brytyjskie wytyczne współpracy użyte porównawczo opisują wybory dotyczące wyników instytucji, negocjacji i licencji. Sytuacja konkretnego spinoutu zależy od własnych umów. Podobnej uwagi wymagają własność intelektualna powstała w zatrudnieniu, istniejące licencje klientów i sponsorowanie badań. Sam dokument akceleratora nie określi pełnego zbioru praw dostępnych spółce. Ograniczenie może wpłynąć na wartość planu komercyjnego dopiero po zidentyfikowaniu właściwych praw i obowiązków.
Transgraniczna struktura korporacyjna tworzy kolejną granicę analizy. Spółkę otrzymującą środki, spółkę operacyjną oraz właściciela lub licencjobiorcę technologii należy rejestrować oddzielnie. Zmiana struktury prawnej wymaga własnej oceny prawnej i podatkowej, a model ekonomiczny powinien ustalić, jaki podmiot otrzymuje pieniądze i ponosi obowiązki. Analiza nie przypisuje jurysdykcji niezweryfikowanych skutków rejestracji, migracji lub egzekucji. Wybrane międzynarodowe źródła ilustrują różnice dokumentacyjne; nie dają rankingu krajów ani prognozy interpretacji indywidualnej umowy przez sąd.
22 Wymagania wobec empirycznego badania wyników
Literatura o kontraktach finansowych daje właściwe granice pojęciowe. Publiczny abstrakt opracowania dyskusyjnego Kaplan i Strömberg odróżnia prawa do przepływów pieniężnych, głosu, rady dyrektorów, likwidacji i inne prawa kontroli w finansowaniu venture capital. Abstrakt repozytorium pracy Ewens, Gorbenko i Korteweg opisuje kontrakty venture przez strukturalne ramy poszukiwania i dopasowania. Te ograniczone lektury uzasadniają uwagę na kilka wymiarów umownych i proces selekcji, przez który firmy i inwestorzy dochodzą do porozumienia. Żadnego parametru, wyniku liczbowego ani szczegółowej metody z pełnego tekstu żadnej pracy nie użyto do kalibracji tego eksperymentu.
Porównanie warunków akceleratorów powinno zatem zachowywać dokumenty i proces przypisania warunków obok zmierzonych wyników. Spółka przyjmująca restrykcyjne postanowienie może różnić się technologią, pozycją negocjacyjną, alternatywami finansowania lub możliwościami komercyjnymi od spółki przyjmującej inny pakiet. Zarejestrowany warunek także może odpowiadać na te cechy. Opisowy związek postanowienia z późniejszym finansowaniem wymagałby wskazania tych ograniczeń. Ten eksperyment jawnie utrzymuje stałe dane i dokonuje warunkowych porównań rachunkowych. Nie daje empirycznej strategii identyfikacji ani oszacowania przyczynowego dla rzeczywistego programu.
Empiryczne oszacowanie kosztu konkretnego prawa wymagałoby połączonej obserwacji tego prawa i wyjaśnianego wyniku. Zapis umowy powinien identyfikować obowiązującą wersję, zmiany właściwe spółce, zrzeczenia się praw i ich rzeczywiste wykonanie. Zapis spółki powinien wskazywać jej możliwości, potrzeby finansowania i późniejsze wyniki w określonym okresie. Publiczny opis programu i lista absolwentów nie dostarczają tych obserwacji dla każdego przedsięwzięcia. Analiza korzysta zatem z obserwacji dokumentacyjnych i skonstruowanych scenariuszy, bez oszacowania efektu oddziaływania na poziomie wnioskodawcy.
Przyszły projekt powinien określić populację przed analizą wyników. Kwalifikowalność, zgłoszenie, przyjęcie, uczestnictwo, podpisanie dokumentów inwestycyjnych i otrzymanie środków są odrębnymi zdarzeniami. Badanie wnioskodawców powinno wyjaśniać, które uprawnione spółki nigdy nie złożyły wniosku i jak wpływa to na pytanie badawcze. Badanie przyjętych spółek potrzebuje podstawy porównawczej poza samym przyjęciem. Warunki umowy mogą też zależeć od spółki, programu, inwestora i negocjacji. Te procesy selekcji należą do projektu badania, zanim różnica wyników zostanie przypisana postanowieniu.
Definicje wyników powinny zachować rozróżnienia gotówki i udziałów użyte w eksperymencie. Ogłoszone finansowanie, zawarta umowa subskrypcji i pieniądze otrzymane na rachunek bankowy opisują różne zdarzenia. Zarejestrowane zamówienia (bookings), wpływy gotówkowe, wartość kapitału własnego i wpływy założyciela ze sprzedaży także odpowiadają na różne pytania. Badanie praw powinno obserwować, kiedy warunek ograniczał rzeczywistą transakcję, czy nastąpiło zwolnienie lub zrzeczenie się prawa i jaka alternatywa pozostawała dostępna. Powinno również określać traktowanie zamkniętych spółek, braku dalszych obserwacji i rekordów, których nie można połączyć z właściwą umową.
Dostęp do danych wymagałby własnych zgód i kontroli. Zanonimizowane rekordy mogą nie mieć wystarczających identyfikatorów do połączenia na poziomie programu i wersji. Polityka opisująca możliwe udostępnianie badawcze nie udziela dostępu konkretnemu badaniu. Badacz potrzebowałby dozwolonych zastosowań, warunków poufności, wymaganych zatwierdzeń i uzasadnionej procedury łączenia. Każda wynikowa analiza powinna podawać obserwowaną próbę, braki, założenia identyfikacyjne i populację, do której stosują się wyniki. Żadnego z tych przyszłych wymagań nie uznaje się za spełnione przez publiczny rejestr dokumentów w tym artykule.
| Grupa kontroli | Zachowane dowody | Granica |
|---|---|---|
| Liczba scenariuszy | 12 głównych; 20 jednoczynnikowych; 25 siatki; 12 progów | Skonstruowane obserwacje |
| Sprawdzone tożsamości matematyczne | 49 nazw; 4,822 sprawdzenia | Kontrole arytmetyczne; bez walidacji empirycznej |
| Chronologia gotówki | Każde pośrednie saldo i pierwsze naruszenie zachowane | Wypływy najpierw; bez wartości przy zapewnionym finansowaniu po naruszeniu |
| Własność | Uzgodnienia wpłat i emisji każdego posiadacza | Planowane wielkości warunkowe względem finansowania |
| Rekompensata | Obwiednia strategii i ponowne testy sald po rekompensacie | Początkowy kanał sponsora ze stałym udziałem |
| Informacja | Wybrane wykonane wektory stanów i dwie kontrole | Maksymin; bez prawdopodobieństw |
Oryginalny skonstruowany eksperyment. Deterministyczna kontrola spójności nie weryfikuje założonych wartości komercyjnych, wykonalności prawnej ani wyników programu.
23 Ograniczenia i interpretacja eksperymentu
| Wymiar | Uzasadnione wewnątrz eksperymentu | Nierozstrzygnięte poza nim |
|---|---|---|
| Prawa umowne | Jawne przyjęte wektory uprawnień | Znaczenie podpisanego tekstu i wykonalność |
| Parametry ekonomiczne | Zadeklarowane kwoty GBP i daty | Oferty cenowe spółki i dowody komercyjne |
| Porównanie końcowe | Miernik aktywów i gotówki przy wspólnym horyzoncie | Wycena rynkowa, dyskontowanie i preferencje |
| Informacja | Dwa podane stany i reguła maksyminowa | Prawdopodobieństwa stanów i rzeczywiste uczenie się |
| Wyniki programów | Bez oszacowania empirycznego | Kwalifikująca się kohorta, selekcja i powiązane wyniki |
| Rekompensata | Wpłata sponsora do spółki przed początkiem | Podatki, finansowanie założyciela i alternatywy z wycenianymi papierami |
Wszystkie dane liczbowe są skonstruowane; nie szacuje się przyczynowego rankingu programów ani oczekiwanego zwrotu.
Eksperyment daje warunkowe porównania przy określonych danych. Wartości aktywów kontynuacyjnych, wpływy komercyjne, koszty, terminy, początkowe udziały i warunki finansowania są skonstruowane. Nie są oszacowaniami warunków, jakości inwestycji lub zwrotu konkretnego programu. Inny zbiór możliwości lub warunków finansowania może zmienić preferowane działanie i wiążące ograniczenie. Przykłady liczbowe należy zatem stosować do analizy mechanizmu i sprawdzania własnych udokumentowanych danych spółki, z uwzględnieniem wrażliwości na istotne dla niej założenia.
W eksperymencie przyjmuje się zerowy dług. Miara majątku dodaje zachowane aktywa o wartości kontynuacyjnej i gotówkę spółki, a następnie stosuje właściwy udział posiadacza. Osobistą gotówkę w kontroli sprzedaży wtórnej przedstawiono oddzielnie. Miara nie obejmuje niezależnie wycenionej kolejności wypłat przy wyjściu ani wynegocjowanej struktury uprzywilejowania. Rzeczywista struktura akcji uprzywilejowanych, kowenant długu, zobowiązanie podatkowe lub warunkowe wymagają jawnego ujęcia. Model utrzymuje też niektóre ceny i sumy finansowania stałe w kontrolach przydziału. Kontrole te wskazują zależność rachunkową przy tych założeniach; nie prognozują gotowości rzeczywistego inwestora do dostarczenia środków.
Reguła gotówki jest równie konkretna. Każdą pośrednią pozycję płatniczą sprawdza się względem zadeklarowanej granicy z przyjętą kolejnością niezależnych wypływów i wpływów. To konwencja analityczna eksperymentu. Przed zastosowaniem spółka potrzebuje rzeczywistych ustaleń rozliczenia, dostępnych środków, warunków kredytowych i wymaganych rezerw. Późniejszy wpływ ma inny skutek niż pieniądze dostępne przed wcześniejszą płatnością. Strategia, która nie przechodzi kontroli gotówki, zachowuje jawny brak wykonalności, nawet jeśli rachunek diagnostyczny opisuje jej hipotetyczny stan końcowy.
Wreszcie publiczne warunki i matematyczne uprawnienia mają różne role. Źródła dokumentacyjne pokazują wybrane opisy lub postanowienia w zarejestrowanych datach. Nie ustanawiają pełnego spisu rynku ani opinii o wykonalności zawartej umowy. Eksperyment daje jawne przedstawienie praw i wyborów po ustaleniu tych parametrów. Porada prawna, badanie techniczne i zweryfikowane dowody operacyjne pozostają potrzebne dla transakcji spółki. Analiza powinna zachować te granice przy każdym podsumowaniu wyniku lub użyciu go w negocjacjach.
24 Proces organu spółki przy przyjmowaniu ostatecznej umowy
Organ spółki oceniający ofertę akceleratora powinien prowadzić zwięzły zapis decyzji łączący właściwe dokumenty z zamierzonymi działaniami spółki. Zapis powinien wskazywać objęte aktywa i transakcje, uprawnionego, istotne daty, możliwe do sfinansowania alternatywy i nierozstrzygnięte pytania. Powinien zachować różnicę między ogólnym objaśnieniem programu a umowami proponowanymi spółce. Jasny zapis pozwala zespołom komercyjnemu, technicznemu, prawnemu i finansowemu oceniać tę samą decyzję.
Ocena ekonomiczna powinna podążać za uprawnieniami i pieniędzmi. Przyjęte ograniczenie zmienia określony zbiór możliwości, uprawnienie do aktywa lub warunek finansowania. Prawo uczestnictwa wymaga faktycznej subskrypcji i wynikowego przydziału akcji. Transfer wtórny wymaga uwzględnienia wpływów sprzedającemu i zmienionych udziałów. Dopłata do spółki potrzebuje daty dostępności i określenia skutków własnościowych. Rozdzielenie tych pozycji daje podstawę sprawdzenia, że utraconą możliwość, wpływ gotówki lub zmianę własności policzono raz.
Negocjacje mogą następnie skupić się na warunku zmieniającym decyzję. Właściwa propozycja może dotyczyć granicy dziedziny, daty zwolnienia, wyjątku, procedury zgody lub formy i czasu rekompensaty. Jej wartość należy sprawdzić względem kompletnej wykonalnej alternatywy. Istotne niepewności powinny pozostać jawne do potwierdzenia przez właściwe dokumenty i dowody spółki. Próg matematyczny może wspierać rozmowę w swoich założeniach, a ostateczna umowa określa prawa rzeczywiście przyjmowane przez spółkę.
Proces jest użyteczny po wejściu do programu i przed przyjęciem oferty. Spółka powinna wracać do zapisu, gdy zmieniają się możliwość klienta, licencja, finansowanie lub transakcja własnościowa. Nowe dokumenty, zrzeczenia się praw i zmienione założenia należy zachowywać wraz z decyzją, którą wspierają. Daje to założycielowi i organowi spółki odtwarzalne wyjaśnienie przyjętych zobowiązań i rozważonych alternatyw. Wskazuje też dodatkowe dane o umowach i wynikach, których potrzebowałoby badanie empiryczne przed szerszymi twierdzeniami o kosztach praw akceleratora.
Bibliografia
- Techstars. Investment Terms. Publiczne podsumowanie programu; dostęp 12 listopada 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Dostęp 12 listopada 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Publiczne formularze i wytyczne; dostęp 12 listopada 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Strona oznaczona jako ostatnio zaktualizowana 8 marca 2022; dostęp 12 listopada 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Przegląd programu; dostęp 12 listopada 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Dostęp 12 listopada 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Historyczny nabór 2023; postanowienia 2.3 i 7. Dostęp 12 listopada 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. FAQ finansowania; dostęp 12 listopada 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Dostęp 12 listopada 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Wybrane odpowiedzi o procesie inwestowania i własności intelektualnej; dostęp 12 listopada 2026; zachowano zastrzeżenia dotyczące roku programu. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Wytyczne negocjacji i opcji użyte porównawczo dla współpracy uczelni z biznesem. Dostęp 12 listopada 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Indeks sprawdzony 12 listopada 2026; nie audytowano postanowień bazowych wzorów umów na potrzeby tego badania. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Sprawdzono abstrakt repozytorium i opis bibliograficzny; z artykułu nie zaczerpnięto kalibracji liczbowej. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Sprawdzono publiczny abstrakt; pełnego tekstu nie użyto jako źródła wyników liczbowych. https://cepr.org/publications/dp2421
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
