
1 プログラム条件を受諾する前の意思決定
アクセラレーター契約は、企業が受け入れられる商業契約、技術を利用できる方法、後の資金調達で参加を認められる投資家に影響し得る。そのため、提案を評価する創業者には、支援に付随する権利、それらの対象資産、権利が効力を持つ日付の記録が必要となる。判断の対象は、既存の約束や機会を持つ特定の企業である。持分比率、現金の提供、知的財産を保持するという説明は、その判断の一部を表す。それぞれを、関係を規律するほかの文書と併せて読む必要がある。
公開されたプログラム説明には、別個の契約が示されている。Techstarsは、二つの転換型契約とサイドレターからなる投資構造を説明し、その要約は、将来の資金調達への参加、情報、出口に関連する権利を挙げている。Y Combinatorは、後続資金調達への参加権を含むYC Agreementを伴う二つのSAFEを説明している。これらの説明から、複数の文書が役割を持つことが分かる。個別企業の正確な義務を知るには、適用版、交渉済みの変更、署名済み契約が必要である。創業者は、標準的な資金調達書式だけで取引を十分に説明できると扱う前に、その文書一式を特定すべきである。
実務上の問いは、企業がそうでなければ実施する予定で、資金的にも負担できる行動を、どの条項が変えるかである。利用分野の制限は、ある顧客機会に影響する一方で、別の機会を利用可能なままにすることがある。排他的交渉期間は、相手方の期限より前にも後にも満了し得る。資金調達参加権は、新規投資家と同じ価格で追加資金を払って行使できる。これらの仕組みには異なる計算が必要である。経済効果は、対象機会、必要資金、利用可能な代替案、保持する資産に左右される。すべての非現金の権利に恣意的な割合の割引を適用すると、その違いが見えなくなる。
本稿は、その意思決定に対し、文書と構成したシナリオに基づく方法を展開する。文書レビューでは、一部の公式プログラム説明、公表規則、法的解説資料を、日付と範囲とともに記録する。数値実験では、明示的に設定した許諾と商業上の選択肢を検討する。それにより、条件付きの交渉優先事項と、それを決める前提を明らかにする。適格案件、締結済みプログラム契約、後続成果を結び付けた母集団は分析していない。事例は仮想企業を表し、その金額結果は、文書で裏付けられた企業入力の計算方法を示す。
2 日付付きの文書・権利台帳
有用な観察単位は、文書と、その明示された範囲内の条項である。プログラム名は、異なる地域、参加期、法人、資金調達手段を含むことがある。したがって文書台帳には、公表者、プログラムまたは募集、文書名、版または表示更新日、取得日、関連条項を残すべきである。資料がプログラム要約、申請規則、参加者契約、投資手段、サイドレター、データ方針、他者との契約のいずれなのかも特定する必要がある。この区別により、権利についての説明を、実際に裏付ける文書までたどれる。
| 出典と確認した版 | 裏付けられる観察 | 観察の限界 |
|---|---|---|
| Techstars投資要約;参照日2026年11月12日 | 二つの転換型契約とサイドレター;指定された将来の権利 | 公開要約;企業の締結済み条件は未入手 |
| Y Combinatorの取引説明とSAFEガイダンス;参照日2026年11月12日 | 投資手段と別個の契約;任意の参加権文書 | 実際の署名済み契約と変更が必要 |
| MassChallenge規則;2022年3月8日更新 | 組み込まれるプログラム固有の要件と別個の情報許諾 | 日付付き規則;現在募集中との認定はない |
| CDL概要とプライバシーポリシー;参照日2026年11月12日 | 公表された帰属・料金の説明と別個の研究データ許諾 | 個別分野の文書と実際の研究アクセスは未取得 |
| Google Accelerator Chinaの法的見本;2023年募集 | 応募資料の知的財産を保持し、プログラム関連の利用・広報を許諾 | 過去の見本;現在の参加資格を主張しない |
| UNICEF Venture Fund FAQ;参照日2026年11月12日 | 資金対象ソリューションのオープンソース化義務;その他の保持知財の明示範囲 | 実際の資金提供契約と該当募集が必要 |
| EIC投資FAQ;参照日2026年11月12日 | 投資文書、手続、取引固有の知的財産の検討事項 | プログラム年度と取引条件は別々に扱う |
| WIPOライセンスガイダンス;参照日2026年11月12日 | 譲渡とライセンスは帰属・利用上の役割が異なる | 解説資料;特定契約への意見はない |
| UK IPO連携ガイダンス;参照日2026年11月12日 | 交渉期間とライセンスオプションは実効的な意味が異なる | 大学連携の比較資料 |
| NVCAモデル文書索引;参照日2026年11月12日 | 異なる投資権利・取引文書群 | 索引を確認;元の書式の条項監査は未実施 |
選択した公開文書に基づく範囲限定の観察であり、代表性のあるプログラム調査ではない。URLとアクセスに関する留保は参考文献に記載する。
ここで用いる台帳は、目的に沿って選定したものである。文書で確認できる条件と開示の、実質的に異なる種類を例示する。アクセラレーター全体で条項がどれほど頻出するかについて、代表性のある推定は示さない。現在の公開要約と、日付付き規則、過去の法的見本を、それぞれの役割を区別して並べている。例えば、本研究で確認したMassChallenge規則のページは、最終更新日を2022年3月8日と表示し、プログラム固有の要件を組み込んでいる。Google for Start-Ups Accelerator Chinaの見本は、2023年の応募期間を定めている。いずれの日付も、2026年11月に募集が開いている証拠にはできない。
各条項には、実務上の説明も必要となる。記録では、権利者、義務を負う法人、対象資産または証券、発動条件、許される利用、分野、地域、期間、例外を特定する。承認手続、通知期間、譲渡権、終了、継続義務は、提案する取引が利用可能なままかを左右し得る。応募資料についての条項と、企業の製品技術についての条項では、対象が異なる。新株を購入する許諾と、創業者の既存株式売却に影響する権利では、現金を受け取る者が異なる。
これらの項目は、弁護士および関係する商業担当者と、個別取引について議論する基盤になる。営業チームは、制限の影響を受ける顧客期限を特定できる。技術チームは、ライセンスの対象部品と、ほかの技術がそれに依存するかを特定できる。財務部門は、必要な支払日と想定投資家配分を特定できる。弁護士は、実際の文言、準拠法、変更、法的強制可能性を評価できる。経済モデルは、そこから得られた設定済みの許諾を用いる。実効的な意味が未解決の条項について、法的判断を示すものではない。
3 未入手条件と公開証拠の限界
| 証拠の状態 | 許される説明 | 次に必要な証拠 |
|---|---|---|
| 実効条項を確認済み | 実際に明示された範囲を説明する | 締結版と変更 |
| 公開要約 | 要約の正確な記述として帰属を明示する | 元の組込契約 |
| 条件の言及なし | 確認した資料では解決できないとする | 相手方の回答と適用文言 |
| 過去の見本 | その日付の募集または契約を説明する | 現在の適用文書 |
| 研究データ方針 | 明示されたアクセス条件を説明する | 実際の許可、データ、連結権 |
条件が記載されていないことを、義務が存在しない証拠に置き換えない。
要約で触れられていない点は、評価でも見える状態にしておくべきである。公開ページがサイドレターの存在を述べても、権利放棄や譲渡の条件を開示していない場合、その条件を知るには文書自体が必要となる。台帳では、確認済み条項、特定対象に限った明示的説明、非開示条件、未入手契約を区別すべきである。それらは、確認者が利用できる証拠の種類を表す。企業が最終的に署名するかもしれないすべての文書に、言及されていない義務が存在しないとは証明できない。
この区別は、プログラムによる知的財産の説明にも関係する。Creative Destruction Labの公開概要は、株式または知的財産の所有権を取得せず、料金を請求しないと述べている。これは、その対象についての特定の公表説明である。別個のプライバシーポリシーは、情報共有と条件付き研究アクセスを扱う。特定分野や関係を評価する創業者には、情報、広報、秘密保持、個別に交渉される投資を理解するため、なお該当文書が必要となる。公表された帰属の説明は、評価全体でその明示範囲を維持すべきである。
最終受諾の前には、情報を取得する機会が複数ある。企業は参加者契約と投資文書を請求し、組み込まれる方針を求め、価格付きラウンドや出口時にどの文書が変更されるかを特定できる。相手方が要約を提供した場合、元の契約が利用可能になった時点で、要約と併せて保存すべきである。相違があれば、明示的に解決する必要がある。誰が、いつ、どの質問に回答したか、その回答が拘束力のある文書に組み込まれているかも記録すべきである。
意思決定の時期は、未解決情報を反映すべきである。取締役会は、価値ある資産や資金調達に影響する条項の受諾を留保しながら、追加調査を承認できる場合がある。先に進む条件は、特定契約の受領、合意した分野の境界、制限解除の文書化など、確認可能な形で書くべきである。これにより、証拠と権限が実務上結び付く。未回答の問いを、都合のよいゼロ値を持つ経済入力として扱うことを避けられる。
4 権利の領域と企業の境界
| 領域 | 経済上の記録 | 必要な証拠 |
|---|---|---|
| 商業上の排他性 | 許容行動と受諾可能期間 | 対象分野、活動、日付、除外事項 |
| 知的財産の譲渡またはライセンス | 事業上の許諾と保持資産 | 所有者、留保権、地域、期間、権利の復帰 |
| 新株への参加 | 企業の現金と新株配分 | 価格、規模、払込み済み行使、株式の権利 |
| 既存株式の譲渡 | 既存株式と売主個人の現金受領 | 譲渡範囲、買主、価格 |
| 情報と広報 | 指定された開示内容と許される利用 | 受領者、目的、秘密保持、同意 |
| 資金調達手続 | 使用可能な入金と提案の満了 | 通知、回答、解除、実際の決済日 |
著者による分析上の分類。条項の実際の範囲は、その実効的な文言で決まる。
知的財産の帰属、事業利用の許諾、他者に権利を付与する許諾は、別々の問いである。WIPOの譲渡・ライセンスガイダンスは、譲渡による帰属の移転と、帰属を保持したままライセンスにより利用を認めることを説明している。ライセンスの範囲と保持する権利が、単独、排他的、非排他的な取決めの違いを決める。国ごとの要件も重要となる。提案された取決めを確認する企業は、切り離された帰属の説明に依存せず、関連技術と事業に必要な許諾を特定すべきである。
過去のGoogle Chinaの見本は、この区別の重要性を示す。2023年の条件は、提出内容に含まれる知的財産の帰属を維持しつつ、提出物に対するプログラム関連の非排他的ライセンスと、別個のブランド・広報許諾を定めている。台帳は、それらの条項の対象と目的を保持する。その許諾を、企業の基盤製品全体に対する想定上の排他的ライセンスへ拡張することはできない。見本は、日付のある文書構造の例であり、現在のGoogleプログラム参加資格や個別締結契約の条件の証拠ではない。
UNICEF Venture Fundの公開資金提供FAQは、異なる境界を示す。そこでは、明示された一年の投資期間の第六か月までに、資金対象ソリューションをオープンソース化する要件を述べ、その他の企業知財を別に区別している。こうした支援を検討する企業は、対象部品、その依存関係、適用ライセンスを特定する必要がある。企業内の別の独自部品と、資金対象ソリューションが依存する部品には、具体的な技術・契約評価が必要となる。財務モデルは、すべての事業資産に同じ想定制限を課すのではなく、その部品単位の評価を用いるべきである。
したがって構成した実験では、商業分野と取引領域ごとに許諾を表現する。設定された制限は、仮想企業が使える機会または継続価値資産を変える。その影響は、これらの明示的変更を通じて測る。機会、資産価値、資金調達条件への効果を設定しないライセンスは、対照として残す。この表現により、議論する仕組みを明確に検証できる。応募資料、製品利用、新株資金調達、創業者株式の譲渡、情報アクセスは、分析を通じてそれぞれの対象を維持する。
5 公表されたプログラム条件とその範囲
プログラム比較では、各項目を支える証拠の水準を維持すべきである。公表された投資要約は、サイドレターを特定し、その対象を説明できる。公開の競争規則は、参加時に適用される条件を定め得る。法的見本は、特定の日付の募集に対する条項全文を示せる。締結済み契約であれば、特定の署名者について交渉された立場を確定する。これらの記録は異なる問いに答える。比較では文書の役割と未解決事項を表示し、企業の意思決定にどの追加証拠が必要かを読者が分かるようにすべきである。
現在のTechstars公開要約は、サイドレターで参加、デジタル資産、ドラッグアロング、情報を扱うと記している。YCの取引説明は、付随する契約と将来の資金調達への参加を明示している。個別企業の文書における正確な範囲、通知、権利放棄条項は、なお確認が必要である。これらの観察は、追加契約を請求する根拠になる。一方、どちらのプログラムの評価にも、想定上の排他期間、全社的な知財移転、承認期限を入力する根拠にはならない。
EIC投資FAQは、一定の取締役任命条件や知的財産権関連条件を、個別契約とデューデリジェンスの対象として明示している。これは、一般的な方針説明と取引の境界を示す、別の例である。創業者は、金額上の結果を割り当てる前に、企業に提示された実際の条件を入手する必要がある。ワークプログラムの版も分けておく必要がある。本稿は、確認したFAQをその文書上の区別に用い、異なる年度の参加資格や投資上限を組み合わせない。
有用な比較の終点は、未解決の重要条件ごとに、文書請求と意思決定条件を示すことである。請求の対象には、資産明細、参加算式、他の取引を進められない期間、既存ライセンスの取扱いが含まれ得る。意思決定条件では、何が企業の行動を変えるかを特定するべきである。この過程は台帳に商業上の目的を与える。裏付けられた機会や資金調達に影響する情報へ注意を向け、重要性の低い金額と未解決の金額は、明示的に未評価のまま残す。
6 排他的ライセンスと交渉可能期間
交渉する権利には、それ自体の説明が必要である。UK Intellectual Property Officeの大学連携ガイダンスは、連携先が排他的ライセンスの交渉開始を求められる取決めを説明する。その機会を、ライセンスの付与を強制する権利と区別し、特定期間中の第三者との取引制限を述べている。これらの条項は、仕組みを理解するための比較対象である。アクセラレーターが同じ権利を持つことや、特定の創業者が大学モデルの適用を受けることの証拠ではない。
企業にとって経済上の問いとなるのは、影響を受ける取引と利用可能な日程である。取締役会は、最も早い許容意思決定日、顧客の最終受諾日、必要な通知、権利放棄または解除を得る経路を特定すべきである。特定の提案が締め切られる前に失効する権利であれば、設定された条件の下で、その提案を利用可能なまま残せる。期限後の解除では、その機会が失われ得る。評価には期限と解除の規約を明示的に残すべきであり、制限が数か月続くという一般的説明だけでは、その比較には不十分である。
分野と地域の境界は、利用可能なまま残る代替案を変え得る。仮想企業は、同じ技術の二分野での商業利用を検討しつつ、両方を提供する能力には限界があるかもしれない。一方の分野を対象とする制限は、他方を利用可能なまま残し得る。企業が既に影響のない代替案を選んでいれば、その制限が特定の方策に影響しない場合もある。影響を受ける機会の方が望ましく、資金的にも負担できた場合、損失は実行可能な代替策との差で測る。評価は、制限の名称ではなく、明示した選択肢とそれぞれの貢献に依存する。
したがって、例外、承認、満了は、商業担当者と評価するべきである。顧客との取決めが明示的な例外に該当したり、提案する除外条項が企業の実際に必要とする取引を維持したりする場合がある。モデルは、合意した例外を、指定した許諾集合の変更として扱う。承認取得に想定確率を割り当てず、法的強制可能性についての見解も示さない。署名のない権利放棄への期待は、交渉と文書化の対象にとどまり、経済上の結果は条件付きで示す。
7 参加権と次の資金調達ラウンド
参加権には、資金提供と株式配分の説明が必要である。YCの公開SAFEガイダンスは、pro rataを任意の投資権とし、SAFEから独立した標準サイドレターを説明している。プログラム契約には、追加の参加条項が含まれる場合がある。実際の権利を評価する企業は、対象資金調達、適格保有者、配分基準、通知手続、未行使権の取扱いを確定する必要がある。後続投資権といった名称だけでは、それらの入力は未解決のままである。
次に、資金調達比較では、各保有者が払う金額を計上するべきである。発行価格とラウンド総額が固定されていれば、一部を引き受ける投資家は、その金額分だけ他の引受資金源に置き換わる。行使されない権利は、現金を供給せず、株式も生まない。創業者の希薄化は、設定条件に従って実際に発行する株式から決まる。ラウンド価格、投資家構成、最低配分、ラウンド完了可能性の違いなど、その他の結果には、それぞれ明示的な前提と証拠が必要となる。
会社の新規発行株式に関する権利と、創業者の既存株式売却に影響する権利では、会計上の扱いも異なる。新規発行は、企業に現金をもたらし、発行済みで保有者に帰属する株式数を増やす。既存株式の売却は、保有者間で既存株式を移し、合意した取引に従って売主へ支払う。創業者が売却代金を受け取っただけで、企業が調達現金を得るわけではない。これらの取引を一行にまとめると、資金不足が隠れたり、創業者価値が誤って表示されたりし得る。
実験では、この会計上の関係を切り分けるため、条件をそろえた資金調達対照を用いる。明示的に設定した箇所では、払込み済みラウンド総額、価格、決済日を固定し、参加または適時に同条件で引き受ける投資家の主体を変える。別の事例は、資金調達手続や期限を変更する。この構造により、配分の効果と、遅延または利用不能なラウンドの効果を区別できる。実際の契約へ適用する場合は、その権利がモデル化する取引を対象とすることの確認が必要である。
8 情報開示と広報許諾
情報義務は、内容、受領者、目的、時期によって記録するべきである。事業情報の提供要件は、企業の報告作業や開示の取決めに影響し得る。広報許諾は、名前、画像、企業のストーリーに影響し得る。提出資料の利用許諾は、応募とプログラム活動を対象とし得る。製品知財の移転は、別の対象を持つ。企業の約束について技術的・財務的な評価を行う前に、これらの区別を保持すべきである。
MassChallengeの公開規則は、秘密保持、広報、提出応募資料を区別している。第三者専門家との契約も別に扱っている。そのため、提案されたメンタリング、実証事業、投資関係の評価には、競争規則に加え、その関係を規律する文書が必要となる。提出資料の保持は、明示された意味のままにすべきであり、それ自体がプログラムによる企業技術の所有を独立に証明するわけではない。要約がアクセス、連携、支援といった広い語を使う際も、同じ範囲管理を適用すべきである。
研究データの許可にも、特定の目的がある。CDLのプライバシーポリシーは、該当する倫理承認を得た学術研究者との間で、識別情報を除いた応募者・参加者情報を共有することを説明しており、機密性の高い技術情報と企業の知的財産は、その説明から除外されている。このような方針は、本稿の著者にアクセス許可を与えない。実証研究には、実際のデータ、許される利用、連結条件が必要である。同様に採択企業の一覧だけでは、適格応募者、不採択応募、締結された契約を完全には把握できない。
財務実験は、明示した経路を通じてのみ、許諾に結果を割り当てる。事業費用をモデル化していない報告要件は、企業が追加評価するための未評価項目として残る。入金、支出、資産、資金調達への変化を設定していない広報許諾は、範囲を符号化した条件のまま残る。この扱いは、経済効果が未解決であることを明示的に維持する。創業者は、裏付けられた費用や契約上の相互作用を後から追加できる。その際、現在の文書観察を、プログラムの情報権の金銭価値についての裏付けのない主張へ変える必要はない。
9 構成した実験の設計
実験は、360日間の仮想企業を記述し、すべての金額入力を英ポンド建てとする。日数は相対的なイベント日であり、プログラムの応募日程とは関係しない。企業の開始現金はGBP 20,000である。構成したプログラムはGBP 50,000を開始日に提供し、GBP 20,000の支出を30日目に要求する。事業支出はGBP 15,000ずつで、90、180、270、360日目に発生する。これらの金額は、契約の仕組みを明らかにするために選んだ仮定である。特定のアクセラレーターの費用推定でも、創業者の予算への推奨でもない。
実験開始時に創業者は90株を保有し、既存株式は合計100株で、プログラム投資家は十株を保有する。それらは既に存在する持分と仮定し、初期のプログラム入金と結び付ける転換算式は示さない。その後の新株ラウンドでは、GBP 150,000をプレマネー評価GBP 600,000で調達する。最も早い決済日は150日目で、最後の許容決済日は210日目を含む。投資家の資金提供能力は明示的に与える。モデルは、条件をそろえた比較が必要な箇所では価格と規模を一定にし、この固定ラウンドの周りの参加条件と時点条件を変える。
企業には、実験内だけでA、Bと名付けた、相互排他的な二つの商業機会がある。いずれも120日目に利用可能となる。機会Aは150日目までに受諾し、GBP 35,000を180日目に支払い、設定されたGBP 140,000を240日目に受領する。機会Bの受諾期限は210日目で、費用GBP 20,000を210日目に支払い、GBP 90,000を300日目に受領する。企業は一方の機会を選ぶか、見送ることができる。主要事例の入金は、決定論的な仮定である。顧客の不履行、部分的履行、変動する事業支出には、別の拡張が必要となる。
継続価値の残高は、GBP 160,000の基礎資産部分、分野Aに関連するGBP 320,000、分野Bに関連するGBP 160,000からなる。これらは、イベント台帳に既に含まれる現金と、期間中に既に受領した売上を除いた、構成上の期末資産価値である。市場倍率、終価成長率、予想されるプログラム成果についての主張は含まない。企業が保持する資産利用許諾からある分野を除けば、指定されたその分野の継続価値部分だけを除く。この区別により、経済上の扱いをたどれるようにし、恣意的な評価割引と直接的な現金控除の両方で、同じ想定損失を課すことを避ける。
実験は、時間価値による割引を対象外とする。表示する期末比較はすべて、同じ非割引の評価期間を用いる。商業上の意思決定で、比較対象の金額を取引価格として使うには、適切な割引率、資金調達リスク、裏付け可能な期末評価が必要である。ここでの研究目的は、どの権利が実行可能な選択、資金イベント、持分比率、保持資産を変えるかを特定することにある。これらの経路が明示されていれば、読者は構成したパラメータを置き換え、同じ会計関係を再計算できる。主要結果は、明示した入力と方策選択基準に依存する条件付きのままである。
| 入力 | 金額または日付 | 範囲 |
|---|---|---|
| 開始現金と下限 | 20,000;ゼロ | 開始日のいかなる入金よりも前 |
| プログラム入金 | 50,000(0日目) | 仮定上の企業現金 |
| プログラム支出 | 20,000(30日目) | 仮定上の支払 |
| 事業支出 | 15,000(90、180、270、360日目) | 各支払を一度だけ計上 |
| 既存株式 | 創業者90;プログラム投資家10 | 仮定上の開始持分 |
| 新株ラウンド | 150,000;プレマネー600,000 | 固定価格と固定総入金 |
| ラウンド期間 | 最も早い日150;満了日210 | 満了日を含む |
| 機会A | 費用35,000;入金140,000 | 150までに受諾;180に支払;240に受領 |
| 機会B | 費用20,000;入金90,000 | 210までに受諾;210に支払;300に受領 |
| 商業選択 | 一案件または見送り | 分野と日付が行動を制約 |
| 継続価値資産 | 基礎160,000;A 320,000;B 160,000 | 現金とモデル化した入金を除く |
| 期間と通貨 | 360相対日;GBP | 共通の非割引期間 |
すべてGBPで構成した値であり、プログラムに基づく較正や実証的成果は主張しない。
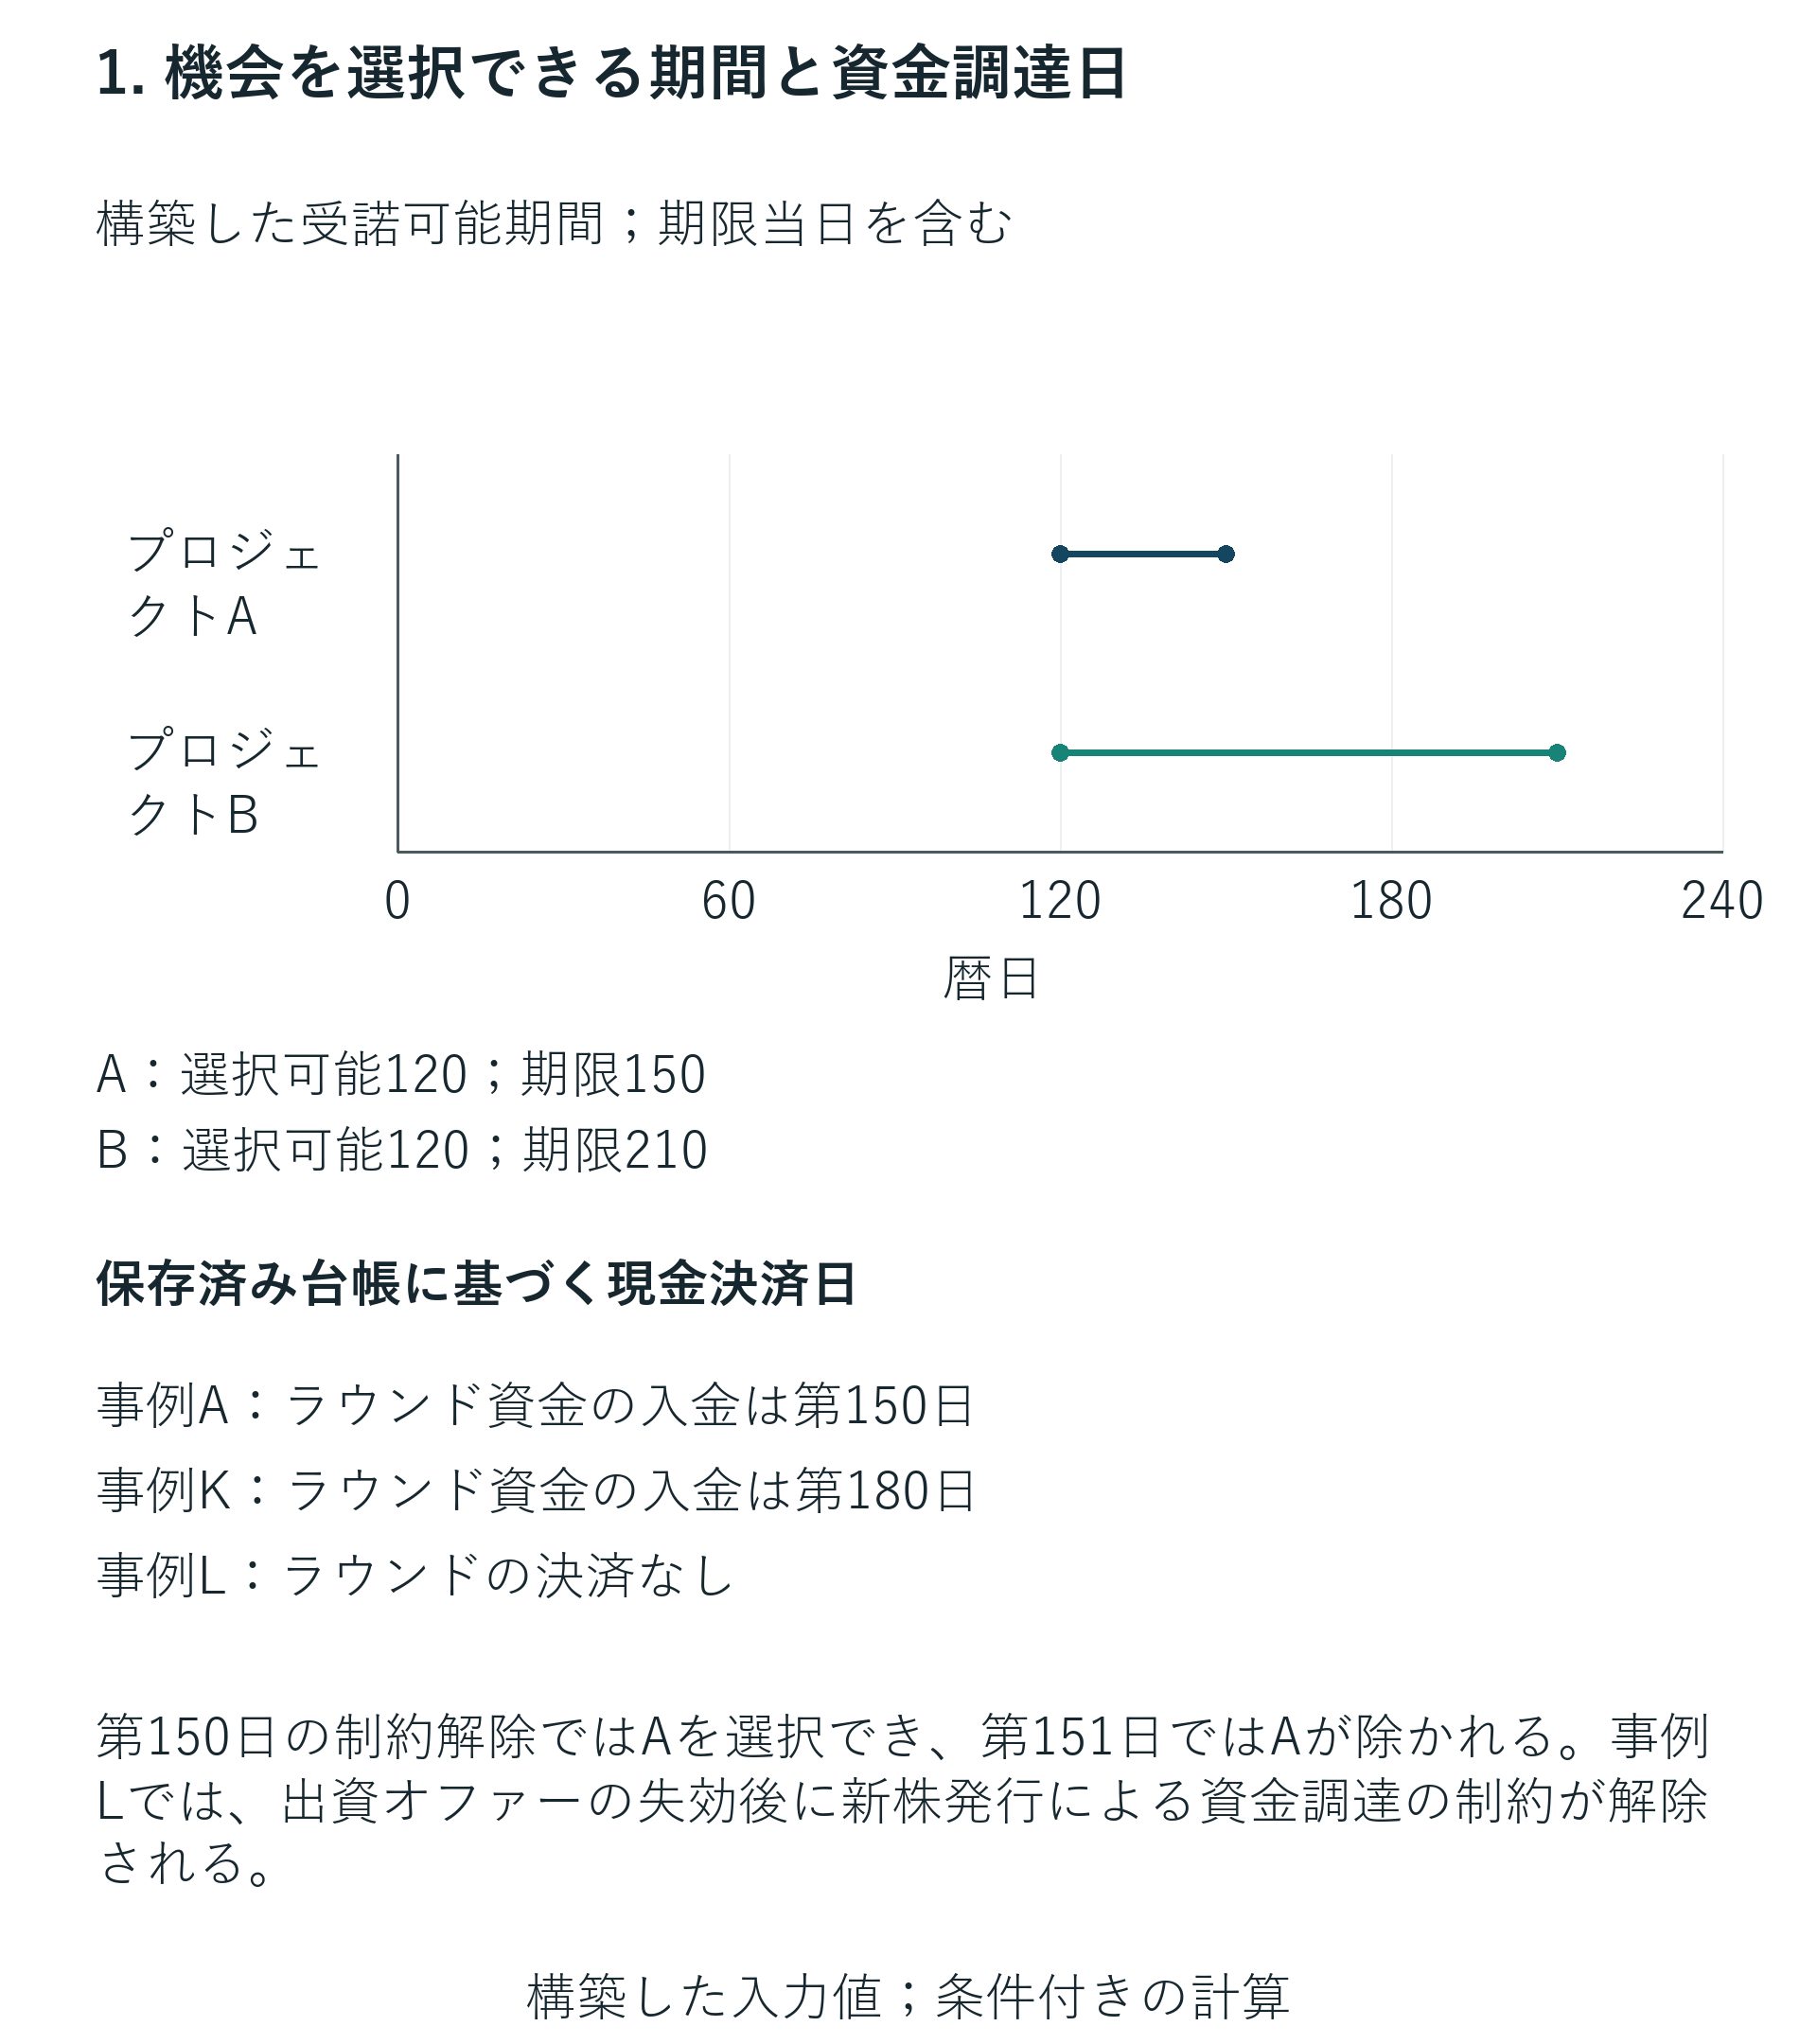
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
すべての日付と条件は仮定である。150日目の解除はAに間に合うが、151日目の解除は、最終日を含む期限を逃す。新株引受提案は210日目に満了する。
10 商業行動と資金調達行動の集合
方策は、許される商業選択と、その事例に割り当てられた資金調達条件からなる。商業上の適格性には、企業が対象分野で事業を行う許諾を保持し、機会が利用可能な日から満了日までの間に行動することが必要である。分野Aに適用される排他制限の解除は、その受諾日を遅らせ得る。同じ解除は分野Bの受諾時点を変えない。ただし、その分野を制限する別の条項がある場合を除く。この表現は、各制限の範囲を明示し、期限規約を可視化する。構成した契約では、最後の許容日の解除は期限に間に合う。
法的適格性と資金面の実行可能性は、別々に検証する。方策が想定上の許諾を満たしていても、中間支払の資金が不足することがある。反対に、利用可能な現金があっても、受諾期限の過ぎた商業機会を再開することはできない。主要な行動集合には見送りを含め、どちらの案件も実施せずに残る資産を保持できるようにする。独立した対照は、見送りを除くと同時に、許された商業分野をすべて除く。その組合せは、法的行動集合を空にする。その事例は不可能なままとし、作り出した低い評価や恣意的な救済方策を与えない。
資金調達行動は、新株の一次発行を用いる。無制限事例では、外部投資家が固定ラウンドの全額を提供する。参加事例では、既存投資家が同じ総額の中で指定部分を提供するか、権利を行使せずに残す。独立した同条件引受権の事例では、その投資家が、同じ想定価格と資金条件でラウンド全額を提供できる。これらの行動は明示的入力である。権利を投資義務と扱わず、投資家の現金供給能力も指定する。設定した資金能力条件または事業許諾条件が満たされなければ、予定ラウンドは実施されない。
新株ラウンドの同条件引受けと優先提案権の事例は、仮想的な契約上の取決めである。観察対象のアクセラレーター契約の範囲について認定するものではない。新株への権利は、企業に入る金と新規発行株式を対象とする。別個の既存株式売却対照は、既存株式の移転と売主個人への支払を対象とする。これらの領域を分けておけば、企業現金と持分の保存を直接確認できる。似た略称でも実効的文言が異なることがあるため、分析者は条項名を解釈する前に、取引領域を特定すべきである。
各実行可能方策は、同じ現金台帳と保持資産の計算を通じて評価する。主要な選択規則は、許され、資金手当てがあり、構成した創業者期末価値の代理指標が最大の方策を選ぶ。この基準は、創業者が測定した金銭成果を重視し、特定顧客、事業分野、投資家への追加的選好を持たないと仮定する。同値の場合は固定した列挙順に従い、その順に経済的意味は主張しない。追加の戦略目標を持つ取締役会は、それを意思決定制約として記録するか、受容可能な方策集合を提示すべきである。財務会計が変わらなくても、目的を変更すれば望ましい行動は変わり得る。
11 各支払日における資金実行可能性
| 項目 | 適用する規約 | 解釈 |
|---|---|---|
| 開始残高 | 開始日のいかなる入金よりも前に検証 | 後の入金は開始時違反を解消しない |
| 同じ日付 | 出金を入金より先に処理 | 明示した決済ストレス規約 |
| 各入金・支払 | 企業台帳に一度だけ計上 | 失った機会の費用を別途計上しない |
| 継続価値資産 | モデル化した現金と期間中入金を除く | 価値の重複を避ける |
| 違反 | 資金手当てのある創業者価値は算定不能 | 診断計算を別に保持 |
| スポンサー補償 | 開始前の外部支払;持分固定 | 創業者現金や価格付き株式とは区別 |
| 新株発行 | 払込み済み新株資金を発行価格で除す | 既存株式移転は企業現金を供給しない |
構成した会計規則であり、企業固有の決済、税務、法的取決めには別の証拠が必要となる。
現金勘定は、開始日のいかなる入金よりも前から始まる。その後、各事業費用、商業支払、プログラム入金、資金調達入金を、指定日に一度ずつ計上する。同じ日付に支払と入金がある場合、実験は支払を先に処理する。この規約は、同日後刻に到着する金に依存する前に、企業が義務を賄うことを意図的に要求する。明示したストレス前提である。現実の取引では、エスクローの仕組み、決済指図、締結済みのつなぎ資金契約に裏付けがあれば、異なる順序を使える。
実行可能性には、すべての中間資金残高が指定下限以上であることを求める。主要事例の下限はゼロである。各方策について、最小残高と最初の違反を保存する。後の調達入金が、先行して賄えなかった支払を遡って解消することはない。中間残高が下限を下回れば、その方策に資金手当てのある期末価値を付与しない。イベント計算の監査のため、明確に識別した診断上の最終残高を残すことはできる。その診断値は実現した資金調達成果ではなく、実行可能方策の比較に入れない。
基準台帳は、独立した再構成が可能である。開始現金とプログラム入金を合わせると、後の支出の前にGBP 70,000となる。30日目のプログラム支払でGBP 50,000へ減り、90日目の事業支払でGBP 35,000へ減る。その後の資金調達と商業選択が、それ以降の中間残高を決める。したがって日付付きイベント表は、期末比較と併せて読むべきである。評価期間末の残高が正でも、必要な金が届く前に商業支払が生じれば、企業はこの資金テストに失敗し得る。
補償分析では、企業スポンサーの補填を、最初の中間残高テスト前に開始現金へ加える。一度だけ計上し、指定した持分比率、ラウンド規模、評価額、後の支払は変えない。違反後の補填は別の問いへの答えであり、この規約を満たせない。創業者が救済資金を提供する場合も、別個の個人現金からの支出または文書化された証券が必要となる。ここでの補償は、新たな持分請求権を伴わない企業への外部支払であり、一般的な資金調達推奨より意図的に狭い意味を持つ。
このイベント台帳方式は、流動性必要額の発生源を明らかにする。分析者は、判断を拘束する日付、支払、金額を特定し、具体的な契約変更を検証できる。早期解除は顧客機会を維持し得る。早期のラウンド決済は、その費用を賄い得る。開始時のスポンサー支払は、資金の最低点を埋め得る。これらの変更には異なる実効上の要件がある。モデルは、違反後の不履行違約金、倒産手続、緊急融資を評価しない。そのような結果を財務比較に入れるには、検証済みの法域固有の事実と別の契約入力が必要である。
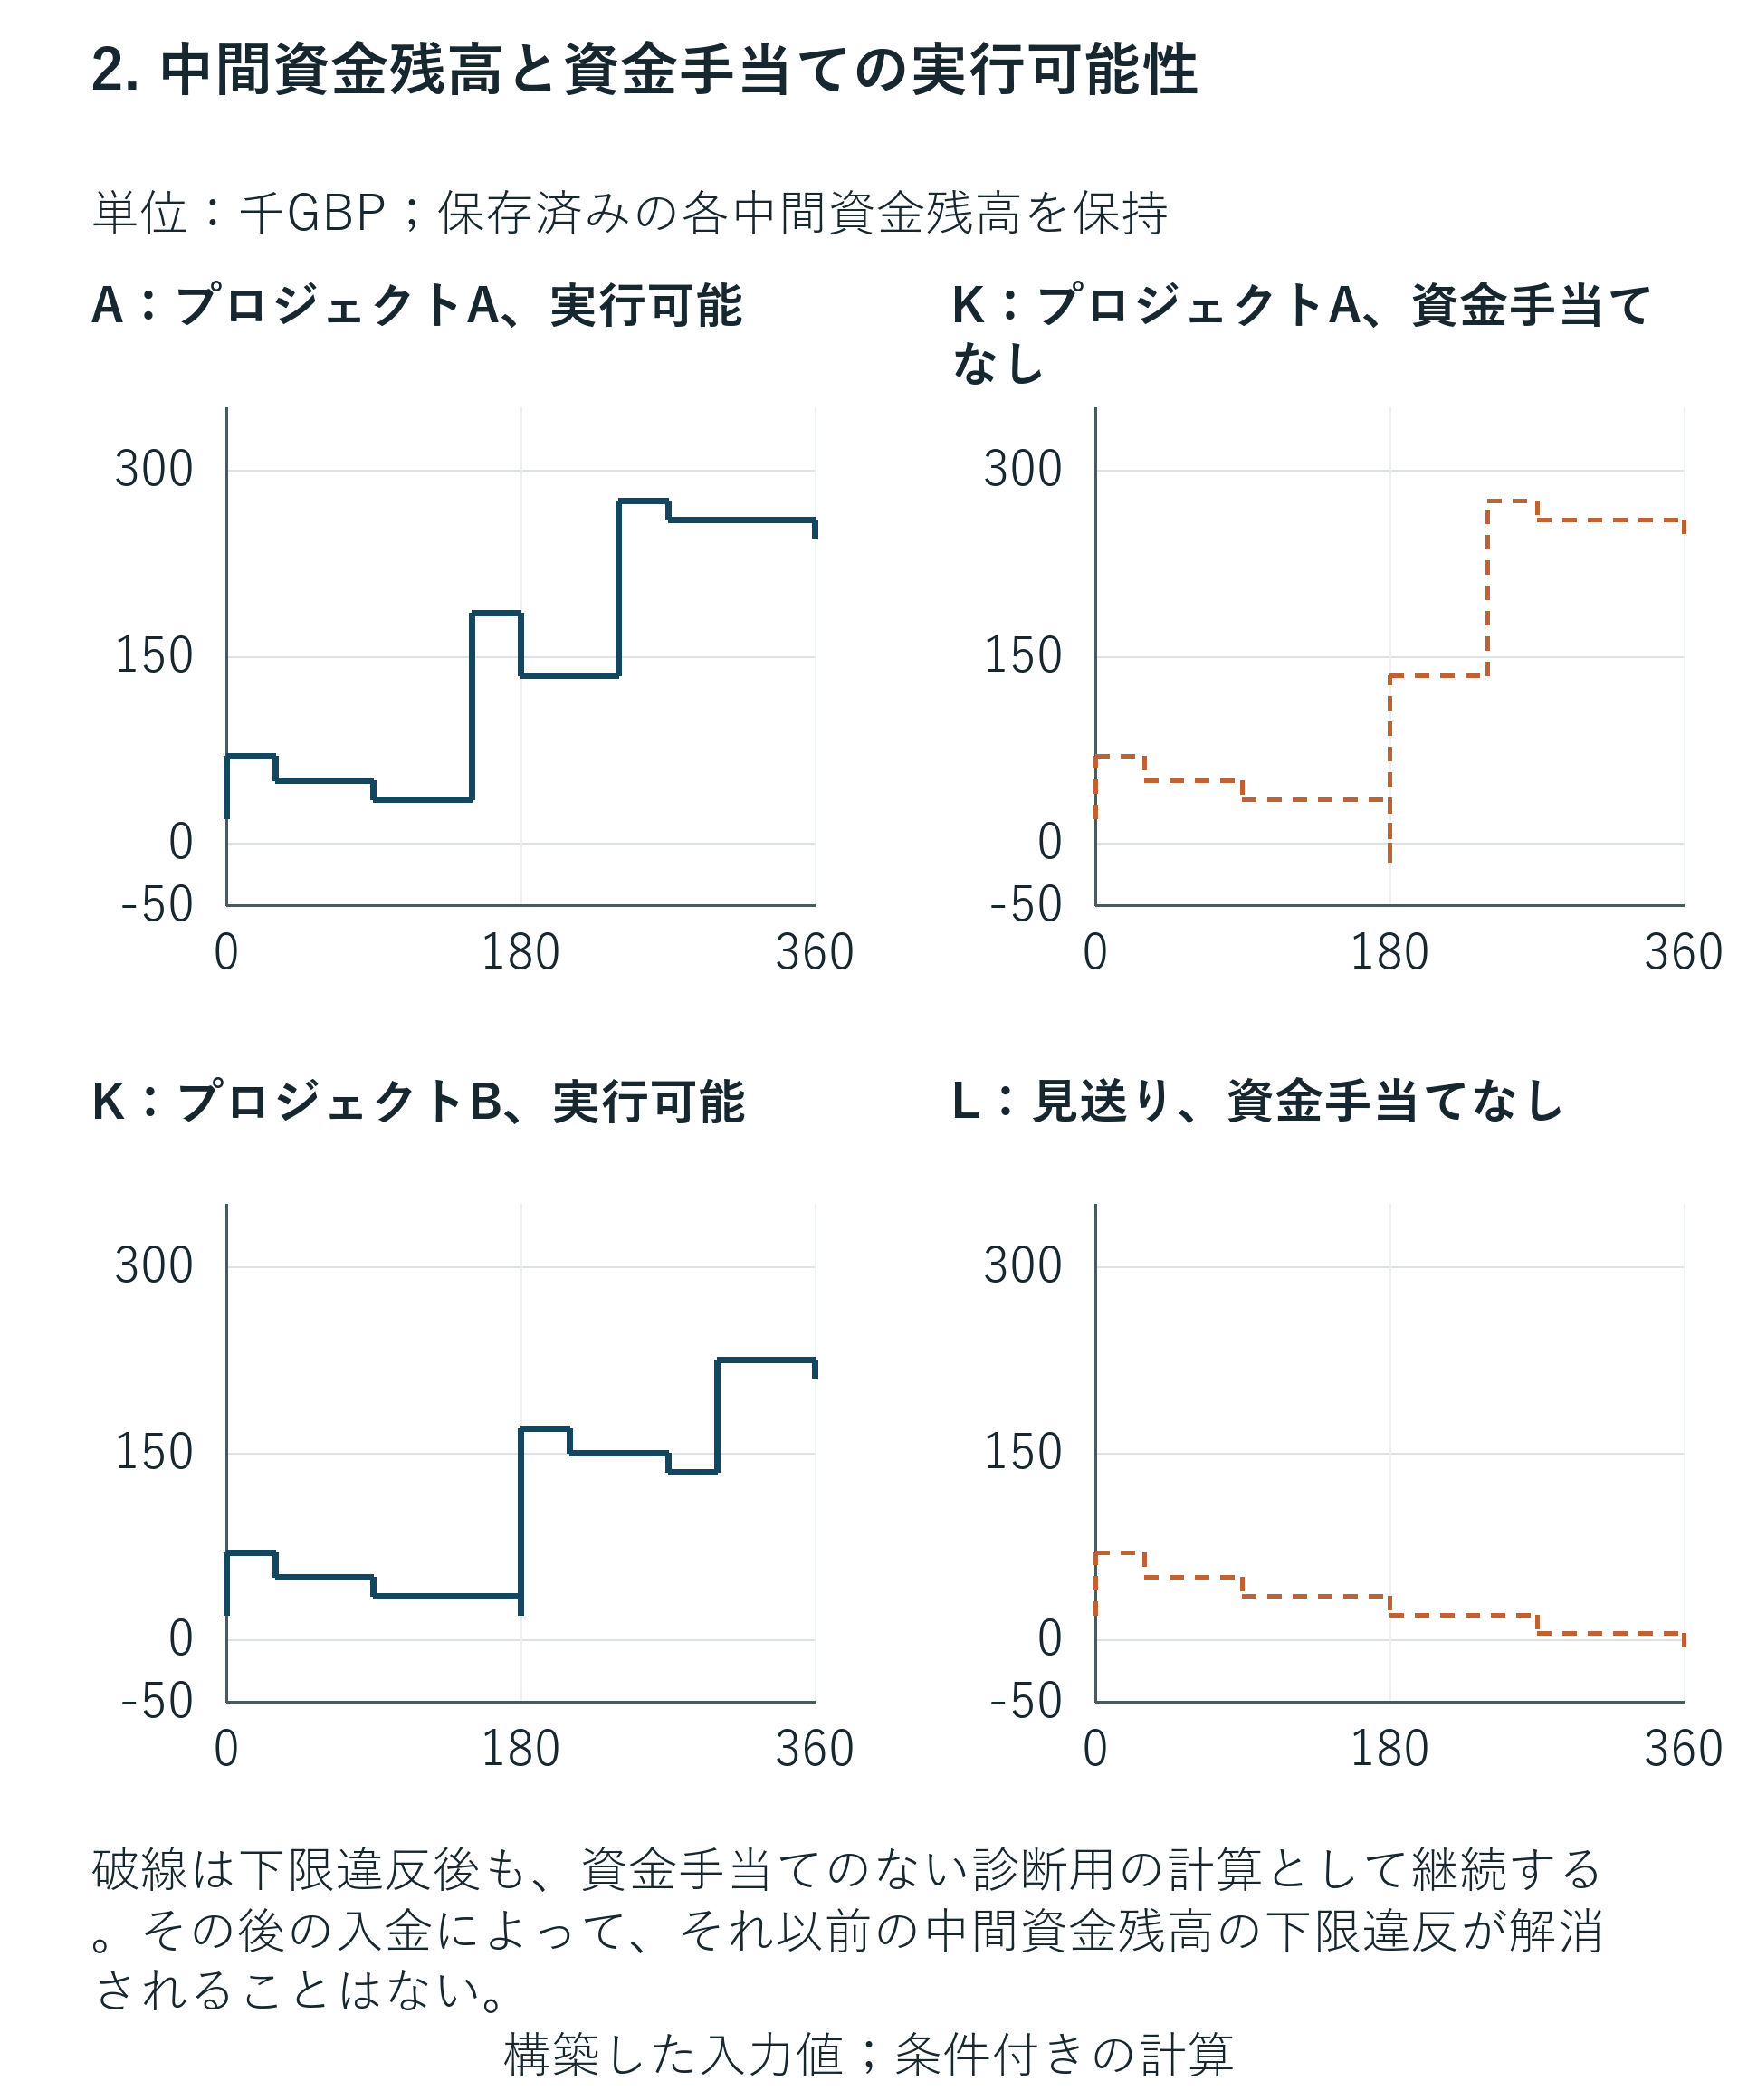
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
構成したGBP残高。すべての支払途中の残高を確認し、同日では出金を入金より先に扱う。遅延したAの経路では、ラウンド入金前にGBP 15,000の違反が生じる。違反した経路は診断用であり、実現した期末価値ではない。
12 商業上の排他性と満了する機会
商業期間の比較では、機会の受諾期限を維持しながら、分野Aを企業が利用できる日を変更する。150日目の解除は、最終日を含む実験の期限を満たす。151日目の解除では、機会Aが許容メニューから外れる。機会自体が満了するため、一日の違いが経済上の不連続を生む。これは、構成した例の中で指定した契約境界である。通常のアクセラレーター制限の長さや、現実の顧客が期限を延長する確率を推定するものではない。
制限が拘束的になる前は、与えた現金・資産前提の下で、基準方策は機会Aを選ぶ。企業は期末にGBP 245,000の現金とGBP 640,000の継続価値資産を保持する。創業者比率七十二パーセントを適用すると、構成した期末代理指標はGBP 637,200となる。期間制限によってAが除かれると、資金手当てのある代替案はBとなる。その最終現金はGBP 210,000で、保持資産は同じ、創業者代理指標はGBP 612,000である。条件付き差額はGBP 25,200となる。これは、共通の期間と持分基準を用いた、完全で実行可能なパッケージ間の差である。
元となる企業現金の差はGBP 35,000である。Aの設定入金から商業費用を引いた額はGBP 105,000で、BはGBP 70,000となる。この差に不変の創業者比率を掛けると、GBP 25,200になる。台帳には、排他性費用の別項目はない。失った機会の総入金を損失とし、その純貢献も再び計上し、さらに権利割引を適用すれば、異なる数量を混同する。機会自体の費用、入金、実行可能な代替案によって、比較に用いる経路は既に示されている。
期間の意味は、利用可能な代替案との関係から生じる。与えた日付の範囲では、150日目以前の複数の解除日が、同じ機会の選択と金銭結果をもたらす。より遅い解除はAを除くが、Bの別分野は利用可能なままである。そのため、この特定の二機会メニューでは、分野Aの追加遅延による商業損失は増えない。顧客期限が連続する企業では複数の段差が現れ得る一方、連続的な販売過程には別の機会表現が必要となる。結果の形は、排他的という語に想定上の日額費用を付けたことではなく、裏付けのある商業日程に由来する。
交渉は、分野の境界、受諾期限、文書化された解除の仕組みを対象にできる。例えば、特定したA取引を認める仮想的な除外は、資金調達と各中間資金残高も合格するという条件で、モデル上の法的適格性を回復する。日付を変えるだけでは、現実の契約における顧客の承認は得られない。企業には、実際の解除、必要な第三者承認、顧客提案がなお有効であるという確認が必要となる。この枠組みは、取締役会が提案変更に金額を付ける前に、それらの依存関係を明示する。
この差は、企業の外部選択肢に依存する。裏付けのあるA機会を持たない事業が、例のGBP 25,200を自社の損失と主張すべきではない。より価値のある代替案を持つ事業は、制限の適用前からそちらを選ぶかもしれない。必要な計算は、一貫した目的と情報集合を用い、各完全条件パッケージで最善の実行可能かつ裏付けのある方策を比較することである。構成した結果は、満了する機会の重要性を示す。その金額は、明示した実験入力だけから生じる。
| パッケージ | 選択方策 | 創業者代理指標、GBP | 最小現金、GBP |
|---|---|---|---|
| A:無制限の基準 | A | 637,200 | 20,000 |
| B:Aの期限当日に解除 | A | 637,200 | 20,000 |
| C:Aの期限後に解除 | B | 612,000 | 20,000 |
| D:分野Aのライセンス;利用留保なし | B | 381,600 | 20,000 |
| E:時点制限と分野Aライセンスの併用 | B | 381,600 | 20,000 |
| F:両分野の譲渡;ライセンスバックなし | 見送り | 216,000 | 20,000 |
すべてGBPで構成した値であり、プログラム較正や実証的成果は主張しない。資金手当てのないパッケージには実現した期末代理指標を与えない。最小現金は、選択方策を指す。
13 知的財産の許諾と重複する制限
知的財産条件は、二種類の許諾を通じて構成モデルに入る。第一は、評価期間中に商業案件を実施する許諾である。第二は、期間末に関連資産価値を保持する許諾である。分野Aの排他的ライセンス事例では、想定ライセンスが評価期間全体のA分野利用許諾を企業から除き、留保利用や権利復帰を与えない。その結果、企業は機会Aを使えなくなり、分野Aの継続価値資産を除外する。分野Bと基礎資産は利用可能なままである。これは仮想ライセンスへの明示的な実験前提であり、特定プログラムの要求条件についての結論ではない。
譲渡事例は、二つの商業分野の事業許諾と継続価値を除き、基礎資産を企業に残す。ライセンスバックは与えない。この事例の入力前提では、固定資金調達ラウンドは引き続き明示的に利用可能である。その調達可能性は強い条件設定であり、現実の投資家は知財移転後に提案を変えるかもしれない。本比較は、権利の経路を明らかにするため、ラウンドを固定する。移転によって投資家の資金提供意思が変わる場合、企業固有の評価には、文書化した調達許諾条件か、裏付けのある別提案を加えるべきである。
ある分野を除く金銭効果は、残る代替案に依存する。他の収益性ある案件を実施できる企業は、それを選べる。商業許諾が残らない企業でも、契約と意思決定問題が見送りを認める場合は、見送れる。したがって結果の価値は、改訂した行動集合と保持資産から計算すべきである。知財制限に一般的な割合を差し引くと、両方の仕組みが隠れる。評価が既にその分野を除外しているのに、さらに想定契約違約金を控除すれば、同じ分野損失を二重計上する可能性もある。
重なる条項には、共同の比較が必要である。商業期間制限は、受諾を期限後へ遅らせることで機会Aを除き得る。十分に広い分野Aライセンスも、独立に同じ機会を除き得る。両条件を課しても、機会Aを二度失うことはできない。ライセンスの指定範囲に含まれる場合、共同事例は分野Aの継続価値部分も除く。正しい比較は、無制限、時点制限のみ、ライセンスのみ、共同という四つの完全パッケージを評価する。その差の差は、構成した意思決定問題の中の重複を特定する。観察企業からの因果推定や、法的損害の加算表を示すものではない。
非排他的ライセンスには、独立の対照を設ける。その対照は、企業の事業許諾、保持資産、現金額、調達条件を明示的に維持し、競合販売の効果を導入しない。したがって経済結果は、構成上不変となる。これはモデル化した経路の境界を定める。実際の非排他的ライセンスは、価格、競争、技術上の秘密、顧客行動に影響し得る。それらには追加の証拠とパラメータが必要である。本対照は、非排他的ライセンスが一般に無費用だという主張を支えない。この枠組みでは、ライセンスという語だけでは金銭控除が生じないことを記録する。
提案する知財評価には、常に許諾マップを添えるべきである。契約前後の所有者、許される利用者、製品または分野の境界、地域、期間、再許諾、改良、留保権、権利復帰を特定する。企業は、応募資料、既存技術、プログラム中に生み出した成果も区別すべきである。締結文書は、それらを異なる方法で割り当て得る。法的レビューが、その法域での契約の意味と強制可能性を定める。財務分析は、裏付けられた許諾変更を用い、未解決条件は独立シナリオとして保持し、前提を意思決定者に開示する。
14 条件をそろえた資金調達における持分
新株資金調達の比較は、同じ既存100株とプレマネー評価GBP 600,000から始まる。したがって指定価格は、新株一株当たりGBP 6,000となる。その価格でGBP 150,000を調達すると25株を発行し、ラウンド後は125株になる。創業者は元の90株を保持する。得られる比率は90を125で割ったもので、72パーセントである。この計算では、ラウンド価格、規模、株式の権利、既存持分を一定に保つ。いずれかが変わる場合は、別途定義した比較に含める。
既存投資家の十パーセントの比例参加権を全額行使すると、固定ラウンド内にGBP 15,000が入る。その払込みで新株2.5株を購入する。外部投資家はGBP 135,000を払い、新株22.5株を得る。その後、既存投資家は12.5株、外部投資家は22.5株、創業者は90株を保有する。最終比率は、それぞれ十、十八、七十二パーセントである。権利を未行使にすると、外部投資家が代わりにGBP 150,000全額を提供する。既存投資家は十株を保持し、ラウンド後は八パーセントとなる一方、創業者は引き続き七十二パーセントを保有する。
仮想的な全額同条件新株引受けの事例は、引受人の主体を変える。既存投資家がGBP 150,000を同じGBP 6,000の価格で払い、新株25株すべてを受け取る。その最終保有は35株、すなわち二十八パーセントとなり、創業者は再び七十二パーセントを持つ。企業への現金入金と発行株式総数は、外部調達事例と一致する。これらの条件内では、引受人の変更自体は創業者の希薄化を変えない。価格、統治、優先権、総現金について交渉変更する場合は、より広い証券単位・契約単位の分析が必要となる。
現金供給能力と実際の行動は、引き続き必要条件である。モデルは、権利を投資家の払込みとは別に記録し、指定ラウンドで企業へ払い込まれた現金に対してのみ新株を作る。放棄された権利から引受払込みは生じない。想定投資家能力が足りない約束上のラウンドでは、完了した調達イベントは発生しない。配分予約、関心表明、資金払込み済みの引受けは異なる段階にあるため、この区別は創業者の計画に重要である。構成上の会計は、約束を現金として評価せず、任意の参加を将来の自動的な資金提供義務としても扱わない。
既存株式売却の対照では、ラウンド後企業の十パーセントポイントを創業者から移し、GBP 80,000を創業者個人に支払う。この対照で企業は新たな現金を受け取らず、株式も発行しない。同一価格の既存株式購入へのマッチングでは、買主を変えても、売主が移す比率と個人の現金受領は維持する。その限定的な会計結果は、承認権、税金、譲渡制限、買主の将来行動の差について何も述べない。それらには独自の証拠が必要である。この対照は、既存株式に関する権利を新株調達の現金台帳へそのまま挿入できない理由を示す。
持分のブリッジ表は、開始株数、企業へ払い込む現金、指定価格での発行株数、最終株数、最終比率を示すべきである。払込み列と発行列が、投資家参加と企業入金を整合させる。資金制約に違反した事業方策に付随する持分数量は、条件付きの予定数量のままであり、企業がその方策を成功裏に完了したとは主張しない。創業者期末価値の代理指標は、資金手当てのある方策にのみ持分比率を使う。この表示により、見かけ上の権利費用が、希薄化、企業現金の喪失、調達遅延、または別の事業資産変更のどれに由来するかを確認できる。
| パッケージと保有者 | 開始株数 + 発行 = 最終株数 | 企業への払込み、GBP | 最終持分 |
|---|---|---|---|
| A;創業者 | 90 + 0 = 90 | 0 | 72% |
| A;既存投資家 | 10 + 0 = 10 | 0 | 8% |
| A;外部投資家 | 0 + 25 = 25 | 150,000 | 20% |
| G;創業者 | 90 + 0 = 90 | 0 | 72% |
| G;既存投資家 | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G;外部投資家 | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H;創業者 | 90 + 0 = 90 | 0 | 72% |
| H;既存投資家 | 10 + 0 = 10 | 0 | 8% |
| H;外部投資家 | 0 + 25 = 25 | 150,000 | 20% |
| I;創業者 | 90 + 0 = 90 | 0 | 72% |
| I;既存投資家 | 10 + 25 = 35 | 150,000 | 28% |
| I;外部投資家 | 0 + 0 = 0 | 0 | 0% |
構成した普通株式ラウンド。新株一株の価格はGBP 6,000。各パッケージは企業にGBP 150,000を供給し、最終株式総数は125となる。
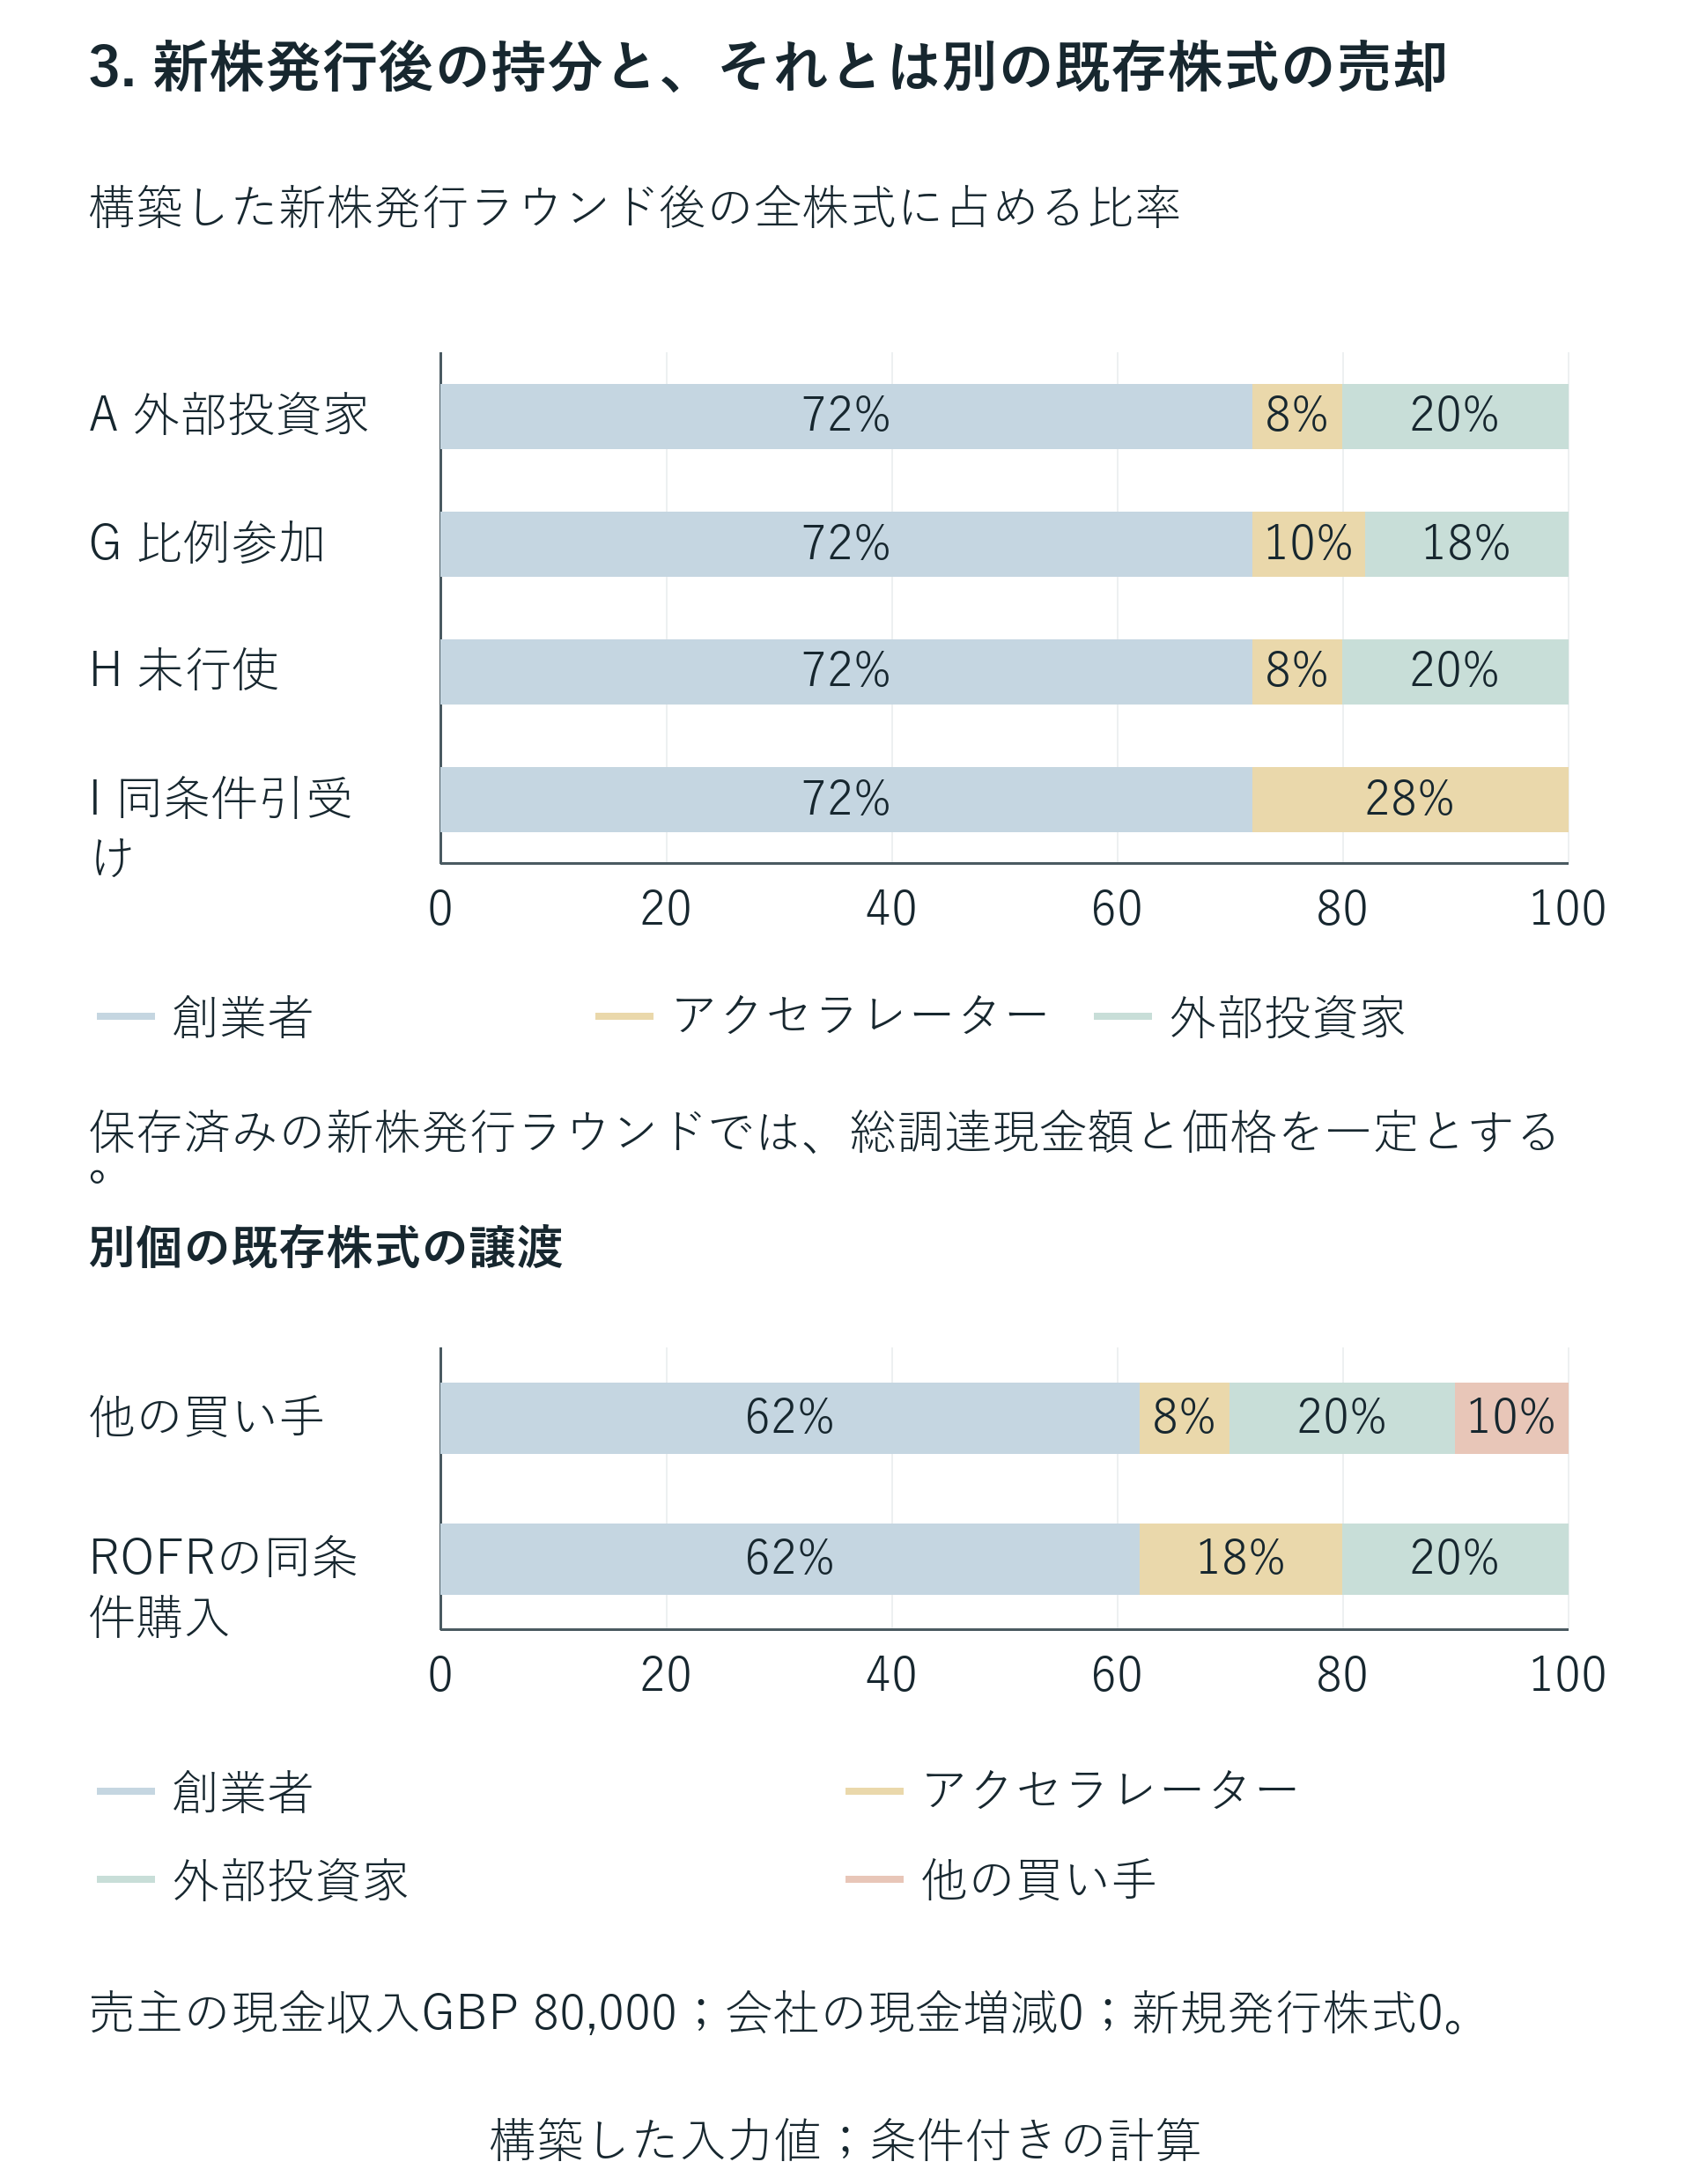
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
同一条件事例では、新株ラウンドが25株をGBP 6,000で発行し、創業者持分七十二パーセントを維持する。既存株式の対照は、既存株式を移し売主へ支払うもので、企業現金を供給しない。
15 資金調達の遅延と提案の喪失
資金調達時点は、別の日程を通じて作用する。設定された新株ラウンドは、最も早く150日目に決済でき、210日目の後に満了する。手続遅延は、商業受諾日や投資家価格を変えず、ラウンドの現金イベントを後ろへずらす。企業が機会Aへ既にコミットしている場合、180日目の支払順序が制約となる。台帳残高はGBP 35,000で、これは90日目の後の金額である。180日目には、事業支出GBP 15,000と商業費用GBP 35,000を、同日調達入金より前に支払わなければならない。その時点の最小残高はマイナスGBP 15,000となる。
ラウンド決済を179日目へ移すと、GBP 150,000を180日目の義務より前に使えるため、その特定の最低点を避けられる。明示した出金先行規約では、180日目の決済は、先行する中間残高を賄うには遅すぎる。入金後の同日最終残高は正でも、コミット済み方策は既に資金テストに失敗している。引受価格を変えずに時間を消費する契約権について、この区別は重要となる。暦日比較を利用可能な流動性の証拠として使う前に、企業は実際の決済構造と支払優先順位を特定すべきである。
コミット前に時点情報が使えるなら、企業は商業方策を変えることもできる。機会Bには180日目の商業支払がなく、指定ラウンドがその日に決済されても資金を賄える。そのためBの選択は、Aのより大きな想定純貢献を手放しつつ、A固有の資金違反を避ける。最適な資金手当て済み方策の比較では、その切替えを報告できる。Aに事前コミットした補償計算は、より狭い問いに答え、Aを必須方策として維持する。両方を報告すれば、権利費用が資金注入必要額、実行可能な適応、不可逆な過去のコミットのどれを反映するかが分かる。
仮想的な優先提案権事例は、予定決済前の招請、回答、外部提案の日付を設定する。指定した辞退により、同じ外部現金を150日目に入金できる。その正確な手続日程と固定条件の下では、優先提案という名称に独立の金銭効果はない。他方、仮想の同条件引受権による遅延事例は、外部決済を遅らせる。その日付と台帳によって、資金調達への影響が生じる。いずれの実験も、優先提案権や先買権の普遍的な効果を示さない。実効領域、通知構造、投資家の回答、最終提案が、企業固有の計算を決める。
211日目の資金調達制限解除は、指定された提案満了に間に合わない。その場合、モデルはラウンド完了、企業への調達入金、そのラウンドによる新株を記録しない。与えた開始流動性と支出日程では、この事例の主要商業方策はいずれも、全期間にわたり資金手当てを保てない。創業者期末価値の比較は算定不能のままとなる。資産と現金を足した診断値を実現成果として報告したり、満了した提案を単に一日遅れて届いた金として扱ったりすることはできない。代替投資家や緊急融資は、裏付けを要する新たな調達シナリオとなる。
実務レビューは、手続条項ごとに、資金を最後に利用可能にすべき日へ結び付けるべきである。企業は、明確な回答期間、交渉期間の自動満了、取引固有の権利放棄、確約されたつなぎ資金の証拠を求められる。各提案には、実際の文書と経済条件が必要である。利息付きつなぎ融資は費用と返済義務を加え、新株は持分を変え、スポンサー支払には別の負担帰属がある。枠組みはこれらの代替案を分け、提案する回復経路を、どの契約変更または資金手当て済み証券が支えるかを取締役会が把握できるようにする。
| パッケージ | 選択方策 | 創業者代理指標、GBP | 最小現金、GBP |
|---|---|---|---|
| G:任意の比例参加を全額行使 | A | 637,200 | 20,000 |
| H:参加権を未行使 | A | 637,200 | 20,000 |
| I:同条件での新株引受け | A | 637,200 | 20,000 |
| J:優先提案への辞退;適時入金 | A | 637,200 | 20,000 |
| K:同条件引受けの手続;180日目に入金 | B | 612,000 | 20,000 |
| L:提案満了後に資金調達制限を解除 | 資金手当てのある方策なし | 算定不能 | 算定不能 |
すべてGBPで構成した値であり、プログラム較正や実証的成果は主張しない。資金手当てのないパッケージには実現した期末代理指標を与えない。最小現金は、選択方策を指す。
16 補償閾値と開始流動性
補償の問いには、明確な受領者、日付、資金提供の負担帰属が必要となる。ここでは、開始残高の検証前に、外部スポンサーが非負の金額を企業へ払う。支払は証券を発生させず、創業者比率を固定し、後の費用、入金、許諾、調達条件を変えない。実験は、許容方策に資金手当てを与え、指定した創業者価値基準へ到達させる、最小の支払を求める。この条件は、解釈を意図的に限定する。新株投資、創業者個人の現金拠出、義務を果たせなかった後の補償を表すものではない。
各法的方策の流動性必要額は、無補助時の最小中間資金残高を指定下限へ引き上げるための額であり、下端はゼロとする。価値上の必要額は、基準創業者代理指標と、その方策の診断用アフィン切片との差を、正の創業者比率で割って求める。方策の補填額は、ゼロ、流動性必要額、その経済的閾値の最大値である。続いて、許されたすべての方策を比較し、最小の実行可能な補填額を選ぶ。符号付きの経済的閾値を別に残すと、支払前に既に価値基準を上回っている方策が分かる。
診断用切片の数学的役割は限定される。これは、補償ゼロの下での方策の期末資産・現金式に、予定創業者比率を掛けたものである。先行する資金違反によって方策に資金手当てがない場合にも計算する。開始前の補填額を解くのに必要なアフィン式の切片を与えるための値であり、実現した創業者価値としては報告しない。補償額を計算した後、補償後の方策について、すべての中間資金残高と価値条件を再検証する。実際の補償後経路が両テストを満たしたときにのみ、提案支払は合格する。
A固定の時点対照では、開始前にGBP 15,000が必要となる。これは資金調達入金を180日目とする場合である。その支払によって、拘束的な中間残高はちょうどゼロになる。期限後解除の比較では、Bを実施しつつ無制限の創業者基準を回復するため、企業へGBP 35,000が必要となる。この額は、創業者が企業の七十二パーセントを所有するため、創業者段階の差額GBP 25,200より大きい。譲渡事例で、指定した企業経由の経路から同じ基準を回復するには、GBP 585,000が必要となる。この比較は、残る基礎資産と現金に加えて、想定上失われた分野資産と商業貢献を反映する。
一部の対照は、質的に異なる答えを持つ。開始残高がマイナスGBP 5,000なら、その後の開始日入金が大きくても、それ以前に少なくともGBP 5,000を必要とする。創業者比率がゼロの企業は、企業現金を通じて、この特定の創業者価値代理指標を改善できない。基準が既にゼロなら、流動性の修復はなお可能であるが、正の創業者基準はその経路では不可能となる。商業行動を要求しながら、すべての行動を禁じる事例には、許容方策がない。現金支払を増やしても、この論理制約は解消できない。
有限の閾値は、拘束条件と選択方策とともに解釈すべきである。パラメータの変化により、最小支払を与える方策が切り替わり得るため、最初に望ましかった案件だけを解くと、必要補償を過大表示することがある。資金必要額をポンド単位で表示する際は切り上げ、計算には正確な有理数を残す。現実の交渉で和解提案として使うには、支払の税務、法務、会計、証券上の取扱いが必要となる。構成した閾値は、特定の支払機構について監査可能な答えを示す。他の補償機構には、独自の式と裏付け条件が必要である。
| 問い | 選択方策 | 開始支払、GBP | 結果 |
|---|---|---|---|
| 開始ゼロ;下限と一致 | 見送り | 0 | ゼロ |
| 入金前の開始不足 | 見送り | 5,000 | 有限 |
| A必須;ラウンド179日目 | A | 0 | ゼロ |
| A必須;ラウンド180日目 | A | 15,000 | 有限 |
| 期限当日解除;基準価値に一致 | A | 0 | ゼロ |
| 期限後解除;基準価値に一致 | B | 35,000 | 有限 |
| 分野Aの期末資産なし;基準価値に一致 | B | 35,000 | 有限 |
| 譲渡;基準価値に一致 | 見送り | 585,000 | 有限 |
| 符号付き価値閾値が負 | A | 0 | ゼロ |
| 創業者比率ゼロ;目標ゼロ | 見送り | 0 | ゼロ |
| 創業者比率ゼロ;正の目標 | 目標到達方策なし | 算定不能 | 不可能 |
| 行動必須;許容メニューが空 | 許容方策なし | 算定不能 | 不可能 |
構成したスポンサー資金は開始前に入金され、持分や他の条件を変えない。不可能な結果は、この経路では解消できない。正確な金額を保持し、ポンド単位の資金必要額は必要に応じて切り上げる。
17 時点と保持資産に対する感度
一変数実験は、指定パッケージ内で、明示した入力を一つずつ変える。五つの解除日は機会の境界を、五つの開始残高は調達遅延時の最低残高を、五つの分野A継続価値はその資産を除く条件一致の費用を、五つの比例参加行使率は固定ラウンド内の配分を検証する。二十の観察は、構成したシナリオ行である。それらの間隔は、実証頻度や確率分布を与えない。目的は、どの入力が実効境界へ達するか、どの固定前提が不変な結果を説明するかを特定することである。
解除日の系列は、開始日、120、150、151、211日目からなる。最初の三つは、最終日を含む受諾規約の下で機会Aを維持する。後の二つはAを除き、分野Bの許諾と期限を変えない。そのため、他の前提を固定すると、それらは同じ代替案を選ぶ。平坦部と段差は、与えたメニューから生じる。実際の機会台帳には、裏付けのある満了日と依存関係を含めるべきである。観察していない顧客案件群へ段差を外挿するには新たな証拠が必要で、望ましい方策は大きく変わり得る。
開始現金の系列は、ゼロ、GBP 5,000、GBP 20,000、GBP 35,000、GBP 50,000を用い、資金調達を180日目へ遅らせる。法的に可能なすべての方策と資金テストを維持し、選択される資金手当て済み行動がどこで変わるかを示す。その遅延決済規約の下で、事前コミットしたA方策の開始流動性必要額はGBP 35,000となり、標準の開始額GBP 20,000はGBP 15,000不足する。見送りやBが残るため、最適方策の結果は異なり得る。パッケージ全体を一案件の最低残高に置き換えず、方策単位の区別を出力に残す必要がある。
分野Aの継続価値系列は、ゼロ、GBP 80,000、GBP 160,000、GBP 320,000、GBP 640,000を用いる。各値を、無制限の基準と分野A制限付きパッケージの両方へ適用する。制限付きパッケージ自体は基礎資産と分野Bを保持するため、除かれた分野Aのスカラーに対して価値は不変となる。無制限パッケージはその分野を保持するので、条件を合わせた差額は変化する。この組合せは、制限自体の資産境界を保ちながら、意図した資産権の感度を測る。制限付きの値だけを示す表は不変性検査であり、制限の費用がどう変わるかを示さない。
比例参加の行使は、ゼロから四分の一、二分の一、四分の三を経て、指定権利の全額行使まで変える。外部引受けは、同じGBP 150,000ラウンド内で調整する。価格、規模、証券条件を変えなければ、創業者持分と企業調達資金は一定である。変わるのは既存投資家と外部投資家の配分である。この不変性は、取引計算の確認となる。現実市場の価格交渉、締め出し、投資家選択、資金供給能力についての主張は支えない。それらには追加条件、観察した行動、別の比較が必要である。
相互作用グリッドは、五つの商業解除日と、ゼロ、二十、二十九、三十、六十一日の調達遅延を組み合わせる。二十五の各セルで資金手当てのある方策を特定し、どの方策にも資金を賄えない場合は、期末価値を算定不能とする。最後の遅延は、与えた調達提案の満了を逃す。グリッドは、明示した機会、権利、現金条件の決定論的な対応図であり、分布として解釈しない。実務上は、どの日付について交渉や資金証拠を先に求めるべきかを示す。アクセラレーター契約により企業が特定セルへ入る頻度の予測は与えない。
| 変更入力 | 選択方策 | 創業者代理指標、GBP | 対応基準からの損失、GBP |
|---|---|---|---|
| A解除日0 | A | 637,200 | この比較の対象外 |
| A解除日120 | A | 637,200 | この比較の対象外 |
| A解除日150 | A | 637,200 | この比較の対象外 |
| A解除日151 | B | 612,000 | この比較の対象外 |
| A解除日211 | B | 612,000 | この比較の対象外 |
| ラウンド遅延;開始現金0 | B | 597,600 | この比較の対象外 |
| ラウンド遅延;開始現金5,000 | B | 601,200 | この比較の対象外 |
| ラウンド遅延;開始現金20,000 | B | 612,000 | この比較の対象外 |
| ラウンド遅延;開始現金35,000 | A | 648,000 | この比較の対象外 |
| ラウンド遅延;開始現金50,000 | A | 658,800 | この比較の対象外 |
| 対にした分野A資産0 | B | 381,600 | 25,200 |
| 対にした分野A資産80,000 | B | 381,600 | 82,800 |
| 対にした分野A資産160,000 | B | 381,600 | 140,400 |
| 対にした分野A資産320,000 | B | 381,600 | 255,600 |
| 対にした分野A資産640,000 | B | 381,600 | 486,000 |
| 比例参加権行使率0 | A | 637,200 | この比較の対象外 |
| 比例参加権行使率1/4 | A | 637,200 | この比較の対象外 |
| 比例参加権行使率1/2 | A | 637,200 | この比較の対象外 |
| 比例参加権行使率3/4 | A | 637,200 | この比較の対象外 |
| 比例参加権行使率1 | A | 637,200 | この比較の対象外 |
すべてGBPで構成した値であり、プログラム較正や実証的成果は主張しない。五つの資産行では、同じ変更を与えた無制限基準から制限付きパッケージを引いた額が損失であり、制限付きの資産価値自体は不変である。
| A解除日 | 遅延0 | 遅延20 | 遅延29 | 遅延30 | 遅延61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | 資金手当てなし |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | 資金手当てなし |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | 資金手当てなし |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | 資金手当てなし |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | 資金手当てなし |
各セルは、選択方策と構成した創業者代理指標をGBPで示す。遅延はラウンドの150日目を基準とする。六十一日の遅延は、210日目の提案満了を逃す。確率は割り当てない。
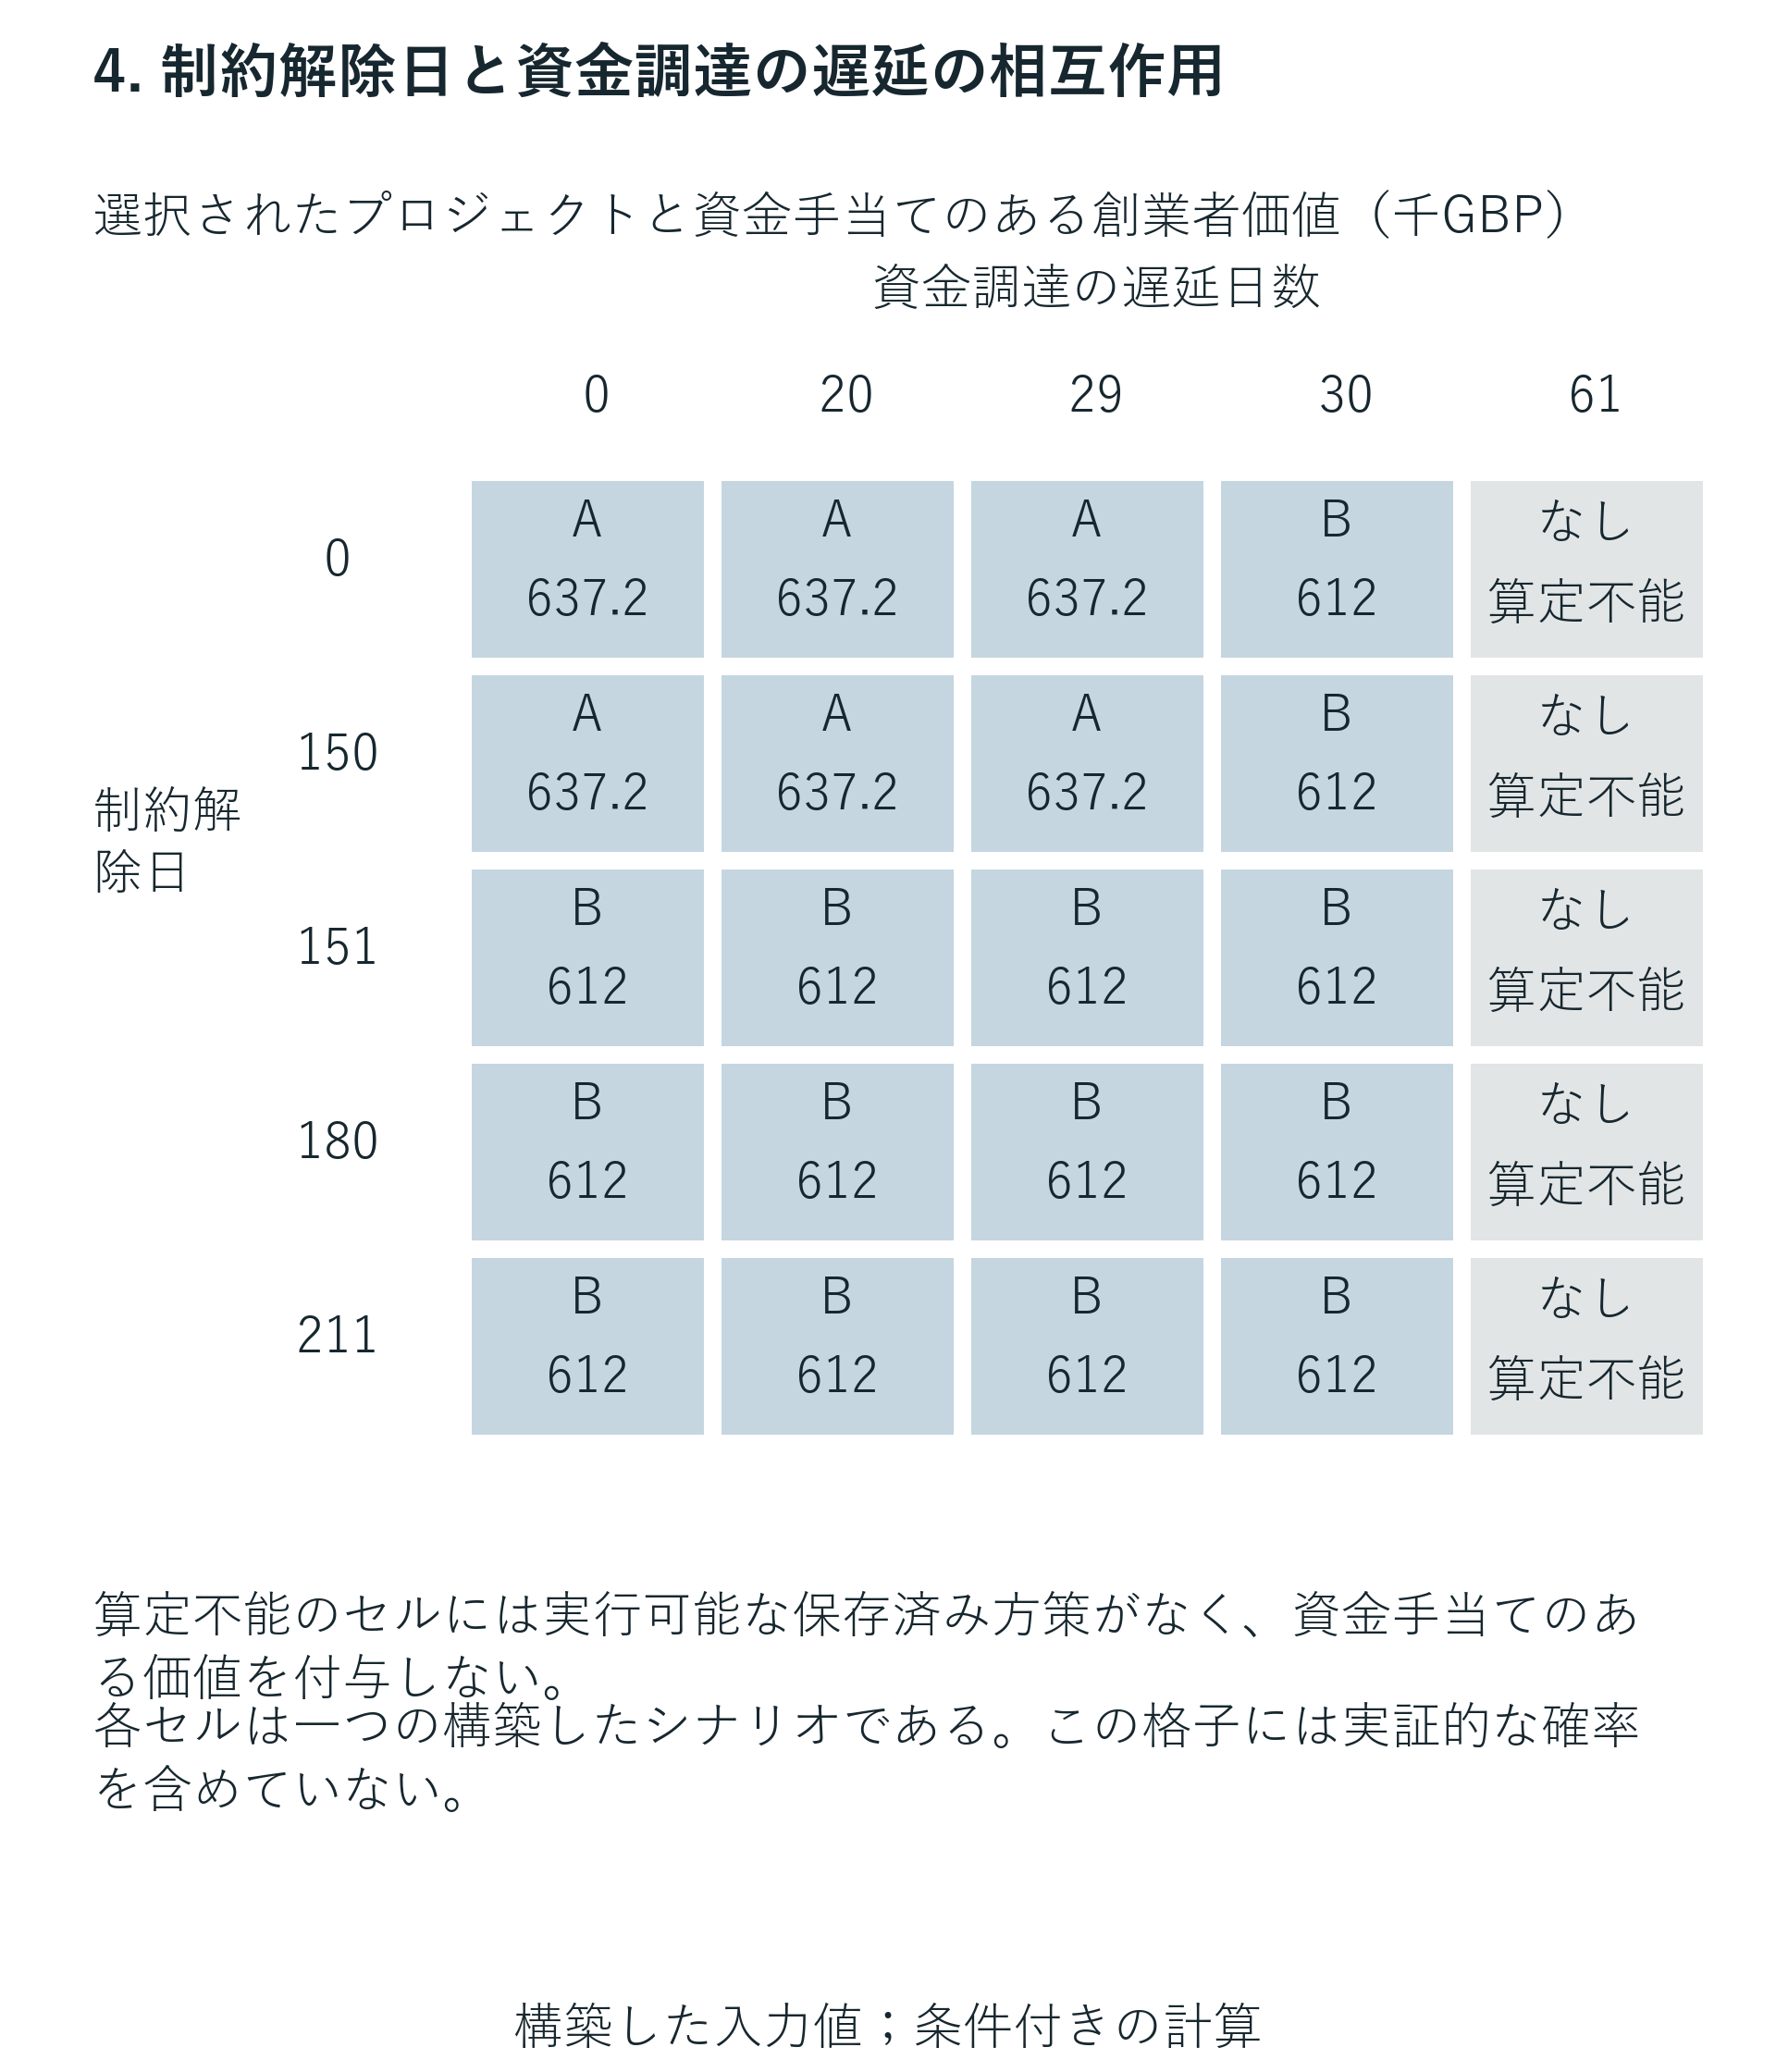
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
調達遅延は150日目を基準とする。各セルは、法的メニュー全体と現金台帳に従う。資金手当て済み成果が算定不能な場合、期末価値ゼロを与えない。グリッドに確率分布を付けない。
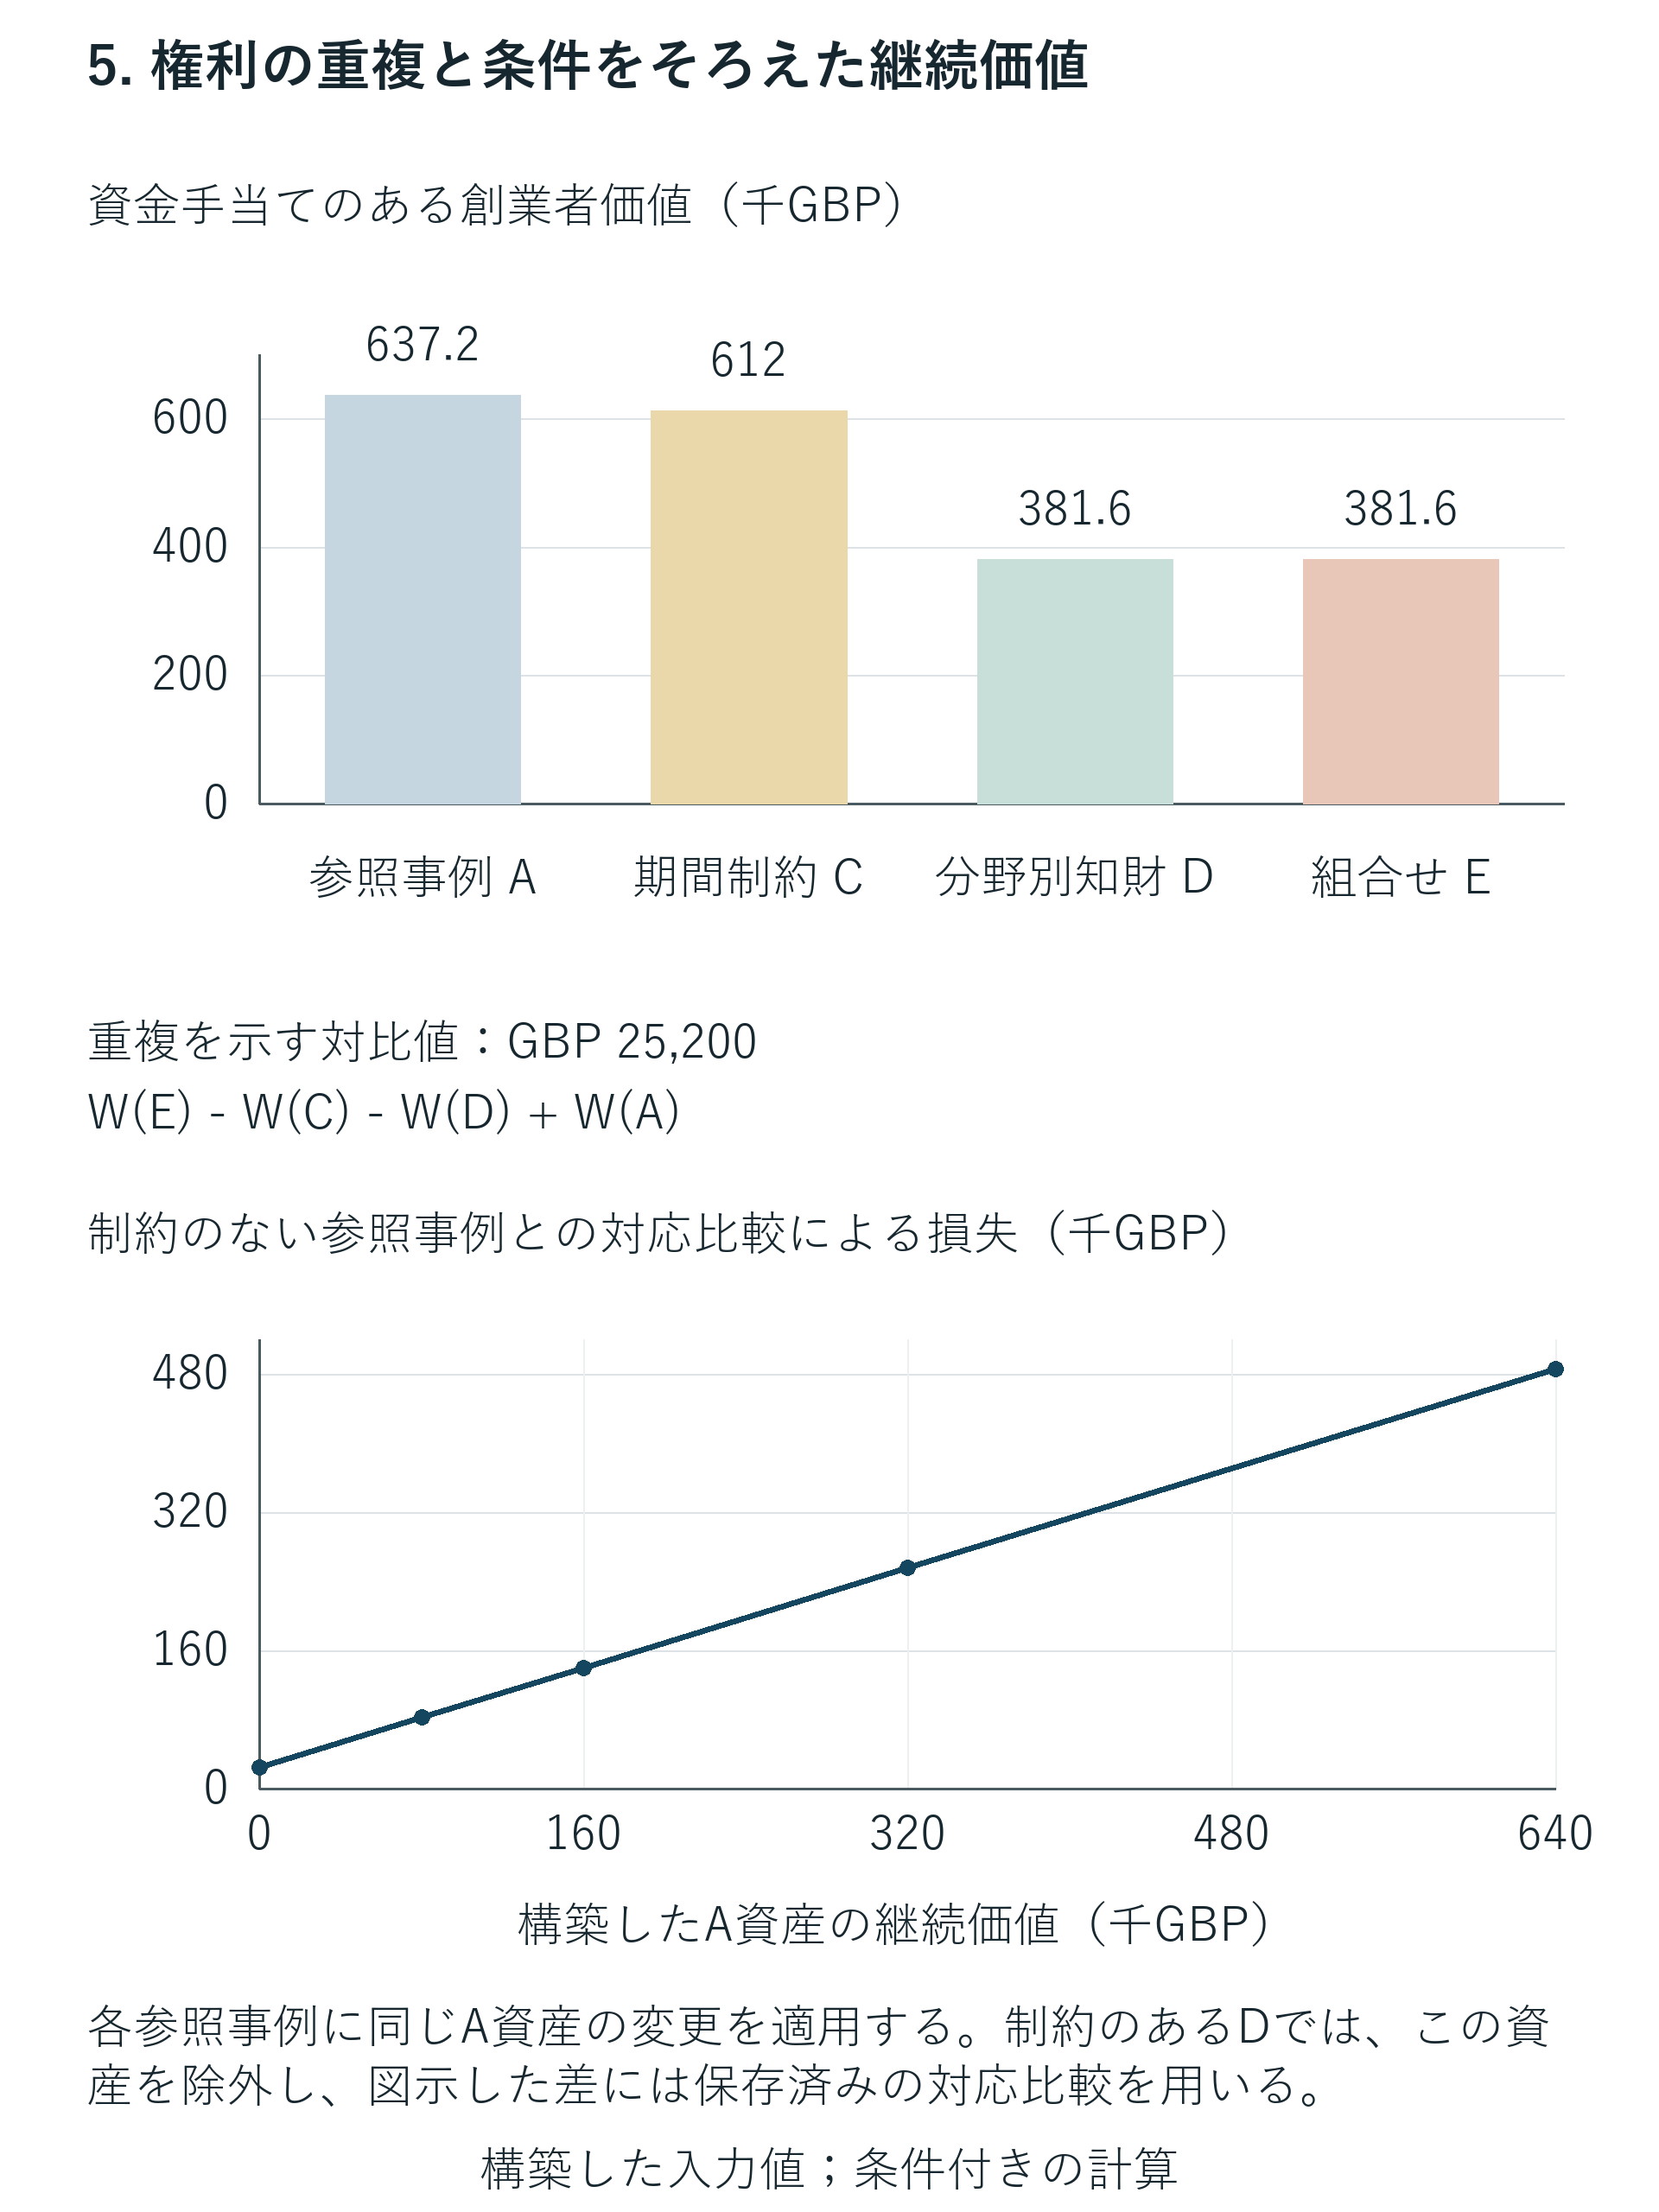
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
構成した創業者代理指標をGBPで表示する。符号付き共同相互作用はGBP 25,200である。資産感度では、両パッケージの同じ分野A価値を変える。制限付きパッケージはその資産を除外し、不変のままとなる。
18 情報と選択肢を残す価値
独立した情報実験は、関連する商業情報が得られるまで選択を保留することが、企業に利益を与えるかを問う。企業は開始時にAまたはBへコミットするか、120日目まで選ぶ能力を保持できる。この実験では、両方の受諾期限より前の120日目に、商業状態を観察する。第一状態では、AのGBP 140,000入金とBのGBP 90,000入金を維持する。第二状態では、Aの入金がGBP 70,000、BがGBP 130,000となる。その他の商業、資金調達、持分入力はすべて固定する。
どちらの状態にも確率を割り当てない。明示する決定基準はマキシミンであり、各許容方策の下で最小となる創業者ペイオフを比較する。コミット済み方策は、両状態で同じ商業行動を使う。適応方策は、状態を観察した後、その行動がなお法的に許され、資金手当てがあるという条件で、別の行動を選べる。柔軟性プレミアムは、適応方策とコミット方策のマキシミン値の差である。有限シナリオにおける意思決定規則上の数量であり、期待収益、市場オプション価格、アクセラレーター参加の統計的推定効果ではない。
与えた適時資金調達の下では、Aの創業者代理指標は、第一状態でGBP 637,200、第二状態でGBP 586,800となる。BはそれぞれGBP 612,000とGBP 640,800になる。最良のコミット型マキシミン方策はBを選び、最悪状態の代理指標はGBP 612,000となる。適応方策は第一状態でA、第二状態でBを選び、最悪状態の代理指標はGBP 637,200となる。結果として、マキシミン柔軟性プレミアムはGBP 25,200である。出力は完全なベクトルと選択行動を保持し、スカラー比較を再構成できるようにする。
状態別の逸失余剰は、補完的な説明を与える。Bへコミットする方策は、第一状態で最善の実行可能方策に比べてGBP 25,200を失い、第二状態ではゼロを失う。実行された適応方策は、与えた情報時点の下で、両状態とも逸失ゼロとなる。これらは状態別の実行可能基準との差であり、確率で重み付けしていない。別のリスク基準を選ぶ取締役会は、他の方策を望むかもしれない。その基準を明示し、この金銭実験で省いた戦略、法的、流動性制約も含めて、同じ実行可能なペイオフベクトルを比較すべきである。
二つの対照が解釈を検証する。情報なしの対照では、機会期限の後に状態が判明するため、企業は観察状態に応じた実行選択を行えない。状態別最良結果は診断用基準のままであり、利用できない情報から実行上の柔軟性の利益は得られない。単一行動の対照では、Aだけを許容する。状態の観察から、別の商業選択を作り出すことはできない。その柔軟性プレミアムもゼロである。両対照は、実験のどこかに情報が存在することと、必要な意思決定日に決定者が情報を利用できることを区別する。
契約上の示唆は、アクセスと時期の両方に依存する。早いコミットを強いる制限は、後の証拠に基づいて行動する能力を除き得る。関係する提案がすべて満了した後の権利放棄では、同じ機会集合内の決定権を回復できない。こうした条項を確認する創業者は、予想する情報、観察日、変更し得る判断、代替案を残す費用を特定すべきである。本二状態例は、その依存関係を透明に示す。実際の評価には、裏付けられた状態、決定基準、調達構造が必要であり、確率証拠の不足は明示したままにする。
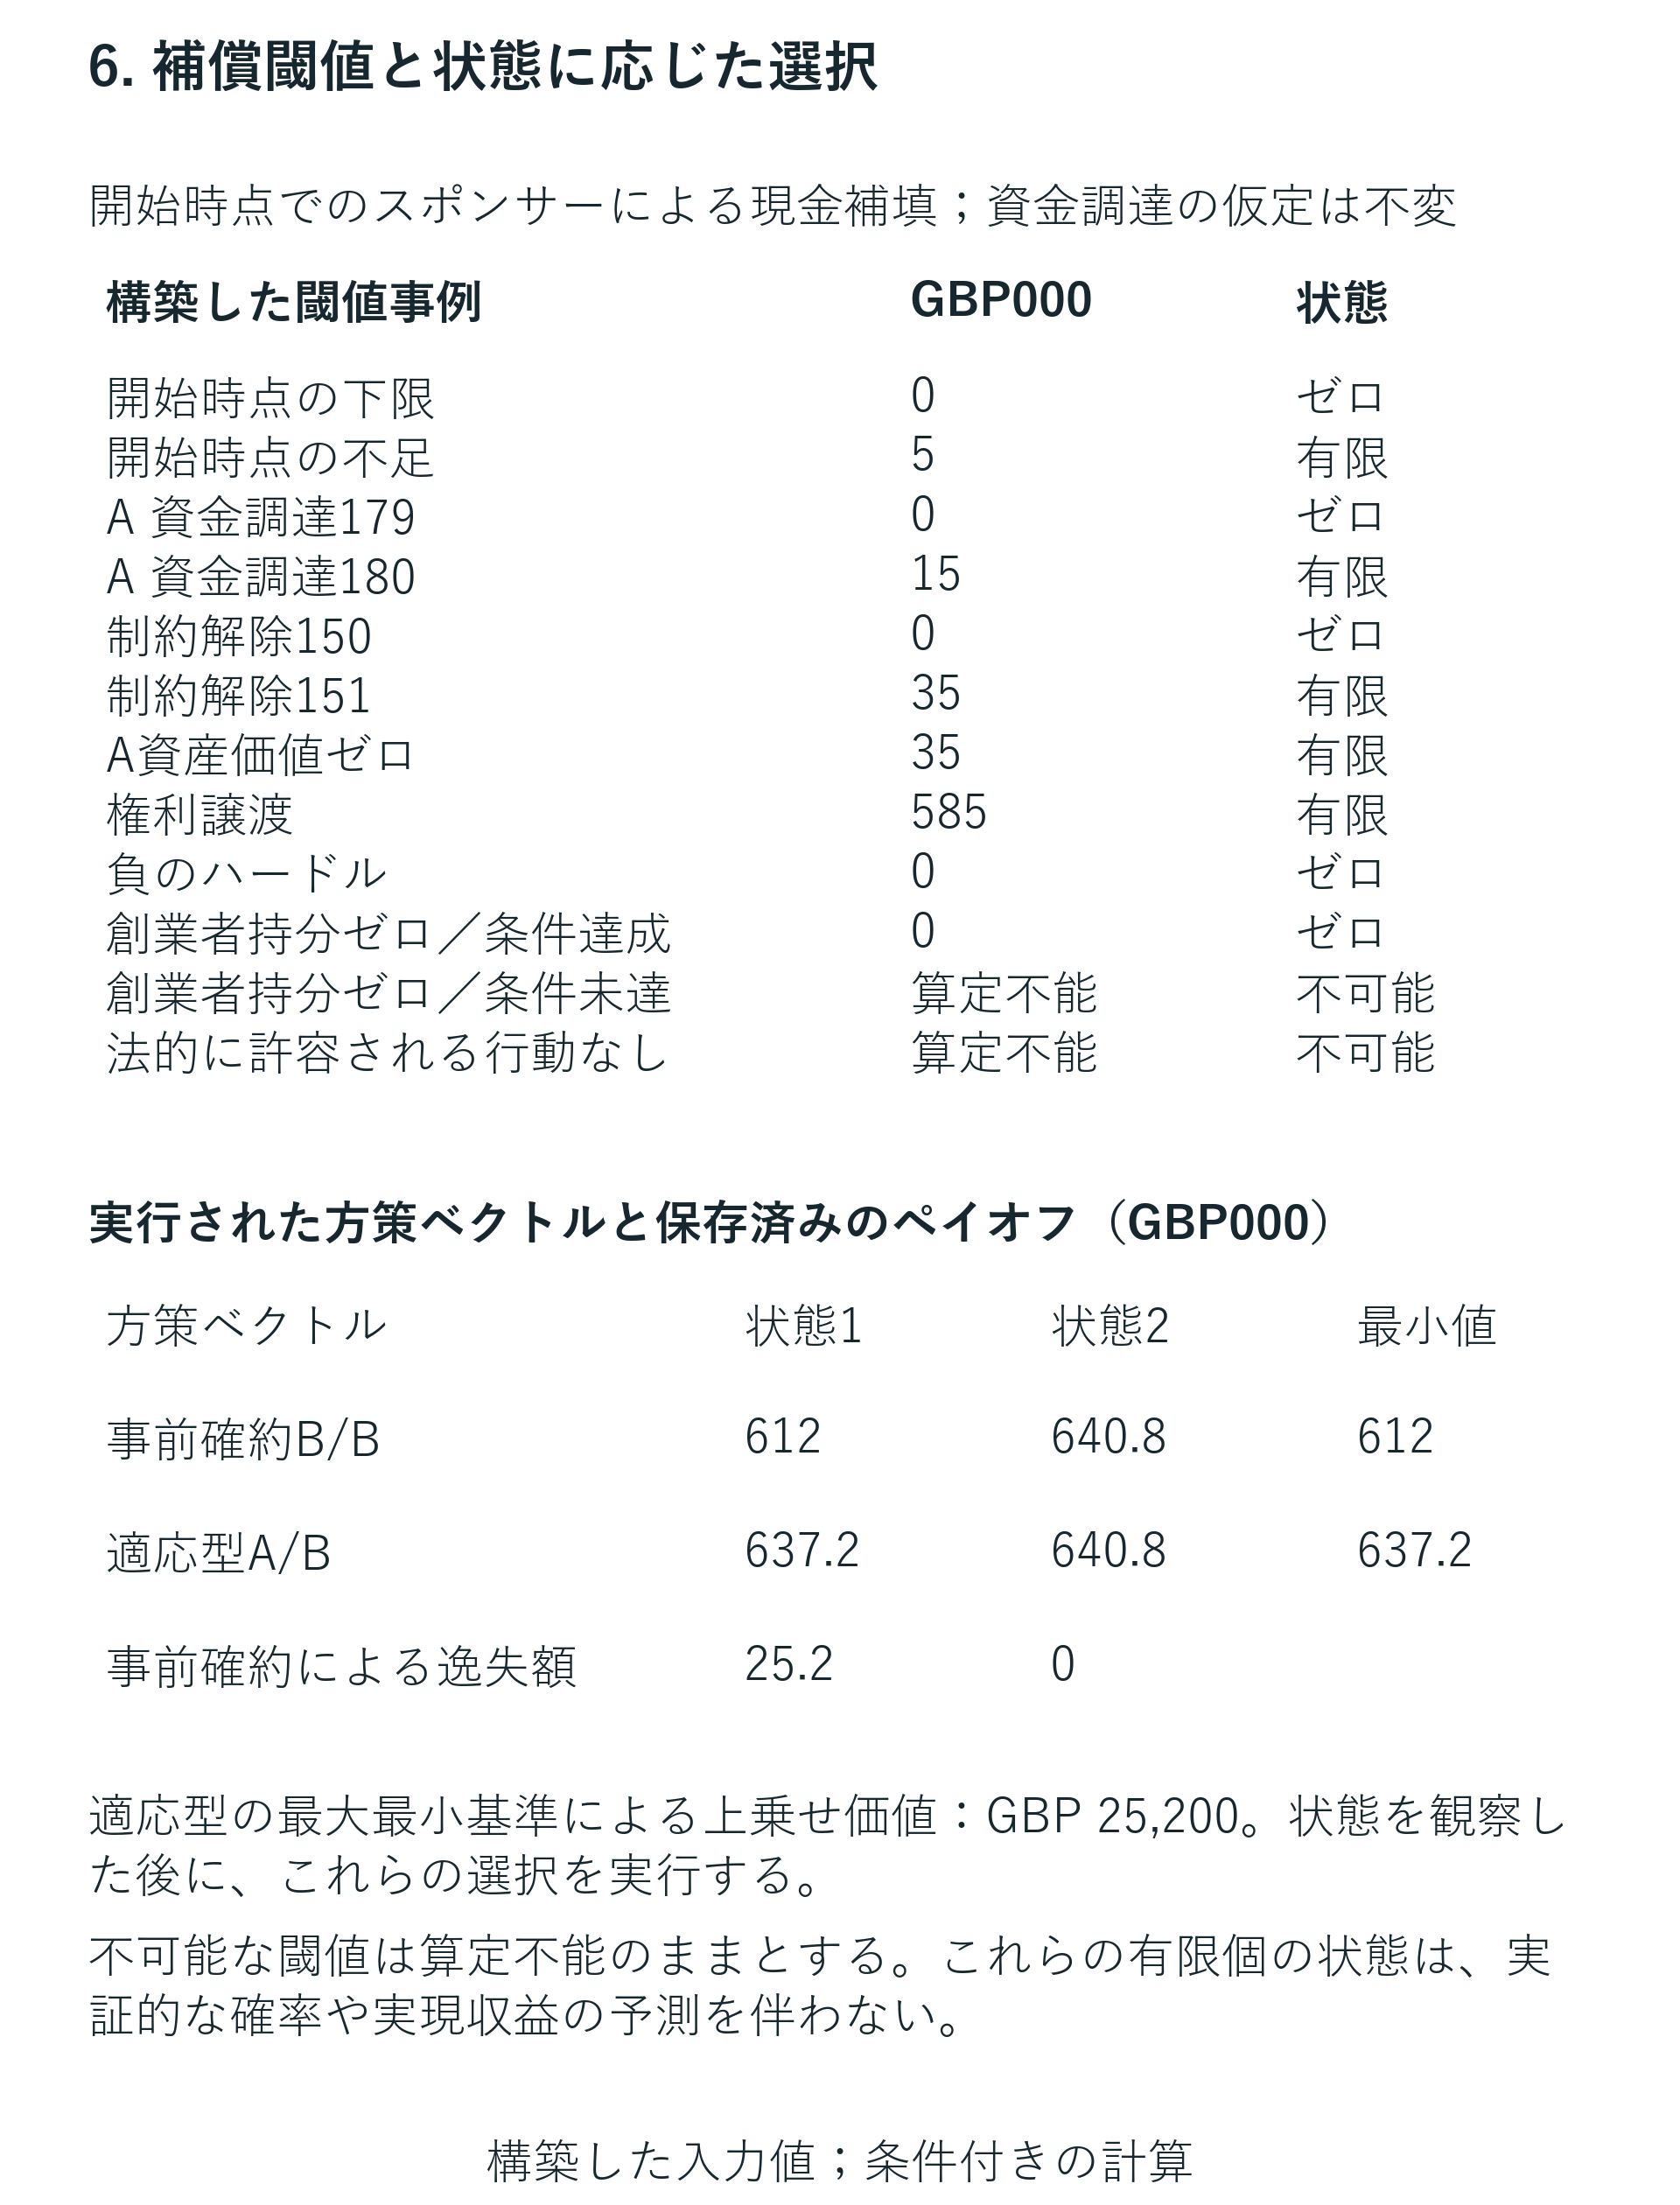
横にスクロールすると、図を原寸で読むことができます。原寸の図を別に開くこともできます。
補償は、持分を固定したまま、開始前に企業現金へ入る。不可能事例は、有限支払と区別したままにする。明示した二状態マキシミン選択プレミアムはGBP 25,200であり、確率や市場オプション価格としての解釈を伴わない。
| 方策または尺度 | 状態1、GBP | 状態2、GBP | マキシミンまたは留保 |
|---|---|---|---|
| Aへコミット | 637,200 | 586,800 | 586,800 |
| Bへコミット | 612,000 | 640,800 | 612,000 |
| 適応A/B | 637,200 | 640,800 | 637,200 |
| Bコミット時の逸失余剰 | 25,200 | 0 | 確率重みなし |
適応事例では、構成した入金額を120日目に観察する。マキシミン・プレミアムはGBP 25,200。情報なし対照と単一行動対照はいずれもプレミアムゼロとなり、市場オプション価格ではない。
19 条項を経済入力へ結び付ける問い
| 提案する変更 | 確定する決定入力 | 根拠となる証拠 |
|---|---|---|
| 早期の商業解除 | 実際の提案と最終受諾日 | 顧客提案と署名済み解除 |
| 技術分野の保持 | 資産依存関係と許される利用 | 技術マップと知財契約 |
| 投資家回答の迅速化 | 最後の使用可能決済日 | 引受手続と支払日程 |
| 参加配分 | ラウンド内の払込現金と株価 | 資本構成表と引受文書 |
| 開始時スポンサー支払 | 受領者、時点、証券上の負担帰属 | 締結済み支払条件と銀行証拠 |
| 情報の除外条項 | 内容、受領者、許容目的 | 適用される秘密保持・データ条件 |
著者の調査枠組みであり、相手方の確約を主張しない。
条項は、行動についての具体的な問いを通じて経済入力となる。排他的取決めでは、対象事業活動と企業が制限される日付が必要である。ライセンスでは、資産、許される利用、分野、地域、満了時の取扱いが必要となる。資金調達権では、対象取引、適格保有者、行使手続、実際の引受けが必要である。未解決の答えはそのまま保持し、都合のよい額を割り当てたり、無関係な文書から許諾を推定したりするべきではない。
商業チームは、評価の背後にある機会を提示すべきである。提案には、相手方、定義された製品またはサービス、価格、想定履行費用、受諾条件、支払計画が必要となる。事業計画の前提も、その旨を示せば感度事例を支えられるが、署名済みの顧客確約とは記述できない。実行能力も明示的に扱う必要がある。代替案が法的に利用可能でも、企業に人員、生産能力、資金がなく、望ましい案件と併せて実施できない場合がある。
財務部門は、価値を比較する前に、企業台帳と保有者台帳を照合すべきである。台帳は、支払が企業活動を賄うのか、新規発行株式を取得するのか、既存保有者の株式を買うのかを特定する。補填に誰の現金を使い、いつ使えるのかも特定するべきである。持分を変えないスポンサー支払と、創業者拠出や価格付き株式発行とでは、結果が異なる。一つの取決めから導いた補償式を、変更せずに他へ適用することはできない。
次に技術・法律の確認者は、継続価値に使う資産マップを確かめるべきである。既存ライセンス、雇用主や大学の権益、顧客への約束、部品依存関係は、企業の支配対象に影響し得る。提案された分野定義は、実際の製品と文書に整合させる必要がある。未解決事項は、影響し得る取引と、解決に必要な証拠とともに、決定記録へ示すべきである。これにより、使用準備の整った計算と、未評価のままの問いを、取締役会が区別できる。
20 意思決定を拘束する条件の交渉
交渉は、提案条件が影響する代替行動から始めるべきである。顧客期限、必要利用分野、調達配分を特定できる創業者は、企業の事業計画に結び付いた変更を求められる。請求では、狭い分野、特定契約への例外、短い排他期間、文書化された回答手続を指定できる。その経済的意味は、代替方策との比較で検討できる。条項が過重だという一般的主張だけでは、その議論に提供する情報ははるかに少ない。
補償にも定義した形式が必要である。資金制約より前に企業が使える支払は、そうでなければ賄えない方策を資金面で可能にし得る。機会満了後の入金では、実験内の満了提案を回復できない。新たな金と引き換えの追加株式は、持分計算を変える。創業者が個人で企業へ資金を入れれば、個人的な費用を負担する。したがって閾値を交渉額として解釈する前に、提案条件は、支払者、受領者、支払日、持分への効果、支払の条件を特定すべきである。
条件をそろえたパッケージ比較は、プログラム現金、開始持分、その他の入力を固定し、指定した権利を切り分ける。実際の二プログラム間の選択では、それらが同時にすべて変わる可能性がある。企業は、料金、必要支出、調達条件、保持する権利を含め、両方の完全な代替案を再構成すべきである。固定持分比率で計算した閾値は、その特定比較内で有用である。持分分割、投資家条件、事業予算が異なれば、完全な方策を新たに計算する必要がある。
交渉優先順位は、企業が文書化し実行できる内容も反映すべきである。提案例外は、最終契約が意図する取引を実際に含むときに有用となる。承認手続は、その範囲、時期、結果を対象機会と併せて理解できるときに有用である。未解決リスクを受け入れる判断では、責任を持つ取締役会の権限主体と、なお不足する証拠を特定すべきである。これらの記録は、企業が次のラウンドを調達し、顧客へライセンスを付与し、買収の打診を受けた際の行動を支える。
21 業種と法域に固有のレビュー
業種固有の適用は、関連資産と商業利用から始まる。水を対象とするセンサーの仮想事業では、同じ技術基盤が農業用と産業用の用途を支え得る。一分野を対象とする設定上の制限は、その分野の機会と資産に照らして評価すべきである。文書と技術構造が区別を支える場合、モデルは別途許された分野を残すべきである。技術の大まかな説明から、すべての利用への全面禁止も、影響を受けない代替案も、どちらも仮定してはならない。
ソフトウェアやAIの事業では、部品と許諾の境界に注意が必要となる。企業は、提案されたライセンスや開示が実際に対象とするコード、データ、モデル関連資産、インターフェース、第三者依存関係を特定すべきである。経済効果の計算前に、要求された権利を自ら付与できるかを確定する必要がある。資金対象部品をオープンソースライセンスで提供しなければならない場合、技術チームは、適用文書に照らして部品と依存関係を評価する必要がある。本稿は、すべてのライセンス義務がすべての独自事業モデルと両立するという一般的見解を示さない。
大学発ベンチャーは、既に持つ権利とプログラム文書を照合する必要がある。比較対象とした英国の連携ガイダンスは、機関の成果、交渉、ライセンスに関する選択を説明する。個別スピンアウトの立場は、その企業自身の契約に依存する。雇用関係で生じた知財、既存顧客ライセンス、研究スポンサーについても、同様の注意が必要となる。アクセラレーター文書だけでは、企業が使える権利の全体は決まらない。制限が商業計画の価値へ影響するかは、関係する権利義務を特定して初めて評価できる。
国境を越える法人構造は、別のレビュー境界を作る。資金を受領する企業、事業会社、技術の所有者またはライセンシーは、分けて記録するべきである。法人の枠組みを変えるには独自の法律・税務評価が必要であり、経済モデルは、どの法人が入金を受け、義務を負うかを特定すべきである。分析は、未検証の設立、移転、執行結果を特定法域へ割り当てない。選んだ国際資料は文書上の差異を例示するが、国の順位や、裁判所が個別契約をどう解釈するかの予測は与えない。
22 実証的な成果研究に必要な条件
金融契約の研究文献は、関係する概念上の境界を示す。KaplanとStrömbergのディスカッションペーパーの公開抄録は、ベンチャーファイナンスにおけるキャッシュフロー、議決、取締役会、清算、その他の支配権を区別する。Ewens、Gorbenko、Kortewegのリポジトリ抄録は、構造的な探索・マッチングの枠組みからベンチャー契約を記述している。この限定した読解は、複数の契約次元と、企業・投資家が合意に至る選択過程に注意を向ける根拠となる。いずれの論文の全文からも、パラメータ、数値結果、詳細手法を実験の較正に使っていない。
したがってアクセラレーター条件を比較する際は、測定成果とともに、文書と条件割当ての過程を保持すべきである。制限条件を受け入れた企業は、他のパッケージを受け入れた企業と、技術、交渉力、調達代替案、商業機会が異なるかもしれない。記録された条件自体も、その特徴に対応して設定され得る。条項と後の資金調達との記述的関連を示す場合、その限界を述べる必要がある。本実験は入力を明示的に固定し、条件付きの会計比較を行う。実際のプログラムについて、実証的識別戦略や因果推定を提示するものではない。
特定権利の費用を実証的に推定するには、その権利と説明対象の成果を結び付けた観察が必要となる。契約記録は、適用版、企業固有の変更、権利放棄、実際の行使を特定するべきである。企業記録は、定義した期間にわたる機会、必要資金、後続成果を特定する。公開プログラム説明と卒業企業一覧だけでは、各ベンチャーについてその観察を供給できない。そのため本分析は、文書観察と構成シナリオを使い、応募者単位の処置効果推定を行わない。
将来の研究は、成果分析の前に母集団を定義すべきである。参加資格、応募、採択、参加、投資文書の締結、資金受領は別のイベントである。応募者研究では、適格なのに応募しなかった企業と、それが研究の問いへ与える影響を説明する必要がある。採択企業の研究では、採択そのもの以外の比較基盤が必要となる。契約条件は、企業、プログラム、投資家、交渉にも依存し得る。成果差を条項へ帰属させる前に、その選択過程を研究設計へ組み込む必要がある。
成果定義は、実験で用いた現金と持分の区別を維持すべきである。発表された資金調達、締結済みの引受け、銀行に実際に入った金は、異なるイベントを表す。受注の記録(bookings)、現金受領、株式価値、創業者の売却代金も、それぞれ異なる問いに答える。権利研究では、条件が実際の取引をいつ拘束したか、解除や権利放棄があったか、何の代替案が残ったかを観察すべきである。閉鎖企業、追跡不能、適用契約に連結できない観察の扱いも指定する必要がある。
データアクセスには、独自の許諾と統制が必要となる。匿名記録には、プログラム・版単位の連結に十分な識別子がない場合がある。研究共有の可能性を述べる方針は、個別研究へのアクセス許可ではない。研究者には、許容利用、秘密保持条件、必要承認、根拠ある連結手続が必要となる。結果の分析では、観察標本、欠測、識別前提、結果が適用される母集団を報告すべきである。これらの将来要件は、本稿の公開文書台帳によって完了したとは扱わない。
| 確認群 | 保存した証拠 | 境界 |
|---|---|---|
| シナリオ数 | 主要12;一変数20;グリッド25;閾値12 | 構成した観察 |
| 評価した恒等式 | 49名称;4,822回の評価 | 算術検査であり、実証検証ではない |
| 現金時系列 | 全中間残高と最初の違反を保存 | 出金先行;違反後に資金手当て済み価値を与えない |
| 持分 | 保有者別払込み・発行ブリッジ | 予定数量は資金手当てを条件とする |
| 補償 | 方策包絡と補償後残高の再検査 | 固定比率の開始スポンサー経路 |
| 情報 | 選んだ実行状態ベクトルと二つの対照 | マキシミン;確率なし |
独自に構成した実験。決定論的整合性検査は、想定した商業価値、法的強制可能性、プログラム成果を検証するものではない。
23 実験の限界と解釈
| 側面 | 実験内で支えられる内容 | 外部では未解決の内容 |
|---|---|---|
| 契約権利 | 明示的に設定した許諾ベクトル | 締結文言の意味と強制可能性 |
| 経済パラメータ | 明示したGBP金額と日付 | 企業見積りと商業証拠 |
| 期末比較 | 共通期間の資産・現金代理指標 | 市場評価、割引、選好 |
| 情報 | 与えた二状態とマキシミン規則 | 状態確率と実際の学習 |
| プログラム成果 | 実証推定なし | 適格コホート、選択、連結された成果 |
| 補償 | 開始前の企業向けスポンサー経路 | 税金、創業者負担、価格付き証券の代替案 |
数値入力はすべて構成したもので、因果的プログラム順位や期待収益を推定しない。
実験は、明示した入力の下での条件付き比較を与える。継続価値資産、商業入金、費用、期限、開始持分、調達条件は、構成したものである。特定プログラムの条件、投資品質、収益の推定ではない。機会や調達条件の集合が異なれば、望ましい行動と拘束制限は変わり得る。そのため数値例は、仕組みを検討し、企業自身の文書で裏付けられた入力を確認するために使い、その企業にとって重要な前提への感度を考慮すべきである。
本実験は、モデル上の債務をゼロと仮定する。価値指標は、保持する継続価値資産と企業現金を足し、該当保有者比率を適用する。既存株式売却対照での個人現金は、別に示す。独立に評価した出口の分配順位や、交渉済みの優先権構造は含まない。実際の優先株構造、債務コベナンツ、納税義務、偶発債務には、明示的な扱いが必要となる。モデルは、配分対照において特定の調達価格と総額も固定する。その対照は、前提内の会計関係を示すもので、現実の投資家の資金提供意思を予測しない。
現金規約も同じく限定的である。独立した出金と入金の指定順序を用い、支払途中の各残高を明示下限と比較する。これは実験の分析上の規約である。企業が適用する前には、実際の決済取決め、使用可能資金、信用条件、必要準備金が要る。後の入金は、先行支払前に使える金とは効果が異なる。診断計算で仮想期末状態を記述できても、資金検査に失敗した方策は、明示的な実行不能を保持する。
最後に、公表条件と数学上の許諾は、異なる役割を持つ。文書資料は、記録日における一部の説明や条項を示す。市場全体の網羅的把握や、締結済み契約の強制可能性についての意見を示すものではない。実験は、入力を設定した後の権利と選択肢を明示的に表現する。企業の取引には、法律助言、技術調査、検証された事業証拠が引き続き必要となる。結果を要約したり交渉に使ったりする際も、これらの境界を維持すべきである。
24 最終契約を受け入れるための取締役会プロセス
アクセラレーター提案を評価する取締役会は、適用文書と企業の予定行動をつなぐ簡潔な意思決定記録を維持すべきである。記録では、対象資産と取引、権利者、関係日付、資金的に賄える代替案、未解決の問いを特定する。プログラムの一般説明と、企業へ提示された契約を区別すべきである。明確な記録により、商業、技術、法務、財務の各チームが、同じ意思決定を確認できる。
経済評価は、許諾と金の動きに従うべきである。設定された制限は、特定の機会集合、資産許諾、調達条件を変える。参加権には、実際の引受けと、それに伴う株式配分が必要となる。既存株式の移転には、売主の受取金と変化した持分が必要となる。企業への補填には、利用可能日と持分の扱いが必要である。それらを分けておけば、失った機会、現金受領、持分変更を一度だけ数えたかを確認する基盤になる。
その後、交渉は、意思決定を変える条件へ集中できる。関連提案は、分野境界、解除日、例外、承認手続、補償の形式と時期を対象にし得る。その価値は、完全で実行可能な代替案と比較して検証するべきである。重要な不確実性は、適用文書と企業の証拠が支えるまで、明示的に残すべきである。数学的閾値は、その前提内で議論の材料となる一方、企業が実際に受け入れる権利は最終契約が決める。
このプロセスは、受諾前だけでなく、参加後にも使える。顧客機会、ライセンス、資金調達、持分取引が変わったとき、企業は記録を再検討すべきである。新たな文書、権利放棄、修正前提は、それが支える判断とともに残すべきである。これにより、創業者と取締役会は、行った約束と検討した代替案を追跡可能な形で説明できる。また、アクセラレーター権利の費用について、より広い主張を行う前に、実証研究が必要とする追加の契約・成果データも特定できる。
参考文献
- Techstars. Investment Terms. 公開プログラム要約。参照日:2026年11月12日。https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. 参照日:2026年11月12日。https://www.ycombinator.com/deal
- Y Combinator. The SAFE. 公開書式およびガイダンス。参照日:2026年11月12日。https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. ページ上の最終更新日は2022年3月8日。参照日:2026年11月12日。https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. プログラム概要。参照日:2026年11月12日。https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. 参照日:2026年11月12日。https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. 2023年の過去の募集。条項2.3および7。参照日:2026年11月12日。https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. 資金提供に関するFAQ。参照日:2026年11月12日。https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. 参照日:2026年11月12日。https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. 投資手続および知的財産に関する一部の回答。参照日:2026年11月12日。プログラム年度に関する留保を維持。https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. 交渉およびオプションのガイダンスを大学・企業連携の比較資料として使用。参照日:2026年11月12日。https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. 2026年11月12日に索引を確認。本研究では、掲載されたモデル契約の条項監査は実施していない。https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. リポジトリの抄録と書誌情報を確認。論文から数値較正を採用していない。https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. 公開抄録を確認。全文を数値結果の出典として使用していない。https://cepr.org/publications/dp2421
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
