
1 القرار السابق لقبول شروط البرنامج
قد يؤثر اتفاق مع مسرّعة أعمال في العقود التجارية التي تستطيع الشركة قبولها، وفي أوجه استخدامها لتقنيتها، وفي المستثمرين الذين يمكنها إدخالهم في تمويل لاحق. لذلك يحتاج المؤسس الذي يقيّم عرضاً إلى سجل للحقوق المصاحبة للدعم، والأصول التي تشملها تلك الحقوق، والتواريخ التي يبدأ فيها نفاذها. ويتعلق القرار بشركة بعينها لديها التزامات وفرص قائمة. وتمثل نسبة من حقوق الملكية، أو مكافأة نقدية، أو عبارة عن الاحتفاظ بالملكية الفكرية جزءاً من هذا القرار. وينبغي قراءة كل منها مع بقية الوثائق التي ستحكم العلاقة.
تظهر الاتفاقات المنفصلة في أوصاف البرامج المنشورة. فتصف Techstars هيكل استثمار يتكون من اتفاقين قابلين للتحويل وخطاب جانبي؛ ويحدد ملخصها حقوق المشاركة في التمويل المستقبلي والمعلومات والحقوق المرتبطة بالتخارج. وتصف Y Combinator اتفاقي SAFE يرافقهما YC Agreement يتضمن حقوق المشاركة في التمويلات اللاحقة. وتثبت هذه الأوصاف أن لعدة وثائق دوراً في العلاقة. أما الالتزامات الدقيقة لشركة معينة فتتطلب النسخ الحاكمة والتعديلات المتفاوض عليها والاتفاقات الموقعة. وينبغي للمؤسس تحديد مجموعة الوثائق كاملة قبل اعتبار نموذج تمويل موحد وصفاً كافياً للصفقة.
السؤال العملي هو أي حكم يغيّر إجراءً تستطيع الشركة تحمل تكلفته وتتوقع تنفيذه لولا ذلك الحكم. فقد يقيد مجال استخدام محدد فرصة مع عميل مع بقاء فرصة أخرى متاحة. وقد تنتهي فترة تفاوض حصري قبل الموعد النهائي للطرف المقابل أو بعده. وقد يُمارس حق المشاركة في التمويل بإضافة أموال بالسعر نفسه الذي يدفعه مستثمر جديد. وتتطلب هذه الآليات حسابات مختلفة. ويتوقف أثرها الاقتصادي على الفرصة المعنية والنقد المطلوب والبدائل المتاحة والأصول المحتفظ بها. ومن شأن خصم نسبة اعتباطية من القيمة لكل حق غير نقدي أن يحجب هذه الفروق.
يطوّر هذا البحث منهجاً وثائقياً قائماً على سيناريوهات منشأة لهذا القرار. وتسجل المراجعة الوثائقية أوصافاً رسمية مختارة للبرامج وقواعد منشورة ومواد تفسيرية قانونية مع تواريخها ونطاقها. وتفحص التجربة العددية أذونات وخيارات تجارية منصوصاً عليها صراحة ضمن افتراضاتها. وتحدد أولويات تفاوضية مشروطة والافتراضات التي تحددها. ولا تُحلل مجموعة مترابطة من المشروعات المؤهلة وعقود البرامج الموقعة والنتائج اللاحقة. وتمثل الحالات المحسوبة شركات افتراضية؛ وتوفر نتائجها النقدية طريقة حساب لمدخلات شركة موثقة.
2 سجل مؤرخ للوثائق والحقوق
وحدة الملاحظة المفيدة هي وثيقة وحكم داخل نطاقه المعلن. فقد يشمل اسم البرنامج مواقع ودفعات وكيانات قانونية وأدوات تمويل مختلفة. ولذلك ينبغي أن يحفظ السجل الوثائقي الناشر والبرنامج أو الدعوة وعنوان الوثيقة والنسخة أو تاريخ التحديث الظاهر وتاريخ الاسترجاع والبند المعني. وينبغي كذلك تحديد ما إذا كانت المادة ملخصاً للبرنامج أو قاعدة تقديم أو اتفاق مشاركة أو أداة استثمار أو خطاباً جانبياً أو سياسة بيانات أو عقداً مع طرف آخر. ويتيح هذا الفصل تتبع الادعاء المتعلق بالحقوق إلى الوثيقة التي تسنده فعلاً.
| المصدر والنسخة المرصودة | الملاحظة المدعومة | حد الملاحظة |
|---|---|---|
| ملخص استثمار Techstars؛ تاريخ الاطلاع 12 نوفمبر 2026 | اتفاقان قابلان للتحويل وخطاب جانبي؛ حقوق مستقبلية محددة | ملخص عام؛ الشروط الموقّعة الخاصة بالشركة غير متاحة |
| إرشادات صفقة Y Combinator وSAFE؛ تاريخ الاطلاع 12 نوفمبر 2026 | أدوات استثمار واتفاق منفصل؛ وثائق مشاركة اختيارية | يلزم الاتفاق الموقّع الفعلي والتعديلات |
| قواعد MassChallenge؛ آخر تحديث 8 مارس 2022 | متطلبات مدمجة خاصة بالبرنامج وأذونات معلومات منفصلة | قواعد مؤرخة؛ لا تثبت وجود دعوة مفتوحة حالياً |
| عرض CDL وسياسة الخصوصية؛ تاريخ الاطلاع 12 نوفمبر 2026 | بيان منشور بشأن الملكية والرسوم وأذونات منفصلة لبيانات البحث | لم تُحصل وثائق المسار المحدد أو صلاحية الوصول البحثي الفعلية |
| نموذج قانوني لـGoogle Accelerator China؛ دعوة 2023 | الاحتفاظ بملكية المواد المقدمة الفكرية مع أذونات استخدام ودعاية مرتبطة بالبرنامج | نموذج تاريخي؛ لا ادعاء بأهلية حالية |
| الأسئلة الشائعة لصندوق UNICEF Venture Fund؛ تاريخ الاطلاع 12 نوفمبر 2026 | التزام الحل الممول بالمصدر المفتوح؛ النطاق المعلن للملكية الفكرية الأخرى المحتفظ بها | يلزم عقد التمويل الفعلي والدعوة المنطبقة |
| الأسئلة الشائعة لاستثمار EIC؛ تاريخ الاطلاع 12 نوفمبر 2026 | وثائق الاستثمار وإجراءاته واعتبارات الملكية الفكرية الخاصة بالمعاملة | تظل شروط سنة البرنامج والمعاملة منفصلة |
| إرشادات WIPO للترخيص؛ تاريخ الاطلاع 12 نوفمبر 2026 | للتنازل والترخيص أدوار مختلفة في الملكية والاستخدام | إرشادات تفسيرية؛ لا رأي في عقد معين |
| إرشادات التعاون لـUK IPO؛ تاريخ الاطلاع 12 نوفمبر 2026 | لفترات التفاوض وخيارات الترخيص معانٍ تشغيلية مختلفة | مرجع مقارن لتعاون الجامعات |
| فهرس الوثائق النموذجية لـNVCA؛ تاريخ الاطلاع 12 نوفمبر 2026 | عائلات مختلفة لوثائق حقوق الاستثمار والمعاملات | فُحص الفهرس؛ لم تُراجع بنود النماذج الأساسية |
وثائق عامة مختارة؛ ملاحظات محدودة النطاق، ولا تمثل مسحاً تمثيلياً للبرامج. ترد الروابط الإلكترونية وتحفظات الاطلاع في المراجع.
السجل المستخدم هنا مختار بصورة مقصودة. فهو يوضح أنواعاً متباينة جوهرياً من الشروط والإفصاحات الموثقة. ولا يوفر تقديراً تمثيلياً لمعدل ورود بند معين بين المسرّعات. وترد الملخصات العامة الحالية إلى جانب قواعد مؤرخة ونموذج قانوني تاريخي، مع بيان أدوارها بصورة منفصلة. فمثلاً، تعرض صفحة قواعد MassChallenge التي فُحصت لهذه الدراسة تاريخ آخر تحديث في 8 مارس 2022، وتتضمن متطلبات خاصة بالبرنامج. ويحدد نموذج Google for Start-Ups Accelerator China فترة لتقديم الطلبات في 2023. ولا يمكن تحويل أي من التاريخين إلى دليل على وجود دعوة مفتوحة في نوفمبر 2026.
ويحتاج كل حكم أيضاً إلى وصف تشغيلي. وينبغي أن يحدد السجل صاحب الحق والكيان الملتزم والأصل أو الورقة المالية المشمولة والحدث المفعّل والاستخدامات المسموحة والمجال والإقليم والمدة وأي استثناء. وقد تحدد إجراءات الموافقة وفترات الإخطار وحقوق النقل والإنهاء والالتزامات المستمرة ما إذا كانت الصفقة المقترحة تبقى متاحة. فالبند المتعلق بمواد طلب التقديم له موضوع مختلف عن بند يتناول تقنية منتج الشركة. كما أن الإذن بشراء أسهم جديدة الإصدار يختلف من حيث متلقي النقد عن حق يؤثر في بيع أسهم مؤسس قائمة.
تنشئ هذه الحقول أساساً لنقاش خاص بالصفقة مع المستشار القانوني والمسؤول التجاري المعني. فيستطيع فريق المبيعات تحديد موعد العميل النهائي الذي يتأثر بالقيد. ويستطيع الفريق التقني تحديد المكوّن الذي تغطيه الرخصة وما إذا كانت تقنية أخرى تعتمد عليه. وتستطيع الإدارة المالية تحديد موعد الدفع المطلوب والتوزيع المتوقع بين المستثمرين. ويستطيع المستشار القانوني تقييم النص الفعلي والقانون الحاكم والتعديلات وقابلية الإنفاذ. ثم يستخدم النموذج الاقتصادي الأذونات المفترضة الناتجة عن ذلك. ولا يصدر حكماً قانونياً على بند بقي معناه التنفيذي غير محسوم.
3 الشروط المفقودة وحدود الأدلة العامة
| حالة الأدلة | البيان المسموح به | الأدلة التالية |
|---|---|---|
| بند تشغيلي فُحص | وصف نطاقه المعلن الفعلي | النسخة الموقّعة والتعديلات |
| ملخص منشور | نسبة البيان الملخص الدقيق إلى مصدره | الاتفاقات الأساسية المدمجة بالإحالة |
| شرط لم يرد ذكره | المصدر المفحوص لا يحسمه | إجابة الطرف المقابل والنص الحاكم |
| نموذج تاريخي | وصف تلك الدعوة أو ذلك الاتفاق المؤرخ | الوثائق الحالية المنطبقة |
| سياسة بيانات البحث | وصف شروط الوصول المعلنة | الإذن الفعلي والبيانات وحقوق الربط |
لا يُحوَّل أي شرط مفقود إلى دليل على غياب التزام.
ينبغي أن يبقى سكوت الملخص ظاهراً في التقييم. فعندما تذكر صفحة عامة وجود خطاب جانبي من دون الإفصاح عن شروط التنازل عن الحقوق أو نقلها، تتطلب معرفة تلك الشروط الوثيقة نفسها. وينبغي أن يميز السجل بين حكم جرت معاينته وعبارة صريحة محدودة بموضوع معين وشرط غير مفصح عنه واتفاق غير متاح. وتصف هذه الفئات الأدلة الموجودة لدى المراجع. ولا يمكنها إثبات غياب التزام لم يُذكر عن جميع الوثائق التي قد توقعها الشركة في نهاية المطاف.
ولهذا التمييز صلة بما يعلنه البرنامج بشأن الملكية الفكرية. إذ يذكر العرض العام لـ Creative Destruction Lab أنه لا يأخذ حقوق ملكية في رأس المال أو ملكية للحقوق الفكرية ولا يفرض رسوماً. وهذا وصف منشور محدد لهذه الموضوعات. وتتناول سياسة الخصوصية المنفصلة مشاركة المعلومات والوصول البحثي بشروط محددة. ومع ذلك يحتاج المؤسس الذي يقيّم مساراً أو علاقة معينة إلى الوثائق السارية لفهم المعلومات والدعاية والسرية وأي استثمار يجري التفاوض عليه بصورة مستقلة. وينبغي أن يحافظ إعلان الملكية المنشور على نطاقه المعلن طوال التقييم.
توجد عدة فرص للحصول على المعلومات قبل القبول النهائي. فبإمكان الشركة طلب اتفاق المشاركة ووثائق الاستثمار وطلب السياسات المدمجة وتحديد الوثائق التي ستُعدّل في جولة استثمار بسعر محدد أو عند التخارج. وإذا قدّم طرف مقابل ملخصاً، فينبغي أن يحفظه السجل إلى جانب الاتفاق الأصلي عندما يتاح. ويتطلب أي اختلاف حلاً صريحاً. وينبغي أن تسجل الشركة أيضاً من قدّم الإجابة وتاريخها والسؤال الذي تجيب عنه وما إذا كانت مدرجة في الوثائق الملزمة.
ينبغي أن يعكس توقيت القرار المعلومات غير المحسومة. فقد يستطيع المجلس الموافقة على مزيد من العناية الواجبة مع الاحتفاظ بقرار قبول حكم يمس أصلاً قيّماً أو تمويلاً. وينبغي كتابة شروط المضي قدماً بصيغة قابلة للتحقق، مثل استلام اتفاق بعينه أو الاتفاق على حدود مجال محدد أو توثيق رفع قيد. وينشئ ذلك صلة عملية بين الأدلة والصلاحية لاتخاذ القرار. ويحول دون التعامل مع سؤال بلا إجابة باعتباره مدخلاً اقتصادياً قيمته صفر لمجرد الملاءمة.
4 مجالات الحقوق وحدود الشركة
| المجال | السجل الاقتصادي | الأدلة المطلوبة |
|---|---|---|
| الحصرية التجارية | الإجراءات المسموح بها ونوافذ القبول | المجال والنشاط والتواريخ والاستثناءات المشمولة |
| التنازل عن الملكية الفكرية أو ترخيصها | أذونات التشغيل والأصول المحتفظ بها | المالك والحقوق المحفوظة والإقليم والمدة وعودة الحقوق |
| المشاركة في إصدار أولي | نقد الشركة وتخصيص الأسهم الجديدة | السعر والحجم والاكتتاب المدفوع وحقوق الأسهم |
| التحويل الثانوي | الأسهم القائمة والمقبوض الشخصي للبائع | نطاق التحويل والمشتري والسعر |
| المعلومات والدعاية | المحتوى المفصح عنه المحدد والاستخدام المسموح به | المتلقي والغرض والسرية والموافقة |
| إجراء التمويل | المقبوض القابل للاستخدام وانقضاء العرض | الإخطار والاستجابة ورفع القيد وتواريخ التسوية الفعلية |
تصنيف تحليلي للمؤلف. يحدد النص التشغيلي للحكم نطاقه الفعلي.
ملكية الحقوق الفكرية والإذن باستغلالها والإذن بمنح حقوق للغير مسائل منفصلة. وتصف إرشادات WIPO بشأن التنازل والترخيص نقل الملكية بالتنازل وإجازة استخدام الملكية الفكرية بالترخيص مع بقاء الملكية. ويحدد نطاق الترخيص والحقوق المحتفظ بها الفروق بين ترتيبات الترخيص المنفرد والحصري وغير الحصري. كما تهم المتطلبات الخاصة بكل بلد. وينبغي للشركة التي تراجع ترتيباً مقترحاً تحديد التقنية المعنية والأذونات اللازمة لنشاطها بدلاً من الاكتفاء بعبارة منفردة عن الملكية.
يوضح النموذج التاريخي لـ Google China أهمية هذا التمييز. فشروطه لعام 2023 تحفظ ملكية الحقوق الفكرية في المحتوى المقدم مع النص على ترخيص غير حصري مرتبط بالبرنامج على المواد المقدمة، وأذونات منفصلة للعلامات التجارية والدعاية. ويحفظ السجل موضوع هذه الأحكام والغرض منها. ولا يمكن توسيع هذه الأذونات إلى افتراض ترخيص حصري يشمل كامل المنتج الأساسي للشركة. ويوفر النموذج مثالاً مؤرخاً لبنية الوثائق؛ ولا يقدم دليلاً على الأهلية الحالية لبرنامج Google أو على شروط اتفاق فردي موقع.
وتوضح الأسئلة الشائعة المنشورة لتمويل UNICEF Venture Fund حداً مختلفاً. فهي تنص على شرط إتاحة الحل الممول بموجب ترخيص مفتوح المصدر بحلول الشهر السادس من فترة الاستثمار المعلنة البالغة سنة، مع التمييز بصورة منفصلة بين ذلك وبين بقية الملكية الفكرية للشركة. وتحتاج الشركة التي تفكر في هذا الدعم إلى تحديد المكونات الممولة واعتماد بعضها على بعض والترخيص الساري. ويتطلب المكوّن المملوك في جزء آخر من الشركة والمكوّن الذي يعتمد عليه الحل الممول تقييماً تقنياً وتعاقدياً محدداً. وينبغي للنموذج المالي استخدام ذلك التقييم على مستوى المكونات بدلاً من إسناد القيد المفترض نفسه إلى كل أصل في النشاط.
ولهذا تمثل التجربة المنشأة الأذونات بحسب المجال التجاري ونطاق الصفقة. ويغيّر القيد المفترض الفرص أو أصول الاستمرارية التي تستطيع الشركة الافتراضية استخدامها. ويُقاس أثره من خلال هذه التغييرات الصريحة. ويُحتفظ بترخيص لا يُفترض له أثر في فرصة أو قيمة أصل أو شرط تمويل كحالة ضابطة. ويتيح هذا التمثيل اختباراً واضحاً للآلية موضوع النقاش. وتحافظ مواد طلب التقديم واستغلال المنتج والتمويل الأولي ونقل أسهم المؤسسين والوصول إلى المعلومات على موضوعات منفصلة في جميع مراحل التحليل.
5 شروط البرامج المنشورة ونطاقها
ينبغي أن تحافظ أي مقارنة بين البرامج على مستوى الأدلة وراء كل قيد في السجل. فقد يحدد ملخص استثمار منشور خطاباً جانبياً ويصف موضوعاته. وقد تحدد قواعد مسابقة عامة شروطاً تسري عند الالتحاق. وقد يعرض نموذج قانوني بنداً كاملاً لدعوة معينة مؤرخة. أما الاتفاق الموقع فيثبت الوضع المتفاوض عليه لطرف موقع محدد. وتجيب هذه السجلات عن أسئلة مختلفة. وينبغي أن تعرض المقارنة أدوار الوثائق والعناصر غير المحسومة لكي يرى القارئ الأدلة الإضافية اللازمة لاتخاذ قرار يخص الشركة.
يحدد ملخص Techstars العام الحالي موضوعات المشاركة والأصول الرقمية والسحب الإلزامي والمعلومات في خطابه الجانبي. ويحدد وصف صفقة YC الاتفاق المصاحب والمشاركة في التمويل المستقبلي. وما زال نطاق أحكام الإخطار والتنازل الدقيق في وثائق الشركة الفردية يتطلب المعاينة. وتسند هذه الملاحظات طلب الاتفاقات الإضافية. ولا توفر أساساً لإدخال فترة حصرية مفترضة أو نقل للملكية الفكرية على مستوى الشركة كلها أو موعد نهائي للموافقة في تقييم أي من البرنامجين.
وتحيل الأسئلة الشائعة حول استثمار EIC صراحة بعض شروط تعيين أعضاء المجلس والحقوق الفكرية إلى الاتفاقات الفردية والعناية الواجبة. وهذا مثال آخر على الحد الفاصل بين تفسير عام للسياسة وصفقة محددة. ويحتاج المؤسس إلى الشروط الفعلية المقترحة للشركة قبل إسناد نتيجة عددية إليها. وينبغي أيضاً إبقاء نسخ برامج العمل منفصلة. ويستخدم البحث الأسئلة الشائعة التي جرت معاينتها لهذه الفروق الوثائقية، ولا يجمع حدود الأهلية أو الاستثمار من سنوات برامج مختلفة.
تنتهي المقارنة المفيدة بطلب وثائق وشرط لاتخاذ القرار لكل بند جوهري غير محسوم. وقد يتعلق الطلب بجدول أصول أو معادلة مشاركة أو فترة لا يمكن فيها إتمام صفقة أخرى أو بمعاملة التراخيص القائمة. وينبغي أن يحدد شرط القرار ما الذي سيغيّر تصرف الشركة. وتمنح هذه العملية السجل غرضاً تجارياً: فهي توجه الانتباه إلى المعلومات التي قد تؤثر في فرصة أو تمويل موثقين، مع إبقاء المبالغ غير المؤثرة جوهرياً وغير المحسومة بلا تسعير بصورة صريحة.
6 التراخيص الحصرية وفترات التفاوض
يحتاج حق التفاوض إلى وصف مستقل. فتشرح إرشادات UK Intellectual Property Office للتعاون الجامعي ترتيبات يستطيع فيها المتعاون طلب التفاوض على ترخيص حصري. وتميز هذه الفرصة عن حق إلزام الطرف الآخر بمنح الترخيص، وتصف قيوداً على التعامل مع الغير خلال فترات محددة. وتُستخدم هذه الأحكام للمقارنة وفهم الآلية. ولا تثبت أن مسرّعة تملك الحقوق نفسها أو أن مؤسساً معيناً يخضع للنموذج الجامعي.
بالنسبة إلى الشركة، تتعلق الأسئلة الاقتصادية بالصفقة المتأثرة والتقويم المتاح. وينبغي أن يحدد المجلس أول تاريخ مسموح لاتخاذ القرار، وآخر موعد لقبول عرض العميل، وأي إخطار مطلوب، والطريق إلى التنازل عن الحق أو رفع القيد. فالحق الذي ينتهي قبل إغلاق عرض معين قد يبقيه متاحاً وفق الشروط المفترضة. وقد يزيله رفع القيد بعد الموعد النهائي. وينبغي أن يحفظ التقييم صراحة قواعد الموعد النهائي ورفع القيد؛ إذ لا تكفي عبارة عامة بأن القيد يستمر عدة أشهر لإجراء المقارنة.
قد تغيّر حدود المجال والإقليم البديل الذي يبقى متاحاً. فقد تنظر شركة افتراضية في استخدامات تجارية للتقنية نفسها في مجالين مع قدرة محدودة على خدمتهما معاً. ويمكن لقيد يشمل أحدهما أن يترك الآخر قابلاً للاستخدام. وإذا كانت الشركة قد اختارت بالفعل البديل غير المتأثر، فقد لا يؤثر القيد في تلك الاستراتيجية بعينها. وإذا كانت الفرصة المتأثرة أفضل وقابلة للتحمل المالي، فتُقاس الخسارة مقارنة بالبديل الممكن. ويعتمد التقييم على الخيارات المعلنة ومساهماتها الاقتصادية، لا على الاسم المعطى للقيد.
ولذلك ينبغي تقييم الاستثناءات والموافقة والانقضاء مع المسؤول التجاري. فقد يقع ترتيب مع عميل ضمن استثناء صريح، أو قد يحفظ استثناء مقترح الصفقة التي تحتاجها الشركة فعلاً. ويعامل النموذج الاستثناء المتفق عليه كتغيير في مجموعة الأذونات المحددة. ولا يسند احتمالاً مفترضاً للحصول على الموافقة ولا يقدم رأياً في قابلية الإنفاذ. وتبقى توقعات التنازل غير الموقعة مسألة للتفاوض والتوثيق، مع عرض نتيجتها الاقتصادية بصورة مشروطة.
7 حقوق المشاركة وجولة التمويل التالية
يحتاج حق المشاركة إلى وصف للتمويل وتوزيع الأسهم. وتصف إرشادات YC العامة بشأن SAFE حق المشاركة النسبية بأنه حق اختياري للاستثمار، مع خطاب جانبي موحد منفصل عن SAFE. وقد يتضمن اتفاق البرنامج أحكام مشاركة إضافية. ولتقييم حق فعلي، تحتاج الشركة إلى تحديد التمويل المشمول وصاحب الحق المؤهل وأساس التخصيص وإجراءات الإخطار ومعاملة الحق غير الممارس. وتترك تسمية مثل حقوق التمويل اللاحق هذه المدخلات من دون حسم.
ينبغي أن تراعي المقارنة التمويلية بعد ذلك الأموال التي يدفعها كل حامل أسهم. فعند ثبات سعر الإصدار والحجم الكلي للجولة، يحل المستثمر الذي يأخذ جزءاً منها محل مصدر آخر للأموال المكتتب بها في ذلك الجزء. ولا يوفّر الحق غير الممارس نقداً ولا ينشئ أسهماً. وينتج تخفيف ملكية المؤسسين من الأسهم المصدرة فعلاً وفق الشروط المفترضة. أما العواقب الأخرى، ومنها تغير سعر الجولة أو مزيج المستثمرين أو الحد الأدنى للتخصيص أو القدرة على إتمام الجولة، فتتطلب افتراضات وأدلة صريحة مستقلة.
ويختلف الحق المتعلق بأسهم جديدة تصدرها الشركة محاسبياً أيضاً عن حق يؤثر في بيع أسهم مؤسس قائمة. فقد يضع الإصدار الجديد نقداً في الشركة ويزيد عدد الأسهم القائمة. أما البيع الثانوي فينقل أسهماً قائمة بين حامليها ويدفع للبائع وفق الصفقة المتفق عليها. ولا تحصل الشركة على نقد تمويلي لمجرد حصول المؤسس على حصيلة بيع. وقد يخفي جمع هاتين العمليتين في سطر واحد فجوة تمويل أو يعرض ثروة المؤسس على نحو غير صحيح.
تستخدم التجربة حالات تمويل ضابطة متكافئة الشروط لعزل هذه العلاقات المحاسبية. فهي تثبت إجمالي النقد المدفوع في الجولة والسعر وتاريخ الإقفال حيث تُفترض تلك الشروط صراحة، ثم تغيّر المشاركة أو هوية المستثمر الذي يطابق العرض في الوقت المناسب. وتغيّر حالات منفصلة إجراءات التمويل أو موعده النهائي. وتتيح هذه البنية تمييز أثر التخصيص من أثر التأخير أو تعذر الجولة. ويتطلب أي تطبيق على اتفاق حقيقي التأكد من أن الحق يشمل العملية الجاري نمذجتها.
8 الإفصاح عن المعلومات وأذونات الدعاية
ينبغي تسجيل الالتزامات المعلوماتية بحسب المحتوى والمتلقي والغرض والتوقيت. فقد يؤثر طلب توفير معلومات تشغيلية في عمل التقارير لدى الشركة وترتيبات الإفصاح. وقد يؤثر الإذن بالدعاية في الأسماء والصور وقصص الشركات. وقد يتعلق الإذن باستخدام المواد المقدمة بطلب التقديم وأنشطة البرنامج. أما نقل الملكية الفكرية للمنتج فله موضوع مختلف. وينبغي أن تحافظ المراجعة على هذه الفروق قبل إجراء تقييم تقني أو مالي لالتزامات الشركة.
تميز قواعد MassChallenge المنشورة بين السرية والدعاية ومواد المشاركة المقدمة. وتعامل الاتفاقات مع الخبراء الخارجيين بصورة منفصلة أيضاً. لذلك يحتاج تقييم علاقة إرشاد أو مشروع تجريبي أو استثمار مقترحة إلى الوثائق التي تحكم تلك العلاقة إضافة إلى قواعد المسابقة. وينبغي أن يحفظ الاحتفاظ بالمواد المقدمة معناه المعلن؛ فهو لا يثبت بصورة مستقلة ملكية البرنامج لتقنية الشركة. وينبغي تطبيق الانضباط نفسه في تحديد النطاق عندما يستخدم الملخص عبارات واسعة مثل الوصول أو التعاون أو الدعم.
وللإذن المتعلق ببيانات البحث غرض محدد أيضاً. إذ تصف سياسة خصوصية CDL مشاركة معلومات منزوعة المعرّفات عن المتقدمين والمشاركين مع باحثين أكاديميين حاصلين على الموافقة الأخلاقية المناسبة، مع استبعاد المعلومات التقنية الحساسة والملكية الفكرية للمشروعات من ذلك الوصف. ولا تمنح هذه السياسة مؤلف البحث إذناً بالوصول. وتحتاج الدراسة التجريبية إلى البيانات الفعلية والاستخدامات المسموحة وشروط الربط. كما لا توفر قائمة الشركات المقبولة بياناً كاملاً بالمتقدمين المؤهلين أو الطلبات المرفوضة أو الاتفاقات الموقعة.
لا تسند التجربة المالية نتيجة إلى إذن إلا عبر قناة معلنة. ويظل متطلب التقارير الذي لا تقابله تكلفة تشغيلية في النموذج بنداً غير مسعّر لمزيد من تقييم الشركة. ويظل إذن الدعاية الذي لا يصاحبه تغير مفترض في المقبوضات أو الإنفاق أو الأصول أو التمويل شرطاً موصوف النطاق. وتحفظ هذه المعاملة أثراً اقتصادياً غير محسوم بصورة صريحة. ويمكن للمؤسس لاحقاً إضافة تكاليف مسندة أو تفاعلات تعاقدية من دون تحويل الملاحظات الوثائقية الحالية إلى ادعاء غير مسند بشأن القيمة النقدية لحقوق المعلومات الخاصة ببرنامج.
9 تصميم التجربة المنشأة
تصف التجربة شركة افتراضية على مدى 360 يوماً، وجميع مدخلاتها النقدية بالجنيه الإسترليني. والأيام تواريخ نسبية للأحداث ولا علاقة لها بتقويم تقديم الطلبات إلى أي برنامج. والنقد الابتدائي للشركة GBP 20,000. ويوفر برنامج منشأ GBP 50,000 في اليوم صفر ويتطلب إنفاق GBP 20,000 في اليوم 30. وتبلغ النفقات التشغيلية GBP 15,000 في كل من الأيام 90 و180 و270 و360. وهذه المبالغ افتراضات مختارة لإظهار آليات العقود. وليست تقديرات لتكاليف مسرّعة مسماة أو توصيات لميزانية مؤسس.
في بداية التجربة، يملك المؤسسون 90 من أصل 100 سهم قائم، ويملك مستثمر البرنامج عشرة أسهم. ويُفترض أن هذه الملكيات قائمة بالفعل؛ ولا توفر التجربة معادلة تحويل تربطها بالمقبوض النقدي الأولي من البرنامج. وتعرض جولة لاحقة لإصدار أسهم جديدة GBP 150,000 بتقييم قبل الاستثمار يبلغ GBP 600,000. وأول إقفال ممكن في اليوم 150 وآخر إقفال مسموح في اليوم 210 شاملاً ذلك اليوم. وتُحدد القدرة التمويلية للمستثمرين صراحة. ويغيّر النموذج شروط المشاركة والتوقيت حول هذه الجولة الثابتة مع تثبيت سعرها وحجمها حيث تستلزم المقارنة شروطاً متكافئة.
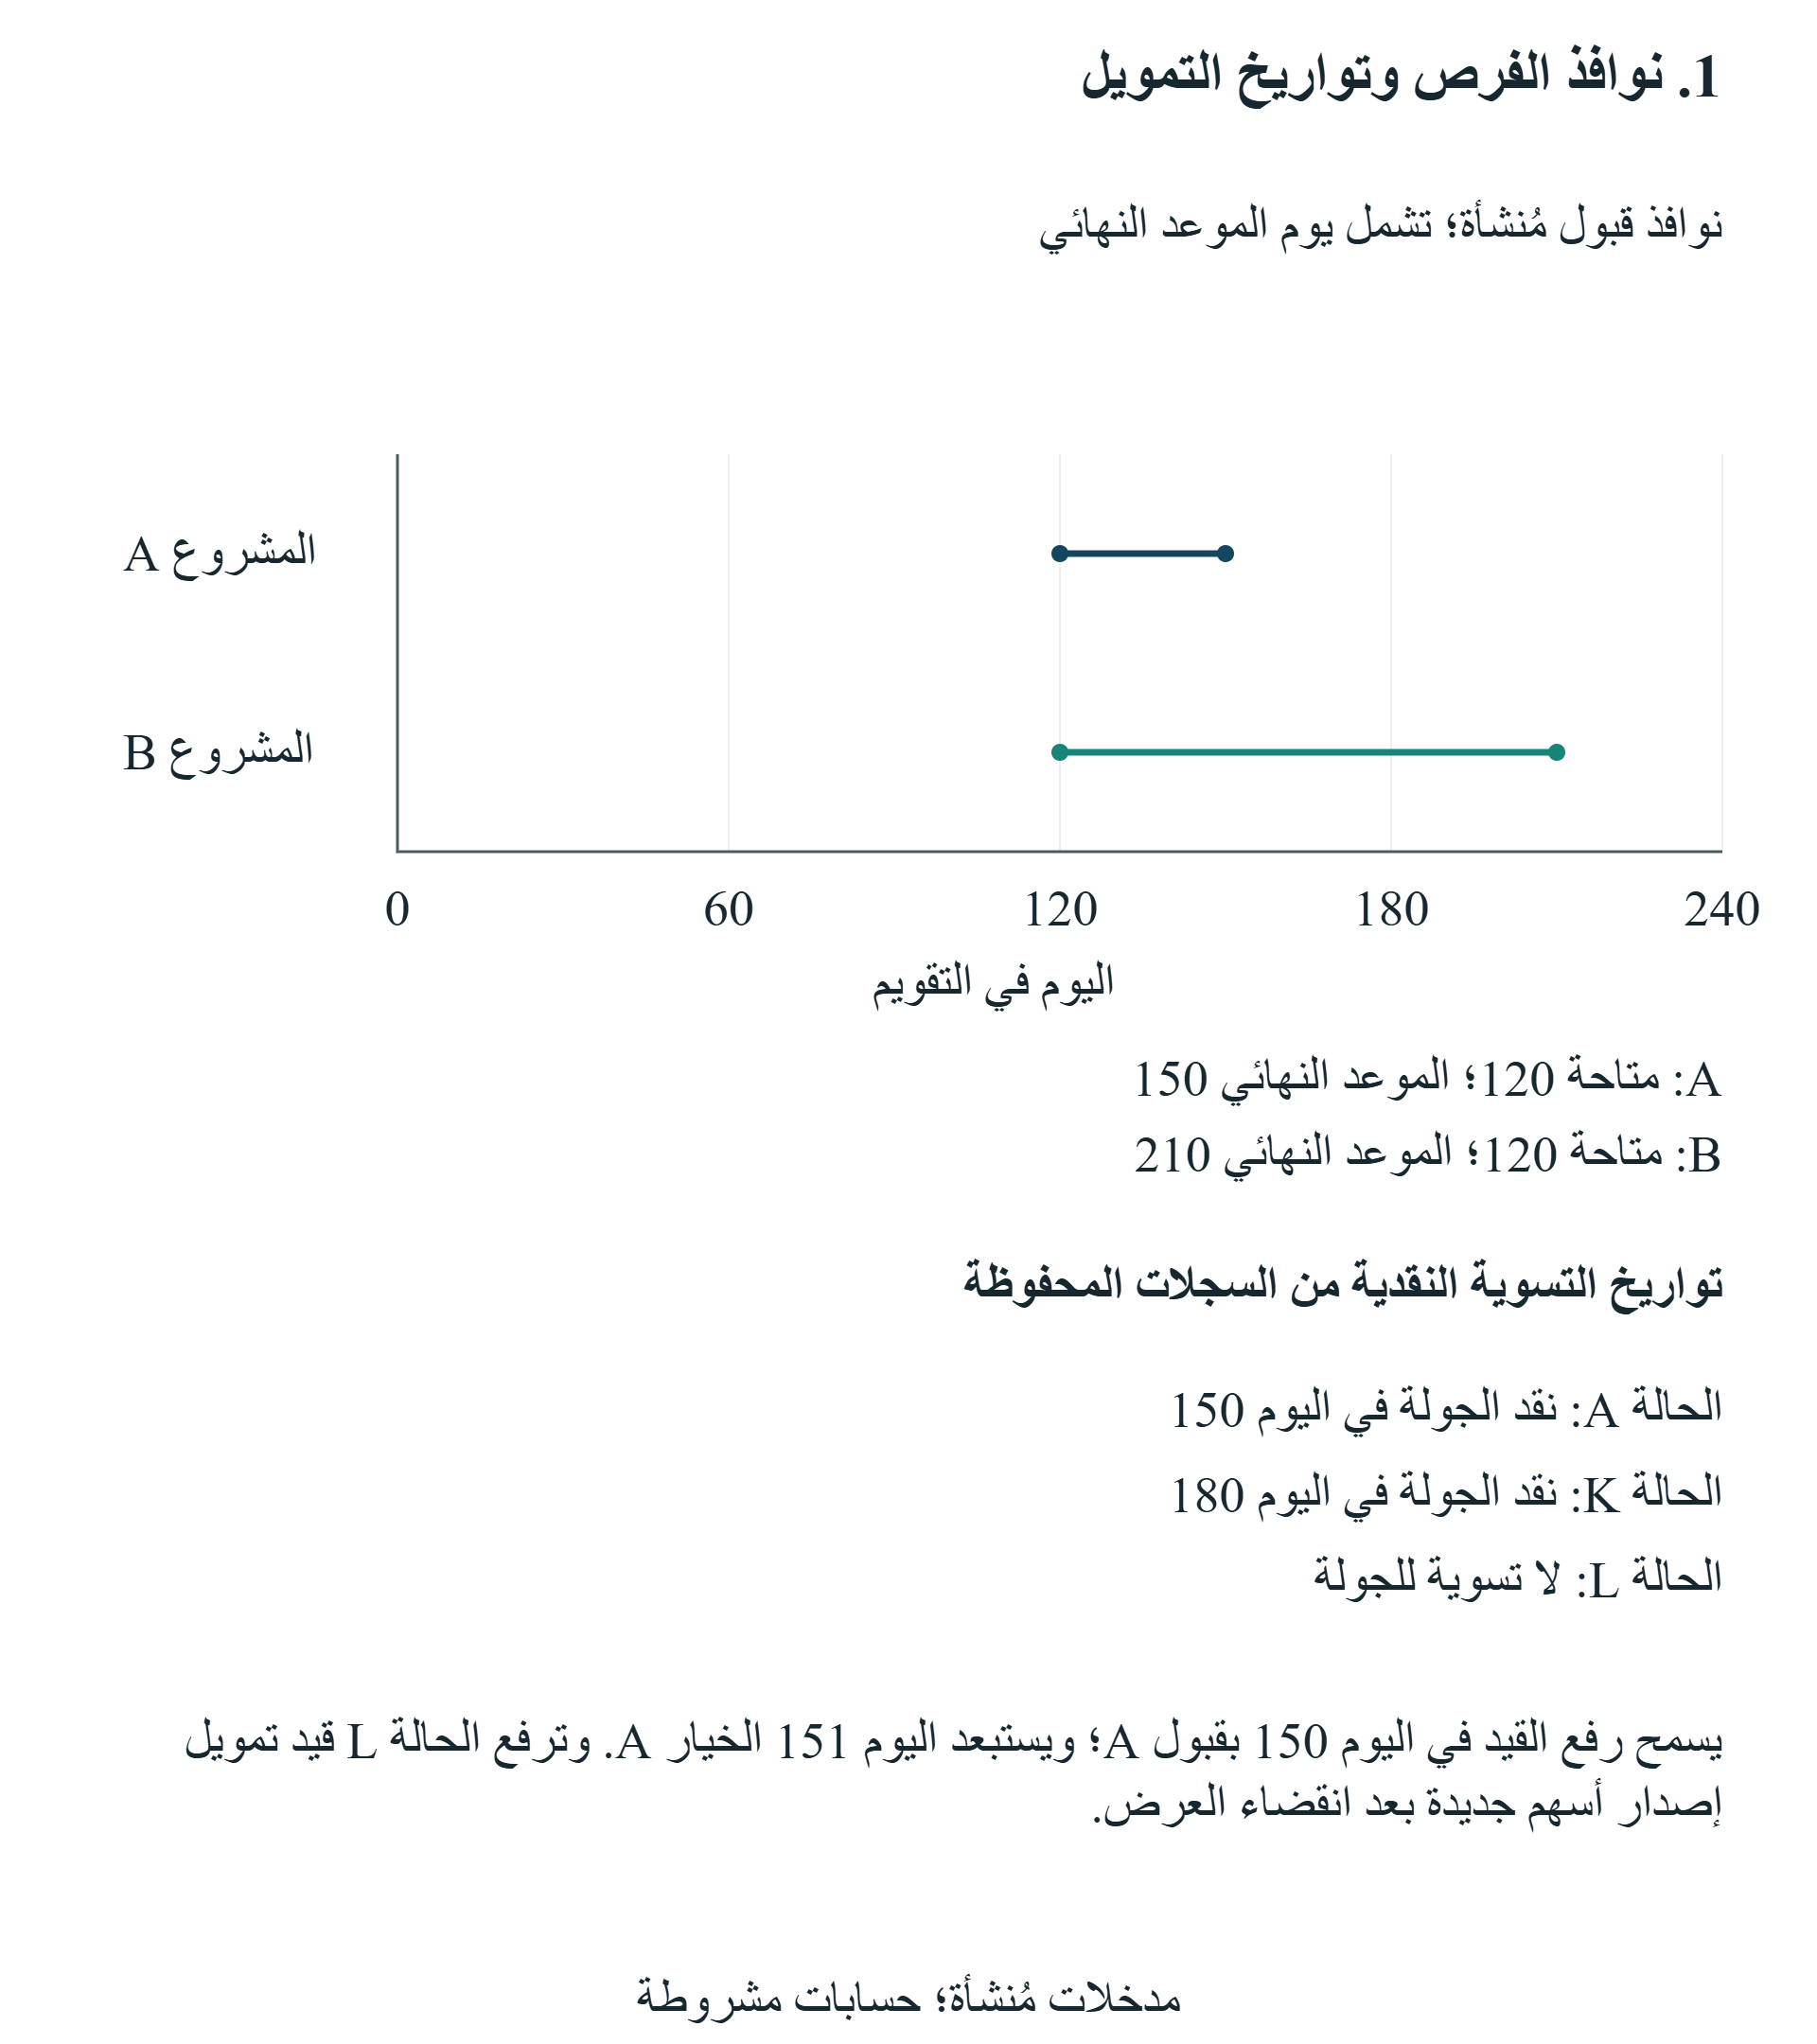
للشركة فرصتان تجاريتان متعارضتان لا يمكن تنفيذهما معاً، تحملان الاسمين A وB داخل التجربة فقط. وتتاح كل منهما في اليوم 120. ويجب قبول الفرصة A بحلول اليوم 150، وتكلف GBP 35,000 في اليوم 180 وتنتج مقبوضاً مفترضاً قدره GBP 140,000 في اليوم 240. وللفرصة B موعد نهائي للقبول في اليوم 210، وتكلفة GBP 20,000 في اليوم 210 ومقبوض قدره GBP 90,000 في اليوم 300. ويمكن للشركة اختيار فرصة واحدة أو الامتناع. والمقبوضات افتراضات حتمية في الحالات الرئيسية. ويتطلب تعثر العميل أو التنفيذ الجزئي أو تغير الإنفاق التشغيلي امتدادات منفصلة.
تتكون قيمة الاستمرارية من عنصر أصول أساسي قدره GBP 160,000، وعنصر مرتبط بالمجال A قدره GBP 320,000، وآخر مرتبط بالمجال B قدره GBP 160,000. وهذه قيم منشأة للأصول عند نهاية الأفق، تستبعد النقد المدرج بالفعل في سجل الأحداث والإيرادات المحصلة خلال الأفق. ولا تتضمن ادعاءً عن مضاعفات السوق أو النمو النهائي أو النتائج المتوقعة للبرامج. واستبعاد مجال من أذونات الأصول المحتفظ بها للشركة يزيل فقط عنصر الاستمرارية المحدد له. ويجعل الفصل المعاملة الاقتصادية قابلة للتتبع ويجنب تحميل الخسارة المفترضة نفسها في خصم اعتباطي على التقييم واقتطاع نقدي مباشر معاً.
تُبقي التجربة خصم القيمة الزمنية خارج نطاقها: فكل مقارنة نهائية معروضة تستخدم الأفق نفسه من دون خصم. ويحتاج القرار التجاري إلى معدل خصم مناسب ومخاطر تمويل وتقييم نهائي يمكن الدفاع عنه قبل استخدام مبالغ قابلة للمقارنة باعتبارها سعر صفقة. والغرض البحثي هنا تحديد الحقوق التي تغيّر خياراً ممكناً أو حدثاً نقدياً أو نسبة ملكية أو أصلاً محتفظاً به. ومع إظهار هذه القنوات، يستطيع القارئ استبدال المعلمات المنشأة وإعادة حساب العلاقات المحاسبية نفسها. وتبقى النتائج الرئيسية مشروطة بالمدخلات المعلنة ومعيار اختيار الاستراتيجيات المعلن.
| المدخل | المبلغ أو التاريخ | النطاق |
|---|---|---|
| النقد الافتتاحي والحد الأدنى | 20,000؛ صفر | قبل أي مقبوض في اليوم صفر |
| مقبوض البرنامج | 50,000 في اليوم 0 | نقد مفترض للشركة |
| إنفاق البرنامج | 20,000 في اليوم 30 | دفعة مفترضة |
| إنفاق التشغيل | 15,000 في الأيام 90, 180, 270, 360 | تُحتسب كل دفعة مرة واحدة |
| الأسهم القائمة | المؤسسون 90؛ مستثمر البرنامج 10 | حصص افتتاحية مفترضة |
| جولة إصدار أسهم جديدة | 150,000؛ القيمة قبل الاستثمار 600,000 | سعر وإجمالي نقد ثابتان |
| نافذة الجولة | أقرب يوم 150؛ الانقضاء في اليوم 210 | يشمل يوم الانقضاء |
| الفرصة A | تكلفة 35,000؛ مقبوض 140,000 | القبول حتى 150؛ الدفع 180؛ القبض 240 |
| الفرصة B | تكلفة 20,000؛ مقبوض 90,000 | القبول حتى 210؛ الدفع 210؛ القبض 300 |
| الاختيار التجاري | مشروع واحد أو الامتناع | تقيد المجالات والتواريخ الإجراءات |
| أصول الاستمرارية | الأساسية 160,000؛ A 320,000؛ B 160,000 | تستبعد النقد والمقبوضات الممثلة في النموذج |
| الأفق والوحدة النقدية | 360 يوماً نسبياً؛ GBP | أفق موحد دون خصم |
جميع القيم مُنشأة ومقومة بوحدة GBP؛ لا يُدعى إجراء معايرة لبرنامج أو رصد نتيجة تجريبية.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
جميع التواريخ والشروط افتراضية. ورفع القيد في اليوم 150 مناسب زمنياً لـA؛ أما رفعه في اليوم 151 فيفوت موعدها النهائي الشامل. وينقضي العرض الأولي في اليوم 210.
10 مجموعات الإجراءات التجارية والتمويلية
تتكون الاستراتيجية من خيار تجاري مسموح به مع شروط التمويل المسندة إلى حالتها. وتتطلب الأهلية التجارية أن تحتفظ الشركة بإذن العمل في المجال المعني وأن تتصرف ضمن تاريخي إتاحة الفرصة وانتهائها. وقد يؤجل رفع الحصرية المطبق على المجال A تاريخ قبولها. ولا يغيّر رفع القيد نفسه توقيت قبول B ما لم يقيد حكم منفصل ذلك المجال. ويعطي هذا التمثيل كل قيد نطاقاً صريحاً ويظهر قاعدة الموعد النهائي. ويُعد رفع القيد في آخر يوم مسموح به واقعاً في الوقت المناسب في العقد المنشأ.
تُختبر الأهلية القانونية والجدوى النقدية بصورة منفصلة. فقد تستوفي استراتيجية الأذونات المفترضة ومع ذلك تفتقر إلى المال لدفع مبلغ في مرحلة وسطية. وبالمثل لا يستطيع النقد المتاح إعادة فتح فرصة تجارية انتهى موعد قبولها. ويُدرج الامتناع في مجموعة الإجراءات الرئيسية، بما يسمح للشركة بالاحتفاظ بأصولها الباقية من دون متابعة أي من المشروعين. وتزيل حالة ضابطة منفصلة خيار الامتناع وتزيل جميع المجالات التجارية المسموحة. وينتج عن هذا الجمع مجموعة قانونية فارغة من الإجراءات. وتظل حالة مستحيلة من دون إسناد تقييم منخفض مختلق أو استراتيجية إنقاذ اعتباطية.
يستخدم الإجراء التمويلي إصداراً أولياً لأسهم جديدة. وفي الحالة غير المقيدة يوفر المستثمرون الخارجيون كامل الجولة الثابتة. وتسمح حالات المشاركة للمستثمر القائم بتوفير حصته المحددة ضمن الإجمالي نفسه أو ترك الحق دون ممارسة. وتسمح حالة منفصلة لحق المطابقة بأن يوفر ذلك المستثمر كامل الجولة بالسعر والشروط النقدية المفترضة نفسها. وهذه السلوكيات مدخلات صريحة. ولا يُعامل أي حق باعتباره التزاماً بالاستثمار؛ كما يحدد التحليل القدرة النقدية للمستثمر. وتختفي الجولة المجدولة عند إخفاق شرط القدرة النقدية أو الإذن التشغيلي المفترض.
حالات مطابقة الجولة الأولية والعرض الأول ترتيبات تعاقدية افتراضية. ولا تثبت شيئاً عن نطاق اتفاق مسرّعة تمت ملاحظتها. فالحق الأولي يتعلق بأموال تدخل الشركة وبأسهم جديدة الإصدار. أما الحالة الضابطة المنفصلة للبيع الثانوي فتتعلق بنقل أسهم قائمة وأموال تدفع إلى البائع شخصياً. ويسمح فصل هذين النطاقين بفحص مباشر لنقد الشركة واتزان الملكيات. وينبغي للمحلل تحديد نطاق العملية قبل تفسير اسم حكم، لأن التعبيرات المختصرة المتشابهة قد ترافق نصوصاً تنفيذية مختلفة.
تُقيّم كل استراتيجية ممكنة بالسجل النقدي وحساب الأصول المحتفظ بها نفسيهما. وتختار قاعدة الاختيار الرئيسية الاستراتيجية المسموحة والممولة ذات أعلى مؤشر تقريبي منشأ لثروة المؤسسين في نهاية الأفق. ويفترض هذا المعيار أن المؤسس يقيّم النتيجة النقدية المقاسة ولا يفضّل عميلاً أو مجال عمل أو مستثمراً معيناً لاعتبارات إضافية. وتُحسم حالات التعادل وفق ترتيب ثابت للتعداد من دون ادعاء أهمية اقتصادية له. وينبغي للمجلس الذي لديه أهداف استراتيجية إضافية تسجيلها كقيود قرار أو عرض مجموعة استراتيجيات مقبولة. وقد يغيّر تعديل الهدف الإجراء المفضل حتى لو لم تتغير المحاسبة المالية.
11 الجدوى النقدية عند كل موعد دفع
| البند | العرف المطبق | التفسير |
|---|---|---|
| الرصيد الافتتاحي | يُختبر قبل أي مقبوض في اليوم صفر | لا يعالج مقبوض لاحق إخفاقاً افتتاحياً |
| التواريخ المتطابقة | تسبق المدفوعات المقبوضات | عرف معلن لاختبار ضغط التسوية |
| كل مقبوض أو دفعة | يُحتسب مرة واحدة في سجل الشركة | لا مصروف منفصل لفرصة مفقودة |
| أصول الاستمرارية | تستبعد النقد الممثل في النموذج والمقبوضات خلال الفترة | تجنب ازدواج القيمة |
| الإخفاق | ثروة المؤسسين الممولة غير متاحة | يُحتفظ بالحساب التشخيصي منفصلاً |
| تعويض الجهة الداعمة | دفعة خارجية قبل الافتتاح؛ الملكية ثابتة | متميز عن نقد المؤسس أو حقوق الملكية المسعّرة |
| إصدار أسهم جديدة | النقد الأولي المدفوع مقسوماً على سعر الإصدار | التحويلات الثانوية لا تقدم نقداً للشركة |
قواعد محاسبية مُنشأة؛ تتطلب ترتيبات التسوية والضرائب والقانون الخاصة بالشركة أدلة منفصلة.
يبدأ الحساب النقدي قبل أي مقبوض في اليوم صفر. ثم تدخل كل تكلفة تشغيلية وكل دفعة تجارية وكل مقبوض من البرنامج أو التمويل إلى الحساب مرة واحدة في تاريخها المحدد. وعندما يشمل التاريخ دفعاً وقبضاً معاً، تعالج التجربة المدفوعات أولاً. وتتطلب هذه القاعدة عمداً من الشركة تمويل الالتزام قبل الاعتماد على أموال تصل في وقت لاحق من اليوم نفسه. وهي فرضية ضغط معلنة. ويمكن لصفقة حقيقية استخدام ترتيب مختلف إذا دعمته آليات حساب ضمان أو تعليمات تسوية أو ترتيب تمويل جسري موقع.
تقتضي الجدوى بقاء كل رصيد نقدي مرحلي عند الحد الأدنى المفترض أو فوقه، وهو صفر في الحالات الرئيسية. ويُحفظ أدنى رصيد وأول إخفاق لكل استراتيجية. ولا يستطيع مقبوض تمويل لاحق معالجة إخفاق دفع سابق بأثر رجعي. وعندما يهبط رصيد مرحلي دون الحد الأدنى، لا ينسب النموذج ثروة نهائية ممولة إلى تلك الاستراتيجية. ويمكنه مع ذلك الاحتفاظ برصيد إقفال تشخيصي واضح التعريف لتدقيق حسابات الأحداث. وليس هذا التشخيص نتيجة تمويل محققة ولا يدخل في مقارنة الاستراتيجيات الممكنة.
يتيح السجل الأساسي إعادة بناء الحساب بصورة مستقلة. فالنقد الابتدائي والمقبوض من البرنامج يوفّران معاً GBP 70,000 قبل النفقات اللاحقة. وتخفض دفعة البرنامج في اليوم 30 هذا الرصيد إلى GBP 50,000، ثم تخفضه دفعة التشغيل في اليوم 90 إلى GBP 35,000. وتحدد خيارات التمويل والتجارة اللاحقة الأرصدة المرحلية التالية. ولذلك ينبغي قراءة جدول الأحداث المؤرخة إلى جانب المقارنة النهائية. وقد تخفق شركة ذات رصيد موجب عند نهاية الأفق في هذا الاختبار التمويلي إذا حلّ الدفع التجاري قبل الأموال اللازمة له.
في تحليل التعويض، تُضاف مساهمة جهة داعمة إلى النقد الابتدائي للشركة قبل اختبار الرصيد المرحلي الأول. وتُحسب مرة واحدة وتترك نسب الملكية المفترضة وحجم الجولة والتقييم والمدفوعات اللاحقة دون تغيير. وتجيب مساهمة تُدفع بعد الإخفاق عن سؤال مختلف ولا تستوفي هذه القاعدة. كما تتطلب أموال إنقاذ يقدمها المؤسس خصماً نقدياً شخصياً منفصلاً أو ورقة مالية موثقة. وآلية التعويض الحالية دفعة خارجية للشركة لا تنشئ حق ملكية جديداً، ولذلك فإن تفسيرها أضيق عمداً من توصية تمويل عامة.
تكشف طريقة سجل الأحداث مصدر أي احتياج إلى السيولة. فيمكن للمحلل تحديد التاريخ والدفعة والمبلغ الذي يقيد القرار، ثم اختبار تغيير تعاقدي محدد. فقد يحفظ رفع القيد مبكراً فرصة مع عميل؛ وقد تموّل تسوية الجولة مبكراً تكلفتها؛ وقد تغطي مساهمة افتتاحية من جهة داعمة الحضيض النقدي. ولهذه التغييرات متطلبات تنفيذية مختلفة. ولا يسعّر النموذج جزاء تعثر أو إجراءات إعسار أو قرض طوارئ بعد الإخفاق. وتحتاج هذه العواقب إلى وقائع متحققة خاصة بالولاية القضائية ومدخلات تعاقدية منفصلة قبل إدراجها في المقارنة المالية.
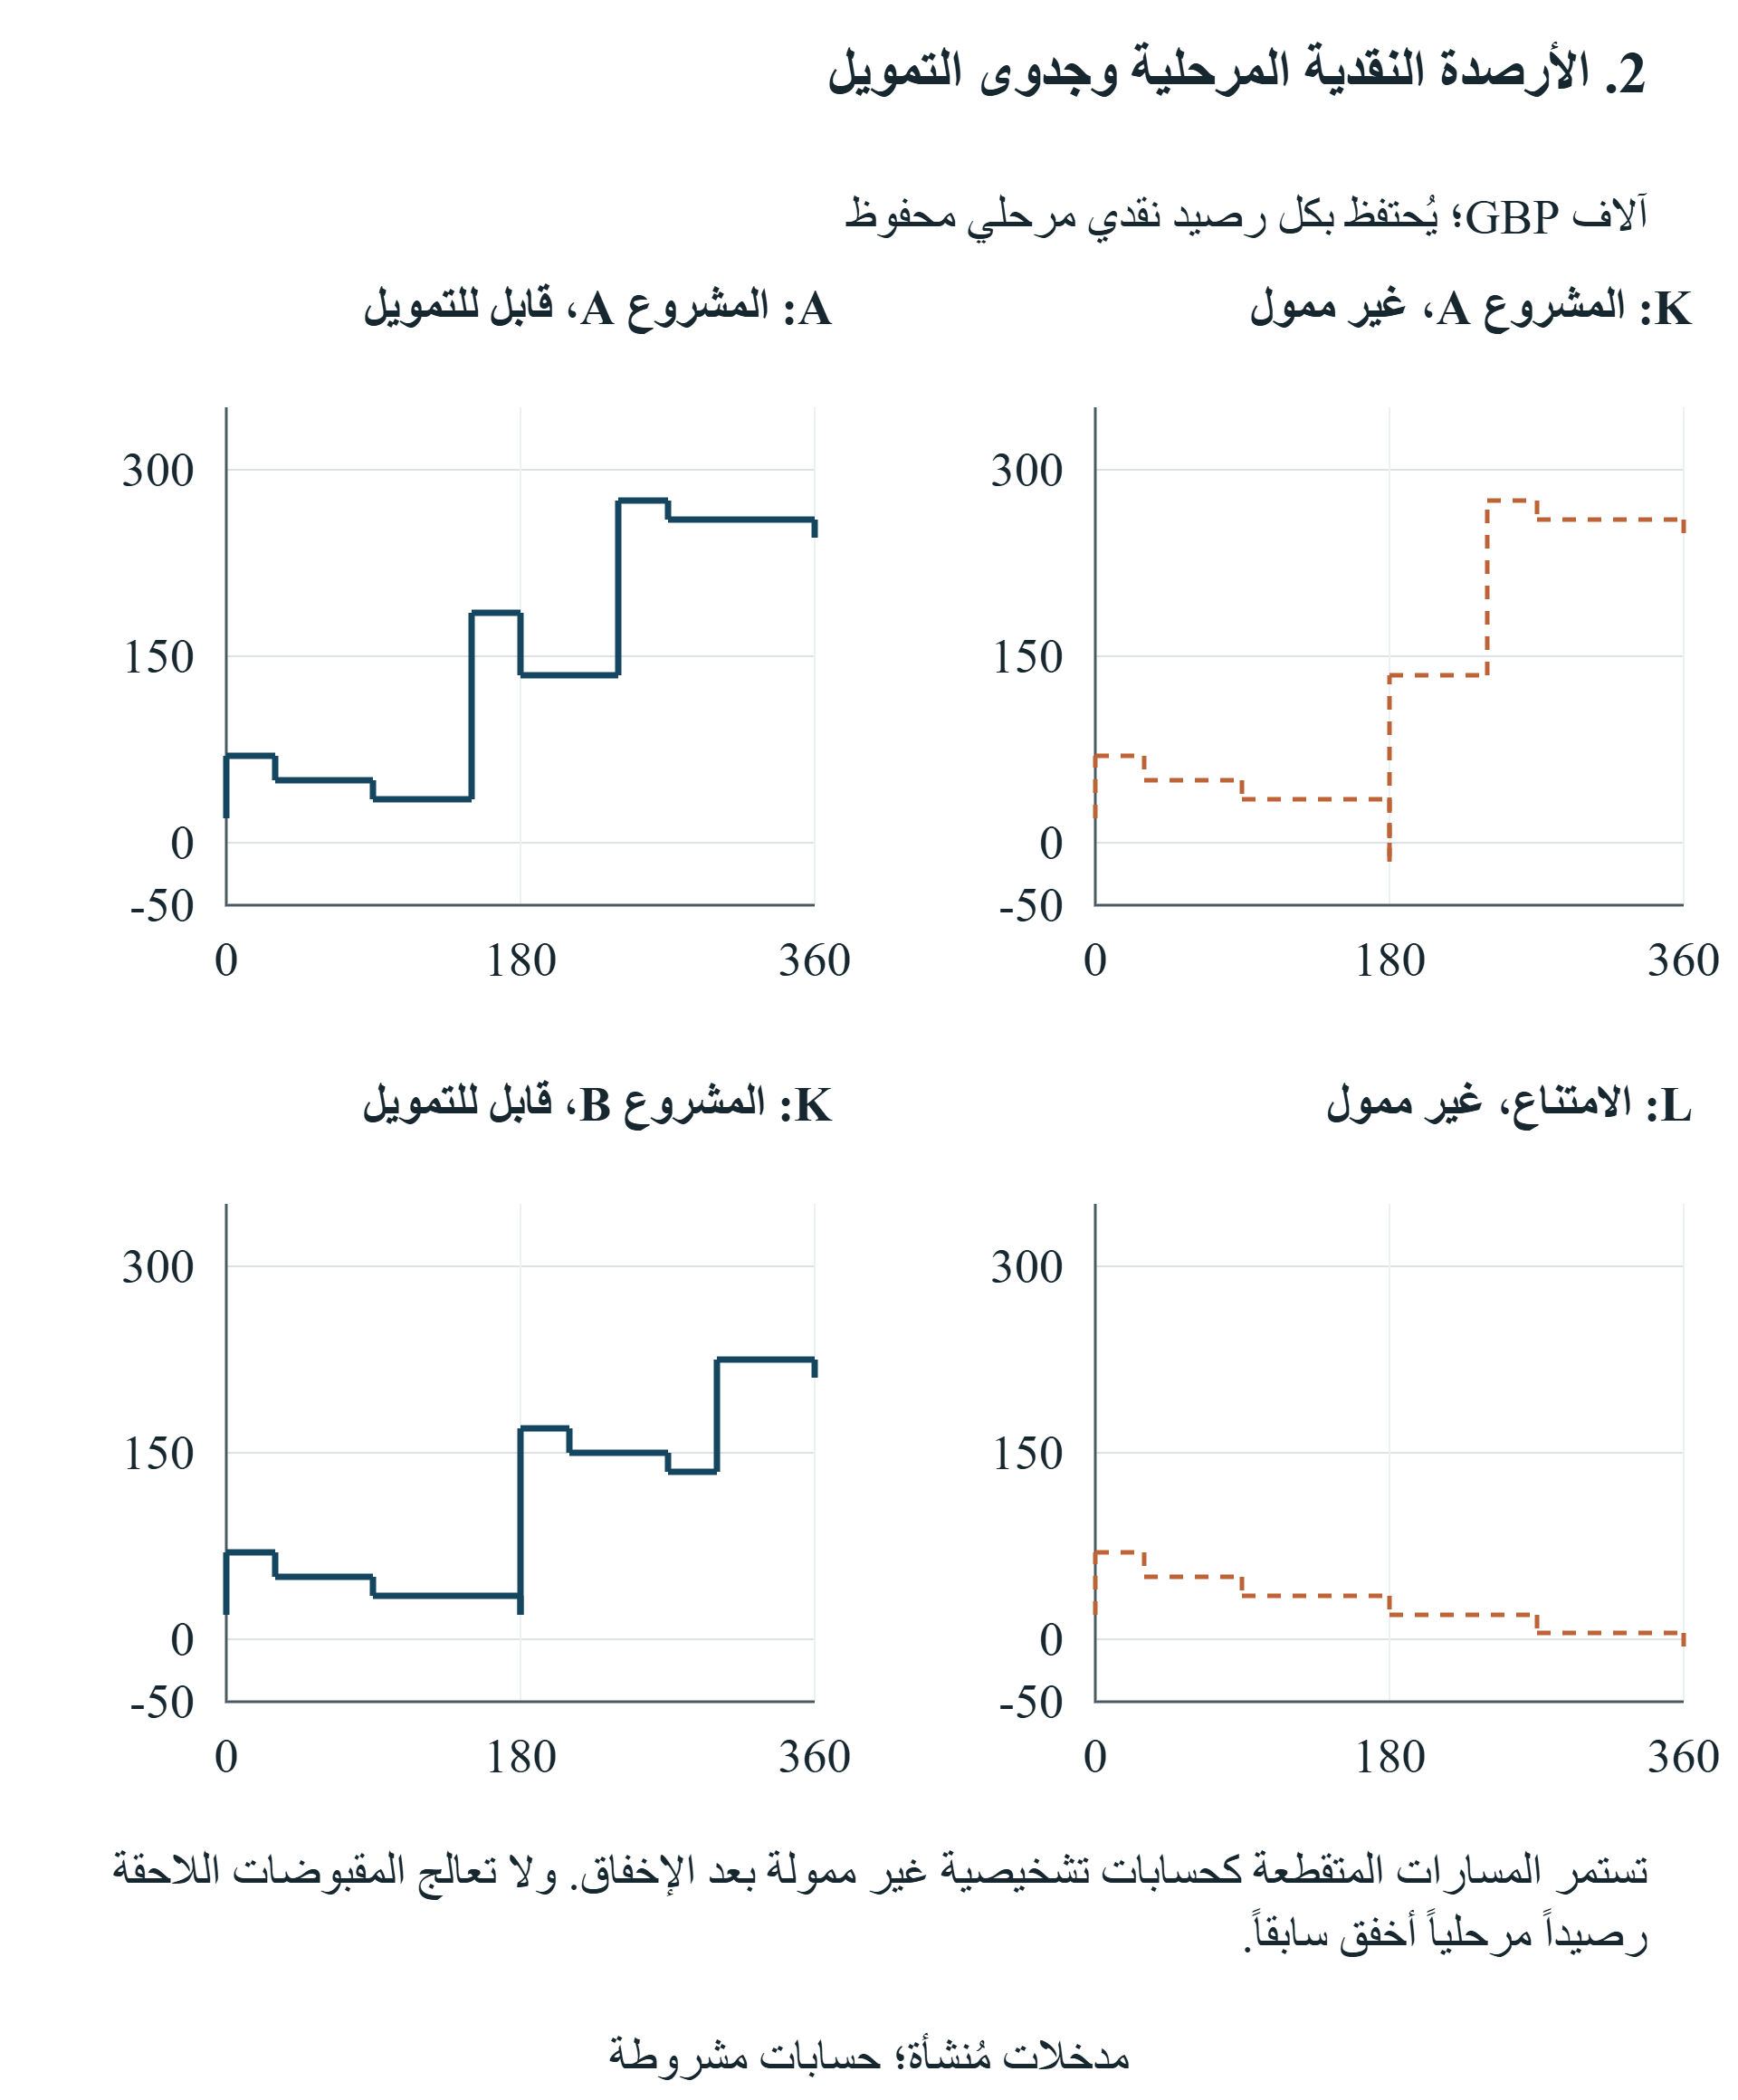
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
أرصدة مُنشأة بوحدة GBP. يُحتسب كل رصيد مرحلي بعد دفعة، مع تقديم المدفوعات على مقبوضات اليوم نفسه. ويخفق مسار A المتأخر بمقدار GBP 15,000 قبل نقد الجولة. وتكون المسارات المخفقة تشخيصية، دون ثروة نهائية متحققة.
12 الحصرية التجارية والفرص المنتهية
تغيّر المقارنة المتعلقة بالنافذة التجارية اليوم الذي يصبح فيه المجال A متاحاً للشركة مع إبقاء الموعد النهائي لقبول الفرصة ثابتاً. ويرفع إنهاء القيد في اليوم 150 المانع ضمن الموعد الشامل لذلك اليوم في التجربة. أما رفعه في اليوم 151 فيزيل الفرصة A من قائمة الإجراءات المسموحة. والفرق البالغ يوماً واحداً يحدث انقطاعاً اقتصادياً لأن الفرصة نفسها تنتهي. وهذا حد تعاقدي مفترض في المثال المنشأ. ولا يقدّر المدة المعتادة لقيد المسرّعات أو احتمال أن يمدد عميل حقيقي موعده النهائي.
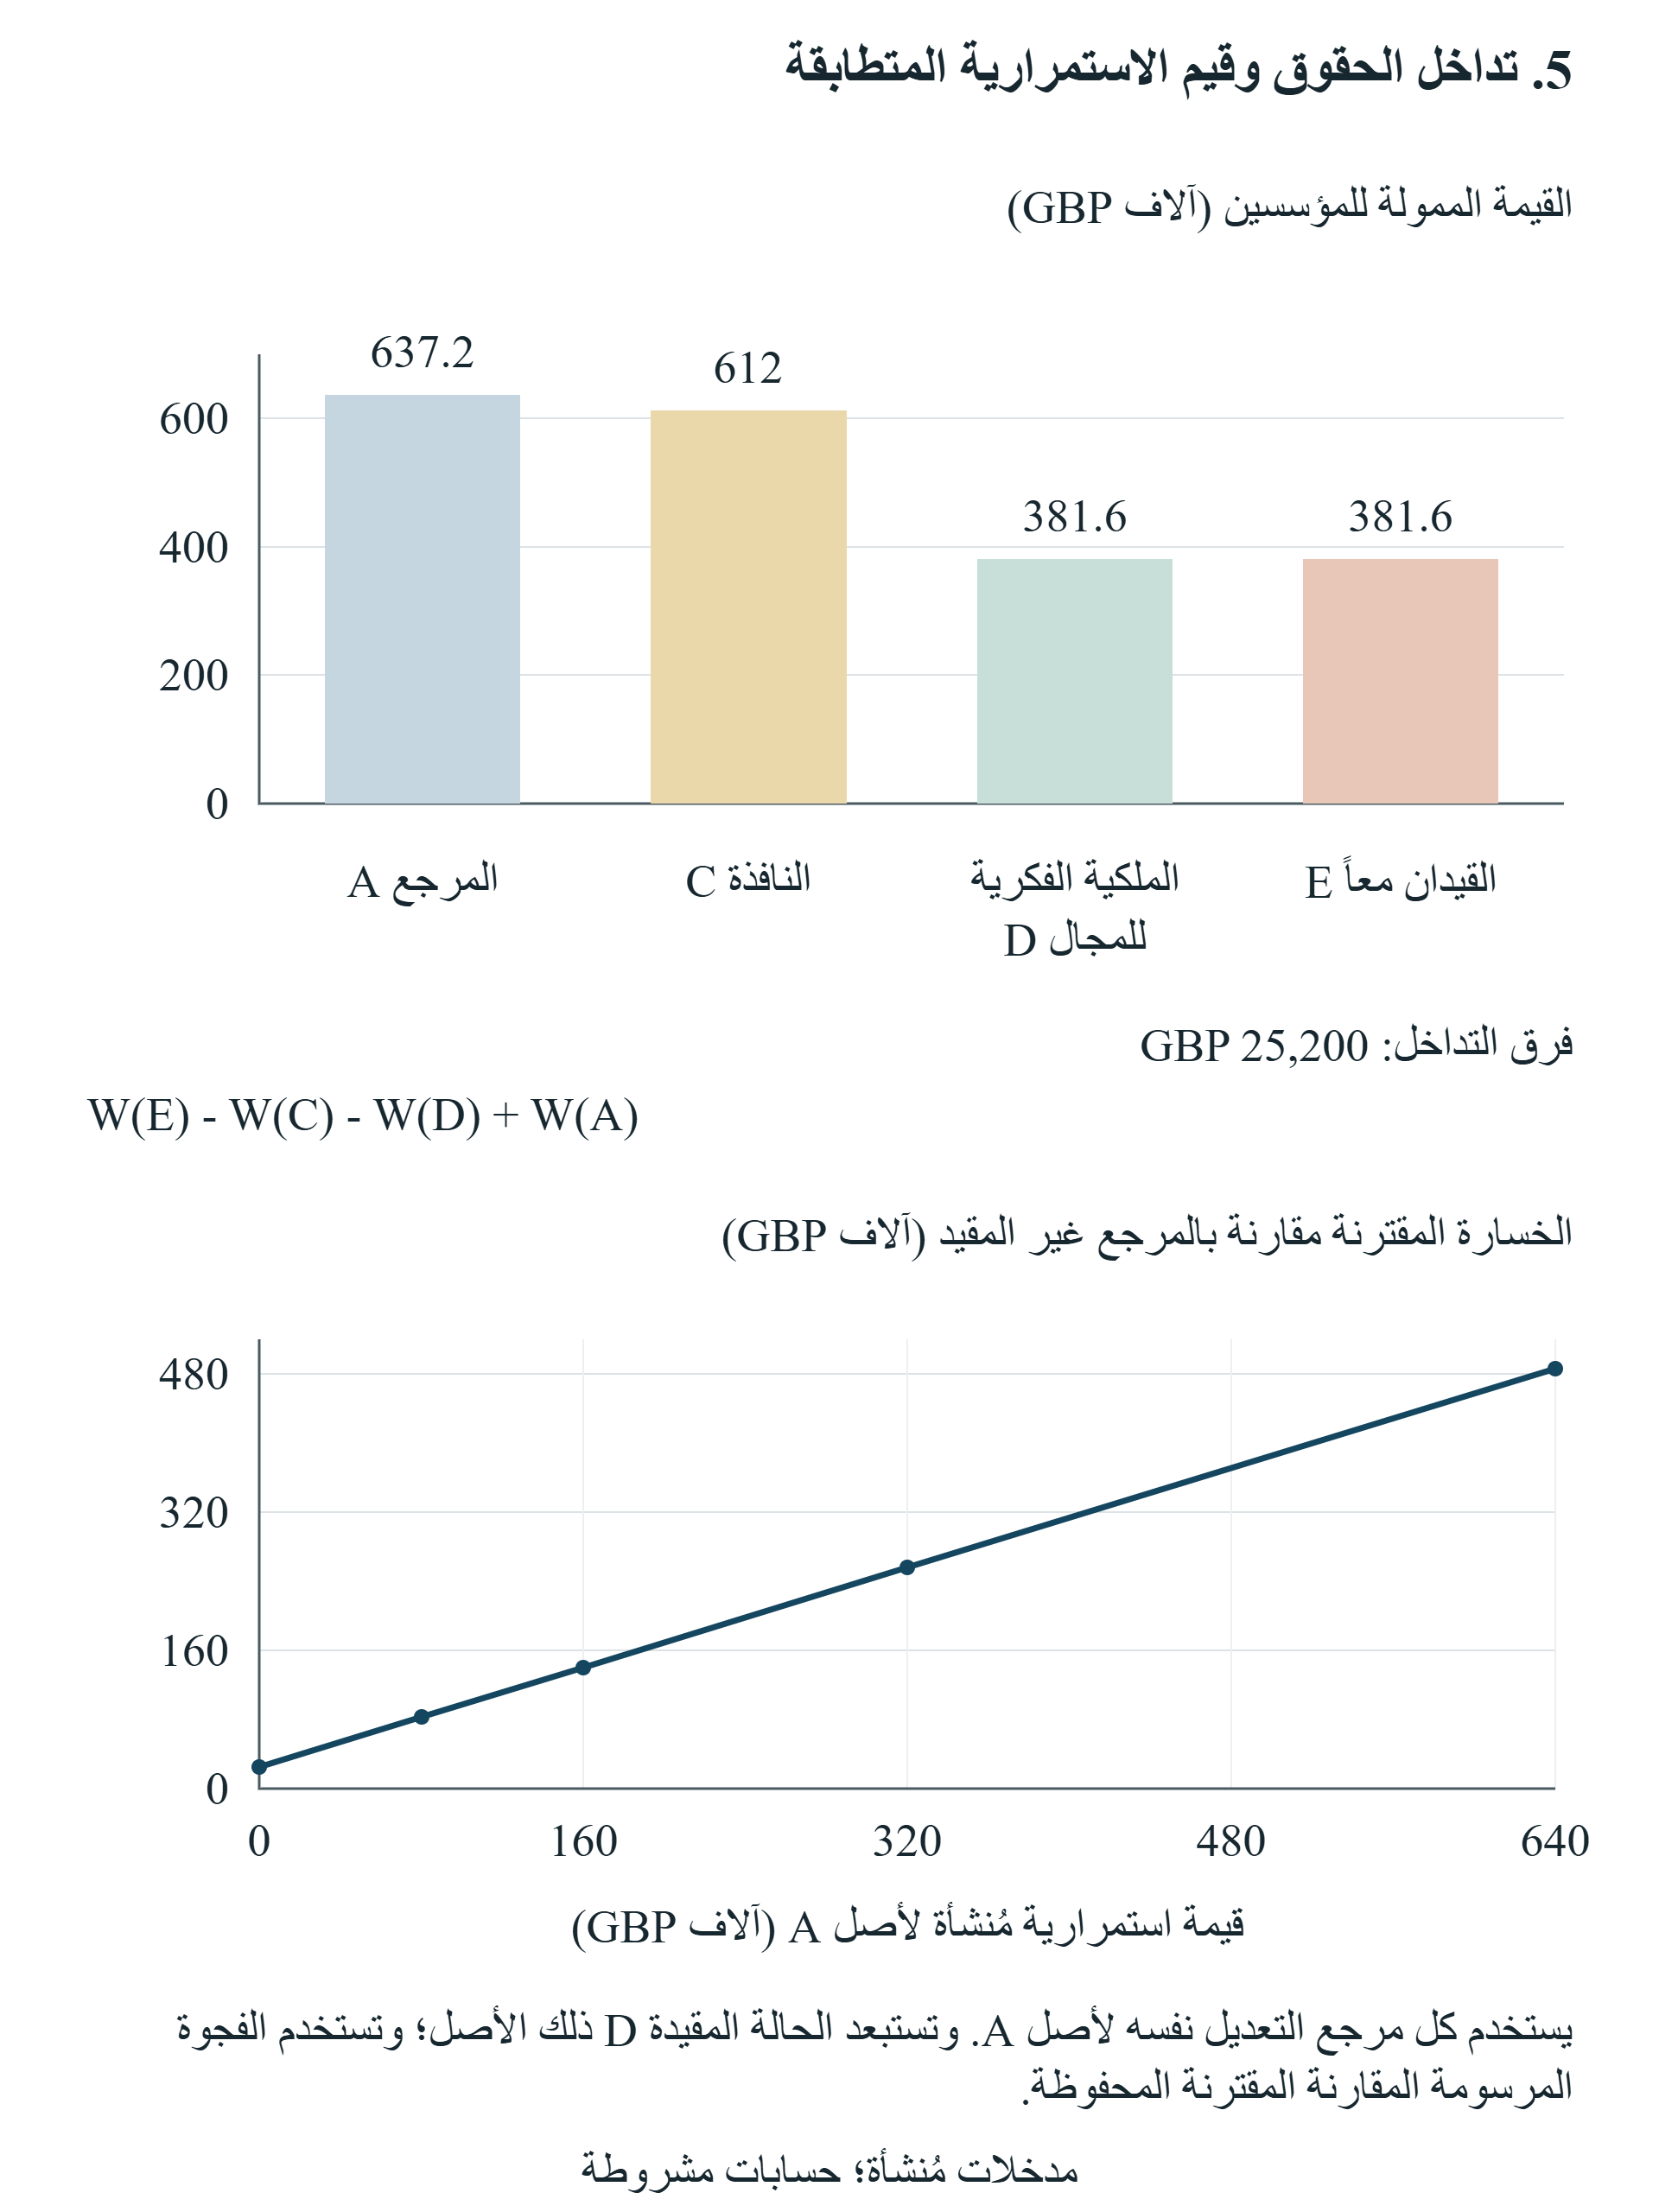
قبل أن يصبح القيد ملزماً، تختار استراتيجية المرجع الفرصة A وفق افتراضات النقد والأصول المقدمة. وتنتهي الشركة بنقد قدره GBP 245,000 وتحتفظ بأصول استمرارية قدرها GBP 640,000. وبتطبيق حصة المؤسسين البالغة اثنين وسبعين في المئة ينتج مؤشر نهائي منشأ قدره GBP 637,200. وعندما تزيل النافذة A، يكون البديل الممول هو B. ويبلغ نقده الختامي GBP 210,000 مع الأصول المحتفظ بها نفسها، ويبلغ مؤشر المؤسسين GBP 612,000. والفرق المشروط GBP 25,200. وهو فرق بين حزم كاملة ممكنة ذات أفق زمني وأساس ملكية مشتركين.
الفرق النقدي الأساسي على مستوى الشركة GBP 35,000: فالمقبوض المفترض للفرصة A بعد طرح تكلفتها التجارية يبلغ GBP 105,000، بينما يبلغ نظيره في B مقدار GBP 70,000. ويعطي ضرب هذا الفرق في حصة المؤسسين غير المتغيرة GBP 25,200. ولا توجد مصروفات حصرية منفصلة في السجل. ومن شأن تحميل المقبوض الإجمالي للفرصة الضائعة، ثم تحميل مساهمتها الصافية مرة ثانية، ثم تطبيق خصم إضافي للحقوق أن يخلط بين كميات مختلفة. فتكاليف الفرصة ومقبوضاتها والبديل الممكن توفر بالفعل القناة المستخدمة في المقارنة.
تؤثر المدة من خلال علاقتها بالبدائل المتاحة. ففي نطاق التواريخ المقدمة تؤدي عدة مواعيد لرفع القيد قبل اليوم 150 أو فيه إلى اختيار الفرصة نفسها والنتيجة النقدية نفسها. وتزيل المواعيد اللاحقة A مع إبقاء المجال المستقل للفرصة B متاحاً. ولذلك لا ينشئ التأخر الإضافي في المجال A خسارة تجارية أخرى في هذه القائمة المحددة ذات الفرصتين. وقد تظهر عدة درجات لدى شركة لها مواعيد عملاء متتابعة، في حين تحتاج عملية مبيعات مستمرة إلى تمثيل مختلف للفرص. ويتبع شكل النتيجة التقويم التجاري المسند، لا تكلفة يومية مفترضة تلصق بكلمة حصري.
قد يستهدف التفاوض حدود المجال أو موعد القبول النهائي أو آلية موثقة لرفع القيد. فمثلاً يعيد استثناء افتراضي يسمح بصفقة A المحددة أهليتها القانونية وفق هذا النموذج، بشرط اجتياز تمويلها وأرصدتها النقدية المرحلية للاختبار أيضاً. ولا توفر تعديلات التاريخ وحدها موافقة العميل في عقد حقيقي. وتحتاج الشركة إلى رفع القيد الفعلي وأي موافقة مطلوبة من طرف ثالث والتأكد من أن عرض العميل ما زال مفتوحاً. ويظهر الإطار هذه الاعتماديات قبل أن يسند المجلس قيمة نقدية إلى التعديل المقترح.
يتوقف الفرق على البديل الخارجي للشركة. فلا ينبغي لنشاط ليس لديه فرصة A مسندة أن يدعي أن مبلغ GBP 25,200 في المثال خسارته الخاصة. وقد يفضّل نشاط لديه بديل أعلى قيمة ذلك البديل حتى قبل تطبيق القيد. ويقارن الحساب الملائم أفضل استراتيجية ممكنة ومسندة في ظل كل حزمة شروط كاملة، باستخدام هدف ومجموعة معلومات متسقين. وتوضح النتيجة المنشأة أهمية فرصة منتهية؛ أما حجمها فينبع بالكامل من المدخلات التجريبية المعلنة.
| الحزمة | السياسة المختارة | المؤشر التقريبي للمؤسسين، GBP | أدنى نقد، GBP |
|---|---|---|---|
| A: المرجع غير المقيد | A | 637,200 | 20,000 |
| B: رفع القيد في الموعد النهائي لـA | A | 637,200 | 20,000 |
| C: رفع القيد بعد الموعد النهائي لـA | B | 612,000 | 20,000 |
| D: ترخيص المجال A؛ دون استخدام محفوظ | B | 381,600 | 20,000 |
| E: التوقيت وترخيص المجال A معاً | B | 381,600 | 20,000 |
| F: التنازل عن المجالين؛ دون ترخيص عكسي | الامتناع | 216,000 | 20,000 |
جميع القيم مُنشأة ومقومة بوحدة GBP؛ لا يُدعى إجراء معايرة لبرنامج أو رصد نتيجة تجريبية. ولا توجد لحزمة غير ممولة قيمة نهائية تقريبية متحققة. ويشير أدنى نقد إلى السياسة المختارة.
13 أذونات الملكية الفكرية والقيود المتداخلة
يدخل شرط الملكية الفكرية إلى النموذج المنشأ عبر إذنين منفصلين. الأول يتعلق بتشغيل مشروع تجاري خلال الأفق، والثاني بالاحتفاظ بقيمة الأصل المرتبط به عند نهاية الأفق. وفي حالة الترخيص الحصري للمجال A، يزيل الترخيص المفترض إذن الشركة باستغلال المجال A طوال الفترة المقيمة، ولا يوفر استخداماً محفوظاً أو عودة للحقوق. ولذلك تفقد الشركة الوصول إلى الفرصة A وتستبعد أصل الاستمرارية للمجال A. ويظل المجال B والأصل الأساسي متاحين. وهذه افتراضات تجريبية صريحة عن ترخيص افتراضي، من دون استنتاج لما يتطلبه برنامج مسمى.
تزيل حالة التنازل أذونات التشغيل وقيم الاستمرارية لكلا المجالين التجاريين مع إبقاء الأصل الأساسي لدى الشركة. ولا تمنح ترخيصاً للشركة باستخدام ما تنازلت عنه. وتظل جولة التمويل الثابتة متاحة صراحة وفق افتراضات مدخلات هذه الحالة. وإتاحة التمويل هنا اختيار مشروط قوي: فقد يغيّر مستثمر في صفقة حقيقية عرضه بعد نقل الملكية الفكرية. وتثبت المقارنة الحالية الجولة لإظهار قناة الحقوق. وينبغي للتقييم الخاص بالشركة إضافة شرط موثق يتعلق بالإذن بالتمويل أو عرض مختلف مسند إذا غيّر النقل رغبة المستثمرين في التمويل.
يتوقف الأثر النقدي لاستبعاد مجال على البدائل المتبقية. فالشركة القادرة على تنفيذ مشروع مربح آخر تستطيع اختياره. ويمكن للشركة التي لم يعد لديها إذن تجاري أن تمتنع عندما يسمح العقد ومسألة القرار بالامتناع. ولذلك ينبغي حساب القيم الناتجة من مجموعة الإجراءات المعدلة والأصول المحتفظ بها. وسيحجب طرح نسبة عامة بسبب قيود الملكية الفكرية هاتين الآليتين. وقد يحسب خسارة المجال نفسها مرتين إذا كان التقييم يستبعد المجال بالفعل ثم يخصم المحلل جزاء تعاقدياً مفترضاً إضافياً.
تتطلب الأحكام المتداخلة مقارنة مشتركة. فقد تزيل نافذة تجارية مقيدة الفرصة A بتأجيل القبول إلى ما بعد موعده النهائي. وقد يزيل ترخيص واسع بما يكفي للمجال A الفرصة نفسها بصورة مستقلة. ولا يمكن لفرض الشرطين معاً إزالة A مرتين. كما تستبعد الحالة المشتركة عنصر الاستمرارية للمجال A عندما يكون ذلك نطاق الترخيص المفترض. وتقيم المقارنة الصحيحة أربع حزم كاملة: غير مقيدة، وتوقيت فقط، وترخيص فقط، ومشتركة. ويحدد فرق الفروق بينها التداخل داخل مسألة القرار المنشأة. ولا يقدم تقديراً سببياً من شركات ملاحظة أو جدول تعويضات قانونية قابلاً للجمع.
يُخصص للترخيص غير الحصري اختبار ضابط منفصل. ويحفظ صراحة أذونات التشغيل والأصول المحتفظ بها والمبالغ النقدية وشروط التمويل للشركة، ولا يضيف أثراً لمبيعات منافسة. ولذلك تكون نتيجته الاقتصادية غير متغيرة بحكم البناء. ويحدد هذا حدود القنوات الممثلة في النموذج. وقد يؤثر ترخيص غير حصري فعلي في التسعير أو المنافسة أو السرية التقنية أو سلوك العملاء؛ وتحتاج تلك العواقب إلى أدلة ومعلمات إضافية. ولا يسند الاختبار الحالي ادعاءً عاماً بأن التراخيص غير الحصرية بلا تكلفة. بل يوثق أن لفظ ترخيص وحده لا ينشئ اقتطاعاً نقدياً في هذا الإطار.
ينبغي أن ترافق خريطة الأذونات كل تقييم مقترح للملكية الفكرية. وينبغي أن تحدد المالك قبل الاتفاق وبعده والمستخدمين المسموح لهم وحدود المنتج أو المجال والإقليم والمدة والترخيص من الباطن والتحسينات والحقوق المحفوظة وعودة الحقوق. وينبغي للشركة أن تميز أيضاً مواد التقديم والتقنية السابقة والعمل المنتج خلال البرنامج. فقد توزع وثيقة موقعة هذه الفئات بصورة مختلفة. وتحدد المراجعة القانونية معنى الاتفاق وقابليته للإنفاذ في ولايته القضائية. ثم يستخدم التحليل المالي تغييرات الأذونات المسندة، مع حفظ الشروط غير المحسومة في سيناريوهات منفصلة والإفصاح عن افتراضاتها لصانع القرار.
14 الملكية في ظل شروط تمويل متكافئة
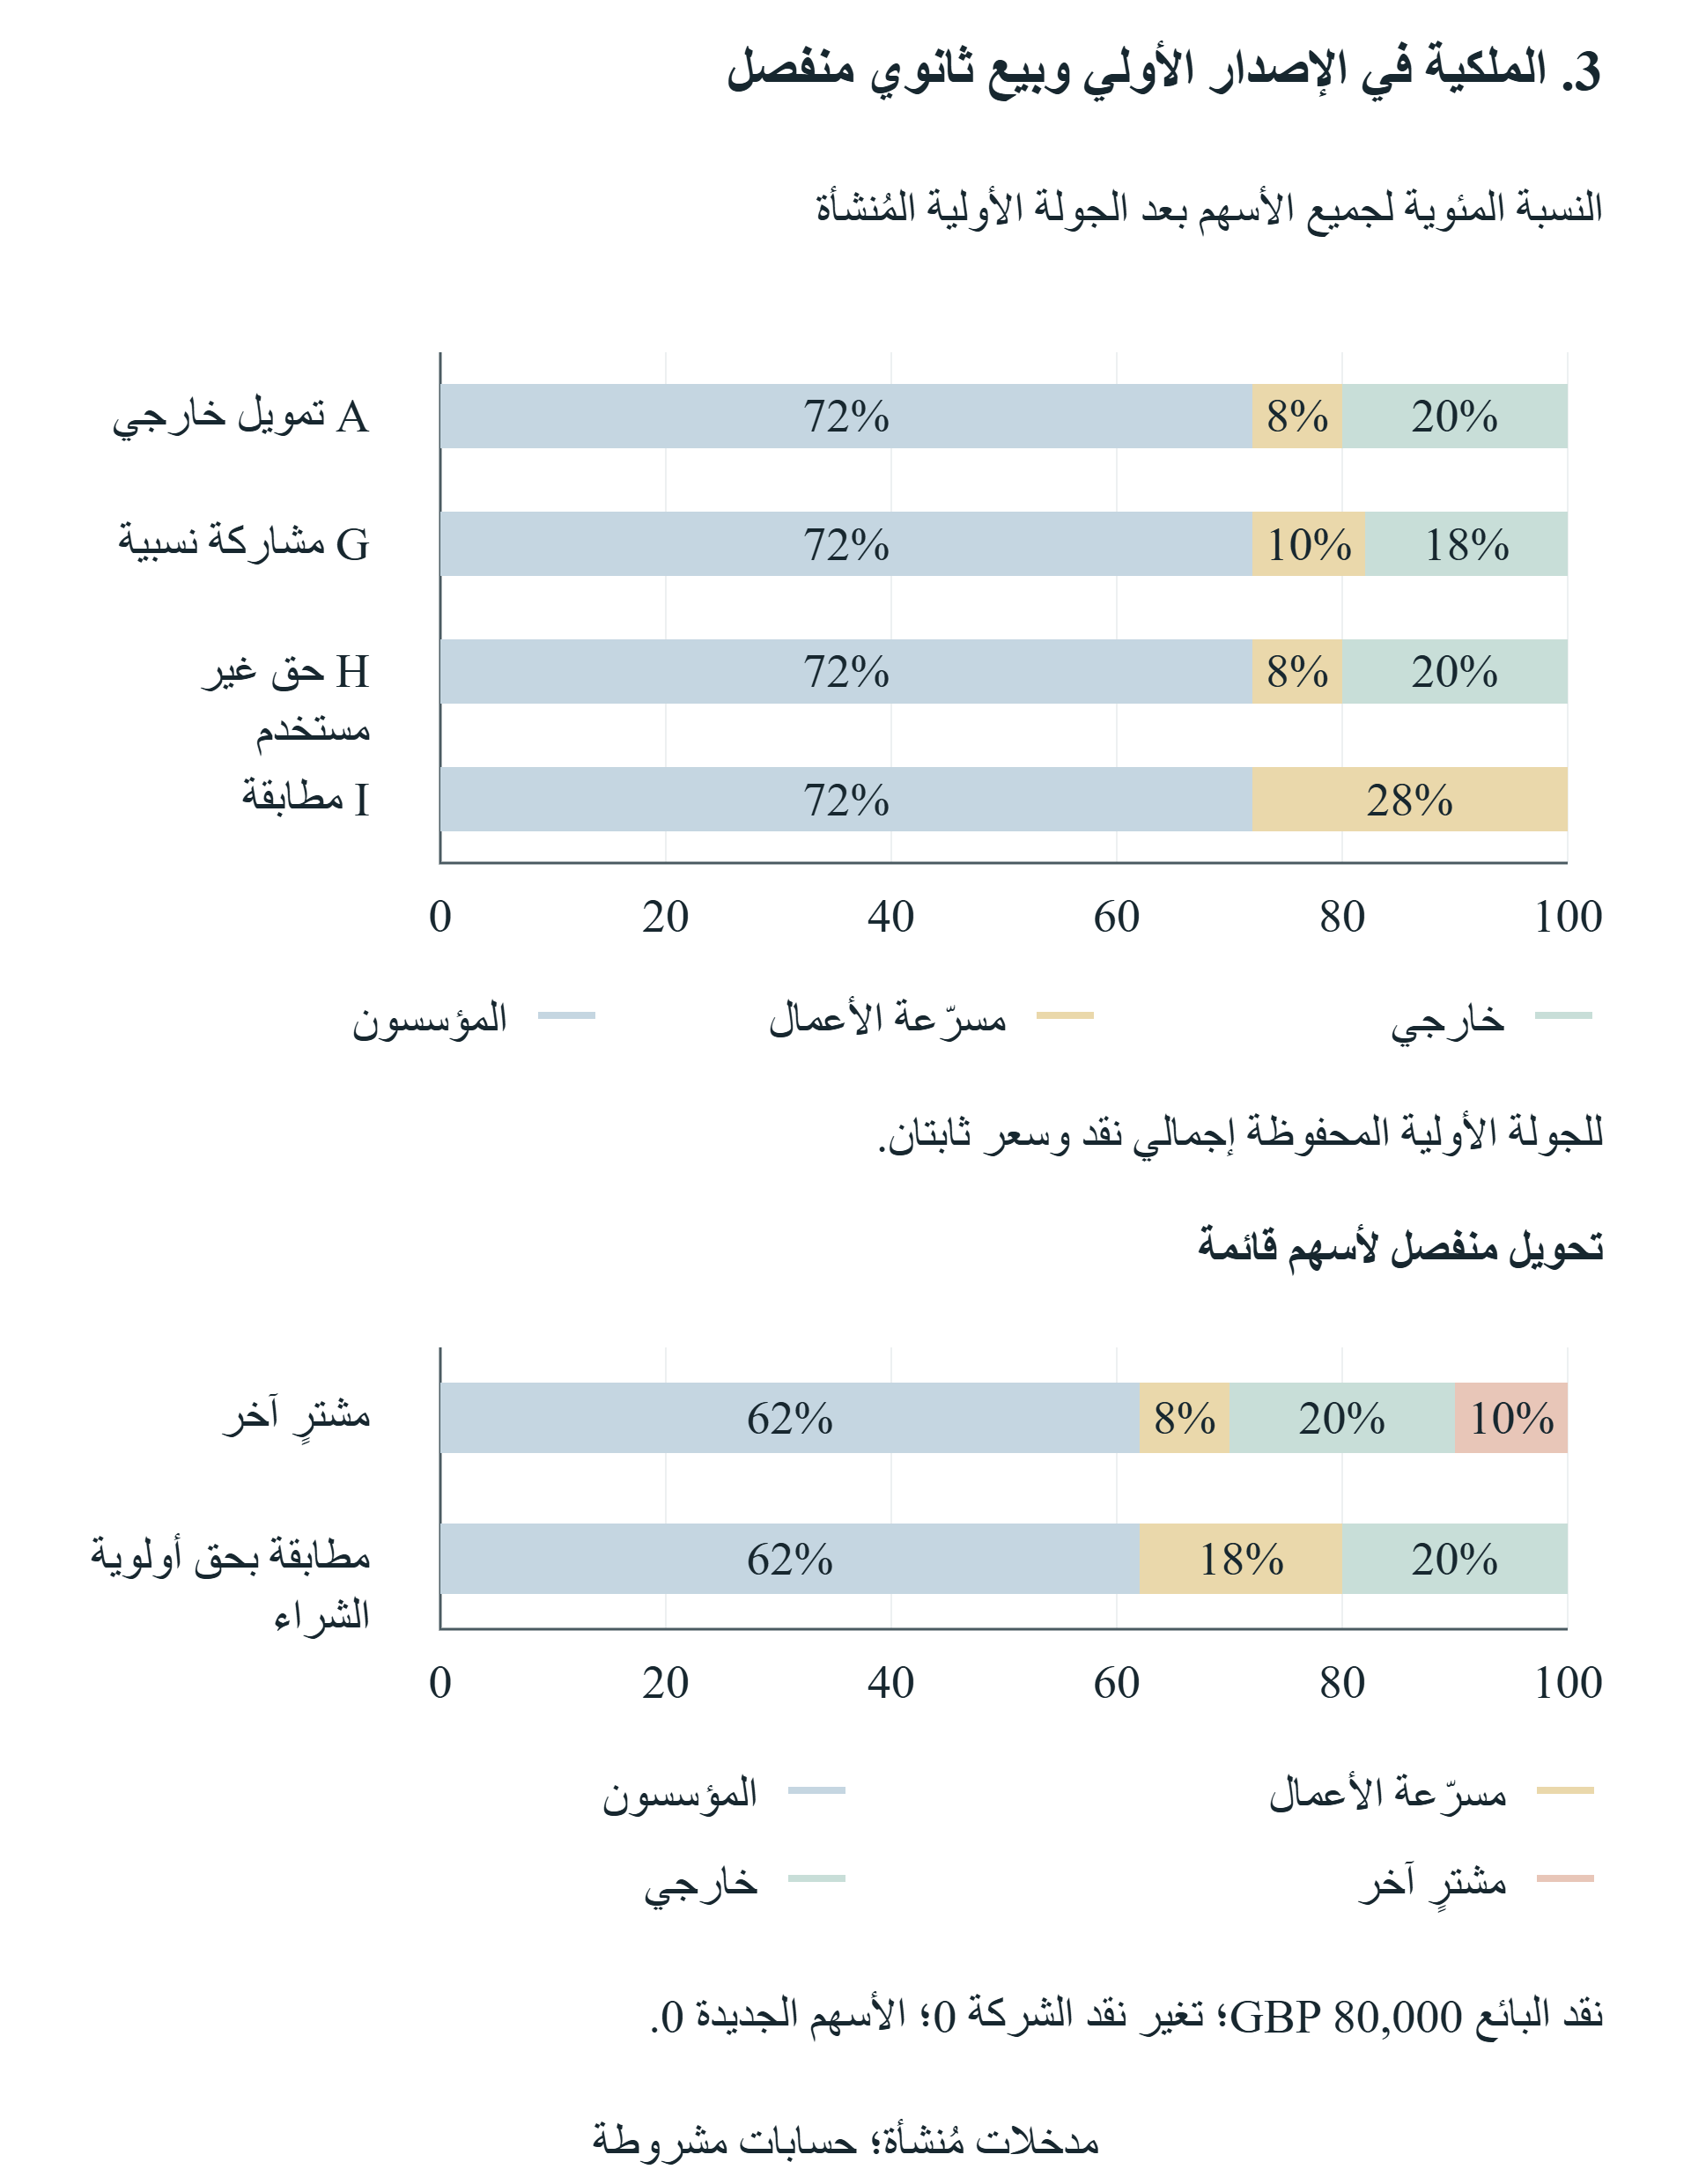
تبدأ مقارنة التمويل الأولي بالأسهم القائمة نفسها وعددها 100، وتقييم ما قبل الاستثمار البالغ GBP 600,000. ولذلك يكون السعر المفترض GBP 6,000 لكل سهم جديد. وتصدر عملية جمع GBP 150,000 بذلك السعر 25 سهماً، فيصبح العدد 125 بعد الجولة. ويواصل المؤسسون امتلاك أسهمهم الأصلية البالغ عددها 90. وتكون حصتهم الناتجة 90 مقسومة على 125، أي 72 في المئة. ويثبت هذا الحساب سعر الجولة وحجمها وحقوق الأسهم والملكيات القائمة. وأي تغيير في هذه الشروط ينتمي إلى مقارنة محددة بصورة مستقلة.
توفر الممارسة الكاملة للحق النسبي البالغ عشرة في المئة للمستثمر القائم GBP 15,000 داخل الجولة الثابتة. وتشتري تلك الدفعة 2.5 سهم جديد. ويوفر المستثمرون الخارجيون GBP 135,000 ويحصلون على 22.5 سهم جديد. ثم يمتلك المستثمر القائم 12.5 سهماً، والخارجيون 22.5 والمؤسسون 90. والنسب النهائية عشرة وثمانية عشر واثنان وسبعون على التوالي. وعندما يُترك الحق بلا ممارسة، يوفر المستثمرون الخارجيون كامل GBP 150,000 بدلاً من ذلك. ويحتفظ المستثمر القائم بعشرة أسهم تمثل ثمانية في المئة بعد الجولة، فيما يحتفظ المؤسسون باثنين وسبعين في المئة.
تغيّر الحالة الافتراضية لمطابقة الجولة الأولية كلها هوية المكتتب. فيوفر المستثمر القائم GBP 150,000 بسعر GBP 6,000 نفسه ويحصل على جميع الأسهم الجديدة البالغ عددها 25. وتصبح ملكيته النهائية 35 سهماً، أي ثمانية وعشرين في المئة، ويحتفظ المؤسسون مرة أخرى باثنين وسبعين في المئة. ويتطابق المقبوض النقدي للشركة وإجمالي الأسهم المصدرة مع حالة التمويل الخارجي. وداخل هذه الشروط المعطاة، لا يغيّر تبدل المكتتب وحده تخفيف ملكية المؤسسين. ويتطلب تغيير متفاوض عليه في السعر أو الحوكمة أو حقوق الأفضلية أو إجمالي النقد تحليلاً أوسع على مستوى الورقة المالية والعقد.
تظل القدرة النقدية والسلوك الفعلي شرطين ضروريين. ويسجل النموذج الحق منفصلاً عن دفعة المستثمر، ولا ينشئ أسهماً جديدة إلا مقابل نقد مدفوع للشركة ضمن الجولة المحددة. ولا ينتج الحق المتنازل عنه دفعة اكتتاب. ولا تنتج جولة موعودة ذات قدرة تمويلية معطاة غير كافية للمستثمر حدث تمويل مكتمل. وتهم هذه الفروق تخطيط المؤسس، لأن حجز تخصيص وإبداء اهتمام واكتتاب ممول قد تقع في مراحل مختلفة. ولا تقيّم المحاسبة المنشأة الوعد كنقد ولا تعامل المشاركة الاختيارية باعتبارها التزاماً تلقائياً برأس مال مستقبلي.
ينقل الاختبار الضابط للبيع الثانوي عشر نقاط مئوية من ملكية الشركة بعد الجولة من المؤسسين مقابل GBP 80,000 تدفع لهم شخصياً. ولا تستلم الشركة نقداً جديداً ولا تصدر أسهماً في هذا الاختبار. وتغيّر مطابقة بيع ثانوي بالسعر نفسه المشتري مع الحفاظ على الحصة المنقولة من البائع ومقبوضه النقدي الشخصي. ولا تقول هذه النتيجة المحاسبية المحدودة شيئاً عن حقوق الموافقة أو الضرائب أو قيود النقل أو فروق السلوك المستقبلي للمشتري. وتحتاج تلك المسائل إلى أدلتها الخاصة. ويوضح الاختبار لماذا لا يمكن إدراج حق ثانوي ببساطة في سجل نقد جمع التمويل الأولي.
ينبغي أن تبين كل تسوية للملكية الأسهم الابتدائية والنقد المدفوع للشركة والأسهم المصدرة بالسعر المعلن والعدد النهائي للأسهم والحصة النهائية. وتطابق أعمدة الدفع والإصدار مشاركة المستثمر مع مقبوض الشركة. وتظل كميات الملكية المرتبطة باستراتيجية تشغيلية تخفق نقدياً كميات مجدولة مشروطة، من دون ادعاء أن الشركة أتمت تلك الاستراتيجية بنجاح. ولا يستخدم المؤشر التقريبي النهائي لثروة المؤسسين حصة الملكية إلا في استراتيجية ممولة. وتتيح هذه الطريقة للقارئ التحقق مما إذا كانت تكلفة الحقوق الظاهرة ناشئة عن التخفيف أو فقد نقد الشركة أو تأخر التمويل أو تغير منفصل في الأصول التشغيلية.
| الحزمة وصاحب الحصة | قبل الإصدار + الإصدار = الأسهم بعده | النقد المدفوع للشركة، GBP | الحصة النهائية |
|---|---|---|---|
| A؛ المؤسسون | 90 + 0 = 90 | 0 | 72% |
| A؛ المستثمر الحالي | 10 + 0 = 10 | 0 | 8% |
| A؛ المستثمر الخارجي | 0 + 25 = 25 | 150,000 | 20% |
| G؛ المؤسسون | 90 + 0 = 90 | 0 | 72% |
| G؛ المستثمر الحالي | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G؛ المستثمر الخارجي | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H؛ المؤسسون | 90 + 0 = 90 | 0 | 72% |
| H؛ المستثمر الحالي | 10 + 0 = 10 | 0 | 8% |
| H؛ المستثمر الخارجي | 0 + 25 = 25 | 150,000 | 20% |
| I؛ المؤسسون | 90 + 0 = 90 | 0 | 72% |
| I؛ المستثمر الحالي | 10 + 25 = 35 | 150,000 | 28% |
| I؛ المستثمر الخارجي | 0 + 0 = 0 | 0 | 0% |
جولة مُنشأة لأسهم عادية. السعر GBP 6,000 لكل سهم جديد. وتقدم كل حزمة GBP 150,000 للشركة؛ ويبلغ إجمالي الأسهم النهائي 125.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
تصدر الجولة الأولية 25 سهماً بسعر GBP 6,000 وتحافظ على ملكية المؤسسين البالغة اثنين وسبعين بالمئة في الحالات المتطابقة. وتنقل حالة الضبط الثانوية أسهماً قائمة وتدفع للبائع؛ ولا تقدم نقداً للشركة.
15 تأخر التمويل وفقد العرض
يعمل توقيت التمويل عبر تقويم مختلف. فيمكن تسوية الجولة الأولية المفترضة ابتداءً من اليوم 150 وتنتهي بعد اليوم 210. ويؤجل تأخر الإجراءات الحدث النقدي للجولة دون تغيير مواعيد القبول التجاري أو سعر المستثمر. وحيث التزمت الشركة بالفعل بالفرصة A، يصبح تسلسل مدفوعات اليوم 180 ملزماً. ويحتوي السجل على GBP 35,000 بعد اليوم 90. وفي اليوم 180 تستحق GBP 15,000 من النفقات التشغيلية و GBP 35,000 من التكلفة التجارية قبل أي مقبوض تمويل في اليوم نفسه. ويصبح الحد الأدنى عندئذ سالباً بمقدار GBP 15,000.
يتجنب تقديم تسوية الجولة إلى اليوم 179 ذلك الانخفاض المحدد لأن GBP 150,000 تصبح متاحة قبل التزامات اليوم 180. أما التسوية في اليوم 180 وفق قاعدة تقديم المدفوعات المعلنة فتصل متأخرة عن تمويل الرصيد المرحلي السابق. ويكون الرصيد في نهاية تسلسل اليوم نفسه بعد القبض موجباً، لكن الاستراتيجية الملتزم بها قد أخفقت بالفعل في اختبار التمويل. ويتصل هذا التمييز بحق تعاقدي يستهلك الوقت دون تغيير سعر الاكتتاب. وينبغي للشركة تحديد آليات التسوية الفعلية وأولويات الدفع قبل استخدام مقارنة على أساس أيام التقويم كدليل على السيولة المتاحة.
يمكن للشركة أيضاً تغيير استراتيجيتها التجارية عندما تتاح معلومات التوقيت قبل الالتزام. فالفرصة B لا تتطلب دفعة تجارية في اليوم 180 وتبقى قابلة للتمويل بتسوية الجولة المفترضة في ذلك اليوم. ولذلك يجنب اختيار B إخفاق النقد الخاص بـ A مع التخلي عن مساهمة A الصافية الأعلى المفترضة. ويمكن لمقارنة الاستراتيجيات الممولة المثلى عرض هذا التحول. ويجيب حساب التعويض مع الالتزام المسبق بـ A عن سؤال أضيق ويحتفظ بـ A بوصفها الاستراتيجية المطلوبة. ويبين عرض الأمرين ما إذا كانت تكلفة الحقوق المعلنة تعكس احتياجاً إلى ضخ نقد أو تكيفاً ممكناً أو التزاماً سابقاً غير قابل للتراجع.
تحدد حالة العرض الأول الافتراضية تواريخ الدعوة والرد والعرض الخارجي قبل التسوية المجدولة. ويتيح الرفض المحدد فيها وصول النقد الخارجي نفسه في اليوم 150. ووفق هذه التواريخ الدقيقة للإجراءات والشروط الثابتة، لا يكون لتسمية العرض الأول أثر نقدي منفصل. أما حالة تأخر حق المطابقة الافتراضية فتفترض تسوية خارجية لاحقة. وينتج عن التاريخ المتأخر والسجل معاً أثرها التمويلي. ولا تثبت أي من التجربتين أثراً عاماً لحق العرض الأول أو أولوية الشراء؛ فالنطاق التنفيذي وآليات الإخطار واستجابة المستثمر والعرض النهائي هي ما يحدد الحساب الخاص بالشركة.
يفوّت رفع قيد جمع التمويل في اليوم 211 انتهاء العرض المفترض. وعندها لا يسجل النموذج جولة مكتملة أو مقبوض تمويل للشركة أو أسهماً جديدة من تلك الجولة. ومع السيولة الابتدائية وتقويم النفقات المعطيين، لا تبقى أي استراتيجية تجارية رئيسية ممولة طوال الأفق في هذه الحالة. وتظل المقارنة النهائية لثروة المؤسسين غير متاحة. ولا يمكن عرض مبلغ تشخيصي للأصول مضافاً إليها النقد كحصيلة محققة، ولا معاملة عرض منتهٍ كأموال وصلت متأخرة بيوم فقط. وسيكون المستثمر البديل أو قرض الطوارئ سيناريو تمويل جديداً يحتاج إلى سند.
ينبغي أن تربط المراجعة العملية كل حكم إجرائي بآخر موعد يصل فيه النقد ليكون قابلاً للاستخدام. ويمكن للشركة طلب فترة استجابة محددة أو انتهاء تلقائي لفترة التفاوض أو تنازل خاص بصفقة أو دليل على تمويل جسري ملتزم به. ويحتاج كل مقترح إلى وثائقه الفعلية وآثاره الاقتصادية. فالقرض الجسري بفائدة يضيف تكلفة والتزامات سداد؛ ويغيّر رأس المال الجديد الملكية؛ وتختلف آثار دفعة الجهة الداعمة. ويحفظ الإطار هذه البدائل منفصلة لكي يرى المجلس التغيير التعاقدي أو الورقة المالية الممولة التي تسند مسار التعافي المقترح.
| الحزمة | السياسة المختارة | المؤشر التقريبي للمؤسسين، GBP | أدنى نقد، GBP |
|---|---|---|---|
| G: ممارسة طوعية كاملة للحق النسبي | A | 637,200 | 20,000 |
| H: حق مشاركة غير مستخدم | A | 637,200 | 20,000 |
| I: مطابقة أولية بالشروط نفسها | A | 637,200 | 20,000 |
| J: رفض العرض الأول؛ النقد في الوقت المناسب | A | 637,200 | 20,000 |
| K: إجراء مطابقة؛ النقد في اليوم 180 | B | 612,000 | 20,000 |
| L: رفع قيد جمع التمويل بعد انقضاء العرض | لا سياسة ممولة | غير متاح | غير متاح |
جميع القيم مُنشأة ومقومة بوحدة GBP؛ لا يُدعى إجراء معايرة لبرنامج أو رصد نتيجة تجريبية. ولا توجد لحزمة غير ممولة قيمة نهائية تقريبية متحققة. ويشير أدنى نقد إلى السياسة المختارة.
16 حدود التعويض والسيولة الابتدائية
يحتاج سؤال التعويض إلى تحديد المتلقي والتاريخ والأثر على التمويل. وتدفع هنا جهة داعمة خارجية مبلغاً غير سالب إلى الشركة قبل اختبار الرصيد الابتدائي. ولا تنشئ الدفعة إصدار ورقة مالية، وتبقي حصة المؤسسين ثابتة، ولا تغير أي تكلفة أو مقبوض أو إذن أو شرط تمويل لاحق. وتسأل التجربة عن أصغر دفعة من هذا النوع تجعل استراتيجية مسموحة ممولة وتحقق مرجعاً معلناً لثروة المؤسسين. وتضيّق هذه الشروط التفسير عمداً. ولا تصف استثماراً جديداً في حقوق الملكية أو مساهمة نقدية شخصية من المؤسس أو تعويضاً مدفوعاً بعد إخفاق الالتزام بالفعل.
لكل استراتيجية جائزة قانوناً، يكون احتياج السيولة هو المبلغ اللازم لرفع أدنى رصيد مرحلي دون دعم إلى الحد الأدنى المحدد، مع حد أدنى للاحتياج يساوي صفراً. ويقارن احتياج الثروة مؤشر المؤسسين المرجعي مع ثابت التعبير التآلفي التشخيصي للاستراتيجية ويقسم الفرق على حصة المؤسسين الموجبة. وتكون مساهمة الاستراتيجية أكبر القيم التالية: صفر، واحتياج السيولة، وذلك الحد الاقتصادي. ثم يقارن الحساب كل الاستراتيجيات المسموحة ويختار أصغر مساهمة ممكنة. ويظهر الاحتفاظ بالحد الاقتصادي ذي الإشارة منفصلاً متى تتجاوز الاستراتيجية بالفعل مرجع الثروة قبل دفع أي مبلغ.
للثابت التشخيصي دور رياضي محدود. فهو تعبير أصول الاستراتيجية عند الإقفال مضافاً إليها النقد عند تعويض صفري، مضروباً في حصة المؤسسين المجدولة، حتى عندما يمنع إخفاق نقدي سابق تمويل الاستراتيجية. ويوفر ثابت التعبير التآلفي اللازم لحل مساهمة تسبق بدء الفترة. ولا يُعرض باعتباره ثروة مؤسسين محققة. وبعد حساب التعويض، تعيد التجربة اختبار كل رصيد نقدي مرحلي وشرط الثروة للاستراتيجية المعوضة. ولا تجتاز الدفعة المقترحة الاختبار إلا إذا استوفى المسار الفعلي بعد التعويض كلا الشرطين.
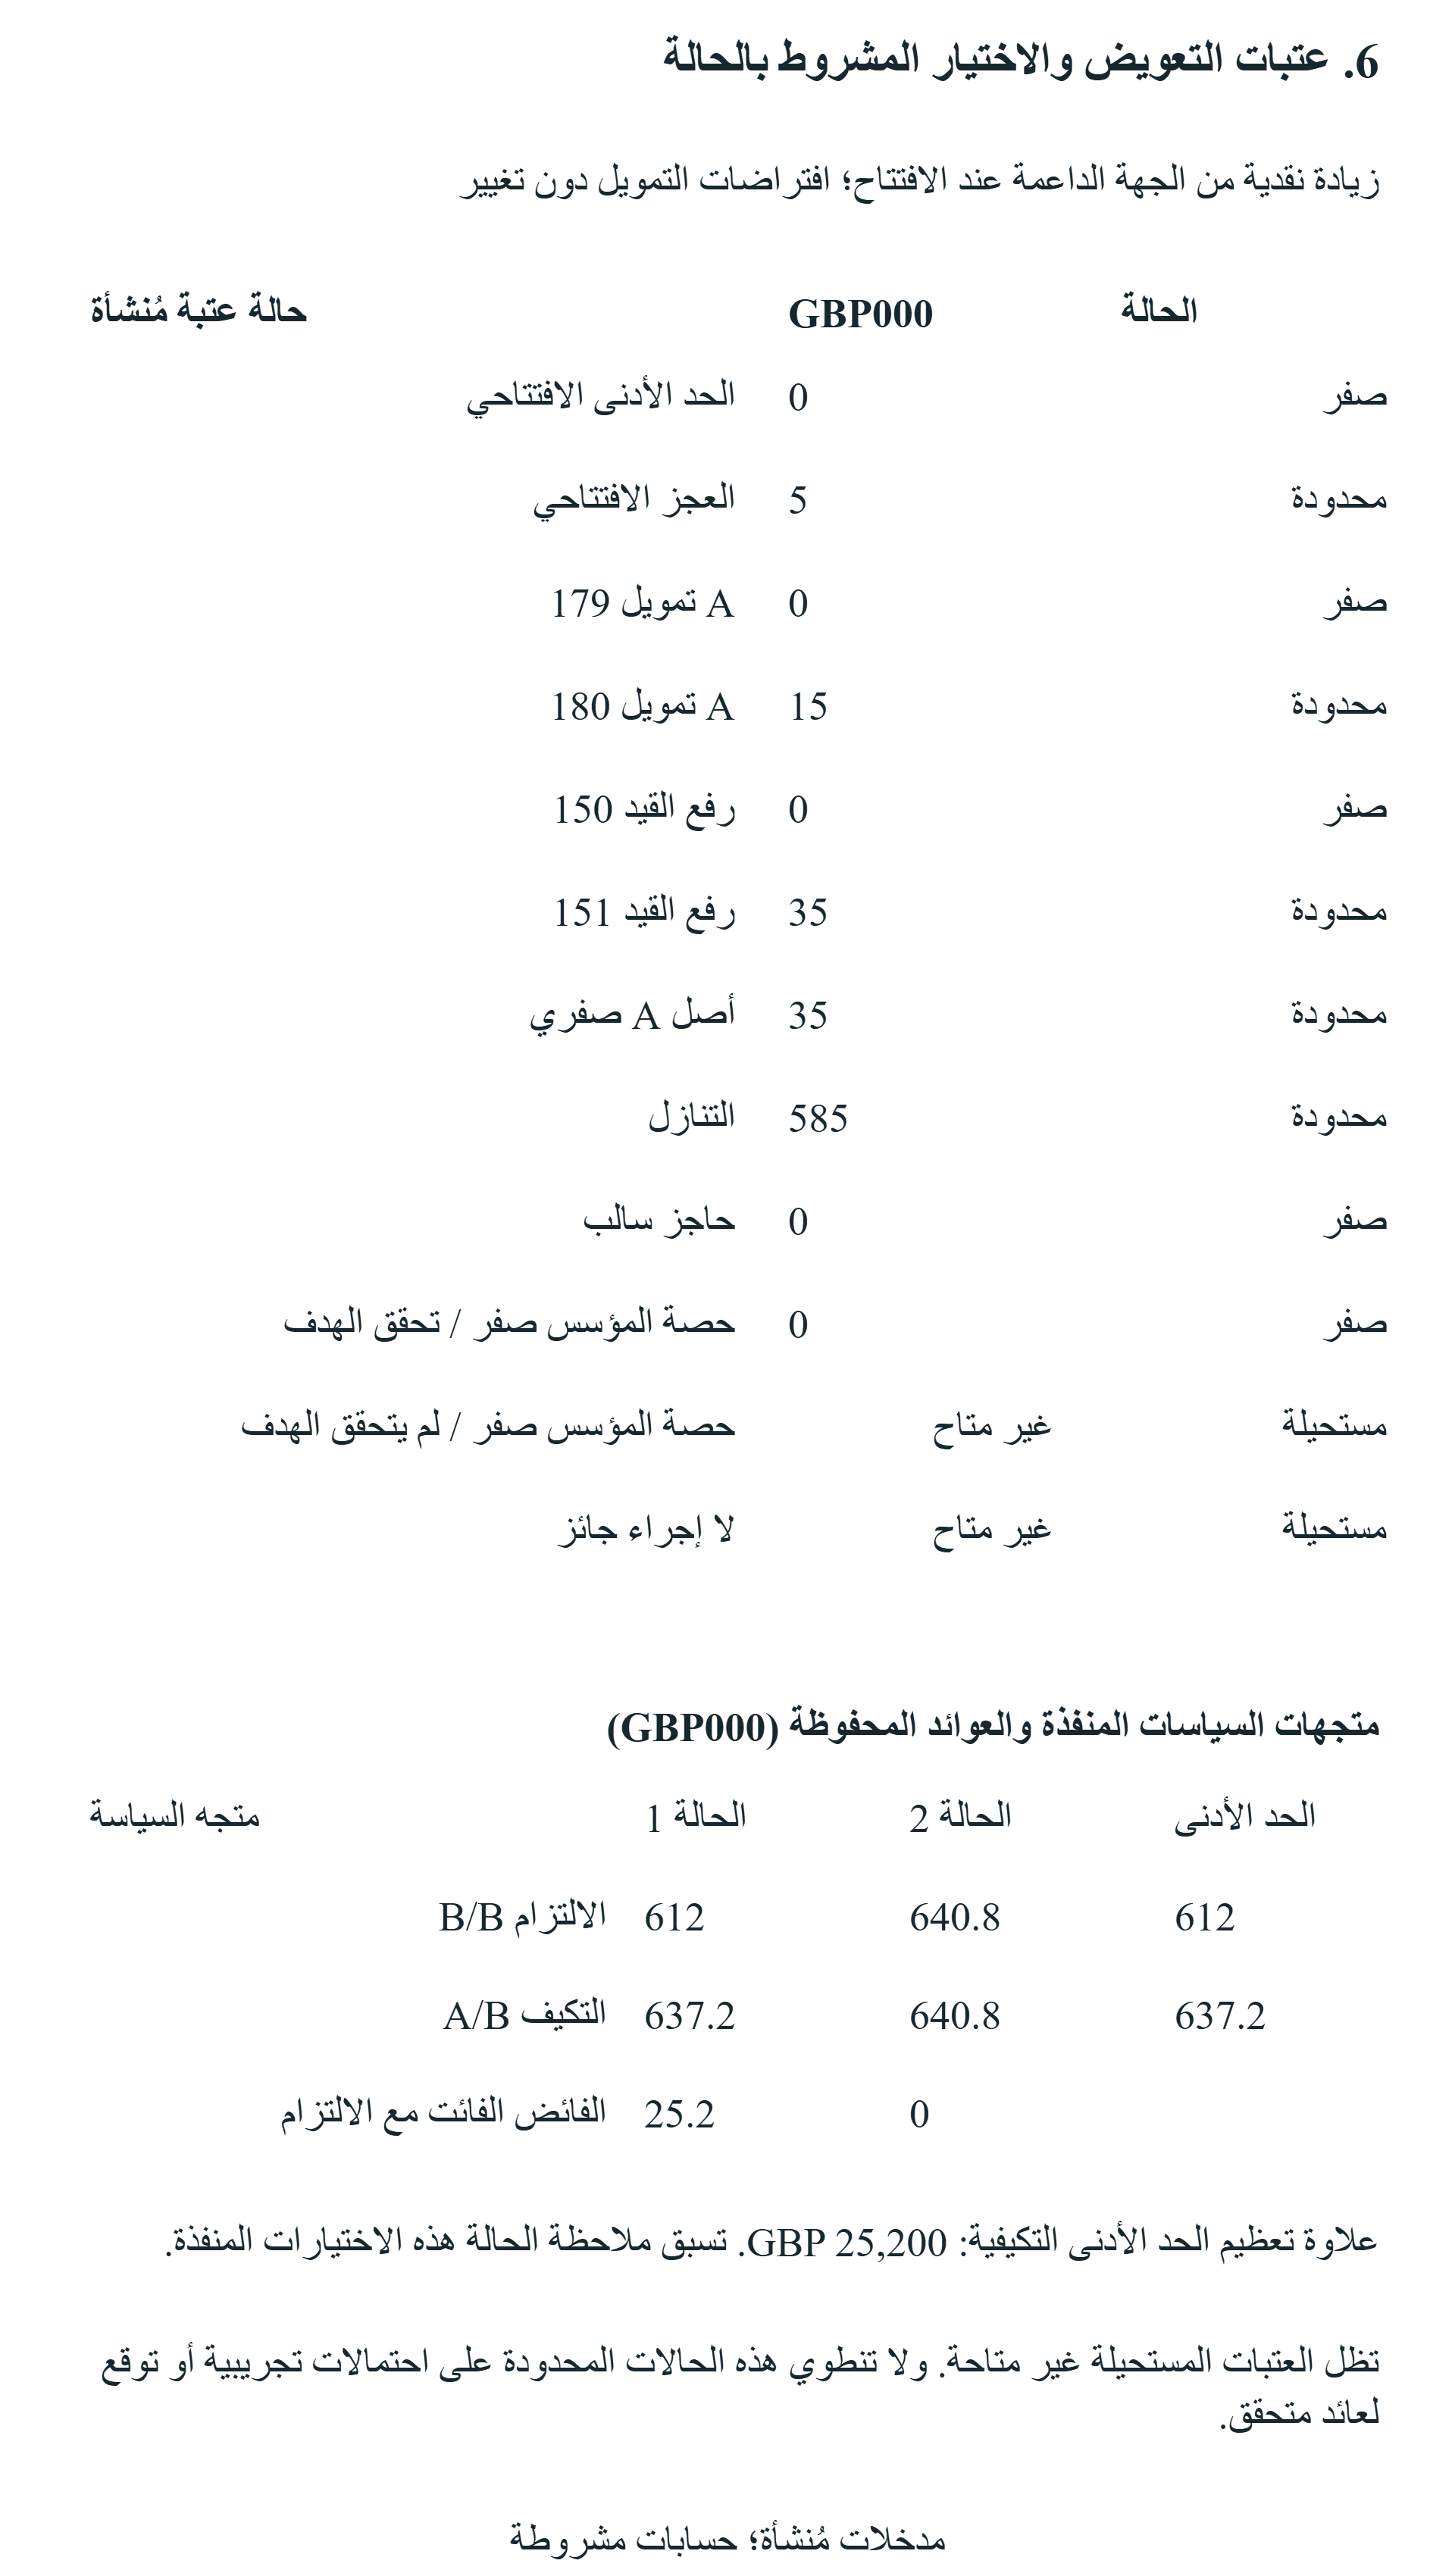
يتطلب الاختبار الزمني الضابط مع تثبيت A مبلغ GBP 15,000 قبل بدء الفترة عندما يصل التمويل في اليوم 180. وترفع الدفعة الرصيد المرحلي الملزم إلى الصفر تماماً. وتتطلب مقارنة رفع القيد بعد الموعد النهائي GBP 35,000 للشركة لاستعادة مرجع المؤسسين غير المقيد أثناء تنفيذ B. وهذا المبلغ أكبر من الفرق على مستوى المؤسسين البالغ GBP 25,200 لأن المؤسسين يملكون اثنين وسبعين في المئة من الشركة. وفي حالة التنازل، تتطلب استعادة المرجع نفسه عبر القناة المؤسسية المفترضة GBP 585,000. وتعكس المقارنة أصول المجال والمساهمة التجارية المفقودة المفترضة مع الأصول الأساسية والنقد المحتفظ بهما.
لبعض الحالات الضابطة إجابات مختلفة نوعياً. فالرصيد الابتدائي السالب بمقدار GBP 5,000 يحتاج إلى GBP 5,000 على الأقل قبل أي مقبوض لاحق في اليوم صفر، حتى لو كان ذلك المقبوض كبيراً. ولا تستطيع شركة ذات حصة مؤسسين صفرية تحسين هذا المؤشر المحدد لثروة المؤسسين عبر نقد الشركة. وإذا كان المرجع صفراً بالفعل، فيمكن معالجة السيولة؛ أما مرجع المؤسسين الموجب فمستحيل عبر هذه القناة. ولا تكون لحالة تتطلب إجراءً تجارياً وتحظر في الوقت نفسه كل الإجراءات أي استراتيجية مسموحة. ولا تعالج دفعة نقدية أكبر هذا القيد المنطقي.
ينبغي تفسير الحد المحدود بجانب شرطه الملزم والاستراتيجية المختارة. فقد ينتقل الحد الأدنى للدفع بين الاستراتيجيات عندما تتغير معلمة، ومن ثم قد تبالغ المعالجة للمشروع المفضل ابتداءً وحده في التعويض المطلوب. وتُقرّب متطلبات التمويل المعروضة بالجنيه الكامل إلى أعلى مع حفظ القيم الكسرية الدقيقة في الحسابات. ويحتاج التفاوض الحقيقي إلى المعالجة الضريبية والقانونية والمحاسبية ومعاملة الورقة المالية المتعلقة بالدفع قبل استخدامه كمقترح تسوية. وتوفر الحدود المنشأة إجابة قابلة للتدقيق لآلية دفع بعينها؛ وتتطلب آليات التعويض الأخرى معادلاتها وشروطها المسندة الخاصة.
| السؤال | السياسة المختارة | الدفعة الافتتاحية، GBP | النتيجة |
|---|---|---|---|
| افتتاح صفري؛ مساواة الحد الأدنى | الامتناع | 0 | صفر |
| عجز افتتاحي قبل المقبوض | الامتناع | 5,000 | محدودة |
| اشتراط A؛ الجولة في اليوم 179 | A | 0 | صفر |
| اشتراط A؛ الجولة في اليوم 180 | A | 15,000 | محدودة |
| رفع القيد في الموعد النهائي؛ ثروة مطابقة | A | 0 | صفر |
| رفع القيد بعد الموعد النهائي؛ ثروة مطابقة | B | 35,000 | محدودة |
| دون أصل نهائي للمجال A؛ ثروة مطابقة | B | 35,000 | محدودة |
| التنازل؛ ثروة مطابقة | الامتناع | 585,000 | محدودة |
| حاجز ثروة محسوب ذو قيمة سالبة | A | 0 | صفر |
| نسبة المؤسسين صفر؛ هدف صفري | الامتناع | 0 | صفر |
| نسبة المؤسسين صفر؛ هدف موجب | لا سياسة تبلغ الهدف | غير متاح | مستحيلة |
| إجراء مطلوب؛ قائمة مسموحة فارغة | لا سياسة جائزة | غير متاح | مستحيلة |
تدخل أموال الجهة الداعمة المُنشأة قبل الافتتاح ولا تغير الملكية أو أي شرط آخر. ولا تعالج هذه القناة نتيجة مستحيلة. ويُحتفظ بالمبالغ الدقيقة؛ وتُقرب احتياجات التمويل إلى الجنيه الكامل الأعلى عند الضرورة.
17 الحساسية للتوقيت والأصول المحتفظ بها
تغيّر التجارب أحادية المتغير مدخلاً معلناً واحداً في كل مرة داخل حزمة محددة. وتختبر خمسة تواريخ لرفع القيد حد الفرصة؛ وتختبر خمسة أرصدة ابتدائية الحضيض النقدي مع التمويل المتأخر؛ وتختبر خمس قيم استمرارية للمجال A التكلفة المتكافئة لاستبعاد الأصل؛ وتختبر خمس نسب لممارسة المشاركة النسبية التخصيص داخل الجولة الثابتة. وتمثل الملاحظات العشرون صفوف سيناريوهات منشأة. ولا تمثل المسافات بينها تواتراً تجريبياً أو توزيع احتمالات. والغرض تحديد المدخل الذي يصل إلى حد تنفيذي والافتراضات الثابتة التي تفسر نتيجة غير متغيرة.
تشمل سلسلة تواريخ رفع القيد اليوم صفر و120 و150 و151 و211. وتحفظ الثلاثة الأولى الفرصة A وفق قاعدة شمول يوم القبول النهائي. ويزيل الاثنان الأخيران A مع بقاء إذن المجال B ومواعيده النهائية دون تغيير. ولذلك تختار هذه الحالات البديل نفسه في ظل بقية الافتراضات الثابتة. وتنشأ المناطق المستوية والقفزة من القائمة المعطاة. وينبغي أن يشمل سجل فرص حقيقي تواريخ انتهاء واعتماديات مسندة. ويتطلب تعميم القفزة على خط فرص عملاء لم تتم ملاحظته أدلة جديدة وقد يغيّر الاستراتيجية المفضلة بصورة جوهرية.
تستخدم سلسلة النقد الابتدائي أرصدة صفر و GBP 5,000 و GBP 20,000 و GBP 35,000 و GBP 50,000 مع تأخير التمويل إلى اليوم 180. وتحتفظ بكل استراتيجية قانونية واختبارها النقدي، فيرى القارئ أين يتغير الإجراء الممول المختار. ولاستراتيجية الالتزام المسبق بـ A احتياج سيولة ابتدائية قدره GBP 35,000 وفق قاعدة التسوية المتأخرة؛ ويقل الرصيد الابتدائي القياسي البالغ GBP 20,000 عن ذلك بمقدار GBP 15,000. وقد تختلف نتيجة الاستراتيجية المثلى لأن الامتناع أو B يظلان متاحين. وينبغي أن تحفظ المخرجات هذه الفروق على مستوى الاستراتيجية بدلاً من استبدال الحزمة كلها بالحضيض النقدي لمشروع واحد.
تستخدم سلسلة استمرارية المجال A القيم صفر و GBP 80,000 و GBP 160,000 و GBP 320,000 و GBP 640,000. وتطبق كل قيمة على كل من المرجع غير المقيد وحزمة تقييد المجال A. وتحتفظ الحزمة المقيدة نفسها بالأصل الأساسي والمجال B، فتظل قيمتها غير متأثرة بالمعلمة العددية للمجال A المستبعد. ويتغير الفرق المتكافئ لأن الحزمة غير المقيدة تحتفظ بذلك المجال. ويقيس هذا الاقتران حساسية حقوق الأصول المقصودة مع الحفاظ على حدود الأصول الخاصة بالقيد. وسيكون جدول يعرض القيم المقيدة وحدها فحصاً لعدم التغير، ولن يبين كيف تتغير تكلفة القيد.
تتدرج ممارسة الحق النسبي من صفر إلى الربع والنصف وثلاثة أرباع وصولاً إلى كامل الحق المفترض. ويتعدل الاكتتاب الخارجي داخل الجولة نفسها البالغة GBP 150,000. ومع ثبات السعر والحجم وشروط الورقة المالية، تظل ملكية المؤسسين وتمويل الشركة ثابتين. وتتغير حصص المستثمر القائم والمستثمرين الخارجيين. ويوفر هذا الثبات فحصاً لحسابات العملية. ولا يسند ادعاءً عن مفاوضات السعر أو المزاحمة أو اختيار المستثمرين أو القدرة التمويلية في سوق حقيقية. فهذه الآثار تتطلب شروطاً إضافية وسلوكاً ملاحظاً ومقارنة مستقلة.
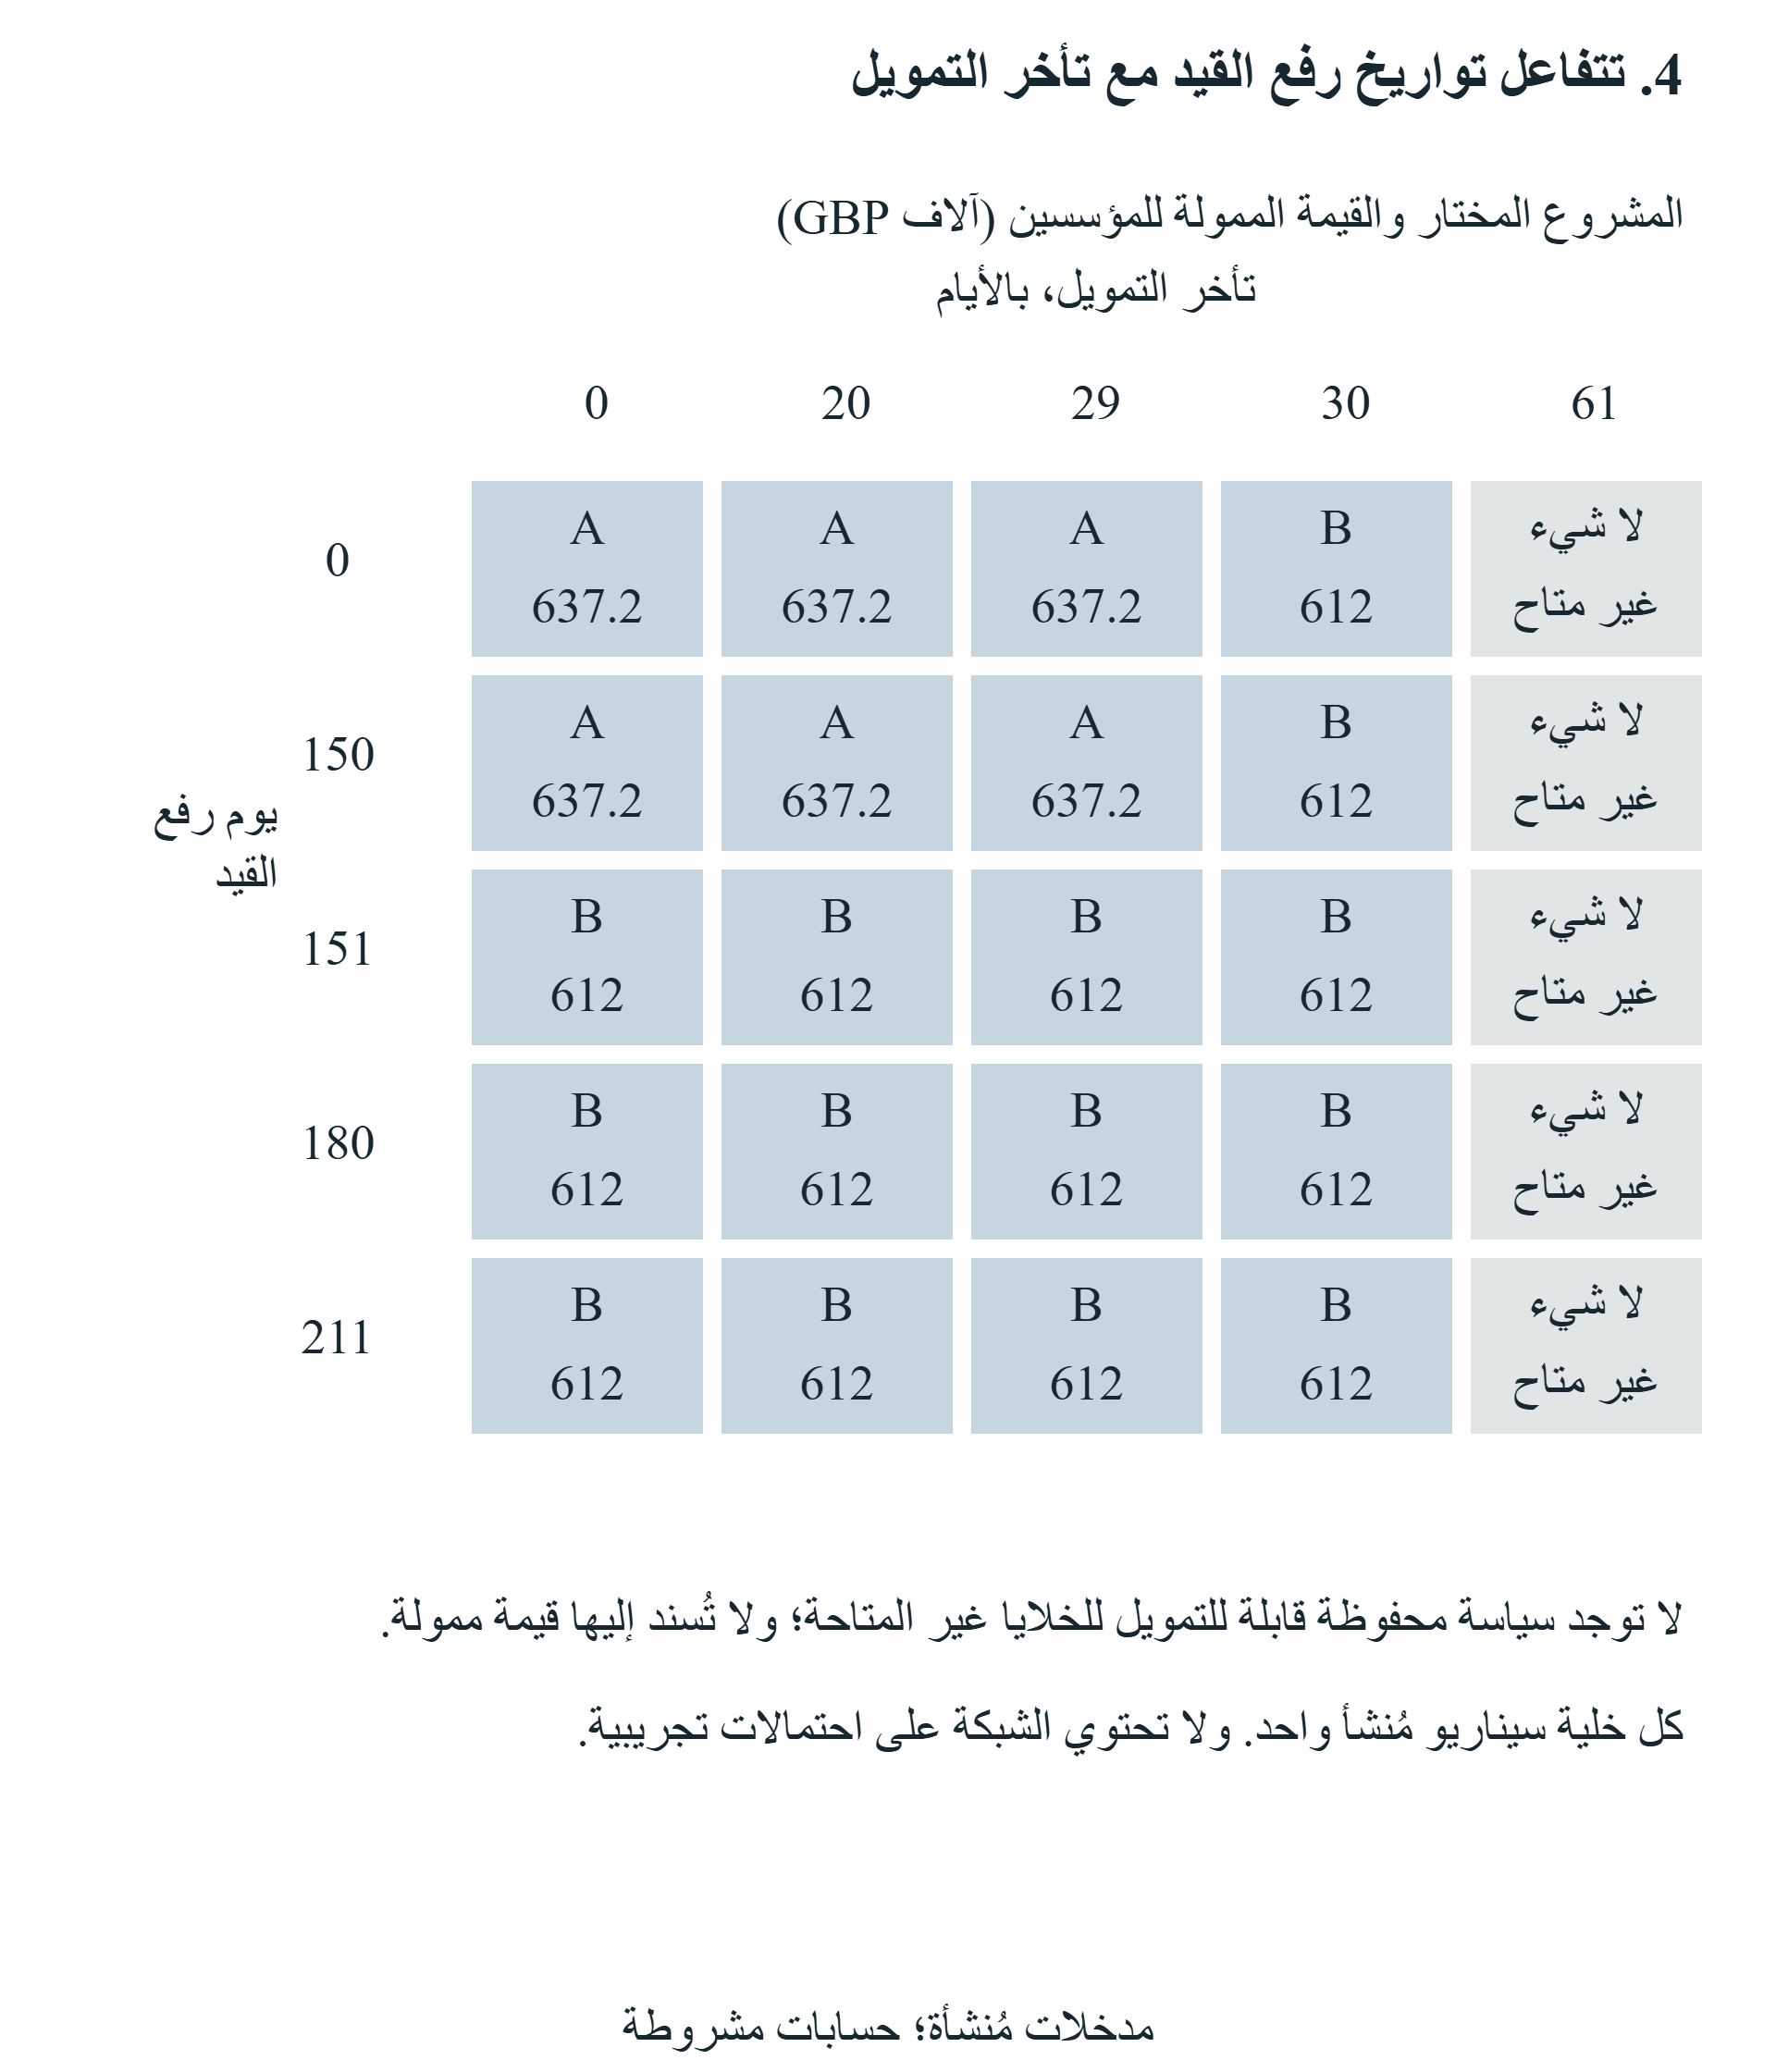
تتقاطع شبكة التفاعل بين خمسة مواعيد لرفع القيد التجاري وتأخيرات تمويلية مقدارها صفر وعشرون وتسعة وعشرون وثلاثون وواحد وستون يوماً. وتحدد الاستراتيجية الممولة في كل خلية من الخمس والعشرين، وتترك القيمة النهائية غير متاحة عندما لا يمكن تمويل أي استراتيجية. ويفوّت التأخير الأخير انتهاء عرض التمويل المعطى. والشبكة خريطة حتمية للفرص والحقوق والشروط النقدية المعلنة من دون تفسير توزيعي. واستخدامها العملي تحديد التواريخ التي تتطلب أولاً تفاوضاً أو دليلاً نقدياً. ولا تتنبأ بمدى تكرار وقوع شركة في خلية معينة نتيجة اتفاق مع مسرّعة.
| المدخل المتغير | السياسة المختارة | المؤشر التقريبي للمؤسسين، GBP | خسارة المرجع المقترن، GBP |
|---|---|---|---|
| يوم رفع قيد A هو 0 | A | 637,200 | ليست هذه المقارنة |
| يوم رفع قيد A هو 120 | A | 637,200 | ليست هذه المقارنة |
| يوم رفع قيد A هو 150 | A | 637,200 | ليست هذه المقارنة |
| يوم رفع قيد A هو 151 | B | 612,000 | ليست هذه المقارنة |
| يوم رفع قيد A هو 211 | B | 612,000 | ليست هذه المقارنة |
| جولة متأخرة؛ النقد الافتتاحي 0 | B | 597,600 | ليست هذه المقارنة |
| جولة متأخرة؛ النقد الافتتاحي 5,000 | B | 601,200 | ليست هذه المقارنة |
| جولة متأخرة؛ النقد الافتتاحي 20,000 | B | 612,000 | ليست هذه المقارنة |
| جولة متأخرة؛ النقد الافتتاحي 35,000 | A | 648,000 | ليست هذه المقارنة |
| جولة متأخرة؛ النقد الافتتاحي 50,000 | A | 658,800 | ليست هذه المقارنة |
| أصل المجال A المقترن 0 | B | 381,600 | 25,200 |
| أصل المجال A المقترن 80,000 | B | 381,600 | 82,800 |
| أصل المجال A المقترن 160,000 | B | 381,600 | 140,400 |
| أصل المجال A المقترن 320,000 | B | 381,600 | 255,600 |
| أصل المجال A المقترن 640,000 | B | 381,600 | 486,000 |
| ممارسة الاستحقاق النسبي 0 | A | 637,200 | ليست هذه المقارنة |
| ممارسة الاستحقاق النسبي 1/4 | A | 637,200 | ليست هذه المقارنة |
| ممارسة الاستحقاق النسبي 1/2 | A | 637,200 | ليست هذه المقارنة |
| ممارسة الاستحقاق النسبي 3/4 | A | 637,200 | ليست هذه المقارنة |
| ممارسة الاستحقاق النسبي 1 | A | 637,200 | ليست هذه المقارنة |
جميع القيم مُنشأة ومقومة بوحدة GBP؛ لا يُدعى إجراء معايرة لبرنامج أو رصد نتيجة تجريبية. وفي صفوف الأصول الخمسة، تساوي الخسارة المرجع غير المقيد بالتعديل نفسه ناقص الحزمة المقيدة؛ وتظل قيمة الأصل المقيد ذاتها ثابتة.
| يوم رفع قيد A | تأخر 0 | تأخر 20 | تأخر 29 | تأخر 30 | تأخر 61 |
|---|---|---|---|---|---|
| 0 | A؛ 637,200 | A؛ 637,200 | A؛ 637,200 | B؛ 612,000 | غير ممولة |
| 150 | A؛ 637,200 | A؛ 637,200 | A؛ 637,200 | B؛ 612,000 | غير ممولة |
| 151 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | غير ممولة |
| 180 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | غير ممولة |
| 211 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | B؛ 612,000 | غير ممولة |
تعرض كل خلية السياسة المختارة والمؤشر التقريبي المُنشأ للمؤسسين بوحدة GBP. ويقاس التأخر بالنسبة إلى يوم الجولة 150. ويفوّت تأخر قدره واحد وستون يوماً انقضاء العرض في اليوم 210. ولا تُسند أي احتمالات.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
تقاس تأخيرات التمويل بالنسبة إلى اليوم 150. وتتبع كل خلية قائمتها القانونية الكاملة وسجلها النقدي. ولا تُسند ثروة نهائية صفرية إلى نتيجة ممولة غير متاحة. ولا يرتبط بالشبكة أي توزيع احتمالي.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
مؤشرات تقريبية مُنشأة للمؤسسين بوحدة GBP. ويبلغ التفاعل المشترك المحسوب مع إشارته GBP 25,200. وفي حساسية الأصول، تُغيَّر قيمة المجال A نفسها في الحزمتين؛ وتستبعد الحزمة المقيدة ذلك الأصل وتظل ثابتة.
18 المعلومات وقيمة الاحتفاظ بالاختيار
تسأل تجربة المعلومات المنفصلة عما إذا كانت الشركة تستفيد من الاحتفاظ باختيارها حتى تتاح معلومات تجارية مهمة. فقد تلتزم الشركة بـ A أو B عند البداية أو تحتفظ بقدرة الاختيار في اليوم 120. وفي هذه التجربة تُلاحظ الحالة التجارية في اليوم 120 قبل موعدي القبول النهائيين. وتحفظ الحالة الأولى مقبوض A البالغ GBP 140,000 ومقبوض B البالغ GBP 90,000. وفي الحالة الثانية يبلغ مقبوض A قيمة GBP 70,000 ومقبوض B قيمة GBP 130,000. وتبقى كل المدخلات التجارية والتمويلية والملكية الأخرى المعطاة ثابتة.
لا يُسند احتمال إلى أي من الحالتين. ومعيار القرار المعلن هو تعظيم الحد الأدنى: مقارنة أصغر عائد للمؤسسين متاح تحت كل استراتيجية مسموحة. وتستخدم الاستراتيجية الملتزم بها الإجراء التجاري نفسه في الحالتين. وقد تختار الاستراتيجية المتكيفة إجراءً مختلفاً بعد ملاحظة الحالة، بشرط أن يظل الإجراء مسموحاً قانوناً وممولاً. وعلاوة المرونة الناتجة هي الفرق بين قيمتي تعظيم الحد الأدنى للاستراتيجية المتكيفة والملتزم بها. وهي كمية لقاعدة قرار في سيناريوهات محدودة. وليست عائداً متوقعاً أو سعراً سوقياً لخيار أو أثراً مقدراً إحصائياً للالتحاق بمسرّعة.
في ظل التمويل المتاح في الوقت المناسب، تنتج A مؤشري ثروة مؤسسين قدرهما GBP 637,200 في الحالة الأولى و GBP 586,800 في الثانية. وتنتج B مقدار GBP 612,000 و GBP 640,800 على التوالي. وتختار أفضل استراتيجية تعظيم للحد الأدنى ملتزم بها B، ويكون مؤشر أسوأ حالاتها GBP 612,000. وتختار الاستراتيجية المتكيفة A في الحالة الأولى وB في الثانية، بمؤشر أسوأ حالة قدره GBP 637,200. وتكون علاوة المرونة الناتجة لتعظيم الحد الأدنى GBP 25,200. وتحفظ المخرجات المتجهات الكاملة والإجراءات المختارة لإتاحة إعادة بناء المقارنة العددية المفردة.
يوفر الفائض المتروك في كل حالة وصفاً مكملاً. فاستراتيجية الالتزام بـ B تتخلى عن GBP 25,200 مقارنة بأفضل استراتيجية ممكنة في الحالة الأولى، وعن صفر في الحالة الثانية. ولا تتخلى الاستراتيجية المتكيفة المنفذة عن شيء في الحالتين وفق توقيت المعلومات المعطى. وهذه فروق عن المرجع الممكن الخاص بكل حالة ولا تتضمن ترجيحاً بالاحتمالات. وقد يفضّل مجلس يختار معيار مخاطر آخر استراتيجية أخرى. وينبغي أن يعلن ذلك المعيار ويقارن متجهات العائد الممكن نفسها، بما في ذلك أي قيود استراتيجية أو قانونية أو سيولة غير ممثلة في هذه التجربة النقدية.
تختبر حالتان ضابطتان هذا التفسير. ففي اختبار غياب المعلومات، يقع انكشاف الحالة بعد المواعيد النهائية للفرص، فلا تستطيع الشركة تعليق خيارها المنفذ على الحالة الملاحظة. وتبقى أفضل النتائج لكل حالة مراجع تشخيصية، ولا تستفيد المرونة المنفذة من تلك المعلومات غير المتاحة. وفي اختبار الإجراء الواحد لا يُسمح إلا بـ A؛ ولا تنشئ ملاحظة الحالة خياراً تجارياً بديلاً. وتكون علاوة المرونة فيه صفراً أيضاً. ويحفظ الاختباران التمييز بين معلومات موجودة في موضع ما داخل التجربة ومعلومات يستطيع صاحب القرار استخدامها في الموعد المطلوب للقرار.
تتوقف الدلالة التعاقدية على الوصول والتوقيت معاً. فقد يزيل قيد يفرض التزاماً مبكراً القدرة على العمل بناءً على أدلة لاحقة. ولا يعيد تنازل يصل بعد انتهاء جميع العروض المعنية حق القرار داخل مجموعة الفرص نفسها. وينبغي للمؤسس الذي يراجع مثل هذا البند تحديد المعلومات المتوقعة وتاريخ ملاحظتها والقرار الذي يمكن أن تغيره وتكلفة إبقاء البديل. ويبين المثال الحالي ذو الحالتين هذه الاعتماديات بشفافية. ويتطلب التقييم الحقيقي حالات ومعايير قرار وترتيبات تمويل مسندة، مع إبقاء أي نقص في أدلة الاحتمالات صريحاً.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
يدخل التعويض نقد الشركة قبل الافتتاح مع ثبات الملكية. وتظل الحالات المستحيلة متميزة عن الدفعات المحدودة. وتبلغ علاوة الاختيار المعلنة وفق تعظيم الحد الأدنى في حالتين GBP 25,200، دون احتمالات أو تفسير باعتبارها سعراً سوقياً لخيار.
| السياسة أو المقياس | الحالة 1، GBP | الحالة 2، GBP | قاعدة تعظيم الحد الأدنى أو التحفظ |
|---|---|---|---|
| الالتزام بـA | 637,200 | 586,800 | 586,800 |
| الالتزام بـB | 612,000 | 640,800 | 612,000 |
| التكيف A/B | 637,200 | 640,800 | 637,200 |
| الفائض الفائت عند الالتزام بـB | 25,200 | 0 | دون ترجيح احتمالي |
تُرصد المقبوضات المُنشأة في اليوم 120 في الحالة التكيفية. وتبلغ علاوة تعظيم الحد الأدنى GBP 25,200. وتعطي حالتا الضبط دون معلومات وبإجراء واحد علاوة صفرية؛ وهذه ليست سعراً سوقياً لخيار.
19 أسئلة تربط البنود بالمدخلات الاقتصادية
| التعديل المقترح | مدخل القرار الواجب إثباته | الأدلة المسؤولة عن الإثبات |
|---|---|---|
| رفع أبكر للقيد التجاري | العرض الفعلي وآخر تاريخ للقبول | عرض العميل ورفع القيد الموقّع |
| مجال تقني محتفظ به | اعتماد الأصول والاستخدامات المسموح بها | خريطة تقنية واتفاق الملكية الفكرية |
| استجابة أسرع للمستثمر | آخر تاريخ تسوية قابل للاستخدام | إجراء الاكتتاب وتقويم الدفع |
| تخصيص المشاركة | النقد المدفوع ضمن الجولة وسعر السهم | جدول الملكية ووثائق الاكتتاب |
| دفعة افتتاحية من الجهة الداعمة | المتلقي والتوقيت والأثر المتعلق بالورقة المالية | شروط دفع موقّعة وأدلة مصرفية |
| استثناء معلومات | المحتوى والمتلقي والغرض المسموح به | شروط السرية والبيانات المنطبقة |
إطار للفحص النافي للجهالة وضعه المؤلف؛ لا يُثبت التزام لطرف مقابل.
يتحول البند إلى مدخل اقتصادي من خلال سؤال محدد عن إجراء معين. ففي الترتيب الحصري، يحتاج المراجع إلى تحديد النشاط التجاري المشمول والتواريخ التي تخضع فيها الشركة للقيد. وفي الترخيص، يحتاج إلى تحديد الأصل والاستغلال المسموح به والمجال والإقليم والمعاملة عند الانقضاء. وفي حق التمويل، يحتاج إلى تحديد المعاملة المعنية وصاحب الحق المؤهل وإجراء الممارسة والاكتتاب الفعلي. وينبغي أن يحتفظ النموذج بالإجابة غير المحسومة بدلاً من إسناد مبلغ ملائم إليها أو استنتاج إذن من وثيقة غير ذات صلة.
ينبغي للفرق التجارية تقديم الفرصة التي يستند إليها التقييم. ويجب أن يحدد العرض طرفاً مقابلاً ومنتجاً أو خدمة محددة وسعراً وتكاليف تسليم متوقعة وشروط قبول وجدول دفع. ويمكن لافتراض في خطة العمل أن يدعم حالة حساسية عندما يوسم بهذه الصفة. ولا يجوز وصفه بأنه التزام موقّع من عميل. كما تحتاج القدرة التشغيلية إلى معالجة صريحة: فقد يكون البديل متاحاً قانوناً بينما تفتقر الشركة إلى الأفراد أو القدرة الإنتاجية أو التمويل اللازم لتنفيذه إلى جانب مشروعها المفضل.
ينبغي لفريق المالية تسوية سجلي الشركة وأصحاب الحصص قبل مقارنة الثروة. ويجب أن يحدد السجل ما إذا كانت الدفعة تموّل عمليات الشركة أو تشتري أسهماً جديدة تصدرها أو تشتري أسهم أحد أصحاب الحصص الحاليين. وعليه تحديد صاحب الأموال المستخدمة في أي زيادة نقدية وموعد توافرها. فدفعة جهة داعمة تبقي الملكية ثابتة لها نتائج تختلف عن مساهمة مؤسس أو إصدار أسهم بسعر محدد. ولا يمكن تطبيق صيغة تعويض مشتقة لأحد هذه الترتيبات على الترتيبات الأخرى دون تعديل.
ينبغي للمراجعين التقني والقانوني بعد ذلك تأكيد ربط الأصول المستخدم في أي قيمة استمرارية. فقد تؤثر التراخيص القائمة وحقوق صاحب العمل أو الجامعة والتزامات العملاء والاعتماد على المكونات في ما تسيطر عليه الشركة. ويجب مطابقة تعريف المجال المقترح مع المنتج الفعلي والوثائق. وينبغي إدراج المسائل غير المحسومة في سجل القرار مع المعاملة التي قد تؤثر فيها والأدلة اللازمة لحسمها. ويتيح ذلك لمجلس الإدارة التمييز بين حساب جاهز للاستخدام ومسألة لا تزال غير مسعّرة.
20 التفاوض على الشروط المؤثرة في القرار
ينبغي أن يبدأ التفاوض بالإجراء البديل الذي يؤثر فيه الشرط المقترح. فالمؤسس القادر على تحديد موعد نهائي لعميل أو مجال استخدام مطلوب أو تخصيص في تمويل يستطيع طلب تعديل مرتبط بخطة تشغيل الشركة. ويمكن أن يحدد الطلب مجالاً أضيق أو استثناء لاتفاق معين أو فترة حصرية أقصر أو إجراء استجابة موثقاً. ويمكن فحص أهميته الاقتصادية بالمقارنة مع السياسة البديلة. أما القول العام إن البند مرهق فيقدم معلومات أقل بكثير لهذا النقاش.
يحتاج التعويض أيضاً إلى شكل محدد. فقد تموّل دفعة للشركة متاحة قبل قيد نقدي سياسة لا يمكن تحمل تكلفتها بخلاف ذلك. ولا تستطيع دفعة تُقبض بعد انتهاء فرصة أن تعيد العرض المنتهي في التجربة. والأسهم الإضافية الصادرة مقابل أموال جديدة تغير حساب الملكية. كما يتحمل المؤسس الذي يمول الشركة شخصياً تكلفة شخصية. ولذلك ينبغي للشروط المقترحة تحديد الدافع والمتلقي وتاريخ الدفع وآثار الملكية وشروط الدفعة قبل تفسير العتبة باعتبارها مبلغاً للتفاوض.
تعزل المقارنة بين الحزمتين المتطابقتين الحقوق المفترضة من خلال تثبيت نقد البرنامج والملكية الأولية والمدخلات الأخرى. وقد يغير الاختيار الفعلي بين برنامجين مختلفين جميع هذه المدخلات معاً. وينبغي للشركة إعادة بناء البديلين كاملين، بما يشمل الرسوم والإنفاق المطلوب وشروط التمويل والحقوق التي تحتفظ بها. وتفيد العتبة المحسوبة مع ثبات نسبة الملكية ضمن تلك المقارنة المحددة. أما توزيع مختلف للأسهم أو شرط مختلف للمستثمر أو ميزانية تشغيل مختلفة فيتطلب حساباً جديداً للسياسة كاملة.
ينبغي أن تعكس أولويات التفاوض أيضاً ما تستطيع الشركة توثيقه وتنفيذه. ويفيد الاستثناء المقترح عندما يغطي الاتفاق النهائي فعلياً المعاملة المقصودة. ويفيد إجراء الموافقة عندما يمكن فهم نطاقه وتوقيته ونتائجه إلى جانب الفرصة المعنية. وينبغي لقرار قبول مخاطرة غير محسومة تحديد الجهة المختصة في مجلس الإدارة والأدلة التي لا تزال مفقودة. وتدعم هذه السجلات الإجراء اللاحق إذا جمعت الشركة جولة أخرى أو منحت عميلاً ترخيصاً أو تلقت تواصلاً بشأن استحواذ.
21 مراجعة خاصة بالقطاع والاختصاص القضائي
يبدأ التطبيق الخاص بالقطاع بالأصل المعني والاستخدام التجاري. ففي شركة افتراضية لأجهزة استشعار المياه، قد تدعم المنصة التقنية نفسها تطبيقات زراعية وصناعية. وينبغي تقييم قيد مفترض يشمل مجالاً واحداً بالرجوع إلى الفرص والأصول في ذلك المجال. وعلى النموذج الاحتفاظ بمجال آخر مسموح به على نحو منفصل عندما تدعم الوثائق والبنية التقنية هذا التمييز. ولا يجوز افتراض حظر شامل لكل استخدام أو بديل لا يتأثر بالقيد انطلاقاً من وصف واسع للتكنولوجيا.
تحتاج شركات البرمجيات والذكاء الاصطناعي إلى الانتباه إلى حدود المكونات والأذونات. وينبغي للشركة تحديد الشيفرة والبيانات والأصول المرتبطة بالنماذج والواجهات والاعتماد على أطراف ثالثة التي يشملها الترخيص أو الإفصاح المقترح فعلياً. ويجب إثبات قدرة الشركة نفسها على منح الحقوق المطلوبة قبل حساب الأثر الاقتصادي. وإذا وجب إتاحة مكوّن ممول بموجب ترخيص مفتوح المصدر، فعلى الفريق التقني تقييم المكوّن وتبعياته بالرجوع إلى الوثائق المنطبقة. ولا تقدم هذه الورقة رأياً عاماً بأن كل التزام ترخيص متوافق مع كل نموذج أعمال قائم على الملكية الخاصة.
يحتاج المشروع المنبثق من جامعة إلى مطابقة وثائق البرنامج مع الحقوق التي يمتلكها بالفعل. وتصف إرشادات التعاون البريطانية المستخدمة للمقارنة خيارات تتعلق بنتائج المؤسسة والتفاوض والتراخيص. ويتوقف وضع الشركة المنبثقة المعينة على اتفاقاتها الخاصة. ويلزم اهتمام مماثل بالملكية الفكرية الناشئة أثناء العمل وتراخيص العملاء القائمة ورعاية البحوث. ولا تستطيع وثيقة مسرّعة أعمال وحدها تحديد مجموعة حقوق الشركة القابلة للاستخدام كاملة. ولا يؤثر القيد في قيمة خطة تجارية إلا بعد تحديد الحقوق والالتزامات المعنية.
تنشئ البنية المؤسسية العابرة للحدود حداً آخر للمراجعة. وينبغي تسجيل الشركة المتلقية والشركة المشغلة ومالك التكنولوجيا أو المرخص له كل على حدة. ويتطلب تغيير الكيان القانوني تقييماً قانونياً وضريبياً مستقلاً، بينما ينبغي للنموذج الاقتصادي تحديد الكيان الذي يتلقى الأموال ويتحمل الالتزامات. ولا ينسب التحليل إلى اختصاص قضائي نتيجة غير متحقق منها بشأن التأسيس أو نقل الموطن أو الإنفاذ. وتوضح المصادر الدولية المختارة اختلافات وثائقية؛ ولا تقدم ترتيباً للدول أو توقعاً لكيفية تفسير محكمة لاتفاق معين.
22 متطلبات دراسة تجريبية للنتائج
تقدم أدبيات التعاقد المالي حدوداً مفاهيمية ذات صلة. فالملخص العام لورقة المناقشة التي أعدها Kaplan وStrömberg يميز بين حقوق التدفقات النقدية والتصويت ومجلس الإدارة والتصفية وغيرها من حقوق السيطرة في التمويل الجريء. ويصف ملخص مستودع ورقة Ewens وGorbenko وKorteweg عقود رأس المال الجريء من خلال إطار هيكلي للبحث والمطابقة. وتدعم هذه القراءات المحدودة الانتباه إلى أبعاد تعاقدية متعددة وإلى عملية الاختيار التي تصل من خلالها الشركات والمستثمرون إلى اتفاق. ولا تستخدم أي معلمة أو نتيجة عددية أو طريقة تفصيلية من النص الكامل لأي من المقالتين لمعايرة هذه التجربة.
لذلك ينبغي لمقارنة شروط مسرّعات الأعمال الاحتفاظ بالوثائق وبعملية إسناد الشركات إلى الترتيبات إلى جانب النتائج المقاسة. فقد تختلف الشركة التي تقبل شرطاً مقيداً من حيث التكنولوجيا أو الموقف التفاوضي أو بدائل التمويل أو الفرصة التجارية عن شركة تقبل حزمة أخرى. وقد يستجيب الشرط المسجل أيضاً لهذه الخصائص. وتتطلب العلاقة الوصفية بين حكم تعاقدي وجمع تمويل لاحق بيان هذه القيود. وتثبت التجربة الحالية مدخلاتها صراحة وتجري مقارنات محاسبية مشروطة. ولا تقدم استراتيجية تحديد تجريبي أو تقديراً سببياً لبرنامج فعلي.
يتطلب التقدير التجريبي لتكلفة حق معين ملاحظة تربط ذلك الحق بالنتيجة المراد تفسيرها. ويحدد سجل العقد المعني النسخة الحاكمة والتعديلات الخاصة بالشركة والإعفاءات والممارسة الفعلية. ويحدد سجل الشركة فرصها واحتياجاتها التمويلية ونتائجها اللاحقة خلال فترة محددة. ولا يستطيع وصف برنامج عام وقائمة خريجيه توفير هذه الملاحظات لكل مشروع. ولذلك يستخدم التحليل الحالي ملاحظات وثائقية وسيناريوهات مُنشأة، دون تقدير لأثر المعاملة على مستوى المتقدم.
ينبغي لأي مشروع مستقبلي تحديد مجتمع الدراسة قبل تحليل النتائج. فالأهلية والتقديم والقبول والحضور وتوقيع وثائق الاستثمار وتلقي الأموال أحداث منفصلة. وتحتاج دراسة المتقدمين إلى توضيح الشركات المؤهلة التي لم تتقدم قط وكيف يؤثر ذلك في سؤال الدراسة. وتحتاج دراسة الشركات المقبولة إلى أساس للمقارنة يتجاوز القبول نفسه. وقد تتوقف شروط العقد أيضاً على الشركة والبرنامج والمستثمر والتفاوض. ويجب إدراج عمليات الاختيار هذه في التصميم البحثي قبل إسناد اختلاف في النتائج إلى بند معين.
ينبغي لتعريفات النتائج الاحتفاظ بالفروق بين النقد والملكية المستخدمة في التجربة. فالتمويل المعلن والاكتتاب الموقّع والأموال المقبوضة في البنك تصف أحداثاً مختلفة. وكذلك تجيب الإيرادات المحجوزة محاسبياً والمقبوضات النقدية وقيم حقوق الملكية ومتحصلات بيع المؤسس عن أسئلة مختلفة. وينبغي لدراسة الحقوق ملاحظة متى قيد الشرط معاملة فعلية، وما إذا كان رفع قيد أو إعفاء قد حدث، وأي بديل ظل متاحاً. كما ينبغي تحديد كيفية معالجة الشركات المغلقة وغياب المتابعة والملاحظات التي لا يمكن ربطها بالاتفاق الحاكم.
يحتاج الوصول إلى البيانات إلى أذوناته وضوابطه الخاصة. فقد لا تتضمن السجلات مجهولة الهوية معرفات كافية للربط على مستوى البرنامج والنسخة. ولا تمنح سياسة تصف إمكانية المشاركة البحثية إذناً بالوصول لدراسة معينة. ويحتاج الباحث إلى الاستخدامات المسموح بها وشروط السرية والموافقات اللازمة وإجراء ربط يمكن الدفاع عنه. وينبغي لأي تحليل ناتج بيان العينة المرصودة والبيانات المفقودة وافتراضات التحديد والمجتمع الذي تنطبق عليه النتائج. ولا يعامل سجل الوثائق العامة في هذه الورقة أياً من تلك المتطلبات المستقبلية باعتباره قد اكتمل.
| مجموعة الفحوص | الأدلة المحفوظة | الحد |
|---|---|---|
| تعداد السيناريوهات | 12 رئيسية؛ 20 أحادية المتغير؛ 25 شبكية؛ 12 عتبة | ملاحظات مُنشأة |
| المتطابقات المختبَرة | 49 اسماً؛ 4,822 تقييماً | فحوص حسابية؛ دون تحقق تجريبي |
| التسلسل النقدي | الاحتفاظ بكل رصيد مرحلي وأول إخفاق | المدفوعات أولاً؛ لا قيمة ممولة بعد الإخفاق |
| الملكية | تسويات الدفع والإصدار لكل صاحب حصة | الكميات المقررة مشروطة بالتمويل |
| التعويض | غلاف السياسات وإعادة اختبار الأرصدة المرحلية بعد التعويض | قناة جهة داعمة عند الافتتاح مع نسبة ملكية ثابتة |
| المعلومات | متجهات الحالة المختارة والمنفذة وحالتا ضبط | تعظيم الحد الأدنى؛ دون احتمالات |
تجربة مُنشأة أصلية. لا يثبت فحص اتساق حتمي صحة القيم التجارية المفترضة أو قابلية الإنفاذ القانوني أو نتائج البرامج.
23 حدود التجربة وتفسيرها
| البعد | المدعوم داخل التجربة | غير المحسوم خارجها |
|---|---|---|
| حقوق العقد | متجهات أذونات مفترضة صريحة | معنى الاتفاق الموقّع وقابليته للإنفاذ |
| المعلمات الاقتصادية | مبالغ GBP وتواريخ معلنة | عروض أسعار الشركة والأدلة التجارية |
| المقارنة النهائية | مؤشر تقريبي للأصول مضافاً إليها النقد في أفق موحد | التقييم السوقي والخصم والتفضيلات |
| المعلومات | حالتان معطاتان وقاعدة تعظيم الحد الأدنى | احتمالات الحالات والتعلم الفعلي |
| نتائج البرامج | لا تقدير تجريبي | المجموعة المؤهلة والاختيار والنتائج المرتبطة |
| التعويض | قناة جهة داعمة للشركة قبل الافتتاح | الضرائب وتمويل المؤسس وبدائل الأوراق المالية المسعّرة |
جميع المدخلات العددية مُنشأة؛ ولا يُقدَّر ترتيب سببي للبرامج أو عائد متوقع.
تقدم التجربة مقارنات مشروطة في ظل مدخلات معلنة. فقيم أصول الاستمرارية والمقبوضات التجارية والتكاليف والمواعيد النهائية والملكية الأولية وشروط التمويل فيها مُنشأة. ولا تمثل تقديرات لشروط برنامج مسمى أو جودة استثماره أو عائده. وقد تغير مجموعة مختلفة من الفرص أو شروط التمويل الإجراء المفضل والقيد الملزم. ولذلك ينبغي استخدام الأمثلة العددية لفحص آلية والتحقق من المدخلات الموثقة الخاصة بالشركة، مع تحليل الحساسية للافتراضات المهمة لها.
يفترض أن الدين يساوي صفراً في هذه التجربة. ويجمع مقياس الثروة أصول الاستمرارية المحتفظ بها ونقد الشركة ثم يطبق نسبة صاحب الحصة المعني. ويعرض النقد الشخصي في حالة ضبط البيع الثانوي على نحو منفصل. ولا يتضمن المقياس ترتيب توزيع متحصلات خروج مقوّماً بصورة مستقلة أو تسلسلاً تفاوضياً لحقوق الأفضلية. وتحتاج بنية أسهم ممتازة فعلية أو تعهد دين أو التزام ضريبي أو التزام محتمل إلى معالجة صريحة. كما يثبت النموذج بعض أسعار التمويل وإجمالياته في حالات ضبط التخصيص. وتحدد تلك الحالات علاقة محاسبية في ظل هذه الافتراضات؛ ولا تقدم توقعاً لاستعداد مستثمر فعلي لتوفير التمويل.
والعرف النقدي محدد بالقدر نفسه. إذ تُفحص كل وضعية دفع وسيطة بالمقارنة مع الحد الأدنى المعلن، وفق الترتيب المفترض للمدفوعات والمقبوضات المستقلة. وهذا عرف تحليلي للتجربة. وتحتاج الشركة إلى ترتيبات التسوية الفعلية والأموال المتاحة وشروط الائتمان والاحتياطيات المطلوبة قبل تطبيقه. ويختلف أثر مقبوض لاحق عن أثر مال متاح قبل دفعة أسبق. وتحتفظ السياسة التي تفشل في فحص نقدي بإخفاق صريح في الجدوى، حتى عندما يستطيع حساب تشخيصي وصف وضعها النهائي الافتراضي.
وأخيراً، للشروط العامة والأذونات الرياضية أدوار مختلفة. فالمصادر الوثائقية تعرض أوصافاً أو أحكاماً مختارة في التواريخ المسجلة. ولا تثبت تعداداً شاملاً للسوق أو رأياً في قابلية إنفاذ اتفاق موقّع. وتقدم التجربة تمثيلاً صريحاً للحقوق والاختيارات بعد افتراض تلك المدخلات. وتظل المشورة القانونية والفحص التقني والأدلة التشغيلية المتحقق منها لازمة لمعاملة الشركة. وينبغي للتحليل الاحتفاظ بهذه الحدود كلما لُخصت نتيجة أو استخدمت في التفاوض.
24 إجراء لمجلس الإدارة لقبول الاتفاق النهائي
ينبغي لمجلس إدارة يقيم عرض مسرّعة أعمال الاحتفاظ بسجل قرار موجز يربط الوثائق الحاكمة بالإجراءات التي تعتزمها الشركة. ويحدد السجل الأصول والمعاملات المشمولة وصاحب الحق والتواريخ المعنية والبدائل الميسورة والأسئلة غير المحسومة. ويحتفظ بالتمييز بين الشرح العام للبرنامج والاتفاقات المقترحة للشركة. ويتيح سجل واضح للفرق التجارية والتقنية والقانونية والمالية مراجعة القرار نفسه.
ينبغي أن يتتبع التقييم الاقتصادي الأذونات والأموال. فالقيد المفترض يغير مجموعة فرص محددة أو إذناً يتعلق بأصل أو شرط تمويل. ويحتاج حق المشاركة إلى اكتتاب فعلي وتخصيص أسهم ناتج عنه. ويحتاج التحويل الثانوي إلى متحصلات البائع والحصص المتغيرة. وتحتاج الزيادة النقدية للشركة إلى تاريخ توافرها ومعالجة ملكيتها. ويوفر فصل هذه البنود أساساً للتحقق من احتساب الفرصة المفقودة أو المقبوض النقدي أو تغير الملكية مرة واحدة.
يمكن عندئذ أن يتركز التفاوض على الشرط الذي يغير القرار. وقد يتعلق الاقتراح المعني بحدود مجال أو تاريخ رفع القيد أو استثناء أو إجراء موافقة أو شكل التعويض وتوقيته. وينبغي اختبار قيمته بالمقارنة مع بديل كامل قابل للتمويل. ويجب أن تظل أوجه عدم اليقين الجوهرية صريحة إلى أن تدعمها الوثائق الحاكمة وأدلة الشركة. ويمكن لعتبة رياضية أن تثري هذا النقاش ضمن افتراضاتها، بينما يحدد الاتفاق النهائي الحقوق التي تقبلها الشركة فعلياً.
يمكن استخدام الإجراء الناتج بعد الانضمام كما قبل القبول. وينبغي للشركة إعادة النظر في السجل عندما تتغير فرصة عميل أو ترخيص أو معاملة تمويل أو ملكية. ويجب الاحتفاظ بالوثائق الجديدة والإعفاءات والافتراضات المعدلة مع القرار الذي تدعمه. ويوفر ذلك للمؤسس ومجلس الإدارة تفسيراً قابلاً للتتبع للالتزامات المتخذة والبدائل المدروسة. كما يحدد بيانات العقود والنتائج الإضافية التي تحتاج إليها دراسة تجريبية قبل إطلاق ادعاءات أوسع بشأن تكاليف حقوق مسرّعات الأعمال.
المراجع
- Techstars. Investment Terms. ملخص عام للبرنامج؛ تاريخ الاطلاع 12 نوفمبر 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. تاريخ الاطلاع 12 نوفمبر 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. نماذج وإرشادات عامة؛ تاريخ الاطلاع 12 نوفمبر 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. تذكر الصفحة أن آخر تحديث كان في 8 مارس 2022؛ تاريخ الاطلاع 12 نوفمبر 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. عرض عام للبرنامج؛ تاريخ الاطلاع 12 نوفمبر 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. تاريخ الاطلاع 12 نوفمبر 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. دعوة تاريخية في 2023؛ البندان 2.3 و7. تاريخ الاطلاع 12 نوفمبر 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. أسئلة شائعة بشأن التمويل؛ تاريخ الاطلاع 12 نوفمبر 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. تاريخ الاطلاع 12 نوفمبر 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. إجابات مختارة بشأن إجراء الاستثمار والملكية الفكرية؛ تاريخ الاطلاع 12 نوفمبر 2026؛ مع الاحتفاظ بالتحفظات الخاصة بسنة البرنامج. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. إرشادات التفاوض والخيار مستخدمة مرجعاً مقارناً لتعاون الجامعات. تاريخ الاطلاع 12 نوفمبر 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. فُحص الفهرس في 12 نوفمبر 2026؛ ولم تُراجع بنود الاتفاقات النموذجية الأساسية لهذه الدراسة. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. فُحص ملخص المستودع والسجل الببليوغرافي؛ ولم تُستمد من المقالة أي معايرة عددية. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. فُحص الملخص العام؛ ولم يستخدم النص الكامل للورقة مصدراً لنتائج عددية. https://cepr.org/publications/dp2421
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
