
1 De beslissing vóór aanvaarding van programmavoorwaarden
Een acceleratorovereenkomst kan invloed hebben op de commerciële contracten die een onderneming mag aangaan, het gebruik dat zij van haar technologie mag maken en de investeerders die zij bij een latere financiering mag toelaten. Een oprichter die een aanbod beoordeelt, heeft daarom een overzicht nodig van de aan de ondersteuning verbonden rechten, de activa waarop die rechten betrekking hebben en de data waarop zij ingaan. De beslissing betreft een specifieke onderneming met bestaande verplichtingen en kansen. Een aandelenpercentage, een geldbedrag of een verklaring over behoud van intellectuele eigendom beschrijft een deel van die beslissing. Elk daarvan moet worden gelezen naast de andere documenten die de relatie zullen beheersen.
Afzonderlijke overeenkomsten komen naar voren in gepubliceerde programmabeschrijvingen. Techstars beschrijft een investeringsstructuur met twee converteerbare overeenkomsten en een side letter; de samenvatting noemt deelnamerechten bij toekomstige financiering, informatierechten en exitgerelateerde rechten. Y Combinator beschrijft twee SAFEs met daarnaast een YC Agreement waarin deelnamerechten bij volgende financieringen zijn opgenomen. Deze beschrijvingen laten zien dat meerdere documenten een rol spelen. De precieze verplichtingen van een specifieke onderneming vereisen inzage in de toepasselijke versies, onderhandelde wijzigingen en ondertekende overeenkomsten. Een oprichter moet die volledige documentenset vaststellen voordat een standaardfinancieringsinstrument als voldoende beschrijving van de transactie wordt beschouwd.
De praktische vraag is welke bepaling een betaalbare handeling verandert die de onderneming anders verwacht uit te voeren. Een beperkt gebruiksgebied kan de ene klantkans raken en een andere beschikbaar laten. Een exclusieve onderhandelingsperiode kan vóór of na de uiterste beslisdatum van een wederpartij eindigen. Een deelnamerecht bij financiering kan worden uitgeoefend door extra geld in te brengen tegen dezelfde prijs als een nieuwe investeerder. Deze mechanismen vragen om verschillende berekeningen. Hun economische effect hangt af van de betrokken kans, de vereiste kasmiddelen, de beschikbare alternatieven en de behouden activa. Een willekeurige procentuele korting op ieder niet-geldelijk recht zou die verschillen verhullen.
Dit artikel ontwikkelt voor die beslissing een documentaire aanpak met geconstrueerde scenario’s. De documentaire beoordeling registreert geselecteerde officiële programmabeschrijvingen, gepubliceerde regels en juridisch toelichtingsmateriaal met hun data en reikwijdte. Het numerieke experiment onderzoekt expliciet vastgelegde toestemmingen en commerciële keuzes. Het identificeert voorwaardelijke onderhandelingsprioriteiten en de aannames die deze bepalen. Er wordt geen gekoppelde populatie van in aanmerking komende projecten, ondertekende programmacontracten en latere uitkomsten geanalyseerd. De uitgewerkte gevallen vertegenwoordigen hypothetische ondernemingen; hun geldelijke uitkomsten bieden een rekenmethode voor gedocumenteerde ondernemingsgegevens.
2 Een gedateerd register van documenten en rechten
De bruikbare waarnemingseenheid is een document met een bepaling binnen de daarin aangegeven reikwijdte. Eén programmanaam kan verschillende locaties, cohorten, rechtspersonen en financieringsinstrumenten omvatten. Een documentenregister moet daarom de uitgever, het programma of de oproep, de documenttitel, de versie of getoonde bijwerkdatum, de raadpleegdatum en de relevante clausule bewaren. Het moet ook aangeven of het gaat om een programmasamenvatting, aanmeldingsregel, deelnemersovereenkomst, investeringsinstrument, side letter, gegevensbeleid of contract met een andere partij. Deze scheiding maakt het mogelijk een uitspraak over rechten te herleiden tot het document dat deze daadwerkelijk onderbouwt.
| Bron en waargenomen versie | Onderbouwde waarneming | Grens van de waarneming |
|---|---|---|
| Techstars-investeringssamenvatting; geraadpleegd op 12 november 2026 | Twee converteerbare overeenkomsten en een side letter; omschreven toekomstige rechten | Openbare samenvatting; ondertekende voorwaarden voor de onderneming niet beschikbaar |
| Y Combinator-investering en SAFE-toelichting; geraadpleegd op 12 november 2026 | Investeringsinstrumenten en een afzonderlijke overeenkomst; optionele deelnamedocumentatie | Feitelijke ondertekende overeenkomst en wijzigingen vereist |
| MassChallenge-regels; bijgewerkt op 8 maart 2022 | Programmaspecifieke opgenomen vereisten en afzonderlijke informatierechten | Gedateerde regels; geen vaststelling van een momenteel openstaande oproep |
| CDL-overzicht en privacybeleid; geraadpleegd op 12 november 2026 | Gepubliceerde verklaring over eigendom/kosten en afzonderlijke toestemmingen voor onderzoeksgegevens | Programmatakspecifieke documenten en feitelijke onderzoekstoegang niet verkregen |
| Juridisch voorbeeld Google Accelerator China; oproep uit 2023 | Behoud van IE op inzendingen met programmagerelateerde gebruiks- en publiciteitsrechten | Historisch voorbeeld; geen uitspraak over actuele toelating |
| UNICEF Venture Fund-FAQ; geraadpleegd op 12 november 2026 | Opensourceverplichting voor de gefinancierde oplossing; omschreven reikwijdte van overige behouden IE | Feitelijk financieringscontract en toepasselijke oproep vereist |
| EIC-investerings-FAQ; geraadpleegd op 12 november 2026 | Investeringsdocumenten, proces en transactiespecifieke IE-overwegingen | Programmajaar- en transactievoorwaarden blijven gescheiden |
| WIPO-licentietoelichting; geraadpleegd op 12 november 2026 | Overdracht en licentieverlening hebben verschillende eigendoms-/gebruiksrollen | Toelichtende richtsnoeren; geen oordeel over een specifiek contract |
| UK IPO-samenwerkingstoelichting; geraadpleegd op 12 november 2026 | Onderhandelingstermijnen en licentieopties hebben verschillende operationele betekenissen | Vergelijkingsmateriaal over universitaire samenwerking |
| NVCA-modeldocumentenindex; geraadpleegd op 12 november 2026 | Verschillende categorieën investeringsrechten en transactiedocumenten | Index bekeken; onderliggende modellen niet per clausule onderzocht |
Geselecteerde openbare documenten; waarnemingen binnen hun reikwijdte, geen representatief programmaonderzoek. URL’s en beperkingen van raadpleging staan in de referenties.
Het hier gebruikte register is doelgericht geselecteerd. Het illustreert wezenlijk verschillende soorten gedocumenteerde voorwaarden en openbaarmaking. Het geeft geen representatieve schatting van hoe vaak een clausule bij accelerators voorkomt. Actuele openbare samenvattingen staan naast gedateerde regels en een historisch juridisch voorbeeld, waarbij die rollen afzonderlijk zijn benoemd. Zo vermeldt de voor dit onderzoek geraadpleegde MassChallenge-regelpagina als laatste bijwerkdatum 8 maart 2022 en neemt zij programmaspecifieke eisen op. Het voorbeeld van Google for Start-Ups Accelerator China noemt een indieningsperiode in 2023. Geen van beide data kan worden omgezet in bewijs voor een openstaande oproep in november 2026.
Elke bepaling heeft ook een operationele beschrijving nodig. Het register moet de rechthebbende, de gebonden entiteit, het betrokken actief of effect, de aanleiding, het toegestane gebruik, het toepassingsgebied, het territorium, de duur en eventuele uitzonderingen vastleggen. Toestemmingsprocedures, kennisgevingstermijnen, overdrachtsrechten, beëindiging en doorlopende verplichtingen kunnen bepalen of een voorgenomen transactie beschikbaar blijft. Een clausule over ingediend aanmeldingsmateriaal heeft een ander onderwerp dan een clausule over de producttechnologie van de onderneming. Een recht om nieuw uitgegeven aandelen te kopen heeft een andere ontvanger van de kasmiddelen dan een recht rond verkoop van bestaande aandelen van een oprichter.
Deze velden vormen een basis voor een transactiespecifiek gesprek met juridisch adviseurs en de betrokken commerciële verantwoordelijke. Het verkoopteam kan vaststellen welke klantdeadline door een beperking wordt geraakt. Het technische team kan bepalen welk onderdeel onder een licentie valt en of andere technologie daarvan afhankelijk is. De financiële functie kan de vereiste betaaldatum en beoogde investeerdersverdeling vaststellen. Juridisch adviseurs kunnen de feitelijke tekst, het toepasselijke recht, wijzigingen en afdwingbaarheid beoordelen. Het economische model gebruikt vervolgens de daaruit voortvloeiende vastgelegde toestemmingen. Het geeft geen juridisch oordeel over een bepaling waarvan de operationele betekenis nog onduidelijk is.
3 Ontbrekende voorwaarden en de grenzen van openbaar bewijs
| Bewijstoestand | Toegestane uitspraak | Volgend bewijs |
|---|---|---|
| Geïnspecteerde operationele clausule | Beschrijf de feitelijk aangegeven reikwijdte | Ondertekende versie en wijzigingen |
| Gepubliceerde samenvatting | Schrijf de precieze samenvattende uitspraak aan de bron toe | Onderliggende geïncorporeerde overeenkomsten |
| Voorwaarde onvermeld | De geïnspecteerde bron geeft hierover geen uitsluitsel | Antwoord van wederpartij en toepasselijke tekst |
| Historisch voorbeeld | Beschrijf die gedateerde oproep of overeenkomst | Actuele toepasselijke documenten |
| Beleid voor onderzoeksgegevens | Beschrijf de aangegeven toegangsvoorwaarden | Feitelijke toestemming, gegevens en koppelingsrechten |
Geen ontbrekende voorwaarde wordt omgezet in bewijs dat een verplichting afwezig is.
Wat een samenvatting onvermeld laat, moet zichtbaar blijven in de beoordeling. Wanneer een openbare pagina vermeldt dat er een side letter bestaat maar de afstands- of overdrachtsbepalingen niet openbaart, is het document zelf nodig om die voorwaarden vast te stellen. Een register moet onderscheid maken tussen een geïnspecteerde bepaling, een uitdrukkelijke verklaring over een specifiek onderwerp, een niet-openbaar gemaakte voorwaarde en een niet-beschikbare overeenkomst. Die categorieën beschrijven het bewijs waarover de beoordelaar beschikt. Zij kunnen niet aantonen dat een onvermelde verplichting ontbreekt in alle documenten die de onderneming uiteindelijk kan ondertekenen.
Dat onderscheid is relevant voor een programmaverklaring over intellectuele eigendom. Het openbare overzicht van Creative Destruction Lab vermeldt dat het geen aandelen of IE-eigendom neemt en geen kosten in rekening brengt. Dit is een specifieke gepubliceerde beschrijving van die onderwerpen. Het afzonderlijke privacybeleid behandelt het delen van informatie en onderzoekstoegang onder voorwaarden. Een oprichter die een specifieke programmatak of relatie beoordeelt, heeft nog steeds de toepasselijke documenten nodig om informatieverplichtingen, publiciteit, vertrouwelijkheid en eventuele afzonderlijk onderhandelde investeringen te begrijpen. De gepubliceerde eigendomsverklaring moet gedurende de beoordeling haar aangegeven reikwijdte behouden.
Vóór definitieve aanvaarding zijn er verschillende momenten om informatie te verkrijgen. De onderneming kan de deelnemersovereenkomst en investeringsdocumenten opvragen, vragen naar geïncorporeerde beleidsregels en vaststellen welke documenten bij een geprijsde ronde of exit worden gewijzigd. Wanneer een wederpartij een samenvatting verstrekt, moet het dossier die samenvatting bewaren naast de onderliggende overeenkomst zodra deze beschikbaar is. Elk verschil vereist een expliciete oplossing. De onderneming moet ook vastleggen wie een antwoord gaf, op welke datum, welke vraag ermee wordt beantwoord en of dat antwoord in de bindende documenten is opgenomen.
De timing van de beslissing moet rekening houden met de onopgeloste informatievragen. Een bestuur kan mogelijk nader onderzoek goedkeuren en tegelijk de aanvaarding voorbehouden van een bepaling die een waardevol actief of financiering raakt. Voorwaarden om verder te gaan moeten controleerbaar zijn beschreven, zoals ontvangst van een specifieke overeenkomst, overeenstemming over een gebruiksgebied of een gedocumenteerde vrijgave van een beperking. Zo ontstaat een praktische koppeling tussen bewijs en bevoegdheid. Een onbeantwoorde vraag wordt daardoor niet als economische invoer met een gemakkelijke nulwaarde behandeld.
4 Rechtendomeinen en de grenzen van de onderneming
| Domein | Economische registratie | Benodigd bewijs |
|---|---|---|
| Commerciële exclusiviteit | Toegestane handelingen en aanvaardingstermijnen | Betrokken toepassingsgebied, activiteit, data en uitzonderingen |
| IE-overdracht of licentie | Operationele toestemmingen en behouden activa | Eigenaar, voorbehouden rechten, territorium, duur en terugval |
| Primaire deelname | Ondernemingskas en toewijzing van nieuwe aandelen | Prijs, omvang, betaalde uitoefening en aandeelrechten |
| Secundaire overdracht | Bestaande aandelen en persoonlijke ontvangst van de verkoper | Reikwijdte van overdracht, koper en prijs |
| Informatie en publiciteit | Bepaalde verstrekte inhoud en toegestaan gebruik | Ontvanger, doel, vertrouwelijkheid en toestemming |
| Financieringsproces | Bruikbare ontvangst en verval van het aanbod | Kennisgeving, reactie, vrijgave en feitelijke afwikkelingsdata |
Analytische indeling van de auteur. De operationele tekst van een bepaling bepaalt haar feitelijke reikwijdte.
Eigendom van intellectuele eigendom, toestemming tot exploitatie en toestemming om rechten aan anderen te verlenen zijn afzonderlijke vragen. WIPO’s toelichting op overdracht en licenties beschrijft eigendomsoverdracht door overdracht van IE en toestemming om IE te gebruiken via een licentie terwijl de eigendom behouden blijft. De omvang van de licentie en de behouden rechten bepalen het onderscheid tussen sole-, exclusieve en niet-exclusieve regelingen. Landspecifieke eisen zijn eveneens relevant. Een onderneming die een voorgestelde regeling beoordeelt, moet vaststellen welke technologie relevant is en welke toestemmingen haar bedrijfsvoering vereist, in plaats van alleen op een losse eigendomsverklaring te vertrouwen.
Het historische Google China-voorbeeld illustreert het belang van dat onderscheid. De voorwaarden uit 2023 laten de eigendom van intellectuele eigendom in ingediende inhoud bij de indiener, terwijl zij een programmagerelateerde niet-exclusieve licentie op de inzending en afzonderlijke merk- en publiciteitsrechten vastleggen. Het register bewaart het onderwerp en doel van die bepalingen. Die toestemmingen mogen niet worden uitgebreid tot een veronderstelde exclusieve licentie op het volledige onderliggende product van de onderneming. Het voorbeeld biedt een gedateerde illustratie van documentstructuur; het bewijst geen actuele toelatingsmogelijkheid bij Google of de voorwaarden van een individuele ondertekende overeenkomst.
De gepubliceerde financierings-FAQ van UNICEF Venture Fund geeft een andere afbakening. Zij stelt een opensourcevereiste voor de gefinancierde oplossing uiterlijk in maand zes van de aangegeven investeringsperiode van één jaar, waarbij overige IE van de onderneming afzonderlijk wordt behandeld. Een onderneming die dergelijke steun overweegt, moet de gefinancierde onderdelen, hun afhankelijkheden en de toepasselijke licentie vaststellen. Een bedrijfseigen onderdeel elders in de onderneming en een onderdeel waarvan de gefinancierde oplossing afhankelijk is, vereisen een specifieke technische en contractuele beoordeling. Een financieel model moet die beoordeling per onderdeel gebruiken en niet ieder bedrijfsactief dezelfde veronderstelde beperking toekennen.
Het geconstrueerde experiment stelt toestemmingen daarom voor per commercieel toepassingsgebied en transactiedomein. Een vastgelegde beperking verandert de kansen of voortzettingsactiva die de hypothetische onderneming kan benutten. Het effect wordt gemeten via die expliciete veranderingen. Een licentie zonder vastgelegd effect op een kans, activawaarde of financieringsvoorwaarde blijft als controle behouden. Deze voorstelling maakt een duidelijke toets mogelijk van het besproken mechanisme. Aanmeldingsmateriaal, productexploitatie, primaire financiering, aandelenoverdrachten door oprichters en informatietoegang behouden gedurende de analyse ieder hun eigen onderwerp.
5 Gepubliceerde programmavoorwaarden en hun reikwijdte
Een programmavergelijking moet het bewijsniveau achter elke vermelding behouden. Een gepubliceerde investeringssamenvatting kan een side letter noemen en haar onderwerpen beschrijven. Openbare wedstrijdregels kunnen voorwaarden stellen die bij toetreding gelden. Een juridisch voorbeeld kan een volledige clausule voor een specifiek gedateerde oproep tonen. Een ondertekende overeenkomst zou de onderhandelde positie van een specifieke ondertekenaar vastleggen. Deze documenten beantwoorden verschillende vragen. De vergelijking moet hun documentrollen en onopgeloste onderdelen tonen, zodat de lezer kan zien welk aanvullend bewijs nodig is voor een ondernemingsbeslissing.
De actuele openbare Techstars-samenvatting noemt deelname-, digitale-activa-, drag-along- en informatieonderwerpen in de side letter. YC’s beschrijving van de investering noemt de bijbehorende overeenkomst en deelname aan toekomstige financiering. De precieze reikwijdte, kennisgevings- en afstandsbepalingen in de documenten van een individuele onderneming moeten nog worden onderzocht. Deze waarnemingen onderbouwen een verzoek om de aanvullende overeenkomsten. Zij bieden geen basis om een veronderstelde exclusiviteitsperiode, overdracht van alle ondernemings-IE of toestemmingstermijn in de waardering van een van beide programma’s op te nemen.
De EIC-investerings-FAQ plaatst bepaalde voorwaarden over bestuursbenoemingen en IE-rechten uitdrukkelijk in individuele overeenkomsten en due diligence. Dit is een aanvullend voorbeeld van de grens tussen een algemene beleidsuitleg en een transactie. Een oprichter heeft de daadwerkelijke voor de onderneming voorgestelde voorwaarden nodig voordat daaraan een numeriek gevolg kan worden verbonden. Versies van werkprogramma’s moeten ook gescheiden blijven. Dit artikel gebruikt de geraadpleegde FAQ voor die documentaire verschillen en combineert geen toelatings- of investeringsgrenzen uit verschillende programmajaren.
Een bruikbare vergelijking eindigt voor iedere onopgeloste materiële voorwaarde met een documentverzoek en een beslisvoorwaarde. Het verzoek kan gaan om een activaspecificatie, een deelnameformule, een periode waarin een andere transactie niet mag doorgaan of de behandeling van bestaande licenties. De beslisvoorwaarde moet aangeven wat het handelen van de onderneming zou veranderen. Zo krijgt het register een commercieel doel: aandacht richten op informatie die een gedocumenteerde kans of financiering kan beïnvloeden, terwijl niet-wezenlijke en onopgeloste bedragen expliciet ongeprijsd blijven.
6 Exclusieve licenties en onderhandelingstermijnen
Een recht om te onderhandelen heeft een eigen beschrijving nodig. De richtsnoeren van het UK Intellectual Property Office voor universitaire samenwerking beschrijven regelingen waarin een samenwerkingspartner onderhandelingen over een exclusieve licentie kan verlangen. Zij onderscheiden die mogelijkheid van een recht om de licentie af te dwingen en beschrijven beperkingen op transacties met derden gedurende bepaalde perioden. Die bepalingen dienen als vergelijkingsmateriaal om een mechanisme te begrijpen. Zij bewijzen niet dat een accelerator dezelfde rechten heeft of dat een specifieke oprichter aan het universitaire model gebonden is.
Voor een onderneming betreffen de economische vragen de geraakte transactie en de beschikbare kalender. Het bestuur moet de vroegst toegestane beslisdatum, de uiterste aanvaardingsdatum van de klant, eventuele vereiste kennisgevingen en de route naar een ontheffing of vrijgave vaststellen. Een recht dat afloopt voordat een specifiek aanbod sluit, kan dat aanbod onder de vastgelegde voorwaarden beschikbaar laten. Vrijgave na de uiterste datum kan die kans wegnemen. De beoordeling moet de deadline- en vrijgaveconventies expliciet bewaren; een algemene mededeling dat een beperking enkele maanden duurt, is onvoldoende voor die vergelijking.
De grenzen van toepassingsgebied en territorium kunnen veranderen welk alternatief beschikbaar blijft. Een hypothetische onderneming kan commerciële toepassingen van dezelfde technologie in twee gebieden overwegen, met beperkte capaciteit om beide te bedienen. Een beperking voor het ene gebied kan het andere bruikbaar laten. Als de onderneming al het onaangetaste alternatief had gekozen, kan de beperking voor die specifieke strategie geen effect hebben. Was de geraakte kans aantrekkelijker en betaalbaar, dan wordt het verlies gemeten tegenover de uitvoerbare vervanging. De waardering hangt af van de vastgelegde keuzes en hun bijdragen, en niet van de naam van de beperking.
Uitzonderingen, toestemming en afloop moeten daarom samen met de commerciële verantwoordelijke worden beoordeeld. Een klantafspraak kan onder een uitdrukkelijke uitzondering vallen, of een voorgestelde uitzondering kan de transactie behouden die de onderneming daadwerkelijk nodig heeft. Het model behandelt een overeengekomen uitzondering als een verandering in de vastgelegde verzameling toestemmingen. Het kent geen veronderstelde kans toe aan het verkrijgen van toestemming en geeft geen oordeel over afdwingbaarheid. Een niet-ondertekende verwachting van ontheffing blijft een onderhandelings- en documentatiekwestie, waarvan het economische gevolg voorwaardelijk wordt getoond.
7 Deelnamerechten en de volgende financieringsronde
Een deelnamerecht vraagt om een beschrijving van de financiering en aandelenverdeling. YC’s openbare SAFE-toelichting beschrijft pro rata als een optioneel recht om te investeren, met een gestandaardiseerde side letter naast de SAFE. Een programmaovereenkomst kan aanvullende deelnamebepalingen bevatten. Om een feitelijk recht te beoordelen, moet de onderneming vaststellen welke financiering eronder valt, wie de rechthebbende is, welke verdeelbasis geldt, hoe kennisgeving verloopt en wat er gebeurt met een niet-uitgeoefende aanspraak. Een aanduiding als vervolginvesteringsrechten laat die invoergegevens onopgelost.
De financieringsvergelijking moet vervolgens het door iedere houder betaalde geld verwerken. Bij een vaste uitgifteprijs en een vaste totale rondeomvang vervangt een investeerder die een deel van de ronde neemt voor dat bedrag een andere bron van gestort kapitaal. Een niet-uitgeoefende aanspraak levert geen geld op en creëert geen aandelen. Verwatering van de oprichters volgt uit de feitelijk uitgegeven aandelen onder de vastgelegde voorwaarden. Andere gevolgen, zoals een andere rondeprijs, investeerdersmix, minimumtoewijzing of mogelijkheid om de ronde af te ronden, vereisen eigen expliciete aannames en bewijs.
Een recht rond nieuw uitgegeven ondernemingsaandelen verschilt boekhoudkundig ook van een recht dat de verkoop van bestaande aandelen door een oprichter raakt. Nieuwe uitgifte kan geld in de onderneming brengen en vergroot het aantal uitstaande aandelen. Een secundaire verkoop verplaatst bestaande aandelen tussen houders en betaalt de verkoper volgens de overeengekomen transactie. De onderneming ontvangt geen financieringsgeld enkel doordat de oprichter verkoopopbrengsten ontvangt. Samenvoegen van die transacties in één regel kan een financieringstekort verhullen of het oprichtersvermogen onjuist weergeven.
Het experiment gebruikt financieringscontroles met gelijke voorwaarden om die boekhoudkundige relaties afzonderlijk te onderzoeken. Het houdt het totale gestorte rondebedrag, de prijs en de sluitingsdatum gelijk waar dat uitdrukkelijk is vastgelegd en varieert vervolgens de deelname of de identiteit van een tijdig meestortende investeerder. Afzonderlijke gevallen veranderen een financieringsproces of uiterste datum. Deze structuur onderscheidt het effect van toewijzing van het effect van vertraging of een niet-beschikbare ronde. Voor toepassing op een werkelijke overeenkomst moet worden bevestigd dat het recht de gemodelleerde transactie omvat.
8 Informatieverstrekking en publiciteitsrechten
Informatieverplichtingen moeten worden vastgelegd naar inhoud, ontvanger, doel en timing. Een verplichting om bedrijfsinformatie te verstrekken kan het rapportagewerk en de afspraken over openbaarmaking beïnvloeden. Publiciteitstoestemming kan namen, beelden of ondernemingsverhalen raken. Een toestemming om ingediend materiaal te gebruiken kan betrekking hebben op de aanmelding en programma-activiteiten. Overdracht van product-IE heeft een ander onderwerp. De beoordeling moet die verschillen behouden voordat de verplichtingen van de onderneming technisch of financieel worden onderzocht.
De gepubliceerde regels van MassChallenge onderscheiden vertrouwelijkheid, publiciteit en ingediend aanmeldingsmateriaal. Zij behandelen overeenkomsten met externe experts ook afzonderlijk. Voor de beoordeling van een voorgestelde mentor-, pilot- of investeringsrelatie zijn daarom naast de wedstrijdregels de documenten nodig die die relatie beheersen. Bewaring van ingediend materiaal moet haar aangegeven betekenis behouden; zij levert geen zelfstandig bewijs dat een programma de technologie van de onderneming bezit. Dezelfde afbakening moet worden gehandhaafd wanneer een samenvatting brede termen als toegang, samenwerking of ondersteuning gebruikt.
Toestemming voor onderzoeksgegevens heeft eveneens een specifiek doel. Het privacybeleid van CDL beschrijft het delen van gedeïdentificeerde gegevens van aanvragers en deelnemers met academische onderzoekers die relevante ethische goedkeuring hebben, waarbij gevoelige technische informatie en IE van de onderneming buiten die beschrijving vallen. Zo’n beleid geeft de auteur van dit artikel geen toegangstoestemming. Een empirische studie zou de feitelijke gegevens, toegestane toepassingen en koppelingsvoorwaarden nodig hebben. Ook een lijst van toegelaten ondernemingen geeft geen volledig beeld van in aanmerking komende aanvragers, afgewezen aanmeldingen of de ondertekende overeenkomsten.
Het financiële experiment kent alleen via een aangegeven kanaal een gevolg toe aan een toestemming. Een rapportagevereiste zonder gemodelleerde operationele kosten blijft een ongeprijsd onderwerp voor nadere ondernemingsbeoordeling. Een publiciteitstoestemming zonder vastgelegde verandering in ontvangsten, uitgaven, activa of financiering blijft een voorwaarde met gecodeerde reikwijdte. Zo blijft een onopgelost economisch effect expliciet behouden. Een oprichter kan later onderbouwde kosten of contractuele interacties toevoegen, zonder de huidige documentaire waarnemingen om te zetten in een ongefundeerde uitspraak over de geldwaarde van informatierechten van een programma.
9 Opzet van het geconstrueerde experiment
Het experiment beschrijft een hypothetische onderneming over 360 dagen; alle geldelijke invoer is uitgedrukt in Britse ponden. Dagen zijn relatieve gebeurtenisdata en houden geen verband met de aanmeldingskalender van een programma. Het beginsaldo van de onderneming bedraagt GBP 20,000. Een geconstrueerd programma verstrekt GBP 50,000 op dag nul en vereist GBP 20,000 aan uitgaven op dag 30. De operationele uitgaven bedragen telkens GBP 15,000 op dagen 90, 180, 270 en 360. Deze bedragen zijn aannames die zijn gekozen om contractuele mechanismen zichtbaar te maken. Het zijn geen kostenschattingen van een genoemde accelerator of aanbevelingen voor de begroting van een oprichter.
Bij aanvang van het experiment houden de oprichters 90 van de 100 bestaande aandelen en de programma-investeerder tien. Die belangen worden geacht al te bestaan; het experiment geeft geen conversieformule die ze verbindt met de aanvankelijke programmaontvangst. Een latere primaire ronde biedt GBP 150,000 tegen een pre-moneywaardering van GBP 600,000. De vroegste sluiting is dag 150 en de laatst toegestane sluiting is dag 210, inclusief. De financieringscapaciteit van investeerders is expliciet opgegeven. Het model verandert de deelname- en tijdsvoorwaarden rond die vaste ronde, terwijl prijs en omvang gelijk blijven waar de vergelijking gelijke voorwaarden vereist.
De onderneming heeft twee onderling uitsluitende commerciële kansen, uitsluitend binnen het experiment aangeduid als A en B. Beide komen beschikbaar op dag 120. Kans A moet uiterlijk op dag 150 worden aanvaard, kost GBP 35,000 op dag 180 en levert een vastgelegde ontvangst van GBP 140,000 op dag 240 op. Kans B heeft dag 210 als uiterste aanvaardingsdatum, een kostenpost van GBP 20,000 op dag 210 en een ontvangst van GBP 90,000 op dag 300. De onderneming kan één kans kiezen of afzien. Ontvangsten zijn in de hoofdgevallen deterministische aannames. Klantwanbetaling, gedeeltelijke levering en variabele operationele uitgaven vragen om afzonderlijke uitbreidingen.
De voortzettingswaarde bestaat uit een kernactivacomponent van GBP 160,000, GBP 320,000 verbonden aan toepassingsgebied A en GBP 160,000 aan toepassingsgebied B. Dit zijn geconstrueerde activawaarden aan het einde van de horizon, exclusief kasmiddelen die al in het gebeurtenissenregister staan en omzet die tijdens de horizon al is ontvangen. Zij bevatten geen claim over marktmultiples, terminale groei of verwachte programma-uitkomsten. Het verwijderen van een toepassingsgebied uit de behouden activarechten van de onderneming verwijdert alleen de daarvoor opgegeven voortzettingscomponent. Deze scheiding maakt de economische verwerking traceerbaar en vermijdt dat hetzelfde veronderstelde verlies zowel via een willekeurige waarderingskorting als via een directe kasaftrek wordt belast.
Het experiment laat tijdswaardediscontering buiten beschouwing: iedere getoonde eindvergelijking gebruikt dezelfde niet-verdisconteerde horizon. Voor een commerciële beslissing zijn een passende discontovoet, financieringsrisico en een verdedigbare eindwaardering nodig voordat vergelijkbare bedragen als transactieprijs worden gebruikt. Het onderzoeksdoel is hier vaststellen welke rechten een uitvoerbare keuze, kasgebeurtenis, eigendomsfractie of behouden actief veranderen. Met die kanalen expliciet kan een lezer de geconstrueerde parameters vervangen en dezelfde boekhoudkundige relaties opnieuw toepassen. De hoofdresultaten blijven afhankelijk van de aangegeven invoer en het vastgelegde selectiecriterium voor strategieën.
| Invoer | Bedrag of datum | Reikwijdte |
|---|---|---|
| Beginkas en ondergrens | 20,000; nul | Vóór iedere ontvangst op dag nul |
| Programmaontvangst | 50,000 op dag 0 | Veronderstelde ondernemingskas |
| Programma-uitgaven | 20,000 op dag 30 | Veronderstelde betaling |
| Operationele uitgaven | 15,000 op dagen 90, 180, 270, 360 | Elke betaling eenmaal geteld |
| Bestaande aandelen | Oprichters 90; programma-investeerder 10 | Veronderstelde aanvangsbelangen |
| Primaire ronde | 150,000; pre-money 600,000 | Vaste prijs en totaalbedrag |
| Rondetermijn | Vroegst dag 150; verval dag 210 | Vervaldag inclusief |
| Kans A | Kosten 35,000; ontvangst 140,000 | Aanvaarden uiterlijk 150; betalen 180; ontvangen 240 |
| Kans B | Kosten 20,000; ontvangst 90,000 | Aanvaarden uiterlijk 210; betalen 210; ontvangen 300 |
| Commerciële keuze | Eén project of afzien | Gebieden en data beperken handelingen |
| Voortzettingsactiva | Kern 160,000; A 320,000; B 160,000 | Exclusief kasmiddelen en gemodelleerde ontvangsten |
| Horizon en geld | 360 relatieve dagen; GBP | Gemeenschappelijke niet-verdisconteerde horizon |
Alle waarden zijn geconstrueerd in GBP; er wordt geen programmakalibratie of empirische uitkomst geclaimd.
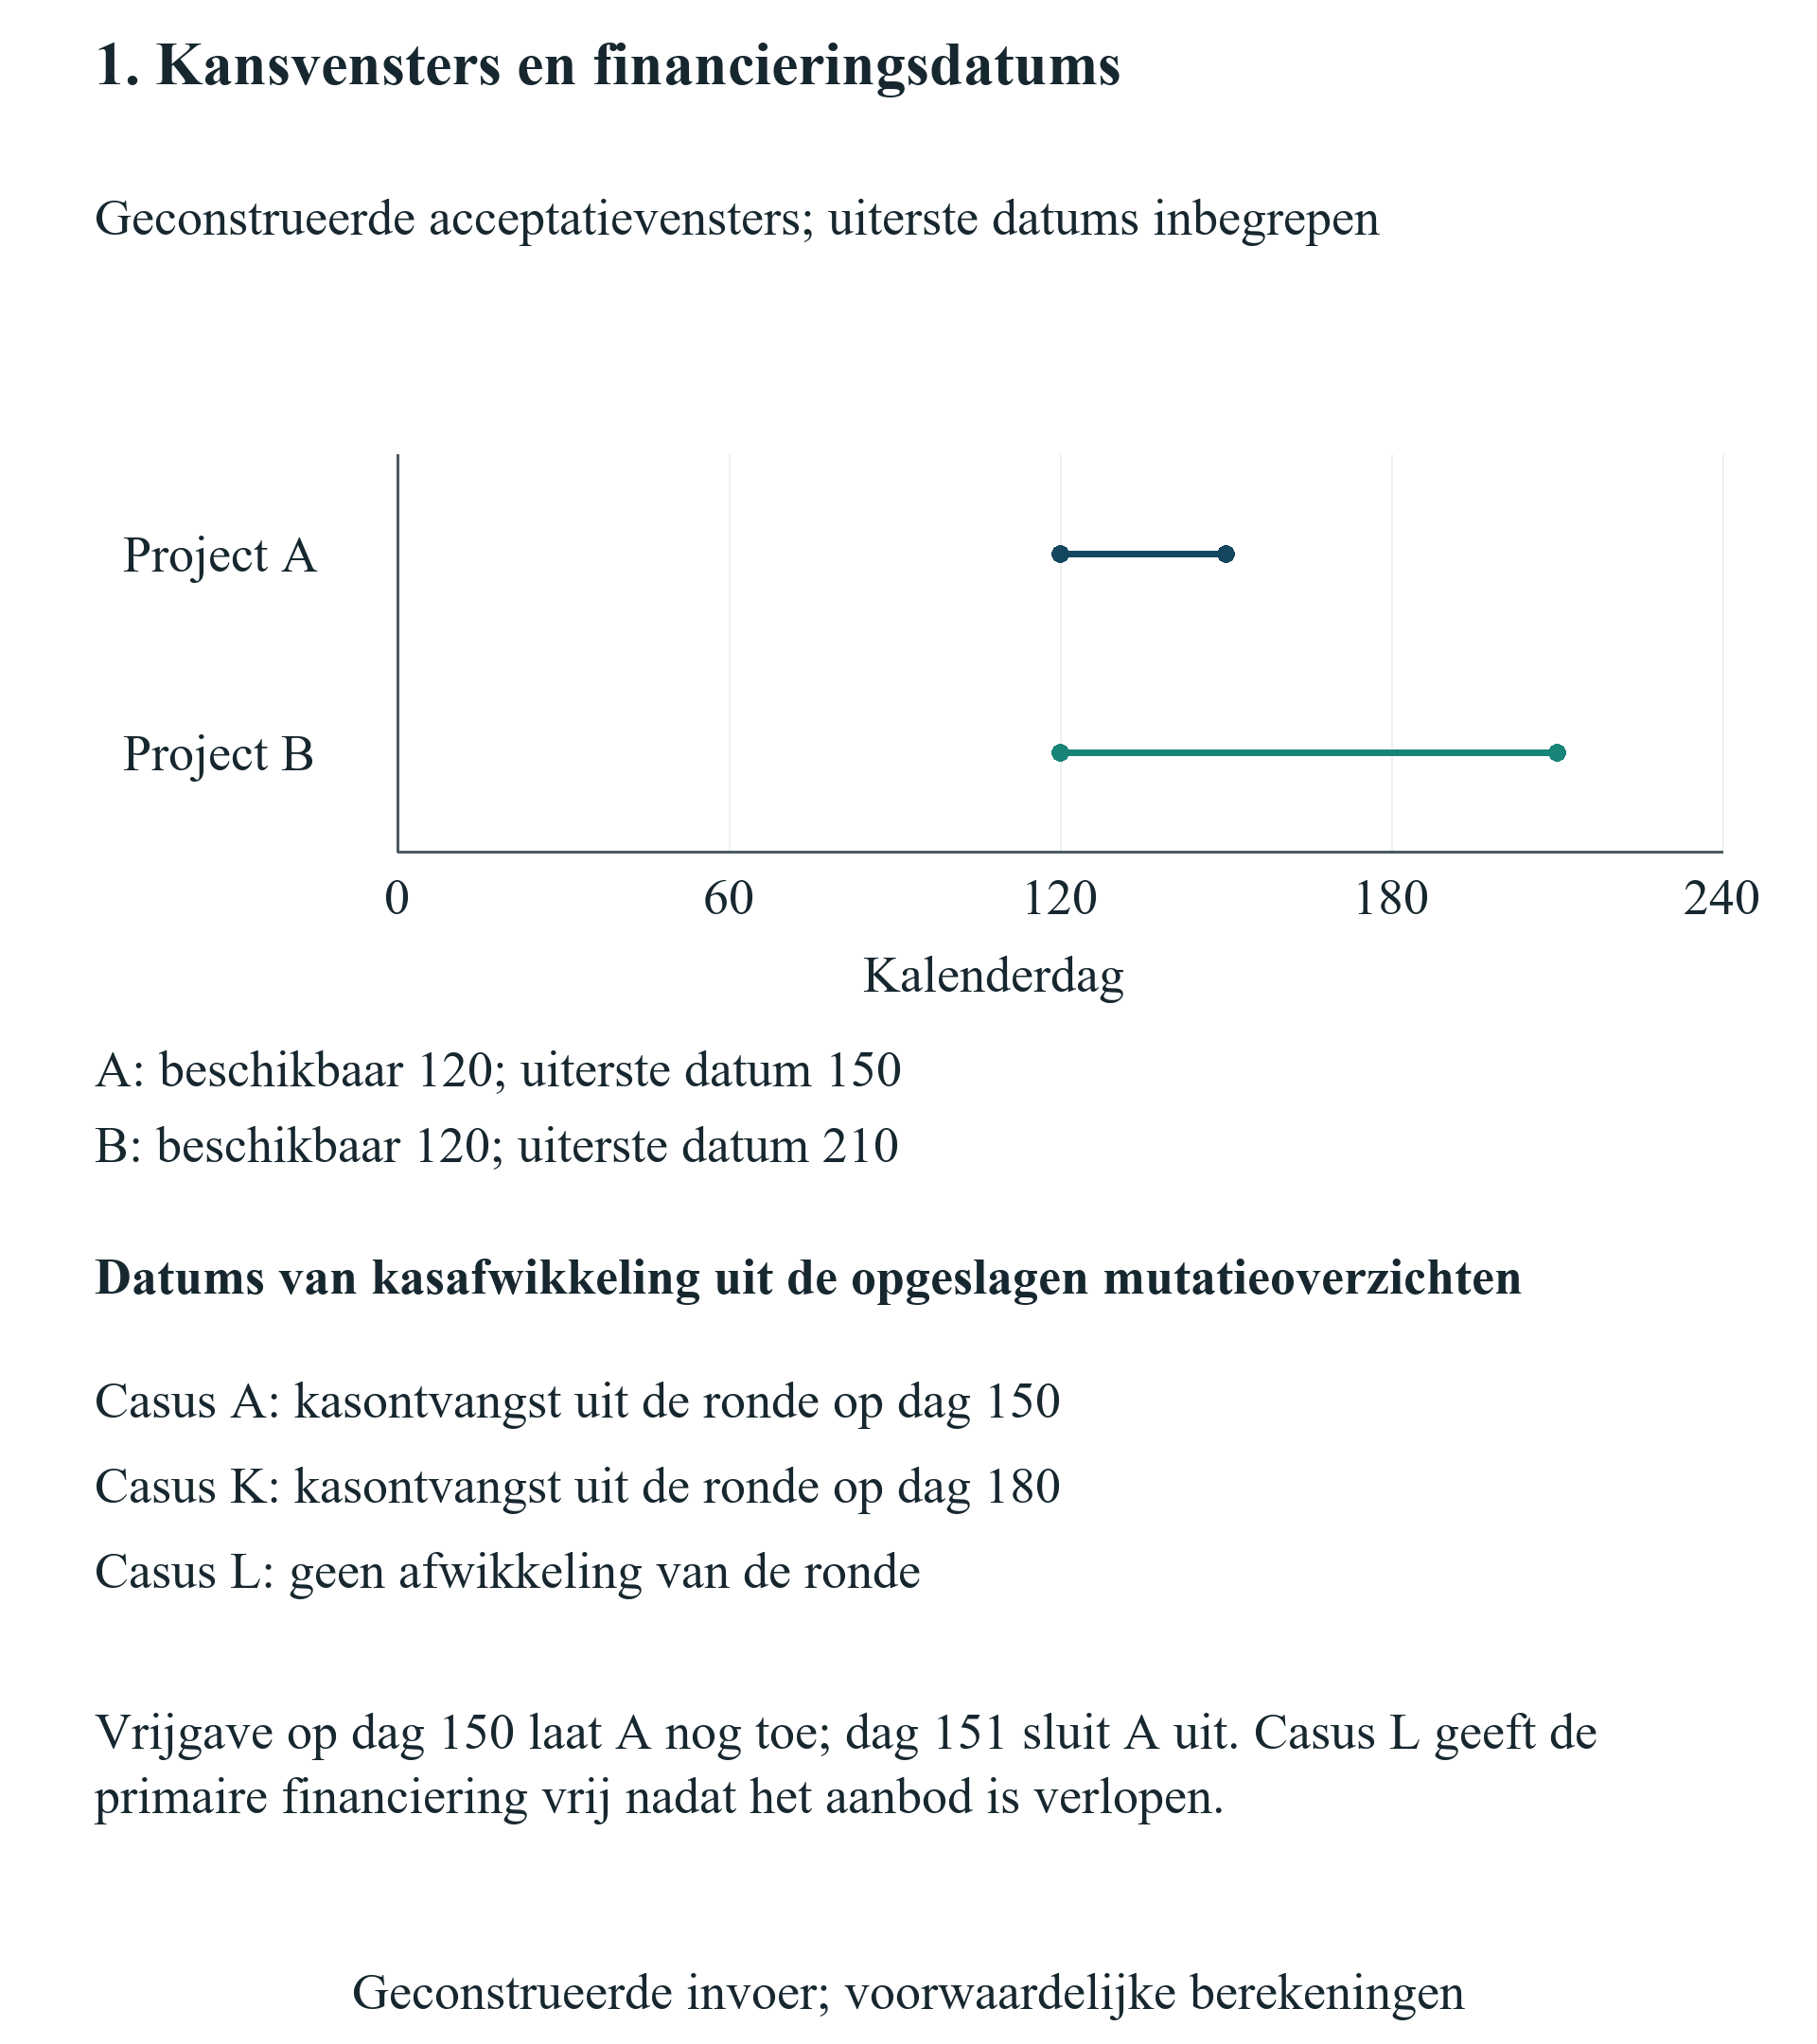
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Alle data en voorwaarden zijn hypothetisch. Vrijgave op dag 150 is tijdig voor A; vrijgave op dag 151 mist de inclusieve deadline. Het primaire aanbod vervalt op dag 210.
10 De commerciële en financiële handelingsmogelijkheden
Een strategie bestaat uit een toegestane commerciële keuze met de financieringsvoorwaarden van het bijbehorende geval. Commerciële toelaatbaarheid vereist dat de onderneming toestemming behoudt om in het betreffende toepassingsgebied te opereren en handelt binnen de beschikbaarheids- en vervaldata van de kans. Een vrijgave van exclusiviteit voor toepassingsgebied A kan de aanvaardingsdatum uitstellen. Dezelfde vrijgave laat de timing van aanvaarding voor toepassingsgebied B ongewijzigd, tenzij een afzonderlijke bepaling dat gebied beperkt. Deze voorstelling geeft iedere beperking een expliciete reikwijdte en maakt de deadlineconventie zichtbaar. Vrijgave op de laatst toegestane dag is tijdig in het geconstrueerde contract.
Juridische toelaatbaarheid en liquiditeitshaalbaarheid worden afzonderlijk getoetst. Een strategie kan voldoen aan de veronderstelde toestemmingen en toch geld missen voor een tussentijdse betaling. Beschikbare kasmiddelen kunnen evenmin een commerciële kans heropenen waarvan de uiterste aanvaardingsdatum is verstreken. Afzien is opgenomen in de hoofdverzameling van keuzes, zodat de onderneming haar resterende activa kan behouden zonder een van beide projecten uit te voeren. Een afzonderlijke controle verwijdert de mogelijkheid om af te zien én ieder toegestaan commercieel toepassingsgebied. Die combinatie geeft een lege verzameling juridisch toegestane handelingen. Zij blijft een onmogelijk geval en krijgt geen verzonnen lage waardering of willekeurige reddingsstrategie.
De financieringshandeling gebruikt een primaire uitgifte van nieuwe aandelen. In het onbeperkte geval leveren externe investeerders de volledige vaste ronde. In de deelnamegevallen kan de bestaande investeerder zijn aangegeven deel binnen hetzelfde totaal financieren of zijn recht ongebruikt laten. Een afzonderlijk geval met een matchingrecht laat die investeerder de volledige ronde financieren tegen dezelfde veronderstelde prijs en kasvoorwaarden. Dit gedrag vormt expliciete invoer. Geen recht wordt behandeld als een verplichting om te investeren; de analyse specificeert ook de beschikbare kasmiddelen van investeerders. Een geplande ronde vervalt wanneer de vastgelegde kascapaciteit of operationele-toestemmingsvoorwaarde niet wordt vervuld.
De gevallen met matching van de primaire ronde en een recht van eerste aanbieding zijn hypothetische contractuele regelingen. Zij stellen niets vast over de reikwijdte van de overeenkomst van een waargenomen accelerator. Een primaire aanspraak betreft geld dat de onderneming binnenkomt en nieuw uitgegeven aandelen. De afzonderlijke controle voor secundaire verkoop betreft overdracht van bestaande aandelen en geld dat persoonlijk aan de verkoper wordt betaald. Scheiding van die domeinen maakt een directe controle van ondernemingskas en behoud van eigendomshoeveelheden mogelijk. Een analist moet het transactiedomein vaststellen voordat een bepaling op basis van haar naam wordt uitgelegd, omdat vergelijkbare afkortingen bij verschillende operationele teksten kunnen horen.
Elke uitvoerbare strategie wordt beoordeeld met hetzelfde kasregister en dezelfde berekening van behouden activa. De hoofdselectieregel kiest de toegestane, gefinancierde strategie met de hoogste geconstrueerde eindvermogensproxy voor de oprichters. Dat criterium veronderstelt dat de oprichter de gemeten geldelijke uitkomst waardeert en geen extra voorkeur heeft voor een specifieke klant, een toepassingsgebied of een investeerder. Bij gelijke uitkomsten geldt een vaste opsommingsvolgorde waaraan geen economische betekenis wordt toegekend. Een bestuur met aanvullende strategische doelen moet die als beslisvoorwaarden vastleggen of een verzameling aanvaardbare strategieën rapporteren. Een ander doel kan een andere voorkeursactie geven terwijl de financiële boekhouding gelijk blijft.
11 Liquiditeitshaalbaarheid op iedere betaaldatum
| Onderdeel | Toegepaste conventie | Interpretatie |
|---|---|---|
| Beginsaldo | Toets vóór iedere ontvangst op dag nul | Een latere ontvangst kan een aanvangstekort niet herstellen |
| Samenvallende data | Uitgaven gaan vóór ontvangsten | Expliciete stressconventie voor afwikkeling |
| Elke ontvangst/betaling | Eenmaal in het ondernemingsregister tellen | Geen afzonderlijke kosten voor een verloren kans |
| Voortzettingsactiva | Exclusief gemodelleerde kas en ontvangsten binnen de periode | Dubbele waarde vermijden |
| Tekort | Gefinancierd oprichtersvermogen niet beschikbaar | Diagnostische berekening afzonderlijk behouden |
| Sponsorcompensatie | Externe betaling vóór aanvang; eigendom vast | Onderscheiden van oprichtersgeld of geprijsd aandelenkapitaal |
| Nieuwe aandelenuitgifte | Gestorte primaire kas gedeeld door uitgifteprijs | Secundaire overdrachten leveren geen ondernemingskas |
Geconstrueerde boekhoudregels; ondernemingsspecifieke afwikkelings-, fiscale en juridische afspraken vereisen afzonderlijk bewijs.
Het kasverloop begint vóór iedere ontvangst op dag nul. Iedere operationele kostenpost, commerciële betaling, programmaontvangst en financieringsontvangst wordt vervolgens eenmaal op de opgegeven datum verwerkt. Wanneer een datum zowel een betaling als een ontvangst bevat, verwerkt het experiment betalingen eerst. Deze conventie vereist bewust dat de onderneming een verplichting financiert voordat zij vertrouwt op geld dat later op dezelfde dag aankomt. De conventie is een expliciete stressaanname. Een werkelijke transactie kan een andere volgorde gebruiken wanneer escrowmechanismen, afwikkelingsinstructies of een ondertekende overbruggingsregeling die onderbouwen.
Haalbaarheid vereist dat ieder tussentijds kassaldo op of boven de vastgelegde ondergrens blijft; in de hoofdgevallen is die nul. Voor iedere strategie blijven het laagste saldo en het eerste tekort bewaard. Een latere financieringsontvangst kan een eerder mislukte betaling niet met terugwerkende kracht herstellen. Wanneer een saldo onder de ondergrens komt, rapporteert het model voor die strategie geen gefinancierd eindvermogen. Het kan wel een duidelijk benoemd diagnostisch eindsaldo behouden om de gebeurtenissenboekhouding te controleren. Dat diagnostische bedrag is geen gerealiseerde financieringsuitkomst en telt niet mee in de vergelijking van uitvoerbare strategieën.
Het basisregister is onafhankelijk te reconstrueren. Het beginsaldo en de programmaontvangst leveren samen GBP 70,000 vóór latere uitgaven. De programmabetaling op dag 30 verlaagt dat saldo tot GBP 50,000 en de operationele betaling op dag 90 tot GBP 35,000. Latere financiering en commerciële keuzes bepalen de daaropvolgende saldi. De tabel met gedateerde gebeurtenissen moet daarom naast de eindvergelijking worden gelezen. Een onderneming met een positief saldo aan het einde van de horizon kan toch voor deze financieringstoets zakken wanneer de commerciële betaling plaatsvindt voordat het benodigde geld beschikbaar is.
Voor de compensatieanalyse wordt een sponsorbijdrage aan de onderneming vóór de eerste saldotoets aan de beginkas toegevoegd. Zij telt eenmaal mee en verandert de vastgelegde eigendomsfracties, rondeomvang, waardering en latere betalingen niet. Een bijdrage na een tekort zou een andere vraag beantwoorden en kan niet aan deze conventie voldoen. Door de oprichter gefinancierde reddingsmiddelen zouden ook een afzonderlijke persoonlijke kasuitgave of een gedocumenteerd effect vereisen. Het huidige compensatiemechanisme is een externe ondernemingsbetaling zonder nieuwe eigendomsaanspraak; de uitleg ervan is bewust beperkter dan een algemene financieringsaanbeveling.
Deze methode met een gebeurtenissenregister maakt de bron van een liquiditeitsbehoefte zichtbaar. De analist kan de bindende datum, betaling en het bedrag vaststellen en vervolgens een specifieke contractwijziging toetsen. Eerdere vrijgave kan een klantkans behouden; eerdere afwikkeling van de ronde kan de kosten ervan financieren; een sponsorbetaling bij aanvang kan het laagste kassaldo aanvullen. Die wijzigingen hebben verschillende operationele vereisten. Het model prijst geen wanbetalingsboete, insolventieprocedure of noodlening na een tekort. Zulke gevolgen vereisen geverifieerde rechtsgebiedspecifieke feiten en afzonderlijke contractuele invoer voordat zij in de financiële vergelijking worden opgenomen.
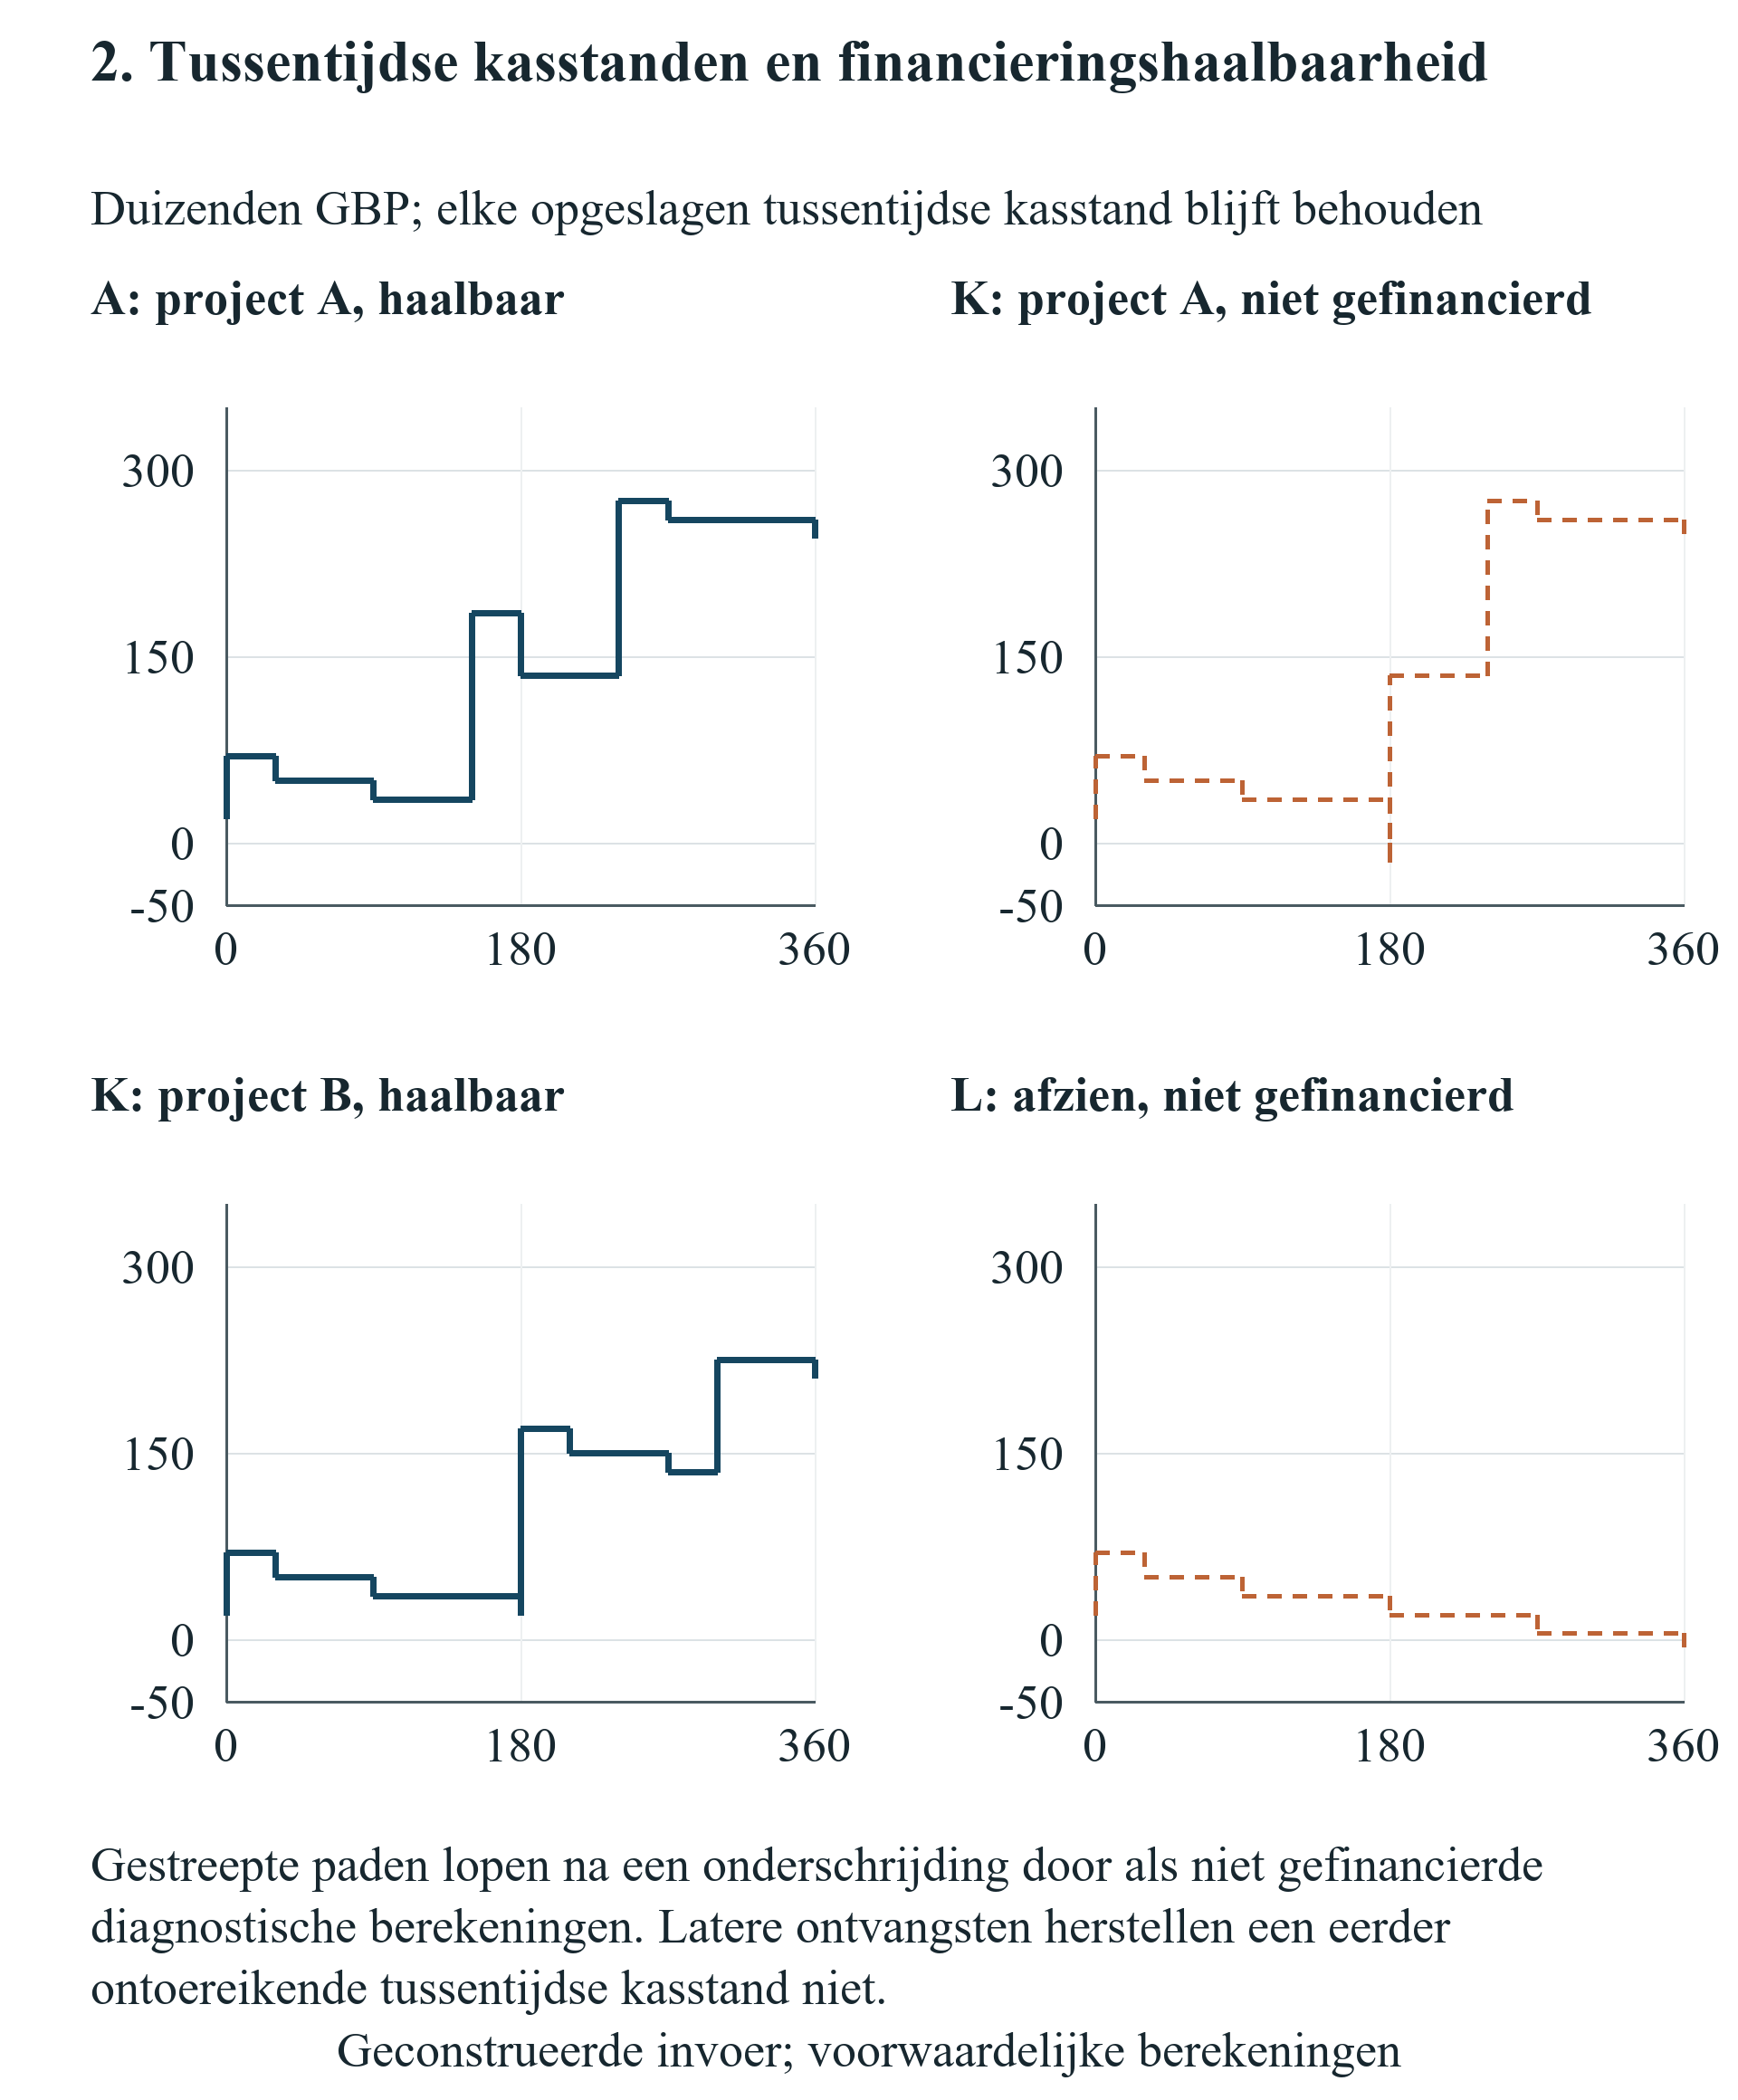
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde GBP-saldi. Ieder tussentijds betaalsaldo telt, met uitgaven vóór ontvangsten op dezelfde dag. Het vertraagde A-pad heeft vóór de rondeontvangst een tekort van GBP 15,000. Paden met een tekort zijn diagnostisch en hebben geen behaald eindvermogen.
12 Commerciële exclusiviteit en aflopende kansen
De vergelijking van commerciële termijnen verandert de dag waarop toepassingsgebied A voor de onderneming beschikbaar wordt en bewaart tegelijk de uiterste aanvaardingsdatum van de kans. Vrijgave op dag 150 voldoet aan de inclusieve deadline van het experiment. Vrijgave op dag 151 verwijdert kans A uit de toegestane keuzes. Het verschil van één dag geeft een economische sprong doordat de kans zelf vervalt. Dit is een vastgelegde contractuele grens in het geconstrueerde voorbeeld. Zij schat niet de gebruikelijke duur van een acceleratorbeperking of de kans dat een werkelijke klant zijn deadline zou verlengen.
Voordat de beperking bindend wordt, kiest de referentiestrategie kans A onder de opgegeven kas- en activaaannames. De onderneming eindigt met GBP 245,000 aan kasmiddelen en behoudt GBP 640,000 aan voortzettingsactiva. Toepassing van de oprichtersfractie van tweeënzeventig procent geeft een geconstrueerde eindwaardeproxy van GBP 637,200. Zodra de termijn A uitsluit, is B het gefinancierde alternatief. Het eindsaldo bedraagt GBP 210,000 bij dezelfde behouden activa en de oprichtersproxy bedraagt GBP 612,000. Het voorwaardelijke verschil is GBP 25,200. Dit is een verschil tussen volledige uitvoerbare pakketten met een gemeenschappelijke horizon en eigendomsbasis.
Het onderliggende verschil in ondernemingskas bedraagt GBP 35,000: de vastgelegde ontvangst van kans A minus haar commerciële kosten is GBP 105,000 en die van B is GBP 70,000. Vermenigvuldiging van dat verschil met de ongewijzigde oprichtersfractie geeft GBP 25,200. Het register bevat geen afzonderlijke exclusiviteitskosten. De bruto-ontvangst van de verloren kans aftrekken, de nettobijdrage nogmaals aftrekken en een aanvullende rechtenkorting toepassen zou verschillende grootheden door elkaar halen. De eigen kosten, ontvangsten en uitvoerbare vervanging van de kans leveren het kanaal al dat in de vergelijking wordt gebruikt.
De duur is van belang door haar verhouding tot de beschikbare alternatieven. Binnen de opgegeven data leiden verschillende vrijgaven vóór of op dag 150 tot dezelfde gekozen kans en geldelijke uitkomst. Latere vrijgave verwijdert A, terwijl het afzonderlijke toepassingsgebied van B beschikbaar blijft. Verdere vertraging in toepassingsgebied A veroorzaakt daarom geen aanvullend commercieel verlies in deze specifieke verzameling van twee kansen. Een onderneming met opeenvolgende klantdeadlines kan meerdere sprongen vertonen, terwijl een continu verkoopproces een andere voorstelling van kansen nodig heeft. De vorm van de uitkomst hoort bij de onderbouwde commerciële kalender en niet bij veronderstelde dagelijkse kosten van het woord exclusief.
Een onderhandeling kan zich richten op de grens van het toepassingsgebied, de aanvaardingsdeadline of een gedocumenteerd vrijgavemechanisme. Zo zou een hypothetische uitzondering voor de aangewezen A-transactie volgens dit model de juridische toelaatbaarheid herstellen, mits ook de financiering en tussentijdse kassaldi voldoen. Een datumwijziging geeft in een werkelijk contract op zichzelf geen toestemming van de klant. De onderneming heeft de daadwerkelijke vrijgave, eventuele vereiste goedkeuring van derden en bevestiging nodig dat het klantaanbod nog openstaat. Het kader maakt die afhankelijkheden expliciet voordat het bestuur een geldwaarde aan de voorgestelde wijziging verbindt.
Het verschil hangt af van het externe alternatief van de onderneming. Een bedrijf zonder onderbouwde A-kans mag de GBP 25,200 uit het voorbeeld niet als eigen verlies presenteren. Een bedrijf met een waardevoller alternatief kan dat alternatief al verkiezen voordat een beperking van toepassing is. De relevante berekening vergelijkt de beste uitvoerbare en onderbouwde strategie onder ieder volledig voorwaardenpakket, met een consistent doel en dezelfde beschikbare informatie. De geconstrueerde uitkomst toont het belang van een aflopende kans; de omvang komt volledig voort uit de aangegeven experimentele invoer.
| Pakket | Gekozen strategie | Oprichtersproxy, GBP | Minimumkas, GBP |
|---|---|---|---|
| A: Onbeperkte referentie | A | 637,200 | 20,000 |
| B: Vrijgave op uiterste datum A | A | 637,200 | 20,000 |
| C: Vrijgave na uiterste datum A | B | 612,000 | 20,000 |
| D: Licentie op gebied A; geen voorbehouden gebruik | B | 381,600 | 20,000 |
| E: Timing en licentie op gebied A samen | B | 381,600 | 20,000 |
| F: Overdracht van beide gebieden; geen teruglicentie | Afzien | 216,000 | 20,000 |
Alle waarden zijn geconstrueerd in GBP; er wordt geen programmakalibratie of empirische uitkomst geclaimd. Een niet-gefinancierd pakket heeft geen behaalde eindwaardeproxy. Minimumkas betreft de gekozen strategie.
13 IE-toestemmingen en overlappende beperkingen
Een IE-voorwaarde komt het geconstrueerde model binnen via twee afzonderlijke toestemmingen. De eerste betreft de uitvoering van een commercieel project tijdens de horizon. De tweede betreft het behoud van de bijbehorende activawaarde aan het einde ervan. In het geval van de exclusieve licentie voor toepassingsgebied A verwijdert de veronderstelde licentie de exploitatiemogelijkheid van de onderneming in gebied A gedurende de volledige gewaardeerde periode en geeft zij geen voorbehouden gebruik of terugval van rechten. De onderneming verliest daardoor toegang tot kans A en sluit het voortzettingsactief voor gebied A uit. Gebied B en het kernactief blijven beschikbaar. Dit zijn uitdrukkelijke experimentele aannames over een hypothetische licentie, zonder conclusie over de eisen van een genoemd programma.
Het overdrachtsgeval verwijdert de operationele toestemmingen en voortzettingswaarden van beide commerciële toepassingsgebieden, terwijl het kernactief bij de onderneming blijft. Er wordt geen teruglicentie gegeven. De vaste financieringsronde blijft onder de invoeraannames van dit geval expliciet beschikbaar. Die financieringsbeschikbaarheid is een sterke voorwaardelijke keuze: een investeerder in een werkelijke transactie zou zijn aanbod na een IE-overdracht kunnen aanpassen. De huidige vergelijking houdt de ronde gelijk om het rechtenkanaal zichtbaar te maken. Een ondernemingsspecifieke beoordeling moet een gedocumenteerde financieringstoestemmingsvoorwaarde of een ander onderbouwd aanbod toevoegen wanneer de overdracht de bereidheid tot financieren verandert.
Het geldelijke effect van uitsluiting van een toepassingsgebied hangt af van de resterende alternatieven. Een onderneming die een ander winstgevend project kan uitvoeren, kan daarvoor kiezen. Een onderneming zonder resterende commerciële toestemming kan afzien wanneer het contract en het beslisprobleem die mogelijkheid toelaten. De daaruit volgende waarden moeten daarom worden berekend op basis van de gewijzigde handelingsmogelijkheden en behouden activa. Een generiek percentage voor IE-beperkingen aftrekken zou beide mechanismen verhullen. Het kan hetzelfde gebiedsverlies ook dubbel tellen wanneer de waardering dat gebied al uitsluit en de analist bovendien een veronderstelde contractuele boete aftrekt.
Overlappende bepalingen vragen om een gezamenlijke vergelijking. Een commerciële termijnbeperking kan kans A verwijderen door aanvaarding tot na de deadline uit te stellen. Een voldoende brede licentie op gebied A kan dezelfde kans zelfstandig verwijderen. Beide voorwaarden opleggen kan kans A niet tweemaal verwijderen. Het gezamenlijke geval sluit ook de voortzettingscomponent van gebied A uit wanneer de licentie die vastgelegde reikwijdte heeft. De juiste vergelijking beoordeelt vier volledige pakketten: onbeperkt, alleen timing, alleen licentie en gezamenlijk. Het verschil-in-verschillen identificeert de overlap binnen het geconstrueerde beslisprobleem. Het geeft geen causale schatting uit waargenomen ondernemingen of optelschema van juridische schadevergoedingen.
Een niet-exclusieve licentie krijgt een afzonderlijke controle. Die controle behoudt expliciet de operationele toestemmingen, behouden activa, kasbedragen en financieringsvoorwaarden van de onderneming en introduceert geen concurrerend verkoopeffect. De economische uitkomst is daardoor per definitie invariant. Dit legt de grens vast van de gemodelleerde kanalen. Een werkelijke niet-exclusieve licentie kan prijzen, concurrentie, technische geheimhouding of klantgedrag beïnvloeden; die gevolgen vereisen aanvullend bewijs en parameters. De huidige controle onderbouwt geen algemene uitspraak dat niet-exclusieve licenties kosteloos zijn. Zij documenteert dat het woord licentie op zichzelf geen geldelijke aftrek in dit kader veroorzaakt.
Het toestemmingenoverzicht moet elke voorgestelde IE-waardering begeleiden. Het moet de eigenaar vóór en na de overeenkomst, toegestane gebruikers, product- of gebiedsgrenzen, territorium, duur, sublicenties, verbeteringen, voorbehouden rechten en terugval vastleggen. De onderneming moet ook onderscheid maken tussen aanmeldingsmateriaal, bestaande technologie en tijdens een programma geproduceerd werk. Een ondertekend document kan die categorieën verschillend toedelen. Juridische beoordeling bepaalt de betekenis en afdwingbaarheid van de overeenkomst binnen haar rechtsgebied. Financiële analyse gebruikt vervolgens de onderbouwde toestemmingswijzigingen, waarbij onopgeloste voorwaarden als afzonderlijke scenario’s behouden blijven en hun aannames aan de besluitvormer worden bekendgemaakt.
14 Eigendom bij gelijke financieringsvoorwaarden
De vergelijking van primaire financiering begint met dezelfde 100 bestaande aandelen en een pre-moneywaardering van GBP 600,000. De vastgelegde prijs bedraagt daarom GBP 6,000 per nieuw aandeel. Het ophalen van GBP 150,000 tegen die prijs geeft 25 nieuwe aandelen en dus 125 aandelen na de ronde. De oprichters behouden hun oorspronkelijke 90 aandelen. Hun resulterende fractie is 90 gedeeld door 125, of 72 procent. Deze berekening houdt de prijs, omvang, aandeelrechten en bestaande belangen van de ronde gelijk. Een verandering in een van die voorwaarden hoort in een afzonderlijk gespecificeerde vergelijking.
Volledige uitoefening van de pro-rata-aanspraak van tien procent van de bestaande investeerder levert binnen de vaste ronde GBP 15,000 op. Die betaling koopt 2.5 nieuwe aandelen. Externe investeerders leveren GBP 135,000 en ontvangen 22.5 nieuwe aandelen. De bestaande investeerder houdt vervolgens 12.5 aandelen, externe investeerders 22.5 en de oprichters 90. De uiteindelijke percentages zijn respectievelijk tien, achttien en tweeënzeventig. Wanneer de aanspraak ongebruikt blijft, leveren externe investeerders de volledige GBP 150,000. De bestaande investeerder behoudt tien aandelen, na de ronde acht procent, terwijl de oprichters nog steeds tweeënzeventig procent houden.
Het hypothetische geval van volledige primaire matching verandert de identiteit van de inschrijver. De bestaande investeerder verstrekt GBP 150,000 tegen dezelfde prijs van GBP 6,000 en ontvangt alle 25 nieuwe aandelen. Zijn uiteindelijke belang is 35 aandelen, of achtentwintig procent, terwijl de oprichters opnieuw tweeënzeventig procent houden. De ondernemingsontvangst en totale aandelenuitgifte zijn gelijk aan die van het externe-financieringsgeval. Binnen deze opgegeven voorwaarden verandert een andere inschrijver op zichzelf de oprichtersverwatering niet. Een onderhandelde verandering in prijs, governance, voorkeursrechten of totaalbedrag vereist een bredere analyse van de effecten en contracten.
Beschikbare kasmiddelen en feitelijk gedrag blijven noodzakelijke voorwaarden. Het model registreert een aanspraak afzonderlijk van de betaling van de investeerder en creëert uitsluitend nieuwe aandelen voor betaald ondernemingskapitaal onder de toegewezen ronde. Een recht waarvan afstand wordt gedaan levert geen inschrijvingsbetaling op. Een toegezegde ronde waarvoor de opgegeven investeerderscapaciteit onvoldoende is, geeft geen voltooide financieringsgebeurtenis. Deze verschillen zijn relevant voor de planning van een oprichter, omdat een gereserveerde toewijzing, een interesseverklaring en een gefinancierde inschrijving zich in verschillende stadia kunnen bevinden. De geconstrueerde boekhouding waardeert een belofte niet als kasgeld en behandelt optionele deelname niet als een automatische toekomstige kapitaaltoezegging.
De controle voor secundaire verkoop draagt tien procentpunten van de onderneming na de ronde over van de oprichters voor GBP 80,000 die persoonlijk aan hen wordt betaald. De onderneming ontvangt in die controle geen nieuw geld en geeft geen aandelen uit. Matching van de secundaire verkoop tegen dezelfde prijs verandert de koper, terwijl de overgedragen fractie en persoonlijke kasontvangst van de verkoper gelijk blijven. Deze beperkte boekhoudkundige uitkomst zegt niets over toestemmingsrechten, belastingen, overdrachtsbeperkingen of verschillen in toekomstig gedrag van de koper. Daarvoor is afzonderlijk bewijs nodig. De controle laat zien waarom een secundair recht niet zonder meer in het kasregister van primaire kapitaalverwerving kan worden opgenomen.
Elke eigendomsreconciliatie moet de aanvankelijke aandelen, betaalde ondernemingskas, uitgegeven aandelen tegen de aangegeven prijs, uiteindelijke aandelen en uiteindelijke fractie tonen. De betaal- en uitgiftekolommen sluiten de deelname van de investeerder aan op de ontvangst van de onderneming. Eigendomshoeveelheden bij een operationele strategie met een kastekort blijven voorwaardelijk geplande hoeveelheden; er wordt niet gesteld dat de onderneming die strategie succesvol heeft voltooid. De eindvermogensproxy voor de oprichters gebruikt alleen een eigendomsfractie voor een gefinancierde strategie. Zo kan de lezer controleren of een schijnbare rechtenkost voortkomt uit verwatering, verloren ondernemingskas, vertraagde financiering of een afzonderlijke verandering in operationele activa.
| Pakket en houder | Aandelen vóór + uitgifte = na | Betaalde ondernemingskas, GBP | Uiteindelijk belang |
|---|---|---|---|
| A; Oprichters | 90 + 0 = 90 | 0 | 72% |
| A; Bestaande investeerder | 10 + 0 = 10 | 0 | 8% |
| A; Externe investeerder | 0 + 25 = 25 | 150,000 | 20% |
| G; Oprichters | 90 + 0 = 90 | 0 | 72% |
| G; Bestaande investeerder | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Externe investeerder | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Oprichters | 90 + 0 = 90 | 0 | 72% |
| H; Bestaande investeerder | 10 + 0 = 10 | 0 | 8% |
| H; Externe investeerder | 0 + 25 = 25 | 150,000 | 20% |
| I; Oprichters | 90 + 0 = 90 | 0 | 72% |
| I; Bestaande investeerder | 10 + 25 = 35 | 150,000 | 28% |
| I; Externe investeerder | 0 + 0 = 0 | 0 | 0% |
Geconstrueerde ronde met gewone aandelen. Prijs GBP 6,000 per nieuw aandeel. Elk pakket levert de onderneming GBP 150,000; het totale aantal aandelen na de ronde is 125.
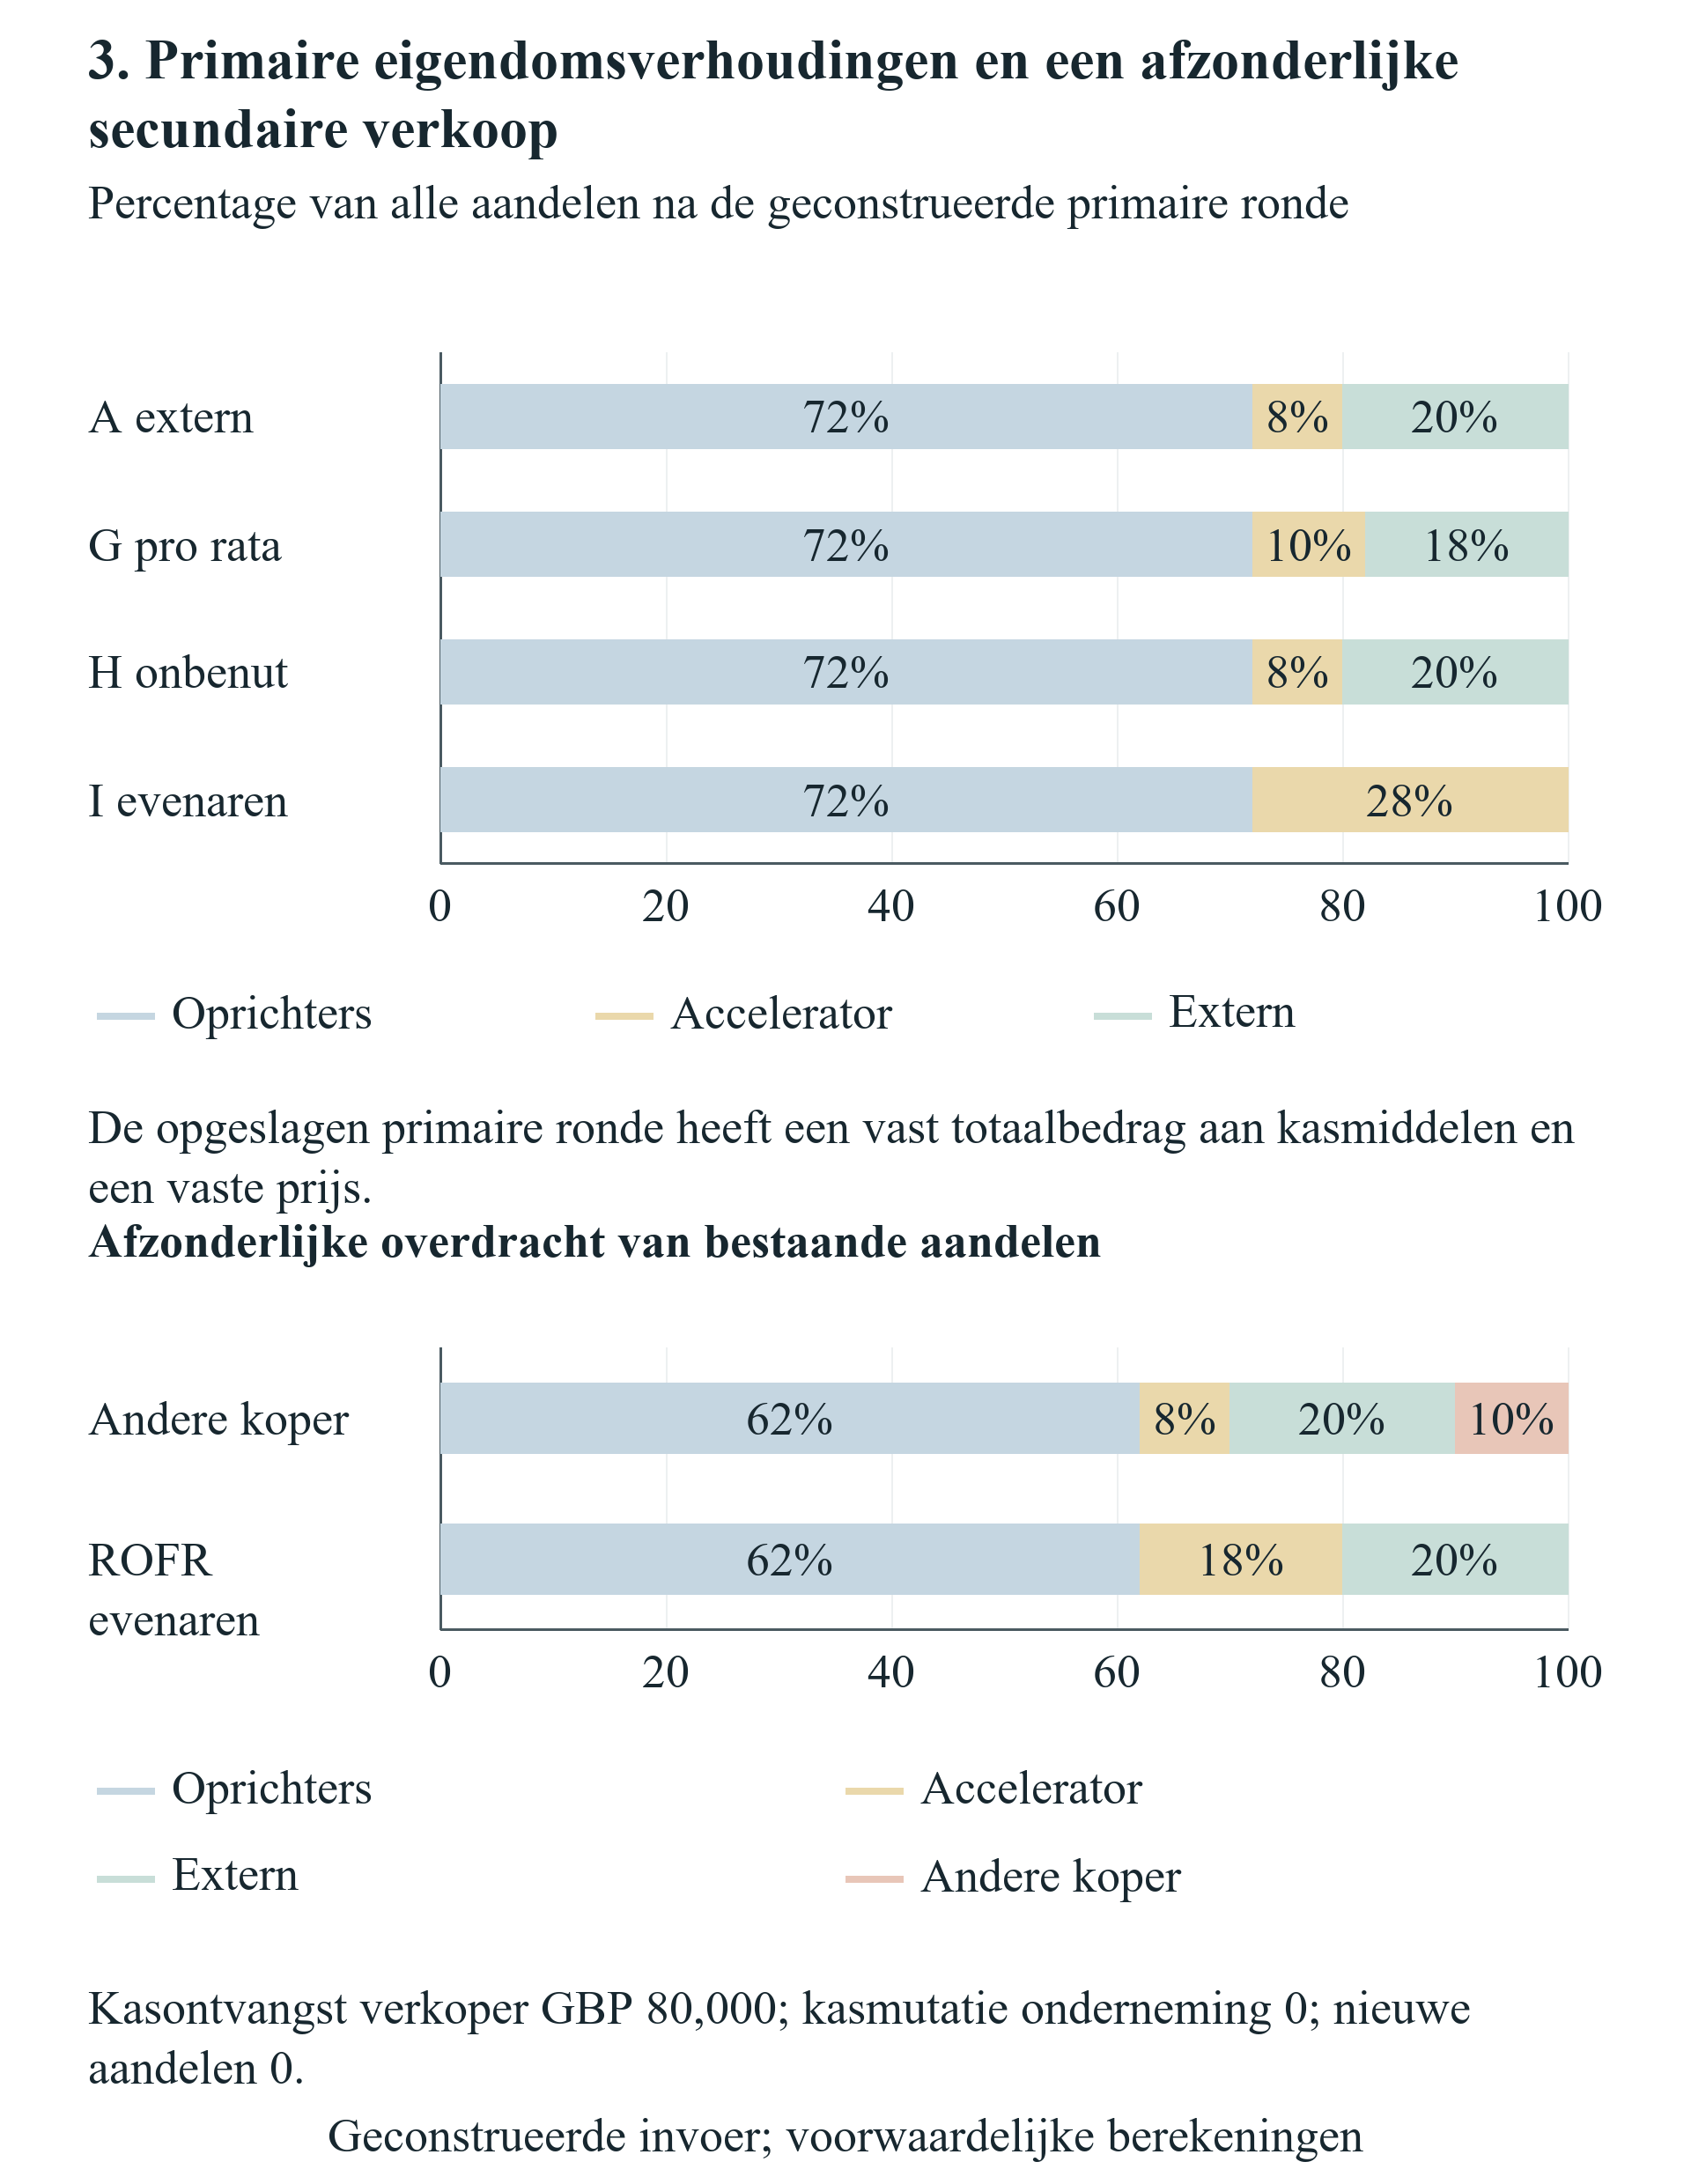
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
De primaire ronde geeft 25 aandelen uit tegen GBP 6,000 en behoudt in de gematchte gevallen een oprichtersbelang van tweeënzeventig procent. De secundaire controle draagt bestaande aandelen over en betaalt de verkoper; zij levert geen ondernemingskas.
15 Financieringsvertraging en het vervallen van een aanbod
Financieringstiming werkt via een andere kalender. De vastgelegde primaire ronde kan op zijn vroegst op dag 150 worden afgewikkeld en vervalt na dag 210. Een procesvertraging stelt de kasgebeurtenis van de ronde uit zonder de commerciële aanvaardingsdata of investeerdersprijs te veranderen. Wanneer de onderneming zich al aan kans A heeft verbonden, wordt de betaalvolgorde op dag 180 bindend. Het register heeft GBP 35,000 na dag 90. Op dag 180 zijn GBP 15,000 operationele uitgaven en GBP 35,000 commerciële kosten verschuldigd vóór enige financieringsontvangst op dezelfde dag. Het minimum op dat moment is negatief GBP 15,000.
Verplaatsing van de rondeafwikkeling naar dag 179 vermijdt dat specifieke dal, omdat GBP 150,000 beschikbaar is vóór de verplichtingen van dag 180. Afwikkeling op dag 180 komt onder de aangegeven conventie van uitgaven eerst te laat om het eerdere tussensaldo te financieren. Het uiteindelijke saldo op dezelfde dag is na ontvangst positief, maar de vastgelegde strategie heeft de financieringstoets al niet doorstaan. Dit onderscheid is relevant voor een contractueel recht dat tijd kost zonder een inschrijvingsprijs te veranderen. De onderneming moet haar werkelijke afwikkelingsmechanismen en betaalprioriteiten vaststellen voordat een vergelijking per kalenderdag als bewijs van beschikbare liquiditeit wordt gebruikt.
De onderneming kan haar commerciële strategie ook aanpassen wanneer de timinginformatie vóór het aangaan van de verplichting beschikbaar is. Kans B kent geen commerciële betaling op dag 180 en blijft met de vastgelegde rondeafwikkeling op die dag financierbaar. Keuze voor B vermijdt daardoor het A-specifieke kastekort en geeft tegelijk de hogere veronderstelde nettobijdrage van A op. De vergelijking van optimale gefinancierde strategieën kan die overstap rapporteren. Een compensatieberekening voor vooraf vastgelegd A beantwoordt een beperktere vraag en behoudt A als verplichte strategie. Beide rapporteren maakt zichtbaar of genoemde rechtenkosten een kasinbrengvereiste, een uitvoerbare aanpassing of een onomkeerbare eerdere verplichting weerspiegelen.
Het hypothetische geval met eerste aanbieding legt uitnodigings-, antwoord- en externe aanbiedingsdata vast vóór de geplande afwikkeling. De opgegeven afwijzing laat dezelfde externe kasontvangst op dag 150 toe. Onder die precieze procesdata en vaste voorwaarden heeft de aanduiding eerste aanbieding geen afzonderlijk geldelijk effect. Het hypothetische geval met vertraging door een matchingrecht legt daarentegen een latere externe afwikkeling vast. Die latere datum veroorzaakt samen met het kasregister het financieringsgevolg. Geen van beide experimenten stelt een universeel effect van een eerste-aanbiedings- of voorkeursrecht vast; het operationele domein, de kennisgevingsmechanismen, de reactie van de investeerder en het uiteindelijke aanbod bepalen de ondernemingsspecifieke berekening.
Vrijgave van fondsenwerving op dag 211 mist de vastgelegde vervaldatum van het aanbod. Het model registreert dan geen voltooide ronde, geen ondernemingsontvangst uit financiering en geen nieuwe aandelen uit die ronde. Met de opgegeven aanvangsliquiditeit en uitgavenkalender blijft in dit geval geen commerciële hoofdstrategie over die gedurende de volledige horizon is gefinancierd. De vergelijking van eindvermogen voor de oprichters blijft niet beschikbaar. Een diagnostisch bedrag van activa plus kasmiddelen kan niet als behaalde uitkomst worden gerapporteerd en een verlopen aanbod kan niet worden behandeld als geld dat slechts een dag later aankwam. Een vervangende investeerder of noodlening zou een nieuw onderbouwd financieringsscenario zijn.
De praktische beoordeling moet iedere procesbepaling koppelen aan een laatst bruikbare kasdatum. De onderneming kan een bepaalde reactietermijn, automatische afloop van een onderhandelingsperiode, een transactiespecifieke ontheffing of bewijs van toegezegde overbruggingsfinanciering vragen. Elk voorstel heeft zijn werkelijke documenten en economie nodig. Een rentedragende overbrugging voegt kosten en terugbetalingsverplichtingen toe; nieuw aandelenkapitaal verandert de eigendom; een sponsorbetaling heeft een andere verdeling van lasten en baten. Het kader houdt die alternatieven gescheiden, zodat het bestuur kan zien welke contractwijziging of gefinancierd effect een voorgestelde herstelroute ondersteunt.
| Pakket | Gekozen strategie | Oprichtersproxy, GBP | Minimumkas, GBP |
|---|---|---|---|
| G: Volledige vrijwillige pro-rata-uitoefening | A | 637,200 | 20,000 |
| H: Ongebruikt deelnamerecht | A | 637,200 | 20,000 |
| I: Primaire matching tegen dezelfde voorwaarden | A | 637,200 | 20,000 |
| J: Eerste aanbieding afgewezen; tijdige kas | A | 637,200 | 20,000 |
| K: Matchingproces; kas op dag 180 | B | 612,000 | 20,000 |
| L: Vrijgave van fondsenwerving na verval van aanbod | Geen gefinancierde strategie | Niet beschikbaar | Niet beschikbaar |
Alle waarden zijn geconstrueerd in GBP; er wordt geen programmakalibratie of empirische uitkomst geclaimd. Een niet-gefinancierd pakket heeft geen behaalde eindwaardeproxy. Minimumkas betreft de gekozen strategie.
16 Compensatiedrempels en aanvangsliquiditeit
Een compensatievraag vereist een bepaalde ontvanger, datum en financiële lastendeling. Hier betaalt een externe sponsor een niet-negatief bedrag aan de onderneming voordat het beginsaldo wordt getoetst. De betaling leidt niet tot uitgifte van een effect, laat de oprichtersfractie gelijk en verandert geen latere kosten, ontvangst, toestemming of financieringsvoorwaarde. Het experiment vraagt naar de kleinste dergelijke betaling die een toegestane strategie financierbaar maakt en een aangegeven referentieniveau voor oprichtersvermogen bereikt. Die voorwaarden beperken bewust de uitleg. Zij beschrijven geen nieuwe aandeleninvestering, persoonlijke kasbijdrage van een oprichter of compensatie nadat een verplichting al niet is nagekomen.
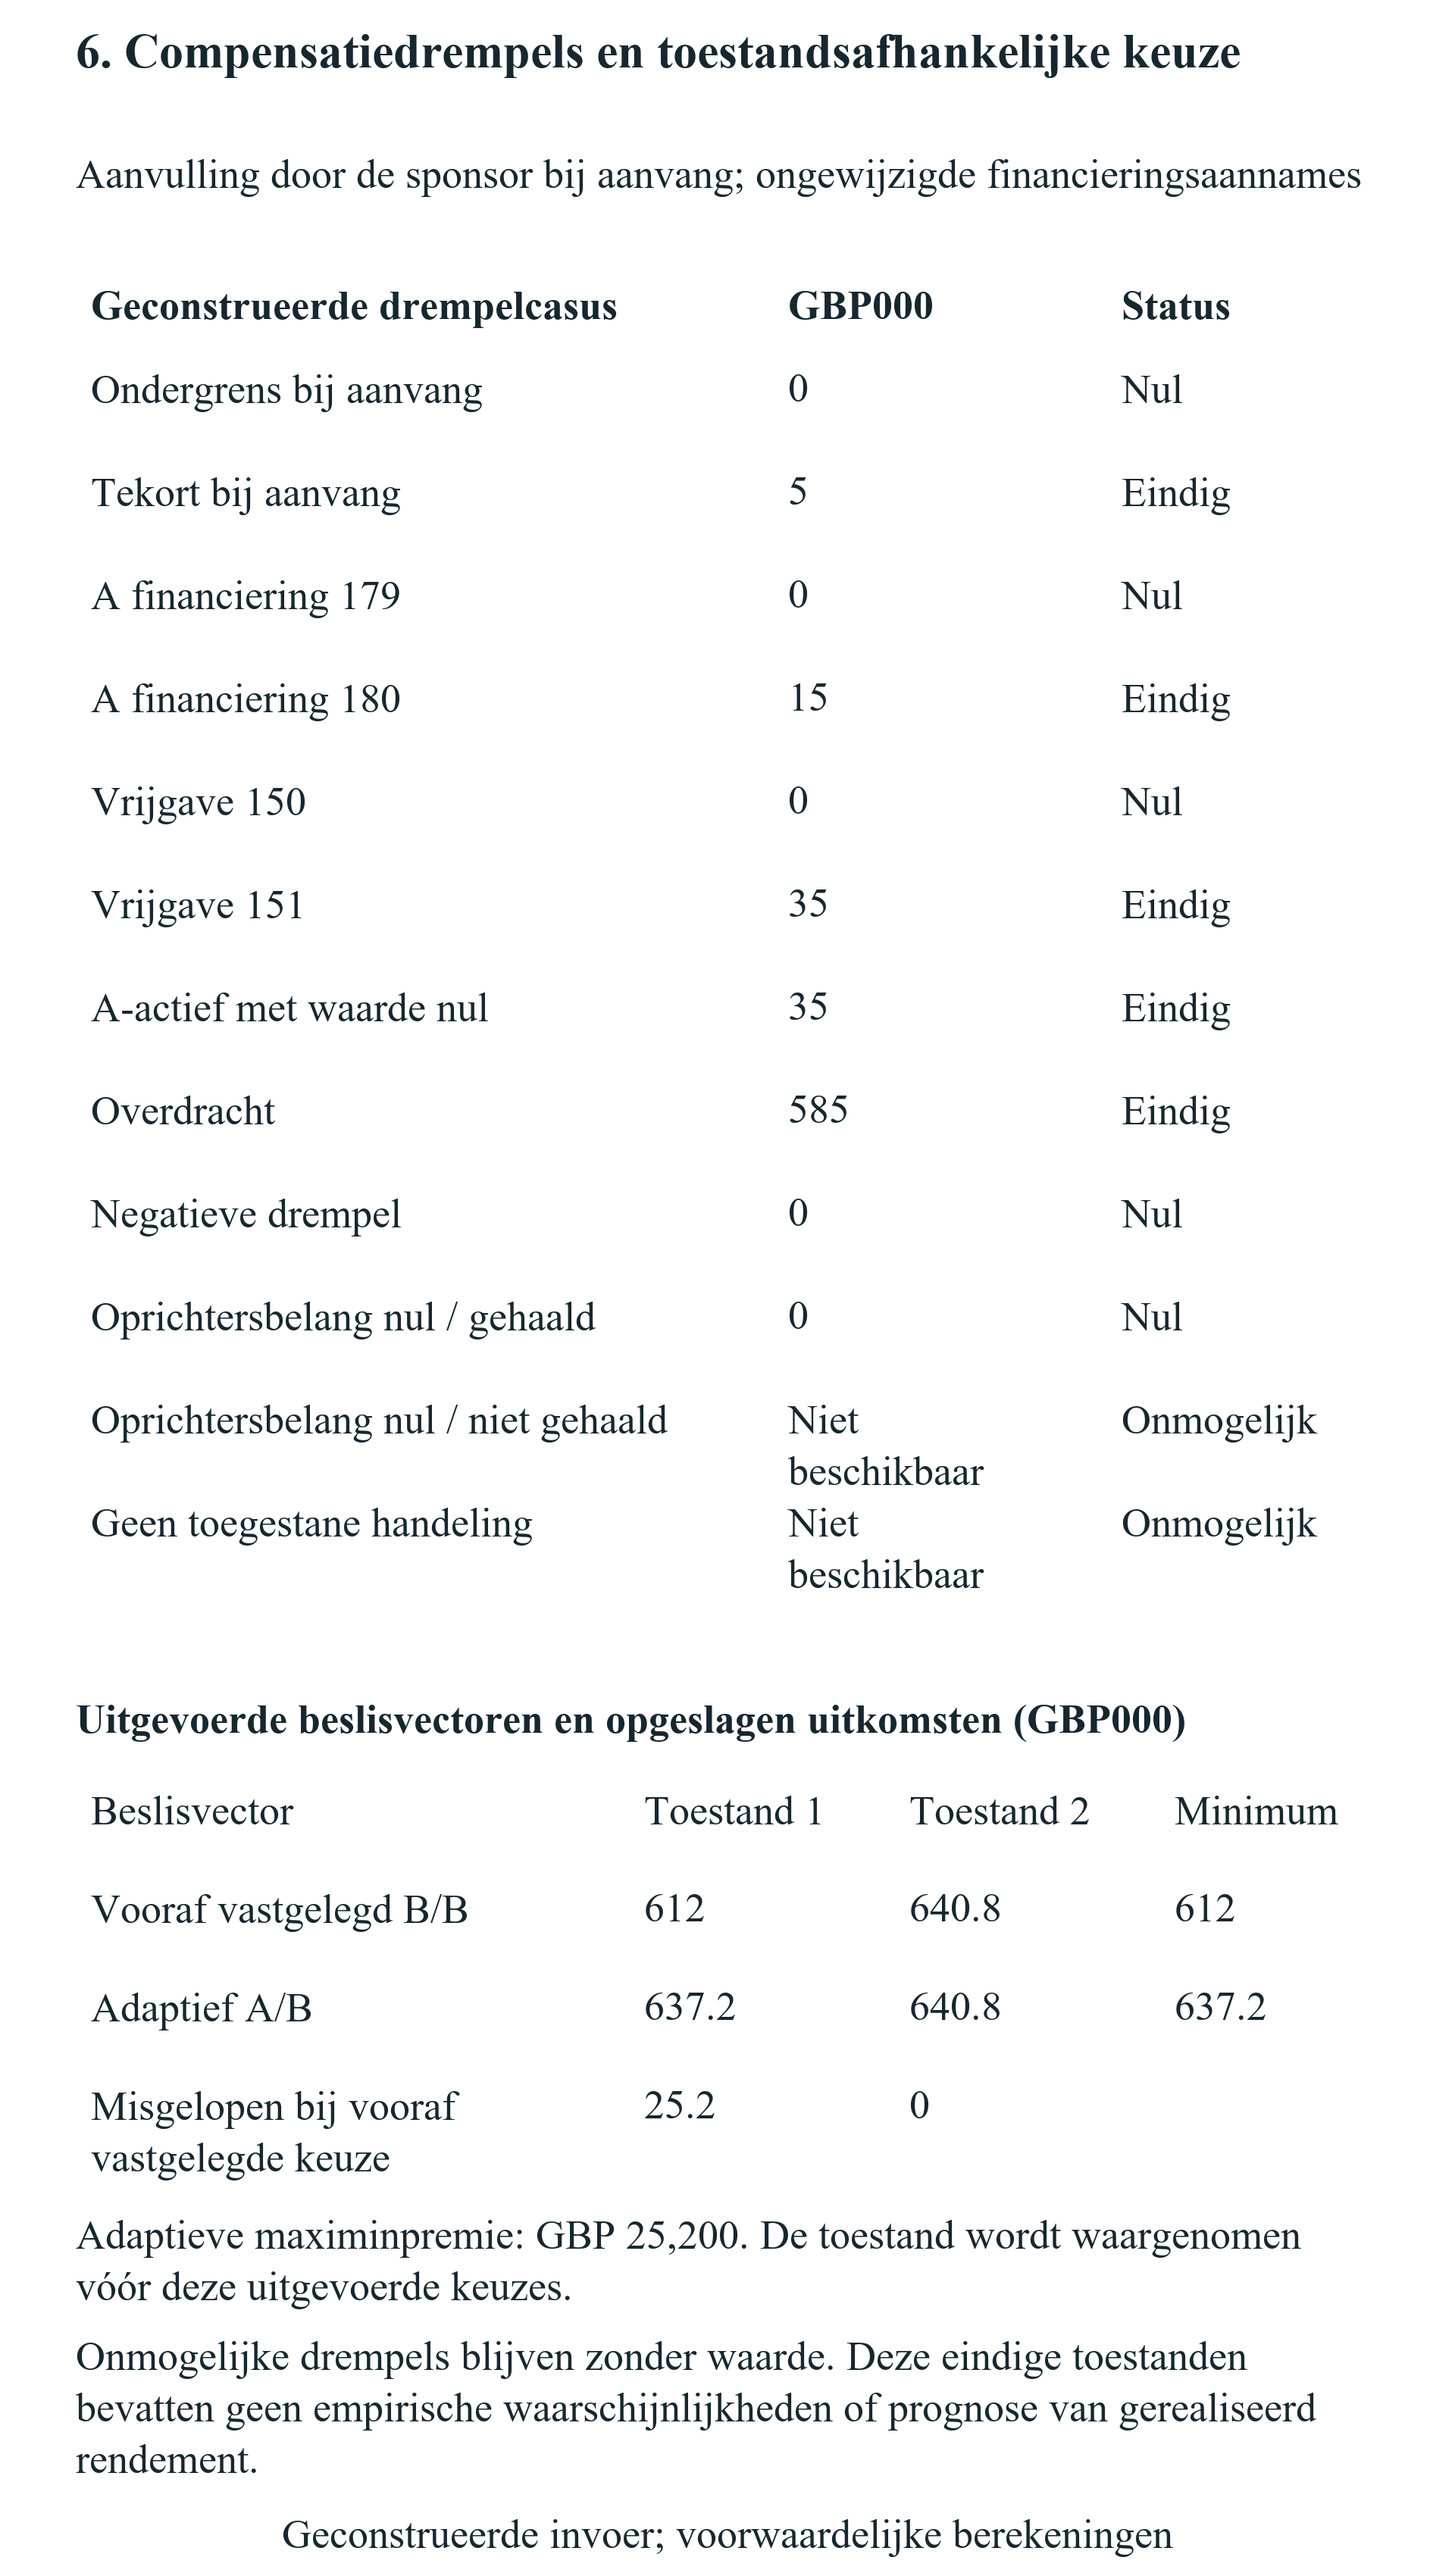
Voor elke juridisch toegestane strategie is de liquiditeitsbehoefte het bedrag dat nodig is om haar laagste kassaldo zonder hulp tot de aangegeven ondergrens te verhogen, met nul als minimum. De vermogenseis vergelijkt de oprichtersproxy van de referentie met het diagnostische affiene intercept van de strategie en deelt het verschil door de positieve oprichtersfractie. De bijdrage voor die strategie is het maximum van nul, de liquiditeitsbehoefte en die economische drempel. De berekening vergelijkt vervolgens alle toegestane strategieën en kiest de kleinste uitvoerbare bijdrage. Afzonderlijke bewaring van de economische drempel met teken laat zien wanneer een strategie de vermogensreferentie al vóór een betaling overtreft.
Het diagnostische intercept heeft een beperkte wiskundige rol. Het is de uitdrukking voor eindactiva plus kasmiddelen van de strategie bij nulcompensatie, vermenigvuldigd met de geplande oprichtersfractie, ook wanneer een eerder kastekort verhindert dat de strategie gefinancierd is. Het geeft het intercept van de affiene uitdrukking die nodig is om een bijdrage vóór aanvang te berekenen. Het wordt niet als behaald oprichtersvermogen gerapporteerd. Na berekening van de compensatie doorloopt het experiment opnieuw elk tussentijds kassaldo en de vermogensvoorwaarde voor de gecompenseerde strategie. Een voorgestelde betaling slaagt alleen wanneer het werkelijke gecompenseerde pad aan beide toetsen voldoet.
De timingcontrole met vastgelegd A vereist GBP 15,000 vóór aanvang wanneer de financiering op dag 180 aankomt. Die betaling brengt het bindende tussensaldo precies op nul. De vergelijking met vrijgave na de uiterste datum vereist GBP 35,000 aan de onderneming om bij uitvoering van B het onbeperkte referentievermogen van de oprichters te herstellen. Dat bedrag is hoger dan het verschil op oprichtersniveau van GBP 25,200, omdat de oprichters tweeënzeventig procent van de onderneming bezitten. In het overdrachtsgeval vereist herstel van dezelfde referentie via het vastgelegde ondernemingskanaal GBP 585,000. De vergelijking weerspiegelt de veronderstelde ontbrekende gebiedsactiva en commerciële bijdrage, samen met behouden kernactiva en kasmiddelen.
Sommige controles hebben kwalitatief andere antwoorden. Een beginsaldo van negatief GBP 5,000 vereist minimaal GBP 5,000 vóór elke latere ontvangst op dag nul, ook wanneer die ontvangst groot is. Een onderneming met een oprichtersfractie van nul kan deze specifieke vermogensproxy voor oprichters niet via ondernemingskas verbeteren. Als de referentie al nul is, kan liquiditeit nog worden hersteld; een positieve oprichtersreferentie is via dat kanaal onmogelijk. Een geval dat een commerciële handeling vereist maar iedere handeling verbiedt, heeft geen toegestane strategie. Een hogere kasbetaling kan die logische beperking niet opheffen.
Een eindige drempel moet worden uitgelegd naast de bindende voorwaarde en gekozen strategie. De minimale betaling kan bij een veranderende parameter naar een andere strategie verschuiven, zodat alleen oplossen voor het aanvankelijk geprefereerde project de vereiste compensatie kan overschatten. Weergaven in hele ponden worden voor een financieringsvereiste naar boven afgerond; exacte rationale waarden blijven in de berekeningen behouden. Voor gebruik als schikkingsvoorstel vereist een werkelijke onderhandeling inzicht in de fiscale, juridische, boekhoudkundige en effectentechnische behandeling van de betaling. De geconstrueerde drempels geven een controleerbaar antwoord op een specifiek betalingsmechanisme; andere compensatiemechanismen vereisen eigen vergelijkingen en onderbouwende voorwaarden.
| Vraag | Gekozen strategie | Betaling bij aanvang, GBP | Uitkomst |
|---|---|---|---|
| Nul bij aanvang; gelijkheid aan ondergrens | Afzien | 0 | Nul |
| Aanvangstekort vóór ontvangst | Afzien | 5,000 | Eindig |
| A vereist; ronde op dag 179 | A | 0 | Nul |
| A vereist; ronde op dag 180 | A | 15,000 | Eindig |
| Vrijgave op deadline; gelijk referentievermogen | A | 0 | Nul |
| Vrijgave na deadline; gelijk referentievermogen | B | 35,000 | Eindig |
| Geen eindactief van gebied A; gelijk referentievermogen | B | 35,000 | Eindig |
| Overdracht; gelijk referentievermogen | Afzien | 585,000 | Eindig |
| Negatieve vermogensdrempel met teken | A | 0 | Nul |
| Oprichtersfractie nul; doel nul | Afzien | 0 | Nul |
| Oprichtersfractie nul; positief doel | Geen strategie bereikt het doel | Niet beschikbaar | Onmogelijk |
| Handeling vereist; lege verzameling toegestane keuzes | Geen toegestane strategie | Niet beschikbaar | Onmogelijk |
Geconstrueerd sponsorgeld komt vóór aanvang binnen en verandert geen eigendom of andere voorwaarde. Een onmogelijke uitkomst kan via dit kanaal niet worden hersteld. Exacte bedragen blijven behouden; financieringsvereisten in hele ponden worden zo nodig naar boven afgerond.
17 Gevoeligheid voor timing en behouden activa
De eenwegexperimenten variëren telkens één aangegeven invoer binnen een specifiek pakket. Vijf vrijgavedata toetsen de grens van de kans; vijf beginsaldi toetsen het kasdal bij vertraagde financiering; vijf voortzettingswaarden voor gebied A toetsen de gematchte kosten van uitsluiting van dat actief; en vijf pro-rata-uitoefenfracties toetsen de verdeling binnen de vaste ronde. De twintig waarnemingen zijn geconstrueerde scenariorijen. Hun onderlinge afstanden geven geen empirische frequentie of kansverdeling. Het doel is vaststellen welke invoer een operationele grens bereikt en welke constant gehouden aannames een onveranderde uitkomst verklaren.
De vrijgavereeks bevat dag nul, 120, 150, 151 en 211. De eerste drie behouden kans A onder de inclusieve aanvaardingsconventie. De laatste twee verwijderen A en laten de toestemming en uiterste data van gebied B ongewijzigd. Die gevallen kiezen daarom onder de overige vaste aannames hetzelfde alternatief. De vlakke gebieden en de sprong ontstaan uit de opgegeven keuzemogelijkheden. Een werkelijk kansenregister moet onderbouwde vervaldata en afhankelijkheden bevatten. Extrapolatie van de sprong naar een niet-waargenomen klantenpijplijn vereist nieuw bewijs en kan de voorkeursstrategie wezenlijk veranderen.
De reeks aanvangskas gebruikt saldi van nul, GBP 5,000, GBP 20,000, GBP 35,000 en GBP 50,000 met financiering uitgesteld tot dag 180. Zij bewaart iedere juridisch toegestane strategie en haar kastoets, zodat de lezer kan zien waar de gekozen gefinancierde handeling verandert. De vooraf vastgelegde A-strategie vereist onder die conventie van vertraagde afwikkeling GBP 35,000 aanvangsliquiditeit; het standaardbeginsaldo van GBP 20,000 ligt daar GBP 15,000 onder. Een optimale-strategie-uitkomst kan verschillen omdat afzien of B beschikbaar blijft. De uitvoer moet die verschillen per strategie behouden en niet het gehele pakket vervangen door het kasdal van één project.
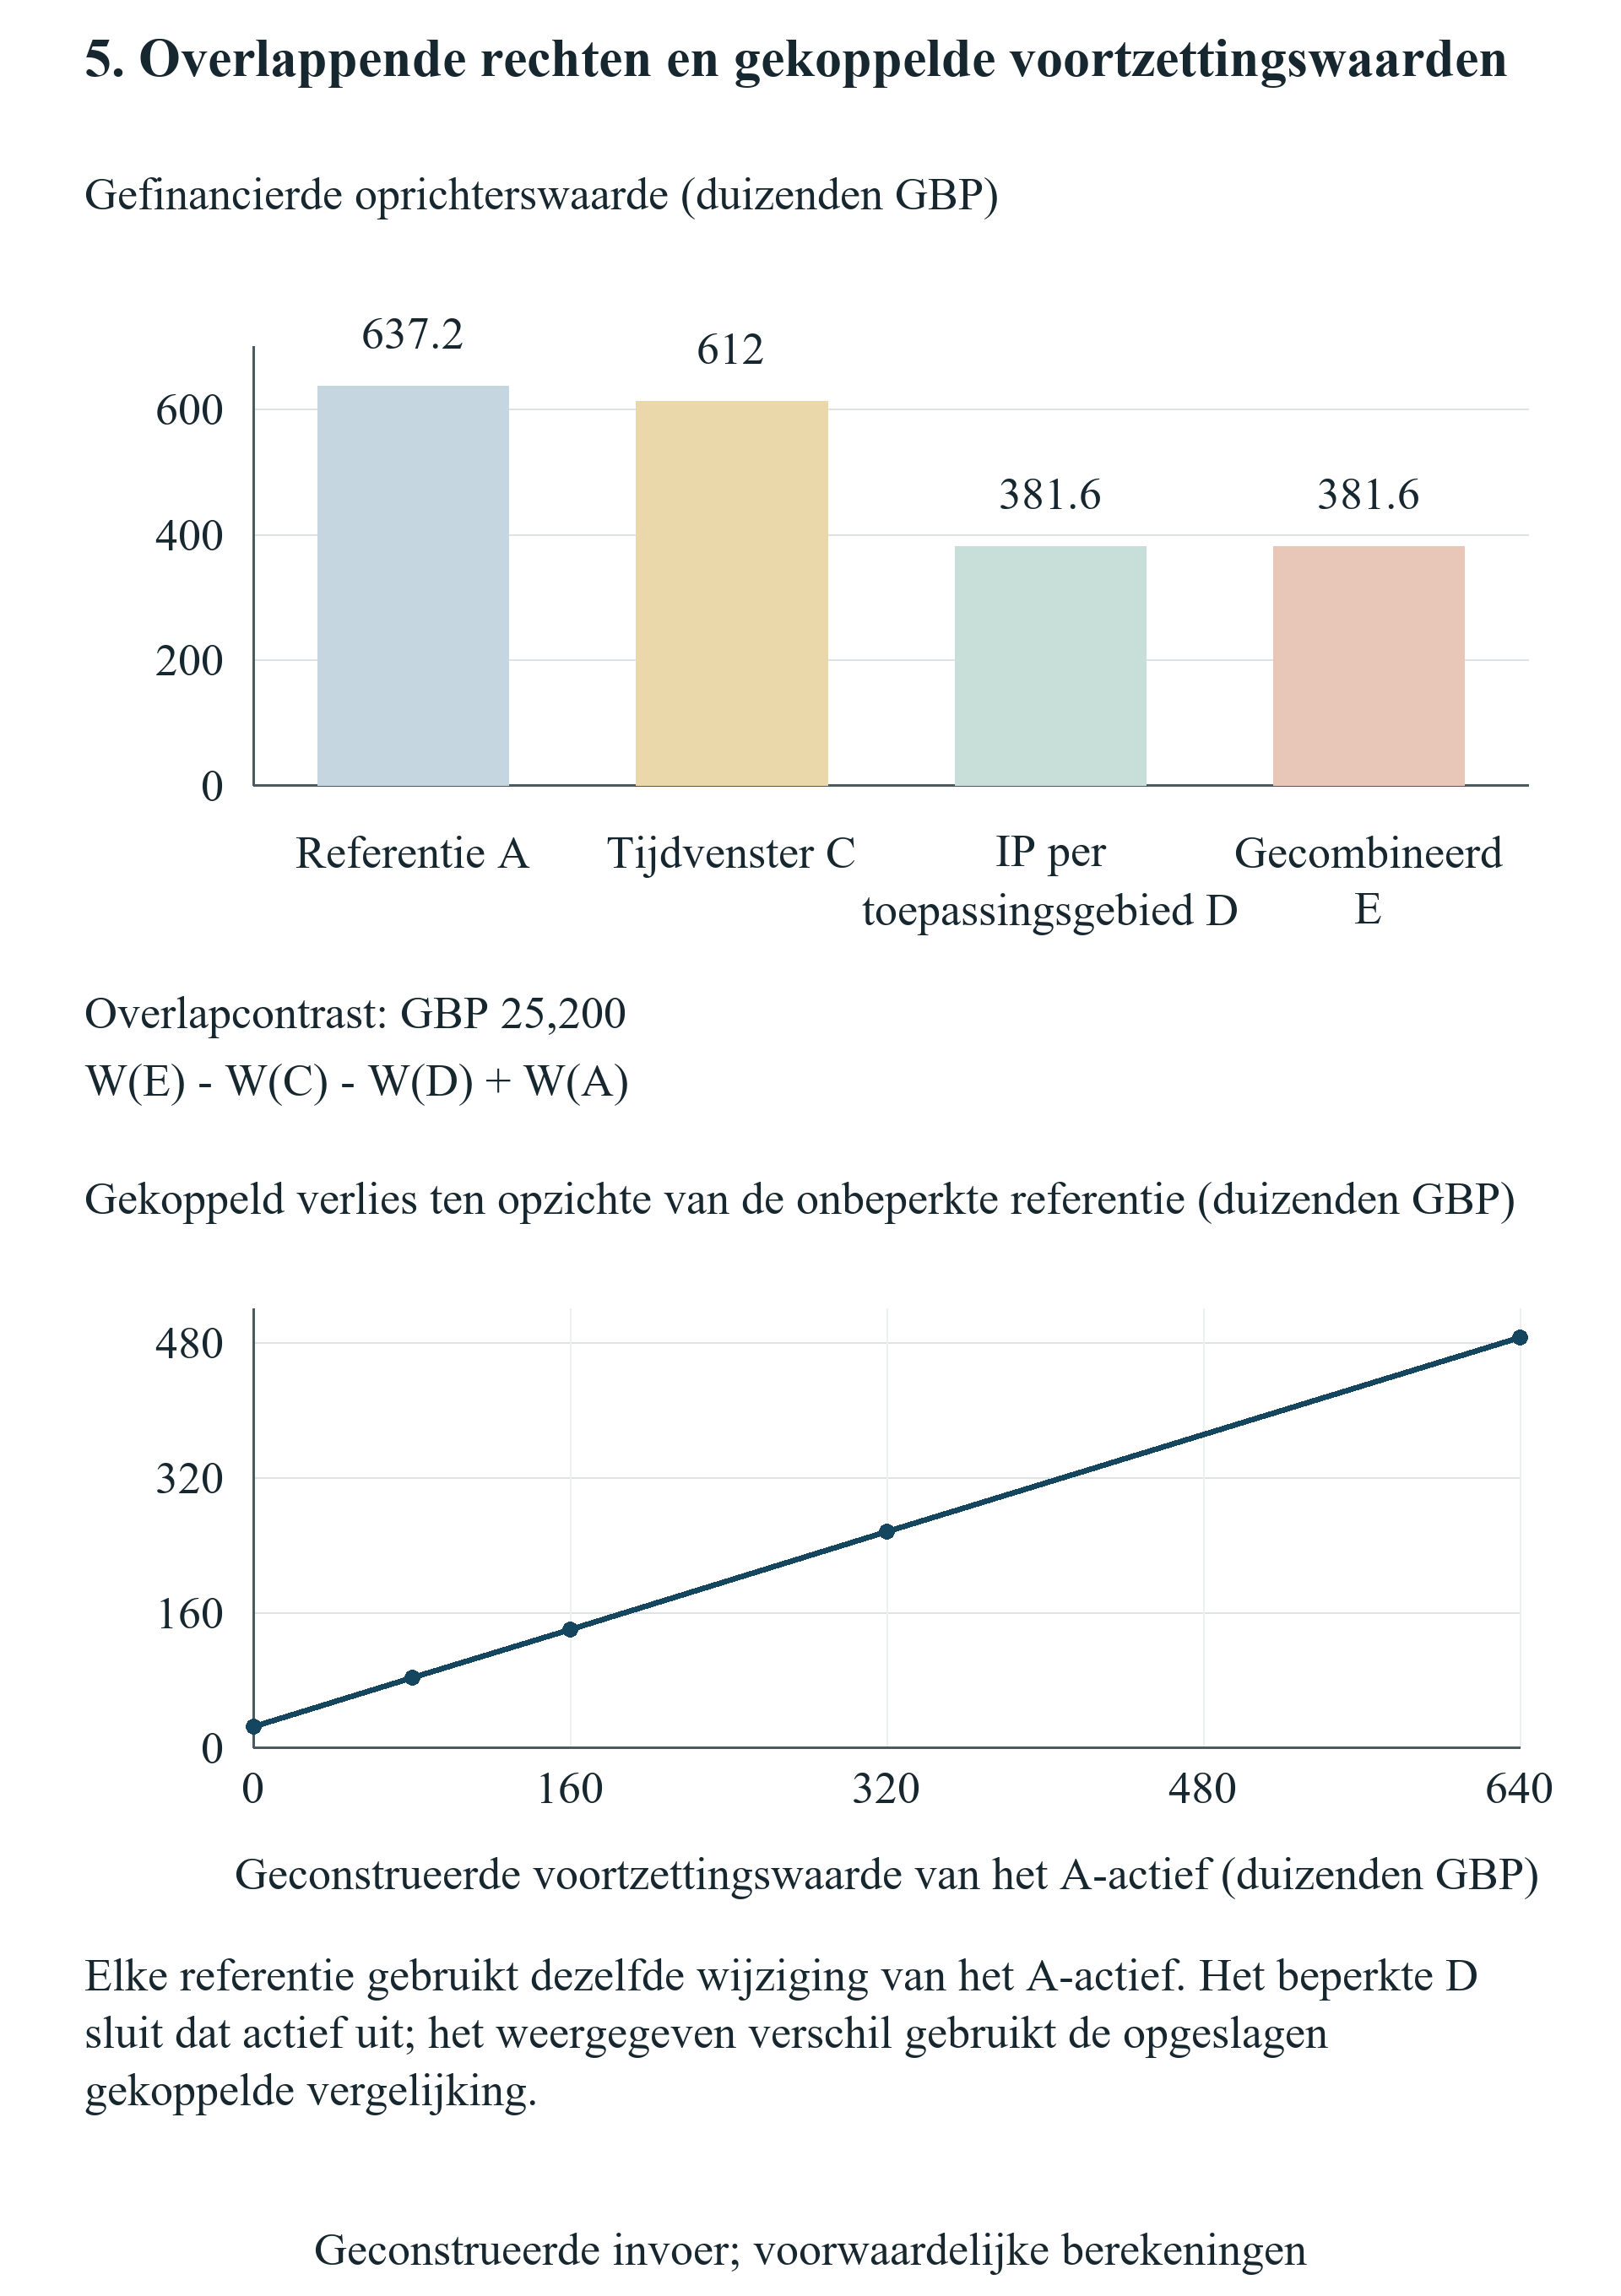
De voortzettingswaardereeks voor gebied A gebruikt nul, GBP 80,000, GBP 160,000, GBP 320,000 en GBP 640,000. Elke waarde wordt toegepast op zowel de onbeperkte referentie als het pakket met de beperking op gebied A. Het beperkte pakket zelf behoudt kernactiva en gebied B, zodat zijn waarde ongevoelig is voor de uitgesloten scalar van gebied A. Het gematchte verschil varieert omdat het onbeperkte pakket dat gebied behoudt. Deze koppeling meet de bedoelde gevoeligheid voor activarechten en bewaart tegelijk de eigen activagrens van de beperking. Een tabel met alleen de beperkte waarden zou een invariantietoets zijn en zou niet aantonen hoe de kosten van de beperking veranderen.
De pro-rata-uitoefening varieert van nul via een kwart, een half en drie kwart tot volledige uitoefening van de vastgelegde aanspraak. De externe inschrijving past zich binnen dezelfde ronde van GBP 150,000 aan. Bij ongewijzigde prijs, omvang en effectvoorwaarden blijven het oprichtersbelang en de ondernemingsfinanciering gelijk. De toewijzingen aan bestaande en externe investeerders veranderen. Deze invariantie controleert de transactieboekhouding. Zij onderbouwt geen uitspraak over prijsonderhandelingen, verdringing, investeerdersselectie of financieringscapaciteit in een werkelijke markt. Die effecten vereisen aanvullende voorwaarden, waargenomen gedrag en een afzonderlijke vergelijking.
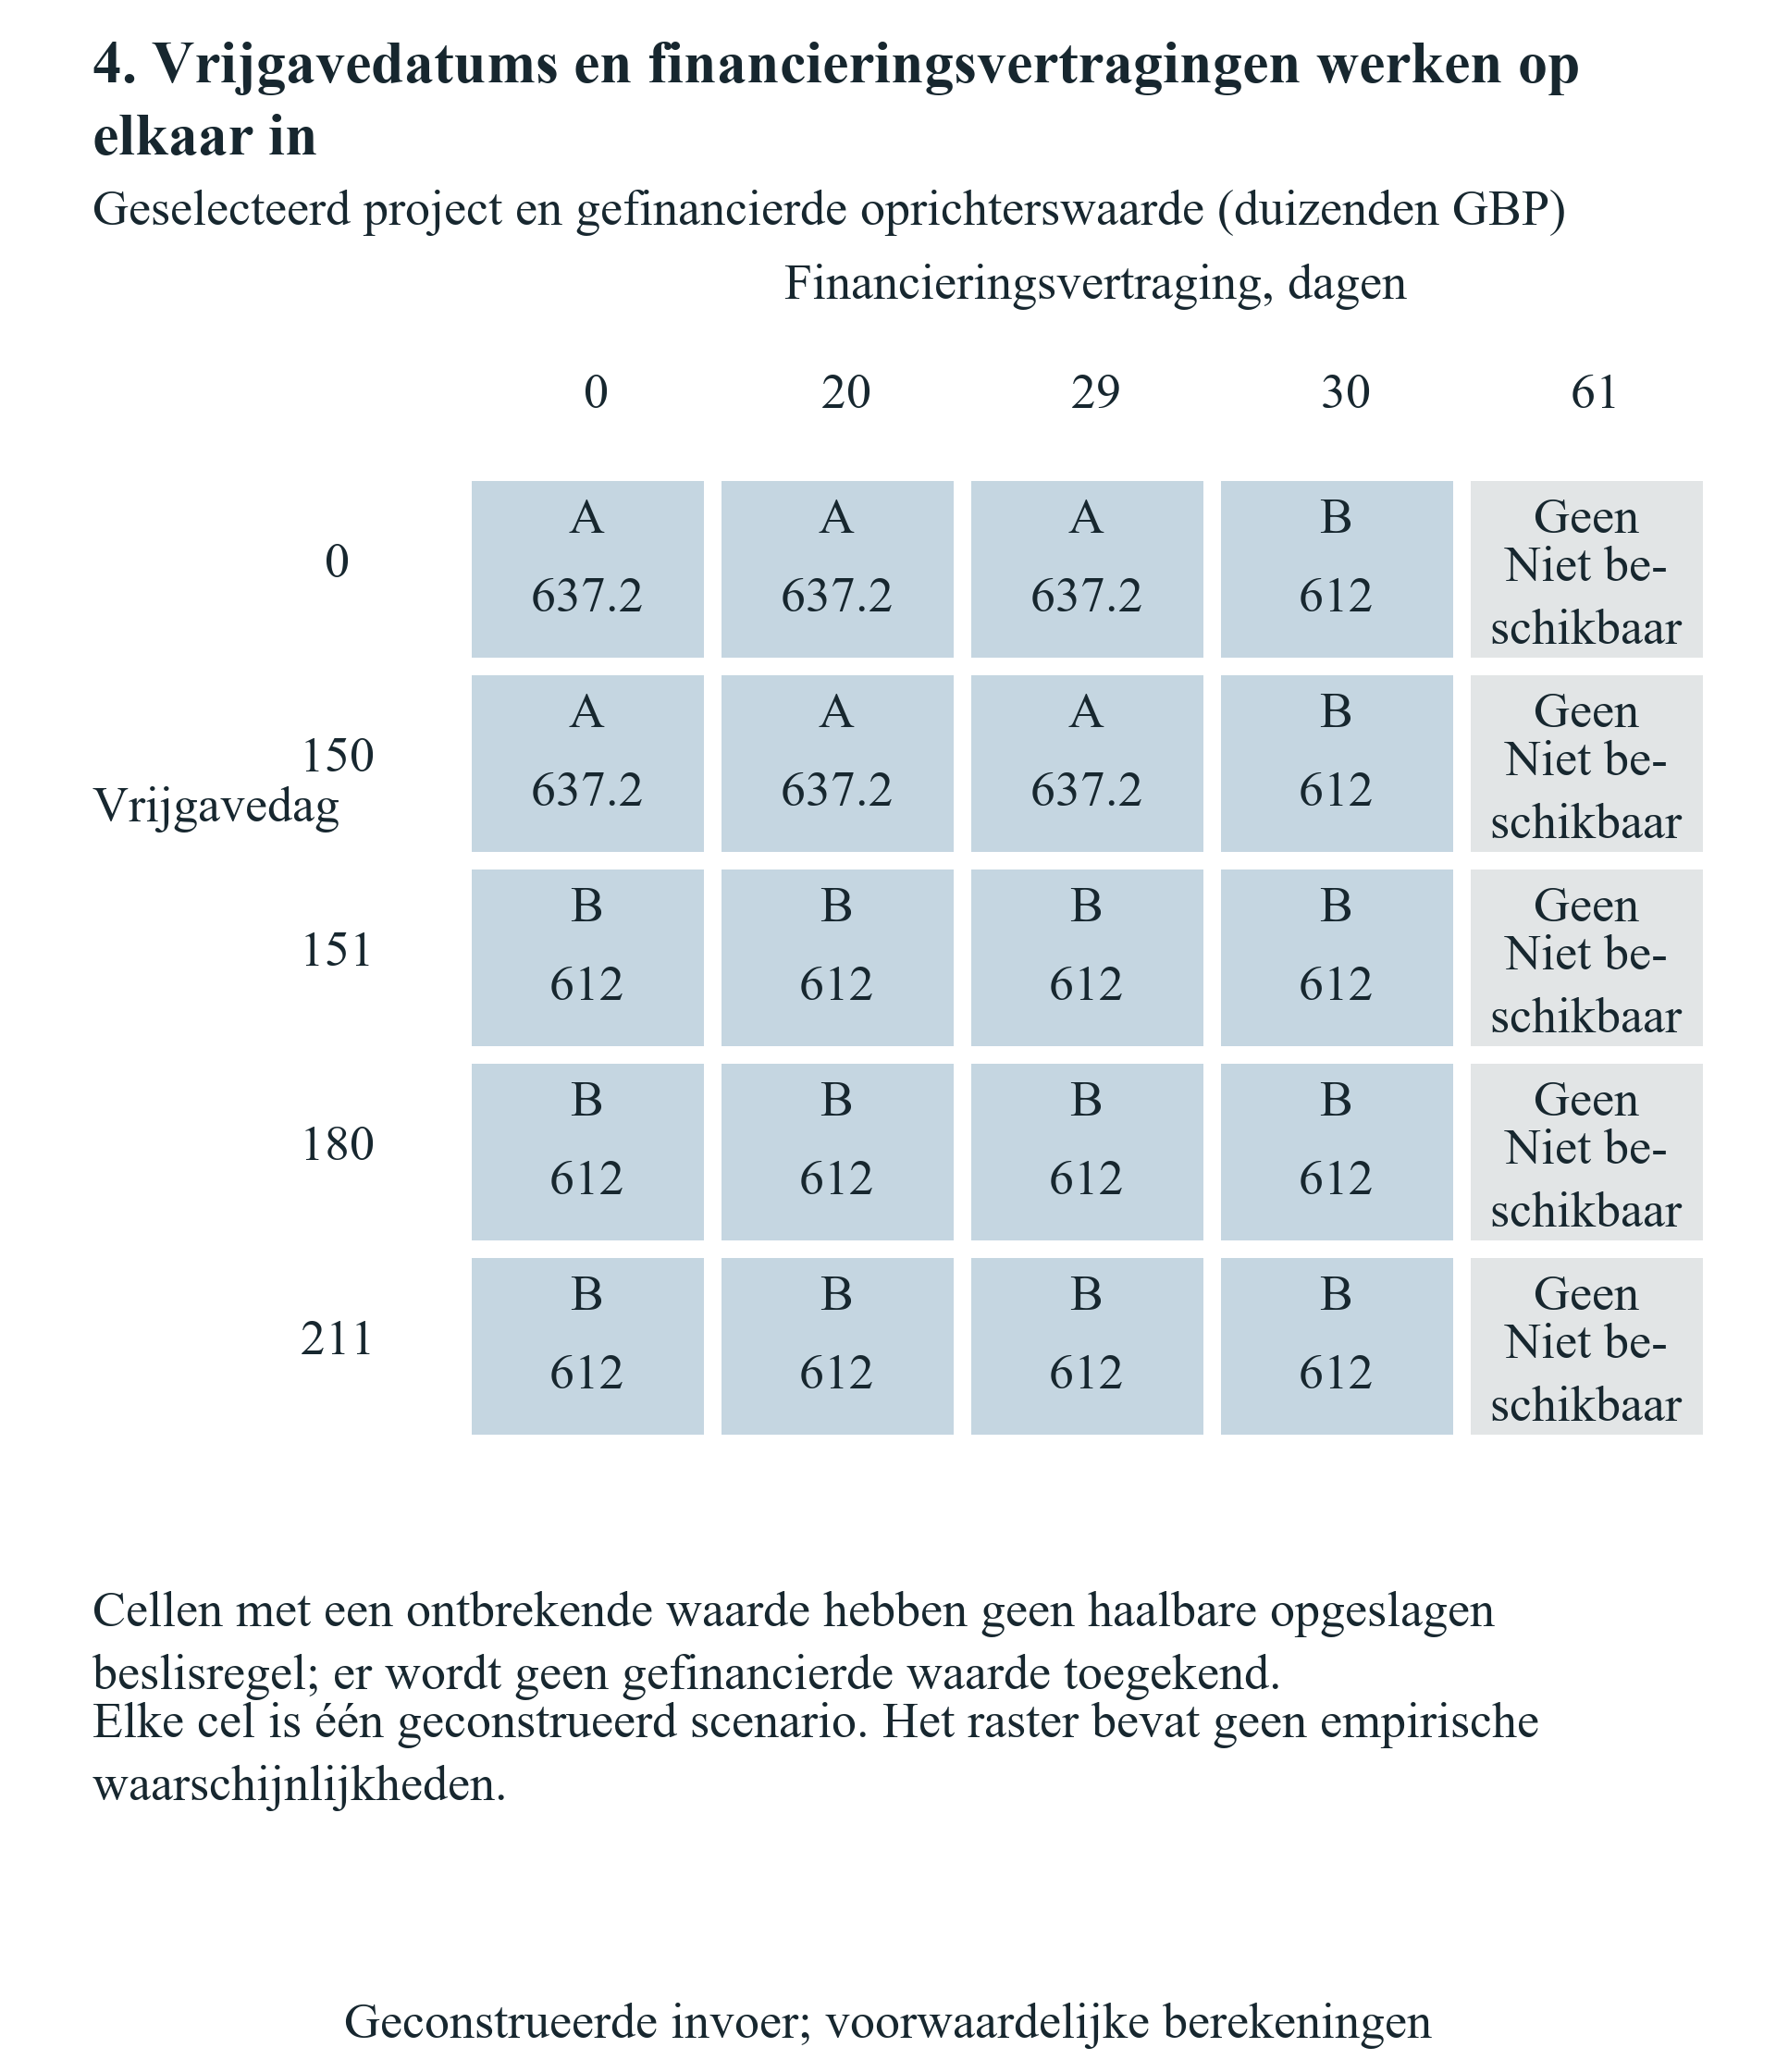
Het interactieraster kruist vijf commerciële vrijgavedata met financieringsvertragingen van nul, twintig, negenentwintig, dertig en eenenzestig dagen. Het bepaalt de gefinancierde strategie in elk van vijfentwintig cellen en laat de eindwaarde niet beschikbaar waar geen strategie financierbaar is. De laatste vertraging mist de opgegeven vervaldatum van het financieringsaanbod. Het raster is een deterministische kaart van de aangegeven kansen, rechten en kasvoorwaarden, zonder kansverdelingsinterpretatie. Het praktische nut is vaststellen welke data als eerste onderhandeling of kasbewijs vereisen. Het voorspelt niet hoe vaak een acceleratorovereenkomst een onderneming in een bepaalde cel zou plaatsen.
| Gevarieerde invoer | Gekozen strategie | Oprichtersproxy, GBP | Gematcht referentieverlies, GBP |
|---|---|---|---|
| Vrijgave A op dag 0 | A | 637,200 | Niet deze vergelijking |
| Vrijgave A op dag 120 | A | 637,200 | Niet deze vergelijking |
| Vrijgave A op dag 150 | A | 637,200 | Niet deze vergelijking |
| Vrijgave A op dag 151 | B | 612,000 | Niet deze vergelijking |
| Vrijgave A op dag 211 | B | 612,000 | Niet deze vergelijking |
| Vertraagde ronde; beginkas 0 | B | 597,600 | Niet deze vergelijking |
| Vertraagde ronde; beginkas 5,000 | B | 601,200 | Niet deze vergelijking |
| Vertraagde ronde; beginkas 20,000 | B | 612,000 | Niet deze vergelijking |
| Vertraagde ronde; beginkas 35,000 | A | 648,000 | Niet deze vergelijking |
| Vertraagde ronde; beginkas 50,000 | A | 658,800 | Niet deze vergelijking |
| Gematcht actief gebied A 0 | B | 381,600 | 25,200 |
| Gematcht actief gebied A 80,000 | B | 381,600 | 82,800 |
| Gematcht actief gebied A 160,000 | B | 381,600 | 140,400 |
| Gematcht actief gebied A 320,000 | B | 381,600 | 255,600 |
| Gematcht actief gebied A 640,000 | B | 381,600 | 486,000 |
| Uitoefening pro-rata-aanspraak 0 | A | 637,200 | Niet deze vergelijking |
| Uitoefening pro-rata-aanspraak 1/4 | A | 637,200 | Niet deze vergelijking |
| Uitoefening pro-rata-aanspraak 1/2 | A | 637,200 | Niet deze vergelijking |
| Uitoefening pro-rata-aanspraak 3/4 | A | 637,200 | Niet deze vergelijking |
| Uitoefening pro-rata-aanspraak 1 | A | 637,200 | Niet deze vergelijking |
Alle waarden zijn geconstrueerd in GBP; er wordt geen programmakalibratie of empirische uitkomst geclaimd. Voor de vijf activarijen is het verlies de onbeperkte referentie met dezelfde parameterwijziging minus het beperkte pakket; de beperkte activawaarde zelf is invariant.
| Vrijgavedag A | Vertraging 0 | Vertraging 20 | Vertraging 29 | Vertraging 30 | Vertraging 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Niet gefinancierd |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Niet gefinancierd |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Niet gefinancierd |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Niet gefinancierd |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Niet gefinancierd |
Elke cel geeft de gekozen strategie en geconstrueerde oprichtersproxy in GBP. De vertraging is relatief aan rondedag 150. Een vertraging van eenenzestig dagen mist het vervallen van het aanbod op dag 210. Er worden geen kansen toegekend.
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Financieringsvertragingen zijn relatief aan dag 150. Elke cel volgt haar volledige toegestane keuzemenu en kasregister. Een niet-beschikbare gefinancierde uitkomst krijgt geen eindvermogen van nul. Aan het raster is geen kansverdeling verbonden.
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde oprichtersproxies in GBP. De gezamenlijke interactie met teken bedraagt GBP 25,200. Voor activagevoeligheid wordt dezelfde waarde van gebied A in beide pakketten gevarieerd; het beperkte pakket sluit dat actief uit en blijft invariant.
18 Informatie en de waarde van keuzebehoud
Het afzonderlijke informatie-experiment vraagt of een onderneming voordeel heeft van het behouden van haar keuze totdat relevante commerciële informatie beschikbaar is. Een onderneming kan zich bij aanvang verbinden aan A of B, of de mogelijkheid behouden om op dag 120 te kiezen. In dit experiment wordt de commerciële toestand op dag 120 waargenomen, vóór beide uiterste aanvaardingsdata. De eerste toestand behoudt de ontvangst van GBP 140,000 voor A en GBP 90,000 voor B. In de tweede toestand bedraagt de ontvangst van A GBP 70,000 en die van B GBP 130,000. Alle overige opgegeven commerciële, financierings- en eigendomsinvoer blijft gelijk.
Aan geen van beide toestanden wordt een kans toegekend. Het aangegeven besliscriterium is maximin: vergelijk de laagste oprichtersuitkomst onder iedere toegestane strategie. Een vooraf vastgelegde strategie gebruikt dezelfde commerciële handeling in beide toestanden. Een adaptieve strategie kan na waarneming van de toestand een andere handeling kiezen, mits deze juridisch toegestaan en gefinancierd blijft. De daaruit volgende flexibiliteitspremie is het verschil tussen de adaptieve en de vastgelegde maximinwaarden. Dit is een grootheid volgens een beslisregel voor een eindige scenarioverzameling. Zij is geen verwacht rendement, marktprijs van een optie of statistisch geschat effect van deelname aan een accelerator.
Met de opgegeven tijdige financiering levert A oprichtersproxies van GBP 637,200 in de eerste toestand en GBP 586,800 in de tweede. B levert respectievelijk GBP 612,000 en GBP 640,800. De beste vooraf vastgelegde maximinstrategie kiest B met een proxy van GBP 612,000 in de ongunstigste toestand. De adaptieve strategie kiest A in de eerste en B in de tweede toestand met een proxy van GBP 637,200 in de ongunstigste toestand. De resulterende maximinflexibiliteitspremie bedraagt GBP 25,200. De uitvoer bewaart de volledige vectoren en gekozen handelingen, zodat de vergelijking van de scalar kan worden gereconstrueerd.
Het per toestand misgelopen surplus geeft een aanvullende beschrijving. De vooraf vastgelegde B-strategie geeft in de eerste toestand GBP 25,200 op ten opzichte van de beste uitvoerbare strategie en in de tweede toestand nul. De geïmplementeerde adaptieve strategie geeft onder de opgegeven informatietiming in beide toestanden nul op. Dit zijn verschillen met de uitvoerbare referentie per toestand, zonder kansweging. Een bestuur met een ander risicocriterium kan een andere strategie verkiezen. Het moet dat criterium aangeven en dezelfde uitvoerbare uitkomstvectoren vergelijken, inclusief eventuele strategische, juridische of liquiditeitsbeperkingen die buiten dit geldelijke experiment vallen.
Twee controles toetsen de uitleg. In de controle zonder informatie komt de onthulling na de uiterste data van de kansen, zodat de onderneming haar geïmplementeerde keuze niet afhankelijk kan maken van de waargenomen toestand. De beste uitkomsten per toestand blijven diagnostische referenties en de geïmplementeerde flexibiliteit krijgt geen voordeel van die onbeschikbare informatie. In de controle met één handeling is uitsluitend A toegestaan; het waarnemen van een toestand kan geen alternatieve commerciële keuze creëren. Ook die flexibiliteitspremie is nul. Beide controles bewaren het onderscheid tussen informatie die ergens in het experiment bestaat en informatie die een besluitvormer op de vereiste beslisdatum kan gebruiken.
De contractuele implicatie hangt af van zowel toegang als timing. Een beperking die een vroege verplichting afdwingt, kan de mogelijkheid wegnemen om op later bewijs te handelen. Een ontheffing die pas wordt gegeven nadat alle relevante aanbiedingen zijn verlopen, kan dat beslisrecht niet binnen dezelfde kansenset herstellen. Een oprichter die zo’n bepaling beoordeelt, moet de verwachte informatie, de waarnemingsdatum, de beslissing die zij kan veranderen en de kosten van behoud van het alternatief vaststellen. Het huidige tweestatenvoorbeeld maakt die afhankelijkheden transparant. Een werkelijke waardering vereist onderbouwde toestanden, besliscriteria en financieringsregelingen, waarbij ontbrekend kansbewijs expliciet blijft.
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Compensatie komt vóór aanvang in de ondernemingskas bij vaste eigendom. Onmogelijke gevallen blijven onderscheiden van eindige betalingen. De aangegeven tweestatenmaximinpremie voor keuze bedraagt GBP 25,200, zonder kansen of interpretatie als marktprijs van een optie.
| Strategie of maatstaf | Toestand 1, GBP | Toestand 2, GBP | Maximin of kwalificatie |
|---|---|---|---|
| Vastleggen A | 637,200 | 586,800 | 586,800 |
| Vastleggen B | 612,000 | 640,800 | 612,000 |
| Adaptief A/B | 637,200 | 640,800 | 637,200 |
| Misgelopen surplus bij vastgelegd B | 25,200 | 0 | Geen kansweging |
Geconstrueerde ontvangsten worden in het adaptieve geval op dag 120 waargenomen. Maximinpremie GBP 25,200. De controles zonder informatie en met één handeling geven beide een nulpremie; dit is geen marktprijs van een optie.
19 Vragen die clausules verbinden met economische invoer
| Voorgestelde wijziging | Vast te stellen beslisinvoer | Verantwoord bewijs |
|---|---|---|
| Eerdere commerciële vrijgave | Feitelijk aanbod en laatste aanvaardingsdatum | Klantaanbod en ondertekende vrijgave |
| Behouden technisch toepassingsgebied | Afhankelijkheid van activa en toegestaan gebruik | Technisch overzicht en IE-overeenkomst |
| Snellere investeerdersreactie | Laatst bruikbare afwikkelingsdatum | Inschrijvingsproces en betalingskalender |
| Deelnametoewijzing | Gestorte kas binnen de ronde en aandelenprijs | Aandeelhoudersoverzicht en inschrijvingsdocumenten |
| Sponsorbetaling bij aanvang | Ontvanger, timing en gevolgen voor effecten | Ondertekende betalingsvoorwaarden en bankbewijs |
| Informatie-uitzondering | Inhoud, ontvanger en toegestaan doel | Toepasselijke vertrouwelijkheids- en gegevensvoorwaarden |
Onderzoekskader van de auteur; er wordt geen toezegging van een wederpartij gesteld.
Een clausule wordt economische invoer via een specifieke vraag over een handeling. Bij een exclusieve regeling heeft de beoordelaar de betrokken bedrijfsactiviteit nodig en de data waarop de onderneming beperkt is. Voor een licentie zijn het actief, de toegestane exploitatie, het toepassingsgebied, het territorium en de behandeling bij afloop nodig. Voor een financieringsrecht zijn de relevante transactie, rechthebbende, uitoefeningsprocedure en daadwerkelijke inschrijving nodig. Het model moet een onopgelost antwoord bewaren en geen gemakkelijk bedrag toekennen of toestemming afleiden uit een niet-gerelateerd document.
Commerciële teams moeten de kans achter de waardering onderbouwen. Een aanbod moet een wederpartij, een bepaald product of bepaalde dienst, een prijs, verwachte leveringskosten, aanvaardingsvoorwaarden en een betalingsschema hebben. Een als zodanig benoemde bedrijfsplanaanname kan een gevoeligheidsgeval onderbouwen. Zij kan niet als een ondertekende klanttoezegging worden beschreven. Capaciteit vereist ook een expliciete behandeling: een alternatief kan juridisch beschikbaar zijn terwijl de onderneming niet over het personeel, de productiecapaciteit of financiering beschikt om het naast haar voorkeursproject uit te voeren.
De financiële functie moet de registers van onderneming en houders op elkaar afstemmen voordat vermogen wordt vergeleken. Het register moet aangeven of een betaling bedrijfsactiviteiten financiert, nieuw uitgegeven aandelen verwerft of aandelen van een bestaande houder koopt. Het moet vaststellen wiens geld voor een aanvullende bijdrage wordt gebruikt en wanneer dat geld beschikbaar is. Een sponsorbetaling bij ongewijzigde eigendom heeft andere gevolgen dan een oprichtersbijdrage of een geprijsde aandelenuitgifte. Een compensatieformule die voor een van die regelingen is afgeleid, kan niet ongewijzigd op de andere worden toegepast.
De technische en juridische beoordelaars moeten vervolgens het activaoverzicht achter iedere voortzettingswaarde bevestigen. Bestaande licenties, belangen van werkgevers of universiteiten, klantverplichtingen en afhankelijkheden tussen onderdelen kunnen beïnvloeden wat de onderneming beheerst. Een voorgestelde gebiedsafbakening moet worden afgestemd op het feitelijke product en de documenten. Onopgeloste kwesties horen in het beslisdossier met de transactie die zij kunnen raken en het bewijs dat nodig is om ze af te sluiten. Zo kan het bestuur een gebruiksklare berekening onderscheiden van een nog ongeprijsde vraag.
20 Onderhandelen over de voorwaarden die de beslissing bepalen
Onderhandeling moet beginnen bij de alternatieve handeling die een voorgestelde voorwaarde raakt. Een oprichter die een klantdeadline, een vereist gebruiksgebied of een financieringstoewijzing kan aanwijzen, kan vragen om een verandering die aan het operationele plan van de onderneming is gekoppeld. Het verzoek kan een smaller gebied, een uitzondering voor een bepaalde overeenkomst, een kortere exclusieve periode of een gedocumenteerde reactieprocedure vastleggen. De economische betekenis ervan kan tegenover de alternatieve strategie worden onderzocht. Een algemene stelling dat een clausule bezwarend is, biedt veel minder informatie voor dat gesprek.
Compensatie vereist ook een bepaalde vorm. Een ondernemingsbetaling die vóór een kasbeperking beschikbaar is, kan een anders onbetaalbare strategie financieren. Een betaling na het vervallen van een kans kan in het experiment het verlopen aanbod niet herstellen. Extra aandelen tegen nieuw geld veranderen de eigendomsberekening. Een oprichter die de onderneming persoonlijk financiert, draagt een persoonlijke last. De voorgestelde voorwaarden moeten daarom de betaler, ontvanger, betaaldatum, eigendomsgevolgen en betalingsvoorwaarden vastleggen voordat een drempel als onderhandelingsbedrag wordt uitgelegd.
De vergelijking van gematchte pakketten isoleert de vastgelegde rechten door programmageld, aanvankelijke eigendom en overige invoer gelijk te houden. Bij een werkelijke keuze tussen twee verschillende programma’s kunnen al die gegevens tegelijk veranderen. De onderneming moet beide volledige alternatieven reconstrueren, inclusief kosten, vereiste uitgaven, financieringsvoorwaarden en behouden rechten. Een drempel bij een vaste eigendomsfractie is bruikbaar binnen die specifieke vergelijking. Een andere aandelenverdeling, investeerdersvoorwaarde of operationele begroting vereist een nieuwe berekening van de volledige strategie.
Onderhandelingsprioriteiten moeten ook aansluiten bij wat de onderneming kan documenteren en uitvoeren. Een voorgestelde uitzondering is bruikbaar wanneer de definitieve overeenkomst de bedoelde transactie daadwerkelijk omvat. Een toestemmingsprocedure is bruikbaar wanneer haar reikwijdte, timing en gevolgen naast de betrokken kans kunnen worden begrepen. Een beslissing om een onopgelost risico te aanvaarden moet de verantwoordelijke bestuursbevoegdheid en het ontbrekende bewijs vastleggen. Die registraties ondersteunen later handelen wanneer de onderneming een volgende ronde ophaalt, een klantlicentie verleent of wordt benaderd voor een overname.
21 Sectorspecifieke en rechtsgebiedspecifieke beoordeling
Een sectorspecifieke toepassing begint bij het relevante actief en commerciële gebruik. In een hypothetisch bedrijf voor watersensoren kan hetzelfde technische platform landbouw- en industriële toepassingen ondersteunen. Een vastgelegde beperking op één gebied moet tegenover de kansen en activa in dat gebied worden beoordeeld. Het model moet een afzonderlijk toegestaan gebied behouden wanneer de documenten en technische architectuur dat onderscheid ondersteunen. Uit een brede technologiebeschrijving mag noch een wereldwijd verbod op ieder gebruik, noch een onaangetast alternatief worden verondersteld.
Software- en AI-ondernemingen vragen om aandacht voor onderdeel- en toestemmingsgrenzen. De onderneming moet vaststellen welke code, gegevens, modelgerelateerde activa, interfaces en afhankelijkheden van derden daadwerkelijk onder een voorgestelde licentie of openbaarmaking vallen. Haar eigen bevoegdheid om de gevraagde rechten te verlenen moet vaststaan voordat het economische effect wordt berekend. Als een gefinancierd onderdeel onder een opensourcelicentie beschikbaar moet komen, moet het technische team dat onderdeel en zijn afhankelijkheden aan de toepasselijke documenten toetsen. Dit artikel geeft geen algemeen oordeel dat iedere licentieverplichting verenigbaar is met ieder bedrijfseigen verdienmodel.
Een uit een universiteit voortgekomen onderneming moet programmadocumenten afstemmen op de rechten die zij al heeft. De Britse samenwerkingsrichtsnoeren die als vergelijking dienen, beschrijven keuzes over institutionele resultaten, onderhandeling en licenties. De positie van een afzonderlijke spin-out hangt af van haar eigen overeenkomsten. Vergelijkbare aandacht is nodig voor in dienstverband ontwikkelde IE, bestaande klantlicenties en onderzoekssponsoring. Eén acceleratordocument kan niet het volledige pakket bruikbare rechten van de onderneming bepalen. Een beperking kan de waarde van een commercieel plan pas beïnvloeden nadat de relevante rechten en verplichtingen zijn vastgesteld.
Een grensoverschrijdende ondernemingsstructuur vormt een andere beoordelingsgrens. De ontvangende onderneming, operationele onderneming en eigenaar of licentienemer van technologie moeten afzonderlijk worden vastgelegd. Een verandering in de juridische ondernemingsstructuur vereist een eigen juridische en fiscale beoordeling; het economische model moet aangeven welke entiteit geld ontvangt en verplichtingen draagt. De analyse kent aan geen rechtsgebied een ongeverifieerde oprichtings-, migratie- of handhavingsuitkomst toe. De geselecteerde internationale bronnen illustreren documentaire verschillen; zij geven geen landenranglijst of voorspelling van de uitleg van een individuele overeenkomst door een rechter.
22 Vereisten voor een empirische uitkomstenstudie
De literatuur over financiële contracten biedt relevante conceptuele afbakeningen. De openbare samenvatting van het discussiedocument van Kaplan en Strömberg onderscheidt kasstroom-, stem-, bestuurs-, liquidatie- en andere zeggenschapsrechten bij durfkapitaalfinanciering. De repositorysamenvatting van Ewens, Gorbenko en Korteweg beschrijft venturecontracten via een structureel zoek- en matchingkader. Deze begrensde raadplegingen ondersteunen aandacht voor meerdere contractuele dimensies en het selectieproces waardoor ondernemingen en investeerders tot een overeenkomst komen. Geen parameter, numeriek resultaat of gedetailleerde methode uit een van beide volledige artikelen wordt gebruikt om dit experiment te kalibreren.
Een vergelijking van acceleratorvoorwaarden moet daarom naast gemeten uitkomsten ook de documenten en het toewijzingsproces bewaren. Een onderneming die een beperkende voorwaarde aanvaardt, kan in technologie, onderhandelingspositie, financieringsalternatieven of commerciële kansen verschillen van een onderneming die een ander pakket aanvaardt. Een vastgelegde voorwaarde kan ook op die kenmerken reageren. Een beschrijvend verband tussen een bepaling en latere kapitaalverwerving zou die beperkingen moeten vermelden. Het huidige experiment houdt zijn invoer uitdrukkelijk gelijk en maakt voorwaardelijke boekhoudkundige vergelijkingen. Het biedt geen empirische identificatiestrategie of causale schatting voor een werkelijk programma.
Een empirische kostenschatting van een specifiek recht zou een gekoppelde waarneming vereisen van het recht en de te verklaren uitkomst. Het relevante contractdossier zou de toepasselijke versie, ondernemingsspecifieke wijzigingen, ontheffingen en feitelijke uitoefening vastleggen. Het ondernemingsdossier zou de kansen, financieringsbehoeften en latere uitkomsten over een afgebakende periode beschrijven. Een openbare programmabeschrijving en alumnilijst kunnen die waarnemingen niet voor iedere onderneming leveren. De huidige analyse gebruikt daarom documentaire waarnemingen en geconstrueerde scenario’s, zonder schatting van behandelingseffecten op aanvragersniveau.
Een toekomstig project moet zijn populatie definiëren voordat uitkomsten worden geanalyseerd. In aanmerking komen, aanmelden, toegelaten worden, deelnemen, investeringsdocumenten ondertekenen en geld ontvangen zijn afzonderlijke gebeurtenissen. Een studie van aanvragers moet uitleggen welke in aanmerking komende ondernemingen nooit hebben aangevraagd en hoe dat de onderzoeksvraag beïnvloedt. Een studie van toegelaten ondernemingen heeft een vergelijkingsbasis nodig die verder gaat dan toelating zelf. Contractvoorwaarden kunnen ook afhangen van de onderneming, het programma, de investeerder en de onderhandeling. Die selectieprocessen horen in het onderzoeksontwerp voordat een uitkomstenverschil aan een clausule wordt toegeschreven.
Uitkomstdefinities moeten de kas- en eigendomsverschillen uit het experiment behouden. Aangekondigde financiering, een ondertekende inschrijving en geld dat op de bank is ontvangen beschrijven verschillende gebeurtenissen. Omzetboekingen, kasontvangsten, aandelenwaarden en verkoopopbrengsten van oprichters beantwoorden eveneens verschillende vragen. Een rechtenstudie moet waarnemen wanneer een voorwaarde een feitelijke transactie beperkte, of vrijgave of ontheffing plaatsvond en welk alternatief beschikbaar bleef. Zij moet ook specificeren hoe zij omgaat met beëindigde ondernemingen, ontbrekende opvolging en waarnemingen die niet aan de toepasselijke overeenkomst kunnen worden gekoppeld.
Gegevenstoegang heeft eigen toestemmingen en beheersmaatregelen nodig. Geanonimiseerde gegevens kunnen onvoldoende identificatoren hebben voor koppeling op programma- en versieniveau. Een beleid over mogelijk delen voor onderzoek geeft geen toegangstoestemming voor een specifieke studie. De onderzoeker heeft de toegestane toepassingen, vertrouwelijkheidsvoorwaarden, noodzakelijke goedkeuringen en een verdedigbare koppelprocedure nodig. Iedere resulterende analyse moet de waargenomen steekproef, ontbrekende gegevens, identificatieaannames en toepasselijke populatie rapporteren. Geen van die toekomstige vereisten wordt door het openbare documentenregister in dit artikel als voltooid beschouwd.
| Controlegroep | Bewaard bewijs | Grens |
|---|---|---|
| Scenario-inventaris | 12 hoofdgevallen; 20 eenweg; 25 raster; 12 drempels | Geconstrueerde waarnemingen |
| Geëvalueerde identiteiten | 49 namen; 4,822 evaluaties | Rekenkundige controles; geen empirische validatie |
| Kaschronologie | Elk tussensaldo en eerste tekort behouden | Uitgaven eerst; geen gefinancierde waarde na een tekort |
| Eigendom | Betalings- en uitgiftereconciliaties per houder | Geplande hoeveelheden voorwaardelijk op financiering |
| Compensatie | Strategieënverzameling en hernieuwde toetsing van gecompenseerde saldi | Sponsorbijdrage bij aanvang met vaste fractie |
| Informatie | Gekozen geïmplementeerde toestandsvectoren en twee controles | Maximin; geen kansen |
Oorspronkelijk geconstrueerd experiment. Een deterministische consistentiecontrole valideert geen veronderstelde commerciële waarden, juridische afdwingbaarheid of programma-uitkomsten.
23 Beperkingen en interpretatie van het experiment
| Dimensie | Onderbouwd binnen het experiment | Extern onopgelost |
|---|---|---|
| Contractuele rechten | Expliciet vastgelegde toestemmingsvectoren | Betekenis en afdwingbaarheid van de ondertekende overeenkomst |
| Economische parameters | Aangegeven GBP-bedragen en data | Offertes voor de onderneming en commercieel bewijs |
| Eindvergelijking | Proxy van activa plus kas met gemeenschappelijke horizon | Marktwaardering, discontering en voorkeuren |
| Informatie | Twee opgegeven toestanden en maximinregel | Toestandskansen en feitelijk leren |
| Programma-uitkomsten | Geen empirische schatting | In aanmerking komend cohort, selectie en gekoppelde uitkomsten |
| Compensatie | Sponsorbetaling aan de onderneming vóór aanvang | Belasting, oprichtersfinanciering en alternatieven met geprijsde effecten |
Alle numerieke invoer is geconstrueerd; er wordt geen causale programmaranglijst of verwacht rendement geschat.
Het experiment geeft voorwaardelijke vergelijkingen onder aangegeven invoer. De voortzettingsactivawaarden, commerciële ontvangsten, kosten, deadlines, aanvankelijke eigendom en financieringsvoorwaarden zijn geconstrueerd. Het zijn geen schattingen van de voorwaarden, investeringskwaliteit of het rendement van een genoemd programma. Een andere verzameling kansen of financieringsvoorwaarden kan de voorkeursactie en bindende beperking veranderen. De numerieke voorbeelden moeten daarom worden gebruikt om een mechanisme te onderzoeken en de eigen gedocumenteerde ondernemingsinvoer te controleren, met gevoeligheid voor de aannames die voor die onderneming relevant zijn.
In dit experiment wordt schuld op nul verondersteld. De vermogensmaatstaf telt behouden voortzettingsactiva en ondernemingskas op en past de relevante houdersfractie toe. Persoonlijke kasmiddelen in de controle voor secundaire verkoop worden afzonderlijk getoond. De maatstaf bevat geen zelfstandig gewaardeerde exitwaterval of onderhandelde voorkeurenstructuur. Een werkelijke structuur met preferente aandelen, schuldconvenant, belastingverplichting of voorwaardelijke verplichting vereist expliciete behandeling. Het model houdt in zijn toewijzingscontroles ook bepaalde financieringsprijzen en totaalbedragen gelijk. Die controles identificeren onder die aannames een boekhoudkundige relatie; zij voorspellen niet de financieringsbereidheid van een werkelijke investeerder.
De kasconventie is even specifiek. Elke tussentijdse betaalpositie wordt aan de aangegeven ondergrens getoetst met de vastgelegde volgorde van onafhankelijke uitgaven en ontvangsten. Dit is een analytische conventie voor het experiment. Een onderneming heeft haar werkelijke afwikkelingsregelingen, beschikbare middelen, kredietvoorwaarden en vereiste reserves nodig voordat zij deze toepast. Een latere ontvangst heeft een ander effect dan geld dat vóór een eerdere betaling beschikbaar is. Een strategie die niet aan een kastoets voldoet, behoudt een expliciete haalbaarheidsmislukking, ook wanneer een diagnostische berekening haar hypothetische eindpositie kan beschrijven.
Ten slotte hebben openbare voorwaarden en wiskundige toestemmingen verschillende rollen. De documentaire bronnen tonen geselecteerde beschrijvingen of bepalingen op de vastgelegde data. Zij vormen geen volledige marktinventarisatie of oordeel over de afdwingbaarheid van een ondertekende overeenkomst. Het experiment geeft een expliciete voorstelling van rechten en keuzes zodra die invoer is vastgelegd. Juridisch advies, technisch onderzoek en geverifieerd operationeel bewijs blijven nodig voor een ondernemingstransactie. De analyse moet die grenzen behouden wanneer een resultaat wordt samengevat of in een onderhandeling wordt gebruikt.
24 Een bestuursproces voor aanvaarding van de definitieve overeenkomst
Een bestuur dat een acceleratoraanbod beoordeelt, moet een beknopt beslisdossier bijhouden dat de toepasselijke documenten verbindt met de voorgenomen handelingen van de onderneming. Dat dossier moet de betrokken activa en transacties, rechthebbende, relevante data, betaalbare alternatieven en onopgeloste vragen vastleggen. Het moet het onderscheid bewaren tussen de algemene uitleg van het programma en de aan de onderneming voorgestelde overeenkomsten. Een helder dossier laat commerciële, technische, juridische en financiële teams dezelfde beslissing beoordelen.
De economische beoordeling moet de toestemmingen en het geld volgen. Een vastgelegde beperking verandert een specifieke kansenset, activatoestemming of financieringsvoorwaarde. Een deelnamerecht vereist een daadwerkelijke inschrijving en de daaruit volgende aandelenverdeling. Een secundaire overdracht vereist de opbrengst voor de verkoper en de gewijzigde belangen. Een ondernemingsbijdrage vereist een beschikbaarheidsdatum en eigendomsbehandeling. Die onderdelen gescheiden houden geeft een basis om te controleren dat een verloren kans, kasontvangst of eigendomsverandering eenmaal is geteld.
Onderhandeling kan zich vervolgens richten op de voorwaarde die de beslissing verandert. Het relevante voorstel kan een gebiedsgrens, vrijgavedatum, uitzondering, toestemmingsprocedure of de vorm en timing van compensatie betreffen. De waarde ervan moet tegenover een volledig uitvoerbaar alternatief worden getoetst. Materiële onzekerheden moeten expliciet blijven totdat de toepasselijke documenten en ondernemingsgegevens ze onderbouwen. Een wiskundige drempel kan dat gesprek binnen haar aannames informeren; de definitieve overeenkomst bepaalt de rechten die de onderneming daadwerkelijk aanvaardt.
Het resulterende proces is zowel na toetreding als vóór aanvaarding bruikbaar. De onderneming moet het dossier herzien wanneer een klantkans, licentie, financiering of eigendomstransactie verandert. Nieuwe documenten, ontheffingen en gewijzigde aannames moeten worden bewaard bij de beslissing die zij ondersteunen. Zo krijgen oprichter en bestuur een traceerbare uitleg van aangegane verplichtingen en overwogen alternatieven. Het maakt ook duidelijk welke aanvullende contract- en uitkomstgegevens een empirische studie nodig zou hebben voordat zij bredere uitspraken over de kosten van acceleratorrechten kan doen.
Bronnen
- Techstars. Investment Terms. Openbare programmasamenvatting geraadpleegd op 12 november 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Geraadpleegd op 12 november 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Openbare modellen en toelichting geraadpleegd op 12 november 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Pagina vermeldt laatst bijgewerkt op 8 maart 2022; geraadpleegd op 12 november 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Programmaoverzicht geraadpleegd op 12 november 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Geraadpleegd op 12 november 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Historische oproep uit 2023; clausules 2.3 en 7. Geraadpleegd op 12 november 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Financierings-FAQ geraadpleegd op 12 november 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Geraadpleegd op 12 november 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Geselecteerde antwoorden over het investeringsproces en IE geraadpleegd op 12 november 2026; kwalificaties per programmajaar behouden. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Toelichting over onderhandeling en opties gebruikt als vergelijkingsmateriaal voor universitaire samenwerking. Geraadpleegd op 12 november 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Index bekeken op 12 november 2026; onderliggende modelovereenkomsten zijn voor dit onderzoek niet per clausule onderzocht. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Repositorysamenvatting en bibliografisch record bekeken; geen numerieke kalibratie ontleend aan het artikel. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Openbare samenvatting bekeken; het volledige artikel is niet gebruikt als bron voor numerieke bevindingen. https://cepr.org/publications/dp2421
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
