
1 Die Entscheidung vor Annahme der Programmbedingungen
Eine Accelerator-Vereinbarung kann beeinflussen, welche Geschäftsverträge ein Unternehmen annehmen darf, wie es seine Technologie nutzen kann und welche Investoren es bei einer späteren Finanzierung zulassen darf. Gründer benötigen zur Beurteilung eines Angebots deshalb eine Übersicht der mit der Unterstützung verbundenen Rechte, der davon erfassten Vermögenswerte und der Zeitpunkte ihres Wirksamwerdens. Die Entscheidung betrifft ein konkretes Unternehmen mit bestehenden Verpflichtungen und Geschäftsmöglichkeiten. Ein Eigenkapitalprozentsatz, eine Geldzuwendung oder eine Aussage zum Verbleib geistigen Eigentums beschreibt einen Teil dieser Entscheidung. Jede dieser Angaben muss zusammen mit den übrigen Dokumenten gelesen werden, die das Verhältnis regeln werden.
Gesonderte Vereinbarungen sind in veröffentlichten Programmbeschreibungen erkennbar. Techstars beschreibt eine Investitionsstruktur aus zwei wandelbaren Vereinbarungen und einem Side Letter; die Zusammenfassung benennt Teilnahmerechte an künftigen Finanzierungen, Informationsrechte und exitbezogene Rechte. Y Combinator beschreibt zwei SAFEs zusammen mit einer YC-Vereinbarung, die Teilnahmerechte an anschließenden Finanzierungen enthält. Diese Beschreibungen belegen, dass mehrere Dokumente eine Rolle spielen. Die genauen Verpflichtungen eines konkreten Unternehmens ergeben sich aus den maßgeblichen Fassungen, ausgehandelten Änderungen und unterzeichneten Vereinbarungen. Gründer sollten diesen vollständigen Dokumentensatz ermitteln, bevor sie ein standardisiertes Finanzierungsformular als ausreichende Beschreibung der Transaktion ansehen.
Praktisch entscheidend ist, welche Klausel eine finanzierbare Handlung verändert, die das Unternehmen ansonsten voraussichtlich vornehmen würde. Ein beschränktes Nutzungsgebiet kann eine Kundenchance betreffen und eine andere offenlassen. Eine ausschließliche Verhandlungsfrist kann vor oder nach der Frist einer Gegenpartei enden. Ein Teilnahmerecht an einer Finanzierung kann durch zusätzliches Geld zum gleichen Preis wie bei einem neuen Investor ausgeübt werden. Diese Mechanismen verlangen unterschiedliche Berechnungen. Ihre wirtschaftliche Wirkung hängt von der betreffenden Gelegenheit, dem erforderlichen Geld, den verfügbaren Alternativen und den verbleibenden Vermögenswerten ab. Ein willkürlicher prozentualer Abschlag auf jedes nicht monetäre Recht würde diese Unterschiede verdecken.
Der Beitrag entwickelt hierfür einen dokumentengestützten Ansatz mit konstruierten Szenarien. Die Dokumentenprüfung erfasst ausgewählte offizielle Programmbeschreibungen, veröffentlichte Regeln und erläuternde Rechtsmaterialien mit Datum und Geltungsbereich. Das numerische Experiment untersucht ausdrücklich festgelegte Befugnisse und geschäftliche Wahlmöglichkeiten. Es zeigt bedingte Verhandlungsprioritäten und die sie bestimmenden Annahmen auf. Eine verknüpfte Grundgesamtheit berechtigter Projekte, unterzeichneter Programmverträge und anschließender Ergebnisse wird nicht analysiert. Die durchgerechneten Fälle stellen hypothetische Unternehmen dar; ihre monetären Ergebnisse liefern eine Berechnungsmethode für dokumentierte Unternehmenseingaben.
2 Ein datiertes Register der Dokumente und Rechte
Die nützliche Beobachtungseinheit ist ein Dokument mit einer Klausel innerhalb ihres ausgewiesenen Geltungsbereichs. Ein Programmname kann verschiedene Standorte, Kohorten, Rechtseinheiten und Finanzierungsinstrumente umfassen. Ein Dokumentenregister sollte deshalb Herausgeber, Programm oder Ausschreibung, Dokumenttitel, Fassung oder angezeigtes Aktualisierungsdatum, Abrufdatum und relevante Klausel festhalten. Außerdem sollte es kenntlich machen, ob es sich um eine Programmzusammenfassung, Bewerbungsregel, Teilnahmevereinbarung, ein Investitionsinstrument, einen Side Letter, eine Datenrichtlinie oder einen Vertrag mit einer anderen Partei handelt. Durch diese Trennung lässt sich eine Aussage über Rechte auf das sie tatsächlich stützende Dokument zurückführen.
| Quelle und beobachtete Fassung | Belegte Beobachtung | Beobachtungsgrenze |
|---|---|---|
| Techstars-Investitionsübersicht; abgerufen am 12. November 2026 | Zwei wandelbare Vereinbarungen und ein Side Letter; benannte künftige Rechte | Öffentliche Zusammenfassung; unterzeichnete Unternehmensbedingungen nicht verfügbar |
| Y-Combinator-Deal und SAFE-Leitfaden; abgerufen am 12. November 2026 | Investitionsinstrumente und gesonderte Vereinbarung; optionale Teilnahmedokumentation | Tatsächlich unterzeichnete Vereinbarung und Änderungen erforderlich |
| MassChallenge-Regeln; aktualisiert am 8. März 2022 | Programmspezifische einbezogene Anforderungen und eigenständige Informationsbefugnisse | Datierte Regeln; keine Feststellung einer aktuell offenen Ausschreibung |
| CDL-Übersicht und Datenschutzrichtlinie; abgerufen am 12. November 2026 | Veröffentlichte Aussage zu Eigentum und Gebühren sowie getrennte Forschungsdatenbefugnisse | Programmlinienbezogene Dokumente und tatsächlicher Forschungszugang nicht beschafft |
| Vertragsmuster von Google Accelerator China; Ausschreibung 2023 | Verbleib des geistigen Eigentums an Einreichungen mit programmbezogenen Nutzungs- und Öffentlichkeitsbefugnissen | Historisches Muster; keine Aussage zur aktuellen Teilnahmeberechtigung |
| UNICEF-Venture-Fund-FAQ; abgerufen am 12. November 2026 | Open-Source-Verpflichtung für die geförderte Lösung; ausgewiesener Umfang des übrigen verbleibenden IP | Tatsächlicher Fördervertrag und einschlägige Ausschreibung erforderlich |
| EIC-Investitions-FAQ; abgerufen am 12. November 2026 | Investitionsdokumente, Verfahren und transaktionsspezifische IP-Aspekte | Bedingungen des Programmjahres und der Transaktion bleiben getrennt |
| WIPO-Lizenzierungsleitfaden; abgerufen am 12. November 2026 | Übertragung und Lizenzierung haben unterschiedliche Eigentums- und Nutzungsfunktionen | Erläuternder Leitfaden; keine Beurteilung eines konkreten Vertrags |
| UK-IPO-Kooperationsleitfaden; abgerufen am 12. November 2026 | Verhandlungszeiträume und Lizenzoptionen haben unterschiedliche operative Bedeutungen | Vergleichsfall aus der Hochschulkooperation |
| NVCA-Musterdokumentenverzeichnis; abgerufen am 12. November 2026 | Unterschiedliche Dokumentgruppen für Investorenrechte und Transaktionen | Verzeichnis eingesehen; zugrunde liegende Formulare nicht auf Klauseln geprüft |
Ausgewählte öffentliche Dokumente; Beobachtungen mit begrenztem Geltungsbereich, keine repräsentative Programmübersicht. URLs und Abrufvorbehalte stehen im Literaturverzeichnis.
Das hier verwendete Register ist bewusst ausgewählt. Es veranschaulicht wesentlich unterschiedliche Arten dokumentierter Bedingungen und Offenlegungen. Es liefert keine repräsentative Schätzung der Häufigkeit bestimmter Klauseln bei Acceleratoren. Aktuelle öffentliche Zusammenfassungen stehen neben datierten Regeln und einem historischen Vertragsmuster; diese Rollen werden getrennt ausgewiesen. Die für diese Untersuchung eingesehene MassChallenge-Regelseite zeigt beispielsweise als letztes Aktualisierungsdatum den 8. März 2022 und bezieht programmspezifische Anforderungen ein. Das Muster von Google for Start-Ups Accelerator China nennt einen Einreichungszeitraum im Jahr 2023. Keines dieser Daten lässt sich als Beleg einer im November 2026 offenen Ausschreibung verwenden.
Auch jede Klausel benötigt eine operative Beschreibung. Erfasst werden sollten Rechteinhaber, verpflichtete Rechtseinheit, betroffener Vermögenswert oder betroffenes Wertpapier, Auslöser, gestattete Nutzungen, Anwendungsgebiet, Territorium, Laufzeit und etwaige Ausnahmen. Zustimmungsverfahren, Mitteilungsfristen, Übertragungsrechte, Beendigung und fortgeltende Pflichten können darüber entscheiden, ob eine geplante Transaktion verfügbar bleibt. Eine Klausel zu eingereichten Bewerbungsunterlagen hat einen anderen Gegenstand als eine Klausel zur Produkttechnologie des Unternehmens. Eine Erlaubnis zum Erwerb neu ausgegebener Anteile hat einen anderen Zahlungsempfänger als ein Recht, das den Verkauf bestehender Gründeranteile betrifft.
Diese Angaben schaffen eine Grundlage für transaktionsbezogene Gespräche mit Rechtsberatern und den geschäftlich Verantwortlichen. Der Vertrieb kann die von einer Beschränkung betroffene Kundenfrist benennen. Das technische Team kann feststellen, welche Komponente eine Lizenz erfasst und ob andere Technologie davon abhängt. Die Finanzfunktion kann den erforderlichen Zahlungstermin und die vorgesehene Investorenzuteilung bestimmen. Rechtsberater können den tatsächlichen Wortlaut, das anwendbare Recht, Änderungen und die Durchsetzbarkeit beurteilen. Das wirtschaftliche Modell verwendet anschließend die daraus abgeleiteten festgelegten Befugnisse. Es trifft keine rechtliche Feststellung zu einer Klausel, deren maßgebliche Bedeutung ungeklärt bleibt.
3 Fehlende Bedingungen und die Grenzen öffentlicher Belege
| Belegstand | Zulässige Aussage | Nächster Beleg |
|---|---|---|
| Eingesehene operative Klausel | Den tatsächlich ausgewiesenen Geltungsbereich beschreiben | Unterzeichnete Fassung und Änderungen |
| Veröffentlichte Zusammenfassung | Die genaue Aussage der Zusammenfassung zuordnen | Zugrunde liegende einbezogene Vereinbarungen |
| Nicht erwähnte Bedingung | Die eingesehene Quelle klärt sie nicht | Antwort der Gegenpartei und maßgeblicher Wortlaut |
| Historisches Muster | Die datierte Ausschreibung oder Vereinbarung beschreiben | Aktuell einschlägige Dokumente |
| Forschungsdatenrichtlinie | Die genannten Zugangsbedingungen beschreiben | Tatsächliche Erlaubnis, Daten und Verknüpfungsrechte |
Eine fehlende Bedingung wird nicht als Beweis für das Fehlen einer Pflicht gewertet.
Nicht erwähnte Inhalte einer Zusammenfassung sollten in der Beurteilung sichtbar bleiben. Wenn eine öffentliche Seite einen Side Letter nennt, seine Verzichts- oder Übertragungsbedingungen jedoch nicht offenlegt, ist das Dokument selbst erforderlich. Ein Register sollte zwischen einer eingesehenen Klausel, einer auf einen bestimmten Gegenstand begrenzten ausdrücklichen Aussage, einer nicht offengelegten Bedingung und einer nicht verfügbaren Vereinbarung unterscheiden. Diese Kategorien beschreiben die dem Prüfer vorliegenden Belege. Sie können nicht feststellen, dass eine unerwähnte Pflicht in sämtlichen Dokumenten fehlt, die das Unternehmen möglicherweise später unterzeichnet.
Diese Unterscheidung betrifft auch Programmaussagen zum geistigen Eigentum. Die öffentliche Übersicht von Creative Destruction Lab erklärt, dass das Programm weder Eigenkapital noch IP-Eigentum beansprucht und keine Gebühren erhebt. Dies ist eine spezifische veröffentlichte Beschreibung dieser Gegenstände. Die gesonderte Datenschutzrichtlinie behandelt Informationsweitergabe und qualifizierten Forschungszugang. Gründer, die eine konkrete Programmlinie oder Beziehung beurteilen, benötigen weiterhin die einschlägigen Dokumente, um Information, Öffentlichkeitsarbeit, Vertraulichkeit und etwaige unabhängig ausgehandelte Investitionen zu verstehen. Die veröffentlichte Eigentumsaussage sollte während der gesamten Beurteilung auf ihren ausgewiesenen Umfang begrenzt bleiben.
Mehrere Möglichkeiten der Informationsbeschaffung bestehen vor der endgültigen Annahme. Das Unternehmen kann die Teilnahme- und Investitionsvereinbarungen anfordern, nach einbezogenen Richtlinien fragen und feststellen, welche Dokumente bei einer bewerteten Finanzierungsrunde oder einem Exit geändert werden. Legt eine Gegenpartei eine Zusammenfassung vor, sollte diese zusammen mit der zugrunde liegenden Vereinbarung aufbewahrt werden, sobald letztere verfügbar ist. Unterschiede erfordern eine ausdrückliche Klärung. Das Unternehmen sollte außerdem festhalten, wer eine Antwort gegeben hat, an welchem Tag, welche Frage sie beantwortet und ob die Antwort in die verbindlichen Dokumente aufgenommen wird.
Der Entscheidungszeitpunkt sollte die ungeklärten Informationen berücksichtigen. Ein Leitungsorgan kann gegebenenfalls weitere Prüfungen genehmigen und zugleich die Annahme einer Klausel vorbehalten, die einen wertvollen Vermögenswert oder eine Finanzierung betrifft. Die Voraussetzungen für das weitere Vorgehen sollten überprüfbar formuliert werden, etwa als Eingang einer bestimmten Vereinbarung, vereinbarte Abgrenzung eines Anwendungsgebiets oder dokumentierte Freigabe von einer Beschränkung. So entsteht eine praktische Verbindung zwischen Belegen und Entscheidungskompetenz. Eine unbeantwortete Frage wird dadurch nicht mit einem bequemen Nullwert als wirtschaftliche Eingabe behandelt.
4 Rechtebereiche und die Grenzen des Unternehmens
| Bereich | Wirtschaftliche Erfassung | Erforderliche Belege |
|---|---|---|
| Geschäftliche Exklusivität | Zulässige Handlungen und Annahmezeiträume | Erfasstes Gebiet, Tätigkeit, Termine und Ausnahmen |
| IP-Übertragung oder -Lizenz | Operative Befugnisse und verbleibende Vermögenswerte | Eigentümer, vorbehaltene Rechte, Territorium, Laufzeit und Rückfall |
| Primärbeteiligung | Unternehmensliquidität und Zuteilung neuer Anteile | Preis, Umfang, eingezahlte Teilnahme und Anteilsrechte |
| Sekundärübertragung | Bestehende Anteile und persönlicher Erlös des Verkäufers | Übertragungsumfang, Käufer und Preis |
| Information und Öffentlichkeitsarbeit | Bestimmte offengelegte Inhalte und zulässige Nutzung | Empfänger, Zweck, Vertraulichkeit und Zustimmung |
| Finanzierungsverfahren | Nutzbarer Zahlungseingang und Angebotsablauf | Mitteilungs-, Antwort-, Freigabe- und tatsächliche Abwicklungstermine |
Analytische Systematik des Autors. Der maßgebliche Wortlaut einer Klausel bestimmt ihren tatsächlichen Geltungsbereich.
Das Eigentum an geistigem Eigentum, seine Verwertung und die Erlaubnis, anderen Rechte daran einzuräumen, sind getrennte Fragen. Der WIPO-Leitfaden zu Übertragung und Lizenzierung beschreibt die Übertragung als Eigentumswechsel und die Lizenzierung als Nutzungserlaubnis bei verbleibendem Eigentum. Lizenzumfang und vorbehaltene Rechte bestimmen die Unterschiede zwischen alleinigen, ausschließlichen und nicht ausschließlichen Vereinbarungen. Auch länderspezifische Anforderungen sind relevant. Ein Unternehmen sollte bei der Prüfung einer vorgesehenen Vereinbarung die betreffende Technologie und die für sein Geschäft benötigten Befugnisse ermitteln, statt sich auf eine isolierte Eigentumsaussage zu verlassen.
Das historische Google-China-Muster verdeutlicht die Bedeutung dieser Unterscheidung. Seine Bedingungen aus 2023 belassen das Eigentum am geistigen Eigentum der eingereichten Inhalte beim Einreichenden und sehen zugleich eine programmbezogene nicht ausschließliche Lizenz an der Einreichung sowie gesonderte Marken- und Öffentlichkeitsbefugnisse vor. Das Register wahrt Gegenstand und Zweck dieser Klauseln. Diese Befugnisse dürfen nicht zu einer angenommenen ausschließlichen Lizenz am gesamten zugrunde liegenden Produkt des Unternehmens ausgeweitet werden. Das Muster ist ein datiertes Beispiel der Dokumentenstruktur; es belegt weder eine aktuelle Berechtigung für ein Google-Programm noch die Bedingungen einer individuell unterzeichneten Vereinbarung.
Die veröffentlichte Finanzierungs-FAQ des UNICEF Venture Fund zieht eine andere Grenze. Sie nennt eine Open-Source-Anforderung für die geförderte Lösung bis zum sechsten Monat des ausgewiesenen einjährigen Investitionszeitraums und grenzt das sonstige Unternehmens-IP gesondert ab. Ein Unternehmen, das eine solche Unterstützung erwägt, muss die geförderten Komponenten, ihre Abhängigkeiten und die anwendbare Lizenz bestimmen. Eine proprietäre Komponente an anderer Stelle des Unternehmens und eine Komponente, von der die geförderte Lösung abhängt, bedürfen einer konkreten technischen und vertraglichen Beurteilung. Ein Finanzmodell sollte diese komponentenbezogene Beurteilung verwenden, statt jedem Unternehmensvermögenswert dieselbe angenommene Beschränkung zuzuweisen.
Das konstruierte Experiment bildet Befugnisse deshalb nach Geschäftsfeld und Transaktionsbereich ab. Eine festgelegte Beschränkung verändert die Geschäftsmöglichkeiten oder Fortführungsvermögenswerte, die das hypothetische Unternehmen nutzen kann. Ihre Wirkung wird anhand dieser ausdrücklichen Änderungen gemessen. Eine Lizenz ohne festgelegte Wirkung auf eine Geschäftsmöglichkeit, einen Vermögenswert oder eine Finanzierungsbedingung bleibt als Kontrollfall erhalten. Diese Darstellung ermöglicht eine klare Prüfung des besprochenen Mechanismus. Bewerbungsunterlagen, Produktverwertung, Primärfinanzierung, Gründeranteilsübertragungen und Informationszugang behalten während der gesamten Analyse ihre jeweiligen Gegenstände.
5 Veröffentlichte Programmbedingungen und ihr Geltungsbereich
Ein Programmvergleich sollte für jeden Eintrag das zugrunde liegende Belegniveau wahren. Eine veröffentlichte Investitionsübersicht kann einen Side Letter benennen und seine Gegenstände beschreiben. Öffentliche Wettbewerbsregeln können Voraussetzungen für die Teilnahme festlegen. Ein Vertragsmuster kann eine vollständige Klausel für eine bestimmte datierte Ausschreibung zeigen. Eine unterzeichnete Vereinbarung würde die ausgehandelte Position eines konkreten Unterzeichners belegen. Diese Unterlagen beantworten unterschiedliche Fragen. Der Vergleich sollte ihre Dokumentenrollen und ungeklärten Bestandteile ausweisen, damit erkennbar wird, welche weiteren Belege eine Unternehmensentscheidung erfordert.
Die aktuelle öffentliche Techstars-Zusammenfassung nennt in ihrem Side Letter die Themen Teilnahme, digitale Vermögenswerte, Mitverkaufspflicht und Information. Die Deal-Beschreibung von YC benennt die begleitende Vereinbarung und die Teilnahme an künftigen Finanzierungen. Der genaue Umfang sowie die Mitteilungs- und Verzichtsklauseln in den Dokumenten eines einzelnen Unternehmens müssen noch eingesehen werden. Diese Beobachtungen begründen die Anforderung der zusätzlichen Vereinbarungen. Sie bilden keine Grundlage dafür, bei der Bewertung eines der Programme einen angenommenen Exklusivitätszeitraum, eine unternehmensweite IP-Übertragung oder eine Zustimmungsfrist einzusetzen.
Die EIC-Investitions-FAQ verortet bestimmte Bedingungen zu Organbestellungen und Rechten am geistigen Eigentum ausdrücklich in individuellen Vereinbarungen und der Due Diligence. Dies ist ein weiteres Beispiel für die Grenze zwischen einer allgemeinen Richtlinienerläuterung und einer Transaktion. Gründer benötigen die dem Unternehmen tatsächlich vorgeschlagenen Bedingungen, bevor sie ihnen eine numerische Folge zuordnen. Auch Arbeitsprogrammfassungen müssen getrennt bleiben. Der Beitrag verwendet die eingesehene FAQ für diese dokumentarischen Unterscheidungen und kombiniert keine Teilnahme- oder Investitionsgrenzen aus unterschiedlichen Programmjahren.
Ein nützlicher Vergleich endet für jede ungeklärte wesentliche Bedingung mit einer Dokumentenanforderung und einer Entscheidungsvoraussetzung. Die Anforderung kann ein Vermögensverzeichnis, eine Teilnahmeformel, einen Zeitraum, in dem eine andere Transaktion nicht fortgesetzt werden darf, oder die Behandlung bestehender Lizenzen betreffen. Die Entscheidungsvoraussetzung sollte benennen, was die Handlung des Unternehmens verändern würde. So erhält das Register einen geschäftlichen Zweck: Es lenkt die Aufmerksamkeit auf Informationen, die eine dokumentierte Gelegenheit oder Finanzierung beeinflussen können, während unwesentliche und ungeklärte Beträge ausdrücklich unbewertet bleiben.
6 Ausschließliche Lizenzen und Verhandlungszeiträume
Ein Verhandlungsrecht benötigt eine eigene Beschreibung. Der Leitfaden des UK Intellectual Property Office zur Hochschulkooperation erläutert Vereinbarungen, nach denen ein Kooperationspartner Verhandlungen über eine ausschließliche Lizenz verlangen kann. Er unterscheidet diese Möglichkeit von einem Recht, die Lizenz zu erzwingen, und beschreibt Beschränkungen von Drittgeschäften während bestimmter Zeiträume. Diese Klauseln dienen als Vergleichsmaterial zum Verständnis eines Mechanismus. Sie belegen weder entsprechende Rechte eines Accelerators noch die Bindung eines bestimmten Gründers an das Hochschulmodell.
Für ein Unternehmen betreffen die wirtschaftlichen Fragen die betroffene Transaktion und den verfügbaren Kalender. Das Leitungsorgan sollte den frühesten zulässigen Entscheidungstag, die letzte Annahmefrist des Kunden, erforderliche Mitteilungen und den Weg zu einem Verzicht oder einer Freigabe ermitteln. Läuft ein Recht vor dem Abschluss eines bestimmten Angebots aus, kann dieses Angebot unter den festgelegten Bedingungen verfügbar bleiben. Eine Freigabe nach Fristablauf kann es ausschließen. Die Beurteilung sollte Frist- und Freigabekonventionen ausdrücklich festhalten; die allgemeine Aussage, eine Beschränkung dauere mehrere Monate, reicht für diesen Vergleich nicht aus.
Grenzen des Anwendungsgebiets und Territoriums können verändern, welche Alternative verfügbar bleibt. Ein hypothetisches Unternehmen kann geschäftliche Nutzungen derselben Technologie in zwei Bereichen erwägen und beide nur begrenzt bedienen können. Eine Beschränkung für einen Bereich kann den anderen nutzbar lassen. Hatte das Unternehmen bereits die unberührte Alternative gewählt, kann die Beschränkung diese konkrete Strategie unbeeinflusst lassen. War die betroffene Gelegenheit vorteilhafter und finanzierbar, wird der Verlust gegenüber dem finanzierbaren Ersatz gemessen. Die Bewertung hängt von den festgelegten Wahlmöglichkeiten und ihren Beiträgen ab, nicht von der Bezeichnung der Beschränkung.
Ausnahmen, Zustimmung und Ablauf sollten deshalb mit den geschäftlich Verantwortlichen geprüft werden. Eine Kundenvereinbarung kann unter eine ausdrückliche Ausnahme fallen, oder eine vorgeschlagene Ausklammerung kann die vom Unternehmen tatsächlich benötigte Transaktion erhalten. Das Modell behandelt eine vereinbarte Ausnahme als Änderung der festgelegten Menge von Befugnissen. Es weist dem Erhalt einer Zustimmung keine angenommene Wahrscheinlichkeit zu und trifft keine Aussage zur Durchsetzbarkeit. Eine nicht unterzeichnete Erwartung eines Verzichts bleibt Gegenstand von Verhandlung und Dokumentation; ihre wirtschaftliche Folge wird bedingt dargestellt.
7 Teilnahmerechte und die nächste Finanzierungsrunde
Ein Teilnahmerecht benötigt eine Beschreibung der Finanzierung und Anteilszuteilung. Der öffentliche SAFE-Leitfaden von YC beschreibt Pro-rata als optionales Investitionsrecht mit einem standardisierten, vom SAFE getrennten Side Letter. Eine Programmvereinbarung kann zusätzliche Teilnahmeklauseln enthalten. Zur Beurteilung eines tatsächlichen Rechts muss das Unternehmen die erfasste Finanzierung, den berechtigten Inhaber, die Zuteilungsgrundlage, das Mitteilungsverfahren und die Behandlung einer nicht ausgeübten Berechtigung klären. Eine Bezeichnung wie Anschlussfinanzierungsrechte lässt diese Eingaben offen.
Der Finanzierungsvergleich sollte anschließend die von jedem Anteilsinhaber gezahlten Mittel erfassen. Bei festem Ausgabepreis und festem Gesamtrundenvolumen ersetzt ein Investor, der einen Teil der Runde übernimmt, in diesem Umfang eine andere Quelle gezeichneter Mittel. Eine nicht ausgeübte Berechtigung liefert kein Geld und schafft keine Anteile. Die Verwässerung der Gründer ergibt sich aus den unter den festgelegten Bedingungen tatsächlich ausgegebenen Anteilen. Andere Folgen, darunter ein anderer Rundenpreis, eine andere Investorenstruktur, eine Mindestzuteilung oder die Fähigkeit zum Rundenabschluss, benötigen eigene ausdrückliche Annahmen und Belege.
Auch die Verbuchung eines Rechts an neu ausgegebenen Unternehmensanteilen unterscheidet sich von der eines Rechts am Verkauf bestehender Gründeranteile. Eine Neuemission kann dem Unternehmen Geld zuführen und erhöht die Zahl der ausstehenden Anteile. Ein Sekundärverkauf überträgt bestehende Anteile zwischen Inhabern und bezahlt den Verkäufer nach der vereinbarten Transaktion. Das Unternehmen erhält nicht schon deshalb Finanzierungsmittel, weil dem Gründer Verkaufserlöse zufließen. Werden diese Transaktionen in einer Zeile zusammengefasst, kann dies eine Finanzierungslücke verdecken oder das Gründervermögen falsch darstellen.
Das Experiment verwendet abgeglichene Finanzierungskontrollen, um diese Buchungsbeziehungen zu isolieren. Es hält das gesamte eingezahlte Rundenkapital, den Preis und den Abschlusstag dort fest, wo diese Bedingungen ausdrücklich vorgegeben sind, und variiert anschließend die Teilnahme oder die Identität eines fristgerecht eintretenden Matching-Investors. Gesonderte Fälle verändern ein Finanzierungsverfahren oder eine Frist. So lässt sich die Zuteilungswirkung von der Wirkung einer Verzögerung oder einer nicht verfügbaren Runde unterscheiden. Jede Anwendung auf eine tatsächliche Vereinbarung verlangt die Bestätigung, dass das Recht die modellierte Transaktion erfasst.
8 Informationsweitergabe und Öffentlichkeitsbefugnisse
Informationspflichten sollten nach Inhalt, Empfänger, Zweck und Zeitpunkt erfasst werden. Eine Pflicht zur Bereitstellung operativer Informationen kann die Berichtsarbeit und Offenlegungsregelungen des Unternehmens beeinflussen. Eine Öffentlichkeitsbefugnis kann Namen, Bilder oder Unternehmensgeschichten betreffen. Die Erlaubnis zur Nutzung eingereichter Unterlagen kann sich auf die Bewerbung und Programmaktivitäten beziehen. Eine Übertragung von Produkt-IP hat einen anderen Gegenstand. Diese Unterschiede sollten vor einer technischen oder finanziellen Beurteilung der Unternehmenspflichten erhalten bleiben.
Die veröffentlichten MassChallenge-Regeln unterscheiden Vertraulichkeit, Öffentlichkeitsarbeit und eingereichte Bewerbungsunterlagen. Sie behandeln außerdem Vereinbarungen mit externen Experten gesondert. Die Beurteilung einer vorgeschlagenen Mentoring-, Pilot- oder Investitionsbeziehung benötigt deshalb neben den Wettbewerbsregeln auch die für diese Beziehung maßgeblichen Dokumente. Die Aufbewahrung eingereichter Unterlagen sollte in ihrer ausgewiesenen Bedeutung verstanden werden; sie liefert keinen eigenständigen Beleg dafür, dass ein Programm die Unternehmenstechnologie besitzt. Dieselbe Disziplin bei der Abgrenzung sollte gelten, wenn eine Zusammenfassung weite Begriffe wie Zugang, Zusammenarbeit oder Unterstützung verwendet.
Auch Forschungsdatenbefugnisse verfolgen einen bestimmten Zweck. Die Datenschutzrichtlinie von CDL beschreibt die Weitergabe de-identifizierter Bewerber- und Teilnehmerinformationen an akademische Forscher mit einschlägiger Ethikgenehmigung; sensible technische Informationen und Venture-IP sind von dieser Beschreibung ausgenommen. Eine solche Richtlinie erteilt dem Autor dieses Beitrags keine Zugriffserlaubnis. Eine empirische Untersuchung würde die tatsächlichen Daten, erlaubte Nutzungen und Verknüpfungsbedingungen benötigen. Ebenso liefert eine Liste aufgenommener Unternehmen keine vollständige Übersicht berechtigter Bewerber, abgelehnter Bewerbungen oder unterzeichneter Vereinbarungen.
Das finanzielle Experiment ordnet einer Befugnis ausschließlich über einen benannten Kanal eine Folge zu. Eine Berichtspflicht ohne modellierte Betriebskosten bleibt ein unbewerteter Punkt für die weitere Unternehmensbeurteilung. Eine Öffentlichkeitsbefugnis ohne festgelegte Änderung von Einnahmen, Ausgaben, Vermögenswerten oder Finanzierung bleibt eine nach ihrem Umfang erfasste Bedingung. So bleibt eine ungeklärte wirtschaftliche Wirkung ausdrücklich sichtbar. Gründer können später belegte Kosten oder vertragliche Wechselwirkungen ergänzen, ohne die vorliegenden Dokumentenbeobachtungen in eine unbelegte Aussage zum Geldwert der Informationsrechte eines Programms umzudeuten.
9 Aufbau des konstruierten Experiments
Das Experiment beschreibt ein hypothetisches Unternehmen über 360 Tage; alle monetären Eingaben lauten auf Pfund Sterling. Die Tage sind relative Ereigniszeitpunkte ohne Verbindung zum Bewerbungskalender eines Programms. Die anfängliche Unternehmensliquidität beträgt GBP 20,000. Ein konstruiertes Programm stellt am Tag null GBP 50,000 bereit und erfordert am Tag 30 Ausgaben von GBP 20,000. Die Betriebsausgaben betragen an den Tagen 90, 180, 270 und 360 jeweils GBP 15,000. Diese Beträge sind Annahmen, die vertragliche Mechanismen sichtbar machen sollen. Sie sind weder Kostenschätzungen für einen benannten Accelerator noch Empfehlungen für ein Gründerbudget.
Zu Beginn des Experiments halten die Gründer 90 von 100 bestehenden Anteilen; der Programminvestor hält zehn. Diese Beteiligungen werden als bereits vorhanden vorausgesetzt; das Experiment liefert keine Umrechnungsformel, die sie mit dem anfänglichen Programmzahlungseingang verbindet. Eine spätere Primärrunde bietet GBP 150,000 bei einer Pre-Money-Bewertung von GBP 600,000. Der früheste Abschluss ist am Tag 150 möglich, der letzte zulässige Abschluss am Tag 210 einschließlich. Die Finanzierungskapazität der Investoren ist ausdrücklich vorgegeben. Das Modell verändert Teilnahme- und Zeitbedingungen dieser festen Runde und hält Preis und Umfang dort konstant, wo der Vergleich übereinstimmende Bedingungen erfordert.
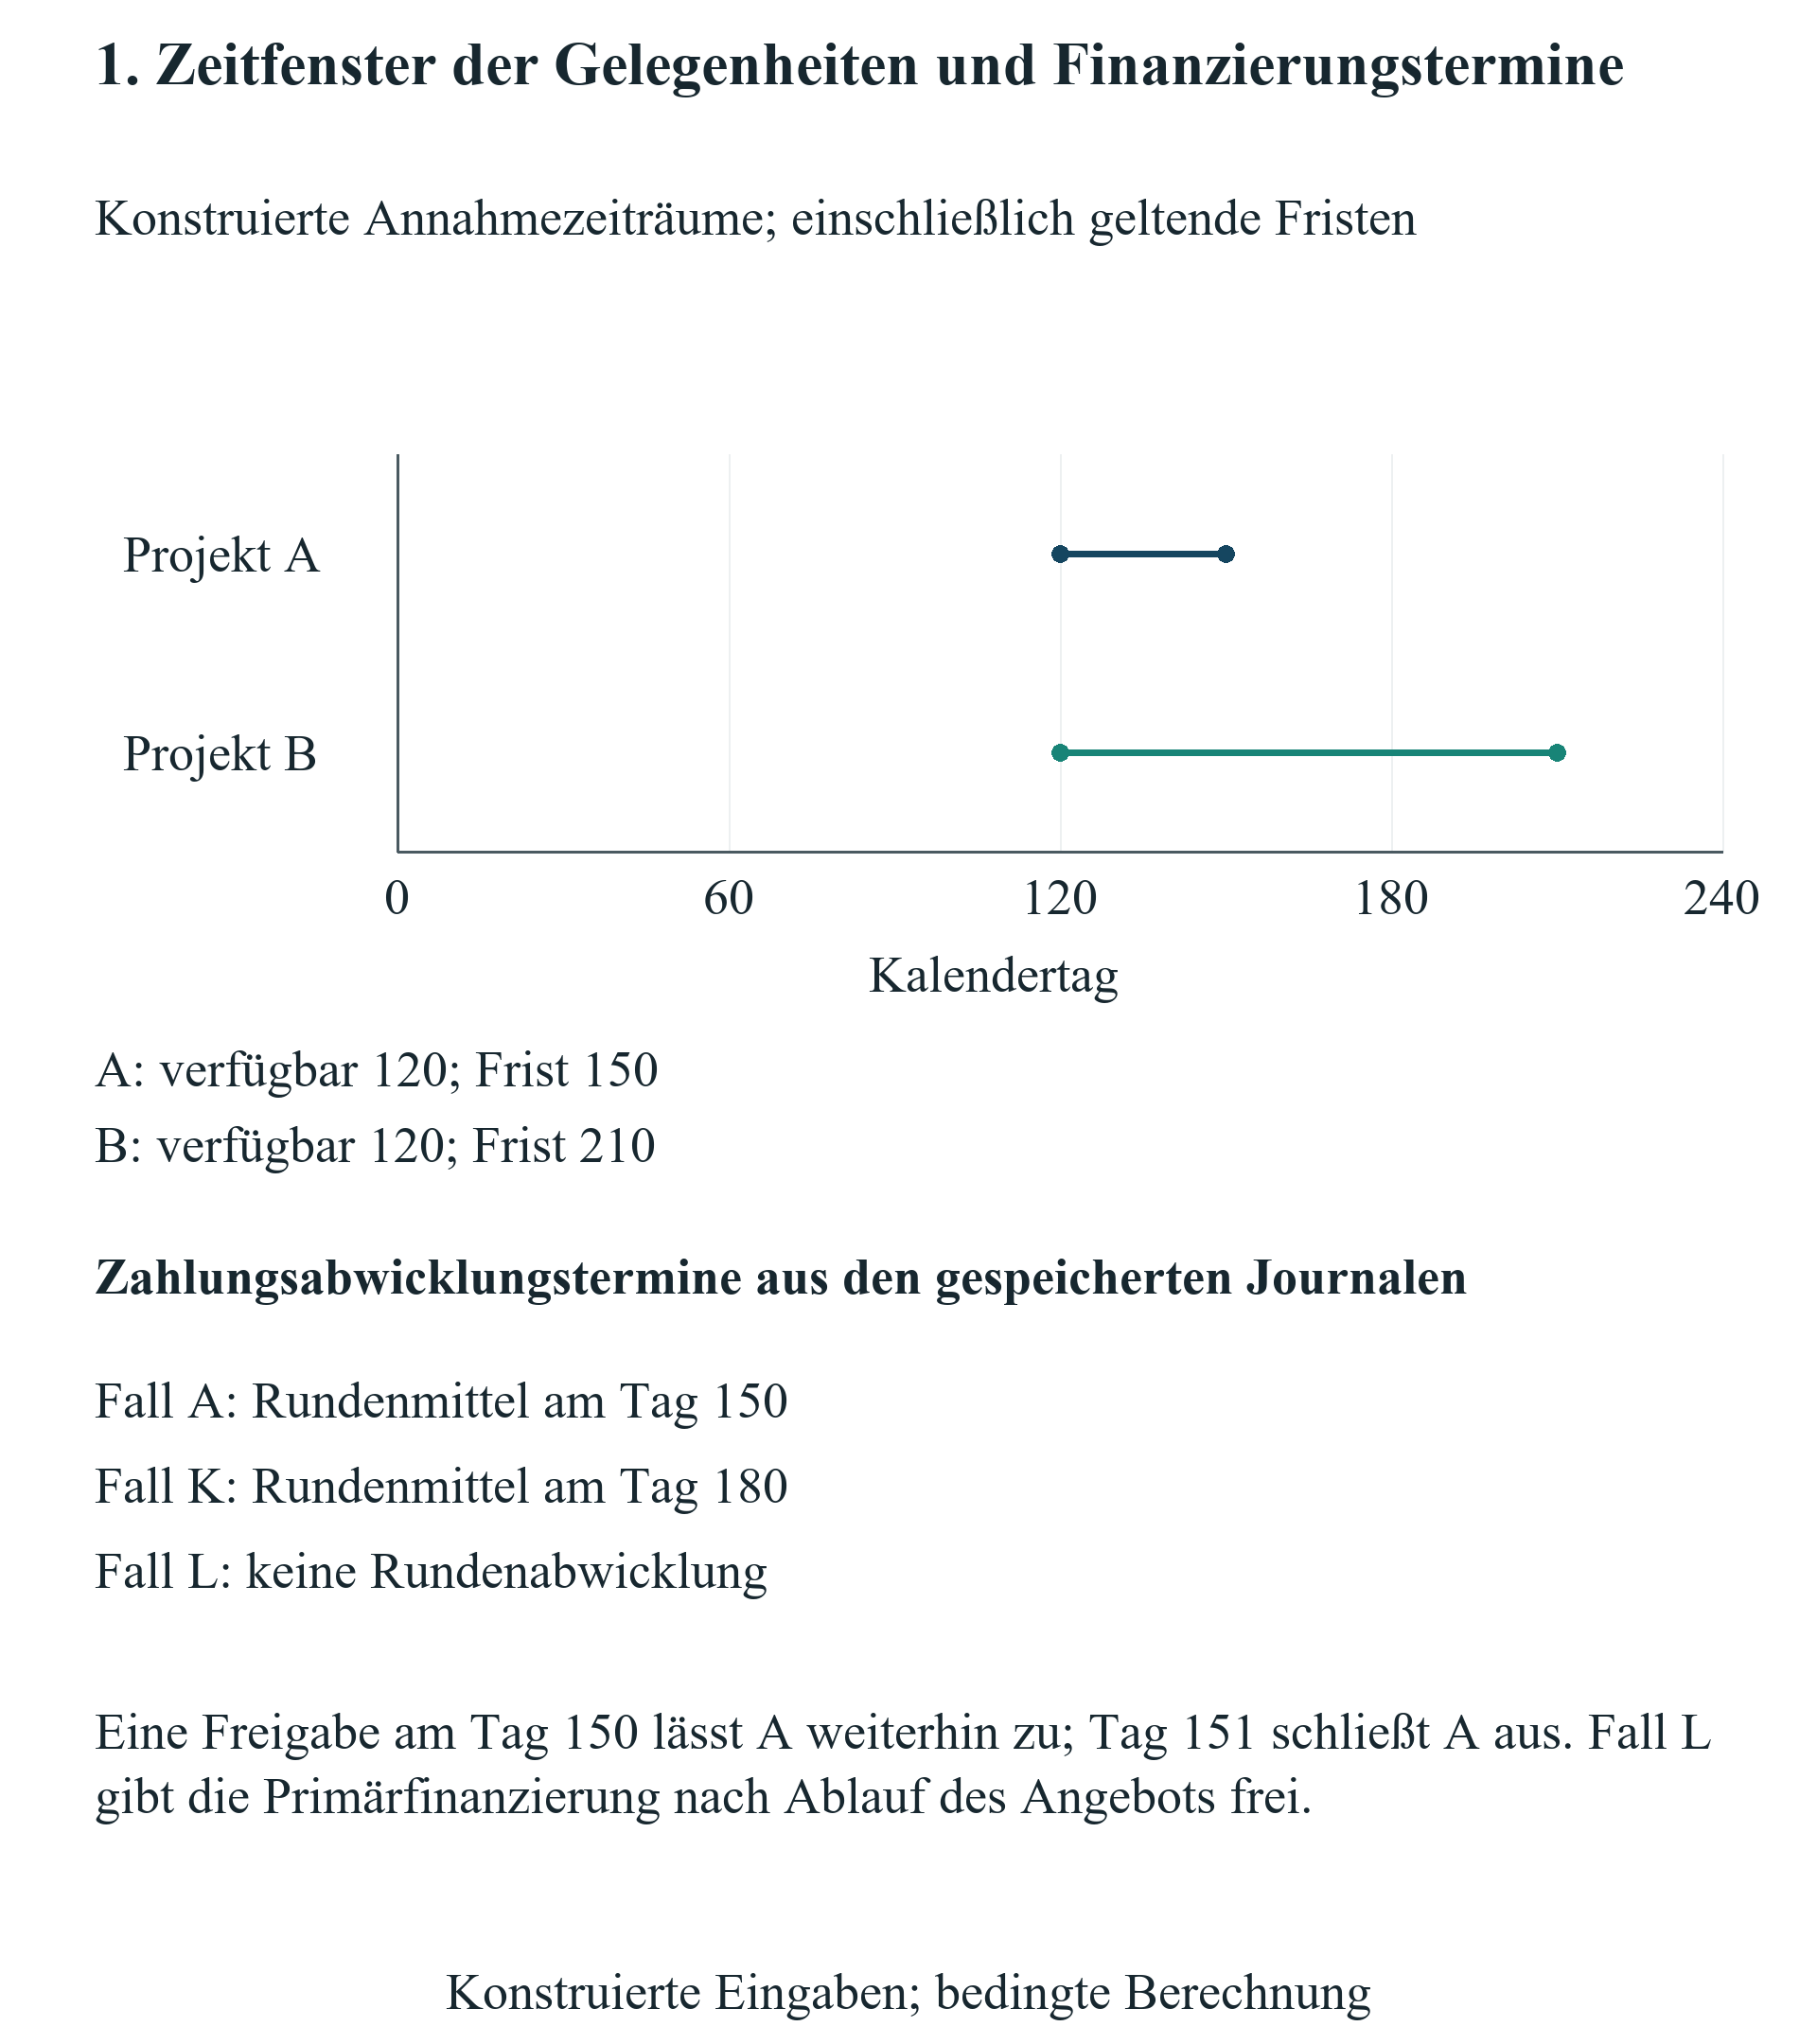
Das Unternehmen hat zwei sich gegenseitig ausschließende Geschäftsmöglichkeiten, die ausschließlich im Experiment A und B heißen. Beide werden am Tag 120 verfügbar. Gelegenheit A muss bis Tag 150 angenommen werden, kostet am Tag 180 GBP 35,000 und bringt am Tag 240 einen festgelegten Zahlungseingang von GBP 140,000. Für Gelegenheit B gilt eine Annahmefrist bis Tag 210; sie kostet am Tag 210 GBP 20,000 und bringt am Tag 300 GBP 90,000 ein. Das Unternehmen kann eine Gelegenheit wählen oder auf beide verzichten. Die Einnahmen sind in den Hauptfällen deterministische Annahmen. Kundenausfall, Teilleistung und variable Betriebsausgaben erfordern gesonderte Erweiterungen.
Der Fortführungsbestand umfasst eine Kernvermögenskomponente von GBP 160,000, dem Bereich A zugeordnete GBP 320,000 und dem Bereich B zugeordnete GBP 160,000. Dies sind konstruierte Vermögenswerte zum Horizontende; die bereits im Ereignisjournal enthaltene Liquidität und während des Horizonts bereits vereinnahmten Erlöse sind ausgeschlossen. Die Werte enthalten keine Aussage zu Marktmultiplikatoren, langfristigem Wachstum oder erwarteten Programmergebnissen. Wird ein Bereich aus den verbleibenden Vermögensbefugnissen des Unternehmens entfernt, entfällt nur seine festgelegte Fortführungskomponente. Diese Trennung macht die wirtschaftliche Behandlung nachvollziehbar und vermeidet die Belastung desselben angenommenen Verlusts sowohl durch einen willkürlichen Bewertungsabschlag als auch durch einen unmittelbaren Liquiditätsabzug.
Die zeitwertbezogene Diskontierung liegt außerhalb des Experiments: Jeder gezeigte Endwertvergleich verwendet denselben undiskontierten Horizont. Eine geschäftliche Entscheidung benötigt einen angemessenen Diskontsatz, Finanzierungsrisiken und eine vertretbare Endbewertung, bevor vergleichbare Beträge als Transaktionspreis verwendet werden. Hier soll ermittelt werden, welche Rechte eine finanzierbare Wahl, ein Zahlungsereignis, einen Eigentumsanteil oder einen verbleibenden Vermögenswert verändern. Sind diese Kanäle ausdrücklich benannt, können Leser die konstruierten Parameter ersetzen und dieselben Buchungsbeziehungen erneut berechnen. Die Hauptergebnisse bleiben von den genannten Eingaben und dem erklärten Strategieauswahlkriterium abhängig.
| Eingabe | Betrag oder Zeitpunkt | Geltungsbereich |
|---|---|---|
| Anfangsliquidität und Untergrenze | 20,000; null | Vor jedem Zahlungseingang am Tag null |
| Programmeingang | 50,000 am Tag 0 | Angenommene Unternehmensliquidität |
| Programmausgaben | 20,000 am Tag 30 | Angenommene Zahlung |
| Betriebsausgaben | 15,000 an den Tagen 90, 180, 270, 360 | Jede Zahlung einmal erfasst |
| Bestehende Anteile | Gründer 90; Programminvestor 10 | Angenommene Anfangsbeteiligungen |
| Primärrunde | 150,000; Pre-Money 600,000 | Fester Preis und Gesamtmittelzufluss |
| Rundenzeitraum | Frühestens Tag 150; Ablauf Tag 210 | Ablauftag eingeschlossen |
| Gelegenheit A | Kosten 35,000; Eingang 140,000 | Annahme bis 150; Zahlung 180; Eingang 240 |
| Gelegenheit B | Kosten 20,000; Eingang 90,000 | Annahme bis 210; Zahlung 210; Eingang 300 |
| Geschäftliche Wahl | Ein Projekt oder Verzicht | Bereiche und Termine beschränken Handlungen |
| Fortführungsvermögen | Kern 160,000; A 320,000; B 160,000 | Liquidität und modellierte Eingänge ausgeschlossen |
| Horizont und Währung | 360 relative Tage; GBP | Gemeinsamer undiskontierter Horizont |
Alle Werte sind in GBP konstruiert; eine Programmkalibrierung oder ein empirisches Ergebnis wird nicht beansprucht.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Alle Termine und Bedingungen sind hypothetisch. Eine Freigabe am Tag 150 ist für A rechtzeitig; am Tag 151 verfehlt sie die einschließlich geltende Frist. Das primäre Finanzierungsangebot läuft am Tag 210 ab.
10 Mengen geschäftlicher und finanzierungsbezogener Handlungen
Eine Strategie besteht aus einer zulässigen geschäftlichen Wahl und den ihrem Fall zugewiesenen Finanzierungsbedingungen. Die geschäftliche Zulässigkeit verlangt, dass das Unternehmen die Befugnis zur Tätigkeit im betreffenden Bereich behält und innerhalb des Verfügbarkeits- und Ablaufzeitraums der Gelegenheit handelt. Eine für Bereich A geltende Exklusivitätsfreigabe kann dessen Annahmezeitpunkt verschieben. Dieselbe Freigabe lässt die Annahmezeit von Bereich B unverändert, sofern keine gesonderte Klausel diesen Bereich beschränkt. Damit erhält jede Beschränkung einen ausdrücklichen Geltungsbereich, und die Fristkonvention wird sichtbar. Eine Freigabe am letzten zulässigen Tag ist im konstruierten Vertrag rechtzeitig.
Rechtliche Zulässigkeit und Liquiditätsfinanzierbarkeit werden getrennt geprüft. Eine Strategie kann ihre angenommenen Befugnisse erfüllen und dennoch kein Geld für eine zwischenzeitliche Zahlung haben. Umgekehrt kann verfügbare Liquidität keine Geschäftsmöglichkeit wiedereröffnen, deren Annahmefrist abgelaufen ist. Die Haupthandlungsmenge enthält den Verzicht auf beide Projekte, sodass das Unternehmen seine verbleibenden Vermögenswerte ohne eines der Projekte behalten kann. Ein gesonderter Kontrollfall entfernt diese Verzichtsmöglichkeit und zugleich sämtliche erlaubten Geschäftsfelder. Diese Kombination ergibt eine leere rechtlich zulässige Handlungsmenge. Der Fall bleibt unmöglich und erhält weder eine erfundene niedrige Bewertung noch eine willkürliche Rettungsstrategie.
Die Finanzierungshandlung verwendet eine Primäremission neuer Anteile. Im unbeschränkten Fall stellen externe Investoren die gesamte feste Runde bereit. In den Teilnahmefällen kann der Bestandsinvestor seinen festgelegten Anteil innerhalb desselben Gesamtbetrags einzahlen oder sein Recht ungenutzt lassen. Ein gesonderter Fall mit Matching-Recht erlaubt ihm, die gesamte Runde zu denselben angenommenen Preis- und Zahlungsbedingungen zu finanzieren. Diese Verhaltensweisen sind ausdrückliche Eingaben. Kein Recht wird als Investitionspflicht behandelt; außerdem legt die Analyse die Liquiditätskapazität der Investoren fest. Eine geplante Runde entfällt, wenn die vorausgesetzte Liquiditätskapazität oder Bedingung operativer Befugnisse nicht erfüllt ist.
Die Fälle mit primärem Matching-Recht und Erstofferterecht sind hypothetische Vertragsgestaltungen. Sie treffen keine Feststellung zum Geltungsbereich der Vereinbarung eines beobachteten Accelerators. Eine Primärberechtigung betrifft Geldzufluss an das Unternehmen und neu ausgegebene Anteile. Der gesonderte Sekundärverkaufskontrollfall betrifft bestehende Anteilsübertragungen und persönlich an den Verkäufer gezahlte Mittel. Die Trennung dieser Bereiche ermöglicht eine unmittelbare Prüfung des Erhalts von Unternehmensliquidität und Eigentumsanteilen. Analysten sollten den Transaktionsbereich bestimmen, bevor sie die Bezeichnung einer Klausel interpretieren, da ähnliches Kürzelvokabular unterschiedlichen maßgeblichen Wortlaut begleiten kann.
Jede finanzierbare Strategie wird über dasselbe Zahlungsjournal und dieselbe Berechnung verbleibender Vermögenswerte bewertet. Die Hauptauswahlregel wählt die zulässige, finanzierte Strategie mit der höchsten konstruierten Näherungsgröße des terminalen Gründervermögens. Dieses Kriterium setzt voraus, dass Gründer das gemessene monetäre Ergebnis bewerten und keine zusätzliche Präferenz für einen bestimmten Kunden, Tätigkeitsbereich oder Investor haben. Gleichstände werden nach einer festen Aufzählungsreihenfolge aufgelöst; ihr wird keine wirtschaftliche Bedeutung zugeschrieben. Ein Leitungsorgan mit weiteren strategischen Zielen sollte diese als Entscheidungsrestriktionen erfassen oder eine Menge akzeptabler Strategien ausweisen. Ein anderes Ziel kann die bevorzugte Handlung auch bei unveränderter finanzieller Verbuchung verändern.
11 Liquiditätsfinanzierbarkeit zu jedem Zahlungstermin
| Position | Angewandte Konvention | Auslegung |
|---|---|---|
| Anfangssaldo | Prüfung vor jedem Eingang am Tag null | Ein späterer Eingang behebt keine anfängliche Unterschreitung |
| Gleiche Termine | Auszahlungen vor Eingängen | Erklärte Stresskonvention für die Abwicklung |
| Jeder Eingang/jede Auszahlung | Einmal im Unternehmensjournal erfassen | Kein gesonderter Aufwand für entgangene Gelegenheiten |
| Fortführungsvermögen | Modellierte Liquidität und Eingänge innerhalb des Horizonts ausschließen | Doppelte Werterfassung vermeiden |
| Unterschreitung | Finanziertes Gründervermögen nicht verfügbar | Diagnostische Arithmetik gesondert gespeichert |
| Sponsorkompensation | Externe Zahlung vor Beginn; Eigentumsanteile fest | Getrennt von Gründermitteln oder bepreistem Eigenkapital |
| Neue Anteilszuteilung | Eingezahlte Primärmittel geteilt durch Ausgabepreis | Sekundärübertragungen liefern dem Unternehmen kein Geld |
Konstruierte Buchungsregeln; unternehmensspezifische Abwicklungs-, Steuer- und Rechtsregelungen erfordern gesonderte Belege.
Das Liquiditätskonto beginnt vor jedem Zahlungseingang am Tag null. Jede Betriebsausgabe, geschäftliche Zahlung, Programmeinnahme und Finanzierungseinnahme wird anschließend einmal zu ihrem festgelegten Zeitpunkt erfasst. Enthält ein Datum sowohl eine Auszahlung als auch einen Eingang, verarbeitet das Experiment die Auszahlungen zuerst. Diese Konvention verlangt bewusst die Finanzierung einer Verpflichtung, bevor auf später am selben Tag eintreffende Mittel vertraut wird. Sie ist eine erklärte Stressannahme. Eine tatsächliche Transaktion kann eine andere Reihenfolge verwenden, wenn Treuhandmechanismen, Abwicklungsanweisungen oder eine unterzeichnete Überbrückungsvereinbarung dies stützen.
Die Finanzierbarkeit verlangt, dass jeder Zwischenstand der Zahlungsfolge auf oder über der festgelegten Untergrenze bleibt; in den Hauptfällen beträgt diese null. Für jede Strategie werden der kleinste Saldo und die erste Unterschreitung gespeichert. Ein späterer Finanzierungseingang kann eine frühere fehlgeschlagene Zahlung nicht rückwirkend heilen. Unterschreitet ein Zwischenstand die Untergrenze, weist das Modell für diese Strategie kein finanziertes Endvermögen aus. Für die Prüfung der Ereignisarithmetik kann es weiterhin einen klar bezeichneten diagnostischen Endsaldo festhalten. Diese Diagnose ist kein erreichter Finanzierungsausgang und geht nicht in den Vergleich finanzierbarer Strategien ein.
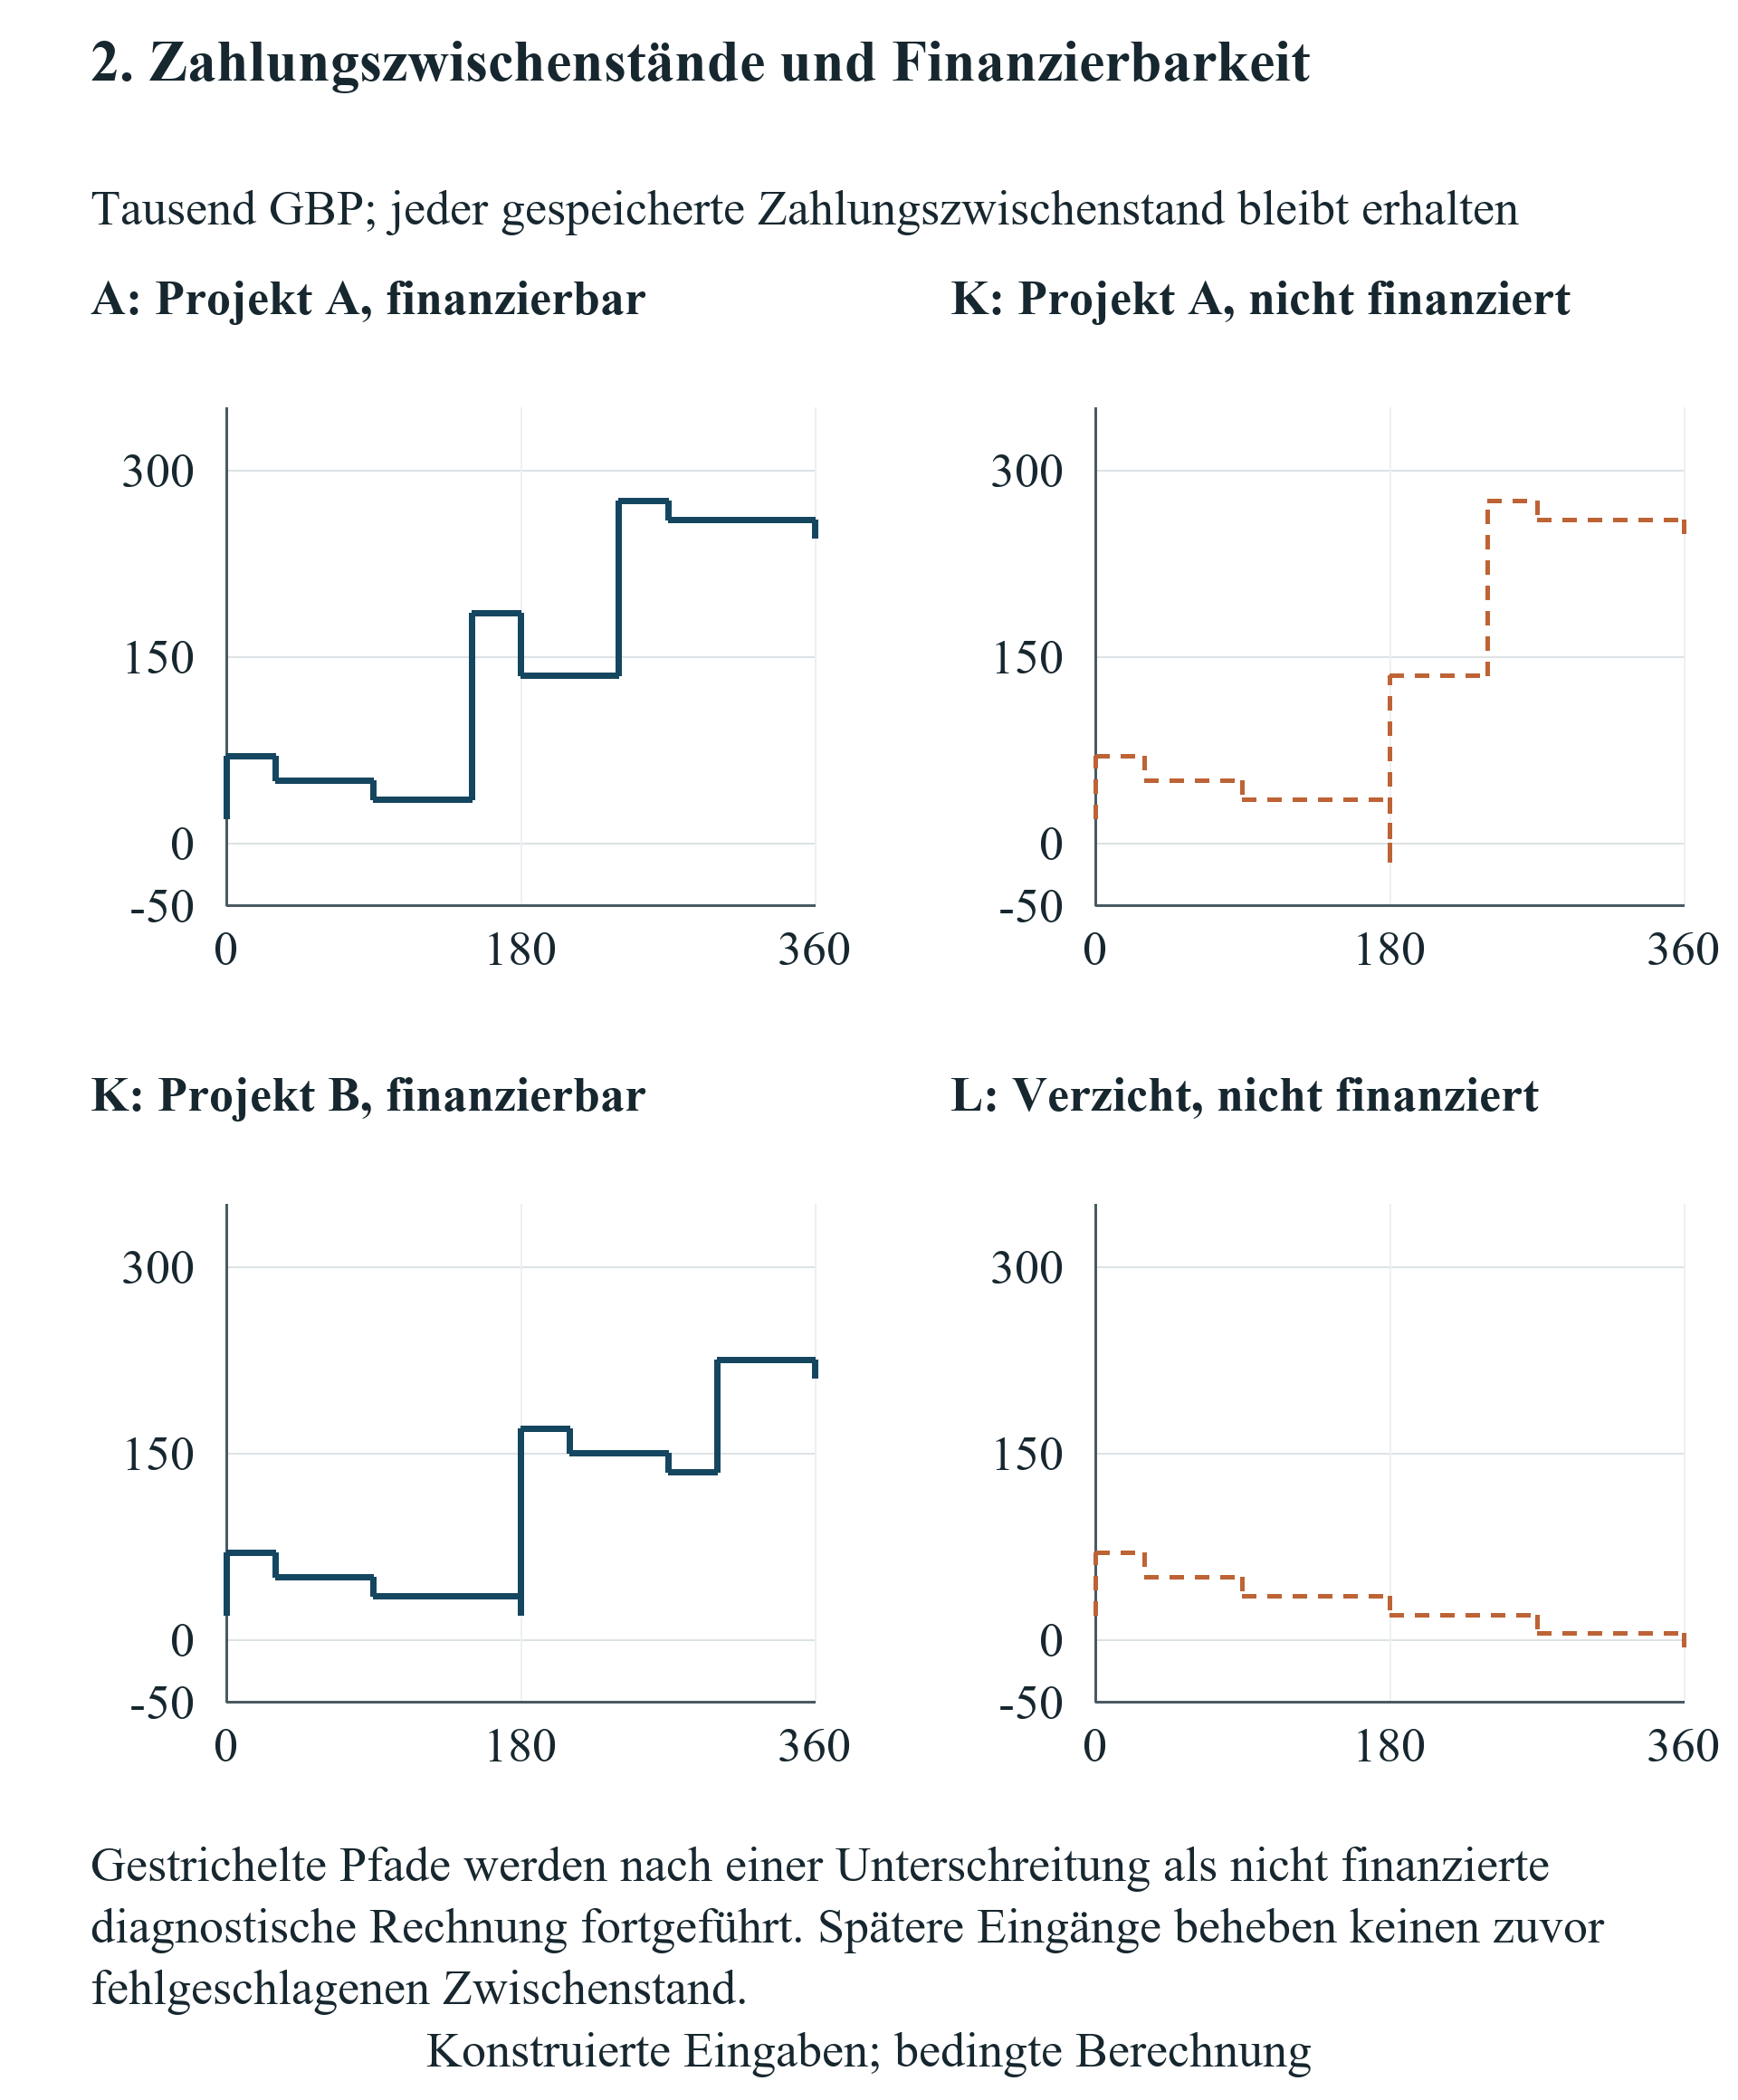
Das Basisjournal lässt sich unabhängig rekonstruieren. Anfangsliquidität und Programmeingang liefern vor späteren Ausgaben zusammen GBP 70,000. Die Programmzahlung am Tag 30 reduziert den Saldo auf GBP 50,000, die Betriebsauszahlung am Tag 90 auf GBP 35,000. Spätere Finanzierungs- und Geschäftsentscheidungen bestimmen die weiteren Zwischenstände. Die Tabelle datierter Ereignisse sollte deshalb zusammen mit dem Endwertvergleich gelesen werden. Auch ein Unternehmen mit positivem Saldo am Horizontende kann diese Finanzierungsprüfung verfehlen, wenn die geschäftliche Auszahlung vor den dafür benötigten Mitteln fällig wird.
Für die Kompensationsanalyse wird eine zusätzliche Zahlung eines Sponsors an das Unternehmen vor der ersten Zwischenstandsprüfung der Anfangsliquidität gutgeschrieben. Sie wird einmal erfasst und lässt die festgelegten Eigentumsanteile, Rundengröße, Bewertung und späteren Zahlungen unverändert. Eine erst nach einer Unterschreitung geleistete Zahlung würde eine andere Frage beantworten und kann diese Konvention nicht erfüllen. Von Gründern finanzierte Rettungsmittel erforderten außerdem einen gesonderten persönlichen Geldabfluss oder ein dokumentiertes Wertpapier. Der vorliegende Kompensationsmechanismus ist eine externe Zahlung an das Unternehmen ohne neuen Eigentumsanspruch; seine Auslegung ist daher bewusst enger als eine allgemeine Finanzierungsempfehlung.
Diese Ereignisjournalmethode legt den Ursprung eines Liquiditätsbedarfs offen. Analysten können Datum, Zahlung und entscheidungsbegrenzenden Betrag bestimmen und anschließend eine konkrete Vertragsänderung prüfen. Eine frühere Freigabe kann eine Kundenchance erhalten; eine frühere Rundenabwicklung kann ihre Kosten finanzieren; eine Sponsorzahlung am Anfang kann den Liquiditätstiefpunkt decken. Diese Änderungen haben unterschiedliche operative Voraussetzungen. Das Modell bewertet nach einer Unterschreitung weder Ausfallstrafen noch Insolvenzverfahren oder Notkredite. Solche Folgen benötigen verifizierte rechtsraumspezifische Tatsachen und gesonderte Vertragseingaben, bevor sie in den Finanzvergleich eingehen.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte GBP-Salden. Jeder Zwischenstand nach einer Zahlung zählt; Auszahlungen stehen vor Eingängen am selben Tag. Der verzögerte A-Verlauf unterschreitet die Grenze vor dem Rundenmittelzufluss um GBP 15,000. Verläufe mit Unterschreitung sind diagnostisch und weisen kein erreichtes Endvermögen aus.
12 Geschäftliche Exklusivität und auslaufende Gelegenheiten
Der Vergleich der geschäftlichen Zeitfenster verändert den Tag, an dem Bereich A für das Unternehmen verfügbar wird, und hält die Annahmefrist der Gelegenheit unverändert. Eine Freigabe am Tag 150 erfüllt die einschließlich geltende Experimentfrist. Eine Freigabe am Tag 151 entfernt Gelegenheit A aus der zulässigen Auswahl. Der Unterschied eines Tages erzeugt einen wirtschaftlichen Sprung, weil die Gelegenheit selbst ausläuft. Dies ist eine festgelegte Vertragsgrenze im konstruierten Beispiel. Sie schätzt weder die übliche Dauer einer Accelerator-Beschränkung noch die Wahrscheinlichkeit, dass ein tatsächlicher Kunde seine Frist verlängern würde.
Bevor die Beschränkung bindend wird, wählt die Referenzstrategie unter den vorgegebenen Liquiditäts- und Vermögensannahmen Gelegenheit A. Das Unternehmen endet mit GBP 245,000 Liquidität und behält Fortführungsvermögenswerte von GBP 640,000. Mit dem Gründeranteil von zweiundsiebzig Prozent ergibt sich eine konstruierte Endwertnäherung von GBP 637,200. Sobald das Zeitfenster A ausschließt, ist B die finanzierte Alternative. Deren Endliquidität beträgt bei denselben verbleibenden Vermögenswerten GBP 210,000; die Gründernäherungsgröße beträgt GBP 612,000. Der bedingte Unterschied ist GBP 25,200. Verglichen werden vollständige finanzierbare Konstellationen mit gemeinsamem Horizont und derselben Eigentumsgrundlage.
Der zugrunde liegende Liquiditätsunterschied des Unternehmens beträgt GBP 35,000: Der festgelegte Eingang von Gelegenheit A abzüglich ihrer geschäftlichen Kosten ist GBP 105,000, bei B sind es GBP 70,000. Multipliziert mit dem unveränderten Gründeranteil ergibt dies GBP 25,200. Im Journal steht kein gesonderter Exklusivitätsaufwand. Den Bruttoeingang der entgangenen Gelegenheit zu belasten, ihren Nettobeitrag nochmals anzusetzen und zusätzlich einen Rechteabschlag anzuwenden, würde unterschiedliche Größen vermischen. Die eigenen Kosten, Eingänge und der finanzierbare Ersatz der Gelegenheit bilden bereits den im Vergleich verwendeten Wirkungskanal.
Die Laufzeit wirkt über ihre Beziehung zu den verfügbaren Alternativen. Innerhalb der vorgegebenen Termine führen mehrere Freigaben vor oder am Tag 150 zur gleichen ausgewählten Gelegenheit und zum gleichen monetären Ergebnis. Spätere Freigaben schließen A aus, lassen jedoch das eigenständige Feld B verfügbar. Eine weitere Verzögerung in Bereich A verursacht in dieser konkreten Auswahl aus zwei Gelegenheiten deshalb keinen zusätzlichen geschäftlichen Verlust. Bei aufeinanderfolgenden Kundenfristen könnte ein Unternehmen mehrere Sprünge aufweisen; ein kontinuierlicher Vertriebsprozess benötigte eine andere Darstellung der Gelegenheiten. Die Ergebnisform gehört zum belegten Geschäftskalender und folgt nicht aus angenommenen täglichen Kosten des Wortes exklusiv.
Eine Verhandlung kann auf die Feldabgrenzung, die Annahmefrist oder einen dokumentierten Freigabemechanismus zielen. Eine hypothetische Ausnahme, die die benannte A-Transaktion gestattet, würde beispielsweise ihre rechtliche Zulässigkeit im Modell wiederherstellen, sofern auch Finanzierung und sämtliche Liquiditätszwischenstände die Prüfung bestehen. Eine bloße Terminänderung bewirkt in einem tatsächlichen Vertrag keine Kundenzustimmung. Das Unternehmen bräuchte die tatsächliche Freigabe, gegebenenfalls erforderliche Zustimmungen Dritter und die Bestätigung, dass das Kundenangebot noch offen ist. Der Rahmen macht diese Abhängigkeiten sichtbar, bevor ein Leitungsorgan der vorgeschlagenen Änderung einen Geldwert zuweist.
Der Unterschied hängt von der externen Alternative des Unternehmens ab. Ein Unternehmen ohne belegte A-Gelegenheit sollte die GBP 25,200 des Beispiels nicht als eigenen Verlust beanspruchen. Ein Unternehmen mit einer wertvolleren Alternative könnte diese schon vor Eintritt der Beschränkung bevorzugen. Die relevante Berechnung vergleicht unter jeder vollständigen Bedingungskonstellation die beste finanzierbare, belegte Strategie mit konsistentem Ziel und Informationsstand. Das konstruierte Ergebnis zeigt die Bedeutung einer auslaufenden Gelegenheit; seine Höhe ergibt sich vollständig aus den angegebenen Experimenteingaben.
| Konstellation | Gewählte Strategie | Gründernäherungsgröße, GBP | Mindestliquidität, GBP |
|---|---|---|---|
| A: Unbeschränkte Referenz | A | 637,200 | 20,000 |
| B: Freigabe an der A-Frist | A | 637,200 | 20,000 |
| C: Freigabe nach der A-Frist | B | 612,000 | 20,000 |
| D: Lizenz für Bereich A; keine vorbehaltene Nutzung | B | 381,600 | 20,000 |
| E: Zeitbeschränkung und Lizenz für Bereich A zusammen | B | 381,600 | 20,000 |
| F: Übertragung beider Bereiche; keine Rücklizenz | Verzicht | 216,000 | 20,000 |
Alle Werte sind in GBP konstruiert; eine Programmkalibrierung oder ein empirisches Ergebnis wird nicht beansprucht. Eine nicht finanzierte Konstellation hat keine erreichte Endwertnäherung. Die Mindestliquidität bezieht sich auf die ausgewählte Strategie.
13 IP-Befugnisse und überlappende Beschränkungen
Eine IP-Bedingung geht über zwei getrennte Befugnisse in das konstruierte Modell ein. Die erste betrifft die Durchführung eines geschäftlichen Projekts während des Horizonts. Die zweite betrifft den Verbleib des zugehörigen Vermögenswerts am Horizontende. Im Fall einer ausschließlichen Lizenz für Bereich A entzieht die angenommene Lizenz dem Unternehmen während des gesamten bewerteten Zeitraums die Verwertungsbefugnis für Bereich A und sieht weder vorbehaltene Nutzung noch Rückfall vor. Das Unternehmen verliert damit den Zugang zu Gelegenheit A und schließt den Fortführungsvermögenswert des Bereichs A aus. Bereich B und der Kernvermögenswert bleiben verfügbar. Dies sind ausdrückliche Experimentannahmen zu einer hypothetischen Lizenz; sie erlauben keinen Schluss auf Anforderungen eines benannten Programms.
Der Übertragungsfall entfernt die operativen Befugnisse und Fortführungswerte beider Geschäftsfelder und belässt den Kernvermögenswert beim Unternehmen. Er sieht keine Rücklizenz vor. Die feste Finanzierungsrunde ist unter den Eingabeannahmen dieses Falls weiterhin ausdrücklich verfügbar. Diese Finanzierungsverfügbarkeit ist eine starke bedingte Festlegung: Ein Investor könnte bei einer tatsächlichen Transaktion sein Angebot nach einer IP-Übertragung ändern. Der Vergleich hält die Runde fest, um den Rechtekanal sichtbar zu machen. Eine unternehmensspezifische Beurteilung sollte eine dokumentierte Voraussetzung der Finanzierungsbefugnis oder ein anderes belegtes Angebot ergänzen, wenn die Übertragung die Finanzierungsbereitschaft der Investoren verändert.
Die monetäre Wirkung des Ausschlusses eines Bereichs hängt von den verbleibenden Alternativen ab. Ein Unternehmen, das ein anderes profitables Projekt durchführen kann, kann dieses wählen. Hat es keine verbleibende geschäftliche Befugnis, kann es auf Projekte verzichten, sofern Vertrag und Entscheidungsproblem dies zulassen. Die resultierenden Werte sind deshalb aus der geänderten Handlungsmenge und den verbleibenden Vermögenswerten zu berechnen. Ein pauschaler prozentualer Abzug für IP-Beschränkungen würde beide Mechanismen verdecken. Er könnte außerdem denselben Feldverlust doppelt erfassen, wenn die Bewertung dieses Feld bereits ausschließt und zusätzlich eine angenommene Vertragsstrafe abgezogen wird.
Überlappende Klauseln erfordern einen gemeinsamen Vergleich. Eine Beschränkung des Geschäftszeitfensters kann Gelegenheit A ausschließen, indem sie die Annahme über die Frist hinaus verschiebt. Eine hinreichend weite Lizenz für Bereich A kann dieselbe Gelegenheit unabhängig davon ausschließen. Beide Bedingungen zusammen können Gelegenheit A nicht zweimal entfernen. Der gemeinsame Fall schließt außerdem die Fortführungskomponente des Bereichs A aus, wenn die Lizenz diesen festgelegten Umfang hat. Der richtige Vergleich bewertet vier vollständige Konstellationen: unbeschränkt, nur zeitbeschränkt, nur lizenzbeschränkt und gemeinsam beschränkt. Ihre Differenz der Differenzen identifiziert die Überlappung innerhalb des konstruierten Entscheidungsproblems. Sie liefert weder eine kausale Schätzung anhand beobachteter Unternehmen noch eine additive Tabelle rechtlicher Schadensersatzansprüche.
Eine nicht ausschließliche Lizenz erhält einen gesonderten Kontrollfall. Dieser bewahrt ausdrücklich die operativen Befugnisse, verbleibenden Vermögenswerte, Geldbeträge und Finanzierungsbedingungen des Unternehmens und enthält keinen Effekt konkurrierender Verkäufe. Sein wirtschaftliches Ergebnis ist daher konstruktionsbedingt unverändert. Dies markiert die Grenze der modellierten Kanäle. Eine tatsächliche nicht ausschließliche Lizenz könnte Preisbildung, Wettbewerb, technische Geheimhaltung oder Kundenverhalten beeinflussen; solche Folgen benötigen weitere Belege und Parameter. Der Kontrollfall stützt keine allgemeine Behauptung, nicht ausschließliche Lizenzen seien kostenlos. Er dokumentiert, dass das Wort Lizenz allein in diesem Rahmen keinen monetären Abzug erzeugt.
Jede vorgeschlagene IP-Bewertung sollte von einer Befugnisübersicht begleitet sein. Diese sollte Eigentümer vor und nach der Vereinbarung, zulässige Nutzer, Produkt- oder Feldgrenzen, Territorium, Laufzeit, Unterlizenzierung, Verbesserungen, vorbehaltene Rechte und Rückfall benennen. Das Unternehmen sollte außerdem Bewerbungsunterlagen, bereits vorhandene Technologie und während eines Programms geschaffene Arbeit unterscheiden. Ein unterzeichnetes Dokument kann diese Kategorien unterschiedlich zuordnen. Die Rechtsprüfung bestimmt Bedeutung und Durchsetzbarkeit der Vereinbarung in ihrem Rechtsraum. Die Finanzanalyse verwendet anschließend die belegten Befugnisänderungen; ungeklärte Bedingungen bleiben getrennte Szenarien, deren Annahmen den Entscheidungsträgern offengelegt werden.
14 Eigentumsanteile bei übereinstimmenden Finanzierungsbedingungen
Der Primärfinanzierungsvergleich beginnt mit denselben 100 bestehenden Anteilen und einer Pre-Money-Bewertung von GBP 600,000. Der festgelegte Preis beträgt damit GBP 6,000 je neuem Anteil. Die Aufnahme von GBP 150,000 zu diesem Preis gibt 25 Anteile aus; nach der Runde bestehen 125 Anteile. Die Gründer behalten ihre ursprünglichen 90 Anteile. Ihr Anteil beträgt somit 90 geteilt durch 125 oder 72 Prozent. Die Berechnung hält Preis, Umfang, Anteilsrechte und bestehende Beteiligungen der Runde konstant. Eine Änderung einer dieser Bedingungen gehört in einen gesondert festgelegten Vergleich.
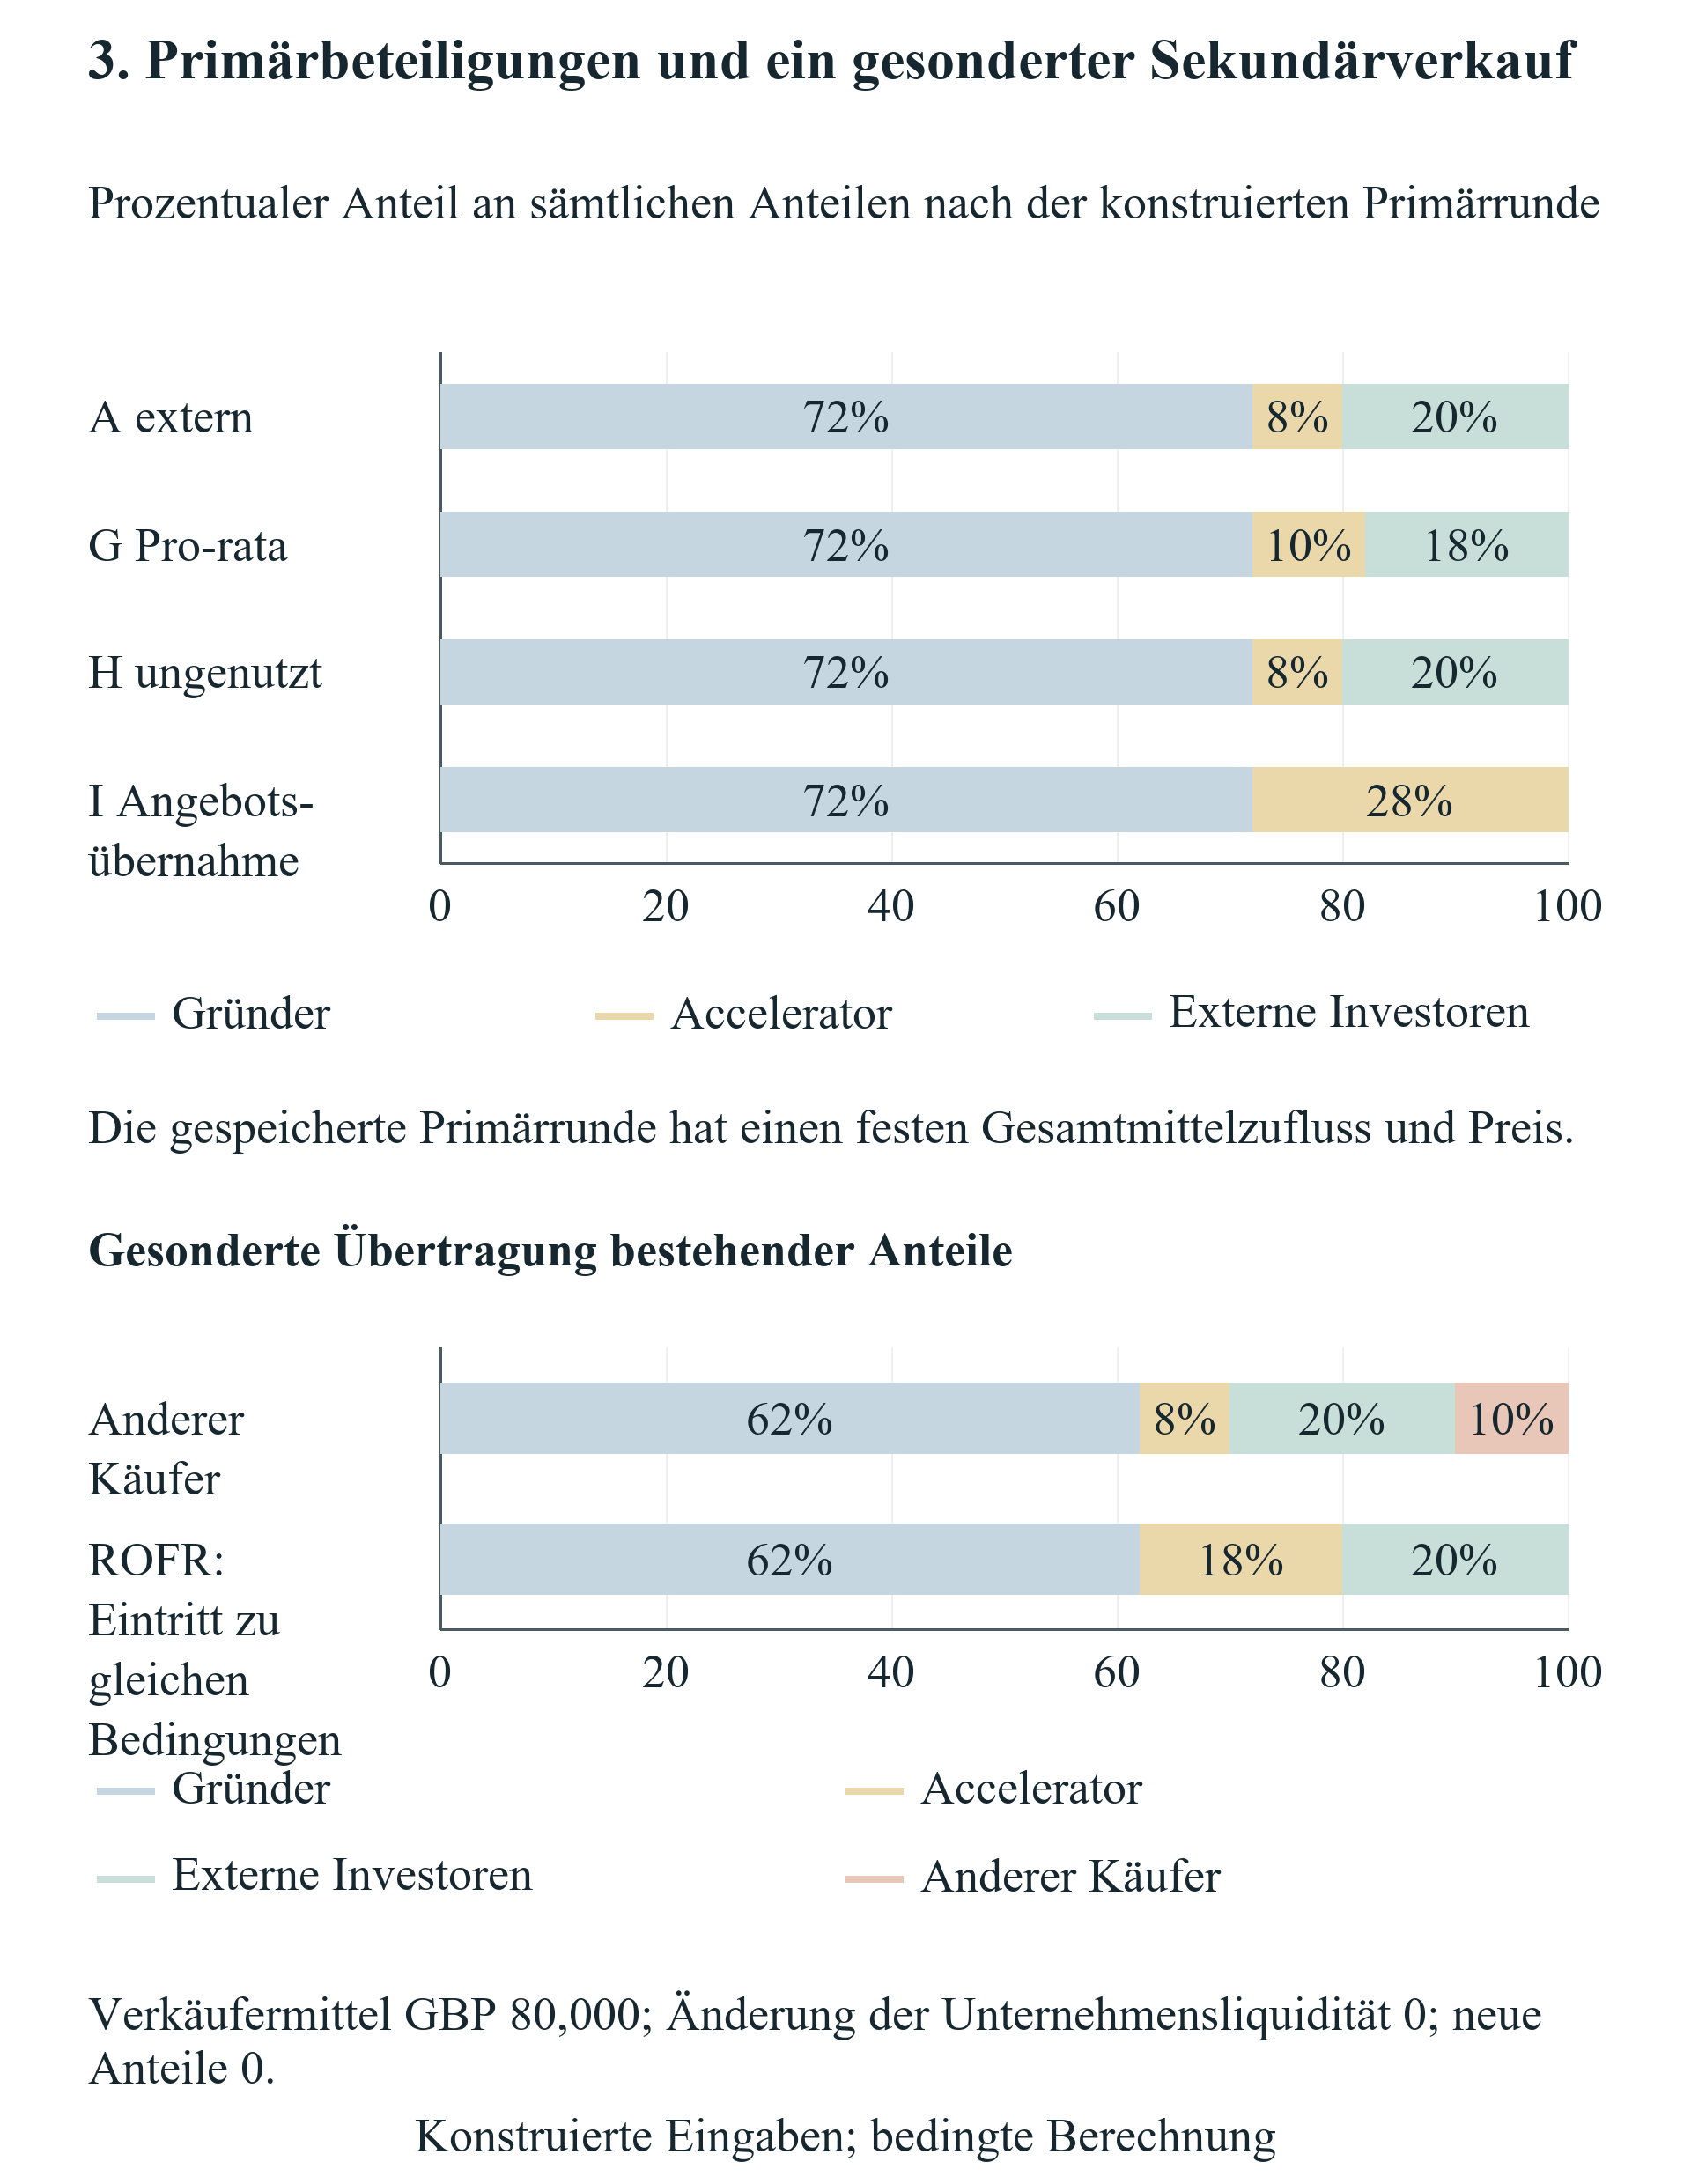
Die vollständige Ausübung des zehnprozentigen Pro-rata-Rechts des Bestandsinvestors liefert innerhalb der festen Runde GBP 15,000. Diese Zahlung erwirbt 2.5 neue Anteile. Externe Investoren zahlen GBP 135,000 ein und erhalten 22.5 neue Anteile. Der Bestandsinvestor hält anschließend 12.5 Anteile, die externen Investoren 22.5 und die Gründer 90. Die Endanteile betragen entsprechend zehn, achtzehn und zweiundsiebzig Prozent. Bleibt das Recht ungenutzt, stellen externe Investoren stattdessen die gesamten GBP 150,000 bereit. Der Bestandsinvestor behält zehn Anteile, entsprechend acht Prozent nach der Runde; die Gründer halten weiterhin zweiundsiebzig Prozent.
Der hypothetische Fall eines primären Matching-Rechts für die gesamte Runde verändert die Identität des Zeichners. Der Bestandsinvestor stellt GBP 150,000 zum gleichen Preis von GBP 6,000 bereit und erhält sämtliche 25 neuen Anteile. Seine Endbeteiligung beträgt 35 Anteile oder achtundzwanzig Prozent; die Gründer halten erneut zweiundsiebzig Prozent. Unternehmensmittelzufluss und insgesamt ausgegebene Anteile stimmen mit dem extern finanzierten Fall überein. Innerhalb dieser vorgegebenen Bedingungen verändert ein Zeichnerwechsel die Gründerverwässerung nicht von selbst. Eine ausgehandelte Änderung von Preis, Governance, Vorzugsrechten oder Gesamtmittelzufluss würde eine umfassendere Analyse auf Wertpapier- und Vertragsebene erfordern.
Liquiditätskapazität und tatsächliches Verhalten bleiben notwendige Voraussetzungen. Das Modell erfasst ein Recht getrennt von der Investorenzahlung und schafft neue Anteile ausschließlich für eingezahlte Unternehmensmittel unter der zugewiesenen Runde. Ein aufgegebenes Recht erzeugt keine Zeichnungszahlung. Eine zugesagte Runde mit unzureichender vorgegebener Investorenkapazität erzeugt kein abgeschlossenes Finanzierungsereignis. Diese Unterschiede sind für die Gründerplanung relevant, weil eine Zuteilungsreservierung, Interessenbekundung und eingezahlte Zeichnung verschiedene Stadien darstellen können. Die konstruierte Verbuchung bewertet eine Zusage nicht als Geld und behandelt optionale Teilnahme nicht als automatische künftige Kapitalzusage.
Der Sekundärverkaufskontrollfall überträgt zehn Prozentpunkte des Unternehmens nach der Runde von den Gründern gegen persönlich an sie gezahlte GBP 80,000. Das Unternehmen erhält dabei keine neuen Mittel und gibt keine Anteile aus. Ein Sekundär-Matching zum gleichen Preis verändert den Käufer und bewahrt den übertragenen Verkäuferanteil sowie dessen persönlichen Mittelzufluss. Dieses begrenzte Buchungsergebnis sagt nichts über Zustimmungsrechte, Steuern, Übertragungsbeschränkungen oder Unterschiede im künftigen Käuferverhalten aus. Diese Fragen benötigen eigene Belege. Der Kontrollfall zeigt, weshalb ein Sekundärrecht nicht einfach in das Zahlungsjournal der Primärkapitalaufnahme eingesetzt werden kann.
Jede Beteiligungsüberleitung sollte Anfangsanteile, eingezahlte Unternehmensmittel, zum genannten Preis ausgegebene Anteile, Endanteile und Endquoten zeigen. Zahlungs- und Emissionsspalten gleichen die Investorenteilnahme mit dem Unternehmensmittelzufluss ab. Beteiligungsgrößen einer operativen Strategie mit Liquiditätsunterschreitung bleiben bedingte geplante Größen; es wird nicht behauptet, das Unternehmen habe diese Strategie erfolgreich vollzogen. Die Näherungsgröße des terminalen Gründervermögens verwendet eine Beteiligungsquote ausschließlich für eine finanzierte Strategie. So lässt sich prüfen, ob scheinbare Rechtekosten aus Verwässerung, verlorenem Unternehmensgeld, verzögerter Finanzierung oder einer gesonderten Änderung operativer Vermögenswerte entstehen.
| Konstellation und Inhaber | Anteile vorher + Ausgabe = nachher | Eingezahlte Unternehmensmittel, GBP | Endbeteiligung |
|---|---|---|---|
| A; Gründer | 90 + 0 = 90 | 0 | 72% |
| A; Bestandsinvestor | 10 + 0 = 10 | 0 | 8% |
| A; Externer Investor | 0 + 25 = 25 | 150,000 | 20% |
| G; Gründer | 90 + 0 = 90 | 0 | 72% |
| G; Bestandsinvestor | 10 + 5/2 = 25/2 | 15,000 | 10% |
| G; Externer Investor | 0 + 45/2 = 45/2 | 135,000 | 18% |
| H; Gründer | 90 + 0 = 90 | 0 | 72% |
| H; Bestandsinvestor | 10 + 0 = 10 | 0 | 8% |
| H; Externer Investor | 0 + 25 = 25 | 150,000 | 20% |
| I; Gründer | 90 + 0 = 90 | 0 | 72% |
| I; Bestandsinvestor | 10 + 25 = 35 | 150,000 | 28% |
| I; Externer Investor | 0 + 0 = 0 | 0 | 0% |
Konstruierte Runde mit gewöhnlichen Eigenkapitalanteilen. Preis GBP 6,000 je neuem Anteil. Jede Konstellation führt dem Unternehmen GBP 150,000 zu; die Endanzahl beträgt insgesamt 125 Anteile.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Die Primärrunde gibt 25 Anteile zu GBP 6,000 aus und bewahrt in den abgeglichenen Fällen einen Gründeranteil von zweiundsiebzig Prozent. Der Sekundärkontrollfall überträgt bestehende Anteile und bezahlt den Verkäufer; er führt dem Unternehmen keine Mittel zu.
15 Finanzierungsverzögerungen und der Verlust eines Angebots
Der Finanzierungszeitpunkt wirkt über einen anderen Kalender. Die festgelegte Primärrunde kann frühestens am Tag 150 abgewickelt werden und läuft nach Tag 210 ab. Eine Verfahrensverzögerung verschiebt das Zahlungsereignis der Runde, ohne Annahmetermine oder Investorenpreis zu verändern. Hat sich das Unternehmen bereits zu Gelegenheit A verpflichtet, wird die Zahlungsfolge am Tag 180 bindend. Nach Tag 90 enthält das Journal GBP 35,000. Am Tag 180 werden GBP 15,000 Betriebsausgaben und GBP 35,000 geschäftliche Kosten vor jedem Finanzierungseingang desselben Tages fällig. Der Mindeststand beträgt zu diesem Zeitpunkt minus GBP 15,000.
Eine Verlegung der Rundenabwicklung auf Tag 179 vermeidet diesen konkreten Tiefpunkt, weil die GBP 150,000 vor den Verpflichtungen am Tag 180 verfügbar sind. Eine Abwicklung am Tag 180 kommt nach der festgelegten Auszahlungen-zuerst-Konvention zu spät, um den früheren Zwischenstand zu finanzieren. Der spätere Saldo desselben Tages ist nach Eingang positiv; die festgelegte Strategie hat die Finanzierungsprüfung jedoch bereits verfehlt. Dies ist für ein Vertragsrecht relevant, das Zeit verbraucht, ohne einen Zeichnungspreis zu verändern. Das Unternehmen sollte tatsächliche Abwicklungsmechanismen und Zahlungsprioritäten bestimmen, bevor es einen Kalendertagsvergleich als Liquiditätsbeleg verwendet.
Das Unternehmen kann außerdem seine Geschäftsstrategie ändern, wenn die Zeitinformation vor der Bindung vorliegt. Gelegenheit B erfordert am Tag 180 keine geschäftliche Auszahlung und bleibt mit der für diesen Tag festgelegten Rundenabwicklung finanzierbar. Die Wahl von B vermeidet somit die A-spezifische Liquiditätsunterschreitung und gibt zugleich den größeren angenommenen Nettobeitrag von A auf. Der Vergleich optimaler finanzierter Strategien kann diesen Wechsel zeigen. Eine Kompensationsberechnung für ein vorab festgelegtes A beantwortet eine engere Frage und behält A als vorgeschriebene Strategie bei. Beide Auswertungen zeigen, ob genannte Rechtekosten einen Mittelzufuhrbedarf, eine finanzierbare Anpassung oder eine unumkehrbare frühere Verpflichtung widerspiegeln.
Der hypothetische Erstoffertefall legt Einladungs-, Antwort- und externe Angebotstermine vor der geplanten Abwicklung fest. Die vorgegebene Ablehnung ermöglicht denselben externen Mittelzufluss am Tag 150. Unter genau diesen Verfahrensterminen und festen Bedingungen hat die Bezeichnung Erstofferte keinen eigenständigen monetären Effekt. Der hypothetische Verzögerungsfall mit Matching-Recht legt dagegen eine spätere externe Abwicklung fest. Der spätere Termin erzeugt zusammen mit dem Journal seine Finanzierungsfolge. Keines der Experimente belegt eine universelle Wirkung eines Erstofferte- oder Vorkaufsrechts; maßgeblicher Bereich, Mitteilungsmechanismen, Investorenantwort und letztendliches Angebot bestimmen die unternehmensspezifische Berechnung.
Eine Freigabe der Kapitalaufnahme am Tag 211 verfehlt den festgelegten Angebotsablauf. Das Modell erfasst dann keine abgeschlossene Runde, keinen Unternehmensfinanzierungseingang und keine neuen Anteile aus dieser Runde. Mit der vorgegebenen Anfangsliquidität und dem Ausgabenkalender bleibt in diesem Fall keine Hauptgeschäftsstrategie über den gesamten Horizont finanziert. Der Vergleich terminalen Gründervermögens bleibt nicht verfügbar. Ein diagnostischer Vermögens-plus-Liquiditätsbetrag darf nicht als erreichtes Ergebnis ausgewiesen werden; ein abgelaufenes Angebot darf nicht als lediglich einen Tag verspäteter Geldzufluss behandelt werden. Ein Ersatzinvestor oder Notkredit wäre ein neues, zu belegendes Finanzierungsszenario.
Die praktische Prüfung sollte jede Verfahrensklausel mit einem letztmöglichen nutzbaren Zahlungseingang verbinden. Das Unternehmen kann eine festgelegte Antwortfrist, den automatischen Ablauf eines Verhandlungszeitraums, einen transaktionsspezifischen Verzicht oder Nachweise zugesagter Überbrückungsfinanzierung anfordern. Jeder Vorschlag benötigt seine tatsächlichen Dokumente und wirtschaftlichen Bedingungen. Eine verzinsliche Überbrückung bringt Kosten und Rückzahlungspflichten mit sich; neues Eigenkapital verändert Eigentumsanteile; eine Sponsorzahlung hat eine andere Belastungszuordnung. Der Rahmen hält diese Alternativen getrennt, damit das Leitungsorgan erkennt, welche Vertragsänderung oder welches tatsächlich finanzierte Wertpapier einen vorgeschlagenen Erholungspfad trägt.
| Konstellation | Gewählte Strategie | Gründernäherungsgröße, GBP | Mindestliquidität, GBP |
|---|---|---|---|
| G: Vollständige freiwillige Pro-rata-Teilnahme | A | 637,200 | 20,000 |
| H: Ungenutztes Teilnahmerecht | A | 637,200 | 20,000 |
| I: Primäres Matching zu gleichen Bedingungen | A | 637,200 | 20,000 |
| J: Erstofferte abgelehnt; rechtzeitiger Eingang | A | 637,200 | 20,000 |
| K: Matching-Verfahren; Eingang am Tag 180 | B | 612,000 | 20,000 |
| L: Freigabe der Kapitalaufnahme nach Angebotsablauf | Keine finanzierte Strategie | Nicht verfügbar | Nicht verfügbar |
Alle Werte sind in GBP konstruiert; eine Programmkalibrierung oder ein empirisches Ergebnis wird nicht beansprucht. Eine nicht finanzierte Konstellation hat keine erreichte Endwertnäherung. Die Mindestliquidität bezieht sich auf die ausgewählte Strategie.
16 Kompensationsschwellen und Anfangsliquidität
Eine Kompensationsfrage benötigt einen festgelegten Empfänger, Zeitpunkt und eine Finanzierungszuordnung. Hier zahlt ein externer Sponsor vor Prüfung des Anfangssaldos einen nicht negativen Betrag an das Unternehmen. Die Zahlung schafft kein Wertpapier, hält den Gründeranteil fest und verändert keine späteren Kosten, Eingänge, Befugnisse oder Finanzierungsbedingungen. Das Experiment fragt nach der kleinsten solchen Zahlung, die eine zulässige Strategie finanziert und einen festgelegten Vergleichswert des Gründervermögens erreicht. Diese Voraussetzungen begrenzen die Auslegung bewusst. Sie beschreiben weder eine neue Eigenkapitalinvestition noch einen persönlichen Geldbeitrag eines Gründers oder eine nach bereits versäumter Verpflichtung geleistete Kompensation.
Für jede rechtlich zulässige Strategie entspricht der Liquiditätsbedarf dem Betrag, der ihren kleinsten Zahlungszwischenstand ohne Unterstützung auf die festgelegte Untergrenze anhebt, mit null als Mindestbedarf. Die Vermögensanforderung vergleicht die Referenznäherungsgröße des Gründervermögens mit dem diagnostischen affinen Achsenabschnitt der Strategie und teilt die Differenz durch den positiven Gründeranteil. Die zusätzliche Zahlung der Strategie ist das Maximum aus null, Liquiditätsbedarf und dieser wirtschaftlichen Schwelle. Anschließend werden alle zulässigen Strategien verglichen und die kleinste finanzierbare Zusatzleistung ausgewählt. Die gesonderte Erfassung der vorzeichenbehafteten wirtschaftlichen Schwelle zeigt, wann eine Strategie den Vermögensvergleichswert schon vor einer Zahlung übertrifft.
Der diagnostische Achsenabschnitt hat eine begrenzte mathematische Rolle. Er entspricht dem Endausdruck aus Vermögenswerten und Liquidität bei Kompensation null, multipliziert mit dem geplanten Gründeranteil, auch wenn eine frühere Liquiditätsunterschreitung die Finanzierung der Strategie verhindert. Er liefert den Achsenabschnitt des affinen Ausdrucks, mit dem eine Zahlung vor Beginn berechnet wird. Er wird nicht als erreichtes Gründervermögen ausgewiesen. Nach Berechnung der Kompensation prüft das Experiment jeden Liquiditätszwischenstand und die Vermögensbedingung für die kompensierte Strategie erneut. Eine vorgeschlagene Zahlung besteht nur, wenn der tatsächliche kompensierte Verlauf beide Prüfungen erfüllt.
Der Zeitkontrollfall mit festem A benötigt vor Beginn GBP 15,000, wenn die Finanzierung am Tag 180 eintrifft. Diese Zahlung hebt den bindenden Zwischenstand genau auf null. Der Vergleich mit Freigabe nach Fristablauf benötigt GBP 35,000 für das Unternehmen, um bei Durchführung von B den unbeschränkten Gründervergleichswert wiederherzustellen. Dieser Betrag liegt über dem Unterschied von GBP 25,200 auf Gründerebene, weil die Gründer zweiundsiebzig Prozent des Unternehmens besitzen. Im Übertragungsfall erfordert die Wiederherstellung desselben Vergleichswerts über den festgelegten Unternehmenskanal GBP 585,000. Der Vergleich spiegelt die angenommenen fehlenden Feldvermögenswerte und den geschäftlichen Beitrag sowie verbleibendes Kernvermögen und Liquidität wider.
Manche Kontrollfälle haben qualitativ andere Antworten. Eine Anfangsliquidität von minus GBP 5,000 benötigt mindestens GBP 5,000 vor jedem späteren Eingang am Tag null, selbst wenn dieser groß ist. Bei einem Gründeranteil von null kann ein Unternehmen diese konkrete Gründernäherungsgröße nicht durch Unternehmensliquidität verbessern. Beträgt der Vergleichswert bereits null, lässt sich die Liquidität dennoch reparieren; ein positiver Gründervergleichswert ist über diesen Kanal unmöglich. Ein Fall, der eine geschäftliche Handlung verlangt und zugleich jede Handlung verbietet, besitzt keine zulässige Strategie. Eine größere Geldzahlung kann diese logische Beschränkung nicht beheben.
Eine endliche Schwelle sollte zusammen mit ihrer bindenden Bedingung und der gewählten Strategie interpretiert werden. Die minimale Zahlung kann bei Parameteränderungen zwischen Strategien wechseln; eine Lösung ausschließlich für das zunächst bevorzugte Projekt kann die erforderliche Kompensation deshalb überhöhen. Angezeigte Finanzierungsanforderungen in ganzen Pfund werden aufgerundet; die Berechnungen behalten exakte rationale Werte. Eine tatsächliche Verhandlung benötigt die steuerliche, rechtliche, buchhalterische und wertpapierrechtliche Behandlung der Zahlung, bevor sie als Einigungsvorschlag verwendet wird. Die konstruierten Schwellen liefern eine prüfbare Antwort auf einen bestimmten Zahlungsmechanismus; andere Kompensationsmechanismen benötigen eigene Gleichungen und belegende Bedingungen.
| Frage | Ausgewählte Strategie | Zahlung vor Beginn, GBP | Ergebnis |
|---|---|---|---|
| Anfang null; Gleichheit mit der Untergrenze | Verzicht | 0 | Null |
| Anfängliche Unterdeckung vor Eingang | Verzicht | 5,000 | Endlich |
| A vorgeschrieben; Runde am Tag 179 | A | 0 | Null |
| A vorgeschrieben; Runde am Tag 180 | A | 15,000 | Endlich |
| Freigabe an der Frist; abgeglichenes Vermögen | A | 0 | Null |
| Freigabe nach der Frist; abgeglichenes Vermögen | B | 35,000 | Endlich |
| Kein Endvermögenswert für Bereich A; abgeglichenes Vermögen | B | 35,000 | Endlich |
| Übertragung; abgeglichenes Vermögen | Verzicht | 585,000 | Endlich |
| Negative vorzeichenbehaftete Vermögensschwelle | A | 0 | Null |
| Gründeranteil null; Ziel null | Verzicht | 0 | Null |
| Gründeranteil null; positives Ziel | Keine Strategie erreicht das Ziel | Nicht verfügbar | Unmöglich |
| Handlung vorgeschrieben; leere zulässige Auswahl | Keine zulässige Strategie | Nicht verfügbar | Unmöglich |
Konstruierte Sponsormittel gehen vor Beginn ein und verändern weder Eigentumsanteile noch andere Bedingungen. Ein unmögliches Ergebnis kann über diesen Kanal nicht behoben werden. Exakte Beträge bleiben erhalten; Finanzierungsanforderungen in ganzen Pfund werden nötigenfalls aufgerundet.
17 Sensitivität gegenüber Zeitpunkten und verbleibenden Vermögenswerten
Die Einzelfaktorexperimente verändern innerhalb einer festgelegten Konstellation jeweils eine erklärte Eingabe. Fünf Freigabetermine prüfen die Gelegenheitsgrenze; fünf Anfangssalden prüfen den Liquiditätstiefpunkt bei verzögerter Finanzierung; fünf Fortführungswerte für Bereich A prüfen die abgeglichenen Kosten des Ausschlusses dieses Vermögenswerts; fünf Pro-rata-Ausübungsquoten prüfen die Zuteilung innerhalb der festen Runde. Die zwanzig Beobachtungen sind konstruierte Szenariozeilen. Ihre Abstände liefern weder empirische Häufigkeiten noch eine Wahrscheinlichkeitsverteilung. Ermittelt werden soll, welche Eingabe eine operative Grenze erreicht und welche konstant gehaltenen Annahmen ein unverändertes Ergebnis erklären.
Die Reihe der Freigabetermine umfasst die Tage null, 120, 150, 151 und 211. Die ersten drei erhalten Gelegenheit A unter der einschließlich geltenden Annahmekonvention. Die letzten beiden schließen A aus, während Befugnisse und Fristen des Bereichs B unverändert bleiben. Unter den sonstigen festen Annahmen wählen diese Fälle deshalb dieselbe Alternative. Die flachen Bereiche und der Sprung entstehen aus der vorgegebenen Auswahl. Ein tatsächliches Gelegenheitsregister sollte belegte Ablauftermine und Abhängigkeiten enthalten. Die Übertragung dieses Sprungs auf eine unbeobachtete Kundenpipeline würde neue Belege erfordern und könnte die bevorzugte Strategie wesentlich verändern.
Die Anfangsliquiditätsreihe verwendet Salden von null, GBP 5,000, GBP 20,000, GBP 35,000 und GBP 50,000 bei auf Tag 180 verzögerter Finanzierung. Sie behält jede rechtlich zulässige Strategie und ihre Liquiditätsprüfung bei, sodass sichtbar wird, wo sich die ausgewählte finanzierte Handlung ändert. Die vorab festgelegte A-Strategie erfordert nach dieser verzögerten Abwicklungskonvention GBP 35,000 Anfangsliquidität; der Standardanfangsbestand von GBP 20,000 liegt GBP 15,000 darunter. Das Ergebnis der optimalen Strategie kann abweichen, weil Verzicht oder B verfügbar bleiben. Die Ausgabe muss diese Strategieunterschiede bewahren und darf die gesamte Konstellation nicht durch den Liquiditätstiefpunkt eines einzelnen Projekts ersetzen.
Die Fortführungsreihe für Bereich A verwendet null, GBP 80,000, GBP 160,000, GBP 320,000 und GBP 640,000. Jeder Wert wird sowohl auf die unbeschränkte Referenz als auch auf die für Bereich A beschränkte Konstellation angewandt. Die beschränkte Konstellation selbst behält Kern und Bereich B; ihr Wert ist deshalb gegenüber dem ausgeschlossenen Skalar des Bereichs A invariant. Der abgeglichene Unterschied verändert sich, weil die unbeschränkte Konstellation diesen Bereich behält. Diese Paarung misst die beabsichtigte Sensitivität gegenüber Vermögensrechten und wahrt zugleich die eigene Vermögensgrenze der Beschränkung. Eine Tabelle ausschließlich mit beschränkten Werten wäre eine Invarianzprüfung und würde nicht zeigen, wie sich die Beschränkungskosten verändern.
Die Pro-rata-Ausübung reicht von null über ein Viertel, die Hälfte und drei Viertel bis zur vollständigen Ausübung des festgelegten Rechts. Die externe Zeichnung passt sich innerhalb derselben Runde von GBP 150,000 an. Bei unverändertem Preis, Umfang und Wertpapierbedingungen bleiben Gründeranteile und Unternehmensfinanzierung konstant. Die Zuteilungen an Bestands- und externe Investoren verändern sich. Diese Invarianz prüft die Transaktionsarithmetik. Sie stützt keine Aussage über Preisverhandlungen, Verdrängung, Investorenauswahl oder Finanzierungskapazität in einem tatsächlichen Markt. Solche Wirkungen benötigen zusätzliche Bedingungen, beobachtetes Verhalten und einen gesonderten Vergleich.
Das Interaktionsraster kreuzt fünf geschäftliche Freigabetermine mit Finanzierungsverzögerungen von null, zwanzig, neunundzwanzig, dreißig und einundsechzig Tagen. Es benennt in jeder der fünfundzwanzig Zellen die finanzierte Strategie und lässt einen Endwert dort nicht verfügbar, wo keine Strategie finanziert werden kann. Die letzte Verzögerung verfehlt den vorgegebenen Angebotsablauf. Das Raster bildet die genannten Gelegenheiten, Rechte und Liquiditätsbedingungen deterministisch ab und hat keine Verteilungsinterpretation. Praktisch zeigt es, welche Termine zuerst Verhandlung oder Liquiditätsbelege erfordern. Es prognostiziert nicht, wie häufig eine Accelerator-Vereinbarung ein Unternehmen in eine bestimmte Zelle versetzen würde.
| Variierte Eingabe | Gewählte Strategie | Gründernäherungsgröße, GBP | Verlust gegenüber abgeglichener Referenz, GBP |
|---|---|---|---|
| A-Freigabe am Tag 0 | A | 637,200 | Nicht dieser Vergleich |
| A-Freigabe am Tag 120 | A | 637,200 | Nicht dieser Vergleich |
| A-Freigabe am Tag 150 | A | 637,200 | Nicht dieser Vergleich |
| A-Freigabe am Tag 151 | B | 612,000 | Nicht dieser Vergleich |
| A-Freigabe am Tag 211 | B | 612,000 | Nicht dieser Vergleich |
| Verzögerte Runde; Anfangsliquidität 0 | B | 597,600 | Nicht dieser Vergleich |
| Verzögerte Runde; Anfangsliquidität 5,000 | B | 601,200 | Nicht dieser Vergleich |
| Verzögerte Runde; Anfangsliquidität 20,000 | B | 612,000 | Nicht dieser Vergleich |
| Verzögerte Runde; Anfangsliquidität 35,000 | A | 648,000 | Nicht dieser Vergleich |
| Verzögerte Runde; Anfangsliquidität 50,000 | A | 658,800 | Nicht dieser Vergleich |
| Abgeglichener Bereich-A-Vermögenswert 0 | B | 381,600 | 25,200 |
| Abgeglichener Bereich-A-Vermögenswert 80,000 | B | 381,600 | 82,800 |
| Abgeglichener Bereich-A-Vermögenswert 160,000 | B | 381,600 | 140,400 |
| Abgeglichener Bereich-A-Vermögenswert 320,000 | B | 381,600 | 255,600 |
| Abgeglichener Bereich-A-Vermögenswert 640,000 | B | 381,600 | 486,000 |
| Pro-rata-Rechtsausübung 0 | A | 637,200 | Nicht dieser Vergleich |
| Pro-rata-Rechtsausübung 1/4 | A | 637,200 | Nicht dieser Vergleich |
| Pro-rata-Rechtsausübung 1/2 | A | 637,200 | Nicht dieser Vergleich |
| Pro-rata-Rechtsausübung 3/4 | A | 637,200 | Nicht dieser Vergleich |
| Pro-rata-Rechtsausübung 1 | A | 637,200 | Nicht dieser Vergleich |
Alle Werte sind in GBP konstruiert; eine Programmkalibrierung oder ein empirisches Ergebnis wird nicht beansprucht. In den fünf Vermögenszeilen ist der Verlust die unbeschränkte Referenz mit derselben Parameteränderung abzüglich der beschränkten Konstellation; deren eigener Vermögenswert ist invariant.
| A-Freigabetag | Verzögerung 0 | Verzögerung 20 | Verzögerung 29 | Verzögerung 30 | Verzögerung 61 |
|---|---|---|---|---|---|
| 0 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Nicht finanziert |
| 150 | A; 637,200 | A; 637,200 | A; 637,200 | B; 612,000 | Nicht finanziert |
| 151 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nicht finanziert |
| 180 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nicht finanziert |
| 211 | B; 612,000 | B; 612,000 | B; 612,000 | B; 612,000 | Nicht finanziert |
Jede Zelle nennt die ausgewählte Strategie und die konstruierte Gründernäherungsgröße in GBP. Die Verzögerung bezieht sich auf Rundentag 150. Eine Verzögerung um einundsechzig Tage verfehlt den Angebotsablauf am Tag 210. Es werden keine Wahrscheinlichkeiten zugewiesen.
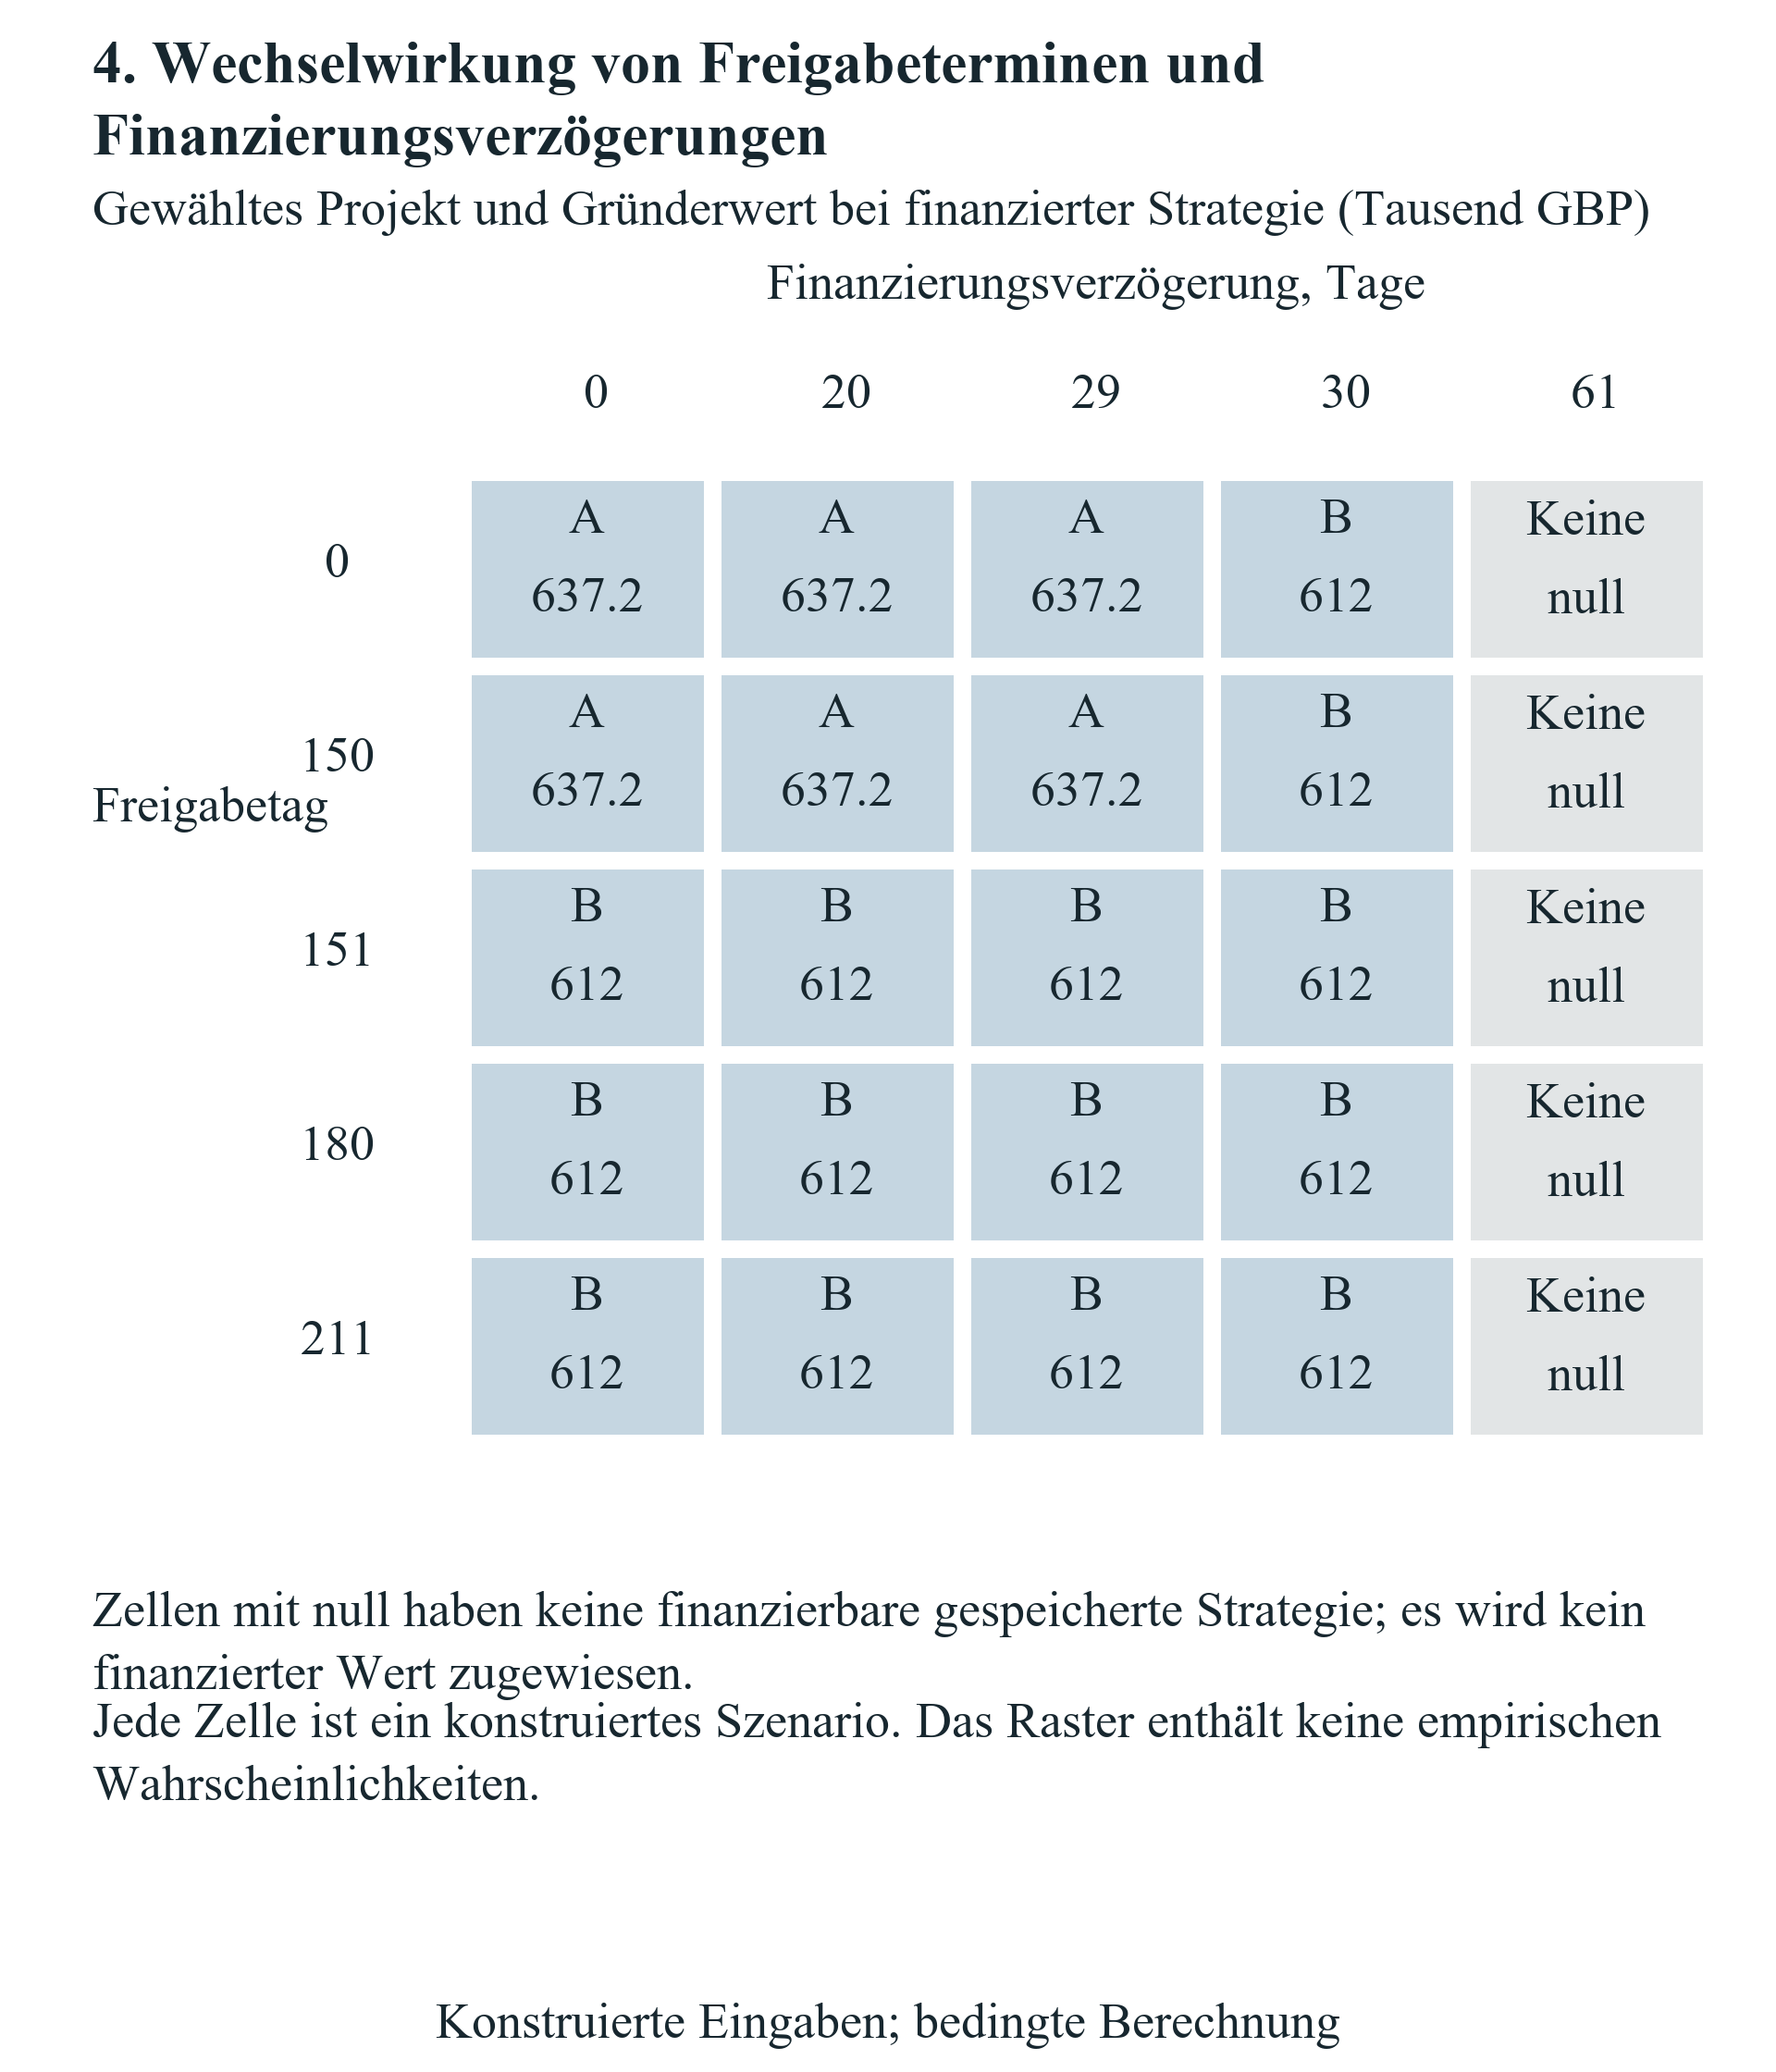
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Finanzierungsverzögerungen beziehen sich auf Tag 150. Jede Zelle folgt ihrer vollständigen rechtlich zulässigen Auswahl und ihrem Zahlungsjournal. Ein nicht verfügbares finanziertes Ergebnis erhält keinen Endvermögenswert von null. Dem Raster ist keine Wahrscheinlichkeitsverteilung zugeordnet.
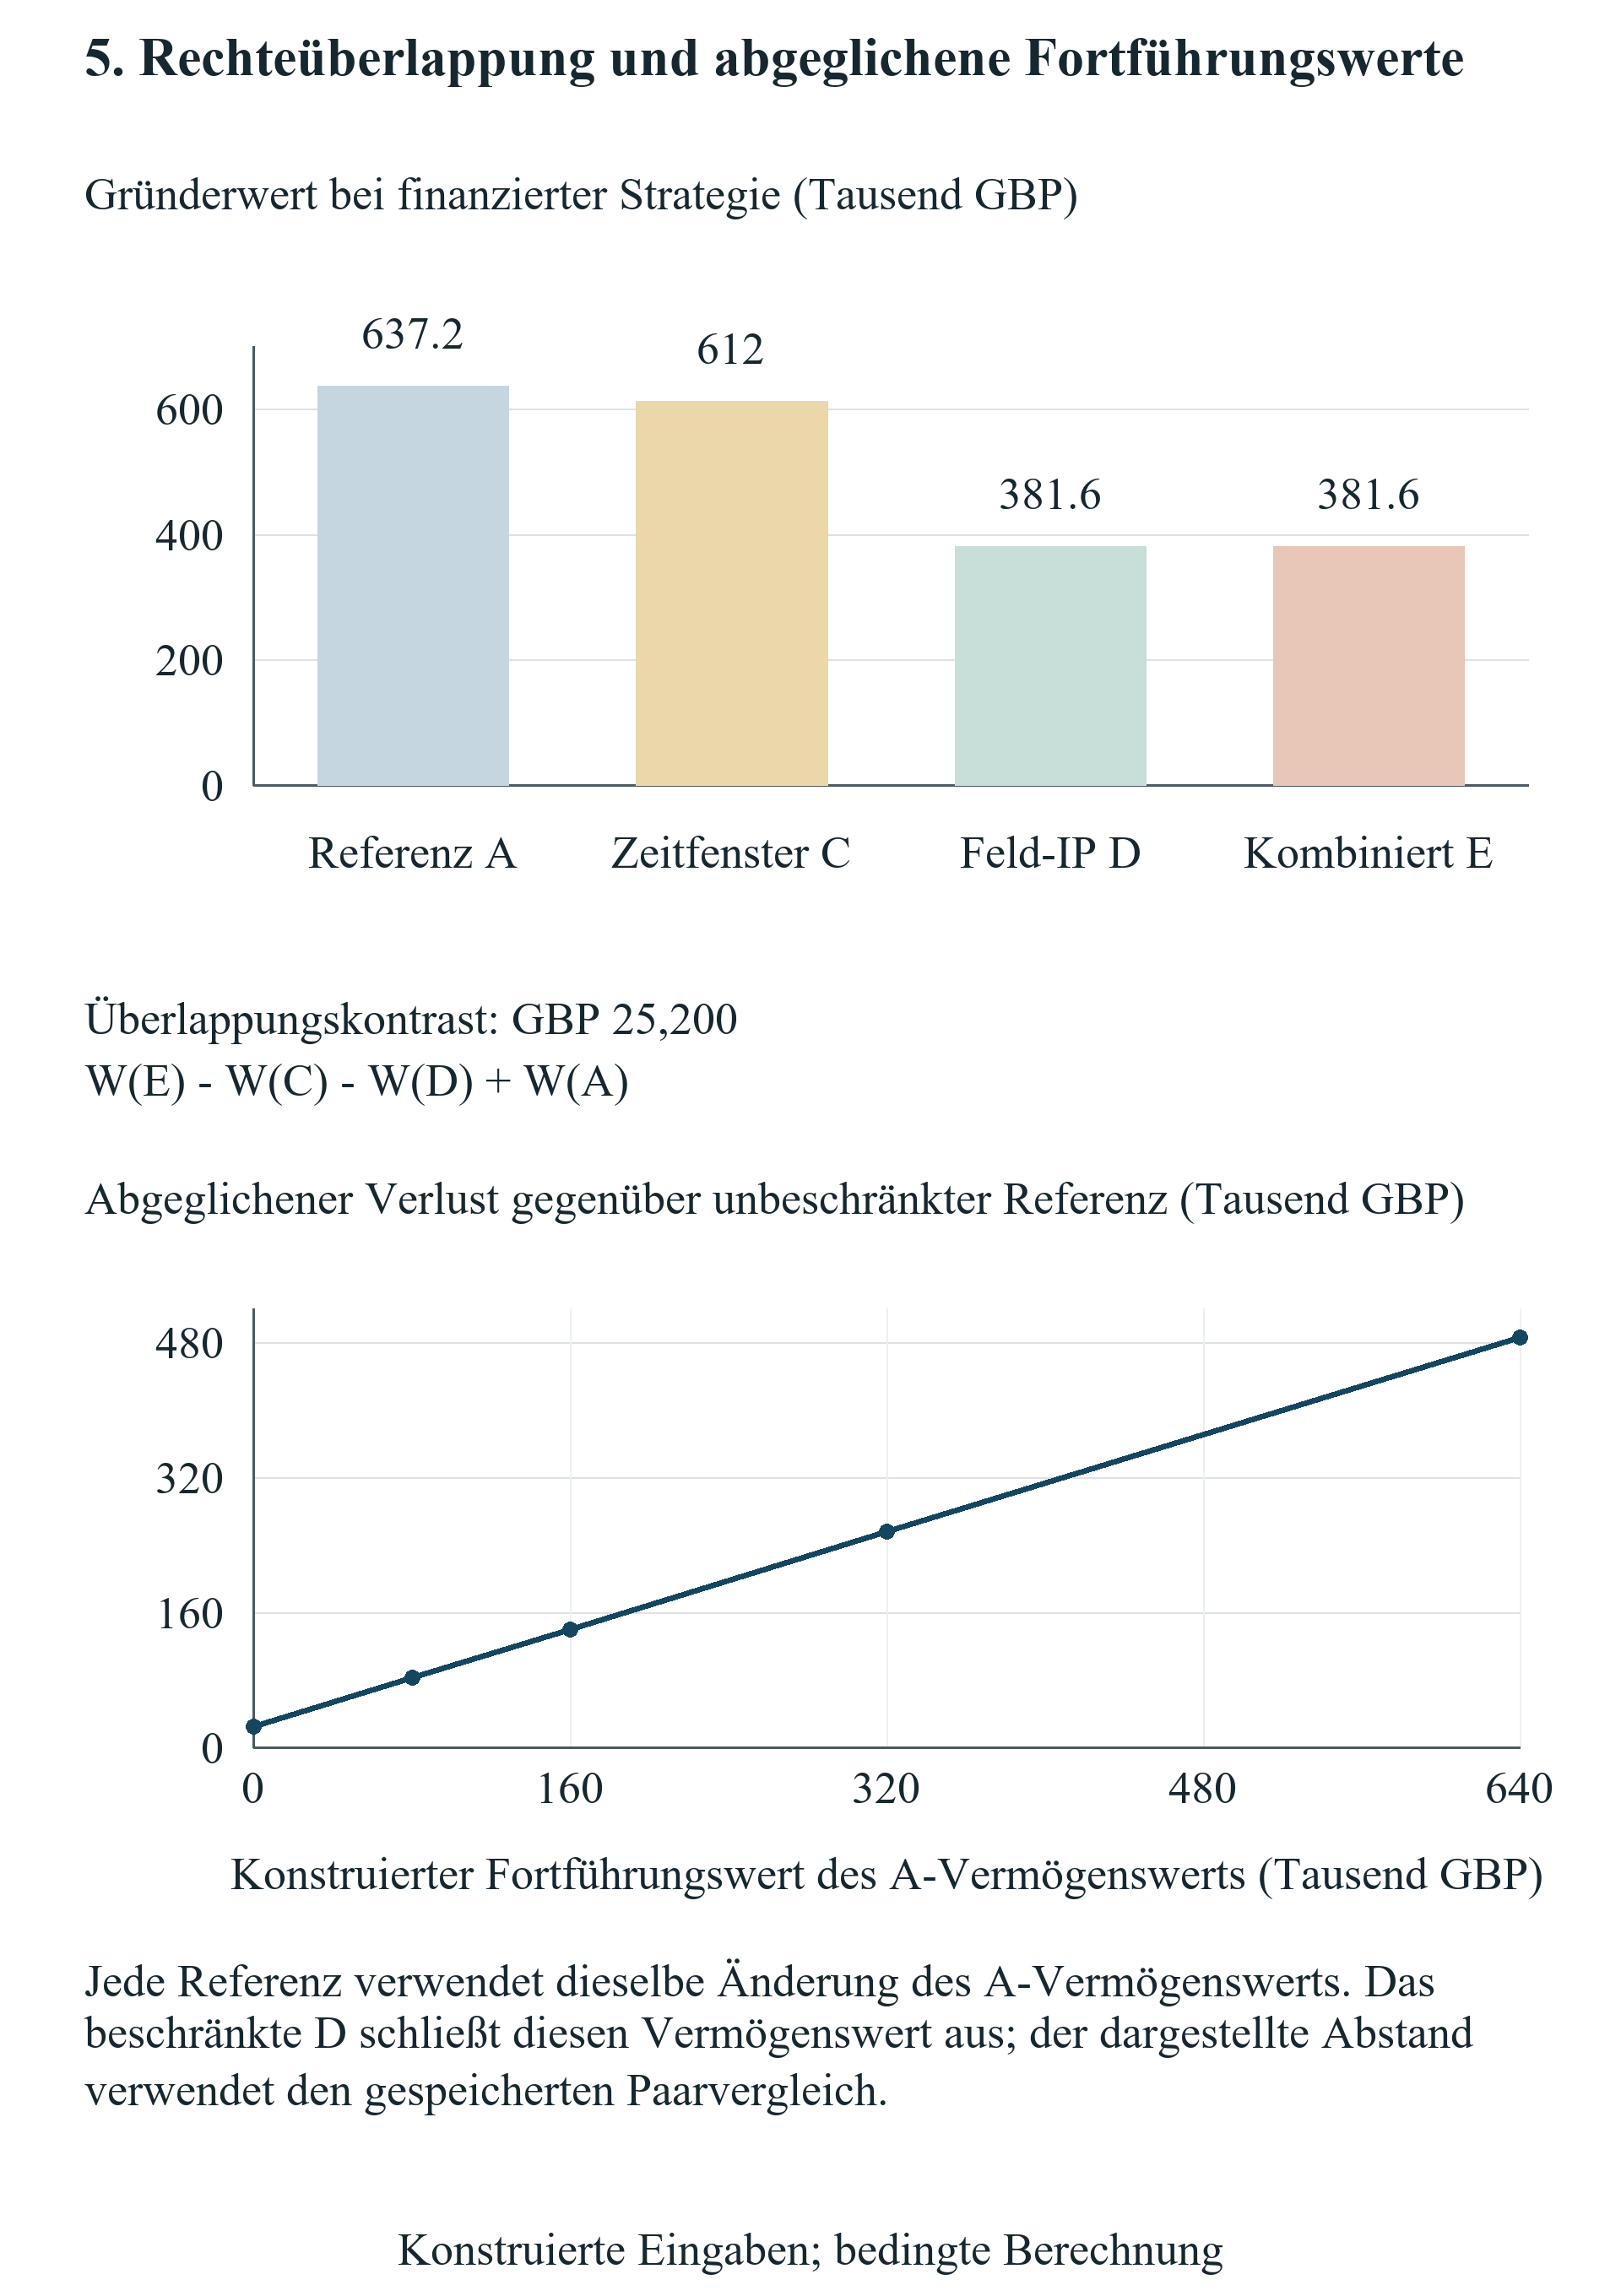
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Gründernäherungsgrößen in GBP. Die vorzeichenbehaftete gemeinsame Interaktion beträgt GBP 25,200. Für die Vermögenssensitivität wird in beiden Konstellationen derselbe Bereich-A-Wert variiert; die beschränkte Konstellation schließt diesen Vermögenswert aus und bleibt invariant.
18 Information und der Wert einer erhaltenen Wahlmöglichkeit
Das gesonderte Informationsexperiment fragt, ob ein Unternehmen davon profitiert, seine Wahlmöglichkeit bis zum Vorliegen relevanter Geschäftsinformationen zu bewahren. Es kann sich zu Beginn auf A oder B festlegen oder die Wahlmöglichkeit bis Tag 120 erhalten. In diesem Experiment wird der Geschäftszustand am Tag 120 vor beiden Annahmefristen beobachtet. Der erste Zustand behält den Eingang von GBP 140,000 bei A und GBP 90,000 bei B bei. Im zweiten Zustand beträgt der Eingang von A GBP 70,000 und der von B GBP 130,000. Alle anderen vorgegebenen Geschäfts-, Finanzierungs- und Beteiligungseingaben bleiben fest.
Keinem Zustand wird eine Wahrscheinlichkeit zugewiesen. Das erklärte Entscheidungskriterium ist Maximin: Verglichen wird der kleinste unter jeder zulässigen Strategie verfügbare Gründerwert. Eine festgelegte Strategie verwendet in beiden Zuständen dieselbe geschäftliche Handlung. Eine adaptive Strategie darf nach Beobachtung des Zustands eine andere Handlung wählen, sofern diese rechtlich zulässig und finanziert bleibt. Die resultierende Flexibilitätsprämie ist die Differenz zwischen adaptivem und festgelegtem Maximin-Wert. Sie ist eine Entscheidungsregelgröße für endliche Szenarien. Sie ist weder eine erwartete Rendite noch ein Marktpreis für eine Option oder ein statistisch geschätzter Effekt der Teilnahme an einem Accelerator.
Bei der vorgegebenen rechtzeitigen Finanzierung erzeugt A Gründernäherungsgrößen von GBP 637,200 im ersten und GBP 586,800 im zweiten Zustand. B erzeugt entsprechend GBP 612,000 und GBP 640,800. Die beste festgelegte Maximin-Strategie wählt B mit einer Näherungsgröße im ungünstigsten Zustand von GBP 612,000. Die adaptive Strategie wählt A im ersten und B im zweiten Zustand mit einem schlechtesten Zustandswert von GBP 637,200. Die resultierende Maximin-Flexibilitätsprämie beträgt GBP 25,200. Die Ausgabe bewahrt die vollständigen Vektoren und ausgewählten Handlungen, damit der skalare Vergleich rekonstruiert werden kann.
Zustandsweise entgangener Überschuss liefert eine ergänzende Beschreibung. Die festgelegte B-Strategie verzichtet im ersten Zustand gegenüber der besten finanzierbaren Strategie auf GBP 25,200 und im zweiten auf null. Die umgesetzte adaptive Strategie verzichtet unter dem vorgegebenen Informationszeitpunkt in beiden Zuständen auf null. Dies sind Differenzen gegenüber dem jeweils zustandsbezogenen finanzierbaren Vergleichswert ohne Wahrscheinlichkeitsgewichtung. Ein Leitungsorgan mit anderem Risikokriterium kann eine andere Strategie bevorzugen. Es sollte dieses Kriterium nennen und dieselben finanzierbaren Ergebnisvektoren vergleichen, einschließlich strategischer, rechtlicher oder liquiditätsbezogener Beschränkungen, die im monetären Experiment fehlen.
Zwei Kontrollfälle prüfen die Auslegung. Im Kontrollfall ohne nutzbare Information wird der Zustand erst nach den Gelegenheitsfristen offengelegt; das Unternehmen kann seine umgesetzte Wahl deshalb nicht vom beobachteten Zustand abhängig machen. Zustandsweise beste Ergebnisse bleiben diagnostische Vergleichswerte, und die umgesetzte Flexibilität gewinnt aus dieser nicht verfügbaren Information keinen Vorteil. Im Ein-Handlungs-Kontrollfall ist nur A zulässig; eine Zustandsbeobachtung kann keine alternative Geschäftswahl schaffen. Seine Flexibilitätsprämie beträgt ebenfalls null. Beide Kontrollfälle unterscheiden zwischen irgendwo im Experiment existierender Information und Information, die Entscheidungsträger am erforderlichen Entscheidungstag nutzen können.
Die vertragliche Folgerung hängt sowohl vom Zugang als auch vom Zeitpunkt ab. Eine Beschränkung, die eine frühe Festlegung erzwingt, kann die Möglichkeit nehmen, anhand späterer Belege zu handeln. Ein erst nach Ablauf sämtlicher relevanter Angebote erteilter Verzicht kann dieses Entscheidungsrecht innerhalb derselben Gelegenheitsmenge nicht wiederherstellen. Gründer sollten bei der Prüfung einer solchen Klausel die erwartete Information, den Beobachtungszeitpunkt, die dadurch möglicherweise veränderte Entscheidung und die Kosten der erhaltenen Alternative bestimmen. Das Zwei-Zustands-Beispiel stellt diese Abhängigkeiten transparent dar. Eine tatsächliche Bewertung benötigt belegte Zustände, Entscheidungskriterien und Finanzierungsvereinbarungen; fehlende Wahrscheinlichkeitsbelege bleiben ausdrücklich kenntlich.
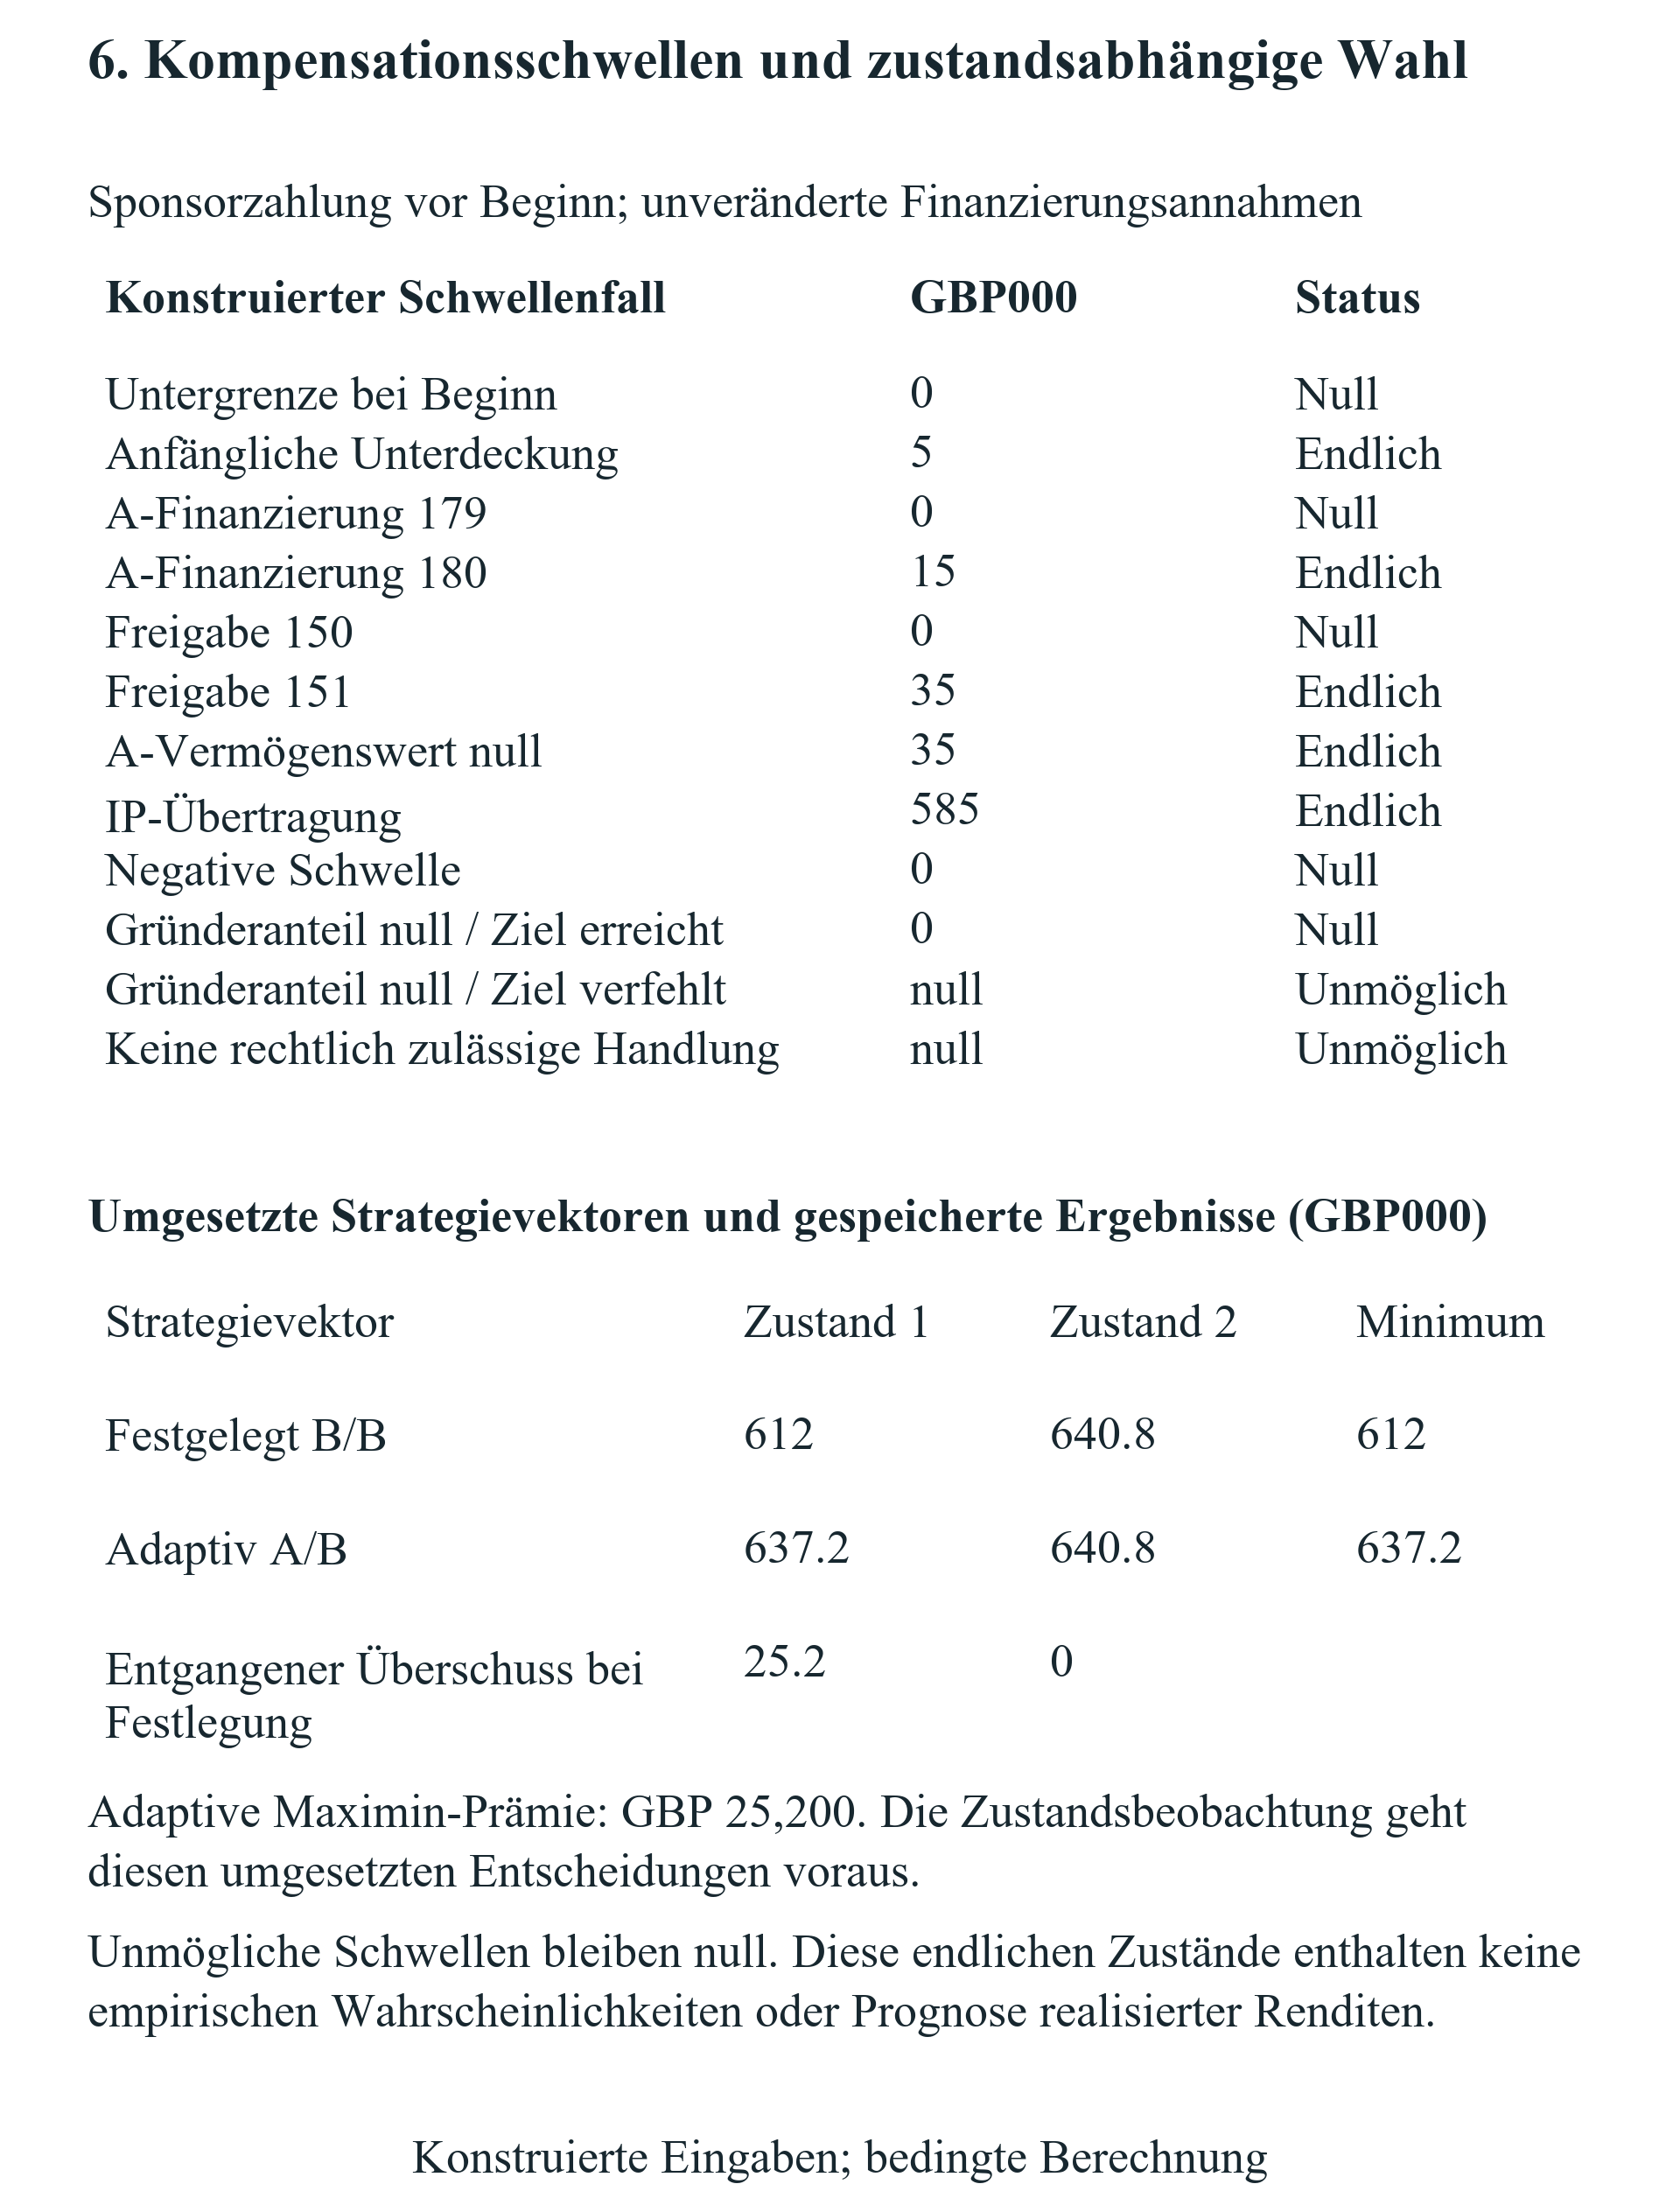
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Die Kompensation geht bei festen Eigentumsanteilen vor Beginn in die Unternehmensliquidität ein. Unmögliche Fälle bleiben von endlichen Zahlungen getrennt. Die erklärte Zwei-Zustands-Maximin-Wahlprämie beträgt GBP 25,200, ohne Wahrscheinlichkeiten oder Interpretation als Marktoptionspreis.
| Strategie oder Größe | Zustand 1, GBP | Zustand 2, GBP | Maximin oder Vorbehalt |
|---|---|---|---|
| Festlegung auf A | 637,200 | 586,800 | 586,800 |
| Festlegung auf B | 612,000 | 640,800 | 612,000 |
| Adaptiv A/B | 637,200 | 640,800 | 637,200 |
| Entgangener Überschuss bei Festlegung auf B | 25,200 | 0 | Keine Wahrscheinlichkeitsgewichtung |
Konstruierte Eingänge werden im adaptiven Fall am Tag 120 beobachtet. Maximin-Prämie GBP 25,200. Die Kontrollfälle ohne nutzbare Information und mit nur einer Handlung ergeben beide eine Prämie von null; dies ist kein Marktpreis für eine Option.
19 Fragen, die Klauseln mit wirtschaftlichen Eingaben verbinden
| Vorgeschlagene Änderung | Zu klärende Entscheidungseingabe | Maßgebliche Belege |
|---|---|---|
| Frühere geschäftliche Freigabe | Tatsächliches Angebot und letzter Annahmetag | Kundenangebot und unterzeichnete Freigabe |
| Erhaltenes technisches Anwendungsgebiet | Vermögensabhängigkeit und erlaubte Nutzungen | Technische Übersicht und IP-Vereinbarung |
| Schnellere Investorenantwort | Letzter nutzbarer Abwicklungstag | Zeichnungsverfahren und Zahlungskalender |
| Teilnahmezuteilung | Eingezahlte Rundenmittel und Anteilspreis | Beteiligungstabelle und Zeichnungsunterlagen |
| Sponsorzahlung vor Beginn | Empfänger, Zeitpunkt und Wertpapierzuordnung | Unterzeichnete Zahlungsbedingungen und Bankbelege |
| Informationsausnahme | Inhalt, Empfänger und zulässiger Zweck | Einschlägige Vertraulichkeits- und Datenbedingungen |
Prüfrahmen des Autors; es wird keine Zusage einer Gegenpartei behauptet.
Eine Klausel wird durch eine konkrete Frage zu einer Handlung zur wirtschaftlichen Eingabe. Bei einer ausschließlichen Vereinbarung benötigt der Prüfer die erfasste Geschäftstätigkeit und die Termine der Unternehmensbeschränkung. Bei einer Lizenz benötigt er Vermögenswert, erlaubte Verwertung, Anwendungsgebiet, Territorium und Behandlung bei Ablauf. Bei einem Finanzierungsrecht benötigt er die betreffende Transaktion, den berechtigten Inhaber, das Ausübungsverfahren und die tatsächliche Zeichnung. Das Modell sollte eine ungeklärte Antwort bewahren, statt einen bequemen Betrag einzusetzen oder eine Befugnis aus einem sachfremden Dokument abzuleiten.
Die Geschäftsteams sollten die der Bewertung zugrunde liegende Gelegenheit belegen. Ein Angebot sollte eine Gegenpartei, ein bestimmtes Produkt oder eine Dienstleistung, einen Preis, erwartete Leistungskosten, Annahmebedingungen und einen Zahlungsplan haben. Eine Geschäftsplanannahme kann einen Sensitivitätsfall stützen, wenn sie entsprechend gekennzeichnet ist. Sie darf nicht als unterzeichnete Kundenverpflichtung beschrieben werden. Auch Kapazität benötigt eine ausdrückliche Behandlung: Eine Alternative kann rechtlich verfügbar sein, während dem Unternehmen Personal, Produktionskapazität oder Finanzierung fehlen, um sie neben dem bevorzugten Projekt auszuführen.
Die Finanzfunktion sollte Unternehmens- und Anteilsinhaberjournale vor dem Vermögensvergleich abstimmen. Das Register sollte erkennen lassen, ob eine Zahlung Unternehmensbetrieb finanziert, neu ausgegebene Anteile erwirbt oder Anteile eines bestehenden Inhabers kauft. Es sollte benennen, wessen Geld für eine Zusatzleistung verwendet wird und wann dieses verfügbar ist. Eine Sponsorzahlung bei festen Eigentumsanteilen hat andere Folgen als ein Gründerbeitrag oder eine Eigenkapitalemission zu einem festgelegten Preis. Eine für eine dieser Gestaltungen abgeleitete Kompensationsformel kann nicht unverändert auf die anderen angewandt werden.
Die technischen und rechtlichen Prüfer sollten anschließend die Vermögenszuordnung jeder Fortführungsbewertung bestätigen. Bestehende Lizenzen, Arbeitgeber- oder Hochschulinteressen, Kundenpflichten und Komponentenabhängigkeiten können beeinflussen, was das Unternehmen kontrolliert. Eine vorgeschlagene Felddefinition muss mit dem tatsächlichen Produkt und den Dokumenten abgeglichen werden. Ungeklärte Fragen sollten zusammen mit der möglicherweise betroffenen Transaktion und den für ihre Klärung nötigen Belegen im Entscheidungsprotokoll stehen. So kann das Leitungsorgan eine einsatzbereite Berechnung von einer weiterhin unbewerteten Frage unterscheiden.
20 Verhandlung der entscheidungsbegrenzenden Bedingungen
Eine Verhandlung sollte bei der alternativen Handlung beginnen, die eine vorgeschlagene Bedingung betrifft. Gründer, die eine Kundenfrist, ein benötigtes Nutzungsgebiet oder eine Finanzierungszuteilung benennen können, können eine mit dem Betriebsplan verknüpfte Änderung verlangen. Die Anfrage kann ein engeres Gebiet, eine Ausnahme für eine identifizierte Vereinbarung, einen kürzeren Exklusivitätszeitraum oder ein dokumentiertes Antwortverfahren festlegen. Ihre wirtschaftliche Bedeutung lässt sich gegenüber der alternativen Strategie prüfen. Die pauschale Behauptung, eine Klausel sei belastend, liefert für dieses Gespräch wesentlich weniger Information.
Auch eine Kompensation benötigt eine festgelegte Form. Eine Unternehmenszahlung, die vor einer Liquiditätsgrenze verfügbar ist, kann eine ansonsten nicht finanzierbare Strategie finanzieren. Eine nach Ablauf einer Gelegenheit eingehende Zahlung kann das abgelaufene Angebot im Experiment nicht wiederherstellen. Gegen neues Geld ausgegebene zusätzliche Anteile verändern die Beteiligungsberechnung. Ein Gründer, der das Unternehmen persönlich finanziert, trägt persönliche Kosten. Die vorgeschlagenen Bedingungen sollten deshalb Zahler, Empfänger, Zahlungstag, Eigentumsfolgen und Zahlungsbedingungen festlegen, bevor eine Schwelle als Verhandlungsbetrag interpretiert wird.
Der Vergleich abgeglichener Konstellationen isoliert die festgelegten Rechte durch konstante Programmmittel, Anfangsbeteiligungen und sonstige Eingaben. Eine tatsächliche Wahl zwischen zwei verschiedenen Programmen kann alle diese Eingaben gleichzeitig verändern. Das Unternehmen sollte beide vollständigen Alternativen rekonstruieren, einschließlich Gebühren, erforderlicher Ausgaben, Finanzierungsbedingungen und verbleibender Rechte. Eine bei festem Gründeranteil berechnete Schwelle ist innerhalb dieses bestimmten Vergleichs nützlich. Eine andere Eigenkapitalverteilung, Investorenbedingung oder ein anderes Betriebsbudget erfordert eine Neuberechnung der vollständigen Strategie.
Verhandlungsprioritäten sollten außerdem berücksichtigen, was das Unternehmen dokumentieren und umsetzen kann. Eine vorgeschlagene Ausnahme ist nützlich, wenn die endgültige Vereinbarung die beabsichtigte Transaktion tatsächlich erfasst. Ein Zustimmungsverfahren ist nützlich, wenn Umfang, Zeit und Folgen im Zusammenhang mit der betreffenden Gelegenheit verständlich sind. Eine Entscheidung zur Übernahme eines ungeklärten Risikos sollte die zuständige Leitungskompetenz und weiterhin fehlende Belege benennen. Diese Aufzeichnungen unterstützen spätere Handlungen bei einer weiteren Finanzierungsrunde, der Erteilung einer Kundenlizenz oder einer Übernahmeanfrage.
21 Branchen- und rechtsraumspezifische Prüfung
Eine branchenspezifische Anwendung beginnt beim betreffenden Vermögenswert und seiner geschäftlichen Nutzung. In einem hypothetischen Wassersensorunternehmen kann dieselbe technische Plattform landwirtschaftliche und industrielle Anwendungen unterstützen. Eine festgelegte Beschränkung eines Bereichs sollte anhand der dortigen Gelegenheiten und Vermögenswerte beurteilt werden. Das Modell sollte einen gesondert erlaubten Bereich erhalten, wenn Dokumente und technische Architektur diese Trennung stützen. Aus einer weiten Technologiebeschreibung sollte weder ein globales Verbot sämtlicher Nutzungen noch eine unberührte Alternative abgeleitet werden.
Software- und KI-Unternehmen müssen Komponenten- und Befugnisgrenzen beachten. Das Unternehmen sollte Code, Daten, modellbezogene Vermögenswerte, Schnittstellen und Abhängigkeiten von Dritten bestimmen, die eine vorgeschlagene Lizenz oder Offenlegung tatsächlich erfasst. Vor Berechnung der wirtschaftlichen Wirkung muss seine eigene Befugnis zur Einräumung der verlangten Rechte geklärt sein. Muss eine geförderte Komponente unter einer Open-Source-Lizenz verfügbar gemacht werden, muss das technische Team die Komponente und ihre Abhängigkeiten anhand der einschlägigen Dokumente prüfen. Der Beitrag liefert keine allgemeine Beurteilung, nach der jede Lizenzierungspflicht mit jedem proprietären Geschäftsmodell vereinbar wäre.
Ein aus einer Hochschule hervorgegangenes Unternehmen muss Programmdokumente mit seinen bestehenden Rechten abgleichen. Der als Vergleich verwendete britische Kooperationsleitfaden beschreibt Wahlmöglichkeiten zu institutionellen Ergebnissen, Verhandlungen und Lizenzen. Die Position eines konkreten Spin-outs hängt von seinen eigenen Vereinbarungen ab. Ähnliche Sorgfalt erfordern im Arbeitsverhältnis geschaffenes IP, bestehende Kundenlizenzen und Forschungsförderung. Ein Accelerator-Dokument allein kann nicht den vollständigen Bestand nutzbarer Unternehmensrechte bestimmen. Eine Beschränkung kann den Wert eines Geschäftsplans erst beeinflussen, nachdem die betreffenden Rechte und Pflichten ermittelt wurden.
Eine grenzüberschreitende Unternehmensstruktur schafft eine weitere Prüfgrenze. Empfängerunternehmen, operatives Unternehmen und Eigentümer oder Lizenznehmer der Technologie sollten getrennt erfasst werden. Eine Änderung der rechtlichen Unternehmenshülle benötigt eine eigene Rechts- und Steuerprüfung; das wirtschaftliche Modell sollte zeigen, welche Rechtseinheit Geld erhält und Verpflichtungen trägt. Die Analyse ordnet keinem Rechtsraum ein unbestätigtes Gründungs-, Verlagerungs- oder Durchsetzungsergebnis zu. Die ausgewählten internationalen Quellen veranschaulichen Dokumentenunterschiede; sie liefern weder eine Länderrangliste noch eine Prognose der gerichtlichen Auslegung einer einzelnen Vereinbarung.
22 Anforderungen an eine empirische Ergebnisstudie
Die Literatur zu Finanzverträgen liefert relevante begriffliche Abgrenzungen. Die öffentliche Zusammenfassung des Diskussionspapiers von Kaplan und Strömberg unterscheidet Cashflow-, Stimm-, Organbesetzungs-, Liquidations- und sonstige Kontrollrechte in Venture-Finanzierungen. Die Repositoriumszusammenfassung von Ewens, Gorbenko und Korteweg beschreibt Venture-Verträge anhand eines strukturellen Such- und Matching-Rahmens. Diese begrenzte Lektüre stützt die Beachtung mehrerer Vertragsdimensionen und des Auswahlverfahrens, durch das Unternehmen und Investoren eine Vereinbarung erreichen. Kein Parameter, numerisches Ergebnis oder detailliertes Verfahren aus einem der vollständigen Artikel wird zur Kalibrierung dieses Experiments verwendet.
Ein Vergleich von Accelerator-Bedingungen sollte deshalb Dokumente und Zuordnungsverfahren zusammen mit gemessenen Ergebnissen bewahren. Ein Unternehmen, das eine beschränkende Bedingung annimmt, kann sich in Technologie, Verhandlungsposition, Finanzierungsalternativen oder Geschäftschancen von einem Unternehmen mit einer anderen Konstellation unterscheiden. Eine erfasste Bedingung kann auch auf diese Merkmale reagieren. Ein deskriptiver Zusammenhang zwischen einer Klausel und späterer Kapitalaufnahme müsste diese Grenzen benennen. Das vorliegende Experiment hält seine Eingaben ausdrücklich fest und vergleicht bedingte Buchungsbeziehungen. Es liefert weder eine empirische Identifikationsstrategie noch eine kausale Schätzung für ein tatsächliches Programm.
Eine empirische Kostenschätzung für ein bestimmtes Recht würde eine verknüpfte Beobachtung des Rechts und des zu erklärenden Ergebnisses benötigen. Der Vertragsdatensatz müsste maßgebliche Fassung, unternehmensspezifische Änderungen, Verzichtserklärungen und tatsächliche Ausübung erfassen. Der Unternehmensdatensatz müsste Geschäftsmöglichkeiten, Finanzierungsbedarf und anschließende Ergebnisse über einen festgelegten Zeitraum identifizieren. Eine öffentliche Programmbeschreibung und eine Alumni-Liste können diese Beobachtungen nicht für jedes Venture liefern. Die vorliegende Analyse verwendet daher Dokumentenbeobachtungen und konstruierte Szenarien ohne Schätzung von Behandlungseffekten auf Bewerberebene.
Ein künftiges Projekt sollte seine Grundgesamtheit vor der Ergebnisanalyse definieren. Berechtigung, Bewerbung, Aufnahme, Teilnahme, Unterzeichnung von Investitionsunterlagen und Mittelzufluss sind getrennte Ereignisse. Eine Bewerberstudie müsste erklären, welche berechtigten Unternehmen sich nie bewarben und wie dies ihre Fragestellung beeinflusst. Eine Studie aufgenommener Unternehmen benötigte eine Vergleichsgrundlage jenseits der Aufnahme selbst. Vertragsbedingungen können außerdem von Unternehmen, Programm, Investor und Verhandlung abhängen. Diese Auswahlprozesse gehören in das Forschungsdesign, bevor Ergebnisunterschiede einer Klausel zugeschrieben werden.
Ergebnisdefinitionen sollten die im Experiment verwendeten Zahlungs- und Eigentumsunterschiede bewahren. Angekündigte Finanzierung, eine unterzeichnete Zeichnung und auf dem Bankkonto vereinnahmte Mittel beschreiben unterschiedliche Ereignisse. Ebenso beantworten gebuchte Umsätze, Zahlungseingänge, Eigenkapitalwerte und Verkaufserlöse der Gründer unterschiedliche Fragen. Eine Rechtestudie sollte beobachten, wann eine Bedingung eine tatsächliche Transaktion begrenzte, ob eine Freigabe oder ein Verzicht erfolgte und welche Alternative verfügbar blieb. Sie sollte außerdem festlegen, wie sie geschlossene Unternehmen, fehlende Nachbeobachtung und nicht mit der maßgeblichen Vereinbarung verknüpfbare Beobachtungen behandelt.
Datenzugang benötigte eigene Erlaubnisse und Kontrollen. Anonymisierten Datensätzen können ausreichende Kennungen für eine Verknüpfung auf Programm- und Fassungsebene fehlen. Eine Richtlinie über mögliche Forschungsweitergabe erteilt keine Zugriffsberechtigung für eine konkrete Studie. Forscher benötigten die erlaubten Nutzungen, Vertraulichkeitsbedingungen, erforderlichen Genehmigungen und ein vertretbares Verknüpfungsverfahren. Eine resultierende Analyse sollte beobachtete Stichprobe, fehlende Daten, Identifikationsannahmen und die Geltungsgrundgesamtheit ihrer Ergebnisse ausweisen. Keine dieser künftigen Anforderungen gilt durch das öffentliche Dokumentenregister dieses Beitrags als erfüllt.
| Prüfgruppe | Gespeicherte Belege | Grenze |
|---|---|---|
| Szenarioumfang | 12 Hauptfälle; 20 Einzelfaktorvergleiche; 25 Rasterzellen; 12 Schwellen | Konstruierte Beobachtungen |
| Geprüfte Identitäten | 49 Bezeichnungen; 4,822 Auswertungen | Rechenprüfungen; keine empirische Validierung |
| Zahlungsreihenfolge | Jeder Zwischenstand und erste Unterschreitung gespeichert | Auszahlungen zuerst; kein finanzierter Wert nach Unterschreitung |
| Eigentumsanteile | Zahlungs- und Emissionsüberleitungen je Inhaber | Geplante Größen unter Finanzierungsvorbehalt |
| Kompensation | Strategiehüllkurve und erneute Prüfungen kompensierter Zwischenstände | Sponsorzahlung bei festem Anteil vor Beginn |
| Information | Ausgewählte umgesetzte Zustandsvektoren und zwei Kontrollen | Maximin; keine Wahrscheinlichkeiten |
Originäres konstruiertes Experiment. Eine deterministische Konsistenzprüfung validiert keine angenommenen Geschäftswerte, rechtliche Durchsetzbarkeit oder Programmergebnisse.
23 Grenzen und Interpretation des Experiments
| Dimension | Innerhalb des Experiments gestützt | Extern ungeklärt |
|---|---|---|
| Vertragliche Rechte | Ausdrückliche festgelegte Befugnisvektoren | Unterzeichnete Bedeutung und Durchsetzbarkeit |
| Wirtschaftliche Parameter | Erklärte GBP-Beträge und Termine | Unternehmensangebote und geschäftliche Belege |
| Endwertvergleich | Vermögens-plus-Liquiditätsnäherung bei gemeinsamem Horizont | Marktbewertung, Diskontierung und Präferenzen |
| Information | Zwei vorgegebene Zustände und Maximin-Regel | Zustandswahrscheinlichkeiten und tatsächliches Lernen |
| Programmergebnisse | Keine empirische Schätzung | Berechtigte Kohorte, Auswahl und verknüpfte Ergebnisse |
| Kompensation | Sponsorzahlung an das Unternehmen vor Beginn | Steuern, Gründerfinanzierung und bepreiste Wertpapieralternativen |
Alle numerischen Eingaben sind konstruiert; weder eine kausale Programm-Rangliste noch eine erwartete Rendite wird geschätzt.
Das Experiment liefert bedingte Vergleiche unter angegebenen Eingaben. Fortführungsvermögenswerte, Geschäftseingänge, Kosten, Fristen, Anfangsbeteiligungen und Finanzierungsbedingungen sind konstruiert. Sie sind keine Schätzungen der Bedingungen, Investitionsqualität oder Rendite eines benannten Programms. Andere Gelegenheiten oder Finanzierungsbedingungen können die bevorzugte Handlung und die bindende Beschränkung verändern. Die Zahlenbeispiele sollten deshalb zur Untersuchung eines Mechanismus und zur Prüfung der eigenen dokumentierten Unternehmenseingaben verwendet werden; die für dieses Unternehmen maßgeblichen Annahmen sind auf Sensitivität zu prüfen.
Im Experiment werden Schulden mit null angesetzt. Die Vermögensgröße addiert verbleibende Fortführungsvermögenswerte und Unternehmensliquidität und wendet den betreffenden Inhaberanteil an. Persönliche Mittel im Sekundärverkaufskontrollfall werden gesondert dargestellt. Die Größe enthält weder einen eigenständig bewerteten Exit-Wasserfall noch eine ausgehandelte Rangfolge von Vorzugsrechten. Eine tatsächliche Vorzugsanteilsstruktur, Kreditauflage, Steuerverbindlichkeit oder Eventualpflicht benötigt eine ausdrückliche Behandlung. Das Modell hält in seinen Zuteilungskontrollen außerdem bestimmte Finanzierungspreise und Gesamtbeträge fest. Diese Kontrollen identifizieren unter diesen Annahmen eine Buchungsbeziehung; sie prognostizieren nicht die Finanzierungsbereitschaft eines tatsächlichen Investors.
Die Liquiditätskonvention ist ebenso spezifisch. Jeder zwischenzeitliche Zahlungsstand wird mit der erklärten Untergrenze verglichen, bei vorgegebener Reihenfolge unabhängiger Auszahlungen und Eingänge. Dies ist eine analytische Experimentkonvention. Ein Unternehmen benötigt vor ihrer Anwendung tatsächliche Abwicklungsvereinbarungen, verfügbare Mittel, Kreditbedingungen und erforderliche Reserven. Ein späterer Eingang wirkt anders als vor einer früheren Zahlung verfügbare Mittel. Eine Strategie, die eine Liquiditätsprüfung verfehlt, weist weiterhin ausdrücklich ein Scheitern der Finanzierbarkeitsprüfung aus, auch wenn eine diagnostische Berechnung ihren hypothetischen Endstand beschreiben kann.
Schließlich haben öffentliche Bedingungen und mathematische Befugnisse unterschiedliche Rollen. Die Dokumentenquellen zeigen ausgewählte Beschreibungen oder Klauseln zu den erfassten Terminen. Sie begründen weder eine vollständige Markterhebung noch ein Urteil zur Durchsetzbarkeit einer unterzeichneten Vereinbarung. Das Experiment stellt Rechte und Wahlmöglichkeiten nach Festlegung dieser Eingaben ausdrücklich dar. Rechtsberatung, technische Prüfung und verifizierte operative Belege bleiben für eine Unternehmenstransaktion erforderlich. Diese Grenzen sollten bei jeder Zusammenfassung eines Ergebnisses oder seiner Verwendung in einer Verhandlung erhalten bleiben.
24 Ein Leitungsprozess für die Annahme der endgültigen Vereinbarung
Ein Leitungsorgan sollte bei der Beurteilung eines Accelerator-Angebots ein kompaktes Entscheidungsprotokoll führen, das die maßgeblichen Dokumente mit den beabsichtigten Unternehmenshandlungen verbindet. Es sollte erfasste Vermögenswerte und Transaktionen, Rechteinhaber, relevante Termine, finanzierbare Alternativen und offene Fragen benennen. Der Unterschied zwischen der allgemeinen Programmerläuterung und den dem Unternehmen vorgeschlagenen Vereinbarungen sollte erhalten bleiben. Ein klares Protokoll ermöglicht den geschäftlichen, technischen, rechtlichen und finanziellen Teams die Prüfung derselben Entscheidung.
Die wirtschaftliche Beurteilung sollte Befugnissen und Mitteln folgen. Eine festgelegte Beschränkung verändert eine konkrete Gelegenheitsmenge, Vermögensbefugnis oder Finanzierungsbedingung. Ein Teilnahmerecht benötigt eine tatsächliche Zeichnung und die resultierende Anteilszuteilung. Eine Sekundärübertragung benötigt die Verkäufererlöse und veränderten Beteiligungen. Eine zusätzliche Unternehmenszahlung benötigt ihren Verfügbarkeitstag und die Eigentumsbehandlung. Die Trennung dieser Positionen schafft eine Grundlage für die Prüfung, dass eine entgangene Gelegenheit, ein Zahlungseingang oder eine Eigentumsänderung genau einmal erfasst wurde.
Die Verhandlung kann sich anschließend auf die entscheidungsverändernde Bedingung konzentrieren. Der relevante Vorschlag kann eine Feldabgrenzung, einen Freigabetermin, eine Ausnahme, ein Zustimmungsverfahren oder Form und Zeitpunkt einer Kompensation betreffen. Sein Wert sollte gegenüber einer vollständigen finanzierbaren Alternative geprüft werden. Wesentliche Unsicherheiten sollten bis zur Stützung durch maßgebliche Dokumente und Unternehmensbelege ausdrücklich sichtbar bleiben. Eine mathematische Schwelle kann dieses Gespräch innerhalb ihrer Annahmen unterstützen; die endgültige Vereinbarung bestimmt die tatsächlich vom Unternehmen angenommenen Rechte.
Der resultierende Prozess ist sowohl nach Eintritt als auch vor Annahme nutzbar. Das Unternehmen sollte das Protokoll erneut prüfen, wenn sich eine Kundenchance, Lizenz, Finanzierung oder Eigentumstransaktion verändert. Neue Dokumente, Verzichtserklärungen und geänderte Annahmen sollten zusammen mit der von ihnen gestützten Entscheidung aufbewahrt werden. So erhalten Gründer und Leitungsorgan eine nachvollziehbare Erläuterung eingegangener Verpflichtungen und erwogener Alternativen. Zudem werden die zusätzlichen Vertrags- und Ergebnisdaten sichtbar, die eine empirische Studie vor weitergehenden Aussagen über die Kosten von Accelerator-Rechten benötigen würde.
Literaturverzeichnis
- Techstars. Investment Terms. Öffentliche Programmzusammenfassung, abgerufen am 12. November 2026. https://www.techstars.com/investment-terms
- Nathoo, K. The Y Combinator Deal. Y Combinator. Abgerufen am 12. November 2026. https://www.ycombinator.com/deal
- Y Combinator. The SAFE. Öffentliche Formulare und Leitfäden, abgerufen am 12. November 2026. https://www.ycombinator.com/safe
- MassChallenge. Competition Rules. Seite mit letztem Aktualisierungsdatum 8. März 2022; abgerufen am 12. November 2026. https://masschallenge.org/competition-rules/
- Creative Destruction Lab. CDL Intro Webinar. Programmübersicht, abgerufen am 12. November 2026. https://creativedestructionlab.com/webinars/cdl-intro/
- Creative Destruction Lab. Privacy Policy. Abgerufen am 12. November 2026. https://creativedestructionlab.com/privacy-policy/
- Google Information Technology (China) Co., Ltd. Terms & Conditions for Google for Start-Ups Accelerator China. Historische Ausschreibung 2023; Klauseln 2.3 und 7. Abgerufen am 12. November 2026. https://services.google.cn/fh/files/misc/gfsa_cn_legal_terms_and_conditions_update.pdf
- UNICEF Venture Fund. Apply for Funding. Finanzierungs-FAQ, abgerufen am 12. November 2026. https://www.unicefventurefund.org/apply-funding
- World Intellectual Property Organization. IP Assignment and Licensing. Abgerufen am 12. November 2026. https://www.wipo.int/en/web/business/assignment-licensing
- European Innovation Council. FAQs on EIC Investments. Ausgewählte Antworten zu Investitionsverfahren und IP, abgerufen am 12. November 2026; Vorbehalte zum Programmjahr bleiben erhalten. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-investments_en
- UK Intellectual Property Office. University and Business Collaboration Agreements: Model Agreement Guidance. Verhandlungs- und Optionsleitfaden als Vergleich für Hochschulkooperationen verwendet. Abgerufen am 12. November 2026. https://www.gov.uk/government/publications/university-and-business-collaboration-agreements-model-agreement-guidance/university-and-business-collaboration-agreements-model-agreement-guidance
- National Venture Capital Association. Model Legal Documents. Verzeichnis am 12. November 2026 eingesehen; die zugrunde liegenden Mustervereinbarungen wurden für diese Studie nicht auf Klauseln geprüft. https://nvca.org/model-legal-documents/
- Ewens, M., Gorbenko, A. and Korteweg, A. (2022). Venture Capital Contracts. Journal of Financial Economics, 143(1), 131-158. DOI: 10.1016/j.jfineco.2021.06.042. Repositoriumszusammenfassung und bibliografischer Datensatz eingesehen; keine numerische Kalibrierung aus dem Artikel übernommen. https://authors.library.caltech.edu/records/5qxf0-4s371
- Kaplan, S. and Strömberg, P. (2000). Financial Contracting Theory Meets the Real World: An Empirical Analysis of Venture Capital Contracts. CEPR Discussion Paper 2421. Öffentliche Zusammenfassung eingesehen; der vollständige Beitrag wurde nicht als Quelle numerischer Ergebnisse verwendet. https://cepr.org/publications/dp2421
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
