
1 Шешім: алғашқы әңгімеге дейін файлдың қанша бөлігін жіберу керек
Инвесторларға ұсыныс дайындайтын демеуші, құрылтайшы немесе қор басқарушысы тізімді бағалау не реттеуден бұрын таңдау жасайды. Алғашқы хабарламада атаусыз сипаттама, негізгі сандардың тексерілген қысқаша мазмұны, толық ақпараттық меморандум немесе әдетте тек егжей-тегжейлі тексеру жүргізетін контрагент көретін құжаттарға қолжетімділік болуы мүмкін. Әр қадам алушыға бағалайтын мәліметті көбейтеді және жіберушінің материалдың кейінгі қолданылуын бақылауын азайтады. Бұл мақала осы таңдауды алынған жауап пен туындаған құпиялылық тәуекелі арасындағы өлшенетін айырбас ретінде қарастырады.
Мақала қай инвесторға хабарласуды, оларды қалай реттеуді немесе таныстыру арқылы қалай жетуді зерттемейді; бұл сұрақтар инвестициялық өлшемдерге сәйкестік және инвесторға жету жолы туралы іргелес еңбектерге жатады. Мұнда тек бұрын таңдалған тізім үшін алғашқы ақпарат ашу қаншалықты терең болуы және келесі қабат қашан берілуі керектігі қаралады.
Біз төрт бөліктен тұратын жүйе ұсынамыз. Біріншісі: әр кезеңде не ашылатыны тіркелген бес ақпарат ашу кезеңінің баспалдағы. Екіншісі: әр тармақты алушы үшін маңыздылығы, жіберуші үшін сезімталдығы және тексерілу мүмкіндігі бойынша бағалау. Үшіншісі: әр кезеңді оны кім ала алатынын реттейтін ережелермен байланыстыру. Төртіншісі: алғашқы байланыс тереңдігін өзгертіп, жауаптарды, білікті кездесулерді, егжей-тегжейлі тексерулерді, инвестициялық міндеттемелерді және күтілетін залалды көрсететін авторлық сандық эксперимент. Эксперимент құрастырылған; бақыланған нәтиже берілмейді.
2 Тереңдікті таңдамас бұрын нәтиже мен ақпараттың ашылып кету тәуекелін анықтаңыз
Жауап алу байланыстың түпкі мақсаты емес. Маңызды нәтиже: инвестиция жасай алатын, өз үдерісінің шешім қабылдауға болатын кезеңінде тұрған және нені қарастырып отырғанын білуге жеткілікті файл бөлігін көрген инвестормен білікті кездесу. Бұдан кейін мақала егжей-тегжейлі тексеруге өтуді және қол қойылған инвестициялық міндеттемені есептейді; 2 немесе одан көп міндеттеме алынғанда раунд аяқталды деп саналады.
Ақпараттың ашылып кету тәуекеліне де дәл сондай нақты анықтама қажет. Біз оны файлды ұстайтын алушылар оны әрі қарай берсе, жіберушіге қарсы пайдаланса немесе бәсекелеске, клиентке не қызметкерге көрсетсе, жіберушіге келетін күтілетін залал деп анықтаймыз. Бұл залал көлемін екі нәрсе белгілейді: әр алушыдағы материалдың сезімталдығы және қолданыстағы құқықтық әрі коммерциялық қорғауды ескергенде оның ақпаратты тарату ықтималдығы. Ешкімнің аты көрсетілмеген тизерді қанша адам алса да тәуекелі аз. Бүкіл тізімге ашылған деректер бөлмесінің тәуекелі көп.
Эксперимент жауап пен тәуекелді ортақ ақша өлшемімен салыстырады. USD 100 миллион мәміле құны толық сезімталдықта ақпарат таралғанда келетін залалды, USD 15 миллион пайда раундты аяқтау құнын белгілейді. Бұл нарықтық дереккөзі жоқ, ашық көрсетілген модель кірістері; 16-бөлім пайданы және күтілетін залалды масштабтайтын ақпарат таралу қаупін өзгертеді.
Симуляция инвестициялық өлшемдерге сәйкестікті автор енгізген екі мәнді белгі ретінде пайдаланады және осы белгісі бар инвестормен кездесуді білікті кездесу деп анықтайды. Ол инвестициялық комитет өкілетін, капиталды қазіргі орналастыру уақытын, құқықтық жарамдылықты немесе бақыланған инвестиция сомасын бөлек модельдемейді. Бұл коммерциялық тексерулер нақты үдерісте қажет болып қалады; симуляциядағы кездесу саны оларды растаған болып саналмайды.
3 Ақпарат ашу бір мезгілде жауап әкелетін және таралу тәуекелін туғызатын сигнал болады
Arrow негізгі қиындықты 1962 жылы анықтады. Ақпарат сатып алушыға қолына тимейінше оның құны белгісіз; ал ашылғаннан кейін сатып алушы оны іс жүзінде ақысыз иеленеді. Сатушы ақпаратты пайдалану құқығын сақтай алмаса, сатып алушы оңтайлыдан төмен өлшемдерге, мысалы сол санаттағы ақпараттың орташа құнына сүйенеді. Бұл үзінді өнертабыстар мен зерттеулер туралы. Ол парадоксты ақпарат сатудың жалпы қасиеті ретінде көрсетеді, көлемін өлшемейді. [1]
Тексерілетін ақпарат ашу туралы кейінгі әдебиет сатушы өз өнімі туралы фактілерді дәлелдей алғанда не істейтінін сұрайды. Shishkin, Titova және Zhang сипаттаған стандартты нәтижеде қолайлы жағдайды дәлелдей алатын жіберуші оны ашады; осы тізбек барлық жағдай ашылғанша жалғасады. Олардың жұмыс мақаласы бұл нәтиженің алушы өз әрекетін үздіксіз өзгерте алуына тәуелді екенін түсіндіреді. Алушы, жауап беретін не бермейтін инвестор сияқты, аз ғана әрекеттің бірін таңдағанда, жіберуші ақпараттың бір бөлігін ұстап қалатын тепе-теңдіктер мүмкін. Мақала құпиялылық шығыны мен эмпирикалық мазмұны жоқ теориялық модель болып табылады. [2]
Milgrom-ның Journal of Economic Perspectives журналындағы шолуы сатушылар сатып алушыларды ынталандыру үшін ақпаратты қалай ашатыны туралы теориялық дәлелдерді және тиімді ақпарат ашуды ынталандырудағы реттеудің рөлін қарастырады. Мұндағы талқылау аңдатпада көрсетілген теориялық ауқымға сүйенеді. [3] Бұл дереккөздер екі жобалық таңдауды негіздейді: инвестордың жауабы ақпарат ашылған сайын нақтыланатын шулы сигнал бойынша екі мәнді шешім болады және ақпаратты ұстап қалу оңтайлы болуы мүмкін. Олар екеуіне де сандық параметр бермейді.
4 Ең жақын далалық дәлел инвестордың неге жауап беретініне қатысты; қаншалықты терең ашуға қатысты емес
Bernstein, Korteweg және Laws AngelList платформасында ерте кезеңдегі шамамен 4,500 белсенді инвестор мен 17,000-ға жуық электрондық хатты қамтыған кездейсоқ тағайындалатын далалық эксперимент жүргізді; әр хаттағы стартап сипаттары туралы ақпарат өзгертілді. Орташа инвестор құрылтайшы команда туралы ақпаратқа күшті жауап берді, ал нарықтағы ілгерілеу немесе бар жетекші инвесторлар туралы ақпаратқа жауап бермеді; тәжірибесі ең аз инвесторлар барлық санатқа жауап берді. Stanford түйіндемесі жауаптың инвестордың бизнес туралы көбірек білуді таңдауы арқылы өлшенгенін қосады. Бұл біздің сұраққа ең жақын зерттеу. [4]
Осы мақаладан айырмашылығы маңызды. Ол эксперимент құпиялылық мәселесі болмаған және ақпарат платформада бұрыннан бөлісілген ортада инвестор көретін ақпарат санаттарын өзгертті. Құпия файлдың тереңдігін өзгертпеді, ақпарат таралуын не инвестициялық міндеттемелерді өлшемеді. Толық мақала емес, тек аңдатпа мен мекеменің түйіндемесі оқылды. Ол жауаптың алғашқы хабарлама мазмұнына тәуелді екенін қолдайды. Жіберушіге қанша ақпарат ашу керектігін айтпайды.
Boone және Mulherin жариялауға дейінгі жеке үдеріс деректері арқылы компаниялардың қалай сатылатынын зерттейді. Олардың үлгісіндегі нысана компаниялардың жартысы бірнеше қатысушы арасында аукционға түскен, қалғаны бір қатысушымен келіссөз жүргізген; жария қатысушылар саны жеке үдерістегі бәсекені кем көрсетеді. Тек аңдатпа ашылып оқылды. Нәтиже зерттелген ортада бірнеше алушысы бар жеке үдерістің кең таралғанын көрсетеді; сондықтан құпия материал алушыларының саны маңызды. Бұл жария компанияларды сатып алу туралы зерттеу; әртүрлі ақпарат ашу тереңдігіне жауап туралы ештеңе айтпайды. [5]
5 Бес кезеңдік баспалдақты қолданыңыз; әр кезеңде не және кімге берілгенін тіркеңіз
Жұмыста қолданылатын баспалдақ бес кезеңнен тұрады. Атаусыз тизер компания атын көрсетпей саланы, көлем аралығын және географияны сипаттайды. Тексерілген тизер алушы тексере алатын негізгі сандарды, мысалы аудиттелген түсімді немесе кредитор растаған кредит желісін қосады. Ақпараттық меморандум клиенттер шоғырлануын, шарт талаптарын және жоспарды қосады. Деректер бөлмесінің бірінші деңгейі басқарушылық қаржылық есептерді, шарттарды және меншік үлестерінің кестесін қосады. Екінші деңгей клиенттердің аттарын, баға белгілеуді, зияткерлік меншікті және қызметкерлерге қатысты талаптарды қосады. Баспалдақ талдау құралы болып табылады; ашылып оқылған дереккөздердің ешқайсысы оны нарықтық дәстүр ретінде бекітпейді.
Әр кезеңге жазба қажет: не, кімге, қай күні, қандай құпиялылық талаптарымен және қандай тексерумен берілді. Жазба үш себеппен пайдалы. Ол жіберушіге не ашылғанын сұраған реттеушіге не контрагентке жауап беруге, ақпараттың таралуы мүмкін болған кезеңді қадағалауға және 20-бөлімдегі зерттеу дизайны талап ететіндей кейінгі науқандарда кезеңдік конверсияны салыстыруға мүмкіндік береді. 1-кестеде ұсынылған жазба берілген.
| Кезең | Алушы не алады | Берер алдындағы шарт | Сақталатын жазба |
|---|---|---|---|
| Атаусыз тизер | Сала, көлем аралығы, география, бір жолдық тапсырма сипаттамасы | Алушы бекітілген тізімде болуы керек | Күні, алушы, нұсқа |
| Тексерілген тизер | Тексерушінің аты көрсетілген негізгі сандар | Алушының сәйкестігі және тиісті қаржылық жарнама ережесі бойынша тексеру | Жоғарыдағыға қоса тексеруші мен дәлел |
| Ақпараттық меморандум | Клиенттер, шарттар, жоспар, басшылық | Қол қойылған құпиялылық келісімі | Қол қоюшы, күні, келісім нұсқасы |
| Деректер бөлмесі, 1-деңгей | Басқарушылық қаржылық есептер, шарттар, меншік үлестерінің кестесі | Сәйкестік пен әрі қарай жүру өкілетінің дәлелі | Құжат бойынша қолжетімділік журналы |
| Деректер бөлмесі, 2-деңгей | Клиенттер аттары, баға белгілеу, зияткерлік меншік, қызметкерлерге қатысты талаптар | Тереңдетілген тексеру және аты-жөні көрсетілген команда тізімі | Қолжетімділік журналы, сутаңба, аты-жөні көрсетілген пайдаланушылар |
Ұсынылған жазба. Баспалдақ автор жасаған құрал; ешбір дереккөз оны нарықтық дәстүр ретінде бекітпейді.
Кесте берілетін ақпаратты оған дейін орындалуы тиіс шарттан бөледі. Алғашқы екі кезеңнің шарты құжат емес, жіберушінің алушы туралы шешімі. Меморандумның шарты: қол қойылған келісім. Кейінгі шарттар алушының әрі қарай жүруге қабілетті әрі өкілетті екенін дәлелдейді. Шартты өткізіп жіберген жіберуші туындайтын тәуекелді қабылдауды саналы түрде таңдаған; жазбада осы таңдау көрсетілуі керек.
6 Кезеңге тағайындамас бұрын әр тармақты маңыздылығы, сезімталдығы және тексерілу мүмкіндігі бойынша бағалаңыз
Кезең бірнеше ақпарат тармағын біріктіреді. Әр тармақ алушы үшін маңыздылығы жіберуші үшін сезімталдығынан басым болатын ең ерте кезеңге жатады. Маңыздылық тармақтың инвестордың байланысқа түсу шешімін қаншалықты өзгертетінін білдіреді. Сезімталдық тармақ бәсекелеске, клиентке не қызметкерге жеткенде қанша зиян келетінін білдіреді. Тексерілу мүмкіндігі алушының қосымша ақпарат ашылмай-ақ тармақты тексере алуын білдіреді. Маңыздылығы жоғары, сезімталдығы төмен және оңай тексерілетін тармақ алғашқы хабарламаға жатады. Сезімталдығы жоғары әрі алғашқы шешім үшін маңызы төмен тармақ ол жерге жатпайды.
2-кестеде әдеттегі жұмыс істейтін компания үшін автор жасаған бағалау берілген. Балдар 1-ден 5-ке дейін; олар өлшем емес, жалпы жағдайға қатысты автор пайымы. Жіберуші оларды өз балдарымен алмастыруы керек. Олар салаға қарай өзгереді: клиент аттары бағдарламалық жасақтама компаниясы үшін негізгі, ал жер иесі үшін қосалқы маңызға ие.
| Тармақ | Маңыздылық | Сезімталдық | Алушы тексере ала ма? | Ең ерте кезең |
|---|---|---|---|---|
| Сала, көлем аралығы, география | 3 | 1 | Ішінара | Атаусыз тизер |
| Аудиттелген түсім мен пайда аралығы | 5 | 2 | Иә, ресми есептіліктен немесе аудитордан | Тексерілген тизер |
| Атаулары көрсетілмеген клиенттер шоғырлануы | 4 | 3 | Ішінара | Меморандум |
| Маңызды шарт талаптары | 4 | 4 | Иә, деректер бөлмесінде | Меморандум, қысқаша түрде |
| Меншік үлестерінің кестесі және акционерлер талаптары | 4 | 3 | Иә | Деректер бөлмесі 1 |
| Клиенттер аттары және баға белгілеу | 3 | 5 | Иә | Деректер бөлмесі 2 |
| Бастапқы код, формулалар, үдеріс егжей-тегжейі | 2 | 5 | Ішінара | Деректер бөлмесі 2, шектеулі |
| Қызметкер деңгейіндегі деректер | 1 | 5 | Иә | Деректер бөлмесі 2, иесіздендірілген |
Жалпы жұмыс істейтін компания үшін автор қойған 1-ден (төмен) 5-ке (жоғары) дейінгі балдар. Бұл өлшем емес, пайым; жіберушінің өз бағалауымен алмастыру керек.
Кесте меморандум кезеңінің неліктен табиғи шекара екенін көрсетеді. Маңыздылығы 4, сезімталдығы 3 немесе 4 болатын клиенттер шоғырлануы, шарт талаптары және меншік үлестерінің кестесі сияқты тармақтарға алғашқы хабарламада қауіпсіз орын жоқ; оларды тереңдетілген тексеруге дейін күттіруге де себеп жоқ. Қол қойылған келісім осындай тармақтарды меморандумда немесе деректер бөлмесінің бірінші деңгейінде беруге арналған. Кейінгі эксперимент кестені сандарға айналдырады: бес кезеңдегі жиынтық сезімталдық 0.02, 0.10, 0.35, 0.65 және 1.00; бұлар қорытынды емес, бастапқы мәндер.
7 Құпиялылықты қорғау құжаттағы белгіге емес, қабылданған шараларға байланысты
Америка Құрама Штаттары мен Еуропалық Одақ коммерциялық құпияны оның иесі қабылдаған шараларға сілтеме жасап анықтайды. АҚШ-тағы Defend Trade Secrets Act анықтамасы иесінің ақпаратты құпия сақтау үшін орынды шаралар қабылдағанын және ақпарат жалпыға мәлім болмауынан дербес экономикалық құн алатынын талап етеді. ЕО-ның Коммерциялық құпиялар директивасы ақпараттың құпия болуын, осы құпиялылығына байланысты коммерциялық құны болуын және жағдайға сай орынды шаралармен қорғалуын талап етеді. Екеуі де нақты бір ақпарат ашуға қандай шаралар жеткілікті екенін айтпайды. [6, 7]
Инвесторлармен байланыс үшін салдары: файлды шартсыз кең тарату жіберуші кейін сүйенгісі келетін қорғауды әлсіретуі мүмкін. Құпиялылық келісімінсіз ұзын тізімге берілген немесе ешкім оқымайтын шерту арқылы қабылданатын талаптармен берілген құжат, қол қойылған келісім бойынша аты-жөні көрсетілген адамға берілген құжатқа қарағанда орынды шаралардың әлсіздеу дәлелін береді. Бұл анықтамалардың мәтінінен жасалған тұжырым. Заңдар қол қоймай берудің қорғаудан айыратынын айтпайды; сот практикасы немесе ұлттық құқыққа енгізу актілері қаралмаған.
АҚШ-тағы Regulation FD осы тетікті эмитент жағынан көрсетеді. Белгілі бір нарық мамандары мен ұстаушыларға елеулі жария емес ақпарат берген эмитент оны қасақана ашса бір мезгілде, өзге жағдайда жедел жария етуі керек. Бірақ ақпаратты құпия сақтауға анық келіскен адамға немесе эмитентке сенім не құпиялылық міндеті бар адамға беруді бұл талаптан шығарады. [8] Оның ауқымы 17 CFR 243.101(b)-дегі эмитент анықтамасына, соның ішінде тиісті есептілік мәртебесі мен ерекшеліктерге байланысты. Тек жеке капитал тарту деген атау қолданылуын анықтамайды. Бұл норма сол режимдегі нақты құпиялылық ерекшелігін көрсетеді; ақпарат ашуға жалпы рұқсат бермейді.
Модель қол қойылған келісімге және шерту арқылы қабылдау шартына әртүрлі жорамалданған қауіп азаюын тағайындайды. Келтірілген құқықтық анықтамалар орынды қорғау шараларының маңызын көрсетеді; модельдің қорғау коэффициенттерінің тиімділігін немесе ретін анықтамайды. Ешқайсысы азаюлардың шамасын бермейді. Эксперимент ашық көрсетілген қорғау коэффициенттері ретінде 75% және 35% қолданады және оларды стресс жағдайында өзгертеді.
8 Жариялауға дейінгі сауда дәлелдері және алушы санын бақылау
Жария компанияларды сатып алу зерттеулері хабарландырулар мен бағалар әдеттен тыс нарық әрекетін көруге мүмкіндік беретін жариялауға дейінгі сауда туралы дәлел береді. Augustin, Brenner және Subrahmanyam M&A хабарландыруларына дейінгі акция опциондары саудасын зерттейді. Осы мақала үшін оқылған 2015 жылғы қазан нұсқасында сатып алулардың шамамен 25%-ында жариялауға дейінгі 30 күнде статистикалық мәнді оң қалыптан тыс опцион көлемі байқалады. Авторлар бұл үлгінің ақпаратқа сүйенген саудаға сай келетінін және оны мәмілені алдын ала болжау, алыпсатарлық, жаңалықтар мен қауесет, компания инсайдерлерінің саудасы немесе акция нарығындағы ақпарат таралуы түсіндіре алмайтынын айтады. Олар SEC үлгідегі мәмілелердің тек шамамен 7%-ы бойынша сот ісін жүргізетінін де хабарлайды. [9]
Зерттеу құпия мәміле туралы ақпараттың жария компания мәмілелерінің елеулі бөлігінде хабарландырудан бұрын нарыққа жететіндей көрінетінін анықтайды. Арнасын анықтамайды. Қалыптан тыс көлем кімнің таратқанын, жіберушінің контрагенттері қатысқанын немесе инвесторға бір рет хабарласудың себеп болғанын көрсетпейді. Бұл жеке капитал тарту туралы емес, биржадағы нысана компаниялар туралы жұмыс мақаласының нобайы. Ол алушы саны мен ақпарат таралуы арасындағы себептік байланысты бағаламай, жариялауға дейінгі сауда үлгілерін құжаттайды. Модельдегі алушылар арасында тәуекелдің жинақталуы автор жасаған тетік; бұл зерттеу жеке орналастырудың ақпарат таралу жиілігін бермейді.
Ұлыбританияның Takeover Code құжаты осы қағиданы ереже ретінде білдіреді. 2.1-ереже құпия ақпаратты білетін тұлғалардан оны құпия сақтауды, тек қажет жерде беруді және ақпарат таралу мүмкіндігін азайтуды талап етеді. 2.2(e)-ереже келіссөздер не талқылаулар өте шектеулі адам санынан кеңірек топты қамтуға ұлғайтылғалы тұрса хабарландыруды талап етеді. 2.2-ереженің 1(d)-ескертпесі тараптар жарияламай кеңірек топқа хабарласқысы келсе, Panel-мен кеңесуді ұсынады. [10]
Code өз ауқымындағы компанияларға ұсыныстарға қолданылады; жеке капитал тартуға қолданылмайды. Оның мұндағы маңызы: алушы санының өзі тәуекел айнымалысы екенін институционалдық түрде білдіру. Эксперимент мұны әр алушыны қолындағы файл кезеңіне сәйкес санау арқылы көрсетеді.
9 Реттеуші шекара ережелері инвестицияға қатысты хабарламаны кім ала алатынын бастапқыда анықтайды
Ұлыбританияда Financial Services and Markets Act 2000 заңының 21-бабы тұлғаның өзі уәкілетті болған немесе мазмұнды оны бекітуге рұқсаты бар уәкілетті тұлға бекіткен жағдайларды қоспағанда, іскерлік қызмет барысында инвестициялық әрекетке шақыру не ынталандыруды таратуға тыйым салады. Financial Promotion Order ерекшеліктер береді, соның ішінде тек инвестициялық мамандарға немесе таза активтері жоғары компанияларға арналған хабарламаларға. Мұнда жіберуші алушылардың осы санатқа жататынына орынды негізде сенуі немесе хабарлама орынды түрде тек соларға бағытталуы керек. [11, 12]
Dubai International Financial Centre орталығындағы DFSA Rulebook ұқсас тыйым қамтиды. 3.4.1-ереже көрсетілген ерекшеліктерді ескере отырып, уәкілетті тұлғадан өзге адамның DIFC ішінде немесе одан қаржылық жарнама жасауына тыйым салады. Ерекшеліктерге орынды негізде белгіленген түрдегі кәсіби клиент болып көрінетін адамға бағытталған және тек сол адам қабылдай алатын хабарлама кіреді. 3.5.1-ереже тек кәсіби клиенттерге арналған хабарлама кәсіби клиент емес болып көрінетін ешкімге жіберілмеуі үшін орынды сақтықты және осы шектеудің айқын көрсетілуін талап етеді. [13]
АҚШ-та Regulation D құжатының 502(c)-ережесі, 504(b)(1) не 506(c)-ереже қолданылмаса, ерекшелікке сүйенген эмитентке жалпы шақыру немесе жалпы жарнама арқылы ұсынуға не сатуға тыйым салады. 502(b)(2)-ереже 506(b) бойынша аккредиттелген инвестор емес сатып алушыға сатылғанда, аккредиттелген инвесторларға берілген елеулі жазбаша ұсыныс ақпаратын жазбаша сипаттауды және сұрақ қою мүмкіндігін бөлек талап етеді. Сондықтан тереңдік біркелкі емес: бір инвесторға көрсетілген ақпарат басқасына міндеттемелер туғызуы мүмкін. [14]
Құрал биржада тіркелсе, ЕО-ның Market Abuse Regulation құжаты қосымша қабат енгізеді. 2024 жылғы желтоқсаннан бастап (EU) 2024/2809 актісімен өзгертілген 11-бап нарық қызығушылығын алдын ала бағалауды мәміле жарияланбай тұрып ықтимал инвесторлардың қызығушылығын анықтау үшін ақпарат беру деп анықтайды. Ақпарат беруші тарап инсайдерлік ақпарат ашылатынын бағалап, жазбаша тіркеуі және жазбаларды кемінде бес жыл сақтауы керек. Келісім алу, алушыны сауда жасамау және құпиялылық міндеті туралы ескерту, не кімге қашан берілгенін жазу ақпарат ашуды міндеттердің қалыпты орындалуы деп санау үшін ерікті шарттар болып табылады. [15]
| Режим | Оқылған норма | Қолданылуды туғызатын жағдай | Тереңдікке немесе алушыға әсері |
|---|---|---|---|
| Ұлыбританиядағы қаржылық жарнама | FSMA 21-бап; FPO 19 және 49-баптар | Инвестициялауға шақыру не ынталандыру | Тек ерекшелікке кіретін алушыларға жіберу немесе мазмұнды бекіттіру |
| DIFC қаржылық жарнамасы | DFSA GEN 3.4.1 және 3.5.1 | DIFC ішінде немесе одан жарнама | Кәсіби клиент ерекшелігі; айқын мәлімдеме; басқа алушылар болмауы |
| АҚШ-тағы жеке бағалы қағаздар ұсынысы | 17 CFR 230.502(b), (c) | Regulation D бойынша ұсыныс | Жалпы шақыру жоқ; аккредиттелмеген сатып алушыларды ақпараттандыру міндеттері |
| ЕО-дағы нарық қызығушылығын алдын ала бағалау | MAR 11-бап | Биржалық құрал туралы жариялауға дейінгі байланыс | Жазбаша бағалау; бес жылдық жазбалар; қауіпсіз айлақ үшін келісім ерікті |
| Ұлыбританиядағы компания сатып алулары | Takeover Code 2.1, 2.2-ережелер | Ауқымдағы компанияға ықтимал ұсыныс | Құпиялылық; байланыс өте шектеулі саннан асса жариялау |
| АҚШ эмитенттерінің іріктеп ақпарат ашуы | 17 CFR 243.100 | Елеулі жария емес ақпаратты ашу | Құпиялылық міндеттемесі жария ету міндетін алып тастайды |
| Коммерциялық құпиялар | 18 USC 1839(3); 2016/943 директивасы, 2(1)-бап | Кейін құпиялылыққа сүйену | Орынды шаралар немесе қадамдар көрсетілуі керек |
Осы мақала үшін ашылып оқылған нормалардың түйіні. Мәртебе мен күн Дереккөздер бөлімінде берілген. Бұл құқықтық кеңес немесе норманың нақты капитал тартуға қолданылатыны туралы мәлімдеме емес.
10 Дербес деректер ережелері файлмен қатар тізімді де шектейді
Нысаналы тізім инвестор ұйымдарындағы аты-жөні белгілі адамдардың дербес деректер жиынтығы; байланыс қолданылатын деректерді қорғау құқығын сақтауы керек. General Data Protection Regulation 5-бабында дербес деректердің белгілі, айқын және заңды мақсаттарға жиналуын және сол мақсаттарға қажетті көлеммен шектелуін талап етеді. 14-бап деректерді тұлғаның өзінен алмаған оператордан белгіленген ақпаратты беруді талап етеді; деректер байланыс үшін қолданылса, бұл ең кеш алғашқы байланыс кезінде жасалады. [16]
21(2) және (3)-баптар тұлғаға тікелей маркетинг үшін өңдеуге кез келген уақытта қарсылық білдіру құқығын береді; одан кейін деректер осы мақсатта өңделмейді. 21(4)-бап құқықтың ең кеш алғашқы байланыста тұлғаның назарына айқын жеткізілуін талап етеді. Бұл нормалар ақпарат ашу тереңдігіне қатысты: алғашқы хабарламаның өзі маркетингтік байланыс болса, мазмұны қандай болса да хабарлау және қарсылық міндеттерін іске қосады.
Dubai International Financial Centre, Abu Dhabi Global Market және БАӘ федералдық құқығының режимдері Парсы шығанағына арналған тізімге қатысты деп анықталды. Бірақ олардың ресми мәтіндері осы зерттеу барысында ашылмады; мақала мазмұны туралы мәлімдеме жасамайды. Осы юрисдикциялардағы алушыларға хабарласатын жіберуші әр режимді тікелей тексеруі керек.
Бұл дереккөздер сандық кірістен гөрі жобалау ережесін негіздейді: тізім нақты байланыс мақсатына құрылып сақталуы керек; алғашқы хабарламада кім және не үшін хабарласып жатқаны айтылуы керек; тікелей маркетингке қарсылық 21-баптың қолданылатын ауқымын ескеріп, осы тікелей маркетинг мақсатындағы өңдеуді тоқтатуы керек. Эксперимент мұндай бас тартуларды қарапайым жауапсыз қалу деп қарастырады; бұл жеңілдету.
11 Құрастырылған эксперимент алғашқы байланыс тереңдігін өзгертіп, қалғанын тұрақты ұстайды
Эксперимент құрастырылған және бақыланған нәтиже бермейді. Әр науқанда жіберуші 200 инвесторға хабарласады. Олардың 30%-ы инвестиция жасай алады; 15%-ы ақпарат таралу қаупі жоғары стратегиялық не бәсекелеске жақын алушылар. Әр инвестор мәмілені барлығына ортақ мәміле сапасы мен өзінің талғамын біріктіретін деңгейде бағалайды. 4-кестеде кірістер, 5-кестеде баспалдақ, 1-суретте нәтижелік реттілік берілген.
| Бастапқы мән | Құрастырылған шама | Модельдегі рөлі |
|---|---|---|
| Науқан сайын хабарласатын инвесторлар | 200 | Топ көлемі; әр науқан 1,000 рет қайталанады |
| Инвестициялық өлшемдерге сәйкестік (инвестиция жасай алады) | 30% | Тізімдегі инвестиция жасай алатындардың үлесі |
| Стратегиялық немесе бәсекелеске жақын алушылар | 15% | Ақпарат таралу қаупі және таралғандағы залал жоғарырақ |
| Мәміле сапасының стандартты ауытқуы; инвестор талғамының стандартты ауытқуы | 0.50; 1.00 | Мәмілеге берілетін құнның стандартты ауытқулары |
| Сигнал шуы, базалық шама және сенімділік тұрақтысы | 2.5; 0.3 | Шу дисперсиясы: бірінші шаманы екінші шама мен тексерілген мазмұнның қосындысына бөлу |
| Кезең мазмұны, сенімділік, сезімталдық, жүктеме | 5-кесте | Бес кезеңдік баспалдақ |
| Назар аудару шегі | 0.45 + 0.20 x шығын x ln(1 + жүктеме) | Инвестор жауап бермес бұрын қажет ететін құн |
| Әр айналымда жауапсыз қалу; құпиялылық келісімінің кедергісі | 10%; 10% | Мәміленің қасиетіне қатыссыз жауапсыз қалу |
| Ақпарат таралу қаупі, қаржылық; стратегиялық | 0.5%; 3.0% | Қорғауға дейін, толық сезімталдықта әр алушыға |
| Толық сезімталдықта ақпарат таралғандағы залал | Мәміле құнының 4%-ы; 15%-ы | Қаржылық; стратегиялық алушы |
| Қол қойылған құпиялылық келісімімен; шертіп қабылдаумен қорғау | 75%; 35% | Ақпарат таралу қаупінің пропорционалды азаюы |
| Мәміле құны; раундты аяқтау пайдасы | USD 100 млн; USD 15 млн | Залал мен пайданың ақша масштабы |
| Раундтың аяқталу шегі | 2 немесе одан көп инвестициялық міндеттеме | Науқанның екі мәнді нәтижесі |
| Әр кешігу айналымындағы құн дисконты | 5% | Қосымша байланыс айналымдарының уақыт шығыны |
Құрастырылған бастапқы мәндер. Әр мән автор жорамалы; нарық бақылауы емес. Көрсетілім дөңгелектелген.
| Кезең | Мазмұн салмағы | Сенімділік | Сигнал дәлдігі | Кезең сигналының салмағы | Қолдағы ақпарат сезімталдығы | Оқу жүктемесі | Сәйкессіздікті анықтау |
|---|---|---|---|---|---|---|---|
| Атаусыз тизер | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Тексерілген тизер | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Ақпараттық меморандум | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Деректер бөлмесі, 1-деңгей | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Деректер бөлмесі, 2-деңгей | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Құрастырылған баспалдаққа қатысты MatchPoint талдауы. Бастапқы мәндер мен солардан алынған кезең сигнал салмақтары; бақыланған шамалар емес. Оқу жүктемесі бетке балама бірлікпен берілген.
Жауап ережесі сигналдан шығады. Инвестор алған кезеңдегі сигналдан мәміле туралы пікір құрады, оны априорлық мәнге қарай тарылтады және тарылтылған құн оқу жүктемесі мен инвестордың өз назар шығынына сай өсетін шектен асса жауап береді. Сигнал салмағы атаусыз тизерде 0.20, тексерілген тизерде 0.42, меморандумда 0.56, соңғы деңгейде 0.65. Сәйкес емес инвестор алып тастайтын белгі шыққанша мәміленің инвестициялық өлшемдерден тыс екенін білмейді және сол уақытқа дейін сәйкес инвестордай әрекет етеді.
Теңдеулерде theta_i инвестор i-дің мәмілеге беретін құны, z_i кезеңдер арасында ортақ симуляция кірісі ретінде қайта қолданылатын стандартты қалыпты кездейсоқ шама, ал sigma квадраты theta-ның көлденең қимадағы дисперсиясы. Әр кезең маргиналдық гаусстық тарылту балын қолданады. Бір кездейсоқ шаманы қайта пайдалану кіріктірілген ақпарат үдерісін немесе бірізді дәйекті Байес апостериорлық үлестірімін жасамайды; осы мінез-құлық экспериментінің алушылары бұрынғы сигналдарды біріктіріп құнды қалпына келтірудің орнына белгіленген ағымдағы кезең балын қолданады. Тексерілген мазмұн жиналған сайын nu_j шу дисперсиясы азаяды: nu_0 базалық шу, kappa_0 тұрақты, omega_s s кезеңінде қосылған мазмұн, rho_s оның сенімділігі. Шек h_0 назардың төменгі деңгейін a_i назар шығынымен және L_ij оқу жүктемесімен біріктіреді; жүктеме алғашқы байланыста жиынтық, одан кейін қосымша болады.
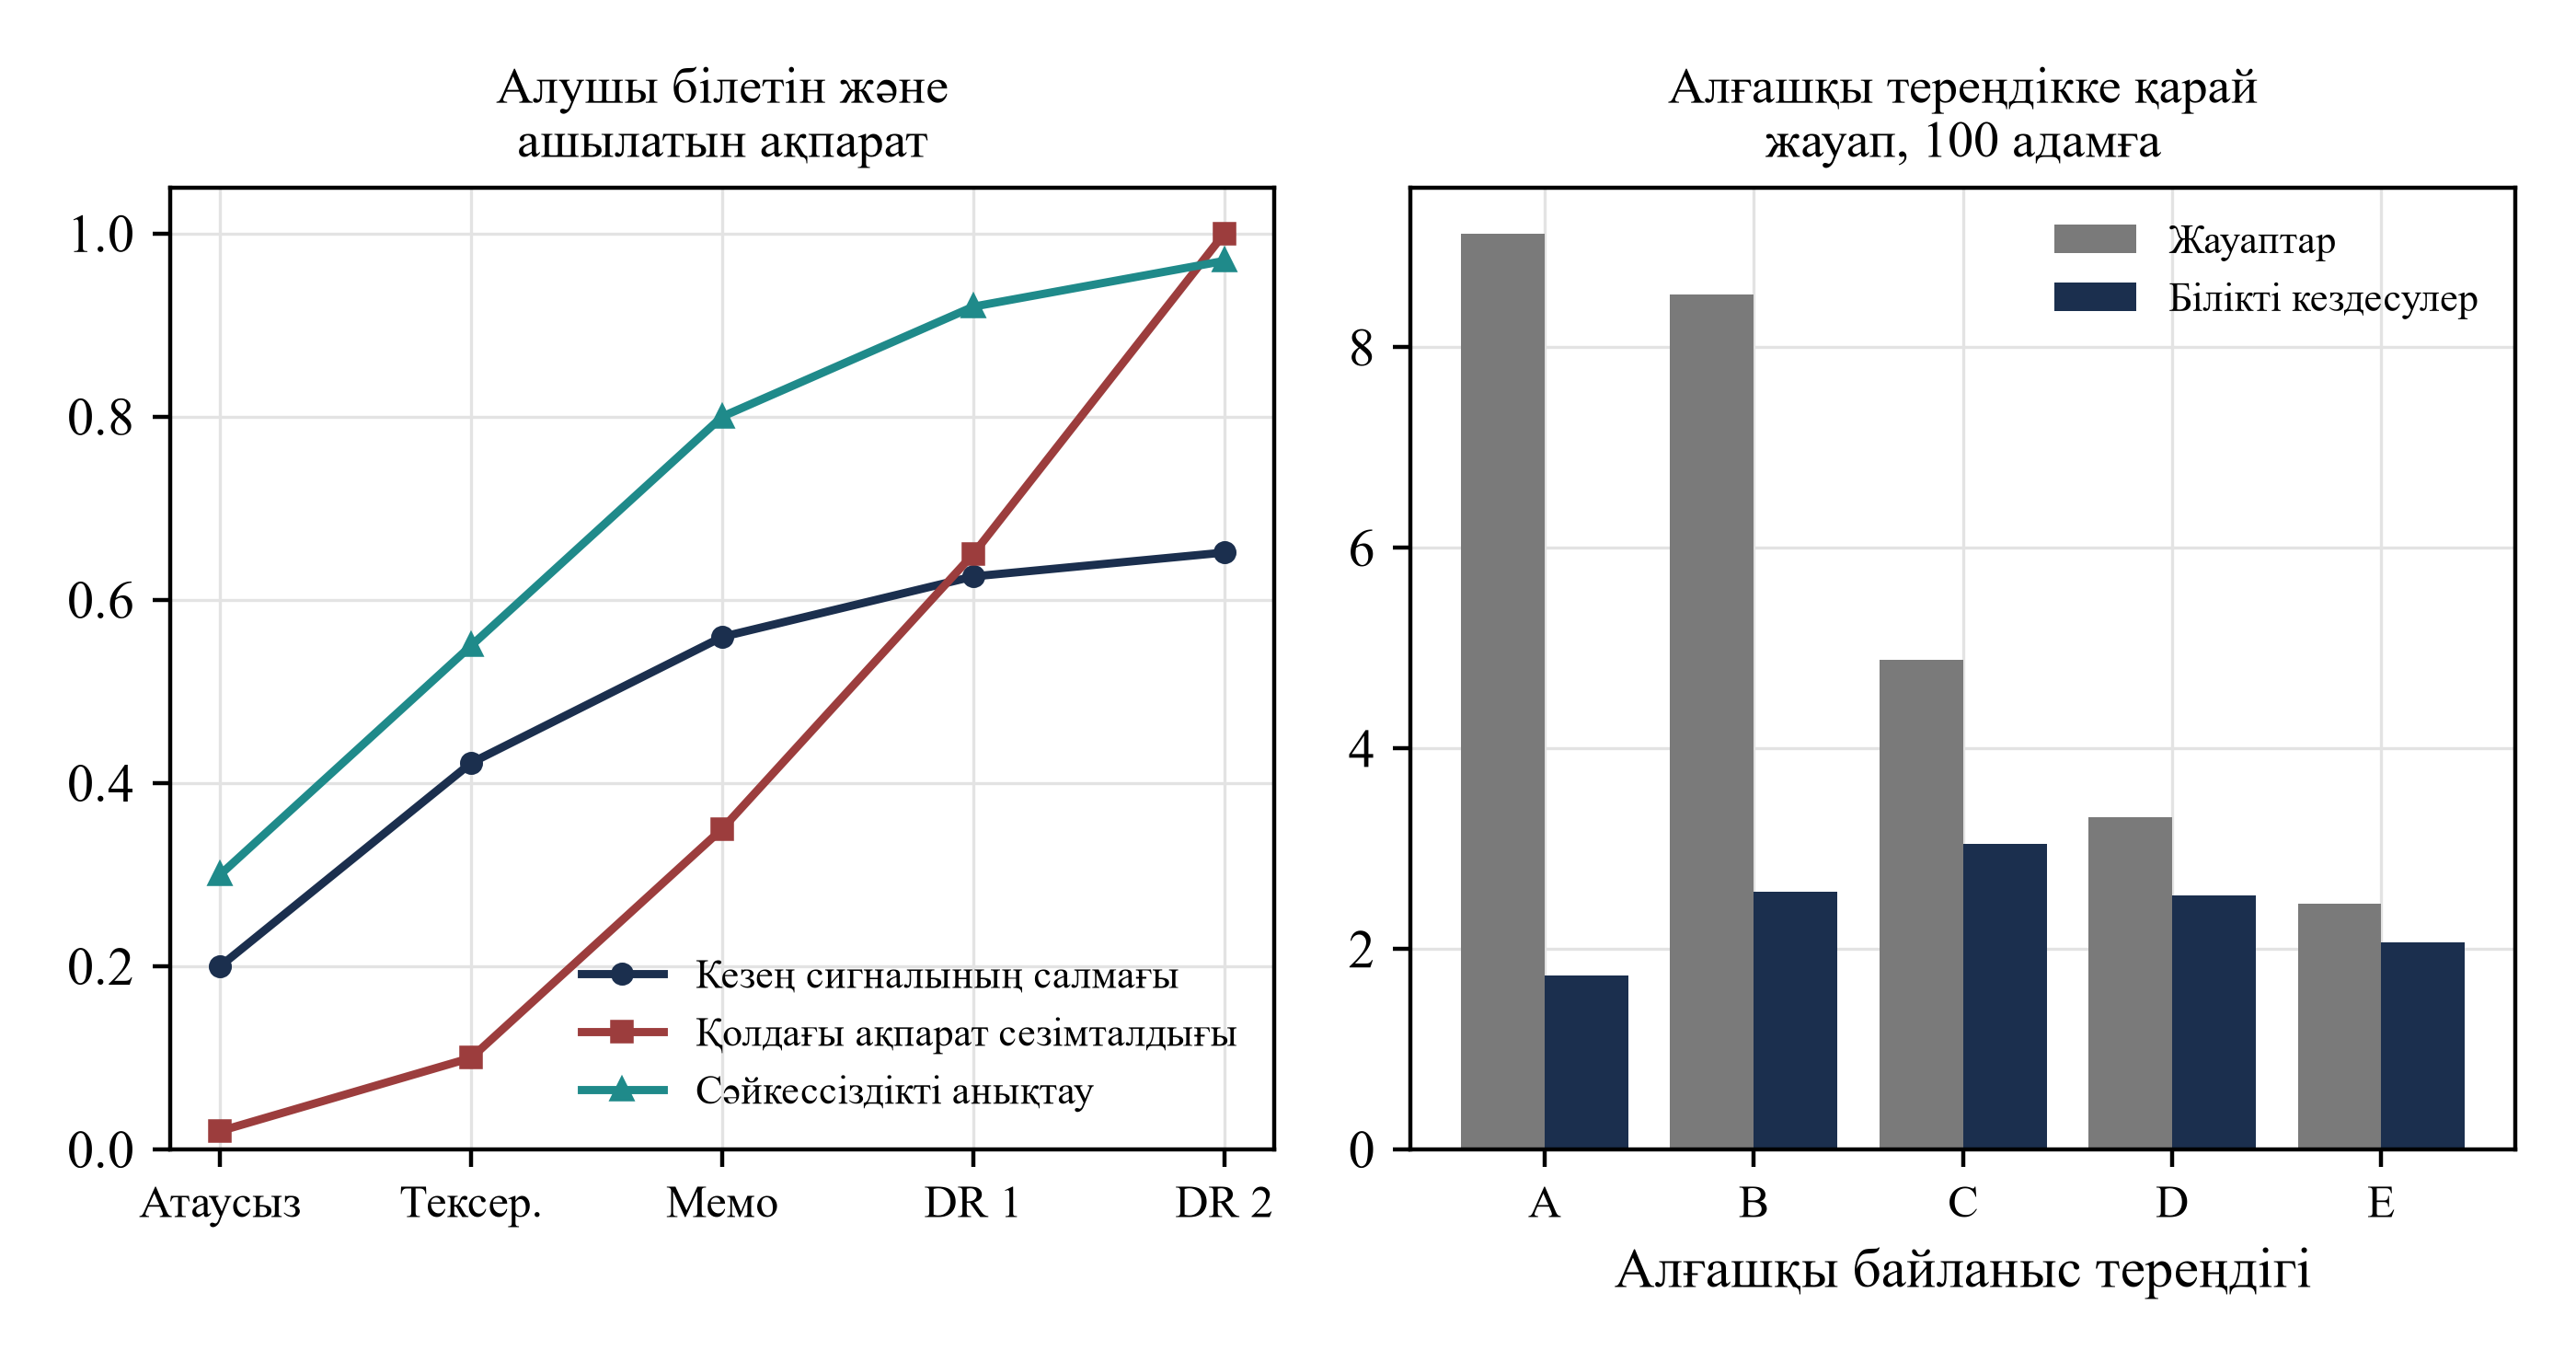
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Белгіленген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. DR деректер бөлмесін білдіреді. Сол жақта кезең бойынша сигнал салмағы, сезімталдық және сәйкессіздікті анықтау; оң жақта алғашқы байланыс тереңдігіне қарай 100 инвесторға шаққандағы жауаптар мен білікті кездесулер.
Алты тәсіл салыстырылады. A-дан E-ге дейінгі тәсілдер аталған кезеңді алдымен бәріне жібереді және жауап берген инвесторларға меморандумға өтуге мүмкіндік береді. F тәсілі байланысқа дейін жіберушінің инвестициялық өлшемдер туралы білгенін білдіретін шулы сәйкестік балы бойынша тізімнің жоғарғы 30%-ына меморандум, қалғанына тексерілген тизер береді. Әр тәсіл бірдей инвесторлар мен кездейсоқ шамаларда іске қосылады; сондықтан айырма сәттілікке емес, тәсілге байланысты. Әр науқан 1379 тұқымымен 1,000 рет қайталанады.
1b теңдеуі назар шегінен өту көрсеткіші. Симуляциядағы нақты алғашқы жауап үшін алушы осы кезеңге жетуі және инвестициялық өлшемдер бойынша алып тастау шартынан өтуі де қажет; алғашқы байланыс белгісі өтудің алғашқы жауап болып саналатынын анықтайды. Кейінгі құжат жеткізу, құпиялылық келісімін қабылдау және кездесуде жауапсыз қалу бөлек ауысулар болып қалады. Бұл айырмалар маңызды: алушы жауап беруді тоқтатқаннан кейін де жеткізілген құжаттар ашылып кету тәуекелінде қалады.
12 Тереңдік артқанда жауаптар азаяды; білікті кездесулер мен инвестициялық міндеттемелер меморандумда ең жоғары болады
Алғашқы байланыс тереңдеген сайын 100 инвесторға шаққандағы жауап біртіндеп төмендейді: атаусыз тизерде 9.14, тексерілген тизерде 8.53, меморандумда 4.88, деректер бөлмесінің бірінші деңгейінде 3.31, толық файлда 2.45. Толық файл атаусыз тизерге қарағанда 73% аз жауап алады. Тереңірек материал байланыс орнамай тұрып инвестордың оқу шығынын арттырады. 6-кесте мен 2-суретте нәтижелер тізбегі берілген.
| Тәсіл | Жауаптар | Білікті кездесулер | Білікті емес кездесулер | Егжей-тегжейлі тексеру | Инвестициялық міндеттемелер | Раунд аяқталуы |
|---|---|---|---|---|---|---|
| A. Алдымен атаусыз тизер | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Алдымен тексерілген тизер | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Алдымен меморандум | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Алдымен деректер бөлмесінің 1-деңгейі | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Алдымен толық файл | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Сәйкестік балына қарай бөлу | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Құрастырылған топқа қатысты MatchPoint талдауы, қайталанған науқандардың орташа мәні. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
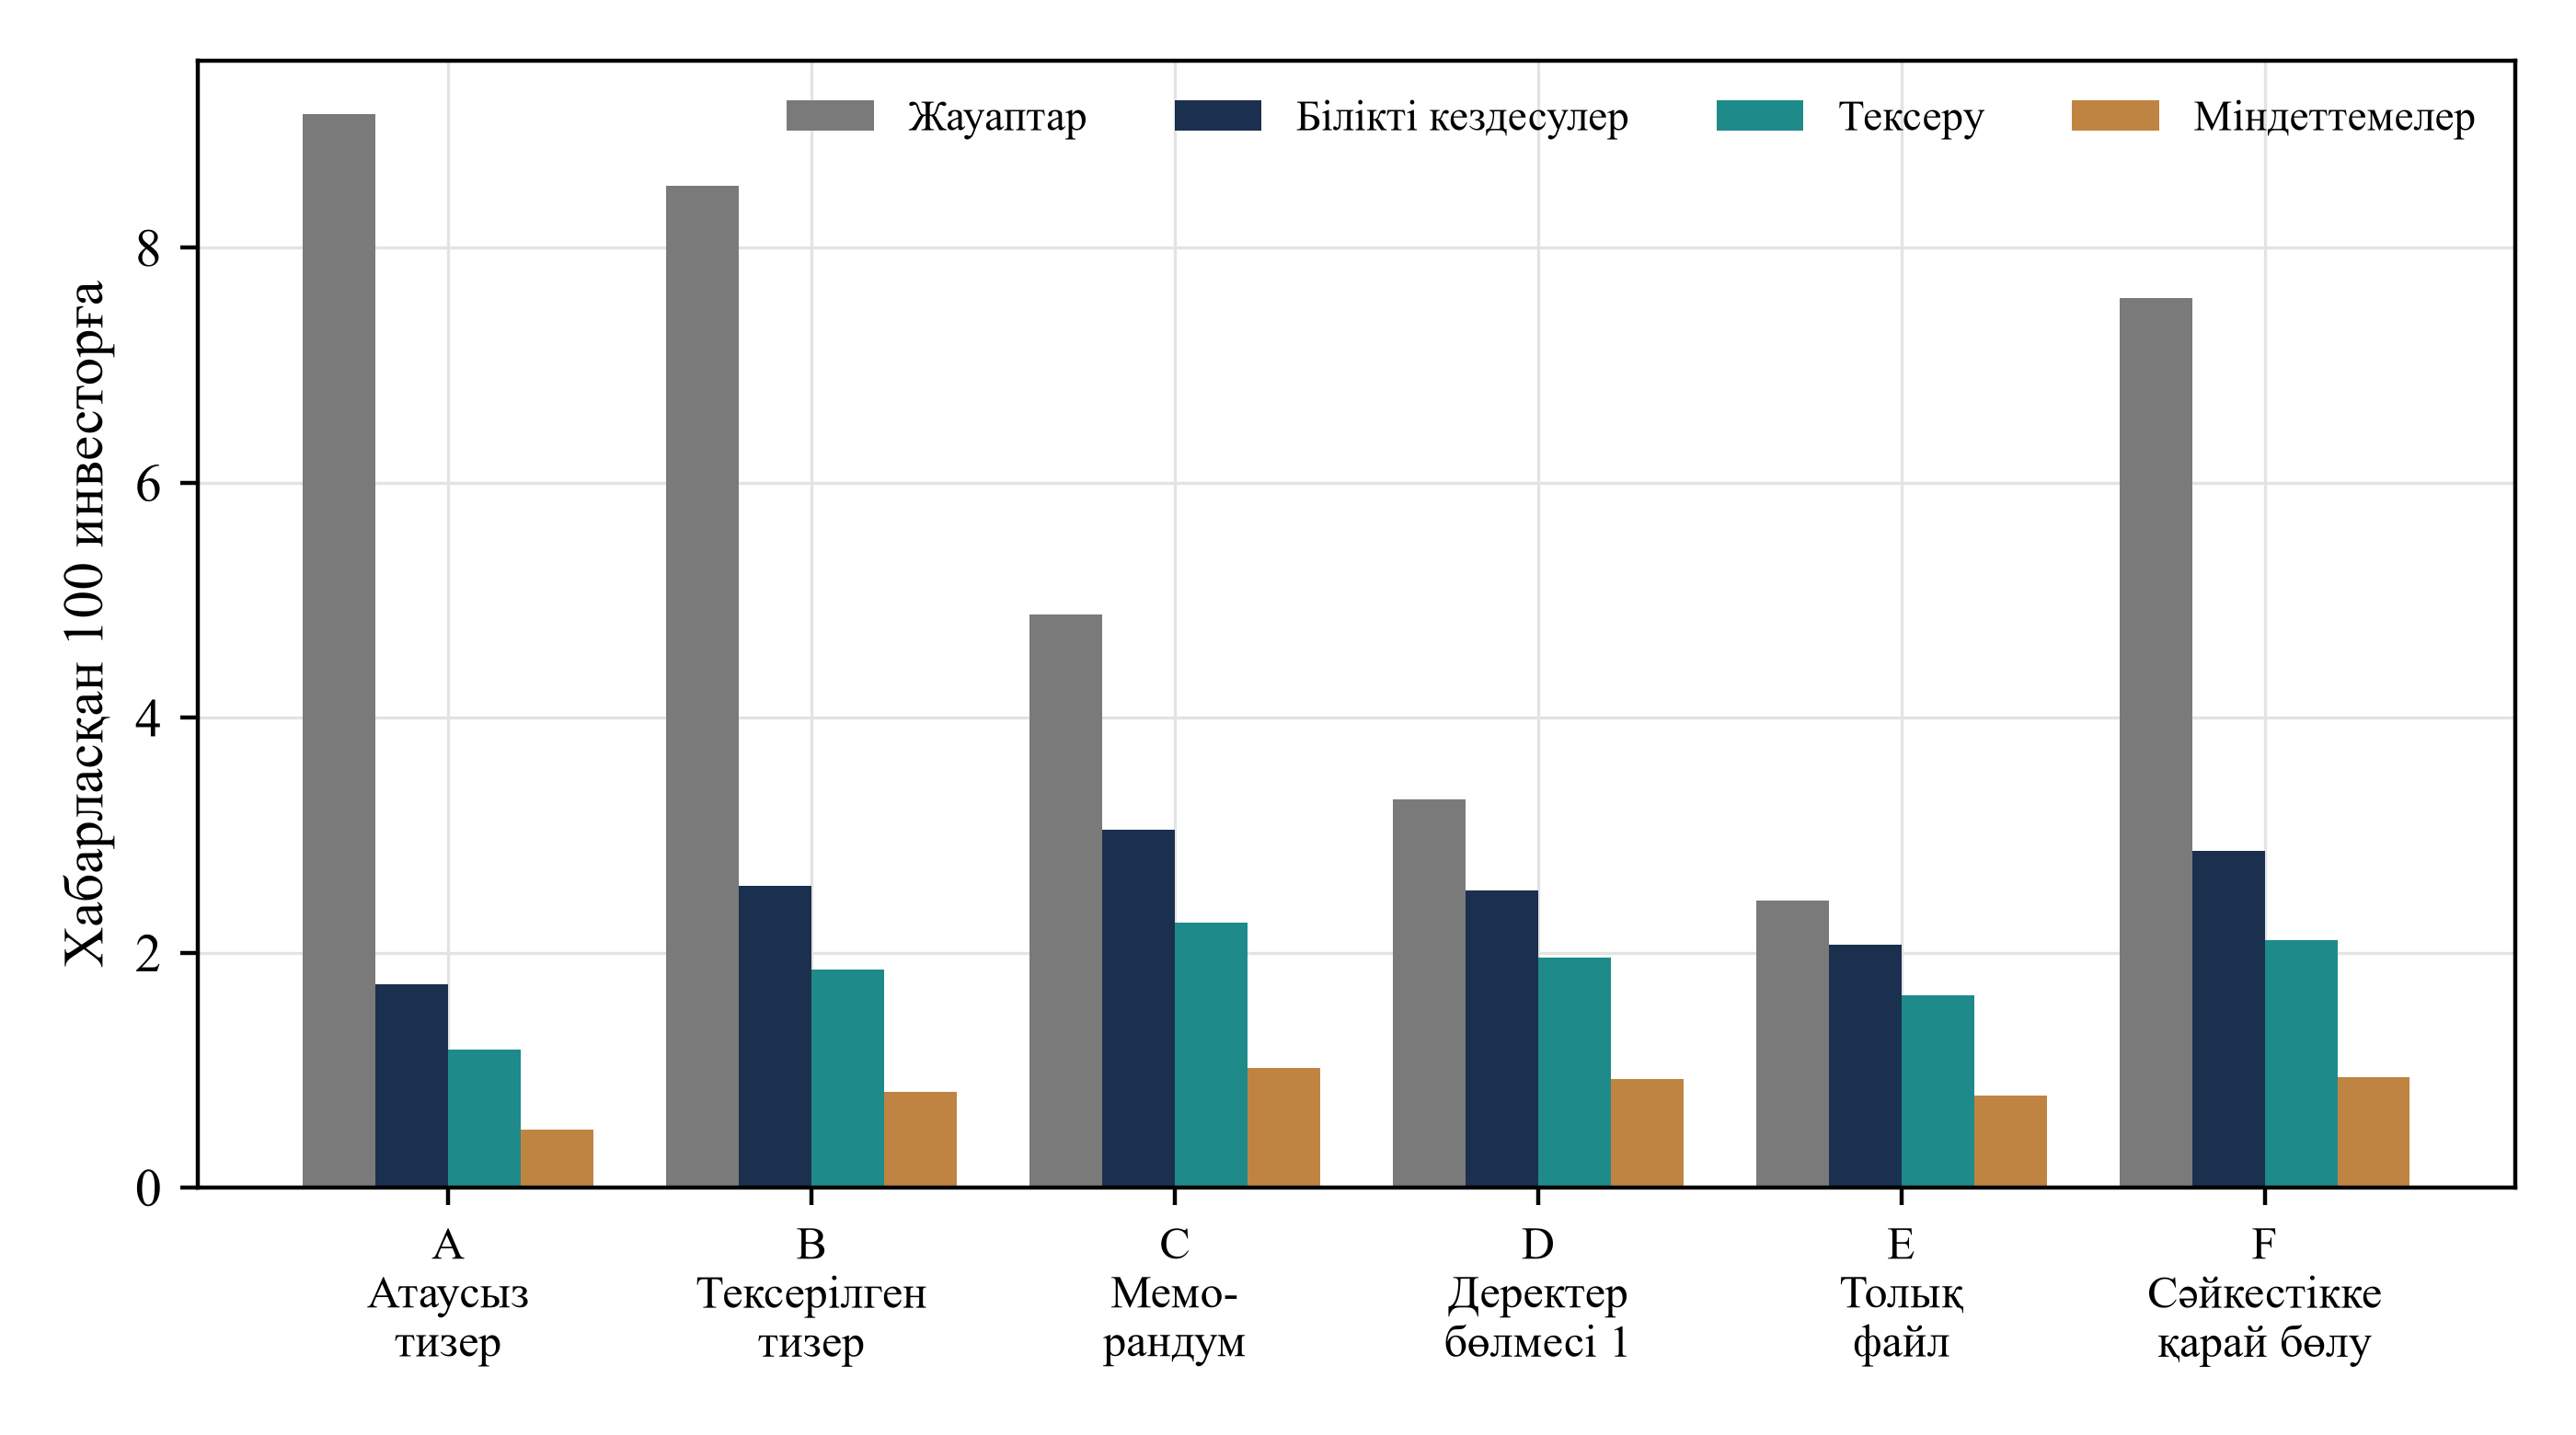
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. Хабарласқан 100 инвесторға шаққанда.
Өтетін кездесулердің сипаты өзгереді. Атаусыз тизерде кездесулердің 31%-ы ешқашан инвестиция жасай алмайтын инвесторлармен өтеді; сәйкес емес инвестор әлі өзін алып тастайтын белгіге жолықпаған. Меморандумда көрсеткіш 31%, толық файлда 7%. Тереңдік іріктеу құралы: толық файл білікті емес кездесулердің дерлік бәрін алып тастайды, сонымен бірге жауаптардың көбін де алып тастайды. A-дан E-ге дейінгі тәсілдерде 100 адамға шаққандағы білікті кездесулер 1.73, 2.57, 3.04, 2.53 және 2.06; алғашқы байланыстан білікті кездесуге дейінгі айналым саны бірінші және үшінші тәсіл арасында 3.00-ден 1.00-ге түседі. Меморандумнан кейін оқу шығыны басым болып, білікті кездесулер 32% азаяды.
Инвестициялық міндеттемелер білікті кездесулерден кейін тексеру мен мүмкіндікке арналған қосымша сүзгіден өтеді. 200 адамдық науқанға орташа міндеттеме атаусыз тизерде 0.98, тексерілген тизерде 1.62, меморандумда 2.04, деректер бөлмесінің бірінші деңгейінде 1.85, толық файлда 1.57, сәйкестікке қарай бөлінген тәсілде 1.88. Жоғарғы эталонда инвестиция жасай алатын әр инвестор кедергісіз кездесіп, шынайы құнмен шешім қабылдайды; инвесторлар толық ақпаратқа ие болатын осы жағдайда 100 инвесторға 2.96 міндеттеме келеді. Кездесу саны теңестірілген кездейсоқ кездесу эталоны тексерілген тизердің кездесу санын алады, бірақ кездесулерді кездейсоқ таңдайды; 7-кестедегідей 0.15 береді. Меморандум жоғарғы эталонның 34%-ына және кездейсоқ кездесу эталонының 6.7 есесіне жетеді; тексерілген тизер 27%-ына, атаусыз тизер 17%-ына, толық файл 27%-ына жетеді.
| Эталон | Білікті кездесулер | Инвестициялық міндеттемелер | Мағынасы |
|---|---|---|---|
| Жоғарғы шек: толық ақпаратқа ие инвесторлар | 30.23 | 2.96 | Әр сәйкес инвестор кедергісіз кездесіп, шынайы құнмен шешім қабылдайды |
| C. Алдымен меморандум | 3.04 | 1.02 | Міндеттемелер бойынша жоғарғы шектің 34%-ы |
| F. Сәйкестік балына қарай бөлу | 2.87 | 0.94 | Міндеттемелер бойынша жоғарғы шектің 32%-ы |
| B. Алдымен тексерілген тизер | 2.57 | 0.81 | Міндеттемелер бойынша жоғарғы шектің 27%-ы |
| A. Алдымен атаусыз тизер | 1.73 | 0.49 | Міндеттемелер бойынша жоғарғы шектің 17%-ы |
| E. Алдымен толық файл | 2.06 | 0.79 | Міндеттемелер бойынша жоғарғы шектің 27%-ы |
| B тәсілінің кездесу санымен теңестірілген кездейсоқ кездесу эталоны | 1.14 | 0.15 | Сәйкестік не құн ескерілмей таңдалған бірдей кездесу саны |
Құрастырылған топқа қатысты MatchPoint талдауы. 100 инвесторға; берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
Жоғарғы шекке дейінгі аралық кез келген тәсілдің кемшілігі емес. Ол жауапсыз қалуды, шулы сигнал шектеулерін, оқығаннан кейін бас тартқан инвесторларды және аяқталмаған тексеруді көрсетеді. Бес тұрақты тереңдіктің ең әлсізі мен ең күштісі арасында тереңдік таңдауы міндеттемелерді 107% өзгертеді; жоғарғы шек бәрінен әлдеқайда биік. Эталонмен аралық тізім сапасын, ашу тереңдігін немесе басқа кедергіні жақсартудың қайсысы көбірек үлес беретінін анықтамайды; ол салыстырулар бөлек сынақты қажет етеді.
13 Күтілетін залал тереңдікпен міндеттемелерден бірнеше есе жылдам өседі
Ақпараттың ашылып кету тәуекелі әр алушыға есептеледі. Әр алушы кейін бас тартса, жауап беруді тоқтатса немесе кездесу шартынан өтпесе де, шынымен жеткізілген ең терең кезеңді ұстайды. Коммерциялық әңгіме тоқтаса да жеткізу тәуекел болып қалады. Жеткізілген ең жоғары кезең сезімталдықты белгілейді. Жіберушінің жиынтығы барлық алушылар қосындысы. 2a және 2b теңдеулері есепті береді; толық сезімталдықта стратегиялық алушылардың қаупі 3.0%, қаржылық инвесторларда 0.5%.
Мұнда p_i алушы i-дің ақпарат тарату ықтималдығы, eta_i толық сезімталдықтағы қаупі (қаржылық инвесторда 0.5%, стратегиялықта 3.0%), pi_i қолданылатын қорғау: екі тизер кезеңінде нөл, меморандум не кейінгі кезең қол қойылған келісімнен соң берілсе 75%, файл алғашқы байланыста шертіп қабылдау талаптарымен жіберілсе 35%. S қолдағы ең терең кезең сезімталдығы, delta_i толық сезімталдықта таралудан келетін залал (қаржылық инвестор үшін мәміле құнының 4%-ы, стратегиялық үшін 15%-ы), V мәміле құны. 0.2 тұрақтысы жеңіл тизерге де шағын қауіп береді. Бұлардың бәрі ашық көрсетілген бастапқы мәндер.
Науқанға күтілетін залал атаусыз тизерде USD 0.15 миллион, тексерілген тизерде 0.54, меморандумда 1.87, деректер бөлмесінің бірінші деңгейінде 5.10, толық файлда 10.93. Толық файл меморандумнан 5.8 есе, меморандум тексерілген тизерден 3.5 есе көп залал береді. Бір міндеттемеге күтілетін залал тексерілген тизерде USD 0.33 миллион, меморандумда 0.92 миллион, толық файлда 6.94 миллион. Сәйкестікке қарай бөлінген тәсіл меморандумнан 50% аз залал береді және міндеттемелері 8% аз.
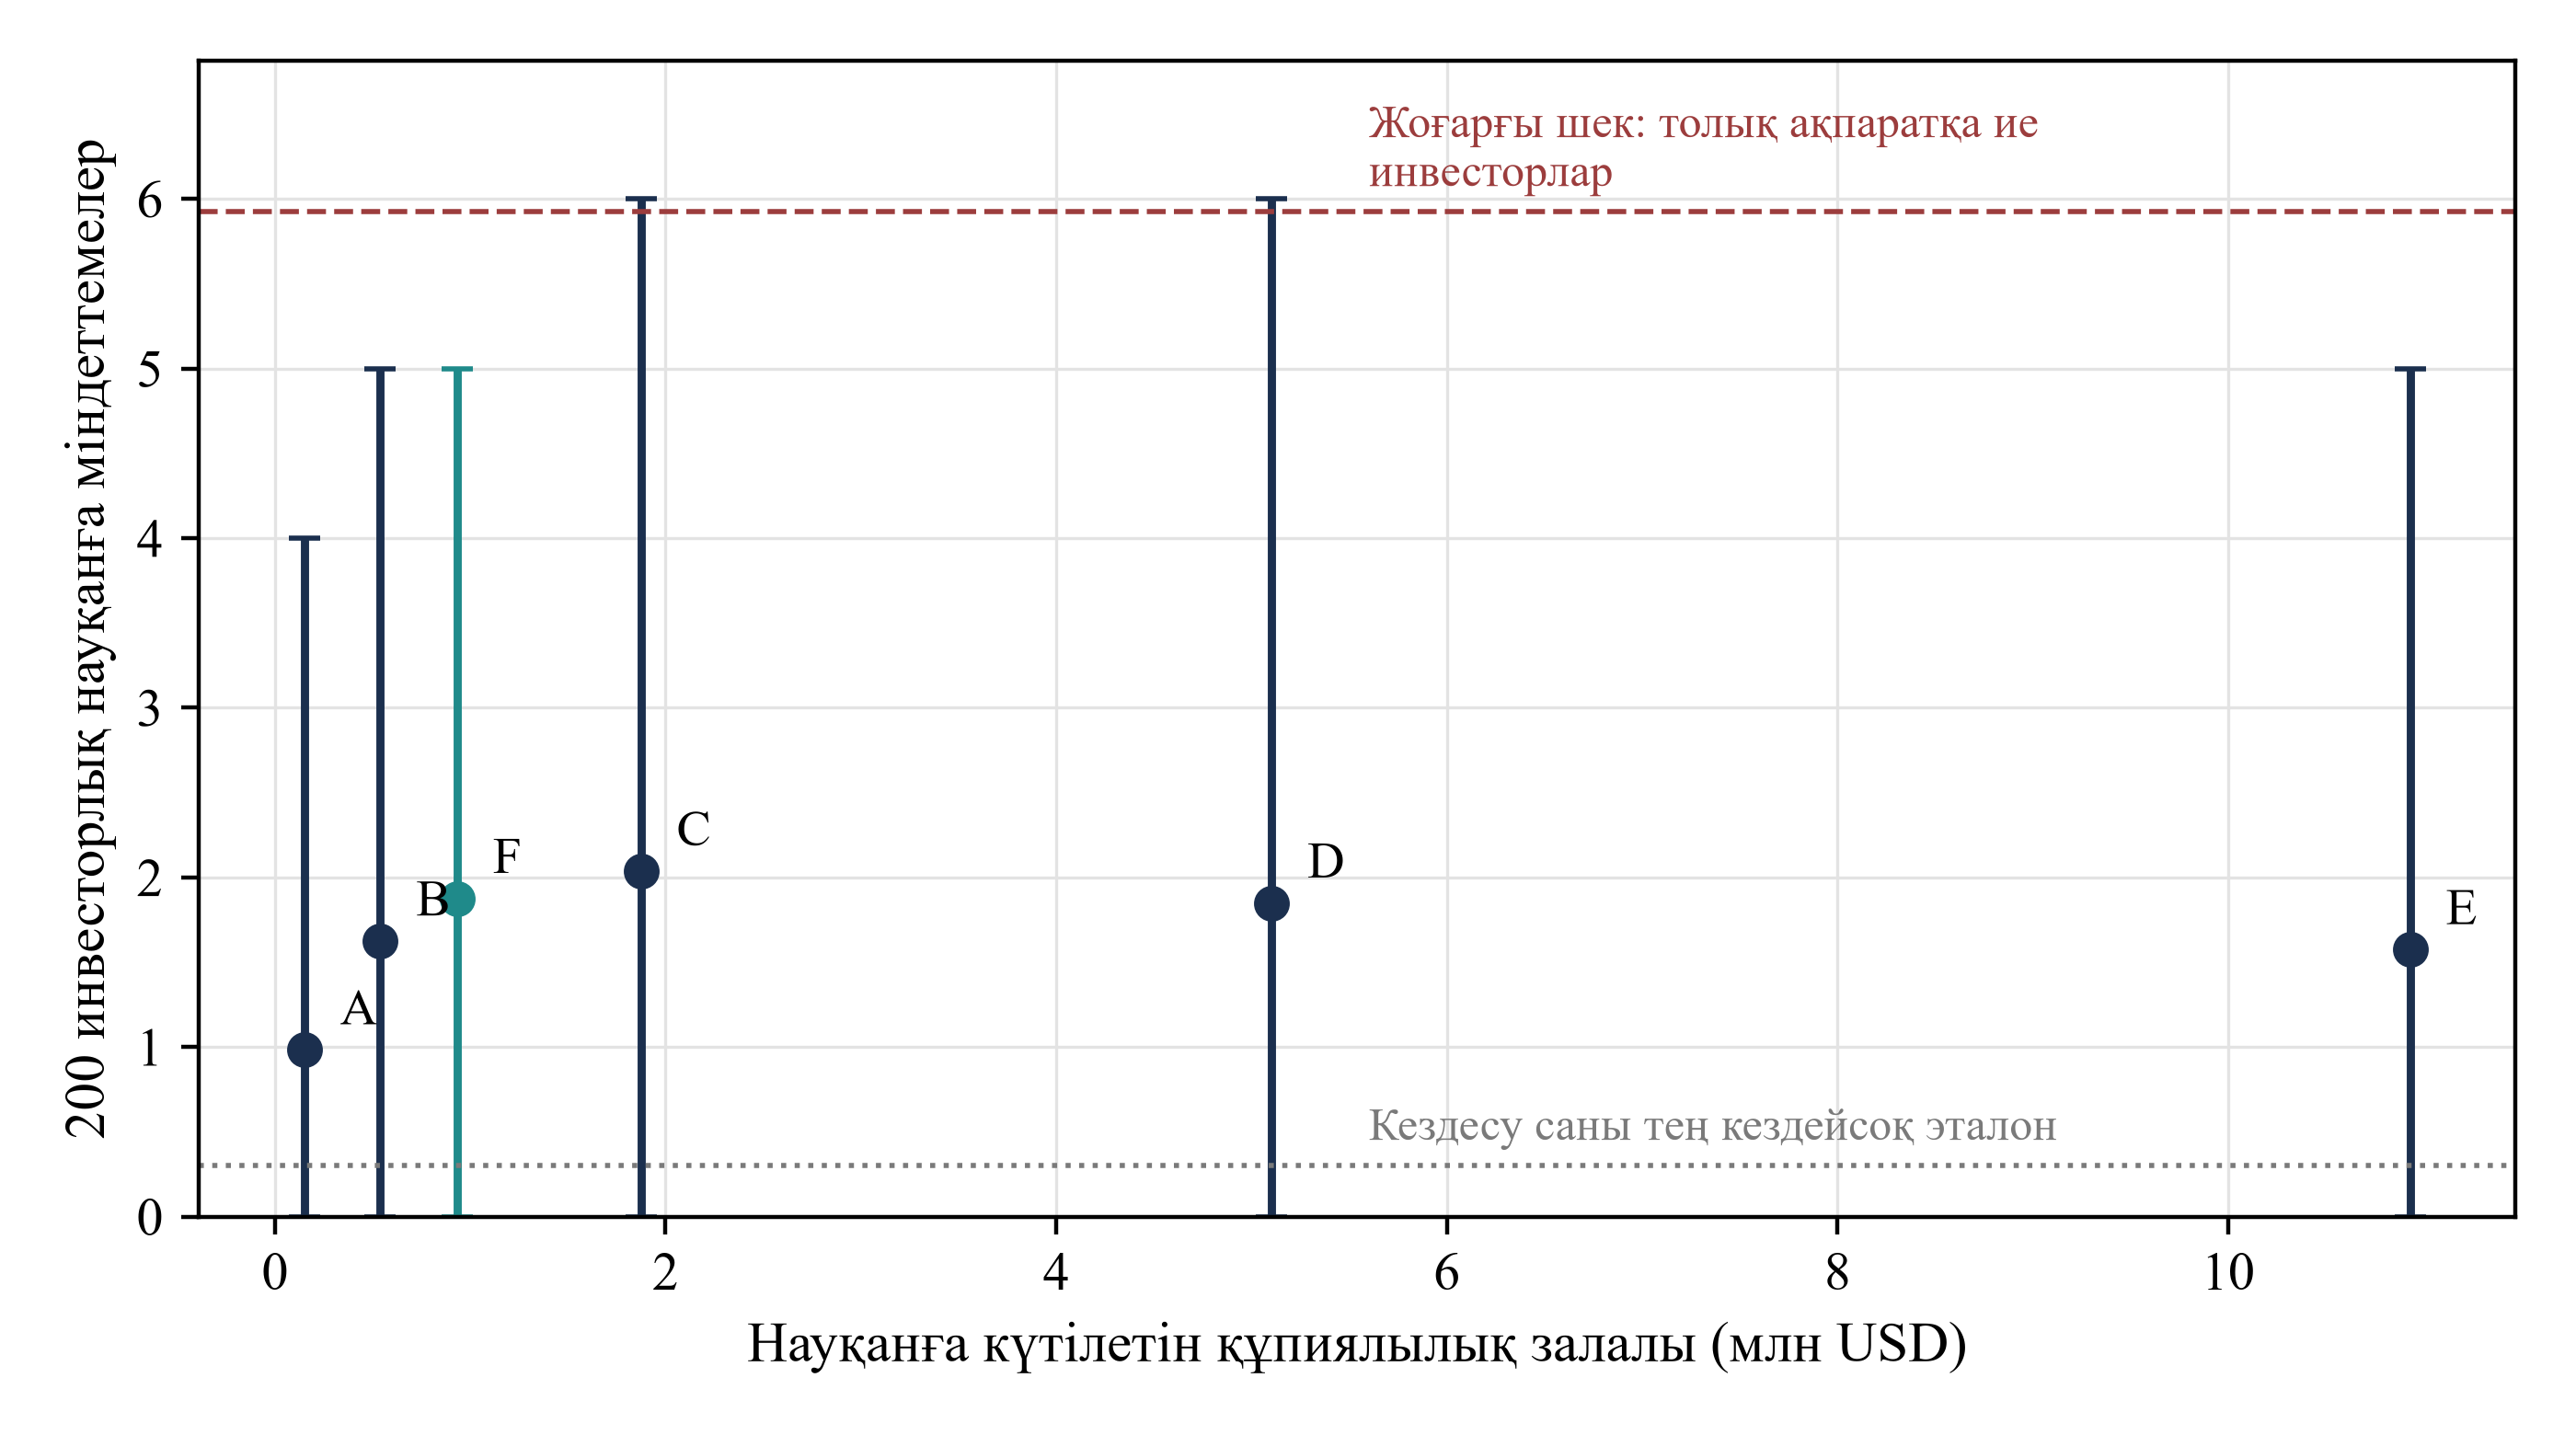
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. Нүктелер қайталаулардың орташа мәндері; сызықтар міндеттемелердің 5-тен 95-ке дейінгі процентильдерін көрсетеді.
| Тәсіл | Науқанға инвестициялық міндеттемелер | 5-тен 95-ке дейінгі процентиль | Күтілетін залал, млн USD | Шартты күтілетін залалдың 95-процентилі | Кездесуге дейінгі айналымдар | Таза құн, млн USD |
|---|---|---|---|---|---|---|
| A. Алдымен атаусыз тизер | 0.98 | 0.0-ден 4.0-ге дейін | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Алдымен тексерілген тизер | 1.62 | 0.0-ден 5.0-ге дейін | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Алдымен меморандум | 2.04 | 0.0-ден 6.0-ге дейін | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Алдымен деректер бөлмесінің 1-деңгейі | 1.85 | 0.0-ден 6.0-ге дейін | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Алдымен толық файл | 1.57 | 0.0-ден 5.0-ге дейін | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Сәйкестік балына қарай бөлу | 1.88 | 0.0-ден 5.0-ге дейін | 0.93 | 1.20 | 1.34 | 5.20 |
Құрастырылған топқа қатысты MatchPoint талдауы. Миллион USD. Таза құн: кешігу үшін дисконтталған раундты аяқтау пайдасынан күтілетін залалды шегеру. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. Залал процентилі симуляцияланған науқандар арасындағы шартты күтілетін науқан залалының үлестірімін сипаттайды; іске асқан залал құйрығының процентилі емес.
3-сурет атаусыз материалдан тексерілген материалға алғашқы қадамдардың ашылып кету тәуекелі тұрғысынан арзан, кейінгі қадамдардың қымбат екенін көрсететін тиімді шекараны береді. Атаусыз тизерден тексерілген тизерге өту күтілетін залалды USD 0.39 миллионға қосып, міндеттемелерді 65% арттырады. Меморандумнан толық файлға өту күтілетін залалды USD 9.06 миллионға қосып, міндеттемелерді азайтады. Алдымен толық файл тәсілі басымдықсыз: оның меморандумнан тәуекелі көп, міндеттемесі аз.
14 Таза құн кезеңдік не сәйкестікке қарай бөлінген бастаманы қолдайды; алдымен толық файлдың күтілетін құны теріс
Жауап пен ашылып кету тәуекелі таза құн арқылы ортақ өлшемге келтіріледі. Науқан 2 немесе одан көп міндеттеме алса, өзінің білікті кездесулеріне дейінгі орташа айналым саны бойынша 5% дисконтталған раундты аяқтау пайдасын алады. Раундтың аяқталу-аяқталмауына тәуелсіз, науқан күтілетін залалды көтереді. 3a теңдеуі a тәсілінің таза құнын, 3b теңдеуі a тәсілі b тәсілінен асатын пайда деңгейін береді.
Мұнда B раундты аяқтау пайдасы, C_a науқан міндеттемелері, K* қажетті сан, d кешігу дисконты, r_a науқан ішіндегі білікті кездесулердің орташа айналым саны. A_a дисконтталған аяқталу көрсеткішін науқандар бойында бірлесіп орташалайды; аяқталу жиілігін шартсыз орташада бағаланған дисконтқа көбейту әдетте басқа жауап береді. Күтілетін залал 2b теңдеуіне сай. A_a, A_b-дан асса, көрсетілген қиылысу пайдасынан жоғарыда a тәсілі таңдалады; кіші болса, теңсіздік кері айналады. A мәндері тең болса, салыстыруды күтілетін залал анықтайды. Осы бастапқы мәндерде меморандум мен атаусыз тизердің дәл сызықтық қиылысуы шамамен USD 7.30 миллион. USD 0.25 миллиондық іздеу алғаш басым нүктені USD 7.50 миллионда табады. Екеуі де бақыланған нарық шегі емес. Науқанда білікті кездесу болмаса, оның аяқталу көрсеткіші де, дисконтталған аяқталу үлесі де нөл; бұл шарт анықталмаған орташа кездесу айналымына экономикалық мағына бермеуге мүмкіндік береді.
Науқанға таза құн сәйкестікке қарай бөлінген тәсілде USD 5.20 миллион, меморандумда 4.74, тексерілген тизерде 4.67, атаусыз тизерде 2.92, деректер бөлмесінің бірінші деңгейінде 0.98, толық файлда -5.60. Алдыңғы үш тәсіл бір-бірінен USD 0.53 миллионнан артық алшақ емес, бірақ меморандум таза құнының 5-тен 95-ке дейінгі процентиль аралығы USD -2.2 миллионнан USD 12.7 миллионға, бөлінген тәсілде -1.1-ден 13.3-ке созылады. Көрсетілген орташа мәндер тәсілдерді таңдалған бастапқы мәндер жағдайында реттейді. Болжамдық процентиль аралықтары симуляцияланған науқандардағы өзгергіштікті сипаттайды; күтілетін мәндердің айырмасын тексермейді. Орташа реттілік нақты капитал тартуға эмпирикалық реттілік бермейді. Айқын нәтижелер: базалық жағдайда деректер бөлмесінің бірінші деңгейінің орташа таза құны алдыңғы тәсілдерден төмен, ал алдымен толық файл бағаланған барлық базалық және стресс жағдайларында теріс орташа таза құн береді.
Алдыңғы тәсілдердің қайсысы таңдалса да, алғашқы хабарламада тексерілген негізгі сандар болуы, 2-кестедегі сезімтал тармақтар болмауы керек. Сәйкестікке қарай бөлу балдың ақпараттылығы мөлшерінде ғана құн қоса алады; модель бұл қасиетті өзгертпейді. Алдымен толық файлдың күтілетін таза құны USD -5.60 миллион; науқандардың 33%-ында мүлде міндеттеме бермейді.
15 Стресс жағдайлары зерттеуге арналған шартты үлгілерді көрсетеді
Автор жасаған төрт стресс жағдайы басқа кірістер тұрақты кезде таңдалған жорамалдарды өзгертеді. Біріншісі ақпарат таралу қаупін үш, стратегиялық алушылар үлесін екі есе арттырады. Екіншісі тексеру сенімділігін екі есе азайтады; көрсетілген сандардың салмағы төмендейді. Үшіншісі назары шектеулі инвесторларды білдіру үшін оқу жүктемесін 2.5 еселейді. Төртіншісі құпиялылық келісімін әлсіретіп, қорғауды қол қойылған келісімде 25%-ға, шертіп қабылдауда 10%-ға түсіреді. 9-кесте мен 4-сурет симуляциядағы үлгілер мен таза құнды береді. Оларды құрастыру тетіктерді жорамал арқылы бөледі; нақты дүниеде себепті анықтау өлшенген тәуекелдер мен балама түсіндірмелерді қажет етеді.
| Жағдай | Жауаптар, B | Білікті кездесулер, B | Білікті кездесуге міндеттемелер, B | C залалы, млн USD | E залалы, млн USD | Ең жоғары таза құн |
|---|---|---|---|---|---|---|
| Базалық | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Сәйкестік балына қарай бөлу |
| Қауіп үш есе, стратегиялық үлес екі есе | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Алдымен тексерілген тизер |
| Тексеру сенімділігі екі есе төмен | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Сәйкестік балына қарай бөлу |
| Инвестор назары шектеулі (оқу жүктемесі x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Сәйкестік балына қарай бөлу |
| Құпиялылық келісімінің қорғауы әлсіз | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Сәйкестік балына қарай бөлу |
Құрастырылған топқа қатысты MatchPoint талдауы. Жауап пен кездесу 100 инвесторға; залал науқанға миллион USD. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
Қауіп стресі барлық жауап көрсеткіштерін өзгертпей, залалды еселейді: меморандумның күтілетін залалы USD 1.87 миллионнан USD 9.89 миллионға, толық файлдікі USD 10.93 миллионнан USD 57.79 миллионға өседі. Жауап деректері бұл өзгерісті көрсетпейді. Осы стресте ең жоғары орташа таза құн тексерілген тизерде USD 2.38 миллион; кейін атаусыз тизерде USD 2.30 миллион және меморандумда USD -3.28 миллион. Бұлар құрастырылған орташа мәндер; реттілігі статистикалық анықталған нарық нәтижесі емес. Әлсіз келісім стресі жауапты өзгертпейді, бірақ әлсіреген шарт бойынша материал ұстайтын барлық алушыларда, соның ішінде алдымен тизер алып, кейін меморандум алғандарда, күтілетін залалды арттырады.
Тексеру және назар стресі тексерілген тизердің жауаптарын тиісінше 8.53-тен 6.37-ге және 6.15-ке азайтады; екеуі де білікті кездесулерді азайтады. Оларды қалған кездесулердің сапасы ажыратады. Тексеру сенімділігі төмендегенде инвестор әлсіз сигналмен шешетіндіктен білікті кездесуге міндеттемелер 0.317-ден 0.295-ке түседі. Назар шектеулі болғанда ең күшті сигнал алғандар ғана оқу шығынын төлейді, сондықтан 0.333-ке өседі. Бұл модельде екі шокта кездесу сапасы әртүрлі өзгереді. Осы қозғалыстар зерттелетін диагностикалық үміткерлер; нақты науқандағы жауап азаюының себебін анықтамайды.
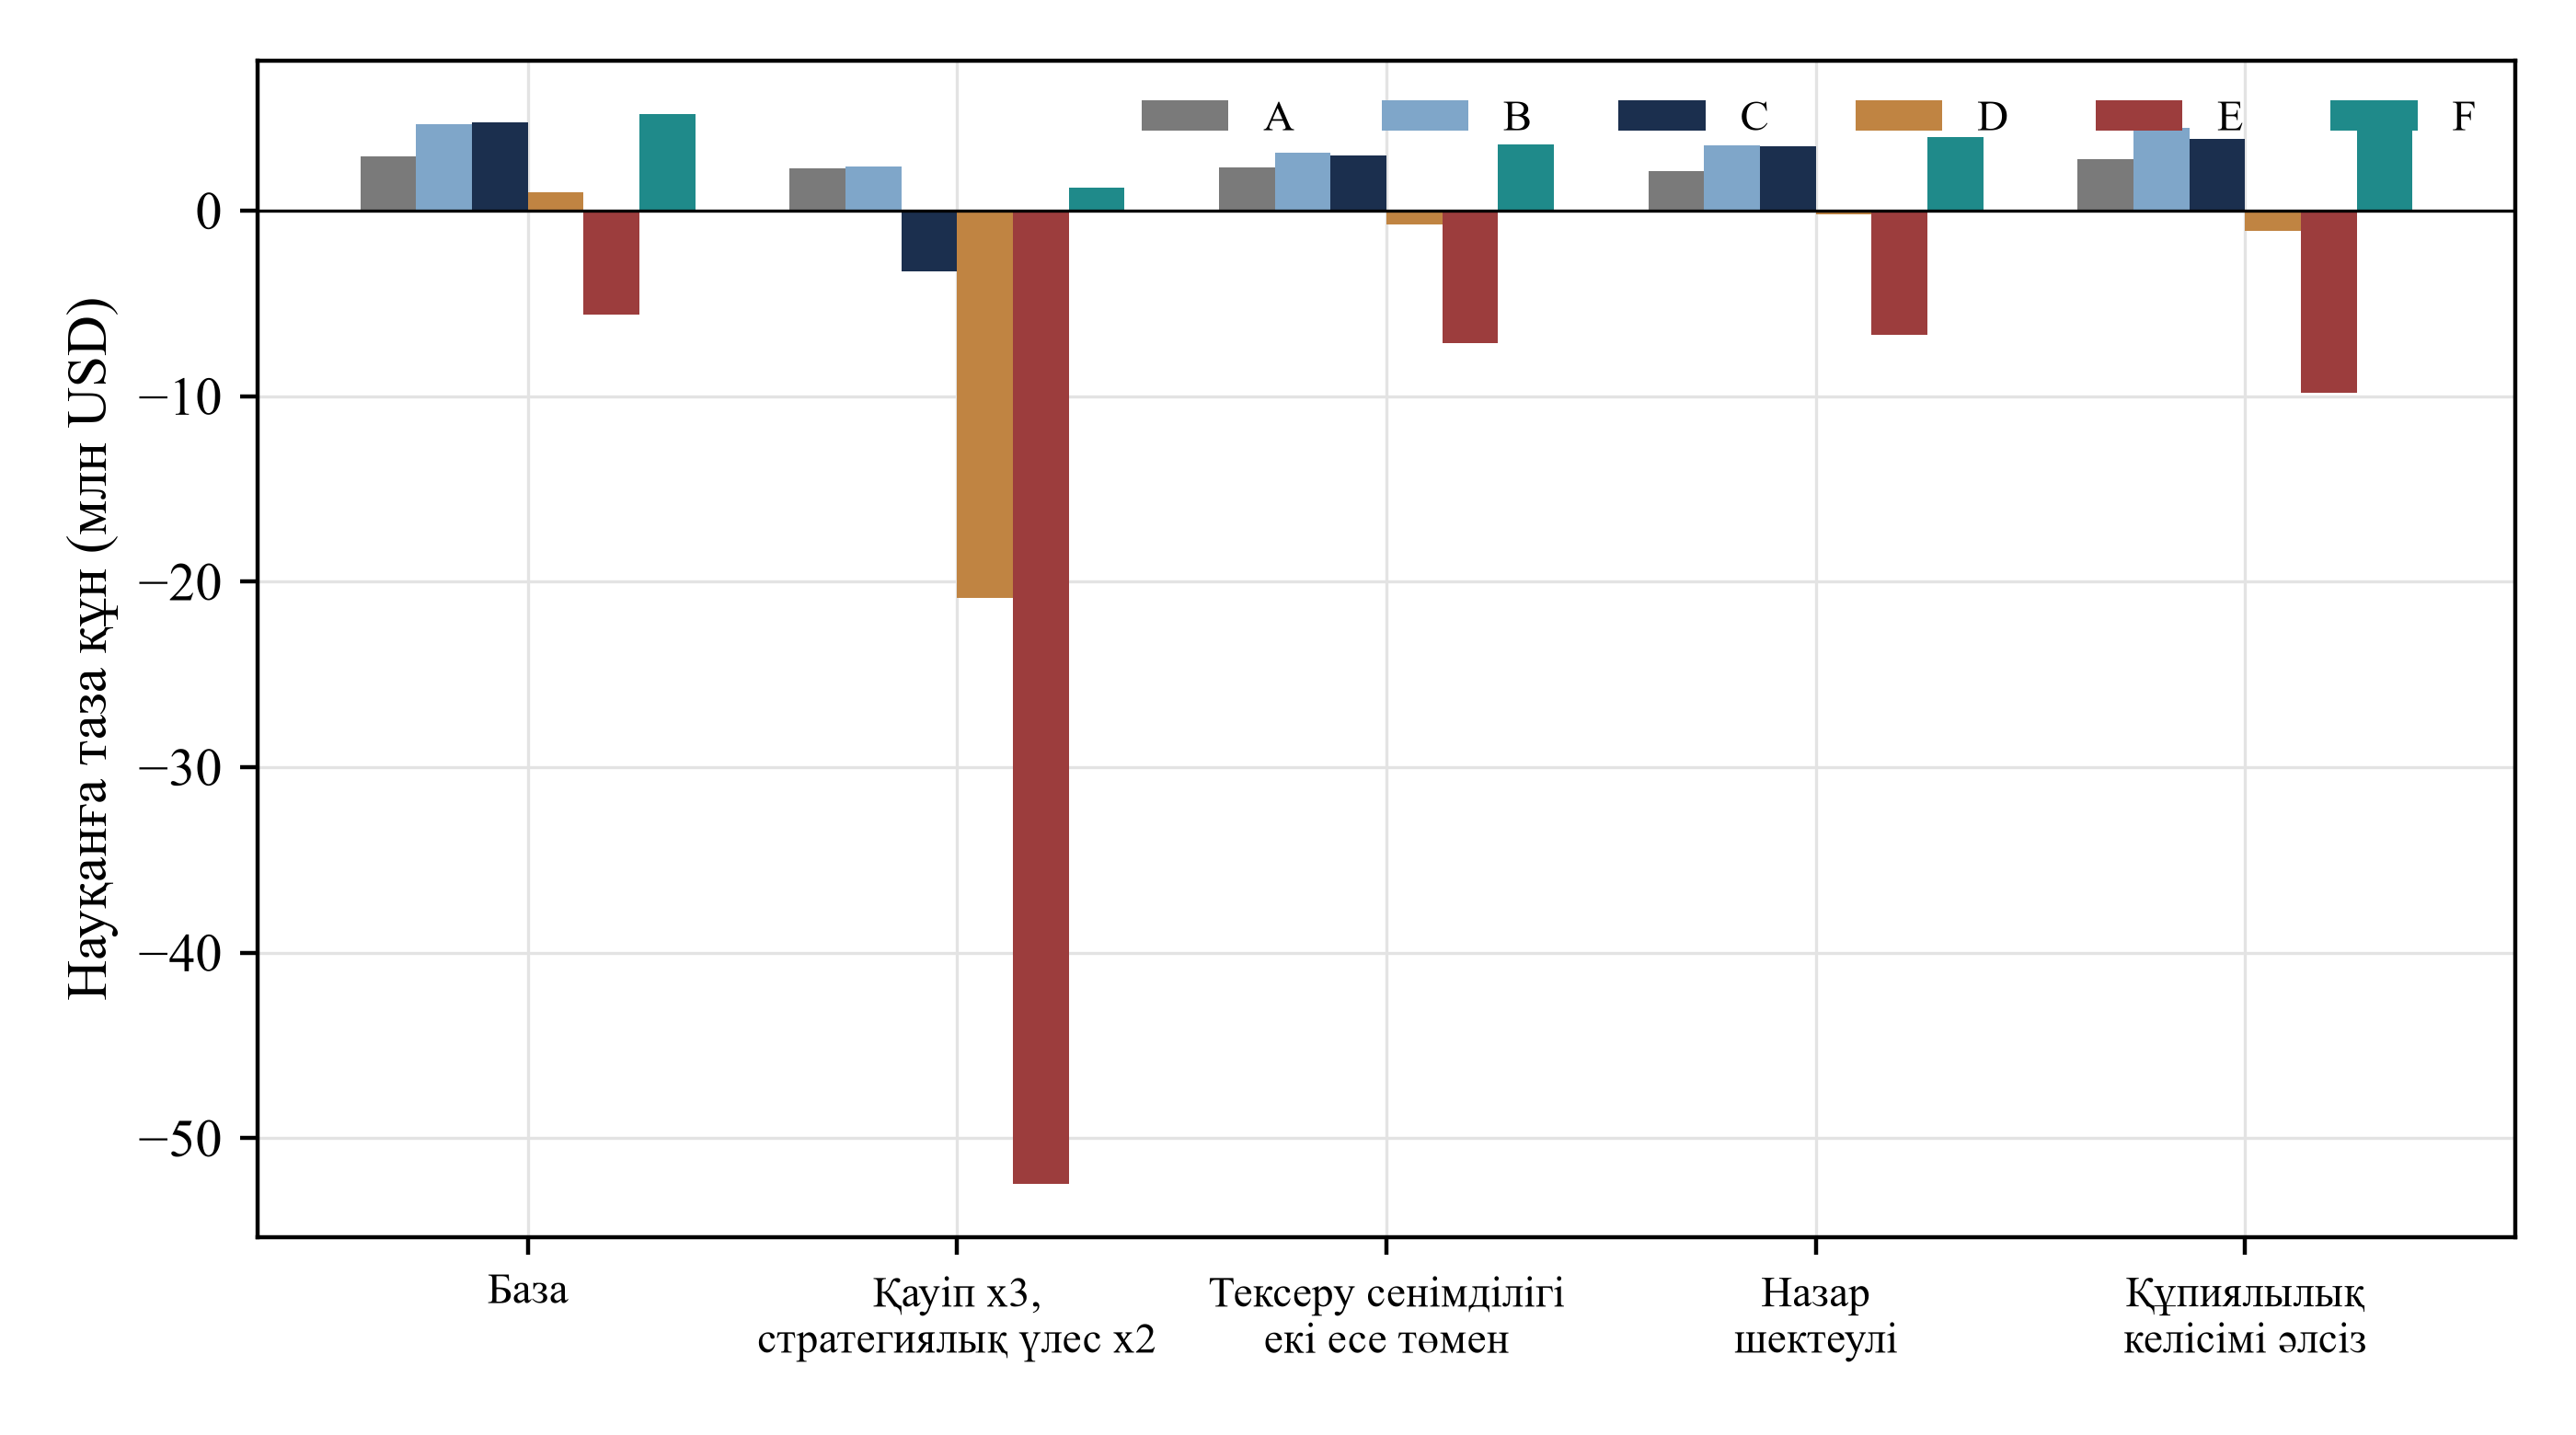
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Науқанға миллион USD. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. A-дан F-ке дейінгі әріптер 6-кестедегідей.
Төрт стрестің бәрінде сәйкестікке қарай бөлінген тәсіл немесе тексерілген тизер ең жоғары орташа таза құнға ие; алдымен толық файл барлық бағаланған жағдайда теріс. Қауіп стресі ең жоғары орташа мәнді тәсілді бөлінген тәсілден тексерілген тизерге ауыстырады. Алушыларын стратегиялық немесе ақпарат таралу қаупін жоғары деп есептейтін жіберуші алғашқы хабарламаны тизер деңгейінде ұстап, 6-кестедегі жауап шығынын қабылдауы керек. Әлсіз келісім кейбір жұптық орташа реттіліктерді өзгертеді, ал бөлінген тәсіл осы стресте ең жоғары орташа мәнін сақтайды.
16 Құнды барынша арттыратын тереңдік ақпарат таралу қаупі мен раундты аяқтау құнына қарай өзгереді
5-сурет ақпарат таралу қаупі базаның төрттен бірінен сегіз есесіне және раундты аяқтау пайдасы USD 3 миллионнан USD 60 миллионға өзгеретін 30 үйлесімдегі ең жоғары таза құнды тәсілді көрсетеді. Атаусыз тизер 6 ұяшықта, тексерілген тизер 5 ұяшықта, меморандум 10 ұяшықта, бөлінген тәсіл 9 ұяшықта ең жақсы. Деректер бөлмесінің бірінші деңгейі мен толық файл ешбірінде ең жақсы емес. Стандартты қауіп пен USD 15 миллион пайдадағы базалық жағдайда F тәсілі жеңеді.
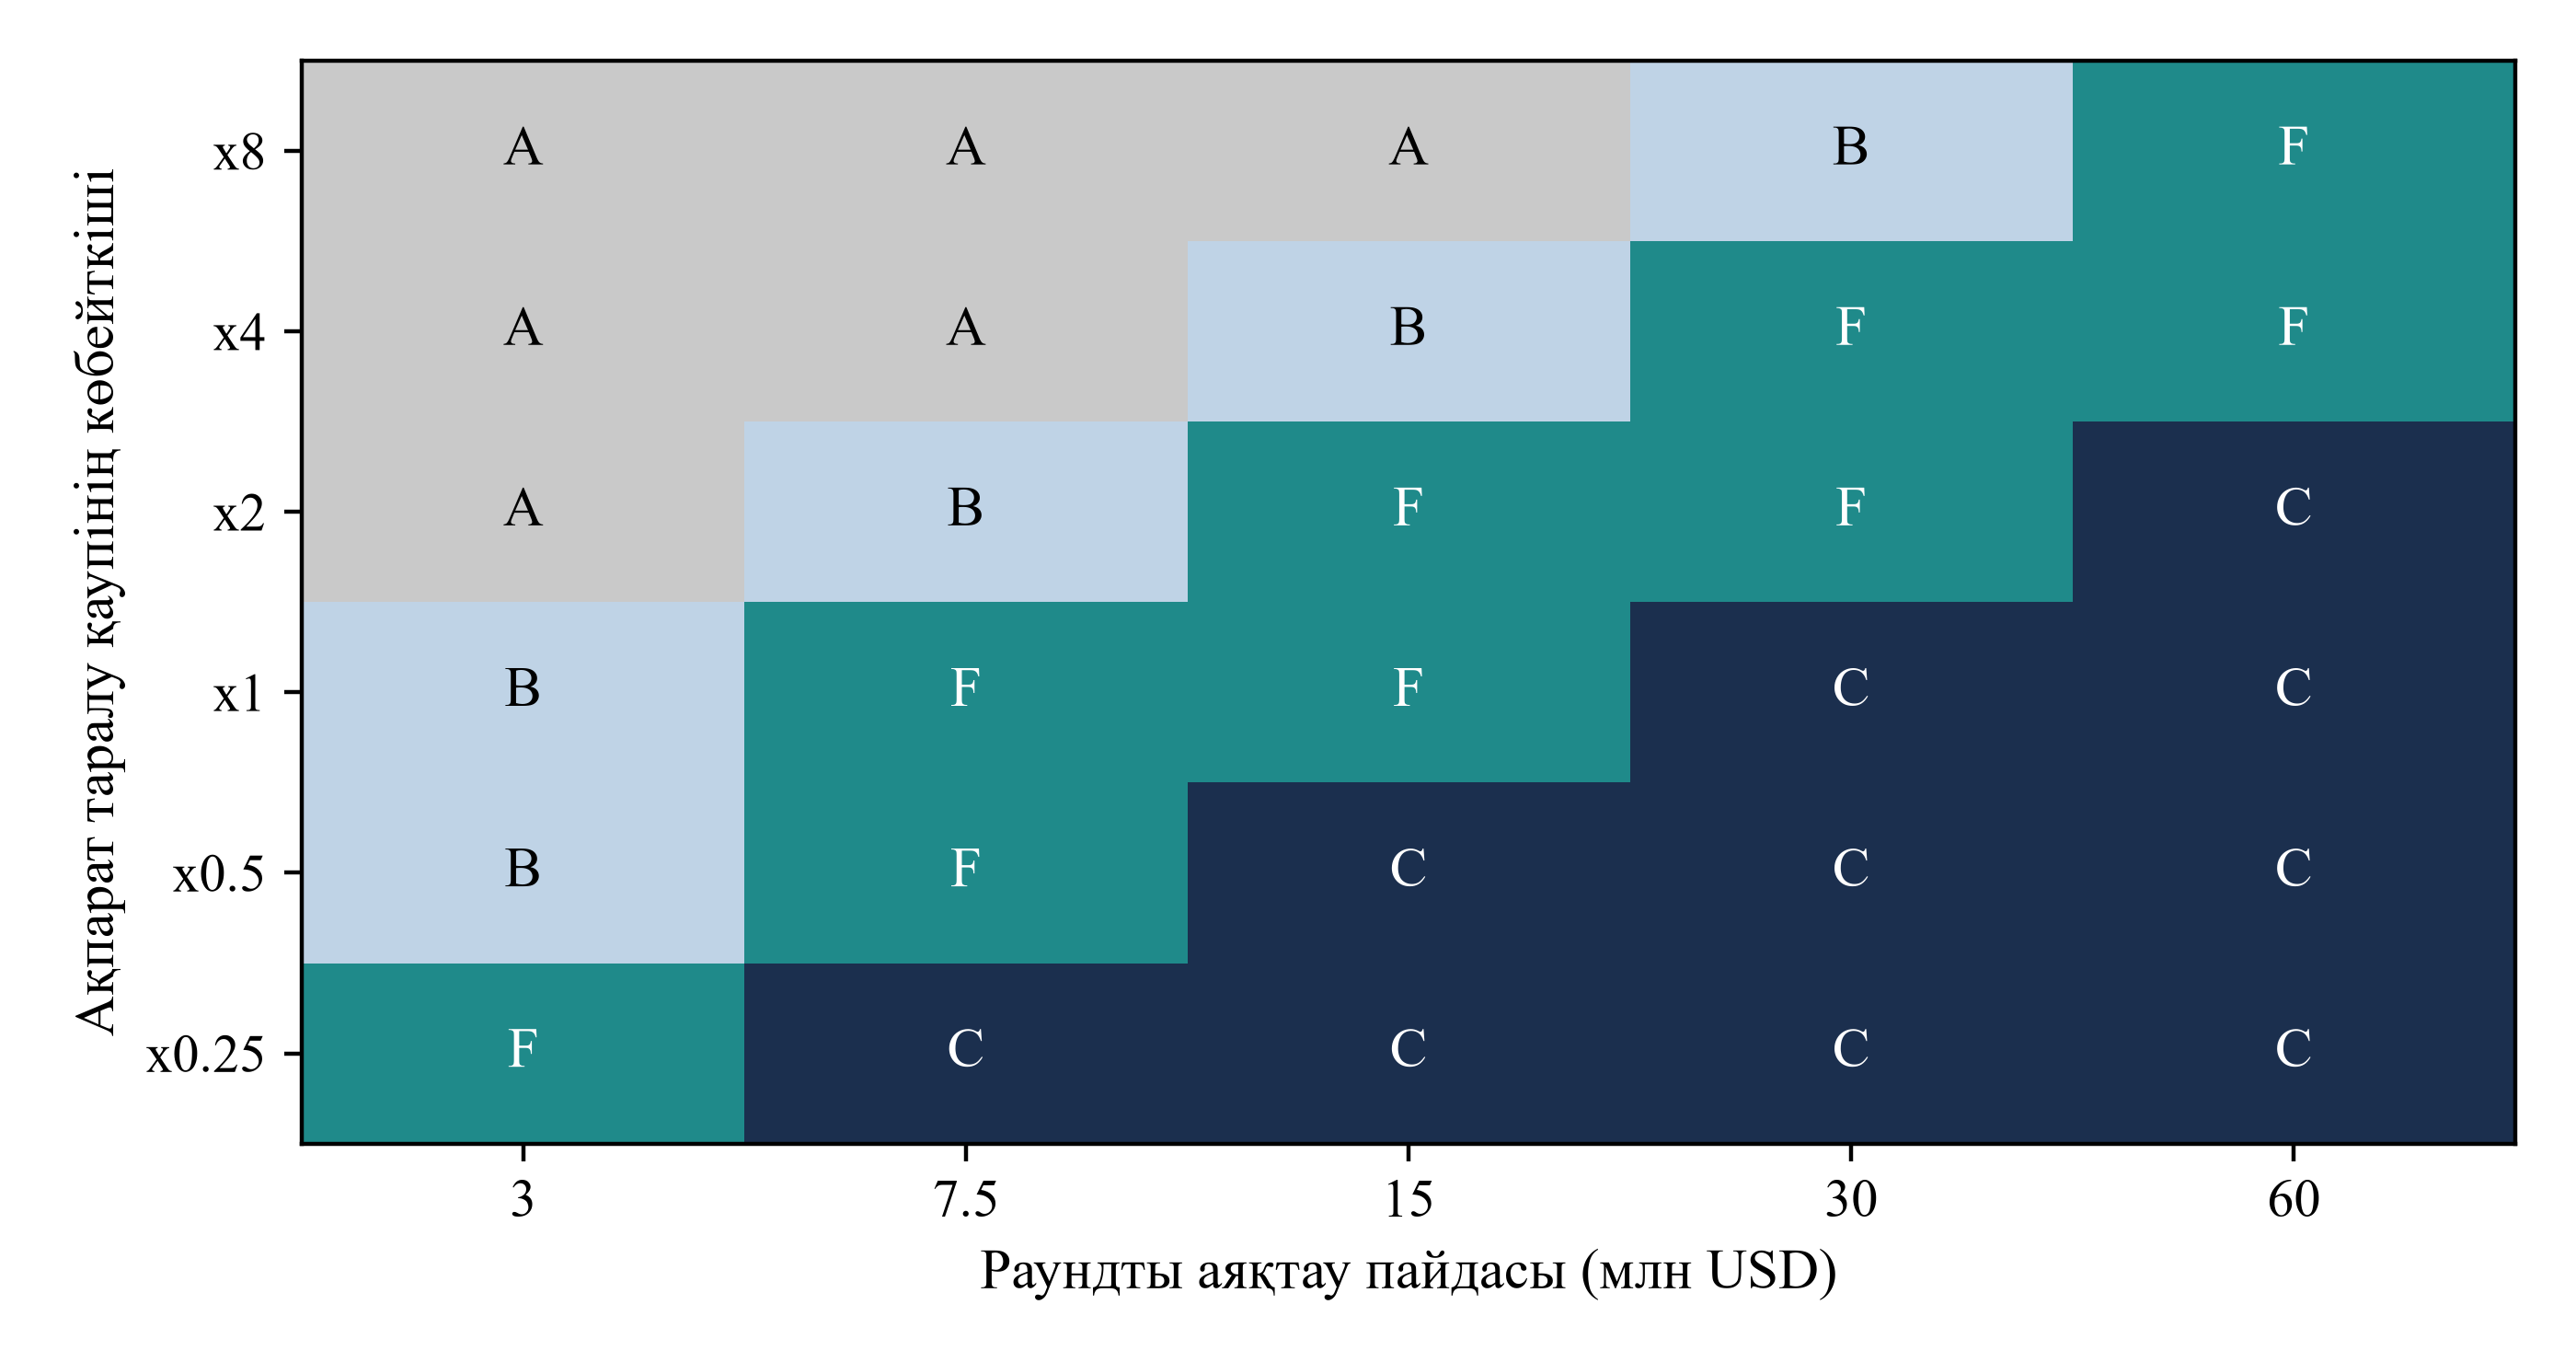
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Әр ұяшық ең жоғары таза құнды тәсілді көрсетеді; әріптер 6-кестедегідей. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
Карта шешімнің пішінін көрсетеді. Қауіп жоғары, пайда аз жерде атаусыз тизер; қауіп төмен, пайда үлкен жерде меморандум; екеуі де үлкен жерде тереңдікті жауап ықтимал орындарға шоғырландыратын бөлінген тәсіл жеңеді. Жіберуші картадағы орнын екі сұрақпен таба алады: толық файл таралса зияны қандай және раундты аяқтаудың құны қанша? Екі жауап та инвесторлармен байланыс деректерінен шықпайды; сондықтан науқанға дейін екеуі де көрсетіліп, сын тұрғысынан қаралуы керек.
Карта өзгермейтін нәрсені де көрсетеді. Ең терең тәсілдер ең төмен қауіп пен ең жоғары пайдада да ең жақсы болмайды; ауыр алғашқы хабарламаның жауап айыбы әр алушыға төленеді, пайда жеңіл хабарламаға жауап берер аз адамға ғана келеді. Бұл қорытынды оқу шығыны кірісіне байланысты. 15-бөлімнің назар стресі оны күшейтетін ауырлау жүктемені ғана сынайды; жеңілірек жүктеме сыналмаған. Ресми үдеріс жүргізетін бірнеше кредитор сияқты бәрін үнемі оқитын, экспериментте модельденбеген инвестор тобында қорытынды кері айналуы мүмкін.
17 Іріктеу ығысуы нақты тізімде тереңдікті шын мәнінен әлдеқайда құнды көрсетеді
Нақты байланыс жазбасында тереңдік кездейсоқ тағайындалмайды. Жіберуші жақсы танитын адамдарға ақпараттық меморандум, басқалардың бәріне тексерілген тизер береді. Жақын байланыстардың инвестиция жасай алуы, оқуға ынтасы және мәмілеге оң көзқарасы ықтималырақ. Екі топты салыстыру сонда қарым-қатынас жақындығына тиесілі айырманы тереңдікке телиді. Бұл әсер тобына іріктелу; мәселе оның көлемі және стандартты түзетудің қаншасын қалпына келтіретінінде.
Модель жасырын қарым-қатынас жақындығы сәйкестік ықтималдығын, инвестордың бағасын және оқуға ынтасын арттыратын тізім құрады. Жіберуші шулы жақындық көрсеткішімен тізімнің 33%-ына меморандум береді; нәтижесінде меморандум тобының 39%-ы, басқалардың 25%-ы инвестиция жасай алады. Модель әр инвестор үшін екі нәтижені де есептейтіндіктен меморандумның тексерілген тизерден шынайы артықшылығы белгілі: 100 адамға 0.65 білікті кездесу. 10-кестеде бағалау әдістері салыстырылған.
| Бағалау әдісі | Алдымен меморандум пайдасы, 100 адамға білікті кездесулер | Түсіндірме |
|---|---|---|
| Шынайы мән: әр инвестордың екі нәтижесі | 0.65 | Модель екі нәтижені де есептегендіктен ғана белгілі |
| Қарапайым: файлды жақын байланыстар алады | 4.60 | Шынайы мәнді 613% артық бағалайды |
| Шулы жақындық жазбасы бойынша қабаттау | 3.42 | Ығысудың 30%-ын түзетеді |
| Сол тізімнің кездейсоқ тағайындалған бөлігі | 0.74 | Ығысусыз; шағын үлгіде шулы |
Әрқайсысы 400 инвестордан тұратын 400 науқанның құрастырылған тобына қатысты MatchPoint талдауы. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес. Қарым-қатынас жақындығы шумен тіркеледі.
Теңдеулерде Y білікті кездесу көрсеткіші, үстіңгі сызықтар топ орташалары, g тіркелген жақындықтың жанама өлшемінің квинтильдерін, n_g g квинтиліндегі инвестор санын білдіреді. Қарапайым бағалау 100 адамға 4.60; шынайы мәнді 613% артық бағалайды. Шулы жақындық жазбасы бойынша қабаттау 3.42 береді және құрастырылған ығысудың тек 30%-ын азайтады: жазба жақындықты толық ұстамайды, ал жақындық ынтамен қатар сәйкестік арқылы да әсер етеді. Сол тізімнің кездейсоқ тағайындалған бөлігі шынайы мәнге жақын 0.74 береді, бірақ бір жіберушідегі үлгі көлемдерінде аралығы кең. 20-бөлімде көрсетілгендей, белгіленген зерттеу ішіндегі кездейсоқ тағайындау өзінің тағайындау және өлшеу жорамалдары бойынша дизайнға негізделген бағалау береді.
18 Шағын науқандар тереңдік әсерлері мен ақпарат таралуын төмен дәлдікпен бағалайды
Бір тізімдегі екі тәсілді кездейсоқ тағайындап салыстыру екі шектеуге тап болады; 11-кесте екеуін де көрсетеді. Атаусыз тизер мен меморандумның білікті кездесу айырмасы 100 инвесторға 1.31, тексерілген тизер мен меморандумдікі 0.48. Әр топта 200 инвестор болса, бірінші айырманы 5% мәнділік деңгейінде табу қуаты 14%, екіншісінікі 6%. Әр топта 800 болса, қуат тек 35% және 9%-ға өседі. Әр топта 200 болғанда екінші салыстырудың бағаланған айырмасының 5-тен 95-ке дейінгі процентиль аралығы -2.0-ден 3.5 тармаққа созылады; бағалау таңбасы сенімсіз.
| Салыстыру | Әр топтағы инвесторлар | Шынайы айырма, тармақ | Орташа бағалау | 5-тен 95-ке дейінгі процентиль | Қуат | Қате таңбалы, мәнді |
|---|---|---|---|---|---|---|
| A мен C | 50 | 1.31 | 1.30 | -4.00-ден 6.00-ге дейін | 3% | 0.2% |
| A мен C | 100 | 1.31 | 1.25 | -2.00-ден 5.00-ге дейін | 7% | 0.3% |
| A мен C | 200 | 1.31 | 1.27 | -1.00-ден 4.50-ге дейін | 14% | 0.5% |
| A мен C | 400 | 1.31 | 1.32 | -0.50-ден 4.00-ге дейін | 21% | 0.1% |
| A мен C | 800 | 1.31 | 1.21 | -0.25-тен 3.25-ке дейін | 35% | 0.2% |
| B мен C | 50 | 0.48 | 0.42 | -4.00-ден 6.00-ге дейін | 2% | 0.7% |
| B мен C | 100 | 0.48 | 0.41 | -3.00-ден 4.00-ге дейін | 4% | 1.1% |
| B мен C | 200 | 0.48 | 0.44 | -2.00-ден 3.50-ге дейін | 6% | 1.2% |
| B мен C | 400 | 0.48 | 0.45 | -1.50-ден 2.50-ге дейін | 6% | 1.1% |
| B мен C | 800 | 0.48 | 0.47 | -0.87-ден 2.00-ге дейін | 9% | 0.7% |
Әр жолға 2,000 симуляцияланған зерттеуге қатысты MatchPoint талдауы; әр зерттеудің екі тобы бір мәмілеге қатысты. Айырмалар 100 адамға білікті кездесу жиілігінің тармақтарымен берілген. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
5b теңдеуі тәуелсіз биномиалдық жоспарлау жорамалдарында әр топқа қажетті инвестор санын жуықтайды. Мұнда p_0 мен p_1 екі тәсілдің білікті кездесу жиіліктері, z мүшелері таңдалған альфа мәнділік деңгейі мен 1 минус бета қуатына сәйкес қалыпты үлестірім квантильдері. Номиналды 80% қуат нысанасында жуықтау атаусыз тизерді меморандумнан ажыратуға әр топта 2,127, тексерілген тизерді меморандумнан ажыратуға 18,788 инвестор береді. Бұл сандар құрастырылған науқан көлемінен асады. Жеткілікті салыстырмалы науқандарды ортақ хаттамаға біріктіру дәлдікті арттыратын зерттеу дизайнының бірі; есеп кез келген жіберушінің нақты инвестор тізімінің көлемін анықтамайды.
Ақпарат таралуын зерттеу одан да қиын. 5a теңдеуі таралу ықтималдығы eta бірдей n тәуелсіз алушыда барлық оқиға анықталған кезде нақты таралу оқиғасының нөл болу ықтималдығын береді. Әр алушы қаупі 0.5% болса, 200 адамдық науқанда таралу болмау ықтималдығы 37%; 1,000 алушының өзінде 0.7%. Модельде тексерілген тизер науқаны қайталаулардың 98%-ында елеулі таралу көрсетпейді; меморандумда 59%, толық файлда 33%. Бірақ 12-кестедегідей күтілетін залалдары бірнеше есе өзгеше.
| Тәсіл | Науқанға елеулі таралу оқиғалары | Симуляцияланған елеулі таралуы нөл науқандар | Күтілетін залал, млн USD |
|---|---|---|---|
| B. Алдымен тексерілген тизер | 0.01 | 98% | 0.54 |
| C. Алдымен меморандум | 0.52 | 59% | 1.87 |
| E. Алдымен толық файл | 1.10 | 33% | 10.93 |
Құрастырылған топқа қатысты MatchPoint талдауы. Елеулі таралу: меморандум немесе одан терең материал ұстаған алушыдан симуляцияланған оқиға. Эксперимент оқиғаларды тікелей тудырады; бөлек хабарлау не анықтау моделі жоқ. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
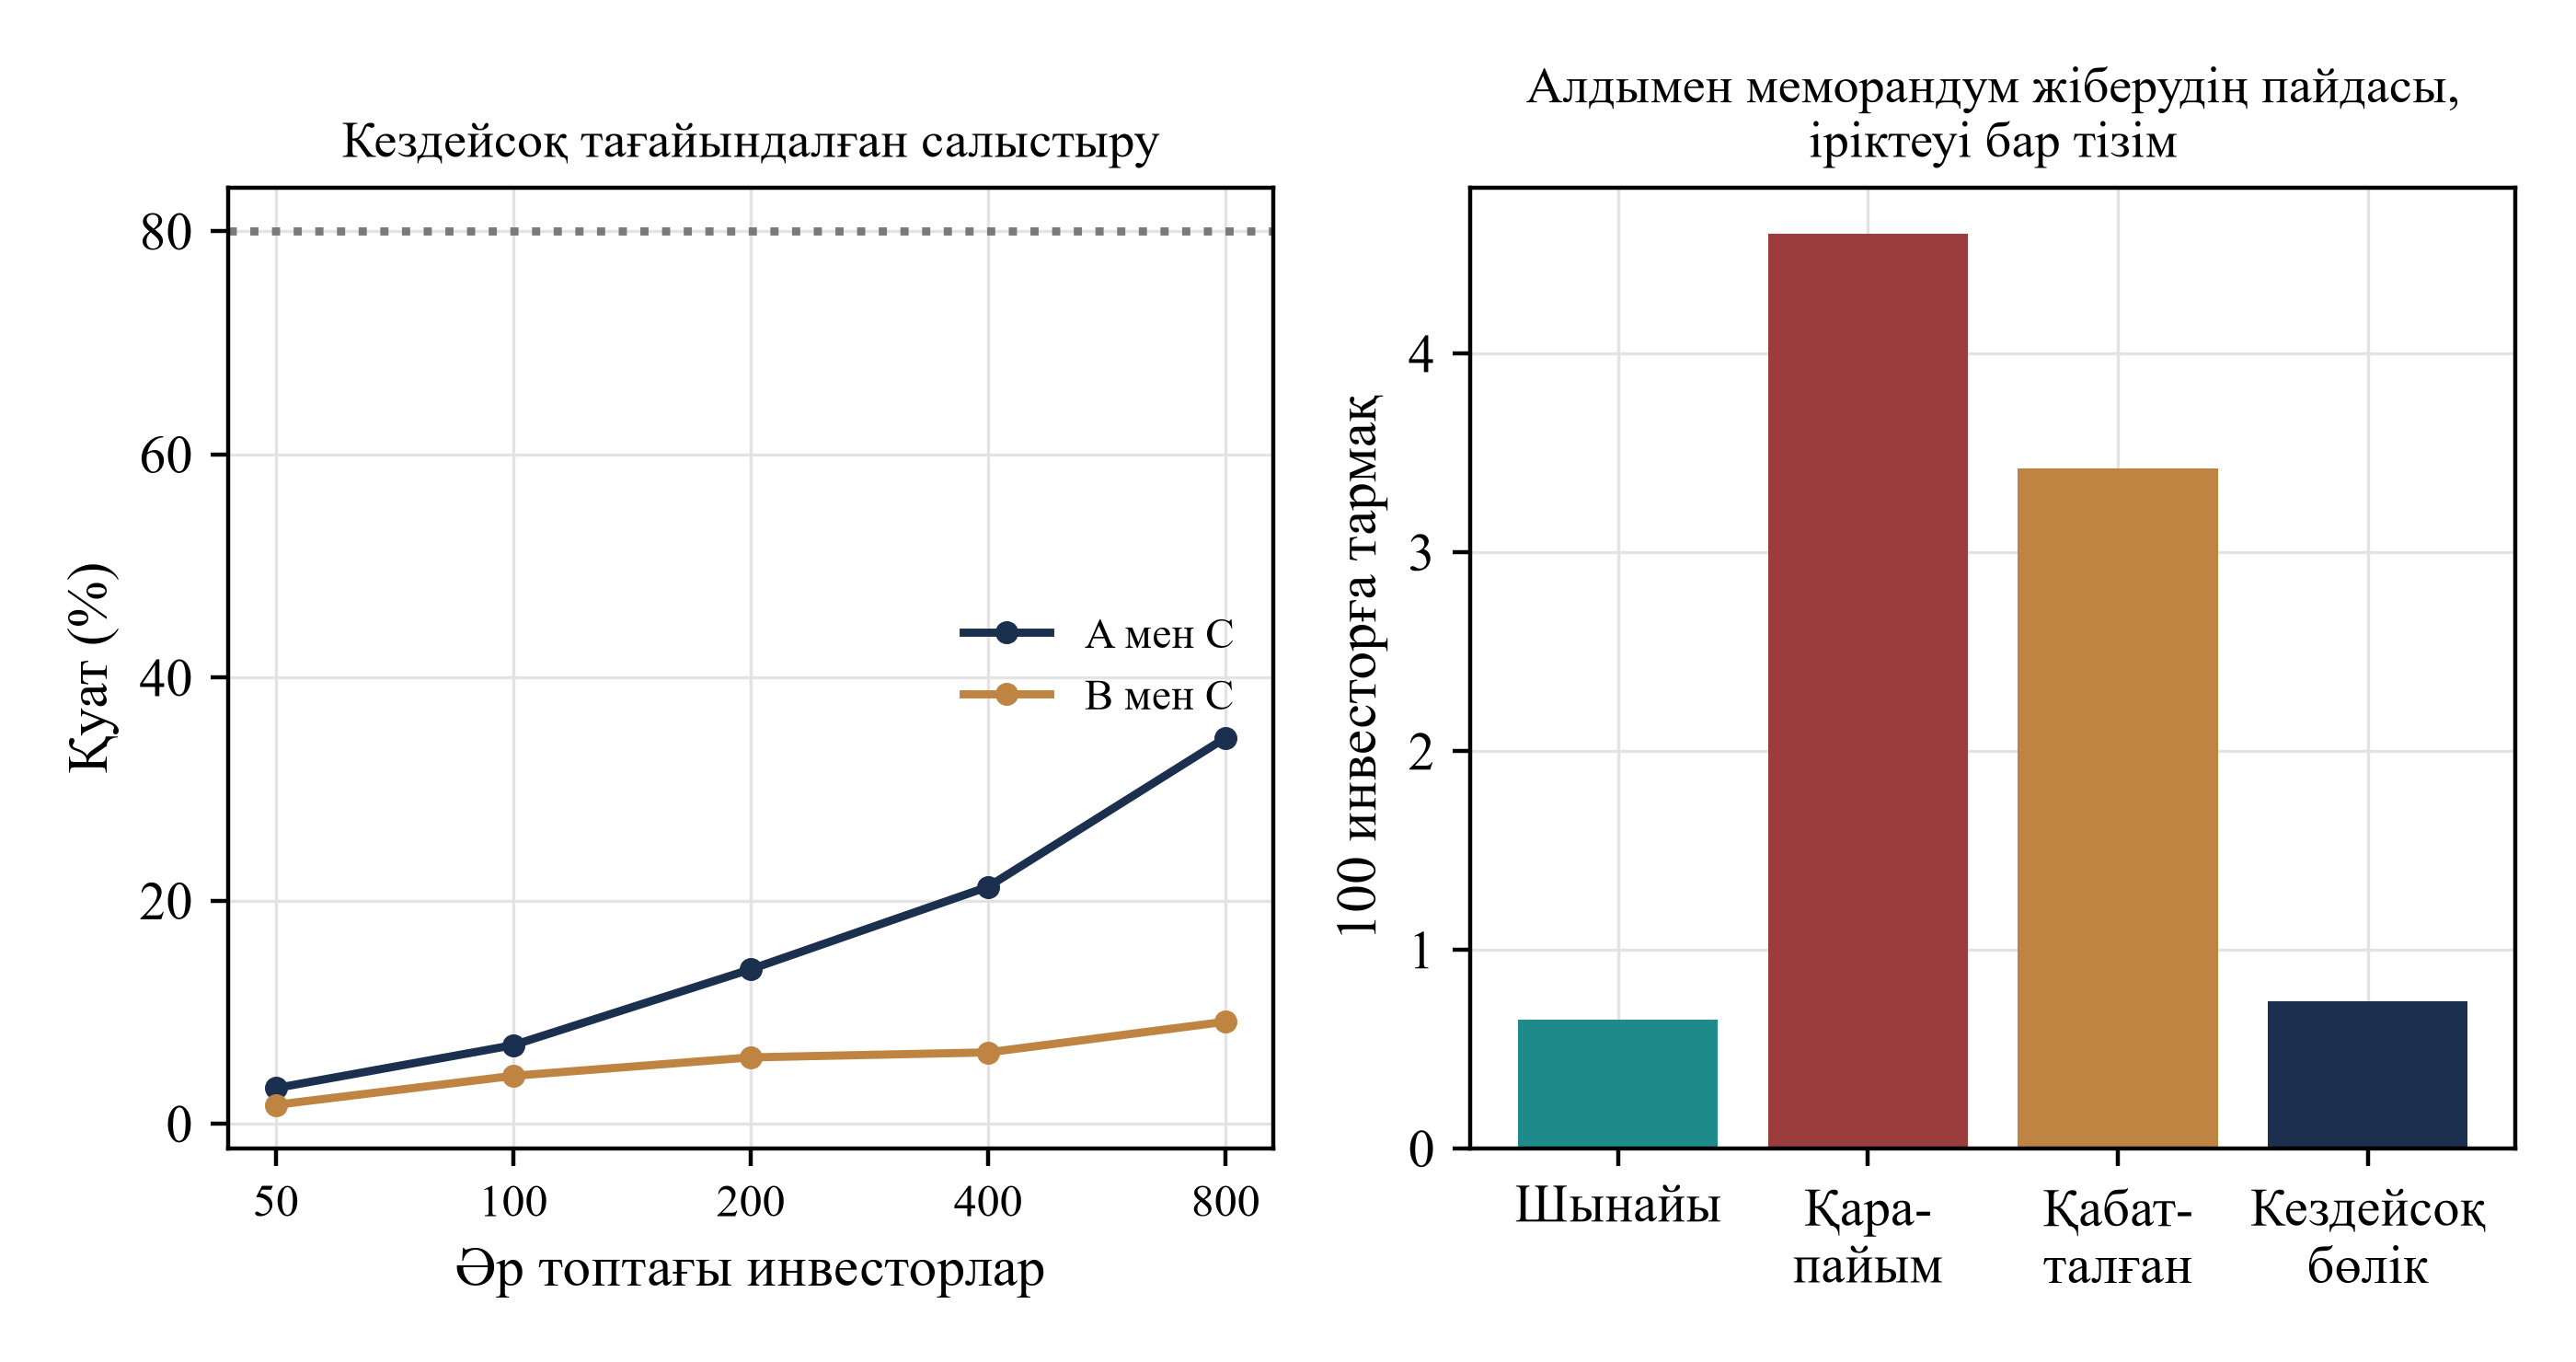
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек ашуға да болады.
Құрастырылған топқа қатысты MatchPoint талдауы. Сол жақта топ көлеміне қарай қуат; оң жақта іріктеуі бар тізімде меморандум пайдасының бағалаулары. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
Шағын науқан таңдаулы тереңдік не қорғау туралы аз дәлдік беруі мүмкін. Сенімді анықтауы бар белгіленген тәуелсіз оқиға моделінде бақыланған нөл оқиғалы кезең ақпарат береді және қауіп параметрінің шындыққа ұқсастық функциясын тарылтады. Хабарланбаған немесе анықталмаған оқиғалар бөлек анықтау жорамалын қажет етеді. Жіберуші қалған белгісіздікті сақтап, бұл бақылауларды алушы санымен, құжат сезімталдығымен және 1-кестенің келісімдік шарттарымен біріктіруі керек.
19 Бақылаулар өтеді және тек ішкі үйлесімділікті анықтайды
Модель нәтижелерін жазбас бұрын 75 теңдік пен шекара шартын тексереді. Оларға нәтижелер тізбегінің кіріктірілуі, кездесулердің білікті және білікті емес болып дәл бөлінуі, тереңдікпен тәуекелдің монотонды өсуі, қауіп нөл не қорғау толық болғанда нөл залал, залалды әр алушы бойынша тәуелсіз қайта есептеу, әр кезеңдегі сигнал салмағы теңдеулерден шығатын мәнге сәйкес екенін регрессиямен тексеру және базалық нәтижені тұқымнан қайта алу кіреді. 13-кестеде негізгі бақылаулар берілген.
| Бақылау | Нәтиже |
|---|---|
| model.py орындаған тексерулер | 75 тексеру өтті |
| Маргиналдық сигнал салмағын құнның сигналға регрессиясымен салыстыру | Бес кезеңнің бәрінде 0.03 шегінде |
| Тізбектің кіріктірілуі: міндеттемелер тексерудің, тексеру білікті кездесулердің, олар кездесулердің, кездесулер жауаптардың ішінде | Барлық қайталауларда алты тәсілдің бәріне орындалады |
| Кездесулер білікті және білікті емес болып дәл бөлінеді | Орындалады |
| Алғашқы байланыс тереңдігімен тәуекел өседі | Сезімталдықпен өлшенген тәуекел және күтілетін залал үшін орындалады |
| Алдымен толық файл барлық алушыны толық сезімталдыққа ұшыратады | 100 инвесторға 100 сезімталдық индексі |
| Нөл қауіп пен толық қорғаудың әрқайсысы нөл залал береді | Екеуі де дәл |
| Бір науқан залалы әр алушы бойынша қайта есептеледі | 1e-9 дәлдігіне дейін сәйкес |
| Тұқым базалық нәтижені қайталайды | Дәл |
| Толық ақпарат эталоны алты тәсілден кем емес; кездейсоқ эталон B-дан артық емес | Орындалады |
| Екі топтық тест, екі топта бір тәсіл, әрқайсысында 200 | 5% деңгейінде зерттеулердің 4.2%-ында нөлдік жорамал қабылданбайды |
| Қайталаулар; науқандағы инвесторлар; тұқым | 1,000; 200; 1379 |
MatchPoint талдауы. Берілген бастапқы мәндердегі модель нәтижесі; бақыланған нәтиже емес.
Бақылаулар кодтың теңдеулер айтқанды орындайтынын көрсетеді. Олар теңдеулердің инвесторларды сипаттайтынын көрсетпейді. Негізгі айналмалық ашық айтылуы керек: модель нәтижелері жүйе өзі жорамалдаған қатынастардан туады; нақтырақ сигнал шешімді жақсартады, оқу шығыны жауапты азайтады, сезімталдық тәуекелді арттырады. Демек эксперимент осы қатынастар орындалғанда ақпарат ашу тереңдігінің қалай әрекет ететінін көрсетеді. Олардың орындалатынын көрсетпейді және нақты нарықта қайсысы басым екенін жіберушіге айта алмайды.
Дәл осы шектеу шамаларға да қолданылады. Жауап шегі, қауіп, ақпарат таралғандағы залал және қорғау коэффициенттері еш дереккөзсіз, ықтимал шама реттеріне сай таңдалған. Мұнда бағаланған шектеулі базалық және стресс жағдайларында білікті кездесу жиілігі орташа тереңдікте ең жоғары, тәуекел монотонды өседі, алдымен толық файл басымдықсыз қалады. Шыңның орны мен алдыңғы үш тәсілдің реті өлшемдермен алмастырылуы тиіс кірістерге тәуелді.
20 Келісімге негізделген, уақыт белгісі бар зерттеу жорамалдарды өлшеммен алмастырар еді
Сұрақты шешетін зерттеуді көп науқан жүргізетін жіберуші не кеңесші іске асыра алады. Оның бірлігі науқан ішіндегі алушы. Әр алушы белгіленген мақсатқа құрылған, байланысқа заңды негізі және тіркелген қарсылық тетігі бар тізімде; әр хабарлама мен жауаптың уақыт белгісі болады. Негізгі нәтижелер 2-бөлімдегідей алдын ала анықталады: жауап, білікті кездесу, егжей-тегжейлі тексеруге өту, қол қойылған міндеттеме және әрқайсысына жету уақыты. Тәуекел нәтижелері қолжетімділік журналдары, сутаңба іздері және хабарланған оқиғалар арқылы, әр алушы материалды ұстаған кезең мен келісім түрімен бірге тіркеледі.
Дизайнның негізгі белгісі алдын ала белгіленген жарамды топ ішіндегі кездейсоқ тағайындалған бөлік. Сәйкестік балы көрсетілген шектен жоғары алушылар қарым-қатынас жақындығына тәуелсіз рұқсат етілген ақпарат тереңдіктеріне тағайындалады. Тағайындау мен өлшеу жорамалдары бойынша бұл жарамды алушыларға әсерді анықтайды. Пайыммен басқарылатын кеңірек тізімге жалпылау негізделген тасымалдау жорамалын немесе белгілі оң қосылу ықтималдықтары мен тиісті салмақтарды қажет етеді; зерттеу ешқашан жарамды болмаған алушылар әсерін тек кездейсоқ тағайындаудан шығара алмайды. Біріктірілген дизайн тағайындау мен талдауды науқан бойынша қабаттап, мәміле сипаттарының әркелкілігін ескеруі керек. 5b теңдеуі маргиналдық модель жиіліктерін қолданатын тәуелсіз биномиалдық жоспарлау жуықтауы; ол науқандар кластерленген біріктірілген зерттеуде 80% қуатты бекітпейді. 14-кестеде ұсынылған жазбалар берілген.
| Элемент | Сипаттама | Себеп |
|---|---|---|
| Бірлік және тізім | Науқан ішіндегі алушы, мақсаты көрсетілген тізім | Мақсатты шектеу және негіздеуге болатын заңды негіз |
| Келісім және хабарлау | Алғашқы байланыста дереккөз бен мақсатты хабарлау; бас тартуды сақтау | Деректерді қорғау міндеттері; айқын алып тастау |
| Уақыт белгілері | Жіберу, ашу, жауап, кездесу, тексеру, міндеттеме | Нәтижеге дейінгі айналымдар мен уақыт |
| Салыстыру топтары | Науқанға алғашқы байланыстың екі не үш тереңдігі | Тереңдік әсерін бөледі |
| Кездейсоқ тағайындау | Сәйкестік балының қабаттары ішінде кездейсоқ тағайындау | Жақындық бойынша іріктеуді алып тастайды |
| Нәтижелер | Білікті кездесу, тексеру, міндеттеме; тәуекел журналы | Зерттеуге дейін анықталады |
| Үлгі көлемі | Науқандарды біріктіру; 5b теңдеуінен нысана | Көршілес тереңдіктер айырмасы 1 тармақтан аз |
| Талдау жоспары | Аралықтарымен алдын ала тіркелген жиілік айырмасы; қабатталған | Нәтижені кейін таңдап алуға жол бермейді |
Ұсынылған дизайн. Мұндай зерттеу жүргізілген жоқ; нәтиже хабарланбайды.
Ақпараттың таралу тәуекеліне ұшырау көлемі мен анықтау белгісіз болса, оқиға жазбаларының өзі таралуды бағалауға шектеулі негіз береді. Зерттеу әр кезеңдегі алушыларды, қол қойылған келісімдерді, рұқсат етілген кейінгі оқырмандарды, қолжетімділік журналындағы әрі қарай жіберуді және құжаттар қолжетімді болған уақытты тіркеуі керек. Қауіп моделі берілген априорлық үлестірімді жаңартпас бұрын ақпарат таралу жиілігін есептеуге негіз болатын әсерге ұшырау көлемін, анықтау тетігін және тәуелділік жорамалдарын белгілеуі керек. Анықталған таралулар да, анықталған таралуы жоқ бақыланған кезеңдер де шындыққа ұқсастық функциясына үлес қосады. Анықтау үдерісі белгіленбей нөл оқиға хабарлануы әлсіздеу дәлел береді; нөл қауіптің дәлелі болып саналмайды.
21 Таңдауды клиент пен инвестициялық комитетке тәуекелімен бірге шешім ретінде беріңіз
Директорлар кеңесі, клиент немесе инвестициялық комитет тереңдік шешімін күтілетін жауабымен және туғызатын тәуекелімен бірге алуы керек. Есепте ұсынылған алғашқы байланыс тереңдігі, әр кейінгі кезеңге өту шарты, әр кезеңдегі күтілетін алушы саны және олардың артындағы тармақтық бағалау көрсетілуі керек. Әр алушы санаты үшін байланысқа құқықтық негіз бен реттеуші шекара ережесі айтылуы керек.
Есеп тәуекел мен жауапты 8-кесте түрінде бірге көрсетуі керек: таңдалған тәсіл және кемінде бір таязырақ пен бір тереңірек балама үшін міндеттемелер, күтілетін залал және таза құн. Әр сан берілген кірістердегі модель нәтижесі немесе аты көрсетілген науқанда өлшенген нәтиже деп белгіленіп, кірістер тізілуі керек. Жорамалданған пайда мен таралғандағы залал, сол кірістерге арналған 5-сурет торы және жіберушінің ондағы орны көрсетілуі керек.
Есеп ұсынысты өзгертетін дәлелмен аяқталуы керек: стратегиялық алушылар үлесінің өзгеруі, шекара ережелерінің реттеуші өзгеруі, жорамалданған жауапқа қайшы науқан нәтижесі және кез келген ақпарат таралу оқиғасы. Бұл сандардың ешқайсысы болашақ болжамы емес; есеп мұны айтуы керек.
22 Кірістерді жүргізуге операциялық деректер мен модельдер қолданыңыз; әр өтуде адам шешімі болсын
Деректер мен автоматтандырылған құралдар жүйе шешімдерін алмастырмай оның кірістерін жақсарта алады. Жіберуші тілдік модельмен нысананың жарияланған инвестициялық өлшемдерін оқып сәйкестігін бағалай алады, тексерілген фактілерден алғашқы хабарлама дайындай алады, нобайда кезеңнен асатын тармақтарды тексере алады. Әрқайсысы жақсартуға арналған шешімге қатысты сыналуы керек: сәйкестік балы білікті кездесуді болжай ма және нобай тексеруі кезең сезімталдығынан жоғары бағаланған тармақтарды таба ма?
Кезеңді беру өзінің құпиялылық және реттеуші тексерулерін қажет етеді. Оң жауаптың өзі келісім қабылданғанын, алушы жарамды екенін не кейінгі оқырмандар өкілетті екенін дәлелдемейді. Автоматты беру ережесі тиісті кезең шарттарын тексеріп, ұсынылған үдеріс қажет етсе аты көрсетілген адамның мақұлдауын сақтауы керек. Бір кезеңге ілгерілеу міндетті түрде толық файлды бермейді. Қолжетімділік журналы алушыны, берілген материалды, шарт дәлелін және мақұлдаған адамды тіркеуі керек.
Мақала үйретілген модель, өлшенген дұрыстық немесе автоматтандырудан өсім хабарламайды. Файлды өңдейтін құралдың өзі алушыға айналуы мүмкін; сондықтан үнемдейтінімен бірге нені ашатыны да бағалануы керек.
23 Нақты капитал тартуға немесе қор орналастыруға арналған шешім ережесі
Нәтижелер жіберуші әр науқанға дейін қолдана алатын ережені қолдайды. Біріншіден, 2-кестеден бастап ашылатын тармақтарды бағалап, әрқайсысын маңыздылығы сезімталдығынан асатын ең ерте кезеңге тағайындаңыз. Екіншіден, 3-кесте шекара ережелері мен байланысқа деректерді қорғау негізі бойынша әр алушы санатына алғашқы хабарламаның рұқсат етілгенін растаңыз. Үшіншіден, жалпы тізімге алғашқы тереңдікті тексерілген тизер, жоғары сәйкестік балды алушыларға меморандум деп белгілеңіз; бұл бөлінген тәсіл. Модельдің алдымен меморандум салыстырмалары алғашқы байланыста шертіп қабылдау талаптарын пайдаланады; алдымен тизерден өту қол қойылған келісім кедергісін қамтиды, кейінгі өту қол қойылған қорғауды жорамалдайды. Бұл асимметрия құрастырылған салыстырудың бөлігі. Іс жүзінде меморандум бермес бұрын ұсынылған қол қойылған келісім және реттеуші шекара шарттарын қолданыңыз; жоғары сәйкестік балының өзі оларды орындамайды.
Төртіншіден, алушы келісімге қол қойып, сәйкестігін көрсетіп және оқитын адамдардың атын атамайынша деректер бөлмесін бермеңіз. Бесіншіден, әр кезеңде алушыларды санап, науқанға дейін шекті бекітіңіз. Модельде алдымен толық файл барлық алушыны ең жоғары сезімталдыққа ұшыратады; бағаланған кірістерде ол меморандумнан төмен жауап және жоғары күтілетін тәуекел береді. Өзге жауап шығыны немесе институционалдық үдеріс жорамалдары бөлек сынақты қажет етеді. Алтыншыдан, пайда мен таралғандағы залалды алдын ала көрсетіп, науқанды 5-суретке орналастырыңыз. Алушылар арасында бәсекелестер бар болғандықтан қауіп жоғары деп бағаланса, тизерге ауысып, төмен жауапты қабылдаңыз. Бағаланған әлсіз келісім стресінде бөлінген тәсіл ең жоғары орташа мәнді сақтайды; нақты беру шешімі өзінің келісімдік және реттеуші шарттарын тексеруді бәрібір қажет етеді.
Жетіншіден, келесі шешім өлшеуге сүйенуі үшін әр науқанға кездейсоқ тағайындалған бөлікті енгізіңіз. Қор инвесторларынан (limited partners) капитал тартатын қор басқарушысы үшін баспалдақ бірдей, тармақтары өзгеше: өткен нәтижелер мен алым талаптары маңызды, портфель компанияларының аттары мен құн бағалаулары сезімтал. Ереже жіберуші беруге тиіс тармақ бағалауына тәуелді.
24 Шектеулер және келесі шешім
Эксперимент құрастырылған. Топ, баспалдақ, қауіптер, залалдар және қорғау коэффициенттері автор жорамалдары; олар бақыланған байланыс тобынан, клиент жазбасынан немесе оқиғадан алынбаған. Инвесторлар гаусстық сигналға негізделген бір шешім ретінде модельденеді; бұл қатынастарды, беделді, инвесторлардың бір-бірімен сөйлесу ретін және бәсекесін ескермейді. Ақпарат таралуы тәуелсіз оқиғалар деп алынады, сондықтан жұғу әсері ескерілмейді; таралғандағы залал сезімталдыққа пропорционалды, сондықтан бір тармақтың шешуші болу мүмкіндігі ескерілмейді.
Құқықтық талдау Дереккөздерде көрсетілген нұсқалар мен күндерде оқылған мәтіндермен шектеледі. Мақала DIFC, ADGM немесе БАӘ федералдық деректерді қорғау режимдерін талдамайды. Мақаладағы ешнәрсе құқықтық кеңес емес; ол қандай да бір ереженің нақты капитал тартуға қолданылатыны немесе тараптың реттеуші мәртебесі туралы мәлімдеме жасамайды.
Сондықтан жіберушінің келесі шешімі: тұрақты саясат бекіткенге дейін 20-бөлімдегі зерттеуді жүргізу керек пе? Бір капитал тартуда практикалық шешім тарлау: білікті инвесторға кездесу туралы шешім қабылдауға жеткілікті ең аз сезімтал материалды жіберу, қалғанын қол қойылған келісім мен сәйкестік дәлелінің артында ұстау және әр беруді тіркеу. Көп науқан жүргізетін кеңесші не демеуші үшін ұтыс: осы мақала жорамалдауға мәжбүр болған сандардың орнына өлшенген тәуекел айнымалысы мен өлшенген жауап қисығын алу.
Шартты күтілетін құпиялылық залалы алушылар бойынша қосылатын зиянның жанама өлшемі. Алушылар бірдей ақпаратты бөліскенде қосу байланысты зиянды бірнеше рет санауы мүмкін; ал бір шешуші ақпарат ашу сезімталдық индексі ұстамайтын секірмелі залал туғызуы мүмкін. Симуляцияланған таралу көрсеткіштері бөлек кездейсоқ оқиғалар; науқанның күтілетін залал процентилі іске асқан мәміле зиянының процентилі емес. Бұл модельдеу таңдаулары қаржылық тәуекел лимитінде қолданылмас бұрын калибрлеу мен тәуелділік құрылымын қажет етеді.
Дереккөздер
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
