
1 Karar, ilk görüşmeden önce dosyanın ne kadarının gönderileceğidir
Yatırımcılara yaklaşım hazırlayan bir sponsor, kurucu veya fon yöneticisi, listeyi puanlama ve sıralamadan önce bir seçimle karşılaşır. İlk mesaj şirket adını içermeyen bir açıklama, temel sayıların doğrulanmış özeti, tam bilgi memorandumu veya normalde ancak inceleme aşamasındaki bir karşı tarafın göreceği belgelere erişim taşıyabilir. Her adım alıcıya daha fazla değerlendirme zemini verirken malzemenin sonraki kullanımı üzerindeki kontrolü azaltır. Çalışma bu seçimi, elde edilen tepki ile yaratılan gizlilik maruziyeti arasında ölçülebilir bir ödünleşim olarak ele alır.
Çalışma hangi yatırımcılara ulaşılacağını, nasıl sıralanacaklarını veya tanıştırmalar yoluyla nasıl erişileceğini araştırmaz; bunlar yatırım ölçütlerine uyum ve yatırımcıya erişim yolu üzerine bağlantılı çalışmaların sorularıdır. Burada yalnızca zaten seçilmiş bir listeye ilk açıklamanın ne kadar derin olması ve sonraki katmanın ne zaman verilmesi gerektiği sorulur.
Dört parçalı bir çerçeve öneriyoruz. İlki, her aşamada neyin verildiğini kaydeden beş aşamalı açıklama yapısıdır. İkincisi, her unsurun alıcıya önemi, gönderene hassasiyeti ve doğrulanabilirliği bakımından puanlanmasıdır. Üçüncüsü, her aşamanın kimin alabileceğini düzenleyen kurallarla eşleştirilmesidir. Dördüncüsü, ilk temas derinliğini değiştirerek yanıtları, nitelikli görüşmeleri, incelemeyi, taahhütleri ve beklenen kaybı raporlayan yazar tasarımı nicel deneydir. Deney kurgulanmıştır ve gözlemlenmiş sonuç raporlamaz.
2 Derinliği seçmeden önce sonucu ve maruziyeti tanımlayın
Yanıt almak, yatırımcıya yaklaşımın amacı değildir. Önemli sonuç nitelikli görüşmedir: yatırım yapabilen, süreçte karar verilebilecek aşamada bulunan ve neyi değerlendirdiğini anlayacak kadar dosya görmüş bir yatırımcıyla konuşma. Çalışma ayrıca incelemeye geçişi ve imzalı taahhüdü sayar; 2 veya daha fazla taahhüt alındığında turu tamamlanmış kabul eder.
Maruziyet de aynı kesinlikle tanımlanmalıdır. Dosyayı tutan alıcıların onu iletmesi, gönderene karşı kullanması veya rakip, müşteri ya da çalışanın görmesine izin vermesi hâlinde gönderenin beklenen kaybı olarak tanımlıyoruz. Kaybın büyüklüğünü iki unsur belirler: her alıcının tuttuğu malzemenin hassasiyeti ve mevcut hukuki ve ticari koruma altında sızdırma olasılığı. Kimsenin adını vermeyen özet, kaç kişi alırsa alsın düşük maruziyet taşır. Tüm listeye açılmış veri odası yüksek maruziyet taşır.
Deneyde tepki ve maruziyet ortak parasal ölçekte karşılaştırılır. USD 100 milyon işlem değeri, tam hassasiyetteki sızıntı kaybını; USD 15 milyon fayda ise turun tamamlanmasının değerini belirler. Bunlar piyasa kaynağı olmayan belirtilmiş model girdileridir. Bölüm 16, faydayı ve beklenen kaybı ölçekleyen sızıntı riskini değiştirir.
Simülasyon yatırım ölçütlerine uyumu yazarın belirlediği ikili göstergeyle kullanır; bu göstergeye sahip yatırımcıyla görüşmeyi nitelikli sayar. Yatırım komitesi yetkisini, mevcut sermaye tahsis zamanını, hukuki uygunluğu veya gözlemlenen yatırım tutarını ayrıca modellemez. Bu ticari kontroller gerçek süreçte gerekli olmaya devam eder ve simüle görüşme sayısı bunları doğrulamaz.
3 Açıklama aynı anda tepki sağlayan ve maruziyet yaratan bir sinyaldir
Arrow temel güçlüğü 1962'de tanımladı. Alıcı bilgiye sahip olmadan değerini bilemez; açıklandıktan sonra ise fiilen bedelsiz edinmiştir. Satıcı bilginin kullanımında mülkiyet hakkını koruyamıyorsa alıcı o sınıftaki bilginin ortalama değeri gibi optimalin altında ölçütlerle karar verir. İlgili bölüm buluşlar ve araştırma üzerinedir. Paradoksu bilgi satışının genel özelliği olarak kurar ve büyüklüğünü ölçmez. [1]
Doğrulanabilir açıklamaya ilişkin sonraki literatür, satıcının ürünü hakkında gerçekleri kanıtlayabildiğinde ne yaptığını sorar. Shishkin, Titova ve Zhang'ın anlattığı standart sonuçta elverişli durumu kanıtlayabilen gönderen açıklar; bu çözülme tüm durumlar açıklanana dek sürer. Çalışma metinleri bu sonucun alıcının eylemini sürekli biçimde ayarlayabilmesine bağlı olduğunu açıklar. Alıcı, yanıt verip vermeyen yatırımcı gibi az sayıda eylemden birini seçiyorsa bazı bilgilerin saklandığı dengeler mümkündür. Çalışma gizlilik maliyeti ve ampirik içerik içermeyen teorik modeldir. [2]
Milgrom'un Journal of Economic Perspectives'teki derlemesi, satıcıların alıcıları teşvik etmek için bilgiyi nasıl açıkladığına ilişkin teorik savları ve düzenlemenin etkin açıklamayı teşvikteki rolünü inceler. Buradaki tartışma özette belirtilen teorik kapsamla sınırlıdır. [3] Kaynaklar iki tasarım seçimini gerekçelendirir: yatırımcı yanıtı açıklamayla keskinleşen gürültülü sinyale dayalı ikili karardır ve bilgiyi tutmak optimal olabilir. İkisi için de parametre sağlamazlar.
4 En yakın saha kanıtı yatırımcıların hangi bilgilere tepki verdiği üzerinedir
Bernstein, Korteweg ve Laws AngelList üzerinde yaklaşık 4,500 aktif erken aşama yatırımcısı ve yaklaşık 17,000 e-postayla, her mesajdaki girişim özellikleri bilgisini rastgele değiştirerek saha deneyi yürüttü. Ortalama yatırımcı kurucu ekip bilgisine güçlü tepki verdi; ticari ilerleme veya mevcut lider yatırımcı bilgisine aynı tepkiyi vermedi. En az deneyimli yatırımcılar tüm kategorilere tepki verdi. Stanford özeti, tepkinin yatırımcının işletme hakkında daha fazla bilgi edinmeyi seçmesiyle ölçüldüğünü ekler. Bu, sorumuza en yakın çalışmadır. [4]
Bu çalışmadan farkı önemlidir. Deney, bilginin zaten bir platformda paylaşıldığı ve gizliliğin sorun olmadığı ortamda yatırımcının gördüğü bilgi kategorilerini değiştirdi. Gizli dosyanın derinliğini değiştirmedi, sızıntıyı veya taahhütleri ölçmedi. Tam metin yerine yalnızca özet ve kurumsal açıklama okundu. İlk mesajın içeriğinin tepkiyi etkilediği görüşünü destekler; gönderene ne kadar açıklaması gerektiğini söylemez.
Boone ve Mulherin, özel ve kamuya açıklama öncesi süreç verileriyle şirketlerin satışını inceler. Örneklemdeki hedeflerin yarısının birden fazla teklif sahibi arasında açık artırmayla, kalanının tek alıcıyla müzakereyle satıldığını ve kamuya görünen teklif sayılarının özel rekabeti eksik gösterdiğini raporlarlar. Yalnızca özet okundu. Sonuç incelenen ortamlarda birkaç alıcılı özel sürecin yaygın olduğunu gösterir; gizli malzeme alıcılarının sayısının önemi buradan gelir. Halka açık hedeflerin satın alınmasına ilişkindir ve farklı açıklama derinliklerine tepkiyi incelemez. [5]
5 Beş aşamalı yapı kullanın ve her aşamada neyin kime verildiğini kaydedin
Çalışma boyunca kullanılan bilgi basamağı beş aşamalıdır. İsimsiz tanıtım özeti şirketin adını vermeden sektörü, büyüklük aralığını ve coğrafyayı açıklar. Doğrulanmış özet, denetlenmiş gelir veya kredi verenin teyit ettiği bir kredi limiti gibi alıcının kontrol edebileceği temel rakamları ekler. Bilgi memorandumu müşteri yoğunlaşmasını, sözleşme koşullarını ve planı ekler. Veri odasının ilk katmanı yönetim amaçlı finansal tabloları, sözleşmeleri ve ortaklık tablosunu içerir. İkinci katman adı belirtilen müşterileri, fiyatlamayı, fikrî mülkiyeti ve çalışanlara ilişkin koşulları ekler. Bu basamaklar bir analiz aracıdır; incelenen kaynakların hiçbiri bunların piyasa teamülü olduğunu ortaya koymaz.
Her aşama için kayıt gerekir: neyin, kime, hangi tarihte, hangi gizlilik koşullarıyla ve hangi doğrulamaya dayanarak paylaşıldığı. Bu kayıt üç nedenle yararlıdır. Gönderenin neyin açıklandığını soran bir düzenleyiciye veya karşı tarafa yanıt vermesini, bir sızıntının mümkün hâle geldiği aşamayı izlemesini ve Bölüm 20'deki tasarımın gerektirdiği üzere sonraki kampanyalarda aşama bazında dönüşümü karşılaştırmasını sağlar. Tablo 1 önerilen kaydı gösterir.
| Aşama | Alıcının aldığı bilgi | Paylaşım öncesi koşul | Tutulan kayıt |
|---|---|---|---|
| İsimsiz tanıtım özeti | Sektör, büyüklük aralığı, coğrafya, tek satırlık görev tanımı | Alıcının onaylı listede bulunması | Tarih, alıcı, sürüm |
| Doğrulanmış tanıtım özeti | Doğrulayanın adı belirtilmiş temel rakamlar | Alıcının yatırım uyumu ve ilgili finansal tanıtım kuralı açısından değerlendirilmesi | Yukarıdakilere ek olarak doğrulayan ve kanıt |
| Bilgi memorandumu | Müşteriler, sözleşmeler, plan, yönetim | İmzalı gizlilik sözleşmesi | İmzalayan, tarih, sözleşme sürümü |
| Veri odası, katman 1 | Yönetim amaçlı finansal tablolar, sözleşmeler, ortaklık tablosu | Yatırım uyumuna ve ilerleme yetkisine ilişkin kanıt | Belge bazında erişim kaydı |
| Veri odası, katman 2 | Adı belirtilen müşteriler, fiyatlama, fikrî mülkiyet, çalışanlara ilişkin koşullar | İleri aşama inceleme ve adları belirtilmiş ekip listesi | Erişim kaydı, filigran, adı belirtilen kullanıcılar |
Önerilen kayıt. Basamaklar yazarın geliştirdiği bir araçtır; hiçbir kaynak bunların piyasa teamülü olduğunu ortaya koymaz.
Tablo, paylaşılan bilgiyi önceden karşılanması gereken koşuldan ayrı gösterir. İlk iki aşamadaki koşul, gönderenin alıcıya ilişkin kararıdır; bir belge değildir. Memorandum için koşul imzalı sözleşmedir. Sonraki aşamalarda alıcının ilerleyebilecek durumda ve yetkili olduğunu gösteren kanıt gerekir. Bir koşulu atlayan gönderen, bunun doğurduğu maruziyeti kabul etmeyi açıkça seçmiştir; kayıt bu tercihi göstermelidir.
6 Bir aşamaya atamadan önce her unsuru karar açısından önem, hassasiyet ve doğrulanabilirlik bakımından puanlayın
Bir aşama, bilgi unsurlarının bir bileşimidir. Her unsur, alıcı açısından taşıdığı karar öneminin gönderen açısından hassasiyetini aştığı en erken aşamada yer alır. Karar açısından önem, unsurun yatırımcının iletişime girme kararını ne kadar değiştirdiğidir. Hassasiyet, unsurun rakibe, müşteriye veya çalışana ulaşmasının ne kadar zarar doğuracağıdır. Doğrulanabilirlik, alıcının ek açıklama olmadan unsuru kontrol edip edemeyeceğidir. Karar açısından çok önemli, düşük hassasiyetli ve kolay doğrulanabilir bir unsur ilk mesajda yer alır. Hassasiyeti yüksek, ilk karar açısından önemi düşük bir unsur bu aşamaya uygun değildir.
Tablo 2, tipik bir faaliyet şirketi için yazarın oluşturduğu puanlamayı verir. Puanlar 1 ile 5 arasındadır ve genel duruma ilişkin yazar değerlendirmesidir; ölçüm değildir. Gönderen bunları kendi puanlarıyla değiştirmelidir. Puanlar sektöre göre farklılaşır: müşteri adları bir yazılım şirketi için merkezî önem taşırken bir arazi sahibi için ikincildir.
| Unsur | Karar açısından önem | Hassasiyet | Alıcı tarafından doğrulanabilirlik | En erken aşama |
|---|---|---|---|---|
| Sektör, büyüklük aralığı, coğrafya | 3 | 1 | Kısmen | İsimsiz tanıtım özeti |
| Denetlenmiş gelir ve kâr aralığı | 5 | 2 | Evet, resmî bildirimlerden veya denetçiden | Doğrulanmış tanıtım özeti |
| Müşteri yoğunlaşması, adlar belirtilmeden | 4 | 3 | Kısmen | Memorandum |
| Önemli sözleşme koşulları | 4 | 4 | Evet, veri odasında | Memorandum, özet olarak |
| Ortaklık tablosu ve hissedar koşulları | 4 | 3 | Evet | Veri odası 1 |
| Adı belirtilen müşteriler ve fiyatlama | 3 | 5 | Evet | Veri odası 2 |
| Kaynak kodu, formüller, süreç ayrıntıları | 2 | 5 | Kısmen | Veri odası 2, kısıtlı erişim |
| Çalışan düzeyindeki veriler | 1 | 5 | Evet | Veri odası 2, anonimleştirilmiş |
Genel bir faaliyet şirketi için yazarın verdiği 1 (düşük) ile 5 (yüksek) arasındaki puanlar. Bunlar değerlendirmedir, ölçüm değildir; gönderenin kendi puanlarıyla değiştirilmelidir.
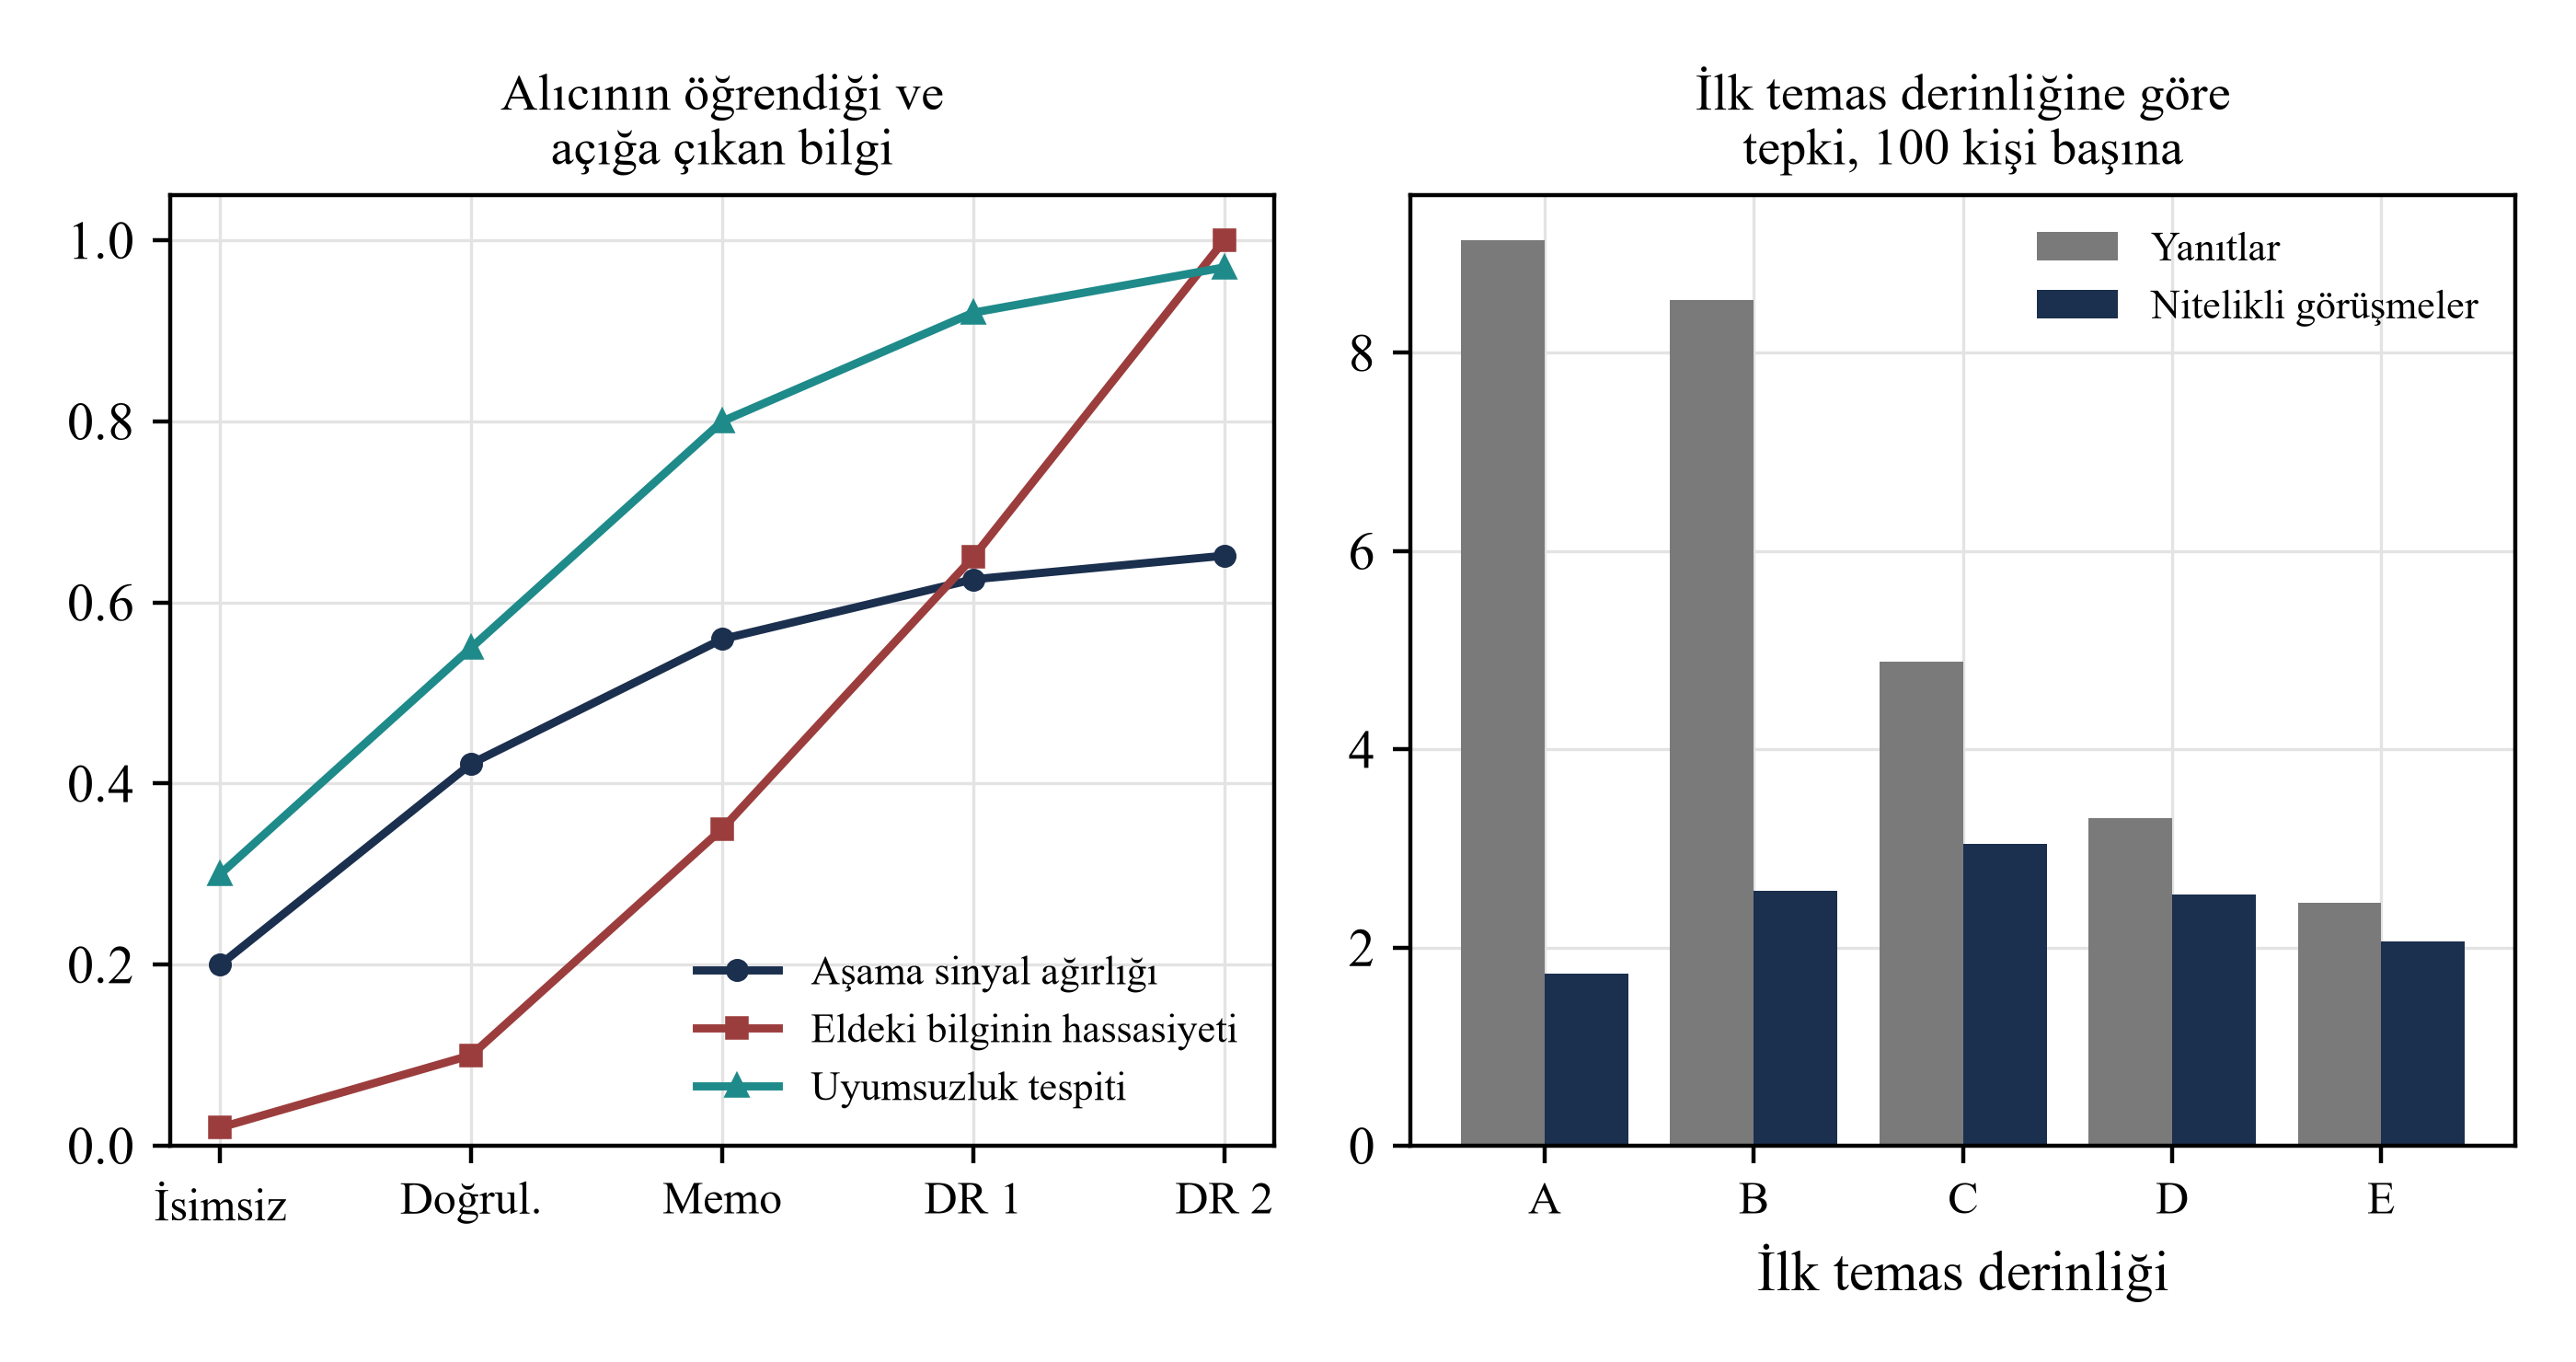
Tablo, memorandum aşamasının neden doğal bir ayrım noktası olduğunu gösterir. Müşteri yoğunlaşması, sözleşme koşulları ve ortaklık tablosu gibi karar açısından önem puanı 4, hassasiyet puanı 3 veya 4 olan unsurların ilk mesajda güvenli bir yeri yoktur; bunları ileri aşama incelemeye kadar bekletmek için de neden bulunmaz. İmzalı sözleşme, memorandumda veya veri odasının ilk katmanında bu unsurların paylaşılmasını mümkün kılmak için vardır. Çalışmanın ilerleyen bölümündeki deney tabloyu sayılara dönüştürür: beş aşamada birikimli hassasiyet sırasıyla 0.02, 0.10, 0.35, 0.65 ve 1.00'dır. Bunlar girdi olup bulgu değildir.
7 Gizlilik koruması, belgenin üzerindeki etikete değil alınan önlemlere bağlıdır
Amerika Birleşik Devletleri ve Avrupa Birliği ticari sırrı, sahibinin aldığı önlemlere atıfla tanımlar. ABD'de Defend Trade Secrets Act kapsamındaki tanım, sahibinin bilgiyi gizli tutmak için makul önlemler almış olmasını ve bilginin genel olarak bilinmemesinden bağımsız ekonomik değer elde etmesini gerektirir. AB Ticari Sırlar Direktifi, bilginin gizli olmasını, gizliliği nedeniyle ticari değer taşımasını ve koşullar altında makul koruma önlemlerine tabi tutulmasını gerektirir. Hiçbiri belirli bir açıklama için hangi önlemlerin yeterli olduğunu belirtmez. [6, 7]
Yatırımcı iletişimi açısından sonuç, bir dosyanın koşulsuz olarak geniş bir çevreye gönderilmesinin, gönderenin daha sonra dayanmak isteyeceği korumayı zayıflatabilmesidir. Gizlilik sözleşmesi olmadan uzun bir listeye veya kimsenin okumadığı bir tıklamayla kabul mekanizması üzerinden verilen belge, imzalı sözleşmeyle adı belirtilen kişiye verilen belgeye kıyasla makul önlemler alındığına ilişkin daha zayıf kanıt sunar. Bu, tanımların lafzından çıkarılan bir değerlendirmedir. Kanunlar imzasız paylaşımın korumayı ortadan kaldırdığını söylemez; içtihat veya ulusal hukuka aktarma düzenlemeleri incelenmemiştir.
ABD'deki Regulation FD aynı mekanizmayı ihraççı açısından gösterir. Belirli piyasa profesyonellerine ve menkul kıymet sahiplerine kamuya açıklanmamış önemli bilgi veren ihraççının, kasıtlı açıklamada eş zamanlı, diğer hâllerde ise gecikmeksizin kamuya açıklama yapmasını gerektirir. Ancak bilgiyi gizli tutmayı açıkça kabul eden kişiye veya ihraççıya karşı güven ya da gizlilik yükümlülüğü bulunan kişiye yapılan açıklamayı kapsam dışında tutar. [8] Kapsamı, ilgili raporlama statüsü ve istisnalar dâhil 17 CFR 243.101(b)'deki ihraççı tanımına bağlıdır. Yalnızca özel sermaye toplama etiketi uygulanabilirliği belirlemez. Hüküm, bu rejim içindeki belirli bir gizlilik istisnasını gösterir; genel bir açıklama izni oluşturmaz.
Model, imzalı sözleşme ile tıklamayla kabul edilen erişim koşuluna farklı varsayımsal risk azaltımları atar. Atıf yapılan hukuki tanımlar makul koruma önlemlerinin önemini ortaya koyar; modeldeki bu koruma faktörlerinin etkililiğini veya sıralamasını belirlemez. Hiçbiri azaltımlardan herhangi birinin büyüklüğünü vermez. Deney, açıkça belirtilmiş koruma faktörleri olarak %75 ve %35 kullanır ve bunları bir stres durumunda değiştirir.
8 Duyuru öncesi işlem kanıtları ve alıcı sayısına ilişkin kontroller
Halka açık şirket devralmalarını inceleyen çalışmalar, duyurular ve fiyatlar sayesinde olağan dışı piyasa faaliyetinin gözlemlenebildiği duyuru öncesi işlemlere ilişkin kanıt sunar. Augustin, Brenner ve Subrahmanyam, M&A duyuruları öncesindeki hisse senedi opsiyonu işlemlerini inceler. Bu çalışma için okunan Ekim 2015 taslağında, devralmaların yaklaşık %25'inde duyurudan önceki 30 günde istatistiksel olarak anlamlı pozitif anormal opsiyon hacmi görülür. Yazarlar, örüntünün bilgiye dayalı işlemlerle uyumlu olduğunu ve işlemin öngörülebilirliği, spekülasyon, haber ve söylentiler, şirket içindekilerin içeriden öğrenenlerin ticareti veya hisse senedi piyasasındaki bilgi sızıntısıyla açıklanamayacağını savunur. Ayrıca SEC'in örneklemlerindeki işlemlerin yalnızca yaklaşık %7'si için dava açtığını bildirirler. [9]
Çalışma, gizli bir işleme ilişkin bilginin halka açık şirket işlemlerinin kayda değer bir bölümünde duyurudan önce piyasaya ulaşmış göründüğünü ortaya koyar. Kanalı belirlemez. Anormal hacim, kimin sızdırdığını, gönderenin karşı taraflarının işin içinde olup olmadığını veya belirli bir yatırımcı yaklaşımının buna yol açıp açmadığını göstermez. Çalışma özel sermaye toplamayı değil borsaya kote hedef şirketleri ele alır ve bir çalışma makalesi taslağıdır. Alıcı sayısı ile sızıntı arasında nedensel ilişki tahmin etmeden duyuru öncesi işlem örüntülerini belgeler. Modelin alıcılar arasında maruziyet birikimi, yazarın oluşturduğu mekanizmadır; bu çalışma özel yerleştirmeler için sızıntı oranı sağlamaz.
Birleşik Krallık Takeover Code aynı ilkeyi kural olarak ifade eder. Kural 2.1, gizli bilgiyi bilen kişilerin bunu sır olarak korumasını, yalnızca gerektiğinde iletmesini ve sızıntı ihtimalini en aza indirmesini gerektirir. Kural 2.2(e), müzakereler veya görüşmeler çok sınırlı sayıdaki kişiden daha geniş bir çevreyi kapsayacak biçimde genişletilmek üzere olduğunda duyuru yapılmasını gerektirir. Kural 2.2'ye ilişkin Not 1(d), tarafların duyuru yapmadan daha geniş bir gruba yaklaşmak istemesi hâlinde Panel'e danışılmasını önerir. [10]
Code, kapsamındaki şirketlere yönelik tekliflere uygulanır; özel sermaye toplamaya uygulanmaz. Buradaki önemi, alıcı sayısının başlı başına bir risk değişkeni olduğunu kurumsal olarak ifade etmesidir. Deney bunu her alıcıyı elindeki dosyanın aşamasına göre sayarak temsil eder.
9 Düzenleyici kapsam kuralları, yatırımla ilgili bir mesajı kimin alabileceğini baştan belirler
Birleşik Krallık'ta Financial Services and Markets Act 2000'in 21. maddesi, kişinin yetkili olması veya içeriğin onay vermesine izin verilen yetkili bir kişi tarafından onaylanması dışında, iş faaliyeti sırasında yatırım faaliyetine girme daveti veya teşviki iletmesini yasaklar. Financial Promotion Order, yalnızca yatırım profesyonellerine veya yüksek net varlıklı şirketlere yapılan iletişimler dâhil istisnalar sağlar. Bu istisnalarda gönderen, alıcıların kategoriye girdiğine makul gerekçelerle inanmalı veya iletişim makul biçimde yalnızca bu kişilere yöneltilmelidir. [11, 12]
Dubai International Financial Centre içindeki DFSA Rulebook benzer bir yasak içerir. Kural 3.4.1, belirtilen istisnalar saklı kalmak üzere, yetkili kişi dışındaki bir kişinin DIFC içinde veya DIFC'den finansal tanıtım yapmasını yasaklar. İstisnalar arasında makul gerekçelerle belirli türde profesyonel müşteri olduğu görülen kişiye yöneltilen ve münhasıran o kişi tarafından kabul edilebilen iletişim bulunur. Kural 3.5.1, yalnızca profesyonel müşterilere yönelik iletişimin profesyonel müşteri olmadığı görülen hiç kimseye gönderilmemesi için makul özen gösterilmesini ve bu sınırlamanın açıkça belirtilmesini gerektirir. [13]
ABD'de Regulation D'nin 502(c) Kuralı, 504(b)(1) veya 506(c) Kuralı uygulanmadıkça, istisnaya dayanan ihraççının genel çağrı veya genel reklam yoluyla teklif ya da satış yapmasını yasaklar. Kural 502(b)(2), 506(b) kapsamında akredite yatırımcı olmayan bir alıcıya satış yapılması hâlinde, akredite yatırımcılara verilen önemli yazılı teklif bilgilerinin yazılı açıklamasının ve soru sorma fırsatının ayrıca sunulmasını gerektirir. Bu nedenle bilgi derinliği tek tip değildir: bir yatırımcıya gösterilenler diğerine karşı yükümlülük yaratabilir. [14]
Araç borsaya kote olduğunda AB Piyasa Bozucu Eylemler Tüzüğü ek bir katman getirir. Aralık 2024'ten itibaren (EU) 2024/2809 Tüzüğü ile değiştirilen 11. madde, piyasa yoklamasını işlem duyurulmadan önce potansiyel yatırımcıların ilgisini ölçmek amacıyla bilgi iletilmesi olarak tanımlar. Bilgiyi açıklayan taraf, içeriden bilginin açıklanıp açıklanmayacağını değerlendirmeli, bunu yazılı kaydetmeli ve kayıtları en az beş yıl saklamalıdır. Rıza almak, alıcıyı işlem yapmaması ve gizlilik yükümlülüğü konusunda uyarmak, neyin kime ne zaman açıklandığını kaydetmek, açıklamanın görevlerin olağan icrası kapsamında yapılmış sayılması için isteğe bağlı koşullardır. [15]
| Düzenleyici rejim | İncelenen hüküm | Uygulanmayı doğuran durum | Bilgi derinliğine veya alıcıya etkisi |
|---|---|---|---|
| Birleşik Krallık finansal tanıtımı | FSMA madde 21; FPO maddeler 19 ve 49 | Yatırıma davet veya teşvik | Yalnızca istisna kapsamındaki alıcılara gönderim veya içeriğin onaylatılması |
| DIFC finansal tanıtımı | DFSA GEN 3.4.1 ve 3.5.1 | DIFC içinde veya DIFC'den tanıtım | Profesyonel müşteri istisnası; açık beyan; başka alıcılara gönderim yapılmaması |
| ABD özel menkul kıymet arzı | 17 CFR 230.502(b), (c) | Regulation D kapsamında teklif | Genel çağrı yasağı; akredite olmayan alıcılara bilgi verme yükümlülükleri |
| AB piyasa yoklaması | MAR madde 11 | Borsaya kote bir araç hakkında duyuru öncesi yaklaşım | Yazılı değerlendirme; beş yıllık kayıt; güvenli liman kapsamında rıza isteğe bağlı |
| Birleşik Krallık şirket devralmaları | Takeover Code kurallar 2.1, 2.2 | Kapsamdaki bir şirket için olası teklif | Gizlilik; yaklaşım çok sınırlı sayıyı aşarsa duyuru |
| ABD ihraççılarının seçici açıklamaları | 17 CFR 243.100 | Kamuya açıklanmamış önemli bilginin açıklanması | Gizlilik taahhüdü kamuya açıklama yükümlülüğünü kaldırır |
| Ticari sırlar | 18 USC 1839(3); 2016/943 Direktifi madde 2(1) | Daha sonra gizliliğe dayanılması | Makul önlemler veya adımlar gösterilmelidir |
Bu çalışma için açılıp incelenen hükümlerin özeti. Durum ve tarih Kaynakça'da verilmiştir. Hukuki tavsiye veya herhangi bir hükmün belirli bir sermaye toplamaya uygulandığına dair beyan değildir.
10 Kişisel veri kuralları dosyanın yanı sıra listeyi de sınırlar
Hedef liste, yatırımcı kuruluşlardaki adı belirtilen kişiler hakkında kişisel veri toplamıdır. İletişim, uygulanabildiği ölçüde veri koruma hukukuna uygun olmalıdır. Genel Veri Koruma Tüzüğü'nün 5. maddesi, kişisel verilerin belirli, açık ve meşru amaçlarla toplanmasını ve bu amaçlar için gerekli olanla sınırlandırılmasını gerektirir. Madde 14, verileri kişiden elde etmemiş veri sorumlusunun belirtilen bilgileri sağlamasını gerektirir; veriler iletişim amacıyla kullanılıyorsa bu en geç ilk iletişim sırasında yapılmalıdır. [16]
Madde 21(2) ve (3), kişiye doğrudan pazarlama amacıyla veri işlemeye her zaman itiraz etme hakkı verir; itirazdan sonra veriler bu amaçla işlenemez. Madde 21(4), bu hakkın en geç ilk iletişim sırasında kişinin dikkatine açıkça sunulmasını gerektirir. Bu hükümler bilgi derinliği açısından önemlidir; ilk mesajın kendisi pazarlama iletişimiyse içeriğinden bağımsız olarak bilgilendirme ve itiraz yükümlülüklerini doğurur.
Dubai International Financial Centre, Abu Dhabi Global Market ve BAE federal hukukundaki rejimlerin Körfez odaklı bir liste için ilgili olduğu belirlenmiştir. Ancak resmî metinler bu inceleme sırasında açılamamış olup çalışma içerikleri hakkında beyanda bulunmaz. Bu yargı alanlarında alıcısı bulunan gönderen her rejimi doğrudan kontrol etmelidir.
Bu kaynaklar bir model girdisinden ziyade tasarım kuralını destekler: liste yaklaşımın belirli amacı için oluşturulmalı ve saklanmalı; ilk mesaj kimin, neden iletişim kurduğunu belirtmeli; doğrudan pazarlamaya itiraz, 21. maddenin geçerli kapsamına tabi olarak bu doğrudan pazarlama amacıyla işlemeyi sona erdirmelidir. Deney, bu tür vazgeçme taleplerini sıradan yanıtsızlık olarak ele alır; bu bir basitleştirmedir.
11 Kurgulanmış deney ilk temas derinliğini değiştirirken diğer her şeyi sabit tutar
Deney kurgulanmıştır ve gözlemlenmiş sonuç bildirmez. Her kampanyada gönderen 200 yatırımcıya yaklaşır. Bunların %30'u yatırım yapabilecek durumdadır; %15'i daha yüksek sızıntı riski taşıyan stratejik veya rakibe yakın alıcılardır. Her yatırımcı işlemi, herkes için ortak olan işlem kalitesi ile kendi tercihlerini birleştiren bir düzeyde değerlendirir. Tablo 4 girdileri, Tablo 5 bilgi basamaklarını, Şekil 1 ise ortaya çıkan sıralamayı gösterir.
| Girdi | Kurgulanmış değer | Modeldeki işlevi |
|---|---|---|
| Kampanya başına yaklaşılan yatırımcı sayısı | 200 | Grup büyüklüğü; her kampanya 1,000 kez tekrarlanır |
| Yatırım kriterlerine uyum (yatırım yapabilirlik) | 30% | Listenin yatırım yapabilecek bölümü |
| Stratejik veya rakibe yakın alıcılar | 15% | Daha yüksek sızıntı riski ve sızıntı gerçekleştiğinde daha yüksek kayıp |
| İşlem kalitesinin standart sapması; yatırımcı tercihlerinin standart sapması | 0.50; 1.00 | İşleme atfedilen değerin standart sapmaları |
| Sinyal gürültüsü, taban ve güvenilirlik sabiti | 2.5; 0.3 | Gürültü varyansı, ilkinin ikinci ile doğrulanmış içeriğin toplamına bölünmesidir |
| Aşamanın içeriği, güvenilirliği, hassasiyeti, yükü | Tablo 5 | Beş aşamalı bilgi basamağı |
| Dikkat eşiği | 0.45 + 0.20 x maliyet x ln(1 + yük) | Yatırımcının yanıt vermeden önce ihtiyaç duyduğu değer |
| Tur başına yanıtsız kalma; gizlilik sözleşmesi sürtünmesi | 10%; 10% | İşlemin niteliğiyle ilgisiz yanıtsızlık |
| Sızıntı riski, finansal; stratejik | 0.5%; 3.0% | Koruma öncesinde, tam hassasiyet düzeyinde alıcı başına |
| Tam hassasiyet düzeyinde sızıntı gerçekleştiğinde kayıp | İşlem değerinin %4'ü; %15'i | Finansal; stratejik alıcı |
| İmzalı gizlilik sözleşmesinin; tıklamayla kabulün sağladığı koruma | 75%; 35% | Sızıntı riskinde oransal azalma |
| İşlem değeri; yatırım turunu tamamlamanın faydası | USD 100 milyon; USD 15 milyon | Kayıp ve fayda için parasal ölçek |
| Turun tamamlanma eşiği | 2 veya daha fazla yatırım taahhüdü | Kampanyanın ikili sonucu |
| Gecikme turu başına değer iskontosu | 5% | Ek iletişim döngülerinin zaman maliyeti |
Kurgulanmış girdiler. Her değer yazarın varsayımıdır; piyasa gözlemi değildir. Gösterilen değerler yuvarlanmıştır.
| Aşama | İçerik ağırlığı | Güvenilirlik | Sinyal kesinliği | Aşama sinyal ağırlığı | Eldeki bilginin hassasiyeti | Okuma yükü | Uyumsuzluğun tespiti |
|---|---|---|---|---|---|---|---|
| İsimsiz tanıtım özeti | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Doğrulanmış tanıtım özeti | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Bilgi memorandumu | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Veri odası, katman 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Veri odası, katman 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Kurgulanmış bilgi basamaklarına ilişkin MatchPoint analizi. Girdiler ve bunlardan türetilen aşama sinyal ağırlıklarıdır; gözlemlenmiş değerler değildir. Okuma yükü sayfa eşdeğeri birimlerle ifade edilir.
Yanıt kuralı sinyalden türetilir. Yatırımcı, aldığı aşamadaki sinyalden işlem hakkında görüş oluşturur, bu görüşü önsel değere doğru daraltır ve daraltılmış değer, okuma yükü ve yatırımcının kendi dikkat maliyetiyle yükselen eşiği aşarsa yanıt verir. Sinyalin ağırlığı isimsiz özette 0.20, doğrulanmış özette 0.42, memorandumda 0.56 ve son katmanda 0.65'tir. Uyumsuz yatırımcı, dışlayıcı bir unsur ortaya çıkana kadar işlemin yatırım kriterlerinin dışında olduğunu bilmez ve o zamana kadar uyumluymuş gibi davranır.
Denklemlerde theta_i, yatırımcı i'nin işleme atfettiği değerdir; z_i, ortak simülasyon girdisi olarak aşamalar arasında yeniden kullanılan standart normal çekiliştir; sigma kare ise theta'nın yatay kesit varyansıdır. Her aşama marjinal Gauss daraltma puanı kullanır. Aynı çekilişin yeniden kullanılması iç içe geçmiş bir bilgi süreci veya tutarlı bir sıralı Bayes sonsal dağılımı oluşturmaz; bu davranış deneyindeki alıcılar, önceki sinyallerini birleştirerek değeri geri çıkarmak yerine belirtilen mevcut aşama puanını uygular. Doğrulanmış içerik biriktikçe gürültü varyansı nu_j düşer: nu_0 taban gürültü, kappa_0 sabit, omega_s aşama s'de eklenen içerik ve rho_s onun güvenilirliğidir. Eşik, dikkat tabanı h_0 ile dikkat maliyeti a_i ve okuma yükü L_ij'yi birleştirir. Okuma yükü ilk temasta birikimli, sonrasında ilavedir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. DR, veri odasıdır. Solda aşamaya göre sinyal ağırlığı, hassasiyet ve uyumsuzluk tespiti; sağda ilk temas derinliğine göre 100 yatırımcı başına yanıtlar ve nitelikli görüşmeler gösterilir.
Altı yaklaşım karşılaştırılır. A'dan E'ye yaklaşımlar belirtilen aşamayı önce herkese gönderir ve yanıt veren yatırımcıların memoranduma ilerlemesine izin verir. F yaklaşımı, iletişim öncesinde gönderenin yatırım kriterlerine ilişkin bilgisini temsil eden gürültülü uyum puanına göre listenin en üst %30'una memorandumu, kalanına doğrulanmış özeti atar. Her yaklaşım aynı yatırımcılar ve rastgele çekilişler üzerinde çalıştırılır; böylece farklar şanstan değil yaklaşımdan doğar. Her kampanya 1379 tohumu ile 1,000 kez tekrarlanır.
Denklem 1b, dikkat eşiğinin geçilme göstergesidir. Simülasyonda gerçek bir ilk yanıt için ayrıca alıcının o aşamaya ulaşmış olması ve yatırım kriterleri bakımından elenme kontrolünü geçmesi gerekir; ilk temas işareti geçişin ilk yanıt sayılıp sayılmayacağını belirler. Sonraki belge teslimi, gizlilik sözleşmesinin kabulü ve görüşmede yanıtsız kalma ayrı geçişler olarak kalır. Bu ayrımlar önemlidir; teslim edilen belgeler, alıcı yanıt vermeyi bıraktıktan sonra da maruz kalmaya devam eder.
12 Derinlik arttıkça yanıtlar azalırken nitelikli görüşmeler ve yatırım taahhütleri memorandumda zirve yapar
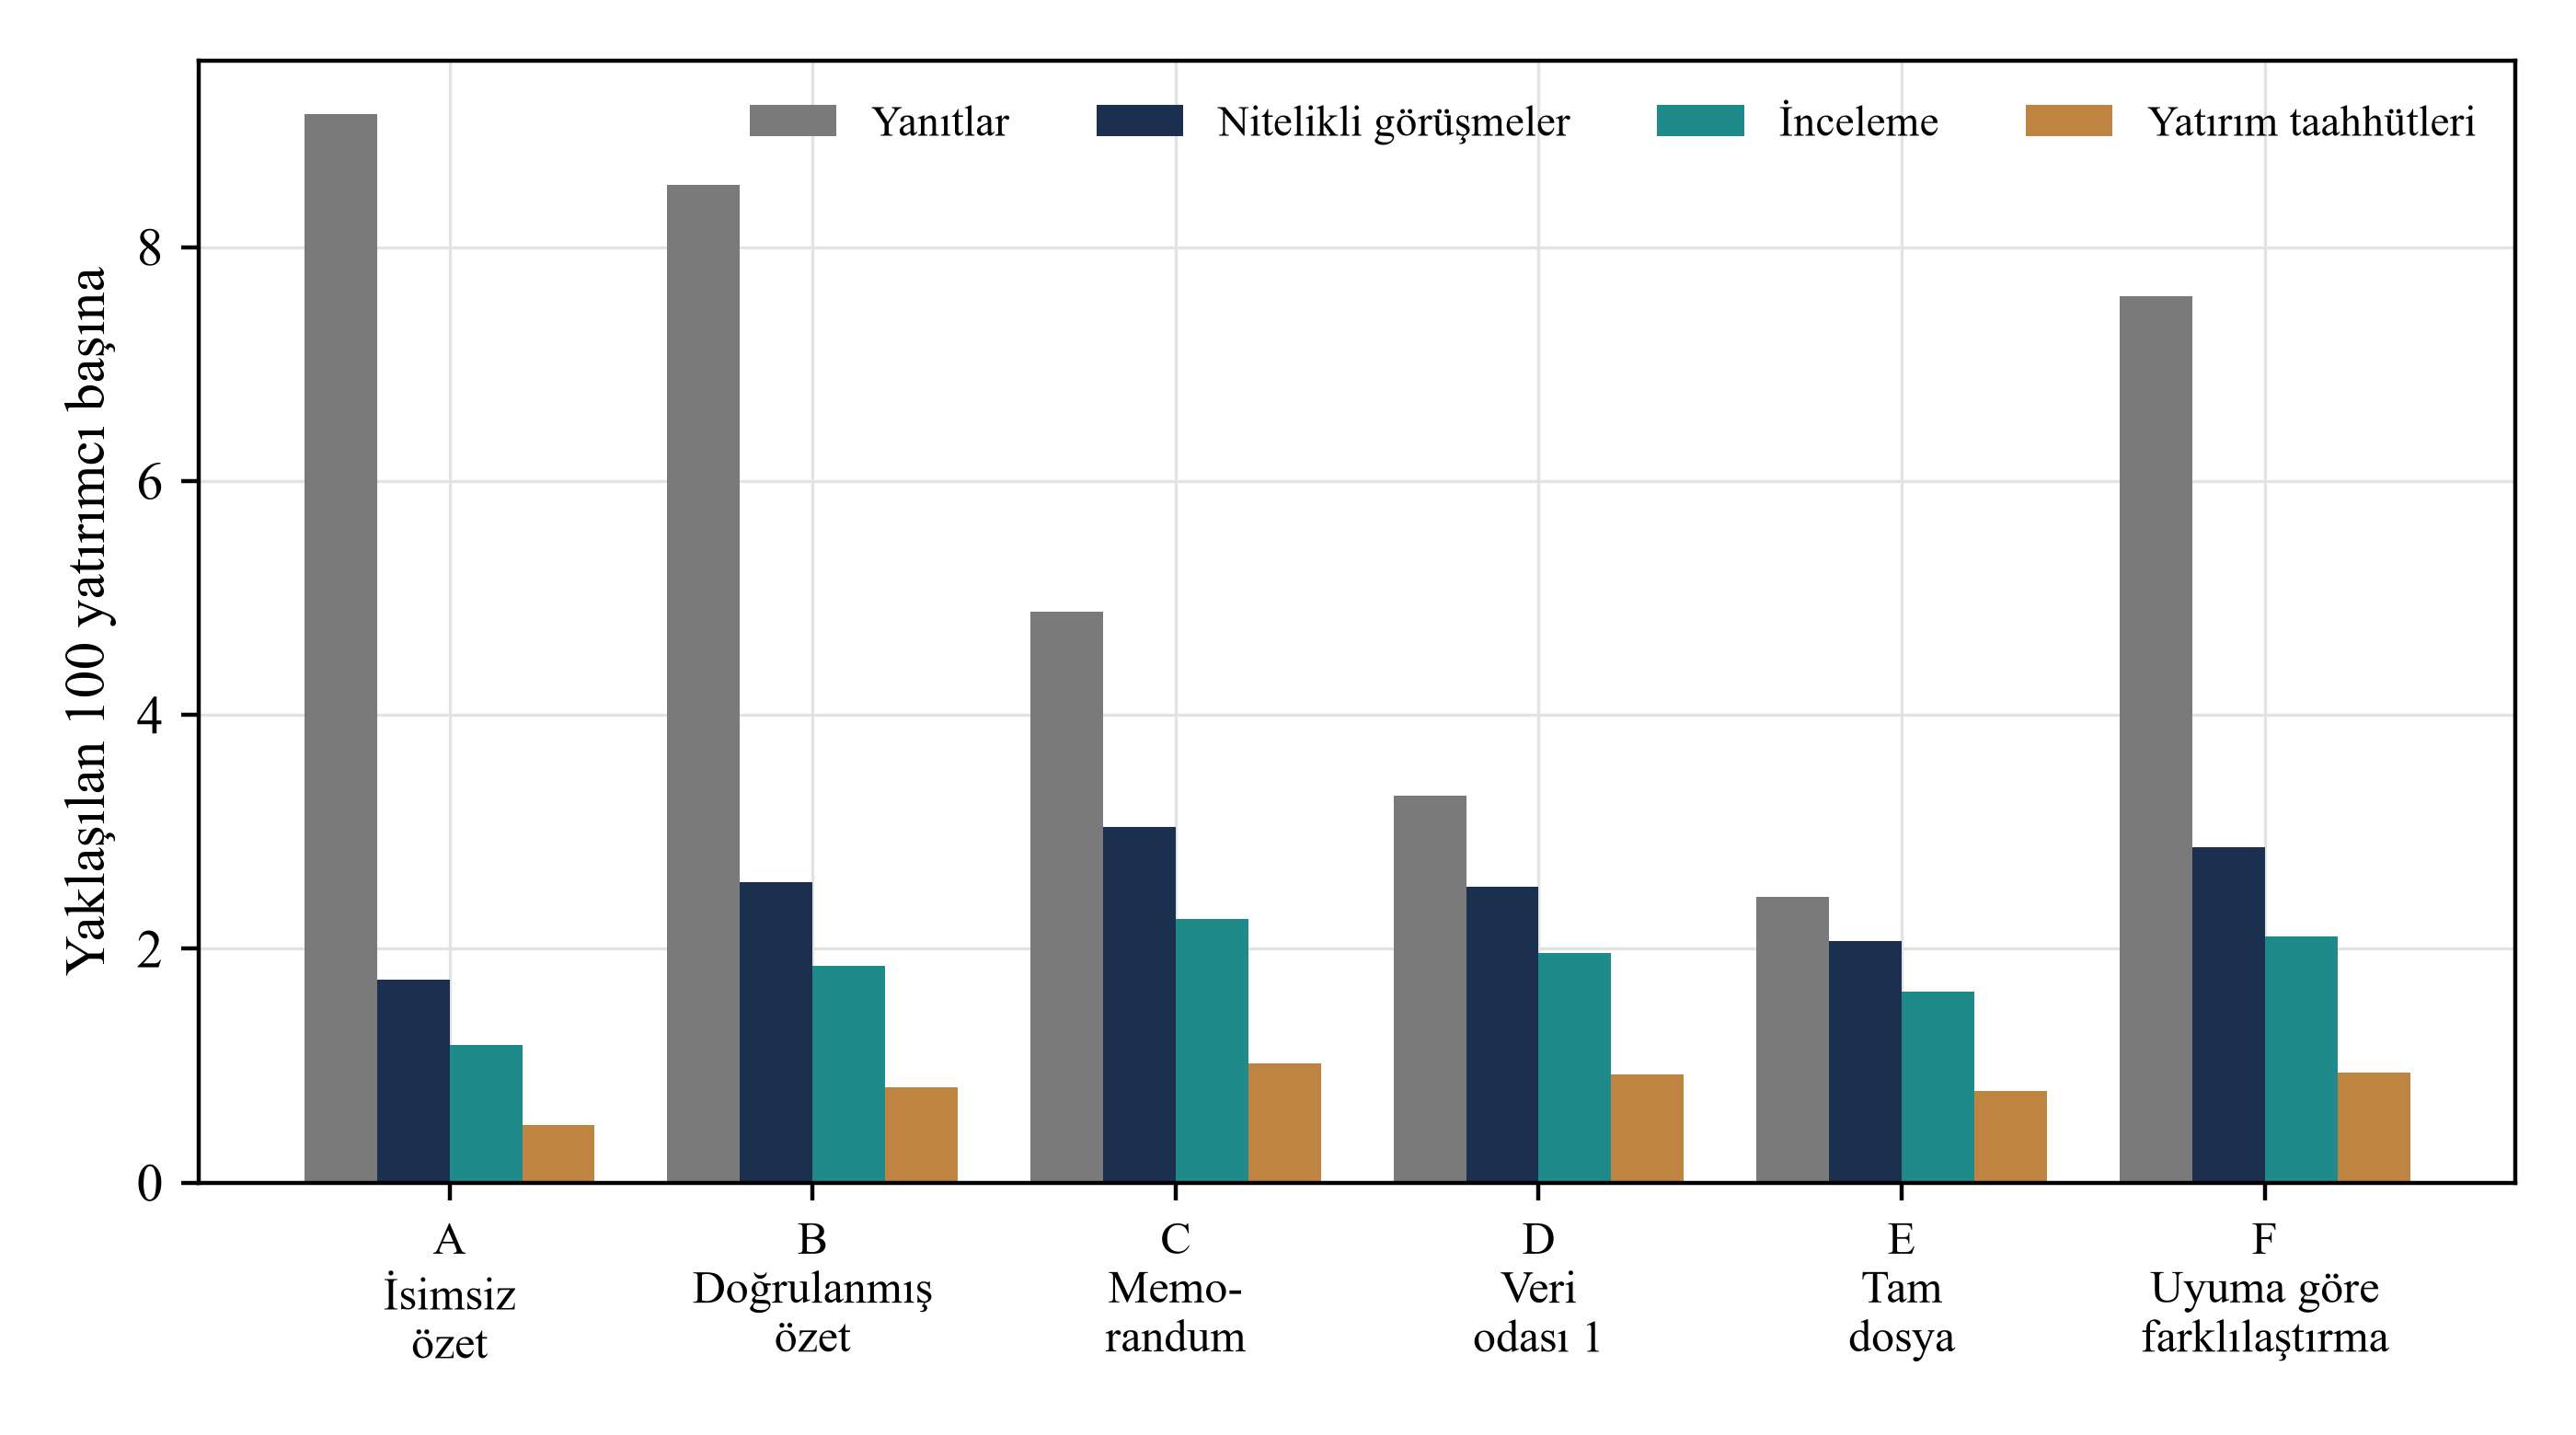
100 yatırımcı başına yanıt sayısı ilk temas derinliğiyle düzenli olarak düşer: isimsiz özette 9.14 ve doğrulanmış özette 8.53 iken memorandumda 4.88, veri odasının ilk katmanında 3.31 ve tam dosyada 2.45 olur. Tam dosya, isimsiz özete kıyasla %73 daha az yanıt alır. Daha derin içerik, henüz ilişki oluşmadan yatırımcının okuma maliyetini artırır. Tablo 6 ve Şekil 2 dönüşüm hunisini verir.
| Yaklaşım | Yanıtlar | Nitelikli görüşmeler | Niteliksiz görüşmeler | İnceleme | Yatırım taahhütleri | Turun tamamlanması |
|---|---|---|---|---|---|---|
| A. Önce isimsiz özet | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Önce doğrulanmış özet | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Önce memorandum | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Önce veri odası katman 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Önce tam dosya | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Uyum puanına göre farklılaştırma | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Kurgulanmış nüfusa ilişkin MatchPoint analizi, tekrarlanan kampanyaların ortalaması. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Yaklaşılan 100 yatırımcı başına.
Gerçekleşen görüşmelerin niteliği değişir. İsimsiz özette görüşmelerin %31'i hiçbir zaman yatırım yapamayacak yatırımcılarladır; çünkü uyumsuz yatırımcı henüz kendisini eleyecek unsurla karşılaşmamıştır. Memorandum için bu oran %31, tam dosya için %7'dir. Derinlik bir eleme aracıdır: tam dosya neredeyse bütün niteliksiz görüşmeleri çıkarır, bunu yanıtların çoğunu da çıkararak yapar. A'dan E'ye yaklaşımlarda 100 kişi başına nitelikli görüşmeler 1.73, 2.57, 3.04, 2.53 ve 2.06'dır. İlk temastan nitelikli görüşmeye kadar geçen tur sayısı birinci ve üçüncü yaklaşım arasında 3.00'dan 1.00'a iner. Memorandumun ötesinde okuma maliyeti baskın gelir ve nitelikli görüşmeler %32 azalır.
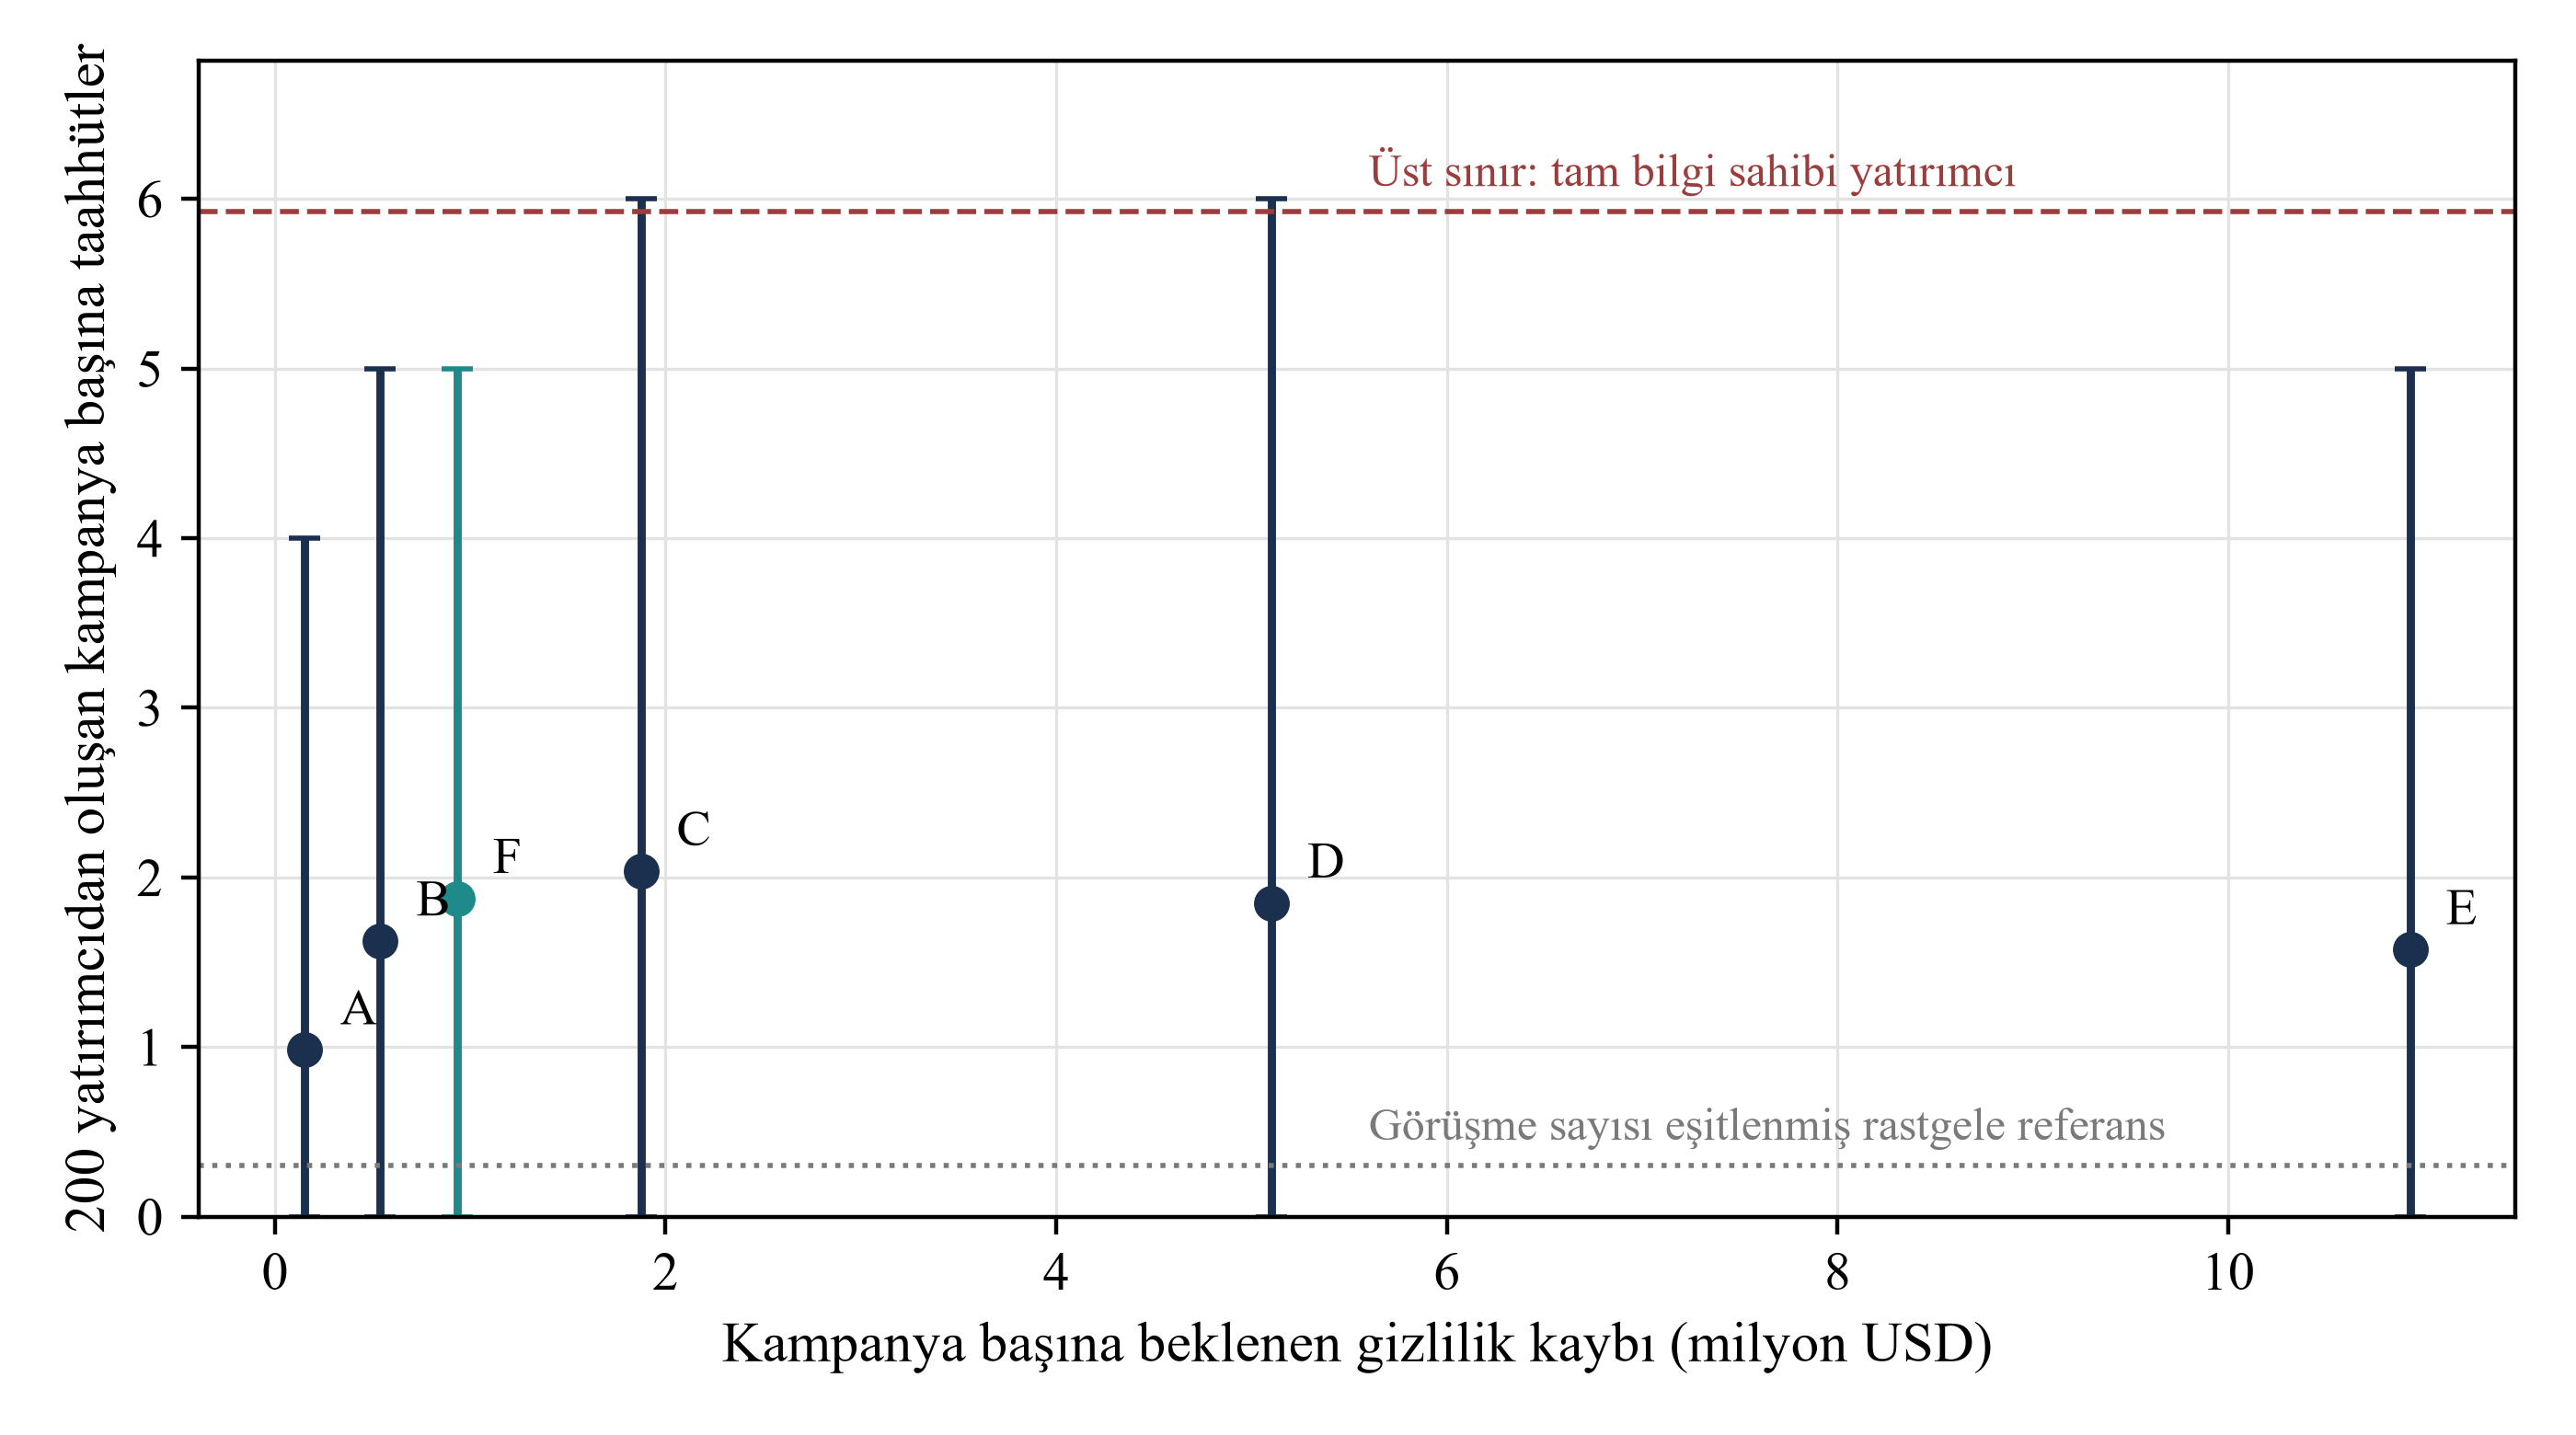
Yatırım taahhütleri, inceleme ve kapasite için ek bir filtreden geçerek nitelikli görüşmeleri izler. 200 kişilik kampanya başına ortalama taahhütler isimsiz özette 0.98, doğrulanmış özette 1.62, memorandumda 2.04, veri odasının ilk katmanında 1.85, tam dosyada 1.57 ve farklılaştırılmış yaklaşımda 1.88'dir. Üst karşılaştırma ölçütünde, yatırım yapabilecek her yatırımcı hiçbir sürtünme olmadan görüşür ve gerçek değere göre karar verir; yatırımcıların tam bilgi sahibi olduğu bu durumda 100 yatırımcı başına 2.96 taahhüt elde edilir. Hacmi eşitlenmiş rastgele görüşme referansı, doğrulanmış özetin görüşme sayısını alır ve görüşmeleri rastgele seçer; Tablo 7'de gösterildiği üzere 0.15 elde edilir. Memorandum üst ölçütün %34'üne ve rastgele görüşme referansının 6.7 katına, doğrulanmış özet %27'sine, isimsiz özet %17'sine ve tam dosya %27'sine ulaşır.
| Referans | Nitelikli görüşmeler | Yatırım taahhütleri | Anlamı |
|---|---|---|---|
| Üst sınır: tam bilgi sahibi yatırımcı | 30.23 | 2.96 | Uyumlu her yatırımcı sürtünme olmadan görüşür ve gerçek değere göre karar verir |
| C. Önce memorandum | 3.04 | 1.02 | Yatırım taahhütlerinde üst sınırın %34'ü |
| F. Uyum puanına göre farklılaştırma | 2.87 | 0.94 | Yatırım taahhütlerinde üst sınırın %32'si |
| B. Önce doğrulanmış özet | 2.57 | 0.81 | Yatırım taahhütlerinde üst sınırın %27'si |
| A. Önce isimsiz özet | 1.73 | 0.49 | Yatırım taahhütlerinde üst sınırın %17'si |
| E. Önce tam dosya | 2.06 | 0.79 | Yatırım taahhütlerinde üst sınırın %27'si |
| B'nin görüşme sayısına eşitlenmiş rastgele görüşme referansı | 1.14 | 0.15 | Uyum veya değere bakılmaksızın seçilen aynı sayıda görüşme |
Kurgulanmış nüfusa ilişkin MatchPoint analizi. 100 yatırımcı başına; belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Üst sınıra uzaklık herhangi bir yaklaşımın kusuru değildir. Yanıtsız kalmayı, gürültülü sinyalin sınırlarını, okuduktan sonra reddeden yatırımcıları ve tamamlanmayan incelemeleri yansıtır. Derinlik seçimi, beş sabit derinliğin en zayıfı ile en güçlüsü arasında yatırım taahhütlerini %107 değiştirirken üst sınır hepsinin çok üzerindedir. Ölçütle aradaki fark, liste kalitesini, açıklama derinliğini veya başka bir sürtünmeyi iyileştirmenin hangisinin daha çok katkı sağlayacağını belirlemez; bu karşılaştırmalar ayrı testler gerektirir.
13 Beklenen kayıp, derinlikle yatırım taahhütlerinden birkaç kat daha hızlı artar
Maruziyet alıcı bazında hesaplanır. Her alıcı, sonradan reddetse, yanıt vermeyi bıraksa veya görüşme koşulunu geçemese bile gerçekten teslim edilmiş en derin aşamayı elinde tutar. Ticari görüşme sona erse de teslimat maruziyet olarak kalır. Teslim edilmiş en yüksek aşama hassasiyeti belirler. Gönderenin toplamı tüm alıcıların toplamıdır. Denklem 2a ve 2b hesaplamayı verir; tam hassasiyet düzeyinde stratejik alıcılar için risk %3.0, finansal yatırımcılar için %0.5'tir.
Burada p_i, alıcı i'nin sızıntı olasılığı; eta_i, tam hassasiyet düzeyindeki riski (finansal yatırımcı için %0.5, stratejik için %3.0); pi_i ise uygulanan korumadır: iki özet aşamasında sıfır, memorandum veya sonraki aşama imzalı sözleşmeden sonra geldiğinde %75, dosya ilk yaklaşımda tıklamayla kabul koşullarıyla gönderildiğinde %35. S eldeki en derin aşamanın hassasiyeti, delta_i tam hassasiyette sızıntı gerçekleştiğinde kayıp (finansal yatırımcı için işlem değerinin %4'ü, stratejik için %15'i), V işlem değeridir. 0.2 sabiti hafif bir özete bile küçük bir risk verir. Bunların tamamı açıkça belirtilmiş girdilerdir.
Kampanya başına beklenen kayıp isimsiz özette USD 0.15 milyon, doğrulanmış özette 0.54, memorandumda 1.87, veri odasının ilk katmanında 5.10 ve tam dosyada 10.93'tür. Tam dosya memorandumun 5.8 katı, memorandum doğrulanmış özetin 3.5 katı kayıp taşır. Taahhüt başına beklenen kayıp doğrulanmış özette USD 0.33 milyon, memorandumda 0.92 milyon ve tam dosyada 6.94 milyondur. Farklılaştırılmış yaklaşım, %8 daha az taahhüt karşılığında memorandumdan %50 daha az kayıp taşır.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Noktalar tekrarların ortalamalarıdır; çubuklar yatırım taahhütlerinin 5'inci ile 95'inci yüzdeliklerini gösterir.
| Yaklaşım | Kampanya başına yatırım taahhütleri | 5'inci ile 95'inci yüzdelik | Beklenen kayıp, milyon USD | Koşullu beklenen kaybın 95'inci yüzdeliği | Görüşmeye kadar tur sayısı | Net değer, milyon USD |
|---|---|---|---|---|---|---|
| A. Önce isimsiz özet | 0.98 | 0.0 ile 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Önce doğrulanmış özet | 1.62 | 0.0 ile 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Önce memorandum | 2.04 | 0.0 ile 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Önce veri odası katman 1 | 1.85 | 0.0 ile 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Önce tam dosya | 1.57 | 0.0 ile 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Uyum puanına göre farklılaştırma | 1.88 | 0.0 ile 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Milyon USD. Net değer, gecikme için iskonto edilmiş tamamlama faydasından beklenen kaybın çıkarılmasıdır. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Kayıp yüzdeliği, simüle edilen kampanyalar arasındaki koşullu beklenen kampanya kaybı dağılımını tanımlar; gerçekleşmiş kaybın kuyruk yüzdeliği değildir.
Şekil 3, isimsiz içerikten doğrulanmış içeriğe ilk adımların maruziyet açısından düşük maliyetli, sonraki adımların ise yüksek maliyetli olduğu bir etkin sınır gösterir. İsimsiz özetten doğrulanmış özete geçiş beklenen kayba USD 0.39 milyon ekler ve yatırım taahhütlerini %65 artırır. Memorandumdan tam dosyaya geçiş beklenen kayba USD 9.06 milyon ekler ve taahhütleri azaltır. Önce tam dosya yaklaşımı baskılanır: memorandumdan daha fazla maruziyeti ve daha az taahhüdü vardır.
14 Net değer aşamalı veya farklılaştırılmış başlangıcı destekler; önce tam dosyanın beklenen değeri negatiftir
Tepki ve maruziyet, net değer aracılığıyla tek ölçekte birleştirilir. Kampanya 2 veya daha fazla yatırım taahhüdü sağlarsa, kendi nitelikli görüşmelerine kadar geçen ortalama tur sayısı üzerinden %5 iskonto edilmiş tur tamamlama faydasını kazanır; beklenen kaybı ise taşır. Denklem 3a yaklaşım a'nın net değerini, denklem 3b ise yaklaşım a'nın yaklaşım b'yi geçtiği fayda düzeyini verir.
Burada B turun tamamlanmasının faydası, C_a kampanyadaki yatırım taahhütleri, K* gerekli sayı, d gecikme iskontosu ve r_a kampanya içindeki nitelikli görüşmelerin ortalama tur sayısıdır. A_a, iskonto edilmiş tamamlama göstergesinin kampanyalar boyunca ortak ortalamasını alır; tamamlama sıklığını koşulsuz ortalamada hesaplanan bir iskonto ile çarpmak genellikle farklı sonuç verir. Beklenen kayıp denklem 2b'yi izler. A_a, A_b'den büyük olduğunda, belirtilen kesişim faydasının üzerinde yaklaşım a tercih edilir; daha küçük olduğunda eşitsizlik tersine döner. A değerleri eşitse karşılaştırmayı beklenen kayıp belirler. Bu girdiler altında memorandum ile isimsiz özet arasındaki tam doğrusal kesişim yaklaşık USD 7.30 milyondur. USD 0.25 milyon aralıklı tarama ilk üstün noktayı USD 7.50 milyonda belirler. Hiçbiri gözlemlenmiş piyasa eşiği değildir. Bir kampanyada nitelikli görüşme yoksa tamamlama göstergesi ve iskonto edilmiş tamamlama katkısı sıfırdır; bu kural tanımsız ortalama görüşme turu sayısına ekonomik anlam yüklenmesini önler.
Kampanya başına net değer farklılaştırılmış yaklaşımda USD 5.20 milyon, memorandumda 4.74, doğrulanmış özette 4.67, isimsiz özette 2.92, veri odasının ilk katmanında 0.98 ve tam dosyada -5.60'tır. Öndeki üç yaklaşım birbirinden en fazla USD 0.53 milyon uzaktadır. Ancak memorandum için net değerin 5'inci ile 95'inci yüzdelik bandı USD -2.2 milyon ile USD 12.7 milyon, farklılaştırılmış yaklaşım için -1.1 ile 13.3 arasındadır. Bildirilen ortalamalar, seçilen girdiler altında bu yaklaşımları sıralar. Öngörü yüzdelik bantları simüle edilen kampanyalar arasındaki değişkenliği tanımlar; beklenen değer farklarını test etmez. Ortalama sıralaması gerçek bir sermaye toplama için ampirik sıralama sağlamaz. Açık bulgular, temel durumda veri odasının ilk katmanının öndeki yaklaşımlardan daha düşük ortalama net değer taşıması ve önce tam dosyanın değerlendirilen bütün temel ve stres durumlarında negatif ortalama net değer vermesidir.
Öndeki hangi yaklaşım seçilirse seçilsin, ilk mesaj doğrulanmış temel rakamları içermeli, Tablo 2'deki hassas unsurları içermemelidir. Uyuma göre farklılaştırma yalnızca uyum puanının bilgi taşıdığı ölçüde değer ekleyebilir; model bu özelliği değiştirmez. Önce tam dosya yaklaşımının beklenen net değeri USD -5.60 milyondur ve kampanyaların %33'ünde hiç taahhüt üretmez.
15 Stres durumları araştırılacak koşullu örüntüleri gösterir
Yazarın oluşturduğu dört stres durumu, diğer girdiler sabitken seçili varsayımları değiştirir. İlki sızıntı riskini üçe, stratejik alıcıların payını ikiye katlar. İkincisi doğrulamanın güvenilirliğini yarıya indirir; belirtilen rakamlar daha az ağırlık taşır. Üçüncüsü, dikkati kıt yatırımcıları temsil etmek üzere okuma yükünü 2.5 ile çarpar. Dördüncüsü gizlilik sözleşmesini zayıflatır; korumayı imzalı sözleşmede %25'e, tıklamayla kabulde %10'a indirir. Tablo 9 ve Şekil 4 ortaya çıkan simülasyon örüntülerini ve net değerleri bildirir. Kurgu bu mekanizmaları varsayım yoluyla ayırır; gerçek dünyada teşhis, ölçülmüş maruziyetler ve alternatif açıklamalar gerektirir.
| Durum | Yanıtlar, B | Nitelikli görüşmeler, B | Nitelikli görüşme başına taahhütler, B | Kayıp C, milyon USD | Kayıp E, milyon USD | En yüksek net değer |
|---|---|---|---|---|---|---|
| Temel durum | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Uyum puanına göre farklılaştırma |
| Risk üç kat, stratejik pay iki kat | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Önce doğrulanmış özet |
| Doğrulamanın güvenilirliği yarıya indirilmiş | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Uyum puanına göre farklılaştırma |
| Yatırımcı dikkati kıt (okuma yükü x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Uyum puanına göre farklılaştırma |
| Gizlilik sözleşmesi koruması zayıf | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Uyum puanına göre farklılaştırma |
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Yanıtlar ve görüşmeler 100 yatırımcı başına; kayıp kampanya başına milyon USD. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Risk stresi bütün tepki ölçülerini değiştirmeden bırakır ve kaybı katlar: memorandum için beklenen kayıp USD 1.87 milyondan USD 9.89 milyona, tam dosya için USD 10.93 milyondan USD 57.79 milyona yükselir. Tepki verileri bu değişimi göstermez. Bu stres durumunda en yüksek ortalama net değer USD 2.38 milyonla doğrulanmış özettedir; onu isimsiz özette USD 2.30 milyon ve memorandumda USD -3.28 milyon izler. Bunlar kurgulanmış ortalamalardır; sıralamaları istatistiksel olarak ortaya konmuş piyasa sonucu değildir. Zayıf sözleşme stresi tepkiyi değiştirmez; önce özet alıp daha sonra memorandumu alanlar dâhil, zayıflatılmış bir erişim koşulu altında materyal tutan alıcıların bulunduğu her yerde beklenen kaybı artırır.
Doğrulama stresi ve dikkat stresi, doğrulanmış özetin yanıtlarını sırasıyla 8.53'ten 6.37'ye ve 6.15'e indirir; ikisi de nitelikli görüşmeleri azaltır. Kalan görüşmelerin kalitesi bu etkileri ayırır. Doğrulama daha az güvenilir olduğunda yatırımcı daha zayıf sinyalle karar verdiği için nitelikli görüşme başına taahhütler 0.317'den 0.295'e düşer. Dikkat kıt olduğunda yalnızca en güçlü sinyale sahip yatırımcılar okuma maliyetini ödediği için 0.333'e çıkar. Bu modelde görüşme kalitesi iki şok altında farklı hareket eder. Bunlar araştırılabilecek teşhis adaylarıdır; gerçek kampanyada daha düşük yanıtların nedenini belirlemez.
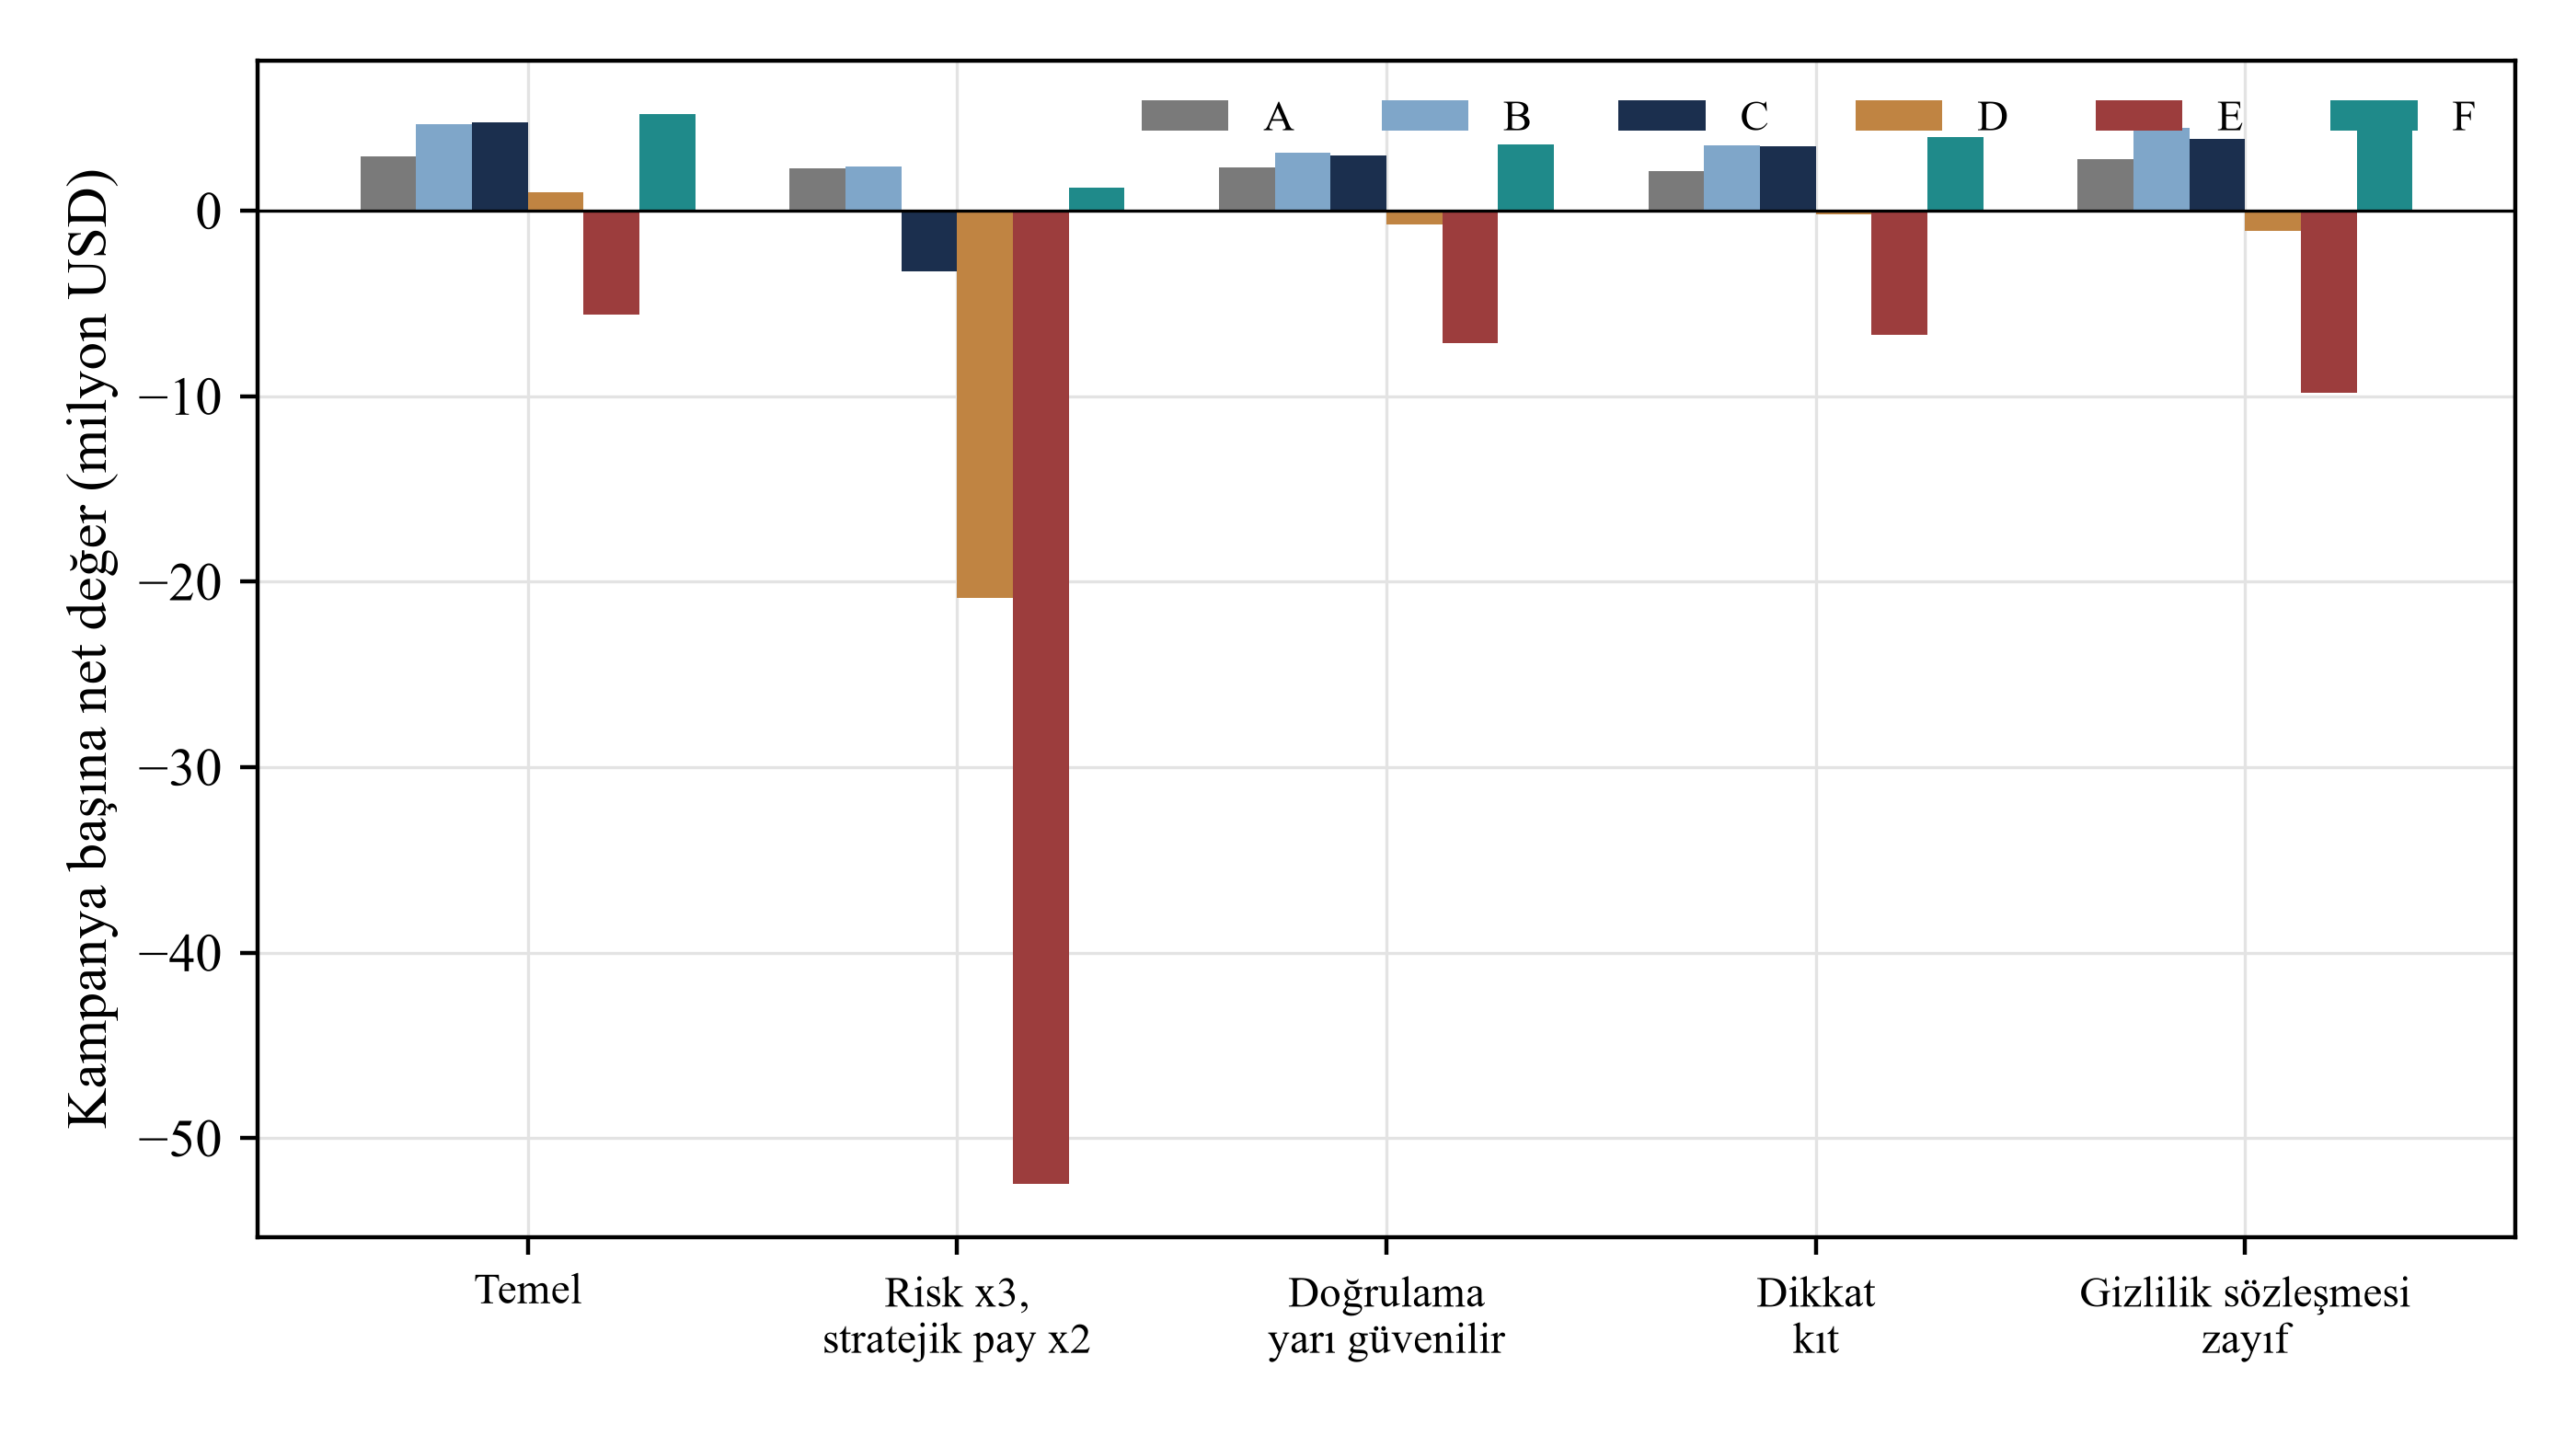
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Kampanya başına milyon USD. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. A ile F harfleri Tablo 6'daki gibidir.
Dört stresin tamamında farklılaştırılmış yaklaşım veya doğrulanmış özet en yüksek ortalama net değeri verir; önce tam dosya değerlendirilen her durumda negatiftir. Risk stresi en yüksek ortalamalı yaklaşımı farklılaştırmadan doğrulanmış özete değiştirir. Alıcılarının stratejik olduğunu veya sızıntı riskinin yüksek olduğunu düşünen gönderen, ilk mesajı özet düzeyinde tutmalı ve Tablo 6'daki tepki maliyetini kabul etmelidir. Zayıf sözleşme bazı ikili ortalama sıralamalarını değiştirirken farklılaştırılmış yaklaşım bu streste en yüksek ortalamayı korur.
16 Değeri en yükseğe çıkaran derinlik, sızıntı riskine ve turu tamamlamanın değerine göre değişir
Şekil 5, sızıntı riskinin temel düzeyin dörtte birinden sekiz katına, turu tamamlama faydasının USD 3 milyondan USD 60 milyona değiştiği 30 bileşimde en yüksek net değerli yaklaşımı haritalar. İsimsiz özet 6, doğrulanmış özet 5, memorandum 10 ve farklılaştırılmış yaklaşım 9 hücrede en iyidir. Veri odasının ilk katmanı ve tam dosya hiçbirinde en iyi değildir. Standart risk ve USD 15 milyon faydadaki temel durumda F yaklaşımı kazanır.
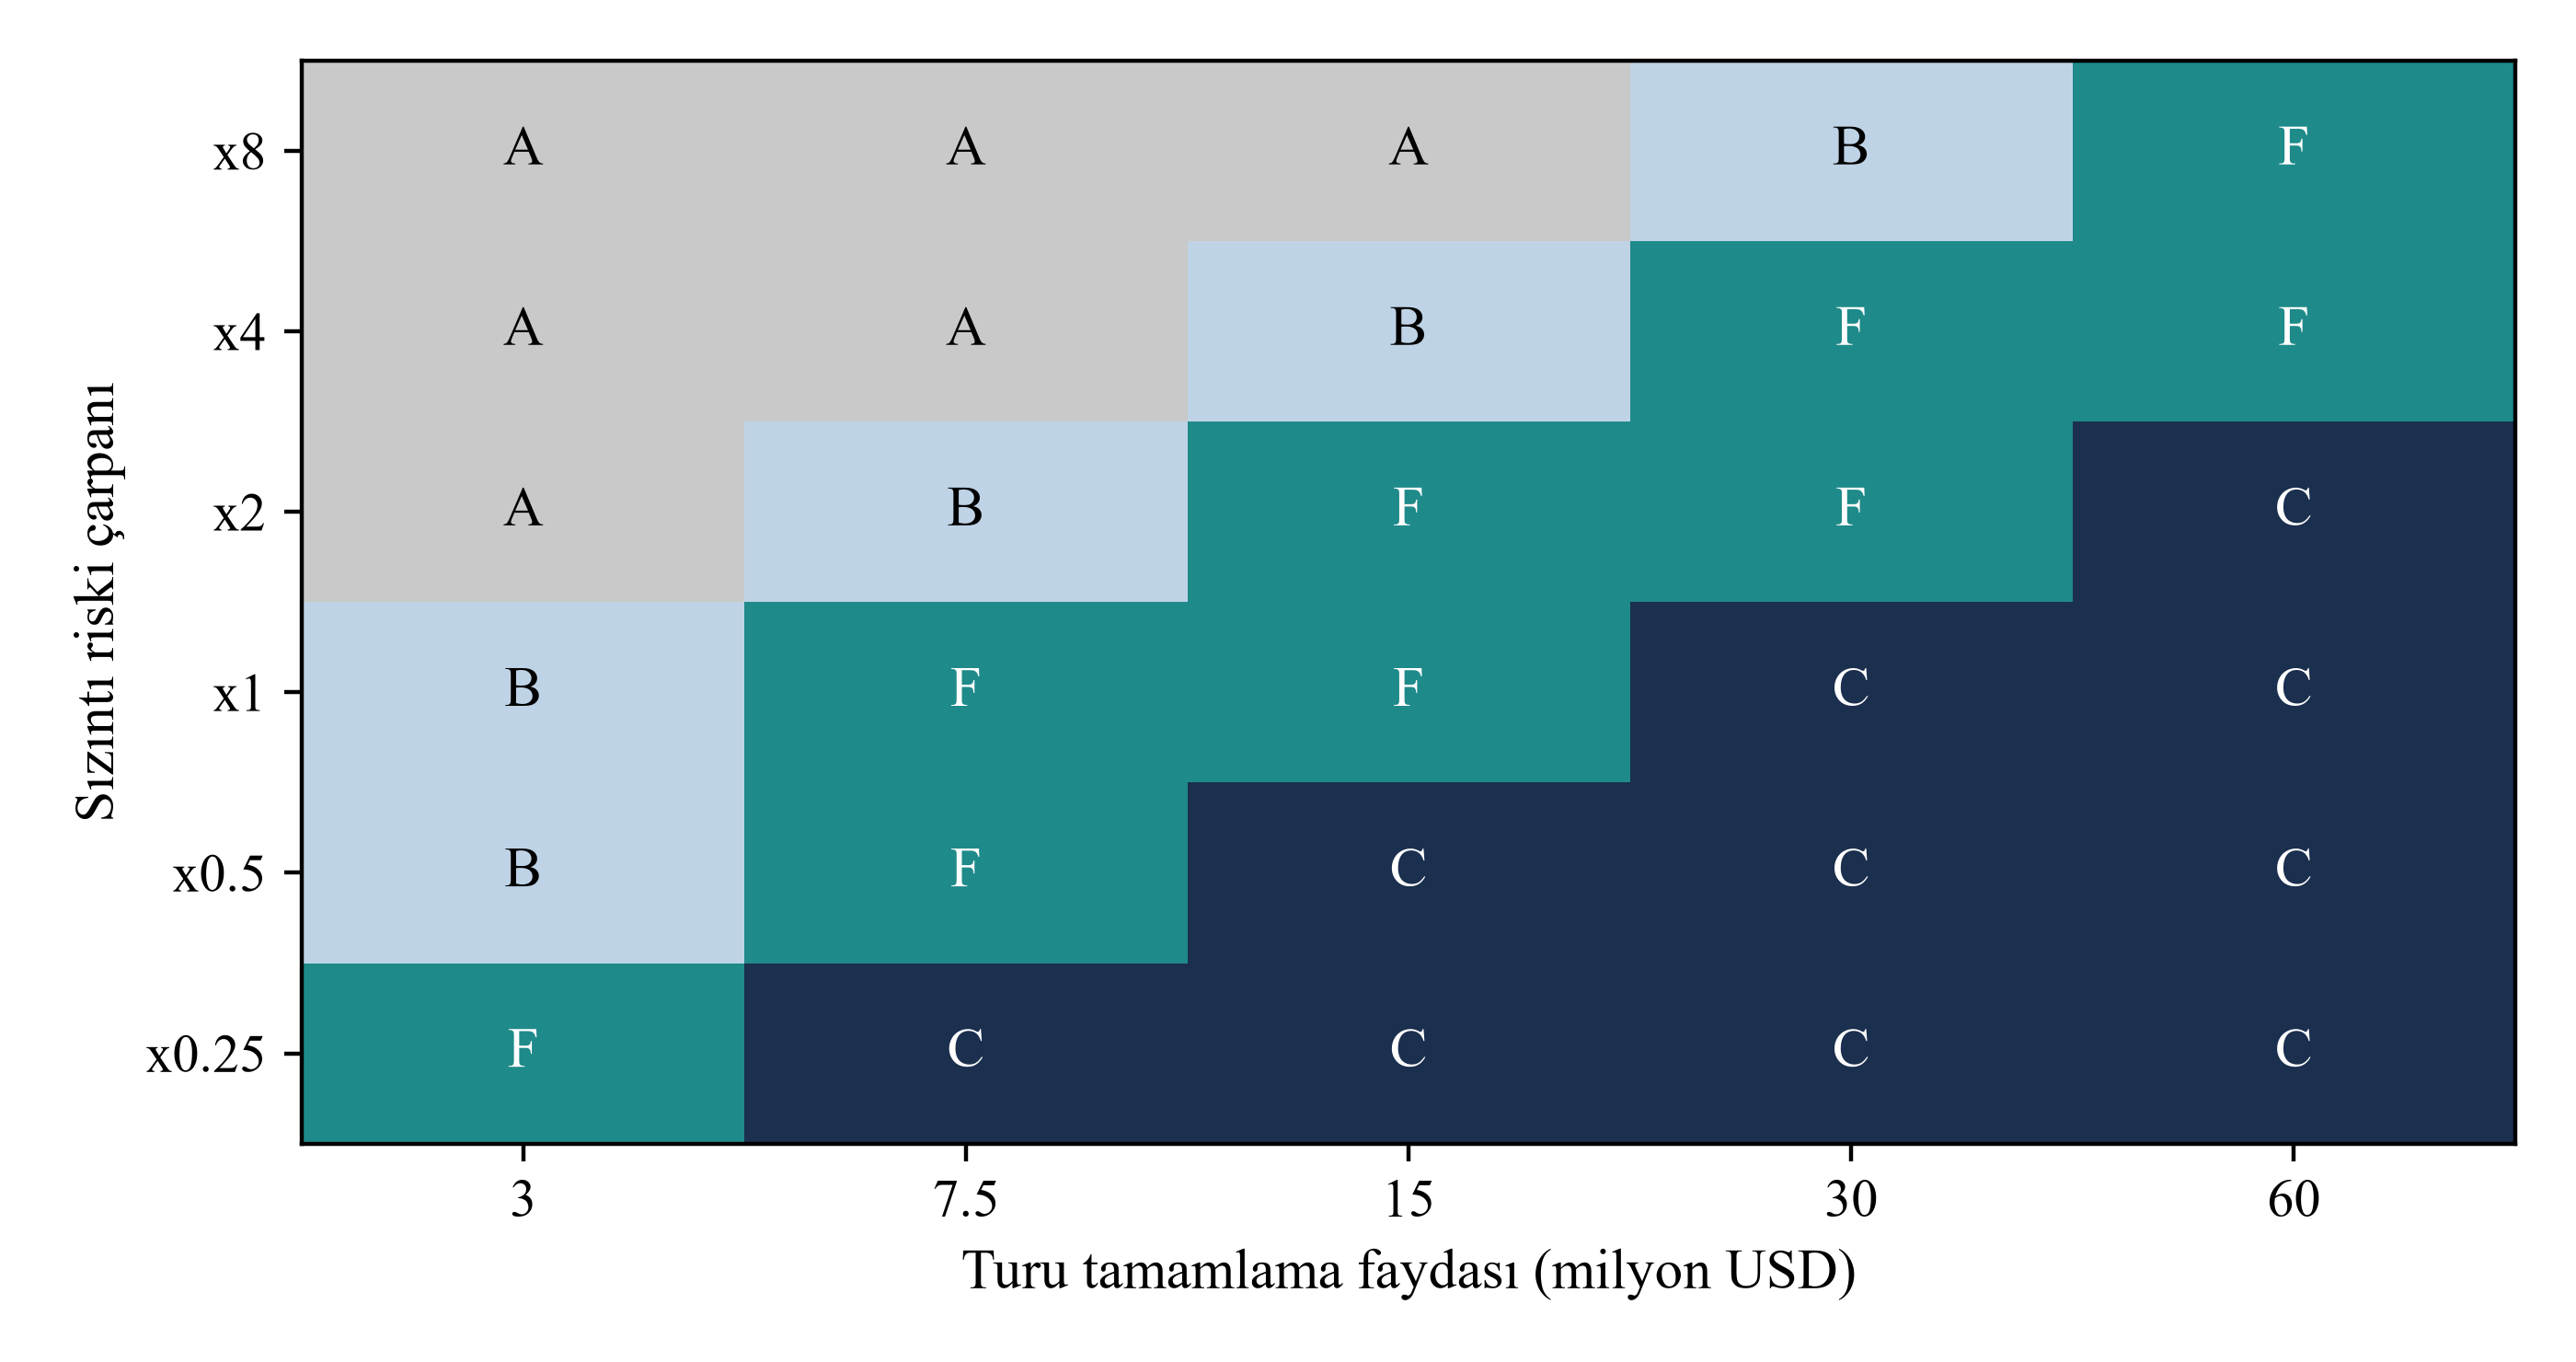
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Her hücre en yüksek net değerli yaklaşımı gösterir; harfler Tablo 6'daki gibidir. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Harita kararın yapısını gösterir. Risk yüksek ve fayda küçük olduğunda isimsiz özet; risk düşük ve fayda büyük olduğunda memorandum; ikisi de büyük olduğunda derinliği tepkinin muhtemel olduğu yerlere yoğunlaştıran farklılaştırılmış yaklaşım kazanır. Gönderen iki soruyla haritadaki yerini belirleyebilir: tam dosyanın sızması ne kadar zarar verir ve turu tamamlamanın değeri nedir? İki yanıt da yatırımcı iletişimi verilerinden çıkmaz; bu nedenle ikisi de kampanyadan önce açıkça belirtilip sorgulanmalıdır.
Harita değişmeyeni de gösterir. En derin yaklaşımlar en düşük risk ve en yüksek faydada bile en iyi değildir; ağır ilk mesajın tepki cezası her alıcı için ödenirken fayda yalnızca daha hafif mesaja yanıt verecek az sayıdaki kişiye tahakkuk eder. Bu sonuç okuma maliyeti girdisine bağlıdır. Bölüm 15'teki dikkat stresi yalnızca sonucu güçlendiren daha ağır yükü test eder. Daha hafif yük test edilmemiştir; resmî süreç yürüten birkaç kredi veren gibi, her şeyi daima okuyan ve deneyde modellenmeyen bir yatırımcı nüfusunda sonuç tersine dönebilir.
17 Seçim yanlılığı derinliği gerçek bir listede olduğundan çok daha değerli gösterir
Gerçek yatırımcı iletişimi kaydında derinlik rastgele atanmaz. Gönderen iyi tanıdığı kişilere bilgi memorandumunu, diğer herkese doğrulanmış özeti verir. Yakın ilişkili kişilerin yatırım yapabilecek durumda, okumaya istekli ve işleme olumlu yaklaşan kişiler olma olasılığı daha yüksektir. İki grubun karşılaştırılması, ilişkinin yakınlığına ait farkı derinliğe atfeder. Bu, müdahaleye seçilimdir; soru bunun büyüklüğü ve standart düzeltmenin ne kadarını giderdiğidir.
Model, gizli bir ilişki yakınlığı ölçüsünün yatırım uyumu olasılığını, yatırımcının değerlemesini ve okumaya istekliliğini artırdığı liste oluşturur. Gönderen gürültülü yakınlık ölçüsüne göre listenin %33'üne memorandum atar; sonuçta memorandum grubunun %39'u, diğerlerinin %25'i yatırım yapabilecek durumdadır. Model her yatırımcı için iki sonucu da hesapladığından memorandumun doğrulanmış özete göre gerçek kazancı bilinir: 100 kişi başına 0.65 nitelikli görüşme. Tablo 10 tahmin edicileri karşılaştırır.
| Tahmin edici | Önce memorandum kazancı, 100 kişi başına nitelikli görüşme | Açıklama |
|---|---|---|
| Gerçek değer: her yatırımcı için iki sonuç | 0.65 | Yalnızca model her iki sonucu da hesapladığı için bilinir |
| Basit karşılaştırma: dosyayı yakın ilişkili kişiler alır | 4.60 | Gerçek değeri %613 fazla tahmin eder |
| Gürültülü ilişki yakınlığı kaydına göre tabakalandırma | 3.42 | Yanlılığın %30'unu giderir |
| Aynı listenin rastgele atanmış alt grubu | 0.74 | Yansızdır; küçük örneklemde gürültülüdür |
Her biri 400 yatırımcıdan oluşan 400 kampanyalık kurgulanmış nüfusa ilişkin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. İlişki yakınlığı gürültülü kaydedilir.
Denklemlerde Y nitelikli görüşme göstergesi, üzerindeki çizgiler grup ortalamaları, g kaydedilmiş ilişki yakınlığı vekil değişkeninin beşte birlik grupları ve n_g grup g'deki yatırımcı sayısıdır. Basit tahmin 100 kişi başına 4.60 olup gerçek değeri %613 fazla tahmin eder. Gürültülü yakınlık kaydına göre tabakalandırma 3.42 verir ve kurgulanmış yanlılığın yalnızca %30'unu azaltır; çünkü kayıt yakınlığı eksik yakalar ve yakınlık istekliliğin yanı sıra uyum üzerinden de etkili olur. Aynı listenin rastgele atanmış alt grubu gerçek değere yakın 0.74 verir; ancak tek bir gönderenin ulaşabildiği örneklem büyüklüklerinde aralık geniştir. Belirtilen çalışma içindeki rastgele atama, Bölüm 20'de açıklandığı üzere kendi atama ve ölçüm varsayımları altında tasarıma dayalı bir tahmin sağlar.
18 Küçük kampanyalar derinlik etkileri ve sızıntı için düşük kesinlikli tahminler verir
Bir listede iki yaklaşımın rastgele atamalı karşılaştırması iki sınırla karşılaşır; Tablo 11 ikisini de gösterir. İsimsiz özet ile memorandum arasındaki nitelikli görüşme farkı 100 yatırımcı başına 1.31, doğrulanmış özet ile memorandum arasında 0.48'dir. Her kolda 200 yatırımcıyla ilk farkı %5 anlamlılık düzeyinde saptama gücü %14, ikinci fark için %6'dır. Kol başına 800 kişiyle güç yalnızca %35 ve %9'a yükselir. Kol başına 200 kişide ikinci karşılaştırmanın tahmin edilen farkının 5'inci ile 95'inci yüzdelik aralığı -2.0 ile 3.5 puandır; dolayısıyla tahminin işareti güvenilir değildir.
| Karşılaştırma | Kol başına yatırımcı | Gerçek fark, puan | Ortalama tahmin | 5'inci ile 95'inci yüzdelik | Güç | Yanlış işaretli, anlamlı |
|---|---|---|---|---|---|---|
| A ile C | 50 | 1.31 | 1.30 | -4.00 ile 6.00 | 3% | 0.2% |
| A ile C | 100 | 1.31 | 1.25 | -2.00 ile 5.00 | 7% | 0.3% |
| A ile C | 200 | 1.31 | 1.27 | -1.00 ile 4.50 | 14% | 0.5% |
| A ile C | 400 | 1.31 | 1.32 | -0.50 ile 4.00 | 21% | 0.1% |
| A ile C | 800 | 1.31 | 1.21 | -0.25 ile 3.25 | 35% | 0.2% |
| B ile C | 50 | 0.48 | 0.42 | -4.00 ile 6.00 | 2% | 0.7% |
| B ile C | 100 | 0.48 | 0.41 | -3.00 ile 4.00 | 4% | 1.1% |
| B ile C | 200 | 0.48 | 0.44 | -2.00 ile 3.50 | 6% | 1.2% |
| B ile C | 400 | 0.48 | 0.45 | -1.50 ile 2.50 | 6% | 1.1% |
| B ile C | 800 | 0.48 | 0.47 | -0.87 ile 2.00 | 9% | 0.7% |
Satır başına 2,000 simüle edilmiş çalışmaya ilişkin MatchPoint analizi; her çalışmanın iki kolu da aynı işlemi ele alır. Farklar 100 kişi başına nitelikli görüşme oranının puanlarıdır. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Denklem 5b, bağımsız binom planlama varsayımları altında kol başına gerekli yatırımcı sayısını yaklaşık hesaplar. Burada p_0 ve p_1 iki yaklaşımın nitelikli görüşme oranları, z terimleri ise seçilen alfa anlamlılık düzeyi ve 1 eksi beta gücü için normal dağılımın kuantilleridir. Nominal %80 güç planlama hedefinde yaklaşım, isimsiz özeti memorandumdan ayırmak için kol başına 2,127, doğrulanmış özeti memorandumdan ayırmak için 18,788 yatırımcı verir. Bu sayılar kurgulanmış kampanyanın büyüklüğünü aşar. Yeterince karşılaştırılabilir kampanyaları ortak protokolde birleştirmek, kesinliği artırmaya yönelik bir araştırma tasarımıdır; hesaplama herhangi bir gönderenin gerçek yatırımcı listesinin büyüklüğünü ortaya koymaz.
Sızıntılar daha da zordur. Denklem 5a, eşit eta sızıntı olasılığına sahip n bağımsız alıcı arasında, olayların tamamı tespit edildiğinde sıfır gerçek sızıntı olayı görülme olasılığını verir. Alıcı başına %0.5 riskte, 200 kişilik kampanyada hiç sızıntı görülmeme olasılığı %37'dir; 1,000 alıcıda bile bu olasılık %0.7'dir. Modelde doğrulanmış özet kampanyasının tekrarlarının %98'inde önemli sızıntı görülmez; memorandumda %59, tam dosyada %33'tür. Buna rağmen Tablo 12'de gösterildiği üzere beklenen kayıpları birkaç kat farklıdır.
| Yaklaşım | Kampanya başına önemli sızıntı | Simüle edilmiş önemli sızıntısı sıfır olan kampanyalar | Beklenen kayıp, milyon USD |
|---|---|---|---|
| B. Önce doğrulanmış özet | 0.01 | 98% | 0.54 |
| C. Önce memorandum | 0.52 | 59% | 1.87 |
| E. Önce tam dosya | 1.10 | 33% | 10.93 |
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Önemli sızıntı, memorandum veya daha derin materyal tutan bir alıcıdan simüle edilmiş olaydır. Deney olayları doğrudan üretir; ayrı bir raporlama veya tespit modeli içermez. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
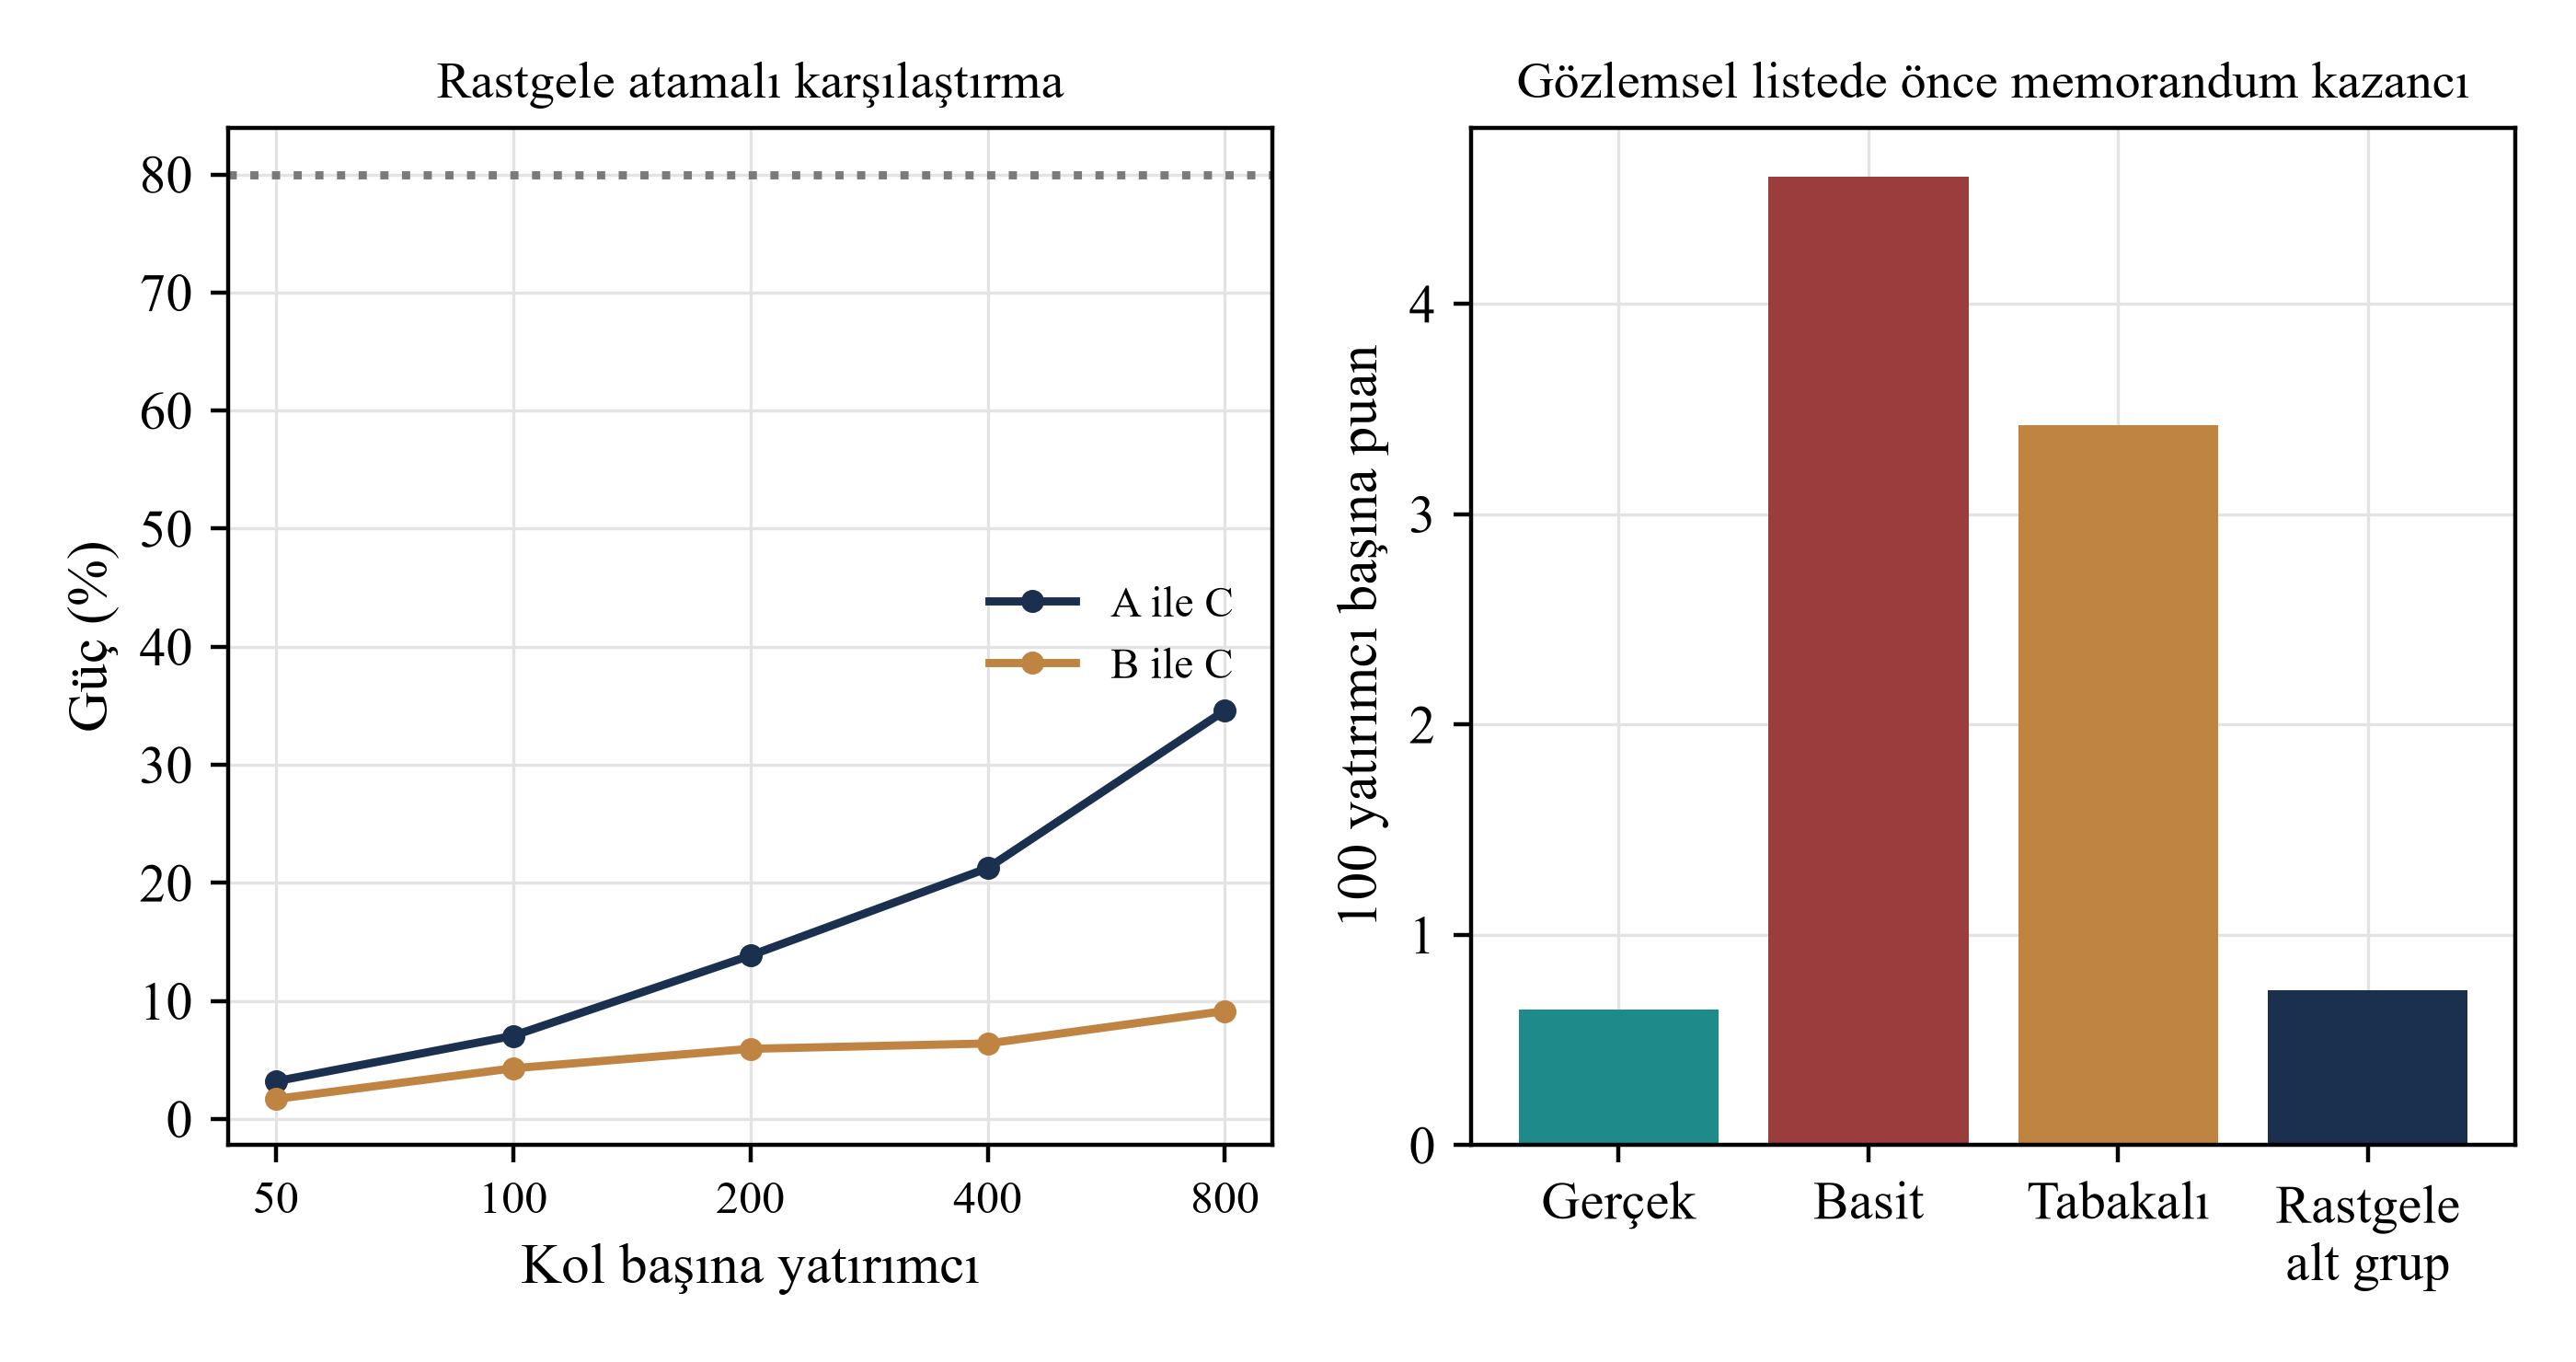
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış nüfusa ilişkin MatchPoint analizi. Solda kol büyüklüğüne göre güç, sağda seçilim içeren listede memorandum kazancı tahminleri. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Küçük kampanya, tercih edilecek derinlik veya koruma hakkında az kesinlik sağlayabilir. Güvenilir tespit içeren belirli bir bağımsız olay modelinde, izlenen sıfır olay dönemi bilgi taşır ve sızıntı riski parametresine ilişkin olabilirlik fonksiyonunu daraltır. Bildirilmeyen veya tespit edilmeyen olaylar ayrı bir tespit varsayımı gerektirir. Gönderen, kalan belirsizliği koruyarak bu gözlemleri alıcı sayısı, belge hassasiyeti ve Tablo 1'deki sözleşmesel koşullarla birleştirmelidir.
19 Kontroller geçer ve yalnızca iç tutarlılığı ortaya koyar
Model, sonuçları yazmadan önce 75 özdeşlik ve sınır koşulunu sınar. Bunlar dönüşüm hunisinin iç içe yapısını, görüşmelerin nitelikli ve niteliksiz olarak tam ayrılmasını, derinlikle maruziyetin monoton artmasını, risk sıfır veya koruma tam olduğunda sıfır kaybı, kaybın alıcı alıcı bağımsız yeniden hesaplanmasını, her aşamadaki sinyal ağırlığının denklemlerin ima ettiği değerle eşleştiğine ilişkin regresyon kontrolünü ve temel sonucun tohumdan yeniden üretilmesini içerir. Tablo 13 başlıca kontrolleri listeler.
| Kontrol | Sonuç |
|---|---|
| model.py tarafından yürütülen doğrulamalar | 75'i geçti |
| Marjinal sinyal ağırlığının değerin sinyal üzerine regresyonuyla karşılaştırılması | Beş aşamanın tamamında 0.03 içinde |
| Huninin iç içe yapısı: taahhütler incelemenin, inceleme nitelikli görüşmelerin, bunlar görüşmelerin, görüşmeler yanıtların içinde | Bütün tekrarlarda altı yaklaşımın tamamı için geçerli |
| Görüşmeler nitelikli ve niteliksiz olarak tam ayrılır | Geçerli |
| Maruziyet ilk temas derinliğiyle artar | Hassasiyet ağırlıklı maruziyet ve beklenen kayıp için geçerli |
| Önce tam dosya her alıcıyı tam hassasiyete maruz bırakır | 100 yatırımcı başına 100 hassasiyet endeksi |
| Sıfır risk ve tam korumanın her biri sıfır kayıp verir | İkisi de tam |
| Bir kampanya için kayıp alıcı bazında yeniden hesaplanır | 1e-9 hassasiyetinde eşleşir |
| Tohum temel sonucu yeniden üretir | Tam |
| Tam bilgi ölçütü altı yaklaşımın tamamına eşit veya üzerindedir; rastgele referans B'ye eşit veya altındadır | Geçerli |
| İki kol testi, iki kolda aynı yaklaşım, kol başına 200 | %5 düzeyinde çalışmaların %4.2'sinde sıfır hipotezini reddeder |
| Tekrarlar; kampanya başına yatırımcı; tohum | 1,000; 200; 1379 |
MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Kontroller kodun denklemlerin söylediğini yaptığını gösterir. Denklemlerin yatırımcıları betimlediğini göstermez. Temel döngüsellik açıkça belirtilmelidir: model sonuçları çerçevenin varsaydığı ilişkilerden üretilir; daha keskin sinyal kararları iyileştirir, okuma maliyeti yanıtları azaltır, hassasiyet maruziyeti artırır. Dolayısıyla deney, bu ilişkiler geçerliyken açıklama derinliğinin nasıl davrandığını gösterir. İlişkilerin geçerli olduğunu göstermez ve belirli bir piyasada hangisinin baskın olduğunu gönderene söyleyemez.
Aynı sınır büyüklükler için de geçerlidir. Yanıt eşiği, risk, sızıntı gerçekleştiğinde kayıp ve koruma faktörleri, kaynak olmadan makul büyüklük mertebeleri için seçilmiştir. Burada değerlendirilen sonlu temel ve stres durumlarında nitelikli görüşme oranları orta derinlikte zirve yapar, maruziyet monoton artar ve önce tam dosya baskılanır. Zirvenin yeri ve öndeki üç yaklaşımın sıralaması, ölçümlerle değiştirilmesi gereken girdilere bağlıdır.
20 Rızaya dayalı ve zaman damgalı çalışma varsayımların yerine ölçümleri koyar
Soruyu çözebilecek çalışma, çok sayıda kampanya yürüten gönderen veya danışman için uygulanabilirdir. Birimi kampanya içindeki alıcıdır. Her alıcı, iletişim için hukuka uygun dayanağı ve kaydedilmiş itiraz mekanizması bulunan, amacı belirtilmiş bir listededir. Her mesaj ve yanıt zaman damgası taşır. Ana sonuçlar, Bölüm 2'deki gibi, çalışmadan önce tanımlanır: yanıt, nitelikli görüşme, incelemeye ilerleme, imzalı yatırım taahhüdü ve her birine kadar geçen süre. Maruziyet sonuçları erişim kayıtları, filigran izleri ve bildirilen olaylar olarak; her alıcının materyali hangi aşamada ve hangi sözleşme türü altında tuttuğuyla birlikte kaydedilir.
Tasarımın merkezî özelliği, önceden belirlenmiş uygun nüfus içindeki rastgele atamalı alt gruptur. Belirtilen uyum puanı eşiğini geçen alıcılar, ilişki yakınlığından bağımsız biçimde izin verilen açıklama derinliklerine atanır. Atama ve ölçüm varsayımları altında bu, uygun alıcılar için etkiyi tanımlar. Daha geniş, değerlendirmeye dayalı yönetilen listeye genelleme, desteklenmiş bir aktarım varsayımı veya bilinen pozitif dâhil edilme olasılıkları ve uygun ağırlıklar gerektirir. Çalışma, hiçbir zaman uygun olmayan alıcılar için etkileri yalnızca rastgele atamadan çıkaramaz. Birleştirilmiş tasarım atamayı ve analizi kampanyaya göre tabakalandırmalı ve farklı işlem özelliklerini hesaba katmalıdır. Denklem 5b, marjinal model oranlarıyla bağımsız binom planlama yaklaşımıdır; kampanya kümeleri içeren birleştirilmiş çalışma için %80 güç ortaya koymaz. Tablo 14 önerilen kayıtları verir.
| Unsur | Tanım | Gerekçe |
|---|---|---|
| Birim ve liste | Kampanya içindeki alıcı; amacı belirtilmiş liste | Amaç sınırlaması ve savunulabilir hukuka uygun dayanak |
| Rıza ve bilgilendirme | İlk temasta kaynak ve amaç bildirimi; vazgeçme talebine uyulması | Veri koruma yükümlülükleri; net kapsam dışı bırakma |
| Zaman damgaları | Gönderim, açma, yanıt, görüşme, inceleme, yatırım taahhüdü | Sonuca kadar tur sayısı ve süre |
| Kollar | Kampanya başına iki veya üç ilk temas derinliği | Derinlik etkisini ayrıştırır |
| Rastgele atama | Uyum puanı tabakaları içinde rastgele atama | İlişki yakınlığına göre seçilimi kaldırır |
| Sonuçlar | Nitelikli görüşme, inceleme, yatırım taahhüdü; maruziyet kaydı | Çalışmadan önce tanımlanır |
| Örneklem büyüklüğü | Kampanyaları birleştirme; denklem 5b'den hedef | Komşu derinlikler arasında fark 1 puandan azdır |
| Analiz planı | Aralıklarla önceden kaydedilmiş oran farkı; tabakalandırılmış | Sonucun sonradan seçilmesini önler |
Önerilen tasarım. Bu tür bir çalışma yürütülmemiştir; sonuç bildirilmez.
Maruziyet ve tespit bilinmediğinde yalnızca olay kayıtları sızıntı tahmini için sınırlı dayanak sağlar. Çalışma her aşamadaki alıcıları, imzalı sözleşmeleri, izin verilen sonraki okuyucuları, erişim kaydındaki iletimleri ve belgelerin erişilebilir kaldığı süreyi kaydetmelidir. Risk modeli, belirtilmiş önseli güncellemeden önce maruziyet paydasını, tespit mekanizmasını ve bağımlılık varsayımlarını tanımlamalıdır. Hem tespit edilen sızıntılar hem de tespit edilmiş sızıntı olmayan izlenmiş maruziyet dönemleri olabilirliğe katkı sağlar. Tanımlı bir tespit süreci olmaksızın sıfır bildirilmiş olay daha zayıf kanıttır ve sıfır riskin ispatı sayılamaz.
21 Tercihi, yarattığı maruziyetle birlikte müşteriye ve yatırım komitesine karar olarak sunun
Yönetim kurulu, müşteri veya yatırım komitesi, derinlik kararını üretmesi beklenen tepki ve yarattığı maruziyetle birlikte almalıdır. Rapor, önerilen ilk temas derinliğini, sonraki her aşamaya geçiş koşulunu, her aşamada beklenen alıcı sayısını ve bunların arkasındaki unsur bazlı puanlamayı belirtmelidir. Her alıcı sınıfı için iletişimin hukuki dayanağını ve düzenleyici kapsam kuralını açıklamalıdır.
Rapor, Tablo 8 biçiminde maruziyeti ve tepkiyi birlikte sunmalıdır: seçilen yaklaşım ile en az bir daha sığ ve bir daha derin alternatif için yatırım taahhütleri, beklenen kayıp ve net değer. Her sayı, belirtilen girdiler altında model sonucu veya adı verilmiş kampanyadan ölçülmüş sonuç olarak tanımlanmalı; girdiler listelenmelidir. Varsayılan fayda ve sızıntı hâlindeki kayıp belirtilmeli, bu girdilerle Şekil 5 ızgarası gösterilmeli ve gönderenin buradaki yeri açıklanmalıdır.
Rapor, öneriyi değiştirecek kanıtlarla bitmelidir: stratejik alıcı payındaki değişim, kapsam kurallarında düzenleyici değişiklik, varsayılan tepkiyle çelişen kampanya sonucu ve herhangi bir sızıntı olayı. Bu rakamların hiçbiri geleceğe yönelik öngörü değildir ve rapor bunu belirtmelidir.
22 Girdileri güncel tutmak için operasyon verileri ve modeller kullanın; her geçişte insan kararı bulunsun
Veri ve otomatik araçlar bu çerçevenin kararlarını devralmadan girdilerini iyileştirebilir. Gönderen, hedefin yayımlanmış yatırım kriterlerini okuyup uyumu puanlamak, doğrulanmış bilgilerden ilk mesajı hazırlamak ve taslağı aşama sınırını aşan unsurlar bakımından kontrol etmek için dil modeli kullanabilir. Her biri iyileştirmesi amaçlanan karara karşı test edilmelidir: uyum puanının nitelikli görüşmeyi öngörüp öngörmediği ve taslak kontrolünün aşamanın hassasiyetinin üzerinde puanlanan unsurları yakalayıp yakalamadığı.
Bir aşamanın paylaşılması kendi gizlilik ve düzenleyici kontrollerini gerektirir. Tek başına olumlu yanıt sözleşmenin kabul edildiğini, alıcının uygun olduğunu veya sonraki okuyucuların yetkili olduğunu ortaya koymaz. Otomatik paylaşım kuralı, ilgili aşama koşullarını kontrol etmeli ve önerilen sürecin gerektirdiği yerde adı belirtilen insan onayını korumalıdır. Sonraki aşamaya tek ilerleme mutlaka tam dosyanın paylaşılması anlamına gelmez. Erişim kaydı alıcıyı, paylaşılan materyali, koşul kanıtını ve onaylayan kişiyi kaydetmelidir.
Bu çalışma eğitilmiş model, ölçülmüş doğruluk veya otomasyondan kaynaklı artış bildirmez. Dosyayı işleyen araç kendisi de alıcı hâline gelebilir; dolayısıyla sağladığı tasarrufun yanı sıra açığa çıkardıkları bakımından değerlendirilmelidir.
23 Yürüyen sermaye toplama veya fon yerleştirmesi için karar kuralı
Sonuçlar, gönderenin her kampanyadan önce uygulayabileceği bir kuralı destekler. İlk olarak, Tablo 2'yi başlangıç alıp paylaşılacak unsurları puanlayın ve her birini karar açısından öneminin hassasiyetini aştığı en erken aşamaya atayın. İkinci olarak, Tablo 3'ün kapsam kuralları ve iletişimin veri koruma dayanağı ışığında her alıcı sınıfına ilk mesajın gönderilebileceğini teyit edin. Üçüncü olarak, genel liste için ilk teması doğrulanmış özet, güçlü uyum puanlı alıcılar için memorandum olarak belirleyin; bu farklılaştırılmış yaklaşımdır. Modelde önce memorandum karşılaştırmaları ilk temasta tıklamayla kabul koşulları kullanır; önce özetle ilerleme imzalı sözleşme sürtünmesi içerir ve sonraki ilerleme imzalı koruma varsayar. Bu asimetri kurgulanmış karşılaştırmanın parçasıdır. Operasyonda, memorandum paylaşılmadan önce önerilen imzalı sözleşme ve düzenleyici kapsam koşullarını uygulayın; tek başına güçlü uyum puanı bu koşulları karşılamaz.
Dördüncü olarak, alıcı sözleşmeyi imzalayana, uyumu gösterene ve okuyacak kişilerin adlarını verene kadar veri odasını tutun. Beşinci olarak, her aşamada alıcıları sayın ve kampanyadan önce üst sınır belirleyin. Modelde önce tam dosya her alıcıyı en yüksek hassasiyete maruz bırakır; değerlendirilen girdiler altında memorandumdan daha düşük tepki ve daha yüksek beklenen maruziyet taşır. Başka tepki maliyeti veya kurumsal süreç varsayımları ayrı test gerektirir. Altıncı olarak, faydayı ve sızıntı gerçekleştiğinde kaybı önceden belirtin, kampanyayı Şekil 5'te konumlandırın. Alıcılar rakipleri içerdiği için risk yüksek görülüyorsa özete geçin ve daha düşük tepkiyi kabul edin. Değerlendirilen zayıf sözleşme stresinde farklılaştırılmış yaklaşım en yüksek ortalamayı korur; gerçek paylaşım kararı yine kendi sözleşmesel ve düzenleyici koşul kontrollerini gerektirir.
Yedinci olarak, sonraki kararın ölçüme dayanması için her kampanyaya rastgele atamalı alt grup ekleyin. Fon yatırımcılarından (limited partners) sermaye toplayan fon yöneticisi için basamaklar aynı, unsurlar farklıdır: geçmiş performans ve ücret koşulları karar açısından önemlidir; portföy şirketlerinin adları ve değerlemeleri hassastır. Kural, gönderenin sağlaması gereken unsur puanlamasına bağlıdır.
24 Sınırlamalar ve sonraki karar
Deney kurgulanmıştır. Nüfus, bilgi basamakları, riskler, kayıplar ve koruma faktörleri yazarın varsayımlarıdır; bunları besleyen gözlemlenmiş yatırımcı iletişim grubu, müşteri kaydı veya olay yoktur. Yatırımcılar Gauss sinyalli tek bir karar olarak modellenir; ilişkiler, itibar, yatırımcıların birbirleriyle konuşma sırası ve aralarındaki rekabet göz ardı edilir. Sızıntılar bağımsız olaylardır; bu yayılmayı göz ardı eder. Sızıntı gerçekleştiğinde kayıp hassasiyetle orantılıdır; bu da tek bir unsurun belirleyici olması olasılığını göz ardı eder.
Hukuki analiz, Kaynakça'da belirtilen sürüm ve tarihlerde okunan metinlerle sınırlıdır. Bu çalışma DIFC, ADGM veya BAE federal veri koruma rejimlerini analiz etmez. Çalışmadaki hiçbir şey hukuki tavsiye değildir; herhangi bir kuralın belirli bir sermaye toplamaya uygulanıp uygulanmadığı veya herhangi bir tarafın düzenleyici statüsü hakkında beyanda bulunmaz.
Dolayısıyla gönderenin sonraki kararı, kalıcı politika belirlemeden önce Bölüm 20'deki çalışmayı yürütüp yürütmemektir. Tek bir sermaye toplamada pratik karar daha dardır: nitelikli yatırımcının görüşmeye karar vermesine yetecek en az hassas materyali göndermek, diğer her şeyi imzalı sözleşme ve uyum kanıtı arkasında tutmak ve her paylaşımı kaydetmek. Çok kampanyalı danışman veya sponsor için kazanım, bu çalışmanın varsaymak zorunda kaldığı rakamların yerine ölçülmüş maruziyet değişkeni ve tepki eğrisidir.
Koşullu beklenen gizlilik kaybı, alıcılar arasında toplanan bir zarar vekilidir. Alıcılar aynı bilgiyi paylaştığında terimlerin toplanması ilişkili zararları birden fazla sayabilir; buna karşılık tek belirleyici açıklama, hassasiyet endeksinin yakalamadığı kesikli kayıp yaratabilir. Simüle edilmiş sızıntı göstergeleri ayrı olay çekilişleridir; kampanya beklenen kaybının yüzdeliği gerçekleşmiş işlem zararının yüzdeliği değildir. Bu modelleme seçimleri finansal risk limitinde kullanılmadan önce kalibrasyon ve bağımlılık yapısı gerektirir.
Kaynakça
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
