
1 Decyzja dotyczy zakresu materiałów przesłanych przed pierwszą rozmową
Sponsor, założyciel lub zarządzający funduszem przygotowujący kontakt z inwestorami staje przed wyborem poprzedzającym ocenę lub ranking listy. Pierwsza wiadomość może zawierać opis bez nazwy, zweryfikowane podsumowanie najważniejszych danych, pełne memorandum informacyjne albo dostęp do dokumentów zwykle oglądanych dopiero przez kontrahenta prowadzącego due diligence. Każdy krok daje odbiorcy więcej podstaw do oceny i ogranicza kontrolę nad dalszym losem materiałów. W pracy wybór ten potraktowano jako mierzalną zależność między uzyskaną reakcją a powstałą ekspozycją na naruszenie poufności.
Praca nie rozstrzyga, z którymi inwestorami się kontaktować, jak ich klasyfikować ani jak dotrzeć do nich poprzez przedstawienia; kwestie te należą do powiązanych badań dopasowania do mandatu i drogi dotarcia do inwestora. Dotyczy wyłącznie zakresu pierwszego ujawnienia na już wybranej liście oraz momentu udostępnienia kolejnej warstwy.
Proponujemy ramy obejmujące cztery części. Pierwsza to pięcioetapowa sekwencja ujawniania wraz z rejestrem materiałów udostępnianych na każdym etapie. Druga to ocena każdej informacji według znaczenia dla odbiorcy, wrażliwości dla nadawcy i możliwości weryfikacji. Trzecia to przypisanie etapów do przepisów określających, kto może otrzymać materiały. Czwarta to autorski eksperyment ilościowy zmieniający zakres pierwszego kontaktu i przedstawiający odpowiedzi, kwalifikowane spotkania, due diligence, zobowiązania oraz oczekiwaną stratę. Eksperyment jest skonstruowany i nie przedstawia wyników obserwowanych.
2 Określ wynik i ekspozycję przed wyborem zakresu
Istotnym wynikiem kontaktu jest kwalifikowane spotkanie: rozmowa z inwestorem zdolnym do inwestycji, znajdującym się na etapie procesu pozwalającym podjąć decyzję i znającym materiały w stopniu wystarczającym do zrozumienia rozważanej możliwości. Praca uwzględnia ponadto przejście do due diligence i podpisane zobowiązanie, uznając rundę za zakończoną po uzyskaniu 2 lub więcej zobowiązań.
Ekspozycja wymaga równie precyzyjnej definicji. Definiujemy ją jako oczekiwaną stratę nadawcy, jeżeli odbiorcy posiadający materiały przekażą je dalej, wykorzystają przeciwko nadawcy lub umożliwią dostęp konkurentowi, klientowi bądź pracownikowi. Wielkość straty określają dwa czynniki: wrażliwość materiałów posiadanych przez każdego odbiorcę oraz prawdopodobieństwo ich ujawnienia przy istniejącej ochronie prawnej i handlowej. Teaser bez nazw powoduje niewielką ekspozycję niezależnie od liczby odbiorców. Data room otwarty całej liście powoduje znaczną ekspozycję.
Eksperyment porównuje reakcję i ekspozycję we wspólnej skali pieniężnej. Wartość transakcji USD 100 milionów wyznacza stratę z wycieku przy maksymalnej wrażliwości, a korzyść USD 15 milionów określa wartość zakończenia rundy. Są to jawne parametry modelu bez źródła rynkowego; sekcja 16 zmienia korzyść oraz ryzyko wycieku skalujące oczekiwaną stratę.
Symulacja wykorzystuje dopasowanie do mandatu jako autorski wskaźnik binarny i definiuje kwalifikowane spotkanie jako spotkanie z inwestorem posiadającym ten wskaźnik. Nie modeluje osobno uprawnień komitetu inwestycyjnego, bieżącego terminu lokowania kapitału, kwalifikowalności prawnej ani obserwowanej kwoty inwestycji. Kontrole te pozostają konieczne w rzeczywistym procesie; liczba symulowanych spotkań ich nie weryfikuje.
3 Ujawnienie jest sygnałem, który równocześnie wywołuje reakcję i tworzy ekspozycję
Arrow wskazał podstawową trudność w 1962 roku. Nabywca nie zna wartości informacji, dopóki jej nie otrzyma; po ujawnieniu nabywa ją w praktyce bez kosztu. Gdy sprzedawca nie może zachować praw własności do wykorzystania informacji, nabywca decyduje według kryteriów gorszych od optymalnych, takich jak średnia wartość informacji danej klasy. Fragment dotyczy wynalazków i badań. Przedstawia paradoks jako ogólną cechę sprzedaży informacji, bez pomiaru jego wielkości. [1]
Późniejsza literatura dotycząca weryfikowalnego ujawnienia pyta o zachowanie sprzedawcy, który może dowieść faktów o swoim produkcie. W standardowym wyniku opisanym przez Shishkina, Titovą i Zhanga nadawca, który może dowieść korzystnego stanu, ujawnia go, a proces prowadzi do ujawnienia wszystkich stanów. Ich working paper wyjaśnia zależność tego wyniku od możliwości ciągłego dostosowywania działania przez odbiorcę. Gdy odbiorca wybiera spośród kilku działań, jak inwestor odpowiadający lub nieodpowiadający, możliwe są równowagi, w których nadawca zatrzymuje część informacji. Jest to model teoretyczny bez kosztu naruszenia poufności i bez treści empirycznej. [2]
Przegląd Milgroma w Journal of Economic Perspectives omawia teoretyczne argumenty dotyczące ujawniania informacji przez sprzedawców w celu zachęcenia nabywców oraz rolę regulacji we wspieraniu efektywnego ujawnienia. Niniejsze omówienie opiera się na teoretycznym zakresie wskazanym w abstrakcie. [3] Źródła te uzasadniają dwa wybory projektowe: odpowiedź inwestora jest decyzją binarną opartą na zaszumionym sygnale, który staje się dokładniejszy wraz z ujawnieniem, a zatrzymanie informacji może być optymalne. Nie dostarczają parametrów dla żadnego z tych mechanizmów.
4 Najbliższe badania terenowe dotyczą treści wywołujących reakcję inwestorów
Bernstein, Korteweg i Laws przeprowadzili randomizowany eksperyment terenowy na AngelList z udziałem około 4,500 aktywnych inwestorów wczesnego etapu i prawie 17,000 wiadomości e-mail, losując informacje o cechach startupu w każdej wiadomości. Przeciętny inwestor silnie reagował na informacje o zespole założycielskim, bez takiej reakcji na informacje o trakcji lub istniejących inwestorach wiodących; najmniej doświadczeni reagowali na wszystkie kategorie. Podsumowanie Stanforda dodaje, że reakcję mierzono wyborem uzyskania dalszych informacji o firmie. To badanie najbliższe naszemu pytaniu. [4]
Różnica względem niniejszej pracy jest istotna. Eksperyment zmieniał kategorie informacji widzianych przez inwestora w sytuacji, gdy informacje były już udostępniane na platformie, a poufność nie była przedmiotem analizy. Nie zmieniał zakresu poufnego zestawu materiałów ani nie mierzył wycieków lub zobowiązań. Przeczytano jedynie abstrakt i podsumowanie instytucjonalne. Badanie wspiera pogląd, że reakcja zależy od treści pierwszej wiadomości; zakres ujawnienia pozostawia nierozstrzygnięty.
Boone i Mulherin analizują sprzedaż firm na podstawie danych o prywatnym procesie poprzedzającym etap publiczny. Podają, że połowa spółek docelowych w próbie była przedmiotem aukcji między wieloma oferentami, a pozostałe negocjowały z jednym; publiczna liczba oferentów zaniża konkurencję występującą prywatnie. Zapoznano się wyłącznie z abstraktem. Wynik pokazuje częste występowanie prywatnego procesu z kilkoma odbiorcami w badanych warunkach, co uzasadnia znaczenie liczby odbiorców materiałów poufnych. Badanie dotyczy przejęć spółek publicznych i nie opisuje reakcji na różny zakres ujawnienia. [5]
5 Stosuj pięcioetapową sekwencję i rejestruj, co oraz komu udostępnia każdy etap
Stosowana sekwencja obejmuje pięć etapów. Anonimowy teaser opisuje sektor, przedział wielkości i geografię bez podawania nazwy spółki. Zweryfikowany teaser dodaje najważniejsze dane możliwe do sprawdzenia przez odbiorcę, takie jak zbadane przychody lub finansowanie potwierdzone przez kredytodawcę. Memorandum informacyjne dodaje koncentrację klientów, warunki umów i plan. Pierwszy poziom data room dodaje raporty finansowe na potrzeby zarządu, umowy i tabelę struktury kapitału. Drugi dodaje nazwy klientów, ceny, własność intelektualną i warunki zatrudnienia. Sekwencja jest narzędziem analitycznym; żadne z otwartych źródeł nie ustanawia jej jako konwencji rynkowej.
Każdy etap wymaga zapisu: co udostępniono, komu, kiedy, na jakich warunkach poufności i z jaką weryfikacją. Rejestr służy trzem celom. Pozwala odpowiedzieć organowi nadzoru lub kontrahentowi pytającemu o ujawnione informacje, powiązać wyciek z etapem, na którym stał się możliwy, i porównać konwersję etap po etapie w kolejnych kampaniach, zgodnie z projektem w sekcji 20. Tabela 1 przedstawia proponowany rejestr.
| Etap | Co otrzymuje odbiorca | Warunek przed udostępnieniem | Zachowywany zapis |
|---|---|---|---|
| Anonimowy teaser | Sektor, przedział wielkości, geografia, mandat w jednym zdaniu | Odbiorca na zatwierdzonej liście | Data, odbiorca, wersja |
| Zweryfikowany teaser | Najważniejsze dane ze wskazanym weryfikatorem | Odbiorca sprawdzony pod względem dopasowania i właściwych zasad promocji | Jak wyżej oraz weryfikator i dowody |
| Memorandum informacyjne | Klienci, umowy, plan, zarząd | Podpisana umowa o zachowaniu poufności | Sygnatariusz, data, wersja umowy |
| Data room, poziom 1 | Raporty finansowe na potrzeby zarządu, umowy, tabela struktury kapitału | Dowód dopasowania i uprawnienia do dalszego działania | Rejestr dostępu według dokumentu |
| Data room, poziom 2 | Nazwy klientów, ceny, własność intelektualna, warunki zatrudnienia | Zaawansowane due diligence i imienna lista zespołu | Rejestr dostępu, znak wodny, imienni użytkownicy |
Proponowany rejestr. Sekwencja jest narzędziem autorskim; żadne źródło nie ustanawia jej jako konwencji rynkowej.
Tabela oddziela udostępniane materiały od warunku wymagającego wcześniejszego spełnienia. Dla pierwszych dwóch etapów warunkiem jest decyzja nadawcy dotycząca odbiorcy. Dla memorandum jest nim podpisana umowa. Późniejsze warunki obejmują dowody zdolności i uprawnienia odbiorcy do dalszego działania. Pomijając warunek, nadawca świadomie akceptuje wynikającą ekspozycję; rejestr powinien dokumentować ten wybór.
6 Oceń znaczenie, wrażliwość i weryfikowalność każdej informacji przed przypisaniem etapu
Etap jest zbiorem informacji; każda powinna trafić do najwcześniejszego etapu, na którym jej znaczenie dla odbiorcy przeważa nad wrażliwością dla nadawcy. Znaczenie określa, jak bardzo informacja zmienia decyzję inwestora o zaangażowaniu. Wrażliwość oznacza szkodę wynikającą z dotarcia do konkurenta, klienta lub pracownika. Weryfikowalność oznacza możliwość sprawdzenia informacji przez odbiorcę bez dalszego ujawnienia. Informacja o dużym znaczeniu, małej wrażliwości i łatwej weryfikacji pasuje do pierwszej wiadomości. Informację o dużej wrażliwości i niewielkim znaczeniu dla pierwszej decyzji należy pozostawić na później.
Tabela 2 przedstawia autorską ocenę dla typowej spółki operacyjnej. Oceny od 1 do 5 stanowią osąd autora dotyczący przypadku ogólnego, bez pomiarów. Nadawca powinien zastąpić je własnymi ocenami zależnymi od sektora: nazwy klientów mają kluczowe znaczenie dla spółki programistycznej i poboczne dla właściciela gruntów.
| Informacja | Znaczenie | Wrażliwość | Weryfikowalność przez odbiorcę | Najwcześniejszy etap |
|---|---|---|---|---|
| Sektor, przedział wielkości, geografia | 3 | 1 | Częściowo | Anonimowy teaser |
| Przedział zbadanych przychodów i zysku | 5 | 2 | Tak, na podstawie sprawozdań lub u audytora | Zweryfikowany teaser |
| Koncentracja klientów bez nazw | 4 | 3 | Częściowo | Memorandum |
| Istotne warunki umów | 4 | 4 | Tak, w data room | Memorandum, podsumowanie |
| Tabela struktury kapitału i warunki udziałowców | 4 | 3 | Tak | Data room 1 |
| Nazwy klientów i ceny | 3 | 5 | Tak | Data room 2 |
| Kod źródłowy, formuły, szczegóły procesów | 2 | 5 | Częściowo | Data room 2, dostęp ograniczony |
| Dane poszczególnych pracowników | 1 | 5 | Tak | Data room 2, dane zanonimizowane |
Autorskie oceny od 1 (niska) do 5 (wysoka) dla ogólnego przypadku spółki operacyjnej. Ocena ekspercka bez pomiaru; należy zastąpić własną oceną nadawcy.
Tabela pokazuje naturalną granicę na etapie memorandum. Informacje o znaczeniu ocenionym na 4 i wrażliwości na 3 lub 4, takie jak koncentracja klientów, warunki umów i tabela struktury kapitału, nie mają bezpiecznego miejsca w pierwszej wiadomości, a zarazem nie wymagają oczekiwania do zaawansowanego due diligence. Podpisana umowa służy ich udostępnieniu na etapie memorandum lub pierwszego poziomu data room. Eksperyment przekłada następnie tabelę na liczby: skumulowaną wrażliwość 0.02, 0.10, 0.35, 0.65 i 1.00 na pięciu etapach; są to parametry wejściowe, bez wyników obserwowanych.
7 Ochrona poufności zależy od podjętych działań
Zarówno Stany Zjednoczone, jak i Unia Europejska definiują tajemnicę przedsiębiorstwa przez odniesienie do działań jej posiadacza. Amerykańska definicja w Defend Trade Secrets Act wymaga podjęcia przez właściciela rozsądnych środków zachowania tajemnicy oraz samodzielnej wartości ekonomicznej informacji wynikającej z braku jej powszechnej znajomości. Unijna dyrektywa o tajemnicach przedsiębiorstwa wymaga tajności, wartości handlowej wynikającej z tajności i poddania informacji rozsądnym w danych okolicznościach działaniom. Żadna z regulacji nie wskazuje środków wystarczających dla konkretnego ujawnienia. [6, 7]
W kontaktach z inwestorami szerokie przesyłanie materiałów bez warunków może osłabić ochronę, na którą nadawca chciałby później się powołać. Dokument wysłany na długą listę bez umowy poufności lub pod warunkami akceptowanymi kliknięciem, których nikt nie czyta, stanowi słabszy dowód rozsądnych środków niż dokument udostępniony konkretnej osobie na podstawie podpisanej umowy. Jest to wniosek z brzmienia definicji. Ustawy nie stwierdzają utraty ochrony wskutek udostępnienia bez podpisu; nie badano orzecznictwa ani krajowej transpozycji.
Amerykańska Regulation FD pokazuje ten sam mechanizm od strony emitenta. Wymaga publicznego ujawnienia przez emitenta przekazującego istotne informacje niepubliczne określonym profesjonalistom rynkowym i posiadaczom papierów wartościowych, jednocześnie przy ujawnieniu zamierzonym i niezwłocznie w pozostałych przypadkach. Wyłącza jednak przekazanie osobie wyraźnie zobowiązującej się zachować poufność oraz osobie związanej wobec emitenta obowiązkiem zaufania lub poufności. [8] Zakres zależy od definicji emitenta w 17 CFR 243.101(b), w tym właściwego statusu sprawozdawczego i wyłączeń. Sama nazwa prywatnego pozyskiwania kapitału nie przesądza zastosowania. Przepis pokazuje określony wyjątek poufności w tym reżimie i nie ustanawia ogólnego pozwolenia na ujawnianie.
Model przypisuje różne zakładane redukcje ryzyka podpisanej umowie i warunkowi akceptowanemu kliknięciem. Przytoczone definicje prawne ustanawiają znaczenie rozsądnych środków ochronnych, pozostawiając skuteczność i kolejność tych współczynników modelu niepotwierdzone. Żadna nie określa wielkości redukcji. Eksperyment stosuje jawne współczynniki ochrony 75% i 35%, zmieniając je w scenariuszu stresowym.
8 Dowody obrotu przed ogłoszeniem i kontrola liczby odbiorców
Badania przejęć spółek publicznych dostarczają dowodów obrotu przed ogłoszeniem, gdy ogłoszenia i ceny umożliwiają obserwację nietypowej aktywności. Augustin, Brenner i Subrahmanyam badają obrót opcjami na akcje przed ogłoszeniami M&A. W przeczytanej na potrzeby tej pracy wersji roboczej z października 2015 roku około 25% przejęć wykazuje statystycznie istotny dodatni nadzwyczajny wolumen opcji w ciągu 30 dni przed ogłoszeniem. Autorzy uznają wzorzec za zgodny z obrotem opartym na informacjach, niewyjaśniony przewidywalnością transakcji, spekulacją, wiadomościami i pogłoskami, obrotem insiderów korporacyjnych ani wyciekiem na rynku akcji. Podają też, że SEC prowadzi postępowania sądowe w odniesieniu do około 7% transakcji z próby. [9]
Badanie wskazuje, że informacje o poufnej transakcji wydają się docierać na rynek przed ogłoszeniem w istotnej części transakcji publicznych. Kanał pozostaje niezidentyfikowany. Nadzwyczajny wolumen nie wskazuje sprawcy wycieku, udziału kontrahentów nadawcy ani związku przyczynowego z konkretnym kontaktem z inwestorem. Badanie dotyczy notowanych spółek docelowych, nie prywatnego pozyskiwania kapitału, i stanowi roboczą wersję working paper. Dokumentuje wzorce obrotu przed ogłoszeniem bez oszacowania zależności przyczynowej między liczbą odbiorców a wyciekiem. Kumulacja ekspozycji między odbiorcami w modelu jest mechanizmem autorskim; badanie nie dostarcza wskaźnika wycieku dla ofert prywatnych.
Brytyjski Takeover Code wyraża tę samą zasadę w formie reguły. Rule 2.1 wymaga traktowania informacji poufnych jako tajnych, przekazywania wyłącznie w razie potrzeby i minimalizacji możliwości wycieku. Rule 2.2(e) wymaga ogłoszenia, gdy negocjacje lub rozmowy mają objąć więcej niż bardzo ograniczoną liczbę osób; Note 1(d) do Rule 2.2 wskazuje, że strony zamierzające skontaktować się z szerszą grupą bez ogłoszenia powinny skonsultować się z Panelem. [10]
Code dotyczy ofert na spółki objęte jego zakresem; prywatne pozyskiwanie kapitału pozostaje poza zakresem jego zastosowania. Znaczenie przywołania wynika z instytucjonalnego uznania liczby odbiorców za zmienną ryzyka, którą eksperyment reprezentuje, przypisując każdemu odbiorcy etap posiadanych materiałów.
9 Przepisy określające dozwolony krąg odbiorców rozstrzygają o możliwości przesłania wiadomości inwestycyjnej
W Wielkiej Brytanii section 21 Financial Services and Markets Act 2000 zakazuje przekazywania w toku działalności zaproszenia lub zachęty do aktywności inwestycyjnej, chyba że nadawca jest uprawniony albo treść została zatwierdzona przez uprawniony podmiot posiadający zgodę na takie zatwierdzanie. Financial Promotion Order przewiduje wyjątki, w tym dla komunikatów skierowanych wyłącznie do profesjonalistów inwestycyjnych lub spółek o wysokich aktywach netto, gdy nadawca na rozsądnych podstawach uważa odbiorców za należących do kategorii albo komunikat jest racjonalnie skierowany wyłącznie do nich. [11, 12]
Rulebook DFSA w Dubai International Financial Centre zawiera porównywalny zakaz. Rule 3.4.1 zakazuje podmiotowi innemu niż uprawniony prowadzenia promocji finansowej w DIFC lub z DIFC, z zastrzeżeniem wymienionych wyjątków, w tym komunikatu skierowanego do osoby, która na rozsądnych podstawach wydaje się określonym typem klienta profesjonalnego, i możliwego do przyjęcia wyłącznie przez nią. Rule 3.5.1 wymaga rozsądnej staranności, aby komunikatu przeznaczonego wyłącznie dla klientów profesjonalnych nie wysyłano osobie, która nie wydaje się takim klientem, oraz aby zawierał wyraźne oświadczenie w tym zakresie. [13]
W Stanach Zjednoczonych Rule 502(c) Regulation D zakazuje emitentowi korzystającemu ze zwolnienia oferowania lub sprzedaży poprzez ogólne pozyskiwanie nabywców lub reklamę ogólną, z wyjątkiem zastosowania Rule 504(b)(1) lub Rule 506(c). Rule 502(b)(2) odrębnie wymaga przy sprzedaży na podstawie Rule 506(b) nabywcy niebędącemu inwestorem akredytowanym pisemnego opisu istotnych pisemnych informacji ofertowych przekazanych inwestorom akredytowanym i możliwości zadawania pytań. Zakres ujawnienia może zatem się różnić: pokazanie materiałów jednemu inwestorowi może tworzyć obowiązki wobec innego. [14]
Dla instrumentu notowanego unijne rozporządzenie w sprawie nadużyć na rynku dodaje kolejną warstwę. Artykuł 11, zmieniony rozporządzeniem (UE) 2024/2809 od grudnia 2024 roku, definiuje badanie rynku jako przekazanie informacji przed ogłoszeniem transakcji w celu oceny zainteresowania potencjalnych inwestorów. Podmiot ujawniający musi ocenić i pisemnie zarejestrować możliwość ujawnienia informacji poufnych oraz przechowywać dokumentację przez co najmniej pięć lat. Uzyskanie zgody, ostrzeżenie odbiorcy o zakazie obrotu i obowiązku poufności oraz zapisanie, co, komu i kiedy ujawniono, stanowią fakultatywne warunki uznania ujawnienia za dokonane w normalnym wykonywaniu obowiązków. [15]
| Reżim | Przeczytany przepis | Przesłanka | Wpływ na zakres lub odbiorcę |
|---|---|---|---|
| Promocja finansowa w Wielkiej Brytanii | FSMA s21; FPO art. 19 i 49 | Zaproszenie lub zachęta do inwestycji | Wysyłać wyłącznie do odbiorców objętych wyjątkiem albo uzyskać zatwierdzenie treści |
| Promocja finansowa w DIFC | DFSA GEN 3.4.1 i 3.5.1 | Promocja w DIFC lub z DIFC | Wyjątek dla klientów profesjonalnych; oświadczenie; wykluczenie innych odbiorców |
| Oferta prywatna w Stanach Zjednoczonych | 17 CFR 230.502(b), (c) | Oferta na podstawie Regulation D | Zakaz ogólnego pozyskiwania nabywców; obowiązki informacyjne wobec nabywców nieakredytowanych |
| Badanie rynku w UE | MAR art. 11 | Kontakt przed ogłoszeniem dotyczący instrumentu notowanego | Pisemna ocena; pięcioletnia dokumentacja; zgoda fakultatywna dla ochrony regulacyjnej |
| Przejęcia w Wielkiej Brytanii | Takeover Code, rules 2.1, 2.2 | Możliwa oferta na spółkę objętą zakresem | Tajność; ogłoszenie przy rozszerzeniu kontaktu poza bardzo ograniczoną liczbę osób |
| Selektywne ujawnianie przez emitentów amerykańskich | 17 CFR 243.100 | Ujawnienie istotnych informacji niepublicznych | Zobowiązanie do poufności wyłącza obowiązek publicznego ujawnienia |
| Tajemnica przedsiębiorstwa | 18 USC 1839(3); dyrektywa 2016/943 art. 2(1) | Późniejsze powołanie się na tajność | Należy wykazać rozsądne środki lub działania |
Podsumowanie przepisów otwartych na potrzeby pracy. Status i datę podano w Źródłach. Treść nie stanowi porady prawnej ani stwierdzenia zastosowania przepisu do konkretnego pozyskiwania kapitału.
10 Przepisy o danych osobowych ograniczają zarówno listę, jak i materiały
Lista docelowa jest zbiorem danych osobowych konkretnych osób u inwestorów; kontakt musi respektować właściwe prawo ochrony danych. Artykuł 5 ogólnego rozporządzenia o ochronie danych wymaga zbierania danych w konkretnych, wyraźnych i prawnie uzasadnionych celach oraz ograniczenia ich do niezbędnego zakresu. Artykuł 14 wymaga od administratora, który nie uzyskał danych od osoby, przekazania określonych informacji najpóźniej przy pierwszej komunikacji, gdy dane są wykorzystywane w tym celu. [16]
Artykuł 21(2) i (3) przyznaje osobie prawo do sprzeciwu w dowolnym momencie wobec przetwarzania na potrzeby marketingu bezpośredniego, po którym danych nie wolno już przetwarzać w tym celu. Artykuł 21(4) wymaga wyraźnego zwrócenia uwagi na to prawo najpóźniej przy pierwszej komunikacji. Przepisy wpływają na zakres ujawnienia, ponieważ pierwsza wiadomość będąca komunikatem marketingowym uruchamia obowiązki informacyjne i dotyczące sprzeciwu niezależnie od zawartości.
Reżimy Dubai International Financial Centre i Abu Dhabi Global Market oraz federalne prawo ZEA uznano za istotne dla listy dotyczącej Zatoki, jednak ich oficjalnych tekstów nie udało się otworzyć w tej sesji; praca nie opisuje ich treści. Nadawca z odbiorcami w tych jurysdykcjach powinien bezpośrednio sprawdzić każdy reżim.
Źródła uzasadniają zasadę projektową: listę należy tworzyć i przechowywać w określonym celu kontaktu, pierwsza wiadomość powinna wskazywać nadawcę i powód kontaktu, a sprzeciw wobec marketingu bezpośredniego powinien kończyć przetwarzanie w tym celu, z uwzględnieniem właściwego zakresu artykułu 21. Eksperyment upraszcza tę sytuację, traktując takie rezygnacje jak zwykły brak odpowiedzi.
11 Skonstruowany eksperyment zmienia zakres pierwszego kontaktu przy stałych pozostałych parametrach
Eksperyment jest skonstruowany i nie przedstawia wyniku obserwowanego. W każdej kampanii nadawca kontaktuje 200 inwestorów. Udział 30% mógłby zainwestować, a 15% stanowią odbiorcy strategiczni lub bliscy konkurentom, o wyższym ryzyku wycieku. Każdy inwestor wycenia transakcję, łącząc jej wspólną dla wszystkich jakość z własnymi preferencjami. Tabela 4 przedstawia parametry, tabela 5 sekwencję, a rysunek 1 wynikający przebieg.
| Parametr | Skonstruowana wartość | Rola w modelu |
|---|---|---|
| Inwestorzy kontaktowani w kampanii | 200 | Wielkość grupy; każda kampania powtarzana 1,000 razy |
| Dopasowanie do mandatu (może inwestować) | 30% | Udział listy zdolny do inwestycji |
| Odbiorcy strategiczni lub bliscy konkurentom | 15% | Wyższe ryzyko wycieku i strata w razie wycieku |
| Rozrzut jakości transakcji; rozrzut preferencji inwestora | 0.50; 1.00 | Odchylenia standardowe wartości przypisanej transakcji |
| Szum sygnału, podstawa i przesunięcie wiarygodności | 2.5; 0.3 | Wariancja szumu to pierwsza wartość podzielona przez drugą powiększoną o zweryfikowaną treść |
| Treść, wiarygodność, wrażliwość i obciążenie etapu | Tabela 5 | Sekwencja pięciu etapów |
| Próg uwagi | 0.45 + 0.20 x koszt x ln(1 + obciążenie) | Wartość wymagana przez inwestora przed odpowiedzią |
| Brak odpowiedzi na cykl; tarcie NDA | 10%; 10% | Brak odpowiedzi niezależny od meritum |
| Ryzyko wycieku, odbiorca finansowy; strategiczny | 0.5%; 3.0% | Na odbiorcę przy maksymalnej wrażliwości, przed ochroną |
| Strata w razie wycieku przy maksymalnej wrażliwości | 4%; 15% wartości transakcji | Odbiorca finansowy; strategiczny |
| Ochrona przez podpisane NDA; przez akceptację kliknięciem | 75%; 35% | Proporcjonalne zmniejszenie ryzyka wycieku |
| Wartość transakcji; korzyść z zakończenia rundy | USD 100 milionów; USD 15 milionów | Skala pieniężna straty i korzyści |
| Runda kończy się przy | 2 lub większej liczbie zobowiązań | Binarny wynik kampanii |
| Dyskonto wartości na cykl opóźnienia | 5% | Koszt czasu dodatkowych wymian |
Parametry skonstruowane. Każdy jest autorskim założeniem bez obserwacji rynkowej. Wartości prezentowane po zaokrągleniu.
| Etap | Waga treści | Wiarygodność | Precyzja sygnału | Waga sygnału etapu | Wrażliwość posiadanych informacji | Obciążenie czytaniem | Wykrywanie niedopasowania |
|---|---|---|---|---|---|---|---|
| Anonimowy teaser | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Zweryfikowany teaser | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Memorandum informacyjne | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Data room, poziom 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Data room, poziom 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Analiza MatchPoint skonstruowanej sekwencji. Parametry i wyprowadzone wagi sygnału etapów; wartości nieobserwowane. Obciążenie czytaniem w jednostkach równoważnych stronom.
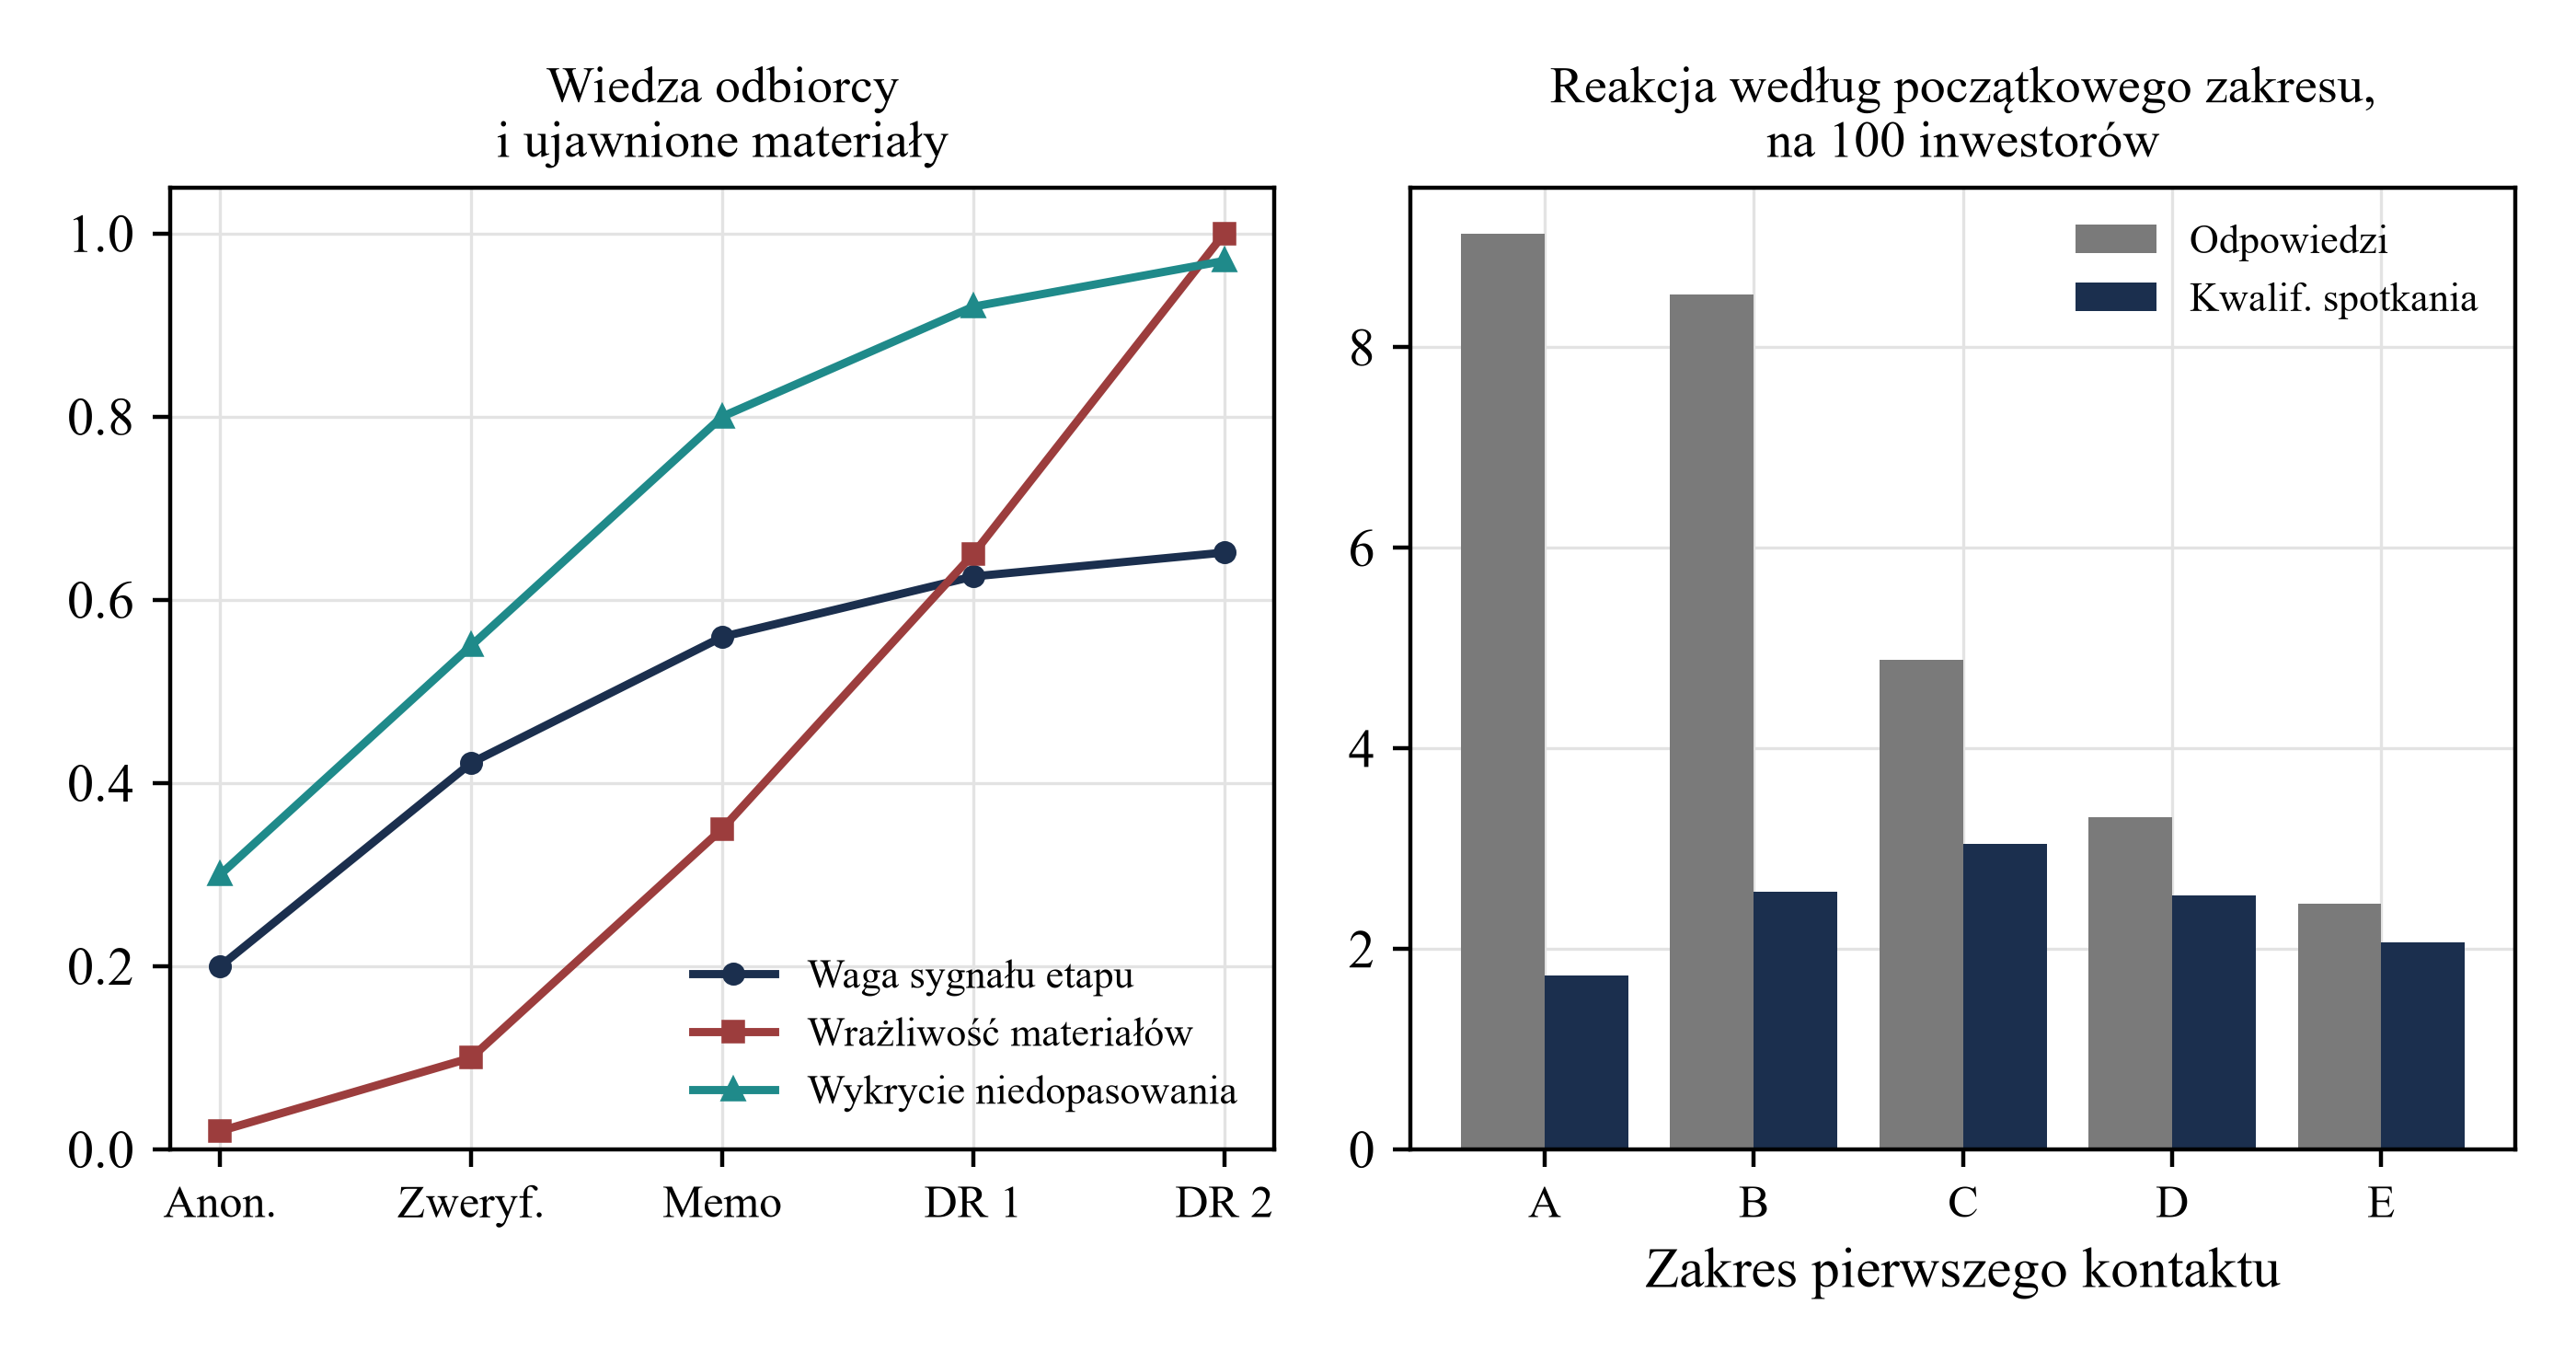
Reguła odpowiedzi wynika z sygnału. Inwestor ocenia transakcję na podstawie sygnału otrzymanego etapu, kurczy tę ocenę w kierunku wartości a priori i odpowiada, gdy tak skorygowana wartość przekracza próg rosnący wraz z obciążeniem czytaniem i własnym kosztem uwagi. Waga sygnału wynosi 0.20 dla anonimowego teasera, 0.42 dla zweryfikowanego teasera, 0.56 dla memorandum i 0.65 dla ostatniego poziomu. Niedopasowany inwestor nie wie, że transakcja wykracza poza mandat, dopóki nie pojawi się czynnik wykluczający; do tego czasu zachowuje się jak dopasowany.
W równaniach theta_i oznacza wartość transakcji dla inwestora i, z_i jest losowaniem ze standardowego rozkładu normalnego, ponownie używanym między etapami jako wspólny parametr symulacji, a sigma do kwadratu to przekrojowa wariancja theta. Każdy etap stosuje marginalny gaussowski wynik skurczu. Ponowne użycie losowania nie tworzy zagnieżdżonego procesu informacji ani spójnego sekwencyjnego bayesowskiego rozkładu a posteriori; odbiorcy w eksperymencie behawioralnym stosują określony wynik bieżącego etapu bez odtwarzania wartości przez łączenie wcześniejszych sygnałów. Wariancja szumu nu_j maleje wraz z akumulacją zweryfikowanej treści: nu_0 to szum bazowy, kappa_0 przesunięcie, omega_s treść dodana na etapie s, a rho_s jej wiarygodność. Próg łączy minimalny poziom uwagi h_0 z kosztem uwagi a_i i obciążeniem czytaniem L_ij, skumulowanym przy pierwszym kontakcie i przyrostowym później.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. DR oznacza data room. Po lewej: waga sygnału, wrażliwość i wykrywanie niedopasowania według etapu; po prawej: odpowiedzi i kwalifikowane spotkania na 100 inwestorów według zakresu pierwszego kontaktu.
Porównano sześć podejść. Podejścia od A do E wysyłają każdemu najpierw materiały wskazanego etapu i pozwalają odpowiadającym inwestorom przejść do memorandum. Podejście F przypisuje memorandum najwyższym 30% listy według zaszumionej oceny dopasowania, reprezentującej wiedzę nadawcy o mandacie przed kontaktem, a pozostałym zweryfikowany teaser. Każde podejście wykorzystuje tych samych inwestorów i losowania, więc różnice wynikają z podejścia. Każdą kampanię powtarza się 1,000 razy z ziarnem 1379.
Równanie 1b jest wskaźnikiem przekroczenia progu uwagi. Faktyczna pierwsza odpowiedź w symulacji wymaga dodatkowo dotarcia odbiorcy do danego etapu i przejścia filtra wykluczeń mandatu; znacznik pierwszego kontaktu określa, czy przekroczenie liczy się jako pierwsza odpowiedź. Późniejsze dostarczenie dokumentów, przyjęcie NDA i brak odpowiedzi na etapie spotkania pozostają odrębnymi przejściami. Rozróżnienia są istotne, ponieważ dostarczone dokumenty pozostają eksponowane po ustaniu odpowiedzi odbiorcy.
12 Liczba odpowiedzi maleje z zakresem; kwalifikowane spotkania i zobowiązania osiągają maksimum przy memorandum
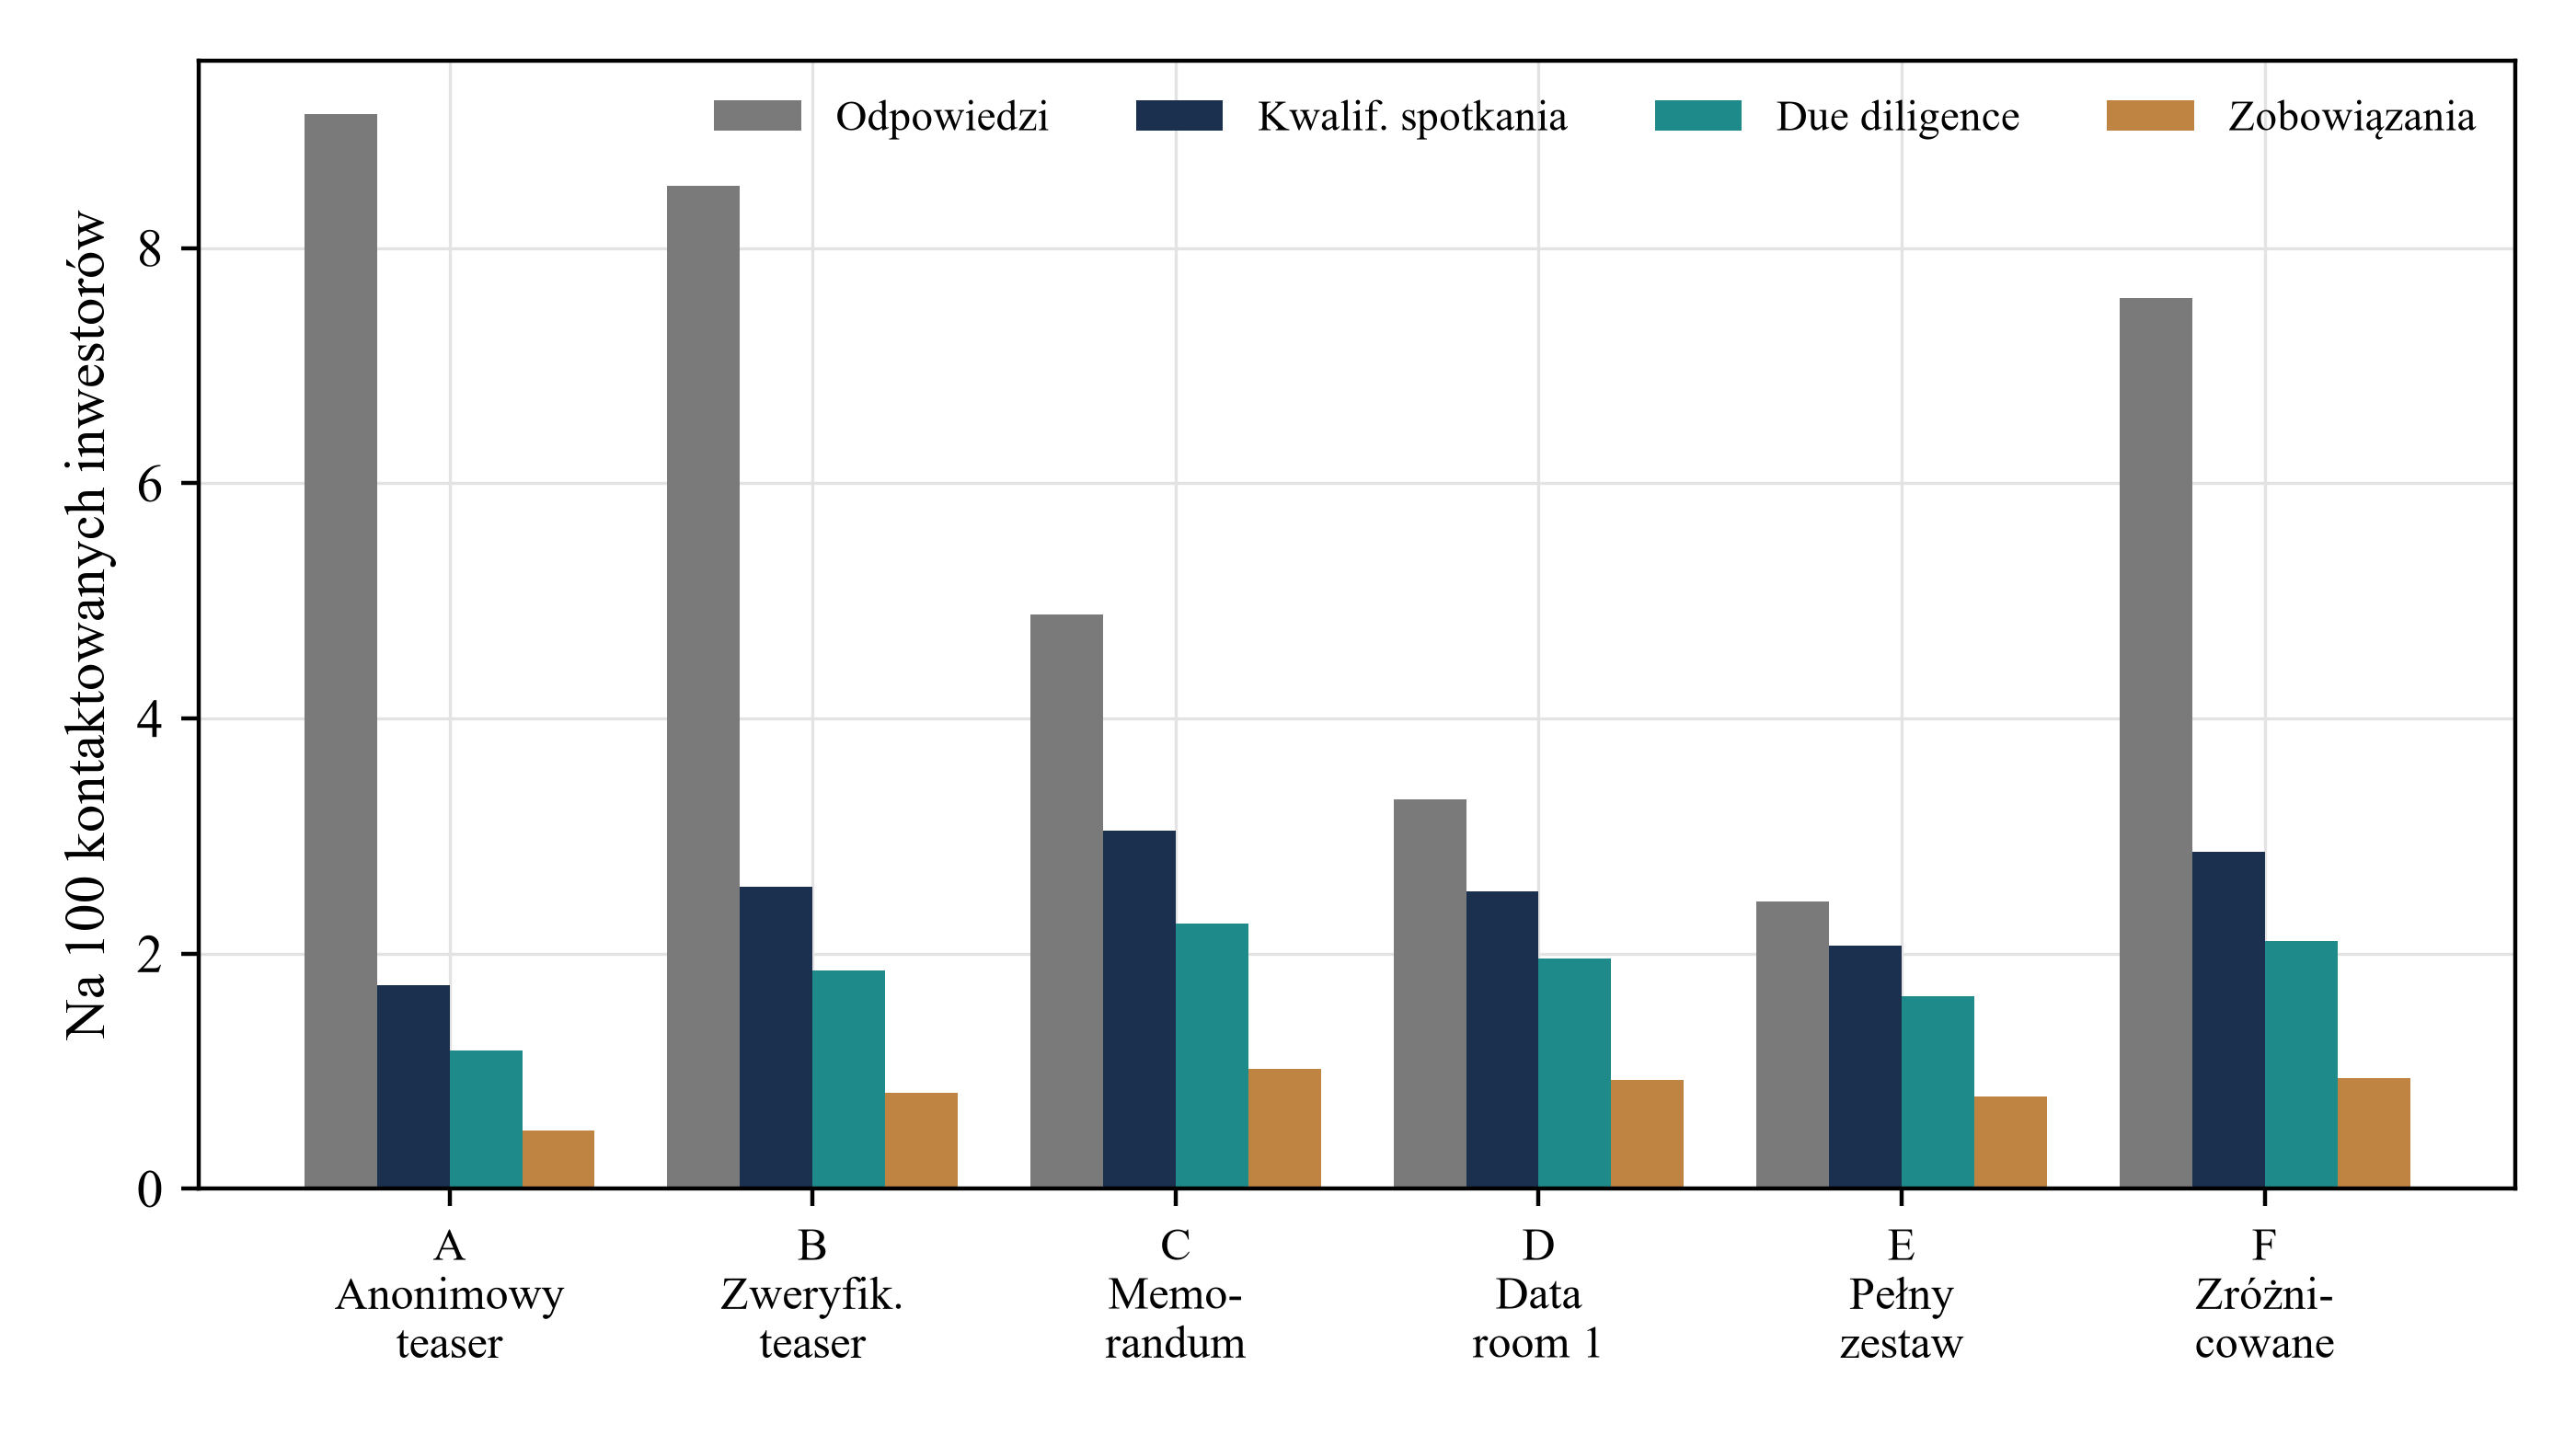
Odpowiedzi na 100 inwestorów maleją systematycznie wraz z zakresem pierwszego kontaktu: od 9.14 dla anonimowego teasera i 8.53 dla zweryfikowanego do 4.88 dla memorandum, 3.31 dla pierwszego poziomu data room i 2.45 dla pełnego zestawu. Pełny zestaw generuje o 73% mniej odpowiedzi niż anonimowy teaser. Bardziej szczegółowe materiały zwiększają koszt czytania przed nawiązaniem relacji. Tabela 6 i rysunek 2 przedstawiają lejek.
| Podejście | Odpowiedzi | Kwalifikowane spotkania | Niekwalifikowane spotkania | Due diligence | Zobowiązania | Zakończenie rundy |
|---|---|---|---|---|---|---|
| A. Najpierw anonimowy teaser | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Najpierw zweryfikowany teaser | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Najpierw memorandum | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Najpierw data room, poziom 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Najpierw pełny zestaw | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Zróżnicowanie według oceny dopasowania | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Analiza MatchPoint skonstruowanej populacji, średnia z powtórzonych kampanii. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. Na 100 kontaktowanych inwestorów.
Zmienia się charakter odbywających się spotkań. Dla anonimowego teasera 31% spotkań dotyczy inwestorów, którzy nigdy nie mogliby zainwestować, ponieważ nie napotkali jeszcze czynnika wykluczającego. Dla memorandum udział wynosi 31%, a dla pełnego zestawu 7%. Zakres działa jak filtr: pełny zestaw usuwa niemal wszystkie niekwalifikowane spotkania, ograniczając również większość odpowiedzi. Kwalifikowane spotkania na 100 wynoszą 1.73, 2.57, 3.04, 2.53 i 2.06 dla podejść od A do E; liczba cykli od pierwszego kontaktu do kwalifikowanego spotkania maleje z 3.00 do 1.00 między pierwszym a trzecim podejściem. Powyżej memorandum dominuje koszt czytania i liczba kwalifikowanych spotkań spada o 32%.
Zobowiązania wynikają z kwalifikowanych spotkań po dodatkowym filtrowaniu due diligence i zdolności kapitałowej. Na kampanię 200 inwestorów średnie zobowiązania wynoszą 0.98 dla anonimowego teasera, 1.62 dla zweryfikowanego teasera, 2.04 dla memorandum, 1.85 dla pierwszego poziomu data room, 1.57 dla pełnego zestawu i 1.88 dla podejścia zróżnicowanego. Górny punkt odniesienia zakłada pełną wiedzę: każdy inwestor zdolny do inwestycji uczestniczy w spotkaniu i podejmuje decyzję na podstawie prawdziwej wartości bez tarć, dając 2.96 zobowiązania na 100 inwestorów. Losowy punkt odniesienia przy wyrównanej liczbie spotkań wykorzystuje liczbę spotkań zweryfikowanego teasera, wybierając spotkania losowo, co daje 0.15, jak pokazuje tabela 7. Memorandum osiąga 34% górnego punktu odniesienia i 6.7 razy wynik odniesienia losowego, zweryfikowany teaser 27%, anonimowy teaser 17%, a pełny zestaw 27%.
| Punkt odniesienia | Kwalifikowane spotkania | Zobowiązania | Znaczenie |
|---|---|---|---|
| Górna granica: w pełni poinformowani inwestorzy | 30.23 | 2.96 | Każdy dopasowany inwestor uczestniczy w spotkaniu i decyduje na podstawie prawdziwej wartości, bez tarć |
| C. Najpierw memorandum | 3.04 | 1.02 | 34% górnej granicy zobowiązań |
| F. Zróżnicowanie według oceny dopasowania | 2.87 | 0.94 | 32% górnej granicy zobowiązań |
| B. Najpierw zweryfikowany teaser | 2.57 | 0.81 | 27% górnej granicy zobowiązań |
| A. Najpierw anonimowy teaser | 1.73 | 0.49 | 17% górnej granicy zobowiązań |
| E. Najpierw pełny zestaw | 2.06 | 0.79 | 27% górnej granicy zobowiązań |
| Losowe spotkania przy liczbie wyrównanej do B | 1.14 | 0.15 | Ta sama liczba spotkań wybranych bez uwzględnienia dopasowania i wartości |
Analiza MatchPoint skonstruowanej populacji. Na 100 inwestorów; wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Odległość od górnej granicy odzwierciedla brak odpowiedzi, ograniczenia zaszumionego sygnału, odmowy po lekturze i niezakończone due diligence; nie stanowi wady żadnego podejścia. Wybór zakresu zmienia liczbę zobowiązań o 107% między najsłabszym a najmocniejszym z pięciu stałych zakresów, podczas gdy górna granica pozostaje znacznie wyżej. Luka nie identyfikuje, czy największą korzyść dałaby poprawa jakości listy, zakresu ujawnienia czy innego tarcia; wymaga to odrębnych testów.
13 Oczekiwana strata rośnie wraz z zakresem kilkakrotnie szybciej niż zobowiązania
Ekspozycję oblicza się osobno dla każdego odbiorcy. Każdy posiada najbardziej szczegółowy faktycznie dostarczony etap, również gdy później odmawia, przestaje odpowiadać lub nie przechodzi filtra spotkania. Dostarczenie pozostaje ekspozycją po ustaniu rozmowy handlowej. Maksymalny dostarczony etap wyznacza wrażliwość. Suma nadawcy obejmuje wszystkich odbiorców. Obliczenia przedstawiają równania 2a i 2b; przy pełnej wrażliwości ryzyko odbiorców strategicznych wynosi 3.0%, a finansowych 0.5%.
Tutaj p_i oznacza prawdopodobieństwo wycieku u odbiorcy i, eta_i jego ryzyko przy pełnej wrażliwości (0.5% dla inwestora finansowego, 3.0% dla strategicznego), a pi_i stosowaną ochronę: zero dla dwóch etapów teasera, 75% dla memorandum lub późniejszego etapu po podpisanej umowie i 35%, gdy zestaw wysłano przy pierwszym kontakcie na warunkach akceptowanych kliknięciem. S to wrażliwość najgłębszego posiadanego etapu, delta_i strata w razie wycieku przy pełnej wrażliwości (4% wartości transakcji dla inwestora finansowego i 15% dla strategicznego), a V wartość transakcji. Stała 0.2 nadaje niewielkie ryzyko nawet lekkiemu teaserowi. Wszystkie są jawnymi parametrami.
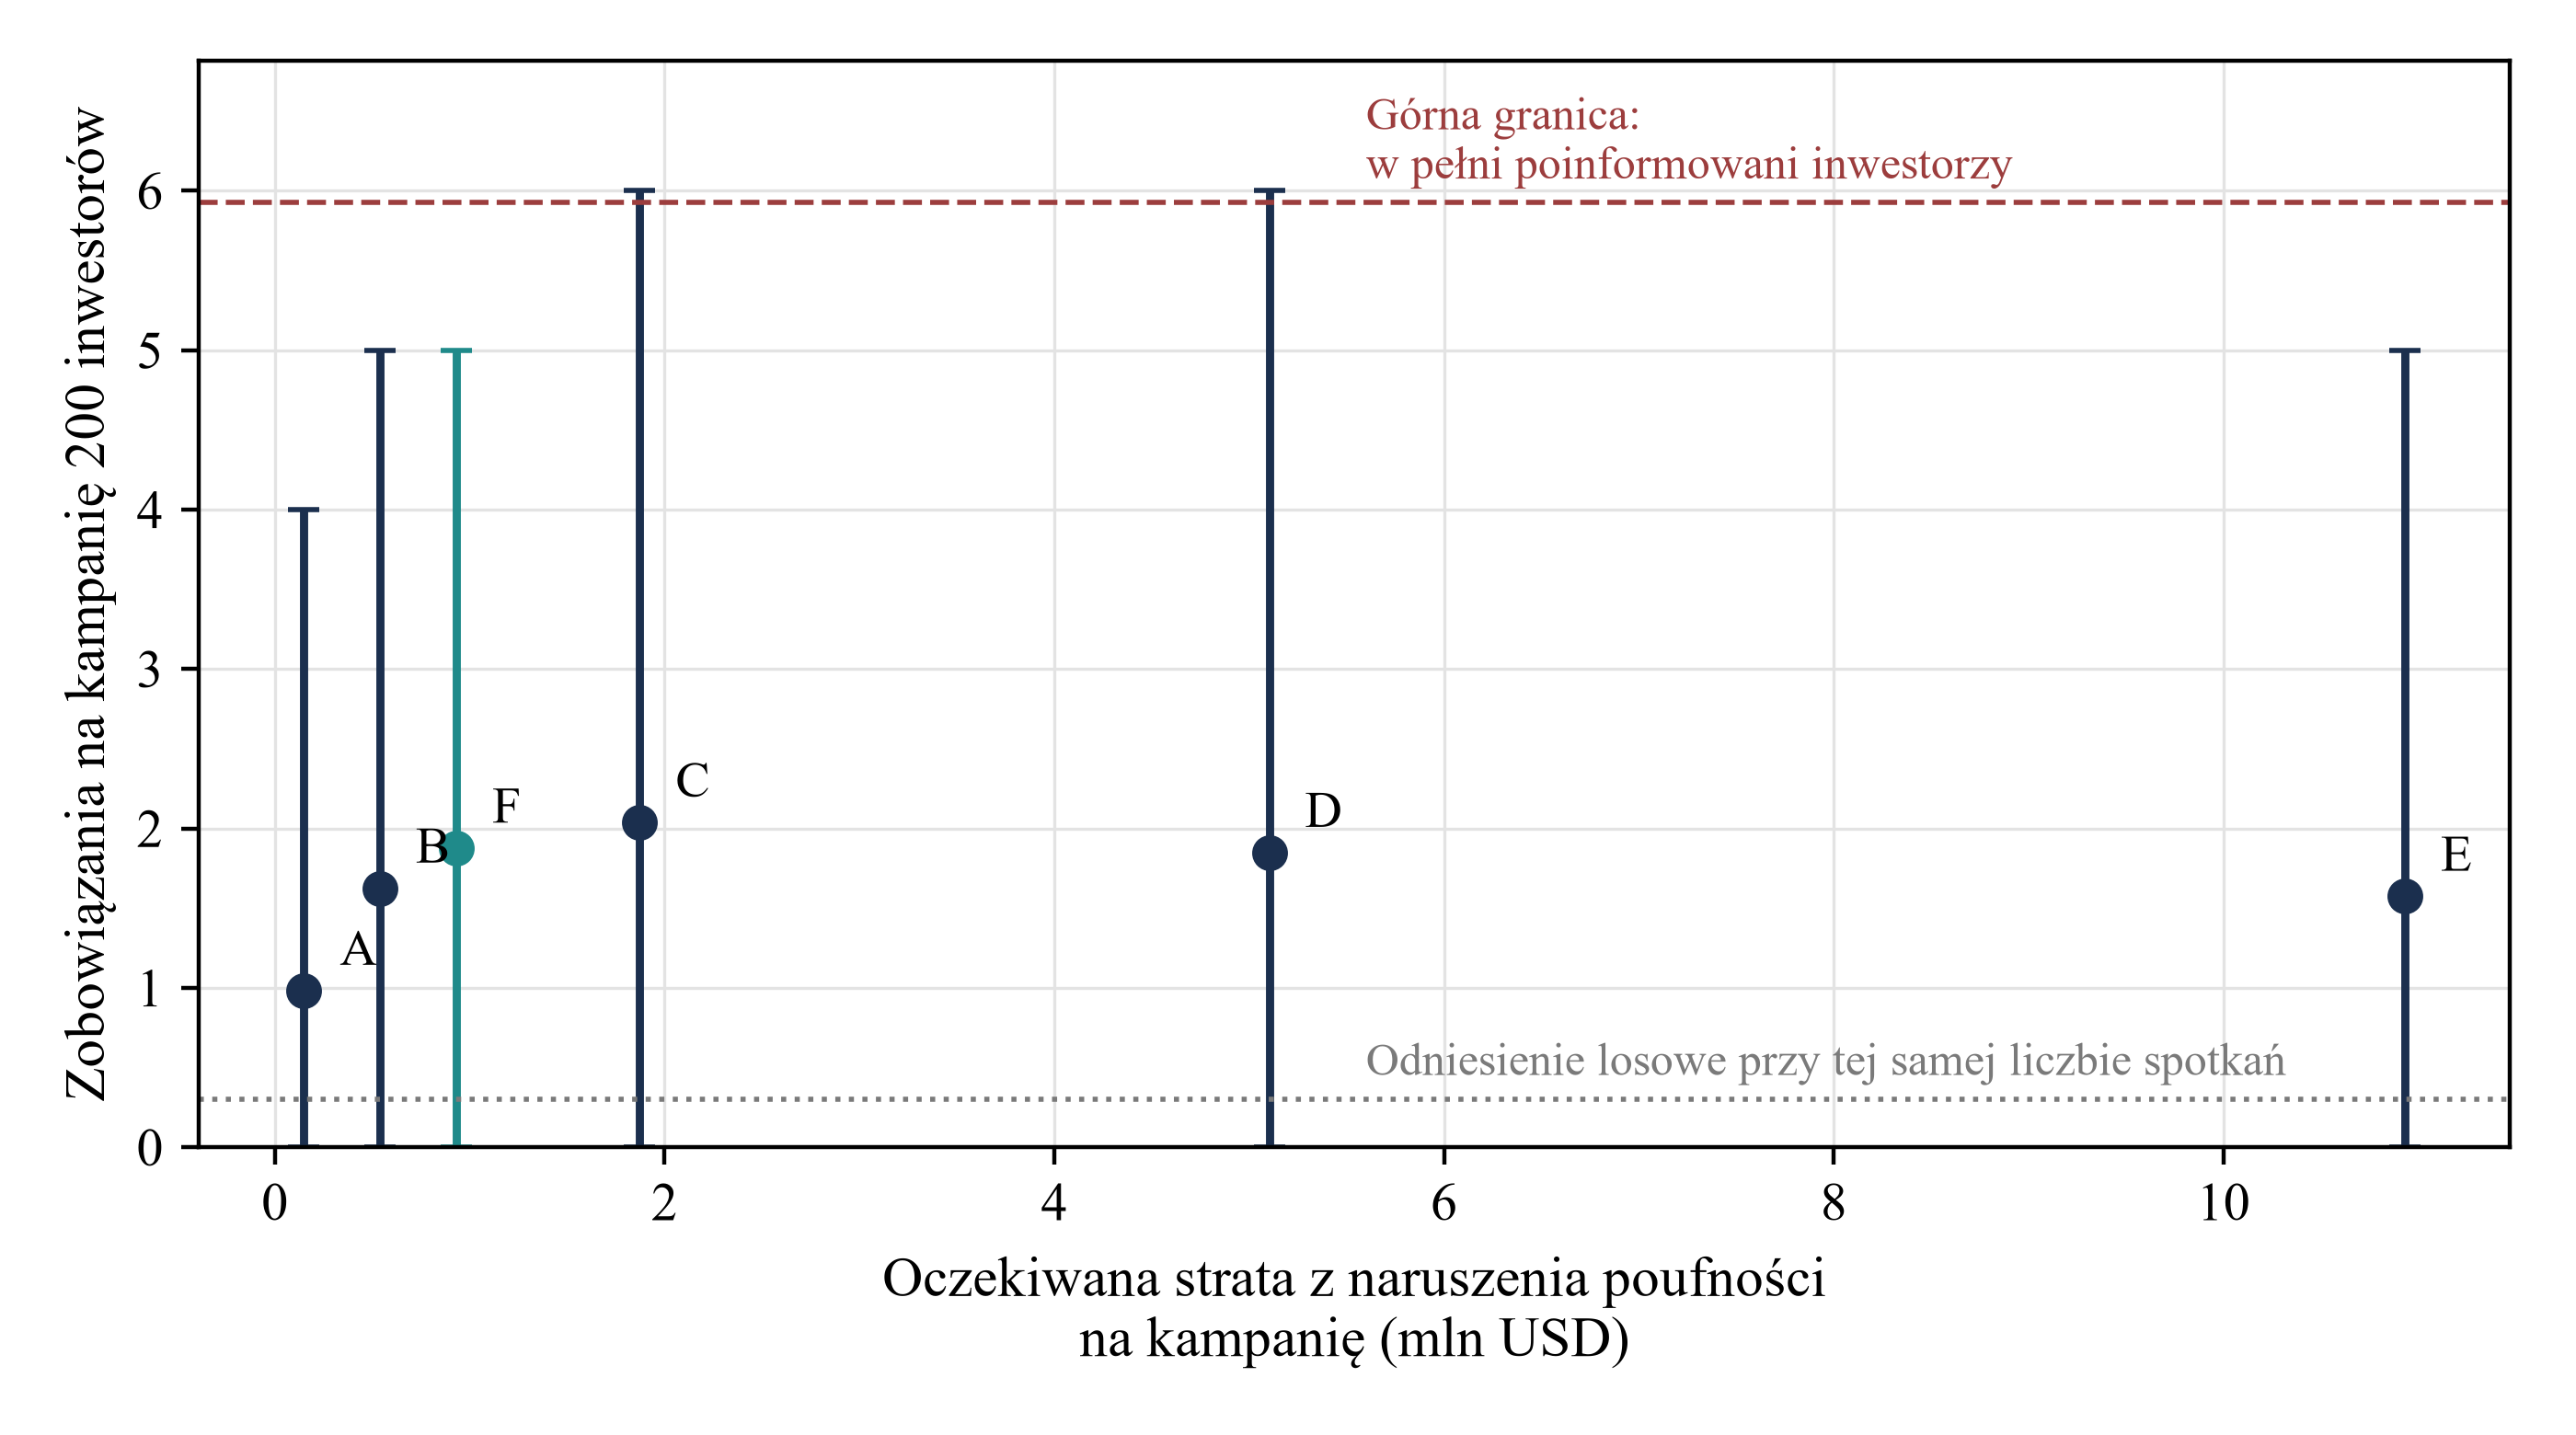
Oczekiwana strata na kampanię wynosi USD 0.15 miliona dla anonimowego teasera, 0.54 dla zweryfikowanego teasera, 1.87 dla memorandum, 5.10 dla pierwszego poziomu data room i 10.93 dla pełnego zestawu. Strata pełnego zestawu jest 5.8 razy większa niż memorandum, a memorandum 3.5 razy większa niż zweryfikowanego teasera. Oczekiwana strata na zobowiązanie wynosi USD 0.33 miliona dla zweryfikowanego teasera, 0.92 miliona dla memorandum i 6.94 miliona dla pełnego zestawu. Podejście zróżnicowane ma stratę o 50% niższą niż memorandum przy liczbie zobowiązań niższej o 8%.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. Punkty to średnie powtórzeń; słupki obejmują 5. do 95. percentyla zobowiązań.
| Podejście | Zobowiązania na kampanię | 5. do 95. percentyla | Oczekiwana strata, mln USD | 95. percentyl warunkowej oczekiwanej straty | Cykle do spotkania | Wartość netto, mln USD |
|---|---|---|---|---|---|---|
| A. Najpierw anonimowy teaser | 0.98 | 0.0 do 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Najpierw zweryfikowany teaser | 1.62 | 0.0 do 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Najpierw memorandum | 2.04 | 0.0 do 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Najpierw data room, poziom 1 | 1.85 | 0.0 do 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Najpierw pełny zestaw | 1.57 | 0.0 do 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Zróżnicowanie według oceny dopasowania | 1.88 | 0.0 do 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Analiza MatchPoint skonstruowanej populacji. Miliony USD. Wartość netto to korzyść z zakończenia, zdyskontowana za opóźnienie, pomniejszona o oczekiwaną stratę. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. Percentyl straty opisuje rozkład warunkowej oczekiwanej straty kampanii między symulowanymi kampaniami; nie jest percentylem ogona straty zrealizowanej.
Rysunek 3 przedstawia granicę, na której pierwsze przejścia od materiału anonimowego do zweryfikowanego mają niski koszt ekspozycji, a późniejsze zwiększają go. Przejście od anonimowego do zweryfikowanego teasera dodaje USD 0.39 miliona oczekiwanej straty i zwiększa zobowiązania o 65%. Przejście od memorandum do pełnego zestawu dodaje USD 9.06 miliona oczekiwanej straty i zmniejsza zobowiązania. Pełny zestaw na początku jest zdominowany przez memorandum: ma większą ekspozycję i mniej zobowiązań.
14 Wartość netto sprzyja stopniowemu lub zróżnicowanemu początkowi; pełny zestaw na początku ma ujemną wartość oczekiwaną
Wartość netto sprowadza reakcję i ekspozycję do jednej skali. Kampania uzyskuje korzyść z zakończenia rundy, zdyskontowaną o 5% z użyciem średniej liczby cykli do kwalifikowanych spotkań w danej kampanii, jeżeli zapewnia 2 lub więcej zobowiązań, i ponosi oczekiwaną stratę. Równanie 3a podaje wartość netto podejścia a, a 3b korzyść, przy której podejście a wyprzedza b.
Tutaj B oznacza korzyść z zakończenia rundy, C_a zobowiązania kampanii, K* wymaganą liczbę, d dyskonto opóźnienia, a r_a średnią liczbę cykli do kwalifikowanych spotkań wewnątrz kampanii. A_a uśrednia łącznie między kampaniami zdyskontowany wskaźnik zakończenia; pomnożenie częstości zakończenia przez dyskonto obliczone dla bezwarunkowej średniej dawałoby na ogół inny wynik. Oczekiwana strata wynika z równania 2b. Gdy A_a przewyższa A_b, podejście a jest preferowane powyżej wskazanej korzyści przecięcia; gdy jest niższe, nierówność się odwraca. Równe A pozostawiają rozstrzygnięcie oczekiwanej stracie. Dokładne liniowe przecięcie memorandum i anonimowego teasera przy tych parametrach to około USD 7.30 miliona. Skan co USD 0.25 miliona wskazuje pierwszy wygrywający punkt przy USD 7.50 miliona. Żadna z wartości nie jest obserwowanym progiem rynkowym. Przy braku kwalifikowanego spotkania wskaźnik zakończenia i zdyskontowany wkład zakończenia wynoszą zero; konwencja ta unika przypisywania znaczenia ekonomicznego niezdefiniowanej średniej liczbie cykli do spotkania.
Wartość netto na kampanię wynosi USD 5.20 miliona dla podejścia zróżnicowanego, 4.74 dla memorandum, 4.67 dla zweryfikowanego teasera, 2.92 dla anonimowego teasera, 0.98 dla pierwszego poziomu data room i -5.60 dla pełnego zestawu. Trzy wiodące podejścia dzieli najwyżej USD 0.53 miliona, jednak przedział od 5. do 95. percentyla wartości netto memorandum obejmuje USD -2.2 miliona do USD 12.7 miliona, a podejścia zróżnicowanego od -1.1 do 13.3. Podane średnie porządkują podejścia przy wybranych parametrach. Predykcyjne pasma percentyli opisują zmienność między symulowanymi kampaniami i nie testują różnic wartości oczekiwanych; ranking średnich nie dostarcza empirycznej kolejności dla rzeczywistego pozyskiwania kapitału. Wyraźne wyniki to niższa średnia wartość netto pierwszego poziomu data room względem wiodących podejść w przypadku bazowym oraz ujemna średnia wartość netto pełnego zestawu na początku w każdym ocenionym przypadku bazowym i stresowym.
Niezależnie od wyboru lidera pierwsza wiadomość powinna zawierać zweryfikowane najważniejsze dane i pomijać wrażliwe pozycje z tabeli 2. Różnicowanie według dopasowania może tworzyć wartość wyłącznie przy informacyjnej ocenie dopasowania, której model nie zmienia. Pełny zestaw na początku ma ujemną oczekiwaną wartość netto USD -5.60 miliona i w 33% kampanii nie generuje żadnego zobowiązania.
15 Scenariusze stresowe pokazują warunkowe wzorce wymagające badania
Cztery autorskie scenariusze stresowe zmieniają wybrane założenia przy stałych pozostałych parametrach. Pierwszy potraja ryzyko wycieku i podwaja udział odbiorców strategicznych. Drugi zmniejsza wiarygodność weryfikacji o połowę, ograniczając wagę deklarowanych danych. Trzeci mnoży obciążenie czytaniem przez 2.5, reprezentując inwestorów o ograniczonej uwadze. Czwarty osłabia umowę poufności, obniżając ochronę do 25% dla umowy podpisanej i 10% dla akceptacji kliknięciem. Tabela 9 i rysunek 4 przedstawiają wynikające symulowane wzorce i wartości netto. Konstrukcja oddziela te mechanizmy przez założenie; diagnoza rzeczywista wymaga pomiarów ekspozycji i alternatywnych wyjaśnień.
| Scenariusz | Odpowiedzi, B | Kwalifikowane spotkania, B | Zobowiązania na kwalifikowane spotkanie, B | Strata C, mln USD | Strata E, mln USD | Najwyższa wartość netto |
|---|---|---|---|---|---|---|
| Bazowy | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Zróżnicowanie według oceny dopasowania |
| Ryzyko potrojone, udział strategiczny podwojony | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Najpierw zweryfikowany teaser |
| Wiarygodność weryfikacji zmniejszona o połowę | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Zróżnicowanie według oceny dopasowania |
| Ograniczona uwaga inwestorów (obciążenie czytaniem x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Zróżnicowanie według oceny dopasowania |
| Słaba ochrona NDA | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Zróżnicowanie według oceny dopasowania |
Analiza MatchPoint skonstruowanej populacji. Na 100 inwestorów dla odpowiedzi i spotkań; miliony USD na kampanię dla straty. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Scenariusz ryzyka pozostawia wszystkie miary reakcji bez zmian i mnoży stratę: oczekiwana strata memorandum rośnie z USD 1.87 miliona do USD 9.89 miliona, a pełnego zestawu z USD 10.93 miliona do USD 57.79 miliona. Dane odpowiedzi nie ujawniłyby tej zmiany. Zweryfikowany teaser ma w tym scenariuszu najwyższą średnią wartość netto USD 2.38 miliona, następnie anonimowy teaser USD 2.30 miliona i memorandum USD -3.28 miliona. Są to skonstruowane średnie; ich kolejność nie jest statystycznie ustalonym wynikiem rynkowym. Scenariusz słabej umowy pozostawia reakcję bez zmian i zwiększa oczekiwaną stratę tam, gdzie odbiorcy posiadają materiały pod osłabioną ochroną, w tym odbiorcy teasera otrzymujący później memorandum.
Scenariusze weryfikacji i uwagi zmniejszają odpowiedzi na zweryfikowany teaser z 8.53 odpowiednio do 6.37 i 6.15 oraz zmniejszają kwalifikowane spotkania. Różni je jakość pozostałych spotkań. Przy mniej wiarygodnej weryfikacji zobowiązania na kwalifikowane spotkanie maleją z 0.317 do 0.295, ponieważ inwestor decyduje na podstawie słabszego sygnału. Przy ograniczonej uwadze rosną do 0.333, ponieważ koszt czytania ponoszą wyłącznie inwestorzy z najsilniejszym sygnałem. W modelu jakość spotkań zmienia się inaczej przy obu szokach. Są to potencjalne wskaźniki diagnostyczne do zbadania; nie identyfikują przyczyny niższej liczby odpowiedzi w rzeczywistej kampanii.
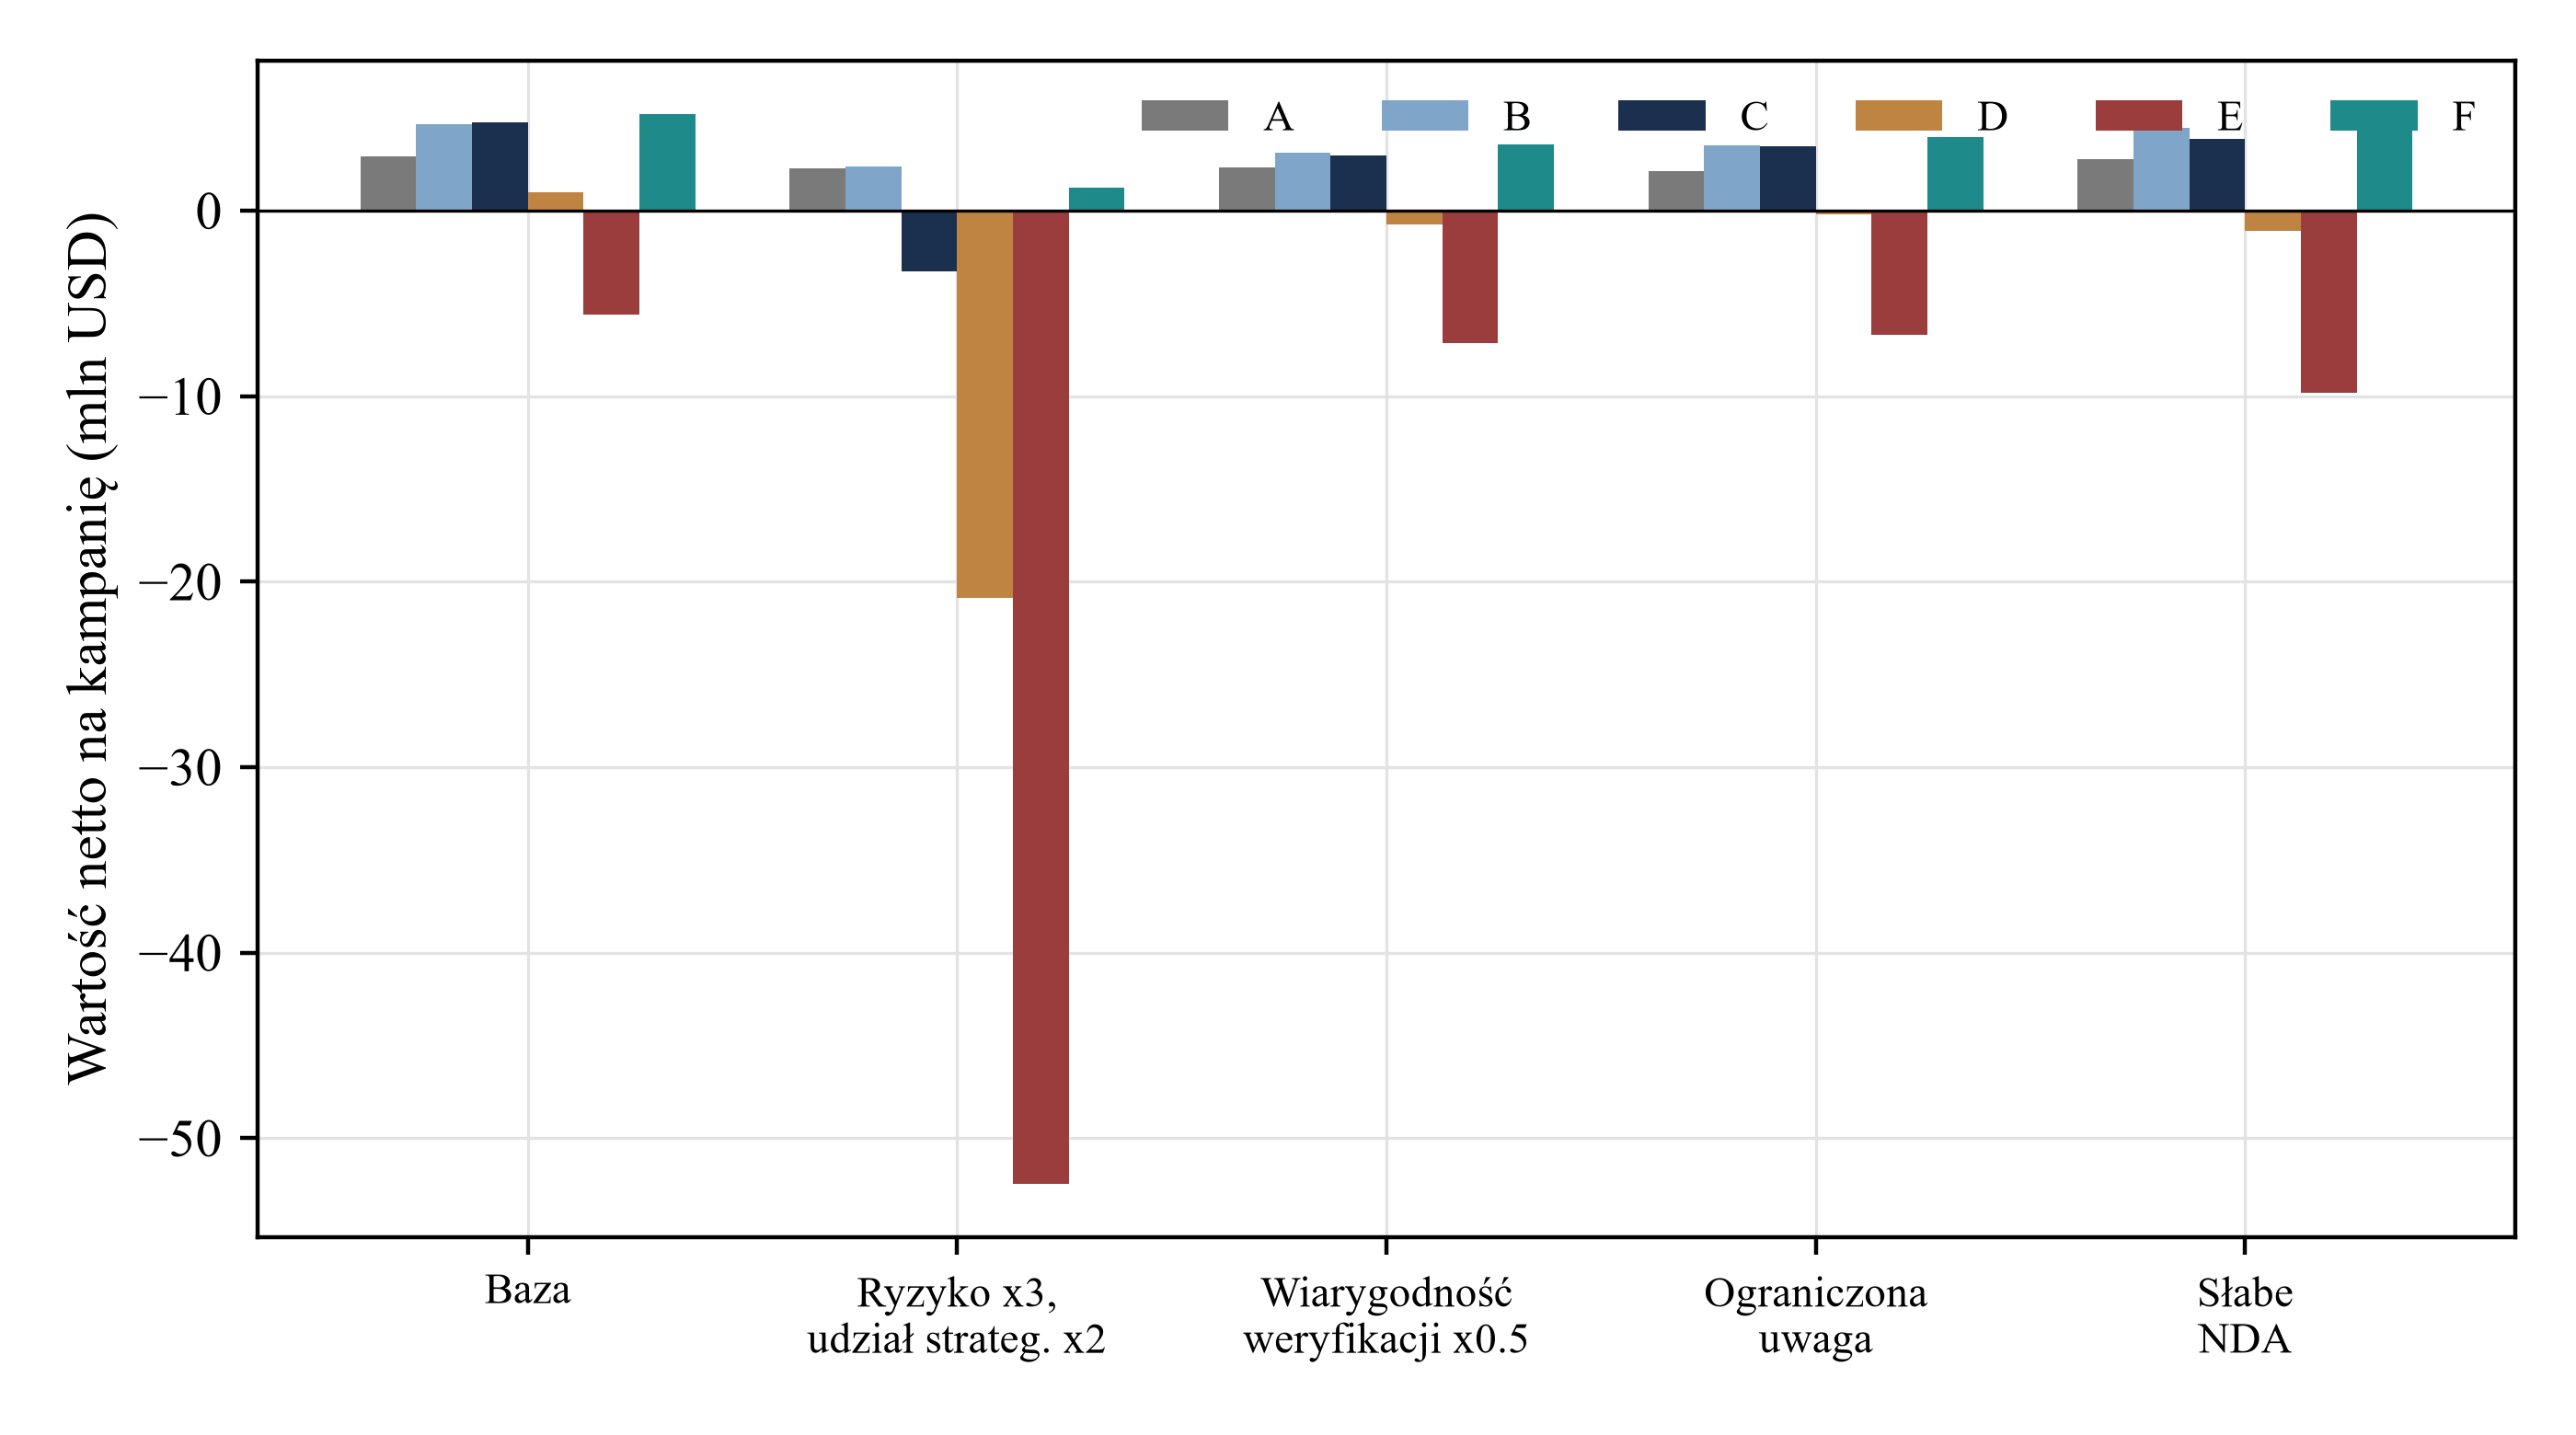
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Miliony USD na kampanię. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. Litery od A do F jak w tabeli 6.
We wszystkich czterech scenariuszach najwyższą średnią wartość netto ma podejście zróżnicowane lub zweryfikowany teaser; pełny zestaw na początku pozostaje ujemny w każdym ocenionym przypadku. Scenariusz ryzyka zmienia lidera średniej z podejścia zróżnicowanego na zweryfikowany teaser. Nadawca uznający swoich odbiorców za strategicznych lub ryzyko wycieku za wysokie powinien ograniczyć pierwszą wiadomość do teasera i zaakceptować koszt reakcji z tabeli 6. Słaba umowa zmienia niektóre porównania parami średnich, podczas gdy podejście zróżnicowane zachowuje w tym scenariuszu najwyższą średnią.
16 Zakres maksymalizujący wartość zmienia się z ryzykiem wycieku i korzyścią z zakończenia rundy
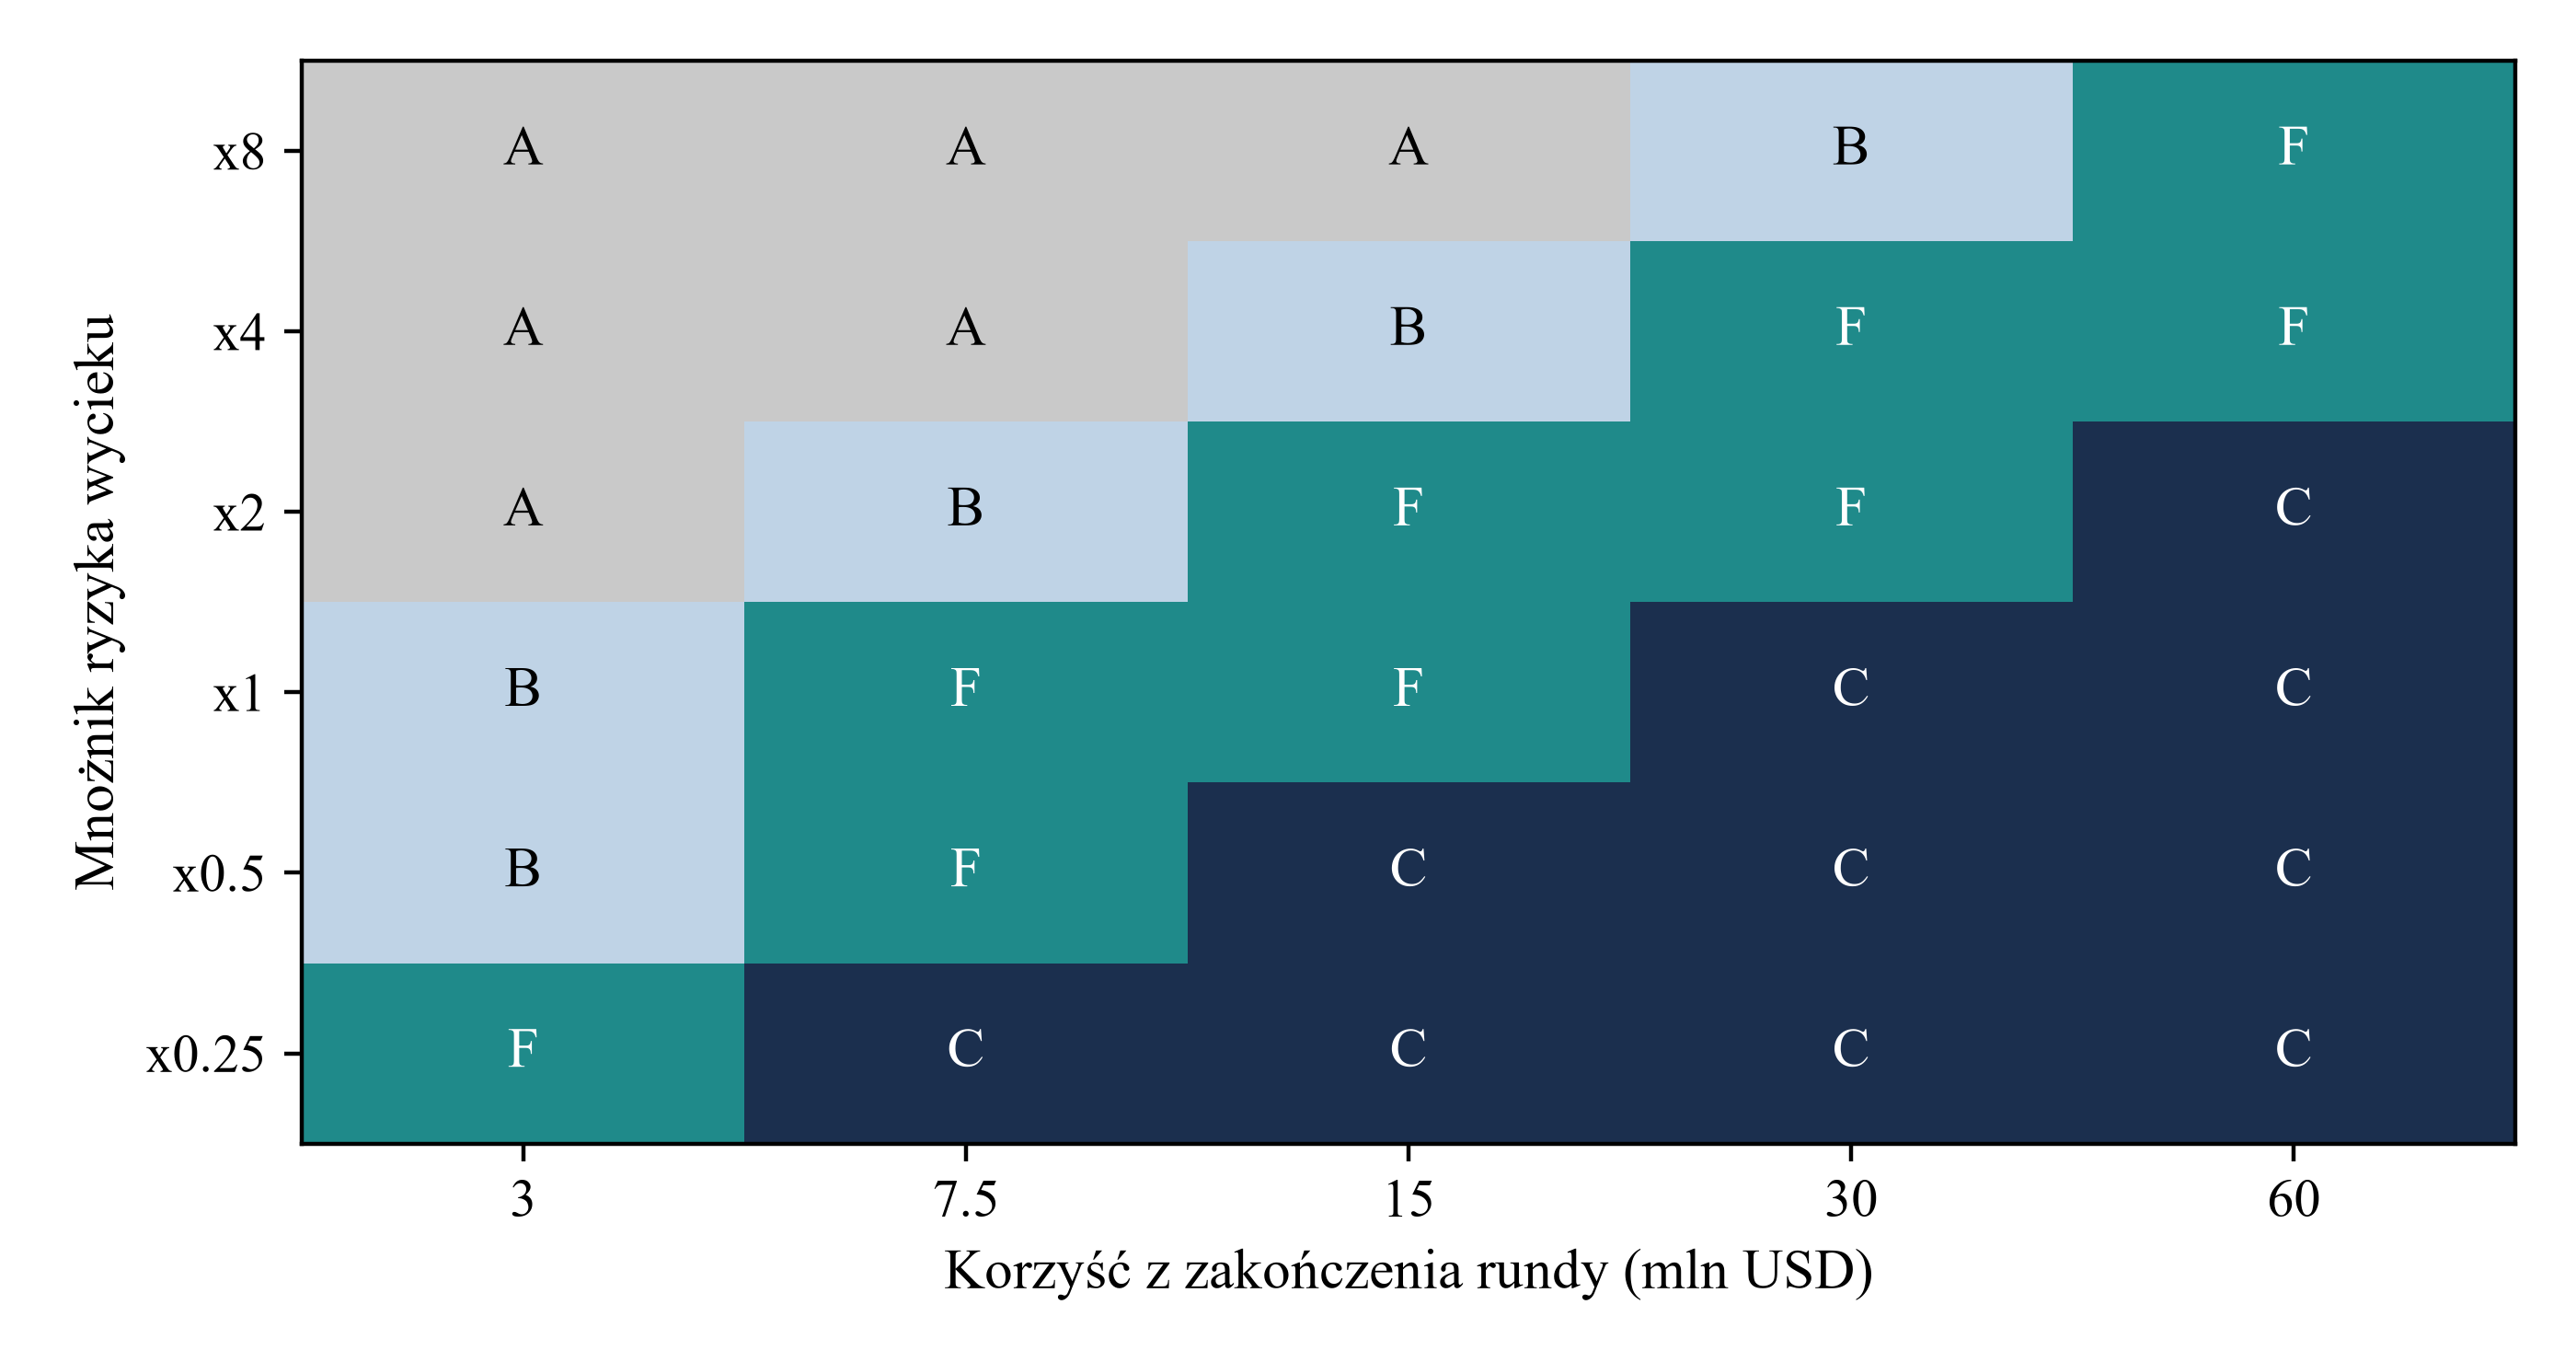
Rysunek 5 mapuje podejście o najwyższej wartości netto w 30 kombinacjach ryzyka wycieku, od jednej czwartej do ośmiokrotności poziomu bazowego, oraz korzyści z zakończenia rundy, od USD 3 milionów do USD 60 milionów. Anonimowy teaser wygrywa w 6 komórkach, zweryfikowany w 5, memorandum w 10 i podejście zróżnicowane w 9. Pierwszy poziom data room i pełny zestaw nie wygrywają w żadnej. W przypadku bazowym, przy standardowym ryzyku i korzyści USD 15 milionów, wygrywa F.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Każda komórka wskazuje podejście o najwyższej wartości netto; litery jak w tabeli 6. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Mapa pokazuje strukturę decyzji. Przy wysokim ryzyku i niewielkiej korzyści wygrywa anonimowy teaser; przy niskim ryzyku i wysokiej korzyści memorandum; gdy obie wielkości są wysokie, podejście zróżnicowane, ponieważ skupia szczegóły tam, gdzie odpowiedź jest prawdopodobna. Nadawca może umiejscowić się na mapie, odpowiadając na dwa pytania: jak szkodliwy byłby wyciek pełnego zestawu i ile warte jest zakończenie rundy. Żadna odpowiedź nie wynika z danych kontaktowych, dlatego obie należy określić i poddać krytycznej ocenie przed kampanią.
Mapa pokazuje również elementy niezmienne. Najbardziej szczegółowe podejścia nie są najlepsze nawet przy najniższym ryzyku i najwyższej korzyści, ponieważ koszt reakcji na obszerną pierwszą wiadomość dotyczy każdego odbiorcy, a korzyść przypada nielicznym, którzy odpowiedzieliby na lżejszą wiadomość. Wniosek zależy od parametru kosztu czytania. Scenariusz uwagi w sekcji 15 testuje wyłącznie większe obciążenie, wzmacniając ten wniosek; mniejszego nie testowano. Wniosek mógłby się odwrócić dla inwestorów czytających zawsze całość, jak niewielka grupa kredytodawców prowadzących formalny proces, którego eksperyment nie modeluje.
17 Błąd selekcji zawyża pozorną wartość zakresu na rzeczywistej liście
W rzeczywistym rejestrze zakres nie jest przydzielany losowo. Nadawca daje memorandum kontaktom, które dobrze zna, a zweryfikowany teaser pozostałym. Kontakty o istniejącej relacji częściej mogą inwestować, chętniej czytają i korzystniej oceniają transakcję. Porównanie grup przypisuje zakresowi różnicę wynikającą z relacji. Jest to selekcja do oddziaływania; pytanie dotyczy jej wielkości i skuteczności standardowej korekty.
Model tworzy listę, na której ukryta miara siły relacji zwiększa prawdopodobieństwo dopasowania, wycenę inwestora i gotowość czytania. Nadawca przypisuje memorandum 33% listy wybranym według siły relacji z szumem; w efekcie 39% grupy memorandum może inwestować wobec 25% pozostałych. Ponieważ model oblicza oba wyniki dla każdego inwestora, prawdziwy przyrost względem zweryfikowanego teasera jest znany: 0.65 kwalifikowanego spotkania na 100. Tabela 10 porównuje estymatory.
| Estymator | Przyrost z memorandum na początku, kwalifikowane spotkania na 100 | Komentarz |
|---|---|---|
| Wartość prawdziwa: oba wyniki dla każdego inwestora | 0.65 | Znana wyłącznie dlatego, że model oblicza oba wyniki |
| Naiwny: materiały otrzymują kontakty z istniejącą relacją | 4.60 | Zawyża wartość prawdziwą o 613% |
| Stratyfikacja według zaszumionego zapisu siły relacji | 3.42 | Koryguje 30% błędu |
| Losowo przydzielona część tej samej listy | 0.74 | Nieobciążony; zaszumiony przy małej próbie |
Analiza MatchPoint skonstruowanej populacji 400 kampanii po 400 inwestorów. Wynik modelu przy zadanych parametrach; wynik nieobserwowany. Siła relacji jest rejestrowana z szumem.
W równaniach Y oznacza wskaźnik kwalifikowanego spotkania, kreski średnie grupowe, g kwintyle zarejestrowanej zmiennej zastępczej siły relacji, a n_g liczbę inwestorów w kwintylu g. Naiwna estymacja wynosi 4.60 na 100 i zawyża prawdę o 613%. Stratyfikacja według zaszumionego zapisu relacji daje 3.42, zmniejszając tylko 30% skonstruowanego błędu, ponieważ zapis mierzy relację niedoskonale, a relacja działa przez dopasowanie i gotowość. Randomizowany fragment listy daje 0.74, blisko prawdy, ale z szerokim przedziałem przy próbach dostępnych pojedynczemu nadawcy. Randomizacja w określonym badaniu dostarcza estymacji opartej na projekcie pod założeniami przydziału i pomiaru opisanymi w sekcji 20.
18 Małe kampanie dają nieprecyzyjne estymacje wpływu zakresu i wycieków
Randomizowane porównanie dwóch podejść na jednej liście napotyka dwa ograniczenia pokazane w tabeli 11. Różnica kwalifikowanych spotkań między anonimowym teaserem a memorandum wynosi 1.31 na 100 inwestorów, a między zweryfikowanym teaserem a memorandum 0.48. Przy 200 inwestorach w każdym ramieniu moc wykrycia pierwszej różnicy na poziomie 5% wynosi 14%, a drugiej 6%. Przy 800 na ramię rośnie tylko do 35% i 9%. Przedział od 5. do 95. percentyla estymowanej różnicy przy 200 na ramię dla drugiego porównania wynosi od -2.0 do 3.5 punktu, więc znak estymacji jest niewiarygodny.
| Porównanie | Inwestorzy na ramię | Prawdziwa różnica, punkty | Średnia estymacja | 5. do 95. percentyla | Moc | Błędny znak i istotność |
|---|---|---|---|---|---|---|
| A wobec C | 50 | 1.31 | 1.30 | -4.00 do 6.00 | 3% | 0.2% |
| A wobec C | 100 | 1.31 | 1.25 | -2.00 do 5.00 | 7% | 0.3% |
| A wobec C | 200 | 1.31 | 1.27 | -1.00 do 4.50 | 14% | 0.5% |
| A wobec C | 400 | 1.31 | 1.32 | -0.50 do 4.00 | 21% | 0.1% |
| A wobec C | 800 | 1.31 | 1.21 | -0.25 do 3.25 | 35% | 0.2% |
| B wobec C | 50 | 0.48 | 0.42 | -4.00 do 6.00 | 2% | 0.7% |
| B wobec C | 100 | 0.48 | 0.41 | -3.00 do 4.00 | 4% | 1.1% |
| B wobec C | 200 | 0.48 | 0.44 | -2.00 do 3.50 | 6% | 1.2% |
| B wobec C | 400 | 0.48 | 0.45 | -1.50 do 2.50 | 6% | 1.1% |
| B wobec C | 800 | 0.48 | 0.47 | -0.87 do 2.00 | 9% | 0.7% |
Analiza MatchPoint 2,000 symulowanych badań w każdym wierszu; oba ramiona badania dotyczą tej samej transakcji. Różnice w punktach wskaźnika kwalifikowanych spotkań na 100. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Równanie 5b przybliża wymaganą liczbę inwestorów na ramię przy założeniach planistycznych niezależnych rozkładów dwumianowych, gdzie p_0 i p_1 to wskaźniki kwalifikowanych spotkań dwóch podejść, a składniki z to kwantyle normalne dla poziomu istotności alpha i mocy 1 minus beta. Dla nominalnego celu planistycznego 80% mocy przybliżenie daje 2,127 inwestorów na ramię do odróżnienia anonimowego teasera od memorandum i 18,788 do odróżnienia zweryfikowanego teasera od memorandum. Liczby przekraczają wielkość skonstruowanej kampanii. Łączenie odpowiednio porównywalnych kampanii według wspólnego protokołu to jeden projekt zwiększający precyzję; kalkulacja nie określa wielkości rzeczywistej listy żadnego nadawcy.
Wycieki są jeszcze trudniejsze do zbadania. Równanie 5a podaje prawdopodobieństwo zera faktycznych wycieków wśród n niezależnych odbiorców o jednakowym prawdopodobieństwie eta i przy pełnym wykrywaniu zdarzeń. Przy ryzyku 0.5% na odbiorcę kampania 200 osób ma zero wycieków z prawdopodobieństwem 37%, a nawet 1,000 odbiorców z prawdopodobieństwem 0.7%. W modelu kampania zweryfikowanego teasera nie ma istotnego wycieku w 98% powtórzeń, memorandum w 59%, a pełnego zestawu w 33%, mimo kilkakrotnych różnic oczekiwanych strat, jak pokazuje tabela 12.
| Podejście | Istotne wycieki na kampanię | Kampanie bez symulowanych istotnych wycieków | Oczekiwana strata, mln USD |
|---|---|---|---|
| B. Najpierw zweryfikowany teaser | 0.01 | 98% | 0.54 |
| C. Najpierw memorandum | 0.52 | 59% | 1.87 |
| E. Najpierw pełny zestaw | 1.10 | 33% | 10.93 |
Analiza MatchPoint skonstruowanej populacji. Istotny wyciek to symulowane zdarzenie u odbiorcy posiadającego memorandum lub bardziej szczegółowe materiały. Eksperyment generuje zdarzenia bezpośrednio, bez odrębnego modelu zgłaszania lub wykrywania. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
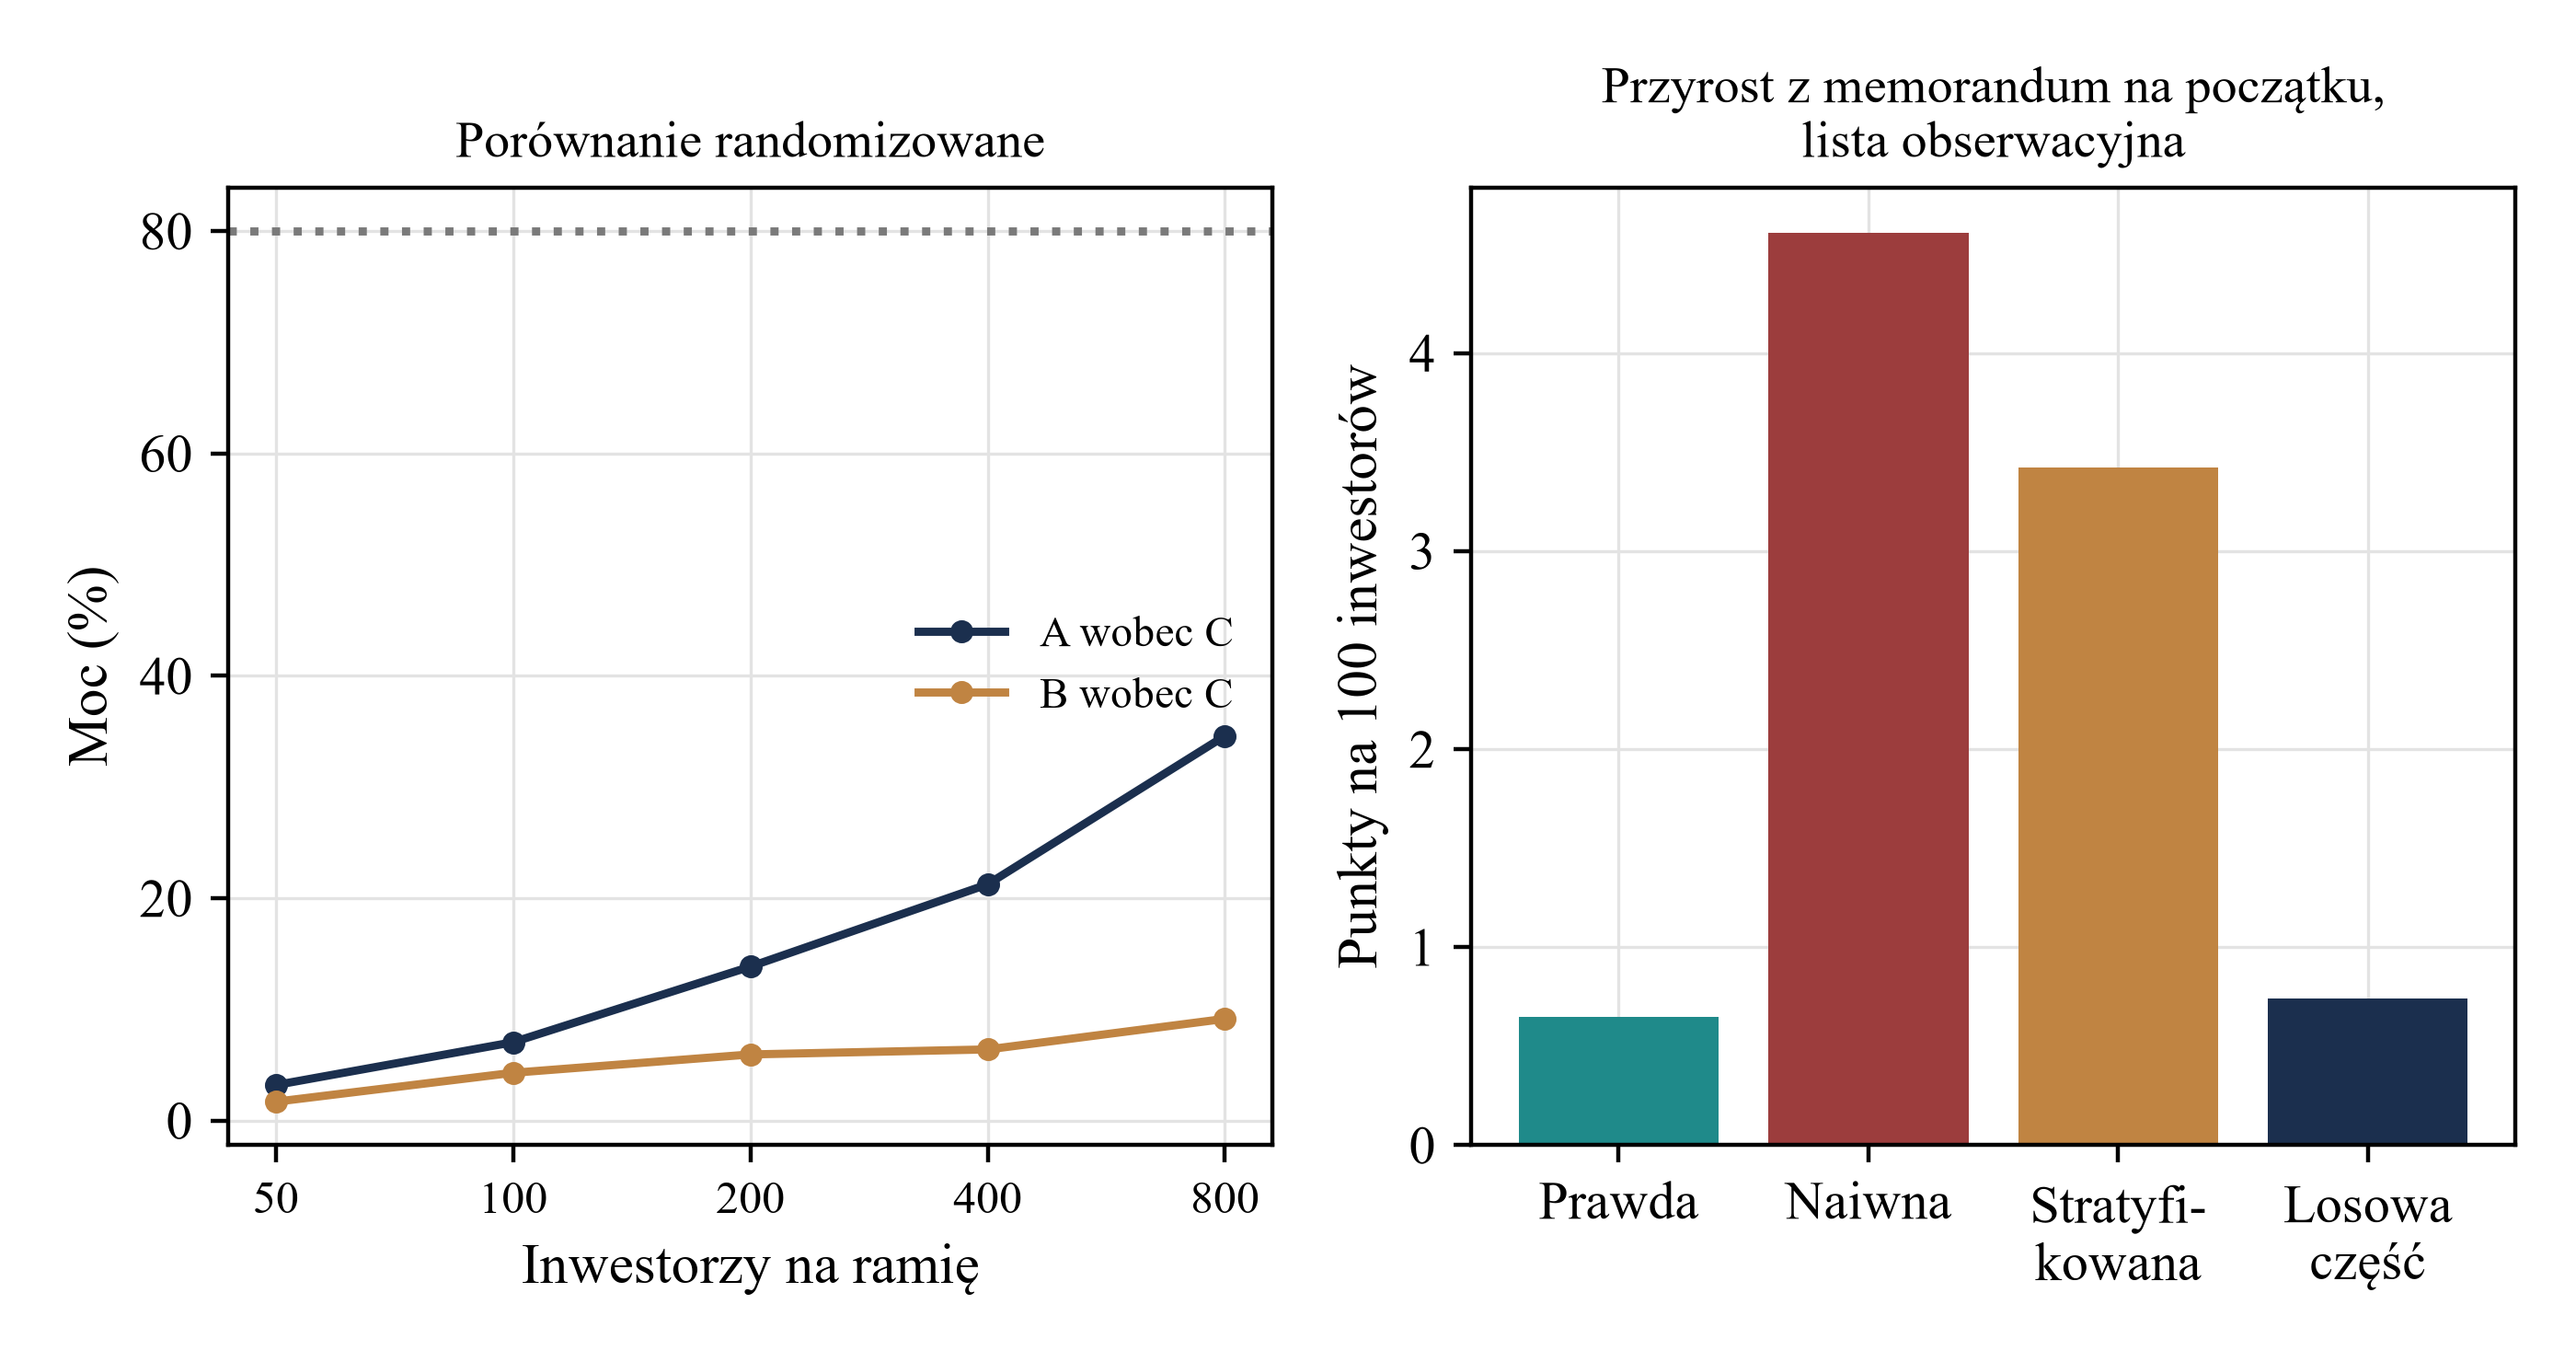
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint skonstruowanej populacji. Po lewej: moc według wielkości ramienia; po prawej: estymacje przyrostu z memorandum na liście z selekcją. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Mała kampania może zapewniać niską precyzję ustalenia preferowanego zakresu lub ochrony. Przy określonym modelu niezależnych zdarzeń i wiarygodnym wykrywaniu monitorowany okres bez zdarzeń jest informacyjny i zawęża funkcję wiarygodności ryzyka. Niezgłoszone lub niewykryte zdarzenia wymagają odrębnego założenia o wykrywaniu. Nadawca powinien łączyć obserwacje z liczbą odbiorców, wrażliwością dokumentów i warunkami umownymi z tabeli 1, zachowując pozostałą niepewność.
19 Kontrole przechodzą i potwierdzają wyłącznie spójność wewnętrzną
Model sprawdza 75 tożsamości i warunków brzegowych przed zapisaniem wyników. Obejmują one zagnieżdżenie lejka, dokładny podział spotkań na kwalifikowane i niekwalifikowane, monotoniczny wzrost ekspozycji z zakresem, zerową stratę przy zerowym ryzyku lub pełnej ochronie, niezależne przeliczenie straty dla każdego odbiorcy, regresyjną kontrolę zgodności wagi sygnału etapu z równaniami oraz odtworzenie wyniku bazowego z ziarna. Tabela 13 przedstawia najważniejsze kontrole.
| Kontrola | Wynik |
|---|---|
| Asercje wykonane przez model.py | 75 zaliczonych |
| Marginalna waga sygnału wobec regresji wartości względem sygnału | W granicach 0.03 we wszystkich pięciu etapach |
| Zagnieżdżenie lejka: zobowiązania w due diligence w kwalifikowanych spotkaniach w spotkaniach w odpowiedziach | Spełnione dla sześciu podejść we wszystkich powtórzeniach |
| Dokładny podział spotkań na kwalifikowane i niekwalifikowane | Spełnione |
| Ekspozycja rośnie z zakresem pierwszego kontaktu | Spełnione dla ekspozycji ważonej wrażliwością i oczekiwanej straty |
| Pełny zestaw na początku eksponuje każdego odbiorcę przy maksymalnej wrażliwości | Indeks wrażliwości 100 na 100 inwestorów |
| Zerowe ryzyko i pełna ochrona dają osobno zerową stratę | Oba dokładne |
| Strata przeliczona dla każdego odbiorcy jednej kampanii | Zgodność do 1e-9 |
| Ziarno odtwarza wynik bazowy | Dokładnie |
| Górny punkt pełnej wiedzy co najmniej na poziomie sześciu podejść; losowy punkt co najwyżej na poziomie B | Spełnione |
| Test dwuramienny, to samo podejście w obu ramionach, 200 na ramię | Odrzuca hipotezę zerową w 4.2% badań na poziomie 5% |
| Powtórzenia; inwestorzy na kampanię; ziarno | 1,000; 200; 1379 |
Analiza MatchPoint. Wynik modelu przy zadanych parametrach; wynik nieobserwowany.
Kontrole pokazują wykonanie przez kod tego, co opisują równania. Nie dowodzą, że równania opisują inwestorów. Zasadniczą kolistość należy ujawnić: wyniki modelu generują te same relacje, które zakładają ramy, czyli poprawa decyzji przez dokładniejszy sygnał, spadek odpowiedzi przez koszt czytania i wzrost ekspozycji przez wrażliwość. Eksperyment pokazuje zachowanie zakresu ujawnienia przy spełnieniu tych relacji. Nie potwierdza ich i nie wskazuje nadawcy relacji dominującej na danym rynku.
To samo ograniczenie dotyczy wielkości. Próg odpowiedzi, ryzyko, stratę w razie wycieku i współczynniki ochrony wybrano jako wiarygodne rzędy wielkości bez źródła. W skończonym zestawie ocenionych przypadków bazowych i stresowych kwalifikowane spotkania osiągają maksimum przy pośrednim zakresie, ekspozycja rośnie monotonicznie, a pełny zestaw na początku jest zdominowany. Położenie maksimum i ranking trzech liderów zależą od parametrów wymagających zastąpienia pomiarami.
20 Badanie oparte na zgodzie i znacznikach czasu zastąpiłoby założenia pomiarami
Badanie rozstrzygające pytanie jest wykonalne dla nadawcy lub doradcy prowadzącego wiele kampanii. Jednostką jest odbiorca w kampanii. Każdy należy do listy zbudowanej w określonym celu, z podstawą prawną kontaktu i zapisanym mechanizmem sprzeciwu; każda wiadomość i odpowiedź ma znacznik czasu. Główne wyniki ustala się przed badaniem, jak w sekcji 2: odpowiedź, kwalifikowane spotkanie, przejście do due diligence, podpisane zobowiązanie i czas do każdego. Ekspozycję zapisuje się przez rejestry dostępu, ślady znaków wodnych i zgłoszone incydenty, wraz z etapem i rodzajem umowy, pod którą odbiorca posiadał materiały.
Główną cechą projektu jest randomizowany fragment uprzednio określonej populacji kwalifikowalnej. Odbiorców powyżej określonego progu dopasowania przydziela się do dozwolonych zakresów niezależnie od siły relacji. Przy założeniach przydziału i pomiaru identyfikuje to efekt dla tych odbiorców. Uogólnienie na szerszą listę zarządzaną uznaniowo wymaga uzasadnionego założenia przenoszalności albo znanych dodatnich prawdopodobieństw włączenia i odpowiednich wag; sama randomizacja nie pozwala wnioskować o efektach dla nigdy niekwalifikowalnych. Projekt łączony powinien stratyfikować przydział i analizę według kampanii oraz uwzględniać heterogeniczność transakcji. Równanie 5b to przybliżenie planistyczne niezależnych rozkładów dwumianowych oparte na marginalnych wskaźnikach modelu; nie ustanawia 80% mocy dla badania łączonego z grupowaniem według kampanii. Tabela 14 przedstawia proponowane zapisy.
| Element | Specyfikacja | Uzasadnienie |
|---|---|---|
| Jednostka i lista | Odbiorca w kampanii, lista zbudowana w określonym celu | Ograniczenie celu i dająca się uzasadnić podstawa prawna |
| Zgoda i informacja | Informacja o źródle i celu przy pierwszym kontakcie; respektowana rezygnacja | Obowiązki ochrony danych; prawidłowe wyłączenie |
| Znaczniki czasu | Wysłanie, otwarcie, odpowiedź, spotkanie, due diligence, zobowiązanie | Cykle i czas do wyniku |
| Ramiona | Dwa lub trzy zakresy pierwszego kontaktu w kampanii | Izoluje zakres |
| Randomizacja | Losowy przydział w warstwach oceny dopasowania | Usuwa selekcję według siły relacji |
| Wyniki | Kwalifikowane spotkanie, due diligence, zobowiązanie; rejestr ekspozycji | Zdefiniowane przed badaniem |
| Wielkość próby | Łączenie kampanii; cel według równania 5b | Sąsiednie zakresy różnią się o mniej niż 1 punkt |
| Plan analizy | Prerejestrowana różnica wskaźników z przedziałami; stratyfikacja | Zapobiega wybieraniu wyniku |
Proponowany projekt. Nie przeprowadzono takiego badania; nie przedstawiono żadnego wyniku.
Same rejestry incydentów stanowią ograniczoną podstawę estymacji wycieków przy nieznanej ekspozycji i wykrywaniu. Badanie powinno rejestrować odbiorców na każdym etapie, podpisane umowy, dozwolonych dalszych czytelników, przekazywanie odnotowane w logach dostępu i okres dostępności dokumentów. Model ryzyka powinien określić mianownik ekspozycji, mechanizm wykrywania i założenia zależności przed aktualizacją jawnego rozkładu a priori. Wykryte wycieki i okresy monitorowanej ekspozycji bez wykrytego wycieku wnoszą wkład do funkcji wiarygodności. Zero zgłoszonych incydentów bez określonego procesu wykrywania stanowi słabszy dowód i nie dowodzi zerowego ryzyka.
21 Przedstaw klientowi i komitetowi inwestycyjnemu decyzję wraz z jej ekspozycją
Rada, klient lub komitet inwestycyjny powinien otrzymać decyzję o zakresie wraz z oczekiwaną reakcją i tworzoną ekspozycją. Raport powinien określać proponowany zakres pierwszego kontaktu i warunek dostępu do każdego kolejnego etapu, przewidywaną liczbę odbiorców na etap i ocenę poszczególnych informacji. Powinien wskazywać podstawę prawną kontaktu i właściwą regułę dozwolonego kręgu każdej kategorii odbiorców.
Raport powinien łączyć ekspozycję i reakcję w formie tabeli 8: zobowiązania, oczekiwaną stratę i wartość netto dla wybranego podejścia oraz co najmniej jednego węższego i jednego szerszego wariantu. Każda liczba powinna zostać oznaczona jako wynik modelu przy jawnych parametrach albo pomiar z nazwanej kampanii, z wykazem parametrów. Raport powinien podawać założoną korzyść i stratę w razie wycieku, pokazywać siatkę rysunku 5 dla tych parametrów i położenie nadawcy.
Raport powinien kończyć się wskazaniem dowodów zmieniających zalecenie: zmiany udziału odbiorców strategicznych, zmiany przepisów określających dozwolony krąg odbiorców, wyniku kampanii przeczącego założonej reakcji i każdego incydentu wycieku. Żadna z tych liczb nie jest prognozą; raport powinien to stwierdzać.
22 Używaj danych operacyjnych i modeli do utrzymywania parametrów, z decyzją człowieka przy każdym warunku dostępu
Dane i narzędzia automatyczne mogą ulepszać parametry tych ram przy zachowaniu decyzji po stronie ludzi. Nadawca może użyć modelu językowego do odczytania opublikowanego mandatu adresata i oceny dopasowania, przygotowania pierwszej wiadomości ze zweryfikowanych faktów oraz kontroli pozycji przekraczających dany etap. Każde zastosowanie należy testować wobec poprawianej decyzji: czy ocena dopasowania przewiduje kwalifikowane spotkanie i czy kontrola projektu wykrywa pozycje o wrażliwości wyższej niż dopuszczalna na etapie.
Udostępnienie etapu wymaga własnych kontroli poufności i zgodności regulacyjnej. Sama pozytywna odpowiedź nie dowodzi przyjęcia umowy, kwalifikowalności odbiorcy ani uprawnienia dalszych czytelników. Automatyczna reguła udostępniania powinna sprawdzać właściwe warunki etapu i zachowywać imienne zatwierdzenie człowieka, gdy wymaga tego proponowany proces. Pojedyncze przejście do następnego etapu nie oznacza koniecznie udostępnienia całego zestawu. Rejestr dostępu powinien zawierać odbiorcę, udostępnione materiały, dowody spełnienia warunków i osobę zatwierdzającą.
Praca nie przedstawia wytrenowanego modelu, zmierzonej dokładności ani przyrostu wyników dzięki automatyzacji. Narzędzie przetwarzające materiały samo może stać się odbiorcą; należy ocenić tworzoną przez nie ekspozycję i oszczędności.
23 Reguła decyzyjna dla trwającego pozyskiwania kapitału lub plasowania funduszu
Wyniki wspierają regułę możliwą do zastosowania przed każdą kampanią. Po pierwsze, ocenić ujawniane informacje i przypisać każdą do najwcześniejszego etapu, na którym znaczenie przeważa nad wrażliwością, zaczynając od tabeli 2. Po drugie, potwierdzić dozwolony charakter pierwszej wiadomości dla każdej kategorii odbiorców według zasad z tabeli 3 i podstawy ochrony danych dla kontaktu. Po trzecie, ustalić zweryfikowany teaser jako pierwszy kontakt dla ogólnej listy, a memorandum dla odbiorców o silnym dopasowaniu, tworząc podejście zróżnicowane. Modelowe porównania memorandum na początku wykorzystują warunki akceptowane kliknięciem przy pierwszym kontakcie; progresja od teasera uwzględnia tarcie podpisania umowy, a późniejsza progresja zakłada podpisaną ochronę. Asymetria stanowi część hipotetycznego porównania. Operacyjnie przed udostępnieniem memorandum należy zastosować proponowane warunki podpisanej umowy i dozwolonego kręgu regulacyjnego; sama silna ocena dopasowania ich nie spełnia.
Po czwarte, wstrzymać dostęp do data room do podpisania umowy, wykazania dopasowania i wskazania osób czytających. Po piąte, liczyć odbiorców na każdym etapie i ustalić limit przed kampanią. W modelu pełny zestaw na początku eksponuje każdego przy maksymalnej wrażliwości, dając niższą reakcję i wyższą oczekiwaną ekspozycję niż memorandum przy ocenionych parametrach. Inne założenia kosztu reakcji lub procesu instytucjonalnego wymagają osobnych testów. Po szóste, określić wcześniej korzyść i stratę w razie wycieku oraz położenie kampanii na rysunku 5. Przy ryzyku ocenianym jako wysokie ze względu na obecność konkurentów przejść do teasera i zaakceptować niższą reakcję. W ocenionym scenariuszu słabej umowy podejście zróżnicowane zachowuje najwyższą średnią; rzeczywista decyzja udostępnienia nadal wymaga własnych kontroli umownych i regulacyjnych.
Po siódme, włączyć randomizowany fragment do każdej kampanii, aby następna decyzja opierała się na pomiarze. Dla zarządzającego funduszem pozyskującego środki od inwestorów funduszu (limited partners) sekwencja pozostaje ta sama przy innych informacjach: historia wyników i warunki opłat są istotne, a nazwy i wyceny spółek portfelowych wrażliwe. Reguła zależy od oceny informacji wymagającej wkładu nadawcy.
24 Ograniczenia i następna decyzja
Eksperyment jest skonstruowany. Populacja, sekwencja, ryzyka, straty i współczynniki ochrony są założeniami autora, bez danych z obserwowanej grupy kontaktów, rejestrów klientów lub incydentów. Inwestorów modeluje się jako pojedynczą decyzję z sygnałem gaussowskim, pomijając relacje, reputację, kolejność rozmów między inwestorami i konkurencję. Wycieki są niezależnymi zdarzeniami, z pominięciem rozprzestrzeniania, a strata w razie wycieku jest proporcjonalna do wrażliwości, z pominięciem możliwości rozstrzygającej roli jednej informacji.
Analiza prawna ogranicza się do przeczytanych tekstów, w wersjach i datach podanych w Źródłach. Praca nie analizuje reżimów ochrony danych DIFC, ADGM ani federalnego ZEA. Żadna treść nie stanowi porady prawnej ani stwierdzenia zastosowania reguły do konkretnego pozyskiwania kapitału lub statusu regulacyjnego którejkolwiek strony.
Następną decyzją nadawcy jest zatem to, czy przeprowadzić badanie z sekcji 20 przed przyjęciem stałej polityki. Dla pojedynczego pozyskiwania kapitału decyzja praktyczna jest węższa: wysłać najmniej wrażliwe materiały pozwalające kwalifikowanemu inwestorowi zdecydować o spotkaniu, zatrzymać pozostałe za podpisaną umową i dowodem dopasowania oraz rejestrować każde udostępnienie. Dla doradcy lub sponsora prowadzącego wiele kampanii korzyścią jest zmierzona zmienna ekspozycji i krzywa reakcji w miejsce liczb, które w tej pracy trzeba było założyć.
Warunkowa oczekiwana strata z naruszenia poufności jest addytywną miarą zastępczą szkód między odbiorcami. Sumowanie może wielokrotnie liczyć powiązane szkody, gdy odbiorcy dzielą te same informacje, podczas gdy pojedyncze rozstrzygające ujawnienie może wywołać skokową stratę nieuchwytną dla indeksu wrażliwości. Symulowane wskaźniki wycieku są odrębnymi losowaniami zdarzeń; percentyl oczekiwanej straty kampanii nie jest percentylem rzeczywistej szkody transakcyjnej. Wybory modelowania wymagają kalibracji i struktury zależności przed użyciem w limicie ryzyka finansowego.
Źródła
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
