
1 Entscheiden, wie viele Unterlagen vor dem ersten Gespräch versandt werden
Ein Sponsor, Gründer oder Fondsmanager, der Investoren ansprechen möchte, steht bereits vor jeder Bewertung oder Rangfolge der Liste vor einer Entscheidung. Die erste Nachricht kann eine Beschreibung ohne Namensnennung, eine verifizierte Zusammenfassung der Eckzahlen, ein vollständiges Informationsmemorandum oder Zugang zu Dokumenten enthalten, die üblicherweise nur eine Gegenpartei in der Due Diligence sieht. Mit jedem Schritt erhält der Empfänger mehr Bewertungsgrundlagen und der Absender weniger Kontrolle über den weiteren Umgang mit dem Material. Diese Studie behandelt die Wahl als messbaren Zielkonflikt zwischen gewonnener Reaktion und geschaffener Vertraulichkeitsexposition.
Die Fragen, welche Investoren angesprochen, wie sie priorisiert und über welche Vorstellungen sie erreicht werden sollten, gehören zu benachbarten Arbeiten über Mandatspassung und Investorenzugang. Die vorliegende Studie fragt ausschließlich nach der Tiefe der ersten Offenlegung für eine bereits ausgewählte Liste und dem Zeitpunkt für die Freigabe der nächsten Informationsschicht.
Wir schlagen einen Rahmen aus vier Teilen vor. Erstens eine Leiter mit fünf Offenlegungsstufen und einer Aufzeichnung der jeweils freigegebenen Inhalte. Zweitens eine Bewertung jedes Elements nach Relevanz für den Empfänger, Sensibilität für den Absender und Verifizierbarkeit. Drittens eine Zuordnung jeder Stufe zu den Regeln darüber, wer sie erhalten darf. Viertens ein vom Autor entworfenes quantitatives Experiment, das die Erstkontakttiefe variiert und Antworten, qualifizierte Gespräche, Due Diligence, Zusagen und erwarteten Verlust ausweist. Das Experiment ist konstruiert und berichtet keine beobachteten Ergebnisse.
2 Ergebnis und Exposition vor der Tiefenwahl definieren
Maßgeblich für die Ansprache ist ein qualifiziertes Gespräch: ein Austausch mit einem Investor, der investieren kann, sich in einer entscheidungsfähigen Prozessphase befindet und genügend Unterlagen gesehen hat, um den Gegenstand seiner Prüfung zu kennen. Eine Antwort allein ist nicht das Ziel. Darüber hinaus zählt die Studie den Übergang zur Due Diligence und eine unterzeichnete Zusage ; eine Runde gilt bei 2 oder mehr Zusagen als abgeschlossen.
Exposition braucht eine ebenso genaue Definition. Wir definieren sie als erwarteten Verlust für den Absender, falls Empfänger die Unterlagen weitergeben, gegen ihn verwenden oder einem Wettbewerber, Kunden oder Mitarbeiter zugänglich machen. Zwei Faktoren bestimmen die Verlusthöhe: die Sensibilität des Materials im Besitz jedes Empfängers und dessen Weitergabewahrscheinlichkeit bei bestehendem rechtlichem und wirtschaftlichem Schutz. Ein Teaser ohne Namen schafft unabhängig von der Empfängerzahl wenig Exposition. Ein für die gesamte Liste geöffneter Datenraum schafft viel.
Das Experiment vergleicht Reaktion und Exposition auf einer gemeinsamen Geldskala. Ein Transaktionswert von USD 100 Millionen bestimmt den Verlust bei Weitergabe mit voller Sensibilität ; ein Nutzen von USD 15 Millionen bestimmt den Wert des Rundenabschlusses. Es handelt sich um ausdrücklich gesetzte Modellparameter ohne Marktquelle ; Abschnitt 16 variiert den Nutzen und den Weitergabewahrscheinlichkeitsparameter, der den erwarteten Verlust skaliert.
Die Simulation verwendet Mandatspassung als vom Autor gesetztes binäres Merkmal und definiert ein qualifiziertes Gespräch als ein Gespräch mit einem Investor, der dieses Merkmal besitzt. Sie modelliert Befugnisse des Investitionsausschusses, aktuelle Investitionszeitpunkte, rechtliche Zulässigkeit oder eine beobachtete Investitionshöhe nicht gesondert. Diese wirtschaftlichen Prüfungen bleiben in einem realen Prozess erforderlich und werden durch die simulierte Gesprächszahl nicht validiert.
3 Offenlegung ist ein Signal, das zugleich Reaktion und Exposition erzeugt
Arrow beschrieb die zentrale Schwierigkeit 1962. Ein Käufer kennt den Informationswert erst, wenn er die Information besitzt ; nach der Offenlegung hat er sie faktisch kostenlos erworben. Kann der Verkäufer keine Eigentumsrechte an ihrer Nutzung erhalten, entscheidet der Käufer nach weniger als optimalen Kriterien, etwa dem durchschnittlichen Wert dieser Informationskategorie. Die Passage betrifft Erfindungen und Forschung. Sie begründet das Paradox als allgemeines Merkmal des Informationsverkaufs, ohne seine Größe zu messen. [1]
Die spätere Literatur zur verifizierbaren Offenlegung untersucht das Verhalten eines Verkäufers, der Produkteigenschaften belegen kann. Im von Shishkin, Titova und Zhang beschriebenen Standardergebnis offenbart ein Absender einen belegbaren günstigen Zustand ; dieser Prozess setzt sich fort, bis alle Zustände offengelegt sind. Ihr Arbeitspapier erklärt, dass dieses Ergebnis davon abhängt, dass der Empfänger seine Handlung kontinuierlich anpassen kann. Wählt der Empfänger aus wenigen Handlungen, wie ein Investor zwischen Antworten und Nichtantworten, sind Gleichgewichte möglich, in denen der Absender Informationen zurückhält. Es handelt sich um ein theoretisches Modell ohne Vertraulichkeitskosten und ohne empirischen Inhalt. [2]
Milgroms Überblick im Journal of Economic Perspectives behandelt theoretische Argumente zur Informationsweitergabe durch Verkäufer zur Förderung von Kaufentscheidungen sowie die Rolle der Regulierung bei effizienter Offenlegung. Die vorliegende Erörterung stützt sich auf den im Abstract angegebenen theoretischen Umfang. [3] Diese Quellen begründen zwei Gestaltungsentscheidungen: Die Investorenantwort ist eine binäre Entscheidung auf ein verrauschtes Signal, das mit Offenlegung präziser wird, und Zurückhalten kann optimal sein. Für keine der beiden Entscheidungen liefern sie einen Parameter.
4 Die nächstliegende Feldstudie untersucht, auf welche Informationen Investoren reagieren, ohne die Offenlegungstiefe zu testen.
Bernstein, Korteweg und Laws führten auf AngelList ein randomisiertes Feldexperiment mit etwa 4,500 aktiven Frühphaseninvestoren und nahezu 17,000 E-Mails durch ; die Informationen über Start-up-Eigenschaften wurden in jeder E-Mail randomisiert. Der durchschnittliche Investor reagierte stark auf Angaben zum Gründerteam, jedoch nicht auf Angaben zur Traktion oder zu bestehenden führenden Investoren ; die unerfahrensten Investoren reagierten auf alle Kategorien. Die Stanford-Zusammenfassung ergänzt, dass die Reaktion daran gemessen wurde, ob ein Investor mehr über das Unternehmen erfahren wollte. Dies ist die unserer Frage nächstliegende Studie. [4]
Der Unterschied zur vorliegenden Studie ist wesentlich. Das Experiment variierte Informationskategorien in einem Umfeld, in dem die Angaben bereits auf einer Plattform geteilt wurden und Vertraulichkeit nicht betroffen war. Es variierte weder die Tiefe vertraulicher Unterlagen noch maß es Weitergaben oder Zusagen. Gelesen wurden ausschließlich Abstract und institutionelle Zusammenfassung ; der vollständige Artikel wurde nicht gelesen. Die Studie stützt die Auffassung, dass die Reaktion vom Inhalt der ersten Nachricht abhängt. Sie bestimmt nicht, wie viel ein Absender offenlegen sollte.
Boone und Mulherin untersuchen Unternehmensverkäufe anhand von Daten zum privaten Prozess vor der öffentlichen Bekanntgabe. Sie berichten, dass die Hälfte der Zielunternehmen ihrer Stichprobe unter mehreren Bietern versteigert wurde und die übrigen mit einem einzigen Bieter verhandelten ; öffentliche Bieterzahlen unterschätzen den privaten Wettbewerb. Geöffnet wurde nur das Abstract. Das Ergebnis zeigt, dass ein privater Prozess mit mehreren Empfängern in den untersuchten Kontexten häufig ist, weshalb die Zahl der Empfänger vertraulichen Materials relevant ist. Untersucht werden Übernahmen börsennotierter Zielunternehmen ; über Reaktionen auf verschiedene Offenlegungstiefen macht die Studie keine Aussage. [5]
5 Eine fünfstufige Leiter verwenden und jede Freigabe samt Empfänger dokumentieren
Die durchgehend verwendete Leiter hat fünf Stufen. Der Teaser ohne Namensnennung beschreibt Branche, Größenklasse und Geografie, ohne das Unternehmen zu nennen. Der verifizierte Teaser ergänzt prüfbare Eckzahlen, etwa testierte Umsätze oder eine vom Kreditgeber bestätigte Finanzierungslinie. Das Informationsmemorandum ergänzt Kundenkonzentration, Vertragsbedingungen und Planung. Die erste Datenraumstufe ergänzt interne Finanzberichte, Verträge und die Beteiligungsübersicht. Die zweite Stufe ergänzt namentlich genannte Kunden, Preise, geistiges Eigentum und Beschäftigungsbedingungen. Die Leiter ist ein analytisches Instrument ; keine der eingesehenen Quellen weist sie als Marktkonvention aus.
Jede Stufe braucht eine Dokumentation: welche Inhalte an wen, wann, unter welchen Vertraulichkeitsbedingungen und mit welcher Verifizierung freigegeben wurden. Diese Dokumentation erfüllt drei Zwecke. Sie ermöglicht dem Absender, einer Aufsichtsbehörde oder Gegenpartei Auskunft über die Offenlegung zu geben, eine Weitergabe auf die Stufe zurückzuführen, auf der sie möglich wurde, und in späteren Kampagnen die Konversion zwischen den Stufen zu vergleichen, wie es das Untersuchungsdesign in Abschnitt 20 verlangt. Tabelle 1 zeigt die vorgeschlagene Dokumentation.
| Stufe | Was der Empfänger erhält | Voraussetzung vor der Freigabe | Aufbewahrte Dokumentation |
|---|---|---|---|
| Teaser ohne Namensnennung | Branche, Größenklasse, Geografie, Mandat in einem Satz | Empfänger steht auf der freigegebenen Liste | Datum, Empfänger, Version |
| Verifizierter Teaser | Eckzahlen mit benannter Prüfstelle | Empfänger auf Passung und einschlägige Finanzwerberegel geprüft | Wie zuvor, ergänzt um Prüfstelle und Belege |
| Informationsmemorandum | Kunden, Verträge, Planung, Geschäftsleitung | Unterzeichnete Vertraulichkeitsvereinbarung | Unterzeichner, Datum, Vereinbarungsversion |
| Datenraum, Stufe 1 | Interne Finanzberichte, Verträge, Beteiligungsübersicht | Nachweis der Passung und der Befugnis zum Fortfahren | Zugriffsprotokoll je Dokument |
| Datenraum, Stufe 2 | Namentlich genannte Kunden, Preise, geistiges Eigentum, Beschäftigungsbedingungen | Fortgeschrittene Due Diligence und namentliche Teamliste | Zugriffsprotokoll, Wasserzeichen, benannte Nutzer |
Vorgeschlagene Dokumentation. Die Leiter ist ein vom Autor entwickeltes Instrument ; keine Quelle weist sie als Marktkonvention aus.
Die Tabelle trennt die freigegebenen Inhalte von der zuvor zu erfüllenden Voraussetzung. Für die ersten beiden Stufen ist dies eine Entscheidung des Absenders über den Empfänger, kein Dokument. Für das Memorandum wird eine unterzeichnete Vereinbarung benötigt. Die späteren Voraussetzungen bestehen im Nachweis, dass der Empfänger fortfahren kann und dazu befugt ist. Wer eine Voraussetzung überspringt, entscheidet sich ausdrücklich für die daraus entstehende Exposition ; diese Entscheidung sollte dokumentiert werden.
6 Jeden Inhalt vor der Stufenzuordnung nach Relevanz, Sensibilität und Verifizierbarkeit bewerten
Eine Stufe bündelt einzelne Inhalte. Ein Inhalt gehört in die früheste Stufe, in der seine Relevanz für den Empfänger seine Sensibilität für den Absender überwiegt. Relevanz bezeichnet, wie stark der Inhalt die Entscheidung eines Investors zur weiteren Befassung verändert. Sensibilität bezeichnet den Schaden, falls der Inhalt einen Wettbewerber, Kunden oder Mitarbeiter erreicht. Verifizierbarkeit bezeichnet die Möglichkeit des Empfängers, den Inhalt ohne weitere Offenlegung zu prüfen. Ein hochrelevanter, wenig sensibler und leicht prüfbarer Inhalt gehört in die erste Nachricht. Ein hochsensibler Inhalt mit geringer Relevanz für die erste Entscheidung gehört nicht dorthin.
Tabelle 2 enthält eine vom Autor vorgenommene Bewertung für ein typisches operatives Unternehmen. Die Werte reichen von 1 bis 5 und geben das Urteil des Autors zum allgemeinen Fall wieder ; es handelt sich um keine Messungen. Der Absender sollte sie durch eigene Bewertungen ersetzen, die je nach Branche abweichen: Kundennamen sind für ein Softwareunternehmen zentral und für einen Grundstückseigentümer von nachrangiger Bedeutung.
| Inhalt | Relevanz | Sensibilität | Durch den Empfänger prüfbar | Früheste Stufe |
|---|---|---|---|---|
| Branche, Größenklasse, Geografie | 3 | 1 | Teilweise | Teaser ohne Namensnennung |
| Testierter Umsatz und Gewinnbandbreite | 5 | 2 | Ja, anhand veröffentlichter Unterlagen oder durch den Abschlussprüfer | Verifizierter Teaser |
| Kundenkonzentration ohne Namensnennung | 4 | 3 | Teilweise | Memorandum |
| Wesentliche Vertragsbedingungen | 4 | 4 | Ja, im Datenraum | Memorandum, Zusammenfassung |
| Beteiligungsübersicht und Gesellschafterbedingungen | 4 | 3 | Ja | Datenraum 1 |
| Namentlich genannte Kunden und Preise | 3 | 5 | Ja | Datenraum 2 |
| Quellcode, Formeln, Prozessdetails | 2 | 5 | Teilweise | Datenraum 2, eingeschränkt |
| Daten auf Mitarbeiterebene | 1 | 5 | Ja | Datenraum 2, anonymisiert |
Vom Autor gesetzte Bewertungen von 1 (niedrig) bis 5 (hoch) für ein allgemeines operatives Unternehmen. Es handelt sich um Urteile ohne Messgrundlage ; durch eigene Bewertungen des Absenders zu ersetzen.
Die Tabelle zeigt, weshalb die Memorandumstufe eine naheliegende Trennlinie bildet. Inhalte mit Relevanzwert 4 und Sensibilitätswert 3 oder 4, etwa Kundenkonzentration, Vertragsbedingungen und Beteiligungsübersicht, haben in der ersten Nachricht keinen sicheren Platz ; zugleich besteht kein Grund, sie erst in der fortgeschrittenen Due Diligence bereitzustellen. Ihre Freigabe auf Memorandums- oder erster Datenraumstufe ist der Zweck einer unterzeichneten Vereinbarung. Das spätere Experiment übersetzt die Tabelle in Zahlen: kumulierte Sensibilität von 0.02, 0.10, 0.35, 0.65 und 1.00 auf den fünf Stufen. Dies sind Eingaben und keine Untersuchungsergebnisse.
7 Vertraulichkeitsschutz richtet sich nach den ergriffenen Maßnahmen
Sowohl die Vereinigten Staaten als auch die Europäische Union definieren ein Geschäftsgeheimnis unter Bezugnahme auf die vom Inhaber ergriffenen Maßnahmen. Die US-Definition im Defend Trade Secrets Act verlangt, dass der Inhaber angemessene Maßnahmen zur Geheimhaltung ergriffen hat und dass die Information einen eigenständigen wirtschaftlichen Wert daraus bezieht, nicht allgemein bekannt zu sein. Die EU-Richtlinie über Geschäftsgeheimnisse verlangt, dass die Information geheim ist, wegen ihrer Geheimhaltung einen kommerziellen Wert besitzt und Gegenstand unter den Umständen angemessener Geheimhaltungsmaßnahmen war. Beide legen nicht fest, welche Maßnahmen bei einer bestimmten Offenlegung genügen. [6, 7]
Für die Investorenansprache folgt daraus, dass ein breiter, bedingungsloser Versand den Schutz schwächen kann, auf den sich der Absender später berufen möchte. Ein Dokument, das ohne Vertraulichkeitsvereinbarung oder hinter einer ungelesenen Klickbestätigung an eine lange Liste freigegeben wird, liefert schwächere Belege für angemessene Maßnahmen als eine Freigabe an eine benannte Person unter einer unterzeichneten Vereinbarung. Dies ist eine aus dem Wortlaut der Definitionen abgeleitete Schlussfolgerung. Die Gesetze erklären nicht, dass eine Freigabe ohne Unterschrift den Schutz entfallen lässt ; Rechtsprechung und nationale Umsetzung wurden nicht geprüft.
Die US-amerikanische Regulation FD zeigt denselben Mechanismus aus Emittentensicht. Gibt ein Emittent wesentliche nichtöffentliche Informationen an bestimmte Marktfachleute und Inhaber seiner Wertpapiere weiter, verlangt sie eine öffentliche Bekanntgabe, bei absichtlicher Offenlegung gleichzeitig und andernfalls unverzüglich. Ausgenommen sind jedoch die Offenlegung gegenüber einer Person, die ausdrücklich zur Wahrung der Vertraulichkeit zustimmt, und die Offenlegung gegenüber einer Person, die dem Emittenten gegenüber einer Vertrauens- oder Verschwiegenheitspflicht unterliegt. [8] Der Anwendungsbereich hängt von der Emittentendefinition in 17 CFR 243.101(b) einschließlich des einschlägigen Berichtsstatus und der Ausnahmen ab. Die Bezeichnung als private Kapitalaufnahme allein bestimmt die Anwendbarkeit nicht. Die Vorschrift zeigt eine spezifische Vertraulichkeitsausnahme innerhalb dieses Regelwerks und begründet keine allgemeine Offenlegungserlaubnis.
Das Modell setzt für eine unterzeichnete Vereinbarung und eine Klickbestätigung unterschiedliche Verringerungen der Weitergabewahrscheinlichkeit an. Die zitierten rechtlichen Definitionen begründen die Relevanz angemessener Schutzmaßnahmen ; sie belegen weder die Wirksamkeit noch die Rangfolge dieser Schutzfaktoren im Modell. Keine liefert einen Wert für eine der Verringerungen. Das Experiment verwendet ausdrücklich gesetzte Schutzfaktoren von 75% und 35% und variiert sie in einem Stressszenario.
8 Handelsaktivität vor Bekanntgabe und Begrenzung der Empfängerzahl
Studien zu öffentlichen Übernahmen liefern Erkenntnisse zum Handel vor Bekanntgabe, da Ankündigungen und Kurse ungewöhnliche Marktaktivität beobachtbar machen. Augustin, Brenner und Subrahmanyam untersuchen den Handel mit Aktienoptionen vor M&A-Ankündigungen. Im für diese Studie gelesenen Entwurf vom Oktober 2015 weisen etwa 25% der Übernahmen in den 30 Tagen vor Bekanntgabe ein statistisch signifikantes positives abnormales Optionsvolumen auf. Die Autoren argumentieren, dass dieses Muster mit informiertem Handel vereinbar ist und sich nicht durch Vorhersehbarkeit der Transaktion, Spekulation, Nachrichten und Gerüchte, Insiderhandel durch Unternehmensinsider oder Informationsweitergabe am Aktienmarkt erklären lässt. Sie berichten zudem, dass die SEC nur bei etwa 7% der Transaktionen ihrer Stichprobe gerichtlich vorgeht. [9]
Die Studie zeigt, dass Informationen über eine vertrauliche Transaktion bei einem wesentlichen Anteil öffentlicher Transaktionen offenbar vor Bekanntgabe den Markt erreichen. Der Übertragungsweg bleibt ungeklärt. Abnormales Handelsvolumen identifiziert weder den Urheber der Weitergabe noch eine Beteiligung der Gegenparteien des Absenders oder einen ursächlichen einzelnen Investorenkontakt. Die Untersuchung betrifft börsennotierte Zielunternehmen und keine privaten Kapitalaufnahmen ; sie liegt als Arbeitspapierentwurf vor. Sie dokumentiert Handelsmuster vor Bekanntgabe, ohne einen kausalen Zusammenhang zwischen Empfängerzahl und Weitergabe zu schätzen. Die Akkumulation der Exposition über Empfänger hinweg ist ein vom Autor entwickelter Modellmechanismus ; die Studie liefert keine Weitergabequote für Privatplatzierungen.
Der britische Takeover Code formuliert denselben Grundsatz als Regel. Rule 2.1 verlangt von Personen mit Zugang zu vertraulichen Informationen, diese geheim zu halten, nur soweit erforderlich weiterzugeben und die Wahrscheinlichkeit einer Weitergabe zu minimieren. Rule 2.2(e) verlangt eine Bekanntgabe, wenn Verhandlungen oder Gespräche über einen sehr begrenzten Personenkreis hinaus ausgeweitet werden sollen. Note 1(d) zu Rule 2.2 bestimmt, dass das Panel konsultiert werden sollte, wenn die Parteien ohne Bekanntgabe einen größeren Kreis ansprechen möchten. [10]
Der Code gilt für Angebote auf Unternehmen innerhalb seines Anwendungsbereichs und nicht für private Kapitalaufnahmen. Hier ist er als institutionelle Feststellung relevant, dass die Empfängerzahl selbst eine Risikovariable ist. Das Experiment bildet dies ab, indem es jeden Empfänger entsprechend der Stufe seiner vorhandenen Unterlagen mitzählt.
9 Die Regeln zum Anwendungsbereich bestimmen, wer eine anlagebezogene Nachricht überhaupt erhalten darf
Im Vereinigten Königreich verbietet section 21 des Financial Services and Markets Act 2000, im geschäftlichen Verkehr eine Einladung oder einen Anreiz zu einer Anlagetätigkeit zu kommunizieren, sofern die betreffende Person nicht zugelassen ist oder der Inhalt nicht von einer zugelassenen Person mit entsprechender Genehmigungsbefugnis genehmigt wurde. Die Financial Promotion Order sieht Ausnahmen vor, unter anderem für Mitteilungen ausschließlich an professionelle Anleger oder vermögende Unternehmen, wenn der Absender aufgrund angemessener Anhaltspunkte von deren Zugehörigkeit zur Kategorie ausgeht oder die Mitteilung vernünftigerweise ausschließlich an diese gerichtet ist. [11, 12]
Das DFSA Rulebook im Dubai International Financial Centre enthält ein vergleichbares Verbot. Rule 3.4.1 untersagt Personen ohne entsprechende Zulassung Finanzwerbung im oder aus dem DIFC, vorbehaltlich der aufgeführten Ausnahmen. Dazu gehört eine Mitteilung, die ausschließlich an eine Person gerichtet ist und nur von ihr angenommen werden kann, wenn sie aufgrund angemessener Anhaltspunkte als professioneller Kunde einer bestimmten Art erscheint. Rule 3.5.1 verlangt angemessene Sorgfalt, damit eine ausschließlich für professionelle Kunden bestimmte Mitteilung nicht an jemanden versandt wird, der offenbar nicht zu diesem Kreis gehört, und einen eindeutigen entsprechenden Hinweis. [13]
In den Vereinigten Staaten verbietet Rule 502(c) der Regulation D einem Emittenten, der sich auf die Ausnahme stützt, das Angebot oder den Verkauf mittels allgemeiner Ansprache oder allgemeiner Werbung, soweit nicht Rule 504(b)(1) oder Rule 506(c) gilt. Rule 502(b)(2) verlangt gesondert bei einem Verkauf nach Rule 506(b) an einen nicht akkreditierten Anleger eine schriftliche Beschreibung wesentlicher schriftlicher Angebotsinformationen, die akkreditierte Anleger erhalten haben, und die Gelegenheit zu Fragen. Die Offenlegungstiefe ist damit nicht einheitlich: Informationen an einen Investor können Pflichten gegenüber einem anderen begründen. [14]
Bei börsennotierten Instrumenten fügt die EU-Marktmissbrauchsverordnung eine weitere Ebene hinzu. Artikel 11, in der seit Dezember 2024 durch Verordnung (EU) 2024/2809 geänderten Fassung, definiert eine Marktsondierung als die Übermittlung von Informationen vor Bekanntgabe einer Transaktion, um das Interesse potenzieller Anleger zu ermitteln. Die offenlegende Partei muss prüfen und schriftlich festhalten, ob Insiderinformationen offengelegt werden, und ihre Aufzeichnungen mindestens fünf Jahre aufbewahren. Das Einholen der Zustimmung, die Warnung des Empfängers vor Handelsgeschäften und der Hinweis auf seine Verschwiegenheitspflicht sowie die Dokumentation von Inhalt, Empfänger und Zeitpunkt sind optionale Voraussetzungen dafür, die Offenlegung als im normalen Rahmen ihrer Aufgaben erfolgt zu behandeln. [15]
| Regelwerk | Eingesehene Vorschrift | Auslöser | Auswirkung auf Tiefe oder Empfänger |
|---|---|---|---|
| Finanzwerbung im Vereinigten Königreich | FSMA s21; FPO arts 19 and 49 | Einladung oder Anreiz zur Anlage | Nur an Empfänger innerhalb einer Ausnahme versenden oder den Inhalt genehmigen lassen |
| Finanzwerbung im DIFC | DFSA GEN 3.4.1 and 3.5.1 | Werbung im oder aus dem DIFC | Ausnahme für professionelle Kunden ; Hinweis ; keine anderen Empfänger |
| Privatangebot in den USA | 17 CFR 230.502(b), (c) | Angebot nach Regulation D | Keine allgemeine Ansprache ; Informationspflichten gegenüber nicht akkreditierten Käufern |
| Marktsondierung in der EU | MAR art 11 | Ansprache zu einem börsennotierten Instrument vor Bekanntgabe | Schriftliche Prüfung ; Aufzeichnungen für fünf Jahre ; Zustimmung als optionale Voraussetzung des geschützten Verfahrens |
| Übernahmen im Vereinigten Königreich | Takeover Code rules 2.1, 2.2 | Mögliches Angebot auf ein Unternehmen im Anwendungsbereich | Geheimhaltung ; Bekanntgabe bei Ansprache über einen sehr begrenzten Personenkreis hinaus |
| Selektive Offenlegung durch US-Emittenten | 17 CFR 243.100 | Offenlegung wesentlicher nichtöffentlicher Informationen | Vertraulichkeitszusage lässt die Pflicht zur öffentlichen Bekanntgabe entfallen |
| Geschäftsgeheimnisse | 18 USC 1839(3); Directive 2016/943 art 2(1) | Spätere Berufung auf Geheimhaltung | Angemessene Maßnahmen oder Schritte müssen nachgewiesen werden |
Zusammenfassung der für diese Studie eingesehenen Vorschriften. Stand und Datum sind im Quellenverzeichnis angegeben. Keine Rechtsberatung und keine Aussage zur Anwendbarkeit einer Vorschrift auf eine bestimmte Kapitalaufnahme.
10 Datenschutzregeln begrenzen sowohl die Liste als auch die Unterlagen
Eine Zielliste sammelt personenbezogene Daten namentlich genannter Personen bei Investoren. Die Kontaktaufnahme muss das jeweils anwendbare Datenschutzrecht beachten. Artikel 5 der Datenschutz-Grundverordnung verlangt, dass personenbezogene Daten für festgelegte, eindeutige und rechtmäßige Zwecke erhoben werden und auf das für diese Zwecke notwendige Maß beschränkt sind. Artikel 14 verpflichtet einen Verantwortlichen, der die Daten nicht bei der betroffenen Person erhoben hat, bestimmte Informationen bereitzustellen, bei Nutzung zur Kommunikation spätestens zum Zeitpunkt der ersten Mitteilung. [16]
Artikel 21(2) und (3) geben der betroffenen Person das Recht, jederzeit der Verarbeitung für Direktwerbung zu widersprechen. Danach dürfen die Daten für diesen Zweck nicht mehr verarbeitet werden. Artikel 21(4) verlangt, auf dieses Recht spätestens bei der ersten Kommunikation ausdrücklich hinzuweisen. Diese Vorschriften betreffen die Offenlegungstiefe, weil eine erste Nachricht mit Werbecharakter unabhängig von ihrem Inhalt die Informations- und Widerspruchspflichten auslöst.
Die Regelwerke des Dubai International Financial Centre, des Abu Dhabi Global Market und das Bundesrecht der VAE wurden als für eine Golfliste relevant identifiziert. Ihre amtlichen Texte konnten im Rahmen dieser Recherche jedoch nicht geöffnet werden ; die Studie trifft deshalb keine Aussage zu ihrem Inhalt. Ein Absender mit Empfängern in diesen Rechtsräumen sollte jedes Regelwerk unmittelbar prüfen.
Diese Quellen begründen eine Gestaltungsregel ohne numerische Modellvorgabe: Die Liste sollte für den konkreten Zweck der Ansprache aufgebaut und vorgehalten werden. Die erste Nachricht sollte erklären, wer den Empfänger aus welchem Grund kontaktiert. Ein Widerspruch gegen Direktwerbung sollte vorbehaltlich des einschlägigen Anwendungsbereichs von Artikel 21 die Verarbeitung für diesen Direktwerbezweck beenden. Das Experiment behandelt solche Widersprüche wie gewöhnliches Ausbleiben einer Antwort ; dies ist eine Vereinfachung.
11 Ein konstruiertes Experiment variiert die Erstkontakttiefe bei sonst unveränderten Bedingungen
Das Experiment ist konstruiert und berichtet kein beobachtetes Ergebnis. In jeder Kampagne spricht der Absender 200 Investoren an. Ein Anteil von 30% könnte investieren ; 15% sind strategische oder wettbewerbsnahe Empfänger mit höherer Weitergabewahrscheinlichkeit. Jeder Investor bewertet die Transaktion anhand einer Kombination aus der für alle gleichen Transaktionsqualität und seiner eigenen Präferenz. Tabelle 4 enthält die Eingaben, Tabelle 5 die Leiter und Abbildung 1 die daraus entstehende Abfolge.
| Eingabe | Konstruierter Wert | Funktion im Modell |
|---|---|---|
| Angesprochene Investoren je Kampagne | 200 | Kohortengröße ; jede Kampagne wird 1,000-mal wiederholt |
| Mandatspassung (kann investieren) | 30% | Anteil der Liste, der investieren könnte |
| Strategische oder wettbewerbsnahe Empfänger | 15% | Höhere Weitergabewahrscheinlichkeit und höherer Verlust bei Weitergabe |
| Streuung der Transaktionsqualität ; Streuung der Investorenpräferenzen | 0.50; 1.00 | Standardabweichungen des der Transaktion beigemessenen Werts |
| Signalrauschen, Basis und Glaubwürdigkeitssockel | 2.5; 0.3 | Rauschvarianz: erster Wert geteilt durch die Summe aus zweitem Wert und verifiziertem Inhalt |
| Inhalt, Glaubwürdigkeit, Sensibilität und Leselast je Stufe | Tabelle 5 | Leiter mit fünf Stufen |
| Aufmerksamkeitsschwelle | 0.45 + 0.20 x Kosten x ln(1 + Leselast) | Wert, den ein Investor vor einer Antwort benötigt |
| Kontaktabbruch je Runde ; Hürde der Vertraulichkeitsvereinbarung | 10%; 10% | Ausbleiben einer Antwort unabhängig von der Qualität |
| Weitergabewahrscheinlichkeit: Finanzinvestor ; strategischer Investor | 0.5%; 3.0% | Je Empfänger bei voller Sensibilität, vor Schutzmaßnahmen |
| Verlust bei Weitergabe unter voller Sensibilität | 4%; 15% des Transaktionswerts | Finanzinvestor ; strategischer Empfänger |
| Schutz durch unterzeichnete Vereinbarung ; durch Klickbestätigung | 75%; 35% | Proportionale Verringerung der Weitergabewahrscheinlichkeit |
| Transaktionswert ; Nutzen des Rundenabschlusses | USD 100 Mio.; USD 15 Mio. | Geldmaßstab für Verlust und Nutzen |
| Runde abgeschlossen bei | 2 oder mehr Zusagen | Binäres Ergebnis einer Kampagne |
| Wertabschlag je Verzögerungsrunde | 5% | Zeitkosten zusätzlicher Kontaktrunden |
Konstruierte Eingaben. Jeder Wert ist eine vom Autor gesetzte Annahme und keine Marktbeobachtung. Gerundete Darstellung.
| Stufe | Inhaltsgewicht | Glaubwürdigkeit | Signalpräzision | Signalgewicht der Stufe | Sensibilität der vorhandenen Inhalte | Leselast | Erkennung fehlender Passung |
|---|---|---|---|---|---|---|---|
| Teaser ohne Namensnennung | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Verifizierter Teaser | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Informationsmemorandum | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Datenraum, Stufe 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Datenraum, Stufe 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
MatchPoint-Analyse der konstruierten Leiter. Eingaben und daraus abgeleitete Signalgewichte je Stufe ; keine beobachteten Werte. Die Leselast wird in seitenäquivalenten Einheiten angegeben.
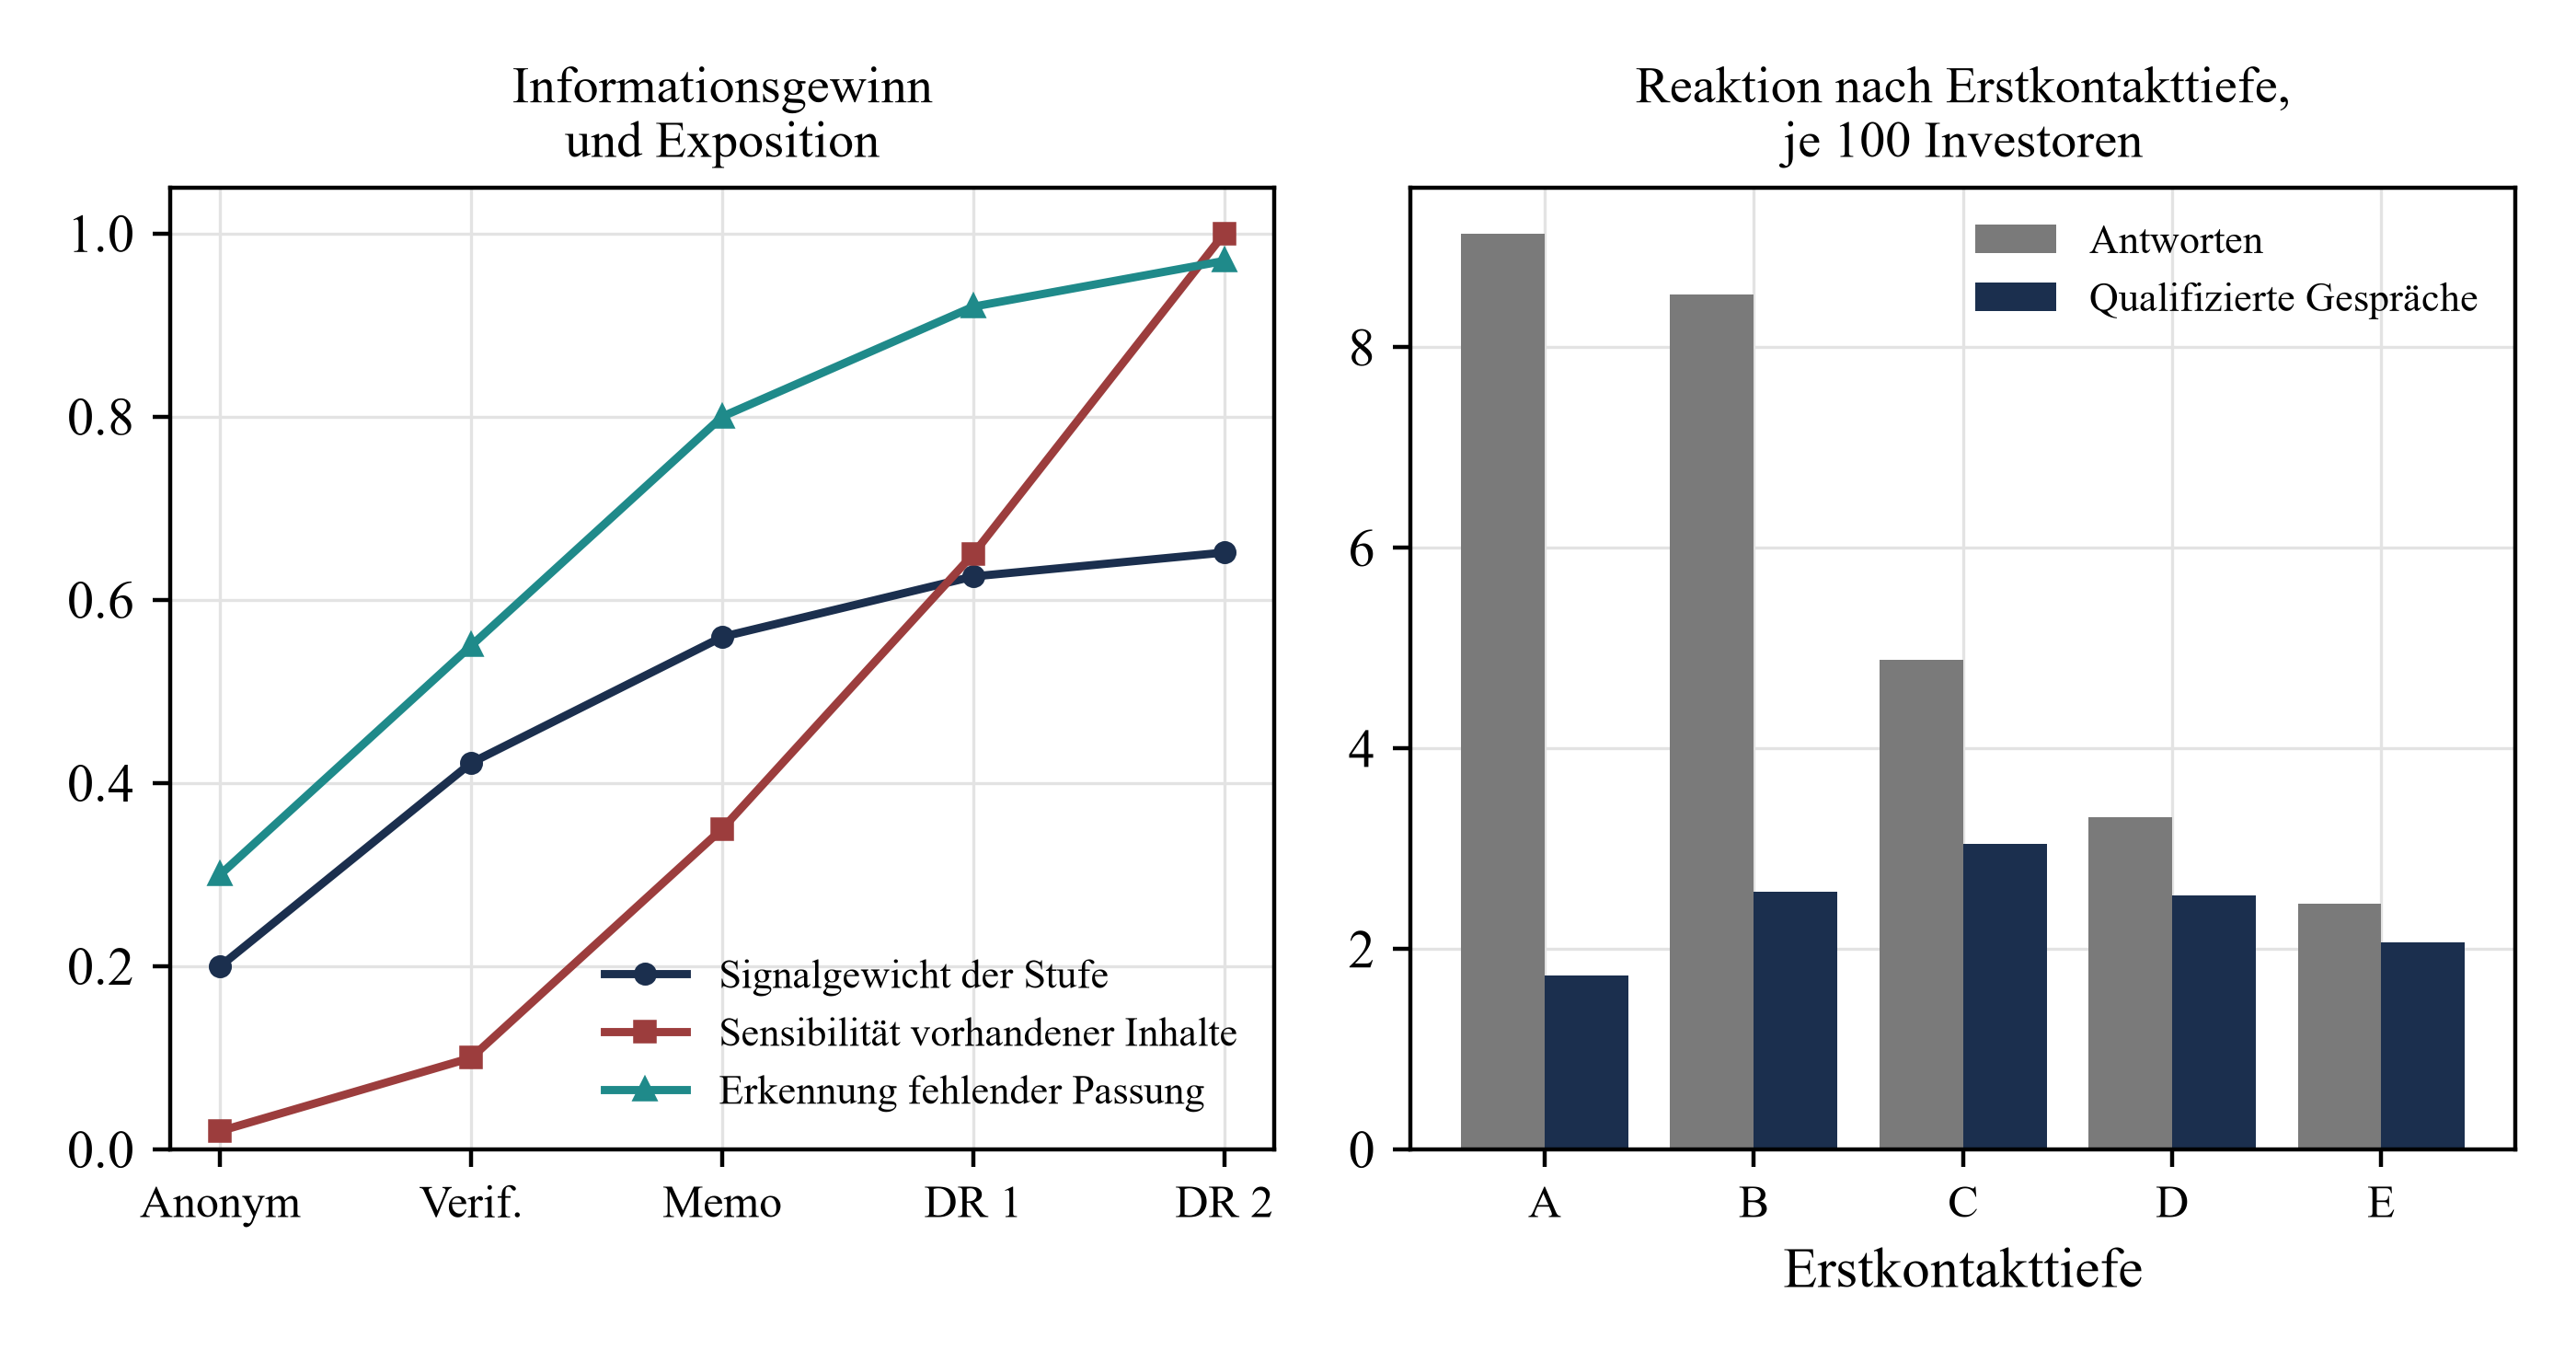
Die Antwortregel folgt aus dem Signal. Ein Investor bildet anhand des Signals auf seiner jeweiligen Stufe eine Einschätzung der Transaktion, gewichtet diese zur Vorannahme hin ab und antwortet, wenn der gewichtete Wert eine Schwelle übersteigt, die mit der Leselast und seinen eigenen Aufmerksamkeitskosten steigt. Das Signalgewicht beträgt 0.20 beim Teaser ohne Namensnennung, 0.42 beim verifizierten Teaser, 0.56 beim Memorandum und 0.65 auf der letzten Stufe. Ein nicht passender Investor erkennt die fehlende Mandatspassung erst, wenn ein Ausschlussmerkmal erscheint ; bis dahin verhält er sich wie ein passender Investor.
In den Gleichungen bezeichnet theta_i den Wert, den Investor i der Transaktion beimisst. z_i ist eine standardnormalverteilte Zufallsziehung, die über die Stufen hinweg als gemeinsame Simulationseingabe wiederverwendet wird. Sigma zum Quadrat ist die Querschnittsvarianz von theta. Jede Stufe verwendet einen marginalen gaußschen Schrumpfungsscore. Die Wiederverwendung derselben Ziehung erzeugt weder einen geschachtelten Informationsprozess noch einen kohärenten sequenziellen bayesschen Posterior. Die Empfänger dieses Verhaltensexperiments wenden den vorgegebenen Score ihrer aktuellen Stufe an und rekonstruieren den Wert nicht durch Kombination früherer Signale. Die Rauschvarianz nu_j sinkt, wenn verifizierter Inhalt zunimmt: nu_0 ist das Basisrauschen, kappa_0 ein Sockel, omega_s der auf Stufe s hinzugefügte Inhalt und rho_s dessen Glaubwürdigkeit. Die Schwelle verbindet einen Aufmerksamkeitsgrundwert h_0 mit den Aufmerksamkeitskosten a_i und der Leselast L_ij, kumuliert beim Erstkontakt und danach als Zuwachs.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. DR bezeichnet den Datenraum. Links: Signalgewicht, Sensibilität und Erkennung fehlender Passung je Stufe. Rechts: Antworten und qualifizierte Gespräche je 100 Investoren nach Erstkontakttiefe.
Verglichen werden sechs Ansätze. Die Ansätze A bis E senden allen Empfängern zuerst die benannte Stufe und lassen antwortende Investoren bis zum Memorandum fortschreiten. Ansatz F weist den besten 30% der Liste nach einem verrauschten Passungsscore das Memorandum zu und dem Rest den verifizierten Teaser. Der Score bildet stellvertretend ab, was ein Absender vor dem Kontakt über die Mandatspassung weiß. Jeder Ansatz wird mit denselben Investoren und Zufallsziehungen ausgeführt ; Unterschiede entstehen somit durch den Ansatz und nicht durch Zufallsglück. Jede Kampagne wird mit Startwert 1379 insgesamt 1,000-mal wiederholt.
Gleichung 1b ist der Indikator für das Überschreiten der Aufmerksamkeitsschwelle. Eine tatsächliche erste Antwort in der Simulation setzt zusätzlich voraus, dass der Empfänger diese Stufe erreicht und ihre Prüfung auf fehlende Mandatspassung besteht. Die Erstkontaktmarkierung bestimmt, ob das Überschreiten als erste Antwort zählt. Spätere Dokumentenzustellung, Zustimmung zur Vertraulichkeitsvereinbarung und Kontaktabbruch vor dem Gespräch bleiben gesonderte Übergänge. Diese Unterscheidungen sind wichtig, weil zugestellte Dokumente auch nach dem Ausbleiben weiterer Antworten exponiert bleiben.
12 Antworten sinken mit der Tiefe ; qualifizierte Gespräche und Zusagen erreichen beim Memorandum ihren Höchstwert
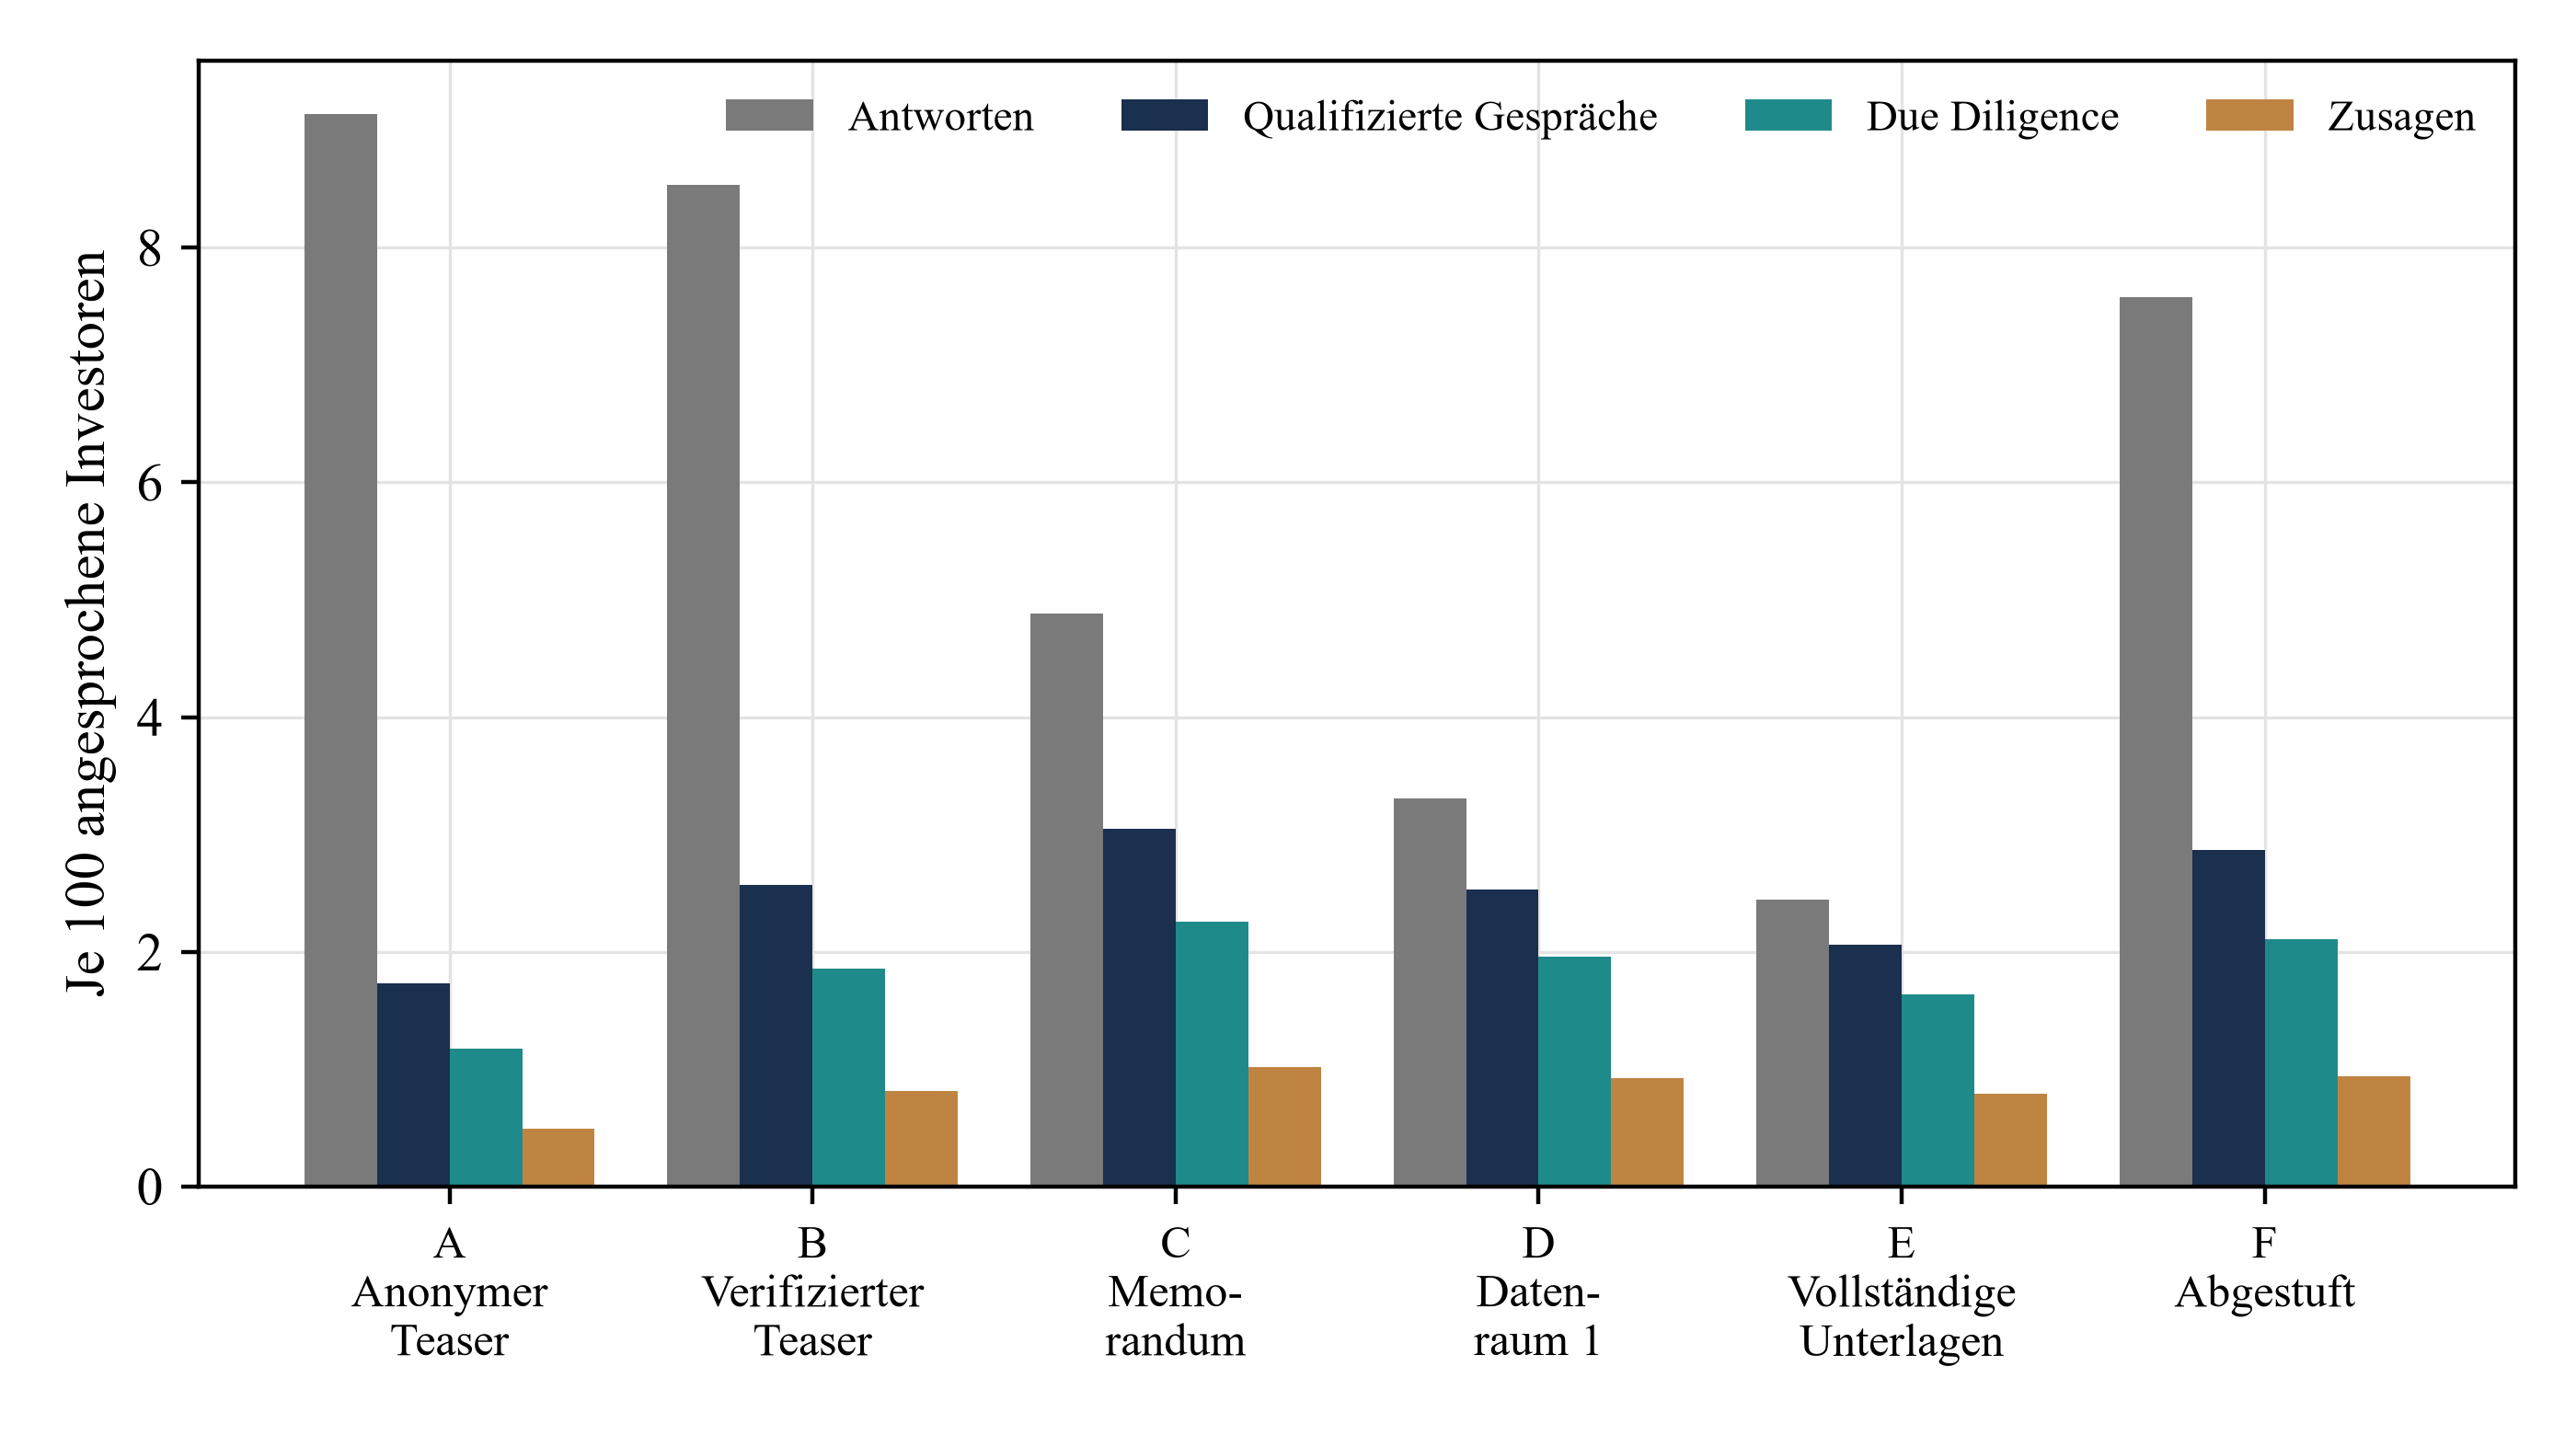
Die Antworten je 100 Investoren sinken mit der Erstkontakttiefe stetig: von 9.14 beim Teaser ohne Namensnennung und 8.53 beim verifizierten Teaser auf 4.88 beim Memorandum, 3.31 bei der ersten Datenraumstufe und 2.45 bei den vollständigen Unterlagen. Vollständige Unterlagen erzeugen 73% weniger Antworten als der Teaser ohne Namensnennung. Tiefere Unterlagen erhöhen die Lesekosten des Investors, bevor eine Beziehung besteht. Tabelle 6 und Abbildung 2 zeigen den Konversionstrichter.
| Ansatz | Antworten | Qualifizierte Gespräche | Nicht qualifizierte Gespräche | Due Diligence | Zusagen | Runde abgeschlossen |
|---|---|---|---|---|---|---|
| A. Teaser ohne Namensnennung zuerst | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Verifizierter Teaser zuerst | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Memorandum zuerst | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Datenraumstufe 1 zuerst | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Vollständige Unterlagen zuerst | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Nach Passungsscore abgestuft | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
MatchPoint-Analyse der konstruierten Population, Mittelwert der wiederholten Kampagnen. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. Je 100 angesprochene Investoren.
Die stattfindenden Gespräche verändern ihren Charakter. Beim Teaser ohne Namensnennung entfallen 31% der Gespräche auf Investoren, die grundsätzlich nicht investieren könnten, weil ein nicht passender Investor sein Ausschlussmerkmal noch nicht gesehen hat. Beim Memorandum beträgt der Anteil 31%, bei den vollständigen Unterlagen 7%. Tiefe wirkt als Filter: Vollständige Unterlagen entfernen fast alle nicht qualifizierten Gespräche und zugleich die meisten Antworten. Qualifizierte Gespräche je 100 betragen bei den Ansätzen A bis E 1.73, 2.57, 3.04, 2.53 und 2.06. Die Runden vom Erstkontakt bis zum qualifizierten Gespräch sinken zwischen dem ersten und dritten Ansatz von 3.00 auf 1.00. Jenseits des Memorandums dominieren Lesekosten ; qualifizierte Gespräche nehmen um 32% ab.
Zusagen folgen auf qualifizierte Gespräche nach einer weiteren Prüfung auf Due Diligence und Kapazität. Je Kampagne mit 200 Investoren betragen die mittleren Zusagen 0.98 beim Teaser ohne Namensnennung, 1.62 beim verifizierten Teaser, 2.04 beim Memorandum, 1.85 bei der ersten Datenraumstufe, 1.57 bei den vollständigen Unterlagen und 1.88 beim abgestuften Ansatz. Der obere Vergleichswert ist ein allwissender Referenzfall, in dem jeder investitionsfähige Investor ohne Reibung zum Gespräch kommt und nach dem wahren Wert entscheidet. Er ergibt 2.96 Zusagen je 100 Investoren. Die Zufallsgesprächsreferenz mit angeglichener Gesprächszahl übernimmt das Gesprächsvolumen des verifizierten Teasers, wählt die Gespräche jedoch zufällig aus und ergibt 0.15, wie Tabelle 7 zeigt. Das Memorandum erreicht 34% dieses oberen Vergleichswerts und das 6.7-Fache der Zufallsgesprächsreferenz, der verifizierte Teaser 27%, der Teaser ohne Namensnennung 17% und die vollständigen Unterlagen 27%.
| Referenz | Qualifizierte Gespräche | Zusagen | Bedeutung |
|---|---|---|---|
| Obergrenze: vollständig informierte Investoren | 30.23 | 2.96 | Jeder passende Investor führt ein Gespräch und entscheidet ohne Reibung nach dem wahren Wert |
| C. Memorandum zuerst | 3.04 | 1.02 | 34% der Zusagenobergrenze |
| F. Nach Passungsscore abgestuft | 2.87 | 0.94 | 32% der Zusagenobergrenze |
| B. Verifizierter Teaser zuerst | 2.57 | 0.81 | 27% der Zusagenobergrenze |
| A. Teaser ohne Namensnennung zuerst | 1.73 | 0.49 | 17% der Zusagenobergrenze |
| E. Vollständige Unterlagen zuerst | 2.06 | 0.79 | 27% der Zusagenobergrenze |
| Zufallsgesprächsreferenz mit der Gesprächszahl von B | 1.14 | 0.15 | Gleiche Gesprächszahl, ohne Berücksichtigung von Passung oder Wert ausgewählt |
MatchPoint-Analyse der konstruierten Population. Je 100 Investoren ; Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Der Abstand zur Obergrenze bildet Kontaktabbrüche, die Grenzen eines verrauschten Signals, Absagen nach der Lektüre und nicht abgeschlossene Due Diligence ab ; er ist kein Mangel eines bestimmten Ansatzes. Zwischen der schwächsten und stärksten der fünf festen Tiefen verändert die Tiefenwahl die Zusagen um 107%, während die Obergrenze deutlich über allen liegt. Der Abstand zum Vergleichswert zeigt nicht, ob eine bessere Liste, eine andere Offenlegungstiefe oder eine Verringerung anderer Reibungen am meisten beitragen würde. Dafür sind gesonderte Tests erforderlich.
13 Der erwartete Verlust steigt mit der Tiefe um ein Mehrfaches schneller als die Zusagen
Die Exposition wird für jeden Empfänger einzeln berechnet. Jeder Empfänger besitzt die tiefste tatsächlich zugestellte Stufe, auch wenn er anschließend absagt, nicht mehr antwortet oder eine Gesprächsvoraussetzung nicht erfüllt. Die Zustellung bleibt auch nach Ende des geschäftlichen Austauschs eine Exposition. Diese höchste zugestellte Stufe bestimmt die Sensibilität. Der Gesamtwert des Absenders ist die Summe über alle Empfänger. Die Gleichungen 2a und 2b zeigen die Berechnung. Strategische Empfänger haben bei voller Sensibilität eine Weitergabewahrscheinlichkeit von 3.0%, Finanzinvestoren von 0.5%.
Hier bezeichnet p_i die Weitergabewahrscheinlichkeit des Empfängers i, eta_i seine Wahrscheinlichkeit bei voller Sensibilität (0.5% für einen Finanzinvestor, 3.0% für einen strategischen Investor) und pi_i den geltenden Schutz: null für beide Teaserstufen, 75%, wenn das Memorandum oder eine spätere Stufe auf eine unterzeichnete Vereinbarung folgt, und 35%, wenn die Unterlagen bereits beim Erstkontakt unter Klickbestätigungsbedingungen versandt wurden. S ist die Sensibilität der tiefsten vorhandenen Stufe, delta_i der Verlust bei Weitergabe unter voller Sensibilität (4% des Transaktionswerts für einen Finanzinvestor, 15% für einen strategischen Investor) und V der Transaktionswert. Die Konstante 0.2 gibt selbst einem knappen Teaser eine geringe Weitergabewahrscheinlichkeit. Sämtliche Werte sind ausdrücklich gesetzte Eingaben.
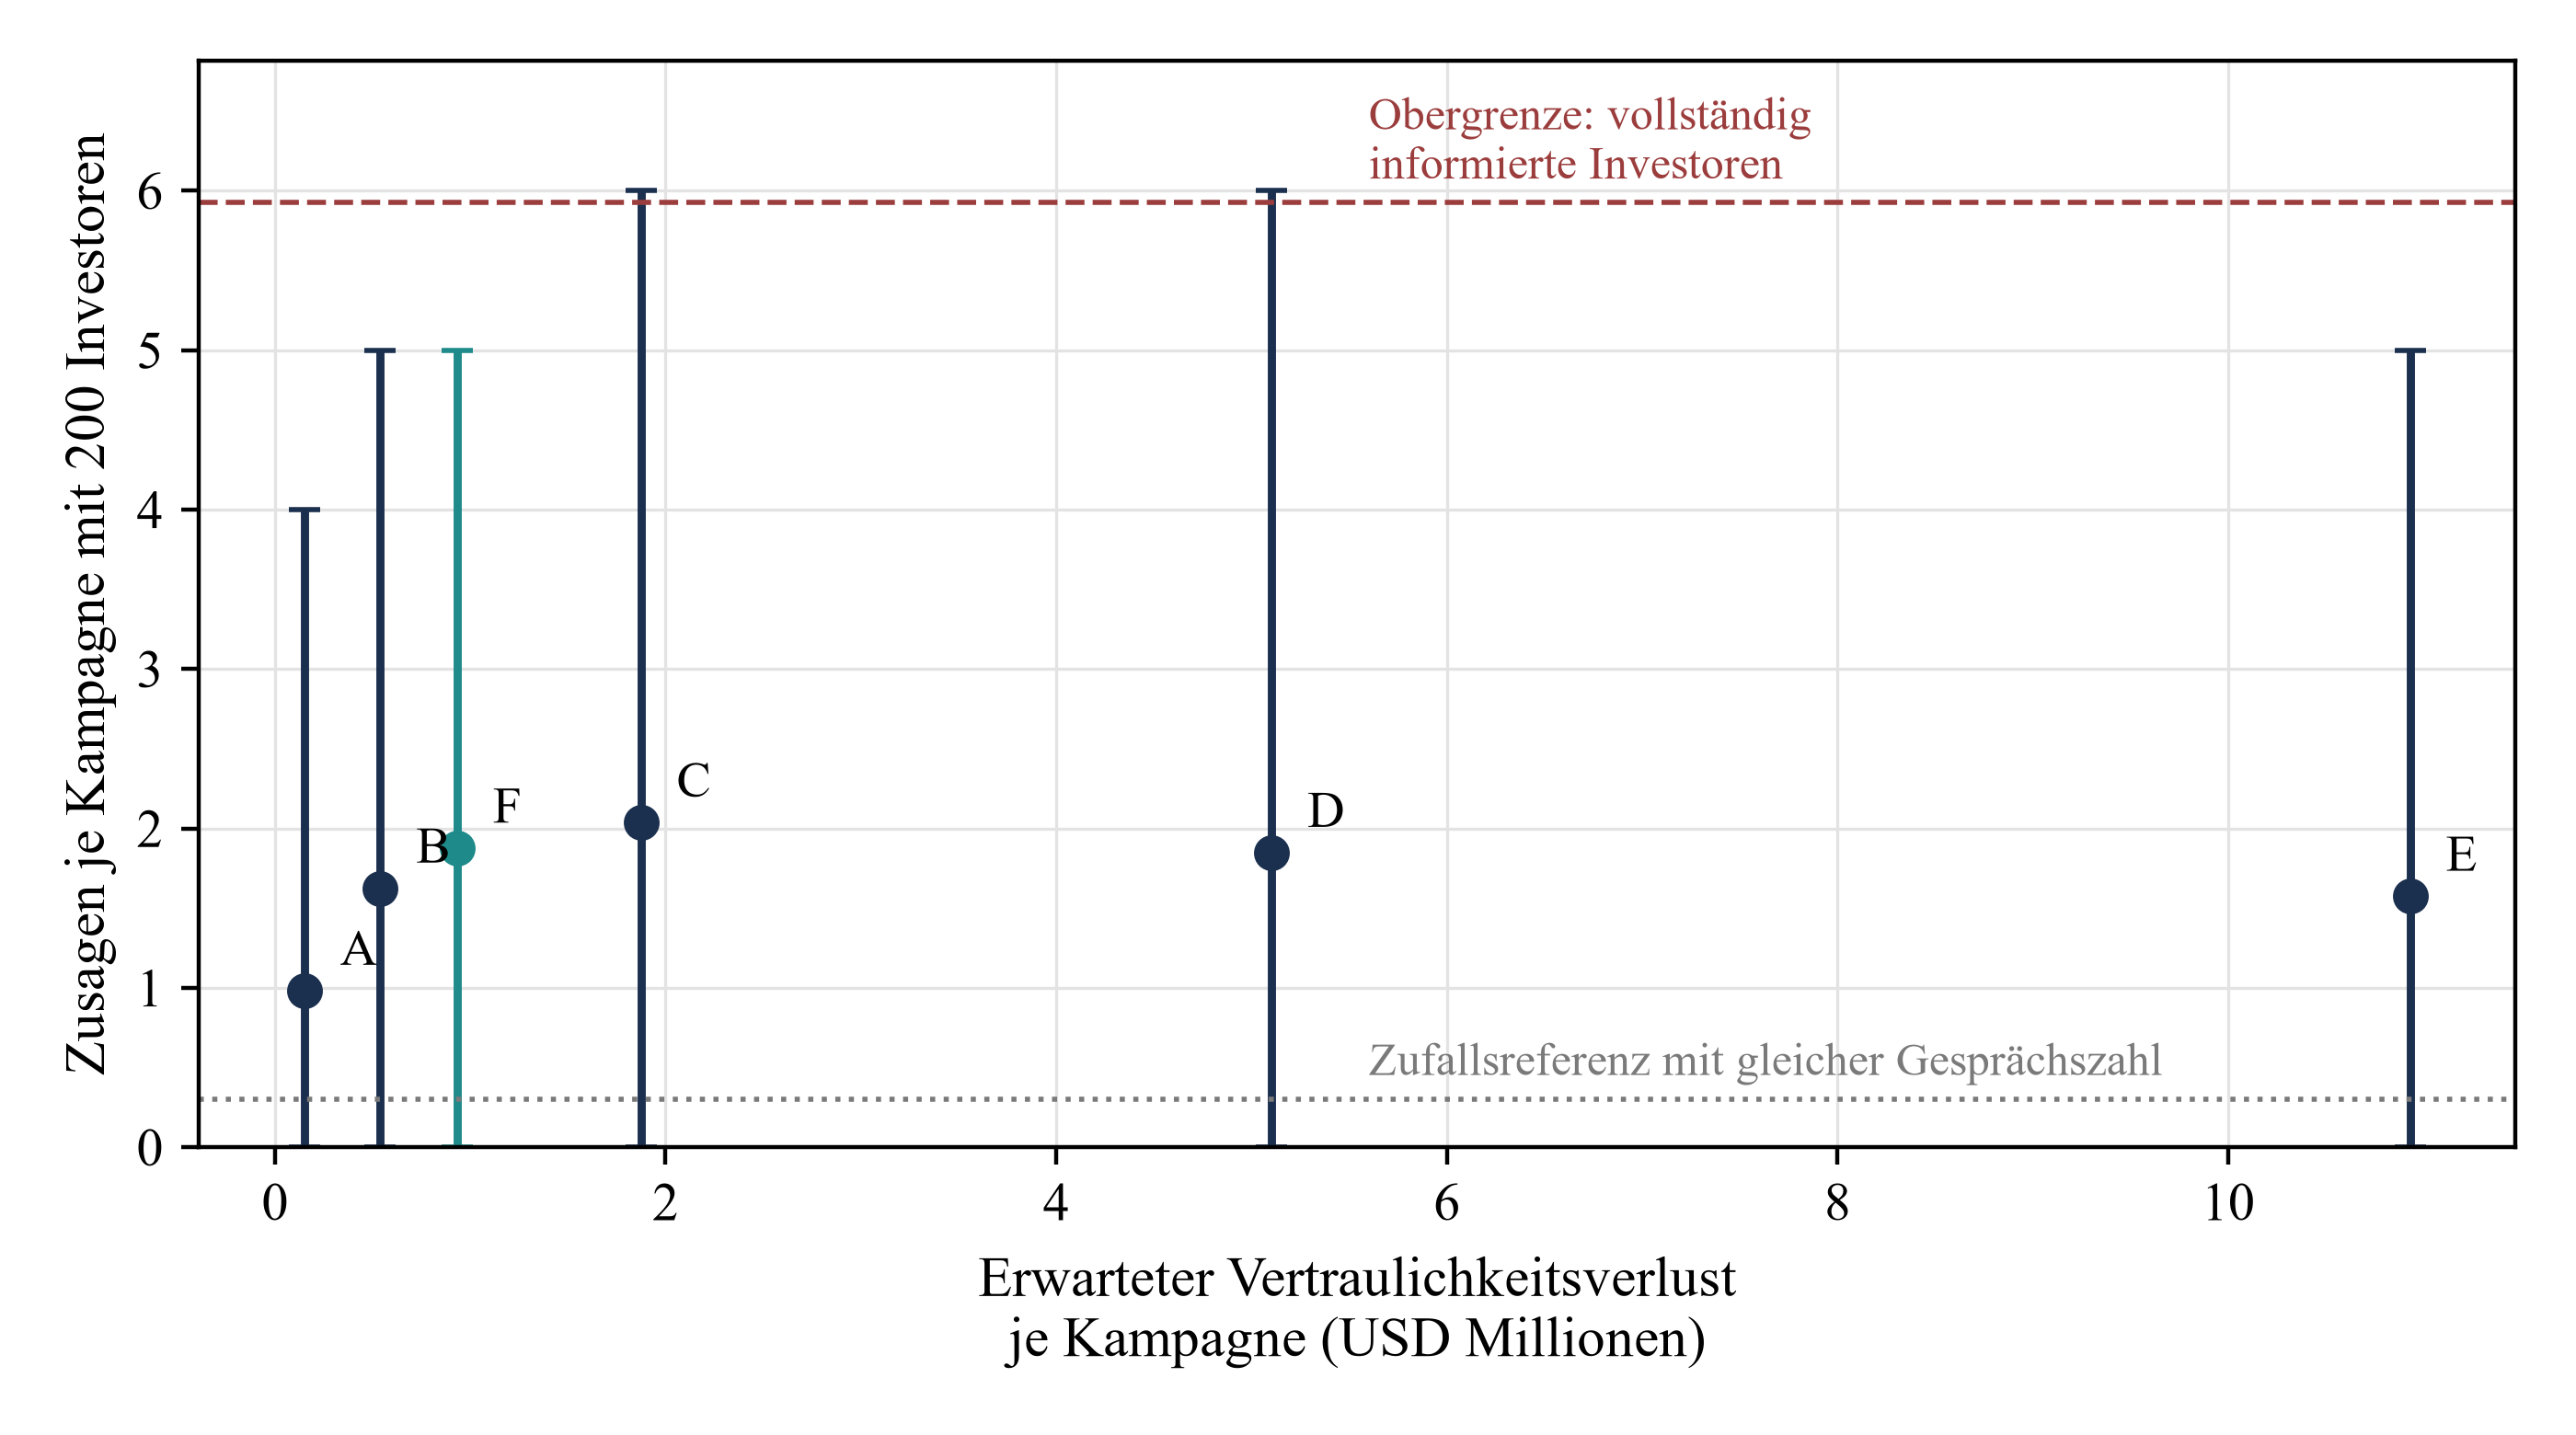
Der erwartete Verlust je Kampagne beträgt USD 0.15 Millionen beim Teaser ohne Namensnennung, 0.54 beim verifizierten Teaser, 1.87 beim Memorandum, 5.10 bei der ersten Datenraumstufe und 10.93 bei den vollständigen Unterlagen. Vollständige Unterlagen verursachen den 5.8-fachen Verlust des Memorandums und das Memorandum den 3.5-fachen Verlust des verifizierten Teasers. Der erwartete Verlust je Zusage beträgt USD 0.33 Millionen beim verifizierten Teaser, 0.92 Millionen beim Memorandum und 6.94 Millionen bei den vollständigen Unterlagen. Der abgestufte Ansatz verursacht 50% weniger Verlust als das Memorandum bei 8% weniger Zusagen.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. Punkte zeigen Mittelwerte der Wiederholungen ; Balken das 5. bis 95. Perzentil der Zusagen.
| Ansatz | Zusagen je Kampagne | 5. bis 95. Perzentil | Erwarteter Verlust, USD Mio. | 95. Perzentil des bedingten erwarteten Verlusts | Runden bis zum Gespräch | Nettowert, USD Mio. |
|---|---|---|---|---|---|---|
| A. Teaser ohne Namensnennung zuerst | 0.98 | 0.0 bis 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Verifizierter Teaser zuerst | 1.62 | 0.0 bis 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Memorandum zuerst | 2.04 | 0.0 bis 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Datenraumstufe 1 zuerst | 1.85 | 0.0 bis 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Vollständige Unterlagen zuerst | 1.57 | 0.0 bis 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Nach Passungsscore abgestuft | 1.88 | 0.0 bis 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
MatchPoint-Analyse der konstruierten Population. USD Millionen. Nettowert: um Verzögerung abgezinster Abschlussnutzen abzüglich erwarteten Verlusts. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. Das Verlustperzentil beschreibt die Verteilung des bedingten erwarteten Kampagnenverlusts über simulierte Kampagnen ; es ist kein Randperzentil realisierter Verluste.
Abbildung 3 zeigt eine Effizienzgrenze mit geringer zusätzlicher Exposition bei den ersten Schritten vom anonymen zum verifizierten Material und hohen Zusatzkosten bei späteren Schritten. Der Wechsel vom Teaser ohne Namensnennung zum verifizierten Teaser erhöht den erwarteten Verlust um USD 0.39 Millionen und die Zusagen um 65%. Der Wechsel vom Memorandum zu vollständigen Unterlagen erhöht den erwarteten Verlust um USD 9.06 Millionen und verringert die Zusagen. Vollständige Unterlagen beim Erstkontakt sind dominiert: Sie verursachen mehr Exposition und weniger Zusagen als das Memorandum.
14 Der Nettowert begünstigt einen stufenweisen oder abgestuften Einstieg ; vollständige Unterlagen zuerst haben einen negativen Erwartungswert
Ein Nettowert bringt Reaktion und Exposition auf denselben Maßstab. Bei 2 oder mehr Zusagen erzielt eine Kampagne den Nutzen des Rundenabschlusses, um 5% entsprechend ihrer mittleren Rundenzahl bis zu qualifizierten Gesprächen abgezinst ; zugleich trägt sie den erwarteten Verlust. Gleichung 3a gibt den Nettowert von Ansatz a an, Gleichung 3b den Nutzen, ab dem Ansatz a Ansatz b überholt.
Hier ist B der Nutzen des Rundenabschlusses, C_a die Zusagenzahl der Kampagne, K* die erforderliche Anzahl, d der Verzögerungsabschlag und r_a die mittlere Rundenzahl unter den qualifizierten Gesprächen innerhalb der Kampagne. A_a mittelt den abgezinsten Abschlussindikator gemeinsam über Kampagnen. Die Multiplikation der Abschlusshäufigkeit mit einem am unbedingten Mittelwert berechneten Abschlag ergäbe im Allgemeinen einen anderen Wert. Der erwartete Verlust folgt Gleichung 2b. Bei A_a größer als A_b wird Ansatz a oberhalb des angegebenen Kreuzungsnutzens bevorzugt ; bei kleinerem A_a kehrt sich die Ungleichung um. Bei gleichen A-Werten bestimmt der erwartete Verlust den Vergleich. Der exakte lineare Kreuzungspunkt zwischen Memorandum und Teaser ohne Namensnennung liegt unter diesen Eingaben bei ungefähr USD 7.30 Millionen. Die Suche in Schritten von USD 0.25 Millionen findet erstmals bei USD 7.50 Millionen einen überlegenen Punkt. Keine der beiden Zahlen ist eine beobachtete Marktschwelle. Hat eine Kampagne kein qualifiziertes Gespräch, sind ihr Abschlussindikator und ihr abgezinster Abschlussbeitrag beide null. Diese Konvention vermeidet eine wirtschaftliche Deutung der dann undefinierten mittleren Rundenzahl bis zum Gespräch.
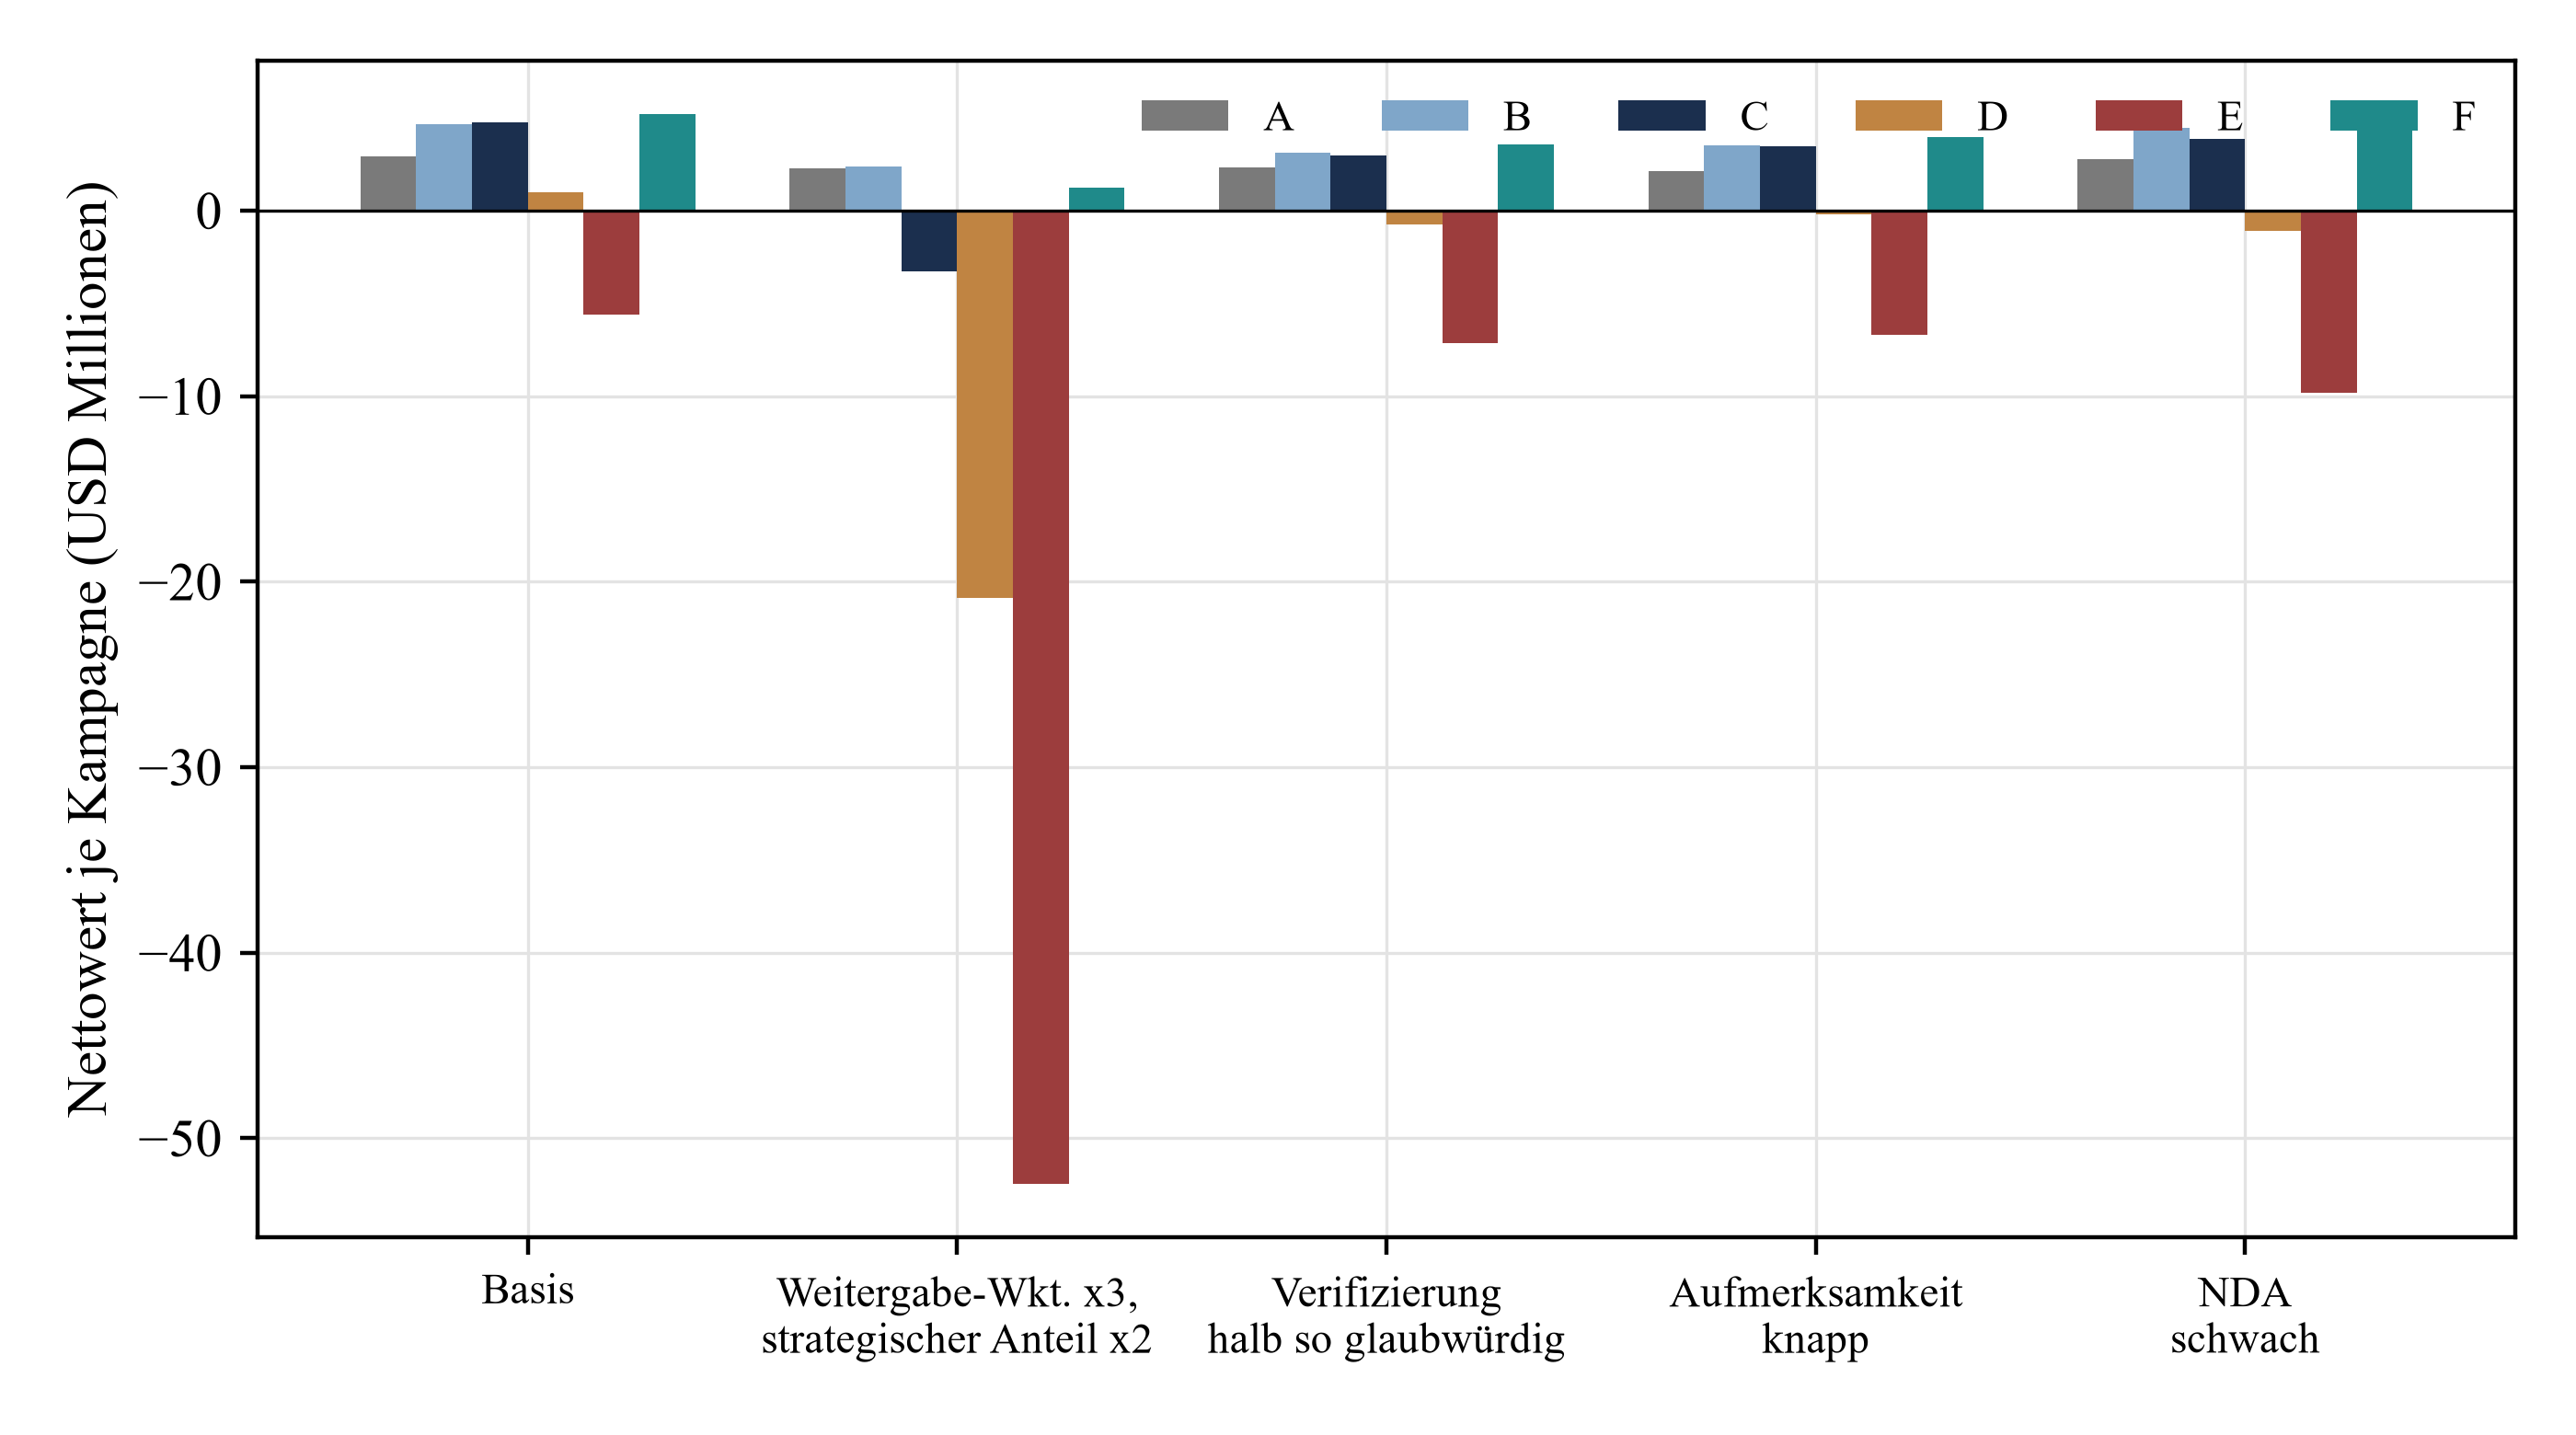
Der Nettowert je Kampagne beträgt USD 5.20 Millionen beim abgestuften Ansatz, 4.74 beim Memorandum, 4.67 beim verifizierten Teaser, 2.92 beim Teaser ohne Namensnennung, 0.98 bei der ersten Datenraumstufe und -5.60 bei den vollständigen Unterlagen. Die drei führenden Ansätze liegen innerhalb von USD 0.53 Millionen beieinander. Das Band vom 5. bis zum 95. Nettowertperzentil reicht beim Memorandum jedoch von USD -2.2 Millionen bis USD 12.7 Millionen und beim abgestuften Ansatz von -1.1 bis 13.3. Die ausgewiesenen Mittelwerte ordnen diese Ansätze unter den gewählten Eingaben. Prädiktive Perzentilbänder beschreiben die Streuung über simulierte Kampagnen und testen keine Unterschiede der Erwartungswerte. Die Mittelwertrangfolge liefert keine empirische Rangfolge für eine reale Kapitalaufnahme. Eindeutig ist, dass die erste Datenraumstufe im Basisfall einen niedrigeren mittleren Nettowert als die führenden Ansätze hat und vollständige Unterlagen beim Erstkontakt in jedem ausgewerteten Basis- und Stressfall einen negativen mittleren Nettowert aufweisen.
Unabhängig von der Wahl unter den führenden Ansätzen sollte die erste Nachricht verifizierte Eckzahlen enthalten und die sensiblen Inhalte aus Tabelle 2 aussparen. Eine Abstufung nach Passung kann nur in dem Maß Wert schaffen, in dem der Passungsscore informativ ist ; diesen Aspekt variiert das Modell nicht. Vollständige Unterlagen zuerst haben einen erwarteten Nettowert von USD -5.60 Millionen und führen in 33% der Kampagnen zu keiner einzigen Zusage.
15 Stressfälle zeigen bedingte Muster für weitere Untersuchungen
Vier vom Autor entworfene Stressfälle verändern ausgewählte Annahmen bei sonst unveränderten Eingaben. Der erste verdreifacht die Weitergabewahrscheinlichkeit und verdoppelt den Anteil strategischer Empfänger. Der zweite halbiert die Glaubwürdigkeit der Verifizierung, sodass angegebene Zahlen weniger Gewicht erhalten. Der dritte multipliziert die Leselast mit 2.5 und steht für Investoren mit knapper Aufmerksamkeit. Der vierte schwächt die Vertraulichkeitsvereinbarung, indem er den Schutz einer unterzeichneten Vereinbarung auf 25% und den einer Klickbestätigung auf 10% senkt. Tabelle 9 und Abbildung 4 zeigen die resultierenden simulierten Muster und Nettowerte. Die Konstruktion trennt diese Mechanismen durch Annahmen ; eine reale Diagnose würde gemessene Expositionen und alternative Erklärungen erfordern.
| Fall | Antworten, B | Qualifizierte Gespräche, B | Zusagen je qualifiziertem Gespräch, B | Verlust C, USD Mio. | Verlust E, USD Mio. | Höchster Nettowert |
|---|---|---|---|---|---|---|
| Basisfall | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Nach Passungsscore abgestuft |
| Weitergabewahrscheinlichkeit verdreifacht, strategischer Anteil verdoppelt | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Verifizierter Teaser zuerst |
| Verifizierung halb so glaubwürdig | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Nach Passungsscore abgestuft |
| Knappe Investorenaufmerksamkeit (Leselast x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Nach Passungsscore abgestuft |
| Schwacher Schutz durch Vertraulichkeitsvereinbarung | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Nach Passungsscore abgestuft |
MatchPoint-Analyse der konstruierten Population. Antworten und Gespräche je 100 Investoren ; Verlust in USD Millionen je Kampagne. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Der Stress der Weitergabewahrscheinlichkeit lässt sämtliche Reaktionsmaße unverändert und vervielfacht den Verlust: Beim Memorandum steigt der erwartete Verlust von USD 1.87 Millionen auf USD 9.89 Millionen, bei den vollständigen Unterlagen von USD 10.93 Millionen auf USD 57.79 Millionen. Reaktionsdaten zeigen diese Veränderung nicht. Der verifizierte Teaser erreicht in diesem Stressfall den höchsten mittleren Nettowert mit USD 2.38 Millionen, gefolgt vom Teaser ohne Namensnennung mit USD 2.30 Millionen und dem Memorandum mit USD -3.28 Millionen. Dies sind konstruierte Mittelwerte ; ihre Rangfolge ist kein statistisch gesichertes Marktergebnis. Der Stress einer schwachen Vereinbarung lässt die Reaktion unverändert und erhöht den erwarteten Verlust überall dort, wo Empfänger Unterlagen unter einer geschwächten Freigabebedingung besitzen. Dazu gehören Empfänger eines anfänglichen Teasers, die später das Memorandum erhalten.
Sowohl der Verifizierungsstress als auch der Aufmerksamkeitsstress verringern die Antworten beim verifizierten Teaser von 8.53 auf 6.37 beziehungsweise 6.15 ; beide verringern auch qualifizierte Gespräche. Sie unterscheiden sich in der Qualität der verbleibenden Gespräche. Bei geringerer Glaubwürdigkeit der Verifizierung sinken Zusagen je qualifiziertem Gespräch von 0.317 auf 0.295, weil der Investor auf Grundlage eines schwächeren Signals entscheidet. Bei knapper Aufmerksamkeit steigen sie auf 0.333, weil nur Investoren mit dem stärksten Signal die Lesekosten tragen. In diesem Modell verändert sich die Gesprächsqualität unter den beiden Schocks unterschiedlich. Diese Bewegungen sind mögliche diagnostische Ansätze für weitere Untersuchungen ; sie identifizieren keine Ursache sinkender Antworten in einer tatsächlichen Kampagne.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. USD Millionen je Kampagne. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. Buchstaben A bis F wie in Tabelle 6.
In allen vier Stressfällen erreicht der abgestufte Ansatz oder der verifizierte Teaser den höchsten mittleren Nettowert. Vollständige Unterlagen zuerst bleiben in jedem ausgewerteten Fall negativ. Der Stress der Weitergabewahrscheinlichkeit verschiebt den höchsten Mittelwert vom abgestuften Ansatz zum verifizierten Teaser. Ein Absender, der seine Empfänger für strategisch oder seine Weitergabewahrscheinlichkeit für hoch hält, sollte die erste Nachricht auf einen Teaser begrenzen und die in Tabelle 6 ausgewiesenen Reaktionskosten akzeptieren. Eine schwache Vereinbarung verändert einige paarweise Mittelwertrangfolgen ; der abgestufte Ansatz behält in diesem Stressfall den höchsten Mittelwert.
16 Die wertmaximierende Tiefe verändert sich mit Weitergabewahrscheinlichkeit und Abschlussnutzen
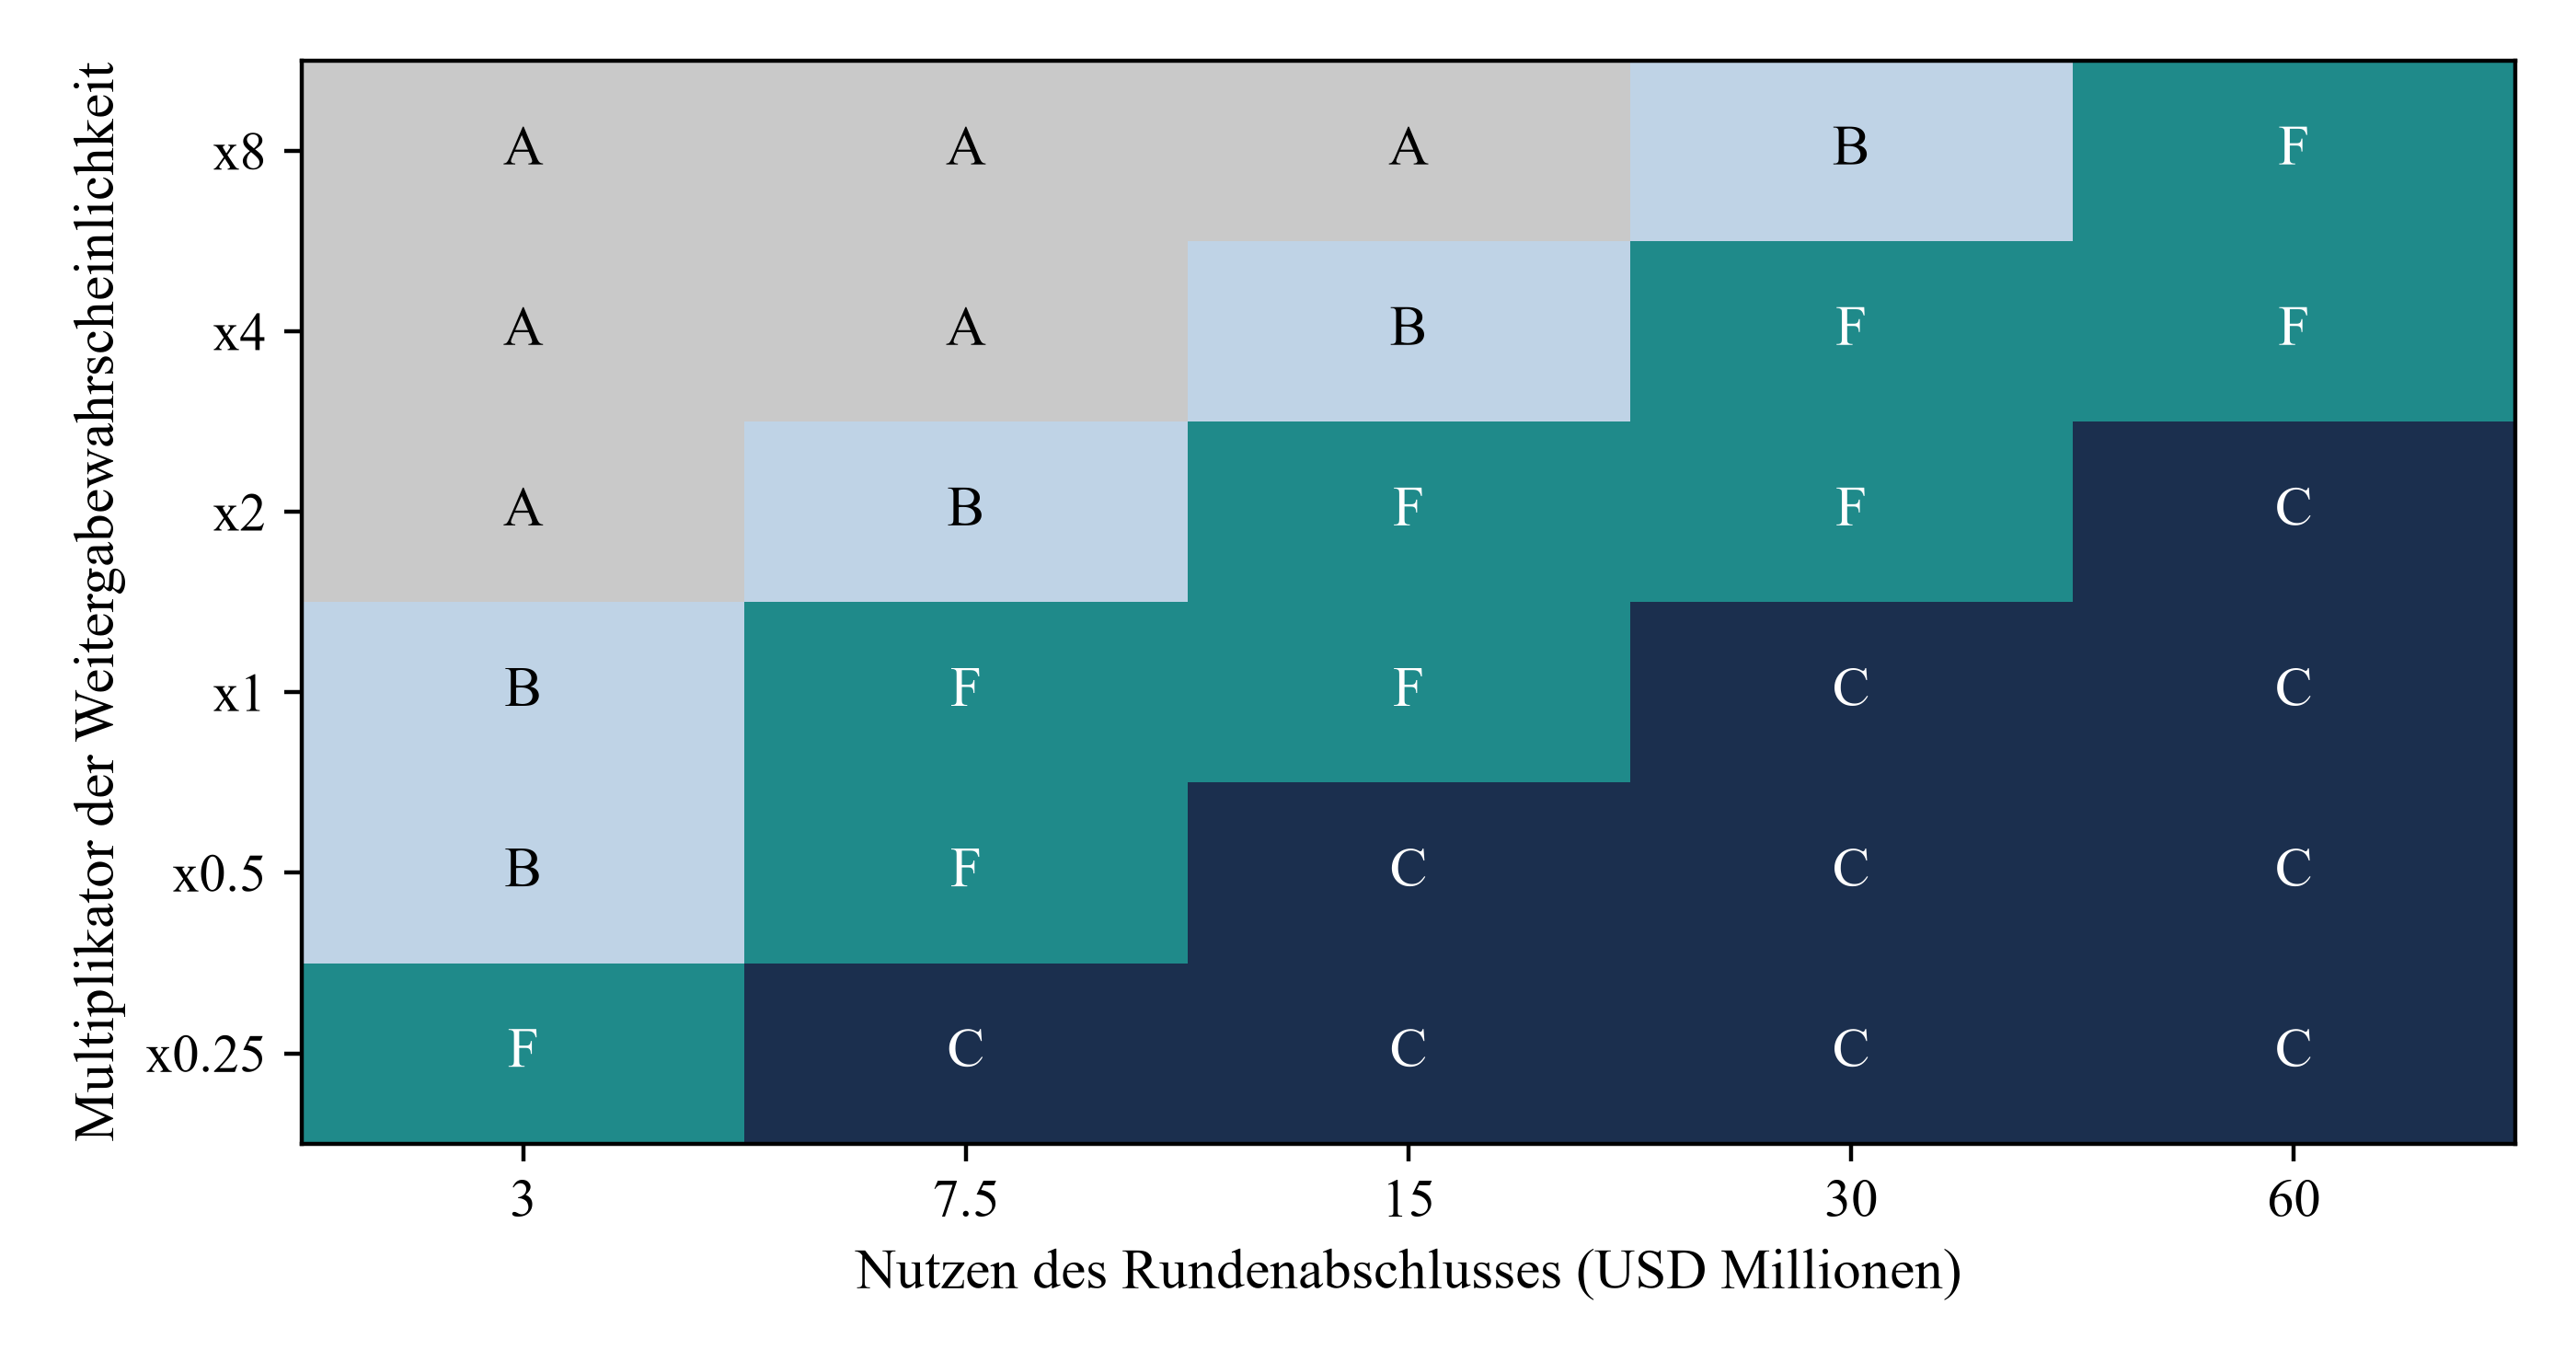
Abbildung 5 zeigt den Ansatz mit dem höchsten Nettowert für 30 Kombinationen aus Weitergabewahrscheinlichkeit, vom Viertel bis zum Achtfachen des Basiswerts, und Rundenabschlussnutzen von USD 3 Millionen bis USD 60 Millionen. Der Teaser ohne Namensnennung ist in 6 Feldern optimal, der verifizierte Teaser in 5, das Memorandum in 10 und der abgestufte Ansatz in 9. Die erste Datenraumstufe und die vollständigen Unterlagen gewinnen kein Feld. Im Basisfall mit Standardwahrscheinlichkeit und USD 15 Millionen Abschlussnutzen gewinnt Ansatz F.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Jedes Feld zeigt den Ansatz mit dem höchsten Nettowert ; Buchstaben wie in Tabelle 6. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Die Karte zeigt die Struktur der Entscheidung. Bei hoher Weitergabewahrscheinlichkeit und geringem Nutzen gewinnt der Teaser ohne Namensnennung ; bei niedriger Wahrscheinlichkeit und hohem Nutzen das Memorandum. Sind beide hoch, gewinnt der abgestufte Ansatz, weil er Tiefe dort konzentriert, wo eine Reaktion wahrscheinlich ist. Ein Absender kann sich anhand zweier Fragen einordnen: Wie schädlich wäre die Weitergabe der vollständigen Unterlagen, und welchen Wert hat der Rundenabschluss? Keine Antwort ergibt sich aus Ansprachedaten ; beide müssen vor der Kampagne ausdrücklich festgelegt und hinterfragt werden.
Die Karte zeigt auch stabile Ergebnisse. Die tiefsten Ansätze sind selbst bei niedrigster Weitergabewahrscheinlichkeit und höchstem Nutzen nie optimal. Die Reaktionskosten einer schweren ersten Nachricht entstehen bei jedem Empfänger ; der Nutzen entsteht nur bei den wenigen, die auf eine leichtere Nachricht geantwortet hätten. Dieses Ergebnis hängt von der Lesekosteneingabe ab. Der Aufmerksamkeitsstress in Abschnitt 15 prüft ausschließlich eine höhere Last, die das Ergebnis verstärkt. Eine geringere Last wurde nicht geprüft. Bei einer Investorengruppe, die stets alles liest, etwa wenigen Kreditgebern in einem formalen Prozess, könnte sich das Ergebnis umkehren ; eine solche Gruppe modelliert das Experiment nicht.
17 Selektionsverzerrung lässt Tiefe auf einer realen Liste wesentlich wertvoller erscheinen
In realen Ansprachedaten wird die Tiefe nicht zufällig zugewiesen. Ein Absender gibt gut bekannten Kontakten das Informationsmemorandum und allen übrigen den verifizierten Teaser. Vertraute Kontakte können mit höherer Wahrscheinlichkeit investieren, sind eher zur Lektüre bereit und bewerten die Transaktion günstiger. Ein Gruppenvergleich schreibt dann der Tiefe einen Unterschied zu, der zur Kontaktvertrautheit gehört. Dies ist Selektion in die Behandlung ; zu klären sind ihre Größe und der Korrekturbeitrag eines Standardverfahrens.
Das Modell erzeugt eine Liste, in der ein latentes Maß der Kontaktvertrautheit die Passungswahrscheinlichkeit, die Bewertung der Transaktion durch den Investor und seine Lesebereitschaft erhöht. Der Absender weist das Memorandum 33% der Liste zu, anhand der Vertrautheit mit zusätzlichem Rauschen ausgewählt. Dadurch könnten 39% der Memorandumsgruppe investieren, gegenüber 25% der übrigen. Weil das Modell für jeden Investor beide potenziellen Ergebnisse berechnet, ist der wahre Gewinn des Memorandums gegenüber dem verifizierten Teaser bekannt: 0.65 qualifizierte Gespräche je 100. Tabelle 10 vergleicht Schätzer.
| Schätzer | Gewinn durch Memorandum zuerst, qualifizierte Gespräche je 100 | Anmerkung |
|---|---|---|
| Wahrer Wert: beide potenziellen Ergebnisse für jeden Investor | 0.65 | Nur bekannt, weil das Modell beide Ergebnisse berechnet |
| Naiv: vertraute Kontakte erhalten die Unterlagen | 4.60 | Überschätzt den wahren Wert um 613% |
| Schichtung nach verrauscht erfasster Vertrautheit | 3.42 | Korrigiert 30% der Verzerrung |
| Randomisierte Teilstichprobe derselben Liste | 0.74 | Unverzerrt ; bei kleinen Stichproben stark streuend |
MatchPoint-Analyse der konstruierten Population aus 400 Kampagnen mit jeweils 400 Investoren. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis. Kontaktvertrautheit wird mit Rauschen erfasst.
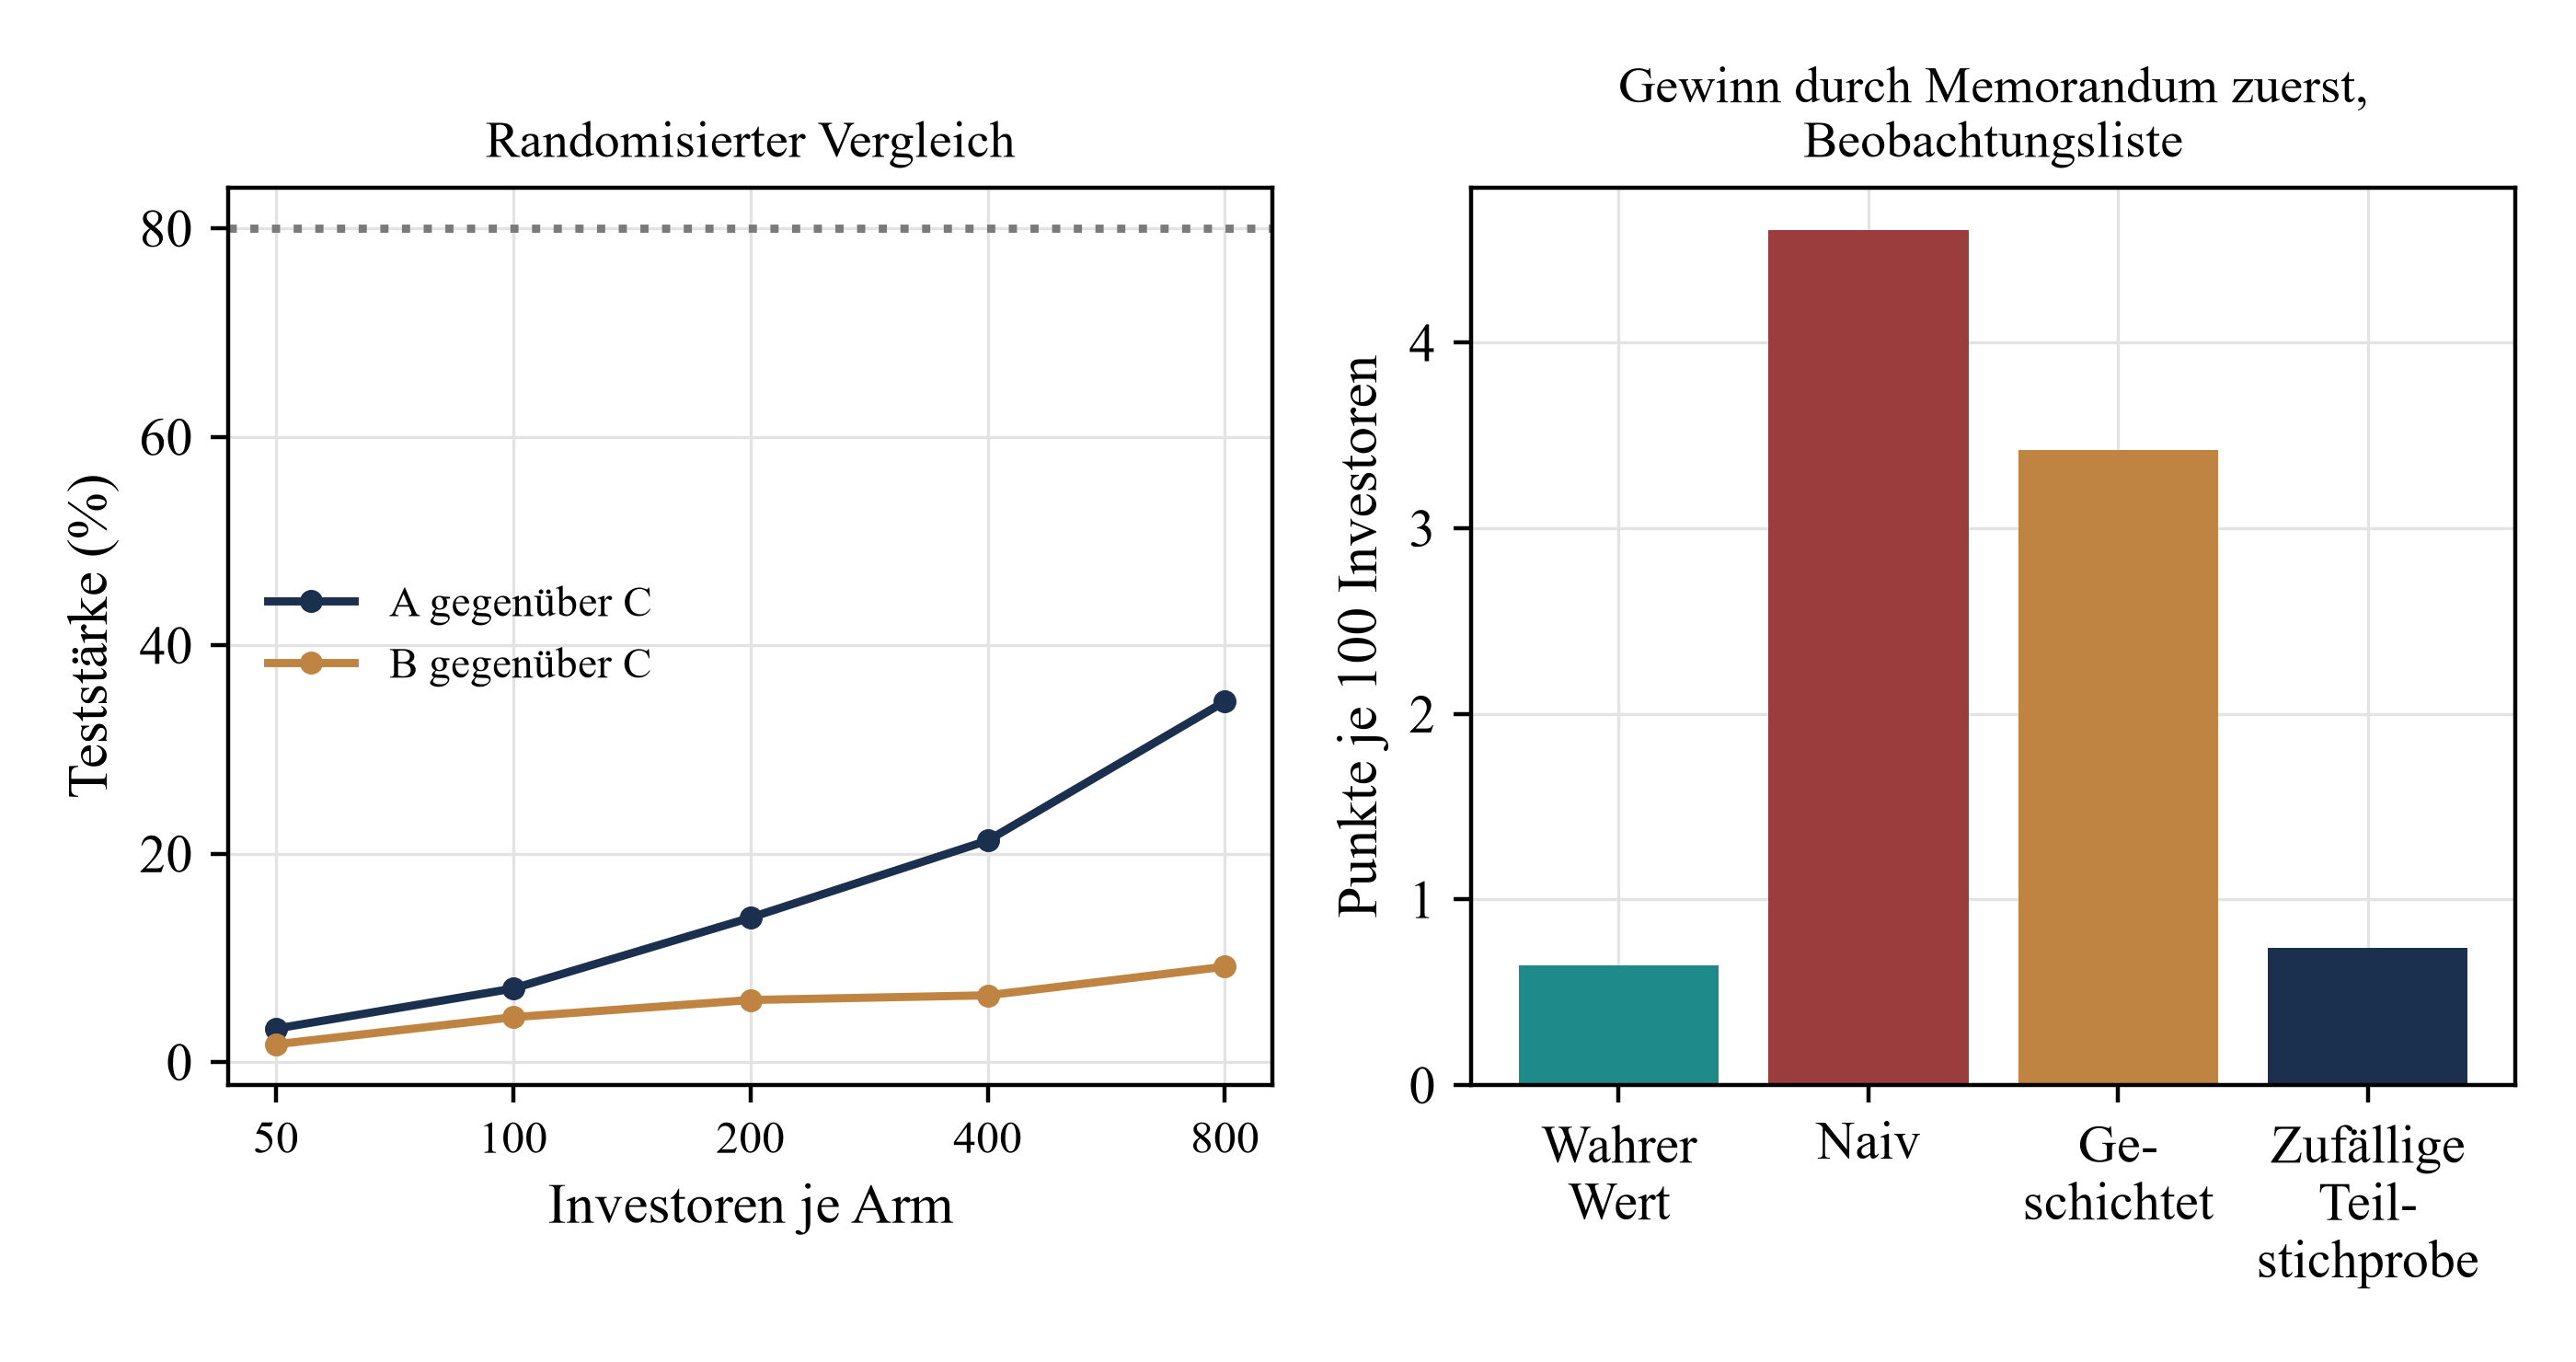
In den Gleichungen ist Y der Indikator für ein qualifiziertes Gespräch. Die Überstriche bezeichnen Gruppenmittelwerte, g die Quintile des erfassten Vertrautheitsindikators und n_g die Zahl der Investoren in Quintil g. Die naive Schätzung beträgt 4.60 je 100 und überschätzt den wahren Wert um 613%. Die Schichtung anhand verrauscht erfasster Vertrautheit ergibt 3.42 und verringert damit lediglich 30% der konstruierten Verzerrung. Die Erfassung bildet Vertrautheit unvollständig ab ; außerdem wirkt Vertrautheit sowohl über Passung als auch über Bereitschaft. Eine randomisierte Teilstichprobe derselben Liste ergibt 0.74, nahe dem wahren Wert, jedoch mit einem breiten Intervall bei den einem einzelnen Absender verfügbaren Stichprobengrößen. Die Randomisierung innerhalb der spezifizierten Untersuchung liefert unter deren Zuweisungs- und Messannahmen eine designbasierte Schätzung, wie Abschnitt 20 erläutert.
18 Kleine Kampagnen liefern unpräzise Schätzungen für Tiefeneffekte und Weitergaben
Ein randomisierter Vergleich zweier Ansätze auf einer Liste hat zwei Grenzen ; Tabelle 11 zeigt beide. Der Abstand qualifizierter Gespräche zwischen Teaser ohne Namensnennung und Memorandum beträgt 1.31 je 100 Investoren, zwischen verifiziertem Teaser und Memorandum 0.48. Bei 200 Investoren je Arm beträgt die Teststärke für den ersten Abstand auf dem 5%-Niveau 14%, für den zweiten 6%. Bei 800 je Arm steigt sie lediglich auf 35% und 9%. Das 5. bis 95. Perzentil des geschätzten Abstands bei 200 je Arm reicht im zweiten Vergleich von -2.0 bis 3.5 Punkten ; das Vorzeichen der Schätzung ist damit unzuverlässig.
| Vergleich | Investoren je Arm | Wahrer Abstand, Punkte | Mittlere Schätzung | 5. bis 95. Perzentil | Teststärke | Falsches Vorzeichen, signifikant |
|---|---|---|---|---|---|---|
| A gegenüber C | 50 | 1.31 | 1.30 | -4.00 bis 6.00 | 3% | 0.2% |
| A gegenüber C | 100 | 1.31 | 1.25 | -2.00 bis 5.00 | 7% | 0.3% |
| A gegenüber C | 200 | 1.31 | 1.27 | -1.00 bis 4.50 | 14% | 0.5% |
| A gegenüber C | 400 | 1.31 | 1.32 | -0.50 bis 4.00 | 21% | 0.1% |
| A gegenüber C | 800 | 1.31 | 1.21 | -0.25 bis 3.25 | 35% | 0.2% |
| B gegenüber C | 50 | 0.48 | 0.42 | -4.00 bis 6.00 | 2% | 0.7% |
| B gegenüber C | 100 | 0.48 | 0.41 | -3.00 bis 4.00 | 4% | 1.1% |
| B gegenüber C | 200 | 0.48 | 0.44 | -2.00 bis 3.50 | 6% | 1.2% |
| B gegenüber C | 400 | 0.48 | 0.45 | -1.50 bis 2.50 | 6% | 1.1% |
| B gegenüber C | 800 | 0.48 | 0.47 | -0.87 bis 2.00 | 9% | 0.7% |
MatchPoint-Analyse von 2,000 simulierten Untersuchungen je Zeile ; beide Arme einer Untersuchung betreffen dieselbe Transaktion. Abstände in Punkten der Rate qualifizierter Gespräche je 100. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Gleichung 5b nähert unter unabhängigen binomialen Planungsannahmen die erforderliche Investorenzahl je Arm an. Dabei sind p_0 und p_1 die Raten qualifizierter Gespräche der beiden Ansätze ; die z-Terme sind Normalverteilungsquantile für das gewählte Signifikanzniveau alpha und die Teststärke 1 minus beta. Bei einem nominellen Planungsziel von 80% Teststärke ergibt die Näherung 2,127 Investoren je Arm zur Trennung von Teaser ohne Namensnennung und Memorandum sowie 18,788 je Arm zur Trennung von verifiziertem Teaser und Memorandum. Diese Zahlen übersteigen die Größe der konstruierten Kampagne. Das Zusammenführen hinreichend vergleichbarer Kampagnen unter einem gemeinsamen Protokoll ist ein Forschungsdesign zur Präzisionssteigerung ; die Berechnung bestimmt nicht die Größe einer realen Investorenliste eines Absenders.
Weitergaben sind noch schwerer zu untersuchen. Gleichung 5a gibt die Wahrscheinlichkeit null tatsächlicher Weitergabeereignisse unter n unabhängigen Empfängern mit gleicher Weitergabewahrscheinlichkeit eta und vollständiger Ereigniserkennung an. Bei einer Wahrscheinlichkeit von 0.5% je Empfänger zeigt eine Kampagne mit 200 Personen mit 37% Wahrscheinlichkeit keine Weitergabe ; selbst bei 1,000 Empfängern beträgt diese Wahrscheinlichkeit 0.7%. Im Modell zeigt eine Kampagne mit dem verifizierten Teaser in 98% der Wiederholungen keine wesentliche Weitergabe, mit dem Memorandum in 59% und mit den vollständigen Unterlagen in 33%. Ihre erwarteten Verluste unterscheiden sich dennoch um ein Mehrfaches, wie Tabelle 12 zeigt.
| Ansatz | Wesentliche Weitergaben je Kampagne | Kampagnen ohne simulierte wesentliche Weitergabe | Erwarteter Verlust, USD Mio. |
|---|---|---|---|
| B. Verifizierter Teaser zuerst | 0.01 | 98% | 0.54 |
| C. Memorandum zuerst | 0.52 | 59% | 1.87 |
| E. Vollständige Unterlagen zuerst | 1.10 | 33% | 10.93 |
MatchPoint-Analyse der konstruierten Population. Eine wesentliche Weitergabe ist ein simuliertes Ereignis bei einem Empfänger, der das Memorandum oder tiefere Inhalte besitzt. Das Experiment erzeugt Ereignisse unmittelbar und enthält kein gesondertes Melde- oder Erkennungsmodell. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Links: Teststärke nach Größe des Untersuchungsarms. Rechts: Schätzungen des Memorandumsgewinns auf einer Liste mit Selektion. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Eine kleine Kampagne kann wenig Präzision über die bevorzugte Tiefe oder den Schutz liefern. Unter einem spezifizierten Modell unabhängiger Ereignisse mit zuverlässiger Erkennung ist ein überwachter Zeitraum ohne Ereignis informativ und grenzt die Likelihood der Weitergabewahrscheinlichkeit ein. Ungemeldete oder unerkannte Ereignisse erfordern eine gesonderte Erkennungsannahme. Der Absender sollte diese Beobachtungen mit Empfängerzahlen, Dokumentensensibilität und den vertraglichen Freigabevoraussetzungen aus Tabelle 1 zusammenführen und die verbleibende Unsicherheit beibehalten.
19 Bestandene Kontrollen belegen nur die interne Konsistenz
Das Modell prüft 75 Identitäten und Randbedingungen, bevor es Ergebnisse schreibt. Dazu gehören die Verschachtelung des Konversionstrichters, die exakte Aufteilung von Gesprächen in qualifizierte und nicht qualifizierte, der monotone Expositionsanstieg mit der Tiefe, Verlust null bei Weitergabewahrscheinlichkeit null oder vollständigem Schutz, eine unabhängige Neuberechnung des Verlusts für jeden Empfänger, ein Regressionstest der Übereinstimmung des Signalgewichts jeder Stufe mit dem aus den Gleichungen folgenden Wert sowie eine Reproduktion des Basisergebnisses aus dem Startwert. Tabelle 13 zeigt die wichtigsten Kontrollen.
| Kontrolle | Ergebnis |
|---|---|
| Von model.py ausgeführte Prüfaussagen | 75 bestanden |
| Marginales Signalgewicht gegenüber Regression des Werts auf das Signal | Abweichung höchstens 0.03 auf allen fünf Stufen |
| Verschachtelung: Zusagen innerhalb Due Diligence innerhalb qualifizierter Gespräche innerhalb Gespräche innerhalb Antworten | Erfüllt für alle sechs Ansätze in sämtlichen Wiederholungen |
| Exakte Aufteilung der Gespräche in qualifizierte und nicht qualifizierte | Erfüllt |
| Exposition steigt mit der Erstkontakttiefe | Erfüllt für sensibilitätsgewichtete Exposition und erwarteten Verlust |
| Vollständige Unterlagen zuerst exponieren jeden Empfänger bei voller Sensibilität | Sensibilitätsindex von 100 je 100 Investoren |
| Weitergabewahrscheinlichkeit null und vollständiger Schutz ergeben jeweils Verlust null | Beide exakt |
| Verlust für eine Kampagne je Empfänger neu berechnet | Übereinstimmung bis auf 1e-9 |
| Startwert reproduziert das Basisergebnis | Exakt |
| Allwissender Vergleichswert mindestens so hoch wie alle sechs Ansätze ; Zufallsreferenz höchstens so hoch wie B | Erfüllt |
| Zweiarmtest mit gleichem Ansatz in beiden Armen, jeweils 200 Personen | Verwerfung in 4.2% der Untersuchungen auf dem 5%-Niveau |
| Wiederholungen ; Investoren je Kampagne ; Startwert | 1,000; 200; 1379 |
MatchPoint-Analyse. Modellergebnis unter den angegebenen Eingaben ; kein beobachtetes Ergebnis.
Die Kontrollen zeigen die Übereinstimmung des Codes mit den Gleichungen. Ob die Gleichungen Investoren beschreiben, bleibt offen. Die zentrale Zirkularität ist ausdrücklich zu benennen: Die Modellergebnisse werden aus denselben Zusammenhängen erzeugt, die der Rahmen voraussetzt. Ein präziseres Signal verbessert Entscheidungen, Lesekosten verringern Antworten und Sensibilität erhöht die Exposition. Das Experiment zeigt damit das Verhalten der Offenlegungstiefe unter Geltung dieser Zusammenhänge. Es belegt ihre Geltung nicht und kann einem Absender nicht sagen, welcher Zusammenhang in einem bestimmten Markt dominiert.
Dieselbe Grenze gilt für die Größenordnungen. Antwortschwelle, Weitergabewahrscheinlichkeit, Verlust bei Weitergabe und Schutzfaktoren wurden ohne Quelle in plausibel erscheinenden Größenordnungen gewählt. In den hier ausgewerteten endlichen Basis- und Stressfällen erreichen qualifizierte Gespräche bei mittlerer Tiefe ihren Höchstwert, die Exposition steigt monoton und vollständige Unterlagen zuerst sind dominiert. Die Lage des Höchstwerts und die Rangfolge der drei führenden Ansätze hängen von Eingaben ab, die durch Messungen ersetzt werden sollten.
20 Eine Untersuchung mit Einwilligung und Zeitstempeln würde Annahmen durch Messungen ersetzen
Eine Untersuchung zur Klärung der Frage ist für einen Absender oder Berater mit vielen Kampagnen durchführbar. Ihre Einheit ist der Empfänger innerhalb einer Kampagne. Jeder Empfänger steht auf einer für einen erklärten Zweck erstellten Liste mit rechtmäßiger Grundlage für die Kontaktaufnahme und einem dokumentierten Widerspruchsmechanismus. Jede Nachricht und Antwort trägt einen Zeitstempel. Die Hauptergebnisse werden wie in Abschnitt 2 vorab definiert: Antwort, qualifiziertes Gespräch, Übergang zur Due Diligence, unterzeichnete Zusage und Zeit bis zu jedem Ergebnis. Exposition wird anhand von Zugriffsprotokollen, Wasserzeichenspuren und gemeldeten Vorfällen erfasst, einschließlich der Stufe und Vereinbarungsart, unter der jeder Empfänger die Inhalte besaß.
Das zentrale Gestaltungsmerkmal ist eine randomisierte Teilstichprobe innerhalb einer vorab spezifizierten berechtigten Population. Empfänger oberhalb einer festgelegten Passungsschwelle werden unabhängig von der Kontaktvertrautheit zulässigen Offenlegungstiefen zugewiesen. Unter den Zuweisungs- und Messannahmen identifiziert dies einen Effekt für diese berechtigten Empfänger. Eine Übertragung auf eine breitere, urteilsbasiert verwaltete Liste erfordert eine belegte Übertragbarkeitsannahme oder bekannte positive Einschlusswahrscheinlichkeiten mit geeigneten Gewichten. Effekte für niemals berechtigte Empfänger lassen sich aus der Randomisierung allein nicht ableiten. Ein gepooltes Design sollte Zuweisung und Analyse nach Kampagne schichten und unterschiedliche Transaktionsmerkmale berücksichtigen. Gleichung 5b ist eine unabhängige binomiale Planungsnäherung anhand marginaler Modellraten ; sie belegt keine Teststärke von 80% für eine gepoolte Untersuchung mit Kampagnenclustern. Tabelle 14 zeigt die vorgeschlagenen Aufzeichnungen.
| Element | Spezifikation | Begründung |
|---|---|---|
| Einheit und Liste | Empfänger innerhalb einer Kampagne ; Liste für einen erklärten Zweck erstellt | Zweckbindung und vertretbare rechtmäßige Grundlage |
| Einwilligung und Information | Hinweis auf Quelle und Zweck beim Erstkontakt ; Widerspruch beachten | Datenschutzpflichten ; eindeutiger Ausschluss |
| Zeitstempel | Versand, Öffnung, Antwort, Gespräch, Due Diligence, Zusage | Runden und Zeit bis zum Ergebnis |
| Untersuchungsarme | Zwei oder drei Erstkontakttiefen je Kampagne | Isoliert den Tiefeneffekt |
| Randomisierung | Zufällige Zuweisung innerhalb von Passungsscore-Schichten | Entfernt die Auswahl nach Kontaktvertrautheit |
| Ergebnisse | Qualifiziertes Gespräch, Due Diligence, Zusage ; Expositionsprotokoll | Vor der Untersuchung definiert |
| Stichprobengröße | Kampagnen zusammenführen ; Ziel aus Gleichung 5b | Benachbarte Tiefen unterscheiden sich um weniger als 1 Punkt |
| Analyseplan | Vorab registrierte Ratendifferenz mit Intervallen ; geschichtet | Unterbindet nachträgliche Ergebnisauswahl |
Vorgeschlagenes Design. Eine solche Untersuchung wurde nicht durchgeführt ; es wird kein Ergebnis berichtet.
Vorfalldaten allein bieten bei unbekannter Exposition und Erkennung eine begrenzte Grundlage zur Schätzung von Weitergaben. Die Untersuchung sollte Empfänger jeder Stufe, unterzeichnete Vereinbarungen, zugelassene nachgelagerte Leser, Weiterleitungen in Zugriffsprotokollen und den Verfügbarkeitszeitraum der Dokumente erfassen. Ein Wahrscheinlichkeitsmodell sollte vor Aktualisierung einer festgelegten Vorannahme seinen Expositionsnenner, Erkennungsmechanismus und seine Abhängigkeitsannahmen spezifizieren. Sowohl erkannte Weitergaben als auch überwachte Expositionszeiträume ohne erkannte Weitergabe tragen zu dieser Likelihood bei. Null gemeldete Vorfälle ohne definierten Erkennungsprozess liefern schwächere Evidenz und dürfen nicht als Beweis für eine Weitergabewahrscheinlichkeit von null gelten.
21 Die Tiefenwahl und ihre Exposition dem Kunden und Investitionsausschuss berichten
Ein Vorstand, Kunde oder Investitionsausschuss sollte die Tiefenentscheidung zusammen mit der erwarteten Reaktion und der entstehenden Exposition erhalten. Der Bericht sollte die vorgeschlagene Erstkontakttiefe, die Freigabevoraussetzung jeder späteren Stufe, die erwartete Empfängerzahl je Stufe und die zugrunde liegende Einzelbewertung der Inhalte angeben. Er sollte die rechtliche Grundlage der Kontaktaufnahme und die einschlägige Regel zum Anwendungsbereich für jede Empfängerkategorie ausweisen.
Der Bericht sollte Exposition und Reaktion gemeinsam im Format der Tabelle 8 darstellen: Zusagen, erwarteter Verlust und Nettowert für den gewählten Ansatz sowie mindestens eine flachere und eine tiefere Alternative. Jede Zahl sollte als Modellergebnis unter ausdrücklich genannten Eingaben oder als gemessenes Ergebnis einer benannten Kampagne gekennzeichnet sein ; die Eingaben sind aufzulisten. Der Bericht sollte den angenommenen Nutzen und Verlust bei Weitergabe nennen, das Raster aus Abbildung 5 für diese Eingaben zeigen und den Standort des Absenders darin angeben.
Der Bericht sollte mit der Evidenz enden, die die Empfehlung verändern würde: eine Änderung des Anteils strategischer Empfänger, eine regulatorische Änderung des zulässigen Rahmens, ein Kampagnenergebnis entgegen der angenommenen Reaktion und jeder Weitergabevorfall. Der Bericht sollte ausdrücklich erklären, dass keine dieser Zahlen eine Prognose ist.
22 Betriebsdaten und Modelle zur Pflege der Eingaben nutzen ; menschliche Entscheidung an jeder Freigabestufe
Daten und automatisierte Werkzeuge können die Eingaben dieses Rahmens verbessern, wobei die Entscheidungen beim Menschen bleiben. Ein Absender kann ein Sprachmodell einsetzen, um das veröffentlichte Mandat eines Zielinvestors zu lesen und seine Passung zu bewerten, aus verifizierten Fakten die erste Nachricht zu entwerfen und einen Entwurf auf Inhalte oberhalb der jeweiligen Stufe zu prüfen. Jede Anwendung sollte an der Entscheidung getestet werden, die sie verbessern soll: ob der Passungsscore ein qualifiziertes Gespräch vorhersagt und ob die Entwurfsprüfung Inhalte oberhalb der Sensibilität der Stufe erkennt.
Die Freigabe einer Stufe benötigt eigene Vertraulichkeits- und regulatorische Prüfungen. Eine positive Antwort allein belegt weder die Annahme einer Vereinbarung noch die Berechtigung des Empfängers oder die Zulassung nachgelagerter Leser. Eine automatisierte Freigaberegel sollte die geltenden Stufenvoraussetzungen prüfen und eine benannte menschliche Genehmigung beibehalten, soweit der vorgeschlagene Prozess sie verlangt. Ein einzelner Übergang zur nächsten Stufe gibt nicht zwangsläufig die vollständigen Unterlagen frei. Das Zugriffsprotokoll sollte Empfänger, freigegebene Inhalte, Nachweise der erfüllten Voraussetzungen und genehmigende Person erfassen.
Diese Studie berichtet kein trainiertes Modell, keine gemessene Genauigkeit und keine Verbesserung durch Automatisierung. Ein Werkzeug zur Verarbeitung der Unterlagen kann selbst zum Empfänger werden ; daher ist neben seiner Einsparung auch seine Exposition zu prüfen.
23 Eine Entscheidungsregel für laufende Kapitalaufnahmen oder Fondsplatzierungen
Die Ergebnisse stützen eine Regel, die ein Absender vor jeder Kampagne anwenden kann. Erstens: Offenlegungsinhalte bewerten und jeden Inhalt der frühesten Stufe zuweisen, in der seine Relevanz seine Sensibilität überwiegt ; Tabelle 2 dient als Ausgangspunkt. Zweitens: Für jede Empfängerkategorie die Zulässigkeit der ersten Nachricht anhand der Regeln aus Tabelle 3 und der datenschutzrechtlichen Grundlage der Kontaktaufnahme bestätigen. Drittens: Für die allgemeine Liste den verifizierten Teaser und für Empfänger mit starkem Passungsscore das Memorandum als Erstkontakttiefe wählen ; dies ist der abgestufte Ansatz. Die Memorandum-zuerst-Vergleiche im Modell verwenden beim Erstkontakt Klickbestätigungsbedingungen. Der Teaser-zuerst-Fortschritt enthält die Hürde einer unterzeichneten Vereinbarung ; späterer Fortschritt setzt unterzeichneten Schutz voraus. Diese Asymmetrie gehört zum hypothetischen Vergleich. Im operativen Prozess sind vor Freigabe eines Memorandums die vorgeschlagene unterzeichnete Vereinbarung und die regulatorischen Voraussetzungen anzuwenden. Ein starker Passungsscore allein erfüllt diese Voraussetzungen nicht.
Viertens: Den Datenraum zurückhalten, bis ein Empfänger eine Vereinbarung unterzeichnet, seine Passung belegt und die Leser benannt hat. Fünftens: Empfänger je Stufe zählen und vor der Kampagne eine Obergrenze festlegen. Im Modell exponieren vollständige Unterlagen beim Erstkontakt jeden Empfänger bei höchster Sensibilität und erzeugen unter den ausgewerteten Eingaben weniger Reaktion und höhere erwartete Exposition als das Memorandum. Andere Annahmen zu Reaktionskosten oder institutionellen Prozessen benötigen gesonderte Tests. Sechstens: Nutzen und Verlust bei Weitergabe vorab angeben und die Kampagne in Abbildung 5 einordnen. Bei hoch eingeschätzter Weitergabewahrscheinlichkeit durch Wettbewerber im Empfängerkreis auf einen Teaser zurückgehen und die geringere Reaktion akzeptieren. Im ausgewerteten Stressfall einer schwachen Vereinbarung behält der abgestufte Ansatz den höchsten Mittelwert ; jede tatsächliche Freigabe benötigt weiterhin eigene vertragliche und regulatorische Prüfungen.
Siebtens: In jede Kampagne eine randomisierte Teilstichprobe einbauen, damit die nächste Entscheidung auf Messungen beruht. Für einen Fondsmanager bei der Kapitalaufnahme von Limited Partners bleibt die Leiter bei anderen Inhalten gleich: Leistungsbilanz und Gebührenbedingungen sind relevant ; Namen und Bewertungen von Portfoliounternehmen sind sensibel. Die Regel hängt von der Bewertung der Inhalte ab, die der Absender bereitstellen muss.
24 Grenzen und die nächste Entscheidung
Das Experiment ist konstruiert. Population, Leiter, Weitergabewahrscheinlichkeiten, Verluste und Schutzfaktoren sind Annahmen des Autors. Keine beobachtete Ansprachekohorte, Kundenakte oder Vorfalldokumentation fließt in sie ein. Investoren werden als einzelne Entscheidung mit gaußschem Signal modelliert. Beziehungen, Reputation, die Reihenfolge des Austauschs unter Investoren und ihr Wettbewerb bleiben unberücksichtigt. Weitergaben sind unabhängige Ereignisse ; Ansteckungseffekte werden ausgeblendet. Der Verlust bei Weitergabe ist proportional zur Sensibilität ; die Möglichkeit eines einzelnen entscheidenden Inhalts bleibt unberücksichtigt.
Die rechtliche Analyse beschränkt sich auf die gelesenen Texte in den im Quellenverzeichnis angegebenen Fassungen und zu den dort genannten Daten. Diese Studie analysiert weder das Datenschutzrecht des DIFC und ADGM noch das Bundesdatenschutzrecht der VAE. Sie stellt keine Rechtsberatung dar und trifft keine Aussage zur Anwendbarkeit einer Regel auf eine bestimmte Kapitalaufnahme oder zum regulatorischen Status einer Partei.
Die nächste Entscheidung des Absenders ist damit, ob er die Untersuchung aus Abschnitt 20 durchführt, bevor er eine dauerhafte Richtlinie festlegt. Für eine einzelne Kapitalaufnahme ist die praktische Entscheidung enger: das am wenigsten sensible Material versenden, das einem qualifizierten Investor die Entscheidung für ein Gespräch ermöglicht, alles Weitere hinter einer unterzeichneten Vereinbarung und einem Passungsnachweis zurückhalten und jede Freigabe dokumentieren. Für einen Berater oder Sponsor mit vielen Kampagnen liegt der Nutzen in einer gemessenen Expositionsvariablen und einer gemessenen Reaktionskurve anstelle der in dieser Studie angenommenen Zahlen.
Der bedingte erwartete Vertraulichkeitsverlust ist ein additiver Schadensindikator über Empfänger hinweg. Seine Summierung kann zusammenhängende Schäden mehrfach zählen, wenn Empfänger dieselbe Information teilen. Gleichzeitig kann eine einzelne entscheidende Offenlegung einen sprunghaften Verlust erzeugen, den der Sensibilitätsindex nicht erfasst. Die simulierten Weitergabeindikatoren sind gesonderte Ereignisziehungen ; ein Perzentil des erwarteten Kampagnenverlusts ist kein Perzentil des realisierten Transaktionsschadens. Vor einer Verwendung in einem finanziellen Risikolimit benötigen diese Modellentscheidungen Kalibrierung und eine Abhängigkeitsstruktur.
Quellenverzeichnis
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
