
1 Решение состоит в том, какую часть материалов направить до первого разговора
Спонсор сделки, основатель или управляющий фондом, готовящие обращение к инвесторам, сталкиваются с выбором ещё до оценки и ранжирования списка. Первое сообщение может содержать описание без названий, проверенное резюме ключевых показателей, полный информационный меморандум или доступ к документам, которые обычно видит лишь контрагент на этапе комплексной проверки. Каждый шаг даёт получателю больше оснований для оценки и уменьшает контроль отправителя над дальнейшим использованием материалов. В статье этот выбор рассматривается как измеримое соотношение между полученным откликом и возникшим риском для конфиденциальности.
Статья не рассматривает, к каким инвесторам обращаться, как их ранжировать и как выходить на них через знакомства. Эти вопросы относятся к смежным исследованиям соответствия инвестиционному мандату и пути к инвестору. Здесь рассматривается только глубина первоначального раскрытия для уже выбранного списка и момент предоставления следующего слоя информации.
Предлагаемый подход состоит из четырёх частей. Во-первых, последовательность пяти этапов раскрытия с учётом материалов, предоставляемых на каждом из них. Во-вторых, оценка каждого элемента по значимости для получателя, чувствительности для отправителя и проверяемости. В-третьих, сопоставление этапов с нормами, определяющими допустимых получателей. В-четвёртых, авторский количественный эксперимент, который меняет глубину первого обращения и показывает ответы, квалифицированные встречи, комплексную проверку, обязательства инвестировать и ожидаемый ущерб. Эксперимент модельный и не сообщает наблюдаемых результатов.
2 Определите результат и риск раскрытия до выбора глубины
Цель обращения не сводится к ответу. Значимый результат представляет собой квалифицированную встречу: разговор с инвестором, способным инвестировать, находящимся на этапе процесса, позволяющем принять решение, и получившим достаточно материалов, чтобы понимать предмет рассмотрения. Далее статья учитывает переход к комплексной проверке и подписанное обязательство инвестировать; раунд считается завершённым при получении 2 или более обязательств.
Риск раскрытия требует столь же точного определения. Он определяется как ожидаемый ущерб отправителю, если получатели материалов передадут их дальше, используют против отправителя или допустят ознакомление с ними конкурента, клиента либо сотрудника. Величину ущерба задают два фактора: чувствительность материалов у каждого получателя и вероятность утечки с его стороны при действующей правовой и коммерческой защите. Тизер без названий создаёт небольшой риск независимо от числа получателей. Комната данных, открытая всему списку, создаёт значительный риск.
В эксперименте отклик и риск раскрытия сопоставляются на общей денежной шкале. Стоимость сделки 100 млн долларов США задаёт ущерб от утечки при максимальной чувствительности, а выгода 15 млн долларов США задаёт ценность завершения раунда. Это явно заданные входные параметры модели без рыночного источника. В разделе 16 меняются выгода и вероятность утечки, масштабирующая ожидаемый ущерб.
В симуляции соответствие инвестиционному мандату задаётся авторским бинарным признаком, а квалифицированная встреча определяется как встреча с этим признаком. Полномочия инвестиционного комитета, текущие сроки размещения капитала, правовая допустимость участия или наблюдаемый размер инвестиции отдельно не моделируются. Эти коммерческие проверки остаются необходимыми в реальном процессе и не подтверждаются модельным числом встреч.
3 Раскрытие служит сигналом, который одновременно создаёт отклик и риск
Arrow обозначил основную трудность в 1962 году. Покупатель не знает ценности информации, пока её не получит, но после раскрытия фактически приобретает её без затрат. Если продавец не может сохранить имущественные права на использование информации, покупатель принимает решение по неоптимальным критериям, например по средней ценности информации этого класса. Этот фрагмент касается изобретений и исследований. Он описывает парадокс как общее свойство продажи информации, не измеряя его величину. [1]
Позднейшие работы о проверяемом раскрытии рассматривают действия продавца, способного доказать факты о своём продукте. В стандартном результате, описанном Shishkin, Titova и Zhang, отправитель, способный подтвердить благоприятное состояние, раскрывает его; процесс разворачивается до раскрытия всех состояний. Их рабочая статья объясняет, что результат зависит от способности получателя непрерывно корректировать своё действие. Если получатель выбирает между немногими действиями, как инвестор, решающий ответить или не ответить, возможны равновесия с удержанием части информации. Это теоретическая модель без стоимости нарушения конфиденциальности и без эмпирических данных. [2]
Обзор Milgrom в Journal of Economic Perspectives рассматривает теоретические аргументы о раскрытии информации продавцами для привлечения покупателей и роль регулирования в стимулировании эффективного раскрытия. Здесь используется только теоретический охват, заявленный в аннотации. [3] Эти источники обосновывают два элемента конструкции: ответ инвестора как бинарное решение на основе зашумлённого сигнала, уточняющегося с раскрытием, и возможность оптимальности удержания информации. Ни один источник не задаёт соответствующих параметров.
4 Ближайшие полевые данные касаются информации, на которую откликаются инвесторы; глубина раскрытия в них не проверяется
Bernstein, Korteweg и Laws провели рандомизированный полевой эксперимент на AngelList примерно с 4 500 активными инвесторами ранних стадий и почти 17 000 электронными письмами, случайно меняя сведения о характеристиках стартапа в каждом письме. Средний инвестор активно реагировал на информацию о команде основателей, но не на сведения о динамике бизнеса или существующих ведущих инвесторах; наименее опытные инвесторы реагировали на все категории. В резюме Stanford уточняется, что отклик измерялся решением инвестора узнать больше о компании. Это наиболее близкое исследование к рассматриваемому вопросу. [4]
Различие с данной статьёй существенно. В том эксперименте менялись категории информации, доступной инвестору, причём сведения уже размещались на платформе и конфиденциальность не рассматривалась. Глубина конфиденциального комплекта не менялась, а утечки и обязательства инвестировать не измерялись. Были прочитаны только аннотация и институциональное резюме, а не полный текст. Исследование поддерживает положение о зависимости отклика от содержания первого сообщения, но не определяет допустимый объём раскрытия для отправителя.
Boone и Mulherin исследуют продажу компаний по данным закрытого процесса до публичного объявления. Они сообщают, что половина компаний-целей в их выборке продавалась на аукционе с несколькими претендентами, а остальные вели переговоры с единственным покупателем; публичное число претендентов недооценивает конкуренцию закрытого процесса. Была открыта только аннотация. Результат показывает распространённость закрытых процессов с несколькими получателями в изученных условиях, поэтому число получателей конфиденциальных материалов имеет значение. Исследование касается приобретений публичных компаний-целей и ничего не говорит об отклике на разную глубину раскрытия. [5]
5 Используйте пять этапов и фиксируйте, что и кому раскрывается на каждом
Используемая последовательность включает пять этапов. Анонимный тизер описывает сектор, диапазон размера и географию без названия компании. Проверенный тизер добавляет ключевые показатели, которые получатель может проверить, например аудированную выручку или кредитную линию, подтверждённую кредитором. Информационный меморандум добавляет концентрацию клиентов, условия договоров и план. Первый уровень комнаты данных добавляет управленческую отчётность, договоры и таблицу структуры капитала. Второй уровень добавляет названия клиентов, цены, интеллектуальную собственность и условия найма сотрудников. Эта последовательность служит аналитическим инструментом; ни один из изученных источников не устанавливает её как рыночный стандарт.
На каждом этапе необходима запись: что раскрыто, кому, в какую дату, на каких условиях конфиденциальности и с какой проверкой. Такой учёт полезен по трём причинам. Он позволяет ответить регулятору или контрагенту на вопрос о раскрытых сведениях, проследить утечку до этапа, на котором она стала возможна, и сопоставить конверсию по этапам в последующих кампаниях, как требует исследовательский дизайн раздела 20. Таблица 1 описывает предлагаемый учёт.
| Этап | Что получает адресат | Условие допуска к раскрытию | Сохраняемая запись |
|---|---|---|---|
| Анонимный тизер | Сектор, диапазон размера, география, краткое описание мандата | Получатель включён в утверждённый список | Дата, получатель, версия |
| Проверенный тизер | Ключевые показатели с указанием проверяющего | Получатель проверен на соответствие и применимые правила финансового продвижения | Предыдущие сведения, проверяющий и подтверждающие материалы |
| Информационный меморандум | Клиенты, договоры, план, руководство | Подписанное соглашение о конфиденциальности | Подписант, дата, версия соглашения |
| Комната данных, уровень 1 | Управленческая отчётность, договоры, структура капитала | Подтверждение соответствия и полномочий продолжать процесс | Журнал доступа по документам |
| Комната данных, уровень 2 | Названия клиентов, цены, интеллектуальная собственность, условия найма сотрудников | Углублённая комплексная проверка и поимённый список команды | Журнал доступа, водяной знак, именные пользователи |
Предлагаемый учёт. Последовательность разработана автором; ни один источник не устанавливает её как рыночный стандарт.
Таблица отделяет раскрываемые материалы от условия, которое должно быть выполнено до раскрытия. Для первых двух этапов это решение отправителя о получателе, а не документ. Для меморандума требуется подписанное соглашение. Последующие условия представляют собой подтверждение способности и полномочий получателя продолжать процесс. Пропуская условие допуска, отправитель явно принимает связанный риск раскрытия; запись должна отражать этот выбор.
6 Оцените значимость, чувствительность и проверяемость каждого элемента до назначения этапа
Этап объединяет несколько элементов. Каждый элемент относится к самому раннему этапу, на котором его значимость для получателя перевешивает чувствительность для отправителя. Значимость показывает, насколько сведения меняют решение инвестора вступить во взаимодействие. Чувствительность отражает ущерб, если сведения получит конкурент, клиент или сотрудник. Проверяемость означает возможность проверить сведения без дополнительного раскрытия. Высокозначимый, малочувствительный и легко проверяемый элемент уместен в первом сообщении. Высокочувствительный элемент, мало значимый для первого решения, на этом этапе неуместен.
Таблица 2 содержит авторскую оценку для типичной действующей компании. Баллы от 1 до 5 отражают суждение автора об обобщённом случае и не являются измерениями. Отправителю следует заменить их собственными оценками с учётом сектора: названия клиентов принципиальны для компании-разработчика ПО и второстепенны для владельца земли.
| Элемент | Значимость | Чувствительность | Проверяемость получателем | Самый ранний этап |
|---|---|---|---|---|
| Сектор, диапазон размера, география | 3 | 1 | Частично | Анонимный тизер |
| Аудированная выручка и диапазон прибыли | 5 | 2 | Да, по отчётности или через аудитора | Проверенный тизер |
| Концентрация клиентов без названий | 4 | 3 | Частично | Меморандум |
| Существенные условия договоров | 4 | 4 | Да, в комнате данных | Меморандум, краткое изложение |
| Структура капитала и акционерные условия | 4 | 3 | Да | Комната данных 1 |
| Названия клиентов и цены | 3 | 5 | Да | Комната данных 2 |
| Исходный код, формулы, детали процессов | 2 | 5 | Частично | Комната данных 2, ограниченный доступ |
| Данные отдельных сотрудников | 1 | 5 | Да | Комната данных 2, обезличенные сведения |
Авторские баллы от 1 (низкий) до 5 (высокий) для обобщённой действующей компании. Суждение, а не измерение; следует заменить собственными оценками отправителя.
Таблица показывает, почему этап меморандума представляет естественную границу. Элементам со значимостью 4 и чувствительностью 3 или 4, например концентрации клиентов, условиям договоров и структуре капитала, нет безопасного места в первом сообщении, но нет и причины удерживать их до углублённой проверки. Именно такие сведения подписанное соглашение позволяет раскрыть на этапе меморандума или первого уровня комнаты данных. Далее эксперимент переводит таблицу в числа: накопленная чувствительность на пяти этапах составляет 0.02, 0.10, 0.35, 0.65 и 1.00. Это входные параметры, а не результаты исследования.
7 Защита конфиденциальности зависит от принятых мер, а не от пометки на документе
США и Европейский союз определяют коммерческую тайну с учётом мер её обладателя. Определение в американском Defend Trade Secrets Act требует, чтобы владелец принимал разумные меры сохранения секретности, а информация имела самостоятельную экономическую ценность вследствие отсутствия общедоступности. EU Trade Secrets Directive требует секретности, коммерческой ценности именно в силу секретности и разумных в соответствующих обстоятельствах мер защиты. Ни одно определение не устанавливает, какие меры достаточны при конкретном раскрытии. [6, 7]
Для взаимодействия с инвесторами это означает, что широкая рассылка материалов без условий может ослабить защиту, на которую отправитель впоследствии рассчитывает. Документ, разосланный длинному списку без соглашения о конфиденциальности или по непрочитанным условиям с подтверждением кликом, даёт более слабое подтверждение разумных мер, чем документ для конкретного лица по подписанному соглашению. Этот вывод основан на формулировках определений. Законодательство не утверждает, что раскрытие без подписанного соглашения лишает защиты; судебная практика и национальная имплементация не изучались.
Regulation FD в США показывает тот же механизм со стороны эмитента. Если эмитент раскрывает существенную непубличную информацию определённым профессиональным участникам рынка и держателям, требуется публичное раскрытие: одновременно при намеренной передаче и оперативно в остальных случаях. Предусмотрено исключение для получателя, прямо согласившегося сохранять конфиденциальность, и для лица, имеющего перед эмитентом обязанность доверия или конфиденциальности. [8] Область действия зависит от определения эмитента в 17 CFR 243.101(b), включая соответствующий статус отчётности и исключения. Одного обозначения привлечения как частного недостаточно для определения применимости. Норма показывает конкретное исключение о конфиденциальности внутри этого режима и не устанавливает общего разрешения раскрывать информацию.
Модель задаёт разные предполагаемые снижения вероятности утечки для подписанного соглашения и допуска через подтверждение кликом. Приведённые правовые определения устанавливают значимость разумных защитных мер, но не эффективность и не соотношение модельных коэффициентов защиты. Ни одно из них не задаёт величину снижения. В эксперименте коэффициенты защиты явно приняты равными 75% и 35% и меняются в стрессовом сценарии.
8 Данные о торговле до объявления и контроль числа получателей
Исследования поглощений публичных компаний содержат данные о торговле до объявления, когда объявления и цены позволяют наблюдать необычную рыночную активность. Augustin, Brenner и Subrahmanyam изучают торговлю опционами на акции перед объявлениями M&A. В прочитанной для этой работы версии от октября 2015 года примерно 25% поглощений показывают статистически значимый положительный аномальный объём опционов за 30 дней до объявления. Авторы утверждают, что закономерность согласуется с информированной торговлей и не объясняется предсказуемостью сделки, спекуляциями, новостями и слухами, торговлей корпоративных инсайдеров или утечками на рынке акций. Они также сообщают, что SEC инициирует судебные дела лишь примерно по 7% сделок их выборки. [9]
Исследование показывает признаки поступления сведений о конфиденциальной сделке на рынок до объявления в существенной доле публичных сделок. Канал поступления оно не устанавливает. Аномальный объём не определяет источник утечки, участие контрагентов отправителя или причинную роль отдельного обращения к инвестору. Работа посвящена публичным компаниям-целям, а не частным привлечениям капитала, и представляет проект рабочего исследования. Она документирует торговые закономерности до объявления без оценки причинной связи между числом получателей и утечками. Накопление риска по получателям является авторским механизмом модели; исследование не даёт частоты утечек для частных размещений.
UK Takeover Code выражает этот принцип в виде правила. Rule 2.1 требует от лиц, обладающих конфиденциальной информацией, сохранять её в тайне, передавать только при необходимости и минимизировать вероятность утечки. Rule 2.2(e) требует объявления, когда переговоры или обсуждения готовятся расширить за пределы весьма ограниченного круга лиц. Note 1(d) к Rule 2.2 предусматривает консультацию с Panel, если стороны хотят обратиться к более широкому кругу без объявления. [10]
Кодекс применяется к предложениям о приобретении компаний в пределах его области действия, а не к частному привлечению капитала. Здесь он значим как институциональное признание числа получателей самостоятельной переменной риска. Эксперимент отражает её, учитывая каждого получателя на том этапе материалов, которыми он располагает.
9 Правила регуляторного периметра определяют, кому вообще допустимо направлять инвестиционное сообщение
В Великобритании section 21 Financial Services and Markets Act 2000 запрещает лицу в ходе коммерческой деятельности направлять приглашение или побуждение к инвестиционной деятельности, кроме случаев, когда лицо авторизовано или содержание одобрено авторизованным лицом, имеющим право давать такое одобрение. Financial Promotion Order предусматривает исключения, в том числе для сообщений только инвестиционным профессионалам или компаниям с высокой стоимостью чистых активов, если отправитель имеет разумные основания относить получателей к категории либо сообщение обоснованно адресовано только им. [11, 12]
DFSA Rulebook в Dubai International Financial Centre содержит сопоставимый запрет. Rule 3.4.1 запрещает финансовое продвижение в DIFC или из DIFC лицам, не имеющим авторизации, с предусмотренными исключениями. Они включают сообщение, адресованное исключительно лицу, которое на разумных основаниях представляется профессиональным клиентом определённого типа, и допускающее принятие только таким лицом. Rule 3.5.1 требует разумной заботы о том, чтобы сообщение только для профессиональных клиентов не направлялось лицам, не представляющимся таковыми, и содержало ясное указание на это ограничение. [13]
В США Rule 502(c) Regulation D запрещает эмитенту, использующему исключение, предложение или продажу через публичное привлечение либо общедоступную рекламу, кроме случаев применения Rule 504(b)(1) или Rule 506(c). Отдельно Rule 502(b)(2) требует при продаже по Rule 506(b) покупателю, не являющемуся аккредитованным инвестором, предоставить письменное описание существенной письменной информации о предложении, переданной аккредитованным инвесторам, и возможность задавать вопросы. Поэтому глубина не единообразна: сведения для одного инвестора могут создавать обязанности перед другим. [14]
Для обращающегося на бирже инструмента EU Market Abuse Regulation добавляет ещё один уровень требований. Article 11 в редакции Regulation (EU) 2024/2809, действующей с декабря 2024 года, определяет зондирование рынка как передачу информации до объявления сделки для оценки интереса потенциальных инвесторов. Раскрывающая сторона должна рассмотреть и письменно зафиксировать, будет ли передана инсайдерская информация, и хранить записи не менее пяти лет. Получение согласия, предупреждение получателя о запрете торговли и обязанности конфиденциальности, а также запись раскрытого содержания, адресатов и времени представляют факультативные условия признания раскрытия совершённым в рамках обычного исполнения обязанностей. [15]
| Режим | Изученная норма | Основание применения | Влияние на глубину или получателя |
|---|---|---|---|
| Финансовое продвижение в Великобритании | FSMA s21; FPO arts 19 и 49 | Приглашение или побуждение инвестировать | Направлять только получателям в рамках исключения либо получить одобрение содержания |
| Финансовое продвижение в DIFC | DFSA GEN 3.4.1 и 3.5.1 | Продвижение в DIFC или из DIFC | Исключение для профессиональных клиентов; указание ограничения; отсутствие других получателей |
| Частное предложение в США | 17 CFR 230.502(b), (c) | Предложение по Regulation D | Без публичного привлечения; информационные обязанности перед неаккредитованными покупателями |
| Зондирование рынка в ЕС | MAR art 11 | Обращение до объявления по поводу биржевого инструмента | Письменная оценка; хранение записей пять лет; согласие как факультативное условие безопасной гавани |
| Поглощения в Великобритании | Takeover Code rules 2.1, 2.2 | Возможное предложение по компании в области действия кодекса | Секретность; объявление при выходе за весьма ограниченный круг адресатов |
| Выборочное раскрытие эмитентами США | 17 CFR 243.100 | Раскрытие существенной непубличной информации | Обязательство о конфиденциальности снимает требование публичного раскрытия |
| Коммерческая тайна | 18 USC 1839(3); Directive 2016/943 art 2(1) | Последующая опора на режим секретности | Необходимо подтвердить разумные меры или действия |
Краткое изложение положений, открытых для этой работы. Статус и дата приведены в списке источников. Не является юридической консультацией или утверждением о применимости нормы к конкретному привлечению капитала.
10 Правила персональных данных ограничивают и список, и комплект материалов
Целевой список содержит персональные данные конкретных лиц у инвесторов, поэтому обращения должны соблюдать применимое законодательство о защите данных. Article 5 General Data Protection Regulation требует сбора персональных данных для конкретных, явно выраженных и законных целей и ограничения объёма необходимым для этих целей. Article 14 требует от оператора, получившего данные не от самого лица, предоставить установленную информацию не позднее первого обращения, если данные используются для такого общения. [16]
Article 21(2) и (3) дают лицу право в любое время возразить против обработки для прямого маркетинга; после возражения данные больше нельзя обрабатывать для этой цели. Article 21(4) требует явно обратить внимание лица на это право не позднее первого сообщения. Эти положения значимы для глубины раскрытия: первое сообщение, само являющееся маркетинговым, запускает обязанности уведомления и соблюдения возражений независимо от содержания.
Режимы Dubai International Financial Centre, Abu Dhabi Global Market и федерального законодательства ОАЭ определены как значимые для списка получателей стран Залива, однако их официальные тексты не удалось открыть в рамках этой работы. Статья не делает утверждений об их содержании. Отправителю с получателями в этих юрисдикциях следует проверить каждый режим непосредственно.
Эти источники обосновывают правило организации процесса, а не числовой параметр: список следует формировать и хранить для конкретной цели обращения; первое сообщение должно указывать отправителя и причину контакта; возражение против прямого маркетинга должно прекращать обработку для этой цели с учётом применимой области Article 21. Эксперимент учитывает такие отказы как обычное отсутствие ответа, что является упрощением.
11 Модельный эксперимент меняет глубину первого обращения при неизменных остальных условиях
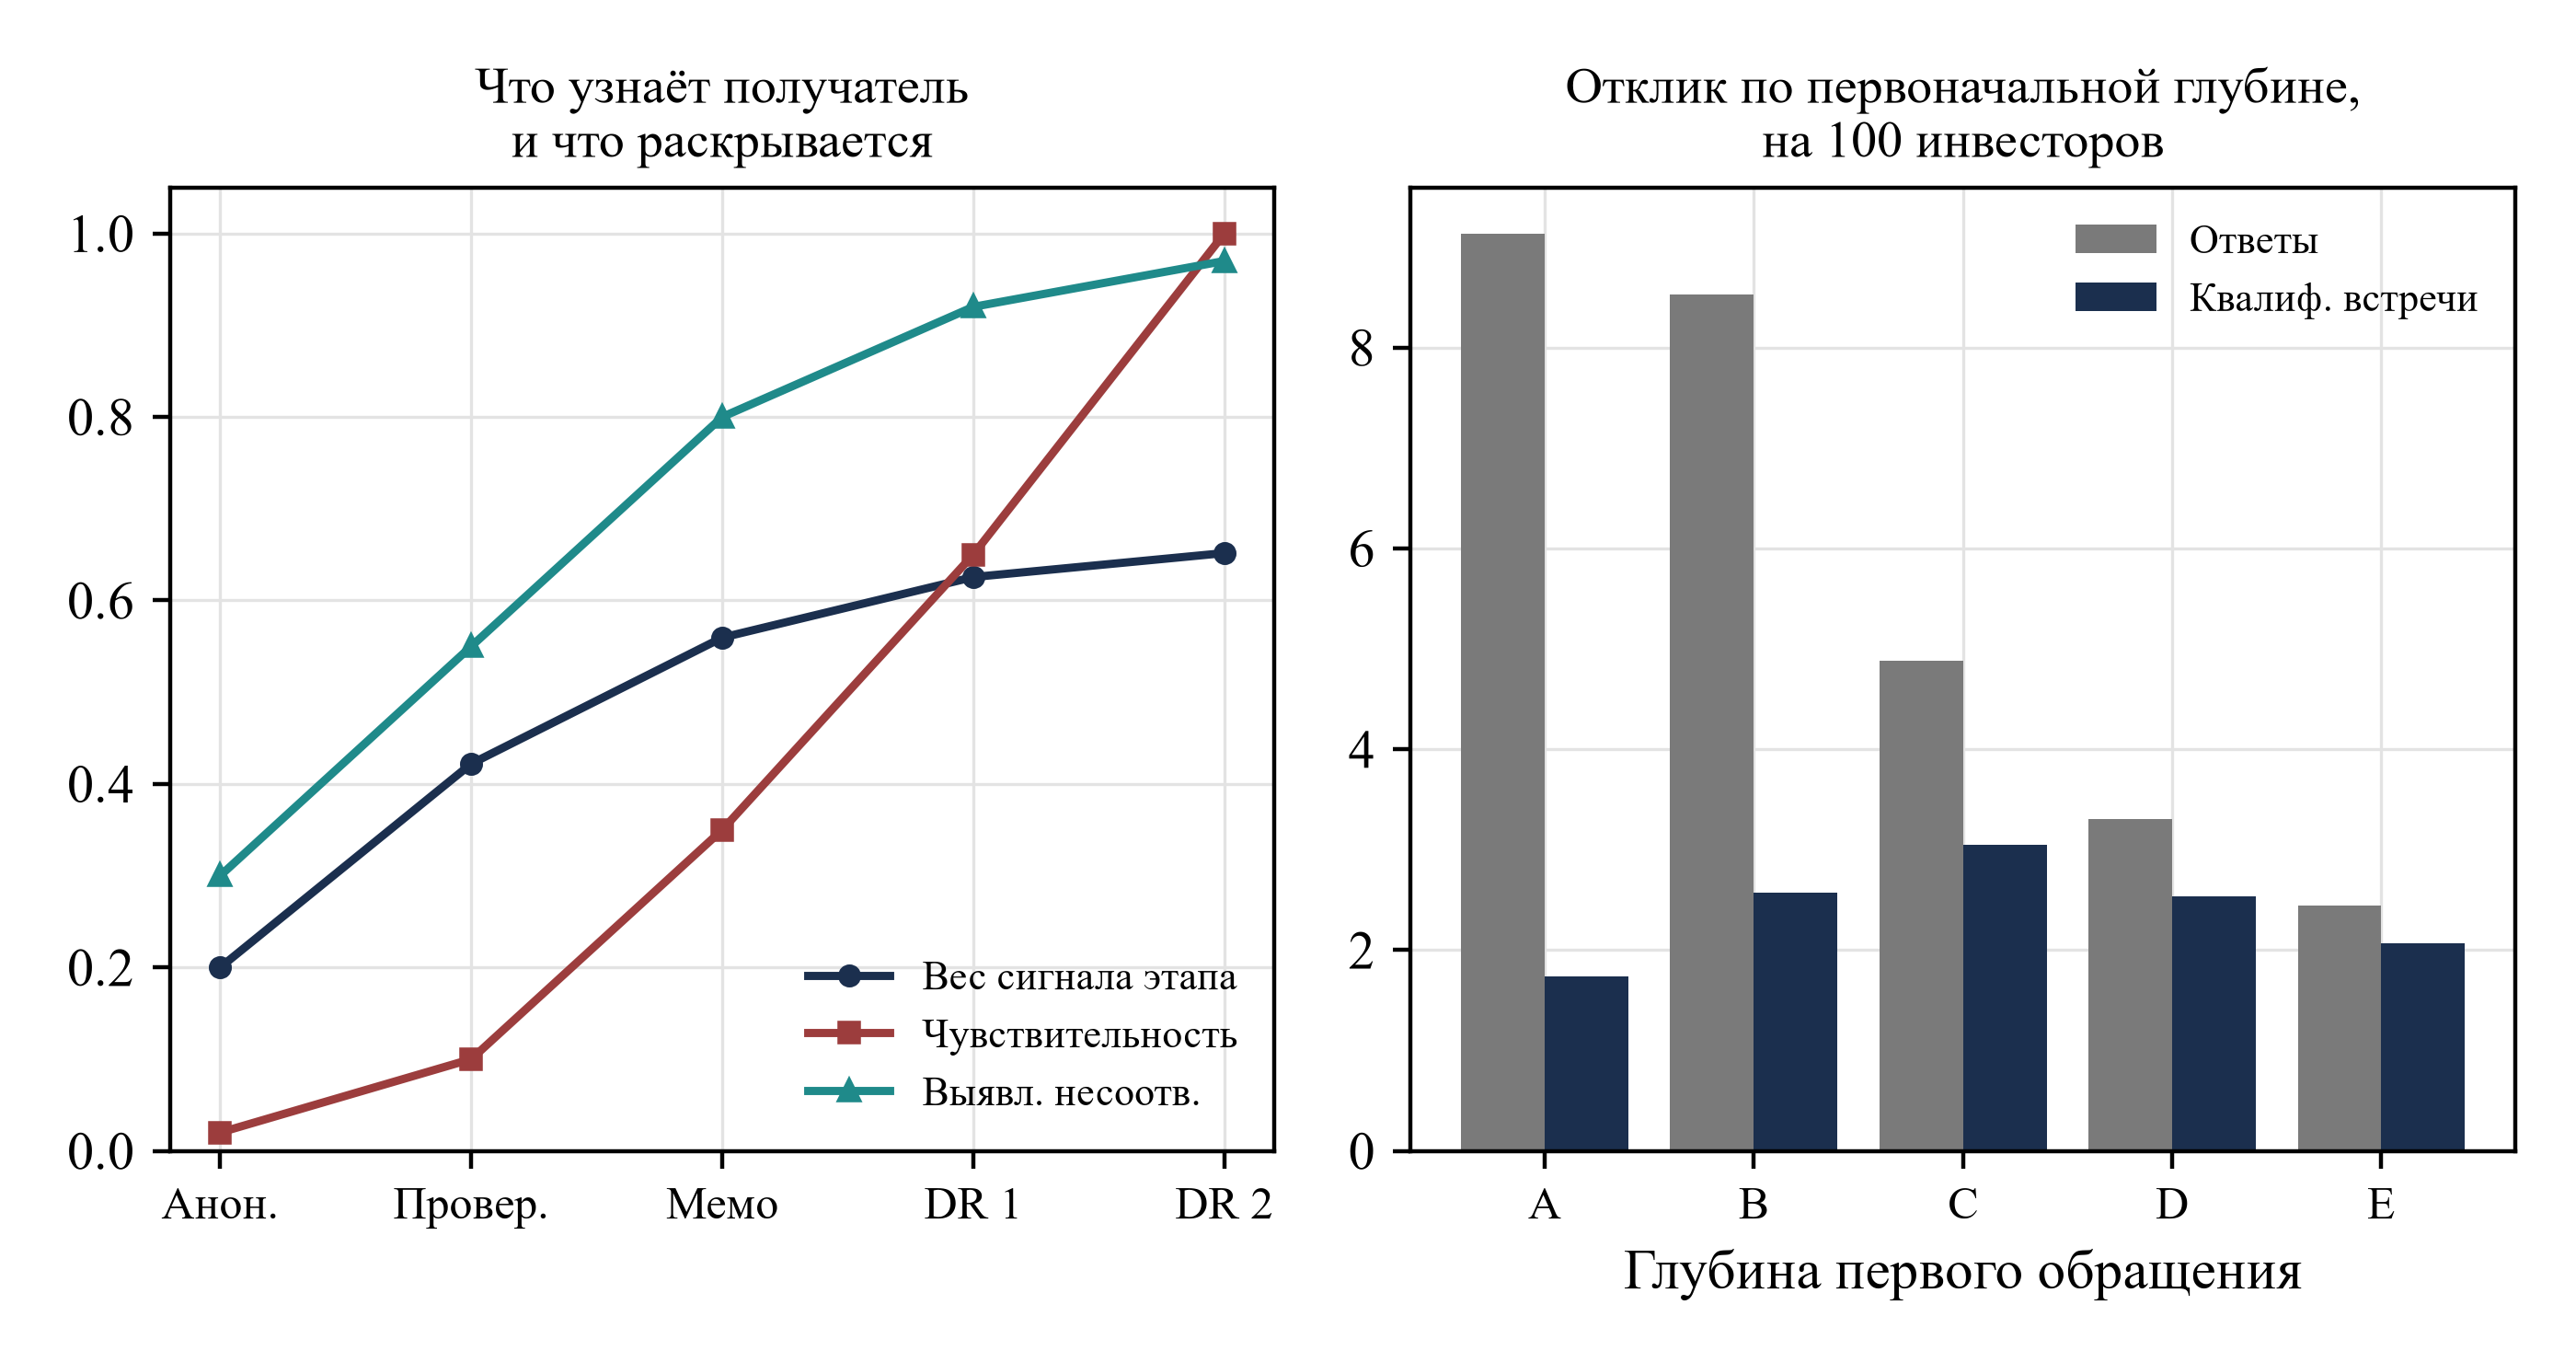
Эксперимент модельный и не сообщает наблюдаемых результатов. В каждой кампании отправитель обращается к 200 инвесторам. Доля способных инвестировать составляет 30%, а 15% являются стратегическими получателями или близки к конкурентам и имеют повышенную вероятность утечки. Каждый инвестор оценивает сделку через сочетание общего для всех качества сделки и собственных предпочтений. Таблица 4 перечисляет параметры, таблица 5 описывает этапы, а рисунок 1 показывает полученную последовательность.
| Параметр | Модельное значение | Роль в модели |
|---|---|---|
| Число инвесторов, к которым обращаются в кампании | 200 | Размер группы; каждая кампания повторяется 1 000 раз |
| Соответствие мандату: способность инвестировать | 30% | Доля списка, способная инвестировать |
| Стратегические получатели или лица, близкие к конкурентам | 15% | Повышенная вероятность утечки и ущерб при утечке |
| Разброс качества сделки; разброс предпочтений инвесторов | 0.50; 1.00 | Стандартные отклонения оценок сделки |
| Шум сигнала: базовый уровень и сдвиг доверия | 2.5; 0.3 | Дисперсия шума равна первому значению, делённому на сумму второго и проверенного содержания |
| Содержание, доверие, чувствительность и нагрузка по этапам | Таблица 5 | Последовательность пяти этапов |
| Порог внимания | 0.45 + 0.20 x затраты x ln(1 + нагрузка) | Оценка, необходимая инвестору для ответа |
| Прекращение ответов за раунд; трение при принятии NDA | 10%; 10% | Отсутствие ответа по причинам, не связанным с качеством сделки |
| Вероятность утечки: финансовый; стратегический получатель | 0.5%; 3.0% | На получателя при полной чувствительности, до защиты |
| Ущерб при утечке и полной чувствительности | 4%; 15% стоимости сделки | Финансовый; стратегический получатель |
| Защита подписанным NDA; подтверждением кликом | 75%; 35% | Пропорциональное снижение вероятности утечки |
| Стоимость сделки; выгода завершения раунда | 100 млн долларов США; 15 млн долларов США | Денежный масштаб ущерба и выгоды |
| Условие завершения раунда | 2 или более обязательств инвестировать | Бинарный результат кампании |
| Дисконт ценности за раунд задержки | 5% | Стоимость времени дополнительных циклов взаимодействия |
Модельные параметры. Каждое значение является авторским предположением, а не рыночным наблюдением. Значения округлены для представления.
| Этап | Вес содержания | Доверие | Точность сигнала | Вес сигнала этапа | Чувствительность имеющихся материалов | Нагрузка чтения | Выявление несоответствия |
|---|---|---|---|---|---|---|---|
| Анонимный тизер | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Проверенный тизер | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Информационный меморандум | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Комната данных, уровень 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Комната данных, уровень 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Анализ MatchPoint модельной последовательности. Входные параметры и выведенные веса сигналов по этапам; не наблюдаемые значения. Нагрузка чтения выражена в эквивалентах страниц.
Правило ответа следует из сигнала. Инвестор формирует оценку сделки по сигналу полученного этапа, сдвигает её к априорной оценке и отвечает, если скорректированная оценка превышает порог, растущий с нагрузкой чтения и собственной стоимостью внимания инвестора. Вес сигнала составляет 0.20 для анонимного тизера, 0.42 для проверенного тизера, 0.56 для меморандума и 0.65 для последнего уровня. Несоответствующий инвестор не знает о выходе за свой мандат до появления исключающего фактора и до этого ведёт себя как соответствующий.
В уравнениях theta_i обозначает оценку сделки инвестором i, z_i является стандартной нормальной случайной величиной, повторно используемой на этапах как общий вход симуляции, а sigma в квадрате представляет поперечную дисперсию theta. На каждом этапе используется отдельная маргинальная гауссовская оценка с усадкой к априорной. Повторное использование одной случайной величины не создаёт вложенного информационного процесса или согласованного последовательного байесовского апостериорного распределения. В этом поведенческом эксперименте получатели применяют заданную оценку текущего этапа, а не восстанавливают ценность объединением прежних сигналов. Дисперсия шума nu_j падает по мере накопления проверенного содержания: nu_0 представляет базовый шум, kappa_0 сдвиг, omega_s содержание, добавленное на этапе s, а rho_s доверие к нему. Порог объединяет базовый уровень внимания h_0, стоимость внимания a_i и нагрузку чтения L_ij: накопленную при первом контакте и приростную после него.
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. DR означает комнату данных. Слева показаны вес сигнала, чувствительность и выявление несоответствия по этапам; справа ответы и квалифицированные встречи на 100 инвесторов при разной глубине первого обращения.
Сравниваются шесть подходов. Подходы A–E первоначально отправляют указанный этап всем и позволяют ответившим инвесторам перейти к меморандуму. Подход F назначает меморандум верхним 30% списка по зашумлённой оценке соответствия, представляющей знания отправителя о мандате до контакта, а остальным проверенный тизер. Все подходы применяются к одним инвесторам и случайным величинам, поэтому различия определяются подходом, а не удачей. Каждая кампания повторяется 1 000 раз с начальным значением генератора 1379.
Уравнение 1b задаёт индикатор прохождения порога внимания. Для фактического первого ответа в симуляции получатель дополнительно должен достичь соответствующего этапа и пройти проверку исключающих факторов мандата. Признак первого контакта определяет, учитывается ли прохождение как первый ответ. Последующая доставка документов, принятие NDA и прекращение ответов перед встречей остаются отдельными переходами. Различия важны: доставленные документы остаются источником риска после прекращения ответов.
12 С глубиной ответы сокращаются, а квалифицированные встречи и обязательства достигают максимума у меморандума
Число ответов на 100 инвесторов последовательно снижается с глубиной первого обращения: с 9.14 для анонимного тизера и 8.53 для проверенного тизера до 4.88 для меморандума, 3.31 для первого уровня комнаты данных и 2.45 для полного комплекта. Полный комплект даёт на 73% меньше ответов, чем анонимный тизер. Более глубокие материалы повышают затраты инвестора на чтение до появления каких-либо отношений. Таблица 6 и рисунок 2 показывают воронку.
| Подход | Ответы | Квалифицированные встречи | Неквалифицированные встречи | Комплексная проверка | Обязательства инвестировать | Завершение раунда |
|---|---|---|---|---|---|---|
| A. Сначала анонимный тизер | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Сначала проверенный тизер | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Сначала меморандум | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Сначала комната данных, уровень 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Сначала полный комплект | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Поэтапно по оценке соответствия | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Анализ MatchPoint сформированной совокупности, средние повторных кампаний. Результат модели при заданных параметрах; не наблюдаемый результат.
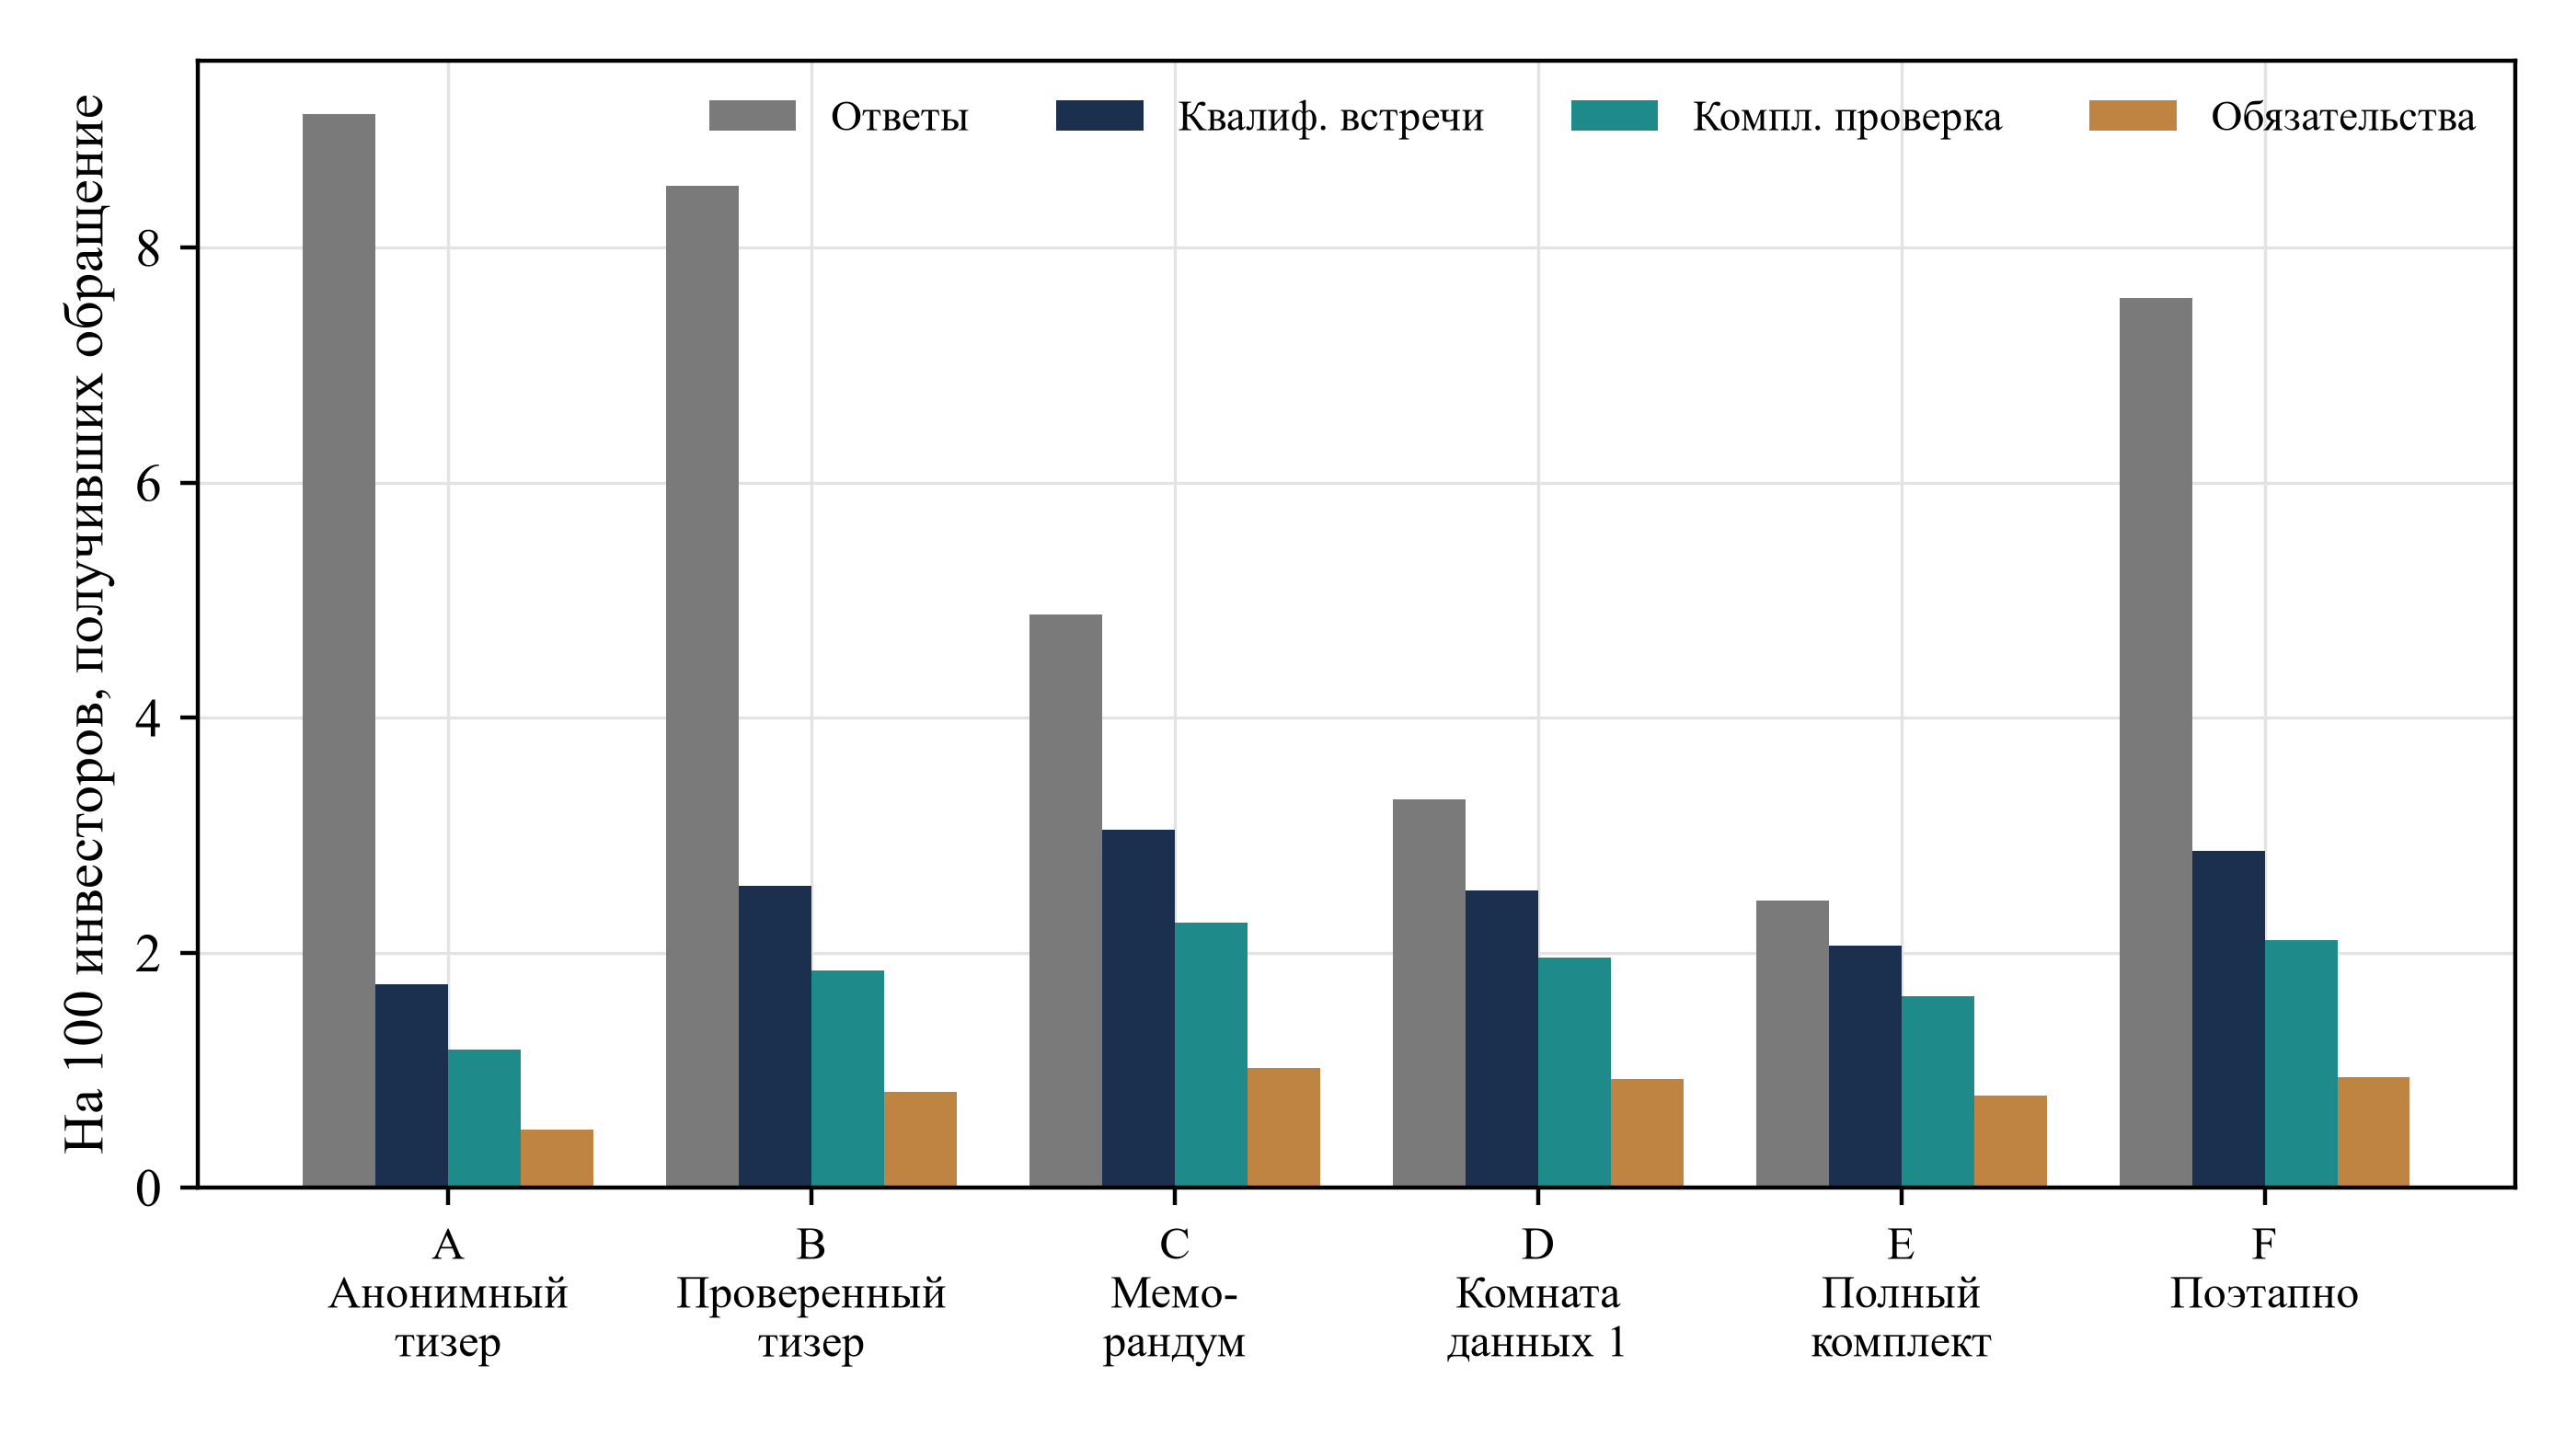
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. На 100 инвесторов, к которым обращаются.
Меняется и характер состоявшихся встреч. Для анонимного тизера 31% встреч приходится на инвесторов, которые вообще не могли инвестировать: несоответствующий инвестор ещё не увидел исключающий фактор. Для меморандума доля равна 31%, для полного комплекта 7%. Глубина выполняет функцию отбора: полный комплект исключает почти все неквалифицированные встречи, одновременно исключая большинство ответов. Квалифицированные встречи на 100 инвесторов составляют 1.73, 2.57, 3.04, 2.53 и 2.06 для подходов A–E; число раундов от первого контакта до квалифицированной встречи снижается с 3.00 до 1.00 между первым и третьим подходами. После меморандума преобладают затраты чтения и квалифицированные встречи сокращаются на 32%.
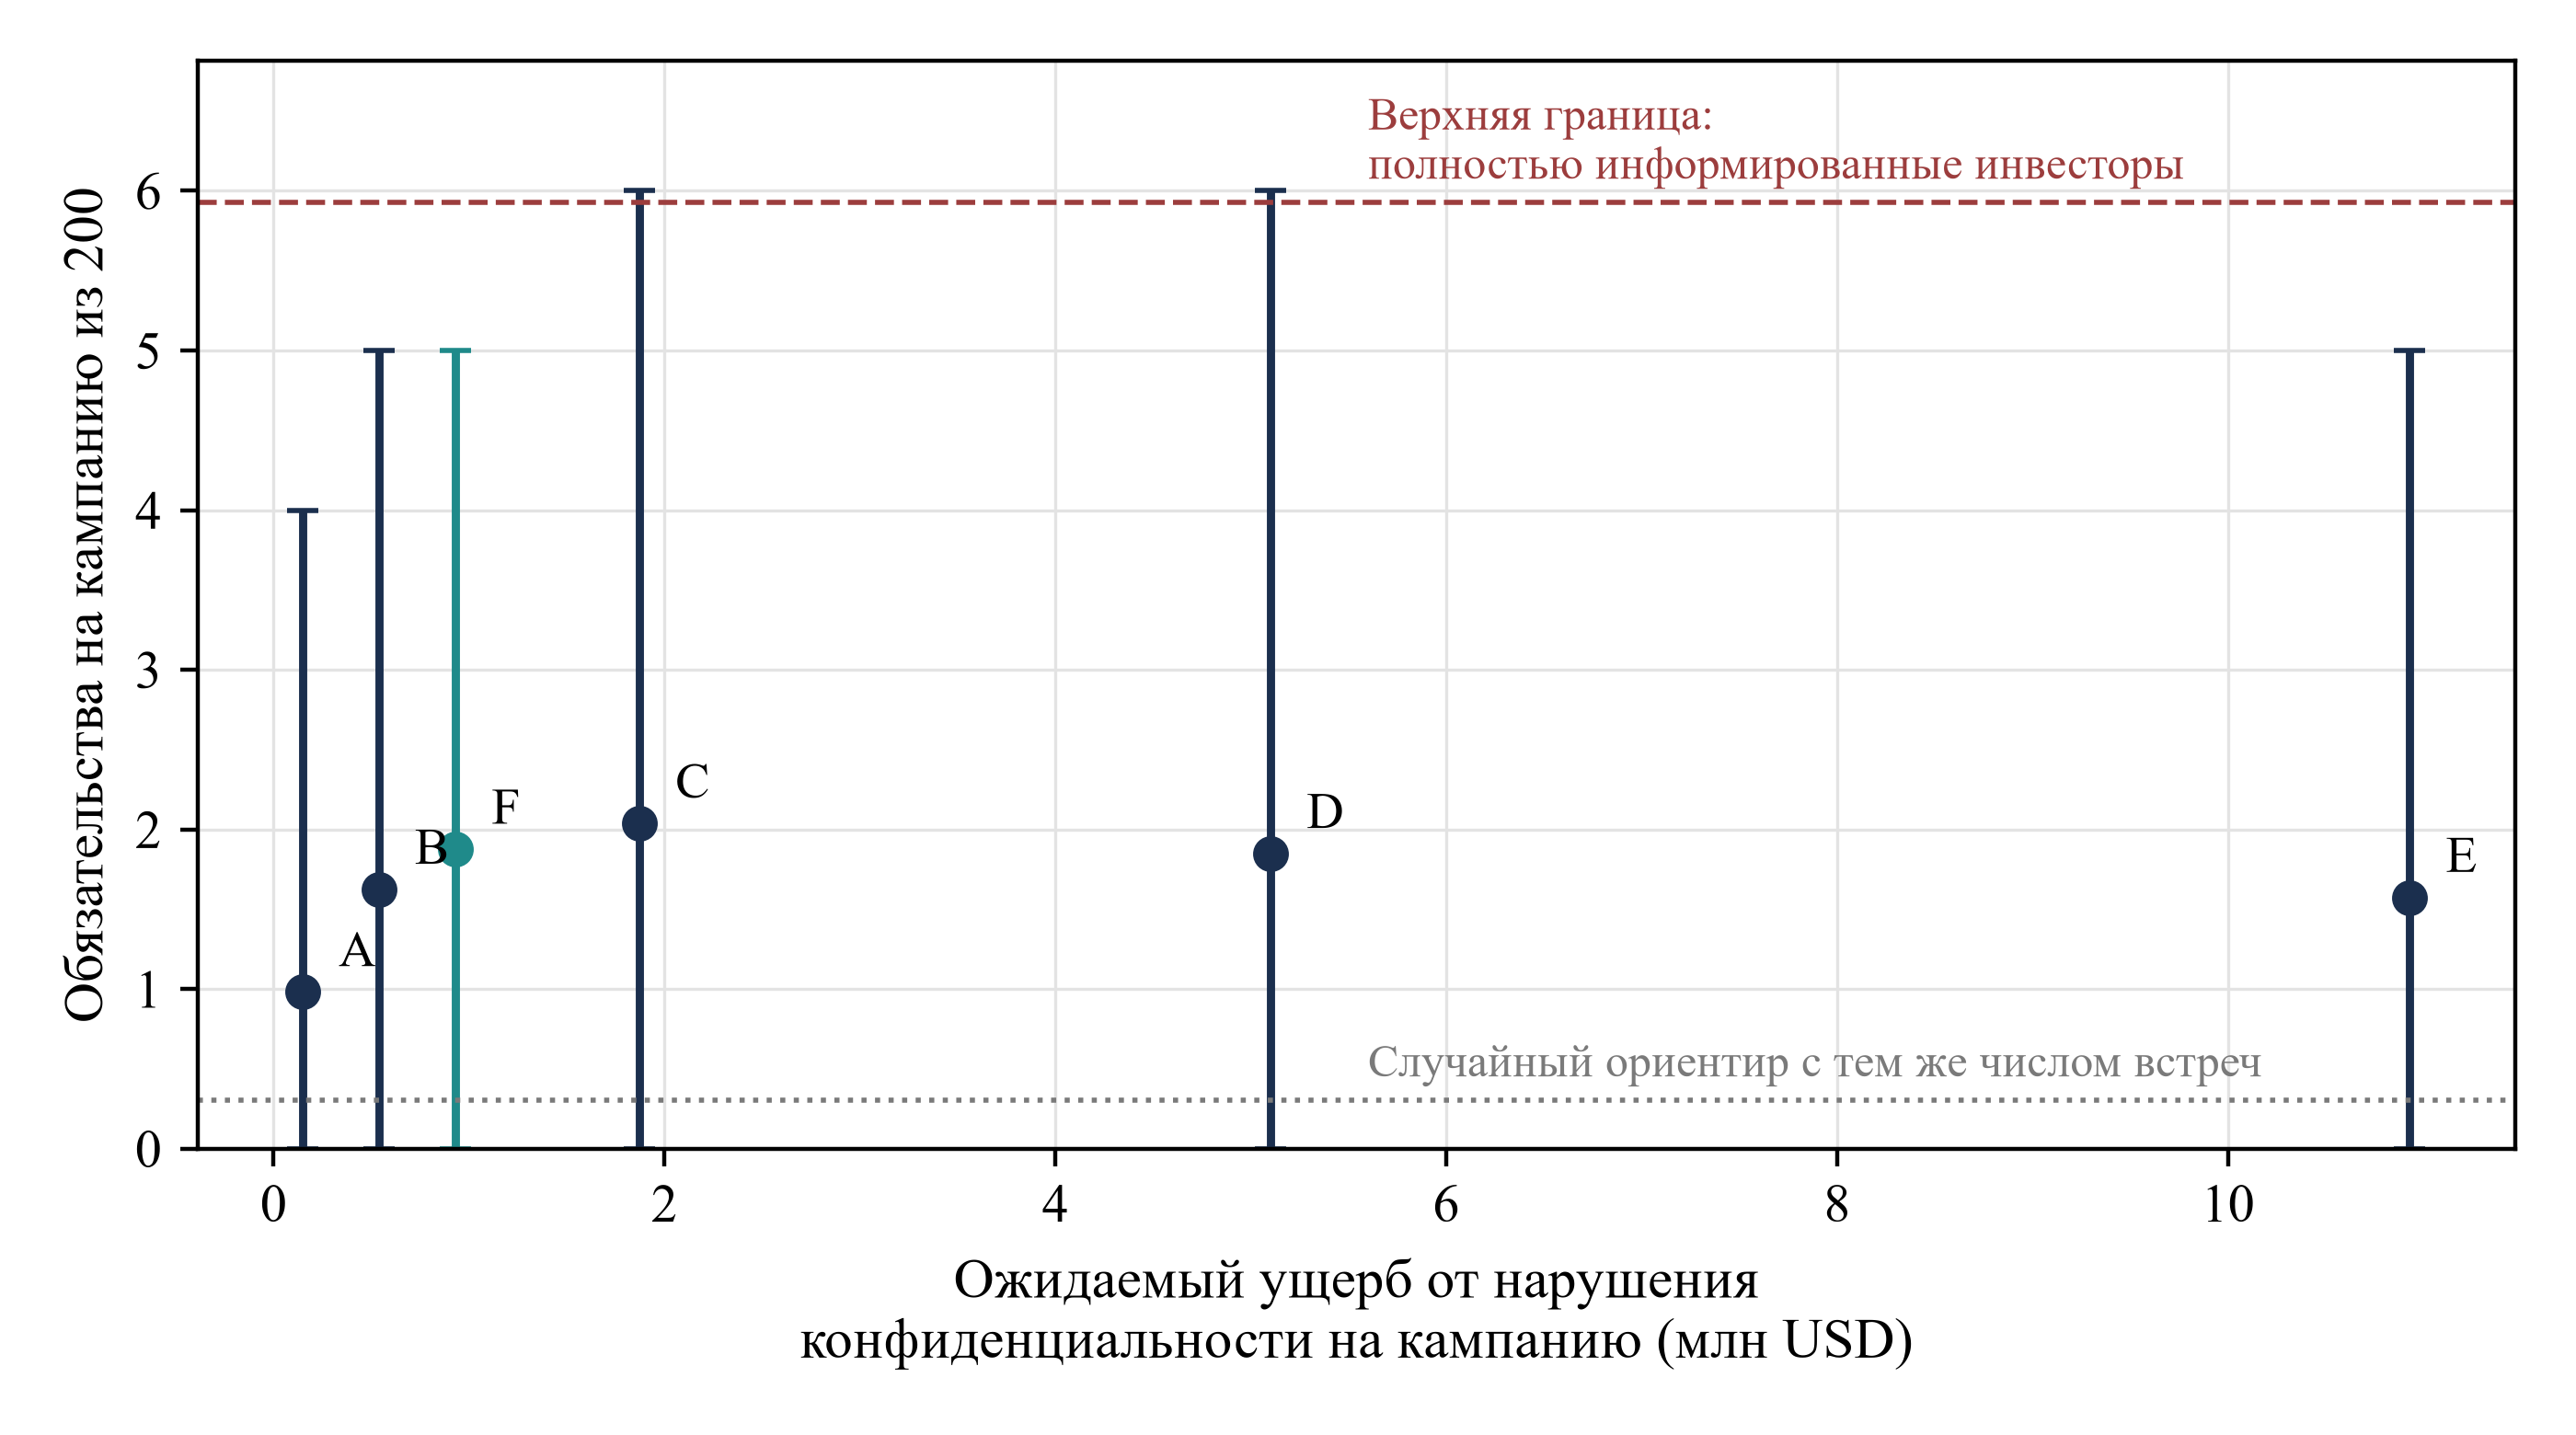
После квалифицированных встреч обязательства инвестировать проходят дополнительный отбор по комплексной проверке и инвестиционной способности. На кампанию из 200 инвесторов средние обязательства составляют 0.98 для анонимного тизера, 1.62 для проверенного тизера, 2.04 для меморандума, 1.85 для первого уровня комнаты данных, 1.57 для полного комплекта и 1.88 для поэтапного подхода. Верхний ориентир предполагает полное знание: каждый способный инвестировать участник встречается и принимает решение по истинной ценности без трения, давая 2.96 обязательства на 100 инвесторов. Случайный ориентир использует число встреч проверенного тизера, выбирая встречи случайно; результат составляет 0.15, как показано в таблице 7. Меморандум достигает 34% верхнего ориентира и 6.7-кратного случайного ориентира, проверенный тизер 27%, анонимный тизер 17%, полный комплект 27%.
| Ориентир | Квалифицированные встречи | Обязательства инвестировать | Смысл |
|---|---|---|---|
| Верхняя граница: полная информированность инвесторов | 30.23 | 2.96 | Каждый соответствующий инвестор встречается и решает по истинной ценности без трения |
| C. Сначала меморандум | 3.04 | 1.02 | 34% верхней границы по обязательствам |
| F. Поэтапно по оценке соответствия | 2.87 | 0.94 | 32% верхней границы по обязательствам |
| B. Сначала проверенный тизер | 2.57 | 0.81 | 27% верхней границы по обязательствам |
| A. Сначала анонимный тизер | 1.73 | 0.49 | 17% верхней границы по обязательствам |
| E. Сначала полный комплект | 2.06 | 0.79 | 27% верхней границы по обязательствам |
| Случайные встречи в количестве, равном объёму B | 1.14 | 0.15 | То же число встреч, выбранных без учёта соответствия или ценности |
Анализ MatchPoint сформированной совокупности. На 100 инвесторов; результат модели при заданных параметрах; не наблюдаемый результат.
Отставание от верхней границы не означает дефект какого-либо подхода. Оно отражает прекращение ответов, ограничения зашумлённого сигнала, отказы после чтения и незавершённую комплексную проверку. Выбор глубины меняет обязательства на 107% между самым слабым и самым сильным из пяти фиксированных вариантов, однако верхняя граница намного выше всех. Разрыв не определяет, что даст наибольший вклад: качество списка, глубина раскрытия или устранение другого трения. Для этого нужны отдельные проверки.
13 Ожидаемый ущерб растёт с глубиной в несколько раз быстрее обязательств
Риск раскрытия рассчитывается для каждого получателя. Учитывается самый глубокий фактически доставленный ему этап, в том числе если получатель впоследствии отказывается, прекращает отвечать или не проходит допуск к встрече. Доставка остаётся источником риска после прекращения коммерческого диалога. Максимальный доставленный этап задаёт чувствительность. Итог отправителя представляет сумму по всем получателям. Расчёт приведён в уравнениях 2a и 2b; при полной чувствительности вероятность утечки стратегического получателя равна 3.0% против 0.5% для финансового инвестора.
Здесь p_i обозначает вероятность утечки получателя i, eta_i её уровень при полной чувствительности: 0.5% для финансового и 3.0% для стратегического инвестора. pi_i представляет применимую защиту: ноль для двух этапов тизера, 75% при предоставлении меморандума или последующих материалов после подписания соглашения и 35% при отправке материалов с первым обращением на условиях подтверждения кликом. S обозначает чувствительность самого глубокого имеющегося этапа, delta_i ущерб при утечке с полной чувствительностью: 4% стоимости сделки для финансового и 15% для стратегического получателя. V является стоимостью сделки. Константа 0.2 задаёт небольшую вероятность утечки даже для лёгкого тизера. Всё это явно заданные параметры.
Ожидаемый ущерб на кампанию в млн долларов США составляет 0.15 для анонимного тизера, 0.54 для проверенного тизера, 1.87 для меморандума, 5.10 для первого уровня комнаты данных и 10.93 для полного комплекта. Ожидаемый ущерб при отправке полного комплекта в 5.8 раза превышает ожидаемый ущерб при отправке меморандума, а ожидаемый ущерб при отправке меморандума в 3.5 раза превышает ожидаемый ущерб при отправке проверенного тизера. Ожидаемый ущерб на обязательство инвестировать равен 0.33 млн долларов США для проверенного тизера, 0.92 млн для меморандума и 6.94 млн для полного комплекта. Поэтапный подход даёт на 50% меньше ущерба, чем меморандум, при числе обязательств на 8% ниже.
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. Точки показывают средние повторов; отрезки соответствуют интервалу от 5-го до 95-го процентиля обязательств.
| Подход | Обязательства на кампанию | От 5-го до 95-го процентиля | Ожидаемый ущерб, млн долларов США | 95-й процентиль условного ожидаемого ущерба | Раунды до встречи | Чистая ценность, млн долларов США |
|---|---|---|---|---|---|---|
| A. Сначала анонимный тизер | 0.98 | От 0.0 до 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Сначала проверенный тизер | 1.62 | От 0.0 до 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Сначала меморандум | 2.04 | От 0.0 до 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Сначала комната данных, уровень 1 | 1.85 | От 0.0 до 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Сначала полный комплект | 1.57 | От 0.0 до 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Поэтапно по оценке соответствия | 1.88 | От 0.0 до 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Анализ MatchPoint сформированной совокупности. Млн долларов США. Чистая ценность равна выгоде завершения с дисконтом за задержку за вычетом ожидаемого ущерба. Результат модели при заданных параметрах; не наблюдаемый результат. Процентиль ущерба описывает распределение условного ожидаемого ущерба кампании по симуляциям и не является хвостовым процентилем реализованного ущерба.
Рисунок 3 показывает границу, на которой первые шаги от анонимных к проверенным материалам требуют небольшого прироста риска, а последующие значительного. Переход от анонимного к проверенному тизеру добавляет 0.39 млн долларов США ожидаемого ущерба и увеличивает обязательства на 65%. Переход от меморандума к полному комплекту добавляет 9.06 млн долларов США ожидаемого ущерба и сокращает обязательства. Первоначальная отправка полного комплекта уступает меморандуму: риск выше, обязательств меньше.
14 Чистая ценность благоприятствует поэтапному началу; полный комплект сразу имеет отрицательную ожидаемую ценность
Отклик и риск раскрытия приводятся к общей шкале через чистую ценность. Кампания получает выгоду завершения раунда с дисконтом 5% по среднему числу раундов до квалифицированных встреч в каждой кампании, если достигает 2 или более обязательств, и несёт ожидаемый ущерб. Уравнение 3a задаёт чистую ценность подхода a, а 3b выгоду, при которой подход a опережает b.
Здесь B является выгодой завершения раунда, C_a числом обязательств кампании, K* требуемым числом, d дисконтом задержки, r_a средним числом раундов до квалифицированной встречи внутри кампании. A_a совместно усредняет дисконтированный индикатор завершения по кампаниям. Умножение частоты завершения на дисконт, рассчитанный при безусловном среднем, обычно дало бы другой результат. Ожидаемый ущерб следует уравнению 2b. Если A_a превышает A_b, подход a предпочтителен выше указанной выгоды пересечения; если меньше, неравенство меняется. При равенстве A сравнение определяется ожидаемым ущербом. Точное линейное пересечение меморандума и анонимного тизера при этих параметрах составляет примерно 7.30 млн долларов США. Перебор с шагом 0.25 млн впервые выявляет выигрывающую точку при 7.50 млн долларов США. Ни одно число не является наблюдаемым рыночным порогом. При отсутствии квалифицированной встречи индикатор завершения и дисконтированный вклад завершения равны нулю; это позволяет не приписывать экономический смысл неопределённому среднему числу раундов до встречи.
Чистая ценность на кампанию в млн долларов США составляет 5.20 для поэтапного подхода, 4.74 для меморандума, 4.67 для проверенного тизера, 2.92 для анонимного тизера, 0.98 для первого уровня комнаты данных и -5.60 для полного комплекта. Три лидирующих подхода находятся в пределах 0.53 млн друг от друга, однако интервал от 5-го до 95-го процентиля чистой ценности меморандума простирается от -2.2 до 12.7 млн долларов США, а поэтапного подхода от -1.1 до 13.3 млн. Средние ранжируют подходы при выбранных параметрах. Прогнозные процентильные интервалы описывают изменчивость между симулированными кампаниями и не проверяют различия ожидаемых значений; ранжирование средних не устанавливает эмпирический порядок для реального привлечения. Чёткие результаты состоят в меньшей средней чистой ценности первого уровня комнаты данных относительно лидирующих подходов в базовом случае и отрицательной средней ценности полного комплекта сразу во всех изученных базовых и стрессовых случаях.
При выборе любого лидирующего подхода первое сообщение должно содержать проверенные ключевые показатели без чувствительных элементов таблицы 2. Распределение глубины по соответствию может добавлять ценность лишь в той мере, в которой оценка соответствия информативна; модель эту информативность не меняет. Полный комплект сразу имеет отрицательную ожидаемую чистую ценность -5.60 млн долларов США и не даёт ни одного обязательства в 33% кампаний.
15 Стрессовые сценарии показывают условные закономерности для дальнейшей проверки
Четыре авторских стрессовых сценария меняют отдельные предположения при неизменных остальных параметрах. Первый утраивает вероятность утечки и удваивает долю стратегических получателей. Второй вдвое снижает доверие к проверке, уменьшая вес заявленных показателей. Третий умножает нагрузку чтения на 2.5, представляя инвесторов с дефицитом внимания. Четвёртый ослабляет соглашение о конфиденциальности, снижая защиту до 25% для подписанного соглашения и до 10% для подтверждения кликом. Таблица 9 и рисунок 4 показывают полученные в симуляции закономерности и чистые ценности. Разделение механизмов задаётся конструкцией эксперимента; реальная диагностика потребовала бы измеренного риска раскрытия и рассмотрения альтернативных объяснений.
| Сценарий | Ответы, B | Квалифицированные встречи, B | Обязательства на квалифицированную встречу, B | Ущерб C, млн долларов США | Ущерб E, млн долларов США | Наибольшая чистая ценность |
|---|---|---|---|---|---|---|
| Базовый | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Поэтапно по оценке соответствия |
| Вероятность утечки утроена, доля стратегических получателей удвоена | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Сначала проверенный тизер |
| Доверие к проверке снижено вдвое | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Поэтапно по оценке соответствия |
| Дефицит внимания инвесторов: нагрузка чтения x2.5 | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Поэтапно по оценке соответствия |
| Слабая защита NDA | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Поэтапно по оценке соответствия |
Анализ MatchPoint сформированной совокупности. Ответы и встречи на 100 инвесторов; ущерб в млн долларов США на кампанию. Результат модели при заданных параметрах; не наблюдаемый результат.
Стресс вероятности утечки сохраняет все показатели отклика и многократно увеличивает ущерб: для меморандума ожидаемый ущерб растёт с 1.87 до 9.89 млн долларов США, для полного комплекта с 10.93 до 57.79 млн. Одни данные отклика этого изменения не показывают. Наибольшая средняя чистая ценность в данном стрессе у проверенного тизера: 2.38 млн долларов США, далее анонимный тизер с 2.30 млн и меморандум с -3.28 млн. Это модельные средние; их ранжирование не является статистически установленным рыночным результатом. Стресс слабого соглашения сохраняет отклик и повышает ожидаемый ущерб везде, где получатели имеют материалы при ослабленных условиях защиты, включая получателей первоначального тизера, которым затем доставлен меморандум.
Стрессы проверки и внимания сокращают ответы на проверенный тизер с 8.53 до 6.37 и 6.15 соответственно и уменьшают квалифицированные встречи. Различие проявляется в качестве оставшихся встреч. При меньшем доверии к проверке число обязательств на квалифицированную встречу падает с 0.317 до 0.295: инвестор решает по более слабому сигналу. При дефиците внимания показатель растёт до 0.333, поскольку затраты чтения несут только инвесторы с наиболее сильным сигналом. В модели качество встреч движется по-разному при двух шоках. Эти изменения являются кандидатами в диагностические признаки для исследования и не устанавливают причину снижения ответов в фактической кампании.
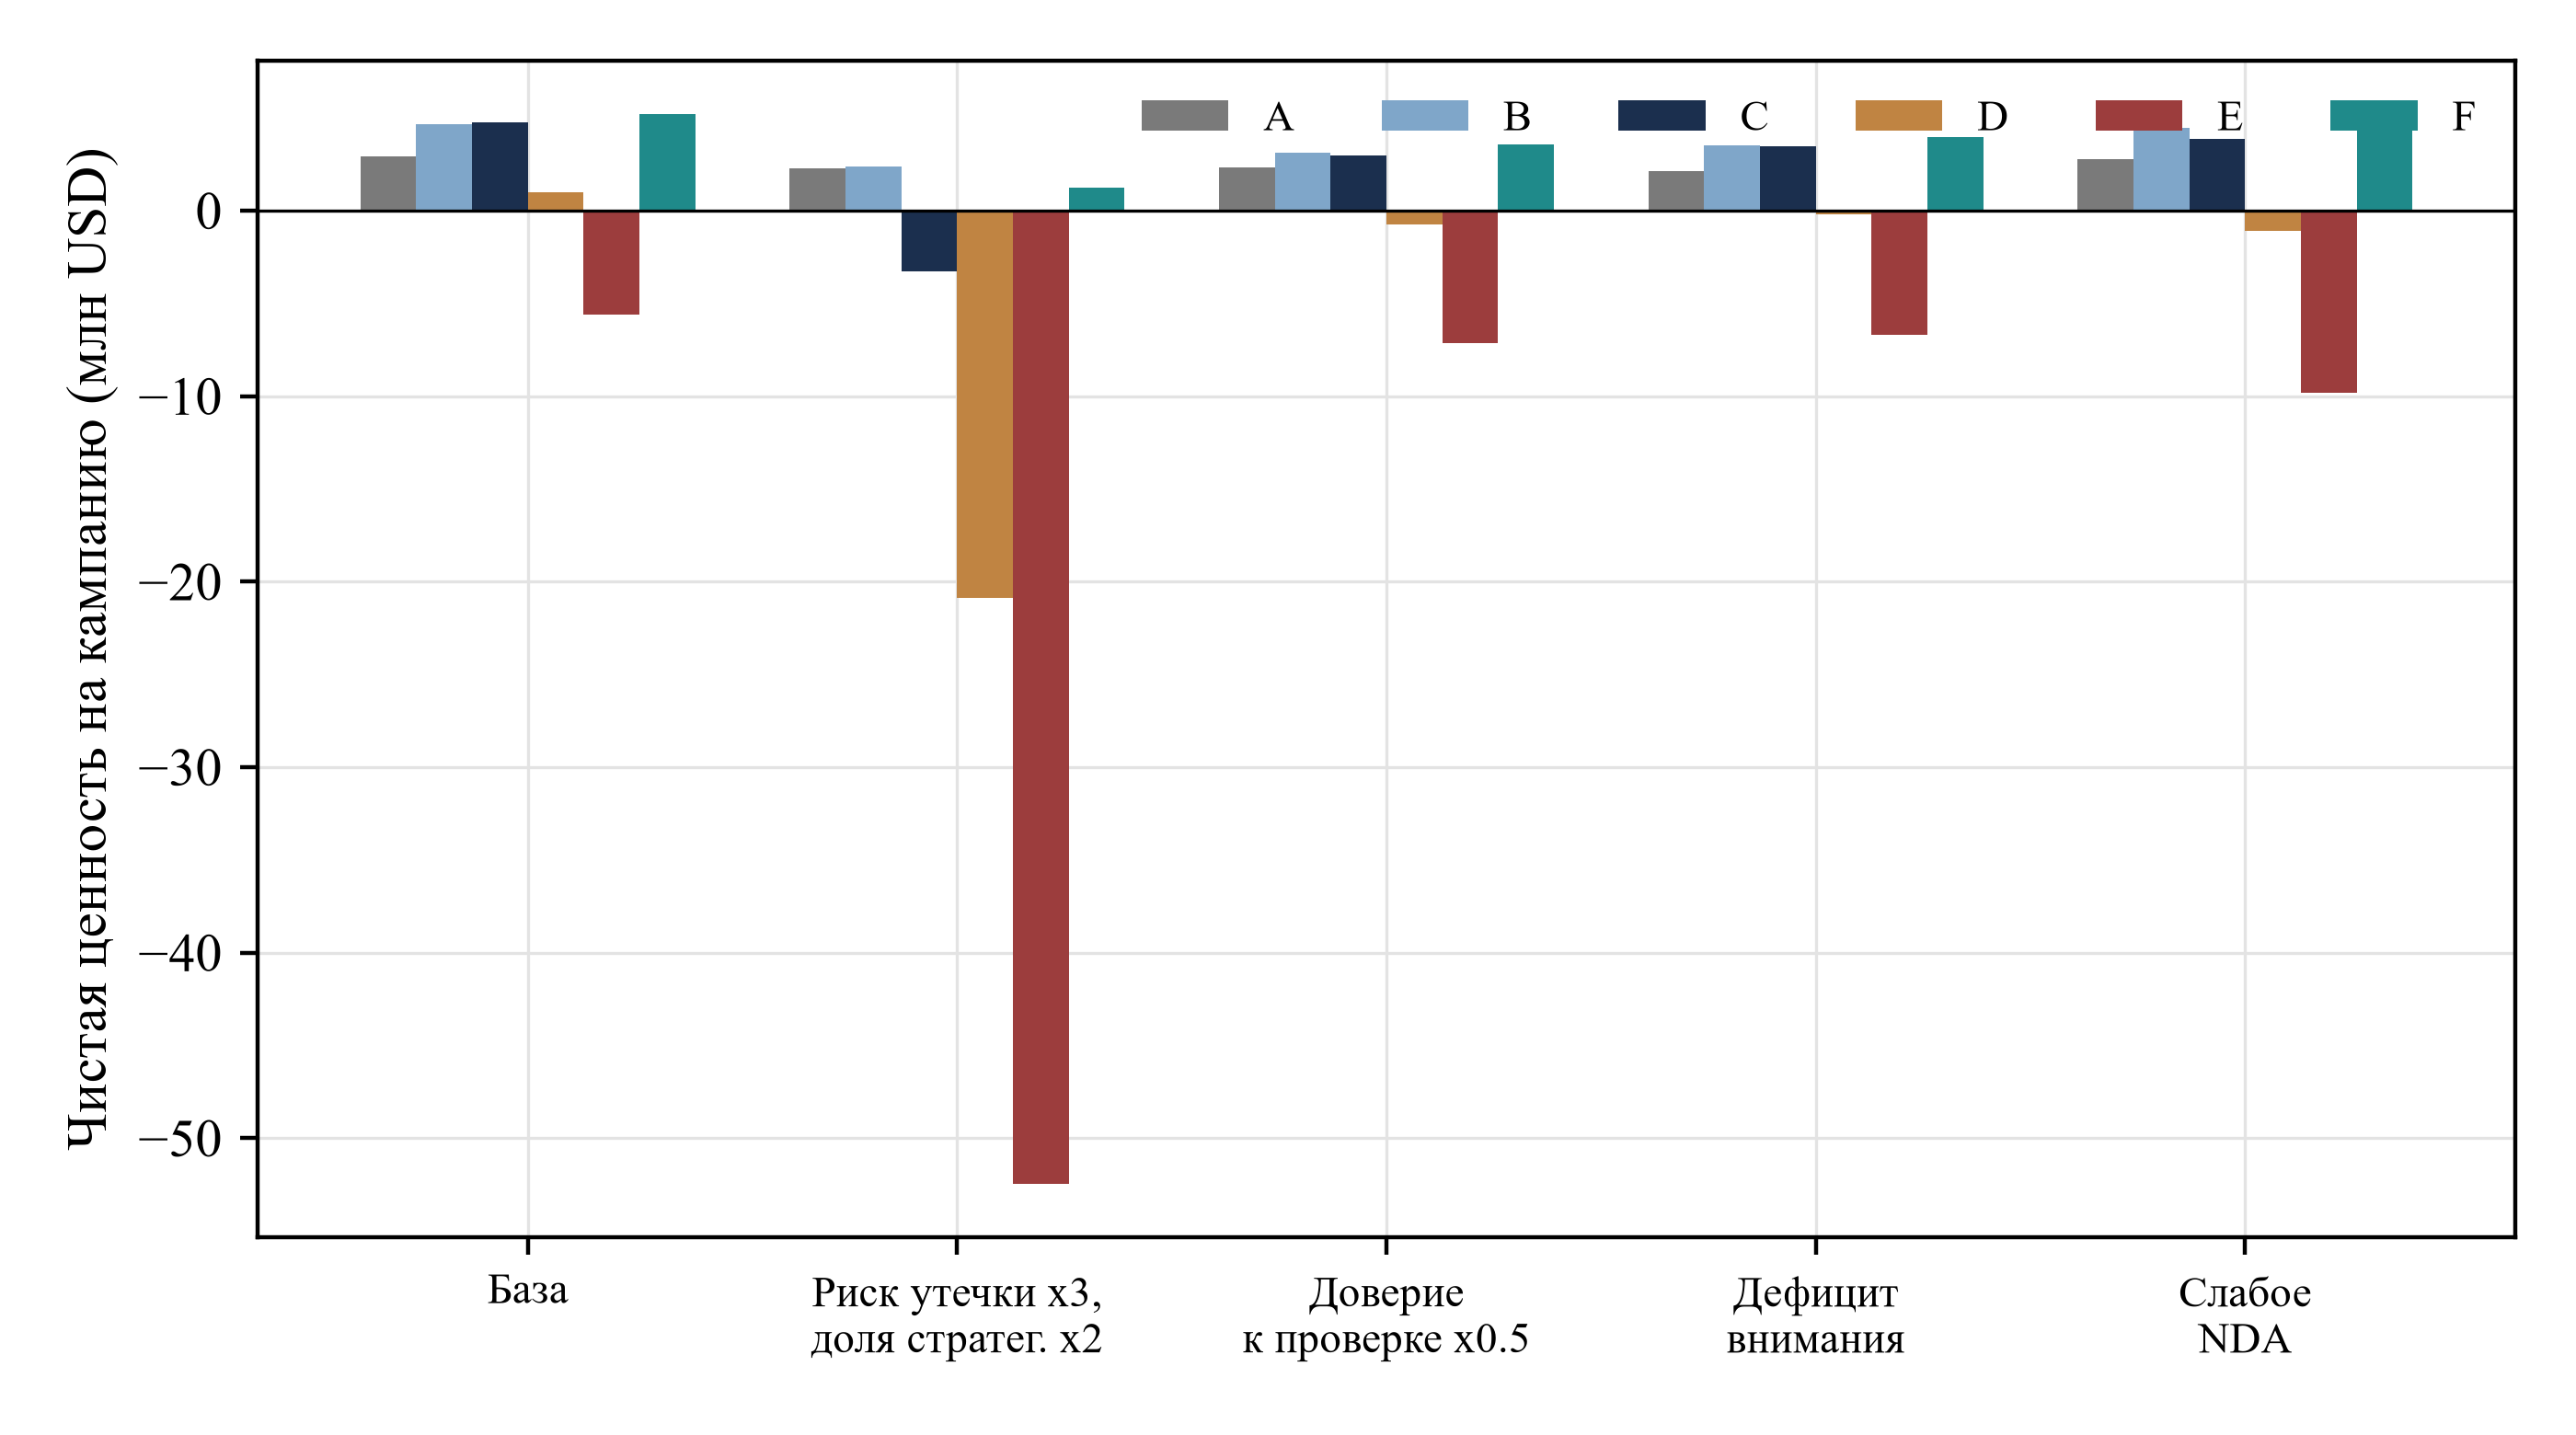
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. Млн долларов США на кампанию. Результат модели при заданных параметрах; не наблюдаемый результат. Буквы от A до F соответствуют таблице 6.
Во всех четырёх стрессах поэтапный подход или проверенный тизер имеет наибольшую среднюю чистую ценность, а полный комплект сразу отрицателен в каждом оценённом случае. Стресс вероятности утечки меняет лидера по среднему с поэтапного подхода на проверенный тизер. Отправителю, считающему получателей стратегическими либо вероятность утечки высокой, следует ограничить первое сообщение тизером и принять снижение отклика, показанное в таблице 6. Слабое соглашение меняет некоторые попарные ранги средних, при этом поэтапный подход сохраняет наибольшее среднее в данном стрессе.
16 Оптимальная по ценности глубина меняется с вероятностью утечки и ценностью завершения раунда
Рисунок 5 показывает подход с наибольшей чистой ценностью для 30 сочетаний вероятности утечки от четверти до восьми базовых уровней и выгоды завершения раунда от 3 до 60 млн долларов США. Анонимный тизер лучший в 6 ячейках, проверенный в 5, меморандум в 10, поэтапный подход в 9. Первый уровень комнаты данных и полный комплект не лучшие ни в одной ячейке. В базовом случае при стандартной вероятности утечки и выгоде 15 млн долларов США выигрывает подход F.
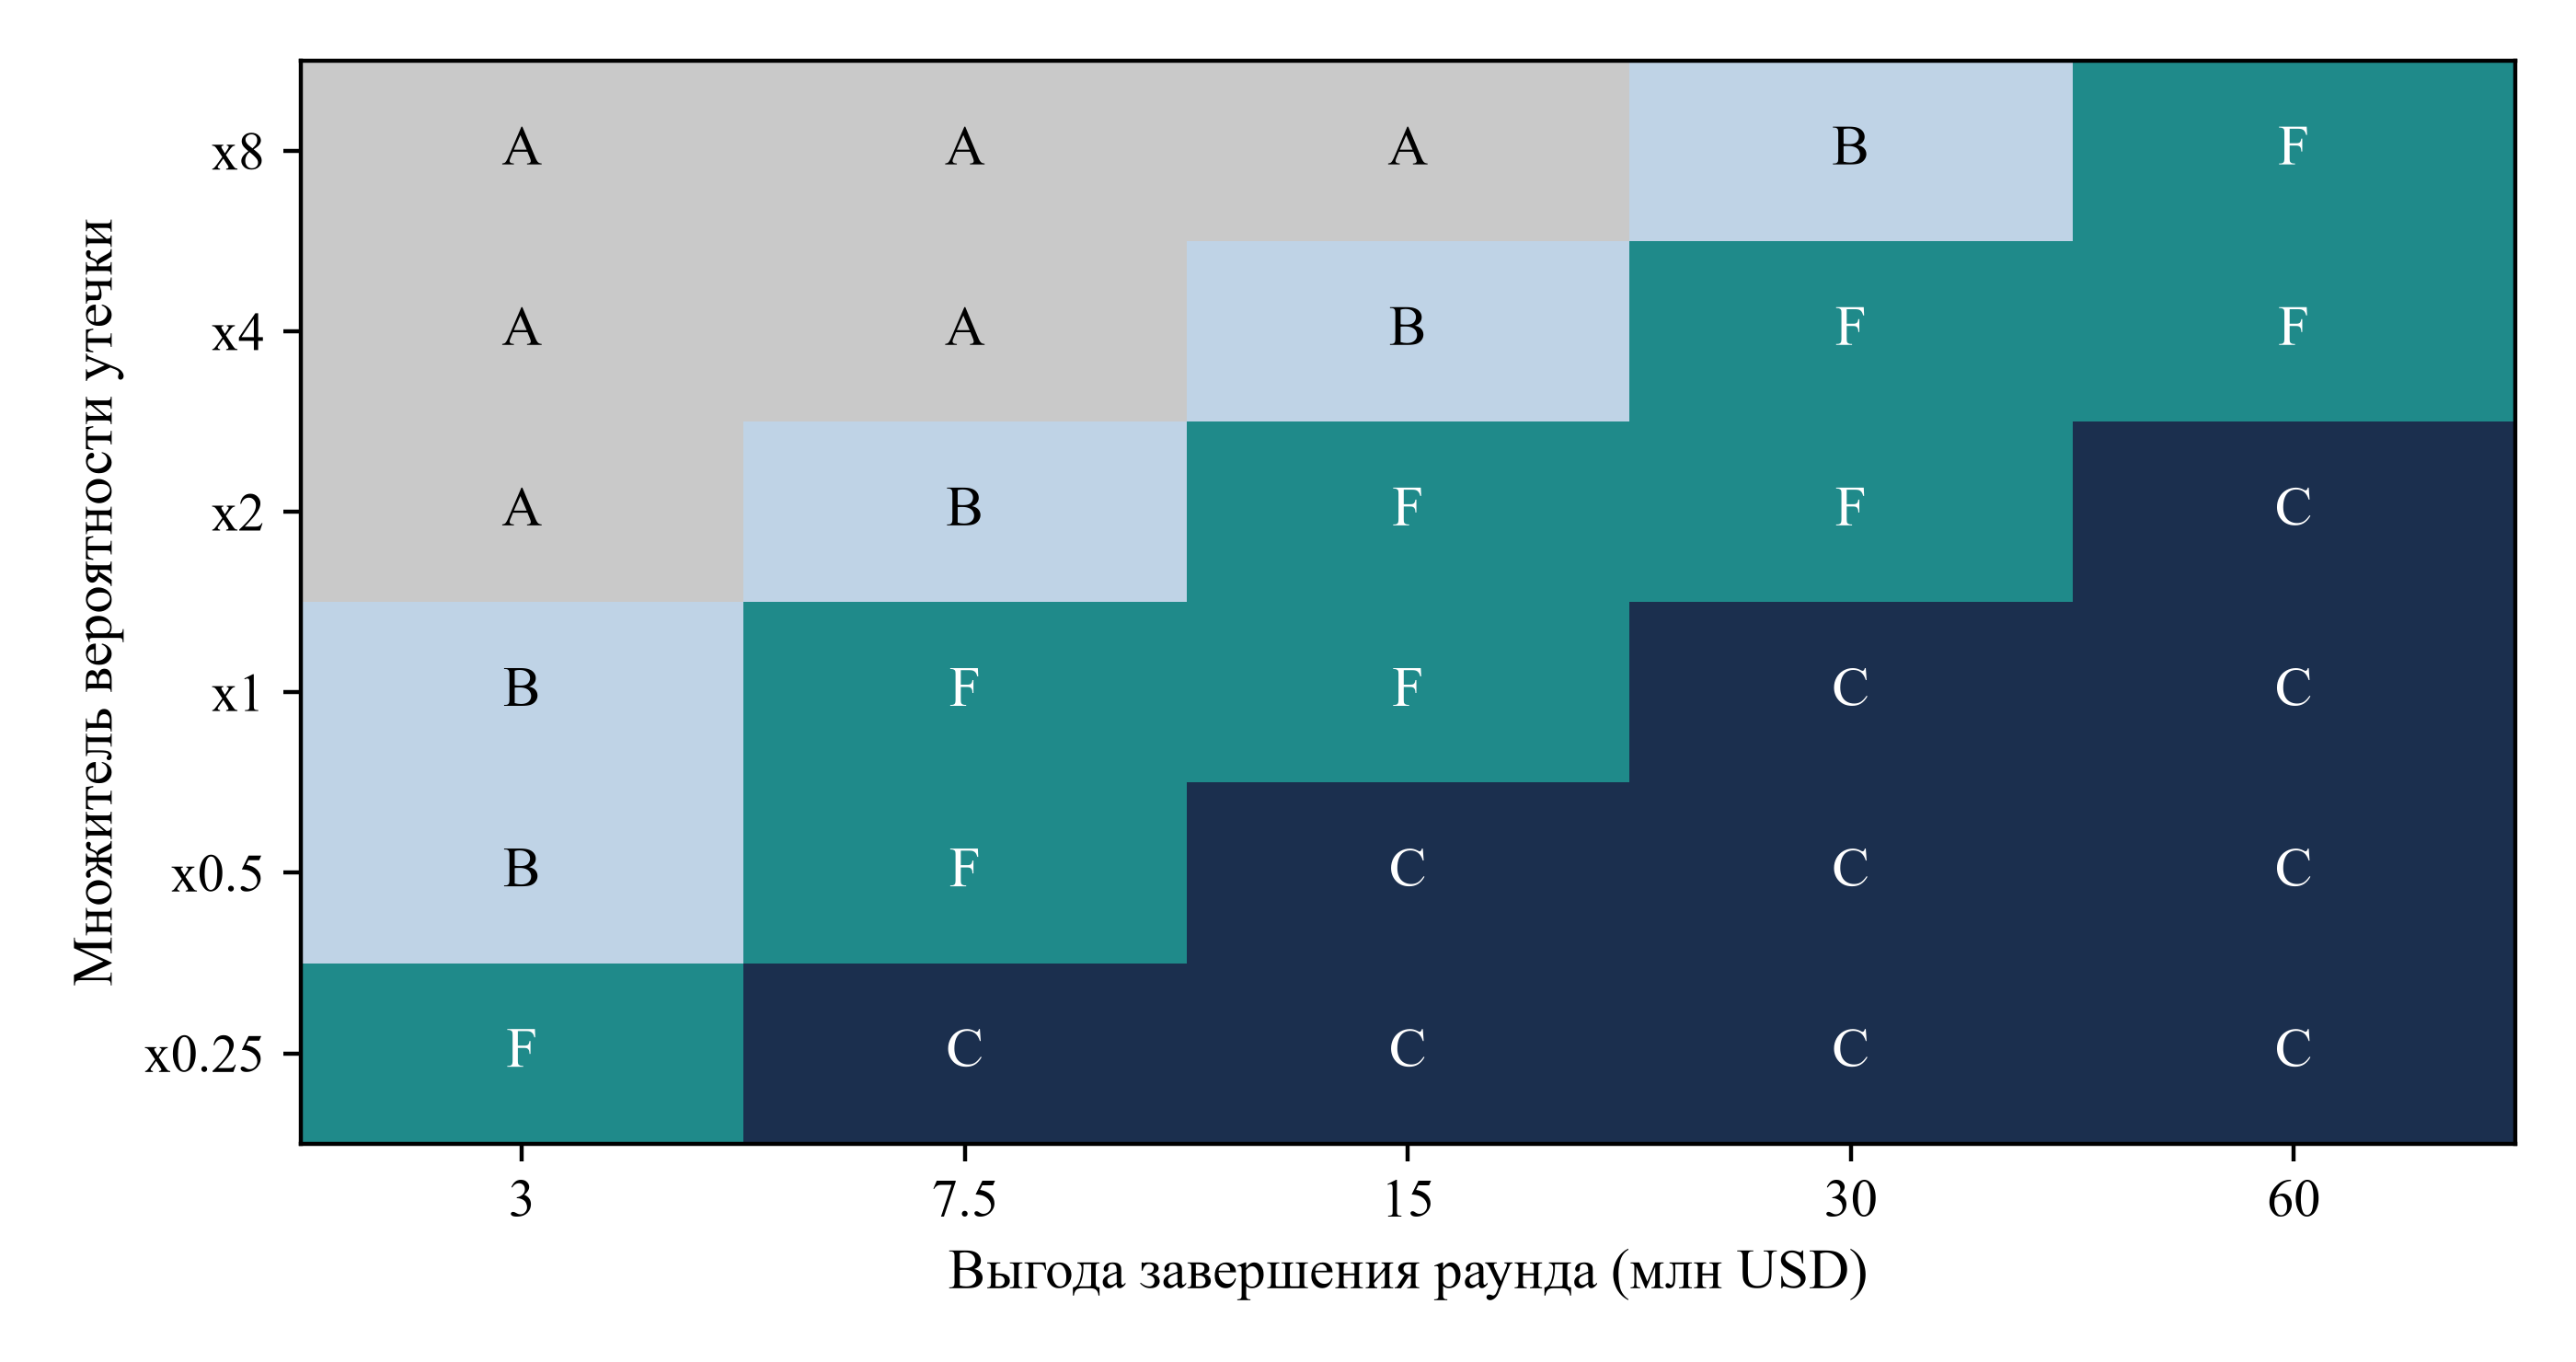
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. В каждой ячейке указан подход с наибольшей чистой ценностью; буквы соответствуют таблице 6. Результат модели при заданных параметрах; не наблюдаемый результат.
Карта показывает структуру решения. При высокой вероятности утечки и небольшой выгоде выигрывает анонимный тизер; при низкой вероятности и большой выгоде меморандум; при высоких значениях обоих факторов поэтапный подход, сосредоточивающий глубину там, где вероятен отклик. Отправитель может определить своё положение двумя вопросами: насколько вредна утечка полного комплекта и сколько стоит завершение раунда. Ни один ответ не следует из данных обращений, поэтому оба необходимо явно сформулировать и критически проверить до кампании.
Карта также показывает устойчивый результат: самые глубокие первоначальные подходы нигде не лучшие, даже при минимальной вероятности утечки и максимальной выгоде. Негативное влияние тяжёлого первого сообщения на отклик затрагивает каждого получателя, а выгода возникает лишь у немногих, кто ответил бы на более лёгкий вариант. Вывод зависит от входного параметра затрат чтения. Стресс внимания в разделе 15 проверяет только увеличение нагрузки, усиливающее вывод. Меньшая нагрузка не проверялась; для инвесторов, всегда читающих всё, вывод мог бы измениться. Примером служит небольшая группа кредиторов в формальном процессе, которую эксперимент не моделирует.
17 Смещение отбора сильно завышает видимую ценность глубины на реальном списке
В реальных записях обращений глубина не назначается случайно. Отправитель даёт информационный меморандум хорошо знакомым контактам, а проверенный тизер остальным. Знакомые контакты с большей вероятностью способны инвестировать, готовы читать и благосклонны к сделке. Сравнение групп приписывает глубине различие, обусловленное близостью контакта. Это отбор в группу воздействия; вопрос заключается в размере смещения и эффективности стандартной поправки.
Модель формирует список, где скрытая близость контакта повышает вероятность соответствия, оценку сделки инвестором и готовность читать. Отправитель назначает меморандум 33% списка, выбирая их по зашумлённой близости; в результате инвестировать способны 39% группы меморандума против 25% остальных. Модель рассчитывает оба исхода для каждого инвестора, поэтому истинный выигрыш меморандума относительно проверенного тизера известен: 0.65 квалифицированной встречи на 100 инвесторов. Таблица 10 сравнивает методы оценки.
| Метод оценки | Выигрыш меморандума сразу: квалифицированные встречи на 100 | Комментарий |
|---|---|---|
| Истина: оба исхода каждого инвестора | 0.65 | Известна только потому, что модель рассчитывает оба исхода |
| Простая оценка: материалы знакомым контактам | 4.60 | Завышает истинный эффект на 613% |
| Стратификация по зашумлённой записи близости | 3.42 | Устраняет 30% смещения |
| Рандомизированная часть того же списка | 0.74 | Несмещённая; высокая вариативность при малой выборке |
Анализ MatchPoint сформированной совокупности из 400 кампаний по 400 инвесторов. Результат модели при заданных параметрах; не наблюдаемый результат. Близость контакта записана с шумом.
В уравнениях Y является индикатором квалифицированной встречи, черта обозначает среднее группы, g индексирует квинтили записанного косвенного показателя близости, n_g является числом инвесторов в квинтиле g. Простая оценка равна 4.60 на 100 и завышает истину на 613%. Стратификация по зашумлённой записи даёт 3.42 и снижает модельное смещение лишь на 30%: запись неполно отражает близость, а близость действует через соответствие и готовность. Рандомизированная часть того же списка даёт 0.74, близко к истине, однако при доступных одному отправителю размерах выборки интервал широк. Рандомизация внутри заданного исследования обеспечивает оценку на основе дизайна при его предположениях о назначении и измерении, как указано в разделе 20.
18 Малые кампании дают неточные оценки эффектов глубины и утечек
Рандомизированное сравнение двух подходов на одном списке имеет два ограничения; оба показаны в таблице 11. Разрыв квалифицированных встреч между анонимным тизером и меморандумом равен 1.31 на 100 инвесторов, между проверенным тизером и меморандумом 0.48. При 200 инвесторах в каждой группе мощность обнаружения первого разрыва на уровне 5% составляет 14%, второго 6%. При 800 на группу мощность растёт лишь до 35% и 9%. Для второго сравнения при 200 на группу интервал оценённого разрыва от 5-го до 95-го процентиля простирается от -2.0 до 3.5 пункта; знак оценки ненадёжен.
| Сравнение | Инвесторы на группу | Истинный разрыв, пункты | Средняя оценка | От 5-го до 95-го процентиля | Мощность | Статистически значимый результат с ошибочным знаком |
|---|---|---|---|---|---|---|
| A против C | 50 | 1.31 | 1.30 | От -4.00 до 6.00 | 3% | 0.2% |
| A против C | 100 | 1.31 | 1.25 | От -2.00 до 5.00 | 7% | 0.3% |
| A против C | 200 | 1.31 | 1.27 | От -1.00 до 4.50 | 14% | 0.5% |
| A против C | 400 | 1.31 | 1.32 | От -0.50 до 4.00 | 21% | 0.1% |
| A против C | 800 | 1.31 | 1.21 | От -0.25 до 3.25 | 35% | 0.2% |
| B против C | 50 | 0.48 | 0.42 | От -4.00 до 6.00 | 2% | 0.7% |
| B против C | 100 | 0.48 | 0.41 | От -3.00 до 4.00 | 4% | 1.1% |
| B против C | 200 | 0.48 | 0.44 | От -2.00 до 3.50 | 6% | 1.2% |
| B против C | 400 | 0.48 | 0.45 | От -1.50 до 2.50 | 6% | 1.1% |
| B против C | 800 | 0.48 | 0.47 | От -0.87 до 2.00 | 9% | 0.7% |
Анализ MatchPoint: 2 000 симулированных исследований на строку; обе группы каждого исследования относятся к одной сделке. Разрывы в пунктах частоты квалифицированных встреч на 100. Результат модели при заданных параметрах; не наблюдаемый результат.
Уравнение 5b приближённо задаёт необходимое число инвесторов в группе при предположении независимых биномиальных исходов для планирования. p_0 и p_1 являются частотами квалифицированных встреч двух подходов, а z соответствуют квантилям нормального распределения для выбранного уровня значимости alpha и мощности 1 минус beta. При номинальной цели мощности 80% приближение даёт 2 127 инвесторов на группу для различения анонимного тизера и меморандума и 18 788 для проверенного тизера и меморандума. Эти числа превышают размер модельной кампании. Объединение достаточно сопоставимых кампаний по общему протоколу является одним из способов повысить точность; расчёт не устанавливает размер реального списка какого-либо отправителя.
Утечки оценить ещё сложнее. Уравнение 5a даёт вероятность отсутствия фактических утечек среди n независимых получателей с одинаковой вероятностью утечки eta и полным обнаружением событий. При вероятности 0.5% на получателя кампания из 200 не показывает утечек с вероятностью 37%; даже при 1 000 получателей вероятность их отсутствия составляет 0.7%. В модели кампания с проверенным тизером не имеет существенной утечки в 98% повторов, с меморандумом в 59%, с полным комплектом в 33%. При этом их ожидаемый ущерб различается в несколько раз, как показывает таблица 12.
| Подход | Существенные утечки на кампанию | Кампании без симулированных существенных утечек | Ожидаемый ущерб, млн долларов США |
|---|---|---|---|
| B. Сначала проверенный тизер | 0.01 | 98% | 0.54 |
| C. Сначала меморандум | 0.52 | 59% | 1.87 |
| E. Сначала полный комплект | 1.10 | 33% | 10.93 |
Анализ MatchPoint сформированной совокупности. Существенная утечка представляет симулированное событие у получателя меморандума или более глубоких материалов. Эксперимент непосредственно генерирует события и не содержит отдельной модели сообщения или обнаружения. Результат модели при заданных параметрах; не наблюдаемый результат.
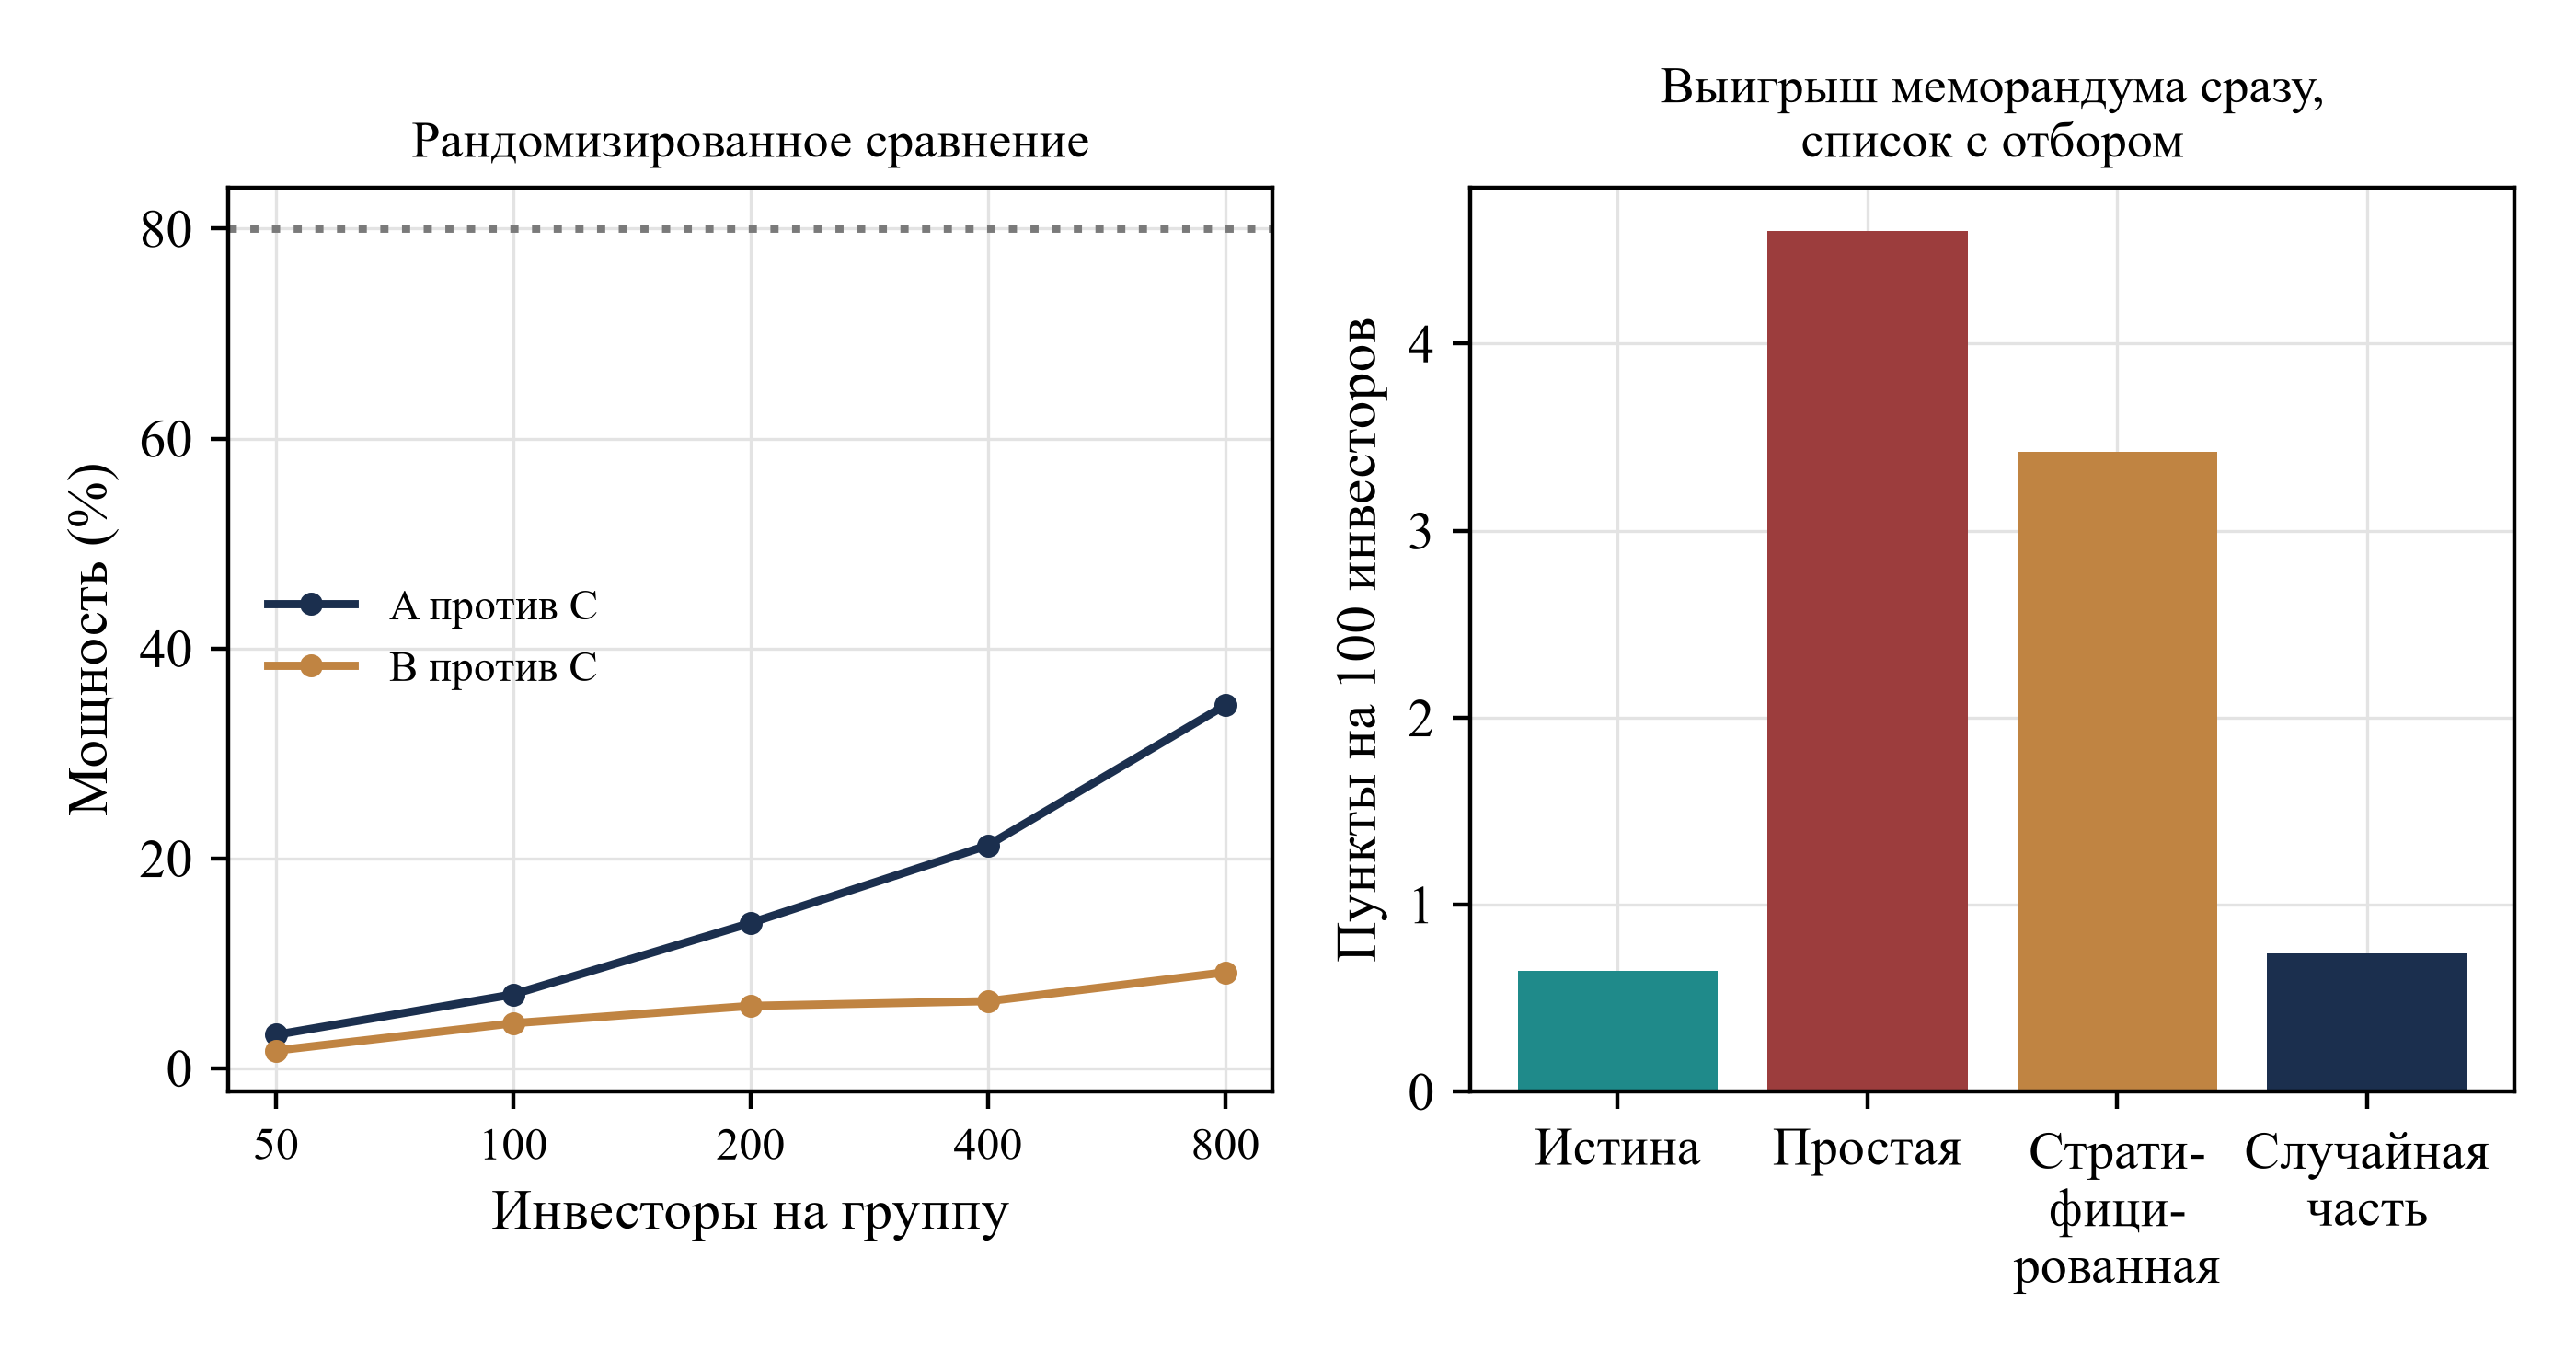
Прокрутите по горизонтали для чтения рисунка в полном размере. Также можно открыть полноразмерный рисунок отдельно.
Анализ MatchPoint сформированной совокупности. Слева мощность по размеру группы; справа оценки выигрыша меморандума на списке с отбором. Результат модели при заданных параметрах; не наблюдаемый результат.
Небольшая кампания может давать мало точности относительно предпочтительной глубины или защиты. В заданной модели независимых событий с надёжным обнаружением контролируемый период без событий информативен и сужает функцию правдоподобия вероятности утечки. Несообщённые или необнаруженные события требуют отдельного предположения о выявлении. Отправителю следует объединять эти наблюдения с числом получателей, чувствительностью документов и договорными условиями допуска таблицы 1, сохраняя оставшуюся неопределённость.
19 Проверки пройдены; они устанавливают только внутреннюю согласованность
Перед записью результатов модель проверяет 75 тождеств и граничных условий. Среди них вложенность воронки, точное разделение встреч на квалифицированные и неквалифицированные, монотонный рост риска раскрытия с глубиной, нулевой ущерб при нулевой вероятности утечки или полной защите, независимый пересчёт ущерба по каждому получателю, регрессионная проверка соответствия веса сигнала на каждом этапе значению из уравнений и воспроизведение базового результата по начальному значению генератора. Таблица 13 перечисляет основные проверки.
| Проверка | Результат |
|---|---|
| Проверочные утверждения, выполняемые model.py | 75 пройдено |
| Вес сигнала отдельного этапа и регрессия ценности на сигнал | Отклонение не более 0.03 на всех пяти этапах |
| Вложенность: обязательства внутри проверки, внутри квалифицированных встреч, внутри встреч, внутри ответов | Выполняется для всех шести подходов во всех повторах |
| Точное разделение встреч на квалифицированные и неквалифицированные | Выполняется |
| Риск раскрытия растёт с глубиной первого обращения | Выполняется для экспозиции, взвешенной по чувствительности, и ожидаемого ущерба |
| Полный комплект сразу раскрывает всем получателям материалы максимальной чувствительности | Индекс чувствительности 100 на 100 инвесторов |
| Нулевая вероятность утечки и полная защита по отдельности дают нулевой ущерб | Оба условия выполняются точно |
| Пересчёт ущерба по каждому получателю одной кампании | Совпадение с точностью 1e-9 |
| Начальное значение генератора воспроизводит базовый результат | Точно |
| Ориентир полного знания не ниже каждого из шести подходов; случайный ориентир не выше B | Выполняется |
| Двухгрупповой тест: одинаковый подход в обеих группах, 200 на группу | Отклонение гипотезы в 4.2% исследований при уровне 5% |
| Повторы; инвесторы на кампанию; начальное значение генератора | 1,000; 200; 1379 |
Анализ MatchPoint. Результат модели при заданных параметрах; не наблюдаемый результат.
Проверки показывают соответствие кода уравнениям; соответствие уравнений поведению инвесторов они не устанавливают. Круговую логику обоснования следует сформулировать прямо: исходы модели порождаются теми же связями, которые предполагает подход. Более точный сигнал улучшает решения, затраты чтения уменьшают ответы, чувствительность повышает риск раскрытия. Эксперимент показывает поведение глубины при выполнении этих связей. Он не подтверждает их существование и не определяет, какая связь преобладает на конкретном рынке.
То же ограничение относится к величинам. Порог ответа, вероятность утечки, ущерб при утечке и коэффициенты защиты выбраны в правдоподобных порядках величин без источника. В конечном наборе рассмотренных базовых и стрессовых случаев частоты квалифицированных встреч максимальны при промежуточной глубине, риск раскрытия монотонно растёт, а полный комплект сразу уступает другим вариантам. Положение максимума и порядок трёх лидирующих подходов зависят от параметров, которые следует заменить измерениями.
20 Исследование с согласием и временными метками заменило бы предположения измерениями
Исследование, способное прояснить вопрос, осуществимо для отправителя или консультанта с многочисленными кампаниями. Его единицей является получатель внутри кампании. Каждый получатель включён в список, сформированный для явно указанной цели с правовым основанием контакта и зафиксированным механизмом возражения; сообщения и ответы имеют временные метки. Основные исходы определяются до исследования, как в разделе 2: ответ, квалифицированная встреча, переход к комплексной проверке, подписанное обязательство инвестировать и время до каждого исхода. Риск раскрытия фиксируется через журналы доступа, следы водяных знаков и сообщённые инциденты с указанием этапа и типа соглашения, при которых каждый получатель имел материалы.
Центральный элемент дизайна представляет рандомизированную часть заранее определённой допустимой совокупности. Получателям с оценкой соответствия выше указанного порога случайно назначаются разрешённые глубины раскрытия независимо от близости контакта. При предположениях о назначении и измерении это идентифицирует эффект для допустимых получателей. Для обобщения на более широкий список, управляемый экспертным суждением, нужно обоснованное предположение о переносимости либо известные положительные вероятности включения и соответствующие веса. Одна рандомизация не позволяет вывести эффекты для лиц, никогда не входящих в допустимую совокупность. Объединённый дизайн должен стратифицировать назначение и анализ по кампаниям и учитывать неоднородность сделок. Уравнение 5b является плановым приближением независимых биномиальных исходов на основе маргинальных модельных частот; оно не устанавливает мощность 80% для объединённого исследования с кластеризацией по кампаниям. Таблица 14 описывает предлагаемые записи.
| Элемент | Спецификация | Причина |
|---|---|---|
| Единица и список | Получатель внутри кампании; список с явно указанной целью | Ограничение цели и обоснованное правовое основание |
| Согласие и уведомление | Уведомление об источнике и цели при первом контакте; соблюдение отказа | Обязанности защиты данных; корректное исключение |
| Временные метки | Отправка, открытие, ответ, встреча, проверка, обязательство | Раунды и время до исхода |
| Группы сравнения | Две или три первоначальные глубины на кампанию | Выделение эффекта глубины |
| Рандомизация | Случайное назначение внутри страт оценки соответствия | Устранение отбора по близости контакта |
| Исходы | Квалифицированная встреча, проверка, обязательство; журнал раскрытия | Определяются до исследования |
| Размер выборки | Объединение кампаний; целевой размер по уравнению 5b | Соседние глубины различаются менее чем на 1 пункт |
| План анализа | Предварительно зарегистрированная разность частот с интервалами; стратификация | Защита от выборочного представления результата |
Предлагаемый дизайн. Такое исследование не проводилось; результаты не сообщаются.
Одни записи об инцидентах слабо обосновывают оценку утечек, если неизвестны объём раскрытия и процесс обнаружения. Исследованию следует фиксировать получателей на каждом этапе, подписанные соглашения, разрешённых последующих читателей, пересылки по журналам доступа и период доступности документов. До обновления заданного априорного распределения модель вероятности утечки должна определить знаменатель экспозиции, механизм обнаружения и предположения о зависимости. Обнаруженные утечки и периоды контролируемой экспозиции без обнаруженной утечки совместно входят в правдоподобие. Отсутствие сообщений об инцидентах без определённого процесса обнаружения даёт более слабые свидетельства и не доказывает нулевой риск.
21 Представьте клиенту и инвестиционному комитету решение о глубине вместе с риском раскрытия
Совет директоров, клиент или инвестиционный комитет должны получить решение о глубине вместе с ожидаемым откликом и создаваемым риском раскрытия. Отчёт должен указывать предлагаемую первоначальную глубину и условия допуска к каждому последующему этапу, ожидаемое число получателей на каждом этапе и лежащие в основе оценки отдельных элементов. Следует указать правовое основание контакта и правило регуляторного периметра для каждой категории получателей.
Отчёт должен совместно представлять риск раскрытия и отклик по форме таблицы 8: обязательства, ожидаемый ущерб и чистую ценность выбранного подхода и как минимум одного более поверхностного и одного более глубокого варианта. Каждое число следует обозначать как модельный результат при заданных параметрах либо измеренный результат конкретно названной кампании; параметры необходимо перечислить. Следует указать предполагаемые выгоду и ущерб при утечке, представить сетку рисунка 5 для этих параметров и положение отправителя на ней.
Завершать отчёт следует свидетельствами, способными изменить рекомендацию: изменение доли стратегических получателей, изменение регуляторного периметра, результат кампании, противоречащий предполагаемому отклику, или любой инцидент утечки. Эти показатели не являются прогнозом, что следует прямо указать.
22 Поддерживайте параметры операционными данными и моделями, сохраняя решение человека на каждом этапе
Данные и автоматизированные инструменты могут улучшать параметры подхода без передачи им решений. Отправитель может использовать языковую модель для чтения опубликованного инвестиционного мандата адресата и оценки соответствия, подготовки первого сообщения из проверенных фактов и проверки черновика на элементы, выходящие за этап. Каждый инструмент следует оценивать по тому решению, которое он должен улучшать: предсказывает ли оценка соответствия квалифицированную встречу и обнаруживает ли проверка текста элементы с чувствительностью выше разрешённой для этапа.
Раскрытие каждого этапа требует собственных проверок конфиденциальности и регулирования. Положительный ответ сам по себе не подтверждает принятие соглашения, допустимость получателя или авторизацию последующих читателей. Автоматическое правило раскрытия должно проверять применимые условия допуска и сохранять одобрение конкретного человека, если этого требует предлагаемый процесс. Один переход к следующему этапу не обязательно открывает полный комплект. Журнал доступа должен фиксировать получателя, предоставленные материалы, доказательства выполнения условий и одобрившее лицо.
Статья не сообщает об обученной модели, измеренной точности или улучшении от автоматизации. Инструмент обработки материалов может сам стать получателем, поэтому следует оценивать как экономию от его применения, так и объём раскрываемых ему сведений.
23 Правило решения для фактического привлечения капитала или размещения фонда
Результаты поддерживают правило, применимое перед каждой кампанией. Первое: оценить раскрываемые элементы и назначить каждому самый ранний этап, на котором значимость перевешивает чувствительность, используя таблицу 2 как отправную точку. Второе: для каждого класса получателей подтвердить допустимость первого сообщения по правилам периметра таблицы 3 и основанию обработки данных для контакта. Третье: выбрать проверенный тизер для общего списка и меморандум для получателей с высокой оценкой соответствия; это поэтапный подход. Модельные сравнения с меморандумом сразу используют условия подтверждения кликом при первом контакте. Движение от тизера включает трение подписания соглашения, а последующие переходы предполагают подписанную защиту. Эта асимметрия является частью гипотетического сравнения. На практике перед предоставлением меморандума следует применять предложенные условия подписанного соглашения и проверки регуляторного периметра; высокой оценки соответствия для них недостаточно.
Четвёртое: удерживать комнату данных до подписания соглашения, подтверждения соответствия и поимённого указания читателей. Пятое: считать получателей на каждом этапе и установить верхний предел до кампании. В модели полный комплект сразу раскрывает каждому получателю материалы максимальной чувствительности и при оценённых параметрах даёт меньший отклик и больший ожидаемый риск, чем меморандум. Иные предположения о затратах отклика или институциональном процессе требуют отдельных проверок. Шестое: заранее задать выгоду и ущерб при утечке и определить положение кампании на рисунке 5. Если вероятность утечки оценивается как высокая из-за присутствия конкурентов, перейти к тизеру и принять меньший отклик. В оценённом стрессе слабого соглашения поэтапный подход сохраняет наибольшее среднее; реальное раскрытие требует собственных проверок договорных и регуляторных условий.
Седьмое: включать рандомизированную часть в каждую кампанию, чтобы следующее решение опиралось на измерения. Для управляющего фондом, привлекающего средства инвесторов фонда (limited partners, LP), последовательность та же при иных элементах: результаты управления и комиссии значимы, а названия портфельных компаний и оценки чувствительны. Правило зависит от оценки элементов, которую должен предоставить отправитель.
24 Ограничения и следующее решение
Эксперимент модельный. Совокупность, последовательность этапов, вероятности утечки, ущерб и коэффициенты защиты являются авторскими предположениями без наблюдаемых групп обращений, клиентских записей или инцидентов. Инвестор моделируется единичным решением с гауссовским сигналом; отношения, репутация, порядок общения инвесторов между собой и конкуренция между ними не учитываются. Утечки независимы, поэтому распространение между получателями не учитывается. Ущерб при утечке пропорционален чувствительности, что не учитывает возможность решающего значения одного элемента.
Правовой анализ ограничен прочитанными текстами в версиях и на даты, указанные в списке источников. Статья не анализирует режимы защиты данных DIFC, ADGM и федерального законодательства ОАЭ. Материал не является юридической консультацией и не утверждает применимость какого-либо правила к конкретному привлечению или регуляторный статус какой-либо стороны.
Следующее решение отправителя состоит в том, проводить ли исследование раздела 20 до принятия постоянной политики. Для отдельного привлечения практическое решение уже: направить наименее чувствительные материалы, достаточные квалифицированному инвестору для решения о встрече, удержать остальное за подписанным соглашением и подтверждением соответствия и записать каждое раскрытие. Для консультанта или спонсора с многочисленными кампаниями результатом станут измеренная переменная риска раскрытия и измеренная кривая отклика вместо величин, которые здесь пришлось предположить.
Условный ожидаемый ущерб от нарушения конфиденциальности является аддитивным косвенным показателем вреда по получателям. Суммирование может повторно учитывать связанный вред, если получатели делятся одной информацией, а одно решающее раскрытие может создать скачкообразный ущерб, не отражённый индексом чувствительности. Симулированные индикаторы утечек являются отдельными случайными событиями; процентиль ожидаемого ущерба кампании не является процентилем фактического ущерба сделки. Перед использованием этих модельных решений в финансовом лимите риска необходимы калибровка и структура зависимости.
Источники
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
