
1 القرار هو مقدار ما يُرسل من الملف قبل المحادثة الأولى
يواجه الراعي أو المؤسس أو مدير الصندوق الذي يستعد للتواصل مع المستثمرين خياراً يسبق أي تقييم أو ترتيب للقائمة. فقد تحمل الرسالة الأولى وصفاً بلا أسماء، أو ملخصاً متحققاً منه للأرقام الرئيسية، أو مذكرة معلومات كاملة، أو إتاحة وثائق لا يطلع عليها عادة إلا طرف مقابل يجري العناية الواجبة. وتمنح كل خطوة المتلقي مزيداً مما يستند إليه في الحكم، وتقلل تحكم المرسل في مصير المادة. وتعامل هذه الورقة الخيار بوصفه مفاضلة قابلة للقياس بين الاستجابة المكتسبة والتعرض لمخاطر السرية الناتج.
لا تبحث الورقة أي المستثمرين ينبغي الاتصال بهم، أو كيفية ترتيبهم أو الوصول إليهم عبر التعريفات؛ فهذه أسئلة تتناولها أعمال مجاورة بشأن الملاءمة للتفويض الاستثماري ومسار الوصول إلى المستثمر. ويقتصر سؤالها على عمق الإفصاح الأول لقائمة سبق اختيارها، وتوقيت إتاحة الطبقة التالية.
نقترح إطاراً من أربعة أجزاء. أولاً، سلم من خمس مراحل للإفصاح مع سجل لما تتيحه كل مرحلة. ثانياً، تقييم كل عنصر بحسب صلته بالمتلقي وحساسيته للمرسل وقابليته للتحقق. ثالثاً، ربط كل مرحلة بالقواعد التي تحدد من يجوز له تلقيها. رابعاً، تجربة كمية من إعداد المؤلف تغير عمق التواصل الأول وتعرض الردود والاجتماعات المؤهلة والعناية الواجبة والتعهدات والخسارة المتوقعة. التجربة مبنية ولا تعرض أي نتيجة مرصودة.
2 حدّد النتيجة والتعرض قبل اختيار العمق
الرد ليس غاية التواصل. والنتيجة المهمة هي اجتماع مؤهل: محادثة مع مستثمر قادر على الاستثمار، وفي مرحلة من إجراءاته تسمح باتخاذ قرار، وقد اطلع على ما يكفي من الملف ليعرف ما يدرسه. وبعد ذلك تحصي الورقة الانتقال إلى العناية الواجبة والتعهد الموقع، وتُعد جولة التمويل مكتملة عند الحصول على 2 أو أكثر من التعهدات.
يحتاج التعرض إلى تعريف بالدقة نفسها. نعرّفه بأنه الخسارة المتوقعة للمرسل إذا مرر المتلقون الحائزون للملف محتواه إلى غيرهم، أو استخدموه ضده، أو سمحوا لمنافس أو عميل أو موظف بالاطلاع عليه. ويحدد حجم الخسارة عاملان: حساسية المادة التي يحوزها كل متلقّ، واحتمال أن يسرّبها في ظل الحماية القانونية والتجارية القائمة. ويحمل الملخص الذي لا يسمي أحداً تعرضاً محدوداً مهما كثر متلقوه. أما غرفة البيانات المفتوحة للقائمة كلها فتحمل تعرضاً كبيراً.
تُقارن الاستجابة والتعرض في التجربة على مقياس نقدي مشترك. وتحدد قيمة صفقة قدرها 100 مليون دولار أمريكي الخسارة الناجمة عن التسريب عند الحساسية الكاملة، وتحدد منفعة قدرها 15 مليون دولار أمريكي قيمة إتمام الجولة. وهذه مدخلات نموذج معلنة بلا مصدر سوقي؛ ويغير القسم 16 المنفعة وخطر التسريب الذي يحدد مقياس الخسارة المتوقعة.
تستخدم المحاكاة الملاءمة للتفويض الاستثماري كمؤشر ثنائي من إعداد المؤلف، وتعرّف الاجتماع المؤهل بأنه اجتماع يحمل هذا المؤشر. ولا تنمذج على نحو مستقل سلطة لجنة الاستثمار، أو التوقيت الحالي لتوظيف رأس المال، أو الأهلية القانونية، أو حجماً مرصوداً للاستثمار. وتظل هذه الفحوص التجارية لازمة في إجراء فعلي، ولا يتحقق صدقها بمجرد عدد الاجتماعات المحاكية.
3 الإفصاح إشارة تكسب الاستجابة وتخلق التعرض في آن واحد
حدد Arrow الصعوبة الأساسية في 1962. فلا يعرف المشتري قيمة المعلومات حتى يحوزها، لكنه متى أُفصح عنها يكون قد حصل عليها فعلياً بلا تكلفة. وحيث لا يستطيع البائع الاحتفاظ بحقوق ملكية في استخدام المعلومات، يتخذ المشتري قراره وفق معايير دون المستوى الأمثل، كمتوسط قيمة المعلومات من تلك الفئة. ويتناول المقطع الاختراعات والبحث، ويقرر المفارقة كسمة عامة لبيع المعلومات من دون قياس حجمها. [1]
تبحث الأدبيات اللاحقة للإفصاح القابل للتحقق ما يفعله البائع عندما يستطيع إثبات حقائق عن منتجه. ففي النتيجة القياسية التي يصفها Shishkin وTitova وZhang، يكشف المرسل الذي يستطيع إثبات حالة مواتية عنها، ويستمر هذا الانكشاف حتى تُكشف جميع الحالات. وتوضح ورقة العمل أن النتيجة تتوقف على قدرة المتلقي على تعديل تصرفه بصورة مستمرة. وعندما يختار المتلقي بين أفعال قليلة، كما يفعل المستثمر حين يرد أو لا يرد، يمكن أن توجد توازنات يحجب فيها المرسل بعض المعلومات. والورقة نموذج نظري بلا تكلفة للسرية أو محتوى تجريبي. [2]
يستعرض مسح Milgrom في Journal of Economic Perspectives الحجج النظرية بشأن كيفية إفصاح البائعين لتشجيع المشترين، ودور التنظيم في تشجيع الإفصاح الكفء. ويستند النقاش هنا إلى النطاق النظري المعلن في الملخص. [3] وتبرر هذه المصادر خيارين تصميميين: رد المستثمر قرار ثنائي مبني على إشارة مشوبة بالضوضاء تزداد دقتها مع الإفصاح، وقد يكون حجب المعلومات أمثل. ولا تزودنا بمعاملات لأي منهما.
4 أقرب الأدلة الميدانية تتعلق بما يستجيب له المستثمرون، ولا تحدد عمق الإفصاح
أجرى Bernstein وKorteweg وLaws تجربة ميدانية عشوائية على AngelList شملت نحو 4,500 مستثمر نشط في المراحل المبكرة وما يقارب 17,000 رسالة إلكترونية، مع توزيع المعلومات المتعلقة بخصائص الشركات الناشئة عشوائياً بين الرسائل. واستجاب المستثمر المتوسط بقوة لمعلومات الفريق المؤسس، ولم يستجب لمعلومات التقدم التجاري أو المستثمرين الرئيسيين الحاليين، بينما استجاب الأقل خبرة لجميع الفئات. ويضيف ملخص Stanford أن الاستجابة قِيست باختيار المستثمر معرفة المزيد عن المشروع. وهذه أقرب دراسة إلى سؤالنا. [4]
الاختلاف عن هذه الورقة مهم. فقد غيرت التجربة فئات المعلومات التي يراها المستثمر في بيئة كانت المعلومات فيها مشتركة بالفعل على منصة ولم تكن السرية موضع البحث. ولم تغير عمق ملف سري، ولم تقس التسريب أو التعهدات. ولم يُقرأ سوى الملخص والخلاصة المؤسسية، دون الورقة الكاملة. وهي تدعم أن الاستجابة تتوقف على محتوى الرسالة الأولى، ولا تحدد للمرسل مقدار ما يفصح عنه.
يدرس Boone وMulherin كيفية بيع الشركات باستخدام بيانات العملية الخاصة التي تسبق المرحلة العلنية. ويفيدان بأن نصف الشركات المستهدفة في عينتهما طُرح في مزادات بين عدة مزايدين، بينما تفاوض الباقي مع مزايد واحد، وأن عدد المزايدين العلني يقلل من تقدير المنافسة التي تحدث سراً. واقتصر الاطلاع على الملخص. وتبين النتيجة أن وجود عملية خاصة بعدة متلقين شائع في البيئات المدروسة، ولهذا يهم عدد متلقي المادة السرية. والدراسة عن الاستحواذ على شركات مستهدفة مدرجة، ولا تقول شيئاً عن الاستجابة لأعماق الإفصاح المختلفة. [5]
5 استخدم سلماً من خمس مراحل وسجّل ما تتيحه كل مرحلة ولمن
يتكون السلم المستخدم هنا من خمس مراحل. يصف الملخص المجهّل القطاع وفئة الحجم والجغرافيا دون تسمية الشركة. ويضيف الملخص المتحقق منه أرقاماً رئيسية يستطيع المتلقي فحصها، مثل الإيرادات المدققة أو تسهيل يؤكده المقرض. وتضيف مذكرة المعلومات تركز العملاء وشروط العقود والخطة. ويضيف المستوى الأول من غرفة البيانات الحسابات الإدارية والعقود وجدول هيكل الملكية. ويضيف المستوى الثاني أسماء العملاء والتسعير والملكية الفكرية وشروط الموظفين. والسلم أداة تحليلية، ولا يثبته أي من المصادر التي جرى الاطلاع عليها كعرف سوقي.
تحتاج كل مرحلة إلى سجل: ما أُتيح، ولمن، وفي أي تاريخ، وتحت أي شروط سرية، وبأي تحقق. ويفيد السجل لثلاثة أسباب: يتيح للمرسل الإجابة عن جهة تنظيمية أو طرف مقابل يسأل عما أُفصح عنه، وتتبع التسريب إلى المرحلة التي أصبح فيها ممكناً، ومقارنة التحول من مرحلة إلى أخرى في حملات لاحقة، كما يتطلب تصميم القسم 20. ويعرض الجدول 1 السجل المقترح.
| المرحلة | ما يتلقاه المتلقي | الشرط قبل الإتاحة | السجل المحفوظ |
|---|---|---|---|
| ملخص تمهيدي مجهّل الهوية | القطاع وفئة الحجم والجغرافيا والتفويض في سطر واحد | إدراج المتلقي ضمن القائمة المعتمدة | التاريخ والمتلقي والإصدار |
| ملخص تمهيدي متحقق منه | أرقام رئيسية مع تسمية جهة التحقق | فحص ملاءمة المتلقي وقاعدة الترويج ذات الصلة | ما سبق، إضافة إلى جهة التحقق والأدلة |
| مذكرة معلومات | العملاء والعقود والخطة والإدارة | اتفاق سرية موقع | الموقّع والتاريخ وإصدار الاتفاق |
| غرفة البيانات، المستوى 1 | الحسابات الإدارية والعقود وجدول هيكل الملكية | دليل على الملاءمة وعلى صلاحية المضي قدماً | سجل إتاحة لكل وثيقة |
| غرفة البيانات، المستوى 2 | أسماء العملاء والتسعير والملكية الفكرية وشروط الموظفين | عناية واجبة متقدمة وقائمة بأسماء الفريق | سجل الإتاحة والعلامة المائية والمستخدمون المسمّون |
سجل مقترح. السلم أداة من إعداد المؤلف، ولا يثبته أي مصدر كعرف سوقي.
يفصل الجدول بين ما يُتاح والشرط الواجب استيفاؤه أولاً. وشرط المرحلتين الأوليين قرار يتخذه المرسل بشأن المتلقي، وليس وثيقة. وشرط المذكرة اتفاق موقع. أما الشروط اللاحقة فهي أدلة على قدرة المتلقي وصلاحيته للمضي قدماً. ويتخذ المرسل الذي يتجاوز شرطاً خياراً صريحاً بقبول التعرض اللاحق، وينبغي أن يُظهر السجل ذلك الخيار.
6 قيّم صلة كل عنصر وحساسيته وقابليته للتحقق قبل تخصيص مرحلة له
المرحلة حزمة عناصر، وينتمي كل عنصر إلى أبكر مرحلة ترجح فيها صلته بالمتلقي على حساسيته للمرسل. والصلة هي مقدار ما يغيره العنصر في قرار المستثمر بالمشاركة. والحساسية مقدار الضرر إذا وصل إلى منافس أو عميل أو موظف. والقابلية للتحقق تعني إمكان فحص المتلقي للعنصر دون إفصاح إضافي. وينتمي العنصر شديد الصلة والمنخفض الحساسية والسهل التحقق إلى الرسالة الأولى. أما العنصر الشديد الحساسية والقليل الصلة بالقرار الأول فلا يناسبها.
يقدم الجدول 2 تقييماً من إعداد المؤلف لشركة تشغيلية نموذجية. وتتراوح الدرجات من 1 إلى 5، وهي تقديرات المؤلف للحالة العامة وليست قياسات. وينبغي للمرسل استبدالها بتقييمه، الذي سيختلف باختلاف القطاع: فأسماء العملاء محورية لشركة برمجيات وعرضية لمالك أرض.
| العنصر | الصلة | الحساسية | قابلية تحقق المتلقي | أبكر مرحلة |
|---|---|---|---|---|
| القطاع وفئة الحجم والجغرافيا | 3 | 1 | جزئياً | ملخص مجهّل الهوية |
| الإيرادات المدققة ونطاق الأرباح | 5 | 2 | نعم، من الإفصاحات النظامية أو المدقق | ملخص متحقق منه |
| تركز العملاء دون أسماء | 4 | 3 | جزئياً | مذكرة |
| شروط العقود الجوهرية | 4 | 4 | نعم، داخل غرفة البيانات | مذكرة، ملخص |
| جدول هيكل الملكية وشروط المساهمين | 4 | 3 | نعم | غرفة البيانات 1 |
| أسماء العملاء والتسعير | 3 | 5 | نعم | غرفة البيانات 2 |
| الشفرة المصدرية والصيغ وتفاصيل العمليات | 2 | 5 | جزئياً | غرفة البيانات 2، مقيدة |
| بيانات على مستوى الموظف | 1 | 5 | نعم | غرفة البيانات 2، مجهّلة الهوية |
درجات من إعداد المؤلف من 1 (منخفضة) إلى 5 (مرتفعة) لشركة تشغيلية عامة. تقديرات وليست قياسات؛ تُستبدل بتقييم المرسل نفسه.
يبين الجدول سبب كون مرحلة المذكرة فاصلاً طبيعياً. فالعناصر التي تسجل 4 في الصلة و3 أو 4 في الحساسية، مثل تركز العملاء وشروط العقود وجدول هيكل الملكية، لا موضع آمناً لها في الرسالة الأولى، ولا سبب لتأخيرها إلى العناية الواجبة المتقدمة. وهي العناصر التي يهدف الاتفاق الموقع إلى إتاحتها، في المذكرة أو المستوى الأول من غرفة البيانات. وتحوّل التجربة الجدول لاحقاً إلى أرقام: حساسية تراكمية قدرها 0.02 و0.10 و0.35 و0.65 و1.00 في المراحل الخمس، وهي مدخلات وليست نتائج.
7 تتبع حماية السرية التدابير المتخذة، لا العنوان المكتوب على الوثيقة
تعرّف الولايات المتحدة والاتحاد الأوروبي السر التجاري بالإشارة إلى التدابير التي اتخذها حائزه. ويشترط التعريف الأمريكي في قانون حماية الأسرار التجارية أن يكون المالك قد اتخذ تدابير معقولة للحفاظ على سرية المعلومات، وأن تستمد قيمة اقتصادية مستقلة من عدم كونها معروفة عموماً. ويشترط توجيه الاتحاد الأوروبي للأسرار التجارية أن تكون المعلومات سرية، ولها قيمة تجارية بسبب سريتها، وأن تكون قد خضعت لتدابير معقولة في الظروف القائمة. ولا يحدد أي منهما التدابير الكافية لإفصاح بعينه. [6, 7]
يترتب على ذلك في التواصل أن إرسال الملف على نطاق واسع بلا شروط قد يضعف الحماية التي قد يرغب المرسل في الاعتماد عليها لاحقاً. فإتاحة وثيقة لقائمة طويلة بلا اتفاق سرية، أو عبر موافقة بالنقر لا يقرأها أحد، تقدم دليلاً أضعف على التدابير المعقولة من إتاحتها لشخص مسمى بموجب اتفاق موقع. وهذا استنتاج من صياغة التعريفين. ولا تنص القوانين على أن الإتاحة دون توقيع تسقط الحماية، ولم تُراجع سوابق قضائية أو تشريعات تنفيذ وطنية.
تُظهر اللائحة Regulation FD في الولايات المتحدة الآلية نفسها من جانب المُصدر. فهي تلزم المُصدر الذي يفصح عن معلومات جوهرية غير علنية لبعض المهنيين في السوق وحملة الأوراق المالية بالإفصاح العلني المتزامن إذا كان الإفصاح مقصوداً، وبالإفصاح العاجل في غير ذلك، لكنها تستثني الإفصاح لشخص يوافق صراحة على الحفاظ على السرية، والإفصاح لشخص يدين للمُصدر بواجب ائتماني أو واجب سرية. [8] ويتوقف نطاقها على تعريف المُصدر في 17 CFR 243.101(b)، بما يشمل حالة التقارير ذات الصلة والاستثناءات. ولا يكفي وصف العملية بأنها جمع تمويل خاص لتحديد انطباقها. ويبين النص استثناءً محدداً للسرية ضمن ذلك النظام، ولا يقرر إذناً عاماً بالإفصاح.
يخصص النموذج تخفيضات مفترضة مختلفة للخطر لاتفاق موقع ولشرط موافقة بالنقر. وتثبت التعريفات القانونية المستشهد بها أهمية تدابير الحماية المعقولة؛ ولا تثبت فعالية عوامل الحماية في النموذج أو ترتيبها. ولا يقدم أي منها مقداراً لأي تخفيض. وتستخدم التجربة 75% و35% كعاملَي حماية معلنين وتغيرهما في حالة ضغط.
8 أدلة التداول قبل الإعلان وضوابط عدد المتلقين
تقدم دراسات الاستحواذ على الشركات المدرجة أدلة على التداول قبل الإعلان، إذ تجعل الإعلانات والأسعار النشاط السوقي غير المعتاد قابلاً للرصد. ويدرس Augustin وBrenner وSubrahmanyam تداول خيارات الأسهم قبل إعلانات الاندماج والاستحواذ. وفي مسودة أكتوبر 2015 التي قُرئت لهذه الورقة، يظهر نحو 25% من عمليات الاستحواذ حجماً موجباً غير عادي للخيارات ذا دلالة إحصائية خلال 30 يوماً قبل الإعلان. ويرى المؤلفون أن النمط يتسق مع التداول على أساس معلومات، ولا تفسره قابلية توقع الصفقة أو المضاربة أو الأخبار والشائعات أو تداول المطلعين داخل الشركات أو التسريب في سوق الأسهم. ويفيدون أيضاً بأن SEC تقاضي في نحو 7% فقط من صفقات عينتهم. [9]
تثبت الدراسة أن معلومات عن معاملة سرية تبدو وكأنها تصل إلى السوق قبل الإعلان في نسبة معتبرة من الصفقات العامة. لكنها لا تثبت القناة. فالحجم غير العادي لا يحدد من سرّب، أو ما إذا كانت أطراف المرسل المقابلة ضالعة، أو ما إذا كان تواصل منفرد مع مستثمر قد تسبب فيه. وتتعلق الدراسة بشركات مستهدفة مدرجة لا بجولات تمويل خاصة، وهي مسودة ورقة عمل. وتوثق أنماط التداول قبل الإعلان دون تقدير علاقة سببية بين أعداد المتلقين والتسريب. أما تراكم التعرض عبر المتلقين في النموذج فهو آلية من إعداد المؤلف، ولا تقدم الدراسة معدل تسريب للطرح الخاص.
تعبر مدونة الاستحواذ البريطانية عن المبدأ نفسه في صورة قاعدة. فتُلزم القاعدة 2.1 المطلعين على المعلومات السرية بمعاملتها بسرية، وتمريرها فقط عند الضرورة، وتقليل فرص التسريب. وتوجب القاعدة 2.2(e) إعلاناً عندما توشك المفاوضات أو المناقشات أن تتسع لتشمل أكثر من عدد محدود جداً من الأشخاص، وتنص الملاحظة 1(d) على القاعدة 2.2 على أنه ينبغي استشارة الهيئة إذا رغبت الأطراف في التواصل مع مجموعة أوسع دون إعلان. [10]
تنطبق المدونة على عروض الاستحواذ على الشركات الداخلة في نطاقها، ولا تنطبق على جمع التمويل الخاص. وتكمن صلتها هنا في تقرير مؤسسي بأن عدد المتلقين متغير للمخاطر في ذاته، وتمثل التجربة ذلك بإحصاء كل متلقّ بحسب مرحلة الملف الذي يحوزه.
9 تحدد قواعد النطاق التنظيمي من يجوز له أصلاً تلقي رسالة متعلقة بالاستثمار
في المملكة المتحدة، تحظر المادة 21 من قانون الخدمات والأسواق المالية لعام 2000 على أي شخص، في سياق الأعمال، توجيه دعوة أو حافز للمشاركة في نشاط استثماري، إلا إذا كان الشخص مرخصاً له أو كان المحتوى معتمداً من شخص مرخص له ومسموح له بمنح الاعتماد. ويوفر أمر الترويج المالي إعفاءات، منها الاتصالات الموجهة فقط إلى المهنيين الاستثماريين أو الشركات ذات صافي الثروة المرتفع، عندما يعتقد المرسل لأسباب معقولة أن المتلقين يندرجون في الفئة أو عندما يُوجَّه الاتصال على نحو معقول إليهم وحدهم. [11, 12]
يتضمن دليل قواعد DFSA في مركز دبي المالي العالمي حظراً مماثلاً. فتحظر القاعدة 3.4.1 على غير الشخص المرخص له القيام بترويج مالي في المركز أو منه، مع مراعاة استثناءات مدرجة، منها اتصال موجّه إلى شخص يبدو لأسباب معقولة عميلاً محترفاً من نوع محدد وقابل للقبول منه حصراً. وتلزم القاعدة 3.5.1 ببذل عناية معقولة كيلا يُرسل اتصال مقصود للعملاء المحترفين وحدهم إلى أي شخص يبدو غير ذلك، وبأن يحمل بياناً واضحاً بهذا المعنى. [13]
في الولايات المتحدة، تحظر القاعدة 502(c) من Regulation D على المُصدر المستند إلى الإعفاء العرض أو البيع عبر الاستدراج العام أو الإعلان العام، إلا حيث تنطبق القاعدة 504(b)(1) أو القاعدة 506(c). وتلزم القاعدة 502(b)(2) بصورة منفصلة، إذا تم بيع بموجب القاعدة 506(b) لمشترٍ غير مستثمر معتمد، بوصف مكتوب للمعلومات الكتابية الجوهرية عن الطرح المقدمة للمستثمرين المعتمدين، وبإتاحة فرصة لطرح الأسئلة. ولذلك لا يكون العمق موحداً: فما يُعرض على مستثمر قد ينشئ التزامات تجاه آخر. [14]
عندما تكون الأداة مدرجة، تضيف لائحة إساءة استخدام السوق الأوروبية طبقة أخرى. وتعرّف المادة 11، بصيغتها المعدلة باللائحة (EU) 2024/2809 اعتباراً من ديسمبر 2024، استطلاع السوق بأنه نقل معلومات قبل أي إعلان عن معاملة لقياس اهتمام المستثمرين المحتملين. ويجب على الطرف المفصح النظر في احتمال الإفصاح عن معلومات داخلية وتسجيل تقديره كتابة، وحفظ السجلات مدة خمس سنوات على الأقل. ويعد الحصول على الموافقة، وتحذير المتلقي من التداول وواجب السرية، وتسجيل ما أُفصح عنه ولمن ومتى، شروطاً اختيارية لمعاملة الإفصاح باعتباره واقعاً في الممارسة العادية لواجباته. [15]
| النظام | النص الذي تمت قراءته | سبب الانطباق | الأثر في العمق أو المتلقي |
|---|---|---|---|
| الترويج المالي في المملكة المتحدة | FSMA s21؛ FPO المادتان 19 و49 | دعوة أو حافز للاستثمار | الإرسال فقط إلى متلقين يشملهم إعفاء، أو اعتماد المحتوى |
| الترويج المالي في مركز دبي المالي العالمي | DFSA GEN 3.4.1 و3.5.1 | ترويج في مركز دبي المالي العالمي أو منه | إعفاء العميل المحترف؛ بيان واضح؛ دون متلقين آخرين |
| الطرح الخاص الأمريكي | 17 CFR 230.502(b), (c) | عرض بموجب Regulation D | حظر الاستدراج العام؛ واجبات معلومات تجاه المشترين غير المعتمدين |
| استطلاع السوق في الاتحاد الأوروبي | MAR المادة 11 | تواصل قبل الإعلان بشأن أداة مدرجة | تقييم مكتوب؛ سجلات لخمس سنوات؛ موافقة اختيارية للاستفادة من الملاذ الآمن |
| الاستحواذات في المملكة المتحدة | قاعدتا مدونة الاستحواذ 2.1 و2.2 | عرض محتمل لشركة ضمن النطاق | السرية؛ الإعلان إذا تجاوز التواصل عدداً محدوداً جداً |
| الإفصاح الانتقائي للمُصدرين الأمريكيين | 17 CFR 243.100 | إفصاح عن معلومات جوهرية غير علنية | التعهد بالسرية يرفع واجب الإفصاح العلني |
| الأسرار التجارية | 18 USC 1839(3)؛ التوجيه 2016/943 المادة 2(1) | الاعتماد اللاحق على السرية | وجوب إظهار تدابير أو خطوات معقولة |
ملخص النصوص التي تم الاطلاع عليها لهذه الورقة. ترد حالتها وتواريخها في المراجع. لا يمثل مشورة قانونية أو تقريراً بانطباق أي نص على عملية تمويل بعينها.
10 تحد قواعد البيانات الشخصية من القائمة كما تحد من الملف
قائمة الاستهداف مجموعة بيانات شخصية عن أفراد مسمّين لدى المستثمرين، ويجب أن يحترم التواصل قانون حماية البيانات حيث ينطبق. وتشترط المادة 5 من اللائحة العامة لحماية البيانات جمع البيانات الشخصية لأغراض محددة وصريحة ومشروعة وقصرها على ما يلزم لهذه الأغراض. وتلزم المادة 14 المتحكم الذي لم يحصل على البيانات من الفرد بتقديم معلومات محددة، في موعد أقصاه أول اتصال عندما تُستخدم البيانات لهذا الغرض. [16]
تمنح الفقرتان (2) و(3) من المادة 21 الفرد حق الاعتراض في أي وقت على المعالجة للتسويق المباشر، وبعده لا تجوز معالجة البيانات لهذا الغرض، وتوجب الفقرة (4) من المادة 21 لفت انتباه الفرد صراحة إلى الحق، في موعد أقصاه أول اتصال. وتتصل هذه الأحكام بعمق الإفصاح لأن الرسالة الأولى التي تمثل في ذاتها اتصالاً تسويقياً تنشئ واجبات الإخطار والاعتراض مهما كان محتواها.
حُددت أنظمة مركز دبي المالي العالمي وسوق أبوظبي العالمي والقانون الاتحادي الإماراتي بوصفها ذات صلة بقائمة خليجية، لكن تعذر الاطلاع على نصوصها الرسمية ضمن نطاق البحث لهذه الورقة، ولا تقدم الورقة أي بيان عن مضمونها. وينبغي للمرسل الذي لديه متلقون في تلك الولايات القضائية فحص كل نظام مباشرة.
تبرر هذه المصادر قاعدة تصميمية، ولا تقدم مدخلاً كمياً: ينبغي إنشاء القائمة والاحتفاظ بها للغرض المحدد من التواصل، وأن توضح الرسالة الأولى من يتصل بالمتلقي ولماذا، وأن ينهي الاعتراض على التسويق المباشر المعالجة لذلك الغرض، مع مراعاة نطاق المادة 21 المنطبق. وتعامل التجربة حالات الانسحاب هذه كعدم استجابة عادي، وهو تبسيط.
11 تغيّر تجربة مبنية عمق التواصل الأول وتثبت كل ما عداه
التجربة مبنية ولا تعرض نتيجة مرصودة. ويتواصل المرسل في كل حملة مع 200 مستثمر. وتستطيع نسبة 30% الاستثمار، وتشكل نسبة 15% متلقين استراتيجيين أو قريبين من المنافسين مع خطر تسريب أعلى. ويقيّم كل مستثمر الصفقة عند مستوى يجمع جودة الصفقة المشتركة بين الجميع وذوق المستثمر الخاص. ويسرد الجدول 4 المدخلات والجدول 5 السلم، ويعرض الشكل 1 التسلسل الناتج.
| المدخل | القيمة المبنية | الدور في النموذج |
|---|---|---|
| المستثمرون الذين يجري التواصل معهم في كل حملة | 200 | حجم المجموعة؛ تكرر كل حملة 1,000 مرة |
| الملاءمة للتفويض الاستثماري (القدرة على الاستثمار) | 30% | حصة القائمة التي تستطيع الاستثمار |
| متلقون استراتيجيون أو قريبون من المنافسين | 15% | خطر تسريب وخسارة عند وقوعه أعلى |
| تشتت جودة الصفقة؛ تشتت أذواق المستثمرين | 0.50; 1.00 | الانحرافات المعيارية للقيمة التي تُنسب إلى الصفقة |
| ضوضاء الإشارة، الأساس وإزاحة المصداقية | 2.5; 0.3 | تباين الضوضاء يساوي الأول مقسوماً على مجموع الثاني والمحتوى المتحقق منه |
| محتوى المرحلة ومصداقيتها وحساسيتها وعبء قراءتها | الجدول 5 | سلم من خمس مراحل |
| عتبة الانتباه | 0.45 + 0.20 x cost x ln(1 + load) | القيمة التي يحتاجها المستثمر قبل الرد |
| الانقطاع دون رد في كل جولة؛ احتكاك اتفاق عدم الإفصاح | 10%; 10% | عدم استجابة غير مرتبط بالجدارة |
| خطر التسريب، مالي؛ استراتيجي | 0.5%; 3.0% | لكل متلقّ عند الحساسية الكاملة، قبل الحماية |
| الخسارة عند وقوع التسريب عند الحساسية الكاملة | 4%؛ 15% من قيمة الصفقة | متلقّ مالي؛ استراتيجي |
| الحماية باتفاق عدم إفصاح موقع؛ بالموافقة بالنقر | 75%; 35% | تخفيض نسبي لخطر التسريب |
| قيمة الصفقة؛ منفعة إتمام الجولة | 100 مليون دولار أمريكي؛ 15 مليون دولار أمريكي | المقياس النقدي للخسارة والمنفعة |
| تكتمل الجولة عند | 2 أو أكثر من التعهدات | نتيجة ثنائية للحملة |
| خصم القيمة لكل جولة تأخير | 5% | التكلفة الزمنية للمراسلات الإضافية |
مدخلات مبنية. كل قيمة افتراض من إعداد المؤلف، وليست ملاحظة سوقية. عرض مقرب.
| المرحلة | وزن المحتوى | المصداقية | دقة الإشارة | وزن إشارة المرحلة | حساسية المعلومات المحوزة | عبء القراءة | كشف عدم الملاءمة |
|---|---|---|---|---|---|---|---|
| ملخص مجهّل الهوية | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| ملخص متحقق منه | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| مذكرة معلومات | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| غرفة البيانات، المستوى 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| غرفة البيانات، المستوى 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
تحليل MatchPoint للسلم المبني. مدخلات وأوزان إشارة مشتقة للمراحل؛ ليست قيماً مرصودة. عبء القراءة بوحدات مكافئة للصفحات.
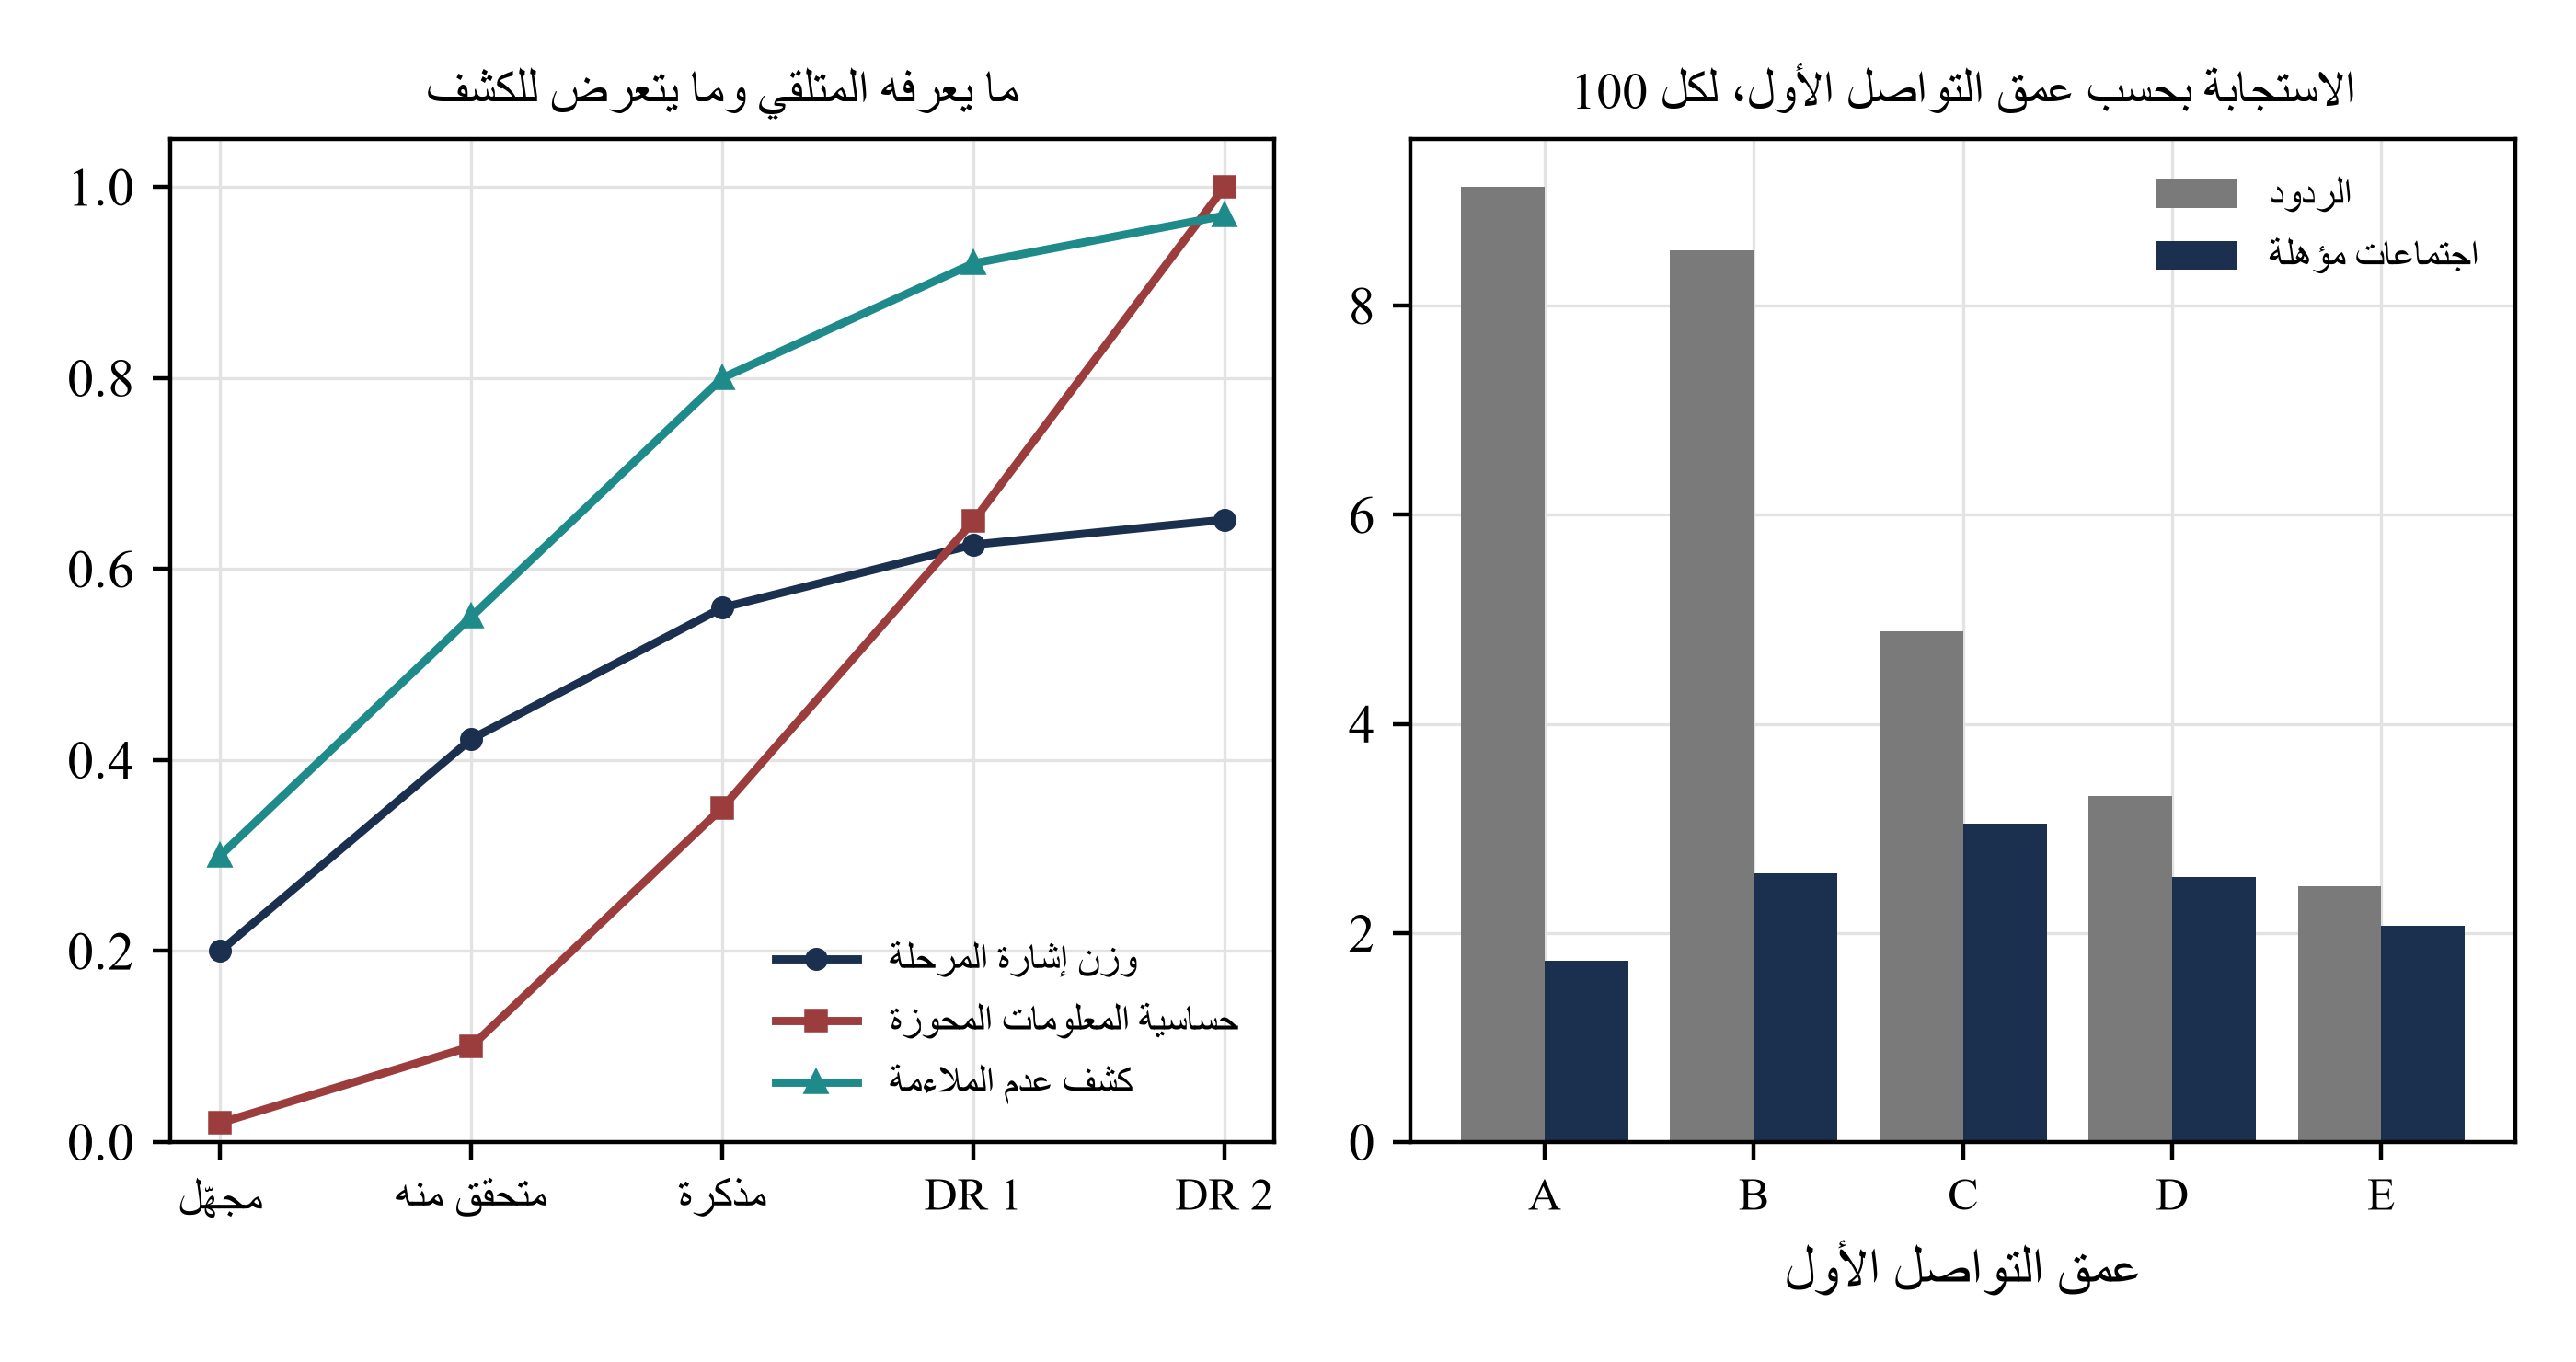
تتبع قاعدة الرد الإشارة. يكوّن المستثمر رأياً في الصفقة من إشارة المرحلة التي يتلقاها، ويقلص هذا الرأي نحو التقدير القبلي، ويرد إذا تجاوزت القيمة المقلصة عتبة ترتفع مع عبء القراءة وتكلفة انتباهه الخاصة. ويبلغ وزن الإشارة 0.20 للملخص المجهّل، و0.42 للملخص المتحقق منه، و0.56 للمذكرة، و0.65 للمستوى الأخير. ولا يعرف المستثمر غير الملائم أنه خارج تفويضه حتى يظهر سبب للاستبعاد، ويتصرف حتى ذلك الحين كما لو كان ملائماً.
في المعادلات، theta_i هي القيمة التي ينسبها المستثمر i إلى الصفقة، وz_i سحب من التوزيع الطبيعي المعياري يعاد استخدامه عبر المراحل كمدخل مشترك للمحاكاة، وsigma تربيع هو التباين المقطعي لـtheta. وتستخدم كل مرحلة درجة تقليص غاوسية هامشية. ولا ينشئ استخدام السحب نفسه عملية معلومات متداخلة أو توزيعاً بايزياً لاحقاً متسقاً على التوالي؛ ويطبق المتلقون في هذه التجربة السلوكية درجة المرحلة الحالية المحددة، دون استعادة القيمة بدمج إشاراتهم السابقة. وينخفض تباين الضوضاء nu_j مع تراكم المحتوى المتحقق منه: nu_0 ضوضاء الأساس، وkappa_0 إزاحة، وomega_s المحتوى المضاف في المرحلة s، وrho_s مصداقيته. وتجمع العتبة حد الانتباه الأدنى h_0 مع تكلفة الانتباه a_i وعبء القراءة L_ij، التراكمي في التواصل الأول والإضافي بعده.
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. يرمز DR إلى غرفة البيانات. يساراً، وزن الإشارة والحساسية وكشف عدم الملاءمة بحسب المرحلة؛ ويميناً، الردود والاجتماعات المؤهلة لكل 100 مستثمر بحسب عمق التواصل الأول.
تُقارن ستة أساليب. ترسل الأساليب A إلى E المرحلة المسماة أولاً إلى الجميع، وتتيح للمستثمرين المستجيبين الانتقال إلى المذكرة. ويخصص الأسلوب F المذكرة لأعلى 30% من القائمة وفق درجة ملاءمة مشوبة بالضوضاء، تمثل ما يعرفه المرسل عن التفويض قبل التواصل، والملخص المتحقق منه للباقين. ويُشغّل كل أسلوب على المستثمرين والسحوبات العشوائية أنفسهم، فتعود الفروق إلى الأسلوب لا إلى الحظ. وتكرر كل حملة 1,000 مرة ببذرة 1379.
المعادلة 1b هي مؤشر اجتياز عتبة الانتباه. ويتطلب الرد الأول الفعلي في المحاكاة أيضاً أن يكون المتلقي قد بلغ تلك المرحلة واجتاز شرط الاستبعاد بسبب عدم ملاءمة التفويض؛ ويحدد مؤشر التواصل الأول ما إذا كان الاجتياز يُحسب رداً أولاً. وتظل إتاحة الوثائق اللاحقة وقبول اتفاق عدم الإفصاح والانقطاع قبل الاجتماع انتقالات منفصلة. وتهم هذه الفروق لأن الوثائق المسلّمة تظل معرضة بعد توقف المتلقي عن الرد.
12 تنخفض الردود مع العمق، فيما تبلغ الاجتماعات المؤهلة والتعهدات ذروتها عند المذكرة
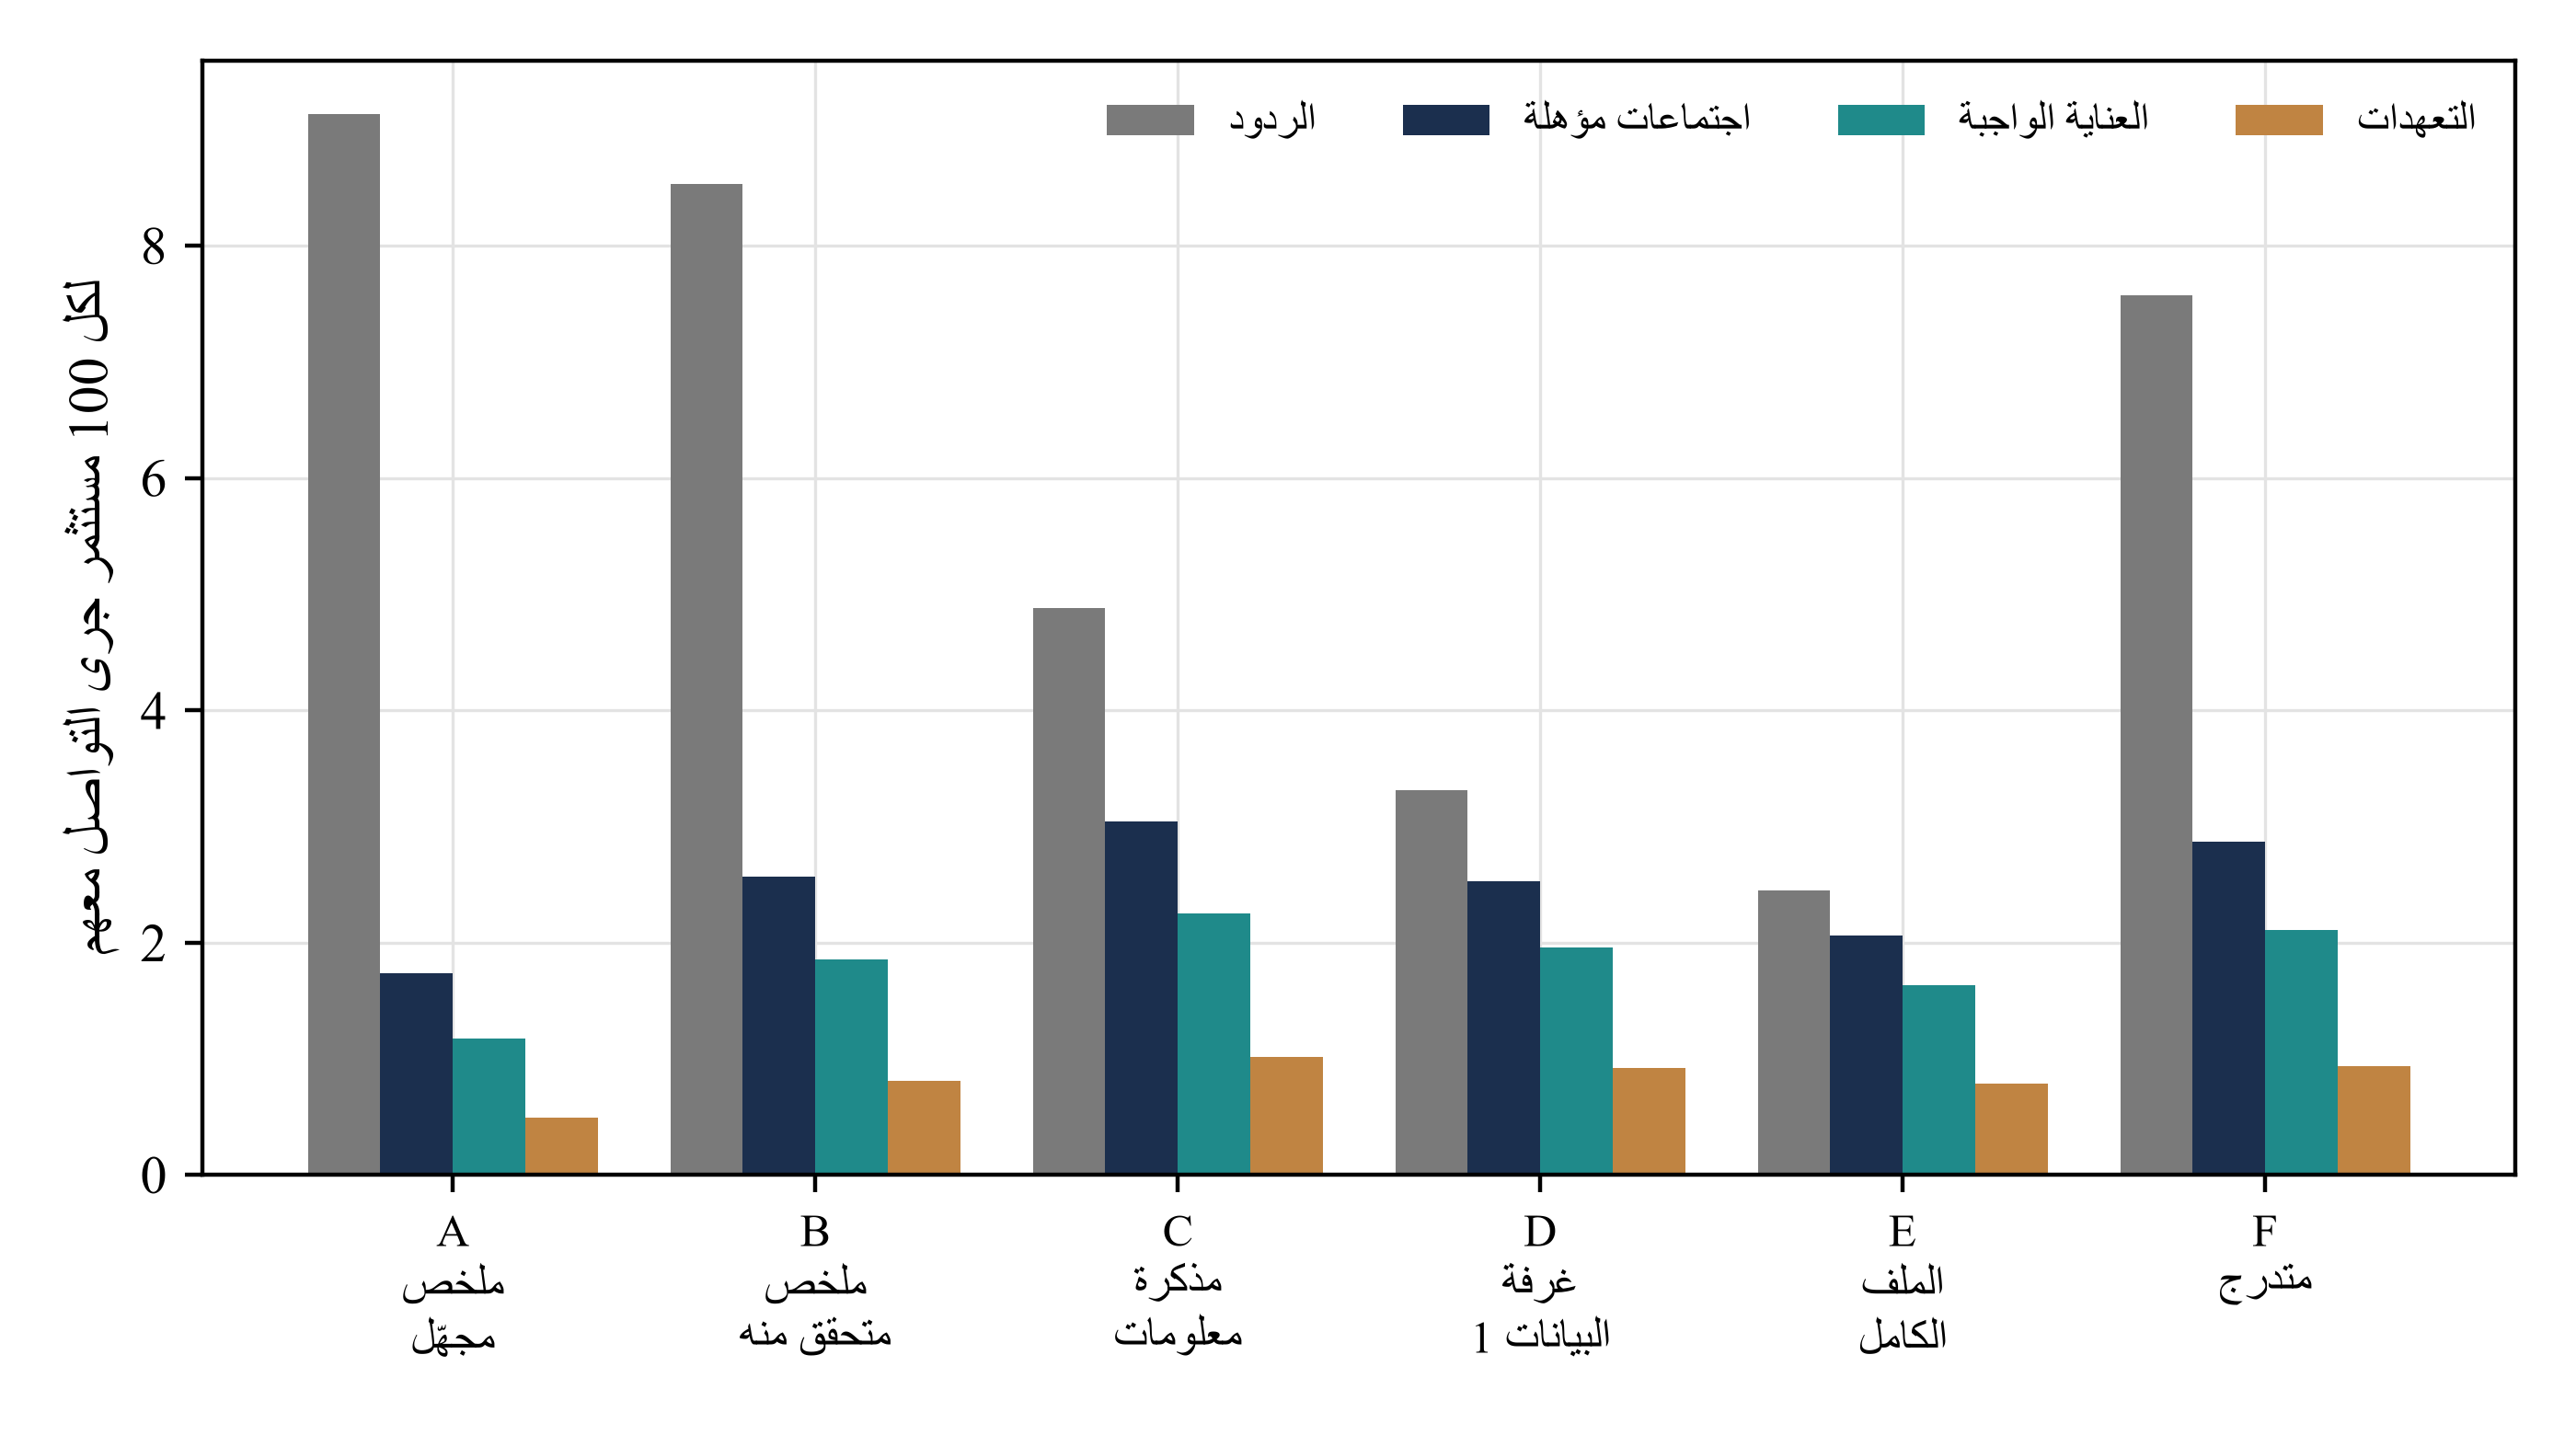
تنخفض الردود لكل 100 مستثمر باطراد مع عمق التواصل الأول، من 9.14 للملخص المجهّل و8.53 للملخص المتحقق منه إلى 4.88 للمذكرة، و3.31 للمستوى الأول من غرفة البيانات، و2.45 للملف الكامل. ويستقطب الملف الكامل ردوداً أقل بنسبة 73% من الملخص المجهّل. فالمادة الأعمق ترفع تكلفة القراءة لدى المستثمر قبل نشوء أي علاقة. ويعرض الجدول 6 والشكل 2 مسار التحول.
| الأسلوب | الردود | الاجتماعات المؤهلة | الاجتماعات غير المؤهلة | العناية الواجبة | التعهدات | اكتمال الجولة |
|---|---|---|---|---|---|---|
| A. الملخص المجهّل أولاً | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. الملخص المتحقق منه أولاً | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. المذكرة أولاً | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. غرفة البيانات، المستوى 1 أولاً | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. الملف الكامل أولاً | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. التدرج بحسب درجة الملاءمة | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
تحليل MatchPoint للمجتمع المبني، متوسط الحملات المكررة. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. لكل 100 مستثمر جرى التواصل معهم.
تتغير طبيعة الاجتماعات التي تُعقد. ففي الملخص المجهّل، تكون 31% من الاجتماعات مع مستثمرين لا يستطيعون الاستثمار أصلاً، لأن المستثمر غير الملائم لم يواجه بعد سبب استبعاده. وتبلغ النسبة 31% للمذكرة و7% للملف الكامل. والعمق أداة فرز: يزيل الملف الكامل تقريباً جميع الاجتماعات غير المؤهلة، لكنه يفعل ذلك بإزالة معظم الردود أيضاً. وتبلغ الاجتماعات المؤهلة لكل 100 مستثمر 1.73 و2.57 و3.04 و2.53 و2.06 للأساليب A إلى E، وتنخفض جولات التواصل من الاتصال الأول إلى اجتماع مؤهل من 3.00 إلى 1.00 بين الأسلوبين الأول والثالث. وبعد المذكرة، تهيمن تكلفة القراءة وتنخفض الاجتماعات المؤهلة بنسبة 32%.
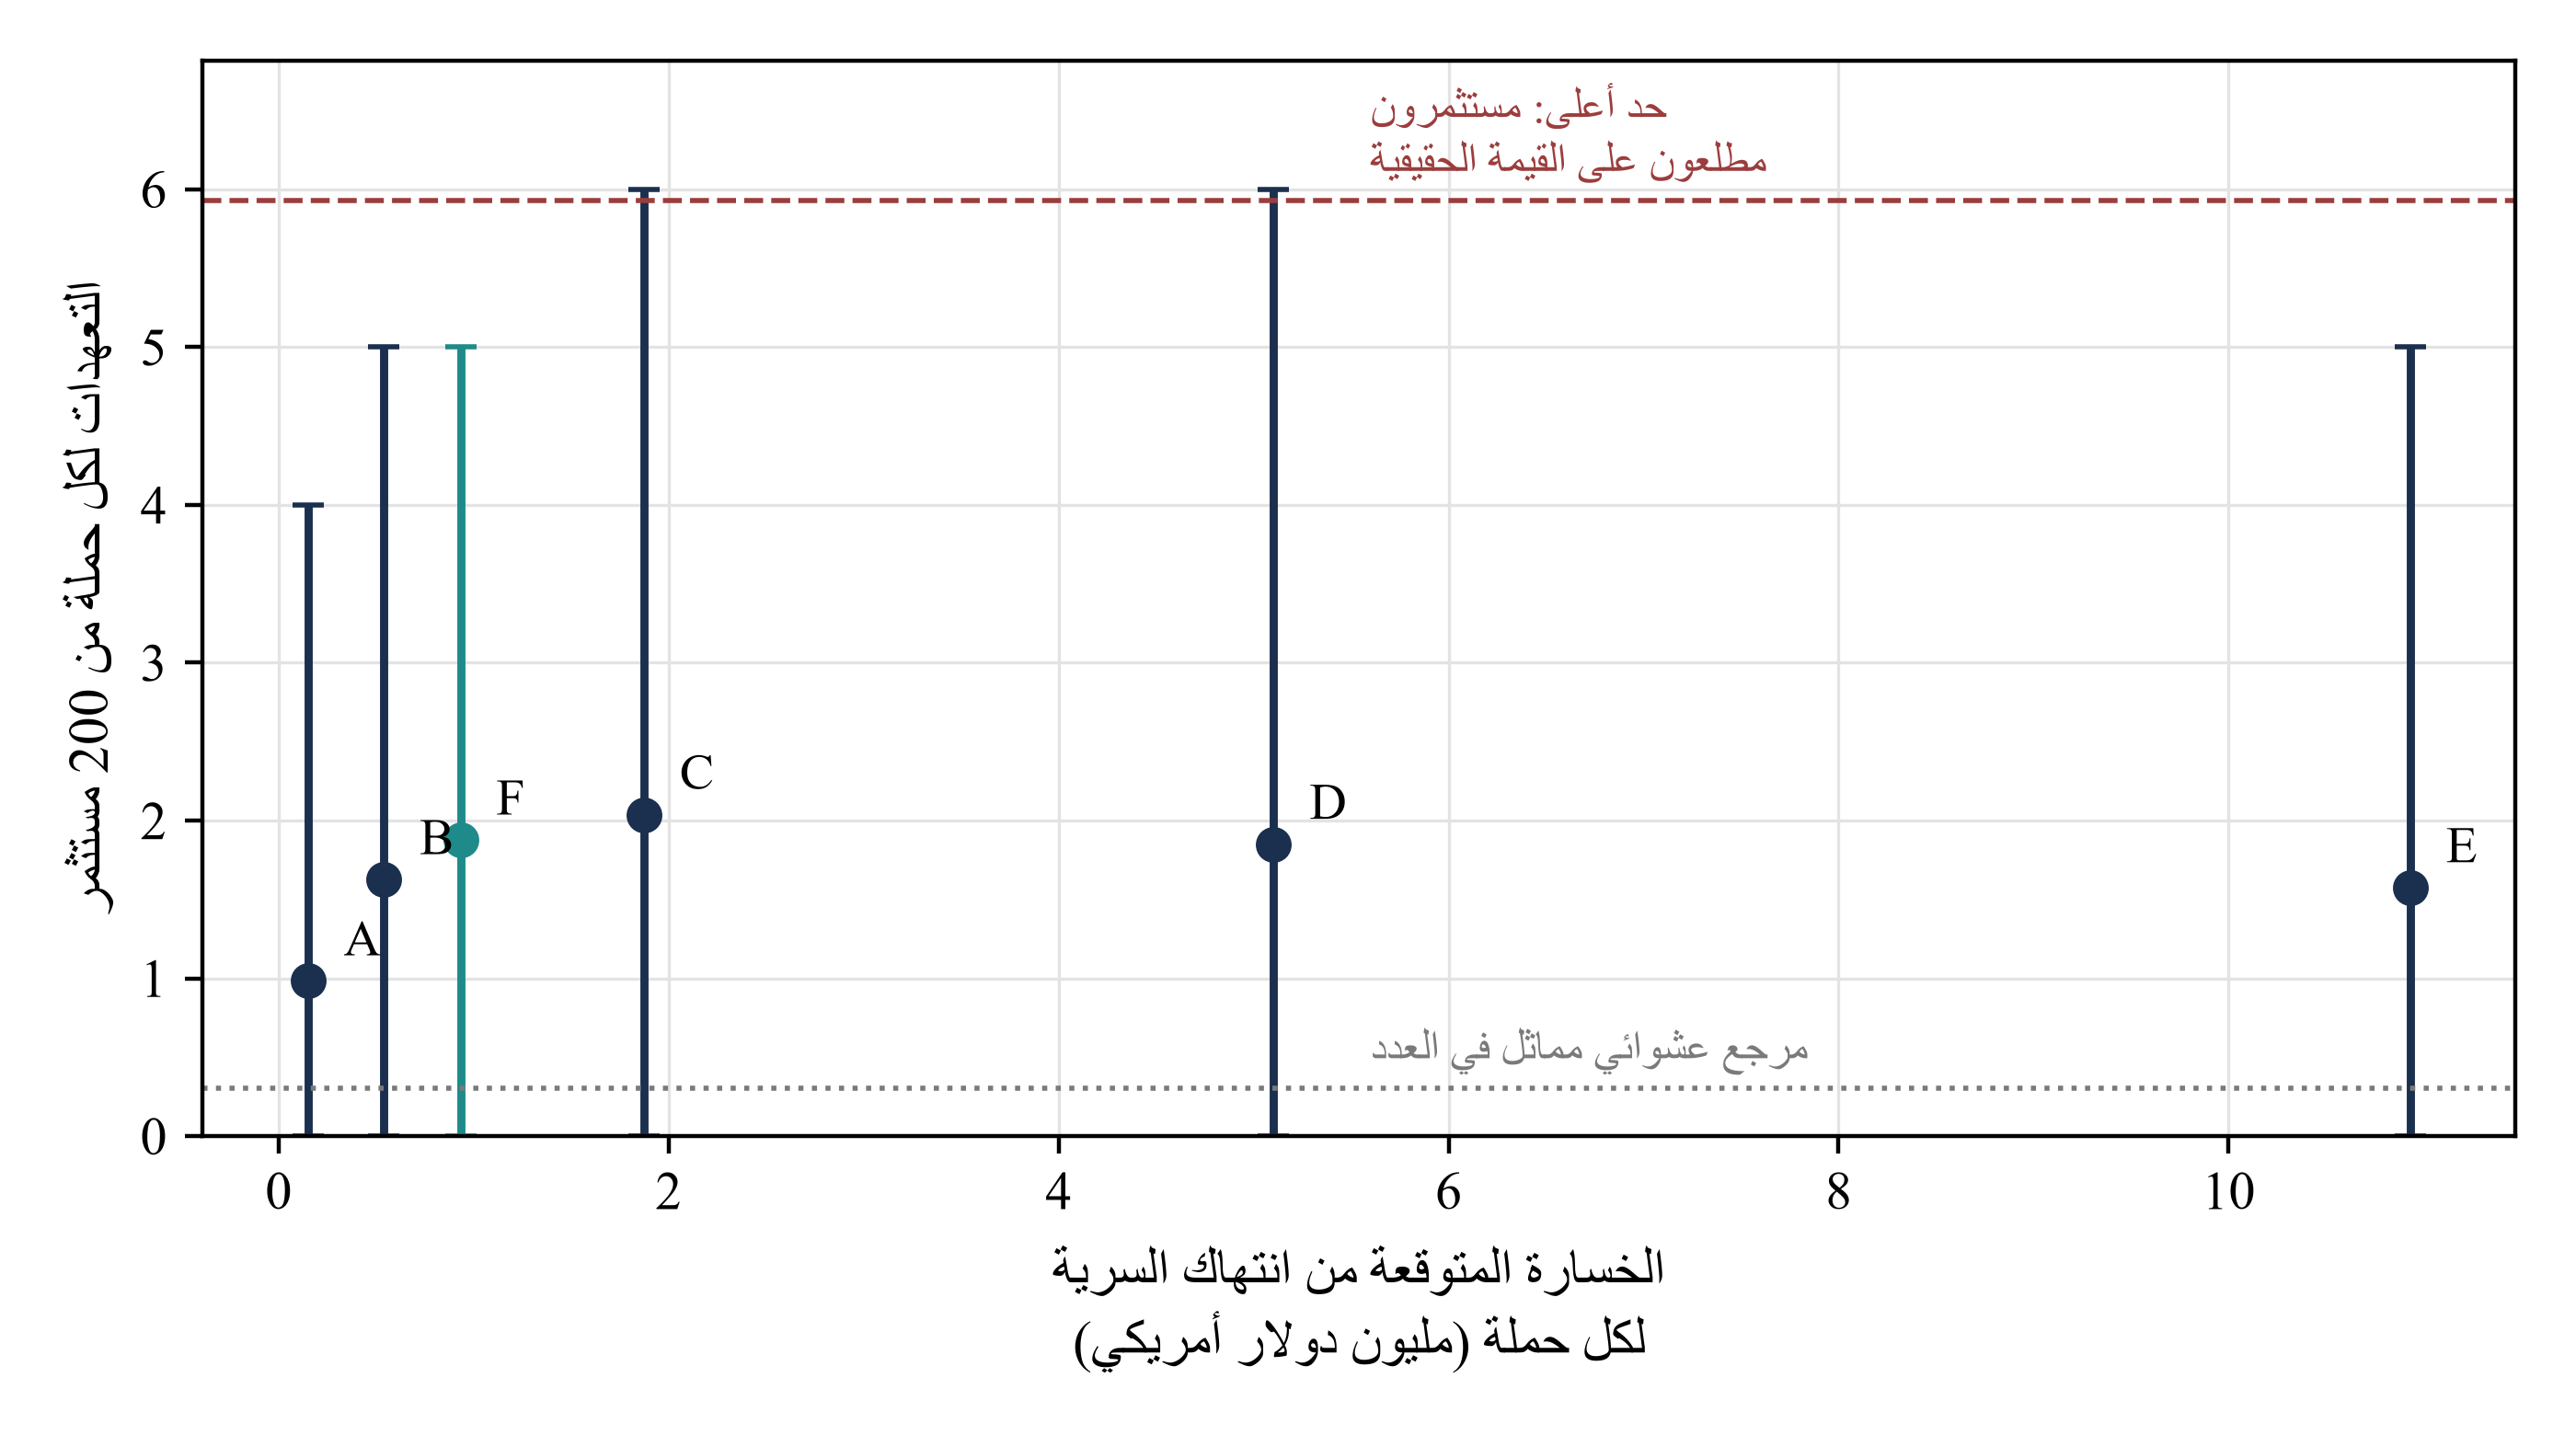
تتبع التعهدات الاجتماعات المؤهلة عبر مرشح إضافي للعناية الواجبة والقدرة. ولكل حملة من 200 مستثمر، يبلغ متوسط التعهدات 0.98 للملخص المجهّل، و1.62 للملخص المتحقق منه، و2.04 للمذكرة، و1.85 للمستوى الأول من غرفة البيانات، و1.57 للملف الكامل، و1.88 للأسلوب المتدرج. والمعيار الأعلى أوراكل يلتقي فيه كل مستثمر يستطيع الاستثمار ويتخذ قراره على أساس القيمة الحقيقية دون احتكاك، فينتج 2.96 تعهداً لكل 100 مستثمر. ويأخذ مرجع الاجتماعات العشوائية المماثلة في العدد حجم اجتماعات الملخص المتحقق منه، لكنه يختارها عشوائياً، فينتج 0.15، كما يبين الجدول 7. وتبلغ المذكرة 34% من هذا المعيار الأعلى و6.7 أمثال مرجع الاجتماعات العشوائية، والملخص المتحقق منه 27%، والمجهّل 17%، والملف الكامل 27%.
| المرجع | الاجتماعات المؤهلة | التعهدات | المعنى |
|---|---|---|---|
| الحد الأعلى: مستثمرون مطلعون على القيمة الحقيقية | 30.23 | 2.96 | يلتقي كل مستثمر ملائم ويتخذ قراره وفق القيمة الحقيقية، دون احتكاك |
| C. المذكرة أولاً | 3.04 | 1.02 | 34% من الحد الأعلى للتعهدات |
| F. التدرج بحسب درجة الملاءمة | 2.87 | 0.94 | 32% من الحد الأعلى للتعهدات |
| B. الملخص المتحقق منه أولاً | 2.57 | 0.81 | 27% من الحد الأعلى للتعهدات |
| A. الملخص المجهّل أولاً | 1.73 | 0.49 | 17% من الحد الأعلى للتعهدات |
| E. الملف الكامل أولاً | 2.06 | 0.79 | 27% من الحد الأعلى للتعهدات |
| مرجع اجتماعات عشوائية مماثلة في العدد لحجم الأسلوب B | 1.14 | 0.15 | عدد الاجتماعات نفسه، مختار دون مراعاة الملاءمة أو القيمة |
تحليل MatchPoint للمجتمع المبني. لكل 100 مستثمر؛ مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
لا تمثل المسافة عن الحد الأعلى عيباً في أي أسلوب. فهي تعكس الانقطاع دون رد وحدود الإشارة المشوبة بالضوضاء والمستثمرين الذين يرفضون بعد القراءة والعناية الواجبة التي لا تكتمل. ويغير اختيار العمق التعهدات بنسبة 107% بين أضعف الأعماق الثابتة الخمسة وأقواها، بينما يعلو الحد الأعلى عليها جميعاً بكثير. ولا تحدد فجوة المعيار أي تحسين سيضيف أكثر: جودة القائمة أو عمق الإفصاح أو احتكاك آخر؛ فتلك المقارنات تحتاج اختبارات مستقلة.
13 ترتفع الخسارة المتوقعة مع العمق أسرع من التعهدات بعدة أمثال
يُحسب التعرض متلقياً متلقياً. ويحوز كل متلقّ أعمق مرحلة أُرسلت إليه فعلياً، بما في ذلك من يرفض لاحقاً، أو يتوقف عن الرد، أو لا يجتاز شرط الاجتماع. وتظل الإتاحة تعرضاً حتى عندما تتوقف المحادثة التجارية. ويحدد الحد الأقصى للمرحلة المسلّمة الحساسية. ومجموع المرسل هو مجموع جميع المتلقين. وتعرض المعادلتان 2a و2b الحساب، ويبلغ خطر المتلقين الاستراتيجيين 3.0% مقابل 0.5% للمستثمرين الماليين عند الحساسية الكاملة.
هنا p_i احتمال تسريب المتلقي i، وeta_i خطره عند الحساسية الكاملة (0.5% للمستثمر المالي و3.0% للاستراتيجي)، وpi_i الحماية المنطبقة: صفر في مرحلتي الملخص، و75% حيث تأتي المذكرة أو مرحلة لاحقة بعد اتفاق موقع، و35% حيث أُرسل الملف في التواصل الأول بشروط الموافقة بالنقر. وS حساسية أعمق مرحلة محوزة، وdelta_i الخسارة عند التسريب بالحساسية الكاملة (4% من قيمة الصفقة للمستثمر المالي و15% للاستراتيجي)، وV قيمة الصفقة. ويمنح الثابت 0.2 حتى الملخص الخفيف خطراً صغيراً. وكلها مدخلات معلنة.
تبلغ الخسارة المتوقعة لكل حملة 0.15 مليون دولار أمريكي للملخص المجهّل، و0.54 للملخص المتحقق منه، و1.87 للمذكرة، و5.10 للمستوى الأول من غرفة البيانات، و10.93 للملف الكامل. وتبلغ الخسارة المتوقعة للملف الكامل 5.8 أمثال خسارة المذكرة، وخسارة المذكرة 3.5 أمثال خسارة الملخص المتحقق منه. وتبلغ الخسارة المتوقعة لكل تعهد 0.33 مليون دولار أمريكي للملخص المتحقق منه، و0.92 مليوناً للمذكرة، و6.94 مليوناً للملف الكامل. وتقل خسارة الأسلوب المتدرج عن المذكرة بنسبة 50% مقابل تعهدات أقل بنسبة 8%.
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. النقاط متوسطات التكرارات؛ والأشرطة من المئين 5 إلى المئين 95 للتعهدات.
| الأسلوب | التعهدات لكل حملة | من المئين 5 إلى المئين 95 | الخسارة المتوقعة، مليون دولار أمريكي | المئين 95 للخسارة المتوقعة المشروطة | الجولات حتى الاجتماع | القيمة الصافية، مليون دولار أمريكي |
|---|---|---|---|---|---|---|
| A. الملخص المجهّل أولاً | 0.98 | 0.0 إلى 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. الملخص المتحقق منه أولاً | 1.62 | 0.0 إلى 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. المذكرة أولاً | 2.04 | 0.0 إلى 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. غرفة البيانات، المستوى 1 أولاً | 1.85 | 0.0 إلى 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. الملف الكامل أولاً | 1.57 | 0.0 إلى 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. التدرج بحسب درجة الملاءمة | 1.88 | 0.0 إلى 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
تحليل MatchPoint للمجتمع المبني. بملايين الدولارات الأمريكية. القيمة الصافية منفعة الإتمام مخصومة للتأخير، ناقص الخسارة المتوقعة. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. يصف مئين الخسارة توزيع الخسارة المتوقعة المشروطة للحملة عبر الحملات المحاكية؛ وليس مئيناً ذيلياً لخسارة متحققة.
يعرض الشكل 3 حداً تكون فيه الخطوات الأولى من المادة المجهّلة إلى المتحقق منها منخفضة التكلفة من حيث التعرض، وتكون الخطوات اللاحقة مرتفعة التكلفة. ويضيف الانتقال من الملخص المجهّل إلى المتحقق منه 0.39 مليون دولار أمريكي من الخسارة المتوقعة ويرفع التعهدات بنسبة 65%. ويضيف الانتقال من المذكرة إلى الملف الكامل 9.06 مليون دولار أمريكي من الخسارة المتوقعة ويقلل التعهدات. وتتفوق المذكرة على إرسال الملف الكامل أولاً: فالملف الكامل أكثر تعرضاً وأقل تعهدات.
14 تفضل القيمة الصافية بداية مرحلية أو متدرجة، وللملف الكامل أولاً قيمة متوقعة سالبة
توضع الاستجابة والتعرض على مقياس واحد بالقيمة الصافية. وتكسب الحملة منفعة إتمام الجولة، مخصومة بنسبة 5% باستخدام متوسط جولات الوصول إلى الاجتماعات المؤهلة في كل حملة، إذا حصلت على 2 أو أكثر من التعهدات، وتتحمل الخسارة المتوقعة دون اشتراط الإتمام. وتعطي المعادلة 3a القيمة الصافية للأسلوب a، وتعطي المعادلة 3b المنفعة التي عندها يتفوق الأسلوب a على الأسلوب b.
هنا B منفعة إتمام الجولة، وC_a تعهدات الحملة، وK* العدد المطلوب، وd خصم التأخير، وr_a متوسط عدد الجولات داخل الحملة بين الاجتماعات المؤهلة. ويحسب A_a متوسط مؤشر الإتمام المخصوم بصورة مشتركة عبر الحملات؛ وعموماً يعطي ضرب تكرار الإتمام في خصم محسوب عند متوسط غير مشروط إجابة مختلفة. وتتبع الخسارة المتوقعة المعادلة 2b. وعندما يزيد A_a على A_b، يُفضل الأسلوب a فوق منفعة التقاطع المحددة؛ وعندما يقل عنه تنعكس المتباينة. وإذا تساوت قيم A، تحدد الخسارة المتوقعة المقارنة. ويبلغ التقاطع الخطي الدقيق بين المذكرة والملخص المجهّل نحو 7.30 مليون دولار أمريكي ضمن هذه المدخلات. ويحدد المسح بخطوة 0.25 مليون دولار أمريكي أول نقطة تفوق عند 7.50 مليون دولار أمريكي. ولا يمثل أي منهما عتبة سوقية مرصودة. وإذا لم تضم الحملة اجتماعاً مؤهلاً، يكون مؤشر إتمامها ومساهمتها المخصومة في الإتمام صفراً؛ وتتجنب هذه القاعدة إسناد معنى اقتصادي لمتوسط عدد جولات الاجتماعات غير المعرّف فيها.
تبلغ القيمة الصافية لكل حملة 5.20 مليون دولار أمريكي للأسلوب المتدرج، و4.74 للمذكرة، و4.67 للملخص المتحقق منه، و2.92 للمجهّل، و0.98 للمستوى الأول من غرفة البيانات، و-5.60 للملف الكامل. وتقع الأساليب الثلاثة المتقدمة ضمن 0.53 مليون دولار أمريكي بعضها من بعض، لكن نطاق المئين 5 إلى المئين 95 للقيمة الصافية للمذكرة يمتد من -2.2 مليون دولار أمريكي إلى 12.7 مليوناً، وللأسلوب المتدرج من -1.1 إلى 13.3. وترتب المتوسطات المعلنة هذه الأساليب ضمن المدخلات المختارة. وتصف نطاقات المئينات التنبؤية التباين عبر الحملات المحاكية ولا تختبر فروق القيم المتوقعة؛ ولا يقدم ترتيب المتوسطات ترتيباً تجريبياً لجولة تمويل حقيقية. والنتائج الواضحة أن متوسط القيمة الصافية للمستوى الأول من غرفة البيانات أدنى من الأساليب المتقدمة في الحالة الأساسية، وأن متوسط قيمة الملف الكامل أولاً سالب في كل حالة أساسية وحالة ضغط جرى تقييمها.
أياً كان الأسلوب المتقدم المختار، ينبغي أن تحتوي الرسالة الأولى على أرقام رئيسية متحقق منها، وألا تحتوي على العناصر الحساسة في الجدول 2. ولا يضيف التدرج بحسب الملاءمة قيمة إلا بقدر ما تكون درجة الملاءمة غنية بالمعلومات، وهو ما لا يغيره النموذج. وللملف الكامل أولاً قيمة صافية متوقعة سالبة قدرها -5.60 مليون دولار أمريكي، ولا ينتج أي تعهد إطلاقاً في 33% من الحملات.
15 تعرض حالات الضغط أنماطاً مشروطة تستحق البحث
تغير أربع حالات ضغط من إعداد المؤلف افتراضات مختارة مع تثبيت باقي المدخلات. وتضاعف الأولى خطر التسريب ثلاث مرات وحصة المتلقين الاستراتيجيين مرتين. وتخفض الثانية مصداقية التحقق إلى النصف، فتقل أوزان الأرقام المعلنة. وتضرب الثالثة عبء القراءة في 2.5، لتمثل مستثمرين محدودي الانتباه. وتضعف الرابعة اتفاق السرية، فتخفض الحماية إلى 25% للاتفاق الموقع و10% للموافقة بالنقر. ويعرض الجدول 9 والشكل 4 الأنماط والقيم الصافية المحاكية الناتجة. ويفصل بناؤها هذه الآليات افتراضياً؛ أما التشخيص الواقعي فيحتاج تعرضات مقاسة وتفسيرات بديلة.
| الحالة | الردود، B | الاجتماعات المؤهلة، B | التعهدات لكل اجتماع مؤهل، B | خسارة C، مليون دولار أمريكي | خسارة E، مليون دولار أمريكي | أفضل قيمة صافية |
|---|---|---|---|---|---|---|
| الأساس | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. التدرج بحسب درجة الملاءمة |
| خطر التسريب مضروب في ثلاثة والحصة الاستراتيجية مضاعفة | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. الملخص المتحقق منه أولاً |
| مصداقية التحقق عند نصف مستواها | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. التدرج بحسب درجة الملاءمة |
| انتباه المستثمر محدود (عبء القراءة x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. التدرج بحسب درجة الملاءمة |
| حماية اتفاق عدم الإفصاح ضعيفة | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. التدرج بحسب درجة الملاءمة |
تحليل MatchPoint للمجتمع المبني. لكل 100 مستثمر للردود والاجتماعات؛ وبملايين الدولارات الأمريكية لكل حملة للخسارة. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
تبقي حالة ضغط الخطر كل مقاييس الاستجابة دون تغيير وترفع الخسارة بأضعاف: فترتفع الخسارة المتوقعة للمذكرة من 1.87 مليون دولار أمريكي إلى 9.89 مليوناً، وللملف الكامل من 10.93 مليون دولار أمريكي إلى 57.79 مليوناً. ولن تُظهر بيانات الاستجابة هذا التغير. ويحقق الملخص المتحقق منه أعلى متوسط قيمة صافية في هذه الحالة، عند 2.38 مليون دولار أمريكي، يليه 2.30 مليون دولار أمريكي للملخص المجهّل و-3.28 مليون دولار أمريكي للمذكرة. وهذه متوسطات مبنية؛ ولا يمثل ترتيبها نتيجة سوقية مثبتة إحصائياً. وتبقي حالة ضعف الاتفاق الاستجابة دون تغيير وترفع الخسارة المتوقعة حيثما يحوز المتلقون مادة تحت شرط حماية أُضعف، بما في ذلك متلقو الملخص أولاً الذين يتلقون المذكرة لاحقاً.
تخفض حالتا ضغط التحقق والانتباه الردود على الملخص المتحقق منه، من 8.53 إلى 6.37 و6.15 على التوالي، وتخفضان الاجتماعات المؤهلة. ويميزهما نوعية الاجتماعات المتبقية. فعند ضعف مصداقية التحقق، تنخفض التعهدات لكل اجتماع مؤهل من 0.317 إلى 0.295 لأن المستثمر يقرر بناء على إشارة أضعف. وعند ندرة الانتباه ترتفع إلى 0.333، لأن أصحاب أقوى الإشارات وحدهم يتحملون تكلفة القراءة. وفي هذا النموذج تتحرك جودة الاجتماعات بصورة مختلفة تحت الصدمتين. وهذه التحركات مؤشرات تشخيصية مرشحة للبحث، ولا تحدد سبب انخفاض الردود في حملة فعلية.
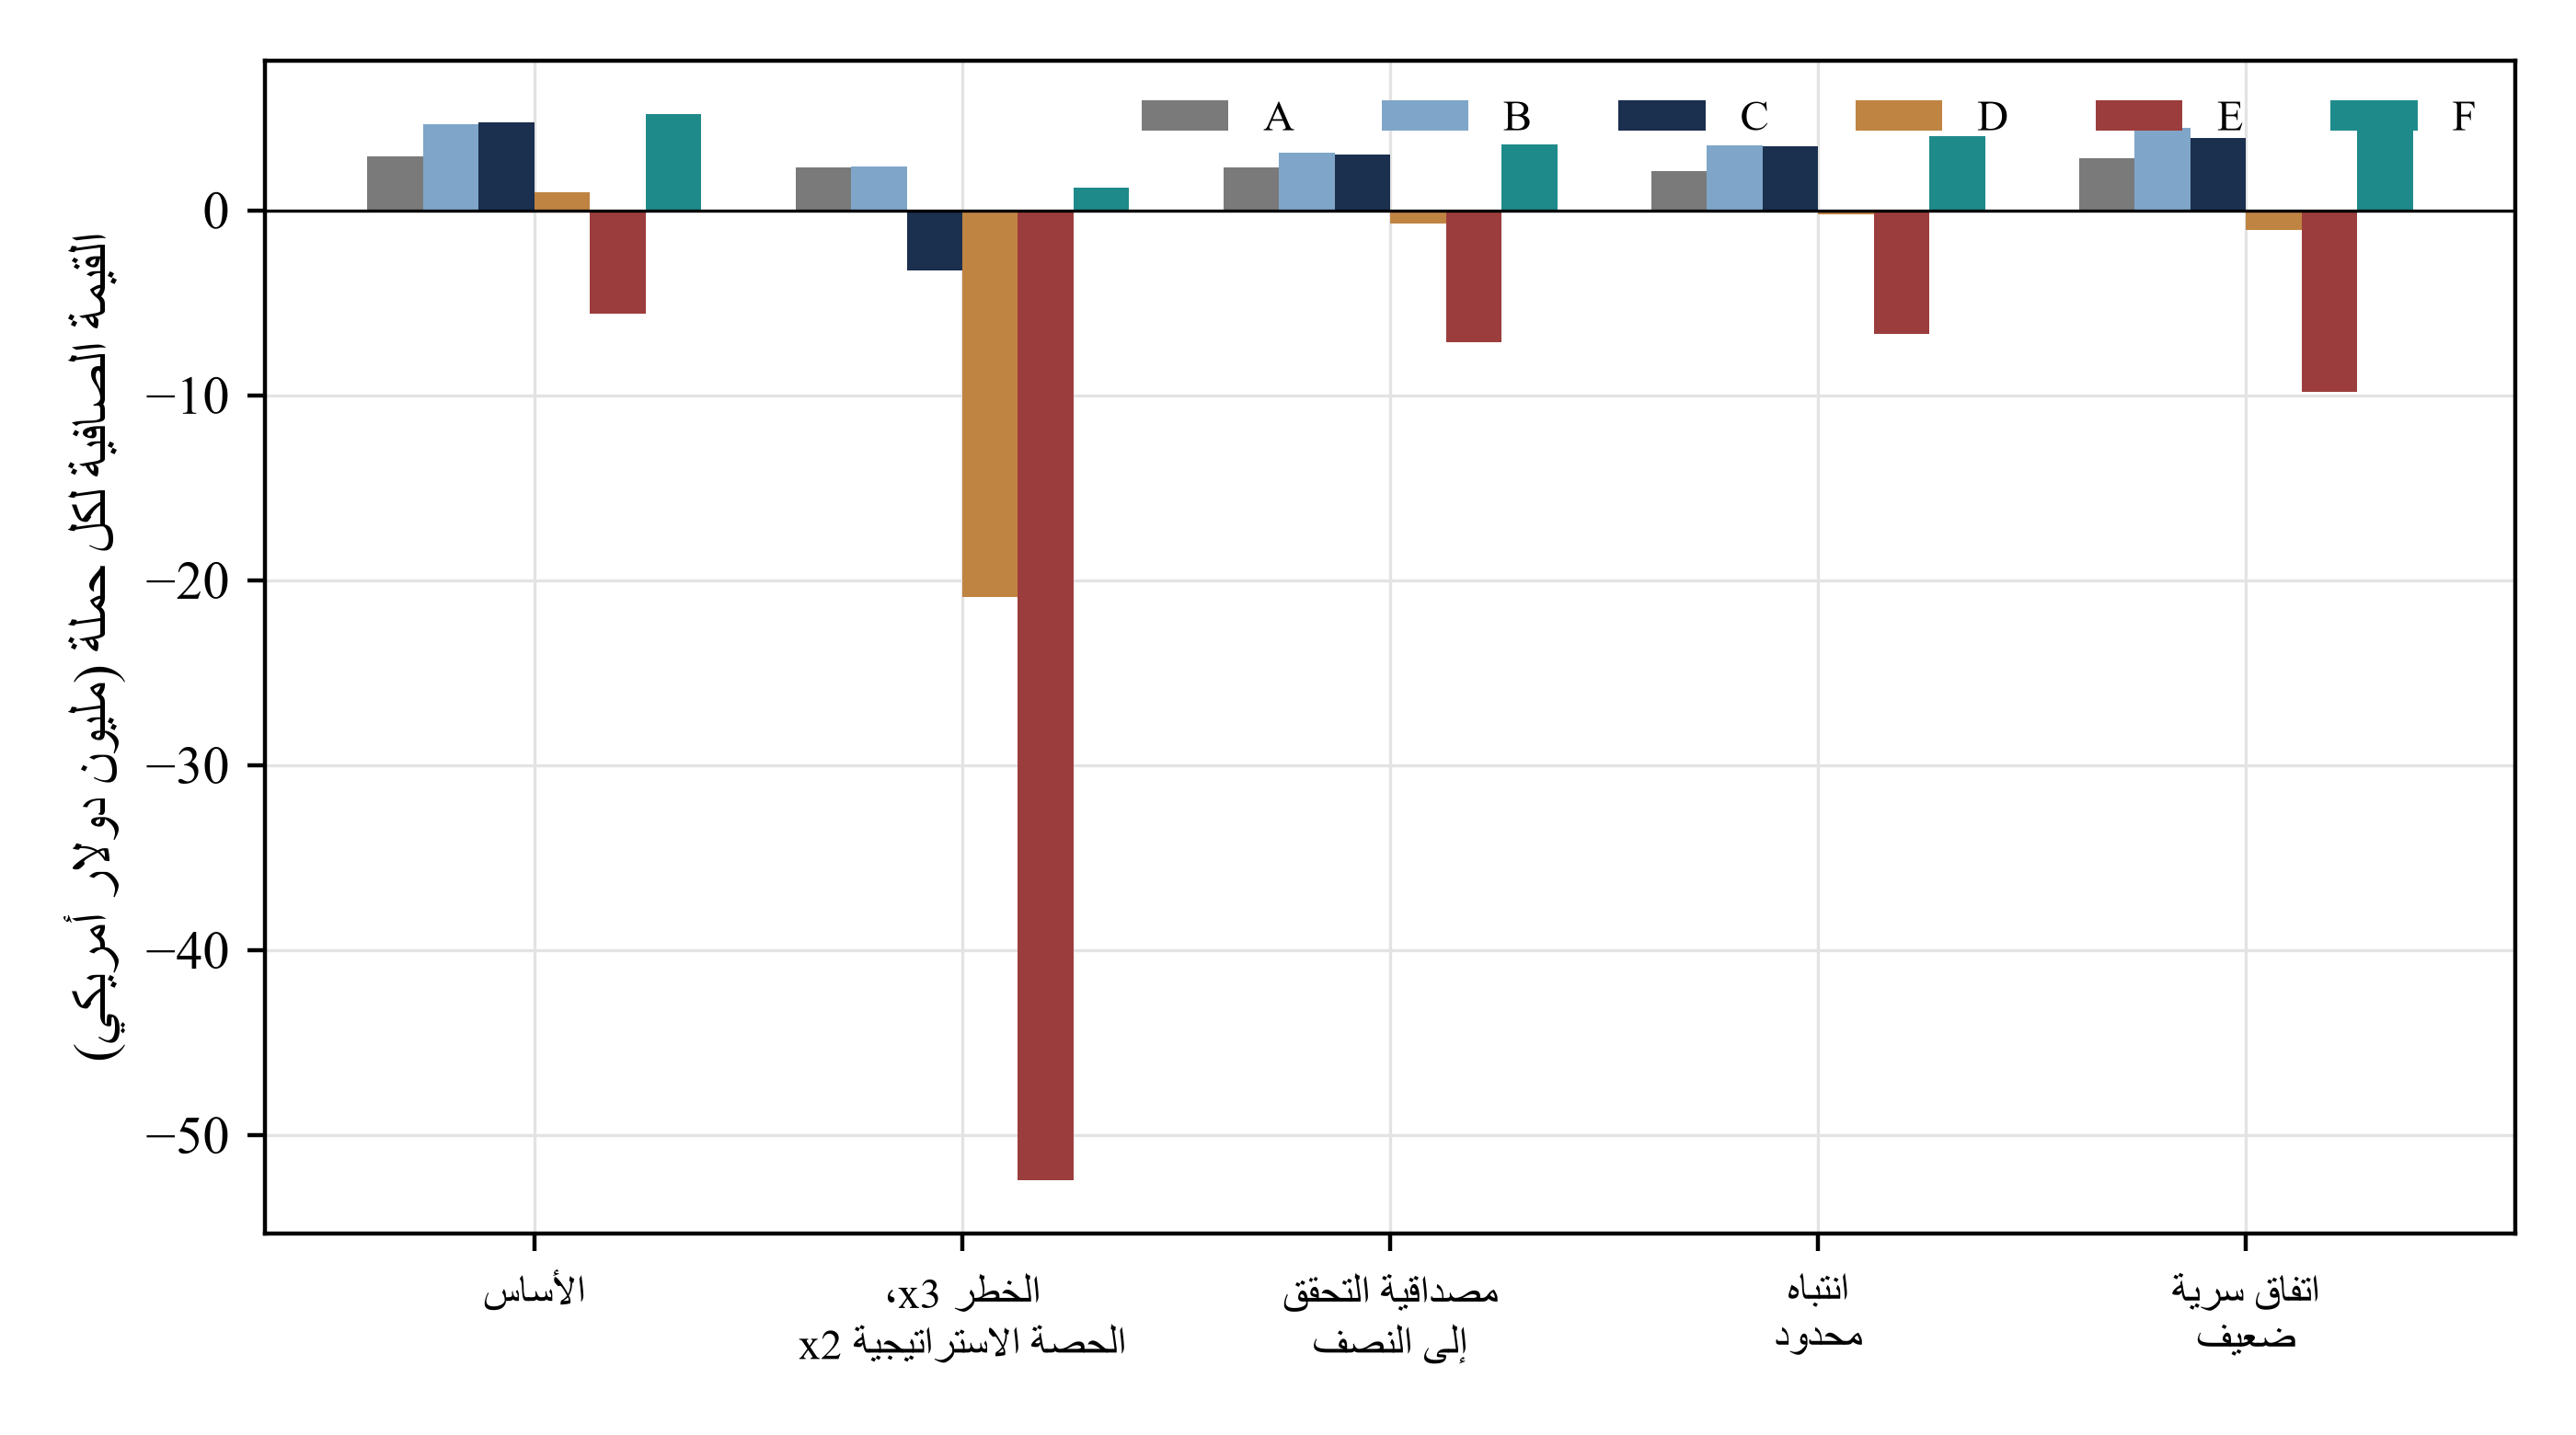
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. بملايين الدولارات الأمريكية لكل حملة. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. الحروف A إلى F كما في الجدول 6.
في حالات الضغط الأربع جميعها، يحقق الأسلوب المتدرج أو الملخص المتحقق منه أعلى متوسط قيمة صافية، ويكون الملف الكامل أولاً سالباً في كل حالة مقيمة. وتغير حالة ضغط الخطر صاحب أعلى متوسط من الأسلوب المتدرج إلى الملخص المتحقق منه. وينبغي للمرسل الذي يعتقد أن متلقيه استراتيجيون أو أن خطر التسريب لديه مرتفع أن يقصر الرسالة الأولى على ملخص تمهيدي ويقبل تكلفة الاستجابة المبينة في الجدول 6. ويغير ضعف الاتفاق بعض الترتيبات الثنائية للمتوسطات، بينما يحتفظ الأسلوب المتدرج بأعلى متوسط في تلك الحالة.
16 يتغير العمق المعظم للقيمة مع خطر التسريب وقيمة إتمام الجولة
يرسم الشكل 5 الأسلوب صاحب أعلى قيمة صافية عبر 30 توليفة من خطر التسريب، من ربع المستوى الأساسي إلى ثمانية أمثاله، ومنفعة إتمام الجولة، من 3 ملايين دولار أمريكي إلى 60 مليوناً. ويتصدر الملخص المجهّل 6 خلايا، والمتَحقق منه 5، والمذكرة 10، والأسلوب المتدرج 9. ولا يتصدر المستوى الأول من غرفة البيانات أو الملف الكامل أي خلية. ويفوز الأسلوب F بالحالة الأساسية عند الخطر القياسي ومنفعة 15 مليون دولار أمريكي.
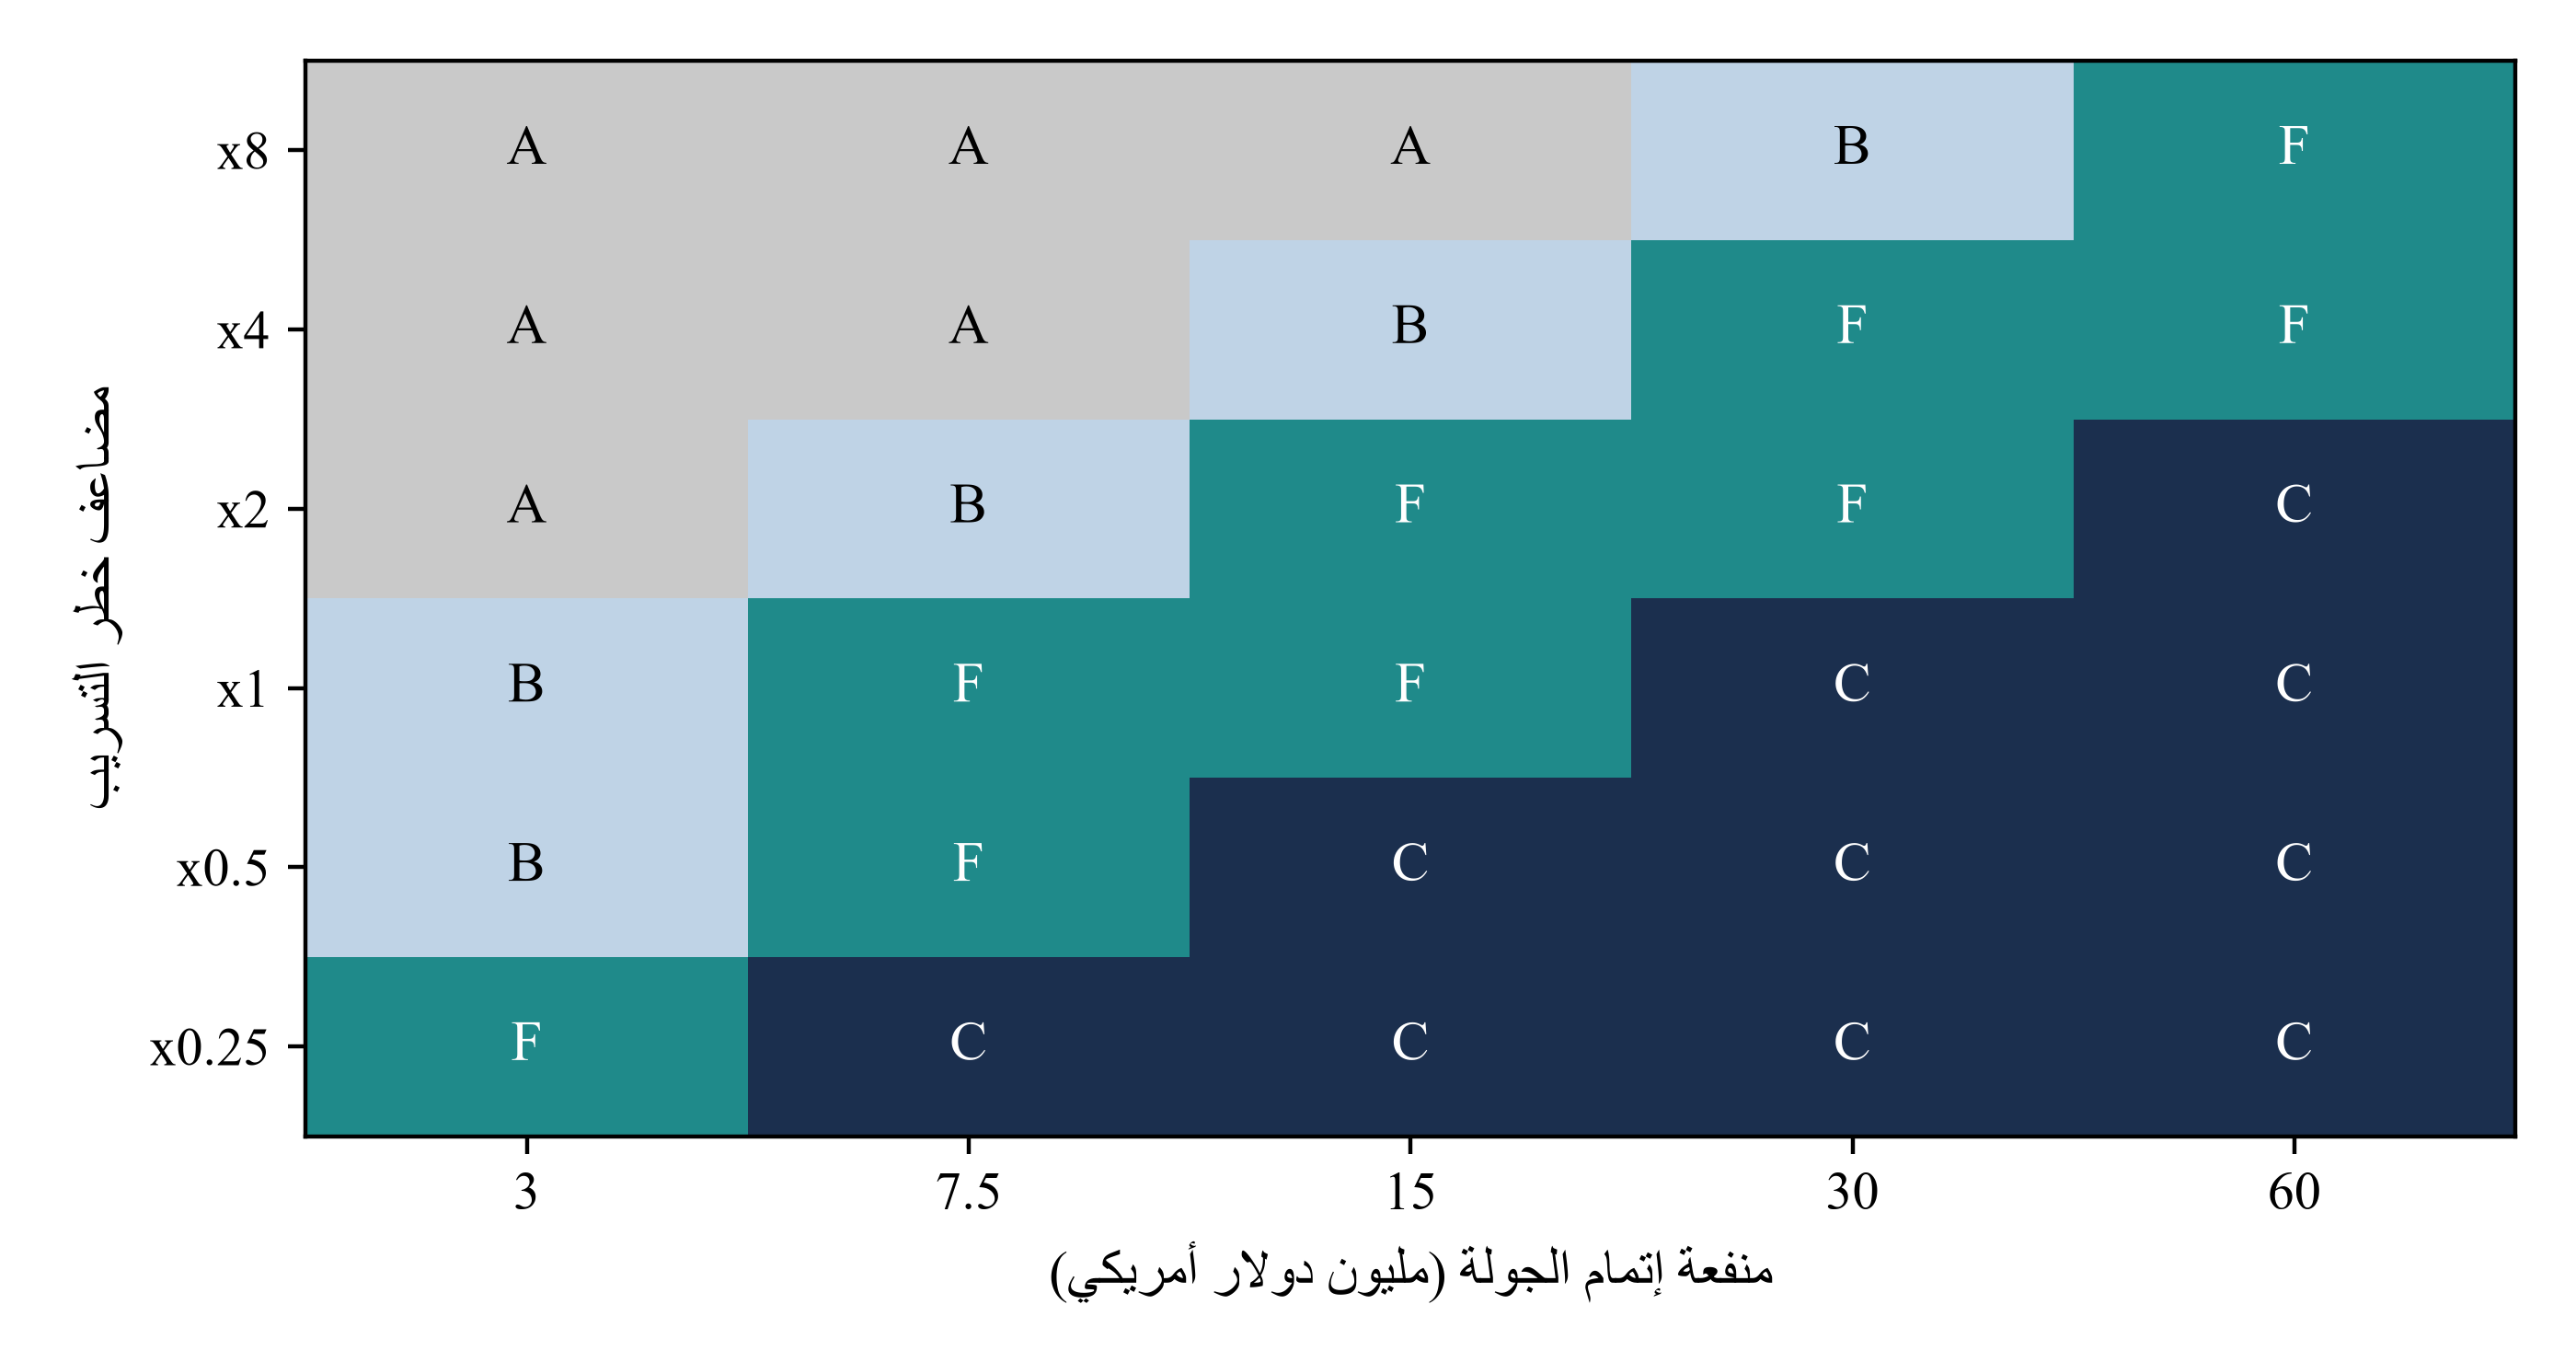
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. تعرض كل خلية الأسلوب صاحب أعلى قيمة صافية؛ الحروف كما في الجدول 6. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
تبين الخريطة شكل القرار. فعند ارتفاع الخطر وصغر المنفعة يفوز الملخص المجهّل؛ وعند انخفاض الخطر وكبر المنفعة تفوز المذكرة؛ وعند ارتفاعهما معاً يفوز الأسلوب المتدرج لأنه يركز العمق حيث يُرجح الرد. ويمكن للمرسل تحديد موضعه بسؤالين: ما الضرر المحتمل من تسريب الملف الكامل، وما قيمة إتمام الجولة؟ ولا تأتي أي من الإجابتين من بيانات التواصل، ولذلك يجب التصريح بهما واختبار متانتهما قبل الحملة.
تبين الخريطة أيضاً ما لا يتغير. فالأساليب الأعمق لا تكون الأفضل في أي خلية، حتى عند أدنى خطر وأعلى منفعة، لأن كلفة الاستجابة لرسالة أولى ثقيلة تقع على كل متلقّ، بينما تؤول المنفعة إلى القلة التي كانت سترد على رسالة أخف. وتعتمد هذه النتيجة على مدخل تكلفة القراءة. ولا تختبر حالة ضغط الانتباه في القسم 15 إلا عبئاً أثقل يعززها؛ ولم يُختبر عبء أخف، وقد تنعكس النتيجة لمجتمع مستثمرين يقرأ كل شيء دائماً، مثل عدد قليل من المقرضين في عملية رسمية، وهو ما لا تمثله التجربة.
17 يجعل تحيز الاختيار العمق يبدو في قائمة حقيقية أعلى قيمة بكثير من حقيقته
في سجل تواصل حقيقي، لا يوزع العمق عشوائياً. فيعطي المرسل مذكرة المعلومات لجهات الاتصال التي يعرفها جيداً، والملخص المتحقق منه للجميع سواها. وتكون جهات الاتصال القريبة أقدر على الاستثمار وأكثر استعداداً للقراءة وأكثر إيجابية تجاه الصفقة. ثم تنسب المقارنة بين المجموعتين إلى العمق فرقاً يعود إلى قرب العلاقة. وهذا اختيار في تلقي المعالجة؛ والسؤال هو حجمه ومقدار ما يصححه تعديل قياسي.
ينشئ النموذج قائمة يرفع فيها مقياس كامن لقرب العلاقة احتمال الملاءمة وتقييم المستثمر واستعداده للقراءة. ويخصص المرسل المذكرة لـ33% من القائمة، باختيار قائم على قرب العلاقة مع ضوضاء، فتستطيع 39% من مجموعة المذكرة الاستثمار مقابل 25% من الآخرين. ولأن النموذج يحسب النتيجتين لكل مستثمر، يُعرف المكسب الحقيقي للمذكرة على الملخص المتحقق منه: 0.65 اجتماع مؤهل لكل 100 مستثمر. ويقارن الجدول 10 المقدّرات.
| المقدّر | مكسب إرسال المذكرة أولاً، اجتماعات مؤهلة لكل 100 | تعليق |
|---|---|---|
| الحقيقة: النتيجتان لكل مستثمر | 0.65 | معروفة فقط لأن النموذج يحسب النتيجتين |
| ساذج: جهات الاتصال القريبة تتلقى الملف | 4.60 | يبالغ في الحقيقة بنسبة 613% |
| تقسيم طبقي وفق سجل مشوب بالضوضاء لقرب العلاقة | 3.42 | يصحح 30% من التحيز |
| جزء عشوائي من القائمة نفسها | 0.74 | غير متحيز؛ كثير الضوضاء مع عينة صغيرة |
تحليل MatchPoint لمجتمع مبني من 400 حملة تضم كل منها 400 مستثمر. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة. ويُسجل قرب العلاقة مع ضوضاء.
في المعادلات، Y مؤشر الاجتماع المؤهل، وتشير الخطوط العلوية إلى متوسطات المجموعات، ويرمز g إلى أخماس المؤشر البديل المسجل لقرب العلاقة، وn_g عدد المستثمرين في الخمس g. ويبلغ التقدير الساذج 4.60 لكل 100، فيبالغ في الحقيقة بنسبة 613%. ويعطي التقسيم الطبقي وفق سجل مشوب بالضوضاء لقرب العلاقة 3.42، فيخفض 30% فقط من التحيز المبني، لأن السجل لا يلتقط قرب العلاقة كاملاً، ولأن القرب يؤثر عبر الملاءمة والاستعداد معاً. ويعطي جزء عشوائي من القائمة نفسها 0.74، قريباً من الحقيقة، لكن بفاصل واسع عند أحجام العينات المتاحة لمرسل واحد. وتوفر العشوائية ضمن الدراسة المحددة تقديراً مستنداً إلى التصميم تحت افتراضات تخصيصها وقياسها، كما يحدد القسم 20.
18 تعطي الحملات الصغيرة تقديرات غير دقيقة لأثر العمق والتسريب
تواجه مقارنة عشوائية لأسلوبين على قائمة واحدة حدين يعرضهما الجدول 11. وتبلغ فجوة الاجتماعات المؤهلة بين الملخص المجهّل والمذكرة 1.31 لكل 100 مستثمر، وبين الملخص المتحقق منه والمذكرة 0.48. ومع 200 مستثمر في كل ذراع، تكون القدرة على كشف الفجوة الأولى عند مستوى 5% هي 14% وللثانية 6%. وعند 800 لكل ذراع لا ترتفع القدرة إلا إلى 35% و9%. ويمتد المئين 5 إلى المئين 95 للفجوة المقدرة عند 200 لكل ذراع من -2.0 إلى 3.5 نقطة للمقارنة الثانية، ولذلك لا يُعتمد على إشارة التقدير.
| المقارنة | المستثمرون لكل ذراع | الفجوة الحقيقية، نقاط | متوسط التقدير | من المئين 5 إلى المئين 95 | القدرة الإحصائية | إشارة خاطئة ذات دلالة |
|---|---|---|---|---|---|---|
| A مقابل C | 50 | 1.31 | 1.30 | -4.00 إلى 6.00 | 3% | 0.2% |
| A مقابل C | 100 | 1.31 | 1.25 | -2.00 إلى 5.00 | 7% | 0.3% |
| A مقابل C | 200 | 1.31 | 1.27 | -1.00 إلى 4.50 | 14% | 0.5% |
| A مقابل C | 400 | 1.31 | 1.32 | -0.50 إلى 4.00 | 21% | 0.1% |
| A مقابل C | 800 | 1.31 | 1.21 | -0.25 إلى 3.25 | 35% | 0.2% |
| B مقابل C | 50 | 0.48 | 0.42 | -4.00 إلى 6.00 | 2% | 0.7% |
| B مقابل C | 100 | 0.48 | 0.41 | -3.00 إلى 4.00 | 4% | 1.1% |
| B مقابل C | 200 | 0.48 | 0.44 | -2.00 إلى 3.50 | 6% | 1.2% |
| B مقابل C | 400 | 0.48 | 0.45 | -1.50 إلى 2.50 | 6% | 1.1% |
| B مقابل C | 800 | 0.48 | 0.47 | -0.87 إلى 2.00 | 9% | 0.7% |
تحليل MatchPoint لـ2,000 دراسة محاكية لكل صف؛ تتعلق ذراعا كل دراسة بالصفقة نفسها. الفجوات بنقاط معدل الاجتماعات المؤهلة لكل 100. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
تقرب المعادلة 5b عدد المستثمرين المطلوب لكل ذراع وفق افتراضات تخطيط ثنائية الحدين المستقلة، حيث p_0 وp_1 معدلا الاجتماعات المؤهلة للأسلوبين، وحدود z هي قيم التوزيع الطبيعي عند الرتب الاحتمالية المحددة لمستوى الدلالة المختار alpha والقدرة 1 ناقص beta. وعند هدف تخطيطي اسمي للقدرة قدره 80%، يعطي التقريب 2,127 مستثمراً لكل ذراع للفصل بين الملخص المجهّل والمذكرة، و18,788 لكل ذراع للفصل بين الملخص المتحقق منه والمذكرة. وتتجاوز هذه الأعداد حجم الحملة المبنية. ويعد تجميع حملات قابلة للمقارنة بصورة مناسبة تحت بروتوكول مشترك أحد تصاميم البحث لزيادة الدقة؛ ولا يثبت الحساب حجم القائمة الحقيقية لأي مرسل.
التسريبات أصعب قياساً. وتعطي المعادلة 5a احتمال عدم وقوع أي حدث تسريب فعلي بين n متلقين مستقلين ذوي احتمال تسريب متساوٍ eta، مع كشف كامل للأحداث. وعند خطر 0.5% لكل متلقّ، لا تُظهر حملة من 200 متلقّ أي تسريب باحتمال 37%، وحتى 1,000 متلقّ لا يُظهرون تسريباً باحتمال 0.7%. وفي النموذج، لا تُظهر حملة الملخص المتحقق منه تسريباً جوهرياً في 98% من التكرارات، والمذكرة في 59%، والملف الكامل في 33%، مع أن خسائرها المتوقعة تختلف بعدة أمثال، كما يبين الجدول 12.
| الأسلوب | التسريبات الجوهرية لكل حملة | حملات بلا تسريبات جوهرية محاكية | الخسارة المتوقعة، مليون دولار أمريكي |
|---|---|---|---|
| B. الملخص المتحقق منه أولاً | 0.01 | 98% | 0.54 |
| C. المذكرة أولاً | 0.52 | 59% | 1.87 |
| E. الملف الكامل أولاً | 1.10 | 33% | 10.93 |
تحليل MatchPoint للمجتمع المبني. التسريب الجوهري حدث محاكى من متلقّ يحوز المذكرة أو مادة أعمق. وتولد التجربة الأحداث مباشرة ولا تشمل نموذجاً منفصلاً للإبلاغ أو الكشف. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
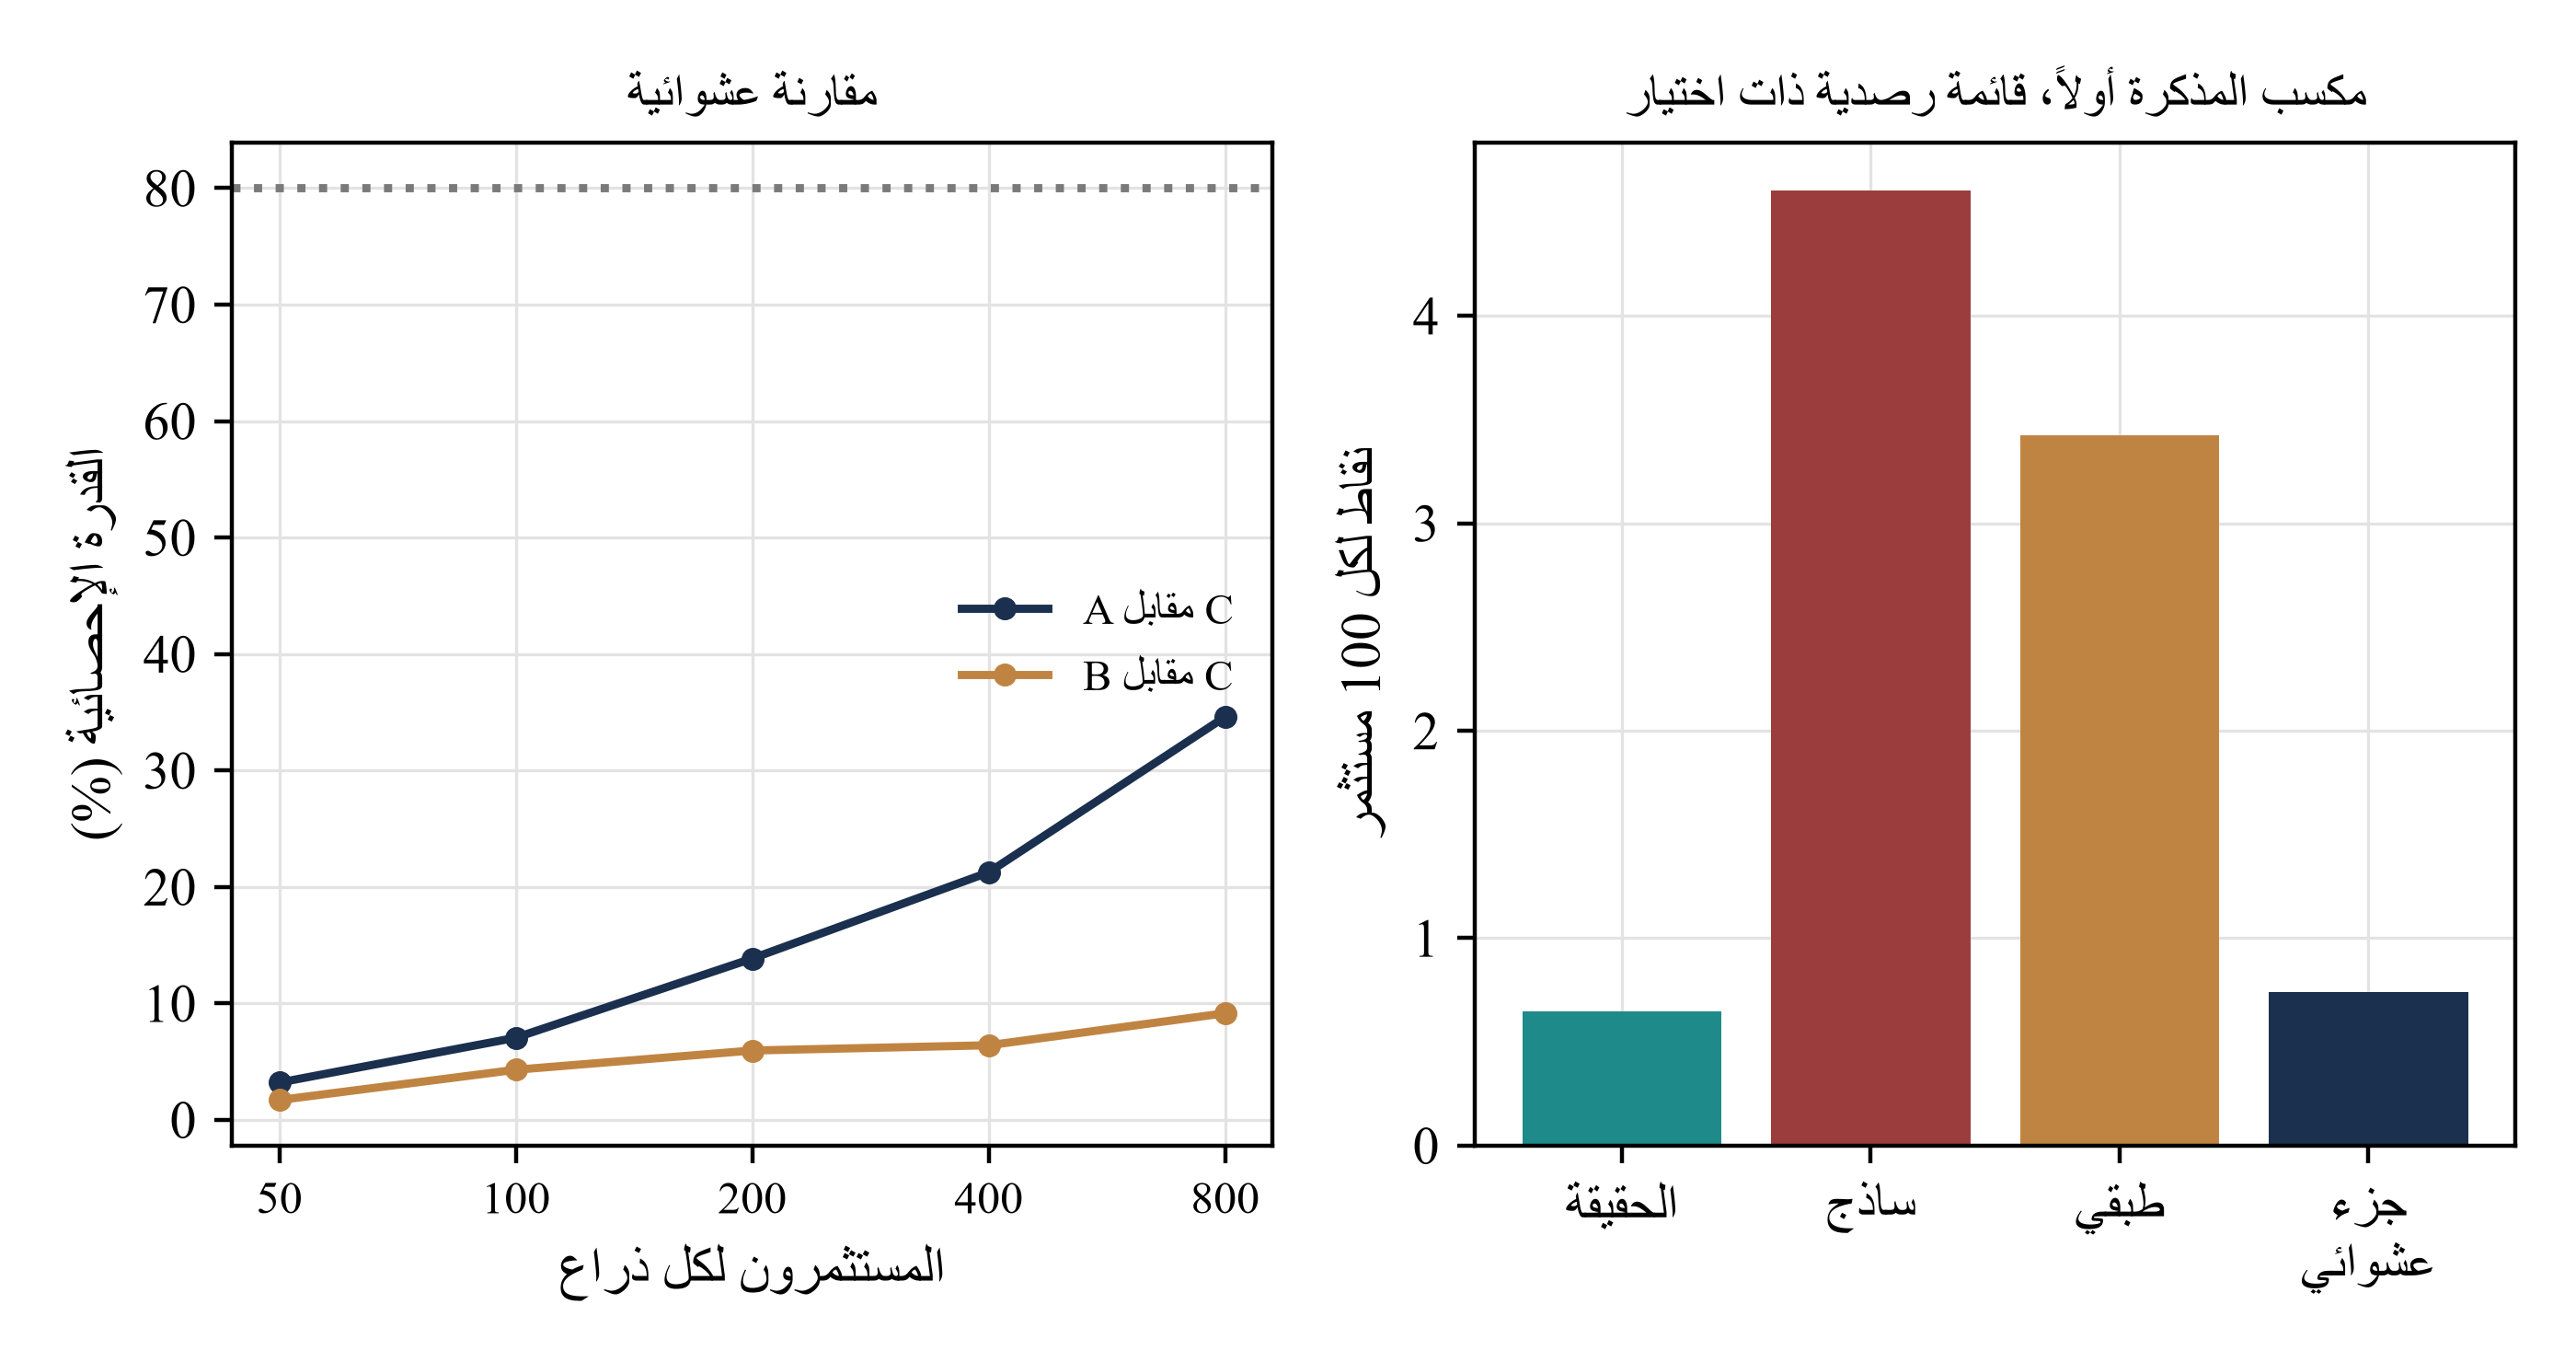
مرّر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المبني. يساراً، القدرة بحسب حجم الذراع؛ ويميناً، تقديرات مكسب المذكرة على قائمة تتضمن اختياراً. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
قد توفر الحملة الصغيرة دقة محدودة بشأن العمق أو الحماية المفضلة. وفي ظل نموذج محدد لأحداث مستقلة مع كشف موثوق، تكون فترة المراقبة الخالية من الأحداث غنية بالمعلومات وتضيق نطاق دالة الإمكان للخطر. وتحتاج الأحداث غير المبلغ عنها أو غير المكتشفة إلى افتراض مستقل للكشف. وينبغي للمرسل الجمع بين هذه الملاحظات وأعداد المتلقين وحساسية الوثائق والشروط التعاقدية في الجدول 1، مع الاحتفاظ بعدم اليقين المتبقي.
19 تجتاز الضوابط الاختبارات، ولا تثبت إلا الاتساق الداخلي
يتحقق النموذج من 75 هوية وشرط حدّي قبل كتابة نتائجه. وتشمل تعشيش مسار التحول، والتقسيم الدقيق للاجتماعات إلى مؤهلة وغير مؤهلة، والارتفاع الرتيب للتعرض مع العمق، وانعدام الخسارة عندما يكون الخطر صفراً أو الحماية كاملة، وإعادة حساب مستقلة للخسارة متلقياً متلقياً، واختبار انحدار يطابق وزن إشارة كل مرحلة مع القيمة التي تقتضيها المعادلات، وإعادة إنتاج النتيجة الأساسية من البذرة. ويسرد الجدول 13 الضوابط الرئيسية.
| الضابط | النتيجة |
|---|---|
| اختبارات التأكيد التي ينفذها model.py | اجتياز 75 اختباراً |
| وزن الإشارة الهامشي مقابل انحدار القيمة على الإشارة | ضمن 0.03 في المراحل الخمس جميعها |
| تعشيش المسار: التعهدات ضمن العناية الواجبة، ضمن الاجتماعات المؤهلة، ضمن الاجتماعات، ضمن الردود | يتحقق للأساليب الستة في جميع التكرارات |
| تنقسم الاجتماعات تماماً إلى مؤهلة وغير مؤهلة | يتحقق |
| يرتفع التعرض مع عمق التواصل الأول | يتحقق للتعرض المرجح بالحساسية والخسارة المتوقعة |
| يعرض الملف الكامل أولاً كل متلقّ للحساسية الكاملة | مؤشر حساسية قدره 100 لكل 100 مستثمر |
| الخطر الصفري والحماية الكاملة يعطي كل منهما خسارة صفرية | كلاهما دقيق تماماً |
| إعادة حساب الخسارة متلقياً متلقياً لحملة واحدة | يتطابق ضمن 1e-9 |
| تعيد البذرة إنتاج النتيجة الأساسية | دقيق تماماً |
| معيار أوراكل يساوي الأساليب الستة أو يفوقها؛ والمرجع العشوائي يساوي B أو يقل عنه | يتحقق |
| اختبار ثنائي الذراع، الأسلوب نفسه في الذراعين، 200 لكل ذراع | يرفض في 4.2% من الدراسات عند مستوى 5% |
| التكرارات؛ المستثمرون لكل حملة؛ البذرة | 1,000; 200; 1379 |
تحليل MatchPoint. مخرجات النموذج ضمن المدخلات المحددة؛ ليست نتيجة مرصودة.
تبين الضوابط أن الشفرة تنفذ ما تقوله المعادلات، ولا تثبت أن المعادلات تصف المستثمرين. وينبغي التصريح بالدوران المنطقي المركزي: تُولد نتائج النموذج من العلاقات نفسها التي يفترضها الإطار، أي أن الإشارة الأدق تحسن القرارات، وأن تكلفة القراءة تقلل الردود، وأن الحساسية ترفع التعرض. ولذلك تبين التجربة سلوك عمق الإفصاح عندما تصح هذه العلاقات. ولا تثبت صحتها، ولا تحدد للمرسل أيها يهيمن في سوق بعينها.
ينطبق الحد نفسه على المقادير. فقد اختيرت عتبة الرد والخطر والخسارة عند التسريب وعوامل الحماية لتكون ذات رتب حجم معقولة، بلا مصدر. وعبر المجموعة المحدودة من الحالات الأساسية وحالات الضغط المقيمة هنا، تبلغ معدلات الاجتماعات المؤهلة ذروتها عند عمق متوسط، ويرتفع التعرض رتيباً، وتتفوق أساليب أخرى على الملف الكامل أولاً. ويتوقف موضع الذروة وترتيب الأساليب الثلاثة المتقدمة على مدخلات ينبغي استبدالها بقياسات.
20 تستبدل دراسة قائمة على الموافقة ومسجلة زمنياً الافتراضات بقياسات
الدراسة التي قد تحسم السؤال قابلة للتنفيذ لدى مرسل أو مستشار يدير حملات كثيرة. ووحدتها المتلقي داخل الحملة. ويكون كل متلقّ على قائمة منشأة لغرض معلن مع أساس قانوني للتواصل وآلية اعتراض مسجلة، وتحمل كل رسالة واستجابة طابعاً زمنياً. وتُعرّف النتائج الرئيسية قبل الدراسة، كما في القسم 2: الرد والاجتماع المؤهل والانتقال للعناية الواجبة والتعهد الموقع والوقت إلى كل منها. وتُسجل نتائج التعرض في سجلات الوصول وآثار العلامات المائية وأي واقعة مبلغ عنها، مع المرحلة ونوع الاتفاق اللذين حاز كل متلقّ المادة بموجبهما.
السمة التصميمية المركزية جزء عشوائي ضمن مجتمع مؤهل محدد سلفاً. ويُخصص المتلقون فوق عتبة معلنة لدرجة الملاءمة لأعماق إفصاح مسموحة باستقلال عن قرب العلاقة. وفي ظل افتراضات التخصيص والقياس، يحدد ذلك أثراً لهؤلاء المتلقين المؤهلين. ويحتاج التعميم على قائمة أوسع تديرها الأحكام المهنية إلى افتراض انتقال مدعوم، أو احتمالات إدراج موجبة معروفة وأوزان مناسبة؛ ولا تستطيع الدراسة استنتاج آثار لمن لا يتأهلون أبداً من العشوائية وحدها. وينبغي للتصميم المجمع أن يقسم التخصيص والتحليل طبقياً بحسب الحملة، وأن يراعي تغاير خصائص الصفقات. والمعادلة 5b تقريب تخطيطي ثنائي الحدين مستقل يستخدم معدلات النموذج الهامشية؛ ولا تثبت قدرة 80% لدراسة مجمعة ذات تجميع عنقودي بحسب الحملة. ويحدد الجدول 14 السجلات المقترحة.
| العنصر | المواصفة | السبب |
|---|---|---|
| الوحدة والقائمة | متلقّ داخل حملة، وقائمة منشأة لغرض معلن | تقييد الغرض وأساس قانوني قابل للدفاع |
| الموافقة والإخطار | إخطار بالمصدر والغرض عند أول اتصال؛ احترام الانسحاب | واجبات حماية البيانات؛ استبعاد واضح |
| الطوابع الزمنية | الإرسال والفتح والرد والاجتماع والعناية الواجبة والتعهد | الجولات والوقت حتى النتيجة |
| الأذرع | عمقان أو ثلاثة للتواصل الأول في كل حملة | يعزل أثر العمق |
| التوزيع العشوائي | تخصيص عشوائي داخل طبقات درجة الملاءمة | يزيل الاختيار القائم على قرب العلاقة |
| النتائج | اجتماع مؤهل وعناية واجبة وتعهد؛ سجل التعرض | محددة قبل الدراسة |
| حجم العينة | تجميع الحملات؛ هدف من المعادلة 5b | تختلف الأعماق المتجاورة بأقل من 1 نقطة |
| خطة التحليل | فرق مسجل مسبقاً في المعدلات مع فواصل؛ تحليل طبقي | يحول دون انتقاء النتيجة |
تصميم مقترح. لم تُجر دراسة من هذا النوع؛ ولا تُعرض أي نتيجة.
توفر سجلات الوقائع وحدها أساساً محدوداً لتقدير التسريب عندما يكون التعرض والكشف مجهولين. وينبغي للدراسة تسجيل المتلقين في كل مرحلة والاتفاقات الموقعة والقراء اللاحقين المسموح لهم، وإعادة التوجيه الموثقة في سجلات الوصول، ومدة بقاء الوثائق متاحة. وينبغي لنموذج الخطر تحديد مقام التعرض الإحصائي وآلية الكشف وافتراضات الاعتماد قبل تحديث توزيع قبلي معلن. وتسهم التسريبات المكتشفة وفترات التعرض المراقب التي لم يُكشف فيها تسريب في دالة الإمكان هذه. ويقدم انعدام الوقائع المبلغ عنها دون عملية كشف محددة دليلاً أضعف، ولا يمكن معاملته كبرهان على انعدام الخطر.
21 اعرض الخيار على العميل ولجنة الاستثمار كقرار مصحوب بتعرضه
ينبغي أن يتلقى مجلس الإدارة أو العميل أو لجنة الاستثمار قرار العمق مع الاستجابة المتوقع أن ينتجها والتعرض الذي يخلقه. وينبغي للتقرير تحديد عمق التواصل الأول المقترح وشرط كل مرحلة لاحقة، وعدد المتلقين المتوقع في كل مرحلة، والتقييم على مستوى العناصر الذي يستند إليه. كما ينبغي أن يحدد الأساس القانوني للتواصل وقاعدة النطاق التنظيمي لكل فئة متلقين.
ينبغي أن يعرض التقرير التعرض والاستجابة معاً في صورة الجدول 8: التعهدات والخسارة المتوقعة والقيمة الصافية للأسلوب المختار ولبديل واحد أقل عمقاً وآخر أعمق على الأقل. وينبغي وصف كل رقم بأنه نتيجة نموذج ضمن مدخلات معلنة أو نتيجة مقاسة من حملة مسماة، مع سرد المدخلات. كما ينبغي تحديد المنفعة والخسارة عند التسريب المفترضتين، وعرض شبكة الشكل 5 لهذه المدخلات، وتحديد موضع المرسل عليها.
ينبغي أن يختتم التقرير بالأدلة التي قد تغير التوصية: تغير حصة المتلقين الاستراتيجيين، أو تعديل تنظيمي لقواعد النطاق، أو نتيجة حملة تناقض الاستجابة المفترضة، أو أي واقعة تسريب. ولا يمثل أي من هذه الأرقام توقعاً، وينبغي أن يصرح التقرير بذلك.
22 استخدم البيانات التشغيلية والنماذج لتحديث المدخلات، مع قرار بشري عند كل شرط إتاحة
يمكن للبيانات والأدوات المؤتمتة تحسين مدخلات هذا الإطار دون تولي قراراته. ويمكن للمرسل استخدام نموذج لغوي لقراءة التفويض المنشور لجهة مستهدفة وتقييم الملاءمة، وصياغة الرسالة الأولى من الحقائق المتحقق منها، وفحص مسودة بحثاً عن عناصر تتجاوز المرحلة. وينبغي اختبار كل استخدام مقابل القرار الذي يُراد تحسينه: هل تتنبأ درجة الملاءمة باجتماع مؤهل، وهل يكشف فحص المسودة العناصر الأعلى من حساسية المرحلة؟
تحتاج إتاحة مرحلة إلى فحوصها الخاصة للسرية والتنظيم. ولا يثبت الرد الإيجابي وحده قبول اتفاق أو أهلية المتلقي أو صلاحية القراء اللاحقين. وينبغي لقاعدة الإتاحة المؤتمتة فحص شروط المرحلة المنطبقة والاحتفاظ بموافقة بشرية مسماة حيث تتطلب العملية المقترحة ذلك. ولا يتيح الانتقال مرة إلى المرحلة التالية الملف الكامل بالضرورة. وينبغي لسجل الوصول تسجيل المتلقي والمادة المتاحة ودليل استيفاء الشرط والشخص الموافق.
لا تعرض هذه الورقة نموذجاً مدرباً، أو دقة مقاسة، أو تحسناً ناتجاً عن الأتمتة. وقد تصبح الأداة التي تعالج الملف متلقياً في حد ذاتها، ولذلك ينبغي تقييم ما تعرضه كما يُقيّم ما توفره.
23 قاعدة قرار لجمع رأس مال فعلي أو طرح صندوق
تدعم النتائج قاعدة يمكن للمرسل تطبيقها قبل كل حملة. أولاً، قيّم العناصر المراد الإفصاح عنها، وخصص كل عنصر لأبكر مرحلة ترجح فيها صلته على حساسيته، باستخدام الجدول 2 نقطة بداية. ثانياً، تحقق لكل فئة متلقين من جواز الرسالة الأولى، بالرجوع إلى قواعد النطاق في الجدول 3 وأساس حماية البيانات للتواصل. ثالثاً، اجعل عمق التواصل الأول عند الملخص المتحقق منه للقائمة العامة، وعند المذكرة للمتلقين ذوي درجة الملاءمة القوية؛ وهذا هو الأسلوب المتدرج. وتستخدم أساليب المقارنة التي تبدأ بالمذكرة في النموذج شروط الموافقة بالنقر عند الاتصال الأول؛ ويشمل التقدم بعد البدء بالملخص احتكاك الاتفاق الموقع، ويفترض التقدم اللاحق حماية موقعة. وهذا التفاوت جزء من المقارنة الافتراضية. وتشغيلياً، طبّق شروط الاتفاق الموقع والنطاق التنظيمي المقترحة قبل إتاحة المذكرة؛ ولا تستوفي درجة الملاءمة القوية وحدها تلك الشروط.
رابعاً، احتفظ بغرفة البيانات حتى يوقع المتلقي اتفاقاً ويُظهر الملاءمة ويسمي من سيقرأونها. خامساً، احصِ المتلقين في كل مرحلة وحدد سقفاً قبل الحملة. وفي النموذج، يعرّض إرسال الملف الكامل أولاً كل متلقّ لأعلى حساسية، فتكون الاستجابة أقل والتعرض المتوقع أكبر من المذكرة ضمن المدخلات المقيمة. وتحتاج افتراضات أخرى لتكلفة الاستجابة أو العمليات المؤسسية إلى اختبارات منفصلة. سادساً، صرّح مسبقاً بالمنفعة والخسارة عند التسريب وحدد موقع الحملة على الشكل 5. وإذا قُدّر الخطر مرتفعاً لأن المتلقين يشملون منافسين، انتقل إلى ملخص تمهيدي واقبل انخفاض الاستجابة. وفي حالة ضغط ضعف الاتفاق المقيمة، يحتفظ الأسلوب المتدرج بأعلى متوسط؛ ويظل قرار الإتاحة الفعلي محتاجاً إلى فحوصه التعاقدية والتنظيمية الخاصة.
سابعاً، أدرج الجزء العشوائي في كل حملة كي يستند القرار التالي إلى القياس. وبالنسبة لمدير صندوق يجمع رأس المال من شركاء محدودين مستثمرين في الصندوق، يبقى السلم نفسه مع عناصر مختلفة: فسجل الأداء وشروط الرسوم ذات صلة، وأسماء شركات المحفظة وتقييماتها حساسة. وتعتمد القاعدة على تقييم العناصر الذي يجب أن يقدمه المرسل.
24 القيود والقرار التالي
التجربة مبنية. والمجتمع والسلم والأخطار والخسائر وعوامل الحماية افتراضات من إعداد المؤلف، ولا تستند إلى مجموعة تواصل مرصودة أو سجل عميل أو واقعة. ويُمثل المستثمرون بقرار واحد ذي إشارة غاوسية، مما يتجاهل العلاقات والسمعة وترتيب حديث المستثمرين بعضهم مع بعض والمنافسة بينهم. والتسريبات أحداث مستقلة، مما يتجاهل انتقالها، والخسارة عند التسريب متناسبة مع الحساسية، مما يتجاهل احتمال حسم عنصر واحد للنتيجة.
يقتصر التحليل القانوني على النصوص التي قُرئت بالإصدارات والتواريخ الواردة في المراجع. ولا تحلل هذه الورقة أنظمة حماية البيانات في مركز دبي المالي العالمي أو سوق أبوظبي العالمي أو القانون الاتحادي الإماراتي. ولا يمثل شيء فيها مشورة قانونية، ولا تقرر انطباق أي قاعدة على تمويل بعينه أو الوضع التنظيمي لأي طرف.
لذلك يكون القرار التالي للمرسل هو إجراء دراسة القسم 20 قبل اعتماد سياسة دائمة من عدمه. ولعملية تمويل واحدة، يكون القرار العملي أضيق: إرسال أقل مادة حساسية تتيح لمستثمر مؤهل قرار الاجتماع، وحجب الباقي خلف اتفاق موقع ودليل ملاءمة، وتسجيل كل إتاحة. أما المستشار أو الراعي ذو الحملات الكثيرة، فالمكسب متغير تعرض مقاس ومنحنى استجابة مقاس يحلان محل الأرقام التي اضطرت هذه الورقة إلى افتراضها.
الخسارة المتوقعة المشروطة من انتهاك السرية مؤشر بديل جمعي للضرر عبر المتلقين. وقد يجمع الضرر المرتبط أكثر من مرة عندما يشارك المتلقون المعلومات نفسها، بينما قد يخلق إفصاح واحد حاسم خسارة غير متصلة لا يلتقطها مؤشر الحساسية. ومؤشرات التسريب المحاكية سحوبات أحداث منفصلة؛ فمئين الخسارة المتوقعة للحملة ليس مئيناً للضرر المتحقق للمعاملة. وتحتاج هذه الخيارات النمذجية إلى معايرة وبنية اعتماد قبل استخدامها في حد مالي للمخاطر.
المراجع
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
