
1 Decidir cuánto del expediente enviar antes de la primera conversación
Un promotor, fundador o gestor de fondos que prepara un contacto con inversores afronta una decisión anterior a cualquier puntuación u ordenación de la lista. El primer mensaje puede incluir una descripción sin nombres, un resumen verificado de las cifras principales, un memorando informativo completo o acceso a documentos que normalmente solo vería una contraparte en fase de diligencia debida. Cada paso proporciona al destinatario más elementos para evaluar y reduce el control del remitente sobre el uso del material. Este estudio trata esa elección como una disyuntiva medible entre la respuesta obtenida y la exposición de información confidencial creada.
El estudio deja a los trabajos relacionados sobre adecuación al mandato y vía de acceso al inversor las cuestiones de a qué inversores contactar, cómo ordenarlos y cómo llegar a ellos mediante presentaciones. Su pregunta se limita a qué profundidad debería tener la primera divulgación para una lista ya seleccionada y cuándo debería liberarse la siguiente capa de información.
Proponemos un marco con cuatro componentes. Primero, una escala de cinco etapas de divulgación con un registro de lo que se entrega en cada una. Segundo, una puntuación de cada elemento según su relevancia para el destinatario, sensibilidad para el remitente y verificabilidad. Tercero, una correspondencia entre cada etapa y las normas que rigen quién puede recibirla. Cuarto, un experimento cuantitativo diseñado por el autor que varía la profundidad del primer contacto y presenta respuestas, reuniones cualificadas, diligencia debida, compromisos y pérdida esperada. El experimento es construido y no comunica ningún resultado observado.
2 Definir el resultado y la exposición antes de elegir una profundidad
El resultado relevante del contacto es una reunión cualificada: una conversación con un inversor que puede invertir, en una fase de su proceso en la que es posible decidir, y que ha visto suficiente del expediente para saber qué está considerando. Una respuesta por sí sola no constituye el objetivo. Después, el estudio contabiliza el avance a diligencia debida y un compromiso firmado ; la ronda se considera completada al obtener 2 o más compromisos.
La exposición requiere una definición igual de precisa. La definimos como la pérdida esperada para el remitente si los destinatarios que poseen el expediente lo reenvían, lo utilizan en su contra o permiten que lo vea un competidor, cliente o empleado. Dos factores determinan esa pérdida: la sensibilidad del material en poder de cada destinatario y su probabilidad de filtrarlo dada la protección jurídica y comercial existente. Una presentación sin nombres genera poca exposición con independencia del número de receptores. Una sala de datos abierta a toda la lista genera mucha.
El experimento compara respuesta y exposición en una escala monetaria común. Un valor de transacción de USD 100 millones determina la pérdida por una filtración con sensibilidad plena ; un beneficio de USD 15 millones determina el valor de completar la ronda. Son parámetros explícitos del modelo sin fuente de mercado ; la sección 16 varía el beneficio y el parámetro de probabilidad de filtración que escala la pérdida esperada.
La simulación utiliza una variable binaria definida por el autor para la adecuación al mandato y considera cualificada una reunión con un inversor que posee esa marca. No modela por separado la autoridad del comité de inversión, el momento actual de despliegue, la elegibilidad jurídica ni un importe observado de inversión. Esas comprobaciones comerciales siguen siendo necesarias en un proceso real y el número de reuniones simuladas no las valida.
3 La divulgación es una señal que genera respuesta y exposición simultáneamente
Arrow identificó la dificultad central en 1962. Un comprador desconoce el valor de la información hasta que la posee ; una vez divulgada, en la práctica la ha adquirido sin coste. Cuando el vendedor no puede conservar derechos de propiedad sobre el uso de la información, el comprador decide con criterios subóptimos, como el valor medio de la información de esa categoría. El pasaje trata de invenciones e investigación. Establece la paradoja como una característica general de la venta de información, sin medir su magnitud. [1]
La literatura posterior sobre divulgación verificable pregunta qué hace un vendedor cuando puede demostrar hechos sobre su producto. En el resultado estándar descrito por Shishkin, Titova y Zhang, un remitente que puede demostrar un estado favorable lo revela ; el proceso continúa hasta revelar todos los estados. Su documento de trabajo explica que ese resultado depende de que el receptor pueda ajustar su acción de forma continua. Cuando el receptor elige entre unas pocas acciones, como un inversor al responder o no responder, pueden existir equilibrios en los que el remitente retiene parte de la información. El trabajo es un modelo teórico sin coste de confidencialidad ni contenido empírico. [2]
La revisión de Milgrom en el Journal of Economic Perspectives examina los argumentos teóricos sobre cómo los vendedores divulgan información para animar a los compradores y sobre el papel de la regulación para fomentar una divulgación eficiente. Esta discusión se apoya en el alcance teórico declarado en el resumen. [3] Estas fuentes justifican dos decisiones de diseño: la respuesta del inversor es una decisión binaria sobre una señal con ruido que se vuelve más precisa con la divulgación, y retener información puede ser óptimo. No proporcionan parámetros para ninguna de las dos.
4 La evidencia de campo más próxima estudia a qué responden los inversores ; no la profundidad de divulgación
Bernstein, Korteweg y Laws realizaron un experimento de campo aleatorizado en AngelList con unos 4,500 inversores activos en etapas iniciales y casi 17,000 correos electrónicos, aleatorizando la información sobre características de las empresas emergentes en cada mensaje. El inversor medio respondió con fuerza a la información sobre el equipo fundador y no a la relativa a tracción o inversores principales existentes ; los inversores menos experimentados respondieron a todas las categorías. El resumen de Stanford añade que la respuesta se midió según si el inversor elegía obtener más información sobre la empresa. Es el estudio más próximo a nuestra pregunta. [4]
La diferencia con este estudio es importante. Aquel experimento varió las categorías de información que veía un inversor en un entorno donde los datos ya se compartían en una plataforma y la confidencialidad no era una cuestión relevante. No varió la profundidad de un expediente confidencial ni midió filtraciones o compromisos. Solo se leyeron el resumen y la síntesis institucional ; no el texto íntegro. Respalda la idea de que la respuesta depende del contenido del primer mensaje. No establece cuánto debería divulgar un remitente.
Boone y Mulherin examinan cómo se venden las empresas utilizando datos del proceso privado anterior a su publicidad. Indican que la mitad de las empresas objetivo de su muestra se subastaron entre varios oferentes y el resto negoció con uno solo ; los recuentos públicos de oferentes infravaloran la competencia que tiene lugar de forma privada. El resumen fue la única parte consultada. El resultado muestra que un proceso privado con varios destinatarios es frecuente en los entornos estudiados, de ahí la importancia del número de receptores de material confidencial. Es un estudio de adquisiciones de empresas objetivo cotizadas y no informa sobre la respuesta a distintas profundidades de divulgación. [5]
5 Utilizar una escala de cinco etapas y registrar qué se entrega en cada una y a quién
La escala utilizada tiene cinco etapas. La presentación anónima describe el sector, el intervalo de tamaño y la geografía sin identificar a la empresa. El resumen verificado añade cifras principales que el destinatario puede comprobar, como ingresos auditados o una línea confirmada por un prestamista. El memorando informativo añade concentración de clientes, condiciones contractuales y el plan. El primer nivel de sala de datos incorpora cuentas de gestión, contratos y la tabla de capitalización. El segundo nivel añade clientes identificados, precios, propiedad intelectual y condiciones laborales. La escala es un instrumento analítico ; ninguna de las fuentes consultadas la establece como una convención de mercado.
Cada etapa necesita un registro: qué se entregó, a quién, en qué fecha, bajo qué condiciones de confidencialidad y con qué verificación. El registro resulta útil por tres motivos. Permite responder a un regulador o contraparte que pregunte qué se divulgó, rastrear una filtración hasta la etapa en la que fue posible y comparar la conversión por etapas en campañas posteriores, como requiere el diseño de la sección 20. La tabla 1 presenta el registro propuesto.
| Etapa | Qué recibe el destinatario | Control previo a la entrega | Registro conservado |
|---|---|---|---|
| Presentación anónima | Sector, intervalo de tamaño, geografía, mandato en una línea | Destinatario incluido en la lista aprobada | Fecha, destinatario, versión |
| Resumen verificado | Cifras principales con un verificador identificado | Destinatario evaluado por adecuación y por la norma de promoción pertinente | Lo anterior, más verificador y pruebas |
| Memorando informativo | Clientes, contratos, plan, dirección | Acuerdo de confidencialidad firmado | Firmante, fecha, versión del acuerdo |
| Sala de datos, nivel 1 | Cuentas de gestión, contratos, tabla de capitalización | Pruebas de adecuación y de autoridad para avanzar | Registro de acceso por documento |
| Sala de datos, nivel 2 | Clientes identificados, precios, propiedad intelectual, condiciones laborales | Diligencia debida avanzada y lista nominal del equipo | Registro de acceso, marca de agua, usuarios identificados |
Registro propuesto. La escala es un instrumento diseñado por el autor ; ninguna fuente la establece como convención de mercado.
La tabla separa el material entregado del control que debe superarse previamente. En las dos primeras etapas, el control es una decisión del remitente sobre el destinatario ; no es un documento. Para el memorando se exige un acuerdo firmado. Los controles posteriores requieren pruebas de que el destinatario tiene capacidad y autorización para avanzar. Un remitente que omite un control ha elegido explícitamente aceptar la exposición resultante ; el registro debería reflejar esa elección.
6 Puntuar cada elemento por relevancia, sensibilidad y verificabilidad antes de asignarle una etapa
Una etapa agrupa elementos, y cada elemento pertenece a la primera etapa en la que su relevancia para el destinatario supera su sensibilidad para el remitente. La relevancia mide cuánto cambia el elemento la decisión del inversor de participar. La sensibilidad mide el daño que produciría si llegara a un competidor, cliente o empleado. La verificabilidad indica si el destinatario puede comprobarlo sin más divulgación. Un elemento muy relevante, poco sensible y fácil de verificar corresponde al primer mensaje. Un elemento muy sensible y poco relevante para una primera decisión queda fuera de él.
La tabla 2 ofrece puntuaciones elaboradas por el autor para una empresa operativa típica. Van de 1 a 5 y reflejan su juicio sobre el caso genérico ; no son mediciones. El remitente debería sustituirlas por las suyas, que variarán según el sector: los nombres de clientes son esenciales para una empresa de software y accesorios para un propietario de terrenos.
| Elemento | Relevancia | Sensibilidad | Verificable por el destinatario | Primera etapa |
|---|---|---|---|---|
| Sector, intervalo de tamaño, geografía | 3 | 1 | Parcialmente | Presentación anónima |
| Ingresos auditados e intervalo de beneficios | 5 | 2 | Sí, mediante documentos presentados o auditor | Resumen verificado |
| Concentración de clientes sin identificarlos | 4 | 3 | Parcialmente | Memorando |
| Condiciones contractuales relevantes | 4 | 4 | Sí, en la sala de datos | Memorando, resumen |
| Tabla de capitalización y condiciones de los accionistas | 4 | 3 | Sí | Sala de datos 1 |
| Clientes identificados y precios | 3 | 5 | Sí | Sala de datos 2 |
| Código fuente, fórmulas, detalle de procesos | 2 | 5 | Parcialmente | Sala de datos 2, restringida |
| Datos individuales de empleados | 1 | 5 | Sí | Sala de datos 2, anonimizados |
Puntuaciones del autor de 1 (bajo) a 5 (alto) para una empresa operativa genérica. Juicio, no medición ; sustituir por las puntuaciones propias del remitente.
La tabla muestra por qué la etapa del memorando constituye una división natural. Elementos con una puntuación de 4 en relevancia y de 3 o 4 en sensibilidad, como concentración de clientes, condiciones contractuales y tabla de capitalización, no tienen un lugar seguro en un primer mensaje ni un motivo para esperar hasta una diligencia avanzada. Son elementos cuya entrega, en el memorando o el primer nivel de sala de datos, se realiza bajo un acuerdo firmado. Más adelante, el experimento traduce la tabla en cifras: sensibilidad acumulada de 0.02, 0.10, 0.35, 0.65 y 1.00 en las cinco etapas ; son parámetros de entrada y no hallazgos.
7 La protección de la confidencialidad depende de las medidas adoptadas, no de la etiqueta del documento
Tanto Estados Unidos como la Unión Europea definen un secreto empresarial por referencia a las medidas adoptadas por su titular. La definición estadounidense de la Defend Trade Secrets Act exige que el propietario haya tomado medidas razonables para mantener la información en secreto y que esta obtenga valor económico independiente por no ser generalmente conocida. La Directiva de la UE sobre secretos comerciales exige que la información sea secreta, tenga valor comercial por ser secreta y haya sido objeto de medidas razonables dadas las circunstancias. Ninguna establece qué medidas bastan para una divulgación concreta. [6, 7]
La consecuencia para el contacto con inversores es que distribuir ampliamente un expediente sin condiciones puede debilitar la protección que el remitente pretenda invocar después. Un documento enviado a una lista extensa sin acuerdo de confidencialidad, o bajo condiciones digitales que nadie lee, ofrece pruebas más débiles de medidas razonables que uno entregado a una persona identificada bajo un acuerdo firmado. Se trata de una inferencia a partir del texto de las definiciones. Las leyes no dicen que una entrega sin firma haga perder la protección ; no se revisó jurisprudencia ni transposición nacional alguna.
La Regulation FD estadounidense muestra el mismo mecanismo desde el lado del emisor. Exige que un emisor que divulga información relevante no pública a determinados profesionales del mercado y titulares realice una divulgación pública simultánea si la comunicación es intencionada y con prontitud en los demás casos. Excluye las comunicaciones a una persona que acepta expresamente mantener la información confidencial y a una persona que tiene un deber de confianza o confidencialidad frente al emisor. [8] Su alcance depende de la definición de emisor de 17 CFR 243.101(b), incluido el correspondiente régimen de información y sus exclusiones. La etiqueta de captación privada por sí sola no determina su aplicabilidad. La disposición demuestra una excepción específica de confidencialidad dentro de ese régimen y no establece un permiso general para divulgar.
El modelo asigna reducciones hipotéticas distintas de la probabilidad de filtración a un acuerdo firmado y a un control mediante aceptación digital. Las definiciones jurídicas citadas establecen la relevancia de medidas protectoras razonables ; no establecen la eficacia ni el orden de estos factores de protección del modelo. Ninguna proporciona una magnitud para las reducciones. El experimento utiliza 75% y 35% como factores explícitos de protección y los modifica en un escenario de estrés.
8 Evidencia de negociación previa al anuncio y controles del número de destinatarios
Los estudios de adquisiciones públicas aportan evidencia sobre negociación previa al anuncio, donde los anuncios y precios permiten observar actividad de mercado inusual. Augustin, Brenner y Subrahmanyam examinan la negociación de opciones sobre acciones antes de anuncios de M&A. En el borrador de octubre de 2015 consultado para este estudio, aproximadamente el 25% de las adquisiciones presenta un volumen anormal positivo de opciones estadísticamente significativo durante los 30 días previos al anuncio. Los autores sostienen que el patrón es compatible con negociación informada y no puede explicarse por previsibilidad de operaciones, especulación, noticias y rumores, operaciones de personas con información privilegiada dentro de las empresas o filtraciones en el mercado de acciones. También indican que la SEC litiga solo en torno al 7% de las operaciones de su muestra. [9]
El estudio establece que la información sobre una operación confidencial parece llegar al mercado antes del anuncio en una proporción relevante de operaciones públicas. El canal queda sin determinar. El volumen anormal no identifica quién filtró, si intervinieron las contrapartes del remitente o si lo causó un contacto concreto con un inversor. Se refiere a empresas objetivo cotizadas, no a captaciones privadas, y es un borrador de documento de trabajo. Documenta patrones de negociación previos al anuncio sin estimar una relación causal entre el número de destinatarios y las filtraciones. La acumulación de exposición entre destinatarios es un mecanismo diseñado por el autor ; este estudio no proporciona una tasa de filtración para colocaciones privadas.
El UK Takeover Code expresa el mismo principio mediante una norma. La regla 2.1 exige que quienes conocen información confidencial la traten como secreta, la transmitan solo cuando sea necesario y minimicen las posibilidades de filtración. La regla 2.2(e) exige un anuncio cuando las negociaciones o conversaciones vayan a ampliarse a más de un número muy restringido de personas ; la nota 1(d) de la regla 2.2 indica que debería consultarse al Panel si las partes desean contactar con un grupo más amplio sin anunciarlo. [10]
El Código se aplica a ofertas por empresas comprendidas en su ámbito, no a la captación privada de fondos. Su relevancia aquí es la declaración institucional de que el número de destinatarios constituye en sí mismo una variable de riesgo ; el experimento la representa contando a cada destinatario en la etapa del expediente que posee.
9 Las reglas de perímetro determinan quién puede recibir un mensaje relacionado con inversiones
En el Reino Unido, la sección 21 de la Financial Services and Markets Act 2000 prohíbe comunicar en el ejercicio de una actividad empresarial una invitación o incentivo a realizar actividades de inversión, salvo que la persona esté autorizada o el contenido haya sido aprobado por una persona autorizada con permiso para otorgar esa aprobación. La Financial Promotion Order contempla exenciones, incluidas las comunicaciones exclusivamente a profesionales de la inversión o empresas de elevado patrimonio, cuando el remitente cree por motivos razonables que los destinatarios pertenecen a la categoría o la comunicación se dirige razonablemente solo a ellos. [11, 12]
El reglamento de la DFSA en el Dubai International Financial Centre contiene una prohibición comparable. La regla 3.4.1 prohíbe realizar una promoción financiera en o desde el DIFC a una persona no autorizada, con las excepciones enumeradas, incluida una comunicación dirigida a una persona que parezca por motivos razonables un cliente profesional de un tipo especificado y que solo esta pueda aceptar. La regla 3.5.1 exige diligencia razonable para que una comunicación destinada únicamente a clientes profesionales no se envíe a nadie que parezca no serlo e incluya una declaración clara a tal efecto. [13]
En Estados Unidos, la regla 502(c) de Regulation D prohíbe que un emisor acogido a la exención ofrezca o venda mediante captación general o publicidad general, salvo cuando se apliquen las reglas 504(b)(1) o 506(c). Por separado, la regla 502(b)(2) exige, cuando una venta bajo la regla 506(b) se realiza a un comprador que no es inversor acreditado, una descripción escrita de la información escrita relevante de la oferta proporcionada a inversores acreditados y la oportunidad de formular preguntas. La profundidad, por tanto, no es uniforme: lo mostrado a un inversor puede crear obligaciones frente a otro. [14]
Cuando el instrumento cotiza, el Reglamento de la UE sobre abuso de mercado añade otra capa. El artículo 11, modificado por el Reglamento (UE) 2024/2809 desde diciembre de 2024, define una prospección de mercado como la comunicación de información antes del anuncio de una operación para evaluar el interés de posibles inversores. La parte que divulga debe considerar y registrar por escrito si comunicará información privilegiada y conservar sus registros al menos cinco años. Obtener consentimiento, advertir al destinatario sobre la prohibición de negociar y su deber de confidencialidad, y registrar qué se comunicó, a quién y cuándo son condiciones opcionales para tratar la divulgación como realizada en el ejercicio normal de sus funciones. [15]
| Régimen | Disposición consultada | Supuesto de aplicación | Efecto sobre la profundidad o el destinatario |
|---|---|---|---|
| Promoción financiera en el Reino Unido | FSMA, sección 21 ; FPO, artículos 19 y 49 | Invitación o incentivo a invertir | Enviar solo a destinatarios comprendidos en una exención o conseguir aprobación del contenido |
| Promoción financiera en el DIFC | DFSA GEN 3.4.1 y 3.5.1 | Promoción en o desde el DIFC | Exención para clientes profesionales ; declaración ; ningún otro destinatario |
| Oferta privada estadounidense | 17 CFR 230.502(b), (c) | Oferta bajo Regulation D | Sin captación general ; deberes de información frente a compradores no acreditados |
| Prospección de mercado en la UE | MAR, artículo 11 | Contacto previo al anuncio sobre un instrumento cotizado | Evaluación escrita ; registros durante cinco años ; consentimiento opcional para la protección jurídica |
| Adquisiciones en el Reino Unido | Takeover Code, reglas 2.1 y 2.2 | Posible oferta por una empresa comprendida en el ámbito | Secreto ; anunciar si se supera un número muy restringido de personas contactadas |
| Divulgación selectiva por emisores estadounidenses | 17 CFR 243.100 | Divulgación de información relevante no pública | El compromiso de confidencialidad excluye el deber de divulgación pública |
| Secretos empresariales | 18 USC 1839(3) ; Directiva 2016/943, artículo 2(1) | Invocar posteriormente el carácter secreto | Deben demostrarse medidas o actuaciones razonables |
Resumen de disposiciones consultadas para este estudio. Su estado y fecha constan en las referencias. No es asesoramiento jurídico ni una afirmación de que alguna disposición se aplique a una captación concreta.
10 Las normas sobre datos personales limitan tanto la lista como el expediente
Una lista de objetivos reúne datos personales sobre individuos identificados en entidades inversoras ; el contacto debe respetar la legislación de protección de datos cuando corresponda. El Reglamento General de Protección de Datos exige, en su artículo 5, que los datos personales se recaben con fines determinados, explícitos y legítimos y se limiten a lo necesario para ellos. El artículo 14 exige que el responsable que no haya obtenido los datos del interesado proporcione la información especificada, a más tardar en el primer contacto cuando se utilicen para comunicarse con esa persona. [16]
El artículo 21, apartados (2) y (3), otorga al interesado el derecho a oponerse en cualquier momento al tratamiento con fines de mercadotecnia directa, tras lo cual los datos ya no pueden tratarse con esa finalidad. El artículo 21(4) exige llamar expresamente su atención sobre ese derecho a más tardar en la primera comunicación. Estas disposiciones afectan a la profundidad de divulgación porque un primer mensaje que constituye una comunicación de mercadotecnia activa los deberes de información y oposición cualquiera que sea su contenido.
Los regímenes del Dubai International Financial Centre, el Abu Dhabi Global Market y la legislación federal de los EAU se identificaron como relevantes para una lista del Golfo, pero sus textos oficiales no pudieron consultarse en esta sesión ; el estudio no afirma nada sobre su contenido. Un remitente con destinatarios en esas jurisdicciones debería comprobar directamente cada régimen.
Estas fuentes fundamentan una regla de diseño, sin aportar un parámetro numérico: la lista debería elaborarse y conservarse para el propósito específico del contacto, el primer mensaje debería identificar quién contacta y por qué, y una oposición a la mercadotecnia directa debería poner fin al tratamiento con esa finalidad, dentro del ámbito aplicable del artículo 21. El experimento trata esas exclusiones como una ausencia de respuesta ordinaria ; es una simplificación.
11 Un experimento construido varía la profundidad inicial y mantiene constantes los demás factores
El experimento es construido y no comunica ningún resultado observado. En cada campaña el remitente contacta con 200 inversores. El 30% podría invertir ; el 15% son destinatarios estratégicos o próximos a competidores, con mayor probabilidad de filtración. Cada inversor valora la operación a un nivel que combina la calidad de la transacción, común a todos, y sus preferencias propias. La tabla 4 enumera los parámetros, la tabla 5 la escala y la figura 1 la secuencia resultante.
| Parámetro | Valor construido | Función en el modelo |
|---|---|---|
| Inversores contactados por campaña | 200 | Tamaño del grupo ; cada campaña se repite 1,000 veces |
| Adecuación al mandato (puede invertir) | 30% | Proporción de la lista que podría invertir |
| Destinatarios estratégicos o próximos a competidores | 15% | Mayor probabilidad de filtración y pérdida si ocurre |
| Dispersión de calidad de la operación ; dispersión de preferencias del inversor | 0.50; 1.00 | Desviaciones estándar del valor atribuido a la operación |
| Ruido de la señal, base y término de credibilidad | 2.5; 0.3 | La varianza del ruido es el primer valor dividido entre la suma del segundo y el contenido verificado. |
| Contenido, credibilidad, sensibilidad y carga por etapa | Tabla 5 | Escala de cinco etapas |
| Umbral de atención | 0.45 + 0.20 x coste x ln(1 + carga) | Valor que necesita un inversor antes de responder |
| Ausencia de respuesta por ronda ; fricción del NDA | 10%; 10% | Ausencia de respuesta independiente del mérito |
| Probabilidad de filtración, financiero ; estratégico | 0.5%; 3.0% | Por destinatario a sensibilidad plena, antes de la protección |
| Pérdida si se produce una filtración a sensibilidad plena | 4% ; 15% del valor de la operación | Destinatario financiero ; estratégico |
| Protección por NDA firmado ; por aceptación digital | 75%; 35% | Reducción proporcional de la probabilidad de filtración |
| Valor de la operación ; beneficio de completar la ronda | USD 100 millones ; USD 15 millones | Escala monetaria de pérdida y beneficio |
| La ronda se completa con | 2 o más compromisos | Resultado binario de una campaña |
| Descuento del valor por ronda de retraso | 5% | Coste temporal de intercambios adicionales |
Parámetros construidos. Cada valor es un supuesto del autor y no una observación del mercado. Presentación redondeada.
| Etapa | Peso del contenido | Credibilidad | Precisión de la señal | Peso de la señal por etapa | Sensibilidad del contenido recibido | Carga de lectura | Detección de falta de adecuación |
|---|---|---|---|---|---|---|---|
| Presentación anónima | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Resumen verificado | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Memorando informativo | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Sala de datos, nivel 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Sala de datos, nivel 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Análisis de MatchPoint de la escala construida. Parámetros y pesos de señal por etapa derivados ; no son valores observados. La carga de lectura se expresa en unidades equivalentes a páginas.
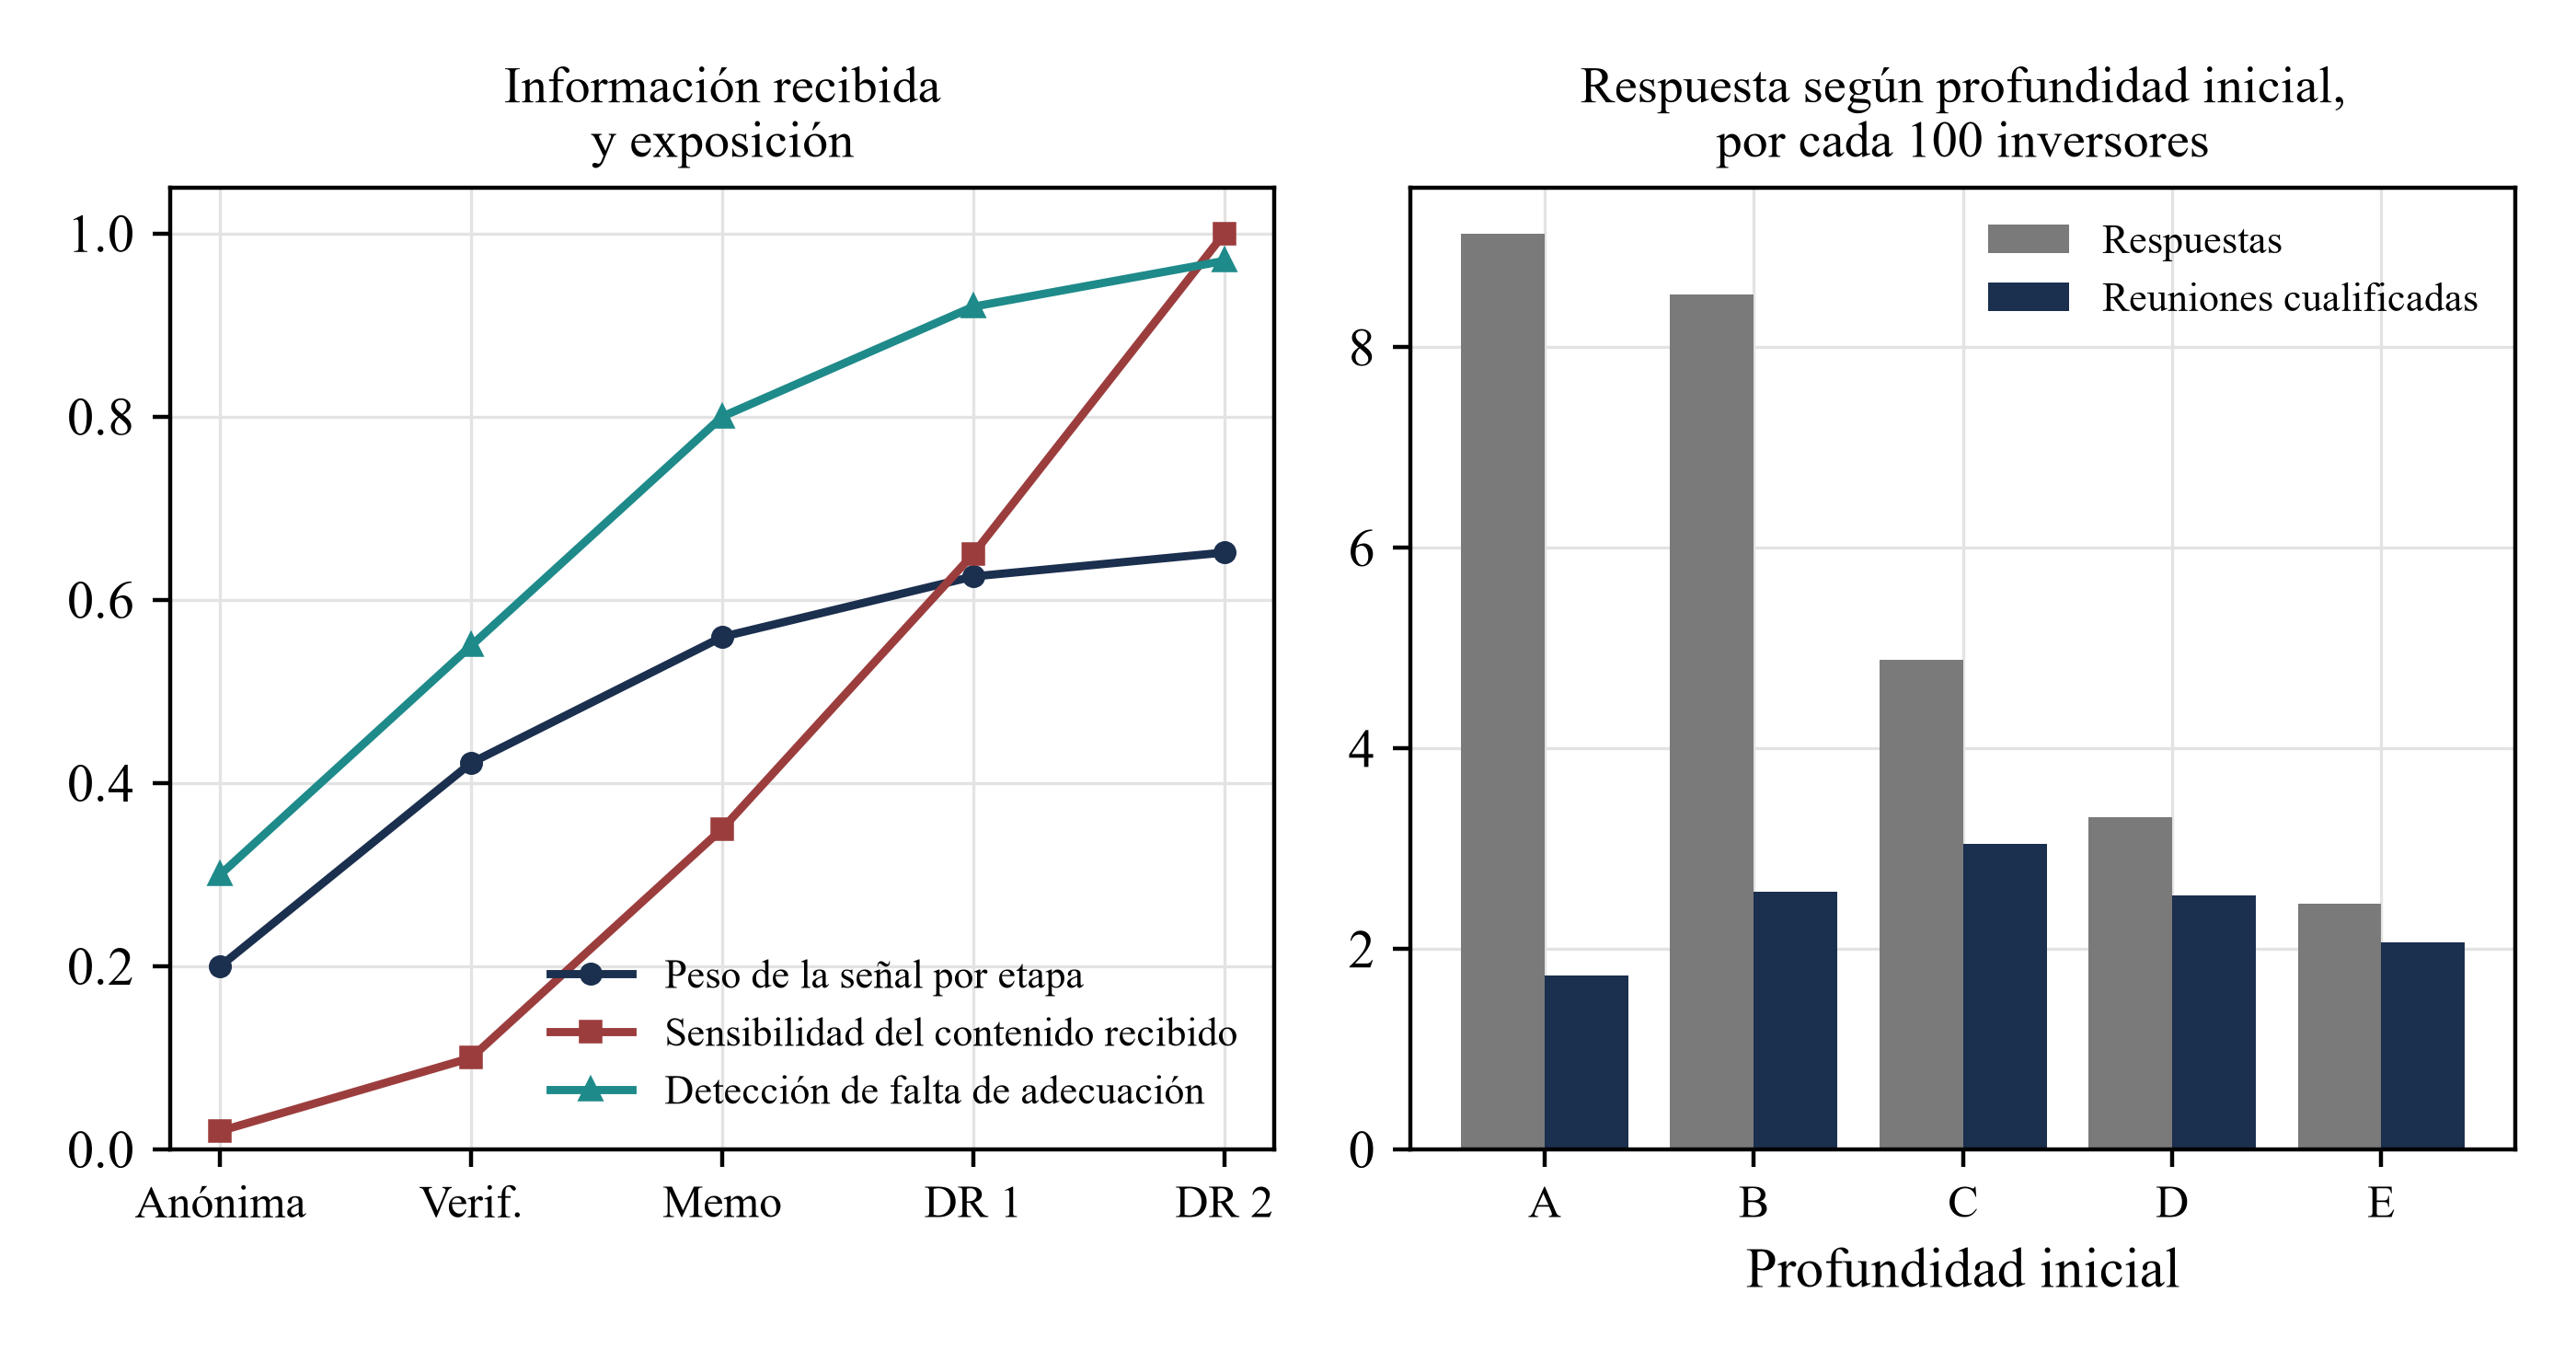
La regla de respuesta se deriva de la señal. El inversor forma una opinión de la operación a partir de la señal de la etapa recibida, la contrae hacia la expectativa previa y responde si el valor ajustado supera un umbral que aumenta con la carga de lectura y con su propio coste de atención. El peso de la señal es 0.20 en la presentación anónima, 0.42 en el resumen verificado, 0.56 en el memorando y 0.65 en el último nivel. Un inversor sin adecuación al mandato no sabe que queda excluido hasta que aparece un motivo de descalificación ; hasta entonces se comporta como si fuera adecuado.
En las ecuaciones, theta_i es el valor que el inversor i atribuye a la operación, z_i es una extracción normal estándar reutilizada entre etapas como entrada común de simulación y sigma al cuadrado es la varianza transversal de theta. Cada etapa utiliza una puntuación gaussiana marginal contraída hacia la expectativa previa. Reutilizar la misma extracción no crea un proceso de información anidado ni una distribución posterior bayesiana secuencial coherente ; los destinatarios de este experimento de comportamiento aplican la puntuación especificada de la etapa actual, sin reconstruir el valor combinando señales anteriores. La varianza del ruido nu_j disminuye al acumularse contenido verificado: nu_0 es el ruido base, kappa_0 un término de desplazamiento, omega_s el contenido añadido en la etapa s y rho_s su credibilidad. El umbral combina un mínimo de atención h_0 con el coste de atención a_i y la carga de lectura L_ij, acumulada en el primer contacto e incremental después.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros indicados ; no es un resultado observado. DR significa sala de datos. Izquierda: peso de la señal, sensibilidad y detección de falta de adecuación por etapa ; derecha: respuestas y reuniones cualificadas por cada 100 inversores según la profundidad inicial.
Se comparan seis estrategias. Las estrategias A a E envían inicialmente a todos la etapa indicada y permiten que los inversores que responden avancen al memorando. La estrategia F asigna el memorando al 30% superior de la lista según una puntuación de adecuación con ruido, que representa lo que el remitente sabe del mandato antes del contacto, y el resumen verificado al resto. Cada estrategia se aplica a los mismos inversores y extracciones aleatorias, de modo que las diferencias proceden de la estrategia y no de la suerte. Cada campaña se repite 1,000 veces con la semilla 1379.
La ecuación 1b es el indicador de superación del umbral de atención. Una primera respuesta efectiva en la simulación requiere además que el destinatario haya alcanzado esa etapa y supere el control de descalificación por mandato ; la marca de primer contacto determina si la superación cuenta como primera respuesta. La entrega posterior de documentos, la aceptación del NDA y la incomparecencia a reuniones siguen siendo transiciones separadas. Estas distinciones importan porque los documentos entregados siguen expuestos después de que un destinatario deje de responder.
12 Las respuestas disminuyen con la profundidad ; reuniones cualificadas y compromisos alcanzan su máximo con el memorando
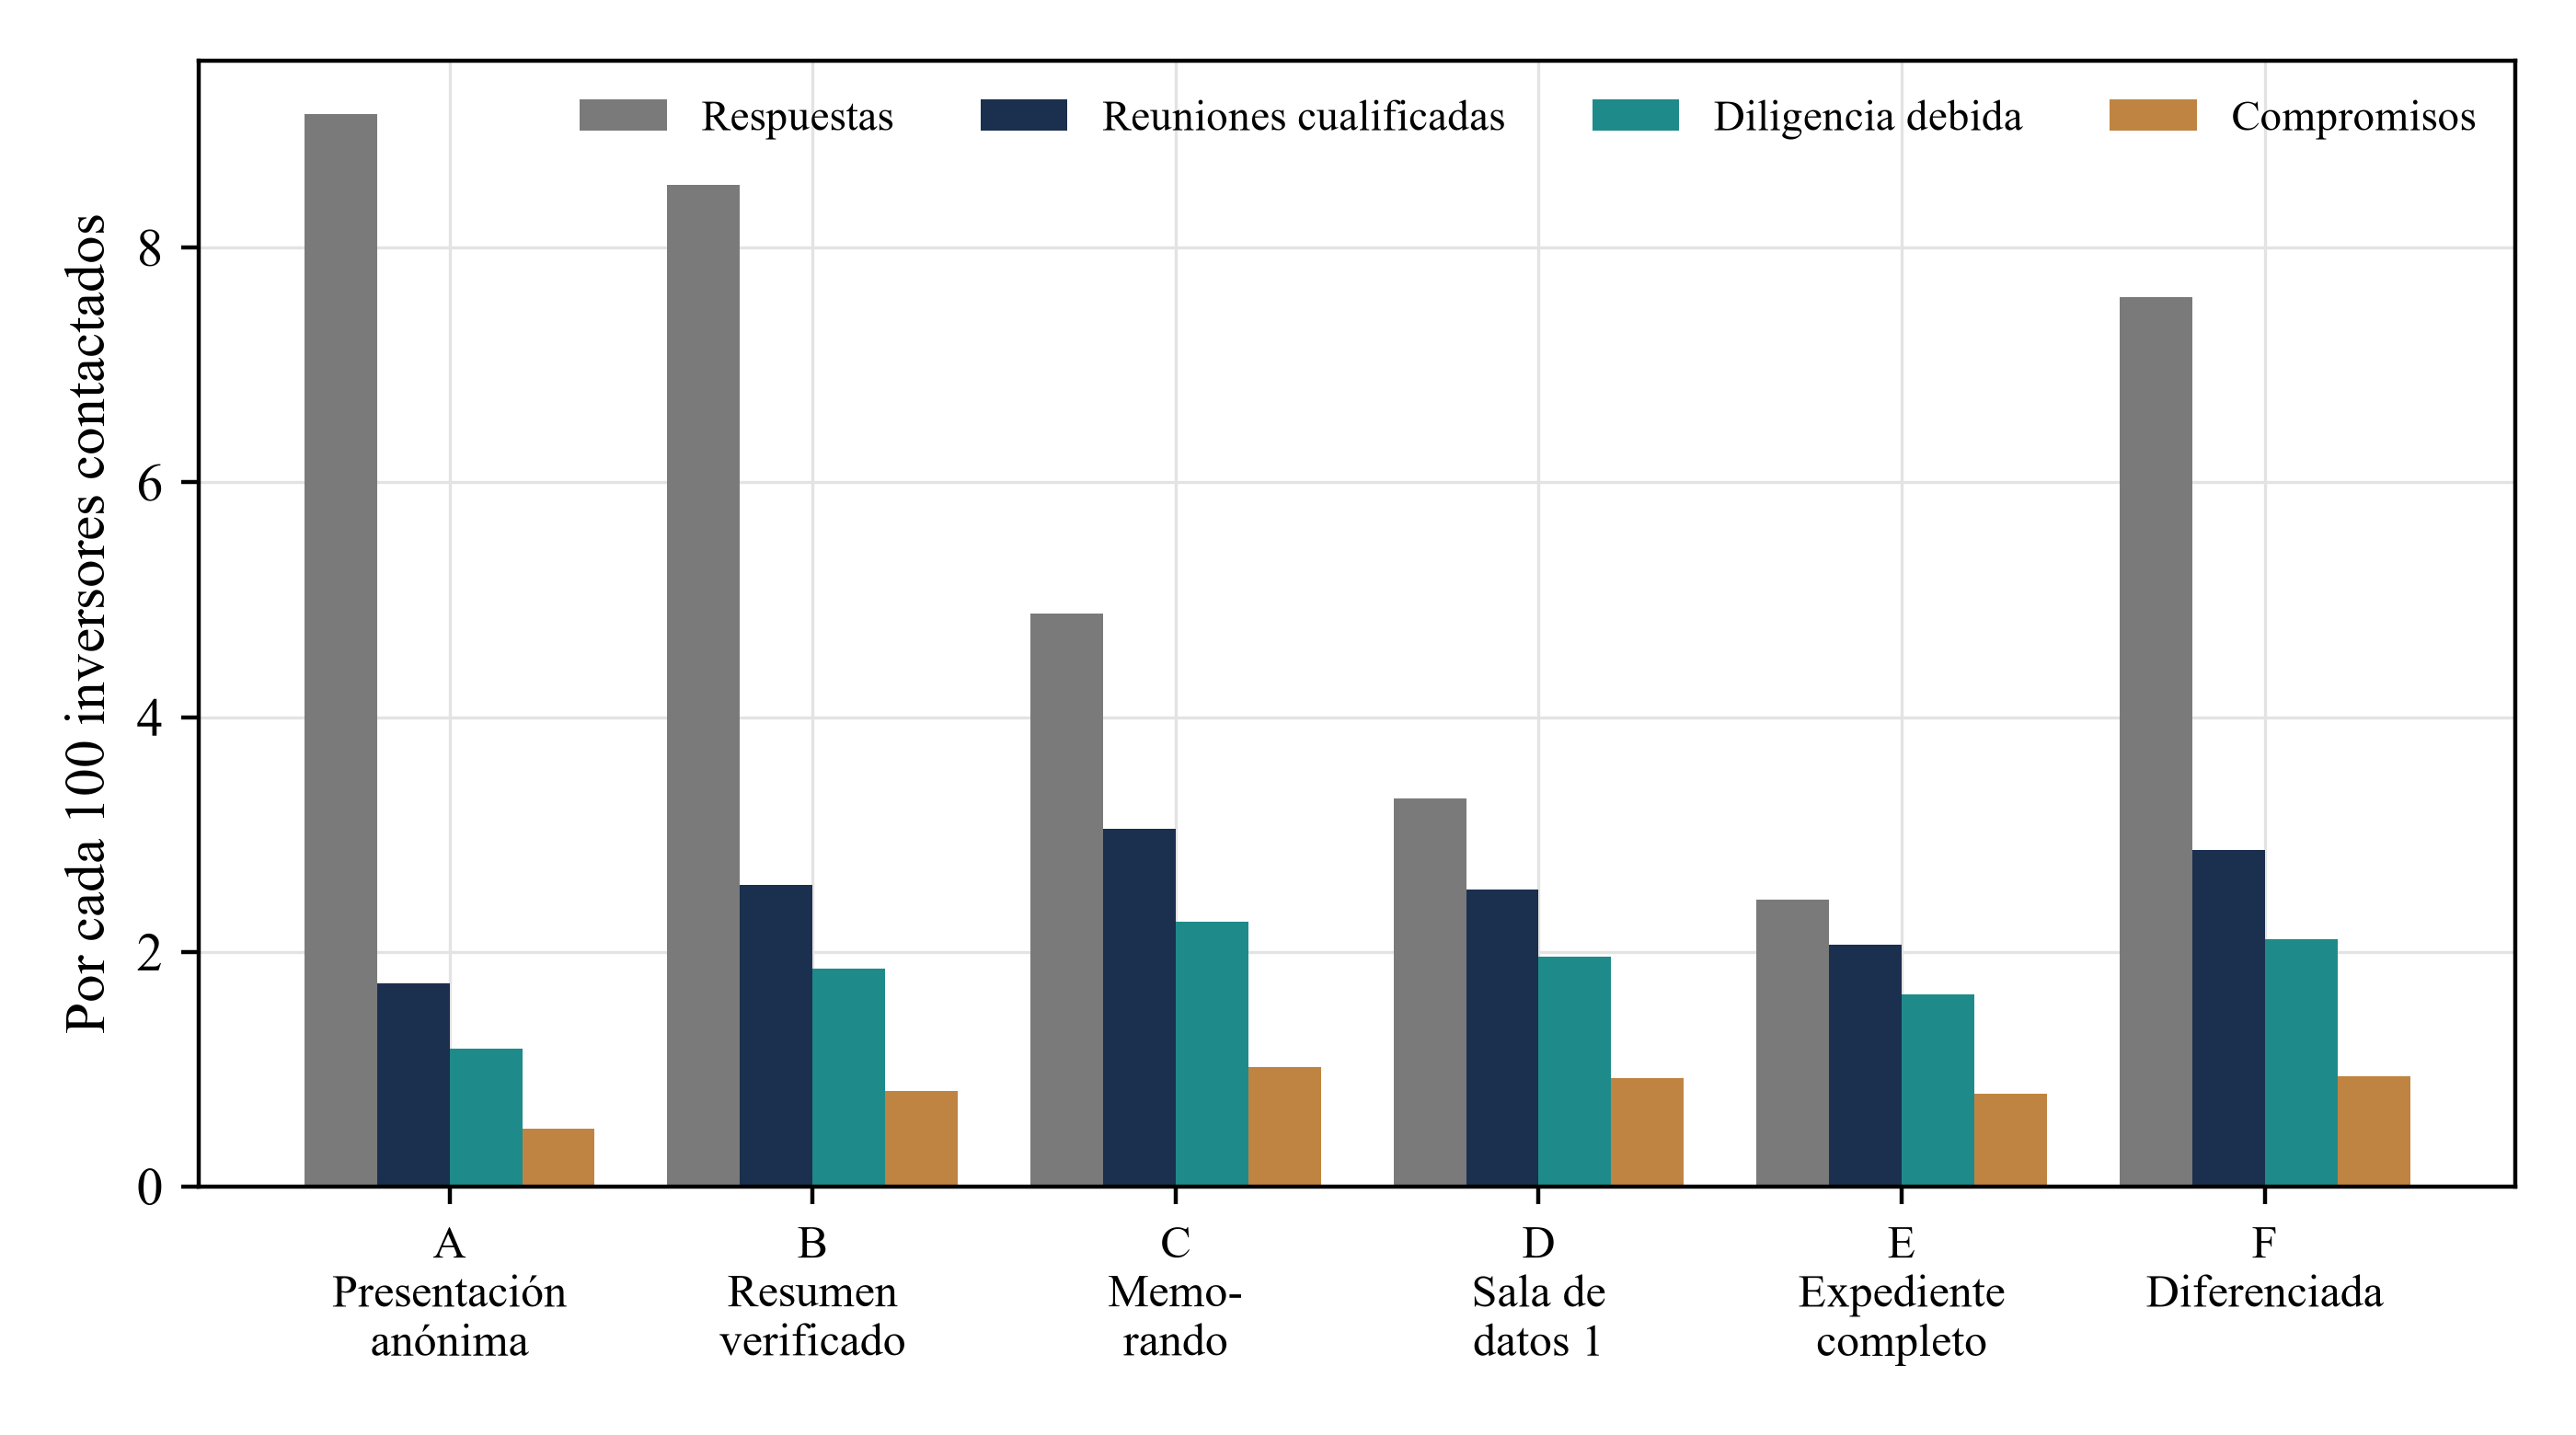
Las respuestas por cada 100 inversores disminuyen de forma sostenida con la profundidad inicial: de 9.14 con la presentación anónima y 8.53 con el resumen verificado a 4.88 con el memorando, 3.31 con el primer nivel de sala de datos y 2.45 con el expediente completo. Este último obtiene un 73% menos de respuestas que la presentación anónima. Un material más profundo eleva el coste de lectura del inversor antes de que exista relación alguna. La tabla 6 y la figura 2 presentan el embudo.
| Estrategia | Respuestas | Reuniones cualificadas | Reuniones no cualificadas | Diligencia debida | Compromisos | Ronda completada |
|---|---|---|---|---|---|---|
| A. Primero presentación anónima | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Primero resumen verificado | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Primero memorando | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Primero sala de datos, nivel 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Primero expediente completo | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Diferenciada según adecuación | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Análisis de MatchPoint de la población construida, media de las campañas repetidas. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros indicados ; no es un resultado observado. Por cada 100 inversores contactados.
También cambia el carácter de las reuniones celebradas. En la presentación anónima, el 31% de las reuniones es con inversores que nunca podrían invertir, porque aún no han visto el motivo que los descalifica. Con el memorando la cifra es 31% y con el expediente completo, 7%. La profundidad funciona como filtro: el expediente completo elimina casi todas las reuniones no cualificadas y al mismo tiempo la mayoría de las respuestas. Las reuniones cualificadas por cada 100 son 1.73, 2.57, 3.04, 2.53 y 2.06 en las estrategias A a E ; las rondas de contacto hasta una reunión cualificada descienden de 3.00 a 1.00 entre la primera y la tercera. Más allá del memorando domina el coste de lectura y las reuniones cualificadas disminuyen un 32%.
Los compromisos siguen a las reuniones cualificadas mediante un filtro adicional de diligencia debida y capacidad. Por campaña de 200 inversores, los compromisos medios son 0.98 con la presentación anónima, 1.62 con el resumen verificado, 2.04 con el memorando, 1.85 con el primer nivel de sala de datos, 1.57 con el expediente completo y 1.88 con la estrategia diferenciada. La referencia superior es un caso ideal en el que todo inversor que puede invertir se reúne y decide sobre el valor verdadero sin fricciones, obteniendo 2.96 compromisos por cada 100 inversores. La referencia de reuniones aleatorias utiliza el mismo volumen de reuniones que el resumen verificado, pero las selecciona al azar, obteniendo 0.15, como muestra la tabla 7. El memorando alcanza el 34% de la referencia superior y 6.7 veces la referencia aleatoria ; el resumen verificado alcanza el 27%, la presentación anónima el 17% y el expediente completo el 27%.
| Referencia | Reuniones cualificadas | Compromisos | Significado |
|---|---|---|---|
| Límite superior: inversores con información perfecta | 30.23 | 2.96 | Todo inversor adecuado se reúne y decide sobre el valor verdadero, sin fricciones |
| C. Primero memorando | 3.04 | 1.02 | 34% del límite superior en compromisos |
| F. Diferenciada según adecuación | 2.87 | 0.94 | 32% del límite superior en compromisos |
| B. Primero resumen verificado | 2.57 | 0.81 | 27% del límite superior en compromisos |
| A. Primero presentación anónima | 1.73 | 0.49 | 17% del límite superior en compromisos |
| E. Primero expediente completo | 2.06 | 0.79 | 27% del límite superior en compromisos |
| Referencia aleatoria de reuniones con el mismo volumen que B | 1.14 | 0.15 | Igual volumen de reuniones, seleccionadas sin considerar adecuación o valor |
Análisis de MatchPoint de la población construida. Por cada 100 inversores ; resultado del modelo con los parámetros indicados ; no es un resultado observado.
La distancia al límite superior no constituye un defecto de ninguna estrategia. Refleja incomparecencias, las limitaciones de una señal con ruido, inversores que declinan tras leer y diligencias que no se completan. La elección de profundidad modifica los compromisos un 107% entre la más débil y la más fuerte de las cinco profundidades fijas ; el límite superior queda muy por encima de todas ellas. La distancia a la referencia no identifica si aportarían más una mejor lista, otra profundidad u otra reducción de fricciones ; esas comparaciones requieren pruebas separadas.
13 La pérdida esperada crece con la profundidad varias veces más rápido que los compromisos
La exposición se calcula destinatario por destinatario. Cada uno conserva la etapa más profunda efectivamente entregada, aunque después decline, deje de responder o no supere un control de reunión. La entrega sigue constituyendo exposición cuando termina la conversación comercial. Esa etapa máxima entregada determina la sensibilidad. El total del remitente es la suma sobre todos los destinatarios. Las ecuaciones 2a y 2b presentan el cálculo ; a sensibilidad plena, la probabilidad para destinatarios estratégicos es 3.0%, frente a 0.5% para inversores financieros.
Aquí p_i es la probabilidad de filtración del destinatario i, eta_i su parámetro de probabilidad a sensibilidad plena (0.5% para un inversor financiero y 3.0% para uno estratégico) y pi_i la protección aplicable: cero en las dos etapas de presentación, 75% cuando el memorando o una etapa posterior sigue a un acuerdo firmado y 35% cuando el expediente se envió inicialmente bajo condiciones de aceptación digital. S es la sensibilidad de la etapa más profunda recibida, delta_i la pérdida si se produce una filtración a sensibilidad plena (4% del valor de la operación para un inversor financiero y 15% para uno estratégico) y V el valor de la operación. La constante 0.2 asigna incluso a una presentación ligera una pequeña probabilidad. Todos son parámetros explícitos.
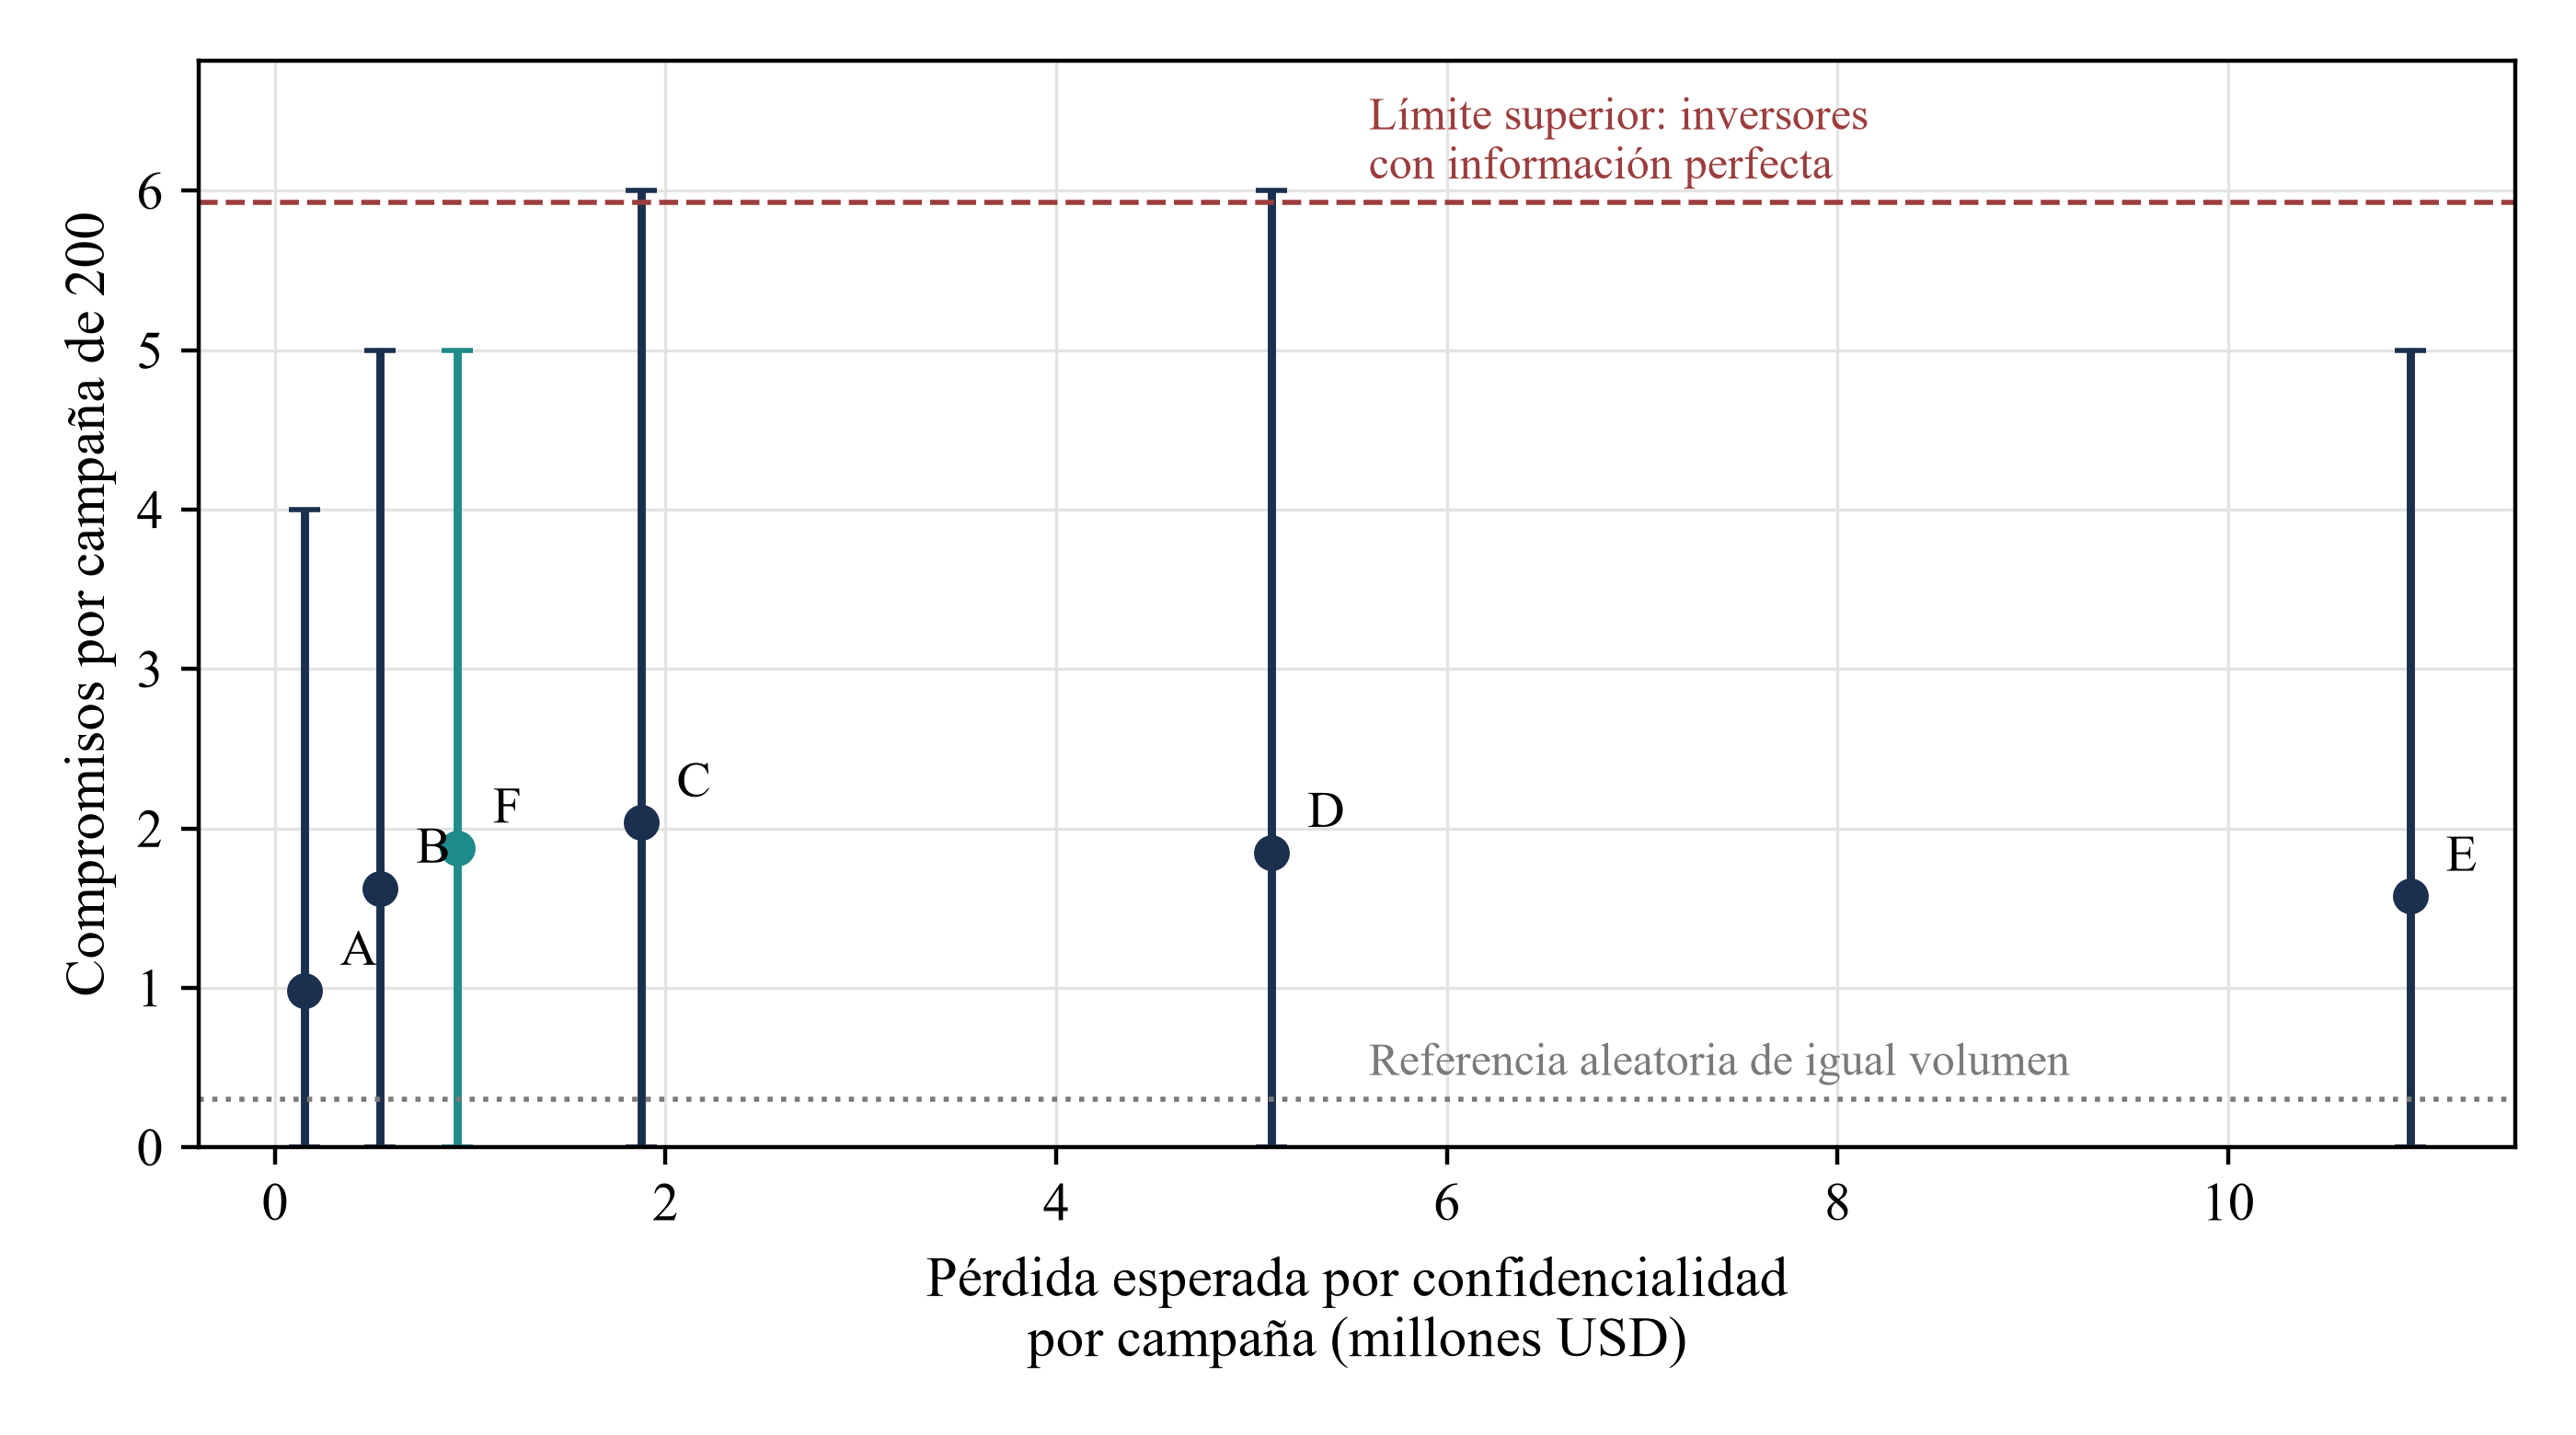
La pérdida esperada por campaña es USD 0.15 millones para la presentación anónima, 0.54 para el resumen verificado, 1.87 para el memorando, 5.10 para el primer nivel de sala de datos y 10.93 para el expediente completo. La pérdida esperada del expediente completo es 5.8 veces la del memorando ; la del memorando es 3.5 veces la del resumen verificado. La pérdida esperada por compromiso es USD 0.33 millones con el resumen verificado, 0.92 millones con el memorando y 6.94 millones con el expediente completo. La estrategia diferenciada reduce la pérdida esperada un 50% respecto al memorando con un 8% menos de compromisos.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros indicados ; no es un resultado observado. Los puntos son medias de las repeticiones ; las barras representan los percentiles 5 a 95 de compromisos.
| Estrategia | Compromisos por campaña | Percentiles 5 a 95 | Pérdida esperada, millones USD | Percentil 95 de pérdida esperada condicional | Rondas de contacto hasta reunión | Valor neto, millones USD |
|---|---|---|---|---|---|---|
| A. Primero presentación anónima | 0.98 | 0.0 a 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Primero resumen verificado | 1.62 | 0.0 a 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Primero memorando | 2.04 | 0.0 a 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Primero sala de datos, nivel 1 | 1.85 | 0.0 a 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Primero expediente completo | 1.57 | 0.0 a 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Diferenciada según adecuación | 1.88 | 0.0 a 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Análisis de MatchPoint de la población construida. Millones de USD. El valor neto es el beneficio de completar la ronda, descontado por retraso, menos la pérdida esperada. Resultado del modelo con los parámetros indicados ; no es un resultado observado. El percentil de pérdida describe la distribución de la pérdida esperada condicional por campaña entre campañas simuladas ; no es un percentil de cola de pérdidas realizadas.
La figura 3 muestra una frontera donde los primeros pasos del material anónimo al verificado cuestan poca exposición ; los posteriores cuestan más. Pasar de la presentación anónima al resumen verificado añade USD 0.39 millones de pérdida esperada y aumenta los compromisos un 65%. Pasar del memorando al expediente completo añade USD 9.06 millones de pérdida esperada y reduce los compromisos. Enviar primero el expediente completo es una estrategia dominada: tiene más exposición y menos compromisos que el memorando.
14 El valor neto favorece un inicio escalonado o diferenciado ; el expediente completo inicial presenta valor esperado negativo
Respuesta y exposición se sitúan en una misma escala mediante el valor neto. Una campaña obtiene el beneficio de completar la ronda, descontado un 5% utilizando el promedio de rondas de contacto hasta reuniones cualificadas de esa campaña, si consigue 2 o más compromisos ; soporta además la pérdida esperada. La ecuación 3a da el valor neto de la estrategia a y la ecuación 3b el beneficio con el que a supera a b.
Aquí B es el beneficio de completar la ronda, C_a son los compromisos de la campaña, K* el número requerido, d el descuento por retraso y r_a el promedio de rondas de contacto entre reuniones cualificadas dentro de la campaña. A_a promedia conjuntamente el indicador de finalización descontado entre campañas ; multiplicar la frecuencia de finalización por un descuento evaluado en una media incondicional daría en general otro resultado. La pérdida esperada sigue la ecuación 2b. Cuando A_a supera A_b, la estrategia a es preferible por encima del beneficio de cruce indicado ; cuando es menor, la desigualdad se invierte. Con valores A iguales, la pérdida esperada determina la comparación. El cruce lineal exacto entre memorando y presentación anónima se sitúa aproximadamente en USD 7.30 millones con estos parámetros. El barrido en pasos de USD 0.25 millones identifica el primer punto ganador en USD 7.50 millones. Ninguna cifra es un umbral de mercado observado. Cuando una campaña no tiene reuniones cualificadas, su indicador de finalización y su contribución de finalización descontada son cero ; esta convención evita atribuir significado económico a un promedio indefinido de rondas de contacto para reuniones.
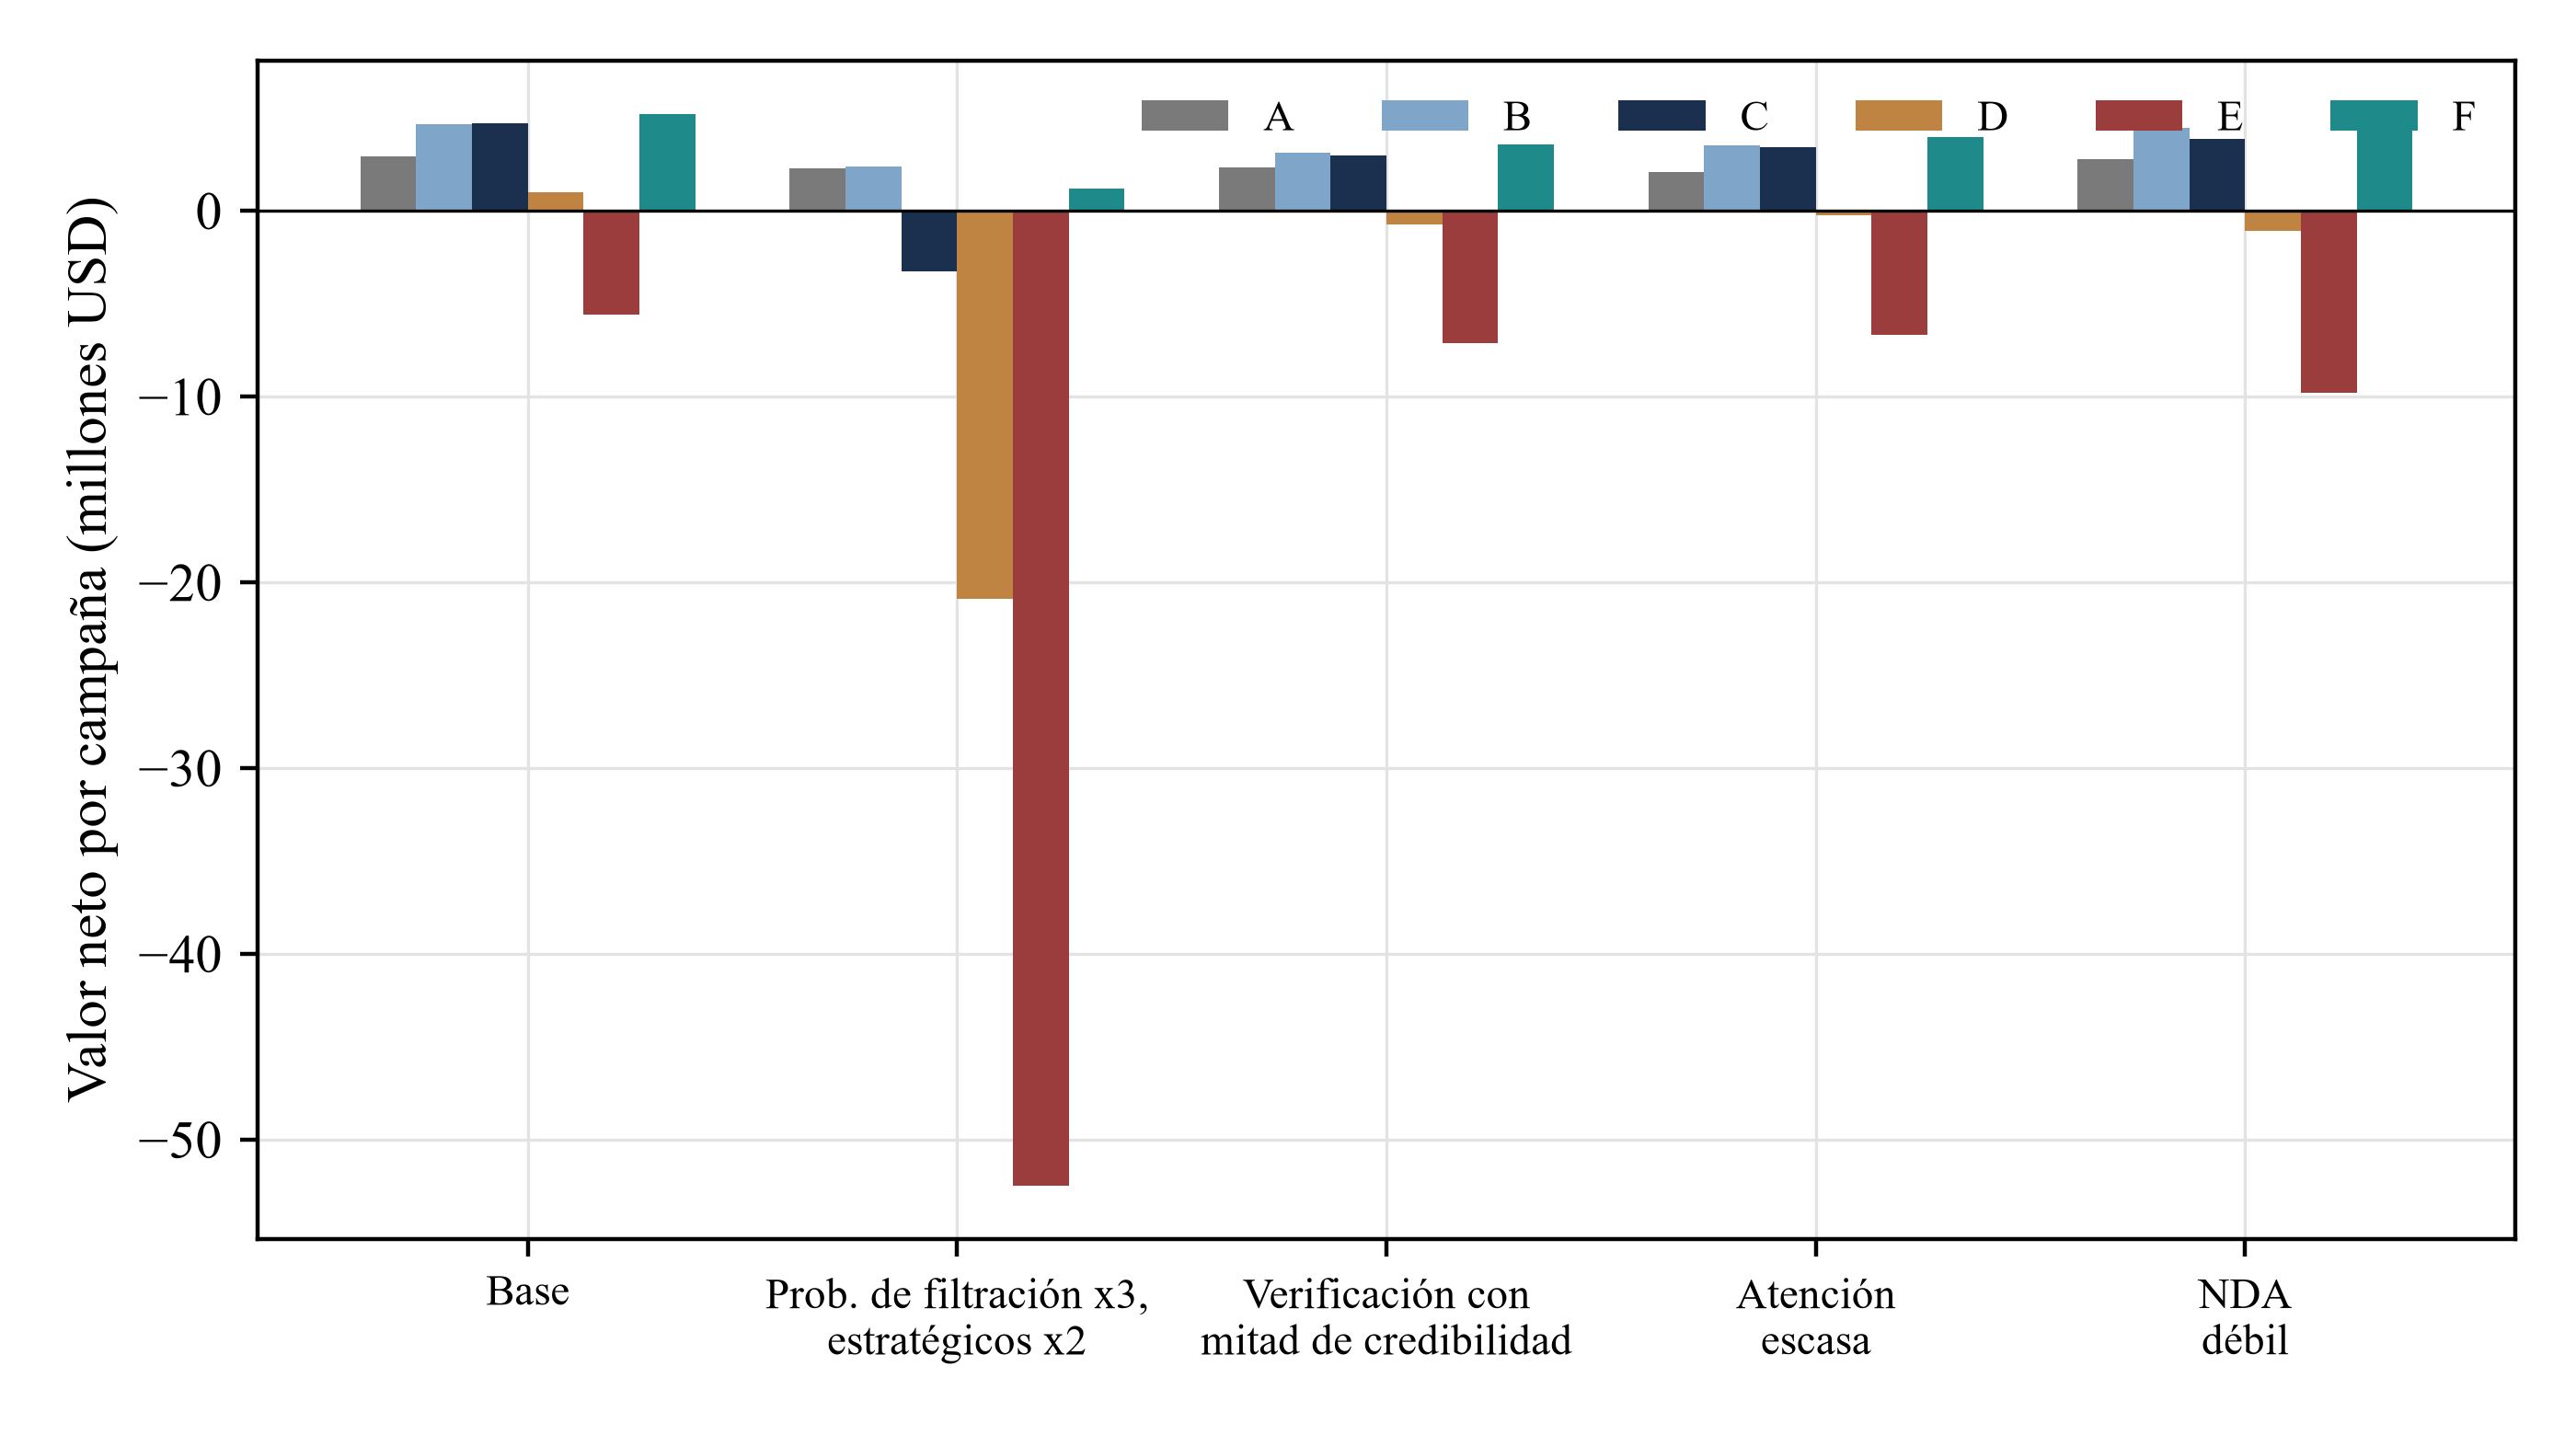
El valor neto por campaña es USD 5.20 millones para la estrategia diferenciada, 4.74 para el memorando, 4.67 para el resumen verificado, 2.92 para la presentación anónima, 0.98 para el primer nivel de sala de datos y -5.60 para el expediente completo. Las tres estrategias principales se sitúan dentro de un intervalo de USD 0.53 millones ; la banda de percentiles 5 a 95 del valor neto del memorando va de USD -2.2 millones a USD 12.7 millones y la de la estrategia diferenciada, de -1.1 a 13.3. Las medias comunicadas ordenan estas estrategias con los parámetros elegidos. Las bandas percentiles predictivas describen variabilidad entre campañas simuladas y no contrastan diferencias de valores esperados ; la clasificación de medias no proporciona una clasificación empírica para una captación real. Los hallazgos claros son que el primer nivel de sala de datos tiene menor valor neto medio que las estrategias principales en el caso base y que enviar primero el expediente completo tiene valor neto medio negativo en todos los casos base y de estrés evaluados.
Cualquiera que sea la estrategia principal elegida, el primer mensaje debería contener cifras principales verificadas y excluir los elementos sensibles de la tabla 2. Diferenciar por adecuación solo añade valor en la medida en que la puntuación sea informativa ; el modelo no varía esa propiedad. El expediente completo inicial tiene un valor neto esperado de USD -5.60 millones y en el 33% de las campañas no produce ningún compromiso.
15 Los escenarios de estrés muestran patrones condicionales para investigar
Cuatro escenarios de estrés diseñados por el autor modifican supuestos seleccionados y mantienen constantes los demás parámetros. El primero triplica la probabilidad de filtración y duplica la proporción de destinatarios estratégicos. El segundo reduce a la mitad la credibilidad de la verificación, de modo que las cifras declaradas pesan menos. El tercero multiplica la carga de lectura por 2.5 para representar inversores con escasa atención. El cuarto debilita el acuerdo de confidencialidad, reduciendo la protección a 25% para un acuerdo firmado y 10% para aceptación digital. La tabla 9 y la figura 4 presentan los patrones simulados y valores netos resultantes. Su construcción separa estos mecanismos mediante supuestos ; un diagnóstico real requeriría exposiciones medidas y explicaciones alternativas.
| Caso | Respuestas, B | Reuniones cualificadas, B | Compromisos por reunión cualificada, B | Pérdida C, millones USD | Pérdida E, millones USD | Mejor valor neto |
|---|---|---|---|---|---|---|
| Base | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Diferenciada según adecuación |
| Probabilidad de filtración triplicada, proporción estratégica duplicada | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Primero resumen verificado |
| Verificación con la mitad de credibilidad | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Diferenciada según adecuación |
| Escasa atención del inversor (carga de lectura x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Diferenciada según adecuación |
| Protección débil del NDA | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Diferenciada según adecuación |
Análisis de MatchPoint de la población construida. Respuestas y reuniones por cada 100 inversores ; pérdida en millones de USD por campaña. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
El estrés de probabilidad de filtración mantiene iguales todas las medidas de respuesta y multiplica la pérdida: la pérdida esperada del memorando aumenta de USD 1.87 millones a USD 9.89 millones y la del expediente completo, de USD 10.93 millones a USD 57.79 millones. Los datos de respuesta no mostrarían ese cambio. El resumen verificado obtiene el mayor valor neto medio en este escenario, USD 2.38 millones, seguido de USD 2.30 millones para la presentación anónima y USD -3.28 millones para el memorando. Son medias construidas ; su clasificación no constituye un resultado de mercado establecido estadísticamente. El estrés de acuerdo débil mantiene la respuesta y eleva la pérdida esperada cuando los destinatarios poseen material bajo un control debilitado, incluidos quienes primero recibieron una presentación y posteriormente el memorando.
El estrés de verificación y el de atención reducen las respuestas al resumen verificado de 8.53 a 6.37 y 6.15, respectivamente, y ambos reducen las reuniones cualificadas. Se distinguen por la calidad de las reuniones restantes. Con menor credibilidad de verificación, los compromisos por reunión cualificada disminuyen de 0.317 a 0.295 porque el inversor decide sobre una señal más débil. Con escasa atención aumentan a 0.333 porque solo los inversores con la señal más fuerte pagan el coste de lectura. En este modelo la calidad de las reuniones se mueve de forma distinta bajo los dos cambios. Esos movimientos son posibles indicadores diagnósticos para investigar y no identifican la causa de menos respuestas en una campaña real.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Millones de USD por campaña. Resultado del modelo con los parámetros indicados ; no es un resultado observado. Letras A a F como en la tabla 6.
En los cuatro escenarios de estrés, la estrategia diferenciada o el resumen verificado obtiene el mayor valor neto medio ; el expediente completo inicial es negativo en todos los casos evaluados. El estrés de filtración desplaza el mayor valor medio de la estrategia diferenciada al resumen verificado. Un remitente que considere que sus destinatarios son estratégicos o que la probabilidad de filtración es alta debería limitar el primer mensaje a una presentación y aceptar el coste de respuesta indicado en la tabla 6. Un acuerdo débil cambia algunas clasificaciones medias por pares ; la estrategia diferenciada conserva la media más alta en ese escenario.
16 La profundidad que maximiza el valor cambia con la probabilidad de filtración y el valor de completar la ronda
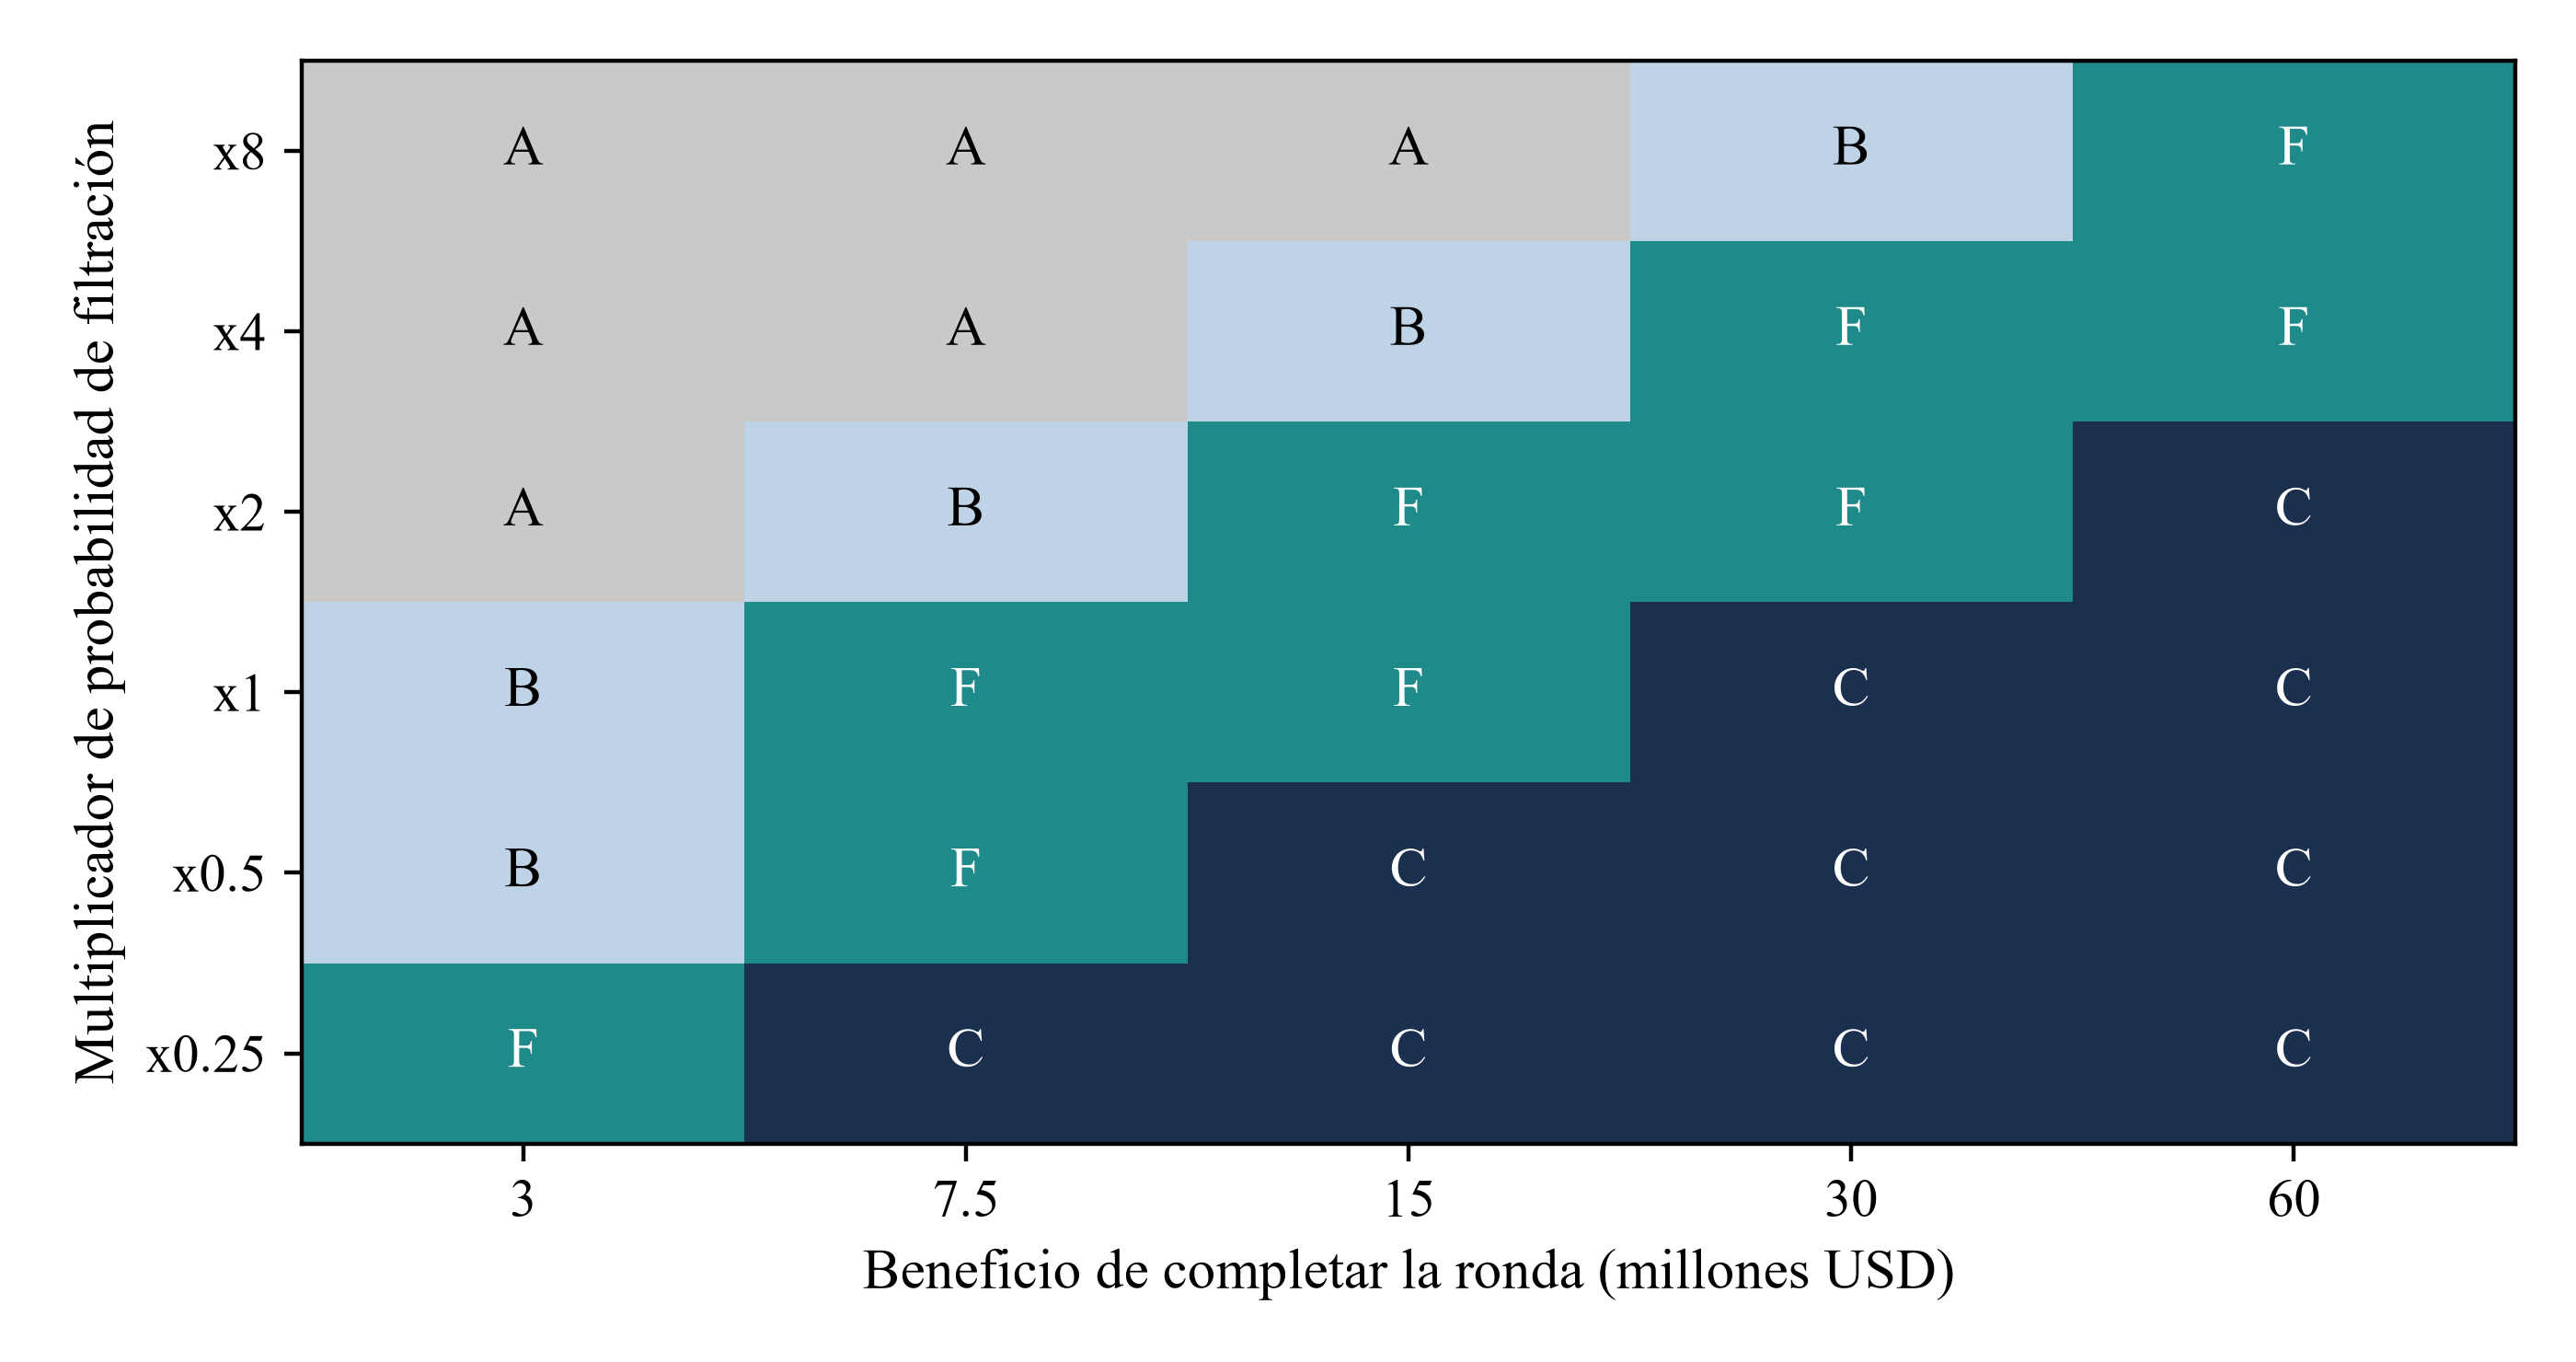
La figura 5 representa la estrategia con mayor valor neto en 30 combinaciones de probabilidad de filtración, desde un cuarto hasta ocho veces el nivel base, y beneficio de completar la ronda, desde USD 3 millones hasta USD 60 millones. La presentación anónima es la mejor en 6 celdas, el resumen verificado en 5, el memorando en 10 y la estrategia diferenciada en 9. El primer nivel de sala de datos y el expediente completo no son los mejores en ninguna. En el caso base, con la probabilidad estándar y un beneficio de USD 15 millones, gana la estrategia F.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Cada celda muestra la estrategia con mayor valor neto ; letras como en la tabla 6. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
El mapa muestra la estructura de la decisión. Con probabilidad alta y beneficio pequeño gana la presentación anónima ; con probabilidad baja y beneficio grande gana el memorando ; con ambos elevados gana la estrategia diferenciada, porque concentra la profundidad donde es probable obtener respuesta. El remitente puede situarse en el mapa con dos preguntas: qué daño causaría una filtración del expediente completo y cuánto vale completar la ronda. Ninguna respuesta proviene de datos de contacto con inversores ; ambas deben explicitarse y cuestionarse antes de la campaña.
El mapa también muestra lo que permanece estable. Las estrategias más profundas no son las mejores en ninguna combinación estudiada, ni siquiera con la menor probabilidad y el mayor beneficio, porque el coste de respuesta de un primer mensaje pesado recae sobre todos los destinatarios y el beneficio solo llega de los pocos que habrían respondido a uno más ligero. La conclusión depende del parámetro de coste de lectura. El estrés de atención de la sección 15 solo prueba una carga mayor, que refuerza esa conclusión ; no se probó una menor. La conclusión podría invertirse en una población que siempre lee todo, como unos pocos prestamistas en un proceso formal, situación que el experimento no modela.
17 El sesgo de selección hace que la profundidad parezca mucho más valiosa en una lista real
En un registro real de contactos, la profundidad no se asigna al azar. El remitente entrega el memorando informativo a contactos que conoce bien y el resumen verificado a los demás. Los contactos cercanos tienen más probabilidades de poder invertir, más disposición a leer y una actitud más favorable hacia la operación. La comparación de ambos grupos atribuye entonces a la profundidad una diferencia debida a la cercanía. Esto es selección en el tratamiento ; interesa su magnitud y cuánto corrige un ajuste estándar.
El modelo crea una lista donde una medida latente de cercanía aumenta la probabilidad de adecuación, la valoración de la operación por el inversor y su disposición a leer. El remitente asigna el memorando al 33% de la lista, elegido por cercanía con ruido ; como resultado, el 39% del grupo del memorando podría invertir, frente al 25% de los demás. El modelo calcula ambos resultados potenciales para cada inversor, por lo que se conoce la mejora verdadera del memorando respecto al resumen verificado: 0.65 reuniones cualificadas por cada 100. La tabla 10 compara estimadores.
| Estimador | Mejora de memorando inicial, reuniones cualificadas por cada 100 | Comentario |
|---|---|---|
| Valor verdadero: ambos resultados de cada inversor | 0.65 | Conocido solo porque el modelo calcula ambos resultados |
| Ingenuo: los contactos cercanos reciben el expediente | 4.60 | Sobreestima el valor verdadero en un 613% |
| Estratificado por un registro de cercanía con ruido | 3.42 | Corrige el 30% del sesgo |
| Submuestra aleatorizada de la misma lista | 0.74 | Insesgado ; con ruido en muestras pequeñas |
Análisis de MatchPoint de la población construida de 400 campañas con 400 inversores. Resultado del modelo con los parámetros indicados ; no es un resultado observado. La cercanía se registra con ruido.
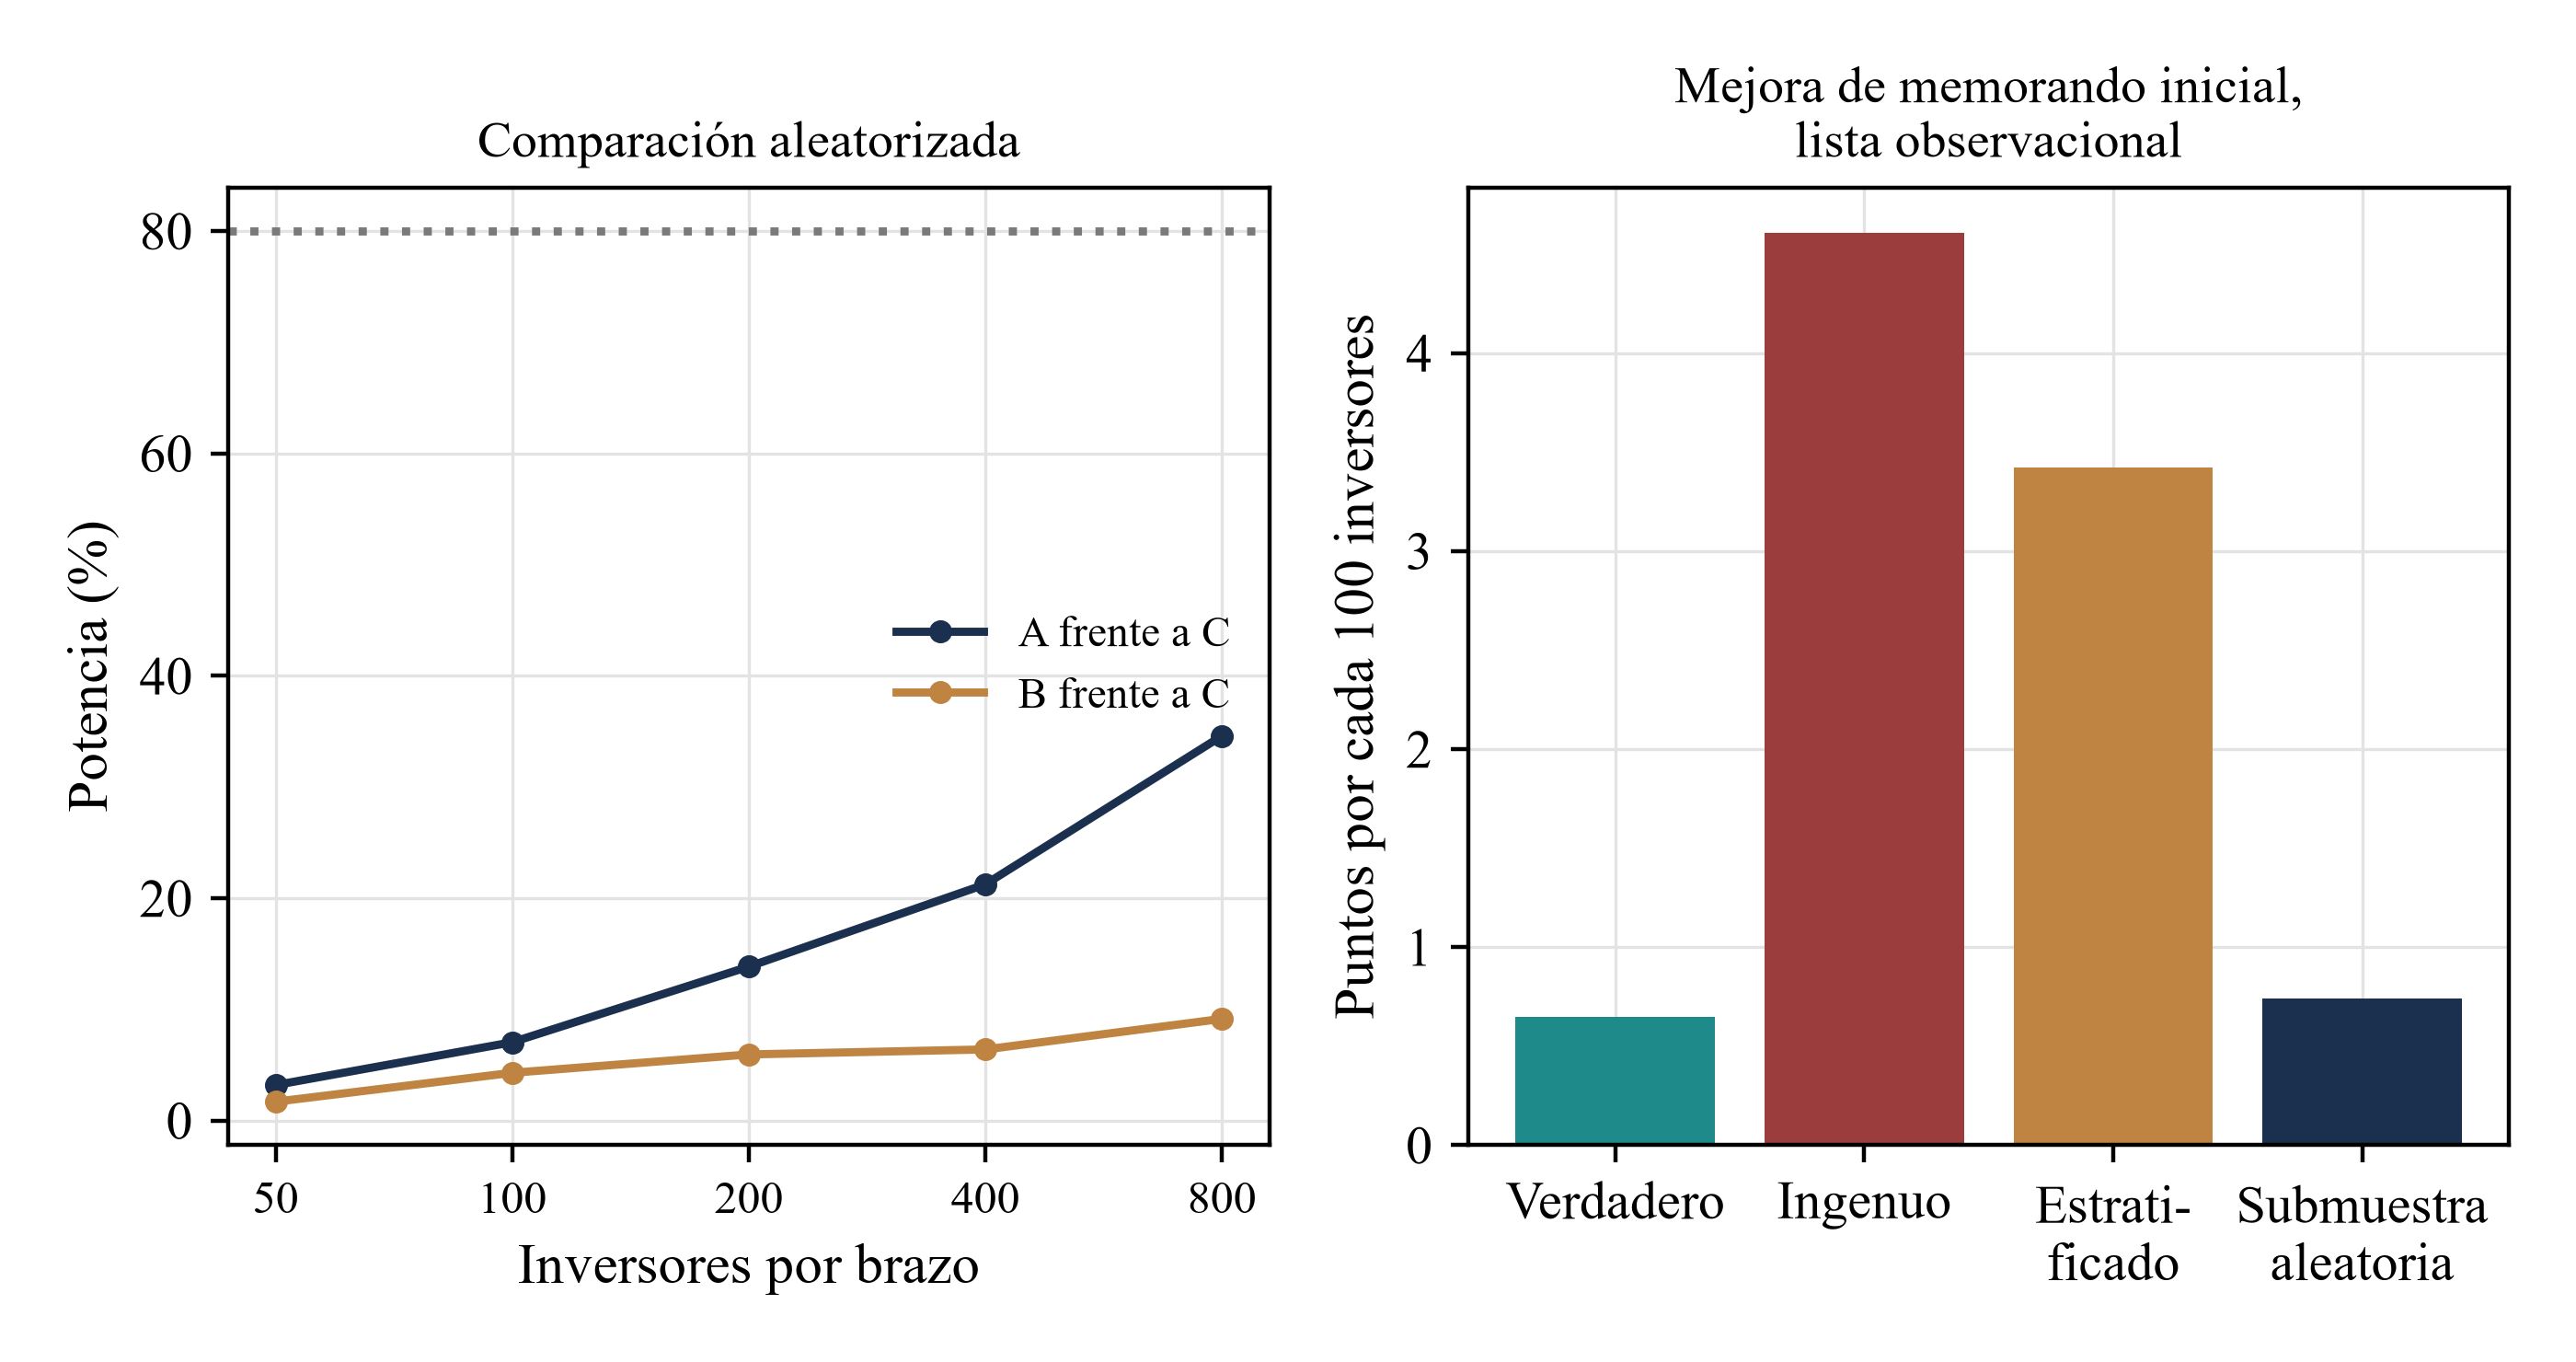
En las ecuaciones, Y indica una reunión cualificada, las barras representan medias de grupo, g identifica los quintiles del indicador registrado de cercanía y n_g es el número de inversores del quintil g. La estimación ingenua es 4.60 por cada 100 y sobreestima el valor verdadero en un 613%. Estratificar por un registro de cercanía con ruido produce 3.42 y reduce solo el 30% del sesgo construido, porque el registro refleja imperfectamente la cercanía y esta actúa tanto mediante adecuación como mediante disposición. Una submuestra aleatorizada de la misma lista produce 0.74, cerca del valor verdadero, pero con un intervalo amplio a los tamaños de muestra de que dispone un único remitente. La aleatorización dentro del estudio especificado ofrece una estimación basada en el diseño bajo sus supuestos de asignación y medición, como precisa la sección 20.
18 Las campañas pequeñas producen estimaciones poco precisas de los efectos de profundidad y filtración
Una comparación aleatorizada de dos estrategias en una lista afronta dos límites ; la tabla 11 muestra ambos. La diferencia en reuniones cualificadas entre la presentación anónima y el memorando es 1.31 por cada 100 inversores y entre el resumen verificado y el memorando, 0.48. Con 200 inversores por brazo, la potencia para detectar la primera diferencia al nivel del 5% es 14% y para la segunda, 6%. Con 800 por brazo aumenta solo a 35% y 9%. Los percentiles 5 a 95 de la diferencia estimada con 200 por brazo van de -2.0 a 3.5 puntos en la segunda comparación ; por tanto, el signo de la estimación es poco fiable.
| Comparación | Inversores por brazo | Diferencia verdadera, puntos | Estimación media | Percentiles 5 a 95 | Potencia | Signo incorrecto, significativo |
|---|---|---|---|---|---|---|
| A frente a C | 50 | 1.31 | 1.30 | -4.00 a 6.00 | 3% | 0.2% |
| A frente a C | 100 | 1.31 | 1.25 | -2.00 a 5.00 | 7% | 0.3% |
| A frente a C | 200 | 1.31 | 1.27 | -1.00 a 4.50 | 14% | 0.5% |
| A frente a C | 400 | 1.31 | 1.32 | -0.50 a 4.00 | 21% | 0.1% |
| A frente a C | 800 | 1.31 | 1.21 | -0.25 a 3.25 | 35% | 0.2% |
| B frente a C | 50 | 0.48 | 0.42 | -4.00 a 6.00 | 2% | 0.7% |
| B frente a C | 100 | 0.48 | 0.41 | -3.00 a 4.00 | 4% | 1.1% |
| B frente a C | 200 | 0.48 | 0.44 | -2.00 a 3.50 | 6% | 1.2% |
| B frente a C | 400 | 0.48 | 0.45 | -1.50 a 2.50 | 6% | 1.1% |
| B frente a C | 800 | 0.48 | 0.47 | -0.87 a 2.00 | 9% | 0.7% |
Análisis de MatchPoint de 2,000 estudios simulados por fila ; ambos brazos de cada estudio corresponden a la misma operación. Diferencias en puntos de la tasa de reuniones cualificadas por cada 100. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
La ecuación 5b aproxima los inversores necesarios por brazo bajo supuestos de planificación binomial independiente, donde p_0 y p_1 son las tasas de reuniones cualificadas de las dos estrategias y los términos z son los cuantiles normales del nivel de significación alpha y la potencia 1 menos beta elegidos. Con un objetivo nominal de planificación del 80% de potencia, la aproximación da 2,127 inversores por brazo para distinguir la presentación anónima del memorando y 18,788 por brazo para distinguir el resumen verificado del memorando. Las cifras superan el tamaño de la campaña construida. Agrupar campañas suficientemente comparables bajo un protocolo común es un diseño para aumentar la precisión ; el cálculo no establece el tamaño de la lista real de ningún remitente.
Las filtraciones son aún más difíciles de estudiar. La ecuación 5a da la probabilidad de cero filtraciones efectivas entre n destinatarios independientes con igual probabilidad eta y detección completa. Con una probabilidad del 0.5% por destinatario, una campaña de 200 no muestra filtraciones con probabilidad del 37% ; incluso con 1,000 destinatarios la probabilidad de ninguna es 0.7%. En el modelo, una campaña con resumen verificado no muestra filtración material en el 98% de las repeticiones, frente al 59% del memorando y el 33% del expediente completo ; sus pérdidas esperadas difieren por un factor de varias veces, como muestra la tabla 12.
| Estrategia | Filtraciones materiales por campaña | Campañas sin filtraciones materiales simuladas | Pérdida esperada, millones USD |
|---|---|---|---|
| B. Primero resumen verificado | 0.01 | 98% | 0.54 |
| C. Primero memorando | 0.52 | 59% | 1.87 |
| E. Primero expediente completo | 1.10 | 33% | 10.93 |
Análisis de MatchPoint de la población construida. Una filtración material es un evento simulado de un destinatario que posee el memorando o información más profunda. El experimento genera eventos directamente y no incluye un modelo separado de notificación o detección. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Izquierda: potencia según tamaño por brazo ; derecha: estimaciones de la mejora del memorando en una lista con selección. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
Una campaña pequeña puede proporcionar poca precisión sobre la profundidad o protección preferibles. En un modelo especificado de eventos independientes con detección fiable, un período vigilado sin eventos resulta informativo y acota la verosimilitud del parámetro de probabilidad. Los eventos no notificados o no detectados requieren un supuesto de detección aparte. El remitente debería combinar esas observaciones con los recuentos de destinatarios, la sensibilidad de los documentos y los controles contractuales de la tabla 1, conservando la incertidumbre restante.
19 Los controles se superan y solo establecen coherencia interna
El modelo comprueba 75 identidades y condiciones límite antes de escribir sus resultados. Incluye el anidamiento del embudo, la división exacta de reuniones cualificadas y no cualificadas, el aumento monótono de exposición con profundidad, pérdida cero con probabilidad cero o protección completa, un recálculo independiente del daño destinatario por destinatario, una comprobación por regresión de que el peso de señal de cada etapa coincide con el valor implícito en las ecuaciones y la reproducción del caso base desde la semilla. La tabla 13 presenta los controles principales.
| Control | Resultado |
|---|---|
| Comprobaciones ejecutadas por model.py | 75 superadas |
| Peso marginal de la señal frente a regresión del valor sobre la señal | Dentro de 0.03 en las cinco etapas |
| Anidamiento del embudo: compromisos dentro de diligencia debida, dentro de reuniones cualificadas, dentro de reuniones, dentro de respuestas | Se cumple en las seis estrategias y todas las repeticiones |
| Las reuniones se dividen exactamente en cualificadas y no cualificadas | Se cumple |
| La exposición aumenta con la profundidad inicial | Se cumple para exposición ponderada por sensibilidad y pérdida esperada |
| Enviar primero el expediente completo expone a todos los destinatarios a sensibilidad plena | Índice de sensibilidad de 100 por cada 100 inversores |
| Probabilidad cero y protección completa producen cada una pérdida cero | Ambas exactas |
| Pérdida recalculada destinatario por destinatario para una campaña | Coincide hasta 1e-9 |
| La semilla reproduce el resultado base | Exacto |
| Referencia de información perfecta igual o superior a las seis estrategias ; referencia aleatoria igual o inferior a B | Se cumple |
| Prueba de dos brazos, misma estrategia en ambos, 200 por brazo | Rechaza en el 4.2% de los estudios al nivel del 5% |
| Repeticiones ; inversores por campaña ; semilla | 1,000; 200; 1379 |
Análisis de MatchPoint. Resultado del modelo con los parámetros indicados ; no es un resultado observado.
Los controles muestran que el código ejecuta lo indicado por las ecuaciones. No demuestran que estas describan a los inversores. Conviene expresar claramente la circularidad central: los resultados del modelo se generan con las mismas relaciones que presupone el marco, es decir, que una señal más precisa mejora las decisiones, que el coste de lectura reduce las respuestas y que la sensibilidad incrementa la exposición. Por tanto, el experimento muestra cómo se comporta la profundidad de divulgación cuando esas relaciones se cumplen. No demuestra que se cumplan ni permite saber cuál domina en un mercado concreto.
La misma limitación afecta a las magnitudes. El umbral de respuesta, la probabilidad de filtración, la pérdida si se filtra y los factores de protección se eligieron por sus órdenes de magnitud plausibles, sin fuente. En el conjunto finito de casos base y de estrés evaluados, las reuniones cualificadas alcanzan su máximo en una profundidad intermedia, la exposición aumenta monótonamente y el expediente completo inicial es una elección dominada. La ubicación del máximo y la clasificación de las tres estrategias principales dependen de parámetros que deberían sustituirse por mediciones.
20 Un estudio con consentimiento y marcas temporales sustituiría los supuestos por mediciones
El estudio que resolvería la cuestión es viable para un remitente o asesor que realiza muchas campañas. Su unidad es el destinatario dentro de una campaña. Cada destinatario figura en una lista elaborada para un propósito declarado, con base jurídica para el contacto y un mecanismo de oposición registrado ; cada mensaje y respuesta lleva una marca temporal. Los resultados principales se definen antes del estudio, como en la sección 2: respuesta, reunión cualificada, avance a diligencia debida, compromiso firmado y tiempo hasta cada uno. La exposición se registra mediante historiales de acceso, trazas de marcas de agua e incidentes notificados, junto con la etapa y el tipo de acuerdo bajo los cuales cada destinatario poseía el material.
El rasgo central del diseño es una submuestra aleatorizada dentro de una población elegible preespecificada. Los destinatarios por encima de un umbral declarado de adecuación se asignan a profundidades permitidas con independencia de la cercanía de la relación. Bajo los supuestos de asignación y medición, esto identifica un efecto para esos destinatarios elegibles. Generalizar a una lista más amplia gestionada con criterio profesional requiere un supuesto de transportabilidad respaldado o probabilidades positivas de inclusión conocidas con ponderaciones apropiadas ; la aleatorización por sí sola no permite inferir efectos para quienes nunca son elegibles. Un diseño agrupado debería estratificar asignación y análisis por campaña y tener en cuenta las características heterogéneas de las operaciones. La ecuación 5b es una aproximación de planificación binomial independiente con tasas marginales del modelo ; no establece una potencia del 80% para un estudio agrupado con conglomerados por campaña. La tabla 14 presenta los registros propuestos.
| Elemento | Especificación | Motivo |
|---|---|---|
| Unidad y lista | Destinatario dentro de una campaña, lista elaborada con un propósito declarado | Limitación de finalidad y base jurídica defendible |
| Consentimiento e información | Informar de la fuente y finalidad en el primer contacto ; respetar la exclusión solicitada | Deberes de protección de datos ; exclusión correcta |
| Marcas temporales | Envío, apertura, respuesta, reunión, diligencia debida, compromiso | Rondas de contacto y tiempo hasta el resultado |
| Brazos | Dos o tres profundidades iniciales por campaña | Aísla la profundidad |
| Aleatorización | Asignación aleatoria dentro de estratos de adecuación | Elimina la selección por cercanía |
| Resultados | Reunión cualificada, diligencia debida, compromiso ; registro de exposición | Definidos antes del estudio |
| Tamaño de muestra | Agrupar campañas ; objetivo según ecuación 5b | Las profundidades adyacentes difieren en menos de 1 punto |
| Plan de análisis | Diferencia de tasas preregistrada con intervalos ; estratificada | Evita seleccionar el resultado |
Diseño propuesto. No se ha realizado un estudio de este tipo ; no se comunica ningún resultado.
Los registros de incidentes por sí solos ofrecen una base limitada para estimar filtraciones cuando se desconocen exposición y detección. El estudio debería registrar destinatarios por etapa, acuerdos firmados, lectores posteriores permitidos, reenvíos reflejados en los registros de acceso y el período de disponibilidad de los documentos. Antes de actualizar una distribución previa declarada, un modelo de probabilidad debería especificar su denominador de exposición, mecanismo de detección y supuestos de dependencia. Tanto las filtraciones detectadas como los períodos de exposición vigilada sin filtración detectada contribuyen a esa verosimilitud. Cero incidentes notificados sin un proceso de detección definido aporta evidencia más débil y no puede tratarse como prueba de probabilidad cero.
21 Presentar al cliente y al comité de inversión la decisión junto con su exposición
Un consejo, cliente o comité de inversión debería recibir la decisión de profundidad con la respuesta que se espera generar y la exposición que crea. El informe debería declarar la profundidad inicial propuesta, el control para cada etapa posterior, el número esperado de destinatarios por etapa y las puntuaciones por elemento que fundamentan la decisión. Debería indicar la base jurídica del contacto y la regla de perímetro para cada clase de destinatario.
El informe debería presentar exposición y respuesta conjuntamente, en el formato de la tabla 8: compromisos, pérdida esperada y valor neto para la estrategia elegida y al menos una alternativa menos profunda y otra más profunda. Cada cifra debería identificarse como resultado del modelo bajo parámetros explícitos o como resultado medido de una campaña identificada ; deberían enumerarse los parámetros. Debe indicar el beneficio y la pérdida si se produce una filtración asumidos, mostrar la matriz de la figura 5 para ellos y situar en ella al remitente.
El informe debería finalizar con la evidencia que cambiaría la recomendación: una variación de la proporción de destinatarios estratégicos, un cambio regulatorio en las reglas de perímetro, un resultado de campaña que contradiga la respuesta supuesta y cualquier incidente de filtración. Ninguna de estas cifras es una previsión ; el informe debería decirlo expresamente.
22 Mantener los parámetros con datos operativos y modelos, con decisión humana en cada control
Los datos y herramientas automatizadas pueden mejorar los parámetros del marco sin asumir sus decisiones. El remitente puede utilizar un modelo de lenguaje para leer el mandato publicado de un objetivo y puntuar su adecuación, redactar el primer mensaje a partir de hechos verificados y revisar un borrador para detectar elementos que excedan la etapa. Cada uso debería contrastarse con la decisión que pretende mejorar: si la puntuación predice una reunión cualificada y si la revisión detecta elementos cuya sensibilidad supera la de la etapa.
La entrega de una etapa requiere comprobaciones propias de confidencialidad y regulación. Una respuesta positiva por sí sola no establece que se haya aceptado un acuerdo, que el destinatario sea elegible ni que los lectores posteriores estén autorizados. Una regla de entrega automatizada debería comprobar los controles aplicables y conservar una aprobación humana identificada cuando el proceso propuesto la exija. Avanzar una etapa no libera necesariamente el expediente completo. El registro de acceso debería identificar al destinatario, el material entregado, las pruebas del control y la persona que aprueba.
Este estudio no comunica ningún modelo entrenado, exactitud medida ni mejora atribuible a automatización. Una herramienta que procesa el expediente puede convertirse en destinataria ; debería evaluarse tanto por lo que expone como por lo que ahorra.
23 Una regla de decisión para una captación activa o colocación de fondos
Los resultados respaldan una regla que el remitente puede aplicar antes de cada campaña. Primero, puntuar los elementos que se divulgarán y asignar cada uno a la primera etapa en la que su relevancia supere su sensibilidad, utilizando la tabla 2 como punto de partida. Segundo, confirmar para cada clase de destinatario que el primer mensaje está permitido, atendiendo a las reglas de perímetro de la tabla 3 y la base de protección de datos para el contacto. Tercero, utilizar el resumen verificado para la lista general y el memorando para destinatarios con una puntuación fuerte de adecuación ; esta es la estrategia diferenciada. Las comparaciones de memorando inicial del modelo utilizan aceptación digital en el primer contacto ; la progresión desde una presentación incluye fricción por acuerdo firmado y la progresión posterior supone protección firmada. La asimetría forma parte de la comparación hipotética. Operativamente, aplicar los controles propuestos de acuerdo firmado y perímetro regulatorio antes de entregar un memorando ; una puntuación fuerte por sí sola no los satisface.
Cuarto, retener la sala de datos hasta que el destinatario firme un acuerdo, demuestre adecuación e identifique a quienes la leerán. Quinto, contar destinatarios por etapa y fijar un máximo antes de la campaña. En el modelo, el expediente completo inicial expone a cada destinatario a la sensibilidad máxima, con menor respuesta y mayor exposición esperada que el memorando bajo los parámetros evaluados. Otros supuestos de costes de respuesta o procesos institucionales requieren pruebas separadas. Sexto, declarar de antemano el beneficio y la pérdida si se filtra y situar la campaña en la figura 5. Si se considera alta la probabilidad porque hay competidores entre los destinatarios, utilizar una presentación y aceptar la menor respuesta. En el estrés de acuerdo débil evaluado, la estrategia diferenciada conserva la media más alta ; una decisión real de entrega sigue requiriendo controles contractuales y regulatorios propios.
Séptimo, incorporar la submuestra aleatorizada en cada campaña para que la próxima decisión se apoye en mediciones. Para un gestor que capta de socios comanditarios, la escala es igual con elementos distintos: el historial y las comisiones son relevantes, y los nombres y valoraciones de empresas de cartera son sensibles. La regla depende de la puntuación de elementos, que debe aportar el remitente.
24 Limitaciones y próxima decisión
El experimento es construido. La población, la escala, las probabilidades, las pérdidas y los factores protectores son supuestos del autor ; ningún grupo observado de contactos, registro de cliente o incidente los fundamenta. Los inversores se modelan como una única decisión con una señal gaussiana, dejando fuera relaciones, reputación, orden de las conversaciones entre inversores y competencia entre ellos. Las filtraciones son eventos independientes, sin contagio ; la pérdida si se filtra es proporcional a la sensibilidad y omite que un solo elemento pueda ser decisivo.
El análisis jurídico se limita a los textos consultados, en las versiones y fechas indicadas en las referencias. Este estudio no analiza los regímenes de protección de datos del DIFC, del ADGM ni el federal de los EAU. Nada de este trabajo constituye asesoramiento jurídico ; no afirma que alguna norma se aplique a una captación concreta ni se pronuncia sobre la situación regulatoria de ninguna parte.
La siguiente decisión del remitente es, por tanto, si realizar el estudio de la sección 20 antes de fijar una política permanente. Para una sola captación, la decisión práctica es más limitada: enviar el material menos sensible que permita a un inversor cualificado decidir reunirse, mantener lo demás bajo acuerdo firmado y pruebas de adecuación, y registrar cada entrega. Para un asesor o promotor con muchas campañas, el valor reside en una variable de exposición y una curva de respuesta medidas, sustituyendo las cifras que este estudio tuvo que suponer.
La pérdida esperada condicional por confidencialidad es una aproximación aditiva del daño entre destinatarios. La suma puede contar varias veces daños relacionados cuando comparten la misma información ; una divulgación decisiva puede crear una pérdida discontinua que no recoge el índice de sensibilidad. Los indicadores de filtración simulados son extracciones separadas de eventos ; un percentil de pérdida esperada por campaña no es un percentil de daño realizado a la operación. Estas elecciones de modelización requieren calibración y una estructura de dependencia antes de utilizarse en un límite de riesgo financiero.
Referencias
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
