
1 Decizia privește cât din dosar să fie trimis înaintea primei discuții
Un sponsor, fondator sau administrator de fond care pregătește contactarea investitorilor se confruntă cu o alegere anterioară oricărei punctări sau clasificări a listei. Primul mesaj poate conține o descriere fără nume, un rezumat verificat al cifrelor principale, un memorandum de informare complet sau acces la documente pe care, în mod normal, le-ar vedea doar o contraparte aflată în verificări prealabile. Fiecare pas îi oferă destinatarului mai multe elemente de evaluare și îi lasă expeditorului mai puțin control asupra utilizării materialului. Lucrarea tratează alegerea ca pe un compromis măsurabil între răspunsul obținut și expunerea informațiilor confidențiale creată.
Lucrarea nu examinează ce investitori să fie contactați, cum să fie clasificați sau cum să fie abordați prin prezentări făcute de contacte comune; aceste întrebări aparțin lucrărilor conexe privind potrivirea cu mandatul investițional și calea de acces la investitor. Ea examinează doar profunzimea divulgării inițiale pentru o listă deja aleasă și momentul eliberării următorului strat de informații.
Propunem un cadru cu patru componente. Prima este o succesiune de cinci etape de divulgare, cu evidența informațiilor eliberate în fiecare. A doua punctează fiecare element după relevanța pentru destinatar, sensibilitatea pentru expeditor și posibilitatea verificării. A treia corelează fiecare etapă cu normele care stabilesc cine o poate primi. A patra este un experiment cantitativ conceput de autor, care modifică profunzimea primului contact și raportează răspunsuri, întâlniri calificate, verificări prealabile, angajamente și pierdere așteptată. Experimentul este construit și nu raportează niciun rezultat observat.
2 Definiți rezultatul și expunerea înainte de alegerea profunzimii
Obiectivul contactării nu este simpla primire a unui răspuns. Rezultatul relevant este o întâlnire calificată: o discuție cu un investitor capabil să investească, aflat într-o etapă a procesului său în care se poate lua o decizie și care a văzut suficient din dosar pentru a ști ce evaluează. În continuare, lucrarea numără trecerea la verificări prealabile și un angajament semnat, considerând runda încheiată atunci când sunt obținute 2 sau mai multe angajamente.
Expunerea necesită o definiție la fel de precisă. O definim drept pierderea așteptată a expeditorului dacă destinatarii care dețin dosarul îl transmit, îl folosesc împotriva expeditorului sau permit să fie văzut de un concurent, client ori angajat. Mărimea pierderii este determinată de două aspecte: sensibilitatea materialului deținut de fiecare destinatar și probabilitatea ca acesta să-l divulge, date fiind protecțiile juridice și comerciale existente. Un teaser care nu numește pe nimeni implică o expunere mică indiferent câte persoane îl primesc. O cameră de date deschisă întregii liste implică o expunere mare.
În experiment, răspunsul și expunerea sunt comparate pe aceeași scară monetară. O valoare a tranzacției de 100 milioane USD stabilește pierderea în cazul unei scurgeri la sensibilitate maximă, iar un beneficiu de 15 milioane USD stabilește valoarea încheierii rundei. Acestea sunt intrări declarate ale modelului, fără sursă de piață; Secțiunea 16 variază beneficiul și riscul de scurgere care scalează pierderea așteptată.
Simularea folosește potrivirea cu mandatul investițional ca indicator binar conceput de autor și definește întâlnirea calificată drept o întâlnire cu un investitor care are acel indicator. Nu modelează separat autoritatea comitetului de investiții, momentul actual al alocării capitalului, eligibilitatea juridică sau o mărime observată a investiției. Aceste verificări comerciale rămân necesare într-un proces real și nu sunt validate de numărul de întâlniri simulate.
3 Divulgarea este un semnal care obține răspuns și creează simultan expunere
Arrow a identificat dificultatea centrală în 1962. Cumpărătorul nu cunoaște valoarea informației până când o deține, însă, odată divulgată, a dobândit-o practic fără cost. Dacă vânzătorul nu poate păstra drepturi de proprietate asupra utilizării informației, cumpărătorul decide pe criterii suboptime, precum valoarea medie a informațiilor din acea clasă. Pasajul privește invențiile și cercetarea. El stabilește paradoxul ca trăsătură generală a vânzării informației, fără a-i măsura amploarea. [1]
Literatura ulterioară despre divulgarea verificabilă examinează ce face un vânzător când poate dovedi fapte despre produsul său. În rezultatul standard descris de Shishkin, Titova și Zhang, un expeditor care poate dovedi o stare favorabilă o dezvăluie, iar acest proces continuă până când toate stările sunt dezvăluite. Lucrarea lor de lucru explică faptul că rezultatul depinde de posibilitatea destinatarului de a-și ajusta continuu acțiunea. Când destinatarul alege dintre puține acțiuni, precum investitorul care răspunde sau nu răspunde, sunt posibile echilibre în care expeditorul reține o parte din informații. Lucrarea este un model teoretic, fără cost de confidențialitate și fără conținut empiric. [2]
Sinteza lui Milgrom din Journal of Economic Perspectives trece în revistă argumentele teoretice despre modul în care vânzătorii divulgă informații pentru a încuraja cumpărătorii și despre rolul reglementării în încurajarea divulgării eficiente. Discuția de aici se bazează pe domeniul teoretic declarat în rezumat. [3] Aceste surse justifică două alegeri de proiectare: răspunsul investitorului este o decizie binară bazată pe un semnal cu zgomot care devine mai precis odată cu divulgarea, iar reținerea informației poate fi optimă. Ele nu oferă parametri pentru niciuna.
4 Cele mai apropiate dovezi de teren privesc informațiile la care răspund investitorii, nu profunzimea divulgării
Bernstein, Korteweg și Laws au desfășurat pe AngelList un experiment de teren randomizat cu aproximativ 4,500 de investitori activi în stadii timpurii și aproape 17,000 de e-mailuri, randomizând informațiile despre caracteristicile start-up-ului din fiecare e-mail. Investitorul mediu a răspuns puternic la informațiile despre echipa fondatoare, însă nu la informațiile despre progresul comercial sau investitorii principali existenți, în timp ce investitorii cu cea mai puțină experiență au răspuns la toate categoriile. Rezumatul Stanford adaugă că răspunsul a fost măsurat prin alegerea investitorului de a afla mai multe despre afacere. Acesta este studiul cel mai apropiat de întrebarea noastră. [4]
Diferența față de această lucrare este importantă. Experimentul respectiv a variat categoriile de informații văzute de investitor într-un mediu în care informațiile erau deja partajate pe o platformă, iar confidențialitatea nu era problema analizată. Nu a variat profunzimea unui dosar confidențial și nu a măsurat scurgeri sau angajamente. Au fost citite doar rezumatul și sinteza instituțională, nu lucrarea integrală. Studiul susține ideea că răspunsul depinde de conținutul primului mesaj. Nu îi spune expeditorului cât să divulge.
Boone și Mulherin examinează modul în care sunt vândute companiile folosind date despre procesul privat, anterior etapei publice. Ei raportează că jumătate dintre țintele din eșantion au fost licitate între mai mulți ofertanți, iar restul au negociat cu un singur ofertant și că numărul public al ofertanților subestimează concurența din etapa privată. A fost consultat doar rezumatul. Rezultatul arată că un proces privat cu mai mulți destinatari este obișnuit în situațiile studiate, motiv pentru care contează numărul destinatarilor materialului confidențial. Studiul privește achizițiile unor ținte cotate și nu spune nimic despre răspunsul la profunzimi diferite ale divulgării. [5]
5 Folosiți cinci etape și înregistrați ce eliberează fiecare și cui
Succesiunea folosită în lucrare are cinci etape. Teaserul anonim descrie sectorul, intervalul de mărime și geografia fără a numi compania. Teaserul verificat adaugă cifre principale pe care destinatarul le poate verifica, precum venituri auditate sau o facilitate confirmată de creditor. Memorandumul de informare adaugă concentrarea clienților, clauzele contractuale și planul. Primul nivel al camerei de date adaugă situații financiare de gestiune, contracte și tabelul capitalizării. Al doilea adaugă clienți nominalizați, prețuri, proprietate intelectuală și condiții ale angajaților. Succesiunea este un instrument analitic; niciuna dintre sursele consultate nu o stabilește ca uzanță de piață.
Fiecare etapă necesită o evidență: ce s-a eliberat, cui, la ce dată, în ce condiții de confidențialitate și cu ce verificare. Evidența este utilă din trei motive. Permite expeditorului să răspundă unui regulator sau unei contrapărți care întreabă ce s-a divulgat, să urmărească o scurgere până la etapa în care a devenit posibilă și să compare conversia pe etape în campaniile ulterioare, așa cum cere proiectul din Secțiunea 20. Tabelul 1 prezintă evidența propusă.
| Etapă | Ce primește destinatarul | Condiție înaintea eliberării | Evidență păstrată |
|---|---|---|---|
| Teaser anonim | Sector, interval de mărime, geografie, mandat într-o propoziție | Destinatar pe lista aprobată | Dată, destinatar, versiune |
| Teaser verificat | Cifre principale cu verificator nominalizat | Destinatar verificat pentru potrivire și norma relevantă de promovare | Cele de mai sus, plus verificator și dovezi |
| Memorandum de informare | Clienți, contracte, plan, conducere | Acord de confidențialitate semnat | Semnatar, dată, versiunea acordului |
| Cameră de date, nivelul 1 | Situații financiare de gestiune, contracte, tabelul capitalizării | Dovezi de potrivire și de autoritate pentru continuare | Jurnal de acces pe document |
| Cameră de date, nivelul 2 | Clienți nominalizați, prețuri, proprietate intelectuală, condiții ale angajaților | Verificări prealabile avansate și lista nominală a echipei | Jurnal de acces, filigran, utilizatori nominalizați |
Evidență propusă. Succesiunea este un instrument conceput de autor; nicio sursă nu o stabilește ca uzanță de piață.
Tabelul separă ce se eliberează de condiția care trebuie îndeplinită anterior. Pentru primele două etape, condiția este o decizie a expeditorului despre destinatar, nu un document. Pentru memorandum este un acord semnat. Condițiile ulterioare sunt dovezi că destinatarul poate și are autoritatea să continue. Expeditorul care omite o condiție a ales explicit să accepte expunerea ulterioară, iar evidența ar trebui să arate această alegere.
6 Punctați fiecare element după relevanță, sensibilitate și posibilitatea verificării înainte de atribuirea unei etape
O etapă este un pachet de elemente, iar un element aparține celei mai timpurii etape în care relevanța sa pentru destinatar depășește sensibilitatea pentru expeditor. Relevanța arată cât schimbă elementul decizia investitorului de a se implica. Sensibilitatea arată cât rău ar produce dacă ajunge la un concurent, client sau angajat. Posibilitatea verificării arată dacă destinatarul poate verifica elementul fără alte divulgări. Un element foarte relevant, puțin sensibil și ușor de verificat aparține primului mesaj. Un element foarte sensibil și puțin relevant pentru prima decizie nu aparține acelei etape.
Tabelul 2 oferă o punctare concepută de autor pentru o companie operațională tipică. Scorurile merg de la 1 la 5 și reprezintă judecata autorului asupra cazului generic, nu măsurători. Expeditorul ar trebui să le înlocuiască cu propriile scoruri, care diferă pe sectoare: numele clienților sunt centrale pentru o companie software și secundare pentru un proprietar de teren.
| Element | Relevanță | Sensibilitate | Verificabil de destinatar | Cea mai timpurie etapă |
|---|---|---|---|---|
| Sector, interval de mărime, geografie | 3 | 1 | Parțial | Teaser anonim |
| Venituri auditate și intervalul profitului | 5 | 2 | Da, din raportări sau de la auditor | Teaser verificat |
| Concentrarea clienților, fără nume | 4 | 3 | Parțial | Memorandum |
| Clauze contractuale semnificative | 4 | 4 | Da, în camera de date | Memorandum, sinteză |
| Tabelul capitalizării și condițiile acționarilor | 4 | 3 | Da | Cameră de date 1 |
| Clienți nominalizați și prețuri | 3 | 5 | Da | Cameră de date 2 |
| Cod sursă, formule, detalii de proces | 2 | 5 | Parțial | Cameră de date 2, acces restricționat |
| Date la nivel de angajat | 1 | 5 | Da | Cameră de date 2, anonimizată |
Scoruri concepute de autor de la 1 (scăzut) la 5 (ridicat) pentru o companie operațională generică. Judecată, nu măsurare; înlocuiți-le cu punctarea proprie a expeditorului.
Tabelul arată de ce etapa memorandumului este o delimitare naturală. Elemente cu scor 4 la relevanță și 3 sau 4 la sensibilitate, precum concentrarea clienților, clauzele contractuale și tabelul capitalizării, nu au un loc sigur în primul mesaj, dar nici nu au motiv să aștepte verificările avansate. Acestea sunt elementele pe care un acord semnat este menit să le elibereze, în memorandum sau în primul nivel al camerei de date. Experimentul transpune ulterior tabelul în numere: sensibilități cumulative de 0.02, 0.10, 0.35, 0.65 și 1.00 în cele cinci etape, care sunt intrări, nu constatări.
7 Protecția confidențialității depinde de măsurile luate, nu de eticheta documentului
Atât Statele Unite, cât și Uniunea Europeană definesc secretul comercial prin măsurile luate de deținător. Definiția din Defend Trade Secrets Act cere ca proprietarul să fi luat măsuri rezonabile pentru păstrarea secretului și ca informația să aibă valoare economică independentă prin faptul că nu este cunoscută în general. Directiva UE privind secretele comerciale cere ca informația să fie secretă, să aibă valoare comercială pentru că este secretă și să fi făcut obiectul unor măsuri rezonabile în circumstanțele respective. Niciuna nu precizează ce măsuri sunt suficiente pentru o anumită divulgare. [6, 7]
Consecința pentru contactarea investitorilor este că trimiterea largă a unui dosar fără condiții poate slăbi protecția pe care expeditorul ar dori să se bazeze ulterior. Un document eliberat unei liste lungi fără acord de confidențialitate sau printr-o acceptare prin clic pe care nimeni nu o citește oferă dovezi mai slabe ale unor măsuri rezonabile decât unul eliberat unei persoane nominalizate sub un acord semnat. Aceasta este o inferență din formularea definițiilor. Legile nu spun că eliberarea fără semnătură anulează protecția și nu au fost analizate jurisprudența sau transpunerea națională.
Regulation FD din Statele Unite arată același mecanism din perspectiva emitentului. Cere ca emitentul care divulgă informații semnificative nepublice anumitor profesioniști de piață și deținători să le divulge public, simultan în cazul divulgării intenționate și prompt în celelalte cazuri. Exclude însă divulgarea către o persoană care acceptă expres să păstreze confidențialitatea sau către una care are față de emitent o obligație de încredere ori confidențialitate. [8] Domeniul său depinde de definiția emitentului din 17 CFR 243.101(b), inclusiv statutul relevant de raportare și excluderile. Simplul caracter privat al atragerii de capital nu determină aplicabilitatea. Prevederea demonstrează o excepție specifică de confidențialitate în acel regim și nu stabilește o permisiune generală de divulgare.
Modelul atribuie reduceri presupuse diferite ale riscului unui acord semnat și unei condiții acceptate prin clic. Definițiile juridice citate stabilesc relevanța măsurilor rezonabile de protecție; nu stabilesc eficacitatea sau ordinea acestor factori de protecție ai modelului. Niciuna nu oferă mărimea vreuneia dintre reduceri. Experimentul folosește 75% și 35% ca factori de protecție declarați și îi variază într-un scenariu de stres.
8 Dovezi privind tranzacțiile înaintea anunțului și controlul numărului de destinatari
Studiile despre preluări ale companiilor cotate oferă dovezi privind tranzacțiile înaintea anunțului, unde anunțurile și prețurile fac observabilă activitatea neobișnuită de piață. Augustin, Brenner și Subrahmanyam examinează tranzacțiile cu opțiuni pe acțiuni înaintea anunțurilor M&A. În versiunea de lucru din octombrie 2015 citită pentru această lucrare, aproximativ 25% dintre preluări prezintă un volum anormal pozitiv al opțiunilor, semnificativ statistic, în cele 30 de zile dinaintea anunțului. Autorii susțin că tiparul este compatibil cu tranzacționarea informată și nu poate fi explicat prin predictibilitatea tranzacției, speculație, știri și zvonuri, tranzacții ale persoanelor din interiorul companiilor sau scurgeri pe piața acțiunilor. Ei raportează și că SEC inițiază litigii pentru doar aproximativ 7% dintre tranzacțiile din eșantion. [9]
Studiul stabilește că informațiile despre o tranzacție confidențială par să ajungă pe piață înaintea anunțului într-o parte semnificativă a tranzacțiilor publice. Nu stabilește canalul. Volumul anormal nu identifică cine a divulgat, dacă au fost implicate contrapărțile expeditorului sau dacă un anumit contact cu un investitor l-a provocat. Privește ținte cotate, nu atrageri private de capital, și este o versiune de lucru. Documentează tipare de tranzacționare înaintea anunțului fără a estima o relație cauzală între numărul destinatarilor și scurgeri. Acumularea expunerii între destinatari din model este un mecanism conceput de autor; studiul nu oferă o rată de scurgere pentru plasamente private.
Codul britanic al preluărilor exprimă același principiu sub forma unei reguli. Regula 2.1 cere persoanelor care cunosc informații confidențiale să le trateze ca secrete, să le transmită doar când este necesar și să minimizeze șansele unei scurgeri. Regula 2.2(e) cere un anunț când negocierile sau discuțiile urmează să fie extinse dincolo de un număr foarte restrâns de persoane, iar Nota 1(d) la Regula 2.2 precizează că Panel ar trebui consultat dacă părțile doresc să abordeze un grup mai larg fără anunț. [10]
Codul se aplică ofertelor pentru companii din domeniul său de aplicare, nu atragerilor private de capital. Relevanța sa aici este de afirmație instituțională că numărul destinatarilor reprezintă el însuși o variabilă de risc; experimentul o reprezintă numărând fiecare destinatar la etapa dosarului pe care o deține.
9 Normele privind perimetrul de reglementare stabilesc cine poate primi un mesaj despre investiții
În Regatul Unit, secțiunea 21 din Financial Services and Markets Act 2000 interzice unei persoane să comunice, în cursul activității comerciale, o invitație sau un îndemn de a desfășura activități de investiții, cu excepția cazului în care persoana este autorizată sau conținutul este aprobat de o persoană autorizată care are permisiunea de a da aprobarea. Financial Promotion Order prevede excepții, inclusiv pentru comunicări adresate numai profesioniștilor în investiții sau companiilor cu avere netă ridicată, când expeditorul consideră în mod rezonabil că destinatarii aparțin categoriei sau comunicarea este în mod rezonabil orientată numai către aceștia. [11, 12]
Regulamentul DFSA din Dubai International Financial Centre conține o interdicție comparabilă. Regula 3.4.1 interzice unei persoane neautorizate să facă promovare financiară în sau din DIFC, sub rezerva excepțiilor enumerate, inclusiv o comunicare adresată și susceptibilă de acceptare exclusiv de către o persoană care pare în mod rezonabil un client profesional de tipul specificat. Regula 3.5.1 cere diligență rezonabilă pentru ca o comunicare destinată numai clienților profesionali să nu fie trimisă nimănui care pare să nu fie un astfel de client și să conțină o declarație clară în acest sens. [13]
În Statele Unite, Regula 502(c) din Regulation D interzice emitentului care se bazează pe excepție să ofere sau să vândă prin solicitare generală ori publicitate generală, cu excepția aplicării Regulii 504(b)(1) sau 506(c). Separat, Regula 502(b)(2) cere, când o vânzare în temeiul Regulii 506(b) se face către un cumpărător care nu este investitor acreditat, o descriere scrisă a informațiilor scrise semnificative despre ofertă date investitorilor acreditați și posibilitatea de a pune întrebări. Profunzimea nu este deci uniformă: ceea ce vede un investitor poate crea obligații față de altul. [14]
Când instrumentul este cotat, Regulamentul UE privind abuzul de piață adaugă un alt strat. Articolul 11, astfel cum a fost modificat prin Regulamentul (UE) 2024/2809 începând din decembrie 2024, definește sondarea pieței drept comunicarea de informații înaintea oricărui anunț al tranzacției pentru a evalua interesul potențialilor investitori. Partea care divulgă trebuie să examineze și să consemneze în scris dacă vor fi divulgate informații privilegiate și să păstreze evidențele cel puțin cinci ani. Obținerea consimțământului, avertizarea destinatarului să nu tranzacționeze și despre obligația sa de confidențialitate, precum și înregistrarea a ceea ce s-a divulgat, cui și când sunt condiții opționale pentru a trata divulgarea ca efectuată în exercitarea normală a atribuțiilor. [15]
| Regim | Prevedere consultată | Situație declanșatoare | Efect asupra profunzimii sau destinatarului |
|---|---|---|---|
| Promovare financiară în Regatul Unit | FSMA s21; FPO art. 19 și 49 | Invitație sau îndemn de a investi | Trimiteți numai destinatarilor dintr-o excepție sau obțineți aprobarea conținutului |
| Promovare financiară în DIFC | DFSA GEN 3.4.1 și 3.5.1 | Promovare în sau din DIFC | Excepție pentru clienți profesionali; declarație; niciun alt destinatar |
| Ofertă privată în SUA | 17 CFR 230.502(b), (c) | Ofertă în temeiul Regulation D | Fără solicitare generală; obligații de informare pentru cumpărători neacreditați |
| Sondarea pieței în UE | MAR art. 11 | Abordare înaintea anunțului privind un instrument cotat | Evaluare scrisă; evidențe cinci ani; consimțământ opțional pentru protecția legală |
| Preluări în Regatul Unit | Regulile 2.1, 2.2 ale Takeover Code | Ofertă posibilă pentru o companie din domeniul de aplicare | Secret; anunț dacă abordarea depășește un număr foarte restrâns |
| Divulgare selectivă de către emitenți SUA | 17 CFR 243.100 | Divulgarea informațiilor semnificative nepublice | Angajamentul de confidențialitate înlătură obligația divulgării publice |
| Secrete comerciale | 18 USC 1839(3); Directiva 2016/943 art. 2(1) | Invocarea ulterioară a protecției secretului | Trebuie demonstrate măsuri sau demersuri rezonabile |
Sinteză a prevederilor consultate pentru lucrare. Statutul și data sunt indicate în Referințe. Nu constituie consultanță juridică și nu afirmă că vreo prevedere se aplică unei anumite atrageri de capital.
10 Normele privind datele personale limitează atât lista, cât și dosarul
O listă-țintă este o colecție de date personale despre persoane nominalizate din organizațiile investitorilor, iar contactarea trebuie să respecte legislația privind protecția datelor acolo unde se aplică. Regulamentul general privind protecția datelor cere în articolul 5 ca datele personale să fie colectate în scopuri determinate, explicite și legitime și limitate la ce este necesar pentru acele scopuri. Articolul 14 cere operatorului care nu a obținut datele de la persoană să ofere informațiile specificate, cel târziu la prima comunicare când datele sunt folosite în acel scop. [16]
Articolul 21(2) și (3) acordă persoanei dreptul de a se opune oricând prelucrării pentru marketing direct, după care datele nu mai pot fi prelucrate în acel scop, iar articolul 21(4) cere ca dreptul să-i fie adus explicit la cunoștință cel târziu la prima comunicare. Prevederile contează pentru profunzimea divulgării deoarece un prim mesaj care este el însuși comunicare de marketing declanșează obligațiile de informare și opoziție indiferent de conținut.
Regimurile Dubai International Financial Centre, Abu Dhabi Global Market și legislația federală a EAU au fost identificate ca relevante pentru o listă din Golf, însă textele lor oficiale nu au putut fi consultate în sesiunea de documentare, iar lucrarea nu face afirmații despre conținutul lor. Un expeditor cu destinatari în aceste jurisdicții ar trebui să verifice direct fiecare regim.
Aceste surse justifică o regulă de proiectare, nu o intrare: lista ar trebui construită și păstrată pentru scopul specific al contactării, primul mesaj ar trebui să spună cine contactează destinatarul și de ce, iar opoziția la marketing direct ar trebui să încheie prelucrarea în acel scop de marketing direct, sub rezerva domeniului aplicabil al articolului 21. Experimentul tratează asemenea retrageri ca simplu non-răspuns, ceea ce este o simplificare.
11 Un experiment construit variază profunzimea primului contact și menține toate celelalte elemente constante
Experimentul este construit și nu raportează niciun rezultat observat. În fiecare campanie, expeditorul contactează 200 de investitori. O proporție de 30% ar putea investi, iar 15% sunt destinatari strategici sau apropiați concurenței, cu un risc mai ridicat de scurgere. Fiecare investitor atribuie tranzacției o valoare care combină calitatea tranzacției, comună tuturor, cu preferința proprie. Tabelul 4 enumeră intrările, Tabelul 5 succesiunea etapelor, iar Figura 1 secvența rezultată.
| Intrare | Valoare construită | Rol în model |
|---|---|---|
| Investitori contactați pe campanie | 200 | Mărimea cohortei; fiecare campanie este replicată de 1,000 de ori |
| Potrivire cu mandatul investițional (poate investi) | 30% | Proporția listei care ar putea investi |
| Destinatari strategici sau apropiați concurenței | 15% | Risc mai mare de scurgere și pierdere mai mare în caz de scurgere |
| Abaterea standard a calității tranzacției; abaterea standard a preferințelor investitorilor | 0.50; 1.00 | Abateri standard ale valorii atribuite tranzacției |
| Zgomotul semnalului, bază și termen de ajustare a credibilității | 2.5; 0.3 | Varianța zgomotului este primul termen împărțit la suma celui de-al doilea și a conținutului verificat |
| Conținutul, credibilitatea, sensibilitatea și încărcarea etapei | Tabelul 5 | Succesiune de cinci etape |
| Pragul de atenție | 0.45 + 0.20 x cost x ln(1 + încărcare) | Valoarea de care are nevoie investitorul înainte să răspundă |
| Încetarea răspunsurilor pe rundă; fricțiunea acordului de confidențialitate | 10%; 10% | Non-răspuns fără legătură cu meritul tranzacției |
| Risc de scurgere, financiar; strategic | 0.5%; 3.0% | Pe destinatar la sensibilitate maximă, înaintea protecției |
| Pierderea în caz de scurgere la sensibilitate maximă | 4%; 15% din valoarea tranzacției | Destinatar financiar; strategic |
| Protecție prin acord semnat; prin acceptare prin clic | 75%; 35% | Reducere proporțională a riscului de scurgere |
| Valoarea tranzacției; beneficiul încheierii rundei | 100 milioane USD; 15 milioane USD | Scară monetară pentru pierdere și beneficiu |
| Runda se încheie la | 2 sau mai multe angajamente | Rezultat binar al unei campanii |
| Discount de valoare pe rundă de întârziere | 5% | Costul temporal al schimburilor suplimentare |
Intrări construite. Fiecare valoare este o ipoteză a autorului, nu o observație de piață. Afișare rotunjită.
| Etapă | Ponderea conținutului | Credibilitate | Precizia semnalului | Ponderea semnalului pe etapă | Sensibilitatea deținută | Încărcarea de lectură | Detectarea nepotrivirii |
|---|---|---|---|---|---|---|---|
| Teaser anonim | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Teaser verificat | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Memorandum de informare | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Cameră de date, nivelul 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Cameră de date, nivelul 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Analiză MatchPoint a succesiunii construite. Intrări și ponderi ale semnalului pe etapă derivate din ele; nu valori observate. Încărcarea de lectură este exprimată în unități echivalente de pagină.
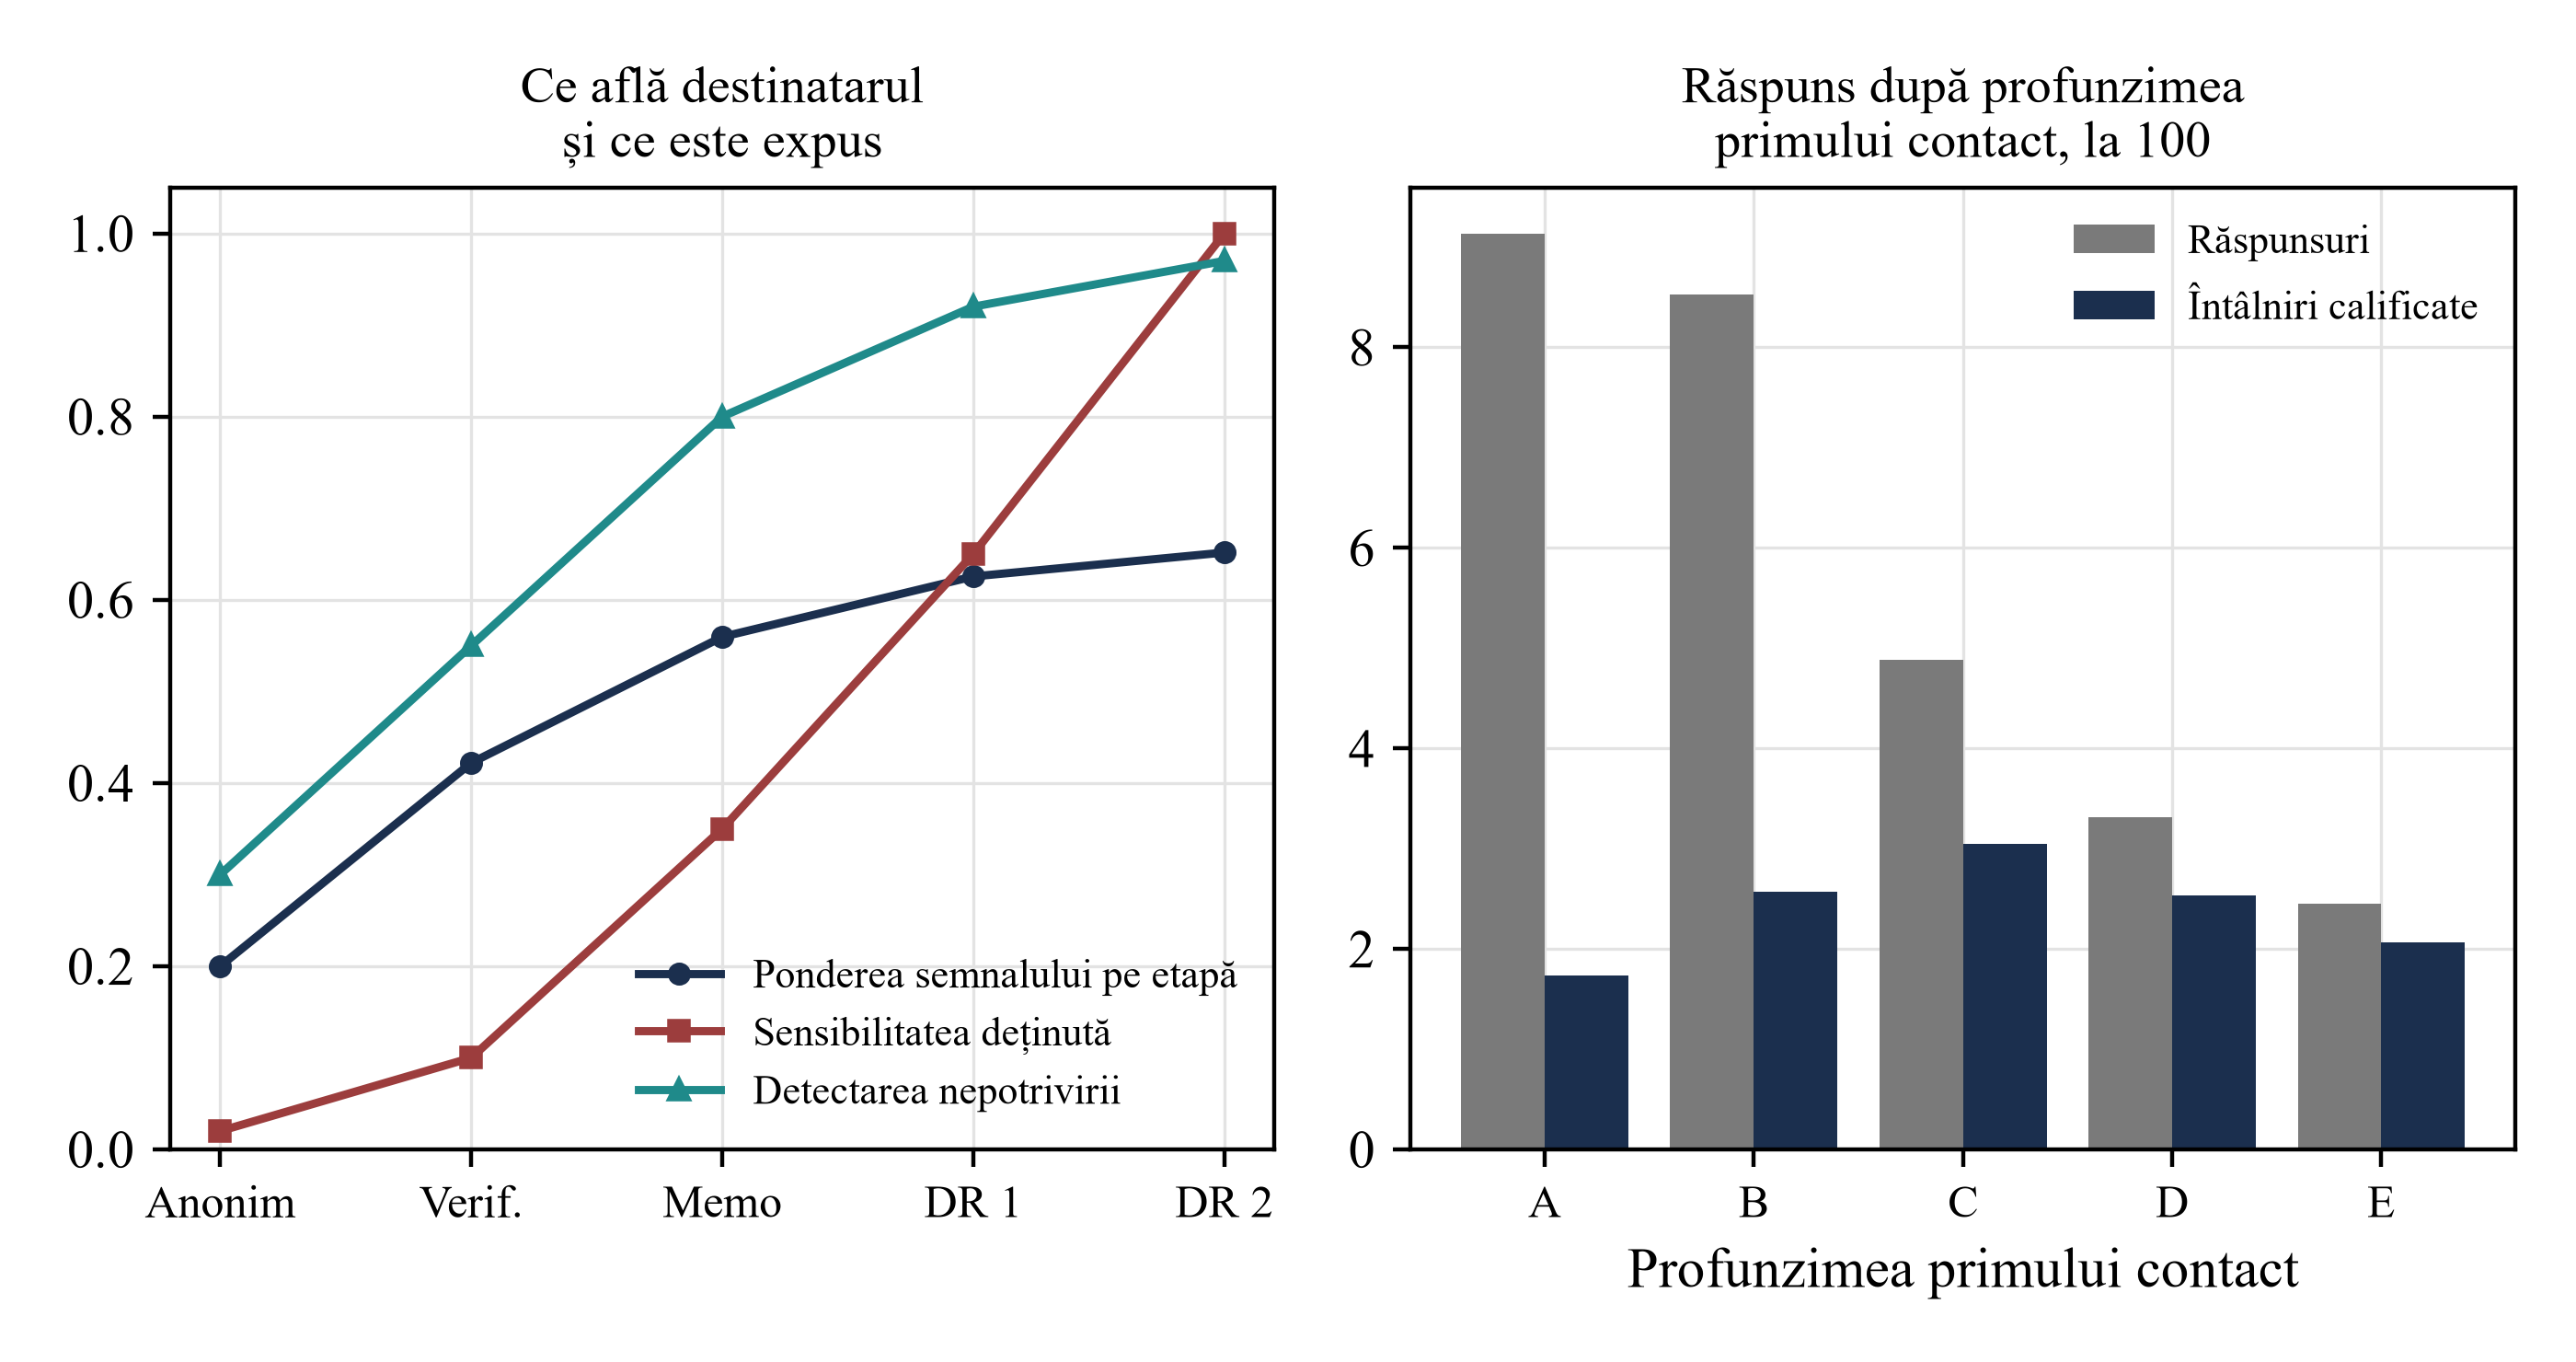
Regula de răspuns decurge din semnal. Investitorul își formează o apreciere a tranzacției din semnalul etapei primite, o contractă către valoarea a priori și răspunde dacă valoarea contractată depășește un prag care crește odată cu încărcarea de lectură și costul propriu al atenției. Ponderea semnalului este 0.20 la teaserul anonim, 0.42 la cel verificat, 0.56 la memorandum și 0.65 la nivelul final. Un investitor nepotrivit nu știe că tranzacția este în afara mandatului său până când apare un criteriu de excludere și se comportă ca unul potrivit până atunci.
În ecuații, theta_i este valoarea pe care investitorul i o atribuie tranzacției, z_i este o realizare normală standard reutilizată între etape ca intrare comună a simulării, iar sigma la pătrat este varianța transversală a theta. Fiecare etapă folosește un scor marginal gaussian cu contracție către valoarea a priori. Reutilizarea aceleiași realizări nu creează un proces informațional imbricat sau o distribuție a posteriori bayesiană secvențială coerentă; destinatarii acestui experiment comportamental aplică scorul specificat pentru etapa curentă, fără a reconstrui valoarea prin combinarea semnalelor anterioare. Varianța zgomotului nu_j scade pe măsură ce se acumulează conținut verificat: nu_0 este zgomotul de bază, kappa_0 un termen de ajustare, omega_s conținutul adăugat la etapa s și rho_s credibilitatea sa. Pragul combină nivelul minim de atenție h_0 cu costul atenției a_i și încărcarea de lectură L_ij, cumulativă la primul contact și incrementală ulterior.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu intrările specificate; nu rezultat observat. DR înseamnă cameră de date. În stânga, ponderea semnalului, sensibilitatea și detectarea nepotrivirii pe etapă; în dreapta, răspunsuri și întâlniri calificate la 100 de investitori după profunzimea primului contact.
Sunt comparate șase abordări. Abordările de la A la E trimit mai întâi tuturor etapa indicată și permit investitorilor care răspund să avanseze la memorandum. Abordarea F atribuie memorandumul primilor 30% din listă după un scor de potrivire cu zgomot, care aproximează cunoștințele expeditorului despre mandat înainte de contact, iar celorlalți teaserul verificat. Fiecare abordare rulează pe aceiași investitori și aceleași realizări aleatoare, astfel încât diferențele provin din abordare, nu din noroc. Fiecare campanie este replicată de 1,000 de ori cu sămânța 1379.
Ecuația 1b este indicatorul depășirii pragului de atenție. În simulare, un prim răspuns efectiv cere suplimentar ca destinatarul să fi ajuns la etapa respectivă și să treacă filtrul de excludere pe criteriile mandatului; indicatorul primului contact arată dacă depășirea se numără ca prim răspuns. Livrarea ulterioară a documentelor, acceptarea acordului de confidențialitate și lipsa răspunsului la întâlnire rămân tranziții distincte. Distincțiile contează deoarece documentele livrate rămân expuse după ce destinatarul încetează să răspundă.
12 Răspunsurile scad odată cu profunzimea, iar întâlnirile calificate și angajamentele ating maximul la memorandum
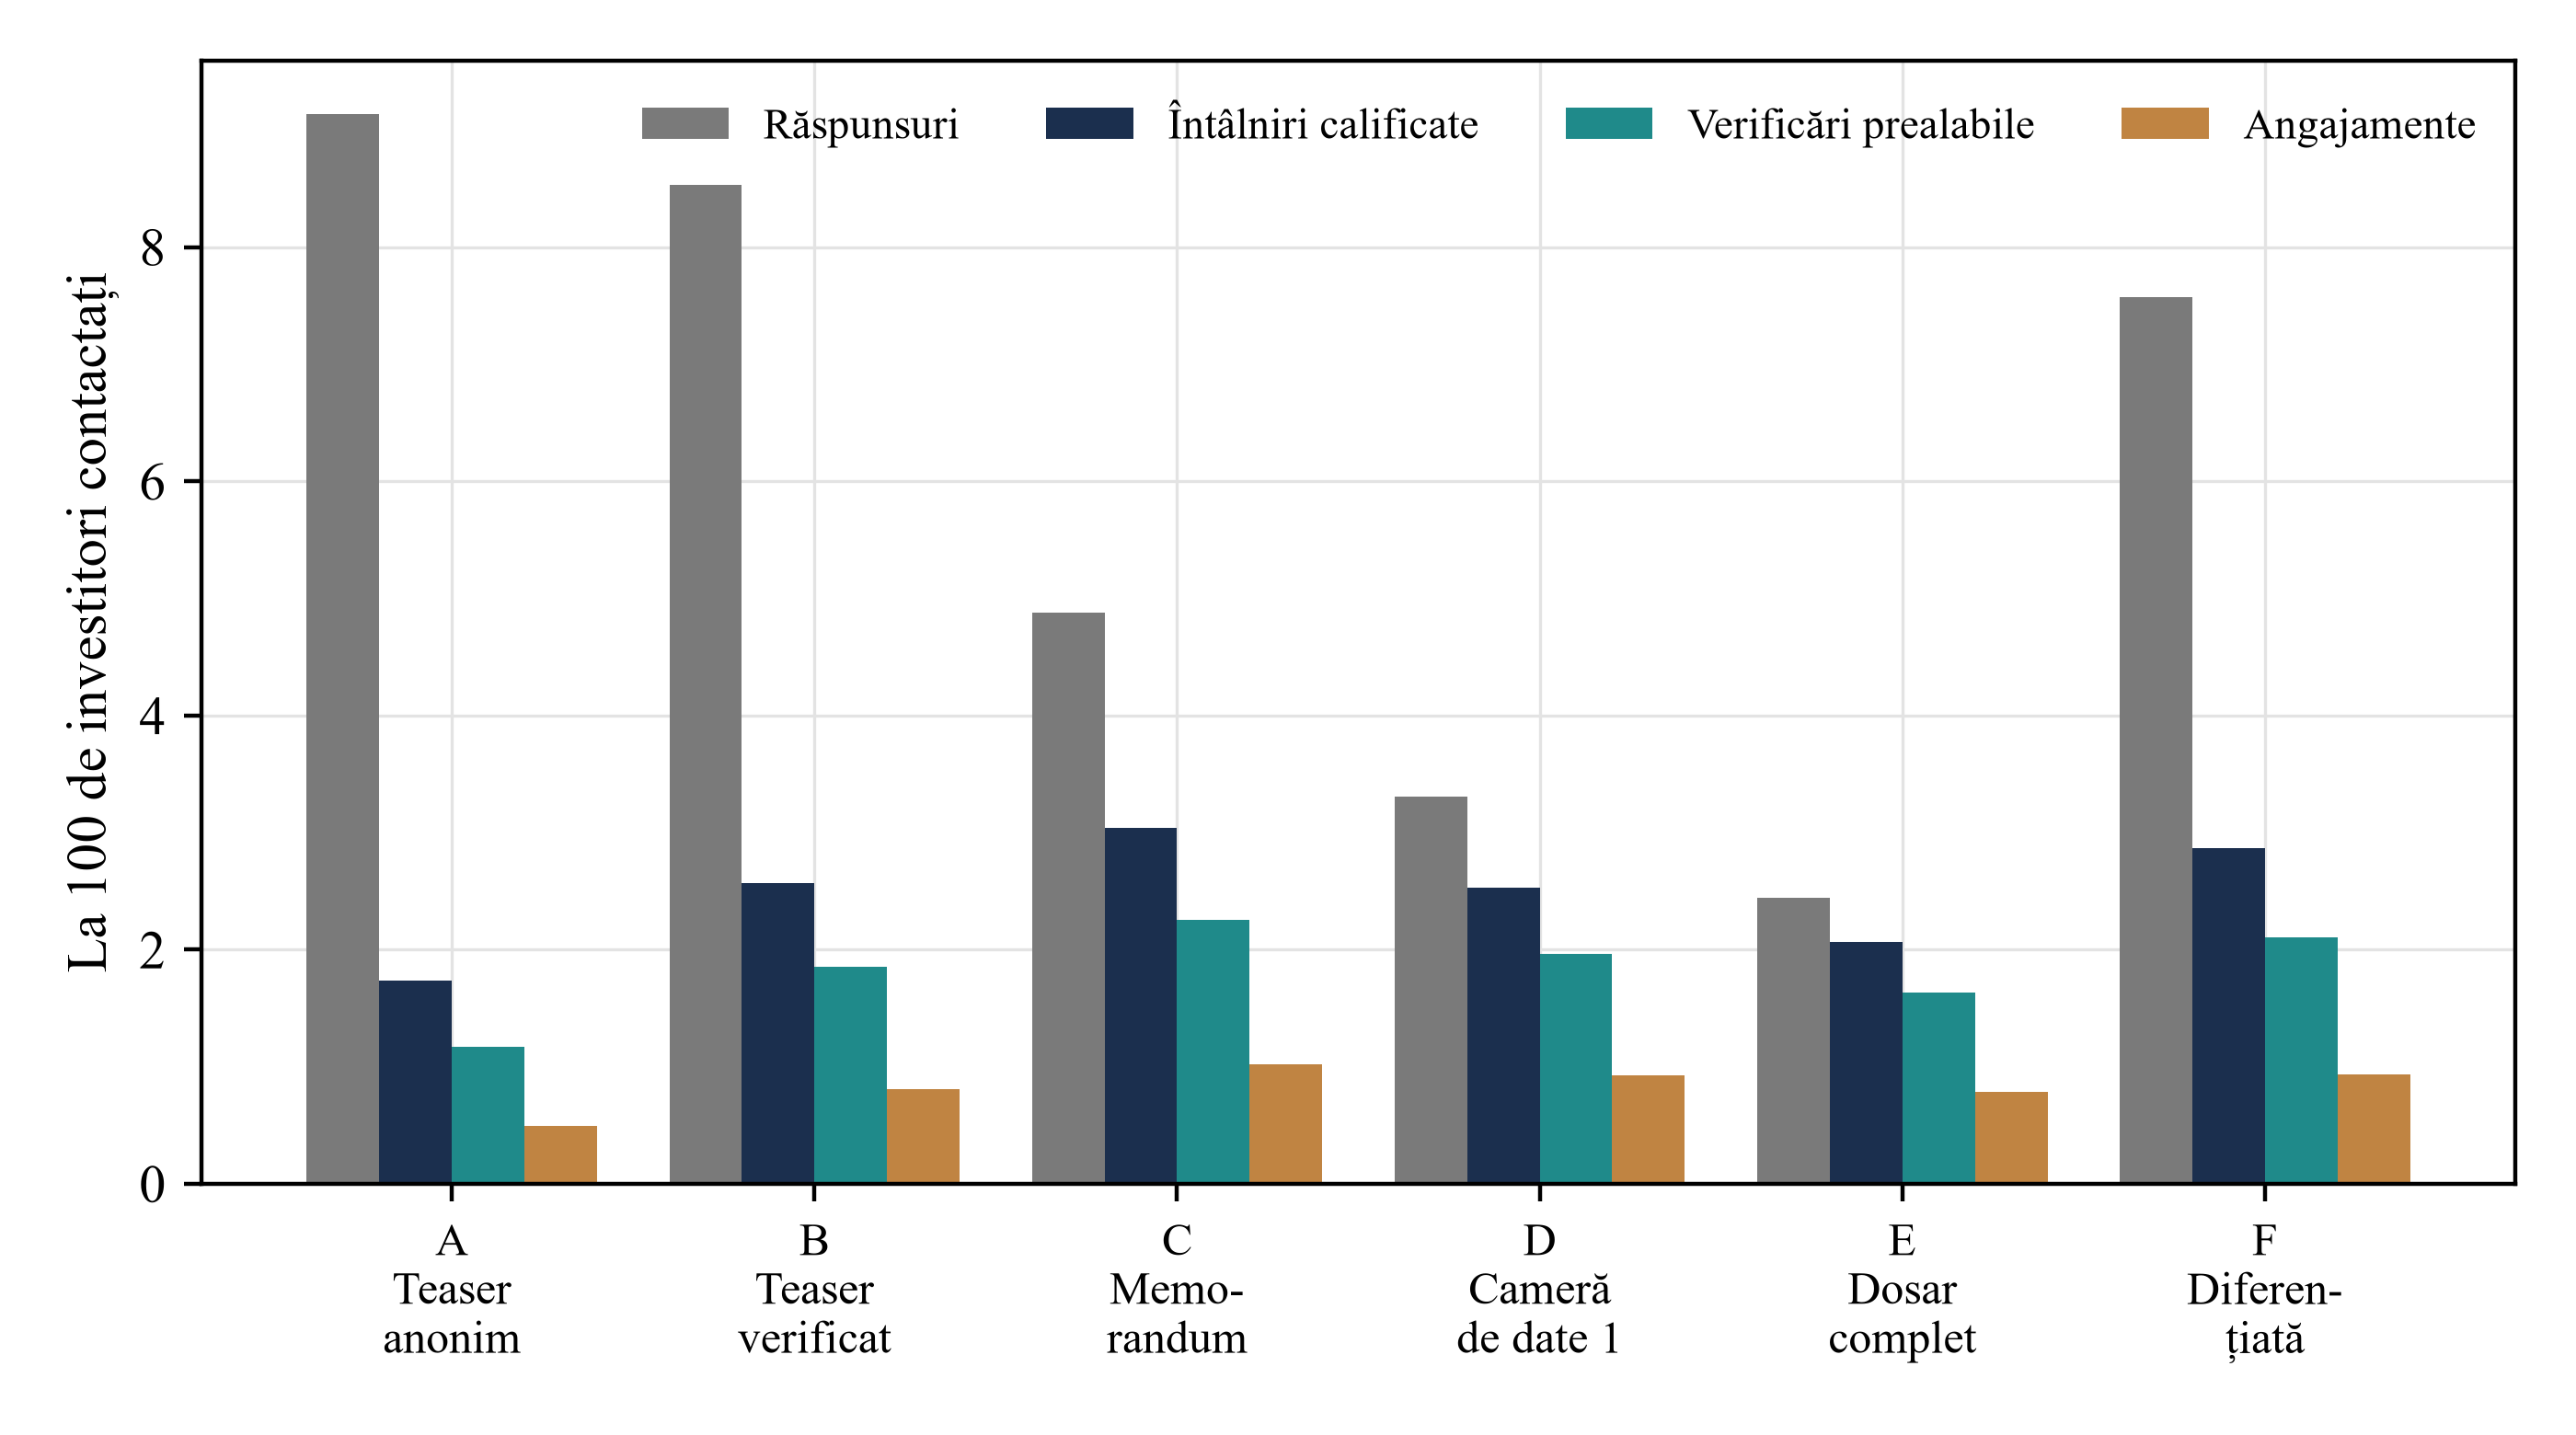
Răspunsurile la 100 de investitori scad constant cu profunzimea primului contact, de la 9.14 pentru teaserul anonim și 8.53 pentru cel verificat la 4.88 pentru memorandum, 3.31 pentru primul nivel al camerei de date și 2.45 pentru dosarul complet. Dosarul complet atrage cu 73% mai puține răspunsuri decât teaserul anonim. Materialele mai detaliate sporesc costul lecturii înainte să existe o relație. Tabelul 6 și Figura 2 prezintă pâlnia.
| Abordare | Răspunsuri | Întâlniri calificate | Întâlniri necalificate | Verificări prealabile | Angajamente | Încheierea rundei |
|---|---|---|---|---|---|---|
| A. Teaser anonim inițial | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Teaser verificat inițial | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Memorandum inițial | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Cameră de date, nivelul 1 inițial | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Dosar complet inițial | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Diferențiată după scorul de potrivire | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Analiză MatchPoint a populației construite, media campaniilor replicate. Rezultat al modelului cu intrările specificate; nu rezultat observat.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu intrările specificate; nu rezultat observat. La 100 de investitori contactați.
Caracterul întâlnirilor care au loc se schimbă. Pentru teaserul anonim, 31% dintre întâlniri sunt cu investitori care nu ar putea investi niciodată, deoarece investitorul nepotrivit nu și-a întâlnit încă motivul de excludere. Proporția este 31% pentru memorandum și 7% pentru dosarul complet. Profunzimea este un instrument de filtrare: dosarul complet elimină aproape toate întâlnirile necalificate, însă elimină și majoritatea răspunsurilor. Întâlnirile calificate la 100 sunt 1.73, 2.57, 3.04, 2.53 și 2.06 pentru abordările de la A la E, iar rundele de la primul contact la o întâlnire calificată scad de la 3.00 la 1.00 între prima și a treia. Dincolo de memorandum domină costul lecturii, iar întâlnirile calificate scad cu 32%.
Angajamentele urmează întâlnirilor calificate printr-un filtru suplimentar de verificări prealabile și capacitate. Pe campanie de 200, angajamentele medii sunt 0.98 pentru teaserul anonim, 1.62 pentru cel verificat, 2.04 pentru memorandum, 1.85 pentru primul nivel al camerei de date, 1.57 pentru dosarul complet și 1.88 pentru abordarea diferențiată. Limita superioară este un oracol în care fiecare investitor capabil să investească se întâlnește și decide pe baza valorii reale fără fricțiuni, generând 2.96 angajamente la 100 de investitori. Referința cu întâlniri aleatorii egalată ca volum preia volumul întâlnirilor teaserului verificat, dar alege întâlnirile aleatoriu, generând 0.15, așa cum arată Tabelul 7. Memorandumul atinge 34% din limita superioară și de 6.7 ori referința aleatorie, teaserul verificat 27%, cel anonim 17%, iar dosarul complet 27%.
| Referință | Întâlniri calificate | Angajamente | Semnificație |
|---|---|---|---|
| Limită superioară: investitori perfect informați | 30.23 | 2.96 | Fiecare investitor potrivit se întâlnește și decide pe baza valorii reale, fără fricțiuni |
| C. Memorandum inițial | 3.04 | 1.02 | 34% din limita superioară la angajamente |
| F. Diferențiată după scorul de potrivire | 2.87 | 0.94 | 32% din limita superioară la angajamente |
| B. Teaser verificat inițial | 2.57 | 0.81 | 27% din limita superioară la angajamente |
| A. Teaser anonim inițial | 1.73 | 0.49 | 17% din limita superioară la angajamente |
| E. Dosar complet inițial | 2.06 | 0.79 | 27% din limita superioară la angajamente |
| Referință cu întâlniri aleatorii egalată la volumul lui B | 1.14 | 0.15 | Același volum de întâlniri, alese fără a ține cont de potrivire sau valoare |
Analiză MatchPoint a populației construite. La 100 de investitori; rezultat al modelului cu intrările specificate; nu rezultat observat.
Distanța față de limita superioară nu este un defect al vreunei abordări. Reflectă încetarea răspunsurilor, limitele unui semnal cu zgomot, investitori care refuză după lectură și verificări prealabile care nu se încheie. Alegerea profunzimii modifică angajamentele cu 107% între cea mai slabă și cea mai puternică dintre cele cinci profunzimi fixe, în timp ce limita superioară rămâne mult deasupra tuturor. Diferența față de reper nu identifică dacă îmbunătățirea calității listei, profunzimea divulgării sau altă fricțiune ar contribui cel mai mult; aceste comparații cer teste separate.
13 Pierderea așteptată crește cu profunzimea de câteva ori mai repede decât angajamentele
Expunerea se calculează pentru fiecare destinatar. Fiecare deține cea mai profundă etapă livrată efectiv, inclusiv cel care ulterior refuză, nu mai răspunde sau nu trece o condiție pentru întâlnire. Livrarea rămâne o expunere chiar când discuția comercială încetează. Maximul etapelor livrate stabilește sensibilitatea. Totalul expeditorului este suma pentru toți destinatarii. Ecuațiile 2a și 2b dau calculul, iar destinatarii strategici au un risc de 3.0% față de 0.5% pentru investitorii financiari la sensibilitate maximă.
Aici p_i este probabilitatea de scurgere a destinatarului i, eta_i riscul său la sensibilitate maximă (0.5% pentru un investitor financiar, 3.0% pentru unul strategic), iar pi_i protecția aplicabilă: zero pentru cele două etape de teaser, 75% când memorandumul sau o etapă ulterioară urmează unui acord semnat și 35% când dosarul a fost trimis la primul contact sub condiții acceptate prin clic. S este sensibilitatea celei mai profunde etape deținute, delta_i pierderea în caz de scurgere la sensibilitate maximă (4% din valoarea tranzacției pentru un investitor financiar și 15% pentru unul strategic), iar V valoarea tranzacției. Constanta 0.2 atribuie chiar și unui teaser sumar un risc mic. Toate sunt intrări declarate.
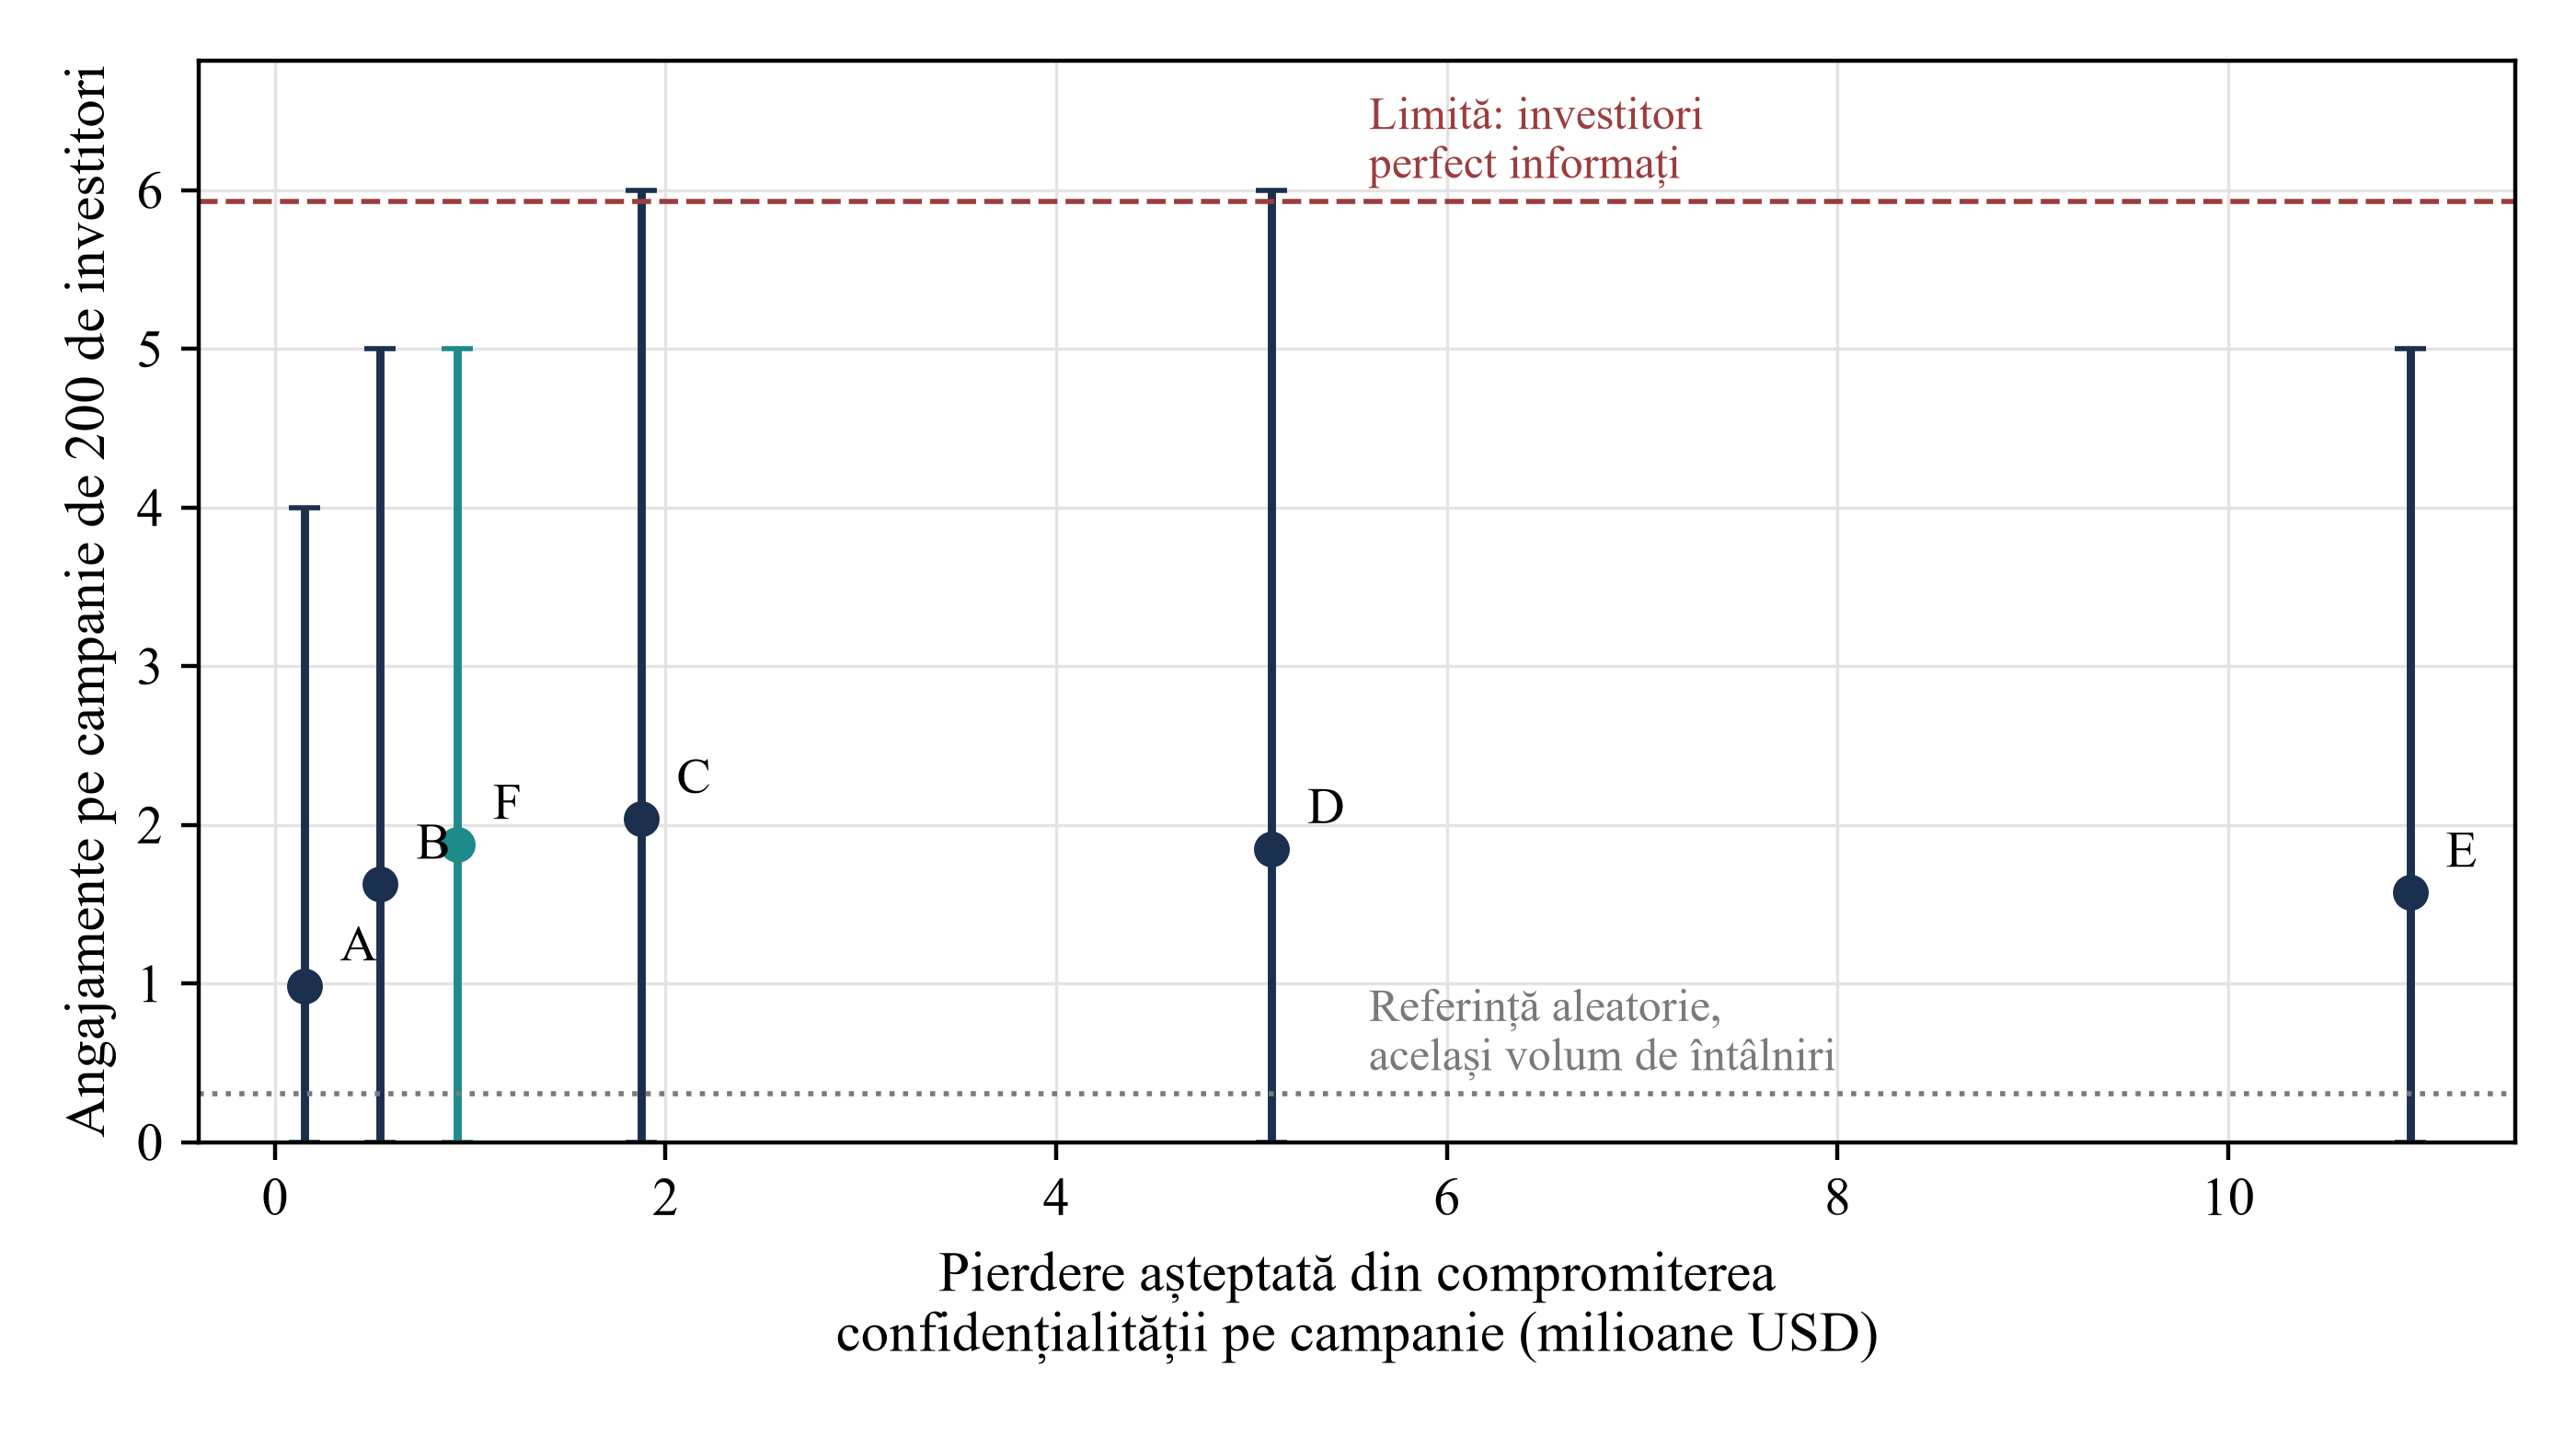
Pierderea așteptată pe campanie este 0.15 milioane USD pentru teaserul anonim, 0.54 pentru cel verificat, 1.87 pentru memorandum, 5.10 pentru primul nivel al camerei de date și 10.93 pentru dosarul complet. Dosarul complet pierde de 5.8 ori cât memorandumul, iar memorandumul de 3.5 ori cât teaserul verificat. Pierderea așteptată pe angajament este 0.33 milioane USD la teaserul verificat, 0.92 milioane la memorandum și 6.94 milioane la dosarul complet. Abordarea diferențiată are o pierdere cu 50% mai mică decât memorandumul, în condițiile unui număr de angajamente cu 8% mai mic.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu intrările specificate; nu rezultat observat. Punctele sunt mediile replicărilor; barele arată percentilele de la 5 la 95 ale angajamentelor.
| Abordare | Angajamente pe campanie | Percentilele de la 5 la 95 | Pierdere așteptată, milioane USD | Percentila 95 a pierderii așteptate condiționate | Runde până la întâlnire | Valoare netă, milioane USD |
|---|---|---|---|---|---|---|
| A. Teaser anonim inițial | 0.98 | 0.0 până la 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Teaser verificat inițial | 1.62 | 0.0 până la 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Memorandum inițial | 2.04 | 0.0 până la 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Cameră de date, nivelul 1 inițial | 1.85 | 0.0 până la 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Dosar complet inițial | 1.57 | 0.0 până la 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Diferențiată după scorul de potrivire | 1.88 | 0.0 până la 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Analiză MatchPoint a populației construite. Milioane USD. Valoarea netă este beneficiul încheierii, actualizat pentru întârziere, minus pierderea așteptată. Rezultat al modelului cu intrările specificate; nu rezultat observat. Percentila pierderii descrie distribuția pierderii așteptate condiționate a campaniei între campaniile simulate; nu este o percentilă de coadă a pierderii realizate.
Figura 3 arată o frontieră în care primii pași de la materialul anonim la cel verificat au cost mic de expunere, iar pașii ulteriori nu. Trecerea de la teaserul anonim la cel verificat adaugă 0.39 milioane USD de pierdere așteptată și crește angajamentele cu 65%. Trecerea de la memorandum la dosarul complet adaugă 9.06 milioane USD de pierdere așteptată și reduce angajamentele. Dosarul complet trimis inițial este dominat: are mai multă expunere și mai puține angajamente decât memorandumul.
14 Valoarea netă favorizează un început etapizat sau diferențiat, iar dosarul complet inițial are valoare așteptată negativă
Răspunsul și expunerea sunt aduse pe aceeași scară prin valoarea netă. Campania obține beneficiul încheierii rundei, actualizat cu 5% folosind media rundelor până la întâlnirile calificate din acea campanie, dacă obține 2 sau mai multe angajamente. Campania suportă pierderea așteptată indiferent dacă se încheie. Ecuația 3a dă valoarea netă a abordării a, iar ecuația 3b beneficiul la care abordarea a o depășește pe b.
Aici B este beneficiul încheierii rundei, C_a angajamentele campaniei, K* numărul necesar, d discountul pentru întârziere și r_a media rundelor între întâlnirile calificate din campanie. A_a este media pe campanii a produsului dintre indicatorul încheierii și factorul de actualizare; înmulțirea frecvenței încheierii cu un discount evaluat la o medie necondiționată ar da în general alt rezultat. Pierderea așteptată urmează ecuația 2b. Când A_a depășește A_b, abordarea a este preferată deasupra beneficiului de intersecție declarat; când este mai mic, sensul inegalității se inversează. Valori A egale lasă pierderea așteptată să determine comparația. Intersecția liniară exactă între memorandum și teaserul anonim este aproximativ 7.30 milioane USD pentru aceste intrări. Scanarea în pași de 0.25 milioane USD identifică primul punct câștigător la 7.50 milioane USD. Niciuna dintre valori nu este un prag de piață observat. Când o campanie nu are întâlnire calificată, indicatorul încheierii și contribuția actualizată a încheierii sunt ambele zero; convenția evită atribuirea unei semnificații economice mediei nedefinite a rundelor până la întâlnire.
Valoarea netă pe campanie este 5.20 milioane USD pentru abordarea diferențiată, 4.74 pentru memorandum, 4.67 pentru teaserul verificat, 2.92 pentru cel anonim, 0.98 pentru primul nivel al camerei de date și -5.60 pentru dosarul complet. Cele trei abordări fruntașe se află la cel mult 0.53 milioane USD una de alta, însă banda percentilelor de la 5 la 95 ale valorii nete pentru memorandum merge de la -2.2 milioane USD la 12.7 milioane USD, iar pentru abordarea diferențiată de la -1.1 la 13.3. Mediile raportate ordonează abordările pentru intrările alese. Benzile de percentile predictive descriu variabilitatea între campaniile simulate și nu testează diferențele valorilor așteptate; clasamentul mediilor nu oferă un clasament empiric pentru o atragere reală de capital. Constatările clare sunt că primul nivel al camerei de date are o valoare netă medie mai mică decât abordările fruntașe în cazul de bază, iar dosarul complet inițial are valoare netă medie negativă în fiecare caz de bază și de stres evaluat.
Indiferent de abordarea fruntașă aleasă, primul mesaj ar trebui să conțină cifre principale verificate și să nu conțină elementele sensibile din Tabelul 2. Diferențierea după potrivire poate adăuga valoare numai în măsura în care scorul de potrivire este informativ, aspect pe care modelul nu îl variază. Dosarul complet inițial are o valoare netă așteptată negativă de -5.60 milioane USD și nu produce niciun angajament în 33% dintre campanii.
15 Scenariile de stres arată tipare condiționate de investigat
Patru scenarii de stres concepute de autor modifică anumite ipoteze, cu celelalte intrări constante. Primul triplează riscul de scurgere și dublează proporția destinatarilor strategici. Al doilea înjumătățește credibilitatea verificării, astfel încât cifrele declarate au mai puțină greutate. Al treilea multiplică încărcarea de lectură cu 2.5, reprezentând investitori cu atenție limitată. Al patrulea slăbește acordul de confidențialitate, reducând protecția la 25% pentru acordul semnat și 10% pentru acceptarea prin clic. Tabelul 9 și Figura 4 raportează tiparele simulate și valorile nete rezultate. Construcția lor separă mecanismele prin ipoteză; diagnosticul real ar cere expuneri măsurate și explicații alternative.
| Caz | Răspunsuri, B | Întâlniri calificate, B | Angajamente pe întâlnire calificată, B | Pierdere C, milioane USD | Pierdere E, milioane USD | Cea mai mare valoare netă |
|---|---|---|---|---|---|---|
| Bază | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Diferențiată după scorul de potrivire |
| Risc triplat, proporție strategică dublată | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Teaser verificat inițial |
| Credibilitatea verificării înjumătățită | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Diferențiată după scorul de potrivire |
| Atenție limitată a investitorilor (încărcare de lectură x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Diferențiată după scorul de potrivire |
| Protecție slabă prin acordul de confidențialitate | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Diferențiată după scorul de potrivire |
Analiză MatchPoint a populației construite. La 100 de investitori pentru răspunsuri și întâlniri; milioane USD pe campanie pentru pierdere. Rezultat al modelului cu intrările specificate; nu rezultat observat.
Stresul de risc lasă toate măsurile de răspuns neschimbate și multiplică pierderea: pentru memorandum, pierderea așteptată crește de la 1.87 milioane USD la 9.89 milioane USD, iar pentru dosarul complet de la 10.93 milioane USD la 57.79 milioane USD. Datele de răspuns nu ar arăta această schimbare. Teaserul verificat are cea mai mare valoare netă medie în acest stres, 2.38 milioane USD, urmat de 2.30 milioane USD pentru teaserul anonim și -3.28 milioane USD pentru memorandum. Acestea sunt medii construite; ordinea lor nu este un rezultat de piață stabilit statistic. Stresul acordului slab lasă răspunsul neschimbat și crește pierderea așteptată oriunde destinatarii dețin materiale sub o condiție de acces slăbită, inclusiv destinatarii care primesc inițial teaserul și apoi memorandumul.
Stresul verificării și cel al atenției reduc ambele răspunsurile pentru teaserul verificat, de la 8.53 la 6.37 și respectiv 6.15, și reduc ambele întâlnirile calificate. Se disting prin calitatea întâlnirilor rămase. Când verificarea este mai puțin credibilă, angajamentele pe întâlnire calificată scad de la 0.317 la 0.295, deoarece investitorul decide pe un semnal mai slab. Când atenția este limitată, cresc la 0.333, deoarece numai investitorii cu cele mai puternice semnale plătesc costul lecturii. În acest model, calitatea întâlnirilor se modifică diferit sub cele două șocuri. Aceste mișcări sunt indicii candidate pentru investigare și nu identifică motivul scăderii răspunsurilor într-o campanie reală.
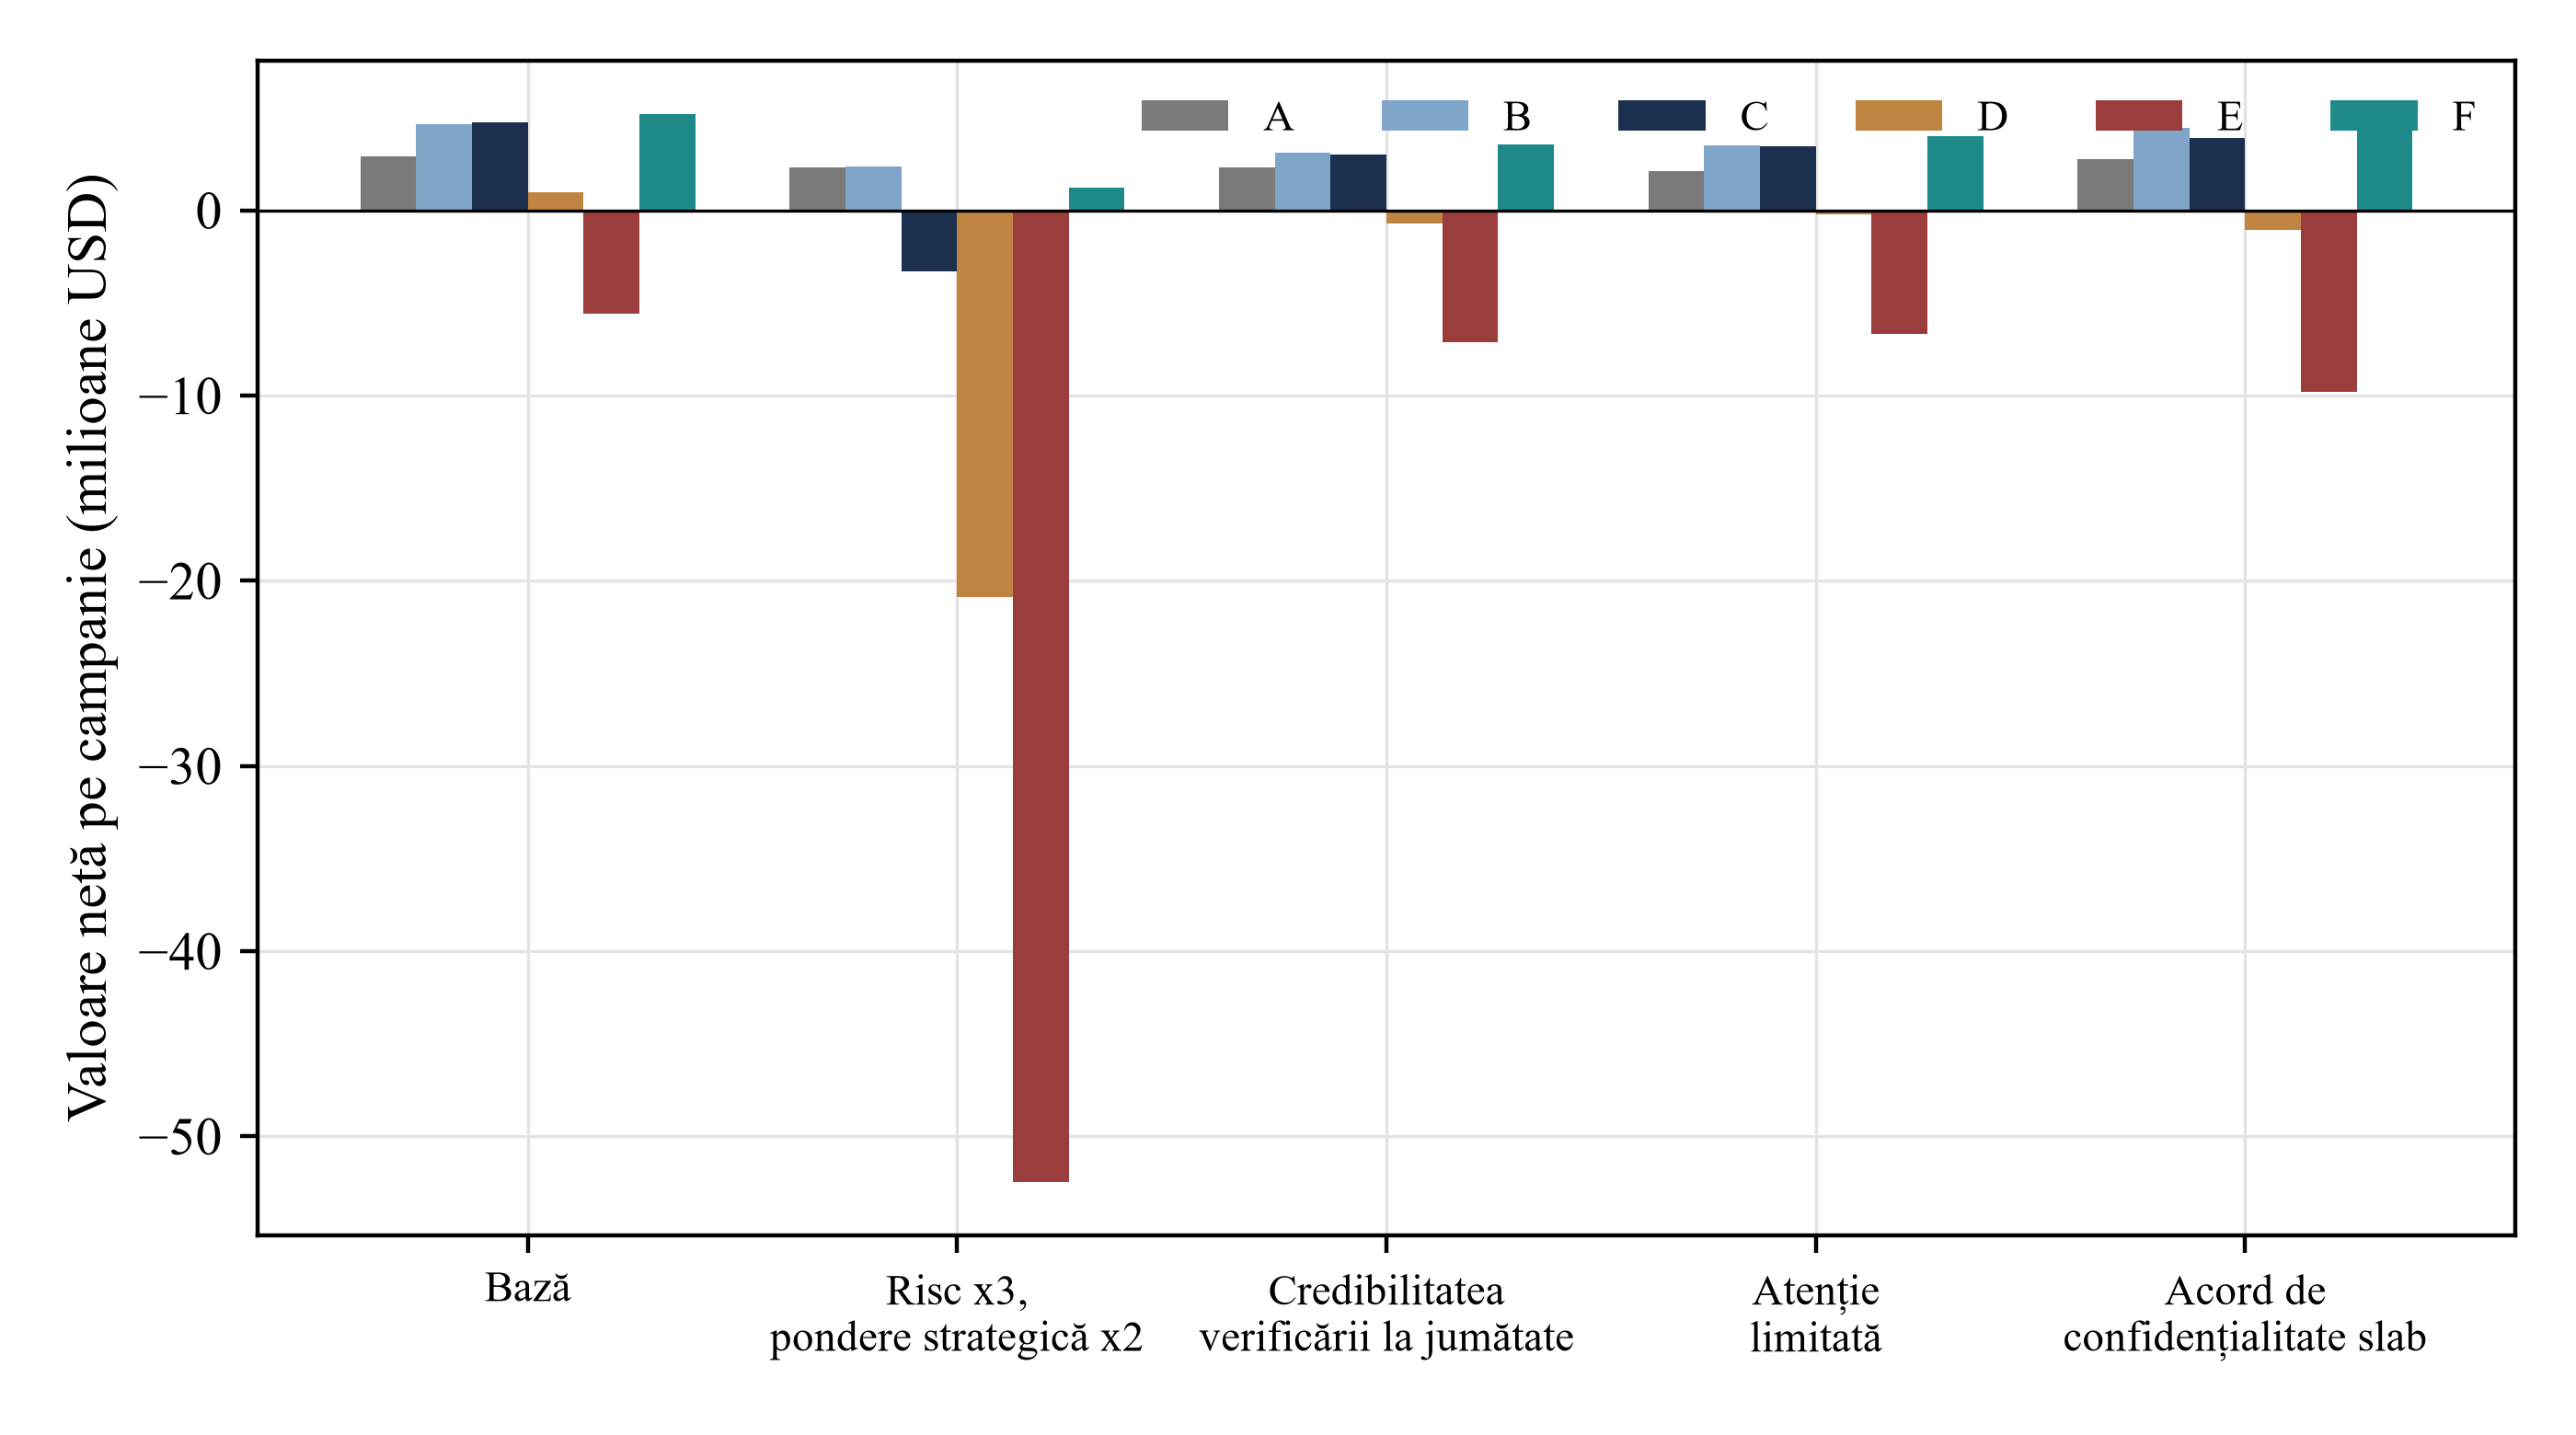
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. Milioane USD pe campanie. Rezultat al modelului cu intrările specificate; nu rezultat observat. Literele de la A la F sunt cele din Tabelul 6.
În toate cele patru scenarii de stres, abordarea diferențiată sau teaserul verificat are cea mai mare valoare netă medie, iar dosarul complet inițial este negativ în fiecare caz evaluat. Stresul de risc mută abordarea cu cea mai mare medie de la cea diferențiată la teaserul verificat. Un expeditor care consideră destinatarii strategici sau riscul de scurgere ridicat ar trebui să păstreze primul mesaj la nivel de teaser și să accepte costul de răspuns din Tabelul 6. Un acord slab schimbă unele ordini ale mediilor pe perechi, în timp ce abordarea diferențiată păstrează cea mai mare medie în acel stres.
16 Profunzimea care maximizează valoarea se modifică odată cu riscul de scurgere și valoarea încheierii rundei
Figura 5 cartografiază abordarea cu cea mai mare valoare netă în 30 de combinații de risc de scurgere, de la un sfert la de opt ori nivelul de bază, și beneficiu al încheierii rundei, de la 3 milioane USD la 60 milioane USD. Teaserul anonim este cel mai bun în 6 celule, cel verificat în 5, memorandumul în 10 și abordarea diferențiată în 9. Primul nivel al camerei de date și dosarul complet nu sunt cele mai bune în nicio celulă. Cazul de bază, la riscul standard și un beneficiu de 15 milioane USD, este câștigat de abordarea F.
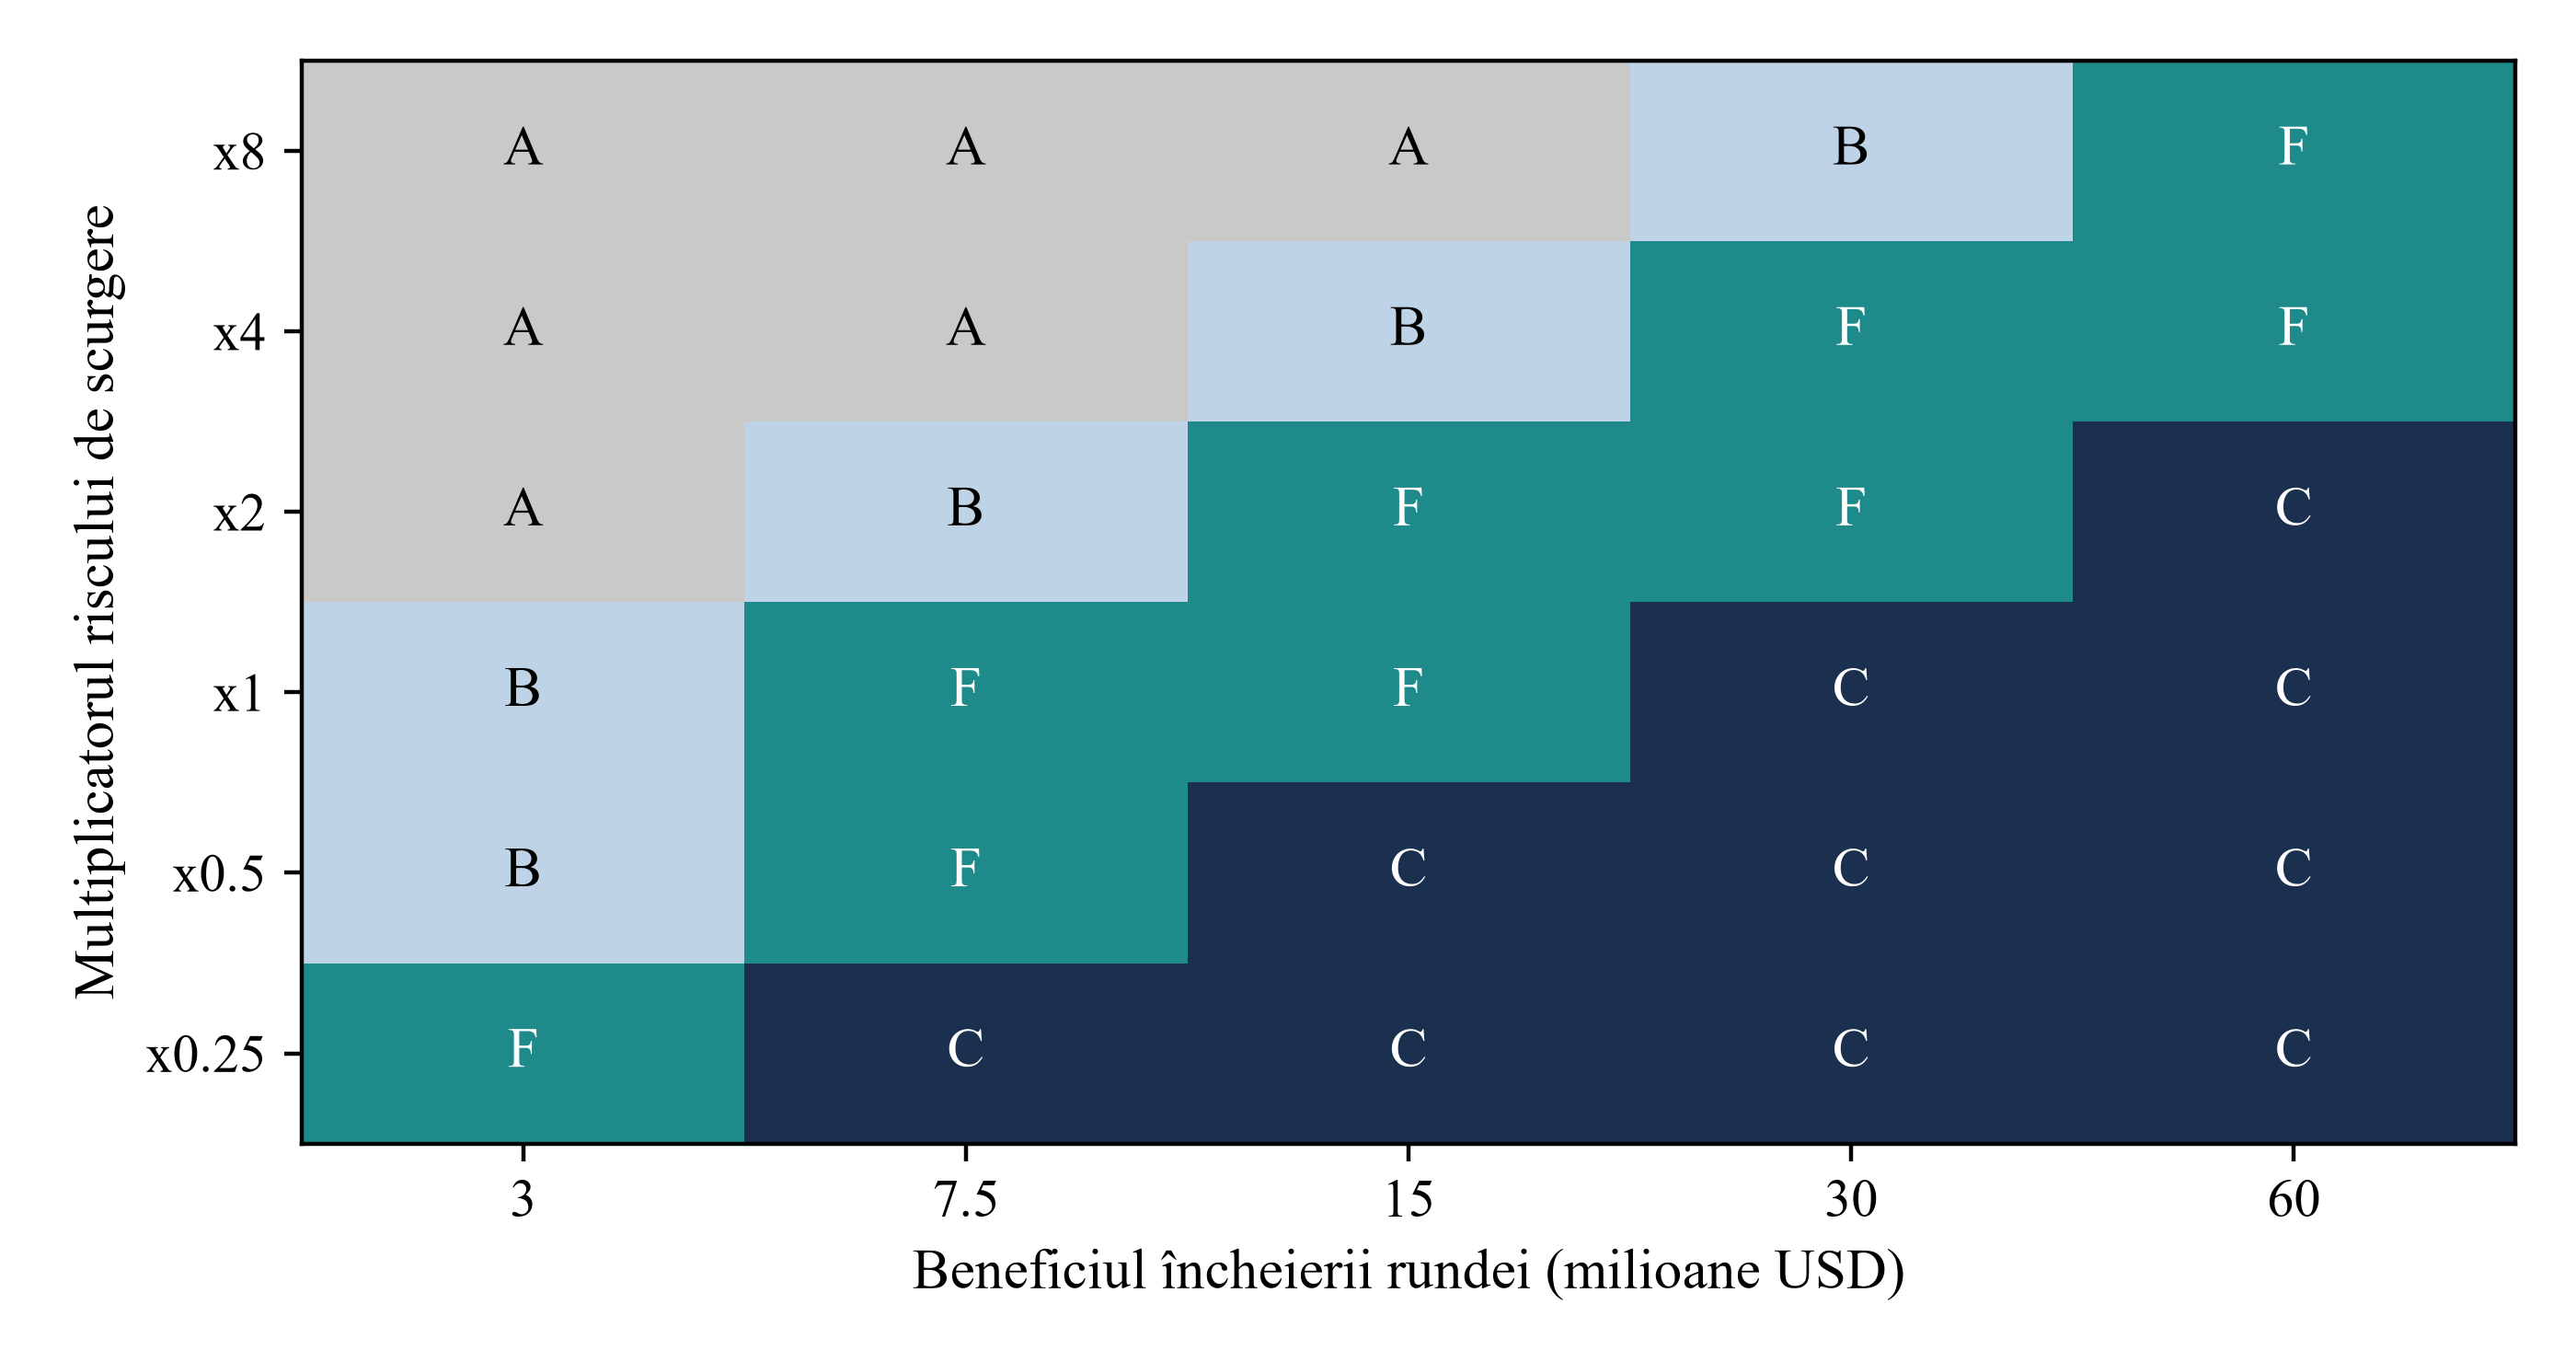
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. Fiecare celulă arată abordarea cu cea mai mare valoare netă; literele sunt cele din Tabelul 6. Rezultat al modelului cu intrările specificate; nu rezultat observat.
Harta arată forma deciziei. Când riscul este ridicat și beneficiul mic, câștigă teaserul anonim; când riscul este mic și beneficiul mare, memorandumul; când ambele sunt mari, abordarea diferențiată, deoarece concentrează profunzimea acolo unde răspunsul este probabil. Expeditorul se poate poziționa pe hartă prin două întrebări: cât rău ar produce o scurgere a dosarului complet și cât valorează încheierea rundei. Niciun răspuns nu provine din datele de contactare, astfel încât ambele trebuie declarate și contestate înaintea campaniei.
Harta arată și ce nu se schimbă. Cele mai profunde abordări nu sunt niciodată cele mai bune, chiar la cel mai mic risc și cel mai mare beneficiu, deoarece penalizarea răspunsului pentru un prim mesaj greu este suportată pentru fiecare destinatar, iar beneficiul revine doar puținilor care ar fi răspuns la unul mai ușor. Concluzia depinde de intrarea privind costul lecturii. Stresul atenției din Secțiunea 15 testează numai o încărcare mai mare, care o întărește; una mai mică nu a fost testată. Concluzia s-ar putea inversa pentru o populație care citește întotdeauna tot, precum câțiva creditori într-un proces formal, situație pe care experimentul nu o modelează.
17 Biasul de selecție face profunzimea să pară mult mai valoroasă pe o listă reală decât este
Într-o evidență reală de contactare, profunzimea nu este atribuită aleatoriu. Expeditorul oferă memorandumul de informare contactelor bine cunoscute și teaserul verificat tuturor celorlalți. Contactele apropiate au mai multe șanse să poată investi, sunt mai dispuse să citească și au o atitudine mai favorabilă față de tranzacție. Comparația grupurilor atribuie atunci profunzimii o diferență care aparține apropierii relației. Aceasta este selecție în tratament; întrebarea este mărimea sa și cât corectează o ajustare standard.
Modelul creează o listă în care o măsură latentă a apropierii crește șansa de potrivire, evaluarea investitorului și disponibilitatea de a citi. Expeditorul atribuie memorandumul unui procent de 33% din listă, ales după apropiere cu zgomot; astfel, 39% din grupul memorandumului ar putea investi, față de 25% dintre ceilalți. Deoarece modelul calculează ambele rezultate pentru fiecare investitor, câștigul real al memorandumului față de teaserul verificat este cunoscut: 0.65 întâlniri calificate la 100. Tabelul 10 compară estimatorii.
| Estimator | Câștig din memorandumul inițial, întâlniri calificate la 100 | Comentariu |
|---|---|---|
| Valoarea adevărată: ambele rezultate pentru fiecare investitor | 0.65 | Cunoscută numai fiindcă modelul calculează ambele rezultate |
| Naiv: contactele apropiate primesc dosarul | 4.60 | Supraestimează valoarea adevărată cu 613% |
| Stratificat după o evidență cu zgomot a apropierii | 3.42 | Corectează 30% din bias |
| Subgrup randomizat din aceeași listă | 0.74 | Fără bias; zgomotos la eșantion mic |
Analiză MatchPoint a populației construite de 400 de campanii cu 400 de investitori. Rezultat al modelului cu intrările specificate; nu rezultat observat. Apropierea este înregistrată cu zgomot.
În ecuații, Y este indicatorul întâlnirii calificate, barele indică mediile de grup, g indexează chintilele variabilei-proxy înregistrate pentru apropiere, iar n_g este numărul investitorilor din chintila g. Estimarea naivă este 4.60 la 100, supraestimând valoarea adevărată cu 613%. Stratificarea după o evidență cu zgomot a apropierii dă 3.42, reducând doar 30% din biasul construit, deoarece evidența surprinde imperfect apropierea, iar aceasta acționează atât prin potrivire, cât și prin disponibilitate. Un subgrup randomizat din aceeași listă dă 0.74, aproape de valoarea adevărată, însă cu un interval larg la mărimile de eșantion disponibile unui singur expeditor. Randomizarea în studiul specificat oferă o estimare bazată pe proiectare sub ipotezele sale de atribuire și măsurare, conform Secțiunii 20.
18 Campaniile mici oferă estimări imprecise ale efectelor profunzimii și ale scurgerilor
O comparație randomizată a două abordări pe o singură listă are două limite, ambele arătate în Tabelul 11. Diferența întâlnirilor calificate dintre teaserul anonim și memorandum este 1.31 la 100 de investitori, iar între cel verificat și memorandum 0.48. Cu 200 de investitori în fiecare braț, puterea de detectare a primei diferențe la nivelul de 5% este 14%, iar pentru a doua 6%. Cu 800 pe braț, puterea crește doar la 35% și 9%. Percentilele de la 5 la 95 ale diferenței estimate la 200 pe braț merg de la -2.0 la 3.5 puncte pentru a doua comparație, astfel încât semnul estimării nu este fiabil.
| Comparație | Investitori pe braț | Diferență adevărată, puncte | Estimare medie | Percentilele de la 5 la 95 | Putere | Semn greșit, semnificativ |
|---|---|---|---|---|---|---|
| A față de C | 50 | 1.31 | 1.30 | -4.00 până la 6.00 | 3% | 0.2% |
| A față de C | 100 | 1.31 | 1.25 | -2.00 până la 5.00 | 7% | 0.3% |
| A față de C | 200 | 1.31 | 1.27 | -1.00 până la 4.50 | 14% | 0.5% |
| A față de C | 400 | 1.31 | 1.32 | -0.50 până la 4.00 | 21% | 0.1% |
| A față de C | 800 | 1.31 | 1.21 | -0.25 până la 3.25 | 35% | 0.2% |
| B față de C | 50 | 0.48 | 0.42 | -4.00 până la 6.00 | 2% | 0.7% |
| B față de C | 100 | 0.48 | 0.41 | -3.00 până la 4.00 | 4% | 1.1% |
| B față de C | 200 | 0.48 | 0.44 | -2.00 până la 3.50 | 6% | 1.2% |
| B față de C | 400 | 0.48 | 0.45 | -1.50 până la 2.50 | 6% | 1.1% |
| B față de C | 800 | 0.48 | 0.47 | -0.87 până la 2.00 | 9% | 0.7% |
Analiză MatchPoint a 2,000 de studii simulate pe rând; ambele brațe ale fiecărui studiu privesc aceeași tranzacție. Diferențe în puncte ale ratei întâlnirilor calificate la 100. Rezultat al modelului cu intrările specificate; nu rezultat observat.
Ecuația 5b aproximează investitorii necesari pe braț sub ipoteze de planificare binomială independentă, unde p_0 și p_1 sunt ratele întâlnirilor calificate ale celor două abordări, iar termenii z sunt cuantilele normale pentru nivelul de semnificație alpha și puterea 1 minus beta alese. La o țintă nominală de planificare de 80% putere, aproximația dă 2,127 de investitori pe braț pentru a separa teaserul anonim de memorandum și 18,788 pe braț pentru a separa teaserul verificat de memorandum. Numerele depășesc dimensiunea campaniei construite. Combinarea campaniilor suficient de comparabile sub un protocol comun este un proiect de cercetare pentru sporirea preciziei; calculul nu stabilește mărimea listei reale de investitori a vreunui expeditor.
Scurgerile sunt și mai greu de evaluat. Ecuația 5a dă probabilitatea absenței oricărui eveniment real de scurgere între n destinatari independenți, cu aceeași probabilitate de scurgere eta și detectare completă a evenimentelor. La un risc de 0.5% pe destinatar, o campanie de 200 nu prezintă scurgeri cu probabilitate de 37%, iar chiar și 1,000 de destinatari nu prezintă niciuna cu probabilitate de 0.7%. În model, o campanie cu teaser verificat nu prezintă scurgeri semnificative în 98% dintre replicări, una cu memorandum în 59%, iar una cu dosar complet în 33%; totuși, pierderile lor așteptate diferă de câteva ori, după cum arată Tabelul 12.
| Abordare | Scurgeri semnificative pe campanie | Campanii fără scurgeri semnificative simulate | Pierdere așteptată, milioane USD |
|---|---|---|---|
| B. Teaser verificat inițial | 0.01 | 98% | 0.54 |
| C. Memorandum inițial | 0.52 | 59% | 1.87 |
| E. Dosar complet inițial | 1.10 | 33% | 10.93 |
Analiză MatchPoint a populației construite. O scurgere semnificativă este un eveniment simulat provenit de la un destinatar care deține memorandumul sau materiale mai profunde. Experimentul generează direct evenimentele și nu include un model separat de raportare sau detectare. Rezultat al modelului cu intrările specificate; nu rezultat observat.
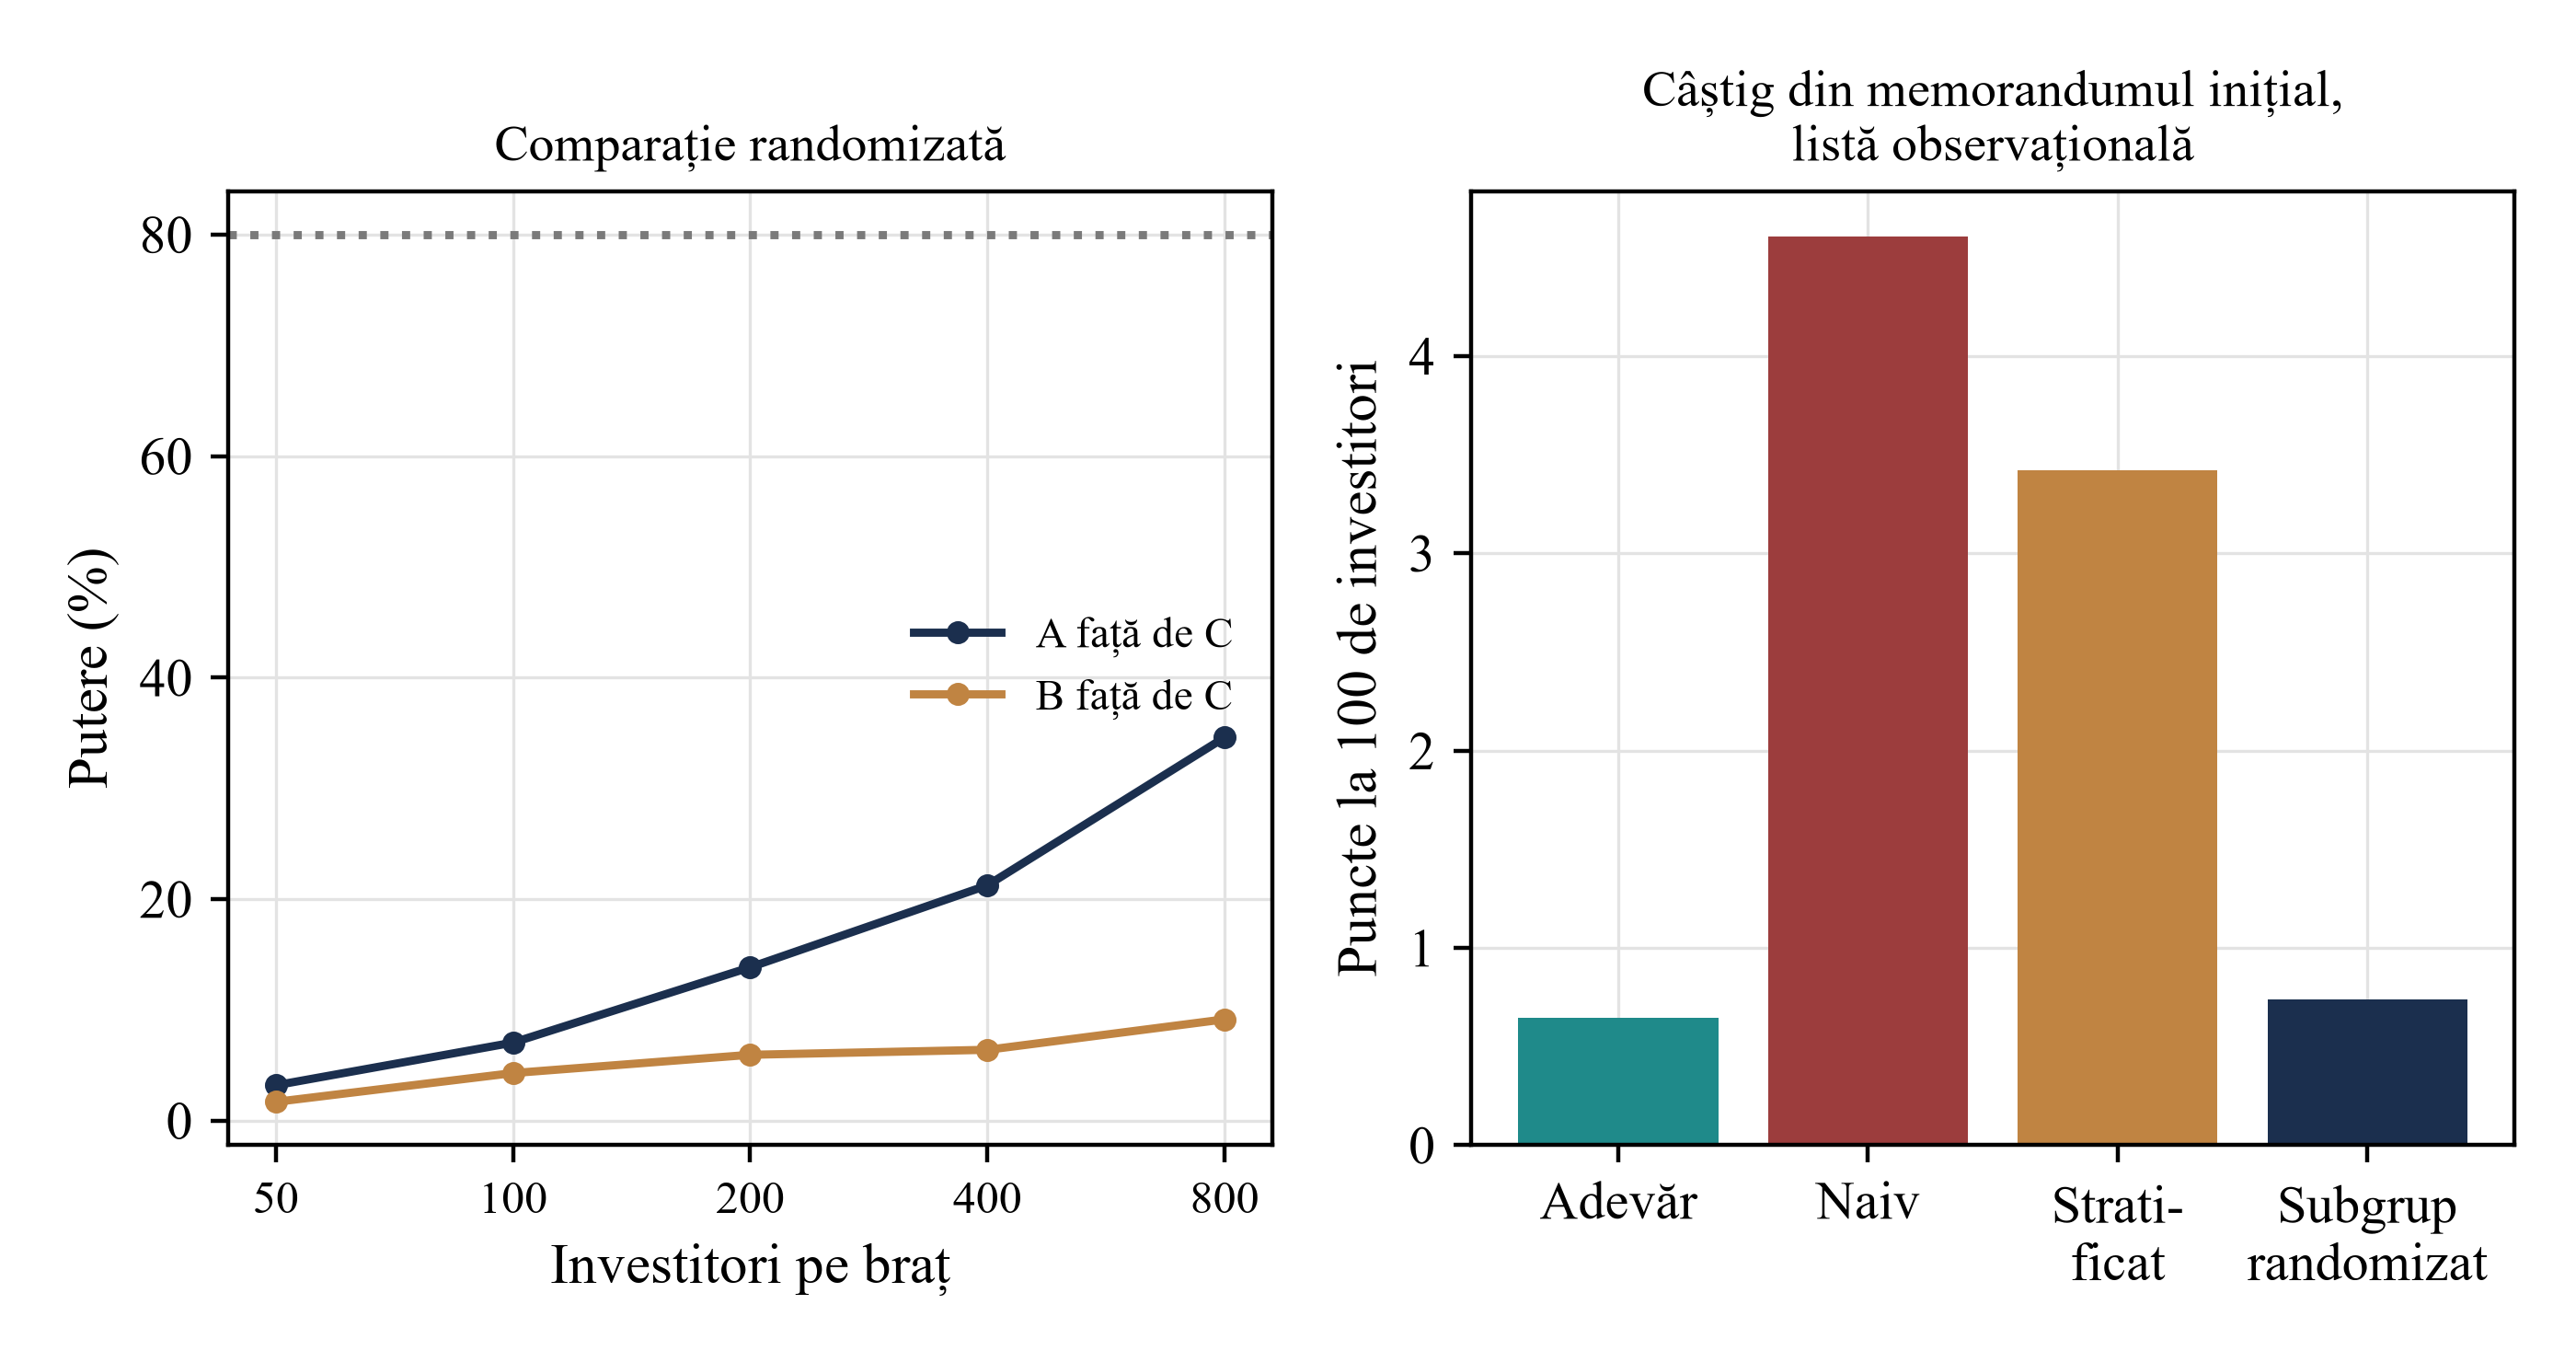
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide și figura la dimensiune completă.
Analiză MatchPoint a populației construite. În stânga, puterea după mărimea brațului; în dreapta, estimări ale câștigului memorandumului pe o listă cu selecție. Rezultat al modelului cu intrările specificate; nu rezultat observat.
O campanie mică poate oferi puțină precizie despre profunzimea sau protecția preferată. Într-un model specificat de evenimente independente cu detectare fiabilă, o perioadă monitorizată fără evenimente este informativă și restrânge funcția de verosimilitate pentru riscul de scurgere. Evenimentele neraportate sau nedetectate cer o ipoteză separată despre detectare. Expeditorul ar trebui să combine observațiile cu numărul destinatarilor, sensibilitatea documentelor și condițiile contractuale din Tabelul 1, păstrând incertitudinea rămasă.
19 Controalele sunt trecute și stabilesc numai consistența internă
Modelul verifică 75 de identități și condiții de frontieră înainte de a scrie rezultatele. Acestea includ imbricarea pâlniei, împărțirea exactă a întâlnirilor în calificate și necalificate, creșterea monotonă a expunerii cu profunzimea, pierderea zero când riscul este zero sau protecția completă, recalcularea independentă a pierderii pentru fiecare destinatar, un control prin regresie că ponderea semnalului la fiecare etapă corespunde valorii implicate de ecuații și reproducerea rezultatului de bază din sămânță. Tabelul 13 enumeră controalele principale.
| Control | Rezultat |
|---|---|
| Verificări executate de model.py | 75 trecute |
| Ponderea marginală a semnalului comparată cu regresia valorii pe semnal | În limita a 0.03 în toate cele cinci etape |
| Imbricarea pâlniei: angajamente în verificări prealabile, în întâlniri calificate, în întâlniri, în răspunsuri | Valabil pentru toate cele șase abordări în toate replicările |
| Întâlnirile se împart exact în calificate și necalificate | Valabil |
| Expunerea crește cu profunzimea primului contact | Valabil pentru expunerea ponderată cu sensibilitatea și pierderea așteptată |
| Dosarul complet inițial expune fiecare destinatar la sensibilitate maximă | Indice de sensibilitate 100 la 100 de investitori |
| Riscul zero și protecția completă dau fiecare pierdere zero | Ambele exacte |
| Pierdere recalculată destinatar cu destinatar pentru o campanie | Concordanță la 1e-9 |
| Sămânța reproduce rezultatul de bază | Exact |
| Limita oracolului egală sau peste toate cele șase abordări; referința aleatorie egală sau sub B | Valabil |
| Test cu două brațe, aceeași abordare în ambele, 200 pe braț | Respinge în 4.2% dintre studii la nivelul de 5% |
| Replicări; investitori pe campanie; sămânță | 1,000; 200; 1379 |
Analiză MatchPoint. Rezultat al modelului cu intrările specificate; nu rezultat observat.
Controalele arată că programul face ceea ce spun ecuațiile. Nu arată că ecuațiile descriu investitorii. Circularitatea centrală trebuie declarată clar: rezultatele modelului sunt generate din aceleași relații presupuse de cadru, anume că un semnal mai precis îmbunătățește deciziile, costul lecturii reduce răspunsurile și sensibilitatea sporește expunerea. Experimentul arată deci comportamentul profunzimii divulgării când aceste relații sunt valabile. Nu arată că sunt valabile și nu îi poate spune expeditorului care domină într-o anumită piață.
Aceeași limită se aplică mărimilor. Pragul de răspuns, riscul, pierderea în caz de scurgere și factorii de protecție au fost aleși pentru ordine de mărime plauzibile, fără sursă. În cazurile finite de bază și stres evaluate aici, ratele întâlnirilor calificate ating maximul la o profunzime intermediară, expunerea crește monoton, iar dosarul complet inițial este dominat. Poziția maximului și clasamentul celor trei abordări fruntașe depind de intrări care ar trebui înlocuite cu măsurători.
20 Un studiu cu consimțământ și marcaje temporale ar înlocui ipotezele cu măsurători
Studiul care ar clarifica întrebarea este fezabil pentru un expeditor sau consultant cu multe campanii. Unitatea sa este destinatarul dintr-o campanie. Fiecare destinatar se află pe o listă construită pentru un scop declarat, cu temei legal pentru contactare și un mecanism de opoziție înregistrat, iar fiecare mesaj și răspuns are marcaj temporal. Rezultatele principale sunt definite înaintea studiului, ca în Secțiunea 2: răspuns, întâlnire calificată, progres la verificări prealabile, angajament semnat și timpul până la fiecare. Rezultatele expunerii sunt consemnate prin jurnale de acces, urme de filigran și orice incident raportat, împreună cu etapa și tipul acordului sub care fiecare destinatar deținea materialul.
Elementul central al proiectării este un subgrup randomizat într-o populație eligibilă prestabilită. Destinatarii peste un prag declarat al scorului de potrivire sunt atribuiți unor profunzimi permise independent de apropierea relației. Sub ipotezele de atribuire și măsurare, aceasta identifică un efect pentru destinatarii eligibili. Generalizarea la o listă mai largă gestionată prin judecată cere o ipoteză de transport susținută sau probabilități pozitive de includere cunoscute și ponderi adecvate; studiul nu poate deduce efecte pentru destinatarii niciodată eligibili doar din randomizare. Un proiect combinat ar trebui să stratifice atribuirea și analiza după campanie și să țină cont de caracteristicile eterogene ale tranzacțiilor. Ecuația 5b este o aproximație de planificare binomială independentă folosind ratele marginale ale modelului; nu stabilește o putere de 80% pentru un studiu combinat cu grupare pe campanii. Tabelul 14 prezintă evidențele propuse.
| Element | Specificație | Motiv |
|---|---|---|
| Unitate și listă | Destinatar dintr-o campanie, listă construită pentru un scop declarat | Limitarea scopului și un temei legal justificabil |
| Consimțământ și informare | Informare despre sursă și scop la primul contact; respectarea renunțării | Obligații de protecție a datelor; excludere clară |
| Marcaje temporale | Trimitere, deschidere, răspuns, întâlnire, verificări prealabile, angajament | Runde și timp până la rezultat |
| Brațe | Două sau trei profunzimi inițiale pe campanie | Izolează profunzimea |
| Randomizare | Atribuire aleatorie în straturi ale scorului de potrivire | Înlătură selecția după apropierea relației |
| Rezultate | Întâlnire calificată, verificări prealabile, angajament; jurnal de expunere | Definite înaintea studiului |
| Mărimea eșantionului | Combinați campanii; țintă din ecuația 5b | Profunzimile vecine diferă cu mai puțin de 1 punct |
| Plan de analiză | Diferență între rate, cu intervale, preregistrată; stratificată | Împiedică alegerea rezultatului |
Proiect propus. Niciun studiu de acest tip nu a fost desfășurat; nu se raportează niciun rezultat.
Evidențele incidentelor oferă singure o bază limitată pentru estimarea scurgerilor când expunerea și detectarea sunt necunoscute. Studiul ar trebui să înregistreze destinatarii pe etapă, acordurile semnate, cititorii ulteriori permiși, redirecționările din jurnalele de acces și perioada disponibilității documentelor. Un model de risc ar trebui să specifice numitorul expunerii, mecanismul detectării și ipotezele de dependență înainte de actualizarea unei distribuții a priori declarate. Atât scurgerile detectate, cât și perioadele de expunere monitorizată fără scurgere detectată contribuie la acea verosimilitate. Absența incidentelor raportate fără un proces definit de detectare oferă dovezi mai slabe și nu poate fi tratată drept dovadă a riscului zero.
21 Prezentați clientului și comitetului de investiții alegerea ca decizie împreună cu expunerea ei
Consiliul, clientul sau comitetul de investiții ar trebui să primească decizia de profunzime împreună cu răspunsul așteptat și expunerea creată. Raportul ar trebui să precizeze profunzimea propusă pentru primul contact, condiția pentru fiecare etapă ulterioară, numărul de destinatari așteptat la fiecare și punctarea pe elemente din spatele lor. Ar trebui să arate temeiul legal al contactării și norma de perimetru pentru fiecare clasă de destinatari.
Raportul ar trebui să prezinte expunerea și răspunsul împreună, în forma Tabelului 8: angajamente, pierdere așteptată și valoare netă pentru abordarea aleasă și cel puțin o alternativă mai puțin detaliată și una mai detaliată. Fiecare număr ar trebui etichetat ca rezultat al modelului cu intrări declarate sau rezultat măsurat dintr-o campanie nominalizată, iar intrările enumerate. Ar trebui să precizeze beneficiul și pierderea în caz de scurgere presupuse, să arate grila din Figura 5 pentru acele intrări și poziția expeditorului.
Raportul ar trebui să se încheie cu dovezile care ar schimba recomandarea: o modificare a proporției destinatarilor strategici, o modificare de reglementare a perimetrului, un rezultat de campanie care contrazice răspunsul presupus și orice incident de scurgere. Niciuna dintre aceste cifre nu este o prognoză, iar raportul ar trebui să precizeze aceasta.
22 Folosiți date operaționale și modele pentru actualizarea intrărilor, cu o decizie umană la fiecare condiție de acces
Datele și instrumentele automate pot îmbunătăți intrările cadrului fără a-i prelua deciziile. Un expeditor poate folosi un model lingvistic pentru a citi mandatul investițional publicat al unei ținte și a puncta potrivirea, pentru a redacta primul mesaj din fapte verificate și a verifica elementele care depășesc etapa. Fiecare ar trebui testat față de decizia pe care trebuie s-o îmbunătățească: dacă scorul de potrivire prezice o întâlnire calificată și dacă verificarea versiunii preliminare detectează elemente punctate peste sensibilitatea etapei.
Eliberarea unei etape cere propriile verificări de confidențialitate și reglementare. Un răspuns pozitiv nu stabilește singur că acordul a fost acceptat, destinatarul este eligibil sau cititorii ulteriori sunt autorizați. O regulă automată de eliberare ar trebui să verifice condițiile etapei aplicabile și să păstreze o aprobare umană nominalizată când procesul propus o cere. Un singur pas spre etapa următoare nu eliberează neapărat dosarul complet. Jurnalul de acces ar trebui să consemneze destinatarul, materialul eliberat, dovada condiției și persoana care aprobă.
Lucrarea nu raportează un model antrenat, exactitate măsurată sau câștig din automatizare. Instrumentul care procesează dosarul poate deveni el însuși destinatar și ar trebui evaluat atât pentru ce expune, cât și pentru ce economisește.
23 O regulă de decizie pentru o atragere de capital sau un plasament de fond în curs
Rezultatele susțin o regulă aplicabilă înaintea fiecărei campanii. Mai întâi punctați elementele de divulgat și atribuiți-le celei mai timpurii etape în care relevanța depășește sensibilitatea, pornind de la Tabelul 2. Apoi confirmați pentru fiecare clasă de destinatari că primul mesaj este permis, prin normele de perimetru din Tabelul 3 și temeiul de protecție a datelor pentru contactare. În al treilea rând, stabiliți primul contact la teaser verificat pentru lista generală și la memorandum pentru destinatarii cu scor puternic de potrivire, adică abordarea diferențiată. Comparatorii cu memorandum inițial din model folosesc condiții acceptate prin clic la primul contact; progresul pornit de la teaser include fricțiunea acordului semnat, iar progresul ulterior presupune protecție semnată. Asimetria face parte din comparația ipotetică. Operațional, aplicați condițiile propuse privind acordul semnat și perimetrul de reglementare înainte de eliberarea memorandumului; scorul puternic de potrivire nu îndeplinește singur condițiile.
În al patrulea rând, rețineți accesul la camera de date până când destinatarul a semnat un acord, a demonstrat potrivirea și a nominalizat persoanele care vor citi. În al cincilea rând, numărați destinatarii pe etapă și fixați un plafon înaintea campaniei. În model, dosarul complet inițial expune fiecare destinatar la sensibilitatea maximă, cu răspuns mai mic și expunere așteptată mai mare decât memorandumul pentru intrările evaluate. Alte ipoteze despre costul răspunsului sau procesul instituțional cer teste separate. În al șaselea rând, declarați anticipat beneficiul și pierderea în caz de scurgere și poziționați campania în Figura 5. Dacă riscul este considerat ridicat deoarece destinatarii includ concurenți, treceți la teaser și acceptați răspunsul mai mic. În stresul evaluat al acordului slab, abordarea diferențiată păstrează cea mai mare medie; o decizie reală de eliberare cere totuși propriile verificări contractuale și de perimetru.
În al șaptelea rând, includeți subgrupul randomizat în fiecare campanie, astfel încât următoarea decizie să se bazeze pe măsurare. Pentru un administrator care atrage capital de la investitori în fond (limited partners), succesiunea este aceeași, cu alte elemente: istoricul performanței și condițiile comisioanelor sunt relevante, iar numele companiilor din portofoliu și evaluările sunt sensibile. Regula depinde de punctarea elementelor, pe care expeditorul trebuie s-o furnizeze.
24 Limitări și următoarea decizie
Experimentul este construit. Populația, succesiunea etapelor, riscurile, pierderile și factorii de protecție sunt ipoteze ale autorului, fără contribuția unei cohorte observate de contactare, a unui dosar de client sau incident. Investitorii sunt modelați ca o singură decizie cu semnal gaussian, ignorând relațiile, reputația, ordinea discuțiilor între investitori și concurența dintre ei. Scurgerile sunt evenimente independente, ignorând contagiunea, iar pierderea în caz de scurgere este proporțională cu sensibilitatea, ignorând posibilitatea ca un singur element să fie decisiv.
Analiza juridică este limitată la textele citite, în versiunile și la datele din Referințe. Lucrarea nu analizează regimurile de protecție a datelor DIFC, ADGM sau federal al EAU. Nimic din lucrare nu este consultanță juridică și nu afirmă dacă vreo regulă se aplică unei anumite atrageri de capital sau care este statutul de reglementare al vreunei părți.
Următoarea decizie a expeditorului este deci dacă să desfășoare studiul din Secțiunea 20 înaintea stabilirii unei politici permanente. Pentru o singură atragere, decizia practică este mai restrânsă: să trimită cel mai puțin sensibil material care permite unui investitor calificat să decidă o întâlnire, să rețină restul în spatele unui acord semnat și dovezi de potrivire și să înregistreze fiecare eliberare. Pentru un consultant sau sponsor cu multe campanii, câștigul este o variabilă de expunere măsurată și o curbă de răspuns măsurată, în locul cifrelor pe care lucrarea a trebuit să le presupună.
Pierderea așteptată condiționată din compromiterea confidențialității este un proxy aditiv al pagubei între destinatari. Însumarea termenilor poate număra daune conexe de mai multe ori când destinatarii împărtășesc aceeași informație, în timp ce o singură divulgare decisivă poate crea o pierdere discontinuă pe care indicele de sensibilitate nu o surprinde. Indicatorii de scurgere simulați sunt realizări separate ale evenimentelor; o percentilă a pierderii așteptate a campaniei nu este o percentilă a prejudiciului efectiv al tranzacției. Aceste alegeri de modelare cer calibrare și o structură de dependență înaintea utilizării într-o limită de risc financiar.
Referințe
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
