
1 Décider quelle part du dossier transmettre avant le premier échange
Un promoteur d’opération, un fondateur ou un gestionnaire de fonds qui prépare une prise de contact avec des investisseurs doit effectuer un choix avant toute notation ou tout classement de la liste. Le premier message peut contenir une description anonyme, une synthèse vérifiée des chiffres clés, un mémorandum d’information complet ou un accès à des documents normalement réservés à une contrepartie en phase de vérification préalable. Chaque étape fournit davantage d’éléments d’appréciation au destinataire et réduit la maîtrise de l’émetteur sur le devenir des documents. Cette étude traite ce choix comme un arbitrage mesurable entre la réponse obtenue et l’exposition des informations confidentielles créée.
L’étude examine uniquement la profondeur de la première divulgation pour une liste déjà choisie et le moment de libérer le niveau suivant. Le choix des investisseurs à contacter, leur classement et les mises en relation relèvent de travaux voisins sur l’adéquation au mandat et les voies d’accès à l’investisseur.
Nous proposons un cadre en quatre parties. Premièrement, une échelle de cinq étapes de divulgation avec un registre des éléments communiqués à chacune. Deuxièmement, une notation de chaque élément selon sa pertinence pour le destinataire, sa sensibilité pour l’émetteur et sa vérifiabilité. Troisièmement, une correspondance entre chaque étape et les règles régissant ses destinataires autorisés. Quatrièmement, une expérience quantitative conçue par l’auteur qui fait varier la profondeur de la première prise de contact et présente les réponses, les rendez-vous qualifiés, les vérifications préalables, les engagements et la perte attendue. L’expérience est construite et ne présente aucun résultat observé.
2 Définir le résultat et l’exposition avant de choisir la profondeur
L’objectif commercial est un rendez-vous qualifié : un échange avec un investisseur capable d’investir, à un stade de son processus où une décision peut être prise, et suffisamment informé du dossier pour savoir ce qu’il examine. Une simple réponse ne constitue pas cet objectif. Au-delà, l’étude comptabilise le passage aux vérifications préalables et l’engagement signé ; un tour est considéré comme achevé lorsque 2 engagements ou plus sont obtenus.
L’exposition exige une définition tout aussi précise. Nous la définissons comme la perte attendue pour l’émetteur si les destinataires qui détiennent le dossier le transmettent, l’utilisent contre lui ou permettent à un concurrent, un client ou un salarié de le consulter. Deux facteurs déterminent l’ampleur de cette perte : la sensibilité des documents détenus par chaque destinataire et la probabilité qu’il les divulgue compte tenu des protections juridiques et commerciales en place. Une présentation anonyme présente une faible exposition, quel que soit le nombre de destinataires. Une salle de données ouverte à toute la liste en présente une forte.
Dans l’expérience, la réponse et l’exposition sont comparées sur une même échelle monétaire. Une valeur d’opération de USD 100 millions détermine la perte en cas de fuite au niveau maximal de sensibilité ; un bénéfice de USD 15 millions détermine la valeur de l’achèvement du tour. Il s’agit d’hypothèses explicites du modèle, sans source de marché ; la section 16 fait varier le bénéfice ainsi que le risque de fuite qui module la perte attendue.
La simulation représente l’adéquation au mandat par un indicateur binaire défini par l’auteur et qualifie de rendez-vous qualifié un rendez-vous associé à cet indicateur. Elle ne modélise séparément ni les pouvoirs du comité d’investissement, ni le calendrier actuel de déploiement, ni l’éligibilité juridique, ni un montant d’investissement observé. Ces vérifications commerciales restent nécessaires dans un processus réel ; le nombre simulé de rendez-vous ne les valide pas.
3 La divulgation constitue un signal qui suscite une réponse et crée simultanément une exposition
Arrow a identifié la difficulté centrale en 1962. L’acheteur ignore la valeur de l’information avant de la détenir ; une fois l’information divulguée, il l’a, en pratique, acquise gratuitement. Lorsque le vendeur ne peut conserver des droits de propriété sur son utilisation, l’acheteur se prononce selon des critères sous-optimaux, tels que la valeur moyenne des informations de cette catégorie. Le passage concerne les inventions et la recherche. Il établit ce paradoxe comme une caractéristique générale de la vente d’information, sans en mesurer l’ampleur. [1]
La littérature ultérieure sur la divulgation vérifiable examine le comportement d’un vendeur capable de prouver des faits concernant son produit. Dans le résultat classique décrit par Shishkin, Titova et Zhang, un émetteur capable de prouver un état favorable le révèle ; ce mécanisme se poursuit jusqu’à révéler tous les états. Leur document de travail explique que ce résultat dépend de la capacité du destinataire à ajuster continûment son action. Lorsque le destinataire choisit entre quelques actions, comme répondre ou ne pas répondre pour un investisseur, des équilibres où l’émetteur retient certaines informations deviennent possibles. Le document présente un modèle théorique sans coût de confidentialité ni contenu empirique. [2]
La synthèse de Milgrom publiée dans le Journal of Economic Perspectives examine les arguments théoriques sur la divulgation d’informations par les vendeurs pour encourager les acheteurs, ainsi que le rôle de la réglementation dans une divulgation efficace. La présente discussion s’appuie sur la portée théorique annoncée dans le résumé. [3] Ces sources justifient deux choix de conception : la réponse d’un investisseur est une décision binaire fondée sur un signal bruité qui s’affine avec la divulgation, et la rétention d’information peut être optimale. Elles ne fournissent aucun paramètre pour l’un ou l’autre.
4 Les données de terrain les plus proches portent sur ce qui suscite la réponse des investisseurs ; la profondeur de divulgation reste à étudier
Bernstein, Korteweg et Laws ont mené sur AngelList une expérience de terrain randomisée auprès d’environ 4,500 investisseurs actifs en phase d’amorçage, avec près de 17,000 courriels, en faisant varier aléatoirement les informations sur les caractéristiques des jeunes entreprises dans chaque message. L’investisseur moyen a fortement réagi aux informations sur l’équipe fondatrice, sans réaction comparable aux informations sur la traction ou les investisseurs chefs de file déjà présents ; les investisseurs les moins expérimentés ont réagi à toutes les catégories. La synthèse de Stanford précise que la réponse était mesurée par le choix de l’investisseur d’en apprendre davantage sur l’entreprise. Il s’agit de l’étude la plus proche de notre question. [4]
La différence avec cette étude est importante. Cette expérience faisait varier les catégories d’informations présentées à l’investisseur dans un cadre où ces informations étaient déjà partagées sur une plateforme et où la confidentialité n’était pas en cause. Elle ne faisait pas varier la profondeur d’un dossier confidentiel et ne mesurait ni les fuites ni les engagements. Seuls le résumé et la synthèse institutionnelle ont été lus ; le texte intégral de l’article ne l’a pas été. Elle étaye l’idée que la réponse dépend du contenu du premier message. Elle ne détermine pas quelle quantité d’informations un émetteur devrait divulguer.
Boone et Mulherin examinent les modalités de vente des entreprises à partir de données sur le processus privé précédant son annonce publique. Ils indiquent que la moitié des cibles de leur échantillon ont fait l’objet d’enchères entre plusieurs acquéreurs potentiels, les autres ayant négocié avec un seul ; le nombre public de soumissionnaires sous-estime la concurrence qui s’exerce en privé. Seul le résumé a été consulté. Le résultat montre qu’un processus privé impliquant plusieurs destinataires est courant dans les contextes étudiés, ce qui souligne l’importance du nombre de détenteurs de documents confidentiels. L’étude porte sur les acquisitions de cibles cotées et ne renseigne pas sur la réaction à différentes profondeurs de divulgation. [5]
5 Utiliser une échelle de cinq étapes et consigner les informations communiquées à chacune ainsi que leurs destinataires
L’échelle utilisée dans toute l’étude comporte cinq étapes. La présentation anonyme décrit le secteur, la tranche de taille et la géographie sans nommer l’entreprise. La présentation vérifiée ajoute des chiffres clés que le destinataire peut contrôler, tels qu’un chiffre d’affaires audité ou une ligne de financement confirmée par le prêteur. Le mémorandum d’information ajoute la concentration de la clientèle, les conditions contractuelles et le plan. Le premier niveau de salle de données ajoute les comptes de gestion, les contrats et la table de capitalisation. Le second ajoute les noms des clients, les prix, la propriété intellectuelle et les conditions d’emploi. Cette échelle est un outil analytique ; aucune des sources consultées ne l’établit comme une convention de marché.
Chaque étape exige un enregistrement : quels éléments ont été transmis, à qui, à quelle date, selon quelles conditions de confidentialité et avec quelle vérification. Ce registre présente trois utilités. Il permet à l’émetteur de répondre à un régulateur ou à une contrepartie qui demande ce qui a été divulgué, de rattacher une fuite à l’étape qui l’a rendue possible, et de comparer la conversion à chaque étape dans les campagnes ultérieures, comme l’exige le dispositif de la section 20. Le tableau 1 présente le registre proposé.
| Étape | Éléments reçus par le destinataire | Contrôle préalable à la transmission | Enregistrement conservé |
|---|---|---|---|
| Présentation anonyme | Secteur, tranche de taille, géographie, mandat en une ligne | Destinataire figurant sur la liste approuvée | Date, destinataire, version |
| Présentation vérifiée | Chiffres clés assortis d’un vérificateur identifié | Adéquation du destinataire et règle de promotion applicable contrôlées | Éléments précédents, vérificateur et justificatifs |
| Mémorandum d’information | Clients, contrats, plan, direction | Accord de confidentialité signé | Signataire, date, version de l’accord |
| Salle de données, niveau 1 | Comptes de gestion, contrats, table de capitalisation | Preuves de l’adéquation et de l’autorité pour poursuivre | Journal d’accès par document |
| Salle de données, niveau 2 | Clients nommés, prix, propriété intellectuelle, conditions d’emploi | Vérifications préalables avancées et liste nominative de l’équipe | Journal d’accès, filigrane, utilisateurs identifiés |
Registre proposé. L’échelle est un outil conçu par l’auteur ; aucune source ne l’établit comme une convention de marché.
Le tableau distingue les éléments transmis du contrôle à franchir préalablement. Pour les deux premières étapes, ce contrôle est une décision de l’émetteur concernant le destinataire ; il ne consiste pas en un document. Pour le mémorandum, il s’agit d’un accord signé. Les contrôles ultérieurs reposent sur la preuve que le destinataire est capable et autorisé à poursuivre. L’émetteur qui omet un contrôle choisit explicitement d’accepter l’exposition qui en découle ; le registre devrait consigner ce choix.
6 Évaluer chaque élément selon sa pertinence, sa sensibilité et sa vérifiabilité avant de lui attribuer une étape
Une étape regroupe plusieurs éléments ; chaque élément appartient à la première étape où sa pertinence pour le destinataire dépasse sa sensibilité pour l’émetteur. La pertinence mesure dans quelle mesure il modifie la décision de l’investisseur d’engager un échange. La sensibilité correspond au préjudice susceptible de résulter de sa transmission à un concurrent, un client ou un salarié. La vérifiabilité indique si le destinataire peut le contrôler sans divulgation supplémentaire. Un élément très pertinent, peu sensible et facilement vérifiable a sa place dans le premier message. Un élément très sensible et peu pertinent pour une première décision devrait en être exclu.
Le tableau 2 présente une notation conçue par l’auteur pour une entreprise opérationnelle type. Les notes vont de 1 à 5 ; elles expriment le jugement de l’auteur sur un cas générique et ne constituent pas des mesures. L’émetteur devrait les remplacer par sa propre notation, qui différera selon le secteur : les noms des clients sont essentiels pour un éditeur de logiciels et accessoires pour un propriétaire foncier.
| Élément | Pertinence | Sensibilité | Vérifiable par le destinataire | Première étape possible |
|---|---|---|---|---|
| Secteur, tranche de taille, géographie | 3 | 1 | Partiellement | Présentation anonyme |
| Chiffre d’affaires audité et fourchette de résultat | 5 | 2 | Oui, à partir des documents déposés ou auprès de l’auditeur | Présentation vérifiée |
| Concentration de la clientèle, sans noms | 4 | 3 | Partiellement | Mémorandum |
| Conditions contractuelles importantes | 4 | 4 | Oui, dans la salle de données | Mémorandum, synthèse |
| Table de capitalisation et conditions des actionnaires | 4 | 3 | Oui | Salle de données 1 |
| Clients nommés et prix | 3 | 5 | Oui | Salle de données 2 |
| Code source, formules, détail des procédés | 2 | 5 | Partiellement | Salle de données 2, accès restreint |
| Données individuelles des salariés | 1 | 5 | Oui | Salle de données 2, données anonymisées |
Notes conçues par l’auteur, de 1 (faible) à 5 (élevé), pour une entreprise opérationnelle générique. Jugement et non mesure ; à remplacer par la notation propre à l’émetteur.
Le tableau montre pourquoi le mémorandum constitue une ligne de partage naturelle. Les éléments notés 4 en pertinence et 3 ou 4 en sensibilité, comme la concentration de la clientèle, les conditions contractuelles et la table de capitalisation, ne peuvent être communiqués sans risque dans un premier message ; il n’existe pas non plus de raison d’attendre les vérifications avancées. L’accord signé permet précisément leur transmission au stade du mémorandum ou du premier niveau de salle de données. L’expérience traduit ensuite le tableau en chiffres : une sensibilité cumulée de 0.02, 0.10, 0.35, 0.65 et 1.00 aux cinq étapes. Ces valeurs sont des hypothèses, et non des résultats.
7 La protection de la confidentialité dépend des mesures prises et de leur réalité au-delà de l’intitulé du document
Les États-Unis et l’Union européenne définissent tous deux le secret d’affaires en référence aux mesures prises par son détenteur. Aux États-Unis, la définition du Defend Trade Secrets Act exige que le propriétaire ait pris des mesures raisonnables pour préserver le secret et que l’information tire une valeur économique propre de son caractère non généralement connu. La directive européenne sur les secrets d’affaires exige que l’information soit secrète, qu’elle ait une valeur commerciale du fait de ce secret et qu’elle ait fait l’objet de dispositions raisonnables au regard des circonstances. Aucun de ces textes ne précise quelles mesures suffisent pour une divulgation particulière. [6, 7]
Pour la prospection, une diffusion large et sans conditions peut affaiblir la protection sur laquelle l’émetteur souhaiterait ensuite s’appuyer. Un document transmis à une longue liste sans accord de confidentialité, ou selon des conditions acceptées par clic que personne ne lit, fournit une preuve moins solide de mesures raisonnables qu’un document transmis à une personne nommée dans le cadre d’un accord signé. Cette conclusion est une inférence tirée du libellé des définitions. Les textes ne disposent pas qu’une transmission sans signature fait perdre la protection ; aucune jurisprudence ni transposition nationale n’a été examinée.
La Regulation FD aux États-Unis illustre le même mécanisme du côté de l’émetteur. Elle exige qu’un émetteur divulguant une information importante non publique à certains professionnels du marché et détenteurs de titres la rende publique simultanément en cas de divulgation intentionnelle, et rapidement dans les autres cas. Elle exclut toutefois la transmission à une personne qui accepte expressément de préserver sa confidentialité ou qui est tenue à une obligation de confiance ou de confidentialité envers l’émetteur. [8] Son champ dépend de la définition de l’émetteur dans 17 CFR 243.101(b), notamment du statut déclaratif applicable et des exclusions. La seule qualification de levée de capitaux privés ne détermine pas son applicabilité. Cette disposition illustre une exception de confidentialité propre à ce régime ; elle ne crée pas d’autorisation générale de divulguer.
Le modèle attribue des réductions hypothétiques différentes du risque de fuite à un accord signé et à un contrôle par acceptation en ligne. Les définitions juridiques citées établissent la pertinence de mesures raisonnables de protection ; elles n’établissent ni l’efficacité ni l’ordre de ces facteurs de protection du modèle. Aucune ne fournit l’ampleur de l’une ou l’autre réduction. L’expérience retient explicitement 75% et 35% comme facteurs de protection et les fait varier dans un scénario de tension.
8 Données sur les transactions avant annonce et contrôles du nombre de destinataires
Les études sur les acquisitions de sociétés cotées fournissent des données sur les transactions précédant l’annonce ; les annonces et les cours rendent observable une activité de marché inhabituelle. Augustin, Brenner et Subrahmanyam examinent les transactions sur options sur actions avant les annonces de fusions-acquisitions. Dans la version d’octobre 2015 lue pour cette étude, environ 25% des acquisitions présentent un volume anormal positif d’options statistiquement significatif dans les 30 jours précédant l’annonce. Les auteurs estiment que ce phénomène est compatible avec des transactions informées et ne peut être expliqué par la prévisibilité de l’opération, la spéculation, les nouvelles et rumeurs, les délits d’initiés commis par les dirigeants ou salariés initiés, ou les fuites sur le marché des actions. Ils indiquent également que la SEC n’engage des poursuites que pour environ 7% des opérations de leur échantillon. [9]
L’étude établit que des informations sur une opération confidentielle semblent parvenir au marché avant l’annonce pour une part significative des opérations publiques. Le canal de transmission reste indéterminé. Un volume anormal n’identifie ni l’auteur d’une fuite, ni l’implication des contreparties d’un émetteur, ni un lien causal avec une prise de contact particulière auprès d’un investisseur. Ce document de travail porte sur des cibles cotées, sans analyser les levées privées. Il décrit les transactions avant annonce sans estimer de relation causale entre le nombre de destinataires et les fuites. L’accumulation d’exposition entre destinataires dans le modèle est un mécanisme conçu par l’auteur ; cette étude ne fournit aucun taux de fuite propre aux placements privés.
Le UK Takeover Code exprime le même principe sous forme de règle. La règle 2.1 impose aux personnes détenant des informations confidentielles de les garder secrètes, de les transmettre uniquement lorsque cela est nécessaire et de réduire les risques de fuite. La règle 2.2(e) exige une annonce lorsque les négociations ou discussions sont sur le point d’être élargies au-delà d’un nombre très restreint de personnes ; la note 1(d) relative à la règle 2.2 précise que le Panel devrait être consulté si les parties souhaitent approcher un groupe plus large sans procéder à une annonce. [10]
Le Code s’applique aux offres visant des entreprises relevant de son champ, et ne régit pas la levée de capitaux privés. Il présente ici un intérêt comme expression institutionnelle du fait que le nombre de destinataires constitue lui-même une variable de risque ; l’expérience le représente en comptabilisant chaque destinataire au stade du dossier qu’il détient.
9 Les règles de périmètre déterminent qui peut recevoir un message relatif à un investissement
Au Royaume-Uni, la section 21 du Financial Services and Markets Act 2000 interdit à une personne de communiquer, dans le cadre de son activité professionnelle, une invitation ou une incitation à exercer une activité d’investissement, sauf si elle est autorisée ou si le contenu est approuvé par une personne autorisée habilitée à donner cette approbation. Le Financial Promotion Order prévoit des exemptions, notamment pour les communications adressées uniquement aux professionnels de l’investissement ou aux sociétés à patrimoine net élevé, lorsque l’émetteur a des motifs raisonnables de croire que les destinataires appartiennent à cette catégorie ou que la communication leur est raisonnablement destinée à titre exclusif. [11, 12]
Le règlement de la DFSA au Dubai International Financial Centre comporte une interdiction comparable. La règle 3.4.1 interdit à une personne autre qu’une personne autorisée d’effectuer une promotion financière dans le DIFC ou depuis celui-ci, sous réserve des exceptions énumérées, dont une communication destinée exclusivement à une personne qui paraît, pour des motifs raisonnables, être un client professionnel d’un type déterminé et qui peut seule y donner suite. La règle 3.5.1 exige de prendre des précautions raisonnables pour qu’une communication réservée aux clients professionnels ne soit pas envoyée à une personne qui ne paraît pas en être un ; elle doit comporter une mention claire à cet effet. [13]
Aux États-Unis, la règle 502(c) de la Regulation D interdit à un émetteur se prévalant de l’exemption d’offrir ou de vendre par sollicitation générale ou publicité générale, sauf lorsque la règle 504(b)(1) ou la règle 506(c) s’applique. La règle 502(b)(2) exige séparément, lorsqu’une vente effectuée au titre de la règle 506(b) concerne un acquéreur qui n’est pas un investisseur accrédité, une description écrite des informations écrites importantes sur l’offre communiquées aux investisseurs accrédités ainsi que la possibilité de poser des questions. La profondeur de divulgation varie donc : les éléments présentés à un investisseur peuvent créer des obligations envers un autre. [14]
Lorsque l’instrument est coté, le règlement européen sur les abus de marché ajoute un niveau supplémentaire. L’article 11, modifié par le règlement (UE) 2024/2809 à compter de décembre 2024, définit le sondage de marché comme la communication d’informations, avant toute annonce d’une opération, afin d’évaluer l’intérêt d’investisseurs potentiels. La partie qui divulgue doit examiner si des informations privilégiées seront communiquées, consigner son appréciation par écrit et conserver ses registres pendant au moins cinq ans. Le recueil du consentement, les avertissements au destinataire concernant l’interdiction de négocier et son devoir de confidentialité, ainsi que l’enregistrement des informations divulguées, de leur destinataire et de leur date constituent des conditions facultatives permettant de traiter la divulgation comme réalisée dans l’exercice normal de ses fonctions. [15]
| Régime | Disposition consultée | Élément déclencheur | Effet sur la profondeur ou le destinataire |
|---|---|---|---|
| Promotion financière au Royaume-Uni | FSMA, section 21 ; FPO, articles 19 et 49 | Invitation ou incitation à investir | Adresser uniquement aux destinataires relevant d’une exemption, ou faire approuver le contenu |
| Promotion financière dans le DIFC | DFSA GEN 3.4.1 et 3.5.1 | Promotion dans le DIFC ou depuis celui-ci | Exemption pour clients professionnels ; mention explicite ; aucun autre destinataire |
| Offre privée aux États-Unis | 17 CFR 230.502(b), (c) | Offre au titre de la Regulation D | Absence de sollicitation générale ; obligations d’information envers les acquéreurs non accrédités |
| Sondage de marché dans l’UE | MAR, article 11 | Prise de contact avant annonce concernant un instrument coté | Appréciation écrite ; registres conservés cinq ans ; consentement facultatif pour bénéficier du régime de protection |
| Offres publiques d’acquisition au Royaume-Uni | Takeover Code, règles 2.1, 2.2 | Offre éventuelle visant une entreprise relevant du champ du Code | Secret ; annonce si l’approche dépasse un nombre très restreint de personnes |
| Divulgation sélective par les émetteurs américains | 17 CFR 243.100 | Divulgation d’informations importantes non publiques | L’engagement de confidentialité écarte l’obligation de divulgation publique |
| Secrets d’affaires | 18 USC 1839(3) ; directive 2016/943, article 2(1) | Protection ultérieure fondée sur le secret | Démonstration de mesures ou dispositions raisonnables |
Synthèse des dispositions consultées pour cette étude. Leur statut et leur date figurent dans les références. Aucun conseil juridique ni affirmation de l’applicabilité d’une disposition à une levée particulière.
10 Les règles sur les données personnelles encadrent la liste autant que le dossier
Une liste de cibles regroupe des données personnelles sur des personnes nommées au sein des investisseurs ; la prise de contact doit respecter le droit de la protection des données lorsqu’il s’applique. L’article 5 du règlement général sur la protection des données exige que les données personnelles soient collectées à des fins déterminées, explicites et légitimes et limitées à ce qui est nécessaire à ces fins. L’article 14 exige qu’un responsable du traitement qui n’a pas obtenu les données auprès de la personne fournisse les informations prescrites au plus tard lors de la première communication lorsque les données sont utilisées à cette fin. [16]
Les paragraphes 2 et 3 de l’article 21 donnent à la personne le droit de s’opposer à tout moment au traitement à des fins de prospection directe ; les données ne peuvent ensuite plus être traitées à cette fin. L’article 21(4) exige que ce droit soit explicitement porté à son attention au plus tard lors de la première communication. Ces dispositions concernent la profondeur de divulgation : un premier message qui constitue lui-même une communication de prospection déclenche les obligations d’information et d’opposition, quel que soit son contenu.
Les régimes du Dubai International Financial Centre, de l’Abu Dhabi Global Market et du droit fédéral des Émirats arabes unis ont été identifiés comme pertinents pour une liste du Golfe. Leurs textes officiels n’ont toutefois pas pu être consultés au cours de cette session ; l’étude ne formule aucune affirmation sur leur contenu. Un émetteur dont les destinataires se situent dans ces juridictions devrait vérifier directement chaque régime.
Ces sources justifient une règle de conception : constituer et conserver la liste aux fins précises de la prise de contact, indiquer dans le premier message l’identité de l’émetteur et la raison du contact, et mettre fin au traitement à des fins de prospection directe en cas d’opposition à cette prospection, sous réserve du champ applicable de l’article 21. Elles ne fournissent pas une donnée d’entrée du modèle. L’expérience assimile ces refus à une absence ordinaire de réponse, ce qui constitue une simplification.
11 Une expérience construite fait varier la profondeur de la première prise de contact en maintenant les autres paramètres constants
L’expérience est construite et ne présente aucun résultat observé. Dans chaque campagne, l’émetteur contacte 200 investisseurs. Une proportion de 30% pourrait investir ; 15% sont des destinataires stratégiques ou proches de concurrents, présentant un risque de fuite plus élevé. Chaque investisseur attribue à l’opération une valeur qui combine la qualité de l’opération, commune à tous, et ses préférences propres. Le tableau 4 présente les hypothèses, le tableau 5 l’échelle et la figure 1 la séquence résultante.
| Hypothèse | Valeur construite | Rôle dans le modèle |
|---|---|---|
| Investisseurs contactés par campagne | 200 | Taille de la cohorte ; chaque campagne est répétée 1,000 fois |
| Adéquation au mandat (capacité à investir) | 30% | Proportion de la liste qui pourrait investir |
| Destinataires stratégiques ou proches de concurrents | 15% | Risque de fuite et perte en cas de fuite plus élevés |
| Dispersion de la qualité de l’opération ; dispersion des préférences des investisseurs | 0.50; 1.00 | Écarts-types de la valeur attribuée à l’opération |
| Bruit du signal, base et ajustement de crédibilité | 2.5; 0.3 | La variance du bruit est le premier paramètre divisé par la somme du second et du contenu vérifié |
| Contenu, crédibilité, sensibilité et charge de lecture par étape | Tableau 5 | Échelle de cinq étapes |
| Seuil d’attention | 0.45 + 0.20 x coût x ln(1 + charge) | Valeur nécessaire à l’investisseur avant de répondre |
| Absence de réponse par tour ; friction liée à l’accord de confidentialité | 10%; 10% | Absence de réponse indépendante de la qualité |
| Risque de fuite, destinataire financier ; stratégique | 0.5%; 3.0% | Par destinataire à pleine sensibilité, avant protection |
| Perte en cas de fuite à pleine sensibilité | 4% ; 15% de la valeur de l’opération | Destinataire financier ; stratégique |
| Protection par accord signé ; par acceptation en ligne | 75%; 35% | Réduction proportionnelle du risque de fuite |
| Valeur de l’opération ; bénéfice de l’achèvement du tour | USD 100 m ; USD 15 m | Échelle monétaire pour la perte et le bénéfice |
| Achèvement du tour à partir de | 2 engagements ou plus | Résultat binaire d’une campagne |
| Actualisation de la valeur par tour de retard | 5% | Coût temporel des échanges supplémentaires |
Hypothèses construites. Chaque valeur est une hypothèse de l’auteur et ne constitue pas une observation de marché. Présentation arrondie.
| Étape | Pondération du contenu | Crédibilité | Précision du signal | Pondération du signal par étape | Sensibilité des documents détenus | Charge de lecture | Détection de l’inadéquation |
|---|---|---|---|---|---|---|---|
| Présentation anonyme | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Présentation vérifiée | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Mémorandum d’information | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Salle de données, niveau 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Salle de données, niveau 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Analyse MatchPoint de l’échelle construite. Hypothèses et pondérations dérivées du signal par étape ; aucune valeur observée. La charge de lecture est exprimée en unités équivalentes à des pages.
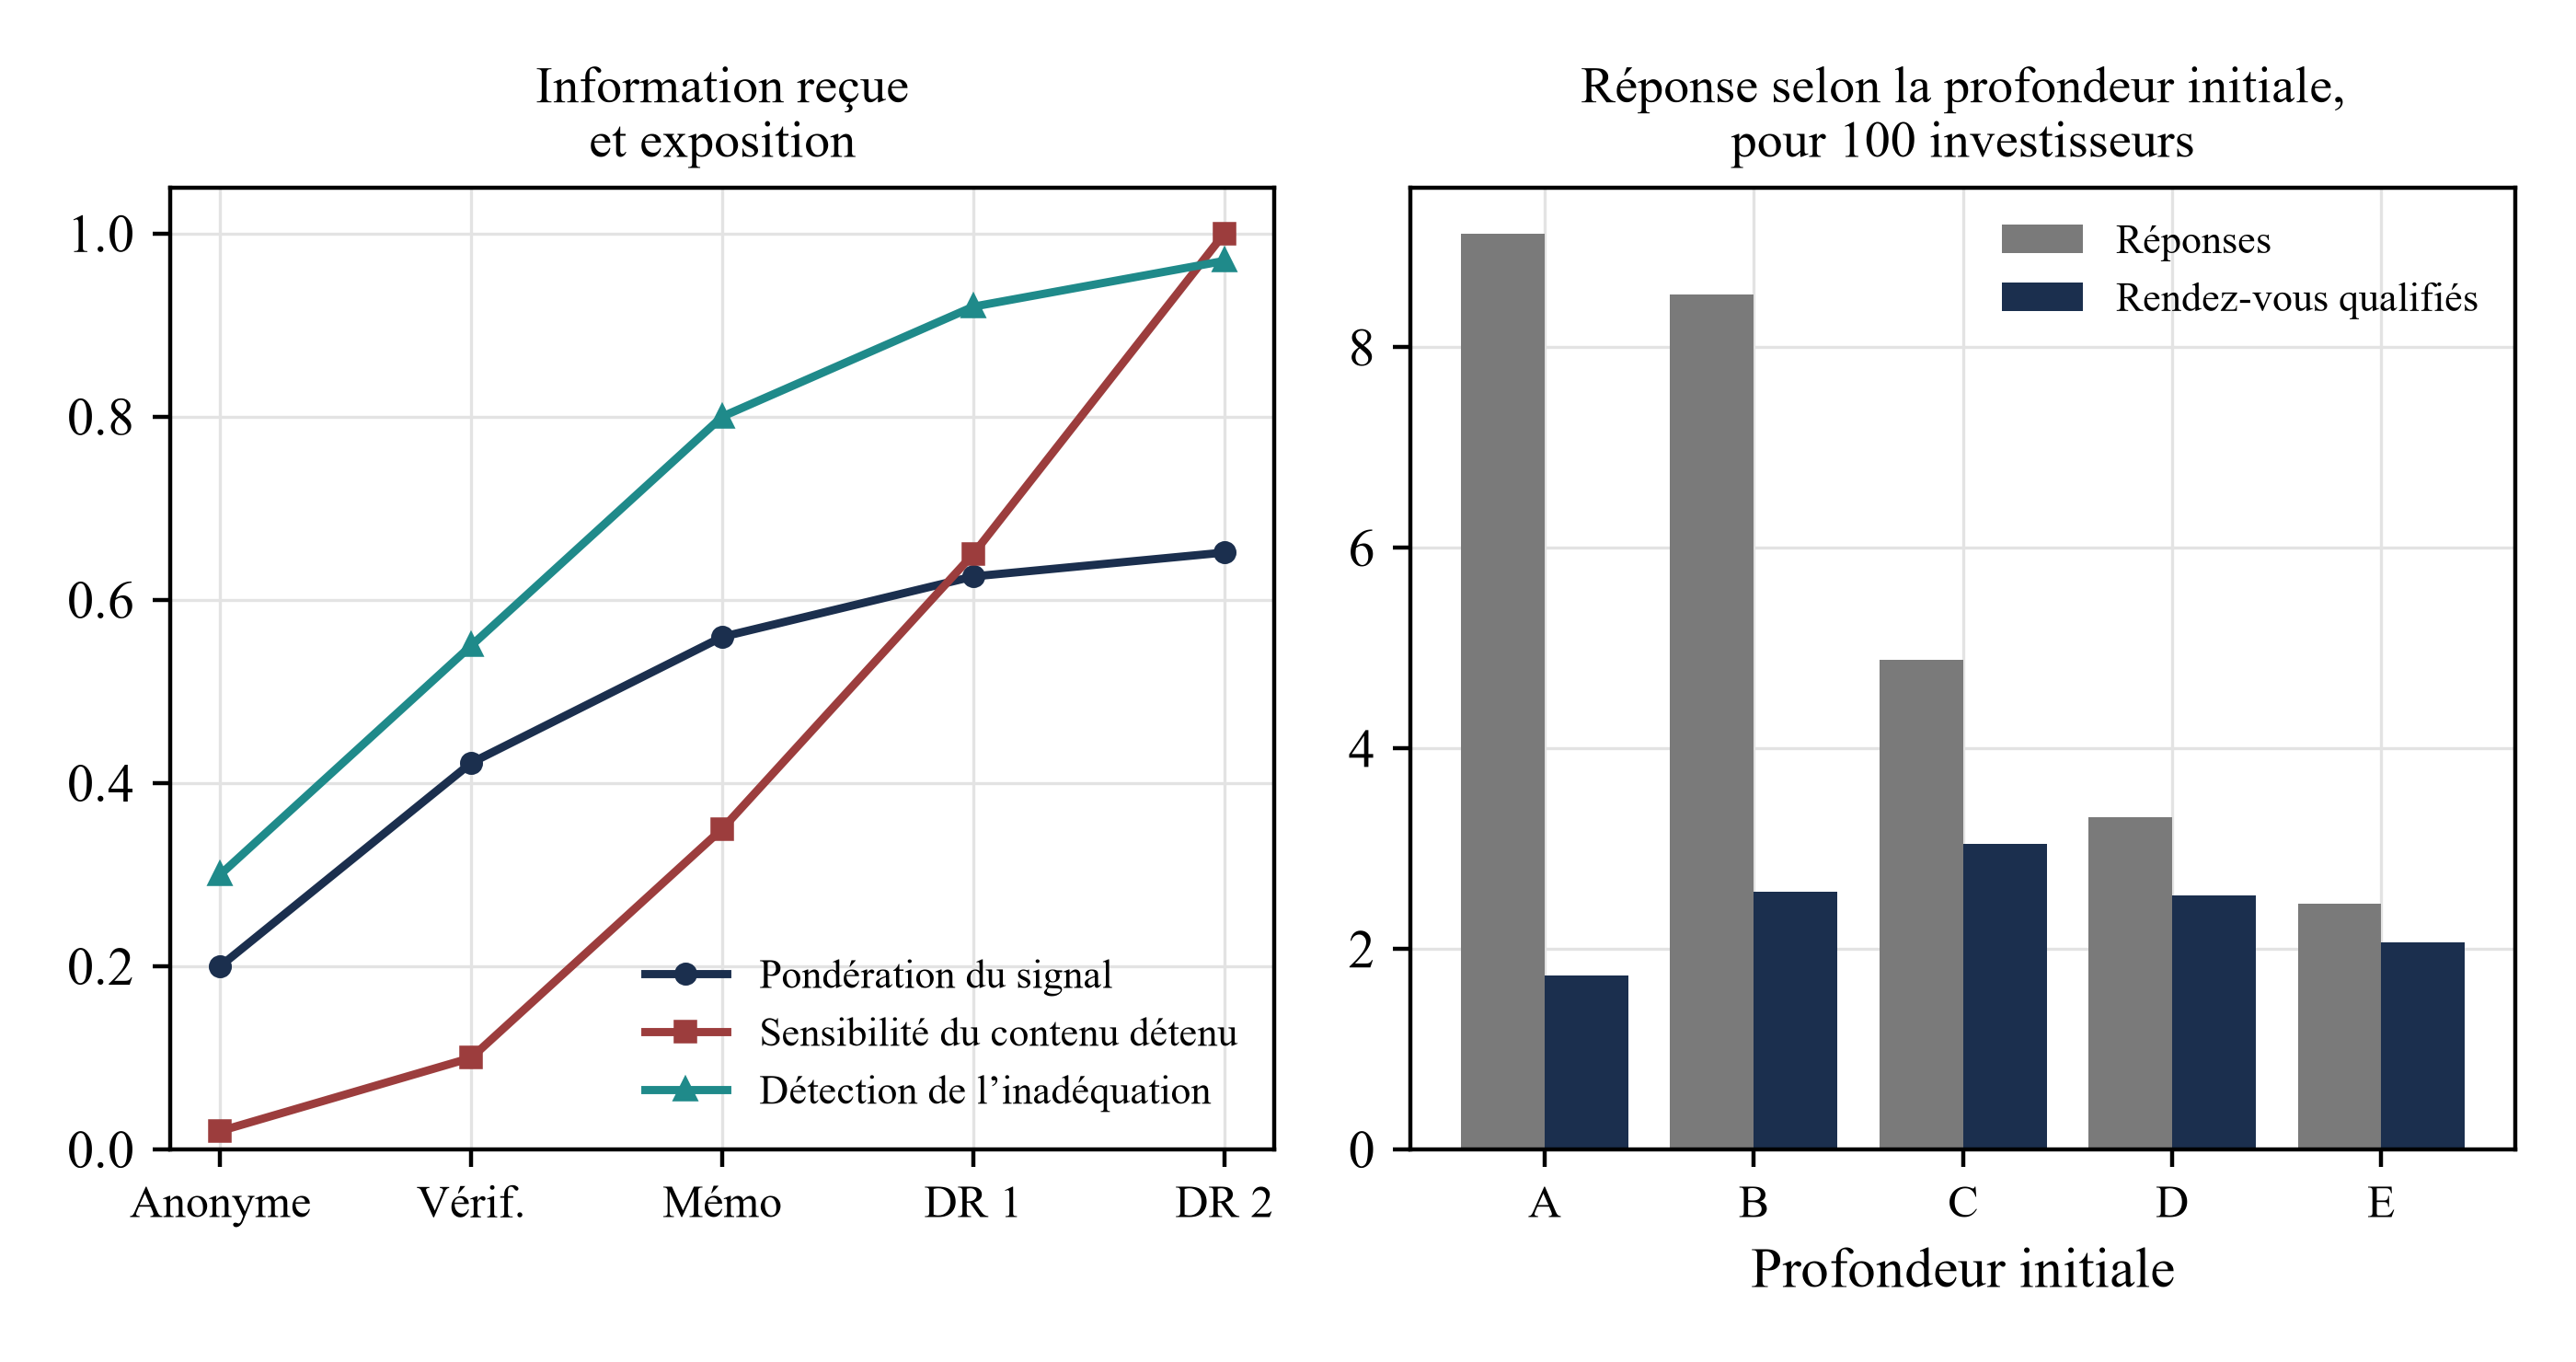
La règle de réponse découle du signal. L’investisseur se forme une opinion de l’opération à partir du signal de l’étape reçue, la ramène vers l’a priori et répond si cette valeur ajustée dépasse un seuil qui augmente avec la charge de lecture et son coût propre d’attention. La pondération du signal est de 0.20 pour la présentation anonyme, 0.42 pour la présentation vérifiée, 0.56 pour le mémorandum et 0.65 pour le dernier niveau. Un investisseur inadéquat ignore qu’il se trouve hors mandat jusqu’à l’apparition d’un critère d’exclusion ; jusque-là, il se comporte comme un investisseur adéquat.
Dans les équations, theta_i est la valeur attribuée à l’opération par l’investisseur i, z_i est un tirage suivant la loi normale centrée réduite, réutilisé entre les étapes comme entrée commune de simulation, et sigma au carré est la variance transversale de theta. Chaque étape utilise un score marginal de rétrécissement gaussien. La réutilisation du même tirage ne crée ni un processus d’information emboîté ni une distribution a posteriori bayésienne séquentielle cohérente ; les destinataires de cette expérience comportementale appliquent le score spécifié pour l’étape courante, sans reconstituer la valeur en combinant leurs signaux antérieurs. La variance du bruit nu_j diminue à mesure que le contenu vérifié s’accumule : nu_0 est le bruit de base, kappa_0 un ajustement, omega_s le contenu ajouté à l’étape s et rho_s sa crédibilité. Le seuil combine un plancher d’attention h_0, le coût d’attention a_i et la charge de lecture L_ij, cumulée au premier contact puis incrémentale.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. DR désigne la salle de données. À gauche : pondération du signal, sensibilité et détection de l’inadéquation par étape ; à droite : réponses et rendez-vous qualifiés pour 100 investisseurs selon la profondeur de la première prise de contact.
Six approches sont comparées. Les approches A à E transmettent d’abord à tous l’étape indiquée, puis permettent aux investisseurs qui répondent de progresser vers le mémorandum. L’approche F attribue le mémorandum aux 30% premiers de la liste selon un score d’adéquation bruité, représentant ce que l’émetteur sait du mandat avant contact, et la présentation vérifiée aux autres. Chaque approche porte sur les mêmes investisseurs et tirages aléatoires ; les différences proviennent donc de l’approche plutôt que du hasard. Chaque campagne est répétée 1,000 fois avec la graine 1379.
L’équation 1b est l’indicateur de franchissement du seuil d’attention. Dans la simulation, une première réponse effective exige en outre que le destinataire ait atteint cette étape et franchi le contrôle d’exclusion lié au mandat ; l’indicateur de premier contact détermine si ce franchissement compte comme première réponse. La transmission ultérieure des documents, l’acceptation de l’accord de confidentialité et les absences aux rendez-vous restent des transitions distinctes. Ces distinctions importent, car les documents transmis restent exposés après l’arrêt des réponses du destinataire.
12 Les réponses diminuent avec la profondeur ; les rendez-vous qualifiés et les engagements culminent au mémorandum
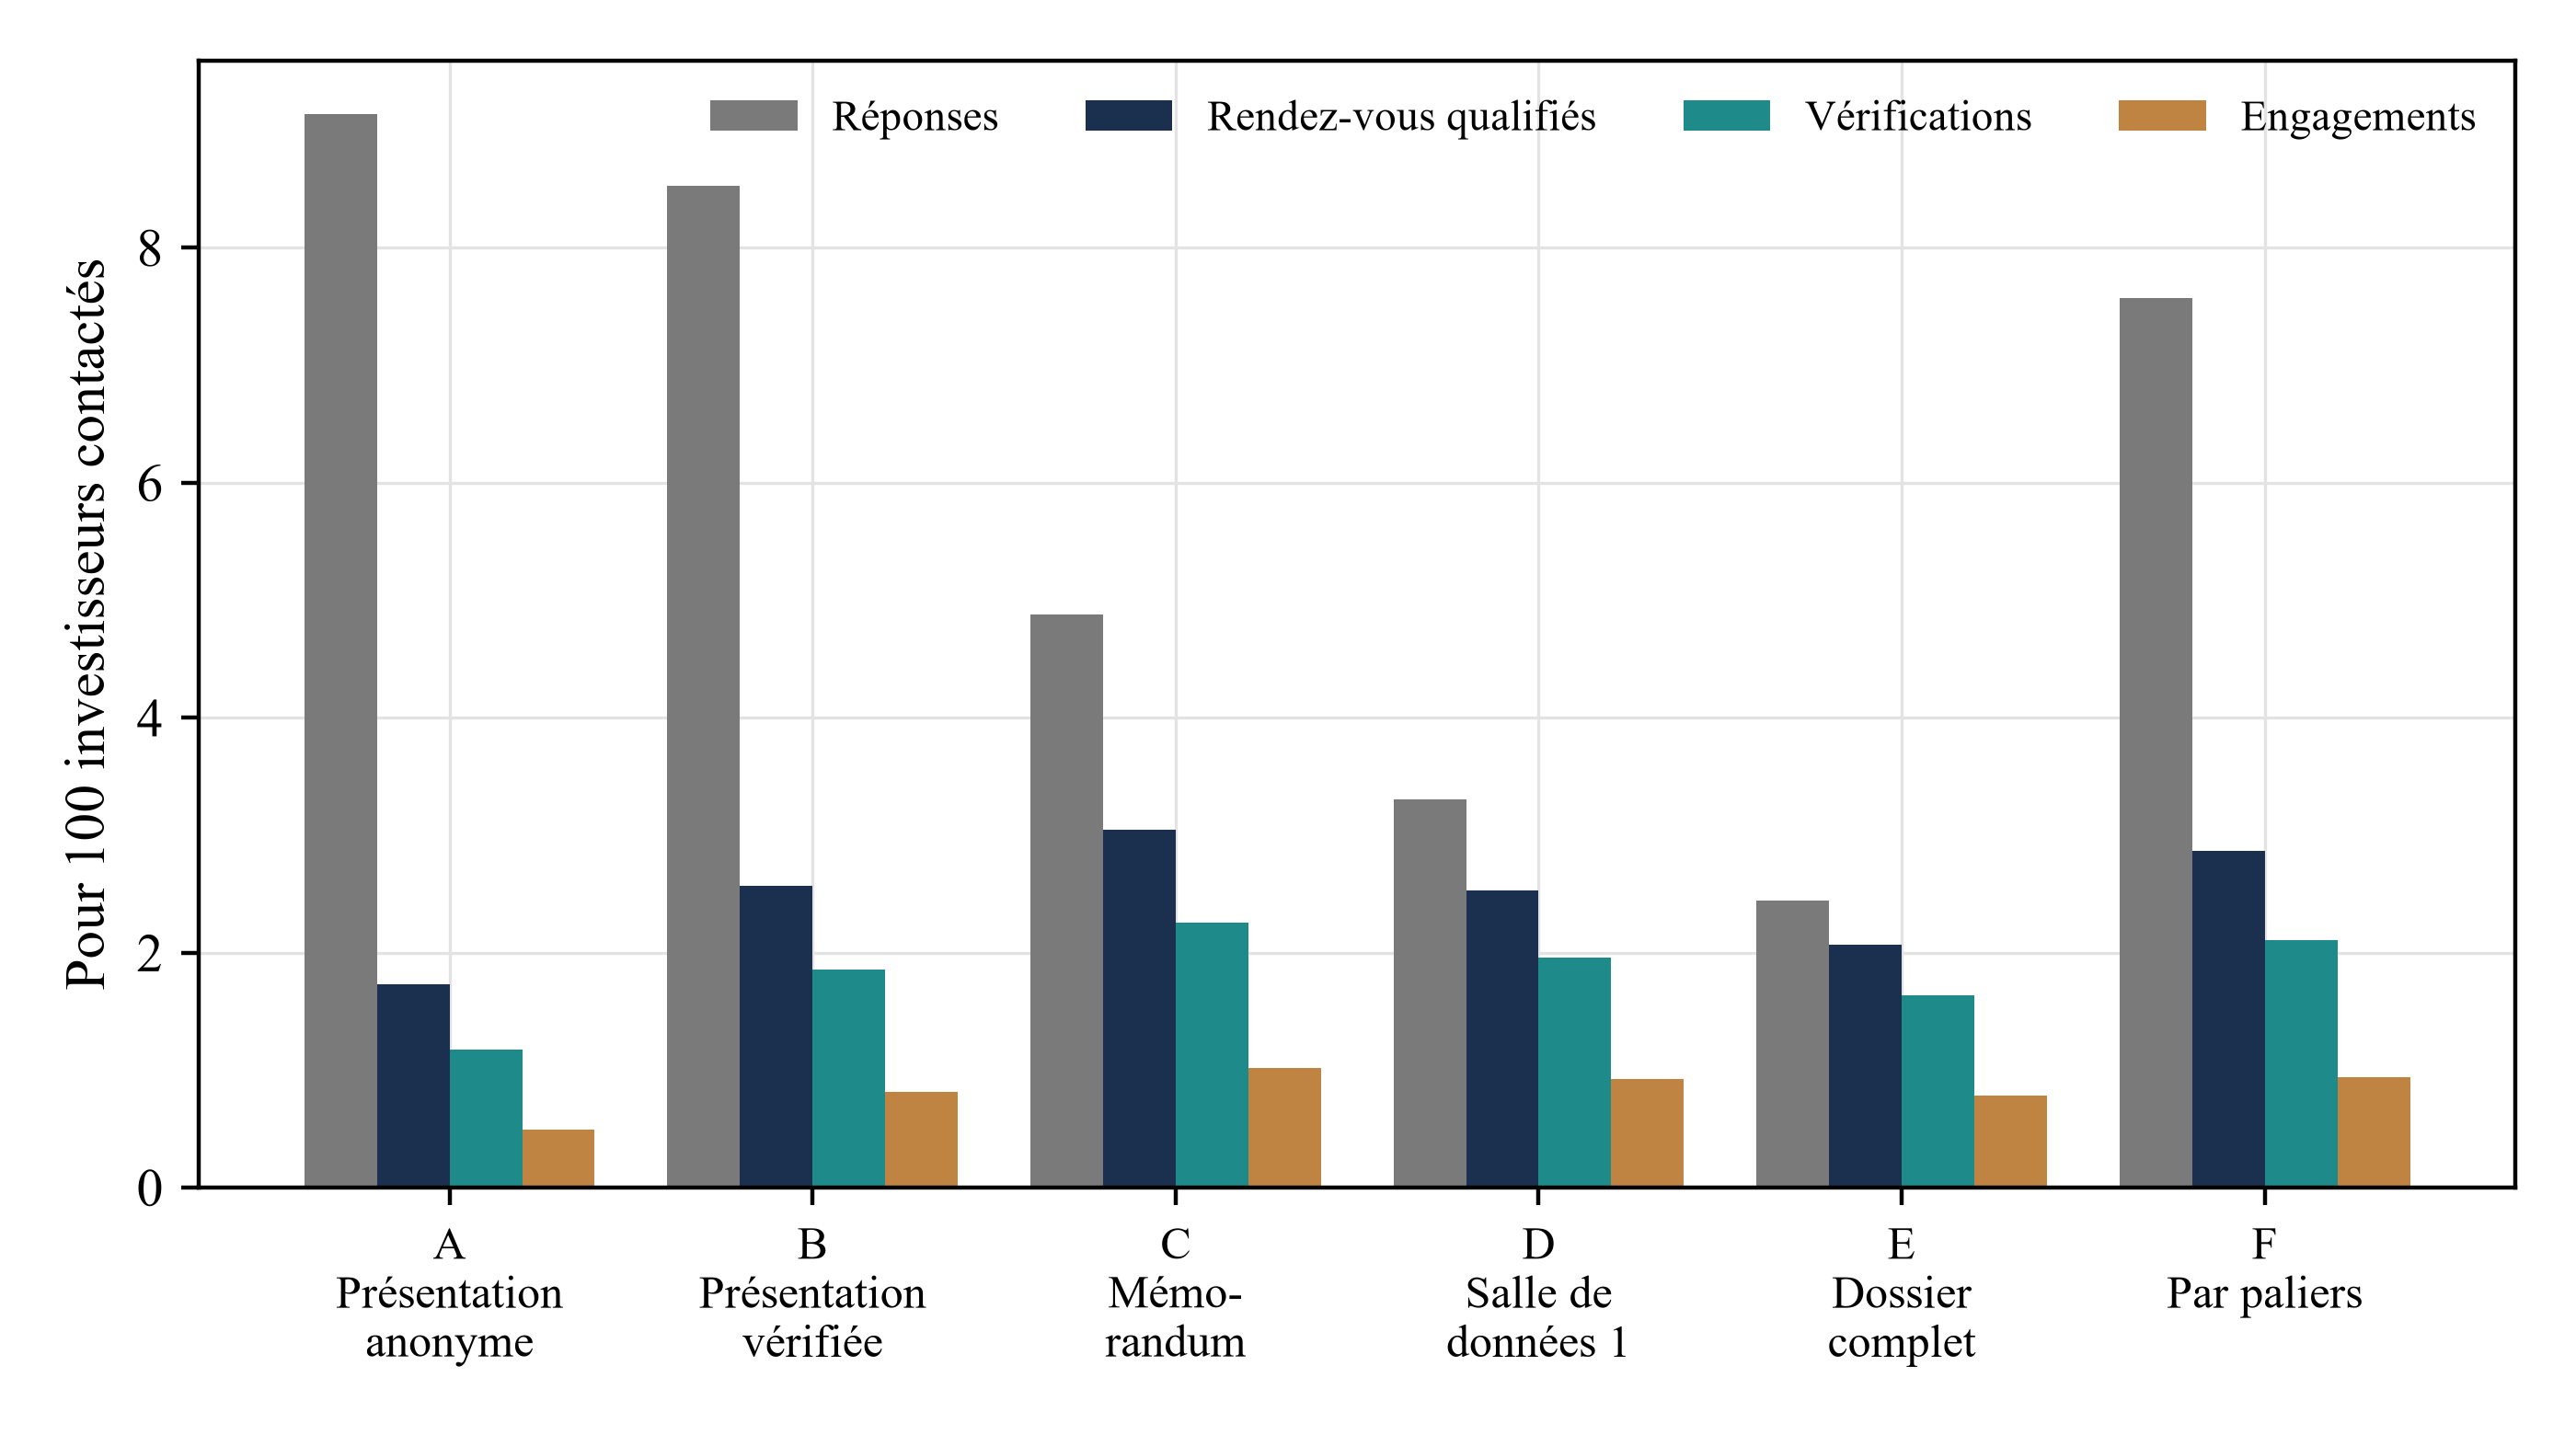
Les réponses pour 100 investisseurs diminuent régulièrement avec la profondeur initiale : 9.14 pour la présentation anonyme, 8.53 pour la présentation vérifiée, 4.88 pour le mémorandum, 3.31 pour le premier niveau de salle de données et 2.45 pour le dossier complet. Celui-ci recueille 73% de réponses de moins que la présentation anonyme. Des documents plus approfondis augmentent le coût de lecture de l’investisseur avant toute relation. Le tableau 6 et la figure 2 présentent l’entonnoir.
| Approche | Réponses | Rendez-vous qualifiés | Rendez-vous non qualifiés | Vérifications préalables | Engagements | Tour achevé |
|---|---|---|---|---|---|---|
| A. Présentation anonyme en premier | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Présentation vérifiée en premier | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Mémorandum en premier | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Salle de données, niveau 1 en premier | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Dossier complet en premier | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Paliers selon le score d’adéquation | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Analyse MatchPoint de la population construite, moyenne des campagnes répétées. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. Pour 100 investisseurs contactés.
La nature des rendez-vous obtenus évolue. Avec la présentation anonyme, 31% concernent des investisseurs qui ne pourraient jamais investir, car l’investisseur inadéquat n’a pas encore rencontré son critère d’exclusion. Cette proportion est de 31% pour le mémorandum et de 7% pour le dossier complet. La profondeur joue un rôle de sélection : le dossier complet supprime presque tous les rendez-vous non qualifiés, tout en supprimant la plupart des réponses. Les rendez-vous qualifiés pour 100 investisseurs sont de 1.73, 2.57, 3.04, 2.53 et 2.06 pour les approches A à E ; le nombre de tours entre le premier contact et un rendez-vous qualifié passe de 3.00 à 1.00 entre les première et troisième approches. Au-delà du mémorandum, le coût de lecture prédomine et les rendez-vous qualifiés diminuent de 32%.
Les engagements suivent les rendez-vous qualifiés après un filtre supplémentaire lié aux vérifications et à la capacité. Par campagne de 200 investisseurs, les engagements moyens sont de 0.98 pour la présentation anonyme, 1.62 pour la présentation vérifiée, 2.04 pour le mémorandum, 1.85 pour le premier niveau de salle de données, 1.57 pour le dossier complet et 1.88 pour l’approche par paliers. La référence supérieure suppose une connaissance parfaite : tout investisseur capable d’investir participe à un rendez-vous et décide sur la valeur réelle, sans friction, ce qui produit 2.96 engagements pour 100 investisseurs. La référence de rendez-vous aléatoires conserve le volume de rendez-vous de la présentation vérifiée mais choisit ces rendez-vous au hasard ; elle produit 0.15 engagement, comme l’indique le tableau 7. Le mémorandum atteint 34% de cette référence supérieure et 6.7 fois la référence aléatoire ; la présentation vérifiée atteint 27%, la présentation anonyme 17% et le dossier complet 27%.
| Référence | Rendez-vous qualifiés | Engagements | Signification |
|---|---|---|---|
| Plafond : connaissance parfaite des investisseurs | 30.23 | 2.96 | Tout investisseur adéquat participe à un rendez-vous et décide selon la valeur réelle, sans friction |
| C. Mémorandum en premier | 3.04 | 1.02 | 34% du plafond en engagements |
| F. Paliers selon le score d’adéquation | 2.87 | 0.94 | 32% du plafond en engagements |
| B. Présentation vérifiée en premier | 2.57 | 0.81 | 27% du plafond en engagements |
| A. Présentation anonyme en premier | 1.73 | 0.49 | 17% du plafond en engagements |
| E. Dossier complet en premier | 2.06 | 0.79 | 27% du plafond en engagements |
| Référence de rendez-vous aléatoires à volume équivalent à celui de B | 1.14 | 0.15 | Même volume de rendez-vous, choisis indépendamment de l’adéquation ou de la valeur |
Analyse MatchPoint de la population construite. Pour 100 investisseurs ; résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
L’écart au plafond reflète les absences de réponse, les limites d’un signal bruité, les investisseurs qui refusent après lecture et les vérifications qui n’aboutissent pas ; il ne constitue pas un défaut propre à une approche. Le choix de profondeur fait varier les engagements de 107% entre les plus faible et plus forte des cinq profondeurs fixes, tandis que le plafond reste très supérieur à toutes. Cet écart n’identifie pas si l’amélioration de la qualité de la liste, de la profondeur ou d’une autre friction contribuerait le plus ; ces comparaisons exigent des tests distincts.
13 La perte attendue augmente avec la profondeur plusieurs fois plus vite que les engagements
L’exposition est calculée destinataire par destinataire. Chacun détient le niveau le plus approfondi effectivement transmis, y compris s’il refuse ensuite, cesse de répondre ou échoue à un contrôle de rendez-vous. La transmission reste une exposition après l’arrêt de l’échange commercial. Ce niveau maximal transmis détermine la sensibilité. Le total de l’émetteur additionne tous les destinataires. Les équations 2a et 2b donnent le calcul ; à pleine sensibilité, les destinataires stratégiques présentent un risque de 3.0% contre 0.5% pour les investisseurs financiers.
Ici, p_i est la probabilité de fuite du destinataire i, eta_i son risque à pleine sensibilité (0.5% pour un investisseur financier, 3.0% pour un stratégique), et pi_i la protection applicable : zéro pour les deux présentations, 75% lorsque le mémorandum ou un niveau ultérieur suit un accord signé, et 35% lorsque le dossier est envoyé dès la première approche sous conditions acceptées en ligne. S est la sensibilité du niveau le plus approfondi détenu, delta_i la perte en cas de fuite à pleine sensibilité (4% de la valeur de l’opération pour un investisseur financier et 15% pour un stratégique), et V la valeur de l’opération. La constante 0.2 attribue même à une présentation légère un faible risque. Tous ces paramètres sont des hypothèses explicites.
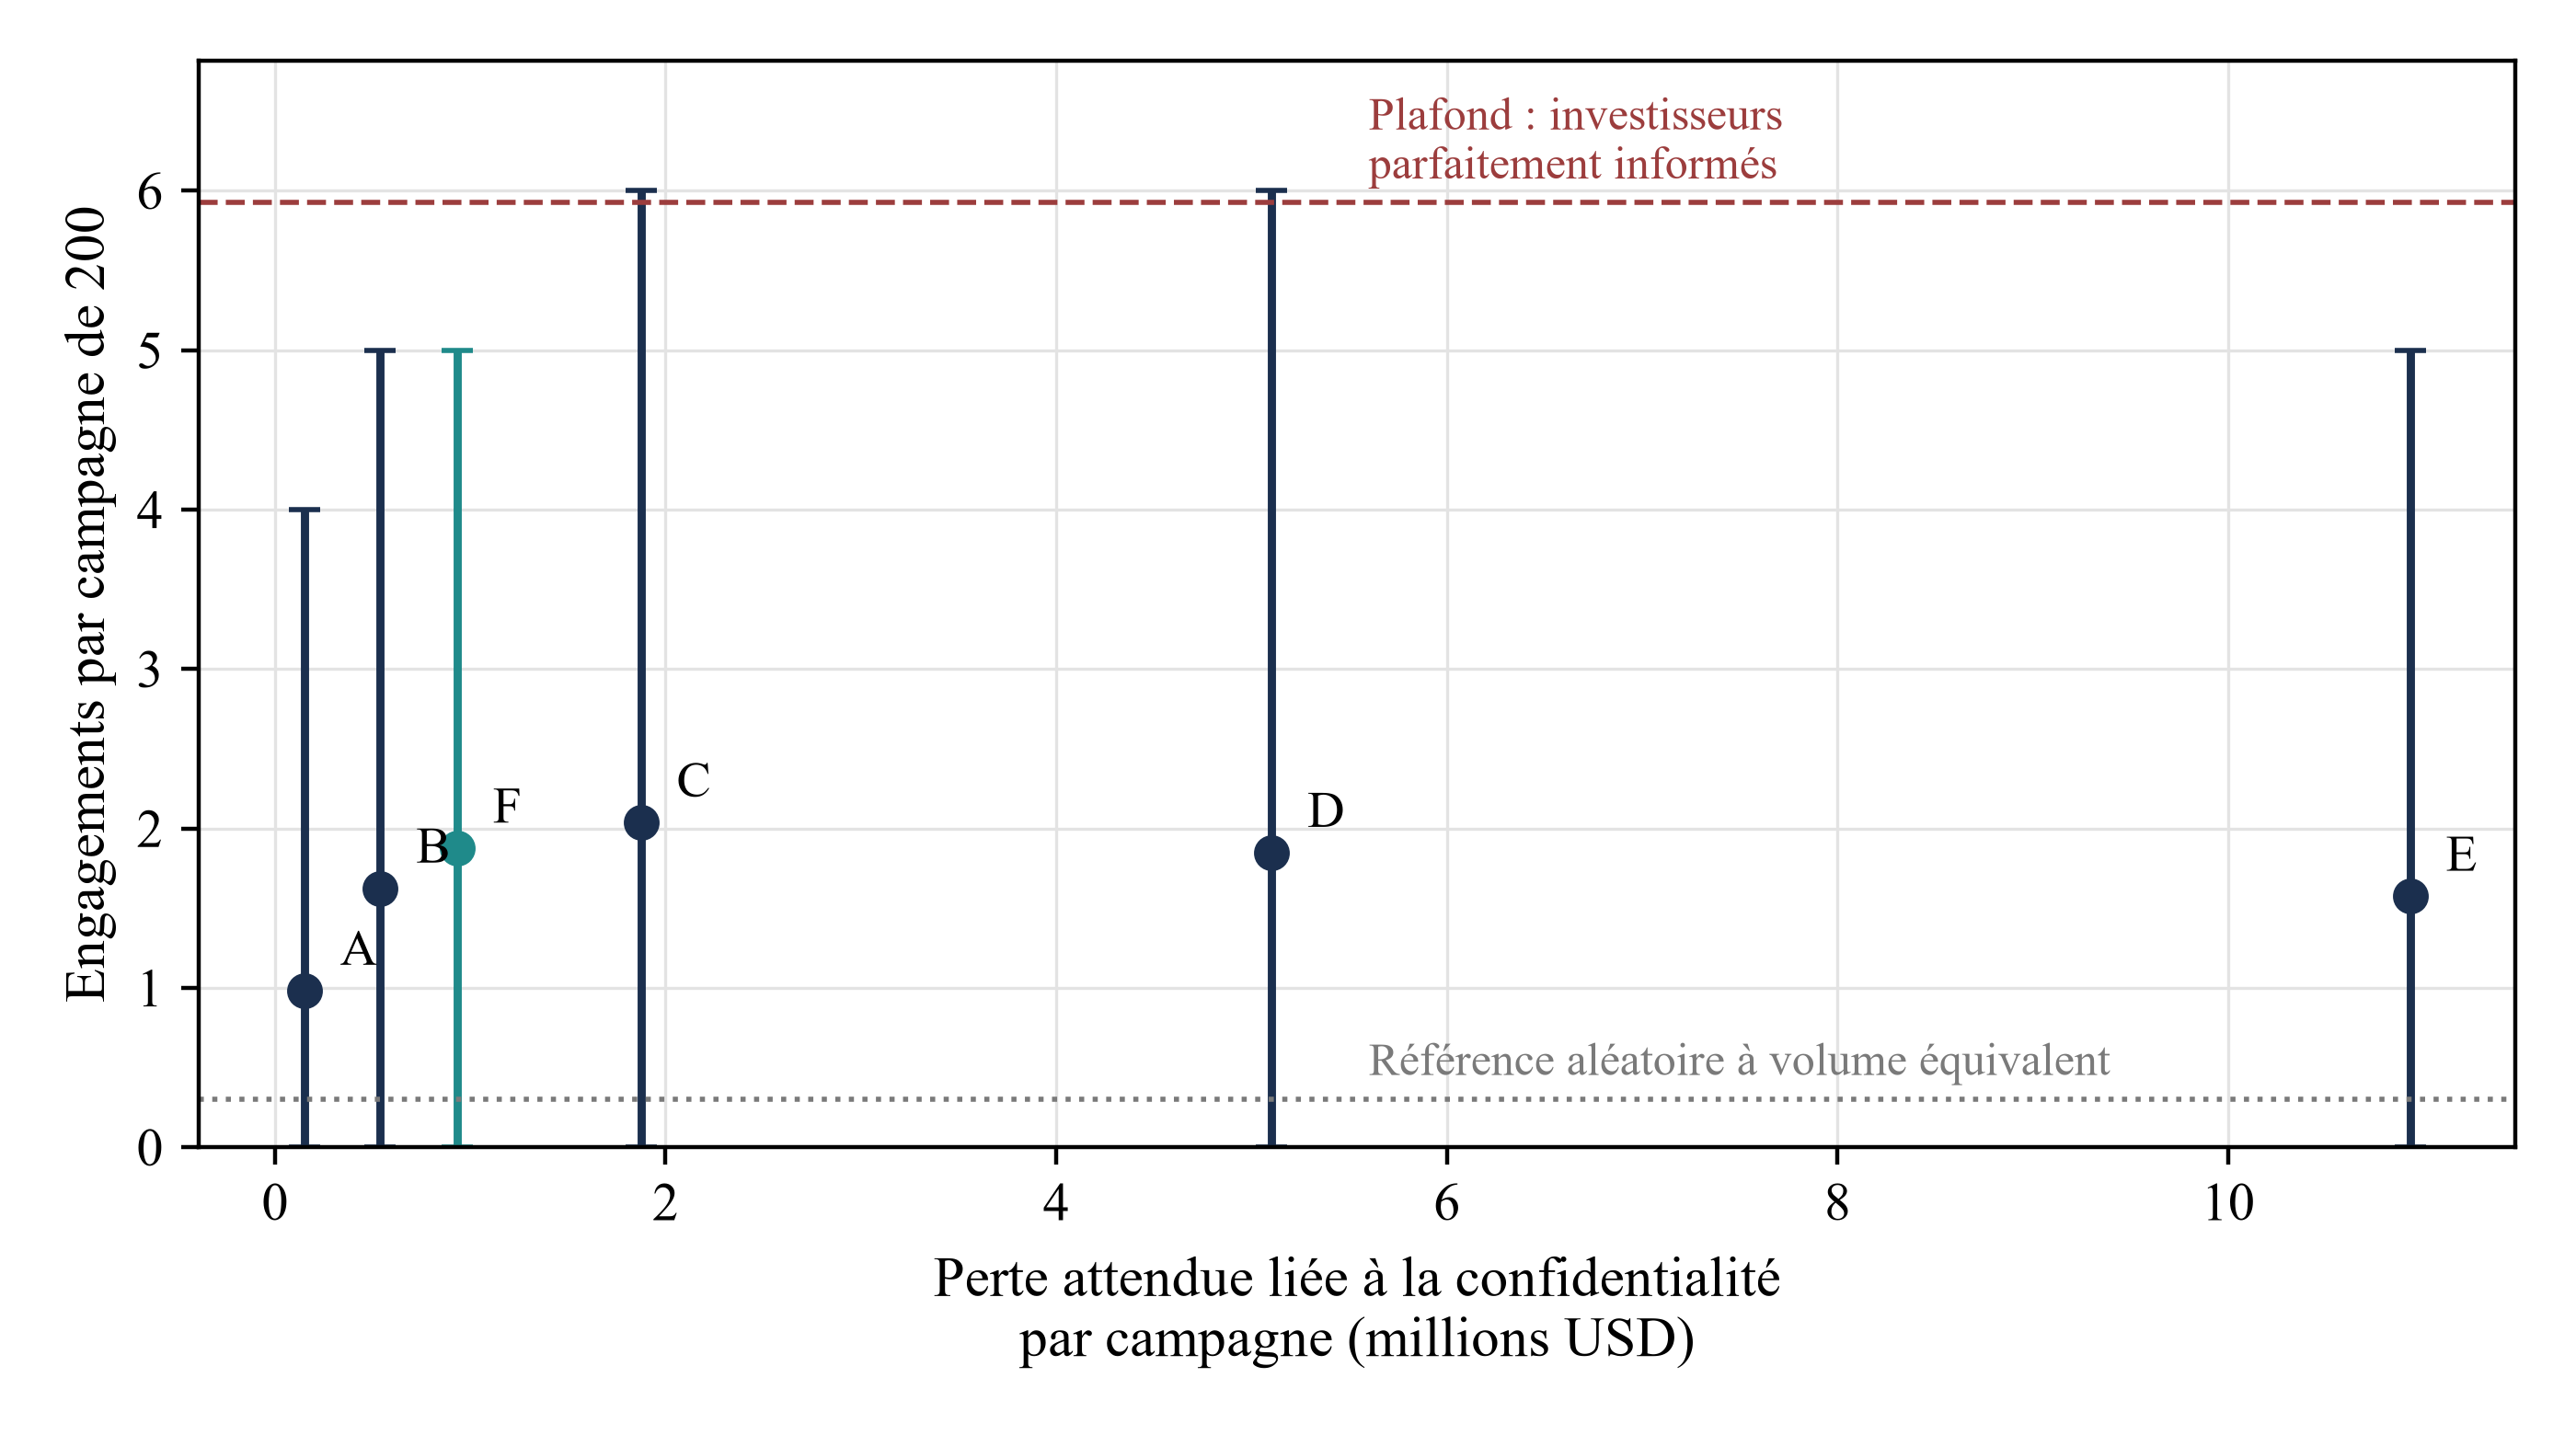
La perte attendue par campagne est de USD 0.15 million pour la présentation anonyme, 0.54 pour la présentation vérifiée, 1.87 pour le mémorandum, 5.10 pour le premier niveau de salle de données et 10.93 pour le dossier complet. La perte attendue du dossier complet est égale à 5.8 fois celle du mémorandum ; celle du mémorandum est égale à 3.5 fois celle de la présentation vérifiée. La perte attendue par engagement est de USD 0.33 million pour la présentation vérifiée, 0.92 million pour le mémorandum et 6.94 millions pour le dossier complet. L’approche par paliers réduit la perte de 50% par rapport au mémorandum, avec 8% d’engagements en moins.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. Les points sont les moyennes des répétitions ; les barres couvrent les 5e à 95e centiles des engagements.
| Approche | Engagements par campagne | Du 5e au 95e centile | Perte attendue, millions USD | 95e centile de la perte conditionnelle attendue | Tours jusqu’au rendez-vous | Valeur nette, millions USD |
|---|---|---|---|---|---|---|
| A. Présentation anonyme en premier | 0.98 | 0.0 à 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Présentation vérifiée en premier | 1.62 | 0.0 à 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Mémorandum en premier | 2.04 | 0.0 à 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Salle de données, niveau 1 en premier | 1.85 | 0.0 à 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Dossier complet en premier | 1.57 | 0.0 à 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Paliers selon le score d’adéquation | 1.88 | 0.0 à 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Analyse MatchPoint de la population construite. En millions USD. La valeur nette est le bénéfice de l’achèvement, actualisé pour le retard, diminué de la perte attendue. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. Le centile de perte décrit la distribution de la perte conditionnelle attendue par campagne entre campagnes simulées ; il ne s’agit pas d’un centile de queue des pertes réalisées.
La figure 3 montre une frontière où le passage des documents anonymes aux documents vérifiés crée une exposition relativement faible ; les étapes suivantes sont plus coûteuses. Le passage de la présentation anonyme à la présentation vérifiée ajoute USD 0.39 million de perte attendue et augmente les engagements de 65%. Le passage du mémorandum au dossier complet ajoute USD 9.06 millions de perte attendue et réduit les engagements. L’envoi initial du dossier complet est dominé : il présente davantage d’exposition et moins d’engagements que le mémorandum.
14 La valeur nette favorise un début par étapes ou par paliers ; le dossier complet envoyé en premier présente une valeur attendue négative
La valeur nette place la réponse et l’exposition sur une même échelle. Si elle obtient 2 engagements ou plus, une campagne reçoit le bénéfice de l’achèvement du tour, actualisé de 5% au moyen du nombre moyen de tours jusqu’aux rendez-vous qualifiés propre à chaque campagne ; elle supporte la perte attendue. L’équation 3a donne la valeur nette de l’approche a ; l’équation 3b donne le bénéfice à partir duquel l’approche a dépasse l’approche b.
Ici, B est le bénéfice de l’achèvement du tour, C_a le nombre d’engagements de la campagne, K* le nombre requis, d l’actualisation liée au retard et r_a le nombre moyen de tours parmi les rendez-vous qualifiés de la campagne. A_a calcule conjointement la moyenne de l’indicateur d’achèvement actualisé entre campagnes ; multiplier la fréquence d’achèvement par une actualisation évaluée à une moyenne inconditionnelle donnerait généralement un résultat différent. La perte attendue suit l’équation 2b. Lorsque A_a dépasse A_b, l’approche a est préférable au-delà du bénéfice de croisement indiqué ; lorsque A_a est inférieur, l’inégalité s’inverse. Si les valeurs A sont égales, la perte attendue détermine la comparaison. Le croisement linéaire exact entre mémorandum et présentation anonyme se situe à environ USD 7.30 millions selon ces hypothèses. Le balayage par pas de USD 0.25 million identifie pour la première fois un point gagnant à USD 7.50 millions. Aucun de ces chiffres ne constitue un seuil de marché observé. Lorsqu’une campagne n’obtient aucun rendez-vous qualifié, son indicateur d’achèvement et sa contribution actualisée d’achèvement sont tous deux nuls ; cette convention évite d’attribuer un sens économique à un nombre moyen de tours de rendez-vous non défini.
La valeur nette par campagne est de USD 5.20 millions pour l’approche par paliers, 4.74 pour le mémorandum, 4.67 pour la présentation vérifiée, 2.92 pour la présentation anonyme, 0.98 pour le premier niveau de salle de données et -5.60 pour le dossier complet. Les trois approches de tête se situent à moins de USD 0.53 million les unes des autres. L’intervalle du 5e au 95e centile de valeur nette du mémorandum s’étend toutefois de USD -2.2 millions à USD 12.7 millions ; celui de l’approche par paliers va de -1.1 à 13.3. Les moyennes présentées classent ces approches selon les hypothèses choisies. Les intervalles prédictifs de centiles décrivent la variabilité entre campagnes simulées et ne testent pas les différences de valeurs attendues ; ce classement moyen ne fournit aucun classement empirique pour une levée réelle. Les résultats nets sont une valeur moyenne du premier niveau de salle de données inférieure à celle des approches de tête dans le cas de base, et une valeur moyenne négative pour le dossier complet envoyé en premier dans tous les cas de base et de tension évalués.
Quelle que soit l’approche de tête retenue, le premier message devrait comporter des chiffres clés vérifiés et exclure les éléments sensibles du tableau 2. La différenciation par adéquation peut ajouter de la valeur dans la mesure où le score d’adéquation est informatif ; le modèle ne fait pas varier cette propriété. Le dossier complet envoyé en premier présente une valeur nette attendue négative de USD -5.60 millions et ne produit aucun engagement dans 33% des campagnes.
15 Les scénarios de tension montrent des configurations conditionnelles à examiner
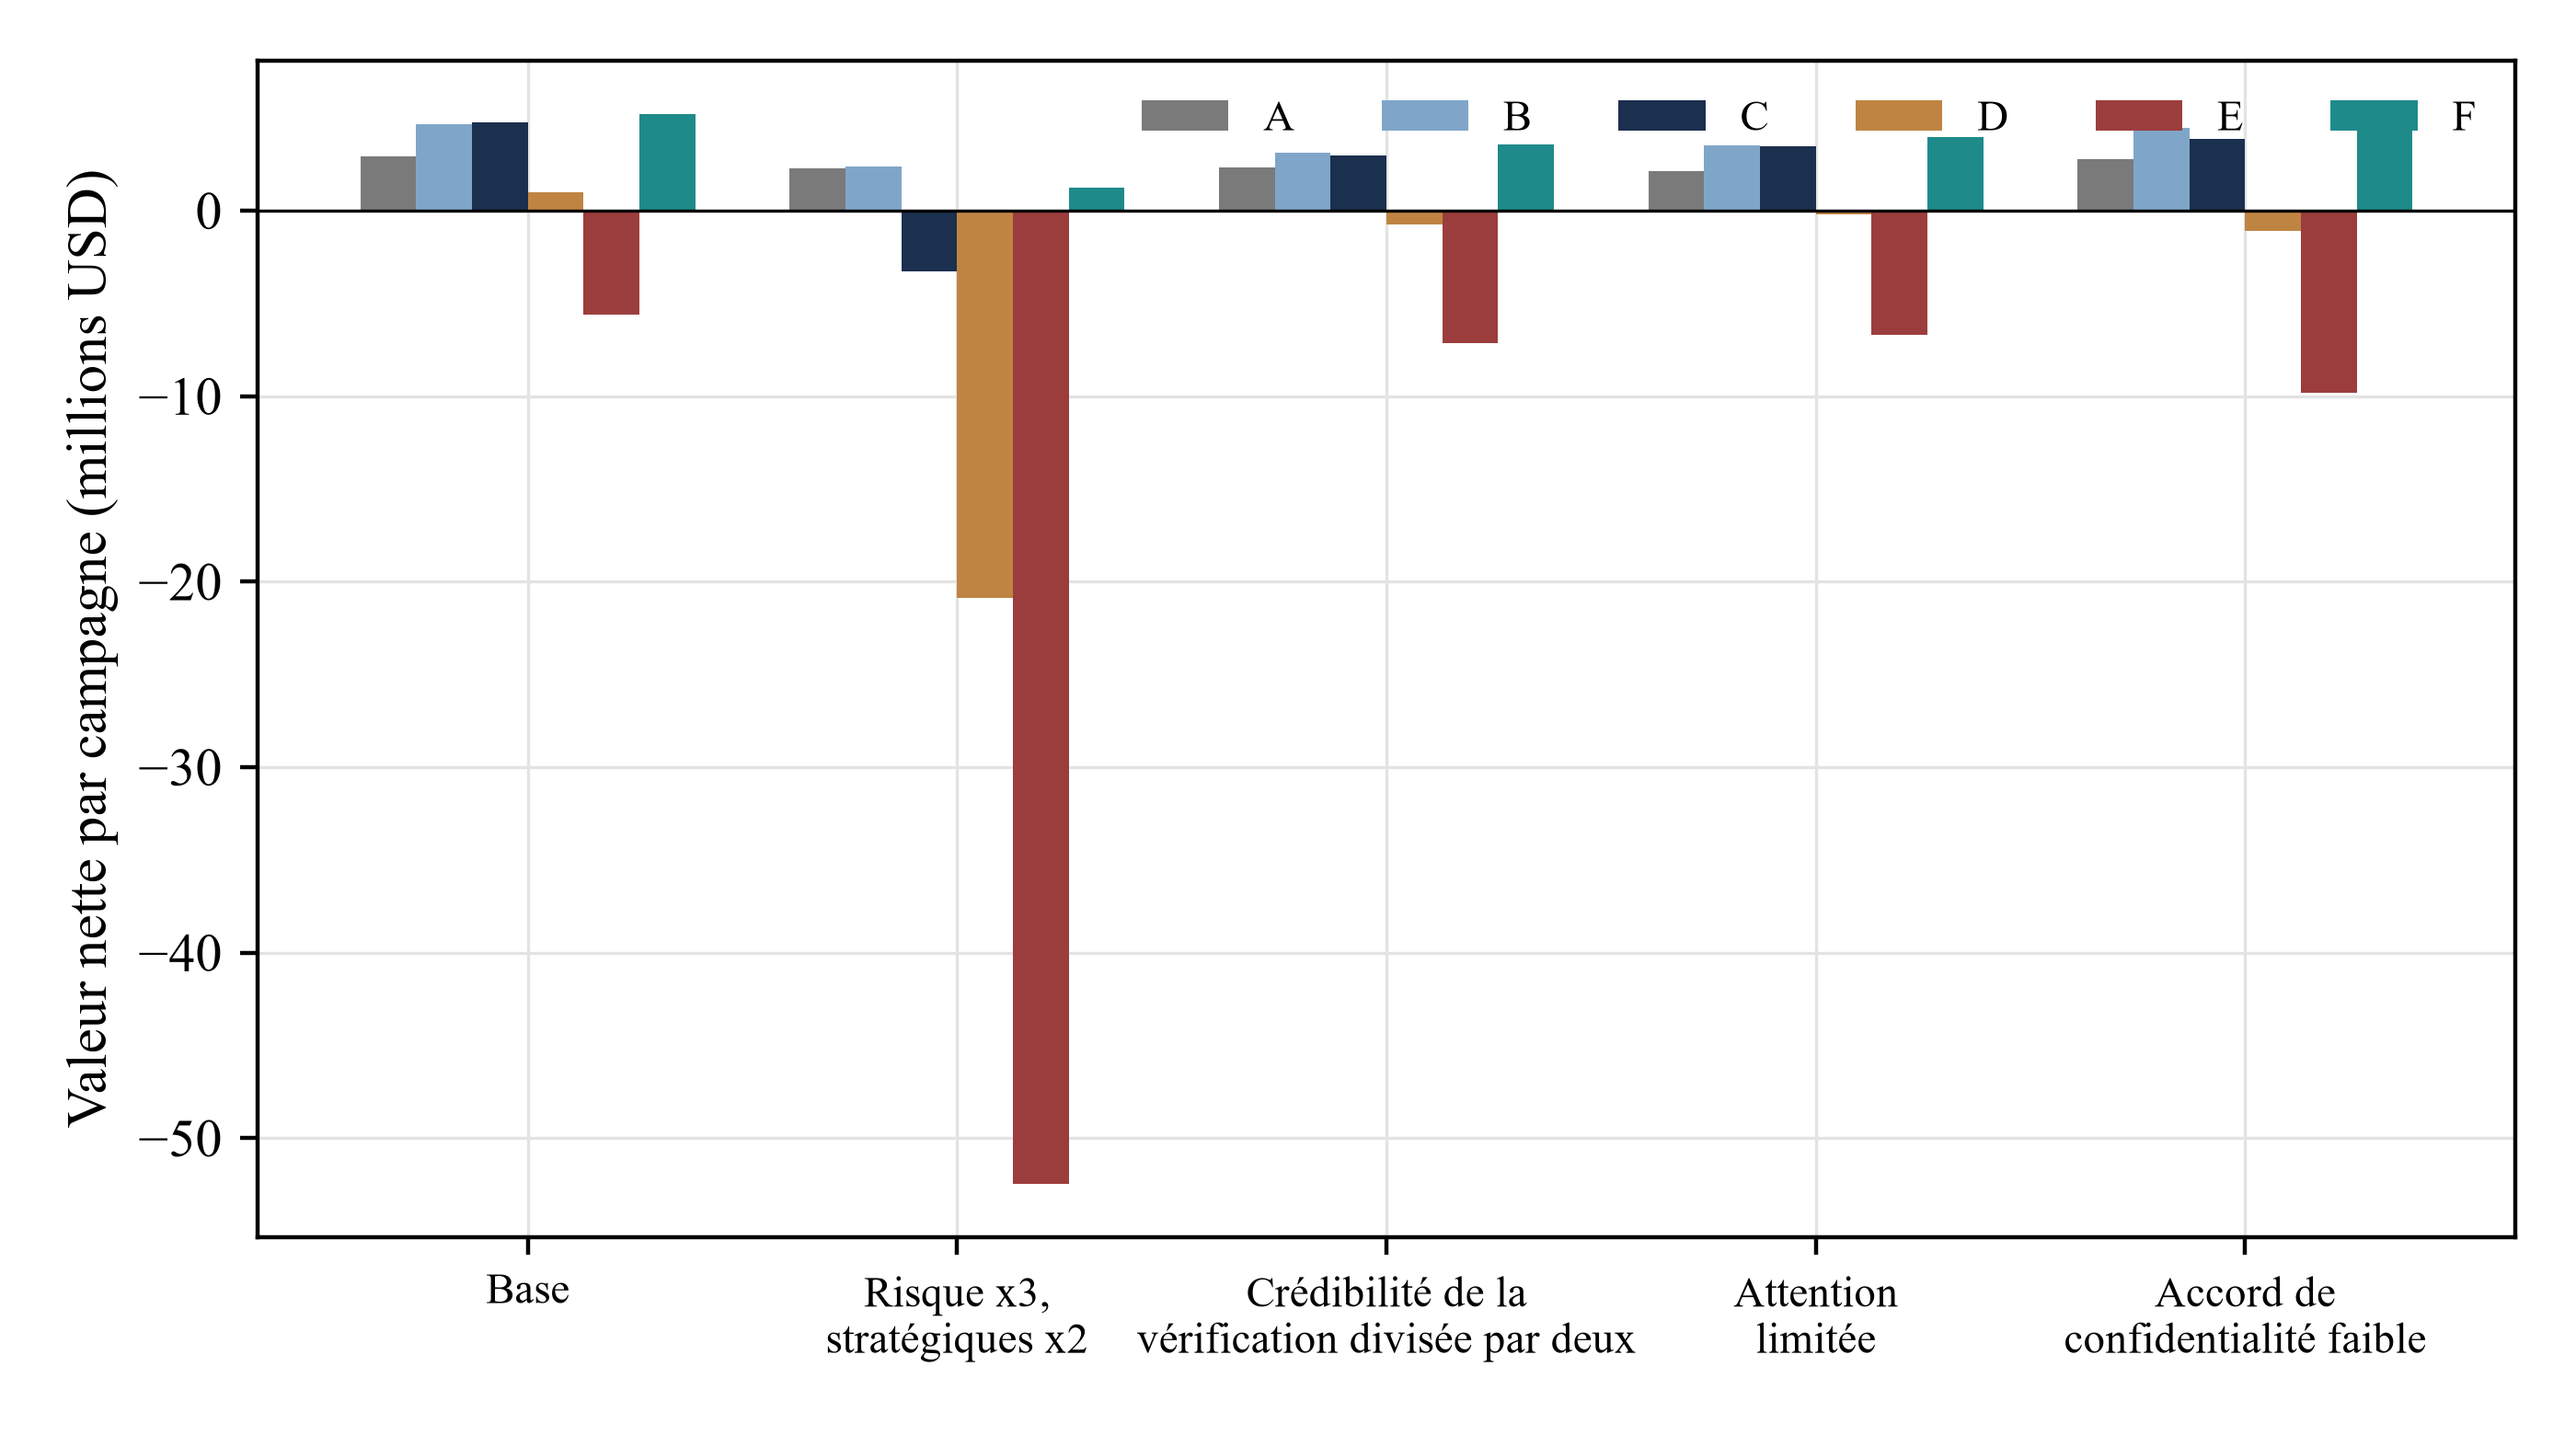
Quatre scénarios de tension conçus par l’auteur modifient certaines hypothèses en maintenant les autres constantes. Le premier triple le risque de fuite et double la part des destinataires stratégiques. Le deuxième divise par deux la crédibilité de la vérification, réduisant la pondération des chiffres présentés. Le troisième multiplie la charge de lecture par 2.5, pour représenter des investisseurs disposant de peu d’attention. Le quatrième affaiblit l’accord de confidentialité et ramène la protection à 25% pour un accord signé et à 10% pour une acceptation en ligne. Le tableau 9 et la figure 4 présentent les configurations simulées et les valeurs nettes résultantes. La construction distingue ces mécanismes par hypothèse ; un diagnostic réel exigerait des expositions mesurées et l’examen d’explications alternatives.
| Cas | Réponses, B | Rendez-vous qualifiés, B | Engagements par rendez-vous qualifié, B | Perte C, millions USD | Perte E, millions USD | Meilleure valeur nette |
|---|---|---|---|---|---|---|
| Base | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Paliers selon le score d’adéquation |
| Risque triplé, part stratégique doublée | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Présentation vérifiée en premier |
| Crédibilité de la vérification divisée par deux | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Paliers selon le score d’adéquation |
| Attention des investisseurs limitée (charge de lecture x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Paliers selon le score d’adéquation |
| Faible protection par accord de confidentialité | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Paliers selon le score d’adéquation |
Analyse MatchPoint de la population construite. Pour 100 investisseurs concernant réponses et rendez-vous ; millions USD par campagne pour la perte. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
Le scénario de risque conserve toutes les mesures de réponse et multiplie les pertes : la perte attendue du mémorandum passe de USD 1.87 million à USD 9.89 millions, celle du dossier complet de USD 10.93 millions à USD 57.79 millions. Les données de réponse ne montreraient jamais ce changement. La présentation vérifiée présente la valeur nette moyenne la plus élevée dans ce scénario, USD 2.38 millions, suivie de USD 2.30 millions pour la présentation anonyme et de USD -3.28 millions pour le mémorandum. Ces moyennes sont construites ; leur classement ne constitue pas un résultat de marché statistiquement établi. Le scénario d’accord affaibli conserve la réponse et augmente la perte attendue partout où les destinataires détiennent des documents sous un contrôle affaibli, y compris les destinataires initialement approchés par une présentation qui reçoivent ensuite le mémorandum.
Les scénarios de vérification et d’attention réduisent tous deux les réponses à la présentation vérifiée, de 8.53 à 6.37 et 6.15 respectivement, ainsi que les rendez-vous qualifiés. Ils se distinguent par la qualité des rendez-vous restants. Lorsque la vérification est moins crédible, les engagements par rendez-vous qualifié passent de 0.317 à 0.295, l’investisseur décidant sur un signal plus faible. Lorsque l’attention est limitée, ils augmentent à 0.333, seuls les investisseurs recevant le signal le plus fort supportant le coût de lecture. Dans ce modèle, la qualité des rendez-vous évolue différemment sous les deux chocs. Ces mouvements constituent des pistes de diagnostic à examiner ; ils n’identifient pas la cause d’une baisse des réponses dans une campagne réelle.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. Millions USD par campagne. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. Lettres A à F comme au tableau 6.
Dans les quatre scénarios, l’approche par paliers ou la présentation vérifiée présente la valeur nette moyenne la plus élevée ; l’envoi initial du dossier complet est négatif dans chaque cas évalué. Le scénario de risque fait passer la première place de l’approche par paliers à la présentation vérifiée. Un émetteur qui estime ses destinataires stratégiques ou son risque de fuite élevé devrait limiter le premier message à une présentation et accepter le coût de réponse du tableau 6. Un accord affaibli modifie certains classements moyens par paires ; l’approche par paliers conserve la moyenne la plus élevée dans ce scénario.
16 La profondeur maximisant la valeur évolue avec le risque de fuite et la valeur de l’achèvement du tour
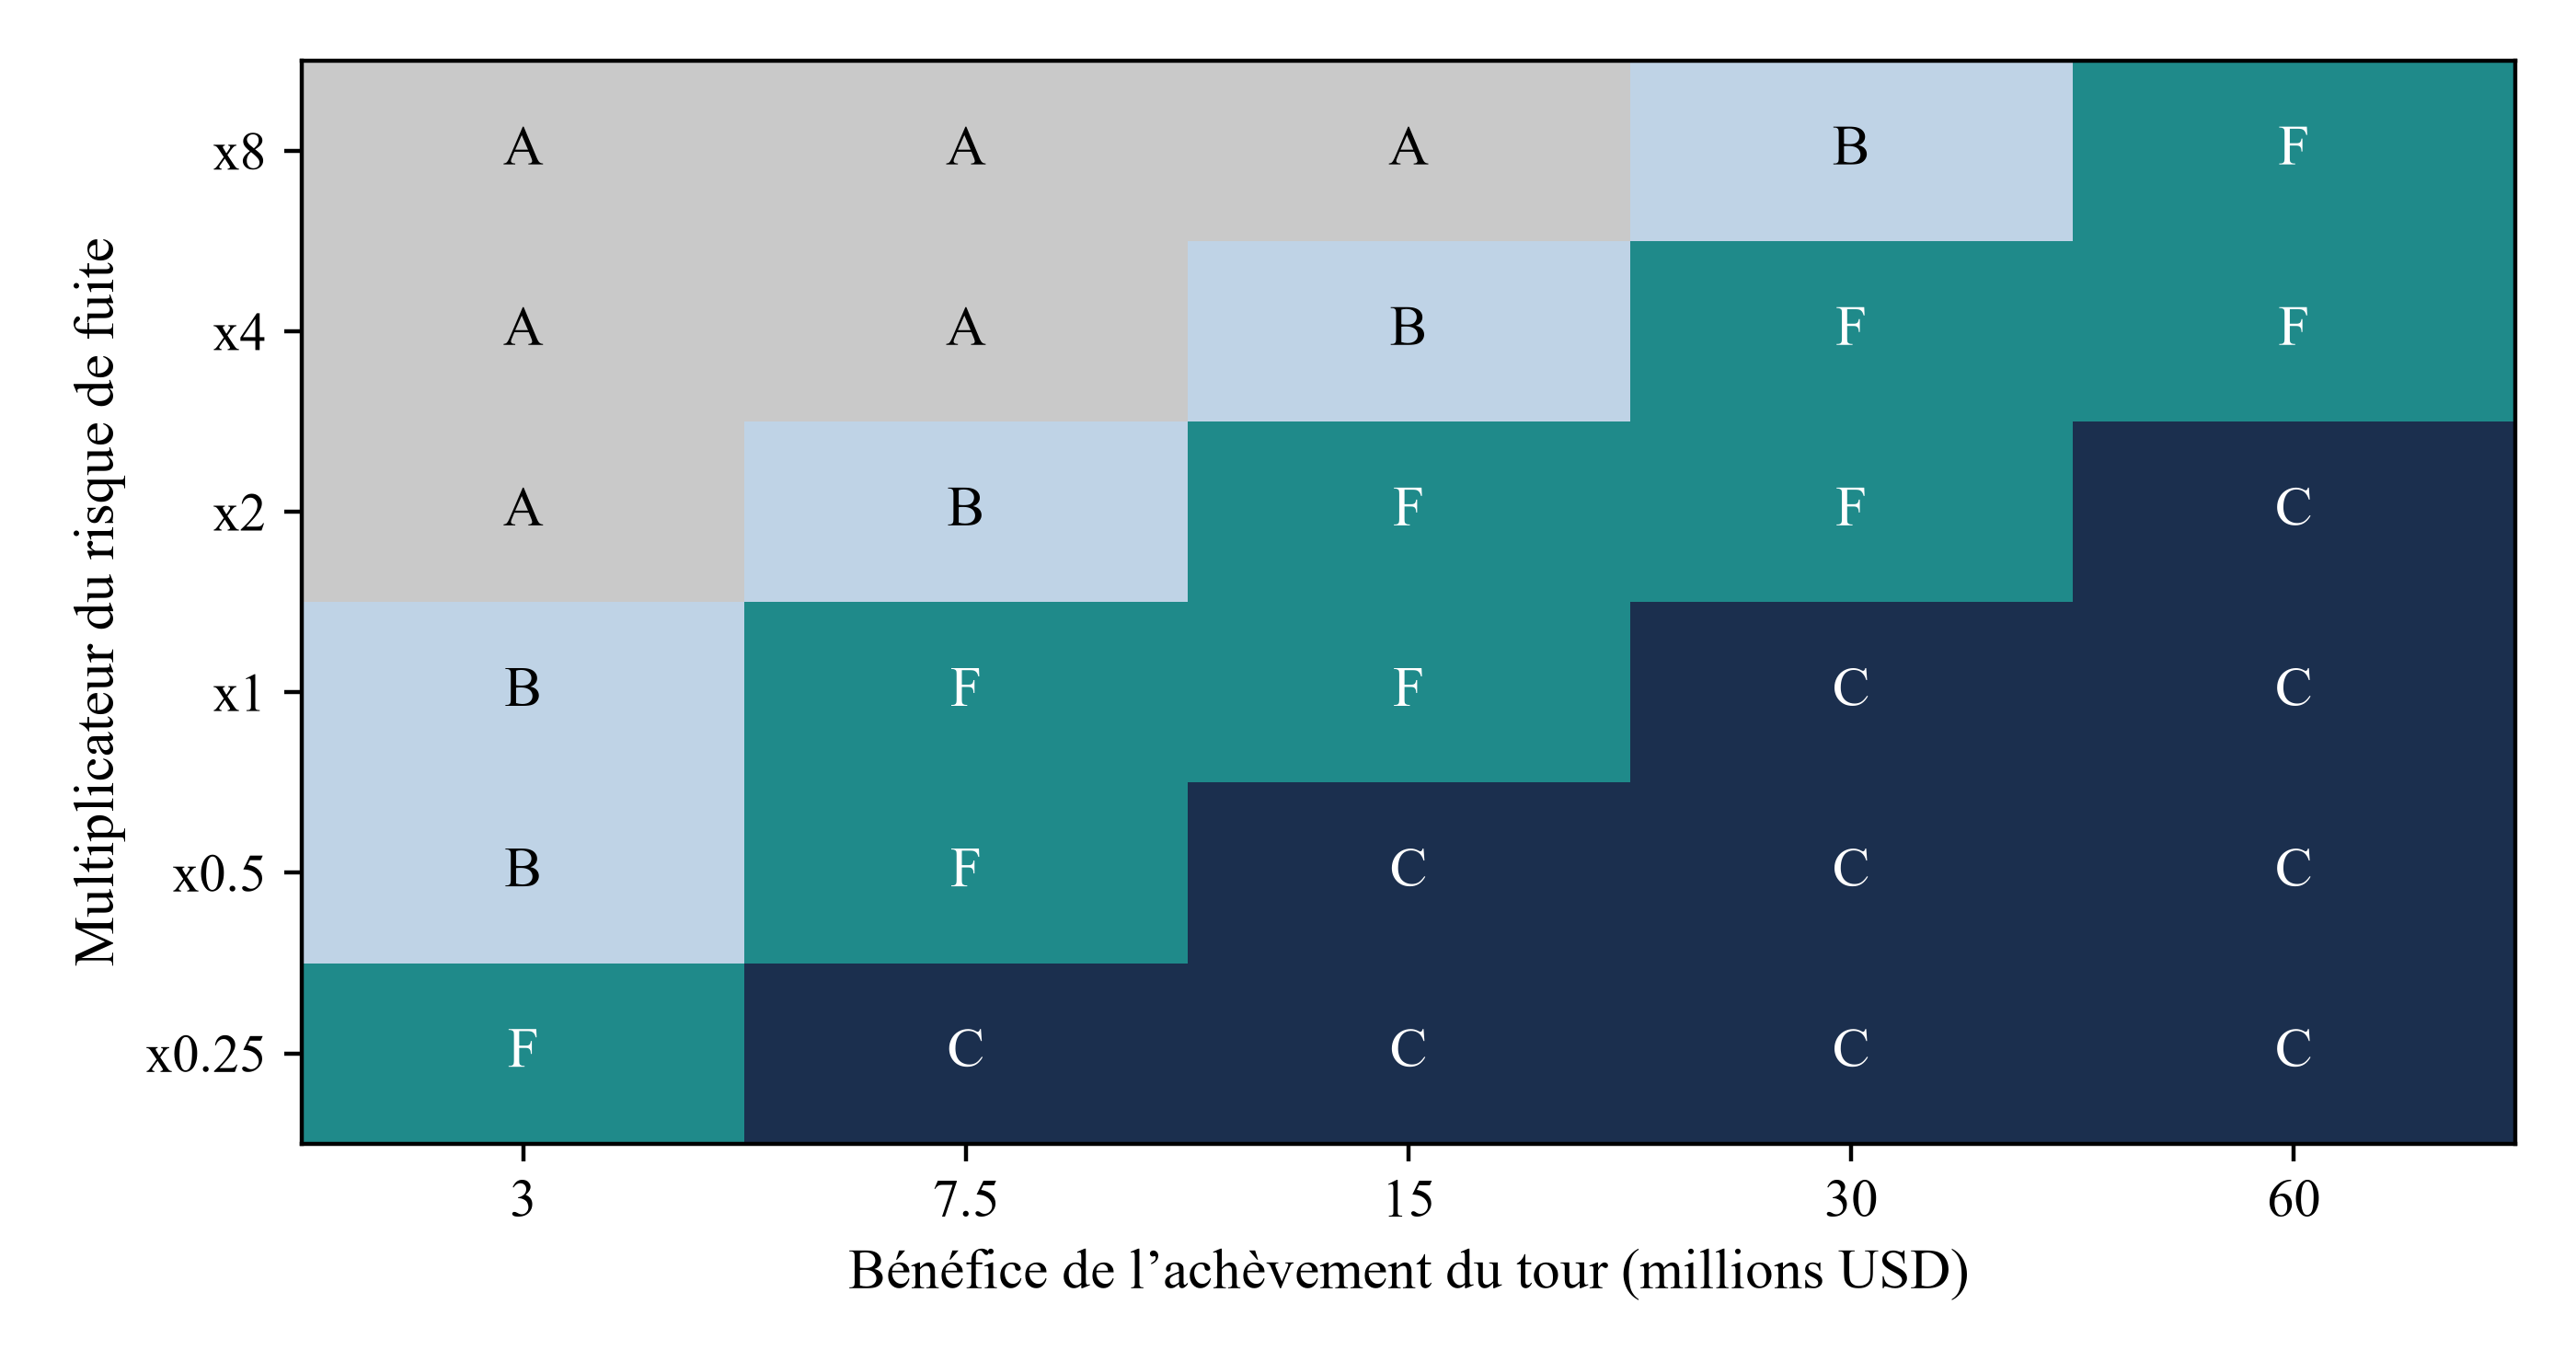
La figure 5 cartographie l’approche présentant la valeur nette la plus élevée pour 30 combinaisons du risque de fuite, allant du quart à huit fois le niveau de base, et du bénéfice d’achèvement, allant de USD 3 millions à USD 60 millions. La présentation anonyme arrive en tête dans 6 cellules, la présentation vérifiée dans 5, le mémorandum dans 10 et l’approche par paliers dans 9. Le premier niveau de salle de données et le dossier complet n’arrivent en tête dans aucune cellule. Le cas de base, au risque standard et pour un bénéfice de USD 15 millions, est remporté par l’approche F.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. Chaque cellule indique l’approche présentant la valeur nette la plus élevée ; lettres comme au tableau 6. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
La carte décrit la structure de la décision. Lorsque le risque est élevé et le bénéfice faible, la présentation anonyme l’emporte ; lorsque le risque est faible et le bénéfice élevé, le mémorandum l’emporte ; lorsque les deux sont élevés, l’approche par paliers l’emporte, car elle concentre la profondeur là où une réponse est probable. L’émetteur peut se situer sur la carte en posant deux questions : quel préjudice causerait une fuite du dossier complet, et quelle valeur représente l’achèvement du tour ? Aucune réponse ne provient des données de prospection ; toutes deux doivent être explicitées et contestées avant la campagne.
La carte montre également les constantes. Les approches les plus approfondies ne sont jamais les meilleures, même au risque le plus faible et au bénéfice le plus élevé : le coût de réponse d’un premier message lourd touche chaque destinataire, tandis que le bénéfice revient seulement aux quelques investisseurs qui auraient répondu à un message plus léger. Cette conclusion dépend de l’hypothèse de coût de lecture. Le scénario d’attention de la section 15 ne teste qu’une charge accrue, qui renforce la conclusion ; une charge réduite n’a pas été testée. La conclusion pourrait s’inverser pour une population lisant toujours l’ensemble du dossier, telle qu’un petit groupe de prêteurs suivant un processus formel, que l’expérience ne modélise pas.
17 Le biais de sélection surestime fortement la valeur de la profondeur sur une liste réelle
Dans un registre réel de prospection, la profondeur n’est pas attribuée aléatoirement. L’émetteur transmet le mémorandum aux contacts qu’il connaît bien, et la présentation vérifiée aux autres. Les contacts déjà connus sont plus susceptibles de pouvoir investir, plus disposés à lire et plus favorables à l’opération. Comparer les groupes attribue alors à la profondeur une différence relevant de la proximité relationnelle. Il s’agit d’une sélection dans le traitement ; la question porte sur son ampleur et sur la part corrigée par une méthode classique.
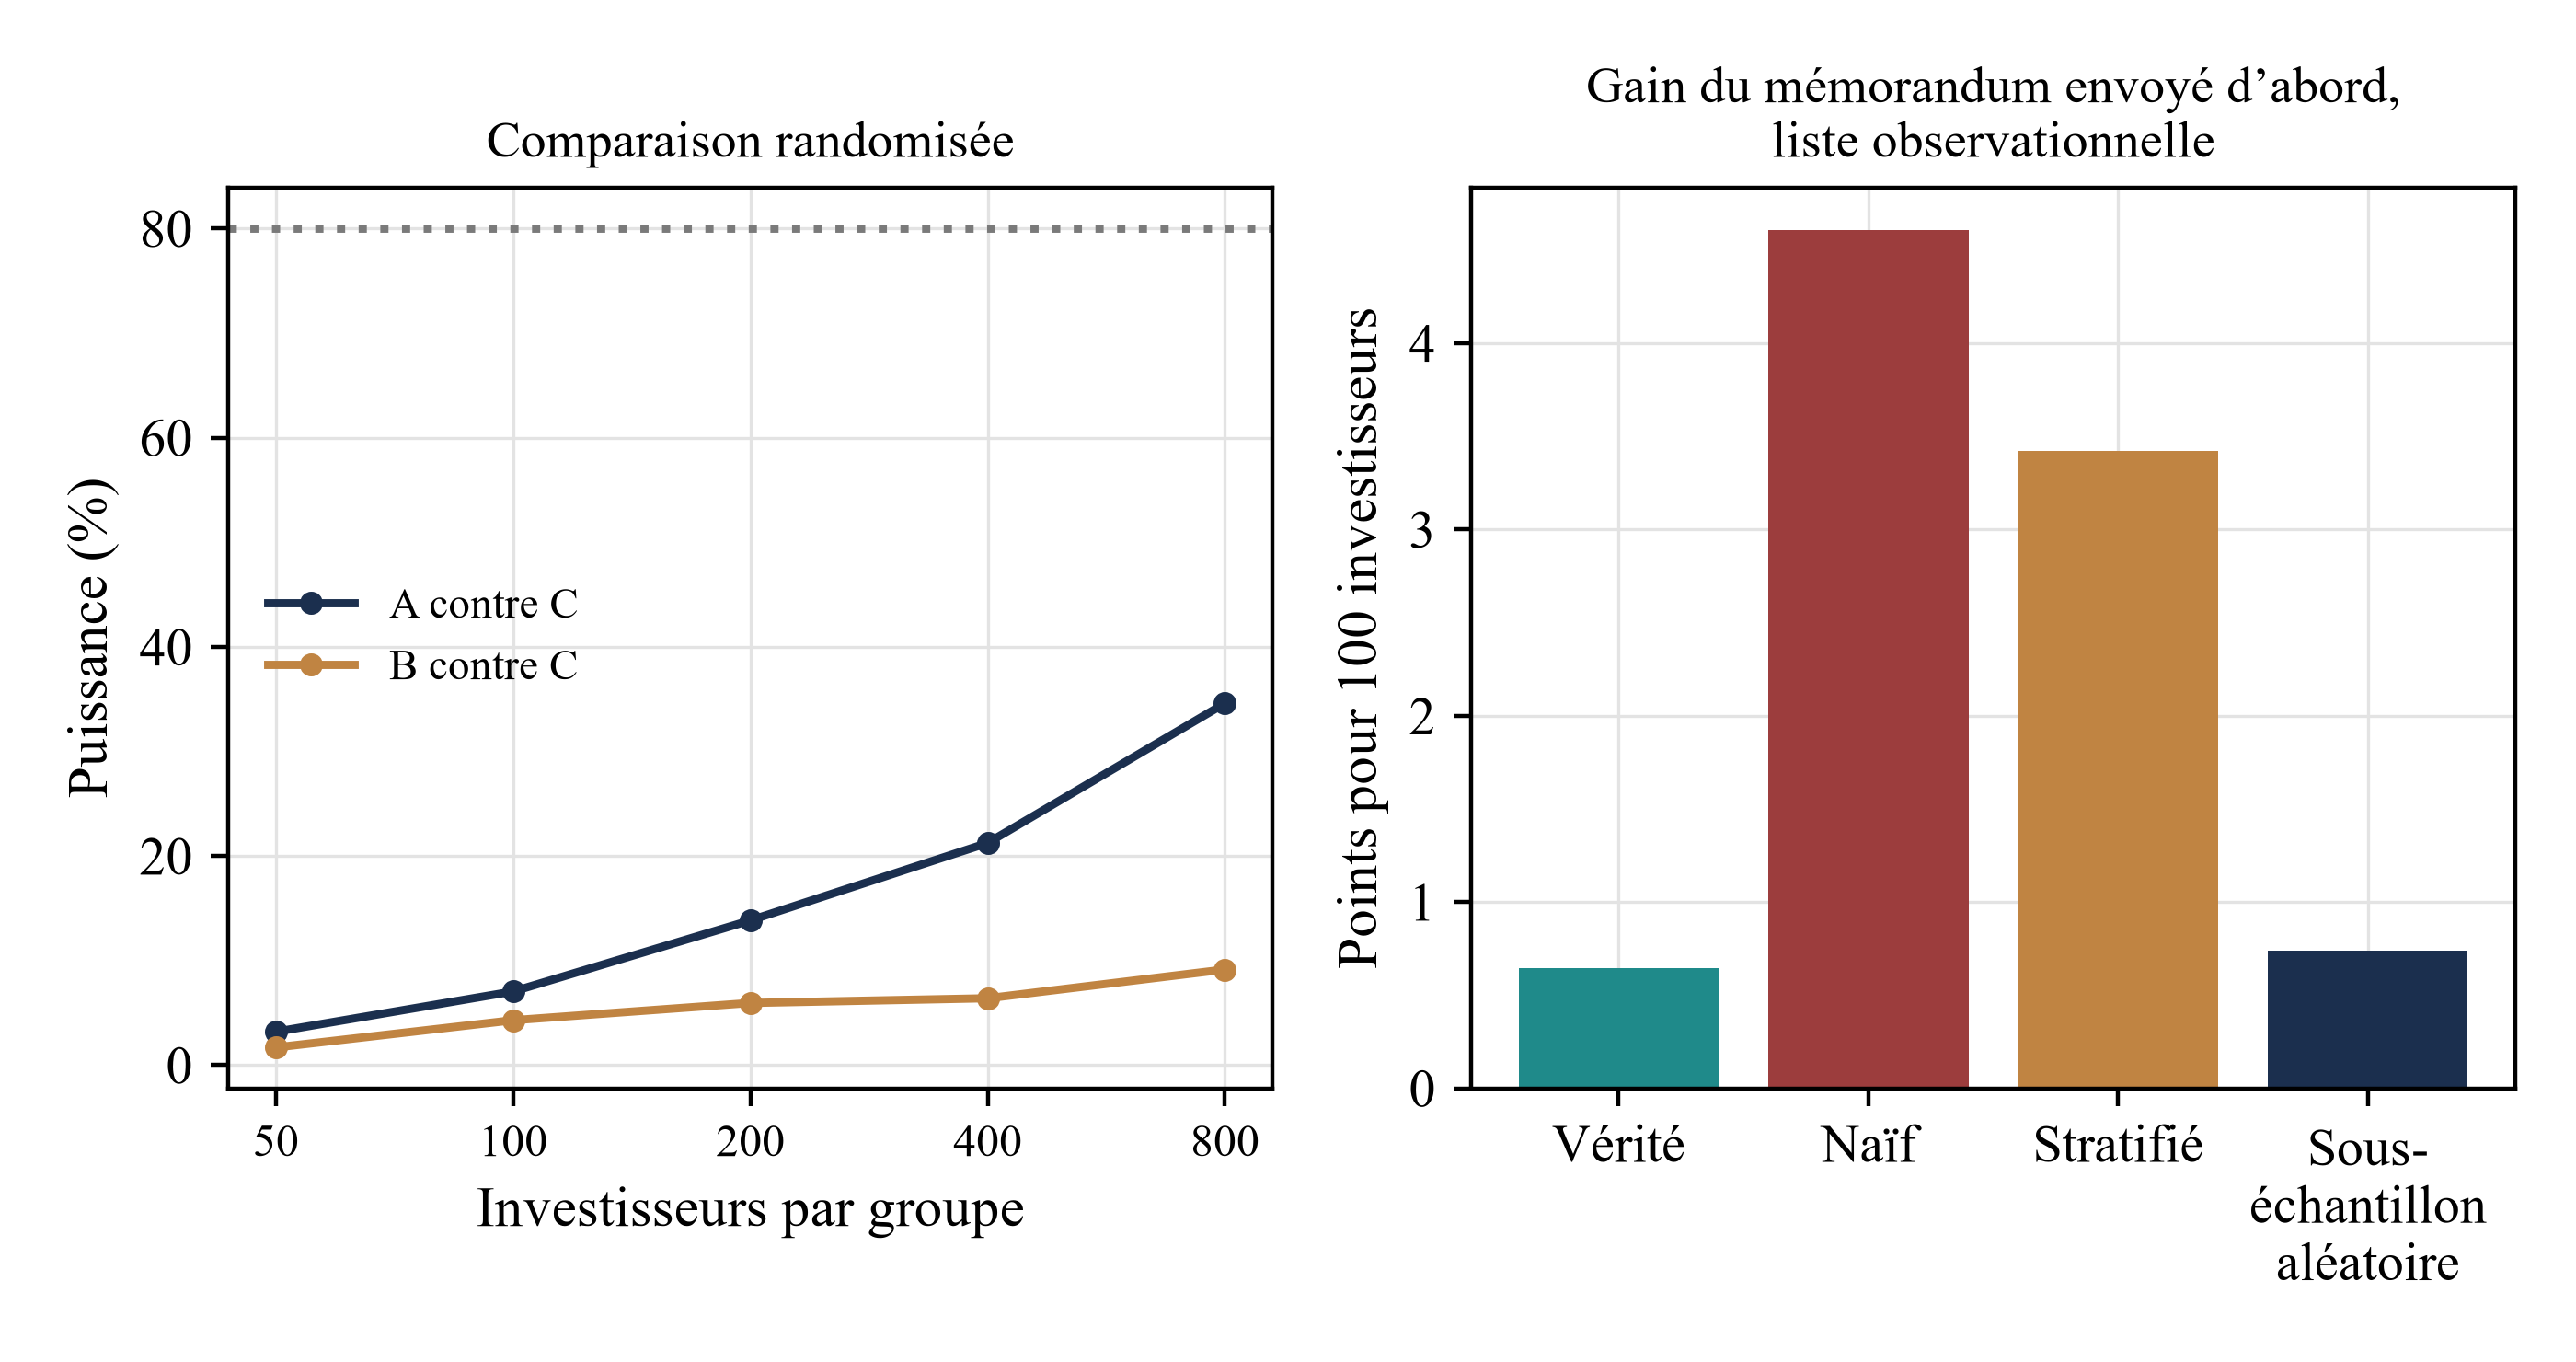
Le modèle crée une liste où une mesure latente de proximité relationnelle augmente la probabilité d’adéquation, la valeur attribuée à l’opération par l’investisseur et sa disposition à lire. L’émetteur attribue le mémorandum à 33% de la liste, sélectionnés selon une proximité mesurée avec bruit ; 39% de ce groupe pourraient donc investir, contre 25% des autres. Le modèle calculant les deux résultats pour chaque investisseur, le gain réel du mémorandum sur la présentation vérifiée est connu : 0.65 rendez-vous qualifié pour 100 investisseurs. Le tableau 10 compare les estimateurs.
| Estimateur | Gain du mémorandum initial, rendez-vous qualifiés pour 100 | Commentaire |
|---|---|---|
| Vérité : deux résultats pour chaque investisseur | 0.65 | Connue uniquement parce que le modèle calcule les deux résultats |
| Naïf : les contacts déjà connus reçoivent le dossier | 4.60 | Surestime la vérité de 613% |
| Stratification sur un registre bruité de proximité relationnelle | 3.42 | Corrige 30% du biais |
| Sous-échantillon randomisé de la même liste | 0.74 | Sans biais ; bruité pour un petit échantillon |
Analyse MatchPoint de la population construite de 400 campagnes de 400 investisseurs. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé. La proximité relationnelle est enregistrée avec bruit.
Dans les équations, Y est l’indicateur de rendez-vous qualifié, les barres désignent les moyennes des groupes, g indexe les quintiles de la mesure enregistrée de proximité relationnelle, et n_g est le nombre d’investisseurs du quintile g. L’estimation naïve est de 4.60 pour 100, surestimant la vérité de 613%. La stratification sur un registre bruité donne 3.42, ne corrigeant que 30% du biais construit : le registre mesure imparfaitement la proximité, qui agit sur l’adéquation autant que sur la disposition à lire. Un sous-échantillon randomisé de la même liste donne 0.74, proche de la vérité, mais avec un intervalle large aux tailles d’échantillon dont dispose un émetteur individuel. La randomisation dans l’étude spécifiée fournit une estimation fondée sur le plan expérimental, sous ses hypothèses d’affectation et de mesure, comme le précise la section 20.
18 Les petites campagnes donnent des estimations imprécises des effets de profondeur et des fuites
Une comparaison randomisée de deux approches sur une liste rencontre deux limites, illustrées au tableau 11. L’écart de rendez-vous qualifiés entre présentation anonyme et mémorandum est de 1.31 pour 100 investisseurs ; entre présentation vérifiée et mémorandum, il est de 0.48. Avec 200 investisseurs par groupe, la puissance de détection du premier écart au seuil de 5% est de 14%, et de 6% pour le second. Avec 800 par groupe, elle ne passe qu’à 35% et 9%. Pour la seconde comparaison à 200 investisseurs par groupe, l’intervalle du 5e au 95e centile de l’écart estimé va de -2.0 à 3.5 points ; le signe de l’estimation est donc peu fiable.
| Comparaison | Investisseurs par groupe | Écart réel, points | Estimation moyenne | Du 5e au 95e centile | Puissance | Signe erroné, significatif |
|---|---|---|---|---|---|---|
| A contre C | 50 | 1.31 | 1.30 | -4.00 à 6.00 | 3% | 0.2% |
| A contre C | 100 | 1.31 | 1.25 | -2.00 à 5.00 | 7% | 0.3% |
| A contre C | 200 | 1.31 | 1.27 | -1.00 à 4.50 | 14% | 0.5% |
| A contre C | 400 | 1.31 | 1.32 | -0.50 à 4.00 | 21% | 0.1% |
| A contre C | 800 | 1.31 | 1.21 | -0.25 à 3.25 | 35% | 0.2% |
| B contre C | 50 | 0.48 | 0.42 | -4.00 à 6.00 | 2% | 0.7% |
| B contre C | 100 | 0.48 | 0.41 | -3.00 à 4.00 | 4% | 1.1% |
| B contre C | 200 | 0.48 | 0.44 | -2.00 à 3.50 | 6% | 1.2% |
| B contre C | 400 | 0.48 | 0.45 | -1.50 à 2.50 | 6% | 1.1% |
| B contre C | 800 | 0.48 | 0.47 | -0.87 à 2.00 | 9% | 0.7% |
Analyse MatchPoint de 2,000 études simulées par ligne ; les deux groupes de chaque étude concernent la même opération. Écarts en points du taux de rendez-vous qualifiés pour 100 investisseurs. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
L’équation 5b approche le nombre d’investisseurs requis par groupe sous des hypothèses de planification binomiales indépendantes. p_0 et p_1 sont les taux de rendez-vous qualifiés des deux approches ; les termes z sont les quantiles normaux correspondant au seuil de significativité alpha et à la puissance 1 moins bêta choisis. Pour une cible nominale de puissance de 80%, l’approximation donne 2,127 investisseurs par groupe pour distinguer la présentation anonyme du mémorandum, et 18,788 pour distinguer la présentation vérifiée du mémorandum. Ces nombres dépassent la taille de la campagne construite. Regrouper des campagnes suffisamment comparables sous un protocole commun constitue un dispositif de recherche permettant d’accroître la précision ; le calcul n’établit pas la taille de la liste réelle d’un émetteur.
Les fuites sont encore plus difficiles à mesurer. L’équation 5a donne la probabilité de zéro fuite effective parmi n destinataires indépendants présentant une même probabilité de fuite eta, avec détection complète des événements. Pour un risque de 0.5% par destinataire, une campagne de 200 ne présente aucune fuite avec une probabilité de 37% ; même 1,000 destinataires n’en présentent aucune avec une probabilité de 0.7%. Dans le modèle, une campagne utilisant la présentation vérifiée ne présente aucune fuite substantielle dans 98% des répétitions, contre 59% pour le mémorandum et 33% pour le dossier complet. Leurs pertes attendues diffèrent pourtant de plusieurs fois, comme le montre le tableau 12.
| Approche | Fuites substantielles par campagne | Campagnes sans fuite substantielle simulée | Perte attendue, millions USD |
|---|---|---|---|
| B. Présentation vérifiée en premier | 0.01 | 98% | 0.54 |
| C. Mémorandum en premier | 0.52 | 59% | 1.87 |
| E. Dossier complet en premier | 1.10 | 33% | 10.93 |
Analyse MatchPoint de la population construite. Une fuite substantielle est un événement simulé provenant d’un destinataire détenant le mémorandum ou un niveau plus approfondi. L’expérience génère directement les événements et n’intègre aucun modèle distinct de signalement ou de détection. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
Faites défiler horizontalement pour lire la figure en pleine taille. Vous pouvez également ouvrir la figure en pleine taille.
Analyse MatchPoint de la population construite. À gauche : puissance selon la taille des groupes ; à droite : estimations du gain du mémorandum sur une liste avec sélection. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
Une petite campagne peut offrir peu de précision sur la profondeur ou la protection préférables. Sous un modèle spécifié d’événements indépendants avec détection fiable, une période suivie sans événement est informative et resserre la vraisemblance du risque. Les événements non signalés ou non détectés exigent une hypothèse distincte de détection. L’émetteur devrait combiner ces observations avec les nombres de destinataires, la sensibilité des documents et les contrôles contractuels du tableau 1, tout en conservant l’incertitude restante.
19 Les contrôles réussissent et n’établissent que la cohérence interne
Le modèle vérifie 75 identités et conditions aux limites avant d’enregistrer ses résultats. Il contrôle notamment l’emboîtement de l’entonnoir, la répartition exacte des rendez-vous entre qualifiés et non qualifiés, la hausse monotone de l’exposition avec la profondeur, la perte nulle lorsque le risque est nul ou la protection complète, un recalcul indépendant de la perte destinataire par destinataire, une vérification par régression de la conformité entre la pondération du signal à chaque étape et la valeur impliquée par les équations, et la reproduction du résultat de base à partir de la graine. Le tableau 13 présente les contrôles principaux.
| Contrôle | Résultat |
|---|---|
| Assertions exécutées par model.py | 75 réussies |
| Pondération marginale du signal comparée à la régression de la valeur sur le signal | Écart inférieur à 0.03 aux cinq étapes |
| Emboîtement de l’entonnoir : engagements inclus dans les vérifications, incluses dans les rendez-vous qualifiés, inclus dans les rendez-vous, inclus dans les réponses | Vérifié pour les six approches dans toutes les répétitions |
| Répartition exacte des rendez-vous entre qualifiés et non qualifiés | Vérifié |
| L’exposition augmente avec la profondeur initiale | Vérifié pour l’exposition pondérée par la sensibilité et la perte attendue |
| Le dossier complet envoyé en premier expose chaque destinataire à pleine sensibilité | Indice de sensibilité de 100 pour 100 investisseurs |
| Un risque nul ou une protection complète donne une perte nulle | Deux résultats exacts |
| Perte recalculée destinataire par destinataire pour une campagne | Concordance à 1e-9 près |
| La graine reproduit le résultat de base | Exact |
| Référence de connaissance parfaite supérieure ou égale aux six approches ; référence aléatoire inférieure ou égale à B | Vérifié |
| Test à deux groupes, même approche dans les deux, 200 investisseurs par groupe | Rejet dans 4.2% des études au seuil de 5% |
| Répétitions ; investisseurs par campagne ; graine | 1,000; 200; 1379 |
Analyse MatchPoint. Résultats du modèle selon les hypothèses retenues ; aucun résultat observé.
Les contrôles montrent que le code applique les équations. Ils ne démontrent pas que celles-ci décrivent les investisseurs. La circularité centrale doit être explicite : les résultats du modèle sont générés par les relations mêmes que le cadre suppose, à savoir qu’un signal plus précis améliore les décisions, que le coût de lecture réduit les réponses et que la sensibilité augmente l’exposition. L’expérience montre donc le comportement de la profondeur de divulgation lorsque ces relations se vérifient. Elle ne démontre pas leur validité et ne permet pas d’identifier celle qui prédomine sur un marché donné.
La même limite concerne les amplitudes. Le seuil de réponse, le risque de fuite, la perte en cas de fuite et les facteurs de protection ont été choisis pour des ordres de grandeur plausibles, sans source. Dans l’ensemble limité des cas de base et de tension évalués ici, les taux de rendez-vous qualifiés culminent à une profondeur intermédiaire, l’exposition augmente de manière monotone et le dossier complet envoyé en premier est dominé. La position du maximum et le classement des trois approches de tête dépendent d’hypothèses qui devraient être remplacées par des mesures.
20 Une étude avec consentement et horodatage remplacerait les hypothèses par des mesures
L’étude permettant de trancher la question est réalisable pour un émetteur ou un conseil qui mène de nombreuses campagnes. Son unité est le destinataire au sein d’une campagne. Chaque destinataire figure sur une liste constituée dans un but explicite, avec une base juridique pour le contact et un mécanisme d’opposition enregistré ; chaque message et réponse est horodaté. Les principaux résultats sont définis avant l’étude, comme à la section 2 : réponse, rendez-vous qualifié, passage aux vérifications préalables, engagement signé et délai jusqu’à chaque résultat. L’exposition est enregistrée au moyen des journaux d’accès, des traces de filigrane et de tout incident signalé, avec l’étape et le type d’accord sous lesquels chaque destinataire détenait les documents.
La caractéristique centrale du dispositif est un sous-échantillon randomisé au sein d’une population éligible prédéfinie. Les destinataires dépassant un seuil explicite de score d’adéquation sont affectés à des profondeurs de divulgation autorisées indépendamment de la proximité relationnelle. Sous les hypothèses d’affectation et de mesure, cela identifie un effet pour ces destinataires éligibles. Généraliser à une liste plus large gérée par jugement exige une hypothèse étayée de transposabilité ou des probabilités positives d’inclusion connues et des pondérations appropriées ; la randomisation seule ne permet pas d’inférer les effets pour des destinataires jamais éligibles. Un dispositif regroupant plusieurs campagnes devrait stratifier l’affectation et l’analyse par campagne et tenir compte de l’hétérogénéité des opérations. L’équation 5b est une approximation de planification binomiale indépendante utilisant les taux marginaux du modèle ; elle n’établit pas une puissance de 80% pour une étude regroupée avec regroupement statistique par campagne. Le tableau 14 présente les enregistrements proposés.
| Élément | Spécification | Motif |
|---|---|---|
| Unité et liste | Destinataire au sein d’une campagne, liste constituée dans un but explicite | Limitation des finalités et base juridique défendable |
| Consentement et information | Information sur la source et le but au premier contact ; opposition respectée | Obligations de protection des données ; exclusion effective |
| Horodatages | Envoi, ouverture, réponse, rendez-vous, vérifications, engagement | Tours et délai jusqu’au résultat |
| Groupes | Deux ou trois profondeurs initiales par campagne | Isole la profondeur |
| Randomisation | Affectation aléatoire au sein des strates du score d’adéquation | Supprime la sélection liée à la proximité relationnelle |
| Résultats | Rendez-vous qualifié, vérifications, engagement ; registre d’exposition | Définis avant l’étude |
| Taille de l’échantillon | Regrouper les campagnes ; cible tirée de l’équation 5b | Les profondeurs voisines diffèrent de moins de 1 point |
| Plan d’analyse | Différence de taux préenregistrée avec intervalles ; analyse stratifiée | Évite de choisir le résultat après observation |
Dispositif proposé. Aucune étude de ce type n’a été menée ; aucun résultat n’est présenté.
Les seuls registres d’incidents offrent une base limitée pour estimer les fuites lorsque l’exposition et la détection sont inconnues. L’étude devrait consigner les destinataires à chaque étape, les accords signés, les lecteurs ultérieurs autorisés, les transferts enregistrés dans les journaux d’accès et la durée de disponibilité des documents. Un modèle de risque devrait préciser son dénominateur d’exposition, son mécanisme de détection et ses hypothèses de dépendance avant de mettre à jour un a priori explicite. Les fuites détectées et les périodes d’exposition suivie sans fuite détectée contribuent toutes deux à cette vraisemblance. Zéro incident signalé sans processus de détection défini constitue une preuve plus faible et ne peut être considéré comme la preuve d’un risque nul.
21 Présenter au client et au comité d’investissement le choix avec son exposition
Le conseil d’administration, le client ou le comité d’investissement devrait recevoir la décision de profondeur accompagnée de la réponse attendue et de l’exposition créée. Le rapport devrait préciser la profondeur initiale proposée, le contrôle préalable à chaque étape suivante, le nombre de destinataires attendu à chaque étape et la notation détaillée qui les justifie. Il devrait indiquer la base juridique du contact et la règle de périmètre pour chaque catégorie de destinataires.
Le rapport devrait présenter ensemble exposition et réponse selon le tableau 8 : engagements, perte attendue et valeur nette pour l’approche choisie, avec au moins une solution moins approfondie et une plus approfondie. Chaque chiffre devrait être identifié comme un résultat de modèle sous hypothèses explicites ou comme une mesure issue d’une campagne nommée ; les hypothèses devraient être listées. Le rapport devrait préciser le bénéfice et la perte en cas de fuite supposés, montrer la grille de la figure 5 correspondant à ces hypothèses et y situer l’émetteur.
Le rapport devrait se terminer par les éléments qui modifieraient la recommandation : variation de la part des destinataires stratégiques, évolution réglementaire du périmètre, résultat de campagne contredisant la réponse supposée et tout incident de fuite. Aucun de ces chiffres ne constitue une prévision ; le rapport devrait le préciser.
22 Maintenir les hypothèses à l’aide de données opérationnelles et de modèles, avec une décision humaine à chaque contrôle
Les données et outils automatisés peuvent améliorer les hypothèses de ce cadre sans se substituer aux décisions. L’émetteur peut utiliser un modèle de langage pour lire le mandat publié d’une cible et noter son adéquation, rédiger le premier message à partir de faits vérifiés et contrôler la présence d’éléments dépassant l’étape autorisée. Chaque outil devrait être testé au regard de la décision visée : le score prédit-il un rendez-vous qualifié, et le contrôle rédactionnel détecte-t-il les éléments dont la note dépasse la sensibilité de l’étape ?
La transmission à une étape exige ses propres contrôles de confidentialité et de réglementation. Une réponse positive ne démontre pas à elle seule l’acceptation d’un accord, l’éligibilité du destinataire ou l’autorisation des lecteurs ultérieurs. Une règle de transmission automatisée devrait vérifier les contrôles applicables et conserver une approbation humaine nominative lorsque le processus proposé l’exige. Le passage à l’étape suivante n’autorise pas nécessairement la remise du dossier complet. Le journal d’accès devrait consigner le destinataire, les documents transmis, les justificatifs de contrôle et la personne ayant approuvé.
Cette étude ne présente aucun modèle entraîné, aucune exactitude mesurée ni aucun gain dû à l’automatisation. Un outil traitant le dossier peut lui-même devenir destinataire ; il convient donc d’évaluer son exposition autant que ses économies.
23 Une règle de décision pour une levée en cours ou un placement de fonds
Les résultats soutiennent une règle applicable avant chaque campagne. Premièrement, noter les éléments à divulguer et attribuer chacun à la première étape où sa pertinence dépasse sa sensibilité, en partant du tableau 2. Deuxièmement, confirmer pour chaque catégorie de destinataires que le premier message est autorisé, au regard des règles de périmètre du tableau 3 et de la base juridique du traitement des données pour le contact. Troisièmement, retenir la présentation vérifiée pour la liste générale et le mémorandum pour les destinataires présentant un fort score d’adéquation : c’est l’approche par paliers. Les comparateurs du modèle envoyant le mémorandum en premier utilisent des conditions acceptées en ligne dès le premier contact ; la progression à partir d’une présentation intègre la friction d’un accord signé, puis suppose une protection signée aux étapes ultérieures. Cette asymétrie fait partie de la comparaison hypothétique. Dans l’exécution, appliquer les contrôles proposés d’accord signé et de périmètre réglementaire avant de transmettre un mémorandum ; un fort score d’adéquation ne suffit pas à les satisfaire.
Quatrièmement, réserver la salle de données jusqu’à ce que le destinataire ait signé un accord, démontré son adéquation et nommé les lecteurs. Cinquièmement, compter les destinataires à chaque étape et fixer un plafond avant la campagne. Dans le modèle, le dossier complet envoyé en premier expose chaque destinataire à la sensibilité maximale et produit une réponse plus faible et une exposition attendue plus élevée que le mémorandum selon les hypothèses évaluées. D’autres hypothèses de coût de réponse ou de processus institutionnel exigent des tests distincts. Sixièmement, expliciter à l’avance le bénéfice et la perte en cas de fuite, puis situer la campagne sur la figure 5. Si le risque est jugé élevé parce que les destinataires comprennent des concurrents, revenir à une présentation et accepter une réponse réduite. Dans le scénario évalué d’accord affaibli, l’approche par paliers conserve la moyenne la plus élevée ; une transmission réelle exige toujours ses propres contrôles contractuels et réglementaires.
Septièmement, intégrer le sous-échantillon randomisé à chaque campagne pour que la décision suivante repose sur des mesures. Pour un gestionnaire de fonds sollicitant des investisseurs commanditaires, l’échelle reste la même avec des éléments différents : historique de performance et frais sont pertinents ; noms et valorisations des sociétés du portefeuille sont sensibles. La règle dépend de la notation des éléments, que l’émetteur doit fournir.
24 Limites et prochaine décision
L’expérience est construite. Population, échelle, risques, pertes et facteurs de protection sont des hypothèses de l’auteur, sans cohorte observée de prospection, dossier client ou incident pour les étayer. Les investisseurs sont modélisés par une décision unique avec signal gaussien, ce qui ignore les relations, la réputation, l’ordre des échanges entre investisseurs et leur concurrence. Les fuites sont indépendantes, ce qui ignore la contagion ; la perte en cas de fuite est proportionnelle à la sensibilité, ce qui ignore la possibilité qu’un seul élément soit décisif.
L’analyse juridique se limite aux textes consultés, dans les versions et aux dates indiquées dans les références. Cette étude n’analyse pas les régimes de protection des données du DIFC, de l’ADGM ou du droit fédéral des Émirats arabes unis. Elle ne constitue en aucune partie un conseil juridique et ne se prononce ni sur l’applicabilité d’une règle à une levée particulière ni sur le statut réglementaire d’une partie.
La prochaine décision de l’émetteur est donc de mener ou non l’étude de la section 20 avant de fixer une politique permanente. Pour une seule levée, la décision pratique est plus circonscrite : transmettre les éléments les moins sensibles permettant à un investisseur qualifié de décider d’un rendez-vous, réserver le reste à un accord signé et à une preuve d’adéquation, et consigner chaque transmission. Pour un conseil ou promoteur menant de nombreuses campagnes, l’enjeu est de mesurer l’exposition et la courbe de réponse à la place des chiffres que cette étude a dû supposer.
La perte conditionnelle attendue liée à la confidentialité est un indicateur de dommage additif entre destinataires. L’addition peut comptabiliser plusieurs fois des préjudices liés lorsque les destinataires partagent les mêmes informations ; une seule divulgation décisive peut créer une perte discontinue non captée par l’indice de sensibilité. Les indicateurs de fuite simulés sont des tirages d’événements distincts ; un centile de perte attendue par campagne n’est pas un centile du dommage réalisé sur l’opération. Ces choix de modélisation exigent un étalonnage et une structure de dépendance avant toute utilisation dans une limite de risque financier.
Références
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
