
1 La decisione riguarda quanta parte del fascicolo inviare prima del primo colloquio
Uno sponsor, fondatore o gestore di fondi che prepara il contatto con investitori deve compiere una scelta prima di valutare o ordinare l'elenco. Il primo messaggio può contenere una descrizione senza nomi, una sintesi verificata dei dati principali, un memorandum informativo completo oppure accesso a documenti normalmente riservati a una controparte in due diligence. Ogni passaggio offre al destinatario più elementi di giudizio e riduce il controllo del mittente sull'uso successivo dei materiali. Lo studio considera la scelta come un compromesso misurabile tra risposta ottenuta ed esposizione della riservatezza generata.
Lo studio non esamina quali investitori contattare, come ordinarli o come raggiungerli tramite presentazioni; tali domande appartengono ai lavori collegati sull'adeguatezza al mandato e sul percorso verso l'investitore. Esamina soltanto la profondità del primo invio per un elenco già selezionato e il momento in cui rilasciare il livello successivo.
Proponiamo un quadro in quattro parti. Primo, una sequenza di cinque fasi di divulgazione con una registrazione di ciò che ciascuna rende disponibile. Secondo, la valutazione di ogni elemento per rilevanza per il destinatario, sensibilità per il mittente e verificabilità. Terzo, l'associazione delle fasi alle norme che regolano chi può riceverle. Quarto, un esperimento quantitativo ideato dall'autore che varia la profondità iniziale e riporta risposte, incontri qualificati, due diligence, impegni e perdita attesa. L'esperimento è costruito e non riporta risultati osservati.
2 Definire risultato ed esposizione prima di scegliere la profondità
Una risposta non esaurisce l'obiettivo del contatto. Conta un incontro qualificato: un colloquio con un investitore capace di investire, in una fase del proprio processo in cui può decidere e che ha visto abbastanza del fascicolo per capire ciò che valuta. Oltre a questo, lo studio conta il passaggio alla due diligence e un impegno firmato, considerando concluso un round quando si ottengono 2 o più impegni.
L'esposizione richiede una definizione altrettanto precisa. La definiamo come la perdita attesa per il mittente se i destinatari dei materiali li inoltrano, li usano contro di lui o li rendono visibili a concorrenti, clienti o dipendenti. Due elementi determinano la perdita: la sensibilità dei materiali detenuti da ogni destinatario e la probabilità che questi li divulghi, data la protezione legale e commerciale esistente. Un teaser senza nomi comporta poca esposizione indipendentemente dal numero di destinatari. Una data room aperta all'intero elenco ne comporta molta.
L'esperimento confronta risposta ed esposizione su una scala monetaria comune. Un valore dell'operazione di USD 100 milioni definisce la perdita da fuga a sensibilità piena e un beneficio di USD 15 milioni definisce il valore del completamento del round. Sono parametri dichiarati del modello senza fonte di mercato; la sezione 16 varia il beneficio e la probabilità di fuga che scala la perdita attesa.
La simulazione usa l'adeguatezza al mandato come indicatore binario definito dall'autore e considera qualificato un incontro con un investitore che presenta tale indicatore. Non modella separatamente autorità del comitato investimenti, tempi correnti di impiego del capitale, ammissibilità legale o importo osservato dell'investimento. Queste verifiche commerciali restano necessarie in un processo reale e non sono validate dal numero simulato di incontri.
3 La divulgazione è un segnale che genera contemporaneamente risposta ed esposizione
Arrow identificò la difficoltà centrale nel 1962. Il compratore non conosce il valore dell'informazione finché non la possiede, ma una volta divulgata l'ha di fatto acquisita senza costo. Se il venditore non può conservare diritti proprietari sul suo uso, l'acquirente decide con criteri non ottimali, come il valore medio delle informazioni di quella classe. Il passaggio riguarda invenzioni e ricerca. Stabilisce il paradosso come caratteristica generale della vendita di informazioni senza misurarne la grandezza. [1]
La letteratura successiva sulla divulgazione verificabile esamina il comportamento di un venditore che può dimostrare fatti sul proprio prodotto. Nel risultato standard descritto da Shishkin, Titova e Zhang, un mittente capace di dimostrare uno stato favorevole lo rivela e il processo prosegue fino alla rivelazione di tutti gli stati. Il loro working paper spiega che il risultato dipende dalla possibilità del destinatario di modificare continuamente la propria azione. Se il destinatario sceglie tra poche azioni, come un investitore che risponde o non risponde, sono possibili equilibri in cui parte delle informazioni è trattenuta. È un modello teorico privo di costo della riservatezza e di contenuto empirico. [2]
La rassegna di Milgrom sul Journal of Economic Perspectives esamina gli argomenti teorici su come i venditori divulgano informazioni per incoraggiare i compratori e sul ruolo della regolamentazione nel favorire una divulgazione efficiente. Qui si utilizza l'ambito teorico dichiarato nell'abstract. [3] Queste fonti motivano due scelte progettuali: la risposta dell'investitore è una decisione binaria su un segnale rumoroso che si precisa con la divulgazione e trattenere informazioni può essere ottimale. Non forniscono parametri per nessuna delle due.
4 Le prove sul campo più vicine riguardano a che cosa rispondono gli investitori, non quanto divulgare
Bernstein, Korteweg e Laws condussero su AngelList un esperimento sul campo randomizzato con circa 4,500 investitori attivi nelle fasi iniziali e quasi 17,000 email, variando casualmente le informazioni sulle caratteristiche delle start-up in ogni messaggio. L'investitore medio rispondeva fortemente alle informazioni sui fondatori, ma non a quelle sulla trazione o sugli investitori principali già presenti; i meno esperti rispondevano a tutte le categorie. La sintesi di Stanford precisa che la risposta era misurata dalla scelta di approfondire l'impresa. È lo studio più vicino alla nostra domanda. [4]
La differenza rispetto a questo studio è importante. Quell'esperimento variava le categorie di informazioni mostrate in un contesto in cui erano già condivise su una piattaforma e la riservatezza non era in discussione. Non variava la profondità di un fascicolo riservato e non misurava fughe o impegni. Sono stati letti soltanto abstract e sintesi istituzionale, non l'articolo completo. Sostiene la dipendenza della risposta dal contenuto del primo messaggio, senza indicare al mittente quanto divulgare.
Boone e Mulherin studiano la vendita delle imprese con dati sul processo privato precedente alla fase pubblica. Riportano che metà delle società obiettivo del campione veniva messa all'asta tra più offerenti, mentre le altre negoziavano con uno solo, e che il numero pubblico degli offerenti sottostima la concorrenza privata. È stato aperto soltanto l'abstract. Il risultato mostra che un processo privato con più destinatari è comune nei contesti studiati, rendendo rilevante il numero di destinatari dei materiali riservati. Riguarda acquisizioni di società obiettivo quotate e non informa sulla risposta a diverse profondità di divulgazione. [5]
5 Usare cinque fasi e registrare che cosa viene rilasciato e a chi
La sequenza utilizzata comprende cinque fasi. Il teaser anonimo descrive settore, fascia dimensionale e geografia senza nominare l'impresa. Il teaser verificato aggiunge dati principali controllabili dal destinatario, come ricavi certificati o una linea confermata dal finanziatore. Il memorandum informativo aggiunge concentrazione dei clienti, condizioni contrattuali e piano. Il primo livello della data room aggiunge contabilità gestionale, contratti e tabella di capitalizzazione. Il secondo aggiunge clienti identificati, prezzi, proprietà intellettuale e condizioni di lavoro dei dipendenti. La sequenza è uno strumento analitico e nessuna fonte consultata la stabilisce come convenzione di mercato.
Ogni fase richiede una registrazione: che cosa è stato rilasciato, a chi, in quale data, con quali condizioni di riservatezza e quale verifica. La registrazione è utile per tre ragioni. Permette al mittente di rispondere a un'autorità o controparte che chieda che cosa sia stato divulgato, ricondurre una fuga alla fase in cui è divenuta possibile e confrontare la conversione per fase nelle campagne successive, come richiede il disegno della sezione 20. La tabella 1 descrive la registrazione proposta.
| Fase | Che cosa riceve il destinatario | Condizione prima del rilascio | Registrazione conservata |
|---|---|---|---|
| Teaser anonimo | Settore, fascia dimensionale, geografia, mandato in una riga | Destinatario nell'elenco approvato | Data, destinatario, versione |
| Teaser verificato | Dati principali con verificatore identificato | Destinatario vagliato per adeguatezza e norma di promozione pertinente | Come sopra, più verificatore e prove |
| Memorandum informativo | Clienti, contratti, piano, direzione | Accordo di riservatezza firmato | Firmatario, data, versione dell'accordo |
| Data room, livello 1 | Contabilità gestionale, contratti, tabella di capitalizzazione | Prove di adeguatezza e autorità a procedere | Registro degli accessi per documento |
| Data room, livello 2 | Clienti identificati, prezzi, proprietà intellettuale, condizioni di lavoro | Due diligence avanzata ed elenco nominativo del gruppo | Registro degli accessi, filigrana, utenti nominativi |
Registrazione proposta. La sequenza è uno strumento dell'autore; nessuna fonte la stabilisce come convenzione di mercato.
La tabella separa ciò che viene rilasciato dalla condizione da soddisfare prima. Per le prime due fasi la condizione è una decisione del mittente sul destinatario, non un documento. Per il memorandum è un accordo firmato. Le condizioni successive sono prove che il destinatario è capace e autorizzato a procedere. Chi salta una condizione sceglie esplicitamente di accettare l'esposizione conseguente e dovrebbe registrare tale scelta.
6 Valutare rilevanza, sensibilità e verificabilità di ogni elemento prima di assegnarlo a una fase
Una fase è un insieme di elementi; ciascuno appartiene alla prima fase in cui la sua rilevanza per il destinatario supera la sensibilità per il mittente. La rilevanza misura quanto l'elemento cambia la decisione dell'investitore di interagire. La sensibilità misura il danno se raggiunge un concorrente, cliente o dipendente. La verificabilità indica se il destinatario può controllarlo senza ulteriori divulgazioni. Un elemento molto rilevante, poco sensibile e facilmente verificabile appartiene al primo messaggio. Un elemento molto sensibile e poco rilevante per la prima decisione va trattenuto.
La tabella 2 propone punteggi dell'autore per una tipica impresa operativa. I valori da 1 a 5 esprimono giudizi sul caso generico e non misurazioni. Il mittente dovrebbe sostituirli con i propri, diversi per settore: i nomi dei clienti sono centrali per un'impresa software e marginali per un proprietario fondiario.
| Elemento | Rilevanza | Sensibilità | Verificabile dal destinatario | Prima fase possibile |
|---|---|---|---|---|
| Settore, fascia dimensionale, geografia | 3 | 1 | In parte | Teaser anonimo |
| Ricavi certificati e intervallo degli utili | 5 | 2 | Sì, da documenti depositati o revisore | Teaser verificato |
| Concentrazione dei clienti senza nomi | 4 | 3 | In parte | Memorandum |
| Condizioni contrattuali rilevanti | 4 | 4 | Sì, nella data room | Memorandum, sintesi |
| Tabella di capitalizzazione e condizioni degli azionisti | 4 | 3 | Sì | Data room 1 |
| Clienti identificati e prezzi | 3 | 5 | Sì | Data room 2 |
| Codice sorgente, formule, dettagli dei processi | 2 | 5 | In parte | Data room 2, accesso limitato |
| Dati dei singoli dipendenti | 1 | 5 | Sì | Data room 2, dati anonimizzati |
Punteggi dell'autore da 1 (basso) a 5 (alto) per un'impresa operativa generica. Giudizi, non misurazioni; sostituire con la valutazione del mittente.
La tabella mostra perché il memorandum sia un punto di separazione naturale. Elementi con rilevanza 4 e sensibilità 3 o 4, come concentrazione dei clienti, condizioni contrattuali e tabella di capitalizzazione, non trovano posto sicuro nel primo messaggio, ma neppure una ragione per attendere la due diligence avanzata. Sono gli elementi per cui un accordo firmato consente il rilascio nel memorandum o nel primo livello della data room. Più avanti l'esperimento traduce la tabella in numeri: sensibilità cumulativa di 0.02, 0.10, 0.35, 0.65 e 1.00 nelle cinque fasi, come parametri e non risultati.
7 La tutela della riservatezza dipende dalle misure adottate
Sia gli Stati Uniti sia l'Unione europea definiscono il segreto commerciale facendo riferimento alle misure adottate dal suo detentore. La definizione statunitense nel Defend Trade Secrets Act richiede che il titolare abbia adottato misure ragionevoli per mantenere segrete le informazioni e che queste abbiano un valore economico autonomo derivante dal fatto di non essere generalmente note. La direttiva UE sui segreti commerciali richiede che le informazioni siano segrete, abbiano valore commerciale in quanto segrete e siano state sottoposte a misure ragionevoli nelle circostanze. Nessuna delle due disposizioni stabilisce quali misure siano sufficienti per una specifica divulgazione. [6, 7]
Per il contatto con gli investitori, ne deriva che inviare un file ampiamente e senza condizioni può indebolire la tutela che il mittente vorrebbe successivamente invocare. Un documento distribuito a un lungo elenco senza un accordo di riservatezza, oppure mediante un'accettazione con un clic che nessuno legge, offre una prova delle misure ragionevoli più debole rispetto a un documento consegnato a una persona identificata nell'ambito di un accordo firmato. Questa è un'inferenza ricavata dal testo delle definizioni. Le norme non affermano che una consegna senza firma comporti la perdita della tutela; non sono state esaminate la giurisprudenza o le disposizioni nazionali di recepimento.
Negli Stati Uniti, Regulation FD mostra lo stesso meccanismo dal punto di vista dell'emittente. Richiede a un emittente che comunichi informazioni rilevanti non pubbliche a determinati operatori di mercato e detentori di titoli di divulgarle pubblicamente, contestualmente se la comunicazione è intenzionale e tempestivamente negli altri casi. Esclude tuttavia la comunicazione a una persona che accetti espressamente di mantenere riservate le informazioni e quella a una persona vincolata da un dovere fiduciario o di riservatezza verso l'emittente. [8] L'ambito di applicazione dipende dalla definizione di emittente nel 17 CFR 243.101(b), compresi lo status rilevante ai fini degli obblighi informativi e le esclusioni. La sola qualificazione come raccolta privata di capitali non ne determina l'applicabilità. La disposizione illustra una specifica eccezione di riservatezza all'interno di quel regime e non stabilisce un'autorizzazione generale alla divulgazione.
Il modello attribuisce riduzioni ipotetiche diverse del rischio a un accordo firmato e a un accesso subordinato all'accettazione con un clic. Le definizioni giuridiche citate stabiliscono la rilevanza di misure protettive ragionevoli; non dimostrano l'efficacia o l'ordine relativo di questi fattori protettivi del modello. Nessuna fornisce una misura di una delle due riduzioni. L'esperimento utilizza il 75% e il 35% come fattori protettivi dichiarati e li modifica in uno scenario di stress.
8 Evidenze sulle negoziazioni prima dell'annuncio e controlli sul numero dei destinatari
Gli studi sulle acquisizioni di società quotate forniscono evidenze sulle negoziazioni prima dell'annuncio, poiché annunci e prezzi rendono osservabile un'attività di mercato anomala. Augustin, Brenner e Subrahmanyam esaminano le negoziazioni di opzioni azionarie prima degli annunci di M&A. Nella bozza dell'ottobre 2015 letta per questo studio, circa il 25% delle acquisizioni presenta volumi anomali positivi di opzioni statisticamente significativi nei 30 giorni precedenti l'annuncio. Gli autori sostengono che il fenomeno sia coerente con negoziazioni informate e non sia spiegabile con prevedibilità dell'operazione, speculazione, notizie e indiscrezioni, insider trading da parte di soggetti interni alle società o fughe di informazioni nel mercato azionario. Riferiscono inoltre che la SEC avvia azioni giudiziarie soltanto per circa il 7% delle operazioni del campione. [9]
Lo studio documenta che informazioni su un'operazione riservata sembrano raggiungere il mercato prima dell'annuncio in una quota rilevante di operazioni su società quotate. Il canale resta non identificato. I volumi anomali non indicano chi abbia divulgato le informazioni, se fossero coinvolte le controparti del mittente o se un singolo contatto con un investitore li abbia causati. Lo studio riguarda società target quotate, non raccolte private di capitali, ed è una bozza di working paper. Documenta le dinamiche delle negoziazioni prima dell'annuncio senza stimare una relazione causale tra numero di destinatari e fughe di informazioni. L'accumulo di esposizione tra destinatari nel modello è un meccanismo elaborato dall'autore; questo studio non fornisce alcun tasso di fuga di informazioni nei collocamenti privati.
Il Takeover Code britannico esprime lo stesso principio sotto forma di regola. La Rule 2.1 impone alle persone a conoscenza di informazioni riservate di trattarle come segrete, trasmetterle soltanto quando necessario e ridurre al minimo le possibilità di una fuga. La Rule 2.2(e) richiede un annuncio quando le trattative o le discussioni stanno per essere estese oltre un numero molto ristretto di persone; la Note 1(d) alla Rule 2.2 afferma che si dovrebbe consultare il Panel se le parti intendono contattare un gruppo più ampio senza effettuare un annuncio. [10]
Il Code si applica alle offerte riguardanti società comprese nel suo ambito, escludendo quindi la raccolta privata di capitali. La sua rilevanza in questa sede consiste nel riconoscimento istituzionale del numero dei destinatari quale variabile di rischio, rappresentata nell'esperimento conteggiando ogni destinatario in base alla fase del file in suo possesso.
9 Le norme sul perimetro consentito determinano chi possa ricevere un messaggio relativo a un investimento
Nel Regno Unito, la section 21 del Financial Services and Markets Act 2000 vieta a una persona di comunicare, nell'esercizio dell'attività, un invito o un incentivo a svolgere attività di investimento, salvo che la persona sia autorizzata oppure il contenuto sia approvato da un soggetto autorizzato abilitato a rilasciare tale approvazione. Il Financial Promotion Order prevede esenzioni, comprese quelle per comunicazioni rivolte esclusivamente a professionisti degli investimenti o a società con patrimonio netto elevato, quando il mittente ritenga su basi ragionevoli che i destinatari appartengano alla categoria oppure la comunicazione sia ragionevolmente indirizzata soltanto a essi. [11, 12]
Il Rulebook della DFSA nel Dubai International Financial Centre contiene un divieto analogo. La Rule 3.4.1 vieta a un soggetto diverso da una persona autorizzata di effettuare una promozione finanziaria nel DIFC o dal DIFC, fatte salve le eccezioni elencate, tra cui una comunicazione rivolta a una persona che, su basi ragionevoli, appaia essere un cliente professionale di un tipo specificato, e che possa essere accettata esclusivamente da essa. La Rule 3.5.1 richiede ragionevole diligenza affinché una comunicazione destinata soltanto a clienti professionali non sia inviata a chi appaia non esserlo e contenga una dichiarazione chiara in tal senso. [13]
Negli Stati Uniti, la Rule 502(c) di Regulation D vieta a un emittente che si avvale dell'esenzione di offrire o vendere mediante sollecitazione generale o pubblicità generale, salvo l'applicazione della Rule 504(b)(1) o della Rule 506(c). Separatamente, la Rule 502(b)(2) richiede, quando una vendita ai sensi della Rule 506(b) avviene a favore di un acquirente che non è un investitore accreditato, una descrizione scritta delle informazioni rilevanti scritte sull'offerta fornite agli investitori accreditati e la possibilità di porre domande. Il livello di dettaglio risulta quindi non uniforme: ciò che viene mostrato a un investitore può generare obblighi verso un altro. [14]
Quando lo strumento è quotato, il regolamento UE sugli abusi di mercato aggiunge un ulteriore livello. L'articolo 11, modificato dal regolamento (UE) 2024/2809 a decorrere dal dicembre 2024, definisce il sondaggio di mercato come la comunicazione di informazioni, prima di qualsiasi annuncio di un'operazione, per valutare l'interesse di potenziali investitori. Il soggetto che comunica deve valutare e registrare per iscritto se saranno divulgate informazioni privilegiate, conservando la documentazione per almeno cinque anni. Ottenere il consenso, avvertire il destinatario del divieto di negoziare e del dovere di riservatezza, nonché registrare che cosa sia stato divulgato, a chi e quando, sono condizioni facoltative per considerare la comunicazione effettuata nel normale esercizio delle proprie funzioni. [15]
| Regime | Disposizione esaminata | Presupposto | Effetto sul dettaglio o sul destinatario |
|---|---|---|---|
| Promozione finanziaria nel Regno Unito | FSMA s21; FPO artt. 19 e 49 | Invito o incentivo a investire | Inviare soltanto a destinatari compresi in un'esenzione oppure ottenere l'approvazione del contenuto |
| Promozione finanziaria nel DIFC | DFSA GEN 3.4.1 e 3.5.1 | Promozione nel DIFC o dal DIFC | Esenzione per clienti professionali; dichiarazione; nessun altro destinatario |
| Offerta privata negli Stati Uniti | 17 CFR 230.502(b), (c) | Offerta ai sensi di Regulation D | Divieto di sollecitazione generale; obblighi informativi verso acquirenti non accreditati |
| Sondaggio di mercato nell'UE | MAR art. 11 | Contatto prima dell'annuncio relativo a uno strumento quotato | Valutazione scritta; documentazione per cinque anni; consenso facoltativo per il regime di protezione |
| Acquisizioni nel Regno Unito | Takeover Code, rules 2.1, 2.2 | Possibile offerta per una società compresa nell'ambito di applicazione | Segretezza; annuncio se il contatto supera un numero molto ristretto di persone |
| Divulgazione selettiva da parte di emittenti statunitensi | 17 CFR 243.100 | Divulgazione di informazioni rilevanti non pubbliche | L'impegno di riservatezza esclude l'obbligo di divulgazione pubblica |
| Segreti commerciali | 18 USC 1839(3); direttiva 2016/943 art. 2(1) | Successivo affidamento sulla segretezza | Occorre dimostrare l'adozione di misure o iniziative ragionevoli |
Sintesi delle disposizioni consultate per questo studio. Stato e data sono indicati nei Riferimenti. Il contenuto non costituisce consulenza legale né afferma che una disposizione si applichi a una determinata raccolta di capitali.
10 Le norme sui dati personali limitano sia l'elenco sia il file
Un elenco di potenziali destinatari raccoglie dati personali su individui identificati presso gli investitori; il contatto deve rispettare la normativa applicabile sulla protezione dei dati. L'articolo 5 del regolamento generale sulla protezione dei dati richiede che i dati personali siano raccolti per finalità determinate, esplicite e legittime e limitati a quanto necessario rispetto a tali finalità. L'articolo 14 impone al titolare del trattamento che non abbia ottenuto i dati dall'interessato di fornire determinate informazioni, al più tardi al momento della prima comunicazione quando i dati sono utilizzati a tale scopo. [16]
L'articolo 21, paragrafi (2) e (3), attribuisce all'interessato il diritto di opporsi in qualsiasi momento al trattamento per marketing diretto; dopo l'opposizione, i dati non possono più essere trattati per tale finalità. L'articolo 21(4) richiede che il diritto sia esplicitamente portato all'attenzione dell'interessato al più tardi alla prima comunicazione. Queste disposizioni incidono sul livello di dettaglio della divulgazione perché un primo messaggio che costituisca esso stesso una comunicazione di marketing attiva gli obblighi di informativa e opposizione, qualunque sia il contenuto.
I regimi del Dubai International Financial Centre e dell'Abu Dhabi Global Market, nonché la legge federale degli Emirati Arabi Uniti, sono stati individuati come rilevanti per un elenco relativo al Golfo; i testi ufficiali non sono tuttavia risultati consultabili durante questa sessione e lo studio non formula affermazioni sul loro contenuto. Un mittente con destinatari in queste giurisdizioni dovrebbe verificare direttamente ciascun regime.
Queste fonti giustificano una regola di progettazione del processo: l'elenco dovrebbe essere costruito e conservato per la finalità specifica del contatto, il primo messaggio dovrebbe dichiarare chi contatta il destinatario e perché, e un'opposizione al marketing diretto dovrebbe porre fine al trattamento per quella finalità, nei limiti dell'ambito applicabile dell'articolo 21. L'esperimento tratta tali opposizioni come ordinarie mancate risposte, introducendo una semplificazione.
11 Un esperimento costruito modifica il dettaglio del primo contatto e mantiene costante tutto il resto
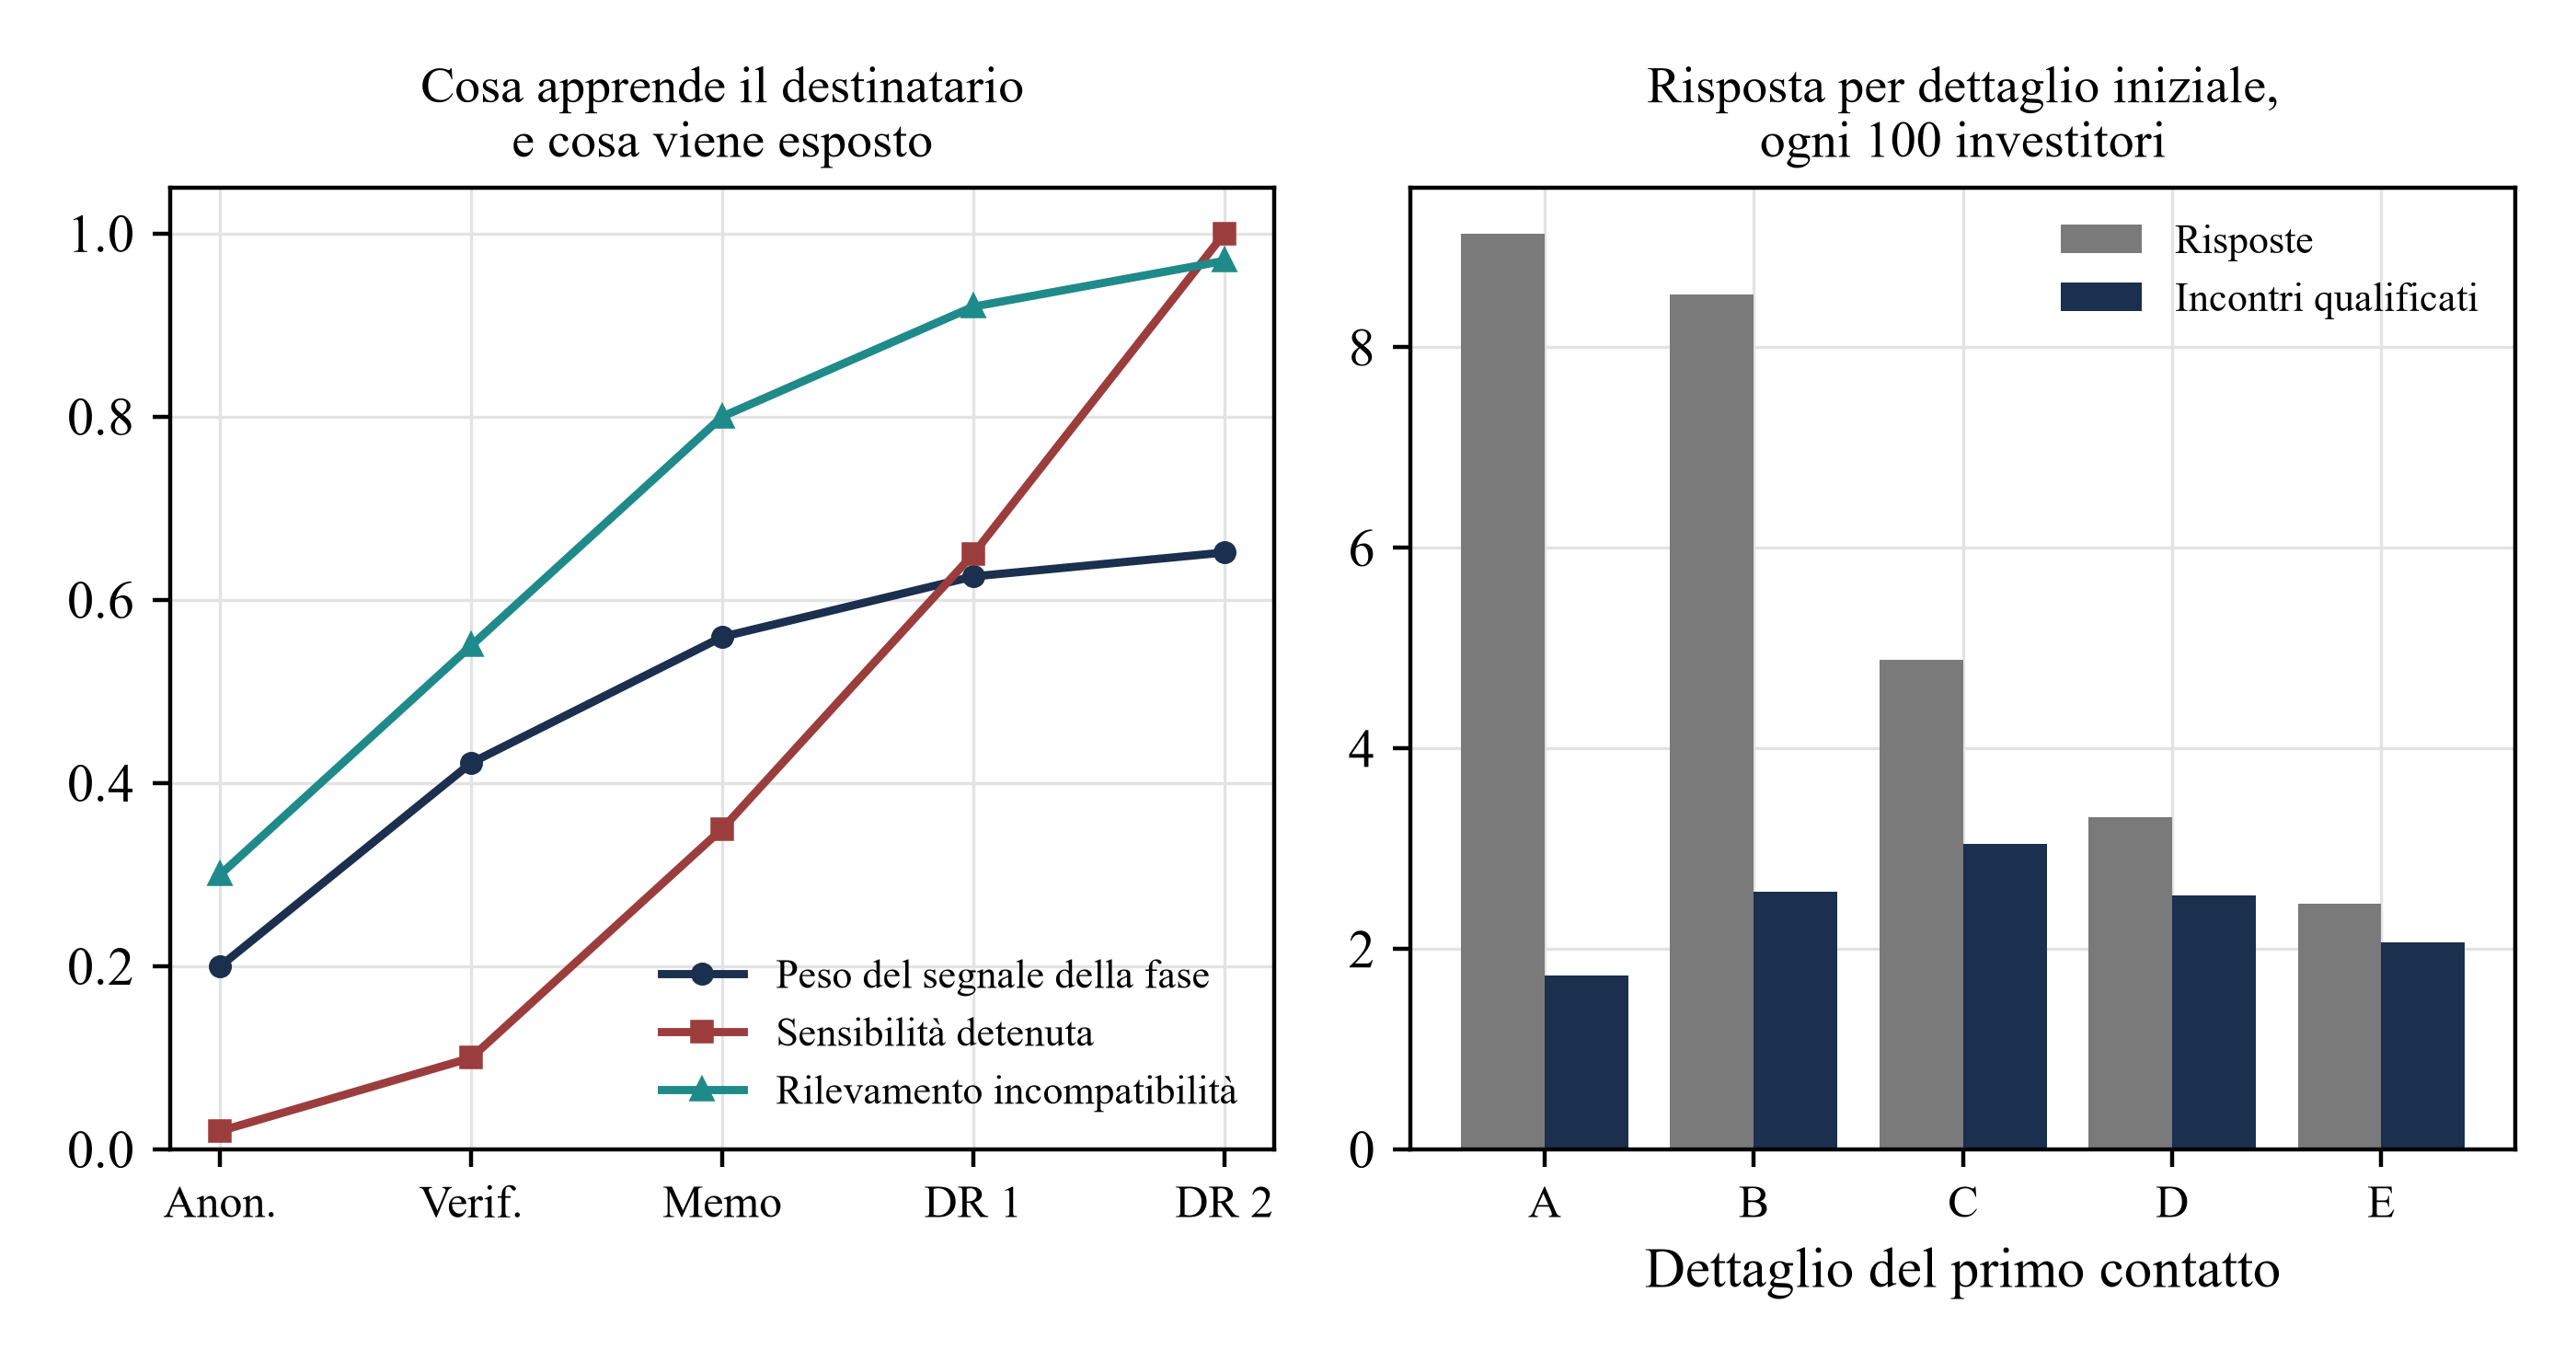
L'esperimento è costruito e non riporta risultati osservati. In ogni campagna il mittente contatta 200 investitori. Una quota del 30% potrebbe investire e il 15% è costituito da destinatari strategici o prossimi ai concorrenti, con un rischio di fuga di informazioni più elevato. Ciascun investitore attribuisce all'operazione un valore che combina la qualità dell'operazione, comune a tutti, e le proprie preferenze. La tabella 4 elenca gli input, la tabella 5 la progressione delle fasi e la figura 1 la sequenza risultante.
| Input | Valore costruito | Ruolo nel modello |
|---|---|---|
| Investitori contattati per campagna | 200 | Dimensione del gruppo; ciascuna campagna è replicata 1,000 volte |
| Compatibilità con il mandato (può investire) | 30% | Quota dell'elenco che potrebbe investire |
| Destinatari strategici o prossimi ai concorrenti | 15% | Maggiore rischio di fuga e maggiore perdita in caso di fuga |
| Dispersione della qualità dell'operazione; dispersione delle preferenze degli investitori | 0.50; 1.00 | Deviazioni standard del valore attribuito all'operazione |
| Rumore del segnale, base e correttivo di credibilità | 2.5; 0.3 | La varianza del rumore è il primo valore diviso per il secondo più il contenuto verificato |
| Contenuto, credibilità, sensibilità e carico di lettura della fase | Tabella 5 | Progressione in cinque fasi |
| Soglia di attenzione | 0.45 + 0.20 x costo x ln(1 + carico) | Valore necessario a un investitore prima di rispondere |
| Mancata risposta per ciclo; attrito dell'NDA | 10%; 10% | Mancata risposta non legata al merito dell'operazione |
| Rischio di fuga, destinatari finanziari; strategici | 0.5%; 3.0% | Per destinatario, alla sensibilità massima e prima della protezione |
| Perdita in caso di fuga alla sensibilità massima | 4%; 15% del valore dell'operazione | Destinatario finanziario; strategico |
| Protezione mediante NDA firmato; mediante accettazione con un clic | 75%; 35% | Riduzione proporzionale del rischio di fuga |
| Valore dell'operazione; beneficio del completamento del round | USD 100 milioni; USD 15 milioni | Scala monetaria per perdita e beneficio |
| Il round si completa con | 2 o più impegni | Esito binario di una campagna |
| Sconto del valore per ciascun ciclo di ritardo | 5% | Costo temporale di ulteriori scambi |
Input costruiti. Ogni valore è un'ipotesi formulata dall'autore e non un'osservazione di mercato. Valori visualizzati arrotondati.
| Fase | Peso del contenuto | Credibilità | Precisione del segnale | Peso del segnale della fase | Sensibilità delle informazioni in possesso | Carico di lettura | Rilevamento dell'incompatibilità con il mandato |
|---|---|---|---|---|---|---|---|
| Teaser anonimo | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Teaser verificato | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Memorandum informativo | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Data room, livello 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Data room, livello 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Analisi MatchPoint della progressione costruita. Input e pesi del segnale derivati per fase; valori non osservati. Il carico di lettura è espresso in unità equivalenti a pagine.
La regola di risposta deriva dal segnale. Un investitore forma una valutazione dell'operazione a partire dal segnale della fase ricevuta, la riporta verso la valutazione a priori e risponde se il valore così attenuato supera una soglia che cresce con il carico di lettura e con il proprio costo dell'attenzione. Il peso del segnale è 0.20 per il teaser anonimo, 0.42 per il teaser verificato, 0.56 per il memorandum e 0.65 per il livello finale. Un investitore incompatibile con il mandato ignora tale incompatibilità finché non emerge un elemento escludente e, fino ad allora, si comporta come se fosse compatibile.
Nelle equazioni, theta_i è il valore attribuito all'operazione dall'investitore i, z_i è un'estrazione normale standard riutilizzata tra le fasi come input comune di simulazione e sigma al quadrato è la varianza trasversale di theta. Ogni fase utilizza un punteggio gaussiano marginale attenuato verso la media a priori. Riutilizzare la stessa estrazione non crea un processo informativo annidato o una distribuzione a posteriori bayesiana sequenziale coerente; i destinatari di questo esperimento comportamentale applicano il punteggio specificato della fase corrente e non ricostruiscono il valore combinando i segnali precedenti. La varianza del rumore nu_j diminuisce con l'accumularsi del contenuto verificato: nu_0 è il rumore di base, kappa_0 un correttivo, omega_s il contenuto aggiunto nella fase s e rho_s la sua credibilità. La soglia combina un livello minimo di attenzione h_0 con il costo dell'attenzione a_i e il carico di lettura L_ij, cumulativo al primo contatto e incrementale in seguito.
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. Risultati del modello con gli input dichiarati; risultati non osservati. DR indica la data room. A sinistra: peso del segnale, sensibilità e rilevamento dell'incompatibilità con il mandato per fase. A destra: risposte e incontri qualificati ogni 100 investitori per livello di dettaglio del primo contatto.
Si confrontano sei approcci. Gli approcci da A a E inviano inizialmente a tutti il documento della fase indicata e consentono agli investitori che rispondono di progredire fino al memorandum. L'approccio F assegna il memorandum al primo 30% dell'elenco secondo un punteggio rumoroso di compatibilità, usato come rappresentazione di ciò che il mittente conosce del mandato prima del contatto, e il teaser verificato agli altri. Ogni approccio utilizza gli stessi investitori e le stesse estrazioni casuali: le differenze derivano quindi dall'approccio. Ogni campagna è replicata 1,000 volte con seme 1379.
L'equazione 1b è l'indicatore del superamento della soglia di attenzione. Una prima risposta effettiva nella simulazione richiede inoltre che il destinatario abbia raggiunto quella fase e superi il filtro degli elementi escludenti del mandato; l'indicatore di primo contatto identifica se il superamento debba essere conteggiato come prima risposta. La successiva consegna dei documenti, l'accettazione dell'NDA e la mancata risposta nella fase dell'incontro restano transizioni separate. Queste distinzioni sono importanti perché i documenti consegnati restano esposti anche dopo che il destinatario smette di rispondere.
12 Le risposte diminuiscono con il dettaglio; incontri qualificati e impegni raggiungono il massimo con il memorandum
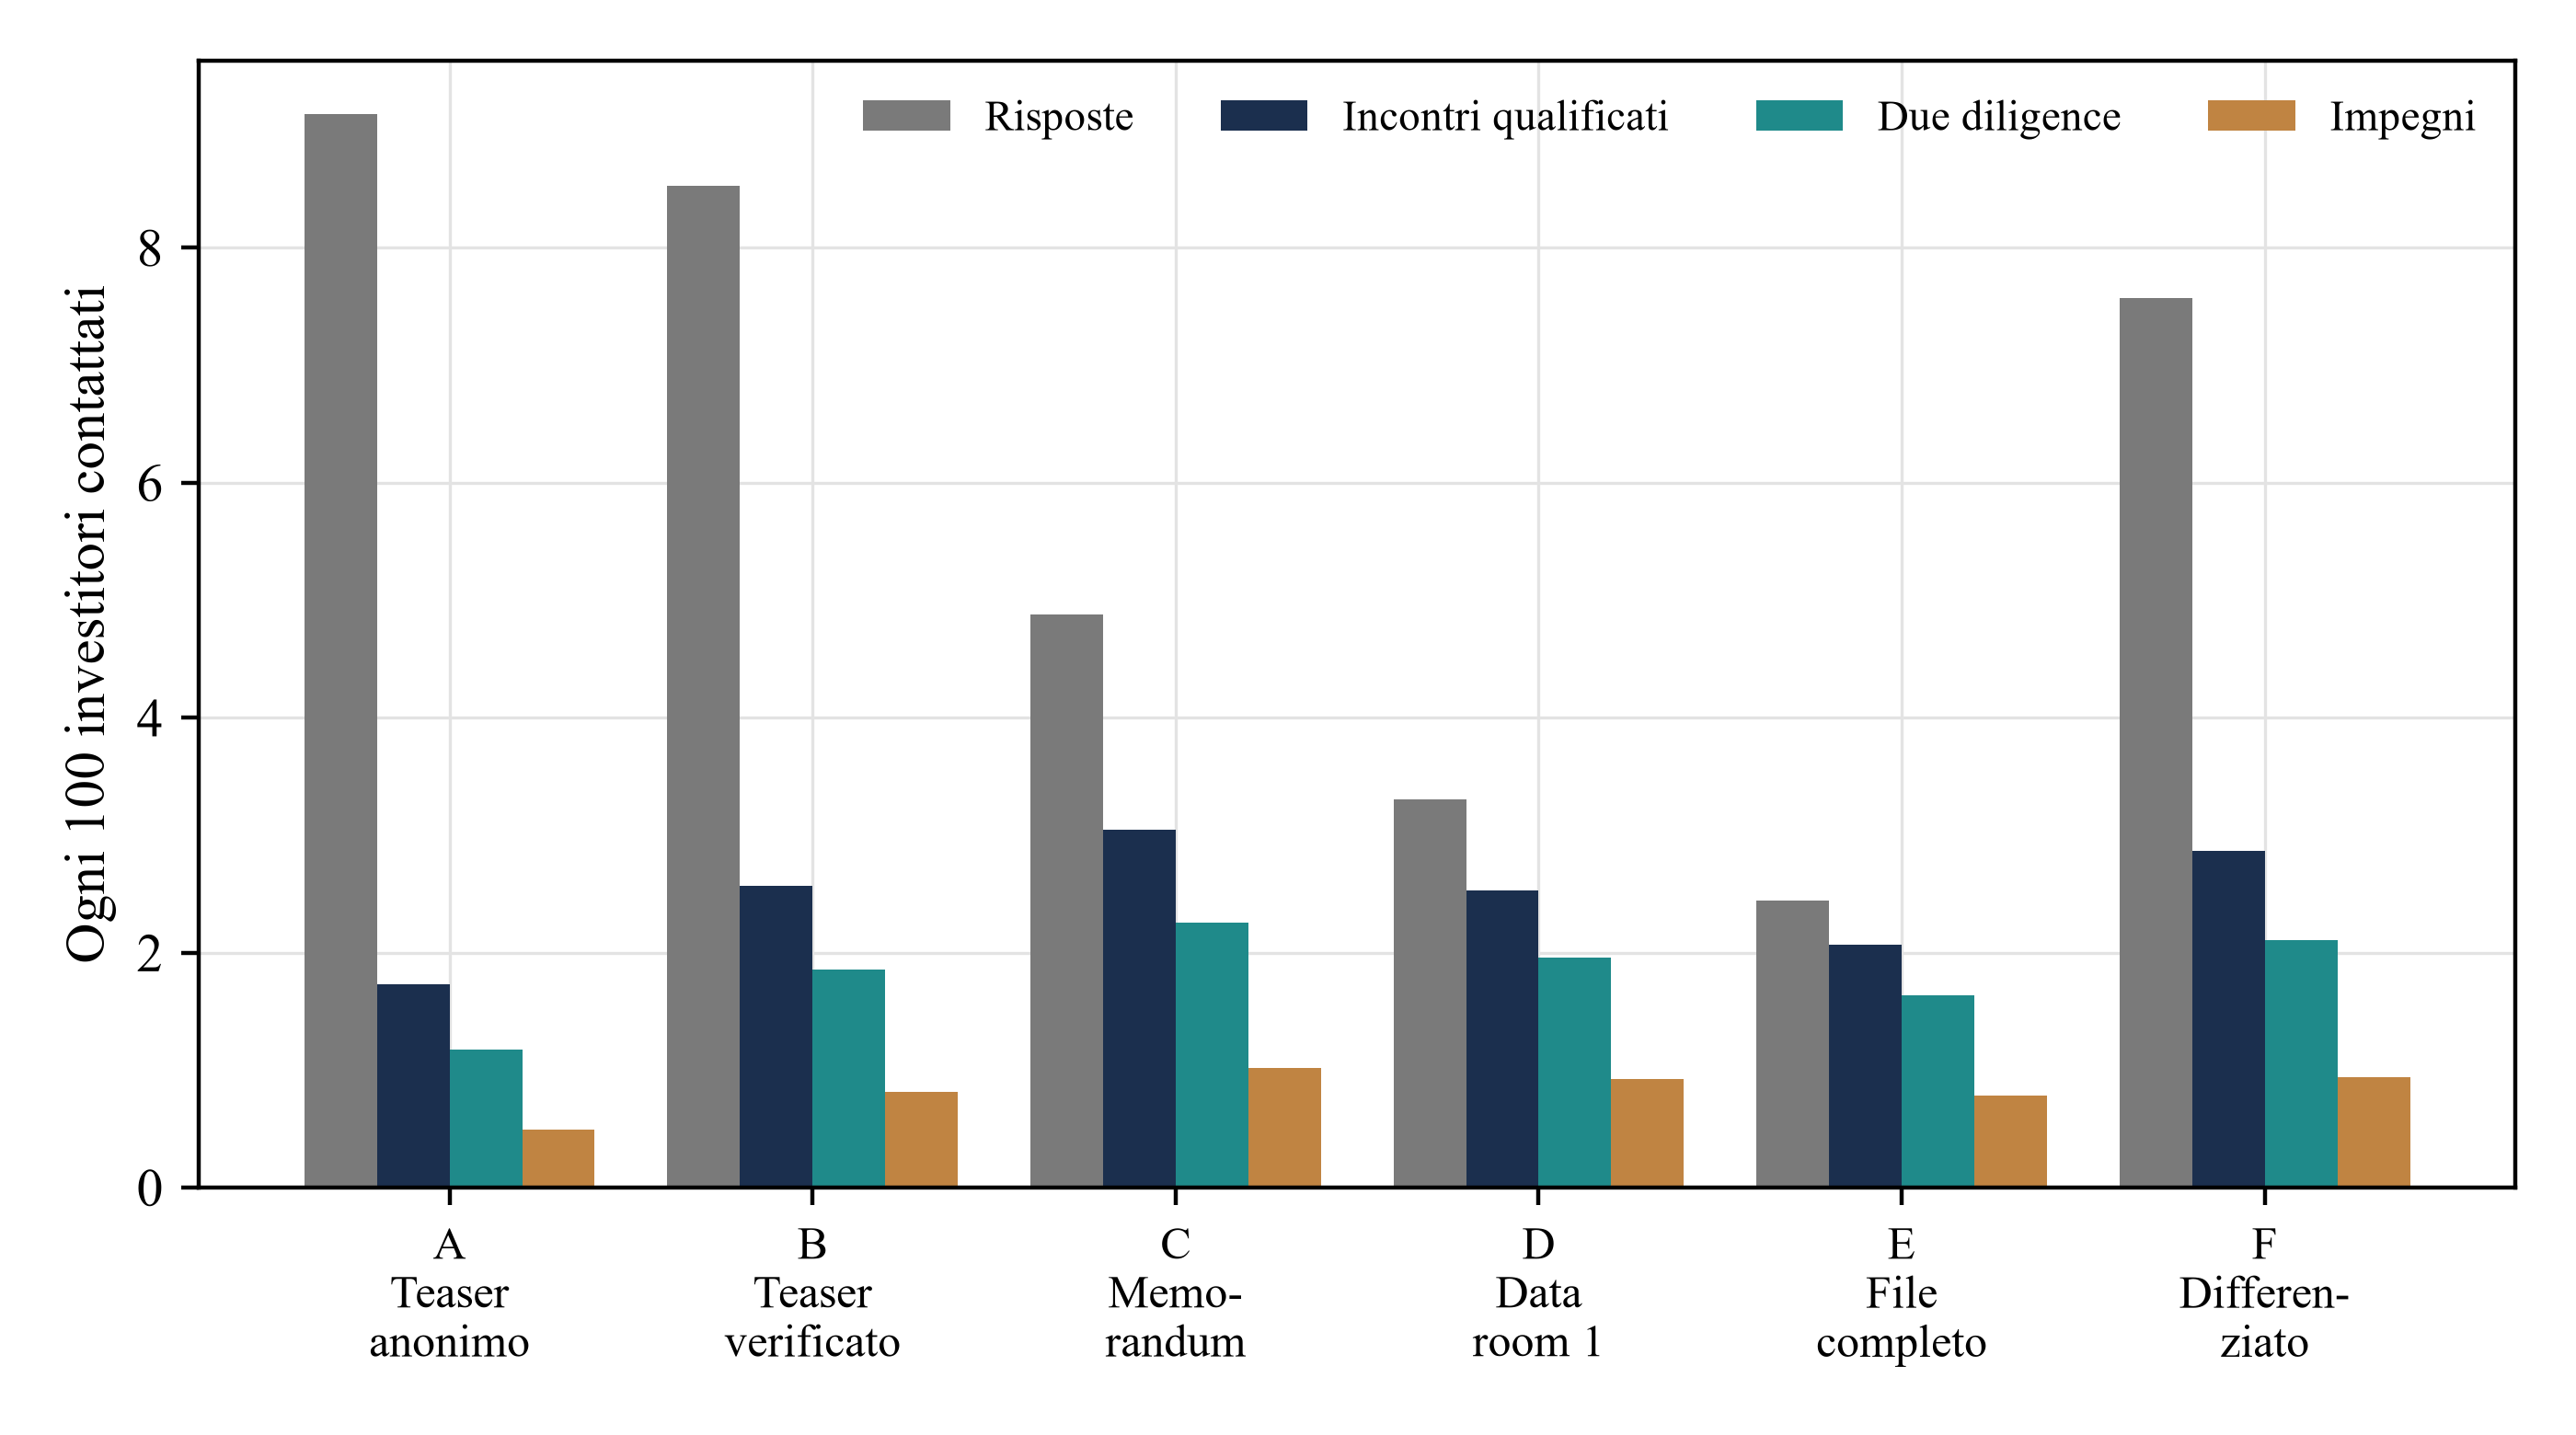
Le risposte ogni 100 investitori diminuiscono costantemente con il livello di dettaglio del primo contatto: da 9.14 per il teaser anonimo e 8.53 per il teaser verificato a 4.88 per il memorandum, 3.31 per il primo livello della data room e 2.45 per il file completo. Il file completo genera il 73% di risposte in meno rispetto al teaser anonimo. Materiali più dettagliati aumentano il costo di lettura dell'investitore prima che esista una relazione. La tabella 6 e la figura 2 presentano l'imbuto di conversione.
| Approccio | Risposte | Incontri qualificati | Incontri non qualificati | Due diligence | Impegni | Completamento del round |
|---|---|---|---|---|---|---|
| A. Prima il teaser anonimo | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Prima il teaser verificato | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Prima il memorandum | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Prima la data room di livello 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Prima il file completo | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Differenziato per punteggio di compatibilità | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Analisi MatchPoint della popolazione costruita, media delle campagne replicate. Risultati del modello con gli input dichiarati; risultati non osservati.
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. Risultati del modello con gli input dichiarati; risultati non osservati. Ogni 100 investitori contattati.
La composizione degli incontri cambia. Per il teaser anonimo, il 31% degli incontri avviene con investitori che non potrebbero mai investire, perché l'investitore incompatibile non ha ancora incontrato il proprio elemento escludente. Per il memorandum la quota è del 31% e per il file completo del 7%. Il dettaglio opera come filtro: il file completo rimuove quasi tutti gli incontri non qualificati, riducendo però anche gran parte delle risposte. Gli incontri qualificati ogni 100 investitori sono 1.73, 2.57, 3.04, 2.53 e 2.06 per gli approcci da A a E; i cicli dal primo contatto all'incontro qualificato scendono da 3.00 a 1.00 tra il primo e il terzo approccio. Oltre il memorandum, il costo di lettura prevale e gli incontri qualificati diminuiscono del 32%.
Gli impegni seguono gli incontri qualificati attraverso un ulteriore filtro per due diligence e capacità finanziaria. Per una campagna di 200 investitori, gli impegni medi sono 0.98 per il teaser anonimo, 1.62 per il teaser verificato, 2.04 per il memorandum, 1.85 per il primo livello della data room, 1.57 per il file completo e 1.88 per l'approccio differenziato. Il riferimento superiore è un caso di conoscenza perfetta in cui ogni investitore in grado di investire partecipa all'incontro e decide sul valore reale senza attriti, ottenendo 2.96 impegni ogni 100 investitori. Il riferimento degli incontri casuali a parità di volume mantiene il numero di incontri del teaser verificato ma li seleziona casualmente, ottenendo 0.15, come mostra la tabella 7. Il memorandum raggiunge il 34% di questo riferimento superiore e 6.7 volte il riferimento degli incontri casuali; il teaser verificato raggiunge il 27%, il teaser anonimo il 17% e il file completo il 27%.
| Riferimento | Incontri qualificati | Impegni | Significato |
|---|---|---|---|
| Limite superiore: investitori pienamente informati | 30.23 | 2.96 | Ogni investitore compatibile partecipa all'incontro e decide sul valore reale, senza attriti |
| C. Prima il memorandum | 3.04 | 1.02 | 34% del limite superiore per gli impegni |
| F. Differenziato per punteggio di compatibilità | 2.87 | 0.94 | 32% del limite superiore per gli impegni |
| B. Prima il teaser verificato | 2.57 | 0.81 | 27% del limite superiore per gli impegni |
| A. Prima il teaser anonimo | 1.73 | 0.49 | 17% del limite superiore per gli impegni |
| E. Prima il file completo | 2.06 | 0.79 | 27% del limite superiore per gli impegni |
| Riferimento degli incontri casuali con volume pari a B | 1.14 | 0.15 | Stesso numero di incontri, selezionati senza considerare compatibilità o valore |
Analisi MatchPoint della popolazione costruita. Ogni 100 investitori; risultati del modello con gli input dichiarati; risultati non osservati.
La distanza dal limite superiore riflette mancate risposte, limiti di un segnale rumoroso, investitori che rifiutano dopo la lettura e due diligence non completate; non costituisce un difetto di alcun approccio. La scelta del dettaglio modifica gli impegni del 107% tra il livello fisso più debole e quello più forte dei cinque, mentre il limite superiore resta molto al di sopra di tutti. Lo scarto dal riferimento non identifica se il contributo maggiore deriverebbe dal miglioramento della qualità dell'elenco, del dettaglio della divulgazione o di un altro attrito; tali confronti richiedono test separati.
13 La perdita attesa aumenta con il dettaglio a un ritmo più volte superiore agli impegni
L'esposizione è calcolata per ciascun destinatario. Ogni destinatario detiene la fase più dettagliata effettivamente consegnata, anche quando in seguito rifiuta, smette di rispondere o non supera il filtro per l'incontro. La consegna resta un'esposizione anche quando il dialogo commerciale si interrompe. Questo massimo delle fasi consegnate determina la sensibilità. Il totale del mittente è la somma su tutti i destinatari. Le equazioni 2a e 2b forniscono il calcolo; alla sensibilità massima, i destinatari strategici presentano un rischio del 3.0%, rispetto allo 0.5% degli investitori finanziari.
Qui p_i è la probabilità di fuga di informazioni del destinatario i, eta_i il suo rischio alla sensibilità massima (0.5% per un investitore finanziario, 3.0% per uno strategico) e pi_i la protezione applicabile: zero per le due fasi teaser, 75% quando il memorandum o una fase successiva seguono un accordo firmato e 35% quando il file è inviato con il primo contatto a condizioni accettate con un clic. S è la sensibilità della fase più dettagliata detenuta, delta_i la perdita in caso di fuga alla sensibilità massima (4% del valore dell'operazione per un investitore finanziario e 15% per uno strategico) e V il valore dell'operazione. La costante 0.2 attribuisce un piccolo rischio anche a un teaser essenziale. Tutti questi valori sono input dichiarati.
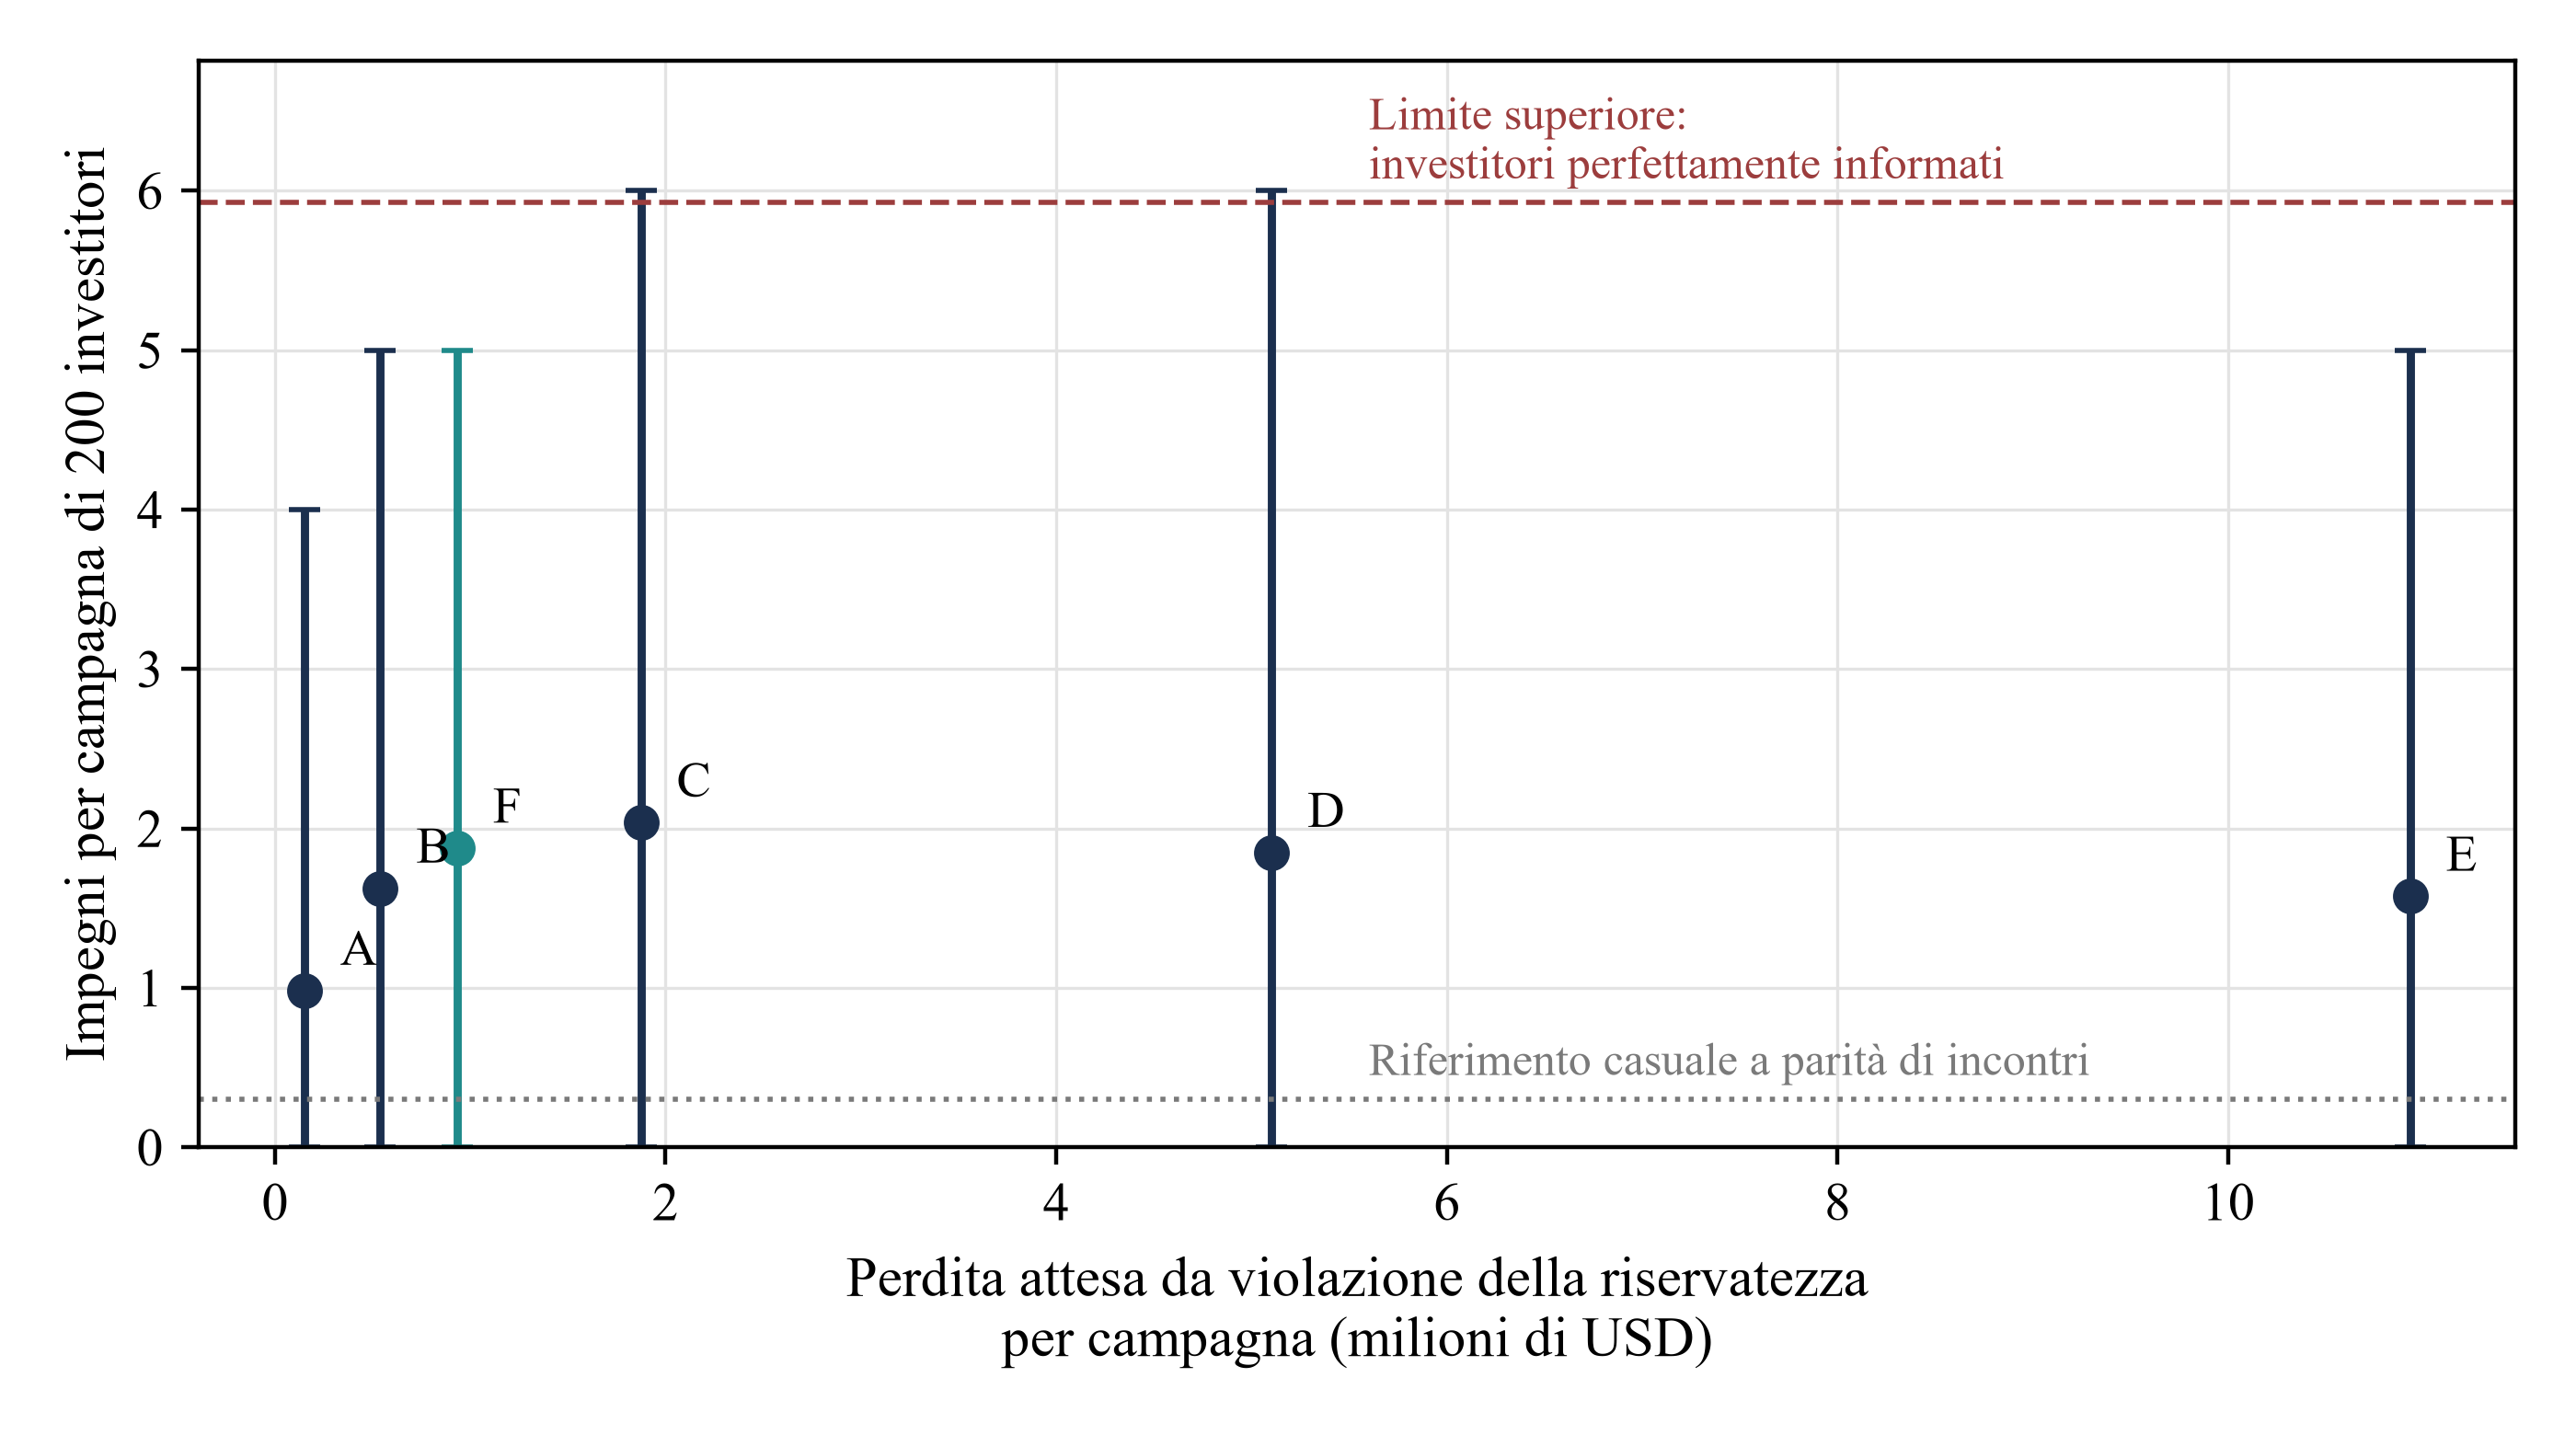
La perdita attesa per campagna è di USD 0.15 milioni per il teaser anonimo, 0.54 per il teaser verificato, 1.87 per il memorandum, 5.10 per il primo livello della data room e 10.93 per il file completo. La perdita del file completo è 5.8 volte quella del memorandum e quella del memorandum è 3.5 volte quella del teaser verificato. La perdita attesa per impegno è di USD 0.33 milioni per il teaser verificato, 0.92 milioni per il memorandum e 6.94 milioni per il file completo. L'approccio differenziato presenta una perdita inferiore del 50% rispetto al memorandum con l'8% di impegni in meno.
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. Risultati del modello con gli input dichiarati; risultati non osservati. I punti rappresentano le medie delle repliche; le barre vanno dal 5º al 95º percentile degli impegni.
| Approccio | Impegni per campagna | Dal 5º al 95º percentile | Perdita attesa, milioni di USD | 95º percentile della perdita attesa condizionata | Cicli fino all'incontro | Valore netto, milioni di USD |
|---|---|---|---|---|---|---|
| A. Prima il teaser anonimo | 0.98 | Da 0.0 a 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Prima il teaser verificato | 1.62 | Da 0.0 a 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Prima il memorandum | 2.04 | Da 0.0 a 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Prima la data room di livello 1 | 1.85 | Da 0.0 a 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Prima il file completo | 1.57 | Da 0.0 a 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Differenziato per punteggio di compatibilità | 1.88 | Da 0.0 a 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Analisi MatchPoint della popolazione costruita. Milioni di USD. Il valore netto è il beneficio del completamento, scontato per il ritardo, meno la perdita attesa. Risultati del modello con gli input dichiarati; risultati non osservati. Il percentile della perdita descrive la distribuzione della perdita attesa condizionata della campagna tra campagne simulate; non è un percentile di coda della perdita realizzata.
La figura 3 mostra una frontiera in cui i primi passaggi dal materiale anonimo a quello verificato comportano un basso costo di esposizione, seguito da un aumento nei passaggi successivi. Passare dal teaser anonimo a quello verificato aggiunge USD 0.39 milioni di perdita attesa e aumenta gli impegni del 65%. Passare dal memorandum al file completo aggiunge USD 9.06 milioni di perdita attesa e riduce gli impegni. L'invio iniziale del file completo è dominato dal memorandum, poiché comporta maggiore esposizione e meno impegni.
14 Il valore netto favorisce un avvio graduale o differenziato; l'invio iniziale del file completo ha valore atteso negativo
Risposta ed esposizione sono riportate su una scala comune mediante il valore netto. Una campagna ottiene il beneficio del completamento del round, scontato del 5% utilizzando il numero medio di cicli fino agli incontri qualificati della singola campagna, se raccoglie 2 o più impegni, e sostiene la perdita attesa. L'equazione 3a fornisce il valore netto dell'approccio a; l'equazione 3b il beneficio al quale l'approccio a supera l'approccio b.
Qui B è il beneficio del completamento del round, C_a gli impegni della campagna, K* il numero richiesto, d lo sconto per il ritardo e r_a il numero medio di cicli all'interno della campagna per gli incontri qualificati. A_a calcola congiuntamente tra campagne la media dell'indicatore di completamento scontato; moltiplicare la frequenza di completamento per uno sconto valutato a una media non condizionata darebbe generalmente un risultato diverso. La perdita attesa segue l'equazione 2b. Quando A_a supera A_b, l'approccio a è preferito al di sopra del beneficio di intersezione indicato; quando è inferiore, la disuguaglianza si inverte. A parità di A, il confronto dipende dalla perdita attesa. Con questi input, l'intersezione lineare esatta tra memorandum e teaser anonimo è di circa USD 7.30 milioni. L'esplorazione a intervalli di USD 0.25 milioni individua il primo punto vincente a USD 7.50 milioni. Nessuno dei due valori è una soglia di mercato osservata. Quando una campagna non presenta incontri qualificati, sia l'indicatore di completamento sia il contributo del completamento scontato sono pari a zero; questa convenzione evita di attribuire significato economico al numero medio di cicli fino all'incontro, che in quel caso è indefinito.
Il valore netto per campagna è di USD 5.20 milioni per l'approccio differenziato, 4.74 per il memorandum, 4.67 per il teaser verificato, 2.92 per il teaser anonimo, 0.98 per il primo livello della data room e -5.60 per il file completo. I tre approcci migliori distano tra loro al massimo USD 0.53 milioni; l'intervallo dal 5º al 95º percentile del valore netto del memorandum va tuttavia da USD -2.2 milioni a USD 12.7 milioni e quello dell'approccio differenziato da -1.1 a 13.3. Le medie riportate ordinano questi approcci con gli input scelti. Le fasce predittive dei percentili descrivono la variabilità tra campagne simulate e non verificano le differenze nei valori attesi; l'ordine delle medie non fornisce una graduatoria empirica per una raccolta reale. I risultati chiari sono che il primo livello della data room presenta un valore netto medio inferiore agli approcci migliori nel caso base e l'invio iniziale del file completo presenta un valore netto medio negativo in tutti i casi base e di stress valutati.
Qualunque sia l'approccio migliore prescelto, il primo messaggio dovrebbe contenere dati principali verificati ed escludere le informazioni sensibili della tabella 2. La differenziazione per compatibilità può aggiungere valore soltanto nella misura in cui il punteggio di compatibilità sia informativo, aspetto che il modello non modifica. L'invio iniziale del file completo presenta un valore netto atteso negativo di USD -5.60 milioni e nel 33% delle campagne non produce alcun impegno.
15 Gli scenari di stress mostrano dinamiche condizionali da approfondire
Quattro scenari di stress elaborati dall'autore modificano alcune ipotesi mantenendo costanti gli altri input. Il primo triplica il rischio di fuga e raddoppia la quota di destinatari strategici. Il secondo dimezza la credibilità della verifica, riducendo così il peso dei dati dichiarati. Il terzo moltiplica il carico di lettura per 2.5, rappresentando investitori con attenzione limitata. Il quarto indebolisce l'accordo di riservatezza, riducendo la protezione al 25% per un accordo firmato e al 10% per l'accettazione con un clic. La tabella 9 e la figura 4 riportano le dinamiche simulate e i valori netti risultanti. La loro costruzione separa questi meccanismi per ipotesi; la diagnosi di casi reali richiederebbe esposizioni misurate e spiegazioni alternative.
| Scenario | Risposte, B | Incontri qualificati, B | Impegni per incontro qualificato, B | Perdita C, milioni di USD | Perdita E, milioni di USD | Miglior valore netto |
|---|---|---|---|---|---|---|
| Base | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Differenziato per punteggio di compatibilità |
| Rischio triplicato, quota strategica raddoppiata | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Prima il teaser verificato |
| Credibilità della verifica dimezzata | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Differenziato per punteggio di compatibilità |
| Attenzione degli investitori limitata (carico di lettura x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Differenziato per punteggio di compatibilità |
| Protezione dell'NDA debole | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Differenziato per punteggio di compatibilità |
Analisi MatchPoint della popolazione costruita. Ogni 100 investitori per risposte e incontri; milioni di USD per campagna per la perdita. Risultati del modello con gli input dichiarati; risultati non osservati.
Lo stress sul rischio lascia invariate tutte le misure di risposta e moltiplica la perdita: la perdita attesa del memorandum sale da USD 1.87 milioni a USD 9.89 milioni e quella del file completo da USD 10.93 milioni a USD 57.79 milioni. I dati sulle risposte non mostrerebbero questo cambiamento. In tale scenario il teaser verificato presenta il valore netto medio più elevato, USD 2.38 milioni, seguito dal teaser anonimo con USD 2.30 milioni e dal memorandum con USD -3.28 milioni. Si tratta di medie costruite; la graduatoria non è un risultato di mercato statisticamente accertato. Lo stress dell'accordo debole lascia invariata la risposta e aumenta la perdita attesa ovunque i destinatari detengano materiale sottoposto a un filtro indebolito, compresi coloro che ricevono prima il teaser e successivamente il memorandum.
Gli stress sulla verifica e sull'attenzione riducono entrambi le risposte al teaser verificato, da 8.53 rispettivamente a 6.37 e 6.15, e riducono entrambi gli incontri qualificati. La distinzione emerge nella qualità degli incontri rimanenti. Quando la verifica è meno credibile, gli impegni per incontro qualificato scendono da 0.317 a 0.295 perché l'investitore decide sulla base di un segnale più debole. Quando l'attenzione è limitata, salgono a 0.333 perché soltanto gli investitori con il segnale più forte sostengono il costo di lettura. Nel modello, la qualità degli incontri si muove diversamente nei due shock. Questi movimenti sono possibili indicatori diagnostici da approfondire e non identificano la causa di un calo delle risposte in una campagna reale.
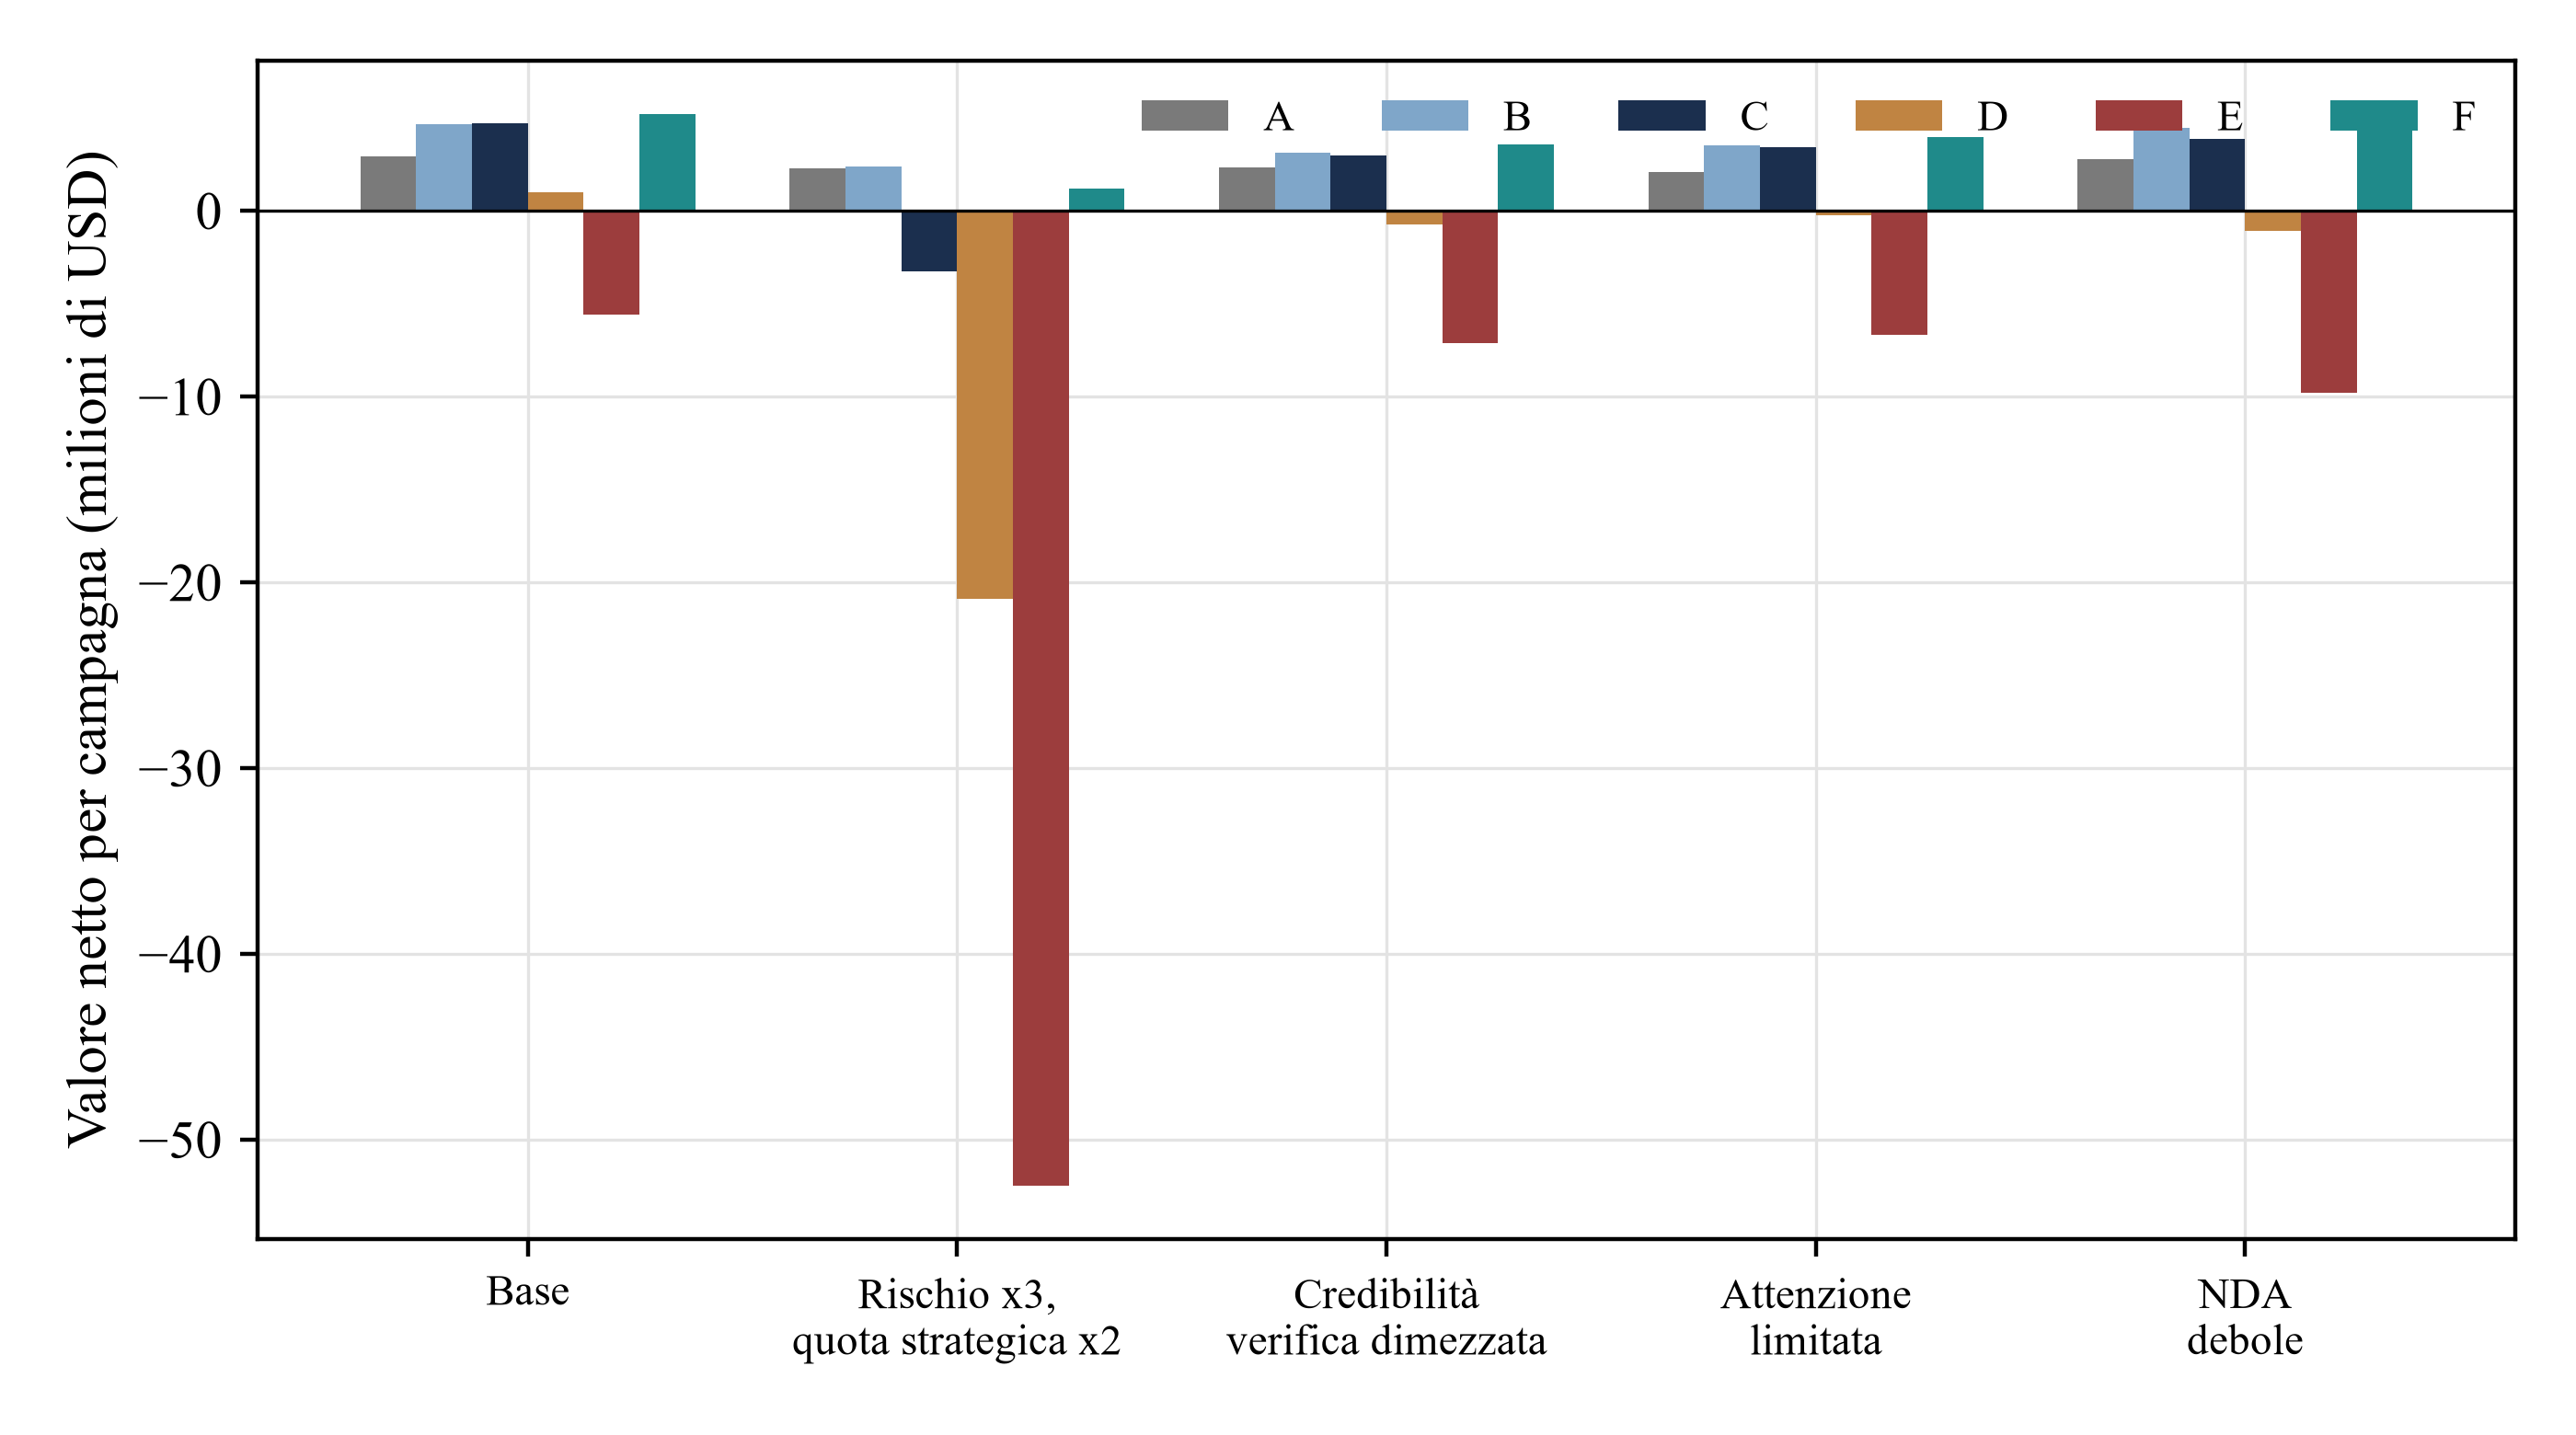
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. Milioni di USD per campagna. Risultati del modello con gli input dichiarati; risultati non osservati. Lettere da A a F come nella tabella 6.
In tutti e quattro gli stress, l'approccio differenziato o il teaser verificato presenta il valore netto medio più elevato; l'invio iniziale del file completo è negativo in ogni scenario valutato. Lo stress sul rischio sposta il primato della media dall'approccio differenziato al teaser verificato. Un mittente che ritenga strategici i propri destinatari o elevato il proprio rischio di fuga dovrebbe limitare il primo messaggio a un teaser e accettare il costo in termini di risposta riportato nella tabella 6. Un accordo debole modifica alcuni ordinamenti a coppie delle medie, mentre l'approccio differenziato mantiene la media più elevata in tale scenario.
16 Il dettaglio che massimizza il valore cambia con il rischio di fuga e il beneficio del completamento del round
La figura 5 mappa l'approccio con il valore netto più elevato in 30 combinazioni di rischio di fuga, da un quarto a otto volte il caso base, e beneficio del completamento del round, da USD 3 milioni a USD 60 milioni. Il teaser anonimo è migliore in 6 celle, il teaser verificato in 5, il memorandum in 10 e l'approccio differenziato in 9. Il primo livello della data room e il file completo non risultano migliori in alcuna cella. Il caso base, con rischio standard e beneficio di USD 15 milioni, è vinto dall'approccio F.
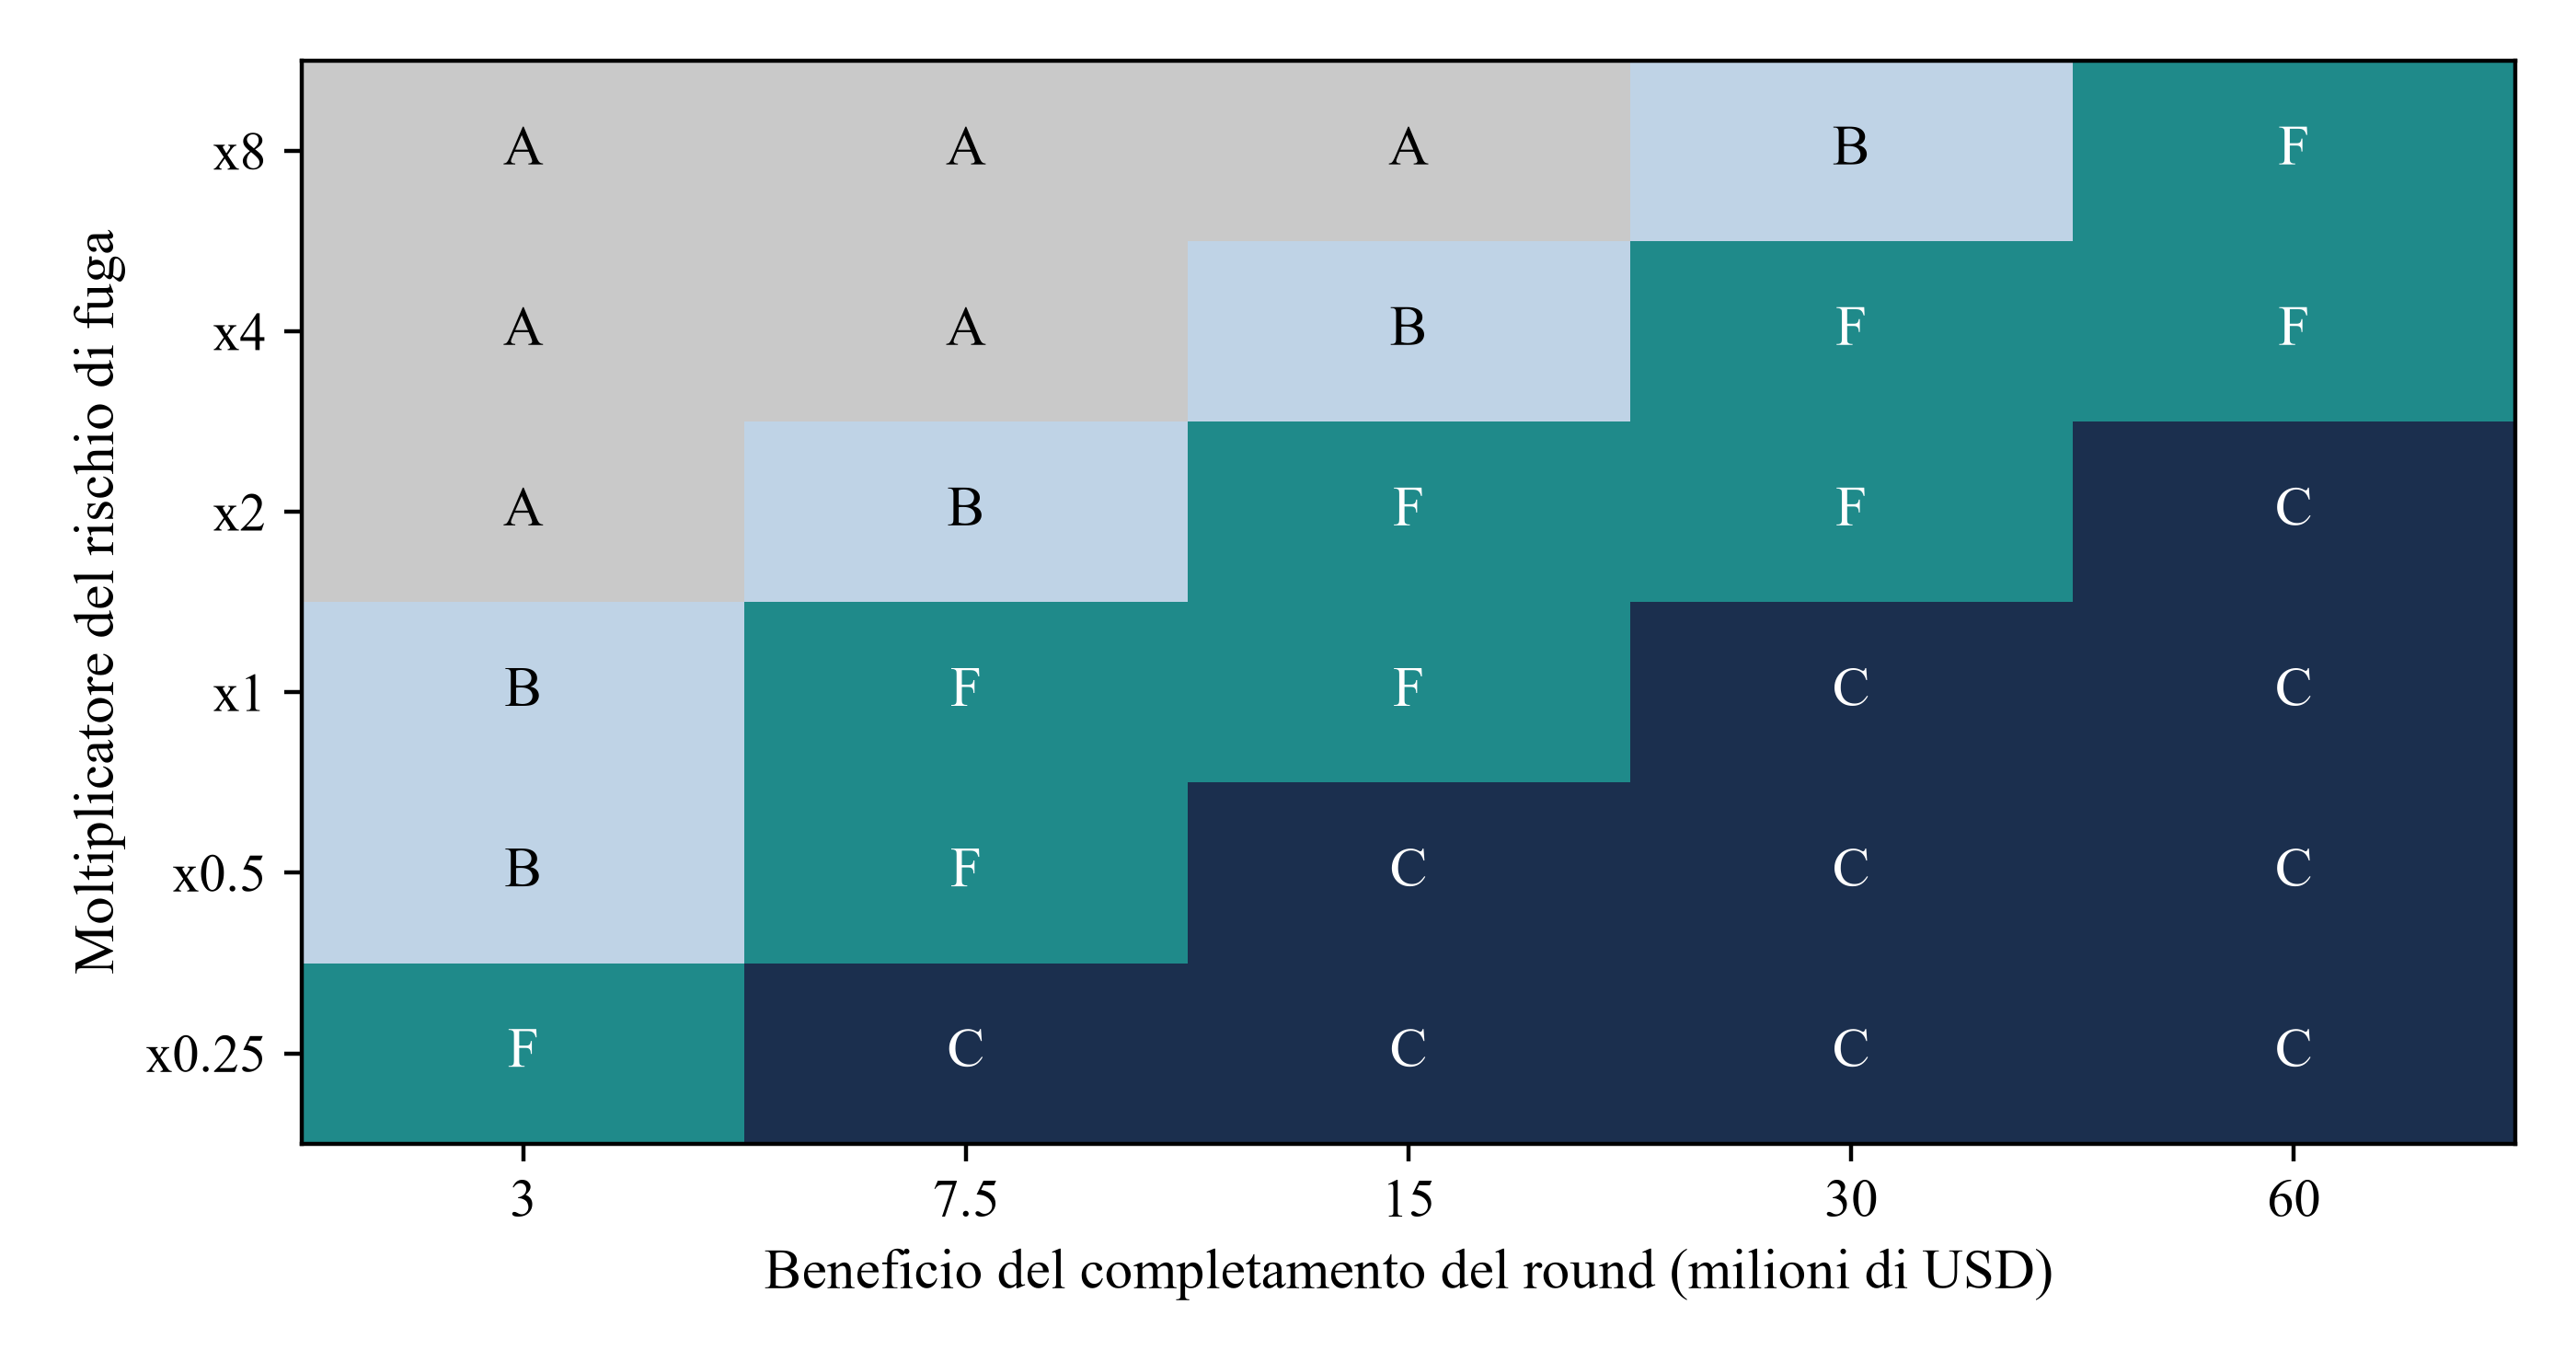
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. Ogni cella mostra l'approccio con il valore netto più elevato; lettere come nella tabella 6. Risultati del modello con gli input dichiarati; risultati non osservati.
La mappa mostra la struttura della decisione. Con rischio elevato e beneficio ridotto vince il teaser anonimo; con rischio basso e beneficio elevato vince il memorandum; quando entrambi sono elevati vince l'approccio differenziato, perché concentra il dettaglio dove la risposta è probabile. Il mittente può collocarsi sulla mappa ponendosi due domande: quanto sarebbe dannosa una fuga del file completo e quanto vale completare il round. Nessuna delle due risposte proviene dai dati sui contatti; entrambe devono quindi essere dichiarate e sottoposte a verifica critica prima della campagna.
La mappa mostra anche gli elementi stabili. Gli approcci più dettagliati non sono mai i migliori, neppure con rischio minimo e beneficio massimo, perché il costo in termini di risposta di un primo messaggio pesante ricade su ogni destinatario, mentre il beneficio riguarda soltanto i pochi che avrebbero risposto a uno più leggero. Questa conclusione dipende dall'input relativo al costo di lettura. Lo stress sull'attenzione della sezione 15 verifica soltanto un carico maggiore, che la rafforza; un carico minore non è stato verificato. La conclusione potrebbe invertirsi per una popolazione di investitori che legga sempre tutto, come un piccolo gruppo di finanziatori impegnati in un processo formale, che l'esperimento non rappresenta.
17 La distorsione da selezione fa apparire il dettaglio molto più prezioso su un elenco reale
In un registro reale dei contatti, il dettaglio non viene assegnato casualmente. Il mittente fornisce il memorandum informativo ai contatti che conosce bene e il teaser verificato agli altri. I contatti con relazioni consolidate hanno maggiori probabilità di poter investire, una maggiore disponibilità alla lettura e una valutazione più favorevole dell'operazione. Il confronto tra i due gruppi attribuisce così al dettaglio una differenza derivante dalla relazione preesistente. Si tratta di selezione nel trattamento; occorre valutarne l'entità e la quota corretta da un aggiustamento standard.
Il modello crea un elenco in cui una misura latente dell'intensità della relazione aumenta la probabilità di compatibilità, la valutazione dell'investitore e la disponibilità alla lettura. Il mittente assegna il memorandum al 33% dell'elenco, selezionato in base all'intensità della relazione con rumore; di conseguenza, il 39% del gruppo del memorandum potrebbe investire, rispetto al 25% degli altri. Poiché il modello calcola entrambi gli esiti per ogni investitore, il vantaggio reale del memorandum rispetto al teaser verificato è noto: 0.65 incontri qualificati ogni 100 investitori. La tabella 10 confronta gli stimatori.
| Stimatore | Vantaggio del memorandum iniziale, incontri qualificati ogni 100 investitori | Commento |
|---|---|---|
| Valore vero: entrambi gli esiti per ciascun investitore | 0.65 | Noto soltanto perché il modello calcola entrambi gli esiti |
| Ingenuo: i contatti con relazioni consolidate ricevono il file | 4.60 | Sovrastima il valore vero del 613% |
| Stratificato su una registrazione rumorosa dell'intensità della relazione | 3.42 | Corregge il 30% della distorsione |
| Sottocampione randomizzato dello stesso elenco | 0.74 | Non distorto; rumoroso con campioni piccoli |
Analisi MatchPoint della popolazione costruita di 400 campagne di 400 investitori. Risultati del modello con gli input dichiarati; risultati non osservati. L'intensità della relazione è registrata con rumore.
Nelle equazioni, Y è l'indicatore di incontro qualificato, le barre indicano le medie dei gruppi, g identifica i quintili della variabile registrata usata come indicatore dell'intensità della relazione e n_g è il numero di investitori nel quintile g. La stima ingenua è 4.60 ogni 100, con una sovrastima del valore vero del 613%. Stratificare sulla registrazione rumorosa dell'intensità della relazione dà 3.42, riducendo soltanto il 30% della distorsione costruita, perché la registrazione cattura imperfettamente la relazione e questa agisce sia attraverso la compatibilità sia attraverso la disponibilità. Un sottocampione randomizzato dello stesso elenco dà 0.74, vicino al valore vero, ma con un intervallo ampio alle dimensioni campionarie disponibili a un singolo mittente. La randomizzazione all'interno dello studio specificato fornisce una stima fondata sul disegno alle condizioni di assegnazione e misurazione indicate nella sezione 20.
18 Le campagne piccole producono stime imprecise degli effetti del dettaglio e delle fughe di informazioni
Un confronto randomizzato tra due approcci su un solo elenco incontra due limiti, entrambi illustrati nella tabella 11. La differenza negli incontri qualificati tra teaser anonimo e memorandum è di 1.31 ogni 100 investitori; tra teaser verificato e memorandum è di 0.48. Con 200 investitori per braccio, la potenza di rilevare la prima differenza al livello del 5% è del 14% e per la seconda del 6%. Con 800 per braccio, la potenza sale soltanto al 35% e al 9%. Il 5º e il 95º percentile della differenza stimata con 200 per braccio vanno da -2.0 a 3.5 punti per il secondo confronto; il segno della stima è quindi inaffidabile.
| Confronto | Investitori per braccio | Differenza vera, punti | Stima media | Dal 5º al 95º percentile | Potenza | Segno errato e significatività statistica |
|---|---|---|---|---|---|---|
| A rispetto a C | 50 | 1.31 | 1.30 | Da -4.00 a 6.00 | 3% | 0.2% |
| A rispetto a C | 100 | 1.31 | 1.25 | Da -2.00 a 5.00 | 7% | 0.3% |
| A rispetto a C | 200 | 1.31 | 1.27 | Da -1.00 a 4.50 | 14% | 0.5% |
| A rispetto a C | 400 | 1.31 | 1.32 | Da -0.50 a 4.00 | 21% | 0.1% |
| A rispetto a C | 800 | 1.31 | 1.21 | Da -0.25 a 3.25 | 35% | 0.2% |
| B rispetto a C | 50 | 0.48 | 0.42 | Da -4.00 a 6.00 | 2% | 0.7% |
| B rispetto a C | 100 | 0.48 | 0.41 | Da -3.00 a 4.00 | 4% | 1.1% |
| B rispetto a C | 200 | 0.48 | 0.44 | Da -2.00 a 3.50 | 6% | 1.2% |
| B rispetto a C | 400 | 0.48 | 0.45 | Da -1.50 a 2.50 | 6% | 1.1% |
| B rispetto a C | 800 | 0.48 | 0.47 | Da -0.87 a 2.00 | 9% | 0.7% |
Analisi MatchPoint di 2,000 studi simulati per riga; entrambi i bracci di ciascuno studio riguardano la stessa operazione. Differenze in punti del tasso di incontri qualificati ogni 100. Risultati del modello con gli input dichiarati; risultati non osservati.
L'equazione 5b approssima il numero di investitori richiesto per braccio sotto ipotesi di pianificazione binomiale indipendente: p_0 e p_1 sono i tassi di incontri qualificati dei due approcci e i termini z sono i quantili normali per il livello di significatività alpha e la potenza 1 meno beta prescelti. Per un obiettivo nominale di pianificazione dell'80% di potenza, l'approssimazione indica 2,127 investitori per braccio per distinguere il teaser anonimo dal memorandum e 18,788 per braccio per distinguere il teaser verificato dal memorandum. Questi numeri superano la dimensione della campagna costruita. Riunire campagne adeguatamente comparabili secondo un protocollo comune è un possibile disegno di ricerca per aumentare la precisione; il calcolo non stabilisce la dimensione dell'elenco reale di investitori di alcun mittente.
Le fughe di informazioni sono ancora più difficili da studiare. L'equazione 5a fornisce la probabilità di zero eventi effettivi di fuga tra n destinatari indipendenti con uguale probabilità di fuga eta e rilevamento completo degli eventi. Con un rischio dello 0.5% per destinatario, una campagna di 200 non presenta fughe con probabilità del 37%; anche 1,000 destinatari non ne presentano con probabilità dello 0.7%. Nel modello, una campagna con teaser verificato non presenta fughe rilevanti nel 98% delle repliche, con memorandum nel 59% e con file completo nel 33%, pur presentando perdite attese diverse di un fattore multiplo, come mostra la tabella 12.
| Approccio | Fughe rilevanti per campagna | Campagne senza fughe rilevanti simulate | Perdita attesa, milioni di USD |
|---|---|---|---|
| B. Prima il teaser verificato | 0.01 | 98% | 0.54 |
| C. Prima il memorandum | 0.52 | 59% | 1.87 |
| E. Prima il file completo | 1.10 | 33% | 10.93 |
Analisi MatchPoint della popolazione costruita. Una fuga rilevante è un evento simulato proveniente da un destinatario che detiene il memorandum o materiale più dettagliato. L'esperimento genera direttamente gli eventi e non include un modello separato di segnalazione o rilevamento. Risultati del modello con gli input dichiarati; risultati non osservati.
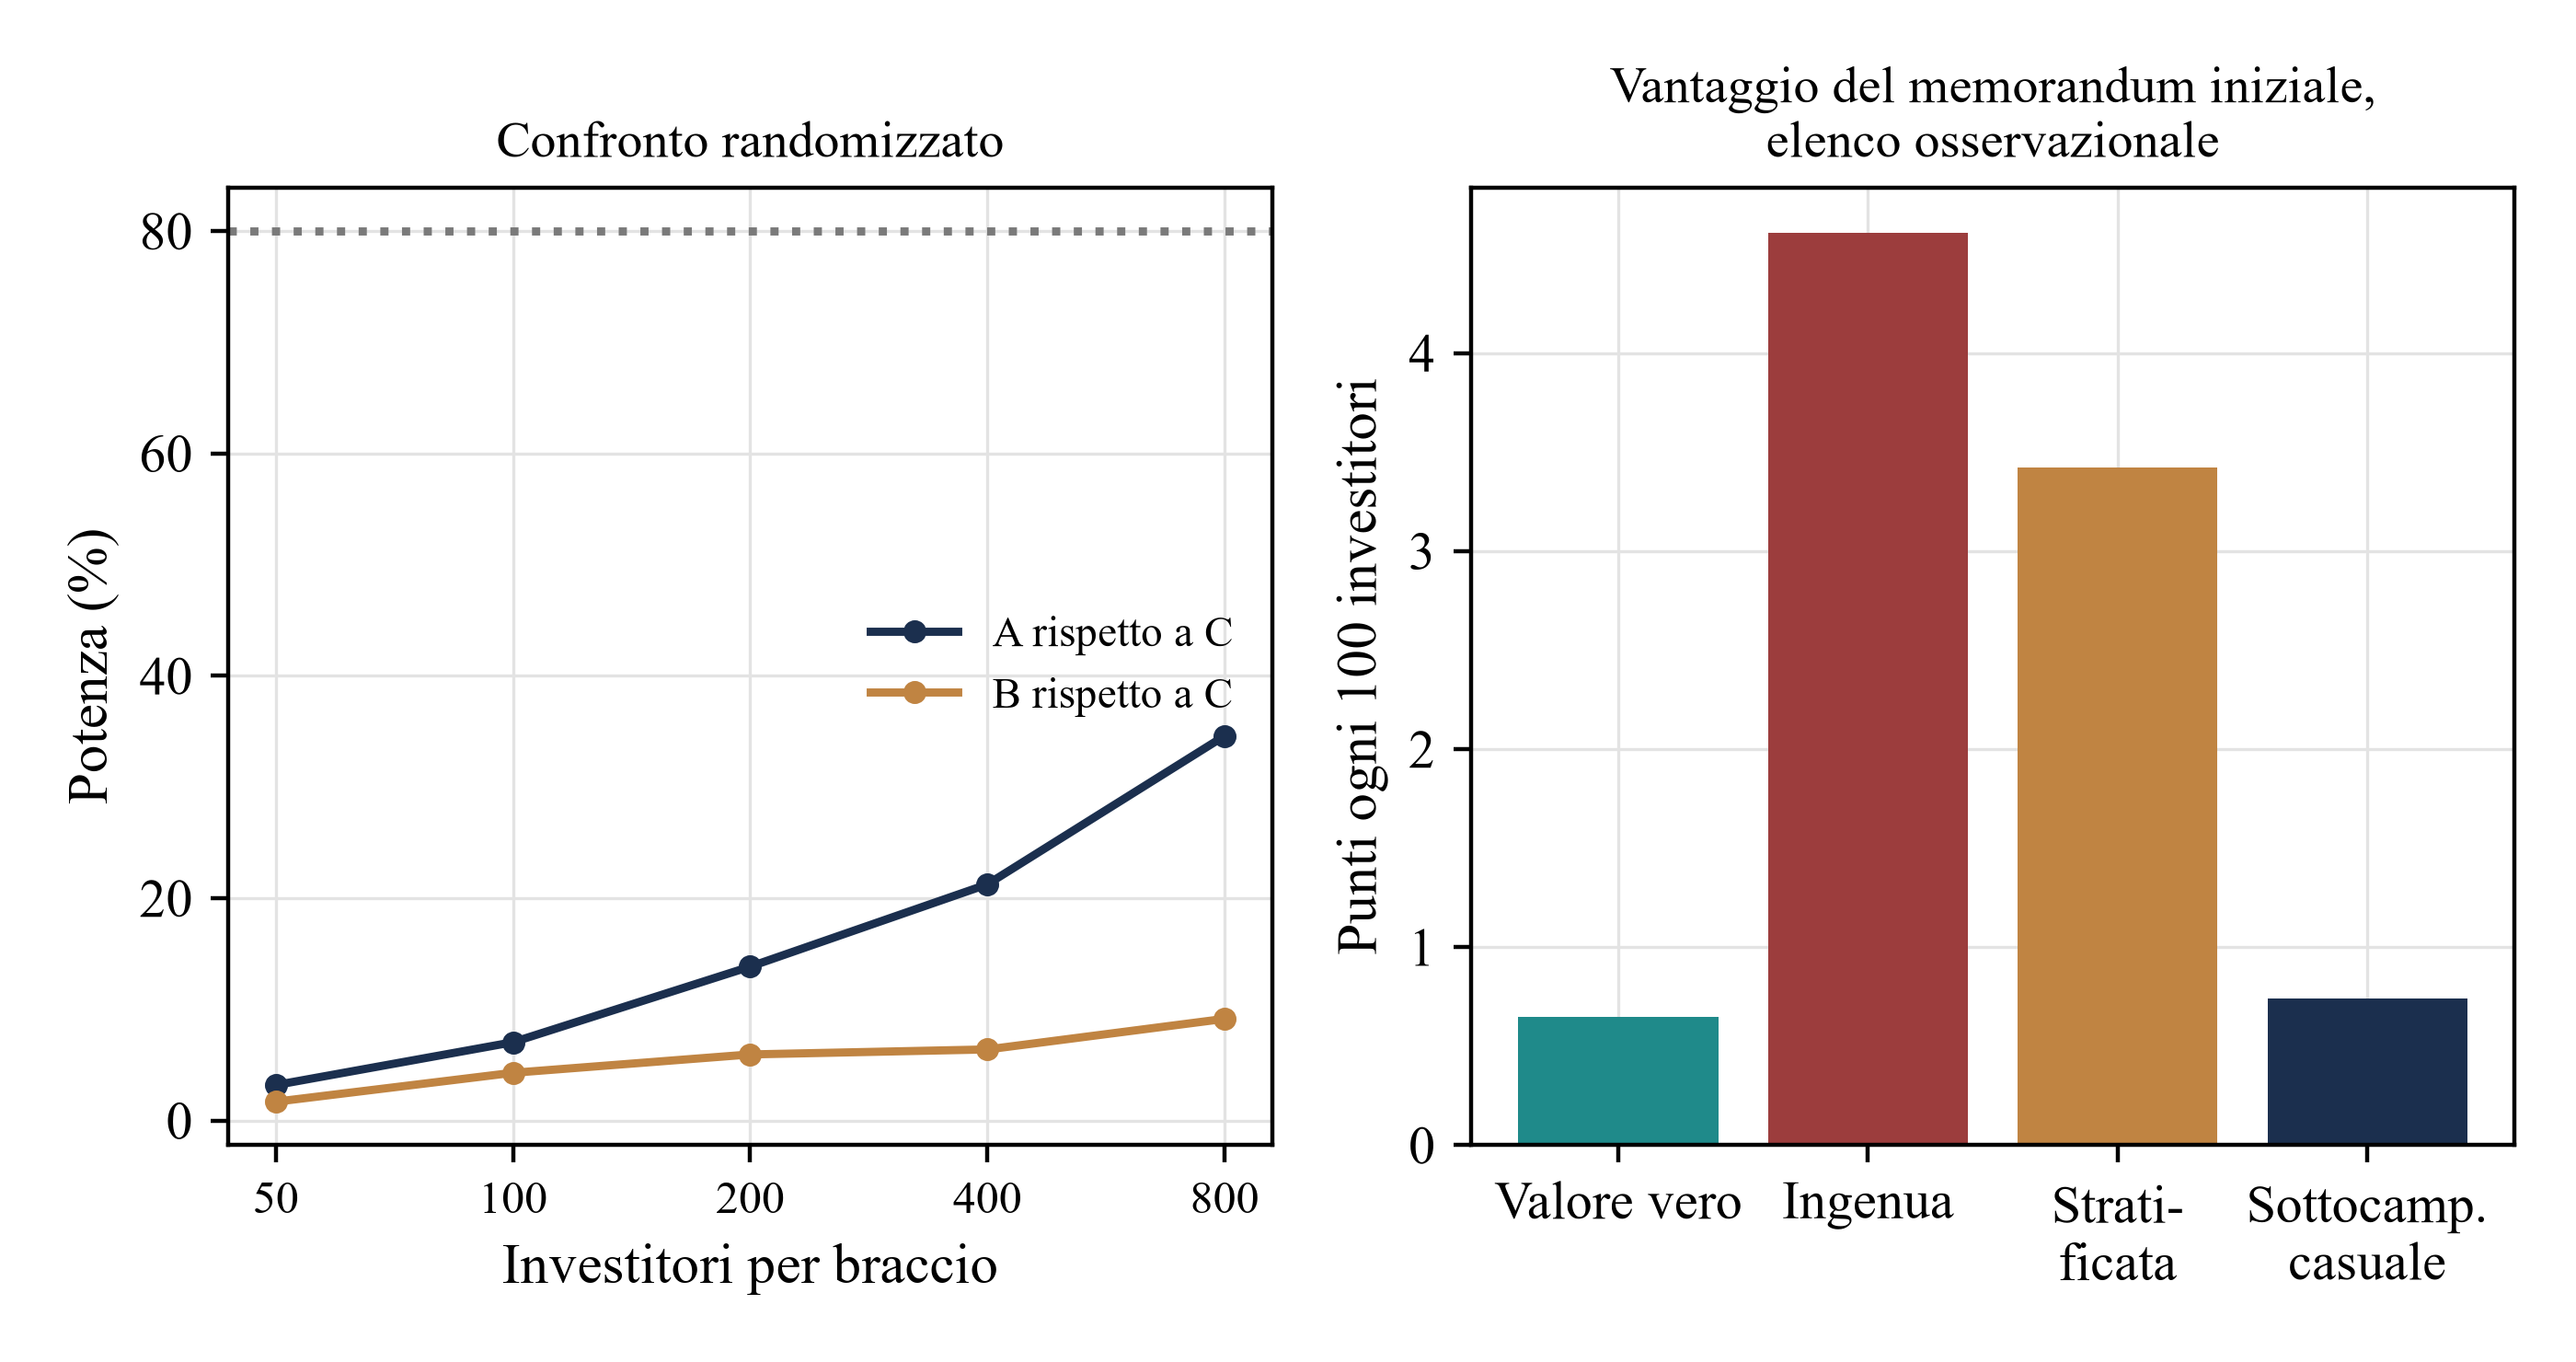
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della popolazione costruita. A sinistra: potenza per dimensione del braccio. A destra: stime del vantaggio del memorandum in un elenco con selezione. Risultati del modello con gli input dichiarati; risultati non osservati.
Una campagna piccola può fornire scarsa precisione sul dettaglio o sulla protezione preferibili. Sotto un modello specificato di eventi indipendenti con rilevamento affidabile, un periodo monitorato senza eventi è informativo e restringe la funzione di verosimiglianza del rischio. Eventi non segnalati o non rilevati richiedono un'ipotesi separata sul rilevamento. Il mittente dovrebbe combinare tali osservazioni con il numero di destinatari, la sensibilità dei documenti e i filtri contrattuali della tabella 1, mantenendo esplicita l'incertezza residua.
19 I controlli sono superati e attestano soltanto la coerenza interna
Il modello verifica 75 identità e condizioni limite prima di scrivere i risultati. Queste includono l'annidamento dell'imbuto, la suddivisione esatta degli incontri tra qualificati e non qualificati, l'aumento monotono dell'esposizione con il dettaglio, la perdita nulla quando il rischio è nullo o la protezione completa, un ricalcolo indipendente della perdita per singolo destinatario, un controllo di regressione che il peso del segnale in ciascuna fase coincida con il valore implicato dalle equazioni e la riproduzione del risultato base dal seme. La tabella 13 elenca i controlli principali.
| Controllo | Risultato |
|---|---|
| Asserzioni eseguite da model.py | 75 superate |
| Peso marginale del segnale rispetto alla regressione del valore sul segnale | Entro 0.03 in tutte e cinque le fasi |
| Annidamento dell'imbuto: impegni entro due diligence entro incontri qualificati entro incontri entro risposte | Verificato per tutti e sei gli approcci in tutte le repliche |
| Suddivisione esatta degli incontri tra qualificati e non qualificati | Verificata |
| L'esposizione aumenta con il dettaglio del primo contatto | Verificato per esposizione ponderata per sensibilità e perdita attesa |
| L'invio iniziale del file completo espone ogni destinatario alla sensibilità massima | Indice di sensibilità di 100 ogni 100 investitori |
| Rischio nullo e protezione completa producono ciascuno perdita nulla | Entrambi esatti |
| Perdita ricalcolata per singolo destinatario per una campagna | Coincide entro 1e-9 |
| Il seme riproduce il risultato base | Esatto |
| Riferimento a conoscenza perfetta pari o superiore a tutti e sei gli approcci; riferimento casuale pari o inferiore a B | Verificato |
| Test a due bracci, stesso approccio in entrambi, 200 per braccio | Rifiuta l'ipotesi nulla nel 4.2% degli studi al livello del 5% |
| Repliche; investitori per campagna; seme | 1,000; 200; 1379 |
Analisi MatchPoint. Risultati del modello con gli input dichiarati; risultati non osservati.
I controlli mostrano che il codice esegue quanto descritto dalle equazioni. Non dimostrano che le equazioni descrivano gli investitori. La circolarità centrale va dichiarata chiaramente: gli esiti del modello sono generati dalle stesse relazioni ipotizzate dal quadro analitico, ossia che un segnale più preciso migliori le decisioni, il costo di lettura riduca le risposte e la sensibilità aumenti l'esposizione. L'esperimento mostra pertanto il comportamento del dettaglio della divulgazione quando tali relazioni valgono. Non dimostra che valgano e non può indicare al mittente quale prevalga in un determinato mercato.
Lo stesso limite riguarda le grandezze. La soglia di risposta, il rischio, la perdita in caso di fuga e i fattori di protezione sono stati scelti per ordini di grandezza plausibili, senza una fonte. Nell'insieme finito dei casi base e di stress valutati, i tassi di incontri qualificati raggiungono il massimo a un livello intermedio di dettaglio, l'esposizione cresce monotonamente e l'invio iniziale del file completo è dominato. La posizione del massimo e la graduatoria dei tre approcci migliori dipendono da input che dovrebbero essere sostituiti con misurazioni.
20 Uno studio con consenso e marcature temporali sostituirebbe le ipotesi con misurazioni
Lo studio capace di risolvere la questione è realizzabile da un mittente o consulente che conduca molte campagne. L'unità di analisi è il destinatario all'interno della campagna. Ogni destinatario appartiene a un elenco costruito per una finalità dichiarata, con una base giuridica per il contatto e un meccanismo registrato di opposizione; ogni messaggio e risposta presenta una marcatura temporale. Gli esiti principali sono definiti prima dello studio, come nella sezione 2: risposta, incontro qualificato, passaggio alla due diligence, impegno firmato e tempo necessario per ciascun esito. Gli esiti di esposizione sono registrati attraverso log di accesso, tracce delle filigrane e ogni incidente segnalato, insieme alla fase e al tipo di accordo nell'ambito del quale ciascun destinatario deteneva il materiale.
La caratteristica centrale del disegno è un sottocampione randomizzato entro una popolazione ammissibile prestabilita. I destinatari al di sopra di una soglia dichiarata del punteggio di compatibilità sono assegnati a livelli consentiti di dettaglio indipendentemente dall'intensità della relazione. Sotto le ipotesi di assegnazione e misurazione, ciò identifica un effetto per quei destinatari ammissibili. Generalizzare a un elenco più ampio gestito discrezionalmente richiede un'ipotesi di trasferibilità supportata oppure probabilità positive di inclusione note e pesi adeguati; la sola randomizzazione non consente di ricavare effetti per i destinatari mai ammissibili. Un disegno aggregato dovrebbe stratificare assegnazione e analisi per campagna e considerare l'eterogeneità delle operazioni. L'equazione 5b è un'approssimazione di pianificazione binomiale indipendente basata sui tassi marginali del modello; non stabilisce una potenza dell'80% per uno studio aggregato con raggruppamento per campagna. La tabella 14 illustra le registrazioni proposte.
| Elemento | Specifica | Motivazione |
|---|---|---|
| Unità ed elenco | Destinatario all'interno di una campagna, elenco costruito per una finalità dichiarata | Limitazione della finalità e base giuridica sostenibile |
| Consenso e informativa | Informativa su fonte e finalità al primo contatto; opposizione rispettata | Obblighi di protezione dei dati; esclusione correttamente applicata |
| Marcature temporali | Invio, apertura, risposta, incontro, due diligence, impegno | Cicli e tempo fino all'esito |
| Bracci | Due o tre livelli di dettaglio del primo contatto per campagna | Isola il dettaglio |
| Randomizzazione | Assegnazione casuale all'interno di strati del punteggio di compatibilità | Rimuove la selezione basata sull'intensità della relazione |
| Esiti | Incontro qualificato, due diligence, impegno; registro dell'esposizione | Definiti prima dello studio |
| Dimensione del campione | Riunire le campagne; obiettivo derivato dall'equazione 5b | Livelli di dettaglio adiacenti differiscono per meno di 1 punto |
| Piano di analisi | Differenza tra tassi preregistrata, con intervalli; analisi stratificata | Evita la selezione del risultato |
Disegno proposto. Nessuno studio di questo tipo è stato svolto; non sono riportati esiti.
I soli registri degli incidenti offrono una base limitata per stimare le fughe di informazioni quando esposizione e rilevamento sono sconosciuti. Lo studio dovrebbe registrare i destinatari in ciascuna fase, gli accordi firmati, i lettori successivi autorizzati, gli inoltri nei log di accesso e il periodo di disponibilità dei documenti. Un modello di rischio dovrebbe specificare il denominatore di esposizione, il meccanismo di rilevamento e le ipotesi di dipendenza prima di aggiornare una distribuzione a priori dichiarata. Sia le fughe rilevate sia i periodi di esposizione monitorata senza fughe rilevate contribuiscono a tale verosimiglianza. Zero incidenti segnalati senza un processo di rilevamento definito forniscono evidenze più deboli e non possono essere trattati come prova di rischio nullo.
21 Presentare al cliente e al comitato investimenti la decisione insieme alla sua esposizione
Il consiglio di amministrazione, il cliente o il comitato investimenti dovrebbe ricevere la decisione sul dettaglio insieme alla risposta attesa e all'esposizione creata. La relazione dovrebbe dichiarare il dettaglio proposto per il primo contatto e il filtro di accesso a ciascuna fase successiva, il numero di destinatari previsto in ogni fase e il punteggio per singola informazione alla base della scelta. Dovrebbe indicare la base giuridica del contatto e la norma che delimita le comunicazioni per ogni categoria di destinatari.
La relazione dovrebbe presentare insieme esposizione e risposta, nella forma della tabella 8: impegni, perdita attesa e valore netto per l'approccio scelto e almeno un'alternativa meno dettagliata e una più dettagliata. Ogni numero dovrebbe essere identificato come risultato del modello con input dichiarati oppure come risultato misurato di una campagna identificata, elencando gli input. Dovrebbe dichiarare il beneficio e la perdita in caso di fuga ipotizzati, mostrare la griglia della figura 5 per tali input e indicare dove vi si colloca il mittente.
La relazione dovrebbe concludersi con le evidenze che modificherebbero la raccomandazione: una variazione della quota di destinatari strategici, una modifica normativa del perimetro consentito, un risultato della campagna contrario alla risposta ipotizzata e qualsiasi incidente di fuga di informazioni. Nessuno di questi numeri è una previsione e la relazione dovrebbe dichiararlo.
22 Utilizzare dati operativi e modelli per aggiornare gli input, con una decisione umana a ogni filtro
I dati e gli strumenti automatizzati possono migliorare gli input del quadro analitico mantenendo le decisioni in capo alle persone. Il mittente può utilizzare un modello linguistico per leggere il mandato pubblicato di un potenziale destinatario e attribuire un punteggio di compatibilità, redigere il primo messaggio a partire da fatti verificati e controllare se una bozza contenga informazioni che eccedono la fase. Ogni uso dovrebbe essere verificato rispetto alla decisione da migliorare: se il punteggio di compatibilità predice un incontro qualificato e se il controllo della bozza rileva informazioni con sensibilità superiore a quella consentita nella fase.
Il rilascio di una fase richiede verifiche proprie di riservatezza e conformità normativa. Una risposta positiva da sola non dimostra che un accordo sia stato accettato, che il destinatario sia ammissibile o che i lettori successivi siano autorizzati. Una regola di rilascio automatizzato dovrebbe controllare i filtri applicabili alla fase e mantenere un'approvazione umana nominativa quando il processo proposto la richiede. Un singolo avanzamento alla fase successiva non autorizza necessariamente il rilascio del file completo. Il registro degli accessi dovrebbe riportare destinatario, materiale rilasciato, evidenza del superamento dei filtri e persona che ha approvato.
Questo studio non presenta un modello addestrato, accuratezza misurata o miglioramenti dovuti all'automazione. Uno strumento che tratta il file può diventare esso stesso un destinatario; dovrebbe quindi essere valutato anche per ciò che espone e per i risparmi che produce.
23 Una regola decisionale per una raccolta di capitali o un collocamento di fondi in corso
I risultati supportano una regola che il mittente può applicare prima di ogni campagna. Primo, attribuire un punteggio alle informazioni da divulgare e assegnare ciascuna alla prima fase in cui la rilevanza supera la sensibilità, utilizzando la tabella 2 come punto di partenza. Secondo, confermare per ogni categoria di destinatari che il primo messaggio sia consentito, facendo riferimento alle norme sul perimetro della tabella 3 e alla base giuridica del contatto ai fini della protezione dei dati. Terzo, impostare il primo contatto sul teaser verificato per l'elenco generale e sul memorandum per i destinatari con un forte punteggio di compatibilità, ossia l'approccio differenziato. I comparatori del modello con memorandum iniziale utilizzano condizioni accettate con un clic al primo contatto; la progressione dal teaser include l'attrito dell'accordo firmato e la progressione successiva assume una protezione firmata. Questa asimmetria fa parte del confronto ipotetico. Operativamente, applicare i filtri proposti relativi all'accordo firmato e al perimetro normativo prima di rilasciare un memorandum; un forte punteggio di compatibilità da solo non soddisfa tali filtri.
Quarto, trattenere la data room finché il destinatario non abbia firmato un accordo, dimostrato la compatibilità e indicato le persone che la leggeranno. Quinto, contare i destinatari in ogni fase e fissare un limite massimo prima della campagna. Nel modello, l'invio iniziale del file completo espone ogni destinatario alla sensibilità massima e, con gli input valutati, presenta una risposta inferiore e un'esposizione attesa maggiore rispetto al memorandum. Ipotesi diverse sul costo di risposta o sul processo istituzionale richiedono test separati. Sesto, dichiarare preventivamente beneficio e perdita in caso di fuga e collocare la campagna nella figura 5. Se il rischio è giudicato elevato perché i destinatari includono concorrenti, passare a un teaser e accettare la risposta inferiore. Nello stress dell'accordo debole valutato, l'approccio differenziato mantiene la media più elevata; una decisione reale di rilascio richiede comunque verifiche proprie dei filtri contrattuali e normativi.
Settimo, integrare il sottocampione randomizzato in ogni campagna affinché la decisione successiva si fondi su misurazioni. Per un gestore che raccoglie capitali da investitori limited partner, la progressione resta la stessa con informazioni diverse: storico dei risultati e condizioni commissionali sono rilevanti, mentre nomi e valutazioni delle società in portafoglio sono sensibili. La regola dipende dal punteggio delle informazioni, che deve essere fornito dal mittente.
24 Limiti e prossima decisione
L'esperimento è costruito. Popolazione, progressione delle fasi, rischi, perdite e fattori protettivi sono ipotesi formulate dall'autore, senza il contributo di gruppi osservati di destinatari, registri di clienti o incidenti. Gli investitori sono rappresentati mediante una singola decisione con un segnale gaussiano, trascurando relazioni, reputazione, ordine con cui gli investitori parlano tra loro e concorrenza tra essi. Le fughe sono eventi indipendenti, trascurando il contagio; la perdita in caso di fuga è proporzionale alla sensibilità, trascurando la possibilità che una singola informazione sia decisiva.
L'analisi giuridica è limitata ai testi letti, nelle versioni e alle date indicate nei Riferimenti. Questo studio non analizza i regimi di protezione dei dati del DIFC, dell'ADGM o della legge federale degli Emirati Arabi Uniti. Nessun contenuto costituisce consulenza legale e non viene formulata alcuna affermazione sull'applicabilità di una norma a una specifica raccolta di capitali o sullo status normativo di una parte.
La prossima decisione per un mittente è quindi se svolgere lo studio della sezione 20 prima di adottare una politica stabile. Per una singola raccolta, la decisione pratica è più circoscritta: inviare il materiale meno sensibile che consenta a un investitore qualificato di decidere se incontrarsi, trattenere ogni altra informazione dietro un accordo firmato e una prova di compatibilità e registrare ogni rilascio. Per un consulente o promotore con molte campagne, il beneficio consiste in una variabile di esposizione misurata e una curva di risposta misurata, al posto dei valori che questo studio ha dovuto ipotizzare.
La perdita attesa condizionata da violazione della riservatezza è una misura sostitutiva additiva del danno tra destinatari. Sommare questi termini può conteggiare più volte danni connessi quando i destinatari condividono le stesse informazioni; una singola divulgazione decisiva può invece creare una perdita discontinua che l'indice di sensibilità non cattura. Gli indicatori simulati di fuga sono estrazioni separate di eventi; un percentile della perdita attesa della campagna non è un percentile del danno effettivo dell'operazione. Queste scelte di modellizzazione richiedono calibrazione e una struttura di dipendenza prima dell'uso in un limite di rischio finanziario.
Riferimenti
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
