
1 Decidir quanta documentação enviar antes da primeira conversa
Um promotor, fundador ou gestor de fundos que prepara o contacto com investidores enfrenta uma escolha anterior à pontuação ou ordenação da lista. A primeira mensagem pode conter uma descrição sem identificação, um resumo verificado dos principais números, um memorando informativo completo ou acesso a documentos que normalmente só uma contraparte em diligência analisaria. Cada passo dá ao destinatário mais elementos de avaliação e reduz o controlo do remetente sobre o destino do material. Este estudo trata a escolha como um compromisso mensurável entre a resposta obtida e a exposição da confidencialidade criada.
A seleção dos investidores a contactar, a sua ordenação e o acesso por apresentações pertencem a trabalhos próximos sobre adequação do mandato e vias de acesso ao investidor. Este estudo pergunta apenas qual deve ser a profundidade da primeira divulgação numa lista já escolhida e quando deve ser disponibilizada a camada seguinte.
Propomos um quadro com quatro partes. Primeiro, uma sequência de cinco etapas de divulgação com um registo do que cada uma disponibiliza. Segundo, uma classificação de cada elemento pela relevância para o destinatário, sensibilidade para o remetente e verificabilidade. Terceiro, uma correspondência entre cada etapa e as regras que determinam quem a pode receber. Quarto, uma experiência quantitativa concebida pelo autor que varia a profundidade inicial e apresenta respostas, reuniões qualificadas, diligência, compromissos e perda esperada. A experiência é construída e não apresenta resultados observados.
2 Definir o resultado e a exposição antes de escolher a profundidade
O resultado relevante do contacto é uma reunião qualificada: uma conversa com um investidor que pode investir, numa fase do seu processo em que é possível decidir, e que viu documentação suficiente para saber o que está a analisar. Uma resposta, por si só, não constitui o objetivo. O estudo também conta a progressão para diligência e um compromisso assinado, considerando a ronda concluída quando se obtêm 2 ou mais compromissos.
A exposição precisa de uma definição igualmente precisa. Definimo-la como a perda esperada para o remetente se os destinatários que detêm a documentação a transmitirem, a utilizarem contra o remetente ou permitirem que seja vista por um concorrente, cliente ou trabalhador. Dois elementos determinam a dimensão dessa perda: a sensibilidade do material detido por cada destinatário e a probabilidade de esse destinatário o divulgar tendo em conta a proteção jurídica e comercial existente. Um resumo sem nomes implica pouca exposição, independentemente de quantas pessoas o recebem. Uma sala de dados aberta a toda a lista implica muita exposição.
A experiência compara resposta e exposição numa escala monetária comum. Um valor de transação de USD 100 milhões determina a perda por fuga de informação com sensibilidade máxima ; um benefício de USD 15 milhões determina o valor da conclusão da ronda. São parâmetros de modelo explicitamente indicados, sem fonte de mercado. A secção 16 varia o benefício e a probabilidade de fuga de informação que dimensiona a perda esperada.
A simulação utiliza a adequação do mandato como um indicador binário definido pelo autor e define uma reunião qualificada como uma reunião com esse indicador. Não modela separadamente a autoridade do comité de investimento, o calendário atual de aplicação de capital, a elegibilidade jurídica ou um montante observado de investimento. Essas verificações comerciais continuam necessárias num processo real e não são validadas pela contagem simulada de reuniões.
3 A divulgação é um sinal que gera resposta e exposição em simultâneo
Arrow identificou a dificuldade central em 1962. O comprador só conhece o valor da informação depois de a possuir ; após a divulgação, adquiriu-a, na prática, sem custo. Quando o vendedor não consegue reter direitos de propriedade sobre a utilização da informação, o comprador decide segundo critérios menos do que ótimos, como o valor médio da informação dessa categoria. A passagem diz respeito a invenções e investigação. Estabelece o paradoxo como uma característica geral da venda de informação, sem medir a sua dimensão. [1]
A literatura posterior sobre divulgação verificável analisa o comportamento de um vendedor que consegue provar factos sobre o seu produto. No resultado padrão descrito por Shishkin, Titova e Zhang, um remetente que pode provar um estado favorável revela-o, num processo que prossegue até todos os estados serem revelados. O seu documento de trabalho explica que este resultado depende da capacidade do destinatário para ajustar continuamente a sua ação. Quando o destinatário escolhe entre poucas ações, como um investidor que responde ou não responde, são possíveis equilíbrios em que o remetente retém alguma informação. O artigo apresenta um modelo teórico sem custo de confidencialidade nem conteúdo empírico. [2]
A revisão de Milgrom no Journal of Economic Perspectives examina os argumentos teóricos sobre a divulgação de informação pelos vendedores para incentivar compradores e o papel da regulação na promoção de uma divulgação eficiente. A presente discussão baseia-se no âmbito teórico indicado no resumo. [3] Estas fontes justificam duas escolhas de desenho: a resposta do investidor é uma decisão binária sobre um sinal com ruído que se torna mais preciso com a divulgação, e a retenção pode ser ótima. Não fornecem parâmetros para qualquer delas.
4 A evidência de campo mais próxima analisa a informação a que os investidores respondem ; a profundidade de divulgação permanece por testar
Bernstein, Korteweg e Laws realizaram na AngelList uma experiência de campo aleatória com cerca de 4,500 investidores ativos em empresas numa fase inicial e quase 17,000 mensagens de correio eletrónico, aleatorizando a informação sobre as características das empresas em cada mensagem. O investidor médio respondeu fortemente à informação sobre a equipa fundadora e não à informação sobre tração ou investidores líderes existentes ; os menos experientes responderam a todas as categorias. O resumo de Stanford acrescenta que a resposta foi medida pela escolha de saber mais sobre a empresa. É o estudo mais próximo da nossa pergunta. [4]
A diferença em relação ao presente estudo é importante. Essa experiência variou as categorias de informação vistas pelo investidor num contexto em que a informação já era partilhada numa plataforma e a confidencialidade não estava em causa. Não variou a profundidade de documentação confidencial nem mediu fugas de informação ou compromissos. Foram lidos apenas o resumo e a síntese institucional ; o artigo completo não foi lido. A investigação apoia a ideia de que a resposta depende do conteúdo da primeira mensagem. A quantidade de informação a divulgar permanece por determinar.
Boone e Mulherin analisam a venda de empresas com dados sobre o processo privado anterior à divulgação pública. Relatam que metade das empresas-alvo da amostra foi leiloada entre vários concorrentes e as restantes negociaram com um único interessado ; as contagens públicas de concorrentes subestimam a concorrência privada. Foi aberto apenas o resumo. O resultado mostra que um processo privado com vários destinatários é comum nos contextos estudados, tornando relevante o número de destinatários de material confidencial. O estudo trata de aquisições de empresas-alvo cotadas e não apresenta conclusões sobre a resposta a diferentes profundidades de divulgação. [5]
5 Usar uma sequência de cinco etapas e registar o que cada etapa divulga e a quem
A sequência utilizada ao longo do estudo tem cinco etapas. O resumo anónimo descreve setor, intervalo de dimensão e geografia sem identificar a empresa. O resumo verificado acrescenta números principais que o destinatário pode confirmar, como receitas auditadas ou uma linha de financiamento confirmada pelo credor. O memorando informativo acrescenta concentração de clientes, condições contratuais e plano. O primeiro nível da sala de dados acrescenta contas de gestão, contratos e a estrutura de participações. O segundo nível acrescenta clientes identificados, preços, propriedade intelectual e condições de trabalho. A sequência é um instrumento analítico ; nenhuma das fontes consultadas a estabelece como convenção de mercado.
Cada etapa precisa de um registo: o que foi disponibilizado, a quem, em que data, sob que condições de confidencialidade e com que verificação. O registo serve três propósitos. Permite responder a um regulador ou contraparte sobre o que foi divulgado, localizar a etapa em que uma fuga se tornou possível e comparar a conversão entre etapas em campanhas posteriores, como exige o desenho da secção 20. A tabela 1 apresenta o registo proposto.
| Etapa | O que o destinatário recebe | Condição prévia à disponibilização | Registo conservado |
|---|---|---|---|
| Resumo anónimo | Setor, intervalo de dimensão, geografia, mandato numa linha | Destinatário na lista aprovada | Data, destinatário, versão |
| Resumo verificado | Números principais com verificador identificado | Destinatário avaliado pela adequação e pela regra de promoção aplicável | O anterior, acrescido de verificador e provas |
| Memorando informativo | Clientes, contratos, plano, gestão | Acordo de confidencialidade assinado | Signatário, data, versão do acordo |
| Sala de dados, nível 1 | Contas de gestão, contratos, estrutura de participações | Provas de adequação e de autoridade para avançar | Registo de acesso por documento |
| Sala de dados, nível 2 | Clientes identificados, preços, propriedade intelectual, condições de trabalho | Diligência avançada e lista nominal da equipa | Registo de acesso, marca de água, utilizadores identificados |
Registo proposto. A sequência é um instrumento concebido pelo autor ; nenhuma fonte a estabelece como convenção de mercado.
A tabela distingue os conteúdos disponibilizados da condição que tem de ser cumprida primeiro. Nas duas primeiras etapas, essa condição é uma decisão do remetente sobre o destinatário ; não exige um documento. No memorando, a condição é um acordo assinado. Nas etapas seguintes, exige-se prova de que o destinatário pode avançar e tem autoridade para tal. Ao omitir uma condição, o remetente escolhe expressamente aceitar a exposição resultante ; o registo deve mostrar essa escolha.
6 Classificar cada elemento pela relevância, sensibilidade e verificabilidade antes de lhe atribuir uma etapa
Uma etapa reúne elementos de informação. Cada elemento pertence à primeira etapa em que a sua relevância para o destinatário supera a sensibilidade para o remetente. A relevância mede quanto o elemento altera a decisão do investidor de se envolver. A sensibilidade mede o dano se o elemento chegar a um concorrente, cliente ou trabalhador. A verificabilidade indica se o destinatário pode confirmar o elemento sem divulgação adicional. Um elemento muito relevante, pouco sensível e facilmente verificável pertence à primeira mensagem. Um elemento muito sensível e pouco relevante para a primeira decisão deve ficar fora dela.
A tabela 2 apresenta uma classificação concebida pelo autor para uma empresa operacional típica. As pontuações vão de 1 a 5 e representam o juízo do autor sobre o caso genérico, sem constituírem medições. O remetente deve substituí-las pelas suas, que diferirão por setor: os nomes dos clientes são centrais numa empresa de software e acessórios para um proprietário de terrenos.
| Elemento | Relevância | Sensibilidade | Verificável pelo destinatário | Primeira etapa admissível |
|---|---|---|---|---|
| Setor, intervalo de dimensão, geografia | 3 | 1 | Parcialmente | Resumo anónimo |
| Receitas auditadas e intervalo de lucros | 5 | 2 | Sim, por documentos apresentados ou pelo auditor | Resumo verificado |
| Concentração de clientes sem identificação | 4 | 3 | Parcialmente | Memorando |
| Condições contratuais relevantes | 4 | 4 | Sim, na sala de dados | Memorando, síntese |
| Estrutura de participações e condições dos acionistas | 4 | 3 | Sim | Sala de dados 1 |
| Clientes identificados e preços | 3 | 5 | Sim | Sala de dados 2 |
| Código-fonte, fórmulas, pormenores do processo | 2 | 5 | Parcialmente | Sala de dados 2, acesso restrito |
| Dados individuais de trabalhadores | 1 | 5 | Sim | Sala de dados 2, anonimizados |
Pontuações do autor de 1 (baixo) a 5 (alto) para uma empresa operacional genérica. São juízos sem base de medição ; devem ser substituídos pela classificação do remetente.
A tabela mostra por que motivo a etapa do memorando constitui uma fronteira natural. Elementos com relevância 4 e sensibilidade 3 ou 4, como concentração de clientes, condições contratuais e estrutura de participações, não têm lugar seguro na primeira mensagem e não precisam de esperar até à diligência avançada. A sua disponibilização no memorando ou no primeiro nível da sala de dados é o propósito de um acordo assinado. Mais adiante, a experiência traduz a tabela em números: sensibilidade acumulada de 0.02, 0.10, 0.35, 0.65 e 1.00 nas cinco etapas. Estes valores são parâmetros de entrada e não resultados.
7 As medidas tomadas fundamentam a proteção da confidencialidade ; a designação do documento é insuficiente
Tanto os Estados Unidos como a União Europeia definem um segredo comercial por referência às medidas tomadas pelo titular. A definição norte-americana do Defend Trade Secrets Act exige que o proprietário tenha tomado medidas razoáveis para manter a informação secreta e que esta tenha valor económico independente por não ser geralmente conhecida. A diretiva da UE sobre segredos comerciais exige que a informação seja secreta, tenha valor comercial por ser secreta e tenha sido sujeita a medidas razoáveis nas circunstâncias. Nenhum dos textos especifica as medidas suficientes para uma divulgação particular. [6, 7]
Daqui decorre que o envio generalizado e incondicional de documentação pode enfraquecer a proteção em que o remetente pretenderia apoiar-se posteriormente. Um documento disponibilizado a uma longa lista sem acordo de confidencialidade ou mediante uma aceitação por clique que ninguém lê oferece provas mais fracas de medidas razoáveis do que a disponibilização a uma pessoa identificada sob acordo assinado. Trata-se de uma inferência do texto das definições. Os diplomas não dizem que a divulgação sem assinatura faz perder a proteção ; não foram analisadas jurisprudência nem transposição nacional.
A Regulation FD nos Estados Unidos mostra o mesmo mecanismo do lado do emitente. Exige que um emitente que divulgue informação relevante não pública a determinados profissionais do mercado e titulares de valores mobiliários faça divulgação pública, simultaneamente no caso intencional e prontamente nos restantes casos. Exclui a divulgação a uma pessoa que concorde expressamente em manter a informação confidencial e a uma pessoa vinculada por um dever de confiança ou confidencialidade perante o emitente. [8] O âmbito depende da definição de emitente em 17 CFR 243.101(b), incluindo o estatuto de reporte relevante e as exclusões. A designação de captação privada, por si só, não determina a aplicabilidade. A disposição demonstra uma exceção de confidencialidade específica dentro desse regime e não estabelece uma autorização geral de divulgação.
O modelo atribui reduções assumidas diferentes da probabilidade de fuga a um acordo assinado e a uma aceitação por clique. As definições jurídicas citadas estabelecem a relevância de medidas de proteção razoáveis ; não estabelecem a eficácia nem a ordem destes fatores de proteção no modelo. Nenhuma fornece a dimensão das reduções. A experiência utiliza fatores de proteção explicitamente indicados de 75% e 35% e varia-os num cenário de tensão.
8 Evidência de negociação antes do anúncio e controlo do número de destinatários
Os estudos sobre aquisições públicas fornecem evidência de negociação anterior ao anúncio, em que anúncios e preços tornam observável a atividade invulgar do mercado. Augustin, Brenner e Subrahmanyam analisam a negociação de opções sobre ações antes de anúncios de M&A. Na versão preliminar de outubro de 2015 lida para este estudo, cerca de 25% das aquisições apresentam volume anormal positivo de opções estatisticamente significativo nos 30 dias anteriores ao anúncio. Os autores argumentam que o padrão é compatível com negociação informada e não é explicável por previsibilidade da transação, especulação, notícias e rumores, negociação por pessoas internas da empresa ou fuga de informação no mercado de ações. Relatam também que a SEC move ações judiciais em apenas cerca de 7% das transações da amostra. [9]
O estudo estabelece que a informação sobre uma transação confidencial parece chegar ao mercado antes do anúncio numa proporção relevante das transações públicas. O canal permanece por identificar. O volume anormal não identifica quem divulgou a informação, se as contrapartes do remetente participaram ou se um contacto individual com um investidor o causou. Trata de empresas-alvo cotadas e não de captações privadas, e é uma versão preliminar de um documento de trabalho. Documenta padrões de negociação anteriores ao anúncio sem estimar uma relação causal entre número de destinatários e fuga de informação. A acumulação de exposição entre destinatários é um mecanismo concebido pelo autor ; este estudo não fornece uma taxa de fuga para colocações privadas.
O Takeover Code britânico exprime o mesmo princípio numa regra. A Rule 2.1 exige que as pessoas com acesso a informação confidencial a tratem como secreta, a transmitam apenas quando necessário e minimizem as possibilidades de fuga. A Rule 2.2(e) exige um anúncio quando as negociações ou discussões estão prestes a alargar-se para além de um número muito restrito de pessoas. A Note 1(d) da Rule 2.2 indica que o Panel deveria ser consultado se as partes pretenderem contactar um grupo mais alargado sem anúncio. [10]
O Code aplica-se a ofertas sobre empresas abrangidas pelo seu âmbito e não a captações privadas. Aqui, é relevante como declaração institucional de que o número de destinatários é, por si só, uma variável de risco. A experiência representa-a contando todos os destinatários de acordo com a etapa da documentação que detêm.
9 As regras de âmbito determinam quem pode receber uma mensagem relacionada com investimentos
No Reino Unido, a section 21 do Financial Services and Markets Act 2000 proíbe uma pessoa de comunicar, no exercício de atividade empresarial, um convite ou incentivo a realizar atividade de investimento, salvo se a pessoa estiver autorizada ou se o conteúdo for aprovado por uma pessoa autorizada habilitada a dar essa aprovação. A Financial Promotion Order prevê exceções, incluindo comunicações exclusivamente a profissionais de investimento ou a empresas de elevado património, quando o remetente tem motivos razoáveis para considerar que os destinatários pertencem à categoria ou a comunicação é razoavelmente dirigida apenas a eles. [11, 12]
O DFSA Rulebook no Dubai International Financial Centre contém uma proibição comparável. A Rule 3.4.1 impede uma pessoa não autorizada de fazer uma promoção financeira no DIFC ou a partir dele, sujeita às exceções enumeradas. Estas incluem uma comunicação dirigida e suscetível de aceitação exclusivamente por uma pessoa que, com fundamentos razoáveis, pareça ser um cliente profissional de um tipo especificado. A Rule 3.5.1 exige cuidado razoável para que uma comunicação destinada apenas a clientes profissionais não seja enviada a alguém que pareça não o ser e contenha uma declaração clara nesse sentido. [13]
Nos Estados Unidos, a Rule 502(c) da Regulation D proíbe um emitente que recorra à exceção de oferecer ou vender mediante solicitação geral ou publicidade geral, salvo quando se aplicam a Rule 504(b)(1) ou a Rule 506(c). A Rule 502(b)(2) exige separadamente, numa venda ao abrigo da Rule 506(b) a um comprador não acreditado, uma descrição escrita da informação relevante de oferta fornecida por escrito aos investidores acreditados e uma oportunidade para colocar perguntas. A profundidade não é, portanto, uniforme: o que é mostrado a um investidor pode criar obrigações perante outro. [14]
Quando o instrumento é cotado, o Regulamento Abuso de Mercado da UE acrescenta outra camada. O artigo 11, alterado pelo Regulamento (UE) 2024/2809 desde dezembro de 2024, define uma sondagem de mercado como a comunicação de informação, antes de qualquer anúncio de transação, para avaliar o interesse de potenciais investidores. A parte que divulga tem de ponderar e registar por escrito se será divulgada informação privilegiada e conservar os registos por pelo menos cinco anos. Obter consentimento, advertir o destinatário contra a negociação e sobre o dever de confidencialidade e registar o que foi divulgado, a quem e quando são condições opcionais para tratar a divulgação como realizada no exercício normal das funções. [15]
| Regime | Disposição consultada | Facto desencadeador | Efeito sobre a profundidade ou o destinatário |
|---|---|---|---|
| Promoção financeira no Reino Unido | FSMA s21; FPO arts 19 and 49 | Convite ou incentivo ao investimento | Enviar apenas a destinatários abrangidos por uma exceção ou obter aprovação do conteúdo |
| Promoção financeira no DIFC | DFSA GEN 3.4.1 and 3.5.1 | Promoção no DIFC ou a partir dele | Exceção para clientes profissionais ; declaração ; nenhum outro destinatário |
| Oferta privada nos EUA | 17 CFR 230.502(b), (c) | Oferta ao abrigo da Regulation D | Sem solicitação geral ; deveres de informação perante compradores não acreditados |
| Sondagem de mercado na UE | MAR art 11 | Contacto sobre instrumento cotado antes do anúncio | Avaliação escrita ; registos por cinco anos ; consentimento opcional para a proteção regulamentar |
| Aquisições no Reino Unido | Takeover Code rules 2.1, 2.2 | Possível oferta sobre empresa abrangida | Sigilo ; anúncio se o contacto ultrapassar um número muito restrito |
| Divulgação seletiva por emitentes dos EUA | 17 CFR 243.100 | Divulgação de informação relevante não pública | Compromisso de confidencialidade afasta o dever de divulgação pública |
| Segredos comerciais | 18 USC 1839(3); Directive 2016/943 art 2(1) | Invocação posterior do sigilo | É necessário demonstrar medidas ou diligências razoáveis |
Síntese das disposições consultadas para este estudo. O estado e a data constam das referências. Não constitui aconselhamento jurídico nem uma afirmação de que uma disposição se aplica a uma determinada captação.
10 As regras de dados pessoais limitam a lista e a documentação
Uma lista de alvos reúne dados pessoais sobre pessoas identificadas nas organizações investidoras ; o contacto tem de respeitar a legislação de proteção de dados aplicável. O artigo 5 do Regulamento Geral sobre a Proteção de Dados exige a recolha para finalidades determinadas, explícitas e legítimas e a limitação dos dados ao necessário para essas finalidades. O artigo 14 exige que um responsável que não tenha obtido os dados junto da pessoa forneça informações específicas, o mais tardar na primeira comunicação quando os dados são usados para esse fim. [16]
Os números 2 e 3 do artigo 21 conferem à pessoa o direito de se opor a qualquer momento ao tratamento para comercialização direta ; após a oposição, os dados deixam de poder ser tratados para essa finalidade. O número 4 do artigo 21 exige que esse direito seja expressamente levado ao conhecimento da pessoa, o mais tardar na primeira comunicação. Estas disposições afetam a profundidade da divulgação porque uma primeira mensagem que seja uma comunicação de comercialização desencadeia os deveres de informação e oposição independentemente do conteúdo.
Os regimes do Dubai International Financial Centre, do Abu Dhabi Global Market e da lei federal dos EAU foram identificados como relevantes para uma lista do Golfo. Os respetivos textos oficiais não puderam ser abertos nesta pesquisa ; o estudo não faz afirmações sobre o seu conteúdo. Um remetente com destinatários nessas jurisdições deve verificar diretamente cada regime.
Estas fontes justificam uma regra de desenho sem fornecerem um parâmetro: a lista deve ser construída e conservada para a finalidade específica do contacto. A primeira mensagem deve indicar quem contacta o destinatário e porquê. Uma oposição à comercialização direta deve pôr fim ao tratamento para essa finalidade, sujeito ao âmbito aplicável do artigo 21. A experiência trata essas oposições como ausência normal de resposta, o que constitui uma simplificação.
11 Uma experiência construída varia a profundidade inicial e mantém tudo o resto constante
A experiência é construída e não apresenta resultados observados. Em cada campanha, o remetente contacta 200 investidores. Uma proporção de 30% poderia investir e 15% são destinatários estratégicos ou próximos de concorrentes, com maior probabilidade de fuga de informação. Cada investidor atribui à transação um valor que combina a qualidade da transação, comum a todos, com a sua preferência individual. A tabela 4 enumera os parâmetros, a tabela 5 apresenta a sequência e a figura 1 mostra o encadeamento resultante.
| Parâmetro | Valor construído | Função no modelo |
|---|---|---|
| Investidores contactados por campanha | 200 | Dimensão da coorte ; cada campanha é repetida 1,000 vezes |
| Adequação do mandato (pode investir) | 30% | Proporção da lista que poderia investir |
| Destinatários estratégicos ou próximos de concorrentes | 15% | Maior probabilidade de fuga e maior perda em caso de fuga |
| Dispersão da qualidade da transação ; dispersão das preferências dos investidores | 0.50; 1.00 | Desvios-padrão do valor atribuído à transação |
| Ruído do sinal, base e termo de credibilidade | 2.5; 0.3 | Variância do ruído: primeiro valor dividido pela soma do segundo com o conteúdo verificado |
| Conteúdo, credibilidade, sensibilidade e carga por etapa | Tabela 5 | Sequência de cinco etapas |
| Limiar de atenção | 0.45 + 0.20 x custo x ln(1 + carga) | Valor necessário para o investidor responder |
| Abandono por ronda ; fricção do acordo de confidencialidade | 10%; 10% | Ausência de resposta sem relação com o mérito |
| Probabilidade de fuga: financeiro ; estratégico | 0.5%; 3.0% | Por destinatário com sensibilidade máxima, antes da proteção |
| Perda em caso de fuga com sensibilidade máxima | 4%; 15% do valor da transação | Destinatário financeiro ; estratégico |
| Proteção por acordo assinado ; por aceitação por clique | 75%; 35% | Redução proporcional da probabilidade de fuga |
| Valor da transação ; benefício de concluir a ronda | USD 100 milhões; USD 15 milhões | Escala monetária da perda e do benefício |
| Ronda concluída com | 2 ou mais compromissos | Resultado binário de uma campanha |
| Desconto de valor por ronda de atraso | 5% | Custo temporal de rondas adicionais de contacto |
Parâmetros construídos. Cada valor é um pressuposto do autor e não uma observação de mercado. Apresentação arredondada.
| Etapa | Ponderação do conteúdo | Credibilidade | Precisão do sinal | Ponderação do sinal por etapa | Sensibilidade do conteúdo detido | Carga de leitura | Deteção de falta de adequação |
|---|---|---|---|---|---|---|---|
| Resumo anónimo | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Resumo verificado | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Memorando informativo | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Sala de dados, nível 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Sala de dados, nível 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
Análise MatchPoint da sequência construída. Parâmetros e ponderações de sinal por etapa derivadas ; valores não observados. A carga de leitura é expressa em unidades equivalentes a páginas.
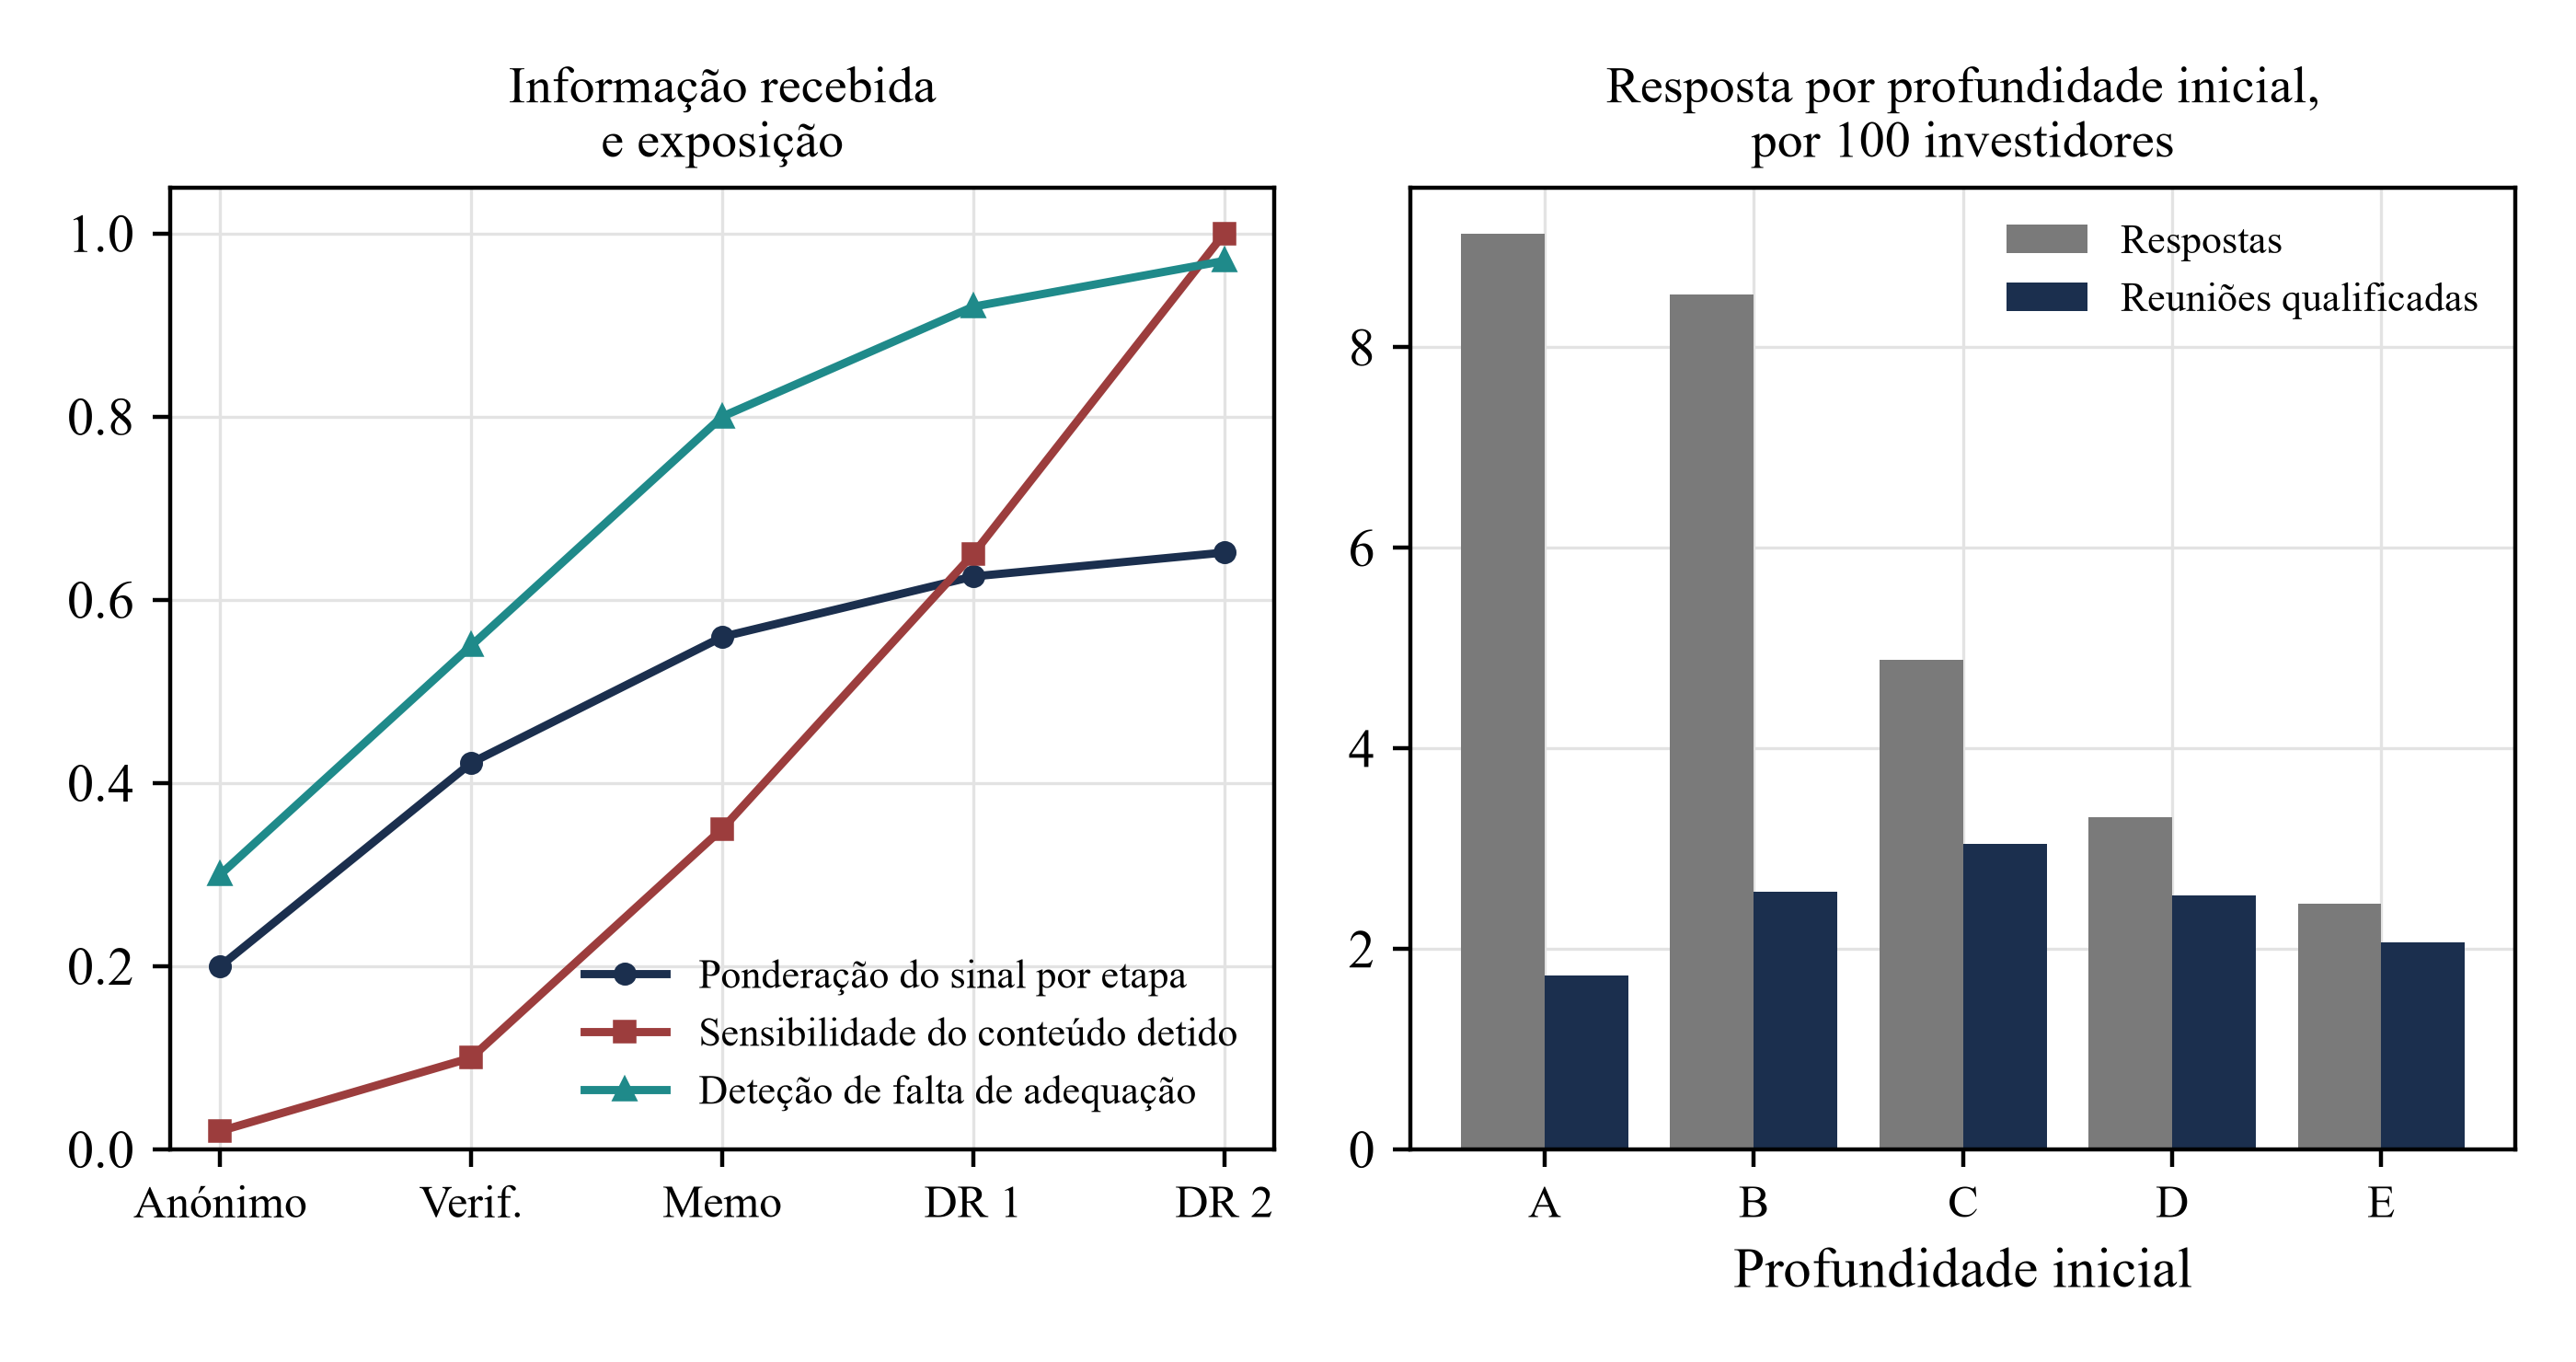
A regra de resposta decorre do sinal. Um investidor forma uma opinião sobre a transação a partir do sinal da etapa recebida, contrai essa opinião em direção à estimativa prévia e responde se o valor contraído exceder um limiar que sobe com a carga de leitura e com o seu custo individual de atenção. A ponderação do sinal é 0.20 no resumo anónimo, 0.42 no resumo verificado, 0.56 no memorando e 0.65 no nível final. Um investidor sem adequação só descobre que está fora do mandato quando surge um fator de exclusão ; até então, comporta-se como se fosse adequado.
Nas equações, theta_i é o valor que o investidor i atribui à transação, z_i é uma extração normal padrão reutilizada entre etapas como elemento de entrada comum da simulação e sigma ao quadrado é a variância transversal de theta. Cada etapa usa uma pontuação de contração gaussiana marginal. Reutilizar a mesma extração não cria um processo de informação encaixado nem uma distribuição posterior bayesiana sequencial coerente. Os destinatários desta experiência comportamental aplicam a pontuação especificada para a etapa atual e não recuperam o valor combinando sinais anteriores. A variância do ruído nu_j cai com a acumulação de conteúdo verificado: nu_0 é o ruído de base, kappa_0 um termo constante, omega_s o conteúdo acrescentado na etapa s e rho_s a sua credibilidade. O limiar combina um patamar de atenção h_0 com custo de atenção a_i e carga de leitura L_ij, acumulada no primeiro contacto e incremental depois.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. DR significa sala de dados. À esquerda: ponderação do sinal, sensibilidade e deteção de falta de adequação por etapa. À direita: respostas e reuniões qualificadas por 100 investidores segundo a profundidade inicial.
Comparam-se seis abordagens. As abordagens A a E enviam a etapa indicada primeiro a todos e permitem aos investidores que respondem avançar para o memorando. A abordagem F atribui o memorando aos melhores 30% da lista segundo uma pontuação de adequação com ruído, representativa do conhecimento prévio do remetente sobre o mandato, e o resumo verificado aos restantes. Cada abordagem é aplicada aos mesmos investidores e extrações aleatórias ; as diferenças provêm da abordagem, sem variação de sorte entre elas. Cada campanha é repetida 1,000 vezes com semente 1379.
A equação 1b é o indicador de passagem do limiar de atenção. Uma primeira resposta efetiva na simulação exige também que o destinatário tenha chegado à etapa e passado a condição de exclusão por falta de adequação do mandato. O indicador de primeiro contacto identifica se a passagem conta como primeira resposta. A disponibilização posterior de documentos, a aceitação do acordo e o abandono antes da reunião permanecem transições separadas. Estas distinções importam porque os documentos entregues continuam expostos depois de o destinatário deixar de responder.
12 As respostas caem com a profundidade ; reuniões qualificadas e compromissos atingem o máximo no memorando
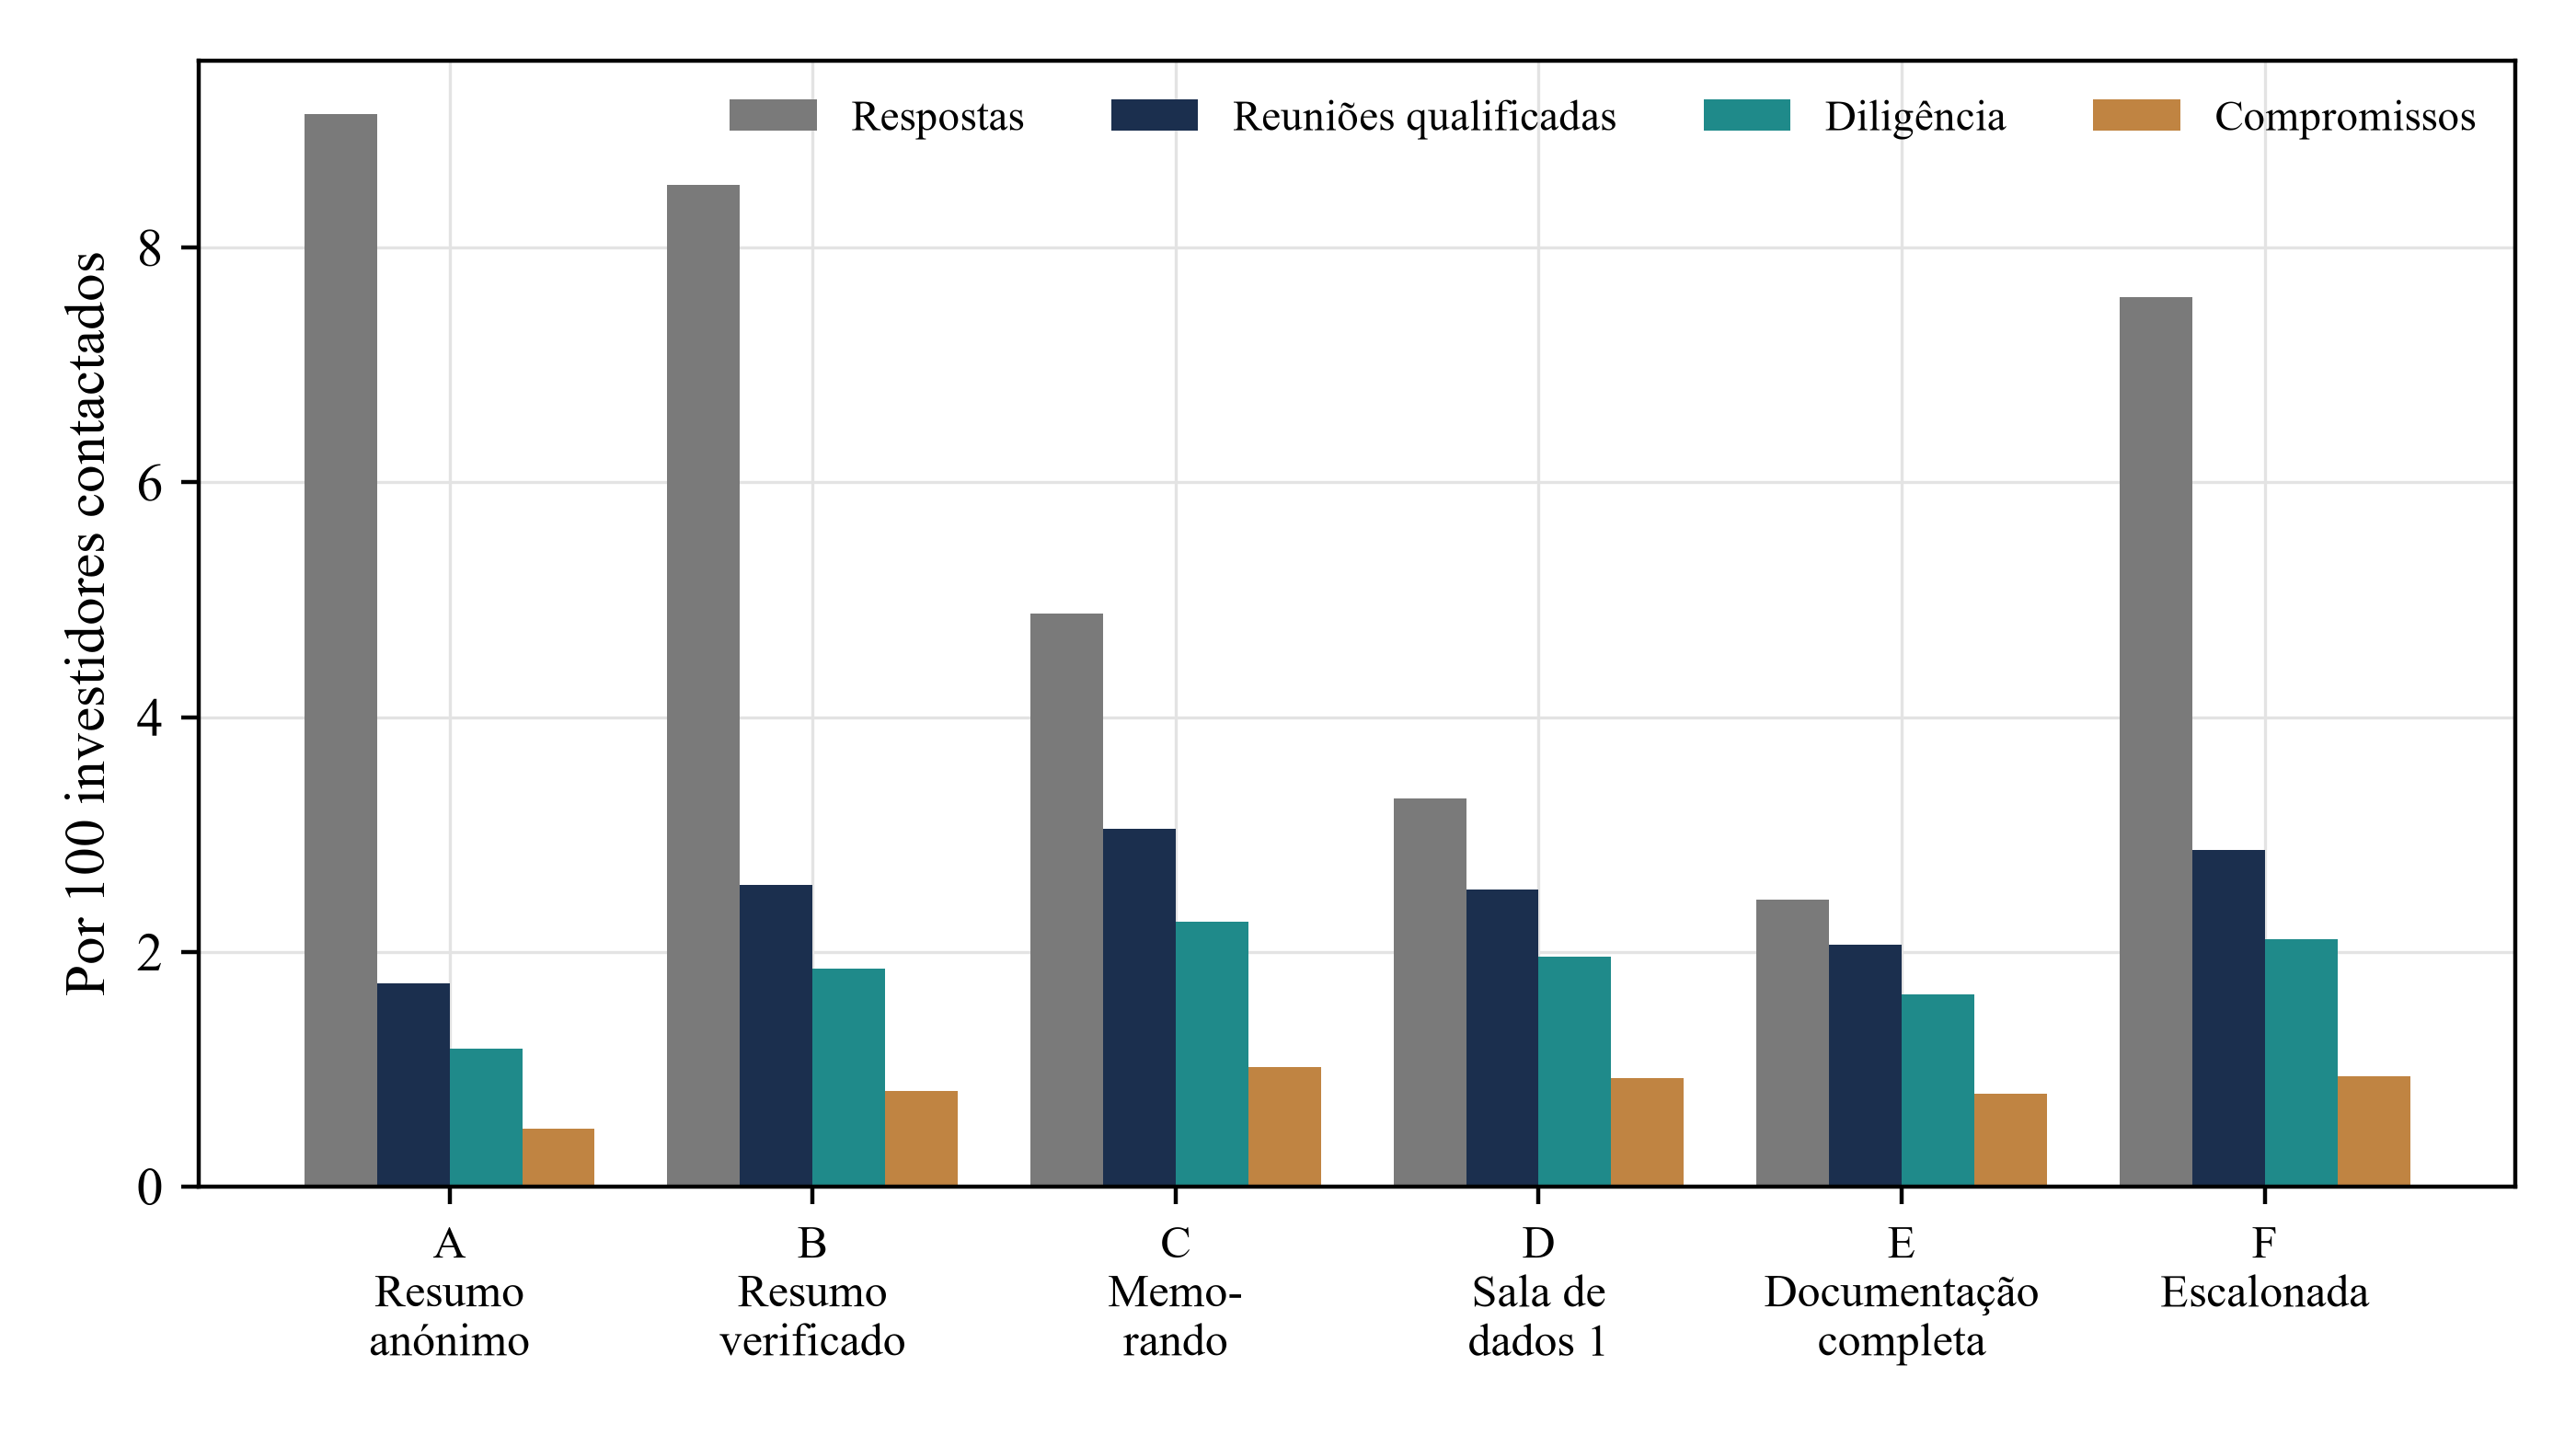
As respostas por 100 investidores caem continuamente com a profundidade inicial: de 9.14 no resumo anónimo e 8.53 no resumo verificado para 4.88 no memorando, 3.31 no primeiro nível da sala de dados e 2.45 na documentação completa. A documentação completa obtém 73% menos respostas do que o resumo anónimo. Material mais profundo aumenta o custo de leitura antes de existir uma relação. A tabela 6 e a figura 2 apresentam o funil.
| Abordagem | Respostas | Reuniões qualificadas | Reuniões não qualificadas | Diligência | Compromissos | Ronda concluída |
|---|---|---|---|---|---|---|
| A. Resumo anónimo primeiro | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Resumo verificado primeiro | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Memorando primeiro | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Sala de dados, nível 1 primeiro | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Documentação completa primeiro | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Escalonada pela pontuação de adequação | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Análise MatchPoint da população construída, média das campanhas repetidas. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. Por 100 investidores contactados.
As reuniões realizadas mudam de natureza. No resumo anónimo, 31% das reuniões são com investidores que nunca poderiam investir, porque um investidor sem adequação ainda não encontrou o fator de exclusão. No memorando, a proporção é 31% e na documentação completa 7%. A profundidade funciona como filtro: a documentação completa retira quase todas as reuniões não qualificadas e, ao mesmo tempo, a maioria das respostas. As reuniões qualificadas por 100 são 1.73, 2.57, 3.04, 2.53 e 2.06 nas abordagens A a E. As rondas entre primeiro contacto e reunião qualificada descem de 3.00 para 1.00 entre a primeira e a terceira. Para além do memorando, o custo de leitura domina e as reuniões qualificadas caem 32%.
Os compromissos seguem-se às reuniões qualificadas através de um filtro adicional de diligência e capacidade. Por campanha de 200, os compromissos médios são 0.98 para o resumo anónimo, 1.62 para o resumo verificado, 2.04 para o memorando, 1.85 para o primeiro nível da sala de dados, 1.57 para a documentação completa e 1.88 para a abordagem escalonada. A referência superior pressupõe informação perfeita: todos os investidores capazes de investir reúnem-se e decidem pelo valor verdadeiro sem fricção, produzindo 2.96 compromissos por 100 investidores. A referência de reuniões aleatórias com volume equivalente usa o volume de reuniões do resumo verificado, selecionadas aleatoriamente, produzindo 0.15, como mostra a tabela 7. O memorando atinge 34% da referência superior e 6.7 vezes a referência aleatória, o resumo verificado 27%, o resumo anónimo 17% e a documentação completa 27%.
| Referência | Reuniões qualificadas | Compromissos | Significado |
|---|---|---|---|
| Limite superior: investidores com informação perfeita | 30.23 | 2.96 | Todos os investidores adequados reúnem-se e decidem pelo valor verdadeiro, sem fricção |
| C. Memorando primeiro | 3.04 | 1.02 | 34% do limite superior de compromissos |
| F. Escalonada pela pontuação de adequação | 2.87 | 0.94 | 32% do limite superior de compromissos |
| B. Resumo verificado primeiro | 2.57 | 0.81 | 27% do limite superior de compromissos |
| A. Resumo anónimo primeiro | 1.73 | 0.49 | 17% do limite superior de compromissos |
| E. Documentação completa primeiro | 2.06 | 0.79 | 27% do limite superior de compromissos |
| Referência de reuniões aleatórias com o volume de B | 1.14 | 0.15 | Mesmo volume de reuniões, selecionadas sem considerar adequação ou valor |
Análise MatchPoint da população construída. Por 100 investidores ; resultado do modelo com os parâmetros indicados ; não é um resultado observado.
A distância ao limite superior reflete abandono, limitações de um sinal com ruído, investidores que recusam após a leitura e diligência que não chega ao fim. Essa distância não é um defeito de uma abordagem. A escolha da profundidade altera os compromissos em 107% entre a mais fraca e a mais forte das cinco profundidades fixas, enquanto o limite superior fica muito acima de todas. O intervalo face à referência não identifica se melhorar a lista, a profundidade ou outra fricção teria maior contribuição ; essas comparações exigem testes separados.
13 A perda esperada cresce com a profundidade várias vezes mais depressa do que os compromissos
A exposição é calculada destinatário a destinatário. Cada um detém a etapa mais profunda efetivamente entregue, incluindo quem depois recusa, deixa de responder ou não cumpre uma condição de reunião. A entrega continua a constituir exposição depois de terminar a conversa comercial. Essa etapa máxima entregue determina a sensibilidade. O total do remetente é a soma de todos os destinatários. As equações 2a e 2b apresentam o cálculo. Os destinatários estratégicos têm uma probabilidade de fuga de 3.0%, face a 0.5% nos investidores financeiros, com sensibilidade máxima.
Aqui, p_i é a probabilidade de fuga do destinatário i, eta_i a sua probabilidade com sensibilidade máxima (0.5% para um investidor financeiro, 3.0% para um estratégico) e pi_i a proteção aplicável: zero nas duas etapas de resumo, 75% quando o memorando ou uma etapa posterior segue um acordo assinado e 35% quando a documentação foi enviada no primeiro contacto mediante aceitação por clique. S é a sensibilidade da etapa mais profunda detida, delta_i a perda em caso de fuga com sensibilidade máxima (4% do valor da transação para um investidor financeiro e 15% para um estratégico) e V o valor da transação. A constante 0.2 atribui uma pequena probabilidade mesmo a um resumo breve. Todos estes valores são parâmetros explicitamente indicados.
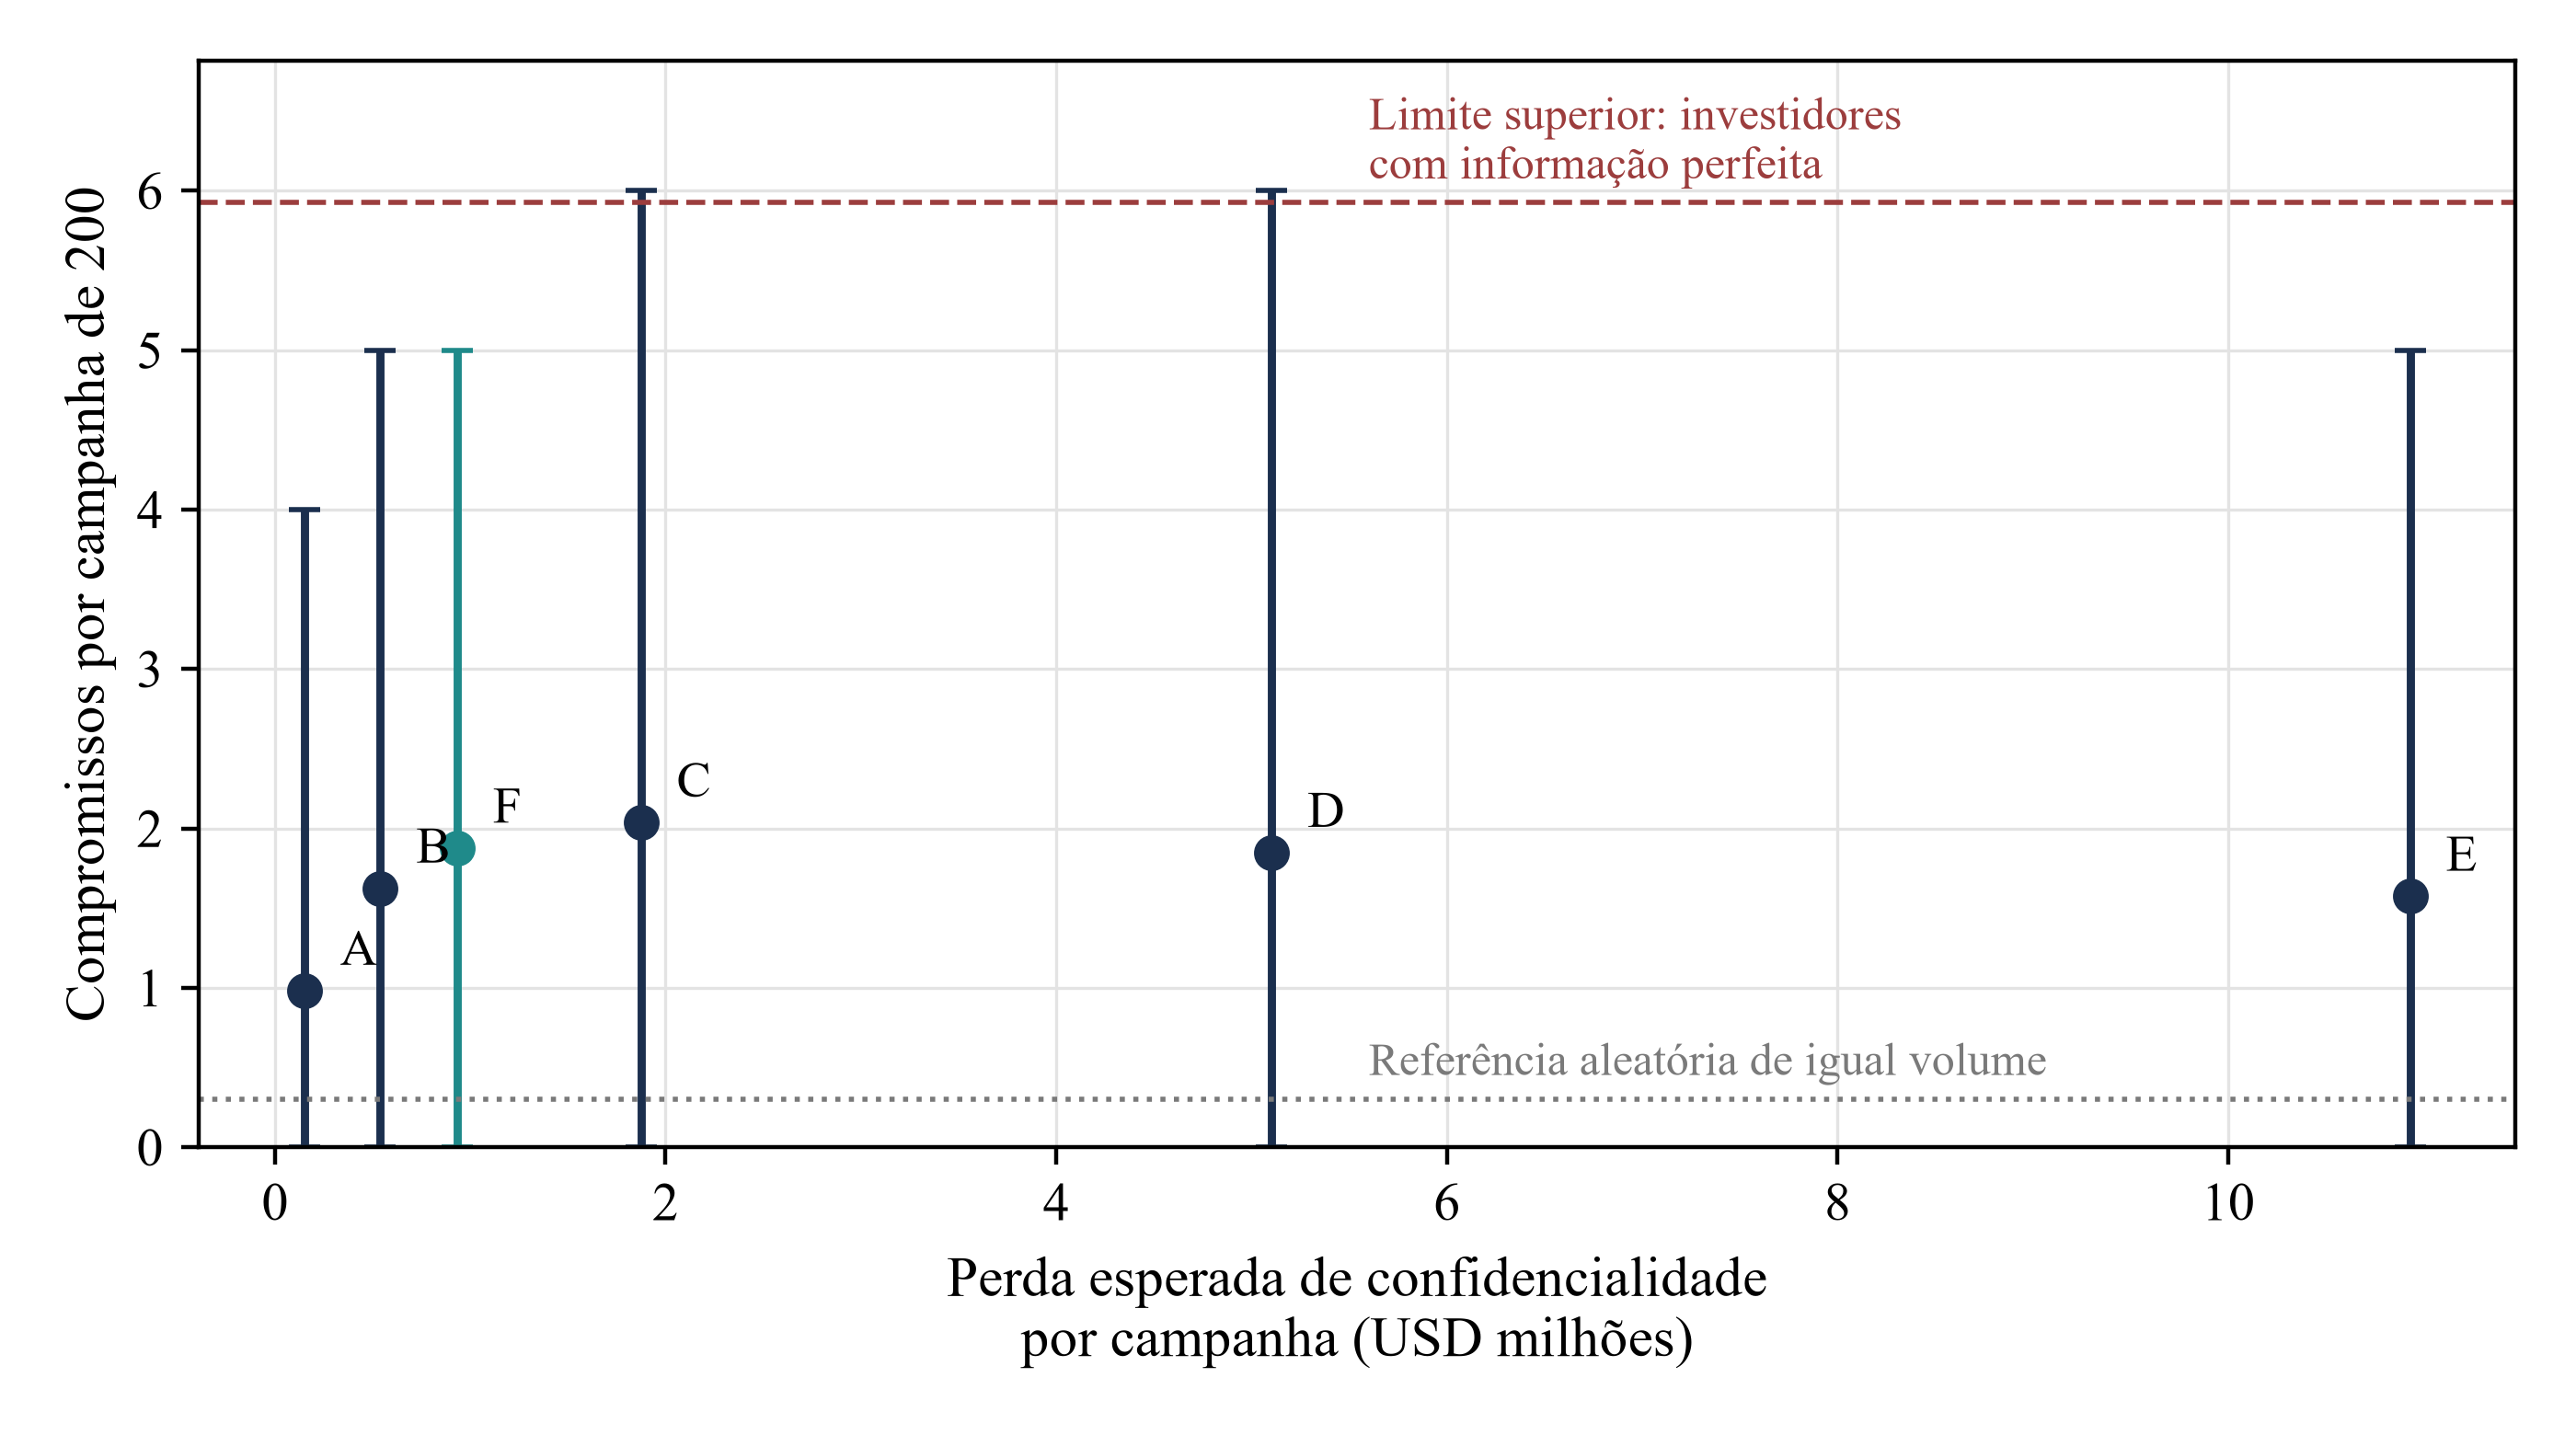
A perda esperada por campanha é USD 0.15 milhões no resumo anónimo, 0.54 no resumo verificado, 1.87 no memorando, 5.10 no primeiro nível da sala de dados e 10.93 na documentação completa. A perda esperada da documentação completa equivale a 5.8 vezes a perda esperada do memorando, e a perda esperada do memorando equivale a 3.5 vezes a perda esperada do resumo verificado. A perda esperada por compromisso é USD 0.33 milhões no resumo verificado, 0.92 milhões no memorando e 6.94 milhões na documentação completa. A abordagem escalonada perde 50% menos do que o memorando com 8% menos compromissos.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. Os pontos são médias das repetições ; as barras representam o percentil 5 ao 95 dos compromissos.
| Abordagem | Compromissos por campanha | Percentil 5 ao 95 | Perda esperada, USD milhões | Percentil 95 da perda esperada condicional | Rondas até à reunião | Valor líquido, USD milhões |
|---|---|---|---|---|---|---|
| A. Resumo anónimo primeiro | 0.98 | 0.0 a 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Resumo verificado primeiro | 1.62 | 0.0 a 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Memorando primeiro | 2.04 | 0.0 a 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Sala de dados, nível 1 primeiro | 1.85 | 0.0 a 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Documentação completa primeiro | 1.57 | 0.0 a 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Escalonada pela pontuação de adequação | 1.88 | 0.0 a 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Análise MatchPoint da população construída. USD milhões. O valor líquido é o benefício da conclusão, descontado pelo atraso, menos a perda esperada. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. O percentil de perda descreve a distribuição da perda esperada condicional por campanha entre campanhas simuladas ; não é um percentil de cauda da perda realizada.
A figura 3 mostra uma fronteira em que os primeiros passos do material anónimo para o verificado têm baixo custo de exposição e os posteriores têm custo elevado. Passar do resumo anónimo para o verificado acrescenta USD 0.39 milhões de perda esperada e aumenta os compromissos em 65%. Passar do memorando para a documentação completa acrescenta USD 9.06 milhões de perda esperada e reduz os compromissos. O envio inicial da documentação completa é dominado: apresenta mais exposição e menos compromissos do que o memorando.
14 O valor líquido favorece um início por etapas ou escalonado ; a documentação completa primeiro tem valor esperado negativo
O valor líquido coloca resposta e exposição na mesma escala. Uma campanha obtém o benefício de concluir a ronda, descontado em 5% com base na sua média de rondas até reuniões qualificadas, se assegurar 2 ou mais compromissos, e suporta a perda esperada. A equação 3a dá o valor líquido da abordagem a e a equação 3b o benefício a partir do qual a abordagem a ultrapassa b.
Aqui, B é o benefício de concluir a ronda, C_a os compromissos da campanha, K* o número exigido, d o desconto por atraso e r_a a média de rondas entre reuniões qualificadas dentro da campanha. A_a calcula conjuntamente a média do indicador de conclusão descontado entre campanhas. Multiplicar a frequência de conclusão por um desconto avaliado numa média incondicional produziria, em geral, um resultado diferente. A perda esperada segue a equação 2b. Quando A_a excede A_b, a abordagem a é preferida acima do benefício de cruzamento indicado ; quando é menor, a desigualdade inverte-se. Se os valores A forem iguais, a comparação é determinada pela perda esperada. O cruzamento linear exato entre memorando e resumo anónimo é aproximadamente USD 7.30 milhões com estes parâmetros. A pesquisa em passos de USD 0.25 milhões identifica o primeiro ponto vencedor em USD 7.50 milhões. Nenhum valor é um limiar de mercado observado. Quando uma campanha não tem reunião qualificada, o indicador de conclusão e a contribuição de conclusão descontada são ambos zero ; esta convenção evita atribuir significado económico à sua média indefinida de rondas até reuniões.
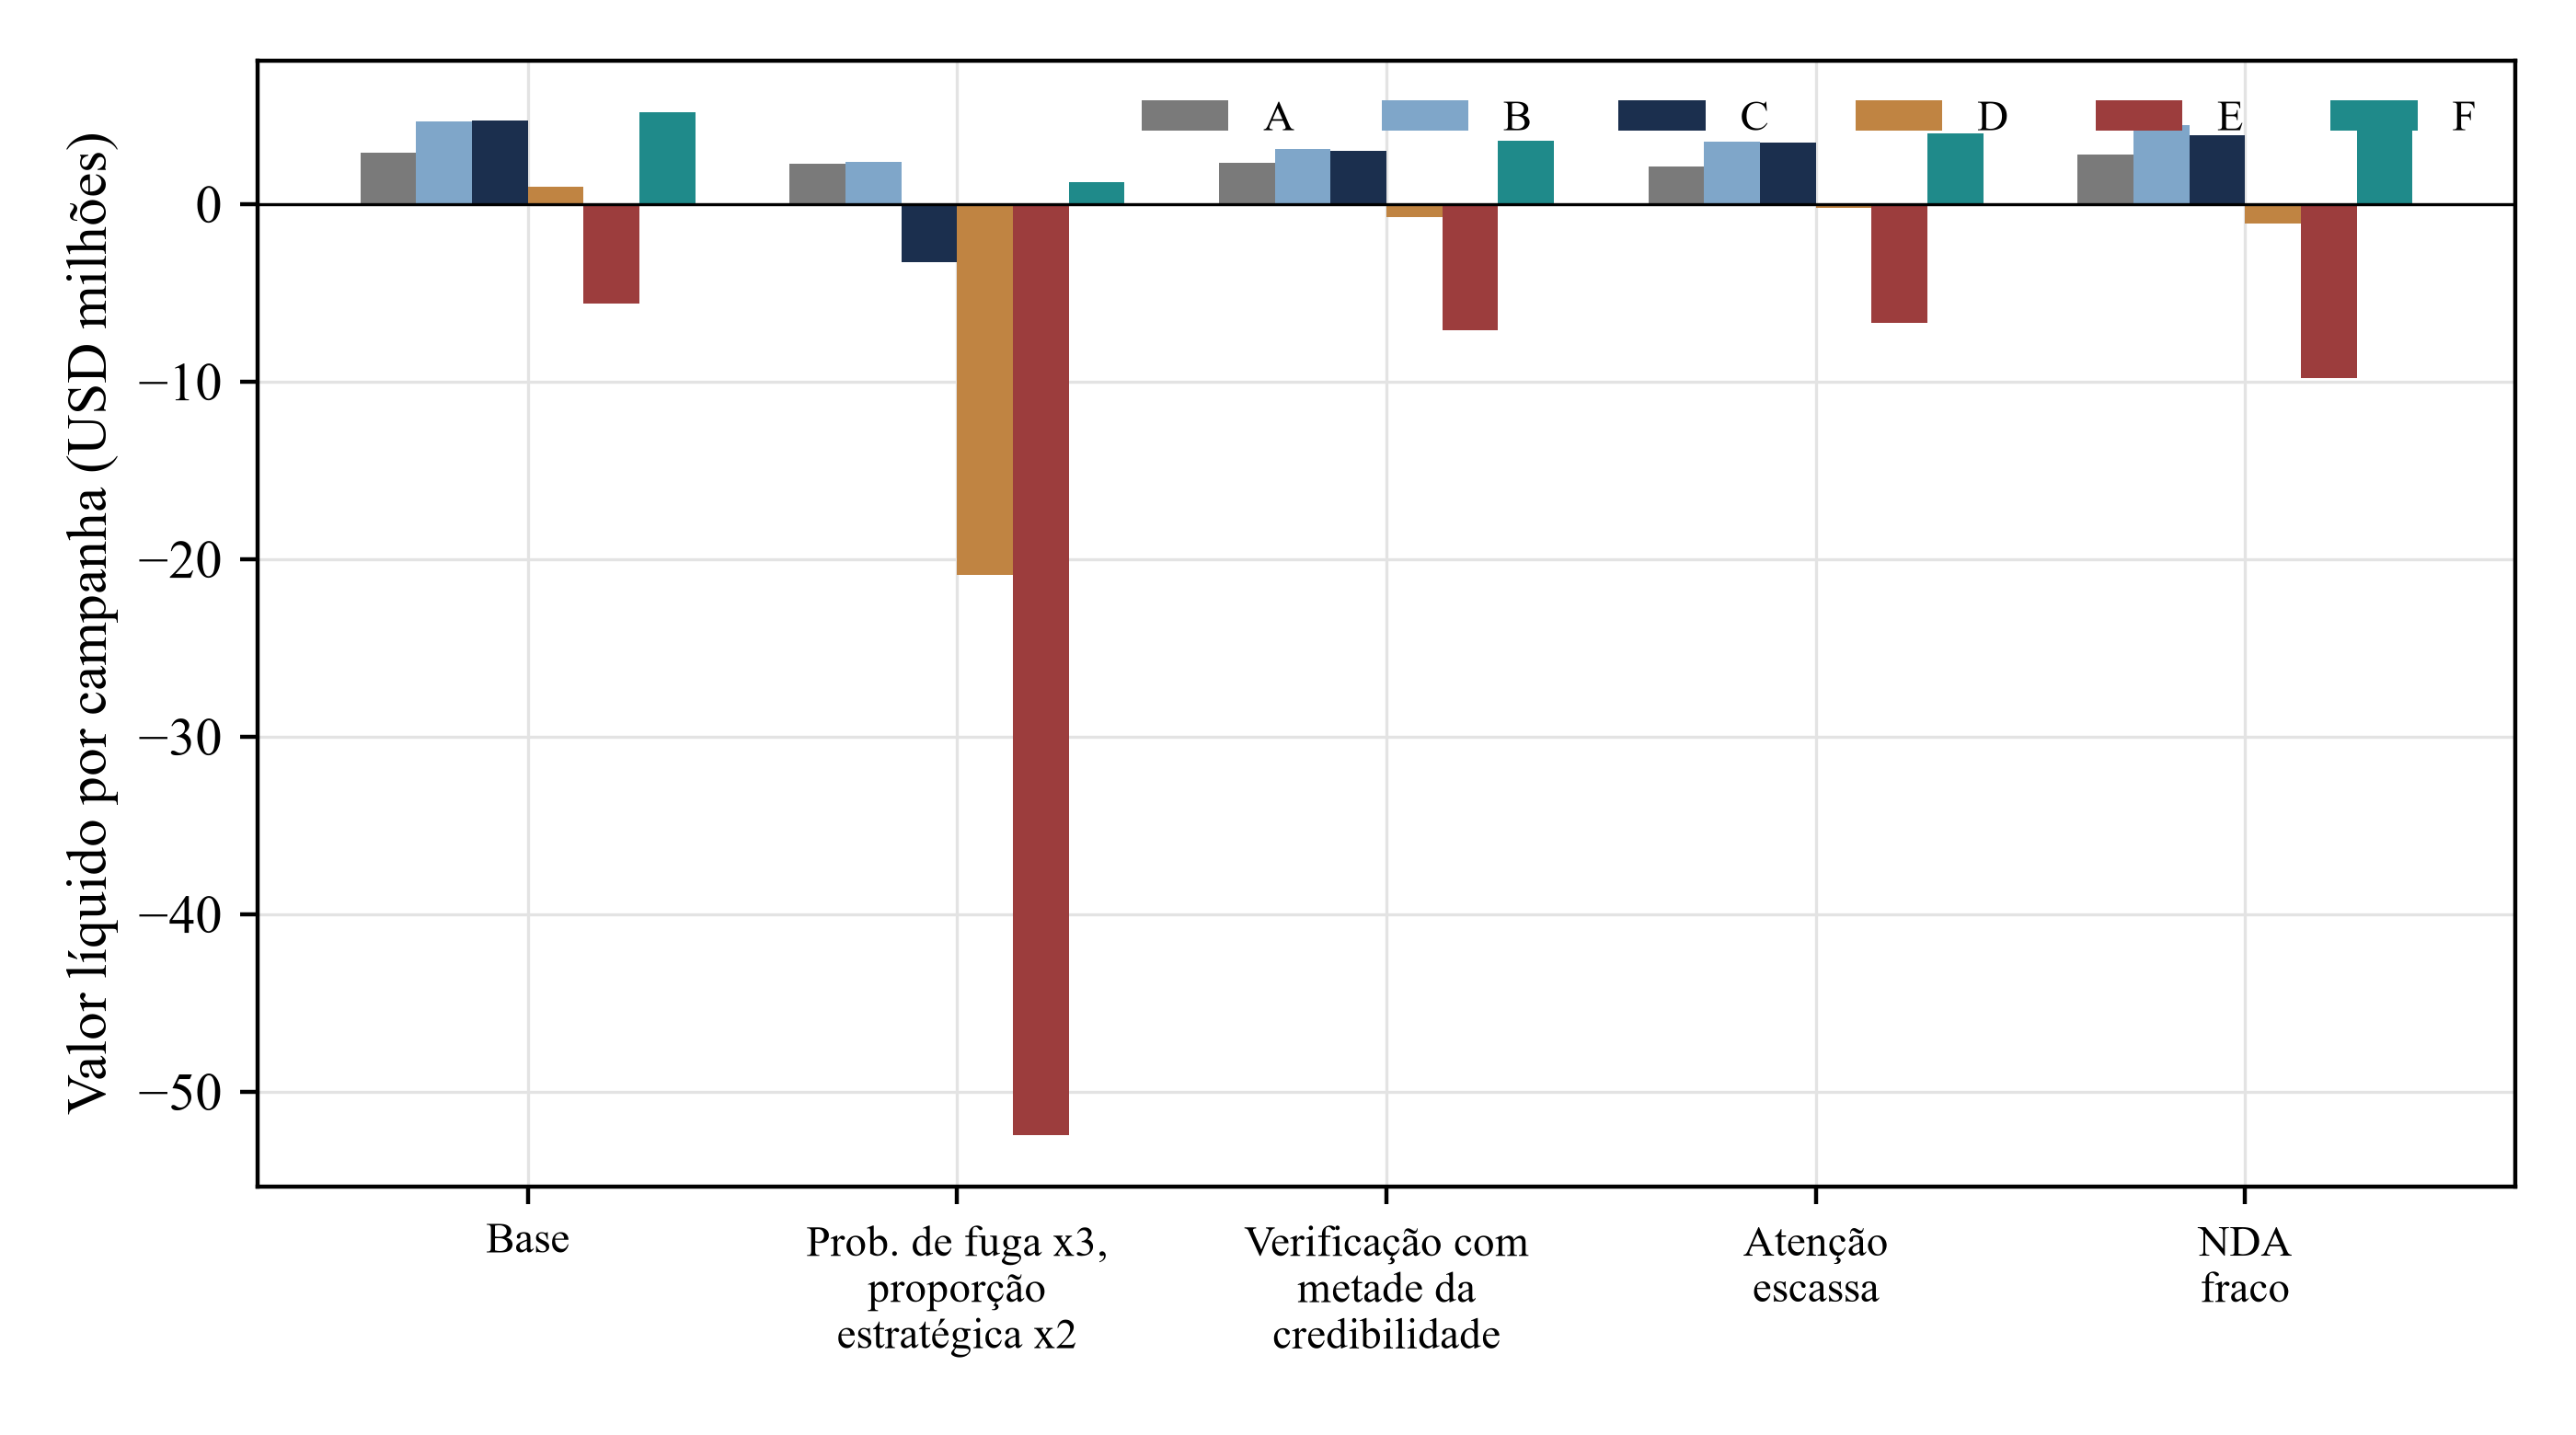
O valor líquido por campanha é USD 5.20 milhões na abordagem escalonada, 4.74 no memorando, 4.67 no resumo verificado, 2.92 no resumo anónimo, 0.98 no primeiro nível da sala de dados e -5.60 na documentação completa. As três abordagens líderes ficam a uma distância máxima de USD 0.53 milhões entre si. A banda do percentil 5 ao 95 do valor líquido do memorando, porém, vai de USD -2.2 milhões a USD 12.7 milhões, e a da abordagem escalonada de -1.1 a 13.3. As médias apresentadas ordenam as abordagens com os parâmetros escolhidos. As bandas preditivas de percentis descrevem a variabilidade entre campanhas simuladas e não testam diferenças entre valores esperados ; a ordenação das médias não estabelece uma ordenação empírica para uma captação real. Os resultados claros são que o primeiro nível da sala de dados tem valor líquido médio inferior ao das abordagens líderes no caso de base e que a documentação completa primeiro tem valor líquido médio negativo em todos os casos de base e tensão avaliados.
Qualquer que seja a opção escolhida entre as líderes, a primeira mensagem deve conter números principais verificados e excluir os elementos sensíveis da tabela 2. O escalonamento pela adequação só acrescenta valor na medida em que a pontuação de adequação seja informativa, aspeto que o modelo não varia. A documentação completa primeiro tem valor líquido esperado de USD -5.60 milhões e, em 33% das campanhas, não produz qualquer compromisso.
15 Os cenários de tensão mostram padrões condicionais a investigar
Quatro cenários de tensão concebidos pelo autor alteram pressupostos selecionados, mantendo os restantes parâmetros constantes. O primeiro triplica a probabilidade de fuga e duplica a proporção de destinatários estratégicos. O segundo reduz para metade a credibilidade da verificação, dando menos peso aos números apresentados. O terceiro multiplica a carga de leitura por 2.5, representando investidores com pouca atenção disponível. O quarto enfraquece o acordo de confidencialidade, reduzindo a proteção para 25% no acordo assinado e 10% na aceitação por clique. A tabela 9 e a figura 4 apresentam os padrões simulados e valores líquidos resultantes. A construção separa estes mecanismos por hipótese ; um diagnóstico real exigiria exposições medidas e explicações alternativas.
| Cenário | Respostas, B | Reuniões qualificadas, B | Compromissos por reunião qualificada, B | Perda C, USD milhões | Perda E, USD milhões | Maior valor líquido |
|---|---|---|---|---|---|---|
| Base | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Escalonada pela pontuação de adequação |
| Probabilidade de fuga triplicada, proporção estratégica duplicada | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Resumo verificado primeiro |
| Verificação com metade da credibilidade | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Escalonada pela pontuação de adequação |
| Atenção escassa do investidor (carga de leitura x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Escalonada pela pontuação de adequação |
| Proteção fraca do acordo de confidencialidade | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Escalonada pela pontuação de adequação |
Análise MatchPoint da população construída. Respostas e reuniões por 100 investidores ; perda em USD milhões por campanha. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
A tensão na probabilidade de fuga deixa todas as medidas de resposta inalteradas e multiplica a perda: no memorando, a perda esperada sobe de USD 1.87 milhões para USD 9.89 milhões ; na documentação completa, de USD 10.93 milhões para USD 57.79 milhões. Os dados de resposta não mostram esta alteração. O resumo verificado tem o maior valor líquido médio neste cenário, USD 2.38 milhões, seguido de USD 2.30 milhões no resumo anónimo e USD -3.28 milhões no memorando. São médias construídas ; a sua ordenação não é um resultado de mercado estatisticamente estabelecido. A tensão do acordo fraco mantém a resposta e aumenta a perda esperada onde os destinatários detêm material sob uma condição enfraquecida, incluindo quem recebe primeiro um resumo e depois o memorando.
A tensão de verificação e a tensão de atenção reduzem as respostas ao resumo verificado de 8.53 para 6.37 e 6.15, respetivamente, e ambas reduzem reuniões qualificadas. Diferem na qualidade das reuniões restantes. Quando a verificação é menos credível, os compromissos por reunião qualificada descem de 0.317 para 0.295, porque o investidor decide com um sinal mais fraco. Quando a atenção é escassa, sobem para 0.333, porque só os investidores com o sinal mais forte pagam o custo de leitura. Neste modelo, a qualidade da reunião muda de forma diferente sob os dois choques. Os movimentos são pistas diagnósticas para investigação e não identificam a causa da queda das respostas numa campanha real.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. USD milhões por campanha. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. Letras A a F como na tabela 6.
Nos quatro cenários de tensão, a abordagem escalonada ou o resumo verificado apresentam o maior valor líquido médio ; a documentação completa primeiro é negativa em todos os casos avaliados. A tensão da probabilidade de fuga muda a abordagem com maior média da escalonada para o resumo verificado. Um remetente que considere os destinatários estratégicos ou a probabilidade de fuga elevada deve manter a primeira mensagem num resumo e aceitar o custo de resposta da tabela 6. Um acordo fraco altera algumas ordenações médias entre pares ; a abordagem escalonada conserva a maior média nesse cenário.
16 A profundidade que maximiza valor muda com a probabilidade de fuga e o benefício de concluir a ronda
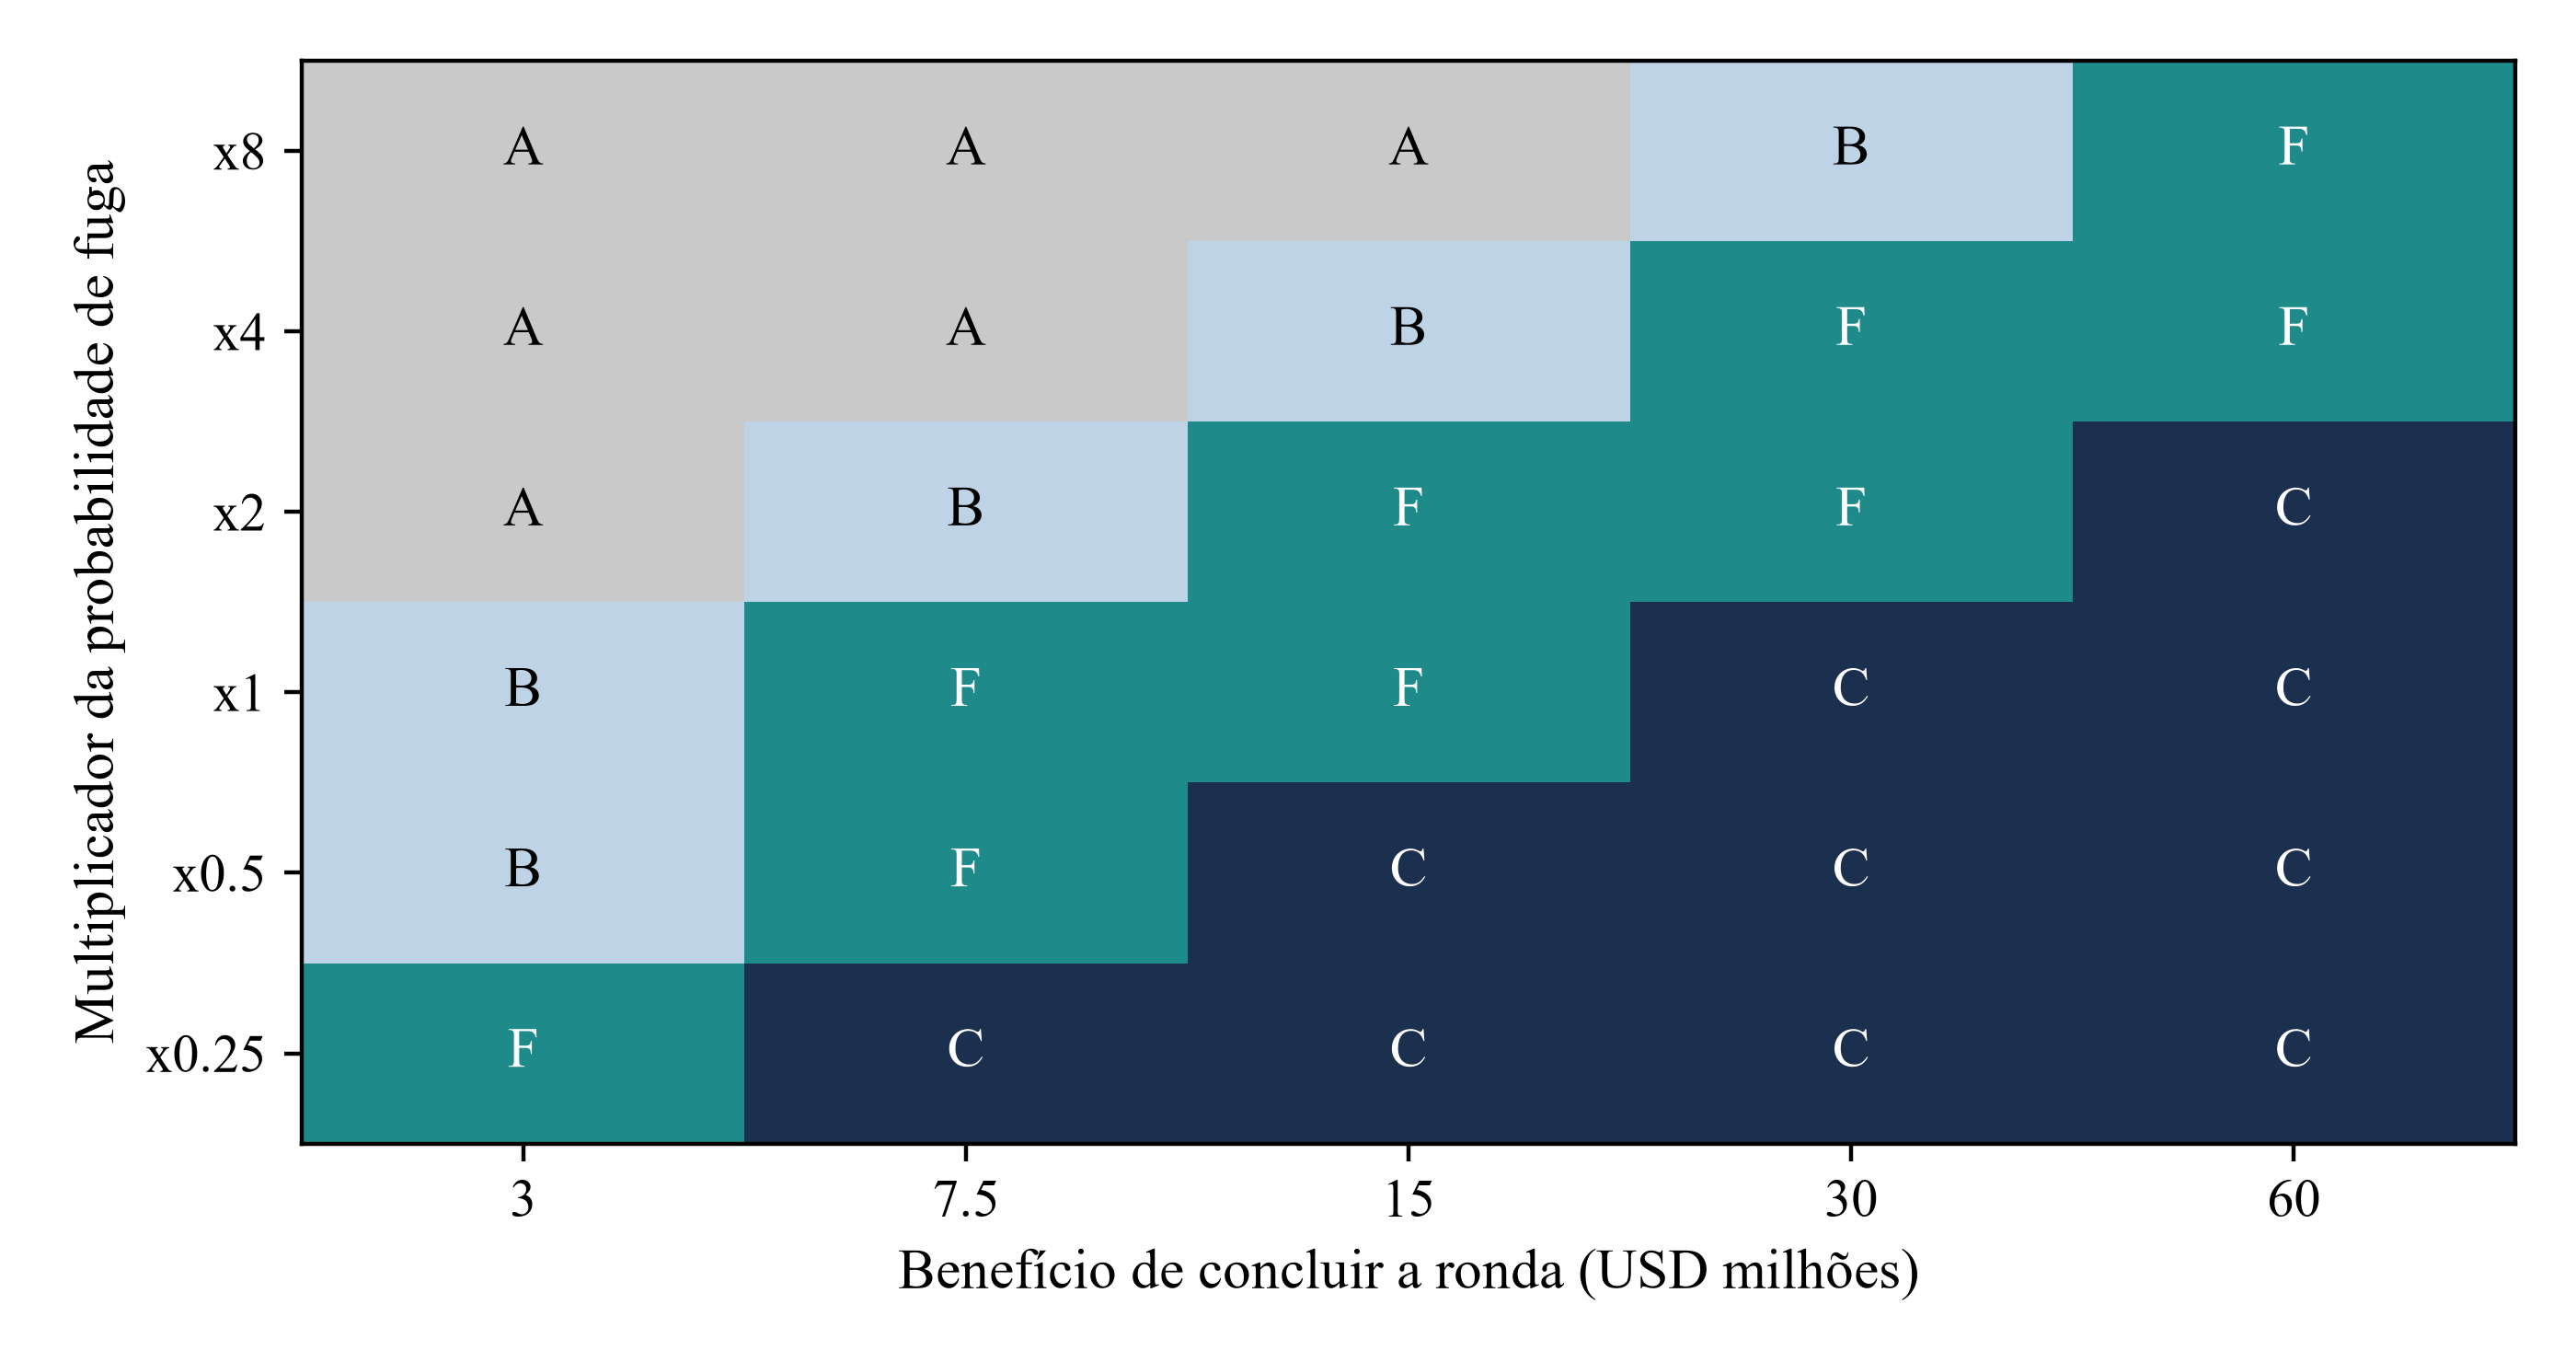
A figura 5 mapeia a abordagem com maior valor líquido em 30 combinações de probabilidade de fuga, entre um quarto e oito vezes a base, e benefício da conclusão da ronda, entre USD 3 milhões e USD 60 milhões. O resumo anónimo vence em 6 células, o verificado em 5, o memorando em 10 e a abordagem escalonada em 9. O primeiro nível da sala de dados e a documentação completa não vencem em nenhuma. O caso de base, com probabilidade padrão e benefício de USD 15 milhões, é ganho pela abordagem F.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Cada célula mostra a abordagem com maior valor líquido ; letras como na tabela 6. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
O mapa mostra a estrutura da decisão. Com probabilidade elevada e benefício pequeno, vence o resumo anónimo ; com probabilidade baixa e benefício elevado, vence o memorando. Quando ambos são elevados, vence a abordagem escalonada, porque concentra profundidade onde a resposta é provável. O remetente pode localizar-se no mapa com duas perguntas: qual o dano de uma fuga da documentação completa e quanto vale concluir a ronda? Nenhuma resposta provém dos dados de contacto ; ambas têm de ser explicitadas e questionadas antes da campanha.
O mapa também mostra o que permanece constante. As abordagens mais profundas nunca são as melhores, mesmo com a menor probabilidade de fuga e o maior benefício, porque o custo de resposta de uma mensagem inicial pesada incide sobre todos os destinatários e o benefício só chega aos poucos que responderiam a uma mensagem mais leve. Essa conclusão depende do parâmetro de custo de leitura. A tensão de atenção da secção 15 testa apenas uma carga maior, que reforça a conclusão. Uma carga menor não foi testada ; a conclusão poderia inverter-se numa população que lê sempre tudo, como poucos credores num processo formal, que a experiência não modela.
17 O enviesamento de seleção faz a profundidade parecer muito mais valiosa numa lista real
Num registo real de contacto, a profundidade não é atribuída aleatoriamente. O remetente entrega o memorando a contactos que conhece bem e o resumo verificado aos restantes. Os contactos próximos têm maior probabilidade de poder investir, maior disponibilidade para ler e uma opinião mais favorável sobre a transação. A comparação atribui então à profundidade uma diferença que pertence à proximidade. Trata-se de seleção para o tratamento ; a questão é a sua dimensão e quanto uma correção padrão resolve.
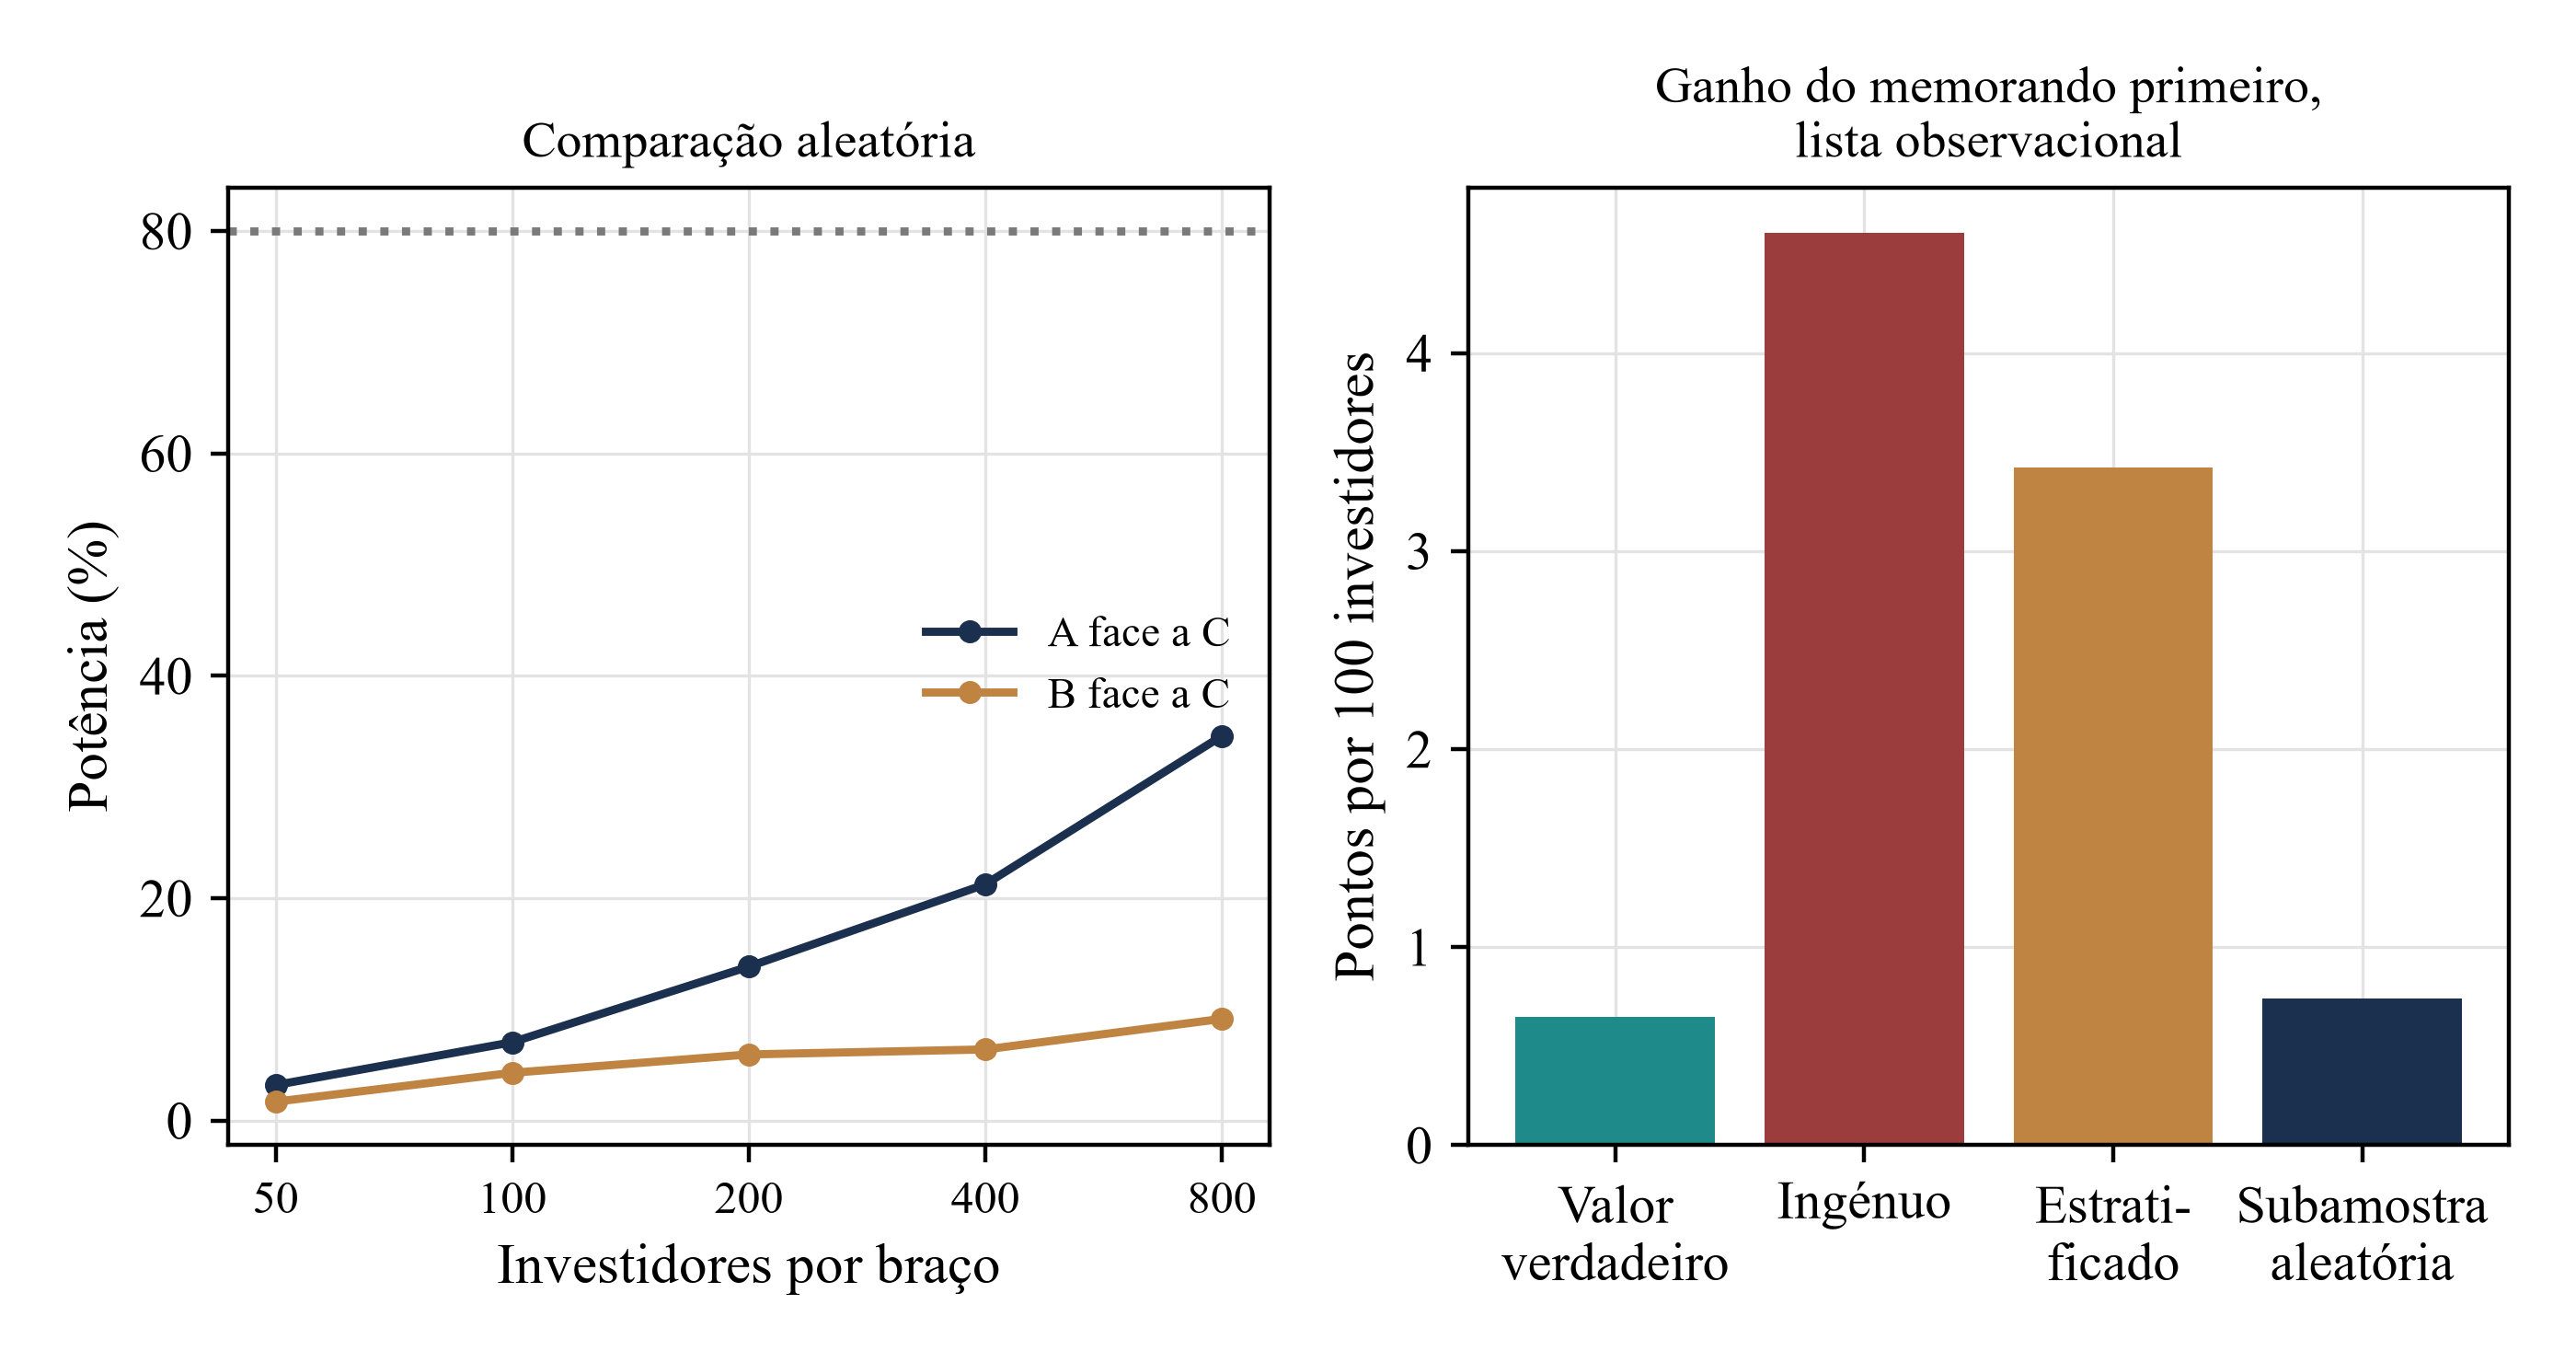
O modelo cria uma lista em que uma medida latente de proximidade aumenta a probabilidade de adequação, a avaliação da transação pelo investidor e a disponibilidade para ler. O remetente atribui o memorando a 33% da lista, selecionados pela proximidade com ruído ; por isso, 39% do grupo do memorando poderia investir, contra 25% dos restantes. Como o modelo calcula os dois resultados potenciais para cada investidor, conhece-se o ganho verdadeiro do memorando face ao resumo verificado: 0.65 reuniões qualificadas por 100. A tabela 10 compara estimadores.
| Estimador | Ganho do memorando primeiro, reuniões qualificadas por 100 | Comentário |
|---|---|---|
| Valor verdadeiro: dois resultados potenciais por investidor | 0.65 | Conhecido apenas porque o modelo calcula ambos os resultados |
| Ingénuo: contactos próximos recebem a documentação | 4.60 | Sobrestima o valor verdadeiro em 613% |
| Estratificado por registo de proximidade com ruído | 3.42 | Corrige 30% do enviesamento |
| Subamostra aleatória da mesma lista | 0.74 | Sem enviesamento ; com ruído em amostras pequenas |
Análise MatchPoint da população construída de 400 campanhas de 400 investidores. Resultado do modelo com os parâmetros indicados ; não é um resultado observado. A proximidade é registada com ruído.
Nas equações, Y é o indicador de reunião qualificada, as barras representam médias de grupo, g indexa quintis do indicador registado de proximidade e n_g é o número de investidores no quintil g. A estimativa ingénua é 4.60 por 100, sobrestimando o valor verdadeiro em 613%. A estratificação por um registo com ruído produz 3.42, reduzindo apenas 30% do enviesamento construído, porque o registo capta imperfeitamente a proximidade, que atua pela adequação e pela disponibilidade. Uma subamostra aleatória da mesma lista produz 0.74, próximo do valor verdadeiro, mas com um intervalo amplo nas dimensões disponíveis a um único remetente. A randomização no estudo especificado fornece uma estimativa baseada no desenho sob os seus pressupostos de atribuição e medição, como especifica a secção 20.
18 Campanhas pequenas produzem estimativas imprecisas dos efeitos da profundidade e das fugas
Uma comparação aleatória de duas abordagens numa lista enfrenta dois limites, mostrados na tabela 11. A diferença de reuniões qualificadas entre resumo anónimo e memorando é 1.31 por 100 investidores ; entre resumo verificado e memorando é 0.48. Com 200 investidores em cada braço, a potência para detetar a primeira diferença ao nível de 5% é 14%, e para a segunda 6%. Com 800 por braço, sobe apenas para 35% e 9%. O percentil 5 ao 95 da diferença estimada com 200 por braço vai de -2.0 a 3.5 pontos na segunda comparação ; o sinal da estimativa é pouco fiável.
| Comparação | Investidores por braço | Diferença verdadeira, pontos | Estimativa média | Percentil 5 ao 95 | Potência | Sinal errado, significativo |
|---|---|---|---|---|---|---|
| A face a C | 50 | 1.31 | 1.30 | -4.00 a 6.00 | 3% | 0.2% |
| A face a C | 100 | 1.31 | 1.25 | -2.00 a 5.00 | 7% | 0.3% |
| A face a C | 200 | 1.31 | 1.27 | -1.00 a 4.50 | 14% | 0.5% |
| A face a C | 400 | 1.31 | 1.32 | -0.50 a 4.00 | 21% | 0.1% |
| A face a C | 800 | 1.31 | 1.21 | -0.25 a 3.25 | 35% | 0.2% |
| B face a C | 50 | 0.48 | 0.42 | -4.00 a 6.00 | 2% | 0.7% |
| B face a C | 100 | 0.48 | 0.41 | -3.00 a 4.00 | 4% | 1.1% |
| B face a C | 200 | 0.48 | 0.44 | -2.00 a 3.50 | 6% | 1.2% |
| B face a C | 400 | 0.48 | 0.45 | -1.50 a 2.50 | 6% | 1.1% |
| B face a C | 800 | 0.48 | 0.47 | -0.87 a 2.00 | 9% | 0.7% |
Análise MatchPoint de 2,000 estudos simulados por linha ; ambos os braços de cada estudo dizem respeito à mesma transação. Diferenças em pontos da taxa de reuniões qualificadas por 100. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
A equação 5b aproxima o número de investidores necessário por braço sob pressupostos de planeamento binomial independente. p_0 e p_1 são as taxas de reuniões qualificadas das duas abordagens e os termos z são quantis normais para o nível de significância alpha e a potência 1 menos beta escolhidos. Com uma meta nominal de 80% de potência, a aproximação produz 2,127 investidores por braço para separar resumo anónimo e memorando e 18,788 para separar resumo verificado e memorando. Esses números excedem a dimensão da campanha construída. Agregar campanhas adequadamente comparáveis sob um protocolo comum é um desenho de investigação para aumentar a precisão ; o cálculo não estabelece a dimensão da lista real de investidores de qualquer remetente.
As fugas de informação são ainda mais difíceis. A equação 5a dá a probabilidade de zero eventos efetivos de fuga entre n destinatários independentes com igual probabilidade eta e deteção completa dos eventos. Com probabilidade de 0.5% por destinatário, uma campanha de 200 não apresenta fugas com probabilidade de 37%, e mesmo com 1,000 destinatários a probabilidade de nenhuma fuga é 0.7%. No modelo, uma campanha com resumo verificado não apresenta fuga relevante em 98% das repetições, com memorando em 59% e com documentação completa em 33% ; ainda assim, as perdas esperadas diferem por um fator de várias vezes, como mostra a tabela 12.
| Abordagem | Fugas relevantes por campanha | Campanhas sem fugas relevantes simuladas | Perda esperada, USD milhões |
|---|---|---|---|
| B. Resumo verificado primeiro | 0.01 | 98% | 0.54 |
| C. Memorando primeiro | 0.52 | 59% | 1.87 |
| E. Documentação completa primeiro | 1.10 | 33% | 10.93 |
Análise MatchPoint da população construída. Uma fuga relevante é um evento simulado de um destinatário que detém o memorando ou conteúdo mais profundo. A experiência gera os eventos diretamente e não inclui modelo separado de reporte ou deteção. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
Desloque horizontalmente para ler a figura em tamanho completo. Também pode abrir a figura em tamanho completo.
Análise MatchPoint da população construída. À esquerda: potência por dimensão de braço. À direita: estimativas do ganho do memorando numa lista com seleção. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
Uma campanha pequena pode dar pouca precisão sobre a profundidade ou proteção preferíveis. Sob um modelo especificado de eventos independentes com deteção fiável, um período monitorizado sem eventos é informativo e restringe a verosimilhança da probabilidade de fuga. Eventos não reportados ou não detetados exigem um pressuposto separado de deteção. O remetente deve combinar essas observações com o número de destinatários, a sensibilidade dos documentos e as condições contratuais da tabela 1, mantendo explícita a incerteza restante.
19 Os controlos passam e estabelecem apenas consistência interna
O modelo verifica 75 identidades e condições de fronteira antes de escrever os resultados. Incluem o encaixe do funil, a divisão exata das reuniões em qualificadas e não qualificadas, a subida monótona da exposição com a profundidade, perda zero quando a probabilidade de fuga é zero ou a proteção é completa, recálculo independente da perda destinatário a destinatário, uma verificação por regressão de que a ponderação do sinal em cada etapa coincide com o valor implícito nas equações e a reprodução do resultado de base a partir da semente. A tabela 13 enumera os principais controlos.
| Controlo | Resultado |
|---|---|
| Asserções executadas por model.py | 75 aprovadas |
| Ponderação marginal do sinal face à regressão do valor sobre o sinal | Diferença até 0.03 nas cinco etapas |
| Encaixe do funil: compromissos em diligência em reuniões qualificadas em reuniões em respostas | Verifica-se nas seis abordagens em todas as repetições |
| Reuniões divididas exatamente em qualificadas e não qualificadas | Verifica-se |
| Exposição sobe com a profundidade inicial | Verifica-se para exposição ponderada pela sensibilidade e perda esperada |
| Documentação completa primeiro expõe todos os destinatários à sensibilidade máxima | Índice de sensibilidade de 100 por 100 investidores |
| Probabilidade de fuga zero e proteção completa produzem, cada uma, perda zero | Ambos exatos |
| Perda recalculada destinatário a destinatário numa campanha | Concordância até 1e-9 |
| Semente reproduz o resultado de base | Exato |
| Referência de informação perfeita igual ou superior às seis abordagens ; referência aleatória igual ou inferior a B | Verifica-se |
| Teste de dois braços com a mesma abordagem em ambos, 200 por braço | Rejeita em 4.2% dos estudos ao nível de 5% |
| Repetições ; investidores por campanha ; semente | 1,000; 200; 1379 |
Análise MatchPoint. Resultado do modelo com os parâmetros indicados ; não é um resultado observado.
Os controlos mostram que o código executa o que dizem as equações. A capacidade das equações para descrever investidores continua por demonstrar. A circularidade central deve ser explícita: os resultados são gerados pelas mesmas relações pressupostas no quadro, segundo as quais um sinal mais preciso melhora decisões, o custo de leitura reduz respostas e a sensibilidade aumenta exposição. A experiência mostra, portanto, como a profundidade se comporta quando essas relações se verificam. Não demonstra que se verificam nem identifica qual domina num determinado mercado.
O mesmo limite aplica-se às magnitudes. O limiar de resposta, a probabilidade de fuga, a perda em caso de fuga e os fatores de proteção foram escolhidos por ordens de grandeza plausíveis, sem fonte. No conjunto finito de casos de base e tensão aqui avaliados, as taxas de reuniões qualificadas atingem o máximo numa profundidade intermédia, a exposição sobe monotonamente e a documentação completa primeiro é dominada. A localização do máximo e a ordenação das três abordagens líderes dependem de parâmetros que devem ser substituídos por medições.
20 Um estudo com consentimento e registos temporais substituiria os pressupostos por medições
O estudo que permitiria resolver a questão é viável para um remetente ou assessor com muitas campanhas. A sua unidade é o destinatário dentro de uma campanha. Cada destinatário integra uma lista construída para uma finalidade declarada, com fundamento lícito para o contacto e mecanismo de oposição registado ; cada mensagem e resposta tem registo temporal. Os principais resultados são definidos antes do estudo, como na secção 2: resposta, reunião qualificada, progressão para diligência, compromisso assinado e tempo até cada resultado. Os resultados de exposição são registados por acessos, vestígios de marcas de água e incidentes reportados, com a etapa e o tipo de acordo sob os quais cada destinatário deteve o material.
A característica central do desenho é uma subamostra aleatória dentro de uma população elegível previamente especificada. Os destinatários acima de um limiar declarado de adequação são atribuídos a profundidades permitidas independentemente da proximidade. Sob os pressupostos de atribuição e medição, isso identifica um efeito para os destinatários elegíveis. Generalizar para uma lista mais ampla gerida por julgamento exige um pressuposto de transportabilidade sustentado ou probabilidades de inclusão positivas conhecidas e ponderações adequadas. A randomização, por si só, não permite inferir efeitos para destinatários nunca elegíveis. Um desenho agregado deve estratificar atribuição e análise por campanha e considerar a heterogeneidade das transações. A equação 5b é uma aproximação de planeamento binomial independente baseada nas taxas marginais do modelo ; não estabelece potência de 80% para um estudo agregado com agrupamentos por campanha. A tabela 14 apresenta os registos propostos.
| Elemento | Especificação | Motivo |
|---|---|---|
| Unidade e lista | Destinatário dentro de uma campanha ; lista construída para finalidade declarada | Limitação da finalidade e fundamento lícito defensável |
| Consentimento e informação | Informação de fonte e finalidade no primeiro contacto ; oposição respeitada | Deveres de proteção de dados ; exclusão clara |
| Registos temporais | Envio, abertura, resposta, reunião, diligência, compromisso | Rondas e tempo até ao resultado |
| Braços do estudo | Duas ou três profundidades iniciais por campanha | Isola a profundidade |
| Randomização | Atribuição aleatória dentro de estratos da pontuação de adequação | Remove a seleção por proximidade |
| Resultados | Reunião qualificada, diligência, compromisso ; registo de exposição | Definidos antes do estudo |
| Dimensão da amostra | Agregar campanhas ; meta da equação 5b | Profundidades vizinhas diferem por menos de 1 ponto |
| Plano de análise | Diferença de taxas pré-registada com intervalos ; estratificada | Evita selecionar o resultado a posteriori |
Desenho proposto. Nenhum estudo deste tipo foi realizado ; não é apresentado qualquer resultado.
Os registos de incidentes, por si só, oferecem uma base limitada para estimar fugas quando exposição e deteção são desconhecidas. O estudo deve registar destinatários em cada etapa, acordos assinados, leitores subsequentes permitidos, encaminhamentos nos registos de acesso e período de disponibilidade dos documentos. Um modelo de probabilidade de fuga deve especificar o denominador de exposição, o mecanismo de deteção e os pressupostos de dependência antes de atualizar uma distribuição prévia declarada. Tanto as fugas detetadas como os períodos de exposição monitorizada sem fuga detetada contribuem para essa verosimilhança. Zero incidentes reportados sem um processo de deteção definido constituem evidência mais fraca e não provam probabilidade zero.
21 Apresentar ao cliente e ao comité de investimento a decisão com a exposição que cria
Um conselho, cliente ou comité de investimento deve receber a decisão de profundidade com a resposta esperada e a exposição criada. O relatório deve indicar a profundidade inicial proposta, a condição de acesso a cada etapa posterior, o número esperado de destinatários em cada etapa e a classificação dos elementos que a sustenta. Deve indicar o fundamento jurídico do contacto e a regra de âmbito de cada categoria de destinatário.
O relatório deve apresentar exposição e resposta em conjunto, no formato da tabela 8: compromissos, perda esperada e valor líquido da abordagem escolhida e de pelo menos uma alternativa menos profunda e outra mais profunda. Cada número deve ser identificado como resultado de modelo com parâmetros explicitados ou como resultado medido numa campanha identificada ; os parâmetros devem ser enumerados. O relatório deve indicar o benefício e a perda em caso de fuga assumidos, mostrar a grelha da figura 5 com esses parâmetros e indicar a posição do remetente.
O relatório deve terminar com a evidência que alteraria a recomendação: mudança na proporção de destinatários estratégicos, alteração regulamentar nas regras de âmbito, resultado de campanha que contradiga a resposta assumida e qualquer incidente de fuga. Deve dizer explicitamente que nenhum destes números constitui uma previsão.
22 Usar dados operacionais e modelos para manter os parâmetros ; decisão humana em cada condição de acesso
Dados e ferramentas automatizadas podem melhorar os parâmetros deste quadro mantendo as decisões sob controlo humano. Um remetente pode usar um modelo de linguagem para ler o mandato publicado de um alvo e classificar a adequação, redigir a primeira mensagem a partir dos factos verificados e verificar um rascunho quanto a elementos acima da etapa. Cada aplicação deve ser testada face à decisão que pretende melhorar: se a pontuação prevê uma reunião qualificada e se a verificação encontra elementos classificados acima da sensibilidade da etapa.
A disponibilização de uma etapa exige verificações próprias de confidencialidade e regulação. Uma resposta positiva não estabelece, por si só, que o acordo foi aceite, que o destinatário é elegível ou que os leitores subsequentes estão autorizados. Uma regra automatizada deve verificar as condições de acesso aplicáveis e conservar uma aprovação humana identificada quando o processo proposto a exigir. Um avanço para a etapa seguinte não disponibiliza necessariamente toda a documentação. O registo de acesso deve indicar destinatário, material disponibilizado, provas do cumprimento das condições e pessoa que aprovou.
Este estudo não apresenta modelo treinado, exatidão medida ou melhoria decorrente da automatização. Uma ferramenta que processa a documentação pode tornar-se destinatária ; deve ser avaliada pela exposição que cria e pela economia que proporciona.
23 Uma regra de decisão para uma captação ou colocação de fundo em curso
Os resultados apoiam uma regra aplicável antes de cada campanha. Primeiro, classificar os elementos a divulgar e atribuir cada um à primeira etapa em que a relevância supera a sensibilidade, usando a tabela 2 como ponto de partida. Segundo, confirmar para cada categoria que a primeira mensagem é permitida, à luz das regras de âmbito da tabela 3 e do fundamento de proteção de dados para o contacto. Terceiro, fixar a profundidade inicial no resumo verificado para a lista geral e no memorando para destinatários com forte pontuação de adequação, constituindo a abordagem escalonada. Os comparadores de memorando primeiro no modelo usam aceitação por clique no primeiro contacto ; a progressão de resumo primeiro inclui fricção do acordo assinado e a progressão posterior assume proteção assinada. Esta assimetria integra a comparação hipotética. Operacionalmente, aplicar as condições propostas de acordo assinado e âmbito regulamentar antes de disponibilizar um memorando ; uma forte pontuação de adequação não as satisfaz, por si só.
Quarto, reter a sala de dados até o destinatário assinar um acordo, demonstrar adequação e identificar quem a irá ler. Quinto, contar destinatários por etapa e fixar um teto antes da campanha. No modelo, a documentação completa primeiro expõe todos à sensibilidade máxima e apresenta menor resposta e maior exposição esperada do que o memorando com os parâmetros avaliados. Outros pressupostos de custo de resposta ou processo institucional exigem testes separados. Sexto, declarar antecipadamente benefício e perda em caso de fuga e localizar a campanha na figura 5. Se a probabilidade for considerada elevada por haver concorrentes entre os destinatários, recuar para um resumo e aceitar menor resposta. No cenário avaliado de acordo fraco, a abordagem escalonada mantém a maior média ; uma decisão real continua a exigir verificações próprias das condições contratuais e regulamentares.
Sétimo, integrar a subamostra aleatória em todas as campanhas para que a decisão seguinte se baseie em medições. Para um gestor de fundos que capta junto de limited partners, a sequência é a mesma, com outros elementos: histórico de desempenho e condições de comissões são relevantes ; nomes e avaliações das participadas são sensíveis. A regra depende da classificação dos elementos, a fornecer pelo remetente.
24 Limitações e a decisão seguinte
A experiência é construída. População, sequência, probabilidades de fuga, perdas e fatores de proteção são pressupostos do autor, sem dados de coortes observadas, registos de clientes ou incidentes. Os investidores são modelados como uma única decisão com um sinal gaussiano, ignorando relações, reputação, ordem de comunicação entre investidores e concorrência entre eles. As fugas são eventos independentes, ignorando contágio ; a perda em caso de fuga é proporcional à sensibilidade, ignorando a possibilidade de um único elemento ser decisivo.
A análise jurídica limita-se aos textos lidos, nas versões e datas indicadas nas referências. O estudo não analisa os regimes de proteção de dados do DIFC, do ADGM ou da lei federal dos EAU. Não constitui aconselhamento jurídico nem faz afirmações sobre a aplicabilidade de uma regra a uma captação particular ou sobre o estatuto regulamentar de qualquer parte.
A decisão seguinte do remetente é, portanto, se deve realizar o estudo da secção 20 antes de adotar uma política permanente. Numa captação única, a decisão prática é mais restrita: enviar o material menos sensível que permita a um investidor qualificado decidir reunir, conservar o restante atrás de um acordo assinado e de provas de adequação e registar todas as disponibilizações. Para um assessor ou promotor com muitas campanhas, o ganho é uma variável de exposição medida e uma curva de resposta medida em substituição dos números que este estudo teve de assumir.
A perda esperada condicional de confidencialidade é um indicador aditivo de dano entre destinatários. A soma pode contar danos relacionados mais de uma vez quando os destinatários partilham a mesma informação. Uma única divulgação decisiva pode, por sua vez, criar uma perda descontínua que o índice de sensibilidade não capta. Os indicadores simulados de fuga são extrações separadas de eventos ; um percentil da perda esperada por campanha não é um percentil do dano efetivo da transação. Estas escolhas de modelação precisam de calibração e de uma estrutura de dependência antes de serem usadas num limite de risco financeiro.
Referências
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
