
1 初回の対話前に資料をどこまで送るかを決める
投資家へのアプローチを準備するスポンサー、創業者、ファンド運用者は、リストの採点や順位付けよりも前に一つの選択に直面する。最初の連絡には、社名を伏せた説明、主要数値の検証済み要約、完全なインフォメーション・メモランダム、または通常はデューデリジェンス中の相手方だけが見る資料へのアクセスを含められる。段階を進めるたびに受け手の判断材料は増え、資料のその後の扱いに対する送り手の管理力は下がる。本稿は、この選択を、得られる反応と新たに生じる機密情報のエクスポージャーとの測定可能なトレードオフとして扱う。
連絡する投資家の選択、順位付け、紹介を介した到達方法は、マンデート適合性や投資家への経路に関する隣接研究の領域である。本稿が問うのは、既に選んだリストに対する最初の情報開示をどこまで深くするか、次の情報層をいつ提供するかに限られる。
四つの要素から成る枠組みを提案する。第1に、五つの開示段階と各段階の提供内容の記録。第2に、受け手にとっての関連性、送り手にとっての機微性、検証可能性による各情報項目の採点。第3に、誰が受領できるかを定める規則と各段階との対応付け。第4に、初回アプローチの深さを変え、返信、適格面談、デューデリジェンス、投資確約、期待損失を報告する著者設計の定量実験である。この実験は構成されたもので、観測結果を報告するものではない。
2 深さを選ぶ前に成果とエクスポージャーを定義する
アプローチで重要なのは適格面談である。これは投資能力があり、意思決定が可能なプロセス段階にあり、検討対象を理解できるだけの資料を見た投資家との対話を指す。返信だけでは目的を満たさない。さらに、本稿はデューデリジェンスへの移行と署名済み投資確約を数え、2件以上の確約が得られた場合にラウンドが完了したとする。
エクスポージャーにも同じ程度に正確な定義が必要である。本稿では、資料を保有する受け手が転送したり、送り手に不利に利用したり、競合、顧客、従業員に見せたりした場合に生じる送り手の期待損失と定義する。その大きさを決めるのは、各受け手が保有する資料の機微性と、法的・商業的保護の下でその受け手が漏えいさせる確率である。名前を伏せたティーザーのエクスポージャーは、受け手が何人でも小さい。リスト全体に開放したデータルームのエクスポージャーは大きい。
実験では反応とエクスポージャーを共通の金銭尺度で比較する。100百万米ドルの取引価値を完全な機微性での漏えい損失の尺度とし、15百万米ドルの便益をラウンド完了の価値とする。これらは市場情報源のない、明示的なモデル入力である。第16節では便益と、期待損失を拡大縮小する漏えい確率を変える。
シミュレーションはマンデート適合性を著者が設定した二値フラグとして使い、そのフラグを持つ投資家との面談を適格面談と定義する。投資委員会の権限、現在の投資実行時期、法的適格性、観測された投資金額は個別にモデル化しない。こうした商業上の確認は実際のプロセスで引き続き必要であり、シミュレーションの面談数によって検証されるものではない。
3 開示は反応を得ると同時にエクスポージャーを生むシグナルである
Arrowは1962年に中心的な難しさを指摘した。買い手は情報を得るまでその価値を知らず、開示後には実質的に無償で取得したことになる。売り手が情報利用に関する財産権を保持できなければ、買い手は同種情報の平均価値など、最適とはいえない基準で判断する。この記述は発明と研究を対象とする。情報販売の一般的性質として逆説を示すが、その大きさは測定していない。[1]
後続の検証可能な開示の研究は、製品に関する事実を証明できる売り手の行動を問う。Shishkin、Titova、Zhangが説明する標準的な結果では、有利な状態を証明できる送り手はそれを明らかにし、すべての状態が開示されるまで解きほぐしが続く。彼らのワーキングペーパーは、この結果が受け手による行動の連続的な調整可能性に依存すると説明する。投資家が返信するかしないかのように限られた行動から選ぶ場合、送り手が一部情報を保持する均衡もあり得る。この論文は機密保持コストと実証内容を含まない理論モデルである。[2]
Journal of Economic Perspectivesに掲載されたMilgromのサーベイは、売り手が買い手を促すために情報を開示する理論的議論と、効率的開示を促す規制の役割を検討する。本稿の議論は抄録に記載された理論的範囲に依拠する。[3] これらの文献は二つの設計上の選択を根拠付ける。投資家の返信は、開示により精度が上がるノイズを含むシグナルに基づく二値判断であり、情報の留保が最適となる場合がある。どちらの選択についても数値パラメータは与えない。
4 最も近いフィールド研究は、投資家がどの情報に反応するかを扱う;開示の深さは検証していない
Bernstein、Korteweg、LawsはAngelListで、約4,500人の活動中の初期段階投資家と約17,000通のメールを用いた無作為化フィールド実験を行い、各メールでスタートアップ特性に関する情報を無作為化した。平均的な投資家は創業チームの情報に強く反応し、事業進捗や既存のリード投資家の情報には反応しなかった。最も経験の浅い投資家はすべての分類に反応した。Stanfordの要約では、反応は企業についてさらに知ろうと選んだかどうかで測定したと補足する。これは本稿の問いに最も近い研究である。[4]
本稿との違いは重要である。その実験は、情報が既にプラットフォーム上で共有され、機密保持が問題になっていない状況で、投資家に示す情報分類を変えた。機密資料の深さを変えたものでも、漏えいや投資確約を測ったものでもない。読んだのは抄録と機関による要約のみで、論文全体は読んでいない。初回連絡の内容が反応を左右するという見方を支えるが、送り手がどこまで開示すべきかは示さない。
BooneとMulherinは、公表前の非公開プロセスのデータから企業売却の方法を検討する。対象企業の半分は複数の買い手による入札で売却され、残りは単独の買い手と交渉したと報告し、公表された買い手数は非公開段階の競争を過小評価するとする。閲覧したのは抄録のみである。この結果は、調査対象の状況では複数の受け手を伴う非公開プロセスが一般的であり、機密資料を受け取る人数が重要であることを示す。対象は上場企業の買収であり、開示の深さによる反応の違いについては述べていない。[5]
5 五段階の階段を使い、各段階で誰に何を提供したかを記録する
本稿で一貫して使う階段は五段階である。匿名ティーザーは企業名を伏せ、業種、規模帯、地域を説明する。検証済みティーザーは、監査済み売上高や貸し手が確認した融資枠など、受け手が確認できる主要数値を加える。インフォメーション・メモランダムは顧客集中度、契約条件、計画を加える。データルーム第1段階は管理会計資料、契約、資本構成表を加え、第2段階は顧客名、価格、知的財産、従業員の雇用条件を加える。この階段は分析上の装置であり、閲覧した資料のいずれも市場慣行として位置付けていない。
各段階には記録が必要である。何を、誰に、いつ、どの機密保持条件の下で、どの検証を経て提供したかを記す。記録には三つの用途がある。規制当局や相手方からの開示内容に関する質問に答え、漏えいが可能となった段階を追跡し、第20節の研究設計が求めるように後続キャンペーンで段階間の転換率を比較できる。表1は提案する記録を示す。
| 段階 | 受け手に提供する内容 | 提供前の条件 | 保存する記録 |
|---|---|---|---|
| 匿名ティーザー | 業種、規模帯、地域、1行のマンデート説明 | 承認済みリスト上の受け手 | 日付、受け手、版 |
| 検証済みティーザー | 検証者を明示した主要数値 | 適合性と該当するプロモーション規則による受け手の審査 | 上記に検証者と証拠を追加 |
| インフォメーション・メモランダム | 顧客、契約、計画、経営陣 | 署名済み秘密保持契約 | 署名者、日付、契約の版 |
| データルーム第1段階 | 管理会計資料、契約、資本構成表 | 適合性と次へ進む権限の証拠 | 文書別アクセスログ |
| データルーム第2段階 | 顧客名、価格、知的財産、雇用条件 | 高度なデューデリジェンスと担当者の実名リスト | アクセスログ、透かし、記名ユーザー |
提案する記録。階段は著者が設計した装置であり、市場慣行と定める資料はない。
表は、提供する内容と、その前に満たすべき条件を分けている。最初の二段階の条件は、受け手に関する送り手の判断であり、文書ではない。メモランダムの条件は署名済み契約である。後続段階では、受け手が進める能力と権限を持つ証拠が必要となる。条件を飛ばす送り手は、その後に生じるエクスポージャーを引き受けることを明示的に選んでいる。記録にはその選択を残すべきである。
6 段階を割り当てる前に関連性、機微性、検証可能性で全項目を評価する
各段階は情報項目の束である。項目は、受け手にとっての関連性が送り手にとっての機微性を上回る最も早い段階に配置する。関連性は、投資家の関与判断をどの程度変えるかを表す。機微性は、競合、顧客、従業員に届いた場合の損害の大きさを表す。検証可能性は、追加開示なしに受け手が内容を確認できるかを表す。関連性が高く、機微性が低く、確認しやすい項目は最初の連絡に含める。機微性が高く、最初の判断との関連性が低い項目は含めない。
表2は、典型的な事業会社について著者が設定した採点を示す。得点は1から5で、一般的な事例に対する著者の判断であり、測定値ではない。送り手は自らの得点に置き換えるべきである。業種によって異なり、顧客名はソフトウェア企業では中核的だが、土地所有者にとっては付随的である。
| 項目 | 関連性 | 機微性 | 受け手による確認可能性 | 最も早い段階 |
|---|---|---|---|---|
| 業種、規模帯、地域 | 3 | 1 | 一部可能 | 匿名ティーザー |
| 監査済み売上高と利益の範囲 | 5 | 2 | 可能:提出資料または監査人から | 検証済みティーザー |
| 顧客名を伏せた顧客集中度 | 4 | 3 | 一部可能 | メモランダム |
| 重要な契約条件 | 4 | 4 | 可能:データルーム内で | メモランダム、要約 |
| 資本構成表と株主条件 | 4 | 3 | 可能 | データルーム1 |
| 顧客名と価格 | 3 | 5 | 可能 | データルーム2 |
| ソースコード、数式、工程の詳細 | 2 | 5 | 一部可能 | データルーム2、制限付き |
| 従業員単位のデータ | 1 | 5 | 可能 | データルーム2、匿名化済み |
一般的な事業会社について著者が設定した1(低)から5(高)の得点。測定値ではなく判断であり、送り手自身の採点に置き換える。
表は、メモランダム段階が自然な境界となる理由を示す。顧客集中度、契約条件、資本構成表など、関連性4、機微性3または4の項目を最初の連絡に安全に入れることは難しく、高度なデューデリジェンスまで待つ理由もない。これらをメモランダムまたはデータルーム第1段階で提供するために署名済み契約がある。後の実験では、この表を五段階の累積機微性0.02、0.10、0.35、0.65、1.00に数値化する。これらは入力値であり、研究の発見ではない。
7 機密保持の保護を支えるのは実施した措置である
米国と欧州連合はいずれも、保有者が実施した措置を参照して営業秘密を定義する。米国Defend Trade Secrets Actの定義は、所有者による合理的な秘密保持措置と、一般に知られていないことに由来する独立した経済価値を要件とする。EU営業秘密指令は、情報が秘密であり、秘密であるために商業的価値があり、状況に応じた合理的な秘密保持措置の対象となっていることを求める。いずれも、個別の開示に十分な措置を定めてはいない。[6, 7]
投資家へのアプローチでは、条件を付けずに資料を広く送ると、送り手が後に依拠したい保護が弱まる可能性がある。秘密保持契約なしに長いリストへ提供した文書や、誰も読まないクリック同意だけで提供した文書は、記名された個人に署名済み契約の下で提供した場合よりも、合理的措置の証拠が弱い。これは定義の文言から導いた推論である。法律は、未署名の提供が保護を失わせるとは述べていない。判例と各国の国内法化は検討していない。
米国のRegulation FDは、発行体側から同じ仕組みを示す。発行体が一定の市場専門家や保有者に重要な非公開情報を開示した場合、意図的な開示では同時に、それ以外では速やかに公表することを求める。ただし、秘密保持に明示的に同意した者への開示と、発行体に対し信頼または機密保持の義務を負う者への開示は除外する。[8] 適用範囲は17 CFR 243.101(b)の発行体定義に依存し、該当する報告義務上の地位と除外を含む。私募の資金調達という名称だけでは適用を決められない。この規定は、その制度内の特定の機密保持例外を示すもので、一般的な開示許可を与えるものではない。
モデルは、署名済み契約とクリック同意で漏えい確率の仮定上の低下幅を変える。引用した法的定義は合理的な保護措置の関連性を示すが、モデル内の保護係数の有効性や序列は示さない。低下幅の大きさも与えない。実験では75%と35%を明示した保護係数として用い、ストレスケースで変化させる。
8 公表前取引の証拠と受け手の人数の管理
公開買収の研究は、公表と価格を通じて異常な市場活動を観測できるため、公表前取引の証拠を提供する。Augustin、Brenner、Subrahmanyamは、M&A発表前の株式オプション取引を検討する。本稿で読んだ2015年10月の草稿では、買収の約25%において、公表前30日間に統計的に有意な正の異常オプション取引量が見られる。著者らは、そのパターンが情報を持つ取引と整合的であり、取引の予測可能性、投機、ニュースやうわさ、企業内部者によるインサイダー取引、株式市場における情報漏えいでは説明できないと論じる。また、標本内の取引でSECが訴訟を起こすのは約7%のみだと報告する。[9]
この研究は、公開取引の相当部分で機密取引の情報が発表前に市場へ届いているように見えることを示す。伝達経路は特定していない。異常取引量からは、漏えい者、送り手の相手方の関与、個々の投資家アプローチが原因だったかは判別できない。対象は上場企業であり、非公開の資金調達ではない。また、ワーキングペーパーの草稿である。公表前の取引パターンを記録するが、受け手の人数と漏えいの因果関係は推定しない。受け手を通じたエクスポージャーの累積は著者が設計した仕組みであり、この研究は私募の漏えい率を与えない。
英国Takeover Codeは同じ原則を規則として表す。Rule 2.1は、機密情報を知る者に対し、秘密として扱い、必要な場合だけ伝え、漏えいの可能性を最小限に抑えることを求める。Rule 2.2(e)は、交渉や協議を厳しく限定された人数より広げようとするときに発表を求める。Rule 2.2のNote 1(d)は、当事者が発表なしにより広い集団へアプローチしたい場合、Panelに相談すべきだと述べる。[10]
Codeは適用対象企業へのオファーに適用され、非公開の資金調達には適用されない。本稿では、受け手の人数自体がリスク変数だという制度上の表明として関連する。実験は、各受け手が保有する資料の段階に応じて全受け手を数えることでこれを表す。
9 適用範囲の規則は投資関連の連絡を誰が受け取れるかを決める
英国ではFinancial Services and Markets Act 2000のsection 21が、業務上の投資活動への勧誘や誘因の伝達を、伝達者が認可されている場合、または承認権限を持つ認可者が内容を承認した場合を除き禁止する。Financial Promotion Orderは、送り手が合理的な根拠により受け手を該当区分に属すると考えるか、合理的に当該区分のみへ向けた連絡である場合に、投資専門家や高純資産企業だけへの連絡などの例外を設ける。[11, 12]
Dubai International Financial CentreのDFSA Rulebookにも同様の禁止がある。Rule 3.4.1は、列挙する例外を除き、認可者以外によるDIFC内またはDIFC発の金融プロモーションを禁止する。例外には、合理的な根拠により一定類型のプロフェッショナル顧客と見られる者だけに向けられ、その者だけが受諾できる連絡が含まれる。Rule 3.5.1は、プロフェッショナル顧客専用の連絡を、その区分に見えない者へ送らないよう合理的な注意を払い、その趣旨を明示することを求める。[13]
米国ではRegulation DのRule 502(c)が、Rule 504(b)(1)またはRule 506(c)の適用時を除き、適用除外に依拠する発行体による一般的勧誘または一般広告での募集・販売を禁止する。Rule 502(b)(2)は別途、Rule 506(b)に基づき非適格投資家へ販売する場合、適格投資家に渡した重要な書面募集情報の書面による説明と、質問の機会を求める。したがって開示の深さは一律ではない。ある投資家に示した内容が別の投資家に対する義務を生み得る。[14]
対象商品が上場されている場合、EU市場濫用規則がもう一層の要件を加える。2024年12月からRegulation (EU) 2024/2809により改正されたArticle 11は、マーケット・サウンディングを、取引の発表前に潜在投資家の関心を測るための情報伝達と定義する。開示者は内部情報の開示に当たるかを検討し、書面に記録し、少なくとも5年間保存しなければならない。同意取得、取引禁止と機密保持義務に関する警告、誰に何をいつ開示したかの記録は、通常の職務遂行上の開示として扱うための任意の条件である。[15]
| 制度 | 閲覧した条項 | 適用の契機 | 深さまたは受け手への影響 |
|---|---|---|---|
| 英国の金融プロモーション | FSMA s21; FPO arts 19 and 49 | 投資への勧誘または誘因 | 適用除外に該当する受け手だけに送るか、内容の承認を得る |
| DIFCの金融プロモーション | DFSA GEN 3.4.1 and 3.5.1 | DIFC内またはDIFC発のプロモーション | プロフェッショナル顧客の例外、明示、他の受け手の排除 |
| 米国の私募 | 17 CFR 230.502(b), (c) | Regulation Dに基づく募集 | 一般的勧誘の禁止、非適格購入者への情報提供義務 |
| EUのマーケット・サウンディング | MAR art 11 | 上場商品について公表前に行うアプローチ | 書面評価、5年間の記録、セーフハーバーのための任意の同意条件 |
| 英国の買収 | Takeover Code rules 2.1, 2.2 | 適用対象企業への潜在的オファー | 秘密保持、厳しく限定された人数を超える場合の発表 |
| 米国発行体による選択的開示 | 17 CFR 243.100 | 重要な非公開情報の開示 | 秘密保持の約束により公表義務を除外 |
| 営業秘密 | 18 USC 1839(3); Directive 2016/943 art 2(1) | 後に秘密性に依拠する場合 | 合理的な措置または手段の実施を示す必要 |
本稿のために閲覧した条項の要約。版と日付は参考文献に示す。法的助言でも、特定の資金調達への条項の適用を述べるものでもない。
10 個人データ規則は資料と投資家リストの双方を制約する
対象リストは投資家側の実名個人に関する個人データの集合であり、適用されるデータ保護法に従って連絡しなければならない。一般データ保護規則のArticle 5は、特定された明示的かつ正当な目的での収集と、その目的に必要な範囲への個人データの限定を求める。Article 14は、本人以外からデータを得た管理者に一定の情報提供を求め、連絡に使う場合は遅くとも初回の連絡時までとする。[16]
Article 21の(2)および(3)は、ダイレクトマーケティング目的の処理にいつでも異議を唱える権利を本人に与え、異議後はその目的で処理できないとする。Article 21(4)は、遅くとも初回の連絡時に、その権利を明示的に知らせることを求める。初回連絡自体がマーケティングであれば、内容にかかわらず通知と異議への対応の義務が生じるため、これらの条項は開示の深さにも関わる。
DIFC、ADGM、UAE連邦法の制度は湾岸地域のリストに関連すると特定したが、今回の調査では公式文書を開けなかった。本稿はそれらの内容について述べない。該当地域に受け手を持つ送り手は、各制度を直接確認すべきである。
これらの資料が根拠付けるのは設計規則であり、数値入力ではない。リストは特定のアプローチ目的で作成・保有し、最初の連絡では誰がなぜ連絡しているかを示す。ダイレクトマーケティングへの異議があれば、Article 21の適用範囲に従い、その目的の処理を終えるべきである。実験では、このような拒否を通常の無返信として扱っており、これは単純化である。
11 他の条件を固定し、初回アプローチの深さを変える構成実験
実験は構成されたもので、観測結果は報告しない。各キャンペーンで送り手は200人の投資家へアプローチする。30%は投資可能で、15%は漏えい確率の高い戦略的または競合に近い受け手である。各投資家は、全員共通の案件品質と個別の嗜好を組み合わせて案件価値を評価する。表4は入力値、表5は階段、図1は結果として生じる順序を示す。
| 入力項目 | 設定値 | モデル上の役割 |
|---|---|---|
| キャンペーン当たりのアプローチ人数 | 200 | 集団規模、各キャンペーンを1,000回反復 |
| マンデート適合性(投資可能) | 30% | 投資可能なリスト内の割合 |
| 戦略的または競合に近い受け手 | 15% | 高い漏えい確率と漏えい時損失 |
| 案件品質のばらつき、投資家の嗜好のばらつき | 0.50; 1.00 | 案件に付与する価値の標準偏差 |
| シグナルノイズ、基準値と信頼性のオフセット | 2.5; 0.3 | ノイズ分散は第1の値を、第2の値と検証済み内容の合計で割る |
| 段階別の内容、信頼性、機微性、負荷 | 表5 | 五段階の階段 |
| 注意力の閾値 | 0.45 + 0.20 x コスト x ln(1 + 負荷) | 返信に必要な投資家側の価値 |
| ラウンドごとの連絡中断、NDA締結の摩擦 | 10%; 10% | 案件の良否によらない無返信 |
| 漏えい確率:金融、戦略的 | 0.5%; 3.0% | 保護前、完全な機微性での受け手当たりの値 |
| 完全な機微性での漏えい時損失 | 取引価値の4%、15% | 金融投資家、戦略的受け手 |
| 署名済みNDAによる保護、クリック同意による保護 | 75%; 35% | 漏えい確率の比例的低下 |
| 取引価値、ラウンド完了の便益 | 100百万米ドル、15百万米ドル | 損失と便益の金銭尺度 |
| ラウンド完了条件 | 2件以上の投資確約 | キャンペーンの二値結果 |
| 遅延1ラウンド当たりの価値割引 | 5% | 追加の往復連絡の時間コスト |
構成した入力値。各値は著者の仮定で、市場観測ではない。丸めた表示。
| 段階 | 内容の重み | 信頼性 | シグナルの精度 | 段階別シグナル重み | 保有内容の機微性 | 読解負荷 | 不適合の検出 |
|---|---|---|---|---|---|---|---|
| 匿名ティーザー | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| 検証済みティーザー | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| インフォメーション・メモランダム | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| データルーム第1段階 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| データルーム第2段階 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
構成した階段のMatchPoint分析。入力値と導出した段階別シグナル重みであり、観測値ではない。読解負荷の単位はページ相当量。
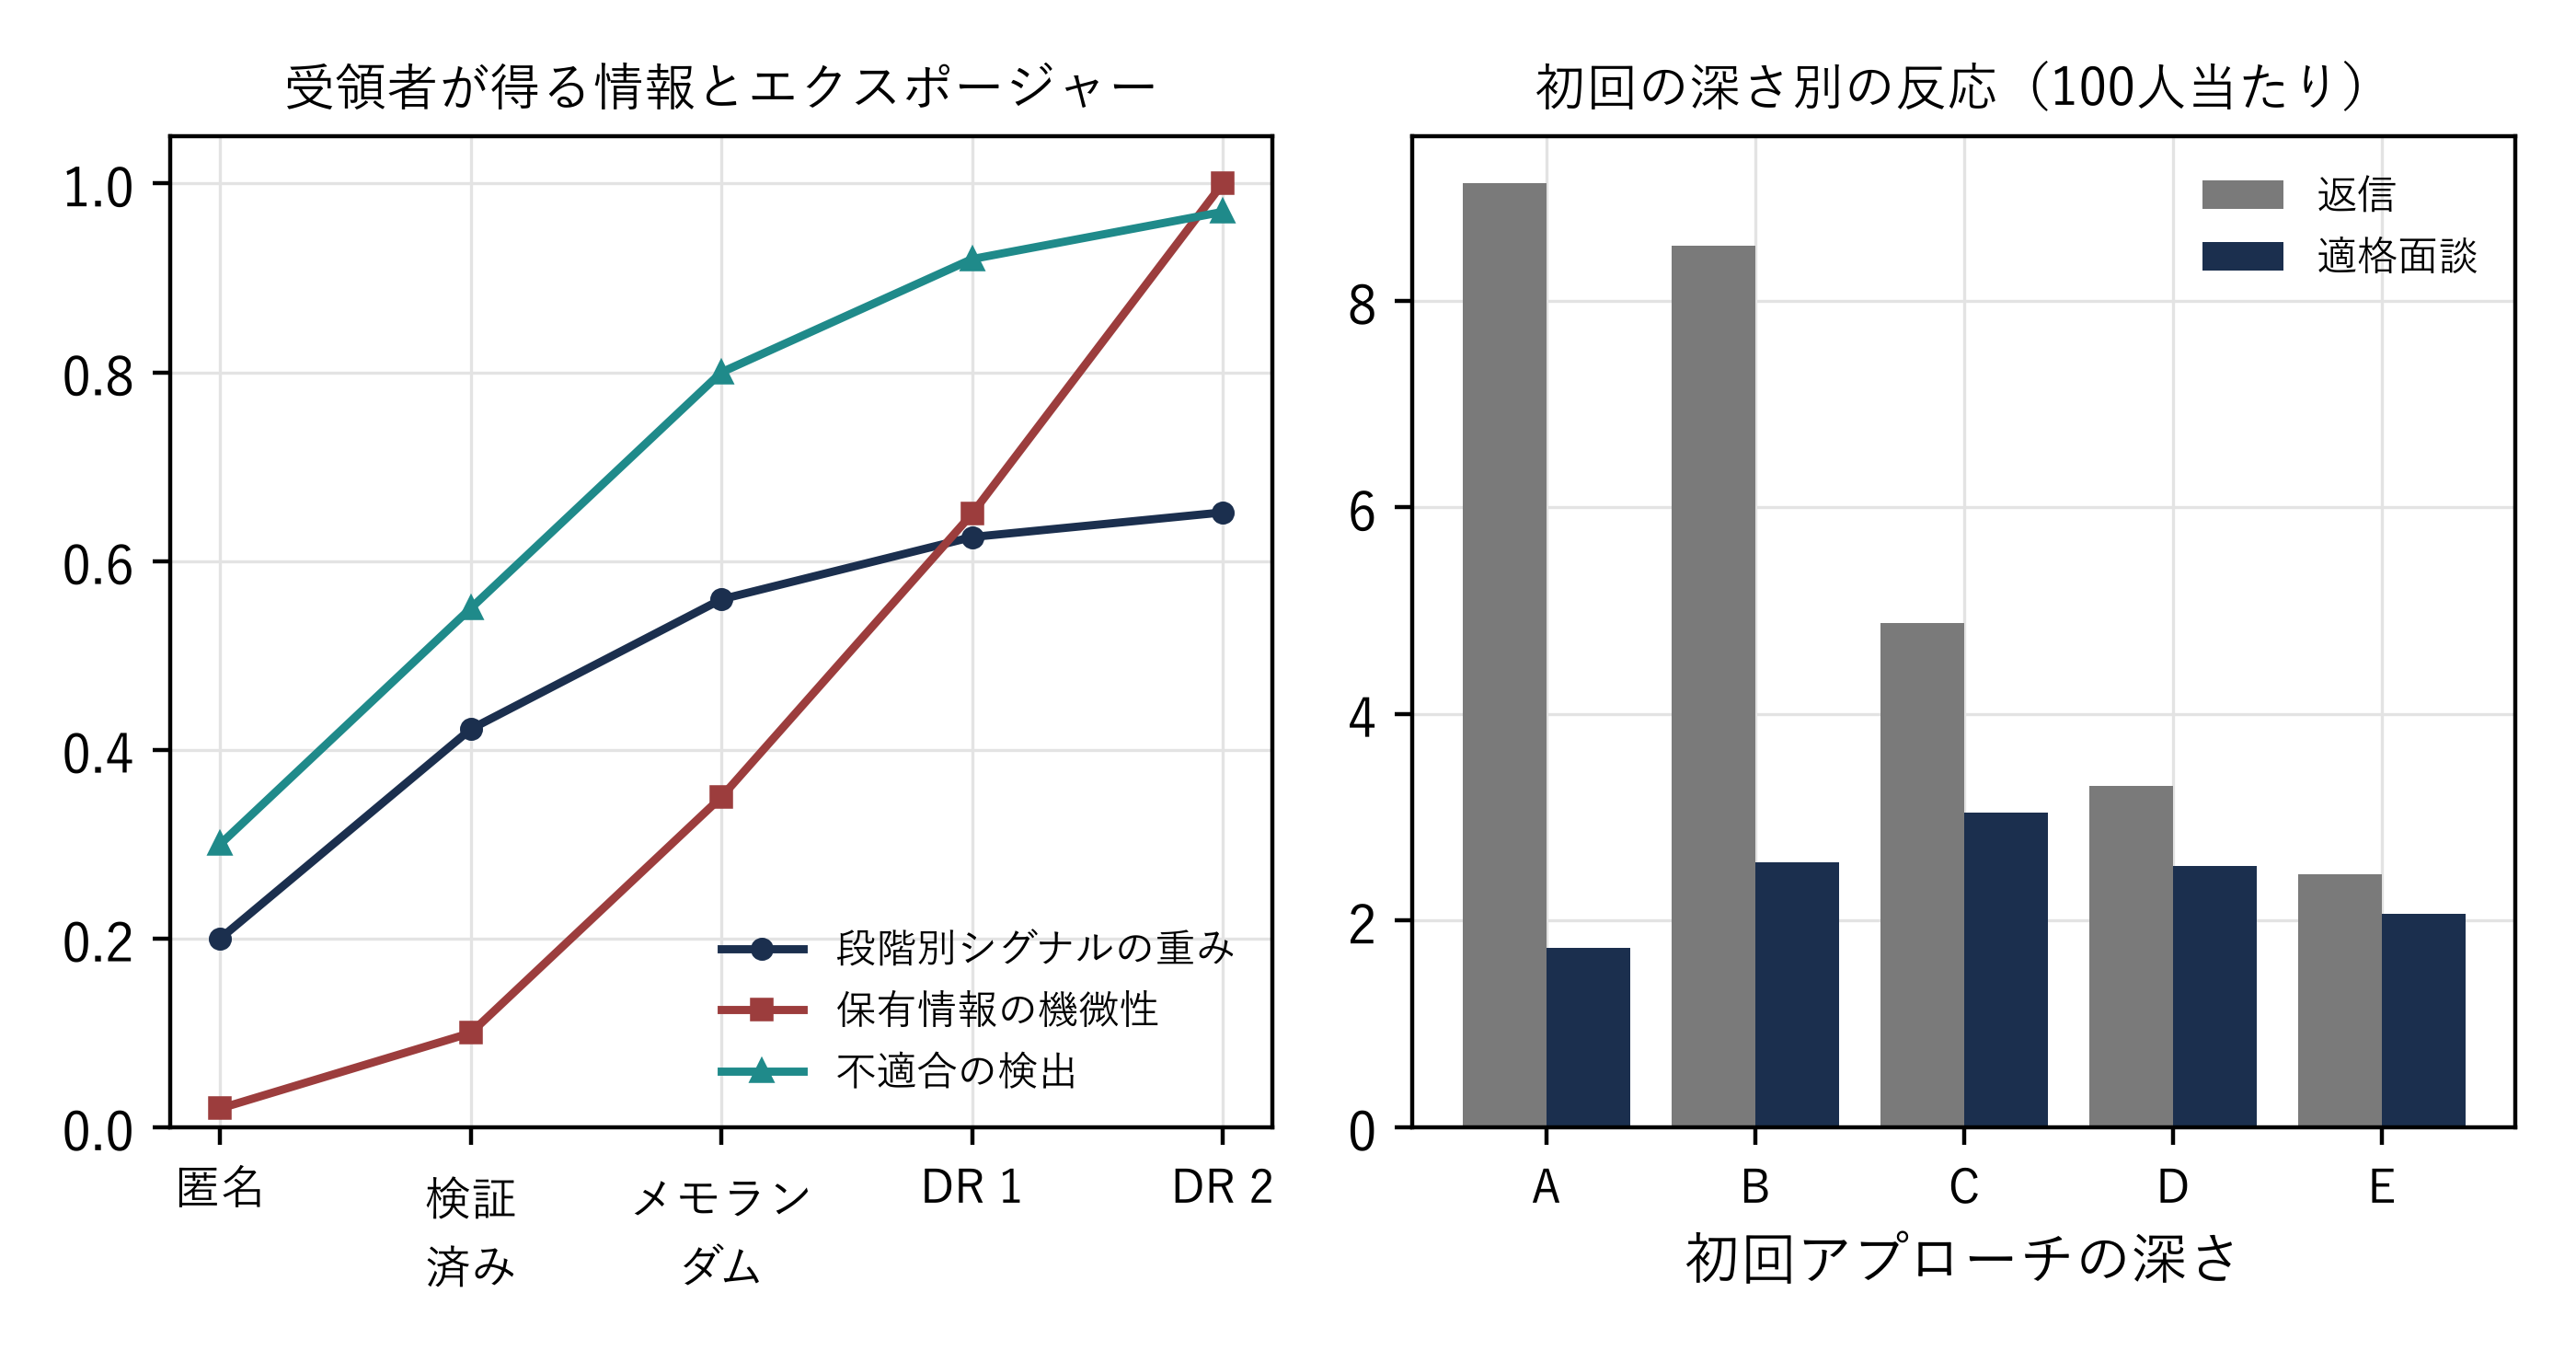
返信規則はシグナルから導く。投資家は受け取った段階のシグナルから案件の見方を形成し、その見方を事前分布の方向へ縮小する。縮小後の価値が、読解負荷と自身の注意コストに応じて上がる閾値を超えれば返信する。シグナルの重みは匿名ティーザーで0.20、検証済みティーザーで0.42、メモランダムで0.56、最終段階で0.65である。不適合の投資家は、除外要因が現れるまでマンデート外だと分からず、それまでは適合しているものとして行動する。
式中のtheta_iは投資家iが案件に付与する価値、z_iは段階をまたいで共通のシミュレーション入力として再利用する標準正規乱数、sigmaの二乗はthetaの横断的分散である。各段階は周辺ガウス縮小スコアを使う。同じ乱数の再利用は、入れ子の情報過程や整合的な逐次ベイズ事後分布を作らない。この行動実験の受け手は、以前のシグナルを統合して価値を復元することなく、当該段階に指定されたスコアを適用する。検証済み内容が蓄積するとノイズ分散nu_jは下がる。nu_0は基準ノイズ、kappa_0はオフセット、omega_sは段階sで追加する内容、rho_sはその信頼性である。閾値は注意の下限h_0、注意コストa_i、読解負荷L_ijを組み合わせる。負荷は初回接触では累積量、その後は増分である。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。明示した入力値の下でのモデル結果であり、観測結果ではない。DRはデータルーム。左は段階別のシグナル重み、機微性、不適合検出。右は初回アプローチの深さ別の投資家100人当たり返信と適格面談。
六つの方法を比較する。方法AからEは表示した段階を最初に全員へ送り、返信した投資家をメモランダムへ進める。方法Fは、連絡前に送り手が把握するマンデートを代理するノイズ付き適合度スコアの上位30%へメモランダム、残りへ検証済みティーザーを割り当てる。どの方法も同じ投資家と乱数を用いるため、違いは運ではなく方法から生じる。各キャンペーンをシード1379で1,000回反復する。
式1bは注意閾値を通過したことを示す指標である。シミュレーションで実際に最初の返信が生じるには、受け手が当該段階へ到達し、マンデート不適合による除外条件を通過する必要もある。初回接触フラグが、その通過を初回返信として数えるかを識別する。その後の資料送付、NDA受諾、面談前の連絡中断は別の遷移として扱う。受け手が返信をやめた後も届いた資料はエクスポージャーとして残るため、この区別は重要である。
12 開示が深くなると返信は減り、適格面談と投資確約はメモランダムで最大となる
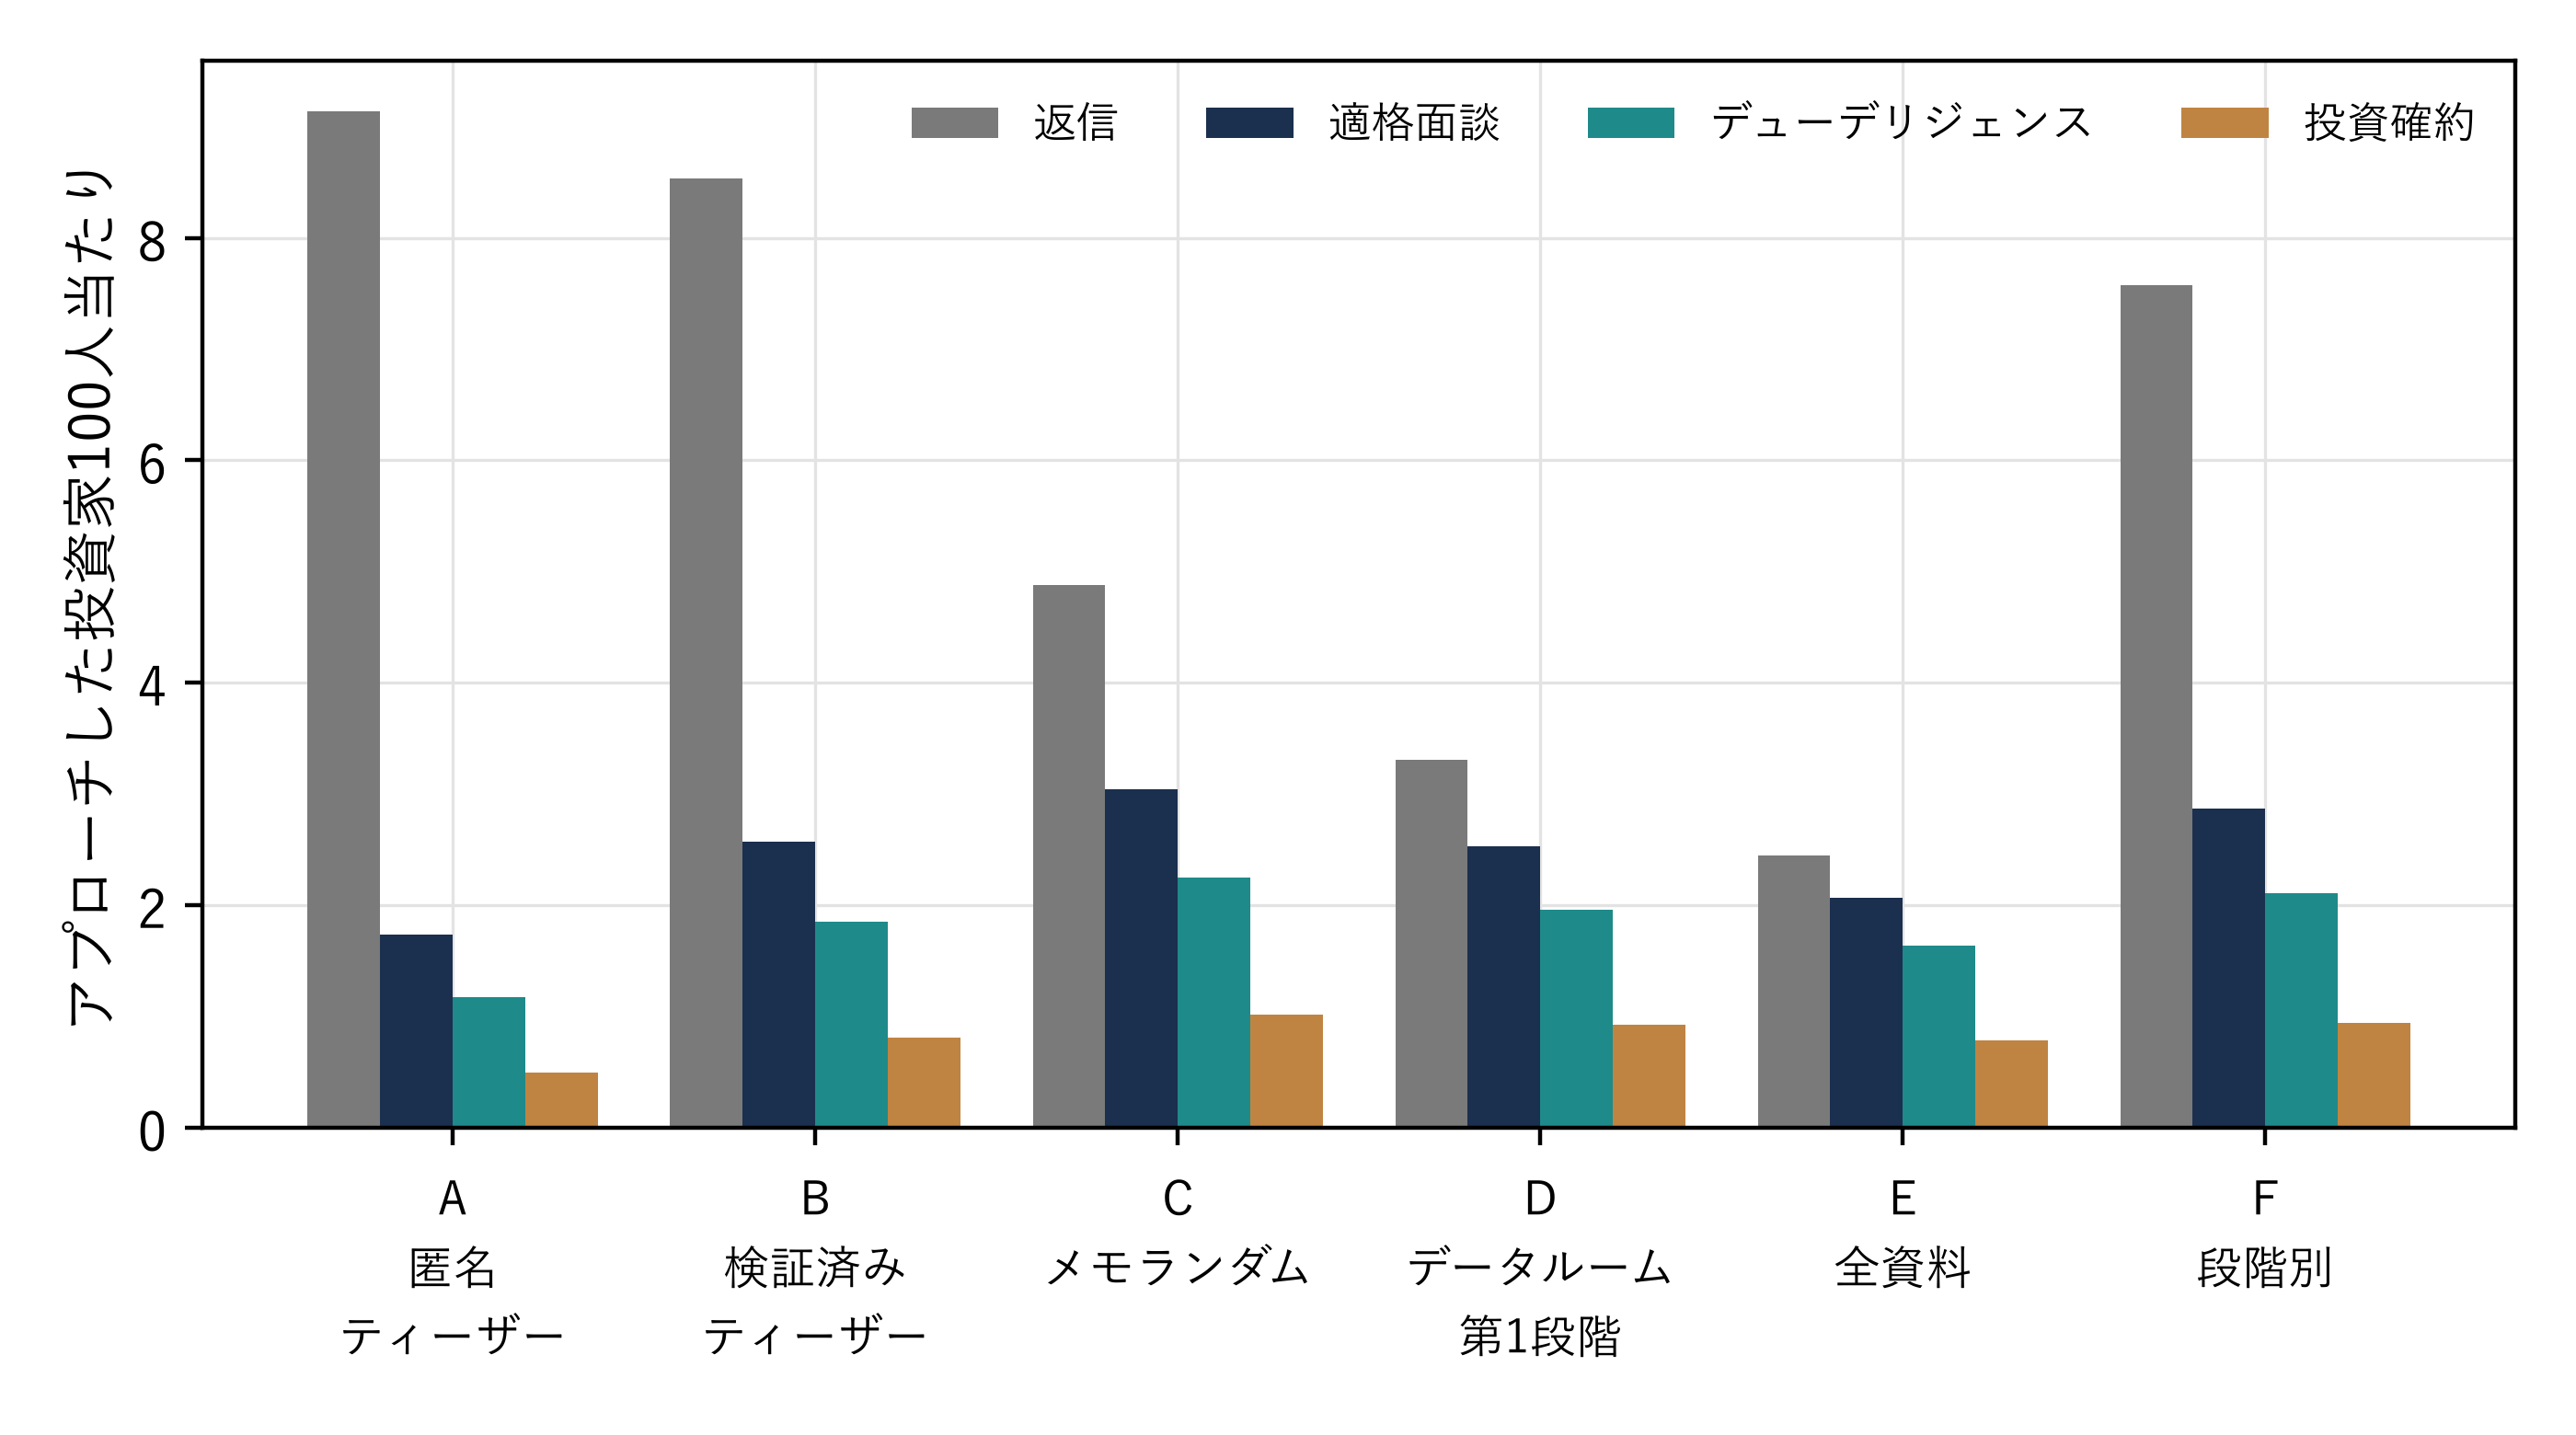
投資家100人当たり返信は、初回アプローチの深さとともに一貫して減る。匿名ティーザーの9.14、検証済みティーザーの8.53から、メモランダムの4.88、データルーム第1段階の3.31、全資料の2.45へ下がる。全資料は匿名ティーザーより返信が73%少ない。関係ができる前に、深い資料が読解コストを増やすためである。表6と図2はファネルを示す。
| 方法 | 返信 | 適格面談 | 非適格面談 | デューデリジェンス | 投資確約 | ラウンド完了 |
|---|---|---|---|---|---|---|
| A. 匿名ティーザーから開始 | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. 検証済みティーザーから開始 | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. メモランダムから開始 | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. データルーム第1段階から開始 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. 全資料から開始 | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. 適合度スコアで段階分け | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
構成した集団のMatchPoint分析、反復キャンペーンの平均。明示した入力値の下でのモデル結果であり、観測結果ではない。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。明示した入力値の下でのモデル結果であり、観測結果ではない。アプローチした投資家100人当たり。
行われる面談の性質も変わる。匿名ティーザーでは、面談の31%がもともと投資できない投資家とのものである。不適合の投資家がまだ除外要因を見ていないためである。メモランダムでも31%、全資料では7%となる。深さは選別として働き、全資料はほぼすべての非適格面談を除くと同時に、返信の大半も除く。方法AからEの100人当たり適格面談は1.73、2.57、3.04、2.53、2.06であり、初回接触から適格面談までのラウンド数は第1から第3の方法の間で3.00から1.00へ減る。メモランダムを超えると読解コストが支配的になり、適格面談は32%減る。
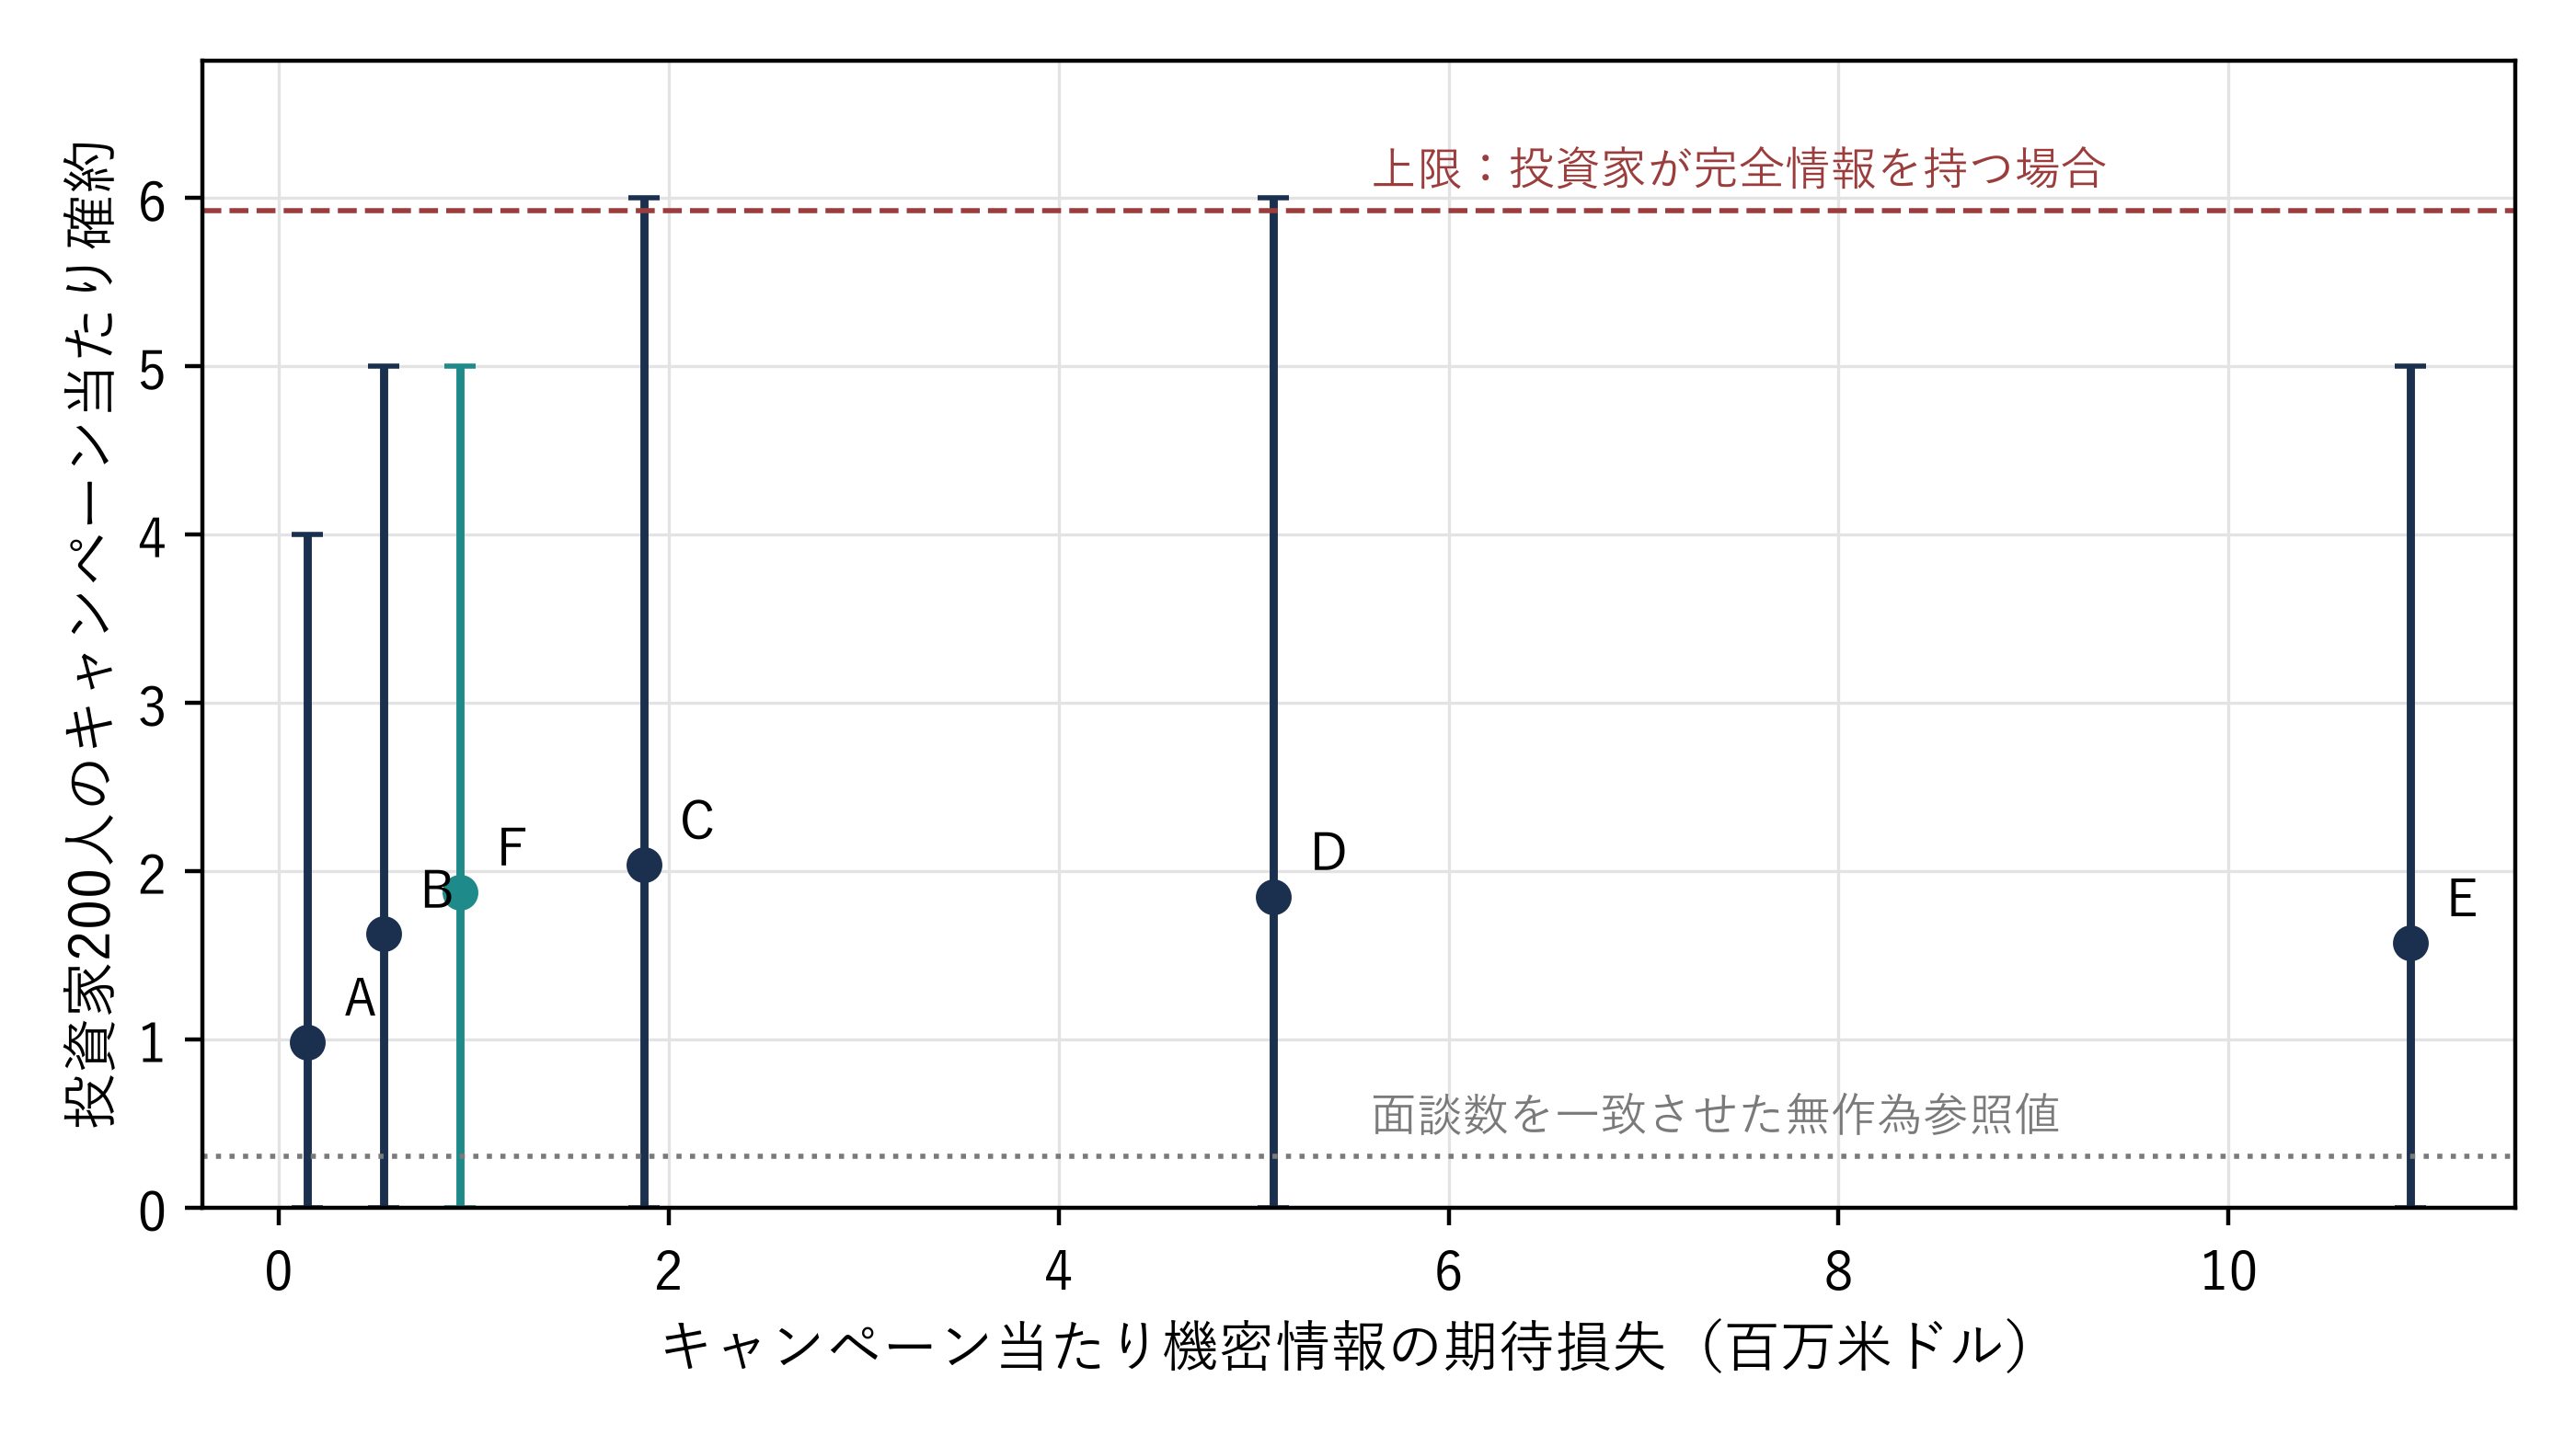
投資確約は、適格面談の後にデューデリジェンスと投資余力の追加フィルターを通る。200人のキャンペーン当たり平均確約は、匿名ティーザー0.98、検証済みティーザー1.62、メモランダム2.04、データルーム第1段階1.85、全資料1.57、段階別の方式1.88である。上限ベンチマークは、投資できる全投資家が摩擦なく面談し、真の価値を基に判断する完全情報の参照ケースで、100人当たり2.96件の確約を生む。面談数を一致させた無作為面談の参照値は、検証済みティーザーと同じ面談数を無作為に選び、表7のとおり0.15となる。メモランダムは上限の34%、無作為面談の6.7倍に達する。検証済みティーザーは上限の27%、匿名ティーザーは17%、全資料は27%である。
| 参照ケース | 適格面談 | 投資確約 | 意味 |
|---|---|---|---|
| 上限:投資家が完全情報を持つ場合 | 30.23 | 2.96 | 適合する全投資家が摩擦なく面談し、真の価値で判断 |
| C. メモランダムから開始 | 3.04 | 1.02 | 投資確約の上限の34% |
| F. 適合度スコアで段階分け | 2.87 | 0.94 | 投資確約の上限の32% |
| B. 検証済みティーザーから開始 | 2.57 | 0.81 | 投資確約の上限の27% |
| A. 匿名ティーザーから開始 | 1.73 | 0.49 | 投資確約の上限の17% |
| E. 全資料から開始 | 2.06 | 0.79 | 投資確約の上限の27% |
| Bと同じ面談数の無作為面談参照ケース | 1.14 | 0.15 | 適合性や価値に関係なく、同じ面談数を選ぶ |
構成した集団のMatchPoint分析。投資家100人当たり。明示した入力値の下でのモデル結果であり、観測結果ではない。
上限との距離は、連絡中断、ノイズを含むシグナルの限界、読後の辞退、完了しないデューデリジェンスを反映する。特定の方法の欠陥を示すものではない。固定した五つの深さの最弱と最強の間では、深さの選択が確約を107%変化させるが、上限はいずれも大きく上回る。この差から、リスト品質、開示の深さ、その他の摩擦のどれを改善すると最も寄与するかは判別できない。その比較には別のテストが必要である。
13 期待損失は深さとともに投資確約より数倍速く増える
エクスポージャーは受け手ごとに計算する。各受け手は、実際に届いた最も深い段階の資料を保有する。後で辞退、無返信、面談条件の未達となった受け手も含む。商業的な対話が止まっても資料の提供はエクスポージャーとして残る。この到達済み最大段階が機微性を決め、送り手の総額は全受け手の合計である。式2aと2bが計算を示す。完全な機微性では、戦略的受け手の漏えい確率は3.0%、金融投資家は0.5%である。
p_iは受け手iの漏えい確率、eta_iは完全な機微性での確率(金融投資家0.5%、戦略的投資家3.0%)、pi_iは適用する保護である。保護は二つのティーザー段階でゼロ、署名済み契約後にメモランダム以降へ進む場合75%、初回アプローチでクリック同意により資料を送る場合35%とする。Sは保有する最も深い段階の機微性、delta_iは完全な機微性での漏えい時損失(金融投資家で取引価値の4%、戦略的投資家で15%)、Vは取引価値である。定数0.2により、軽いティーザーにも小さい漏えい確率がある。すべて明示した入力値である。
キャンペーン当たり期待損失は、匿名ティーザー0.15百万米ドル、検証済みティーザー0.54、メモランダム1.87、データルーム第1段階5.10、全資料10.93である。全資料の期待損失はメモランダムの5.8倍、メモランダムは検証済みティーザーの3.5倍となる。確約当たり期待損失は、検証済みティーザー0.33百万米ドル、メモランダム0.92百万米ドル、全資料6.94百万米ドルである。段階別の方式は、メモランダムより確約が8%少なく、損失は50%少ない。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。明示した入力値の下でのモデル結果であり、観測結果ではない。点は反復の平均、横棒は投資確約の第5から第95百分位。
| 方法 | キャンペーン当たり投資確約 | 第5から第95百分位 | 期待損失、百万米ドル | 条件付き期待損失の第95百分位 | 面談までのラウンド数 | 純価値、百万米ドル |
|---|---|---|---|---|---|---|
| A. 匿名ティーザーから開始 | 0.98 | 0.0から4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. 検証済みティーザーから開始 | 1.62 | 0.0から5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. メモランダムから開始 | 2.04 | 0.0から6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. データルーム第1段階から開始 | 1.85 | 0.0から6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. 全資料から開始 | 1.57 | 0.0から5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. 適合度スコアで段階分け | 1.88 | 0.0から5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
構成した集団のMatchPoint分析。単位:百万米ドル。純価値は、遅延で割り引いた完了便益から期待損失を差し引いた値である。明示した入力値の下でのモデル結果であり、観測結果ではない。損失の百分位は、シミュレーションのキャンペーン間における条件付き期待損失の分布を表す。実現損失のテール百分位ではない。
図3のフロンティアでは、匿名から検証済みの資料へ進む最初の段階の追加エクスポージャーは小さく、後続の段階は大きい。匿名ティーザーから検証済みティーザーへ進むと、期待損失は0.39百万米ドル増え、確約は65%増える。メモランダムから全資料へ進むと、期待損失は9.06百万米ドル増え、確約は減る。全資料から開始する方式は、メモランダムよりエクスポージャーが大きく確約が少ないため、劣位にある。
14 純価値は段階的または適合度別の開始を支持し、全資料からの開始は期待値が負となる
純価値により反応とエクスポージャーを一つの尺度に置く。キャンペーンは2件以上の確約を得れば完了便益を獲得し、各キャンペーン内の適格面談までの平均ラウンド数に基づき5%で割り引く。同時に期待損失を負担する。式3aは方法aの純価値、式3bは方法aが方法bを上回る便益を与える。
Bはラウンド完了の便益、C_aはキャンペーンの確約数、K*は必要件数、dは遅延割引、r_aはキャンペーン内の適格面談までの平均ラウンド数である。A_aは割引済み完了指標をキャンペーン間で同時に平均する。完了頻度に、無条件の平均で評価した割引を掛けると、一般には異なる答えとなる。期待損失は式2bに従う。A_aがA_bより大きければ、表示した交差便益を超えると方法aが優位となる。小さければ不等号は逆転する。Aが等しい場合は期待損失が比較を決める。これらの入力値で、メモランダムと匿名ティーザーの正確な線形交差点は約7.30百万米ドルである。0.25百万米ドル刻みの走査で最初に優位と確認される点は7.50百万米ドルである。どちらも観測された市場閾値ではない。適格面談がないキャンペーンでは、完了指標も割引済み完了寄与もゼロとする。これにより、定義されない平均面談ラウンド数に経済的意味を与えずに済む。
キャンペーン当たり純価値は、段階別の方式5.20百万米ドル、メモランダム4.74、検証済みティーザー4.67、匿名ティーザー2.92、データルーム第1段階0.98、全資料-5.60である。上位三方式は互いに0.53百万米ドル以内にある。ただし純価値の第5から第95百分位は、メモランダムで-2.2百万米ドルから12.7百万米ドル、段階別の方式で-1.1から13.3に広がる。報告した平均は、選んだ入力条件で各方法を順位付けする。予測百分位の帯はシミュレーションのキャンペーン間変動を表し、期待値の差を検定しない。平均の順位は実際の資金調達の実証的な順位を与えない。明確な結果は、基準ケースでデータルーム第1段階の平均純価値が上位方式より低いこと、および評価した全基準・ストレスケースで全資料から開始する平均純価値が負であることである。
上位のどの方法を選ぶ場合も、最初の連絡には検証済みの主要数値を含め、表2の機微な項目は含めるべきでない。適合度別の使い分けが価値を加えるのは、適合度スコアが情報を持つ範囲に限られる。モデルはこの情報性を変えていない。全資料から開始する方式の期待純価値は-5.60百万米ドルで、33%のキャンペーンでは確約が一つも得られない。
15 ストレスケースは調査すべき条件付きパターンを示す
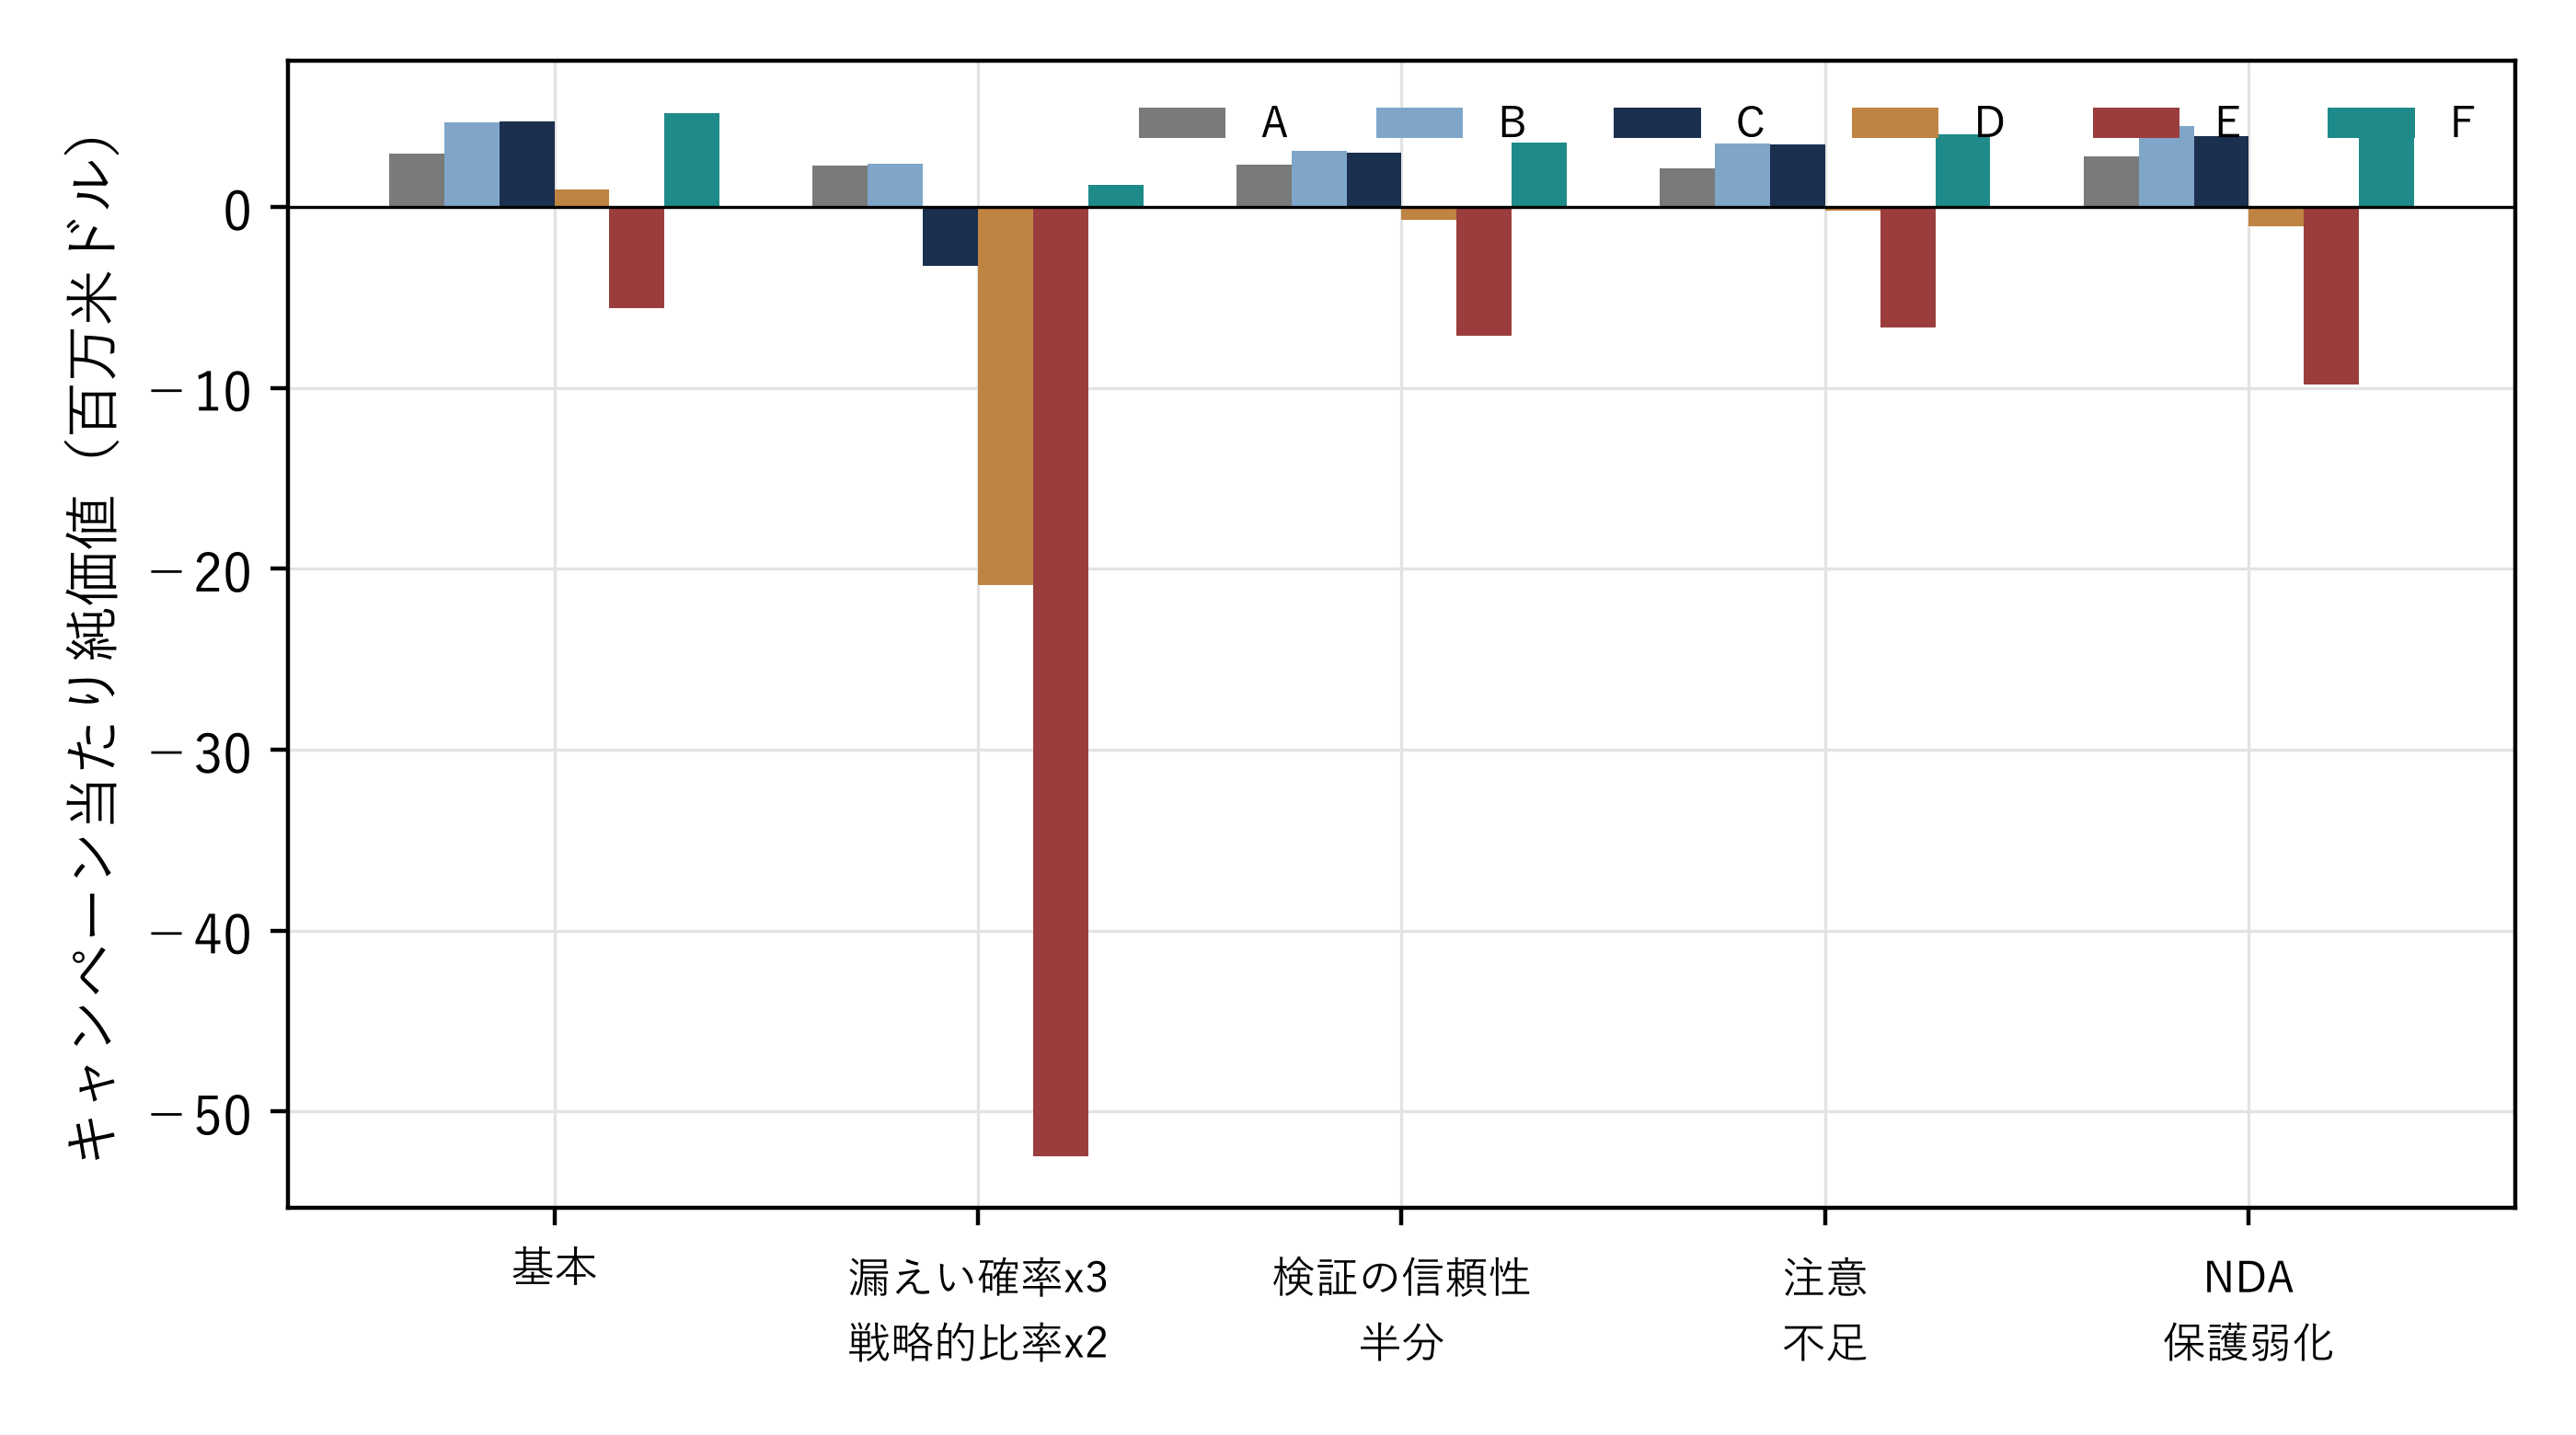
著者が設定した四つのストレスケースは、他の入力を固定して一部仮定を変える。第1は漏えい確率を3倍、戦略的受け手の比率を2倍にする。第2は検証の信頼性を半分とし、表示数値の重みを下げる。第3は読解負荷を2.5倍にし、注意力の乏しい投資家を表す。第4は秘密保持契約を弱め、署名済み契約の保護を25%、クリック同意の保護を10%にする。表9と図4は、結果のシミュレーションパターンと純価値を示す。仮定上は仕組みを分離しているが、実際の診断には測定されたエクスポージャーと代替説明が必要となる。
| ケース | 返信、B | 適格面談、B | 適格面談当たり投資確約、B | 損失C、百万米ドル | 損失E、百万米ドル | 最高純価値の方式 |
|---|---|---|---|---|---|---|
| 基準 | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. 適合度スコアで段階分け |
| 漏えい確率を3倍、戦略的投資家の比率を2倍 | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. 検証済みティーザーから開始 |
| 検証の信頼性を半分に低下 | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. 適合度スコアで段階分け |
| 投資家の注意が不足する場合(読解負荷x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. 適合度スコアで段階分け |
| NDAによる保護が弱い場合 | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. 適合度スコアで段階分け |
構成した集団のMatchPoint分析。返信と面談は投資家100人当たり、損失はキャンペーン当たり百万米ドル。明示した入力値の下でのモデル結果であり、観測結果ではない。
漏えいリスクを高めるストレスでは、すべての反応指標が変わらないまま損失が増える。メモランダムの期待損失は1.87百万米ドルから9.89百万米ドルへ、全資料では10.93百万米ドルから57.79百万米ドルへ増加する。反応データだけでは、この変化は把握できない。このストレスで平均純価値が最も高いのは検証済みティーザーの2.38百万米ドルで、匿名ティーザーの2.30百万米ドル、メモランダムの-3.28百万米ドルが続く。これらは構成した実験の平均値であり、その順位は統計的に確立された市場の結果ではない。契約による保護を弱めるストレスでも反応は変わらず、保護が弱まった条件の下で資料を保有する受領者がいる場合に期待損失が増える。ティーザーから開始し、その後メモランダムを受け取った人も含まれる。
検証のストレスと注意不足のストレスは、いずれも検証済みティーザーへの返信を8.53からそれぞれ6.37と6.15に減らし、適格面談も減らす。両者の違いは、残った面談の質にある。検証の信頼性が低下すると、投資家が弱いシグナルで判断するため、適格面談当たりの確約は0.317から0.295に下がる。注意が不足すると、最も強いシグナルを持つ投資家だけが読解コストを負担するため、同じ比率は0.333に上がる。このモデルでは、二つのショックに対する面談の質の動きが異なる。これらの動きは調査すべき診断指標の候補であり、実際のキャンペーンで返信が減った原因を特定するものではない。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。キャンペーン当たり百万米ドル。明示した入力値の下でのモデル結果であり、観測結果ではない。AからFの記号は表6と同じ。
四つのストレスのいずれでも、段階別の方式か検証済みティーザーの平均純価値が最も高く、全資料から始める方法は評価したすべてのケースで負となる。漏えいリスクのストレスでは、平均値が最も高い方法が段階別の方式から検証済みティーザーに変わる。受領者が戦略的投資家である、あるいは漏えいの可能性が高いと考える送り手は、初回メッセージをティーザーにとどめ、表6に示した反応面のコストを受け入れるべきである。契約による保護が弱まると、一部の方法間の平均値の順位は変わるが、そのストレスでは段階別の方式が最も高い平均値を保つ。
16 価値を最大化する開示の深さは、漏えいリスクとラウンド完了の価値に応じて変わる
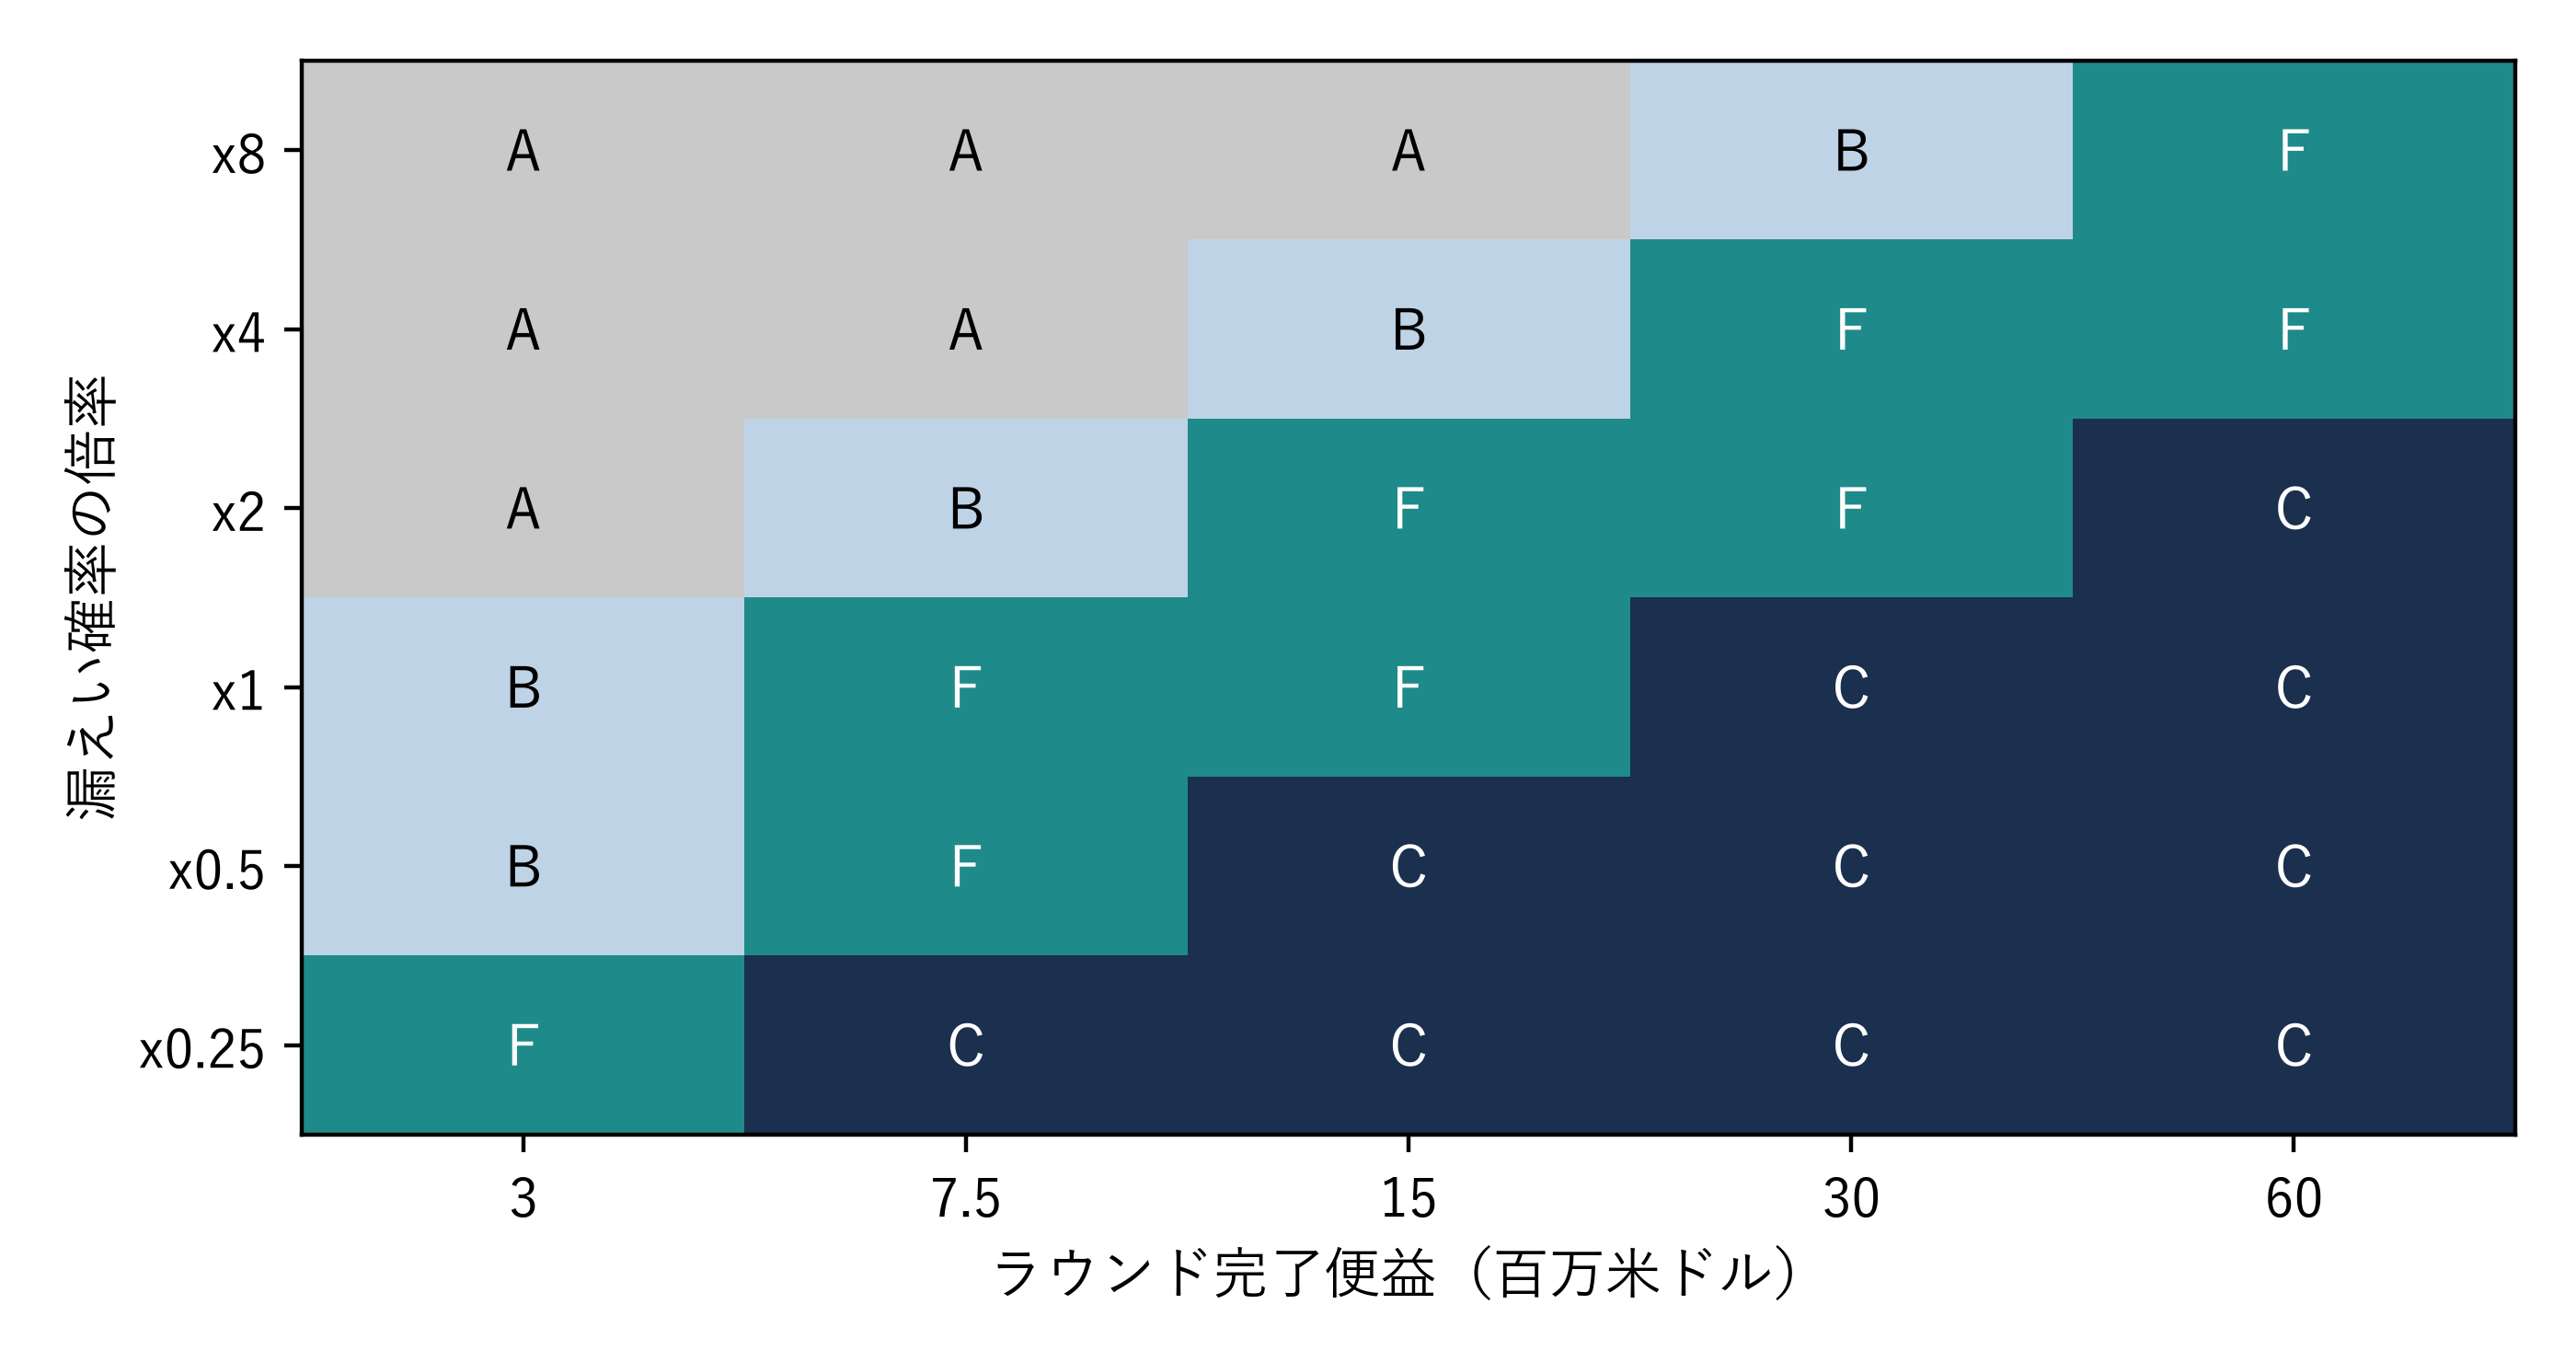
図5は、基本値の4分の1から8倍までの漏えいリスクと、3百万米ドルから60百万米ドルまでのラウンド完了便益を組み合わせた30通りについて、純価値が最も高い方法を示す。匿名ティーザーが最良となるのは6セル、検証済みティーザーは5セル、メモランダムは10セル、段階別の方式は9セルである。データルーム第1段階と全資料が最良となるセルはない。標準の漏えいリスク、便益15百万米ドルという基本ケースでは、方法Fが優位となる。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。各セルは純価値が最も高い方法を示し、記号は表6と同じ。明示した入力値の下でのモデル結果であり、観測結果ではない。
この図は意思決定の構図を示す。漏えいリスクが高く便益が小さい場合は匿名ティーザーが優位となり、漏えいリスクが低く便益が大きい場合はメモランダムが優位となる。両方が大きい場合は、反応が見込める相手に深い開示を集中させる段階別の方式が優位となる。送り手は、全資料が漏えいするとどれほどの損害が生じるか、ラウンド完了にどれほどの価値があるか、という二つの問いによって自らの位置を図上で検討できる。どちらの答えもアプローチのデータからは得られないため、キャンペーン前に明示し、妥当性を問い直す必要がある。
図は変わらない点も示す。漏えいリスクが最小で便益が最大の場合でも、最も深い開示から始める方法が最良となることはない。重い初回メッセージによる反応の減少はすべての受領者に及ぶ一方、便益は、より軽い資料なら返信していた少数の人からしか生じないためである。この結論は読解コストの入力値に依存する。第15節の注意不足のストレスは負荷を重くした場合だけを試し、この結論を強めている。負荷を軽くした場合は試していない。例えば、正式な手続に参加する少数の貸し手のように、必ずすべてを読む投資家集団では結論が逆転する可能性があるが、この実験はそのような集団をモデル化していない。
17 選択バイアスは、実際のリスト上で開示の深さの価値を過大に見せる
実際のアプローチ記録では、深さは無作為に割り当てられない。送り手はよく知る相手にインフォメーション・メモランダムを送り、それ以外には検証済みティーザーを送る。関係のある相手は、投資できる可能性が高く、資料を読む意思も強く、案件にも好意的である。二群を比較すると、関係の強さによる差が開示の深さによる差として扱われる。これが処置への選択である。検討すべきは、その大きさと、一般的な補正によってどの程度改善できるかである。
モデルでは、潜在的な関係の強さが、適合する確率、投資家による案件の評価額、読む意思を高めるリストを構成する。送り手は、ノイズを含む関係の強さに基づいて、リストの33%にメモランダムを割り当てる。その結果、投資できる人の比率はメモランダム群で39%、それ以外では25%となる。モデルは各投資家について両方の結果を計算するため、検証済みティーザーに対するメモランダムの真の増分が分かる。それは100人当たり適格面談0.65件である。表10は推定量を比較する。
| 推定量 | メモランダムから開始することによる増分(100人当たり適格面談) | 備考 |
|---|---|---|
| 真値:各投資家の両方の結果 | 0.65 | モデルが両方の結果を計算するためにのみ分かる |
| 単純推定:関係のある相手に資料を送付 | 4.60 | 真値を613%過大評価 |
| ノイズを含む関係の強さの記録で層別化 | 3.42 | バイアスの30%を補正 |
| 同じリストの一部を無作為に割付 | 0.74 | 不偏だが、小標本ではばらつきが大きい |
投資家400人からなるキャンペーン400回を構成したMatchPoint分析。明示した入力値の下でのモデル結果であり、観測結果ではない。関係の強さの記録にはノイズがある。
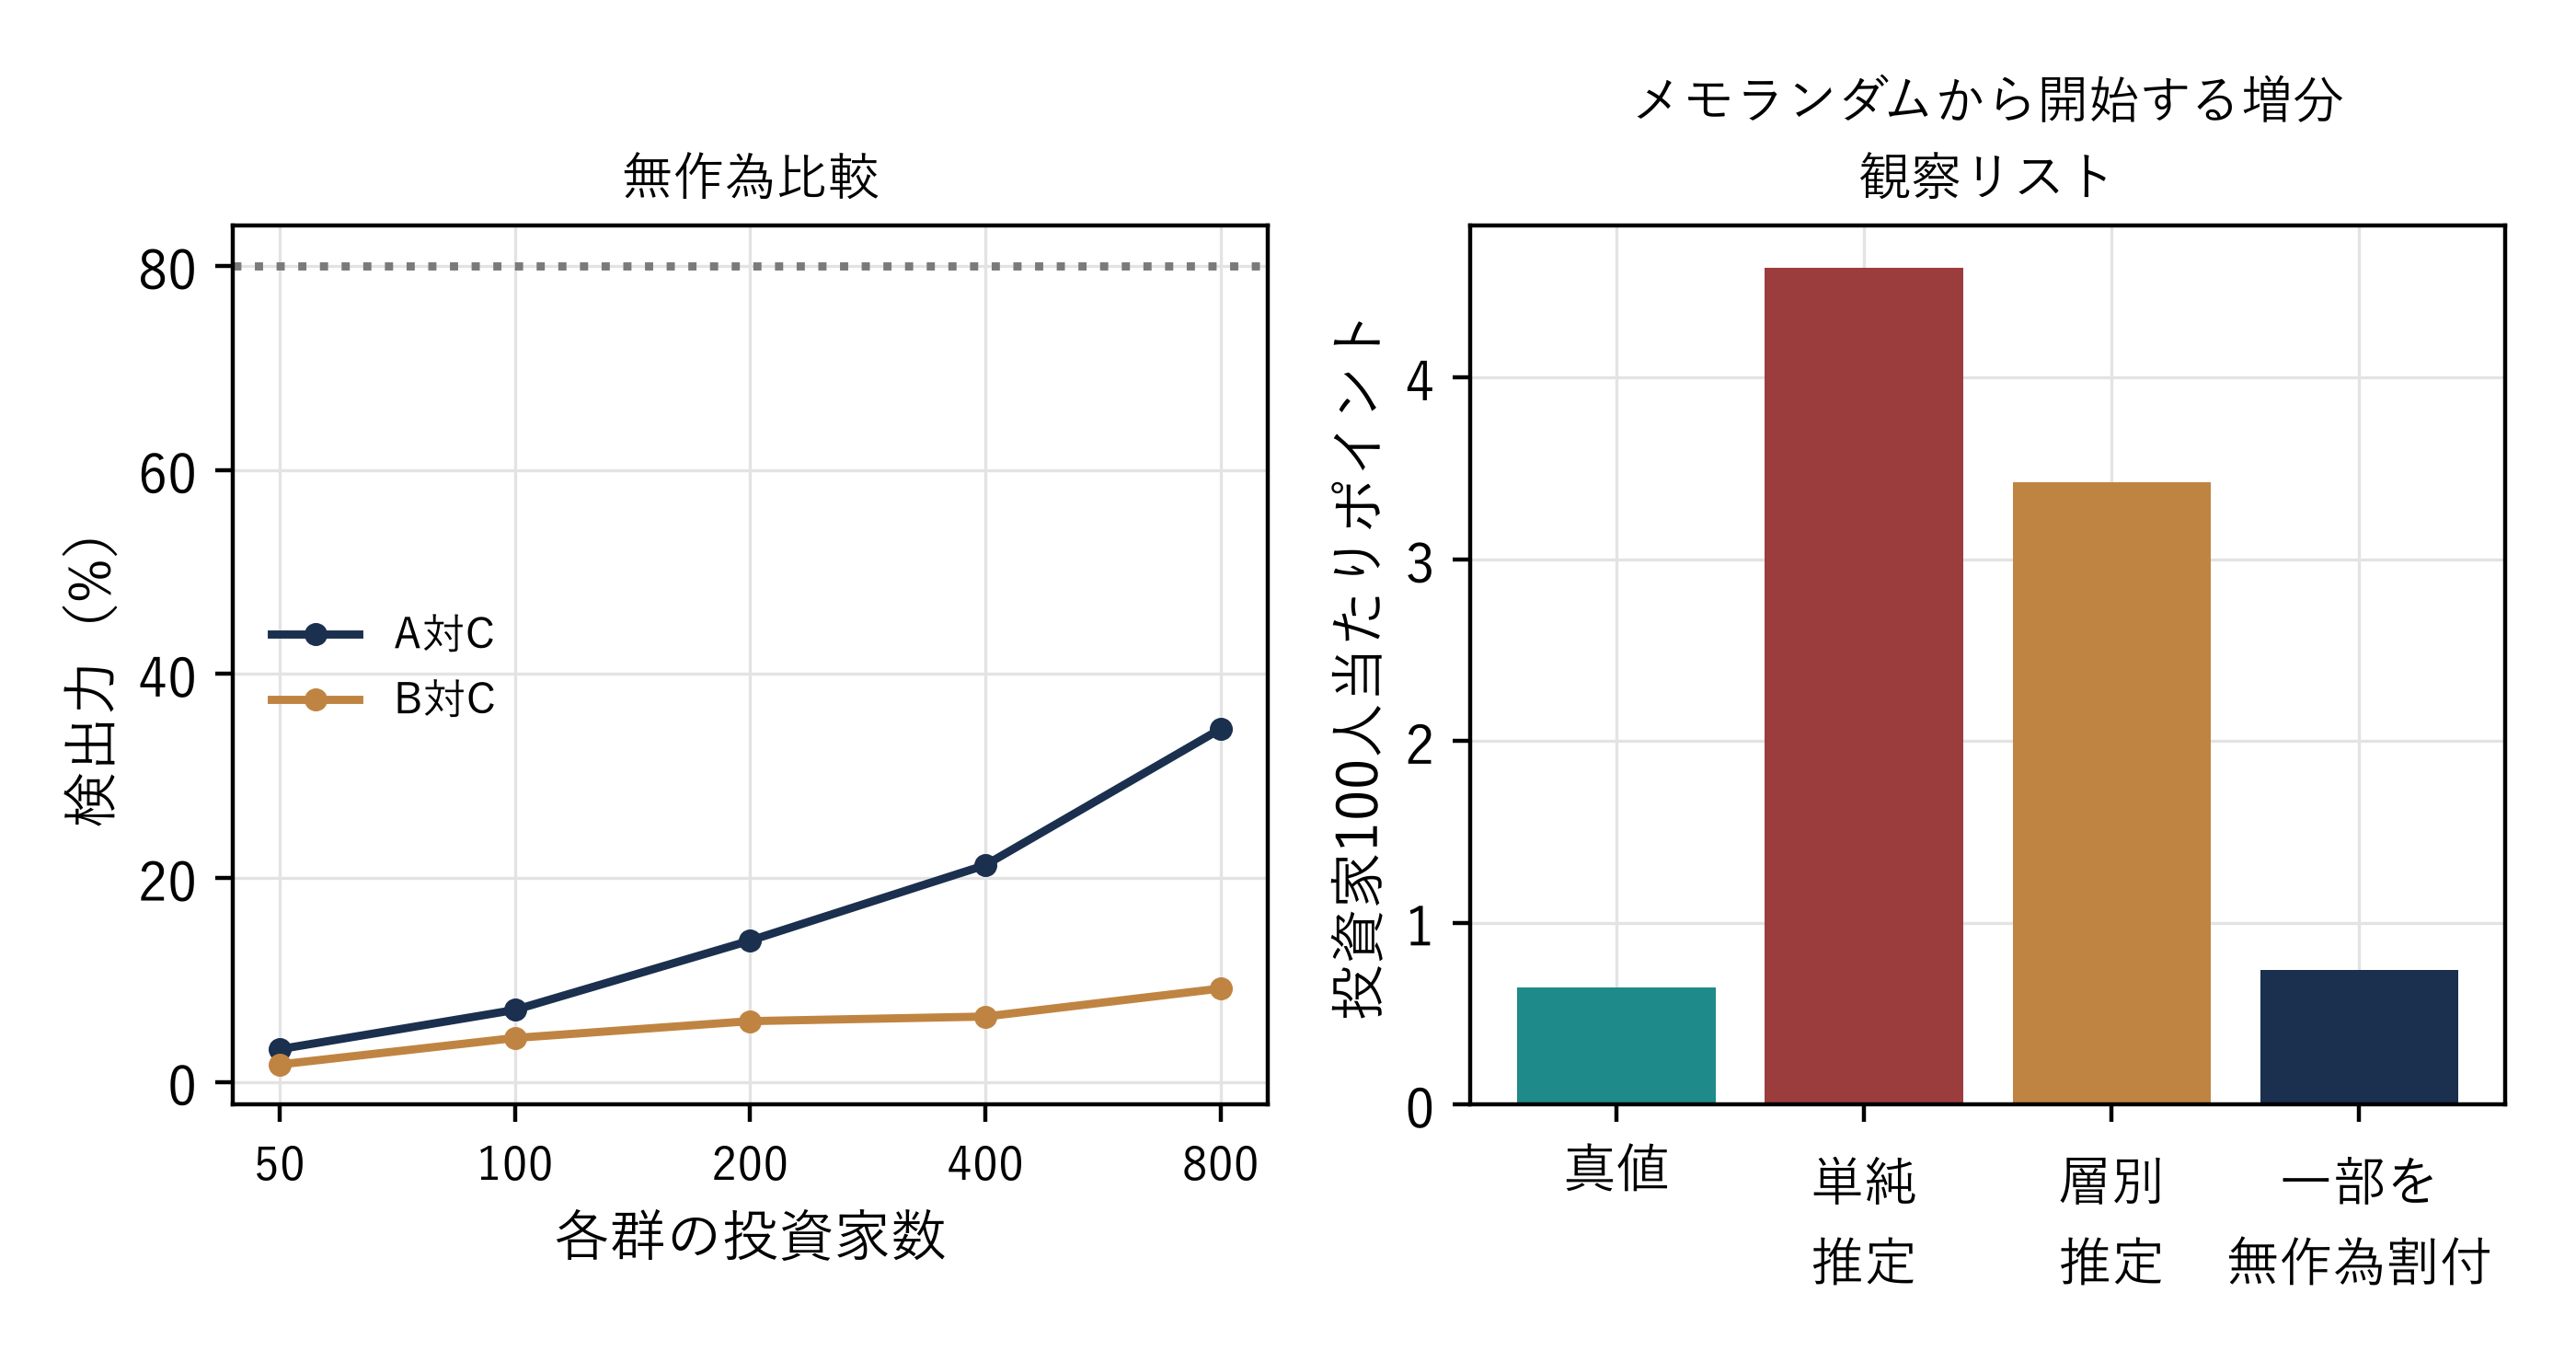
式中のYは適格面談の指標、上線は群平均、gは記録した関係の強さの代理変数による五分位群、n_gは五分位群gの投資家数を表す。単純推定は100人当たり4.60で、真値を613%過大評価する。ノイズを含む関係の強さの記録で層別化すると3.42となるが、構成したバイアスの30%しか減らない。記録は関係の強さを不完全にしか捉えず、関係の強さが、読む意思だけでなく適合性にも作用するためである。同じリストの一部を無作為に割り付けると0.74となり真値に近いが、単独の送り手が持つ標本規模では区間が広い。第20節で示すように、定めた研究内での無作為化は、その割付と測定の前提の下で、研究デザインに基づく推定を可能にする。
18 小規模なキャンペーンでは、開示の深さの効果と漏えいを精密に推定しにくい
一つのリスト上で二つの方法を無作為に比較する場合、二つの限界があり、表11は両方を示す。匿名ティーザーとメモランダムの適格面談の差は投資家100人当たり1.31、検証済みティーザーとメモランダムでは0.48である。各群200人の場合、有意水準5%で前者の差を検出する検出力は14%、後者は6%となる。各群800人でも、検出力は35%と9%にしか上がらない。後者の比較で各群200人の場合、推定した差の第5から第95パーセンタイルは-2.0から3.5ポイントに及び、推定値の符号は安定しない。
| 比較 | 各群の投資家数 | 真の差(ポイント) | 推定値の平均 | 第5から第95パーセンタイル | 検出力 | 符号が逆で有意となる割合 |
|---|---|---|---|---|---|---|
| A対C | 50 | 1.31 | 1.30 | -4.00から6.00 | 3% | 0.2% |
| A対C | 100 | 1.31 | 1.25 | -2.00から5.00 | 7% | 0.3% |
| A対C | 200 | 1.31 | 1.27 | -1.00から4.50 | 14% | 0.5% |
| A対C | 400 | 1.31 | 1.32 | -0.50から4.00 | 21% | 0.1% |
| A対C | 800 | 1.31 | 1.21 | -0.25から3.25 | 35% | 0.2% |
| B対C | 50 | 0.48 | 0.42 | -4.00から6.00 | 2% | 0.7% |
| B対C | 100 | 0.48 | 0.41 | -3.00から4.00 | 4% | 1.1% |
| B対C | 200 | 0.48 | 0.44 | -2.00から3.50 | 6% | 1.2% |
| B対C | 400 | 0.48 | 0.45 | -1.50から2.50 | 6% | 1.1% |
| B対C | 800 | 0.48 | 0.47 | -0.87から2.00 | 9% | 0.7% |
各行について2,000件の研究をシミュレーションしたMatchPoint分析。各研究の両群は同じ案件を対象とする。差は100人当たりの適格面談率のポイント差。明示した入力値の下でのモデル結果であり、観測結果ではない。
式5bは独立した二項分布による計画上の前提の下で、各群に必要な投資家数を近似する。p_0とp_1は二つの方法の適格面談率であり、z項は、選択した有意水準alphaと検出力(1からbetaを引いた値)に対応する標準正規分布の分位点である。計画上の目標を名目検出力80%とすると、匿名ティーザーとメモランダムを区別するには各群2,127人、検証済みティーザーとメモランダムを区別するには各群18,788人が必要と近似される。これらは構成したキャンペーンの規模を超える。共通の手順の下で十分に比較可能なキャンペーンを統合することは、精度を高める研究デザインの一つである。この計算は、特定の送り手が実際に持つ投資家リストの規模を示すものではない。
漏えいはさらに捉えにくい。式5aは、独立したn人の受領者が等しい漏えい確率etaを持ち、すべての事象が検出される場合に、実際の漏えい事象がゼロとなる確率を示す。受領者当たりの漏えい確率が0.5%の場合、200人のキャンペーンで漏えいがない確率は37%であり、1,000人でも0.7%の確率で漏えいがない。モデルでは、実質的な漏えいがゼロとなる反復の比率は、検証済みティーザーで98%、メモランダムで59%、全資料で33%である。それでも表12のとおり、期待損失には数倍の差がある。
| 方法 | キャンペーン当たりの実質的な漏えい | シミュレーション上の実質的な漏えいがゼロのキャンペーン | 期待損失(百万米ドル) |
|---|---|---|---|
| B. 検証済みティーザーから開始 | 0.01 | 98% | 0.54 |
| C. メモランダムから開始 | 0.52 | 59% | 1.87 |
| E. 全資料から開始 | 1.10 | 33% | 10.93 |
構成した集団のMatchPoint分析。実質的な漏えいとは、メモランダム以上の深さの資料を持つ受領者から生じるシミュレーション上の事象である。この実験は事象を直接生成し、別途の報告・検出モデルを含まない。明示した入力値の下でのモデル結果であり、観測結果ではない。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
構成した集団のMatchPoint分析。左は各群の人数別検出力、右は選択があるリスト上でのメモランダムによる増分の推定値。明示した入力値の下でのモデル結果であり、観測結果ではない。
小規模なキャンペーンからは、望ましい開示の深さや保護について精密な情報が得られない場合がある。検出が信頼できる特定の独立事象モデルの下では、監視された期間に事象がゼロだったという情報は有用であり、漏えい確率に関する尤度を絞り込む。報告されない事象や検出されない事象については、別途検出の前提が必要となる。送り手は、残る不確実性を保ちながら、これらの観測を受領者数、文書の機微性、表1の契約上の開示条件と組み合わせるべきである。
19 検証項目は合格するが、示すのは内部整合性に限られる
モデルは結果を書き出す前に、75の恒等関係と境界条件を検証する。ファネルの包含関係、面談の適格・非適格への厳密な分割、深さに応じたエクスポージャーの単調増加、漏えい確率がゼロまたは保護が完全な場合の損失ゼロ、受領者ごとの損失の独立再計算、各段階のシグナルの重みが式から導かれる値と一致することの回帰による確認、乱数シードからの基本結果の再現などを含む。表13は主要な検証項目を示す。
| 検証項目 | 結果 |
|---|---|
| model.pyが実行するアサーション | 75件合格 |
| 各段階におけるシグナルの重みと、シグナルに対する価値の回帰との比較 | 全五段階で差が0.03以内 |
| ファネルの包含関係:確約⊆デューデリジェンス⊆適格面談⊆面談⊆返信 | すべての反復で六つの方法すべてについて成立 |
| 面談が適格と非適格に厳密に分かれる | 成立 |
| 初回アプローチの深さとともにエクスポージャーが増える | 機微性加重エクスポージャーと期待損失について成立 |
| 全資料から開始すると、すべての受領者に最大の機微性で開示される | 投資家100人当たりの機微性指数100 |
| 漏えい確率ゼロ、完全保護のいずれでも損失はゼロ | 両方とも厳密に成立 |
| 一つのキャンペーンについて受領者ごとに損失を再計算 | 1e-9の精度で一致 |
| 乱数シードから基本結果を再現 | 厳密に一致 |
| 完全情報の上限ベンチマークは六つの方法すべての値以上、無作為参照値はB以下 | 成立 |
| 両群で同じ方法を使う二群検定、各群200人 | 有意水準5%で、研究の4.2%で帰無仮説を棄却 |
| 反復数、キャンペーン当たり投資家数、乱数シード | 1,000; 200; 1379 |
MatchPoint分析。明示した入力値の下でのモデル結果であり、観測結果ではない。
これらの検証は、コードが式どおりに動くことを示す。式が投資家を記述していることまでは示さない。中心にある循環性を明示する必要がある。モデルの結果は、この枠組みが前提とする関係、すなわち、明確なシグナルが判断を改善し、読解コストが返信を減らし、機微性がエクスポージャーを高めるという関係から生成される。したがって実験は、これらの関係が成り立つ場合に、開示の深さがどう作用するかを示す。それらが成り立つことの証明ではなく、特定の市場でどの関係が支配的かを送り手に教えることもできない。
数値の大きさにも同じ限界がある。返信のハードル、漏えい確率、漏えい時損失、保護係数は、出典を持たず、もっともらしい桁の大きさとなるよう選んだ。ここで評価した有限の基本ケースとストレスケースでは、適格面談率は中間的な深さで最大となり、エクスポージャーは単調に増加し、全資料から開始する方法は他の方法に劣る。最大となる位置と上位三つの方法の順位は、測定値に置き換えるべき入力値に依存する。
20 同意と時刻記録を伴う研究によって、前提を測定値に置き換える
この問いを解く研究は、多数のキャンペーンを実施する送り手やアドバイザーであれば実施可能である。分析単位はキャンペーン内の受領者である。各受領者は、明示した目的、連絡の適法な根拠、記録された異議申立ての仕組みに基づいて作成したリストに含まれ、各メッセージと反応には時刻を記録する。第2節と同様に、返信、適格面談、デューデリジェンスへの進展、署名済みの投資確約、それぞれに至る時間を、研究前に主要な結果として定義する。エクスポージャーの結果は、アクセスログ、透かしの追跡、報告された事故として記録し、各受領者がどの段階、どの種類の契約の下で資料を保有したかを併記する。
研究デザインの中心は、事前に定めた適格集団内で一部を無作為に割り付けることである。明示した適合度スコアの閾値を超える受領者に、関係の強さとは独立して、許容される開示の深さを割り当てる。割付と測定の前提の下で、これらの適格受領者についての効果を識別できる。より広い、裁量的に管理するリストへ一般化するには、裏付けのある移送可能性の前提、あるいは既知で正の包含確率と適切な重みが必要となる。無作為化だけで、一度も適格にならない受領者の効果を推論することはできない。統合した研究デザインでは、キャンペーンごとに割付と分析を層別化し、案件特性の異質性を考慮すべきである。式5bはモデルの周辺的な率を用いた独立二項分布による計画上の近似であり、キャンペーンをクラスターとする統合研究で検出力80%を確立するものではない。表14は提案する記録項目を示す。
| 要素 | 仕様 | 理由 |
|---|---|---|
| 単位とリスト | キャンペーン内の受領者、明示した目的で作成したリスト | 目的の限定と、説明可能な適法な根拠 |
| 同意と通知 | 初回連絡時に情報源と目的を通知し、受信拒否を尊重 | データ保護上の義務と、明確な除外 |
| 時刻記録 | 送信、開封、返信、面談、デューデリジェンス、確約 | ラウンド数と結果に至る時間 |
| 比較群 | キャンペーンごとに初回アプローチの深さを二つまたは三つ設定 | 深さの効果を分離 |
| 無作為化 | 適合度スコアの層内で無作為に割付 | 関係の強さによる選択を取り除く |
| 結果 | 適格面談、デューデリジェンス、確約、エクスポージャーの記録 | 研究前に定義 |
| 標本規模 | 複数キャンペーンを統合、式5bを基に目標を設定 | 隣接する深さの差は1ポイント未満 |
| 分析計画 | 区間を付した率の差を事前登録し、層別化 | 結果の恣意的な選択を防ぐ |
提案する研究デザイン。この種の研究はまだ実施しておらず、結果は報告していない。
エクスポージャーと検出状況が不明な場合、事故記録だけで漏えいを推定する根拠は限られる。研究では、段階別の受領者、署名済み契約、許可された後続閲覧者、アクセスログ上の転送、文書を利用可能にしておく期間を記録すべきである。明示した事前分布を更新する前に、漏えいモデルのエクスポージャーの分母、検出の仕組み、依存関係の前提を定める必要がある。検出された漏えいと、漏えいが検出されなかった監視下のエクスポージャー期間の両方が、その尤度に寄与する。検出手順を定めないまま報告事故がゼロである場合、得られる根拠は弱く、それを漏えいリスクがゼロの証拠として扱うことはできない。
21 開示の選択と、それに伴うエクスポージャーを顧客と投資委員会に報告する
取締役会、顧客、投資委員会には、開示の深さの判断とともに、期待される反応と生じるエクスポージャーを提示すべきである。報告には、提案する初回アプローチの深さ、その後の各段階への開示条件、各段階で見込む受領者数、それらの根拠となる項目別の評価を記載する。連絡の適法な根拠と、受領者の区分ごとに適用する規制範囲のルールも示すべきである。
報告は表8の形でエクスポージャーと反応を併記すべきである。選んだ方法と、少なくとも一つずつの浅い方法、深い方法について、確約、期待損失、純価値を示す。すべての数値は、明示した入力値の下でのモデル結果か、名称を示したキャンペーンの測定結果かを明記し、入力値も列挙する。前提とした便益と漏えい時損失を示し、その入力値での図5のグリッドと、送り手がどこに位置するかを提示すべきである。
報告の最後には、推奨を変えるエビデンスを記載すべきである。戦略的な受領者の比率の変化、規制範囲のルールの改正、想定した反応に反するキャンペーン結果、漏えい事故が該当する。これらの数値はいずれも予測ではなく、その旨を報告に明記する必要がある。
22 運用データとモデルで入力値を維持し、各開示段階では人が判断する
データと自動化ツールは、この枠組みの判断を代行せずに、入力値を改善できる。送り手は、言語モデルを使って対象先が公表した投資方針を読み、適合度を評価し、検証済みの事実から初回メッセージを作成し、草稿に当該段階を超える項目がないか確認できる。それぞれ、改善しようとする判断に照らして検証すべきである。適合度スコアが適格面談を予測するか、草稿チェックが当該段階の機微性を超えると評価された項目を検出するか、という検証である。
各段階の資料の開示には、その段階に固有の機密性と規制の確認が必要となる。肯定的な返信だけでは、契約が受諾されたこと、受領者が適格であること、後続の閲覧者が許可されていることは確認できない。自動開示ルールは、適用する段階別の開示条件を確認し、提案する手順で必要な場合には、氏名を記録した人の承認を残すべきである。一つ先の段階へ進むことは、必ずしも全資料の開示を意味しない。アクセスログには、受領者、開示した資料、条件を満たしたエビデンス、承認者を記録すべきである。
本論文は、学習済みモデル、測定した精度、自動化による改善効果を報告していない。資料を処理するツール自体が受領者になる場合があるため、節約できるものだけでなく、何を開示することになるかも評価すべきである。
23 実際の資金調達やファンド・プレースメントの判断ルール
結果は、送り手がキャンペーン前に適用できるルールを支持する。第一に、表2を出発点として開示項目を評価し、関連性が機微性を上回る最初の段階に割り当てる。第二に、表3の規制範囲のルールと連絡のデータ保護上の根拠に照らし、受領者の区分ごとに初回メッセージが許容されることを確認する。第三に、一般のリストには検証済みティーザー、高い適合度スコアを持つ受領者にはメモランダムを初回の深さとして設定する。これが段階別の方式である。モデルのメモランダムから始める比較方法では初回接触時のクリック同意条項を使い、ティーザーから進む場合には署名済み契約に伴う摩擦を含め、その後の進展では署名による保護を前提とする。この非対称性は仮想比較の一部である。実務では、メモランダムを開示する前に、提案した署名済み契約と規制範囲の確認条件を適用する。適合度スコアが高いことだけでは、これらの条件を満たさない。
第四に、受領者が契約に署名し、適合性を示し、読む人の名前を明らかにするまで、データルームを開放しない。第五に、段階別に受領者を数え、キャンペーン前に上限を定める。モデルでは、全資料から開始するとすべての受領者に最大の機微性で開示され、評価した入力値の下では、メモランダムよりも反応が低く期待エクスポージャーが大きい。他の反応コストや機関の手続を前提とする場合は、別途検証が必要となる。第六に、便益と漏えい時損失を事前に明示し、キャンペーンを図5上に位置付ける。競合他社を含むなどの理由で漏えいリスクが高いと判断する場合は、ティーザーへ浅くし、低い反応を受け入れる。評価した契約保護の弱化ストレスでは段階別の方式が最も高い平均値を保つが、実際の開示判断では、固有の契約条件と規制条件の確認が必要となる。
第七に、毎回のキャンペーンに無作為割付の対象を組み込み、次の判断を測定に基づくものにする。リミテッド・パートナーから資金を募るファンド運用者でも、項目が異なるだけで段階構造は同じである。運用実績と報酬条件には関連性があり、投資先企業名と評価額には機微性がある。このルールは、送り手が実施すべき項目評価に依存する。
24 限界と次の判断
実験は構成したものである。集団、段階構造、漏えい確率、損失、保護係数は著者が設定した前提であり、観測したアプローチ集団、顧客記録、事故に基づくものではない。投資家はガウス分布のシグナルを用いた単一の判断としてモデル化され、関係、評判、投資家同士が話す順序、投資家間の競争を考慮していない。漏えいは独立事象であり、連鎖を考慮していない。漏えい時損失は機微性に比例するため、一つの項目が決定的となる可能性を考慮していない。
法的分析は、参考文献に記した版と日付で読んだ文書に限られる。本論文は、DIFC、ADGM、UAE連邦のデータ保護制度を分析していない。本論文はいかなる法的助言も構成せず、特定の資金調達にどのルールが適用されるか、また各当事者がどの規制上の地位にあるかを表明しない。
したがって送り手の次の判断は、恒常的な方針を決める前に、第20節の研究を行うかどうかである。単独の資金調達では、実務上の判断はより限定的となる。適格投資家が面談を決められる範囲で最も機微性の低い資料を送り、残りは署名済み契約と適合性のエビデンスを条件として保留し、すべての開示を記録する。多数のキャンペーンを持つアドバイザーやスポンサーにとっての成果は、本論文が前提として置かざるを得なかった数値を、測定したエクスポージャー変数と反応曲線に置き換えることである。
条件付きの機密情報に関する期待損失は、受領者間で加算する損害の代理指標である。受領者が同じ情報を共有する場合、加算によって関連する損害を重複計上する可能性がある。一方、一つの決定的な開示が、機微性指数では捉えられない不連続な損失を生む可能性もある。シミュレーション上の漏えい指標は、別途抽出した事象である。キャンペーン期待損失のパーセンタイルは、実現した取引損害のパーセンタイルではない。これらのモデル化の選択を財務的なリスク上限に用いる前には、較正と依存関係の構造が必要となる。
参考文献
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
