
1 Инвесторларды әуелі берілген мерзімде міндеттеме қабылдау мүмкіндігіне, кейін сәйкестігіне қарай саралау
Капитал тартудың жабылу күні, бір инвестиция көлемі және команда бір толқында байланыса алатыннан ұзын инвесторлар тізімі болады. Шешілетін мәселе; байланыс орнату реті. Мандатқа сәйкестік инвестордың инвестициялық мандаты осындай активті сатып алуға сәйкес келетінін көрсетеді. Ол инвестордың оны дәл қазір сатып алуға лимиті барын немесе комитетінің мерзім аяқталғанша мақұлдай алатынын түсіндірмейді. Бұл мақала қаржыландыру мүмкіндігі мен уақытқа қатысты осы екі қосымша сұрақты зерттеп, сәйкестік анықталған соң шектеулі инвесторлар жиынын саралауға қандай бақыланатын айнымалылар пайдалы екенін қарастырады.
Бізде нақты бақыланған байланыс деректері жоқ. Сондықтан мақала үш міндетті орындайды. Біріншіден, инвестор қаржыландыру мүмкіндігі мен мерзімге қатысты қандай айнымалыларды, қандай кешігумен және қандай екіұштылықпен жариялайтынын анықтау үшін бастапқы институционалдық құжаттарды талдайды. Екіншіден, әр қайталауда 1,600 және қосымша 2,000 инвестордан тұратын құрастырылған жиында авторлық эксперимент жасайды; ол 100 рет қайталанады. Қаржыландыру мүмкіндігі, қарқын және комитет күнтізбелері көрсетілген бастапқы шарттардан жасалып, тек кешіккен әрі толық емес жазбалар арқылы бақыланады. Үшіншіден, құрастырылған жиынның орнына нақты дәлел беретін, қатысушылар келісімімен жүргізілетін зерттеуді сипаттайды.
Эксперимент көрсетілген бастапқы шарттардағы модель нәтижелерін береді. Бұл нәтижелер нарықтағы бақылау деректері болып саналмайды. Төменде саралау ережесі жақсырақ жұмыс істейді делінгенде, ол жасалу жорамалдары толық тізілген құрастырылған жиындағы нәтижені білдіреді. Мақаланың алғашқы үштен бірі дереккөздерден айнымалыларды қалыптастырады. Ортаңғы бөлігі әр айнымалының қосымша үлесін өлшейді. Соңғы үштен бірі нәтижені есеп беру жинағына, деректер мен басқару жобасына және нақты мәміле үшін шешім ережесіне айналдырады.
2 Айнымалыларды таңдамас бұрын нәтиже мен уақыт есебін анықтау
Нысаналы нәтиже; басталған күннен он екі ай ішінде кемінде 25 миллион АҚШ долларына қол қойылған, заңды күші бар міндеттеме. Құжат мәміле құжаттарына сәйкес инвестициялау немесе қаржыландыру міндетін туғызуы тиіс; қосымша хат, кездесу немесе міндеттемейтін ниет білдіру жеке өзі жеткіліксіз. Талапқа сай алғашқы кездесулер мен тиісті тексерудің басталуы бөлек тіркеледі. Түпкілікті бас тарту тек алдын ала белгіленген жабу ережесі бойынша бәсекелес оқиға ретінде қаралады. Үзіліс жасаған, басқа шарттар сұраған немесе кейінірек хабарласуды өтінген байланыс тиісті ашық күйінде қалады. Байланыс жасалған әр инвестор науқан нәтижесінің үлесін есептеудегі жалпы санға енгізіледі. [14]
Уақыт есебі нәтижемен бірдей маңызды. Он үшінші айда қол қойылған міндеттеме, инвестордың ниеті мен мүмкіндігі болғанның өзінде, берілген мерзімге сыймаған болып есептеледі. Мерзім басталған күннен өлшенеді; байланыс орнатылған ай тіркелетін шешім болып табылады, статистикалық қосалқы айнымалы (nuisance variable) емес. 15-бөлім бір инвестордың міндеттеме қабылдау ықтималдығы байланыс орнатылған уақытқа қарай өзгеретінін көрсетеді. 1-кестеде үш оқиға, әрқайсысын есепке алатын күн және ешқашан жауап бермеген инвесторларға арналған ереже берілген. Байланыс айын тіркеу кейінгі байланыстардың сәтсіздігі мерзімнің аяқталуынан ба, әлде инвестор бюджетінің жұмсалып қоюынан ба екенін кейін талдауға мүмкіндік береді.
| Оқиға | Есепке алынатын сәт | Есепке алу ережесі | Бәсекелес нәтиже |
|---|---|---|---|
| Талапқа сай кездесу | Алғашқы мазмұнды кездесу өтті | Кездесу күні, әр инвесторға бір рет | Тіркелген инвестор мен осы капитал тарту эпизодын жабатын түпкілікті бас тарту |
| Тиісті тексеру басталды | Инвестор деректер сұратты немесе процесті бастады | Алғашқы ресми сұрау күні | Алдын ала белгіленген жабу ережесі бойынша кездесуден кейінгі түпкілікті бас тарту |
| Заңды күші бар міндеттеме | Кемінде бір инвестиция көлеміне міндет туғызатын, қол қойылған құжат | Белгіленген жабылу мерзімінен кеш емес қол қою күні | Міндеттемеге дейінгі түпкілікті бас тарту; соңғы күннен кейінгі мақұлдау мерзімнен тыс бақылауда қалады |
| Жауап жоқ | Соңғы бақылау күніне дейін жауап тіркелмеген | Байланыс жасалғандардың жалпы санына енгізіледі және алдын ала белгіленген бақылау мерзімінде әкімшілік тұрғыдан оң жақтан цензураланады | Үнсіздік жеке өзі бәсекелес бас тарту болып саналмайды |
Құрастырылған эксперимент пен ұсынылған зерттеуге арналған авторлық анықтамалар. Талапқа сай кездесуге атаулы шешім қабылдаушы немесе процесті ілгерілетуге өкілетті инвестициялық команда мүшесі қатысуы тиіс; тек байланысты ұйымдастыратын қызметкермен қоңырау есептелмейді. Симуляция конверсия тізбегі көрсеткіштері мен комитетке жарамдылықты жасайды. Нақты оқиғалардың уақыт белгілері мен цензуралау бөлек ұсынылған проспективті зерттеуге жатады.
Осы анықтаманың екі ерекшелігі зерттеу жобасын айқындайды. Біріншіден, міндеттеме оқиғалар тізбегіне тәуелді; сондықтан айнымалы бір буынға пайдалы болып, келесіге пайдасыз болуы мүмкін. 14-бөлім мұны тікелей өлшейді: әрбір саралау ережесінде бір инвесторлар алғашқы кездесуден қол қоюға дейін қадағаланады. Екіншіден, бәсекелес тәуекел құрылымында тек жауап бергендер арасындағы қарапайым табыс үлесі байланыс жасалғандардың бәріндегі үлесті асыра көрсетеді. Жинақталған оқиға ықтималдығын есептеу міндеттемеге дейінгі уақытты қорытындылаудың орынды тәсілі. [14]
3 Жарияланған бөлу нысаналары мен аралықтары қаржыландыру мүмкіндігінің бағытын көрсетеді; көлемін анықтамайды
Саясатта көрсетілген экспозиция мен қазіргі шешім қабылдау мүмкіндігі бөлек жазбалар. CalPERS-тің түзетулері белгіленген 2022 жылғы қараша қосымшасы бөлу аралықтары мен уақытша ауытқулардың тарихи мысалын береді; оның жеке капитал нысанасы қазіргі кіріс дерегі емес. 2026 жылғы маусымдағы кеңесші шолуы жеке капитал үлесін 17% ұзақ мерзімді нысанаға қарсы 20.0% деп көрсетіп, портфельдің бес пайыздық тармақтық аралықта қалатынын айтады. Сол шолу қаржы жылының алғашқы үш тоқсанындағы таза жаңа міндеттемелерді 15.4 миллиард АҚШ доллары деп тіркейді. Орталық нысанадан жоғары позиция жаңа міндеттемелердің жалғасуымен қатар жүруі мүмкін. Талдаушы қолданылатын аралық пен үлес есептелетін активтер базасын анықтауы тиіс; нысананы автоматты тоқтау шегі ретінде қабылдауға болмайды. [1, 19]
Бұл құжаттар саралау үшін екі нәрсені анықтайды. Аралық инвестициялық қызығушылықтың тұрақты белгісі, ал оның өзгеруі команда бақылай алатын даталанған оқиға. Олар түсіндіру шегін де белгілейді. Біз қараған шолу беттерінде аралықтар берілген, нақты ұсталған салмақ көрсетілмеген. Саясат қосымшасы белгілі бір уақыттың кескіні болып табылады. Кеңесшінің сол CalPERS комитетіне жолдаған 2025 жылғы маусым меморандумы жеке капиталдың ұзақ мерзімді нысанасын 17 пайыз деп келтіреді; 2022 жылғы қараша қосымшасының стратегиялық бөлу кестесінде 13 пайыз берілген. Меморандум басқарма 17 пайыз ұзақ мерзімді нысананы 2024 жылғы наурызда бекіткенін тіркейді; қосымша түзетулері бар жоба болған. Сондықтан тек нысаналардың қайта қаралатынын және қолданар алдында күнін анықтау керектігін қорытындылаймыз. [1, 3]
Саясат лимиттері мен даталанған экспозиция екеуі де жарияланғанда, бөлу лимитіндегі бос орын ықтимал кіріс айнымалысы болады. Жетпейтін жазбаларға айқын жорамал қажет. Бағаланған ұпайда стандарттаудан кейін жетпейтін сандық белгілерге оқыту таңдамасының орташа мәні беріледі. Құрылымдық ұпай түрге тән нысаналы экспозицияның әдепкі мәнін, сол экспозицияның 0.25 бөлігіне тең тұрақты төленбеген міндеттеме коэффициентін және 0.15 тұрақты үлестірім кірістілігін пайдаланады. Бұл толтыру тәсілдері бөлек көрсетіледі. Жария саясат құжаттары санаттарды таңдауды негіздейді. Олар инвестордың міндеттеме қабылдау ниетіне әмбебап салмақ, төзімділік аралығы немесе шек бермейді.
4 Жария міндеттеме бюджеті қарқынның ең тікелей белгісі; оны аз инвестор ашады
Қарқын; инвестордың стратегия бойынша міндеттемелер қабылдау жылдамдығы. CalPERS-тің 2025 жылғы 16 маусымдағы жеке капитал бағдарламасының шолуы соңғы төрт қаржы жылында міндеттемелер жылына 15.5 миллиард АҚШ доллары нысанасына, плюс не минус 15 пайыз шегінде сәйкес болғанын және тағы бір жоғалған онжылдыққа жол бермеу үшін ең төменгі міндеттеме деңгейін сақтау маңызды екенін айтады. Кеңесші меморандумы 2025 жылғы 31 наурызға дейінгі он екі айда 19.6 миллиард доллар жаңа міндеттеме, соның ішінде 50 жаңа қор міндеттемесімен қатар 12.0 миллиард доллар бірлескен инвестиция туралы хабарлайды. Соңғы үш жылдағы жылдық қарқын 15 миллиард доллардан жоғары болған; 2016-2018 жылдары ол жылына 3-тен 5 миллиард долларға дейін еді. [2, 3]
Жылдық міндеттеме нысанасы портфель активтерінің көлемімен қатар ағын өлшемін береді. Қызметкерлердің 2025 жылғы шолуы өлшеу күндері әртүрлі болғанда 15.5 миллиард АҚШ доллары жылдық нысананы және 92.1 миллиард АҚШ доллары жеке капиталдың таза актив құнын көрсетті. Олардың қатынасы шамамен 16.8%. Эксперимент симуляцияланған төрт инвестор түрінің бәріне нысаналы активтер көлемінің 17%-ы мөлшеріндегі ортақ авторлық қарқын параметрін сақтайды. Бұл параметрді түрлер арасында көшіру модельдеу жорамалы болып табылады. Ол егемен инвесторлардың, зейнетақы қорларының, эндаументтердің немесе отбасылық кеңселердің нақты бюджеттерін бағаламайды. [2]
Шығанақтағы егемен инвесторлардың жарияланымдары егжей-тегжейі аз. Mubadala 2026 жылғы 9 сәуір хабарламасында 2025 жылы орналастырылған капитал 20 пайыз өсіп, 143 миллиард БАӘ дирхамына, ал түсім 27 пайыз өсіп, 138 миллиард дирхамға жеткенін хабарлады. Бұл сандарда түсім орналастырудың шамамен 97 пайызына тең. Демек сол жылы осы инвестордың активтерді өткізуден алған түсімі орналастырумен шамалас болған. Хабарлама орналастыруды актив санаты немесе қор міндеттемелері бойынша бөлмейді. Сондықтан ол жеке инвестор бюджетін емес, қарқын жөніндегі априорлық жорамалды ғана негіздейді. [6]
2026 жылғы маусым шолуы пайдалы жаңарту береді. Қызметкерлер 15% аралығы бар 15.5 миллиард АҚШ доллары жылдық нысананы сақтап, 2026 жылғы 31 наурыздағы жеке капиталдың таза актив құнын 119.3 миллиард АҚШ доллары деп хабарлады. Сол нысананы жаңа таза актив құнына бөлу шамамен 13.0% береді. Бұл қатынастан механикалық түрде шығарылған параметр жария жылдық нысана өзгермесе де өзгерер еді. Сондықтан жұмыс жазбасында алымның кезеңі, бөлімнің бағалау күні және портфельдің нақты қамту шекарасы болуы керек. Жарияланымды жаңарту үшеуін де сақтауы тиіс. [18]
5 Төленбеген міндеттемелер мен үлестірімдер лимиттегі бос орынның қашан қайта ашылатынын анықтайды
Міндеттеме нақты салынған инвестиция болып саналмайды. Міндеттеме қабылданған соң капитал бірнеше жыл бойы талап етіледі; позиция капитал талап етілгенде өсіп, үлестірім төленгенде азаяды. Өтімсіз балама активтерді оңтайландыру жөніндегі жаңа мақала құрылымды анық сипаттайды: инвестор тек міндеттемелерді басқарады, позицияларға әсер әдетте бірнеше жылға кешігеді, ал капитал шақыртулары өтімді активтерден өтелуі тиіс. Ол Takahashi мен Alexander-дің дискретті уақыт моделін келтіреді; онда шақыртулар капиталы әлі шақыртылмаған міндеттемелердің уақытқа қарай өзгеретін үлесі. Мақала рецензияланбаған препринт; біз оны параметр алу үшін емес, мәселенің құрылымы үшін қолданамыз. [12]
Осыдан екі бақыланатын қатынас шығады. Капиталы әлі шақыртылмаған міндеттемелердің таза актив құнына қатынасы бұрын уәде етілген капиталды өлшейді. Үлестірім кірістілігі капиталдың қайта айналымын өлшейді. Institutional Limited Partners Association қағидаттары басқарушыдан капитал шақыртулары мен үлестірімдердің тоқсандық болжамдарын, сондай-ақ инвесторлар ақша қажеттілігін болжай алуы үшін қайта айналым лимитін немесе бақылау шегін сұрайды. CalPERS шолуы мақсаттардың ішінде капиталы әлі шақыртылмаған міндеттемелердің таза актив құнына қатынасын азайтуды атап, үлестірімдердің тарихи деңгейлерден едәуір төмен болғанын тіркейді. [2, 8]
Robinson мен Sensoy 1984-2010 жылдардағы 837 сатып алу және венчурлық қорды зерттейді. Олардың жұмыс мақаласының нәтижелері капитал шақыртулары мен үлестірімдерді биржада саудаланатын акциялардың бағалау құнымен байланыстырады; үлестірімдердің реакциясы күштірек. Сатып алу қорларының таза ақша ағынын жіктеуінде қор жасы мен күнтізбелік тоқсан әсерлері өзгерістің 7.9%-ын, соның ішінде жас 7.2 пайыздық тармағын түсіндіреді. Қалған қалдық өзгеріс басқа ақпараттың пайдасыз екенін немесе болашақ ағындардың табиғатынан болжанбайтынын дәлелдемейді. Нәтиже осы зерттеудің таңдамасы мен спецификациясында қарапайым болжау ережелеріне сақтықпен қарауды қолдайды. [9]
Екінші нарықтағы сату портфель экспозициясын түзетудің тағы бір мүмкіндігін береді. HMC-тің 2025 қаржы жылы есебі мұндай сатуды жеке капитал позицияларын нақтылау үшін қолдануды сипаттайды және оларды жалпы шектеудің белгісі ретінде қабылдаудан сақтандырады. Есеп мұнда қажет қорытындыға мәміле көлемін бермейді. [7] Келтірілген дереккөздер төленбеген міндеттемелерді, үлестірімдерді және ықтимал портфель түзетулерін тіркеуді негіздейді. Бұл экспериментте олардың саралауға қосқан үлесі автор белгілеген жасалу жорамалдары мен синтетикалық нәтижелерге тәуелді. Нақты науқан бақылауларымен бөлек тексеру қажет.
HMC-тің 2026 жылғы қазан есебі міндеттемелерді басқарудың қазіргі мысалын береді. Онда FY26 соңында төленбеген міндеттемелер General Investment Account шотының 13%-ын құрағаны айтылады; тәртіпті қарқын мен бірлескен инвестиция өтімділік қажеттілігін басқару құралдары ретінде сипатталады. Қатынастың General Investment Account шотына қатысты есептелгені маңызды; бұл көрсеткішті жеке капиталдың таза актив құнына қатынас деп қайта атауға болмайды. Есептің бөлу кестесінде жеке капитал эндаумент портфелінің 46%-ы деп көрсетілген. Бұл жарияланымдар бір мекеменің портфелі мен өтімділікті басқаруын сипаттайды. Олар нақты жаңа басқарушыға қолжетімді бөлінбеген бюджетті ашпайды. [17]
6 Комитет циклдері мен қаржы жылдары қаржыландыру мүмкіндігін нақты күндерге айналдырады
Инвестордың мақұлдау жолы мерзім жазбасына кіреді. CalPERS кеңесшісінің 2026 жылғы маусым меморандумы саясат өзгерістерінің ішінде берілген өкілеттік лимиттерінің өскенін хабарлайды. Оның жария кездесу күнтізбесі жоспарланған комитет отырыстарын көрсетеді. Бұл дереккөздер әр ұсынылған міндеттемеге комитет дауысы қажет екенін немесе желтоқсанда түскен өтініш наурызға дейін күтуі тиіс екенін анықтамайды. Команда күнді белгілемес бұрын тиісті мандатты, қолданыстағы өкілеттікті, қажетті құжаттарды және кез келген ерекше шешім жолын тексеруі тиіс. Күнтізбе жазбасы жоспарланған отырысқа дәлел береді. Нақты инвестиция көлемін мақұлдау өкілеттігі бөлек факт. [4, 19]
Бағдарлама шолуы дәстүрлі қор инвестициясына тән қор инвесторының (limited partner) шешімінен кейінгі капитал орналастыру кідірісін болдырмауды мақсат етеді. Бұл сөйлем шешім мен орналастыру арасындағы кідірістің танылған шығын екенін растайды; байланыстан шешімге дейінгі кідірісті санмен көрсетпейді. [2] Эксперимент оны инвестор түрі бойынша медианалық тиісті тексеру ұзақтығы, комитет аралығы, комитеттің уақыттық ығысуы және қаржы жылының басталуы арқылы кіріс параметріне айналдырады; мекеменің қаржы жылының соңғы айында шешім қабылдауды бұғаттайды.
Модель комитет аралығын, оның уақыттық ығысуын және қаржы жылының басталуын тіркейді. Ақпарат жариялайтын инвесторларға көрсетілген ескірген кесте күйзелісін ескере отырып, жасалған күнтізбе жазбалары беріледі. Ақпарат ашпайтын мекемелер үшін түр күнтізбесі тоқсандық болып қалады, модель жасалған қаржы жылы басталуын сақтайды. Ақпарат ашпайтын отбасылық кеңселерге айлық кесте және қаңтарда басталатын қаржы жылы жөніндегі априорлық жорамал беріледі. Бұл жеңілдетулер авторлық жорамалдар. Қаралған отбасылық кеңсе деректері оларды растамайды. Бөлек күйзеліс сценарийі бақыланған кестені өзгертпей, мекемелердің отырыс жиілігін екі есе азайтады.
7 Басқарушының капитал тарту кестесі инвестордың бұрын қабылдаған міндеттемелерін қалыптастырады
Жаңа капитал тарту басталғанға дейін инвестор мүмкіндігінің бір бөлігі басқа міндеттемелерге бөлініп қояды. Barber мен Yasuda жеке капитал фирмаларының әр үш-алты жыл сайын жаңа қорға капитал тартатынын, науқан бірнеше айдан бір жарым жылдан астам уақытқа созылатынын сипаттайды. Олар аралық нәтижелердің келесі қорға капитал тартылуына үлкен әсер ететінін анықтайды. Kaplan мен Schoar нәтижесі жақсы қорлардың келесі қорларға және көлемі үлкенірек қорларға капитал тарту ықтималдығы жоғары екенін және өрлеу кезеңінде құрылған қорлардың келесі қорларға капитал тарту ықтималдығы төмен екенін анықтайды. [10, 11]
Инвестор үшін бұл нәтижелер бұрын инвестициялаған басқарушыларға қайталама міндеттемелер кезегін білдіреді; олар инвестордың емес, басқарушылардың кестесімен келеді. ADIA-ның 2025 жылғы шолуы мұны инвестор жағынан көрсетеді: қор инвесторлары (limited partners) негізгі қатынастарға басымдық бергенде жеке капитал қорларына тартылған қаражат жылдық негізде 22 пайыз азайып, 2021 жылғы шарықтау шегінен 40 пайыздан астам төмен болған. [5] Сондықтан жаңа басқарушы әр инвестордың тікелей бақыланбайтын бұрынғы қатынастарымен салыстырылады.
Бұрынғы қатынастар басқарушыны қарастыру ниетіне де, басқа жаққа уәде етілген ресурстарға да әсер етуі мүмкін. Модель бақыланбайтын ниет компонентін қаржыландыру мүмкіндігі кірістеріне тәуелсіз қызығушылық мүшесімен көрсетеді. Ол симуляцияланған міндеттеме бюджетінен бәсекелес қайталама міндеттемелерді айқын шегермейді. Бұл жеңілдету маңызды: нақты екі инвестордың жария бөлу жазбалары бірдей болып, міндеттемелер кезегі елеулі өзгеше болуы мүмкін. Қорлардың қайта капитал тартуы жөніндегі қор деңгейіндегі дәлел осы кезекті зерттеуді негіздейді. Ол нақты инвестордың қалған бюджетін санмен анықтамайды. [10, 11]
8 Бақыланатын айнымалылар алты жазбаға бөлінеді; әрқайсысының дереккөзі, кешігуі және ақпараттық олқылығы бар
2-кестеде ұпайлау матрицасы берілген. Әр жолда айнымалы, оны бақылау орны, әдеттегі ескіруі және көрсетпейтін ақпараты аталады. Оң жақ баған ерекше маңызды: арзан жиналатын, белгілі бағытта жаңылыстыратын айнымалының салмағы қымбат жиналатын әрі ығысусыз айнымалыдан өзгеше болуы тиіс. Матрица тұжырымдамалық кесте болып табылады. Ол 3-7-бөлімдердегі дереккөздер нені айтуға мүмкіндік беретінін тіркейді; салмақ бермейді.
| Айнымалы | Бақылау орны | Әдеттегі кешігу | Жанама көрсететін ұғым | Ақпараттық олқылық |
|---|---|---|---|---|
| Бөлу аралығы мен салмағы | Жылдық есеп, саясат құжаты | Бірнеше айдан бір жылға дейін | Нысанаға дейінгі бос орын | Аралық нақты ұсталған салмақты көрсетпейді |
| Төленбеген міндеттемелер қатынасы | Қаржылық есеп ескертпелері, бағдарлама шолулары | Бір тоқсаннан бір жылға дейін | Бұрын уәде етілген капитал | Міндеттемелерді санайды; капитал шақырту уақытын көрсетпейді |
| Үлестірім кірістілігі | Бағдарлама шолулары, қор есептері | Тоқсан | Жаңа міндеттемелерге қайта айналдыру | Өткен кезеңді көрсетеді |
| Міндеттеме бюджеті мен қарқыны | Бағдарлама жоспары, кеңесші меморандумы | Бір тоқсаннан бір жылға дейін | Жылдық ағын мүмкіндігі | Аз инвестор жариялайды |
| Комитет пен қаржы жылы күнтізбесі | Басқарма күнтізбелері, саясат құжаттары | Ағымдағы | Мақұлдау мүмкін болатын күндер | Кестелер өзгереді; жеке инвесторларда жоқ |
| Басқарудағы активтер | Жылдық есеп, анықтамалықтар | Жыл | Портфель ауқымы | Белгілі бір шектен жоғарыда бір инвестиция көлемінің маңызы азаяды |
3-7-бөлімдерде келтірілген дереккөздерге MatchPoint талдауы. Әдеттегі кешігулер бастапқы есептің циклімен көрсетілген; олар әр инвестор үшін тексерілетін жорамалдар. Ешбір салмақ тұспалданбайды.
Әр жазбамен бірге дереккөз күнін, есептік қамту шекарасын, өлшем бірлігін және дәлел мәртебесін сақтау керек. Тікелей жарияланған мәнді, басқа жарияланымнан шығарылған бағалауды және орны толтырылған мәнді ажыратыңыз. Бұл экспериментте бағаланған ұпай жетпейтін сандық белгілерді стандарттаудан кейінгі оқыту орташа мәндерімен алмастырады; құрылымдық ереже нақты жетпейтін жазбаларға түрге негізделген кірістерді қолданады. Екі тәсіл де аз ақпарат тексерілген инвесторға дәл көрінетін ұпай беруі мүмкін. Осы белгісіздік шешім қабылдаушыға көрініп тұруы тиіс. Жария дереккөздер алты санатты зерттеуді негіздейді. Олардың сандық болжамдық салмақтары мен мекемелерге қолданылуы дұрыс жиналған науқан деректері арқылы тексерілуі керек.
9 Қаржыландыру мүмкіндігі мен күнтізбе сынақтары қатар орындалуы тиіс; ұпай мұны көрсетуі керек
Қаржыландыру мүмкіндігінің екі құрамдасы бар. Қор құрамдасы; төленбеген міндеттемелердің бір бөлігін есептегеннен кейін саясат аралығының жоғарғы шегіне дейінгі бос орын және инвестор қайта айналымға жіберуді күтетін үлестірімдер. Ағын құрамдасы; қалған жылдық міндеттеме бюджеті. 1a теңдеуі қорды, 1b теңдеуі ағынды анықтайды. Инвестор шешім күнінде екеуі де бір инвестиция көлеміне жеткенде немесе одан асқанда ғана міндеттеме қабылдай алады.
1a теңдеуінде C_i(t) инвестор i-дің басталғаннан кейінгі t айындағы қаржыландыру мүмкіндігін, A_i активтерін, g_i актив санатының нысаналы үлесін, b нысанадан жоғары төзімділік аралығын, a_i(t) ағымдағы үлесті, f_i портфельдегі төленбеген міндеттемелер үлесін, lambda бос орыннан шегерілетін төленбеген міндеттемелер үлесін, rho үлестірімдердің қайта айналымға жарамды бөлігін, y_i жылдық үлестірім кірістілігін білдіреді. 1b теңдеуінде R_i(t) қалған бюджет, B_i жылдық бюджет, k_i(t) инвестор қаржы жылындағы өткен айлар, ал nu_i мен gamma_i пайдалану деңгейі мен пішінін білдіреді.
Мерзім модельге шешім қабылдау айы арқылы кіреді. 2a теңдеуі тиісті тексеру аяқталған кезде немесе одан кейінгі алғашқы рұқсат етілген комитет айын, 2b теңдеуі s айында байланыс жасалғанда инвестордың міндеттеме қабылдай алу индикаторын береді.
Шешім айы үш нәрсеге тәуелді: тиісті тексеру ұзақтығы, комитет циклі және қаржы жылындағы шешімге тыйым салынған кезең. Сондықтан бір инвестор бір айда байланыс жасалғанда міндеттеме қабылдай алып, келесі айда қабылдай алмауы мүмкін. Мұнда M_i инвестор i үшін рұқсат етілген комитет айлары жиыны, d_i аймен өлшенген тиісті тексеру ұзақтығы, W мерзім терезесі, T бір инвестиция көлемі, s байланыс айы. Терезеде рұқсат етілген ай болмаса, G_i нөлге тең. Қосынды ұпай осы шарттардың бірге орындалуын дәл қайталай алмайды; лимиттегі артық бос орын таусылған бюджетті өтемейді. Сондықтан 12-бөлім нәтижелер бойынша бағаланған қосынды ұпайды бақыланған жазбаларға 1 және 2 теңдеулерін қолданатын құрылымдық ұпаймен салыстырады.
Қаржыландыру мүмкіндігін есептеуге шешім күнімен бірге ақпарат күні де қажет. Басталған кезде жасалған болжам сол уақытқа дейін жарияланған құжаттарды, тексерілген күнтізбені және айқын модельденген сценарийлерді пайдалана алады. Кейінгі бағалауларды немесе болашақ комитет нәтижелерін сол кезде белгілі болғандай пайдалана алмайды. Кеңейтілген ақпарат эталоны модельде жасалған болашақ қаржыландыру мүмкіндігінің траекториясын әдейі алады. Практикалық ережелер оны алмайды. Бұл айырмашылық эмпирикалық кері тестте де сақталуы тиіс: әр тарихи шешім сәтінде қолжетімді құжат нұсқасы мен жариялану уақытын сақтаңыз; тексеру жобасы кейінгі ақпарат жаңартуын айқын модельдемесе, кейінгі түзетулерді болжамдаушыға қоспаңыз.
10 Құрастырылған жиынның кірістері мен жорамалдары
Әр қайталауда оқыту пулына 1,600 және сынақ тізіміне 2,000 инвестор алынады. Төрт түр бар: егемен немесе мемлекеттік қорлар, мемлекеттік сектордың зейнетақы қорлары, эндаументтер немесе қорлар және отбасылық кеңселер. Түрлер активтерімен, нысаналы үлесімен, қаржы жылының басталуымен, комитет аралығымен, тиісті тексеру ұзақтығымен, ақпарат ашуымен және жазба кешігуімен ерекшеленеді. Түр ішінде активтер, нысаналар, ағымдағы экспозиция, төленбеген міндеттемелер қатынасы, үлестірім кірістілігі, жылдық қарқын және бюджетті пайдалану 3-кестедегі үлестірімдерден алынады. Жасырын қызығушылық және сәйкестік мүшелері қаржыландыру мүмкіндігін сипаттайтын кіріс деректерден тәуелсіз алынады. Қызығушылық инвестордың кездесуге және жалғастыруға ниетін қалыптастыратын, жазбада көрінбейтін барлық факторды қамтиды; бұған бұрынғы қатынастар, команда беделі және инвестордың сектор жөніндегі көзқарасы кіреді.
Отбасылық кеңселер жиынның жартысын құрайды және он жағдайдың бірінде жазбаларды ашады. Бұл авторлық таңдау ең үлкен топты ең аз бақыланатын топ етеді. Жиын ешбір деректер жинағына калибрленбеген. Оның мақсаты; қаржыландыру мүмкіндігі мен мерзім логикасын тексеруге мүмкіндік беру. 4-кесте осы логиканың жиынды қалай бөлетінін көрсетеді. Ақпарат ашу мен қаржыландыру мүмкіндігі түр бойынша қатар өзгереді. Сондықтан жария жазбаларды қолданатын ұпай отбасылық кеңселерге қарағанда мекемелер жөнінде көбірек ақпарат алады; эксперимент мұның алғашқы толқынға әсерін тексереді. Басталған сәтте байланыс жасалса, инвесторлардың шамамен 30%-ы міндеттеме қабылдай алады; бұл үлес түрлер арасында қатты өзгереді.
| Кіріс | Модельдегі мән | Рөлі |
|---|---|---|
| Бір инвестиция көлемі және мерзім | 25 миллион АҚШ доллары; қазанда басталғаннан кейін он екі ай | Нәтиже анықтамасы |
| Активтер (медиана, миллиард АҚШ доллары) | 120; 25; 3; 0.9, логарифмнің стандарттық ауытқуы 0.8-ден 1.0-ге дейін | Ауқым |
| Актив санатының нысаналы үлесі | 15%; 13%; 30%; 15%, логарифмдік шу 0.2 | Лимиттегі бос орынның жоғарғы шегі |
| Ағымдағы үлестің нысанаға қатынасы | Логнормальды үлестірім, стандарттық ауытқу 0.30 | Лимиттегі бос орын |
| Төленбеген міндеттеме қатынасы; есептелетін үлес | Бета үлестірімінің орташа мәні 25%; жартысы бос орыннан шегеріледі | Уәде етілген капитал |
| Үлестірім кірістілігі; қайта айналымға жіберілетін үлес | Бета үлестірімінің орташа мәні таза актив құнының 15%-ы; 80% қайта айналымға жарамды | Қайта айналым |
| Жылдық бюджет | Нысаналы активтер көлемінің 17%-ы, логарифмдік шу 0.35 | Ағын мүмкіндігі |
| Қаржы жылының басталуы; комитет аралығы | Қаңтар, шілде, шілде, кездейсоқ; 3, 3, 3 және 1 ай | Күнтізбе |
| Тиісті тексеру ұзақтығы (медиана, ай) | 4; 5; 4; 2, логарифмнің стандарттық ауытқуы 0.4 | Мерзім |
| Жазбаларды ашу; аймен өлшенген кешігу | 50%, 95%, 85%, 10%; кешігу 9, 4, 6, 12 | Бақылану мүмкіндігі |
| Қызығушылық және сәйкестік | Тәуелсіз стандартты қалыпты мүшелер; сәйкестік 0.6 шуымен бақыланады | Ниет |
| Байланыс сәтінде қаржыландыру мүмкіндігі немесе бюджет жеткіліксіз болғандағы тиісті тексеру түзетуі | Тиісті тексерудің басталуының шартты ықтималдығын салыстырмалы түрде 35% төмендету | Ерте кезеңнің авторлық сезімталдығы; нақты бақыланған бас тарту үлесі жоқ |
| Түрлердің үлестері | 10%; 20%; 20%; 50% | Автор белгілеген жиын құрамы |
| Бос орын аралығы және болашақ экспозиция дрейфі | Нысанадан жоғары 20% салыстырмалы төзімділік; үлес логарифмінің жылдық дрейф коэффициенті 0.12 | Қаржыландыру мүмкіндігінің синтетикалық траекториясы |
| Нарықтық күйзеліс жүктемесі | Жария емес активтер үлесінің логарифмдік траекториясында көрсетілген нарықтық күйзеліс параметрінің 0.6 есесі | Бөлім әсерінің авторлық күйзелісі |
| Төленбеген міндеттемелер мен үлестірімдер түзетулері | Төленбеген міндеттемелердің 50%-ы есептеледі; модельденген үлестірімдердің 80%-ы қайта айналымға жарамды | Қаржыландыру мүмкіндігі теңдеуі |
| Бюджетті пайдалану | Деңгей 0.5-тен 1.5-ке дейін біркелкі; пішін логнормальды, логарифмнің стандарттық ауытқуы 0.4 | Жыл ішіндегі синтетикалық бюджет жұмсалымы |
| Комитеттің уақыттық ығысуы және тыйым кезеңі | Ығысу түр аралығы бойынша біркелкі; мекемелер қаржы жылының соңғы айында шешім қабылдай алмайды | Рұқсат етілген шешім айлары жиыны |
| Кезең ықтималдықтары | Кездесу логиті -0.6 + 0.8 сәйкестік + 0.9 қызығушылық; тиісті тексеру логиті 0.5 сәйкестік + 0.7 қызығушылық, ортақ күйзеліс ығысуымен | Авторлық конверсия тізбегі тетігі |
| Сандық эталон және құрылымдық ереже | Анықтамалық міндеттеме ықтималдықтары үшін шартты логнормальды CDF интегралдауы; бақыланған жазбалардың құрылымдық ұпайында тиісті тексерудің бес нүктелік жуықтауы сақталады | Бағалау ықтималдығын практикалық ұпайлау жуықтауынан ажыратады |
Құрастырылған экспериментке арналған таңдалған авторлық жорамалдар; нақты бақыланған инвестор үлестірімдері емес. Түрлік медианалар егемен қор, зейнетақы қоры, эндаумент, отбасылық кеңсе ретімен берілген. Бекітілген қосымша есептеу өзегі мен іске қосу скрипті өлшеу шуының, жетпейтін мәндерді толтырудың және ұпайды тегістеудің толық анықтамаларын сақтайды; кесте таңдаулы қорытынды береді.
| Инвестор түрі | Жиындағы үлесі | Активтер медианасы (миллиард АҚШ доллары) | Жазбалар ашылған | Басталу сәтіндегі байланыста шарттан өту ықтималдығы кемінде 50% | Міндеттеме ықтималдығы |
|---|---|---|---|---|---|
| Егемен немесе мемлекеттік қор | 10% | 124.1 | 50% | 65% | 13.8% |
| Мемлекеттік сектордың зейнетақы қоры | 20% | 24.2 | 95% | 48% | 12.1% |
| Эндаумент немесе қор | 20% | 3.0 | 86% | 40% | 9.6% |
| Отбасылық кеңсе | 50% | 0.9 | 10% | 12% | 2.5% |
| Барлық инвестор | 100% | 2.3 | 47% | 30% | 7.0% |
20,000 инвестордан тұратын бір құрастырылған жиынның сипаттамасы. Көрсетілген мүмкіндік индикаторы белгіленген мерзім ішінде шешім қабылданып, қаржыландыру мүмкіндігі мен бюджет талаптары орындалуының шартты ықтималдығы кемінде жартыға тең болғанда іске қосылады. Стратегия кестелері орташа өту ықтималдықтарын бөлек береді. Бұл ережелер нақты бақыланған инвестор қолжетімділігін бағаламайды.
Экспозицияның логнормальды спецификациясының жоғарғы шегі жоқ. Ол күйзелісті тексеру құралы және толық баланс моделі болып саналмайды. Симуляциядағы әдеттен тыс үлкен жария емес активтер үлесін бухгалтерлік бөлудің тура мәні ретінде түсіндіруге болмайды. Құрылымды нақты мекемеге қолданар алдында үлес есептелетін портфель активтерінің базасын, бағалау кешігуін, бұрын қол қойылған міндеттемелерді және шарттық шектеулерді салыстырып тексеріңіз. Жетпейтін құжаттар нақтылау сұрауын негіздейді; инвестордың қаржыландыру мүмкіндігі жоқ деп жариялауға фактілік негіз бермейді.
11 Әр конверсия кезеңінің өз қозғаушысы бар; міндеттеме ықтималдығы олардың көбейтіндісі
Байланыс жасалған инвестордың берілген мерзімде қол қою ықтималдығы үш кезең мүшесінің көбейтіндісіне тең; бір мүшеде төмендету түзетуі бар. Біріншісі; сәйкестік пен қызығушылыққа тәуелді талапқа сай кездесу ықтималдығы. Екіншісі; кездесу болған жағдайдағы тиісті тексерудің басталу ықтималдығы; байланыс сәтінде қаржыландыру мүмкіндігі немесе бюджет жеткіліксіз болған инвесторлар үшін ол төмендетіледі. Үшіншісі; шешім айында қаржыландыру мүмкіндігі мен күнтізбе сынақтарынан өту ықтималдығы. 3a теңдеуі көбейтіндіні, 3b теңдеуі саралау ережелерін салыстыру үшін қолданылатын шеберлік ұпайын береді.
3a теңдеуінде pi_i модельдегі заңды күші бар міндеттеменің шартты ықтималдығын, m_i кездесу ықтималдығын, q_i байланыс сәтіндегі шектеу түзетуіне дейінгі тиісті тексеру ықтималдығын білдіреді. chi_i индикаторы байланыс кезіндегі қаржыландыру мүмкіндігі мен бюджет күйін сипаттайды. G-bar_i үздіксіз логнормальды тиісті тексеру үлестірімін әр ұзақтыққа сәйкес келетін алғашқы рұқсат етілген шешім айы мен сол айдағы қаржыландыру мүмкіндігі және бюджет сынақтарын ескере отырып интегралдайды. Бұл анықтамалық есеп модельде жасалған болашақ қаржыландыру мүмкіндігінің траекториясына шартталған. Ол авторлық эксперимент ішінде бағалау ықтималдығын береді. Нақты капитал тарту командасына ол қолжетімсіз. 3b теңдеуінде толық ақпарат эталонының жиыны ең үлкен K шартты ықтималдықты қамтиды; шеберлік өлшемі оның күтілетін нәтижесін жоғарғы эталон ретінде қолданады.
Кеңейтілген ақпарат эталоны жасырын сәйкестікті, модельде жасалған болашақ қаржыландыру мүмкіндігінің траекториясын және генерация заңын біледі; қызығушылық бойынша интегралдайды. Бұл артықшылықтар мінсіз жария жазбалардан да кең және практикада қолжетімсіз. Оның практикалық ережеден алшақтығы бірнеше ақпараттық және модель пішіні артықшылығын біріктіреді. Бөлек сипаттамалық 20,000 инвестор таңдамасында орташа шартты міндеттеме ықтималдығы 7.0%. Тәуелсіз жасалған қайталау сынақ тізімдерінде 100 кездейсоқ байланыс орта есеппен 7.0 күтілетін міндеттеме, яғни 175 миллион доллар міндеттеме номиналын береді. Бұл екі қорытынды әртүрлі таңдамаға сүйенеді. Соңғысы сипаттамалық таңдаманың дөңгелектелген пайызынан есептелмейді. Екеуі де төленген ақшаны немесе кеңес беру ақысын білдірмейді.
Шартты интегралдау әр рұқсат етілген комитет айына алдыңғы рұқсат етілген ай мен сол ай арасындағы логнормальды ықтималдық массасын береді. Ай қаржыландыру мүмкіндігі де, қалған бюджет те бір инвестиция көлемінен асқанда ғана үлес қосады. Соңғы рұқсат етілген күннен ұзақ тиісті тексеру нөлдік үлес береді. Іске асыру нақты жүзеге асқан нәтижелер үшін үздіксіз тиісті тексеру мәндерін сақтайды. Тәуелсіз тексерулер интегралданған ықтималдықты айларды жеке-жеке санаумен салыстырып, ықтималдық массасының теңдіктері мен күнтізбе шекараларын тексереді. Бақыланған жазбалардың құрылымдық ұпайы әдейі ірілеу бес нүктелік жуықтауды және тегістеу жорамалдарын сақтайды; оның нәтижесі саралау ұпайы болып табылады; оның эмпирикалық ықтималдық калибрлеуінен өткені мәлімделмейді.
F_i(u) инвестор i үшін оң логнормальды тиісті тексеру ұзақтығының үлестірім функциясы болсын; оң емес u үшін F_i(u)=0. Қосындыдағы рұқсат етілген шешім айлары нөлден W-ге дейін жүреді. Әр t айы үшін t_i^- алдыңғы рұқсат етілген айды білдіреді; алғашқы аралықтың алдыңғы CDF мәні нөл деп анықталады. t мезетіндегі қаржыландыру мүмкіндігі мен бюджет сынақтары бір инвестиция көлеміне жетсе, H_i(t) бірге тең болсын. t айына берілетін масса F_i(t-s)-F_i(t_i^--s). Алғашқы комитет мүмкіндігінің сәтсіздігі сол массаны кейінгі комитетке көшірмейді. Тыйым салынған айлар аралықтар құрылмас бұрын алынып тасталады.
Бағалау ықтималдығы мен жүзеге асқан нәтиже генераторы бір үздіксіз тиісті тексеру үлестірімін пайдаланады. CDF есебі осы үлестірімді рұқсат етілген ай аралықтары бойынша интегралдайды. Оның дәлдігі автор белгілеген қаржыландыру мүмкіндігінің траекторияларына, күнтізбе ережелеріне және үлестірім жорамалдарына тәуелді; есеп қалқымалы нүкте дәлдігімен орындалады. Бақыланған жазбалардың құрылымдық ұпайы кандидаттарды реттеу үшін әдейі ірілеу бес нүктелік жуықтау мен логарифмдік қатынасты тегістеуді қолданады. Оның нәтижесі эмпирикалық ықтималдық калибрлеуін мәлімдемейді.
12 Қаржыландыру мүмкіндігі мен мерзімді қамтитын бағаланған ұпай алғашқы толқын міндеттемелерін кездейсоқ реттілікпен салыстырғанда 3.8 есе арттырады
Салыстыру 2,000 инвесторлық сынақ тізімінен алғашқы 100 инвесторды, яғни тізімнің 5.0%-ын пайдаланады. Логистикалық ұпайлар жасалған 800 оқыту инвесторының міндеттеме нәтижелері бойынша бағаланып, бөлек сынақ инвесторларында тексеріледі. 5-кесте шартты анықтамалық күтілетін міндеттеме номиналдарын және қайталау процентильдерін береді. Соңғы баған таңдалған инвесторлардың шарттан өту ықтималдықтарын орташалайды; ол бөлек сипаттамалық жиындағы 50% шегіне жеткен не одан асқан инвесторларды санамайды.
| Саралау ережесі | Күтілетін міндеттемелер (миллион АҚШ доллары) | 10-шыдан 90-шы процентильге дейін | Шеберлік ұпайы | Мерзім ішінде шешім қабылдау шартынан өтудің орташа ықтималдығы |
|---|---|---|---|---|
| Кездейсоқ реттілік | 175 | 164–184 | 0.00 | 32% |
| Алдымен ең көп активі барлар | 335 | 284–393 | 0.14 | 63% |
| Тек мандатқа сәйкестік | 360 | 294–430 | 0.16 | 32% |
| Тек қаржыландыру мүмкіндігі айнымалылары | 488 | 428–556 | 0.27 | 86% |
| Тек мерзім айнымалылары | 289 | 229–342 | 0.10 | 52% |
| Сәйкестіксіз қаржыландыру мүмкіндігі мен мерзім | 497 | 434–570 | 0.27 | 86% |
| Сәйкестік, қаржыландыру мүмкіндігі және мерзім | 657 | 572–730 | 0.41 | 82% |
| Сәйкестік қосылған құрылымдық шарт | 707 | 630–780 | 0.45 | 74% |
| Кеңейтілген ақпарат эталоны | 1,021 | 957–1,082 | 0.72 | 98% |
| Жасырын жоғарғы шек | 1,357 | 1,295–1,421 | 1.00 | 98% |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Күтілетін міндеттемелер 25 миллион АҚШ доллары бір инвестиция көлемімен 100 байланысқа арналған. Ауқым 100 қайталаудағы 10-шыдан 90-шы процентильге дейін берілген.
Жұмыстың басым бөлігін қаржыландыру мүмкіндігі мен мерзім жазбалары атқарады. Сәйкестік, қаржыландыру мүмкіндігі және мерзім қамтылған бағаланған ұпай 657 миллион доллар береді; тек сәйкестік 360, ең ірілерден бастау 335 миллион береді. Бұл тиісінше 1.8 және 2.0 есе көп. Шеберлік ұпайы 0.41, ауқымы 0.34-тен 0.47-ге дейін. Бақыланған жазбаларға 1 және 2 теңдеулерін қолданатын құрылымдық ұпай 707 миллион долларға жетіп, қайталаулардың 77%-ында бағаланған ұпайдан асады. Бағаланған ұпай қайталаулардың 100%-ында тек сәйкестіктен асады.
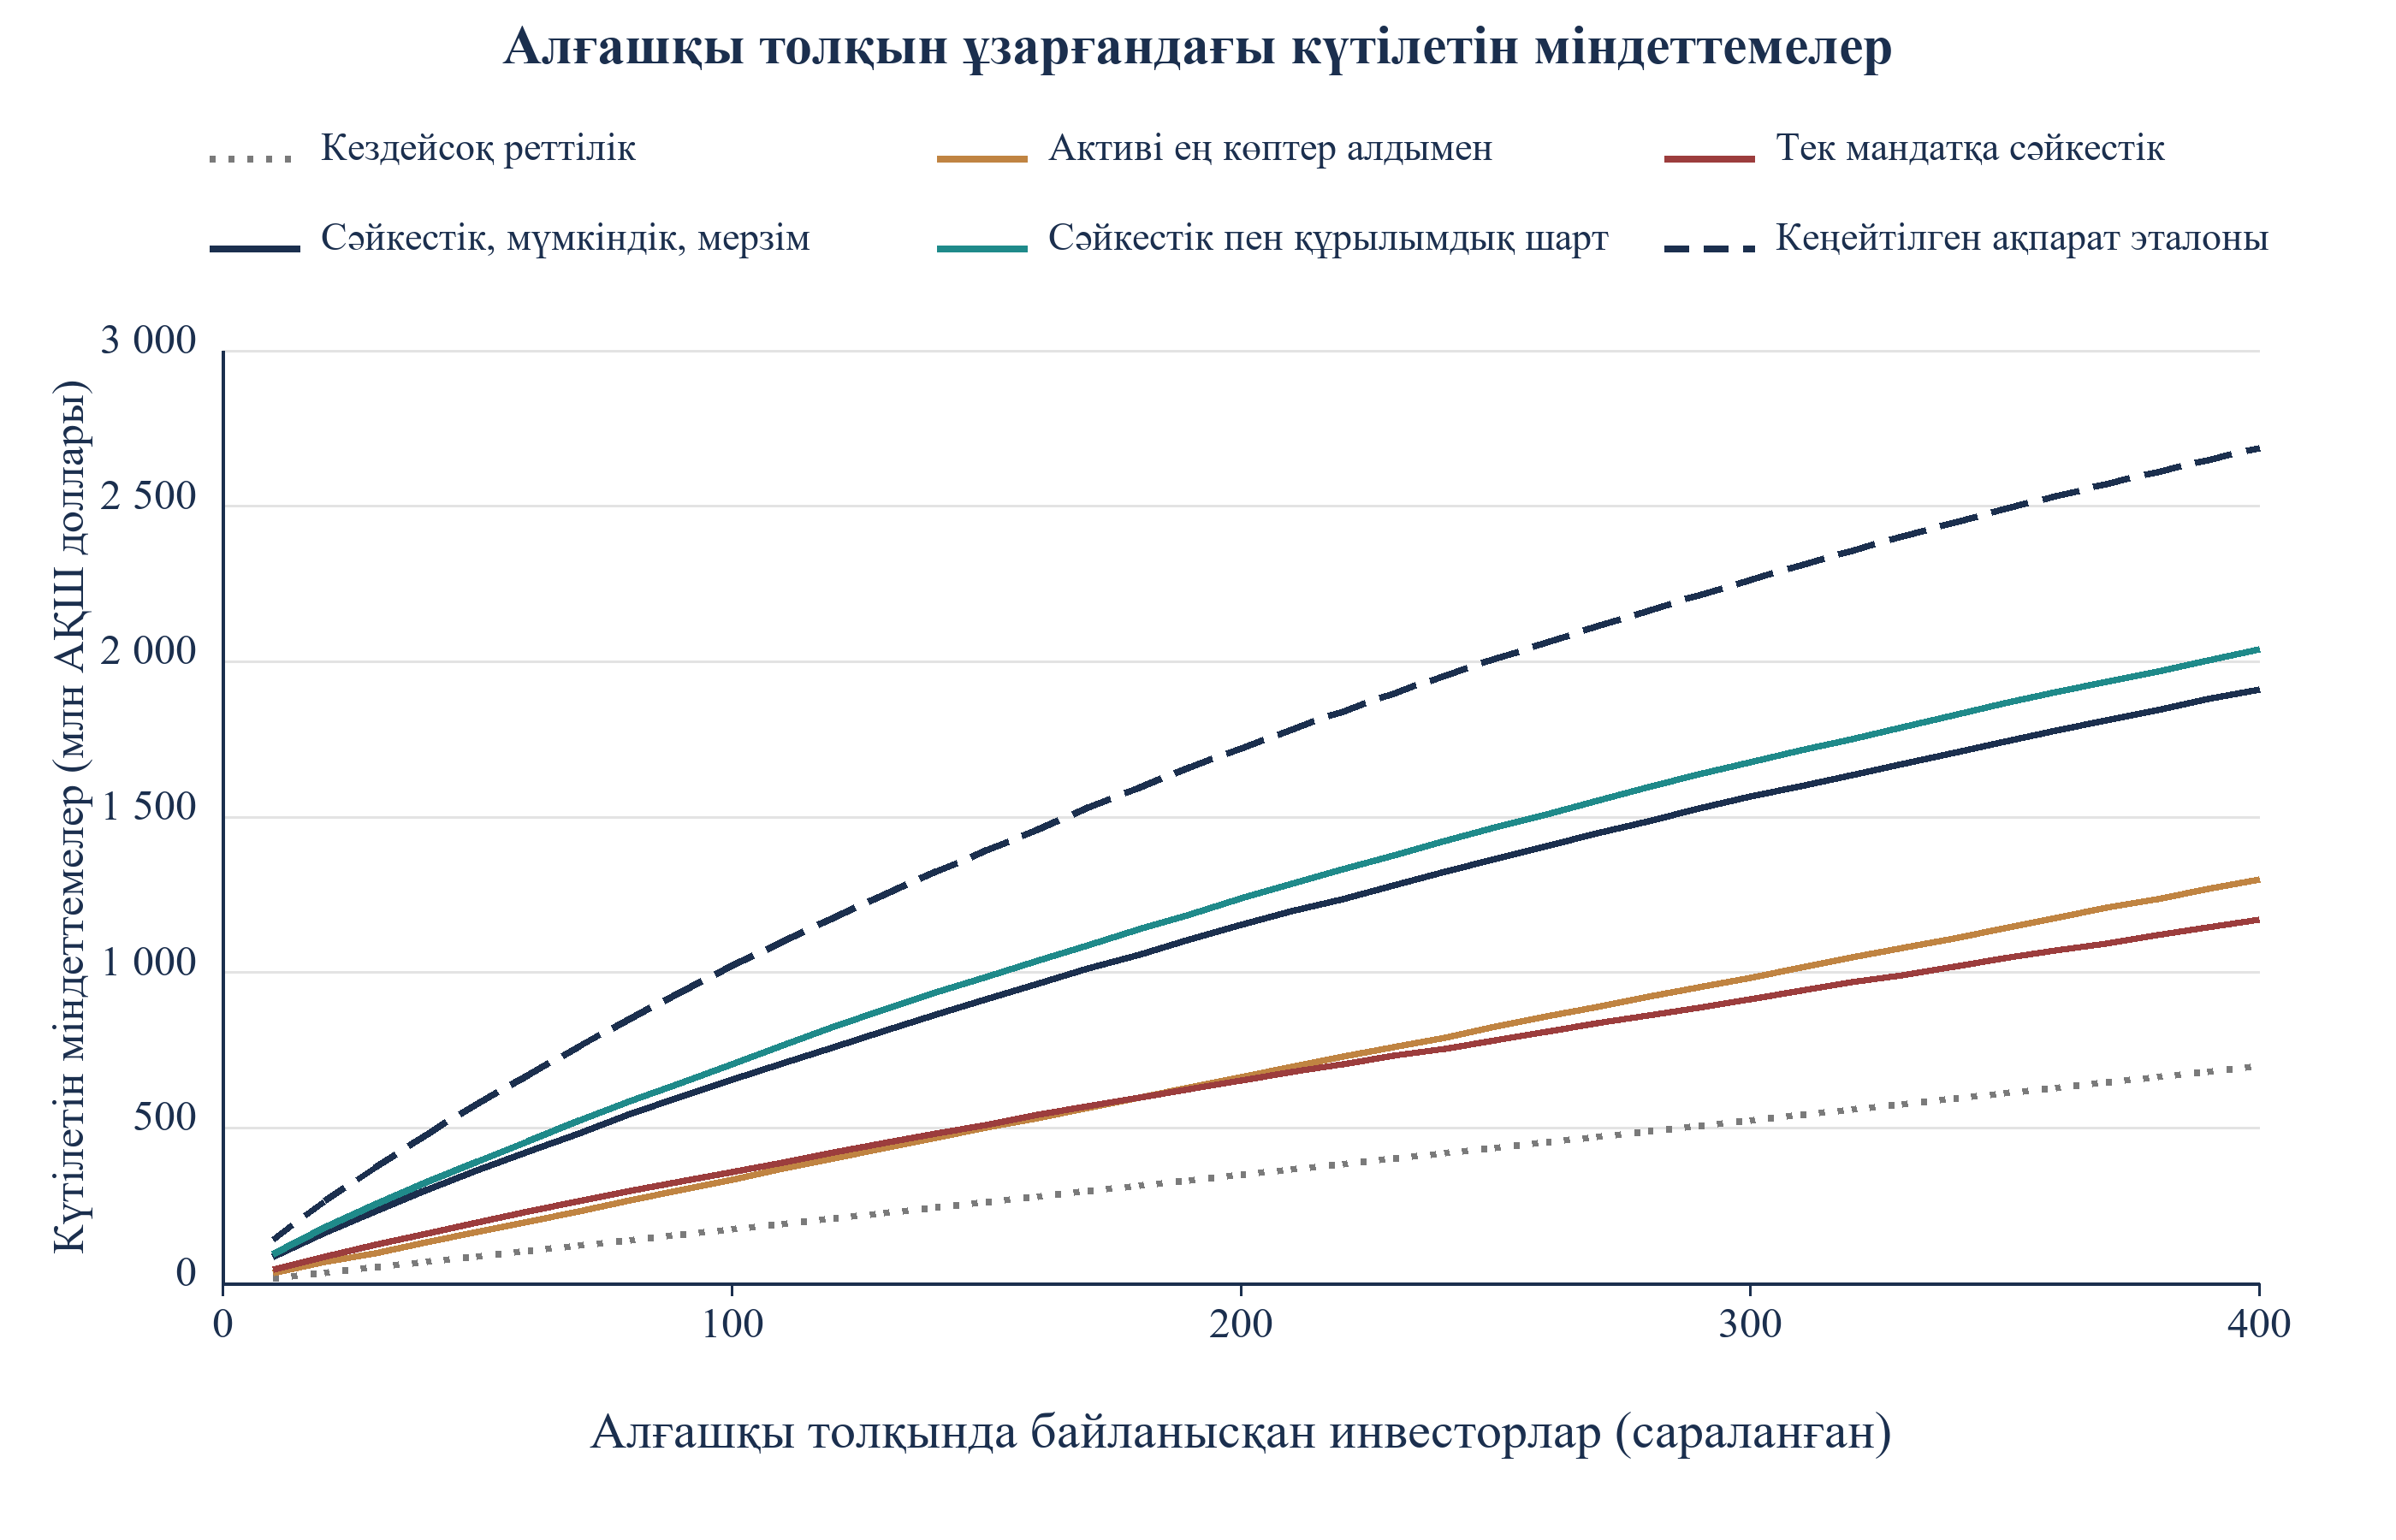
Модельдің ақпараттық артықшылықтары бар кеңейтілген ақпарат эталоны 1,021 миллион доллар күтілетін міндеттеме номиналына жетеді. Бағаланған және құрылымдық ұпайлар осы соманың 64%-ы мен 69%-ына; сәйкестік пен активтер 35%-ы мен 33%-ына жетеді. Бұл қатынастар әртүрлі ақпарат жиындары мен модель пішіндерін салыстырады. Құрылымдық ұпай жорамалданған қаржыландыру мүмкіндігі тетігін қамтиды; сондықтан оның симуляциядағы артықшылығы сол тетік орындалғандағы мінез-құлықты тексереді. Ол нақты комитеттердің осы ережені қолданатынына дәлел бермейді. Тек қаржыландыру мүмкіндігі мен тек мерзім ұпайларының шеберлігі 0.27 және 0.10. 1-сурет осы құрастырылған ортада толқын ұзарғандағы реттілікті көрсетеді.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
Көрсетілген жорамалдардағы құрастырылған модель нәтижесі. 100 қайталаудың орташа мәні; үзік сызықты эталон жасырын сәйкестікті және модельде жасалған болашақ қаржыландыру мүмкіндігінің траекториясын да біледі, қызығушылық бойынша интегралдайды. Нақты бақыланған капитал тарту деректері жоқ.
13 Тіркелген айнымалылардың саралауға қосымша үлесі
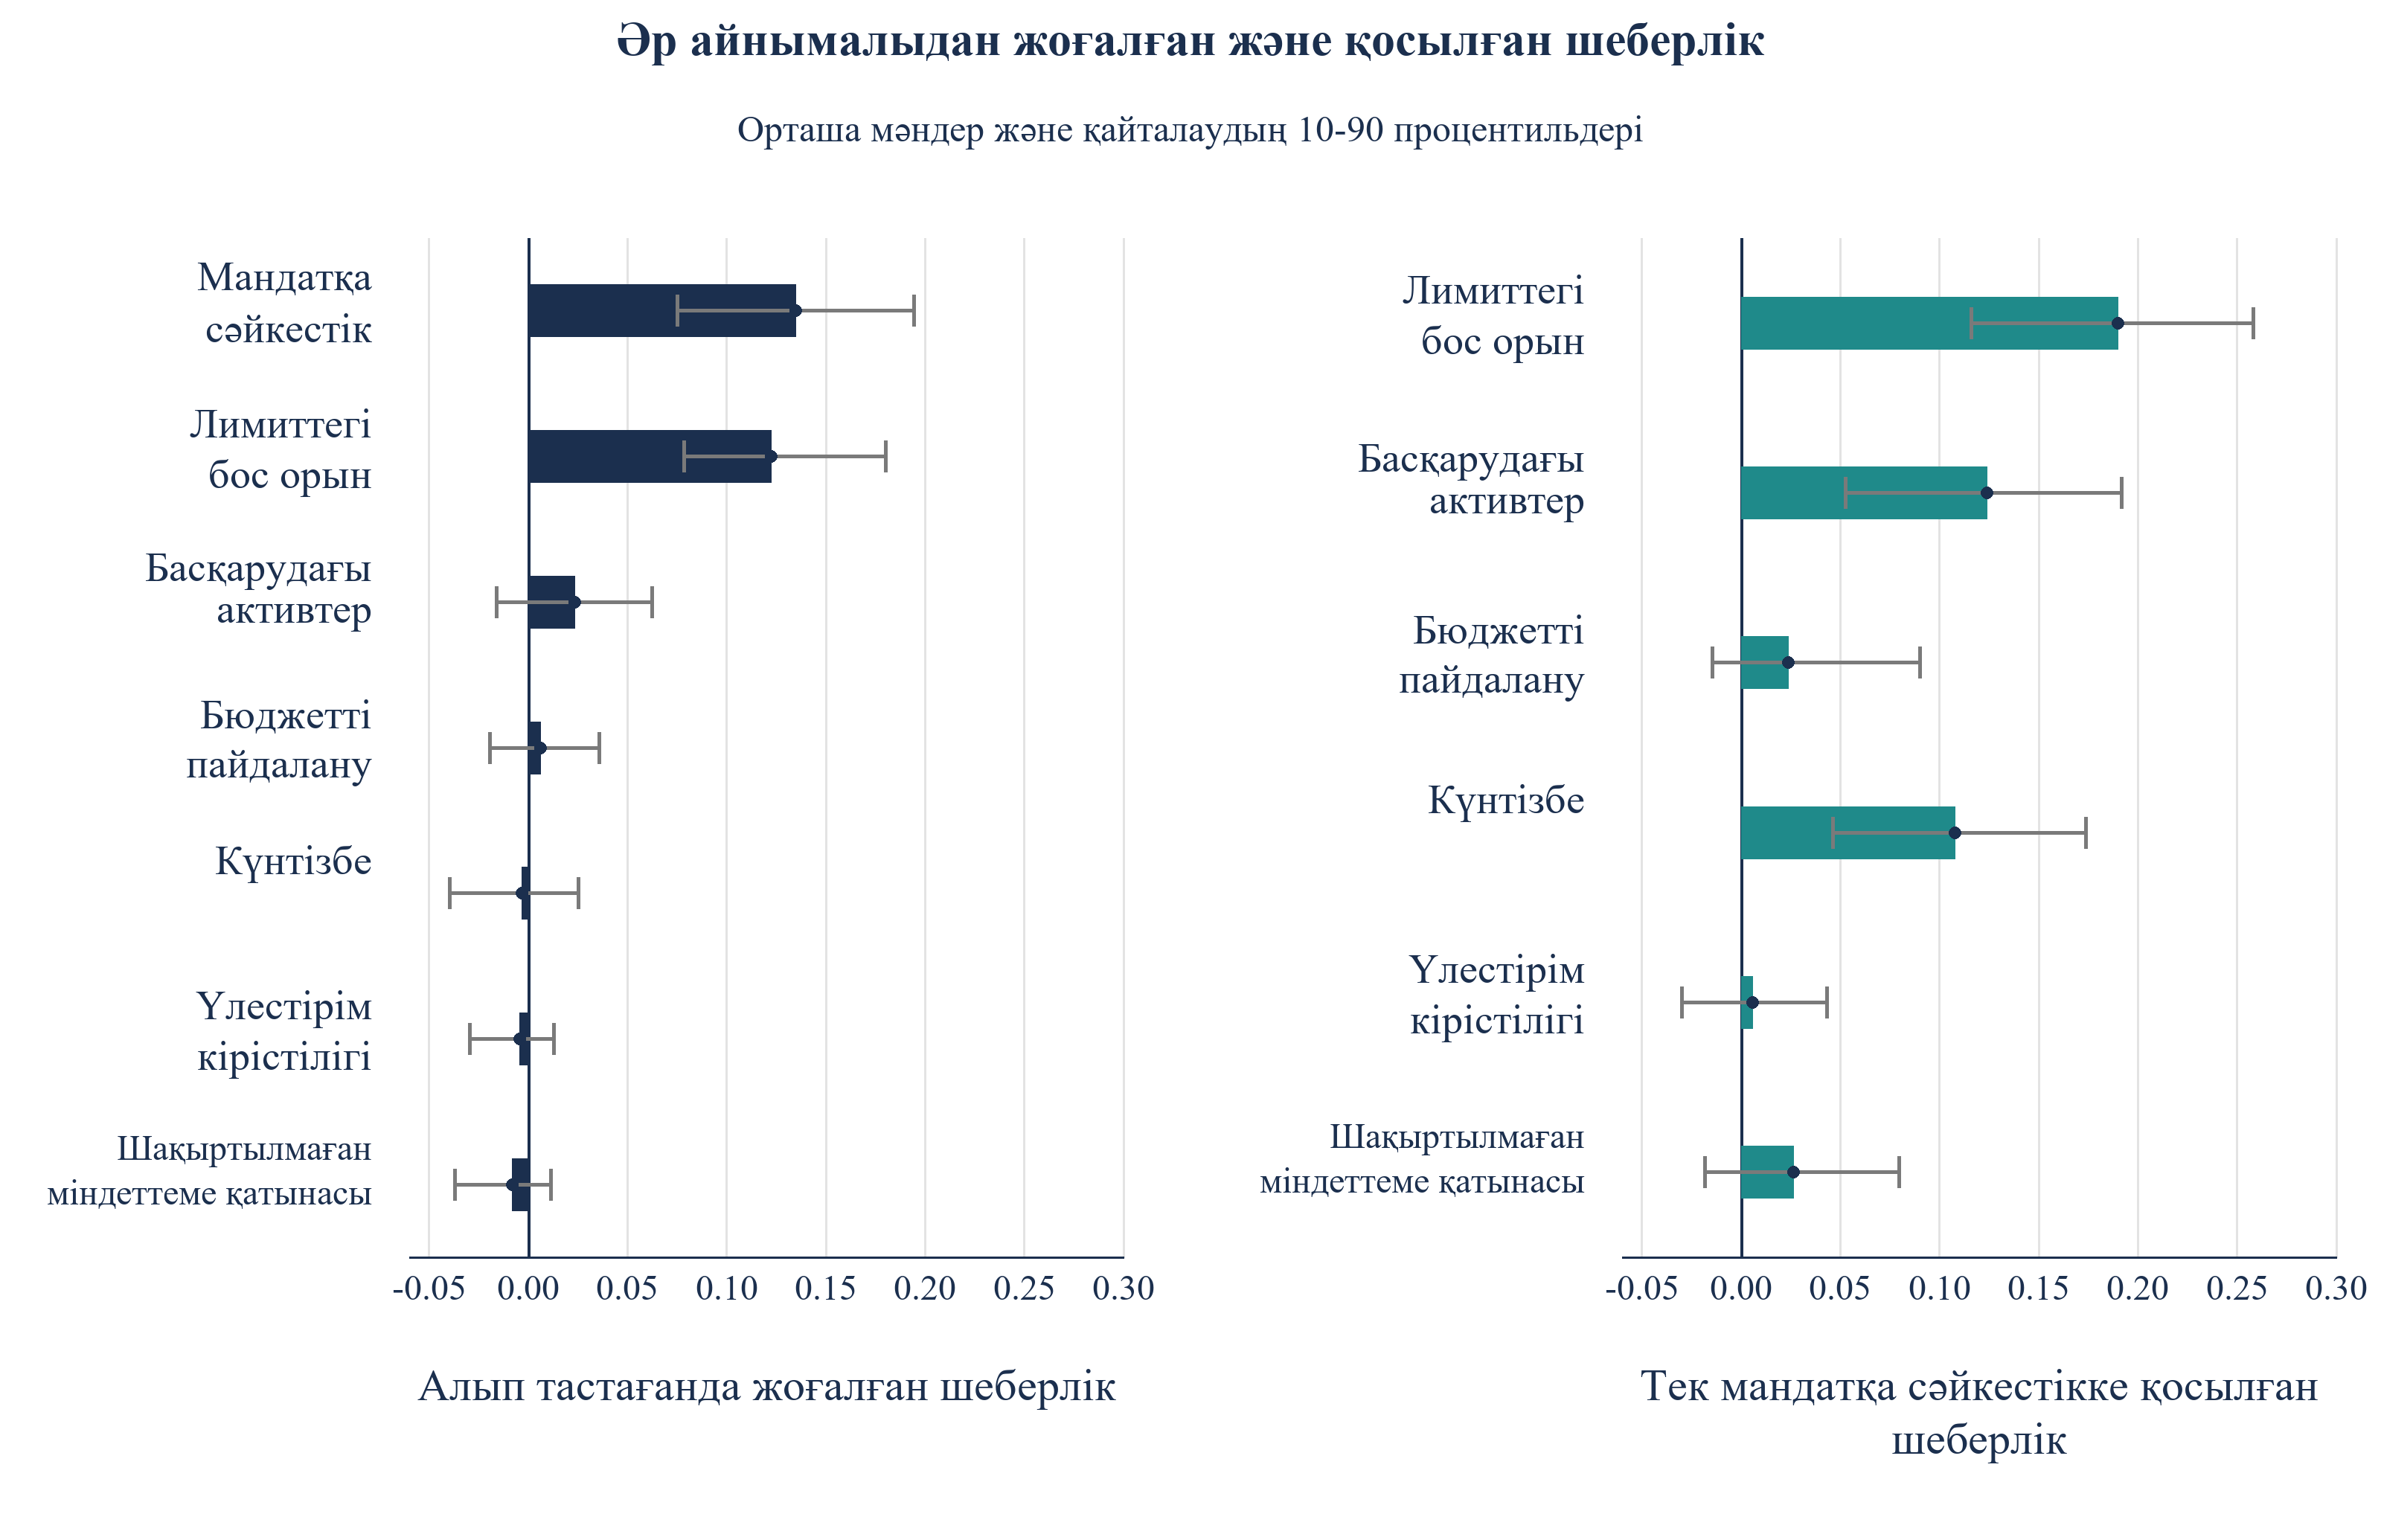
6-кесте әр айнымалыға екі сынақ береді. Біріншісі оны толық ұпайдан алып тастап, жоғалған шеберлікті өлшейді. Екіншісі оны тек сәйкестік бар ұпайға қосып, алынған шеберлікті өлшейді. Айнымалылар бірдей ақпарат тасымалдағанда жауаптар өзгереді; сондықтан екеуі де қажет. Мандатқа сәйкестік пен бөлу лимитіндегі бос орын; алынып тасталғанда өлшенетін шеберлік жоғалтатын екі айнымалы. Жоғалту 0.135 және 0.123. Басқарудағы активтер алынғанда жоғалту 0.023; оның ауқымы нөлді қамтиды.
| Айнымалы | Алып тастағанда жоғалған шеберлік | 10-шыдан 90-шы процентильге дейін | Тек сәйкестікке қосылған шеберлік | 10-шыдан 90-шы процентильге дейін |
|---|---|---|---|---|
| Мандатқа сәйкестік | 0.135 | 0.075–0.194 | база | қолданылмайды |
| Бөлу лимитіндегі бос орын (нысанаға дейінгі айырма) | 0.123 | 0.079–0.180 | 0.190 | 0.116–0.258 |
| Басқарудағы активтер | 0.023 | -0.016–0.063 | 0.124 | 0.053–0.192 |
| Бюджетті пайдалану (қарқын) | 0.006 | -0.019–0.036 | 0.024 | -0.015–0.090 |
| Күнтізбе (комитет күні және қаржы жылының жаңаруы) | -0.003 | -0.039–0.025 | 0.108 | 0.046–0.174 |
| Үлестірім кірістілігі (қайта айналым) | -0.004 | -0.030–0.013 | 0.006 | -0.030–0.043 |
| Төленбеген міндеттемелер қатынасы | -0.008 | -0.037–0.011 | 0.026 | -0.018–0.080 |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Шеберлік шкаласында кездейсоқ реттілік 0-ге, жасырын жоғарғы шек 1-ге тең. Ауқымдар 100 қайталаудағы 10-шыдан 90-шы процентильге дейін берілген.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Бағандар 100 қайталаудың орташа мәндері; сызықтар 10-шыдан 90-шы процентильге дейін созылады.
Қосынды модельде күнтізбе айнымалылары тек сәйкестікке 0.108 қосады. Инвестор түрінің индикаторлары 0.137 қосады; түрден кейін күнтізбе айнымалыларын қосу -0.011 береді, қайталау процентильдері -0.048-ден 0.019-ға дейін. Осы түр бақылауларынан кейін орташа қосымша саралау үлесі аз. Бұл салыстыру әр күнтізбе әсерін түр әсері ретінде анықтамайды. Тетікке қосынды регрессия нашар көрсетуі мүмкін мерзім шектеулері кіреді. 15-бөлім басқа шешімді; бекітілген инвесторлар жиыны үшін байланыс айын таңдауды зерттейді.
Осы генераторда төленбеген міндеттемелер қатынасы, үлестірім кірістілігі және бюджетті пайдалану орташа шеберлікке аз қосады. Олардың ауқымдары мен бақылау шуы автор белгілеген кіріс параметрлері. Төменірек орын алған бірнеше айнымалының 10-шыдан 90-шы қайталау процентильдеріне дейінгі ауқымы нөлден өтеді. Бұл ауқымдар қайталанған симуляциялық науқандарды сипаттайды; нақты инвесторлар жиынына арналған гипотеза сынақтары емес. Өзара байланысты айнымалылар қосынды ұпайда бірін-бірі алмастыра алады. Сондықтан алып тастау үлесінің аздығы кіріс айнымалының практикалық маңызы жоқ екенін анықтамайды. 18-бөлім әртүрлі симуляциялық когорта көлемдерінде шектеулі таңдамада бағаланған коэффициенттер эталонымен сәйкестікті береді.
14 Кездесулерге сәйкестік, міндеттемелерге қаржыландыру мүмкіндігі мен мерзім ықпал етеді
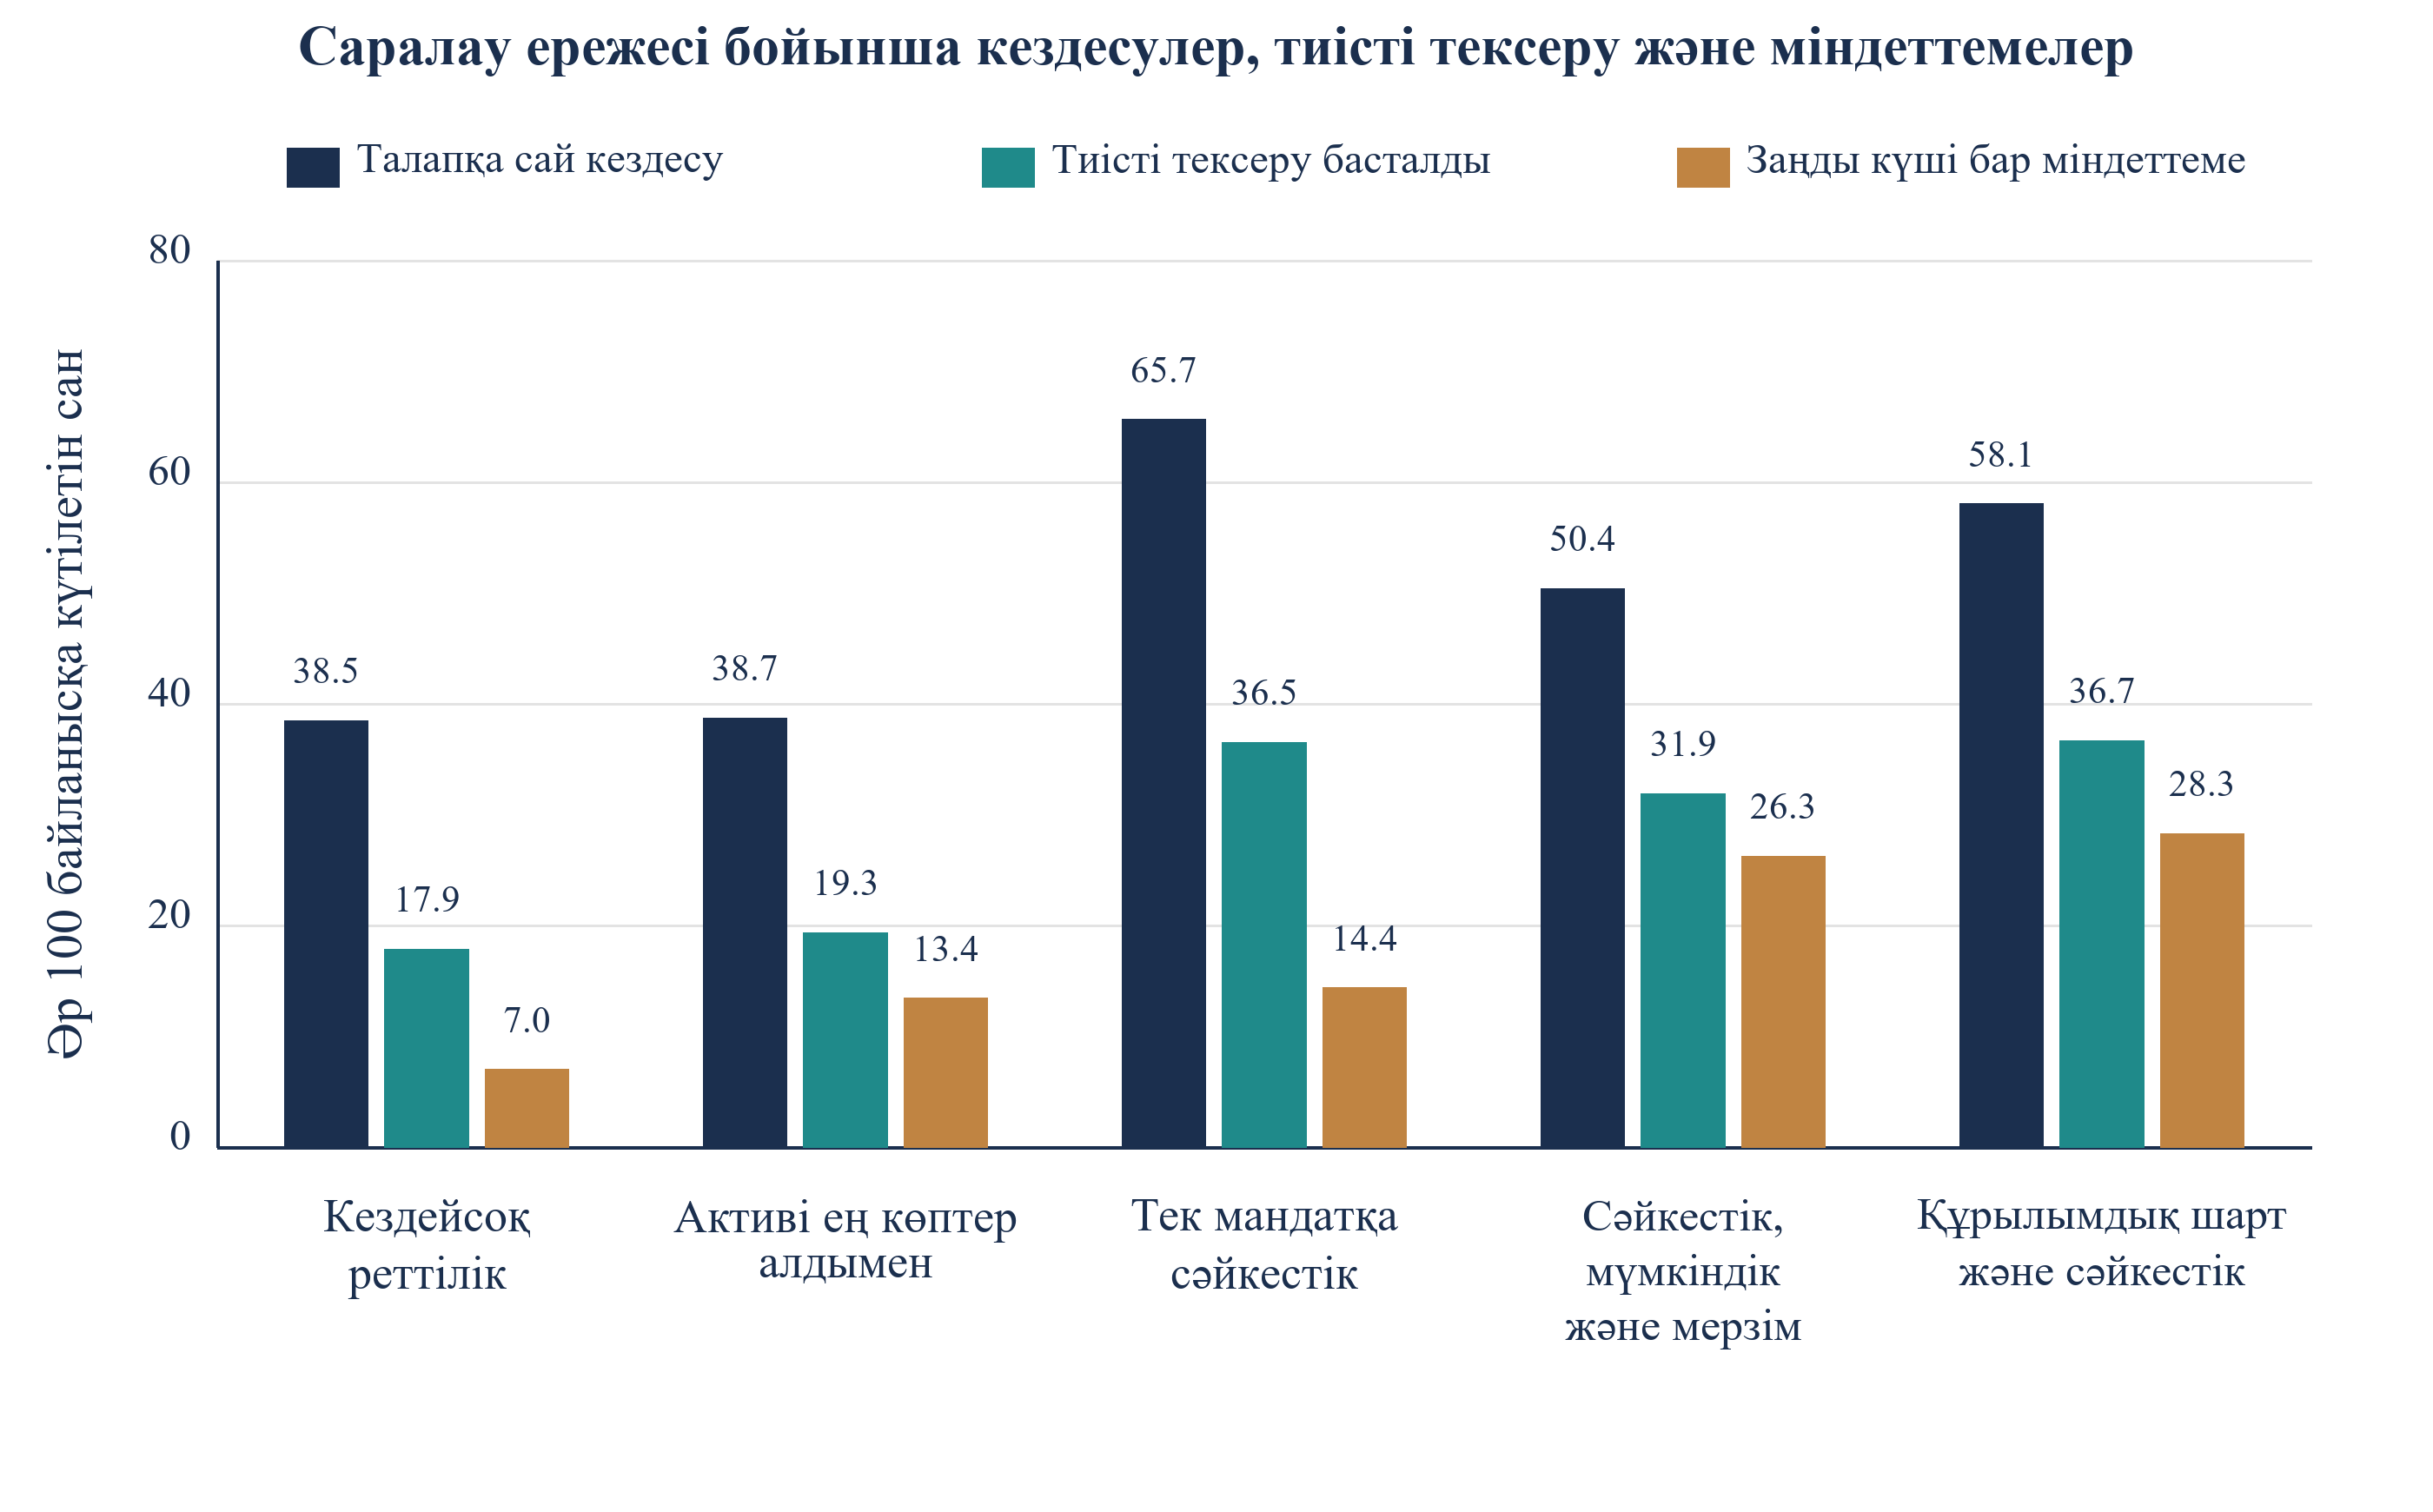
7-кесте сол таңдалған толқындарды жасалған конверсия тізбегі бойынша қадағалайды. Салыстырылған практикалық ережелердің ішінде тек сәйкестік ең көп күтілетін талапқа сай кездесу береді: жүз байланысқа 65.7, кездейсоқ реттілікте 38.5. Толық ұпай 50.4 күтілетін кездесу және 26.3 күтілетін міндеттеме береді; тек сәйкестікте міндеттеме 14.4. Ең ірілерден бастау 38.7 күтілетін кездесу және 13.4 күтілетін міндеттеме береді. Толық ақпарат эталоны артықшылықты ақпаратты қолданады және бөлек көрсетіледі. 3-сурет осы күтілетін сандарды көрсетеді; ешқайсысы нақты бақыланған науқан қорытындысы емес.
| Саралау ережесі | Талапқа сай кездесулер | Басталған тиісті тексерулер | Міндеттемелер | Бір кездесуге міндеттемелер |
|---|---|---|---|---|
| Кездейсоқ реттілік | 38.5 | 17.9 | 7.0 | 18% |
| Алдымен ең көп активі барлар | 38.7 | 19.3 | 13.4 | 35% |
| Тек мандатқа сәйкестік | 65.7 | 36.5 | 14.4 | 22% |
| Сәйкестік, қаржыландыру мүмкіндігі және мерзім | 50.4 | 31.9 | 26.3 | 52% |
| Сәйкестік қосылған құрылымдық шарт | 58.1 | 36.7 | 28.3 | 49% |
| Жасырын жоғарғы шек | 73.8 | 55.7 | 54.3 | 74% |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Байланыс жасалған әр 100 инвесторға күтілетін сандар, 100 қайталаудың орташа мәні.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Байланыс жасалған әр 100 инвесторға күтілетін сандар, 100 қайталаудың орташа мәні.
Конверсия тізбегі әр ереже инвесторларды қайда жоғалтатынын да көрсетеді. Тек сәйкестік берілген мерзімде міндеттеме қабылдай алмайтын көптеген инвесторды кездесуге жібереді; олар тиісті тексеру немесе мақұлдау кезеңінде шығып қалады. Бұл қол қоюға жеткізбей команда уақытын жұмсайды. Бағаланған ұпай аздау кездесу өткізіп, кейінгі кезеңде азын жоғалтады; аға қызметкерлер уақыты тапшы ресурс болғанда бұл маңызды. Кездесулерді санау арзан, өткізу қымбат.
Күтілетін кездесуге шаққандағы күтілетін міндеттеме тек сәйкестік үшін 22%, ең ірілерден бастау үшін 35%, толық ұпай үшін 52%. Кездейсоқ реттілікке қатысты сәйкестіктің кездесу және міндеттеме еселіктері 1.71 және 2.05; толық ұпайда олар 1.31 және 3.75. Осы тетікте саясатты тек күтілетін кездесулер бойынша таңдау күтілетін міндеттемелер бойынша таңдаудан басқа ережеге алып келеді. Проспективті зерттеу осы айырманың өз инвесторлар жиынында сақталатынын анықтауы керек.
Ерте кезеңдегі қаржыландыру мүмкіндігіне сезімталдық құрылыммен шектелген. Байланыс сәтінде қаржыландыру мүмкіндігі немесе бюджет жеткіліксіз болған инвестор үшін модель тиісті тексерудің басталуының шартты ықтималдығын 0.65-ке көбейтеді; бұл салыстырмалы 35% төмендеуге тең. Ол кездесуде нақты бақыланған 35% бас тарту үлесін симуляцияламайды және сәтсіз тиісті тексерудің барлық себебін түсіндірмейді. Ұсынылған зерттеу осы арналарды алдын ала жорамалдамастан зерттеу үшін нақты кезең нәтижелері мен күндерді тіркейді.
15 Әр инвестормен оның күнтізбесінен таңдалған айда байланысу мерзім алшақтығының бір бөлігін өтейді
Алғашқы толқынның жоспарланған реті болуы мүмкін. 8-кесте бағаланған ұпай таңдаған бірдей 100 инвестор үшін төрт кестені салыстырады. Бәрімен басталу сәтінде байланысу базаны береді. Алғашқы төрт айға байланыстарды кездейсоқ тарату базалық күтілетін міндеттеменің 0.99 есесін береді. Бақыланған жазбалар ережесі әр инвестор үшін нөлден алтыға дейінгі айлардан байланыс айын таңдап, базаның 1.01 есесін береді. Мінсіз ақпарат салыстырмасы сол жарамды айларды қолданып, базаның 1.09 есесін береді. Ортақ таңдау жиыны мерзім салыстыруын бірдей негізде ұстайды.
| Байланыс жоспары | Күтілетін міндеттемелер (миллион АҚШ доллары) | 10-шыдан 90-шы процентильге дейін | Басталу жоспарына қатынасы |
|---|---|---|---|
| Бәрімен басталған сәтте байланысу | 657 | 572–730 | 1.00 |
| Төрт айға кездейсоқ тарату | 649 | 572–727 | 0.99 |
| Жазбалардан күнтізбені ескеретін ай | 665 | 593–746 | 1.01 |
| Толық біліммен таңдалған ең жақсы ай | 713 | 624–805 | 1.09 |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Бағаланған ұпайы ең жоғары 100 инвестордың күтілетін міндеттемелері. Ауқым 100 қайталаудағы 10-шыдан 90-шы процентильге дейін берілген.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
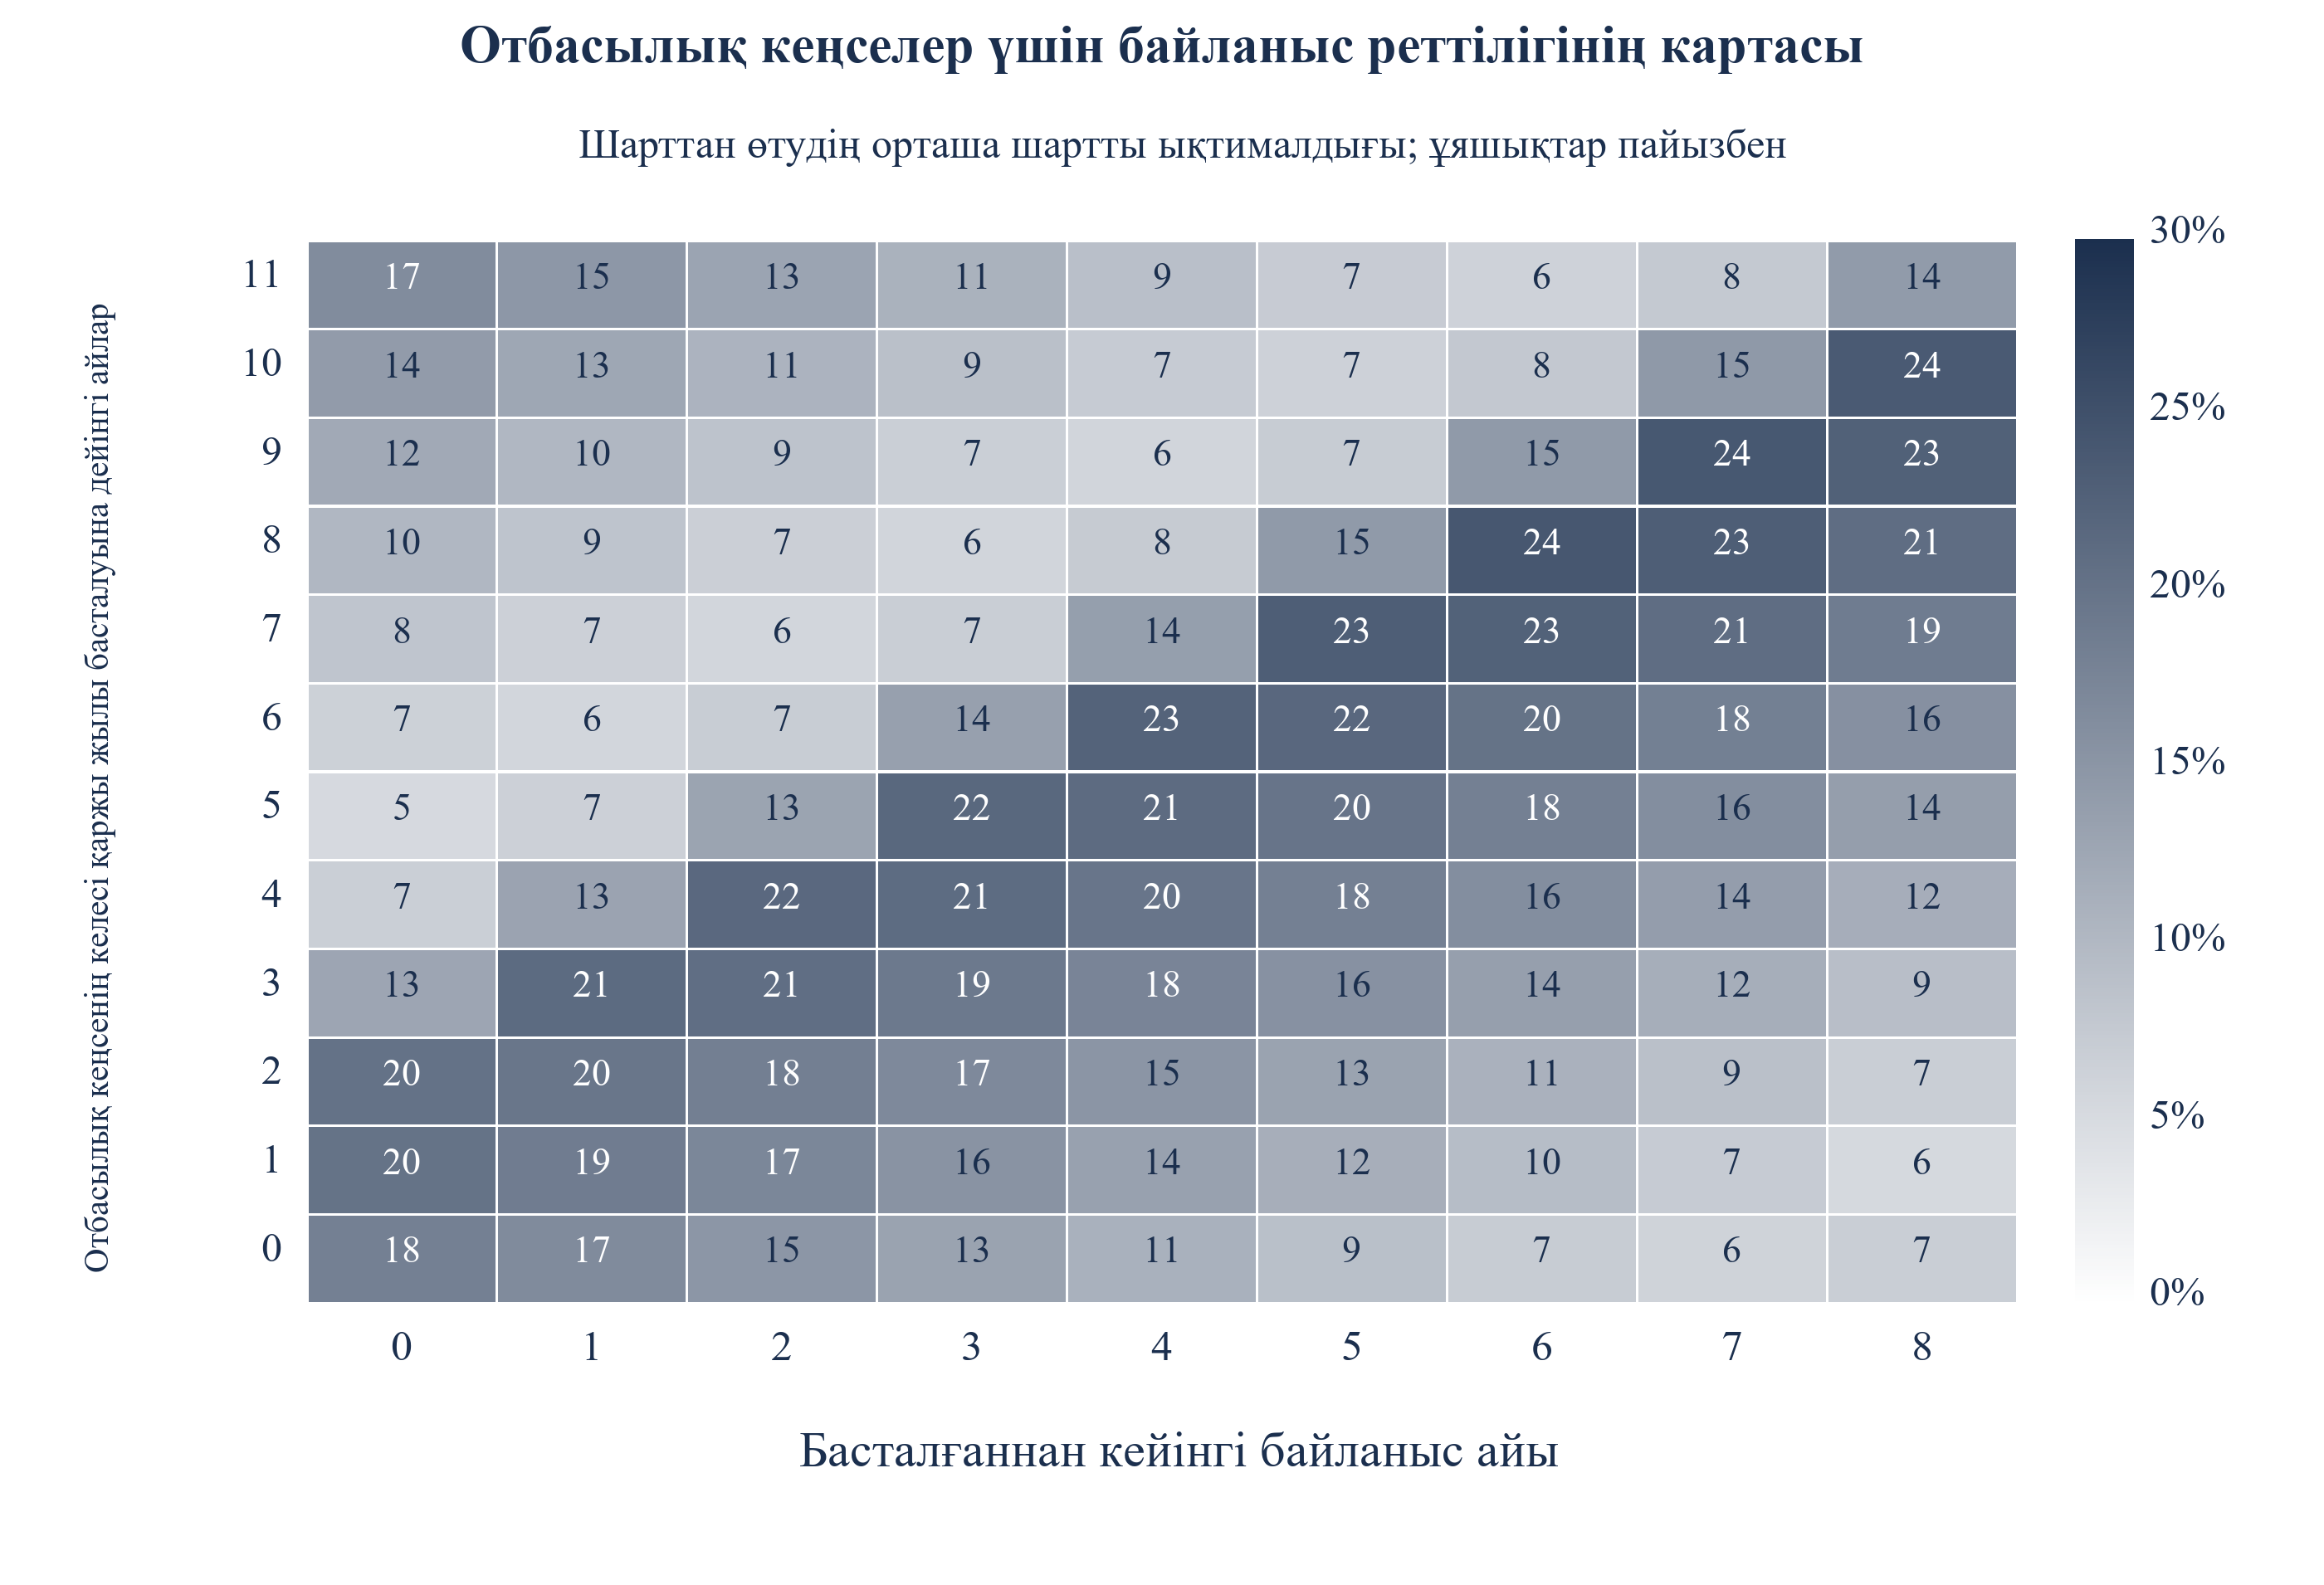
Көрсетілген жорамалдардағы құрастырылған модель нәтижесі. Ұяшықтар тұрақты он екі айлық мерзімде шешім қабылдағанда қаржыландыру мүмкіндігі мен бюджет шартынан өтудің орташа шартты ықтималдықтарын пайызбен көрсетеді; топтау байланыс айы және келесі қаржы жылының басталуына дейінгі айлар бойынша жасалған. Олар бөлек 50% мүмкіндік шегіне жеткен не одан асқандар үлесін көрсетпейді. Сипаттамалық тор 0-ден 8-ге дейінгі айларды қолданады; екі мерзім саясаты да 0-ден 6-ға дейінгі айлар бойынша оңтайландырады.
4-сурет механикалық тарату неліктен нәтиже бермейтінін және күнтізбені ескерген жоспар неліктен көмектесетінін көрсетеді. Қаржы жылы кездейсоқ айда басталатын отбасылық кеңселер үшін міндеттеме қабылдау ықтималдығы диагональ бойында ең жоғары болады: байланыс жаңарудан шамамен екі ай бұрын жасалғанда ол 24%-ға жуықтайды. Медианасы екі айлық тиісті тексеру жаңа бюджет ашылғаннан кейін аяқталады. Шешім қаржы жылының соңына, бюджет едәуір жұмсалған кезге келсе, ықтималдық 5%-ға түседі. Қаржы жылы қаңтарда басталатын мекемелер алғашқы айларда байланыс жасалғанда жиірек міндеттеме қабылдайды: басталу сәтінде 63%, сегізінші айда байланыс жасалғанда 16%.
Бақыланған жазбаларға негізделген мерзім ережесі базалық күтілетін міндеттеменің 1.01 есесін береді және қайталаулардың 68%-ында басталу сәтінен жақсырақ. Оның орташа өсімі басталу мен бірдей жарамды айлар жиыны бар мінсіз ақпарат мерзім эталоны арасындағы алшақтықтың 15%-ын өтейді. Өсім аз және құрастырылған науқандар арасында өзгереді. Таңдалған тізімнің басталу сәтіндегі шарттан өтудің орташа шартты ықтималдығы онсыз да 82%. Нақты команда байланысты кейінге қалдырмас бұрын шешім күндері мен бюджеттерін тексеруі керек; бұл эксперимент бәріне бірдей жақсы күту ережесін анықтамайды.
16 Көрсетілген күйзеліс сценарийлеріндегі саралау шеберлігі мен калибрлеу
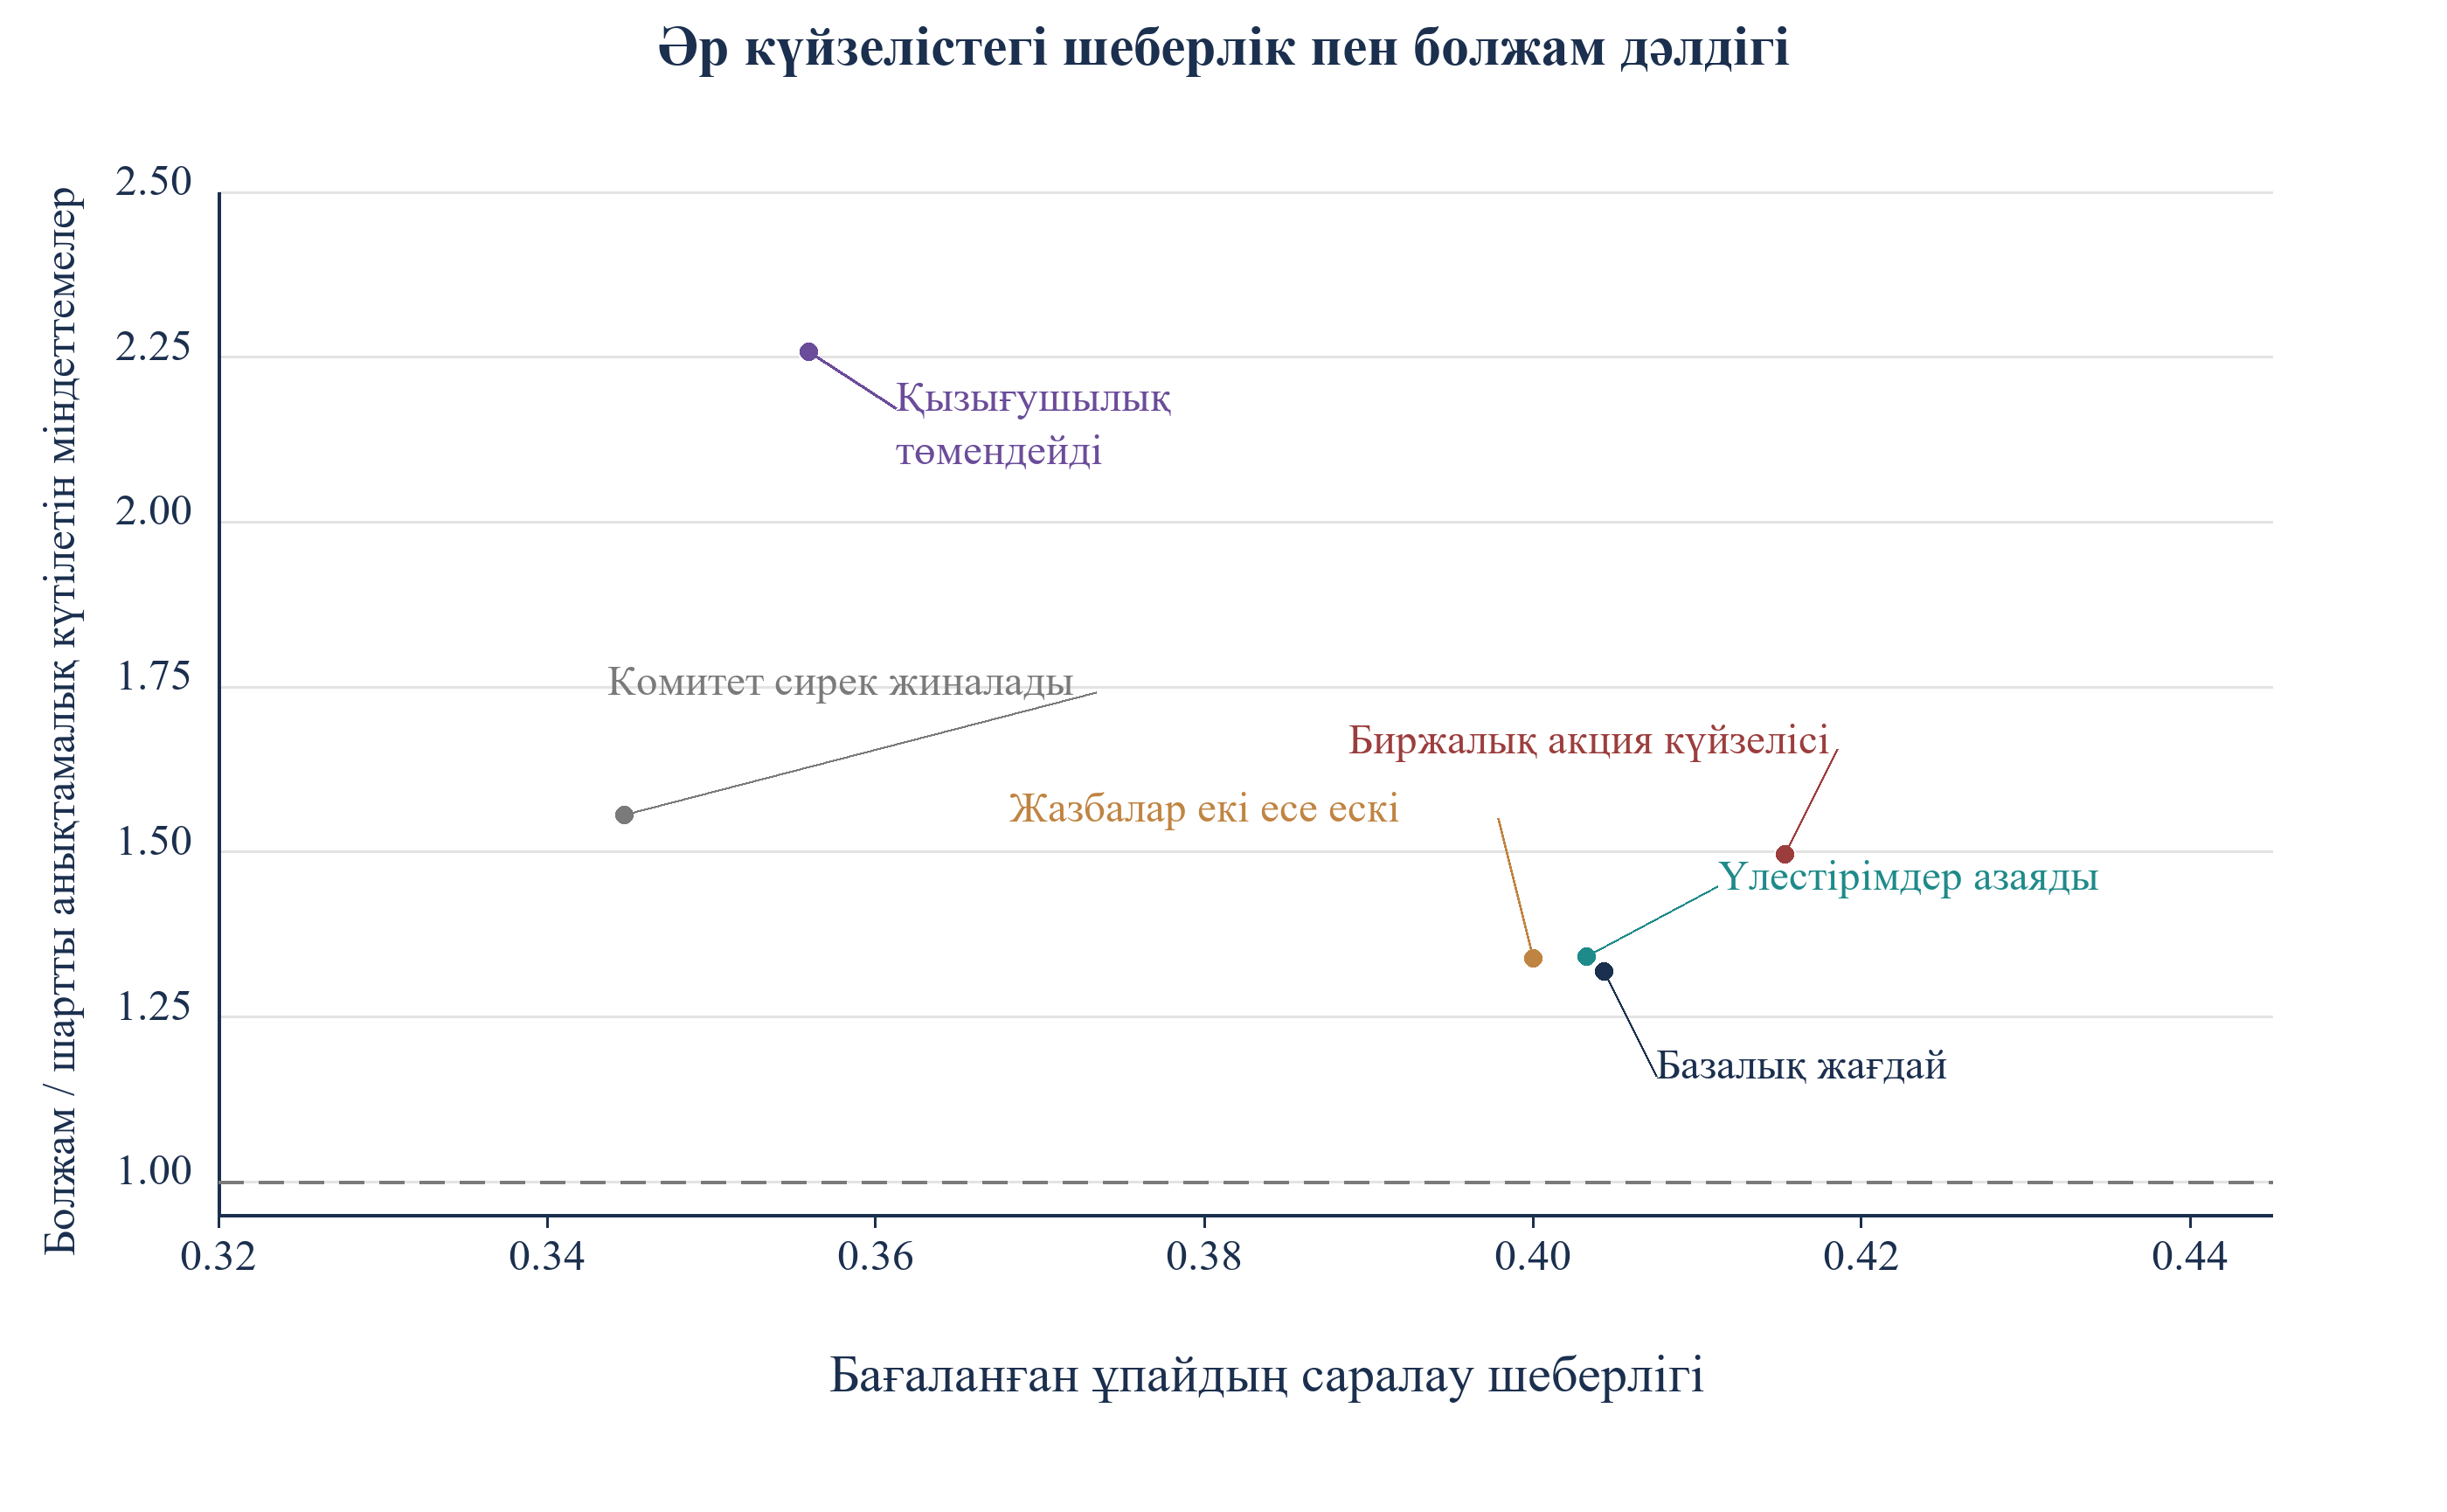
Базалық жиында бағаланған ұпайлар әр күйзеліс сынағына дейін бекітіледі. Әр күйзеліс қайта бағаламастан генерация әлемінің көрсетілген бір бөлігін өзгертеді. 9-кестеде бағаланған ұпайдың саралау шеберлігі, ең ірілерден бастаудың шеберлігі, болжамның анықтамалық міндеттемеге қатынасы, орташа шарттан өту ықтималдығы және орташа шартты міндеттеме ықтималдығы берілген. Базалық жағдайда жоғарғы тізімнің болжам қатынасы 1.32. 5-сурет көрсетілген сценарийлердегі саралау мен болжам мінез-құлқын береді. Бұлар салыстырмалы сценарий диагностикасы; эксперимент нақты капитал тарту тапшылығы алдындағы практикалық ескерту уақытын өлшемейді.
| Сценарий | Бағаланған ұпай шеберлігі | Ең ірілерден бастау шеберлігі | Болжамның шартты анықтамалық күтілетін міндеттемелерге қатынасы | Жоғарғы тізімнің орташа шарттан өту ықтималдығы | Орташа міндеттеме ықтималдығы |
|---|---|---|---|---|---|
| Базалық жағдай | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| Жазбалар тапсырылғаннан кейін биржалық акциялар құлдырайды | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| Жазбалардың ескіру мерзімі екі есе ұзақ | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| Үлестірімдер 60 пайызға азаяды | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| Комитеттер екі есе сирек жиналады | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| Актив санатына қызығушылық төмендейді | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. 60 қайталаудың орташа мәні. Болжамның шартты анықтамалық мәнге қатынасы; жоғарғы тізімдегі болжанған міндеттеме ықтималдықтарының қосындысын шынайы ықтималдықтар қосындысына бөлу.
Жазбадан кейінгі көрсетілген нарық күйзелісінде толық ұпайдың орташа шеберлігі 0.42, ал болжамның анықтамалық мәнге қатынасы 1.50. Қаржыландыру мүмкіндігінің теңдеуі бос орынның төменгі шегін қолданбас бұрын симуляцияланған жария емес активтер үлесін арттырады. Бұл орташа саралау шеберлігі бірдей көлемде төмендеместен күтілетін міндеттеме мүмкіндігін азайта алады. Ол әр инвестордың салыстырмалы ретін сақтамайды. Комитет жиілігі азайған және қызығушылық төмендеген сценарийлерде шеберлік 0.34 және 0.36, болжам қатынастары 1.56 және 2.26 болады. Бұлар шартты сценарий нәтижелері.
Сценарийлер саралау мен калибрлеуді қатар бақылауды негіздейді. Бұл экспериментте саралау салыстырмалы тұрақты болып, болжамнан төмен нәтиже жалпы қаржыландыру мүмкіндігі немесе қызығушылық ығысуынан туындауы мүмкін. Нақты науқанда ұқсас жиынтық көріністің басқа себептері болуы мүмкін. Болжамды өзгертпес бұрын деректер сапасын, жарамдылықты, кейінгі байланысты, шарттарды және тіркелмеген іріктеуді зерттеңіз. Ең ірілерден бастау шеберлігі көрсетілген сценарийлерде 0.11-ден 0.14-ке дейін. Жазбалардың ұзағырақ кешігуі мен үлестірімдердің азаюы, үлестірім кірістілігін салыстырмалы ықпалы аз кіріс параметрі ететін параметрлерде, 0.40 және 0.40 шеберлік береді. Бұл нәтижелер нақты өтімділік күйзелістеріне төзімділікті анықтамайды.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Әр сценарийге 60 қайталаудың орташа мәні.
17 Сарапшылық пайыммен таңдалған тарих болжамды асырады; жазбалар бойынша қайта салмақтау оның аз бөлігін түзетеді
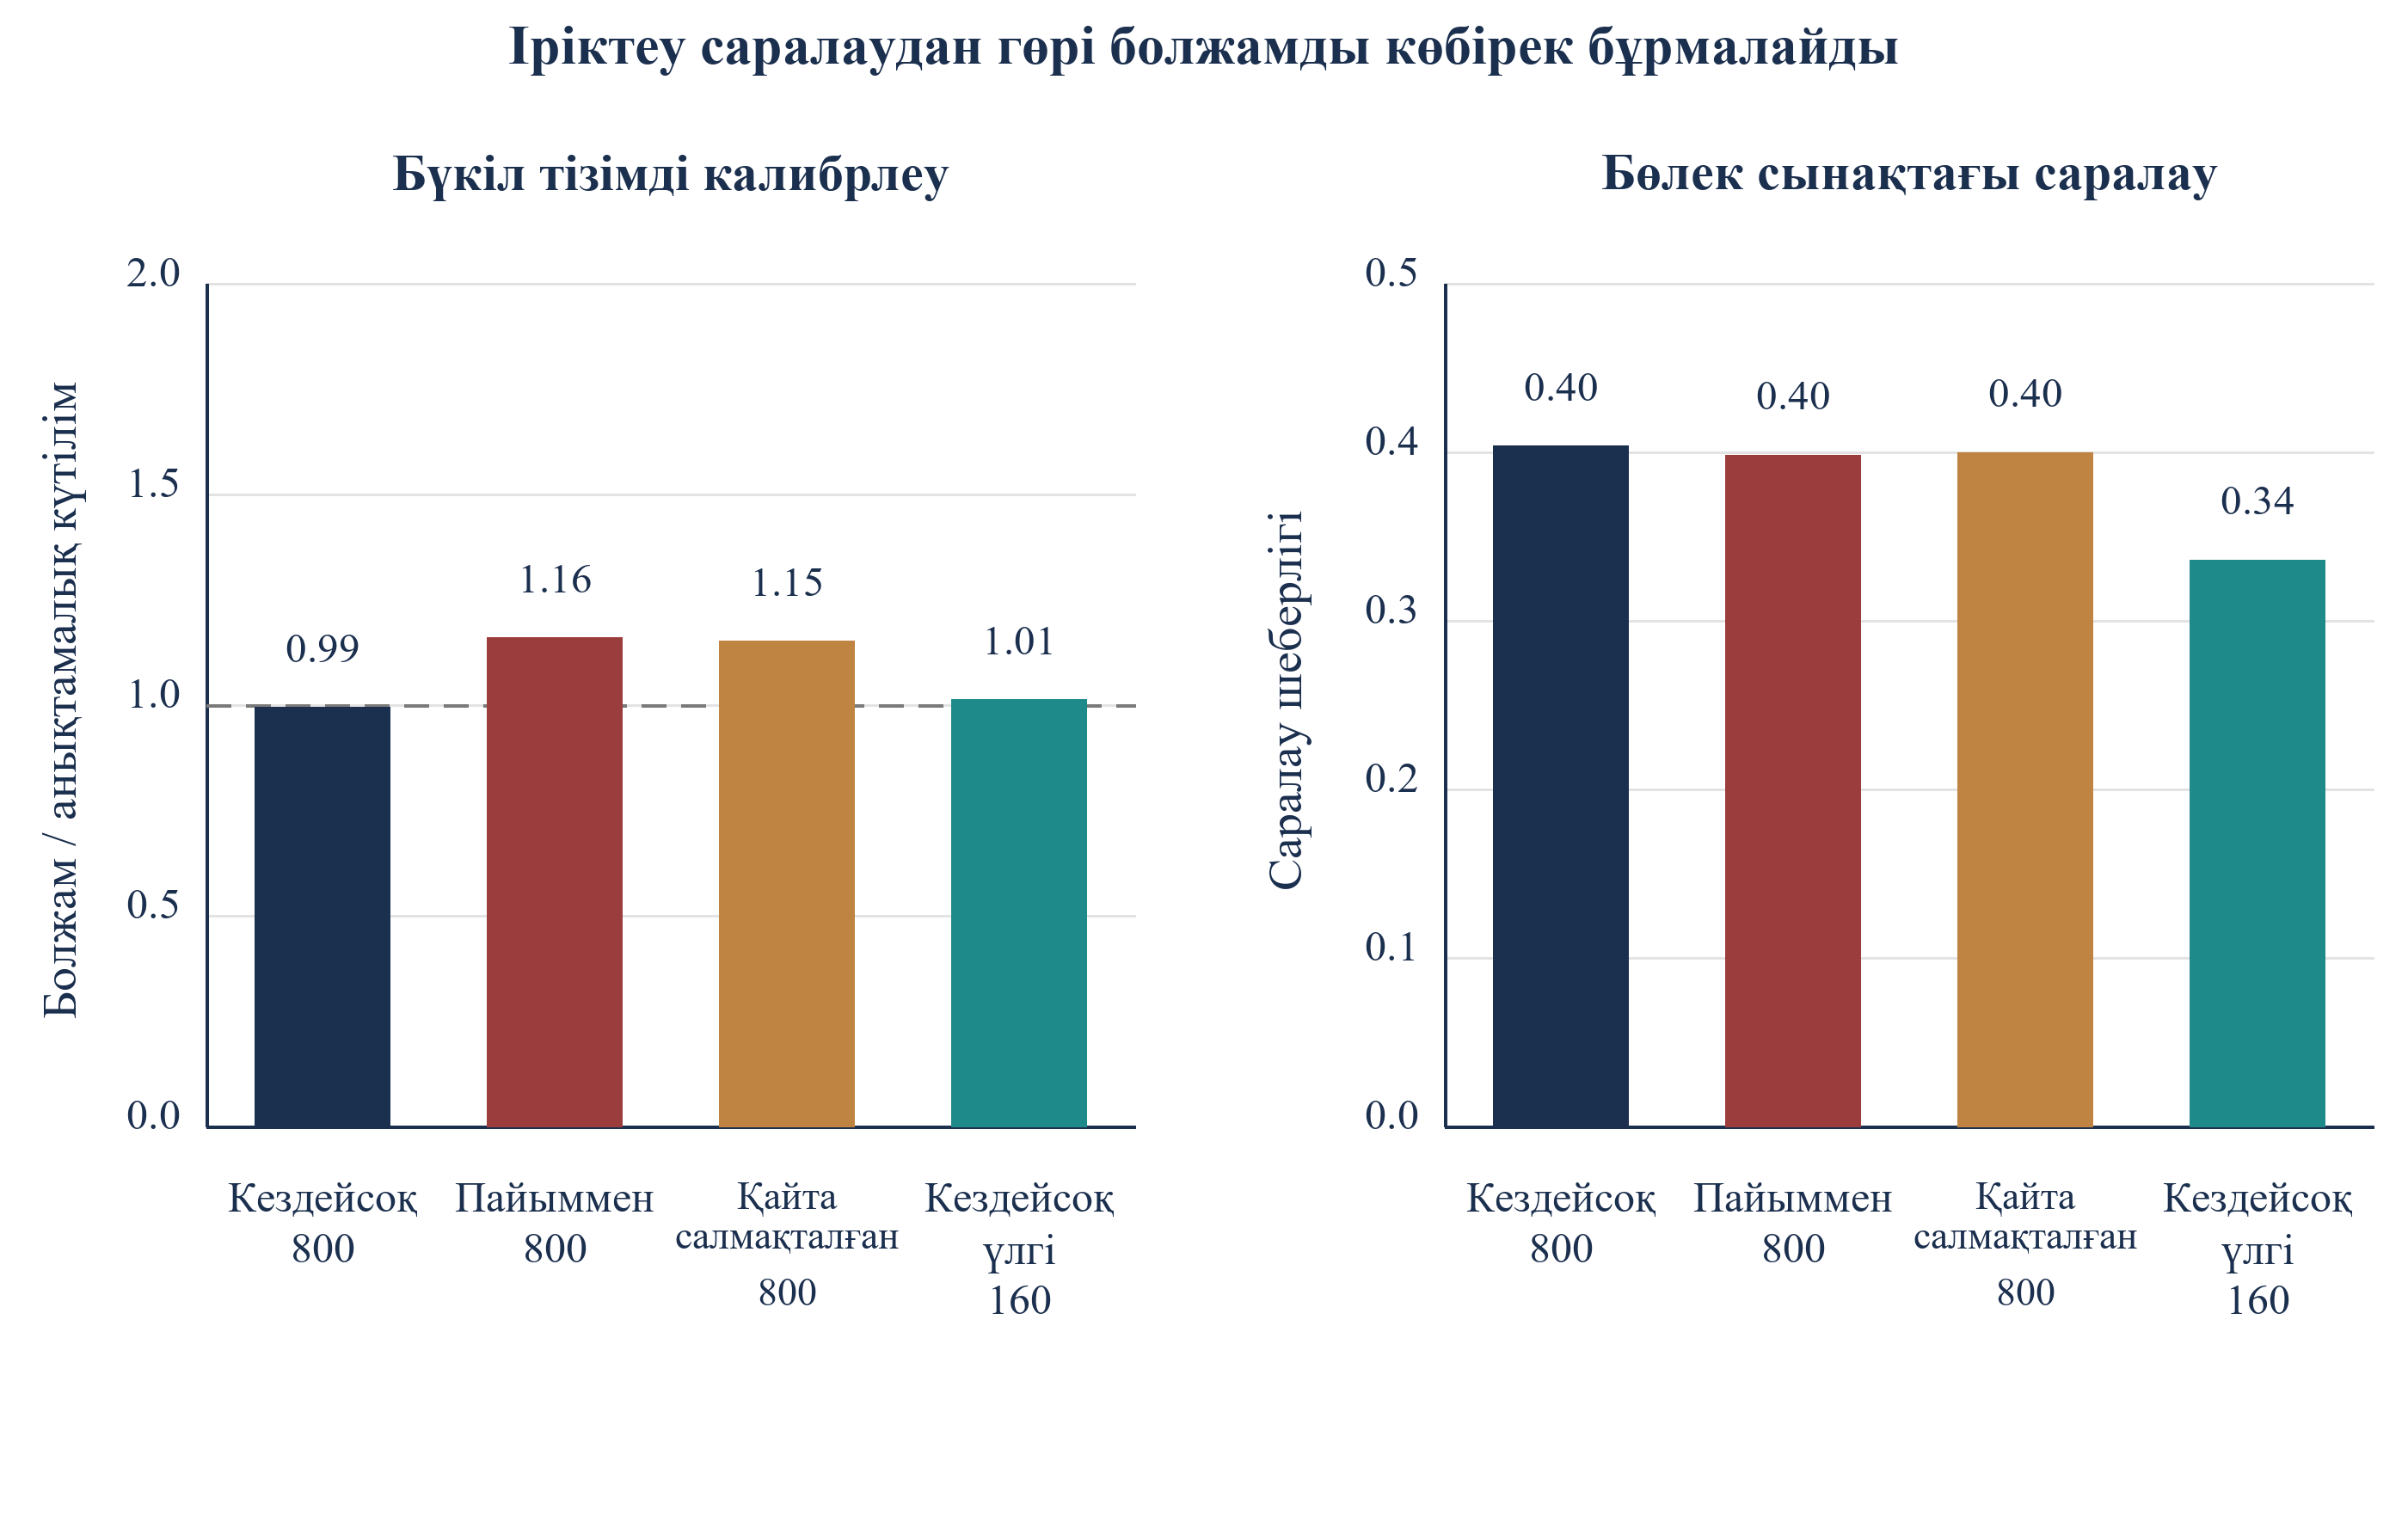
Өткен байланыстар сирек кездейсоқ болады. Команда өзі білетін инвесторларға шығады; оның біліміне жазбаларда жоқ қызығушылық та кіреді. Модельде оқыту когортасына іріктелу қызығушылықпен, сәйкестікпен және көлеммен өседі. 10-кесте төрт оқыту когортасын салыстырады. 800 инвестордан тұратын кездейсоқ когорта 0.40 шеберлік және бүкіл тізім бойынша 0.99 болжам қатынасын береді. Сол көлемдегі сарапшылық пайыммен таңдалған когорта 0.40 шеберлік, алайда 1.16 қатынас береді; қалған тізімге күтілетін үлес 16% асыра бағаланады.
| Оқыту когортасы | Бағаланған ұпай шеберлігі | Бүкіл тізім: болжамның анықтамалық күтілімге қатынасы | Жоғарғы тізім: болжамның анықтамалық күтілімге қатынасы | Сәйкестік коэффициенті | Бос орын коэффициенті |
|---|---|---|---|---|---|
| 800 инвестордан тұратын кездейсоқ когорта | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| 800 инвестордан тұратын, сарапшылық пайыммен таңдалған когорта | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| Сарапшылық пайыммен таңдалған, жазбалар бойынша қайта салмақталған | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| 160 инвестордан тұратын кездейсоқ ішкі таңдама ғана | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. 100 қайталаудың орташа мәні. Коэффициенттер бағаланған міндеттеме ұпайындағы стандартталған айнымалыларға қатысты.
Стандартты түзету тіркелген айнымалыларды қолданып, әр таңдалған инвесторға оның бағаланған іріктелу ықтималдығына кері салмақ береді. 4a теңдеуі салмақталған логарифмдік ықтималдылық функциясын (log-likelihood), 4b теңдеуі бағаланған салмақты жазады. Салмақ команда байланысу ықтималдығы аз болған инвесторларға көбірек ықпал береді; сонда когорта тіркелген айнымалылары бойынша бүкіл тізімге ұқсайды.
Мұнда S таңдалған когорта, y_i міндеттеме индикаторы, p_i(beta) бағаланған ықтималдық, x_i тіркелген белгілер жиыны. Бұл іске асыруда қайта салмақтау құрастырылған болжамның артықтығын 16%-дан 15%-ға азайтады; бұл бастапқы артықтықтың 5%-ы. Іріктеу ережесі тіркелмеген қызығушылыққа да тәуелді. Қолжетімді белгілерге сүйенген іріктелу бейімділігінің бағаланған салмақтары осы ескерілмеген іріктеу арнасын жоя алмайды. 160 инвестордан тұратын кездейсоқ оқыту ішкі таңдамасы қайталаулар бойынша бүкіл тізімнің орташа болжам қатынасын 1.01, шеберлікті 0.34 береді. Кездейсоқ іріктеу шектеулі таңдамада, айыппұлмен немесе қате спецификациямен бағаланған болжамдаушыны ығысусыз етпейді. Таңдалған жоғарғы тізімнің калибрленуі бөлек тексерілуі тиіс.
Суретті толық көлемде оқу үшін көлденең жылжытыңыз. Толық көлемдегі суретті бөлек те аша аласыз.
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. 100 қайталаудың орташа мәні.
Іріктелу бейімділігі жаттығуына да нақты іріктеу түсіндірмесі қажет. Таңдалған когорта ішінара жасырын қызығушылыққа негізделген салыстырмалы салмақтармен қайтарусыз алынады. Тіркелген белгілерде бағаланған логистикалық бейімділік моделі сол құрастырылған таңдамаға енгізілу үлгісін бағалайды. Ол қызығушылықты бақыламайды; оның ықтималдықтары бастапқы салыстырмалы іріктеу салмақтары емес. Қайта салмақтау маңызды іріктеу айырмаларын шешпей, бағалауды өзгерте алады. Проспективті зерттеуде іріктеу сәтіндегі нақты кездейсоқ енгізілу ықтималдықтарын сақтаңыз. Ұпайға негізделген енгізуді және дискрециялық өзгерістерді бөлек тіркеңіз; осы тетіктерді ықтималдықтарынсыз біріктіру калибрлеу бағасының қандай жиынды білдіретінін ашық бағалауға мүмкіндік бермейді.
18 Когорта көлемі және бағаланған эталонмен сәйкестік
11-кесте 100-ден 1,600 инвесторға дейінгі кездейсоқ жасалған когорталардағы бағалауларды салыстырады. 100 байланыста оқыту таңдамасында орта есеппен 7.7 міндеттеме бар; орташа саралау шеберлігі 0.29, қайталау процентильдері 0.17-ден 0.39-ға дейін. 800 байланыста сәйкес сандар 55.8, 0.41, 0.34 және 0.47. Бұлар шектеулі симуляцияның қорытындылары. Алғашқы үштік бағаны бағаланған стандартталған коэффициенттер ретін 20,000 инвестордан тұратын бөлек шектеулі таңдамада бағаланған модельмен салыстырады.
| Байланыс жасалған когорта | Бақыланған міндеттемелер | Орташа шеберлік | 10-шыдан 90-шы процентильге дейін | Бағаланған ұпай ең ірілерден бастаудан асады | Шектеулі таңдамадағы бағаланған алғашқы үштік эталонымен сәйкестік |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17–0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26–0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31–0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34–0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36–0.47 | 100% | 88% |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. 100 қайталаудың орташа мәні. Алғашқы үш айнымалы; стандартталған коэффициенттері ең үлкен үш белгі, 20,000 инвестордан тұратын таңдамада бағаланған модельмен салыстырылған.
100 және 200 оқыту байланысында бағаланған ұпай осы қайталаулардың 89%-ы мен 99%-ында ең ірілерден бастаудан асады. Ең үлкен абсолютті стандартталған үш коэффициенттің анықтамалық жиынымен сәйкестік 100-де 5%, 400-де 39%, 1,600-де 88%. Екі өлшем әртүрлі сұраққа жауап береді: бағалауға кірмеген жасалған инвесторлардағы саралау сапасы және таңдалған коэффициент эталонына қатысты тұрақтылық. Бұл пайыздардың ешқайсысы нақты инвестор тізіміне тексерілмеген ұпайды енгізуге негіз бермейді.
Бұл нәтижелер авторлық жиындағы болжам сапасын сипаттайды. 20,000 инвестордан тұратын шектеулі таңдамада бағаланған анықтамалық модельмен сәйкестік алғашқы үш белгі өлшемін береді; ол себептік қозғаушыларды анықтамайды және бас жиынтық ақиқатын белгілемейді. Қайталау процентильдері симуляциялық науқандар арасындағы өзгерісті сипаттайды. Олар нақты капитал тарту нәтижелерінің сенімділік аралықтары емес. Практик бастапқы модельді бекітіп, оны проспективті жиналған бақылауларда тексеріп, калибрлеу мен саралау сапасын бөлек беруі тиіс. Толқындар арасындағы коэффициент өзгерісі мінез-құлық өзгерісімен бірге іріктеуді, корреляцияларды немесе басқа инвестор құрамын да көрсетуі мүмкін.
19 Қайта өндіру, бақылаулар және эксперименттің көрсете алмайтын тұстары
12-кесте жеке қайта өндіруде нақты тексерілген сандық бақылауларды тіркейді. Ықтималдық пен конверсия тізбегі шектері, толық ақпарат эталонының реті, комитет күндері, қаржы жылы тыйымдары және инвестиция көлемін салыстыру айқын тексеріледі. Соңғы бағалаулар тізімі саралау бағалауларымен бірге бас жиынтық эталоны мен іріктелу бейімділігі модельдерін қамтиды; тіркелген әр бағалау соңғы ақырлы қалдық тексерулерінен өтуі тиіс. Тәуелсіз қайта өндіру үздіксіз тиісті тексеру интегралдауын және бекітілген кездейсоқ тұқымдағы теңдікті де тексереді. Шешуші қалдықтары қайтарылған коэффициенттердегі сандық шартты анықтайды. Олар идентификацияны, эмпирикалық калибрлеуді немесе болжанған генерация тетігінің дұрыстығын анықтамайды.
| Бақылау | Нәтиже |
|---|---|
| Сандық шарттардың орындалуын және эмпирикалық валидацияны тексеру | 46 тексеру өтті |
| Негізгі эксперимент қайталаулары | Әрқайсысы 3,600 инвестордан тұратын 100 жиын |
| Күйзеліс сценарийлері қайталаулары | 60 |
| Соңғы градиент (score) қалдығы критерийінен өткен бағалаулар | 3,122; ең үлкен градиент (score) қалдығы 0.000001-ден төмен |
| Әр ережеге қарсы шартты ықтималдықтарды толық білетін эталон | Әр қайталауда кемінде бірдей жоғары |
| Кездейсоқ реттіліктің төменгі шегі | Іріктеу қатесі шегінде 4,000 кездейсоқ алумен сәйкес |
| Базалық жиіліктің екі еселену қуатын тексеру | Көрсетілген көлемде симуляцияланған қуат 81% |
| Кездейсоқ тұқым | Бекітілген; бір қайталауды қайта орындау оның ұпайларын дәл қайта шығарады |
Құрастырылған жиынға MatchPoint талдауы. Көрсетілген бастапқы шарттардағы модель нәтижесі; нақты бақыланған нәтиже емес. Бақылаулар модель іске қосылғанда тексеріледі.
Негізгі шектеу; шеңберлі логика. Нәтижелер құрылымдық ұпай қолданатын және бағаланған ұпай жуықтайтын сол қаржыландыру мүмкіндігі, бюджет және күнтізбе логикасынан жасалады. Эксперимент әдістің алғышарты орындалғандағы мінез-құлқын көрсетеді. Ол алғышарттың нақты инвесторларда орындалатынын көрсетпейді. Нақты комитеттер қаржыландыру мүмкіндігін басқаша салмақтауы, бюджеттен ауытқуы немесе жазбаларға түспейтін себептермен қол қоюы мүмкін. Өлшеу шуы, кешігу және ақпарат ашу үлестері де авторлық болғандықтан, бағаланған ұпай мен көрсетілген артықшылықты эталон арасындағы алшақтық осы кірістердің қасиеті болып табылады.
Эксперимент салдарлардың ретін көрсете алады. Қаржыландыру мүмкіндігі шарттардың қатар орындалуын талап етеді; кездесулер мен міндеттемелер әртүрлі айнымалыға жауап береді; болжам мен саралау бөлек істен шығады; сарапшылық пайыммен таңдалған тарих деңгейді бұрмалайды; шағын когорталар айнымалыларды реттей алмайды. Әрқайсысы бастапқы дереккөздер қисынды ететін құрылымнан туындайды және келесі бөлім жобасымен тексеріле алады. Эксперимент кездесулер мен міндеттемелер арасындағы алшақтық сияқты үлкен әсер көрсетсе, алғашқы сынақ нақты науқанда сол бағыттың бар-жоғын тексеруі тиіс. Ол ескірген жазбалар шығыны сияқты шағын әсер көрсетсе, нақты науқанда әсер үлкенірек болуы мүмкін; өйткені болжанған шу шағын.
20 Келісімге негізделген зерттеуге кездейсоқ үлгі, уақыт белгілері және алдын ала белгіленген талдау жоспары қажет
Ұсынылған зерттеудің бірлігі; инвестор және капитал тарту эпизоды. Жарамды жиынды, енгізілу ықтималдығын, бекітілген ұпайды, байланыс күнін, арнасын, тексерілген дереккөз күндерін және әр бақыланған кезеңді тіркеңіз. Басқару шолуы қатысушыларды тартқанға дейін қолданылатын заңды және дербес деректерді өңдеу негізін анықтауы тиіс. DIFC 10-бабы бірнеше заңды негізді береді; келісім солардың бірі. Зерттеу келісімді барлық өңдеу операцияларының жалғыз заңды негізі деп сипаттамай-ақ, оны зерттеу жобасының талабы ретінде қабылдай алады. [15]
Келісім негіз болғанда DIFC заңы келісім мен оны қайтарып алу талаптарын белгілейді. 34-бап тікелей маркетингке, соның ішінде байланысты профильдеуге қарсылықтарды қарастырады. ADGM ресми шолуы да маркетингке қарсылық білдірудің абсолютті құқығын көрсетеді. Юрисдикцияға тән бұл мысалдар хабарламаларға, қарсылықтарға және сақтау мерзіміне қатысты құжатталған процесті негіздейді. Қолданылатын режим мен қаржылық өнімдерді ілгерілету шекарасы әр науқан үшін бөлек қаралуы тиіс. [15, 16]
| Элемент | Спецификация | Себеп |
|---|---|---|
| Бірлік және мерзім | Инвестор және капитал тарту; басталғаннан кейін он екі ай | Нәтиженің уақыт есебін бекітеді |
| Кездейсоқ үлгі | Алдын ала белгіленген қабаттар ішінде толық жарамды, әлі байланыс жасалмаған жиыннан кездейсоқ енгізуге байланыс орындарының 20%-ын бөлу; нөлден өзгеше енгізілу ықтималдықтарын тіркеу | Ұпаймен таңдалған топтан тыс нысаналы жиындар үшін калибрлеуді қолдайды |
| Қабаттау | Түр, активтер аралығы, ақпарат ашу мәртебесі, қаржы жылының басталуы | Дәлдікті арттырады; басталғанға дейін бекітіледі |
| Уақыт белгілері | Байланыс, кездесу, тиісті тексеру, шешім және қол қою күндері | Оқиғаға дейінгі уақыт пен бәсекелес тәуекелдерді талдауға мүмкіндік береді |
| Нәтижелер | Кездесу, тиісті тексеру, заңды күші бар міндеттеме және түпкілікті бас тарту; зерттеу тәртібімен белгіленетін кейінгі бақылау бөлек анықталады | Кезеңдерді ажыратады |
| Міндеттеме қабылдау жиілігі бастапқы деңгейдің 2 есесіне тең болғандағы таңдама | Базалық жиілікте әр топқа 298; оның жартысында 635 | Жоғары сараланған топты кездейсоқ үлгімен салыстыру қуаты |
| Міндеттеме қабылдау жиілігі бастапқы деңгейдің 1.5 есесіне тең болғандағы таңдама | Базалық жиілікте әр топқа 1,021 | Шағын өсімді анықтау шығынын көрсетеді |
| Талдау | Себепке тән қауіп қарқындары және жинақталған оқиға ықтималдығы; алдын ала тіркелген айнымалылар тізімі | Спецификацияны нәтижеге қарап іздеуден сақтайды |
Ұсынылған жоба. Сандық таңдама көлемдері құрастырылған базалық жиіліктегі, 5% маңыздылық пен 80% нысаналы қуаттағы бөлек, тең бекітілген топтары бар тәуелсіз Бернулли салыстыруын сипаттайды. Олар байланыс орындарының 20%-ын зерттеуге бөлетін науқанның жалпы саны емес; тең емес бөлуге, кластерленуге және толық емес кейінгі бақылауға бөлек есеп қажет.
Кездейсоқ енгізу осы резервтелген орындарға қай инвесторлар түсетінін ұпай анықтағанға дейін жасалуы тиіс. Бұрын таңдалған толқынды кездейсоқ реттеу сол толқынға іріктелуді өзгертпейді. Саясат бойынша бағаланатын шаманы салыстырмалы кейінгі бақылау мерзімінде бекітілген саралау саясаты бойынша әр жарамды байланысқа күтілетін заңды күші бар міндеттемелерді көрсетілген кездейсоқ енгізу саясатындағы сол көрсеткішпен салыстыру ретінде анықтаңыз. Қабаттасуды, алып тастауларды және ережеден ауытқуды тіркеңіз. Белгілі енгізілу ықтималдықтары орынды салмақтауды қолдайды; бағалау қайталанатын мекемелерді, өзара байланысты капитал тарту мандаттарын және жанама әсерлерді ескеруі тиіс. Айнымалы коэффициенттері мен алып тастау ұпайлары бөлек идентификация жобасы себептік түсіндірмені негіздемесе, болжамдық қорытынды болып қалады. [13, 14]
13-кесте сирек міндеттемелердің тең бөлінген валидация экспериментіне әсерін көрсетеді. Құрастырылған 7.0% базалық жиілікте тең топтық жуықтау екі еселену үшін әр топқа 298, бір жарым есе жиілік үшін 1,021 инвестор береді. Бағдарламаның симуляциялық тексеруі тек көрсетілген базалық жиіліктің екі еселену жағдайын бағалайды. 20/80 практикалық бөлуге басқа дисперсия есебі қажет. Мекемелердің кластерленуі, қабаттасқан мандаттар, цензуралау және оқиға жиілігінің белгісіздігі қажетті сандарды тағы өзгерте алады. Шағын науқандар өз жобасы негіздейтін бақылаулар мен белгісіздікті беріп, қолжетімді таңдама ажырата алмайтын тұжырымдарды кейінге қалдыруы тиіс.
Саясаттарды салыстырмас бұрын кейінгі бақылауды алдын ала анықтаңыз. Соңғы жабылу күніне жақын байланысқан нысананың қол қоюға қалатын уақыты басталу сәтінде байланысқан нысанаға қарағанда аз. Практикалық соңғы нәтижені ортақ жабылу күніне қатысты өлшеп, байланыстан бергі уақытты бөлек айнымалы ретінде сақтаңыз. Кейінірек қойылған қол коммерциялық тұрғыда құнды болып, тіркелген соңғы нәтиже шегінен тыс қалуы мүмкін. Қайта ашылған эпизодтар, қабаттасқан капитал тартулар және ортақ инвестициялық комитеті бар мекемелер үшін ережелерді анықтаңыз. Бір инвестор капитал тартуға арналған бірнеше мандатта көрінсе, капитал тарту идентификаторларының өзгешелігі бақылауларды тәуелсіз етпейді. Дисперсия бағалары мен таңдама көлемін жоспарлау осы тәуелділікті ескеруі тиіс. Біріктірілген нәтижелерді тексеру үшін науқан деңгейіндегі қорытындылар қолжетімді қалуы керек.
21 Комитетке қаржыландыру мүмкіндігі мен мерзімді аралықпен және төмендетілген болжаммен ұсыну
Комитет ұсынылған байланыс саясатын, дәлел сапасын және болжам белгісіздігін алуы тиіс. Құрастырылған жоғарғы тізім болжамының қатынасы 1.31, қайталау процентильдері 1.03-тен 1.65-ке дейін. Бұлар модельдің өз іріктеу және бағалау процесінің диагностикасы. Олар нақты капитал тартуға әмбебап төмендету коэффициентін бермейді. Нақты жоспарлау сценарийіне проспективті калибрлеу және бір инвестиция көлемі, мерзім, жарамдылық пен конверсия белгісіздігін айқын есепке алу қажет. 14-кесте есеп берудегі осы сұрақтарды ажыратады.
| Тармақ | Мазмұны | Түсіндіру тәртібі |
|---|---|---|
| Саралау дәлелі | Кездейсоқ реттілікке және ең ірілерден бастауға қарсы шеберлік, ауқымымен бірге | Реттіліктің қарапайым тізімнен жақсырақ болу-болмауын көрсетеді |
| Болжамды калибрлеу | Болжанған міндеттемелер, проспективті өлшенген саясат нәтижесі және белгісіздік | Айқын валидация жобасында ұсынылған жоспарлау бағасын тексереді |
| Тіркелген кезең шығындары | Әр жабылған эпизодтың бақыланған кезеңі және даталанған себебі | Ықтимал шектеулерді зерттеуді қолдайды; жеке өзі себепті анықтамайды |
| Күнтізбелік тәуекел | Шешімі берілген мерзімнен кейін түсетін инвесторлар саны | Кеш байланысудың құнын көрсетеді |
| Жазбалар сапасы | Жазбаларын жариялағандар үлесі және жазбалардың жасы | Саралаудың қаншасы жетпейтін мәндерді толтыруға сүйенетінін көрсетеді |
| Зерттеушілік таңдама | Көрсетілген кездейсоқ енгізу саясаты мен салыстырмалы кейінгі бақылаудағы нәтиже | Енгізілу, қабаттасу және белгісіздік жорамалдарына тәуелді саясат салыстыруын бағалайды |
Ұсынылған есеп беру жинағы. Шектерді команда басталғанға дейін белгілейді; олар модельден шығарылмаған.
Комитет әр ұсынылған түзетудің дәлелін көруі керек. Қанша заңды күші бар міндеттеме бақыланғанын, валидация жиынын, уақыт көкжиегін және болжанған нәтиже айналасындағы белгісіздікті көрсетіңіз. Нүктелік болжам статистикалық жоғарғы шек болып саналмайды. Симуляциялық болжам қатынасына негізделген төмендету эмпирикалық калибрленген жоспарлау сценарийі болып саналмайды. Алып тасталған және кейінге қалдырылған инвесторлардың журналын дереккөз күндерімен және тексеру мәртебесімен сақтаңыз. Орны толтырылған жазба дәлел сұратуды, ал құжатталған заңды немесе мандаттық шектеу алып тастауды негіздей алады. Кезең жазбалары тар орындарды зерттеуге көмектеседі; тиісті жобасыз сәтсіздіктің себептік түсіндірмесі ретінде берілмеуі тиіс.
Тексеру күшін айқын басымдыққа бөлуге болады. Қандай жетпейтін не ескірген жазба қисынды баламаларда инвестордың орнын, ұсынылған байланыс айын немесе енгізу шешімін өзгертетінін анықтаңыз. Осы баламалардың салдарын нақтылауға кететін уақыт және шығынмен салыстырыңыз. Мысалы, құжатталған бюджет жаңару күні даталанған кейінгі байланысты негіздей алады; болжанған жаңару кейінге қалдырудан бұрын сұрақ туғызуы тиіс. Бұл ұсынылған ақпарат жинау ережесі; модельденген түсім туралы мәлімдеме емес. Баламаларды, дереккөз дәлелдерін және шешім иесін жұмыс жазбасында сақтаңыз. Сонда ақпарат жетіспегендіктен алып тастауды тексерілген шектеуден болған алып тастаудан ажыратуға болады.
22 Деректер мен AI көмегімен жазбаларды жаңартып отыру; байланыс шешімін оларға бермеу
Бұл мақаладағы жазбалар ескіреді. Бөлу салмақтары, капиталы әлі шақыртылмаған міндеттемелер қатынастары және күнтізбелер жылдық не жиірек есептерде жаңадан көрсетіледі; нарық қозғалысы кейбірін бір мезгілде өзгерте алады. Табиғи тіл құралдары бұл тармақтарды жылдық есептерден, бағдарлама шолуларынан және басқарма құжаттарынан шығарып, өзгерістерді белгілей алады. Бұл кешігуді азайтады, дегенмен күйзеліс сценарийлері жорамалданған кіріс параметрлерінде кешігудің өзі саралау шеберлігіне аз шығын әкелетінін көрсетеді. Ақпарат шығару кезінде әр мәнмен бірге бастапқы үзінді мен күн сақталуы тиіс; саралау орнын елеулі өзгертетін кез келген мәнді адам растауы керек.
Мекеме жазбаларын жеке байланыс деректерінен бөлек ұстап, қолжетімділік, сақтау және түзету процестерін құжаттаңыз. Әр байланыс шешіміне қолданылған ұпай нұсқасы мен дереккөз мәндерін сақтаңыз. Шығарылған бөлу не күнтізбе мәнінің өзгерісі алдымен бастапқы құжат және оның күнімен салыстырылып тексерілуі тиіс. Дербес деректерді практикада қолдануға тиісті құқықтық шолу мен қарсылық білдіру процесі қажет. [15, 16]
Мақала логистикалық модельдерді құрастырылған эксперимент ішінде бағалайды. Ол нақты инвестор нәтижелерінде оқытылған модельді де, AI ақпарат шығару жүйесінің тексерілген дәлдігін де бермейді. Отбасылық кеңселердің ақпарат ашу жиілігі мен жетпейтін деректер мінез-құлқы автор белгілеген кіріс параметрлері. Қаралған ешбір отбасылық кеңсе деректер жинағы олардың нақты үлестірімін анықтамайды. Сондықтан ақпарат шығарудың практикалық пилоты байланыс жоспарына ықпал етпес бұрын өріс дәлдігін, күн сәйкестігін және салдары бар саралау өзгерістерін тәуелсіз тексерілген бастапқы жазбалармен бағалауы тиіс.
23 Нақты капитал тартудың шешім ережесі: қаржыландыру мүмкіндігі талаптарын тексеру, күнтізбемен реттеу, болжамды төмендету
Ұсынылған жұмыс тәртібі тексерілген мандаттық жарамдылық пен тіркелген жабылу мерзімінен басталады. Одан кейін бір инвестиция көлемін, портфель жазбасын, міндеттемелерді, мақұлдау өкілеттігін және ықтимал шешім күндерін салыстырып тексеріңіз. Жетпейтін кіріс деректерін белгілеп, ұсынылған кестені қарапайым базамен салыстырыңыз. Белгісіз жазбаларды сүзгі ретінде қолданбас бұрын оларды тексеру шығынын бағалаңыз. Қаржыландыру мүмкіндігіне қойылатын шарт айқын модельдеу ұсынысы болып табылады; оның практикалық шегі мен ерекшеліктерін қарастыру тәсілі мандат және басқарушы құжаттар үшін тексерілуі тиіс.
Проспективті зерттеушілік ішкі таңдама бөліп, әр кезеңді тіркеңіз және нәтижелерді келісілген кейінгі бақылау мерзімінде салыстырыңыз. Аз кездесу мен көп міндеттеме көрінісі авторлық тетіктегі нәтиже болып табылады. Оны нақты тізімде бағаланатын гипотеза ретінде қарастырыңыз. Әр кейінге қалдырудың даталанған себебі мен келесі тексеру қадамын тіркеңіз. Құрастырылған жиында басталу сәтіндегі байланыс шартынан өтпеген инвесторлардың 20%-ы алты ай ішіндегі кемінде бір тексерілген кейінгі байланысқа жарамды болады. Бұл өлшем модельденген жарамдылықты сипаттайды; нақты бақыланған ниет немесе уәде етілген міндеттеме емес.
Ұсынылған ереже; дәлел жинау және шешім саясатын тексеру тәртібі. Оның сандық салмақтары тиісті мандат, инвесторлар жиыны және уақыт көкжиегі үшін тексерілуі керек. Таңдалған науқан тарихында пайдалы ақпарат болуы мүмкін; оның олқылықтары мен іріктеу тетігі жасалатын қорытындыларды шектейді. Болжамды қабылдамас бұрын осы тарихты проспективті бақылаулармен, тексерілген жазбалармен және айқын көрсетілген жорамалдармен біріктіріңіз.
24 Шектеулер және келесі шешім
Эксперимент құрастырылған. Оның инвестор түрлері, үлестірімдері, шу деңгейлері және шешім ережелері авторлық. Ол бір актив санатын, бір инвестиция көлемін, бір басталу айын және бір мерзім терезесін қамтиды; капитал тартулар арасында қаржыландыру мүмкіндігі үшін бәсеке жоқ. Ол инвесторларды тәуелсіз деп қарастырады; бұл олардың бөлісетін ақпаратын елемейді. Сәйкестік пен қызығушылық қаржыландыру мүмкіндігіне тәуелсіз модельденген, ал нақты комитетте олай болмауы мүмкін. Ол ақы, шарттар немесе қосымша хаттарды модельдемейді; ұсынылған жазбалар көптеген нақты жазбадан таза.
Дереккөз мысалдары мемлекеттік сектордың зейнетақы қорын, егемен инвестор жарияланымдарын және университет эндаумент есептерін қамтиды. Олардың ашықтығы мен есеп анықтамалары әртүрлі. Қаралған ешбір отбасылық кеңсе деректер жинағы симуляцияланған күнтізбелер мен ақпарат ашу ықтималдықтарын негіздемейді. Академиялық дереккөздер байланысты қор нәтижелері, капитал тарту, өтімділік және зерттеу жобасы сұрақтарын қарастырады. CalPERS-тің 2022 жылғы саясат қосымшасы нысана қайта қаралуы мен саясат аралықтарын айқын тарихи талқылау үшін жаңа 2026 жылғы бағдарлама материалдарымен бірге сақталған; мәмілеге қолданыстағы өкілеттік тәуелсіз тексерілуі тиіс. Құпиялық мысалдары келтірілген DIFC заңы мен ADGM шолуымен шектелген; олар нақты науқанға қолданылатын режимді анықтамайды.
Келесі шешім; науқан алдын ала белгіленген проспективті бағалауды қолдай ала ма? Оған жарамды жиын жазбасы, заңды қатысушы тарту және дерек өңдеу жоспары, жоба талап еткен жерде кездейсоқ енгізу және бірізді нәтиже мен кейінгі бақылау анықтамалары қажет. Алдымен саясат нәтижесін және болжам калибрлеуін өлшеңіз. Шағын тізім жазбалар сапасы мен кестені жақсарта алады; болжамдық басымдық туралы қорытындылары шектеулі болады. Комитет болашақ нәтижелерге сүйенбес бұрын ұсынылған зерттеудің көлемі мен белгісіздігін бағалауы тиіс.
Әдебиеттер
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
