
1 Bepaal hoeveel van het dossier u vóór het eerste gesprek verstrekt
Een transactiesponsor, oprichter of fondsbeheerder die investeerders gaat benaderen, staat voor een keuze die aan iedere score of rangschikking van de lijst voorafgaat. Het eerste bericht kan een anonieme beschrijving, een geverifieerde samenvatting van de kerncijfers, een volledig informatiememorandum of toegang tot documenten bevatten die normaal alleen een tegenpartij tijdens due diligence zou zien. Iedere stap geeft de ontvanger meer beoordelingsmateriaal en vermindert de controle van de afzender over wat ermee gebeurt. Dit onderzoek behandelt die keuze als een meetbare afweging tussen de verkregen respons en de ontstane blootstelling van vertrouwelijke informatie.
Het onderzoek behandelt uitsluitend hoe diep de eerste informatieverstrekking moet gaan voor een al geselecteerde lijst, en wanneer het volgende niveau beschikbaar moet komen. Welke investeerders moeten worden benaderd, hoe zij worden gerangschikt en hoe introducties tot stand komen, behoort tot aanverwant onderzoek over aansluiting op het investeringsmandaat en de toegangsroute tot de investeerder.
Wij stellen een kader met vier onderdelen voor. Ten eerste een ladder met vijf informatieverstrekkingfasen en een register van wat elke fase vrijgeeft. Ten tweede een beoordeling van ieder onderdeel op relevantie voor de ontvanger, gevoeligheid voor de afzender en verifieerbaarheid. Ten derde een koppeling van iedere fase aan de regels die bepalen wie de informatie mag ontvangen. Ten vierde een door de auteur ontworpen kwantitatief experiment dat de aanvankelijke informatiediepte varieert en reacties, gekwalificeerde gesprekken, due diligence, toezeggingen en verwacht verlies rapporteert. Het experiment is geconstrueerd en rapporteert geen waargenomen uitkomst.
2 Definieer de uitkomst en de blootstelling voordat u de diepte kiest
De relevante uitkomst is een gekwalificeerd gesprek: een gesprek met een investeerder die kan investeren, op een moment in diens proces waarop een besluit mogelijk is, en die voldoende van het dossier heeft gezien om te weten wat hij beoordeelt. Een reactie op zichzelf is niet het doel. Daarnaast telt het onderzoek de voortgang naar due diligence en een ondertekende toezegging ; een ronde geldt als voltooid wanneer 2 of meer toezeggingen zijn verkregen.
Blootstelling vraagt om een even precieze definitie. Wij definiëren die als het verwachte verlies voor de afzender wanneer ontvangers het dossier doorgeven, tegen de afzender gebruiken of toegankelijk maken voor een concurrent, klant of werknemer. Twee factoren bepalen de omvang: hoe gevoelig de informatie bij iedere ontvanger is, en hoe waarschijnlijk die ontvanger haar lekt onder de bestaande juridische en commerciële bescherming. Een teaser zonder namen veroorzaakt weinig blootstelling, ongeacht het aantal ontvangers. Een dataroom die voor de hele lijst wordt geopend, veroorzaakt veel blootstelling.
Het experiment vergelijkt respons en blootstelling op één geldschaal. Een transactiewaarde van USD 100 miljoen bepaalt het verlies bij een lek op maximale gevoeligheid ; een voordeel van USD 15 miljoen bepaalt de waarde van voltooiing van de ronde. Dit zijn expliciete modelaannames zonder marktbron ; paragraaf 16 varieert het voordeel en het lekgevaar dat het verwachte verlies schaalt.
De simulatie gebruikt aansluiting op het investeringsmandaat als een door de auteur vastgelegde binaire indicator en definieert een gekwalificeerd gesprek als een gesprek met die indicator. Zij modelleert niet afzonderlijk de bevoegdheid van het investeringscomité, de actuele inzetplanning, juridische toelating of een waargenomen investeringsbedrag. Die commerciële controles blijven in een werkelijk proces nodig en worden niet gevalideerd door het gesimuleerde aantal gesprekken.
3 Informatieverstrekking is een signaal dat tegelijk respons en blootstelling creëert
Arrow identificeerde het centrale probleem in 1962. De koper kent de waarde van informatie pas wanneer hij haar bezit ; zodra de informatie is verstrekt, heeft hij haar feitelijk kosteloos verkregen. Wanneer de verkoper geen eigendomsrechten op het gebruik van de informatie kan behouden, beslist de koper op basis van suboptimale criteria, zoals de gemiddelde waarde van informatie van die categorie. De passage gaat over uitvindingen en onderzoek. Zij beschrijft de paradox als een algemeen kenmerk van de verkoop van informatie, zonder de omvang ervan te meten. [1]
Latere literatuur over verifieerbare informatieverstrekking onderzoekt wat een verkoper doet wanneer hij feiten over zijn product kan bewijzen. In het standaardresultaat dat Shishkin, Titova en Zhang beschrijven, onthult een afzender een gunstige toestand wanneer hij die kan bewijzen ; dit proces gaat door totdat alle toestanden bekend zijn. Hun werkdocument legt uit dat dit resultaat afhangt van de mogelijkheid van de ontvanger om zijn handeling continu aan te passen. Wanneer de ontvanger uit enkele handelingen kiest, zoals een investeerder die wel of niet reageert, zijn evenwichten mogelijk waarin de afzender informatie achterhoudt. Het document bevat een theoretisch model zonder vertrouwelijkheidskosten en zonder empirische inhoud. [2]
Milgroms overzicht in het Journal of Economic Perspectives bespreekt theoretische argumenten over de informatie die verkopers verstrekken om kopers te stimuleren, en de rol van regelgeving bij efficiënte informatieverstrekking. De bespreking hier steunt op de theoretische reikwijdte die in het abstract wordt genoemd. [3] Deze bronnen rechtvaardigen twee ontwerpkeuzes: een investeerdersreactie is een binaire beslissing op basis van een signaal met ruis dat bij verdere informatie scherper wordt, en achterhouden kan optimaal zijn. Zij leveren voor geen van beide een parameter.
4 Het meest verwante veldonderzoek betreft waarop investeerders reageren ; de gewenste informatiediepte blijft een afzonderlijke vraag
Bernstein, Korteweg en Laws voerden op AngelList een gerandomiseerd veldexperiment uit met ongeveer 4,500 actieve vroegefase-investeerders en bijna 17,000 e-mails. In elke e-mail varieerden zij willekeurig de informatie over kenmerken van start-ups. De gemiddelde investeerder reageerde sterk op informatie over het oprichtersteam, maar niet op informatie over tractie of bestaande leidende investeerders ; de minst ervaren investeerders reageerden op alle categorieën. De samenvatting van Stanford vermeldt dat respons werd gemeten aan de hand van de keuze van een investeerder om meer over de onderneming te weten te komen. Dit onderzoek sluit het nauwst aan bij onze vraag. [4]
Het verschil met dit onderzoek is belangrijk. Dat experiment varieerde welke informatiecategorieën een investeerder zag in een omgeving waar de informatie al op een platform werd gedeeld en vertrouwelijkheid geen vraagstuk was. Het varieerde niet de diepte van een vertrouwelijk dossier en mat geen lekken of toezeggingen. Alleen het abstract en de institutionele samenvatting zijn gelezen ; het volledige artikel is niet gelezen. Het ondersteunt de opvatting dat respons afhangt van de inhoud van het eerste bericht. Het bepaalt niet hoeveel informatie een afzender moet delen.
Boone en Mulherin onderzoeken hoe ondernemingen worden verkocht met gegevens over het private proces vóór openbaarmaking. Zij rapporteren dat de helft van de doelondernemingen in hun steekproef via een veiling met meerdere bieders werd verkocht, terwijl de rest met één bieder onderhandelde, en dat publieke biedersaantallen de private concurrentie onderschatten. Alleen het abstract is geraadpleegd. Het resultaat laat zien dat een privaat proces met meerdere ontvangers gebruikelijk is in de onderzochte situaties ; daarom is het aantal ontvangers van vertrouwelijke informatie relevant. Het betreft overnames van beursgenoteerde doelondernemingen en zegt niets over respons op verschillende informatiediepten. [5]
5 Gebruik een ladder met vijf fasen en registreer wat iedere fase verstrekt en aan wie
De gebruikte ladder heeft vijf fasen. De anonieme teaser beschrijft sector, omvangsklasse en geografie zonder de onderneming te noemen. De geverifieerde teaser voegt kerncijfers toe die de ontvanger kan controleren, zoals gecontroleerde omzet of een door de kredietverstrekker bevestigde faciliteit. Het informatiememorandum voegt klantconcentratie, contractvoorwaarden en het plan toe. Het eerste dataroomniveau voegt managementrapportages, contracten en de kapitalisatietabel toe. Het tweede niveau voegt klantnamen, prijzen, intellectuele eigendom en arbeidsvoorwaarden toe. De ladder is een analytisch hulpmiddel ; geen van de geraadpleegde bronnen stelt haar vast als marktconventie.
Iedere fase vraagt om registratie: wat is verstrekt, aan wie, op welke datum, onder welke geheimhoudingsvoorwaarden en met welke verificatie? Die registratie dient drie doelen. Zij laat de afzender antwoord geven aan een toezichthouder of tegenpartij die vraagt wat is gedeeld, een lek herleiden tot de fase waarin het mogelijk werd en de conversie per fase vergelijken in latere campagnes, zoals het ontwerp in paragraaf 20 vereist. Tabel 1 beschrijft het voorgestelde register.
| Fase | Wat de ontvanger krijgt | Voorwaarde vóór verstrekking | Bewaarde registratie |
|---|---|---|---|
| Anonieme teaser | Sector, omvangsklasse, geografie, mandaat in één regel | Ontvanger op de goedgekeurde lijst | Datum, ontvanger, versie |
| Geverifieerde teaser | Kerncijfers met een genoemde verificateur | Ontvanger getoetst op geschiktheid en de relevante promotieregel | Als hierboven, plus verificateur en bewijsstukken |
| Informatiememorandum | Klanten, contracten, plan, management | Ondertekende geheimhoudingsovereenkomst | Ondertekenaar, datum, versie van de overeenkomst |
| Dataroomniveau 1 | Managementrapportages, contracten, kapitalisatietabel | Bewijs van geschiktheid en bevoegdheid om verder te gaan | Toegangslogboek per document |
| Dataroomniveau 2 | Klantnamen, prijzen, intellectuele eigendom, arbeidsvoorwaarden | Gevorderde due diligence en teamledenlijst op naam | Toegangslogboek, watermerk, genoemde gebruikers |
Voorgesteld register. De ladder is een door de auteur ontworpen hulpmiddel ; geen bron stelt haar vast als marktconventie.
De tabel maakt onderscheid tussen de verstrekte informatie en de voorwaarde waaraan eerst moet zijn voldaan. Voor de eerste twee fasen betreft die voorwaarde een besluit van de afzender over de ontvanger, geen document. Voor het memorandum is een ondertekende overeenkomst nodig. Latere voorwaarden vragen bewijs dat de ontvanger kan en mag doorgaan. Wie een voorwaarde overslaat, kiest expliciet voor de daaruit voortvloeiende blootstelling ; het register moet die keuze vastleggen.
6 Beoordeel ieder onderdeel op relevantie, gevoeligheid en verifieerbaarheid voordat u een fase toewijst
Een fase bundelt informatieonderdelen. Een onderdeel hoort in de eerste fase waarin de relevantie voor de ontvanger opweegt tegen de gevoeligheid voor de afzender. Relevantie is de mate waarin het onderdeel de beslissing van een investeerder om in gesprek te gaan verandert. Gevoeligheid is de schade wanneer het onderdeel bij een concurrent, klant of werknemer terechtkomt. Verifieerbaarheid betekent dat de ontvanger het zonder verdere informatieverstrekking kan controleren. Een zeer relevant, weinig gevoelig en eenvoudig verifieerbaar onderdeel hoort in het eerste bericht. Zeer gevoelige informatie met weinig relevantie voor een eerste besluit hoort daar niet thuis.
Tabel 2 bevat een door de auteur ontworpen beoordeling voor een typische operationele onderneming. De scores lopen van 1 tot 5 en weerspiegelen het oordeel van de auteur over een generiek geval ; het zijn geen metingen. Een afzender moet ze door eigen scores vervangen, die per sector verschillen: klantnamen zijn essentieel voor een softwareonderneming en van ondergeschikt belang voor een grondeigenaar.
| Onderdeel | Relevantie | Gevoeligheid | Verifieerbaar door ontvanger | Vroegste fase |
|---|---|---|---|---|
| Sector, omvangsklasse, geografie | 3 | 1 | Gedeeltelijk | Anonieme teaser |
| Gecontroleerde omzet en winstbandbreedte | 5 | 2 | Ja, via gedeponeerde stukken of de accountant | Geverifieerde teaser |
| Klantconcentratie, zonder namen | 4 | 3 | Gedeeltelijk | Memorandum |
| Wezenlijke contractvoorwaarden | 4 | 4 | Ja, in de dataroom | Memorandum, samenvatting |
| Kapitalisatietabel en aandeelhoudersvoorwaarden | 4 | 3 | Ja | Dataroom 1 |
| Klantnamen en prijzen | 3 | 5 | Ja | Dataroom 2 |
| Broncode, formules, procesdetails | 2 | 5 | Gedeeltelijk | Dataroom 2, beperkt toegankelijk |
| Gegevens op werknemersniveau | 1 | 5 | Ja | Dataroom 2, geanonimiseerd |
Door de auteur gekozen scores van 1 (laag) tot 5 (hoog) voor een generieke operationele onderneming. Oordeel, geen meting ; vervang ze door de eigen beoordeling van de afzender.
De tabel laat zien waarom het memorandum een natuurlijke scheidslijn vormt. Onderdelen met relevantiescore 4 en gevoeligheidsscore 3 of 4, zoals klantconcentratie, contractvoorwaarden en de kapitalisatietabel, kunnen niet veilig in een eerste bericht worden opgenomen. Er is evenmin reden om tot gevorderde due diligence te wachten. Juist die onderdelen kunnen onder een ondertekende overeenkomst worden vrijgegeven, bij het memorandum of het eerste dataroomniveau. Het experiment vertaalt de tabel later in cijfers: cumulatieve gevoeligheid van 0.02, 0.10, 0.35, 0.65 en 1.00 in de vijf fasen. Dit zijn aannames, geen bevindingen.
7 Bescherming van vertrouwelijkheid volgt uit genomen maatregelen en niet uit het etiket op het document
Zowel de Verenigde Staten als de Europese Unie definiëren een bedrijfsgeheim aan de hand van de maatregelen van de houder. De Amerikaanse definitie in de Defend Trade Secrets Act verlangt dat de eigenaar redelijke maatregelen heeft genomen om de informatie geheim te houden en dat zij zelfstandige economische waarde ontleent aan het feit dat zij niet algemeen bekend is. De Europese richtlijn bedrijfsgeheimen verlangt dat de informatie geheim is, daardoor handelswaarde bezit en onder de omstandigheden aan redelijke geheimhoudingsmaatregelen is onderworpen. Geen van beide teksten bepaalt welke maatregelen voor een specifieke verstrekking volstaan. [6, 7]
Voor investeerdersbenadering betekent dit dat ruime verspreiding zonder voorwaarden de bescherming kan verzwakken waarop de afzender zich later wil beroepen. Een document dat zonder geheimhoudingsovereenkomst naar een lange lijst gaat, of onder online aangeklikte voorwaarden die niemand leest, levert zwakker bewijs van redelijke maatregelen dan verstrekking aan een genoemde persoon onder een ondertekende overeenkomst. Dit is een gevolgtrekking uit de formulering van de definities. De wettelijke teksten bepalen niet dat verstrekking zonder handtekening de bescherming doet vervallen ; rechtspraak en nationale omzetting zijn niet onderzocht.
Regulation FD in de Verenigde Staten toont hetzelfde mechanisme vanuit de uitgevende instelling. Zij verlangt openbare bekendmaking wanneer een uitgevende instelling belangrijke niet-openbare informatie verstrekt aan bepaalde marktprofessionals en houders: gelijktijdig bij opzettelijke verstrekking en anders onverwijld. Uitgezonderd is verstrekking aan een persoon die uitdrukkelijk geheimhouding toezegt, of die tegenover de uitgevende instelling een vertrouwens- of geheimhoudingsplicht heeft. [8] De reikwijdte hangt af van de definitie van uitgevende instelling in 17 CFR 243.101(b), met de relevante rapportagestatus en uitzonderingen. Het etiket private kapitaalwerving bepaalt op zichzelf niet de toepasselijkheid. De bepaling toont een specifieke geheimhoudingsuitzondering binnen dat regime en geeft geen algemene toestemming voor informatieverstrekking.
Het model veronderstelt verschillende risicoverminderingen voor een ondertekende overeenkomst en een online acceptatievoorwaarde. De aangehaalde juridische definities maken redelijke beschermingsmaatregelen relevant ; zij bepalen niet hoe effectief de beschermingsfactoren in het model zijn of hoe hun rangorde is. Geen bron geeft de omvang van een van beide verminderingen. Het experiment gebruikt 75% en 35% als expliciete beschermingsfactoren en varieert ze in een stressscenario.
8 Bewijs over handel vóór aankondiging en beheersing van ontvangersaantallen
Studies naar openbare overnames leveren gegevens over handel vóór de aankondiging, waarbij aankondigingen en koersen ongebruikelijke marktactiviteit zichtbaar maken. Augustin, Brenner en Subrahmanyam onderzoeken handel in aandelenopties vóór M&A-aankondigingen. In de voor dit onderzoek gelezen versie van oktober 2015 vertoont ongeveer 25% van de overnames statistisch significant positief abnormaal optievolume in de 30 dagen vóór de aankondiging. Volgens de auteurs past het patroon bij geïnformeerde handel en kan het niet worden verklaard door voorspelbaarheid van de transactie, speculatie, nieuws en geruchten, handel met voorkennis door ondernemingsinsiders of informatielekken op de aandelenmarkt. Zij rapporteren ook dat de SEC bij slechts ongeveer 7% van de transacties in hun steekproef procedeert. [9]
De studie laat zien dat informatie over vertrouwelijke transacties bij een belangrijk deel van openbare transacties vóór de aankondiging de markt lijkt te bereiken. Het kanaal wordt niet vastgesteld. Abnormaal volume identificeert niet wie heeft gelekt, of tegenpartijen van een afzender betrokken waren, of dat een bepaalde benadering van een investeerder de oorzaak was. De studie betreft beursgenoteerde doelondernemingen, geen private kapitaalrondes, en is een conceptwerkdocument. Zij documenteert handelspatronen vóór aankondiging zonder een causaal verband tussen ontvangersaantallen en lekken te schatten. De cumulatie van blootstelling over ontvangers is een door de auteur ontworpen modelmechanisme ; deze studie levert geen lekpercentage voor private plaatsingen.
De Britse Takeover Code verwoordt hetzelfde beginsel als regel. Regel 2.1 verlangt dat personen met vertrouwelijke informatie die geheim houden, alleen doorgeven wanneer dat nodig is en de kans op een lek minimaliseren. Regel 2.2(e) verlangt een aankondiging wanneer onderhandelingen of gesprekken op het punt staan te worden uitgebreid tot meer dan een zeer beperkt aantal personen. Note 1(d) bij regel 2.2 bepaalt dat het Panel zou moeten worden geraadpleegd wanneer partijen zonder aankondiging een grotere groep willen benaderen. [10]
De Code geldt voor biedingen op ondernemingen binnen zijn reikwijdte, niet voor private kapitaalwerving. De relevantie hier is een institutionele erkenning dat het aantal ontvangers zelf een risicovariabele is ; het experiment vertegenwoordigt dit door iedere ontvanger te tellen op het niveau van het dossier dat hij bezit.
9 Reikwijdteregels bepalen wie überhaupt een investeringsgerelateerd bericht mag ontvangen
In het Verenigd Koninkrijk verbiedt section 21 van de Financial Services and Markets Act 2000 het beroepsmatig communiceren van een uitnodiging of aansporing tot investeringsactiviteiten, tenzij de persoon bevoegd is of de inhoud is goedgekeurd door een bevoegde persoon die deze goedkeuring mag geven. De Financial Promotion Order bevat uitzonderingen, onder meer voor communicatie uitsluitend aan investeringsprofessionals of ondernemingen met een hoog nettovermogen, wanneer de afzender redelijke gronden heeft om aan te nemen dat de ontvangers tot die categorie behoren of de communicatie redelijkerwijs uitsluitend tot hen is gericht. [11, 12]
Het DFSA Rulebook in het Dubai International Financial Centre bevat een vergelijkbaar verbod. Regel 3.4.1 verbiedt een ander dan een bevoegde persoon financiële promotie in of vanuit het DIFC, behoudens genoemde uitzonderingen. Daaronder valt communicatie die uitsluitend is gericht tot en kan worden geaccepteerd door een persoon die op redelijke gronden een professionele cliënt van een bepaald type lijkt te zijn. Regel 3.5.1 verlangt redelijke zorg dat communicatie die uitsluitend voor professionele cliënten is bestemd niet wordt verstuurd aan iemand die dat niet lijkt te zijn, en een duidelijke verklaring van die beperking bevat. [13]
In de Verenigde Staten verbiedt Rule 502(c) van Regulation D een uitgevende instelling die zich op de vrijstelling beroept via algemene werving of algemene reclame effecten aan te bieden of te verkopen, behalve wanneer Rule 504(b)(1) of Rule 506(c) van toepassing is. Rule 502(b)(2) verlangt daarnaast bij verkoop onder Rule 506(b) aan een koper die geen geaccrediteerde investeerder is, een schriftelijke beschrijving van belangrijke schriftelijke aanbiedingsinformatie die aan geaccrediteerde investeerders is verstrekt, plus gelegenheid om vragen te stellen. De informatiediepte is dus niet uniform: informatie aan de ene investeerder kan verplichtingen tegenover een andere creëren. [14]
Wanneer het instrument beursgenoteerd is, voegt de Europese verordening marktmisbruik een extra laag toe. Artikel 11, gewijzigd door Verordening (EU) 2024/2809 vanaf december 2024, definieert een marktpeiling als communicatie van informatie vóór een transactieaankondiging om de belangstelling van potentiële investeerders te peilen. De verstrekkende partij moet beoordelen en schriftelijk vastleggen of voorwetenschap wordt gedeeld, en de registratie minstens vijf jaar bewaren. Toestemming verkrijgen, de ontvanger waarschuwen voor het handelsverbod en zijn geheimhoudingsplicht, en registreren wat aan wie en wanneer is verstrekt, zijn facultatieve voorwaarden om de verstrekking als onderdeel van de normale taakuitoefening te behandelen. [15]
| Regime | Geraadpleegde bepaling | Aanleiding | Gevolg voor diepte of ontvanger |
|---|---|---|---|
| Britse financiële promotie | FSMA section 21 ; FPO artikelen 19 en 49 | Uitnodiging of aansporing om te investeren | Alleen versturen aan ontvangers onder een vrijstelling, of de inhoud laten goedkeuren |
| Financiële promotie in het DIFC | DFSA GEN 3.4.1 en 3.5.1 | Promotie in of vanuit het DIFC | Vrijstelling voor professionele cliënten ; verklaring ; geen andere ontvangers |
| Amerikaanse private aanbieding | 17 CFR 230.502(b), (c) | Aanbieding onder Regulation D | Geen algemene werving ; informatieplichten tegenover niet-geaccrediteerde kopers |
| EU-marktpeiling | MAR artikel 11 | Benadering vóór aankondiging over een beursgenoteerd instrument | Schriftelijke beoordeling ; registratie vijf jaar bewaren ; toestemming facultatief voor safe harbour |
| Britse overnamebiedingen | Takeover Code regels 2.1, 2.2 | Mogelijk bod op een onderneming binnen de reikwijdte | Geheimhouding ; aankondigen bij benadering van meer dan een zeer beperkt aantal personen |
| Selectieve informatieverstrekking door Amerikaanse uitgevende instellingen | 17 CFR 243.100 | Verstrekking van belangrijke niet-openbare informatie | Geheimhoudingstoezegging heft de openbare bekendmakingsplicht op |
| Bedrijfsgeheimen | 18 USC 1839(3) ; Richtlijn 2016/943 artikel 2(1) | Later beroep op geheimhouding | Redelijke maatregelen of stappen moeten aantoonbaar zijn |
Samenvatting van de voor dit onderzoek geraadpleegde bepalingen. Status en datum staan in de bronnen. Geen juridisch advies en geen verklaring dat een bepaling op een bepaalde kapitaalronde van toepassing is.
10 Regels voor persoonsgegevens begrenzen zowel de lijst als het dossier
Een doellijst verzamelt persoonsgegevens van genoemde personen bij investeerders. Benadering moet voldoen aan de toepasselijke gegevensbeschermingswetgeving. Artikel 5 van de Algemene verordening gegevensbescherming verlangt dat persoonsgegevens voor welbepaalde, uitdrukkelijk omschreven en gerechtvaardigde doeleinden worden verzameld en beperkt blijven tot wat daarvoor noodzakelijk is. Artikel 14 verlangt dat een verwerkingsverantwoordelijke die de gegevens niet van de persoon heeft verkregen voorgeschreven informatie verstrekt, uiterlijk bij de eerste communicatie wanneer de gegevens daarvoor worden gebruikt. [16]
Artikel 21, leden 2 en 3, geeft de persoon het recht zich te allen tijde tegen verwerking voor direct marketing te verzetten ; daarna mogen de gegevens niet meer voor dat doel worden verwerkt. Artikel 21(4) verlangt dat dit recht uiterlijk bij de eerste communicatie uitdrukkelijk onder zijn aandacht wordt gebracht. Deze bepalingen raken de informatiediepte, omdat een eerste bericht dat zelf marketingcommunicatie is de informatie- en bezwaarverplichtingen activeert, ongeacht de inhoud.
De regimes van het Dubai International Financial Centre, de Abu Dhabi Global Market en het federale recht van de VAE zijn geïdentificeerd als relevant voor een lijst in de Golfregio. Hun officiële teksten konden in deze sessie niet worden geraadpleegd ; dit onderzoek doet geen uitspraken over hun inhoud. Een afzender met ontvangers in die rechtsgebieden moet ieder regime rechtstreeks controleren.
Deze bronnen rechtvaardigen een ontwerpregel: stel de lijst samen en bewaar haar voor het specifieke benaderingsdoel, vermeld in het eerste bericht wie contact opneemt en waarom, en beëindig verwerking voor dat direct-marketingdoel bij bezwaar, onder voorbehoud van de toepasselijke reikwijdte van artikel 21. Zij leveren geen modelparameter. Het experiment behandelt zulke afmeldingen als gewone non-respons, wat een vereenvoudiging is.
11 Een geconstrueerd experiment varieert de aanvankelijke informatiediepte en houdt al het overige constant
Het experiment is geconstrueerd en rapporteert geen waargenomen uitkomst. In iedere campagne benadert de afzender 200 investeerders. Daarvan zou 30% kunnen investeren ; 15% zijn strategische ontvangers of ontvangers dicht bij concurrenten, met een hoger lekgevaar. Iedere investeerder waardeert de transactie op een niveau dat de voor iedereen gelijke transactiekwaliteit combineert met eigen voorkeuren. Tabel 4 toont de aannames, tabel 5 de ladder en figuur 1 de resulterende volgorde.
| Aanname | Geconstrueerde waarde | Rol in het model |
|---|---|---|
| Benaderde investeerders per campagne | 200 | Cohortomvang ; iedere campagne wordt 1,000 maal herhaald |
| Aansluiting op mandaat (kan investeren) | 30% | Aandeel van de lijst dat zou kunnen investeren |
| Strategische ontvangers of ontvangers dicht bij concurrenten | 15% | Hoger lekgevaar en groter verlies bij een lek |
| Spreiding transactiekwaliteit ; spreiding investeerdersvoorkeuren | 0.50; 1.00 | Standaardafwijkingen van de aan de transactie toegekende waarde |
| Signaalruis, basis en geloofwaardigheidscorrectie | 2.5; 0.3 | De ruisvariantie is het eerste getal gedeeld door de som van het tweede en geverifieerde inhoud |
| Inhoud, geloofwaardigheid, gevoeligheid en leeslast per fase | Tabel 5 | Ladder met vijf fasen |
| Aandachtsdrempel | 0.45 + 0.20 x kosten x ln(1 + leeslast) | Waarde die een investeerder nodig heeft vóór een reactie |
| Afhaken per ronde ; frictie door geheimhoudingsovereenkomst | 10%; 10% | Non-respons die niet met kwaliteit samenhangt |
| Lekgevaar, financieel ; strategisch | 0.5%; 3.0% | Per ontvanger bij maximale gevoeligheid, vóór bescherming |
| Verlies bij een lek op maximale gevoeligheid | 4% ; 15% van de transactiewaarde | Financiële ; strategische ontvanger |
| Bescherming door ondertekende overeenkomst ; door online acceptatie | 75%; 35% | Proportionele afname van het lekgevaar |
| Transactiewaarde ; voordeel van voltooiing van de ronde | USD 100 m ; USD 15 m | Geldschaal voor verlies en voordeel |
| Ronde voltooid bij | 2 of meer toezeggingen | Binaire campagne-uitkomst |
| Waardeafslag per vertragingsronde | 5% | Tijdskosten van extra uitwisselingsronden |
Geconstrueerde aannames. Iedere waarde is een aanname van de auteur en geen marktwaarneming. Afgeronde weergave.
| Fase | Inhoudsgewicht | Geloofwaardigheid | Signaalprecisie | Signaalgewicht per fase | Gevoeligheid van aanwezige informatie | Leeslast | Detectie van ongeschiktheid |
|---|---|---|---|---|---|---|---|
| Anonieme teaser | 0.8 | 0.25 | 0.20 | 0.20 | 0.02 | 1 | 30% |
| Geverifieerde teaser | 1.2 | 0.80 | 0.58 | 0.42 | 0.10 | 3 | 55% |
| Informatiememorandum | 1.2 | 0.90 | 1.02 | 0.56 | 0.35 | 12 | 80% |
| Dataroom niveau 1 | 0.8 | 1.00 | 1.34 | 0.63 | 0.65 | 25 | 92% |
| Dataroom niveau 2 | 0.4 | 1.00 | 1.50 | 0.65 | 1.00 | 50 | 97% |
MatchPoint-analyse van de geconstrueerde ladder. Aannames en afgeleide signaalgewichten per fase ; geen waargenomen waarden. Leeslast is uitgedrukt in pagina-equivalenten.
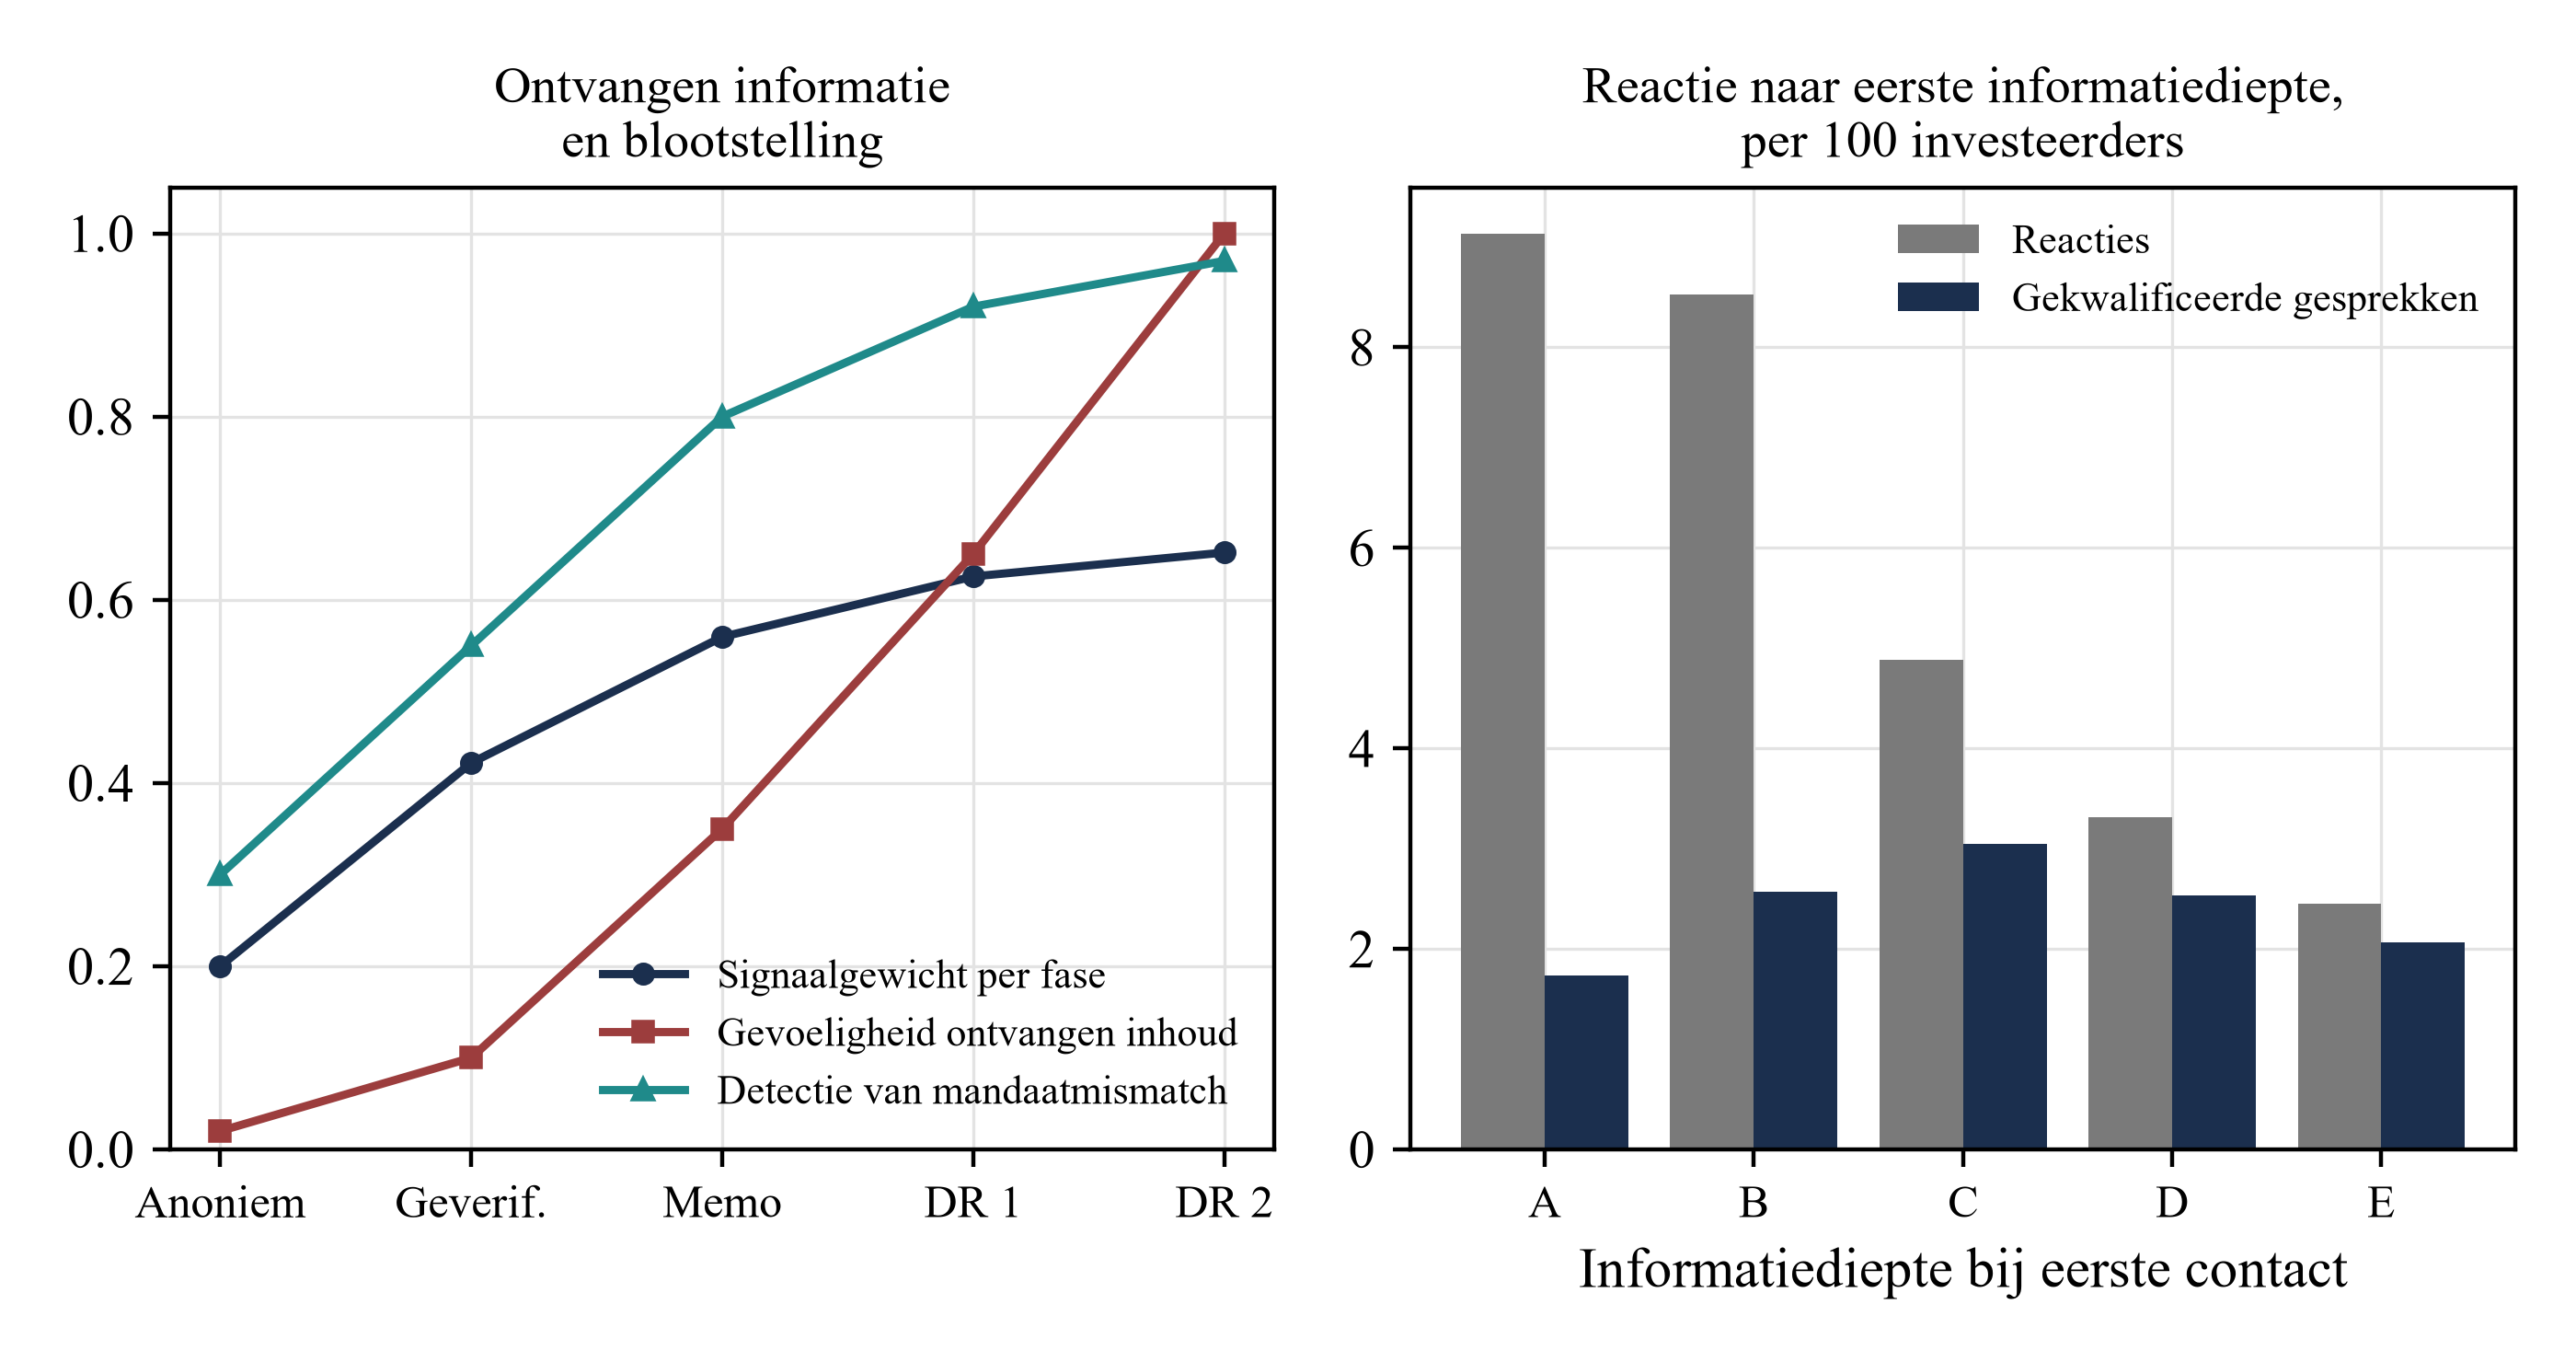
De reactieregel volgt uit het signaal. Een investeerder vormt zich op basis van het signaal in de ontvangen fase een beeld van de transactie, trekt die inschatting naar de voorafgaande verwachting en reageert als de bijgestelde waarde een drempel overschrijdt die stijgt met de leeslast en de eigen aandachtskosten. Het gewicht van het signaal bedraagt 0.20 bij de anonieme teaser, 0.42 bij de geverifieerde teaser, 0.56 bij het memorandum en 0.65 op het laatste niveau. Een investeerder voor wie de transactie buiten het mandaat valt, weet dat pas zodra een uitsluitingsgrond zichtbaar wordt en gedraagt zich tot dat moment alsof de transactie binnen het mandaat valt.
In de vergelijkingen is theta_i de waarde die investeerder i aan de transactie toekent, z_i een trekking uit de standaardnormale verdeling die in alle fasen als gemeenschappelijke simulatie-invoer wordt hergebruikt, en sigma in het kwadraat de variantie van theta tussen investeerders. Iedere fase gebruikt een marginale Gaussische score met krimp naar de voorafgaande verwachting. Het hergebruik van dezelfde trekking creëert geen genest informatieproces of samenhangende sequentiële Bayesiaanse posterior ; ontvangers passen in dit gedragsexperiment de vastgelegde score van de huidige fase toe en reconstrueren de waarde niet door eerdere signalen te combineren. De ruisvariantie nu_j daalt naarmate geverifieerde inhoud zich opstapelt: nu_0 is de basisruis, kappa_0 een verschuiving, omega_s de in fase s toegevoegde inhoud en rho_s de geloofwaardigheid daarvan. De drempel combineert een minimale aandachtsdrempel h_0 met aandachtskosten a_i en leeslast L_ij, cumulatief bij het eerste contact en incrementeel daarna.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. DR staat voor dataroom. Links: signaalgewicht, gevoeligheid en detectie van mandaatmismatch per fase ; rechts: reacties en gekwalificeerde gesprekken per 100 investeerders naar informatiediepte bij de eerste benadering.
Er worden zes benaderingen vergeleken. Benaderingen A tot en met E sturen iedereen eerst de genoemde fase en laten investeerders die reageren doorstromen naar het memorandum. Benadering F geeft het memorandum aan de hoogste 30% van de lijst volgens een score voor mandaataansluiting met ruis, die weergeeft wat een afzender vóór het contact over het mandaat weet, en de geverifieerde teaser aan de rest. Alle benaderingen worden op dezelfde investeerders en toevalstrekkingen toegepast, zodat verschillen voortkomen uit de benadering en niet uit toevallige trekkingsverschillen. Iedere campagne wordt 1,000 keer herhaald met seed 1379.
Vergelijking 1b is de indicator voor het overschrijden van de aandachtsdrempel. Voor een daadwerkelijke eerste reactie moet de ontvanger in de simulatie bovendien die fase hebben bereikt en de toets op uitsluitingsgronden binnen het mandaat doorstaan ; de markering voor het eerste contact bepaalt of de uitkomst als eerste reactie telt. Latere documentverstrekking, aanvaarding van de NDA en wegblijven van een gesprek blijven afzonderlijke overgangen. Deze verschillen zijn relevant omdat verstrekte documenten blootgesteld blijven nadat een ontvanger niet meer reageert.
12 Reacties nemen af met de informatiediepte ; gekwalificeerde gesprekken en toezeggingen pieken bij het memorandum
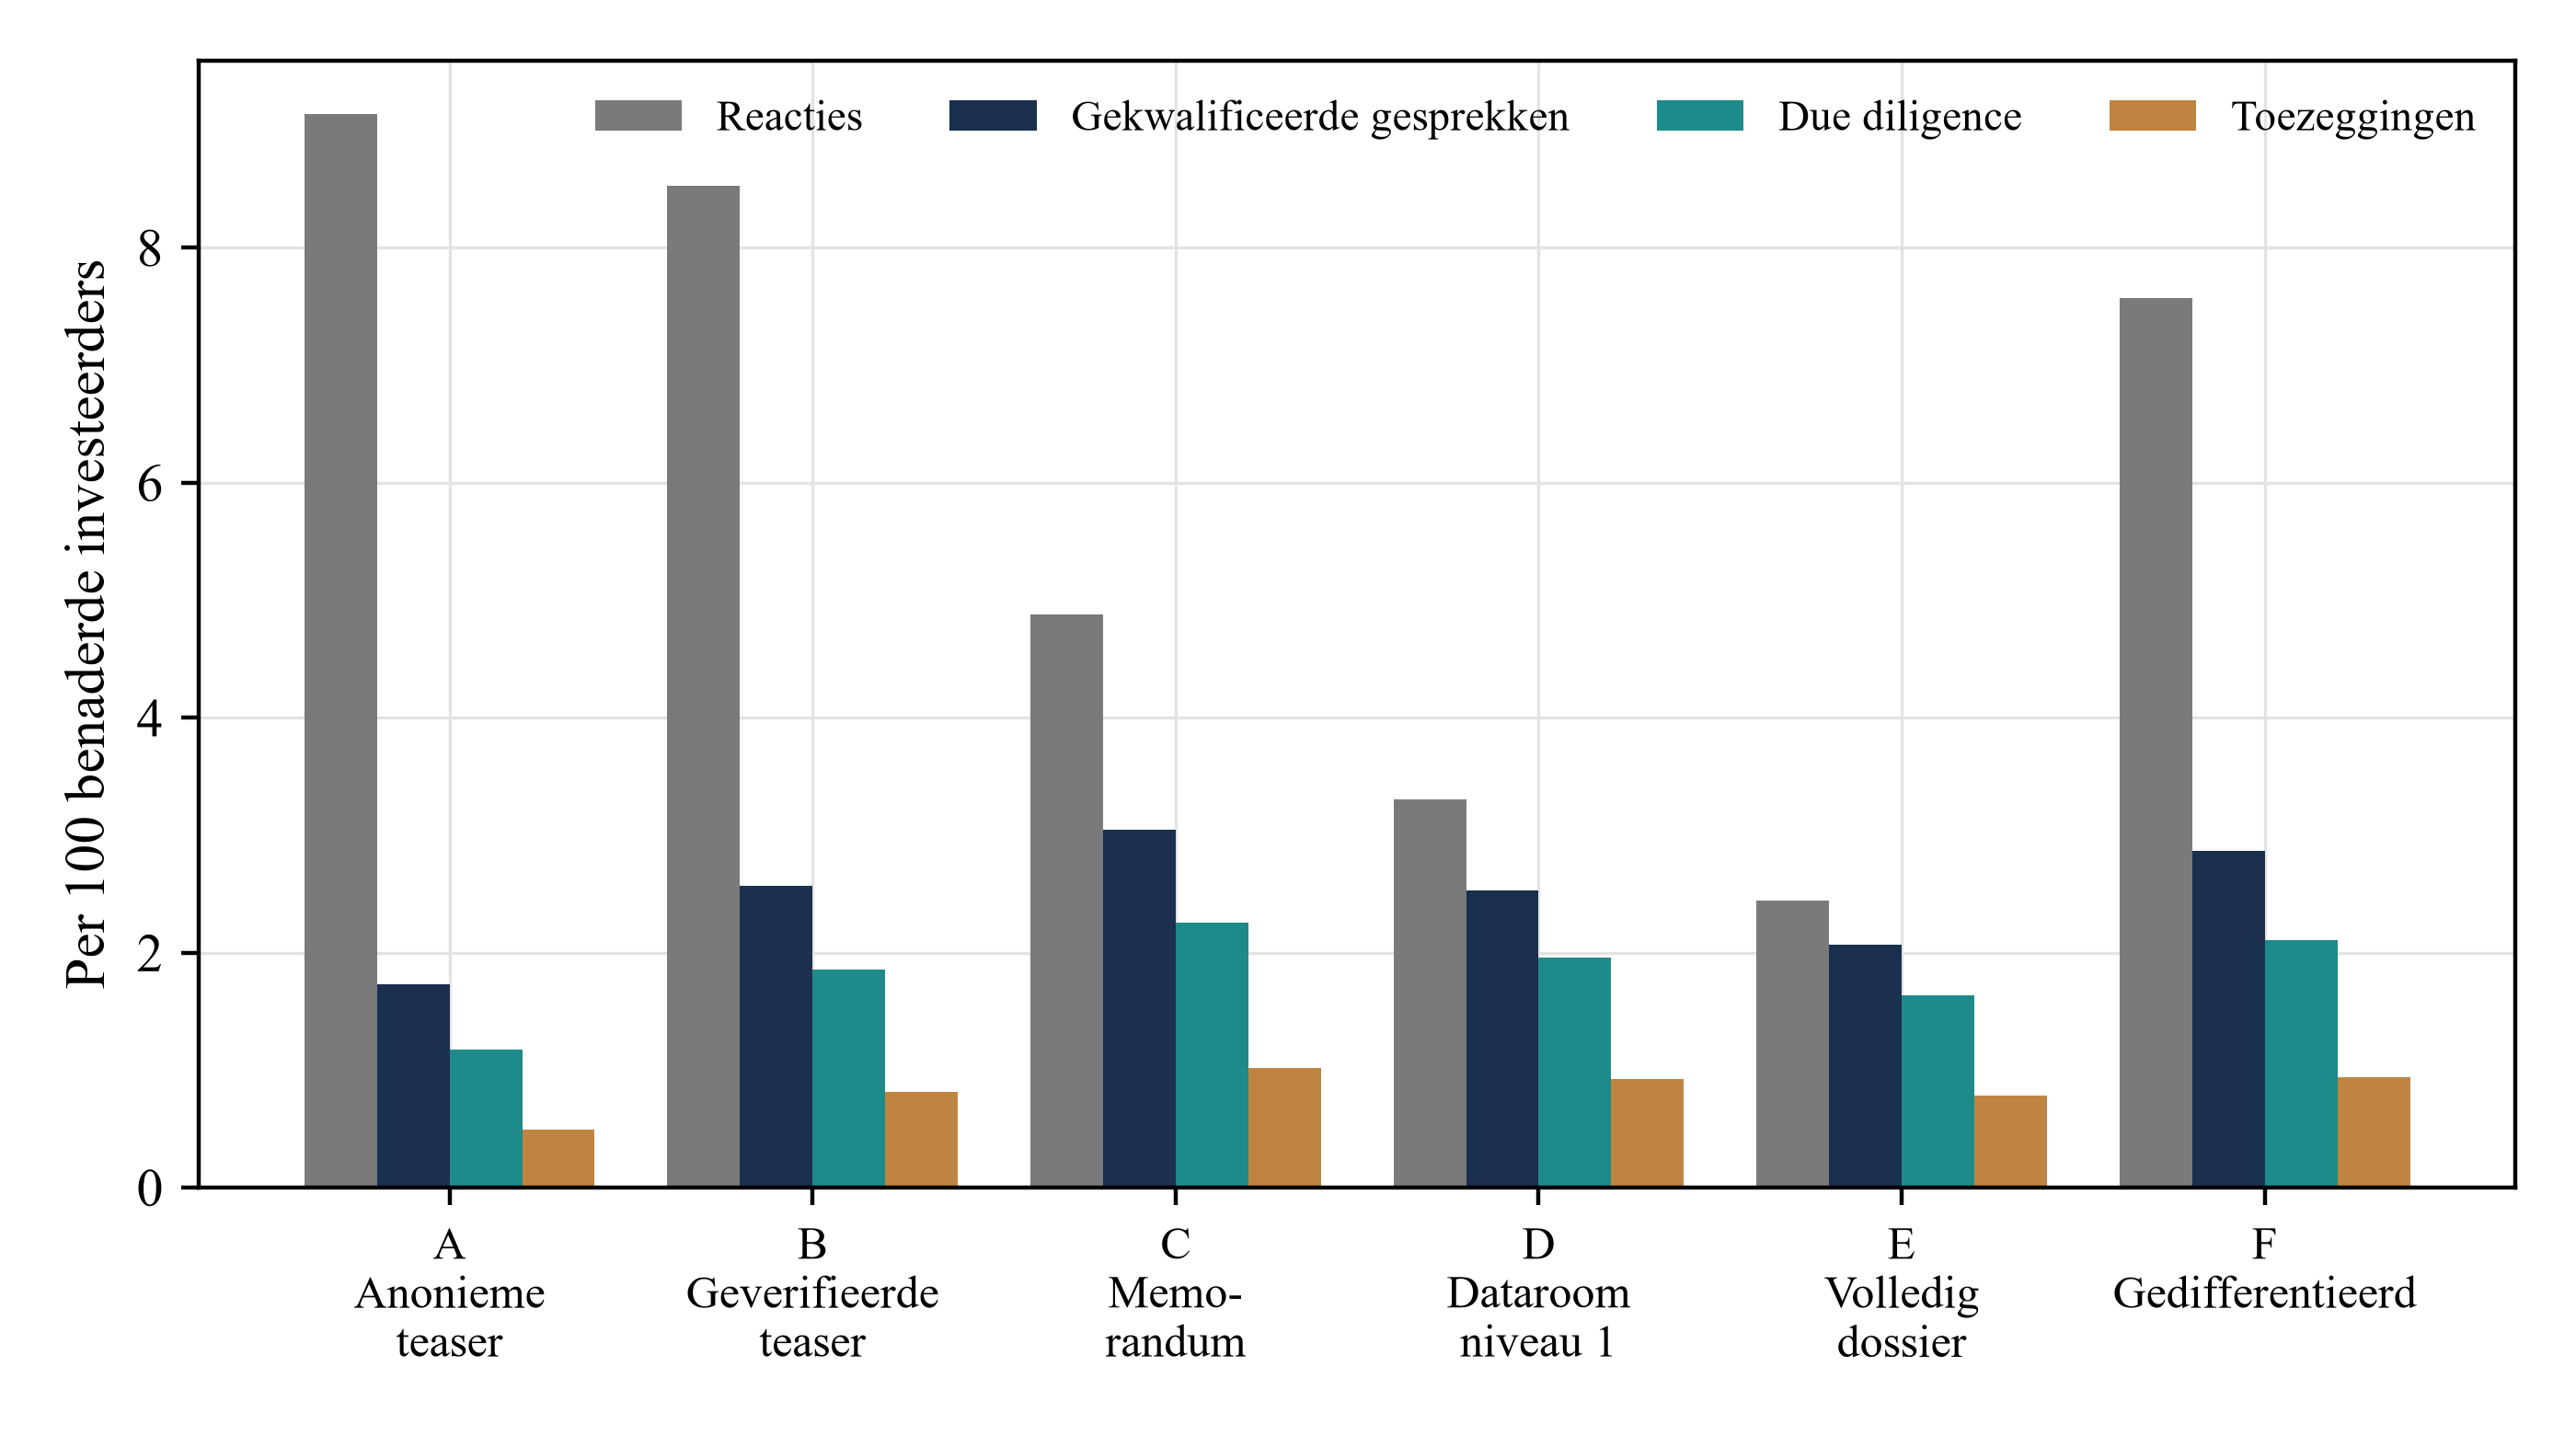
Het aantal reacties per 100 investeerders daalt gestaag naarmate de eerste benadering meer informatie bevat: van 9.14 voor de anonieme teaser en 8.53 voor de geverifieerde teaser naar 4.88 voor het memorandum, 3.31 voor het eerste dataroomniveau en 2.45 voor het volledige dossier. Het volledige dossier levert 73% minder reacties op dan de anonieme teaser. Uitgebreider materiaal verhoogt de leeskosten voor de investeerder voordat er een relatie bestaat. Tabel 6 en figuur 2 tonen de trechter.
| Benadering | Reacties | Gekwalificeerde gesprekken | Niet-gekwalificeerde gesprekken | Due diligence | Toezeggingen | Ronde voltooid |
|---|---|---|---|---|---|---|
| A. Eerst anonieme teaser | 9.14 | 1.73 | 0.79 | 1.17 | 0.49 | 24% |
| B. Eerst geverifieerde teaser | 8.53 | 2.57 | 1.16 | 1.85 | 0.81 | 38% |
| C. Eerst memorandum | 4.88 | 3.04 | 1.36 | 2.25 | 1.02 | 46% |
| D. Eerst dataroom niveau 1 | 3.31 | 2.53 | 0.46 | 1.96 | 0.92 | 43% |
| E. Eerst volledig dossier | 2.45 | 2.06 | 0.15 | 1.63 | 0.79 | 37% |
| F. Gedifferentieerd naar mandaataansluiting | 7.58 | 2.87 | 1.18 | 2.11 | 0.94 | 44% |
Analyse van de geconstrueerde populatie door MatchPoint, gemiddelde van de herhaalde campagnes. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. Per 100 benaderde investeerders.
Ook het karakter van de gesprekken verandert. Bij de anonieme teaser vindt 31% van de gesprekken plaats met investeerders die nooit zouden kunnen investeren, omdat een investeerder met een mandaatmismatch de uitsluitingsgrond nog niet heeft gezien. Bij het memorandum is dat 31% en bij het volledige dossier 7%. Informatiediepte werkt als selectie-instrument: het volledige dossier verwijdert vrijwel alle niet-gekwalificeerde gesprekken, maar laat tegelijk de meeste reacties wegvallen. Het aantal gekwalificeerde gesprekken per 100 bedraagt 1.73, 2.57, 3.04, 2.53 en 2.06 voor benaderingen A tot en met E. Het aantal contactrondes tussen het eerste contact en een gekwalificeerd gesprek daalt van 3.00 naar 1.00 tussen de eerste en de derde benadering. Voorbij het memorandum overheersen de leeskosten en neemt het aantal gekwalificeerde gesprekken met 32% af.
Toezeggingen volgen op gekwalificeerde gesprekken na een aanvullende selectie op due diligence en capaciteit. Per campagne van 200 investeerders bedraagt het gemiddelde aantal toezeggingen 0.98 voor de anonieme teaser, 1.62 voor de geverifieerde teaser, 2.04 voor het memorandum, 1.85 voor het eerste dataroomniveau, 1.57 voor het volledige dossier en 1.88 voor de gedifferentieerde benadering. De bovengrens is een ideaalmodel waarin iedere investeerder die kan investeren zonder frictie een gesprek voert en op basis van de werkelijke waarde beslist ; dat levert 2.96 toezeggingen per 100 investeerders op. De willekeurige referentie met hetzelfde gespreksvolume gebruikt het aantal gesprekken van de geverifieerde teaser, maar selecteert gesprekken willekeurig en levert 0.15 op, zoals tabel 7 laat zien. Het memorandum bereikt 34% van deze bovengrens en 6.7 keer de willekeurige gespreksreferentie ; de geverifieerde teaser bereikt 27%, de anonieme teaser 17% en het volledige dossier 27%.
| Referentie | Gekwalificeerde gesprekken | Toezeggingen | Betekenis |
|---|---|---|---|
| Bovengrens: volledig geïnformeerde investeerders | 30.23 | 2.96 | Iedere investeerder met een passend mandaat voert een gesprek en beslist zonder frictie op basis van de werkelijke waarde |
| C. Eerst memorandum | 3.04 | 1.02 | 34% van de bovengrens voor toezeggingen |
| F. Gedifferentieerd naar mandaataansluiting | 2.87 | 0.94 | 32% van de bovengrens voor toezeggingen |
| B. Eerst geverifieerde teaser | 2.57 | 0.81 | 27% van de bovengrens voor toezeggingen |
| A. Eerst anonieme teaser | 1.73 | 0.49 | 17% van de bovengrens voor toezeggingen |
| E. Eerst volledig dossier | 2.06 | 0.79 | 27% van de bovengrens voor toezeggingen |
| Willekeurige gespreksreferentie met hetzelfde volume als B | 1.14 | 0.15 | Hetzelfde aantal gesprekken, geselecteerd zonder rekening te houden met mandaataansluiting of waarde |
Analyse van de geconstrueerde populatie door MatchPoint. Per 100 investeerders ; modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
De afstand tot de bovengrens is geen tekortkoming van enige benadering. De afstand tot de bovengrens weerspiegelt wegblijven, de beperkingen van een signaal met ruis, investeerders die na lezing afzien en niet-afgeronde due diligence. De keuze van de informatiediepte verandert het aantal toezeggingen met 107% tussen de zwakste en sterkste van de vijf vaste diepten, terwijl de bovengrens ver boven alle vijf ligt. De afstand tot deze referentie maakt niet duidelijk of betere lijstkwaliteit, een andere informatiediepte of minder andere frictie de grootste bijdrage zou leveren ; daarvoor zijn afzonderlijke toetsen nodig.
13 Het verwachte verlies stijgt met de informatiediepte enkele malen sneller dan het aantal toezeggingen
De blootstelling wordt per ontvanger berekend. Iedere ontvanger beschikt over de diepste daadwerkelijk verstrekte fase, ook als die ontvanger vervolgens afziet, niet meer reageert of niet door een gesprekstoets komt. Verstrekking blijft blootstelling, ook wanneer het commerciële gesprek stopt. Deze hoogste verstrekte fase bepaalt de gevoeligheid. Het totaal voor de afzender is de som over alle ontvangers. Vergelijkingen 2a en 2b geven de berekening ; voor strategische ontvangers bedraagt de kansparameter bij volledige gevoeligheid 3.0%, tegenover 0.5% voor financiële investeerders.
Hier is p_i de lekkans voor ontvanger i, eta_i diens kansparameter bij volledige gevoeligheid (0.5% voor een financiële investeerder en 3.0% voor een strategische), en pi_i de toepasselijke bescherming: nul bij de twee teaserfasen, 75% wanneer het memorandum of een latere fase op een ondertekende overeenkomst volgt, en 35% wanneer het dossier bij de eerste benadering onder digitaal aanvaarde voorwaarden is verstuurd. S is de gevoeligheid van de diepste ontvangen fase, delta_i het verlies bij een lek op volledige gevoeligheid (4% van de transactiewaarde voor een financiële investeerder en 15% voor een strategische), en V de transactiewaarde. De constante 0.2 geeft ook een beperkte teaser een kleine lekkans. Dit zijn allemaal expliciet vastgelegde invoerwaarden.
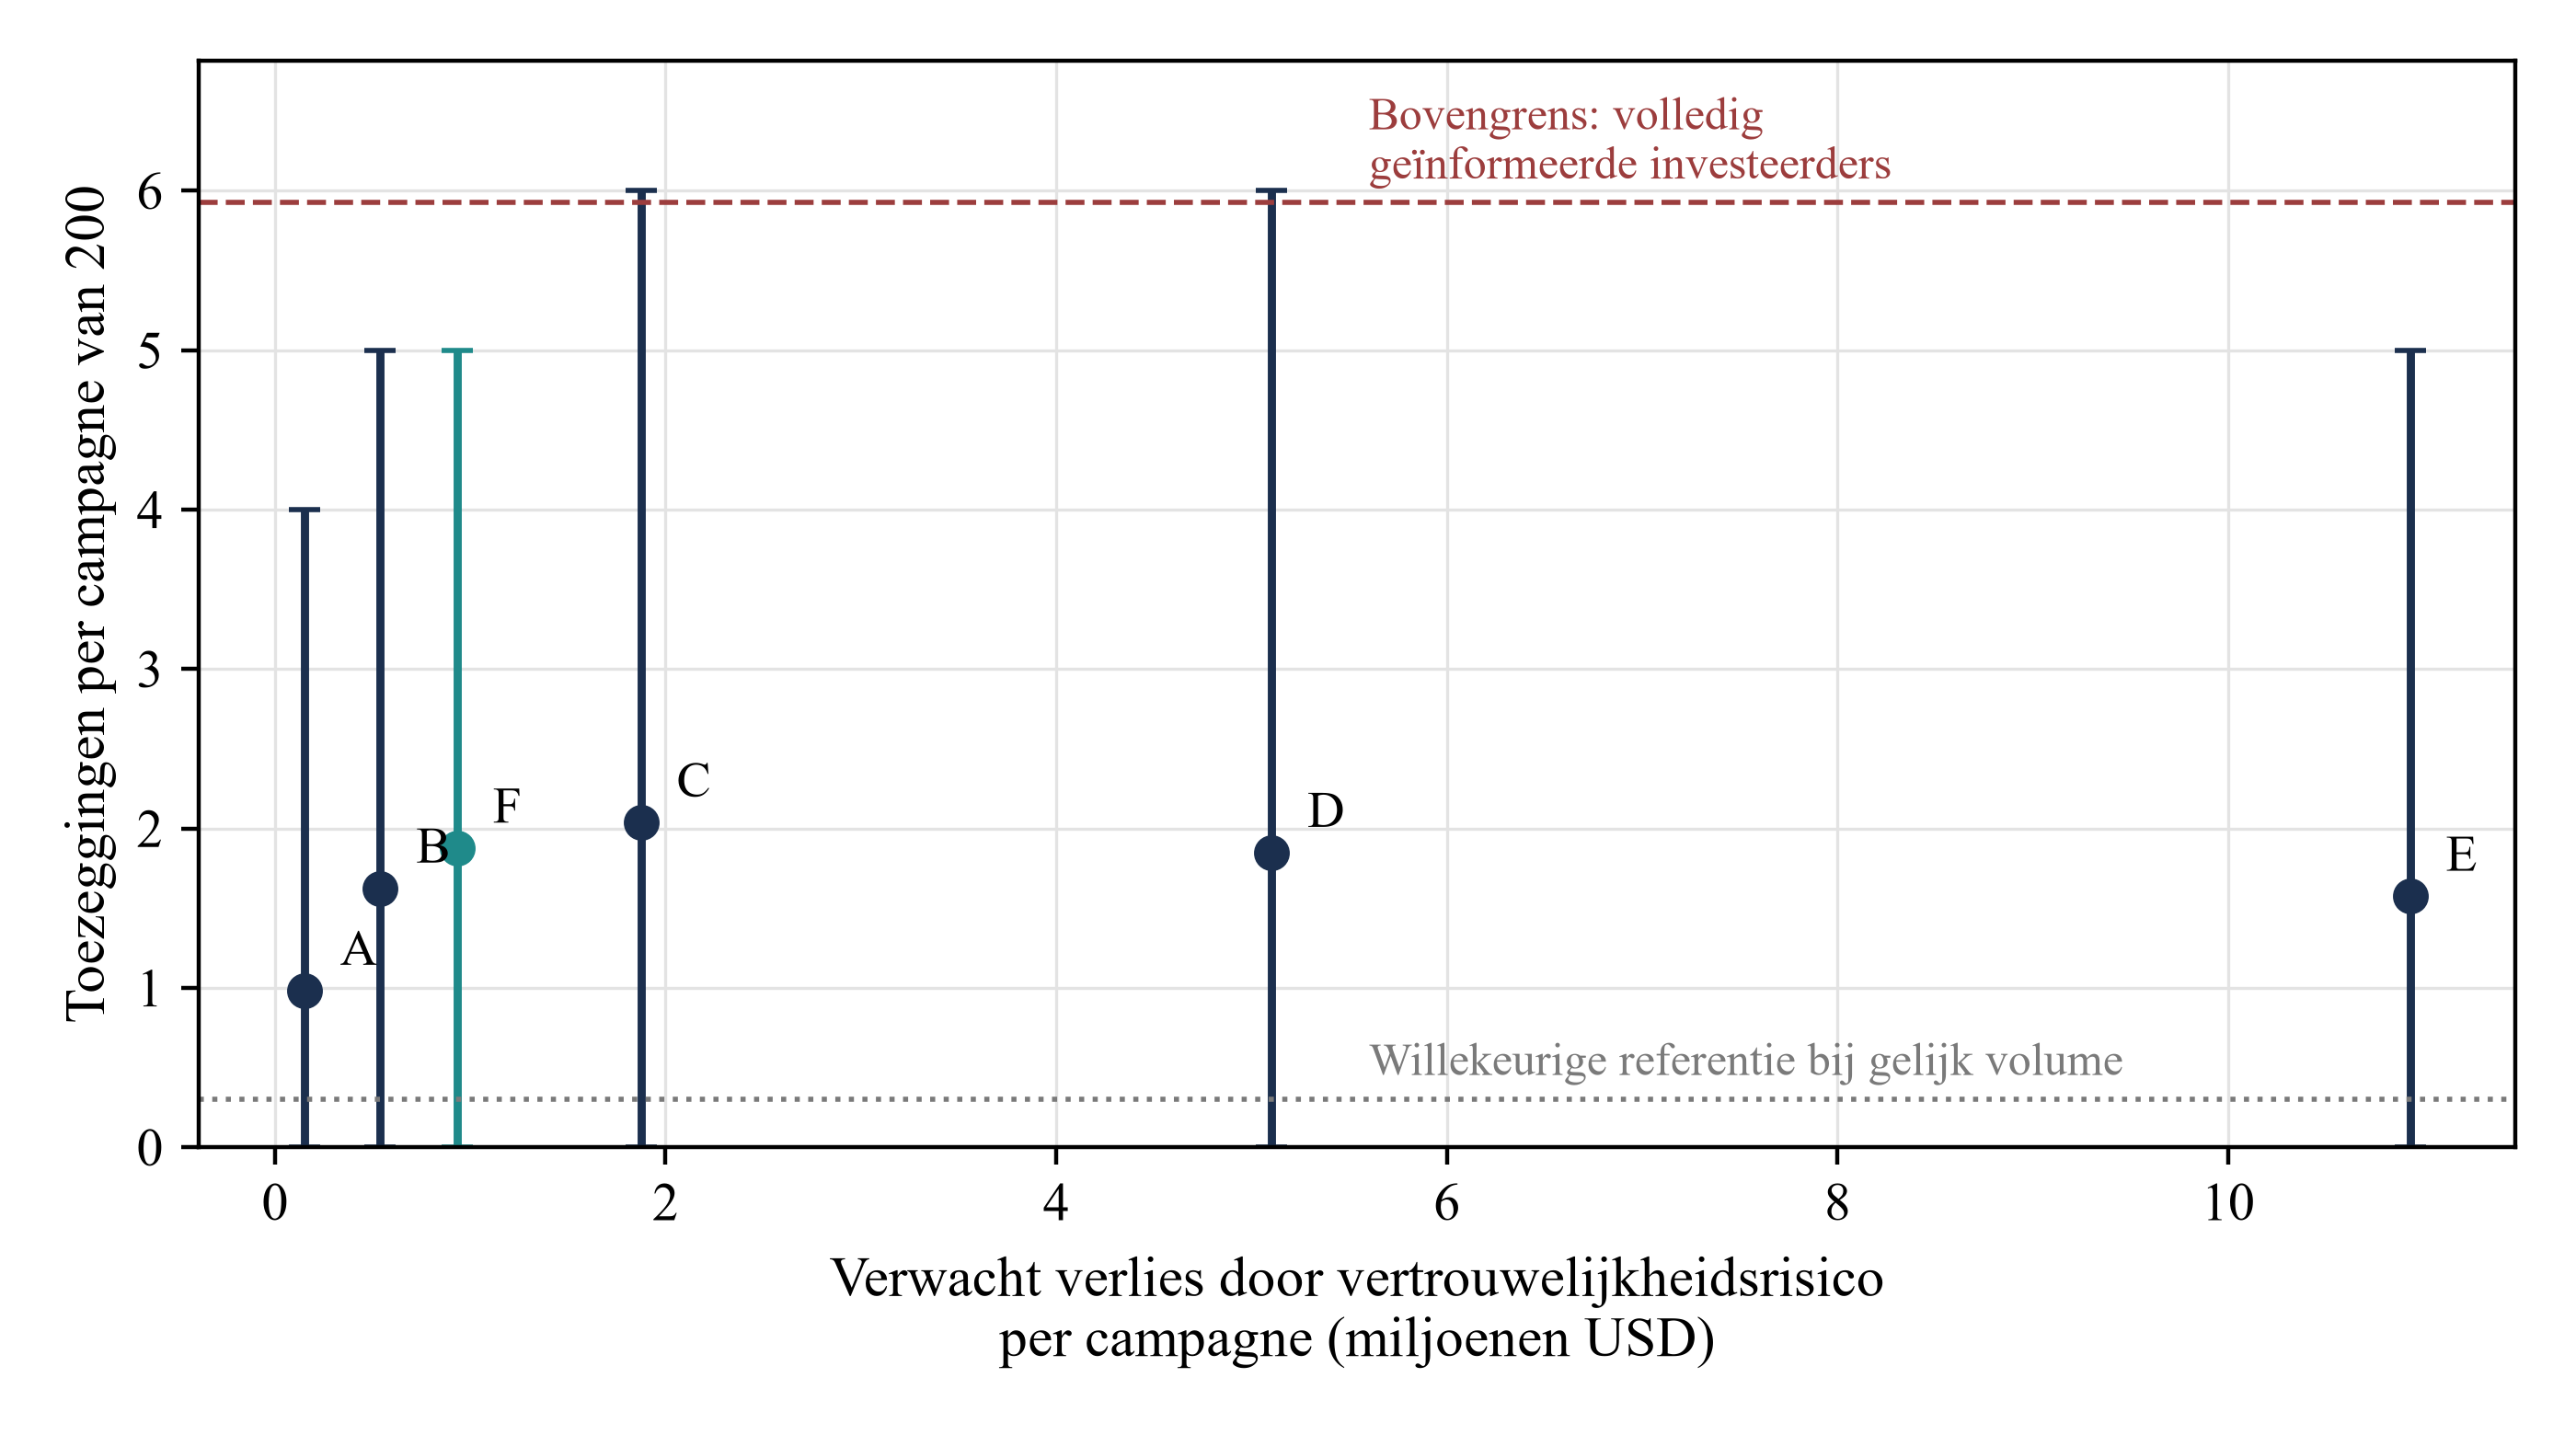
Het verwachte verlies per campagne bedraagt USD 0.15 miljoen voor de anonieme teaser, 0.54 voor de geverifieerde teaser, 1.87 voor het memorandum, 5.10 voor het eerste dataroomniveau en 10.93 voor het volledige dossier. Het verwachte verlies bij het volledige dossier is 5.8 keer dat bij het memorandum ; het verwachte verlies bij het memorandum is 3.5 keer dat bij de geverifieerde teaser. Het verwachte verlies per toezegging bedraagt USD 0.33 miljoen bij de geverifieerde teaser, 0.92 miljoen bij het memorandum en 6.94 miljoen bij het volledige dossier. De gedifferentieerde benadering heeft 50% minder verwacht verlies dan het memorandum bij 8% minder toezeggingen.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. Punten zijn gemiddelden van de herhalingen ; staven geven het 5e tot en met 95e percentiel van toezeggingen weer.
| Benadering | Toezeggingen per campagne | 5e tot 95e percentiel | Verwacht verlies, mln USD | 95e percentiel conditioneel verwacht verlies | Contactrondes tot gesprek | Nettowaarde, mln USD |
|---|---|---|---|---|---|---|
| A. Eerst anonieme teaser | 0.98 | 0.0 tot 4.0 | 0.15 | 0.30 | 3.00 | 2.92 |
| B. Eerst geverifieerde teaser | 1.62 | 0.0 tot 5.0 | 0.54 | 0.74 | 2.00 | 4.67 |
| C. Eerst memorandum | 2.04 | 0.0 tot 6.0 | 1.87 | 2.28 | 1.00 | 4.74 |
| D. Eerst dataroom niveau 1 | 1.85 | 0.0 tot 6.0 | 5.10 | 6.19 | 1.00 | 0.98 |
| E. Eerst volledig dossier | 1.57 | 0.0 tot 5.0 | 10.93 | 13.22 | 1.00 | -5.60 |
| F. Gedifferentieerd naar mandaataansluiting | 1.88 | 0.0 tot 5.0 | 0.93 | 1.20 | 1.34 | 5.20 |
Analyse van de geconstrueerde populatie door MatchPoint. Miljoenen USD. Nettowaarde is de voor vertraging verdisconteerde baat van voltooiing, verminderd met verwacht verlies. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. Het verliespercentiel beschrijft de verdeling van het conditioneel verwachte campagneverlies over gesimuleerde campagnes ; het is geen staartpercentiel van gerealiseerd verlies.
Figuur 3 toont een grenslijn waarbij de eerste stap van anonieme naar geverifieerde informatie weinig extra blootstelling kost en latere stappen aanzienlijk meer. De stap van de anonieme naar de geverifieerde teaser voegt USD 0.39 miljoen verwacht verlies toe en verhoogt het aantal toezeggingen met 65%. De stap van het memorandum naar het volledige dossier voegt USD 9.06 miljoen verwacht verlies toe en verlaagt het aantal toezeggingen. Eerst het volledige dossier versturen is een gedomineerde keuze: de blootstelling is groter en het aantal toezeggingen kleiner dan bij het memorandum.
14 Nettowaarde is het hoogst bij een gefaseerde of gedifferentieerde start ; eerst het volledige dossier versturen heeft een negatieve verwachtingswaarde
Reactie en blootstelling worden via nettowaarde op één schaal gebracht. Een campagne ontvangt de baat van voltooiing van de financieringsronde als zij 2 of meer toezeggingen oplevert, waarbij die baat met 5% wordt verdisconteerd op basis van het gemiddelde aantal contactrondes tot gekwalificeerde gesprekken binnen die campagne ; daar gaat het verwachte verlies vanaf. Vergelijking 3a geeft de nettowaarde van benadering a en vergelijking 3b de baat waarbij benadering a benadering b voorbijgaat.
Hier is B de baat van voltooiing van de financieringsronde, C_a het aantal toezeggingen in de campagne, K* het vereiste aantal, d de verdiscontering voor vertraging en r_a het gemiddelde aantal contactrondes onder gekwalificeerde gesprekken binnen de campagne. A_a middelt de verdisconteerde voltooiingsindicator gezamenlijk over de campagnes ; vermenigvuldiging van de voltooiingsfrequentie met een disconteringsfactor berekend op een onvoorwaardelijk gemiddelde zou doorgaans een andere uitkomst geven. Het verwachte verlies volgt vergelijking 2b. Wanneer A_a groter is dan A_b, verdient benadering a de voorkeur boven de genoemde kruisingsbaat ; wanneer A_a kleiner is, keert de ongelijkheid om. Bij gelijke A-waarden bepaalt het verwachte verlies de vergelijking. Het exacte lineaire kruispunt van memorandum tegenover anonieme teaser ligt bij deze invoer op ongeveer USD 7.30 miljoen. De scan met stappen van USD 0.25 miljoen vindt het eerste winnende punt bij USD 7.50 miljoen. Geen van beide bedragen is een waargenomen marktdrempel. Wanneer een campagne geen gekwalificeerd gesprek heeft, zijn zowel de voltooiingsindicator als de verdisconteerde voltooiingsbijdrage nul ; deze conventie vermijdt het toekennen van economische betekenis aan het ongedefinieerde gemiddelde aantal contactrondes voor gesprekken.
De nettowaarde per campagne bedraagt USD 5.20 miljoen voor de gedifferentieerde benadering, 4.74 voor het memorandum, 4.67 voor de geverifieerde teaser, 2.92 voor de anonieme teaser, 0.98 voor het eerste dataroomniveau en -5.60 voor het volledige dossier. De drie leidende benaderingen liggen binnen USD 0.53 miljoen van elkaar, maar de band van het 5e tot en met 95e percentiel van de nettowaarde loopt voor het memorandum van USD -2.2 miljoen tot USD 12.7 miljoen en voor de gedifferentieerde benadering van -1.1 tot 13.3. De gerapporteerde gemiddelden rangschikken deze benaderingen bij de gekozen invoer. Voorspellende percentielbanden beschrijven variatie tussen gesimuleerde campagnes en toetsen geen verschillen in verwachtingswaarden ; de rangorde van gemiddelden levert geen empirische rangorde voor een echte kapitaalronde. De duidelijke bevindingen zijn dat het eerste dataroomniveau in het basisscenario een lagere gemiddelde nettowaarde heeft dan de leidende benaderingen en dat eerst het volledige dossier versturen in ieder onderzocht basis- en stressscenario een negatieve gemiddelde nettowaarde heeft.
Welke leidende benadering ook wordt gekozen, het eerste bericht hoort geverifieerde kerncijfers te bevatten en de gevoelige gegevens uit tabel 2 weg te laten. Differentiatie naar mandaataansluiting kan alleen waarde toevoegen voor zover de aansluitingsscore informatief is ; het model varieert die eigenschap niet. Eerst het volledige dossier versturen heeft een verwachte nettowaarde van USD -5.60 miljoen en levert in 33% van de campagnes geen enkele toezegging op.
15 Stressscenario's tonen voorwaardelijke patronen voor nader onderzoek
Vier door de auteur geconstrueerde stressscenario's veranderen geselecteerde aannames en houden de overige invoer gelijk. Het eerste verdrievoudigt de lekkansparameter en verdubbelt het aandeel strategische ontvangers. Het tweede halveert de geloofwaardigheid van verificatie, waardoor vermelde cijfers minder zwaar wegen. Het derde vermenigvuldigt de leeslast met 2.5 als weergave van investeerders met schaarse aandacht. Het vierde verzwakt de geheimhoudingsovereenkomst en verlaagt de bescherming tot 25% voor een ondertekende overeenkomst en 10% voor digitaal aanvaarde voorwaarden. Tabel 9 en figuur 4 tonen de resulterende gesimuleerde patronen en nettowaarden. De constructie scheidt deze mechanismen via aannames ; een diagnose in de praktijk zou gemeten blootstelling en alternatieve verklaringen vereisen.
| Scenario | Reacties, B | Gekwalificeerde gesprekken, B | Toezeggingen per gekwalificeerd gesprek, B | Verlies C, mln USD | Verlies E, mln USD | Hoogste nettowaarde |
|---|---|---|---|---|---|---|
| Basis | 8.53 | 2.57 | 0.317 | 1.87 | 10.93 | F. Gedifferentieerd naar mandaataansluiting |
| Lekkansparameter verdrievoudigd, strategisch aandeel verdubbeld | 8.53 | 2.57 | 0.317 | 9.89 | 57.79 | B. Eerst geverifieerde teaser |
| Verificatie half zo geloofwaardig | 6.37 | 1.93 | 0.295 | 1.86 | 10.93 | F. Gedifferentieerd naar mandaataansluiting |
| Schaarse aandacht bij investeerders (leeslast x2.5) | 6.15 | 1.89 | 0.333 | 1.87 | 10.93 | F. Gedifferentieerd naar mandaataansluiting |
| Zwakke NDA-bescherming | 8.53 | 2.57 | 0.317 | 2.72 | 15.14 | F. Gedifferentieerd naar mandaataansluiting |
Analyse van de geconstrueerde populatie door MatchPoint. Reacties en gesprekken per 100 investeerders ; verlies in miljoenen USD per campagne. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
Het stressscenario met een hogere lekkansparameter laat alle reactiemaatstaven ongewijzigd en vergroot het verlies: het verwachte verlies bij het memorandum stijgt van USD 1.87 miljoen naar USD 9.89 miljoen en bij het volledige dossier van USD 10.93 miljoen naar USD 57.79 miljoen. Deze verandering is niet zichtbaar in reactiegegevens. De geverifieerde teaser heeft in dit stressscenario de hoogste gemiddelde nettowaarde, USD 2.38 miljoen, gevolgd door USD 2.30 miljoen voor de anonieme teaser en USD -3.28 miljoen voor het memorandum. Dit zijn geconstrueerde gemiddelden ; hun rangorde is geen statistisch vastgesteld marktresultaat. Het stressscenario met een zwakkere overeenkomst laat de reacties ongewijzigd en verhoogt het verwachte verlies overal waar ontvangers materiaal onder een verzwakte toegangsvoorwaarde ontvangen, ook wanneer zij eerst een teaser en later het memorandum krijgen.
Het verificatiestressscenario en het aandachtstressscenario verminderen beide het aantal reacties bij de geverifieerde teaser, respectievelijk van 8.53 naar 6.37 en 6.15, en verminderen beide het aantal gekwalificeerde gesprekken. Het verschil zit in de kwaliteit van de resterende gesprekken. Bij minder geloofwaardige verificatie daalt het aantal toezeggingen per gekwalificeerd gesprek van 0.317 naar 0.295, doordat de investeerder op basis van een zwakker signaal beslist. Bij schaarse aandacht stijgt het naar 0.333, doordat alleen investeerders met het sterkste signaal de leeskosten dragen. In dit model beweegt de gesprekskwaliteit onder de twee schokken verschillend. Deze bewegingen zijn mogelijke diagnostische signalen voor nader onderzoek en identificeren niet de oorzaak van minder reacties in een echte campagne.
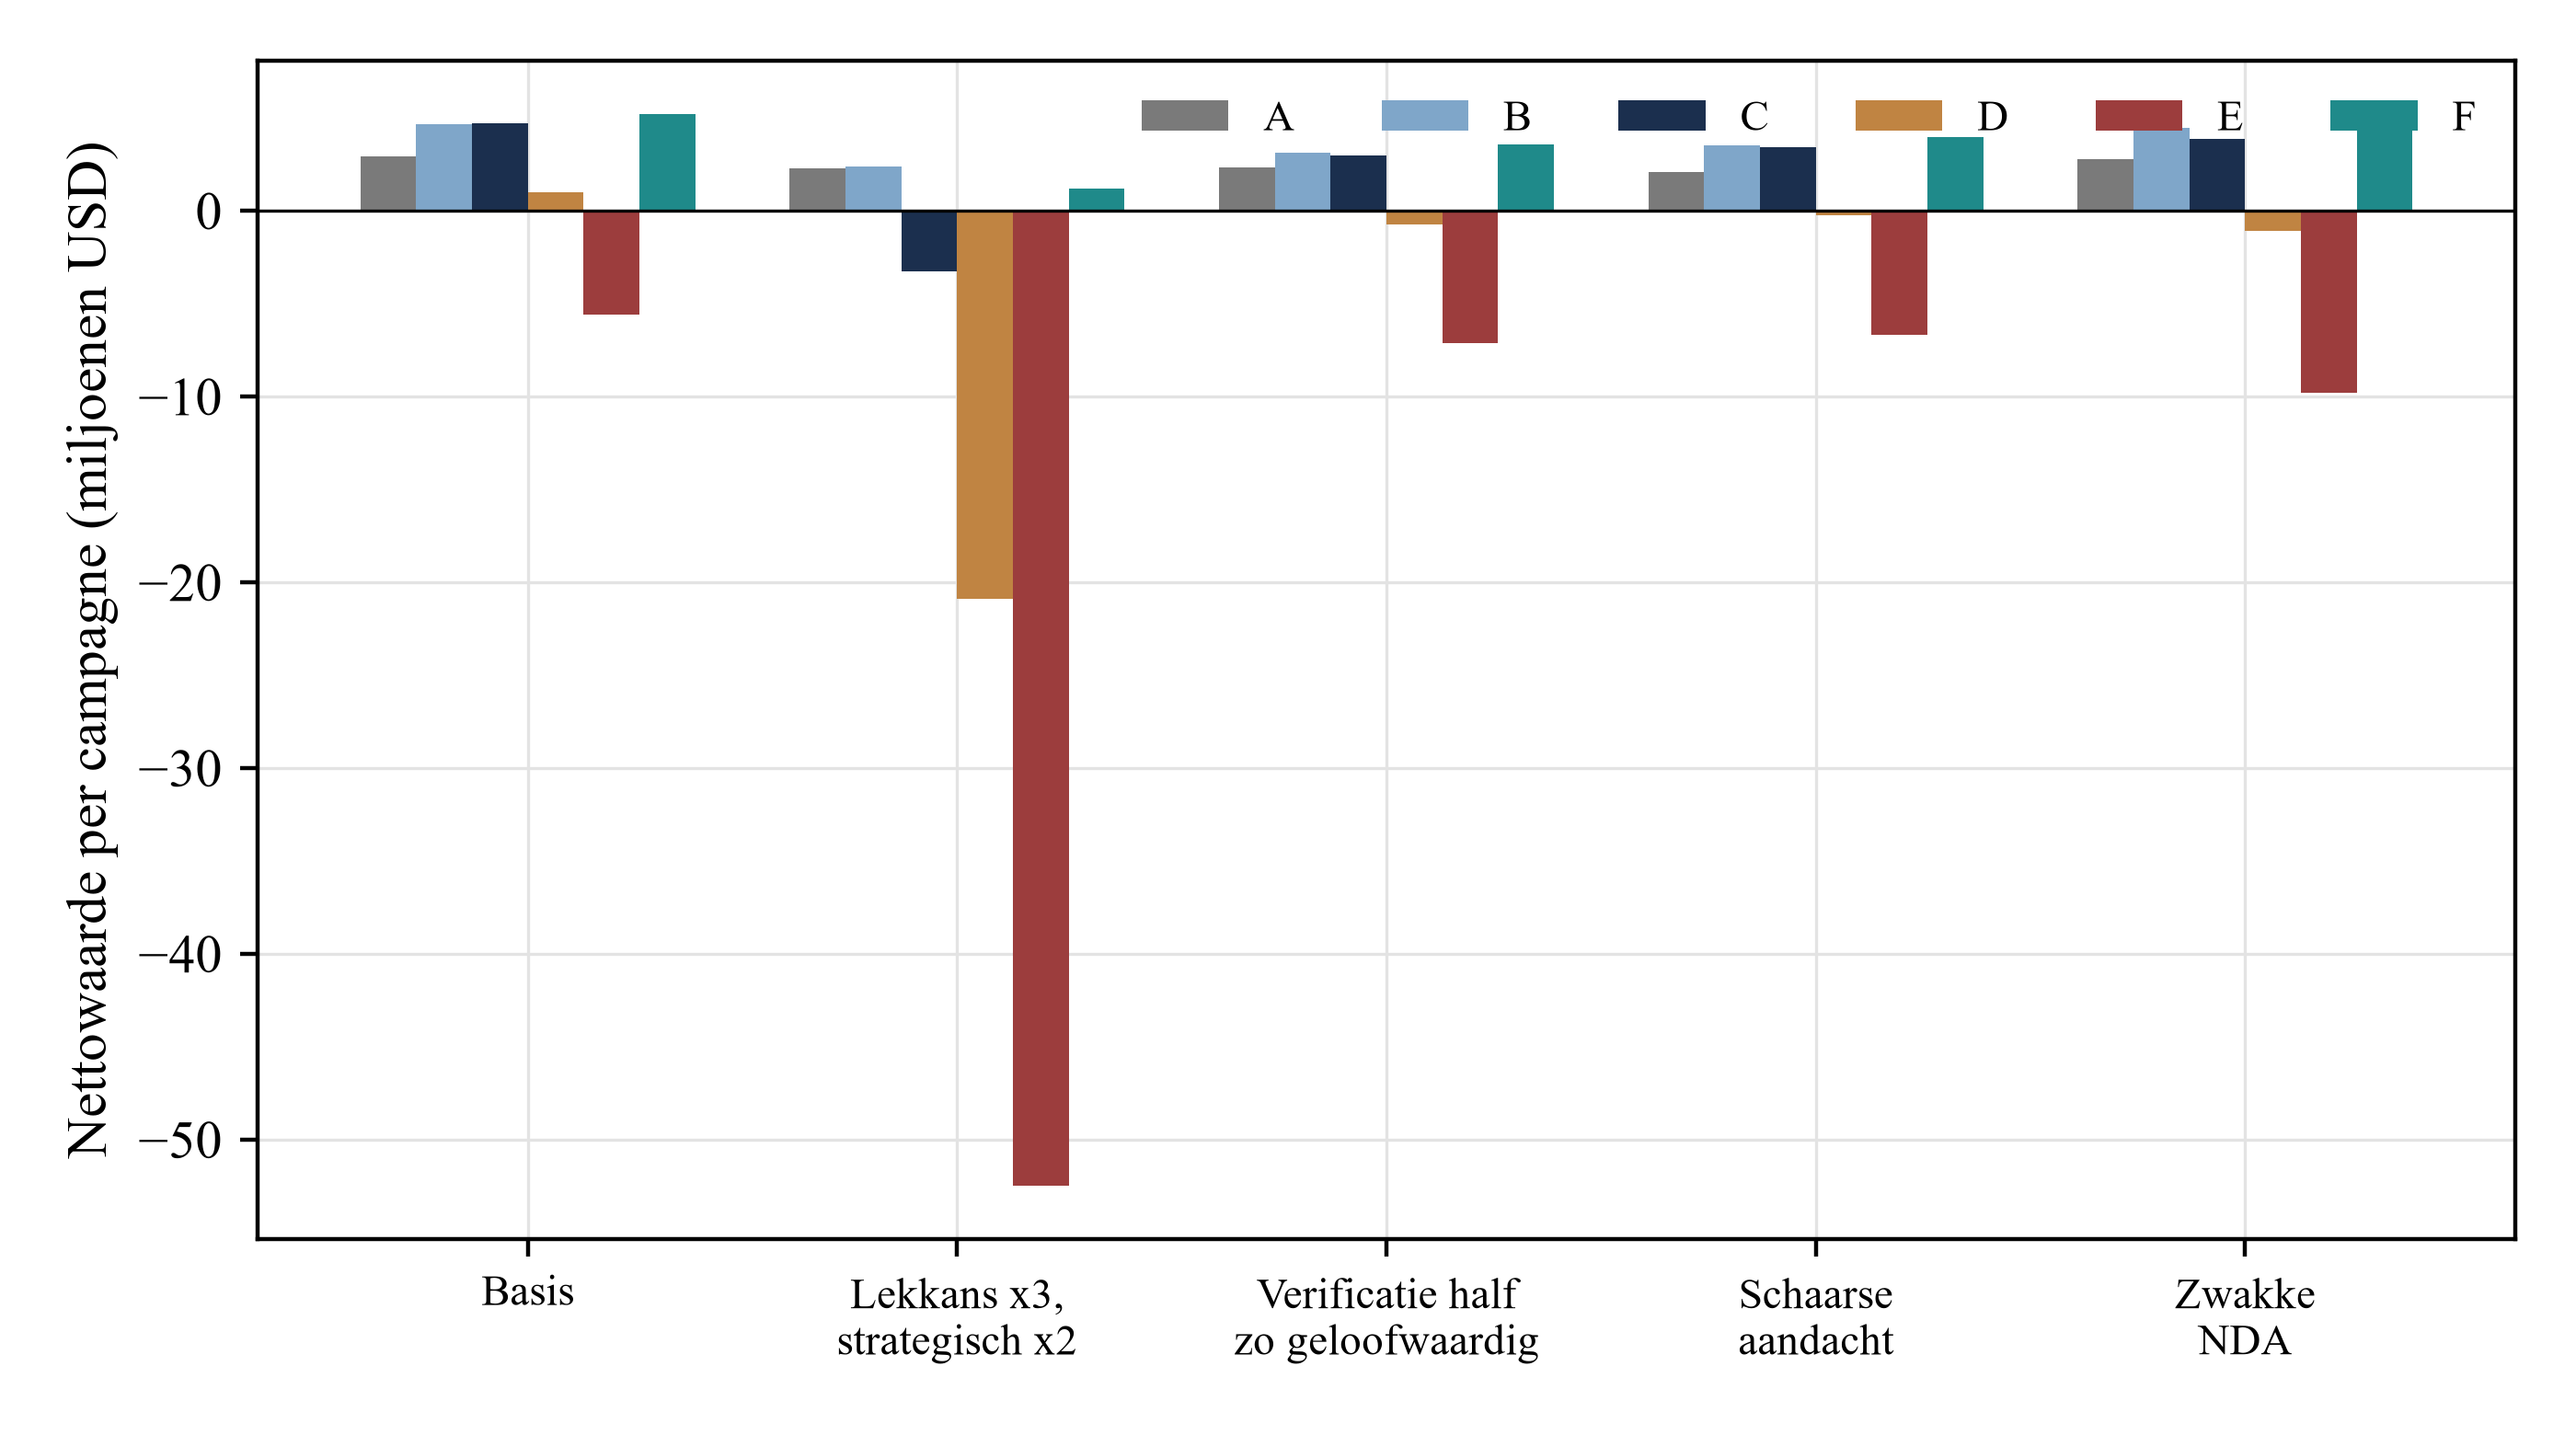
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Miljoenen USD per campagne. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. Letters A tot en met F zoals in tabel 6.
In alle vier stressscenario's heeft de gedifferentieerde benadering of de geverifieerde teaser de hoogste gemiddelde nettowaarde ; eerst het volledige dossier versturen is in ieder onderzocht scenario negatief. Het stressscenario met een hogere lekkansparameter verschuift de hoogste gemiddelde nettowaarde van de gedifferentieerde benadering naar de geverifieerde teaser. Een afzender die verwacht dat ontvangers strategisch zijn of dat de lekkans hoog is, hoort het eerste bericht tot een teaser te beperken en het reactie-effect uit tabel 6 te aanvaarden. Een zwakke overeenkomst verandert enkele paarsgewijze rangorden van gemiddelden, terwijl de gedifferentieerde benadering in dat scenario het hoogste gemiddelde behoudt.
16 De informatiediepte met de hoogste waarde verschuift met de lekkans en de baat van voltooiing van de financieringsronde
Figuur 5 brengt de benadering met de hoogste nettowaarde in kaart voor 30 combinaties van lekkansparameter, van een kwart tot achtmaal het basisniveau, en de baat van voltooiing van de financieringsronde, van USD 3 miljoen tot USD 60 miljoen. De anonieme teaser is in 6 cellen het beste, de geverifieerde teaser in 5, het memorandum in 10 en de gedifferentieerde benadering in 9. Het eerste dataroomniveau en het volledige dossier zijn in geen enkele cel het beste. In het basisscenario, met de standaard lekkansparameter en een baat van USD 15 miljoen, wint benadering F.
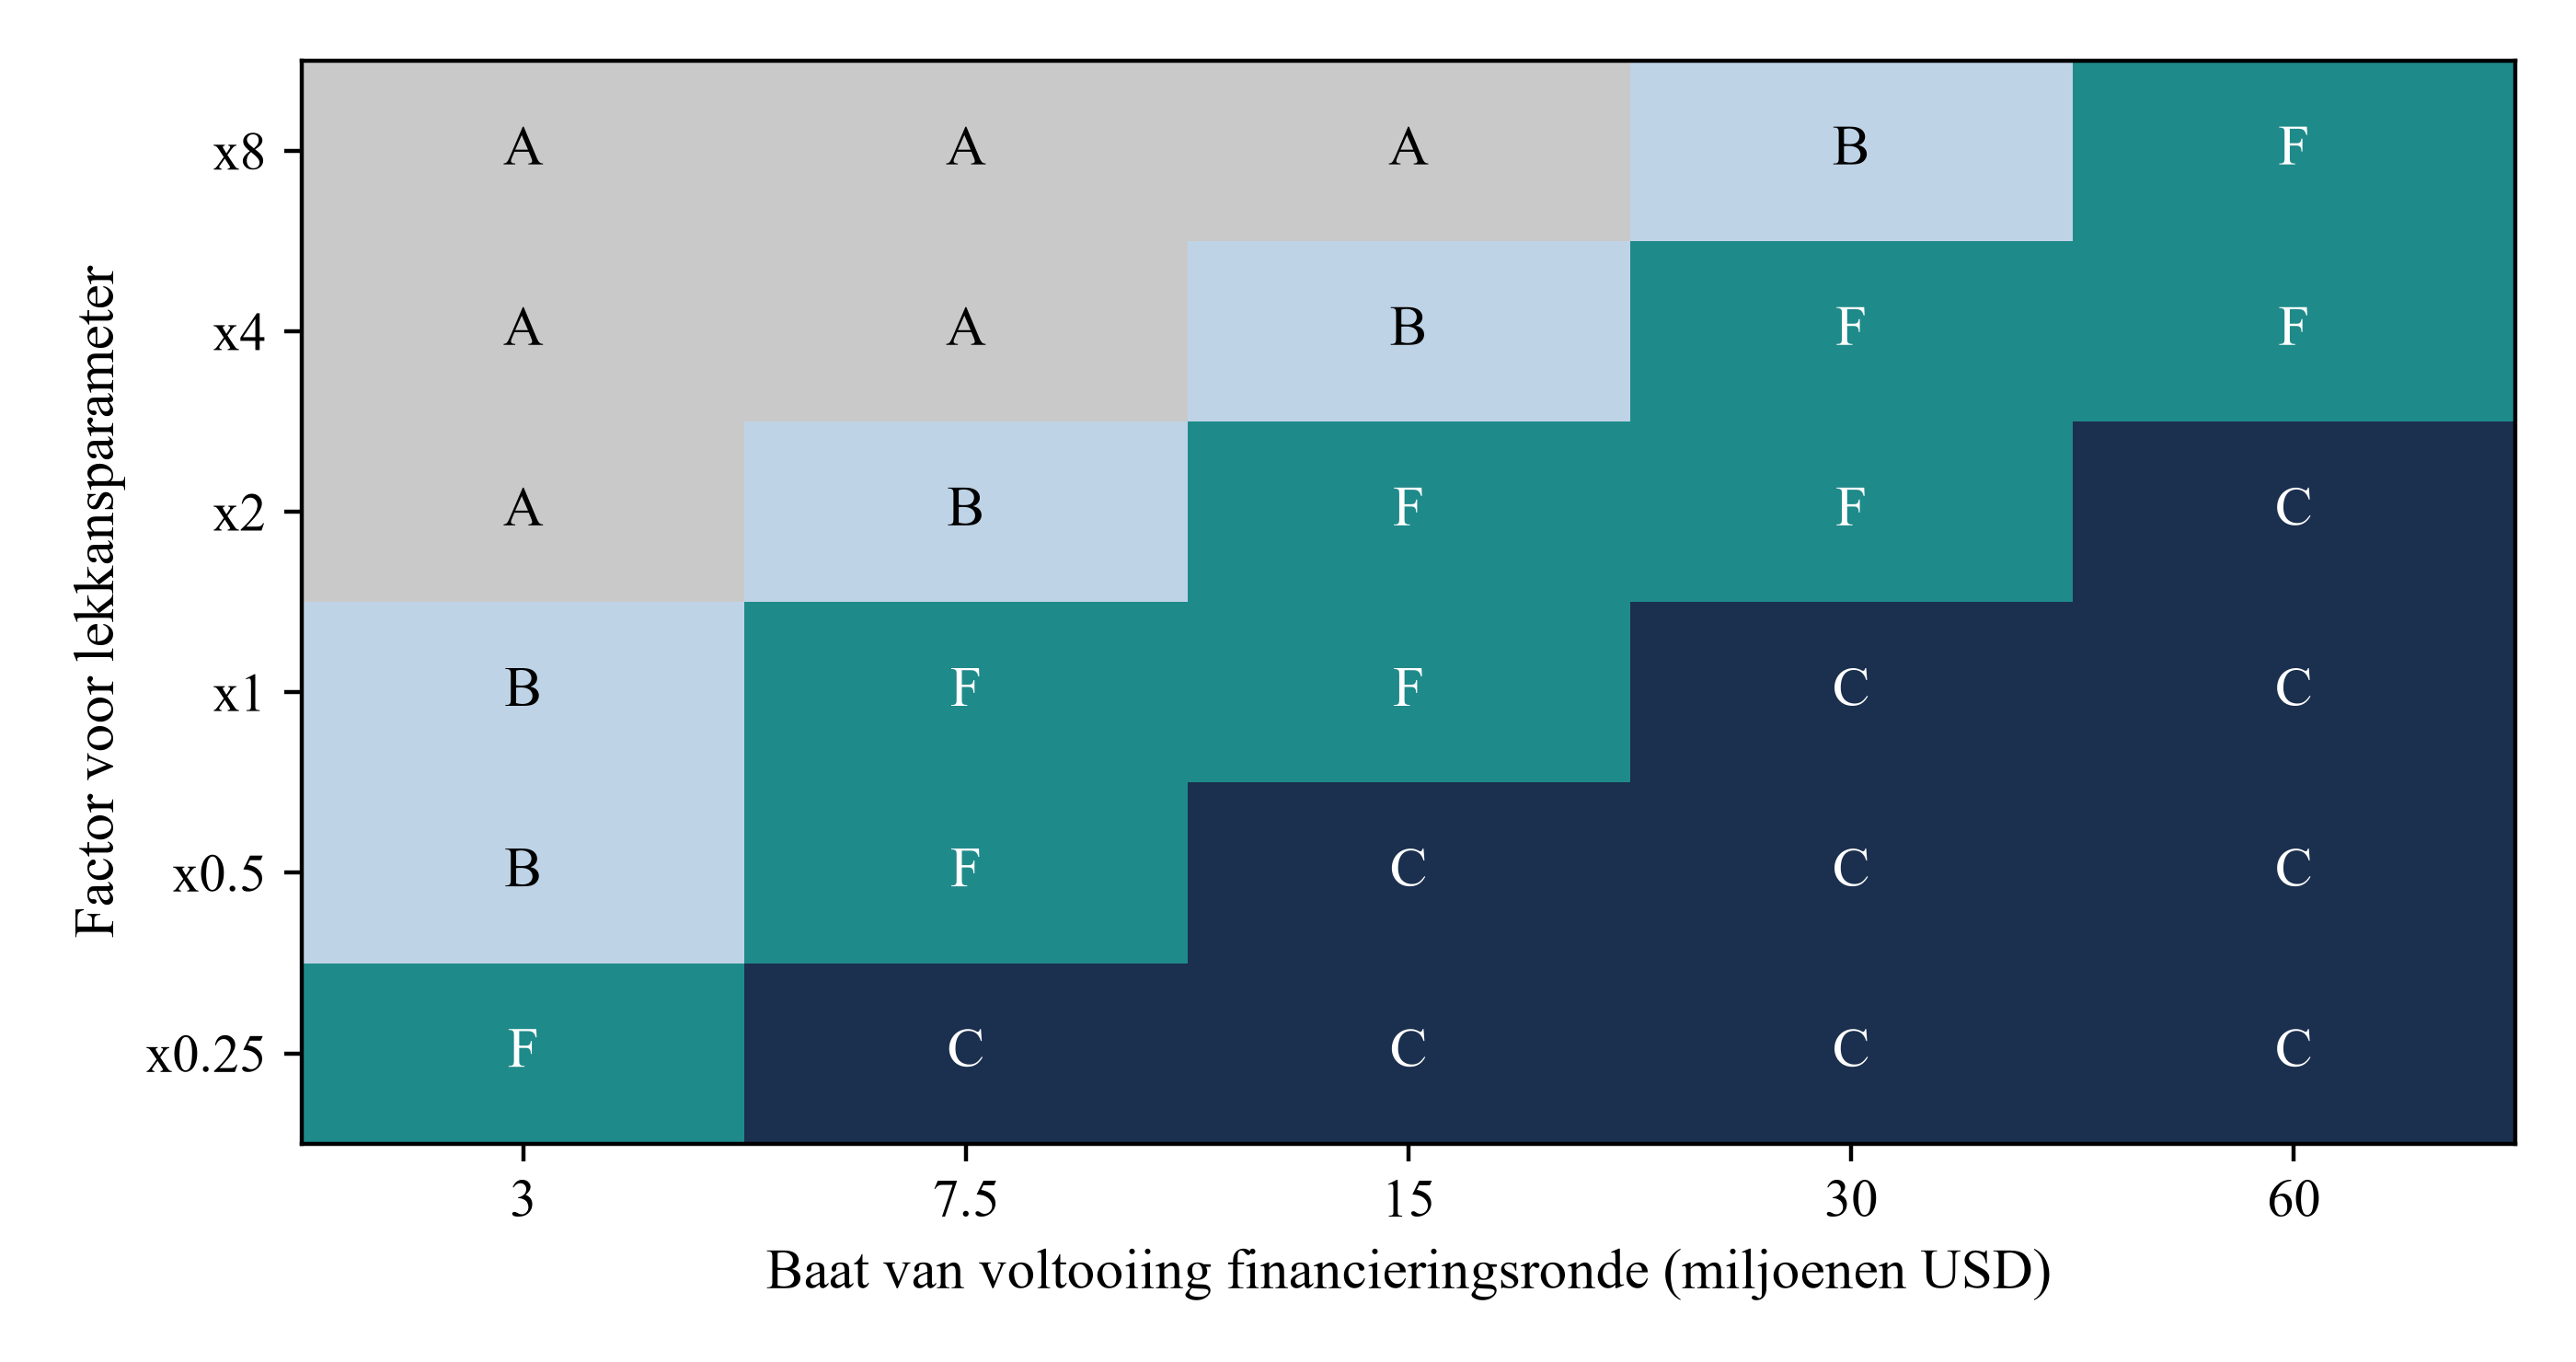
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Iedere cel toont de benadering met de hoogste nettowaarde ; letters zoals in tabel 6. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
De kaart toont de structuur van de beslissing. Bij een hoge lekkansparameter en een kleine baat wint de anonieme teaser ; bij een lage lekkansparameter en een grote baat wint het memorandum ; wanneer beide groot zijn, wint de gedifferentieerde benadering, doordat zij de informatiediepte concentreert waar een reactie waarschijnlijk is. Een afzender kan de eigen positie bepalen met twee vragen: hoe schadelijk zou een lek van het volledige dossier zijn, en hoeveel is voltooiing van de financieringsronde waard? Geen van beide antwoorden volgt uit benaderingsgegevens ; beide horen daarom vóór de campagne expliciet te worden gemaakt en kritisch te worden getoetst.
De kaart toont ook wat gelijk blijft. De diepste benaderingen zijn in de onderzochte combinaties nergens het beste, zelfs bij de laagste lekkansparameter en de hoogste baat, doordat de reactiedrempel van een zwaar eerste bericht voor iedere ontvanger geldt, terwijl de baat alleen ontstaat bij de weinigen die op een lichter bericht zouden hebben gereageerd. Die conclusie hangt af van de invoer voor leeskosten. Het aandachtstressscenario in sectie 15 toetst alleen een zwaardere leeslast, die de conclusie versterkt ; een lichtere leeslast is niet getoetst. De conclusie zou kunnen omkeren bij een investeerderspopulatie die altijd alles leest, zoals enkele kredietverstrekkers in een formeel proces ; het experiment modelleert die situatie niet.
17 Selectiebias laat informatiediepte op een echte lijst veel waardevoller lijken dan zij is
In een echte registratie van investeerdersbenadering wordt informatiediepte niet willekeurig toegewezen. Een afzender geeft het informatiememorandum aan goed bekende contacten en de geverifieerde teaser aan alle anderen. Warme contacten kunnen vaker investeren, zijn vaker bereid te lezen en staan gunstiger tegenover de transactie. Een vergelijking van beide groepen schrijft dan aan informatiediepte een verschil toe dat voortkomt uit de warme relatie. Dit is selectie in de behandeling ; de vraag is hoe groot het effect is en hoeveel een standaardcorrectie herstelt.
Het model creëert een lijst waarin een latente maat voor de warmte van de relatie de kans op mandaataansluiting, de waardering van de transactie door de investeerder en diens leesbereidheid verhoogt. De afzender wijst het memorandum toe aan 33% van de lijst, geselecteerd op warmte met ruis ; daardoor kan 39% van de memorandumgroep investeren, tegenover 25% van de overige investeerders. Het model berekent voor iedere investeerder beide uitkomsten, zodat de werkelijke winst van het memorandum ten opzichte van de geverifieerde teaser bekend is: 0.65 gekwalificeerde gesprekken per 100. Tabel 10 vergelijkt schatters.
| Schatter | Winst van eerst memorandum, gekwalificeerde gesprekken per 100 | Toelichting |
|---|---|---|
| Werkelijke waarde: beide uitkomsten voor iedere investeerder | 0.65 | Alleen bekend doordat het model beide uitkomsten berekent |
| Naïef: warme contacten ontvangen het dossier | 4.60 | Overschrijdt de werkelijke waarde met 613% |
| Gestratificeerd op een warmteregistratie met ruis | 3.42 | Corrigeert 30% van de bias |
| Gerandomiseerde deelsteekproef van dezelfde lijst | 0.74 | Zuiver ; veel ruis bij een kleine steekproef |
Analyse door MatchPoint van de geconstrueerde populatie van 400 campagnes met 400 investeerders. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat. Warmte wordt met ruis geregistreerd.
In de vergelijkingen is Y de indicator voor een gekwalificeerd gesprek, duiden de bovenstrepen groepsgemiddelden aan, indexeert g de kwintielen van de geregistreerde warmteproxy en is n_g het aantal investeerders in kwintiel g. De naïeve schatting is 4.60 per 100 en overschrijdt de werkelijke waarde met 613%. Stratificatie op een warmteregistratie met ruis levert 3.42 op en vermindert slechts 30% van de geconstrueerde bias, doordat de registratie warmte onvolledig vastlegt en warmte zowel via mandaataansluiting als via bereidheid werkt. Een gerandomiseerde deelsteekproef van dezelfde lijst levert 0.74 op, dicht bij de werkelijke waarde, maar met een breed interval bij de steekproefgroottes waarover één afzender beschikt. Randomisatie binnen de vastgelegde studie levert onder de aannames voor toewijzing en meting een ontwerpgebaseerde schatting op, zoals sectie 20 specificeert.
18 Kleine campagnes leveren weinig precieze schattingen van diepte-effecten en lekkage op
Een gerandomiseerde vergelijking van twee benaderingen op één lijst kent twee beperkingen ; tabel 11 toont beide. Het verschil in gekwalificeerde gesprekken tussen de anonieme teaser en het memorandum bedraagt 1.31 per 100 investeerders ; tussen de geverifieerde teaser en het memorandum is dat 0.48. Bij 200 investeerders in iedere arm is de power om het eerste verschil op het 5%-niveau te detecteren 14% en voor het tweede 6%. Bij 800 per arm stijgt de power slechts naar 35% en 9%. Het 5e tot en met 95e percentiel van het geschatte verschil bij 200 per arm loopt voor de tweede vergelijking van -2.0 tot 3.5 punten ; het teken van de schatting is daardoor onbetrouwbaar.
| Vergelijking | Investeerders per arm | Werkelijk verschil, punten | Gemiddelde schatting | 5e tot 95e percentiel | Power | Verkeerd teken, significant |
|---|---|---|---|---|---|---|
| A tegenover C | 50 | 1.31 | 1.30 | -4.00 tot 6.00 | 3% | 0.2% |
| A tegenover C | 100 | 1.31 | 1.25 | -2.00 tot 5.00 | 7% | 0.3% |
| A tegenover C | 200 | 1.31 | 1.27 | -1.00 tot 4.50 | 14% | 0.5% |
| A tegenover C | 400 | 1.31 | 1.32 | -0.50 tot 4.00 | 21% | 0.1% |
| A tegenover C | 800 | 1.31 | 1.21 | -0.25 tot 3.25 | 35% | 0.2% |
| B tegenover C | 50 | 0.48 | 0.42 | -4.00 tot 6.00 | 2% | 0.7% |
| B tegenover C | 100 | 0.48 | 0.41 | -3.00 tot 4.00 | 4% | 1.1% |
| B tegenover C | 200 | 0.48 | 0.44 | -2.00 tot 3.50 | 6% | 1.2% |
| B tegenover C | 400 | 0.48 | 0.45 | -1.50 tot 2.50 | 6% | 1.1% |
| B tegenover C | 800 | 0.48 | 0.47 | -0.87 tot 2.00 | 9% | 0.7% |
Analyse door MatchPoint van 2,000 gesimuleerde studies per rij ; beide armen van iedere studie betreffen dezelfde transactie. Verschillen in punten van het percentage gekwalificeerde gesprekken per 100. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
Vergelijking 5b benadert het vereiste aantal investeerders per arm onder planningsaannames van onafhankelijke binomiale uitkomsten, waarbij p_0 en p_1 de percentages gekwalificeerde gesprekken van beide benaderingen zijn en de z-termen de normale kwantielen voor significantieniveau alpha en power 1 min beta. Bij een nominale planningsdoelstelling van 80% power geeft de benadering 2,127 investeerders per arm om de anonieme teaser van het memorandum te onderscheiden en 18,788 per arm om de geverifieerde teaser van het memorandum te onderscheiden. Deze aantallen overstijgen de omvang van de geconstrueerde campagne. Het samenvoegen van voldoende vergelijkbare campagnes onder één protocol is een onderzoeksopzet om de precisie te verhogen ; de berekening stelt niet vast hoe groot de echte investeerderslijst van een afzender is.
Lekken zijn nog lastiger te onderzoeken. Vergelijking 5a geeft de kans op nul daadwerkelijke lekken onder n onafhankelijke ontvangers met dezelfde lekkans eta en volledige detectie. Bij een kansparameter van 0.5% per ontvanger vertoont een campagne van 200 met 37% kans geen lek ; zelfs bij 1,000 ontvangers is die kans 0.7%. In het model vertoont een campagne met de geverifieerde teaser in 98% van de herhalingen geen materieel lek, tegenover 59% bij het memorandum en 33% bij het volledige dossier ; hun verwachte verliezen verschillen echter met een factor van enkele malen, zoals tabel 12 toont.
| Benadering | Materiële lekken per campagne | Campagnes zonder gesimuleerde materiële lekken | Verwacht verlies, mln USD |
|---|---|---|---|
| B. Eerst geverifieerde teaser | 0.01 | 98% | 0.54 |
| C. Eerst memorandum | 0.52 | 59% | 1.87 |
| E. Eerst volledig dossier | 1.10 | 33% | 10.93 |
Analyse van de geconstrueerde populatie door MatchPoint. Een materieel lek is een gesimuleerde gebeurtenis bij een ontvanger die het memorandum of diepere informatie bezit. Het experiment genereert gebeurtenissen rechtstreeks en bevat geen afzonderlijk meldings- of detectiemodel. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
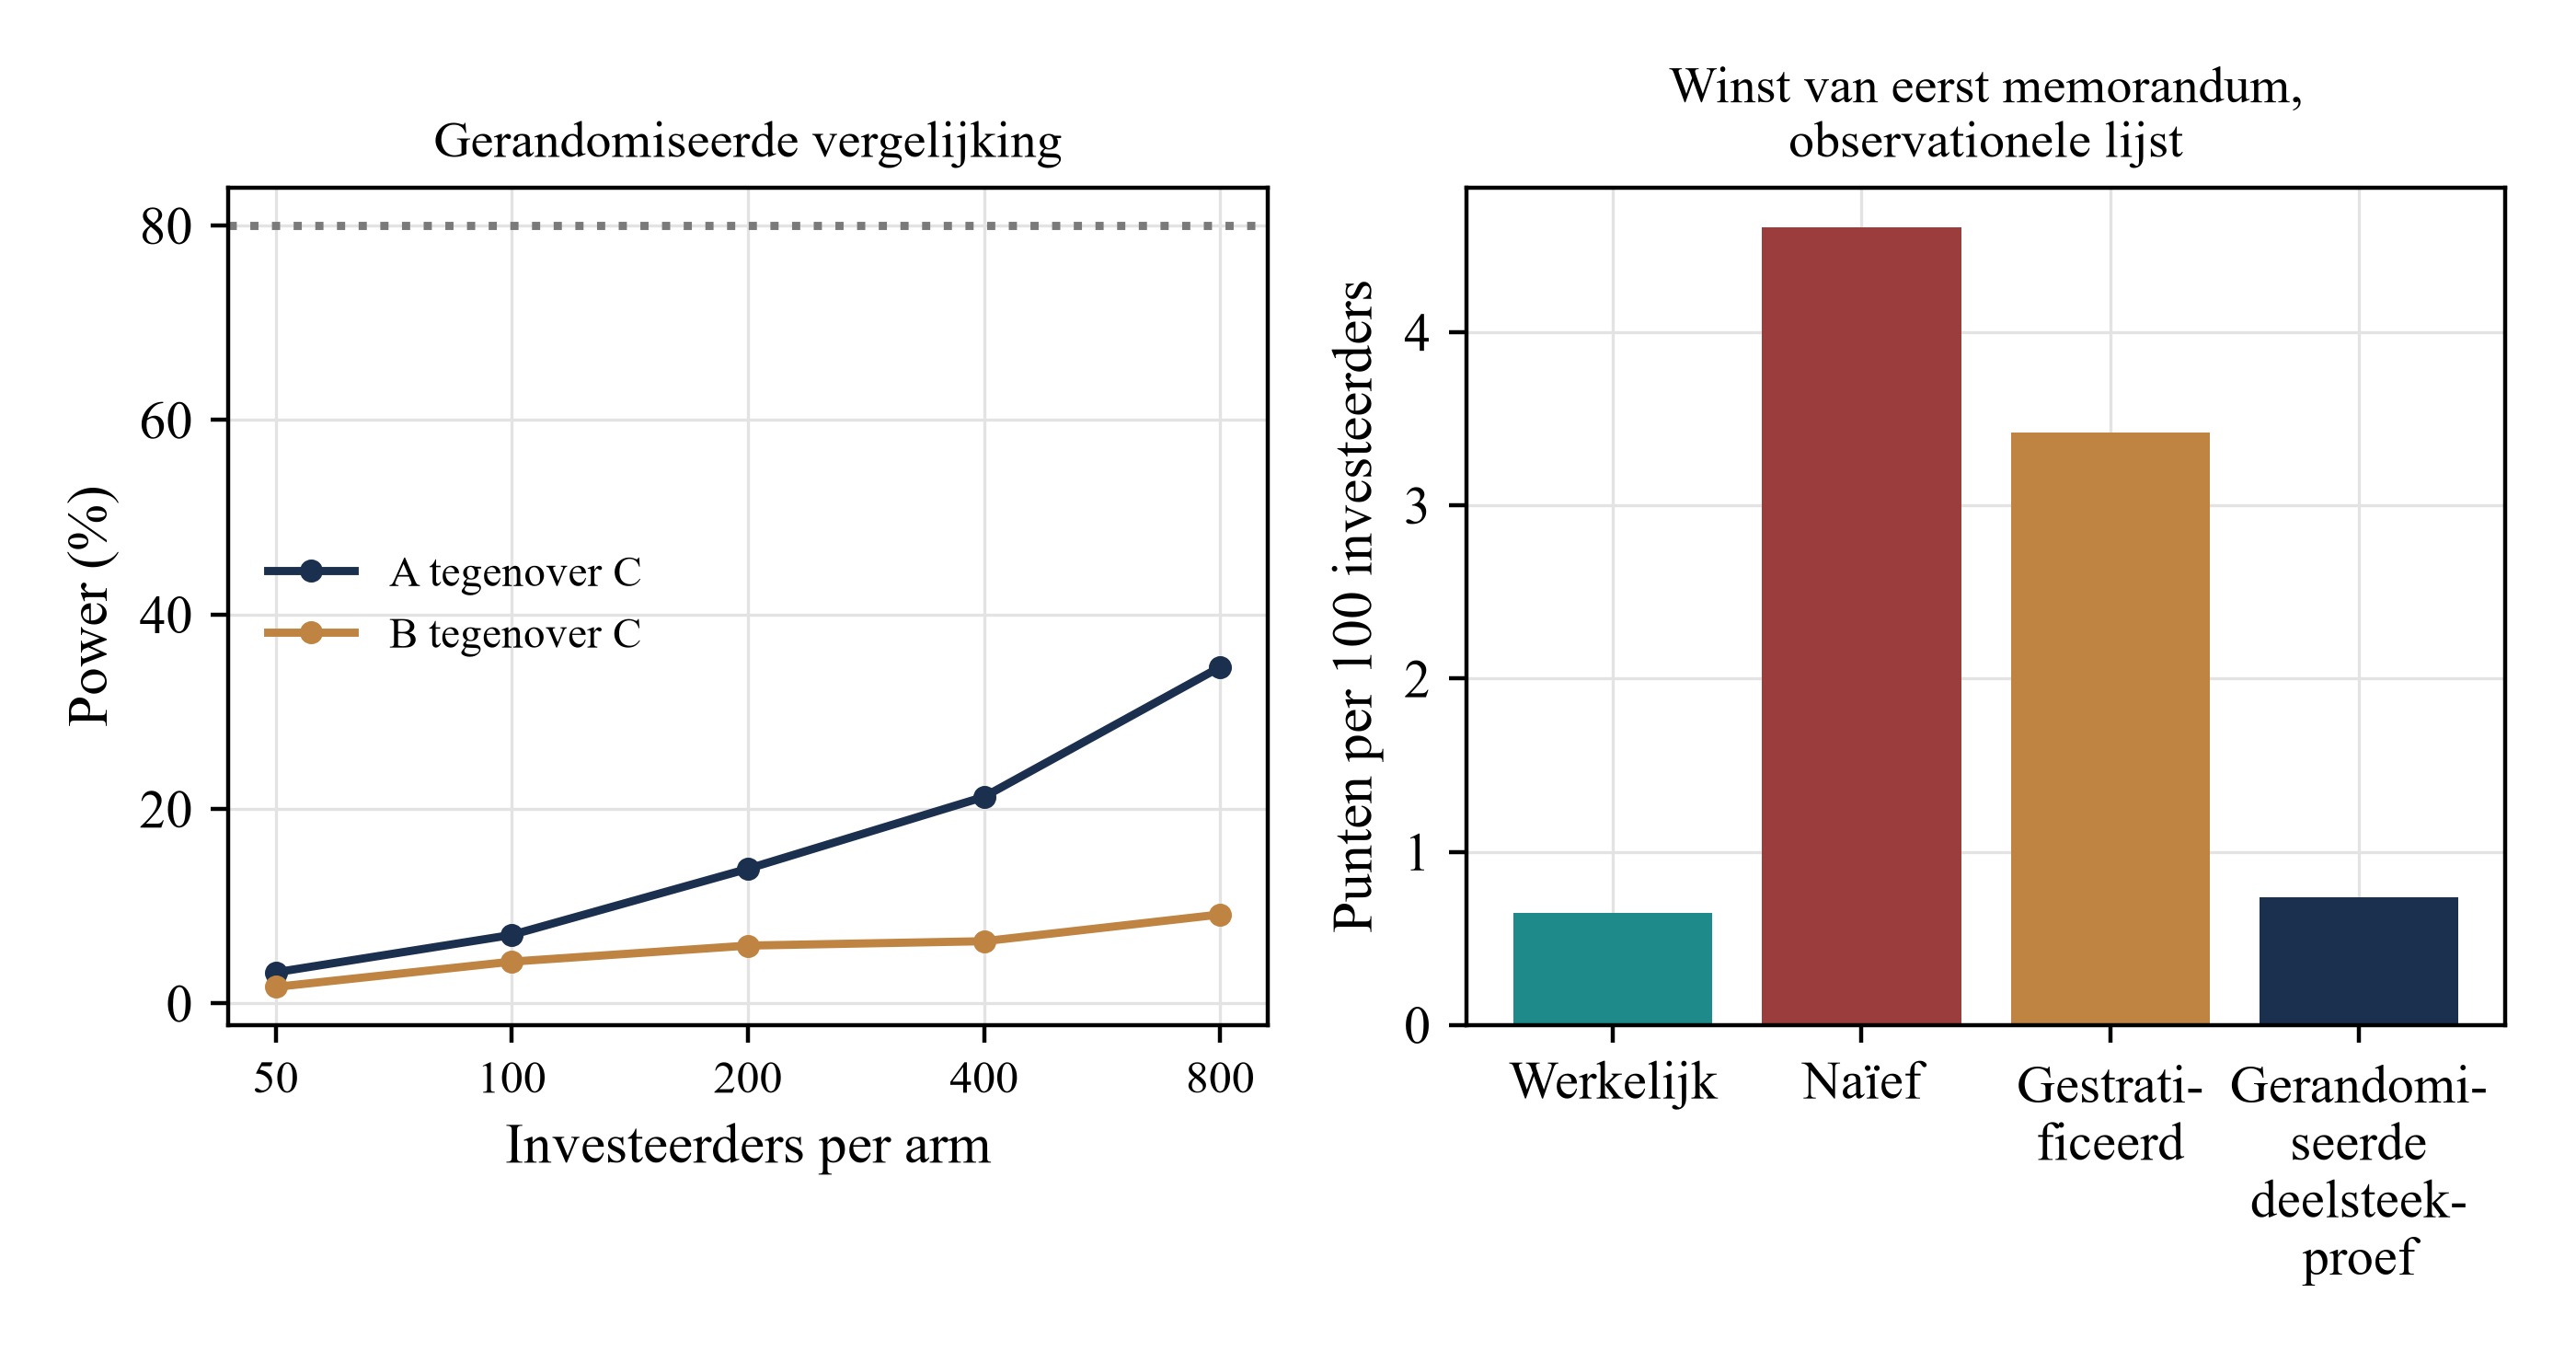
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van de geconstrueerde populatie door MatchPoint. Links: power naar omvang per arm ; rechts: schattingen van de winst van het memorandum op een lijst met selectie. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
Een kleine campagne kan weinig precisie bieden over de gewenste informatiediepte of bescherming. Onder een vastgelegd model met onafhankelijke gebeurtenissen en betrouwbare detectie is een bewaakte periode zonder gebeurtenissen informatief en vernauwt zij de likelihood voor de kansparameter. Niet-gemelde of niet-gedetecteerde gebeurtenissen vereisen een afzonderlijke detectieaanname. De afzender hoort deze waarnemingen te combineren met aantallen ontvangers, documentgevoeligheid en de contractuele toegangsvoorwaarden uit tabel 1 en de resterende onzekerheid te behouden.
19 De controles slagen en stellen alleen interne consistentie vast
Het model toetst 75 identiteiten en randvoorwaarden voordat het de resultaten wegschrijft. Deze omvatten de nesting van de trechter, de exacte opsplitsing van gesprekken in gekwalificeerd en niet-gekwalificeerd, de monotone toename van blootstelling met informatiediepte, nul verlies bij een lekkans van nul of volledige bescherming, een onafhankelijke herberekening van verlies per ontvanger, een regressiecontrole of het signaalgewicht in iedere fase overeenkomt met de uit de vergelijkingen volgende waarde, en reproductie van het basisresultaat vanuit de seed. Tabel 13 geeft de belangrijkste controles.
| Controle | Resultaat |
|---|---|
| Assertions uitgevoerd door model.py | 75 geslaagd |
| Marginaal signaalgewicht tegenover regressie van waarde op signaal | Verschil kleiner dan 0.03 in alle vijf fasen |
| Nesting van de trechter: toezeggingen binnen due diligence binnen gekwalificeerde gesprekken binnen gesprekken binnen reacties | Geldt voor alle zes benaderingen in alle herhalingen |
| Gesprekken splitsen exact in gekwalificeerd en niet-gekwalificeerd | Geldt |
| Blootstelling stijgt met informatiediepte bij de eerste benadering | Geldt voor gevoeligheidsgewogen blootstelling en verwacht verlies |
| Eerst het volledige dossier versturen stelt iedere ontvanger bloot aan volledige gevoeligheid | Gevoeligheidsindex van 100 per 100 investeerders |
| Een lekkans van nul en volledige bescherming leveren elk nul verlies op | Beide exact |
| Verlies voor één campagne opnieuw berekend per ontvanger | Komt overeen tot op 1e-9 |
| Seed reproduceert het basisresultaat | Exact |
| Referentie met volledig geïnformeerde investeerders op of boven alle zes benaderingen ; willekeurige referentie op of onder B | Geldt |
| Toets met twee armen, dezelfde benadering in beide armen, 200 per arm | Verwerpt in 4.2% van de studies op het 5%-niveau |
| Herhalingen ; investeerders per campagne ; seed | 1,000; 200; 1379 |
Analyse door MatchPoint. Modeluitkomst bij de vermelde invoer ; geen waargenomen resultaat.
De controles tonen dat de code uitvoert wat de vergelijkingen voorschrijven. Zij stellen niet vast dat die vergelijkingen investeerders beschrijven. De centrale circulariteit verdient een expliciete toelichting: de modeluitkomsten worden gegenereerd vanuit dezelfde verbanden die het raamwerk aanneemt, namelijk dat een scherper signaal beslissingen verbetert, leeskosten reacties verminderen en gevoeligheid de blootstelling verhoogt. Het experiment toont dus hoe informatiediepte werkt wanneer die verbanden gelden. Het stelt niet vast dat zij gelden en kan een afzender niet vertellen welk verband in een bepaalde markt overheerst.
Dezelfde beperking geldt voor de omvang van de effecten. De reactiedrempel, lekkansparameter, het verlies bij een lek en de beschermingsfactoren zijn zonder bron gekozen voor aannemelijke ordegroottes. Binnen de hier onderzochte eindige verzameling basis- en stressscenario's piekt het percentage gekwalificeerde gesprekken bij een tussenliggende informatiediepte, stijgt blootstelling monotoon en is eerst het volledige dossier versturen een gedomineerde keuze. De locatie van de piek en de rangorde van de drie leidende benaderingen hangen af van invoerwaarden die door metingen zouden moeten worden vervangen.
20 Een studie met toestemming en tijdstempels zou de aannames door metingen vervangen
De studie die de vraag zou beantwoorden, is uitvoerbaar voor een afzender of adviseur met veel campagnes. De eenheid is de ontvanger binnen een campagne. Iedere ontvanger staat op een lijst die voor een vastgelegd doel is opgebouwd, met een rechtmatige grondslag voor contact en een geregistreerd bezwaarmechanisme ; ieder bericht en iedere reactie heeft een tijdstempel. De belangrijkste uitkomsten worden vóór de studie gedefinieerd, zoals in sectie 2: reactie, gekwalificeerd gesprek, doorstroming naar due diligence, ondertekende toezegging en de tijd tot iedere uitkomst. Blootstellingsuitkomsten worden geregistreerd via toegangslogboeken, watermerksporen en gemelde incidenten, inclusief de fase en het type overeenkomst waaronder iedere ontvanger het materiaal bezat.
Het centrale ontwerpkenmerk is een gerandomiseerde deelsteekproef binnen een vooraf vastgelegde, in aanmerking komende populatie. Ontvangers boven een vastgelegde drempel voor mandaataansluiting worden onafhankelijk van de warmte van de relatie aan toegestane informatiediepten toegewezen. Onder de aannames voor toewijzing en meting identificeert dit een effect voor die ontvangers. Generalisatie naar een bredere, op professioneel oordeel beheerde lijst vereist een onderbouwde transportaanname of bekende positieve inclusiekansen met passende gewichten ; randomisatie alleen laat de studie geen effecten afleiden voor ontvangers die nooit in aanmerking kwamen. Een gecombineerd ontwerp hoort toewijzing en analyse per campagne te stratificeren en rekening te houden met uiteenlopende transactiekenmerken. Vergelijking 5b is een planningsbenadering met onafhankelijke binomiale uitkomsten op basis van marginale modelpercentages ; zij stelt geen power van 80% vast voor een gecombineerde studie met campagneclusters. Tabel 14 beschrijft de voorgestelde registraties.
| Element | Specificatie | Reden |
|---|---|---|
| Eenheid en lijst | Ontvanger binnen een campagne, lijst opgebouwd voor een vastgelegd doel | Doelbinding en een verdedigbare rechtmatige grondslag |
| Toestemming en informatieverstrekking | Bron en doel bij eerste contact meedelen ; afmelding respecteren | Gegevensbeschermingsplichten ; correcte uitsluiting |
| Tijdstempels | Verzending, opening, reactie, gesprek, due diligence, toezegging | Contactrondes en tijd tot uitkomst |
| Armen | Twee of drie informatiediepten bij de eerste benadering per campagne | Isoleert informatiediepte |
| Randomisatie | Willekeurige toewijzing binnen strata van de score voor mandaataansluiting | Verwijdert selectie op warmte |
| Uitkomsten | Gekwalificeerd gesprek, due diligence, toezegging ; blootstellingslogboek | Vóór de studie gedefinieerd |
| Steekproefgrootte | Campagnes combineren ; streefaantal uit vergelijking 5b | Naburige informatiediepten verschillen minder dan 1 punt |
| Analyseplan | Vooraf geregistreerd verschil in percentages met intervallen ; gestratificeerd | Voorkomt selectief kiezen van het resultaat |
Voorgesteld ontwerp. Een dergelijke studie is niet uitgevoerd ; er wordt geen uitkomst gerapporteerd.
Incidentregistraties alleen bieden een beperkte basis om lekkage te schatten wanneer blootstelling en detectie onbekend zijn. De studie hoort ontvangers per fase, ondertekende overeenkomsten, toegestane verdere lezers, doorgifte volgens toegangslogboeken en de periode waarin documenten beschikbaar blijven te registreren. Een kansmodel hoort vóór het bijstellen van een vastgelegde prior de blootstellingsnoemer, het detectiemechanisme en de afhankelijkheidsaannames te specificeren. Zowel gedetecteerde lekken als perioden van bewaakte blootstelling zonder gedetecteerd lek dragen bij aan die likelihood. Nul gemelde incidenten zonder een gedefinieerd detectieproces levert zwakker bewijs en kan niet als bewijs van een lekkans van nul worden behandeld.
21 Rapporteer de keuze met haar blootstelling aan de cliënt en het investeringscomité
Een bestuur, cliënt of investeringscomité hoort de keuze van informatiediepte te ontvangen met de verwachte reactie en de gecreëerde blootstelling. Het rapport hoort de voorgestelde diepte bij de eerste benadering en de toegangsvoorwaarden voor iedere latere fase te vermelden, evenals het verwachte aantal ontvangers per fase en de onderliggende scores per informatie-item. Het hoort de rechtmatige grondslag voor contact en de regels voor de regelgevende reikwijdte per ontvangerscategorie te benoemen.
Het rapport hoort blootstelling en reactie samen te presenteren in de vorm van tabel 8: toezeggingen, verwacht verlies en nettowaarde voor de gekozen benadering en ten minste één alternatief met minder en één met meer informatiediepte. Ieder getal hoort te zijn aangeduid als modelresultaat bij vermelde invoer of als gemeten resultaat uit een benoemde campagne ; de invoerwaarden horen te worden opgesomd. Het rapport hoort de aangenomen baat en het verlies bij een lek te vermelden, het raster uit figuur 5 voor die invoer te tonen en de positie van de afzender daarin aan te geven.
Het rapport hoort af te sluiten met het bewijs dat de aanbeveling zou veranderen: een wijziging in het aandeel strategische ontvangers, een wijziging in de regels voor de regelgevende reikwijdte, een campagne-uitkomst die de aangenomen reactie tegenspreekt en ieder lekincident. Geen van deze cijfers is een prognose ; dat hoort het rapport expliciet te vermelden.
22 Onderhoud de invoer met operationele gegevens en modellen, met een menselijke beslissing bij iedere toegangsstap
Gegevens en geautomatiseerde hulpmiddelen kunnen de invoer van dit raamwerk verbeteren zonder de beslissingen over te nemen. Een afzender kan een taalmodel gebruiken om het gepubliceerde mandaat van een beoogde investeerder te lezen en de aansluiting te scoren, het eerste bericht vanuit geverifieerde feiten op te stellen en een concept op informatie boven het toegestane faseniveau te controleren. Iedere toepassing hoort te worden getoetst aan de beslissing die zij moet verbeteren: voorspelt de aansluitingsscore een gekwalificeerd gesprek en detecteert de conceptcontrole informatie met een gevoeligheidsscore boven het niveau van de fase?
Vrijgave van een fase vereist eigen controles op vertrouwelijkheid en regelgeving. Een positieve reactie alleen stelt niet vast dat een overeenkomst is aanvaard, de ontvanger in aanmerking komt of verdere lezers bevoegd zijn. Een geautomatiseerde vrijgaveregel hoort de toepasselijke toegangsvoorwaarden te controleren en een benoemde menselijke goedkeuring te behouden waar het voorgestelde proces dat vereist. Eén stap naar de volgende fase geeft niet noodzakelijk het volledige dossier vrij. Het toegangslogboek hoort de ontvanger, het vrijgegeven materiaal, bewijs voor de toegangsvoorwaarden en de goedkeurende persoon vast te leggen.
Deze studie rapporteert geen getraind model, geen gemeten nauwkeurigheid en geen verbetering door automatisering. Een hulpmiddel dat het dossier verwerkt, kan zelf ontvanger worden ; het hoort daarom te worden beoordeeld op wat het blootstelt en op wat het bespaart.
23 Een beslisregel voor een lopende kapitaalronde of fondsplaatsing
De resultaten ondersteunen een regel die een afzender vóór iedere campagne kan toepassen. Ten eerste: scoor de te verstrekken informatie-items en wijs ieder item toe aan de vroegste fase waarin de relevantie zwaarder weegt dan de gevoeligheid, met tabel 2 als uitgangspunt. Ten tweede: bevestig voor iedere ontvangerscategorie dat het eerste bericht is toegestaan, onder verwijzing naar de regels voor de regelgevende reikwijdte uit tabel 3 en de gegevensbeschermingsgrondslag voor contact. Ten derde: gebruik de geverifieerde teaser voor de algemene lijst en het memorandum voor ontvangers met een sterke score voor mandaataansluiting ; dit is de gedifferentieerde benadering. De memorandum-eerst-vergelijkingen in het model gebruiken digitaal aanvaarde voorwaarden bij het eerste contact ; doorstroming na een teaser omvat frictie door een ondertekende overeenkomst en latere doorstroming veronderstelt ondertekende bescherming. Deze asymmetrie maakt deel uit van de hypothetische vergelijking. Pas operationeel de voorgestelde voorwaarden van een ondertekende overeenkomst en regelgevende toetsing toe vóór vrijgave van een memorandum ; een sterke aansluitingsscore alleen voldoet niet aan die voorwaarden.
Ten vierde: houd de dataroom gesloten totdat een ontvanger een overeenkomst heeft ondertekend, mandaataansluiting heeft aangetoond en heeft benoemd wie het materiaal zal lezen. Ten vijfde: tel de ontvangers per fase en leg vóór de campagne een maximum vast. In het model stelt eerst het volledige dossier versturen iedere ontvanger bloot aan de hoogste gevoeligheid, met een lagere reactie en grotere verwachte blootstelling dan het memorandum bij de onderzochte invoer. Andere aannames over reactiekosten of institutionele processen vereisen afzonderlijke toetsen. Ten zesde: leg de baat en het verlies bij een lek vooraf vast en positioneer de campagne in figuur 5. Als de lekkans hoog wordt ingeschat doordat zich onder de ontvangers concurrenten bevinden, kies dan een teaser en aanvaard de lagere reactie. In het onderzochte stressscenario met een zwakke overeenkomst behoudt de gedifferentieerde benadering het hoogste gemiddelde ; een echte vrijgavebeslissing vereist eigen contractuele en regelgevende controles.
Ten zevende: neem de gerandomiseerde deelsteekproef in iedere campagne op, zodat de volgende beslissing op metingen rust. Voor een fondsbeheerder die kapitaal ophaalt bij limited partners blijft de ladder gelijk, met andere informatie-items: trackrecord en vergoedingsvoorwaarden zijn relevant, terwijl namen en waarderingen van portefeuillebedrijven gevoelig zijn. De regel hangt af van de scores per informatie-item, die de afzender zelf moet aanleveren.
24 Beperkingen en de volgende beslissing
Het experiment is geconstrueerd. De populatie, ladder, lekkansparameters, verliezen en beschermingsfactoren zijn aannames van de auteur ; zij zijn niet gebaseerd op een waargenomen benaderingscohort, cliëntregistratie of incident. Investeerders worden gemodelleerd als één beslissing met een Gaussisch signaal, waarbij relaties, reputatie, de volgorde waarin investeerders elkaar spreken en onderlinge concurrentie buiten beschouwing blijven. Lekken zijn onafhankelijke gebeurtenissen, wat besmetting buiten beschouwing laat ; het verlies bij een lek is evenredig aan de gevoeligheid, wat de mogelijkheid negeert dat één informatie-item doorslaggevend is.
De juridische analyse is beperkt tot de geraadpleegde teksten, in de versies en op de datums vermeld in de bronnenlijst. Deze studie analyseert niet de gegevensbeschermingsregimes van het DIFC, het ADGM of de federale VAE. Niets in deze studie is juridisch advies ; zij doet geen uitspraak over de toepasselijkheid van een regel op een specifieke kapitaalronde of over de regelgevende status van enige partij.
De volgende beslissing voor een afzender is daarom of de studie uit sectie 20 moet worden uitgevoerd voordat een vast beleid wordt gekozen. Voor één kapitaalronde is de praktische beslissing smaller: verstuur het minst gevoelige materiaal waarmee een gekwalificeerde investeerder kan beslissen over een gesprek, houd al het overige achter een ondertekende overeenkomst en bewijs van mandaataansluiting, en registreer iedere vrijgave. Voor een adviseur of sponsor met veel campagnes ligt de waarde in een gemeten blootstellingsvariabele en een gemeten reactiecurve ter vervanging van de cijfers die deze studie moest aannemen.
Het conditioneel verwachte verlies door vertrouwelijkheidsrisico is een optelbare schademaatstaf over ontvangers. Het optellen kan samenhangende schade meermaals meetellen wanneer ontvangers dezelfde informatie delen, terwijl één doorslaggevende bekendmaking een sprongsgewijs verlies kan veroorzaken dat de gevoeligheidsindex niet vastlegt. De gesimuleerde lekindicatoren zijn afzonderlijke gebeurtenistrekkingen ; een percentiel van verwacht campagneverlies is geen percentiel van gerealiseerde transactieschade. Deze modelkeuzes vereisen kalibratie en een afhankelijkheidsstructuur voordat zij in een financiële risicolimiet worden gebruikt.
Bronnen
- Arrow, K. J. Economic Welfare and the Allocation of Resources for Invention. In The Rate and Direction of Inventive Activity, NBER and Princeton University Press, 1962. Chapter text as hosted by the National Bureau of Economic Research; a historical theoretical source. https://www.nber.org/system/files/chapters/c2144/c2144.pdf
- Shishkin, D., Titova, M. and Zhang, K. Withholding Verifiable Information. arXiv:2206.09918, version 4, May 2026. Working paper, not peer reviewed at the time of reading; theoretical. https://arxiv.org/pdf/2206.09918
- Milgrom, P. What the Seller Won't Tell You: Persuasion and Disclosure in Markets. Journal of Economic Perspectives 22(2), Spring 2008, pp. 115-131. Abstract-level evidence. https://www.aeaweb.org/articles?id=10.1257/jep.22.2.115
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014, later published in the Journal of Finance 72(2), 2017. Abstract record and the school's summary of the study (Stanford Graduate School of Business Insights, 30 July 2015) were read, not the full paper. https://ideas.repec.org/p/ecl/stabus/3006.html
- Boone, A. L. and Mulherin, J. H. How Are Firms Sold? Journal of Finance 62(2), April 2007, pp. 847-875. Abstract-level evidence. https://ideas.repec.org/a/bla/jfinan/v62y2007i2p847-875.html
- United States Code, Title 18, section 1839, Definitions (Defend Trade Secrets Act definition of trade secret, paragraph 3). Text as published by the Legal Information Institute, Cornell Law School. https://www.law.cornell.edu/uscode/text/18/1839
- Directive (EU) 2016/943 of the European Parliament and of the Council of 8 June 2016 on the protection of undisclosed know-how and business information (trade secrets), Article 2. Text as published on EUR-Lex; national transposition not reviewed. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016L0943
- U.S. Securities and Exchange Commission. Regulation FD, 17 CFR 243.100, General rule regarding selective disclosure. Text as published by the Legal Information Institute with amendments to 2011; applies to issuers. https://www.law.cornell.edu/cfr/text/17/243.100 Issuer scope: 17 CFR 243.101(b). https://www.law.cornell.edu/cfr/text/17/243.101
- Augustin, P., Brenner, M. and Subrahmanyam, M. G. Informed Options Trading prior to M&A Announcements: Insider Trading? Working paper, first draft September 2013, draft of October 2015, later published in Management Science. Draft read; the published version may differ. https://uts.edu.au/sites/default/files/FDG_Seminar_160511.pdf
- The Panel on Takeovers and Mergers. The Takeover Code, Rule 2, Secrecy before announcements; the timing and contents of announcements. Fourteenth edition of 11 December 2023, as last amended on 1 May 2026; current at the date of access. https://code.thetakeoverpanel.org.uk/code.pdf
- Financial Services and Markets Act 2000, section 21, Restrictions on financial promotion. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/ukpga/2000/8/section/21
- The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (SI 2005/1529), articles 19 and 49. Latest available revised text on legislation.gov.uk, accessed 14 October 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Dubai Financial Services Authority. DFSA Rulebook, General Module (GEN), current version GEN/VER72/07-26, rules 3.4.1 and 3.5.1 on financial promotions, binding rules, accessed 14 October 2026. https://dfsaen.thomsonreuters.com/rulebook/gen-341
- U.S. Securities and Exchange Commission. Regulation D, Rule 502, 17 CFR 230.502, Conditions to be met, paragraphs (b)(2) and (c). Text as published by the Legal Information Institute. https://www.law.cornell.edu/cfr/text/17/230.502
- Regulation (EU) No 596/2014 of the European Parliament and of the Council of 16 April 2014 on market abuse (Market Abuse Regulation), Articles 7, 10 and 11, read with the amendments to Article 11 made by Article 2(4) of Regulation (EU) 2024/2809 of 23 October 2024, in force from 4 December 2024; binding law. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32014R0596
- Regulation (EU) 2016/679 of the European Parliament and of the Council of 27 April 2016 (General Data Protection Regulation), Articles 5, 14 and 21. Text as published on EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
