
1 Investoren zuerst nach einer möglichen Zusage im Zeitfenster und anschließend nach Passung priorisieren
Eine Kapitalaufnahme hat einen Abschlusstermin, einen Investitionsbetrag und eine Investorenliste, die länger ist, als das Team in einer einzigen Welle ansprechen kann. Die Entscheidung betrifft die Reihenfolge der Ansprache. Die Mandatspassung beantwortet, ob ein Investor diese Art von Vermögenswert erwerben würde. Sie beantwortet weder, ob er dafür aktuell Spielraum hat, noch, ob sein Ausschuss vor Ende des Zeitfensters zustimmen kann. Dieses Papier untersucht diese beiden zusätzlichen Fragen, Kapazität und Zeitpunkt, und fragt nach den nützlichsten beobachtbaren Variablen zur Priorisierung eines begrenzten Investorenuniversums, nachdem die Passung geklärt ist.
Uns liegt kein beobachteter Datensatz zur Investorenansprache vor. Das Papier verfolgt daher drei Schritte. Es wertet institutionelle Primärdokumente aus, um festzustellen, welche Kapazitäts- und Zeitvariablen ein Investor veröffentlicht, mit welcher Verzögerung und mit welchen Mehrdeutigkeiten. Es entwickelt ein Experiment mit einem konstruierten Universum aus 1.600 plus 2.000 Investoren je Replikation und 100 Wiederholungen, in dem Kapazität, Zusagentaktung und Ausschusskalender aus angegebenen Eingangsannahmen erzeugt und nur über verzögerte sowie unvollständige Daten beobachtet werden. Anschließend spezifiziert es die Studie mit Einwilligung, die das konstruierte Universum durch empirische Evidenz ersetzen würde.
Das Experiment berichtet Modellergebnisse unter angegebenen Eingangsannahmen. Es handelt sich um keine Marktbeobachtung. Wenn nachfolgend eine bessere Leistung einer Priorisierungsregel genannt wird, bezieht sich dies auf das konstruierte Universum, dessen erzeugende Annahmen vollständig aufgelistet sind. Das erste Drittel des Papiers leitet die Variablen aus Quellen ab. Der Mittelteil misst den zusätzlichen Beitrag jeder Variablen. Das letzte Drittel überführt das Ergebnis in ein Berichtspaket, ein Daten- und Governance-Design sowie eine Entscheidungsregel für eine reale Transaktion.
2 Ergebnis und Fristbeginn vor der Variablenauswahl definieren
Das Zielergebnis ist eine rechtswirksam abgeschlossene, rechtlich bindende Zusage über mindestens 25 Millionen US-Dollar innerhalb von zwölf Monaten nach Beginn der Kapitalaufnahme. Das Instrument muss nach den Transaktionsdokumenten eine Investitions- oder Finanzierungsverpflichtung begründen; eine Nebenvereinbarung, ein Gespräch oder eine unverbindliche Interessenbekundung allein reicht nicht aus. Qualifizierte Erstgespräche und der Beginn einer Due Diligence werden getrennt erfasst. Eine endgültige Absage gilt nur nach einer vorab spezifizierten Abschlussregel als konkurrierendes Ereignis. Ein Kontakt, der pausiert, andere Konditionen verlangt oder um spätere Ansprache bittet, behält den jeweils zutreffenden offenen Status. Jeder angesprochene Investor verbleibt im Nenner der Kampagne. [14]
Die Frist ist ebenso wichtig wie das Ergebnis. Eine im dreizehnten Monat unterzeichnete Zusage gilt als Verfehlen des Zeitfensters, auch wenn der Investor bereit und in der Lage war. Das Zeitfenster beginnt am Startdatum der Kapitalaufnahme; der Ansprachemonat wird als Entscheidung erfasst und ist keine bloße Störvariable, da Abschnitt 15 für denselben Investor unterschiedliche Zusagewahrscheinlichkeiten je nach Ansprachezeitpunkt zeigt. Tabelle 1 nennt die drei Ereignisse, den jeweils maßgeblichen Tag und die Regel für Investoren, die nie antworten. Der erfasste Ansprachemonat ermöglicht zudem eine spätere Analyse, ob späte Ansprachen am Ende des Zeitfensters oder am bereits verbrauchten Investorenbudget scheitern.
| Ereignis | Erfassung bei | Zählregel | Konkurrierendes Ergebnis |
|---|---|---|---|
| Qualifiziertes Gespräch | Erstes inhaltliches Gespräch hat stattgefunden | Gesprächstermin, einmal je Investor | Endgültige Absage, die die erfasste Episode für Investor und Kapitalaufnahme beendet |
| Due Diligence begonnen | Datenanforderung oder vom Investor eröffnetes Prüfverfahren | Datum der ersten formellen Anforderung | Endgültige Absage nach dem Gespräch gemäß der vorab spezifizierten Abschlussregel |
| Bindende Zusage | Rechtswirksam abgeschlossenes Instrument mit einer Verpflichtung mindestens in Höhe des Investitionsbetrags | Abschlussdatum spätestens am festgelegten Abschlusstermin | Endgültige Absage vor einer Zusage; Genehmigungen nach Fristende werden außerhalb des Zeitfensters nachverfolgt |
| Keine Antwort | Bis zum letzten Beobachtungsdatum keine Antwort erfasst | Verbleib im Nenner der Angesprochenen und administrative Rechtszensierung am vorab spezifizierten Horizont | Schweigen allein gilt nicht als konkurrierende Absage |
Definitionen des Autors für das konstruierte Experiment und die vorgeschlagene Studie. Ein qualifiziertes Gespräch erfordert die benannte entscheidungsbefugte Person oder ein Mitglied des Investmentteams mit Befugnis, den Prozess voranzutreiben; ein Gespräch mit einer vorgeschalteten Kontaktperson zählt nicht. Die Simulation erzeugt Indikatoren für Prozessstufen und die Zulässigkeit einer Ausschussentscheidung. Tatsächliche Ereigniszeitpunkte und Zensierung gehören zur gesondert vorgeschlagenen prospektiven Studie.
Zwei Merkmale dieser Definition bestimmen das Design. Erstens hängt die Zusage von einer Ereigniskette ab; eine Variable kann daher für ein Glied nützlich und für das nächste nutzlos sein. Abschnitt 14 misst dies unmittelbar: Dieselben Investoren werden unter jeder Priorisierungsregel vom Erstgespräch bis zur Unterschrift verfolgt. Zweitens führt die Struktur konkurrierender Risiken dazu, dass eine naive Erfolgsquote unter Antwortenden die Quote aller Angesprochenen überschätzt; die kumulative Inzidenz ist die geeignete Zusammenfassung der Zeit bis zur Zusage. [14]
3 Veröffentlichte Allokationsziele und Bandbreiten zeigen die Richtung der Kapazität; ihr Umfang bleibt offen
In Richtlinien beschriebene Exponierung und aktuelle Entscheidungskapazität sind getrennte Daten. Die mit Änderungsmarkierungen versehene CalPERS-Anlage vom November 2022 liefert ein historisches Beispiel für Allokationsbandbreiten und vorübergehende Abweichungen; ihr Private-Equity-Ziel ist keine aktuelle Eingangsgröße. Die Beraterüberprüfung vom Juni 2026 nennt eine Private-Equity-Allokation von 20,0% gegenüber einem langfristigen Ziel von 17% und stellt fest, dass das Portfolio innerhalb seiner Bandbreite von fünf Prozentpunkten bleibt. Dieselbe Überprüfung nennt neue Nettozusagen von 15,4 Milliarden USD in den ersten drei Geschäftsquartalen. Eine Position über dem zentralen Ziel kann mit weiteren Zusagen einhergehen. Analysten müssen die maßgebliche Bandbreite und den Nenner feststellen, anstatt das Ziel selbst als automatischen Stopp zu behandeln. [1, 19]
Diese Dokumente belegen zwei Aspekte für die Priorisierung. Eine Bandbreite ist ein dauerhaftes Signal der Investitionsbereitschaft; eine Änderung der Bandbreite ist ein datiertes Ereignis, das ein Team beobachten kann. Zugleich markieren sie eine Grenze. Eine Bandbreite ist keine tatsächliche Gewichtung: Die eingesehenen Überprüfungsseiten nennen Bandbreiten und keine tatsächlich gehaltene Gewichtung. Eine Richtlinienanlage ist außerdem eine Momentaufnahme. Das Memorandum des Beraters vom Juni 2025 an denselben CalPERS-Ausschuss nennt ein langfristiges Private-Equity-Ziel von 17 Prozent, während die Anlage vom November 2022 in ihrer strategischen Allokationstabelle 13 Prozent aufführt. Laut Memorandum genehmigte das Board im März 2024 das langfristige Ziel von 17 Prozent; die Anlage ist ein Entwurf mit Änderungsmarkierungen. Wir leiten daraus ausschließlich ab, dass Ziele angepasst werden und vor ihrer Verwendung datiert sein müssen. [1, 3]
Allokationsspielraum ist eine mögliche Eingangsgröße, wenn sowohl Richtliniengrenzen als auch datierte Exponierungen veröffentlicht werden. Fehlende Daten erfordern eine ausdrückliche Annahme. Im geschätzten Score erhalten fehlende numerische Merkmale nach Standardisierung den Mittelwert der Trainingsdaten. Der strukturelle Score verwendet für die Zielexponierung einen typenspezifischen Standardwert sowie eine feste Quote noch nicht abgerufener Zusagen von 0,25 dieser Exponierung und eine feste Ausschüttungsrendite von 0,15. Diese unterschiedlichen Imputationen werden getrennt ausgewiesen. Öffentliche Richtliniendokumente stützen die Auswahl der Kategorien. Sie liefern keine universelle Gewichtung, Toleranzbandbreite oder Schwelle für die Bereitschaft eines Investors, Kapital zuzusagen.
4 Ein veröffentlichtes Zusagenbudget ist das unmittelbarste Taktungssignal; nur wenige Investoren legen es offen
Zusagentaktung bezeichnet das Tempo, in dem ein Investor Zusagen für eine Strategie abgibt. Die CalPERS-Überprüfung des Private-Equity-Programms vom 16. Juni 2025 erklärt, die Zusagen hätten in den letzten vier Geschäftsjahren einem jährlichen Ziel von 15,5 Milliarden US-Dollar zuzüglich oder abzüglich 15 Prozent entsprochen; ein Mindestniveau an Zusagen sei wichtig, um ein weiteres verlorenes Jahrzehnt zu vermeiden. Das Memorandum des Beraters nennt neue Zusagen von 19,6 Milliarden Dollar in den zwölf Monaten bis zum 31. März 2025, darunter 12,0 Milliarden Dollar für Co-Investments neben 50 neuen Fondszusagen, sowie ein Tempo von über 15 Milliarden Dollar jährlich in den letzten drei Jahren gegenüber 3 bis 5 Milliarden Dollar jährlich von 2016 bis 2018. [2, 3]
Das jährliche Zusagenziel ergänzt den Portfoliobestand um eine Stromgröße. Die von Mitarbeitenden erstellte Überprüfung von 2025 nannte ein Jahresziel von 15,5 Milliarden USD und einen Private-Equity-Nettoinventarwert von 92,1 Milliarden USD mit unterschiedlichen Messzeitpunkten. Ihr Verhältnis beträgt ungefähr 16,8%. Das Experiment behält für alle vier simulierten Investorentypen einen einheitlichen, vom Autor festgelegten Taktungsparameter von 17% des Zielbestands bei. Diese Übertragung zwischen Typen ist eine Modellannahme. Sie liefert keine Schätzung der tatsächlichen Budgets staatlicher Investoren, Pensionsfonds, Stiftungsvermögen oder Family Offices. [2]
Die Veröffentlichungen staatlicher Investoren am Golf sind weniger detailliert. Mubadala berichtete in einer Mitteilung vom 9. April 2026 für 2025 über eingesetztes Kapital von 143 Milliarden AED, einen Anstieg um 20 Prozent, sowie Erlöse von 138 Milliarden AED, einen Anstieg um 27 Prozent. Nach diesen Zahlen entsprechen die Erlöse rund 97 Prozent des eingesetzten Kapitals. Dies zeigt, dass Realisierungen und Kapitaleinsatz bei diesem Investor in diesem Jahr dieselbe Größenordnung hatten. Die Mitteilung schlüsselt den Kapitaleinsatz weder nach Anlageklassen noch nach Fondszusagen auf; sie stützt damit eine Vorannahme zur Taktung und kein Budget auf Investorenebene. [6]
Die Überprüfung vom Juni 2026 liefert eine nützliche Aktualisierung. Das Team behielt das jährliche Ziel von 15,5 Milliarden USD mit einer Bandbreite von 15% bei und berichtete einen Private-Equity-NAV von 119,3 Milliarden USD zum 31. März 2026. Das Verhältnis desselben Ziels zum neueren NAV beträgt ungefähr 13,0%. Ein mechanisch daraus abgeleiteter Parameter würde sich verändern, obwohl das veröffentlichte Jahresziel unverändert geblieben ist. Ein verwendbarer Datensatz benötigt deshalb den Zeitraum des Zählers, den Bewertungsstichtag des Nenners und die genaue Portfolioabgrenzung. Eine Aktualisierung der Veröffentlichungsdaten sollte alle drei bewahren. [18]
5 Noch nicht abgerufene Zusagen und Ausschüttungen bestimmen, wann Spielraum wieder entsteht
Eine Zusage ist noch keine Investition. Kapital wird über mehrere Jahre abgerufen; die Position wächst mit Abrufen und sinkt mit Ausschüttungen. Ein neueres Optimierungspapier über illiquide alternative Anlagen beschreibt die Struktur klar: Der Investor steuert lediglich die Zusagen, die Wirkung auf Positionen tritt typischerweise erst nach einigen Jahren ein, und Kapitalabrufe müssen aus liquiden Vermögenswerten bedient werden. Es zitiert das zeitdiskrete Modell von Takahashi und Alexander, in dem Abrufe einen zeitvariablen Anteil noch nicht abgerufener Zusagen bilden. Das Papier ist ein noch nicht begutachteter Preprint; wir verwenden es zur Struktur des Problems und für keinen Parameter. [12]
Daraus folgen zwei beobachtbare Kennzahlen. Die Quote noch nicht abgerufener Zusagen, also nicht abgerufenes zugesagtes Kapital geteilt durch den Nettoinventarwert, misst bereits versprochenes Kapital. Die Ausschüttungsrendite misst das Recycling. Die Grundsätze der Institutional Limited Partners Association verlangen vom Manager Schätzungen quartalsweiser Prognosen für Kapitalabrufe und Ausschüttungen sowie eine Obergrenze oder Überwachungsschwelle für Recycling, damit Investoren den Liquiditätsbedarf prognostizieren können. Die CalPERS-Überprüfung nennt die Senkung des Verhältnisses noch nicht abgerufener Zusagen zum Nettoinventarwert als Ziel und hält fest, dass Ausschüttungen deutlich unter historischen Niveaus lagen. [2, 8]
Robinson und Sensoy untersuchen 837 Buyout- und Venture-Fonds von 1984 bis 2010. Ihre Working-Paper-Ergebnisse zeigen einen Zusammenhang zwischen Kapitalabrufen beziehungsweise Ausschüttungen und Bewertungen börsennotierter Aktien; Ausschüttungen reagieren stärker. In ihrer Zerlegung der Buyout-Nettocashflows erklären Alter und Kalenderquartalseffekte 7,9% der Variation, darunter 7,2 Prozentpunkte durch das Alter. Die verbleibende Restvariation belegt weder, dass andere Informationen keinen Aussagewert haben, noch, dass künftige Zahlungsströme grundsätzlich unvorhersehbar sind. Das Ergebnis begründet Vorsicht gegenüber einfachen Prognoseregeln innerhalb der Stichprobe und Spezifikation dieser Studie. [9]
Sekundärverkäufe ermöglichen eine weitere potenzielle Anpassung der Portfolioexponierung. Der HMC-Bericht für das Geschäftsjahr 2025 beschreibt ihren Einsatz zur Anpassung der Private-Equity-Bestände und warnt davor, solche Verkäufe generell als Zeichen einer Beschränkung zu verstehen. Für die hier erforderliche Schlussfolgerung nennt der Bericht kein Transaktionsvolumen. [7] Die zitierten Quellen begründen, noch nicht abgerufene Zusagen, Ausschüttungen und mögliche Portfolioanpassungen zu erfassen. Ihr Priorisierungsbeitrag in diesem Experiment ergibt sich aus den erzeugenden Annahmen des Autors und den synthetischen Ergebnissen. Er muss anhand tatsächlicher Kampagnenbeobachtungen gesondert validiert werden.
Der HMC-Bericht vom Oktober 2026 liefert ein aktuelles Beispiel für das Zusagenmanagement. Er erklärt, dass noch nicht abgerufene Zusagen am Ende von FY26 13% des General Investment Account ausmachten, und beschreibt disziplinierte Taktung sowie Co-Investments als Instrumente zur Steuerung des Liquiditätsbedarfs. Der Nenner dieses Kontos ist wesentlich; die Zahl darf nicht als Verhältnis zum Private-Equity-NAV umetikettiert werden. Die Allokationstabelle des Berichts weist Private Equity mit 46% des Stiftungsportfolios aus. Diese Angaben beschreiben Portfolio und Liquiditätssteuerung einer einzelnen Institution. Sie offenbaren kein nicht zugewiesenes Budget, das einem bestimmten neuen Manager zur Verfügung steht. [17]
6 Ausschusszyklen und Geschäftsjahre übersetzen Kapazität in Termine
Der Genehmigungsweg eines Investors gehört in die zeitbezogenen Daten. Das CalPERS-Beratermemorandum vom Juni 2026 berichtet von Richtlinienänderungen einschließlich höherer Grenzen delegierter Befugnisse. Der öffentliche Sitzungskalender nennt geplante Ausschusstermine. Keine der beiden Quellen belegt, dass jede vorgeschlagene Zusage einen Ausschussbeschluss erfordert oder dass ein im Dezember eingereichter Antrag bis März warten muss. Das Team muss vor der Terminzuweisung das maßgebliche Mandat, die aktuelle Delegation, erforderliche Unterlagen und besondere Entscheidungswege prüfen. Ein Kalendereintrag belegt eine geplante Sitzung. Die Befugnis zur Genehmigung eines bestimmten Investitionsbetrags ist eine gesonderte Tatsache. [4, 19]
Die Programmüberprüfung nennt auch das Ziel, die für traditionelle Fondsinvestitionen charakteristische Verzögerung des Kapitaleinsatzes nach der Entscheidung eines Limited Partners zu vermeiden. Diese Aussage bestätigt, dass die Verzögerung zwischen Entscheidung und Kapitaleinsatz als Kostenfaktor anerkannt wird; sie quantifiziert jedoch keine Verzögerung zwischen Ansprache und Entscheidung. [2] Das Experiment macht diese Verzögerung zur Eingangsgröße, mit einer typenspezifischen medianen Due-Diligence-Dauer, einem Ausschussintervall, einem zeitlichen Ausschussversatz und einem Geschäftsjahresbeginn; Entscheidungen im letzten Monat eines institutionellen Geschäftsjahres werden blockiert.
Das Modell erfasst Ausschussintervall, zeitlichen Ausschussversatz und Geschäftsjahresbeginn. Offenlegende Investoren erhalten ihre generierten Kalenderdaten unter dem angegebenen Stress veralteter Terminpläne. Für nicht offenlegende Institutionen bleibt der typenspezifische Kalender vierteljährlich; das Modell behält den generierten Geschäftsjahresbeginn bei. Nicht offenlegende Family Offices erhalten einen monatlichen Terminplan und die Vorannahme eines Geschäftsjahresbeginns im Januar. Diese Vereinfachungen sind Annahmen des Autors. Keine geprüfte Family-Office-Evidenz validiert sie. Ein gesondertes Stressszenario halbiert die institutionelle Sitzungshäufigkeit bei unverändertem beobachtetem Terminplan.
7 Der eigene Fundraising-Zeitplan des Managers prägt bereits abgegebene Investorenzusagen
Die Kapazität eines Investors ist teilweise schon gebunden, bevor eine neue Kapitalaufnahme beginnt. Barber und Yasuda beschreiben, dass Private-Equity-Firmen alle drei bis sechs Jahre einen neuen Fonds auflegen, mit einer Kampagnendauer von wenigen Monaten bis zu mehr als eineinhalb Jahren; die Zwischenperformance hat nach ihren Befunden große Auswirkungen darauf, ob ein Nachfolgefonds eingeworben wird. Kaplan und Schoar stellen fest, dass Fonds mit besserer Performance häufiger Nachfolgefonds und größere Fonds einwerben und dass in Boomphasen gestartete Fonds seltener Nachfolgefonds einwerben. [10, 11]
Für einen Investor bedeuten diese Befunde eine Warteschlange erneuter Zusagen an bereits im Portfolio vertretene Manager, die dem Zeitplan der Manager folgt. Die ADIA-Überprüfung für 2025 beschreibt denselben Punkt aus Investorensicht: Das Private-Equity-Fundraising sank demnach im Vorjahresvergleich um 22 Prozent und lag mehr als 40 Prozent unter dem Höchststand von 2021, da Limited Partners ihre Zusagen auf wichtige Beziehungen konzentrierten. [5] Ein neuer Manager wird folglich gegenüber den bestehenden Beziehungen jedes Investors eingeordnet, die sich nicht unmittelbar beobachten lassen.
Bestehende Beziehungen können sowohl die Bereitschaft zur Prüfung eines Managers als auch bereits anderweitig zugesagte Ressourcen beeinflussen. Das Modell bildet eine unbeobachtete Bereitschaftskomponente durch einen von den Kapazitätseingaben unabhängigen Investitionsbereitschaftsterm ab. Es zieht konkurrierende erneute Zusagen nicht ausdrücklich vom simulierten Zusagenbudget ab. Diese Vereinfachung ist wichtig: Ein realer Investor kann dieselben öffentlichen Allokationsdaten wie ein anderer Investor und eine wesentlich andere Warteschlange an Verpflichtungen haben. Evidenz auf Fondsebene über wiederholtes Fundraising stützt die Untersuchung dieser Warteschlange. Sie quantifiziert das verbleibende Budget eines bestimmten Investors nicht. [10, 11]
8 Die beobachtbaren Variablen bilden sechs Datenkategorien mit Quelle, Verzögerung und blindem Fleck
Tabelle 2 zeigt die Bewertungsmatrix. Jede Zeile nennt eine Variable, ihre Beobachtungsquelle, ihre typische Aktualität und die nicht erfassten Informationen. Die rechte Spalte ist besonders wichtig: Eine günstig zu erhebende Variable, die in bekannter Richtung irreführt, sollte anders gewichtet werden als eine aufwendig zu erhebende, unverzerrte Variable. Die Matrix ist eine Rahmentabelle. Sie dokumentiert, was die Quellen in den Abschnitten 3 bis 7 ermöglichen, und weist keine Gewichte zu.
| Variable | Beobachtungsquelle | Typische Verzögerung | Abgebildeter Sachverhalt | Blinder Fleck |
|---|---|---|---|---|
| Allokationsbandbreite und Gewichtung | Jahresbericht, Richtlinienerklärung | Monate bis zu einem Jahr | Spielraum bis zum Ziel | Bandbreite entspricht keiner tatsächlich gehaltenen Gewichtung |
| Quote noch nicht abgerufener Zusagen | Anhang zum Abschluss, Programmüberprüfungen | Quartal bis Jahr | Bereits zugesagtes Kapital | Erfasst Zusagen; Abrufzeitpunkte bleiben offen |
| Ausschüttungsrendite | Programmüberprüfungen, Fondsberichte | Quartal | Recycling für neue Zusagen | Rückblickend |
| Zusagenbudget und -taktung | Programmplan, Beratermemorandum | Quartal bis Jahr | Jährliche Zusagenkapazität als Stromgröße | Nur von wenigen Investoren veröffentlicht |
| Ausschuss- und Geschäftsjahreskalender | Board-Kalender, Richtliniendokumente | Aktuell | Termine mit möglicher Genehmigung | Terminpläne ändern sich; bei privaten Investoren fehlen sie |
| Verwaltetes Vermögen | Jahresbericht, Verzeichnisse | Jahr | Größe des Anlagebestands | Relevanz des Investitionsbetrags sinkt oberhalb einer Schwelle |
MatchPoint-Analyse der in den Abschnitten 3 bis 7 zitierten Quellen. Typische Verzögerungen werden als Zyklus des zugrunde liegenden Berichts angegeben und sind für jeden Investor zu prüfende Annahmen. Daraus ergeben sich keine Gewichte.
Zu jedem Datensatz sind Quellendatum, Rechnungslegungsabgrenzung, Einheit und Evidenzstatus zu speichern. Direkt veröffentlichte Werte, aus anderen Veröffentlichungen abgeleitete Schätzungen und imputierte Werte sind zu unterscheiden. In diesem Experiment ersetzt der geschätzte Score fehlende numerische Merkmale nach Standardisierung durch Trainingsmittelwerte; die strukturelle Regel verwendet für bestimmte fehlende Daten typenspezifische Eingangsgrößen. Beide Methoden können einem Investor, über den wenig verifiziert ist, einen präzise wirkenden Score zuweisen. Diese Unsicherheit muss für Entscheidungsträger sichtbar bleiben. Öffentliche Quellen begründen die Untersuchung der sechs Kategorien. Ihre numerischen Prognosegewichte und ihre Anwendbarkeit auf Institutionen bleiben Fragen für einen sachgerecht erhobenen Kampagnendatensatz.
9 Kapazitäts- und Kalendertest müssen beide bestanden werden; ein Score sollte dies ausweisen
Kapazität hat zwei Komponenten. Die Bestandskomponente ist der Spielraum unterhalb der oberen Richtlinienbandbreite nach Berücksichtigung eines Anteils noch nicht abgerufener Zusagen zuzüglich der Ausschüttungen, die der Investor voraussichtlich wieder einsetzen kann. Die Stromkomponente ist das verbleibende jährliche Zusagenbudget. Gleichung 1a definiert den Bestand und Gleichung 1b die Stromgröße. Der Investor kann nur zusagen, wenn beide zum Entscheidungszeitpunkt mindestens den Investitionsbetrag erreichen.
In Gleichung 1a bezeichnet C_i(t) die Kapazität von Investor i im Monat t nach Beginn der Kapitalaufnahme, A_i sein Vermögen, g_i seinen Zielanteil für die Anlageklasse, b die Toleranzbandbreite oberhalb des Ziels, a_i(t) den aktuellen Anteil, f_i die noch nicht abgerufenen Zusagen als Portfolioanteil, lambda den auf den Spielraum angerechneten Anteil dieser Zusagen, rho den wieder einsetzbaren Anteil der Ausschüttungen und y_i die jährliche Ausschüttungsrendite. In Gleichung 1b ist R_i(t) das verbleibende Budget, B_i das Jahresbudget, k_i(t) die Zahl der seit Beginn des Geschäftsjahres des Investors verstrichenen Monate; nu_i und gamma_i beschreiben Niveau und Verlauf der Budgetauslastung.
Die zeitliche Komponente geht über den Entscheidungsmonat ein. Gleichung 2a gibt den ersten zulässigen Ausschussmonat bei oder nach Abschluss der Due Diligence an; Gleichung 2b gibt den Indikator dafür an, dass der Investor bei Ansprache im Monat s zusagen kann.
Der Entscheidungsmonat hängt von drei Faktoren ab: Due-Diligence-Dauer, Ausschusszyklus und Sperrfrist im Geschäftsjahr. Derselbe Investor kann daher bei Ansprache in einem Monat zusagefähig sein und bei Ansprache im Folgemonat nicht. Dabei ist M_i die Menge zulässiger Ausschussmonate für Investor i, d_i die Due-Diligence-Dauer in Monaten, W das Zeitfenster, T der Investitionsbetrag und s der Ansprachemonat. Fällt kein zulässiger Monat in das Zeitfenster, ist G_i null. Ein additiver Score kann diese Verknüpfung nicht exakt abbilden, da überschüssiger Spielraum ein ausgeschöpftes Budget nicht ausgleicht. Abschnitt 12 vergleicht deshalb einen anhand von Ergebnissen geschätzten additiven Score mit einem strukturellen Score, der die Gleichungen 1 und 2 auf die beobachteten Daten anwendet.
Die Kapazitätsberechnung benötigt neben einem Entscheidungsdatum auch einen Informationsstichtag. Eine Prognose zu Beginn der Kapitalaufnahme darf bereits veröffentlichte Dokumente, einen verifizierten Kalender und ausdrücklich modellierte Szenarien verwenden. Spätere Bewertungen oder künftige Ausschussergebnisse dürfen nicht als damals bekannt behandelt werden. Die Referenz mit erweitertem Informationsstand erhält bewusst den generierten künftigen Kapazitätspfad; die praktischen Regeln erhalten ihn nicht. Diese Unterscheidung muss auch für empirische Rücktests gelten: Dokumentversion und Veröffentlichungszeitpunkt, die bei jeder historischen Entscheidung verfügbar waren, sind zu bewahren. Spätere Korrekturen sind aus dem Prädiktor auszuschließen, sofern das Validierungsdesign keine nachträgliche Informationsaktualisierung ausdrücklich modelliert.
10 Eingangsgrößen und Annahmen im konstruierten Universum
Jede Replikation zieht 1.600 Investoren für einen Trainingspool und 2.000 für eine Testliste aus vier Typen: Staatsfonds oder staatliche Fonds, öffentliche Pensionsfonds, Stiftungsvermögen oder Stiftungen sowie Family Offices. Die Typen unterscheiden sich nach Vermögen, Zielanteil, Geschäftsjahresbeginn, Ausschussintervall, Due-Diligence-Dauer, Offenlegung und Datenverzögerung. Innerhalb eines Typs werden Vermögen, Ziele, aktuelle Exponierung, Quote noch nicht abgerufener Zusagen, Ausschüttungsrendite, jährliche Taktung und Budgetauslastung aus den Verteilungen in Tabelle 3 gezogen. Ein latenter Term für Investitionsbereitschaft und ein latenter Passungsterm werden unabhängig von den Kapazitätseingaben gezogen. Investitionsbereitschaft steht für alle unbeobachteten Faktoren, die einen Investor zu Gesprächen und weiteren Schritten bewegen, einschließlich bestehender Beziehungen, der Reputation des Teams und seiner Brancheneinschätzung.
Family Offices bilden die Hälfte des Universums und legen in einem von zehn Fällen Daten offen. Nach dieser Annahme des Autors ist die größte Gruppe zugleich am wenigsten beobachtbar. Das Universum ist auf keinen Datensatz kalibriert. Es soll die Logik von Kapazität und Zeitpunkt prüfbar machen; Tabelle 4 zeigt, wie diese Logik die Population aufteilt. Offenlegung und Kapazität variieren gemeinsam nach Typ. Ein Score mit veröffentlichten Daten ist deshalb über Institutionen besser informiert als über Family Offices; das Experiment prüft die Bedeutung dieses Unterschieds für die erste Welle. Rund 30% der Investoren können bei Ansprache zu Beginn der Kapitalaufnahme zusagen; dieser Anteil unterscheidet sich stark nach Typ.
| Eingangsgröße | Wert im Modell | Funktion |
|---|---|---|
| Investitionsbetrag und Zeitfenster | 25 Millionen USD; zwölf Monate ab einem Start im Oktober | Ergebnisdefinition |
| Vermögen (Median, Milliarden USD) | 120; 25; 3; 0,9, mit logarithmischer Standardabweichung von 0,8 bis 1,0 | Größe |
| Zielanteil der Anlageklasse | 15%; 13%; 30%; 15%, logarithmisches Rauschen 0,2 | Obergrenze des Spielraums |
| Aktueller Anteil relativ zum Ziel | Lognormalverteilt, Standardabweichung 0,30 | Spielraum |
| Quote noch nicht abgerufener Zusagen; angerechneter Anteil | Beta-Mittelwert 25%; Hälfte auf den Spielraum angerechnet | Zugesagtes Kapital |
| Ausschüttungsrendite; wieder eingesetzter Anteil | Beta-Mittelwert 15% des Nettoinventarwerts; 80% wieder einsetzbar | Recycling |
| Jahresbudget | 17% des Zielbestands, logarithmisches Rauschen 0,35 | Zusagenkapazität als Stromgröße |
| Geschäftsjahresbeginn; Ausschussintervall | Januar, Juli, Juli, zufällig; 3, 3, 3 und 1 Monate | Kalender |
| Due-Diligence-Dauer (Median in Monaten) | 4; 5; 4; 2, logarithmische Standardabweichung 0,4 | Zeitpunkt |
| Daten offengelegt; Verzögerung in Monaten | 50%, 95%, 85%, 10%; Verzögerung 9, 4, 6, 12 | Beobachtbarkeit |
| Investitionsbereitschaft und Passung | Unabhängige standardnormalverteilte Terme; Passung mit Rauschen 0,6 beobachtet | Bereitschaft |
| Due-Diligence-Anpassung bei Blockierung zum Ansprachezeitpunkt | Relative Senkung der bedingten Wahrscheinlichkeit eines Due-Diligence-Beginns um 35% | Vom Autor festgelegte Sensitivität der frühen Phase; keine beobachtete Absagequote |
| Typenanteile | 10%; 20%; 20%; 50% | Vom Autor festgelegte Populationsmischung |
| Spielraumbandbreite und künftige Exponierungsdrift | 20% relative Toleranz oberhalb des Ziels; jährlicher Driftkoeffizient des logarithmierten Anteils 0,12 | Synthetischer Kapazitätspfad |
| Marktschock-Ladung | 0,6-Faches des angegebenen Marktschockparameters im logarithmierten Pfad des Privatmarktanteils | Vom Autor festgelegter Nennereffekt-Stress |
| Anpassungen für nicht abgerufene Zusagen und Ausschüttungen | 50% der noch nicht abgerufenen Zusagen angerechnet; 80% der modellierten Ausschüttungen wieder einsetzbar | Kapazitätsgleichung |
| Budgetauslastung | Niveau gleichverteilt von 0,5 bis 1,5; Verlauf lognormalverteilt mit logarithmischer Standardabweichung 0,4 | Synthetischer unterjähriger Budgetverbrauch |
| Ausschussversatz und Sperrfrist | Versatz gleichverteilt über das typenspezifische Intervall; Institutionen können im letzten Geschäftsmonat nicht entscheiden | Menge zulässiger Entscheidungsmonate |
| Stufenwahrscheinlichkeiten | Gesprächslogit -0,6 + 0,8 Passung + 0,9 Investitionsbereitschaft; Due-Diligence-Logit 0,5 Passung + 0,7 Investitionsbereitschaft, mit der gemeinsamen Stressverschiebung | Vom Autor entwickelter Prozessstufenmechanismus |
| Numerische Referenz und strukturelle Regel | Bedingte Integration der lognormalen Verteilungsfunktion für Referenz-Zusagewahrscheinlichkeiten; Fünf-Punkte-Approximation bleibt innerhalb des strukturellen Scores auf Basis beobachteter Daten erhalten | Trennt die Bewertungswahrscheinlichkeit von der praktischen Score-Approximation |
Ausgewählte Annahmen des Autors für das konstruierte Experiment; keine beobachteten Investorenverteilungen. Typenspezifische Mediane sind in der Reihenfolge Staatsfonds, Pensionsfonds, Stiftungsvermögen und Family Office angegeben. Der eingefrorene begleitende Modellkern und die Steuerdatei enthalten die vollständigen Definitionen von Messrauschen, Imputation und Score-Glättung; die Tabelle ist eine Auswahl.
| Investorentyp | Anteil am Universum | Medianvermögen (Milliarden USD) | Daten offengelegt | Bei Ansprache zum Start: Wahrscheinlichkeit für das Bestehen der Entscheidungsschranke mindestens 50% | Zusagewahrscheinlichkeit |
|---|---|---|---|---|---|
| Staatsfonds oder staatlicher Fonds | 10% | 124,1 | 50% | 65% | 13,8% |
| Öffentlicher Pensionsfonds | 20% | 24,2 | 95% | 48% | 12,1% |
| Stiftungsvermögen oder Stiftung | 20% | 3,0 | 86% | 40% | 9,6% |
| Family Office | 50% | 0,9 | 10% | 12% | 2,5% |
| Alle Investoren | 100% | 2,3 | 47% | 30% | 7,0% |
Beschreibung einer einzelnen konstruierten Population mit 20.000 Investoren. Der ausgewiesene Fähigkeitsindikator verwendet eine bedingte Wahrscheinlichkeit von mindestens einer Hälfte für das Bestehen der Entscheidungsschranke innerhalb des Zeitfensters. Strategietabellen berichten gesondert mittlere Wahrscheinlichkeiten für das Bestehen dieser Schranke. Diese Konventionen schätzen keine beobachtete Investorenverfügbarkeit.
Die lognormale Exponierungsspezifikation ist nach oben unbeschränkt. Sie dient Stresstests und ist kein vollständiges Bilanzmodell. Ein ungewöhnlich großer simulierter Privatmarktanteil darf nicht als wörtliche Rechnungslegungsallokation interpretiert werden. Vor Anwendung des Rahmens auf eine reale Institution müssen Portfolionenner, Bewertungsverzögerung, bereits unterzeichnete Zusagen und vertragliche Grenzen abgestimmt werden. Fehlende Dokumentation begründet eine Rückfrage; sie liefert keine Tatsachengrundlage für die Behauptung, ein Investor habe keine Kapazität.
11 Jede Prozessstufe hat eigene Treiber; die Zusagewahrscheinlichkeit ist ihr Produkt
Die Wahrscheinlichkeit, dass ein angesprochener Investor innerhalb des Zeitfensters unterzeichnet, ist das Produkt dreier Stufenterme; einer enthält eine Absageanpassung. Der erste ist die von Passung und Investitionsbereitschaft abhängige Wahrscheinlichkeit eines qualifizierten Gesprächs. Der zweite ist die Wahrscheinlichkeit eines Due-Diligence-Beginns nach einem Gespräch, reduziert für zum Ansprachezeitpunkt blockierte Investoren. Der dritte ist die Wahrscheinlichkeit, dass Kapazitäts- und Kalendertest im Entscheidungsmonat bestanden werden. Gleichung 3a zeigt das Produkt; Gleichung 3b zeigt das zur Gegenüberstellung von Priorisierungsregeln verwendete Gütemaß.
In Gleichung 3a bezeichnet pi_i die bedingte Modellwahrscheinlichkeit einer bindenden Zusage, m_i die Gesprächswahrscheinlichkeit und q_i die Due-Diligence-Wahrscheinlichkeit vor der Anpassung bei Blockierung zum Ansprachezeitpunkt. Der Indikator chi_i beschreibt Kapazität und Budget bei der Ansprache. Der Term G-bar_i integriert die stetige lognormale Verteilung der Due-Diligence-Dauer über den ersten zulässigen Entscheidungsmonat und dessen Kapazitäts- und Budgettests. Diese Referenzberechnung ist auf den generierten künftigen Kapazitätspfad bedingt. Sie liefert eine Bewertungswahrscheinlichkeit innerhalb des Experiments des Autors. Einem realen Fundraising-Team steht sie nicht zur Verfügung. In Gleichung 3b enthält die Orakelmenge die K größten bedingten Wahrscheinlichkeiten; das Gütemaß verwendet ihren erwarteten Ertrag als obere Referenz.
Die Referenz mit erweitertem Informationsstand kennt latente Passung, generierten künftigen Kapazitätspfad und erzeugendes Gesetz; sie integriert über die Investitionsbereitschaft. Diese Vorteile gehen über perfekte öffentliche Daten hinaus und sind operativ nicht verfügbar. Ihr Abstand zu einer operativen Regel verbindet mehrere Informations- und Modellformvorteile. In der gesonderten deskriptiven Stichprobe mit 20.000 Investoren beträgt die mittlere bedingte Zusagewahrscheinlichkeit 7,0%. Über die unabhängig generierten Testlisten der Replikationen ergeben 100 zufällige Ansprachen im Mittel 7,0 erwartete Zusagen beziehungsweise einen nominal zugesagten Betrag von 175 Millionen Dollar. Diese beiden Zusammenfassungen verwenden unterschiedliche Stichproben. Der zweite Wert wird nicht aus dem gerundeten Prozentsatz der deskriptiven Stichprobe berechnet. Keiner der Werte bezeichnet ausgezahltes Geld oder Beratungshonorare.
Die bedingte Integration weist jedem zulässigen Ausschussmonat die lognormale Wahrscheinlichkeitsmasse zwischen dessen vorherigem zulässigem Monat und diesem Monat zu. Ein Monat trägt nur bei, wenn sowohl Kapazität als auch Restbudget den Investitionsbetrag übersteigen. Due-Diligence-Dauern nach dem letzten zulässigen Datum tragen null bei. Für realisierte Ergebnisse verwendet die Implementierung weiterhin stetige Ziehungen der Due-Diligence-Dauer. Unabhängige Prüfungen vergleichen die integrierte Wahrscheinlichkeit mit einer skalaren Aufzählung der Monate und prüfen Wahrscheinlichkeitsmassenidentitäten sowie Kalendergrenzen. Der strukturelle Score auf Basis beobachteter Daten behält bewusst seine gröbere Fünf-Punkte-Approximation und Glättungsannahmen; sein Ergebnis ist ein Priorisierungsscore ohne Anspruch auf empirische Wahrscheinlichkeitskalibrierung.
F_i(u) sei die Verteilungsfunktion der positiven lognormalen Due-Diligence-Dauer von Investor i, mit F_i(u)=0 für nichtpositives u. Die zulässigen Entscheidungsmonate in der Summe reichen von null bis W. Für jeden solchen Monat t bezeichnet t_i^- den vorherigen zulässigen Monat; der vorangehende CDF-Wert des ersten Intervalls wird als null definiert. H_i(t) sei gleich eins, wenn Kapazitäts- und Budgettest im Monat t den Investitionsbetrag erreichen. Die t zugewiesene Masse ist F_i(t-s)-F_i(t_i^--s). Eine gescheiterte erste Ausschussgelegenheit überträgt diese Masse nicht auf einen späteren Ausschuss. Sperrmonate werden vor der Intervallbildung ausgeschlossen.
Bewertungswahrscheinlichkeit und Generator realisierter Ergebnisse verwenden dieselbe stetige Verteilung der Due-Diligence-Dauer. Die CDF-Berechnung integriert diese Verteilung über die Intervalle zulässiger Monate. Ihre Präzision ist auf die vom Autor festgelegten Kapazitätspfade, Kalenderregeln und Verteilungsannahmen bedingt, bis auf die Gleitkommaauswertung. Der strukturelle Score auf Basis beobachteter Daten verwendet bewusst eine gröbere Fünf-Punkte-Approximation und Glättung logarithmischer Verhältnisse zur Kandidatenpriorisierung. Sein Ergebnis erhebt keinen Anspruch auf empirische Wahrscheinlichkeitskalibrierung.
12 Ein geschätzter Score mit Kapazität und Zeitpunkt erhöht Zusagen der ersten Welle auf das 3,8-Fache einer zufälligen Reihenfolge
Der Vergleich verwendet eine erste Welle mit 100 Investoren aus einer Testliste mit 2.000 Investoren, entsprechend 5,0% der Liste. Logistische Scores werden anhand von Zusageergebnissen für 800 generierte Trainingsinvestoren geschätzt und an getrennten Testinvestoren ausgewertet. Tabelle 5 berichtet erwartete nominale Zusagebeträge nach der bedingten Referenz sowie Perzentile über Replikationen. Die letzte Spalte mittelt die Wahrscheinlichkeiten der ausgewählten Investoren für das Bestehen der Entscheidungsschranke; sie zählt keine Investoren, die den gesonderten deskriptiven Populationsschwellenwert von 50% erreichen oder überschreiten.
| Priorisierungsregel | Erwartete Zusagen (Millionen USD) | 10. bis 90. Perzentil | Gütemaß | Mittlere Wahrscheinlichkeit für das Bestehen der Entscheidungsschranke im Zeitfenster |
|---|---|---|---|---|
| Zufällige Reihenfolge | 175 | 164 bis 184 | 0,00 | 32% |
| Größtes Vermögen zuerst | 335 | 284 bis 393 | 0,14 | 63% |
| Nur Mandatspassung | 360 | 294 bis 430 | 0,16 | 32% |
| Nur Kapazitätsvariablen | 488 | 428 bis 556 | 0,27 | 86% |
| Nur Zeitvariablen | 289 | 229 bis 342 | 0,10 | 52% |
| Kapazität und Zeitpunkt ohne Passung | 497 | 434 bis 570 | 0,27 | 86% |
| Passung, Kapazität und Zeitpunkt | 657 | 572 bis 730 | 0,41 | 82% |
| Strukturelle Entscheidungsschranke mit Passung | 707 | 630 bis 780 | 0,45 | 74% |
| Referenz mit erweitertem Informationsstand | 1.021 | 957 bis 1.082 | 0,72 | 98% |
| Latente Obergrenze | 1.357 | 1.295 bis 1.421 | 1,00 | 98% |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Erwartete Zusagen beziehen sich auf 100 Ansprachen bei einem Investitionsbetrag von 25 Millionen USD. Die Streuung reicht vom 10. bis zum 90. Perzentil über 100 Replikationen.
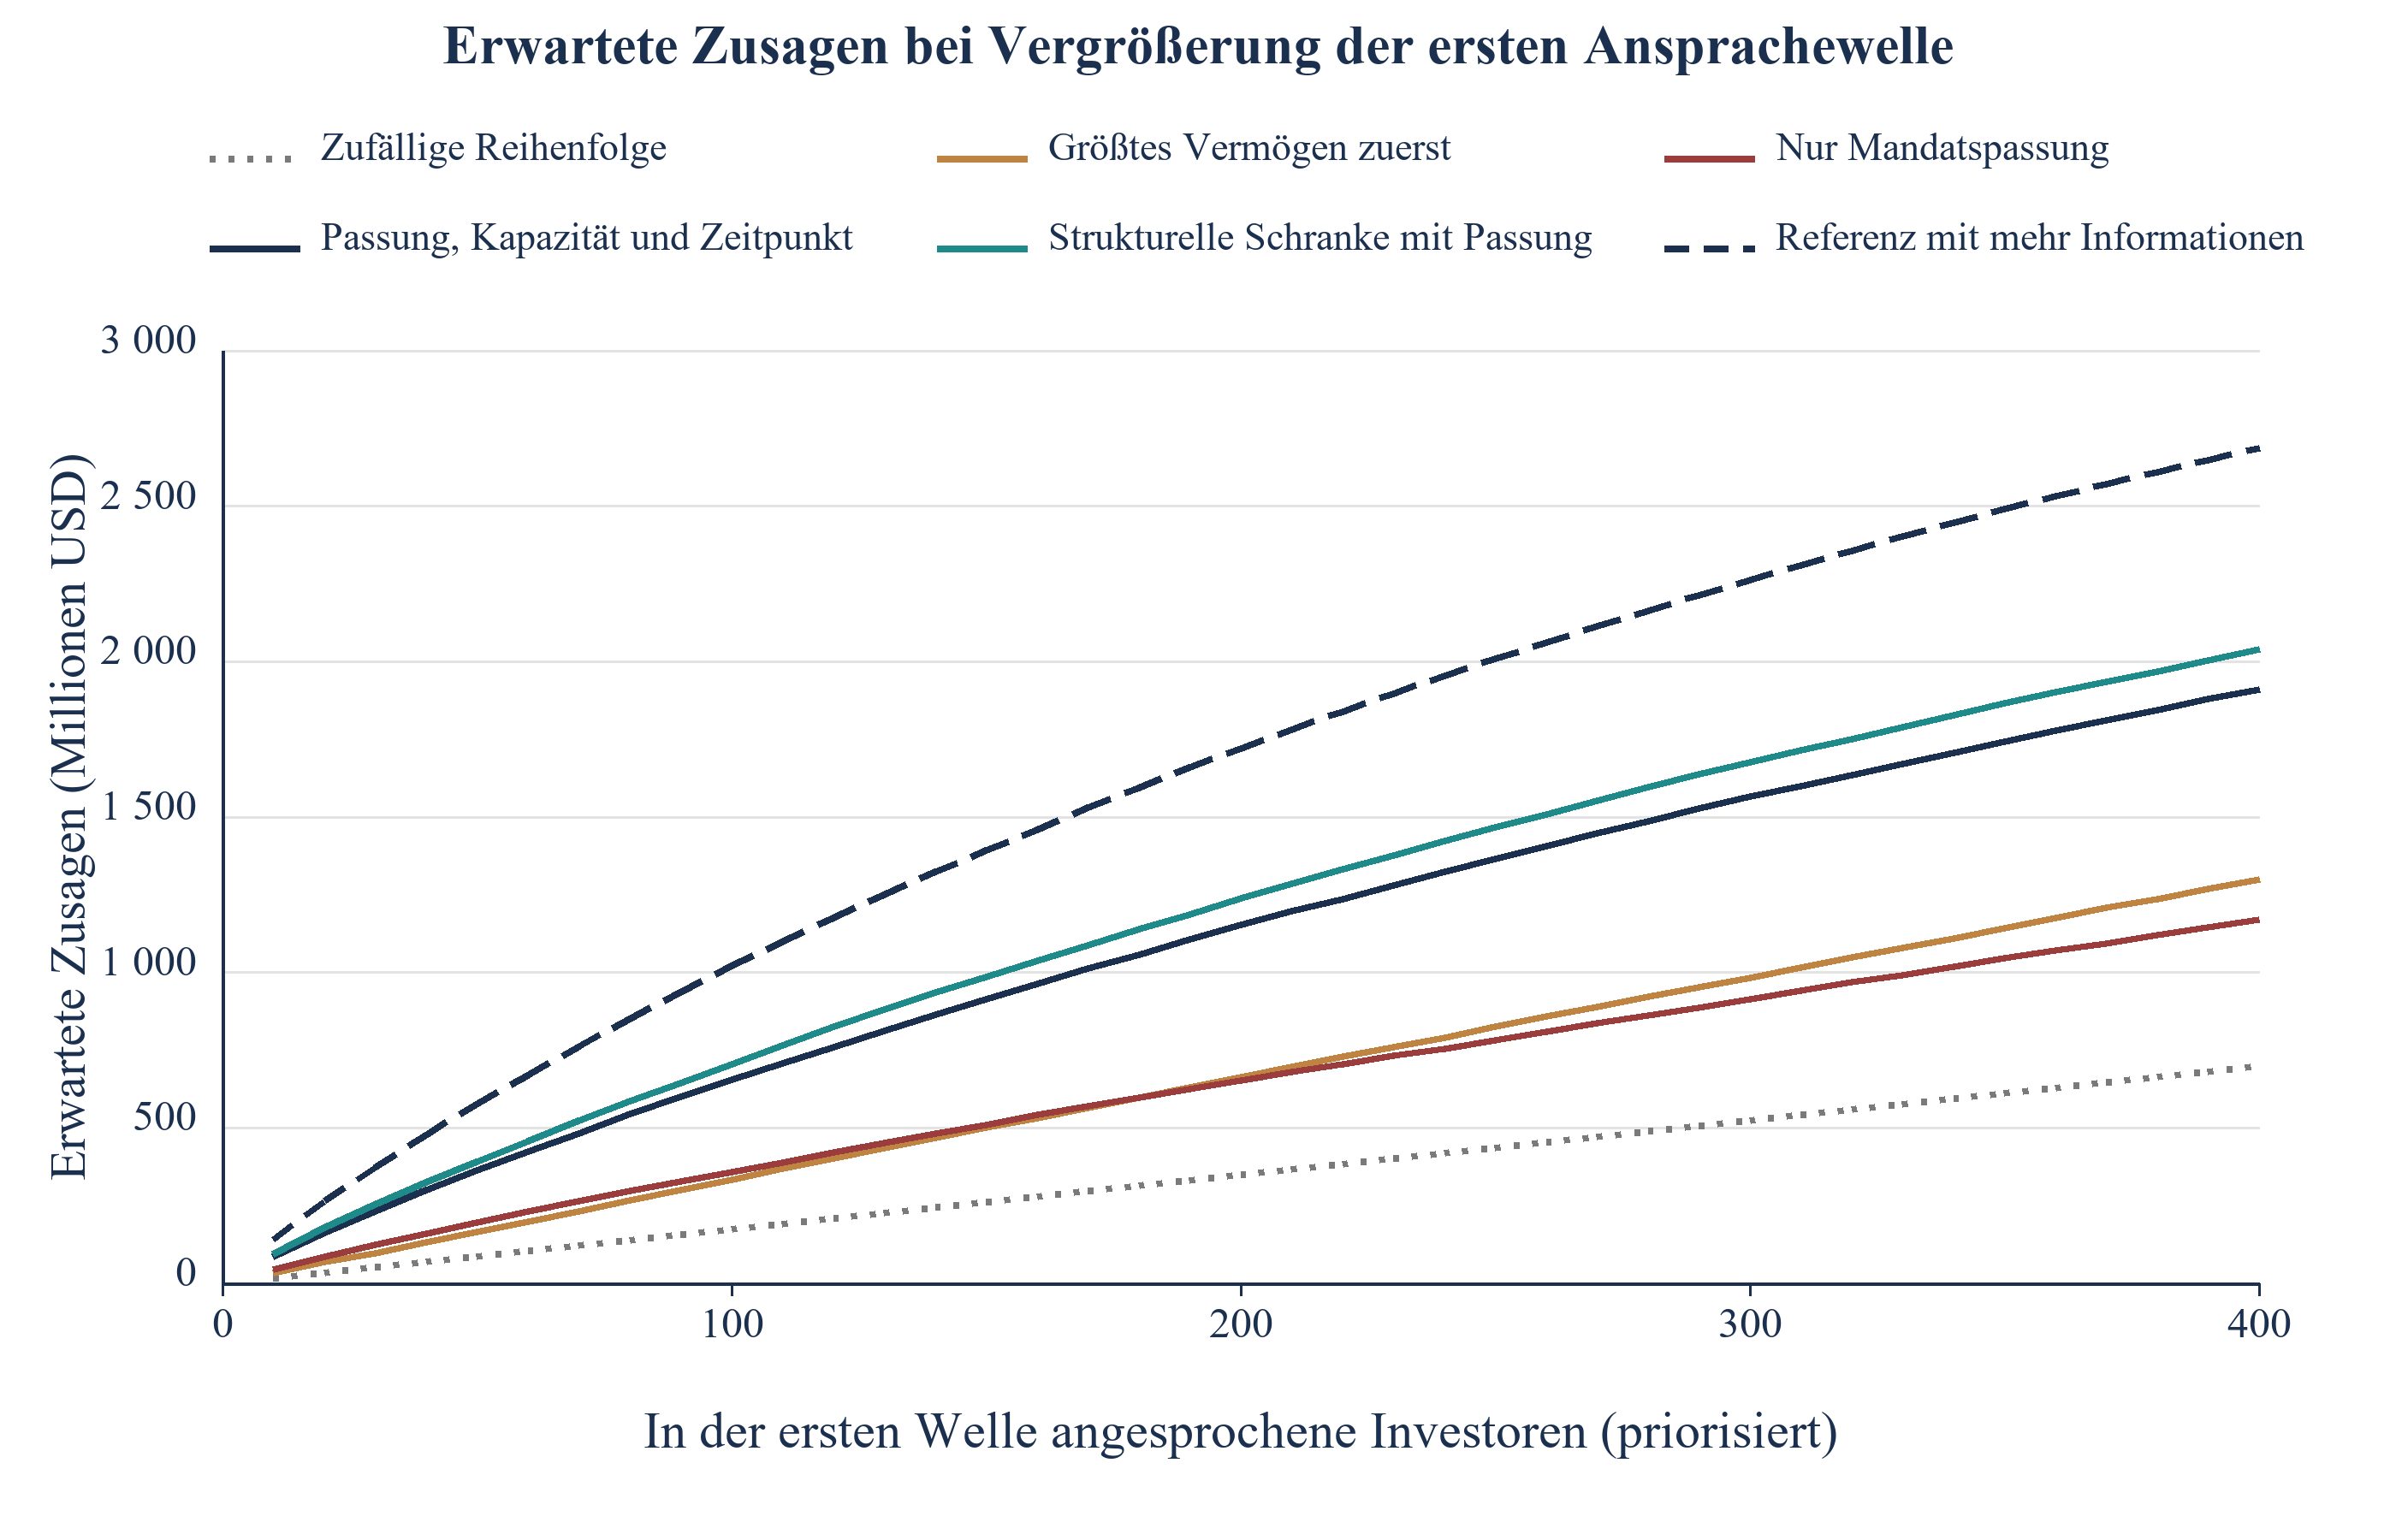
Kapazitäts- und Zeitdaten leisten den größten Beitrag. Der geschätzte Score mit Passung, Kapazität und Zeitpunkt erreicht 657 Millionen Dollar gegenüber 360 bei reiner Passung und 335 bei Priorisierung nach Größe; dies entspricht dem 1,8- beziehungsweise 2,0-Fachen dieser Beträge. Das Gütemaß beträgt 0,41 bei einer Streuung von 0,34 bis 0,47. Der strukturelle Score, der die Gleichungen 1 und 2 auf die beobachteten Daten anwendet, erreicht 707 Millionen Dollar und übertrifft den geschätzten Score in 77% der Replikationen. Der geschätzte Score übertrifft die reine Passungsregel in 100% der Replikationen.
Die Referenz mit erweitertem Informationsstand erreicht unter den Informationsvorteilen des Modells einen erwarteten nominalen Zusagebetrag von 1.021 Millionen Dollar. Der geschätzte und der strukturelle Score erreichen 64% beziehungsweise 69% dieses Betrags; Passung und Vermögen erreichen 35% beziehungsweise 33%. Diese Verhältnisse vergleichen unterschiedliche Informationsmengen und Modellformen. Der strukturelle Score enthält den angenommenen Kapazitätsmechanismus; sein simulierter Vorteil prüft daher das Verhalten bei Gültigkeit dieses Mechanismus. Er liefert keine Evidenz dafür, dass tatsächliche Ausschüsse diese Regel verwenden. Die Scores nur mit Kapazität beziehungsweise nur mit Zeitpunkt erzielen Gütemaße von 0,27 beziehungsweise 0,10. Abbildung 1 zeigt die Reihenfolge bei Vergrößerung der ersten Welle innerhalb dieses konstruierten Rahmens.
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruiertes Modellergebnis unter angegebenen Annahmen. Mittelwert von 100 Replikationen; die gestrichelte Referenz kennt zusätzlich latente Passung und generierten künftigen Kapazitätspfad und integriert über die Investitionsbereitschaft. Keine beobachteten Fundraising-Daten.
13 Zusätzlicher Priorisierungsbeitrag der erfassten Variablen
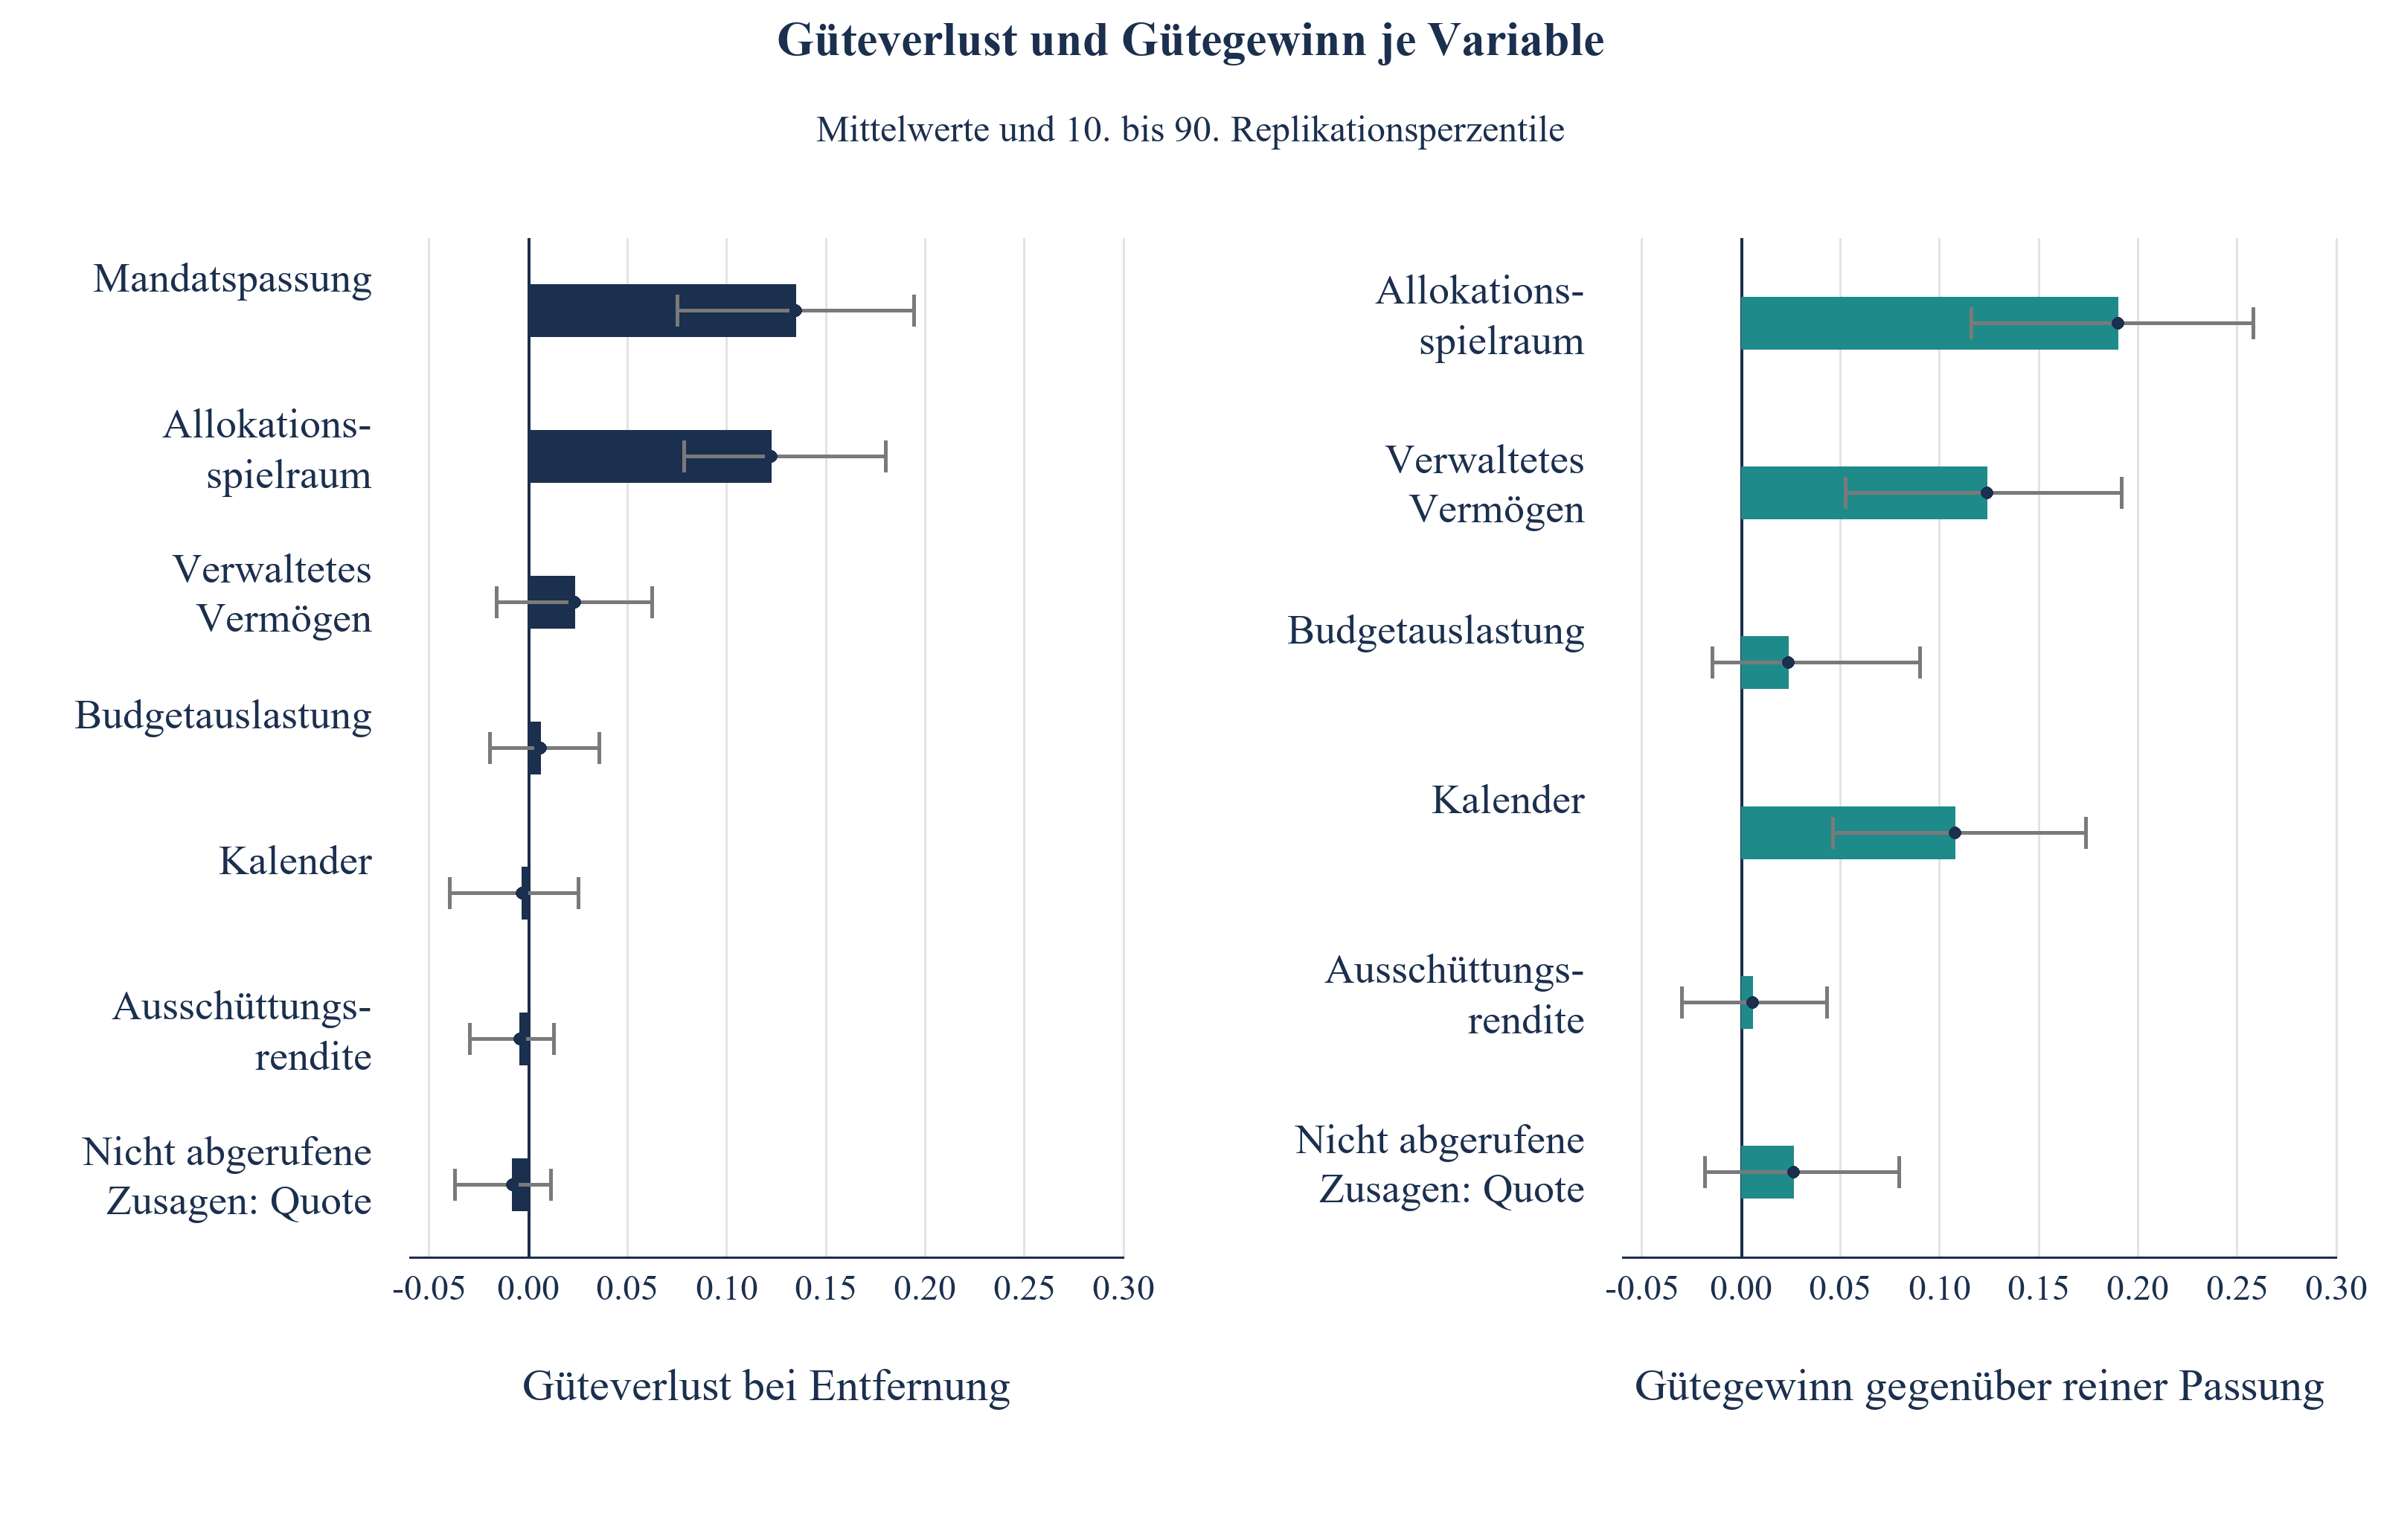
Tabelle 6 berichtet zwei Tests je Variable. Der erste entfernt sie aus dem vollständigen Score und misst den Güteverlust. Der zweite ergänzt sie zu einem Score, der nur Passung enthält, und misst den Gütegewinn. Da Variablen dieselben Informationen enthalten können, unterscheiden sich die Antworten; beide sind erforderlich. Mandatspassung und Allokationsspielraum sind die beiden Variablen, deren Entfernung einen messbaren Güteverlust von 0,135 beziehungsweise 0,123 verursacht. Die Entfernung des verwalteten Vermögens kostet 0,023; die zugehörige Streuung schließt null ein.
| Variable | Güteverlust bei Entfernung | 10. bis 90. Perzentil | Gütegewinn gegenüber reiner Passung | 10. bis 90. Perzentil |
|---|---|---|---|---|
| Mandatspassung | 0,135 | 0,075 bis 0,194 | Basis | Nicht anwendbar |
| Allokationsspielraum (Abstand zum Ziel) | 0,123 | 0,079 bis 0,180 | 0,190 | 0,116 bis 0,258 |
| Verwaltetes Vermögen | 0,023 | -0,016 bis 0,063 | 0,124 | 0,053 bis 0,192 |
| Budgetauslastung (Taktung) | 0,006 | -0,019 bis 0,036 | 0,024 | -0,015 bis 0,090 |
| Kalender (Ausschusstermin und Geschäftsjahresneubeginn) | -0,003 | -0,039 bis 0,025 | 0,108 | 0,046 bis 0,174 |
| Ausschüttungsrendite (Recycling) | -0,004 | -0,030 bis 0,013 | 0,006 | -0,030 bis 0,043 |
| Quote noch nicht abgerufener Zusagen | -0,008 | -0,037 bis 0,011 | 0,026 | -0,018 bis 0,080 |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Das Gütemaß ist so skaliert, dass eine zufällige Reihenfolge 0 und die latente Obergrenze 1 entspricht. Streuungen reichen vom 10. bis zum 90. Perzentil über 100 Replikationen.
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Balken zeigen Mittelwerte über 100 Replikationen; Linien reichen vom 10. bis zum 90. Perzentil.
Kalendervariablen ergänzen die reine Passung im additiven Modell um 0,108. Investorentyp-Indikatoren ergänzen 0,137; die zusätzliche Aufnahme von Kalendervariablen nach dem Typ ergibt -0,011 bei Replikationsperzentilen von -0,048 bis 0,019. Nach diesen Typkontrollen ist der mittlere zusätzliche Priorisierungsbeitrag gering. Dieser Vergleich weist nicht jeden Kalendereffekt als Typeffekt aus. Der Mechanismus enthält zeitliche Beschränkungen, die eine additive Regression möglicherweise schlecht abbildet. Abschnitt 15 untersucht eine andere Entscheidung: die Auswahl eines Ansprachemonats für eine feste Investorengruppe.
Quote noch nicht abgerufener Zusagen, Ausschüttungsrendite und Budgetauslastung ergänzen unter diesem Generator im Mittel nur wenig Güte. Ihre Größenordnungen und ihr Beobachtungsrauschen sind Eingaben des Autors. Die Spannen vom 10. bis zum 90. Replikationsperzentil reichen bei mehreren nachrangigen Variablen von negativen bis zu positiven Werten. Diese Spannen beschreiben wiederholte simulierte Kampagnen und sind keine Hypothesentests für reale Investorenpopulationen. Korrelierte Variablen können einander in einem additiven Score ersetzen; ein geringer Beitrag beim Entfernungstest belegt daher keine fehlende praktische Relevanz. Abschnitt 18 berichtet die Übereinstimmung mit einer endlichen Referenz geschätzter Koeffizienten für unterschiedliche simulierte Kohortengrößen.
14 Gespräche begünstigen Passung; Zusagen begünstigen Kapazität und Zeitpunkt
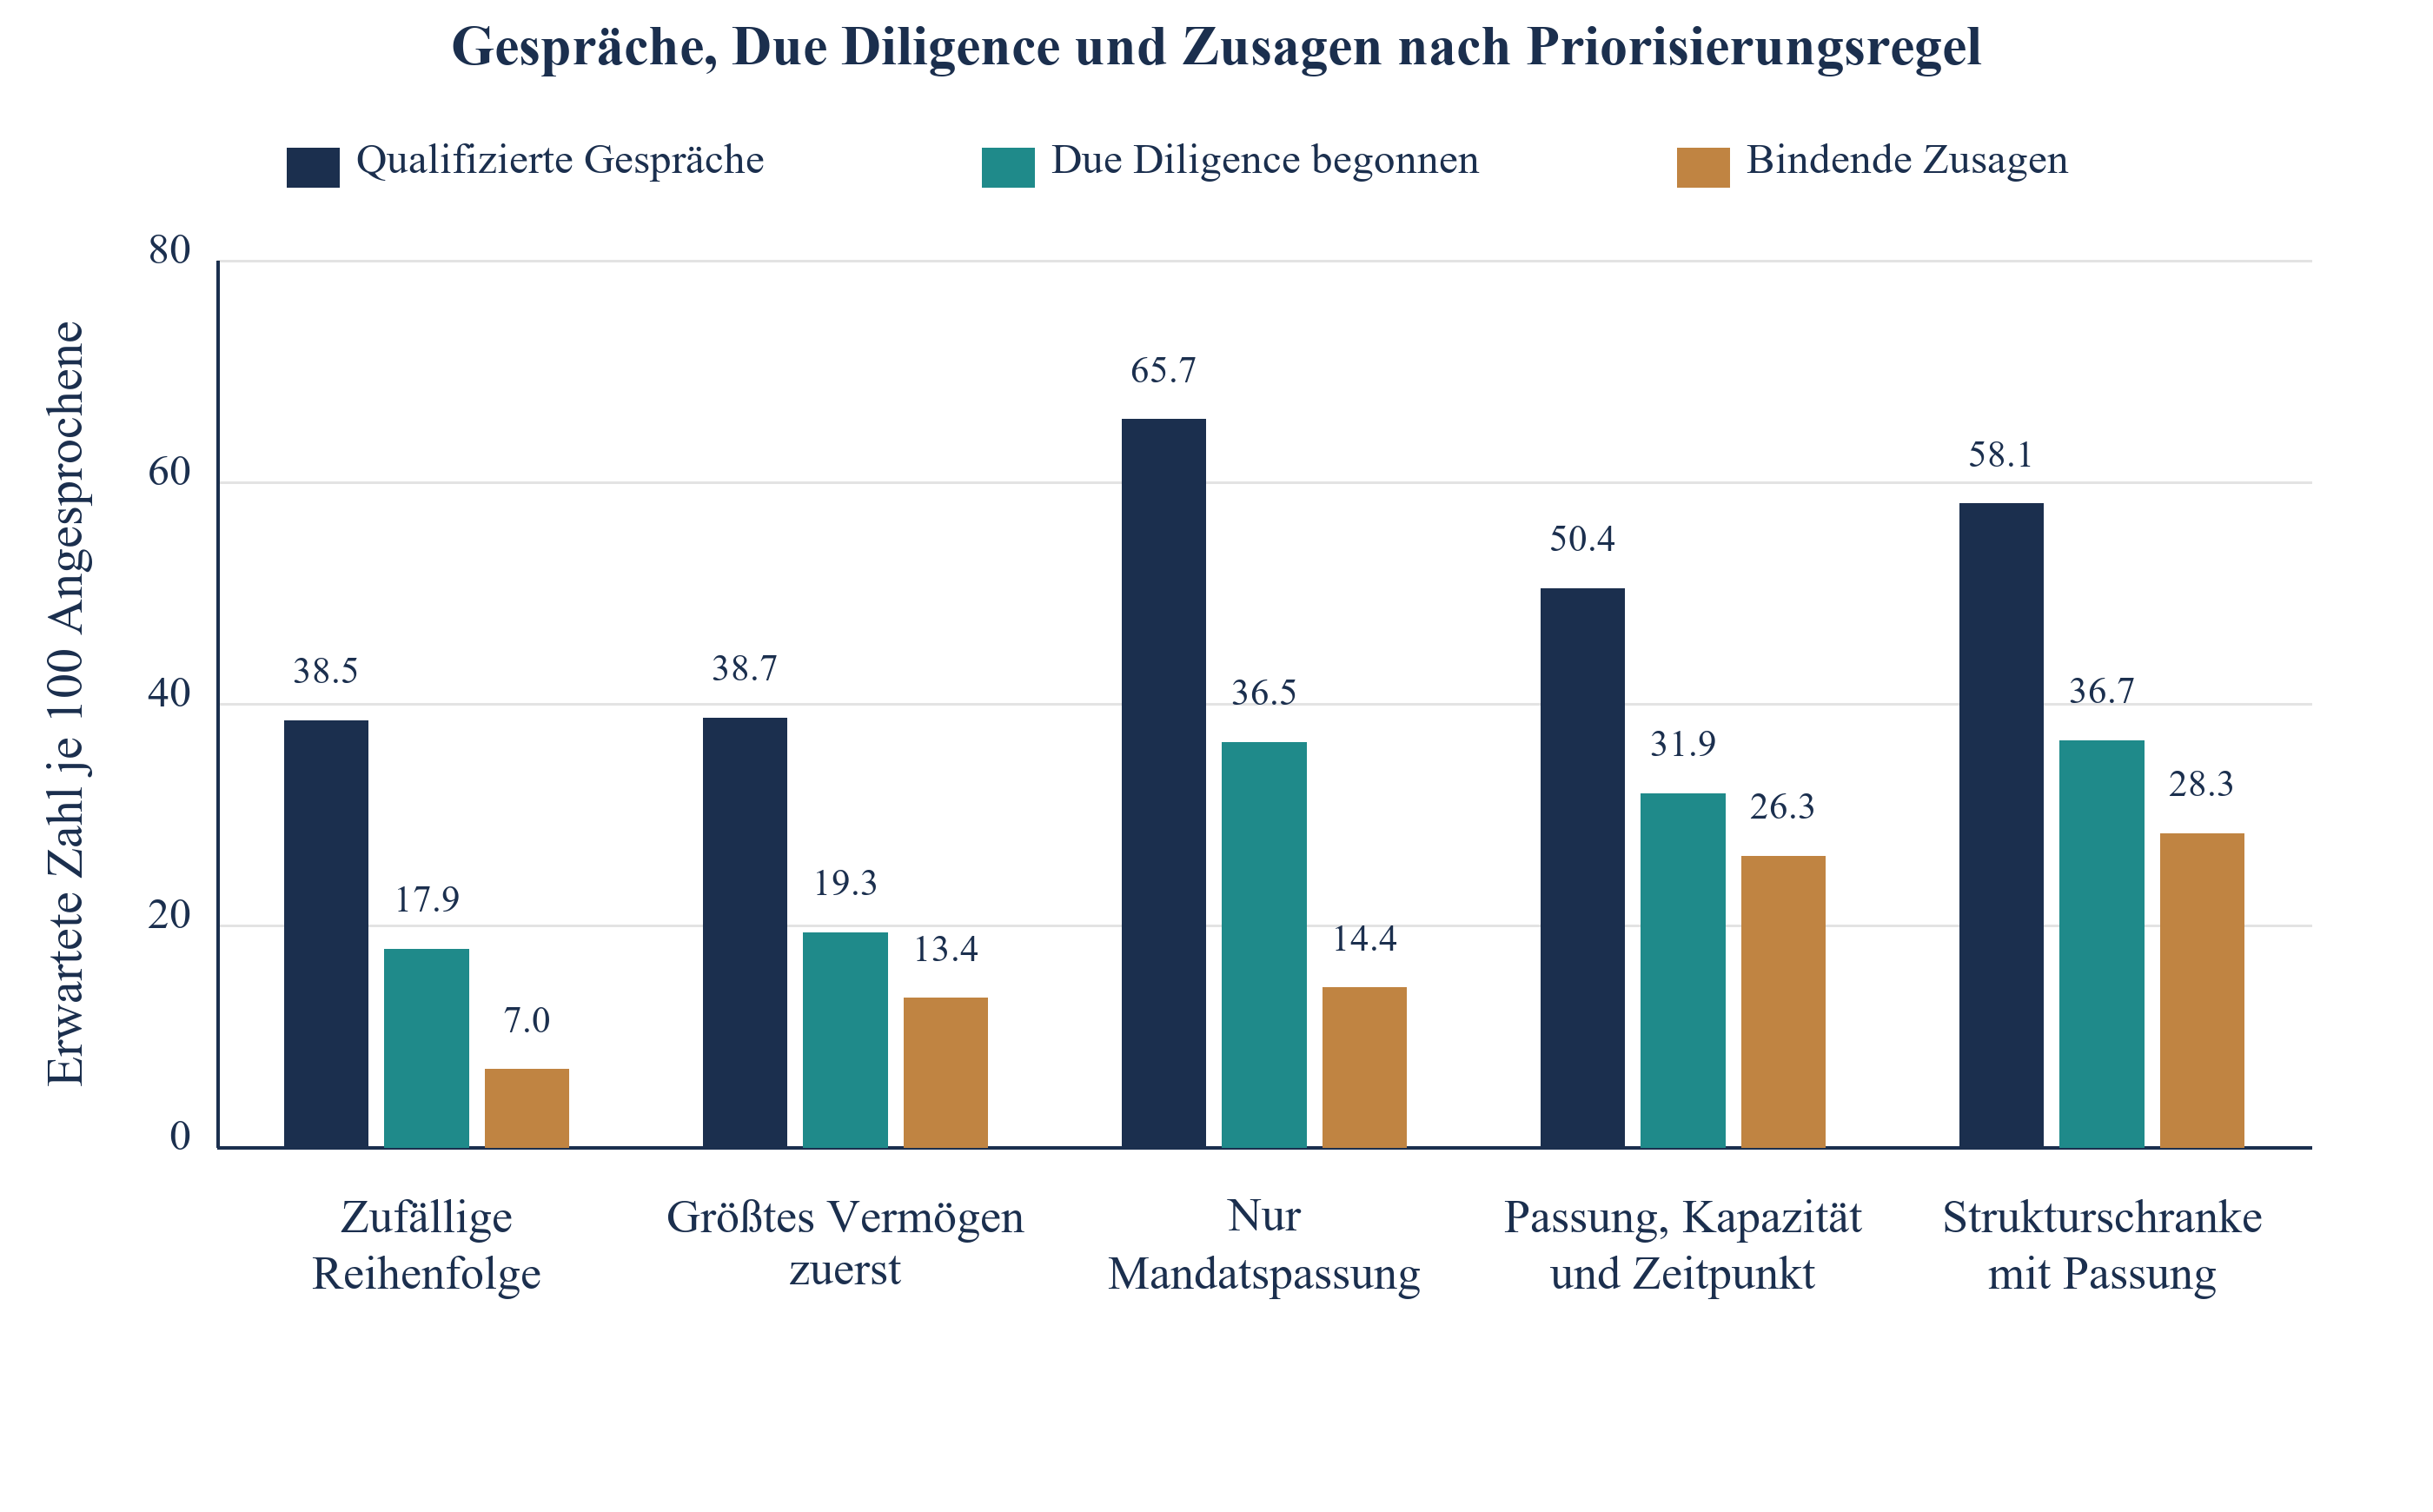
Tabelle 7 verfolgt dieselben ausgewählten Wellen durch die generierten Prozessstufen. Unter den verglichenen operativen Regeln ergibt reine Passung die meisten erwarteten qualifizierten Gespräche: 65,7 je hundert Ansprachen gegenüber 38,5 bei zufälliger Reihenfolge. Der vollständige Score ergibt 50,4 erwartete Gespräche und 26,3 erwartete Zusagen gegenüber 14,4 Zusagen bei reiner Passung. Die Größenpriorisierung ergibt 38,7 erwartete Gespräche und 13,4 erwartete Zusagen. Das Orakel nutzt privilegierte Informationen und wird getrennt berichtet. Abbildung 3 zeigt diese erwarteten Anzahlen; keine davon ist eine beobachtete Kampagnensumme.
| Priorisierungsregel | Qualifizierte Gespräche | Due Diligence begonnen | Zusagen | Zusagen je Gespräch |
|---|---|---|---|---|
| Zufällige Reihenfolge | 38,5 | 17,9 | 7,0 | 18% |
| Größtes Vermögen zuerst | 38,7 | 19,3 | 13,4 | 35% |
| Nur Mandatspassung | 65,7 | 36,5 | 14,4 | 22% |
| Passung, Kapazität und Zeitpunkt | 50,4 | 31,9 | 26,3 | 52% |
| Strukturelle Entscheidungsschranke mit Passung | 58,1 | 36,7 | 28,3 | 49% |
| Latente Obergrenze | 73,8 | 55,7 | 54,3 | 74% |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Erwartete Anzahlen je 100 Angesprochene, Mittelwert von 100 Replikationen.
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Erwartete Anzahlen je 100 angesprochene Investoren, Mittelwert von 100 Replikationen.
Die Prozessstufen zeigen zudem, wo jede Regel Investoren verliert. Reine Passung führt viele Investoren in ein Gespräch, die innerhalb des Zeitfensters nicht zusagen können. Sie scheiden in der Due-Diligence- oder Genehmigungsphase aus; dies beansprucht Teamzeit ohne Unterschrift. Der geschätzte Score benötigt weniger Gespräche und verliert davon weniger in späten Phasen. Dies ist wichtig, wenn Zeit leitender Personen knapp ist. Gespräche lassen sich einfach zählen und beanspruchen bei der Durchführung erhebliche Ressourcen.
Erwartete Zusagen je erwartetem Gespräch betragen 22% bei reiner Passung, 35% bei Größenpriorisierung und 52% beim vollständigen Score. Die Faktoren für Gespräche und Zusagen gegenüber einer zufälligen Reihenfolge betragen bei Passung 1,71 und 2,05 sowie beim vollständigen Score 1,31 und 3,75. Unter diesem Mechanismus führt eine ausschließlich an erwarteten Gesprächen ausgerichtete Auswahl zu einer anderen Regel als eine Auswahl nach erwarteten Zusagen. Eine prospektive Studie müsste feststellen, ob diese Unterscheidung in ihrer eigenen Investorenpopulation fortbesteht.
Die Kapazitätssensitivität früher Prozessstufen ist konstruktionsbedingt begrenzt. Bei einem zum Ansprachezeitpunkt blockierten Investor multipliziert das Modell die bedingte Wahrscheinlichkeit eines Due-Diligence-Beginns mit 0,65; dies entspricht einer relativen Reduktion um 35%. Es simuliert weder eine beobachtete Absagequote von 35% im Gespräch noch erklärt es alle Ursachen gescheiterter Due Diligence. Die vorgeschlagene Studie erfasst tatsächliche Stufenergebnisse und Termine, um diese Kanäle ohne vorweggenommene Annahmen zu untersuchen.
15 Ein anhand des jeweiligen Kalenders gewählter Ansprachemonat verringert einen Teil der zeitbedingten Lücke
Eine erste Welle kann eine geplante Reihenfolge haben. Tabelle 8 vergleicht vier Terminpläne für dieselben 100 anhand des geschätzten Scores ausgewählten Investoren. Die Ansprache aller Investoren zu Beginn bildet die Referenz. Eine zufällige Verteilung der Ansprachen über die ersten vier Monate ergibt das 0,99-Fache der erwarteten Referenzzusagen. Die Regel auf Basis beobachteter Daten wählt den Ansprachemonat jedes Investors aus den Monaten null bis sechs und ergibt das 1,01-Fache der Referenz. Der Vergleich mit perfektem Informationsstand nutzt dieselben möglichen Monate und ergibt das 1,09-Fache der Referenz. Diese gemeinsame Auswahlmenge hält den zeitlichen Vergleich konsistent.
| Anspracheplan | Erwartete Zusagen (Millionen USD) | 10. bis 90. Perzentil | Verhältnis zum Startplan |
|---|---|---|---|
| Alle zum Start ansprechen | 657 | 572 bis 730 | 1,00 |
| Zufällig über vier Monate verteilen | 649 | 572 bis 727 | 0,99 |
| Kalendergerechter Monat aus den Daten | 665 | 593 bis 746 | 1,01 |
| Bester Monat bei perfektem Wissen | 713 | 624 bis 805 | 1,09 |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Erwartete Zusagen der 100 Investoren mit dem höchsten geschätzten Score. Die Streuung reicht vom 10. bis zum 90. Perzentil über 100 Replikationen.
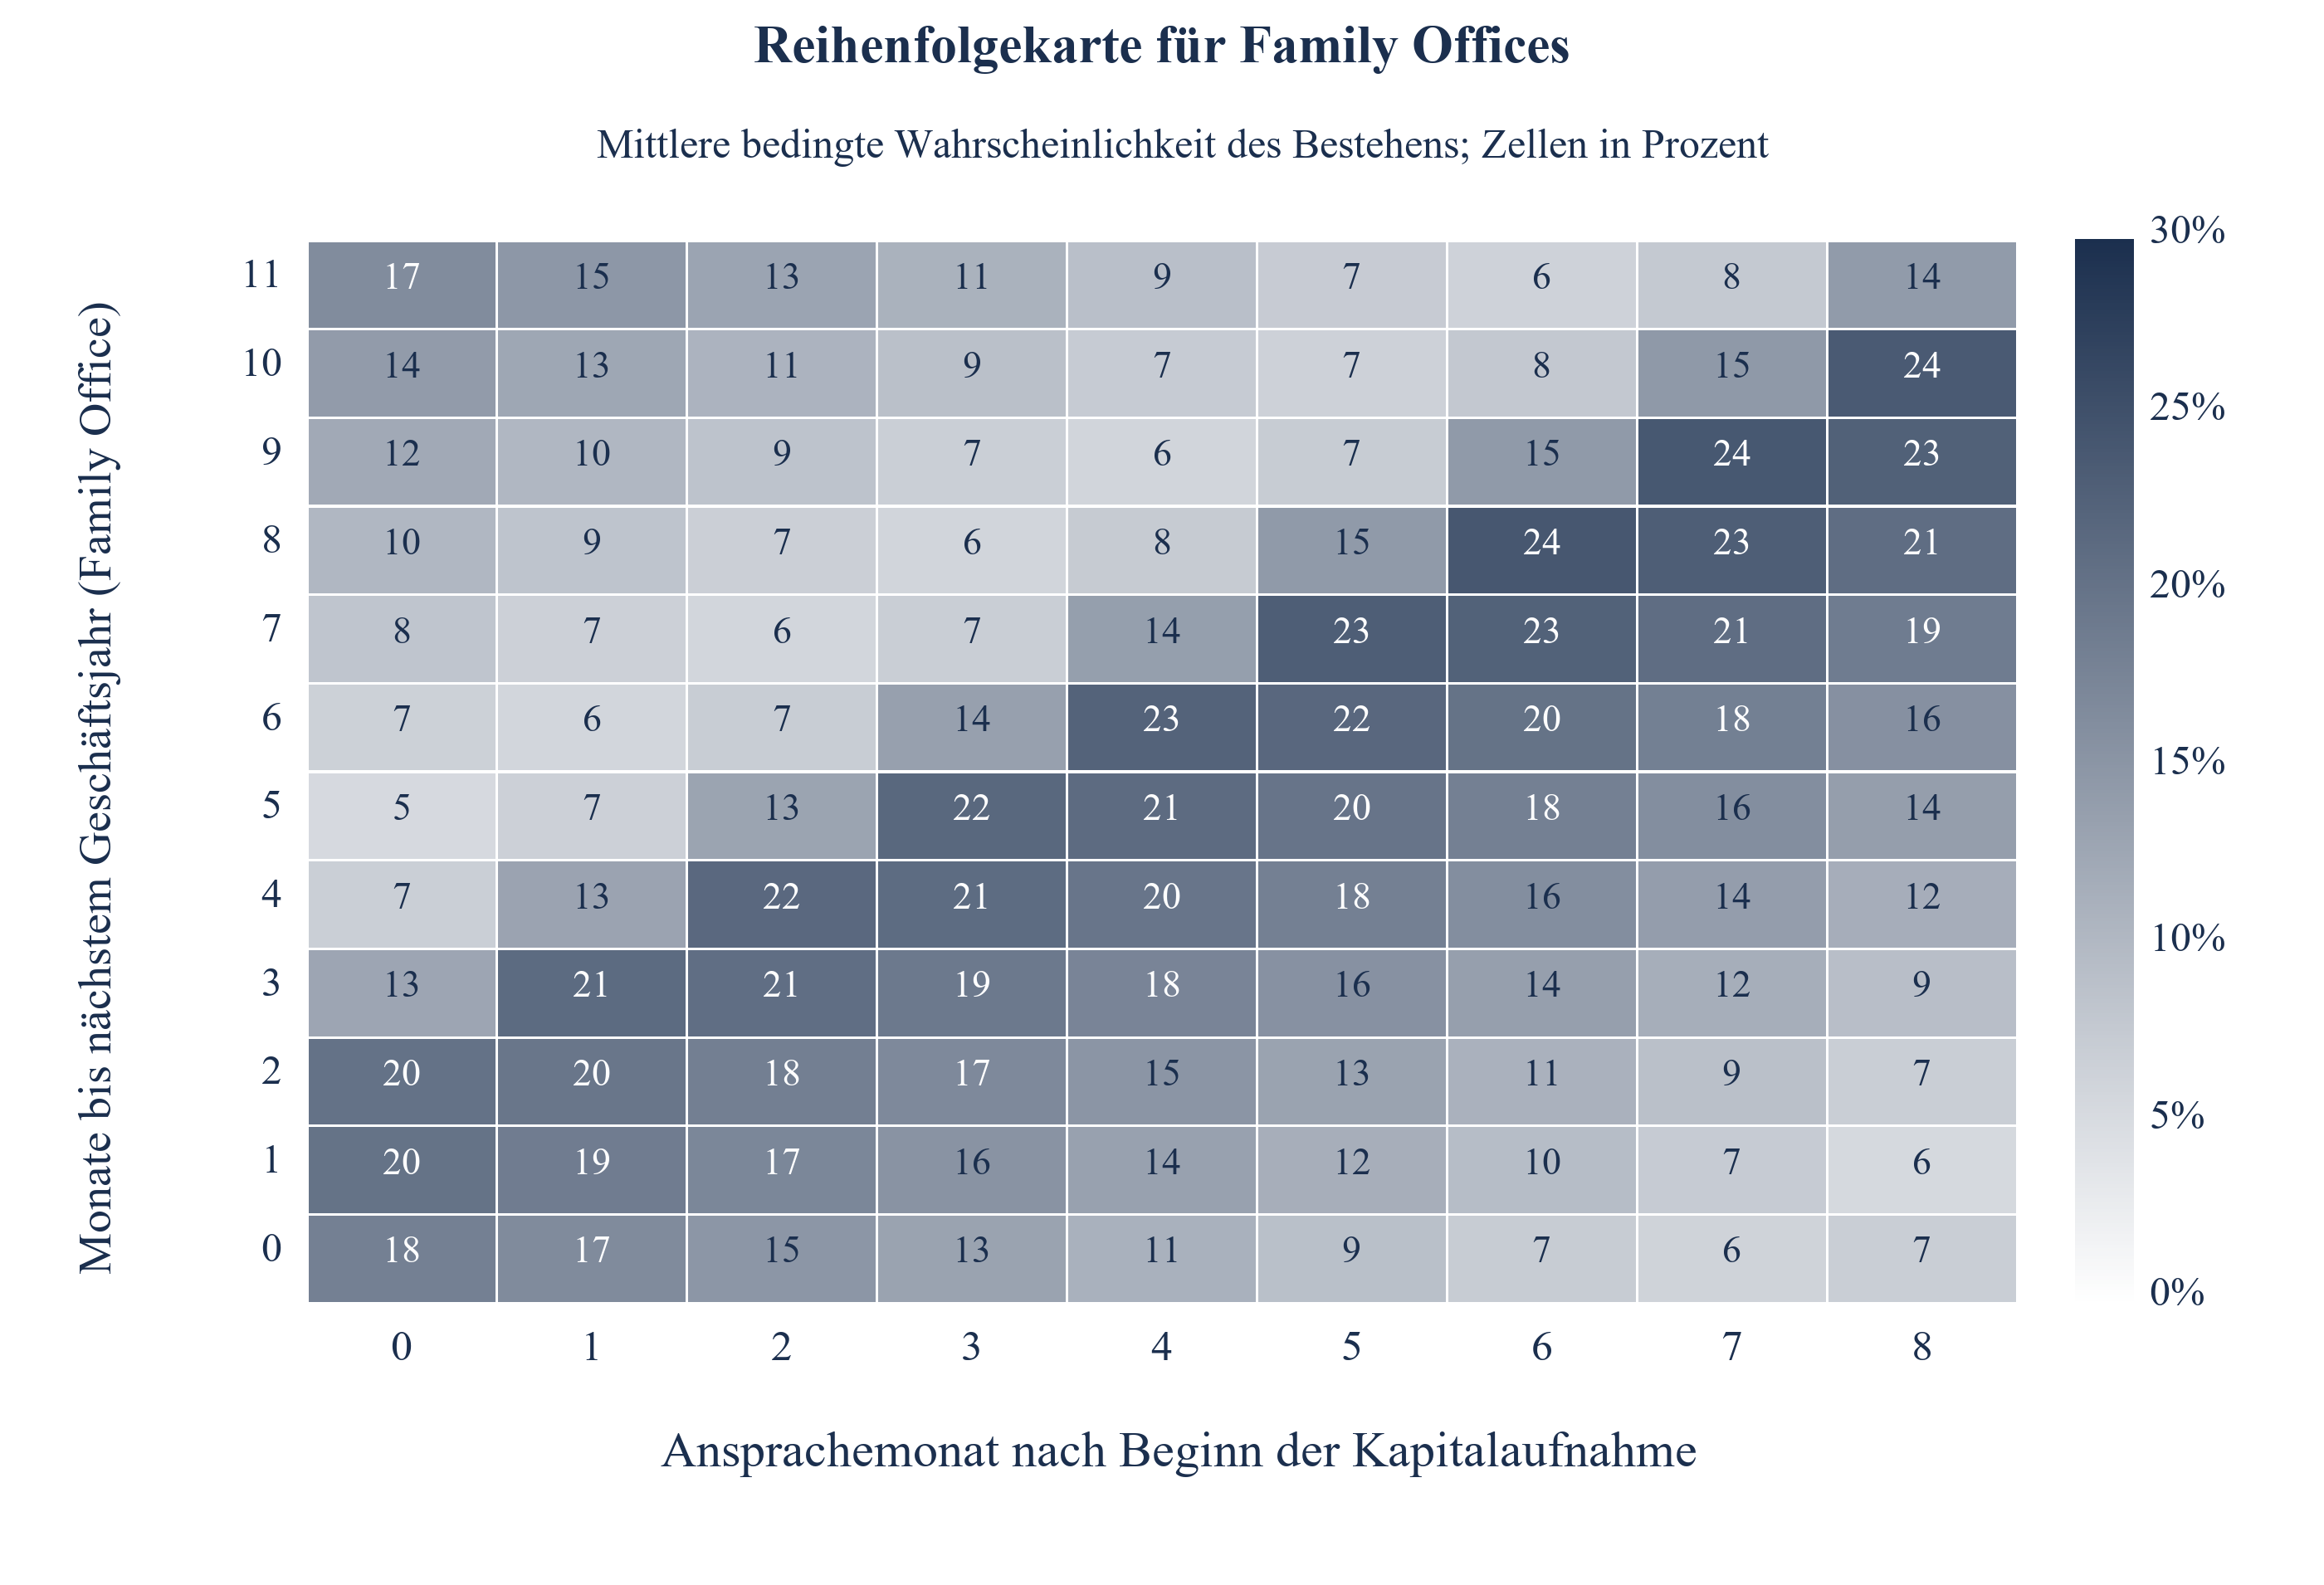
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruiertes Modellergebnis unter angegebenen Annahmen. Die Zellen zeigen mittlere bedingte Wahrscheinlichkeiten in Prozent für das Bestehen der Kapazitäts- und Budgetschranke bei einer Entscheidung innerhalb des festen zwölfmonatigen Zeitfensters, gruppiert nach Ansprachemonat und Monaten bis zum nächsten Geschäftsjahresbeginn. Sie zeigen nicht den Anteil, der die gesonderte Fähigkeitsschwelle von 50% erreicht oder überschreitet. Das deskriptive Raster verwendet Monate 0 bis 8; beide zeitlichen Strategien optimieren über Monate 0 bis 6.
Abbildung 4 zeigt, weshalb eine mechanische Staffelung scheitert und ein kalendergerechter Plan hilft. Bei Family Offices, deren Geschäftsjahr in einem zufälligen Monat beginnt, ist die Wahrscheinlichkeit einer möglichen Zusage auf einer Diagonalen am höchsten. Sie erreicht rund 24%, wenn die Ansprache etwa zwei Monate vor dem Neubeginn liegt, sodass eine Due Diligence mit der medianen Dauer von zwei Monaten kurz nach Öffnung des neuen Budgets endet. Sie sinkt auf 5%, wenn die Entscheidung spät im Geschäftsjahr bei weitgehend verbrauchtem Budget fällt. Institutionen mit Geschäftsjahresbeginn im Januar sagen bei früher Ansprache am häufigsten zu: 63% beim Start gegenüber 16% bei Ansprache im achten Monat.
Die zeitliche Regel auf Basis beobachteter Daten ergibt das 1,01-Fache der erwarteten Referenzzusagen und übertrifft die Ansprache zum Start in 68% der Replikationen. Ihr mittlerer Gewinn entspricht 15% der Lücke zwischen Startansprache und zeitlicher Referenz mit perfektem Informationsstand bei gleicher Auswahlmenge. Der Gewinn ist gering und variiert zwischen den konstruierten Kampagnen. Die ausgewählte Liste hat bereits zum Start eine mittlere bedingte Wahrscheinlichkeit für das Bestehen der Entscheidungsschranke von 82%. Ein reales Team sollte Entscheidungstermine und Budgets verifizieren, bevor es eine Ansprache aufschiebt; dieses Experiment belegt keine universell bessere Warteregel.
16 Priorisierungsgüte und Kalibrierung in den angegebenen Stressszenarien
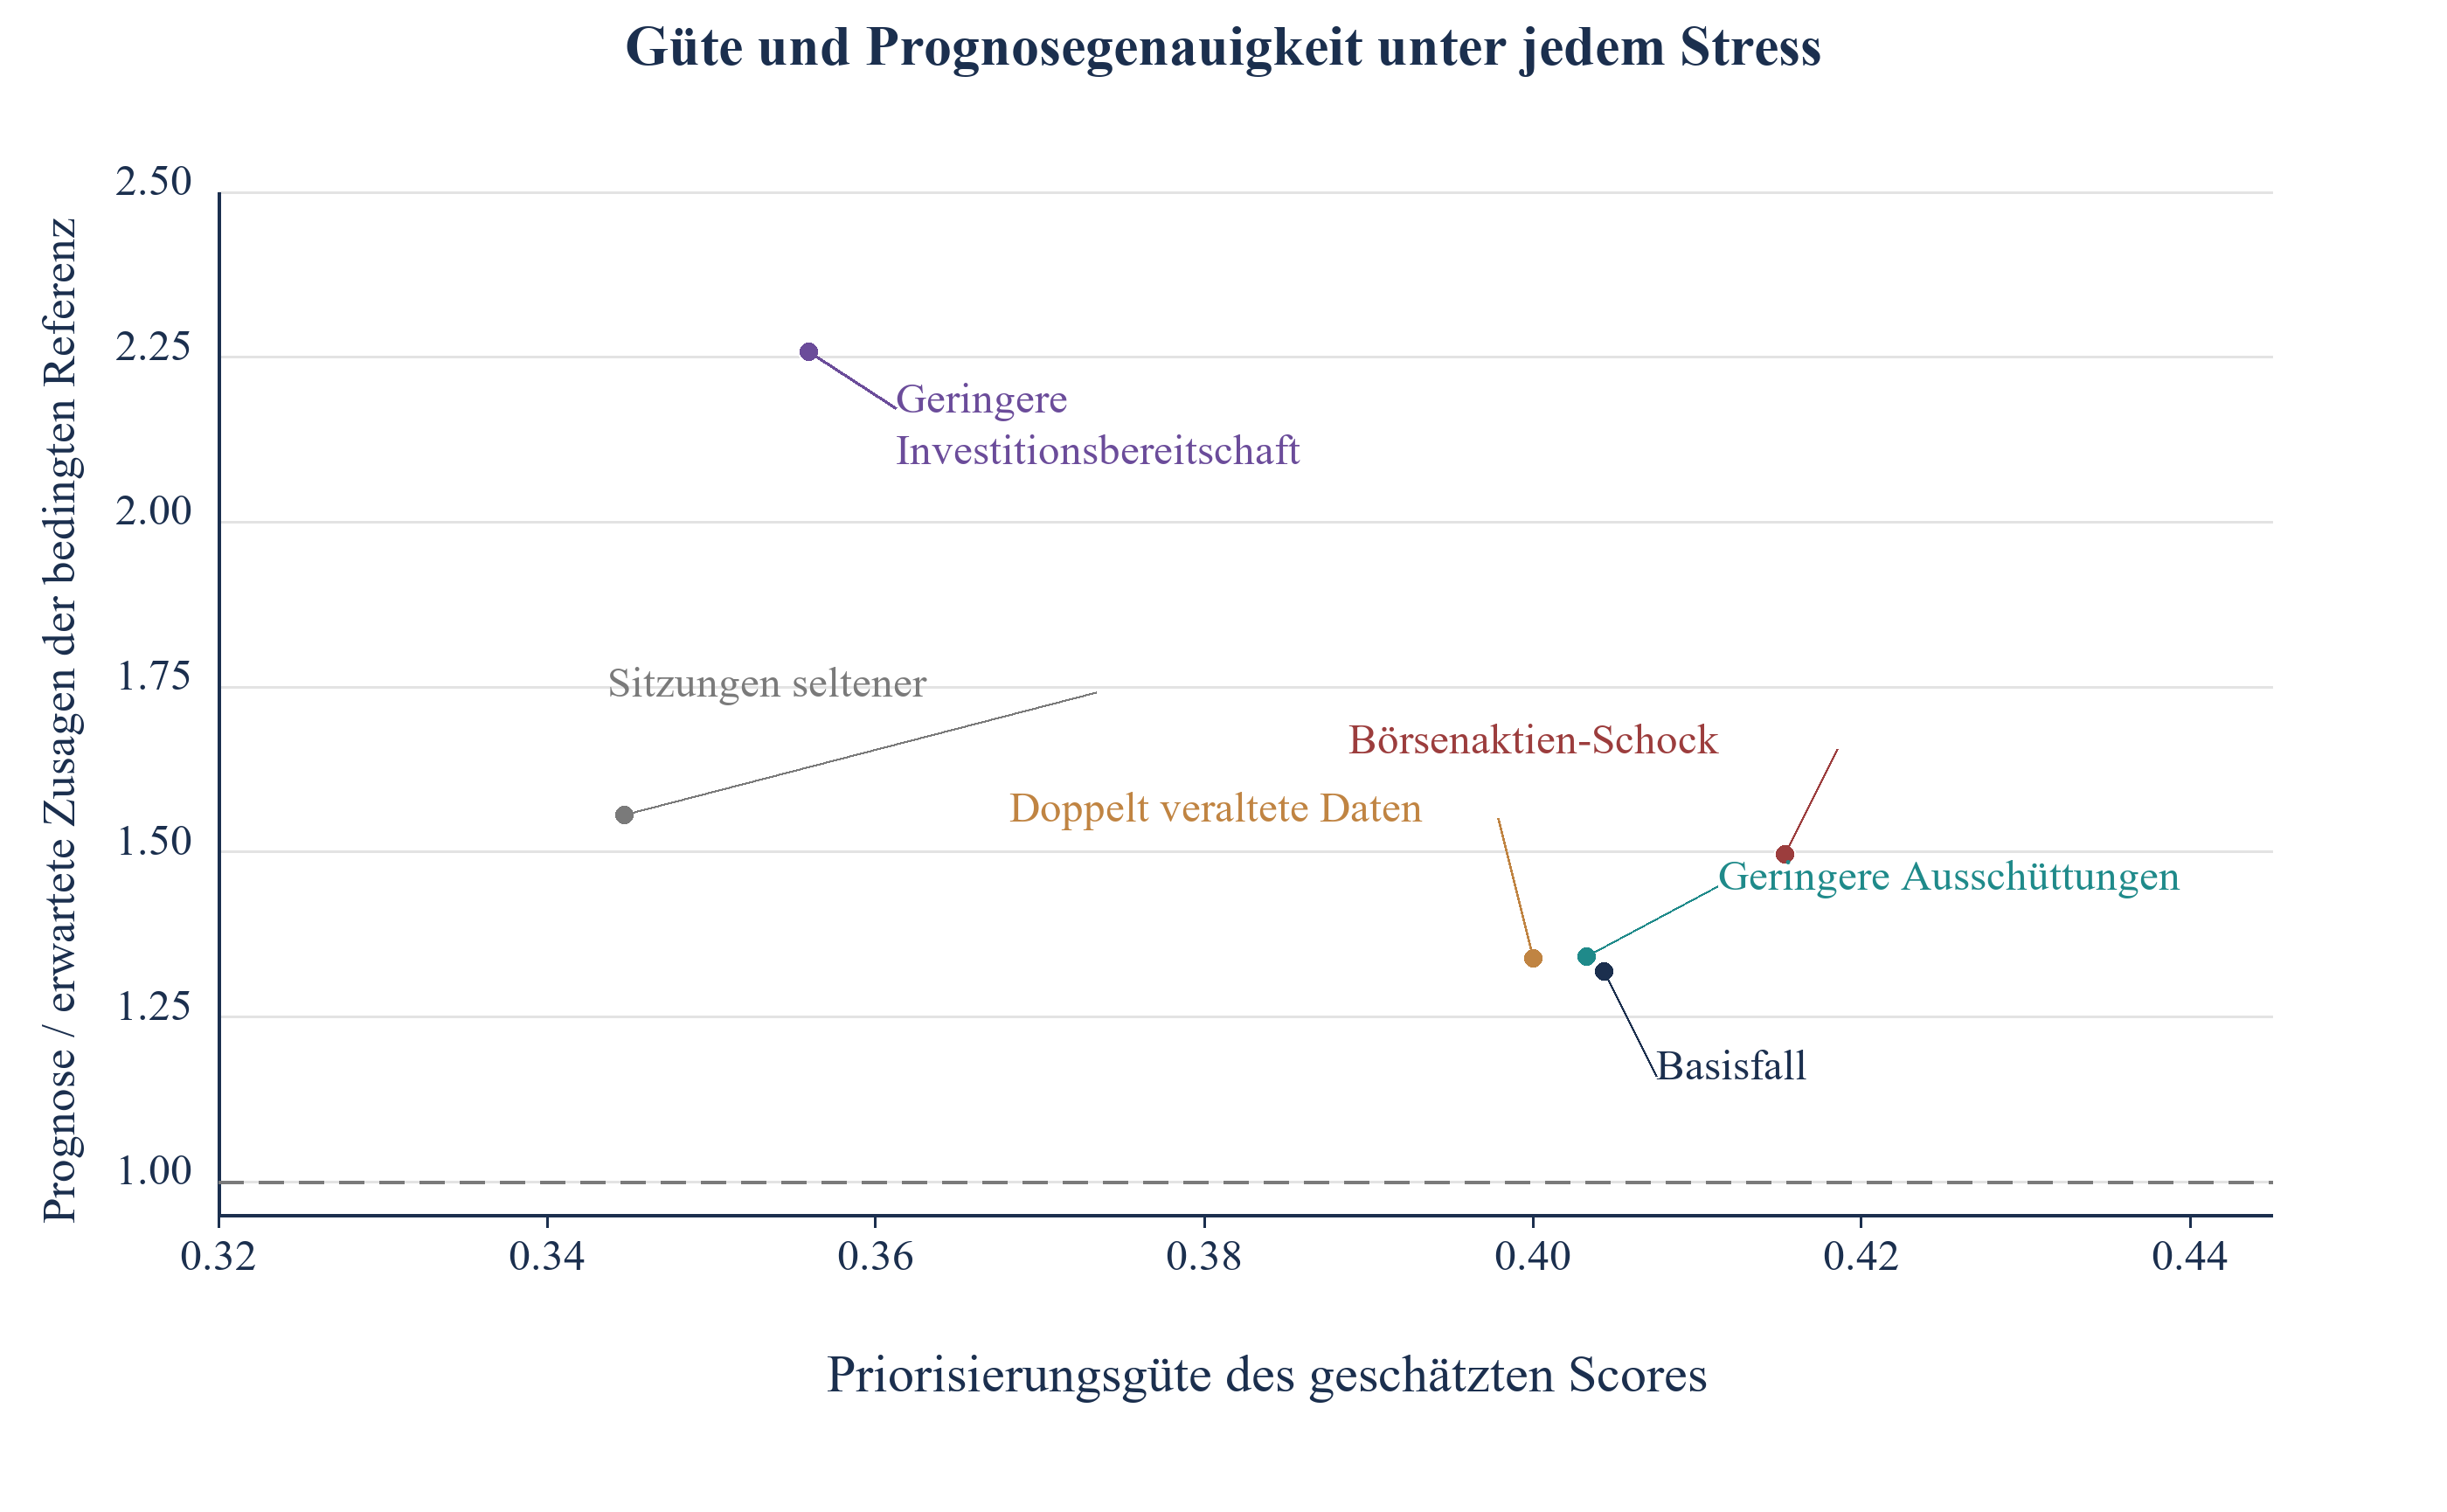
Auf dem Basisuniversum geschätzte Scores werden vor jedem Stresstest eingefroren. Jeder Stress verändert einen angegebenen Teil der erzeugenden Welt ohne Neuschätzung. Tabelle 9 berichtet die Priorisierungsgüte des geschätzten Scores, die Güte der Größenpriorisierung, das Verhältnis prognostizierter Zusagen zur Referenz, die mittlere Wahrscheinlichkeit für das Bestehen der Entscheidungsschranke sowie die mittlere bedingte Zusagewahrscheinlichkeit. Im Basisfall beträgt das Prognoseverhältnis für die priorisierte Liste 1,32. Abbildung 5 zeigt Priorisierungs- und Prognoseverhalten in den spezifizierten Szenarien. Dies sind vergleichende Szenariodiagnosen; das Experiment misst keine operative Vorwarnzeit vor einem tatsächlichen Fundraising-Fehlbetrag.
| Szenario | Güte des geschätzten Scores | Güte der Größenpriorisierung | Prognose geteilt durch erwartete Zusagen der bedingten Referenz | Mittlere Wahrscheinlichkeit für das Bestehen der Entscheidungsschranke auf der priorisierten Liste | Durchschnittliche Zusagewahrscheinlichkeit |
|---|---|---|---|---|---|
| Basisfall | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Börsennotierte Aktien fallen nach Einreichung der Daten | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Daten doppelt so veraltet | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Ausschüttungen sinken um 60 Prozent | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Ausschüsse tagen halb so häufig | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Geringere Investitionsbereitschaft für die Anlageklasse | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwert von 60 Replikationen. Das Verhältnis der Prognose zur bedingten Referenz ist die Summe prognostizierter Zusagewahrscheinlichkeiten über die priorisierte Liste geteilt durch die Summe wahrer Wahrscheinlichkeiten.
Unter dem spezifizierten Marktschock nach dem Datenstichtag beträgt das mittlere Gütemaß des vollständigen Scores 0,42 und sein Verhältnis der Prognose zur Referenz 1,50. Die Kapazitätsgleichung erhöht die simulierte Exponierung gegenüber privaten Anlagen vor Anwendung der Spielraumuntergrenze. Dies kann die erwartete Zusagenkapazität verringern, ohne die durchschnittliche Priorisierungsgüte in gleichem Umfang zu senken. Die relative Reihenfolge bleibt dabei nicht für jeden Investor erhalten. Die Szenarien mit selteneren Ausschusssitzungen und geringerer Investitionsbereitschaft ergeben Gütemaße von 0,34 und 0,36 sowie Prognoseverhältnisse von 1,56 und 2,26. Diese Vergleiche sind bedingte Szenarioergebnisse.
Die Szenarien begründen, sowohl Priorisierung als auch Kalibrierung zu überwachen. In diesem Experiment kann bei einer gemeinsamen Verschiebung von Kapazität oder Investitionsbereitschaft eine Prognoseunterschreitung bei relativ stabiler Priorisierung entstehen. Ähnliche aggregierte Muster könnten in einer realen Kampagne andere Ursachen haben. Vor Änderung einer Prognose sind Datenqualität, Zulässigkeit, Nachverfolgung, Konditionen und nicht erfasste Selektion zu untersuchen. Die Güte der Größenpriorisierung liegt in den angegebenen Szenarien zwischen 0,11 und 0,14. Größere Datenverzögerungen und geringere Ausschüttungen ergeben Gütemaße von 0,40 und 0,40 unter Parametern, die der Ausschüttungsrendite einen vergleichsweise geringen Einfluss geben. Keines der Ergebnisse belegt Robustheit gegenüber tatsächlichen Liquiditätsschocks.
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwert von 60 Replikationen je Szenario.
17 Eine nach Ermessen ausgewählte Historie überschätzt die Prognose; Neugewichtung anhand der Daten korrigiert nur wenig davon
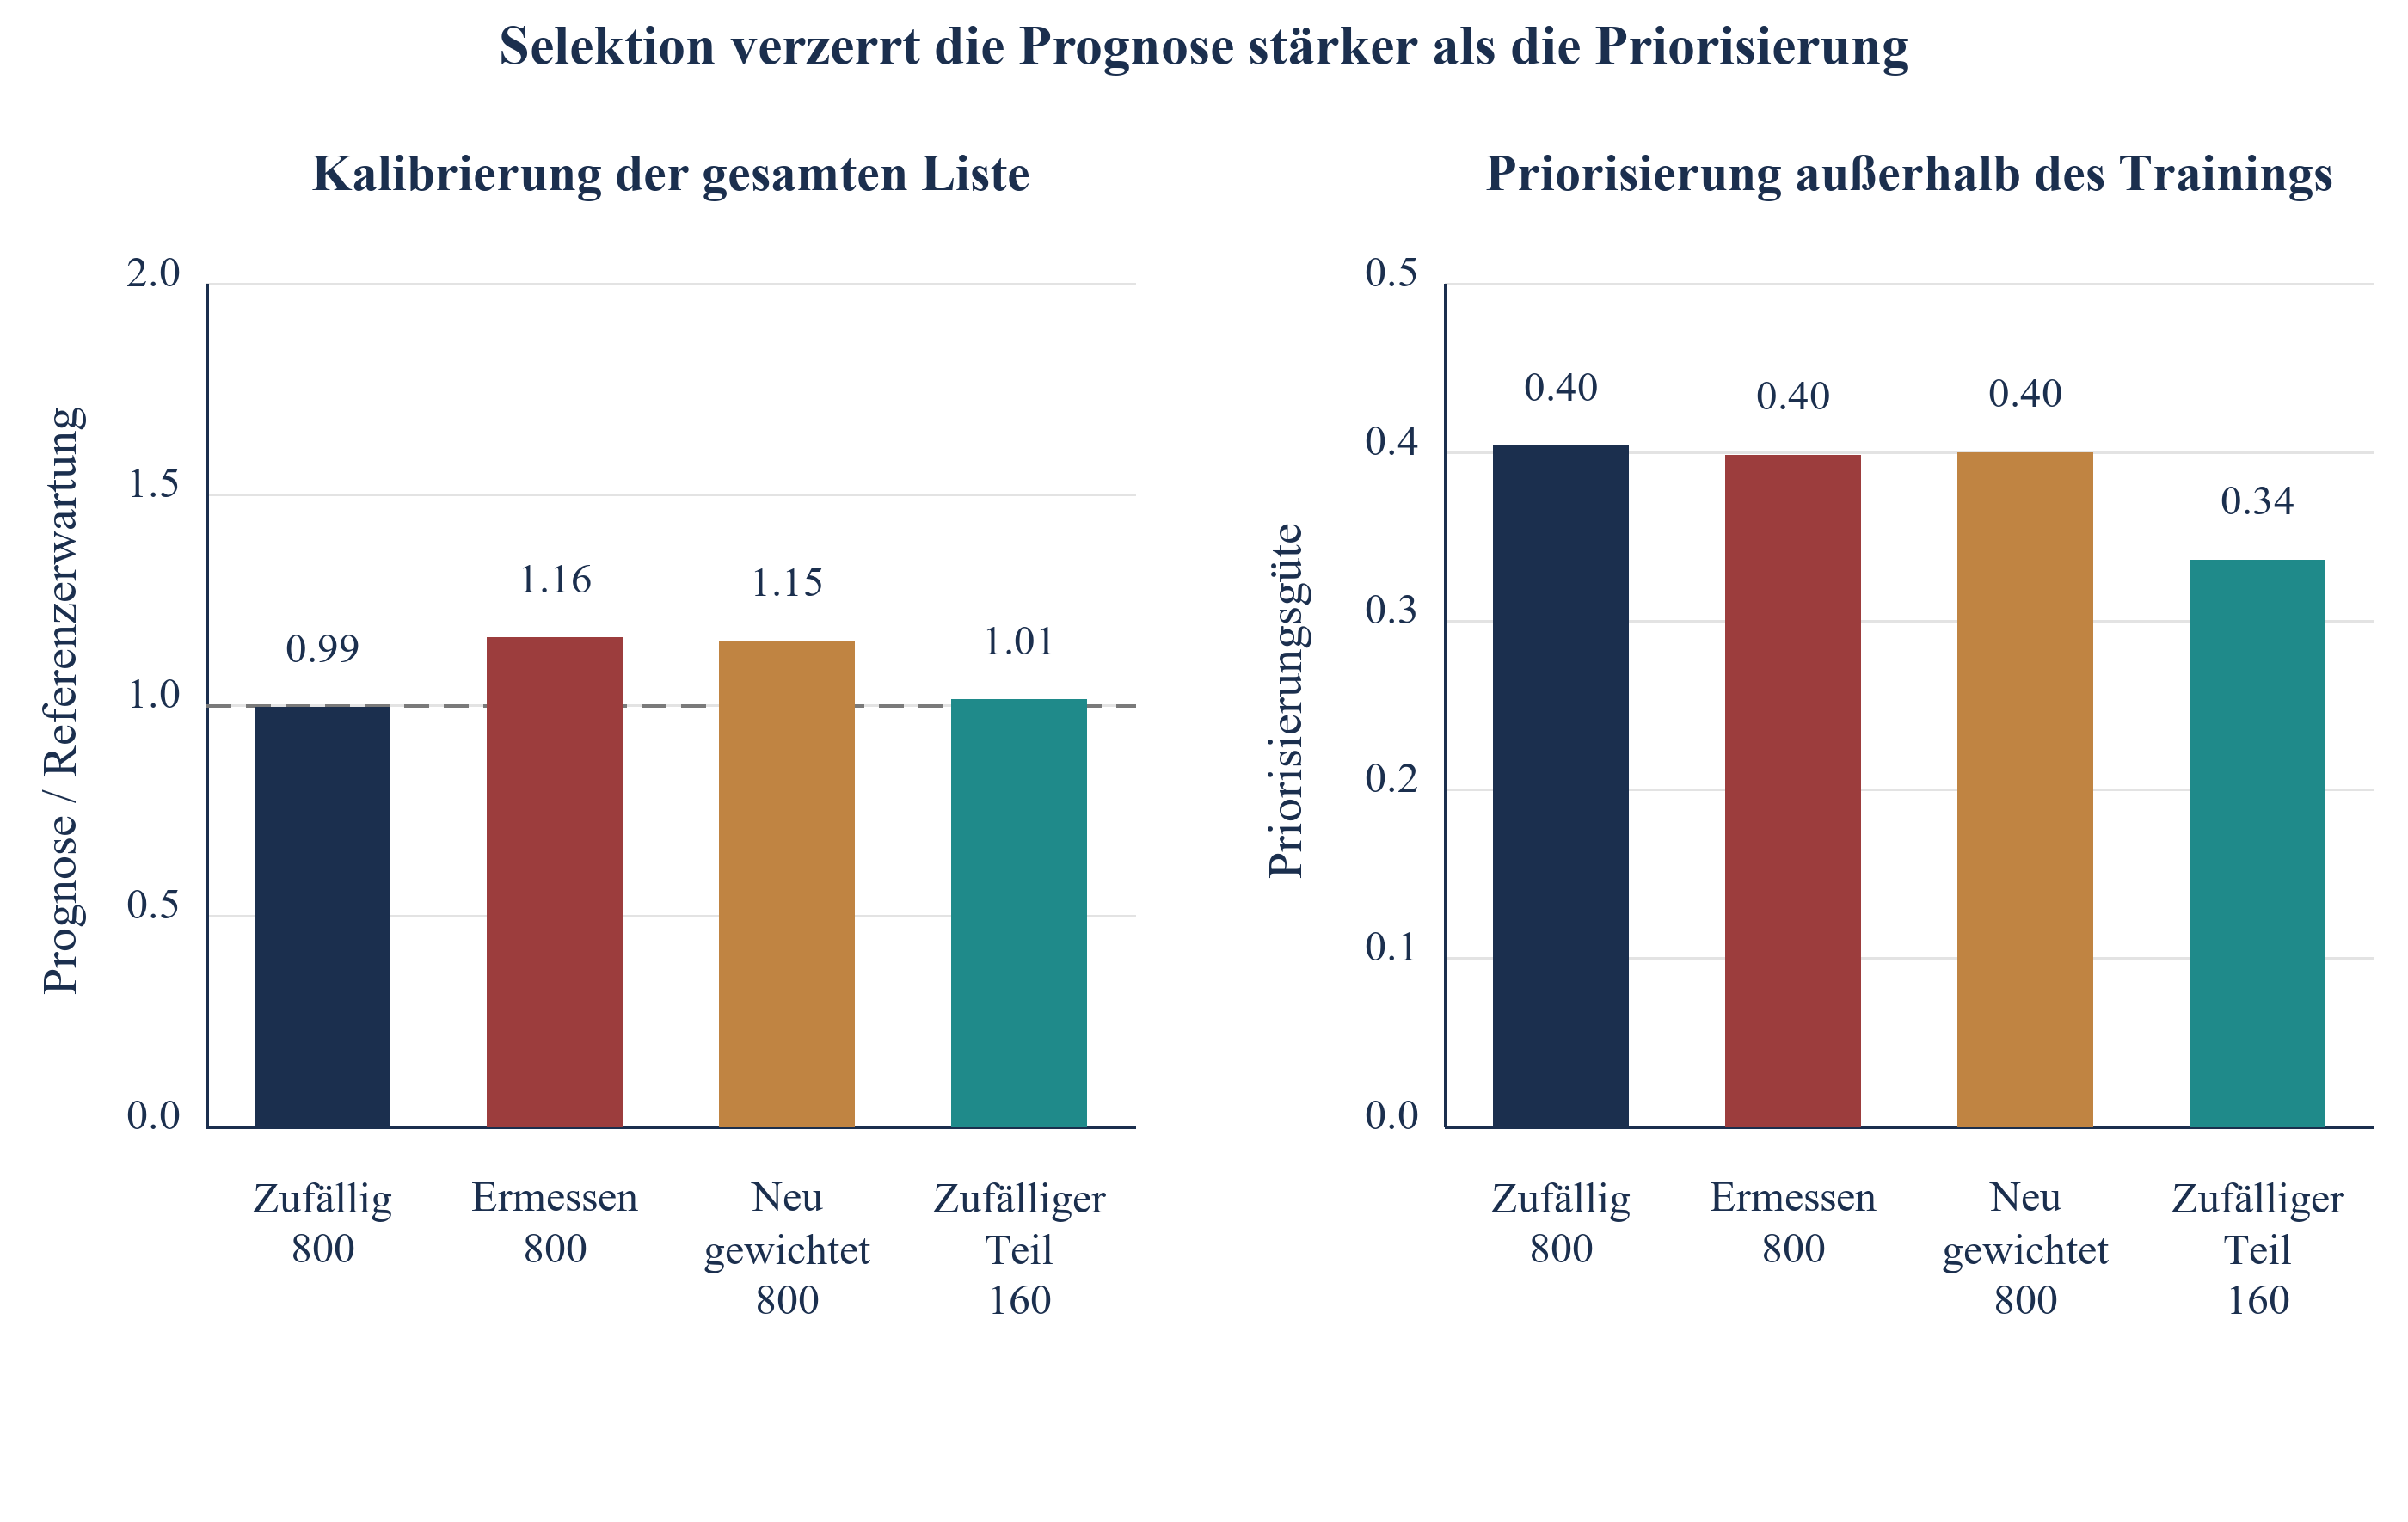
Frühere Ansprachen sind selten zufällig. Ein Team spricht ihm bekannte Investoren an; sein Wissen umfasst teilweise Investitionsbereitschaft, die kein Datensatz enthält. Im Modell nimmt die Wahrscheinlichkeit der Aufnahme in die Trainingskohorte mit Investitionsbereitschaft, Passung und Größe zu. Tabelle 10 vergleicht vier Trainingskohorten. Eine zufällige Kohorte mit 800 Investoren ergibt ein Gütemaß von 0,40 und ein Prognoseverhältnis für die gesamte Liste von 0,99. Eine gleich große, nach Ermessen ausgewählte Kohorte ergibt ebenfalls 0,40, aber ein Verhältnis von 1,16. Die für den Rest der Liste erwartete Quote wird somit um 16% überschätzt.
| Trainingskohorte | Güte des geschätzten Scores | Prognose geteilt durch Referenzerwartung, gesamte Liste | Prognose geteilt durch Referenzerwartung, priorisierte Liste | Passungskoeffizient | Spielraumkoeffizient |
|---|---|---|---|---|---|
| Zufällige Kohorte mit 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Nach Ermessen ausgewählte Kohorte mit 800 | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Nach Ermessen ausgewählt, anhand der Daten neu gewichtet | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Nur zufällige Teilstichprobe mit 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwert von 100 Replikationen. Koeffizienten beziehen sich auf standardisierte Variablen im geschätzten Zusagenscore.
Die übliche Korrektur gewichtet jeden ausgewählten Investor mit dem Kehrwert seiner anhand erfasster Variablen geschätzten Auswahlwahrscheinlichkeit. Gleichung 4a zeigt die gewichtete Log-Likelihood; Gleichung 4b zeigt das geschätzte Gewicht. Investoren, deren Ansprache durch das Team unwahrscheinlich war, erhalten dadurch mehr Einfluss, sodass die Kohorte hinsichtlich der erfassten Variablen der gesamten Liste ähnelt.
Hier ist S die ausgewählte Kohorte, y_i der Zusageindikator, p_i(beta) die geschätzte Wahrscheinlichkeit und x_i die Menge erfasster Merkmale. Die Neugewichtung senkt in dieser Implementierung die konstruierte Prognoseüberschätzung von 16% auf 15%; dies entspricht 5% der ursprünglichen Überschätzung. Die Auswahlregel hängt auch von nicht erfasster Investitionsbereitschaft ab. Anhand verfügbarer Merkmale geschätzte Propensity-Gewichte können diesen ausgelassenen Selektionskanal nicht entfernen. Eine zufällige Trainings-Teilstichprobe mit 160 Investoren ergibt über die Replikationen ein mittleres Prognoseverhältnis für die gesamte Liste von 1,01 und ein Gütemaß von 0,34. Zufallsstichproben machen einen bei endlicher Stichprobe, mit Regularisierung oder Fehlspezifikation geschätzten Prädiktor nicht unverzerrt. Die Kalibrierung einer ausgewählten priorisierten Liste erfordert eine eigene Validierung.
Horizontal scrollen, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwert von 100 Replikationen.
Die Propensity-Übung benötigt außerdem eine präzise Interpretation der Stichprobenziehung. Die ausgewählte Kohorte wird ohne Zurücklegen mit relativen Gewichten gezogen, die teilweise auf latenter Investitionsbereitschaft beruhen. Ein anhand erfasster Merkmale geschätztes logistisches Propensity-Modell schätzt ein Aufnahmemuster für diese konstruierte Stichprobe. Es beobachtet die Investitionsbereitschaft nicht; seine Wahrscheinlichkeiten entsprechen nicht den ursprünglichen relativen Ziehungsgewichten. Eine Neugewichtung kann eine Schätzung verändern und zugleich wichtige Selektionsunterschiede ungelöst lassen. In einer prospektiven Studie sind die tatsächlichen zufälligen Aufnahmewahrscheinlichkeiten zum Auswahlzeitpunkt zu speichern. Score-basierte Aufnahme und Ermessensabweichungen sind getrennt zu erfassen; bei Vermischung dieser Mechanismen ohne zugehörige Wahrscheinlichkeiten lässt sich nicht transparent beurteilen, welche Population eine Kalibrierungsschätzung repräsentiert.
18 Kohortengröße und Übereinstimmung mit der geschätzten Referenz
Tabelle 11 vergleicht Schätzungen anhand zufällig generierter Kohorten mit 100 bis 1.600 Investoren. Bei 100 Ansprachen enthält die Trainingsstichprobe im Mittel 7,7 Zusagen; das mittlere Priorisierungsgütemaß beträgt 0,29 bei Replikationsperzentilen von 0,17 bis 0,39. Bei 800 Ansprachen sind die entsprechenden Werte 55,8, 0,41, 0,34 und 0,47. Dies sind Zusammenfassungen endlicher Simulationen. Die Top-drei-Spalte vergleicht die Rangfolge geschätzter standardisierter Koeffizienten mit einer gesonderten endlichen Schätzung anhand von 20.000 Investoren.
| Angesprochene Kohorte | Beobachtete Zusagen | Mittleres Gütemaß | 10. bis 90. Perzentil | Geschätzter Score übertrifft Größenpriorisierung | Übereinstimmung mit der endlichen geschätzten Top-drei-Referenz |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 bis 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 bis 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 bis 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 bis 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 bis 0,47 | 100% | 88% |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwert von 100 Replikationen. Die drei führenden Variablen sind die drei Merkmale mit den größten standardisierten Koeffizienten, verglichen mit einer Schätzung anhand von 20.000 Investoren.
Bei 100 und 200 Trainingsansprachen übertrifft der geschätzte Score die Größenpriorisierung in 89% beziehungsweise 99% dieser Replikationen. Die Übereinstimmung mit der Referenzgruppe der drei betragsmäßig größten standardisierten Koeffizienten beträgt 5% bei 100, 39% bei 400 und 88% bei 1.600. Diese beiden Messungen beantworten unterschiedliche Fragen: Priorisierungsleistung an zurückgehaltenen generierten Investoren und Stabilität relativ zu einer gewählten Koeffizientenreferenz. Keiner der Prozentsätze rechtfertigt den Einsatz eines unvalidierten Scores auf einer tatsächlichen Investorenliste.
Diese Ergebnisse beschreiben die Prognoseleistung im Universum des Autors. Die Übereinstimmung mit einer endlichen geschätzten Referenz anhand von 20.000 Investoren liefert das Top-drei-Merkmalsmaß; sie identifiziert keine kausalen Treiber und begründet keine Wahrheit über eine Population. Replikationsperzentile beschreiben Unterschiede zwischen simulierten Kampagnen. Sie sind keine Konfidenzintervalle für tatsächliche Fundraising-Ergebnisse. Praktiker sollten ein Ausgangsmodell einfrieren, es an prospektiv erhobenen Beobachtungen auswerten und Kalibrierung sowie Priorisierungsleistung getrennt berichten. Koeffizientenänderungen zwischen Wellen können Stichprobenziehung, Korrelationen oder unterschiedliche Investorenmischungen ebenso widerspiegeln wie verändertes Verhalten.
19 Reproduktion, Kontrollen und Grenzen des Experiments
Tabelle 12 dokumentiert die bei der privaten Reproduktion tatsächlich ausgewerteten numerischen Kontrollen. Wahrscheinlichkeits- und Prozessstufengrenzen, Orakelreihenfolge, Ausschusstermine, Geschäftsjahressperrfristen und Vergleiche mit dem Investitionsbetrag werden ausdrücklich geprüft. Die abschließende Schätzungszählung enthält neben Priorisierungsschätzungen auch Populationsreferenz und Propensity-Modelle; jede erfasste Schätzung muss die abschließenden Prüfungen auf endliche Residuen bestehen. Die unabhängige Reproduktion prüft außerdem die Integration stetiger Due-Diligence-Dauern und die Identität bei festem Zufallsstartwert. Solver-Residuen belegen eine numerische Bedingung bei den zurückgegebenen Koeffizienten. Sie belegen weder Identifikation noch empirische Kalibrierung oder Richtigkeit des angenommenen erzeugenden Mechanismus.
| Kontrolle | Ergebnis |
|---|---|
| Numerische Zusicherungen und empirische Validierungsprüfungen | 46 bestanden |
| Replikationen, Hauptexperiment | 100 Universen mit 3.600 Investoren |
| Replikationen, Stressszenarien | 60 |
| Schätzungen mit bestandenem abschließendem Score-Residuenkriterium | 3.122; größtes Score-Residuum unter 0,000001 |
| Orakel für bedingte Wahrscheinlichkeiten gegenüber jeder Regel | In jeder Replikation mindestens ebenso hoch |
| Untergrenze zufälliger Reihenfolge | Entspricht 4.000 Zufallsziehungen innerhalb des Stichprobenfehlers |
| Teststärkeprüfung für Verdopplung der Basisrate | Simulierte Teststärke 81% bei der angegebenen Größe |
| Zufallsstartwert | Fest; Wiederholung einer Replikation reproduziert deren Scores exakt |
MatchPoint-Analyse des konstruierten Universums. Modellergebnis unter angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Kontrollen werden beim Modelllauf geprüft.
Die zentrale Einschränkung ist Zirkularität. Ergebnisse werden aus derselben Kapazitäts-, Budget- und Kalenderlogik erzeugt, die der strukturelle Score verwendet und der geschätzte Score approximiert. Das Experiment zeigt das Verhalten einer Methode bei Gültigkeit ihrer Prämisse. Es zeigt nicht, dass die Prämisse für reale Investoren gilt. Tatsächliche Ausschüsse können Kapazität anders gewichten, ein Budget übersteuern oder aus Gründen unterzeichnen, die kein Datensatz erfasst. Ebenso sind Messrauschen, Verzögerung und Offenlegungsanteile vom Autor festgelegt. Der Abstand zwischen geschätztem Score und angegebener privilegierter Referenz ist folglich eine Eigenschaft dieser Eingaben.
Das Experiment kann die Abfolge von Konsequenzen zeigen. Kapazität erfordert die gemeinsame Erfüllung mehrerer Bedingungen; Gespräche und Zusagen reagieren auf unterschiedliche Variablen; Prognose und Priorisierung scheitern getrennt; eine nach Ermessen ausgewählte Historie verzerrt das Niveau; kleine Kohorten können Variablen nicht zuverlässig priorisieren. Jeder dieser Punkte folgt aus Strukturen, die durch Primärquellen plausibel werden, und lässt sich mit dem Design im nächsten Abschnitt prüfen. Wo das Experiment einen großen Effekt zeigt, etwa den Abstand zwischen Gesprächen und Zusagen, sollte zuerst das gleiche Vorzeichen in einer realen Kampagne geprüft werden. Wo es einen kleinen Effekt zeigt, etwa die Kosten veralteter Daten, kann eine reale Kampagne einen größeren zeigen, da das angenommene Rauschen moderat ist.
20 Eine Studie mit Einwilligung benötigt einen randomisierten Anteil, Zeitstempel und eine vorab spezifizierte Analyse
Die Einheit der vorgeschlagenen Studie ist eine Episode aus Investor und Kapitalaufnahme. Zu erfassen sind das zulässige Universum, Aufnahmewahrscheinlichkeit, eingefrorener Score, Ansprachedatum, Kanal, verifizierte Datumsangaben der Quellen und jede beobachtete Prozessstufe. Eine Governance-Prüfung sollte vor der Rekrutierung das geltende Recht und die Grundlage zur Verarbeitung personenbezogener Daten feststellen. Artikel 10 des DIFC-Rechts sieht mehrere Rechtsgrundlagen vor; Einwilligung ist eine davon. Eine Studie kann Einwilligung als Designanforderung wählen, ohne sie als einzige Rechtsgrundlage für jede Verarbeitung zu bezeichnen. [15]
Wenn Einwilligung die Grundlage bildet, bestimmt das DIFC-Recht die Anforderungen an Einwilligung und Widerruf. Artikel 34 behandelt Widersprüche gegen Direktmarketing einschließlich zugehörigen Profilings. Die offizielle ADGM-Übersicht nennt ebenfalls ein uneingeschränktes Widerspruchsrecht gegen Marketing. Diese rechtsraumspezifischen Beispiele stützen einen dokumentierten Prozess für Hinweise, Widersprüche und Aufbewahrung. Das geltende Regelwerk und die Grenzen zulässiger Finanzwerbung erfordern eine kampagnenspezifische Prüfung. [15, 16]
| Element | Spezifikation | Begründung |
|---|---|---|
| Einheit und Zeitfenster | Investor und Kapitalaufnahme; zwölf Monate ab Beginn | Legt die Ergebnisfrist fest |
| Randomisierter Anteil | 20% der Anspracheplätze für zufällige Aufnahme aus dem gesamten zulässigen, noch nicht angesprochenen Universum innerhalb vorab spezifizierter Schichten reservieren; positive Aufnahmewahrscheinlichkeiten erfassen | Unterstützt Kalibrierung für Zielgruppen außerhalb der anhand des Scores ausgewählten Gruppe |
| Schichtung | Typ, Vermögensband, Offenlegungsstatus, Geschäftsjahresbeginn | Verbessert Präzision; vor Beginn festgelegt |
| Zeitstempel | Termine von Ansprache, Gespräch, Due Diligence, Entscheidung und Unterschrift | Ermöglicht Ereigniszeitanalyse und Analyse konkurrierender Risiken |
| Ergebnisse | Gespräch, Due Diligence, bindende Zusage und endgültige Absage; administrative Nachverfolgung gesondert definiert | Trennt die Prozessstufen |
| Stichprobe für das 2-Fache der Basisrate | 298 je Gruppe bei der Basisrate; 635 bei deren Hälfte | Teststärke für den Vergleich höchstplatzierter Investoren mit dem randomisierten Anteil |
| Stichprobe für das 1,5-Fache der Basisrate | 1.021 je Gruppe bei der Basisrate | Zeigt den Aufwand zum Nachweis kleiner Steigerungen |
| Analyse | Ursachenspezifische Hazardraten und kumulative Inzidenz; vorab registrierte Variablenliste | Vermeidet die Suche nach einer günstigen Spezifikation |
Vorgeschlagenes Design. Numerische Stichprobengrößen beschreiben einen gesonderten Vergleich mit gleich großen festen Gruppen und unabhängigen Bernoulli-Beobachtungen bei der konstruierten Basisrate, 5% Signifikanzniveau und 80% Zielteststärke. Es sind keine Gesamtzahlen für eine Kampagne, die 20% der Anspracheplätze für Exploration reserviert; ungleiche Zuteilung, Clusterbildung und unvollständige Nachverfolgung erfordern eine gesonderte Berechnung.
Die zufällige Aufnahme muss erfolgen, bevor der Score bestimmt, welche Investoren die reservierten Plätze erhalten. Die zufällige Reihenfolge einer bereits ausgewählten Welle lässt deren Auswahl unverändert. Als zu schätzende Zielgröße der Strategie sind die erwarteten bindenden Zusagen je zulässiger Ansprache unter einer eingefrorenen priorisierten Strategie gegenüber einer angegebenen Zufallsaufnahmestrategie bei vergleichbarer Nachverfolgung zu definieren. Überschneidungen, Ausschlüsse und Abweichungen sind zu erfassen. Bekannte Aufnahmewahrscheinlichkeiten ermöglichen eine geeignete Gewichtung; die Auswertung muss wiederholt auftretende Institutionen, verwandte Mandate und Übertragungseffekte berücksichtigen. Variablenkoeffizienten und Entfernungstest-Scores bleiben prädiktive Zusammenfassungen, sofern kein gesondertes Identifikationsdesign eine kausale Interpretation trägt. [13, 14]
Tabelle 13 veranschaulicht den Einfluss seltener Zusagen auf ein ausgewogenes Validierungsexperiment. Bei der konstruierten Basisrate von 7,0% ergibt die Approximation mit gleich großen Gruppen 298 Investoren je Gruppe für eine Verdopplung und 1.021 für das Eineinhalbfache der Rate. Nur der angegebene Verdopplungsfall bei der Basisrate wird durch die Simulationsprüfung des Programms bewertet. Eine operative Zuteilung von 20/80 benötigt eine andere Varianzberechnung. Institutionelle Cluster, überlappende Mandate, Zensierung und unsichere Ereignisraten können die erforderlichen Zahlen zusätzlich verändern. Kleine Kampagnen sollten die durch ihr Design gestützten Beobachtungen und Unsicherheiten berichten und Aussagen zurückstellen, zwischen denen die verfügbare Stichprobe nicht unterscheiden kann.
Vor einem Strategievergleich ist die Nachverfolgung vorab festzulegen. Ein kurz vor dem Abschlusstermin angesprochener Zielinvestor hat weniger Zeit zur Unterschrift als ein zu Beginn angesprochener. Der operative Endpunkt ist gegen den gemeinsamen Abschlusstermin zu messen; die Zeit seit der Ansprache bleibt eine eigene Variable. Eine spätere Unterschrift kann wirtschaftlich wertvoll sein und zugleich außerhalb des registrierten Endpunkts liegen. Regeln für wiedereröffnete Episoden, überlappende Kapitalaufnahmen und Institutionen mit gemeinsamem Investmentausschuss sind zu definieren. Tritt derselbe Investor in mehreren Mandaten auf, sind Beobachtungen nicht allein aufgrund unterschiedlicher Kennungen der Kapitalaufnahmen unabhängig. Varianzschätzungen und Stichprobenplanung sollten diese Abhängigkeit abbilden; Zusammenfassungen auf Kampagnenebene sollten für die Prüfung gepoolter Ergebnisse verfügbar bleiben.
21 Kapazität und Zeitpunkt dem Ausschuss als Bandbreite mit nach unten angepasster Prognose vorlegen
Der Ausschuss sollte die vorgeschlagene Ansprachepolitik, Evidenzqualität und Prognoseunsicherheit erhalten. Das konstruierte Prognoseverhältnis für die priorisierte Liste beträgt 1,31 bei Replikationsperzentilen von 1,03 bis 1,65. Dies sind Diagnosen des modellinternen Auswahl- und Schätzprozesses. Sie liefern keinen universellen Abschlag für tatsächliches Fundraising. Ein realer Planungsfall benötigt prospektive Kalibrierung und eine ausdrückliche Behandlung der Unsicherheit bei Investitionsbetrag, Zeitpunkt, Zulässigkeit und Konversion. Tabelle 14 trennt diese Berichtsfragen.
| Punkt | Inhalt | Interpretation |
|---|---|---|
| Priorisierungsevidenz | Güte gegenüber Zufallsreihenfolge und Größenpriorisierung, jeweils mit Streuung | Zeigt, ob die Reihenfolge eine naive Liste übertrifft |
| Prognosekalibrierung | Prognostizierte Zusagen, prospektiv gemessener Strategieertrag und Unsicherheit | Bewertet die vorgeschlagene Planungsschätzung unter einem ausdrücklichen Validierungsdesign |
| Erfasste Verluste je Prozessstufe | Beobachtete Stufe und datierter Grund für jede abgeschlossene Episode | Unterstützt die Untersuchung möglicher Beschränkungen; identifiziert allein keine Ursache |
| Kalenderexponierung | Zahl der Investoren, deren Entscheidung nach dem Zeitfenster liegt | Zeigt die Kosten später Ansprache |
| Datenqualität | Listenanteil mit offengelegten Daten und deren Alter | Zeigt, welcher Anteil der Priorisierung auf Imputation beruht |
| Explorationsstichprobe | Ertrag unter der angegebenen Zufallsaufnahmestrategie bei vergleichbarer Nachverfolgung | Schätzt einen Strategievergleich unter Annahmen zu Aufnahme, Überschneidung und Unsicherheit |
Vorgeschlagenes Berichtspaket. Schwellen sind vom Team vor Beginn festzulegen und werden nicht aus dem Modell abgeleitet.
Ein Ausschuss sollte die Evidenz hinter jeder vorgeschlagenen Anpassung sehen. Zu berichten sind die Anzahl beobachteter bindender Zusagen, die Validierungspopulation, der Zeithorizont und die Unsicherheit des prognostizierten Ertrags. Eine Punktprognose ist keine statistische Obergrenze. Eine anhand eines simulierten Prognoseverhältnisses vorgenommene Reduktion ist kein empirisch kalibrierter Planungsfall. Ausgeschlossene und zurückgestellte Investoren sind mit Datumsangaben der Quellen und Verifizierungsstatus zu protokollieren. Ein imputierter Datensatz kann eine Evidenzanforderung begründen; eine dokumentierte rechtliche oder mandatsbezogene Beschränkung kann einen Ausschluss begründen. Stufendaten helfen bei der Untersuchung von Engpässen und sollten ohne geeignetes Design nicht als kausale Zuordnung eines Scheiterns dargestellt werden.
Der Verifizierungsaufwand lässt sich ausdrücklich priorisieren. Es ist festzustellen, welche fehlende oder veraltete Angabe unter plausiblen Alternativen die Position eines Investors, seinen vorgeschlagenen Ansprachemonat oder seine Aufnahmeentscheidung verändert. Die Folgen dieser Alternativen sind mit Zeit und Kosten einer Klärung zu vergleichen. Beispielsweise kann ein dokumentierter Budgetneubeginn eine datierte Nachverfolgung begründen; ein nur angenommener Neubeginn sollte vor einer Zurückstellung eine Rückfrage auslösen. Dies ist eine vorgeschlagene Regel zur Informationsbeschaffung und keine modellierte Umsatzaussage. Alternativen, Quellenbelege und Entscheidungsverantwortliche sind im Arbeitsdatensatz festzuhalten, damit sich ein Ausschluss wegen fehlender Informationen von einem Ausschluss wegen verifizierter Beschränkung unterscheiden lässt.
22 Daten und KI zur Aktualisierung der Unterlagen einsetzen; Anspracheentscheidungen bleiben beim Team
Die Daten in diesem Papier veralten. Allokationsgewichtungen, Quoten noch nicht abgerufener Zusagen und Kalender werden in jährlichen oder häufigeren Berichten neu angegeben; Marktbewegungen können mehrere gleichzeitig verändern. Sprachwerkzeuge können diese Angaben aus Jahresberichten, Programmüberprüfungen und Board-Unterlagen extrahieren sowie Änderungen kennzeichnen und damit die Verzögerung verringern. Die Stressfälle zeigen allerdings unter den angenommenen Eingaben nur einen geringen Güteverlust durch Verzögerung allein. Die Extraktion sollte zu jedem Wert die Quellenpassage und deren Datum bewahren; jeder Wert, der eine große Rangverschiebung auslöst, sollte von einer Person bestätigt werden.
Institutionelle Daten und personenbezogene Kontaktdaten sind getrennt zu halten; Zugangs-, Aufbewahrungs- und Korrekturprozesse müssen dokumentiert sein. Score-Version und für jede Anspracheentscheidung verwendete Quellwerte sind aufzubewahren. Änderungen einer extrahierten Allokation oder eines Kalenders sollten zuerst mit Originaldokument und Datum abgeglichen werden. Jede operative Verwendung personenbezogener Daten erfordert die einschlägige rechtliche Prüfung und den vorgesehenen Widerspruchsprozess. [15, 16]
Das Papier schätzt logistische Modelle innerhalb eines konstruierten Experiments. Es berichtet weder ein auf beobachteten Investorenergebnissen trainiertes Modell noch validierte Genauigkeit eines KI-Extraktionssystems. Offenlegungsraten und Verhalten fehlender Daten bei Family Offices sind Eingaben des Autors. Kein geprüfter Family-Office-Datensatz belegt ihre reale Verteilung. Ein praktischer Extraktionspilot sollte deshalb Feldgenauigkeit, zeitliche Zuordnung und daraus folgende Rangänderungen anhand unabhängig geprüfter Quelldaten bewerten, bevor seine Ergebnisse einen Anspracheplan beeinflussen.
23 Entscheidungsregel für eine reale Kapitalaufnahme: Kapazität prüfen, nach Kalender staffeln, Prognose nach unten anpassen
Der vorgeschlagene Ablauf beginnt mit verifizierter Mandatszulässigkeit und dokumentiertem Abschlusstermin. Anschließend sind Investitionsbetrag, Portfoliodaten, Zusageverpflichtungen, Genehmigungsbefugnis und wahrscheinliche Entscheidungstermine abzustimmen. Fehlende Eingaben sind zu markieren; der vorgeschlagene Plan ist mit einer einfachen Referenz zu vergleichen. Vor Nutzung unsicherer Angaben als Filter sind die Verifizierungskosten zu bewerten. Die Kapazitätsschranke ist ein ausdrücklicher Modellierungsvorschlag; ihre operative Schwelle und der Umgang mit Ausnahmen benötigen eine Validierung für das Mandat und die maßgeblichen Dokumente.
Eine prospektive Explorationsstichprobe ist zu reservieren; jede Prozessstufe ist zu erfassen und Ergebnisse sind zum vereinbarten Nachverfolgungshorizont zu vergleichen. Das Muster aus weniger Gesprächen und mehr Zusagen ist ein Ergebnis unter dem Mechanismus des Autors. Es ist als Hypothese für die Bewertung an einer realen Liste zu behandeln. Für jede Zurückstellung sind ein datierter Grund und der nächste Verifizierungsschritt zu dokumentieren. Im konstruierten Universum werden 20% der Investoren, die die Entscheidungsschranke bei Ansprache zum Start verfehlen, bei mindestens einer getesteten späteren Ansprache innerhalb von sechs Monaten zulässig. Das Maß beschreibt modellierte Zulässigkeit; es beschreibt weder beobachtete Investitionsbereitschaft noch eine versprochene Zusage.
Die vorgeschlagene Regel ist ein Ablauf zur Evidenzgewinnung und Prüfung einer Entscheidungspolitik. Ihre numerischen Gewichte benötigen eine Validierung für das jeweilige Mandat, die Investorenpopulation und den Zeithorizont. Eine ausgewählte Kampagnenhistorie kann nützliche Informationen enthalten; ihre Auslassungen und ihr Auswahlmechanismus begrenzen jedoch die ableitbaren Schlüsse. Vor Übernahme einer Prognose ist diese Historie mit prospektiven Beobachtungen, verifizierten Daten und ausdrücklich genannten Annahmen zu verbinden.
24 Einschränkungen und nächste Entscheidung
Das Experiment ist konstruiert. Investorentypen, Verteilungen, Rauschenniveaus und Entscheidungsregeln sind vom Autor festgelegt. Es enthält eine Anlageklasse und einen Investitionsbetrag, einen einzelnen Startmonat und ein einzelnes Zeitfenster sowie keinen Kapazitätswettbewerb zwischen Kapitalaufnahmen. Es behandelt Investoren als unabhängig und ignoriert damit den Informationsaustausch zwischen ihnen. Passung und Investitionsbereitschaft werden als unabhängig von Kapazität modelliert; ein realer Ausschuss muss sich nicht entsprechend verhalten. Gebühren, Konditionen und Nebenvereinbarungen werden nicht modelliert; die bereitgestellten Daten sind sauberer als viele reale Daten.
Die Quellenbeispiele umfassen einen öffentlichen Pensionsfonds, Veröffentlichungen staatlicher Investoren und Berichte universitärer Stiftungsvermögen. Transparenz und Rechnungslegungsdefinitionen unterscheiden sich. Kein geprüfter Family-Office-Datensatz stützt die simulierten Family-Office-Kalender oder Offenlegungswahrscheinlichkeiten. Die wissenschaftlichen Referenzen behandeln verwandte Fragen zu Fondsperformance, Fundraising, Liquidität und Studiendesign. Die datierte CalPERS-Richtlinienanlage von 2022 bleibt neben neuerem Programmmaterial von 2026 für ausdrücklich historische Erörterungen von Zielrevisionen und Richtlinienbandbreiten erhalten; die aktuelle Befugnis für eine Transaktion muss unabhängig verifiziert werden. Die Datenschutzbeispiele beschränken sich auf das zitierte DIFC-Recht und die ADGM-Übersicht und bestimmen nicht das für eine bestimmte Kampagne geltende Regelwerk.
Die nächste Entscheidung lautet, ob eine Kampagne eine vorab spezifizierte prospektive Auswertung tragen kann. Erforderlich sind ein Datensatz des zulässigen Universums, ein rechtmäßiger Rekrutierungs- und Verarbeitungsplan, Zufallsaufnahme, wo das Design sie vorsieht, sowie konsistente Ergebnis- und Nachverfolgungsdefinitionen. Zuerst sind Strategieertrag und Prognosekalibrierung zu messen. Eine kleine Liste kann die Datenqualität und Terminplanung verbessern und zugleich nur begrenzte Aussagen zu prädiktiver Überlegenheit ermöglichen. Umfang und Unsicherheit der vorgeschlagenen Studie sollten bewertet werden, bevor sich ein Ausschuss auf ihre späteren Ergebnisse stützt.
Quellenverzeichnis
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
