
1 Rangschik beleggers eerst op hun vermogen om zich binnen de termijn te verbinden, daarna op aansluiting
Een kapitaalronde heeft een sluitingsdatum, een investeringsbedrag en een lijst met meer beleggers dan het team in één ronde kan benaderen. De beslissing betreft de volgorde van benadering. Aansluiting bij het mandaat beantwoordt de vraag of een belegger dit type actief zou kopen. Zij beantwoordt niet of de belegger nu ruimte heeft om het te kopen, of dat zijn commissie vóór het verstrijken van de termijn goedkeuring kan geven. Dit artikel onderzoekt die twee aanvullende vragen, capaciteit en timing, en vraagt welke waarneembare variabelen het bruikbaarst zijn om een begrensd beleggersuniversum te rangschikken zodra de aansluiting is vastgesteld.
Wij beschikken niet over een dataset met waargenomen beleggersbenaderingen. Het artikel doet daarom drie dingen. Het bestudeert primaire institutionele documenten om vast te stellen welke capaciteits- en timingvariabelen een belegger publiceert, met welke vertraging en met welke ambiguïteit. Het ontwikkelt een experiment van de auteur met een geconstrueerd universum van 1.600 plus 2.000 beleggers per replicatie, 100 maal herhaald, waarin capaciteit, toezeggingstempo en commissiekalenders worden gegenereerd uit vermelde invoeraannames en uitsluitend zichtbaar zijn via vertraagde en onvolledige gegevens. Vervolgens specificeert het de studie op basis van toestemming die het geconstrueerde universum door empirisch bewijs zou vervangen.
Het experiment rapporteert modelresultaten onder vermelde invoeraannames. Het betreft geen marktwaarneming. Waar hieronder staat dat een rangschikkingsregel beter presteert, betekent dit dat zij beter presteert in het geconstrueerde universum, waarvan alle genererende aannames worden vermeld. Het eerste derde van het artikel leidt de variabelen af uit bronnen. Het middelste deel meet wat elke variabele toevoegt. Het laatste derde vertaalt het resultaat naar een rapportagepakket, een ontwerp voor gegevens en governance en een beslisregel voor een daadwerkelijke transactie.
2 Definieer de uitkomst en het begin van de meettermijn voordat u een variabele kiest
De beoogde uitkomst is een ondertekende, juridisch bindende toezegging van ten minste 25 miljoen Amerikaanse dollar binnen twaalf maanden na de start. Het instrument moet volgens de transactiedocumenten een investerings- of financieringsverplichting doen ontstaan; alleen een sideletter, gesprek of niet-bindende indicatie volstaat niet. Gekwalificeerde eerste gesprekken en het begin van due diligence worden afzonderlijk vastgelegd. Een definitieve afwijzing geldt alleen als concurrerende gebeurtenis onder een vooraf gespecificeerde afsluitingsregel. Een contact dat pauzeert, andere voorwaarden vraagt of om latere benadering verzoekt, behoudt de passende open status. Elke benaderde belegger blijft in de noemer van de campagne opgenomen. [14]
De meettermijn is even belangrijk als de uitkomst. Een toezegging die in maand dertien wordt ondertekend, telt als mislukking binnen de termijn, ook wanneer de belegger bereid en in staat was zich te verbinden. De termijn wordt gemeten vanaf de startdatum. De benaderingsmaand is een vastgelegde beslissing en geen storende variabele, omdat sectie 15 laat zien dat dezelfde belegger verschillende kansen heeft om zich te verbinden, afhankelijk van het moment van benadering. Tabel 1 vermeldt de drie gebeurtenissen, de dag waarop elke gebeurtenis meetelt en de regel voor beleggers die nooit reageren. Door de benaderingsmaand vast te leggen kan later ook worden onderzocht of late benaderingen mislukken doordat de termijn verstrijkt of doordat het budget van de belegger al is gebruikt.
| Gebeurtenis | Telt mee wanneer | Telregel | Concurrerende uitkomst |
|---|---|---|---|
| Gekwalificeerd gesprek | Eerste inhoudelijke gesprek heeft plaatsgevonden | Datum van het gesprek, eenmaal per belegger | Definitieve afwijzing die de vastgelegde episode voor de belegger en de kapitaalronde afsluit |
| Due diligence gestart | Gegevensverzoek of proces geopend door de belegger | Datum van het eerste formele verzoek | Definitieve afwijzing na het gesprek volgens de vooraf gespecificeerde afsluitingsregel |
| Bindende toezegging | Ondertekend instrument dat een verplichting schept voor ten minste het vereiste investeringsbedrag | Ondertekeningsdatum op of vóór de vaste sluitingsdatum | Definitieve afwijzing vóór een toezegging; goedkeuringen na de uiterste datum worden buiten de termijn opgevolgd |
| Geen reactie | Geen vastgelegde reactie op de laatste waarnemingsdatum | Blijft opgenomen in de noemer van benaderde beleggers en wordt administratief rechtsgecensureerd op de vooraf gespecificeerde horizon | Stilte alleen geldt niet als concurrerende afwijzing |
Definities van de auteur voor het geconstrueerde experiment en de voorgestelde studie. Voor een gekwalificeerd gesprek moet de benoemde beslisser aanwezig zijn, of een lid van het beleggingsteam dat bevoegd is het proces verder te brengen; een gesprek met een poortwachter telt niet mee. De simulatie genereert indicatoren voor de opeenvolgende procesfasen en voor het in aanmerking komen voor een commissiebesluit. Daadwerkelijke tijdstippen van gebeurtenissen en censurering behoren tot de afzonderlijk voorgestelde prospectieve studie.
Twee kenmerken van deze definitie bepalen de onderzoeksopzet. Ten eerste is de toezegging afhankelijk van een reeks gebeurtenissen, waardoor een variabele nuttig kan zijn voor één schakel en nutteloos voor de volgende. Sectie 14 meet dit rechtstreeks: onder elke rangschikkingsregel worden dezelfde beleggers gevolgd van het eerste gesprek tot ondertekening. Ten tweede betekent de structuur met concurrerende risico’s dat een naïef slagingspercentage onder respondenten het percentage onder alle benaderde beleggers overschat. Een berekening van de cumulatieve incidentie is daarom de passende samenvatting van de tijd tot een toezegging. [14]
3 Gepubliceerde allocatiedoelen en bandbreedtes geven de richting van de capaciteit aan, niet de omvang ervan
Beleidsmatige blootstelling en actuele besliscapaciteit zijn afzonderlijke gegevens. De CalPERS-bijlage van november 2022 met bijgehouden wijzigingen geeft een historisch voorbeeld van allocatiebandbreedtes en tijdelijke afwijkingen; het private-equitydoel daarin is geen actuele invoerwaarde. De evaluatie van de adviseur van juni 2026 vermeldt een private-equityallocatie van 20,0% tegenover een langetermijndoel van 17% en stelt dat de portefeuille binnen haar bandbreedte van vijf procentpunten blijft. Dezelfde evaluatie vermeldt 15,4 miljard Amerikaanse dollar aan netto nieuwe toezeggingen in de eerste drie kwartalen van het boekjaar. Een positie boven de centrale doelwaarde kan samengaan met voortgezette toezeggingen. Een analist moet de toepasselijke bandbreedte en noemer vaststellen en mag de doelwaarde zelf niet als automatische stop behandelen. [1, 19]
Deze documenten stellen twee zaken vast die van belang zijn voor de rangschikking. Een bandbreedte is een duurzaam signaal van beleggingsbereidheid, en een wijziging van de bandbreedte is een gedateerde gebeurtenis die een team kan waarnemen. Ze stellen ook een grens vast. Een bandbreedte is geen weging: de door ons geraadpleegde evaluatiepagina’s vermelden bandbreedtes en niet de daadwerkelijk aangehouden weging. Een beleidsbijlage is bovendien een momentopname. Het memorandum van de adviseur van juni 2025 aan dezelfde CalPERS-commissie verwijst naar een langetermijndoel voor private equity van 17 procent, terwijl de bijlage van november 2022 in haar tabel met strategische allocaties 13 procent vermeldt. Het memorandum vermeldt dat het bestuur het langetermijndoel van 17 procent in maart 2024 heeft goedgekeurd, en de bijlage is een concept met bijgehouden wijzigingen. Wij trekken hieruit daarom uitsluitend de les dat doelen worden herzien en vóór gebruik van een datum moeten worden voorzien. [1, 3]
Resterende allocatieruimte is een mogelijke invoervariabele wanneer zowel beleidslimieten als gedateerde blootstelling worden gepubliceerd. Ontbrekende gegevens vereisen een expliciete aanname. In de geschatte score krijgen ontbrekende numerieke kenmerken na standaardisatie het trainingsgemiddelde. De structurele score gebruikt een standaarddoelblootstelling per beleggerstype, een vaste verhouding van niet-opgevraagde toezeggingen van 0,25 van die blootstelling en een vast uitkeringsrendement van 0,15. Dit zijn verschillende imputaties, die afzonderlijk worden gerapporteerd. Openbare beleidsdocumenten ondersteunen de keuze van categorieën. Ze bieden geen universele weging, tolerantieband of drempel voor de bereidheid van een belegger om een toezegging te doen.
4 Een gepubliceerd toezeggingsbudget is het meest directe signaal van het toezeggingstempo; weinig beleggers publiceren er een
Het toezeggingstempo is de snelheid waarmee een belegger zich aan een strategie verbindt. De evaluatie van het private-equityprogramma van CalPERS van 16 juni 2025 stelt dat de toezeggingen in de laatste vier boekjaren overeenkwamen met een doel van 15,5 miljard Amerikaanse dollar per jaar, plus of min 15 procent, en dat een minimumniveau aan toezeggingen belangrijk is om nog een verloren decennium te vermijden. Het memorandum van de adviseur vermeldt 19,6 miljard dollar aan nieuwe toezeggingen in de twaalf maanden tot 31 maart 2025, waaronder 12,0 miljard dollar aan co-investeringen naast 50 nieuwe fondstoezeggingen. Het tempo lag in de laatste drie jaar boven 15 miljard dollar per jaar, tegenover 3 tot 5 miljard dollar per jaar in 2016 tot en met 2018. [2, 3]
Het jaarlijkse toezeggingsdoel geeft een stroommaatstaf naast de portefeuillestand. De evaluatie door de medewerkers uit 2025 vermeldde een jaarlijks doel van 15,5 miljard Amerikaanse dollar en een nettovermogenswaarde van private equity van 92,1 miljard Amerikaanse dollar, met verschillende meetdatums. Hun verhouding is circa 16,8%. Het experiment hanteert voor alle vier de gesimuleerde beleggerstypen dezelfde door de auteur gekozen tempoparameter van 17% van de beoogde portefeuillestand. Deze overdracht tussen typen is een modelaanname. Zij geeft geen schatting van de daadwerkelijke budgetten van staatsinvesteerders, pensioenfondsen, endowmentfondsen of family offices. [2]
De publicaties van staatsinvesteerders in de Golf zijn minder gedetailleerd. Mubadala rapporteerde een ingezet kapitaal van 143 miljard AED, 20 procent meer, en opbrengsten van 138 miljard AED, 27 procent meer, voor 2025, in een persbericht van 9 april 2026. Op basis van die cijfers bedragen de opbrengsten ongeveer 97 procent van het ingezette kapitaal. Dit laat zien dat bij deze belegger de gerealiseerde opbrengsten dat jaar van dezelfde orde van grootte waren als de kapitaalinzet. Het persbericht splitst de inzet niet uit naar activaklasse of fondstoezeggingen en ondersteunt daarom een vooraf gekozen aanname over het tempo, geen budget op beleggersniveau. [6]
De evaluatie van juni 2026 biedt een bruikbare actualisering. De medewerkers handhaafden het jaarlijkse doel van 15,5 miljard Amerikaanse dollar, met een bandbreedte van 15%, en rapporteerden een private-equity-NAV van 119,3 miljard Amerikaanse dollar per 31 maart 2026. Hetzelfde doel gedeeld door de nieuwere NAV geeft circa 13,0%. Een parameter die mechanisch uit die verhouding wordt afgeleid zou dus veranderen terwijl het gepubliceerde jaarlijkse doel gelijk bleef. Een werkbestand heeft daarom de periode van de teller, de waarderingsdatum van de noemer en de exacte afbakening van de portefeuille nodig. Bij het actualiseren van publicatiegegevens moeten alle drie behouden blijven. [18]
5 Niet-opgevraagde toezeggingen en uitkeringen bepalen wanneer allocatieruimte weer vrijkomt
Een toezegging is nog geen investering. Kapitaal wordt over meerdere jaren opgevraagd; de positie groeit wanneer kapitaal wordt opgevraagd en neemt af wanneer uitkeringen worden betaald. Een recent optimalisatieartikel over illiquide alternatieve beleggingen beschrijft de structuur helder: de belegger bepaalt alleen de toezeggingen, het effect op posities is doorgaans enkele jaren vertraagd en kapitaaloproepen moeten uit liquide activa worden betaald. Het verwijst naar het discrete-tijdmodel van Takahashi en Alexander, waarin kapitaaloproepen een in de tijd variërende fractie van de niet-opgevraagde toezeggingen zijn. Het artikel is een preprint die geen collegiale toetsing heeft doorlopen. Wij gebruiken het voor de probleemstructuur en niet voor parameters. [12]
Hieruit volgen twee waarneembare verhoudingsgetallen. De verhouding van niet-opgevraagde toezeggingen tot nettovermogenswaarde meet reeds toegezegd kapitaal. Het uitkeringsrendement meet de herinzet van middelen. De beginselen van de Institutional Limited Partners Association vragen de beheerder om ramingen van kwartaalprognoses voor kapitaaloproepen en uitkeringen en om een limiet of bewakingsdrempel voor herinzet, zodat beleggers hun kasbehoefte kunnen ramen. De CalPERS-evaluatie noemt het verlagen van de verhouding tussen niet-opgevraagde toezeggingen en nettovermogenswaarde als doel en vermeldt dat de uitkeringen ruim onder historische niveaus lagen. [2, 8]
Robinson en Sensoy onderzoeken 837 buy-out- en venturefondsen uit de periode 1984 tot en met 2010. De resultaten in hun working paper leggen een verband tussen kapitaaloproepen en uitkeringen enerzijds en waarderingen van beursgenoteerde aandelen anderzijds, waarbij uitkeringen sterker reageren. In hun ontleding van de nettokasstroom bij buy-outs verklaren leeftijds- en kalenderkwartaaleffecten 7,9% van de variatie, waaronder 7,2 procentpunt door leeftijd. De resterende residuele variatie bewijst niet dat andere informatie geen informatiewaarde heeft of dat toekomstige kasstromen intrinsiek onvoorspelbaar zijn. Het resultaat pleit voor voorzichtigheid met eenvoudige prognoseregels binnen de steekproef en specificatie van die studie. [9]
Verkopen op de secundaire markt bieden een andere mogelijke aanpassing van de portefeuilleblootstelling. Het verslag van HMC over boekjaar 2025 beschrijft hoe zulke verkopen worden gebruikt om private-equityposities te verfijnen en waarschuwt ervoor ze als algemeen teken van beperkingen te zien. Dat verslag geeft geen transactievolume voor de hier benodigde gevolgtrekking. [7] De aangehaalde bronnen onderbouwen het vastleggen van niet-opgevraagde toezeggingen, uitkeringen en mogelijke portefeuilleaanpassingen. Hun bijdrage aan de rangschikking in dit experiment wordt bepaald door de genererende aannames van de auteur en synthetische uitkomsten. Zij moet afzonderlijk worden gevalideerd met daadwerkelijke campagnewaarnemingen.
Het verslag van HMC van oktober 2026 biedt een actueel voorbeeld van toezeggingsbeheer. Het stelt dat niet-opgevraagde toezeggingen 13% van de General Investment Account vertegenwoordigden aan het einde van FY26 en beschrijft een gedisciplineerd toezeggingstempo en co-investeringen als middelen om liquiditeitsbehoeften te beheren. De account als noemer is essentieel; dit cijfer mag niet worden hernoemd tot een verhouding ten opzichte van de private-equity-NAV. De allocatietabel in het verslag vermeldt private equity als 46% van de portefeuille van het universiteitsfonds. Deze publicaties beschrijven het portefeuille- en liquiditeitsbeheer van één instelling. Ze onthullen geen nog niet toegewezen budget dat voor een bepaalde nieuwe beheerder beschikbaar is. [17]
6 Commissiecycli en boekjaren vertalen capaciteit naar datums
Het goedkeuringstraject van een belegger hoort thuis in de timinggegevens. Het memorandum van de CalPERS-adviseur van juni 2026 vermeldt beleidswijzigingen, waaronder hogere limieten voor gedelegeerde bevoegdheid. De openbare vergaderkalender noemt geplande commissievergaderingen. Geen van beide bronnen toont aan dat elke voorgestelde toezegging een commissiestemming vereist of dat een aanvraag die in december binnenkomt tot maart moet wachten. Voordat het team een datum toekent, moet het het toepasselijke mandaat, de actuele delegatie, de vereiste documenten en eventuele bijzondere beslistrajecten verifiëren. Een kalendervermelding is bewijs van een geplande vergadering. De bevoegdheid om een bepaald investeringsbedrag goed te keuren is een afzonderlijk feit. [4, 19]
De programma-evaluatie noemt ook als doel het vermijden van de vertraging tussen besluitvorming door limited partners en kapitaalinzet die traditioneel fondsbeleggen kenmerkt. Die zin bevestigt dat de vertraging tussen een besluit en inzet als kostenpost wordt erkend, maar kwantificeert de vertraging tussen benadering en besluit niet. [2] Het experiment maakt die vertraging tot invoer, met een mediane duur van due diligence per beleggerstype, een commissie-interval, een verschuiving van het commissieschema en een start van het boekjaar. Het blokkeert besluiten in de laatste maand van een institutioneel boekjaar.
Het model legt commissie-interval, verschuiving van het commissieschema en start van het boekjaar vast. Beleggers die gegevens publiceren krijgen hun gegenereerde kalendergegevens, onder voorbehoud van het vermelde stressscenario met verouderde schema’s. Voor instellingen die geen gegevens publiceren blijft de kalender per type op kwartaalbasis en behoudt het model de gegenereerde start van het boekjaar; family offices die geen gegevens publiceren krijgen een maandelijks schema en als vooraf gekozen aanname een boekjaar dat in januari begint. Deze vereenvoudigingen zijn aannames van de auteur. Geen beoordeeld bewijs over family offices valideert ze. Een afzonderlijk stressscenario halveert de vergaderfrequentie van instellingen, terwijl het waargenomen schema gelijk blijft.
7 De eigen fondsenwervingscyclus van de beheerder beïnvloedt wat een belegger al heeft toegezegd
De capaciteit van de belegger is deels al vastgelegd voordat een nieuwe kapitaalronde begint. Barber en Yasuda beschrijven dat private-equityfirma’s elke drie tot zes jaar een nieuw fonds ophalen, met een campagne die van enkele maanden tot meer dan anderhalf jaar duurt. Zij vinden dat tussentijdse prestaties grote effecten hebben op de vraag of een vervolgfonds wordt opgehaald. Kaplan en Schoar vinden dat beter presterende fondsen vaker vervolgfondsen en grotere vervolgfondsen ophalen en dat fondsen die in hausseperioden zijn gestart minder vaak vervolgfondsen ophalen. [10, 11]
Voor een belegger impliceren deze bevindingen een rij hernieuwde toezeggingen aan bestaande beheerders, die volgens de cyclus van de beheerders binnenkomt en niet volgens die van de belegger. De evaluatie van ADIA over 2025 maakt hetzelfde punt vanuit het perspectief van de belegger: zij rapporteert dat fondsenwerving voor private equity op jaarbasis met 22 procent afnam en meer dan 40 procent onder de piek van 2021 lag, terwijl limited partners hun toezeggingen op kernrelaties concentreerden. [5] Een nieuwe beheerder wordt dus gerangschikt ten opzichte van de bestaande relaties van elke belegger, die niet rechtstreeks waarneembaar zijn.
Bestaande relaties kunnen zowel de bereidheid beïnvloeden om een beheerder te overwegen als de middelen die al elders zijn toegezegd. Het model vertegenwoordigt een niet-waargenomen bereidheidscomponent met een term voor beleggingsbereidheid die onafhankelijk is van de capaciteitsinvoer. Het trekt concurrerende hernieuwde toezeggingen niet expliciet van het gesimuleerde toezeggingsbudget af. Die vereenvoudiging is relevant: twee echte beleggers kunnen dezelfde openbare allocatiegegevens hebben en wezenlijk verschillende nog na te komen verplichtingen. Bewijs op fondsniveau over herhaalde fondsenwerving ondersteunt het onderzoeken van die rij verplichtingen. Het kwantificeert het resterende budget van een bepaalde belegger niet. [10, 11]
8 De waarneembare variabelen vallen uiteen in zes gegevenscategorieën, elk met een bron, een vertraging en een blinde vlek
Tabel 2 geeft de scoringsmatrix. Elke rij noemt een variabele, waar zij wordt waargenomen, hoe verouderd zij doorgaans is en wat zij niet laat zien. De rechterkolom is het belangrijkst: een variabele die goedkoop te verzamelen is en in een bekende richting misleidt, verdient een andere weging dan een variabele die duur te verzamelen is en geen vertekening heeft. De matrix is een kadertabel. Zij legt vast wat de bronnen in secties 3 tot en met 7 toelaten en kent geen wegingen toe.
| Variabele | Waar waargenomen | Typische vertraging | Waarvoor zij een benadering vormt | Blinde vlek |
|---|---|---|---|---|
| Allocatiebandbreedte en weging | Jaarverslag, beleidsverklaring | Maanden tot een jaar | Ruimte ten opzichte van de doelwaarde | De bandbreedte is niet de aangehouden weging |
| Verhouding van niet-opgevraagde toezeggingen | Toelichtingen bij de jaarrekening, programma-evaluaties | Kwartaal tot jaar | Reeds toegezegd kapitaal | Telt toezeggingen, niet het tijdstip van kapitaaloproepen |
| Uitkeringsrendement | Programma-evaluaties, fondsverslagen | Kwartaal | Herinzet in nieuwe toezeggingen | Terugblikkend |
| Toezeggingsbudget en -tempo | Programmaplan, memorandum van de adviseur | Kwartaal tot jaar | Jaarlijkse stroomcapaciteit | Door weinig beleggers gepubliceerd |
| Commissie- en boekjaarkalender | Bestuurskalenders, beleidsdocumenten | Actueel | Datums waarop goedkeuring mogelijk is | Schema’s veranderen; ontbreken bij private beleggers |
| Beheerd vermogen | Jaarverslag, registers | Jaar | Omvang van de portefeuille | De relevantie van het investeringsbedrag neemt boven een drempel af |
Analyse van MatchPoint van de bronnen aangehaald in secties 3 tot en met 7. Typische vertragingen worden vermeld als de cyclus van het onderliggende verslag en zijn aannames die voor elke belegger moeten worden geverifieerd. Er worden geen wegingen geïmpliceerd.
Bewaar bij elk gegeven de brondatum, de boekhoudkundige afbakening, de eenheid en de bewijsstatus. Onderscheid een rechtstreeks gepubliceerde waarde, een schatting afgeleid uit een andere publicatie en een geïmputeerde waarde. In dit experiment vervangt de geschatte score ontbrekende numerieke kenmerken na standaardisatie door trainingsgemiddelden; de structurele regel gebruikt voor specifieke ontbrekende gegevens invoerwaarden op basis van het beleggerstype. Beide methoden kunnen een ogenschijnlijk nauwkeurige score geven aan een belegger over wie weinig is geverifieerd. Houd die onzekerheid zichtbaar voor de beslisser. Openbare bronnen rechtvaardigen onderzoek naar de zes categorieën. Hun numerieke voorspellende wegingen en toepasbaarheid op instellingen blijven vragen voor een zorgvuldig verzamelde campagnedataset.
9 Zowel de capaciteitstoets als de kalendertoets moet worden doorstaan; een score hoort dat weer te geven
Capaciteit heeft twee componenten. De standcomponent is de ruimte onder de bovengrens van de beleidsbandbreedte, na het meetellen van een deel van de niet-opgevraagde toezeggingen, plus de uitkeringen die de belegger verwacht opnieuw te kunnen inzetten. De stroomcomponent is het resterende jaarlijkse toezeggingsbudget. Vergelijking 1a definieert de stand en vergelijking 1b de stroom. De belegger kan alleen een toezegging doen als beide op de beslisdatum ten minste gelijk zijn aan het vereiste investeringsbedrag.
In vergelijking 1a is C_i(t) de capaciteit van belegger i in maand t na de start, A_i diens vermogen, g_i diens doelaandeel voor de activaklasse, b de tolerantieband boven het doel, a_i(t) het actuele aandeel, f_i de niet-opgevraagde toezeggingen als aandeel van de portefeuille, lambda het deel van die toezeggingen dat ten laste van de allocatieruimte meetelt, rho het herinzetbare deel van de uitkeringen en y_i het jaarlijkse uitkeringsrendement. In vergelijking 1b is R_i(t) het resterende budget, B_i het jaarbudget, k_i(t) het aantal verstreken maanden in het boekjaar van de belegger en zijn nu_i en gamma_i het niveau en de vorm van de benutting.
Timing werkt door via de beslismaand. Vergelijking 2a geeft de eerste toegestane commissiemaand op of na de afronding van due diligence; vergelijking 2b geeft de indicator dat de belegger een toezegging kan doen wanneer deze in maand s wordt benaderd.
De beslismaand hangt af van drie zaken: de duur van due diligence, de commissiecyclus en de blokkeringsperiode aan het einde van het boekjaar. Dezelfde belegger kan daardoor wel een toezegging doen bij benadering in de ene maand en niet bij benadering in de volgende. Hier is M_i de verzameling toegestane commissiemaanden voor belegger i, d_i de duur van due diligence in maanden, W de termijn, T het investeringsbedrag en s de benaderingsmaand. Als geen toegestane maand binnen de termijn valt, is G_i nul. Een additieve score kan deze samenloop van voorwaarden niet exact reproduceren, omdat extra allocatieruimte een uitgeput budget niet compenseert. Sectie 12 vergelijkt daarom een op uitkomsten geschatte additieve score met een structurele score die vergelijkingen 1 en 2 op de waargenomen gegevens toepast.
De capaciteitsberekening heeft naast een beslisdatum ook een informatiedatum nodig. Een prognose bij de start kan reeds gepubliceerde documenten, een geverifieerde kalender en expliciet gemodelleerde scenario’s gebruiken. Zij mag latere waarderingen of toekomstige commissie-uitkomsten niet behandelen alsof die al bekend waren. De vergelijkingsmaatstaf met uitgebreidere informatie krijgt bewust het gegenereerde toekomstige capaciteitspad. De praktische regels krijgen dat niet. Dit onderscheid moet in elke empirische backtest worden doorgevoerd: bewaar de documentversie en het publicatietijdstip die bij elke historische beslissing beschikbaar waren, en sluit latere correcties van de voorspeller uit, tenzij de validatieopzet expliciet een latere informatieactualisering modelleert.
10 Invoerwaarden en aannames in het geconstrueerde universum
Elke replicatie trekt 1.600 beleggers voor een trainingspool en 2.000 voor een testlijst, in vier typen: staatsinvesteringsfondsen, publieke pensioenfondsen, endowmentfondsen of stichtingen en family offices. De typen verschillen in vermogen, doelaandeel, start van het boekjaar, commissie-interval, duur van due diligence, publicatie van gegevens en gegevensvertraging. Binnen een type worden vermogen, doelwaarden, actuele blootstelling, verhouding van niet-opgevraagde toezeggingen, uitkeringsrendement, jaartempo en budgetbenutting getrokken uit de verdelingen in tabel 3. Een latente term voor beleggingsbereidheid en een latente term voor aansluiting worden onafhankelijk van de capaciteitsinvoer getrokken. Beleggingsbereidheid vertegenwoordigt alles waardoor een belegger bereid is tot een gesprek en een vervolgstap en wat niet uit de gegevens blijkt, waaronder bestaande relaties, de reputatie van het team en de opvattingen van de belegger over de sector.
Family offices vormen de helft van het universum en publiceren in één op de tien gevallen gegevens. Dit is een keuze van de auteur waarbij de grootste groep ook de minst waarneembare is. Het universum is niet op een dataset gekalibreerd. Het doel is de logica van capaciteit en timing toetsbaar te maken; tabel 4 laat zien hoe die logica de populatie indeelt. Publicatie van gegevens en capaciteit variëren samen per type. Elke score die gepubliceerde gegevens gebruikt is daardoor beter geïnformeerd over instellingen dan over family offices. Het experiment toetst of dit voor de eerste ronde van belang is. Ongeveer 30% van de beleggers kan een toezegging doen als zij bij de start worden benaderd; dat aandeel verschilt sterk per type.
| Invoer | Waarde in het model | Rol |
|---|---|---|
| Investeringsbedrag en termijn | 25 miljoen USD; twaalf maanden vanaf een start in oktober | Definitie van de uitkomst |
| Vermogen (mediaan, miljard USD) | 120; 25; 3; 0,9, met logstandaardafwijking 0,8 tot 1,0 | Omvang |
| Doelaandeel van de activaklasse | 15%; 13%; 30%; 15%, logruis 0,2 | Bovengrens van de allocatieruimte |
| Actueel aandeel ten opzichte van doelwaarde | Lognormaal, standaardafwijking 0,30 | Resterende allocatieruimte |
| Verhouding niet-opgevraagde toezeggingen; meegeteld deel | Bètagemiddelde 25%; de helft telt ten laste van de allocatieruimte mee | Toegezegd kapitaal |
| Uitkeringsrendement; heringezet deel | Bètagemiddelde 15% van de nettovermogenswaarde; 80% herinzetbaar | Herinzet |
| Jaarbudget | 17% van de beoogde portefeuillestand, logruis 0,35 | Stroomcapaciteit |
| Start van het boekjaar; commissie-interval | Januari, juli, juli, willekeurig; 3, 3, 3 en 1 maanden | Kalender |
| Duur van due diligence (mediaan in maanden) | 4; 5; 4; 2, logstandaardafwijking 0,4 | Timing |
| Gepubliceerde gegevens; vertraging in maanden | 50%, 95%, 85%, 10%; vertraging 9, 4, 6, 12 | Waarneembaarheid |
| Beleggingsbereidheid en aansluiting | Onafhankelijke standaardnormale termen; aansluiting waargenomen met ruis 0,6 | Bereidheid |
| Aanpassing van due diligence bij blokkering op het moment van benadering | Relatieve verlaging met 35% van de voorwaardelijke kans op de start van due diligence | Gevoeligheidsaanname van de auteur voor de vroege fase; geen waargenomen afwijzingspercentage |
| Aandelen per beleggerstype | 10%; 20%; 20%; 50% | Populatiemix gekozen door de auteur |
| Allocatiebandbreedte en toekomstige drift van de blootstelling | 20% relatieve tolerantie boven het doel; jaarlijkse driftcoëfficiënt voor de logaritme van het aandeel 0,12 | Synthetisch capaciteitspad |
| Belasting door een marktschok | 0,6 maal de vermelde marktschokparameter in het logaritmische pad van het aandeel private beleggingen | Stressscenario voor het noemereffect, gekozen door de auteur |
| Aanpassingen voor niet-opgevraagde toezeggingen en uitkeringen | 50% van de niet-opgevraagde toezeggingen telt mee; 80% van de gemodelleerde uitkeringen is herinzetbaar | Capaciteitsvergelijking |
| Budgetbenutting | Niveau uniform van 0,5 tot 1,5; vorm lognormaal met logstandaardafwijking 0,4 | Synthetische budgetbesteding binnen het jaar |
| Verschuiving van het commissieschema en blokkeringsperiode | Verschuiving uniform over het interval van het type; instellingen kunnen in de laatste boekjaarmaand geen besluit nemen | Verzameling toegestane beslismaanden |
| Kansen per procesfase | Logit voor een gesprek -0,6 + 0,8 aansluiting + 0,9 beleggingsbereidheid; logit voor due diligence 0,5 aansluiting + 0,7 beleggingsbereidheid, met de gemeenschappelijke stressverschuiving | Mechanisme voor de opeenvolgende procesfasen, ontworpen door de auteur |
| Numerieke referentie en structurele regel | Integratie van de voorwaardelijke lognormale verdelingsfunctie voor de referentiekansen op toezeggingen; vijfpuntsbenadering van due diligence behouden binnen de structurele score op basis van waargenomen gegevens | Onderscheidt de evaluatiekans van de praktische benadering voor de score |
Geselecteerde aannames van de auteur voor het geconstrueerde experiment; geen waargenomen verdelingen van beleggers. De medianen per type staan in de volgorde staatsfonds, pensioenfonds, endowmentfonds, family office. De vastgezette bijbehorende kerncode en het aansturingsscript bewaren de volledige definities van meetruis, imputatie en scoreafvlakking; de tabel is een geselecteerde samenvatting.
| Beleggerstype | Aandeel van het universum | Mediaan vermogen (miljard USD) | Gegevens gepubliceerd | Ten minste 50% kans om de toets te doorstaan als de belegger bij de start wordt benaderd | Kans op een toezegging |
|---|---|---|---|---|---|
| Staatsinvesteringsfonds | 10% | 124,1 | 50% | 65% | 13,8% |
| Publiek pensioenfonds | 20% | 24,2 | 95% | 48% | 12,1% |
| Endowmentfonds of stichting | 20% | 3,0 | 86% | 40% | 9,6% |
| Family office | 50% | 0,9 | 10% | 12% | 2,5% |
| Alle beleggers | 100% | 2,3 | 47% | 30% | 7,0% |
Beschrijving van één geconstrueerde populatie van 20.000 beleggers. De gerapporteerde capaciteitsindicator gebruikt een voorwaardelijke kans van ten minste de helft om de toets op een besluit binnen de termijn te doorstaan. De strategietabellen rapporteren afzonderlijk gemiddelde kansen op het doorstaan van die toets. Deze conventies schatten geen waargenomen beschikbaarheid van beleggers.
De lognormale specificatie van de blootstelling heeft een onbegrensde bovenkant. Zij dient als stresstest en is geen volledig balansmodel. Een uitzonderlijk groot gesimuleerd aandeel private beleggingen mag niet als een letterlijke boekhoudkundige allocatie worden geïnterpreteerd. Stem vóór toepassing van het kader op een echte instelling de portefeuillenoemer, waarderingsvertraging, reeds ondertekende toezeggingen en eventuele contractuele limieten op elkaar af. Ontbrekende documentatie rechtvaardigt een verzoek om verduidelijking; zij biedt geen feitelijke grond om te stellen dat een belegger geen capaciteit heeft.
11 Elke procesfase heeft een eigen bepalende factor; de kans op een toezegging is het product van de fasekansen
De kans dat een benaderde belegger binnen de termijn tekent is het product van drie fasetermen, waarvan één een aanpassing voor afwijzing bevat. De eerste is de kans op een gekwalificeerd gesprek, bepaald door aansluiting en beleggingsbereidheid. De tweede is de kans op de start van due diligence gegeven een gesprek, verlaagd voor beleggers die op het moment van benadering geblokkeerd zijn. De derde is de kans dat de capaciteits- en kalendertoets in de beslismaand worden doorstaan. Vergelijking 3a geeft het product; vergelijking 3b geeft de vaardigheidsscore waarmee rangschikkingsregels worden vergeleken.
In vergelijking 3a is pi_i de voorwaardelijke modelkans op een bindende toezegging, m_i de kans op een gesprek en q_i de kans op due diligence vóór de aanpassing voor blokkering op het moment van benadering. De indicator chi_i beschrijft de capaciteits- en budgettoestand op het moment van benadering. De term G-bar_i integreert de continue lognormale verdeling van de duur van due diligence over de eerste toegestane beslismaand en de bijbehorende capaciteits- en budgettoetsen. Deze referentieberekening is voorwaardelijk op het gegenereerde toekomstige capaciteitspad. Zij levert een evaluatiekans binnen het experiment van de auteur. Een team dat daadwerkelijk kapitaal werft, beschikt niet over die informatie. In vergelijking 3b bevat de orakelverzameling de K hoogste voorwaardelijke kansen; de vaardigheidsmaatstaf gebruikt de verwachte opbrengst daarvan als bovenste vergelijkingsmaatstaf.
De vergelijkingsmaatstaf met uitgebreidere informatie kent de latente aansluiting, het gegenereerde toekomstige capaciteitspad en de genererende wet, en integreert over beleggingsbereidheid. Deze informatievoordelen gaan verder dan perfecte openbare gegevens en zijn operationeel niet beschikbaar. Het verschil met een operationele regel combineert verschillende voordelen van informatie en modelvorm. In de afzonderlijke beschrijvende steekproef van 20.000 beleggers is de gemiddelde voorwaardelijke kans op een toezegging 7,0%. Over de onafhankelijk gegenereerde testlijsten van de replicaties leveren 100 willekeurige benaderingen gemiddeld 7,0 verwachte toezeggingen op, ofwel 175 miljoen dollar aan nominale toezeggingswaarde. Deze twee samenvattingen gebruiken verschillende steekproeven. De laatste wordt niet uit het afgeronde percentage van de beschrijvende steekproef berekend. Geen van beide staat voor uitgekeerde kasmiddelen of advieshonoraria.
De voorwaardelijke integratie kent aan elke toegestane commissiemaand de lognormale kansmassa tussen de vorige toegestane maand en die maand toe. Een maand draagt alleen bij wanneer zowel de capaciteit als het resterende budget groter zijn dan het investeringsbedrag. Een duur van due diligence voorbij de laatste toegestane datum draagt nul bij. De implementatie behoudt continue trekkingen voor de duur van due diligence bij gerealiseerde uitkomsten. Onafhankelijke controles vergelijken de geïntegreerde kans met scalaire opsomming per maand en verifiëren de kansmassa-identiteiten en kalendergrenzen. De structurele score op basis van waargenomen gegevens behoudt bewust haar grovere vijfpuntsbenadering en afvlakkingsaannames; de uitkomst is een rangschikkingsscore zonder aanspraak op empirische kanskalibratie.
Laat F_i(u) de verdelingsfunctie zijn van de positieve lognormale duur van due diligence voor belegger i, met F_i(u)=0 voor niet-positieve u. De toegestane beslismaanden in de som lopen van nul tot en met W. Voor elke dergelijke maand t is t_i^- de voorgaande toegestane maand; de voorafgaande CDF-waarde voor het eerste interval is gedefinieerd als nul. Laat H_i(t) gelijk zijn aan één wanneer de capaciteits- en budgettoetsen op t aan het vereiste investeringsbedrag voldoen. De aan t toegewezen massa is F_i(t-s)-F_i(t_i^--s). Een mislukte eerste commissiemogelijkheid draagt die massa niet over aan een latere commissie. Geblokkeerde maanden worden uitgesloten voordat de intervallen worden gevormd.
De evaluatiekans en de generator van gerealiseerde uitkomsten delen een continue verdeling voor de duur van due diligence. De CDF-berekening integreert die verdeling over de intervallen van toegestane maanden. De nauwkeurigheid is voorwaardelijk op de capaciteitspaden van de auteur, de kalenderregels en de verdelingsaannames, binnen de precisie van de drijvendekommaberekening. De structurele score op basis van waargenomen gegevens gebruikt bewust een grovere vijfpuntsbenadering en afvlakking met logverhoudingen om kandidaten te ordenen. De uitkomst maakt geen aanspraak op empirische kanskalibratie.
12 Een geschatte score met capaciteit en timing verhoogt toezeggingen in de eerste ronde tot 3,8 maal een willekeurige volgorde
De vergelijking gebruikt een eerste ronde van 100 beleggers uit een testlijst van 2.000, oftewel 5,0% van de lijst. Logistische scores worden geschat op toezeggingsuitkomsten onder 800 gegenereerde trainingsbeleggers en geëvalueerd op afzonderlijke testbeleggers. Tabel 5 rapporteert verwachte nominale toezeggingswaarden volgens de voorwaardelijke referentie en percentielen over de replicaties. De laatste kolom geeft het gemiddelde van de kansen van geselecteerde beleggers om de toets te doorstaan; zij telt geen beleggers die de afzonderlijke drempel van 50% in de beschrijvende populatie doorstaan.
| Rangschikkingsregel | Verwachte toezeggingen (miljoen USD) | 10e tot 90e percentiel | Vaardigheidsscore | Gemiddelde kans om de toets op een besluit binnen de termijn te doorstaan |
|---|---|---|---|---|
| Willekeurige volgorde | 175 | 164 tot 184 | 0,00 | 32% |
| Grootste vermogens eerst | 335 | 284 tot 393 | 0,14 | 63% |
| Alleen aansluiting bij het mandaat | 360 | 294 tot 430 | 0,16 | 32% |
| Alleen capaciteitsvariabelen | 488 | 428 tot 556 | 0,27 | 86% |
| Alleen timingvariabelen | 289 | 229 tot 342 | 0,10 | 52% |
| Capaciteit en timing, zonder aansluiting | 497 | 434 tot 570 | 0,27 | 86% |
| Aansluiting, capaciteit en timing | 657 | 572 tot 730 | 0,41 | 82% |
| Structurele toets met aansluiting | 707 | 630 tot 780 | 0,45 | 74% |
| Vergelijkingsmaatstaf met uitgebreidere informatie | 1.021 | 957 tot 1.082 | 0,72 | 98% |
| Latent plafond | 1.357 | 1.295 tot 1.421 | 1,00 | 98% |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. De verwachte toezeggingen gelden voor 100 benaderingen met een investeringsbedrag van 25 miljoen USD. De spreiding loopt van het 10e tot het 90e percentiel over 100 replicaties.
Capaciteits- en timinggegevens leveren de grootste bijdrage. De geschatte score met aansluiting, capaciteit en timing bereikt 657 miljoen dollar tegenover 360 voor alleen aansluiting en 335 voor grootste-eerst, respectievelijk 1,8 en 2,0 maal zoveel. De vaardigheidsscore is 0,41, met een spreiding van 0,34 tot 0,47. De structurele score, die vergelijkingen 1 en 2 op de waargenomen gegevens toepast, bereikt 707 miljoen dollar en overtreft de geschatte score in 77% van de replicaties. De geschatte score overtreft alleen aansluiting in 100% van de replicaties.
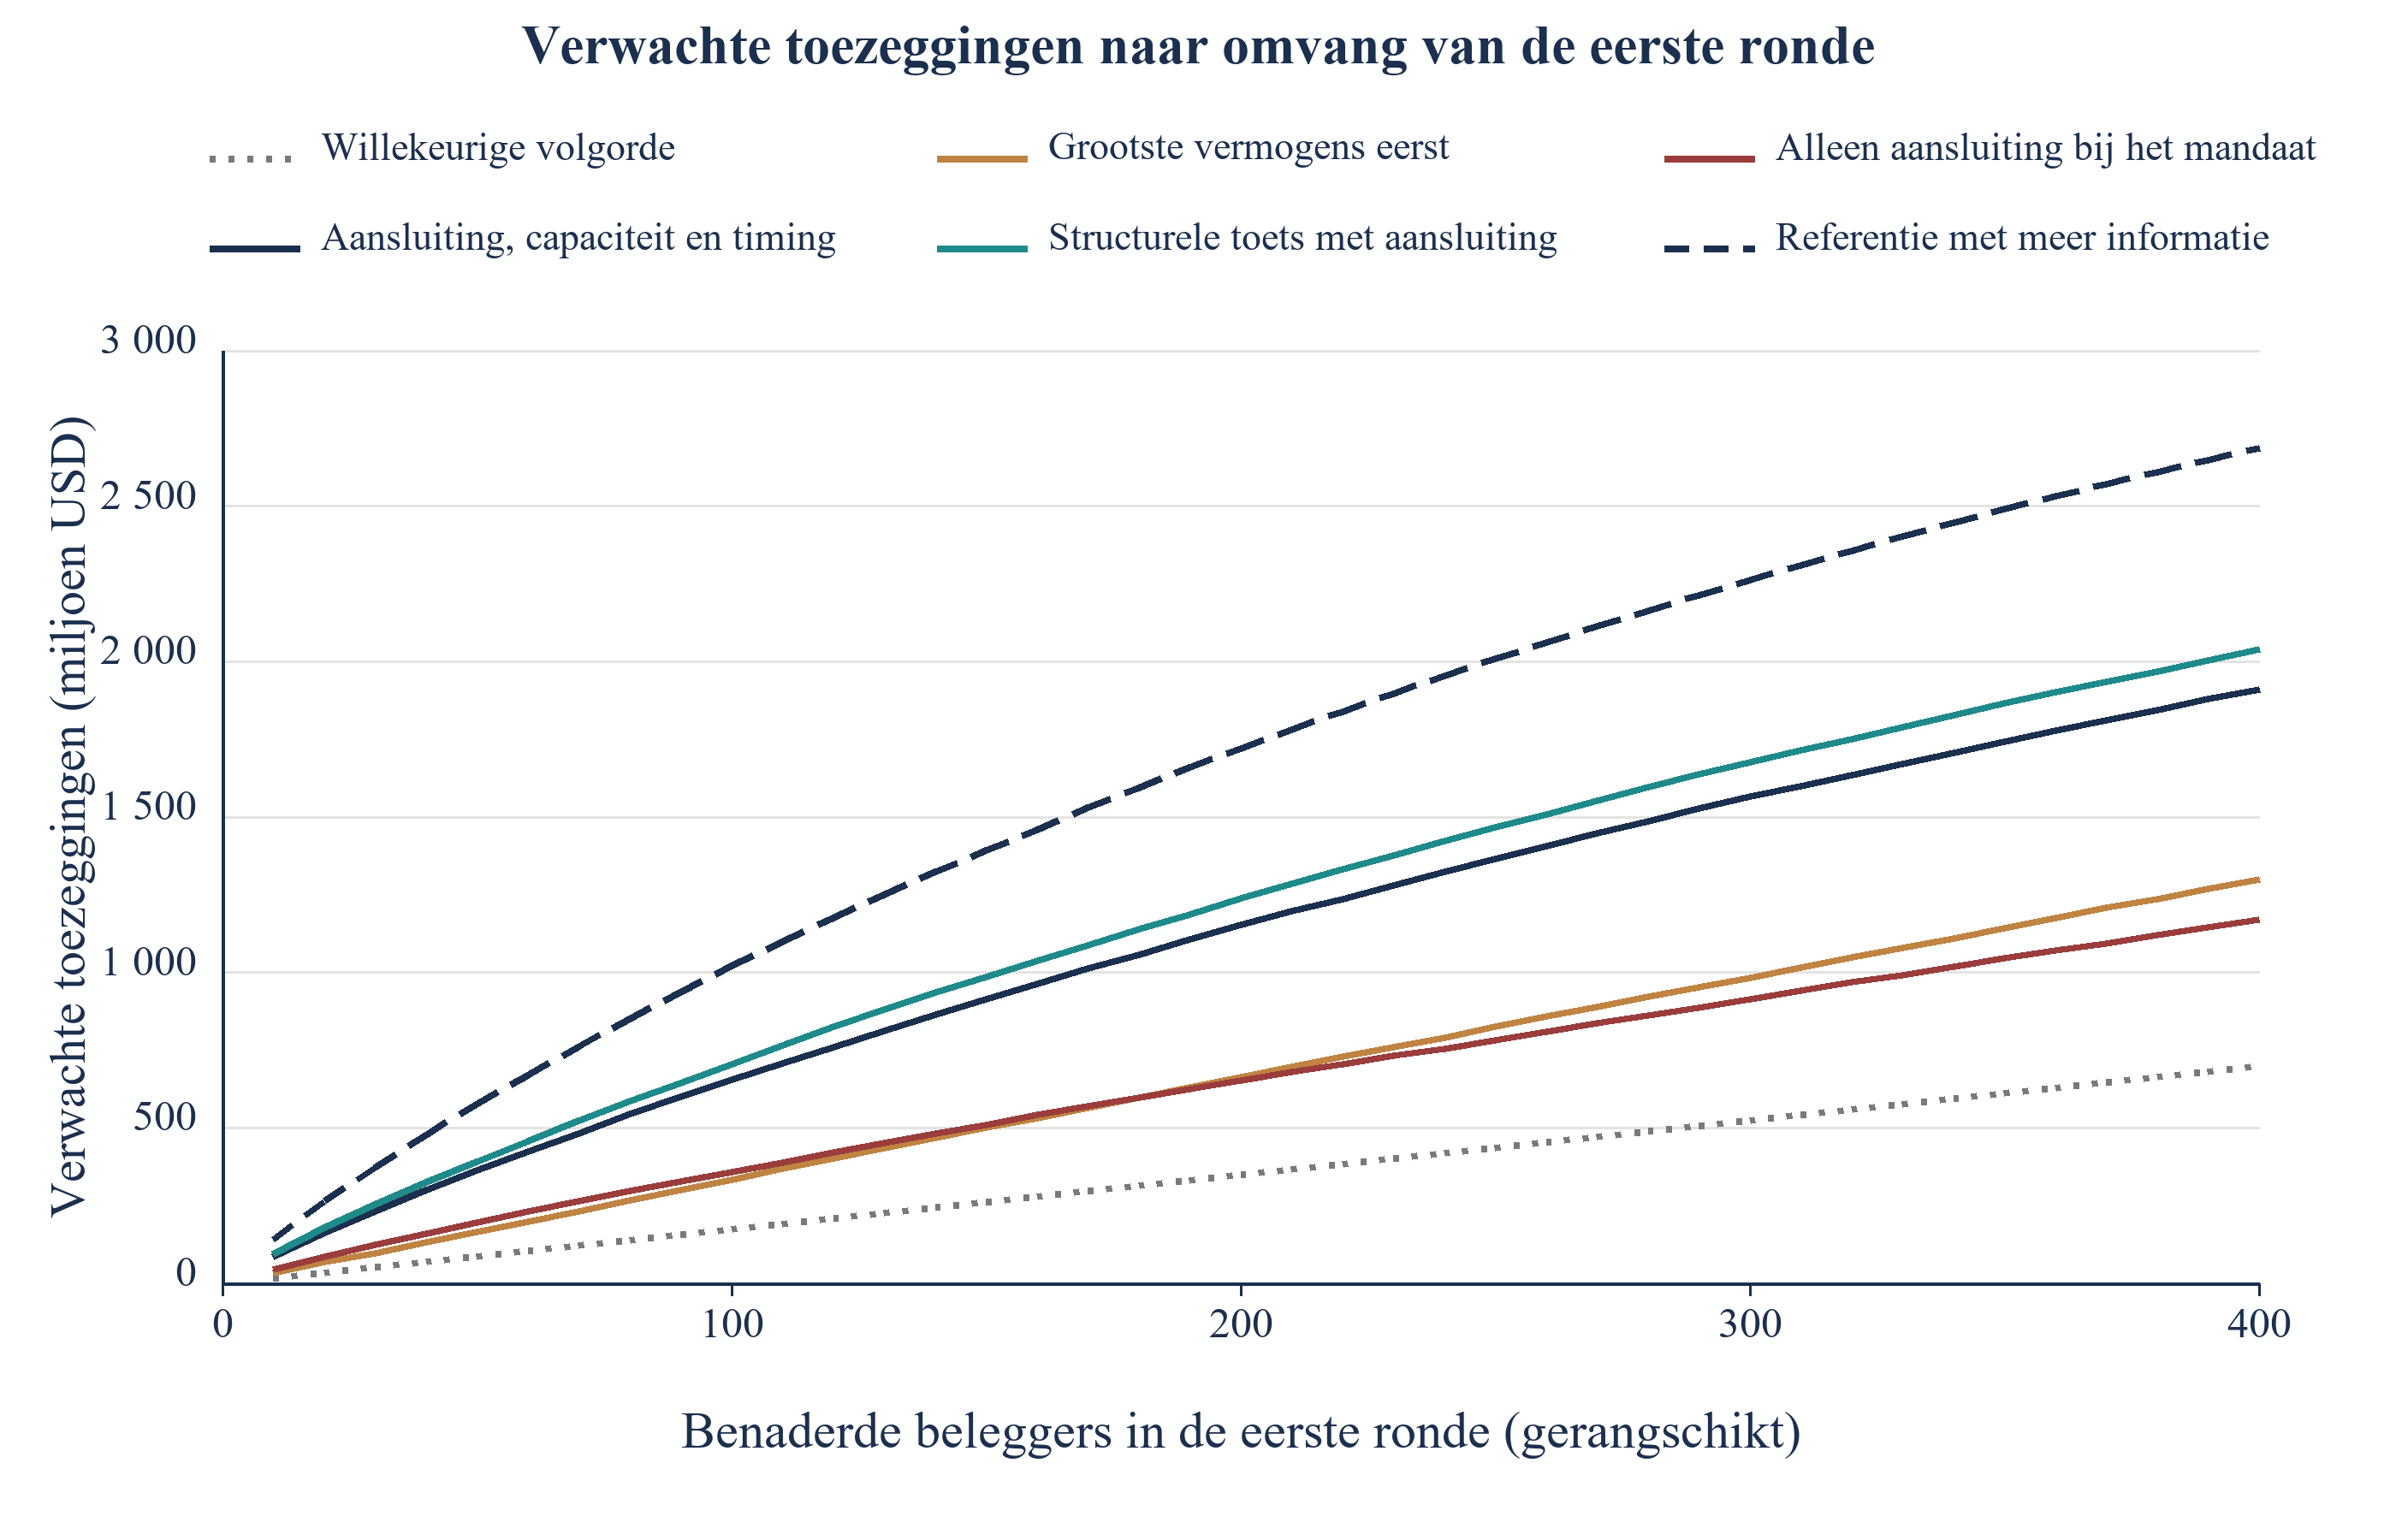
De vergelijkingsmaatstaf met uitgebreidere informatie bereikt onder de informatievoordelen van het model 1.021 miljoen dollar aan verwachte nominale toezeggingswaarde. De geschatte en structurele scores bereiken 64% en 69% van dat bedrag; aansluiting en vermogen bereiken 35% en 33%. Deze verhoudingen vergelijken verschillende informatieverzamelingen en modelvormen. De structurele score bevat het veronderstelde capaciteitsmechanisme, zodat het gesimuleerde voordeel gedrag toetst wanneer dat mechanisme geldt. Dit levert geen bewijs dat echte commissies die regel hanteren. Scores op basis van alleen capaciteit en alleen timing hebben vaardigheidsscores van 0,27 en 0,10. Figuur 1 toont de ordening wanneer de ronde binnen deze geconstrueerde opzet meer beleggers omvat.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde modeluitkomsten onder expliciete aannames. Gemiddelde van 100 replicaties; de onderbroken vergelijkingslijn kent ook de latente aansluiting en het gegenereerde toekomstige capaciteitspad en integreert over beleggingsbereidheid. Geen waargenomen gegevens over kapitaalwerving.
13 Incrementele bijdrage van de vastgelegde variabelen aan de rangschikking
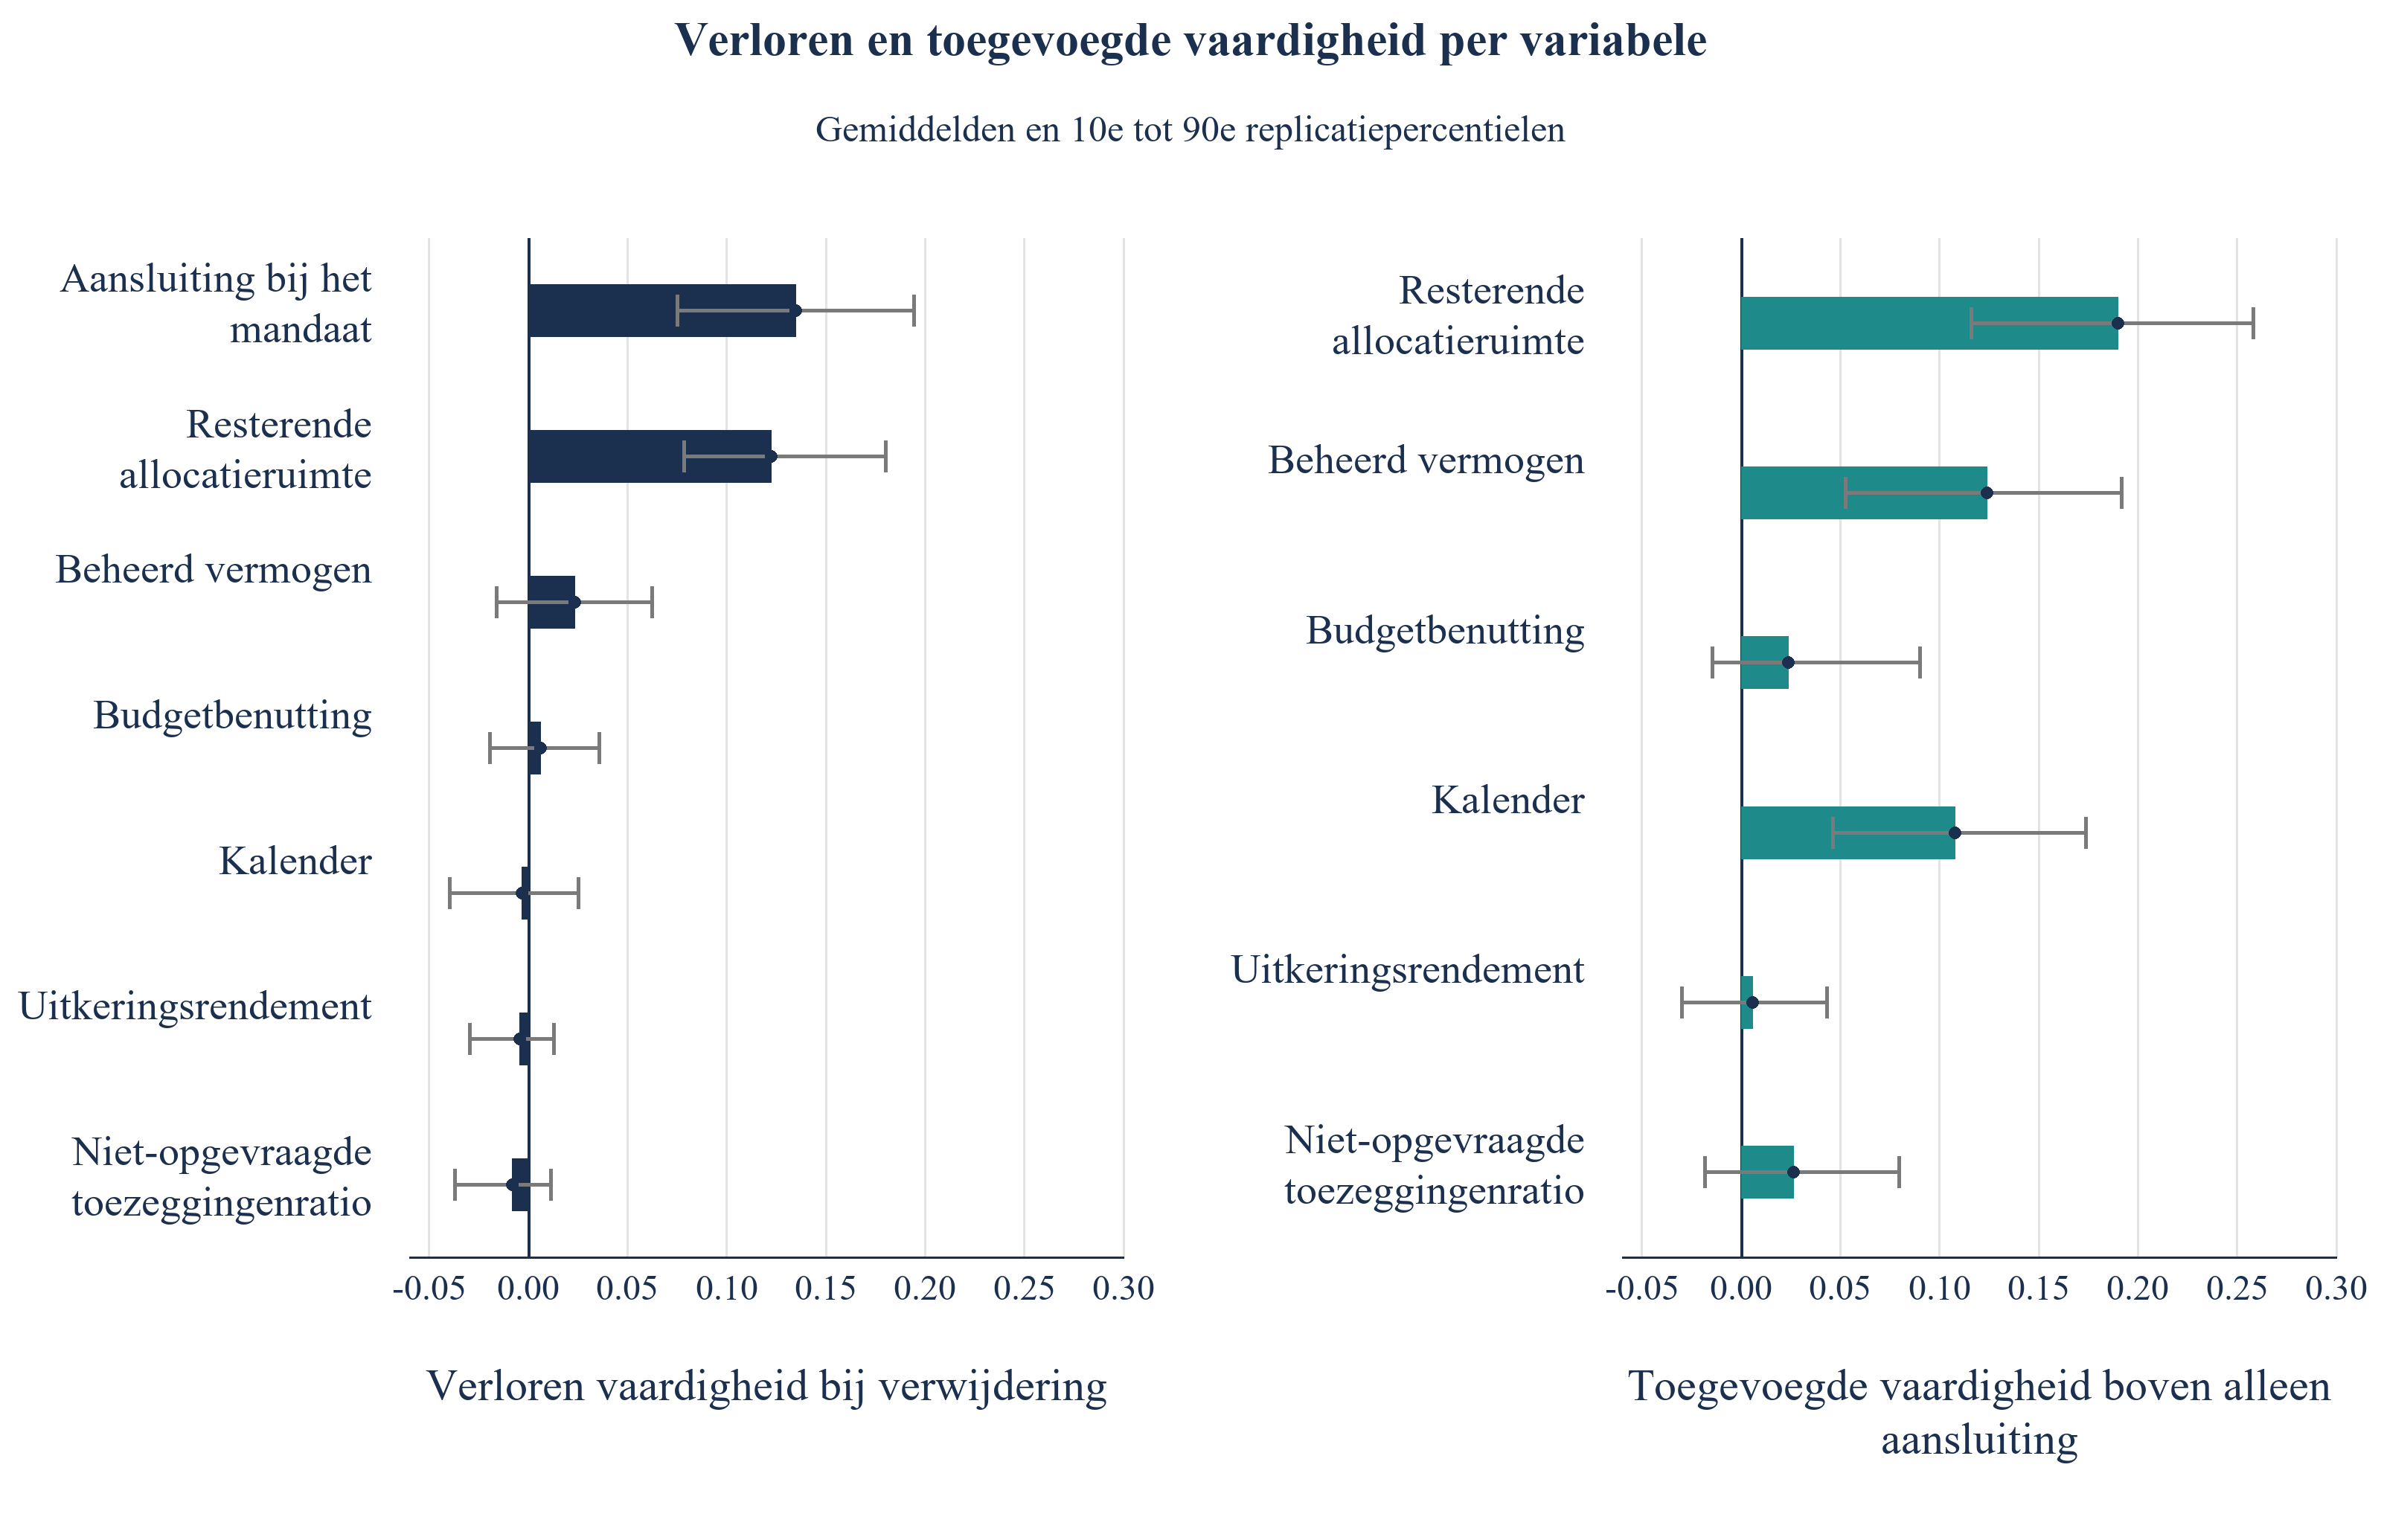
Tabel 6 rapporteert twee toetsen per variabele. De eerste verwijdert de variabele uit de volledige score en meet het verlies aan vaardigheid. De tweede voegt haar toe aan een score die alleen aansluiting bevat en meet de gewonnen vaardigheid. De twee antwoorden verschillen wanneer variabelen dezelfde informatie bevatten, zodat beide nodig zijn. Aansluiting bij het mandaat en resterende allocatieruimte zijn de twee variabelen waarvan verwijdering meetbare vaardigheid kost, respectievelijk 0,135 en 0,123. Verwijdering van beheerd vermogen kost 0,023, met een spreiding die nul omvat.
| Variabele | Verloren vaardigheid bij verwijdering | 10e tot 90e percentiel | Toegevoegde vaardigheid ten opzichte van alleen aansluiting | 10e tot 90e percentiel |
|---|---|---|---|---|
| Aansluiting bij het mandaat | 0,135 | 0,075 tot 0,194 | basis | niet van toepassing |
| Resterende allocatieruimte (verschil tot doelwaarde) | 0,123 | 0,079 tot 0,180 | 0,190 | 0,116 tot 0,258 |
| Beheerd vermogen | 0,023 | -0,016 tot 0,063 | 0,124 | 0,053 tot 0,192 |
| Budgetbenutting (toezeggingstempo) | 0,006 | -0,019 tot 0,036 | 0,024 | -0,015 tot 0,090 |
| Kalender (commissiedatum en nieuw boekjaar) | -0,003 | -0,039 tot 0,025 | 0,108 | 0,046 tot 0,174 |
| Uitkeringsrendement (herinzet) | -0,004 | -0,030 tot 0,013 | 0,006 | -0,030 tot 0,043 |
| Verhouding van niet-opgevraagde toezeggingen | -0,008 | -0,037 tot 0,011 | 0,026 | -0,018 tot 0,080 |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Vaardigheid ligt op een schaal waarop een willekeurige volgorde 0 en het latente plafond 1 is. Spreidingen lopen van het 10e tot het 90e percentiel over 100 replicaties.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Balken zijn gemiddelden over 100 replicaties; lijnen lopen van het 10e tot het 90e percentiel.
Kalendervariabelen voegen in het additieve model 0,108 toe aan alleen aansluiting. Indicatoren voor beleggerstype voegen 0,137 toe; toevoeging van kalendervariabelen na type voegt -0,011 toe, met replicatiepercentielen van -0,048 tot 0,019. De gemiddelde incrementele bijdrage aan de rangschikking is na deze controles voor type klein. Deze vergelijking identificeert niet elk kalendereffect als een type-effect. Het mechanisme bevat timingbeperkingen die een additieve regressie mogelijk slecht weergeeft. Sectie 15 onderzoekt een andere beslissing: het kiezen van een benaderingsmaand voor een vaste verzameling beleggers.
De verhouding van niet-opgevraagde toezeggingen, het uitkeringsrendement en de budgetbenutting voegen onder deze generator gemiddeld weinig vaardigheid toe. Hun schalen en waarnemingsruis zijn invoeraannames van de auteur. De intervallen van het 10e tot het 90e replicatiepercentiel omvatten nul voor verschillende lager gerangschikte variabelen. Deze intervallen beschrijven herhaalde gesimuleerde campagnes en zijn geen hypothesetoetsen voor echte beleggerspopulaties. Gecorreleerde variabelen kunnen elkaar in een additieve score vervangen. Een kleine bijdrage bij verwijdering bewijst daarom niet dat een invoervariabele praktisch irrelevant is. Sectie 18 rapporteert bij verschillende gesimuleerde cohortgroottes de overeenstemming met een eindige referentie van geschatte coëfficiënten.
14 Gesprekken belonen aansluiting; toezeggingen belonen capaciteit en timing
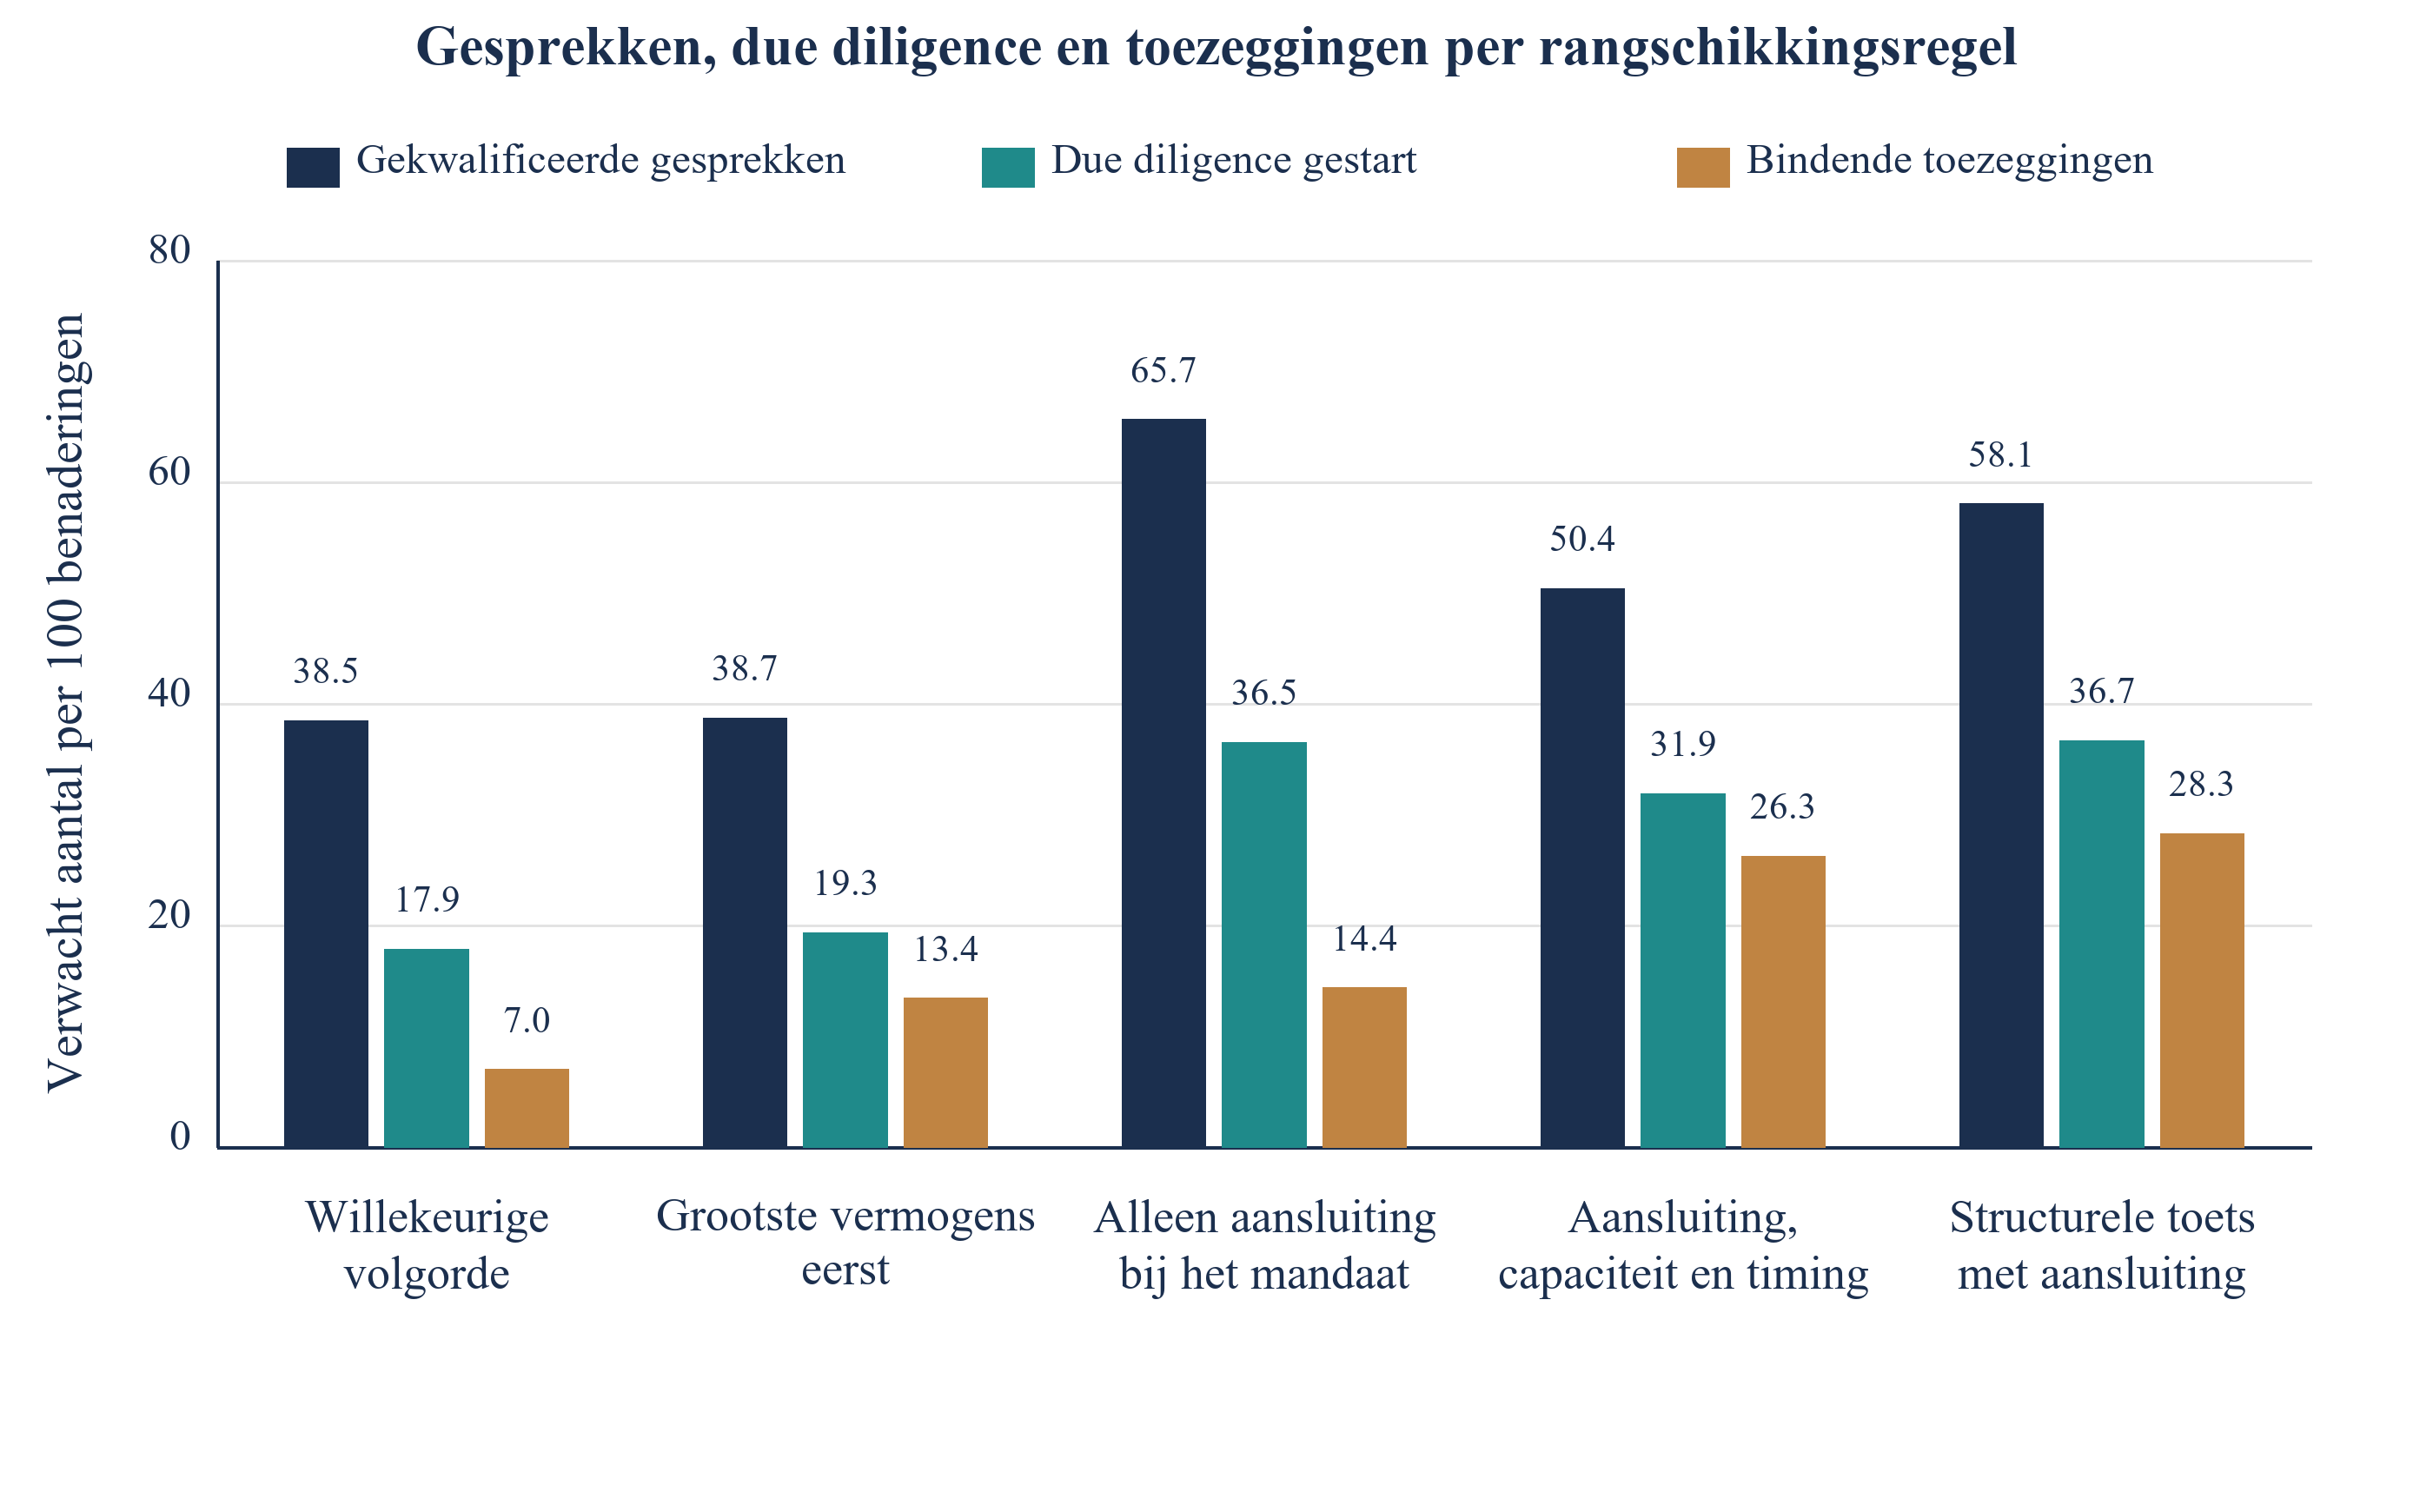
Tabel 7 volgt dezelfde geselecteerde rondes door de gegenereerde procesfasen. Van de vergeleken operationele regels geeft alleen aansluiting de meeste verwachte gekwalificeerde gesprekken: 65,7 per honderd benaderingen, tegenover 38,5 voor een willekeurige volgorde. De volledige score geeft 50,4 verwachte gesprekken en 26,3 verwachte toezeggingen, tegenover 14,4 toezeggingen bij alleen aansluiting. Grootste-eerst geeft 38,7 verwachte gesprekken en 13,4 verwachte toezeggingen. Het orakel gebruikt bevoorrechte informatie en wordt afzonderlijk gerapporteerd. Figuur 3 toont deze verwachte aantallen; geen ervan is een waargenomen campagnetotaal.
| Rangschikkingsregel | Gekwalificeerde gesprekken | Due diligence gestart | Toezeggingen | Toezeggingen per gesprek |
|---|---|---|---|---|
| Willekeurige volgorde | 38,5 | 17,9 | 7,0 | 18% |
| Grootste vermogens eerst | 38,7 | 19,3 | 13,4 | 35% |
| Alleen aansluiting bij het mandaat | 65,7 | 36,5 | 14,4 | 22% |
| Aansluiting, capaciteit en timing | 50,4 | 31,9 | 26,3 | 52% |
| Structurele toets met aansluiting | 58,1 | 36,7 | 28,3 | 49% |
| Latent plafond | 73,8 | 55,7 | 54,3 | 74% |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Verwachte aantallen per 100 benaderingen, gemiddeld over 100 replicaties.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Verwachte aantallen per 100 benaderde beleggers, gemiddeld over 100 replicaties.
De procesfasen laten ook zien waar elke regel beleggers verliest. Alleen aansluiting leidt veel beleggers naar een gesprek terwijl zij zich niet binnen de termijn kunnen verbinden. Zij vallen uit tijdens due diligence of goedkeuring, wat het team tijd kost zonder een handtekening op te leveren. De geschatte score vergt minder gesprekken en verliest er minder in een late fase. Dat is relevant wanneer de tijd van senior medewerkers schaars is. Gesprekken zijn goedkoop te tellen en duur om te voeren.
Verwachte toezeggingen per verwacht gesprek bedragen 22% voor alleen aansluiting, 35% voor grootste-eerst en 52% voor de volledige score. De vermenigvuldigingsfactoren voor gesprekken en toezeggingen ten opzichte van een willekeurige volgorde zijn bij aansluiting 1,71 en 2,05; bij de volledige score zijn zij 1,31 en 3,75. Onder dit mechanisme leidt beleidskeuze op basis van alleen verwachte gesprekken tot een andere regel dan keuze op basis van verwachte toezeggingen. Een prospectieve studie moet vaststellen of dat onderscheid in haar eigen beleggerspopulatie blijft bestaan.
De capaciteitsgevoeligheid in de vroege fase is door de opzet begrensd. Voor een belegger die op het moment van benadering geblokkeerd is, vermenigvuldigt het model de voorwaardelijke kans op de start van due diligence met 0,65, gelijk aan een relatieve verlaging van 35%. Het simuleert geen waargenomen afwijzingspercentage van 35% bij gesprekken en verklaart niet alle oorzaken van mislukte due diligence. De voorgestelde studie legt daadwerkelijke fase-uitkomsten en datums vast om die kanalen te onderzoeken zonder ze vooraf aan te nemen.
15 Elke belegger benaderen in een op basis van diens kalender gekozen maand dicht een deel van de timingkloof
Een eerste ronde kan een geplande volgorde hebben. Tabel 8 vergelijkt vier schema’s voor dezelfde 100 beleggers die op basis van de geschatte score zijn geselecteerd. Iedereen bij de start benaderen vormt de referentie. De benaderingen willekeurig over de eerste vier maanden spreiden levert 0,99 maal de verwachte toezeggingen van de referentie op. De regel op basis van waargenomen gegevens kiest voor elke belegger een benaderingsmaand uit maand nul tot en met zes en levert 1,01 maal de referentie op. De vergelijkingsmaatstaf met perfecte informatie gebruikt dezelfde haalbare maanden en levert 1,09 maal de referentie op. Deze gemeenschappelijke keuzeruimte houdt de timingvergelijking gelijkgericht.
| Benaderingsplan | Verwachte toezeggingen (miljoen USD) | 10e tot 90e percentiel | Verhouding tot het startplan |
|---|---|---|---|
| Iedereen bij de start benaderen | 657 | 572 tot 730 | 1,00 |
| Willekeurig over vier maanden spreiden | 649 | 572 tot 727 | 0,99 |
| Kalenderbewuste maand op basis van de gegevens | 665 | 593 tot 746 | 1,01 |
| Beste maand bij perfecte kennis | 713 | 624 tot 805 | 1,09 |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Verwachte toezeggingen voor de 100 beleggers met de hoogste geschatte score. De spreiding loopt van het 10e tot het 90e percentiel over 100 replicaties.
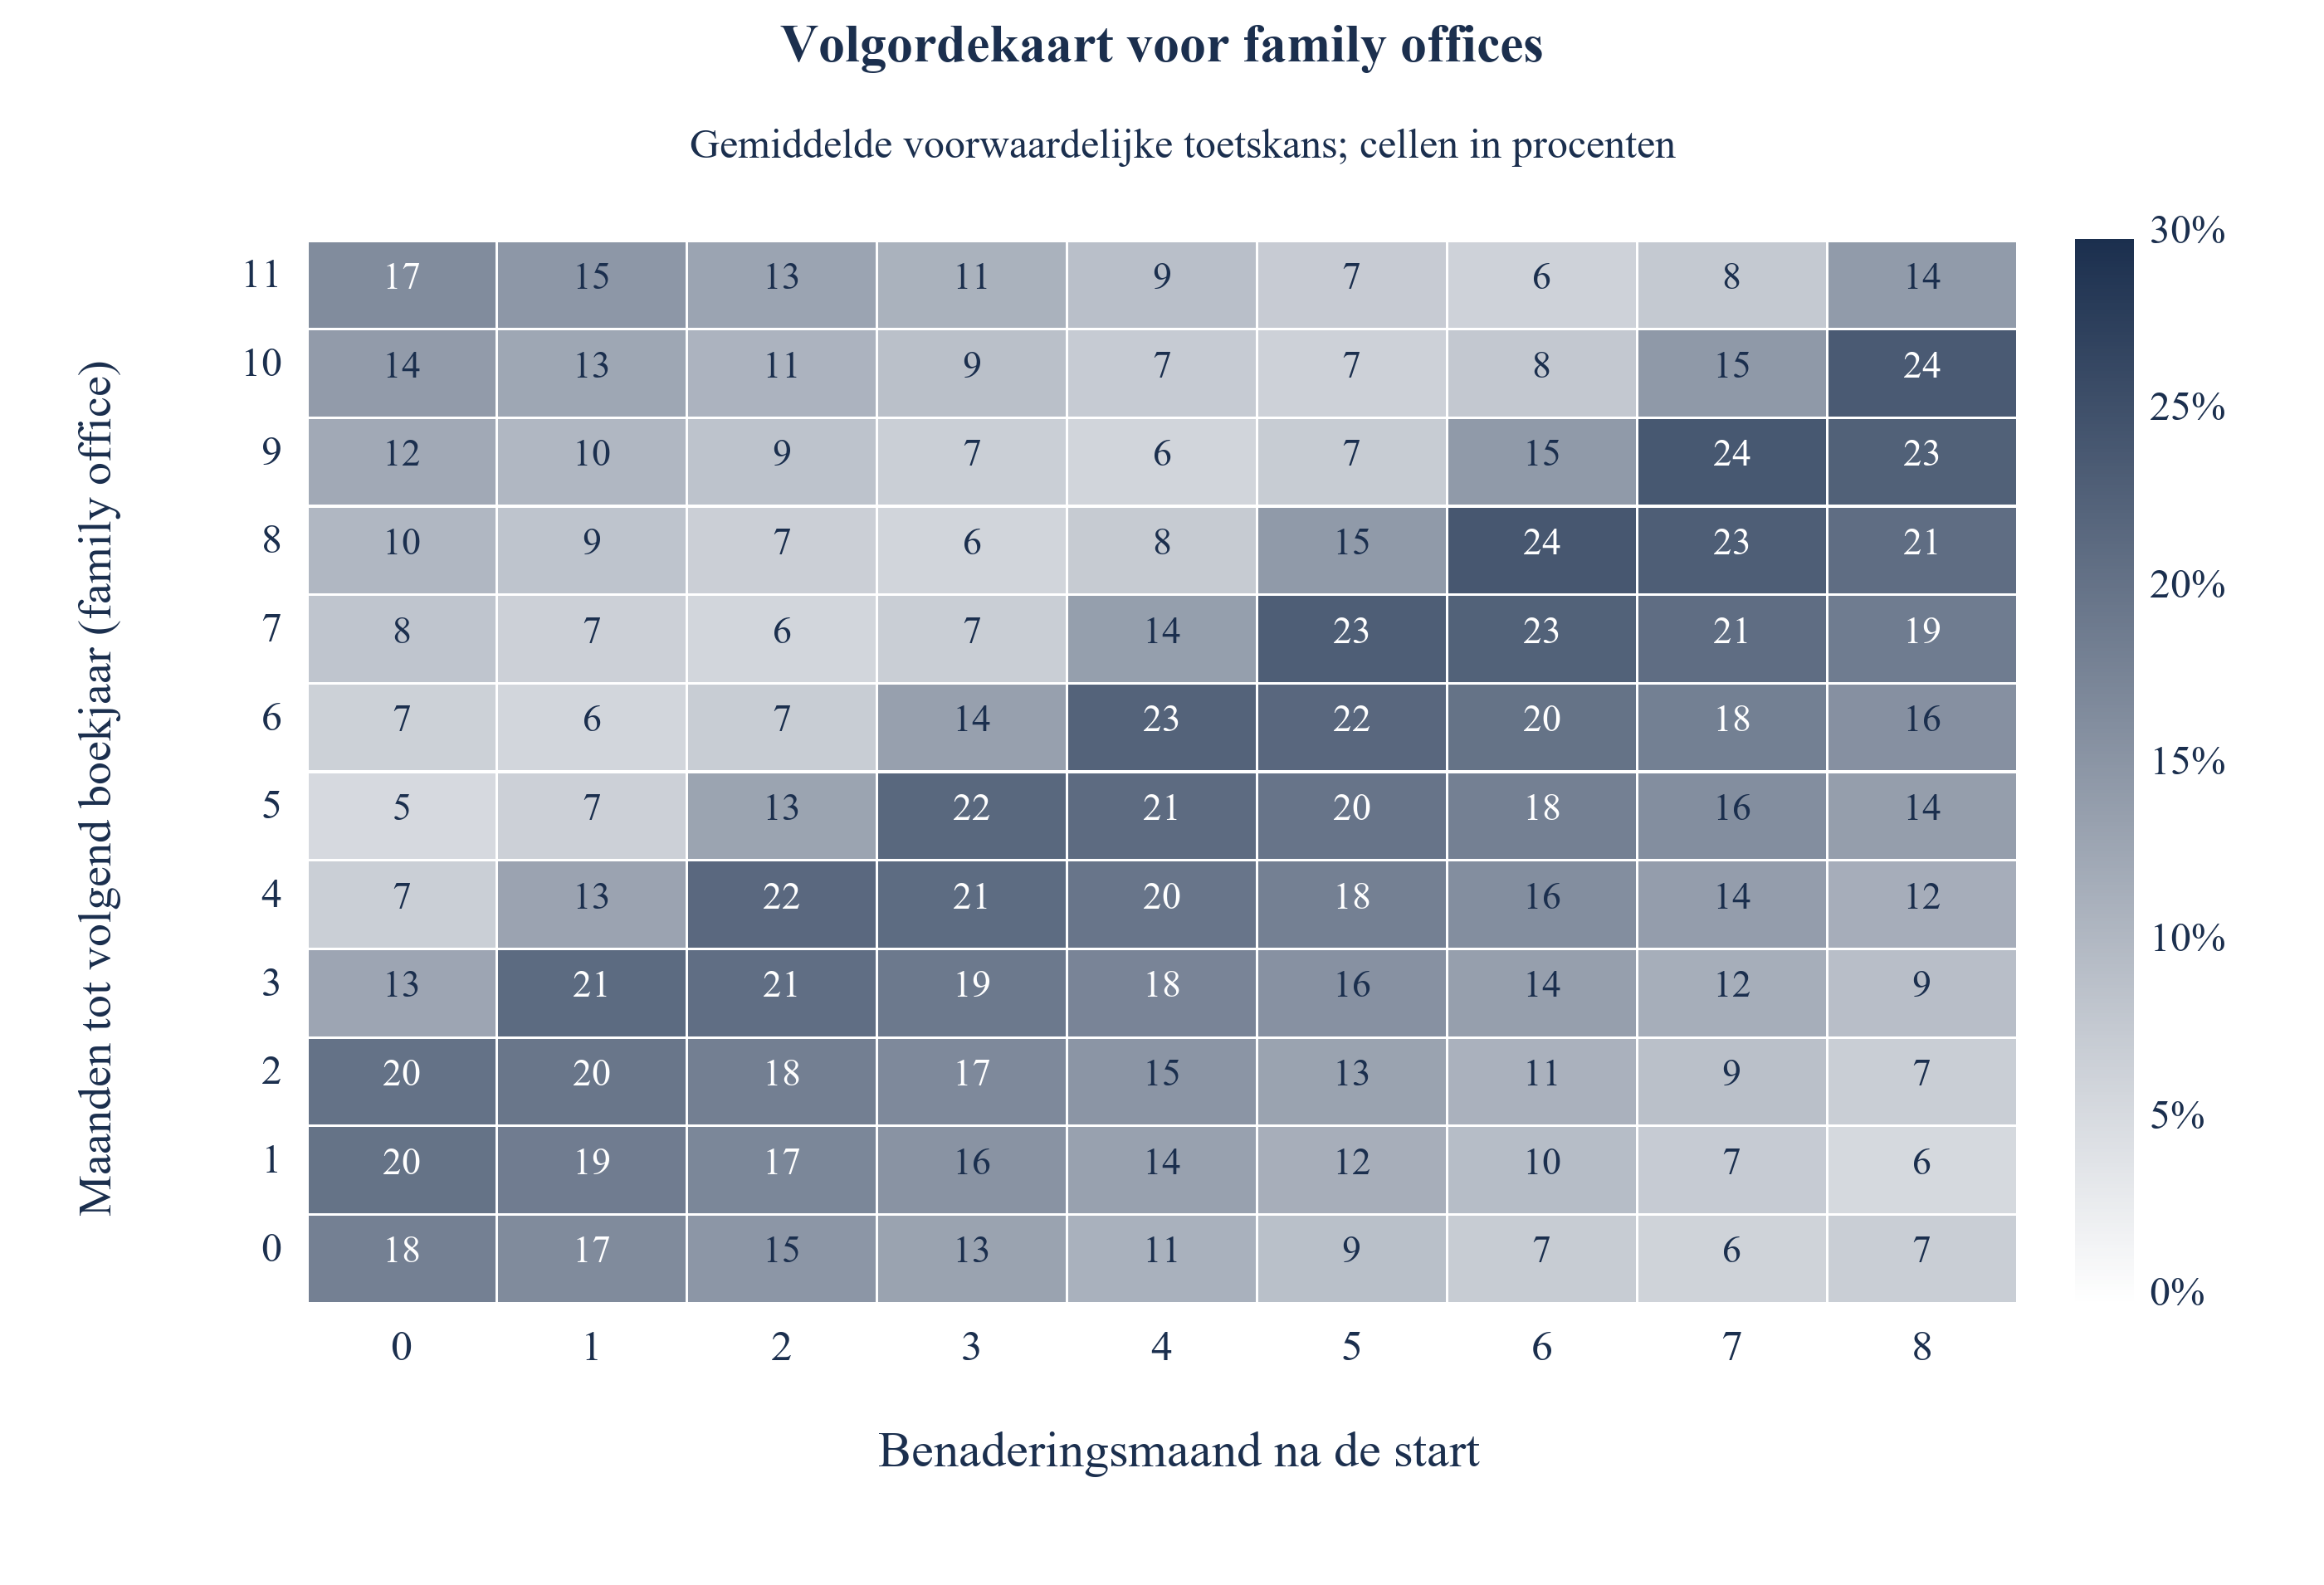
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde modeluitkomsten onder expliciete aannames. De cellen tonen gemiddelde voorwaardelijke kansen, in procenten, om bij een besluit binnen de vaste termijn van twaalf maanden de capaciteits- en budgettoets te doorstaan, gegroepeerd naar benaderingsmaand en maanden tot de start van het volgende boekjaar. Zij tonen niet het aandeel dat de afzonderlijke capaciteitsdrempel van 50% doorstaat. Het beschrijvende raster gebruikt maand 0 tot en met 8; beide timingbeleidsregels optimaliseren over maand 0 tot en met 6.
Figuur 4 laat zien waarom mechanische spreiding faalt en een kalenderbewust plan helpt. Voor family offices, waarvan het boekjaar in een willekeurige maand begint, is de kans om een toezegging te kunnen doen het hoogst op een diagonaal: zij piekt rond 24% wanneer de benadering ongeveer twee maanden vóór het nieuwe boekjaar plaatsvindt, zodat due diligence met de mediane duur van twee maanden eindigt vlak nadat het nieuwe budget beschikbaar komt. Zij daalt tot 5% wanneer het besluit laat in het boekjaar valt, nadat het budget grotendeels is gebruikt. Instellingen met een boekjaar dat in januari begint doen het vaakst een toezegging wanneer zij in de eerste maanden worden benaderd: 63% wanneer zij bij de start worden benaderd tegenover 16% wanneer zij in maand acht worden benaderd.
De timingregel op basis van waargenomen gegevens geeft 1,01 maal de verwachte toezeggingen van de referentie en presteert in 68% van de replicaties beter dan benadering bij de start. De gemiddelde winst dicht 15% van de kloof tussen de start en de timingmaatstaf met perfecte informatie en dezelfde haalbare keuzeruimte. De winst is klein en varieert tussen de geconstrueerde campagnes. De geselecteerde lijst heeft bij de start al een gemiddelde voorwaardelijke kans van 82% om de toets te doorstaan. Een team moet bij een daadwerkelijke kapitaalronde de beslisdatums en budgetten verifiëren voordat het een benadering uitstelt; dit experiment toont geen universeel betere wachtregel aan.
16 Rangschikkingsvaardigheid en kalibratie in de vermelde stressscenario’s
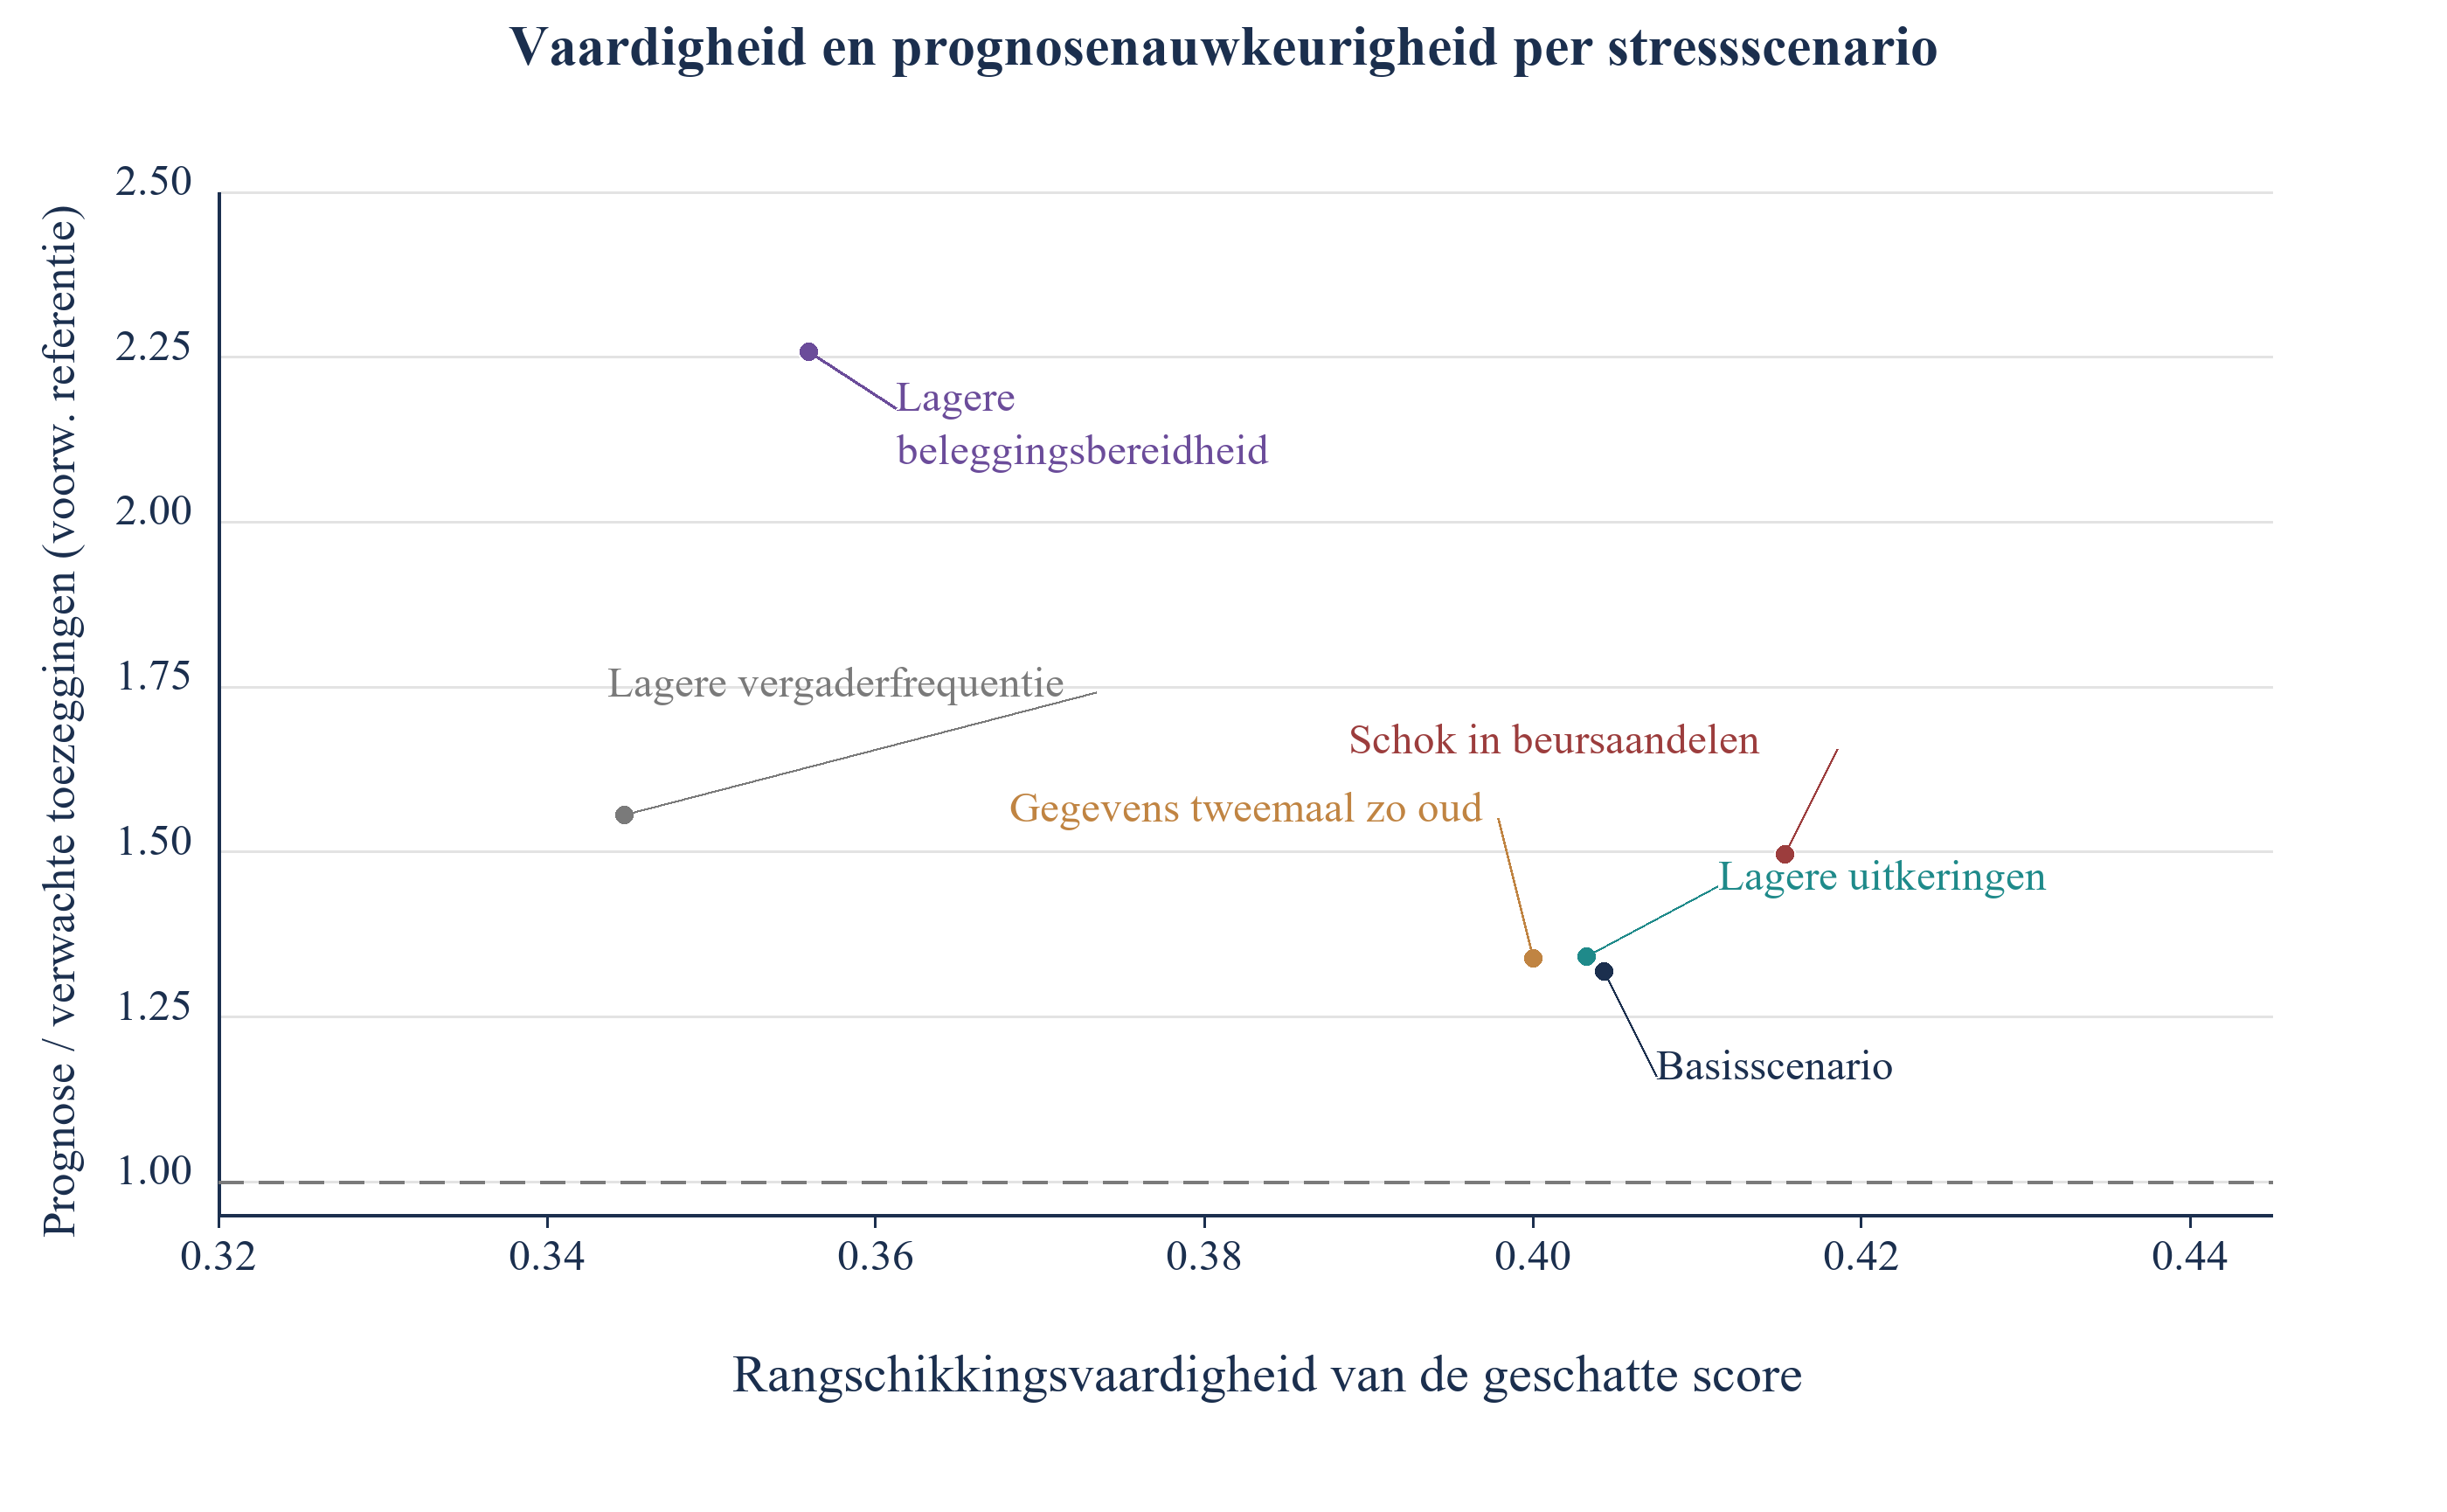
Scores die op het basisuniversum zijn geschat worden vóór elke stresstest vastgezet. Elke stresstest verandert een vermeld onderdeel van het genererende scenario zonder opnieuw te schatten. Tabel 9 rapporteert de rangschikkingsvaardigheid van de geschatte score, de vaardigheid van grootste-eerst, de verhouding tussen voorspelde en referentietoezeggingen, de gemiddelde kans om de toets te doorstaan en de gemiddelde voorwaardelijke kans op een toezegging. In het basisscenario is de prognoseverhouding voor de toplijst 1,32. Figuur 5 toont het rangschikkings- en prognosegedrag in de gespecificeerde scenario’s. Dit zijn vergelijkende scenariodiagnoses; het experiment meet geen operationele waarschuwingstijd vóór een werkelijk tekort aan opgehaald kapitaal.
| Scenario | Vaardigheid van de geschatte score | Vaardigheid van grootste-eerst | Prognose gedeeld door verwachte toezeggingen volgens de voorwaardelijke referentie | Gemiddelde kans om de toets te doorstaan op de toplijst | Gemiddelde kans op een toezegging |
|---|---|---|---|---|---|
| Basisscenario | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Beursgenoteerde aandelen dalen nadat de gegevens zijn gepubliceerd | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Gegevens tweemaal zo oud | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Uitkeringen dalen met 60 procent | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Commissies vergaderen half zo vaak | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Minder beleggingsbereidheid voor de activaklasse | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Gemiddelde van 60 replicaties. De verhouding tussen prognose en voorwaardelijke referentie is de som van voorspelde toezeggingskansen over de toplijst gedeeld door de som van de werkelijke kansen.
Bij de gespecificeerde marktschok na publicatie van de gegevens is de gemiddelde vaardigheid van de volledige score 0,42 en de verhouding tussen prognose en referentie 1,50. De capaciteitsvergelijking verhoogt de gesimuleerde blootstelling aan private beleggingen voordat de ondergrens voor allocatieruimte wordt toegepast. Dit kan de verwachte toezeggingscapaciteit verlagen zonder dezelfde daling van de gemiddelde rangschikkingsvaardigheid. Het behoudt niet de relatieve volgorde van elke belegger. De scenario’s met minder commissievergaderingen en minder beleggingsbereidheid geven vaardigheidsscores van 0,34 en 0,36, met prognoseverhoudingen van 1,56 en 2,26. Die vergelijkingen zijn voorwaardelijke scenarioresultaten.
De scenario’s onderbouwen het bewaken van zowel rangschikking als kalibratie. In dit experiment kan een tekort ten opzichte van de prognose bij een relatief stabiele rangschikking ontstaan door een gemeenschappelijke verschuiving in capaciteit of beleggingsbereidheid. Vergelijkbare geaggregeerde patronen kunnen in een echte campagne andere oorzaken hebben. Onderzoek gegevenskwaliteit, geschiktheid, opvolging, voorwaarden en niet-vastgelegde selectie voordat een prognose wordt aangepast. De vaardigheid van grootste-eerst varieert tussen 0,11 en 0,14 in de vermelde scenario’s. Grotere gegevensvertraging en lagere uitkeringen geven respectievelijk vaardigheidsscores van 0,40 en 0,40 onder parameters waarin het uitkeringsrendement een relatief kleine invoer is. Geen van beide resultaten toont robuustheid tegen daadwerkelijke liquiditeitsschokken aan.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Gemiddelde van 60 replicaties per scenario.
17 Een naar menselijk oordeel geselecteerde historie overschat de prognose; herweging op basis van de gegevens corrigeert maar een klein deel
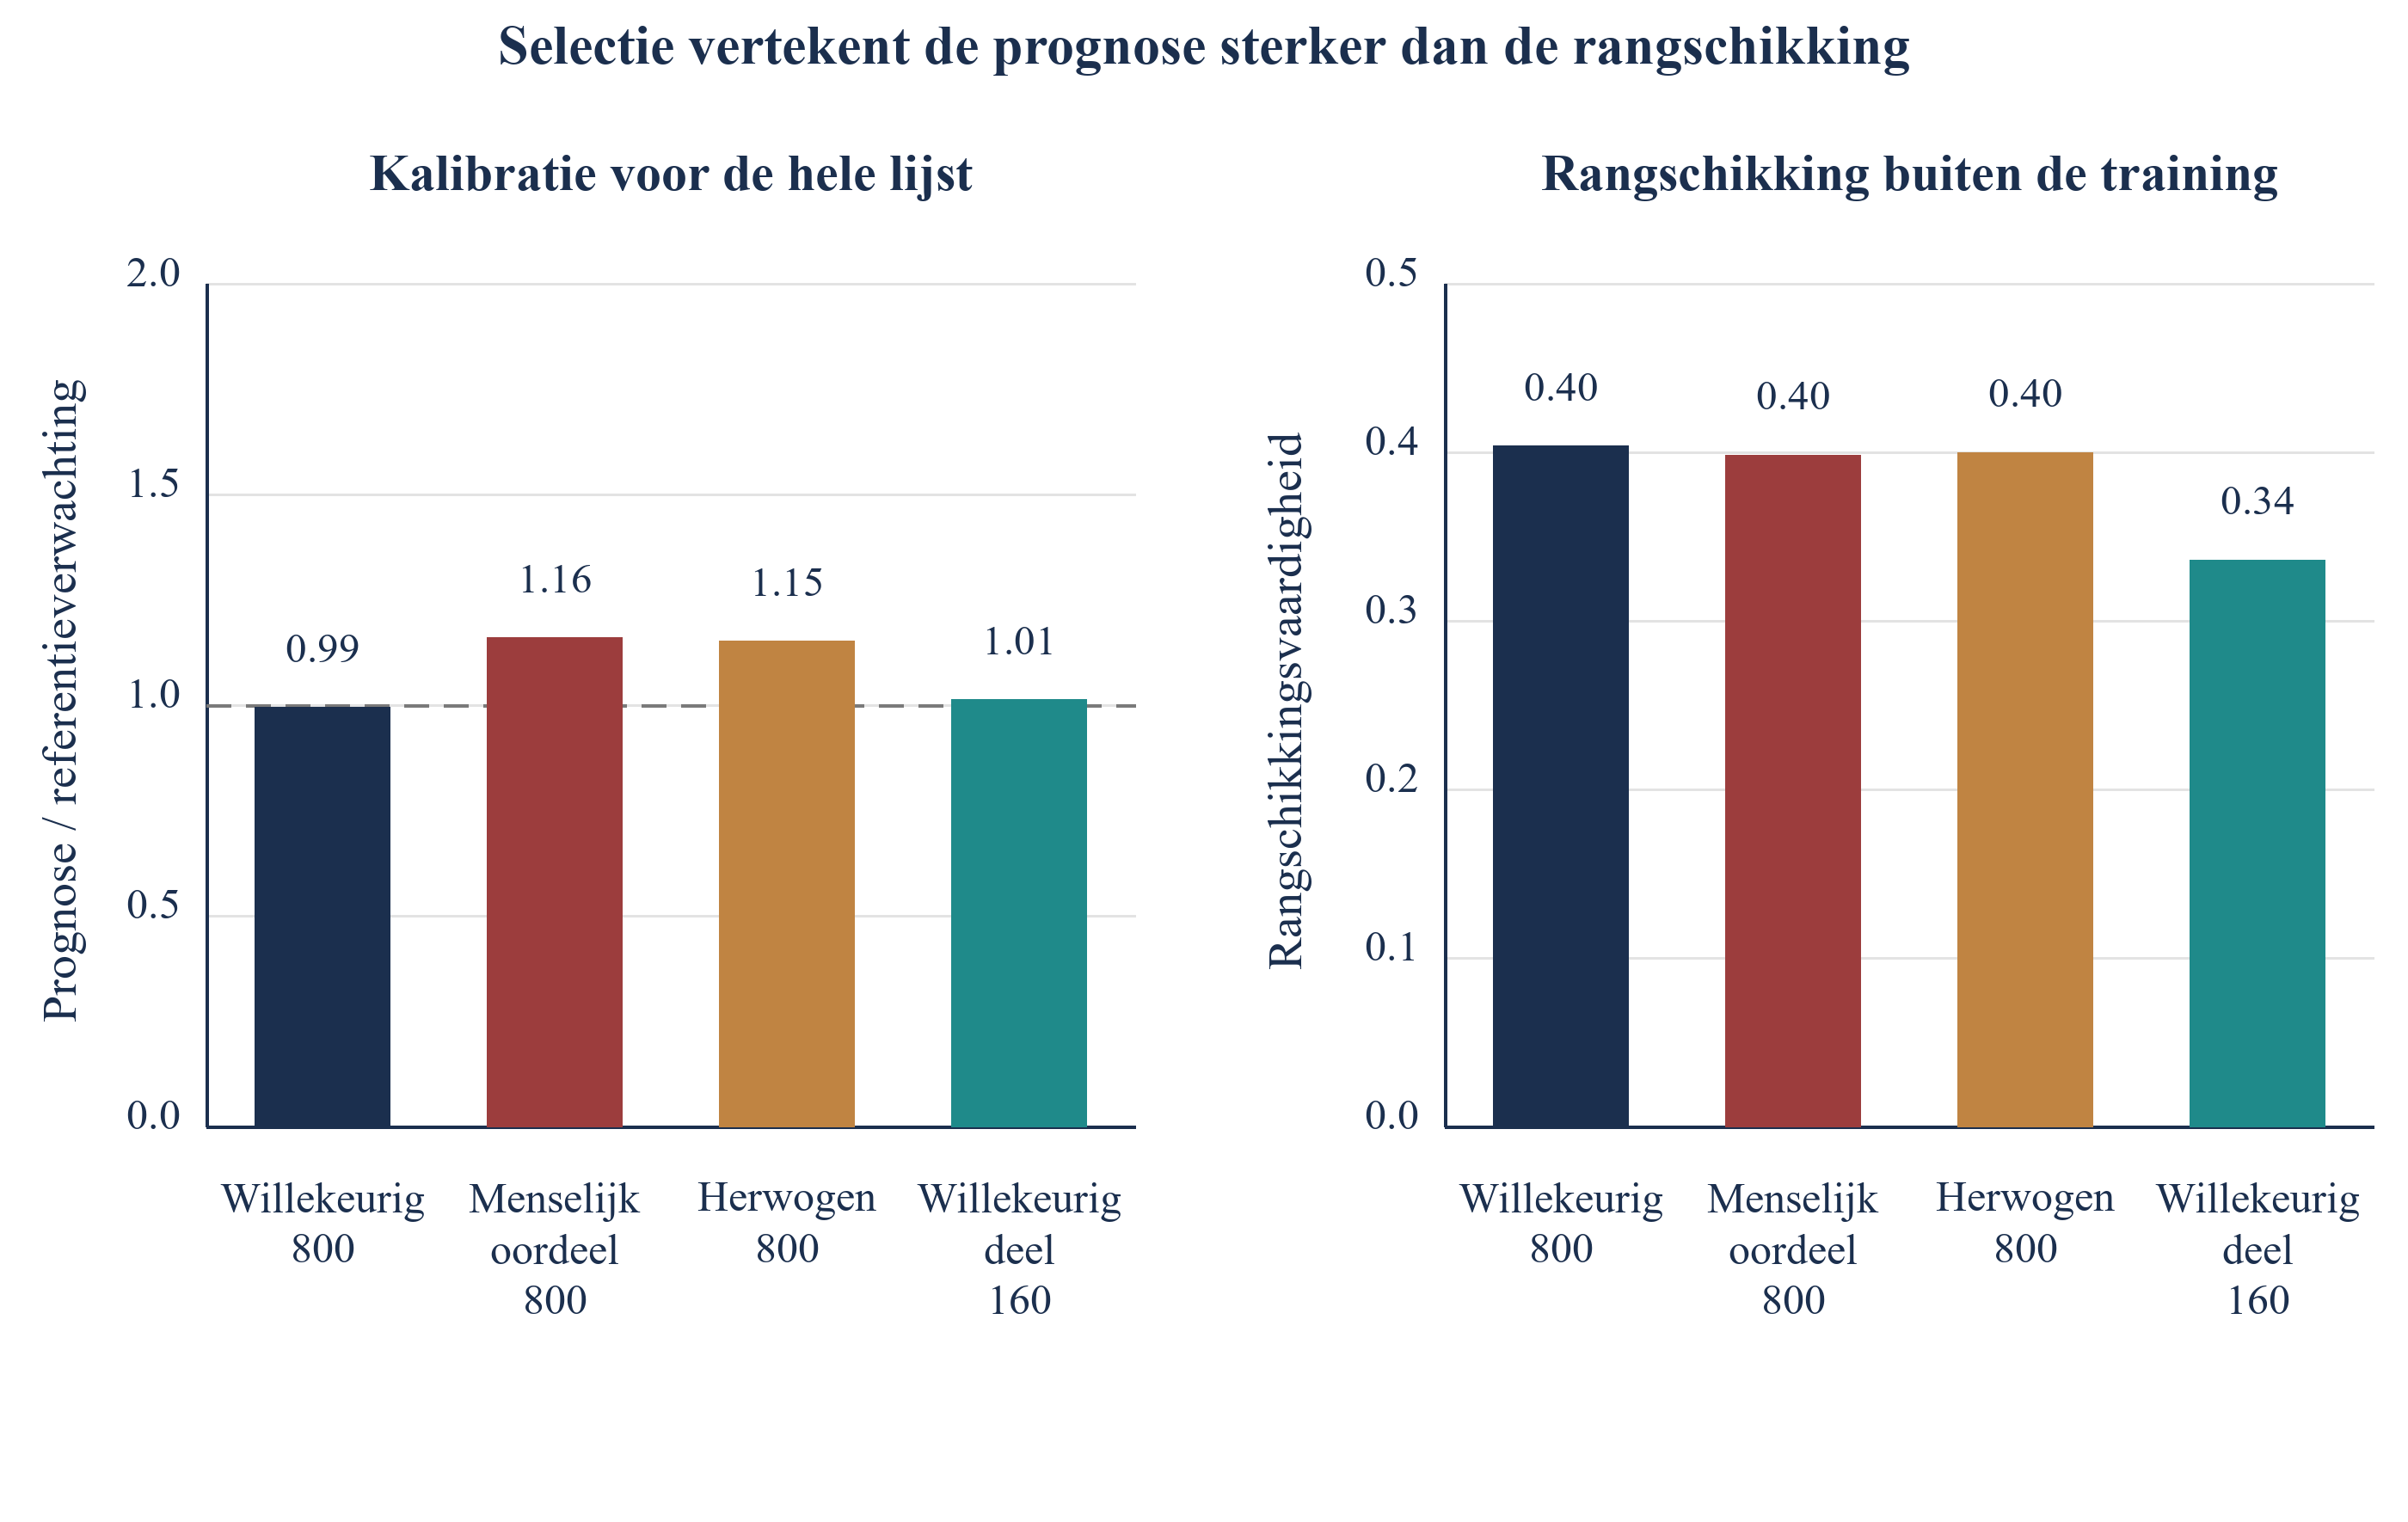
Eerdere beleggersbenadering is zelden willekeurig. Een team benadert beleggers die het kent; een deel van die kennis betreft beleggingsbereidheid die niet in de gegevens staat. In het model neemt de kans op selectie in het trainingscohort toe met beleggingsbereidheid, aansluiting en omvang. Tabel 10 vergelijkt vier trainingscohorten. Een willekeurig cohort van 800 geeft een vaardigheid van 0,40 en een prognoseverhouding voor de hele lijst van 0,99. Een naar menselijk oordeel geselecteerd cohort van dezelfde omvang geeft een vaardigheid van 0,40 maar een verhouding van 1,16, zodat het verwachte percentage voor de rest van de lijst met 16% wordt overschat.
| Trainingscohort | Vaardigheid van de geschatte score | Prognose gedeeld door referentieverwachting, hele lijst | Prognose gedeeld door referentieverwachting, toplijst | Coëfficiënt voor aansluiting | Coëfficiënt voor allocatieruimte |
|---|---|---|---|---|---|
| Willekeurig cohort van 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Naar menselijk oordeel geselecteerd cohort van 800 | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Naar menselijk oordeel geselecteerd, herwogen op basis van de gegevens | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Alleen willekeurige deelsteekproef van 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Gemiddelde van 100 replicaties. De coëfficiënten horen bij gestandaardiseerde variabelen in de geschatte toezeggingsscore.
De standaardcorrectie weegt elke geselecteerde belegger met de inverse van diens geschatte selectiekans, op basis van de vastgelegde variabelen. Vergelijking 4a geeft de gewogen log-likelihood en vergelijking 4b het geschatte gewicht. Het gewicht geeft meer invloed aan beleggers die het team waarschijnlijk niet zou benaderen, zodat het cohort in de vastgelegde variabelen op de hele lijst lijkt.
Hier is S het geselecteerde cohort, y_i de toezeggingsindicator, p_i(beta) de geschatte kans en x_i de verzameling vastgelegde kenmerken. In deze implementatie verlaagt herweging de geconstrueerde prognoseoverschatting van 16% naar 15%, oftewel met 5% van de oorspronkelijke overschatting. De selectieregel hangt ook af van niet-vastgelegde beleggingsbereidheid. Geschatte propensitygewichten op basis van de beschikbare kenmerken kunnen dat ontbrekende selectiekanaal niet verwijderen. Een willekeurige trainingsdeelsteekproef van 160 heeft over replicaties een gemiddelde prognoseverhouding voor de hele lijst van 1,01 en een vaardigheid van 0,34. Willekeurige steekproeftrekking maakt een geschatte voorspeller met een eindige steekproef, regularisatie of modelspecificatiefouten niet onvertekend. Kalibratie van een geselecteerde toplijst vereist eigen validatie.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Gemiddelde van 100 replicaties.
De analyse van selectiekansen vraagt ook een precieze interpretatie van de steekproeftrekking. Het geselecteerde cohort wordt zonder teruglegging getrokken met relatieve gewichten die deels afhangen van latente beleggingsbereidheid. Een logistisch model voor selectiekansen, geschat op vastgelegde kenmerken, schat een inclusiepatroon voor die geconstrueerde steekproef. Het neemt beleggingsbereidheid niet waar en de kansen ervan zijn niet de oorspronkelijke relatieve trekkingsgewichten. Herweging kan een schatting veranderen terwijl belangrijke selectieverschillen onopgelost blijven. Bewaar in een prospectieve studie de daadwerkelijke kansen op willekeurige inclusie op het moment van selectie. Leg inclusie op basis van de score en discretionaire afwijkingen afzonderlijk vast; zonder de bijbehorende kansen maakt samenvoeging van die mechanismen een transparante beoordeling onmogelijk van de populatie waarop een kalibratieschatting betrekking heeft.
18 Cohortomvang en overeenstemming met de geschatte referentie
Tabel 11 vergelijkt schattingen op willekeurige gegenereerde cohorten van 100 tot 1.600 beleggers. Bij 100 benaderingen bevat de trainingssteekproef gemiddeld 7,7 toezeggingen en is de gemiddelde rangschikkingsvaardigheid 0,29, met replicatiepercentielen van 0,17 tot 0,39. Bij 800 benaderingen zijn de overeenkomstige cijfers 55,8, 0,41, 0,34 en 0,47. Dit zijn samenvattingen van eindige simulaties. De top-drie-kolom vergelijkt rangschikkingen van geschatte gestandaardiseerde coëfficiënten met een afzonderlijke eindige schatting op 20.000 beleggers.
| Benaderd cohort | Waargenomen toezeggingen | Gemiddelde vaardigheid | 10e tot 90e percentiel | Geschatte score overtreft grootste-eerst | Overeenstemming met eindige geschatte top-drie-referentie |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 tot 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 tot 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 tot 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 tot 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 tot 0,47 | 100% | 88% |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. Gemiddelde van 100 replicaties. De drie belangrijkste variabelen zijn de drie kenmerken met de grootste gestandaardiseerde coëfficiënten, vergeleken met een schatting op 20.000 beleggers.
Bij 100 en 200 trainingsbenaderingen overtreft de geschatte score grootste-eerst in 89% en 99% van deze replicaties. De overeenstemming met de referentieverzameling van de drie grootste absolute gestandaardiseerde coëfficiënten is 5% bij 100, 39% bij 400 en 88% bij 1.600. Deze twee metingen beantwoorden verschillende vragen: rangschikkingsprestaties op gegenereerde beleggers die buiten de training zijn gehouden en stabiliteit ten opzichte van een gekozen coëfficiëntenreferentie. Geen van beide percentages rechtvaardigt toepassing van een niet-gevalideerde score op een daadwerkelijke beleggerslijst.
Deze resultaten beschrijven voorspellende prestaties in het universum van de auteur. Overeenstemming met een eindige geschatte referentie van 20.000 beleggers levert de maatstaf voor de drie belangrijkste kenmerken; zij identificeert geen causale bepalende factoren en stelt geen populatiewaarheid vast. Replicatiepercentielen beschrijven variatie tussen gesimuleerde campagnes. Het zijn geen betrouwbaarheidsintervallen voor daadwerkelijke uitkomsten van kapitaalwerving. Een professional moet een eerste model vastzetten, het evalueren op prospectief verzamelde waarnemingen en kalibratie en rangschikkingsprestaties afzonderlijk rapporteren. Veranderingen in coëfficiënten tussen rondes kunnen naast veranderd gedrag ook steekproefvariatie, correlaties of andere beleggersmixen weerspiegelen.
19 Reproductie, controles en wat het experiment niet kan aantonen
Tabel 12 legt de numerieke controles vast die daadwerkelijk in de private reproductie zijn uitgevoerd. Grenzen voor kansen en procesfasen, orakelrangschikking, commissiedatums, boekjaarblokkeringen en vergelijkingen met het investeringsbedrag worden expliciet gecontroleerd. De definitieve telling van schattingen omvat naast rangschikkingsmodellen ook de populatiereferentie en modellen voor selectiekansen; elke vastgelegde schatting moet de laatste controles op eindige residuen doorstaan. De onafhankelijke reproductie controleert ook de integratie over de continue duur van due diligence en de identiteit bij een vaste seed. Solverresiduen stellen een numerieke conditie bij de geretourneerde coëfficiënten vast. Zij bewijzen geen identificatie, empirische kalibratie of juistheid van het veronderstelde genererende mechanisme.
| Controle | Resultaat |
|---|---|
| Numerieke controles en empirische validatiecontroles | 46 geslaagd |
| Replicaties, hoofdexperiment | 100 universa van 3.600 beleggers |
| Replicaties, stressscenario’s | 60 |
| Schattingen die het definitieve criterium voor het scoreresidu doorstaan | 3.122; grootste scoreresidu onder 0,000001 |
| Orakel voor voorwaardelijke kansen tegenover elke regel | In elke replicatie ten minste even hoog |
| Ondergrens bij willekeurige volgorde | Komt binnen de steekproeffout overeen met 4.000 willekeurige trekkingen |
| Powertoets voor verdubbeling van het basispercentage | Gesimuleerde power van 81% bij de vermelde omvang |
| Seed | Vast; herhaling van één replicatie reproduceert de scores exact |
Analyse van MatchPoint van het geconstrueerde universum. Modeluitkomsten onder vermelde invoeraannames; geen waargenomen resultaat. De controles worden bij uitvoering van het model afgedwongen.
De centrale beperking is circulariteit. Uitkomsten worden gegenereerd vanuit dezelfde capaciteits-, budget- en kalenderlogica die de structurele score gebruikt en die de geschatte score benadert. Het experiment toont hoe een methode zich gedraagt wanneer haar uitgangspunt geldt. Het toont niet aan dat dit uitgangspunt voor echte beleggers geldt. Echte commissies kunnen capaciteit anders wegen, een budget overrulen of tekenen om redenen die niet uit de gegevens blijken. Ook de meetruis, vertraging en aandelen van gegevenspublicatie zijn door de auteur gekozen; het verschil tussen de geschatte score en de vermelde bevoorrechte vergelijkingsmaatstaf is dus een eigenschap van die invoeraannames.
Wat het experiment kan tonen is de volgorde van gevolgen. Capaciteit vereist gelijktijdig vervulde voorwaarden, gesprekken en toezeggingen reageren op verschillende variabelen, prognose en rangschikking kunnen afzonderlijk falen, een naar menselijk oordeel geselecteerde historie vertekent het niveau en kleine cohorten kunnen variabelen niet rangschikken. Elk van deze bevindingen volgt uit een structuur die door de primaire bronnen plausibel wordt gemaakt; elk kan met de opzet in de volgende sectie worden getoetst. Waar het experiment een groot effect toont, zoals het verschil tussen gesprekken en toezeggingen, moet de eerste toets nagaan of een echte campagne dezelfde richting laat zien. Waar het een klein effect toont, zoals de kosten van verouderde gegevens, kan een echte campagne een groter effect tonen, omdat de veronderstelde ruis beperkt is.
20 Een studie op basis van toestemming vereist een gerandomiseerde deelsteekproef, tijdstempels en een vooraf gespecificeerde analyse
De eenheid van de voorgestelde studie is een episode voor een belegger en een kapitaalronde. Leg het in aanmerking komende universum, de inclusiekans, de vastgezette score, de benaderingsdatum, het kanaal, de geverifieerde brondatums en elke waargenomen fase vast. Een governancebeoordeling moet vóór werving van deelnemers het toepasselijke recht en de grondslag voor verwerking van persoonsgegevens vaststellen. Artikel 10 van het DIFC voorziet in meerdere rechtmatige grondslagen; toestemming is er één. Een studie mag toestemming als ontwerpeis hanteren zonder haar voor elke verwerking als enige rechtsgrond te beschrijven. [15]
Wanneer toestemming de grondslag is, specificeert de DIFC-wet vereisten voor toestemming en intrekking daarvan. Artikel 34 behandelt bezwaren tegen direct marketing, waaronder bijbehorende profilering. Het officiële ADGM-overzicht noemt eveneens een absoluut recht van bezwaar tegen marketing. Deze rechtsgebiedspecifieke voorbeelden ondersteunen een gedocumenteerd proces voor informatieverstrekking, bezwaren en bewaartermijnen. Het toepasselijke regime en de grenzen van regels voor financiële promotie vereisen een beoordeling per campagne. [15, 16]
| Element | Specificatie | Reden |
|---|---|---|
| Eenheid en termijn | Belegger en kapitaalronde; twaalf maanden vanaf de start | Legt het begin van de uitkomsttermijn vast |
| Gerandomiseerde deelsteekproef | Reserveer 20% van de benaderingsplaatsen voor willekeurige inclusie uit het volledige in aanmerking komende, nog niet benaderde universum binnen vooraf gespecificeerde strata; leg positieve inclusiekansen vast | Ondersteunt kalibratie voor doelen buiten de op score geselecteerde groep |
| Stratificatie | Type, vermogenscategorie, publicatiestatus van gegevens, start van het boekjaar | Verbetert de precisie; vastgezet vóór de start |
| Tijdstempels | Datums van benadering, gesprek, due diligence, besluit en ondertekening | Maakt analyse van tijd tot gebeurtenis en concurrerende risico’s mogelijk |
| Uitkomsten | Gesprek, due diligence, bindende toezegging en definitieve afwijzing, met afzonderlijk gedefinieerde administratieve opvolging | Onderscheidt de fasen |
| Steekproef voor een factor 2 verbetering | 298 per groep bij het basispercentage; 635 bij de helft daarvan | Power voor de hoogst gerangschikte groep tegenover de gerandomiseerde deelsteekproef |
| Steekproef voor een factor 1,5 verbetering | 1.021 per groep bij het basispercentage | Toont de kosten van het aantonen van kleine verbeteringen |
| Analyse | Oorzaakspecifieke hazards en cumulatieve incidentie; vooraf geregistreerde variabelenlijst | Vermijdt het doorzoeken van modelspecificaties |
Voorgestelde opzet. Numerieke steekproefgroottes beschrijven een afzonderlijke vergelijking met gelijke vaste groepsgroottes en onafhankelijke Bernoulli-uitkomsten bij het geconstrueerde basispercentage, 5% significantie en 80% beoogde power. Het zijn niet de totalen voor een campagne die 20% van de benaderingsplaatsen aan verkenning toewijst; ongelijke toewijzing, clustering en onvolledige opvolging vereisen een afzonderlijke berekening.
Willekeurige inclusie moet plaatsvinden voordat de score bepaalt welke beleggers de gereserveerde plaatsen krijgen. Willekeurige ordening van een al geselecteerde ronde verandert de selectie in die ronde niet. Definieer de te schatten beleidsuitkomst als verwachte bindende toezeggingen per in aanmerking komende benadering onder een vastgezet rangschikkingsbeleid, vergeleken met een vermeld beleid voor willekeurige inclusie, bij vergelijkbare opvolging. Leg overlap, uitsluitingen en afwijkingen van het protocol vast. Bekende inclusiekansen ondersteunen passende weging; de evaluatie moet rekening houden met herhaalde instellingen, verwante mandaten en spillovereffecten. Variabelencoëfficiënten en scores bij verwijdering blijven voorspellende samenvattingen, tenzij een afzonderlijke identificatieopzet een causale interpretatie ondersteunt. [13, 14]
Tabel 13 illustreert hoe zeldzame toezeggingen een evenwichtig validatie-experiment beïnvloeden. Bij het geconstrueerde basispercentage van 7,0% geeft de benadering met gelijke groepen 298 beleggers per groep voor een verdubbeling en 1.021 voor een factor anderhalf. Alleen de vermelde verdubbeling bij het basispercentage wordt met de simulatiecontrole van het programma beoordeeld. Een operationele toewijzing van 20/80 vereist een andere variantieberekening. Geclusterde instellingen, overlappende mandaten, censurering en onzekere gebeurtenispercentages kunnen de benodigde aantallen verder veranderen. Kleine campagnes moeten de waarnemingen en onzekerheid rapporteren die hun opzet ondersteunt, en uitspraken uitstellen die met de beschikbare steekproef niet te onderscheiden zijn.
Specificeer de opvolging vooraf voordat beleidsregels worden vergeleken. Een doelbelegger die vlak vóór de sluitingsdatum wordt benaderd heeft minder tijd om te tekenen dan een belegger die bij de start wordt benaderd. Meet het operationele eindpunt ten opzichte van de gemeenschappelijke sluitingsdatum en behoud de tijd sinds benadering als afzonderlijke variabele. Een latere handtekening kan commercieel waardevol zijn en toch buiten het geregistreerde eindpunt vallen. Definieer regels voor heropende episodes, overlappende kapitaalrondes en instellingen die een beleggingscommissie delen. Als dezelfde belegger in meerdere mandaten voorkomt zijn de waarnemingen niet onafhankelijk alleen omdat de identificaties van de kapitaalrondes verschillen. Variantieschattingen en steekproefplanning moeten die afhankelijkheid weerspiegelen; samenvattingen op campagneniveau moeten beschikbaar blijven voor controle van samengevoegde resultaten.
21 Rapporteer capaciteit en timing aan de commissie als bandbreedte met een neerwaarts aangepaste prognose
De commissie moet het voorgestelde benaderingsbeleid, de bewijskwaliteit en de prognoseonzekerheid ontvangen. De geconstrueerde prognoseverhouding voor de toplijst is 1,31, met replicatiepercentielen van 1,03 tot 1,65. Dit zijn diagnoses van het eigen selectie- en schattingsproces van het model. Zij leveren geen universele afslag voor daadwerkelijke kapitaalwerving. Een echte planningscasus vereist prospectieve kalibratie en een expliciete behandeling van onzekerheid over investeringsbedrag, timing, geschiktheid en conversie. Tabel 14 onderscheidt deze rapportagevragen.
| Onderdeel | Inhoud | Interpretatie |
|---|---|---|
| Bewijs voor de rangschikking | Vaardigheid ten opzichte van een willekeurige volgorde en grootste-eerst, met spreiding | Toont of de volgorde beter is dan een naïeve lijst |
| Prognosekalibratie | Voorspelde toezeggingen, prospectief gemeten beleidsopbrengst en onzekerheid | Beoordeelt de voorgestelde planningsschatting onder een expliciete validatieopzet |
| Vastgelegde uitval per fase | Waargenomen fase en gedateerde reden voor elke afgesloten episode | Ondersteunt onderzoek naar mogelijke beperkingen; identificeert op zichzelf geen oorzaak |
| Kalenderblootstelling | Aantal beleggers van wie het besluit na de termijn valt | Toont de kosten van late benadering |
| Gegevenskwaliteit | Aandeel van de lijst met gepubliceerde gegevens en de ouderdom daarvan | Toont hoeveel van de rangschikking op imputatie berust |
| Verkennende steekproef | Opbrengst onder het vermelde beleid voor willekeurige inclusie en vergelijkbare opvolging | Schat een beleidsvergelijking onder aannames over inclusie, overlap en onzekerheid |
Voorgesteld rapportagepakket. Het team moet de drempels vóór de start bepalen; zij zijn niet uit het model afgeleid.
Een commissie moet het bewijs achter elke voorgestelde aanpassing zien. Rapporteer het aantal waargenomen bindende toezeggingen, de validatiepopulatie, de tijdshorizon en de onzekerheid rond de voorspelde opbrengst. Een puntprognose is geen statistische bovengrens. Een verlaging op basis van een gesimuleerde prognoseverhouding is geen empirisch gekalibreerde planningscasus. Houd voor uitgesloten en uitgestelde beleggers een logboek bij met brondatums en verificatiestatus. Een geïmputeerd gegeven kan een verzoek om bewijs onderbouwen; een gedocumenteerde wettelijke of mandaatbeperking kan uitsluiting onderbouwen. Fasegegevens helpen knelpunten te onderzoeken en mogen zonder passende opzet niet als causale toeschrijving van mislukking worden gepresenteerd.
Verificatie-inspanningen kunnen expliciet worden geprioriteerd. Bepaal welk ontbrekend of verouderd gegeven onder plausibele alternatieven de rang, voorgestelde benaderingsmaand of inclusiebeslissing van een belegger verandert. Vergelijk de gevolgen van die alternatieven met de tijd en kosten van verduidelijking. Een gedocumenteerde startdatum van een nieuw budget kan bijvoorbeeld een gedateerde opvolging rechtvaardigen; bij een veronderstelde startdatum moet vóór uitstel eerst een vraag worden gesteld. Dit is een voorgestelde regel voor informatieverzameling, geen gemodelleerde omzetclaim. Bewaar alternatieven, bronbewijs en besliseigenaar in het werkbestand, zodat uitsluiting door ontbrekende informatie kan worden onderscheiden van uitsluiting door een geverifieerde beperking.
22 Gebruik data en AI om gegevens actueel te houden, niet om te beslissen wie wordt benaderd
De gegevens in dit artikel verouderen. Allocatiewegingen, verhoudingen van niet-opgevraagde toezeggingen en kalenders worden in jaarlijkse of frequentere rapportages opnieuw vermeld; een marktbeweging kan sommige daarvan tegelijk veranderen. Taaltechnologie kan die gegevens uit jaarverslagen, programma-evaluaties en bestuursstukken extraheren en wijzigingen signaleren. Dat verkleint de vertraging, hoewel de stressscenario’s laten zien dat vertraging alleen onder de veronderstelde invoer weinig rangschikkingsvaardigheid kost. Bij elke geëxtraheerde waarde moeten de bronpassage en de datum worden bewaard. Een persoon moet elke waarde bevestigen die een grote verandering in de rangschikking veroorzaakt.
Houd institutionele gegevens gescheiden van persoonlijke contactgegevens, met gedocumenteerde processen voor toegang, bewaring en correctie. Bewaar de scoreversie en de bronwaarden die voor elke benaderingsbeslissing zijn gebruikt. Een wijziging in een geëxtraheerde allocatie of kalender moet eerst met het oorspronkelijke document en de datum daarvan worden afgestemd. Elk operationeel gebruik van persoonsgegevens vereist de toepasselijke juridische beoordeling en bezwaarprocedure. [15, 16]
Het artikel schat logistische modellen binnen een geconstrueerd experiment. Het rapporteert geen model dat op waargenomen beleggersuitkomsten is getraind en geen gevalideerde nauwkeurigheid voor een AI-extractiesysteem. Publicatiepercentages en gedrag bij ontbrekende gegevens voor family offices zijn invoeraannames van de auteur. Geen beoordeelde dataset over family offices stelt de werkelijke verdeling daarvan vast. Een praktische extractiepilot moet daarom veldnauwkeurigheid, overeenstemming van datums en daaruit voortvloeiende rangveranderingen evalueren aan de hand van onafhankelijk gecontroleerde brongegevens voordat de uitkomsten een benaderingsplan beïnvloeden.
23 Een beslisregel voor een daadwerkelijke kapitaalronde: toets capaciteit, plan op de kalender en pas de prognose neerwaarts aan
De voorgestelde werkwijze begint met geverifieerde geschiktheid volgens het mandaat en een vastgelegde uiterste sluitingsdatum. Stem vervolgens het investeringsbedrag, de portefeuillegegevens, toezeggingsverplichtingen, goedkeuringsbevoegdheid en waarschijnlijke beslisdatums op elkaar af. Markeer ontbrekende invoer en vergelijk het voorgestelde schema met een eenvoudige referentie. Beoordeel de kosten van verificatie van onzekere gegevens voordat zij als selectiecriterium worden gebruikt. De capaciteitstoets is een expliciet modelvoorstel; de operationele drempel en behandeling van uitzonderingen moeten voor het mandaat en de toepasselijke documenten worden gevalideerd.
Reserveer een prospectieve verkennende steekproef, leg elke fase vast en vergelijk uitkomsten op het overeengekomen opvolgmoment. Het patroon van minder gesprekken en meer toezeggingen is een resultaat onder het mechanisme van de auteur. Behandel het als een hypothese die op een echte lijst moet worden geëvalueerd. Leg voor elk uitstel een gedateerde reden en de volgende verificatiestap vast. In het geconstrueerde universum komt 20% van de beleggers die de toets niet doorstaan wanneer zij bij de start worden benaderd in aanmerking bij ten minste één geteste latere benadering binnen zes maanden. De maatstaf beschrijft gemodelleerde geschiktheid, geen waargenomen bereidheid van beleggers of beloofde toezegging.
De voorgestelde regel is een werkwijze voor bewijsverzameling en het toetsen van beslisbeleid. De numerieke wegingen vereisen validatie voor het betrokken mandaat, de beleggerspopulatie en de tijdshorizon. Een geselecteerde campagnehistorie kan bruikbare informatie bevatten, terwijl de ontbrekende gegevens en het selectiemechanisme begrenzen welke conclusies kunnen worden getrokken. Combineer die historie met prospectieve waarnemingen, geverifieerde gegevens en expliciet vermelde aannames voordat een prognose wordt overgenomen.
24 Beperkingen en de volgende beslissing
Het experiment is geconstrueerd. De beleggerstypen, verdelingen, ruisniveaus en beslisregels zijn door de auteur ontworpen. Het bevat één activaklasse en één investeringsbedrag, één startmaand en één termijn, en geen concurrentie om capaciteit tussen kapitaalrondes. Het behandelt beleggers als onafhankelijk en negeert daarmee de informatie die zij delen. Het modelleert aansluiting en beleggingsbereidheid als onafhankelijk van capaciteit, wat bij een echte commissie mogelijk niet geldt. Het modelleert geen vergoedingen, voorwaarden of sideletters en de gegevens zijn schoner dan veel echte gegevens.
De bronvoorbeelden omvatten een publiek pensioenfonds, publicaties van staatsinvesteerders en verslagen van universitaire endowmentfondsen. Hun transparantie en boekhoudkundige definities verschillen. Geen beoordeelde dataset over family offices ondersteunt de gesimuleerde kalenders of publicatiekansen van family offices. Wetenschappelijke verwijzingen behandelen verwante vragen over fondsprestaties, fondsenwerving, liquiditeit en onderzoeksopzet. De gedateerde CalPERS-beleidsbijlage uit 2022 blijft behouden voor expliciet historische bespreking van doelherziening en beleidsbandbreedtes, naast nieuwer programmamateriaal uit 2026; actuele bevoegdheden voor een transactie moeten onafhankelijk worden geverifieerd. De privacyvoorbeelden zijn beperkt tot de aangehaalde DIFC-wet en het ADGM-overzicht en bepalen niet welk regime voor een specifieke campagne geldt.
De volgende beslissing is of een campagne een vooraf gespecificeerde prospectieve evaluatie kan dragen. Dat vereist een bestand van het in aanmerking komende universum, een rechtmatig plan voor werving en verwerking, willekeurige inclusie waar de opzet dat vereist en consistente definities voor uitkomsten en opvolging. Begin met het meten van beleidsopbrengst en prognosekalibratie. Een kleine lijst kan nog steeds gegevenskwaliteit en planning verbeteren, terwijl zij slechts beperkte conclusies over voorspellende superioriteit ondersteunt. Beoordeel de omvang en onzekerheid van de voorgestelde studie voordat een commissie op de uiteindelijke resultaten vertrouwt.
Referenties
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
