
1 Сначала ранжировать по возможности принять обязательство в срок, затем по соответствию мандату
У привлечения капитала есть дата закрытия, размер инвестиции и список инвесторов, превышающий число контактов, доступных команде в одной волне. Решение состоит в порядке обращения. Соответствие инвестиционному мандату отвечает на вопрос, приобрёл бы инвестор актив такого типа. Оно не отвечает на вопросы, есть ли у него свободный лимит сейчас и успеет ли комитет одобрить инвестицию до закрытия окна. В статье изучаются два дополнительных аспекта, финансовые возможности и сроки, и ставится вопрос, какие наблюдаемые переменные наиболее полезны для ранжирования ограниченного круга инвесторов после проверки соответствия.
У авторов нет наблюдаемого набора данных о взаимодействии с инвесторами. Поэтому статья решает три задачи. Во-первых, изучает первичные документы организаций: какие переменные финансовых возможностей и сроков публикуются, с каким запаздыванием и какой неоднозначностью. Во-вторых, строит авторский эксперимент на искусственной совокупности из 1 600 и 2 000 инвесторов в каждом из 100 повторений; финансовые возможности, темп обязательств и календари комитетов формируются из заданных условий и наблюдаются через запаздывающие и неполные записи. В-третьих, задаёт исследование с согласием участников, которое позволит заменить искусственную совокупность фактическими данными.
Эксперимент сообщает модельные результаты при заданных исходных условиях. Это не наблюдение рынка. Когда далее говорится, что правило ранжирования работает лучше, имеется в виду искусственная совокупность с полностью перечисленными предпосылками генерации. В первой трети статьи переменные выводятся из источников. В средней части измеряется дополнительный вклад каждой переменной. В последней трети результаты преобразуются в пакет отчётности, схему данных и управления ими и правило принятия решений для реальной сделки.
2 До выбора переменных определить результат и начало отсчёта времени
Целевой результат состоит в подписанном, имеющем юридическую силу обязательстве предоставить не менее 25 млн долларов США в течение двенадцати месяцев после старта. Инструмент должен создавать обязанность инвестирования или финансирования по документам сделки; одного дополнительного соглашения, встречи или необязывающего выражения интереса недостаточно. Квалифицированные первые встречи и начало проверки фиксируются отдельно. Окончательный отказ считается конкурирующим событием только по заранее установленному правилу закрытия. Инвестор, который приостанавливает контакт, запрашивает другие условия или просит обратиться позже, остаётся в соответствующем открытом состоянии. Все инвесторы, с которыми установили контакт, сохраняются в знаменателе кампании. [14]
Период измерения столь же важен, как результат. Обязательство, подписанное на тринадцатом месяце, считается неуспехом в пределах окна, даже если у инвестора были желание и возможность. Окно отсчитывается от даты старта, а месяц обращения фиксируется как решение, а не как мешающая переменная: в разделе 15 показано, что вероятность обязательства одного и того же инвестора меняется в зависимости от месяца контакта. Таблица 1 задаёт три события, день их учёта и правило для инвесторов, которые не отвечают. Запись месяца обращения также позволяет впоследствии выяснить, связаны ли неудачи поздних контактов с закрытием окна или с уже израсходованным бюджетом инвестора.
| Событие | Момент учёта | Правило учёта | Конкурирующий результат |
|---|---|---|---|
| Квалифицированная встреча | Проведена первая содержательная встреча | Дата встречи, один раз для каждого инвестора | Окончательный отказ, закрывающий зарегистрированный эпизод инвестора и привлечения капитала |
| Проверка начата | Инвестор запросил данные или открыл процедуру проверки | Дата первого официального запроса | Окончательный отказ после встречи по заранее установленному правилу закрытия |
| Обязательство, имеющее юридическую силу | Подписан инструмент, создающий обязанность предоставить не менее установленной суммы | Дата подписания не позднее фиксированного срока закрытия | Окончательный отказ до принятия обязательства; одобрения после срока отслеживаются за пределами окна |
| Нет ответа | До последней даты наблюдения ответ не зарегистрирован | Сохраняется в знаменателе всех контактов; применяется административное правое цензурирование на заранее установленном горизонте | Одно лишь молчание не считается конкурирующим отказом |
Авторские определения для модельного эксперимента и предлагаемого исследования. Квалифицированная встреча требует участия названного лица, принимающего решение, либо члена инвестиционной команды с полномочиями продвигать процесс; разговор с посредником, контролирующим доступ, не учитывается. Симуляция генерирует индикаторы этапов и допустимость решения комитета. Фактические даты событий и цензурирование относятся к отдельно предлагаемому проспективному исследованию.
Две особенности определения задают дизайн. Во-первых, обязательство зависит от цепочки событий: переменная может быть полезна на одном звене и бесполезна на следующем. В разделе 14 это измеряется непосредственно: при каждом правиле одни и те же инвесторы отслеживаются от первой встречи до подписания. Во-вторых, при конкурирующих рисках простая доля успехов среди ответивших завышает долю среди всех контактов; для обобщения времени до обязательства подходит расчёт кумулятивной частоты событий. [14]
3 Опубликованные цели и диапазоны аллокации показывают направление финансовых возможностей, но не их величину
Предусмотренная политикой экспозиция и текущая возможность принять решение являются разными записями. Приложение CalPERS с правками за ноябрь 2022 года представляет исторический пример диапазонов аллокации и временных отклонений; его целевая доля прямых инвестиций не является текущим входным параметром. В обзоре консультанта за июнь 2026 года указана доля прямых инвестиций 20,0% при долгосрочной цели 17%; портфель остаётся в пределах диапазона в пять процентных пунктов. Тот же обзор фиксирует 15,4 млрд долларов США чистых новых обязательств за первые три квартала финансового года. Превышение центральной цели может сочетаться с продолжением принятия обязательств. Аналитику следует установить применимый диапазон и знаменатель, а не считать саму цель автоматическим основанием остановки. [1, 19]
Эти документы дают два ориентира для ранжирования. Диапазон служит устойчивым сигналом инвестиционного интереса; его изменение является датируемым наблюдаемым событием. Есть и ограничение: диапазон не равен фактической доле. На изученных страницах обзоров указаны диапазоны, но не фактически удерживаемая доля. Приложение к политике также отражает один момент времени. В записке консультанта тому же комитету CalPERS за июнь 2025 года долгосрочная цель прямых инвестиций составляет 17%, тогда как в таблице стратегической аллокации приложения за ноябрь 2022 года указано 13%. Записка сообщает, что совет утвердил долгосрочную цель 17% в марте 2024 года, а приложение является проектом с правками. Поэтому вывод ограничивается тем, что цели пересматриваются и до использования необходимо установить их дату. [1, 3]
Резерв аллокации может быть входным показателем, если раскрыты и лимиты политики, и датированная экспозиция. Пропущенные записи требуют явного допущения. В оценённом скоринге отсутствующие числовые признаки заменяются средними обучающей выборки после стандартизации. Структурный скоринг использует типовое целевое значение экспозиции, фиксированное отношение невыбранных обязательств 0,25 к этой экспозиции и фиксированную доходность распределений 0,15. Это разные способы заполнения пропусков, и они сообщаются отдельно. Публичные политики обосновывают выбор категорий, но не дают универсальных весов, допустимых диапазонов или порогов готовности инвестора принять обязательство.
4 Опубликованный бюджет обязательств является наиболее прямым сигналом темпа инвестирования, но раскрывают его немногие
Темп принятия обязательств показывает, с какой скоростью инвестор выделяет капитал на стратегию. Обзор программы прямых инвестиций CalPERS от 16 июня 2025 года сообщает, что в последние четыре финансовых года обязательства соответствовали цели 15,5 млрд долларов США в год с отклонением плюс-минус 15%. Поддержание минимального уровня необходимо, чтобы избежать ещё одного потерянного десятилетия. Записка консультанта сообщает о 19,6 млрд долларов новых обязательств за двенадцать месяцев до 31 марта 2025 года, включая 12,0 млрд долларов совместных инвестиций наряду с 50 новыми обязательствами перед фондами. Темп в последние три года превышал 15 млрд долларов в год против 3–5 млрд в 2016–2018 годах. [2, 3]
Годовая цель обязательств добавляет потоковый показатель к запасу портфельных активов. В обзоре сотрудников за 2025 год указаны годовая цель 15,5 млрд долларов США и чистая стоимость активов прямых инвестиций 92,1 млрд долларов США с разными датами измерения. Их отношение составляет около 16,8%. Эксперимент сохраняет общий авторский параметр темпа 17% от целевого запаса для всех четырёх модельных типов инвесторов. Перенос между типами является модельным допущением и не оценивает реальные бюджеты суверенных инвесторов, пенсионных фондов, эндаументов или семейных офисов. [2]
Раскрытия суверенных инвесторов Персидского залива менее детальны. В сообщении от 9 апреля 2026 года Mubadala указала размещённый капитал за 2025 год в 143 млрд AED, рост на 20%, и поступления в 138 млрд AED, рост на 27%. По этим данным поступления составляют около 97% размещения: в тот год реализации активов у этого инвестора были сопоставимы по масштабу с вложениями. Раскрытие не разбивает размещение по классам активов или обязательствам перед фондами; оно поддерживает исходное предположение о темпе, но не даёт бюджет отдельного инвестора. [6]
Обзор за июнь 2026 года даёт полезное обновление. Сотрудники сохранили годовую цель 15,5 млрд долларов США с диапазоном 15% и сообщили чистую стоимость активов прямых инвестиций 119,3 млрд долларов США на 31 марта 2026 года. Деление той же цели на новую стоимость активов даёт около 13,0%. Параметр, механически выведенный из этого отношения, изменился бы при неизменной опубликованной годовой цели. Рабочая запись должна содержать период числителя, дату оценки знаменателя и точный периметр портфеля. При обновлении раскрытий следует сохранять все три элемента. [18]
5 Невыбранные обязательства и распределения определяют, когда вновь появляется резерв
Принятое обязательство ещё не означает вложения средств. Капитал запрашивается в течение нескольких лет; позиция растёт по мере внесения средств и уменьшается при выплате распределений. Недавняя работа по оптимизации неликвидных альтернативных активов прямо описывает эту структуру: инвестор управляет только обязательствами, их влияние на позиции обычно запаздывает на несколько лет, а требования внести капитал покрываются ликвидными активами. В ней цитируется дискретная модель Takahashi и Alexander, где требования внести капитал представляют меняющуюся во времени долю невыбранных обязательств. Это нерецензированный препринт; мы используем его для постановки задачи, а не для выбора параметров. [12]
Отсюда следуют два наблюдаемых отношения. Коэффициент невыбранных обязательств, то есть невыбранная сумма к чистой стоимости активов, измеряет уже обещанный капитал. Доходность распределений показывает возврат средств в оборот. Принципы Institutional Limited Partners Association требуют от управляющего оценок квартальных прогнозов требований внести капитал и распределений, а также лимита или контрольного порога реинвестирования, чтобы инвесторы могли прогнозировать потребность в денежных средствах. Обзор CalPERS включает снижение отношения невыбранных обязательств к чистой стоимости активов в число целей и отмечает, что распределения значительно ниже исторических уровней. [2, 8]
Robinson и Sensoy изучают 837 фондов выкупа и венчурного капитала за 1984–2010 годы. Результаты рабочей статьи связывают требования внести капитал и распределения с оценками публичных акций, причём распределения реагируют сильнее. В разложении чистых денежных потоков фондов выкупа возраст фонда и эффекты календарного квартала объясняют 7,9% вариации, включая 7,2 процентного пункта, приходящихся на возраст. Остаточная вариация не доказывает бесполезность иной информации или принципиальную непредсказуемость будущих потоков. Результат требует осторожности с простыми прогнозными правилами в рамках выборки и спецификации того исследования. [9]
Вторичные продажи являются ещё одним возможным способом корректировки портфельной экспозиции. Отчёт HMC за 2025 финансовый год описывает их применение для уточнения состава прямых инвестиций и предостерегает от трактовки таких продаж как общего признака ограничений. Отчёт не даёт объёма сделок, необходимого для нужного здесь вывода. [7] Эти источники мотивируют учёт невыбранных обязательств, распределений и возможных корректировок портфеля. Их вклад в ранжирование в эксперименте определяется авторскими предпосылками генерации и синтетическими результатами. Требуется отдельная проверка на фактических наблюдениях кампаний.
Отчёт HMC за октябрь 2026 года даёт актуальный пример управления обязательствами. В нём указано, что на конец FY26 невыбранные обязательства составляли 13% General Investment Account; дисциплинированный темп обязательств и совместные инвестиции названы инструментами управления потребностью в ликвидности. Знаменатель этого счёта принципиален: нельзя представлять показатель как отношение к чистой стоимости активов прямых инвестиций. Таблица аллокации указывает долю прямых инвестиций 46% в портфеле эндаумента. Раскрытия описывают портфель и управление ликвидностью одной организации, но не показывают свободный бюджет для конкретного нового управляющего. [17]
6 Циклы комитетов и финансовые годы превращают финансовые возможности в даты
Маршрут одобрения инвестора должен входить в запись сроков. Записка консультанта CalPERS за июнь 2026 года сообщает об изменениях политики, включая повышение пределов делегированных полномочий. Открытый календарь заседаний указывает запланированные сессии комитетов. Ни один источник не доказывает, что каждое предлагаемое обязательство требует голосования комитета или что заявка, полученная в декабре, должна ждать до марта. До назначения даты команда должна проверить применимый мандат, текущую делегацию, документы и особые процедуры принятия решений. Запись в календаре подтверждает запланированное заседание. Полномочие одобрить конкретную сумму является отдельным фактом. [4, 19]
Обзор программы также ставит цель избежать задержки размещения капитала после решения инвесторов фондов (LP), характерной для традиционных вложений в фонды. Это подтверждает признание задержки между решением и размещением как издержки, но не измеряет задержку между первым обращением и решением. [2] Эксперимент задаёт её через медианную продолжительность проверки по типам инвесторов, интервал комитетов, смещение их расписания и начало финансового года; в последний месяц финансового года институционального инвестора решения блокируются.
Модель фиксирует интервал комитетов, смещение расписания и начало финансового года. Раскрывающие информацию инвесторы получают сгенерированные календарные записи с учётом заявленного стресса устаревшего расписания. Для нераскрывающих организаций типовой календарь остаётся квартальным, а сгенерированное начало финансового года сохраняется; нераскрывающим семейным офисам задаётся месячное расписание и исходное предположение о январском начале года. Это авторские упрощения, не подтверждённые изученными данными семейных офисов. Отдельный стресс-сценарий вдвое снижает частоту заседаний организаций при неизменном наблюдаемом расписании.
7 Собственный цикл привлечения средств управляющим определяет уже принятые обязательства инвестора
Часть финансовых возможностей инвестора уже занята до начала нового привлечения. Barber и Yasuda описывают привлечение нового фонда компаниями прямых инвестиций каждые три–шесть лет при кампании от нескольких месяцев до более полутора лет и находят сильное влияние промежуточных результатов на возможность привлечь последующий фонд. Kaplan и Schoar обнаруживают, что фонды с лучшими результатами чаще привлекают последующие и более крупные фонды, а фонды, созданные во время бума, реже привлекают последующие. [10, 11]
Для инвестора эти результаты означают очередь повторных вложений в уже имеющихся управляющих, возникающую по их календарям, а не по его собственному. Обзор ADIA за 2025 год описывает то же со стороны инвестора: привлечение в прямые инвестиции снизилось на 22% год к году и оказалось более чем на 40% ниже пика 2021 года, поскольку инвесторы фондов (LP) сосредоточили обязательства на ключевых отношениях. [5] Поэтому новый управляющий сопоставляется с существующими отношениями каждого инвестора, которые напрямую не наблюдаются.
Существующие отношения могут влиять и на готовность рассмотреть управляющего, и на ресурсы, уже обещанные другим. Модель представляет ненаблюдаемую готовность через показатель инвестиционного интереса, независимый от входных переменных финансовых возможностей. Конкурирующие повторные вложения явно не вычитаются из модельного бюджета обязательств. Это существенное упрощение: два реальных инвестора с одинаковыми публичными записями аллокации могут иметь существенно разную очередь обязательств. Данные фондов о повторном привлечении мотивируют исследование этой очереди, но не измеряют оставшийся бюджет конкретного инвестора. [10, 11]
8 Наблюдаемые переменные составляют шесть видов записей, у каждого есть источник, запаздывание и слепая зона
Таблица 2 содержит матрицу скоринга. Для каждой переменной указаны место наблюдения, обычная давность информации и то, чего она не показывает. Правая колонка особенно важна: дешёвая переменная с известным направлением искажения должна получать иной вес, чем дорогая, но несмещённая. Это рамочная таблица. Она фиксирует возможности источников из разделов 3–7 и не задаёт весов.
| Переменная | Где наблюдается | Типичное запаздывание | Что приближённо отражает | Слепая зона |
|---|---|---|---|---|
| Диапазон аллокации и фактическая доля | Годовой отчёт, инвестиционная политика | От нескольких месяцев до года | Резерв до целевой доли | Диапазон не равен фактической доле |
| Коэффициент невыбранных обязательств | Примечания к отчётности, обзоры программ | От квартала до года | Уже обещанный капитал | Измеряет обещанные суммы, а не сроки их внесения |
| Доходность распределений | Обзоры программ, отчёты фондов | Квартал | Возврат средств для новых обязательств | Отражает прошлое |
| Бюджет и темп обязательств | План программы, записка консультанта | От квартала до года | Годовая потоковая возможность | Раскрывается немногими инвесторами |
| Календари комитетов и финансового года | Календари совета, документы политики | Текущие данные | Даты возможного одобрения | Расписания меняются; у частных инвесторов отсутствуют |
| Активы под управлением | Годовой отчёт, справочники | Год | Масштаб портфеля | После определённого порога значимость размера инвестиции снижается |
Анализ MatchPoint на основе источников из разделов 3–7. Типичное запаздывание описано циклом базового отчёта и является допущением, требующим проверки для каждого инвестора. Веса не подразумеваются.
Для каждой записи сохранять дату источника, учётный периметр, единицу и статус доказательности. Различать непосредственно раскрытую величину, оценку из другого раскрытия и значение, подставленное при пропуске. В этом эксперименте оценённый скоринг заменяет отсутствующие числовые признаки средними обучающей выборки после стандартизации; структурное правило использует типовые входные значения для конкретных пропусков. Оба способа могут дать внешне точный балл инвестору, о котором мало что проверено. Эта неопределённость должна быть видна принимающему решение. Публичные источники обосновывают изучение шести категорий. Их численные прогнозные веса и применимость к организациям требуют корректно собранных данных кампании.
9 Необходимо одновременно пройти проверку финансовых возможностей и календаря; скоринг должен это отражать
Финансовая возможность имеет две составляющие. Запасовая часть представляет резерв до верхней границы диапазона политики после учёта доли невыбранных обязательств плюс распределения, которые инвестор рассчитывает реинвестировать. Потоковая часть представляет остаток годового бюджета обязательств. Уравнение 1a определяет запас, а уравнение 1b поток. Инвестор может принять обязательство лишь тогда, когда обе величины на дату решения не меньше размера инвестиции.
В уравнении 1a C_i(t) обозначает финансовую возможность инвестора i в месяце t после старта; A_i его активы, g_i целевую долю класса активов, b допустимое превышение цели, a_i(t) текущую долю, f_i невыбранные обязательства как долю портфеля, lambda долю невыбранных обязательств, учитываемую против резерва, rho реинвестируемую долю распределений, y_i годовую доходность распределений. В уравнении 1b R_i(t) обозначает остаток бюджета, B_i годовой бюджет, k_i(t) число прошедших месяцев финансового года инвестора, а nu_i и gamma_i уровень и форму освоения бюджета.
Сроки учитываются через месяц решения. Уравнение 2a задаёт первый допустимый месяц комитета не раньше завершения проверки, а уравнение 2b индикатор возможности принять обязательство при обращении в месяце s.
Месяц решения зависит от продолжительности проверки, цикла комитетов и запрета решений в конце финансового года. Поэтому один инвестор может быть способен принять обязательство при обращении в одном месяце и не способен в следующем. Здесь M_i является множеством допустимых месяцев комитета инвестора i, d_i продолжительностью проверки в месяцах, W окном, T размером инвестиции, s месяцем обращения. Если допустимого месяца внутри окна нет, G_i равен нулю. Аддитивный балл не воспроизводит такое сочетание условий точно: избыток резерва не компенсирует исчерпанный бюджет. Поэтому раздел 12 сравнивает аддитивный скоринг, оценённый по результатам, со структурным скорингом, применяющим уравнения 1 и 2 к наблюдаемым записям.
Расчёт финансовых возможностей требует даты информации наряду с датой решения. Прогноз на старте может использовать уже опубликованные документы, проверенный календарь и явно смоделированные сценарии. Нельзя использовать последующие оценки активов или будущие решения комитетов как сведения, известные тогда. Ориентир с расширенной информацией намеренно получает сгенерированную будущую траекторию финансовых возможностей. Практические правила её не получают. Это различие следует сохранять в эмпирической ретроспективной проверке: хранить версию документа и время публикации, доступные при каждом историческом решении, и исключать последующие исправления из предикторов, если дизайн проверки явно не моделирует обновление информации.
10 Исходные условия и допущения искусственной совокупности
В каждом повторении генерируются 1 600 инвесторов обучающего пула и 2 000 тестового списка четырёх типов: суверенные или государственные фонды, государственные пенсионные фонды, эндаументы или фонды (foundations) и семейные офисы. Типы различаются активами, целевой долей, началом финансового года, интервалом комитетов, длительностью проверки, раскрытием и запаздыванием записей. Внутри типа активы, цели, текущая экспозиция, коэффициент невыбранных обязательств, доходность распределений, годовой темп и освоение бюджета генерируются из распределений таблицы 3. Латентные интерес и соответствие генерируются независимо от входных переменных финансовых возможностей. Интерес охватывает все ненаблюдаемые в записях причины готовности встретиться и продолжить процесс, включая существующие отношения, репутацию команды и взгляды инвестора на отрасль.
Семейные офисы составляют половину совокупности и раскрывают записи в одном случае из десяти. По этому авторскому допущению самая большая группа является наименее наблюдаемой. Совокупность не откалибрована по какому-либо набору данных. Её задача состоит в проверяемости логики финансовых возможностей и сроков; таблица 4 показывает, как эта логика классифицирует популяцию. Раскрытие и возможности меняются совместно по типам, поэтому использующий раскрытия скоринг лучше информирован об организациях, чем о семейных офисах. Эксперимент проверяет значение этого различия для первой волны. При обращении на старте принять обязательство могут около 30% инвесторов; доля резко различается по типам.
| Входной параметр | Значение в модели | Роль |
|---|---|---|
| Размер инвестиции и окно | 25 млн долларов США; двенадцать месяцев от октябрьского старта | Определение результата |
| Активы: медиана, млрд долларов США | 120; 25; 3; 0,9; логарифмическое стандартное отклонение от 0,8 до 1,0 | Масштаб |
| Целевая доля класса активов | 15%; 13%; 30%; 15%; логарифмический шум 0,2 | Верхняя граница резерва |
| Текущая доля относительно цели | Логнормальное распределение; стандартное отклонение логарифма 0,30 | Резерв |
| Коэффициент невыбранных обязательств; учитываемая доля | Бета-распределение со средним 25%; половина учитывается против резерва | Обещанный капитал |
| Доходность распределений; реинвестируемая доля | Бета-распределение со средним 15% чистой стоимости активов; 80% доступно для реинвестирования | Реинвестирование |
| Годовой бюджет | 17% целевого запаса; логарифмический шум 0,35 | Потоковая возможность |
| Начало финансового года; интервал комитетов | Январь, июль, июль, случайно; 3, 3, 3 и 1 месяц | Календарь |
| Продолжительность проверки: медиана, месяцев | 4; 5; 4; 2; логарифмическое стандартное отклонение 0,4 | Сроки |
| Доля раскрывающих записи; запаздывание в месяцах | 50%, 95%, 85%, 10%; запаздывание 9, 4, 6, 12 | Наблюдаемость |
| Интерес и соответствие | Независимые стандартные нормальные компоненты; соответствие наблюдается с шумом 0,6 | Готовность |
| Корректировка проверки при ограничении на момент обращения | Относительное снижение условной вероятности начала проверки на 35% | Авторская чувствительность раннего этапа; не наблюдаемая доля отказов |
| Пропорции типов | 10%; 20%; 20%; 50% | Авторская структура популяции |
| Допуск резерва и будущий дрейф экспозиции | Относительный допуск 20% сверх цели; годовой коэффициент дрейфа логарифма доли 0,12 | Синтетическая траектория финансовых возможностей |
| Нагрузка рыночного шока | 0,6 от заданного параметра рыночного шока в логарифмической траектории доли частных активов | Авторский стресс эффекта знаменателя |
| Корректировки невыбранных обязательств и распределений | Учитывается 50% невыбранных обязательств; 80% модельных распределений реинвестируется | Уравнение финансовых возможностей |
| Освоение бюджета | Уровень равномерный от 0,5 до 1,5; форма логнормальная с логарифмическим стандартным отклонением 0,4 | Синтетическое освоение бюджета в течение года |
| Смещение комитетов и запрет решений | Смещение равномерно в типовом интервале; организации не принимают решения в последний месяц финансового года | Множество допустимых месяцев решений |
| Вероятности этапов | Логит встречи -0,6 + 0,8 × соответствие + 0,9 × интерес; логит проверки 0,5 × соответствие + 0,7 × интерес, с общим стрессовым сдвигом | Авторский механизм воронки |
| Численный ориентир и структурное правило | Условное интегрирование логнормальной CDF для эталонных вероятностей обязательства; внутри структурного скоринга по наблюдаемым записям сохраняется пятиузловое приближение проверки | Разделяет вероятность для оценки качества и практическое приближение скоринга |
Выбранные авторские допущения модельного эксперимента, а не наблюдаемые распределения инвесторов. Медианы по типам перечисляются в порядке: суверенный фонд, пенсионный фонд, эндаумент, семейный офис. Зафиксированные сопутствующие ядро и драйвер сохраняют полные определения шума измерения, заполнения пропусков и сглаживания скоринга; таблица содержит выборочное обобщение.
| Тип инвестора | Доля совокупности | Медиана активов, млрд долларов США | Доля раскрывающих записи | Вероятность прохождения фильтра при контакте на старте не ниже 50% | Вероятность обязательства |
|---|---|---|---|---|---|
| Суверенный или государственный фонд | 10% | 124,1 | 50% | 65% | 13,8% |
| Государственный пенсионный фонд | 20% | 24,2 | 95% | 48% | 12,1% |
| Эндаумент или фонд (foundation) | 20% | 3,0 | 86% | 40% | 9,6% |
| Семейный офис | 50% | 0,9 | 10% | 12% | 2,5% |
| Все инвесторы | 100% | 2,3 | 47% | 30% | 7,0% |
Описание одной искусственной популяции из 20 000 инвесторов. Признак возможности использует условную вероятность прохождения фильтра решения в пределах окна не ниже половины. Таблицы стратегий отдельно сообщают средние вероятности прохождения фильтра. Эти определения не оценивают наблюдаемую доступность инвесторов.
Логнормальная спецификация экспозиции не имеет верхней границы носителя. Это инструмент стресс-тестирования, а не полная балансовая модель. Необычно высокую модельную долю частных активов нельзя буквально трактовать как бухгалтерскую аллокацию. До применения подхода к реальной организации нужно согласовать знаменатель портфеля, запаздывание оценки, уже подписанные обязательства и договорные ограничения. Отсутствие документов обосновывает запрос уточнений, но не даёт фактических оснований утверждать, что у инвестора нет финансовых возможностей.
11 У каждого этапа воронки свой фактор; вероятность обязательства является их произведением
Вероятность подписания инвестором в пределах окна равна произведению трёх этапных компонентов, один из которых включает поправку на отказ. Первый представляет вероятность квалифицированной встречи, зависящую от соответствия и интереса. Второй представляет вероятность начала проверки при состоявшейся встрече, сниженную для инвесторов с ограничением на момент обращения. Третий представляет вероятность прохождения проверок финансовых возможностей и календаря в месяце решения. Уравнение 3a задаёт произведение, а уравнение 3b показатель качества для сравнения правил ранжирования.
В уравнении 3a pi_i обозначает условную модельную вероятность обязательства, имеющего юридическую силу, m_i вероятность встречи, q_i вероятность проверки до поправки на ограничение в момент контакта. Индикатор chi_i описывает финансовые возможности и бюджет на момент обращения. Компонент G-bar_i интегрирует непрерывное логнормальное распределение длительности проверки по первому допустимому месяцу решения для каждой длительности и соответствующим проверкам резерва и бюджета. Этот эталонный расчёт обусловлен сгенерированной будущей траекторией финансовых возможностей. Он даёт оценочную вероятность внутри авторского эксперимента и недоступен реальной команде привлечения. В уравнении 3b множество оракула содержит K наибольших условных вероятностей; его ожидаемый результат используется как верхний ориентир качества.
Ориентир с расширенной информацией знает латентное соответствие, сгенерированную будущую траекторию финансовых возможностей и закон генерации, интегрируя по интересу. Эти преимущества превосходят идеальные публичные записи и недоступны на практике. Разрыв с практическим правилом объединяет несколько преимуществ информации и формы модели. В отдельной описательной выборке из 20 000 инвесторов средняя условная вероятность обязательства равна 7,0%. В независимо сгенерированных тестовых списках повторений 100 случайных обращений дают в среднем 7,0 ожидаемых обязательств, или 175 млн долларов их номинальной суммы. Два обобщения используют разные выборки. Последняя величина не вычисляется из округлённого процента описательной выборки. Ни одна из них не обозначает перечисленные средства или консультационные вознаграждения.
Условное интегрирование присваивает каждому допустимому месяцу комитета логнормальную вероятностную массу между предыдущим допустимым месяцем и текущим. Месяц учитывается только тогда, когда и финансовые возможности, и остаток бюджета превышают размер инвестиции. Проверка, заканчивающаяся после последней допустимой даты, даёт нулевой вклад. Для генерации реализованных результатов сохраняется непрерывная выборка длительностей проверки. Независимые проверки сопоставляют интегрированную вероятность со скалярным перебором месяцев, проверяют тождества вероятностной массы и календарные границы. Структурный скоринг по наблюдаемым записям намеренно сохраняет более грубое пятиузловое приближение и допущения сглаживания; это балл ранжирования без заявления об эмпирической калибровке вероятности.
Пусть F_i(u) является функцией распределения положительной логнормальной длительности проверки инвестора i, причём F_i(u)=0 при неположительном u. Допустимые месяцы решений в сумме лежат от нуля до W включительно. Для каждого месяца t величина t_i^- обозначает предыдущий допустимый месяц; предшествующее значение CDF первого интервала определяется равным нулю. Пусть H_i(t) равен единице, когда проверки финансовых возможностей и бюджета в t удовлетворяют размеру инвестиции. Масса месяца t равна F_i(t-s)-F_i(t_i^--s). Неуспех первой возможности комитета не переносит эту массу на следующий комитет. Месяцы запрета исключаются до формирования интервалов.
Вероятность для оценки качества и генератор реализованных результатов используют общее непрерывное распределение длительности проверки. Расчёт CDF интегрирует его по допустимым месячным интервалам. Его точность условна на авторских траекториях финансовых возможностей, календарных правилах и распределительных предпосылках в пределах вычисления с плавающей точкой. Структурный скоринг по наблюдаемым записям намеренно использует более грубое пятиузловое приближение и сглаживание логарифмических отношений для упорядочения кандидатов. Его выход не заявляется как эмпирически откалиброванная вероятность.
12 Оценённый скоринг с финансовыми возможностями и сроками увеличивает обязательства первой волны до 3,8 раза относительно случайного порядка
Для сравнения используется первая волна из 100 инвесторов тестового списка из 2 000, то есть 5,0% списка. Логистические скоринги оцениваются по результатам обязательств 800 сгенерированных обучающих инвесторов и проверяются на отдельных тестовых инвесторах. Таблица 5 сообщает ожидаемые номинальные суммы обязательств по условному ориентиру и процентили повторений. Последний столбец усредняет вероятности прохождения фильтра выбранных инвесторов; он не считает инвесторов, достигающих отдельного порога не ниже 50% для описательной популяции.
| Правило ранжирования | Ожидаемые обязательства, млн долларов США | От 10-го до 90-го процентиля | Качество ранжирования | Средняя вероятность прохождения фильтра решения в пределах окна |
|---|---|---|---|---|
| Случайный порядок | 175 | 164 до 184 | 0,00 | 32% |
| Сначала крупнейшие по активам | 335 | 284 до 393 | 0,14 | 63% |
| Только соответствие мандату | 360 | 294 до 430 | 0,16 | 32% |
| Только переменные финансовых возможностей | 488 | 428 до 556 | 0,27 | 86% |
| Только переменные сроков | 289 | 229 до 342 | 0,10 | 52% |
| Финансовые возможности и сроки, без соответствия | 497 | 434 до 570 | 0,27 | 86% |
| Соответствие, финансовые возможности и сроки | 657 | 572 до 730 | 0,41 | 82% |
| Структурный фильтр с соответствием | 707 | 630 до 780 | 0,45 | 74% |
| Ориентир с расширенной информацией | 1 021 | 957 до 1 082 | 0,72 | 98% |
| Латентный верхний предел | 1 357 | 1 295 до 1 421 | 1,00 | 98% |
Анализ MatchPoint искусственной совокупности. Модельный выход при заданных условиях; не наблюдаемый результат. Ожидаемые обязательства рассчитаны на 100 контактов при размере инвестиции 25 млн долларов США. Диапазон соответствует 10-му и 90-му процентилям 100 повторений.
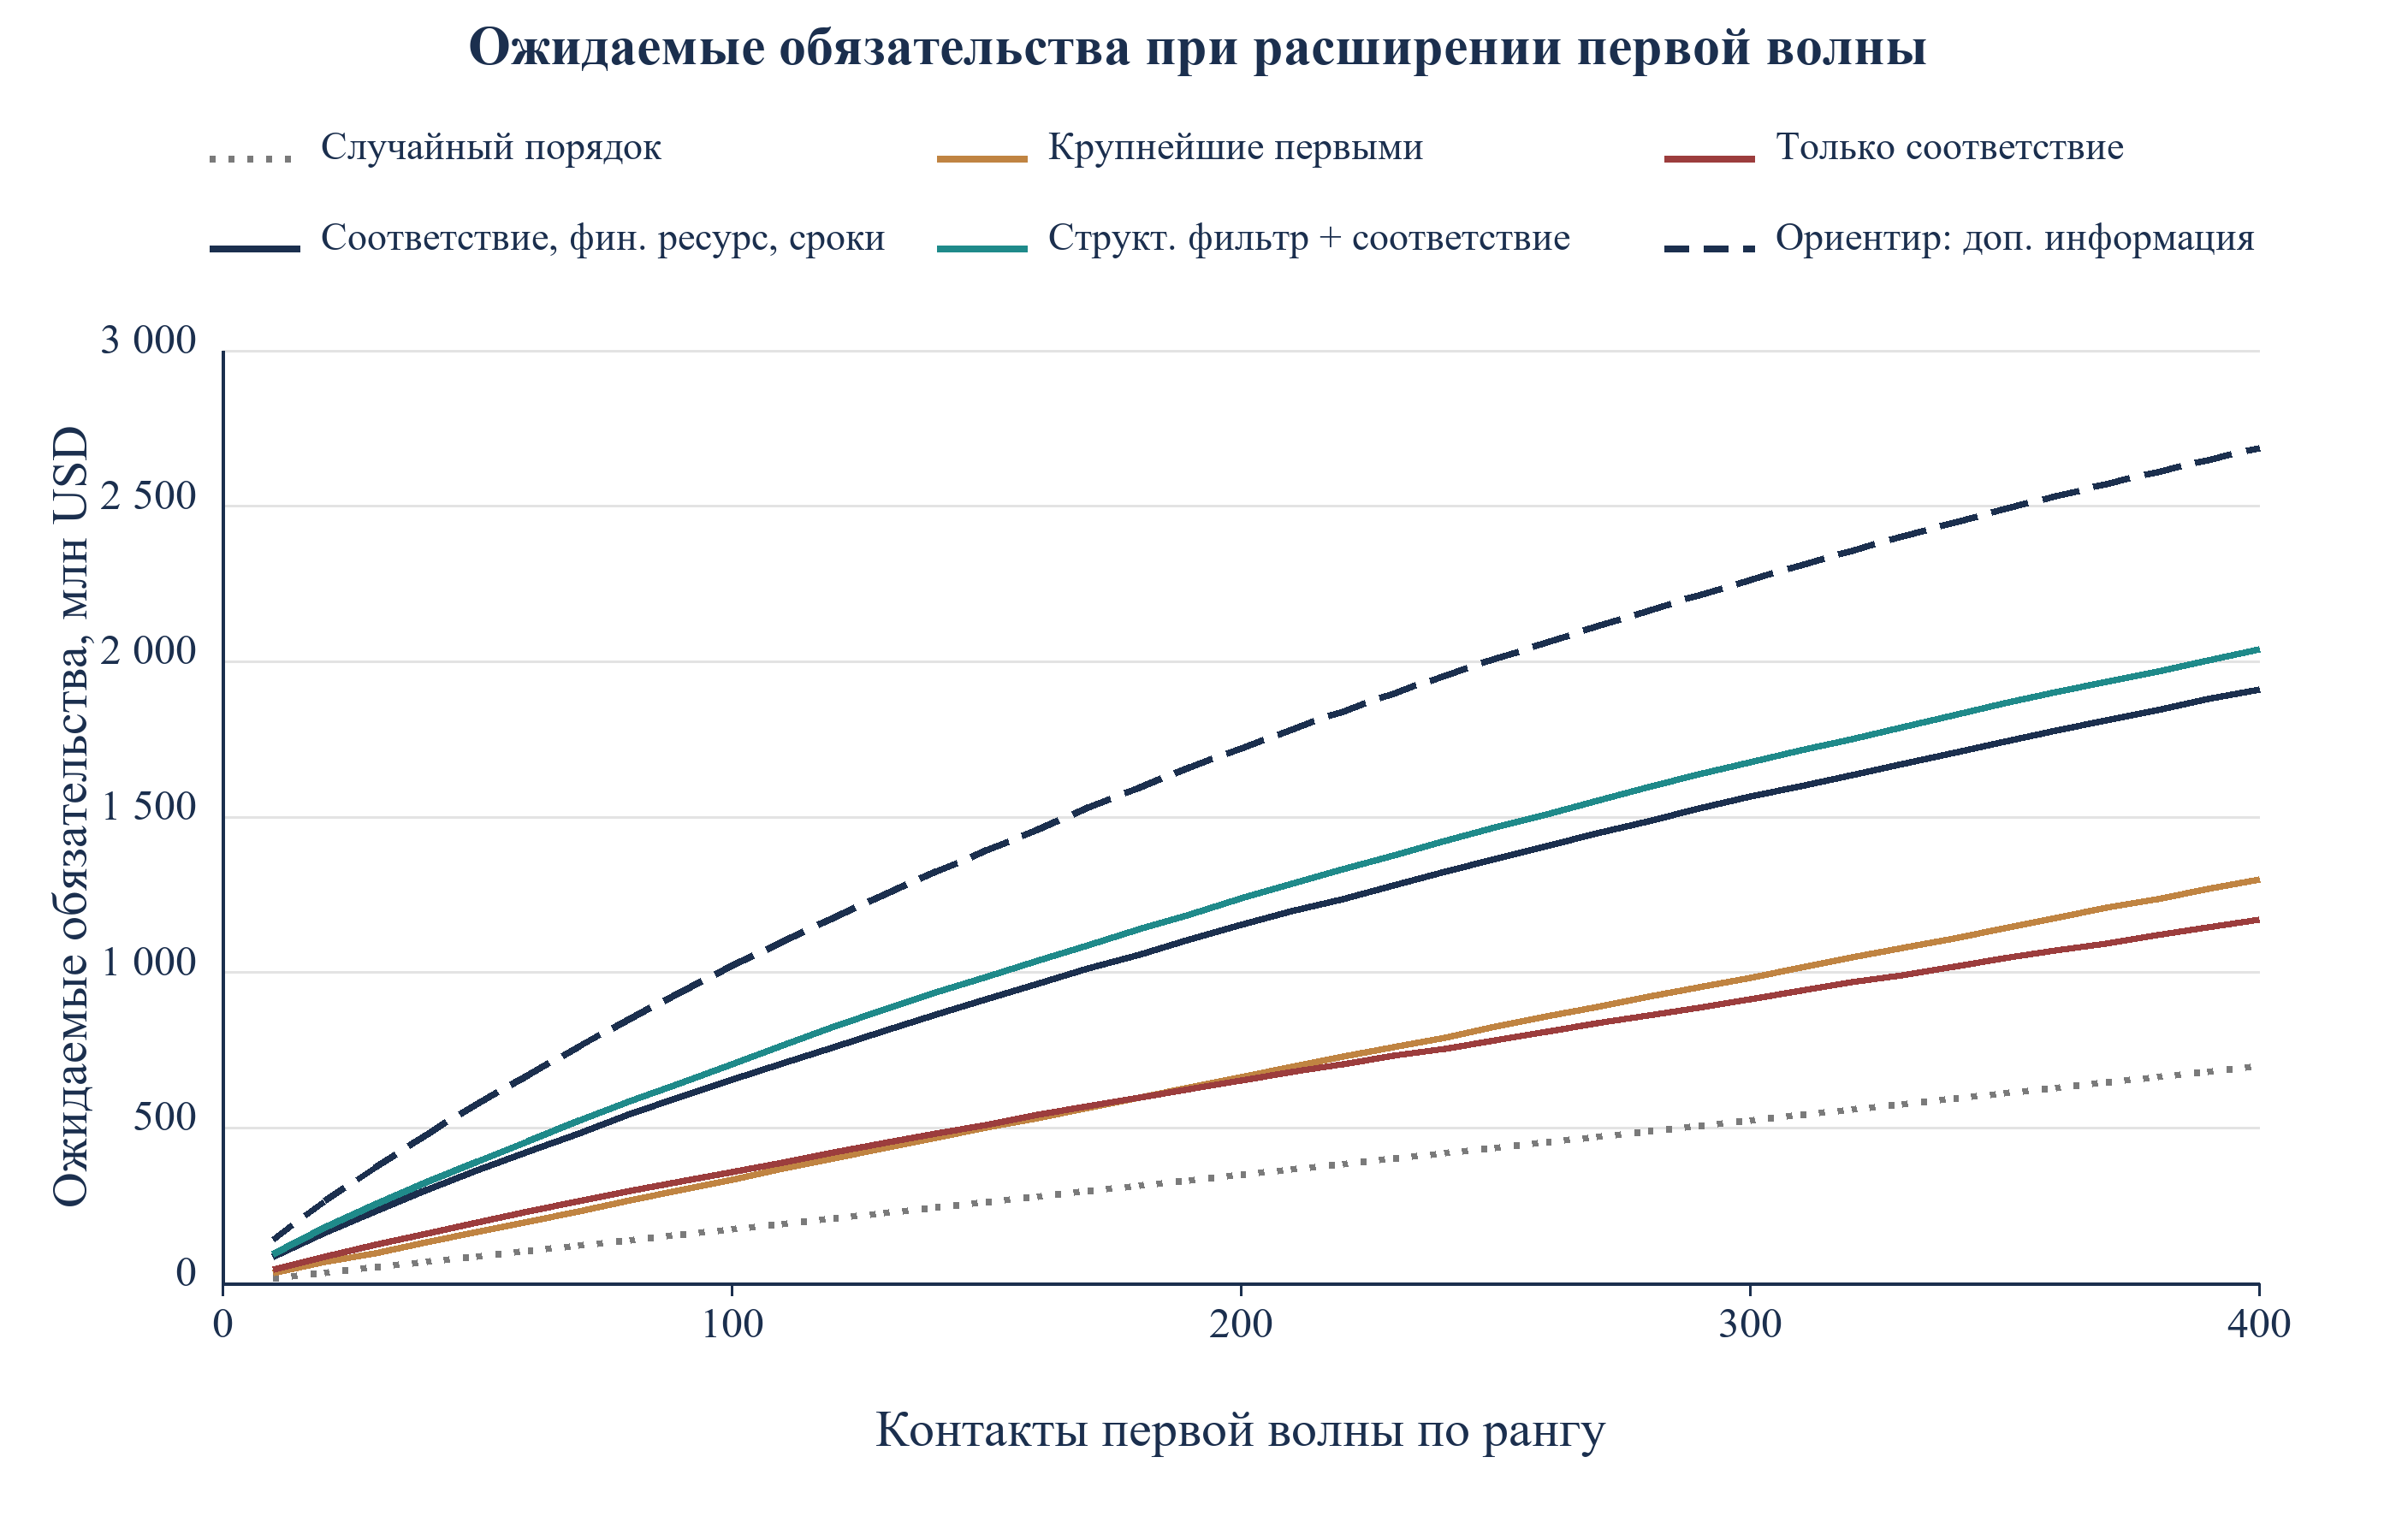
Основной вклад дают записи финансовых возможностей и сроков. Оценённый скоринг с соответствием, финансовыми возможностями и сроками достигает 657 млн долларов против 360 млн при одном соответствии и 335 млн при порядке по активам, то есть в 1,8 и 2,0 раза больше. Качество составляет 0,41 с диапазоном от 0,34 до 0,47. Структурный скоринг, применяющий уравнения 1 и 2 к наблюдаемым записям, достигает 707 млн долларов и превосходит оценённый скоринг в 77% повторений. Оценённый скоринг превосходит одно соответствие в 100% повторений.
Ориентир с расширенной информацией достигает 1 021 млн долларов ожидаемой номинальной суммы обязательств благодаря предоставленным в модели информационным преимуществам. Оценённый и структурный скоринги достигают 64% и 69% этой суммы; соответствие и активы дают 35% и 33%. Эти отношения сопоставляют разные наборы информации и формы моделей. Структурный скоринг содержит предполагаемый механизм финансовых возможностей, поэтому его модельное преимущество проверяет поведение при выполнении этого механизма. Это не доказывает, что реальные комитеты используют такое правило. Качество скорингов только по возможностям и только по срокам составляет 0,27 и 0,10. Рисунок 1 показывает порядок результатов при расширении волны в этих искусственных условиях.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
Модельный результат при заданных допущениях. Среднее 100 повторений; пунктирный ориентир также знает латентное соответствие и сгенерированную будущую траекторию финансовых возможностей, интегрируя по интересу. Наблюдаемых данных привлечения капитала нет.
13 Дополнительный вклад записанных переменных в ранжирование
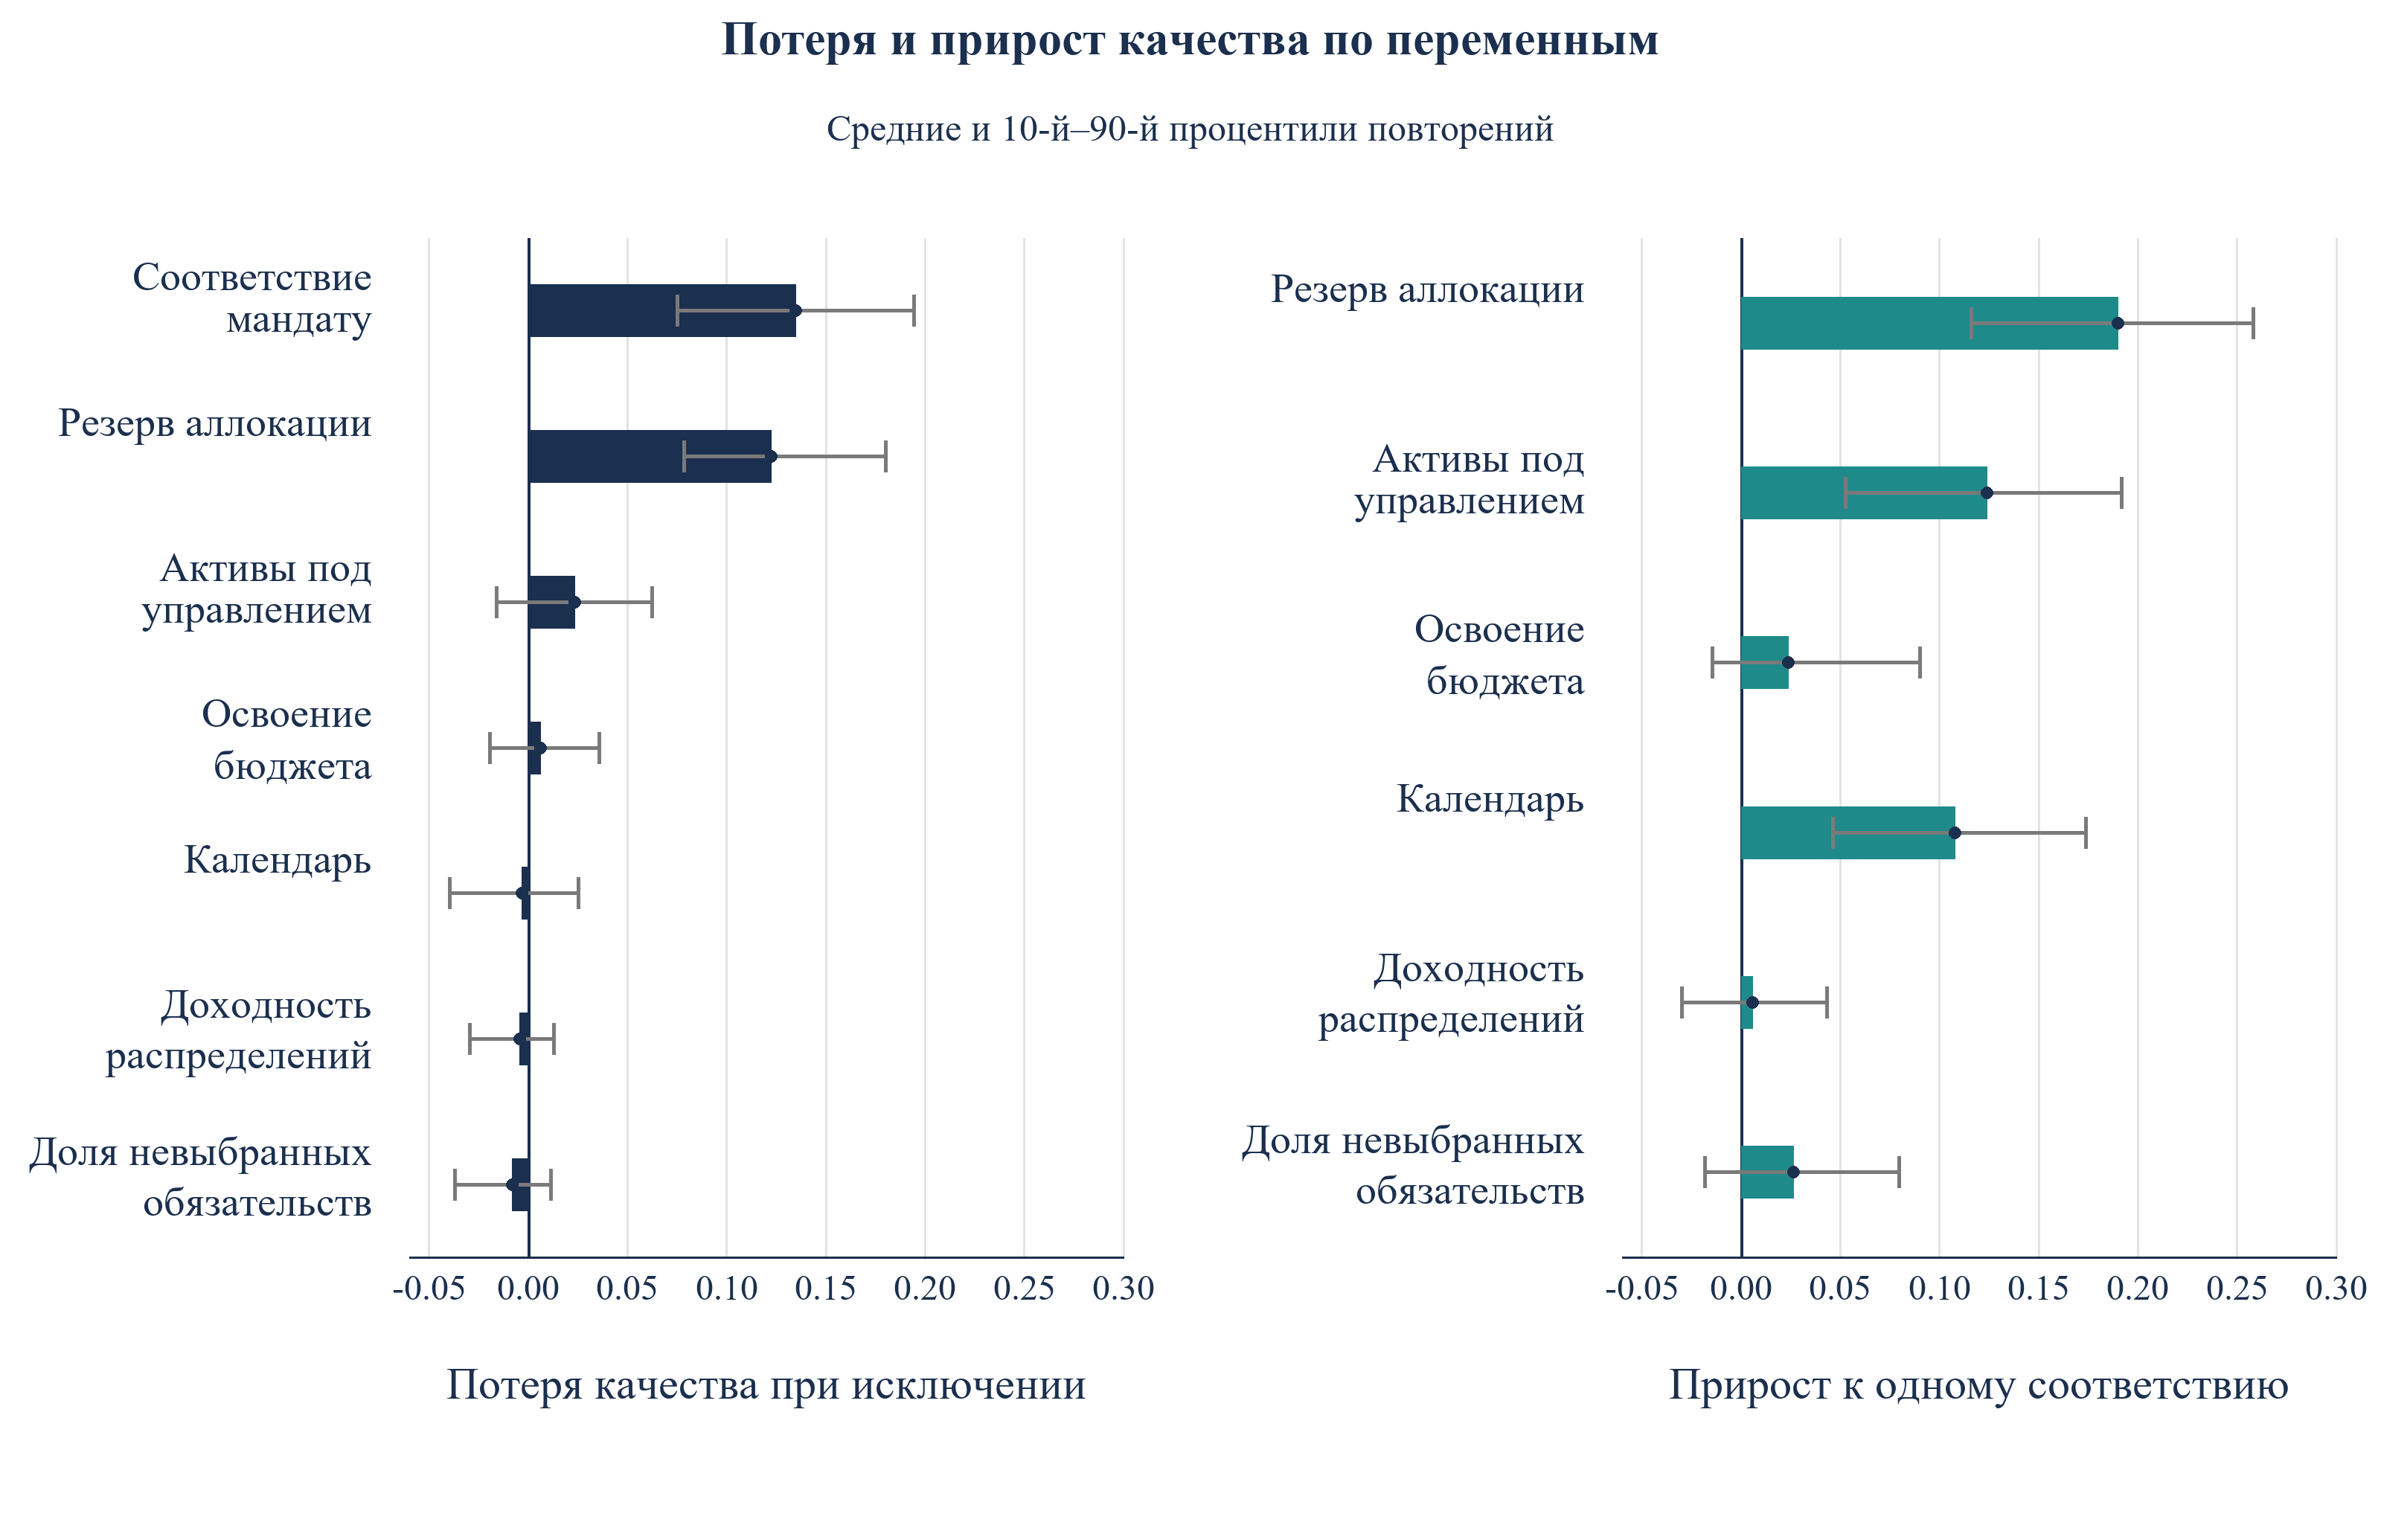
Таблица 6 сообщает два теста для каждой переменной. Первый исключает её из полного скоринга и измеряет потерю качества. Второй добавляет её к одному соответствию и измеряет прирост. Если переменные несут одну информацию, ответы различаются, поэтому нужны оба теста. Соответствие мандату и резерв аллокации являются двумя переменными, исключение которых даёт измеримую потерю качества: 0,135 и 0,123. Исключение активов под управлением даёт потерю 0,023 с диапазоном, включающим ноль.
| Переменная | Потеря качества при исключении | От 10-го до 90-го процентиля | Прирост качества к одному соответствию | От 10-го до 90-го процентиля |
|---|---|---|---|---|
| Соответствие инвестиционному мандату | 0,135 | 0,075 до 0,194 | База | Не применимо |
| Резерв аллокации: разрыв до цели | 0,123 | 0,079 до 0,180 | 0,190 | 0,116 до 0,258 |
| Активы под управлением | 0,023 | -0,016 до 0,063 | 0,124 | 0,053 до 0,192 |
| Освоение бюджета: темп обязательств | 0,006 | -0,019 до 0,036 | 0,024 | -0,015 до 0,090 |
| Календарь: дата комитета и обновление финансового года | -0,003 | -0,039 до 0,025 | 0,108 | 0,046 до 0,174 |
| Доходность распределений: реинвестирование | -0,004 | -0,030 до 0,013 | 0,006 | -0,030 до 0,043 |
| Коэффициент невыбранных обязательств | -0,008 | -0,037 до 0,011 | 0,026 | -0,018 до 0,080 |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. В шкале качества случайный порядок равен 0, латентный верхний предел равен 1. Диапазоны соответствуют 10-му и 90-му процентилям 100 повторений.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Столбцы показывают средние 100 повторений; линии охватывают 10-й и 90-й процентили.
В аддитивной модели календарные переменные добавляют 0,108 к одному соответствию. Индикаторы типов инвесторов добавляют 0,137; добавление календаря после типа даёт -0,011 с процентилями повторений от -0,048 до 0,019. После учёта типов средний дополнительный вклад в ранжирование мал. Сравнение не доказывает, что каждый календарный эффект обусловлен типом. Механизм включает ограничения сроков, которые аддитивная регрессия может передавать плохо. Раздел 15 рассматривает другое решение: выбор месяца контакта для фиксированного списка инвесторов.
Коэффициент невыбранных обязательств, доходность распределений и освоение бюджета дают малый средний прирост качества при этом генераторе. Их масштабы и шум наблюдения заданы автором. Диапазоны 10-го и 90-го процентилей некоторых менее значимых переменных пересекают ноль. Они описывают повторные модельные кампании, а не проверки гипотез о реальных инвесторах. Коррелирующие переменные могут заменять друг друга в аддитивном скоринге; малый вклад исключения не доказывает отсутствия практической значимости. Раздел 18 сообщает совпадение с конечной эталонной оценкой коэффициентов при разных размерах модельных групп.
14 Встречи зависят от соответствия, обязательства также от финансовых возможностей и сроков
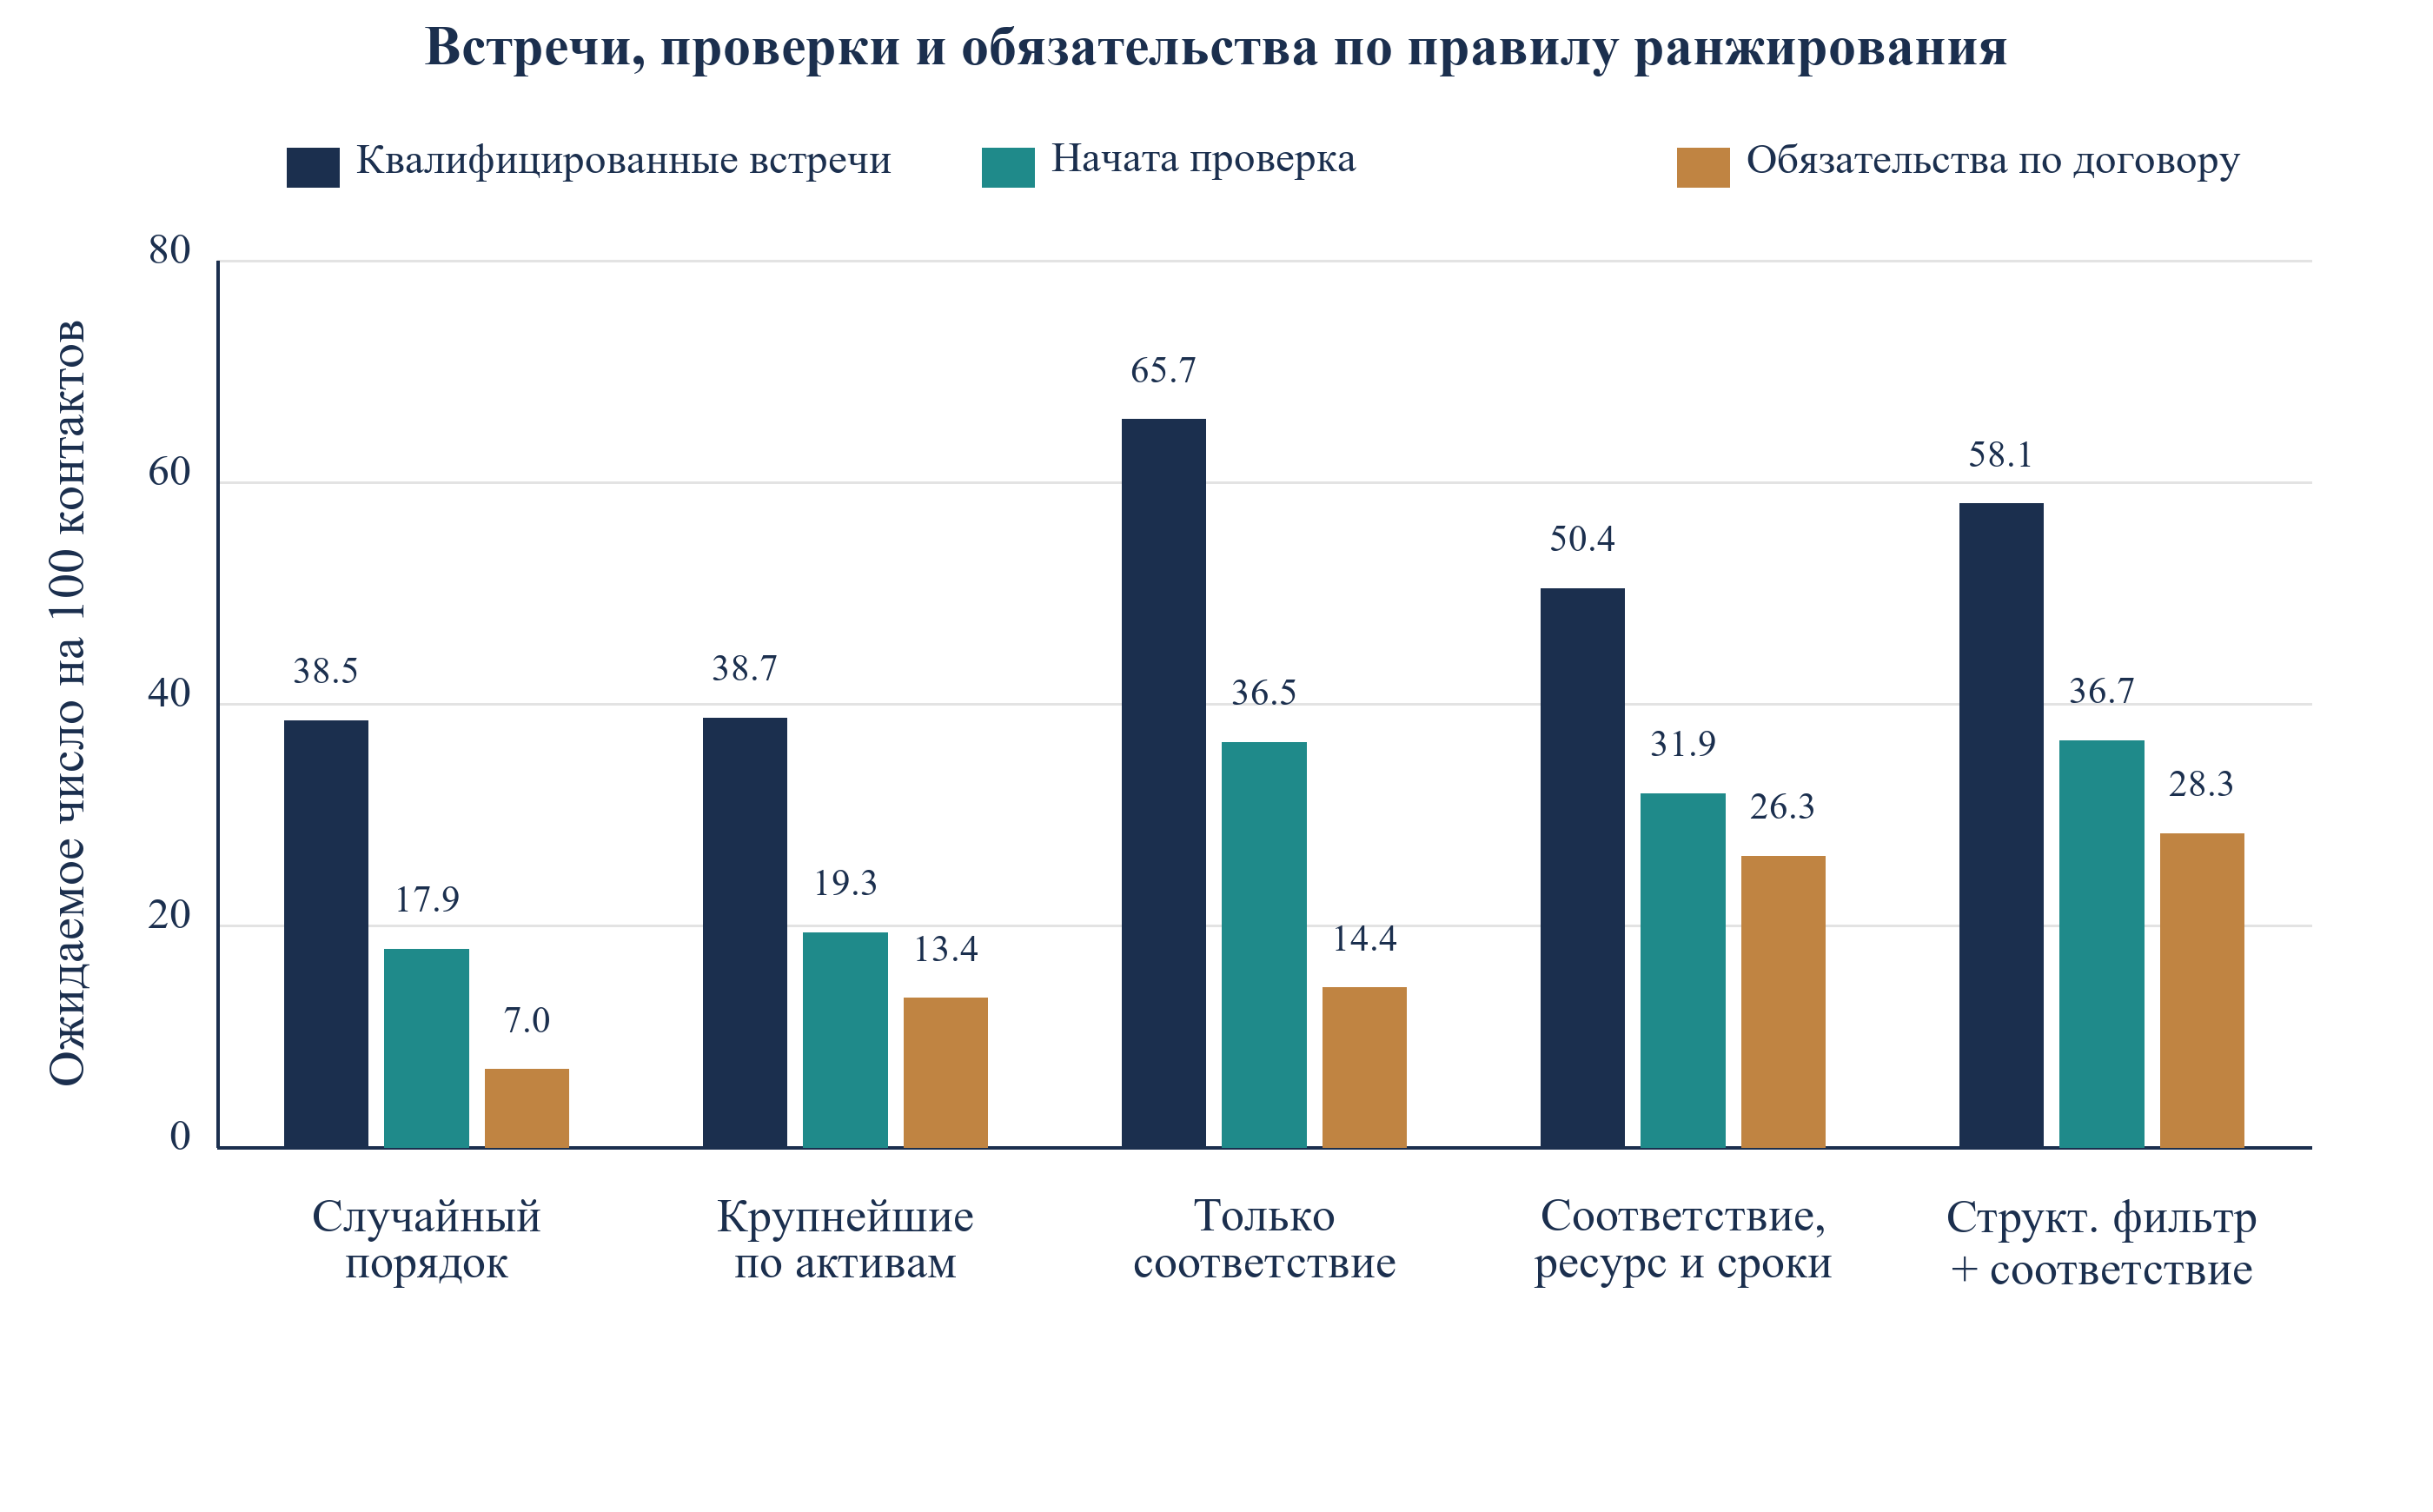
Таблица 7 отслеживает те же выбранные волны через сгенерированную воронку. Среди сравниваемых практических правил одно соответствие даёт наибольшее ожидаемое число квалифицированных встреч: 65,7 на сто контактов против 38,5 при случайном порядке. Полный скоринг даёт 50,4 ожидаемой встречи и 26,3 обязательства против 14,4 обязательства при одном соответствии. Порядок по активам даёт 38,7 встречи и 13,4 обязательства. Оракул использует привилегированную информацию и сообщается отдельно. Рисунок 3 показывает ожидаемые количества; ни одно не является наблюдаемым итогом кампании.
| Правило ранжирования | Квалифицированные встречи | Начата проверка | Обязательства | Обязательств на встречу |
|---|---|---|---|---|
| Случайный порядок | 38,5 | 17,9 | 7,0 | 18% |
| Сначала крупнейшие по активам | 38,7 | 19,3 | 13,4 | 35% |
| Только соответствие мандату | 65,7 | 36,5 | 14,4 | 22% |
| Соответствие, финансовые возможности и сроки | 50,4 | 31,9 | 26,3 | 52% |
| Структурный фильтр с соответствием | 58,1 | 36,7 | 28,3 | 49% |
| Латентный верхний предел | 73,8 | 55,7 | 54,3 | 74% |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Ожидаемые количества на 100 контактов, среднее 100 повторений.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Ожидаемые количества на 100 инвесторов, с которыми установлен контакт; среднее 100 повторений.
Воронка показывает и этап потери инвесторов при каждом правиле. Одно соответствие приводит на встречи многих инвесторов, неспособных принять обязательство в срок; они уходят на проверке или одобрении, расходуя время команды без подписания. Оценённый скоринг требует меньше встреч и реже теряет инвесторов поздно. Это важно при дефиците времени старших руководителей. Встречи легко считать, но дорого проводить.
Отношение ожидаемых обязательств к ожидаемым встречам равно 22% при одном соответствии, 35% при порядке по активам и 52% при полном скоринге. Множители встреч и обязательств относительно случайного порядка при соответствии составляют 1,71 и 2,05; при полном скоринге 1,31 и 3,75. При этом механизме выбор политики только по ожидаемым встречам приводит к иному правилу, чем выбор по обязательствам. Проспективному исследованию предстоит установить, сохраняется ли различие в его собственной популяции инвесторов.
Чувствительность ранних этапов к финансовым возможностям ограничена конструкцией. Для инвестора с ограничением на момент обращения модель умножает условную вероятность начала проверки на 0,65, что соответствует относительному снижению на 35%. Это не симуляция наблюдаемой доли отказов 35% на встрече и не объяснение всех причин неуспеха проверки. Предлагаемое исследование фиксирует фактические результаты этапов и даты для изучения этих каналов без их предварительного постулирования.
15 Выбор месяца обращения по календарю каждого инвестора возвращает часть потерь от сроков
Первая волна может иметь запланированную последовательность. Таблица 8 сравнивает четыре расписания для тех же 100 инвесторов, выбранных оценённым скорингом. Контакт со всеми на старте служит базой. Случайное распределение обращений по первым четырём месяцам даёт 0,99 базового ожидаемого объёма обязательств. Правило по наблюдаемым записям выбирает месяц каждого инвестора от нулевого до шестого и даёт 1,01 базы. Сравнительный вариант с полной информацией использует те же допустимые месяцы и даёт 1,09 базы. Общее множество выбора сохраняет сопоставимость сроков.
| План контактов | Ожидаемые обязательства, млн долларов США | От 10-го до 90-го процентиля | Отношение к плану контактов на старте |
|---|---|---|---|
| Контакт со всеми на старте | 657 | 572 до 730 | 1,00 |
| Случайно распределить по четырём месяцам | 649 | 572 до 727 | 0,99 |
| Месяц по календарным записям | 665 | 593 до 746 | 1,01 |
| Лучший месяц при полной информации | 713 | 624 до 805 | 1,09 |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Ожидаемые обязательства 100 инвесторов с наивысшим оценённым баллом. Диапазон соответствует 10-му и 90-му процентилям 100 повторений.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
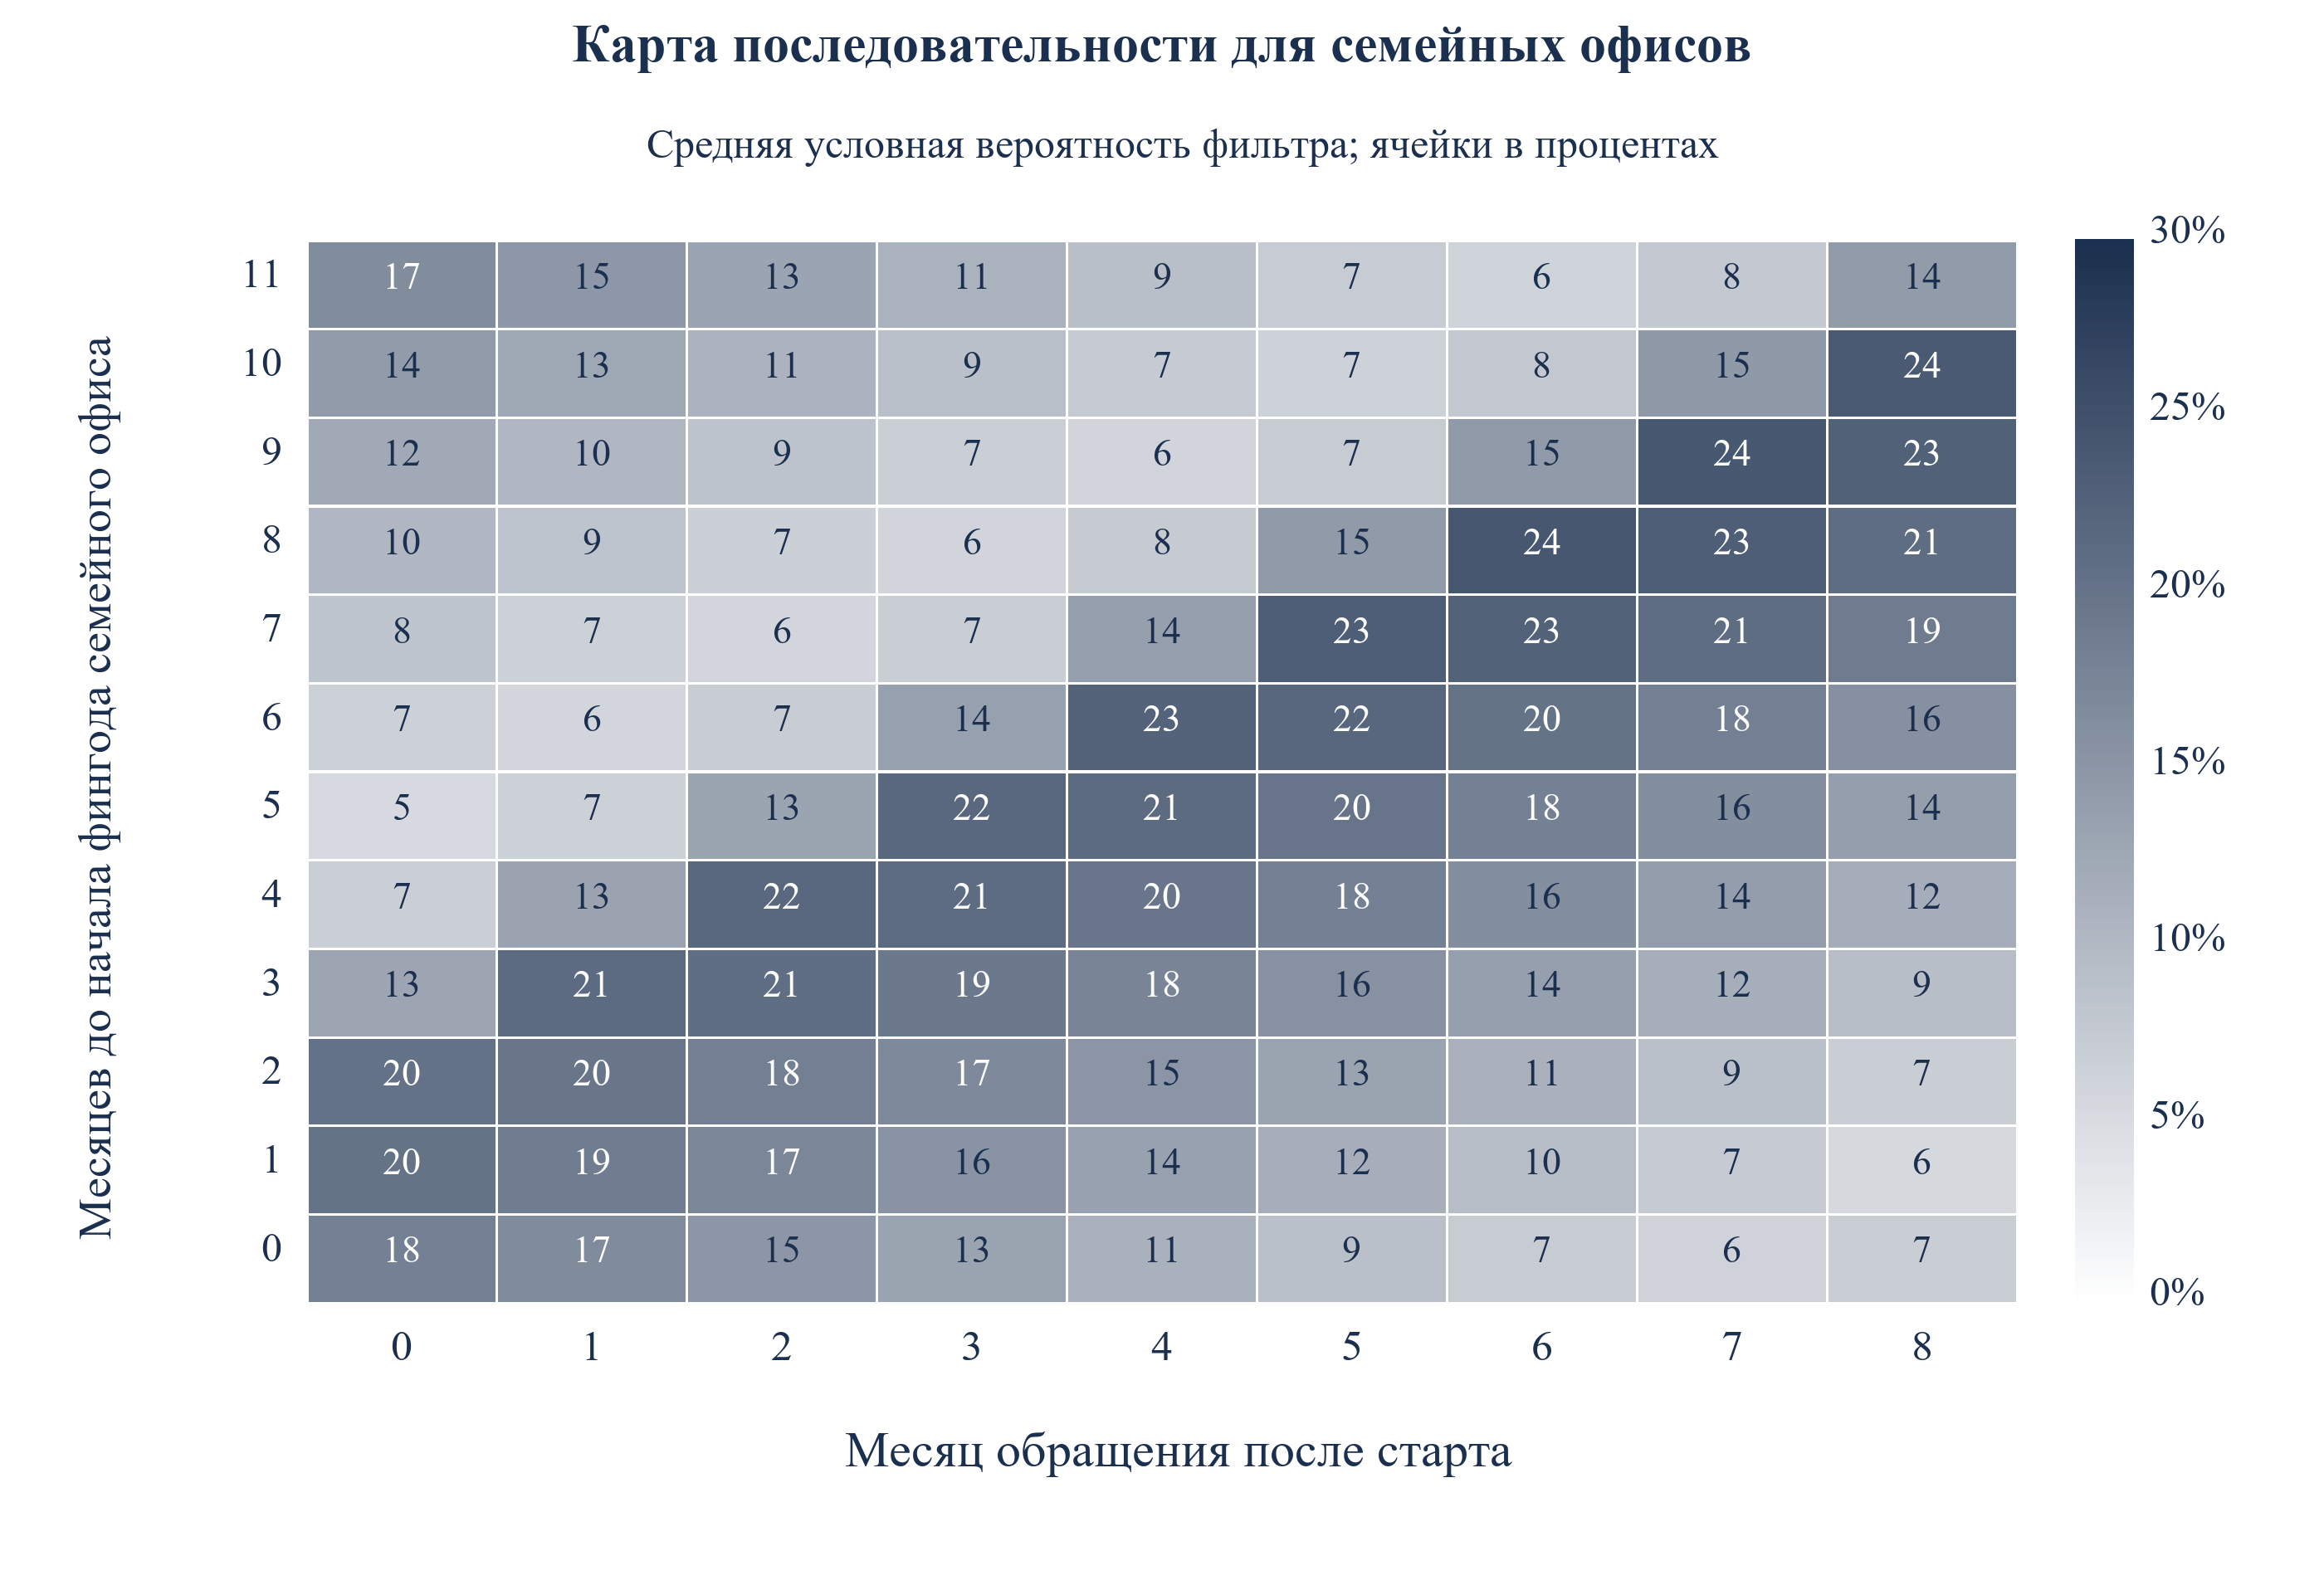
Модельный результат при заданных допущениях. Ячейки показывают средние условные вероятности в процентах прохождения фильтра финансовых возможностей и бюджета при решении в фиксированном двенадцатимесячном окне. Группировка выполнена по месяцу обращения и числу месяцев до следующего начала финансового года. Это не доля, достигающая отдельного порога возможности не ниже 50%. Описательная сетка использует месяцы от 0 до 8; обе политики выбора срока оптимизируют по месяцам от 0 до 6.
Рисунок 4 показывает, почему механическое распределение не помогает, а календарный план полезен. У семейных офисов со случайным месяцем начала года вероятность возможности принять обязательство максимальна по диагонали: около 24%, если обратиться примерно за два месяца до обновления бюджета, чтобы проверка с медианой два месяца закончилась сразу после его открытия. Вероятность падает до 5%, когда решение приходится на конец финансового года после расходования основной части бюджета. Организации с январским началом года чаще принимают обязательства при раннем обращении: 63% на старте против 16% при контакте на восьмом месяце.
Календарное правило по наблюдаемым записям даёт 1,01 базового ожидаемого объёма обязательств и улучшает стартовый вариант в 68% повторений. Средний прирост составляет 15% разрыва между стартом и ориентиром сроков с полной информацией при том же наборе допустимых месяцев. Прирост мал и меняется между модельными кампаниями. У выбранного списка средняя условная вероятность прохождения фильтра на старте уже равна 82%. Реальной команде следует проверять даты решений и бюджеты до отсрочки обращения; эксперимент не устанавливает универсального преимущества ожидания.
16 Качество ранжирования и калибровка при заданных стресс-сценариях
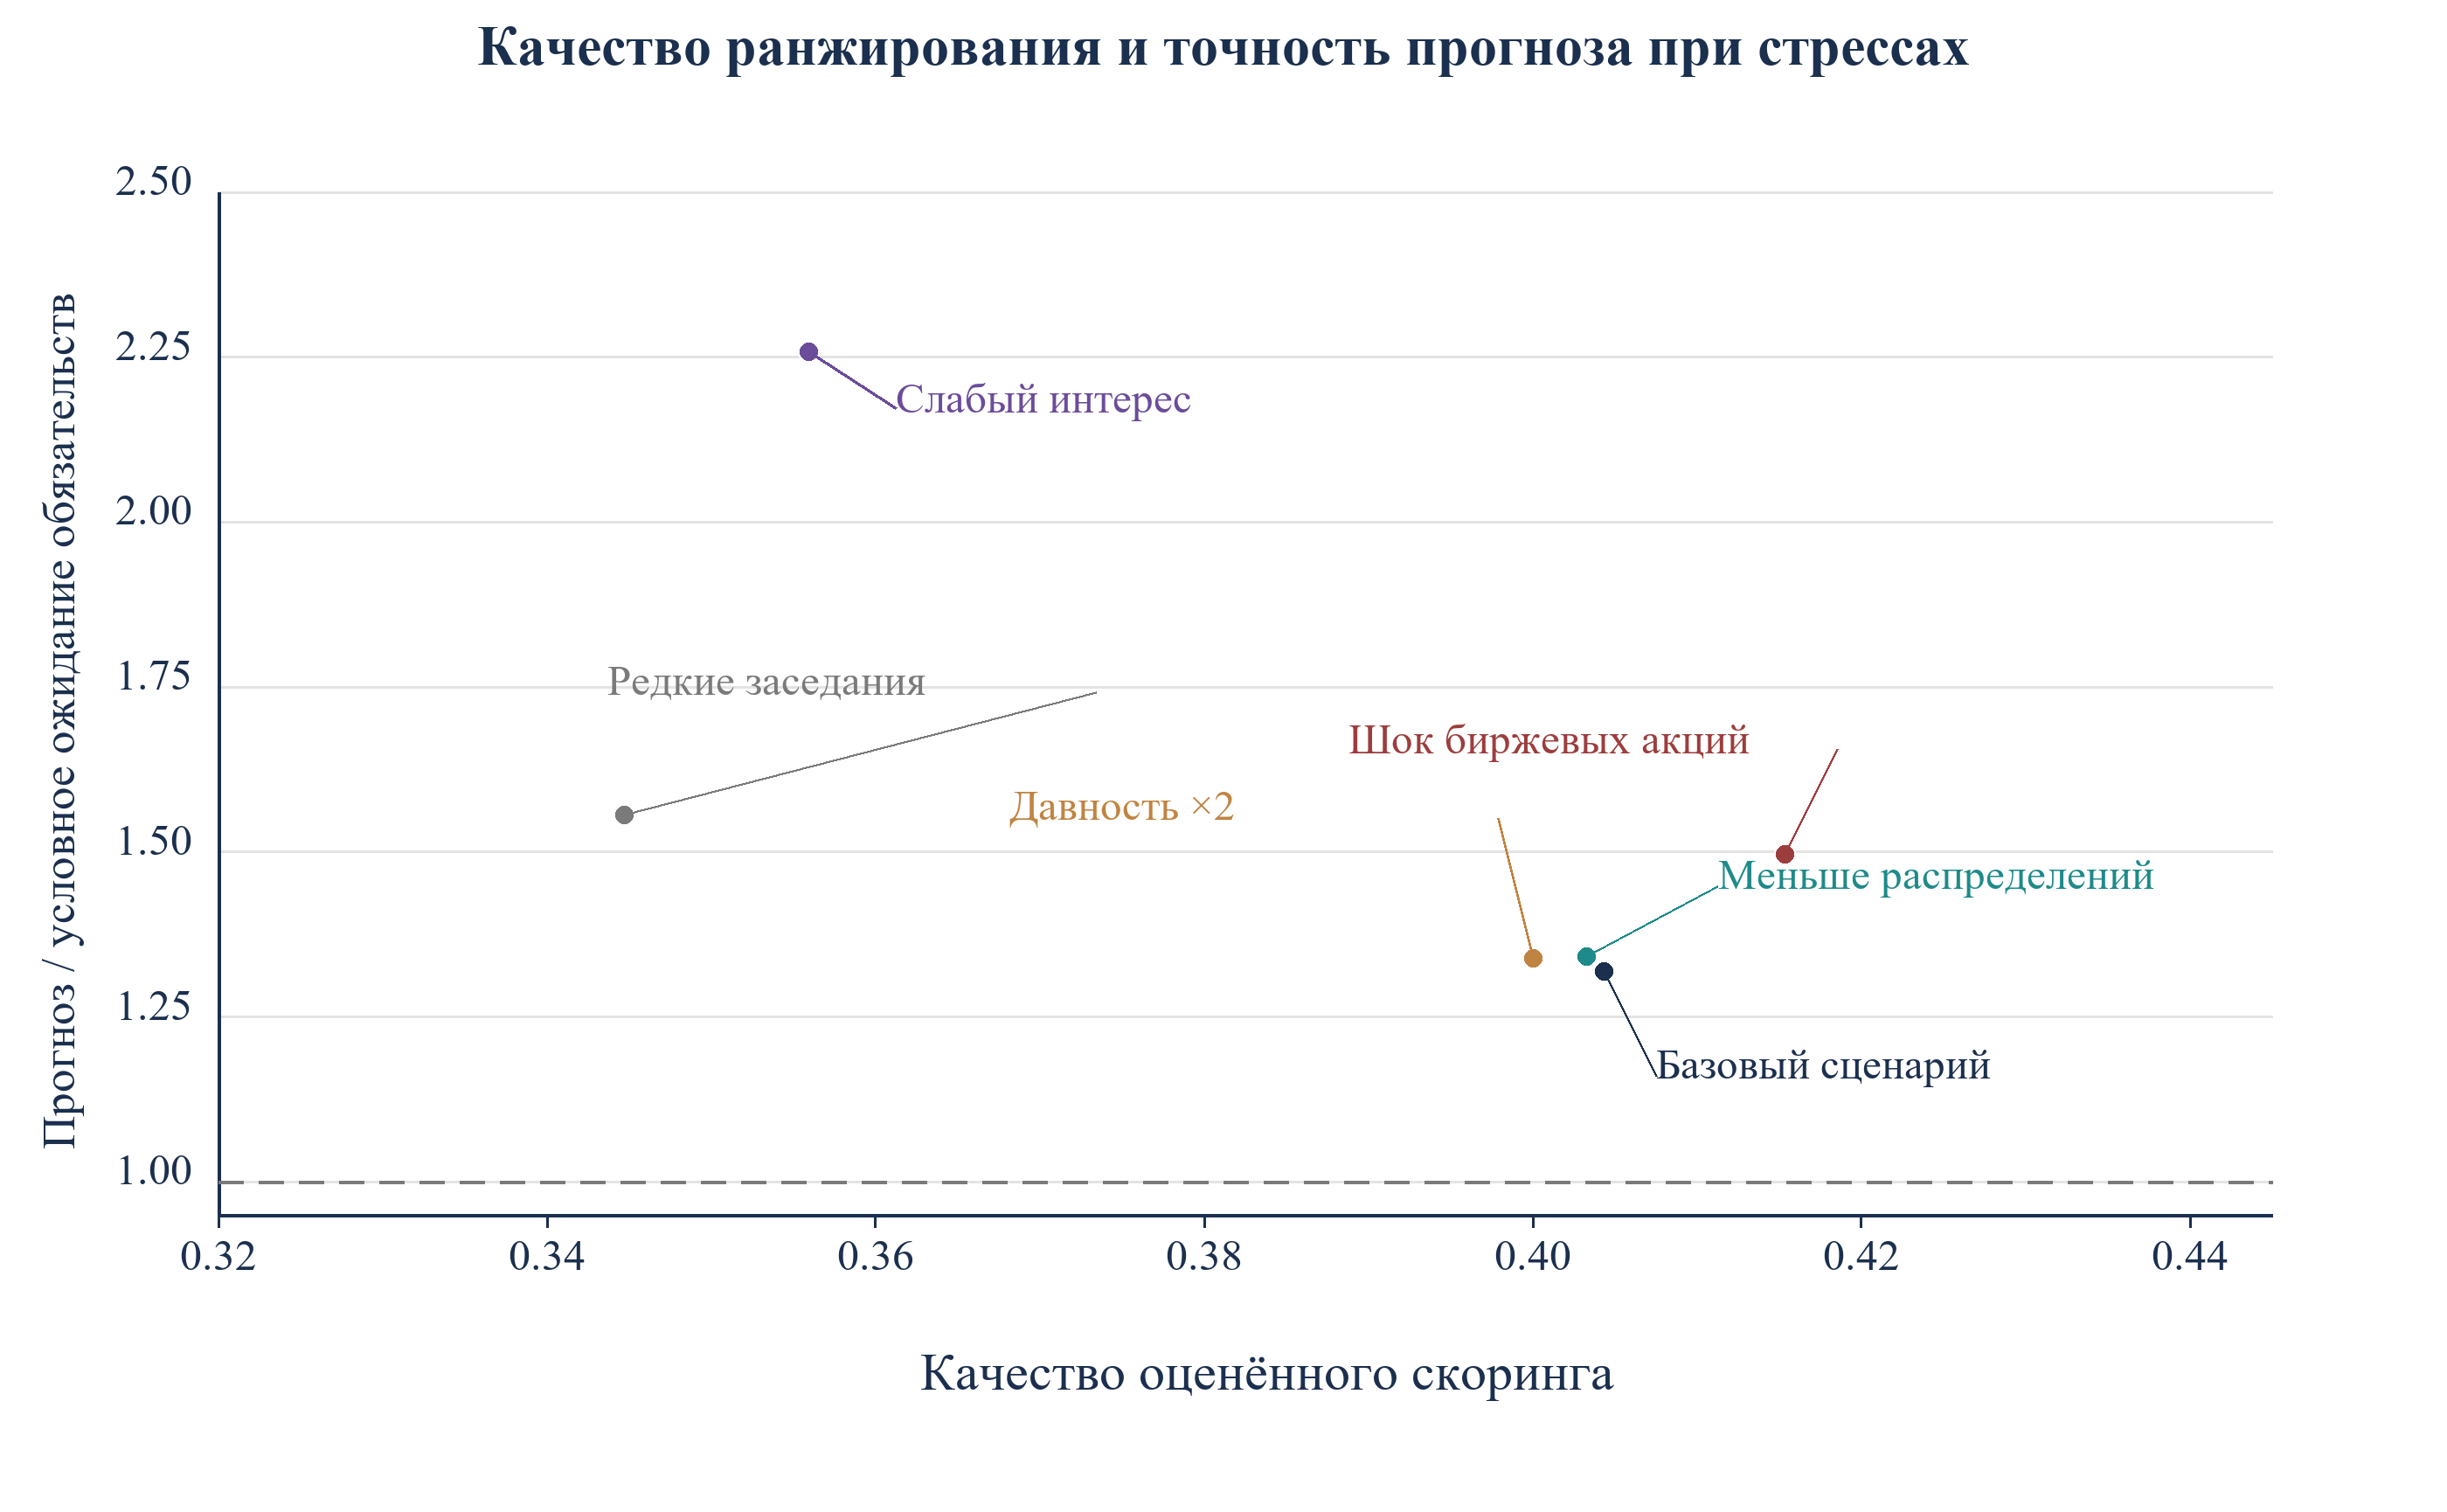
Баллы, оценённые на базовой совокупности, фиксируются перед каждым стресс-тестом. Каждый стресс меняет заданную часть условий генерации без переоценки. Таблица 9 сообщает качество оценённого скоринга и порядка по активам, отношение прогноза к эталонным обязательствам, среднюю вероятность прохождения фильтра и среднюю условную вероятность обязательства. В базе прогнозное отношение верхнего списка равно 1,32. Рисунок 5 показывает поведение ранжирования и прогноза в заданных сценариях. Это сравнительная диагностика; эксперимент не измеряет время практического предупреждения о реальном недоборе капитала.
| Сценарий | Качество оценённого скоринга | Качество порядка по активам | Прогноз / ожидаемые обязательства условного ориентира | Средняя вероятность фильтра верхнего списка | Средняя вероятность обязательства |
|---|---|---|---|---|---|
| Базовый сценарий | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Публичные акции падают после публикации записей | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Давность записей удвоена | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Распределения падают на 60% | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Комитеты заседают вдвое реже | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Интерес к классу активов снижается | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Среднее 60 повторений. Отношение прогноза к условному ориентиру равно сумме предсказанных вероятностей обязательства по верхнему списку, делённой на сумму истинных вероятностей.
При заданном рыночном шоке после публикации записей среднее качество полного скоринга равно 0,42, а отношение прогноза к ориентиру 1,50. Уравнение финансовых возможностей увеличивает модельную долю частных активов до применения нижней границы резерва. Это может уменьшать ожидаемую возможность принять обязательство без столь же сильного падения среднего качества ранжирования. Относительное положение сохраняется не у каждого инвестора. Сценарии редких комитетов и слабого интереса дают качество 0,34 и 0,36 при прогнозных отношениях 1,56 и 2,26. Это условные сценарные сравнения.
Сценарии мотивируют контроль ранжирования и калибровки одновременно. В этом эксперименте общий сдвиг финансовых возможностей или интереса может вызвать недобор относительно прогноза при сравнительно стабильном ранжировании. В реальной кампании похожие агрегированные картины могут иметь другие причины. До изменения прогноза нужно исследовать качество данных, допустимость, последующие контакты, условия и незаписанный отбор. Качество порядка по активам в заданных сценариях лежит от 0,11 до 0,14. Более старые записи и сокращение распределений дают качество 0,40 и 0,40 при параметрах, где доходность распределений является сравнительно малым входным фактором. Ни один результат не доказывает устойчивости к реальным шокам ликвидности.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Среднее 60 повторений на сценарий.
17 Экспертно отобранная история завышает прогноз; перевзвешивание по записям исправляет малую часть
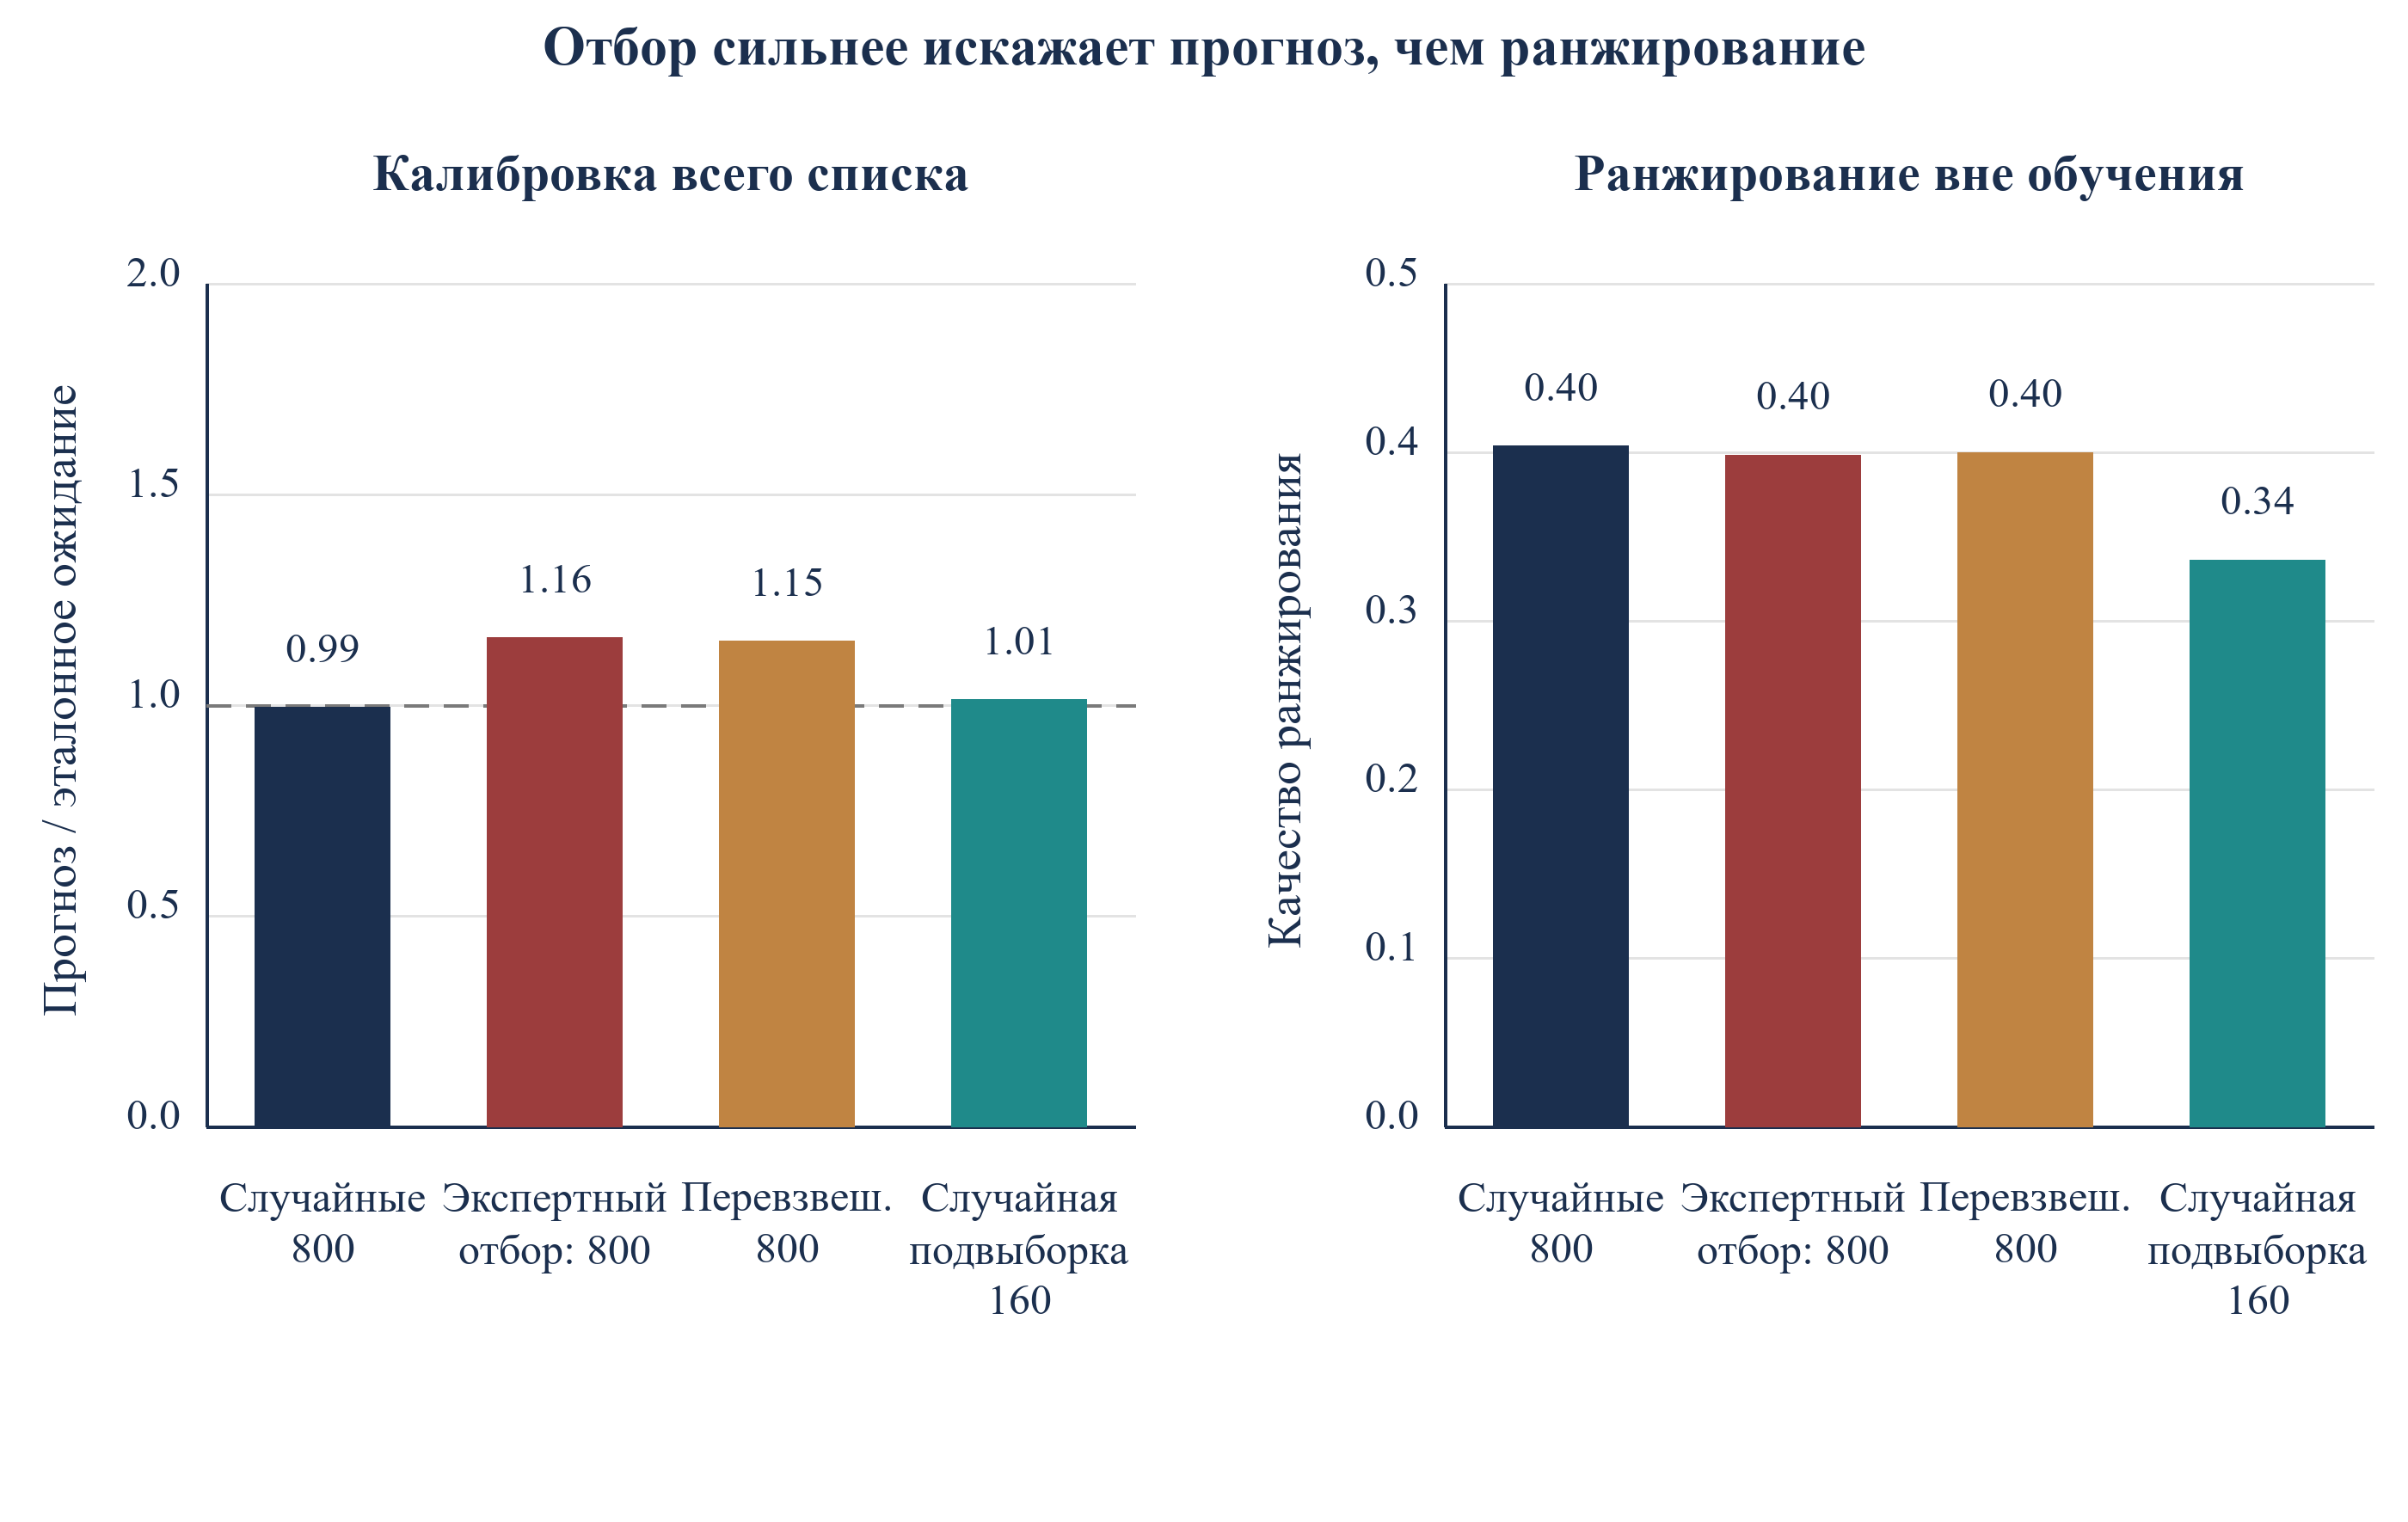
Прошлые контакты редко случайны. Команда обращается к знакомым инвесторам; часть её знания относится к интересу, которого нет в записях. В модели вероятность попадания в обучающую группу растёт с интересом, соответствием и масштабом. Таблица 10 сравнивает четыре группы. Случайные 800 инвесторов дают качество 0,40 и прогнозное отношение всего списка 0,99. Экспертно отобранные 800 дают качество 0,40, но отношение 1,16: ожидаемая частота в остальном списке завышена на 16%.
| Обучающая группа | Качество оценённого скоринга | Прогноз / эталонное ожидание: весь список | Прогноз / эталонное ожидание: верхний список | Коэффициент соответствия | Коэффициент резерва |
|---|---|---|---|---|---|
| Случайная группа из 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Экспертно отобранная группа из 800 | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Экспертный отбор с перевзвешиванием по записям | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Только случайная подвыборка из 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Среднее 100 повторений. Коэффициенты относятся к стандартизированным переменным оценённого скоринга обязательств.
Стандартная коррекция взвешивает каждого выбранного инвестора обратно его оценённой вероятности включения с использованием записанных переменных. Уравнение 4a задаёт взвешенное логарифмическое правдоподобие, а уравнение 4b оценённый вес. Больший вес получают инвесторы, к которым команда вряд ли обратилась бы, чтобы по записанным признакам группа приблизилась ко всему списку.
Здесь S является выбранной группой, y_i индикатором обязательства, p_i(beta) оценённой вероятностью, x_i набором записанных признаков. В этой реализации перевзвешивание сокращает модельное завышение прогноза с 16% до 15%, то есть исправляет 5% первоначального завышения. Правило отбора зависит и от незаписанного интереса. Веса на основе доступных признаков не устраняют этот пропущенный канал отбора. Случайная обучающая подвыборка из 160 даёт среднее прогнозное отношение всего списка 1,01 и качество 0,34 по повторениям. Случайная выборка не делает несмещённым предиктор на конечной выборке, со штрафом или с неверной спецификацией. Калибровка отобранного верхнего списка требует собственной проверки.
Прокрутите по горизонтали для чтения рисунка в полном размере. Его также можно открыть отдельно.
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Среднее 100 повторений.
Анализ склонности к включению требует точной трактовки выборки. Группа отбирается без возвращения с относительными весами, частично зависящими от латентного интереса. Логистическая модель склонности по записанным признакам оценивает картину включения в эту искусственную выборку. Она не наблюдает интерес; её вероятности не равны первоначальным относительным весам отбора. Перевзвешивание может менять оценку, оставляя существенные различия отбора неустранёнными. В проспективном исследовании следует сохранять фактические вероятности случайного включения на момент отбора. Включение по скорингу и дискреционные изменения фиксируются отдельно: смешение этих механизмов без вероятностей не позволяет прозрачно определить, какую популяцию представляет оценка калибровки.
18 Размер группы и совпадение с эталонной оценкой
Таблица 11 сравнивает оценки на случайно сгенерированных группах от 100 до 1 600 инвесторов. При 100 контактах обучающая выборка содержит в среднем 7,7 обязательства, среднее качество равно 0,29, а процентили повторений от 0,17 до 0,39. При 800 контактах соответствующие показатели равны 55,8, 0,41, 0,34 и 0,47. Это обобщения конечной симуляции. Столбец трёх ведущих переменных сравнивает ранги оценённых стандартизированных коэффициентов с отдельной конечной оценкой на 20 000 инвесторов.
| Число контактов в группе | Наблюдаемые обязательства | Среднее качество | От 10-го до 90-го процентиля | Скоринг превосходит порядок по активам | Совпадение с конечным эталонным набором трёх коэффициентов |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 до 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 до 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 до 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 до 0,47 | 100% | 67% |
| 1 600 | 111,3 | 0,42 | 0,36 до 0,47 | 100% | 88% |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Среднее 100 повторений. Три ведущие переменные определяются тремя наибольшими стандартизированными коэффициентами и сопоставляются с оценкой на 20 000 инвесторов.
При 100 и 200 обучающих контактах оценённый скоринг превосходит порядок по активам в 89% и 99% повторений. Совпадение с эталонным набором трёх наибольших по модулю стандартизированных коэффициентов равно 5% при 100, 39% при 400 и 88% при 1 600. Эти измерения отвечают на разные вопросы: качество на неиспользованных для обучения сгенерированных инвесторах и устойчивость относительно выбранного коэффициентного ориентира. Ни одна доля не обосновывает применение непроверенного скоринга к реальному списку инвесторов.
Результаты описывают прогнозные свойства в авторской совокупности. Совпадение с конечной оценкой на 20 000 инвесторов даёт метрику трёх признаков; оно не выявляет причинных факторов и не устанавливает истину о популяции. Процентили повторений показывают вариацию модельных кампаний, а не доверительные интервалы реальных результатов привлечения. Практику следует зафиксировать исходную модель, проверить её на проспективных наблюдениях и сообщать калибровку отдельно от качества ранжирования. Изменения коэффициентов между волнами могут отражать выборку, корреляции и состав инвесторов, а также поведение.
19 Воспроизведение, проверки и ограничения эксперимента
Таблица 12 фиксирует численные проверки, фактически выполненные при непубличном воспроизведении. Явно проверяются границы вероятностей и воронки, порядок оракула, даты комитетов, запреты финансового года и сравнения с размером инвестиции. Итоговый перечень оценок включает популяционный ориентир и модели склонности наряду со скорингами; каждая записанная оценка должна пройти финальные проверки конечных остатков. Независимое воспроизведение проверяет также интегрирование непрерывной длительности проверки и идентичность при фиксированном seed. Остатки решателя устанавливают численное условие для возвращённых коэффициентов, но не идентификацию, эмпирическую калибровку или верность принятого механизма генерации.
| Проверка | Результат |
|---|---|
| Численные утверждения и проверки эмпирической валидности | Пройдено 46 |
| Повторения основного эксперимента | 100 совокупностей по 3 600 инвесторов |
| Повторения стресс-сценариев | 60 |
| Оценки, прошедшие финальный критерий остатка скоринга | 3 122; максимальный остаток ниже 0,000001 |
| Оракул условной вероятности против каждого правила | Не ниже в каждом повторении |
| Нижний ориентир случайного порядка | Совпадает с 4 000 случайных выборок в пределах ошибки выборки |
| Проверка мощности при удвоении базовой частоты | Модельная мощность 81% при заданном объёме |
| Seed | Фиксирован; повторный запуск одного повторения точно воспроизводит баллы |
Анализ MatchPoint искусственной совокупности. Модельный результат при заданных условиях; не наблюдаемый итог. Условия проверяются при запуске модели.
Центральное ограничение состоит в круговом характере обоснования. Результаты генерируются той же логикой финансовых возможностей, бюджета и календаря, которую использует структурный и приближает оценённый скоринг. Эксперимент показывает поведение метода при верной предпосылке, но не доказывает её выполнения для реальных инвесторов. Реальные комитеты могут иначе учитывать возможности, выходить за бюджет или подписывать по неотражённым в записях причинам. Шум измерения, запаздывание и доли раскрытия тоже заданы автором; разрыв оценённого скоринга с привилегированным ориентиром является свойством этих условий.
Эксперимент может показать порядок последствий. Финансовая возможность требует одновременного выполнения условий; встречи и обязательства реагируют на разные переменные; прогноз и ранжирование дают сбои раздельно; экспертно выбранная история искажает уровень, а малые группы не позволяют ранжировать переменные. Это следует из структуры, правдоподобие которой поддерживают первичные источники, и проверяется дизайном следующего раздела. При большом эффекте, например разрыве между встречами и обязательствами, первым тестом должно стать наличие того же направления в реальной кампании. При малом эффекте, например стоимости старых записей, реальный эффект может быть больше, поскольку предполагаемый шум умерен.
20 Исследованию с согласием нужны случайная подвыборка, временные отметки и заранее заданный анализ
Единицей предлагаемого исследования является инвестор и эпизод привлечения капитала. Фиксируются допустимая совокупность, вероятность включения, замороженный скоринг, дата и канал обращения, проверенные даты источников и каждый наблюдаемый этап. До набора участников нужно определить применимое право и основание обработки персональных данных. Статья 10 закона DIFC предусматривает несколько законных оснований; согласие является одним из них. Исследование может требовать согласия по своему дизайну, не называя его единственным законным основанием каждой операции обработки. [15]
При использовании согласия закон DIFC устанавливает требования к нему и его отзыву. Статья 34 регулирует возражения против прямого маркетинга, включая связанное профилирование. Официальный обзор ADGM также указывает абсолютное право возразить против маркетинга. Эти примеры конкретных юрисдикций поддерживают документированный процесс уведомлений, возражений и хранения. Применимый режим и границы регулирования финансовых предложений требуют проверки каждой кампании. [15, 16]
| Элемент | Спецификация | Основание |
|---|---|---|
| Единица и окно | Инвестор и привлечение; двенадцать месяцев от старта | Фиксирует период измерения результата |
| Случайная подвыборка | Зарезервировать 20% контактов для случайного включения из всей допустимой, ещё не охваченной совокупности внутри заранее заданных слоёв; фиксировать ненулевые вероятности включения | Поддерживает калибровку прогнозов для инвесторов за пределами группы, выбранной скорингом |
| Стратификация | Тип, диапазон активов, статус раскрытия, начало финансового года | Повышает точность; фиксируется до старта |
| Временные отметки | Даты контакта, встречи, проверки, решения и подписания | Позволяет анализировать время до события и конкурирующие риски |
| Результаты | Встреча, проверка, обязательство с юридической силой и окончательный отказ; порядок последующего наблюдения определяется отдельно | Разделяет этапы |
| Выборка для увеличения частоты в 2 раза | По 298 в каждой группе при базовой частоте; 635 при вдвое меньшей | Мощность сравнения верхних рангов со случайной подвыборкой |
| Выборка для увеличения частоты в 1,5 раза | По 1 021 в каждой группе при базовой частоте | Показывает стоимость выявления малых улучшений |
| Анализ | Функции риска по отдельным причинам и кумулятивная частота событий; предварительно зарегистрированный список переменных | Предотвращает поиск удобной спецификации |
Предлагаемый дизайн. Численные объёмы выборок относятся к отдельному сравнению независимых испытаний Бернулли с двумя равными фиксированными группами, модельной базовой частотой, значимостью 5% и целевой мощностью 80%. Это не общая численность кампании с выделением 20% контактов на исследование новых вариантов; неравное распределение, кластеризация и неполное наблюдение требуют другого расчёта.
Случайное включение должно происходить до того, как скоринг определит, кому достанутся зарезервированные контакты. Случайный порядок уже отобранной волны не меняет отбор в эту волну. Целевой параметр политики следует определить как ожидаемые обязательства с юридической силой на один допустимый контакт при фиксированной ранговой политике по сравнению с заданной политикой случайного включения при сопоставимом наблюдении. Фиксируются пересечения, исключения и несоблюдение правил. Известные вероятности включения позволяют применять соответствующие веса; оценка должна учитывать повторное участие организаций, связанные мандаты и побочные эффекты. Коэффициенты переменных и баллы исключения остаются прогнозными обобщениями, если отдельный дизайн идентификации не поддерживает причинную трактовку. [13, 14]
Таблица 13 показывает влияние редкости обязательств на сбалансированный проверочный эксперимент. При модельной базовой частоте 7,0% приближение для равных групп даёт по 298 инвесторов для удвоения и по 1 021 для частоты в полтора раза выше. Программная симуляция проверяет только заданный случай удвоения базовой частоты. Практическое распределение 20/80 требует другого расчёта дисперсии. Кластеризация организаций, пересечения мандатов, цензурирование и неопределённость частот могут дополнительно менять нужную численность. Малые кампании должны сообщать поддерживаемые дизайном наблюдения и неопределённость, откладывая выводы, которые имеющаяся выборка не позволяет различить.
До сравнения политик нужно задать порядок последующего наблюдения. У инвестора, к которому обратились близко к сроку закрытия, меньше времени подписать, чем у охваченного на старте. Практический конечный результат измеряется относительно общей даты закрытия, а время с первого контакта сохраняется отдельной переменной. Более позднее подписание может иметь коммерческую ценность, оставаясь вне зарегистрированного результата. Задаются правила вновь открытых эпизодов, пересекающихся привлечений и организаций с общим инвестиционным комитетом. Наблюдения одного инвестора в нескольких мандатах не становятся независимыми только из-за разных идентификаторов привлечения. Оценки дисперсии и план численности должны учитывать зависимость; сводки по отдельным кампаниям сохраняются для аудита объединённых результатов.
21 Представлять комитету возможности и сроки диапазоном вместе с прогнозом, скорректированным в сторону снижения
Комитет должен получить предлагаемую политику контактов, качество доказательств и неопределённость прогноза. Модельное прогнозное отношение верхнего списка равно 1,31 с процентилями повторений от 1,03 до 1,65. Это диагностика собственного процесса отбора и оценивания модели, а не универсальная скидка для реального привлечения. Реальному плану нужны проспективная калибровка и явный учёт неопределённости суммы инвестиции, сроков, допустимости и конверсии. Таблица 14 разделяет эти вопросы отчётности.
| Пункт | Содержание | Как трактовать |
|---|---|---|
| Обоснование ранжирования | Качество относительно случайного порядка и порядка по активам с диапазоном | Показывает, лучше ли этот порядок простого списка |
| Калибровка прогноза | Прогноз обязательств, проспективно измеренный результат политики и неопределённость | Оценивает предлагаемый план при явно заданной схеме проверки |
| Записанные потери по этапам | Наблюдаемый этап и датированная причина каждого закрытого эпизода | Позволяет исследовать возможные ограничения; само по себе не устанавливает причину |
| Календарная экспозиция | Число инвесторов, чьё решение выходит за окно | Показывает стоимость позднего контакта |
| Качество записей | Доля списка с раскрытыми записями и их давность | Показывает, насколько ранжирование зависит от заполнения пропусков |
| Исследовательская подвыборка | Результат заданной политики случайного включения при сопоставимом наблюдении | Оценивает сравнение политик при допущениях о включении, пересечениях и неопределённости |
Предлагаемый пакет отчётности. Пороги устанавливаются командой до старта и не выводятся из модели.
Комитет должен видеть основание каждой предлагаемой корректировки. Следует сообщать число наблюдаемых обязательств с юридической силой, проверочную популяцию, временной горизонт и неопределённость ожидаемого результата. Точечный прогноз не является статистической верхней границей. Снижение по модельному прогнозному отношению не создаёт эмпирически откалиброванный план. Для исключённых и отложенных инвесторов нужен журнал дат источников и статуса проверки. Подставленная запись может обосновывать запрос доказательств, а документированное юридическое или мандатное ограничение может обосновывать исключение. Этапные записи помогают искать узкие места; без подходящего дизайна нельзя представлять их как причинное объяснение неудачи.
Приоритеты проверки можно задавать явно. Определить, какая пропущенная или устаревшая запись при правдоподобных вариантах меняет ранг инвестора, предлагаемый месяц контакта или решение о включении. Последствия вариантов сравнить со временем и стоимостью уточнения. Например, документированная дата обновления бюджета может обосновывать датированный повторный контакт, а предполагаемая дата требует вопроса до отсрочки. Это предлагаемое правило сбора информации, а не модельное утверждение о выручке. В рабочей записи сохраняются варианты, источники и владелец решения, чтобы различать исключение из-за нехватки информации и из-за проверенного ограничения.
22 Использовать данные и ИИ для обновления записей; решение о контакте остаётся за командой
Записи статьи устаревают. Доли аллокации, коэффициенты невыбранных обязательств и календари обновляются в годовых или более частых отчётах; рыночное движение способно изменить несколько величин одновременно. Инструменты обработки естественного языка могут извлекать их из годовых отчётов, обзоров программ и документов совета и отмечать изменения, сокращая запаздывание. При этом стресс-сценарии показывают малую потерю качества от одного запаздывания при принятых условиях. При извлечении для каждого значения нужно сохранять исходный фрагмент и дату; любое значение, существенно меняющее ранг, должно подтверждаться человеком.
Записи организаций следует отделять от персональных контактных данных, документируя доступ, хранение и исправления. Для каждого решения об обращении сохраняются версия скоринга и исходные значения. Изменение извлечённой аллокации или календаря сначала сверяется с оригинальным документом и его датой. Практическое использование персональных данных требует проверки применимого права и процедуры возражений. [15, 16]
В статье оцениваются логистические модели внутри искусственного эксперимента. Она не сообщает о модели, обученной на наблюдаемых результатах инвесторов, или о проверенной точности системы извлечения на основе ИИ. Частоты раскрытия семейных офисов и поведение пропусков заданы автором. В рассмотренных материалах нет набора данных по семейным офисам, который устанавливал бы их фактическое распределение. Поэтому практический пилот извлечения должен оценить точность полей, согласование дат и существенные изменения рангов по независимо проверенным исходным записям до влияния на план контактов.
23 Правило для реального привлечения: проверять возможности, планировать по календарю и корректировать прогноз в сторону снижения
Предлагаемый процесс начинается с проверенной допустимости по инвестиционному мандату и записанного срока закрытия. Затем согласуются размер инвестиции, портфельные записи, обязательства, полномочия одобрения и вероятные даты решений. Отмечаются пропуски, предлагаемое расписание сравнивается с простой базой. До применения неопределённых записей как фильтра оценивается стоимость проверки. Фильтр финансовых возможностей является явным модельным предложением; его практический порог и исключения требуют проверки для мандата и регулирующих документов.
Нужно зарезервировать проспективную исследовательскую подвыборку, фиксировать каждый этап и сравнивать результаты при согласованном горизонте наблюдения. Меньше встреч и больше обязательств являются результатом авторского механизма; для реального списка это проверяемая гипотеза. Для каждой отсрочки записываются датированная причина и следующий шаг проверки. В искусственной совокупности 20% инвесторов, не проходящих фильтр обращения на старте, становятся допустимыми хотя бы при одном проверенном более позднем обращении в пределах шести месяцев. Это модельная допустимость, а не наблюдаемая готовность или обещанное обязательство.
Предлагаемое правило является процессом сбора доказательств и проверки политики решений. Его численные веса требуют валидации для конкретного мандата, популяции и горизонта. Отобранная история кампаний может содержать полезную информацию, но пропуски и механизм отбора ограничивают выводы. До принятия прогноза эту историю следует объединить с проспективными наблюдениями, проверенными записями и явными допущениями.
24 Ограничения и следующее решение
Эксперимент искусственный. Типы инвесторов, распределения, уровни шума и правила решений заданы автором. Он включает один класс активов, один размер инвестиции, один месяц старта и одно окно, без конкуренции привлечений за финансовые возможности. Инвесторы считаются независимыми, без учёта обмена информацией. Соответствие и интерес независимы от финансовых возможностей, что может не соблюдаться реальными комитетами. Модель не описывает комиссии, условия или дополнительные соглашения; её записи чище многих реальных.
Примеры источников охватывают государственный пенсионный фонд, раскрытия суверенных инвесторов и отчёты университетских эндаументов. Их прозрачность и учётные определения различаются. В рассмотренных материалах нет набора данных по семейным офисам, подтверждающего модельные календари семейных офисов или вероятности раскрытия. Научные ссылки касаются связанных вопросов результатов фондов, привлечения, ликвидности и исследовательского дизайна. Приложение CalPERS 2022 года сохранено для явно исторического обсуждения пересмотра целей и диапазонов вместе с новыми материалами программы 2026 года; действующие полномочия по сделке требуют независимой проверки. Примеры приватности ограничены процитированным законом DIFC и обзором ADGM и не определяют режим конкретной кампании.
Следующее решение состоит в том, может ли кампания обеспечить заранее заданную проспективную оценку. Для этого нужны запись допустимой совокупности, законный план набора и обработки, случайное включение там, где оно предусмотрено дизайном, и единые определения результатов и последующего наблюдения. Начать следует с результата политики и калибровки прогноза. Малый список позволяет улучшать качество записей и расписание, но поддерживает лишь ограниченные выводы о прогнозном превосходстве. Масштаб и неопределённость предлагаемого исследования следует оценить до опоры комитета на будущие результаты.
Источники
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
