
1 期限内にコミットできるかを確認し、その上で適合度に基づき投資家を順位付けする
資金調達にはクロージング日、1件当たりの投資額、チームが1回のアプローチで接触できる数を超える投資家リストがある。判断すべきなのは接触の順序である。投資方針との適合度は、その投資家が当該種類の資産を取得するかという問いに答える。しかし、今取得する余力があるか、期限までに委員会の承認を得られるかには答えない。本稿は、投資余力と意思決定時期という追加の2つの問いを検討し、適合度を確認した後、限られた投資家候補の順位付けにどの観測可能な変数が最も有用かを問う。
著者は、実際の投資家へのアプローチに関する観測データを保有していない。そのため、本稿では3つの作業を行う。まず、機関投資家の一次資料を読み、投資余力と意思決定時期に関して何が公表され、どの程度の時間差と曖昧さがあるかを整理する。次に、1回につき1,600者と2,000者からなる仮想的な投資家群を用いて100回反復する実験を設計する。投資余力、ペーシング、委員会日程は明示した入力条件から生成し、時間差のある不完全な記録を通じてのみ観測する。最後に、仮想的な投資家群を実証データに置き換えるため、同意を得て行う調査の仕様を定める。
本実験が報告するのは、明示した入力条件の下でのモデル結果であり、市場での観測結果ではない。以下で、ある順位付けルールの成績が良いと述べる場合、それは、生成に用いた仮定をすべて示した仮想的な投資家群において成績が良いことを意味する。本稿の前半3分の1では、資料に基づいて変数を構築する。中盤では各変数の追加的な寄与を測定する。最後の3分の1では、結果を報告資料、データ・ガバナンスの設計、実際の取引に用いる判断ルールへと整理する。
2 変数を選ぶ前に、成果と計測期間を定義する
目標とする成果は、開始から12か月以内に締結される、少なくとも2,500万米ドルの法的拘束力のあるコミットメントである。取引文書に基づき、投資または融資の義務を生じさせる契約でなければならない。サイドレター、面談、拘束力のない意向表明だけでは不十分である。適格な初回面談とデューデリジェンス開始は、それぞれ別に記録する。最終的な辞退を競合イベントとして扱うのは、事前に定めた終了ルールに該当する場合に限る。接触を一時停止した投資家、条件変更を求めた投資家、後日の接触を希望した投資家は、それぞれ適切な未完了の状態として扱う。接触した投資家は全員、キャンペーンの分母に残す。[14]
計測期間は成果と同じくらい重要である。13か月目に署名されたコミットメントは、投資家に意欲と能力があっても、期限内の成果としては失敗に数える。期限は開始日から計測する。また、第15節では、同じ投資家でも接触する時期によってコミットする確率が異なることを示すため、接触月は単なる調整対象の変数ではなく、記録すべき意思決定となる。表1は、3種類のイベント、各イベントを数える日、最後まで返答しない投資家の扱いを定める。接触月を記録すれば、遅い時期の接触が失敗する理由が、期限切れなのか、投資家の予算消化なのかを後から分析することもできる。
| イベント | 計上する時点 | 集計ルール | 競合する成果 |
|---|---|---|---|
| 適格な面談 | 最初の実質的な面談の実施 | 面談日。投資家ごとに1回 | 記録対象となる投資家と資金調達の案件を終了させる最終的な辞退 |
| デューデリジェンス開始 | 投資家による資料要求または審査手続の開始 | 最初の正式な要求日 | 事前に定めた終了ルールに従う、面談後の最終的な辞退 |
| 拘束力のあるコミットメント | 少なくとも所定の投資額について義務を生じさせる契約の締結 | 固定されたクロージング期限以前の締結日 | コミットメント前の最終的な辞退。期限後の承認は期限外の追跡対象とする |
| 返答なし | 最終観測日までに返答の記録がない | 接触済み投資家の分母に残し、事前に定めた観測期間の終了に伴う右側打切りとする | 無返答だけでは競合する辞退とは扱わない |
仮想実験と提案する調査のために著者が定めた定義。適格な面談には、特定された意思決定者、または次の段階へ進める権限を持つ投資チームの担当者の参加が必要であり、窓口担当者との通話は数えない。シミュレーションは、各段階の到達指標と委員会での意思決定の適格性を生成する。実際のイベント日時と打切りは、別途提案する前向き調査で扱う。
この定義の2つの特徴が、調査設計を決める。第一に、コミットメントは一連のイベントの成立を条件とするため、ある段階で有用な変数が、次の段階では役に立たない場合がある。第14節では、各順位付けルールの下で同じ投資家を初回面談から署名まで追跡し、この点を直接測定する。第二に、競合リスクが存在するため、返答した投資家だけを対象とする単純な成功率は、接触した全投資家を対象とする成功率を過大に示す。したがって、コミットメントまでの時間を要約するには累積発生率の計算が適切である。[14]
3 公表された配分目標と許容範囲は投資余力の方向を示すが、その大きさは示さない
投資方針上のエクスポージャーと、現時点の意思決定能力は、別々に記録すべき情報である。2022年11月の修正履歴付きCalPERS添付資料は、配分の許容範囲と一時的な乖離の過去の事例を示すものであり、そこに記載されたプライベート・エクイティ目標は現在の入力値ではない。2026年6月のコンサルタント・レビューは、長期目標17%に対してプライベート・エクイティの配分が20.0%であり、ポートフォリオは引き続き5パーセントポイントの許容範囲内にあると報告する。同じレビューは、会計年度の最初の3四半期に154億米ドルの純新規コミットメントがあったと記録している。中央目標を上回る保有比率と、新規コミットメントの継続は両立する。分析者は、目標自体を自動的な停止条件とせず、適用される許容範囲と分母を確認する必要がある。[1, 19]
これらの資料は、順位付けに関して2つの点を示す。許容範囲は投資意欲の持続的なシグナルであり、その変更は日付を伴う観測可能なイベントとなる。同時に、限界も示す。許容範囲は実際の保有比率ではない。確認したレビューのページには範囲が記載されているが、実際の保有比率は記載されていない。方針の添付資料も、ある時点の情報である。同じCalPERS委員会への2025年6月のコンサルタント覚書は、プライベート・エクイティの長期目標を17%としているが、2022年11月の添付資料の戦略的配分表には13%と記載されている。覚書は、理事会が17%の長期目標を2024年3月に承認したと記録しており、添付資料は修正履歴付きの草案である。したがって、ここから導くのは、目標は改定されるため、使用前にその日付を確認しなければならないという教訓に限る。[1, 3]
方針上の限度と日付を伴うエクスポージャーの両方が開示されている場合、配分余力は入力候補となる。記録が欠ける場合は、仮定を明示する必要がある。推定スコアでは、数値特徴量を標準化した後、欠測値を学習標本の平均で補完する。構造的スコアでは、投資家類型別の目標エクスポージャーの既定値、そのエクスポージャーの0.25という固定未履行比率、0.15という固定分配利回りを用いる。両者は異なる補完方法であり、区別して報告する。公表された方針資料は、変数の分類を選ぶ根拠となる。しかし、投資家がコミットする意欲について、普遍的な重み、許容帯、閾値を示すものではない。
4 公表されたコミットメント予算は最も直接的なペーシング指標だが、開示する投資家は少ない
ペーシングとは、投資家が特定の戦略にコミットする速度である。2025年6月16日付のCalPERSプライベート・エクイティ・プログラム・レビューは、過去4会計年度のコミットメントが、年間155億米ドルを目標とする上下15%の範囲に整合していたと述べる。また、再び失われた10年を生じさせないため、最低水準のコミットメントを維持することが重要だとする。コンサルタント覚書は、2025年3月31日までの12か月間に196億米ドルの新規コミットメントがあり、そのうち120億米ドルが共同投資で、これに加えて50件の新規ファンド・コミットメントがあったと報告する。また、2016年から2018年の年間30億から50億米ドルに対し、過去3年間は年間150億米ドルを超えるペースだったとする。[2, 3]
年間コミットメント目標は、ポートフォリオ残高というストックの指標に、フローの指標を加える。2025年の担当部門レビューは、年間目標155億米ドルと、プライベート・エクイティ純資産価額921億米ドルを、異なる測定日で報告した。両者の比率は約16.8%である。本実験では、シミュレーション上の4種類の投資家すべてに対し、目標ストックの17%という共通のペーシング・パラメータを著者の仮定として用いる。異なる投資家類型への適用はモデル上の仮定であり、政府系投資家、年金、エンダウメント基金、ファミリーオフィスの実際の予算を推定するものではない。[2]
湾岸の政府系投資家の開示は、より集約されている。Mubadalaは、2026年4月9日の発表で、2025年の投下資本が20%増の1,430億AED、回収資金が27%増の1,380億AEDだったと報告した。この数値では、回収資金は投下資本の約97%に相当し、その年には、当該投資家の資産回収額と投下資本額が同程度の規模だったことを示す。発表では投下資本を資産クラス別やファンド・コミットメント別に分けていないため、ペーシングの事前仮定の参考にはなるが、投資家単位の予算を示すものではない。[6]
2026年6月のレビューは、有用な更新情報を示す。担当部門は、年間155億米ドルという目標と15%の許容帯を維持し、2026年3月31日時点のプライベート・エクイティ純資産価額を1,193億米ドルと報告した。同じ目標を新しい純資産価額で割ると約13.0%となる。開示された年間目標が同じでも、この比率から機械的に導くパラメータは変わる。したがって、実務で使う記録には、分子が対象とする期間、分母の評価日、対象ポートフォリオの厳密な範囲が必要となる。開示情報を更新する際も、この3点を保持すべきである。[18]
5 未履行コミットメントと分配金が、投資余力の回復時期を決める
コミットメントと実際の投資は異なる。資金は数年にわたり払い込まれ、キャピタルコールの実行に伴い残高が積み上がり、分配金の支払に伴い減少する。非流動性オルタナティブ資産に関する最近の最適化論文は、この構造を明確に述べる。投資家が制御できるのはコミットメントだけであり、保有残高への影響は通常数年遅れ、キャピタルコールには流動資産で対応しなければならない。同論文は、未払込コミットメントに対する時変比率としてキャピタルコールを表すTakahashiとAlexanderの離散時間モデルを引用している。同論文は未査読のプレプリントであるため、本稿では問題の構造を整理するために用い、パラメータの根拠には用いない。[12]
ここから2つの観測可能な比率が得られる。未履行コミットメント比率は、未払込コミットメントを純資産価額で割ったもので、既に約束した資金を測る。分配利回りは、資金の再循環を測る。Institutional Limited Partners Associationの原則は、運用者にキャピタルコールと分配金の四半期予測の提示を求める。また、投資家が必要資金を予測できるよう、再投資に上限または監視閾値を設けることを求める。CalPERSレビューは、未履行コミットメントの純資産価額に対する比率の引下げを目標の一つとし、分配金が過去の水準を大きく下回っていると記録している。[2, 8]
RobinsonとSensoyは、1984年から2010年の837のバイアウト・ベンチャーファンドを研究している。ワーキングペーパーの結果では、キャピタルコールと分配金は上場株式の評価水準に関連し、分配金の反応の方が大きい。バイアウトの純キャッシュフローの分解では、ファンド年齢と暦年四半期の効果で変動の7.9%を説明し、そのうち7.2パーセントポイントが年齢に由来する。残りの残差変動は、その他の情報が無意味であることや、将来の資金フローが本質的に予測不能であることを立証しない。この結果は、当該研究の標本とモデル仕様の範囲内で、単純な予測ルールの利用に注意を促す。[9]
セカンダリー売却は、ポートフォリオのエクスポージャーを調整する別の手段となり得る。HMCの2025会計年度報告は、プライベート・エクイティ保有の調整にセカンダリー売却を用いることを説明し、こうした売却を一律に制約の兆候と捉えないよう注意を促す。この報告は、本稿で必要とする推論に使える取引量を提示していない。[7] 引用した資料は、未履行コミットメント、分配金、想定されるポートフォリオ調整を記録する根拠となる。本実験でそれらが順位付けに寄与する程度は、著者が定めた生成仮定と合成された成果によって決まる。実際のキャンペーンの観測結果による別途の検証が必要である。
HMCの2026年10月報告は、コミットメント管理の現時点の事例を示す。FY26末の未履行コミットメントはGeneral Investment Accountの13%に相当し、規律あるペーシングと共同投資を、流動性需要を管理する手段として説明する。分母がこの勘定であることが重要であり、プライベート・エクイティ純資産価額に対する比率と言い換えてはならない。同報告の配分表では、大学基金ポートフォリオのプライベート・エクイティ比率は46%である。これらの開示は、ある機関のポートフォリオと流動性管理を説明するものであり、特定の新規運用者に割り当てられる未使用予算を明らかにするものではない。[17]
6 委員会の開催周期と会計年度により、投資余力を具体的な日付に落とし込む
投資家の承認経路は、時期に関する記録に含める必要がある。2026年6月のCalPERSコンサルタント覚書は、委譲権限の上限引上げを含む方針変更を報告している。公表された会議日程は、予定される委員会開催日を示す。しかし、いずれも、提案されるすべてのコミットメントに委員会の採決が必要であることや、12月に受領した申請が3月まで待たなければならないことを示してはいない。チームは、日付を設定する前に、適用される投資方針、現在の権限委譲、必要書類、特別な意思決定経路の有無を確認する必要がある。カレンダーの記載は、会議が予定されている証拠である。特定の投資額を承認する権限は、別の事実である。[4, 19]
プログラム・レビューは、従来のファンド投資に見られる、リミテッド・パートナーの意思決定から資金投入までの遅延を回避することも目標としている。この記述は、決定から資金投入までの遅延が認識されたコストであることを示すが、アプローチから意思決定までの遅延を数値化するものではない。[2] 本実験では、その遅延を入力条件とし、投資家類型ごとのデューデリジェンス期間の中央値、委員会の開催間隔、開催月のオフセット、会計年度の開始月を設定する。また、機関投資家の会計年度の最終月には意思決定を認めない。
モデルは、委員会の開催間隔、開催月のオフセット、会計年度の開始月を記録する。情報を開示する投資家には、明示した古い日程情報のストレス条件を適用した上で、生成された日程記録を付与する。情報を開示しない機関投資家では、類型別の日程を四半期ごととし、生成された会計年度の開始月を保持する。非開示のファミリーオフィスには、月次の日程と1月に始まる会計年度を事前仮定として付与する。これらの簡略化は著者の仮定であり、確認したファミリーオフィスの資料によって検証されたものではない。別のストレスケースでは、観測上の日程を変えずに、機関投資家の会議頻度を半分にする。
7 運用者自身の資金調達サイクルが、投資家の既存コミットメントを左右する
新たな資金調達が始まる前から、投資家の投資余力の一部には既に使途がある。BarberとYasudaは、プライベート・エクイティ運用会社が3年から6年ごとに新ファンドを組成し、その資金調達期間が数か月から1年半超に及ぶと説明する。また、中間的な運用成績が、後続ファンドを資金調達できるかに大きく影響すると報告する。KaplanとSchoarは、成績の良いファンドほど後続ファンドを調達し、その規模も大きくなる可能性が高い一方、好況期に開始されたファンドは後続ファンドを調達する可能性が低いと報告する。[10, 11]
投資家の立場からは、これらの結果は、既存の運用者から追加出資を求められる案件が、投資家自身ではなく運用者側の時間軸で到来することを意味する。ADIAの2025年レビューも、投資家側から同じ点を示す。リミテッド・パートナーが重要な既存関係にコミットメントを集中した結果、プライベート・エクイティの資金調達額は前年比22%減となり、2021年のピークを40%超下回ったと報告している。[5] 新規運用者は、直接には観測できない各投資家の既存関係と比較されることになる。
既存関係は、新規運用者を検討する意欲と、既に他に約束した資源の両方に影響し得る。モデルは、投資余力の入力条件とは独立した投資意欲項により、観測できない意欲の要素を表す。競合する既存運用者への追加出資は、シミュレーション上のコミットメント予算から明示的には差し引かない。この簡略化は重要である。実際の投資家では、公表された配分記録が同じでも、既に控えている義務が大きく異なる場合がある。継続的な資金調達に関するファンド単位の証拠は、そうした義務を調べる根拠となるが、特定投資家の残余予算を数値化するものではない。[10, 11]
8 観測可能な変数は6種類の記録に分かれ、それぞれに資料、時間差、見えない部分がある
表2はスコアリングの枠組みを示す。各行には、変数、観測できる場所、通常の情報の時間差、その情報が示さない事項を記載する。右端の列が特に重要である。安価に収集できても一定方向に誤解を招く変数と、収集に費用がかかっても偏りのない変数では、異なる重み付けが必要になる。この表は分析の枠組みであり、第3節から第7節の資料に基づいて把握できる事項を整理するもので、重みを割り当てるものではない。
| 変数 | 観測できる場所 | 通常の時間差 | 代理指標となる事項 | 見えない部分 |
|---|---|---|---|---|
| 配分の許容範囲と保有比率 | 年次報告書、投資方針書 | 数か月から1年 | 目標に対する配分余力 | 許容範囲は実際の保有比率ではない |
| 未履行コミットメント比率 | 財務諸表注記、運用プログラムのレビュー | 四半期から1年 | 既に約束した資金 | 約束した額を数えるもので、払込請求の時期は示さない |
| 分配利回り | 運用プログラムのレビュー、ファンド報告書 | 四半期 | 新規コミットメントへの資金再循環 | 過去の実績を示す |
| コミットメント予算とペース | 運用プログラム計画、コンサルタント覚書 | 四半期から1年 | 年間のフロー投資余力 | 開示する投資家は少ない |
| 委員会と会計年度の日程 | 理事会日程、方針資料 | 現時点 | 承認可能な日付 | 日程は変わる。非公開の投資家では記載がない |
| 運用資産残高 | 年次報告書、名簿 | 1年 | 運用資産の規模 | 一定の閾値を超えると、個別投資額の相対的重要性は低下する |
第3節から第7節に引用した資料に基づくMatchPointの分析。通常の時間差は、基となる報告の周期として示した仮定であり、投資家ごとに確認する必要がある。重み付けは示していない。
すべての記録に、資料の日付、会計上の対象範囲、単位、根拠の状態を保存する。直接開示された値、別の開示から導いた推定値、補完値を区別する。本実験の推定スコアは、標準化後に数値特徴量の欠測値を学習標本の平均で置き換える。構造的ルールは、特定の欠測記録に類型別の入力値を用いる。いずれの方法も、確認済み情報が少ない投資家に、精密に見えるスコアを与える場合がある。この不確実性を意思決定者に見える形で示す。公表資料は6種類の記録を調査する根拠となるが、予測上の数値的な重みと機関投資家への適用可能性は、適切に収集されたキャンペーンデータで検証すべき課題である。
9 投資余力と日程の両方の条件を満たす必要があり、スコアでもその点を示すべきである
投資余力には2つの要素がある。ストックの要素は、未履行コミットメントの一部を算入した後の、方針上の許容範囲の上限までの余力に、再利用が見込まれる分配金を加えたものである。フローの要素は、年間コミットメント予算の残額である。式1aはストック、式1bはフローを定義する。投資家がコミットできるのは、意思決定日に両方が所定の投資額以上となる場合だけである。
式1aのC_i(t)は、開始からtか月後の投資家iの投資余力、A_iはその資産、g_iは当該資産クラスの目標比率、bは目標を上回る許容帯、a_i(t)は現在の比率、f_iはポートフォリオに対する未履行コミットメントの比率、lambdaは配分余力から差し引く未履行コミットメントの割合、rhoは分配金の再利用可能割合、y_iは年間分配利回りである。式1bのR_i(t)は予算残額、B_iは年間予算、k_i(t)は投資家の会計年度の経過月数、nu_iとgamma_iは予算消化の水準と形状を示す。
意思決定時期は、決定月を通じて組み込まれる。式2aは、デューデリジェンス終了時点以降で最初に許される委員会の開催月を示し、式2bは、s月に接触した投資家がコミットできるかを示す指標である。
意思決定月は、デューデリジェンス期間、委員会の開催周期、会計年度末の決定停止期間という3点で決まる。そのため、同じ投資家でも、ある月に接触すればコミットでき、翌月に接触すればできない場合がある。ここでM_iは投資家iの許容される委員会開催月の集合、d_iは月単位のデューデリジェンス期間、Wは期限、Tは投資額、sは接触月である。期限内に許容月がなければG_iはゼロとなる。配分余力が余っていても予算の枯渇を補えないため、加算型のスコアでは、この同時成立条件を正確に再現できない。そこで第12節では、成果に対して推定した加算型スコアと、観測された記録に式1と式2を適用する構造的スコアを比較する。
投資余力の計算には、意思決定日と情報取得日の両方が必要である。開始時点の予測には、既に公表された資料、確認済みの日程、明示的にモデル化したシナリオを使用できる。その後の評価額や将来の委員会の結果を、当時既知だったものとして使用してはならない。情報を拡充した比較基準には、生成した将来の投資余力経路を意図的に与える。実務的なルールには与えない。実証的なバックテストでも、この区別を維持すべきである。過去の各意思決定時点で利用可能だった資料の版と公表日時を保存し、その後の情報更新を検証設計で明示的にモデル化する場合を除き、後日の修正を予測変数に含めない。
10 仮想的な投資家群の入力条件と仮定
各反復では、政府系・国営ファンド、公的年金、エンダウメント基金・財団、ファミリーオフィスの4種類から、学習用に1,600者、テスト用に2,000者を生成する。類型ごとに、資産、目標比率、会計年度の開始月、委員会の開催間隔、デューデリジェンス期間、開示、記録の時間差が異なる。同一類型内では、資産、目標、現在のエクスポージャー、未履行比率、分配利回り、年間ペース、予算消化を表3の分布から生成する。潜在的な投資意欲項と適合度項は、投資余力の入力条件から独立に生成する。投資意欲は、既存関係、チームの評判、当該業種に対する見方など、投資家が面談し、検討を進める意欲に関わる、記録に表れないすべての要因を表す。
ファミリーオフィスは投資家群の半数を占め、そのうち記録を開示するのは10者に1者とする。最大の集団が最も観測しにくいという、著者が設定した条件である。この投資家群は、いかなるデータセットにも較正していない。目的は投資余力と意思決定時期の論理を検証可能にすることであり、表4は、その論理によって母集団がどのように分類されるかを示す。開示と投資余力は類型に応じて共に変動するため、開示情報を使うスコアは、ファミリーオフィスより機関投資家について豊富な情報を持つ。実験は、その違いが初回アプローチ群に影響するかを検証する。開始時点に接触した場合にコミットできる投資家は約30%で、その割合は類型によって大きく異なる。
| 入力 | モデル上の値 | 役割 |
|---|---|---|
| 投資額と期限 | 2,500万米ドル。10月の開始から12か月 | 成果の定義 |
| 資産(中央値、10億米ドル) | 120、25、3、0.9。対数標準偏差0.8~1.0 | 規模 |
| 当該資産クラスの目標比率 | 15%、13%、30%、15%。対数ノイズ0.2 | 配分余力の上限 |
| 目標に対する現在の比率 | 対数正規分布、対数標準偏差0.30 | 配分余力 |
| 未履行コミットメント比率と算入割合 | ベータ分布の平均25%。半分を配分余力から差し引く | 既に約束した資金 |
| 分配利回りと再利用割合 | ベータ分布の平均は純資産価額の15%。80%を再利用可能とする | 資金の再循環 |
| 年間予算 | 目標ストックの17%。対数ノイズ0.35 | フローの投資余力 |
| 会計年度の開始月と委員会の開催間隔 | 1月、7月、7月、無作為。間隔は3、3、3、1か月 | 日程 |
| デューデリジェンス期間(月数の中央値) | 4、5、4、2。対数標準偏差0.4 | 意思決定時期 |
| 記録の開示率と遅延月数 | 50%、95%、85%、10%。時間差は9、4、6、12か月 | 観測可能性 |
| 投資意欲と適合度 | 独立した標準正規項。適合度はノイズ0.6を伴って観測する | 意欲 |
| 接触時点で条件を満たさない場合のデューデリジェンス調整 | 条件付きデューデリジェンス開始確率を相対的に35%引き下げる | 著者が設定した初期段階の感応度であり、観測された辞退率ではない |
| 類型の構成比 | 10%、20%、20%、50% | 著者が設定した母集団構成 |
| 配分余力の許容帯と将来のエクスポージャーの変動 | 目標に対する相対的な許容幅20%。年間の保有比率の対数ドリフト係数0.12 | 合成された投資余力の経路 |
| 市場ショックの負荷係数 | プライベート資産比率の対数経路において、所定の市場ショック・パラメータの0.6倍 | 著者が設定した分母効果のストレス |
| 未履行コミットメントと分配金の調整 | 未履行コミットメントの50%を算入し、モデル上の分配金の80%を再利用可能とする | 投資余力の式 |
| 予算消化 | 水準は0.5~1.5の一様分布。形状は対数標準偏差0.4の対数正規分布 | 合成された年度内の予算消化 |
| 委員会開催月のオフセットと決定停止期間 | オフセットは類型別の開催間隔内で一様分布。機関投資家は会計年度の最終月に決定できない | 許容される意思決定月の集合 |
| 各段階の確率 | 面談のロジットは-0.6 + 0.8×適合度 + 0.9×投資意欲。デューデリジェンスのロジットは0.5×適合度 + 0.7×投資意欲に共通のストレスシフトを加える | 著者が設定した段階移行の仕組み |
| 数値的な参照基準と構造的ルール | 参照コミットメント確率には、条件付き対数正規分布の累積分布関数による積分を用いる。観測記録に基づく構造的スコアには、デューデリジェンスの5点近似を保持する | 評価用の確率と、実務的なスコアリングの近似を区別する |
仮想実験のために著者が設定した主な仮定であり、投資家の観測分布ではない。類型別中央値の順序は、政府系、年金、エンダウメント基金、ファミリーオフィス。固定した付属コアとドライバーには、測定ノイズ、補完、スコア平滑化の完全な定義を保持しており、この表は主要項目の要約である。
| 投資家の類型 | 投資家群に占める割合 | 資産の中央値(10億米ドル) | 記録の開示率 | 開始時接触の意思決定条件を満たす確率が50%以上 | コミットメント確率 |
|---|---|---|---|---|---|
| 政府系・国営ファンド | 10% | 124.1 | 50% | 65% | 13.8% |
| 公的年金 | 20% | 24.2 | 95% | 48% | 12.1% |
| エンダウメント基金・財団 | 20% | 3.0 | 86% | 40% | 9.6% |
| ファミリーオフィス | 50% | 0.9 | 10% | 12% | 2.5% |
| すべての投資家 | 100% | 2.3 | 47% | 30% | 7.0% |
20,000者からなる単一の仮想母集団の記述。ここで示す投資可能フラグは、期限内に意思決定条件を満たす条件付き確率が少なくとも2分の1であることを基準とする。戦略別の表では、別途、意思決定条件を満たす確率の平均を示す。これらの定義は、観測された投資家の投資可能性を推定するものではない。
エクスポージャーを対数正規分布とする仕様では、上側に有限の限界がない。これはストレステストのための仕組みであり、完全な貸借対照表モデルではない。シミュレーションで極端に高いプライベート資産比率が生じても、実際の会計上の配分と解釈してはならない。実在する機関に枠組みを適用する前に、ポートフォリオの分母、評価の時間差、既に署名済みのコミットメント、契約上の制限を照合する。資料の欠落は追加確認を求める根拠となるが、その投資家に余力がないと公表する事実上の根拠にはならない。
11 各段階には固有の要因があり、コミットメント確率はそれらの積となる
接触した投資家が期限内に署名する確率は、3つの段階の項の積であり、そのうち1つに辞退に関する調整が含まれる。第一は、適合度と投資意欲によって決まる、適格な面談が実現する確率である。第二は、面談を条件としてデューデリジェンスが始まる確率で、接触時点で条件を満たさない投資家については引き下げる。第三は、意思決定月に投資余力と日程の条件を満たす確率である。式3aはその積、式3bは順位付けルールの比較に用いる性能スコアを示す。
式3aのpi_iは、モデル上の拘束力のあるコミットメントの条件付き確率、m_iは面談確率、q_iは接触時点の条件未達による調整前のデューデリジェンス確率である。指標chi_iは、接触時点の投資余力と予算の状態を示す。G-bar_iは、連続的な対数正規分布に従うデューデリジェンス期間について、各期間に対応する最初の許容意思決定月と、その月の投資余力・予算の条件を考慮して積分する。この参照計算は、生成した将来の投資余力経路を条件とする。著者の実験内で評価用の確率を与えるもので、実際の資金調達チームには利用できない。式3bのオラクル集合には、条件付き確率が上位のK者を含め、その期待成果を性能指標の上側の比較基準とする。
情報を拡充した比較基準は、潜在的な適合度、生成された将来の投資余力経路、生成法則を知っており、投資意欲について積分する。これらの情報上の優位性は、完全な公表記録を上回り、実務では利用できない。実務的なルールとの差には、複数の情報上の優位性とモデル形式上の優位性が組み合わさっている。別途作成した20,000者の記述用標本では、条件付きコミットメント確率の平均は7.0%である。独立に生成した各反復のテストリストでは、無作為な100者への接触による期待コミットメント件数は平均7.0件、額面総額は1億7,500万米ドルとなる。この2つの要約値は異なる標本を用いており、後者は記述用標本の丸めた比率から計算していない。いずれも、実際の資金払込額やアドバイザリー報酬を意味しない。
条件付き積分では、許容される各委員会開催月に、その直前の許容月と当該月の間の対数正規分布の確率質量を割り当てる。その月が寄与するのは、投資余力と予算残額の両方が所定の投資額を上回る場合だけである。デューデリジェンス期間が最終許容日を超える場合の寄与はゼロとなる。実装では、実現成果の生成に連続的なデューデリジェンス期間の抽出値を保持する。独立したチェックにより、積分確率を月ごとのスカラー列挙と比較し、確率質量の恒等式と日程境界を確認する。観測記録に基づく構造的スコアでは、より粗い5点近似と平滑化の仮定を意図的に保持する。その出力は順位付けスコアであり、実証的に較正された確率とは主張しない。
F_i(u)を投資家iの正の対数正規デューデリジェンス期間の分布関数とし、uが正でない場合はF_i(u)=0とする。和に含める許容意思決定月は、ゼロからWまでの範囲とする。各月tに対し、t_i^-は直前の許容月を表し、最初の区間の直前の累積分布関数の値はゼロと定義する。H_i(t)は、t時点で投資余力と予算の条件が所定の投資額を満たせば1となる。tに割り当てる質量はF_i(t-s)-F_i(t_i^--s)である。最初の委員会機会で条件を満たせなくても、その質量を後の委員会に繰り越さない。決定停止月は区間を構成する前に除外する。
評価用の確率と実現成果の生成器は、同じ連続的なデューデリジェンス期間の分布を共有する。累積分布関数の計算は、この分布を許容月の区間ごとに積分する。その精度は、浮動小数点計算の範囲内で、著者が設定した投資余力経路、日程ルール、分布仮定を条件とする。観測記録に基づく構造的スコアは、より粗い5点近似と対数比の平滑化を意図的に用いて候補を並べる。その出力が実証的に較正された確率であるとは主張しない。
12 投資余力と時期を含めて推定したスコアは、初回期待コミットメント額を無作為順の3.8倍にする
比較では、2,000者のテストリストの5.0%に当たる100者を初回アプローチ群とする。生成した800者の学習用投資家のコミットメント成果に対してロジスティック・スコアを推定し、別のテスト用投資家で評価する。表5は、条件付き参照確率に基づく期待コミットメント額面総額と、反復間のパーセンタイルを示す。最終列は、選定した投資家が意思決定条件を満たす確率の平均であり、記述用母集団で別途用いた50%以上という閾値を満たす投資家数を数えるものではない。
| 順位付けルール | 期待コミットメント額(百万米ドル) | 第10~第90パーセンタイル | 順位付け性能スコア | 期限内に意思決定条件を満たす確率の平均 |
|---|---|---|---|---|
| 無作為順 | 175 | 164~184 | 0.00 | 32% |
| 資産規模の大きい順 | 335 | 284~393 | 0.14 | 63% |
| 投資方針との適合度のみ | 360 | 294~430 | 0.16 | 32% |
| 投資余力の変数のみ | 488 | 428~556 | 0.27 | 86% |
| 時期の変数のみ | 289 | 229~342 | 0.10 | 52% |
| 投資余力と時期。適合度は含めない | 497 | 434~570 | 0.27 | 86% |
| 適合度、投資余力、時期 | 657 | 572~730 | 0.41 | 82% |
| 適合度を加えた構造的な条件判定 | 707 | 630~780 | 0.45 | 74% |
| 情報を拡充した比較基準 | 1,021 | 957~1,082 | 0.72 | 98% |
| 潜在情報を用いた上限 | 1,357 | 1,295~1,421 | 1.00 | 98% |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。期待コミットメントは、1件2,500万米ドル、100者へのアプローチに対応する。ばらつきは100回の反復の第10~第90パーセンタイル。
投資余力と時期の記録が、寄与の大部分を占める。適合度、投資余力、時期を用いて推定したスコアは6億5,700万米ドルとなり、適合度のみの3億6,000万米ドル、資産規模順の3億3,500万米ドルの、それぞれ1.8倍、2.0倍に達する。順位付け性能スコアは0.41で、ばらつきは0.34~0.47である。観測された記録に式1と式2を適用する構造的スコアは7億700万米ドルに達し、反復の77%で推定スコアを上回る。推定スコアは、反復の100%で適合度のみのルールを上回る。
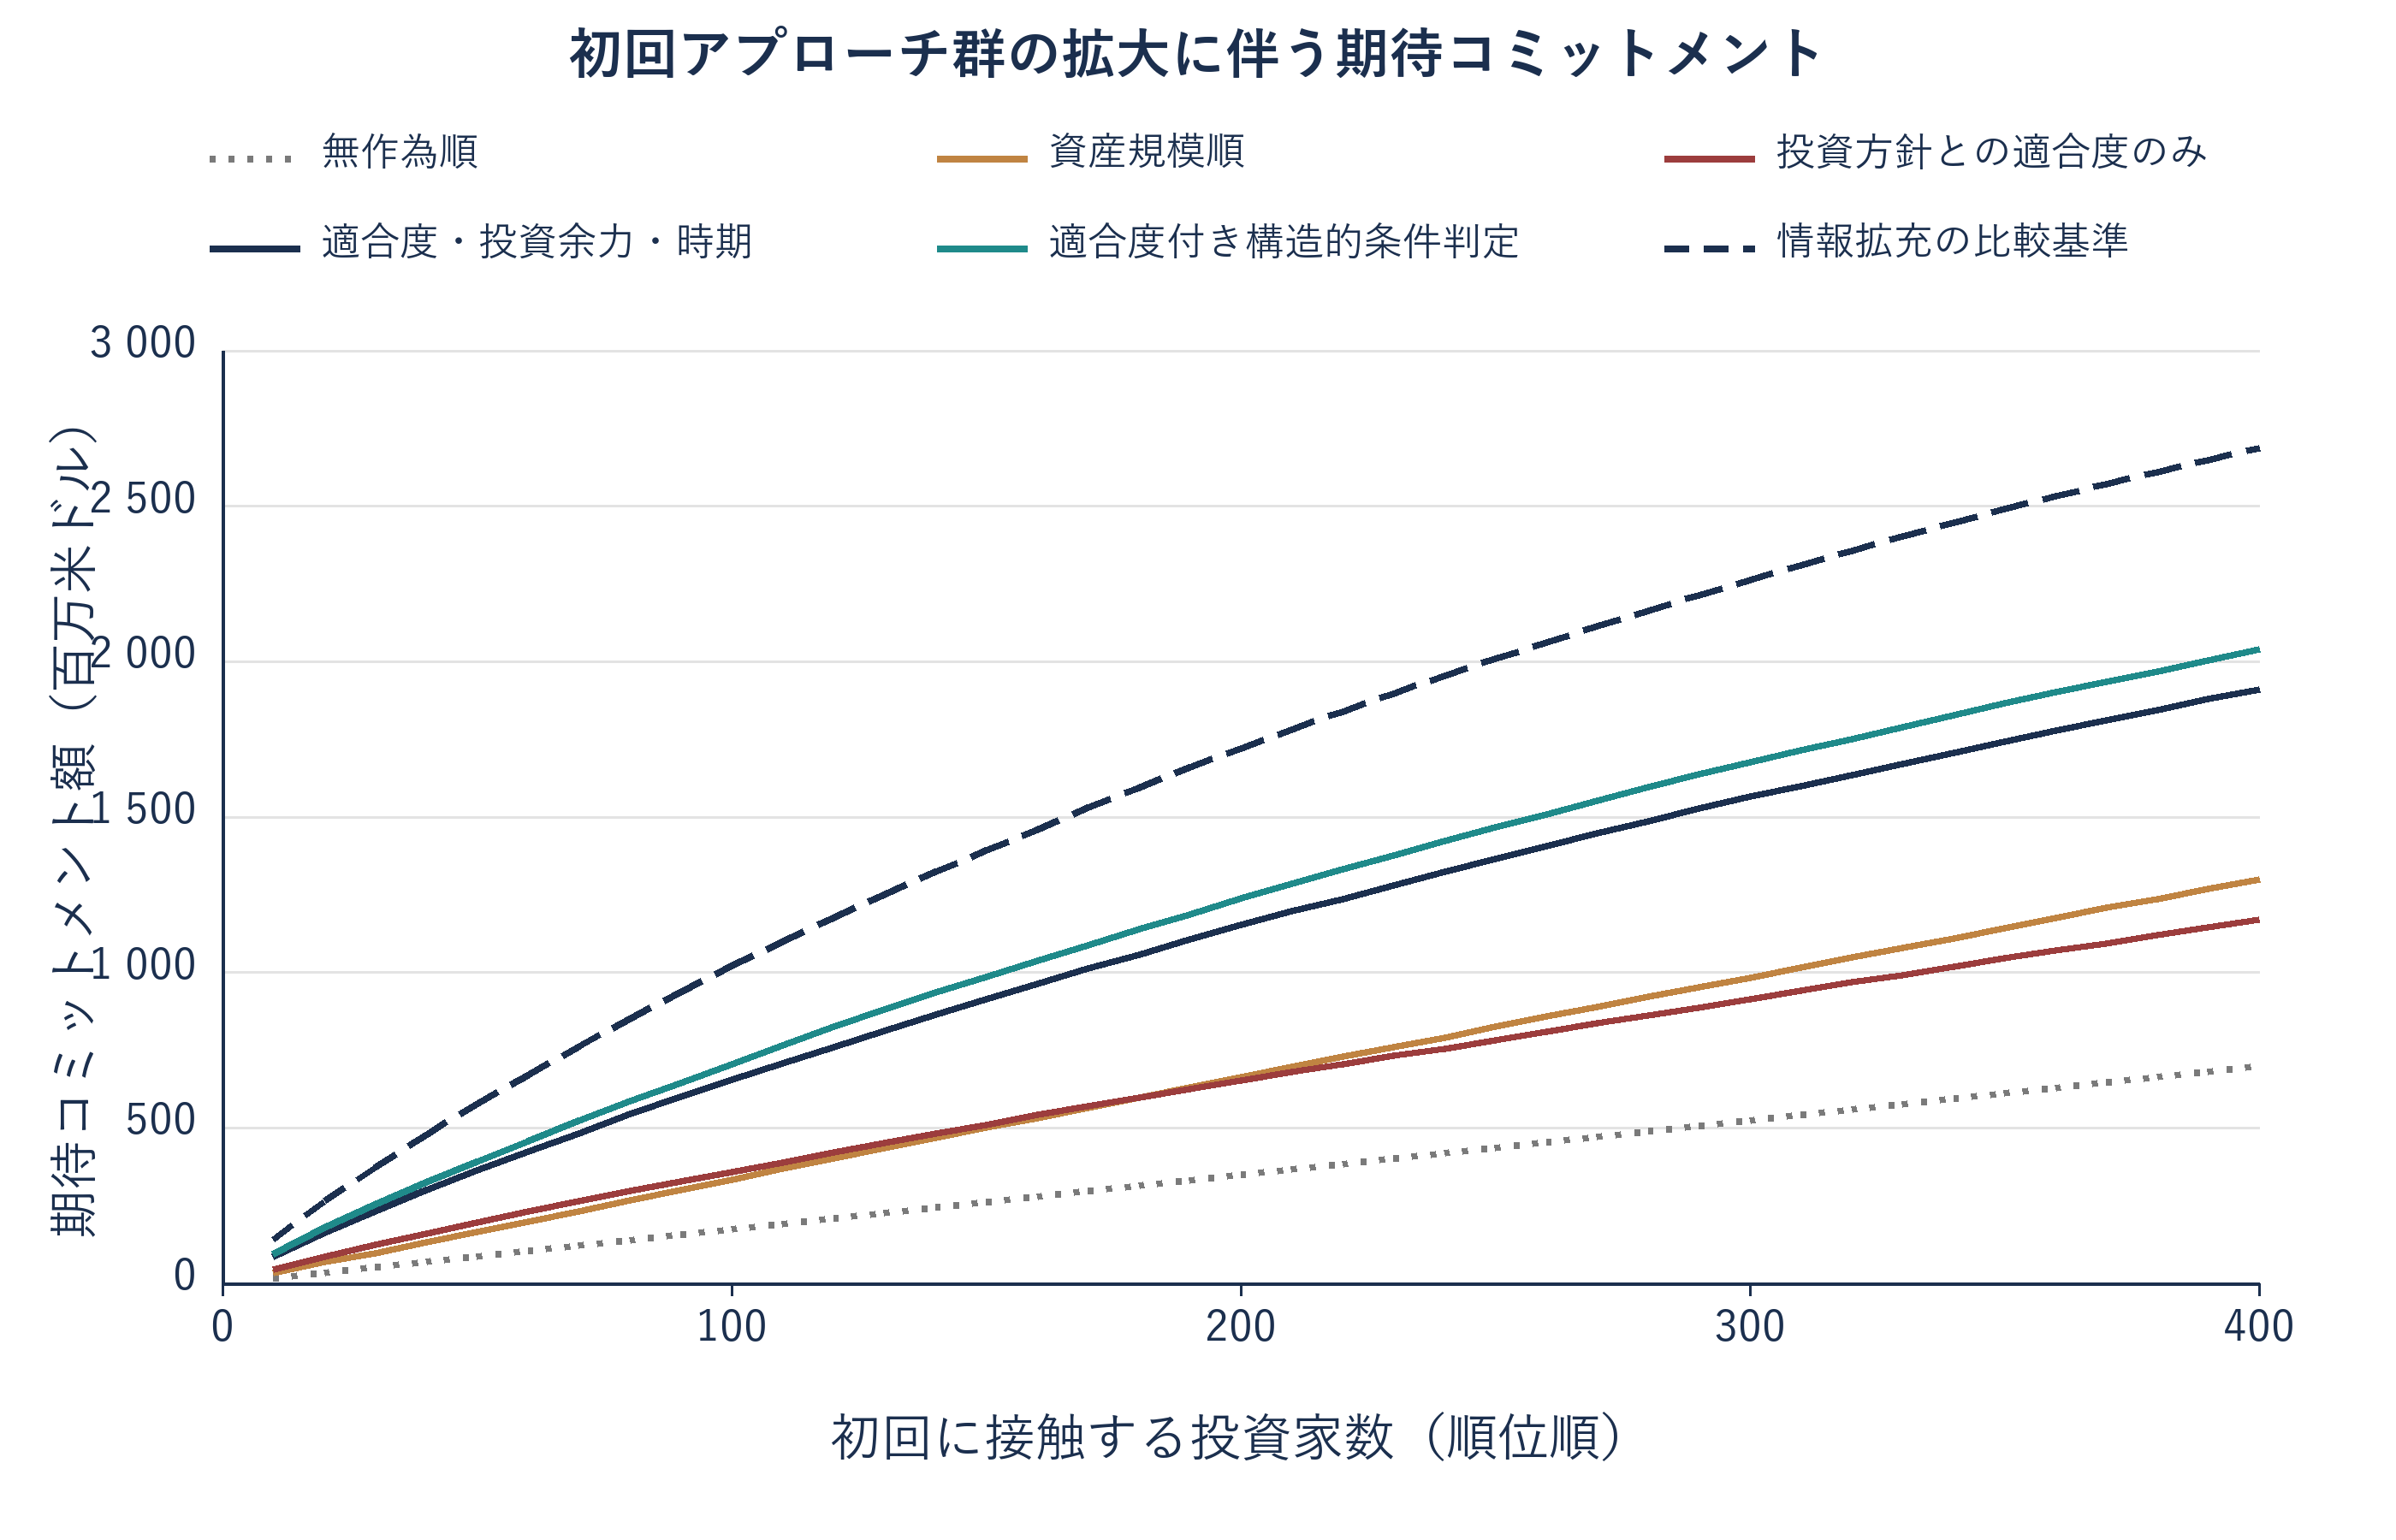
情報を拡充した比較基準は、モデルで特別に与えた情報の下で、期待コミットメント額面総額10億2,100万米ドルに達する。推定スコアと構造的スコアはその64%、69%、適合度と資産規模のルールは35%、33%に達する。これらの比率は、異なる情報集合とモデル形式を比較するものである。構造的スコアには仮定した投資余力の仕組みが組み込まれているため、シミュレーション上の優位性は、その仕組みが成立する場合の挙動を検証している。実際の委員会がこのルールを使う証拠とはならない。投資余力のみと時期のみの性能スコアは、それぞれ0.27、0.10である。図1は、この仮想的な条件下で初回アプローチ群を拡大した場合の順位を示す。
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
明示した仮定の下での仮想モデル出力。100回の反復の平均。破線の比較基準は、投資意欲について積分する際に、潜在的な適合度と生成された将来の投資余力経路も知っている。実際の資金調達の観測データは用いていない。
13 記録された変数の順位付けへの追加的な寄与
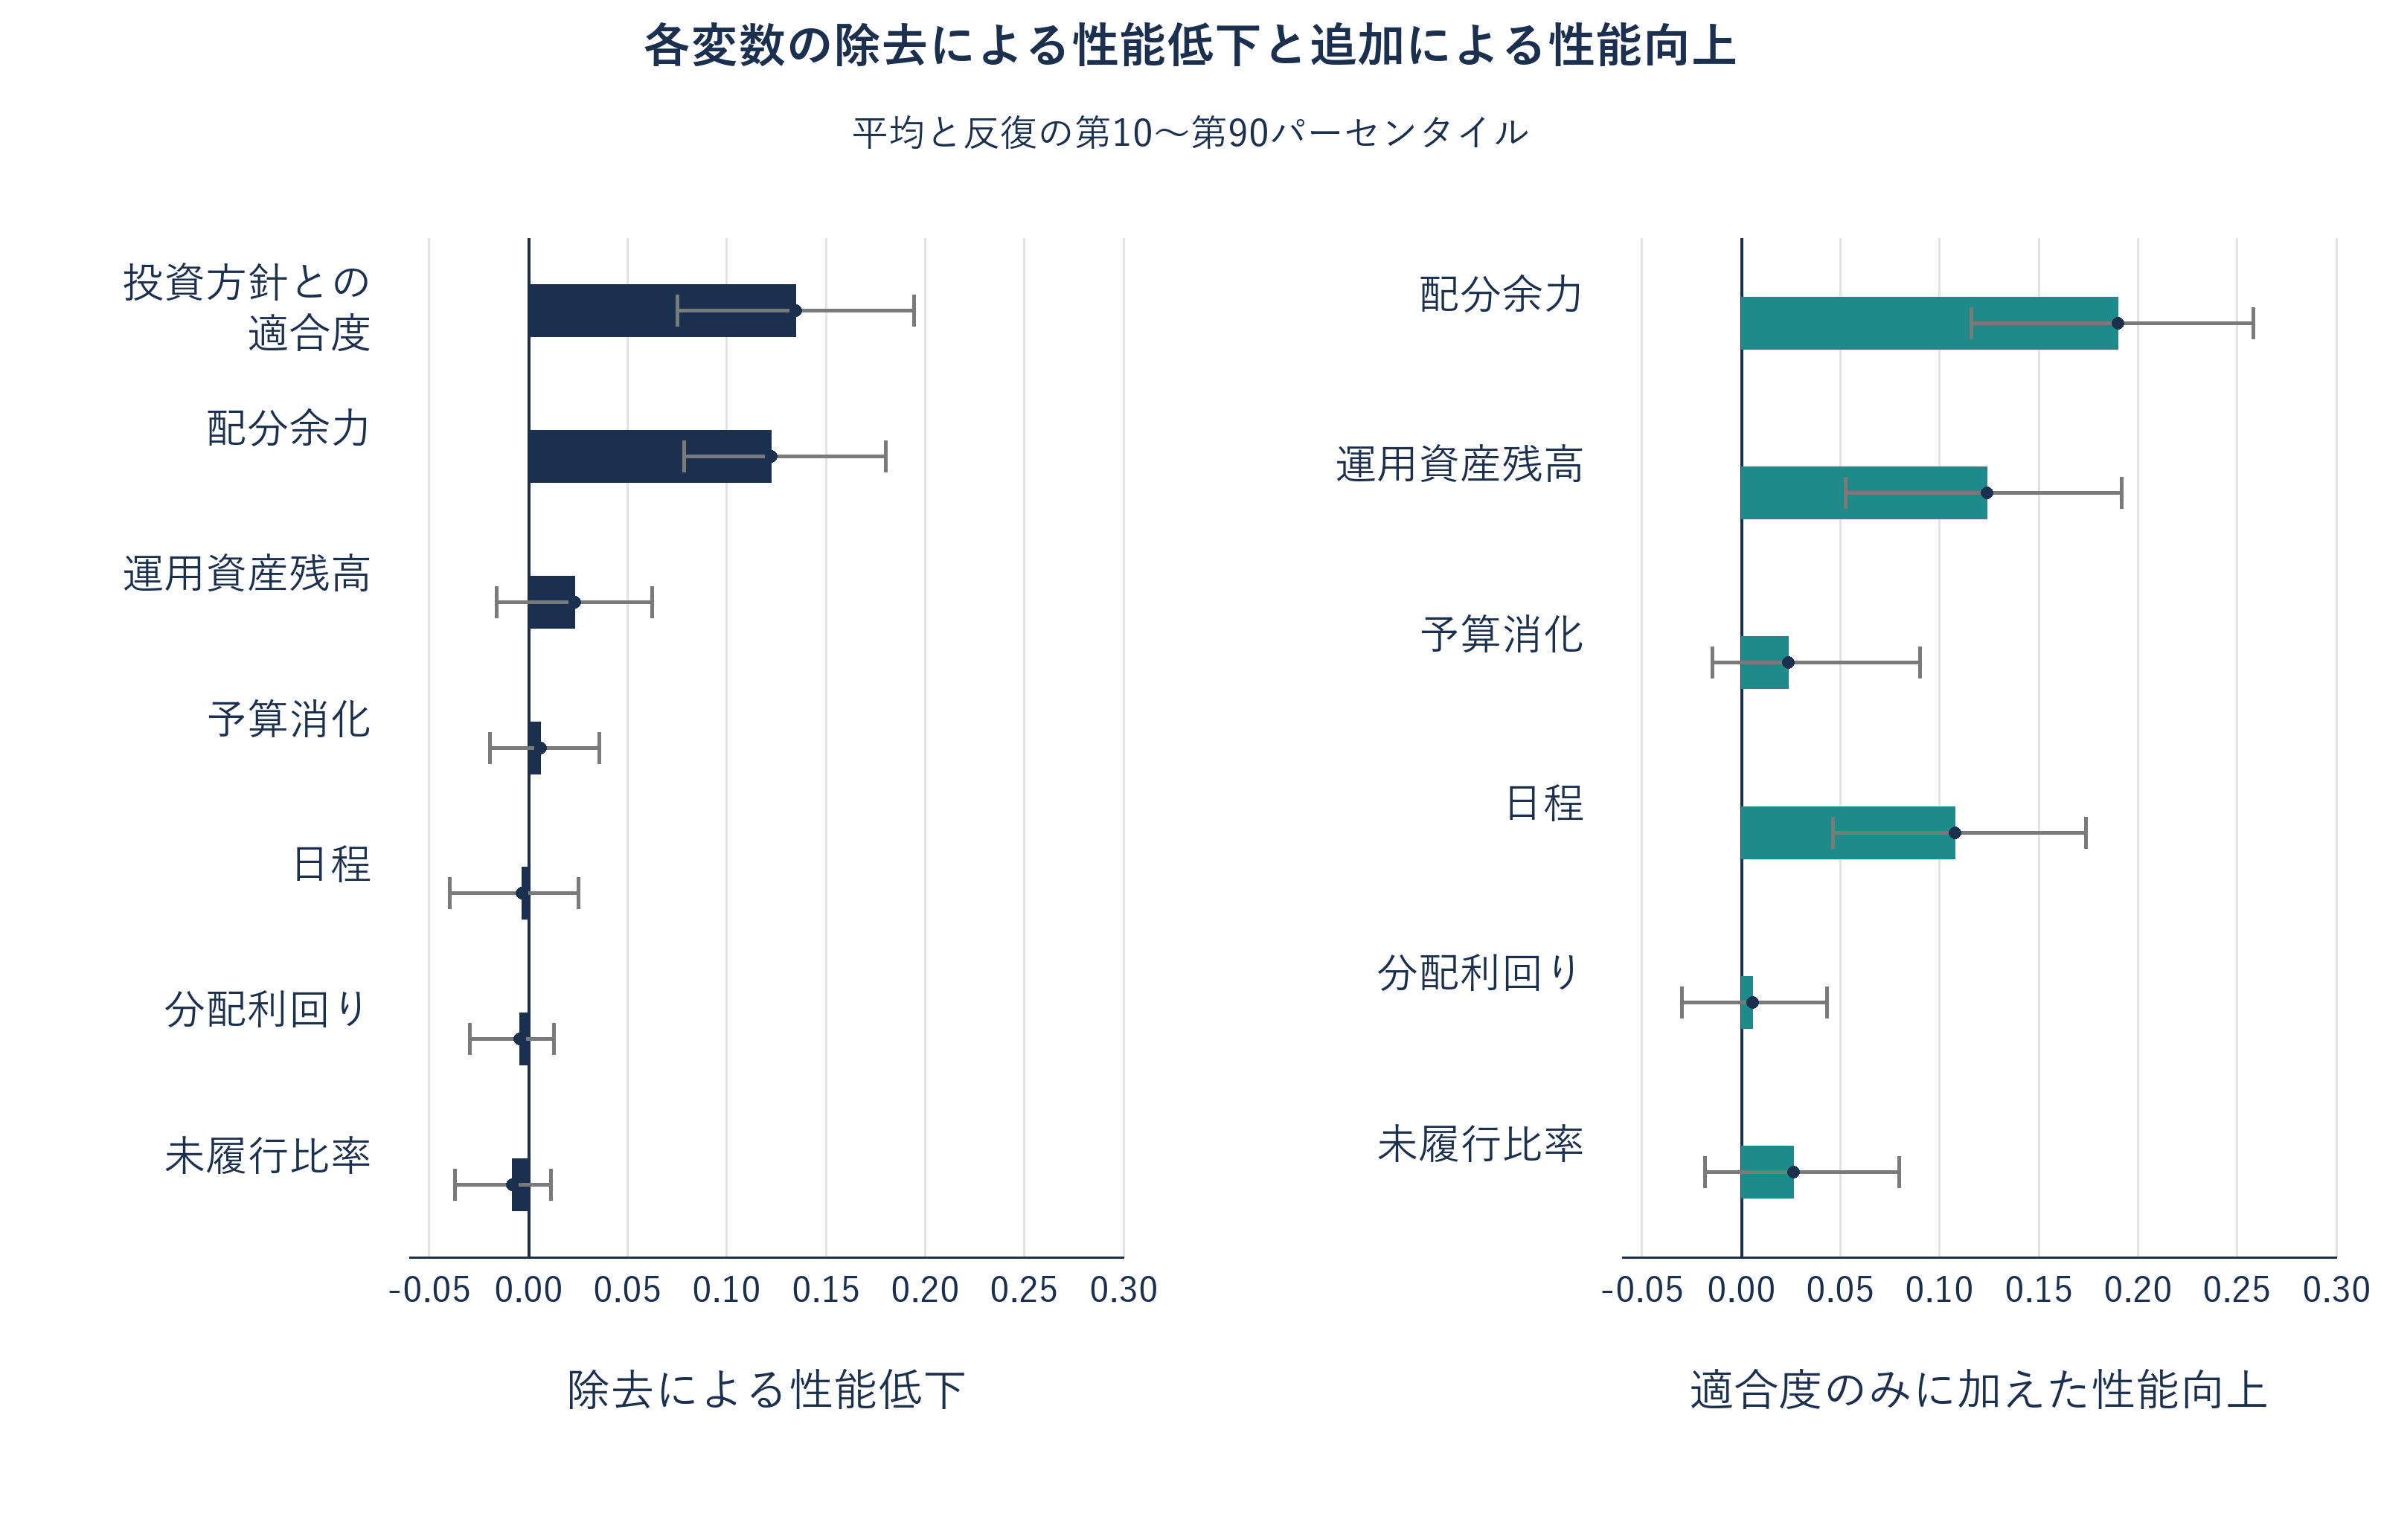
表6は、各変数について2つの検証を示す。第一は、全変数を用いたスコアからその変数を除き、失われる性能を測る。第二は、適合度のみのスコアにその変数を加え、得られる性能を測る。変数同士が同じ情報を持つ場合、この2つの答えは異なるため、両方が必要である。投資方針との適合度と配分余力は、除去による測定可能な性能低下が見られる2変数で、それぞれ0.135、0.123となる。運用資産残高を除いた場合の低下は0.023だが、そのばらつきはゼロを含む。
| 変数 | 除去による性能低下 | 第10~第90パーセンタイル | 適合度のみに追加した場合の性能向上 | 第10~第90パーセンタイル |
|---|---|---|---|---|
| 投資方針との適合度 | 0.135 | 0.075~0.194 | 基準 | 該当なし |
| 配分余力(目標との差) | 0.123 | 0.079~0.180 | 0.190 | 0.116~0.258 |
| 運用資産残高 | 0.023 | -0.016~0.063 | 0.124 | 0.053~0.192 |
| 予算消化(ペーシング) | 0.006 | -0.019~0.036 | 0.024 | -0.015~0.090 |
| 日程(委員会の開催日と会計年度の切替え) | -0.003 | -0.039~0.025 | 0.108 | 0.046~0.174 |
| 分配利回り(資金再循環) | -0.004 | -0.030~0.013 | 0.006 | -0.030~0.043 |
| 未履行コミットメント比率 | -0.008 | -0.037~0.011 | 0.026 | -0.018~0.080 |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。性能スコアは無作為順を0、潜在情報を用いた上限を1とする。ばらつきは100回の反復の第10~第90パーセンタイル。
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。棒は100回の反復の平均、線は第10~第90パーセンタイルの範囲。
加算型モデルでは、日程変数を適合度のみに加えると性能は0.108向上する。投資家類型の指標を加えると0.137向上するが、類型を加えた後で日程変数を加えると-0.011となり、反復のパーセンタイル範囲は-0.048~0.019である。類型を統制した後の平均的な追加的寄与は小さい。この比較は、日程の効果すべてを類型の効果と特定するものではない。生成の仕組みには、加算型回帰では十分に表現できない可能性のある時期の制約が含まれる。第15節では、固定した投資家群について接触月を選ぶという、別の意思決定を検討する。
この生成モデルでは、未履行比率、分配利回り、予算消化が追加する平均的な性能は小さい。それらの尺度と観測ノイズは、著者が設定した入力条件である。下位の変数のいくつかでは、反復の第10~第90パーセンタイル範囲がゼロをまたぐ。これらの範囲は、シミュレーションしたキャンペーンの反復を記述するものであり、実在する投資家母集団の仮説検定ではない。相関する変数は加算型スコアで互いを代替し得るため、除去時の寄与が小さくても、その入力が実務上重要でないとは言えない。第18節では、シミュレーション上の異なる対象数における、有限な係数推定参照値との一致を報告する。
14 面談には適合度が効き、コミットメントには投資余力と時期が効く
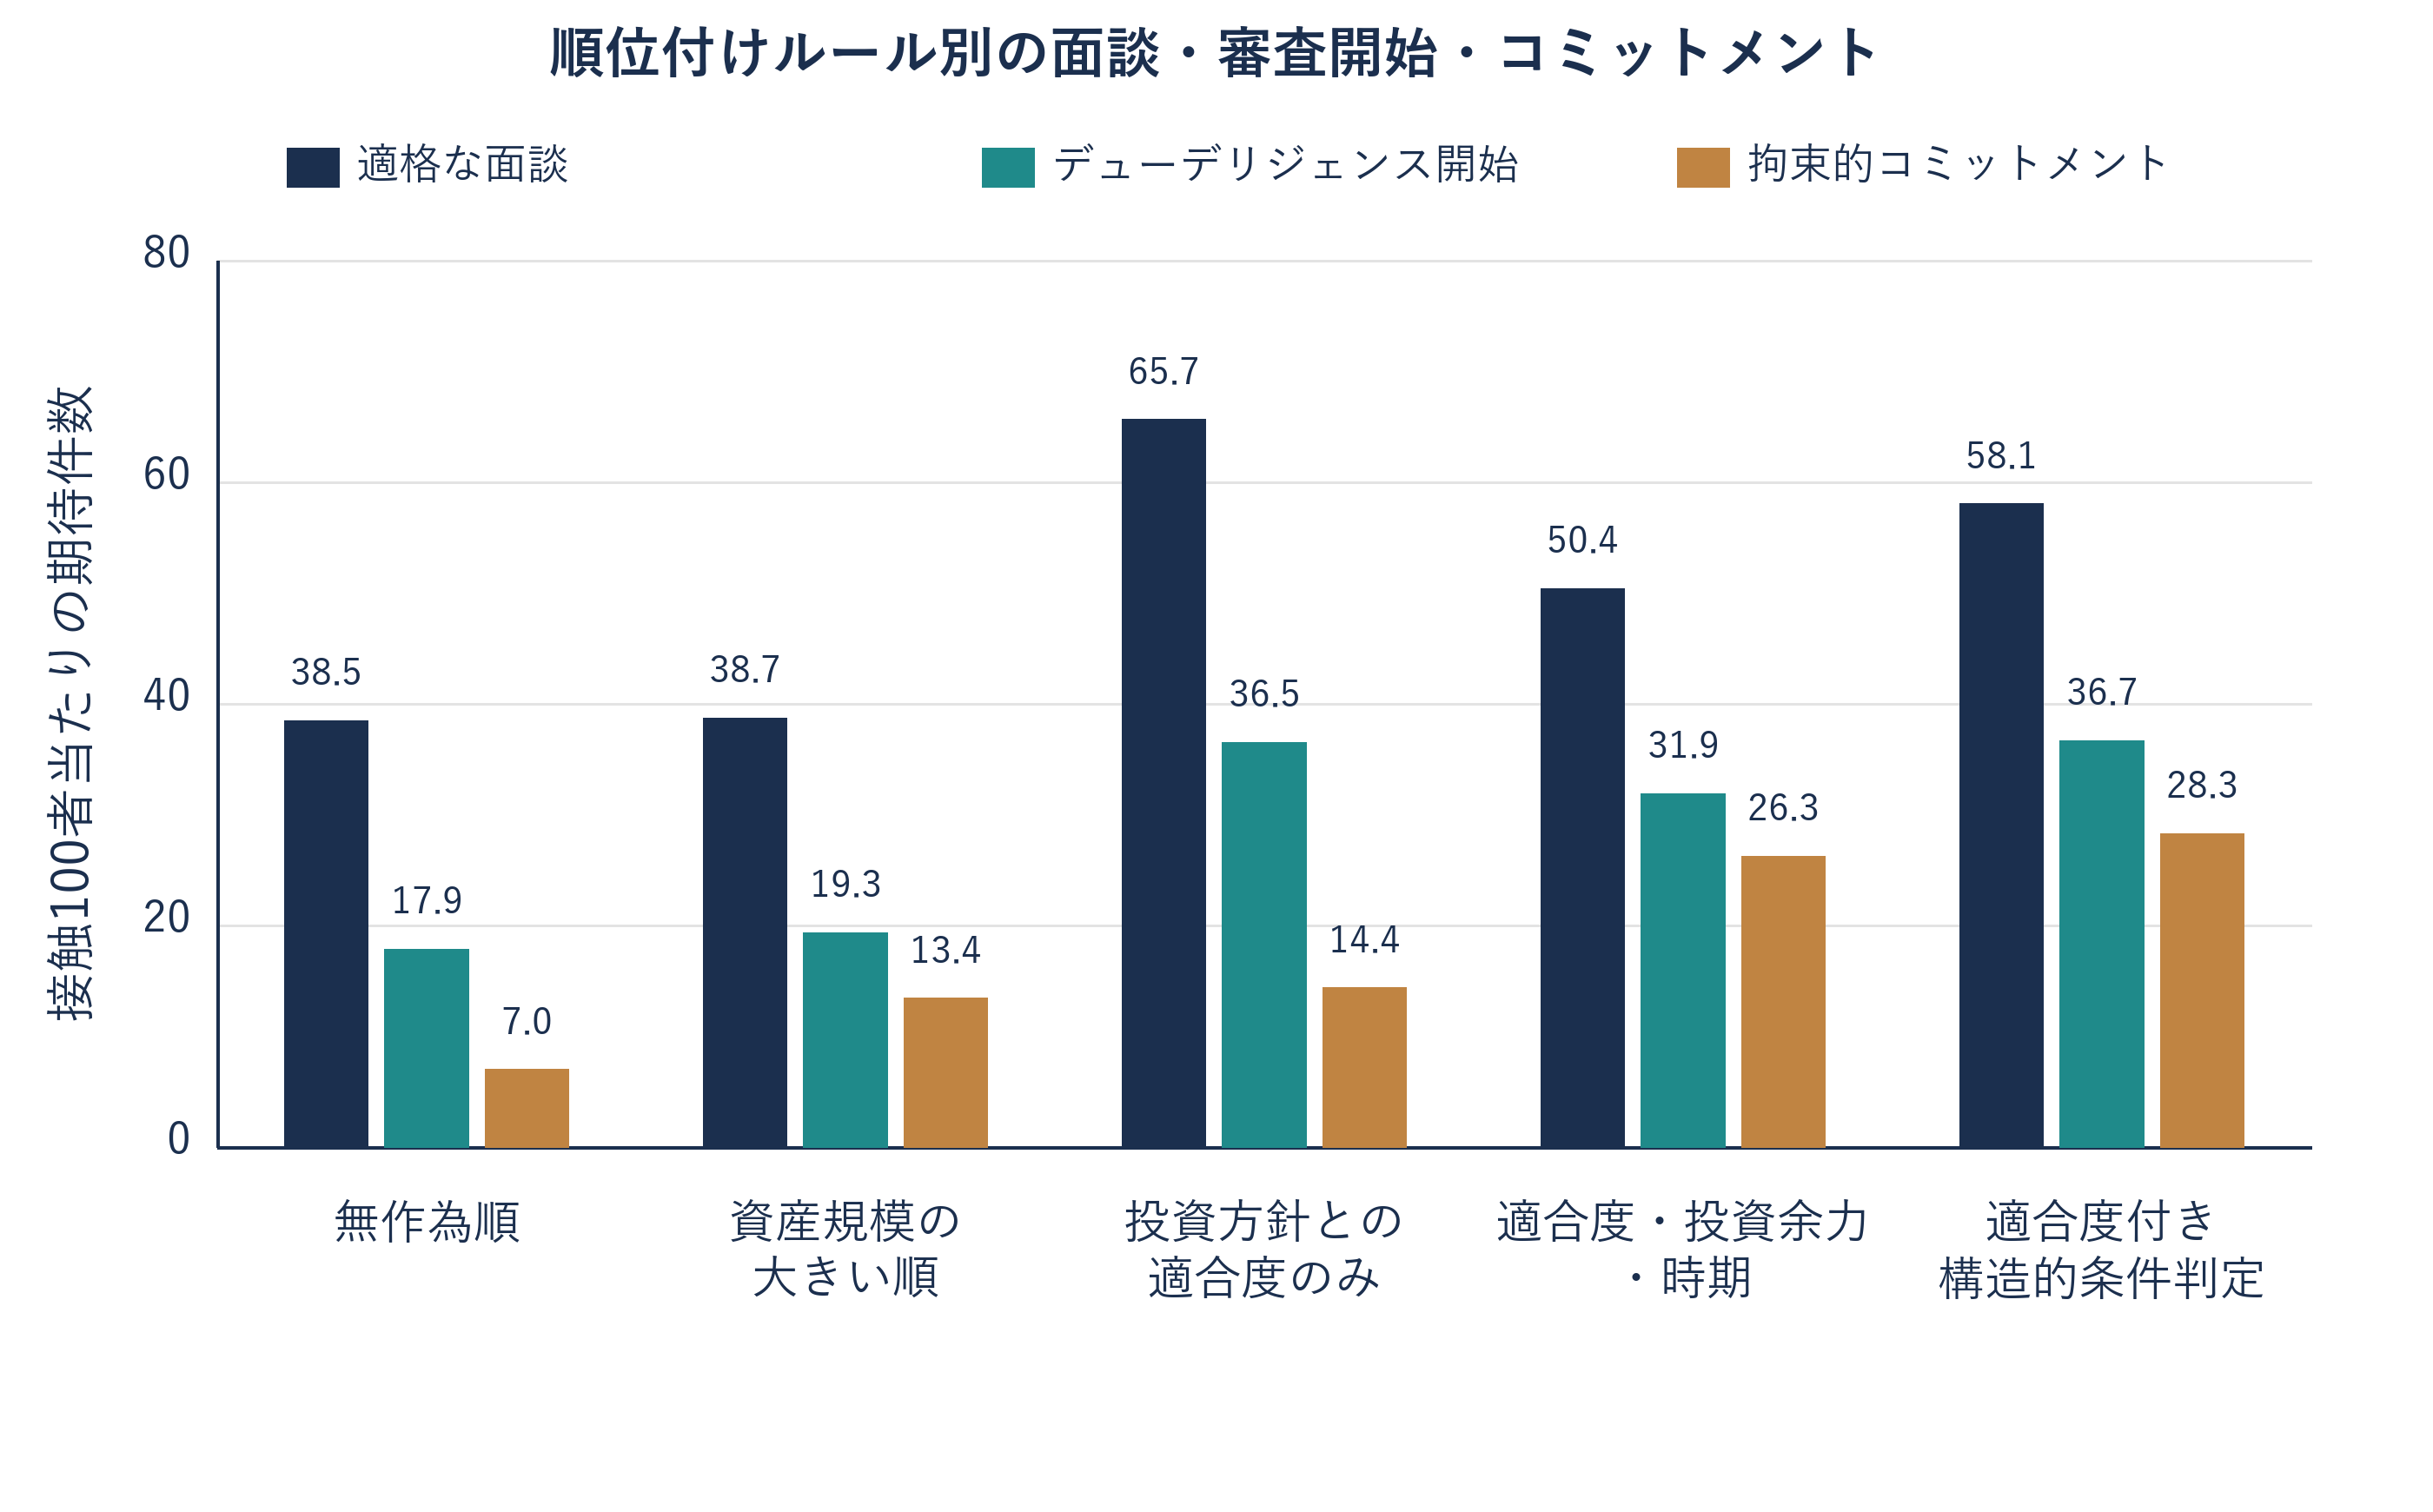
表7は、同じ選定済みアプローチ群が、生成された各段階をどう進むかを示す。比較した実務的ルールの中では、適合度のみが期待適格面談件数を最も多くし、100者への接触当たり65.7件となる。無作為順は38.5件である。全変数のスコアでは期待面談50.4件、期待コミットメント26.3件となり、適合度のみのコミットメント14.4件を上回る。資産規模順では期待面談38.7件、期待コミットメント13.4件となる。オラクルは特別な情報を用いるため、別に報告する。図3はこれらの期待件数を示しており、いずれも実際のキャンペーンで観測された件数ではない。
| 順位付けルール | 適格な面談 | デューデリジェンス開始 | コミットメント | 面談1件当たりのコミットメント |
|---|---|---|---|---|
| 無作為順 | 38.5 | 17.9 | 7.0 | 18% |
| 資産規模の大きい順 | 38.7 | 19.3 | 13.4 | 35% |
| 投資方針との適合度のみ | 65.7 | 36.5 | 14.4 | 22% |
| 適合度、投資余力、時期 | 50.4 | 31.9 | 26.3 | 52% |
| 適合度を加えた構造的な条件判定 | 58.1 | 36.7 | 28.3 | 49% |
| 潜在情報を用いた上限 | 73.8 | 55.7 | 54.3 | 74% |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。接触した100者当たりの期待件数、100回の反復の平均。
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。接触した投資家100者当たりの期待件数、100回の反復の平均。
段階別の分析は、各ルールで投資家がどこで離脱するかも示す。適合度のみでは、期限内にコミットできない多くの投資家が面談に進み、デューデリジェンスか承認の段階で離脱する。署名に至らず、チームの時間を消費する。推定スコアでは面談を少なくし、後段階での離脱も減らす。これは経営幹部の時間が限られている場合に重要である。面談は数えるのは容易だが、実施には費用がかかる。
期待面談件数に対する期待コミットメント件数の比率は、適合度のみで22%、資産規模順で35%、全変数のスコアで52%である。無作為順に対する、適合度のみの面談とコミットメントの倍率は1.71、2.05、全変数スコアの倍率は1.31、3.75となる。この仕組みの下では、期待面談件数だけで方針を選ぶ場合と、期待コミットメント件数で選ぶ場合では、異なるルールが選ばれる。前向き調査では、その違いが実際の調査対象の投資家群でも続くかを確認する必要がある。
初期段階の投資余力への感応度は、設計上限定されている。接触時に条件を満たさない投資家について、モデルは条件付きデューデリジェンス開始確率に0.65を掛ける。これは相対的な35%の引下げに相当する。面談時に観測された35%の辞退率を再現するものでも、デューデリジェンス失敗の全要因を説明するものでもない。提案する調査では、事前に経路を仮定せずにこれらを検討するため、各段階の実際の成果と日付を記録する。
15 各投資家の日程に応じて接触月を選ぶと、時期による差の一部を回復できる
初回アプローチ群にも、計画的な順序を設定できる。表8は、推定スコアで選んだ同じ100者について4つの日程を比較する。全員に開始時点で接触する場合を基準とする。最初の4か月に無作為に接触を分散すると、期待コミットメントは基準の0.99倍となる。観測記録に基づくルールは、0~6か月目から各投資家の接触月を選び、基準の1.01倍となる。完全情報の比較対象も同じ実行可能な月から選び、1.09倍となる。選択肢を共通にすることで、時期の比較条件を揃える。
| 接触計画 | 期待コミットメント額(百万米ドル) | 第10~第90パーセンタイル | 開始時接触計画に対する比率 |
|---|---|---|---|
| 全員に開始時点で接触 | 657 | 572~730 | 1.00 |
| 4か月に無作為に分散 | 649 | 572~727 | 0.99 |
| 記録上の日程に基づく接触月 | 665 | 593~746 | 1.01 |
| 完全情報で選んだ最適月 | 713 | 624~805 | 1.09 |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。推定スコア上位100者の期待コミットメント。ばらつきは100回の反復の第10~第90パーセンタイル。
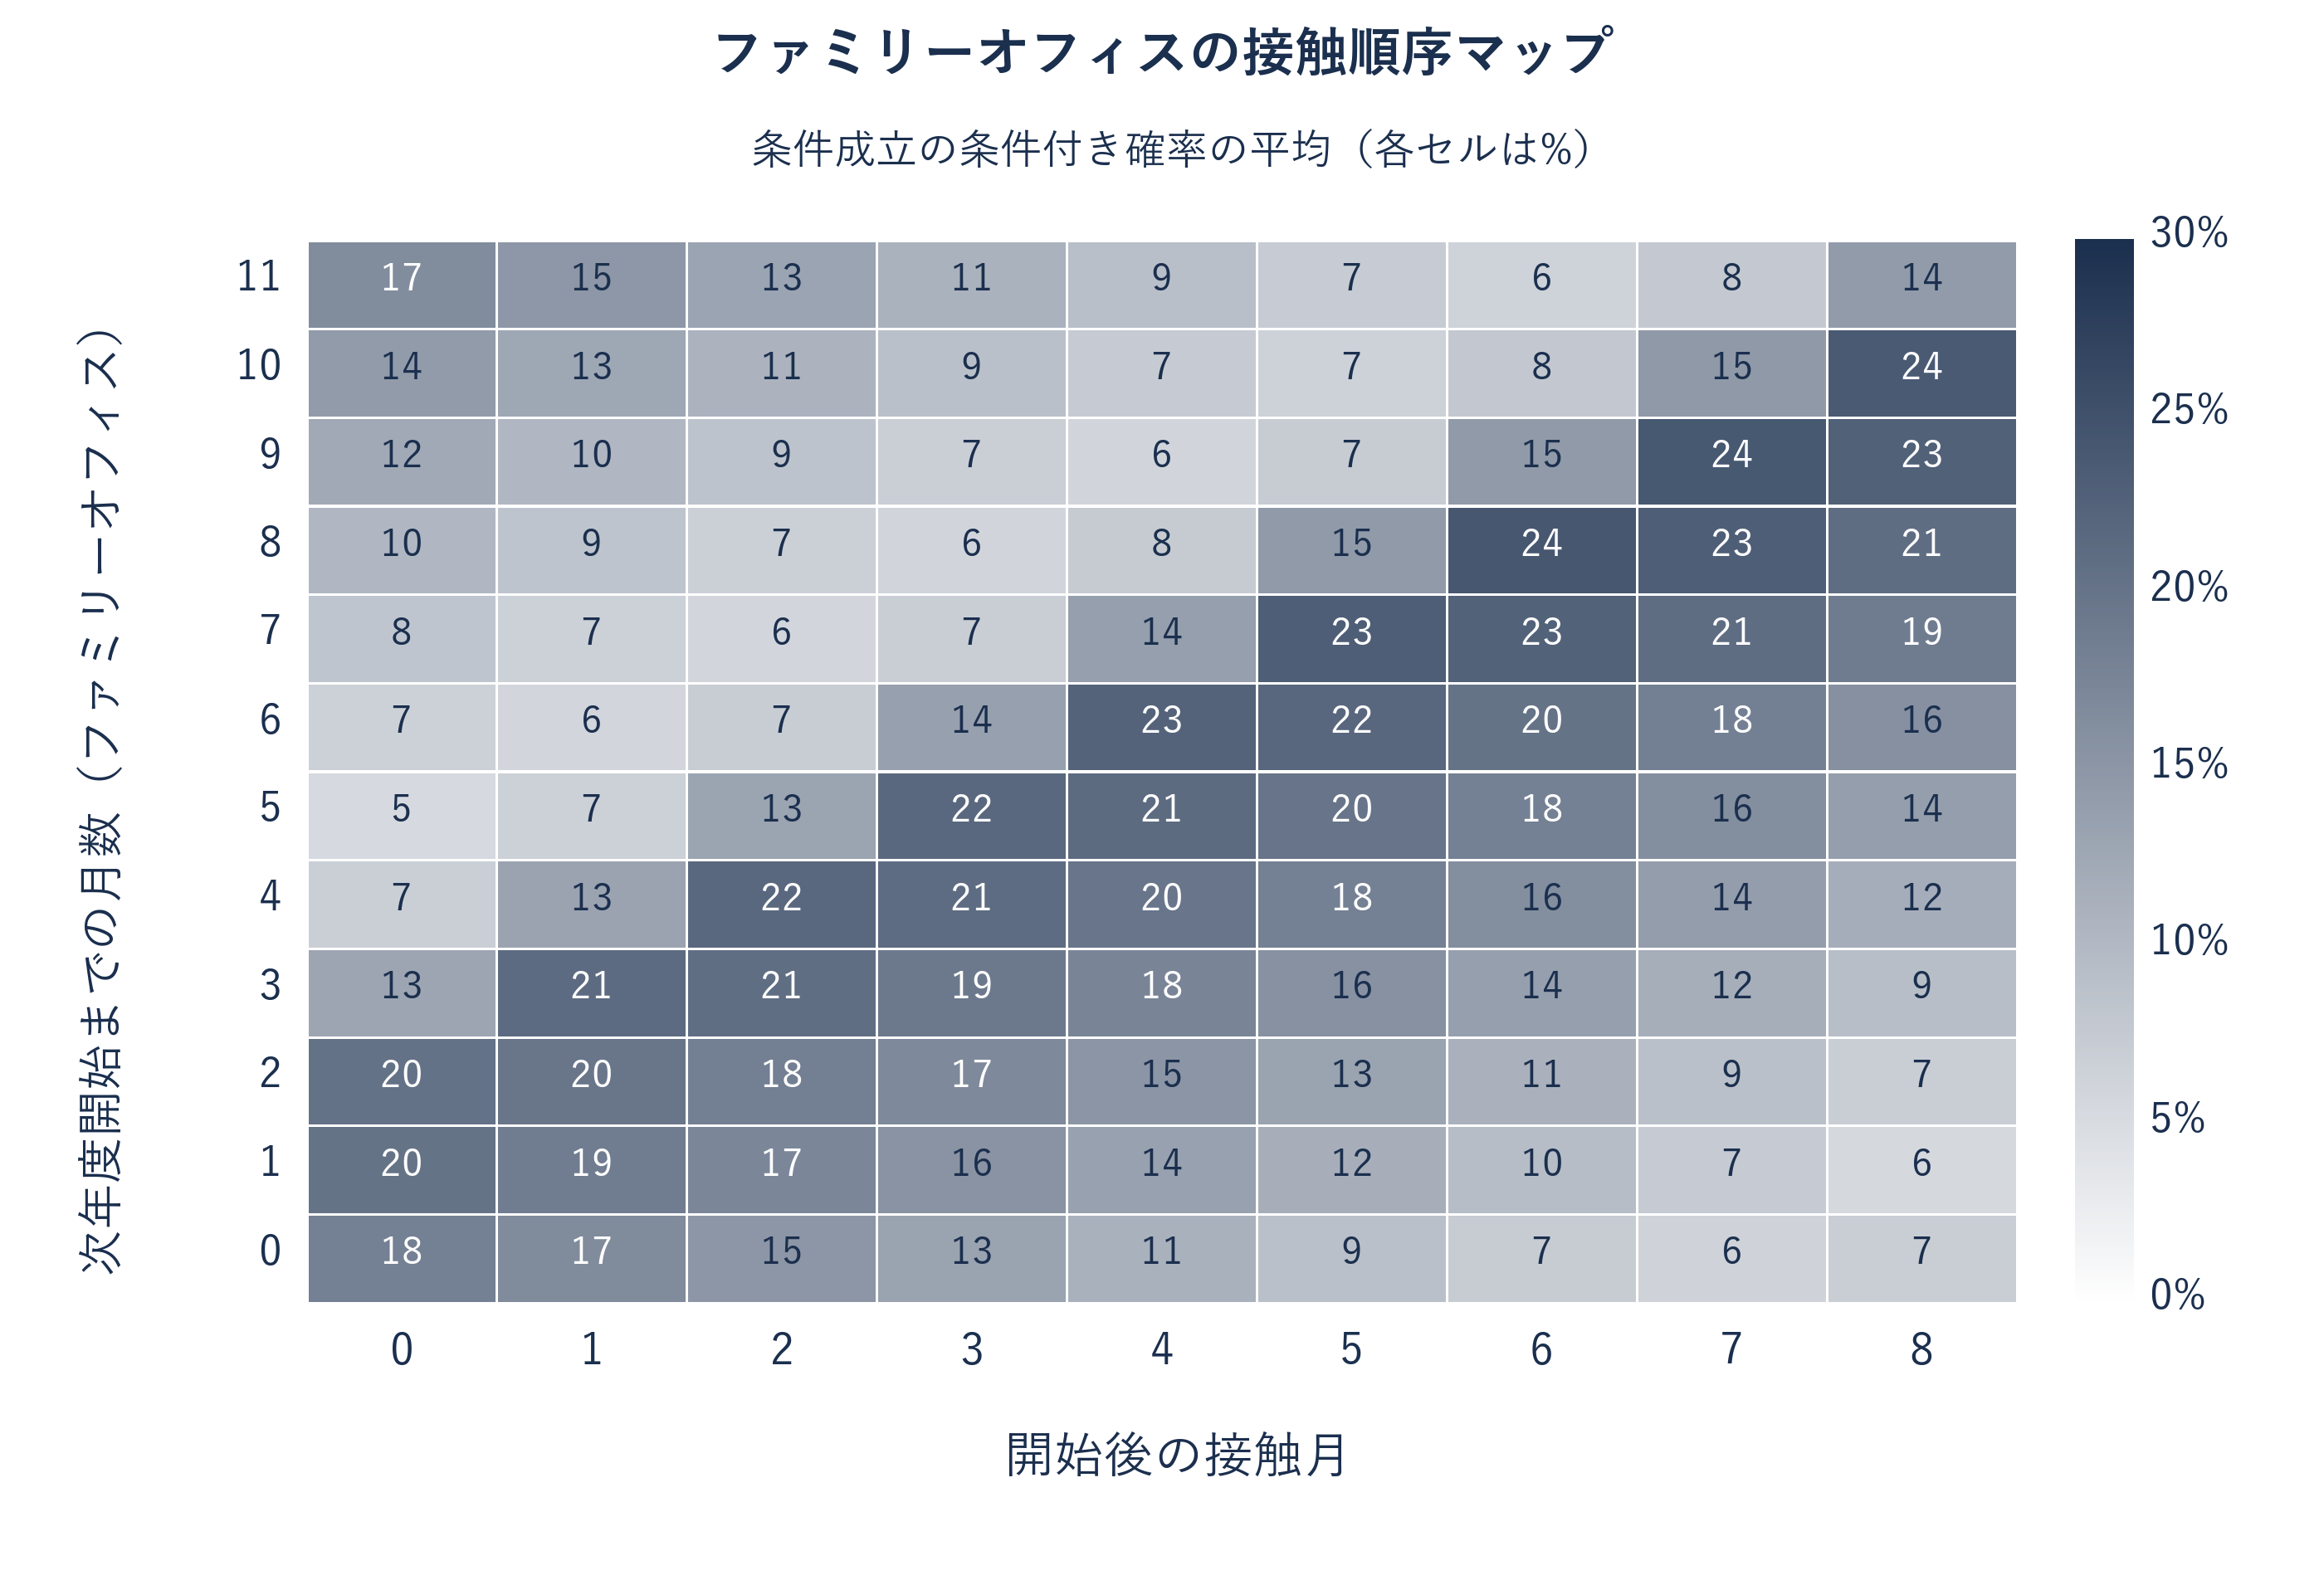
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
明示した仮定の下での仮想モデル出力。固定した12か月の期限内の意思決定において、投資余力と予算の条件を満たす条件付き確率の平均を、接触月と次の会計年度開始までの月数でまとめたもの。セルの単位は%。別途定めた50%以上という投資可能性閾値を満たす割合ではない。記述用の格子は0~8か月目を用い、2つの時期選択方針はいずれも0~6か月目から最適化する。
図4は、機械的な分散が有効に働かず、日程を考慮した計画が役立つ理由を示す。会計年度開始月が無作為のファミリーオフィスでは、コミットできる確率が対角線上で最も高くなる。年度切替えの約2か月前に接触すると、中央値2か月のデューデリジェンスが新しい予算の開始直後に終わるため、確率は約24%で最大となる。一方、予算の大部分を使用した年度後半に決定する場合、5%まで低下する。1月に会計年度が始まる機関投資家は、最初の数か月に接触する場合に最もコミットしやすく、開始時接触では63%、8か月目の接触では16%となる。
観測記録に基づく時期選択ルールの期待コミットメントは基準の1.01倍で、反復の68%において開始時接触を上回る。その平均的な改善は、開始時接触と、同じ実行可能月から選ぶ完全情報の時期基準との差の15%を占める。改善は小さく、仮想キャンペーンごとに異なる。選定済みリストでは、開始時点で条件を満たす条件付き確率の平均が既に82%に達している。実務チームは接触を遅らせる前に意思決定日と予算を確認すべきであり、この実験は、待機が常に優れているというルールを立証しない。
16 設定したストレス条件下の順位付け性能と予測較正
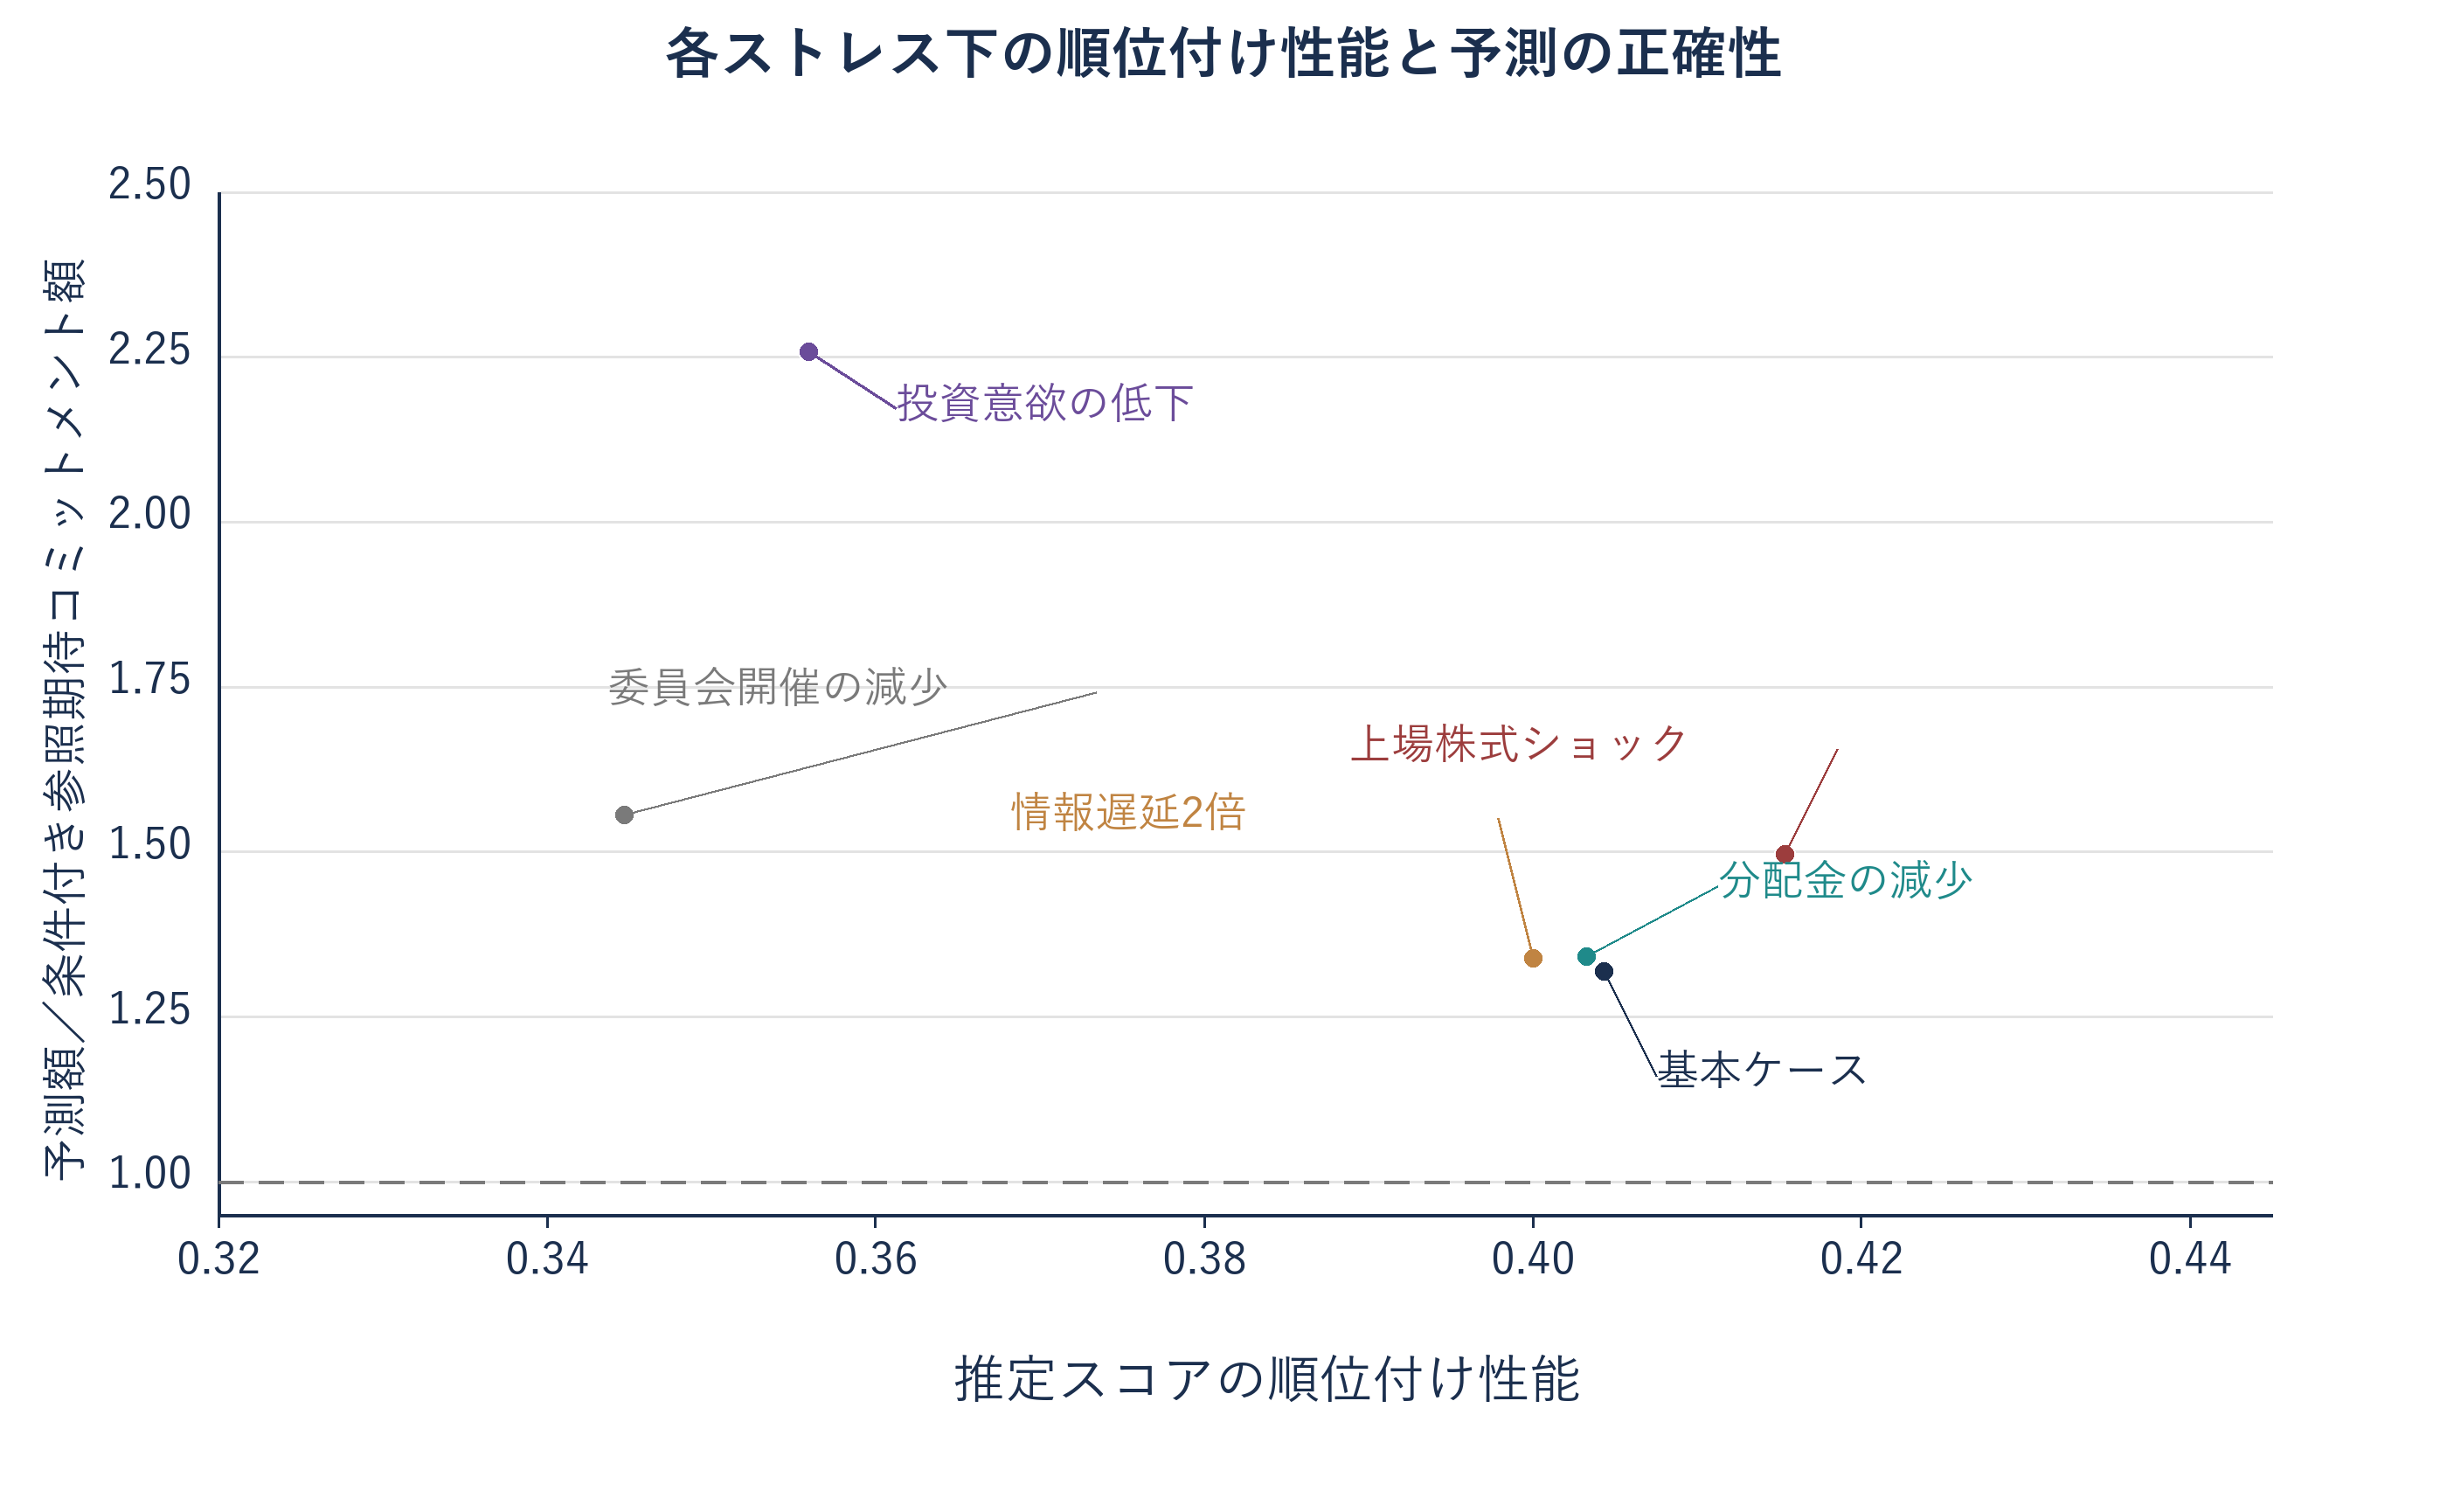
基本の投資家群から推定したスコアは、各ストレステストの前に固定する。各ストレスでは、再推定せずに生成条件の所定の部分を変える。表9は、推定スコアの順位付け性能、資産規模順の性能、予測コミットメントと参照コミットメントの比率、条件を満たす確率の平均、条件付きコミットメント確率の平均を示す。基本ケースの上位リストの予測比率は1.32である。図5は、設定した条件下での順位付けと予測の挙動を示す。これは比較シナリオ診断であり、実際の資金調達不足に対して、実務上何か月前に警告できるかを測るものではない。
| シナリオ | 推定スコアの性能 | 資産規模順の性能 | 予測コミットメント額/条件付き参照期待コミットメント額 | 上位リストの条件成立確率の平均 | 平均コミットメント確率 |
|---|---|---|---|---|---|
| 基本ケース | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| 記録の公表後に上場株式が下落 | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| 記録の情報遅延が2倍 | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| 分配金が60%減少 | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| 委員会の開催頻度が半減 | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| 当該資産クラスへの投資意欲が低下 | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。60回の反復の平均。予測対条件付き参照比率は、上位リストの予測コミットメント確率の合計を、真の確率の合計で割った値。
設定した記録公表後の市場ショックでは、全変数スコアの平均性能は0.42、予測対参照比率は1.50となる。投資余力の式は、配分余力の下限を適用する前に、シミュレーション上のプライベート資産比率を引き上げる。これにより、平均的な順位付け性能が同じ程度低下しなくても、期待コミットメント余力が減少する場合がある。すべての投資家の相対順位が維持されるわけではない。委員会の開催頻度が低いシナリオと投資意欲が低いシナリオの性能は0.34、0.36、予測比率は1.56、2.26となる。これらは条件付きのシナリオ比較結果である。
シナリオ分析は、順位付けと予測較正の両方を監視する必要性を示す。本実験では、共通の投資余力や投資意欲の変化により、順位付けが比較的安定したまま予測未達が生じることがある。実際のキャンペーンで同様の集計パターンが現れても、別の原因が考えられる。予測を変更する前に、データ品質、適格性、フォローアップ、条件、記録されていない選択を調べる。設定したシナリオ全体で、資産規模順の性能は0.11~0.14となる。記録の遅延拡大と分配金減少の性能はいずれも0.40だが、これは分配利回りの寄与を比較的小さくするパラメータの下での結果である。いずれも、実際の流動性ショックに対する頑健性を立証しない。
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。各シナリオ60回の反復の平均。
17 判断で選んだ履歴は予測を過大にし、記録に基づく再加重で修正できる部分は小さい
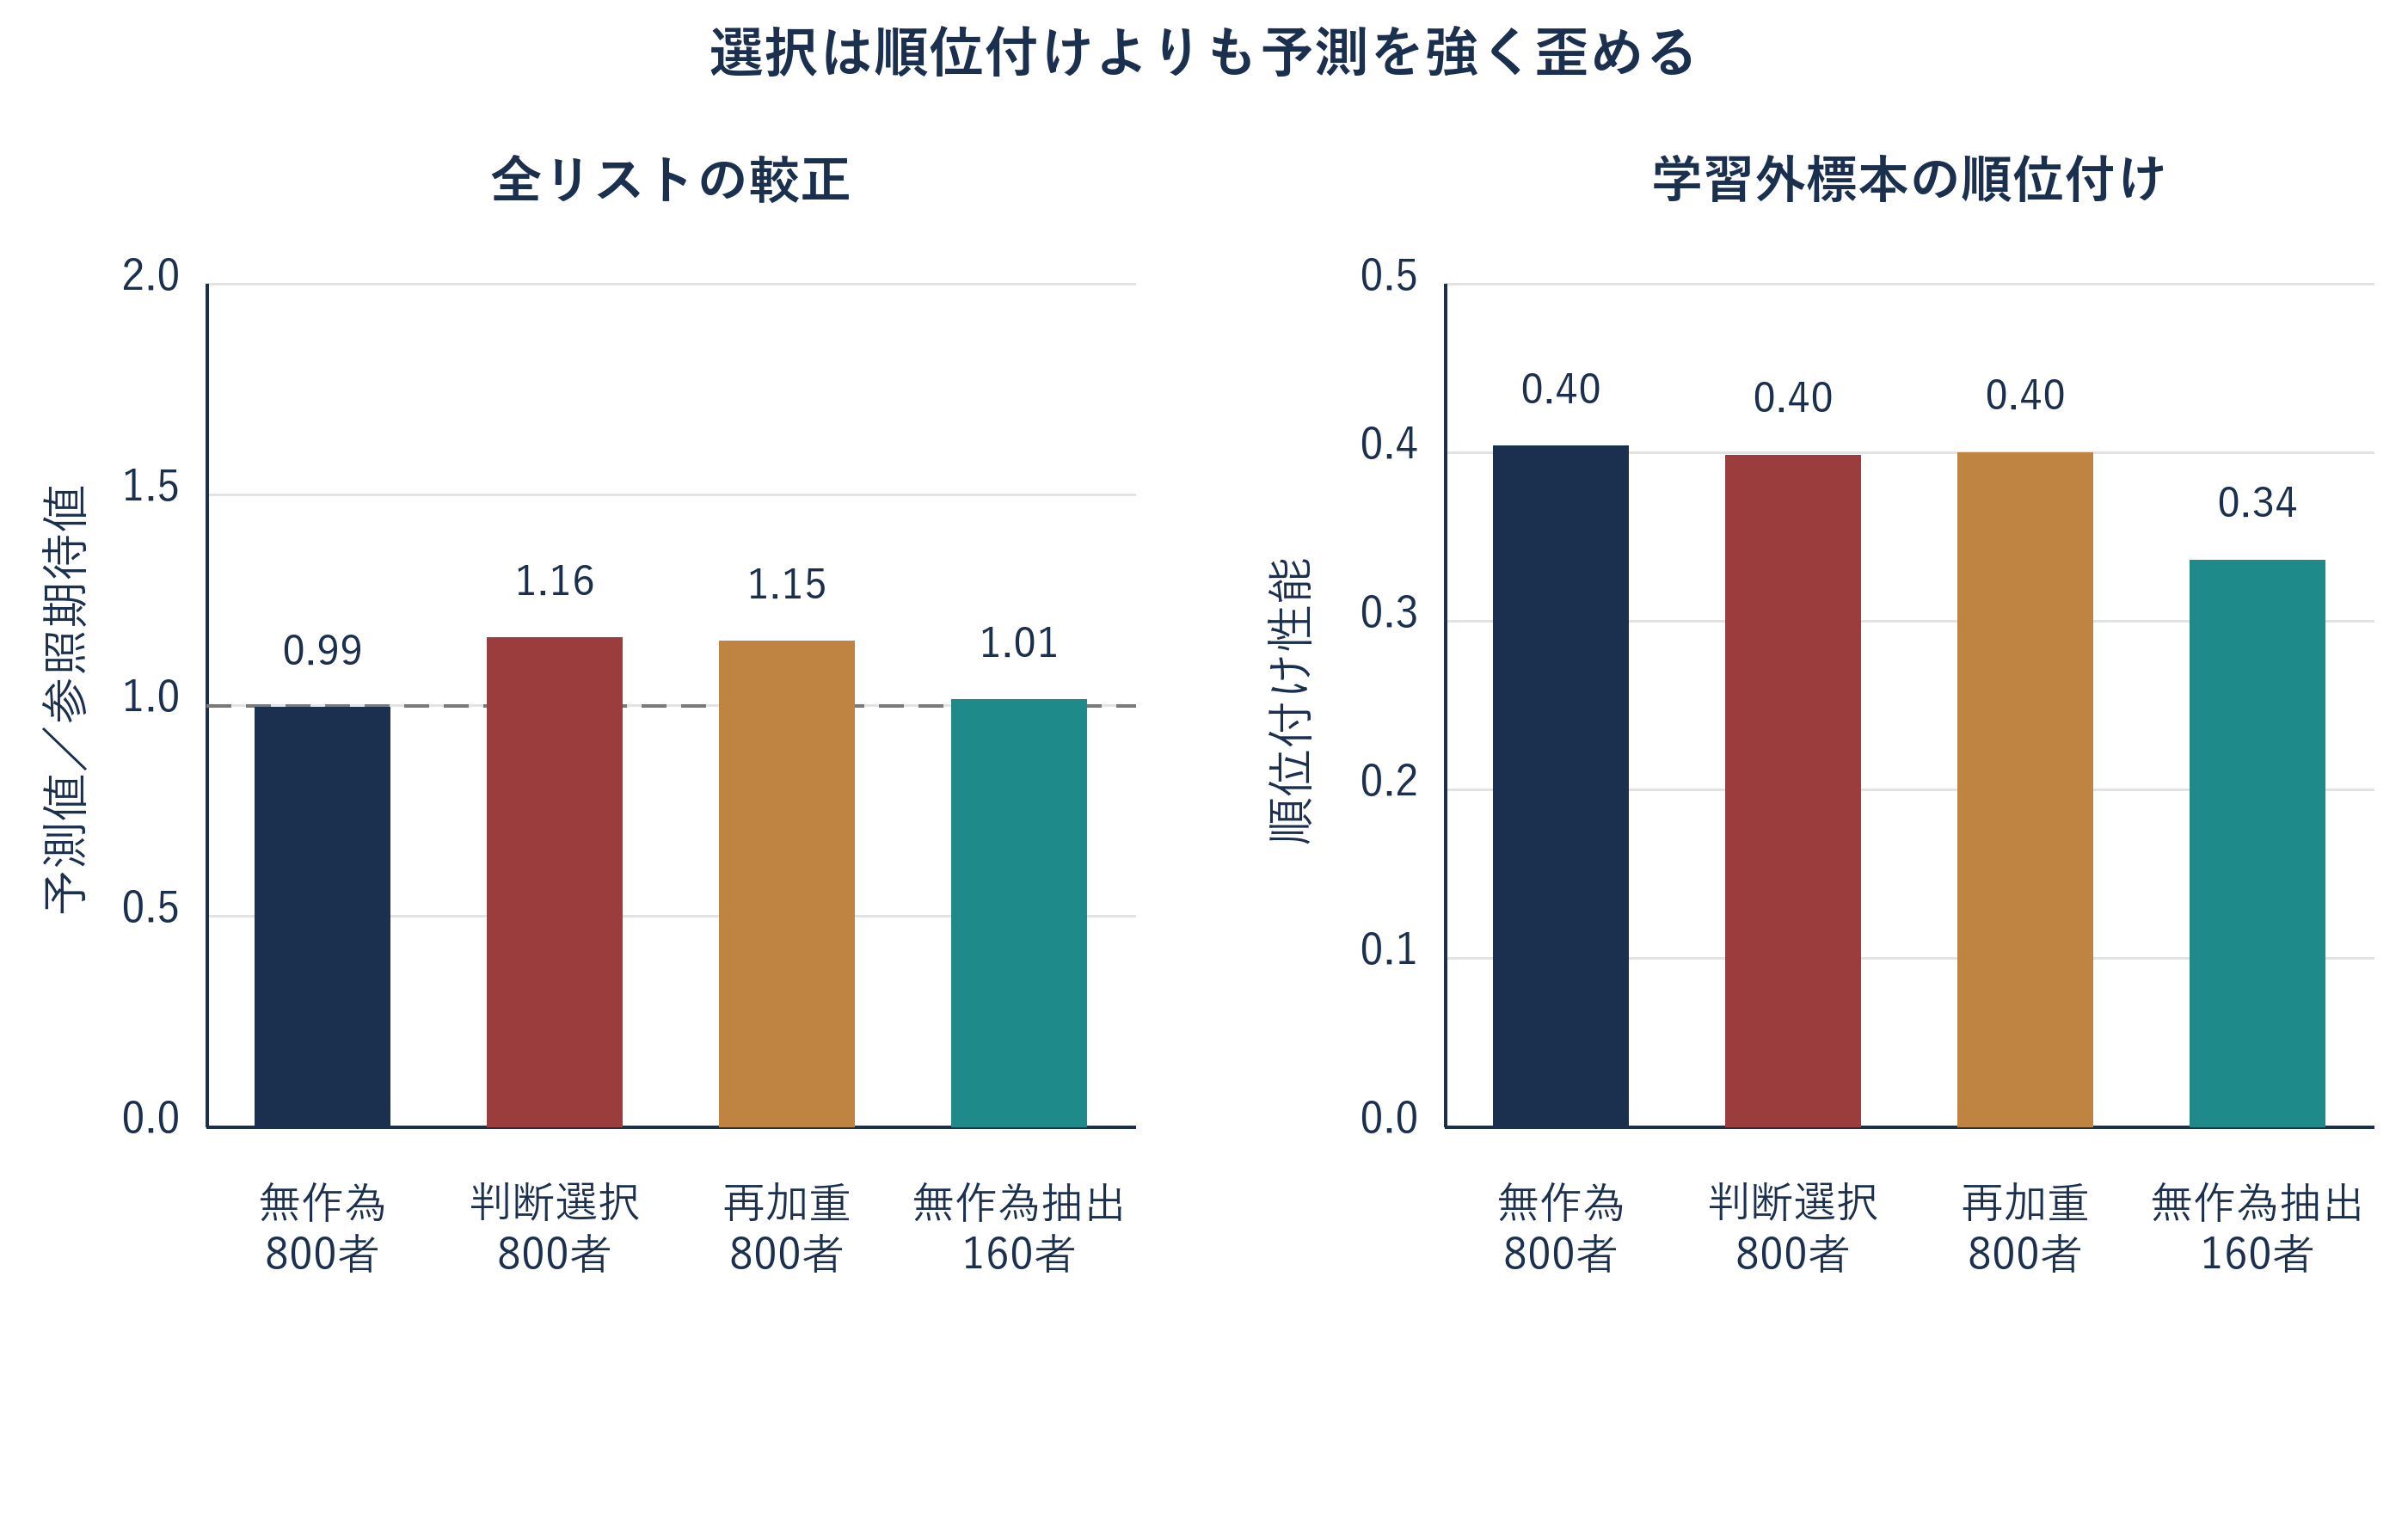
過去のアプローチは無作為であることが少ない。チームは知っている投資家に接触し、その知識には、記録に表れない投資意欲の情報が含まれる。モデルでは、投資意欲、適合度、規模が高いほど、学習対象に選ばれやすくなる。表10は4種類の学習群を比較する。800者の無作為群では、性能0.40、全リストの予測比率0.99となる。同じ規模の判断選択群では、性能は0.40だが比率は1.16となり、残りのリストの期待発生率を16%過大に予測する。
| 学習対象群 | 推定スコアの性能 | 予測値/参照期待値(全リスト) | 予測値/参照期待値(上位リスト) | 適合度の係数 | 配分余力の係数 |
|---|---|---|---|---|---|
| 無作為に選んだ800者 | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| 判断で選んだ800者 | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| 判断で選び、記録に基づいて再加重 | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| 無作為に抽出した160者のみ | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。100回の反復の平均。係数は、推定したコミットメント・スコアの標準化変数に対応する。
標準的な補正では、記録された変数から選択確率を推定し、その逆数を、選ばれた各投資家の重みとする。式4aは加重対数尤度、式4bは推定された重みを示す。チームが接触しにくかった投資家の影響を大きくすることで、記録された変数について、対象群を全リストに近づける。
ここでSは選ばれた対象群、y_iはコミットメントの指標、p_i(beta)は推定確率、x_iは記録された特徴量の集合である。この実装では、再加重により仮想実験の予測過大分は16%から15%に減少し、当初の過大分の5%を修正する。選択ルールは、記録されていない投資意欲にも依存する。利用可能な特徴量に基づく傾向スコアの重みでは、この欠落した選択経路を除去できない。無作為に抽出した160者では、反復全体の全リスト平均予測比率は1.01、性能は0.34となる。無作為抽出をしても、有限標本、罰則付き推定、モデルの誤指定による予測の偏りがなくなるわけではない。選定した上位リストの較正には、独自の検証が必要である。
横にスクロールすると図を原寸で読めます。図を原寸で開くこともできます。
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。100回の反復の平均。
傾向スコアを用いる分析には、標本抽出の正確な解釈も必要となる。選択対象群は、潜在的な投資意欲に一部依存する相対重みを用いて、非復元抽出される。記録された特徴量に対して推定したロジスティック傾向モデルは、その仮想標本の組入れパターンを推定する。投資意欲を観測しておらず、その確率は、当初の相対的な抽出重みでもない。再加重は推定値を変え得るが、重要な選択の違いが未解決のまま残る。前向き調査では、選択時点で実際の無作為組入れ確率を保存する。スコアに基づく組入れと裁量的な変更は、別に記録する。これらの仕組みを確率の記録なしに混ぜると、較正推定値がどの母集団を表すかを明確に評価できなくなる。
18 対象数と推定参照値との一致
表11は、100者から1,600者までの無作為生成群に対する推定を比較する。100者へのアプローチでは、学習標本のコミットメントは平均7.7件、平均順位付け性能は0.29で、反復のパーセンタイルは0.17~0.39となる。800者では、それぞれ55.8件、0.41、0.34、0.47となる。これらは有限のシミュレーションの要約値である。上位3変数の列は、標準化係数の推定順位を、別途行った20,000者の有限標本に対する推定と比較する。
| 接触対象数 | 観測されたコミットメント件数 | 平均性能 | 第10~第90パーセンタイル | 推定スコアが資産規模順を上回る割合 | 有限標本から推定した上位3変数の参照集合との一致 |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17~0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26~0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31~0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34~0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36~0.47 | 100% | 88% |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。100回の反復の平均。上位3変数は標準化係数が最も大きい3特徴量であり、20,000者に対する推定と比較する。
学習用アプローチが100者と200者の場合、推定スコアが資産規模順を上回るのは、各反復の89%、99%である。標準化係数の絶対値が大きい上位3変数の参照集合との一致は、100者で5%、400者で39%、1,600者で88%となる。この2つの測定は、別の問いに答えている。一方は推定に用いなかった生成投資家に対する順位付け性能、他方は選んだ係数参照値に対する安定性である。いずれの割合も、検証していないスコアを実際の投資家リストに導入する根拠とはならない。
これらの結果は、著者が構成した投資家群での予測性能を記述する。20,000者の有限な推定参照値との一致が、上位3特徴量の指標となるが、因果要因を特定するものでも、母集団に関する真実を確定するものでもない。反復のパーセンタイルは、仮想キャンペーン間の変動を示すもので、実際の資金調達成果の信頼区間ではない。実務では、初期モデルを固定し、前向きに収集した観測結果で評価し、較正と順位付け性能を別々に報告すべきである。接触群ごとの係数変化は、行動の変化のほか、標本抽出、相関、投資家構成の違いも反映し得る。
19 再現、検証項目、この実験で示せないこと
表12は、非公開の再現作業で実際に評価した数値検証項目を記録する。確率と段階別件数の範囲、オラクルの順位、委員会の日付、会計年度の決定停止期間、投資額の比較を明示的に確認する。最終的な推定件数には、順位付けの推定に加え、母集団の参照推定と傾向モデルを含む。記録されたすべての推定は、最終的な有限残差の検査を通過する必要がある。独立した再現では、連続的なデューデリジェンス期間の積分と、乱数シード固定時の一致も確認する。ソルバーの残差は、返された係数における数値条件の成立を示す。識別、実証的な較正、仮定した生成の仕組みの正しさを示すものではない。
| 検証項目 | 結果 |
|---|---|
| 数値アサーションと実証的妥当性の確認 | 46項目合格 |
| 主実験の反復 | 3,600者の投資家群を100組 |
| ストレスシナリオの反復 | 60 |
| 最終スコア残差基準を満たした推定 | 3,122件。最大スコア残差は0.000001未満 |
| 条件付き確率のオラクルと各ルールの比較 | すべての反復で同等以上 |
| 無作為順の下側基準 | 4,000回の無作為抽出と標本誤差の範囲内で一致 |
| 基本発生率が2倍になる場合の検出力確認 | 所定の標本数でシミュレーション上の検出力81% |
| 乱数シード | 固定。1回の反復を再実行するとスコアが完全に再現される |
仮想的な投資家群に関するMatchPointの分析。明示した入力条件によるモデル出力であり、観測結果ではない。検証条件はモデル実行時に確認する。
中心的な限界は循環性にある。成果は、構造的スコアが用い、推定スコアが近似するのと同じ、投資余力、予算、日程の論理から生成される。この実験が示すのは、前提が成立した場合の手法の挙動であり、その前提が実際の投資家に成立することではない。実際の委員会は、投資余力に異なる重みを与えたり、予算を例外的に上回ったり、記録で把握できない理由で署名したりする可能性がある。同様に、測定ノイズ、遅延、開示割合も著者が設定しているため、推定スコアと特別な情報を与えた比較基準との差は、それらの入力条件に固有の結果である。
実験が示せるのは、結果が生じる順序である。投資余力は複数条件の同時成立であり、面談とコミットメントは異なる変数に反応する。予測と順位付けは別々に失敗し、判断選択された履歴は水準を歪め、小さい対象群では変数の順位を安定して付けられない。これらは、一次資料から妥当と考えられる構造に基づいており、次節の設計によりそれぞれ検証できる。面談とコミットメントの差のように、実験で大きな効果が見られる場合、最初に確かめるべきなのは、実際のキャンペーンでも同じ方向の結果が現れるかである。古い記録の影響のように効果が小さい場合も、仮定したノイズが小さいため、実際のキャンペーンでは大きな影響が現れ得る。
20 同意を得て行う調査には、無作為抽出枠、時点記録、事前に定めた分析が必要
提案する調査の単位は、投資家と個々の資金調達案件の組合せである。適格な投資家群、組入れ確率、固定したスコア、接触日、経路、確認済み資料の日付、観測した各段階を記録する。募集前に、ガバナンス審査を通じ、適用法と個人データ処理の根拠を確認する必要がある。DIFC法第10条は複数の適法な根拠を定めており、同意はその一つである。調査設計上の要件として同意を採用しても、すべての処理行為で同意だけが法的根拠だと説明する必要はない。[15]
同意を根拠とする場合、DIFC法は同意とその撤回の要件を定める。第34条は、関連するプロファイリングを含むダイレクト・マーケティングへの異議を扱う。ADGMの公式概要も、マーケティングへの異議を申し立てる絶対的な権利を示している。これらの法域ごとの事例は、通知、異議、保存に関する文書化された手続を整備する根拠となる。適用制度と金融商品の勧誘規制の範囲は、キャンペーンごとに確認する必要がある。[15, 16]
| 要素 | 仕様 | 理由 |
|---|---|---|
| 単位と期間 | 投資家と資金調達案件。開始から12か月 | 成果を計測する期間を固定する |
| 無作為抽出枠 | 接触枠の20%を、事前に定めた層内で、適格かつ未接触の投資家群全体から無作為に組み入れるために確保する。ゼロでない組入れ確率を記録する | スコアで選定した群以外の対象についても較正を可能にする |
| 層別化 | 類型、資産規模帯、開示状況、会計年度の開始月 | 推定精度を高める。開始前に固定する |
| 時点記録 | 接触、面談、デューデリジェンス、意思決定、署名の日付 | イベントまでの時間と競合リスクの分析を可能にする |
| 成果 | 面談、デューデリジェンス、拘束力のあるコミットメント、最終的な辞退。追跡調査の運用上の定義は別途定める | 段階を区別する |
| 成果が2倍となる場合の標本数 | 基本発生率では各群298者。発生率が半分なら635者 | 上位順位群と無作為抽出枠を比較するための検出力 |
| 成果が1.5倍となる場合の標本数 | 基本発生率では各群1,021者 | 小さい改善を検出するための負担を示す |
| 分析 | 原因別ハザードと累積発生率。変数リストを事前登録する | モデル仕様の探索を避ける |
提案する設計。数値で示す標本数は、仮想実験の基本発生率、有意水準5%、目標検出力80%の下で、人数を固定した同数の2群による独立ベルヌーイ比較に対応する。接触枠の20%を探索に割り当てるキャンペーン全体の必要人数ではない。不均等な割当て、集団内相関、不完全な追跡には、別途の計算が必要である。
無作為な組入れは、確保した枠にどの投資家を割り当てるかをスコアが決める前に行う必要がある。既に選定されたアプローチ群の順序を無作為にしても、その群への選択は変わらない。方針の推定対象を、固定した順位付け方針と、明示した無作為組入れ方針における、適格なアプローチ1件当たりの期待拘束的コミットメントとして定義し、追跡条件を揃えて比較する。重複、除外、方針への不遵守を記録する。既知の組入れ確率は適切な加重に役立つが、同じ機関の反復参加、関連する案件、波及効果を評価に織り込む必要がある。変数係数と除去分析のスコアは、別の識別設計が因果的な解釈を支持しない限り、予測の要約値にとどまる。[13, 14]
表13は、コミットメントの発生がまれであることが、均等割当ての検証実験にどう影響するかを示す。仮想的な基本発生率7.0%では、同数群の近似による必要人数は、発生率2倍の検出で各群298者、1.5倍で各群1,021者となる。プログラムのシミュレーションで検出力を確認したのは、所定の基本発生率が2倍となるケースだけである。実務上の20対80の割当てには、別の分散計算が必要となる。機関内の相関、案件の重複、打切り、イベント発生率の不確実性により、必要人数はさらに変わり得る。小規模キャンペーンでは、その設計から裏付けられる観測結果と不確実性を報告し、利用可能な標本で区別できない主張は留保すべきである。
方針を比較する前に、追跡方法を定める。クロージング期限に近い時期に接触した対象は、開始時点に接触した対象より、署名までの時間が短い。実務上の評価項目は共通のクロージング日を基準に測り、接触後の経過時間は別の変数として保持する。期限後の署名は、商業的な価値があっても、登録した評価項目の範囲外となり得る。再開した案件、重複する資金調達、投資委員会を共有する機関の扱いを定める。同じ投資家が複数案件に現れる場合、資金調達の識別子が異なるだけで観測が独立になるわけではない。分散推定と標本数の計画には、この依存関係を反映させる。統合結果を監査できるよう、キャンペーン単位の要約も残す。
21 投資余力と時期を範囲で示し、予測を割り引いて委員会に報告する
委員会には、提案するアプローチ方針、根拠の質、予測の不確実性を示すべきである。仮想実験の上位リストの予測比率は1.31で、反復のパーセンタイル範囲は1.03~1.65となる。これは、モデル自身の選択と推定過程を診断する値であり、実際の資金調達に一律に適用できる割引率を示すものではない。実際の計画値には、前向きな較正と、投資額、時期、適格性、成約の不確実性の明示的な取扱いが必要となる。表14は、これらの報告上の問いを区別する。
| 項目 | 内容 | 読み方 |
|---|---|---|
| 順位付けの根拠 | 無作為順と資産規模順に対する性能と、そのばらつき | 単純なリストより接触順序が優れているかを示す |
| 予測の較正 | 予測コミットメント、前向きに測定した方針の成果、不確実性 | 明示的な検証設計の下で、提案する計画値を評価する |
| 記録された段階別の離脱 | 終了した各案件について、観測した段階、理由、日付 | 想定される制約の調査に役立つが、それだけで原因を特定するものではない |
| 日程上のリスク | 意思決定が期限後となる投資家の数 | 接触が遅れるコストを示す |
| 記録の品質 | 記録を開示する投資家のリスト内割合と、情報の経過期間 | 順位付けがどの程度補完値に依存するかを示す |
| 探索用標本 | 明示した無作為組入れ方針と比較可能な追跡条件での成果 | 組入れ、重複、不確実性に関する仮定の下で、方針間の比較を推定する |
提案する報告資料。閾値はチームが開始前に定めるものであり、モデルから導いたものではない。
委員会には、提案する各調整の根拠を示すべきである。観測した拘束力のあるコミットメント件数、検証対象の母集団、期間、予測成果の不確実性を報告する。点予測は統計的な上限ではない。シミュレーションの予測比率に基づく引下げは、実証的に較正された計画値ではない。除外・延期した投資家について、資料の日付と確認状況を記録する。補完した情報は根拠の追加提出を求める理由になり、文書で確認した法的制限や投資方針上の制限は除外の根拠となり得る。段階別記録はボトルネックの調査に役立つが、適切な設計なしに失敗の因果要因として示すべきではない。
確認作業の優先順位は、明示的に設定できる。合理的な代替条件の下で、どの欠落記録や古い記録が、投資家の順位、提案する接触月、組入れ判断を変えるかを特定する。その代替条件による結果の違いを、確認にかかる時間と費用と比較する。例えば、文書で確認した予算切替日は、日付を定めた再接触の根拠となり得る。一方、切替日が仮定にすぎない場合は、延期する前に確認すべきである。これは提案する情報収集ルールであり、モデル化された売上の主張ではない。作業記録に代替条件、資料上の根拠、判断責任者を残し、情報不足による除外と、確認済みの制約による除外を区別できるようにする。
22 データとAIを使って記録を更新し、接触先の決定は委ねない
本稿で扱う記録は時間とともに古くなる。配分比率、未履行比率、日程は年次またはより頻繁な報告で更新され、市場変動が複数項目を同時に変える場合もある。自然言語処理ツールは、年次報告、運用プログラムのレビュー、理事会資料から項目を抽出し、変更を示すことで情報遅延を減らせる。ただし、ストレスケースでは、仮定した入力条件の下では、遅延だけによる順位付け性能の低下は小さかった。抽出時には、値ごとに出典箇所と日付を保持し、順位を大きく変える値は人が確認すべきである。
機関に関する記録と個人の連絡先記録は分離し、アクセス、保存、訂正の手続を文書化する。接触判断ごとに、スコアの版と使用した資料上の値を保持する。抽出された配分や日程が変わった場合、まず原資料とその日付に照らして確認する。個人データを実務で使用する場合、適用法の確認と異議への対応手続が必要となる。[15, 16]
本稿は、仮想実験の中でロジスティックモデルを推定している。投資家の観測成果で学習したモデルも、AI抽出システムについて検証済みの正確性も報告していない。ファミリーオフィスの開示率と欠測の挙動は、著者が設定した入力条件である。確認したファミリーオフィスのデータセットから、実際の分布は確定していない。そのため、実務向けの抽出試行では、その出力をアプローチ計画に反映する前に、項目の正確性、日付の整合、重要な順位変化を、独立に確認した原資料の記録と比較して評価すべきである。
23 実際の資金調達に向けた判断ルール:投資余力で適格性を確認し、日程で順序を決め、予測を割り引く
提案する手順は、確認済みの投資方針上の適格性と、記録されたクロージング期限から始まる。次に、投資額、ポートフォリオ記録、コミットメント義務、承認権限、想定される意思決定日を照合する。欠けている入力を明示し、提案日程を単純な基準と比較する。不確実な記録を選別条件として使う前に、確認費用を評価する。投資余力による条件判定は明示的なモデル上の提案であり、実務上の閾値と例外の扱いは、案件と関連文書に照らして検証する必要がある。
前向きな探索用標本を確保し、すべての段階を記録し、合意した追跡期間で成果を比較する。面談が少なくコミットメントが多いというパターンは、著者が設定した仕組みの下での結果である。実際のリストで評価する仮説として扱う。延期の理由、日付、次の確認手順を記録する。仮想的な投資家群では、開始時接触の条件を満たさない投資家の20%が、6か月以内の検証対象となった後日の接触の少なくとも1つで適格となる。この指標はモデル上の適格性を示すもので、観測された投資意欲や、約束されたコミットメントではない。
提案するルールは、根拠を収集し、意思決定方針を検証するための手順である。数値的な重みは、対象案件、投資家母集団、期間ごとに検証する必要がある。選択されたキャンペーン履歴には有用な情報があり得るが、欠落と選択の仕組みにより、導ける結論は制限される。予測を採用する前に、その履歴を、前向きな観測、確認済み記録、明示した仮定と組み合わせる。
24 限界と次の判断
実験は仮想的に構成されている。投資家の類型、分布、ノイズ水準、意思決定ルールは、著者が設定した。対象は1つの資産クラス、1つの投資額、1つの開始月、1つの期限であり、資金調達案件間で投資余力を競う状況は含まれない。投資家を独立と扱い、投資家間で共有される情報を考慮していない。適合度と投資意欲を投資余力から独立とするが、実際の委員会では成立しない場合がある。報酬、条件、サイドレターはモデル化せず、提供する記録は多くの実際の記録より整っている。
資料の事例は、公的年金、政府系投資家の開示、大学基金の報告を対象とする。透明性と会計上の定義は異なる。シミュレーション上のファミリーオフィスの日程や開示確率を裏付ける、確認済みのファミリーオフィスのデータセットはない。学術文献は、関連するファンド成績、資金調達、流動性、調査設計の問題を扱う。2022年のCalPERS方針添付資料は、目標改定と許容範囲の明示的な歴史的検討のため、2026年の新しい運用プログラム資料と併せて保持する。現在の取引に適用される権限は、独立に確認する必要がある。プライバシーの事例は、引用したDIFC法とADGMの概要に限られ、特定キャンペーンの適用制度を決めるものではない。
次に判断すべきなのは、事前に仕様を定めた前向き評価を、キャンペーンが実施できるかである。そのためには、適格な投資家群の記録、適法な募集・処理計画、設計上必要な場合の無作為組入れ、一貫した成果と追跡の定義が必要となる。まず方針の成果と予測較正を測定する。小さいリストでも、記録品質と日程を改善できる一方、予測上の優位性について導ける結論は限定される。最終結果に委員会が依拠する前に、提案する調査の規模と不確実性を評価すべきである。
参考文献
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
