
1 Ordenar os investidores pela possibilidade de comprometer capital na janela e depois pela adequação
Uma captação tem uma data de fecho, um montante de investimento e uma lista de investidores mais longa do que a equipa consegue contactar numa única vaga. A decisão é a ordem de contacto. A adequação ao mandato responde à questão de saber se um investidor compraria este tipo de ativo. Não responde se tem margem para o comprar agora nem se o seu comité pode aprovar antes de a janela fechar. Este artigo estuda essas duas questões adicionais, capacidade e momento de decisão, e pergunta que variáveis observáveis são mais úteis para ordenar um universo limitado de investidores depois de estabelecida a adequação.
Não dispomos de dados observados de contacto com investidores. O artigo faz, por isso, três coisas. Analisa documentos institucionais primários para determinar que variáveis de capacidade e calendário um investidor publica, com que desfasamento e ambiguidade. Desenvolve uma experiência num universo construído de 1.600 mais 2.000 investidores por réplica, repetida 100 vezes, na qual capacidade, ritmo e calendários de comités são gerados a partir de pressupostos declarados e observados apenas através de dados desfasados e incompletos. Especifica depois o estudo com consentimento que substituiria o universo construído por evidência.
A experiência apresenta resultados de modelo sob pressupostos declarados. Não é uma observação do mercado. Quando uma frase abaixo afirma que uma regra de ordenação tem melhor desempenho, refere-se ao universo construído, cujos pressupostos geradores são integralmente apresentados. O primeiro terço do artigo constrói as variáveis a partir de fontes. A parte central mede o contributo de cada variável. O último terço transforma o resultado num conjunto de informação de reporte, num desenho de dados e governação e numa regra de decisão para uma transação real.
2 Definir o resultado e o início do prazo antes de escolher qualquer variável
O resultado-alvo é um compromisso formalizado e juridicamente vinculativo de pelo menos 25 milhões de dólares dos EUA no prazo de doze meses após o lançamento. O instrumento tem de criar a obrigação de investimento ou financiamento nos termos dos documentos da transação; uma carta lateral, reunião ou indicação não vinculativa, por si só, é insuficiente. As primeiras reuniões qualificadas e os inícios de due diligence são registados separadamente. Uma recusa definitiva só é tratada como evento concorrente segundo uma regra de encerramento previamente especificada. Um contacto que faz uma pausa, pede condições diferentes ou solicita contacto posterior mantém o estado aberto adequado. Todos os investidores contactados permanecem no denominador da campanha. [14]
O prazo importa tanto como o resultado. Um compromisso assinado no décimo terceiro mês conta como falha da janela, mesmo que o investidor estivesse disposto e tivesse capacidade. A janela mede-se a partir da data de lançamento, e o mês de contacto é uma decisão registada, não uma simples variável de perturbação, pois a Secção 15 mostra que o mesmo investidor tem probabilidades diferentes de se comprometer consoante o momento do contacto. A Tabela 1 apresenta os três eventos, o dia em que cada um é contado e a regra para investidores que nunca respondem. Registar o mês de contacto permite também analisar posteriormente se contactos tardios falham porque a janela fecha ou porque o orçamento do investidor já foi utilizado.
| Evento | Contado quando | Regra de contagem | Resultado concorrente |
|---|---|---|---|
| Reunião qualificada | Realização da primeira reunião substantiva | Data da reunião, uma vez por investidor | Recusa definitiva que encerra o episódio registado do investidor e da captação |
| Due diligence iniciada | Pedido de dados ou processo aberto pelo investidor | Data do primeiro pedido formal | Recusa definitiva após a reunião segundo a regra de encerramento previamente especificada |
| Compromisso vinculativo | Instrumento formalizado que cria uma obrigação de pelo menos o montante de investimento | Data de formalização igual ou anterior ao prazo fixo de fecho | Recusa definitiva antes do compromisso; aprovações após o prazo são acompanhadas fora da janela |
| Sem resposta | Nenhuma resposta registada até à última data de observação | Mantido no denominador dos contactados e censurado administrativamente à direita no horizonte previamente especificado | O silêncio, por si só, não é uma recusa concorrente |
Definições do autor para a experiência construída e o estudo proposto. Uma reunião qualificada exige a presença do decisor identificado ou de um membro da equipa de investimento com autoridade para avançar; uma chamada com um intermediário de acesso não conta. A simulação gera indicadores das etapas do processo e de elegibilidade para decisão do comité. As datas e horas reais dos eventos e a censura pertencem ao estudo prospetivo proposto separadamente.
Duas características desta definição determinam o desenho. Primeiro, o compromisso depende de uma cadeia de eventos; uma variável pode ser útil num elo e inútil no seguinte. A Secção 14 mede-o diretamente: os mesmos investidores são acompanhados da primeira reunião à assinatura sob cada regra de ordenação. Segundo, a estrutura de riscos concorrentes significa que uma taxa de sucesso ingénua entre os que respondem sobrestima a taxa entre todos os contactados; o cálculo da incidência cumulativa é o resumo adequado do tempo até ao compromisso. [14]
3 Metas e intervalos de alocação publicados indicam a direção da capacidade; a dimensão continua por apurar
A exposição definida na política e a capacidade de decisão atual são dados distintos. O anexo CalPERS de novembro de 2022 com alterações assinaladas fornece um exemplo histórico de intervalos de alocação e desvios temporários; a sua meta de private equity não é um dado atual do modelo. A avaliação do consultor de junho de 2026 indica uma alocação a private equity de 20,0% face a uma meta de longo prazo de 17% e declara que a carteira permanece no seu intervalo de cinco pontos percentuais. A mesma avaliação regista 15,4 mil milhões de USD de novos compromissos líquidos nos primeiros três trimestres do exercício. Uma posição acima da meta central pode coexistir com novos compromissos. O analista deve determinar o intervalo aplicável e o denominador, sem tratar a própria meta como uma paragem automática. [1, 19]
Estes documentos estabelecem dois pontos para a ordenação. Um intervalo é um sinal duradouro de apetência, e uma alteração do intervalo é um evento datado que a equipa pode observar. Estabelecem também um limite. Um intervalo não é um peso: as páginas de avaliação consultadas indicam intervalos e não o peso efetivamente detido. Um anexo de política é igualmente uma fotografia de um momento. O memorando do consultor de junho de 2025 dirigido ao mesmo comité CalPERS refere uma meta de private equity de longo prazo de 17 por cento, enquanto o anexo de novembro de 2022 indica 13 por cento na sua tabela de alocação estratégica. O memorando regista que o conselho aprovou a meta de longo prazo de 17 por cento em março de 2024, e o anexo é uma versão preliminar com alterações assinaladas. Retiramos apenas a conclusão de que as metas são revistas e têm de ser datadas antes de utilizadas. [1, 3]
A margem de alocação é uma entrada candidata quando são divulgados tanto os limites da política como a exposição datada. Dados em falta exigem um pressuposto explícito. Na pontuação estimada, as características numéricas em falta recebem a média de treino após padronização. A pontuação estrutural utiliza uma exposição-alvo predefinida por tipo, um rácio fixo de compromissos por realizar de 0,25 dessa exposição e uma taxa fixa de distribuições de 0,15. São imputações diferentes, apresentadas separadamente. Documentos públicos de política sustentam a escolha das categorias. Não fornecem um peso, intervalo de tolerância ou limiar universal para a disposição de um investidor para assumir compromissos.
4 Um orçamento de compromissos publicado é o sinal mais direto do ritmo; poucos investidores o divulgam
O ritmo de compromissos é a taxa a que um investidor assume compromissos numa estratégia. A avaliação do programa de private equity CalPERS de 16 de junho de 2025 declara que os compromissos têm sido consistentes com uma meta de 15,5 mil milhões de dólares dos EUA por ano, mais ou menos 15 por cento, nos últimos quatro exercícios, e que manter um nível mínimo de compromissos é importante para evitar outra década perdida. O memorando do consultor apresenta 19,6 mil milhões de dólares de novos compromissos nos doze meses até 31 de março de 2025, incluindo 12,0 mil milhões de dólares de coinvestimentos juntamente com 50 novos compromissos em fundos, e um ritmo superior a 15 mil milhões de dólares por ano nos últimos três anos, face a 3 a 5 mil milhões de dólares por ano entre 2016 e 2018. [2, 3]
A meta anual de compromissos fornece uma medida de fluxo que acompanha o stock da carteira. A avaliação de 2025 elaborada pelos colaboradores indicava uma meta anual de 15,5 mil milhões de USD e um valor patrimonial líquido de private equity de 92,1 mil milhões de USD, com datas de medição diferentes. O rácio é de aproximadamente 16,8%. A experiência mantém um parâmetro comum de ritmo definido pelo autor de 17% do stock-alvo para os quatro tipos de investidores simulados. Esta transferência entre tipos é um pressuposto de modelação. Não estima os orçamentos reais de investidores soberanos, fundos de pensões, dotações patrimoniais ou family offices. [2]
As divulgações soberanas do Golfo são menos granulares. Numa comunicação de 9 de abril de 2026, a Mubadala apresentou capital aplicado de 143 mil milhões de AED, mais 20 por cento, e receitas de desinvestimentos de 138 mil milhões de AED, mais 27 por cento, relativos a 2025. Nesses números, as receitas correspondem a cerca de 97 por cento do capital aplicado, mostrando que as realizações tiveram a mesma ordem de grandeza que as aplicações nesse investidor e nesse ano. A comunicação não divide as aplicações por classe de ativos nem por compromissos em fundos; sustenta uma hipótese prévia de ritmo e não um orçamento ao nível do investidor. [6]
A avaliação de junho de 2026 fornece uma atualização útil. Os colaboradores mantiveram a meta anual de 15,5 mil milhões de USD, com um intervalo de 15%, e indicaram um NAV de private equity de 119,3 mil milhões de USD em 31 de março de 2026. Dividir a mesma meta pelo NAV mais recente produz aproximadamente 13,0%. Um parâmetro inferido mecanicamente desse rácio mudaria, embora a meta anual divulgada se tivesse mantido. Um registo utilizável necessita, por isso, do período do numerador, da data de avaliação do denominador e do perímetro preciso da carteira. Uma atualização das divulgações deve preservar os três. [18]
5 Compromissos por realizar e distribuições determinam quando a margem reabre
Um compromisso ainda não é um investimento. O capital é mobilizado ao longo de vários anos; a posição cresce com as chamadas e diminui com as distribuições. Um artigo recente de otimização de alternativas ilíquidas descreve claramente a estrutura: o investidor controla apenas os compromissos, o efeito nas posições surge tipicamente alguns anos depois, e as chamadas de capital têm de ser satisfeitas com ativos líquidos. Cita o modelo em tempo discreto de Takahashi e Alexander, no qual as chamadas são uma fração variável no tempo dos compromissos ainda não mobilizados. O artigo é uma pré-publicação não revista por pares; utilizamo-lo para a estrutura do problema e não para qualquer parâmetro. [12]
Daqui resultam dois rácios observáveis. O rácio de compromissos por realizar, compromissos ainda não mobilizados divididos pelo valor patrimonial líquido, mede o capital já prometido. A taxa de distribuições mede a reciclagem. Os princípios da Institutional Limited Partners Association pedem ao gestor estimativas de projeções trimestrais de chamadas de capital e distribuições e um limite ou limiar de monitorização da reciclagem, para que os investidores possam projetar necessidades de caixa. A avaliação CalPERS inclui entre os objetivos a redução do rácio de compromissos por realizar face ao valor patrimonial líquido e regista distribuições muito inferiores aos níveis históricos. [2, 8]
Robinson e Sensoy estudam 837 fundos de buyout e venture capital entre 1984 e 2010. Os resultados do seu documento de trabalho associam chamadas de capital e distribuições às avaliações das ações cotadas, com maior resposta das distribuições. Na decomposição dos fluxos de caixa líquidos de buyout, a idade e os efeitos do trimestre civil explicam 7,9% da variação, incluindo 7,2 pontos percentuais associados à idade. A variação residual restante não demonstra que outra informação seja inútil nem que os fluxos futuros sejam intrinsecamente imprevisíveis. O resultado fundamenta prudência perante regras simples de previsão dentro da amostra e especificação desse estudo. [9]
As vendas secundárias permitem outro ajustamento potencial da exposição da carteira. O relatório HMC do exercício de 2025 descreve a sua utilização no aperfeiçoamento das posições de private equity e adverte contra a interpretação dessas vendas como sinal geral de restrição. Esse relatório não fornece um volume de transações que permita a inferência aqui necessária. [7] As fontes citadas fundamentam o registo de compromissos por realizar, distribuições e possíveis ajustamentos da carteira. O seu contributo para a ordenação nesta experiência é determinado pelos pressupostos geradores do autor e pelos resultados sintéticos. Exige validação separada com observações de campanhas reais.
O relatório HMC de outubro de 2026 oferece um exemplo atual de gestão de compromissos. Declara que os compromissos por realizar representavam 13% do General Investment Account no final de FY26 e descreve o ritmo disciplinado e o coinvestimento como ferramentas de gestão das exigências de liquidez. O denominador da conta é essencial; a percentagem não pode ser reclassificada como rácio face ao NAV de private equity. A tabela de alocação regista private equity com 46% da carteira da dotação patrimonial. Estas divulgações descrevem a carteira e a gestão de liquidez de uma instituição. Não revelam qualquer orçamento não alocado disponível para um novo gestor específico. [17]
6 Ciclos dos comités e exercícios financeiros transformam capacidade em datas
O percurso de aprovação de um investidor pertence aos dados de calendário. O memorando do consultor CalPERS de junho de 2026 apresenta alterações de política, incluindo aumentos dos limites de autoridade delegada. O calendário público identifica sessões de comité programadas. Nenhuma das fontes estabelece que todos os compromissos propostos exigem votação do comité ou que uma proposta recebida em dezembro tem de esperar até março. Antes de atribuir uma data, a equipa deve verificar o mandato aplicável, a delegação atual, os documentos necessários e qualquer via especial de decisão. Um calendário comprova uma reunião agendada. A autoridade para aprovar um montante específico é um facto separado. [4, 19]
A avaliação do programa declara também o objetivo de evitar o atraso na aplicação de capital após a decisão dos limited partners que caracteriza o investimento tradicional em fundos. A frase confirma que o atraso entre decisão e aplicação é um custo reconhecido, mas não quantifica o atraso entre contacto e decisão. [2] A experiência transforma esse atraso numa entrada do modelo, com duração mediana da due diligence por tipo de investidor, intervalo e desfasamento do comité e início do exercício, bloqueando decisões no último mês do exercício financeiro institucional.
O modelo regista intervalo do comité, desfasamento do comité e início do exercício financeiro. Os investidores que divulgam dados recebem os seus calendários gerados, sujeitos à tensão declarada de calendários desatualizados. Nas instituições que não divulgam dados, o calendário por tipo mantém-se trimestral e o modelo conserva o início do exercício gerado; os family offices que não divulgam dados recebem um calendário mensal e uma hipótese prévia de início do exercício em janeiro. Estas simplificações são pressupostos do autor. Nenhuma evidência analisada sobre family offices as valida. Um cenário de tensão separado reduz para metade a frequência das reuniões institucionais, mantendo inalterado o calendário observado.
7 O calendário de captação do próprio gestor condiciona o capital que o investidor já comprometeu
A capacidade do investidor está parcialmente comprometida antes de uma nova captação começar. Barber e Yasuda descrevem empresas de private equity a captar um novo fundo a cada três a seis anos, com campanhas que duram de poucos meses a mais de um ano e meio; concluem que o desempenho intercalar tem efeitos importantes sobre a possibilidade de captar um fundo sucessor. Kaplan e Schoar concluem que fundos com melhor desempenho têm maior probabilidade de captar fundos sucessores e fundos maiores, e que fundos iniciados em períodos de expansão têm menor probabilidade de captar fundos sucessores. [10, 11]
Para um investidor, estes resultados implicam uma fila de reinvestimentos em gestores já presentes na carteira, segundo os calendários desses gestores. A avaliação ADIA de 2025 apresenta o mesmo ponto do lado do investidor: regista uma queda homóloga de 22 por cento na captação de private equity e um nível mais de 40 por cento abaixo do pico de 2021, enquanto os limited partners concentravam os compromissos em relações principais. [5] Um novo gestor é, assim, comparado com as relações existentes de cada investidor, que não são diretamente observáveis.
As relações existentes podem afetar tanto a disposição para analisar um gestor como recursos já prometidos noutros destinos. O modelo representa uma componente não observada de disposição através de um termo de apetência independente das entradas de capacidade. Não deduz explicitamente os reinvestimentos concorrentes do orçamento de compromissos simulado. A simplificação importa: um investidor real pode apresentar os mesmos dados públicos de alocação que outro e ter uma fila de obrigações materialmente diferente. A evidência ao nível dos fundos sobre captações repetidas sustenta a investigação dessa fila. Não quantifica o orçamento remanescente de um investidor específico. [10, 11]
8 As variáveis observáveis formam seis conjuntos de dados, cada um com fonte, desfasamento e ponto cego
A Tabela 2 apresenta a matriz de pontuação. Cada linha identifica uma variável, a fonte de observação, a desatualização habitual e o que não mostra. A coluna da direita é a mais importante: uma variável barata de recolher e enganadora numa direção conhecida deve receber um peso diferente de outra dispendiosa de recolher e não enviesada. A matriz é uma tabela de enquadramento. Regista o que as fontes das Secções 3 a 7 permitem e não atribui pesos.
| Variável | Fonte de observação | Desfasamento típico | O que representa | Ponto cego |
|---|---|---|---|---|
| Intervalo e peso de alocação | Relatório anual, declaração de política | Meses a um ano | Margem face à meta | O intervalo não é o peso efetivamente detido |
| Rácio de compromissos por realizar | Notas às demonstrações financeiras, avaliações de programas | Trimestre a ano | Capital já prometido | Conta compromissos; não indica quando o capital é chamado |
| Taxa de distribuições | Avaliações de programas, relatórios de fundos | Trimestre | Reciclagem para novos compromissos | Retrospetivo |
| Orçamento e ritmo de compromissos | Plano do programa, memorando do consultor | Trimestre a ano | Capacidade anual de fluxo de compromissos | Divulgado por poucos investidores |
| Calendário de comités e exercícios financeiros | Calendários dos conselhos, documentos de política | Atual | Datas em que a aprovação é possível | Calendários mudam; ausentes para investidores privados |
| Ativos sob gestão | Relatório anual, diretórios | Ano | Dimensão da carteira | A relevância do montante diminui acima de um limiar |
Análise MatchPoint das fontes citadas nas Secções 3 a 7. Os desfasamentos típicos correspondem ao ciclo do relatório subjacente e são pressupostos a verificar para cada investidor. Não implicam pesos.
Guardar com cada registo a data da fonte, o perímetro contabilístico, a unidade e o estatuto da evidência. Distinguir um valor diretamente divulgado, uma estimativa derivada de outra divulgação e um valor imputado. Nesta experiência, a pontuação estimada substitui características numéricas em falta por médias de treino após padronização; a regra estrutural utiliza entradas por tipo para dados específicos em falta. Ambos os métodos podem atribuir uma pontuação aparentemente precisa a um investidor sobre o qual pouco foi verificado. Manter essa incerteza visível para o decisor. As fontes públicas justificam investigar as seis categorias. Os pesos preditivos numéricos e a aplicabilidade institucional continuam a ser questões para um conjunto de dados de campanha corretamente recolhido.
9 Os testes de capacidade e calendário têm ambos de ser superados; a pontuação deve mostrá-lo
A capacidade tem duas componentes. A componente de stock é a margem abaixo do limite superior do intervalo da política, após contabilizar uma parte dos compromissos por realizar, acrescida das distribuições que o investidor espera reciclar. A componente de fluxo é o orçamento anual de compromissos remanescente. A equação 1a define o stock e a equação 1b o fluxo. O investidor só pode comprometer capital se ambos igualarem ou excederem o montante de investimento na data de decisão.
Na equação 1a, C_i(t) é a capacidade do investidor i no mês t após o lançamento, A_i os seus ativos, g_i a proporção-alvo da classe de ativos, b o intervalo de tolerância acima da meta, a_i(t) a proporção atual, f_i os compromissos por realizar como proporção da carteira, lambda a proporção desses compromissos contabilizada contra a margem, rho a proporção reciclável das distribuições e y_i a taxa anual de distribuições. Na equação 1b, R_i(t) é o orçamento remanescente, B_i o orçamento anual, k_i(t) os meses decorridos no exercício financeiro do investidor, e nu_i e gamma_i o nível e a forma da utilização.
O momento entra através do mês de decisão. A equação 2a identifica o primeiro mês de comité permitido no final da due diligence ou depois, e a equação 2b o indicador de que o investidor pode comprometer capital quando contactado no mês s.
O mês de decisão depende de três fatores: duração da due diligence, ciclo do comité e bloqueio do exercício financeiro. O mesmo investidor pode, assim, ter capacidade para assumir compromissos se contactado num mês e não a ter se contactado no seguinte. Aqui, M_i é o conjunto de meses de comité permitidos para o investidor i, d_i a duração da due diligence em meses, W a janela, T o montante e s o mês de contacto. Se nenhum mês permitido cair na janela, G_i é zero. Uma pontuação aditiva não consegue reproduzir exatamente esta conjunção, porque uma margem excedentária não compensa um orçamento esgotado. A Secção 12 compara, por isso, uma pontuação aditiva estimada a partir dos resultados com uma pontuação estrutural que aplica as equações 1 e 2 aos dados observados.
O cálculo da capacidade necessita de uma data de informação além de uma data de decisão. Uma previsão feita no lançamento pode utilizar documentos já publicados, um calendário verificado e cenários explicitamente modelados. Não pode utilizar avaliações posteriores ou resultados futuros de comités como se já fossem conhecidos. A referência com informação reforçada recebe deliberadamente a trajetória futura de capacidade gerada. As regras práticas não a recebem. Esta distinção deve manter-se em qualquer teste retrospetivo empírico: preservar a versão do documento e o momento de publicação disponíveis em cada decisão histórica e excluir correções posteriores do preditor, salvo se o desenho de validação modelar explicitamente uma atualização posterior da informação.
10 Entradas e pressupostos do universo construído
Cada réplica gera 1.600 investidores para treino e 2.000 para uma lista de teste, de quatro tipos: fundos soberanos ou estatais, fundos públicos de pensões, dotações patrimoniais ou fundações, e family offices. Os tipos diferem em ativos, proporção-alvo, início do exercício, intervalo dos comités, duração da due diligence, divulgação e desfasamento dos dados. Dentro de cada tipo, ativos, metas, exposição atual, rácio de compromissos por realizar, taxa de distribuições, ritmo anual e utilização do orçamento são gerados a partir das distribuições da Tabela 3. Um termo latente de apetência e um termo latente de adequação são gerados independentemente das entradas de capacidade. A apetência representa tudo o que leva um investidor a aceitar uma reunião e a avançar sem constar dos dados, incluindo relações existentes, reputação da equipa e perspetiva do investidor sobre o setor.
Os family offices representam metade do universo e divulgam dados em um caso em dez, uma escolha do autor em que o maior grupo é também o menos observável. O universo não está calibrado a qualquer conjunto de dados. O seu objetivo é tornar testável a lógica de capacidade e calendário; a Tabela 4 mostra como essa lógica divide a população. Divulgação e capacidade variam em conjunto por tipo, pelo que uma pontuação que utiliza dados divulgados estará mais informada sobre instituições do que sobre family offices. A experiência testa se isso importa para a primeira vaga. Cerca de 30% dos investidores podem comprometer capital se contactados no lançamento, com diferenças acentuadas por tipo.
| Entrada | Valor no modelo | Função |
|---|---|---|
| Montante e janela | 25 milhões de USD; doze meses a partir de um lançamento em outubro | Definição do resultado |
| Ativos (mediana, mil milhões de USD) | 120; 25; 3; 0,9, com desvio-padrão logarítmico de 0,8 a 1,0 | Dimensão |
| Proporção-alvo da classe de ativos | 15%; 13%; 30%; 15%, ruído logarítmico 0,2 | Teto da margem |
| Proporção atual face à meta | Lognormal, desvio-padrão 0,30 | Margem |
| Rácio de compromissos por realizar; proporção contabilizada | Média beta 25%; metade contabilizada contra a margem | Capital prometido |
| Taxa de distribuições; proporção reciclada | Média beta 15% do valor patrimonial líquido; 80% reciclável | Reciclagem |
| Orçamento anual | 17% do stock-alvo, ruído logarítmico 0,35 | Capacidade de fluxo |
| Início do exercício; intervalo dos comités | Janeiro, julho, julho, aleatório; 3, 3, 3 e 1 meses | Calendário |
| Duração da due diligence (mediana em meses) | 4; 5; 4; 2, desvio-padrão logarítmico 0,4 | Momento de decisão |
| Dados divulgados; desfasamento em meses | 50%, 95%, 85%, 10%; desfasamento 9, 4, 6, 12 | Observabilidade |
| Apetência e adequação | Termos normais padrão independentes; adequação observada com ruído 0,6 | Disposição |
| Ajustamento da due diligence quando bloqueado no contacto | Redução relativa de 35% da probabilidade condicional de início de due diligence | Sensibilidade inicial definida pelo autor; nenhuma taxa de recusa observada |
| Proporções por tipo | 10%; 20%; 20%; 50% | Composição da população definida pelo autor |
| Intervalo de margem e deriva futura da exposição | Tolerância relativa de 20% acima da meta; coeficiente anual de deriva do logaritmo da proporção 0,12 | Trajetória sintética da capacidade |
| Sensibilidade ao choque de mercado | 0,6 vezes o parâmetro declarado de choque de mercado na trajetória logarítmica da proporção de ativos privados | Tensão de efeito denominador definida pelo autor |
| Ajustamentos dos compromissos por realizar e das distribuições | 50% dos compromissos por realizar contabilizados; 80% das distribuições modeladas recicláveis | Equação de capacidade |
| Utilização do orçamento | Nível uniforme de 0,5 a 1,5; forma lognormal com desvio-padrão logarítmico 0,4 | Consumo sintético do orçamento dentro do ano |
| Desfasamento do comité e bloqueio | Desfasamento uniforme no intervalo do tipo; as instituições não podem decidir no último mês do exercício | Conjunto de meses de decisão permitidos |
| Probabilidades das etapas | Logit de reunião -0,6 + 0,8 adequação + 0,9 apetência; logit de due diligence 0,5 adequação + 0,7 apetência, com a deslocação comum da tensão | Mecanismo de etapas definido pelo autor |
| Referência numérica e regra estrutural | Integração condicional da função de distribuição lognormal para probabilidades de compromisso de referência; aproximação de cinco pontos mantida na pontuação estrutural baseada em dados observados | Separa a probabilidade de avaliação da aproximação prática de pontuação |
Pressupostos selecionados do autor para a experiência construída; não são distribuições observadas de investidores. As medianas por tipo seguem a ordem fundo soberano, fundo de pensões, dotação patrimonial, family office. O núcleo e o controlador complementares congelados conservam as definições completas de ruído de medição, imputação e suavização da pontuação; a tabela é um resumo selecionado.
| Tipo de investidor | Proporção do universo | Ativos medianos (mil milhões de USD) | Dados divulgados | Probabilidade de superar o teste no contacto de lançamento de pelo menos 50% | Probabilidade de compromisso |
|---|---|---|---|---|---|
| Fundo soberano ou estatal | 10% | 124,1 | 50% | 65% | 13,8% |
| Fundo público de pensões | 20% | 24,2 | 95% | 48% | 12,1% |
| Dotação patrimonial ou fundação | 20% | 3,0 | 86% | 40% | 9,6% |
| Family office | 50% | 0,9 | 10% | 12% | 2,5% |
| Todos os investidores | 100% | 2,3 | 47% | 30% | 7,0% |
Descrição de uma única população construída de 20.000 investidores. O indicador de capacidade apresentado utiliza uma probabilidade condicional de superar o teste de decisão dentro da janela de pelo menos metade. As tabelas de estratégias apresentam separadamente as probabilidades médias de superar o teste. Estas convenções não estimam a disponibilidade observada dos investidores.
A especificação lognormal da exposição tem suporte superior ilimitado. É um instrumento de teste de tensão e não um modelo de balanço completo. Uma proporção privada simulada invulgarmente elevada não pode ser interpretada como alocação contabilística literal. Antes de aplicar o enquadramento a uma instituição real, reconciliar o denominador da carteira, o desfasamento da avaliação, os compromissos já assinados e quaisquer limites contratuais. Documentação em falta fundamenta um pedido de esclarecimento; não fornece base factual para anunciar que um investidor não tem capacidade.
11 Cada etapa tem os seus determinantes; a probabilidade de compromisso é o produto das etapas
A probabilidade de um investidor contactado assinar dentro da janela é o produto de três termos de etapas, um dos quais inclui um ajustamento de recusa. O primeiro é a probabilidade de uma reunião qualificada, determinada pela adequação e apetência. O segundo é a probabilidade de iniciar due diligence dada uma reunião, reduzida para investidores bloqueados no momento do contacto. O terceiro é a probabilidade de os testes de capacidade e calendário serem superados no mês de decisão. A equação 3a apresenta o produto e a equação 3b a medida de desempenho utilizada para comparar regras de ordenação.
Na equação 3a, pi_i representa a probabilidade condicional do modelo de um compromisso vinculativo, m_i a probabilidade de reunião e q_i a probabilidade de due diligence antes do ajustamento por bloqueio no contacto. O indicador chi_i descreve o estado da capacidade e do orçamento no contacto. O termo G-bar_i integra a distribuição lognormal contínua da due diligence, considerando para cada duração o primeiro mês de decisão permitido e os respetivos testes de capacidade e orçamento. Este cálculo de referência está condicionado à trajetória futura de capacidade gerada. Fornece uma probabilidade de avaliação dentro da experiência do autor. Não está disponível para uma equipa de captação real. Na equação 3b, o conjunto do oráculo contém as K maiores probabilidades condicionais; a medida de desempenho utiliza o seu rendimento esperado como referência superior.
A referência com informação reforçada conhece a adequação latente, a trajetória futura de capacidade gerada e a lei geradora, integrando sobre a apetência. Estas vantagens ultrapassam dados públicos perfeitos e não estão disponíveis operacionalmente. A diferença face a uma regra operacional combina várias vantagens de informação e forma do modelo. Na amostra descritiva separada de 20.000 investidores, a probabilidade condicional média de compromisso é de 7,0%. Nas listas de teste das réplicas geradas independentemente, 100 contactos aleatórios produzem em média 7,0 compromissos esperados, ou 175 milhões de dólares de valor nominal comprometido. Estes dois resumos usam amostras diferentes. O segundo não é calculado a partir da percentagem arredondada da amostra descritiva. Nenhum representa dinheiro desembolsado ou honorários de assessoria.
A integração condicional atribui a cada mês de comité permitido a massa de probabilidade lognormal entre o mês permitido anterior e esse mês. Um mês contribui apenas quando capacidade e orçamento remanescente excedem o montante de investimento. Durações de due diligence além da última data permitida contribuem zero. A implementação mantém sorteios contínuos da duração da due diligence para resultados realizados. Verificações independentes comparam a probabilidade integrada com uma enumeração escalar de meses e verificam identidades de massa de probabilidade e limites do calendário. A pontuação estrutural baseada em dados observados conserva deliberadamente a aproximação mais grosseira de cinco pontos e os pressupostos de suavização; o resultado é uma pontuação de ordenação sem alegação de calibração empírica de probabilidades.
Seja F_i(u) a função de distribuição da duração positiva lognormal da due diligence do investidor i, com F_i(u)=0 para u não positivo. Os meses de decisão permitidos na soma vão de zero a W. Para cada mês t, t_i^- representa o mês permitido anterior; o valor precedente da função de distribuição no primeiro intervalo é definido como zero. H_i(t) é igual a um quando os testes de capacidade e orçamento em t atingem o montante de investimento. A massa atribuída a t é F_i(t-s)-F_i(t_i^--s). Uma primeira oportunidade de comité falhada não transfere essa massa para um comité posterior. Os meses de bloqueio são excluídos antes de os intervalos serem construídos.
A probabilidade de avaliação e o gerador de resultados realizados partilham uma distribuição contínua da duração da due diligence. O cálculo da função de distribuição integra essa distribuição nos intervalos de meses permitidos. A precisão está condicionada às trajetórias de capacidade, regras de calendário e pressupostos de distribuição do autor, até à precisão da avaliação em vírgula flutuante. A pontuação estrutural baseada em dados observados utiliza deliberadamente uma aproximação mais grosseira de cinco pontos e suavização de rácios logarítmicos para ordenar candidatos. O resultado não reivindica calibração empírica de probabilidades.
12 Uma pontuação estimada com capacidade e calendário eleva os compromissos da primeira vaga para 3,8 vezes os da ordem aleatória
A comparação utiliza uma primeira vaga de 100 investidores de uma lista de teste de 2.000, ou 5,0% da lista. As pontuações logísticas são estimadas com resultados de compromissos de 800 investidores de treino gerados e avaliadas em investidores de teste separados. A Tabela 5 apresenta valores nominais esperados de compromissos segundo a referência condicional e percentis entre réplicas. A última coluna calcula a média das probabilidades de superar o teste dos investidores selecionados; não conta investidores que atingem ou ultrapassam o limiar descritivo separado de 50% da população.
| Regra de ordenação | Compromissos esperados (milhões de USD) | 10.º a 90.º percentil | Medida de desempenho | Probabilidade média de superar o teste de decisão dentro da janela |
|---|---|---|---|---|
| Ordem aleatória | 175 | 164 a 184 | 0,00 | 32% |
| Maiores ativos primeiro | 335 | 284 a 393 | 0,14 | 63% |
| Apenas adequação ao mandato | 360 | 294 a 430 | 0,16 | 32% |
| Apenas variáveis de capacidade | 488 | 428 a 556 | 0,27 | 86% |
| Apenas variáveis de calendário | 289 | 229 a 342 | 0,10 | 52% |
| Capacidade e calendário, sem adequação | 497 | 434 a 570 | 0,27 | 86% |
| Adequação, capacidade e calendário | 657 | 572 a 730 | 0,41 | 82% |
| Teste estrutural com adequação | 707 | 630 a 780 | 0,45 | 74% |
| Referência com informação reforçada | 1.021 | 957 a 1.082 | 0,72 | 98% |
| Teto latente | 1.357 | 1.295 a 1.421 | 1,00 | 98% |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Os compromissos esperados referem-se a 100 contactos com um montante de 25 milhões de USD. A dispersão vai do 10.º ao 90.º percentil de 100 réplicas.
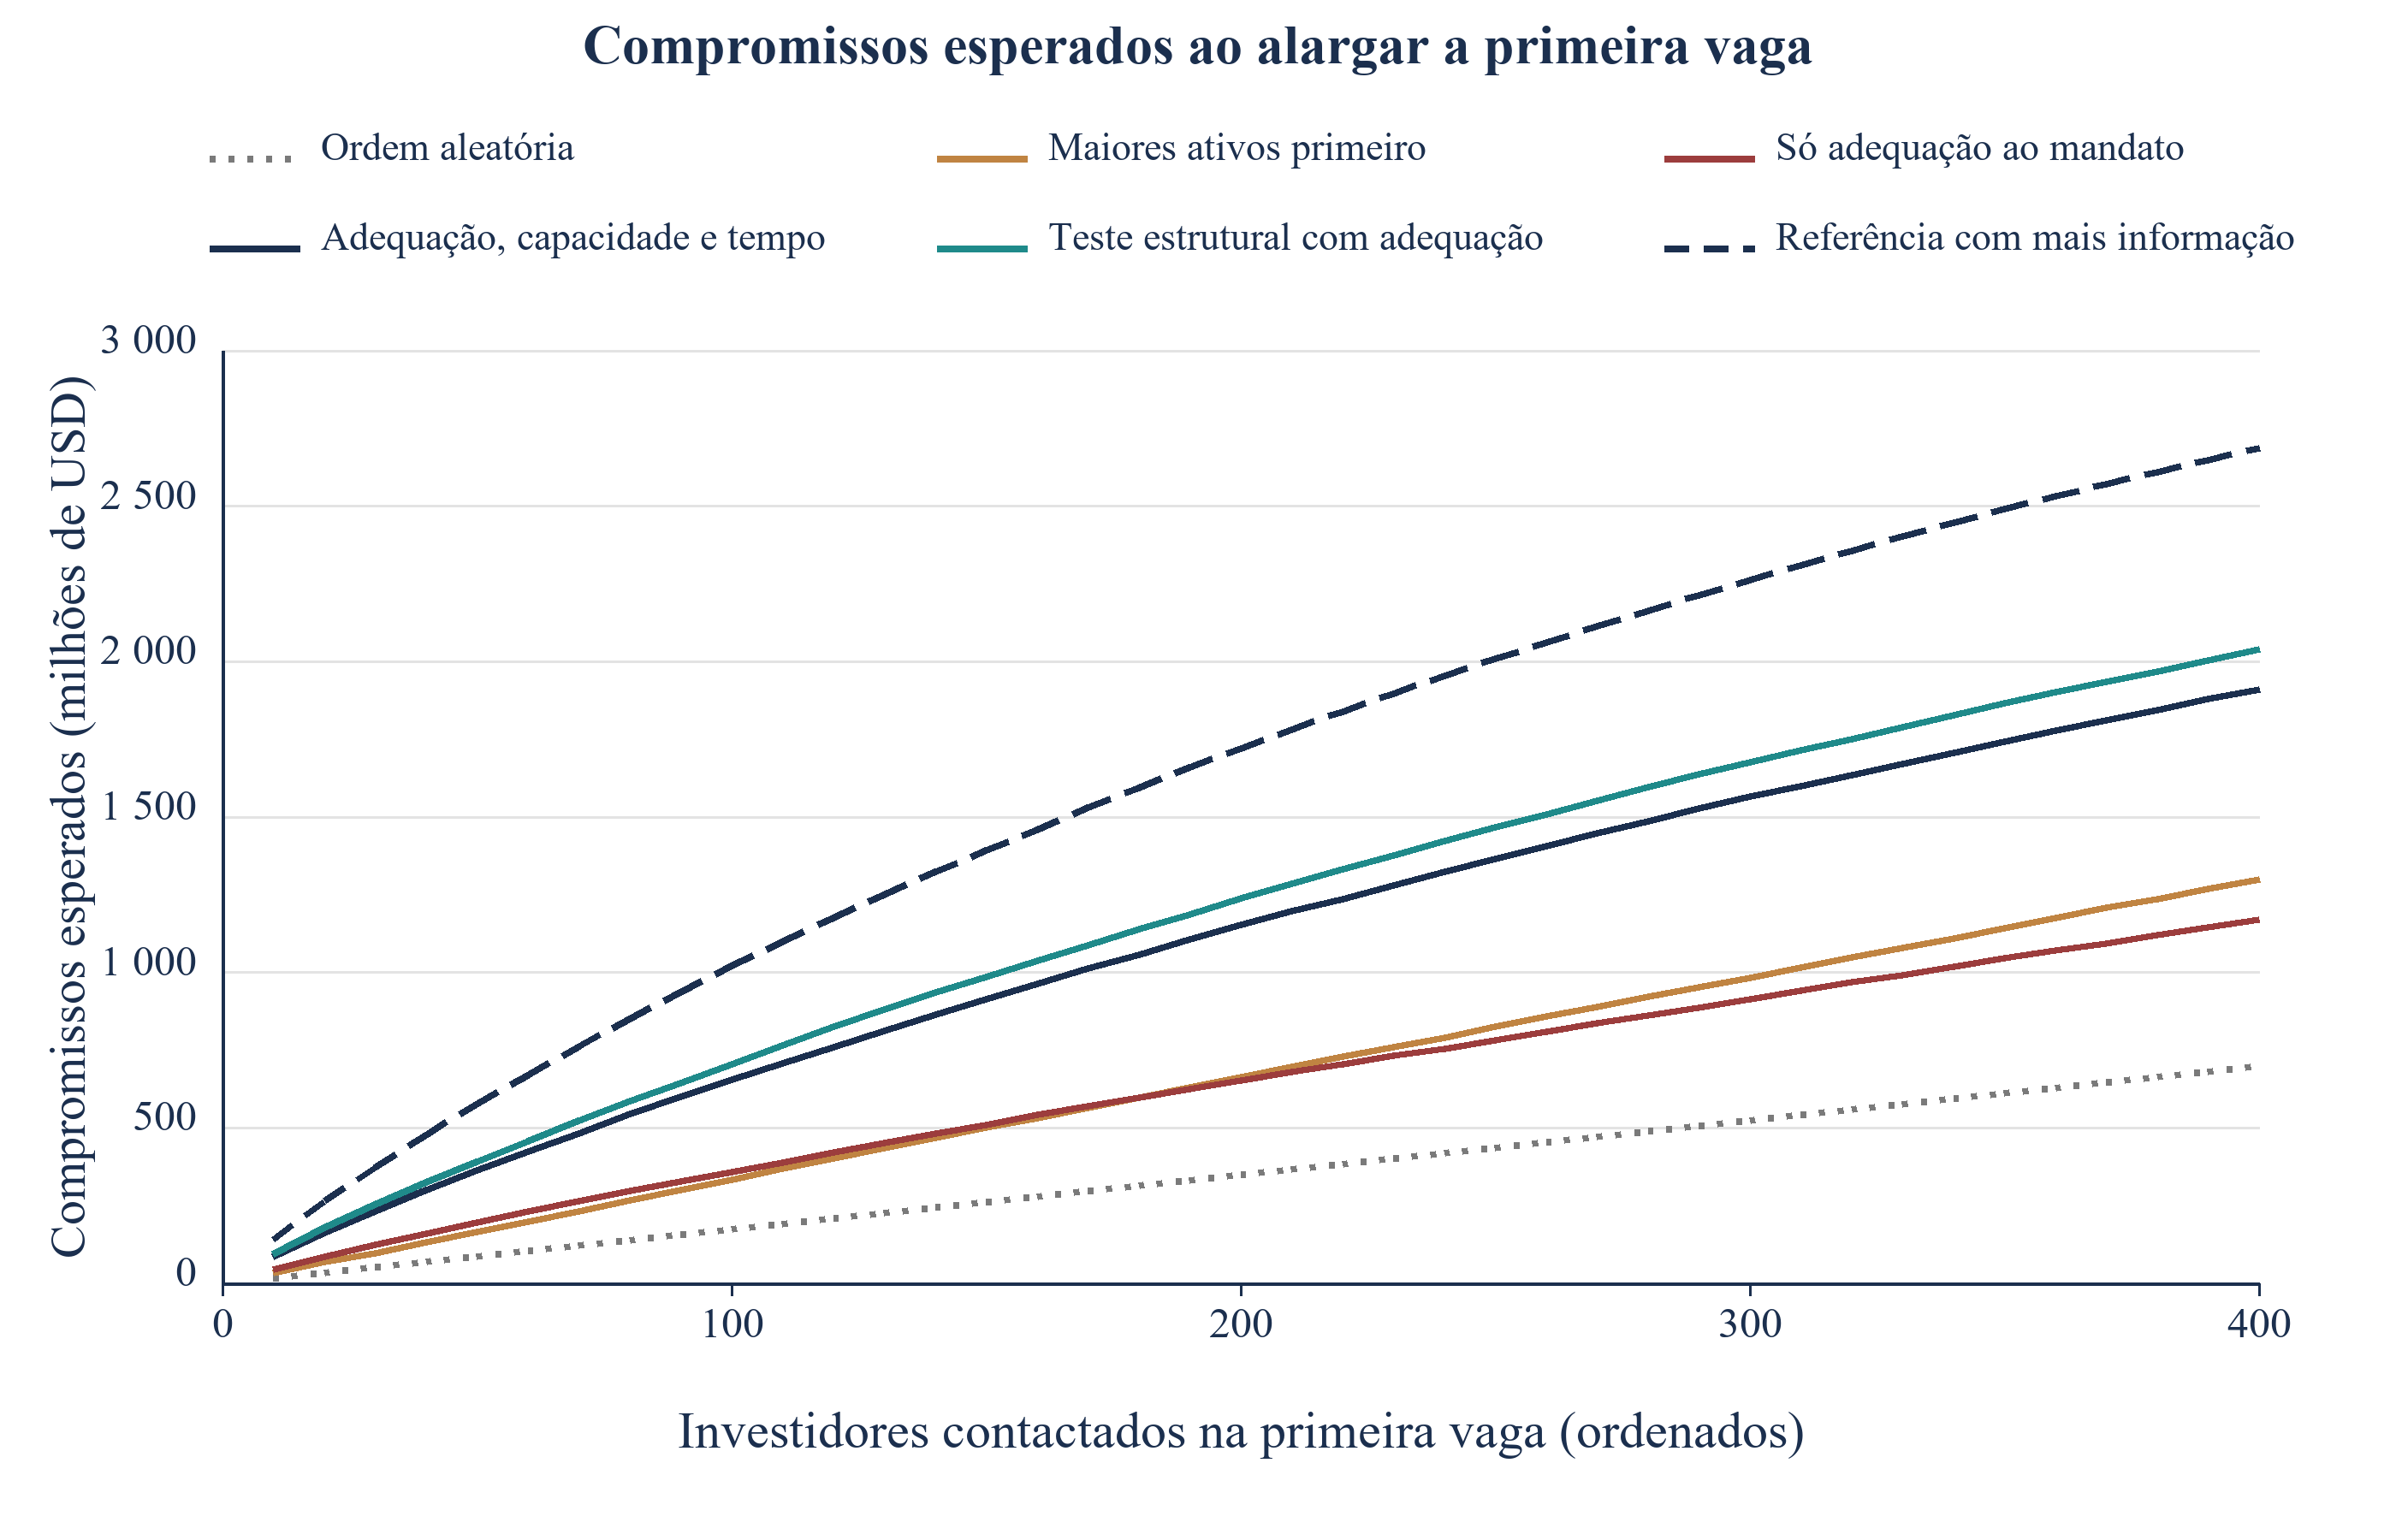
Os dados de capacidade e calendário fazem a maior parte do trabalho. A pontuação estimada com adequação, capacidade e calendário atinge 657 milhões de dólares, face a 360 para adequação isolada e 335 para prioridade aos maiores, o que corresponde a 1,8 e 2,0 vezes esses montantes, respetivamente. O desempenho é de 0,41, com dispersão de 0,34 a 0,47. A pontuação estrutural, que aplica as equações 1 e 2 aos dados observados, atinge 707 milhões de dólares e supera a pontuação estimada em 77% das réplicas. A pontuação estimada supera a adequação isolada em 100% delas.
A referência com informação reforçada atinge 1.021 milhões de dólares de valor nominal esperado de compromissos sob os privilégios de informação do modelo. As pontuações estimada e estrutural atingem 64% e 69% desse montante; adequação e ativos atingem 35% e 33%. Estes rácios comparam conjuntos de informação e formas de modelo distintos. A pontuação estrutural incorpora o mecanismo de capacidade assumido; a sua vantagem simulada testa o comportamento quando esse mecanismo se verifica. Não demonstra que comités reais utilizem essa regra. As pontuações apenas de capacidade e apenas de calendário apresentam desempenhos de 0,27 e 0,10. A Figura 1 mostra a ordenação à medida que a vaga se alarga neste contexto construído.
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Resultados de modelo construído sob pressupostos declarados. Média de 100 réplicas; a referência tracejada também conhece a adequação latente e a trajetória futura de capacidade gerada, integrando sobre a apetência. Nenhum dado observado de captação.
13 Contributo incremental das variáveis registadas para a ordenação
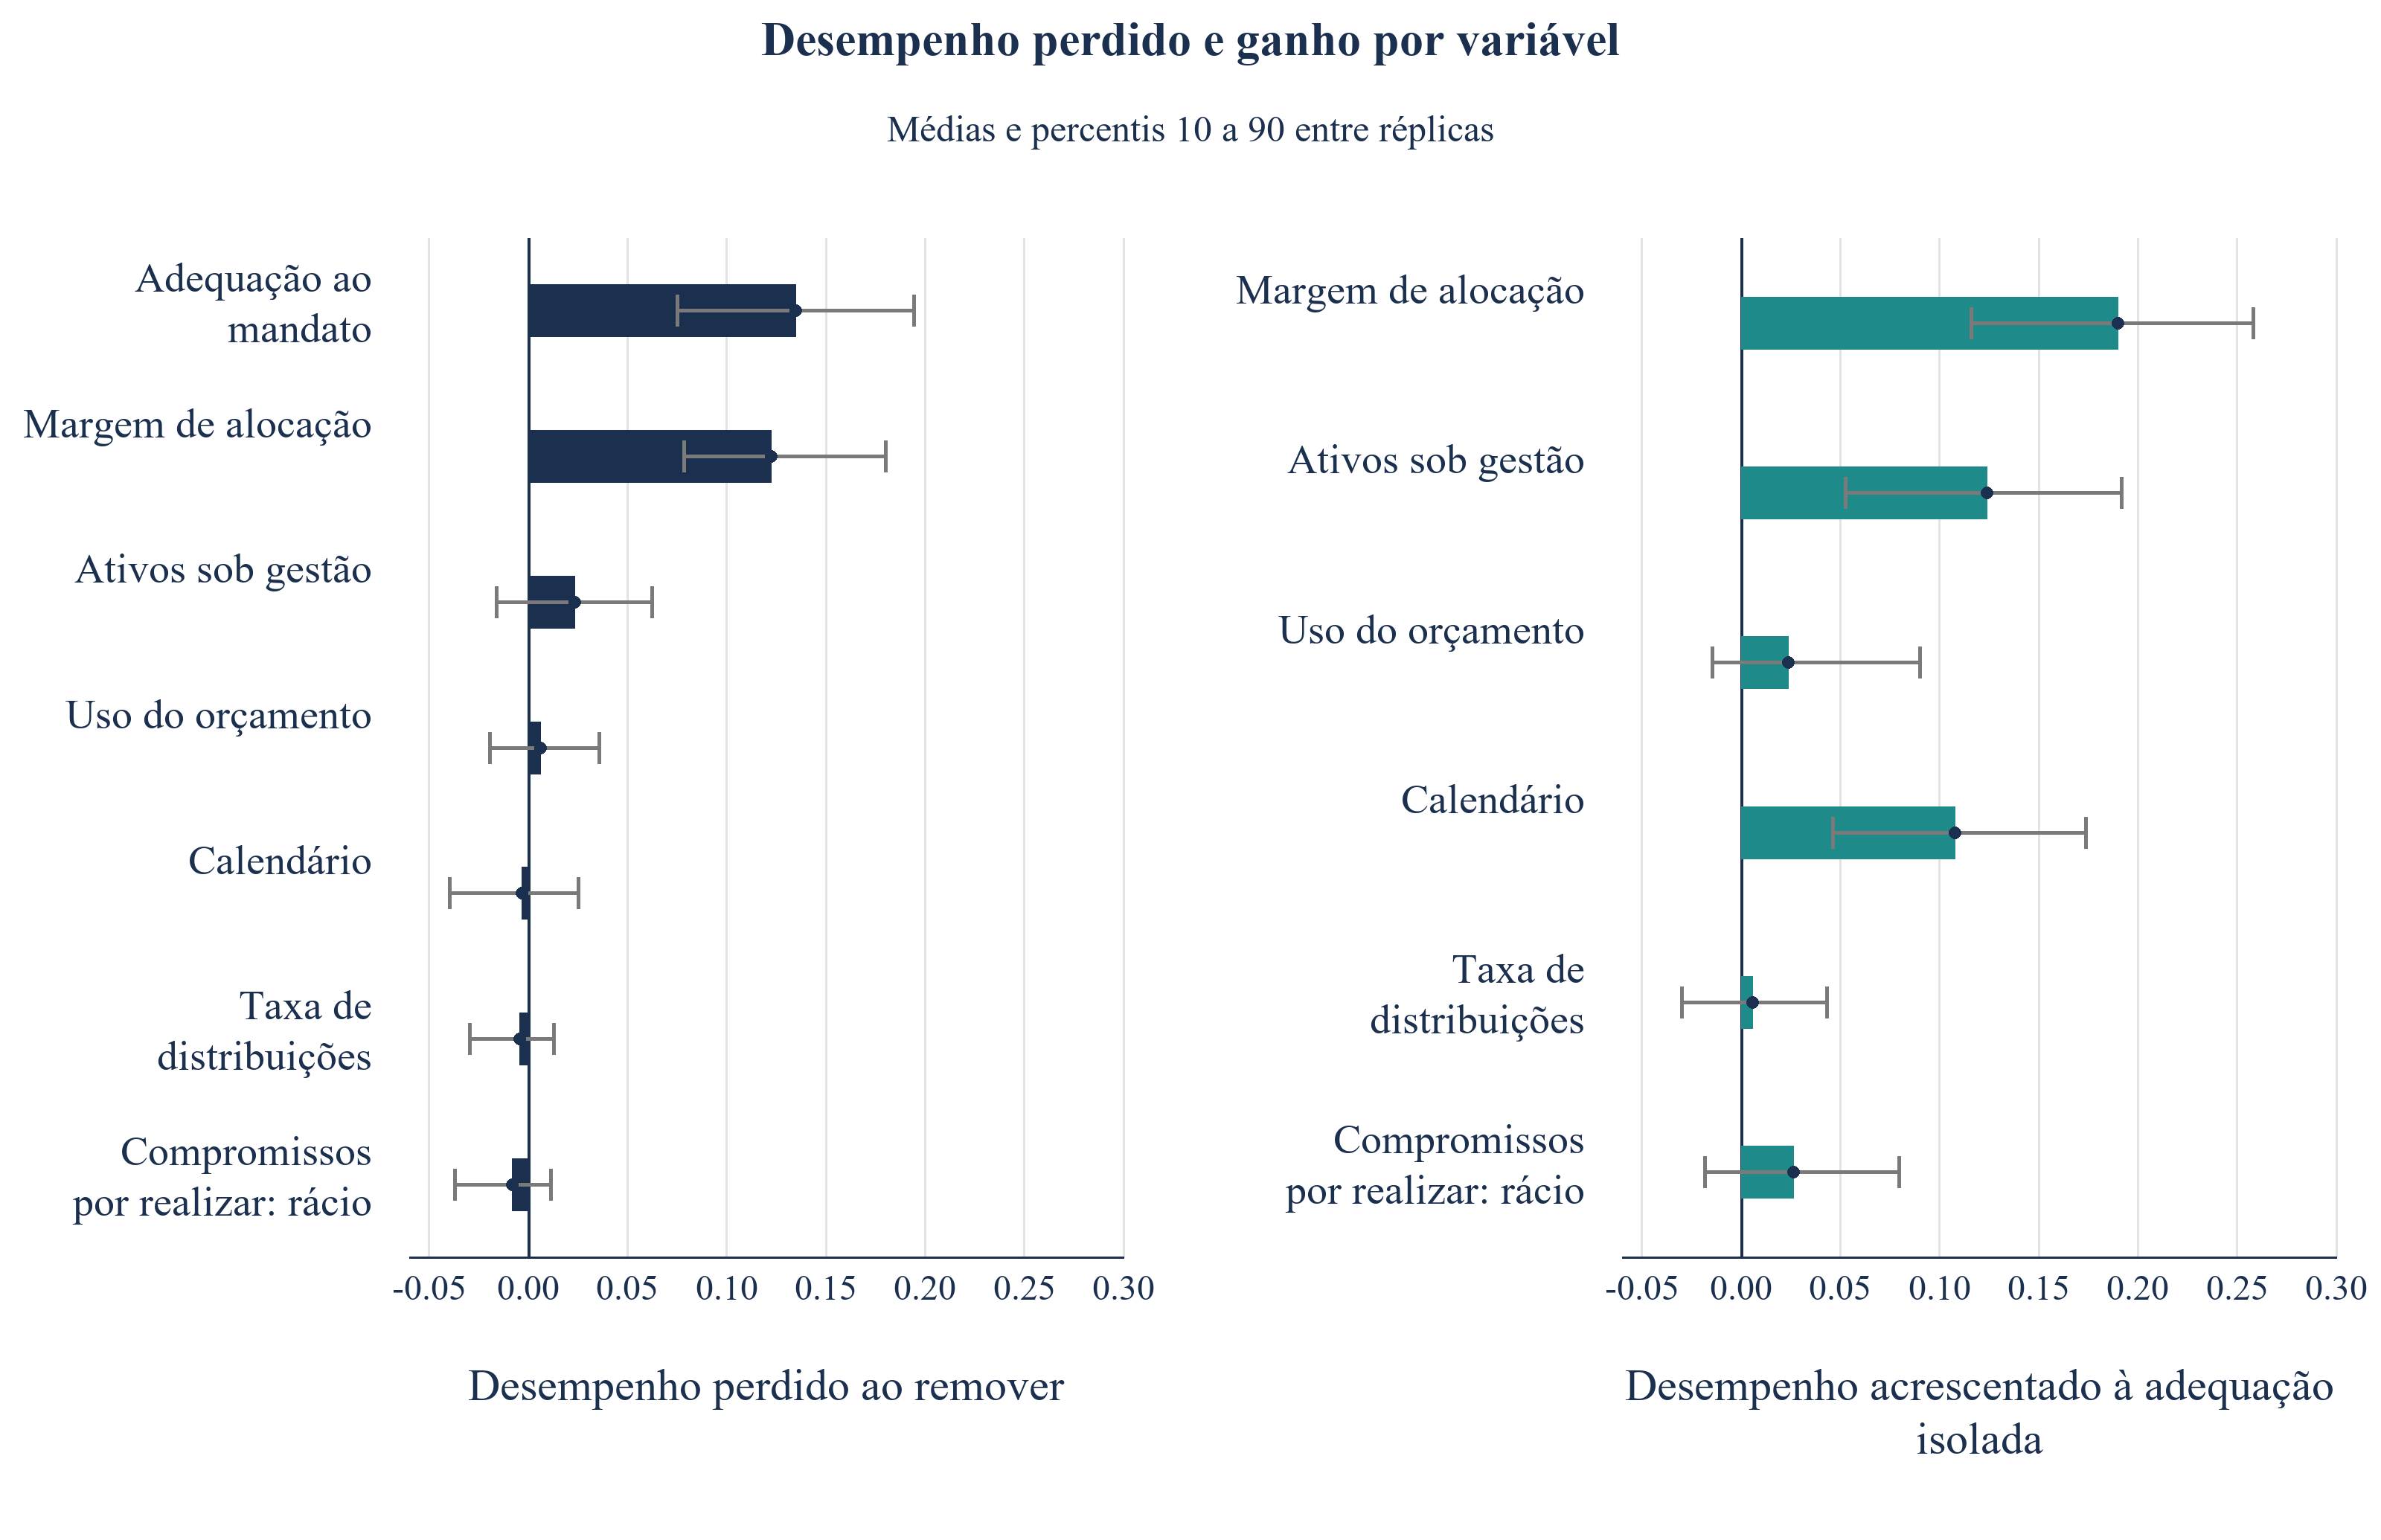
A Tabela 6 apresenta dois testes por variável. O primeiro remove-a da pontuação completa e mede o desempenho perdido. O segundo acrescenta-a a uma pontuação que contém apenas adequação e mede o desempenho ganho. As respostas diferem quando as variáveis contêm a mesma informação, pelo que ambas são necessárias. Adequação ao mandato e margem de alocação são as duas variáveis cuja remoção custa desempenho mensurável, de 0,135 e 0,123. A remoção dos ativos sob gestão custa 0,023, com uma dispersão que inclui zero.
| Variável | Desempenho perdido ao remover | 10.º a 90.º percentil | Desempenho acrescentado à adequação isolada | 10.º a 90.º percentil |
|---|---|---|---|---|
| Adequação ao mandato | 0,135 | 0,075 a 0,194 | Base | Não aplicável |
| Margem de alocação (diferença face à meta) | 0,123 | 0,079 a 0,180 | 0,190 | 0,116 a 0,258 |
| Ativos sob gestão | 0,023 | -0,016 a 0,063 | 0,124 | 0,053 a 0,192 |
| Utilização do orçamento (ritmo) | 0,006 | -0,019 a 0,036 | 0,024 | -0,015 a 0,090 |
| Calendário (data do comité e reinício do exercício) | -0,003 | -0,039 a 0,025 | 0,108 | 0,046 a 0,174 |
| Taxa de distribuições (reciclagem) | -0,004 | -0,030 a 0,013 | 0,006 | -0,030 a 0,043 |
| Rácio de compromissos por realizar | -0,008 | -0,037 a 0,011 | 0,026 | -0,018 a 0,080 |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. O desempenho utiliza uma escala em que a ordem aleatória é 0 e o teto latente é 1. As dispersões vão do 10.º ao 90.º percentil de 100 réplicas.
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. As barras são médias de 100 réplicas; as linhas abrangem o 10.º ao 90.º percentil.
As variáveis de calendário acrescentam 0,108 à adequação isolada no modelo aditivo. Os indicadores de tipo de investidor acrescentam 0,137, e acrescentar variáveis de calendário após o tipo adiciona -0,011, com percentis das réplicas de -0,048 a 0,019. O contributo incremental médio para a ordenação é pequeno após estes controlos de tipo. A comparação não identifica todos os efeitos de calendário como efeitos de tipo. O mecanismo contém restrições temporais que uma regressão aditiva pode representar mal. A Secção 15 examina uma decisão diferente: selecionar um mês de contacto para um conjunto fixo de investidores.
O rácio de compromissos por realizar, a taxa de distribuições e a utilização do orçamento acrescentam pouco desempenho médio sob este gerador. As suas escalas e o ruído de observação são entradas definidas pelo autor. Os intervalos do 10.º ao 90.º percentil das réplicas de várias variáveis menos relevantes incluem valores negativos e positivos. Estes intervalos descrevem campanhas simuladas repetidas e não são testes de hipóteses para populações reais de investidores. Variáveis correlacionadas podem substituir-se numa pontuação aditiva; um pequeno contributo de ablação não demonstra falta de relevância prática. A Secção 18 apresenta a concordância com uma referência finita de coeficientes estimados para diferentes dimensões de coortes simuladas.
14 As reuniões favorecem a adequação; os compromissos favorecem capacidade e calendário
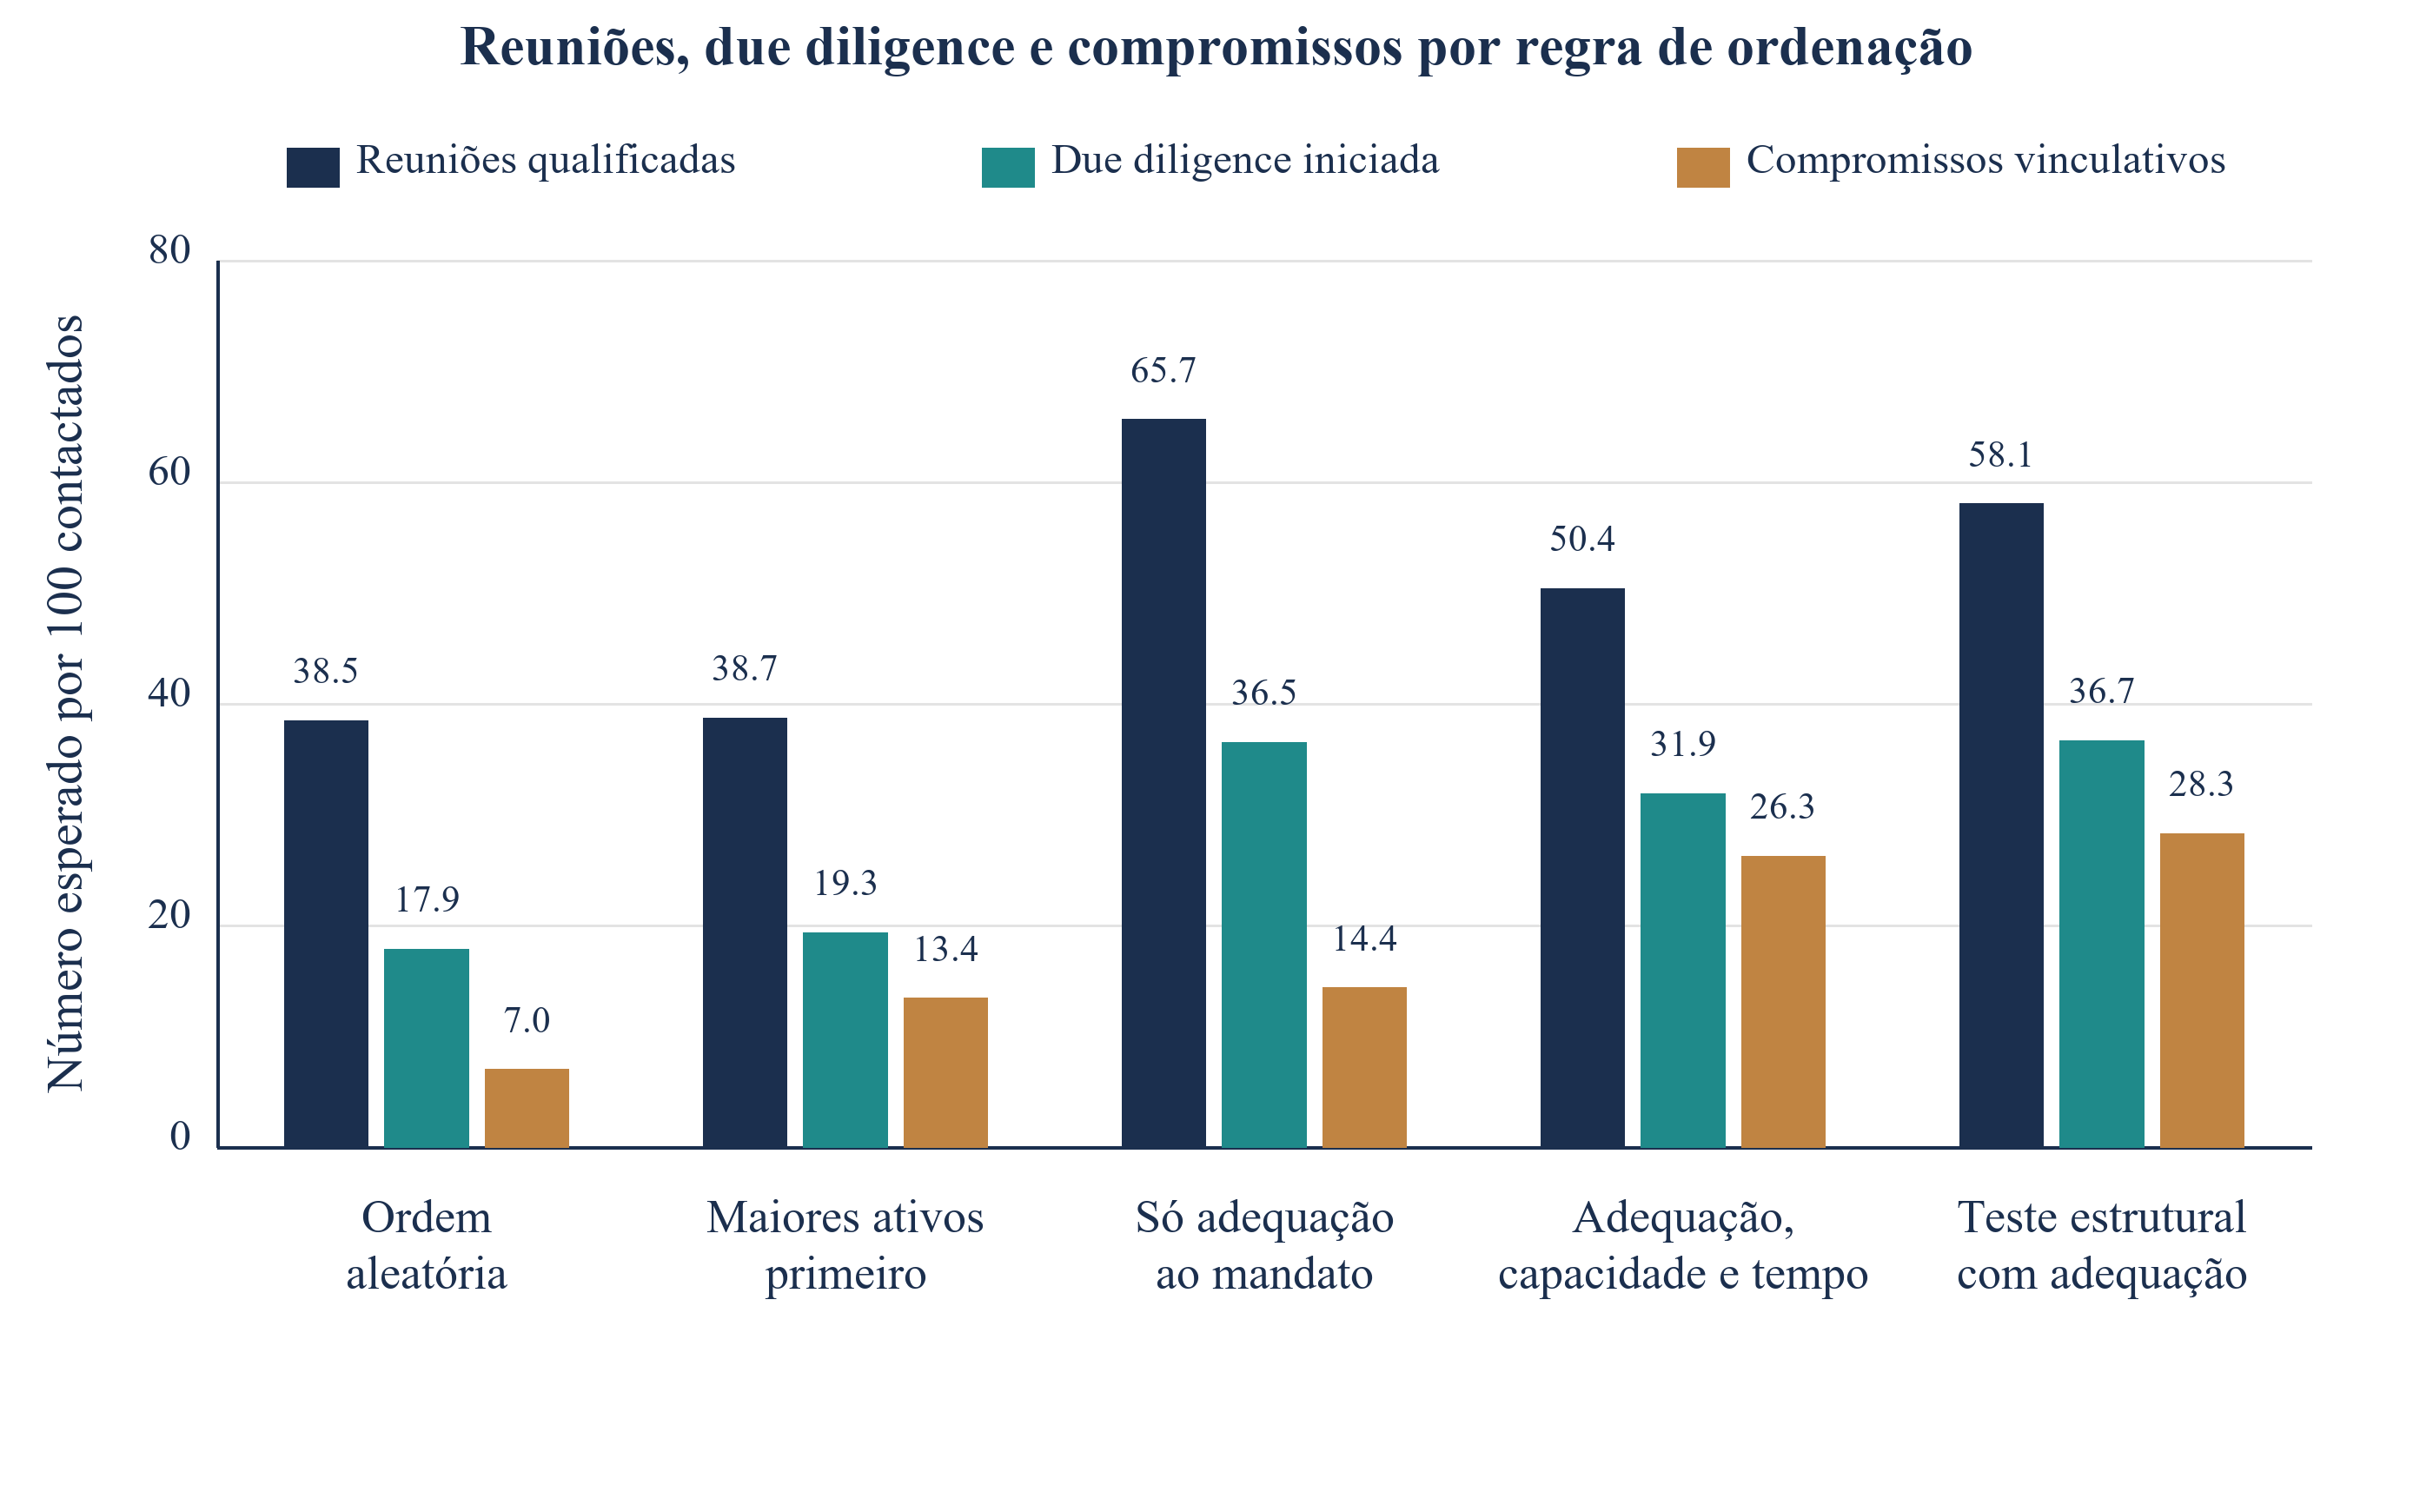
A Tabela 7 acompanha as mesmas vagas selecionadas pelas etapas geradas. Entre as regras operacionais comparadas, a adequação isolada produz o maior número esperado de reuniões qualificadas: 65,7 por cem contactos, face a 38,5 para ordem aleatória. A pontuação completa produz 50,4 reuniões esperadas e 26,3 compromissos esperados, face a 14,4 compromissos sob adequação isolada. A prioridade aos maiores produz 38,7 reuniões esperadas e 13,4 compromissos esperados. O oráculo utiliza informação privilegiada e é apresentado separadamente. A Figura 3 mostra estas contagens esperadas; nenhuma é um total observado de campanha.
| Regra de ordenação | Reuniões qualificadas | Due diligence iniciada | Compromissos | Compromissos por reunião |
|---|---|---|---|---|
| Ordem aleatória | 38,5 | 17,9 | 7,0 | 18% |
| Maiores ativos primeiro | 38,7 | 19,3 | 13,4 | 35% |
| Apenas adequação ao mandato | 65,7 | 36,5 | 14,4 | 22% |
| Adequação, capacidade e calendário | 50,4 | 31,9 | 26,3 | 52% |
| Teste estrutural com adequação | 58,1 | 36,7 | 28,3 | 49% |
| Teto latente | 73,8 | 55,7 | 54,3 | 74% |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Contagens esperadas por 100 contactados, média de 100 réplicas.
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Contagens esperadas por 100 investidores contactados, média de 100 réplicas.
As etapas mostram também onde cada regra perde investidores. A adequação isolada leva muitos investidores a reuniões sem que consigam comprometer capital dentro da janela; saem na due diligence ou aprovação, consumindo tempo da equipa sem produzir uma assinatura. A pontuação estimada utiliza menos reuniões e perde menos investidores numa fase tardia, o que importa quando o tempo dos responsáveis seniores é o recurso escasso. As reuniões são baratas de contar e dispendiosas de realizar.
Os compromissos esperados por reunião esperada são de 22% para adequação isolada, 35% para prioridade aos maiores e 52% para a pontuação completa. Os fatores de aumento das reuniões e dos compromissos face à ordem aleatória são 1,71 e 2,05 para adequação; para a pontuação completa, são 1,31 e 3,75. Sob este mecanismo, escolher uma política apenas pelas reuniões esperadas seleciona uma regra diferente da escolha por compromissos esperados. Um estudo prospetivo teria de determinar se essa distinção persiste na sua própria população de investidores.
A sensibilidade à capacidade nas etapas iniciais é limitada por construção. Para um investidor bloqueado no contacto, o modelo multiplica a probabilidade condicional de início de due diligence por 0,65, equivalente a uma redução relativa de 35%. Não simula uma taxa de recusa observada de 35% na reunião nem explica todas as causas de falha da due diligence. O estudo proposto regista resultados e datas reais por etapa para investigar esses canais sem os assumir previamente.
15 Contactar cada investidor num mês escolhido pelo seu calendário recupera parte da diferença temporal
Uma primeira vaga pode ter uma sequência planeada. A Tabela 8 compara quatro calendários para os mesmos 100 investidores selecionados pela pontuação estimada. Contactar todos no lançamento fornece a referência. Distribuir os contactos aleatoriamente pelos primeiros quatro meses produz 0,99 vezes os compromissos esperados da referência. A regra baseada em dados observados escolhe o mês de contacto de cada investidor entre os meses zero e seis e produz 1,01 vezes a referência. O comparador com informação perfeita utiliza os mesmos meses viáveis e produz 1,09 vezes a referência. Este conjunto comum de escolhas mantém alinhada a comparação temporal.
| Plano de contacto | Compromissos esperados (milhões de USD) | 10.º a 90.º percentil | Rácio face ao plano de lançamento |
|---|---|---|---|
| Contactar todos no lançamento | 657 | 572 a 730 | 1,00 |
| Distribuir aleatoriamente por quatro meses | 649 | 572 a 727 | 0,99 |
| Mês ajustado ao calendário com base nos dados | 665 | 593 a 746 | 1,01 |
| Melhor mês com conhecimento perfeito | 713 | 624 a 805 | 1,09 |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Compromissos esperados para os 100 investidores com pontuação estimada mais alta. A dispersão vai do 10.º ao 90.º percentil de 100 réplicas.
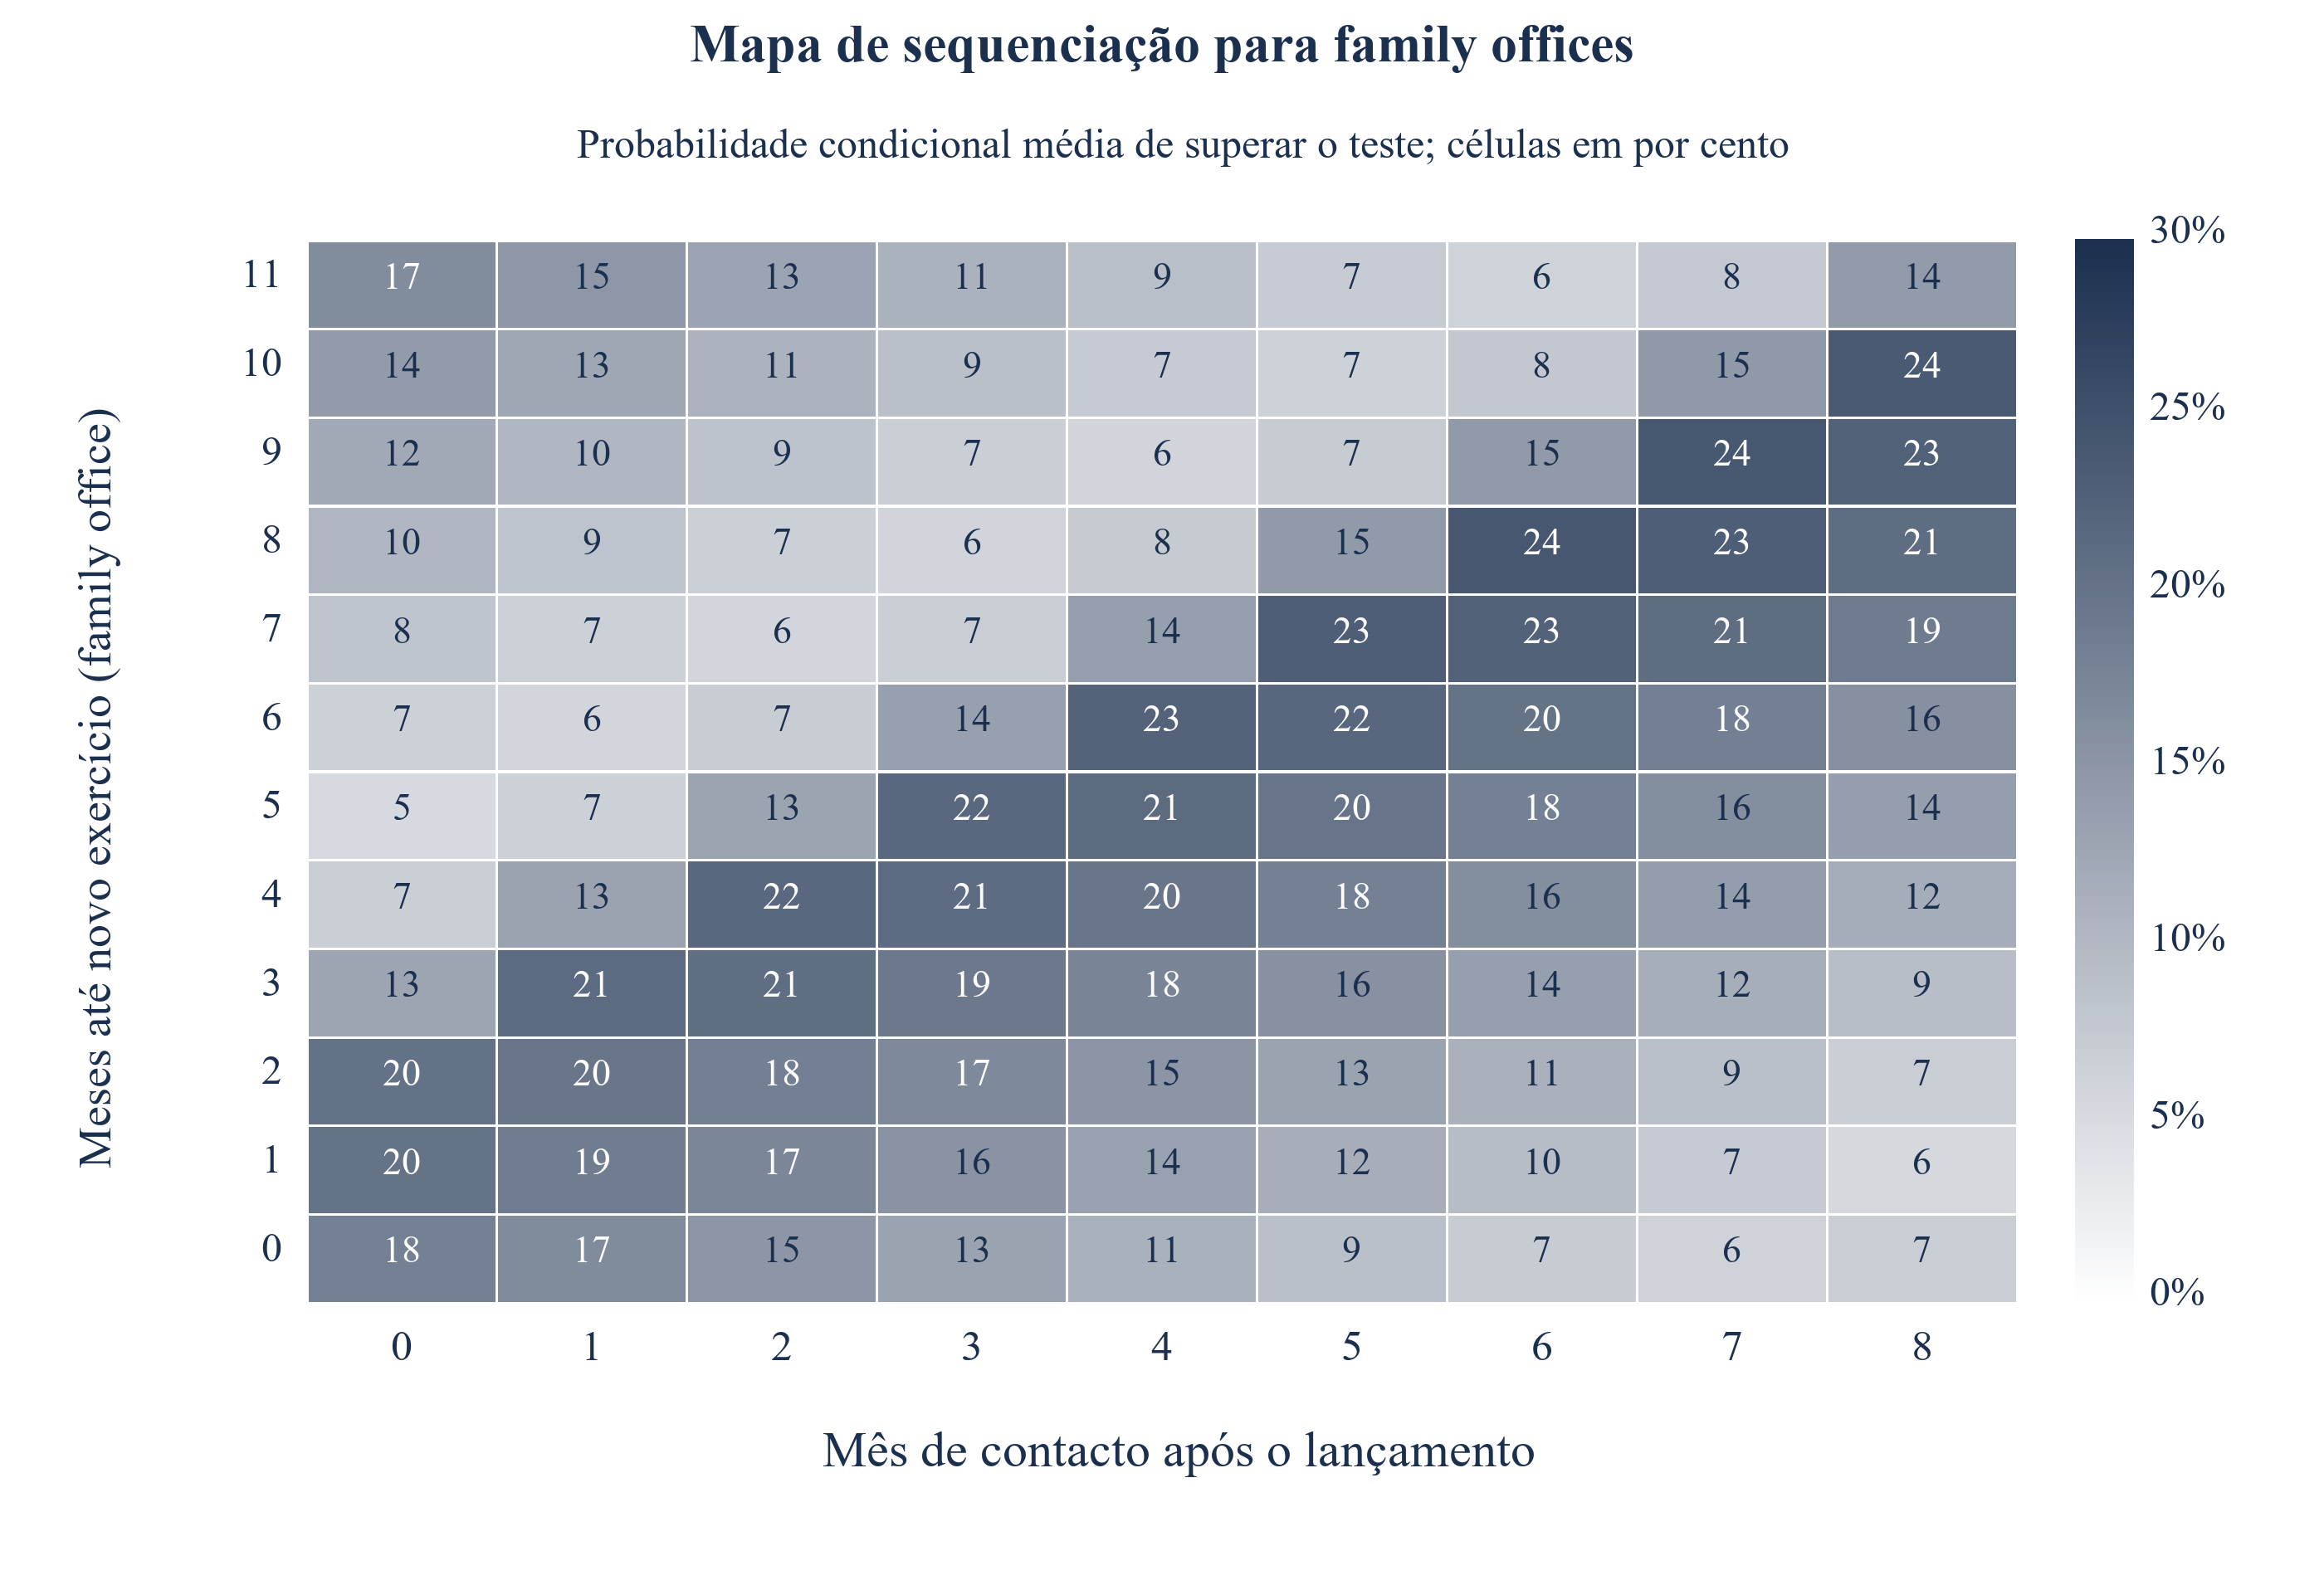
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Resultados de modelo construído sob pressupostos declarados. As células mostram probabilidades condicionais médias, em por cento, de superar o teste de capacidade e orçamento numa decisão dentro da janela fixa de doze meses, agrupadas por mês de contacto e meses até ao início do exercício seguinte. Não mostram a proporção que atinge ou supera o limiar separado de capacidade de 50%. A grelha descritiva utiliza os meses 0 a 8; ambas as políticas temporais otimizam sobre os meses 0 a 6.
A Figura 4 mostra por que falha um escalonamento mecânico e ajuda um plano ajustado ao calendário. Nos family offices, cujo exercício começa num mês aleatório, a probabilidade de poder comprometer capital é máxima numa diagonal: atinge cerca de 24% quando o contacto ocorre aproximadamente dois meses antes do reinício, de modo que uma due diligence com duração mediana de dois meses termina logo após a abertura do novo orçamento. Cai para 5% quando a decisão ocorre no final do exercício, após a utilização da maior parte do orçamento. As instituições com exercício iniciado em janeiro comprometem capital mais frequentemente quando contactadas nos primeiros meses: 63% no lançamento, face a 16% quando contactadas no oitavo mês.
A regra temporal baseada em dados observados produz 1,01 vezes os compromissos esperados da referência e melhora o contacto no lançamento em 68% das réplicas. O ganho médio corresponde a 15% da diferença entre o lançamento e a referência temporal de informação perfeita com o mesmo conjunto de meses viáveis. O ganho é pequeno e varia entre campanhas construídas. A lista selecionada já tem uma probabilidade condicional média de superar o teste de 82% no lançamento. Uma equipa real deve verificar datas de decisão e orçamentos antes de adiar um contacto; esta experiência não estabelece uma regra de espera universalmente melhor.
16 Desempenho da ordenação e calibração nos cenários de tensão declarados
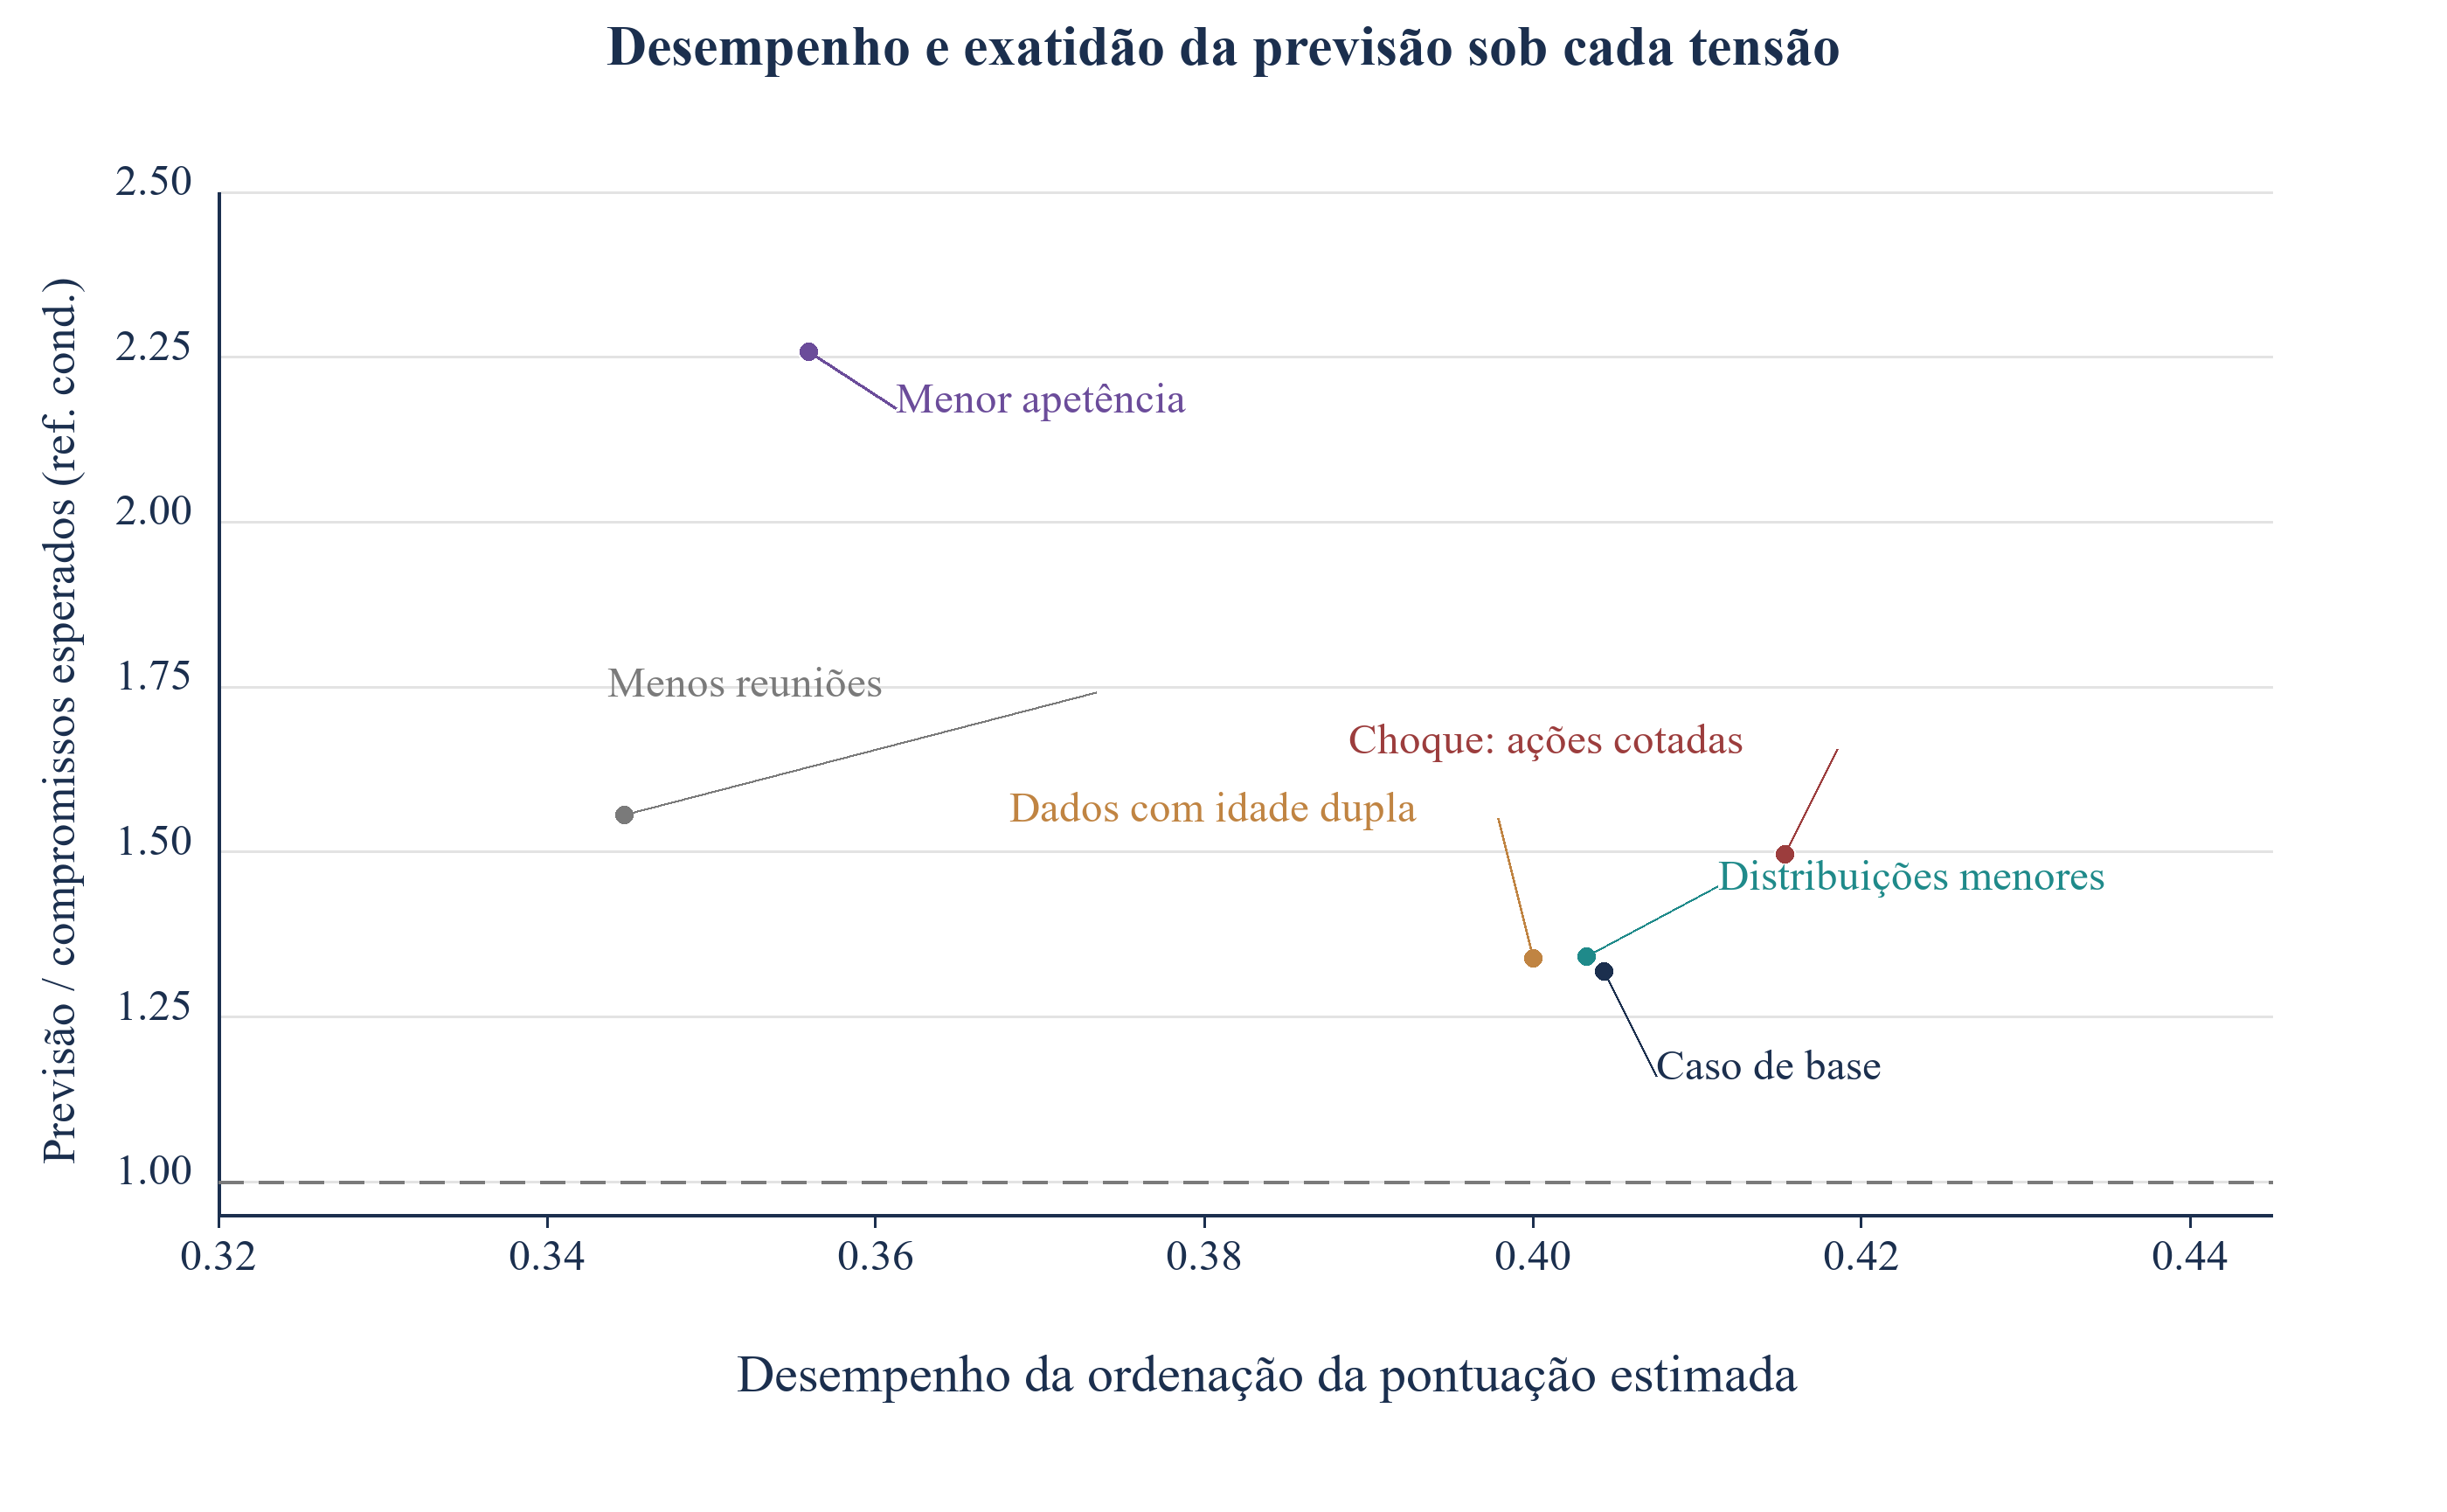
As pontuações estimadas no universo de base são congeladas antes de cada teste de tensão. Cada tensão altera uma parte declarada do cenário gerador sem nova estimação. A Tabela 9 apresenta o desempenho da ordenação da pontuação estimada, o desempenho da prioridade aos maiores, o rácio entre previsão e compromissos de referência, a probabilidade média de superar o teste e a probabilidade condicional média de compromisso. No caso de base, o rácio de previsão da lista prioritária é 1,32. A Figura 5 mostra o comportamento da ordenação e previsão nos cenários especificados. São diagnósticos comparativos de cenários; a experiência não mede um tempo de aviso operacional antes de uma insuficiência real de captação.
| Cenário | Desempenho da pontuação estimada | Desempenho da prioridade aos maiores | Previsão dividida pelos compromissos esperados da referência condicional | Probabilidade média de superar o teste na lista prioritária | Probabilidade média de compromisso |
|---|---|---|---|---|---|
| Caso de base | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| As ações cotadas caem após a apresentação dos dados | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Dados com o dobro do desfasamento | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| As distribuições caem 60 por cento | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Os comités reúnem com metade da frequência | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Menor apetência pela classe de ativos | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Média de 60 réplicas. O rácio entre previsão e referência condicional é a soma das probabilidades de compromisso previstas na lista prioritária dividida pela soma das probabilidades verdadeiras.
Sob o choque de mercado especificado após o registo dos dados, o desempenho médio da pontuação completa é 0,42 e o rácio entre previsão e referência é 1,50. A equação de capacidade aumenta a exposição simulada a ativos privados antes de aplicar o limite mínimo da margem. Isto pode reduzir a capacidade esperada de compromissos sem a mesma redução no desempenho médio da ordenação. Não preserva a ordem relativa de todos os investidores. Os cenários de menos reuniões dos comités e menor apetência apresentam desempenhos de 0,34 e 0,36, com rácios de previsão de 1,56 e 2,26. São comparações condicionais de cenários.
Os cenários fundamentam a monitorização tanto da ordenação como da calibração. Nesta experiência, um desvio negativo face à previsão com ordenação relativamente estável pode resultar de uma alteração comum da capacidade ou da apetência. Padrões agregados semelhantes podem ter outras causas numa campanha real. Investigar qualidade dos dados, elegibilidade, acompanhamento, condições e seleção não registada antes de alterar uma previsão. O desempenho da prioridade aos maiores varia entre 0,11 e 0,14 nos cenários declarados. Maior desfasamento dos dados e distribuições reduzidas produzem desempenhos de 0,40 e 0,40 sob parâmetros que tornam a taxa de distribuições uma entrada relativamente pequena. Nenhum resultado estabelece robustez a choques reais de liquidez.
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Média de 60 réplicas por cenário.
17 Um histórico selecionado por juízo profissional sobrestima a previsão; a reponderação dos dados corrige pouco desse excesso
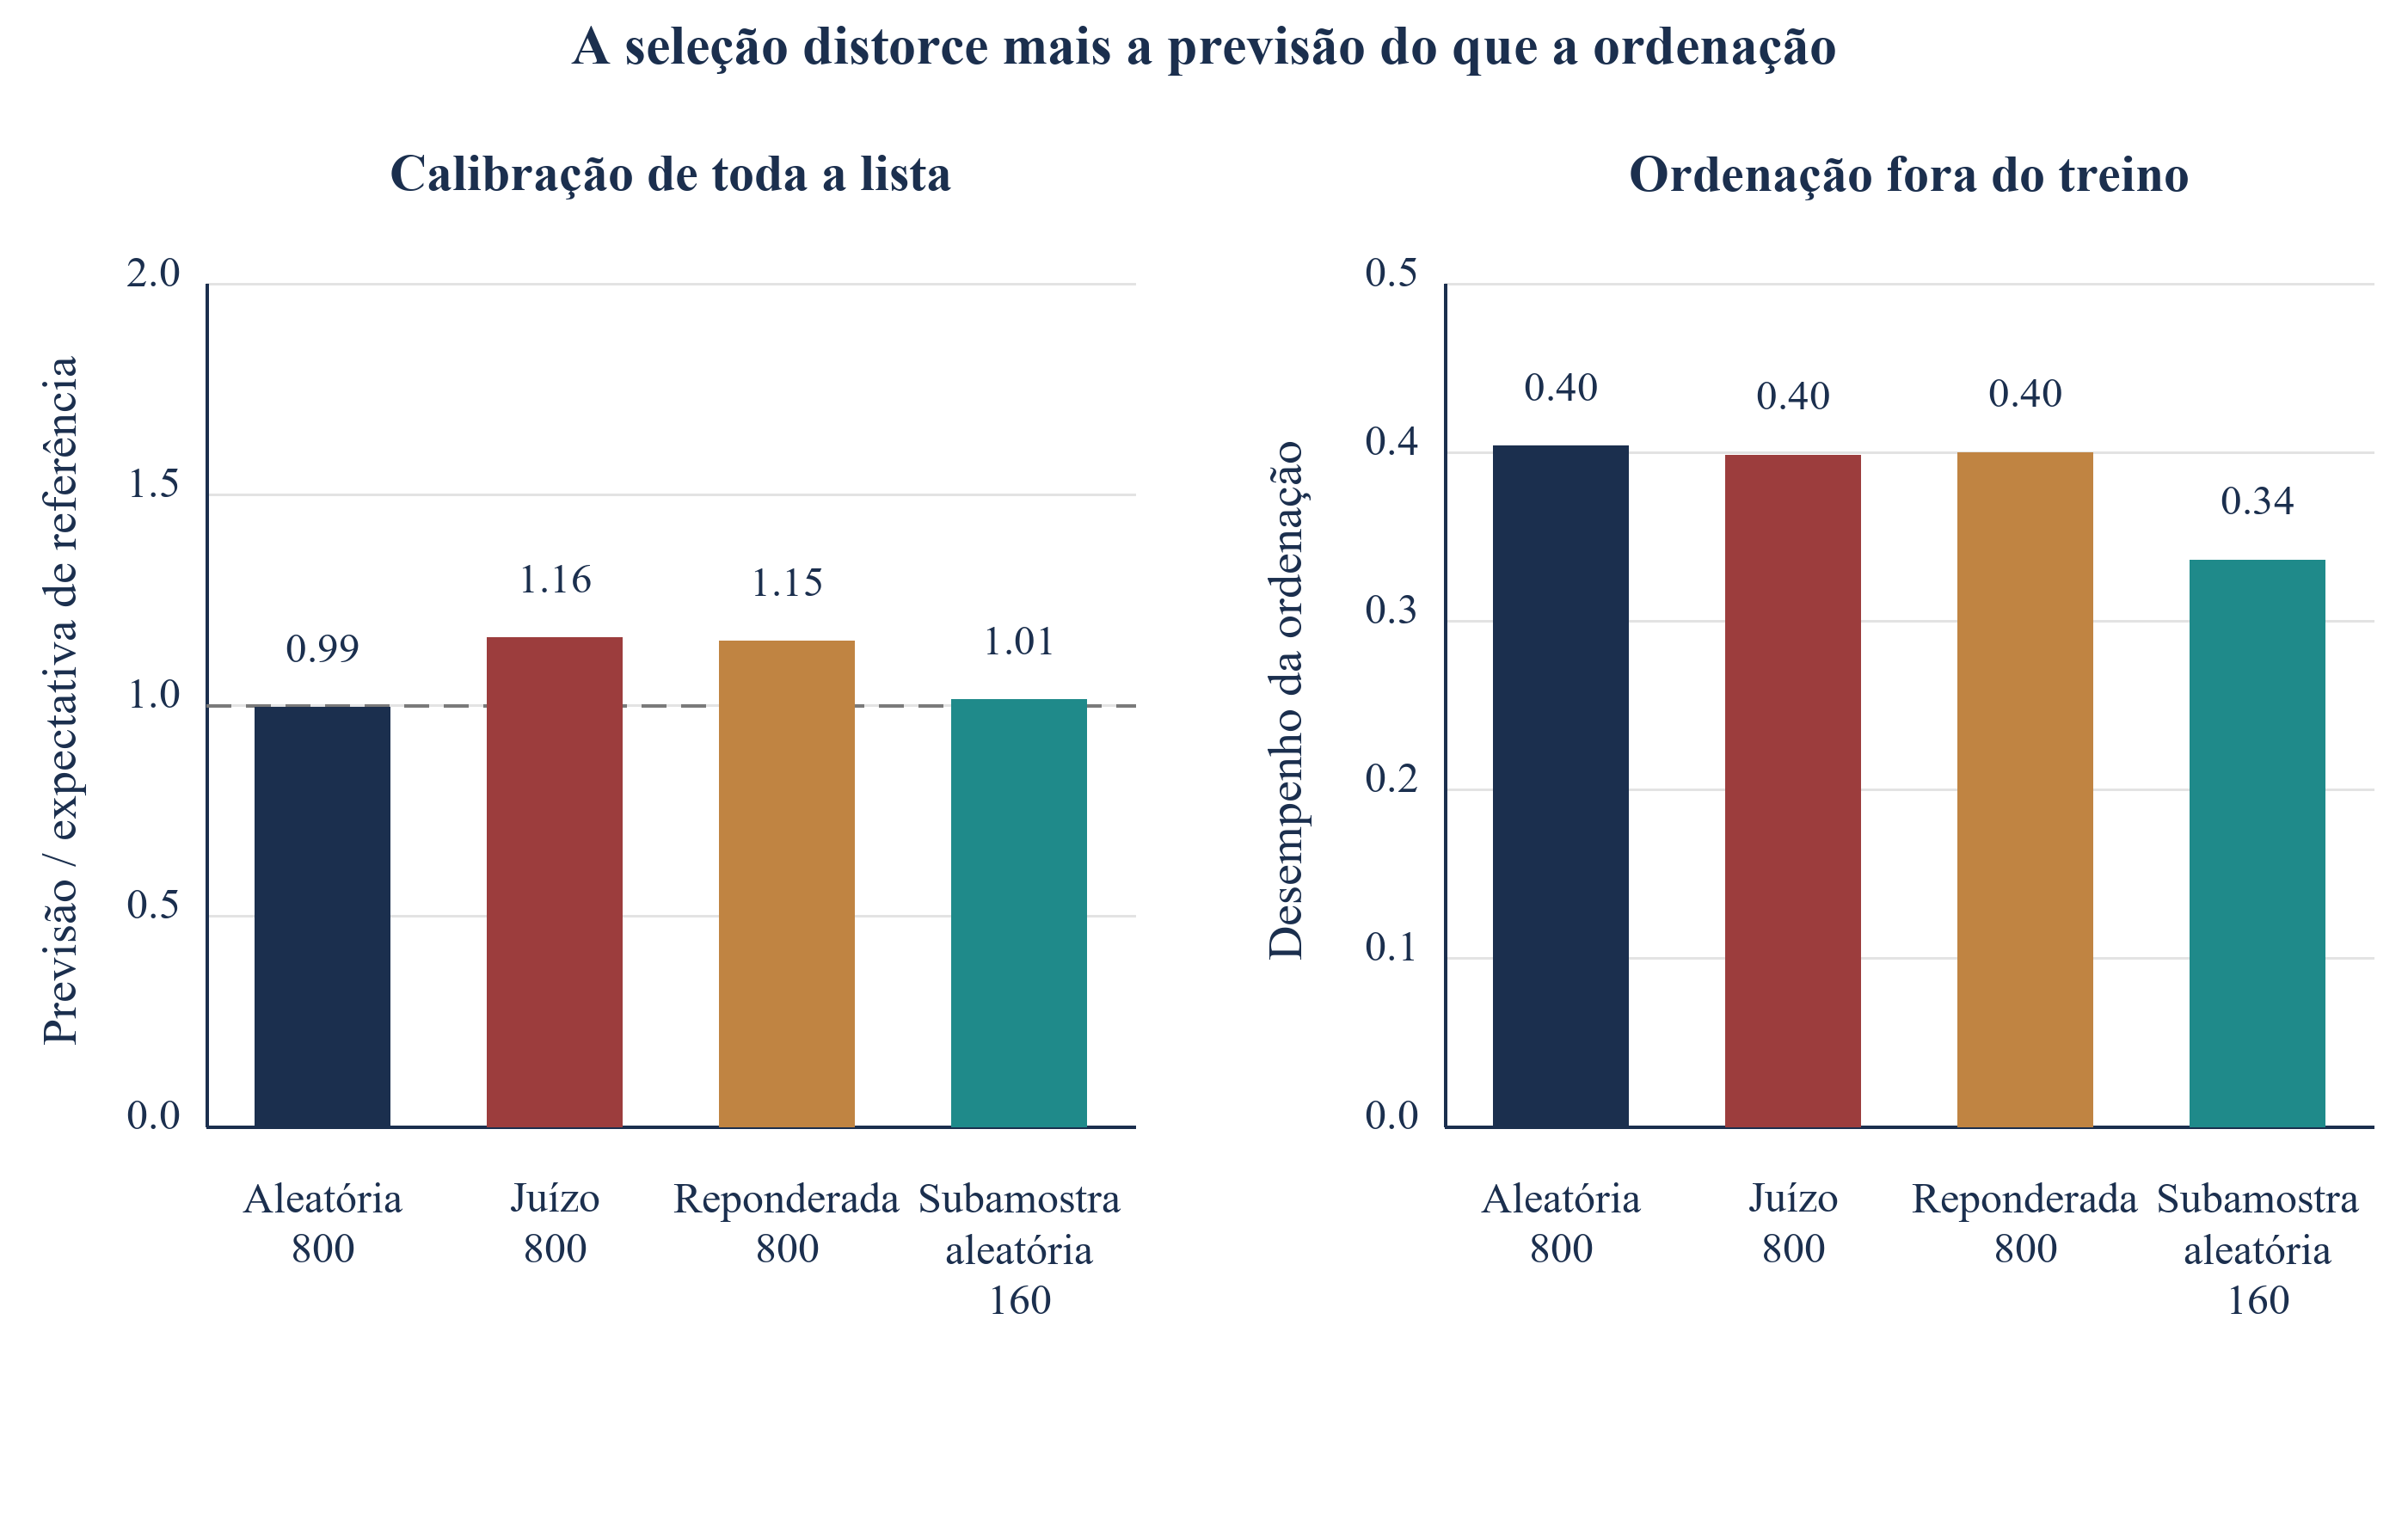
Os contactos passados raramente são aleatórios. A equipa contacta os investidores que conhece, e esse conhecimento inclui parcialmente apetência que não consta dos dados. No modelo, a seleção para a coorte de treino aumenta com apetência, adequação e dimensão. A Tabela 10 compara quatro coortes de treino. Uma coorte aleatória de 800 produz desempenho de 0,40 e rácio de previsão para toda a lista de 0,99. Uma coorte da mesma dimensão selecionada por juízo profissional produz desempenho de 0,40, mas rácio de 1,16, sobrestimando em 16% a taxa esperada no resto da lista.
| Coorte de treino | Desempenho da pontuação estimada | Previsão dividida pela expectativa de referência, toda a lista | Previsão dividida pela expectativa de referência, lista prioritária | Coeficiente de adequação | Coeficiente de margem |
|---|---|---|---|---|---|
| Coorte aleatória de 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Coorte de 800 selecionada por juízo profissional | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Selecionada por juízo profissional, reponderada pelos dados | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Apenas subconjunto aleatório de 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Média de 100 réplicas. Os coeficientes referem-se a variáveis padronizadas na pontuação estimada de compromissos.
A correção habitual pondera cada investidor selecionado pelo inverso da sua probabilidade estimada de seleção, utilizando as variáveis registadas. A equação 4a apresenta a log-verosimilhança ponderada e a equação 4b o peso estimado. O peso atribui maior influência a investidores que a equipa tinha pouca probabilidade de contactar, aproximando a coorte da lista completa nas variáveis registadas.
Aqui, S é a coorte selecionada, y_i o indicador de compromisso, p_i(beta) a probabilidade estimada e x_i o conjunto de características registadas. Nesta implementação, a reponderação reduz o excesso construído da previsão de 16% para 15%, ou 5% do excesso original. A regra de seleção depende também de apetência não registada. Pesos de propensão estimados com as características disponíveis não conseguem remover esse canal omitido de seleção. Um subconjunto aleatório de treino de 160 apresenta rácio médio de previsão para toda a lista de 1,01 e desempenho de 0,34 entre réplicas. A amostragem aleatória não torna não enviesado um preditor estimado em amostra finita, penalizado ou mal especificado. A calibração de uma lista prioritária selecionada exige validação própria.
Desloque horizontalmente para ler a figura em tamanho original. Também pode abrir a figura em tamanho original.
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Média de 100 réplicas.
O exercício de propensão exige também uma interpretação precisa da amostragem. A coorte selecionada é extraída sem reposição com pesos relativos parcialmente baseados na apetência latente. Um modelo logístico de propensão estimado com características registadas estima um padrão de inclusão nessa amostra construída. Não observa a apetência, e as suas probabilidades não são os pesos relativos originais de extração. A reponderação pode alterar uma estimativa e deixar por resolver diferenças importantes de seleção. Num estudo prospetivo, guardar as probabilidades reais de inclusão aleatória no momento da seleção. Registar separadamente a inclusão orientada pela pontuação e as exceções discricionárias; combinar estes mecanismos sem as respetivas probabilidades impede uma avaliação transparente da população que uma estimativa de calibração representa.
18 Dimensão da coorte e concordância com a referência estimada
A Tabela 11 compara estimações em coortes aleatórias geradas de 100 a 1.600 investidores. Com 100 contactos, a amostra de treino contém em média 7,7 compromissos e o desempenho médio da ordenação é 0,29, com percentis das réplicas de 0,17 a 0,39. Com 800 contactos, os valores correspondentes são 55,8, 0,41, 0,34 e 0,47. São resumos de simulações finitas. A coluna dos três principais compara ordenações de coeficientes padronizados estimados com uma estimação finita separada de 20.000 investidores.
| Coorte contactada | Compromissos observados | Desempenho médio | 10.º a 90.º percentil | Pontuação estimada supera prioridade aos maiores | Concordância com a referência finita estimada dos três principais |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 a 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 a 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 a 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 a 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 a 0,47 | 100% | 88% |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Média de 100 réplicas. As três principais variáveis são as três características com maiores coeficientes padronizados, comparadas com uma estimação de 20.000 investidores.
Com 100 e 200 contactos de treino, a pontuação estimada supera a prioridade aos maiores em 89% e 99% destas réplicas. A concordância com o conjunto de referência dos três maiores coeficientes padronizados em valor absoluto é de 5% com 100, 39% com 400 e 88% com 1.600. As duas medidas respondem a perguntas diferentes: desempenho da ordenação em investidores gerados reservados para teste e estabilidade face a uma referência de coeficientes escolhida. Nenhuma percentagem sustenta aplicar uma pontuação não validada a uma lista real de investidores.
Estes resultados descrevem desempenho preditivo no universo do autor. A concordância com uma referência finita estimada de 20.000 investidores fornece a métrica das três principais características; não identifica determinantes causais nem estabelece uma verdade populacional. Os percentis das réplicas descrevem variação entre campanhas simuladas. Não são intervalos de confiança para resultados reais de captação. O profissional deve congelar um modelo inicial, avaliá-lo com observações recolhidas prospetivamente e apresentar calibração e desempenho da ordenação separadamente. Alterações dos coeficientes entre vagas podem refletir amostragem, correlações ou diferentes composições de investidores, além de mudanças de comportamento.
19 Reprodução, controlos e o que a experiência não consegue mostrar
A Tabela 12 regista os controlos numéricos efetivamente avaliados na reprodução privada. Limites de probabilidades e etapas, ordenação do oráculo, datas dos comités, bloqueios dos exercícios e comparações com o montante são explicitamente verificados. A contagem final das estimações inclui a referência populacional e os modelos de propensão, além das estimações de ordenação; todas as estimações registadas têm de superar as verificações finais de resíduos finitos. A reprodução independente verifica também a integração da due diligence contínua e a identidade com semente fixa. Os resíduos do solver estabelecem uma condição numérica nos coeficientes devolvidos. Não estabelecem identificação, calibração empírica ou correção do mecanismo gerador assumido.
| Controlo | Resultado |
|---|---|
| Asserções numéricas e verificações de validação empírica | 46 superadas |
| Réplicas, experiência principal | 100 universos de 3.600 investidores |
| Réplicas, cenários de tensão | 60 |
| Estimações que superam o critério final de resíduo da pontuação | 3.122; maior resíduo da pontuação inferior a 0,000001 |
| Oráculo de probabilidade condicional face a todas as regras | Pelo menos tão elevado em todas as réplicas |
| Referência inferior da ordem aleatória | Coincide com 4.000 extrações aleatórias dentro do erro de amostragem |
| Verificação da potência para duplicação da taxa de base | Potência simulada de 81% à dimensão declarada |
| Semente | Fixa; repetir uma réplica reproduz exatamente as pontuações |
Análise MatchPoint do universo construído. Resultados de modelo sob pressupostos declarados; não são resultados observados. Os controlos são verificados na execução do modelo.
A limitação central é a circularidade. Os resultados são gerados pela mesma lógica de capacidade, orçamento e calendário utilizada pela pontuação estrutural e aproximada pela pontuação estimada. A experiência mostra como um método se comporta quando a sua premissa se verifica. Não mostra que a premissa se verifique em investidores reais. Comités reais podem ponderar a capacidade de modo diferente, ultrapassar um orçamento ou assinar por motivos que nenhum dado regista. Do mesmo modo, ruído de medição, desfasamento e proporções de divulgação são definidos pelo autor; a diferença entre a pontuação estimada e a referência privilegiada declarada é uma propriedade dessas entradas.
A experiência pode mostrar a sequência das consequências. A capacidade é uma conjunção; reuniões e compromissos respondem a variáveis diferentes; previsão e ordenação falham separadamente; um histórico selecionado por juízo profissional distorce o nível; e coortes pequenas não conseguem ordenar variáveis. Cada conclusão decorre de uma estrutura que as fontes primárias tornam plausível, e cada uma pode ser testada com o desenho da secção seguinte. Quando a experiência mostra um efeito grande, como a diferença entre reuniões e compromissos, o primeiro teste deve ser verificar se uma campanha real apresenta o mesmo sinal. Quando mostra um efeito pequeno, como o custo de dados desatualizados, uma campanha real pode revelar um maior, pois o ruído assumido é moderado.
20 Um estudo com consentimento exige um subconjunto aleatório, datas e análise previamente especificada
A unidade do estudo proposto é um episódio de investidor e captação. Registar o universo elegível, probabilidade de inclusão, pontuação congelada, data de contacto, canal, datas verificadas das fontes e cada etapa observada. Uma análise de governação deve determinar a lei aplicável e o fundamento para tratamento de dados pessoais antes do recrutamento. O Artigo 10 do DIFC prevê vários fundamentos lícitos; o consentimento é um deles. Um estudo pode adotar o consentimento como requisito de desenho sem o descrever como único fundamento jurídico de todas as operações de tratamento. [15]
Quando o consentimento é o fundamento, a lei do DIFC especifica os requisitos de consentimento e retirada. O Artigo 34 trata de oposição ao marketing direto, incluindo a definição de perfis relacionada. A visão geral oficial do ADGM identifica igualmente um direito absoluto de oposição ao marketing. Estes exemplos específicos de jurisdição sustentam um processo documentado de informação, oposições e conservação. O regime aplicável e o perímetro de promoção financeira exigem análise específica da campanha. [15, 16]
| Elemento | Especificação | Motivo |
|---|---|---|
| Unidade e janela | Investidor e captação; doze meses a partir do lançamento | Fixa o prazo do resultado |
| Subconjunto aleatório | Reservar 20% dos contactos para inclusão aleatória a partir de todo o universo elegível ainda não contactado, dentro de estratos previamente especificados; registar probabilidades de inclusão não nulas | Apoia a calibração para alvos fora do grupo selecionado pela pontuação |
| Estratificação | Tipo, intervalo de ativos, estatuto de divulgação, início do exercício | Melhora a precisão; fixada antes do lançamento |
| Datas e horas | Datas de contacto, reunião, due diligence, decisão e assinatura | Permite análise do tempo até ao evento e de riscos concorrentes |
| Resultados | Reunião, due diligence, compromisso vinculativo e recusa definitiva, com acompanhamento administrativo definido separadamente | Separa as etapas |
| Amostra para multiplicar a taxa por 2 | 298 por grupo à taxa de base; 635 a metade dessa taxa | Potência para comparar os mais bem classificados com o subconjunto aleatório |
| Amostra para multiplicar a taxa por 1,5 | 1.021 por grupo à taxa de base | Mostra o custo de detetar pequenos aumentos |
| Análise | Riscos instantâneos específicos da causa e incidência cumulativa; lista de variáveis pré-registada | Evita a procura oportunista de especificações |
Desenho proposto. As dimensões numéricas das amostras descrevem uma comparação separada com grupos fixos iguais e observações Bernoulli independentes, à taxa de base construída, significância de 5% e potência-alvo de 80%. Não são os totais de uma campanha que atribui 20% dos contactos à exploração; afetação desigual, agrupamento e acompanhamento incompleto exigem cálculo separado.
A inclusão aleatória tem de ocorrer antes de a pontuação determinar quais os investidores que recebem os contactos reservados. Ordenar aleatoriamente uma vaga já selecionada não altera a seleção para essa vaga. Definir a quantidade-alvo da política como os compromissos vinculativos esperados por contacto elegível sob uma política ordenada congelada, comparada com uma política declarada de inclusão aleatória e acompanhamento comparável. Registar sobreposições, exclusões e incumprimento. Probabilidades de inclusão conhecidas sustentam ponderação adequada; a avaliação tem de considerar instituições repetidas, mandatos relacionados e efeitos de propagação. Coeficientes das variáveis e pontuações de ablação continuam a ser resumos preditivos, salvo se um desenho de identificação separado sustentar interpretação causal. [13, 14]
A Tabela 13 ilustra como a raridade dos compromissos afeta uma experiência de validação equilibrada. À taxa de base construída de 7,0%, a aproximação com grupos iguais exige 298 investidores por grupo para uma duplicação e 1.021 para uma taxa igual a uma vez e meia a taxa de base. Apenas o caso declarado de duplicação à taxa de base é avaliado pela verificação de simulação do programa. Uma afetação operacional de 20/80 exige outro cálculo de variância. Instituições agrupadas, mandatos sobrepostos, censura e taxas de eventos incertas podem alterar ainda mais os números necessários. Campanhas pequenas devem apresentar as observações e a incerteza sustentadas pelo seu desenho e adiar alegações que a amostra disponível não permite distinguir.
Especificar previamente o acompanhamento antes de comparar políticas. Um alvo contactado perto do prazo de fecho tem menos tempo para assinar do que outro contactado no lançamento. Medir o resultado operacional face à data comum de fecho e conservar o tempo desde o contacto como variável separada. Uma assinatura posterior pode ter valor comercial e permanecer fora do resultado registado. Definir regras para episódios reabertos, captações sobrepostas e instituições que partilham um comité de investimento. Se o mesmo investidor aparecer em vários mandatos, as observações não são independentes apenas porque os identificadores das captações diferem. As estimativas de variância e o planeamento amostral devem refletir essa dependência; devem manter-se resumos por campanha para auditoria dos resultados agregados.
21 Apresentar capacidade e calendário ao comité como intervalo e com uma previsão reduzida
O comité deve receber a política de contacto proposta, a qualidade da evidência e a incerteza da previsão. O rácio construído de previsão da lista prioritária é 1,31, com percentis das réplicas de 1,03 a 1,65. São diagnósticos do próprio processo de seleção e estimação do modelo. Não fornecem um desconto universal para captação real. Um cenário de planeamento real exige calibração prospetiva e tratamento explícito da incerteza no montante de investimento, calendário, elegibilidade e conversão. A Tabela 14 separa essas questões de reporte.
| Elemento | Conteúdo | Como interpretar |
|---|---|---|
| Evidência da ordenação | Desempenho face à ordem aleatória e à prioridade aos maiores, com dispersão | Mostra se a ordem supera uma lista ingénua |
| Calibração da previsão | Compromissos previstos, rendimento da política medido prospetivamente e incerteza | Avalia a estimativa de planeamento proposta sob um desenho de validação explícito |
| Perdas registadas por etapa | Etapa observada e motivo datado de cada episódio encerrado | Apoia a investigação de possíveis restrições; não identifica uma causa por si só |
| Exposição ao calendário | Número de investidores cuja decisão ocorre depois da janela | Mostra o custo do contacto tardio |
| Qualidade dos dados | Proporção da lista com dados divulgados e respetiva antiguidade | Mostra quanto da ordenação depende de imputação |
| Amostra de exploração | Rendimento sob a política declarada de inclusão aleatória e acompanhamento comparável | Estima uma comparação de políticas sujeita a pressupostos de inclusão, sobreposição e incerteza |
Conjunto de reporte proposto. Os limiares devem ser definidos pela equipa antes do lançamento e não são derivados do modelo.
O comité deve ver a evidência de cada ajustamento proposto. Apresentar quantos compromissos vinculativos foram observados, a população de validação, o horizonte temporal e a incerteza em torno do rendimento previsto. Uma previsão pontual não é um limite superior estatístico. Uma redução baseada num rácio de previsão simulado não é um cenário de planeamento empiricamente calibrado. Manter um registo dos investidores excluídos e adiados com datas das fontes e estatuto de verificação. Um dado imputado pode fundamentar um pedido de evidência; uma restrição jurídica ou de mandato documentada pode fundamentar exclusão. Dados por etapa ajudam a investigar estrangulamentos e não devem ser apresentados como atribuição causal de uma falha sem um desenho adequado.
O esforço de verificação pode ser explicitamente priorizado. Identificar que dado em falta ou desatualizado altera a posição do investidor, o mês de contacto proposto ou a decisão de inclusão sob alternativas plausíveis. Comparar as consequências dessas alternativas com o tempo e o custo do esclarecimento. Por exemplo, uma data documentada de reinício do orçamento pode justificar acompanhamento datado; um reinício apenas assumido deve suscitar uma pergunta antes de adiar. É uma regra proposta de recolha de informação, não uma alegação de receita modelada. Conservar no registo de trabalho as alternativas, evidência das fontes e responsável pela decisão, para distinguir uma exclusão por falta de informação de outra causada por uma restrição verificada.
22 Utilizar dados e IA para atualizar os registos; a decisão de contacto continua com a equipa
Os dados deste artigo envelhecem. Pesos de alocação, rácios de compromissos por realizar e calendários são reapresentados em relatórios anuais ou mais frequentes; um movimento de mercado pode alterar vários em simultâneo. Ferramentas de linguagem natural podem extrair estes elementos de relatórios anuais, avaliações de programas e documentos dos conselhos e assinalar alterações, reduzindo o desfasamento, embora os cenários de tensão mostrem que o desfasamento isolado custa pouco desempenho da ordenação sob as entradas assumidas. A extração deve conservar com cada valor a passagem da fonte e a data; uma pessoa deve confirmar qualquer valor que provoque uma grande alteração de posição.
Manter dados institucionais separados dos contactos pessoais, com processos documentados de acesso, conservação e correção. Conservar a versão da pontuação e os valores das fontes utilizados em cada decisão de contacto. Uma alteração de alocação ou calendário extraída deve primeiro ser reconciliada com o documento original e a data. Qualquer utilização operacional de dados pessoais exige a análise jurídica e o processo de oposição aplicáveis. [15, 16]
O artigo estima modelos logísticos numa experiência construída. Não apresenta qualquer modelo treinado em resultados observados de investidores nem exatidão validada de um sistema de extração por IA. Taxas de divulgação e comportamento dos dados em falta em family offices são entradas definidas pelo autor. Nenhum conjunto de dados analisado sobre family offices estabelece a sua distribuição real. Um piloto prático de extração deve, por isso, avaliar exatidão dos campos, alinhamento das datas e alterações de ordenação consequentes face a fontes verificadas independentemente, antes de os resultados influenciarem um plano de contactos.
23 Regra de decisão para uma captação real: filtrar pela capacidade, sequenciar pelo calendário, reduzir a previsão
O processo proposto começa pela elegibilidade de mandato verificada e por um prazo de fecho registado. Depois, reconciliar montante de investimento, dados da carteira, obrigações de compromissos, autoridade de aprovação e datas prováveis de decisão. Assinalar entradas em falta e comparar o calendário proposto com uma referência simples. Avaliar o custo de verificar dados incertos antes de os utilizar como filtro. O teste de capacidade é uma proposta explícita de modelação; o seu limiar operacional e o tratamento de exceções exigem validação para o mandato e documentos aplicáveis.
Reservar uma amostra prospetiva de exploração, registar cada etapa e comparar resultados no horizonte de acompanhamento acordado. O padrão de menos reuniões e mais compromissos é um resultado sob o mecanismo do autor. Tratá-lo como hipótese a avaliar numa lista real. Registar um motivo datado para cada adiamento e o próximo passo de verificação. No universo construído, 20% dos investidores que não superam o teste de contacto no lançamento tornam-se elegíveis para pelo menos um contacto posterior testado dentro de seis meses. A medida descreve elegibilidade modelada; não descreve disposição observada dos investidores nem promete um compromisso.
A regra proposta é um processo para recolher evidência e testar uma política de decisão. Os seus pesos numéricos exigem validação para o mandato, população de investidores e horizonte em questão. Um histórico selecionado de campanha pode conter informação útil, mas as omissões e o mecanismo de seleção limitam as conclusões possíveis. Combinar esse histórico com observações prospetivas, dados verificados e pressupostos explícitos antes de adotar uma previsão.
24 Limitações e próxima decisão
A experiência é construída. Tipos de investidores, distribuições, níveis de ruído e regras de decisão são definidos pelo autor. Contém uma classe de ativos e um montante de investimento, um único mês de lançamento e uma única janela, sem concorrência por capacidade entre captações. Trata os investidores como independentes, ignorando a informação que partilham. Modela adequação e apetência como independentes da capacidade, o que um comité real pode não respeitar. Não modela comissões, condições ou cartas laterais, e os dados fornecidos são mais limpos do que muitos dados reais.
Os exemplos de fontes abrangem um fundo público de pensões, divulgações de investidores soberanos e relatórios de dotações patrimoniais universitárias. Transparência e definições contabilísticas diferem. Nenhum conjunto de dados analisado sobre family offices sustenta os calendários ou probabilidades de divulgação simulados desses investidores. As referências académicas tratam questões relacionadas com desempenho dos fundos, captação, liquidez e desenho de estudos. O anexo de política CalPERS de 2022 é conservado para discussão explicitamente histórica de revisões de metas e intervalos de política, juntamente com material de programas de 2026; a autoridade atual para uma transação tem de ser verificada independentemente. Os exemplos de privacidade limitam-se à lei do DIFC e à visão geral do ADGM citadas e não determinam o regime de uma campanha específica.
A próxima decisão é saber se uma campanha pode sustentar uma avaliação prospetiva previamente especificada. Isso exige um registo do universo elegível, um plano lícito de recrutamento e tratamento, inclusão aleatória quando prevista no desenho e definições consistentes de resultados e acompanhamento. Começar por medir o rendimento da política e a calibração da previsão. Uma lista pequena pode melhorar a qualidade dos dados e a programação, embora sustente conclusões limitadas sobre superioridade preditiva. A escala e a incerteza do estudo proposto devem ser avaliadas antes de um comité confiar nos resultados que venha a produzir.
Referências
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
