
1 Classer les investisseurs selon leur capacité à s’engager dans le délai prévu, puis selon leur adéquation
Une levée de capitaux comporte une date de clôture, un montant d’investissement et une liste d’investisseurs plus longue que celle que l’équipe peut contacter en une seule vague. La décision porte sur l’ordre des prises de contact. L’adéquation au mandat indique si un investisseur acquérirait ce type d’actif. Elle n’indique pas s’il dispose actuellement de la capacité nécessaire, ni si son comité peut approuver l’opération avant la fin du délai prévu. Cet article étudie ces deux questions supplémentaires, la capacité et le calendrier, et recherche les variables observables les plus utiles pour classer un univers d’investisseurs sous contrainte une fois l’adéquation établie.
Nous ne disposons d’aucun jeu de données observées sur la prise de contact avec les investisseurs. L’article comporte donc trois volets. Il examine des documents institutionnels primaires pour établir les variables de capacité et de calendrier publiées par un investisseur, leur retard de publication et leurs ambiguïtés. Il élabore une expérience sur un univers construit de 1 600 plus 2 000 investisseurs par réplication, répétée 100 fois, dans lequel la capacité, le rythme des engagements et les calendriers des comités sont générés à partir d’hypothèses explicites et ne sont observés qu’au travers de données décalées et incomplètes. Il définit ensuite l’étude fondée sur le consentement qui remplacerait l’univers construit par des données probantes.
L’expérience présente des résultats de modèle selon des hypothèses explicites. Il ne s’agit pas d’une observation de marché. Lorsqu’une phrase ci-dessous indique qu’une règle de classement obtient de meilleurs résultats, cette amélioration concerne l’univers construit, dont les hypothèses de génération sont intégralement détaillées. Le premier tiers de l’article définit les variables à partir des sources. La partie centrale mesure l’apport de chaque variable. Le dernier tiers transforme le résultat en un dispositif de reporting, un cadre de données et de gouvernance, et une règle de décision pour une opération réelle.
2 Définir le résultat et le point de départ du délai avant de choisir une variable
Le résultat recherché est un engagement signé et juridiquement contraignant d’au moins 25 millions de dollars américains dans les douze mois suivant le lancement. L’instrument doit créer l’obligation d’investissement ou de financement prévue par les documents de l’opération ; une lettre annexe, une réunion ou une indication non contraignante ne suffit pas à elle seule. Les premières réunions qualifiées et le début des vérifications préalables sont enregistrés séparément. Un refus définitif n’est traité comme un événement concurrent qu’en application d’une règle de clôture préspécifiée. Un interlocuteur qui suspend les échanges, demande d’autres conditions ou souhaite être recontacté ultérieurement conserve le statut ouvert approprié. Chaque investisseur approché reste inclus dans le dénominateur de la campagne. [14]
Le délai compte autant que le résultat. Un engagement signé au treizième mois constitue un échec au regard de la fenêtre retenue, même si l’investisseur était disposé à s’engager et en avait la capacité. Le délai est mesuré à partir de la date de lancement, et le mois de prise de contact est une décision enregistrée, plutôt qu’une variable de nuisance, car la section 15 montre que la probabilité d’engagement d’un même investisseur varie selon le moment où il est approché. Le tableau 1 définit les trois événements, le jour auquel chacun est comptabilisé et la règle applicable aux investisseurs qui ne répondent jamais. Enregistrer le mois de prise de contact permet également d’analyser ultérieurement si les contacts tardifs échouent parce que le délai expire ou parce que le budget de l’investisseur a déjà été utilisé.
| Événement | Moment de comptabilisation | Règle de comptabilisation | Résultat concurrent |
|---|---|---|---|
| Réunion qualifiée | Première réunion substantielle tenue | Date de la réunion, une fois par investisseur | Refus définitif clôturant l’épisode enregistré pour l’investisseur et la levée de capitaux |
| Vérifications préalables engagées | Demande de données ou processus ouvert par l’investisseur | Date de la première demande formelle | Refus définitif après la réunion selon la règle de clôture préspécifiée |
| Engagement juridiquement contraignant | Instrument signé créant une obligation au moins égale au montant d’investissement requis | Date de signature au plus tard à l’échéance de clôture fixée | Refus définitif avant l’engagement ; les approbations postérieures à l’échéance sont suivies hors de la fenêtre retenue |
| Absence de réponse | Aucune réponse enregistrée à la dernière date d’observation | Maintien dans le dénominateur des investisseurs approchés et censure administrative à droite à l’horizon préspécifié | Le silence seul ne constitue pas un refus concurrent |
Définitions élaborées par l’auteur pour l’expérience construite et l’étude proposée. Une réunion qualifiée exige la présence du décideur désigné ou d’un membre de l’équipe d’investissement habilité à faire avancer le processus ; un échange avec un intermédiaire chargé de filtrer les contacts n’est pas comptabilisé. La simulation génère les indicateurs de progression et l’admissibilité aux comités. Les horodatages des événements réels et la censure statistique relèvent de l’étude prospective proposée séparément.
Deux caractéristiques de cette définition déterminent le dispositif. Premièrement, l’engagement dépend d’une chaîne d’événements ; une variable peut donc être utile pour un maillon et inutile pour le suivant. La section 14 le mesure directement : les mêmes investisseurs sont suivis de la première réunion à la signature sous chaque règle de classement. Deuxièmement, la structure de risques concurrents implique qu’un taux de réussite naïf calculé parmi les répondants surestime celui de l’ensemble des investisseurs approchés. Le calcul de l’incidence cumulée constitue alors la synthèse appropriée du délai jusqu’à l’engagement. [14]
3 Les objectifs et fourchettes d’allocation publiés indiquent l’orientation de la capacité sans en quantifier le montant
L’exposition définie par la politique et la capacité de décision actuelle correspondent à des données distinctes. La pièce jointe annotée de CalPERS de novembre 2022 fournit un exemple historique de fourchettes d’allocation et d’écarts temporaires ; son objectif de capital-investissement n’est pas une donnée actuelle du modèle. La revue du consultant de juin 2026 fait état d’une allocation de 20,0 % au capital-investissement contre un objectif à long terme de 17 % et indique que le portefeuille reste dans sa fourchette de cinq points de pourcentage. La même revue recense 15,4 milliards USD de nouveaux engagements nets au cours des trois premiers trimestres de l’exercice. Une position supérieure à l’objectif central peut coexister avec la poursuite des engagements. L’analyste doit établir la fourchette et le dénominateur applicables ; l’objectif lui-même ne constitue pas un signal d’arrêt automatique. [1, 19]
Ces documents établissent deux éléments utiles au classement. Une fourchette constitue un signal durable d’appétit d’investissement, et sa modification est un événement daté qu’une équipe peut observer. Ils précisent également une limite. Les pages de revue consultées indiquent des fourchettes, sans donner les pondérations effectivement détenues. Une annexe de politique constitue également un instantané. Le mémorandum du consultant de juin 2025 adressé au même comité de CalPERS mentionne un objectif à long terme de 17 % pour le capital-investissement, tandis que la pièce jointe de novembre 2022 indique 13 % dans son tableau d’allocation stratégique. Le mémorandum précise que le conseil a approuvé l’objectif à long terme de 17 % en mars 2024, et la pièce jointe est un projet annoté. Nous en retenons uniquement que les objectifs sont révisés et doivent être datés avant utilisation. [1, 3]
La marge d’allocation constitue une donnée candidate lorsque les limites de la politique et l’exposition datée sont toutes deux publiées. Les données manquantes exigent une hypothèse explicite. Dans le score ajusté, les caractéristiques numériques manquantes reçoivent la moyenne d’apprentissage après standardisation. Le score structurel utilise une exposition cible par défaut propre à chaque type, un ratio fixe d’engagements non appelés de 0,25 de cette exposition et un taux de distribution fixe de 0,15. Ces imputations diffèrent et sont présentées séparément. Les documents publics de politique étayent le choix des catégories. Ils ne fournissent aucun poids, aucune bande de tolérance ni aucun seuil universels pour la disposition d’un investisseur à s’engager.
4 Un budget d’engagement publié est le signal de rythme le plus direct, et peu d’investisseurs en communiquent un
Le rythme désigne la vitesse à laquelle un investisseur prend des engagements envers une stratégie. La revue du programme de capital-investissement de CalPERS datée du 16 juin 2025 indique que les engagements ont été conformes à un objectif de 15,5 milliards de dollars US par an, plus ou moins 15 %, au cours des quatre derniers exercices, et que le maintien d’un niveau minimal d’engagements est important pour éviter une nouvelle décennie perdue. Le mémorandum du consultant fait état de 19,6 milliards de dollars de nouveaux engagements sur les douze mois clos le 31 mars 2025, dont 12,0 milliards de dollars de co-investissements aux côtés de 50 nouveaux engagements dans des fonds, et d’un rythme supérieur à 15 milliards de dollars par an sur les trois dernières années, contre 3 à 5 milliards de dollars par an de 2016 à 2018. [2, 3]
L’objectif annuel d’engagement apporte une mesure de flux en complément du stock du portefeuille. La revue des équipes de 2025 indiquait un objectif annuel de 15,5 milliards USD et une valeur liquidative de capital-investissement de 92,1 milliards USD, mesurés à des dates différentes. Leur ratio est d’environ 16,8 %. L’expérience conserve un paramètre de rythme commun fixé par l’auteur à 17 % du stock cible pour les quatre types d’investisseurs simulés. Cette transposition entre types constitue une hypothèse de modélisation. Elle ne fournit aucune estimation des budgets réels des investisseurs souverains, fonds de pension, fonds de dotation ou family offices. [2]
Les informations publiées par les investisseurs souverains du Golfe sont moins détaillées. Mubadala a annoncé un capital déployé de 143 milliards AED, en hausse de 20 %, et des encaissements de 138 milliards AED, en hausse de 27 %, pour 2025, dans un communiqué du 9 avril 2026. Ces montants donnent des encaissements équivalant à environ 97 % du capital déployé ; ils montrent que, cette année-là, les réalisations étaient du même ordre que les déploiements chez cet investisseur. Le communiqué ne ventile pas les déploiements par classe d’actifs ni par engagements dans des fonds ; il étaye donc une hypothèse a priori sur le rythme, sans établir un budget au niveau d’un investisseur. [6]
La revue de juin 2026 apporte une actualisation utile. Les équipes ont maintenu l’objectif annuel de 15,5 milliards USD, assorti d’une bande de 15 %, et ont indiqué une valeur liquidative de capital-investissement de 119,3 milliards USD au 31 mars 2026. Le rapport entre le même objectif et cette valeur liquidative plus récente est d’environ 13,0 %. Un paramètre déduit mécaniquement de ce ratio évoluerait alors que l’objectif annuel publié est resté identique. Un dossier de travail doit donc préciser la période du numérateur, la date de valorisation du dénominateur et le périmètre exact du portefeuille. Toute actualisation des informations publiées doit conserver ces trois éléments. [18]
5 Les engagements non appelés et les distributions déterminent quand la marge d’allocation se reconstitue
Un engagement ne correspond pas à un investissement déjà réalisé. Le capital est appelé sur plusieurs années ; la position augmente avec les appels et diminue avec les distributions. Une étude récente d’optimisation des placements alternatifs illiquides expose clairement cette structure : l’investisseur contrôle uniquement ses engagements, leur effet sur les positions est généralement différé de quelques années et les appels de capitaux doivent être financés par des actifs liquides. Elle cite le modèle en temps discret de Takahashi et Alexander, dans lequel les appels constituent une fraction variable dans le temps des engagements non appelés. Cette étude est une prépublication non évaluée par les pairs ; nous l’utilisons pour décrire la structure du problème, sans en reprendre de paramètre. [12]
Deux ratios observables en découlent. Le ratio d’engagements non appelés, soit les engagements non appelés divisés par la valeur liquidative, mesure le capital déjà promis. Le taux de distribution mesure le recyclage. Les principes de l’Institutional Limited Partners Association demandent au gestionnaire des estimations trimestrielles prévisionnelles des appels de capitaux et des distributions, ainsi qu’un plafond ou un seuil de suivi du recyclage permettant aux investisseurs de prévoir leurs besoins de trésorerie. La revue de CalPERS mentionne la réduction du ratio entre engagements non appelés et valeur liquidative parmi ses objectifs et indique que les distributions sont restées très inférieures à leurs niveaux historiques. [2, 8]
Robinson et Sensoy étudient 837 fonds de capital-transmission et de capital-risque sur la période de 1984 à 2010. Les résultats de leur document de travail associent les appels de capitaux et les distributions aux valorisations des actions cotées, avec une réaction plus forte des distributions. Dans leur décomposition des flux de trésorerie nets des fonds de capital-transmission, les effets d’âge et de trimestre civil expliquent 7,9 % de la variation, dont 7,2 points de pourcentage attribuables à l’âge. La variation résiduelle restante ne démontre pas que les autres informations sont dépourvues d’utilité ni que les flux futurs sont intrinsèquement imprévisibles. Ce résultat invite à la prudence envers les règles de prévision simples dans l’échantillon et la spécification de cette étude. [9]
Les cessions sur le marché secondaire offrent une autre possibilité d’ajustement de l’exposition du portefeuille. Le rapport de HMC pour l’exercice 2025 décrit leur utilisation pour affiner les positions de capital-investissement et met en garde contre leur interprétation comme un signe général de contrainte. Ce rapport ne fournit aucun volume de transactions permettant l’inférence nécessaire ici. [7] Les sources citées motivent l’enregistrement des engagements non appelés, des distributions et des ajustements possibles du portefeuille. Leur contribution au classement dans cette expérience est déterminée par les hypothèses de génération établies par l’auteur et par les résultats synthétiques. Elle doit être validée séparément à partir d’observations de campagnes réelles.
Le rapport de HMC d’octobre 2026 fournit un exemple actuel de gestion des engagements. Il indique que les engagements non appelés représentaient 13 % du General Investment Account à la clôture de FY26 et présente la discipline du rythme d’engagement et le co-investissement comme des outils de gestion des besoins de liquidité. Le dénominateur du compte est essentiel ; ce chiffre ne doit pas être réinterprété comme un ratio rapporté à la valeur liquidative du capital-investissement. Le tableau d’allocation du rapport situe le capital-investissement à 46 % du portefeuille du fonds de dotation. Ces informations décrivent la gestion du portefeuille et de la liquidité d’une institution. Elles ne révèlent aucun budget non alloué disponible pour un nouveau gestionnaire donné. [17]
6 Les cycles des comités et les exercices comptables traduisent la capacité en dates
Le circuit d’approbation d’un investisseur doit figurer dans le dossier de calendrier. Le mémorandum du consultant de CalPERS de juin 2026 fait état de modifications de politique comprenant une hausse des limites de délégation de pouvoirs. Son calendrier public indique les séances de comité prévues. Aucune de ces sources n’établit que chaque engagement proposé exige un vote en comité, ni qu’un dossier reçu en décembre doit attendre mars. L’équipe doit vérifier le mandat applicable, les délégations en vigueur, les documents exigés et toute procédure de décision particulière avant d’attribuer une date. Une inscription au calendrier atteste qu’une réunion est prévue. Le pouvoir d’approuver un ticket donné constitue un fait distinct. [4, 19]
La revue du programme indique également un objectif visant à éviter le délai de déploiement consécutif à la décision du souscripteur qui caractérise l’investissement traditionnel dans des fonds. Cette phrase confirme que le décalage entre une décision et un déploiement constitue un coût reconnu, sans quantifier le délai entre une prise de contact et une décision. [2] L’expérience traite ce dernier délai comme une donnée d’entrée : une durée médiane d’audit préalable par type d’investisseur, un intervalle entre comités, un décalage des dates de comité et un début d’exercice comptable. Elle bloque les décisions pendant le dernier mois de l’exercice d’une institution.
Le modèle enregistre l’intervalle entre comités, le décalage de leurs dates et le début d’exercice comptable. Les investisseurs qui publient des informations reçoivent les données de calendrier générées pour eux, sous réserve du scénario indiqué de calendrier périmé. Pour les institutions qui ne les publient pas, le calendrier propre au type reste trimestriel et le modèle conserve le début d’exercice généré ; les family offices qui ne publient pas d’informations reçoivent un calendrier mensuel et une hypothèse a priori de début d’exercice en janvier. Ces simplifications reposent sur des hypothèses de l’auteur. Aucun élément probant examiné sur les family offices ne les valide. Un scénario de stress distinct divise par deux la fréquence des réunions institutionnelles tout en laissant inchangé le calendrier observé.
7 Le calendrier de levée du gestionnaire détermine en partie les engagements déjà pris par l’investisseur
Une partie de la capacité d’un investisseur est déjà réservée avant le début d’une nouvelle levée. Barber et Yasuda décrivent des sociétés de capital-investissement levant un nouveau fonds tous les trois à six ans, au cours d’une campagne de quelques mois à plus d’un an et demi, et constatent que la performance intermédiaire influe fortement sur la levée d’un fonds successeur. Kaplan et Schoar constatent que les fonds les plus performants ont davantage de chances de lever des fonds successeurs, et de lever des fonds plus importants, tandis que les fonds lancés durant les périodes d’expansion ont moins de chances de lever un fonds successeur. [10, 11]
Pour un investisseur, ces résultats impliquent une file de réengagements auprès de gestionnaires déjà présents dans son portefeuille, selon le calendrier de ces gestionnaires. La revue 2025 d’ADIA présente le même phénomène du point de vue de l’investisseur : elle indique que les levées de fonds de capital-investissement ont reculé de 22 % sur un an et se situent à plus de 40 % sous le sommet de 2021, les souscripteurs concentrant leurs engagements sur leurs relations principales. [5] Un nouveau gestionnaire est donc comparé aux relations existantes de chaque investisseur, qui ne sont pas directement observables.
Les relations existantes peuvent influer à la fois sur la volonté d’examiner un gestionnaire et sur les ressources déjà promises ailleurs. Le modèle représente une composante de disposition non observée par un terme d’appétit indépendant de ses données de capacité. Il ne déduit pas explicitement les réengagements concurrents du budget d’engagement simulé. Cette simplification compte : deux investisseurs peuvent présenter les mêmes données publiques d’allocation et des files d’obligations sensiblement différentes. Les résultats au niveau des fonds concernant les levées successives justifient l’examen de cette file. Ils ne quantifient pas le budget restant d’un investisseur donné. [10, 11]
8 Les variables observables se répartissent en six catégories de données, chacune avec une source, un décalage et un angle mort
Le tableau 2 présente la matrice de score. Chaque ligne indique une variable, sa source d’observation, son ancienneté habituelle et ce qu’elle ne révèle pas. La colonne de droite est la plus importante : une variable peu coûteuse à recueillir et trompeuse dans une direction connue devrait recevoir une pondération différente de celle d’une variable coûteuse à recueillir et non biaisée. Cette matrice est un tableau de cadrage. Elle recense ce que permettent les sources des sections 3 à 7 et n’attribue aucun poids.
| Variable | Source d’observation | Décalage habituel | Grandeur approchée | Angle mort |
|---|---|---|---|---|
| Fourchette et pondération d’allocation | Rapport annuel, déclaration de politique | De quelques mois à un an | Marge par rapport à l’objectif | La fourchette n’indique pas la pondération détenue |
| Ratio d’engagements non appelés | Annexes aux états financiers, revues de programme | D’un trimestre à un an | Capital déjà promis | Recense les engagements sans indiquer le calendrier des appels |
| Taux de distribution | Revues de programme, rapports de fonds | Un trimestre | Recyclage dans de nouveaux engagements | Rétrospectif |
| Budget et rythme d’engagement | Plan de programme, mémorandum du consultant | D’un trimestre à un an | Capacité annuelle de flux | Publié par peu d’investisseurs |
| Calendrier des comités et de l’exercice comptable | Calendriers du conseil, documents de politique | À jour | Dates auxquelles une approbation est possible | Calendriers susceptibles de changer ; absents pour les investisseurs privés |
| Actifs sous gestion | Rapport annuel, annuaires | Un an | Taille du portefeuille | La pertinence du ticket diminue au-delà d’un seuil |
Analyse MatchPoint des sources citées dans les sections 3 à 7. Les décalages habituels correspondent au cycle du rapport sous-jacent et constituent des hypothèses à vérifier pour chaque investisseur. Aucune pondération n’est sous-entendue.
Conserver avec chaque donnée la date de la source, le périmètre comptable, l’unité et le statut des éléments probants. Distinguer une valeur directement publiée, une estimation déduite d’une autre publication et une valeur imputée. Dans cette expérience, le score ajusté remplace les caractéristiques numériques manquantes par les moyennes d’apprentissage après standardisation ; la règle structurelle utilise des données fondées sur le type pour certaines informations manquantes. Les deux méthodes peuvent attribuer un score d’apparence précise à un investisseur sur lequel peu d’éléments ont été vérifiés. Cette incertitude doit rester visible pour le décideur. Les sources publiques justifient l’examen des six catégories. Leurs poids prédictifs numériques et leur pertinence pour les différentes institutions restent à établir à partir de données de campagne correctement recueillies.
9 Un test de capacité et un test de calendrier doivent tous deux être satisfaits, et le score doit le montrer
La capacité comporte deux composantes. La composante de stock est la marge sous la borne supérieure de la fourchette de politique, après prise en compte d’une part des engagements non appelés, augmentée des distributions que l’investisseur prévoit de recycler. La composante de flux est le budget annuel d’engagement restant. L’équation 1a définit le stock et l’équation 1b le flux. L’investisseur peut s’engager uniquement si les deux atteignent ou dépassent le ticket à la date de décision.
Dans l’équation 1a, C_i(t) désigne la capacité de l’investisseur i au mois t après le lancement, A_i ses actifs, g_i sa part cible pour la classe d’actifs, b la bande de tolérance au-dessus de l’objectif, a_i(t) la part actuelle, f_i les engagements non appelés en proportion du portefeuille, lambda la fraction des engagements non appelés imputée sur la marge d’allocation, rho la fraction recyclable des distributions et y_i le taux annuel de distribution. Dans l’équation 1b, R_i(t) est le budget restant, B_i le budget annuel, k_i(t) le nombre de mois écoulés dans l’exercice de l’investisseur, et nu_i et gamma_i le niveau et la forme de l’utilisation du budget.
Le calendrier intervient par le mois de décision. L’équation 2a donne le premier mois de comité autorisé à compter de la fin de l’audit préalable, et l’équation 2b l’indicateur de capacité d’engagement de l’investisseur lorsqu’il est approché au mois s.
Le mois de décision dépend de trois éléments : la durée de l’audit préalable, le cycle des comités et la période de fermeture de fin d’exercice. Un même investisseur peut donc être en mesure de s’engager lorsqu’il est approché un mois donné et ne plus l’être s’il est approché le mois suivant. Ici, M_i est l’ensemble des mois de comité autorisés pour l’investisseur i, d_i la durée de l’audit préalable en mois, W la fenêtre, T le ticket et s le mois de prise de contact. Si aucun mois autorisé ne se situe dans la fenêtre, G_i vaut zéro. Un score additif ne peut reproduire exactement cette conjonction, car un excédent de marge d’allocation ne compense pas un budget épuisé. La section 12 compare donc un score additif ajusté aux résultats avec un score structurel qui applique les équations 1 et 2 aux données observées.
Le calcul de capacité exige une date d’information autant qu’une date de décision. Une prévision établie au lancement peut utiliser les documents déjà publiés, un calendrier vérifié et des scénarios explicitement modélisés. Elle ne peut traiter des valorisations ultérieures ou de futurs résultats de comité comme des informations déjà connues. La référence avec information enrichie reçoit délibérément la trajectoire future de capacité générée. Les règles pratiques ne la reçoivent pas. Cette distinction doit être conservée dans tout test rétrospectif empirique : préserver la version du document et l’horodatage de publication disponibles à chaque décision historique, et exclure les corrections ultérieures des variables prédictives, sauf si le dispositif de validation modélise explicitement une mise à jour ultérieure de l’information.
10 Données d’entrée et hypothèses de l’univers construit
Chaque réplication tire 1 600 investisseurs pour un ensemble d’apprentissage et 2 000 pour une liste de test, répartis en quatre types : fonds souverains ou étatiques, fonds de pension publics, fonds de dotation ou fondations, et family offices. Les types diffèrent par les actifs, la part cible, le début d’exercice, l’intervalle entre comités, la durée d’audit préalable, la publication d’informations et le retard des données. Au sein d’un type, les actifs, objectifs, expositions actuelles, ratios d’engagements non appelés, taux de distribution, rythmes annuels et utilisations de budget sont tirés des distributions du tableau 3. Un terme latent d’appétit et un terme latent d’adéquation sont tirés indépendamment des données de capacité. L’appétit représente tout ce qui incite un investisseur à accepter une réunion et à avancer sans apparaître dans les données, notamment les relations existantes, la réputation de l’équipe et les opinions de l’investisseur sur le secteur.
Les family offices représentent la moitié de l’univers et publient des données dans un cas sur dix ; il s’agit d’un choix de l’auteur selon lequel le groupe le plus important est aussi le moins observable. L’univers n’est calibré sur aucun jeu de données. Il vise à rendre testable la logique de capacité et de calendrier, et le tableau 4 montre comment cette logique répartit la population. Publication d’informations et capacité varient ensemble selon le type ; tout score utilisant les données publiées sera donc mieux renseigné sur les institutions que sur les family offices. L’expérience teste l’importance de cette différence pour la première vague. Environ 30 % des investisseurs peuvent s’engager s’ils sont approchés au lancement, et cette part varie fortement selon le type.
| Donnée d’entrée | Valeur dans le modèle | Rôle |
|---|---|---|
| Ticket et fenêtre | 25 millions USD ; douze mois à compter d’un lancement en octobre | Définition du résultat |
| Actifs (médiane, milliards USD) | 120 ; 25 ; 3 ; 0,9, avec un écart-type logarithmique de 0,8 à 1,0 | Taille |
| Part cible de la classe d’actifs | 15 % ; 13 % ; 30 % ; 15 %, bruit logarithmique de 0,2 | Plafond de la marge d’allocation |
| Part actuelle par rapport à l’objectif | Loi log-normale, écart-type de 0,30 | Marge d’allocation |
| Ratio d’engagements non appelés ; part imputée | Loi bêta de moyenne 25 % ; moitié imputée sur la marge d’allocation | Capital promis |
| Taux de distribution ; part recyclée | Loi bêta de moyenne 15 % de la valeur liquidative ; 80 % recyclables | Recyclage |
| Budget annuel | 17 % du stock cible, bruit logarithmique de 0,35 | Capacité de flux |
| Début d’exercice ; intervalle entre comités | Janvier, juillet, juillet, aléatoire ; 3, 3, 3 et 1 mois | Calendrier |
| Durée d’audit préalable (médiane en mois) | 4 ; 5 ; 4 ; 2, écart-type logarithmique de 0,4 | Calendrier |
| Données publiées ; retard en mois | 50 %, 95 %, 85 %, 10 % ; retard de 9, 4, 6, 12 mois | Observabilité |
| Appétit et adéquation | Termes normaux centrés réduits indépendants ; adéquation observée avec un bruit de 0,6 | Disposition à poursuivre |
| Ajustement de l’audit préalable en cas de blocage lors du contact | Réduction relative de 35 % de la probabilité conditionnelle de démarrage de l’audit préalable | Sensibilité aux étapes initiales fixée par l’auteur ; aucun taux de refus observé |
| Proportions des types | 10% ; 20% ; 20% ; 50% | Composition de population fixée par l’auteur |
| Bande de marge d’allocation et dérive future de l’exposition | Tolérance relative de 20 % au-dessus de l’objectif ; coefficient annuel de dérive du logarithme de la part de 0,12 | Trajectoire synthétique de capacité |
| Coefficient de transmission du choc de marché | 0,6 fois le paramètre de choc de marché indiqué dans la trajectoire logarithmique de la part des actifs privés | Scénario de stress de l’effet de dénominateur fixé par l’auteur |
| Ajustements des engagements non appelés et des distributions | 50 % des engagements non appelés pris en compte ; 80 % des distributions modélisées recyclables | Équation de capacité |
| Utilisation du budget | Niveau uniforme de 0,5 à 1,5 ; forme log-normale avec un écart-type logarithmique de 0,4 | Consommation synthétique du budget au cours de l’exercice |
| Décalage des comités et période de fermeture | Décalage uniforme sur l’intervalle propre au type ; les institutions ne peuvent décider pendant le dernier mois de l’exercice | Ensemble des mois de décision autorisés |
| Probabilités par étape | Logit de réunion -0,6 + 0,8 adéquation + 0,9 appétit ; logit de démarrage de l’audit préalable 0,5 adéquation + 0,7 appétit, avec le décalage commun du scénario de stress | Mécanisme de progression fixé par l’auteur |
| Référence numérique et règle structurelle | Intégration conditionnelle de la fonction de répartition log-normale pour les probabilités d’engagement de référence ; approximation de la durée d’audit préalable à cinq points conservée dans le score structurel fondé sur les données observées | Distingue la probabilité d’évaluation de l’approximation pratique utilisée pour le score |
Hypothèses sélectionnées établies par l’auteur pour l’expérience construite ; elles ne décrivent pas des distributions observées d’investisseurs. Les médianes propres à chaque type sont présentées dans l’ordre suivant : fonds souverain, fonds de pension, fonds de dotation, family office. Le cœur de calcul et le programme d’exécution compagnons figés conservent les définitions complètes du bruit de mesure, des imputations et du lissage des scores ; le tableau en donne une synthèse sélective.
| Type d’investisseur | Part de l’univers | Actifs médians (milliards USD) | Données publiées | Probabilité de franchir le filtre pour un contact au lancement d’au moins 50 % | Probabilité d’engagement |
|---|---|---|---|---|---|
| Fonds souverain ou étatique | 10 % | 124,1 | 50 % | 65 % | 13,8 % |
| Fonds de pension public | 20 % | 24,2 | 95 % | 48 % | 12,1 % |
| Fonds de dotation ou fondation | 20 % | 3,0 | 86 % | 40 % | 9,6 % |
| Family office | 50 % | 0,9 | 10 % | 12 % | 2,5 % |
| Ensemble des investisseurs | 100 % | 2,3 | 47 % | 30 % | 7,0 % |
Description d’une unique population construite de 20 000 investisseurs. L’indicateur de capacité présenté utilise une probabilité conditionnelle d’au moins un demi de franchir le filtre de décision dans la fenêtre. Les tableaux de stratégies présentent séparément les probabilités moyennes de franchissement du filtre. Ces conventions n’estiment pas la disponibilité observée des investisseurs.
La spécification lognormale de l’exposition n’a pas de borne supérieure. Elle constitue un dispositif de simulation de chocs et ne forme pas un modèle complet de bilan. Une part d’actifs privés simulée inhabituellement élevée ne doit pas être interprétée comme une allocation comptable littérale. Avant d’appliquer le cadre à une institution réelle, il faut rapprocher le dénominateur du portefeuille, le décalage des valorisations, les engagements déjà signés et les éventuelles limites contractuelles. Une documentation manquante justifie une demande de clarification ; elle ne fournit aucune base factuelle permettant d’annoncer qu’un investisseur n’a aucune capacité disponible.
11 Chaque étape du processus possède son propre déterminant, et leur produit donne la probabilité d’engagement
La probabilité qu’un investisseur approché signe dans le délai prévu est le produit de trois termes correspondant aux étapes du processus, dont l’un intègre un ajustement lié aux refus. Le premier est la probabilité d’une réunion qualifiée, déterminée par l’adéquation et l’appétit d’investissement. Le deuxième est la probabilité d’engager des vérifications préalables après une réunion, réduite pour les investisseurs bloqués au moment de la prise de contact. Le troisième est la probabilité que les critères de capacité et de calendrier soient satisfaits au mois de décision. L’équation 3a présente ce produit, et l’équation 3b le score de performance utilisé pour comparer les règles de classement.
Dans l’équation 3a, pi_i désigne la probabilité conditionnelle du modèle d’obtenir un engagement juridiquement contraignant, m_i la probabilité d’une réunion et q_i la probabilité de vérifications préalables avant l’ajustement pour blocage lors de la prise de contact. L’indicateur chi_i décrit l’état de la capacité et du budget au moment du contact. Le terme G-bar_i intègre la distribution lognormale continue de la durée des vérifications préalables sur le premier mois de décision admissible et sur les critères de capacité et de budget associés. Ce calcul de référence est conditionnel à la trajectoire future de capacité générée. Il fournit une probabilité d’évaluation au sein de l’expérience élaborée par l’auteur. Une équipe menant une levée réelle ne dispose pas de cette information. Dans l’équation 3b, l’ensemble de l’oracle contient les K probabilités conditionnelles les plus élevées ; la mesure de performance utilise son résultat attendu comme référence supérieure.
La référence avec information enrichie connaît l’adéquation latente, la trajectoire future de capacité générée et la loi de génération, et intègre l’appétit d’investissement. Ces privilèges dépassent ceux de données publiques parfaites et sont indisponibles dans un cadre opérationnel. L’écart avec une règle opérationnelle combine plusieurs avantages liés à l’information et à la forme du modèle. Dans l’échantillon descriptif distinct de 20 000 investisseurs, la probabilité conditionnelle moyenne d’engagement est de 7,0 %. Sur les listes de test des réplications générées indépendamment, 100 contacts aléatoires produisent en moyenne 7,0 engagements attendus, soit 175 millions de dollars de valeur nominale d’engagement. Ces deux synthèses utilisent des échantillons différents. La seconde n’est pas calculée à partir du pourcentage arrondi de l’échantillon descriptif. Aucune des deux ne représente des fonds décaissés ou des honoraires de conseil.
L’intégration conditionnelle affecte à chaque mois de comité admissible la masse de probabilité lognormale comprise entre le mois admissible précédent et ce mois. Un mois ne contribue au résultat que si la capacité et le budget restant dépassent tous deux le montant d’investissement requis. Les durées de vérifications préalables dépassant la dernière date admissible contribuent pour zéro. L’implémentation conserve des tirages continus de durée pour les résultats réalisés. Des contrôles indépendants comparent la probabilité intégrée à une énumération scalaire des mois et vérifient les identités de masse de probabilité ainsi que les limites du calendrier. Le score structurel fondé sur les données observées conserve délibérément son approximation plus grossière à cinq points et ses hypothèses de lissage ; il produit un score de classement sans revendiquer un étalonnage empirique des probabilités.
Soit F_i(u) la fonction de répartition de la durée lognormale positive des vérifications préalables pour l’investisseur i, avec F_i(u)=0 lorsque u est nul ou négatif. Les mois de décision admissibles dans la somme vont de zéro à W. Pour chacun de ces mois t, t_i^- désigne le mois admissible précédent ; la valeur de la fonction de répartition précédant le premier intervalle est définie comme nulle. Soit H_i(t) égal à un lorsque les critères de capacité et de budget à t atteignent le montant d’investissement requis. La masse affectée à t est F_i(t-s)-F_i(t_i^--s). L’échec à la première possibilité de comité ne transfère pas cette masse à un comité ultérieur. Les mois d’exclusion sont retirés avant la construction des intervalles.
La probabilité d’évaluation et le générateur des résultats réalisés utilisent la même distribution continue de la durée des vérifications préalables. Le calcul de la fonction de répartition intègre cette distribution sur les intervalles des mois admissibles. Sa précision dépend des trajectoires de capacité élaborées par l’auteur, des règles de calendrier et des hypothèses de distribution, sous réserve de la précision de l’évaluation en virgule flottante. Le score structurel fondé sur les données observées utilise délibérément une approximation plus grossière à cinq points et un lissage des logarithmes de ratios pour ordonner les candidats. Son résultat ne revendique aucun étalonnage empirique des probabilités.
12 Un score estimé intégrant capacité et calendrier porte les engagements de la première vague à 3,8 fois ceux d’un ordre aléatoire
La comparaison porte sur une première vague de 100 investisseurs sélectionnés dans une liste de test de 2 000, soit 5,0 % de la liste. Les scores logistiques sont estimés à partir des résultats d’engagement de 800 investisseurs générés pour l’apprentissage, puis évalués sur des investisseurs de test distincts. Le tableau 5 présente les valeurs nominales des engagements attendus selon la référence conditionnelle et les centiles des réplications. Sa dernière colonne donne la moyenne des probabilités d’admissibilité des investisseurs sélectionnés ; elle ne compte pas les investisseurs dépassant le seuil distinct de 50 % utilisé pour la population descriptive.
| Règle de classement | Engagements attendus (millions USD) | 10e à 90e centiles | Score de performance du classement | Probabilité moyenne d’admissibilité à une décision dans le délai prévu |
|---|---|---|---|---|
| Ordre aléatoire | 175 | 164 à 184 | 0,00 | 32 % |
| Actifs les plus élevés d’abord | 335 | 284 à 393 | 0,14 | 63 % |
| Adéquation au mandat seule | 360 | 294 à 430 | 0,16 | 32 % |
| Variables de capacité seules | 488 | 428 à 556 | 0,27 | 86 % |
| Variables de calendrier seules | 289 | 229 à 342 | 0,10 | 52 % |
| Capacité et calendrier, sans adéquation | 497 | 434 à 570 | 0,27 | 86 % |
| Adéquation, capacité et calendrier | 657 | 572 à 730 | 0,41 | 82 % |
| Filtre structurel et adéquation | 707 | 630 à 780 | 0,45 | 74 % |
| Référence avec information enrichie | 1 021 | 957 à 1 082 | 0,72 | 98 % |
| Plafond latent | 1 357 | 1 295 à 1 421 | 1,00 | 98 % |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Les engagements attendus concernent 100 prises de contact pour un montant d’investissement unitaire de 25 millions USD. La dispersion correspond aux 10e à 90e centiles sur 100 réplications.
Les données de capacité et de calendrier expliquent l’essentiel du résultat. Le score estimé combinant adéquation, capacité et calendrier atteint 657 millions de dollars, contre 360 pour l’adéquation seule et 335 pour la priorité aux plus grands actifs, soit respectivement 1,8 et 2,0 fois ces montants. La performance du classement est de 0,41, avec une dispersion de 0,34 à 0,47. Le score structurel, qui applique les équations 1 et 2 aux données observées, atteint 707 millions de dollars et dépasse le score estimé dans 77 % des réplications. Le score estimé dépasse l’adéquation seule dans 100 % des réplications.
La référence avec information enrichie atteint 1 021 millions de dollars de valeur nominale d’engagements attendus grâce aux privilèges d’information du modèle. Les scores estimé et structurel atteignent 64 % et 69 % de ce montant ; l’adéquation et les actifs atteignent 35 % et 33 %. Ces ratios comparent des ensembles d’information et des formes de modèle distincts. Le score structurel intègre le mécanisme de capacité supposé ; son avantage simulé teste donc le comportement lorsque ce mécanisme est vérifié. Il ne fournit aucune preuve que les comités réels utilisent cette règle. Les scores fondés sur la capacité seule et sur le calendrier seul présentent des performances de classement de 0,27 et 0,10. La figure 1 montre l’ordre des résultats lorsque la vague s’élargit dans ce cadre construit.
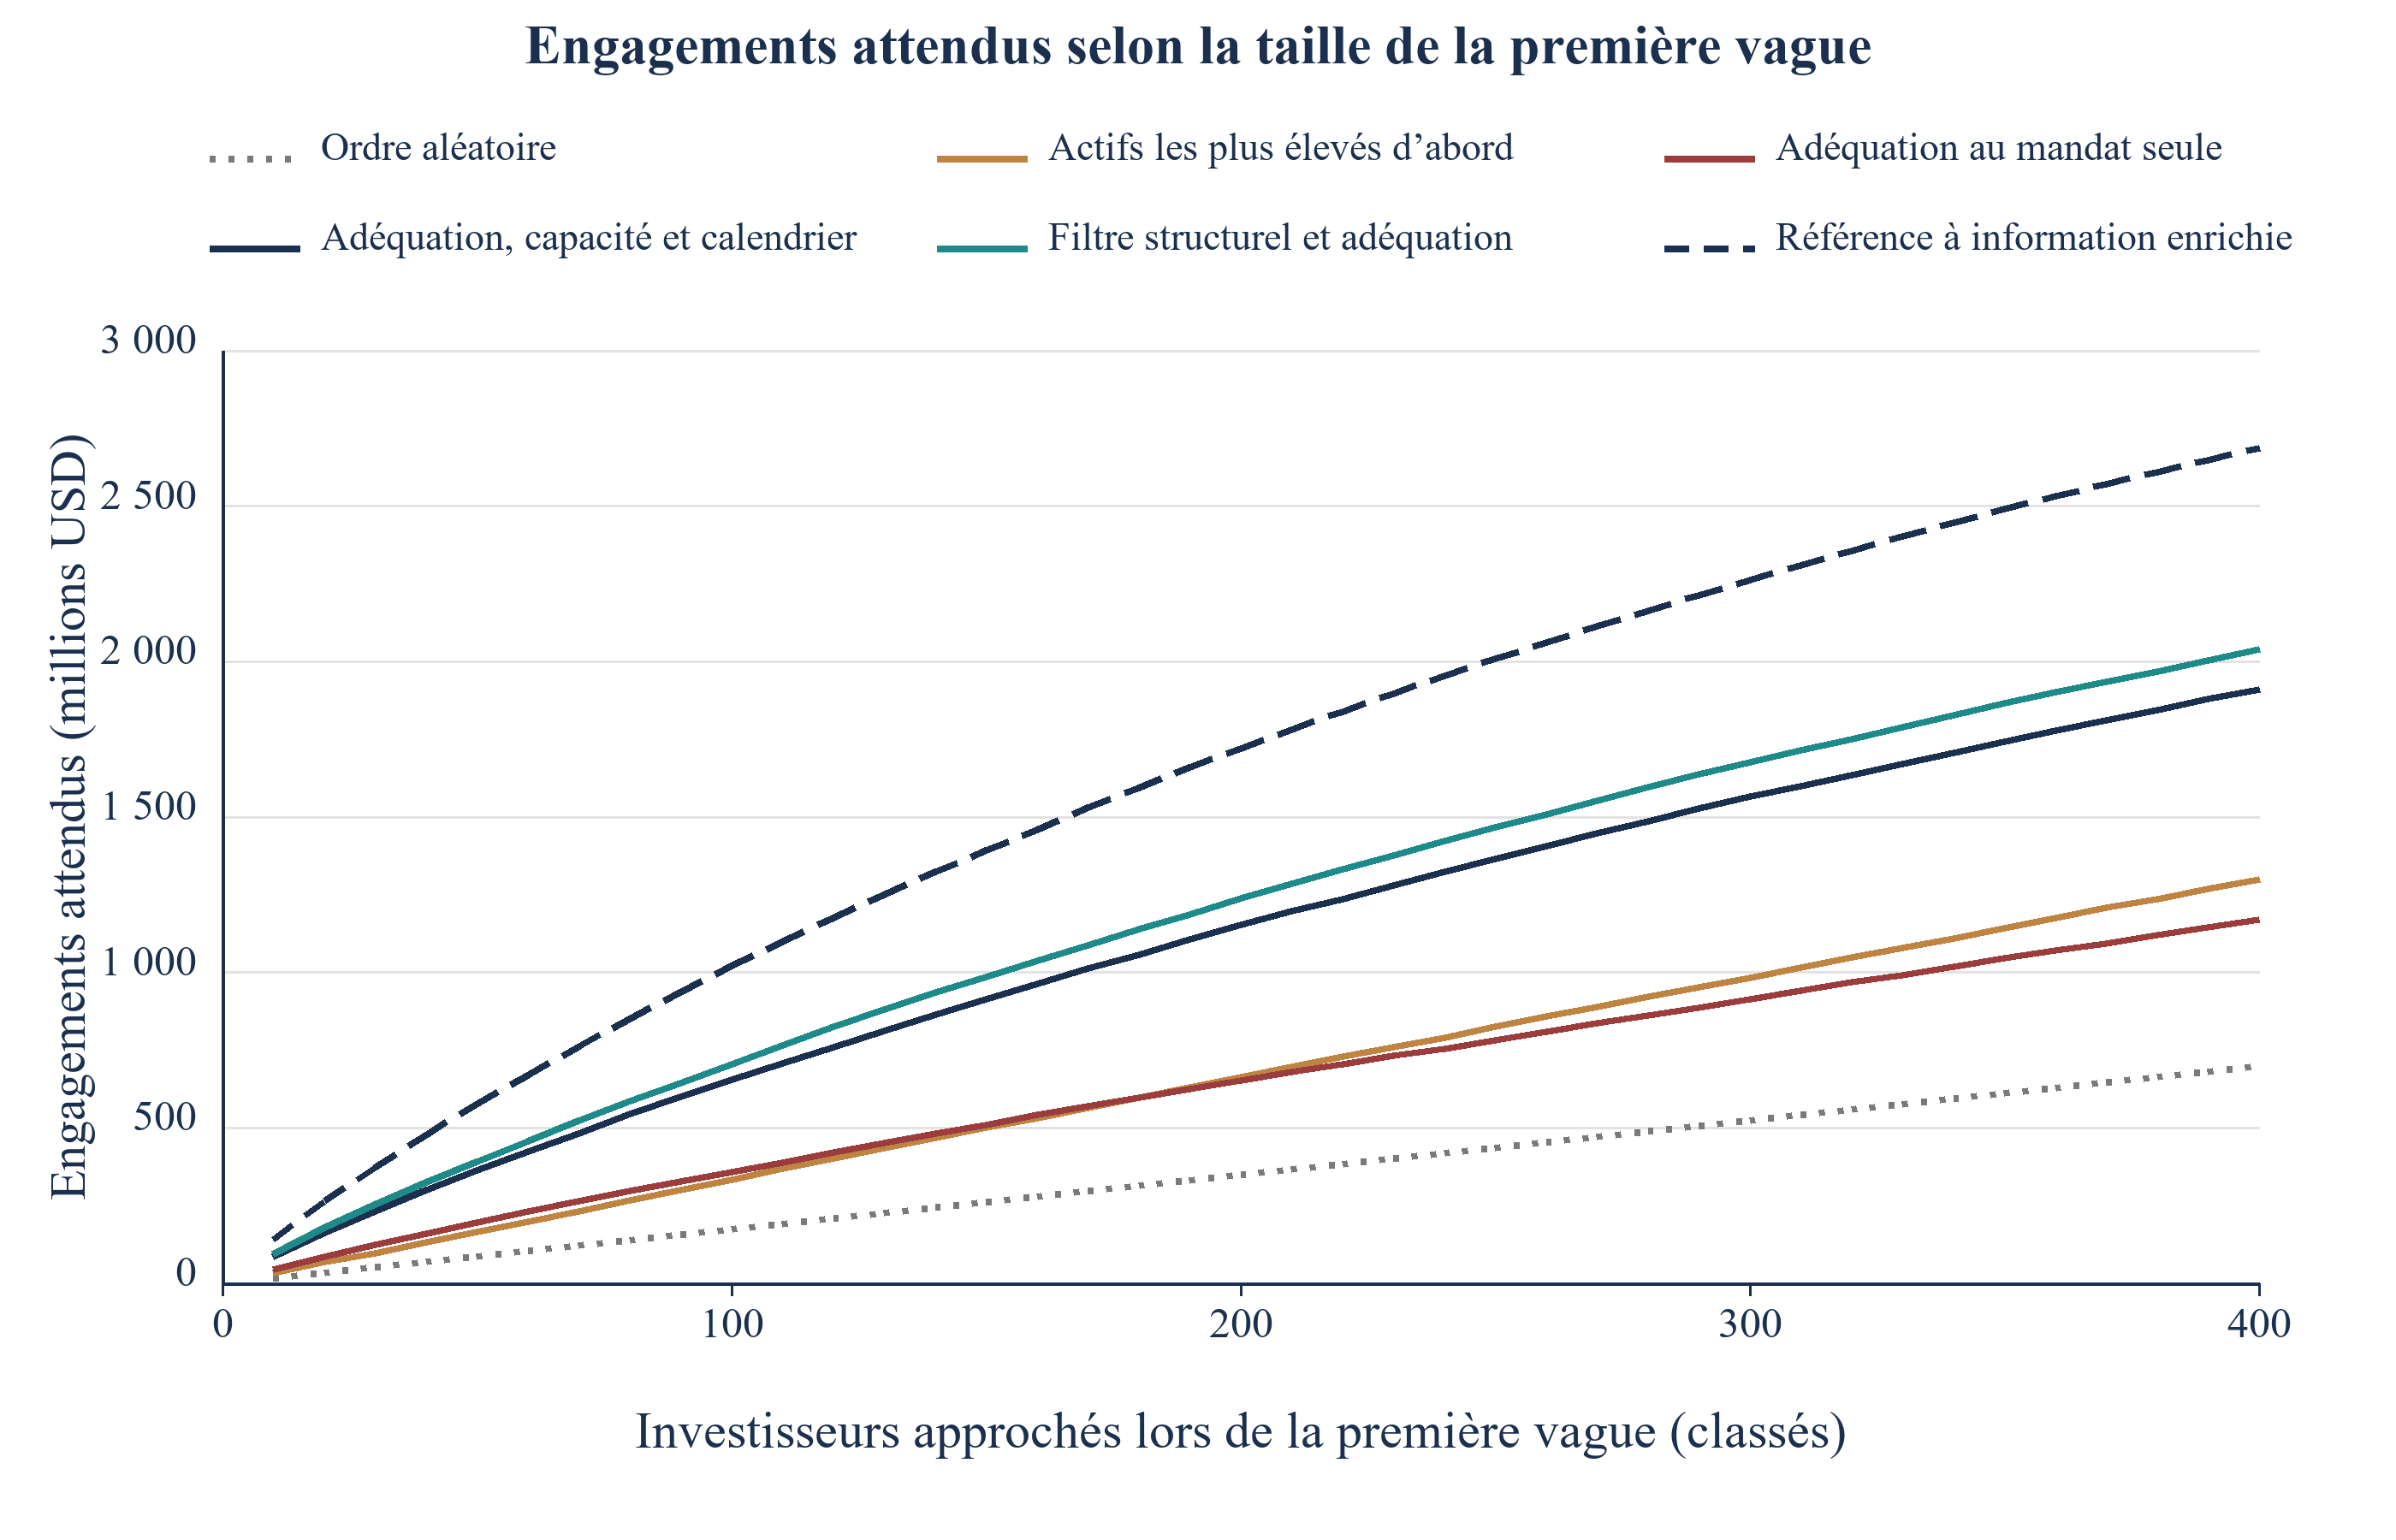
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
Résultat du modèle construit selon des hypothèses explicites. Moyenne de 100 réplications ; la référence en pointillés connaît également l’adéquation latente et la trajectoire future de capacité générée, tout en intégrant l’appétit d’investissement. Aucune donnée observée de levée de capitaux.
13 Contribution incrémentale des variables enregistrées au classement
Le tableau 6 présente deux tests pour chaque variable. Le premier la retire du score complet et mesure la performance de classement perdue. Le second l’ajoute à un score contenant uniquement l’adéquation et mesure la performance gagnée. Les deux résultats diffèrent lorsque les variables apportent la même information ; les deux tests sont donc nécessaires. L’adéquation au mandat et la marge d’allocation sont les deux variables dont le retrait entraîne une perte mesurable de performance, respectivement de 0,135 et 0,123. Le retrait des actifs sous gestion coûte 0,023, avec une dispersion incluant zéro.
| Variable | Performance perdue après retrait | 10e à 90e centiles | Performance ajoutée à l’adéquation seule | 10e à 90e centiles |
|---|---|---|---|---|
| Adéquation au mandat | 0,135 | 0,075 à 0,194 | référence de base | sans objet |
| Marge d’allocation disponible (écart à l’objectif) | 0,123 | 0,079 à 0,180 | 0,190 | 0,116 à 0,258 |
| Actifs sous gestion | 0,023 | -0,016 à 0,063 | 0,124 | 0,053 à 0,192 |
| Utilisation du budget (rythme des engagements) | 0,006 | -0,019 à 0,036 | 0,024 | -0,015 à 0,090 |
| Calendrier (date du comité et début du nouvel exercice) | -0,003 | -0,039 à 0,025 | 0,108 | 0,046 à 0,174 |
| Taux de distributions (réemploi) | -0,004 | -0,030 à 0,013 | 0,006 | -0,030 à 0,043 |
| Ratio d’engagements non appelés | -0,008 | -0,037 à 0,011 | 0,026 | -0,018 à 0,080 |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. La performance du classement est mesurée sur une échelle où l’ordre aléatoire vaut 0 et le plafond latent vaut 1. Les dispersions correspondent aux 10e à 90e centiles sur 100 réplications.
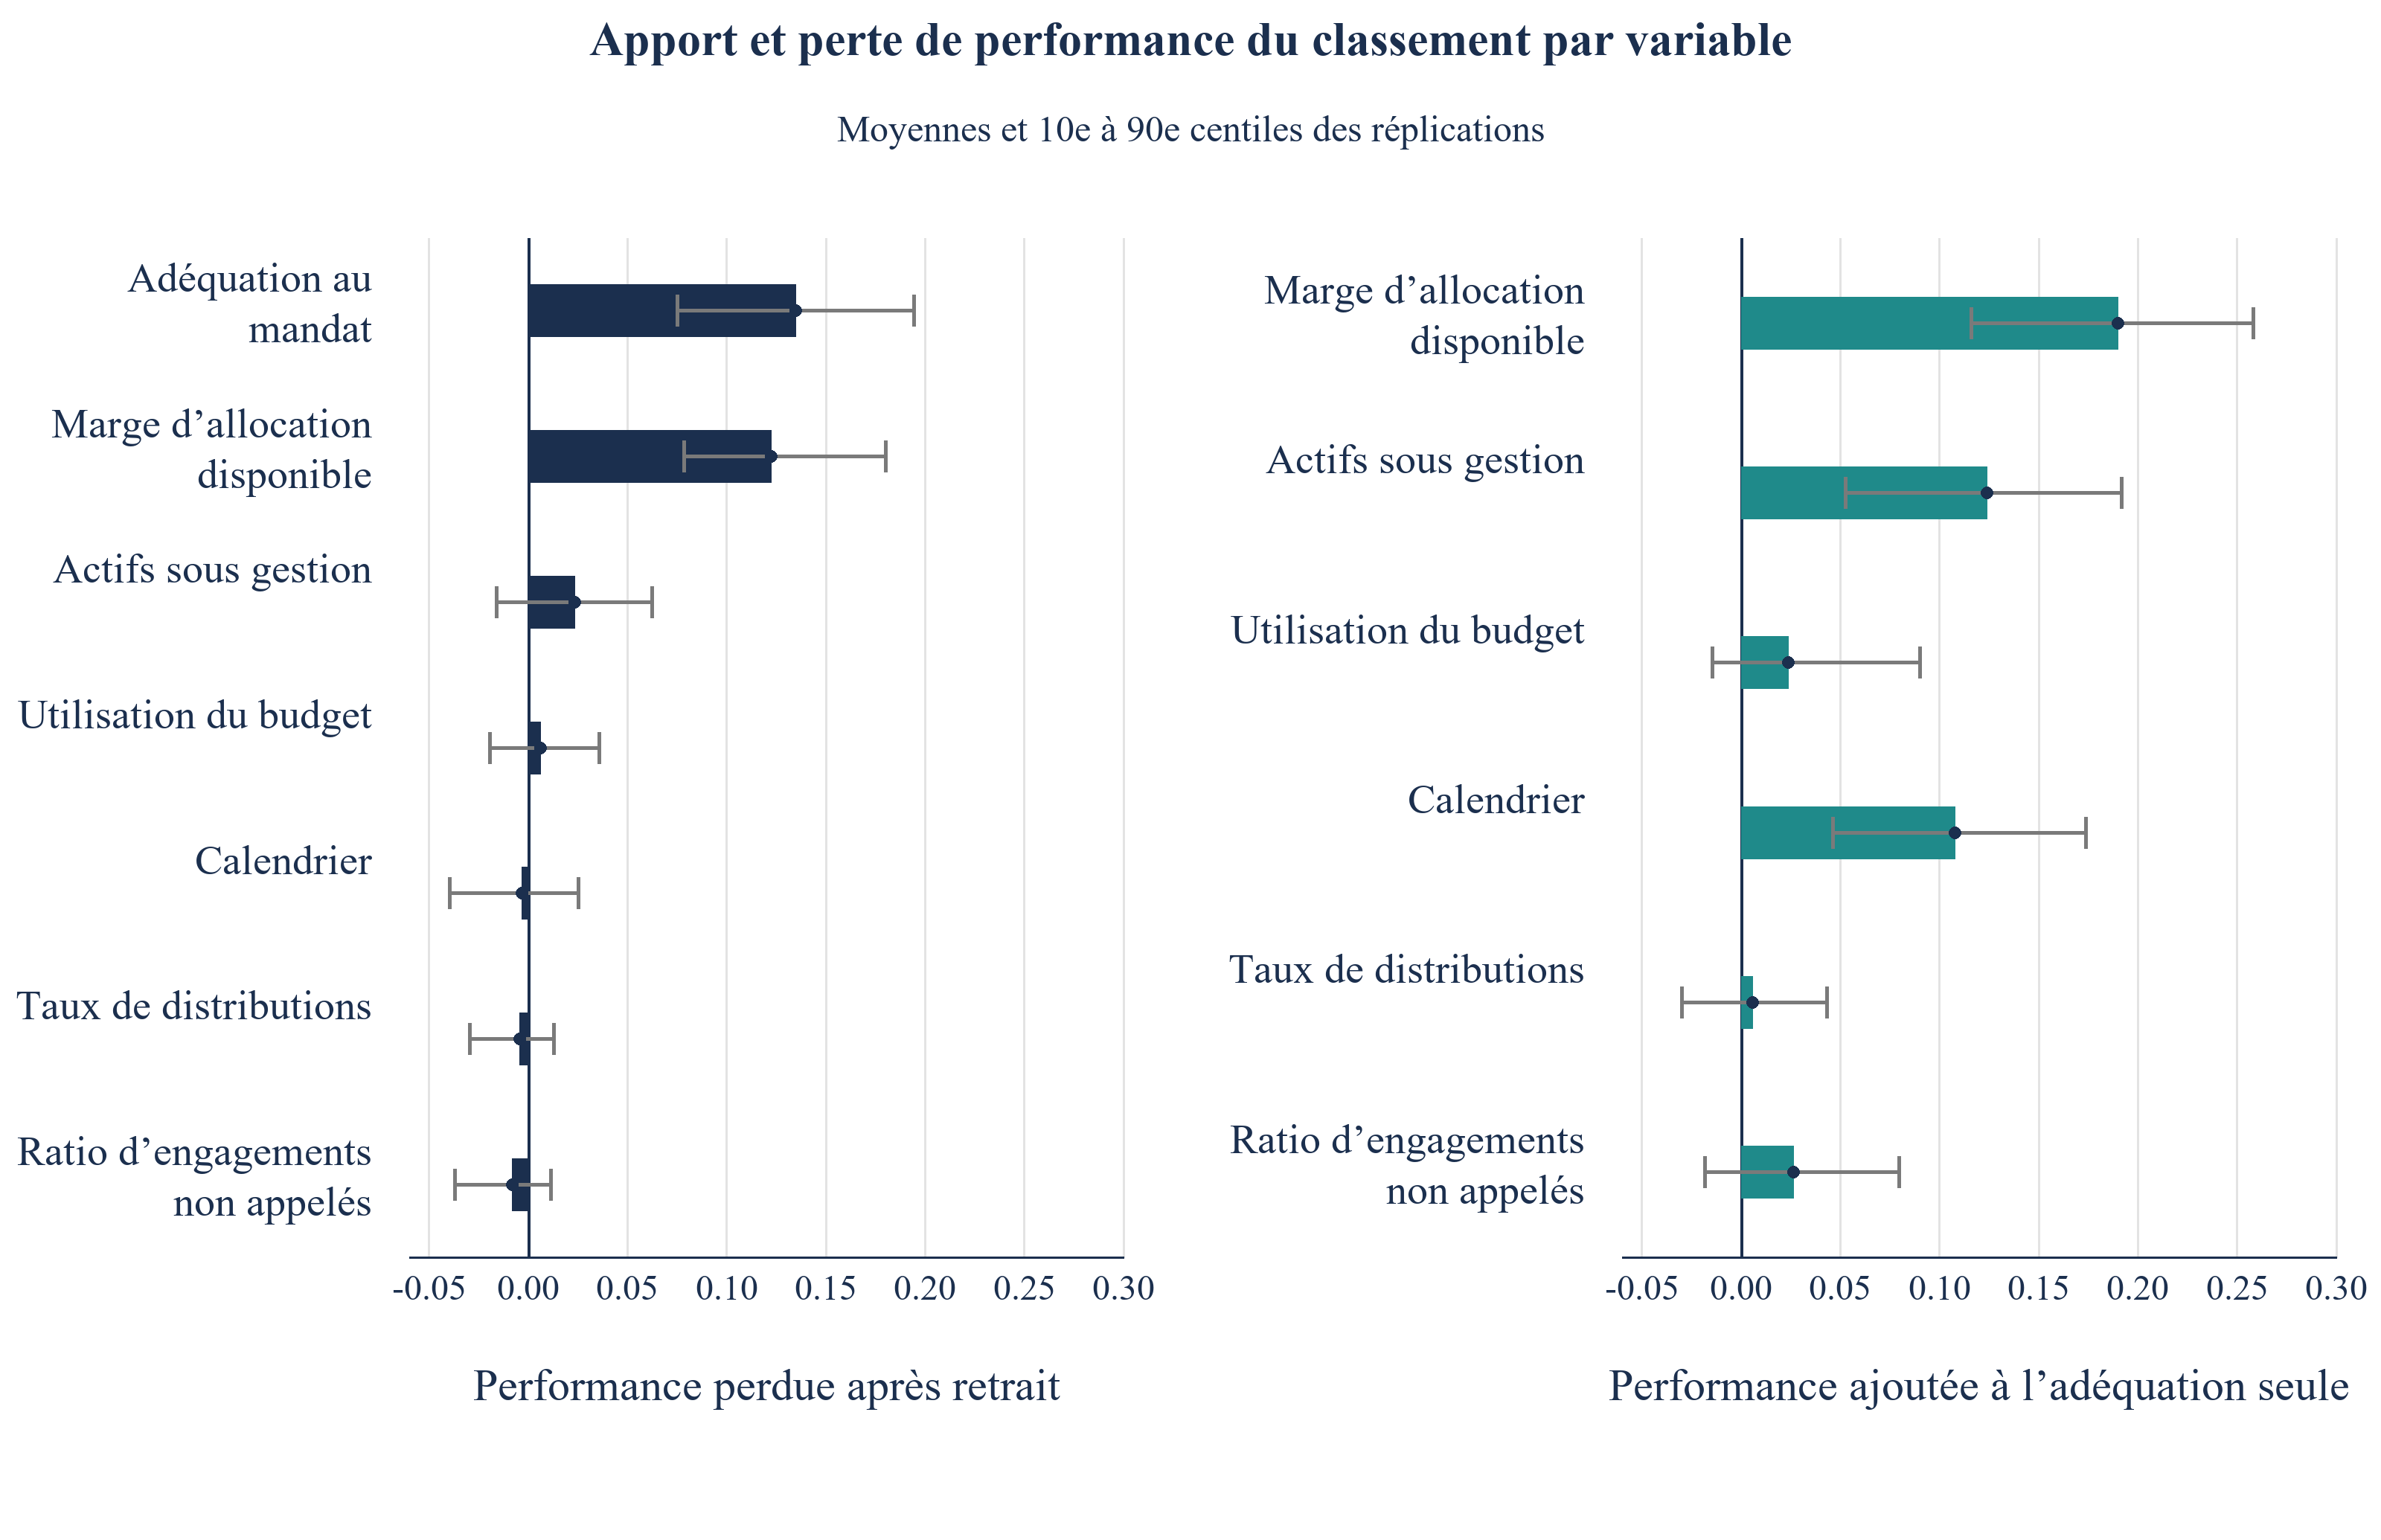
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Les barres représentent les moyennes de 100 réplications ; les segments couvrent les 10e à 90e centiles.
Les variables de calendrier ajoutent 0,108 à l’adéquation seule dans le modèle additif. Les indicatrices de type d’investisseur ajoutent 0,137, et l’ajout des variables de calendrier après le type apporte -0,011, avec des centiles de réplication allant de -0,048 à 0,019. La contribution incrémentale moyenne au classement est faible après ces contrôles du type. Cette comparaison ne permet pas d’attribuer chaque effet de calendrier à un effet de type. Le mécanisme comporte des contraintes temporelles qu’une régression additive peut mal représenter. La section 15 examine une décision différente : choisir un mois de prise de contact pour un ensemble fixe d’investisseurs.
Le ratio d’engagements non appelés, le taux de distributions et l’utilisation du budget ajoutent peu de performance moyenne au classement selon ce générateur. Leurs échelles et le bruit d’observation sont des hypothèses élaborées par l’auteur. Les intervalles des 10e à 90e centiles des réplications traversent zéro pour plusieurs variables moins bien classées. Ces intervalles décrivent des campagnes simulées répétées et ne constituent pas des tests d’hypothèse sur des populations réelles d’investisseurs. Des variables corrélées peuvent se substituer les unes aux autres dans un score additif ; une faible contribution mesurée par retrait n’établit donc pas l’absence de pertinence pratique d’une donnée. La section 18 présente la concordance avec une référence finie de coefficients estimés pour différentes tailles de cohortes simulées.
14 L’adéquation favorise les réunions ; la capacité et le calendrier favorisent les engagements
Le tableau 7 suit les mêmes vagues sélectionnées au fil du processus généré. Parmi les règles opérationnelles comparées, l’adéquation seule donne le plus de réunions qualifiées attendues : 65,7 pour 100 prises de contact, contre 38,5 pour l’ordre aléatoire. Le score complet donne 50,4 réunions attendues et 26,3 engagements attendus, contre 14,4 engagements avec l’adéquation seule. La priorité aux plus grands actifs donne 38,7 réunions attendues et 13,4 engagements attendus. L’oracle utilise une information privilégiée et fait l’objet d’une présentation séparée. La figure 3 présente ces nombres attendus ; aucun ne constitue le total observé d’une campagne.
| Règle de classement | Réunions qualifiées | Vérifications préalables engagées | Engagements | Engagements par réunion |
|---|---|---|---|---|
| Ordre aléatoire | 38,5 | 17,9 | 7,0 | 18 % |
| Actifs les plus élevés d’abord | 38,7 | 19,3 | 13,4 | 35 % |
| Adéquation au mandat seule | 65,7 | 36,5 | 14,4 | 22 % |
| Adéquation, capacité et calendrier | 50,4 | 31,9 | 26,3 | 52 % |
| Filtre structurel et adéquation | 58,1 | 36,7 | 28,3 | 49 % |
| Plafond latent | 73,8 | 55,7 | 54,3 | 74 % |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Nombres attendus pour 100 investisseurs approchés, moyenne de 100 réplications.
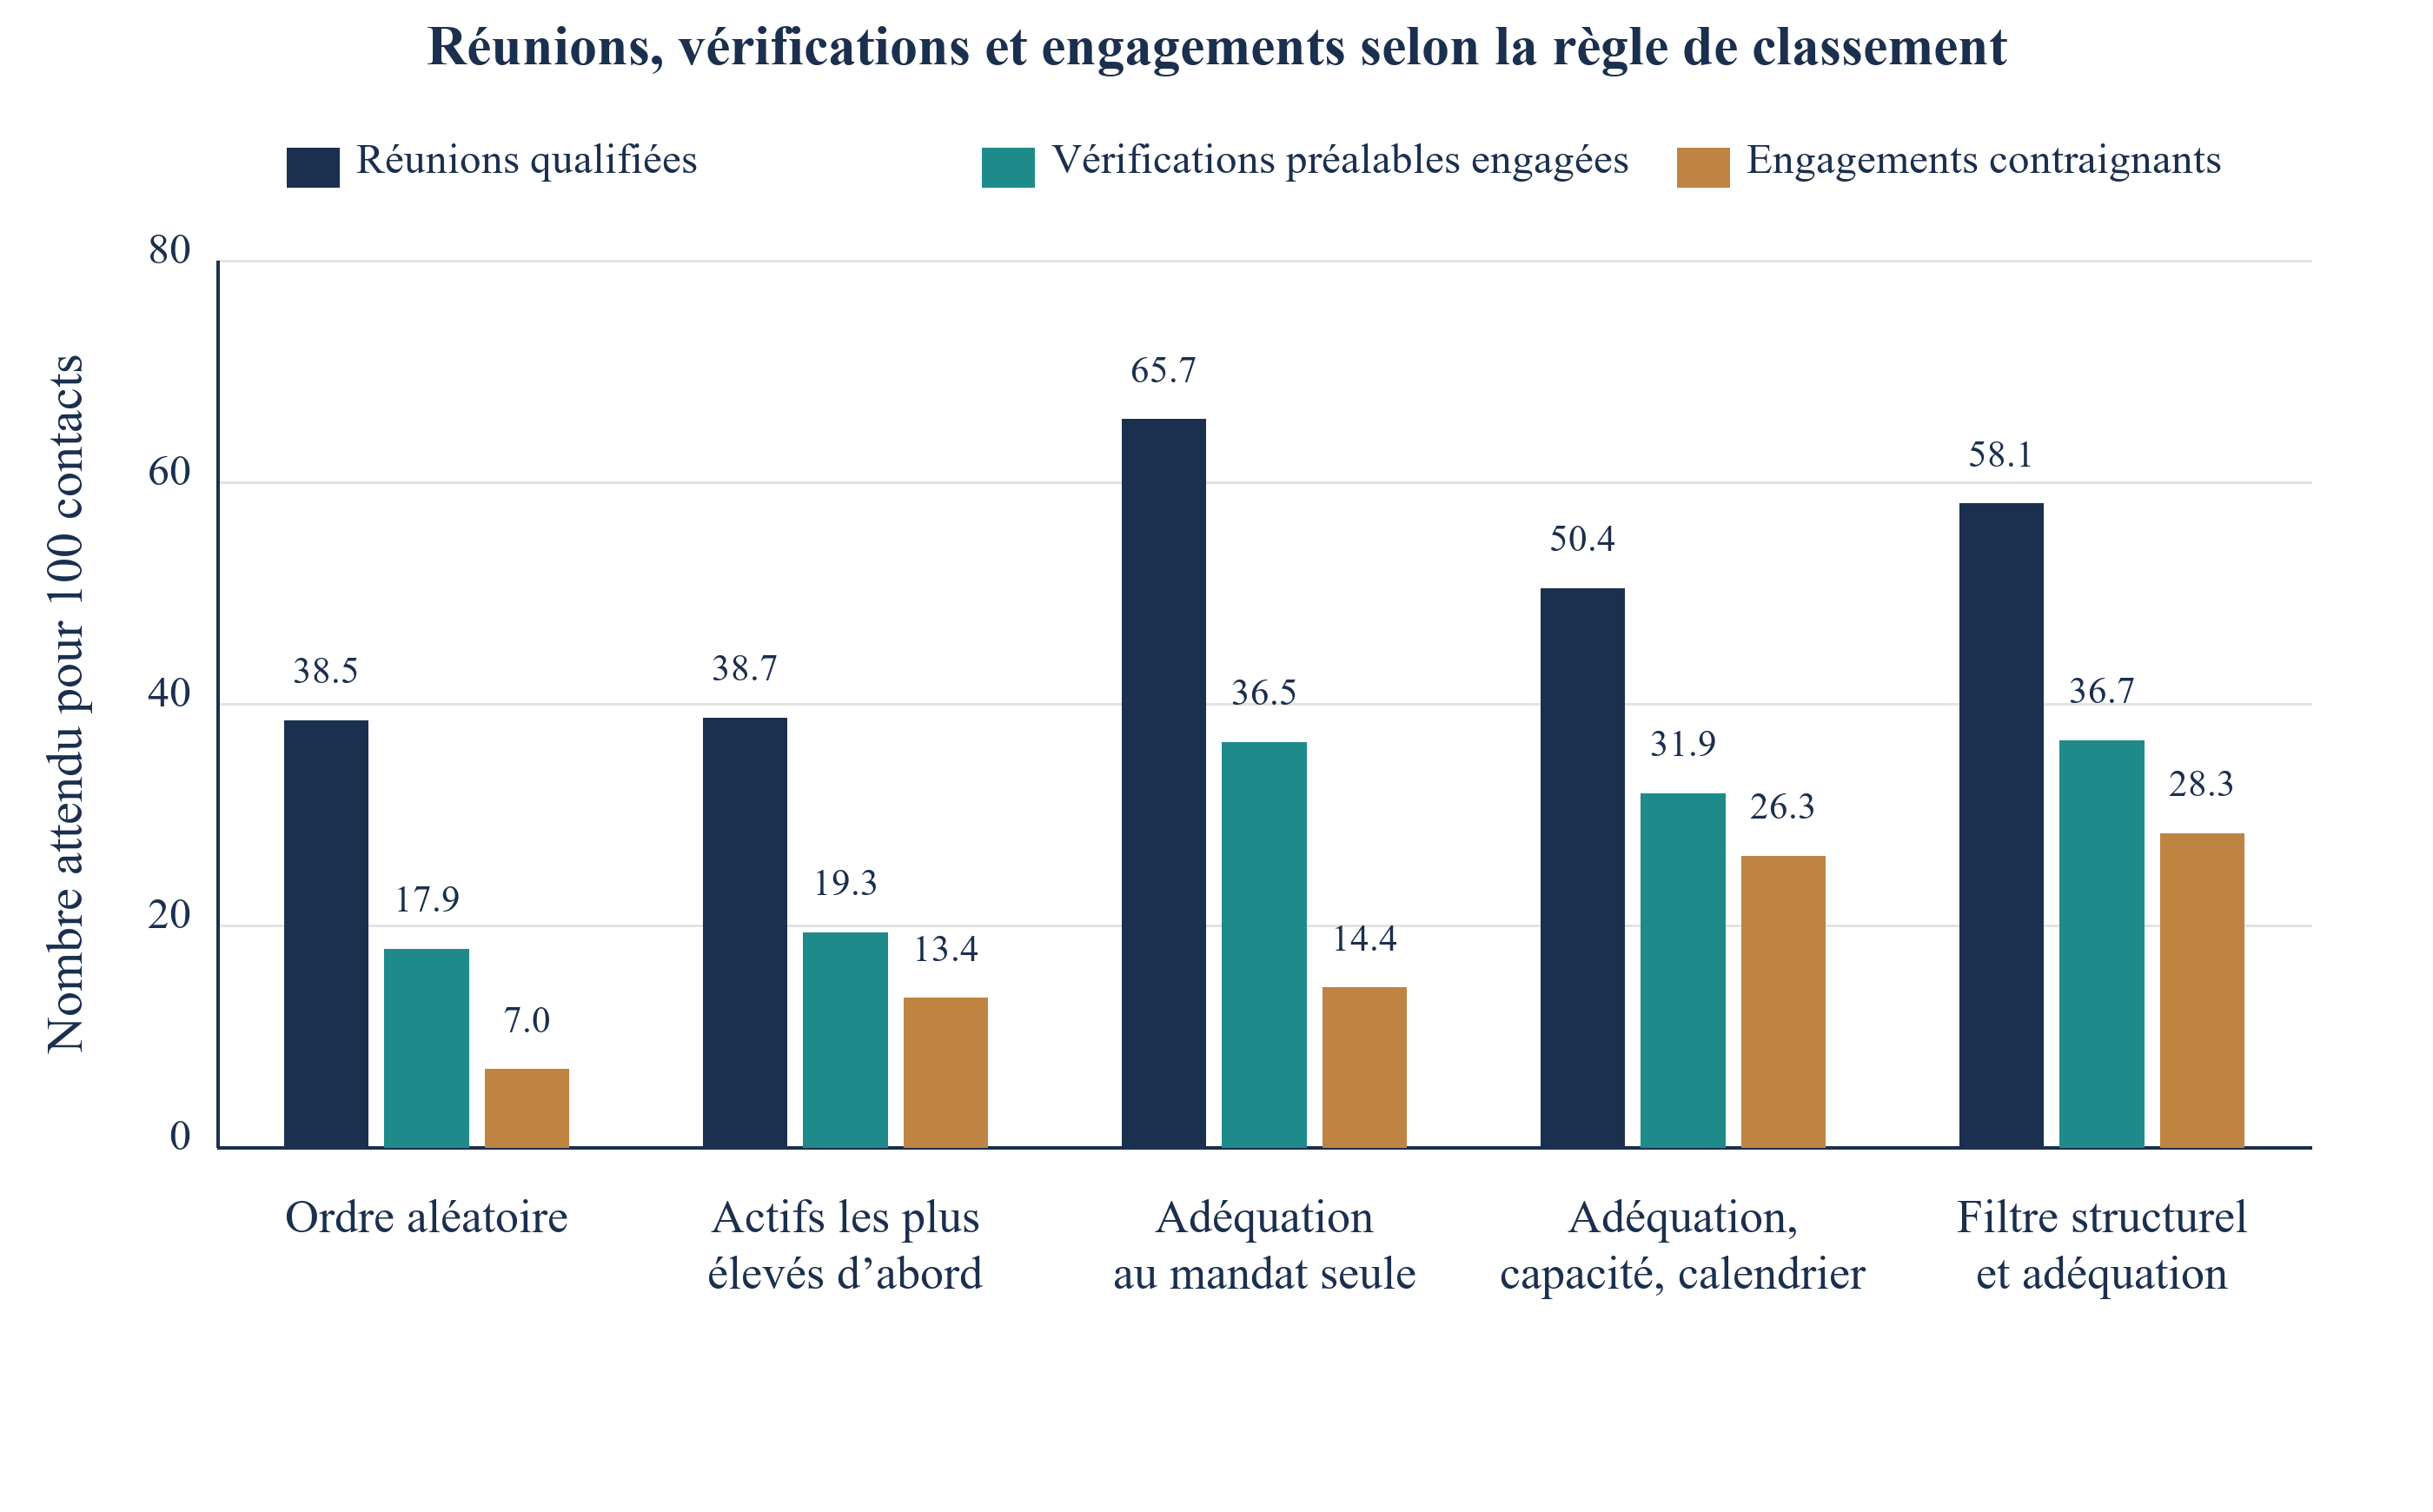
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Nombres attendus pour 100 investisseurs approchés, moyenne de 100 réplications.
Le processus montre également à quelle étape chaque règle perd des investisseurs. L’adéquation seule conduit à des réunions avec de nombreux investisseurs incapables de s’engager dans le délai prévu ; ils quittent ensuite le processus au stade des vérifications ou de l’approbation, ce qui consomme le temps de l’équipe sans produire de signature. Le score estimé mobilise moins de réunions et en perd moins à un stade tardif, ce qui compte lorsque le temps des responsables est la ressource rare. Le décompte des réunions est peu coûteux, leur tenue est coûteuse.
Le rapport entre engagements attendus et réunions attendues est de 22 % pour l’adéquation seule, de 35 % pour la priorité aux plus grands actifs et de 52 % pour le score complet. Les multiplicateurs des réunions et des engagements de l’adéquation par rapport à l’ordre aléatoire sont de 1,71 et 2,05 ; ceux du score complet sont de 1,31 et 3,75. Selon ce mécanisme, sélectionner une politique uniquement en fonction des réunions attendues conduit à une règle différente de celle obtenue en fonction des engagements attendus. Une étude prospective devrait établir si cette distinction persiste dans sa propre population d’investisseurs.
La sensibilité des premières étapes à la capacité est limitée par construction. Pour un investisseur bloqué au moment de la prise de contact, le modèle multiplie la probabilité conditionnelle de début des vérifications préalables par 0,65, soit une baisse relative de 35 %. Il ne simule pas un taux observé de refus de 35 % lors de la réunion et n’explique pas toutes les causes d’échec des vérifications. L’étude proposée enregistre les résultats et les dates réels à chaque étape pour examiner ces mécanismes sans les présupposer.
15 Choisir le mois de contact selon le calendrier de chaque investisseur réduit une partie de l’écart lié au calendrier
La première vague peut suivre une séquence planifiée. Le tableau 8 compare quatre calendriers pour les mêmes 100 investisseurs sélectionnés par le score estimé. Le contact simultané de tous les investisseurs au lancement constitue la référence. Répartir aléatoirement les contacts sur les quatre premiers mois produit des engagements attendus égaux à 0,99 fois la référence. La règle fondée sur les données observées choisit pour chaque investisseur un mois de contact entre les mois zéro et six et produit 1,01 fois la référence. Le comparateur disposant d’une information parfaite utilise les mêmes mois réalisables et produit 1,09 fois la référence. Cet ensemble commun de possibilités maintient la cohérence de la comparaison des calendriers.
| Plan de contact | Engagements attendus (millions USD) | 10e à 90e centiles | Ratio par rapport au plan de contact au lancement |
|---|---|---|---|
| Contacter tous les investisseurs au lancement | 657 | 572 à 730 | 1,00 |
| Répartir aléatoirement sur quatre mois | 649 | 572 à 727 | 0,99 |
| Mois choisi selon les données de calendrier | 665 | 593 à 746 | 1,01 |
| Meilleur mois avec une connaissance parfaite | 713 | 624 à 805 | 1,09 |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Engagements attendus pour les 100 investisseurs ayant le score estimé le plus élevé. La dispersion correspond aux 10e à 90e centiles sur 100 réplications.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
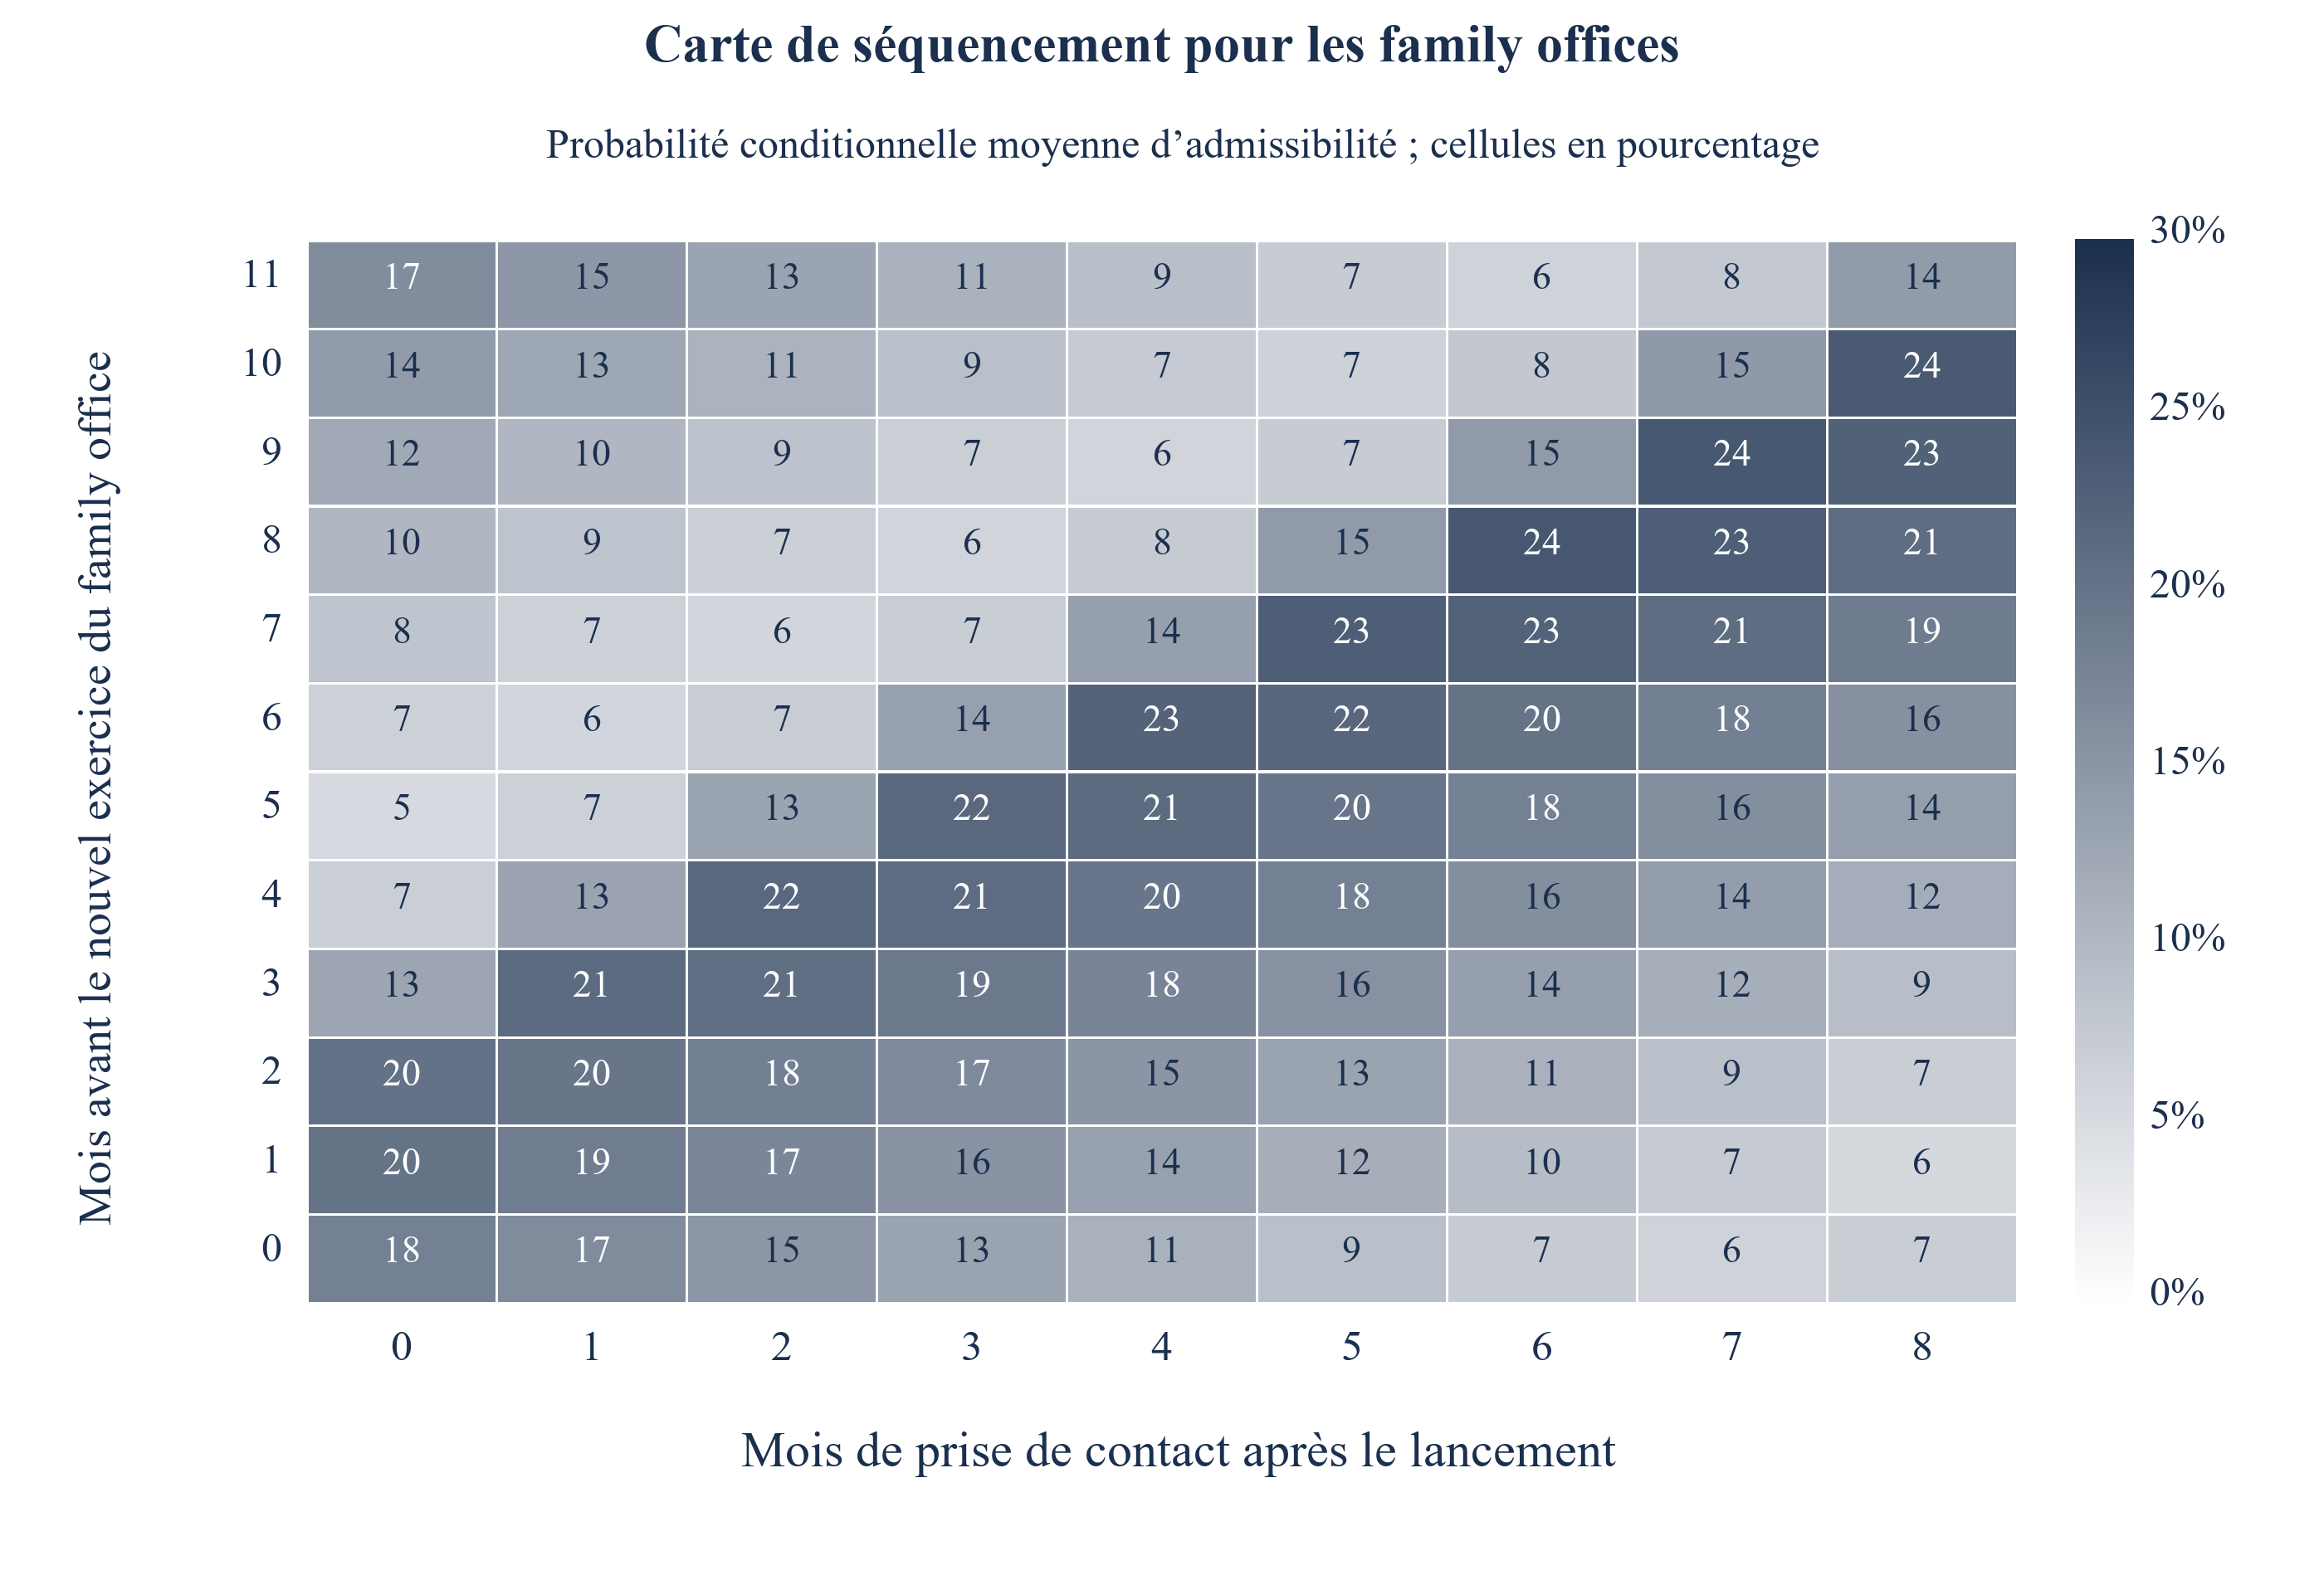
Résultat du modèle construit selon des hypothèses explicites. Les cellules donnent les probabilités conditionnelles moyennes, en pourcentage, de satisfaire les critères de capacité et de budget lors d’une décision prise dans la fenêtre fixe de douze mois, regroupées selon le mois de contact et le nombre de mois avant le prochain début d’exercice. Elles ne donnent pas la part dépassant le seuil distinct d’aptitude à s’engager de 50 %. La grille descriptive couvre les mois 0 à 8 ; les deux politiques de calendrier optimisent sur les mois 0 à 6.
La figure 4 montre pourquoi un échelonnement mécanique échoue et pourquoi un plan tenant compte du calendrier aide. Pour les family offices, dont l’exercice commence un mois aléatoire, la probabilité de pouvoir s’engager est maximale sur une diagonale : elle culmine autour de 24 % lorsque le contact intervient environ deux mois avant le renouvellement du budget, de sorte que les vérifications préalables de durée médiane de deux mois s’achèvent juste après l’ouverture du nouveau budget. Elle tombe à 5 % lorsque la décision intervient tard dans l’exercice, une fois le budget largement utilisé. Les institutions dont l’exercice commence en janvier s’engagent le plus souvent lorsqu’elles sont approchées dans les premiers mois, avec 63 % au lancement contre 16 % pour un contact au mois huit.
La règle de calendrier fondée sur les données observées produit des engagements attendus égaux à 1,01 fois la référence et améliore le résultat d’un contact au lancement dans 68 % des réplications. Son gain moyen représente 15 % de l’écart entre le contact au lancement et la référence de calendrier à information parfaite utilisant le même ensemble de mois réalisables. Le gain est faible et varie selon les campagnes construites. La liste sélectionnée présente déjà une probabilité conditionnelle moyenne d’admissibilité de 82 % au lancement. Une équipe réelle devrait vérifier les dates de décision et les budgets avant de différer un contact ; cette expérience n’établit aucune règle d’attente universellement supérieure.
16 Performance du classement et étalonnage dans les scénarios de choc retenus
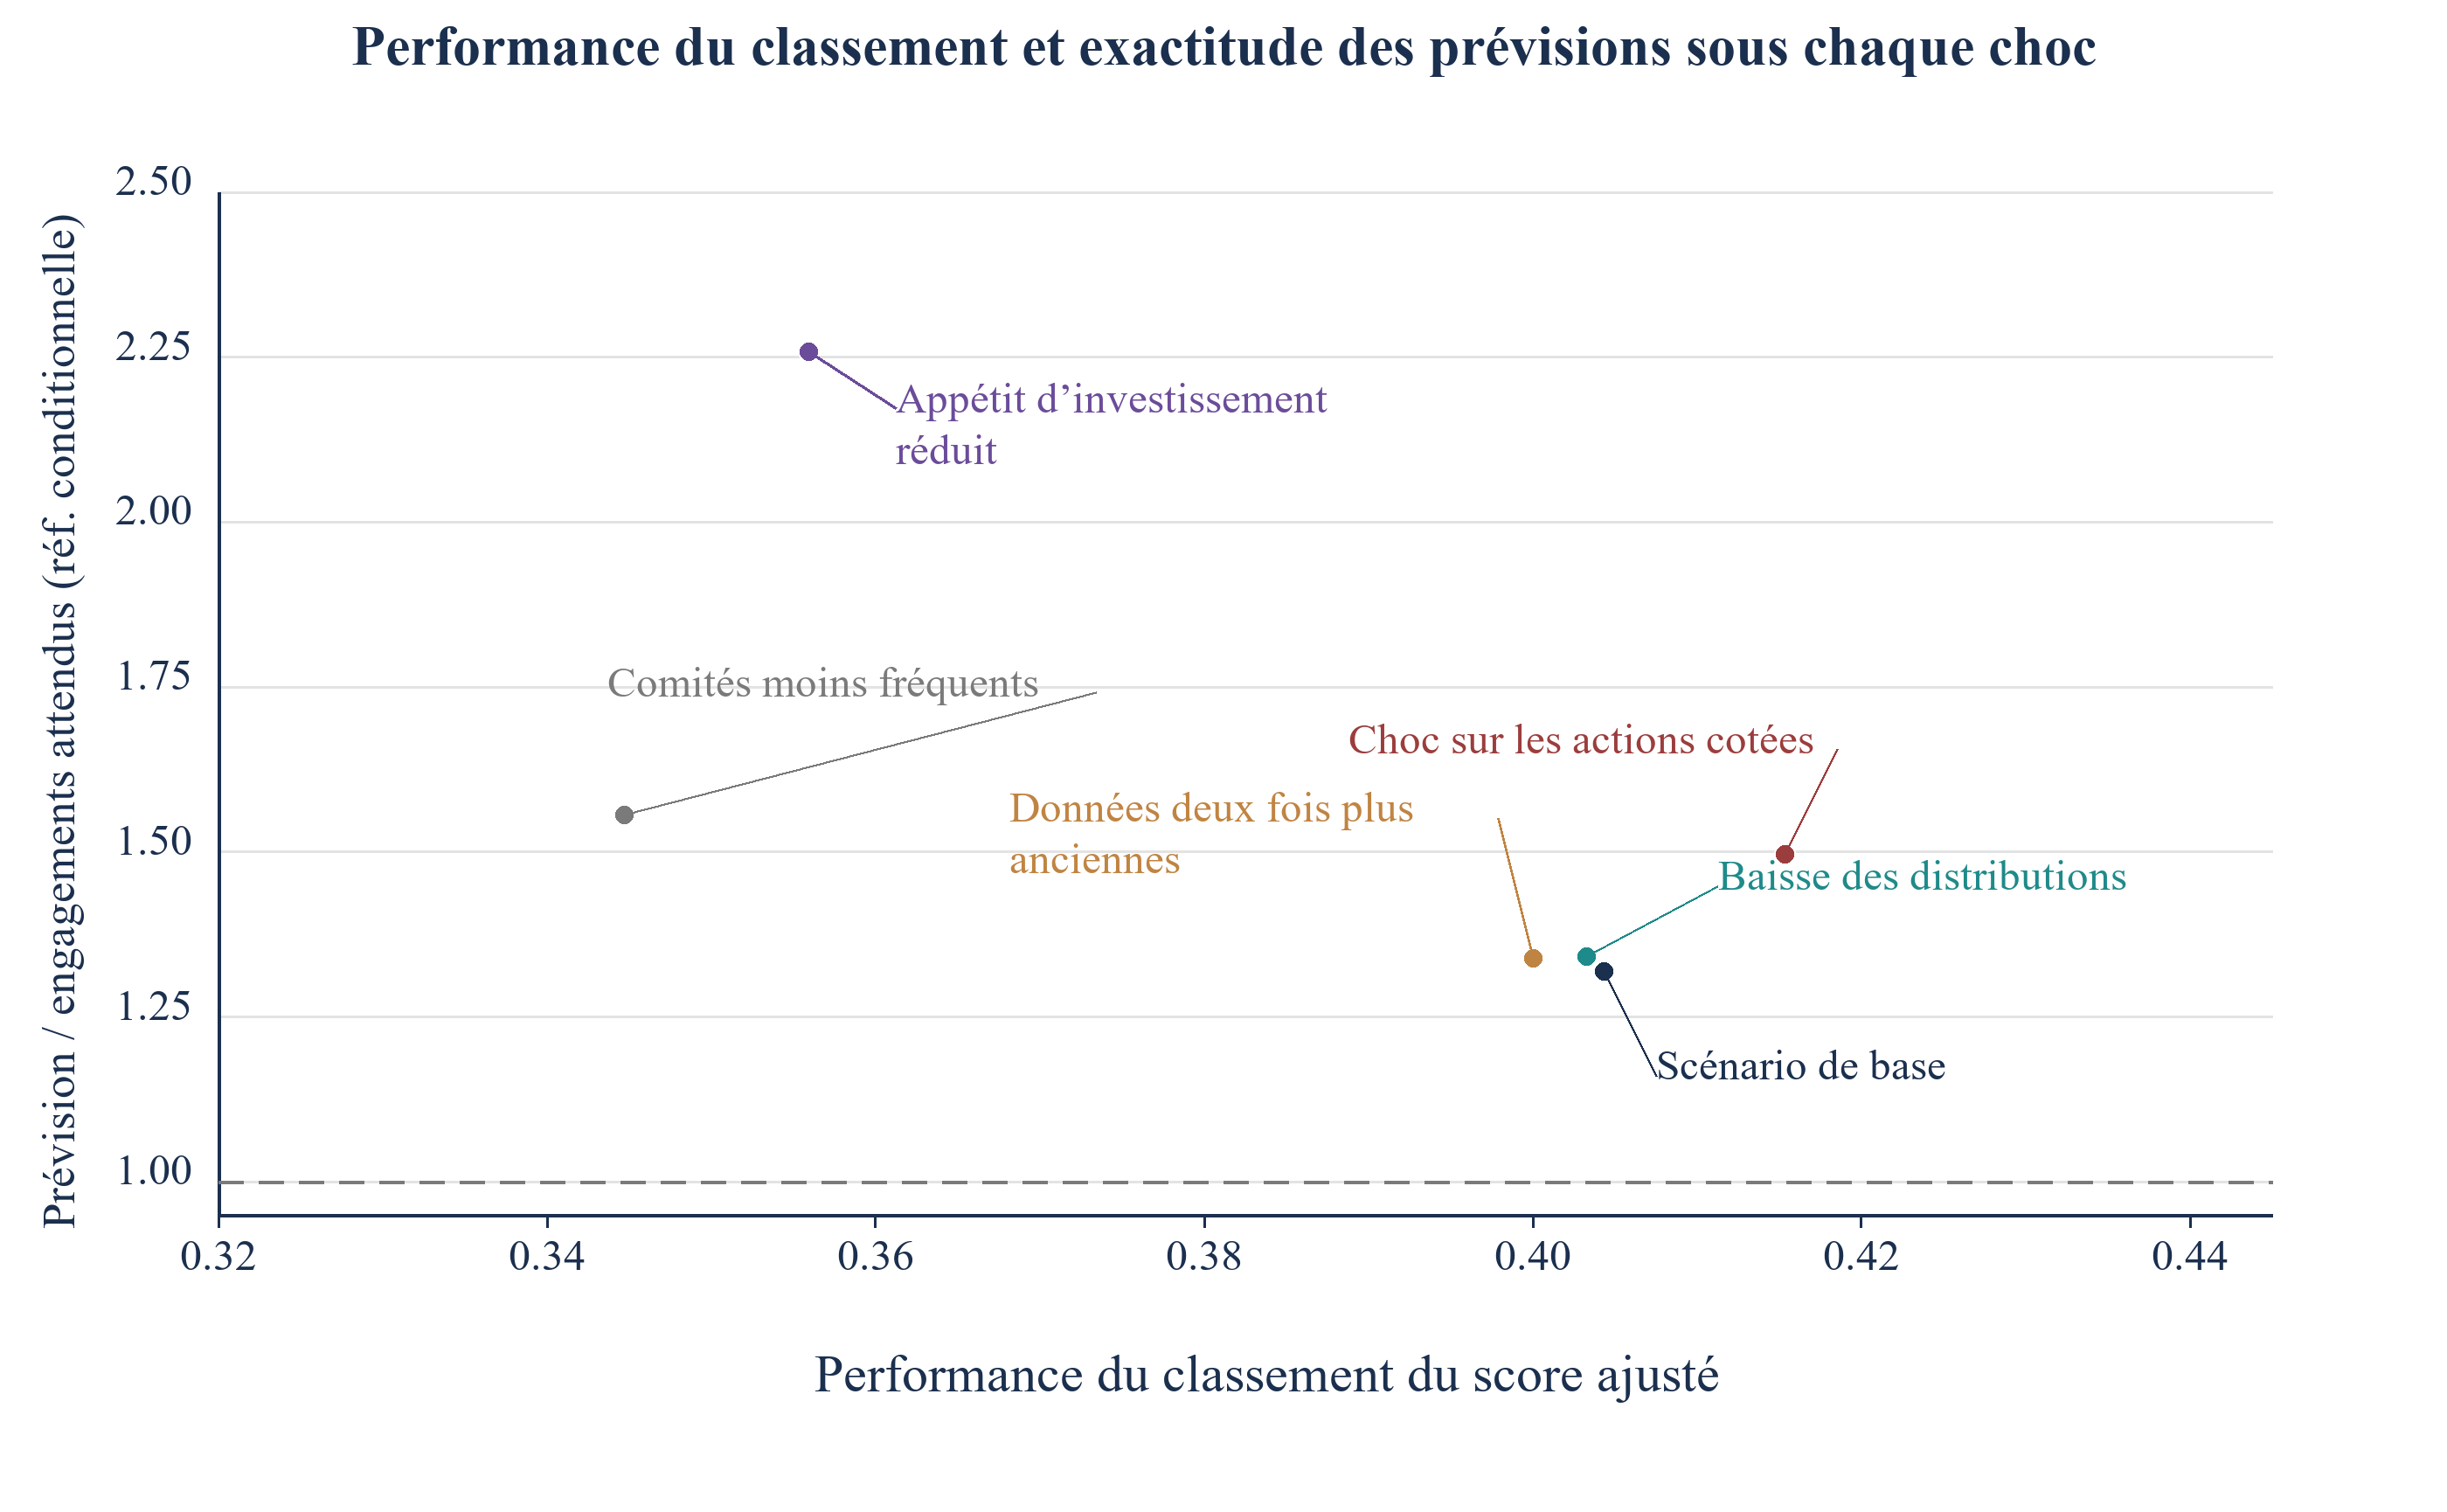
Les scores estimés sur l’univers de base sont figés avant chaque test de choc. Chaque choc modifie un élément explicite du monde généré, sans réestimation. Le tableau 9 présente la performance du classement du score estimé, celle de la priorité aux plus grands actifs, le ratio prévision/engagements de référence, la probabilité moyenne d’admissibilité et la probabilité conditionnelle moyenne d’engagement. Dans le scénario de base, le ratio de prévision pour la liste prioritaire est de 1,32. La figure 5 montre le comportement du classement et des prévisions dans les mondes spécifiés. Il s’agit de diagnostics comparatifs de scénarios ; l’expérience ne mesure aucun délai opérationnel d’alerte avant une insuffisance réelle de levée de capitaux.
| Monde | Performance du classement du score estimé | Performance de la priorité aux plus grands actifs | Prévision divisée par les engagements attendus selon la référence conditionnelle | Probabilité moyenne d’admissibilité de la liste prioritaire | Probabilité moyenne d’engagement |
|---|---|---|---|---|---|
| Scénario de base | 0,40 | 0,13 | 1,32 | 83 % | 7,0 % |
| Baisse des actions cotées après l’enregistrement des données | 0,42 | 0,11 | 1,50 | 76 % | 5,0 % |
| Données deux fois plus anciennes | 0,40 | 0,13 | 1,34 | 83 % | 7,0 % |
| Baisse des distributions de 60 % | 0,40 | 0,13 | 1,34 | 81 % | 6,6 % |
| Réunions des comités deux fois moins fréquentes | 0,34 | 0,14 | 1,56 | 70 % | 6,3 % |
| Appétit réduit pour la classe d’actifs | 0,36 | 0,11 | 2,26 | 83 % | 3,8 % |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Moyenne de 60 réplications. Le ratio prévision/référence conditionnelle est la somme des probabilités d’engagement prédites pour la liste prioritaire divisée par la somme des probabilités réelles.
Sous le choc de marché spécifié, postérieur à l’enregistrement des données, la performance moyenne du score complet est de 0,42 et son ratio prévision/référence de 1,50. L’équation de capacité augmente l’exposition simulée aux actifs privés avant d’appliquer le plancher de marge d’allocation. Cela peut réduire la capacité d’engagement attendue sans baisse équivalente de la performance moyenne du classement. L’ordre relatif peut changer pour certains investisseurs. Les mondes de comités moins fréquents et d’appétit réduit donnent des performances de 0,34 et 0,36, avec des ratios de prévision de 1,56 et 2,26. Ces comparaisons sont des résultats conditionnels de scénarios.
Les scénarios motivent le suivi conjoint du classement et de l’étalonnage. Dans cette expérience, une prévision supérieure au résultat avec un classement relativement stable peut provenir d’une variation commune de capacité ou d’appétit. Des tendances agrégées similaires pourraient avoir d’autres causes dans une campagne réelle. Il faut examiner la qualité des données, l’admissibilité, le suivi, les conditions et la sélection non enregistrée avant de modifier une prévision. La performance de la priorité aux plus grands actifs varie entre 0,11 et 0,14 dans les mondes retenus. L’ancienneté accrue des données et la baisse des distributions donnent des performances de 0,40 et 0,40 sous des paramètres où le taux de distributions joue un rôle relativement faible. Aucun de ces résultats n’établit une robustesse aux chocs réels de liquidité.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Moyenne de 60 réplications par monde.
17 Un historique sélectionné selon le jugement humain surestime la prévision, et la repondération fondée sur les données en corrige peu
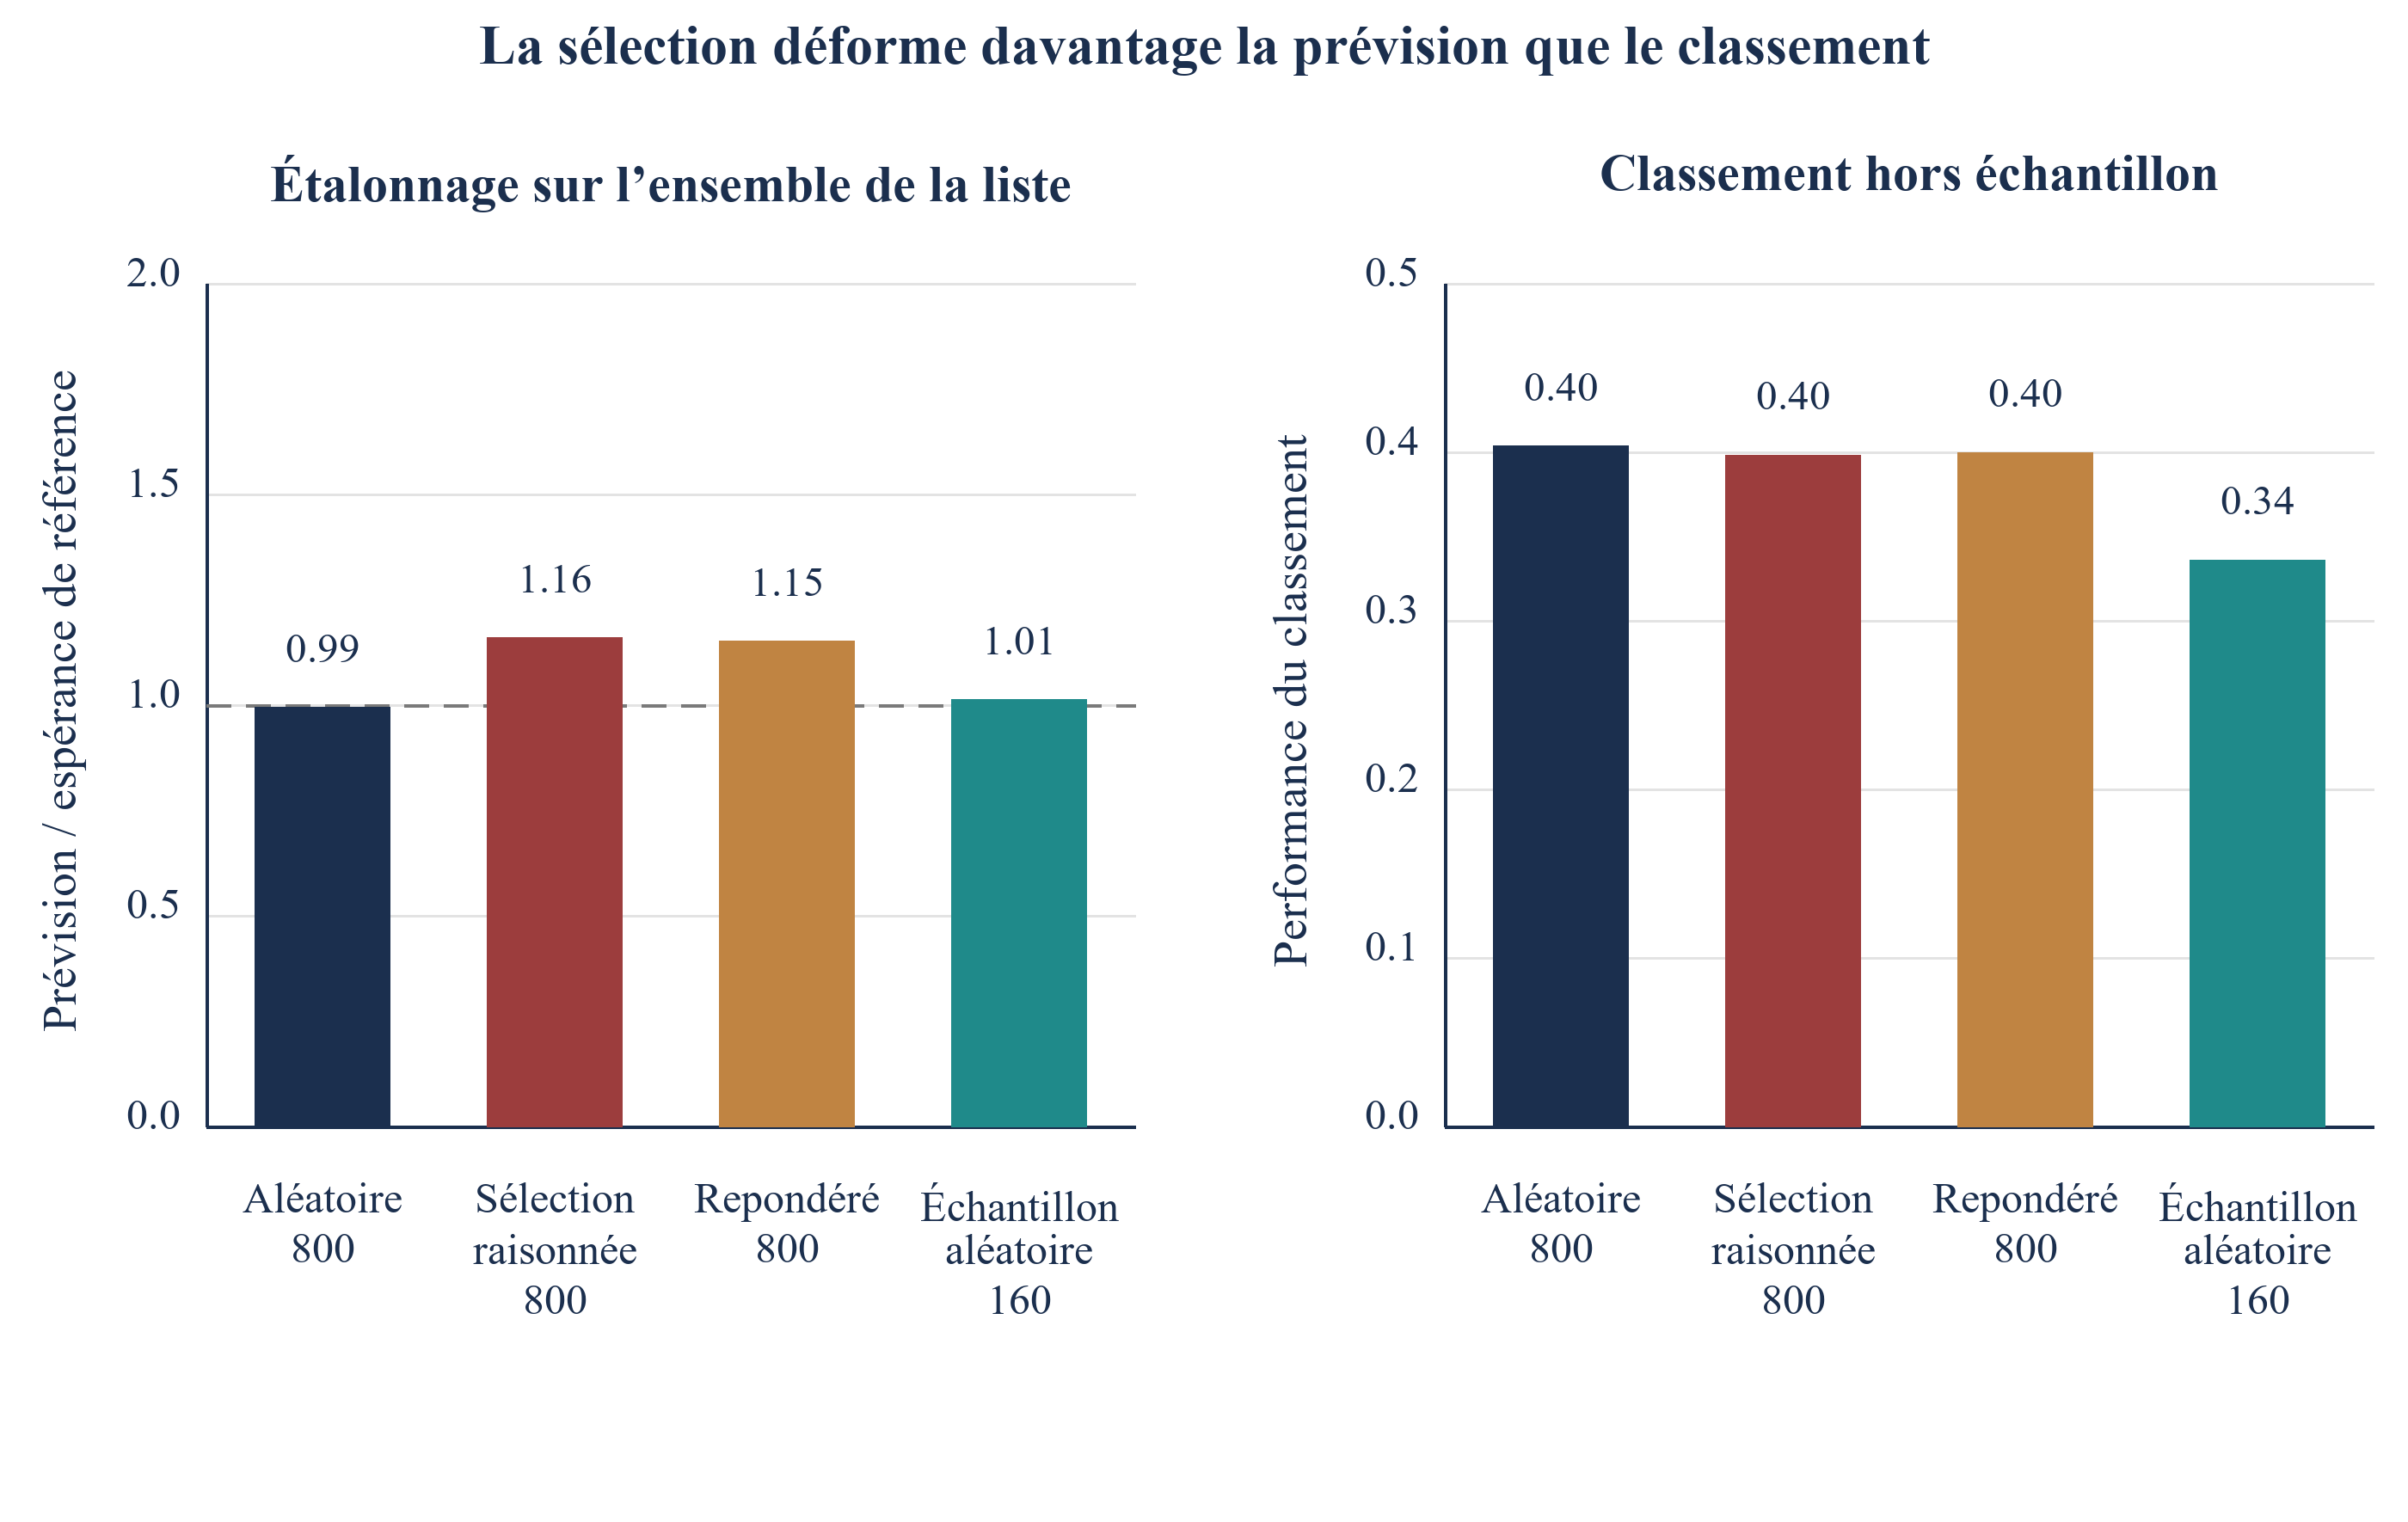
Les contacts passés sont rarement aléatoires. Une équipe approche les investisseurs qu’elle connaît, et cette connaissance comprend un appétit d’investissement absent des données. Dans le modèle, la sélection dans la cohorte d’apprentissage augmente avec l’appétit, l’adéquation et la taille. Le tableau 10 compare quatre cohortes d’apprentissage. Une cohorte aléatoire de 800 donne une performance de 0,40 et un ratio de prévision sur l’ensemble de la liste de 0,99. Une cohorte de même taille sélectionnée selon le jugement humain donne une performance de 0,40 et un ratio de 1,16 ; le taux attendu sur le reste de la liste est ainsi surestimé de 16 %.
| Cohorte d’apprentissage | Performance du classement du score estimé | Prévision divisée par l’espérance de référence, ensemble de la liste | Prévision divisée par l’espérance de référence, liste prioritaire | Coefficient d’adéquation | Coefficient de marge d’allocation |
|---|---|---|---|---|---|
| Cohorte aléatoire de 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Cohorte de 800 sélectionnée selon le jugement humain | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Sélection selon le jugement humain, repondérée selon les données | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Sous-échantillon aléatoire limité à 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Moyenne de 100 réplications. Les coefficients portent sur des variables standardisées dans le score estimé d’engagement.
La correction classique pondère chaque investisseur sélectionné par l’inverse de sa probabilité estimée de sélection, à partir des variables enregistrées. L’équation 4a donne la log-vraisemblance pondérée et l’équation 4b le poids estimé. Cette pondération accorde davantage d’influence aux investisseurs que l’équipe avait peu de chances d’approcher, afin que la cohorte ressemble à l’ensemble de la liste sur ses variables enregistrées.
Ici, S est la cohorte sélectionnée, y_i l’indicateur d’engagement, p_i(beta) la probabilité estimée et x_i l’ensemble des caractéristiques enregistrées. Dans cette implémentation, la repondération réduit l’excès de prévision construit de 16 % à 15 %, soit 5 % de l’excès initial. La règle de sélection dépend aussi d’un appétit non enregistré. Les poids de propension estimés à partir des caractéristiques disponibles ne peuvent supprimer ce canal de sélection omis. Un sous-échantillon d’apprentissage aléatoire de 160 présente, sur les réplications, un ratio moyen de prévision sur l’ensemble de la liste de 1,01 et une performance de 0,34. Un échantillonnage aléatoire ne rend pas sans biais un prédicteur estimé sur un échantillon fini, pénalisé ou mal spécifié. L’étalonnage d’une liste prioritaire sélectionnée exige sa propre validation.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également l’ouvrir en taille réelle.
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Moyenne de 100 réplications.
L’exercice de propension exige également une interprétation précise de l’échantillonnage. La cohorte sélectionnée est tirée sans remise selon des poids relatifs dépendant en partie de l’appétit latent. Un modèle logistique de propension estimé sur les caractéristiques enregistrées estime un profil d’inclusion pour cet échantillon construit. Il n’observe pas l’appétit, et ses probabilités ne sont pas les poids relatifs du tirage initial. La repondération peut modifier une estimation tout en laissant irrésolues des différences importantes de sélection. Dans une étude prospective, il faut enregistrer les probabilités effectives d’inclusion aléatoire au moment de la sélection. L’inclusion déterminée par le score et les dérogations discrétionnaires doivent être enregistrées séparément ; combiner ces mécanismes sans leurs probabilités empêche d’évaluer de manière transparente la population représentée par une estimation d’étalonnage.
18 Taille des cohortes et concordance avec la référence estimée
Le tableau 11 compare les estimations obtenues sur des cohortes aléatoires générées de 100 à 1 600 investisseurs. Avec 100 prises de contact, l’échantillon d’apprentissage contient en moyenne 7,7 engagements et la performance moyenne du classement est de 0,29, avec des centiles de réplication de 0,17 à 0,39. Avec 800 prises de contact, les valeurs correspondantes sont 55,8, 0,41, 0,34 et 0,47. Ces valeurs sont des synthèses d’une simulation finie. La colonne des trois premières variables compare le classement des coefficients standardisés estimés à une estimation distincte et finie portant sur 20 000 investisseurs.
| Cohorte approchée | Engagements observés | Performance moyenne du classement | 10e à 90e centiles | Le score estimé dépasse la priorité aux plus grands actifs | Concordance avec les trois premières variables de la référence finie estimée |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 à 0,39 | 89 % | 5 % |
| 200 | 14,8 | 0,35 | 0,26 à 0,45 | 99 % | 19 % |
| 400 | 28,2 | 0,38 | 0,31 à 0,45 | 100 % | 39 % |
| 800 | 55,8 | 0,41 | 0,34 à 0,47 | 100 % | 67 % |
| 1 600 | 111,3 | 0,42 | 0,36 à 0,47 | 100 % | 88 % |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Moyenne de 100 réplications. Les trois premières variables sont les trois caractéristiques présentant les coefficients standardisés les plus élevés, comparées à une estimation sur 20 000 investisseurs.
Avec 100 et 200 prises de contact pour l’apprentissage, le score estimé dépasse la priorité aux plus grands actifs dans 89 % et 99 % de ces réplications. La concordance avec l’ensemble de référence des trois plus grands coefficients standardisés en valeur absolue est de 5 % avec 100 observations, de 39 % avec 400 et de 88 % avec 1 600. Ces deux mesures répondent à des questions différentes : la performance du classement sur des investisseurs générés et tenus hors de l’apprentissage, et la stabilité par rapport à une référence de coefficients choisie. Aucun de ces pourcentages ne justifie le déploiement d’un score non validé sur une liste réelle d’investisseurs.
Ces résultats décrivent la performance prédictive dans l’univers élaboré par l’auteur. La concordance avec une référence estimée finie de 20 000 investisseurs fournit la mesure relative aux trois premières caractéristiques ; elle n’identifie pas de déterminants causaux et n’établit pas une vérité pour la population. Les centiles de réplication décrivent la variation entre campagnes simulées. Ils ne constituent pas des intervalles de confiance pour des résultats réels de levée de capitaux. Le praticien devrait figer un modèle initial, l’évaluer sur des observations recueillies prospectivement et présenter séparément l’étalonnage et la performance du classement. Des changements de coefficients entre vagues peuvent refléter l’échantillonnage, les corrélations ou des compositions différentes d’investisseurs, ainsi que des changements de comportement.
19 Reproduction, contrôles et limites de ce que l’expérience peut montrer
Le tableau 12 recense les contrôles numériques effectivement évalués lors de la reproduction privée. Les bornes de probabilité et de progression, l’ordre de l’oracle, les dates de comité, les périodes d’exclusion de fin d’exercice et les comparaisons avec le montant d’investissement requis sont contrôlés explicitement. Le décompte final des estimations comprend la référence de population et les modèles de propension, ainsi que les estimations de classement ; chaque estimation enregistrée doit satisfaire les contrôles finaux de résidus finis. La reproduction indépendante vérifie également l’intégration de la durée continue des vérifications préalables et l’identité des résultats à graine fixe. Les résidus du solveur établissent une condition numérique aux coefficients renvoyés. Ils n’établissent ni l’identification, ni l’étalonnage empirique, ni la validité du mécanisme de génération supposé.
| Contrôle | Résultat |
|---|---|
| Assertions numériques et contrôles de validation empirique | 46 réussis |
| Réplications de l’expérience principale | 100 univers de 3 600 investisseurs |
| Réplications des mondes de choc | 60 |
| Estimations satisfaisant le critère final de résidu du score | 3 122 ; plus grand résidu du score inférieur à 0,000001 |
| Oracle de probabilité conditionnelle comparé à chaque règle | Au moins aussi élevé dans chaque réplication |
| Plancher de l’ordre aléatoire | Concorde avec 4 000 tirages aléatoires dans la marge d’erreur d’échantillonnage |
| Contrôle de puissance pour un doublement du taux de base | Puissance simulée de 81 % à la taille spécifiée |
| Graine aléatoire | Fixe ; une nouvelle exécution d’une réplication reproduit exactement ses scores |
Analyse MatchPoint de l’univers construit. Résultat du modèle selon les hypothèses retenues ; aucun résultat observé. Les contrôles sont vérifiés lors de l’exécution du modèle.
La limite centrale est la circularité. Les résultats sont générés par la même logique de capacité, de budget et de calendrier que celle utilisée par le score structurel et approchée par le score estimé. L’expérience montre le comportement d’une méthode lorsque sa prémisse est vérifiée. Elle ne montre pas que cette prémisse est vérifiée pour des investisseurs réels. Des comités réels peuvent pondérer différemment la capacité, déroger à un budget ou signer pour des raisons absentes de toute donnée. De même, le bruit de mesure, le retard et les proportions de publication sont définis par l’auteur ; l’écart entre le score estimé et la référence privilégiée retenue est donc une propriété de ces hypothèses.
L’expérience peut montrer l’enchaînement des conséquences. La capacité repose sur une conjonction ; réunions et engagements répondent à des variables différentes ; prévision et classement échouent séparément ; un historique sélectionné selon le jugement humain déforme le niveau ; de petites cohortes ne permettent pas de classer les variables. Chaque résultat découle d’une structure rendue plausible par les sources primaires et peut être testé selon le dispositif de la section suivante. Lorsque l’expérience montre un effet important, tel que l’écart entre réunions et engagements, le premier test devrait examiner si une campagne réelle présente le même sens d’effet. Lorsqu’elle montre un effet faible, tel que le coût de données anciennes, une campagne réelle peut en présenter un plus important, puisque le bruit supposé est modeste.
20 Une étude fondée sur le consentement exige un sous-échantillon aléatoire, des horodatages et une analyse préspécifiée
L’unité de l’étude proposée est un épisode associant un investisseur et une levée de capitaux. Il faut enregistrer l’univers admissible, la probabilité d’inclusion, le score figé, la date de contact, le canal, les dates vérifiées des sources et chaque étape observée. Une revue de gouvernance devrait établir le droit applicable et la base de traitement des données personnelles avant le recrutement. L’article 10 du DIFC prévoit plusieurs bases légales ; le consentement en est une. Une étude peut imposer le consentement dans son protocole sans le présenter comme l’unique base légale de chaque opération de traitement. [15]
Lorsque le consentement constitue la base du traitement, la loi du DIFC définit les exigences relatives au consentement et à son retrait. L’article 34 traite des oppositions au marketing direct, y compris au profilage associé. La présentation officielle de l’ADGM mentionne également un droit absolu d’opposition au marketing. Ces exemples propres à chaque juridiction appuient un processus documenté d’information, de gestion des oppositions et de conservation. Le régime applicable et le périmètre des règles de promotion financière nécessitent une revue propre à chaque campagne. [15, 16]
| Élément | Spécification | Justification |
|---|---|---|
| Unité et fenêtre | Investisseur et levée ; douze mois à compter du lancement | Fixe le point de départ du délai de résultat |
| Sous-échantillon aléatoire | Réserver 20 % des places de prise de contact à une inclusion aléatoire dans l’ensemble de l’univers admissible non encore approché, au sein de strates préspécifiées ; enregistrer les probabilités d’inclusion non nulles | Permet l’étalonnage pour les cibles au-delà du groupe sélectionné par le score |
| Stratification | Type, tranche d’actifs, statut de publication, début d’exercice | Améliore la précision ; fixée avant le lancement |
| Horodatages | Dates de contact, de réunion, de vérifications préalables, de décision et de signature | Permet l’analyse du délai jusqu’à l’événement et des risques concurrents |
| Résultats | Réunion, vérifications préalables, engagement contraignant et refus définitif, avec un suivi administratif défini séparément | Sépare les étapes |
| Échantillon pour un effet multiplicateur de 2 | 298 par groupe au taux de base ; 635 à la moitié de ce taux | Puissance de la comparaison entre cibles les mieux classées et sous-échantillon aléatoire |
| Échantillon pour un effet multiplicateur de 1,5 | 1 021 par groupe au taux de base | Montre le coût de détection des faibles effets multiplicateurs |
| Analyse | Risques instantanés par cause et incidence cumulée ; liste de variables préenregistrée | Évite la recherche opportuniste de spécifications |
Dispositif proposé. Les tailles numériques d’échantillon décrivent une comparaison distincte de variables de Bernoulli indépendantes, à groupes d’effectifs égaux et fixes, au taux de base construit, avec un seuil de significativité de 5 % et une puissance cible de 80 %. Elles ne sont pas les effectifs totaux d’une campagne attribuant 20 % des places à l’exploration ; une allocation inégale, une structure en grappes et un suivi incomplet exigent un calcul distinct.
L’inclusion aléatoire doit intervenir avant que le score détermine les investisseurs auxquels sont attribuées ces places réservées. L’ordre aléatoire d’une vague déjà sélectionnée ne modifie pas la sélection dans cette vague. Définir la grandeur cible de la politique comme le nombre attendu d’engagements contraignants par prise de contact admissible selon une politique de classement figée, comparée à une politique explicite d’inclusion aléatoire, avec un suivi comparable. Enregistrer les chevauchements, les exclusions et les écarts au protocole. Des probabilités d’inclusion connues permettent une pondération appropriée ; l’évaluation doit tenir compte des institutions répétées, des mandats liés et des effets de débordement. Les coefficients de variables et les scores de retrait restent des synthèses prédictives, sauf si un dispositif distinct d’identification étaye une interprétation causale. [13, 14]
Le tableau 13 illustre l’effet de la rareté des engagements sur une expérience de validation équilibrée. Au taux de base construit de 7,0 %, son approximation à groupes égaux donne 298 investisseurs par groupe pour un doublement et 1 021 pour un taux multiplié par un et demi. Seul le cas spécifié de doublement au taux de base est évalué par le contrôle de simulation du programme. Une allocation opérationnelle 20/80 exige un autre calcul de variance. La présence d’institutions en grappes, de mandats qui se chevauchent, de censure et de taux d’événement incertains peut encore modifier les effectifs nécessaires. Les petites campagnes devraient présenter les observations et l’incertitude permises par leur dispositif et différer les affirmations que l’échantillon disponible ne permet pas de départager.
Préspécifier le suivi avant de comparer les politiques. Une cible approchée près de l’échéance de clôture dispose de moins de temps pour signer qu’une cible approchée au lancement. Mesurer le résultat opérationnel par rapport à la date de clôture commune et conserver séparément le temps écoulé depuis le contact. Une signature ultérieure peut avoir une valeur commerciale tout en restant hors du résultat préenregistré. Définir les règles relatives aux épisodes rouverts, aux levées qui se chevauchent et aux institutions partageant un comité d’investissement. Si le même investisseur apparaît dans plusieurs mandats, des identifiants de levée différents ne rendent pas les observations indépendantes. Les estimations de variance et la planification des effectifs doivent refléter cette dépendance ; les synthèses par campagne doivent rester disponibles pour auditer les résultats regroupés.
21 Présenter au comité la capacité et le calendrier sous forme de fourchette avec une prévision corrigée à la baisse
Le comité devrait recevoir la politique de contact proposée, la qualité des éléments probants et l’incertitude des prévisions. Le ratio de prévision construit pour la liste prioritaire est de 1,31, avec des centiles de réplication de 1,03 à 1,65. Il s’agit de diagnostics du processus propre de sélection et d’estimation du modèle. Ils ne fournissent aucune décote universelle pour une levée réelle. Un scénario opérationnel de planification exige un étalonnage prospectif et un traitement explicite de l’incertitude sur le montant unitaire, le calendrier, l’admissibilité et la conversion. Le tableau 14 sépare ces questions de reporting.
| Élément | Contenu | Interprétation |
|---|---|---|
| Éléments probants sur le classement | Performance comparée à l’ordre aléatoire et à la priorité aux plus grands actifs, avec dispersion | Indique si l’ordre est meilleur qu’une liste naïve |
| Étalonnage des prévisions | Engagements prédits, résultat de la politique mesuré prospectivement et incertitude | Évalue l’estimation de planification proposée selon un dispositif explicite de validation |
| Pertes enregistrées à chaque étape | Étape observée et motif daté pour chaque épisode clos | Permet d’examiner des contraintes possibles ; n’identifie pas à lui seul une cause |
| Exposition au calendrier | Nombre d’investisseurs dont la décision intervient après la fenêtre | Montre le coût d’un contact tardif |
| Qualité des données | Part de la liste disposant de données publiées et ancienneté de ces données | Montre la part du classement reposant sur des imputations |
| Échantillon d’exploration | Résultat selon la politique d’inclusion aléatoire retenue et un suivi comparable | Estime une comparaison de politiques sous les hypothèses d’inclusion, de chevauchement et d’incertitude |
Dossier de reporting proposé. Les seuils doivent être définis par l’équipe avant le lancement et ne sont pas dérivés du modèle.
Un comité devrait voir les éléments probants derrière chaque ajustement proposé. Présenter le nombre d’engagements contraignants observés, la population de validation, l’horizon et l’incertitude entourant le résultat prédit. Une prévision ponctuelle ne constitue pas une borne supérieure statistique. Une réduction fondée sur un ratio de prévision simulé ne constitue pas un scénario de planification étalonné empiriquement. Conserver un registre des investisseurs exclus et différés, avec les dates des sources et leur statut de vérification. Une donnée imputée peut justifier une demande de preuves ; une restriction juridique ou de mandat documentée peut justifier une exclusion. Les données d’étape aident à examiner les points de blocage et ne devraient pas être présentées comme une attribution causale de l’échec sans dispositif approprié.
L’effort de vérification peut être explicitement hiérarchisé. Identifier les données manquantes ou anciennes qui modifient le rang d’un investisseur, son mois de contact proposé ou sa décision d’inclusion selon des hypothèses alternatives plausibles. Comparer les conséquences de ces alternatives au temps et au coût d’une clarification. Par exemple, une date documentée de renouvellement du budget peut justifier un suivi daté, tandis qu’une date supposée devrait conduire à poser une question avant de différer le contact. Il s’agit d’une règle proposée de collecte d’information, sans revendication de revenus modélisés. Conserver les alternatives, les sources probantes et le responsable de décision dans le dossier de travail pour distinguer une exclusion due à une information manquante d’une exclusion due à une contrainte vérifiée.
22 Utiliser les données et l’IA pour actualiser les dossiers, sans leur déléguer le choix des investisseurs à approcher
Les données de cet article vieillissent. Les pondérations d’allocation, ratios d’engagements non appelés et calendriers sont actualisés dans des rapports annuels ou plus fréquents, et un mouvement de marché peut en modifier plusieurs simultanément. Des outils de traitement du langage naturel peuvent extraire ces éléments des rapports annuels, revues de programmes et documents du conseil, et signaler les modifications, ce qui réduit le retard. Les scénarios de choc montrent toutefois que le retard seul coûte peu de performance de classement selon les hypothèses retenues. L’extraction devrait conserver, avec chaque valeur, le passage source et sa date ; une personne devrait confirmer toute valeur modifiant fortement une position dans le classement.
Séparer les données institutionnelles des coordonnées personnelles, avec des processus documentés d’accès, de conservation et de correction. Conserver la version du score et les valeurs sources utilisées pour chaque décision de contact. Une modification d’allocation ou de calendrier extraite devrait d’abord être rapprochée du document original et de sa date. Toute utilisation opérationnelle de données personnelles exige la revue juridique et le processus d’opposition applicables. [15, 16]
L’article estime des modèles logistiques dans une expérience construite. Il ne présente aucun modèle entraîné sur des résultats observés d’investisseurs et aucune exactitude validée d’un système d’extraction par IA. Les taux de publication des family offices et le comportement des données manquantes sont des hypothèses élaborées par l’auteur. Aucun jeu de données examiné sur les family offices n’établit leur distribution réelle. Un projet pilote d’extraction pratique devrait donc évaluer l’exactitude des champs, l’alignement des dates et les modifications importantes du classement par rapport à des données sources vérifiées indépendamment, avant que ses résultats n’influencent un plan de contact.
23 Une règle de décision pour une levée réelle : filtrer selon la capacité, séquencer selon le calendrier et corriger la prévision à la baisse
Le processus proposé commence par une admissibilité au mandat vérifiée et une échéance de clôture enregistrée. Il faut ensuite rapprocher le montant unitaire, les données de portefeuille, les obligations d’engagement, l’autorité d’approbation et les dates probables de décision. Signaler les données manquantes et comparer le calendrier proposé à une référence simple. Évaluer le coût de vérification des données incertaines avant de les utiliser comme filtre. Le critère de capacité constitue une proposition explicite de modélisation ; son seuil opérationnel et le traitement des exceptions nécessitent une validation au regard du mandat et des documents applicables.
Réserver un échantillon prospectif d’exploration, enregistrer chaque étape et comparer les résultats à l’horizon de suivi convenu. La combinaison de moins de réunions et de davantage d’engagements résulte du mécanisme élaboré par l’auteur. La traiter comme une hypothèse à évaluer sur une liste réelle. Enregistrer un motif daté pour chaque report et l’étape suivante de vérification. Dans l’univers construit, 20 % des investisseurs ne satisfaisant pas le critère pour un contact au lancement deviennent admissibles pour au moins un contact ultérieur testé dans les six mois. Cette mesure décrit une admissibilité modélisée, sans constituer une volonté observée d’investir ni un engagement promis.
La règle proposée constitue un processus de collecte de preuves et de test d’une politique de décision. Ses pondérations numériques exigent une validation pour le mandat, la population d’investisseurs et l’horizon concernés. Un historique de campagne sélectionné peut contenir des informations utiles, tandis que ses omissions et son mécanisme de sélection limitent les conclusions possibles. Combiner cet historique à des observations prospectives, à des données vérifiées et à des hypothèses explicites avant d’adopter une prévision.
24 Limites et prochaine décision
L’expérience est construite. Les types d’investisseurs, distributions, niveaux de bruit et règles de décision sont élaborés par l’auteur. Elle comporte une seule classe d’actifs et un seul montant unitaire, un seul mois de lancement et une seule fenêtre, sans concurrence pour la capacité entre levées. Elle traite les investisseurs comme indépendants, en ignorant les informations qu’ils partagent. Elle modélise l’adéquation et l’appétit comme indépendants de la capacité, ce qu’un comité réel peut ne pas respecter. Elle ne modélise ni les frais, ni les conditions, ni les lettres annexes, et ses données sont plus propres que de nombreuses données réelles.
Les exemples sources couvrent un fonds de pension public, des publications d’investisseurs souverains et des rapports de fonds de dotation universitaires. Leur transparence et leurs définitions comptables diffèrent. Aucun jeu de données examiné sur les family offices n’étaye les calendriers ou probabilités de publication simulés de ces investisseurs. Les références académiques portent sur des questions connexes de performance des fonds, de levée, de liquidité et de conception d’étude. La pièce jointe de politique de CalPERS datée de 2022 est conservée pour une discussion explicitement historique des révisions d’objectifs et des fourchettes de politique, aux côtés de documents de programme plus récents de 2026 ; l’autorité actuellement applicable à une opération doit être vérifiée indépendamment. Les exemples de protection des données se limitent à la loi du DIFC et à la présentation de l’ADGM citées et ne déterminent pas le régime applicable à une campagne donnée.
La prochaine décision consiste à déterminer si une campagne peut soutenir une évaluation prospective préspécifiée. Cela exige un registre de l’univers admissible, un plan licite de recrutement et de traitement, une inclusion aléatoire lorsque le dispositif la prévoit, ainsi que des définitions cohérentes des résultats et du suivi. Commencer par mesurer le résultat de la politique et l’étalonnage des prévisions. Une petite liste peut néanmoins améliorer la qualité des données et le calendrier, tout en ne permettant que des conclusions limitées sur la supériorité prédictive. L’ampleur et l’incertitude de l’étude proposée devraient être évaluées avant qu’un comité ne s’appuie sur ses résultats futurs.
Références
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
