
1 Ordenar a los inversores por su capacidad de comprometerse dentro del plazo y después por su encaje
Una captación de capital tiene una fecha de cierre, un importe de inversión y una lista de inversores más larga que la que el equipo puede contactar en una sola ronda. La decisión consiste en el orden de contacto. El encaje con el mandato responde a si un inversor adquiriría este tipo de activo. No responde a si dispone de margen para adquirirlo ahora ni a si su comité puede aprobar antes de que termine el plazo. Este artículo estudia esas dos cuestiones adicionales, capacidad y calendario, y pregunta qué variables observables resultan más útiles para ordenar un universo limitado de inversores una vez establecido el encaje.
No disponemos de un conjunto de datos observados de contacto con inversores. Por ello, el artículo hace tres cosas. Examina documentos institucionales primarios para establecer qué variables de capacidad y calendario publica un inversor, con qué desfase y con qué ambigüedad. Construye un experimento del autor sobre un universo de 1.600 más 2.000 inversores por réplica, repetida 100 veces, en el que la capacidad, el ritmo y los calendarios de comités se generan a partir de supuestos explícitos y solo se observan mediante datos desfasados e incompletos. A continuación especifica el estudio basado en el consentimiento que sustituiría el universo construido por evidencia.
El experimento presenta resultados de modelo bajo supuestos de entrada explícitos. No es una observación del mercado. Cuando una frase posterior indica que una regla de clasificación funciona mejor, significa que lo hace dentro del universo construido, cuyos supuestos generadores se enumeran íntegramente. El primer tercio del artículo construye las variables a partir de fuentes. La parte central mide lo que aporta cada variable. El último tercio convierte el resultado en un paquete de informes, un diseño de datos y gobernanza, y una regla de decisión para una operación real.
2 Definir el resultado y el inicio del plazo antes de elegir cualquier variable
El resultado objetivo es un compromiso formalizado y jurídicamente vinculante por al menos 25 millones de dólares estadounidenses dentro de los doce meses desde el lanzamiento. El instrumento debe crear la obligación de inversión o financiación conforme a los documentos de la operación; una carta complementaria, una reunión o una indicación no vinculante no bastan por sí solas. Las primeras reuniones cualificadas y los inicios de diligencia debida se registran por separado. Un rechazo definitivo se trata como evento competitivo únicamente bajo una regla de cierre preespecificada. Un contacto que hace una pausa, solicita otras condiciones o pide un contacto posterior conserva el estado abierto que corresponda. Todos los inversores contactados permanecen en el denominador de la campaña. [14]
El plazo importa tanto como el resultado. Un compromiso firmado en el mes trece cuenta como incumplimiento del plazo aunque el inversor estuviera dispuesto y tuviera capacidad. El plazo se mide desde la fecha de lanzamiento y el mes de contacto es una decisión registrada, no una variable de perturbación, porque la sección 15 muestra que un mismo inversor tiene probabilidades distintas de comprometerse según cuándo se le contacte. La tabla 1 establece los tres eventos, el día en que se contabiliza cada uno y la regla para los inversores que nunca responden. Registrar el mes de contacto también permite analizar después si los contactos tardíos fracasan porque vence el plazo o porque el presupuesto del inversor ya se ha utilizado.
| Evento | Se contabiliza cuando | Regla de contabilización | Resultado competitivo |
|---|---|---|---|
| Reunión cualificada | Se celebra la primera reunión sustantiva | Fecha de la reunión, una vez por inversor | Rechazo definitivo que cierra el episodio registrado del inversor y la captación |
| Diligencia debida iniciada | Solicitud de datos o proceso abierto por el inversor | Fecha de la primera solicitud formal | Rechazo definitivo después de la reunión conforme a la regla de cierre preespecificada |
| Compromiso vinculante | Instrumento formalizado que crea una obligación por al menos el importe de inversión | Fecha de formalización igual o anterior al vencimiento fijo de cierre | Rechazo definitivo antes del compromiso; las aprobaciones posteriores al vencimiento se siguen fuera del plazo |
| Sin respuesta | Ninguna respuesta registrada hasta la última fecha de observación | Permanece en el denominador de los contactados y se censura administrativamente por la derecha en el horizonte preespecificado | El silencio por sí solo no es un rechazo competitivo |
Definiciones del autor para el experimento construido y el estudio propuesto. Una reunión cualificada exige la presencia de la persona designada para decidir o de un miembro del equipo de inversión con autoridad para avanzar; una llamada con un intermediario de acceso no cuenta. La simulación genera indicadores de las fases del proceso y de admisibilidad para decisión del comité. Las marcas temporales reales de los eventos y la censura corresponden al estudio prospectivo propuesto por separado.
Dos rasgos de esta definición determinan el diseño. Primero, el compromiso depende de una cadena de eventos, por lo que una variable puede resultar útil para un eslabón e inútil para el siguiente. La sección 14 lo mide directamente: los mismos inversores se siguen desde la primera reunión hasta la firma bajo cada regla de clasificación. Segundo, la estructura de riesgos competitivos implica que una tasa ingenua de éxito entre quienes responden sobreestima la tasa entre todos los contactados; el cálculo de incidencia acumulada es el resumen apropiado del tiempo hasta el compromiso. [14]
3 Los objetivos y rangos de asignación publicados indican la dirección de la capacidad, no su magnitud
La exposición fijada por la política y la capacidad actual de decisión son datos distintos. El anexo de CalPERS de noviembre de 2022 con cambios marcados ofrece un ejemplo histórico de rangos de asignación y desviaciones temporales; su objetivo de capital privado no es un dato de entrada actual. La revisión del consultor de junio de 2026 comunica una asignación a capital privado del 20,0% frente a un objetivo a largo plazo del 17% e indica que la cartera permanece dentro de su rango de cinco puntos porcentuales. La misma revisión registra 15,4 mil millones de USD de nuevos compromisos netos durante los tres primeros trimestres del ejercicio. Una posición por encima del objetivo central puede coexistir con nuevos compromisos. El analista debe establecer el rango y el denominador aplicables en lugar de tratar el propio objetivo como un freno automático. [1, 19]
Estos documentos establecen dos aspectos relevantes para la clasificación. Un rango es una señal duradera de apetito inversor, y un cambio de rango es un evento fechado que un equipo puede observar. También establecen un límite. Un rango no es una ponderación: las páginas de revisión consultadas indican rangos y no la ponderación efectivamente mantenida. Un anexo de política es además una instantánea. El memorando del consultor de junio de 2025 dirigido al mismo comité de CalPERS se refiere a un objetivo de capital privado a largo plazo del 17%, mientras que el anexo de noviembre de 2022 incluye un 13% en su tabla de asignación estratégica. El memorando registra que el consejo aprobó el objetivo a largo plazo del 17% en marzo de 2024 y el anexo es un borrador con cambios marcados. Por tanto, solo extraemos la lección de que los objetivos se revisan y deben fecharse antes de utilizarlos. [1, 3]
El margen de asignación es un posible dato de entrada cuando se publican tanto los límites de política como la exposición fechada. La ausencia de datos exige un supuesto explícito. En la puntuación estimada, las variables numéricas faltantes reciben la media del entrenamiento tras la estandarización. La puntuación estructural utiliza una exposición objetivo predeterminada por tipo, una proporción fija de compromisos pendientes de desembolso de 0,25 de esa exposición y un rendimiento fijo por distribuciones de 0,15. Son imputaciones diferentes y se presentan por separado. Los documentos públicos de política respaldan la elección de categorías. No proporcionan ninguna ponderación, banda de tolerancia o umbral universal para la disposición de un inversor a comprometerse.
4 Un presupuesto de compromisos publicado es la señal más directa del ritmo inversor; pocos inversores lo publican
El ritmo es la velocidad a la que un inversor asume compromisos con una estrategia. La revisión del programa de capital privado de CalPERS de 16 de junio de 2025 indica que los compromisos han sido coherentes con un objetivo de 15,5 mil millones de dólares estadounidenses anuales, con un margen de más o menos el 15%, durante los últimos cuatro ejercicios, y que mantener un nivel mínimo de compromisos es importante para evitar otra década perdida. El memorando del consultor comunica 19,6 mil millones de dólares de nuevos compromisos en los doce meses hasta el 31 de marzo de 2025, incluidos 12,0 mil millones de dólares de coinversiones junto con 50 nuevos compromisos con fondos, y un ritmo superior a 15 mil millones de dólares anuales durante los últimos tres años frente a entre 3 y 5 mil millones anuales entre 2016 y 2018. [2, 3]
El objetivo anual de compromisos aporta una medida de flujo junto al saldo de la cartera. La revisión del equipo de 2025 comunicó un objetivo anual de 15,5 mil millones de USD y un valor neto de los activos de capital privado de 92,1 mil millones de USD, con fechas de medición diferentes. Su cociente es aproximadamente el 16,8%. El experimento mantiene un parámetro común de ritmo definido por el autor del 17% del saldo objetivo para los cuatro tipos de inversor simulados. Esta transferencia entre tipos es un supuesto de modelización. No ofrece ninguna estimación de los presupuestos reales de inversores soberanos, fondos de pensiones, fondos patrimoniales o family offices. [2]
Las publicaciones de inversores soberanos del Golfo son menos detalladas. Mubadala comunicó un capital desplegado de 143 mil millones de AED, un 20% más, e ingresos por realizaciones de 138 mil millones de AED, un 27% más, correspondientes a 2025, en un comunicado de 9 de abril de 2026. Con esas cifras, los ingresos equivalen aproximadamente al 97% del capital desplegado, lo que muestra que, ese año, las realizaciones fueron del mismo orden de magnitud que el despliegue de ese inversor. El comunicado no desglosa el despliegue por clase de activo ni por compromisos con fondos; por tanto, respalda un supuesto previo sobre el ritmo, no un presupuesto por inversor. [6]
La revisión de junio de 2026 ofrece una actualización útil. El equipo mantuvo el objetivo anual de 15,5 mil millones de USD, con una banda del 15%, y comunicó un valor neto de los activos de capital privado de 119,3 mil millones de USD a 31 de marzo de 2026. Dividir el mismo objetivo por el nuevo valor neto da aproximadamente un 13,0%. Un parámetro inferido mecánicamente de ese cociente cambiaría aunque el objetivo anual publicado siguiera igual. Por tanto, un registro de trabajo necesita el periodo del numerador, la fecha de valoración del denominador y el perímetro exacto de la cartera. Toda actualización de las publicaciones debe conservar los tres. [18]
5 Los compromisos pendientes de desembolso y las distribuciones determinan cuándo vuelve a abrirse el margen
Un compromiso no es una inversión. El capital se exige mediante llamadas a lo largo de varios años; la posición aumenta cuando llegan esas llamadas y disminuye cuando se pagan distribuciones. Un artículo reciente de optimización sobre inversiones alternativas ilíquidas expone claramente la estructura: el inversor solo controla los compromisos, su efecto sobre las posiciones suele retrasarse varios años y las llamadas de capital deben atenderse con activos líquidos. Cita el modelo de tiempo discreto de Takahashi y Alexander, en el que las llamadas representan una fracción variable en el tiempo de los compromisos no exigidos. El artículo es una prepublicación sin revisión por pares; lo utilizamos para la estructura del problema, no para ningún parámetro. [12]
De ello se derivan dos cocientes observables. La proporción de compromisos pendientes de desembolso, compromisos no exigidos divididos por el valor neto de los activos, mide capital ya prometido. El rendimiento por distribuciones mide la reutilización de recursos. Los principios de la Institutional Limited Partners Association solicitan al gestor estimaciones de proyecciones trimestrales de llamadas de capital y distribuciones, así como un límite o umbral de seguimiento de la reutilización para que los inversores puedan proyectar sus necesidades de caja. La revisión de CalPERS incluye entre sus objetivos reducir la proporción entre compromisos pendientes de desembolso y valor neto de los activos, y registra que las distribuciones han estado muy por debajo de los niveles históricos. [2, 8]
Robinson y Sensoy estudian 837 fondos de adquisiciones y capital riesgo entre 1984 y 2010. Los resultados de su documento de trabajo asocian las llamadas de capital y las distribuciones con las valoraciones de la renta variable cotizada, con una respuesta mayor en las distribuciones. En su descomposición del flujo de caja neto de fondos de adquisiciones, los efectos de antigüedad y trimestre natural explican el 7,9% de la variación, incluidos 7,2 puntos porcentuales atribuibles a la antigüedad. La variación residual restante no demuestra que otra información carezca de valor ni que los flujos futuros sean intrínsecamente impredecibles. El resultado aconseja prudencia con reglas sencillas de previsión dentro de la muestra y especificación de ese estudio. [9]
Las ventas secundarias ofrecen otra posible vía para ajustar la exposición de la cartera. El informe de HMC del ejercicio 2025 describe su uso para afinar las posiciones de capital privado y advierte que no deben interpretarse como una señal general de restricciones. Ese informe no aporta un volumen de operaciones que permita realizar la inferencia necesaria aquí. [7] Las fuentes citadas fundamentan el registro de compromisos pendientes de desembolso, distribuciones y posibles ajustes de cartera. Su contribución a la clasificación en este experimento viene determinada por los supuestos generadores del autor y los resultados sintéticos. Requiere validación independiente con observaciones de campañas reales.
El informe de HMC de octubre de 2026 ofrece un ejemplo actual de gestión de compromisos. Indica que los compromisos pendientes de desembolso representaban el 13% de la General Investment Account al cierre de FY26 y describe un ritmo disciplinado y la coinversión como herramientas para gestionar las necesidades de liquidez. El denominador de la cuenta es esencial; este dato no debe reclasificarse como proporción respecto al valor neto de los activos de capital privado. La tabla de asignación del informe sitúa el capital privado en el 46% de la cartera del fondo patrimonial. Estas publicaciones describen la gestión de cartera y liquidez de una institución. No revelan ningún presupuesto sin asignar disponible para un gestor nuevo concreto. [17]
6 Los ciclos de los comités y los ejercicios convierten la capacidad en fechas
La vía de aprobación de un inversor debe formar parte del registro temporal. El memorando del consultor de CalPERS de junio de 2026 comunica cambios de política, incluidos mayores límites de autoridad delegada. Su calendario público identifica sesiones programadas de los comités. Ninguna de las dos fuentes demuestra que todo compromiso propuesto exija una votación del comité o que una solicitud recibida en diciembre deba esperar a marzo. El equipo debe verificar el mandato aplicable, la delegación vigente, los documentos exigidos y cualquier vía especial de decisión antes de asignar una fecha. Una entrada en el calendario es evidencia de una reunión programada. La autoridad para aprobar un importe de inversión concreto es un hecho separado. [4, 19]
La revisión del programa también fija como objetivo evitar el retraso entre la decisión de los inversores LP y el despliegue que caracteriza a la inversión tradicional en fondos. Esa frase confirma que el retraso entre decisión y despliegue es un coste reconocido, pero no cuantifica el retraso entre contacto y decisión. [2] El experimento convierte ese retraso en un dato de entrada, con una duración mediana de diligencia debida por tipo de inversor, un intervalo de comité, un desfase del calendario del comité y un inicio de ejercicio, y bloquea las decisiones en el último mes del ejercicio institucional.
El modelo registra el intervalo de los comités, su desfase y el inicio del ejercicio. Los inversores que publican datos reciben sus calendarios generados, sujetos al escenario indicado de calendarios desactualizados. Para las instituciones que no publican datos, el calendario por tipo sigue siendo trimestral y el modelo conserva el inicio de ejercicio generado; los family offices que no publican datos reciben un calendario mensual y el supuesto previo de un ejercicio que comienza en enero. Estas simplificaciones son supuestos del autor. Ninguna evidencia revisada sobre family offices las valida. Un escenario separado reduce a la mitad la frecuencia de reuniones institucionales y mantiene el calendario observado sin cambios.
7 El calendario de captación del propio gestor condiciona lo que el inversor ya ha comprometido
Parte de la capacidad del inversor ya está comprometida antes de comenzar una nueva captación. Barber y Yasuda describen firmas de capital privado que captan un nuevo fondo cada tres a seis años, con campañas que duran desde pocos meses hasta más de un año y medio, y encuentran que los resultados intermedios influyen mucho en si se capta un fondo sucesor. Kaplan y Schoar encuentran que los fondos con mejores resultados tienen más probabilidades de captar fondos sucesores y de mayor tamaño, y que los fondos iniciados en periodos de auge tienen menos probabilidades de captar fondos sucesores. [10, 11]
Para un inversor, estos hallazgos implican una cola de nuevas aportaciones a gestores ya presentes en su cartera, que llega según el calendario de esos gestores y no el suyo. La revisión de ADIA de 2025 formula el mismo punto desde el inversor: comunica que la captación de capital privado cayó un 22% interanual y se situó más de un 40% por debajo del máximo de 2021, mientras los inversores LP concentraban sus compromisos en relaciones clave. [5] Por ello, un nuevo gestor se clasifica frente a las relaciones existentes de cada inversor, que no son observables directamente.
Las relaciones existentes pueden afectar tanto a la disposición a considerar un gestor como a los recursos ya prometidos en otros lugares. El modelo representa un componente no observado de disposición mediante un término de apetito inversor independiente de sus datos de capacidad. No descuenta explícitamente las nuevas aportaciones a gestores existentes que compiten por el presupuesto simulado de compromisos. La simplificación importa: un inversor real puede tener los mismos datos públicos de asignación que otro y una cola de obligaciones sustancialmente distinta. La evidencia a nivel de fondos sobre captaciones repetidas respalda investigar esa cola. No cuantifica el presupuesto restante de un inversor concreto. [10, 11]
8 Las variables observables se agrupan en seis registros, cada uno con una fuente, un desfase y un punto ciego
La tabla 2 presenta la matriz de puntuación. Cada fila identifica una variable, dónde se observa, su desfase habitual y lo que no muestra. La columna de la derecha es la más importante: una variable barata de recoger y engañosa en una dirección conocida debe ponderarse de manera distinta de otra costosa de recoger y sin sesgo. La matriz es una tabla de marco analítico. Registra lo que permiten las fuentes de las secciones 3 a 7 y no asigna ponderaciones.
| Variable | Dónde se observa | Desfase típico | Qué aproxima | Punto ciego |
|---|---|---|---|---|
| Rango y ponderación de la asignación | Informe anual, declaración de política | De meses a un año | Margen respecto al objetivo | El rango no es la ponderación mantenida |
| Proporción de compromisos pendientes de desembolso | Notas a los estados financieros, revisiones de programas | De un trimestre a un año | Capital ya prometido | Contabiliza compromisos, no el momento de las llamadas de capital |
| Rendimiento por distribuciones | Revisiones de programas, informes de fondos | Trimestre | Reutilización para nuevos compromisos | Retrospectivo |
| Presupuesto y ritmo de compromisos | Plan del programa, memorando del consultor | De un trimestre a un año | Capacidad de flujo anual | Publicado por pocos inversores |
| Calendario del comité y del ejercicio | Calendarios del consejo, documentos de política | Actual | Fechas en las que es posible aprobar | Los calendarios cambian; no disponibles para inversores privados |
| Activos gestionados | Informe anual, directorios | Año | Tamaño de la cartera | La relevancia del importe de inversión disminuye por encima de un umbral |
Análisis de MatchPoint de las fuentes citadas en las secciones 3 a 7. Los desfases típicos se expresan como el ciclo del informe subyacente y son supuestos que deben verificarse para cada inversor. No se presuponen ponderaciones.
Conserve con cada registro la fecha de la fuente, el perímetro contable, la unidad y el estado de la evidencia. Distinga entre un valor publicado directamente, una estimación derivada de otra publicación y un valor imputado. En este experimento, la puntuación estimada sustituye las variables numéricas faltantes por medias del entrenamiento tras la estandarización; la regla estructural utiliza datos por tipo para determinados registros ausentes. Ambos métodos pueden asignar una puntuación aparentemente precisa a un inversor sobre el que se ha verificado poco. Mantenga esa incertidumbre visible para quien decide. Las fuentes públicas justifican investigar las seis categorías. Sus ponderaciones predictivas numéricas y su aplicabilidad institucional siguen siendo cuestiones para un conjunto de datos de campaña recogido adecuadamente.
9 Deben superarse tanto la prueba de capacidad como la de calendario, y la puntuación debe reflejarlo
La capacidad tiene dos componentes. El componente de saldo es el margen bajo el límite superior del rango de política, tras computar una parte de los compromisos pendientes de desembolso, más las distribuciones que el inversor espera reutilizar. El componente de flujo es el presupuesto anual restante de compromisos. La ecuación 1a define el saldo y la ecuación 1b el flujo. El inversor solo puede comprometerse si ambos igualan o superan el importe de inversión en la fecha de decisión.
En la ecuación 1a, C_i(t) es la capacidad del inversor i en el mes t después del lanzamiento, A_i sus activos, g_i su proporción objetivo para la clase de activo, b la banda de tolerancia sobre el objetivo, a_i(t) la proporción actual, f_i los compromisos pendientes de desembolso como proporción de la cartera, lambda la fracción de esos compromisos computada contra el margen, rho la proporción reutilizable de las distribuciones e y_i el rendimiento anual por distribuciones. En la ecuación 1b, R_i(t) es el presupuesto restante, B_i el presupuesto anual, k_i(t) los meses transcurridos del ejercicio del inversor, y nu_i y gamma_i el nivel y la forma de utilización.
El calendario interviene a través del mes de decisión. La ecuación 2a indica el primer mes de comité permitido al finalizar la diligencia debida o después; la ecuación 2b es el indicador de que el inversor puede comprometerse si se le contacta en el mes s.
El mes de decisión depende de tres elementos: la duración de la diligencia debida, el ciclo del comité y el periodo bloqueado del ejercicio. Por ello, un mismo inversor puede tener capacidad para comprometerse si se le contacta en un mes y no tenerla si se le contacta al siguiente. Aquí, M_i es el conjunto de meses de comité permitidos para el inversor i, d_i la duración de diligencia debida en meses, W el plazo, T el importe de inversión y s el mes de contacto. Si ningún mes permitido cae dentro del plazo, G_i es cero. Una puntuación aditiva no puede reproducir exactamente esta conjunción, porque un exceso de margen no compensa un presupuesto agotado. Por ello, la sección 12 compara una puntuación aditiva estimada con los resultados con una puntuación estructural que aplica las ecuaciones 1 y 2 a los datos observados.
El cálculo de capacidad necesita una fecha de información además de una fecha de decisión. Una previsión al lanzamiento puede utilizar documentos ya publicados, un calendario verificado y escenarios modelizados explícitamente. No puede utilizar valoraciones posteriores o resultados futuros de comités como si ya se hubieran conocido. La referencia con información ampliada recibe deliberadamente la trayectoria futura de capacidad generada. Las reglas prácticas no la reciben. Esta distinción debe mantenerse en cualquier contraste retrospectivo empírico: conserve la versión documental y la marca temporal de publicación disponibles en cada decisión histórica y excluya las correcciones posteriores del predictor, salvo que el diseño de validación modele expresamente una actualización posterior de información.
10 Datos de entrada y supuestos del universo construido
Cada réplica extrae 1.600 inversores para un grupo de entrenamiento y 2.000 para una lista de prueba, de cuatro tipos: fondos soberanos o estatales, fondos públicos de pensiones, fondos patrimoniales o fundaciones y family offices. Los tipos difieren en activos, proporción objetivo, inicio del ejercicio, intervalo del comité, duración de diligencia debida, publicación de datos y desfase de los registros. Dentro de cada tipo, los activos, objetivos, exposición actual, proporción de compromisos pendientes, rendimiento por distribuciones, ritmo anual y utilización presupuestaria se extraen de las distribuciones de la tabla 3. Un término latente de apetito inversor y otro de encaje se extraen independientemente de los datos de capacidad. El apetito representa todo aquello que predispone al inversor a reunirse y avanzar y que no figura en los registros, incluidas las relaciones existentes, la reputación del equipo y la visión del inversor sobre el sector.
Los family offices constituyen la mitad del universo y publican datos en uno de cada diez casos; es una elección del autor en la que el grupo más numeroso también es el menos observable. El universo no está calibrado con ningún conjunto de datos. Su finalidad es hacer contrastable la lógica de capacidad y calendario, y la tabla 4 muestra cómo esa lógica ordena la población. La publicación de datos y la capacidad varían conjuntamente por tipo, por lo que cualquier puntuación basada en datos publicados estará mejor informada sobre instituciones que sobre family offices. El experimento comprueba si eso importa para la primera ronda. Aproximadamente el 30% de los inversores puede comprometerse si se les contacta al lanzamiento, y la proporción difiere mucho por tipo.
| Dato de entrada | Valor en el modelo | Función |
|---|---|---|
| Importe de inversión y plazo | 25 millones de USD; doce meses desde un lanzamiento en octubre | Definición del resultado |
| Activos (mediana, miles de millones de USD) | 120; 25; 3; 0,9, con desviación típica logarítmica de 0,8 a 1,0 | Tamaño |
| Proporción objetivo de la clase de activo | 15%; 13%; 30%; 15%, ruido logarítmico 0,2 | Límite superior del margen |
| Proporción actual frente al objetivo | Lognormal, desviación típica 0,30 | Margen de asignación |
| Proporción pendiente de desembolso; fracción computada | Media beta del 25%; la mitad se computa contra el margen | Capital prometido |
| Rendimiento por distribuciones; fracción reutilizada | Media beta del 15% del valor neto de los activos; 80% reutilizable | Reutilización |
| Presupuesto anual | 17% del saldo objetivo, ruido logarítmico 0,35 | Capacidad de flujo |
| Inicio del ejercicio; intervalo del comité | Enero, julio, julio, aleatorio; 3, 3, 3 y 1 meses | Calendario |
| Duración de diligencia debida (mediana en meses) | 4; 5; 4; 2, desviación típica logarítmica 0,4 | Calendario de decisión |
| Datos publicados; desfase en meses | 50%, 95%, 85%, 10%; desfase 9, 4, 6, 12 | Observabilidad |
| Apetito inversor y encaje | Términos normales estándar independientes; encaje observado con ruido 0,6 | Disposición |
| Ajuste de diligencia debida por bloqueo al contactar | Reducción relativa del 35% en la probabilidad condicional de iniciar diligencia debida | Sensibilidad de etapa inicial definida por el autor; ninguna tasa observada de rechazo |
| Proporciones por tipo | 10%; 20%; 20%; 50% | Composición de población definida por el autor |
| Banda de margen y deriva futura de exposición | Tolerancia relativa del 20% sobre el objetivo; coeficiente anual de deriva del logaritmo de la proporción 0,12 | Trayectoria sintética de capacidad |
| Carga del choque de mercado | 0,6 veces el parámetro indicado de choque de mercado en la trayectoria logarítmica de la proporción de activos privados | Escenario de tensión del efecto denominador definido por el autor |
| Ajustes de compromisos pendientes y distribuciones | Se computa el 50% de los compromisos pendientes de desembolso; el 80% de las distribuciones modelizadas es reutilizable | Ecuación de capacidad |
| Utilización presupuestaria | Nivel uniforme entre 0,5 y 1,5; forma lognormal con desviación típica logarítmica 0,4 | Consumo sintético de presupuesto durante el ejercicio |
| Desfase del comité y periodo bloqueado | Desfase uniforme dentro del intervalo del tipo; las instituciones no pueden decidir en el último mes del ejercicio | Conjunto de meses de decisión permitidos |
| Probabilidades por etapa | Logit de reunión -0,6 + 0,8 encaje + 0,9 apetito inversor; logit de diligencia debida 0,5 encaje + 0,7 apetito inversor, con el desplazamiento común de tensión | Mecanismo de etapas definido por el autor |
| Referencia numérica y regla estructural | Integración de la función de distribución lognormal condicional para las probabilidades de referencia de compromiso; se conserva la aproximación de diligencia debida de cinco puntos dentro de la puntuación estructural basada en datos observados | Separa la probabilidad de evaluación de la aproximación práctica de puntuación |
Selección de supuestos del autor para el experimento construido; no son distribuciones observadas de inversores. Las medianas por tipo siguen el orden fondo soberano, pensiones, fondo patrimonial y family office. El núcleo y el programa de ejecución complementarios fijados conservan las definiciones completas del ruido de medición, la imputación y el suavizado de puntuaciones; la tabla es un resumen seleccionado.
| Tipo de inversor | Proporción del universo | Mediana de activos (miles de millones de USD) | Datos publicados | Probabilidad de superar la prueba al ser contactado al lanzamiento de al menos el 50% | Probabilidad de compromiso |
|---|---|---|---|---|---|
| Fondo soberano o estatal | 10% | 124,1 | 50% | 65% | 13,8% |
| Fondo público de pensiones | 20% | 24,2 | 95% | 48% | 12,1% |
| Fondo patrimonial o fundación | 20% | 3,0 | 86% | 40% | 9,6% |
| Family office | 50% | 0,9 | 10% | 12% | 2,5% |
| Todos los inversores | 100% | 2,3 | 47% | 30% | 7,0% |
Descripción de una sola población construida de 20.000 inversores. El indicador de capacidad presentado utiliza una probabilidad condicional de al menos la mitad de superar la prueba de decisión dentro del plazo. Las tablas de estrategias presentan por separado las probabilidades medias de superar esa prueba. Estas convenciones no estiman la disponibilidad observada de inversores.
La especificación lognormal de la exposición tiene un soporte superior no acotado. Es un dispositivo de prueba de tensión y no un modelo de balance completo. Una proporción simulada de activos privados excepcionalmente alta no debe interpretarse como una asignación contable literal. Antes de aplicar el marco a una institución real, concilie el denominador de la cartera, el desfase de valoración, los compromisos ya firmados y los límites contractuales. La ausencia de documentación respalda pedir aclaraciones; no ofrece una base factual para anunciar que un inversor carece de capacidad.
11 Cada etapa tiene su propio determinante y la probabilidad de compromiso es su producto
La probabilidad de que un inversor contactado firme dentro del plazo es el producto de tres términos de etapa, uno de los cuales incluye un ajuste por rechazo. El primero es la probabilidad de una reunión cualificada, determinada por el encaje y el apetito inversor. El segundo es la probabilidad de iniciar diligencia debida dada una reunión, reducida para inversores bloqueados en el momento del contacto. El tercero es la probabilidad de superar las pruebas de capacidad y calendario en el mes de decisión. La ecuación 3a da el producto y la ecuación 3b la puntuación de habilidad utilizada para comparar reglas de clasificación.
En la ecuación 3a, pi_i representa la probabilidad condicional del modelo de un compromiso vinculante, m_i la probabilidad de reunión y q_i la probabilidad de diligencia debida antes del ajuste por bloqueo al contactar. El indicador chi_i describe el estado de capacidad y presupuesto en el momento del contacto. El término G-bar_i integra la distribución lognormal continua de diligencia debida sobre el primer mes de decisión permitido y sus pruebas de capacidad y presupuesto. Este cálculo de referencia está condicionado a la trayectoria futura de capacidad generada. Proporciona una probabilidad de evaluación dentro del experimento del autor. No está disponible para un equipo que capta capital en una operación real. En la ecuación 3b, el conjunto del oráculo contiene las K mayores probabilidades condicionales; la medida de habilidad utiliza su rendimiento esperado como referencia superior.
La referencia con información ampliada conoce el encaje latente, la trayectoria futura de capacidad generada y la ley generadora, e integra sobre el apetito inversor. Estas ventajas superan las de unos registros públicos perfectos y no están disponibles operativamente. Su diferencia frente a una regla operativa combina varias ventajas de información y forma del modelo. En la muestra descriptiva separada de 20.000 inversores, la probabilidad condicional media de compromiso es del 7,0%. En las listas de prueba de las réplicas generadas independientemente, 100 contactos aleatorios producen una media de 7,0 compromisos esperados o 175 millones de dólares de valor nominal comprometido. Estos dos resúmenes utilizan muestras distintas. El segundo no se calcula a partir del porcentaje redondeado de la muestra descriptiva. Ninguno representa efectivo desembolsado ni honorarios de asesoramiento.
La integración condicional asigna a cada mes de comité permitido la masa de probabilidad lognormal comprendida entre el mes permitido anterior y ese mes. Un mes contribuye únicamente cuando tanto la capacidad como el presupuesto restante superan el importe de inversión. Las duraciones de diligencia debida posteriores a la última fecha permitida contribuyen cero. La implementación conserva sorteos continuos de duración de diligencia debida para los resultados realizados. Las comprobaciones independientes comparan la probabilidad integrada con una enumeración escalar por meses y verifican las identidades de masa de probabilidad y los límites del calendario. La puntuación estructural basada en datos observados conserva deliberadamente su aproximación más gruesa de cinco puntos y sus supuestos de suavizado; su salida es una puntuación de clasificación sin pretensión de calibración empírica de probabilidades.
Sea F_i(u) la función de distribución de la duración positiva lognormal de diligencia debida del inversor i, con F_i(u)=0 para u no positivo. Los meses admisibles de decisión de la suma van de cero a W. Para cada mes t, t_i^- es el mes permitido anterior; el valor previo de la función de distribución para el primer intervalo se define como cero. Sea H_i(t) igual a uno cuando las pruebas de capacidad y presupuesto en t alcanzan el importe de inversión. La masa asignada a t es F_i(t-s)-F_i(t_i^--s). Una primera oportunidad de comité fallida no transfiere esa masa a un comité posterior. Los meses bloqueados se excluyen antes de construir los intervalos.
La probabilidad de evaluación y el generador de resultados realizados comparten una distribución continua de duración de diligencia debida. El cálculo de la función de distribución integra esa distribución sobre los intervalos de meses admisibles. Su precisión está condicionada a las trayectorias de capacidad del autor, las reglas de calendario y los supuestos distributivos, hasta la precisión de la evaluación en coma flotante. La puntuación estructural basada en datos observados utiliza deliberadamente una aproximación más gruesa de cinco puntos y suavizado mediante logaritmos de cocientes para ordenar candidatos. Su salida no pretende ofrecer calibración empírica de probabilidades.
12 Una puntuación estimada que incorpora capacidad y calendario eleva los compromisos de la primera ronda a 3,8 veces el orden aleatorio
La comparación utiliza una primera ronda de 100 inversores de una lista de prueba de 2.000, el 5,0% de la lista. Las puntuaciones logísticas se estiman con resultados de compromisos de 800 inversores de entrenamiento generados y se evalúan con inversores de prueba distintos. La tabla 5 presenta valores nominales esperados de compromisos según la referencia condicional y percentiles de las réplicas. La última columna promedia las probabilidades de superar la prueba de los inversores seleccionados; no cuenta inversores que superen el umbral descriptivo separado del 50% de la población.
| Regla de clasificación | Compromisos esperados (millones de USD) | Percentiles 10 a 90 | Puntuación de habilidad | Probabilidad media de superar la prueba de decisión dentro del plazo |
|---|---|---|---|---|
| Orden aleatorio | 175 | 164 a 184 | 0,00 | 32% |
| Mayores activos primero | 335 | 284 a 393 | 0,14 | 63% |
| Solo encaje con el mandato | 360 | 294 a 430 | 0,16 | 32% |
| Solo variables de capacidad | 488 | 428 a 556 | 0,27 | 86% |
| Solo variables de calendario | 289 | 229 a 342 | 0,10 | 52% |
| Capacidad y calendario, sin encaje | 497 | 434 a 570 | 0,27 | 86% |
| Encaje, capacidad y calendario | 657 | 572 a 730 | 0,41 | 82% |
| Prueba estructural con encaje | 707 | 630 a 780 | 0,45 | 74% |
| Referencia con información ampliada | 1.021 | 957 a 1.082 | 0,72 | 98% |
| Límite superior latente | 1.357 | 1.295 a 1.421 | 1,00 | 98% |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Los compromisos esperados corresponden a 100 contactos con un importe de inversión de 25 millones de USD. La dispersión va del percentil 10 al 90 entre 100 réplicas.
Los datos de capacidad y calendario aportan la mayor parte del resultado. La puntuación estimada con encaje, capacidad y calendario alcanza 657 millones de dólares frente a 360 del encaje por sí solo y 335 de la regla que prioriza a los mayores inversores, lo que equivale a 1,8 y 2,0 veces esos importes, respectivamente. La habilidad es 0,41, con una dispersión de 0,34 a 0,47. La puntuación estructural, que aplica las ecuaciones 1 y 2 a los datos observados, alcanza 707 millones de dólares y supera la puntuación estimada en el 77% de las réplicas. La puntuación estimada supera al encaje por sí solo en el 100% de ellas.
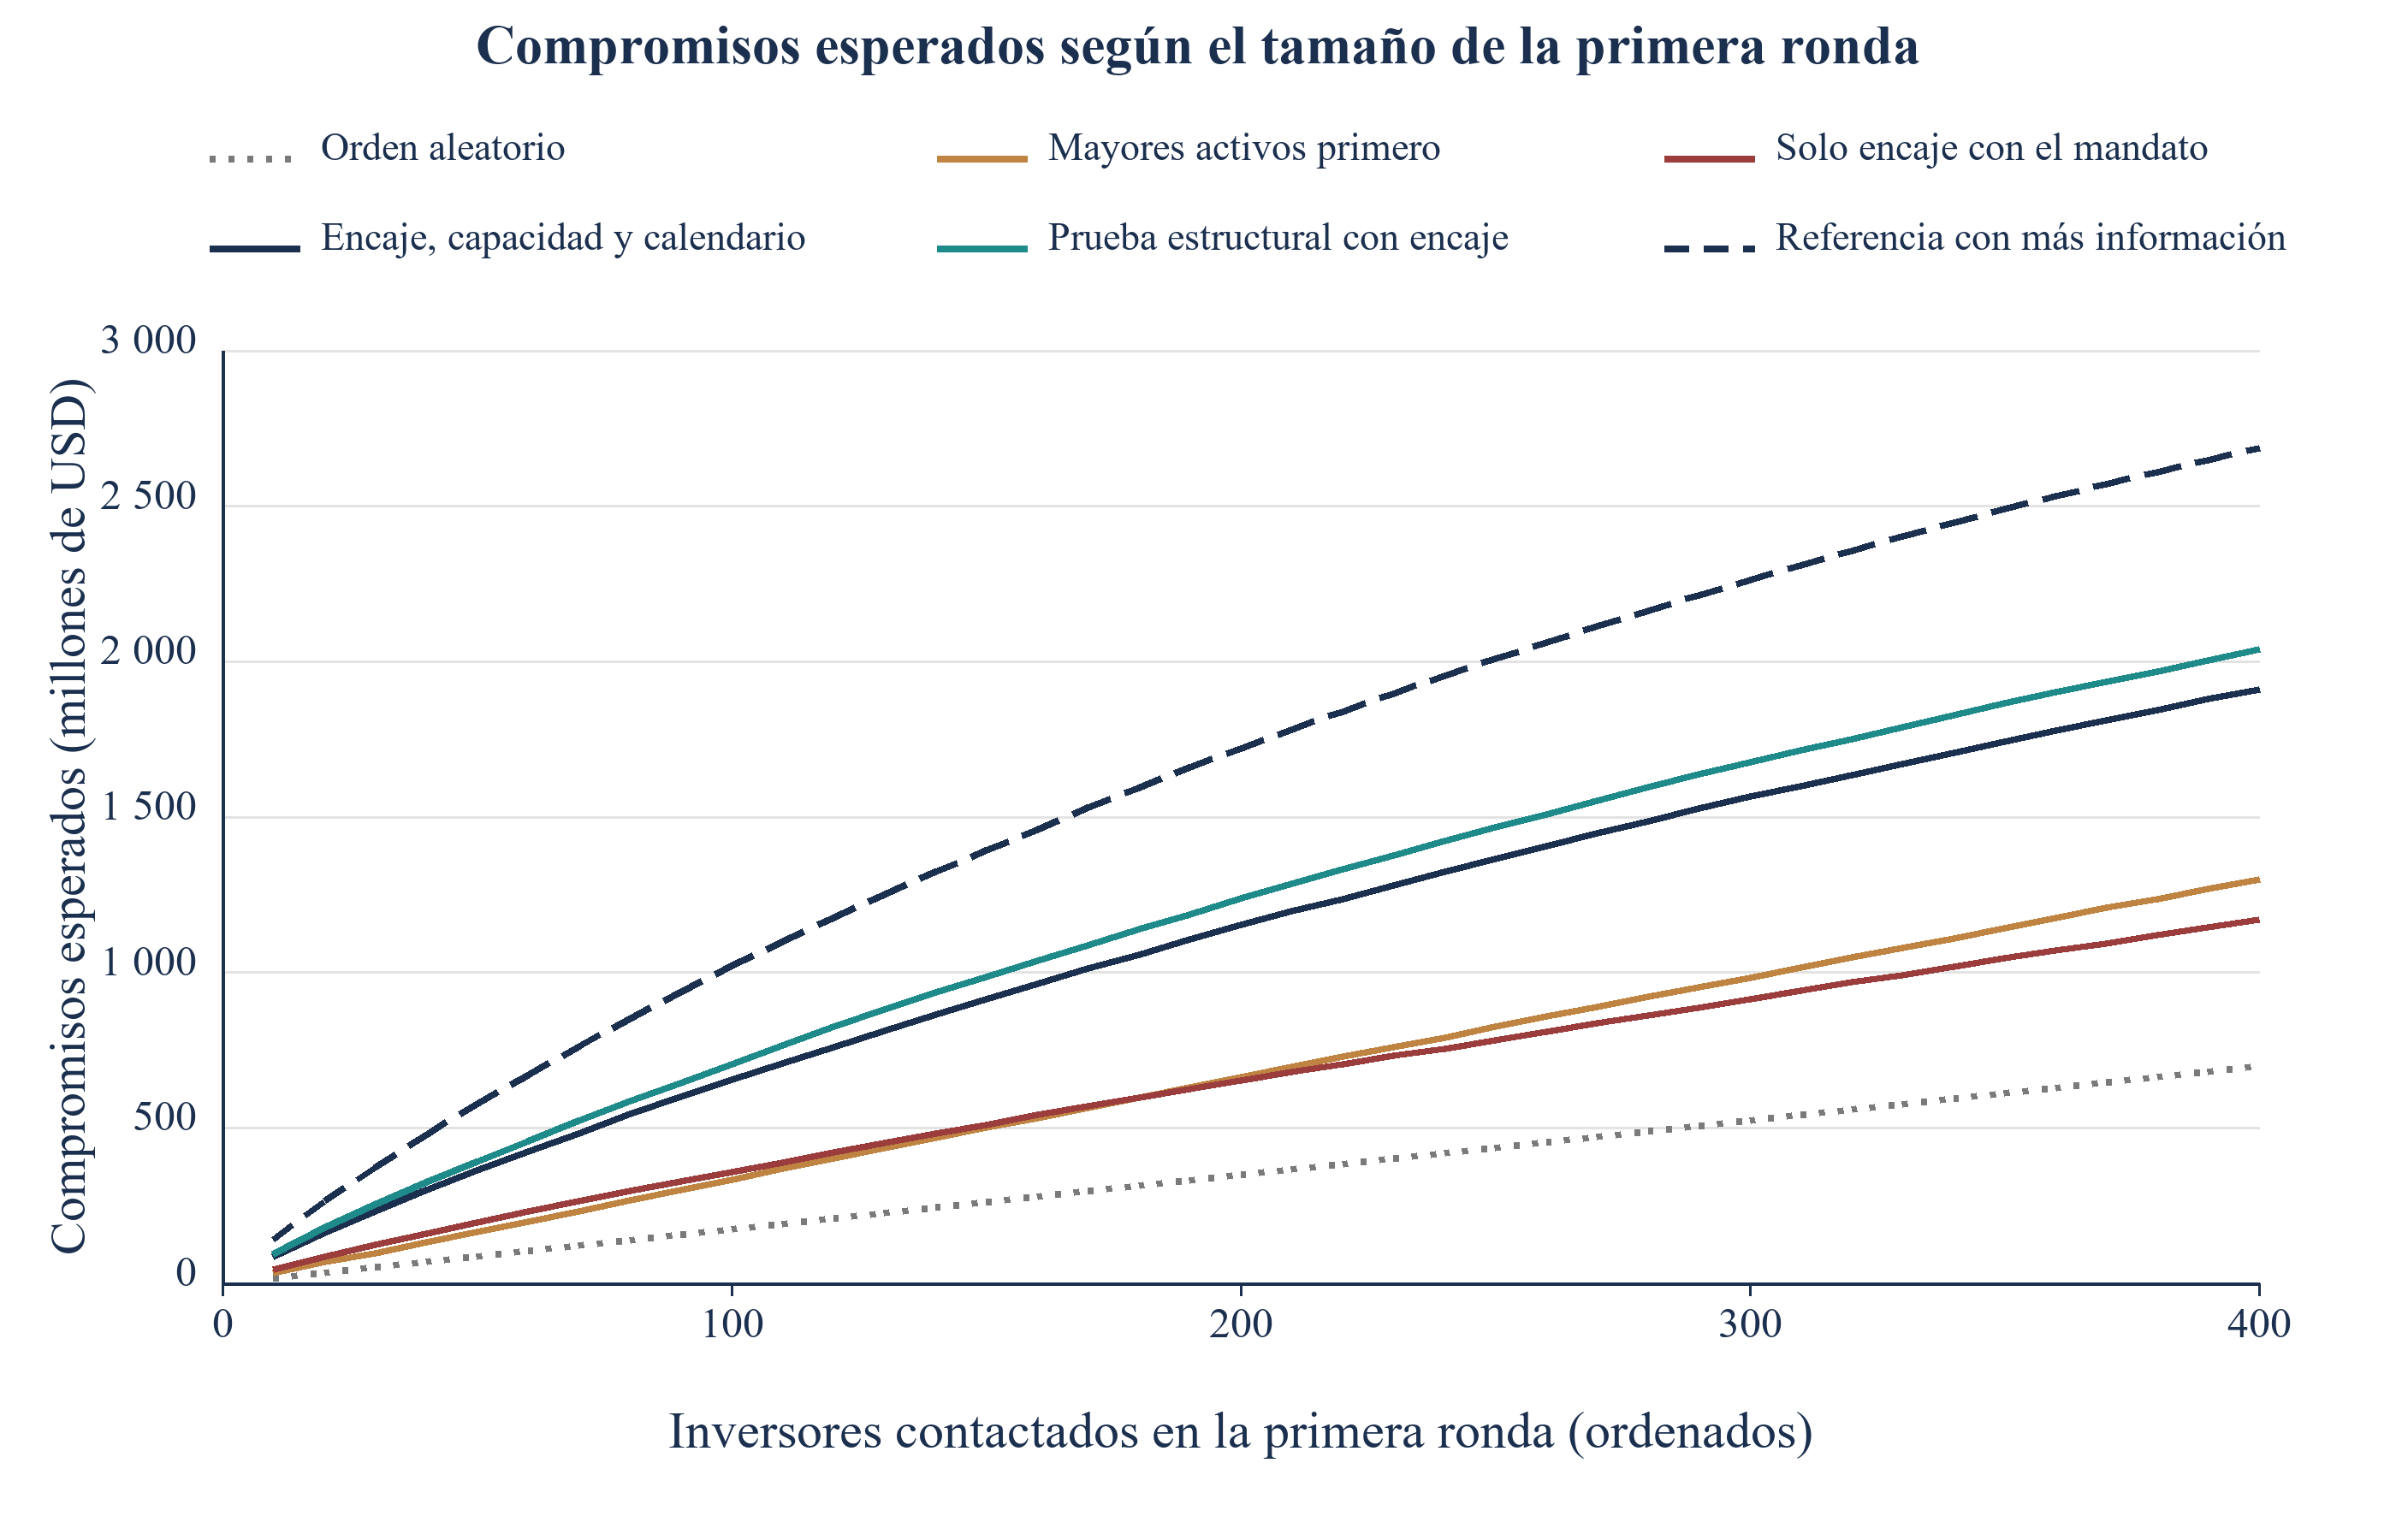
La referencia con información ampliada alcanza 1.021 millones de dólares de valor nominal esperado de compromisos bajo las ventajas de información del modelo. Las puntuaciones estimada y estructural alcanzan el 64% y el 69% de ese importe; encaje y activos alcanzan el 35% y el 33%. Estos cocientes comparan conjuntos de información y formas de modelo diferentes. La puntuación estructural incorpora el mecanismo de capacidad supuesto, de modo que su ventaja simulada pone a prueba el comportamiento cuando ese mecanismo se cumple. No ofrece evidencia de que los comités reales utilicen esa regla. Las puntuaciones de solo capacidad y solo calendario tienen habilidades de 0,27 y 0,10. La figura 1 presenta el orden a medida que aumenta el número de inversores de la ronda en este entorno construido.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Resultados de modelo construido bajo supuestos explícitos. Media de 100 réplicas; la referencia discontinua también conoce el encaje latente y la trayectoria futura de capacidad generada e integra sobre el apetito inversor. Ningún dato observado de captación de capital.
13 Contribución incremental de las variables registradas a la clasificación
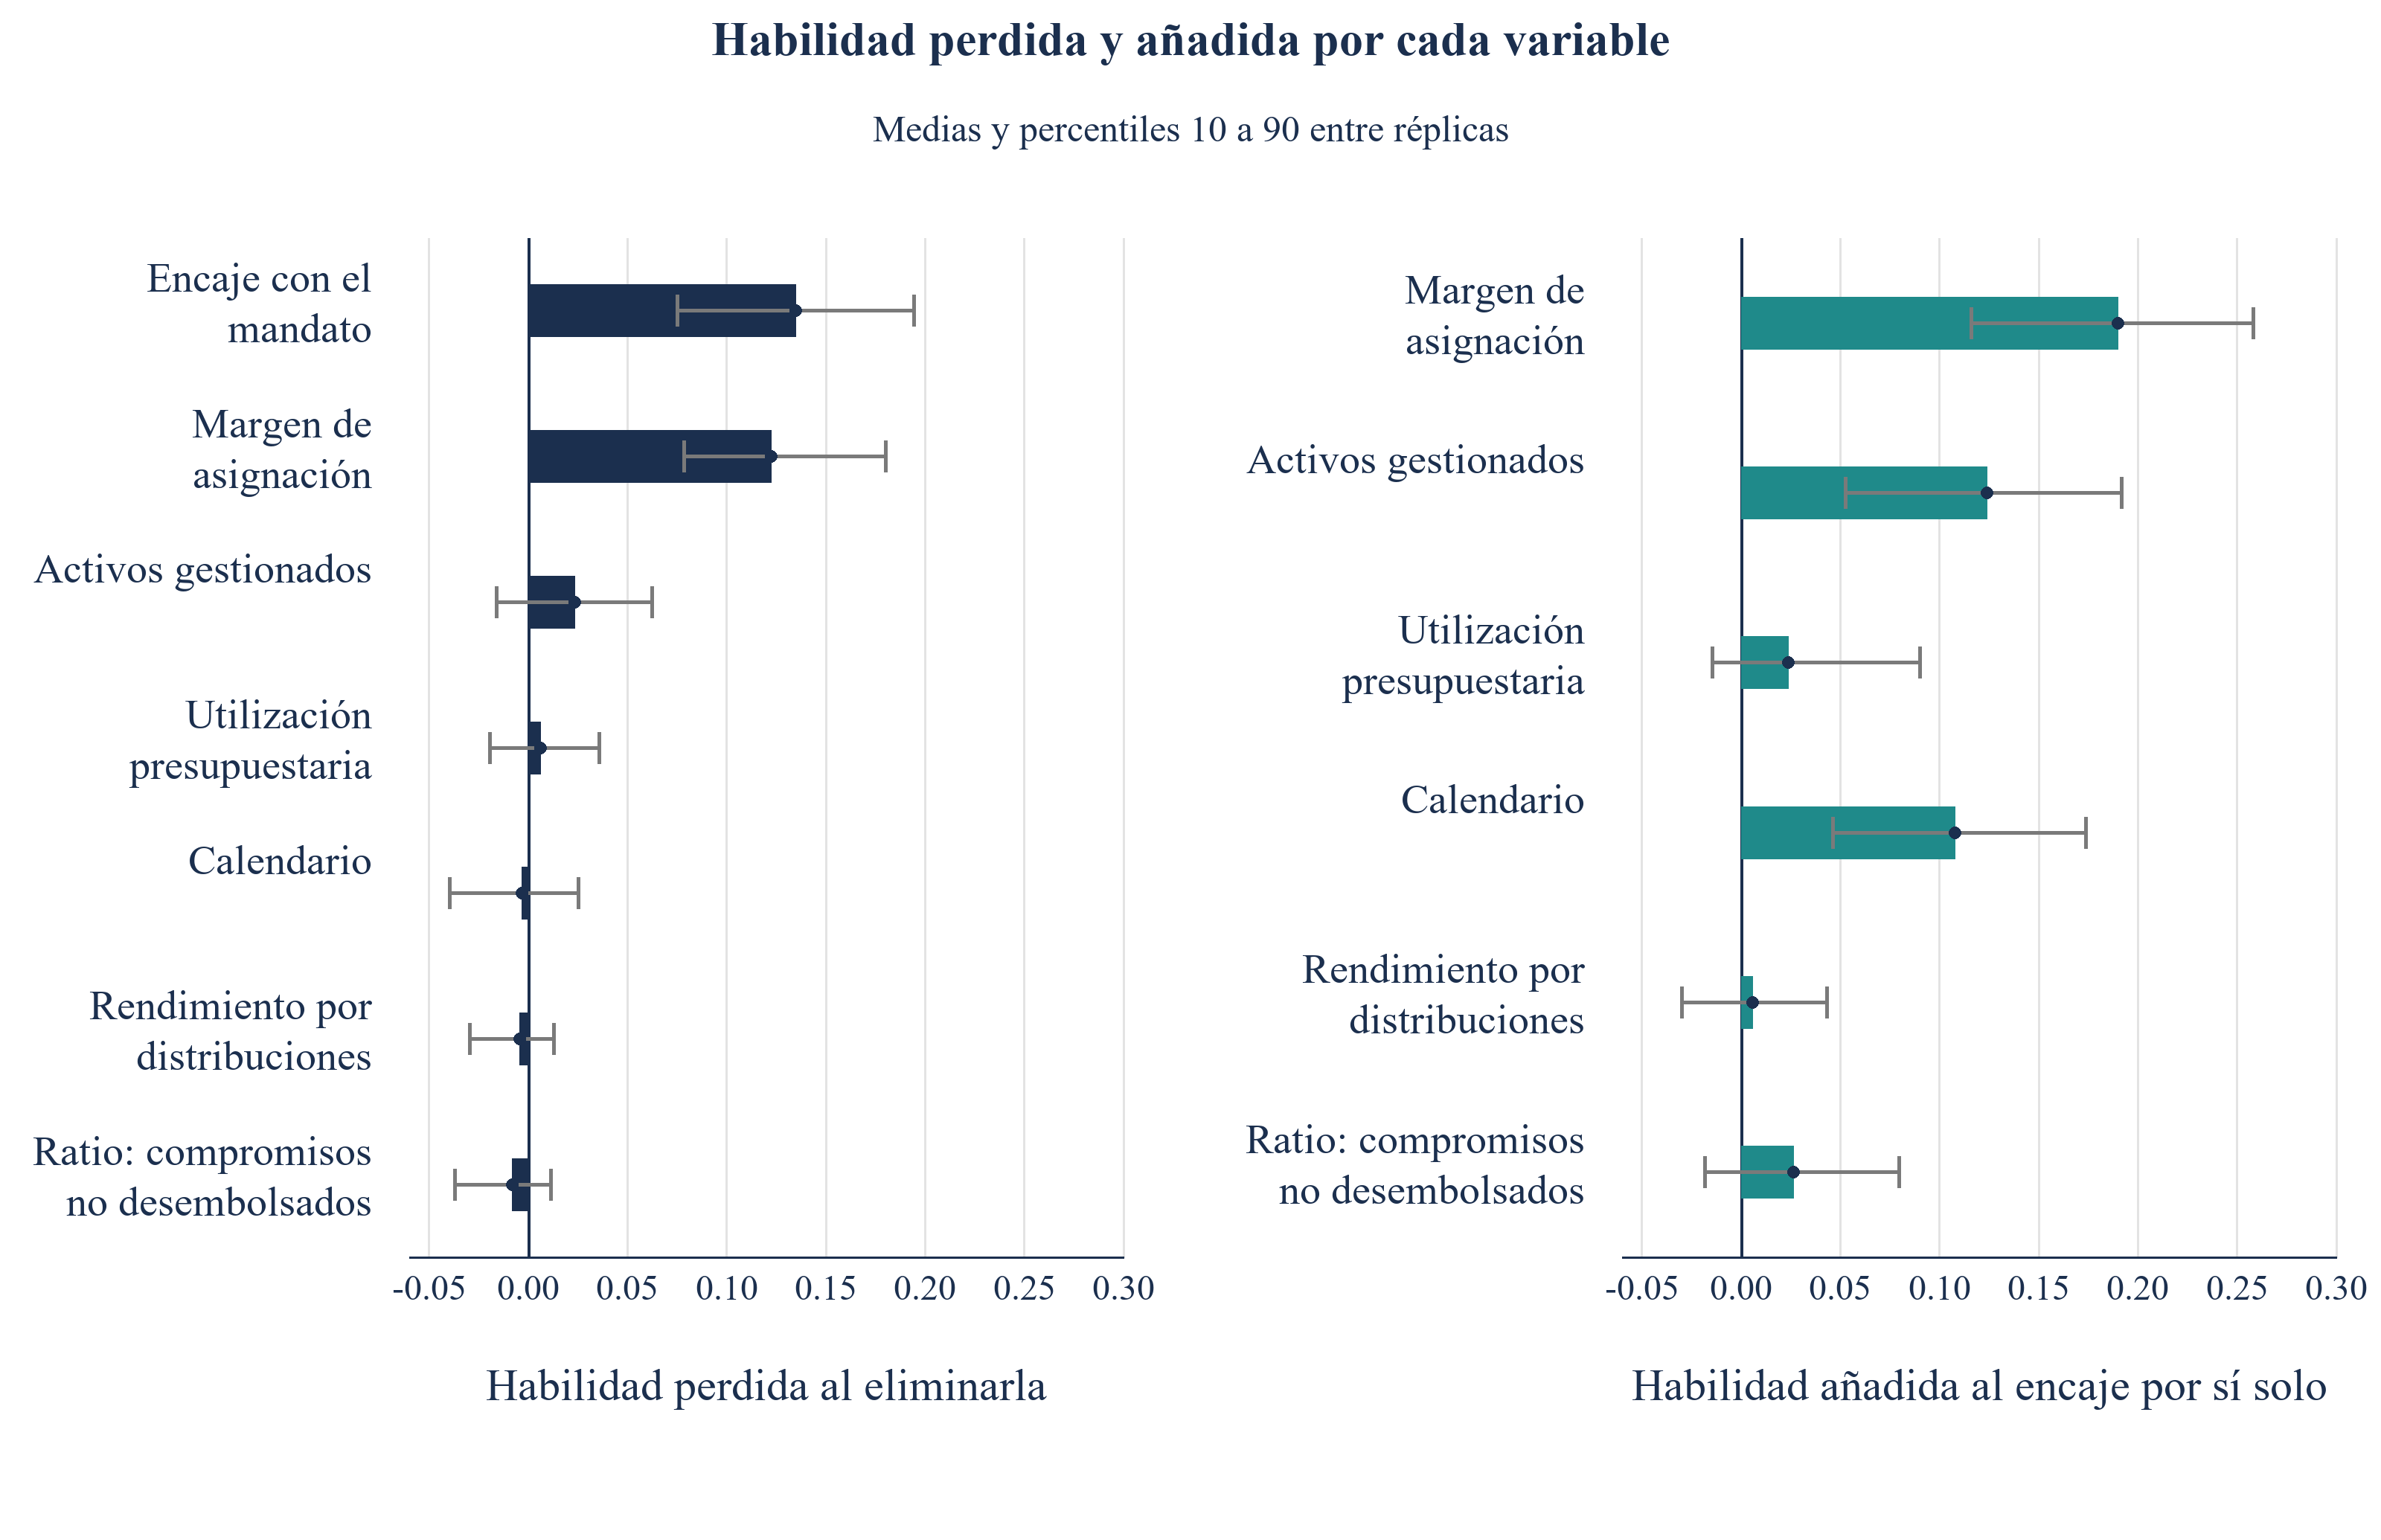
La tabla 6 presenta dos pruebas para cada variable. La primera la elimina de la puntuación completa y mide la habilidad perdida. La segunda la añade a una puntuación que solo contiene encaje y mide la habilidad ganada. Las respuestas difieren cuando las variables aportan la misma información, por lo que ambas son necesarias. El encaje con el mandato y el margen de asignación son las dos variables cuya eliminación reduce de forma medible la habilidad, en 0,135 y 0,123. Eliminar los activos gestionados cuesta 0,023, con una dispersión que incluye cero.
| Variable | Habilidad perdida al eliminarla | Percentiles 10 a 90 | Habilidad añadida al encaje por sí solo | Percentiles 10 a 90 |
|---|---|---|---|---|
| Encaje con el mandato | 0,135 | 0,075 a 0,194 | base | no aplicable |
| Margen de asignación (distancia al objetivo) | 0,123 | 0,079 a 0,180 | 0,190 | 0,116 a 0,258 |
| Activos gestionados | 0,023 | -0,016 a 0,063 | 0,124 | 0,053 a 0,192 |
| Utilización presupuestaria (ritmo) | 0,006 | -0,019 a 0,036 | 0,024 | -0,015 a 0,090 |
| Calendario (fecha del comité y reinicio del ejercicio) | -0,003 | -0,039 a 0,025 | 0,108 | 0,046 a 0,174 |
| Rendimiento por distribuciones (reutilización) | -0,004 | -0,030 a 0,013 | 0,006 | -0,030 a 0,043 |
| Proporción de compromisos pendientes de desembolso | -0,008 | -0,037 a 0,011 | 0,026 | -0,018 a 0,080 |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. La habilidad se mide en una escala en la que el orden aleatorio vale 0 y el límite superior latente vale 1. Las dispersiones corresponden a los percentiles 10 a 90 entre 100 réplicas.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Las barras son medias de 100 réplicas; las líneas abarcan los percentiles 10 a 90.
Las variables de calendario añaden 0,108 al encaje por sí solo en el modelo aditivo. Los indicadores de tipo de inversor añaden 0,137, y añadir variables de calendario después del tipo aporta -0,011, con percentiles entre réplicas de -0,048 a 0,019. La contribución incremental media a la clasificación es pequeña tras estos controles por tipo. Esta comparación no identifica todos los efectos del calendario como efectos del tipo. El mecanismo contiene restricciones temporales que una regresión aditiva puede representar mal. La sección 15 examina una decisión diferente: seleccionar un mes de contacto para un conjunto fijo de inversores.
La proporción de compromisos pendientes, el rendimiento por distribuciones y la utilización presupuestaria añaden poca habilidad media bajo este generador. Sus escalas y el ruido de observación son datos de entrada del autor. Los intervalos entre los percentiles 10 y 90 de las réplicas cruzan cero para varias variables peor clasificadas. Esos intervalos describen campañas simuladas repetidas y no son contrastes de hipótesis para poblaciones reales de inversores. Las variables correlacionadas pueden sustituirse entre sí en una puntuación aditiva; por ello, una contribución pequeña al eliminar una variable no demuestra que carezca de relevancia práctica. La sección 18 presenta la coincidencia con una referencia finita de coeficientes estimados a distintos tamaños de cohorte simulada.
14 Las reuniones responden al encaje; los compromisos, a la capacidad y el calendario
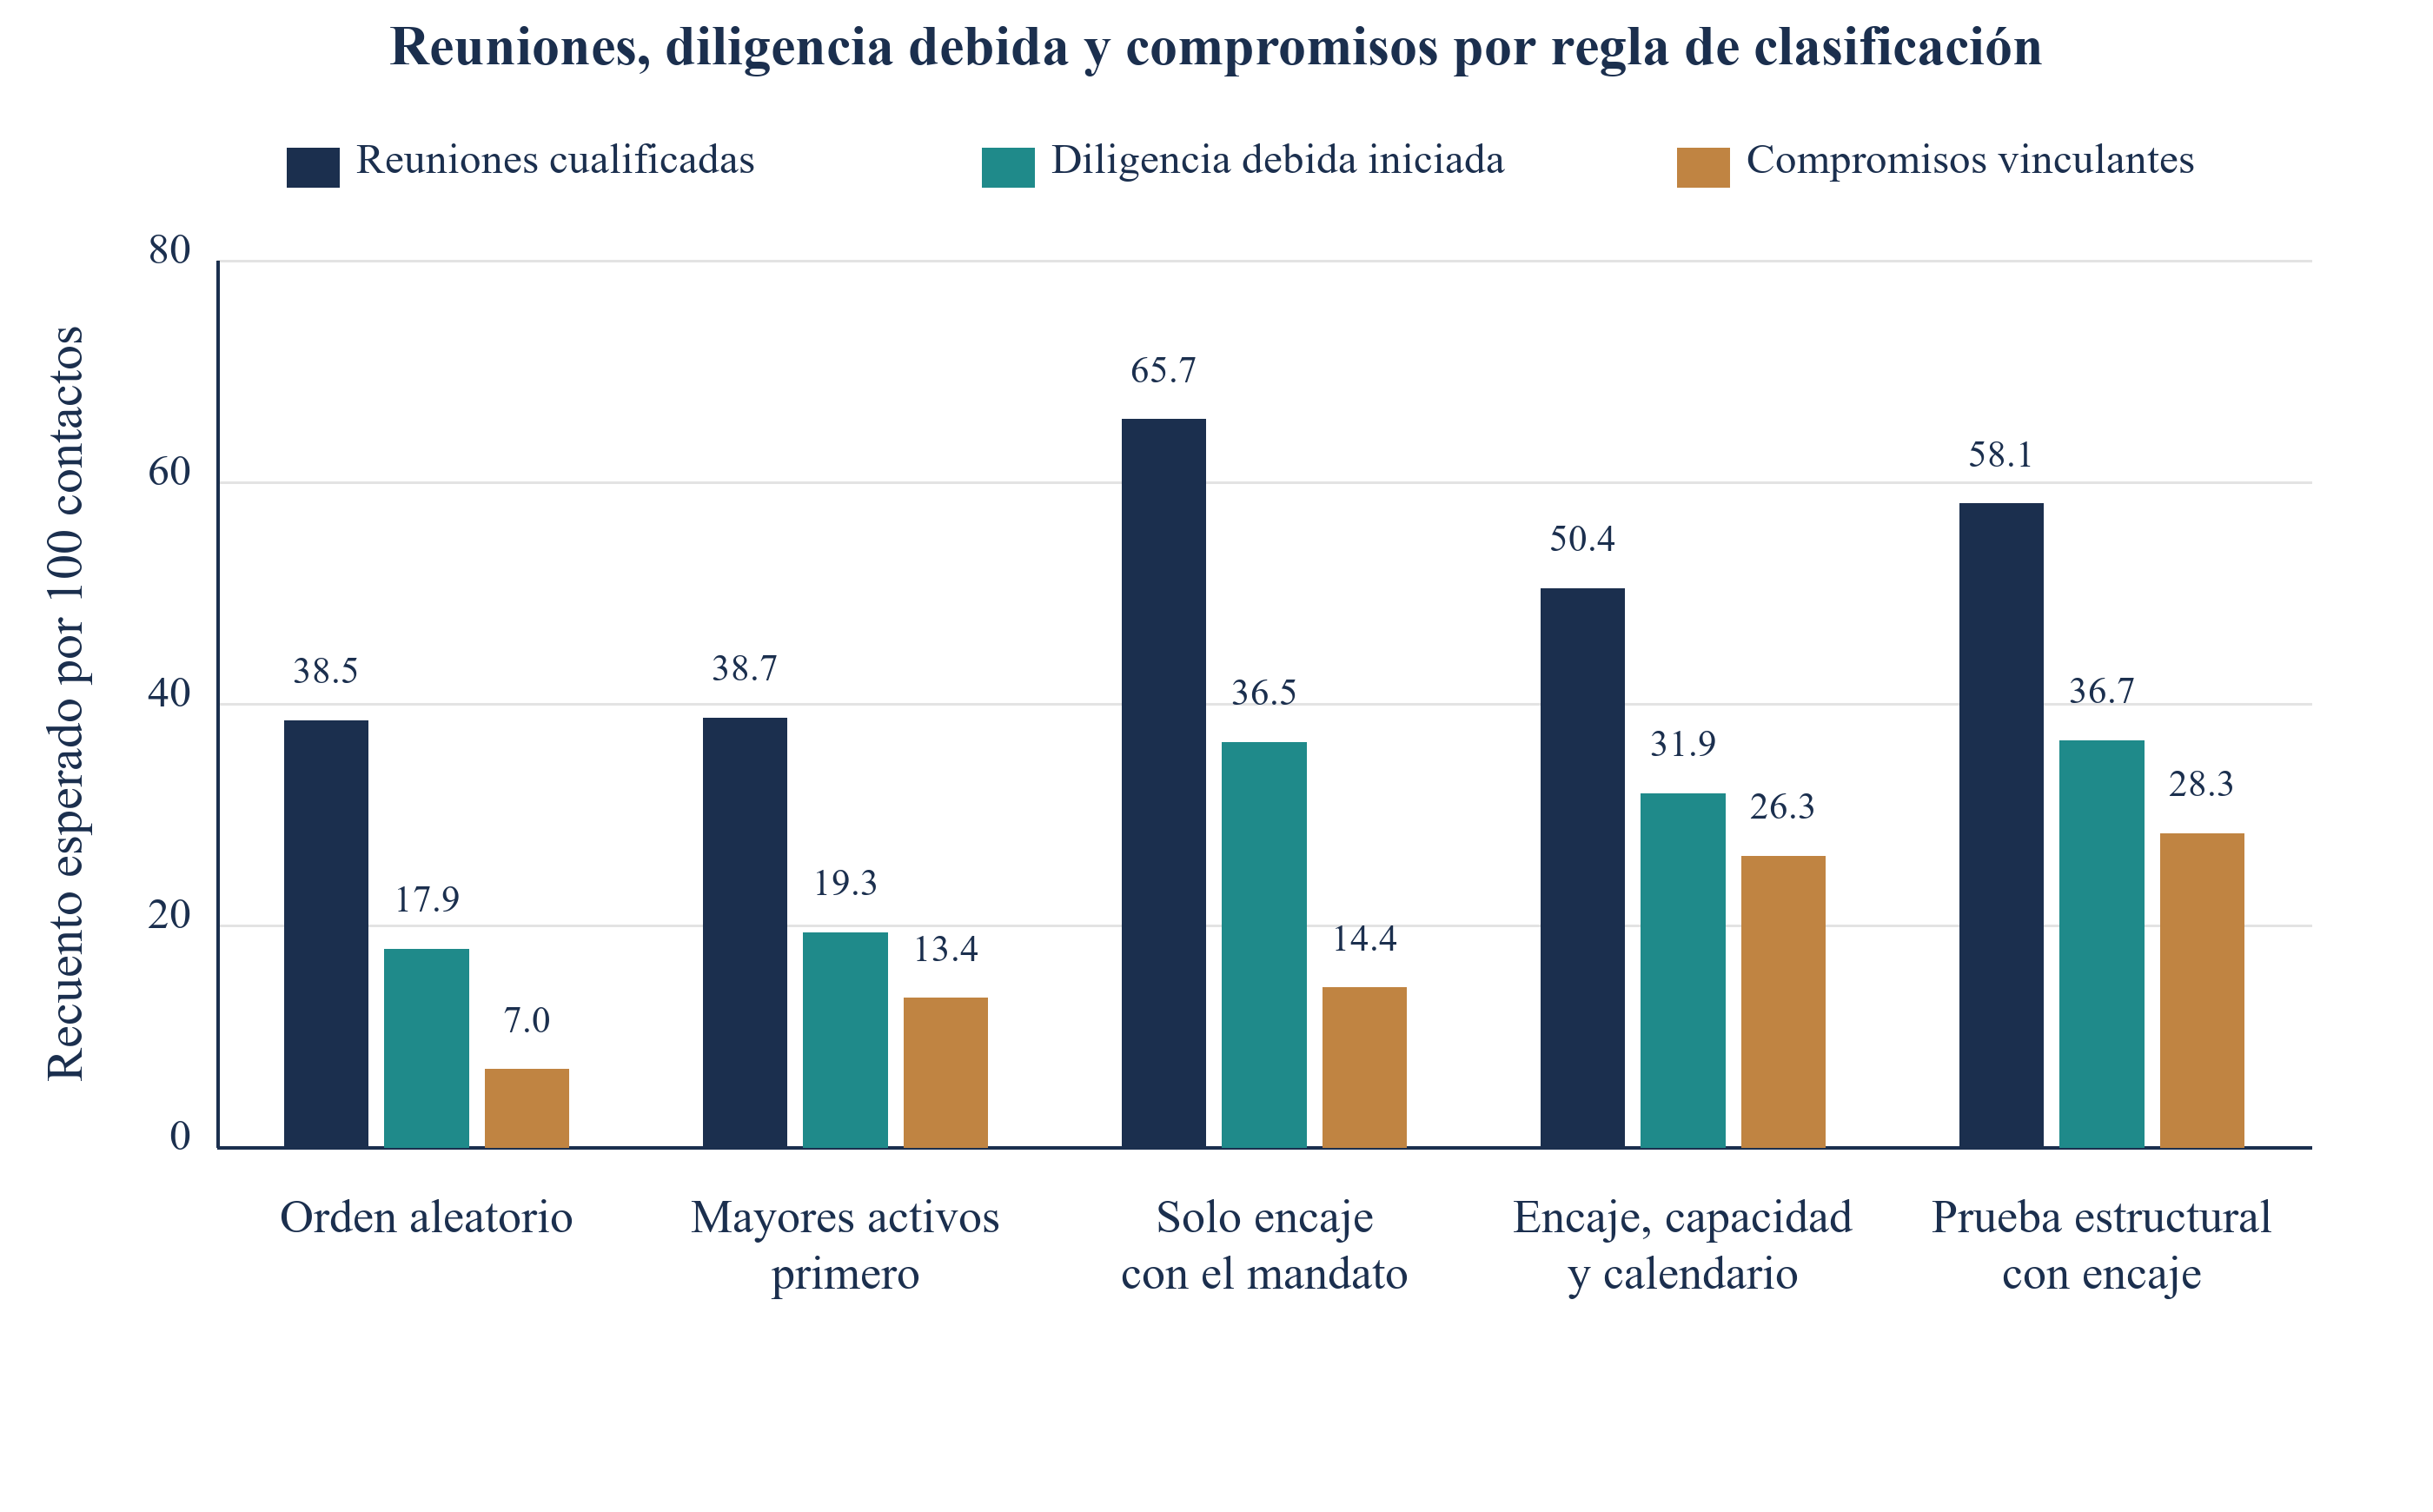
La tabla 7 sigue las mismas rondas seleccionadas a través de las etapas generadas. Entre las reglas operativas comparadas, el encaje por sí solo ofrece el mayor número esperado de reuniones cualificadas: 65,7 por cada cien contactos, frente a 38,5 del orden aleatorio. La puntuación completa ofrece 50,4 reuniones esperadas y 26,3 compromisos esperados, frente a 14,4 compromisos del encaje por sí solo. La regla que prioriza a los mayores inversores ofrece 38,7 reuniones esperadas y 13,4 compromisos esperados. El oráculo utiliza información privilegiada y se presenta por separado. La figura 3 muestra estos recuentos esperados; ninguno es un total observado de campaña.
| Regla de clasificación | Reuniones cualificadas | Diligencia debida iniciada | Compromisos | Compromisos por reunión |
|---|---|---|---|---|
| Orden aleatorio | 38,5 | 17,9 | 7,0 | 18% |
| Mayores activos primero | 38,7 | 19,3 | 13,4 | 35% |
| Solo encaje con el mandato | 65,7 | 36,5 | 14,4 | 22% |
| Encaje, capacidad y calendario | 50,4 | 31,9 | 26,3 | 52% |
| Prueba estructural con encaje | 58,1 | 36,7 | 28,3 | 49% |
| Límite superior latente | 73,8 | 55,7 | 54,3 | 74% |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Recuentos esperados por cada 100 contactos, media de 100 réplicas.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Recuentos esperados por cada 100 inversores contactados, media de 100 réplicas.
Las etapas también muestran dónde pierde inversores cada regla. El encaje por sí solo lleva a reuniones a muchos inversores que no pueden comprometerse dentro del plazo; abandonan en la fase de diligencia debida o aprobación, lo que consume tiempo del equipo sin producir una firma. La puntuación estimada utiliza menos reuniones y pierde menos en etapas tardías, algo importante cuando el recurso escaso es el tiempo de los responsables sénior. Las reuniones son baratas de contar y costosas de celebrar.
Los compromisos esperados por reunión esperada son del 22% para el encaje por sí solo, del 35% para la regla que prioriza a los mayores inversores y del 52% para la puntuación completa. Los multiplicadores de reuniones y compromisos del encaje respecto al orden aleatorio son 1,71 y 2,05; los de la puntuación completa son 1,31 y 3,75. Bajo este mecanismo, elegir una política solo por las reuniones esperadas selecciona una regla distinta de elegirla por los compromisos esperados. Un estudio prospectivo tendría que establecer si esa distinción persiste en su propia población de inversores.
La sensibilidad de capacidad en la etapa inicial está limitada por construcción. Para un inversor bloqueado al ser contactado, el modelo multiplica la probabilidad condicional de iniciar diligencia debida por 0,65, equivalente a una reducción relativa del 35%. No simula una tasa observada de rechazo del 35% en la reunión ni explica todas las causas de fracaso de diligencia debida. El estudio propuesto registra resultados reales por etapa y fechas para investigar esos canales sin suponerlos de antemano.
15 Contactar a cada inversor en un mes elegido de su calendario recupera parte de la brecha temporal
Una primera ronda puede tener una secuencia planificada. La tabla 8 compara cuatro calendarios para los mismos 100 inversores seleccionados por la puntuación estimada. Contactarlos a todos al lanzamiento proporciona la referencia. Distribuir aleatoriamente los contactos entre los primeros cuatro meses ofrece 0,99 veces los compromisos esperados de referencia. La regla basada en datos observados elige el mes de contacto de cada inversor entre los meses cero y seis y ofrece 1,01 veces la referencia. El comparador con información perfecta utiliza los mismos meses factibles y ofrece 1,09 veces la referencia. Este conjunto común de opciones mantiene alineada la comparación temporal.
| Plan de contacto | Compromisos esperados (millones de USD) | Percentiles 10 a 90 | Cociente respecto al plan al lanzamiento |
|---|---|---|---|
| Contactar a todos al lanzamiento | 657 | 572 a 730 | 1,00 |
| Distribuir aleatoriamente durante cuatro meses | 649 | 572 a 727 | 0,99 |
| Mes sensible al calendario a partir de los datos | 665 | 593 a 746 | 1,01 |
| Mejor mes con conocimiento perfecto | 713 | 624 a 805 | 1,09 |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Compromisos esperados de los 100 inversores con mayor puntuación estimada. La dispersión va de los percentiles 10 a 90 entre 100 réplicas.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
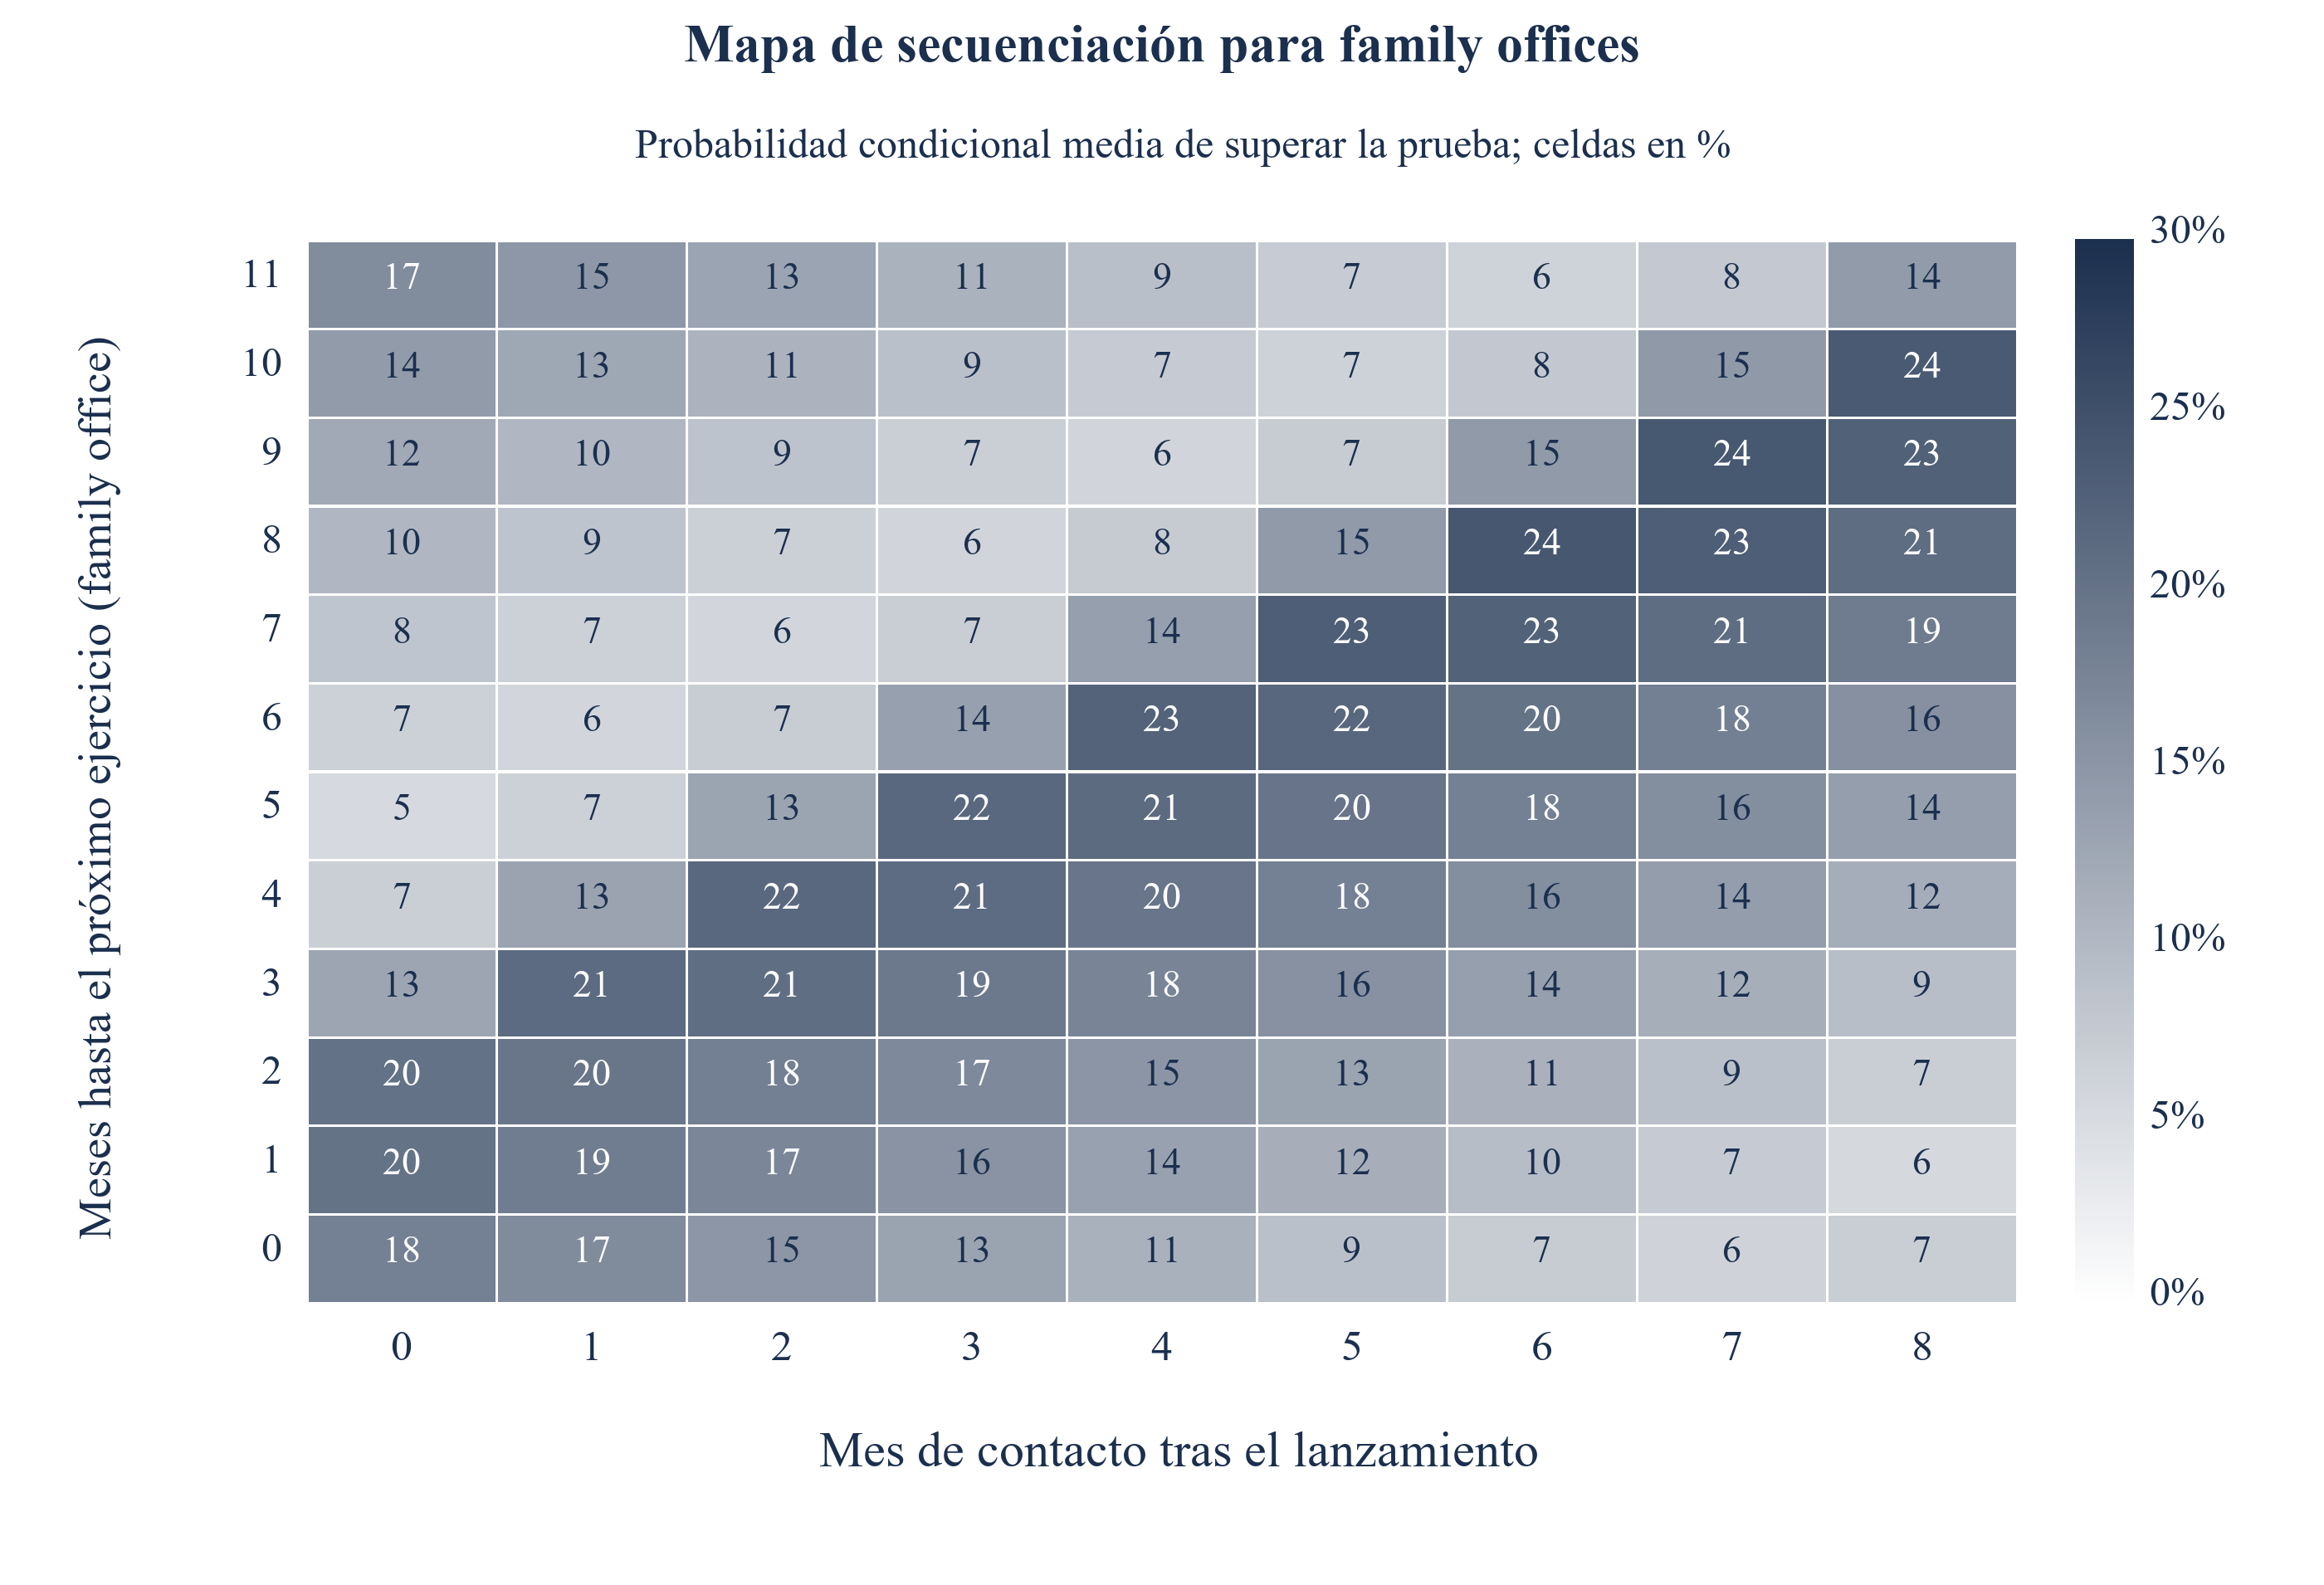
Resultados de modelo construido bajo supuestos explícitos. Las celdas muestran probabilidades condicionales medias, en porcentaje, de superar la prueba de capacidad y presupuesto en una decisión dentro del plazo fijo de doce meses, agrupadas por mes de contacto y meses hasta el siguiente inicio de ejercicio. No muestran la proporción que supera el umbral separado de capacidad del 50%. La cuadrícula descriptiva utiliza los meses 0 a 8; ambas políticas temporales optimizan entre los meses 0 y 6.
La figura 4 muestra por qué falla una distribución mecánica de contactos y ayuda un plan que tenga en cuenta el calendario. Para los family offices, cuyo ejercicio comienza en un mes aleatorio, la probabilidad de poder comprometerse es máxima en una diagonal: alcanza cerca del 24% cuando el contacto ocurre unos dos meses antes del reinicio, de modo que una diligencia debida de la mediana de dos meses termina justo después de abrirse el nuevo presupuesto. Cae al 5% cuando la decisión llega al final del ejercicio, después de utilizarse gran parte del presupuesto. Las instituciones con inicio de ejercicio en enero se comprometen con mayor frecuencia cuando se les contacta en los primeros meses: el 63% al ser contactadas al lanzamiento frente al 16% al ser contactadas en el mes ocho.
La regla temporal basada en datos observados produce 1,01 veces los compromisos esperados de referencia y mejora el contacto al lanzamiento en el 68% de las réplicas. Su ganancia media representa el 15% de la brecha entre el lanzamiento y la referencia temporal con información perfecta y el mismo conjunto factible. La ganancia es pequeña y varía entre campañas construidas. La lista seleccionada ya tiene una probabilidad condicional media de superar la prueba del 82% al lanzamiento. En una campaña real, el equipo debe verificar las fechas de decisión y presupuestos antes de aplazar un contacto; este experimento no establece una regla de espera universalmente superior.
16 Habilidad de clasificación y calibración en los escenarios de tensión indicados
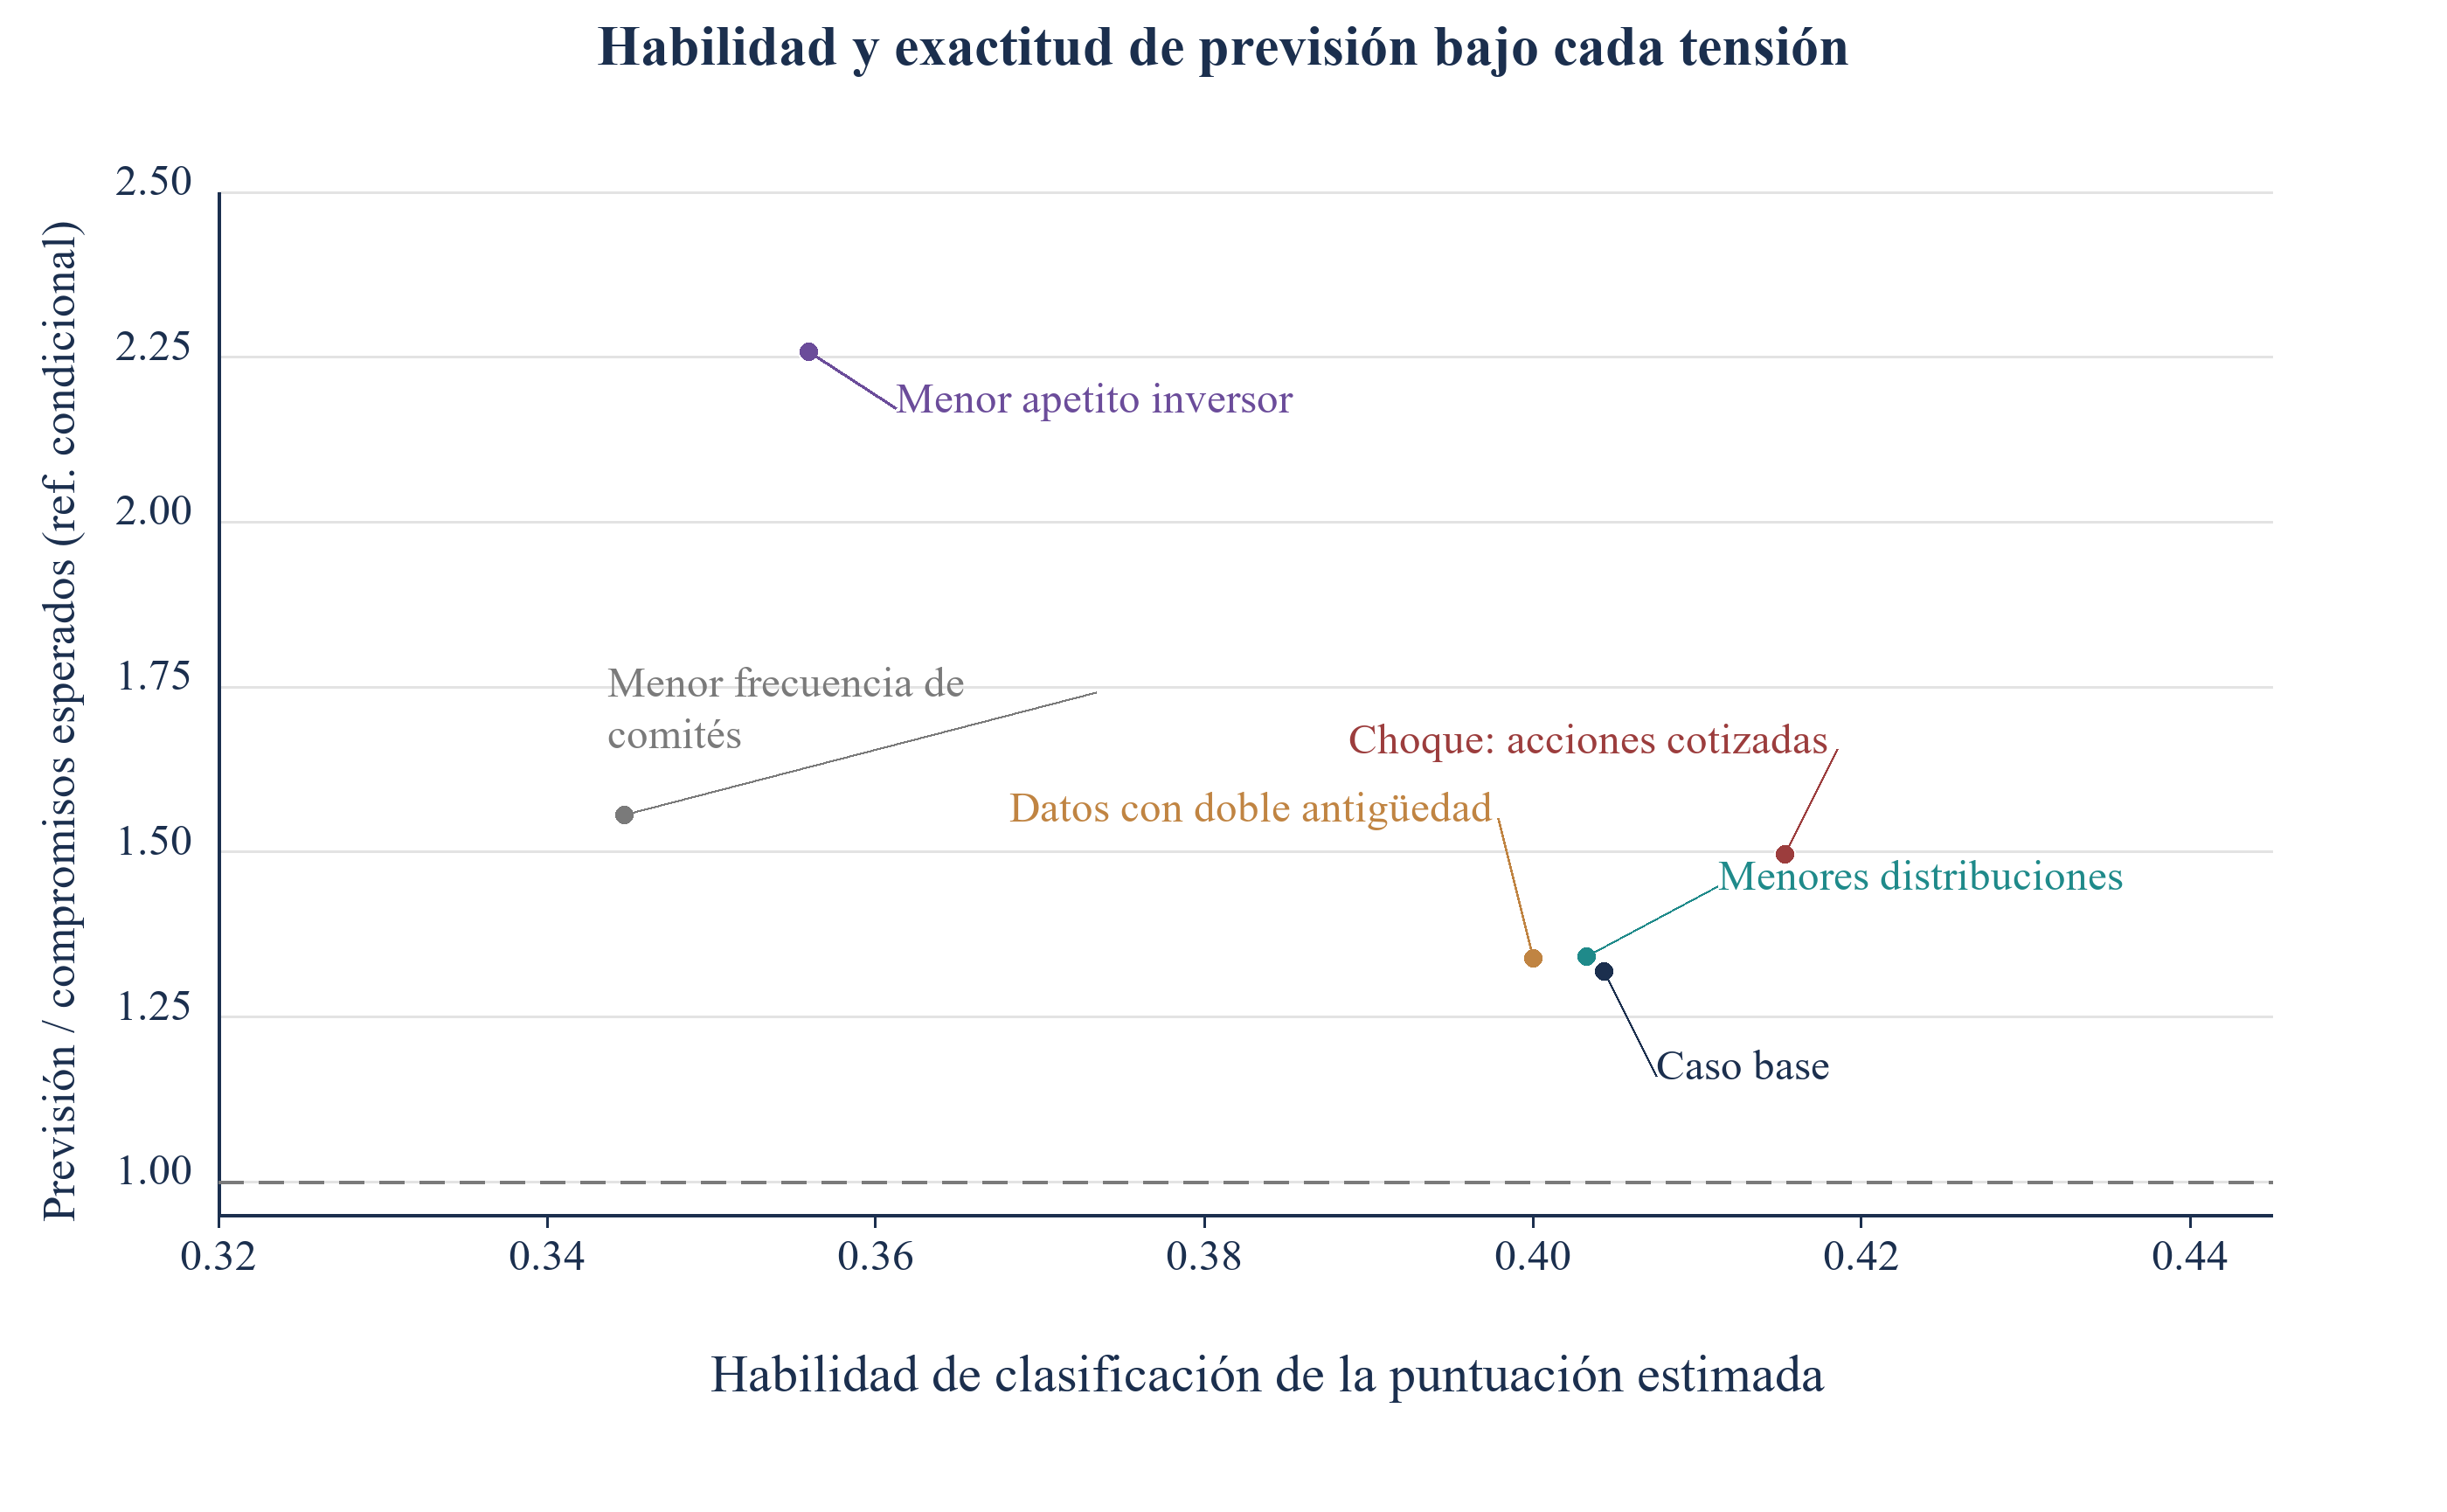
Las puntuaciones estimadas sobre el universo base se fijan antes de cada prueba de tensión. Cada escenario modifica una parte indicada del mundo generador sin volver a estimar. La tabla 9 presenta la habilidad de clasificación de la puntuación estimada, la habilidad de la regla que prioriza a los mayores inversores, el cociente entre previsión y compromisos de referencia, la probabilidad media de superar la prueba y la probabilidad condicional media de compromiso. En el caso base, el cociente de previsión de la lista superior es 1,32. La figura 5 muestra el comportamiento de clasificación y previsión en los escenarios especificados. Son diagnósticos comparativos de escenarios; el experimento no mide un tiempo operativo de alerta antes de un déficit real de captación.
| Escenario | Habilidad de la puntuación estimada | Habilidad de la regla de mayores activos primero | Previsión dividida por los compromisos esperados de referencia condicional | Probabilidad media de superar la prueba en la lista superior | Probabilidad media de compromiso |
|---|---|---|---|---|---|
| Caso base | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| La renta variable cotizada cae después de publicarse los datos | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Datos con el doble de antigüedad | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Las distribuciones caen un 60% | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Los comités se reúnen con la mitad de frecuencia | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Menor apetito por la clase de activo | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Media de 60 réplicas. El cociente entre previsión y referencia condicional es la suma de probabilidades de compromiso predichas sobre la lista superior dividida por la suma de probabilidades verdaderas.
Bajo el choque de mercado especificado posterior a los registros, la habilidad media de la puntuación completa es 0,42 y el cociente entre previsión y referencia es 1,50. La ecuación de capacidad aumenta la exposición simulada a activos privados antes de aplicar el límite inferior del margen. Esto puede reducir la capacidad esperada de compromiso sin reducir en la misma medida la habilidad media de clasificación. No conserva el orden relativo de todos los inversores. Los escenarios de menor frecuencia de comités y menor apetito producen habilidades de 0,34 y 0,36, con cocientes de previsión de 1,56 y 2,26. Esas comparaciones son resultados condicionales de escenarios.
Los escenarios fundamentan el seguimiento tanto de la clasificación como de la calibración. En este experimento, un resultado inferior a la previsión con clasificación relativamente estable puede surgir de un cambio común de capacidad o apetito inversor. Patrones agregados similares podrían tener otras causas en una campaña real. Investigue la calidad de los datos, admisibilidad, seguimiento, condiciones y selección no registrada antes de modificar una previsión. La habilidad de la regla que prioriza a los mayores inversores varía entre 0,11 y 0,14 en los escenarios indicados. El mayor desfase de datos y la reducción de distribuciones producen habilidades de 0,40 y 0,40 bajo parámetros que hacen del rendimiento por distribuciones un dato de entrada relativamente pequeño. Ninguno de los resultados establece robustez ante choques reales de liquidez.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Media de 60 réplicas por escenario.
17 Un historial seleccionado según criterio humano sobreestima la previsión y la reponderación basada en los datos corrige poco del exceso
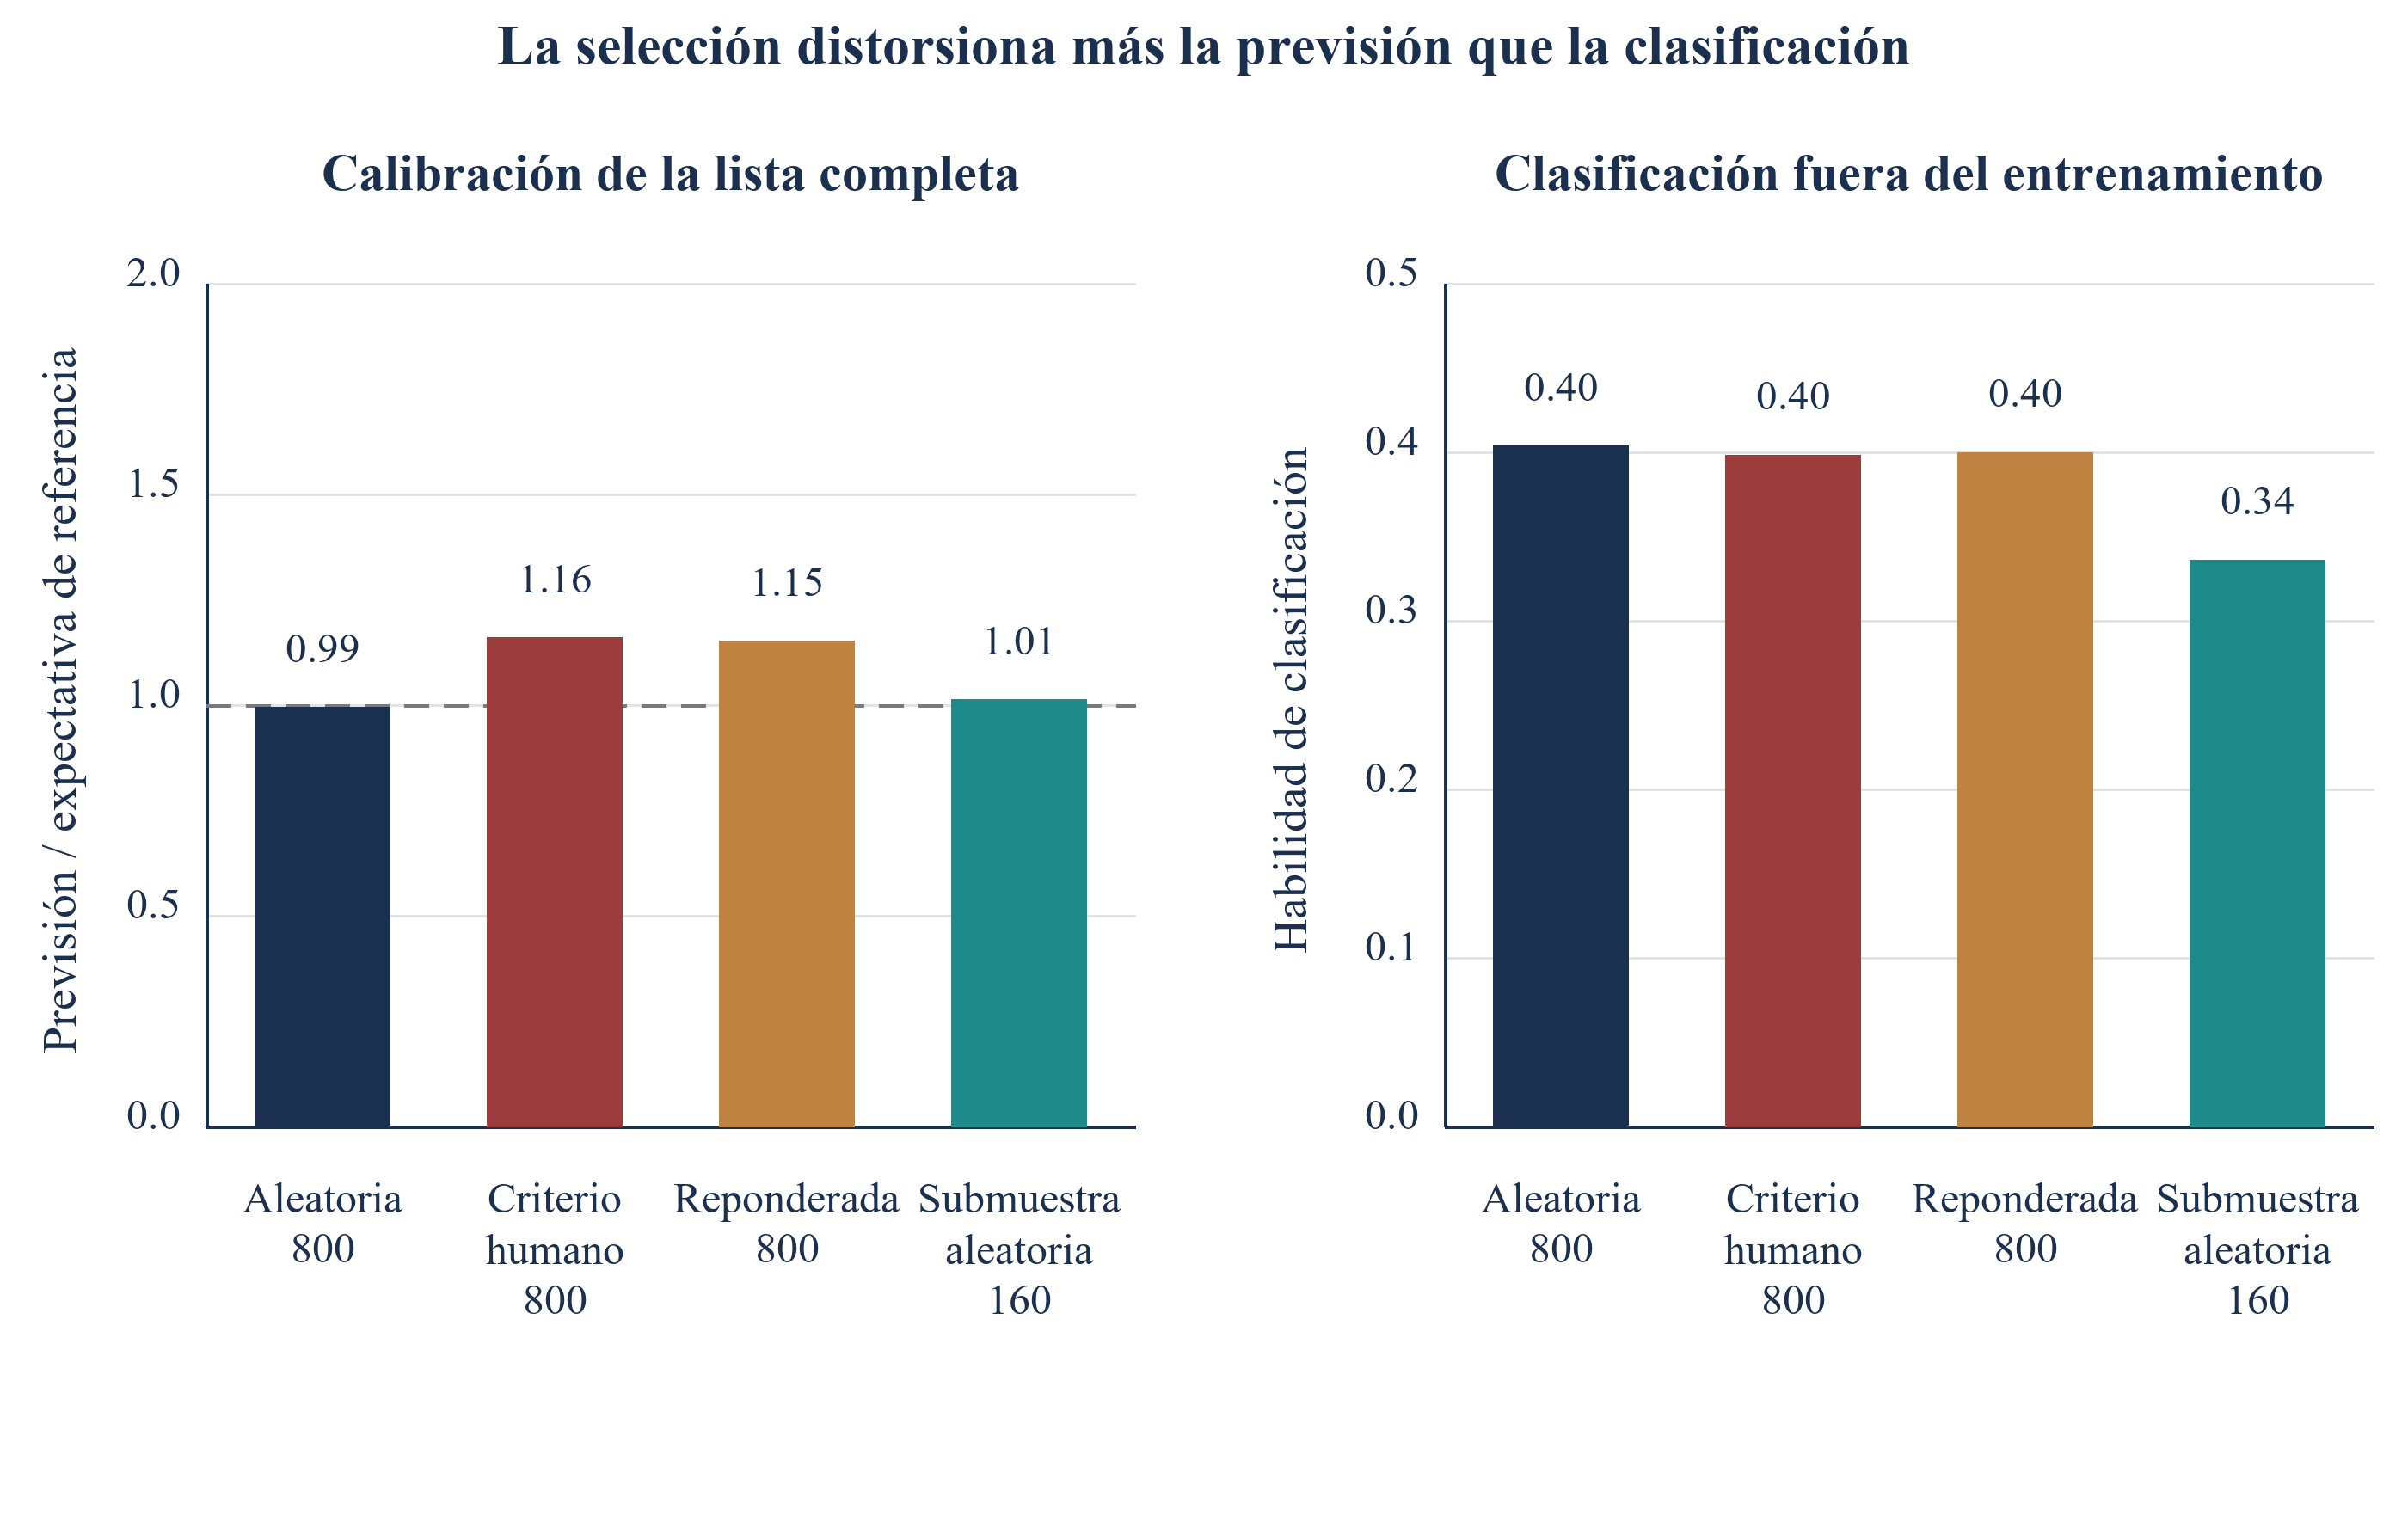
El contacto previo con inversores rara vez es aleatorio. Un equipo contacta a los inversores que conoce; parte de ese conocimiento es apetito inversor que no figura en ningún registro. En el modelo, la selección para la cohorte de entrenamiento aumenta con el apetito, el encaje y el tamaño. La tabla 10 compara cuatro cohortes de entrenamiento. Una cohorte aleatoria de 800 produce una habilidad de 0,40 y un cociente de previsión para toda la lista de 0,99. Una cohorte del mismo tamaño seleccionada según criterio humano produce una habilidad de 0,40 pero un cociente de 1,16, por lo que la tasa esperada en el resto de la lista se sobreestima en un 16%.
| Cohorte de entrenamiento | Habilidad de la puntuación estimada | Previsión dividida por expectativa de referencia, lista completa | Previsión dividida por expectativa de referencia, lista superior | Coeficiente de encaje | Coeficiente de margen |
|---|---|---|---|---|---|
| Cohorte aleatoria de 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Cohorte de 800 seleccionada según criterio humano | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Selección según criterio humano, reponderada con los datos | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Solo submuestra aleatoria de 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Media de 100 réplicas. Los coeficientes corresponden a variables estandarizadas de la puntuación estimada de compromisos.
La corrección estándar pondera a cada inversor seleccionado por la inversa de su probabilidad estimada de selección, utilizando las variables registradas. La ecuación 4a expresa la log-verosimilitud ponderada y la ecuación 4b el peso estimado. El peso concede mayor influencia a los inversores que era poco probable que el equipo contactara, de manera que la cohorte se parezca a la lista completa en las variables registradas.
Aquí, S es la cohorte seleccionada, y_i el indicador de compromiso, p_i(beta) la probabilidad estimada y x_i el conjunto de variables registradas. En esta implementación, la reponderación reduce el exceso construido de previsión del 16% al 15%, o el 5% del exceso original. La regla de selección también depende de apetito no registrado. Los pesos de propensión estimados a partir de las variables disponibles no pueden eliminar ese canal omitido de selección. Una submuestra aleatoria de entrenamiento de 160 tiene un cociente medio de previsión para toda la lista de 1,01 y una habilidad de 0,34 entre réplicas. El muestreo aleatorio no vuelve insesgado un predictor estimado con una muestra finita, penalización o especificación incorrecta. La calibración de una lista superior seleccionada exige su propia validación.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Media de 100 réplicas.
El ejercicio de propensión también requiere una interpretación precisa del muestreo. La cohorte seleccionada se extrae sin reemplazo con pesos relativos basados en parte en apetito latente. Un modelo logístico de propensión estimado con variables registradas estima un patrón de inclusión para esa muestra construida. No observa el apetito y sus probabilidades no son los pesos relativos originales de extracción. La reponderación puede cambiar una estimación y dejar sin resolver diferencias importantes de selección. En un estudio prospectivo, conserve las probabilidades reales de inclusión aleatoria en el momento de seleccionar. Registre por separado la inclusión guiada por puntuación y las excepciones discrecionales; combinar esos mecanismos sin sus probabilidades impide evaluar transparentemente qué población representa una estimación de calibración.
18 Tamaño de cohorte y coincidencia con la referencia estimada
La tabla 11 compara estimaciones sobre cohortes aleatorias generadas de 100 a 1.600 inversores. Con 100 contactos, la muestra de entrenamiento contiene una media de 7,7 compromisos y la habilidad media de clasificación es 0,29, con percentiles entre réplicas de 0,17 a 0,39. Con 800 contactos, los valores correspondientes son 55,8, 0,41, 0,34 y 0,47. Son resúmenes de simulaciones finitas. La columna de las tres principales variables compara las clasificaciones de coeficientes estandarizados estimados con una estimación finita separada de 20.000 inversores.
| Cohorte contactada | Compromisos observados | Habilidad media | Percentiles 10 a 90 | La puntuación estimada supera la regla de mayores activos primero | Coincidencia con la referencia finita estimada de las tres principales variables |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 a 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 a 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 a 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 a 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 a 0,47 | 100% | 88% |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Media de 100 réplicas. Las tres principales variables son las tres con mayores coeficientes estandarizados, comparadas con una estimación sobre 20.000 inversores.
Con 100 y 200 contactos de entrenamiento, la puntuación estimada supera la regla que prioriza a los mayores inversores en el 89% y el 99% de estas réplicas. La coincidencia con el conjunto de referencia de los tres mayores coeficientes estandarizados absolutos es del 5% con 100, del 39% con 400 y del 88% con 1.600. Estas dos mediciones responden a preguntas diferentes: rendimiento de clasificación sobre inversores generados excluidos del entrenamiento y estabilidad respecto a una referencia de coeficientes elegida. Ninguno de los porcentajes respalda aplicar una puntuación sin validar a una lista real de inversores.
Estos resultados describen el rendimiento predictivo en el universo del autor. La coincidencia con una referencia finita estimada de 20.000 inversores aporta la métrica de las tres principales variables; no identifica factores causales ni establece una verdad poblacional. Los percentiles entre réplicas describen la variación entre campañas simuladas. No son intervalos de confianza de resultados reales de captación. Un profesional debe fijar un modelo inicial, evaluarlo con observaciones recogidas prospectivamente y presentar por separado la calibración y el rendimiento de clasificación. Los cambios de coeficientes entre rondas pueden reflejar muestreo, correlaciones o composiciones distintas de inversores, además de cambios de comportamiento.
19 Reproducción, controles y límites de lo que demuestra el experimento
La tabla 12 registra los controles numéricos efectivamente evaluados en la reproducción privada. Se comprueban explícitamente los límites de probabilidades y etapas, el orden del oráculo, las fechas de los comités, los periodos bloqueados de ejercicio y las comparaciones con el importe de inversión. El recuento final de estimaciones incluye la referencia poblacional y los modelos de propensión además de las estimaciones de clasificación; toda estimación registrada debe superar las comprobaciones finales de residuos finitos. La reproducción independiente también comprueba la integración de diligencia debida continua y la identidad con semilla fija. Los residuos del solucionador establecen una condición numérica en los coeficientes obtenidos. No establecen identificación, calibración empírica ni corrección del mecanismo generador supuesto.
| Control | Resultado |
|---|---|
| Comprobaciones numéricas y controles de validación empírica | 46 superados |
| Réplicas, experimento principal | 100 universos de 3.600 inversores |
| Réplicas, escenarios de tensión | 60 |
| Estimaciones que superan el criterio final de residuo de puntuación | 3.122; mayor residuo de puntuación inferior a 0,000001 |
| Oráculo de probabilidad condicional frente a todas las reglas | Como mínimo igual de alto en cada réplica |
| Límite inferior de orden aleatorio | Coincide con 4.000 extracciones aleatorias dentro del error de muestreo |
| Comprobación de potencia para duplicar la tasa base | Potencia simulada del 81% al tamaño indicado |
| Semilla | Fija; repetir una réplica reproduce exactamente sus puntuaciones |
Análisis de MatchPoint del universo construido. Resultados de modelo bajo supuestos explícitos; no son resultados observados. Los controles se verifican como condiciones al ejecutar el modelo.
La limitación central es la circularidad. Los resultados se generan a partir de la misma lógica de capacidad, presupuesto y calendario que utiliza la puntuación estructural y que aproxima la puntuación estimada. El experimento muestra cómo se comporta un método cuando se cumple su premisa. No demuestra que esa premisa se cumpla para inversores reales. Los comités reales pueden ponderar la capacidad de otro modo, ignorar un presupuesto o firmar por razones que no figuran en los datos. Del mismo modo, el ruido de medición, el desfase y las proporciones de publicación de datos son elecciones del autor; la diferencia entre la puntuación estimada y la referencia privilegiada indicada es una propiedad de esos supuestos.
Lo que el experimento puede mostrar es el orden de consecuencias. La capacidad exige condiciones conjuntas, reuniones y compromisos responden a variables diferentes, previsión y clasificación fallan por separado, el historial seleccionado según criterio humano distorsiona el nivel y las cohortes pequeñas no pueden ordenar variables. Cada hallazgo deriva de una estructura que las fuentes primarias hacen plausible y puede contrastarse con el diseño de la siguiente sección. Cuando el experimento muestra un efecto grande, como la brecha entre reuniones y compromisos, la primera prueba debe comprobar si una campaña real muestra el mismo signo. Cuando muestra un efecto pequeño, como el coste de datos desactualizados, una campaña real puede mostrar uno mayor porque el ruido supuesto es moderado.
20 Un estudio basado en el consentimiento requiere una submuestra aleatorizada, marcas temporales y un análisis preespecificado
La unidad del estudio propuesto es un episodio de inversor y captación. Registre el universo admisible, la probabilidad de inclusión, la puntuación fijada, la fecha y el canal de contacto, las fechas verificadas de las fuentes y cada etapa observada. Una revisión de gobernanza debe establecer la ley aplicable y la base del tratamiento de datos personales antes de reclutar participantes. El artículo 10 del DIFC prevé varias bases lícitas; el consentimiento es una de ellas. Un estudio puede adoptar el consentimiento como requisito de diseño sin describirlo como la única base jurídica de todas las operaciones de tratamiento. [15]
Cuando la base es el consentimiento, la ley del DIFC especifica requisitos para otorgarlo y retirarlo. El artículo 34 trata las objeciones al marketing directo, incluida la elaboración de perfiles relacionada. El resumen oficial de ADGM identifica asimismo un derecho absoluto de oposición al marketing. Estos ejemplos específicos de jurisdicción respaldan un proceso documentado de información, objeciones y conservación. El régimen aplicable y el perímetro de promoción financiera exigen una revisión específica de la campaña. [15, 16]
| Elemento | Especificación | Motivo |
|---|---|---|
| Unidad y plazo | Inversor y captación; doce meses desde el lanzamiento | Fija el inicio del plazo del resultado |
| Submuestra aleatorizada | Reservar el 20% de los contactos para inclusión aleatoria del universo completo admisible aún no contactado dentro de estratos preespecificados; registrar probabilidades de inclusión positivas | Respalda la calibración para objetivos más allá del grupo seleccionado por puntuación |
| Estratificación | Tipo, rango de activos, estado de publicación de datos, inicio del ejercicio | Mejora la precisión; fijada antes del lanzamiento |
| Marcas temporales | Fechas de contacto, reunión, diligencia debida, decisión y firma | Permite analizar tiempo hasta evento y riesgos competitivos |
| Resultados | Reunión, diligencia debida, compromiso vinculante y rechazo definitivo, con seguimiento administrativo definido por separado | Separa las etapas |
| Muestra para una mejora de 2 veces | 298 por grupo a la tasa base; 635 a la mitad de esa tasa | Potencia para los mejor clasificados frente a la submuestra aleatorizada |
| Muestra para una mejora de 1,5 veces | 1.021 por grupo a la tasa base | Muestra el coste de detectar mejoras pequeñas |
| Análisis | Tasas de riesgo específicas por causa e incidencia acumulada; lista de variables prerregistrada | Evita buscar especificaciones a conveniencia |
Diseño propuesto. Los tamaños numéricos de muestra describen una comparación separada con grupos de igual tamaño fijo y resultados Bernoulli independientes a la tasa base construida, un 5% de significación y un 80% de potencia objetivo. No son los totales de una campaña que asigne el 20% de los contactos a exploración; la asignación desigual, la agrupación y el seguimiento incompleto requieren otro cálculo.
La inclusión aleatoria debe producirse antes de que la puntuación determine qué inversores reciben los contactos reservados. Ordenar aleatoriamente una ronda ya seleccionada no altera la selección para esa ronda. Defina la magnitud de política que se desea estimar como los compromisos vinculantes esperados por contacto admisible bajo una política de clasificación fijada, frente a una política explícita de inclusión aleatoria y con seguimiento comparable. Registre solapamientos, exclusiones e incumplimientos del protocolo. Las probabilidades de inclusión conocidas respaldan una ponderación apropiada; la evaluación debe tener en cuenta instituciones repetidas, mandatos relacionados y efectos indirectos. Los coeficientes de variables y las puntuaciones de eliminación siguen siendo resúmenes predictivos, salvo que un diseño separado de identificación respalde una interpretación causal. [13, 14]
La tabla 13 ilustra cómo los compromisos poco frecuentes afectan a un experimento de validación equilibrado. A la tasa base construida del 7,0%, su aproximación con grupos iguales da 298 inversores por grupo para una duplicación y 1.021 para una tasa de una vez y media. Solo el caso indicado de duplicación a la tasa base se evalúa mediante la comprobación de simulación del programa. Una asignación operativa 20/80 requiere otro cálculo de varianza. Las instituciones agrupadas, mandatos solapados, censura y tasas inciertas de eventos pueden modificar aún más los números requeridos. Las campañas pequeñas deben presentar las observaciones y la incertidumbre respaldadas por su diseño y aplazar afirmaciones que la muestra disponible no permita distinguir.
Preespecifique el seguimiento antes de comparar políticas. Un inversor objetivo contactado cerca de la fecha límite de cierre dispone de menos tiempo para firmar que otro contactado al lanzamiento. Mida el resultado operativo respecto a la fecha común de cierre y conserve como variable separada el tiempo desde el contacto. Una firma posterior puede tener valor comercial y quedar fuera del resultado registrado. Defina reglas para episodios reabiertos, captaciones solapadas e instituciones que compartan comité de inversión. Si el mismo inversor aparece en varios mandatos, las observaciones no son independientes solo porque difieran los identificadores de las captaciones. Las estimaciones de varianza y la planificación del tamaño muestral deben reflejar esa dependencia; deben conservarse los resúmenes por campaña para auditar los resultados agrupados.
21 Presentar capacidad y calendario al comité como un rango con previsión ajustada a la baja
El comité debe recibir la política de contacto propuesta, la calidad de la evidencia y la incertidumbre de la previsión. El cociente construido de previsión de la lista superior es 1,31, con percentiles entre réplicas de 1,03 a 1,65. Son diagnósticos del propio proceso de selección y estimación del modelo. No proporcionan un descuento universal para una captación real. Un caso de planificación real requiere calibración prospectiva y un tratamiento explícito de la incertidumbre sobre importe, calendario, admisibilidad y conversión. La tabla 14 separa esas cuestiones de información.
| Elemento | Contenido | Cómo interpretarlo |
|---|---|---|
| Evidencia de clasificación | Habilidad frente al orden aleatorio y frente a mayores activos primero, con dispersión | Muestra si el orden mejora una lista ingenua |
| Calibración de previsiones | Compromisos predichos, rendimiento de la política medido prospectivamente e incertidumbre | Evalúa la estimación de planificación propuesta bajo un diseño explícito de validación |
| Pérdidas registradas por etapa | Etapa observada y motivo fechado de cada episodio cerrado | Respalda investigar posibles restricciones; no identifica por sí solo una causa |
| Exposición al calendario | Número de inversores cuya decisión cae después del plazo | Muestra el coste del contacto tardío |
| Calidad de los registros | Proporción de la lista con datos publicados y antigüedad de estos | Muestra cuánto depende la clasificación de imputaciones |
| Muestra de exploración | Rendimiento bajo la política indicada de inclusión aleatoria y seguimiento comparable | Estima una comparación de políticas sujeta a supuestos de inclusión, solapamiento e incertidumbre |
Paquete de informes propuesto. El equipo debe fijar los umbrales antes del lanzamiento; no se derivan del modelo.
El comité debe ver la evidencia detrás de cada ajuste propuesto. Presente cuántos compromisos vinculantes se observaron, la población de validación, el horizonte temporal y la incertidumbre en torno al rendimiento predicho. Una previsión puntual no es un límite superior estadístico. Una reducción basada en un cociente de previsión simulado no es un caso de planificación calibrado empíricamente. Mantenga un registro de inversores excluidos y aplazados con fechas de fuentes y estado de verificación. Un dato imputado puede respaldar pedir evidencia; una restricción legal o de mandato documentada puede respaldar una exclusión. Los registros de etapas ayudan a investigar cuellos de botella y no deben presentarse como atribución causal del fracaso sin un diseño apropiado.
El esfuerzo de verificación puede priorizarse explícitamente. Identifique qué dato ausente o desactualizado cambia la posición de un inversor, su mes propuesto de contacto o su decisión de inclusión bajo alternativas plausibles. Compare las consecuencias de esas alternativas con el tiempo y coste de aclararlas. Por ejemplo, una fecha documentada de reinicio del presupuesto puede justificar un seguimiento fechado; un reinicio supuesto debe generar una pregunta antes de aplazar. Es una regla propuesta para recoger información, no una afirmación de ingresos modelizados. Conserve las alternativas, evidencia de fuentes y responsable de decisión en el registro de trabajo, para distinguir una exclusión causada por falta de información de otra causada por una restricción verificada.
22 Utilizar datos e IA para mantener los registros actualizados, no para decidir a quién contactar
Los registros de este artículo envejecen. Las ponderaciones de asignación, proporciones de compromisos pendientes y calendarios se actualizan en informes anuales o más frecuentes, y un movimiento de mercado puede cambiar varios simultáneamente. Las herramientas de lenguaje natural pueden extraer estos elementos de informes anuales, revisiones de programas y documentos de consejos y señalar cambios, lo que reduce el desfase, aunque los escenarios de tensión muestran que el desfase por sí solo cuesta poca habilidad de clasificación bajo los supuestos de entrada. La extracción debe conservar con cada valor el pasaje fuente y su fecha; una persona debe confirmar cualquier valor que cambie sustancialmente una posición en la clasificación.
Mantenga los registros institucionales separados de los datos personales de contacto, con procesos documentados de acceso, conservación y corrección. Conserve la versión de la puntuación y los valores fuente utilizados para cada decisión de contacto. Un cambio de asignación o calendario extraído debe conciliarse primero con el documento original y su fecha. Todo uso operativo de datos personales exige la revisión jurídica y el proceso de objeciones aplicables. [15, 16]
El artículo estima modelos logísticos dentro de un experimento construido. No presenta ningún modelo entrenado con resultados observados de inversores ni exactitud validada de un sistema de extracción mediante IA. Las tasas de publicación de family offices y el comportamiento de los datos ausentes son supuestos del autor. Ningún conjunto de datos revisado de family offices establece su distribución real. Por ello, una prueba piloto práctica de extracción debe evaluar la exactitud de campos, alineación de fechas y cambios relevantes de clasificación frente a registros fuente comprobados independientemente, antes de que sus salidas influyan en un plan de contacto.
23 Una regla de decisión para una captación real: filtrar por capacidad, secuenciar según el calendario y ajustar la previsión a la baja
El proceso propuesto comienza con la admisibilidad verificada conforme al mandato y una fecha límite de cierre registrada. Después, concilie el importe de inversión, los datos de cartera, las obligaciones de compromisos, la autoridad de aprobación y las fechas probables de decisión. Marque los datos ausentes y compare el calendario propuesto con una referencia sencilla. Evalúe el coste de verificar datos inciertos antes de utilizarlos como filtro. La prueba de capacidad es una propuesta explícita de modelización; su umbral operativo y el tratamiento de excepciones necesitan validación para el mandato y los documentos rectores.
Reserve una muestra prospectiva de exploración, registre todas las etapas y compare resultados al horizonte de seguimiento acordado. El patrón de menos reuniones y más compromisos es un resultado bajo el mecanismo del autor. Trátelo como hipótesis para evaluar en una lista real. Registre un motivo fechado para cada aplazamiento y el siguiente paso de verificación. En el universo construido, el 20% de los inversores que no superan la prueba si se les contacta al lanzamiento pasa a ser admisible para al menos un contacto posterior ensayado dentro de seis meses. La medida describe admisibilidad modelizada, no disposición observada del inversor ni un compromiso prometido.
La regla propuesta es un proceso para recoger evidencia y contrastar una política de decisión. Sus ponderaciones numéricas requieren validación para el mandato, población de inversores y horizonte temporal correspondientes. Un historial de campaña seleccionado puede contener información útil, mientras sus omisiones y mecanismo de selección limitan las conclusiones posibles. Combine ese historial con observaciones prospectivas, registros verificados y supuestos explícitos antes de adoptar una previsión.
24 Limitaciones y siguiente decisión
El experimento es construido. Sus tipos de inversor, distribuciones, niveles de ruido y reglas de decisión son elecciones del autor. Contiene una clase de activo y un importe de inversión, un único mes de lanzamiento y un único plazo, sin competencia por capacidad entre captaciones. Trata a los inversores como independientes e ignora la información que comparten. Modeliza el encaje y el apetito como independientes de la capacidad, algo que puede no cumplirse en un comité real. No modeliza honorarios, condiciones ni cartas complementarias, y los registros que proporciona son más limpios que muchos reales.
Los ejemplos de fuentes cubren un fondo público de pensiones, publicaciones de inversores soberanos e informes de fondos patrimoniales universitarios. Sus niveles de transparencia y definiciones contables difieren. Ningún conjunto de datos revisado de family offices respalda los calendarios o probabilidades de publicación simulados para ellos. Las referencias académicas tratan cuestiones relacionadas de resultados de fondos, captación, liquidez y diseño de estudios. El anexo de política de CalPERS fechado en 2022 se conserva para una discusión explícitamente histórica de revisiones de objetivos y rangos de política, junto con material del programa más reciente de 2026; la autoridad vigente para una operación debe verificarse independientemente. Los ejemplos de privacidad se limitan a la ley del DIFC y el resumen de ADGM citados y no determinan el régimen rector de una campaña concreta.
La siguiente decisión es si una campaña puede sostener una evaluación prospectiva preespecificada. Requiere un registro del universo admisible, un plan lícito de reclutamiento y tratamiento, inclusión aleatoria cuando el diseño la exija y definiciones coherentes de resultados y seguimiento. Comience midiendo el rendimiento de la política y la calibración de la previsión. Una lista pequeña puede mejorar la calidad de datos y la planificación y respaldar conclusiones limitadas sobre superioridad predictiva. Deben evaluarse la escala y la incertidumbre del estudio propuesto antes de que un comité se apoye en sus resultados finales.
Referencias
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
