
1 رتّب المستثمرين بحسب قدرتهم على الالتزام خلال المهلة ثم بحسب الملاءمة
لعملية جمع رأس المال موعد إقفال وحجم استثمار مطلوب وقائمة مستثمرين تتجاوز قدرة الفريق على التواصل معهم في جولة واحدة. والقرار المطلوب هو ترتيب التواصل. تجيب ملاءمة التفويض الاستثماري عن سؤال استعداد المستثمر لشراء هذا النوع من الأصول، ولا تجيب عن مدى توافر قدرته على الشراء الآن أو إمكان موافقة لجنته قبل انتهاء المهلة. تدرس هذه الورقة السؤالين الإضافيين، القدرة والتوقيت، وتسأل عن المتغيرات القابلة للرصد الأكثر فائدة لترتيب مجموعة محدودة من المستثمرين بعد تحديد الملاءمة.
لا نملك مجموعة بيانات مرصودة للتواصل مع المستثمرين. لذلك تؤدي الورقة ثلاث مهام. تقرأ الوثائق المؤسسية الأولية لتحديد متغيرات القدرة والتوقيت التي ينشرها المستثمر، وتأخر نشرها، وما يحيط بها من غموض. وتبني تجربة مصمّمة على مجتمع يضم 1,600 مستثمر إضافة إلى 2,000 مستثمر في كل تكرار، وتكرّرها 100 مرة. وتُولَّد فيها القدرة ووتيرة الالتزام ومواعيد اللجان من مدخلات معلنة، ولا تُرصد إلا من خلال سجلات متأخرة وناقصة. ثم تحدّد الدراسة القائمة على الموافقة التي يمكن أن تحل الأدلة فيها محل المجتمع المصمّم.
تعرض التجربة نتائج نموذج في ظل مدخلات معلنة. وهذه النتائج ليست مشاهدات سوقية. وحيث تشير جملة أدناه إلى تفوّق قاعدة ترتيب، فإن المقصود تفوّقها في المجتمع المصمّم الذي تُسرد افتراضات توليده كاملة. يبني الثلث الأول من الورقة المتغيرات انطلاقاً من المصادر. ويقيس الجزء الأوسط إسهام كل متغير. ويحوّل الثلث الأخير النتيجة إلى حزمة تقارير وتصميم للبيانات والحوكمة وقاعدة قرار لمعاملة فعلية.
2 حدّد النتيجة والمهلة الزمنية قبل اختيار أي متغير
النتيجة المستهدفة هي التزام موقَّع وملزم قانوناً بقيمة لا تقل عن 25 مليون دولار أمريكي خلال اثني عشر شهراً من الانطلاق. ويجب أن تُنشئ الأداة التزام الاستثمار أو التمويل بموجب مستندات المعاملة؛ ولا يكفي وحده خطاب جانبي أو اجتماع أو إبداء اهتمام غير ملزم. وتُسجَّل الاجتماعات الأولى المؤهلة وبدايات الفحص النافي للجهالة بصورة منفصلة. ولا يُعامل الرفض النهائي باعتباره حدثاً منافساً إلا وفق قاعدة إغلاق محدّدة مسبقاً. ويظل المستثمر الذي يعلّق المتابعة أو يطلب شروطاً مختلفة أو تواصلاً لاحقاً في حالته المفتوحة المناسبة. ويبقى كل مستثمر جرى التواصل معه ضمن مقام الحملة. [14]
للمهلة الزمنية أهمية تعادل أهمية النتيجة. فالالتزام الموقَّع في الشهر الثالث عشر يُعد إخفاقاً في الوفاء بالمهلة حتى لو كان المستثمر راغباً وقادراً. وتُقاس المهلة من تاريخ الانطلاق، ويُسجَّل شهر التواصل باعتباره قراراً قائماً بذاته، لأن القسم 15 يبيّن اختلاف احتمالات التزام المستثمر نفسه تبعاً لتوقيت التواصل معه. ويحدّد الجدول 1 الأحداث الثلاثة ويوم احتساب كل منها وقاعدة التعامل مع المستثمرين الذين لا يجيبون مطلقاً. ويتيح تسجيل شهر التواصل أيضاً تحليلاً لاحقاً لما إذا كان إخفاق التواصل المتأخر يعود إلى انتهاء المهلة أو إلى استنفاد ميزانية المستثمر.
| الحدث | وقت الاحتساب | قاعدة الاحتساب | النتيجة المنافسة |
|---|---|---|---|
| اجتماع مؤهل | عقد أول اجتماع جوهري | تاريخ الاجتماع، مرة واحدة لكل مستثمر | رفض نهائي يغلق الحالة المسجّلة للمستثمر في عملية جمع رأس المال المعنية |
| بدء الفحص النافي للجهالة | طلب بيانات أو فتح عملية من جانب المستثمر | تاريخ أول طلب رسمي | رفض نهائي بعد الاجتماع وفق قاعدة الإغلاق المحدّدة مسبقاً |
| التزام ملزم | توقيع أداة تنشئ التزاماً لا يقل عن حجم الاستثمار المطلوب | تاريخ التوقيع في موعد الإقفال المحدّد أو قبله | رفض نهائي قبل الالتزام؛ وتُسجَّل الموافقات اللاحقة للموعد ضمن متابعة خارج المهلة |
| عدم الرد | عدم وجود رد مسجّل حتى آخر تاريخ للرصد | يبقى ضمن مقام المستثمرين الذين جرى التواصل معهم، ويخضع للرقابة الإحصائية من اليمين لأسباب إدارية عند الأفق المحدّد مسبقاً | الصمت وحده لا يُعد رفضاً منافساً |
تعريفات وضعها المؤلف للتجربة المصمّمة والدراسة المقترحة. يتطلّب الاجتماع المؤهل حضور صاحب القرار المحدّد بالاسم أو عضو في فريق الاستثمار مخوّل بدفع العملية قدماً؛ ولا تُحتسب مكالمة مع مسؤول يقتصر دوره على تنظيم الوصول. وتولّد المحاكاة مؤشرات مراحل المسار وأهلية العرض على اللجنة. أما الطوابع الزمنية الفعلية للأحداث والرقابة الإحصائية فتخص الدراسة المستقبلية المقترحة بصورة منفصلة.
تحدّد سمتان في هذا التعريف تصميم الدراسة. أولاً، يتوقف الالتزام على سلسلة أحداث؛ فقد يفيد متغير في إحدى حلقاتها ولا يفيد في الحلقة التالية. ويقيس القسم 14 ذلك مباشرة بتتبّع المستثمرين أنفسهم من الاجتماع الأول إلى التوقيع تحت كل قاعدة ترتيب. ثانياً، تعني بنية المخاطر المتنافسة أن معدل النجاح البسيط بين المستجيبين يبالغ في المعدل بين جميع من جرى التواصل معهم، وأن حساب الحدوث التراكمي هو الملخّص المناسب للزمن حتى الالتزام. [14]
3 توضح أهداف التخصيص ونطاقاته المنشورة اتجاه القدرة دون أن تحدّد حجمها
تُسجَّل الانكشافات وفق السياسة والقدرة الحالية على اتخاذ القرار بصورة منفصلة. يقدّم مرفق CalPERS المبيّن عليه التعديل والمؤرخ في نوفمبر 2022 مثالاً تاريخياً لنطاقات التخصيص والانحرافات المؤقتة؛ ولا يُستخدم هدف الأسهم الخاصة الوارد فيه مدخلاً حالياً. وتذكر مراجعة المستشار في يونيو 2026 تخصيصاً للأسهم الخاصة بنسبة 20.0% مقابل هدف طويل الأجل يبلغ 17%، وتؤكد بقاء المحفظة ضمن نطاقها البالغ خمس نقاط مئوية. وتسجّل المراجعة نفسها صافي التزامات جديدة بقيمة 15.4 مليار دولار أمريكي خلال الأرباع المالية الثلاثة الأولى. وقد يستمر تقديم التزامات مع تجاوز المركز للهدف الأوسط. وعلى المحلّل تحديد النطاق والمقام المعمول بهما، وتجنّب التعامل مع الهدف نفسه باعتباره نقطة توقف تلقائية. [1, 19]
تثبت هذه الوثائق أمرين لترتيب المستثمرين. فالنطاق إشارة ممتدة إلى الرغبة الاستثمارية، وتغيّره حدث مؤرّخ يستطيع الفريق رصده. كما تثبت حداً للتفسير؛ إذ توضح صفحات المراجعة التي فتحناها النطاقات ولا تذكر الوزن المحتفَظ به فعلياً. والمرفق المتعلق بالسياسة لقطة زمنية أيضاً. تشير مذكرة المستشار في يونيو 2025 إلى لجنة CalPERS نفسها إلى هدف طويل الأجل للأسهم الخاصة قدره 17 في المائة، بينما يورد مرفق نوفمبر 2022 نسبة 13 في المائة في جدول التخصيص الاستراتيجي. وتذكر المذكرة موافقة المجلس على هدف 17 في المائة طويل الأجل في مارس 2024، والمرفق مسودة مبيّن عليها التعديل؛ ولذلك يقتصر الدرس المستخلص على أن الأهداف تُراجع ويجب تحديد تاريخها قبل استخدامها. [1, 3]
يمكن إدراج هامش التخصيص ضمن المدخلات عندما يُفصح عن حدود السياسة والانكشاف المؤرّخ معاً. وتتطلّب السجلات المفقودة افتراضاً صريحاً. ففي التقييم المقدَّر إحصائياً، تُسنَد إلى السمات العددية المفقودة قيمة متوسط التدريب بعد التوحيد المعياري. ويستخدم التقييم الهيكلي انكشافاً مستهدفاً افتراضياً خاصاً بكل نوع، ونسبة ثابتة للالتزامات غير المسحوبة تبلغ 0.25 من ذلك الانكشاف، وعائد توزيعات ثابتاً يبلغ 0.15. وهذه طرق مختلفة لتعويض البيانات المفقودة ويُفصح عنها بصورة منفصلة. وتدعم وثائق السياسات العامة اختيار الفئات، ولا توفّر وزناً أو نطاق سماح أو عتبة موحّدة لرغبة المستثمر في الالتزام.
4 ميزانية الالتزام المنشورة هي الإشارة الأكثر مباشرة إلى وتيرته، ويفصح عنها عدد قليل من المستثمرين
وتيرة الالتزام هي المعدل الذي يلتزم به المستثمر تجاه استراتيجية. وتذكر مراجعة برنامج الأسهم الخاصة لدى CalPERS المؤرخة في 16 يونيو 2025 اتساق الالتزامات مع هدف سنوي قدره 15.5 مليار دولار أمريكي، بهامش زيادة أو نقصان 15 في المائة، خلال السنوات المالية الأربع الأخيرة، وأهمية الحفاظ على حد أدنى للالتزامات لتجنّب عقد ضائع آخر. وتورد مذكرة المستشار التزامات جديدة بقيمة 19.6 مليار دولار في الاثني عشر شهراً المنتهية في 31 مارس 2025، تشمل 12.0 مليار دولار من الاستثمارات المشتركة إلى جانب 50 التزاماً جديداً بصناديق. كما تورد وتيرة تتجاوز 15 مليار دولار سنوياً في السنوات الثلاث الأخيرة، مقابل 3 إلى 5 مليارات دولار سنوياً من 2016 إلى 2018. [2, 3]
يوفّر هدف الالتزام السنوي مقياساً للتدفق إلى جانب رصيد المحفظة. وقد أوردت مراجعة الموظفين لعام 2025 هدفاً سنوياً قدره 15.5 مليار دولار أمريكي وصافي قيمة أصول للأسهم الخاصة يبلغ 92.1 مليار دولار أمريكي، بتاريخي قياس مختلفين. وتبلغ النسبة بينهما نحو 16.8%. وتحتفظ التجربة بمعامل وتيرة موحّد حدّده المؤلف عند 17% من الرصيد المستهدف للأنواع الأربعة من المستثمرين في المحاكاة. ويُعد هذا النقل بين الأنواع افتراضاً نمذجياً. ولا يقدّم تقديراً للميزانيات الفعلية للمستثمرين السياديين أو صناديق التقاعد أو الأوقاف أو المكاتب العائلية. [2]
إفصاحات المستثمرين السياديين في الخليج أقل تفصيلاً. فقد أعلنت Mubadala في بيان 9 أبريل 2026 عن توظيف رأس مال بقيمة 143 مليار درهم إماراتي، بزيادة 20 في المائة، ومتحصلات بقيمة 138 مليار درهم إماراتي، بزيادة 27 في المائة، لعام 2025. وتعادل المتحصلات نحو 97 في المائة من التوظيف وفق تلك الأرقام، مما يبيّن تقارب حجم المتحصلات المحققة والتوظيف لدى ذلك المستثمر في ذلك العام. ولا يوزّع البيان التوظيف بحسب فئة الأصول أو التزامات الصناديق؛ ولذلك يدعم افتراضاً قبلياً لوتيرة الالتزام دون أن يحدّد ميزانية للمستثمر. [6]
توفّر مراجعة يونيو 2026 تحديثاً مفيداً. فقد أبقى الموظفون الهدف السنوي عند 15.5 مليار دولار أمريكي بهامش 15%، وأوردوا صافي قيمة أصول للأسهم الخاصة يبلغ 119.3 مليار دولار أمريكي في 31 مارس 2026. وتعطي قسمة الهدف نفسه على صافي قيمة الأصول الأحدث نحو 13.0%. وكان المعامل المستنتج آلياً من هذه النسبة سيتغيّر رغم بقاء الهدف السنوي المعلَن ثابتاً. ولذلك يجب أن يتضمن سجل العمل فترة البسط وتاريخ تقييم المقام والنطاق الدقيق للمحفظة، وأن يحافظ تحديث الإفصاح على العناصر الثلاثة. [18]
5 تحدّد الالتزامات غير المسحوبة والتوزيعات موعد اتساع هامش التخصيص مجدداً
يختلف الالتزام برأس المال عن استثماره الفعلي. يُسحب رأس المال المرتبط بالالتزام عبر عدة سنوات، فيزداد المركز الاستثماري مع طلبات السحب وينخفض مع دفع التوزيعات. وتوضح ورقة حديثة لتحسين الاستثمار في البدائل غير السائلة هذه البنية: يتحكّم المستثمر في الالتزامات فقط، ويتأخر أثرها في المراكز عادةً بضع سنوات، ويجب تمويل طلبات سحب رأس المال من الأصول السائلة. وتستشهد بنموذج Takahashi وAlexander ذي الزمن المتقطع، الذي تكون فيه السحوبات نسبة متغيرة زمنياً من الالتزامات غير المسحوبة. والورقة نسخة أولية لم تخضع للتحكيم؛ ونستخدمها لتوضيح بنية المشكلة دون تبنّي أي معامل منها. [12]
ينتج عن ذلك نسبتان قابلتان للرصد. تقيس نسبة الالتزامات غير المسحوبة إلى صافي قيمة الأصول رأس المال الموعود به مسبقاً، ويقيس عائد التوزيعات إعادة تدوير رأس المال. وتطلب مبادئ Institutional Limited Partners Association من المدير تقديرات للتوقعات الفصلية لسحوبات رأس المال وتوزيعاته، ووضع سقف أو عتبة مراقبة لإعادة التدوير لتمكين المستثمرين من توقّع الاحتياجات النقدية. وتدرج مراجعة CalPERS خفض نسبة الالتزامات غير المسحوبة إلى صافي قيمة الأصول ضمن أهدافها، وتسجّل بقاء التوزيعات أدنى بكثير من مستوياتها التاريخية. [2, 8]
يدرس Robinson وSensoy عدد 837 صندوقاً للاستحواذ ورأس المال الجريء من 1984 إلى 2010. وتربط نتائج ورقتهما البحثية بين سحوبات رأس المال وتوزيعاته وتقييمات الأسهم المدرجة، مع استجابة أكبر في التوزيعات. وفي تفكيكهما لصافي التدفقات النقدية لصناديق الاستحواذ، تفسّر آثار عمر الصندوق والربع التقويمي 7.9% من التباين، منها 7.2 نقطة مئوية تعود إلى العمر. ولا يثبت التباين المتبقي عدم فائدة المعلومات الأخرى أو تعذّر توقّع التدفقات المستقبلية بطبيعتها. وتدعم النتيجة الحذر من قواعد التنبؤ البسيطة ضمن عينة تلك الدراسة ومواصفات نموذجها. [9]
توفر المبيعات الثانوية وسيلة محتملة أخرى لتعديل انكشاف المحفظة. ويصف تقرير HMC للسنة المالية 2025 استخدامها في تحسين حيازات الأسهم الخاصة، ويحذّر من اعتبار هذه المبيعات إشارة عامة إلى وجود قيود. ولا يورد التقرير حجم معاملات يتيح الاستدلال المطلوب هنا. [7] وتبرّر المصادر المذكورة تسجيل الالتزامات غير المسحوبة والتوزيعات والتعديلات المحتملة للمحفظة. ويتحدّد إسهامها في ترتيب المستثمرين داخل هذه التجربة بافتراضات التوليد التي وضعها المؤلف والنتائج الاصطناعية. ويحتاج ذلك إلى تحقق منفصل باستخدام مشاهدات حملات فعلية.
يقدّم تقرير HMC الصادر في أكتوبر 2026 مثالاً حديثاً لإدارة الالتزامات. ويذكر أن الالتزامات غير المسحوبة مثّلت 13% من حساب الاستثمار العام عند نهاية السنة المالية 2026، ويصف وتيرة الالتزام المنضبطة والاستثمار المشترك كأداتين لإدارة متطلبات السيولة. ومقام الحساب عنصر أساسي؛ فلا يجوز إعادة توصيف الرقم باعتباره نسبة إلى صافي قيمة أصول الأسهم الخاصة. ويسجّل جدول التخصيص في التقرير الأسهم الخاصة عند 46% من محفظة الوقف. وتصف هذه الإفصاحات إدارة المحفظة والسيولة لدى مؤسسة واحدة، ولا تكشف ميزانية غير مخصّصة متاحة لمدير جديد بعينه. [17]
6 تحوّل دورات اللجان والسنوات المالية القدرة إلى تواريخ
يجب إدراج مسار موافقة المستثمر في سجل التوقيت. وتعرض مذكرة مستشار CalPERS في يونيو 2026 تغييرات في السياسة تشمل زيادة حدود الصلاحيات المفوّضة. ويبيّن تقويم اجتماعاته العام جلسات اللجان المجدولة. ولا يثبت أيّ من المصدرين احتياج كل التزام مقترح إلى تصويت لجنة، أو وجوب انتظار طلب ورد في ديسمبر حتى مارس. وعلى الفريق التحقق من التفويض الاستثماري المنطبق والتفويض الحالي للصلاحيات والمستندات المطلوبة وأي مسار قرار خاص قبل تحديد تاريخ. ويثبت القيد في التقويم وجود اجتماع مجدول، بينما تظل صلاحية الموافقة على حجم استثمار معيّن مسألة واقعية مستقلة. [4, 19]
تذكر مراجعة البرنامج أيضاً هدف تجنّب تأخر توظيف رأس المال بعد اتخاذ الشريك المحدود قراره، وهو تأخر يميّز الاستثمار التقليدي في الصناديق. وتؤكد هذه العبارة الاعتراف بتكلفة التأخر بين القرار والتوظيف، دون أن تحدّد كمياً التأخر بين التواصل والقرار. [2] وتجعل التجربة هذا التأخر مدخلاً، باستخدام مدة وسيطة للفحص النافي للجهالة حسب نوع المستثمر، وفاصل زمني بين اجتماعات اللجنة، وإزاحة زمنية لمواعيدها، وبداية السنة المالية؛ كما تمنع القرارات في الشهر الأخير من السنة المالية للمؤسسة.
يسجّل النموذج الفاصل الزمني بين اجتماعات اللجنة وإزاحة مواعيدها وبداية السنة المالية. ويحصل المستثمرون المفصحون على سجلات مواعيدهم المولّدة، مع إخضاعها لسيناريو الضغط المعلَن المتعلق بتقادم الجداول. وللمؤسسات غير المفصحة، يبقى الجدول حسب النوع فصلياً ويحتفظ النموذج ببداية السنة المالية المولّدة؛ وتحصل المكاتب العائلية غير المفصحة على جدول شهري وافتراض قبلي ببداية السنة المالية في يناير. وهذه التسهيلات افتراضات وضعها المؤلف، ولا تؤكدها الأدلة التي روجعت عن المكاتب العائلية. ويخفض سيناريو ضغط منفصل وتيرة اجتماعات المؤسسات إلى النصف مع إبقاء الجدول المرصود دون تغيير.
7 يحدّد جدول جمع رأس المال الخاص بالمدير ما سبق للمستثمر أن التزم به
يكون جزء من قدرة المستثمر محجوزاً قبل بدء جمع رأس مال جديد. ويصف Barber وYasuda شركات الأسهم الخاصة بأنها تجمع صندوقاً جديداً كل ثلاث إلى ست سنوات، بحملة تمتد من بضعة أشهر إلى أكثر من سنة ونصف، ويجدان أثراً كبيراً للأداء المرحلي في نجاح جمع صندوق لاحق. ويجد Kaplan وSchoar أن الصناديق الأفضل أداءً أرجح في جمع صناديق لاحقة وأكبر حجماً، وأن الصناديق التي بدأت في فترات الرواج أقل احتمالاً لجمع صناديق لاحقة. [10, 11]
وتشير هذه النتائج، من منظور المستثمر، إلى قائمة انتظار لالتزامات متجددة مع مديرين يستثمر لديهم بالفعل، تصل وفق جداول المديرين. وتعرض مراجعة ADIA لعام 2025 الفكرة نفسها من جانب المستثمر؛ إذ تذكر تراجع جمع رأس المال للأسهم الخاصة بنسبة 22 في المائة على أساس سنوي، وبقاءه أدنى من ذروة 2021 بأكثر من 40 في المائة، مع تركيز الشركاء المحدودين التزاماتهم على العلاقات الرئيسية. [5] وبذلك يُرتَّب المدير الجديد في مواجهة العلاقات القائمة لكل مستثمر، وهي علاقات لا تُرصد مباشرة.
قد تؤثر العلاقات القائمة في الاستعداد للنظر في مدير وفي الموارد الموعود بها لجهات أخرى. ويمثّل النموذج عنصراً غير مرصود للرغبة من خلال حدّ للشهية الاستثمارية مستقل عن مدخلات القدرة. ولا يخصم صراحةً الالتزامات المتجددة المنافسة من ميزانية الالتزام في المحاكاة. ولهذا التبسيط أهمية؛ فقد يتشابه سجل التخصيص العام لمستثمر فعلي مع سجل مستثمر آخر، بينما تختلف قائمة التزاماتهما اختلافاً جوهرياً. وتدعم الأدلة على مستوى الصناديق بشأن تكرار جمع رأس المال فحص تلك القائمة، دون أن تحدّد كمياً الميزانية المتبقية لمستثمر بعينه. [10, 11]
8 تنتظم المتغيرات القابلة للرصد في ستة سجلات، لكل منها مصدر وتأخر ونقطة عمياء
يعرض الجدول 2 مصفوفة التقييم. ويسمّي كل صف متغيراً ومكان رصده وتقادم بياناته المعتاد وما يعجز عن إظهاره. وعمود النقطة العمياء هو الأهم؛ فالمتغير المنخفض التكلفة في جمعه والذي يضلّل باتجاه معروف يستلزم وزناً مختلفاً عن متغير مرتفع التكلفة وغير متحيّز. والمصفوفة جدول إطار عمل يسجّل ما تتيحه مصادر الأقسام 3 إلى 7 دون أن يخصّص أوزاناً.
| المتغير | موضع الرصد | التأخر المعتاد | ما يمثّله تقريبياً | النقطة العمياء |
|---|---|---|---|---|
| نطاق التخصيص ووزنه | التقرير السنوي، بيان السياسة | من أشهر إلى سنة | الهامش حتى الهدف | النطاق لا يحدّد الوزن المحتفَظ به |
| نسبة الالتزامات غير المسحوبة | إيضاحات القوائم المالية، مراجعات البرامج | من ربع سنة إلى سنة | رأس المال الموعود به مسبقاً | تحصي الالتزامات دون توقيت السحب |
| عائد التوزيعات | مراجعات البرامج، تقارير الصناديق | ربع سنة | إعادة تدوير رأس المال في التزامات جديدة | يعكس الماضي |
| ميزانية الالتزام ووتيرته | خطة البرنامج، مذكرة المستشار | من ربع سنة إلى سنة | قدرة التدفق السنوية | ينشرها عدد قليل من المستثمرين |
| مواعيد اللجان والسنة المالية | تقاويم المجلس، وثائق السياسات | حالي | التواريخ التي يمكن فيها إصدار الموافقة | تتغيّر المواعيد؛ ولا تتوافر لدى المستثمرين الخاصّين |
| الأصول المدارة | التقرير السنوي، الأدلة | سنة | حجم المحفظة | تتراجع أهمية حجم الاستثمار المطلوب بعد عتبة معيّنة |
تحليل MatchPoint للمصادر المشار إليها في الأقسام 3 إلى 7. يُعبَّر عن التأخر المعتاد بدورة التقرير الأساسي، وهو افتراض يتطلب التحقق لدى كل مستثمر. ولا تُستنتج منه أوزان.
احفظ مع كل سجل تاريخ المصدر والنطاق المحاسبي والوحدة وحالة الدليل. وميّز القيمة المفصَح عنها مباشرةً عن التقدير المشتق من إفصاح آخر والقيمة المعوَّضة افتراضياً. وفي هذه التجربة، يستبدل التقييم المقدَّر إحصائياً السمات العددية المفقودة بمتوسطات التدريب بعد التوحيد المعياري؛ وتستخدم القاعدة الهيكلية مدخلات بحسب النوع لسجلات مفقودة معيّنة. وقد تنتج الطريقتان تقييماً يبدو دقيقاً لمستثمر لم يُتحقق إلا من معلومات قليلة عنه. أبقِ هذا الغموض ظاهراً لصاحب القرار. وتبرّر المصادر العامة فحص الفئات الست، بينما تظل أوزانها التنبؤية العددية وانطباقها على المؤسسات مسألتين تتطلبان مجموعة بيانات حملة جُمعت على نحو سليم.
9 يجب اجتياز اختبارَي القدرة والجدول الزمني معاً، وينبغي للتقييم أن يوضّح ذلك
للقدرة مكوّنان. يتمثل مكوّن الرصيد في الهامش المتاح دون الحد الأعلى لنطاق التخصيص بعد احتساب جزء من الالتزامات غير المسحوبة، مضافاً إليه التوزيعات التي يتوقع المستثمر إعادة تدويرها. ويتمثل مكوّن التدفق في ميزانية الالتزام السنوية المتبقية. وتعرّف المعادلة 1a الرصيد والمعادلة 1b التدفق. ولا يستطيع المستثمر الالتزام إلا إذا بلغ كل منهما حجم الاستثمار المطلوب أو تجاوزه في تاريخ القرار.
في المعادلة 1a، يرمز C_i(t) إلى قدرة المستثمر i في الشهر t بعد الانطلاق، وA_i إلى أصوله، وg_i إلى حصته المستهدفة لفئة الأصول، وb إلى هامش السماح فوق الهدف، وa_i(t) إلى الحصة الحالية، وf_i إلى الالتزامات غير المسحوبة كنسبة من المحفظة، وlambda إلى جزء الالتزامات غير المسحوبة المحتسب مقابل الهامش، وrho إلى النسبة القابلة لإعادة التدوير من التوزيعات، وy_i إلى عائد التوزيعات السنوي. وفي المعادلة 1b، يرمز R_i(t) إلى الميزانية المتبقية، وB_i إلى الميزانية السنوية، وk_i(t) إلى الأشهر المنقضية من السنة المالية للمستثمر، وnu_i وgamma_i إلى مستوى الاستخدام وشكله.
يدخل التوقيت عبر شهر القرار. وتحدّد المعادلة 2a أول شهر مسموح لانعقاد اللجنة عند انتهاء الفحص النافي للجهالة أو بعده، وتحدّد المعادلة 2b مؤشر قدرة المستثمر على الالتزام عند التواصل معه في الشهر s.
يعتمد شهر القرار على ثلاثة عناصر: مدة الفحص النافي للجهالة، ودورة اللجنة، وفترة حظر القرارات في السنة المالية. لذلك قد يستطيع المستثمر نفسه الالتزام عند التواصل معه في شهر ويعجز عنه عند التواصل في الشهر التالي. هنا M_i هي مجموعة الأشهر المسموح فيها للجنة بالانعقاد لدى المستثمر i، وd_i مدة الفحص بالأشهر، وW المهلة، وT حجم الاستثمار المطلوب، وs شهر التواصل. وإذا لم يقع شهر مسموح ضمن المهلة، تكون G_i صفراً. ولا يستطيع تقييم جمعي تمثيل اجتماع هذه الشروط تمثيلاً تاماً؛ ففائض الهامش لا يعوّض ميزانية مستنفدة. ولذلك يقارن القسم 12 تقييماً جمعياً مقدَّراً من النتائج بتقييم هيكلي يطبّق المعادلتين 1 و2 على السجلات المرصودة.
يحتاج حساب القدرة إلى تاريخ للمعلومات إضافة إلى تاريخ القرار. وقد يستخدم توقع يُعد عند الانطلاق مستندات سبق نشرها وجدولاً زمنياً متحققاً منه وسيناريوهات صريحة النمذجة، دون استخدام تقييمات لاحقة أو نتائج لجان مستقبلية كما لو كانت معروفة حينها. ويحصل المعيار المرجعي ذو المعلومات الأوسع عمداً على المسار المستقبلي المولّد للقدرة، بينما لا تحصل عليه القواعد العملية. ويجب الحفاظ على هذا التمييز في أي اختبار رجعي تجريبي: احفظ نسخة المستند والطابع الزمني للنشر المتاحَين عند كل قرار تاريخي، واستبعد التصحيحات اللاحقة من المتنبّئ ما لم يتضمّن تصميم التحقق نمذجة صريحة لتحديث لاحق للمعلومات.
10 المدخلات والافتراضات في المجتمع المصمّم
يسحب كل تكرار 1,600 مستثمر لمجموعة تدريب و2,000 لقائمة اختبار، من أربعة أنواع: صناديق سيادية أو حكومية، وصناديق تقاعد عامة، وأوقاف أو مؤسسات مانحة، ومكاتب عائلية. وتختلف الأنواع في الأصول والحصة المستهدفة وبداية السنة المالية والفاصل بين اجتماعات اللجنة ومدة الفحص والإفصاح وتأخر السجلات. وداخل كل نوع، تُسحب الأصول والأهداف والانكشاف الحالي ونسبة الالتزامات غير المسحوبة وعائد التوزيعات والوتيرة السنوية واستخدام الميزانية من توزيعات الجدول 3. ويُسحب حدّ كامن للشهية الاستثمارية وحدّ كامن للملاءمة باستقلال عن مدخلات القدرة. وتمثّل الشهية كل ما يجعل المستثمر راغباً في الاجتماع والمتابعة ولا يظهره سجل، بما يشمل العلاقات القائمة وسمعة الفريق ورؤية المستثمر للقطاع.
تمثل المكاتب العائلية نصف المجتمع، وتفصح عن السجلات في حالة واحدة من كل عشر؛ وهو اختيار للمؤلف يجعل أكبر مجموعة الأقل قابلية للرصد أيضاً. ولم يُعايَر المجتمع على أي مجموعة بيانات. وغايته إتاحة اختبار منطق القدرة والتوقيت، ويبيّن الجدول 4 كيفية تصنيف هذا المنطق لمجتمع المستثمرين. ويتغيّر الإفصاح والقدرة معاً بحسب النوع، ولذلك تكون معلومات أي تقييم يعتمد السجلات المفصَح عنها أوفر عن المؤسسات منها عن المكاتب العائلية. وتختبر التجربة أهمية ذلك للجولة الأولى. ويستطيع نحو 30% من المستثمرين الالتزام إذا جرى التواصل معهم عند الانطلاق، مع اختلاف حاد في النسبة بحسب النوع.
| المدخل | القيمة في النموذج | الدور |
|---|---|---|
| حجم الاستثمار المطلوب والمهلة | 25 مليون دولار أمريكي؛ اثنا عشر شهراً من انطلاق في أكتوبر | تعريف النتيجة |
| الأصول؛ الوسيط بمليارات الدولارات الأمريكية | 120؛ 25؛ 3؛ 0.9، بانحراف معياري لوغاريتمي من 0.8 إلى 1.0 | الحجم |
| الحصة المستهدفة لفئة الأصول | 15%؛ 13%؛ 30%؛ 15%، وضوضاء لوغاريتمية 0.2 | سقف الهامش |
| الحصة الحالية قياساً بالهدف | توزيع لوغاريتمي طبيعي، بانحراف معياري 0.30 | هامش التخصيص |
| نسبة الالتزامات غير المسحوبة؛ الجزء المحتسب | توزيع بيتا بمتوسط 25%؛ يُحتسب نصفها مقابل الهامش | رأس المال الموعود به |
| عائد التوزيعات؛ الجزء المعاد تدويره | توزيع بيتا بمتوسط 15% من صافي قيمة الأصول؛ 80% قابلة لإعادة التدوير | إعادة التدوير |
| الميزانية السنوية | 17% من الرصيد المستهدف، وضوضاء لوغاريتمية 0.35 | قدرة التدفق |
| بداية السنة المالية؛ الفاصل بين اجتماعات اللجنة | يناير، يوليو، يوليو، عشوائي؛ 3 و3 و3 و1 أشهر | الجدول الزمني |
| مدة الفحص النافي للجهالة؛ الوسيط بالأشهر | 4؛ 5؛ 4؛ 2، بانحراف معياري لوغاريتمي 0.4 | التوقيت |
| السجلات المفصَح عنها؛ التأخر بالأشهر | 50%، 95%، 85%، 10%؛ تأخر 9 و4 و6 و12 | القابلية للرصد |
| الشهية الاستثمارية والملاءمة | حدّان مستقلان بتوزيع طبيعي معياري؛ تُرصد الملاءمة مع ضوضاء 0.6 | الرغبة |
| تعديل بدء الفحص عند وجود مانع قدرة أو ميزانية وقت التواصل | انخفاض نسبي 35% في الاحتمال الشرطي لبدء الفحص النافي للجهالة | حساسية للمرحلة المبكرة وضعها المؤلف؛ لا يوجد معدل رفض مرصود |
| نسب الأنواع | 10%؛ 20%؛ 20%؛ 50% | تركيبة مجتمع المستثمرين التي حدّدها المؤلف |
| نطاق الهامش وانجراف الانكشاف المستقبلي | سماح نسبي 20% فوق الهدف؛ معامل انجراف سنوي للوغاريتم الحصة 0.12 | مسار قدرة اصطناعي |
| معامل تأثير صدمة السوق | 0.6 مضروباً في معامل صدمة السوق المعلَن في المسار اللوغاريتمي للحصة الخاصة | سيناريو ضغط لأثر المقام وضعه المؤلف |
| تعديلات الالتزامات غير المسحوبة والتوزيعات | تُحتسب 50% من الالتزامات غير المسحوبة؛ و80% من التوزيعات المنمذجة قابلة لإعادة التدوير | معادلة القدرة |
| استخدام الميزانية | مستوى بتوزيع منتظم من 0.5 إلى 1.5؛ وشكل بتوزيع لوغاريتمي طبيعي بانحراف معياري لوغاريتمي 0.4 | استهلاك اصطناعي للميزانية داخل السنة |
| إزاحة مواعيد اللجنة وفترة حظر القرارات | إزاحة بتوزيع منتظم على الفاصل الخاص بالنوع؛ ولا تستطيع المؤسسات اتخاذ قرار في الشهر المالي الأخير | مجموعة أشهر القرار المسموح بها |
| احتمالات المراحل | لوغيت الاجتماع: -0.6 + 0.8 × الملاءمة + 0.9 × الشهية؛ لوغيت الفحص: 0.5 × الملاءمة + 0.7 × الشهية، مع الإزاحة المشتركة لسيناريو الضغط | آلية لمسار التحوّل وضعها المؤلف |
| المرجع العددي والقاعدة الهيكلية | تكامل شرطي لدالة التوزيع التراكمي اللوغاريتمي الطبيعي لاحتمالات الالتزام المرجعية؛ مع الاحتفاظ بتقريب من خمس نقاط لمدة الفحص داخل التقييم الهيكلي المعتمد على السجلات المرصودة | يفصل احتمال التقييم عن التقريب المستخدم عملياً في احتساب درجات الترتيب |
افتراضات مختارة وضعها المؤلف للتجربة المصمّمة، ولا تمثل توزيعات مرصودة للمستثمرين. وترتيب القيم الوسيطة الخاصة بالأنواع هو: سيادي، تقاعد، وقف، مكتب عائلي. ويحتفظ المكوّن الأساسي والبرنامج المشغّل المرافقان والمجمّدان بالتعريفات الكاملة لضوضاء القياس وتعويض القيم المفقودة وتنعيم التقييم؛ وهذا الجدول ملخّص انتقائي.
| نوع المستثمر | نسبة المجتمع | وسيط الأصول؛ مليار دولار أمريكي | السجلات المفصَح عنها | احتمال اجتياز الشرط عند التواصل وقت الانطلاق لا يقل عن 50% | احتمال الالتزام |
|---|---|---|---|---|---|
| صندوق سيادي أو حكومي | 10% | 124.1 | 50% | 65% | 13.8% |
| صندوق تقاعد عام | 20% | 24.2 | 95% | 48% | 12.1% |
| وقف أو مؤسسة مانحة | 20% | 3.0 | 86% | 40% | 9.6% |
| مكتب عائلي | 50% | 0.9 | 10% | 12% | 2.5% |
| جميع المستثمرين | 100% | 2.3 | 47% | 30% | 7.0% |
وصف لمجتمع مصمّم واحد يضم 20,000 مستثمر. ويستخدم مؤشر القدرة المعروض احتمالاً شرطياً لاجتياز شرط اتخاذ القرار ضمن المهلة لا يقل عن النصف. وتعرض جداول الاستراتيجيات، بصورة منفصلة، متوسط احتمالات اجتياز الشرط. ولا تقدّر هذه الأعراف مدى التوافر المرصود للمستثمرين.
مجال توزيع الانكشاف اللوغاريتمي الطبيعي غير محدود من الأعلى. وهذا أداة لاختبار الضغط، ولا يمثل نموذجاً كاملاً للميزانية العمومية. ولا يجوز تفسير حصة خاصة كبيرة بصورة غير معتادة في المحاكاة باعتبارها تخصيصاً محاسبياً حرفياً. وقبل تطبيق الإطار على مؤسسة فعلية، يجب تسوية مقام المحفظة وتأخر التقييم والالتزامات الموقّعة بالفعل وأي حدود تعاقدية. وتدعم المستندات الناقصة طلب الإيضاح، دون أن توفّر أساساً واقعياً للإعلان عن انعدام قدرة المستثمر.
11 لكل مرحلة من مسار التحوّل محرّكها، واحتمال الالتزام هو حاصل ضرب احتمالاتها
احتمال توقيع المستثمر الذي جرى التواصل معه خلال المهلة هو حاصل ضرب ثلاثة حدود للمراحل، يتضمن أحدها تعديلاً يخفض الاحتمال. الأول هو احتمال اجتماع مؤهل، وتحرّكه الملاءمة والشهية الاستثمارية. والثاني احتمال بدء الفحص بشرط انعقاد اجتماع، ويُخفض للمستثمرين الذين تعوقهم القدرة أو الميزانية وقت التواصل. والثالث احتمال اجتياز اختبارَي القدرة والجدول الزمني في شهر القرار. وتعرض المعادلة 3a حاصل الضرب، والمعادلة 3b درجة المهارة المستخدمة لمقارنة قواعد الترتيب.
في المعادلة 3a، يرمز pi_i إلى الاحتمال الشرطي في النموذج لالتزام ملزم، وm_i إلى احتمال الاجتماع، وq_i إلى احتمال الفحص قبل التعديل المتعلق بمانع القدرة أو الميزانية وقت التواصل. ويصف المؤشر chi_i حالة القدرة والميزانية عند التواصل. ويحسب الحد G-bar_i تكامل التوزيع المستمر اللوغاريتمي الطبيعي لمدة الفحص عبر أول شهر قرار مسموح يقابل كل مدة محتملة للفحص، مع اختبارَي القدرة والميزانية في ذلك الشهر. ويشترط هذا الحساب المرجعي المسار المستقبلي المولّد للقدرة، ويوفّر احتمالاً للتقييم داخل تجربة المؤلف، ولا يتاح لفريق يجمع رأس المال فعلياً. وفي المعادلة 3b، تضم مجموعة المعيار العارف بالاحتمالات الشرطية أكبر K احتمالاً شرطياً؛ ويستخدم مقياس المهارة عائدها المتوقع معياراً أعلى.
يعرف المعيار المرجعي ذو المعلومات الأوسع الملاءمة الكامنة والمسار المستقبلي المولّد للقدرة وقانون التوليد، ويُجري التكامل على الشهية الاستثمارية. وتتجاوز هذه المزايا اكتمال السجلات العامة ولا تتاح تشغيلياً. وتجمع الفجوة بينه وبين قاعدة تشغيلية عدة مزايا معلوماتية ومزايا في صيغة النموذج. وفي العينة الوصفية المنفصلة البالغة 20,000 مستثمر، يبلغ متوسط الاحتمال الشرطي للالتزام 7.0%. وعبر قوائم الاختبار المولّدة بصورة مستقلة في التكرارات، ينتج عن 100 تواصل عشوائي متوسط قدره 7.0 التزامات متوقعة، أو 175 مليون دولار بالقيمة الاسمية للالتزامات. ويستخدم الملخّصان عينتين مختلفتين؛ ولا يُحسب الثاني من النسبة المدوّرة للعينة الوصفية. ولا يمثل أي منهما نقداً مصروفاً أو أتعاباً استشارية.
يسند التكامل الشرطي إلى كل شهر مسموح للجنة كتلة الاحتمال اللوغاريتمي الطبيعي بين الشهر المسموح السابق وذلك الشهر. ولا يسهم الشهر إلا إذا تجاوزت القدرة والميزانية المتبقية حجم الاستثمار المطلوب معاً. وتسهم مدد الفحص التي تتجاوز آخر تاريخ مسموح بصفر. ويحتفظ التنفيذ بسحوبات مستمرة لمدة الفحص لتوليد النتائج المتحققة. وتقارن فحوص مستقلة الاحتمال المتكامل بتعداد الأشهر حسابياً حالةً بحالة، وتتحقق من متطابقات كتلة الاحتمال وحدود التقويم. ويحتفظ التقييم الهيكلي المعتمد على السجلات المرصودة عمداً بتقريبه الأخشن ذي النقاط الخمس وافتراضات التنعيم؛ وناتجه درجة ترتيب دون ادعاء معايرة احتمالية تجريبية.
لتكن F_i(u) دالة توزيع مدة الفحص الموجبة ذات التوزيع اللوغاريتمي الطبيعي للمستثمر i، مع F_i(u)=0 عندما تكون u غير موجبة. وتمتد أشهر القرار المسموحة في المجموع من الصفر إلى W. ولكل شهر منها t، يرمز t_i^- إلى الشهر المسموح السابق؛ وتُعرَّف قيمة دالة التوزيع السابقة للفئة الأولى بأنها صفر. ولتكن H_i(t) مساوية للواحد عندما يستوفي اختبارا القدرة والميزانية عند t حجم الاستثمار المطلوب. والكتلة المسندة إلى t هي F_i(t-s)-F_i(t_i^--s). ولا ينقل إخفاق أول فرصة للجنة هذه الكتلة إلى لجنة لاحقة. وتُستبعد أشهر الحظر قبل بناء الفئات.
يشترك احتمال التقييم ومولّد النتائج المتحققة في توزيع مستمر لمدة الفحص. ويدمج حساب دالة التوزيع التراكمي هذا التوزيع على فواصل الأشهر المسموحة. وتتوقف دقته على مسارات القدرة وقواعد التقويم وافتراضات التوزيع التي وضعها المؤلف، ضمن دقة حساب الفاصلة العائمة. ويستخدم التقييم الهيكلي المعتمد على السجلات المرصودة عمداً تقريباً أكثر خشونة ذا خمس نقاط وتنعيم النسب اللوغاريتمية لترتيب المرشحين. ولا يدّعي ناتجه معايرة احتمالية تجريبية.
12 يرفع تقييم مقدَّر يضم القدرة والتوقيت الالتزامات في الجولة الأولى إلى 3.8 أضعاف الترتيب العشوائي
تستخدم المقارنة جولة أولى من 100 مستثمر ضمن قائمة اختبار من 2,000؛ أي 5.0% من القائمة. وتُقدَّر التقييمات اللوجستية من نتائج الالتزام لدى 800 مستثمر تدريبي مولّد، وتُقيَّم على مستثمرين منفصلين للاختبار. ويعرض الجدول 5 القيم الاسمية المتوقعة للالتزامات وفق المرجع الشرطي والمئينات عبر التكرارات. ويحسب عموده الأخير متوسط احتمالات اجتياز الشرط لدى المستثمرين المختارين؛ ولا يحصي المستثمرين الذين يجتازون عتبة 50% المنفصلة في المجتمع الوصفي.
| قاعدة الترتيب | الالتزامات المتوقعة؛ مليون دولار أمريكي | من المئين العاشر إلى التسعين | درجة المهارة | متوسط احتمال اجتياز شرط القرار ضمن المهلة |
|---|---|---|---|---|
| ترتيب عشوائي | 175 | 164 إلى 184 | 0.00 | 32% |
| الأكبر أصولاً أولاً | 335 | 284 إلى 393 | 0.14 | 63% |
| ملاءمة التفويض الاستثماري وحدها | 360 | 294 إلى 430 | 0.16 | 32% |
| متغيرات القدرة وحدها | 488 | 428 إلى 556 | 0.27 | 86% |
| متغيرات التوقيت وحدها | 289 | 229 إلى 342 | 0.10 | 52% |
| القدرة والتوقيت دون الملاءمة | 497 | 434 إلى 570 | 0.27 | 86% |
| الملاءمة والقدرة والتوقيت | 657 | 572 إلى 730 | 0.41 | 82% |
| شرط هيكلي مع الملاءمة | 707 | 630 إلى 780 | 0.45 | 74% |
| معيار مرجعي بمعلومات أوسع | 1,021 | 957 إلى 1,082 | 0.72 | 98% |
| السقف الكامن | 1,357 | 1,295 إلى 1,421 | 1.00 | 98% |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. تخص الالتزامات المتوقعة 100 تواصل عند حجم استثمار مطلوب يبلغ 25 مليون دولار أمريكي. ويمتد نطاق التشتت من المئين العاشر إلى التسعين عبر 100 تكرار.
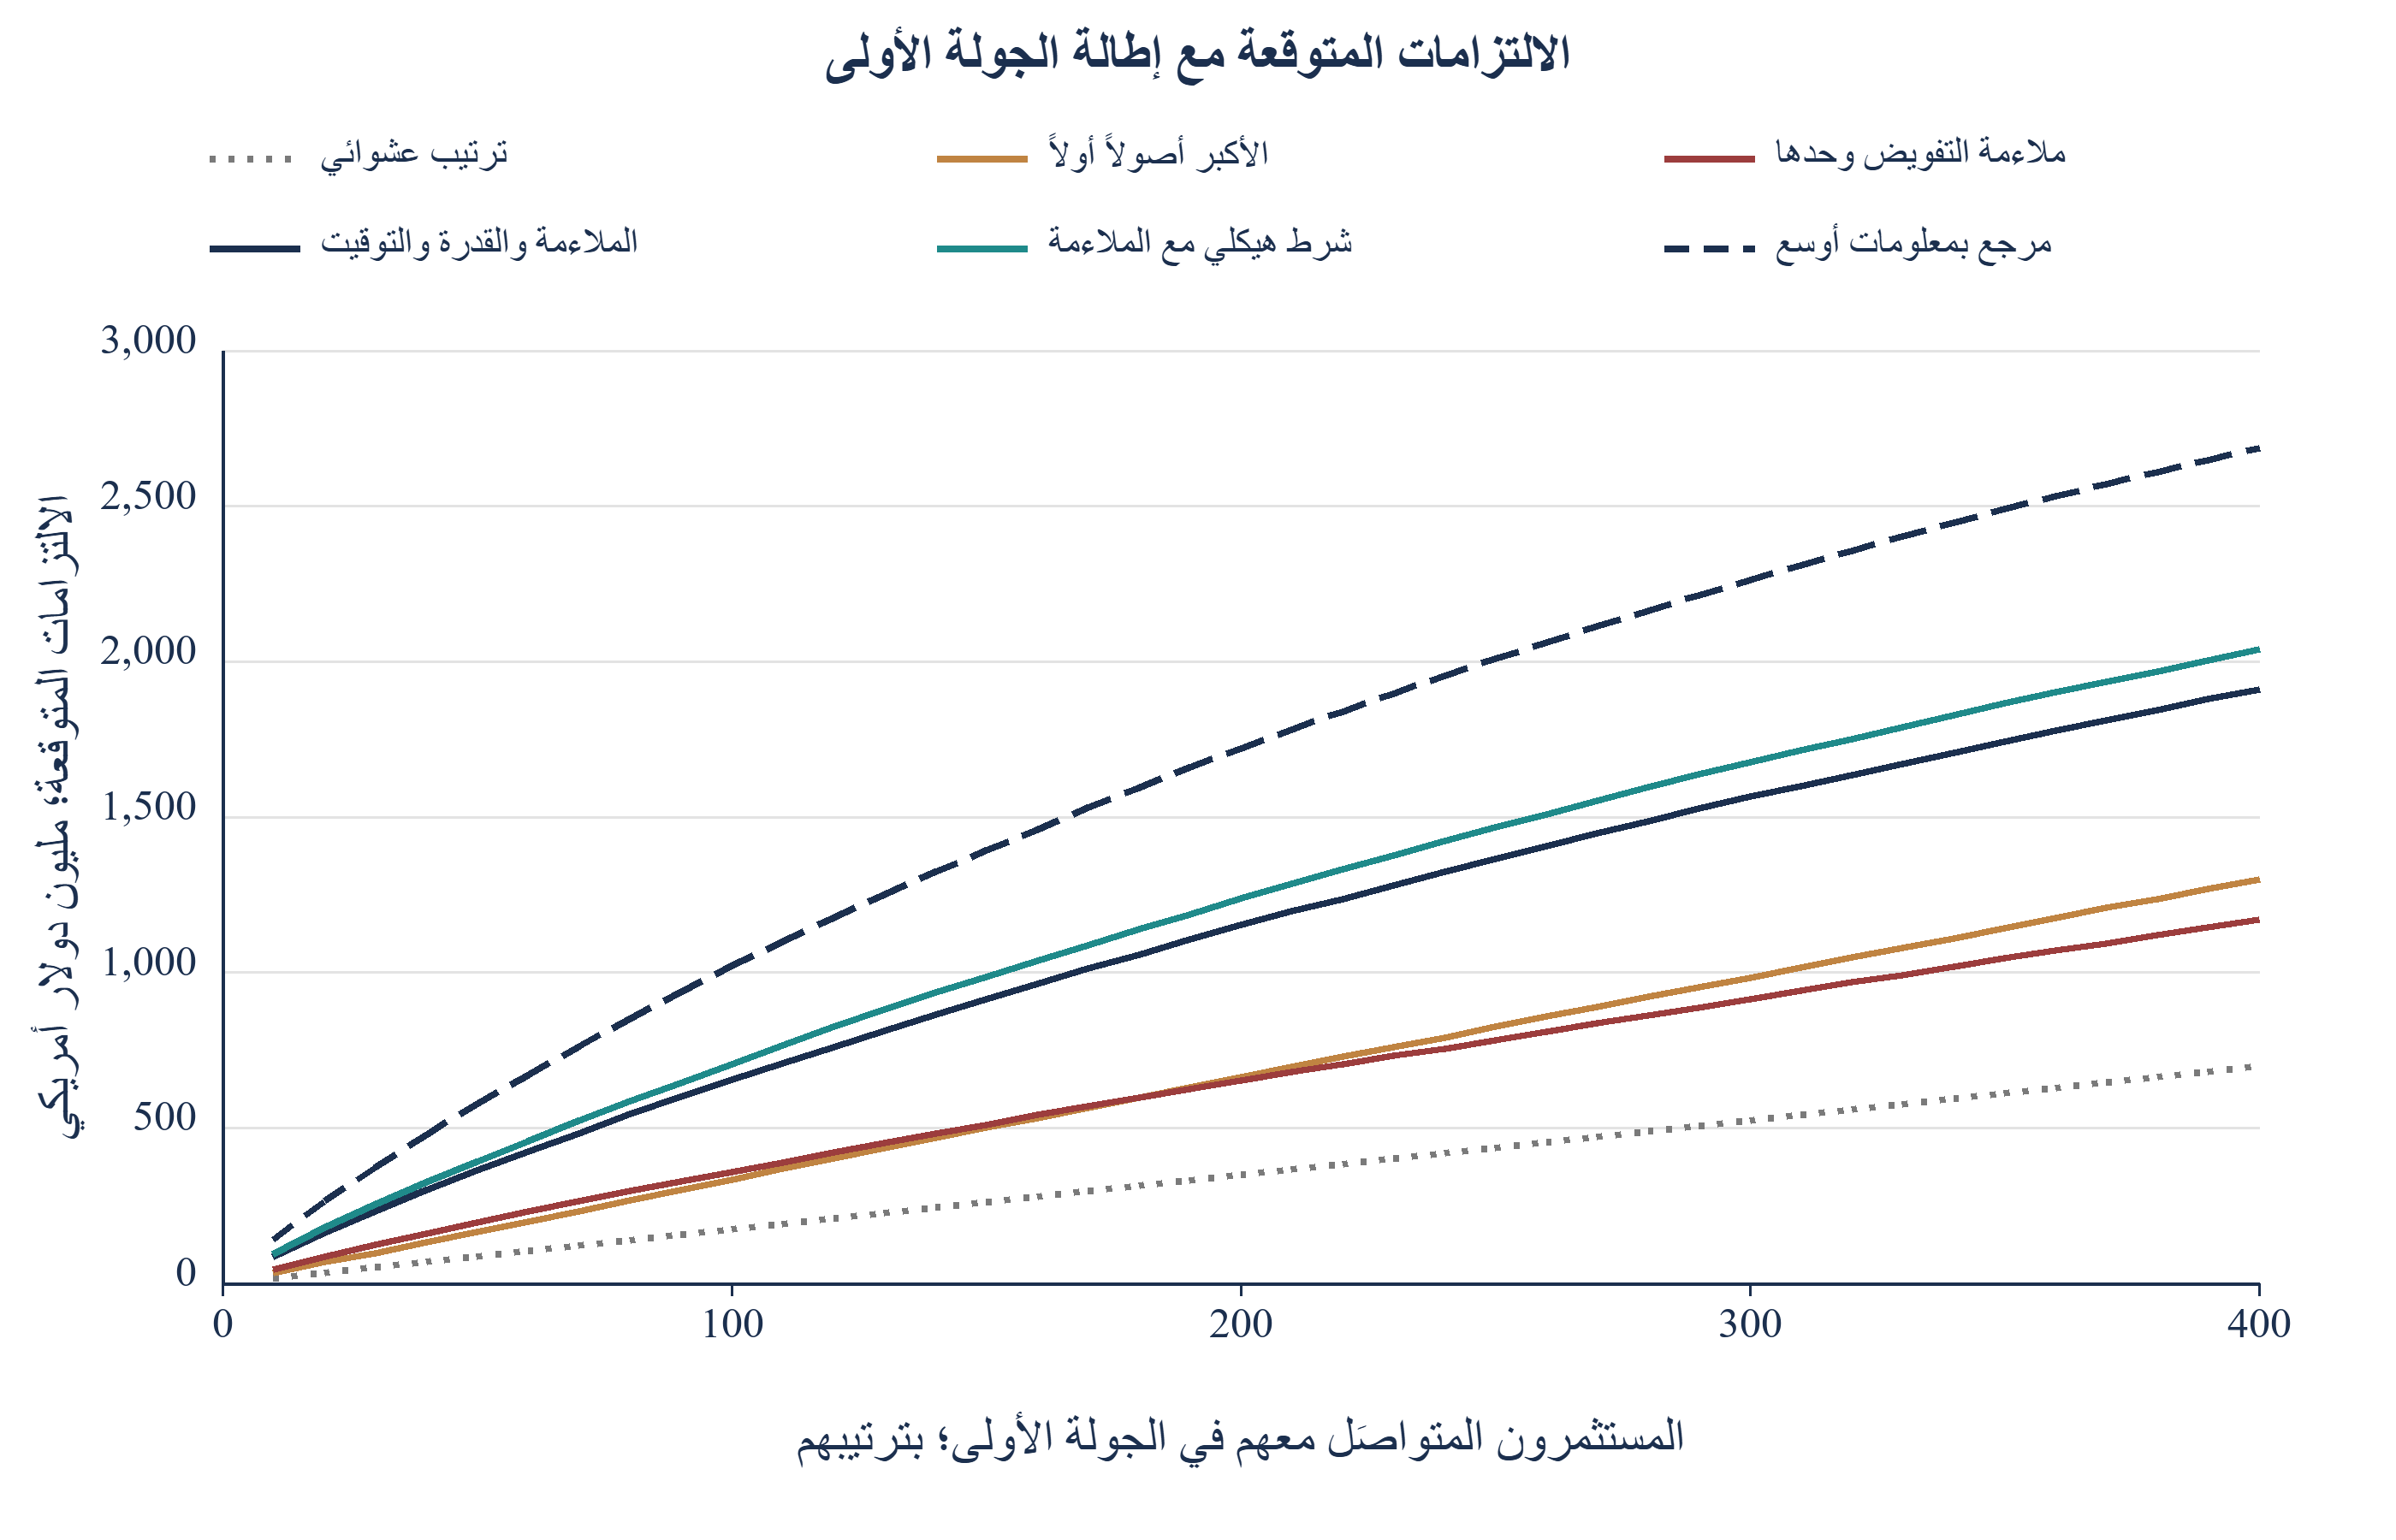
تؤدي سجلات القدرة والتوقيت معظم العمل. ويصل التقييم المقدَّر الذي يجمع الملاءمة والقدرة والتوقيت إلى 657 مليون دولار، مقابل 360 للملاءمة وحدها و335 للبدء بالأكبر؛ أي 1.8 و2.0 ضعف على التوالي. وتبلغ المهارة 0.41 بنطاق تشتت من 0.34 إلى 0.47. ويصل التقييم الهيكلي، الذي يطبّق المعادلتين 1 و2 على السجلات المرصودة، إلى 707 ملايين دولار، ويتفوّق على التقييم المقدَّر في 77% من التكرارات. ويتفوّق التقييم المقدَّر على الملاءمة وحدها في 100% منها.
يصل المعيار المرجعي ذو المعلومات الأوسع إلى 1,021 مليون دولار بالقيمة الاسمية المتوقعة للالتزامات في ظل مزاياه المعلوماتية داخل النموذج. ويصل التقييمان المقدَّر والهيكلي إلى 64% و69% من ذلك المبلغ؛ وتصل الملاءمة والأصول إلى 35% و33%. وتقارن هذه النسب مجموعات معلومات وصيغ نماذج مختلفة. ويدمج التقييم الهيكلي آلية القدرة المفترضة، ولذلك تختبر ميزته في المحاكاة السلوك عندما تصح تلك الآلية. ولا يقدّم دليلاً على استخدام اللجان الفعلية لهذه القاعدة. وتبلغ مهارة تقييم القدرة وحدها 0.27 والتوقيت وحده 0.10. ويعرض الشكل 1 ترتيب النتائج مع إطالة الجولة داخل هذا الإطار المصمّم.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
ناتج نموذج مصمّم في ظل افتراضات معلنة. متوسط 100 تكرار؛ ويعرف المعيار المرجعي المتقطع أيضاً الملاءمة الكامنة والمسار المستقبلي المولّد للقدرة مع إجراء التكامل على الشهية الاستثمارية. لا توجد بيانات مرصودة لجمع رأس المال.
13 الإسهام الإضافي للمتغيرات المسجّلة في الترتيب
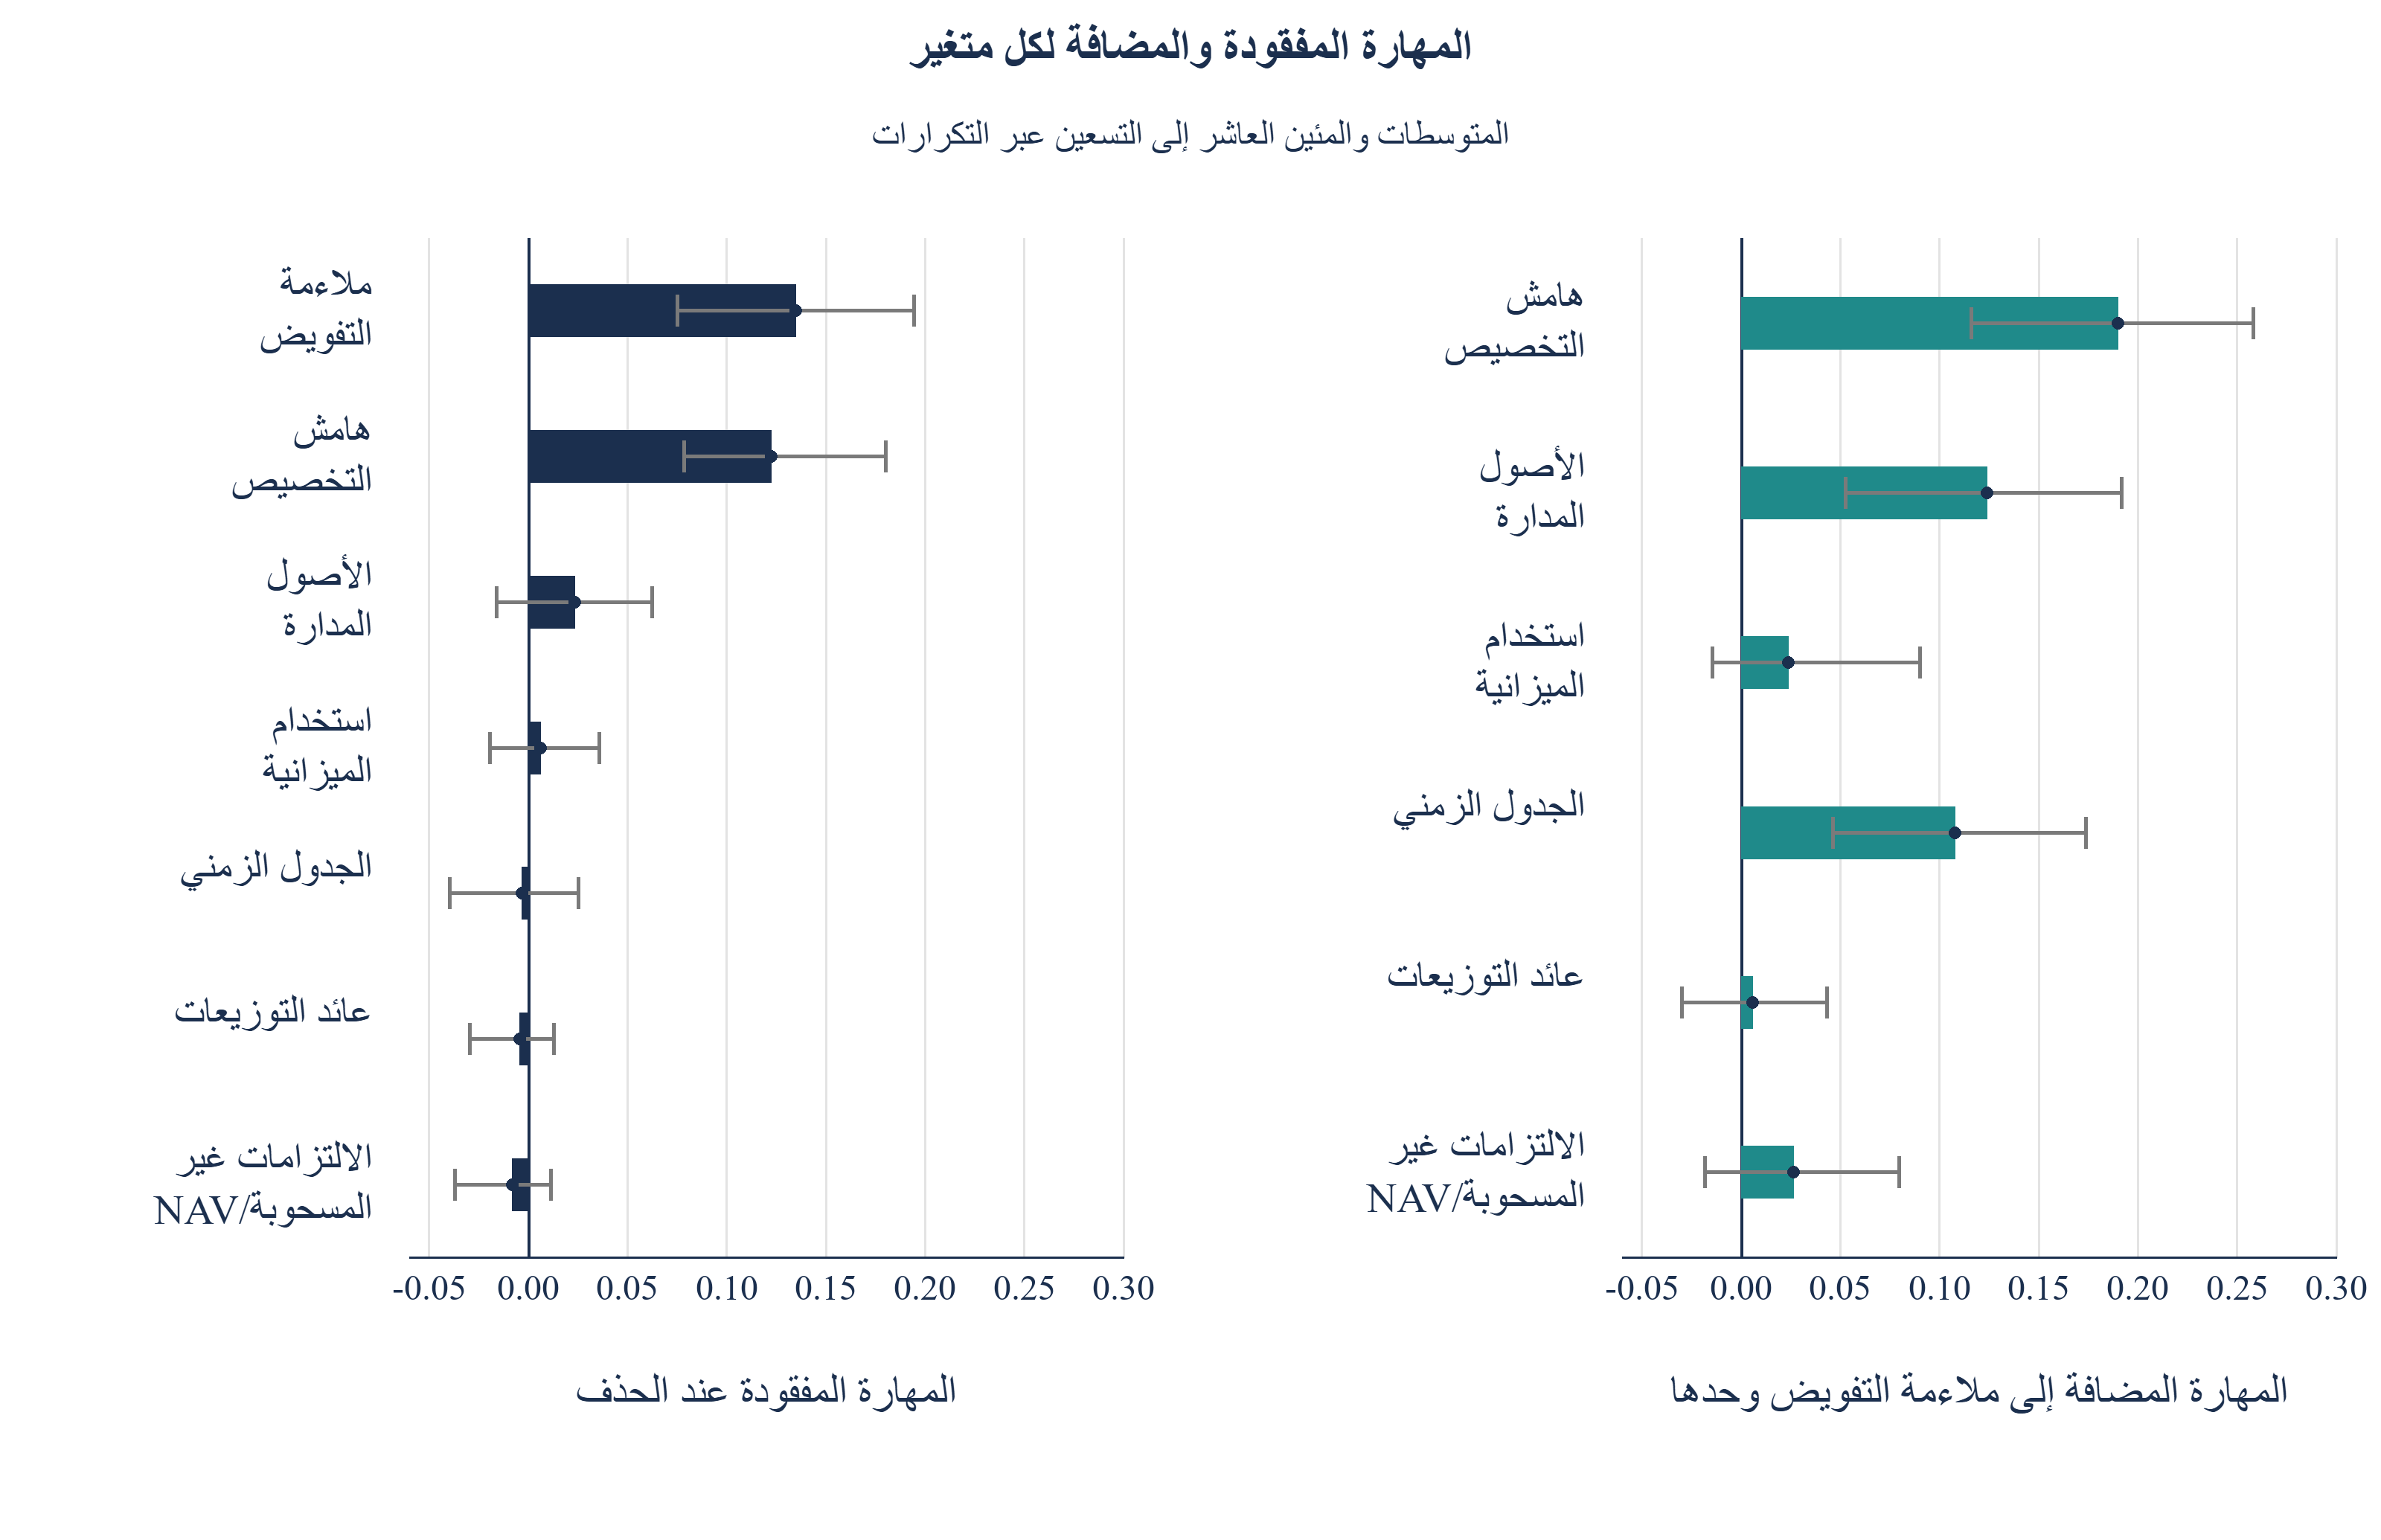
يعرض الجدول 6 اختبارين لكل متغير. يحذفه الأول من التقييم الكامل ويقيس المهارة المفقودة. ويضيفه الثاني إلى تقييم يحتوي على الملاءمة وحدها ويقيس المهارة المكتسبة. وتختلف الإجابتان حين تحمل المتغيرات المعلومات نفسها، ولذلك يلزم الاختباران. وملاءمة التفويض الاستثماري وهامش التخصيص هما المتغيران اللذان يكلّف حذفهما فقدان مهارة قابلاً للقياس، بمقدار 0.135 و0.123. ويكلّف حذف الأصول المدارة 0.023، ضمن نطاق تشتت يشمل الصفر.
| المتغير | المهارة المفقودة عند الحذف | من المئين العاشر إلى التسعين | المهارة المضافة إلى الملاءمة وحدها | من المئين العاشر إلى التسعين |
|---|---|---|---|---|
| ملاءمة التفويض الاستثماري | 0.135 | 0.075 إلى 0.194 | الأساس | لا ينطبق |
| هامش التخصيص؛ الفجوة حتى الهدف | 0.123 | 0.079 إلى 0.180 | 0.190 | 0.116 إلى 0.258 |
| الأصول المدارة | 0.023 | -0.016 إلى 0.063 | 0.124 | 0.053 إلى 0.192 |
| استخدام الميزانية؛ وتيرة الالتزام | 0.006 | -0.019 إلى 0.036 | 0.024 | -0.015 إلى 0.090 |
| الجدول الزمني؛ موعد اللجنة وتجدد السنة المالية | -0.003 | -0.039 إلى 0.025 | 0.108 | 0.046 إلى 0.174 |
| عائد التوزيعات؛ إعادة التدوير | -0.004 | -0.030 إلى 0.013 | 0.006 | -0.030 إلى 0.043 |
| نسبة الالتزامات غير المسحوبة | -0.008 | -0.037 إلى 0.011 | 0.026 | -0.018 إلى 0.080 |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. وتقاس المهارة على مقياس يكون فيه الترتيب العشوائي صفراً والسقف الكامن 1. وتمتد نطاقات التشتت من المئين العاشر إلى التسعين عبر 100 تكرار.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. تمثل الأعمدة متوسطات 100 تكرار؛ وتمتد الخطوط من المئين العاشر إلى التسعين.
تضيف متغيرات الجدول الزمني 0.108 إلى الملاءمة وحدها في النموذج الجمعي. وتضيف مؤشرات نوع المستثمر 0.137، ثم تضيف متغيرات الجدول بعد النوع -0.011، بمئينات عبر التكرارات من -0.048 إلى 0.019. ويكون متوسط الإسهام الإضافي في الترتيب صغيراً بعد ضبط هذه الأنواع. ولا تحدّد المقارنة كل أثر للجدول الزمني باعتباره أثراً للنوع. فالآلية تضم قيود توقيت قد يمثّلها الانحدار الجمعي تمثيلاً ضعيفاً. ويفحص القسم 15 قراراً مختلفاً؛ وهو اختيار شهر تواصل لمجموعة ثابتة من المستثمرين.
تضيف نسبة الالتزامات غير المسحوبة وعائد التوزيعات واستخدام الميزانية قدراً ضئيلاً من المهارة المتوسطة في ظل هذا المولّد. ويحدّد المؤلف مقاييسها وضوضاء رصدها. وتعبر نطاقات المئين العاشر إلى التسعين عبر التكرارات الصفرَ لعدة متغيرات أدنى ترتيباً. وتصف هذه النطاقات حملات محاكاة متكررة، ولا تمثل اختبارات فرضيات لمجتمعات مستثمرين فعلية. وقد تحل المتغيرات المترابطة محل بعضها في تقييم جمعي، ولذلك لا يثبت الإسهام الصغير في اختبار الحذف انعدام الأهمية العملية للمدخل. ويعرض القسم 18 الاتفاق مع مرجع لمعاملات مقدَّرة من عينة محدودة عند أحجام مختلفة لمجموعات المحاكاة.
14 تستفيد الاجتماعات من الملاءمة، وتستفيد الالتزامات من القدرة والتوقيت
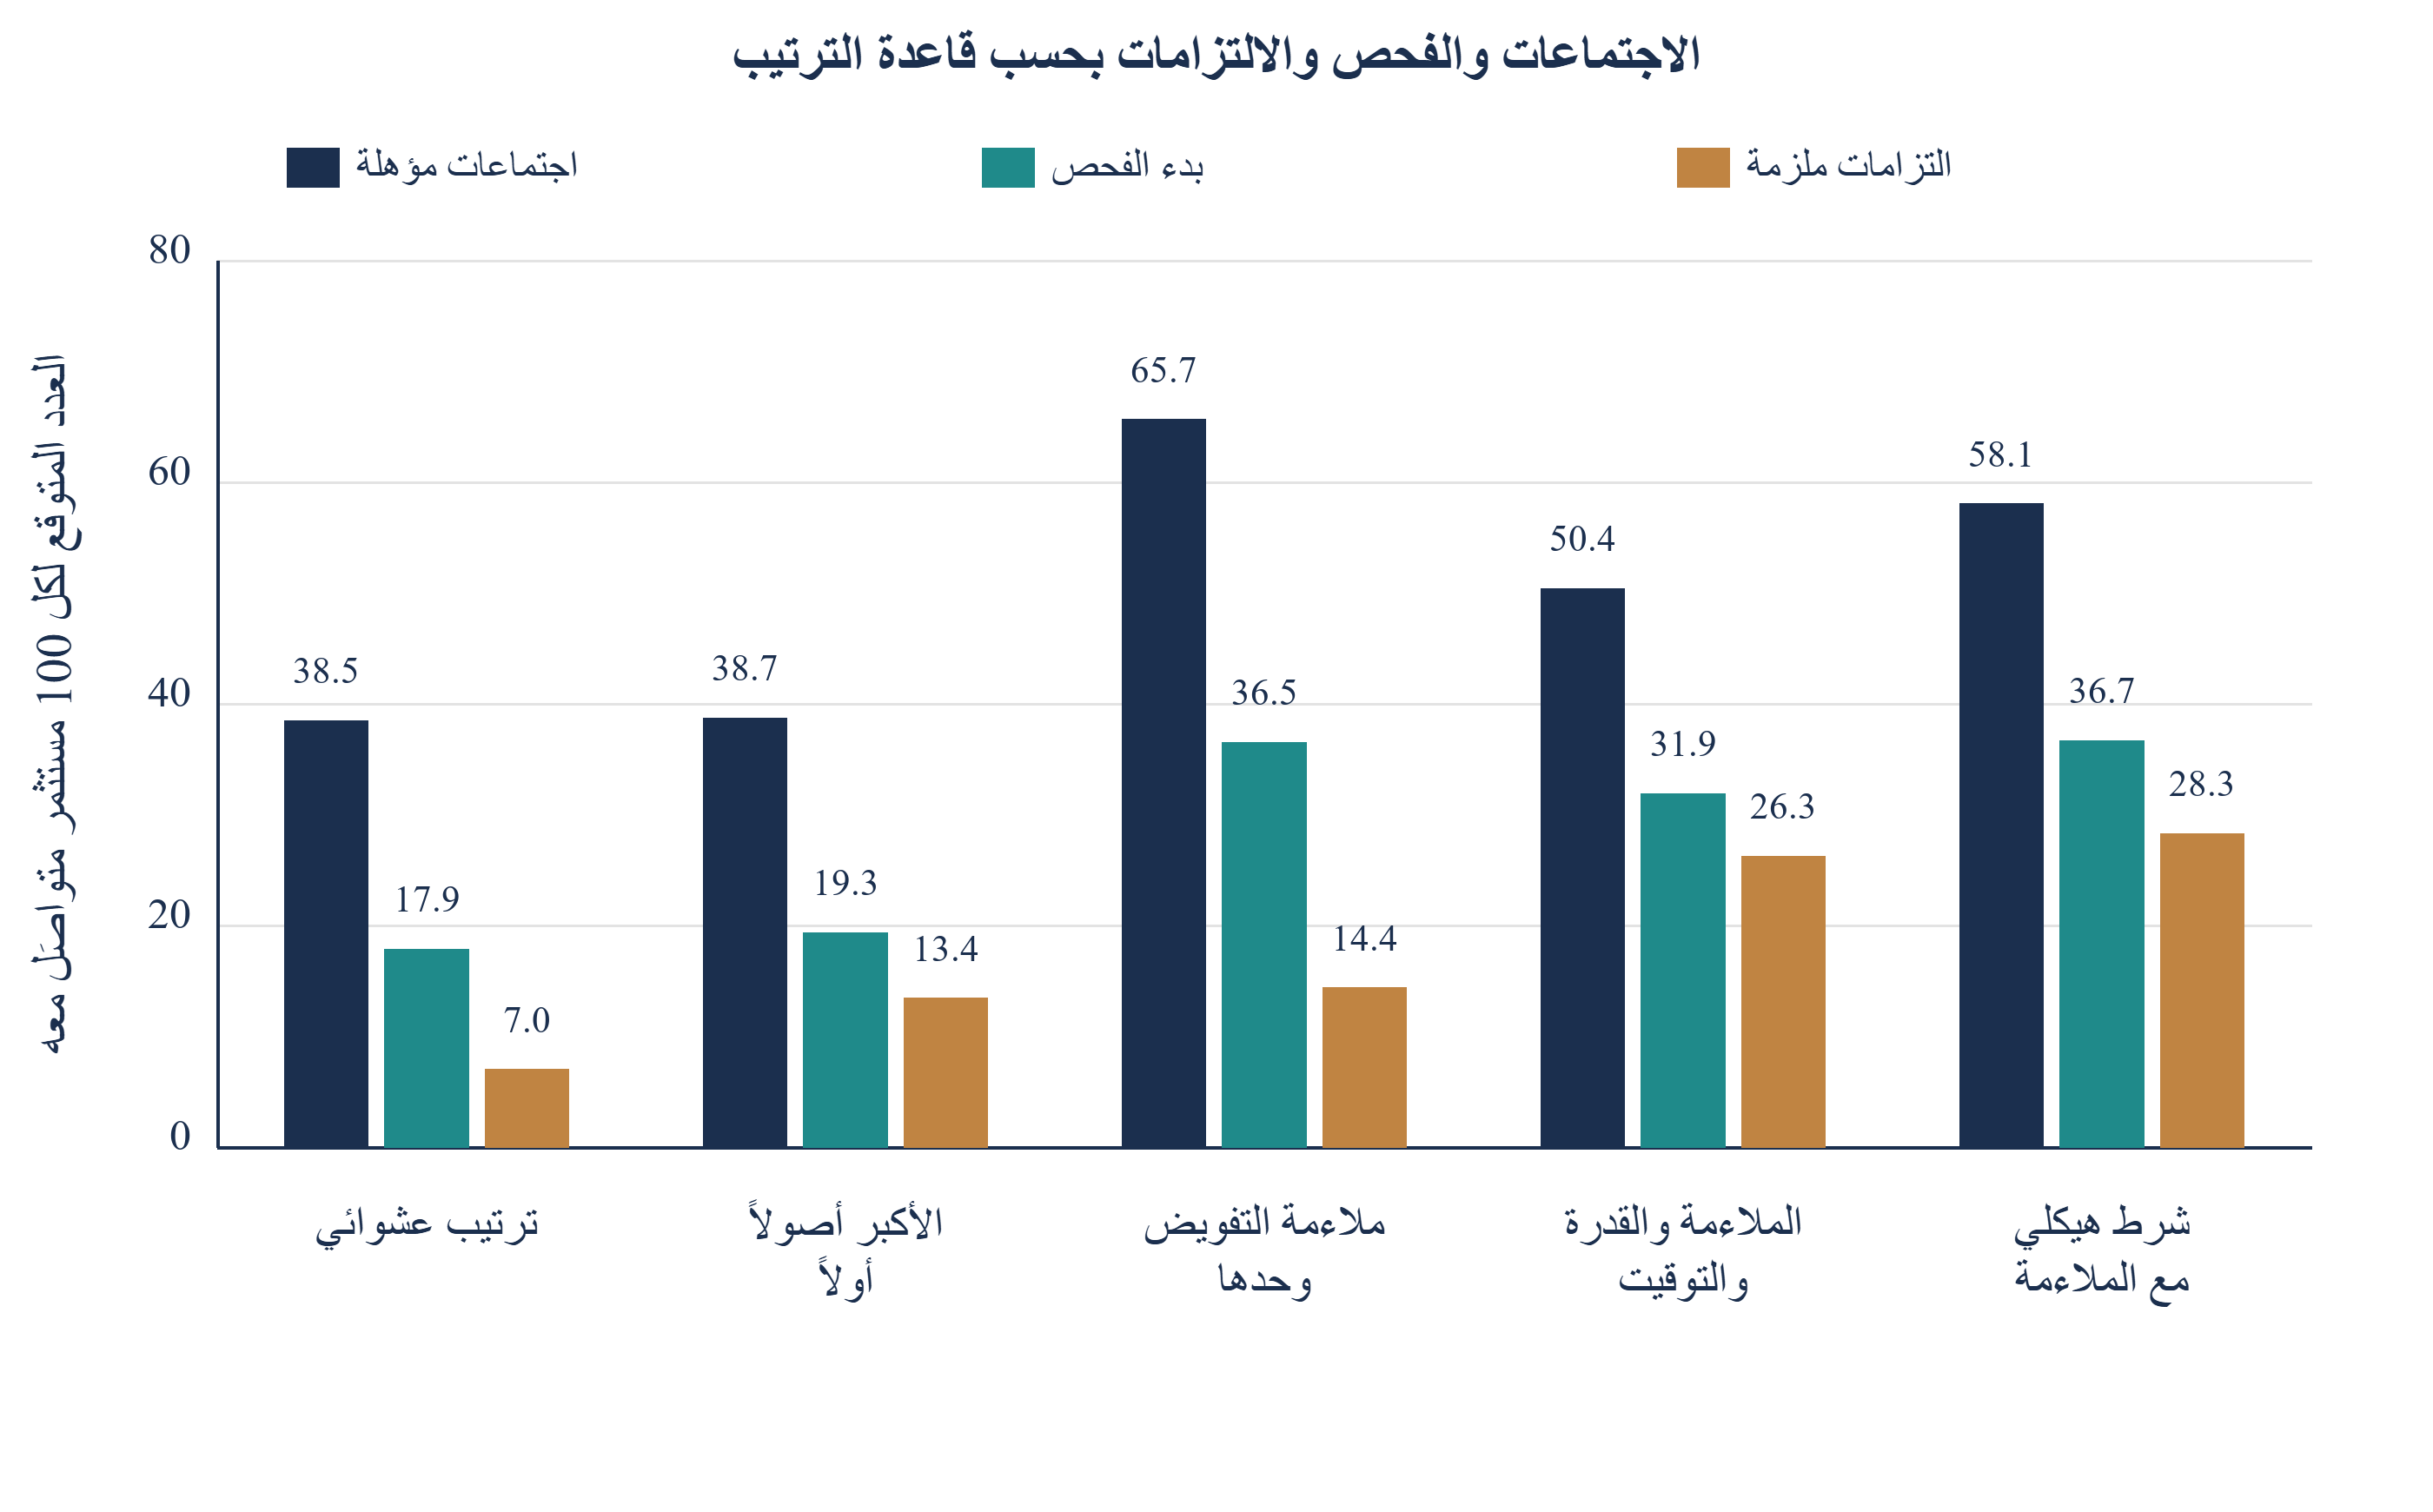
يتتبّع الجدول 7 الجولات المختارة نفسها عبر مسار التحوّل المولّد. وبين القواعد التشغيلية المقارَنة، تنتج الملاءمة وحدها أكبر عدد متوقع من الاجتماعات المؤهلة: 65.7 لكل مائة تواصل، مقابل 38.5 للترتيب العشوائي. وينتج التقييم الكامل 50.4 اجتماعاً متوقعاً و26.3 التزاماً متوقعاً، مقابل 14.4 التزاماً تحت الملاءمة وحدها. وينتج البدء بالأكبر 38.7 اجتماعاً متوقعاً و13.4 التزاماً متوقعاً. ويستخدم المعيار العارف بالاحتمالات معلومات مميّزة ويُعرض منفصلاً. ويعرض الشكل 3 هذه الأعداد المتوقعة؛ ولا يمثل أي منها إجمالي حملة مرصودة.
| قاعدة الترتيب | الاجتماعات المؤهلة | بدايات الفحص النافي للجهالة | الالتزامات | الالتزامات لكل اجتماع |
|---|---|---|---|---|
| ترتيب عشوائي | 38.5 | 17.9 | 7.0 | 18% |
| الأكبر أصولاً أولاً | 38.7 | 19.3 | 13.4 | 35% |
| ملاءمة التفويض الاستثماري وحدها | 65.7 | 36.5 | 14.4 | 22% |
| الملاءمة والقدرة والتوقيت | 50.4 | 31.9 | 26.3 | 52% |
| شرط هيكلي مع الملاءمة | 58.1 | 36.7 | 28.3 | 49% |
| السقف الكامن | 73.8 | 55.7 | 54.3 | 74% |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. أعداد متوقعة لكل 100 مستثمر جرى التواصل معهم، بمتوسط 100 تكرار.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. أعداد متوقعة لكل 100 مستثمر جرى التواصل معهم، بمتوسط 100 تكرار.
يبيّن المسار أيضاً مواضع فقدان كل قاعدة للمستثمرين. فالملاءمة وحدها ترسل إلى الاجتماعات مستثمرين كثيرين لا يستطيعون الالتزام ضمن المهلة، ويغادرون عند مرحلة الفحص أو الموافقة، مما يستهلك وقت الفريق دون توقيع. ويستخدم التقييم المقدَّر اجتماعات أقل ويفقد عدداً أقل منها في المراحل المتأخرة، وهو أمر مهم حين يكون وقت القيادات مورداً نادراً. وحساب عدد الاجتماعات قليل التكلفة، بينما عقدها مرتفع التكلفة.
تبلغ الالتزامات المتوقعة لكل اجتماع متوقع 22% للملاءمة وحدها و35% للبدء بالأكبر و52% للتقييم الكامل. ويبلغ تحسّن الاجتماعات والالتزامات تحت الملاءمة قياساً بالترتيب العشوائي 1.71 و2.05، وللتقييم الكامل 1.31 و3.75. وفي ظل هذه الآلية، يختار الاعتماد حصراً على الاجتماعات المتوقعة سياسة مختلفة عن الاختيار وفق الالتزامات المتوقعة. ويلزم لدراسة مستقبلية التحقق من استمرار هذا الاختلاف في مجتمع مستثمريها.
حساسية المرحلة المبكرة للقدرة محدودة بتصميم التجربة. فبالنسبة إلى المستثمر الذي تعوقه القدرة أو الميزانية عند التواصل، يضرب النموذج الاحتمال الشرطي لبدء الفحص في 0.65، بما يعادل انخفاضاً نسبياً قدره 35%. ولا يحاكي معدل رفض مرصوداً قدره 35% في الاجتماع، ولا يفسّر كل أسباب إخفاق الفحص. وتسجّل الدراسة المقترحة نتائج المراحل وتواريخها الفعلية لفحص هذه القنوات دون افتراضها مسبقاً.
15 التواصل مع كل مستثمر في شهر مختار من جدوله يستعيد جزءاً من فجوة التوقيت
قد تُخطَّط الجولة الأولى بتسلسل محدّد. ويقارن الجدول 8 أربعة جداول للمستثمرين المائة أنفسهم الذين اختارهم التقييم المقدَّر. ويوفّر التواصل مع الجميع عند الانطلاق خط الأساس. ويؤدي توزيع التواصل عشوائياً على الأشهر الأربعة الأولى إلى 0.99 ضعف الالتزامات المتوقعة لخط الأساس. وتختار قاعدة السجلات المرصودة شهر التواصل لكل مستثمر من الأشهر صفر إلى ستة، وتنتج 1.01 ضعف خط الأساس. ويستخدم المقارن ذو المعرفة الكاملة الأشهر الممكنة نفسها وينتج 1.09 ضعف خط الأساس. وتحافظ مجموعة الاختيار المشتركة هذه على اتساق مقارنة التوقيت.
| خطة التواصل | الالتزامات المتوقعة؛ مليون دولار أمريكي | من المئين العاشر إلى التسعين | النسبة إلى خطة الانطلاق |
|---|---|---|---|
| التواصل مع الجميع عند الانطلاق | 657 | 572 إلى 730 | 1.00 |
| توزيع عشوائي على أربعة أشهر | 649 | 572 إلى 727 | 0.99 |
| شهر يراعي الجدول الزمني وفق السجلات | 665 | 593 إلى 746 | 1.01 |
| أفضل شهر بمعرفة كاملة | 713 | 624 إلى 805 | 1.09 |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. التزامات متوقعة للمستثمرين المائة الأعلى في التقييم المقدَّر. ويمتد نطاق التشتت من المئين العاشر إلى التسعين عبر 100 تكرار.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
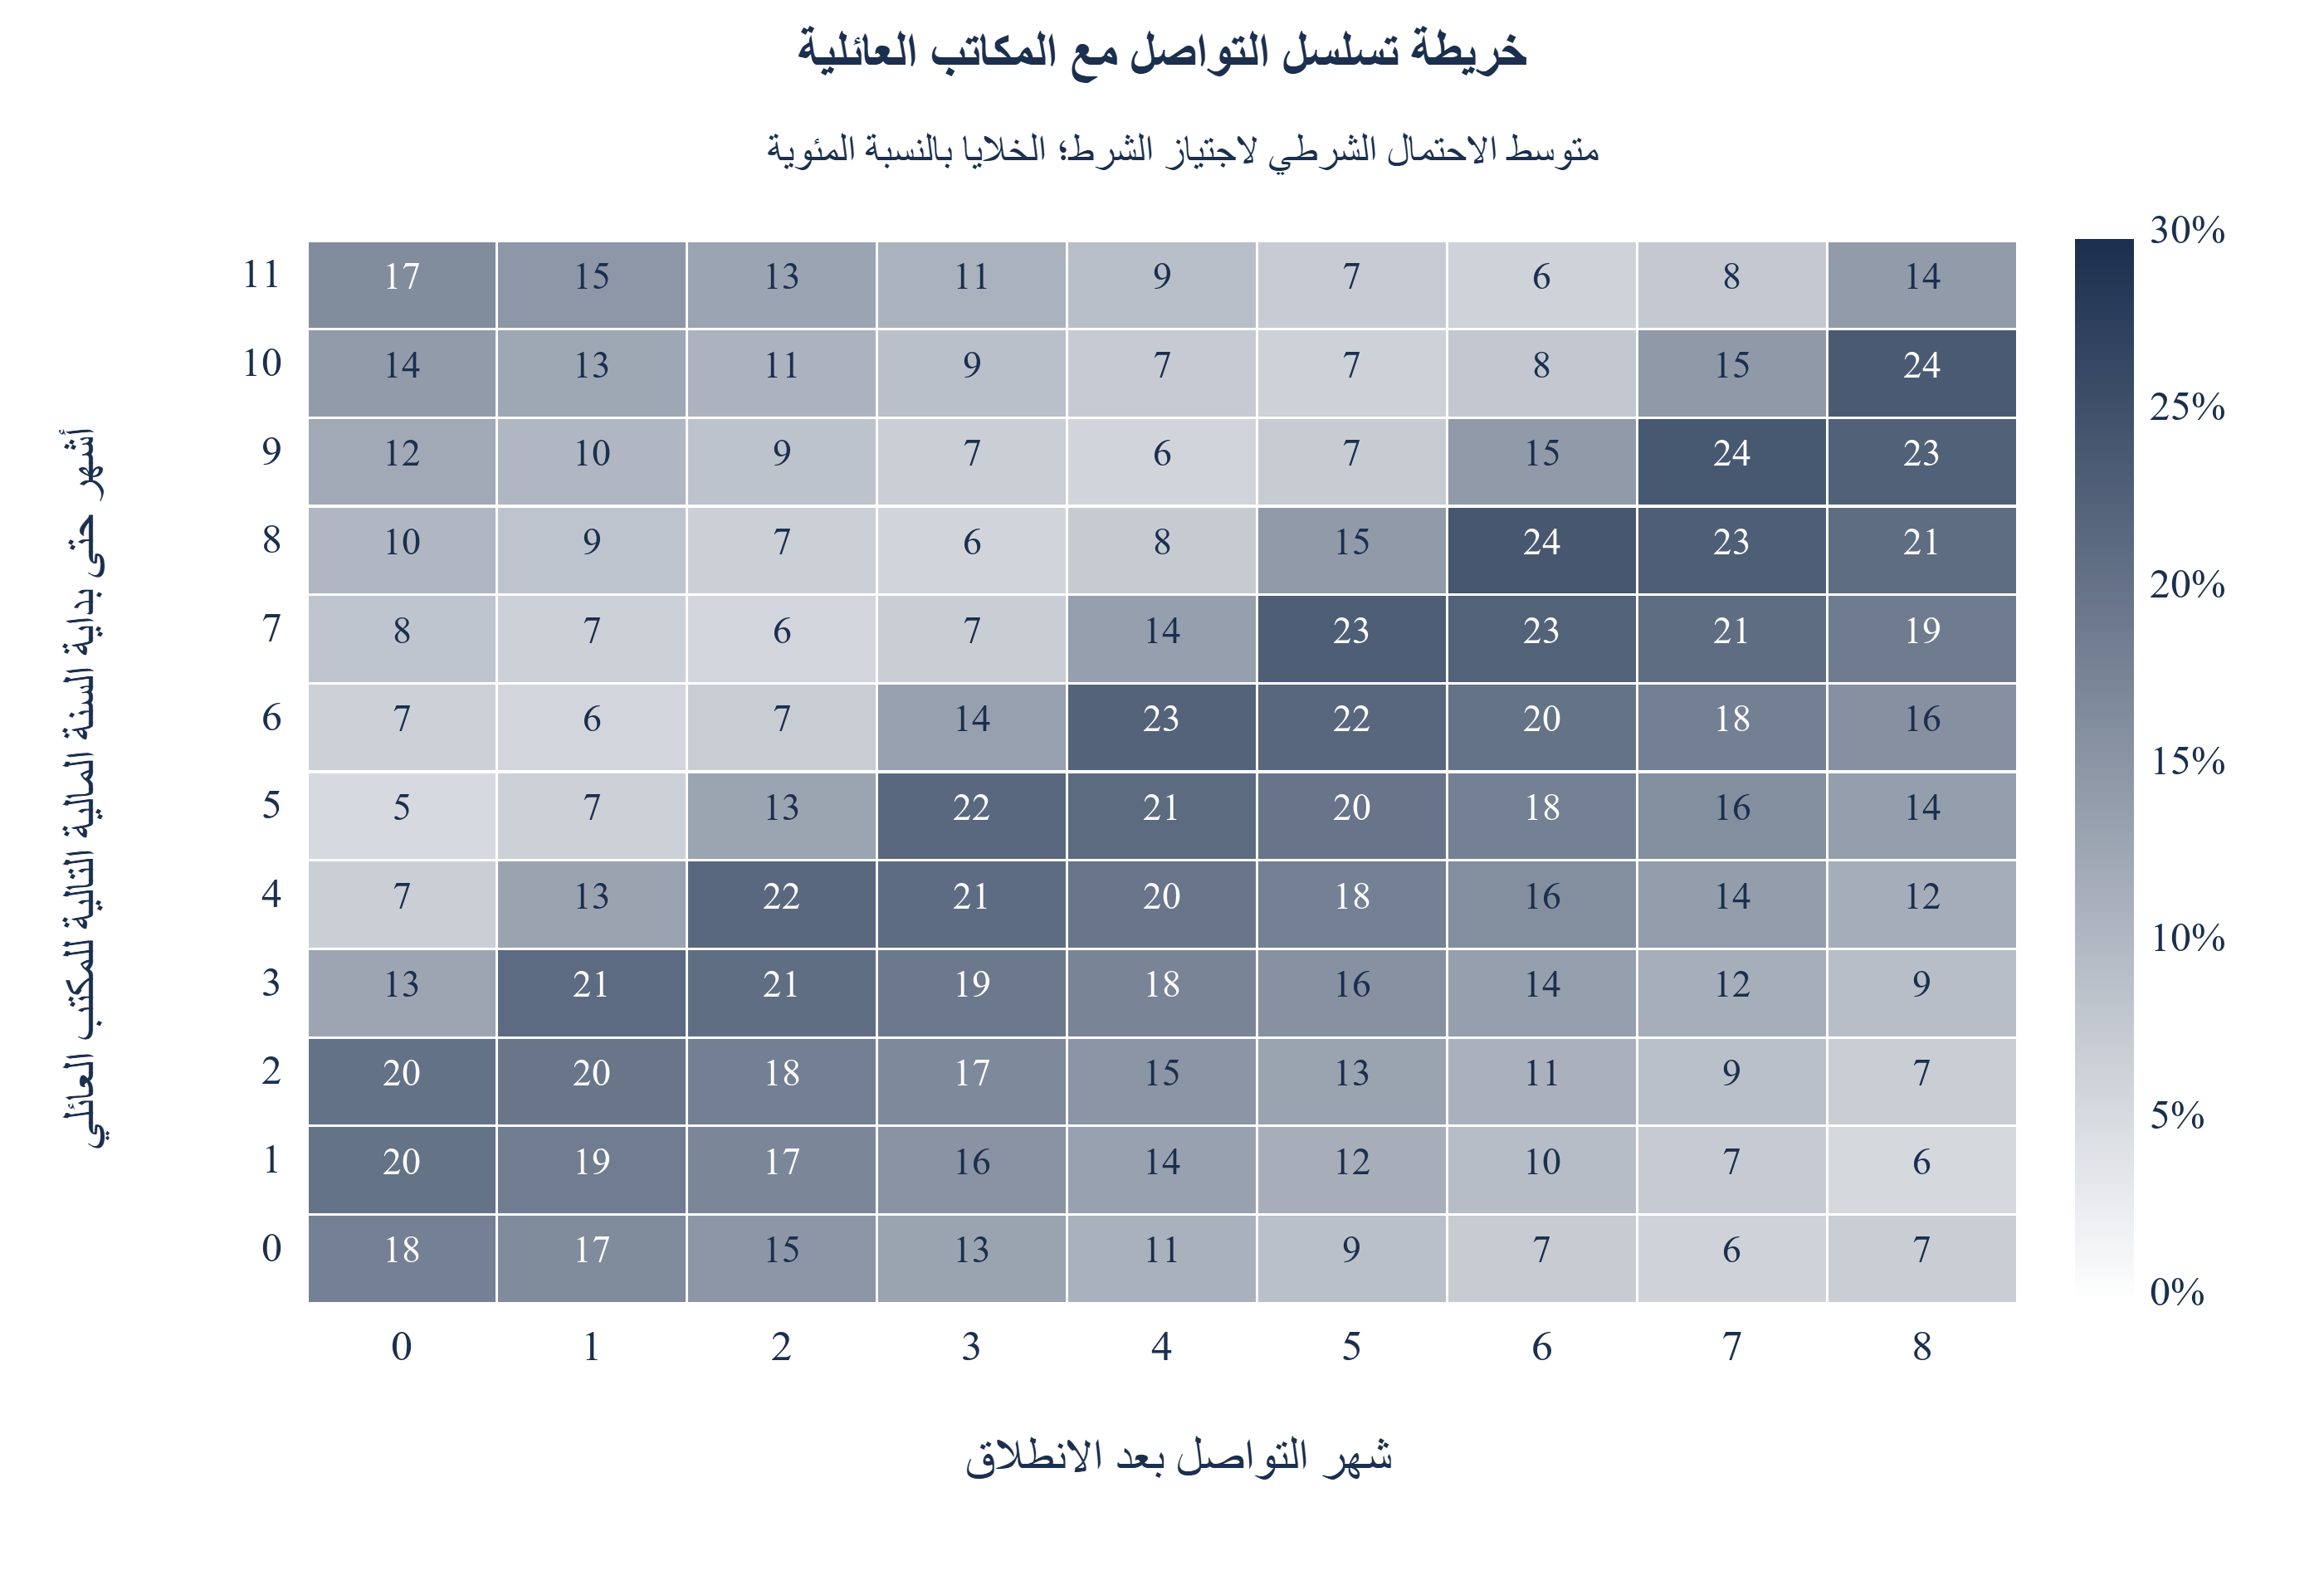
ناتج نموذج مصمّم في ظل افتراضات معلنة. تعرض الخلايا متوسط الاحتمالات الشرطية، بالنسبة المئوية، لاجتياز شرطَي القدرة والميزانية عند قرار ضمن المهلة الثابتة البالغة اثني عشر شهراً، مجمّعة بحسب شهر التواصل والأشهر المتبقية حتى بداية السنة المالية التالية. ولا تعرض نسبة من يجتازون عتبة القدرة المنفصلة البالغة 50%. وتستخدم الشبكة الوصفية الأشهر 0 إلى 8، بينما تحسّن سياستا التوقيت الاختيار عبر الأشهر 0 إلى 6.
يوضح الشكل 4 سبب إخفاق التدرّج الآلي وفائدة خطة تراعي الجدول الزمني. فللمكاتب العائلية التي تبدأ سنتها المالية في شهر عشوائي، يبلغ احتمال القدرة على الالتزام أعلى مستوى على خط قطري؛ ويقترب من 24% عندما يقع التواصل قبل تجدد السنة بنحو شهرين، بحيث ينتهي الفحص ذو المدة الوسيطة البالغة شهرين بعد فتح الميزانية الجديدة مباشرة. وينخفض إلى 5% عندما يقع القرار متأخراً في السنة المالية بعد استخدام معظم الميزانية. وتلتزم المؤسسات التي تبدأ سنتها في يناير بأعلى وتيرة عند التواصل معها في الأشهر الأولى؛ إذ تبلغ النسبة 63% عند الانطلاق مقابل 16% عند التواصل في الشهر الثامن.
تنتج قاعدة التوقيت المعتمدة على السجلات المرصودة 1.01 ضعف الالتزامات المتوقعة لخط الأساس، وتتفوّق على الانطلاق في 68% من التكرارات. ويشكّل متوسط مكسبها 15% من الفجوة بين الانطلاق ومعيار التوقيت ذي المعرفة الكاملة ضمن مجموعة الأشهر الممكنة نفسها. والمكسب صغير ويتفاوت عبر الحملات المصمّمة. ويبلغ متوسط الاحتمال الشرطي لاجتياز الشرط في القائمة المختارة بالفعل 82% عند الانطلاق. وعلى الفريق الفعلي التحقق من مواعيد قراراته وميزانياته قبل تأجيل التواصل؛ فلا تثبت التجربة قاعدة انتظار أفضل لجميع الحالات.
16 مهارة الترتيب والمعايرة تحت سيناريوهات الضغط المعلنة
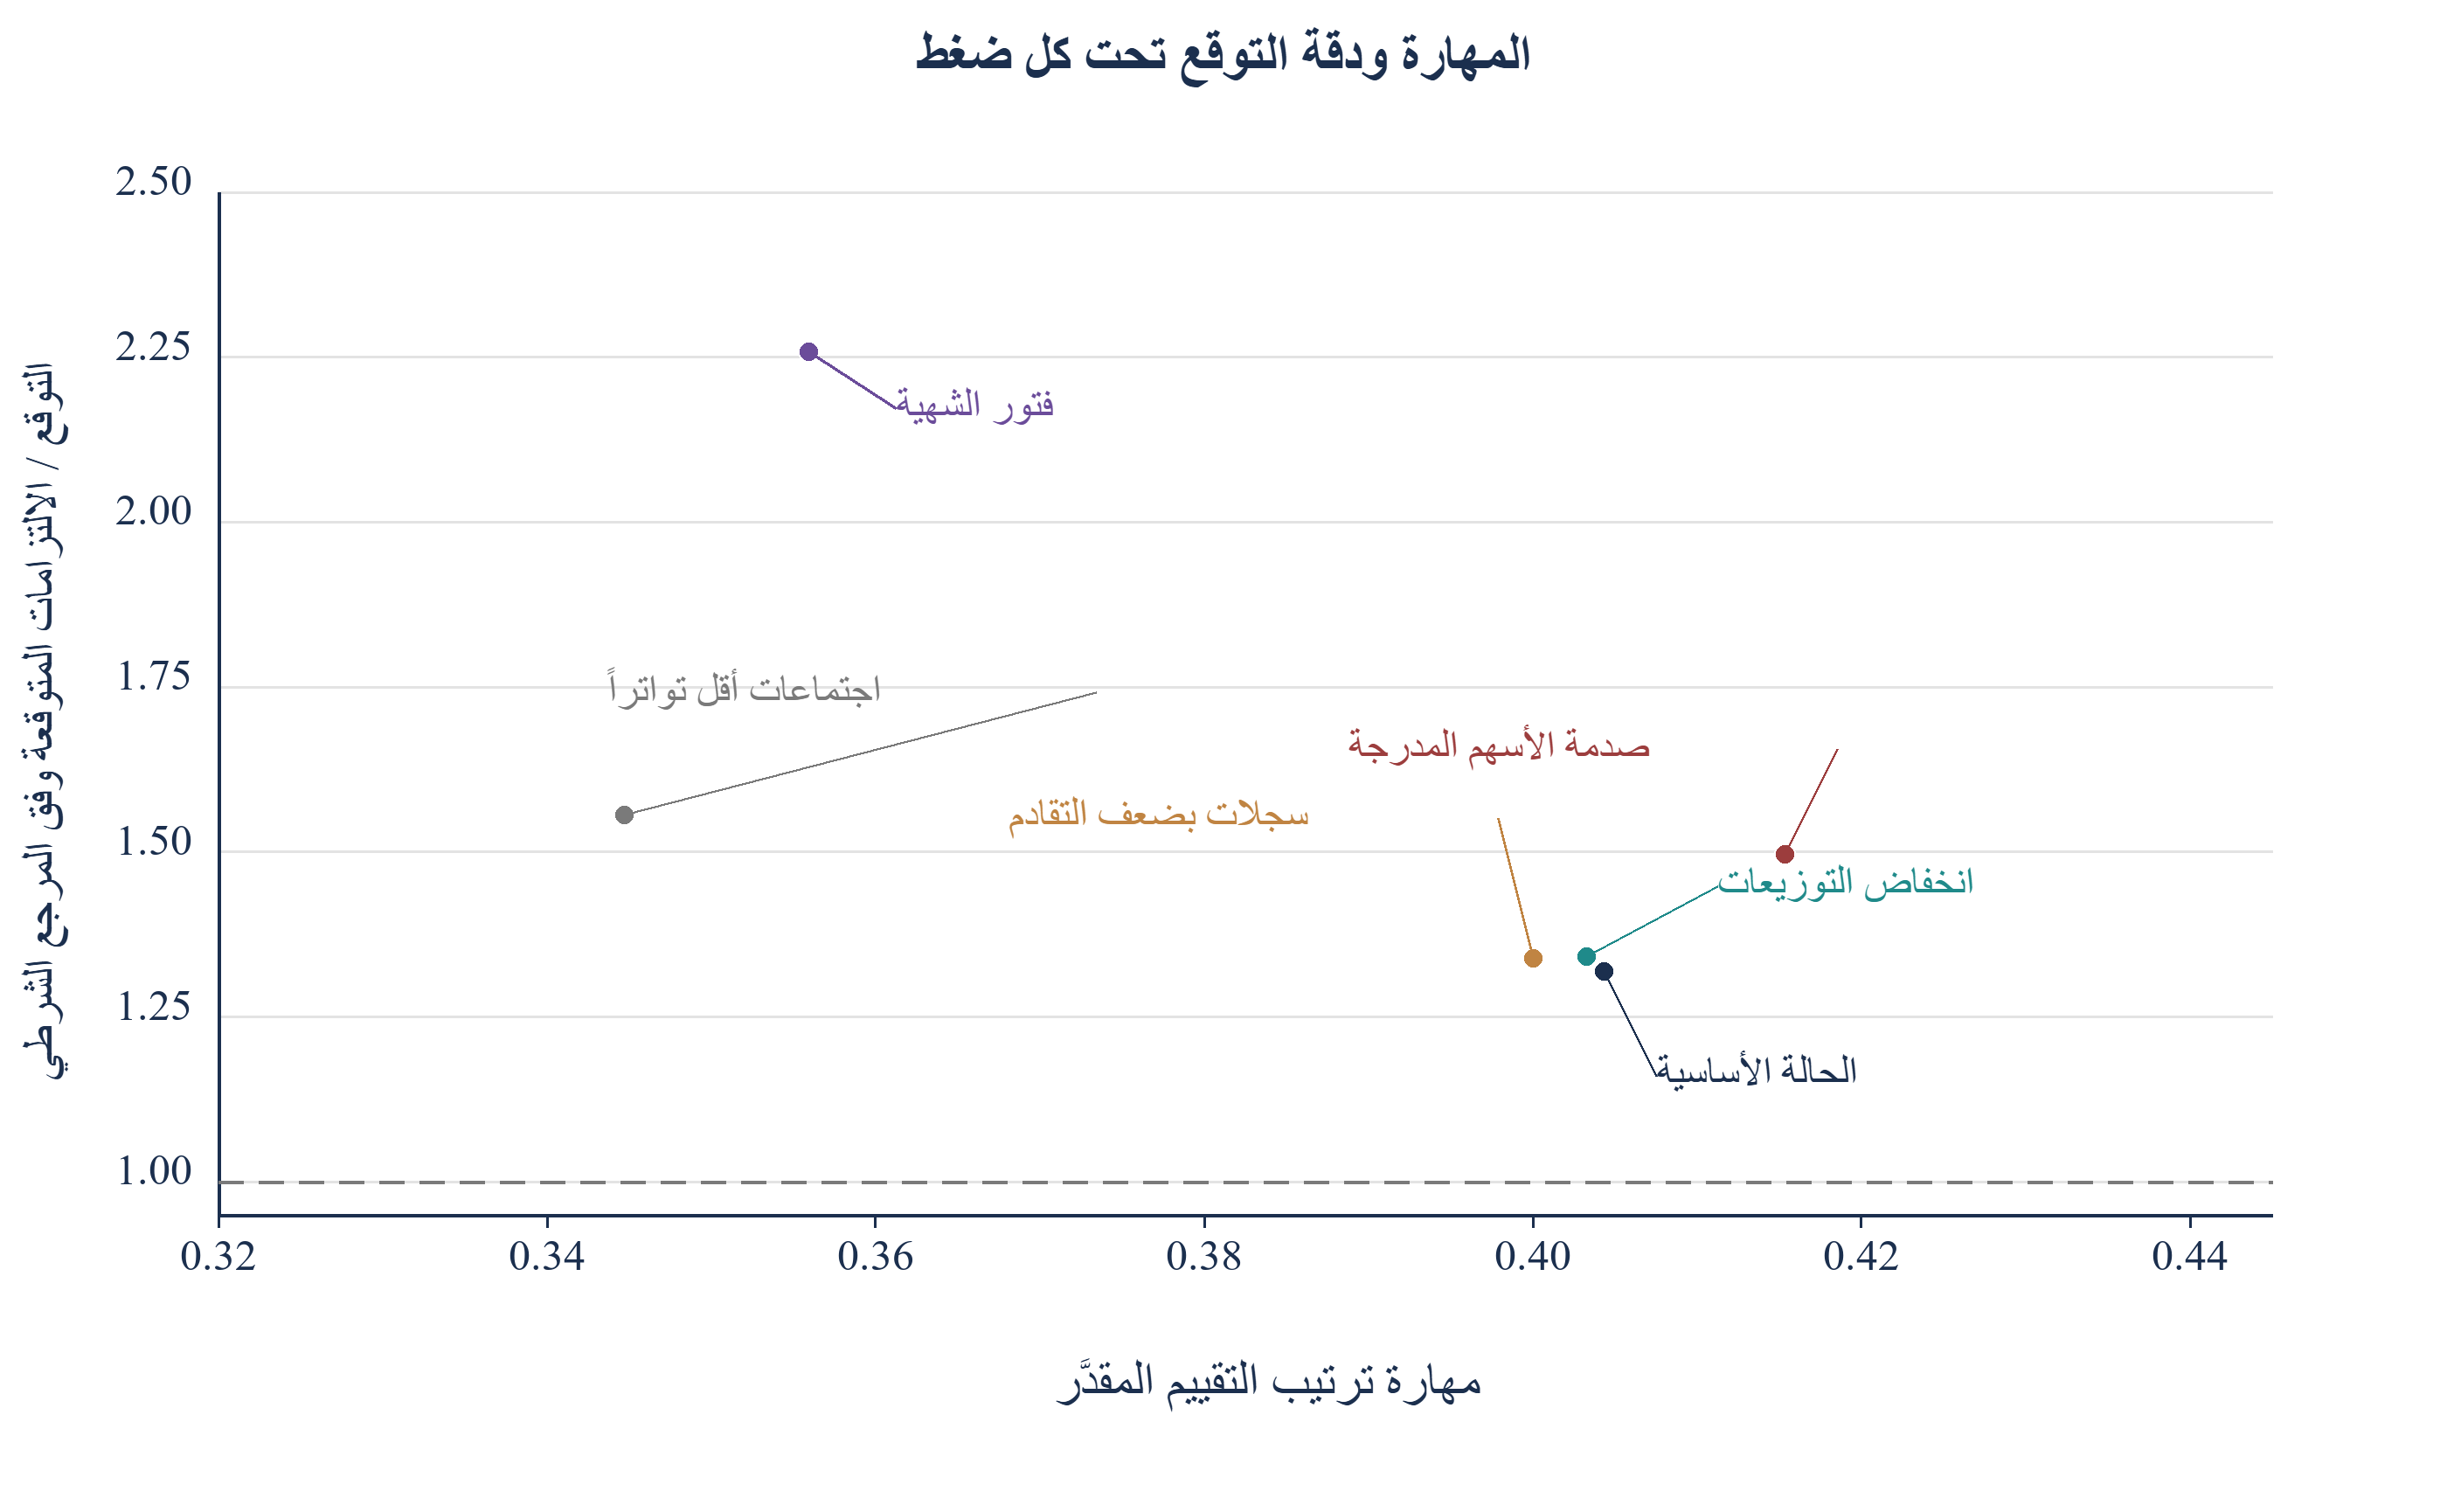
تُجمَّد التقييمات المقدَّرة في المجتمع الأساسي قبل كل اختبار ضغط. ويغيّر كل اختبار جزءاً معلناً من بيئة التوليد دون إعادة التقدير. ويعرض الجدول 9 مهارة ترتيب التقييم المقدَّر ومهارة البدء بالأكبر ونسبة التوقع إلى المرجع للالتزامات ومتوسط احتمال اجتياز الشرط ومتوسط الاحتمال الشرطي للالتزام. وفي الحالة الأساسية تبلغ نسبة توقع القائمة الأعلى 1.32. ويعرض الشكل 5 سلوك الترتيب والتوقع في البيئات المحدّدة. وهذه تشخيصات مقارنة للسيناريوهات؛ ولا تقيس التجربة زمناً للتحذير التشغيلي قبل عجز فعلي في جمع رأس المال.
| البيئة | مهارة التقييم المقدَّر | مهارة البدء بالأكبر | التوقع مقسوماً على الالتزامات المتوقعة وفق المرجع الشرطي | متوسط احتمال اجتياز الشرط في القائمة الأعلى | متوسط احتمال الالتزام |
|---|---|---|---|---|---|
| الحالة الأساسية | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| هبوط الأسهم المدرجة بعد تقديم السجلات | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| تضاعف تقادم السجلات | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| هبوط التوزيعات بنسبة 60 في المائة | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| انخفاض وتيرة اجتماعات اللجان إلى النصف | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| فتور الشهية الاستثمارية تجاه فئة الأصول | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. متوسط 60 تكراراً. ونسبة التوقع إلى المرجع الشرطي هي مجموع احتمالات الالتزام المتنبأ بها للقائمة الأعلى مقسوماً على مجموع الاحتمالات الحقيقية.
في ظل صدمة السوق المحدّدة بعد تسجيل البيانات، يبلغ متوسط مهارة التقييم الكامل 0.42 ونسبة توقعه إلى المرجع 1.50. وتزيد معادلة القدرة انكشاف الحصة الخاصة في المحاكاة قبل تطبيق الحد الأدنى للهامش. وقد يخفض ذلك قدرة الالتزام المتوقعة دون انخفاض مماثل في متوسط مهارة الترتيب، ولا يحافظ على الترتيب النسبي لكل مستثمر. وتنتج بيئتا انخفاض وتيرة اللجان وفتور الشهية مهارة قدرها 0.34 و0.36، بنسب توقع 1.56 و2.26. وهذه المقارنات نتائج سيناريوهات مشروطة.
تدعو السيناريوهات إلى مراقبة الترتيب والمعايرة معاً. وقد ينشأ عجز عن التوقع مع استقرار نسبي للترتيب عند تحول مشترك في القدرة أو الشهية داخل هذه التجربة. وقد تنشأ أنماط إجمالية مماثلة لأسباب أخرى في حملة فعلية. افحص جودة البيانات والأهلية والمتابعة والشروط والاختيار غير المسجّل قبل تعديل التوقع. وتتراوح مهارة البدء بالأكبر بين 0.11 و0.14 عبر البيئات المعلنة. وينتج عن زيادة تأخر السجلات وخفض التوزيعات مهارة 0.40 و0.40 في ظل معاملات تجعل عائد التوزيعات مدخلاً صغيراً نسبياً. ولا تثبت أي من النتيجتين المتانة أمام صدمات سيولة فعلية.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. متوسط 60 تكراراً لكل بيئة.
17 يبالغ السجل المختار بالحكم التقديري في التوقع، وتصحيح الترجيح بالسجلات يعالج جزءاً صغيراً من المبالغة
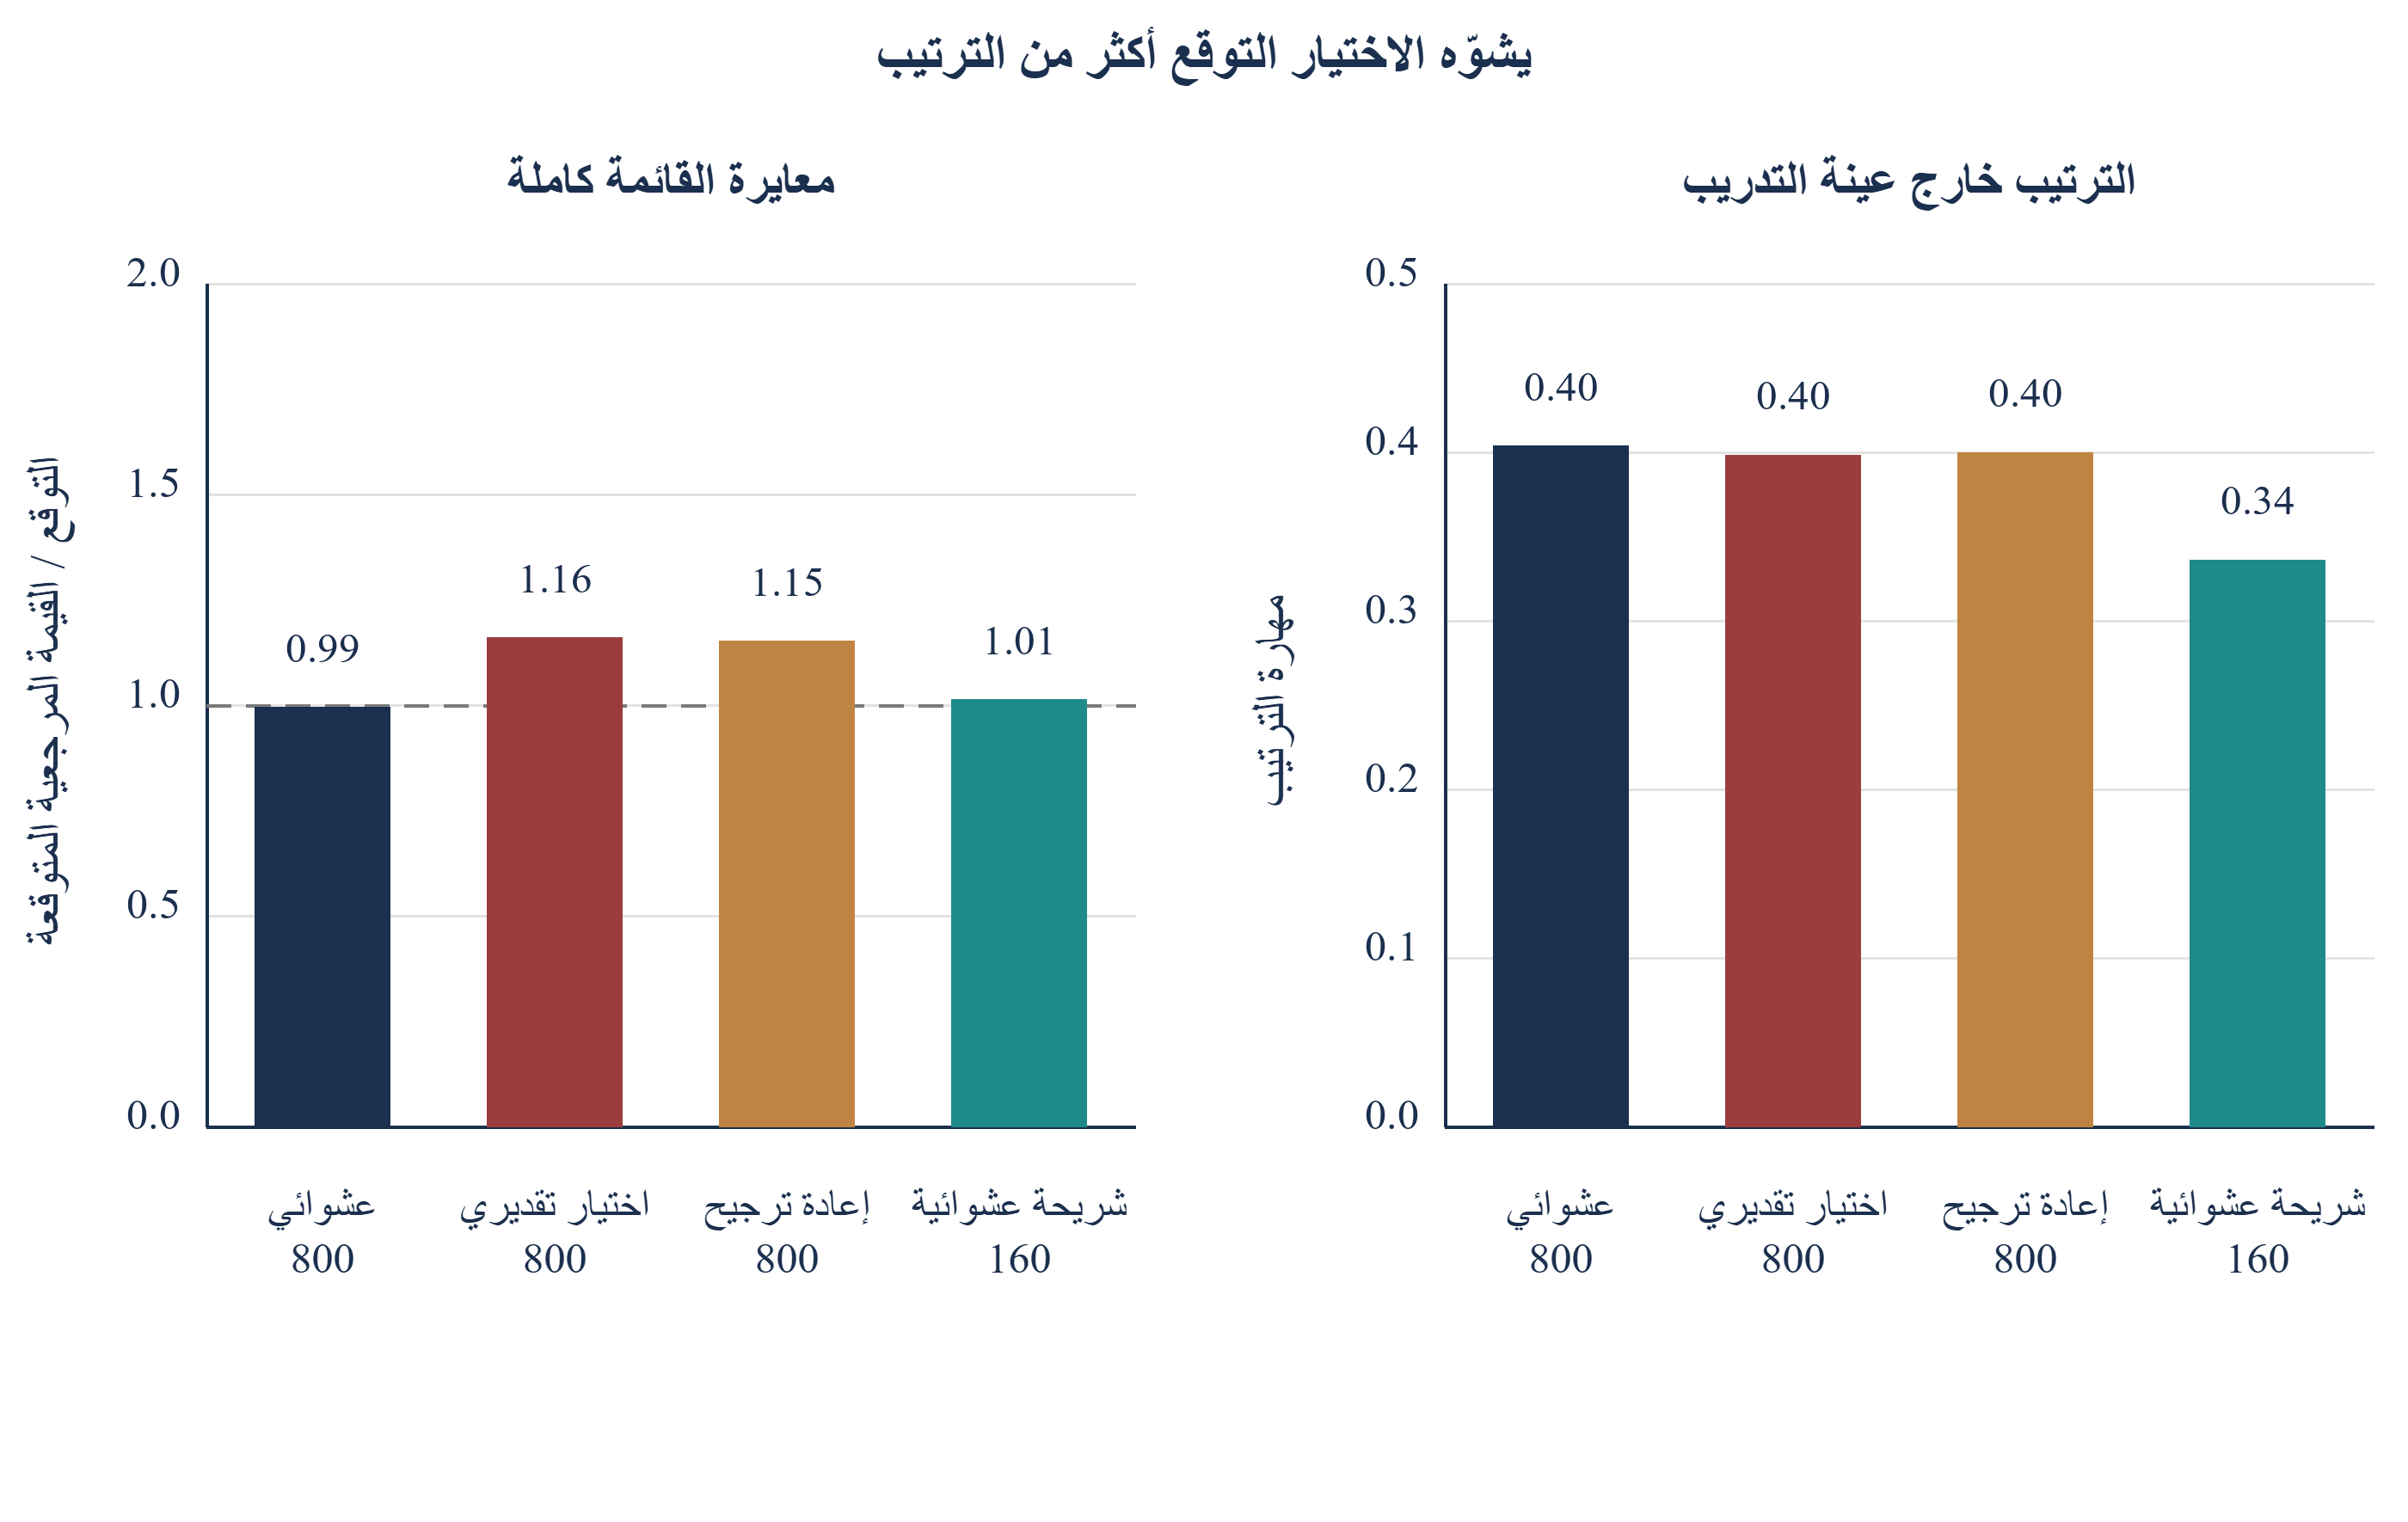
نادراً ما يكون التواصل السابق عشوائياً. يتواصل الفريق مع المستثمرين الذين يعرفهم، وتشتمل معرفته جزئياً على شهية لا يتضمنها أي سجل. وفي النموذج، يرتفع احتمال الاختيار ضمن مجموعة التدريب مع الشهية والملاءمة والحجم. ويقارن الجدول 10 أربع مجموعات تدريب. وتنتج مجموعة عشوائية من 800 مهارة 0.40 ونسبة توقع للقائمة كاملة تبلغ 0.99. وتنتج مجموعة مختارة بالحكم التقديري بالحجم نفسه مهارة 0.40 ونسبة 1.16، فتُبالغ في المعدل المتوقع لبقية القائمة بنسبة 16%.
| مجموعة التدريب | مهارة التقييم المقدَّر | التوقع مقسوماً على القيمة المرجعية المتوقعة للقائمة كاملة | التوقع مقسوماً على القيمة المرجعية المتوقعة للقائمة الأعلى | معامل الملاءمة | معامل هامش التخصيص |
|---|---|---|---|---|---|
| مجموعة عشوائية من 800 | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| مجموعة من 800 مختارة بالحكم التقديري | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| اختيار بالحكم التقديري مع إعادة ترجيح وفق السجلات | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| شريحة عشوائية من 160 فقط | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. متوسط 100 تكرار. تخص المعاملات متغيرات موحّدة معيارياً في تقييم الالتزام المقدَّر.
يرجّح التصحيح المعتاد كل مستثمر مختار بمقلوب احتماله المقدَّر للاختيار، باستخدام المتغيرات المسجّلة. وتكتب المعادلة 4a دالة لوغاريتم الإمكان المرجّحة والمعادلة 4b الوزن المقدَّر. ويعطي الوزن تأثيراً أكبر للمستثمرين الذين كان الفريق أقل احتمالاً للتواصل معهم، بحيث تشبه المجموعة القائمة كاملة في متغيراتها المسجّلة.
هنا S هي المجموعة المختارة، وy_i مؤشر الالتزام، وp_i(beta) الاحتمال المقدَّر، وx_i مجموعة السمات المسجّلة. وتخفض إعادة الترجيح فائض التوقع المصمّم من 16% إلى 15%، أو بمقدار 5% من الفائض الأصلي، في هذا التنفيذ. وتعتمد قاعدة الاختيار أيضاً على شهية غير مسجّلة. ولا تستطيع أوزان ميل الاختيار المقدَّرة من السمات المتاحة إزالة قناة الاختيار المحذوفة هذه. وتنتج شريحة تدريب عشوائية من 160 متوسط نسبة توقع للقائمة كاملة يبلغ 1.01 ومهارة 0.34 عبر التكرارات. ولا يجعل السحب العشوائي متنبئاً مقدَّراً غير متحيّز إذا كانت العينة محدودة أو كان التقدير معاقَباً أو كانت مواصفات النموذج غير صحيحة. وتحتاج معايرة قائمة مختارة من الأعلى ترتيباً إلى تحقق خاص بها.
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. متوسط 100 تكرار.
يحتاج تمرين ميل الاختيار أيضاً إلى تفسير دقيق للسحب. تُسحب المجموعة المختارة دون إرجاع بأوزان نسبية تعتمد جزئياً على الشهية الكامنة. ويقدّر نموذج لوجستي لميل الاختيار، يُقدَّر من السمات المسجّلة، نمط الإدراج في تلك العينة المصمّمة. ولا يرصد الشهية، واحتمالاته ليست أوزان السحب النسبية الأصلية. وقد تغيّر إعادة الترجيح تقديراً مع بقاء فروق اختيار مهمة دون معالجة. وفي دراسة مستقبلية، احفظ احتمالات الإدراج العشوائي الفعلية عند الاختيار. وسجّل منفصلاً الإدراج المدفوع بالتقييم والاستثناءات التقديرية؛ فدمج هذه الآليات دون احتمالاتها يحول دون تقييم شفاف للمجتمع الذي يمثّله تقدير المعايرة.
18 حجم المجموعة والاتفاق مع المرجع المقدَّر
يقارن الجدول 11 تقديرات مبنية على مجموعات عشوائية مولّدة من 100 إلى 1,600 مستثمر. وعند 100 تواصل، تحتوي عينة التدريب على متوسط 7.7 التزامات، ويبلغ متوسط مهارة الترتيب 0.29، بمئينات تكرار من 0.17 إلى 0.39. وعند 800 تواصل، تصبح الأرقام المقابلة 55.8 و0.41 و0.34 و0.47. وهذه ملخّصات لمحاكاة محدودة. ويقارن عمود المتغيرات الثلاثة الأعلى ترتيبات المعاملات الموحّدة معيارياً المقدَّرة بتقدير منفصل من 20,000 مستثمر.
| مجموعة المستثمرين الذين جرى التواصل معهم | الالتزامات المرصودة | متوسط المهارة | من المئين العاشر إلى التسعين | تفوق التقييم المقدَّر على البدء بالأكبر | الاتفاق مع مرجع للمتغيرات الثلاثة الأعلى مقدَّر من عينة محدودة |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17 إلى 0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26 إلى 0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31 إلى 0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34 إلى 0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36 إلى 0.47 | 100% | 88% |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. متوسط 100 تكرار. والمتغيرات الثلاثة الأعلى هي السمات الثلاث ذات أكبر المعاملات الموحّدة معيارياً، مقارنةً بتقدير مبني على 20,000 مستثمر.
عند 100 و200 تواصل تدريبي، يتفوّق التقييم المقدَّر على البدء بالأكبر في 89% و99% من هذه التكرارات. ويبلغ الاتفاق مع المجموعة المرجعية للمعاملات الثلاثة الأعلى بالقيمة المطلقة بعد التوحيد المعياري 5% عند 100، و39% عند 400، و88% عند 1,600. ويجيب القياسان عن سؤالين مختلفين: أداء الترتيب على مستثمرين مولّدين محجوبين عن التدريب، والاستقرار قياساً بمرجع معاملات مختار. ولا تدعم أي من النسبتين نشر تقييم لم يُتحقق منه على قائمة مستثمرين فعلية.
تصف هذه النتائج الأداء التنبؤي في مجتمع المؤلف. ويوفّر الاتفاق مع مرجع مقدَّر محدود من 20,000 مستثمر مقياس السمات الثلاث الأعلى، دون تحديد محرّكات سببية أو إثبات حقيقة للمجتمع الإحصائي. وتصف مئينات التكرار التباين بين حملات المحاكاة، ولا تمثل فواصل ثقة لنتائج فعلية لجمع رأس المال. وينبغي للممارس تجميد نموذج أولي وتقييمه على مشاهدات تُجمع مستقبلاً، والإبلاغ عن المعايرة وأداء الترتيب بصورة منفصلة. وقد تعكس تغيّرات المعاملات بين الجولات السحب أو الارتباطات أو اختلاف مزيج المستثمرين إضافة إلى تغيّر السلوك.
19 إعادة الإنتاج والضوابط وحدود ما تبيّنه التجربة
يسجّل الجدول 12 الضوابط العددية التي جرى تقييمها بالفعل في إعادة الإنتاج الخاصة. وتُفحص صراحةً حدود الاحتمالات ومسار التحوّل وترتيب المعيار العارف بالاحتمالات ومواعيد اللجان وفترات الحظر المالي ومقارنات حجم الاستثمار المطلوب. ويشمل الحصر النهائي لعمليات التقدير النموذج المرجعي للمجتمع ونماذج ميل الاختيار إلى جانب نماذج الترتيب؛ ويجب أن تجتاز كل عملية مسجّلة فحوص البواقي العددية المحدودة النهائية. وتفحص إعادة الإنتاج المستقلة أيضاً تكامل مدة الفحص المستمرة والتطابق عند تثبيت البذرة. وتثبت بواقي المحلّل العددي شرطاً عددياً عند المعاملات التي أرجعها، دون إثبات قابلية التحديد أو المعايرة التجريبية أو صحة آلية التوليد المفترضة.
| الضابط | النتيجة |
|---|---|
| تأكيدات عددية وفحوص تحقق تجريبي | اجتياز 46 فحصاً |
| تكرارات التجربة الرئيسية | 100 مجتمع يضم كل منها 3,600 مستثمر |
| تكرارات بيئات الضغط | 60 |
| عمليات التقدير التي اجتازت المعيار النهائي لبواقي معادلة التقدير | 3,122؛ أكبر باقٍ لمعادلة التقدير أقل من 0.000001 |
| المعيار العارف بالاحتمالات الشرطية مقابل كل قاعدة | لا يقل عن أي منها في كل تكرار |
| الحد المرجعي للترتيب العشوائي | يطابق 4,000 سحب عشوائي ضمن خطأ المعاينة |
| فحص القوة الإحصائية لمضاعفة المعدل الأساسي | قوة محاكاة 81% عند الحجم المعلَن |
| البذرة | ثابتة؛ تعيد إعادة تشغيل تكرار واحد إنتاج تقييماته بدقة |
تحليل MatchPoint للمجتمع المصمّم. ناتج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مرصودة. تُختبر الضوابط برمجياً عند تشغيل النموذج.
القيد الأساسي هو الدوران المنطقي. فتُولَّد النتائج بمنطق القدرة والميزانية والجدول الزمني نفسه الذي يستخدمه التقييم الهيكلي ويقاربه التقييم المقدَّر. وتبيّن التجربة سلوك الأسلوب عندما تصح فرضيته، دون أن تثبت صحتها لدى المستثمرين الفعليين. فقد تزن اللجان الفعلية القدرة بصورة مختلفة أو تتجاوز ميزانية أو توقّع لأسباب لا يظهرها أي سجل. وبالمثل، يحدّد المؤلف ضوضاء القياس والتأخر ونسب الإفصاح، فتكون الفجوة بين التقييم المقدَّر والمعيار المعلَن ذي المعلومات المميّزة خاصيةً لتلك المدخلات.
تستطيع التجربة إظهار ترتيب العواقب. فالقدرة تتطلّب اجتماع شروط، وتستجيب الاجتماعات والالتزامات لمتغيرات مختلفة، ويخفق التوقع والترتيب بصورة منفصلة، ويشوّه السجل المختار بالحكم التقديري المستوى، وتعجز المجموعات الصغيرة عن ترتيب المتغيرات. وتنشأ كل نتيجة من بنية تجعلها المصادر الأولية معقولة، ويمكن اختبارها بالتصميم في القسم التالي. وحين تظهر التجربة أثراً كبيراً، كالفجوة بين الاجتماعات والالتزامات، ينبغي أن يكون الاختبار الأول مدى ظهور الاتجاه نفسه في حملة فعلية. وحين تظهر أثراً صغيراً، كتكلفة تقادم السجلات، فقد تُظهر حملة فعلية أثراً أكبر، لأن الضوضاء المفترضة متواضعة.
20 تحتاج الدراسة القائمة على الموافقة إلى شريحة عشوائية وطوابع زمنية وتحليل محدّد مسبقاً
وحدة الدراسة المقترحة هي حالة مستثمر ضمن عملية جمع رأس مال. وسجّل المجتمع المؤهل واحتمال الإدراج والتقييم المجمّد وتاريخ التواصل وقناته وتواريخ المصادر المتحقق منها وكل مرحلة مرصودة. وينبغي أن تحدّد مراجعة الحوكمة القانون المنطبق وأساس معالجة البيانات الشخصية قبل استقطاب المشاركين. وتوفّر المادة 10 من قانون DIFC عدة أسس قانونية، أحدها الموافقة. وقد تعتمد الدراسة الموافقة شرطاً تصميمياً دون وصفها بالأساس القانوني الوحيد لكل عملية معالجة. [15]
حين تكون الموافقة هي الأساس، يحدّد قانون DIFC متطلبات الموافقة وسحبها. وتتناول المادة 34 الاعتراضات على التسويق المباشر، بما يشمل التنميط المرتبط به. ويحدّد العرض الرسمي لـADGM بالمثل حقاً مطلقاً للاعتراض على التسويق. وتدعم هذه الأمثلة الخاصة بكل ولاية قضائية عملية موثّقة للإشعارات والاعتراضات والاحتفاظ بالبيانات. ويتطلب النظام المنطبق ونطاق قواعد الترويج المالي مراجعة خاصة بكل حملة. [15, 16]
| العنصر | المواصفة | السبب |
|---|---|---|
| الوحدة والمهلة | مستثمر وعملية جمع رأس مال؛ اثنا عشر شهراً من الانطلاق | يثبّت نقطة بدء قياس النتيجة |
| شريحة عشوائية | تخصيص 20% من فرص التواصل للإدراج العشوائي من كامل المجتمع المؤهل الذي لم يجر التواصل معه، ضمن طبقات محدّدة مسبقاً؛ وتسجيل احتمالات إدراج غير صفرية | يدعم المعايرة للمستهدفين خارج المجموعة المختارة بالتقييم |
| التقسيم الطبقي | النوع، فئة الأصول من حيث الحجم، حالة الإفصاح، بداية السنة المالية | يحسّن الدقة؛ ويُثبَّت قبل الانطلاق |
| الطوابع الزمنية | تواريخ التواصل والاجتماع والفحص والقرار والتوقيع | يتيح تحليل الزمن حتى الحدث والمخاطر المتنافسة |
| النتائج | اجتماع، فحص، التزام ملزم، رفض نهائي، مع تعريف المتابعة الإدارية بصورة منفصلة | يفصل المراحل |
| عينة لرفع المعدل إلى ضعفين | 298 لكل ذراع عند المعدل الأساسي؛ و635 عند نصفه | القوة الإحصائية لمقارنة الأعلى ترتيباً بالشريحة العشوائية |
| عينة لرفع المعدل إلى 1.5 ضعف | 1,021 لكل ذراع عند المعدل الأساسي | يوضح تكلفة كشف التحسّنات الصغيرة |
| التحليل | معدلات الخطر الخاصة بكل سبب والحدوث التراكمي؛ قائمة متغيرات مسجّلة مسبقاً | يتجنّب البحث الانتقائي عن مواصفات النموذج |
تصميم مقترح. تصف أحجام العينات العددية مقارنة منفصلة بذراعين متساويين وثابتين وتجارب برنولية مستقلة عند المعدل الأساسي المصمّم، بمستوى دلالة 5% وقوة مستهدفة 80%. ولا تمثل إجماليات حملة تخصّص 20% من فرص التواصل للاستكشاف؛ فالتخصيص غير المتساوي والتجمّع وعدم اكتمال المتابعة تتطلب حساباً منفصلاً.
يجب أن يحدث الإدراج العشوائي قبل أن يحدّد التقييم المستثمرين الذين يحصلون على فرص التواصل المحجوزة. فالترتيب العشوائي لجولة اختيرت بالفعل يترك آلية الاختيار ضمنها دون تغيير. وحدّد الكمية المستهدفة لتقييم السياسة بأنها الالتزامات الملزمة المتوقعة لكل تواصل مؤهل تحت سياسة ترتيب مجمّدة مقارنةً بسياسة إدراج عشوائي معلنة، مع متابعة قابلة للمقارنة. وسجّل التداخل والاستبعادات وعدم الالتزام بالإجراءات. وتدعم احتمالات الإدراج المعروفة الترجيح المناسب؛ ويجب أن يراعي التقييم تكرار المؤسسات وتفويضات جمع رأس المال المرتبطة والآثار المتعدية. وتبقى معاملات المتغيرات ودرجات اختبار الحذف ملخّصات تنبؤية ما لم يدعم تصميم منفصل لتحديد الأثر تفسيراً سببياً. [13, 14]
يوضح الجدول 13 تأثير ندرة الالتزامات في تجربة تحقق متوازنة. فعند المعدل الأساسي المصمّم 7.0%، يعطي تقريب الذراعين المتساويين 298 مستثمراً لكل ذراع لمضاعفة المعدل، و1,021 لرفعه إلى مرة ونصف. ولا يقيّم فحص المحاكاة البرمجي إلا حالة مضاعفة المعدل الأساسي المعلنة. ويتطلب تخصيص تشغيلي 20/80 حساباً مختلفاً للتباين. وقد تغيّر المؤسسات المترابطة والتفويضات المتداخلة والرقابة الإحصائية ومعدلات الأحداث غير المؤكدة الأعداد المطلوبة أيضاً. وينبغي للحملات الصغيرة الإبلاغ عن المشاهدات وعدم اليقين اللذين يدعمهما تصميمها، وتأجيل الادعاءات التي تعجز العينة المتاحة عن التمييز بينها.
حدّد المتابعة مسبقاً قبل مقارنة السياسات. فالمستهدف الذي يُتواصل معه قرب موعد الإقفال يملك وقتاً أقل للتوقيع من مستهدف جرى التواصل معه عند الانطلاق. وقِس نقطة النهاية التشغيلية قياساً بتاريخ الإقفال المشترك، واحتفظ بالزمن منذ التواصل كمتغير منفصل. وقد يكون التوقيع اللاحق ذا قيمة تجارية مع بقائه خارج النتيجة المسجّلة. وحدّد قواعد الحالات المعاد فتحها وعمليات جمع رأس المال المتداخلة والمؤسسات التي تتشارك لجنة استثمار. وإذا ظهر المستثمر نفسه في عدة تفويضات، فلا تصبح المشاهدات مستقلة لمجرد اختلاف معرّفات عمليات جمع رأس المال. وينبغي لتقديرات التباين وتخطيط حجم العينة مراعاة هذا الاعتماد، مع إبقاء ملخّصات كل حملة متاحة لتدقيق النتائج المجمّعة.
21 اعرض القدرة والتوقيت على اللجنة كنطاق مع توقع مخفّض
ينبغي للجنة أن تتلقى سياسة التواصل المقترحة وجودة الأدلة وعدم اليقين في التوقع. وتبلغ نسبة توقع القائمة الأعلى في التجربة المصمّمة 1.31، بمئينات تكرار من 1.03 إلى 1.65. وهذه تشخيصات لعملية الاختيار والتقدير في النموذج نفسه. ولا توفّر نسبة خصم موحّدة لجمع رأس المال الفعلي. وتحتاج الحالة التخطيطية الفعلية إلى معايرة مستقبلية ومعالجة صريحة لعدم اليقين في حجم الاستثمار والتوقيت والأهلية والتحوّل. ويفصل الجدول 14 أسئلة الإبلاغ هذه.
| البند | المحتوى | كيفية قراءته |
|---|---|---|
| أدلة الترتيب | المهارة مقابل الترتيب العشوائي ومقابل البدء بالأكبر، مع نطاق التشتت | يوضح ما إذا كان الترتيب أفضل من قائمة بسيطة |
| معايرة التوقع | الالتزامات المتنبأ بها ومردود السياسة المقاس مستقبلاً وعدم اليقين | يقيّم التقدير التخطيطي المقترح ضمن تصميم تحقق صريح |
| الخسائر المسجّلة في المراحل | المرحلة المرصودة والسبب المؤرّخ لكل حالة مغلقة | يدعم فحص القيود المحتملة؛ ولا يحدّد سبباً بذاته |
| التعرّض لمخاطر الجدول الزمني | عدد المستثمرين الذين يقع قرارهم بعد المهلة | يوضح تكلفة التأخر في التواصل |
| جودة السجلات | نسبة القائمة التي تتوافر لها سجلات مفصَح عنها وعمر تلك السجلات | يوضح مقدار اعتماد الترتيب على تعويض البيانات المفقودة |
| عينة الاستكشاف | المردود تحت سياسة الإدراج العشوائي المعلنة وبمتابعة قابلة للمقارنة | يقدّر مقارنة بين السياسات خاضعة لافتراضات الإدراج والتداخل وعدم اليقين |
حزمة تقارير مقترحة. ويحدّد الفريق العتبات قبل الانطلاق، وهي غير مشتقة من النموذج.
ينبغي أن ترى اللجنة الأدلة وراء كل تعديل مقترح. وأبلِغ عن عدد الالتزامات الملزمة المرصودة ومجتمع التحقق والأفق الزمني وعدم اليقين المحيط بالمردود المتنبأ به. والتوقع النقطي ليس حداً أعلى إحصائياً. كما أن الخفض المبني على نسبة توقع في المحاكاة لا يشكّل حالة تخطيطية معايرة تجريبياً. واحتفظ بسجل للمستثمرين المستبعدين والمؤجَّلين مع تواريخ المصادر وحالة التحقق. وقد يدعم سجل معوَّض افتراضياً طلب أدلة، بينما قد يدعم قيد قانوني أو قيد تفويض موثّق الاستبعاد. وتساعد سجلات المراحل في فحص الاختناقات، ولا ينبغي عرضها كتفسير سببي للإخفاق دون تصميم مناسب.
يمكن ترتيب أولويات جهد التحقق صراحةً. حدّد السجل المفقود أو المتقادم الذي يغيّر ترتيب المستثمر أو شهر التواصل المقترح أو قرار الإدراج عند بدائل معقولة. وقارن عواقب تلك البدائل بوقت الإيضاح وتكلفته. فمثلاً، قد يبرّر تاريخ موثّق لتجدد الميزانية متابعة مؤرّخة، بينما يستدعي التاريخ المفترض سؤالاً قبل التأجيل. وهذه قاعدة مقترحة لجمع المعلومات، ولا تمثل ادعاءً بإيراد منمذج. واحفظ البدائل وأدلة المصادر وصاحب القرار في سجل العمل للتمييز بين استبعاد ناتج عن نقص المعلومات واستبعاد ناتج عن قيد متحقَّق منه.
22 استخدم البيانات والذكاء الاصطناعي لتحديث السجلات، مع إبقاء قرار التواصل لدى الفريق
تتقادم السجلات الواردة في هذه الورقة. وتُحدَّث أوزان التخصيص ونسب الالتزامات غير المسحوبة والجداول الزمنية في تقارير سنوية أو أكثر تواتراً، وقد تغيّر حركة السوق بعضها دفعة واحدة. ويمكن لأدوات اللغة الطبيعية استخراج هذه البنود من التقارير السنوية ومراجعات البرامج ووثائق المجالس والتنبيه إلى التغييرات، مما يقلّل التأخر، مع أن سيناريوهات الضغط تظهر تكلفة محدودة للتأخر وحده في مهارة الترتيب تحت المدخلات المفترضة. وينبغي أن يحتفظ الاستخراج بنص المصدر وتاريخه مع كل قيمة، وأن يؤكد شخص أي قيمة تحرّك مركز الترتيب بخطوة كبيرة.
افصل السجلات المؤسسية عن سجلات جهات الاتصال الشخصية، مع إجراءات موثّقة للوصول والاحتفاظ والتصحيح. واحتفظ بنسخة التقييم وقيم المصادر المستخدمة لكل قرار تواصل. ويجب أولاً مطابقة أي تغيير في تخصيص أو جدول مستخرَج مع المستند الأصلي وتاريخه. ويتطلب أي استخدام تشغيلي للبيانات الشخصية المراجعة القانونية وإجراءات الاعتراض المنطبقة. [15, 16]
تقدّر الورقة نماذج لوجستية داخل تجربة مصمّمة. ولا تعرض نموذجاً مدرَّباً على نتائج مرصودة للمستثمرين أو دقة متحقَّقاً منها لنظام استخراج بالذكاء الاصطناعي. ويحدّد المؤلف معدلات إفصاح المكاتب العائلية وسلوك البيانات المفقودة. ولا تثبت أي مجموعة بيانات عن المكاتب العائلية جرت مراجعتها توزيعهما الفعلي. ولذلك ينبغي لتجربة استخراج عملية تقييم دقة الحقول ومواءمة التواريخ والتغيّرات المؤثرة في الترتيب بمقارنتها بسجلات مصادر فُحصت مستقلاً، قبل أن تؤثر مخرجاتها في خطة التواصل.
23 قاعدة قرار لجمع رأس مال فعلي: اشتراط القدرة، والتسلسل وفق الجدول، وتخفيض التوقع
يبدأ سير العمل المقترح بأهلية تفويض متحقَّق منها وموعد إقفال مسجّل. ثم تُسوّى قيمة الاستثمار المطلوبة وسجل المحفظة والالتزامات وصلاحية الموافقة ومواعيد القرار المرجّحة. وبيّن المدخلات المفقودة وقارن الجدول المقترح بخط أساس بسيط. وقيّم تكلفة التحقق من السجلات غير المؤكدة قبل استخدامها للتصفية. وشرط القدرة اقتراح نمذجي صريح؛ وتحتاج عتبته التشغيلية ومعالجة استثناءاته إلى تحقق خاص بالتفويض والوثائق الحاكمة.
خصّص عينة استكشاف مستقبلية، وسجّل كل مرحلة، وقارن النتائج عند أفق المتابعة المتفق عليه. ونمط الاجتماعات الأقل والالتزامات الأكبر نتيجة تحت آلية المؤلف؛ ويجب التعامل معه كفرضية للتقييم على قائمة فعلية. وسجّل سبباً مؤرّخاً لكل تأجيل وخطوة التحقق التالية. وفي المجتمع المصمّم، يصبح 20% من المستثمرين الذين يفشلون في شرط التواصل عند الانطلاق مؤهلين لشهر تواصل لاحق مختبَر واحد على الأقل خلال ستة أشهر. ويصف المقياس أهلية منمذجة، دون أن يمثل رغبة مرصودة للمستثمر أو التزاماً موعوداً.
القاعدة المقترحة سير عمل لجمع الأدلة واختبار سياسة قرار. وتتطلب أوزانها العددية تحققاً للتفويض ومجتمع المستثمرين والأفق الزمني المعني. وقد يحتوي سجل حملة مختار على معلومات مفيدة، مع أن نواقصه وآلية اختياره تحدّان من الاستنتاجات الممكنة. واجمع هذا السجل مع مشاهدات مستقبلية وسجلات متحقَّق منها وافتراضات معلنة صراحةً قبل اعتماد توقع.
24 القيود والقرار التالي
التجربة مصمّمة. ويحدّد المؤلف أنواع المستثمرين وتوزيعاتهم ومستويات الضوضاء وقواعد القرار. وهي تضم فئة أصول واحدة وحجم استثمار مطلوباً واحداً وشهر انطلاق واحداً ومهلة واحدة، دون منافسة على القدرة بين عمليات جمع رأس المال. وتتعامل مع المستثمرين بوصفهم مستقلين، متجاهلةً المعلومات التي يتشاركونها. وتنمذج الملاءمة والشهية باستقلال عن القدرة، وهو افتراض قد لا تلتزم به لجنة فعلية. ولا تنمذج الأتعاب أو الشروط أو الخطابات الجانبية، والسجلات التي توفّرها أنظف من سجلات فعلية كثيرة.
تغطي أمثلة المصادر صندوق تقاعد عاماً وإفصاحات مستثمرين سياديين وتقارير أوقاف جامعية. وتختلف درجة شفافيتها وتعريفاتها المحاسبية. ولا تدعم أي مجموعة بيانات عن المكاتب العائلية جرت مراجعتها مواعيد المكاتب أو احتمالات إفصاحها في المحاكاة. وتتناول المراجع الأكاديمية أسئلة مرتبطة بأداء الصناديق وجمع رأس المال والسيولة وتصميم الدراسات. ويُحتفظ بمرفق سياسة CalPERS المؤرّخ في 2022 لمناقشة تاريخية صريحة لمراجعة الأهداف ونطاقات السياسات، إلى جانب مواد أحدث للبرنامج من 2026؛ ويجب التحقق مستقلاً من الصلاحية الحالية لأي معاملة. وتقتصر أمثلة الخصوصية على قانون DIFC المشار إليه والعرض العام لـADGM، ولا تحدّد النظام الحاكم لحملة بعينها.
القرار التالي هو ما إذا كانت الحملة تستطيع دعم تقييم مستقبلي محدّد مسبقاً. ويتطلب ذلك سجلاً للمجتمع المؤهل وخطة قانونية لاستقطاب المشاركين ومعالجة البيانات وإدراجاً عشوائياً حيث يقتضيه التصميم وتعريفات متسقة للنتائج والمتابعة. وابدأ بقياس مردود السياسة ومعايرة التوقع. وتستطيع قائمة صغيرة تحسين جودة السجلات والجدولة، مع دعم استنتاجات محدودة عن التفوّق التنبؤي. وينبغي تقييم نطاق الدراسة المقترحة وعدم يقينها قبل اعتماد اللجنة على نتائجها اللاحقة.
المراجع
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
