
1 先按能否在窗口期内作出承诺排序,再考虑匹配度
一轮募资有截止日期、单笔投资规模,以及一份超过团队单轮接洽能力的投资者名单。需要决定的是接洽顺序。投资授权匹配度回答投资者是否愿意购买这类资产,却无法说明其目前是否有额度购买,或委员会能否在窗口关闭前批准。本文研究出资能力与时机这两个进一步的问题,并探讨在确定匹配度后,哪些可观测变量最有助于为受约束的投资者总体排序。
我们没有实际观测的接洽数据集。因此,本文完成三项工作:阅读机构一手文件,明确投资者公开哪些出资能力与时机变量、披露存在何种滞后和歧义;建立作者设计的实验,每次重复构建包含1,600名加上2,000名投资者的总体,共重复100次,其中出资能力、承诺节奏和委员会日程从明示输入生成,仅通过滞后且不完整的记录被观测;随后界定经参与者同意开展的研究,以便用证据替代构建的总体。
实验报告的是明示输入下的模型结果,并非市场观测。下文如称某种排序规则表现更好,指的是其在构建总体中的表现更好,而生成该总体的假设均已完整列出。本文前三分之一依据来源建立变量,中间部分衡量各变量的增量贡献,最后三分之一将结果转化为报告材料、数据与治理设计,以及实际交易的决策规则。
2 选择变量前,先定义结果与计时规则
目标结果是在启动后十二个月内签署至少2,500万美元、具有法律约束力的承诺。相关文书必须依据交易文件产生投资或融资义务;仅有附函、会议或不具约束力的意向表达均不足够。合格首次会议和尽职调查启动分别记录。只有依据预先规定的结案规则,最终拒绝才被视为竞争事件。暂停、要求不同条款或请求稍后联系的对象应维持适当的开放状态。所有接洽过的投资者均保留在活动分母中。[14]
计时与结果同样重要。即便投资者有意愿且有能力,第十三个月签署的承诺仍属于未在窗口内完成。窗口从启动日期起计;接洽月份是需要记录的决策,而非统计意义上的干扰变量,因为第15节说明,同一投资者在不同接洽时间下作出承诺的概率不同。表1列出三个事件、各自计入的日期,以及从未回复的投资者的处理规则。记录接洽月份,也能事后分析较晚接洽失效是由于窗口关闭,还是投资者预算已被使用。
| 事件 | 计入时点 | 计数规则 | 竞争结果 |
|---|---|---|---|
| 合格会议 | 首次实质性会议举行 | 会议日期,每位投资者计入一次 | 最终拒绝,结束所记录的该投资者在该轮募资中的案例 |
| 尽职调查启动 | 投资者提出数据请求或启动流程 | 首次正式请求日期 | 会议后依据预先规定的结案规则作出最终拒绝 |
| 具有约束力的承诺 | 签署产生至少达到所需单笔投资额之义务的文书 | 签署日期不迟于固定募资截止日 | 承诺前最终拒绝;截止日后批准的事项列入窗口外跟踪 |
| 未回复 | 截至最后观测日没有记录到回复 | 保留在已接洽投资者分母内,并在预先规定的期限作行政性右删失处理 | 仅有沉默不构成竞争性拒绝 |
作者为构建实验及拟议研究设定的定义。合格会议要求指定决策者,或有权推进流程的投资团队成员参加;与仅负责安排联系的人员通话不计入。模拟生成转化流程指标和委员会资格。实际事件时间戳与删失处理属于另行提出的前瞻性研究。
这一定义的两个特征决定研究设计。首先,承诺取决于一连串事件,因此某变量可能有助于其中一环,而对下一环无用。第14节直接衡量这一点:在各排序规则下,从首次会议到签署,跟踪同一批投资者。其次,竞争风险结构意味着,仅在回复者中计算的简单成功率会高于全部接洽者中的比率;累计发生概率是概括承诺时间的适当方法。[14]
3 公开配置目标和区间表明出资能力的方向,无法确定其大小
政策口径的敞口与当前决策能力属于不同记录。CalPERS带修订标记的2022年11月附件,为配置区间及临时偏离提供历史示例;其中的私募股权目标不是当前输入。2026年6月顾问审查报告私募股权配置为20.0%,长期目标为17%,并说明组合仍处于其五个百分点的区间内。同一审查记录前三个财政季度净新增承诺154亿美元。高于中心目标的持仓仍可伴随持续承诺。分析者应确定适用区间与分母,避免把目标本身视为自动停止点。[1, 19]
这些文件为排序确立两点:区间是较持久的投资意愿信号,区间变化则是团队能够观测的有日期事件。文件也表明解释边界。我们查阅的审查页面列出区间,没有列出实际持有权重;政策附件也只是时点快照。提交同一CalPERS委员会的2025年6月顾问备忘录提及17%的长期私募股权目标,2022年11月附件的战略配置表则列出13%。备忘录记录,董事会于2024年3月批准17%的长期目标;附件为带修订标记的草案。因此,我们仅据此说明目标会修订,使用前必须确定日期。[1, 3]
当政策上限及有日期的敞口均获披露时,配置余量可作为候选输入。记录缺失需要明确假设。在拟合评分中,缺失数值特征在标准化后以训练均值填补。结构性评分采用按类型设定的默认目标敞口、相当于该敞口0.25倍的固定未缴付承诺比例,以及0.15的固定分配收益率。这些是不同的插补方法,应分别报告。公开政策文件支持选择这些类别,无法为投资者承诺意愿提供通用权重、容差区间或阈值。
4 公开承诺预算是最直接的节奏信号,但披露此项的投资者很少
承诺节奏是投资者向某项策略作出承诺的速度。2025年6月16日CalPERS私募股权计划审查指出,过去四个财政年度的承诺与每年155亿美元、上下浮动15%的目标一致,并强调维持最低承诺水平对避免再次出现失落十年很重要。顾问备忘录报告,截至2025年3月31日的十二个月新增承诺196亿美元,包括120亿美元共同投资和50项新基金承诺;过去三年的年度节奏超过150亿美元,而2016至2018年为每年30亿至50亿美元。[2, 3]
年度承诺目标在组合存量之外提供流量指标。2025年员工审查报告年度目标155亿美元、私募股权净资产值921亿美元,两者的计量日期不同。二者之比约为16.8%。实验对四类模拟投资者统一保留作者设定的节奏参数,即目标存量的17%。将这一参数跨类型使用属于建模假设,并未估计主权投资者、养老金、捐赠基金或家族办公室的实际预算。[2]
海湾主权投资者披露的细节较少。Mubadala在2026年4月9日发布的公告中,报告2025年资本部署1,430亿阿联酋迪拉姆,同比增长20%;回收款项1,380亿迪拉姆,同比增长27%。据此,回收款项约为部署额的97%,表明该投资者当年变现回款与资本部署处于相近规模。公告没有按资产类别或基金承诺拆分部署额,因此只能支持承诺节奏的先验假设,无法提供该投资者层面的预算。[6]
2026年6月审查提供了有用更新。员工保留155亿美元年度目标及15%浮动区间,并报告2026年3月31日私募股权净资产值为1,193亿美元。同一目标除以较新的净资产值,约为13.0%。即便披露的年度目标不变,机械依据该比率推导的参数仍会变化。因此,工作记录必须包括分子的期间、分母的估值日期,以及准确的组合范围;更新披露时三者均应保留。[18]
5 未缴付承诺与分配款决定配置余量何时重新释放
资本承诺与实际投资不同。资本在数年间被调用,持仓随调用增加、随分配减少。一篇近期研究非流动性另类投资优化的论文明确了这一结构:投资者仅能控制承诺,其对持仓的影响通常滞后数年,资本调用必须由流动性资产支付。该文引用Takahashi与Alexander的离散时间模型,其中调用额是未调用承诺的一个随时间变化的比例。该文为未经同行评审的预印本;我们仅用其说明问题结构,不采用其中任何参数。[12]
由此得到两个可观测比率。未缴付承诺占净资产值之比衡量已许诺的资本;分配收益率衡量资本再循环。Institutional Limited Partners Association原则要求管理人提供资本调用及分配的季度预测估计,并为再循环设置上限或监测阈值,以便投资者预测现金需求。CalPERS审查将降低未缴付承诺与净资产值之比列为目标之一,并记录分配款远低于历史水平。[2, 8]
Robinson与Sensoy研究1984至2010年的837只收购及创投基金。其工作论文结果将资本调用及分配与公开市场股票估值联系起来,其中分配的反应更大。在收购基金净现金流分解中,基金年龄和日历季度效应解释7.9%的变动,包括来自年龄的7.2个百分点。剩余残差变动并不能证明其他信息无用,或未来现金流本质上不可预测。该结果支持在该研究样本与模型设定内,谨慎使用简单预测规则。[9]
二级市场出售提供另一种潜在的组合敞口调整方式。HMC的2025财政年度报告描述其用于优化私募股权持仓,并提醒不要把此类出售普遍解读为受约束的信号。该报告未给出支持此处所需推断的交易量。[7]所引来源支持记录未缴付承诺、分配款及潜在组合调整。它们在本实验中对排序的贡献由作者设定的生成假设和合成结果决定,需要以实际活动观测另行验证。
HMC在2026年10月的报告提供当前承诺管理示例。报告称,2026财政年度末未缴付承诺占General Investment Account的13%,并将有纪律的承诺节奏及共同投资描述为管理流动性需求的工具。该账户分母至关重要;不能将此数字改称占私募股权净资产值的比率。报告配置表列示,私募股权占捐赠基金组合的46%。这些披露描述一家机构的组合与流动性管理,没有揭示可供某位新管理人使用的未分配预算。[17]
6 委员会周期与财政年度将出资能力转化为日期
投资者审批路径应列入时机记录。2026年6月CalPERS顾问备忘录报告政策变化,包括提高授权审批限额。公开会议日历列出计划举行的委员会会议。两项来源均不能证明每项拟议承诺都需要委员会投票,或12月收到的申请必须等到3月。团队应先核实适用投资授权、当前权限委托、所需文件及任何特殊决策路径,再指定日期。日历条目仅证明安排了会议;批准某笔投资的权限是独立事实。[4, 19]
计划审查还提出,避免传统基金投资中有限合伙人决策后出现的资本部署滞后。这一表述确认决策与部署之间的延迟是已知成本,却未量化接洽与决策之间的延迟。[2]实验将这一延迟设为输入,包括按投资者类型设定的尽调时长中位数、委员会间隔、委员会日程偏移和财政年度起点,并禁止机构在财政年度最后一个月作出决策。
模型记录委员会间隔、日程偏移及财政年度起点。披露记录的投资者获得其生成的日程记录,并受明示的过时日程压力情景影响。对于不披露的机构,按类型设置的日程仍为季度制,模型保留所生成的财政年度起点;不披露的家族办公室则被赋予月度日程和1月财政年度起点的先验假设。这些便利设定均由作者提出,没有经审阅的家族办公室证据验证。另一个压力情景将机构会议频率减半,但保持所观测日程不变。
7 管理人自身的募资时钟影响投资者已作出的承诺
新一轮募资启动前,投资者部分能力已被预先占用。Barber与Yasuda描述,私募股权机构每三至六年募集新基金,募资活动从数月延续到超过一年半,并发现中期业绩对能否募集后续基金有较大影响。Kaplan与Schoar发现,表现更好的基金更有可能募集后续基金和更大基金,繁荣时期设立的基金则较不容易募集后续基金。[10, 11]
对投资者而言,这些发现意味着,其已投资管理人的续投需求会形成队列,并按管理人的时间表到达。ADIA的2025年审查从投资者角度表达相同观点:私募股权募资同比下降22%,较2021年高峰低逾40%,同时有限合伙人将承诺集中于关键关系。[5]新管理人因而需要与每位投资者难以直接观测的既有关系竞争排序。
既有关系可能同时影响考虑某位管理人的意愿,以及已许诺给其他对象的资源。模型用一个独立于出资能力输入的投资意愿项表示不可观测意愿,但未从模拟承诺预算中明确扣除竞争性的续投承诺。这种简化很重要:两个真实投资者可能有相同的公开配置记录,却有明显不同的待履行义务队列。基金层面反复募资的证据支持调查该队列,无法量化某一投资者剩余预算。[10, 11]
8 可观测变量归为六类记录,各有来源、滞后和盲点
表2列出评分矩阵。每行说明变量、观测位置、通常的陈旧程度及其无法显示的内容。盲点一栏最重要:收集成本低但存在已知方向误导的变量,应采用不同于收集成本高且无偏变量的权重。该矩阵是框架表,只记录第3至7节来源允许作出的判断,不分配权重。
| 变量 | 观测位置 | 典型滞后 | 近似代表的内容 | 盲点 |
|---|---|---|---|---|
| 配置区间与权重 | 年度报告、政策声明 | 数月至一年 | 相对目标的余量 | 区间不等于实际持有权重 |
| 未缴付承诺比率 | 财务报表附注、计划审查 | 一个季度至一年 | 已许诺资本 | 计入承诺,不反映资本调用时机 |
| 分配收益率 | 计划审查、基金报告 | 季度 | 再循环用于新承诺 | 反映历史情况 |
| 承诺预算与节奏 | 计划方案、顾问备忘录 | 一个季度至一年 | 年度流量能力 | 仅少数投资者公布 |
| 委员会及财政年度日程 | 董事会日历、政策文件 | 当前 | 可获批准的日期 | 日程会变动;私人投资者通常缺少此类日程 |
| 管理资产规模 | 年度报告、名录 | 年 | 投资组合规模 | 超过一定阈值后,单笔投资规模的重要性下降 |
MatchPoint对第3至7节所引来源的分析。典型滞后以底层报告周期表述,属于须针对各投资者核实的假设,不隐含任何权重。
每条记录均应保存来源日期、会计范围、单位及证据状态。应区分直接披露值、由其他披露推导的估计值,以及插补值。在本实验中,拟合评分以标准化后的训练均值填补缺失数值特征;结构性规则则针对特定缺失记录采用按类型设定的输入。即便某位投资者只有很少信息得到核实,这两种方法仍可能给出看似精确的评分。应向决策者明确呈现这种不确定性。公开来源支持调查这六类变量;其数值预测权重和机构适用性仍须依靠规范收集的活动数据集检验。
9 出资能力与日程检验必须同时通过,评分应明确体现这一点
出资能力包括两个组成部分。存量部分是政策配置区间上限内的余量,在扣计部分未缴付承诺后,加上投资者预计可再循环的分配款。流量部分是剩余年度承诺预算。式1a定义存量,式1b定义流量。只有在决策日二者均达到或超过单笔投资规模,投资者才可作出承诺。
在式1a中,C_i(t)表示投资者i在启动后第t个月的出资能力,A_i为其资产,g_i为该资产类别的目标份额,b为目标之上的容差区间,a_i(t)为当前份额,f_i为未缴付承诺占组合的比例,lambda为计入余量扣减的未缴付承诺比例,rho为分配款中可再循环的比例,y_i为年度分配收益率。在式1b中,R_i(t)为剩余预算,B_i为年度预算,k_i(t)为该投资者财政年度内已过月数,nu_i与gamma_i分别代表使用水平与形状。
时机通过决策月份进入模型。式2a给出尽调结束时或之后首个获准的委员会月份,式2b给出在第s个月接洽时投资者能否作出承诺的指标。
决策月份取决于尽调时长、委员会周期和财政年度决策禁期。因此,同一投资者可能在某月接洽时能够承诺,而在下一月接洽时无法承诺。这里,M_i为投资者i获准的委员会月份集合,d_i为以月计的尽调时长,W为窗口,T为单笔投资规模,s为接洽月份。如果窗口内不存在获准月份,G_i为零。加总式评分无法精确再现这些条件的合取关系,因为余量过剩无法补偿预算耗尽。因此,第12节比较根据结果拟合的加总式评分,以及将式1与式2应用于观测记录的结构性评分。
出资能力计算需要信息日期和决策日期。启动时作出的预测可使用已发布文件、经核实的日程,以及明确建模的情景,不能将后续估值或未来委员会结果当作当时已知信息。信息增强基准刻意获得生成的未来出资能力路径,实际规则则不能。任何实证回测均应保持这一区别:保存每次历史决策时可用的文件版本及发布时间戳,并从预测变量中排除后续修正,除非验证设计明确对后续信息更新建模。
10 构建总体中的输入与假设
每次重复抽取1,600名投资者组成训练池,另抽取2,000名组成测试名单,分为四类:主权或国家基金、公共养老金、捐赠基金或基金会,以及家族办公室。各类在资产、目标份额、财政年度起点、委员会间隔、尽调时长、披露及记录滞后方面有所不同。同一类型内的资产、目标、当前敞口、未缴付承诺比例、分配收益率、年度承诺节奏和预算使用率,从表3中的分布抽取。潜在投资意愿项与潜在匹配度项分别独立于出资能力输入抽取。投资意愿代表所有使投资者愿意开会和推进、但未被记录反映的因素,包括既有关系、团队声誉及投资者对行业的看法。
家族办公室占总体的一半,记录披露概率为十分之一。这是作者的设定,使规模最大的群体同时成为最难观测的群体。总体未针对任何数据集校准,目的是让出资能力与时机逻辑可被检验;表4展示这一逻辑如何区分总体。披露与出资能力随类型共同变化,因此使用披露记录的评分,对机构投资者的信息将比对家族办公室更充分;实验检验这是否影响首轮接洽。若在启动时接洽,约30%的投资者能够承诺,且各类型间差异明显。
| 输入 | 模型中的值 | 作用 |
|---|---|---|
| 单笔投资规模与窗口 | 2,500万美元;自10月启动起十二个月 | 结果定义 |
| 资产中位数,单位:十亿美元 | 120;25;3;0.9,对数标准差0.8至1.0 | 规模 |
| 该资产类别的目标份额 | 15%;13%;30%;15%,对数噪声0.2 | 余量上限 |
| 当前份额相对目标 | 对数正态,标准差0.30 | 配置余量 |
| 未缴付承诺比例;计入部分 | 贝塔分布均值25%;其中一半计入余量扣减 | 已许诺资本 |
| 分配收益率;再循环部分 | 贝塔分布均值为净资产值的15%;其中80%可再循环 | 再循环 |
| 年度预算 | 目标存量的17%,对数噪声0.35 | 流量能力 |
| 财政年度起点;委员会间隔 | 1月、7月、7月、随机;3、3、3和1个月 | 日程 |
| 尽调时长中位数,单位:月 | 4;5;4;2,对数标准差0.4 | 时机 |
| 披露记录的比例;滞后月数 | 50%、95%、85%、10%;滞后9、4、6、12个月 | 可观测性 |
| 投资意愿与匹配度 | 独立的标准正态项;匹配度在噪声0.6下被观测 | 意愿 |
| 接洽时受出资能力或预算约束的尽调调整 | 条件尽调启动概率相对下降35% | 作者设定的早期阶段敏感性;没有实际观测的拒绝率 |
| 类型占比 | 10%;20%;20%;50% | 作者设定的投资者类型构成 |
| 余量区间及未来敞口漂移 | 目标之上20%的相对容差;年度对数份额漂移系数0.12 | 合成出资能力路径 |
| 市场冲击载荷 | 私募份额对数路径中明示市场冲击参数的0.6倍 | 作者设定的分母效应压力情景 |
| 未缴付承诺与分配款调整 | 计入50%的未缴付承诺;80%的模型分配款可再循环 | 出资能力方程 |
| 预算使用率 | 水平在0.5至1.5间均匀分布;形状为对数正态,对数标准差0.4 | 合成的年度内预算消耗 |
| 委员会日程偏移与决策禁期 | 偏移在该类型间隔内均匀分布;机构不得在财政年度最后一个月作出决策 | 获准决策月份集合 |
| 阶段概率 | 会议对数几率:-0.6 + 0.8×匹配度 + 0.9×投资意愿;尽调对数几率:0.5×匹配度 + 0.7×投资意愿,并加入共同压力偏移 | 作者设定的转化流程机制 |
| 数值参考与结构性规则 | 参考承诺概率采用条件对数正态累积分布函数积分;观测记录结构性评分内保留尽调时长的五点近似 | 区分评估概率与实际评分近似 |
作者为构建实验设定的部分假设,并非实际观测的投资者分布。各类型中位数按主权、养老金、捐赠基金、家族办公室的顺序排列。冻结的配套核心程序和驱动程序保存完整的测量噪声、插补及评分平滑定义;本表仅作选项摘要。
| 投资者类型 | 总体占比 | 资产中位数,单位:十亿美元 | 记录披露比例 | 启动时接洽的条件通过概率至少50% | 承诺概率 |
|---|---|---|---|---|---|
| 主权或国家基金 | 10% | 124.1 | 50% | 65% | 13.8% |
| 公共养老金 | 20% | 24.2 | 95% | 48% | 12.1% |
| 捐赠基金或基金会 | 20% | 3.0 | 86% | 40% | 9.6% |
| 家族办公室 | 50% | 0.9 | 10% | 12% | 2.5% |
| 全部投资者 | 100% | 2.3 | 47% | 30% | 7.0% |
描述单个包含20,000名投资者的构建总体。所报告的能力标记表示,在窗口期内完成决策并通过出资能力和预算检验的条件概率不低于二分之一。策略表另行报告平均通过概率。这些约定不估计实际观测的投资者可用性。
对数正态敞口设定的取值范围无上界。这是一项压力测试设计,并非完整资产负债表模型。模拟中异常大的私募份额不能被解释为字面上的会计配置。在真实机构应用该框架前,应核对组合分母、估值滞后、已签署承诺及任何合同限制。文件缺失支持提出澄清请求,不能成为宣称投资者没有出资能力的事实依据。
11 每个转化阶段各有驱动因素,承诺概率是各阶段概率的乘积
已接洽投资者在窗口内签署的概率,是三个阶段项的乘积,其中一项包含概率下调。第一项是合格会议概率,由匹配度及投资意愿驱动。第二项是在已开会条件下启动尽调的概率;对于接洽时受出资能力或预算约束的投资者,该概率会下调。第三项是在决策月份通过出资能力及日程检验的概率。式3a给出乘积,式3b给出比较排序规则的技能评分。
在式3a中,pi_i为模型中具有约束力的承诺的条件概率,m_i为会议概率,q_i为接洽时受约束调整前的尽调概率。指标chi_i描述接洽时的出资能力及预算状态。G-bar_i对连续对数正态尽调时长分布积分,计入每种时长对应的首个获准决策月,以及该月的出资能力与预算检验。该参考计算以生成的未来出资能力路径为条件,在作者实验内提供评估概率,实际募资团队无法获得。在式3b中,全知基准集合包含最大的K个条件概率,技能指标以其预期产出为上限基准。
信息增强基准知道潜在匹配度、生成的未来出资能力路径及生成规律,并对投资意愿积分。这些特权超过完美公开记录的范围,实际操作中无法获得。它与操作性规则的差距结合了多种信息及模型形式优势。在独立的20,000名投资者描述样本中,平均条件承诺概率为7.0%。在独立生成的各次重复测试名单中,100次随机接洽平均产生7.0项预期承诺,即1.75亿美元的承诺面值。这两个摘要使用不同样本;后者并非由描述样本四舍五入后的百分比计算。两者均不代表已支付现金或咨询费。
条件积分将前一个获准月份至当前获准月份之间的对数正态概率质量,分配给每个获准委员会月份。只有出资能力及剩余预算均超过单笔投资规模,该月才贡献概率。超过最后获准日期的尽调时长贡献为零。实现保留连续尽调抽样以生成实际实现结果。独立检验将积分概率与逐月标量枚举比较,并核实概率质量恒等式及日程边界。观测记录结构性评分刻意保留较粗的五点近似及平滑假设;其输出是排序评分,不声称经过实证概率校准。
设F_i(u)为投资者i的正值对数正态尽调时长分布函数,在u非正时F_i(u)=0。求和中的合法决策月份从零至W。对于每个月t,t_i^-表示前一个获准月份;第一组的前置累积分布函数值定义为零。若t时点的出资能力和预算检验达到单笔投资规模,则H_i(t)=1。分配给t的概率质量为F_i(t-s)-F_i(t_i^--s)。首次委员会机会失效,不会将这部分概率质量转移给下一次委员会。构建分组前先排除决策禁期月份。
评估概率与实现结果生成器共享连续尽调分布。累积分布函数计算在合法月份区间上对该分布积分,其精度取决于作者设定的出资能力路径、日程规则和分布假设,并受浮点计算精度约束。观测记录结构性评分刻意采用较粗的五点近似及对数比率平滑为候选对象排序,输出不声称经过实证概率校准。
12 纳入出资能力与时机的拟合评分,使首轮承诺额达到随机排序的3.8倍
比较从2,000名测试投资者中选取100名作为首轮,即名单的5.0%。逻辑回归评分根据800名生成训练投资者的承诺结果拟合,并在独立测试投资者上评估。表5报告条件参考下的预期承诺面值及重复实验分位数。最后一列为选定投资者条件通过概率的平均值,并非统计达到描述总体独立50%阈值的投资者人数。
| 排序规则 | 预期承诺额,单位:百万美元 | 第10至第90百分位 | 技能评分 | 窗口内决策条件的平均通过概率 |
|---|---|---|---|---|
| 随机排序 | 175 | 164至184 | 0.00 | 32% |
| 优先接洽资产规模最大者 | 335 | 284至393 | 0.14 | 63% |
| 仅按投资授权匹配度 | 360 | 294至430 | 0.16 | 32% |
| 仅按出资能力变量 | 488 | 428至556 | 0.27 | 86% |
| 仅按时机变量 | 289 | 229至342 | 0.10 | 52% |
| 出资能力与时机,不含匹配度 | 497 | 434至570 | 0.27 | 86% |
| 匹配度、出资能力与时机 | 657 | 572至730 | 0.41 | 82% |
| 结构性条件检验加匹配度 | 707 | 630至780 | 0.45 | 74% |
| 信息增强基准 | 1,021 | 957至1,082 | 0.72 | 98% |
| 潜变量上限 | 1,357 | 1,295至1,421 | 1.00 | 98% |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。预期承诺额基于100次接洽、每笔2,500万美元。区间为100次重复中的第10至第90百分位。
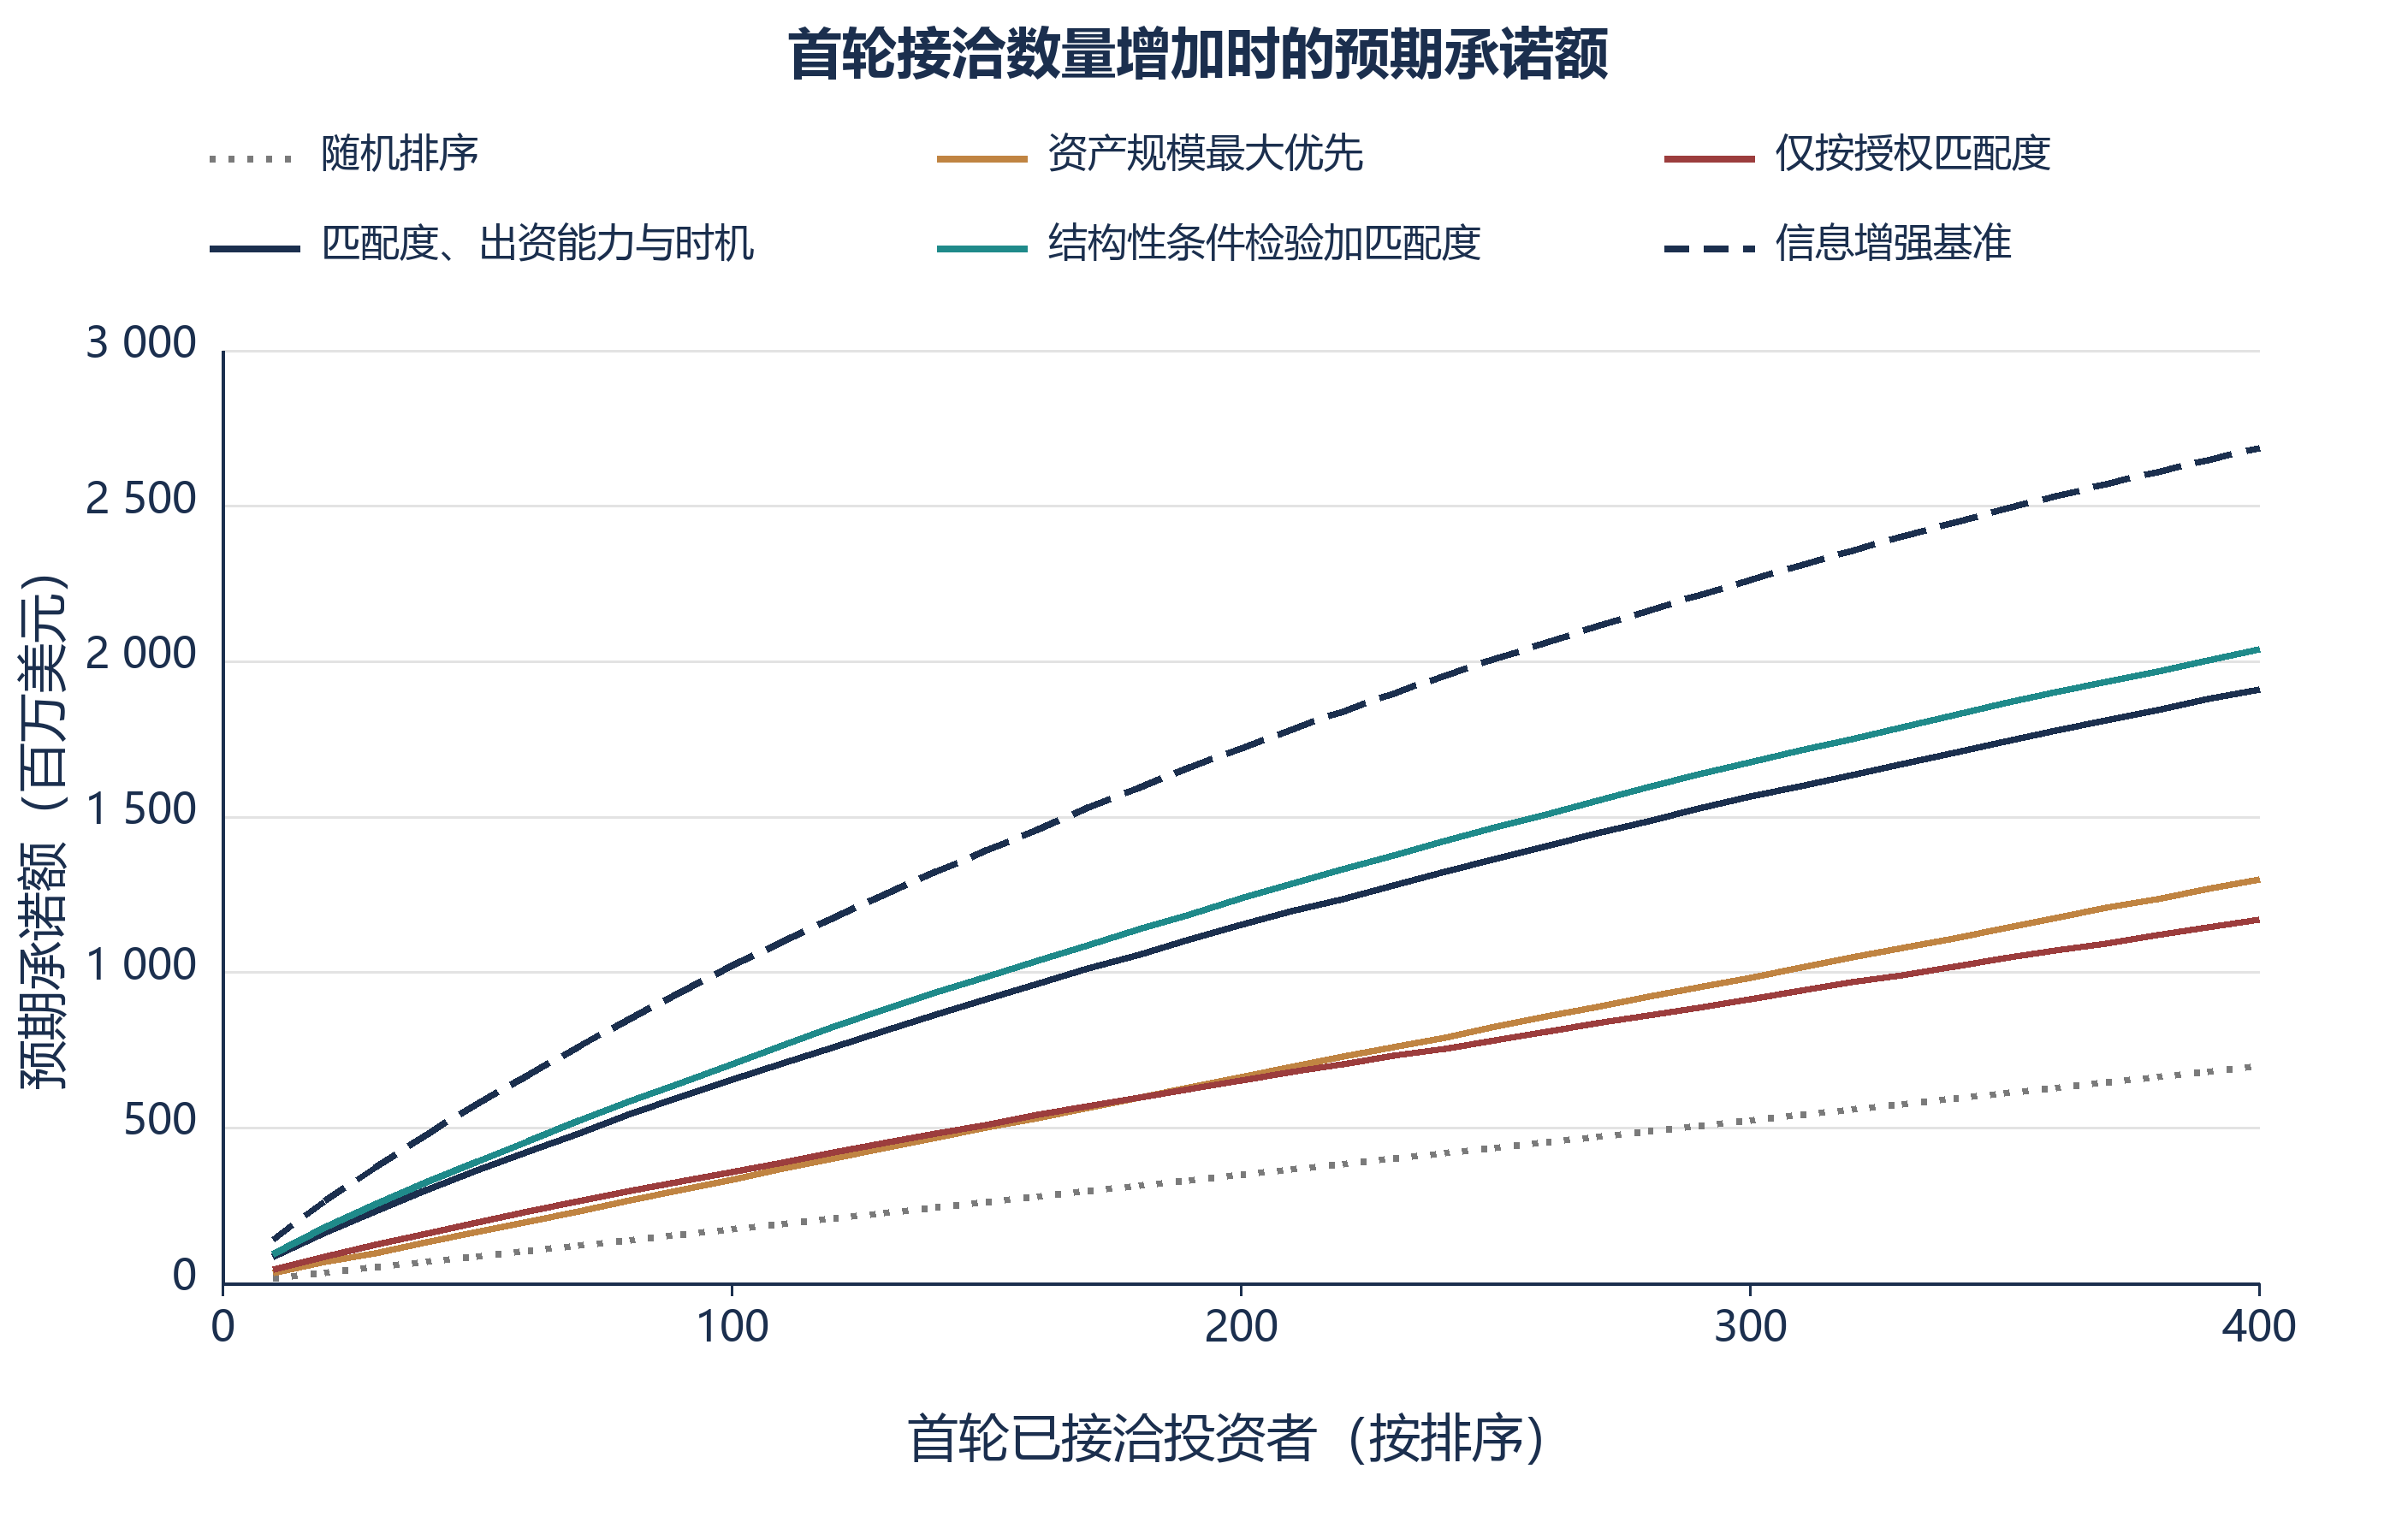
出资能力与时机记录贡献了主要效果。综合匹配度、出资能力与时机的拟合评分达到6.57亿美元,仅按匹配度为3.60亿美元,优先接洽规模最大者为3.35亿美元,前者分别为后两者的1.8倍和2.0倍。技能评分为0.41,分位区间为0.34至0.47。将式1及式2应用于观测记录的结构性评分达到7.07亿美元,并在77%的重复中优于拟合评分。拟合评分在100%的重复中优于仅按匹配度。
信息增强基准在模型的信息特权下,预期承诺面值达到10.21亿美元。拟合评分及结构性评分分别达到这一金额的64%和69%;匹配度及资产规模评分分别达到35%和33%。这些比率比较的是不同信息集与模型形式。结构性评分内嵌假定的出资能力机制,因此其模拟优势检验的是该机制成立时的行为,并不证明实际委员会采用此规则。仅按出资能力及仅按时机的评分,技能分别为0.27和0.10。图1展示在此构建环境中,随着首轮接洽数量增加,各规则的排序表现。
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
明示假设下的构建模型输出,为100次重复的均值;虚线基准还知道潜在匹配度和生成的未来出资能力路径,并对投资意愿积分。没有实际观测的募资数据。
13 记录变量对排序的增量贡献
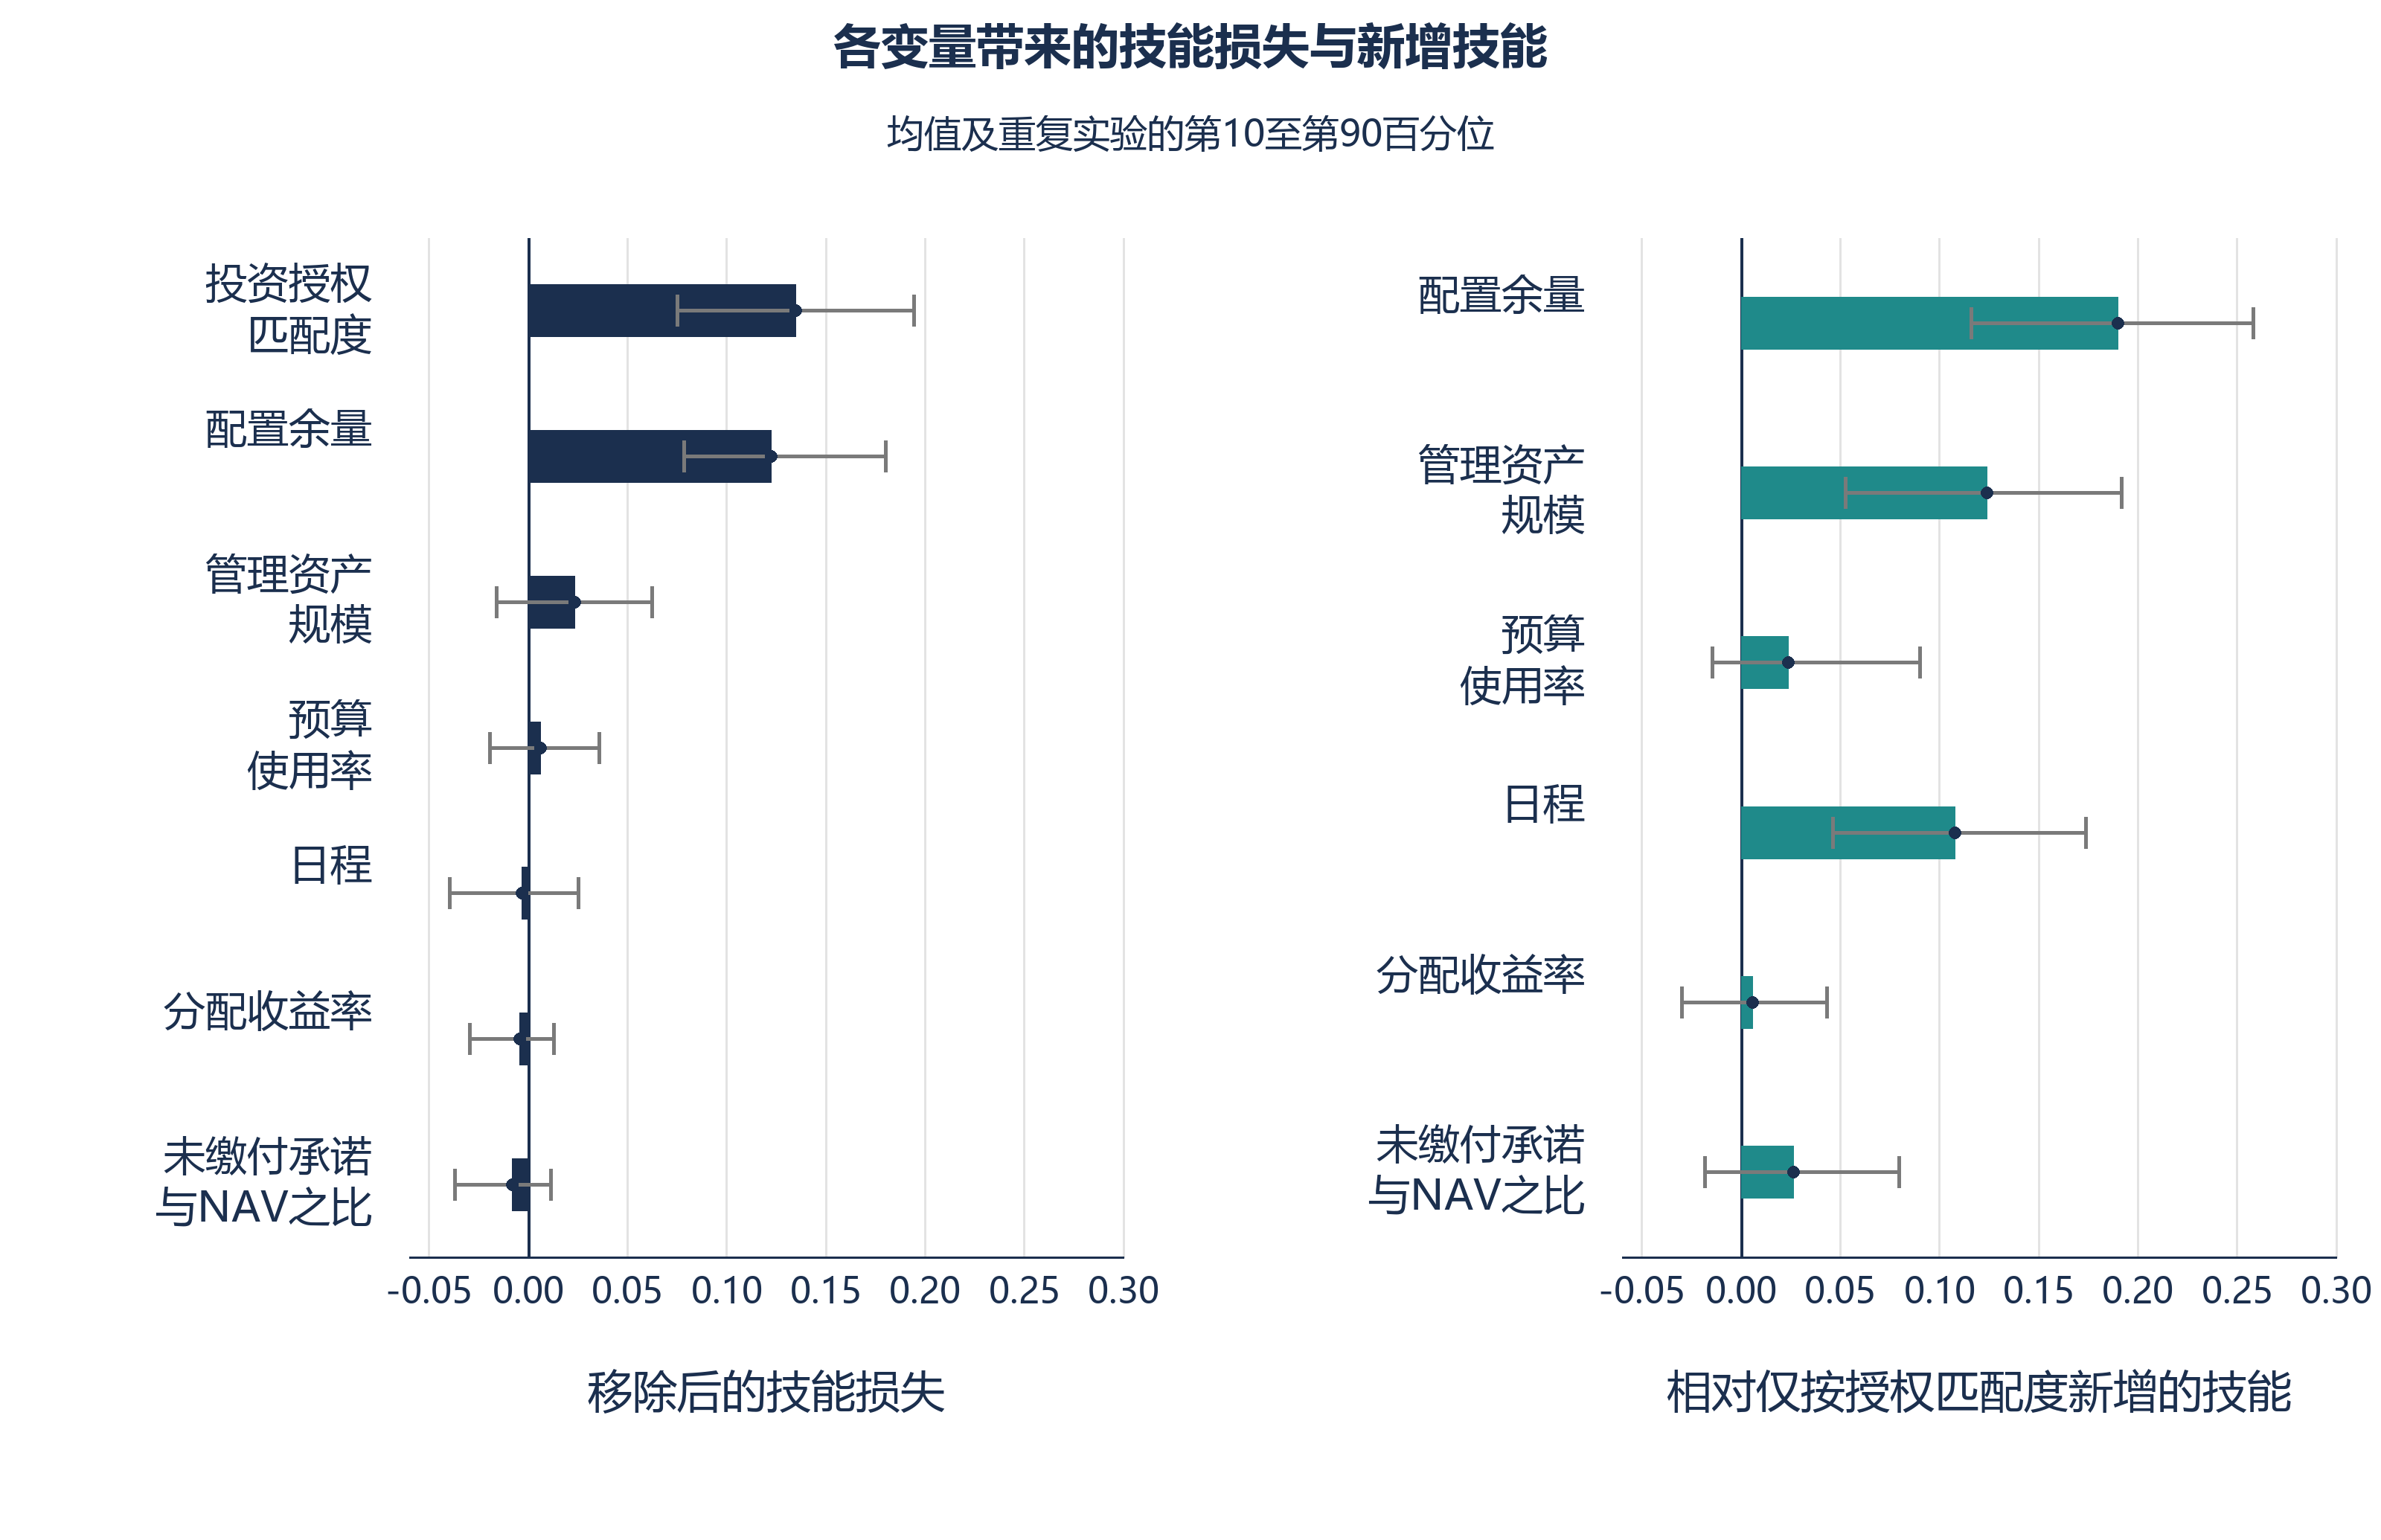
表6对每个变量报告两项检验。第一项将其从完整评分中移除,测量损失的技能;第二项将其加入仅含匹配度的评分,测量新增技能。当变量包含相同信息时,两项答案会不同,因此都需要。投资授权匹配度和配置余量是移除后造成可测技能损失的两个变量,分别为0.135和0.123。移除管理资产规模损失0.023,但其分位区间包含零。
| 变量 | 移除后的技能损失 | 第10至第90百分位 | 相对仅按匹配度新增的技能 | 第10至第90百分位 |
|---|---|---|---|---|
| 投资授权匹配度 | 0.135 | 0.075至0.194 | 基准项 | 不适用 |
| 配置余量;距目标的差额 | 0.123 | 0.079至0.180 | 0.190 | 0.116至0.258 |
| 管理资产规模 | 0.023 | -0.016至0.063 | 0.124 | 0.053至0.192 |
| 预算使用率;承诺节奏 | 0.006 | -0.019至0.036 | 0.024 | -0.015至0.090 |
| 日程;委员会日期及财政年度重置 | -0.003 | -0.039至0.025 | 0.108 | 0.046至0.174 |
| 分配收益率;再循环 | -0.004 | -0.030至0.013 | 0.006 | -0.030至0.043 |
| 未缴付承诺比率 | -0.008 | -0.037至0.011 | 0.026 | -0.018至0.080 |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。技能尺度中随机排序为0,潜变量上限为1。区间为100次重复中的第10至第90百分位。
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。柱形为100次重复的均值;线段跨越第10至第90百分位。
在加总模型中,日程变量相对仅按匹配度新增0.108技能。投资者类型指标新增0.137,而在类型指标之后加入日程变量新增-0.011,重复分位区间为-0.048至0.019。在控制这些类型后,平均增量排序贡献较小。这一比较不能将所有日程效应认定为类型效应。机制包含时机约束,加总回归可能难以充分表示。第15节研究另一个决策:对固定投资者集合选择接洽月份。
在该生成器下,未缴付承诺比率、分配收益率和预算使用率带来的平均新增技能很小。其尺度及观测噪声均由作者设定。若干排名较低变量的第10至第90重复百分位区间跨越零。这些区间描述反复模拟的活动,不是针对真实投资者总体的假设检验。相关变量可在加总式评分中互相替代,因此删去变量后的贡献较小,并不能证明该输入缺乏实际意义。第18节报告不同模拟样本组规模下,与有限样本拟合系数参考的一致程度。
14 会议响应匹配度,承诺还取决于出资能力与时机
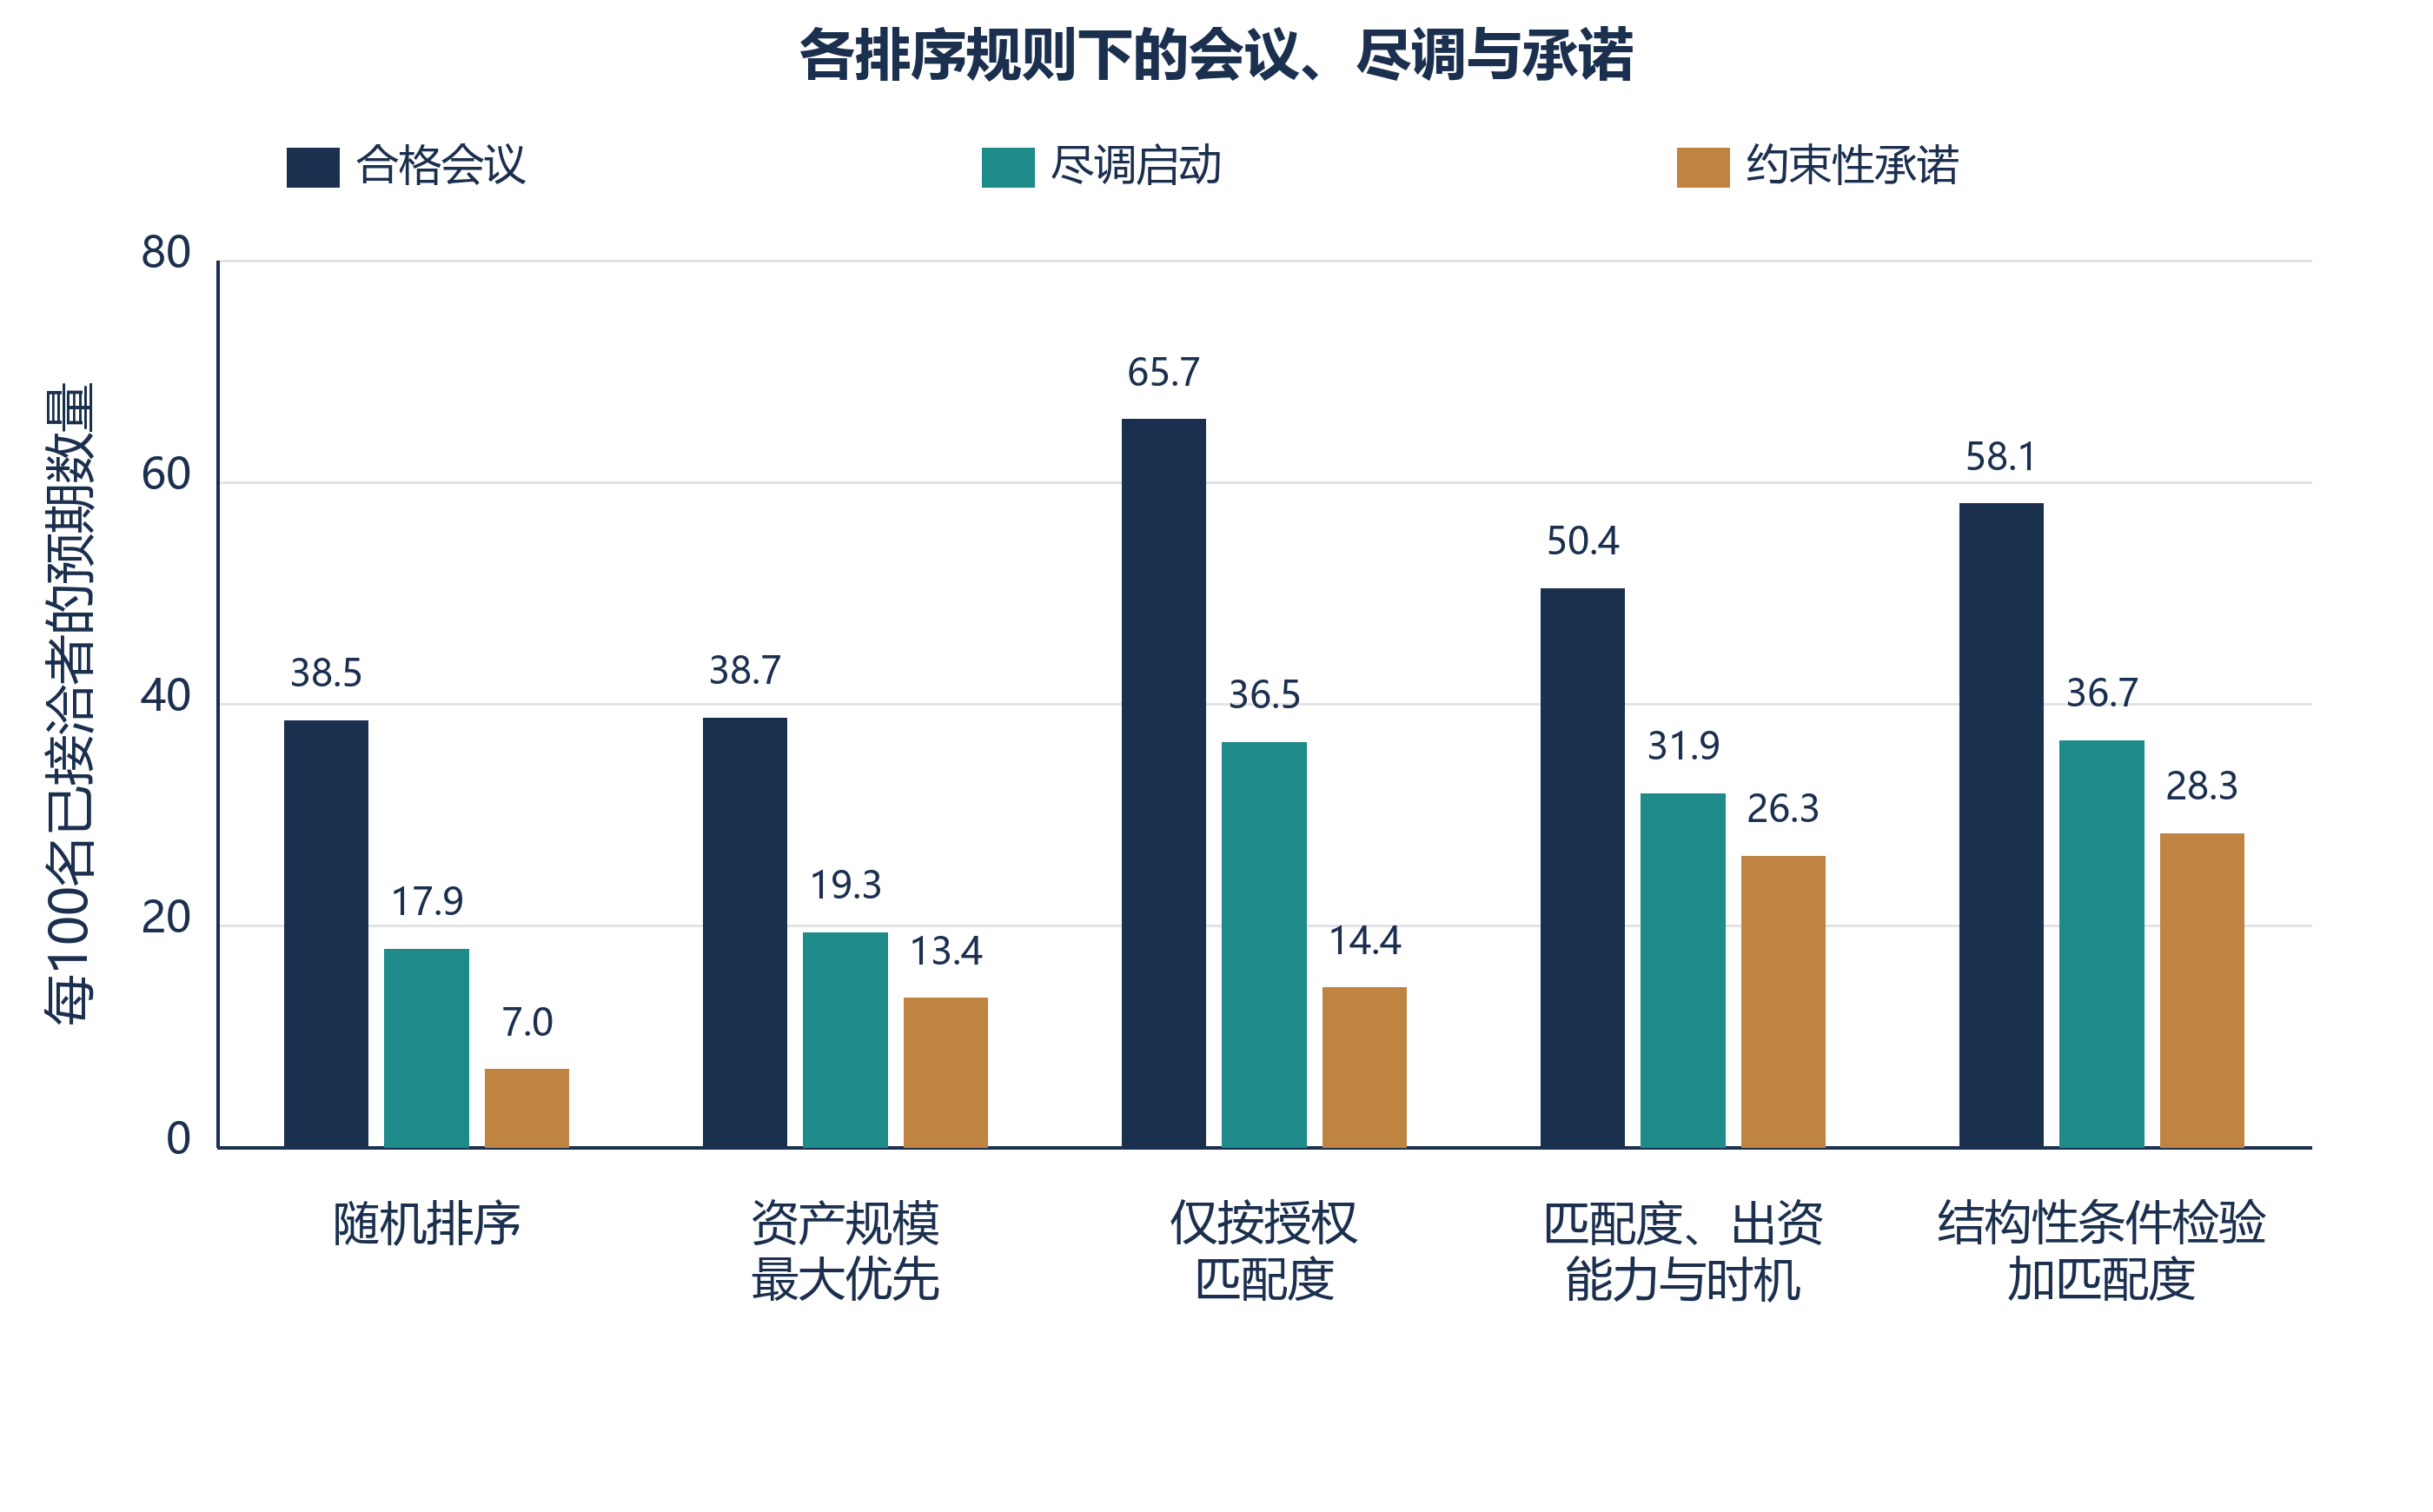
表7沿生成的转化流程跟踪同一批选定首轮名单。在所比较的操作性规则中,仅按匹配度产生最多的预期合格会议,每百次接洽65.7次,而随机排序为38.5次。完整评分产生50.4次预期会议和26.3项预期承诺;仅按匹配度则为14.4项承诺。优先接洽规模最大者产生38.7次预期会议和13.4项预期承诺。全知基准使用特权信息,单独报告。图3展示这些预期计数;均非实际观测的活动总量。
| 排序规则 | 合格会议 | 尽调启动 | 承诺 | 每次会议对应的承诺 |
|---|---|---|---|---|
| 随机排序 | 38.5 | 17.9 | 7.0 | 18% |
| 优先接洽资产规模最大者 | 38.7 | 19.3 | 13.4 | 35% |
| 仅按投资授权匹配度 | 65.7 | 36.5 | 14.4 | 22% |
| 匹配度、出资能力与时机 | 50.4 | 31.9 | 26.3 | 52% |
| 结构性条件检验加匹配度 | 58.1 | 36.7 | 28.3 | 49% |
| 潜变量上限 | 73.8 | 55.7 | 54.3 | 74% |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。每100名已接洽投资者的预期计数,为100次重复的均值。
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。每100名已接洽投资者的预期计数,为100次重复的均值。
转化流程也说明每种规则在哪些环节失去投资者。仅按匹配度会将许多无法在窗口内承诺的投资者带入会议,他们在尽调或批准阶段退出,消耗团队时间而未产生签署。拟合评分使用较少会议,且后期流失较少;当高级人员时间稀缺时,这一点尤其重要。会议次数易于统计,实际召开却成本较高。
预期承诺数与预期会议数之比分别为:仅按匹配度22%、规模最大优先35%、完整评分52%。相对随机排序,匹配度规则的会议及承诺倍数为1.71和2.05,完整评分为1.31和3.75。在此机制下,仅按预期会议选择政策,与按预期承诺选择政策,会选出不同规则。前瞻性研究需要确定这种差异是否在其自身投资者总体中持续存在。
早期阶段对出资能力的敏感性受构建设定限制。对于接洽时受约束的投资者,模型将条件尽调启动概率乘以0.65,相当于相对下降35%。这并未模拟实际观测到的35%会议拒绝率,也未解释尽调失败的所有原因。拟议研究记录真实阶段结果及日期,以调查这些渠道,而不预先假定其存在。
15 按各投资者日程选择接洽月份,可弥补部分时机差距
首轮接洽可预先安排顺序。表8对拟合评分选出的同一批100名投资者比较四种日程。启动时全部接洽为基线。将接洽随机分散于前四个月,预期承诺额为基线的0.99倍。观测记录规则从第零至第六个月为每位投资者选择接洽月,结果为基线的1.01倍。完全信息比较者使用同一可行月份集合,结果为基线的1.09倍。这一共同选择集使时机比较保持一致。
| 接洽计划 | 预期承诺额,单位:百万美元 | 第10至第90百分位 | 相对启动计划的比率 |
|---|---|---|---|
| 启动时全部接洽 | 657 | 572至730 | 1.00 |
| 在四个月内随机分散接洽 | 649 | 572至727 | 0.99 |
| 依记录选择考虑日程的月份 | 665 | 593至746 | 1.01 |
| 完全信息下的最佳月份 | 713 | 624至805 | 1.09 |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。预期承诺额对应拟合评分最高的100名投资者。区间为100次重复中的第10至第90百分位。
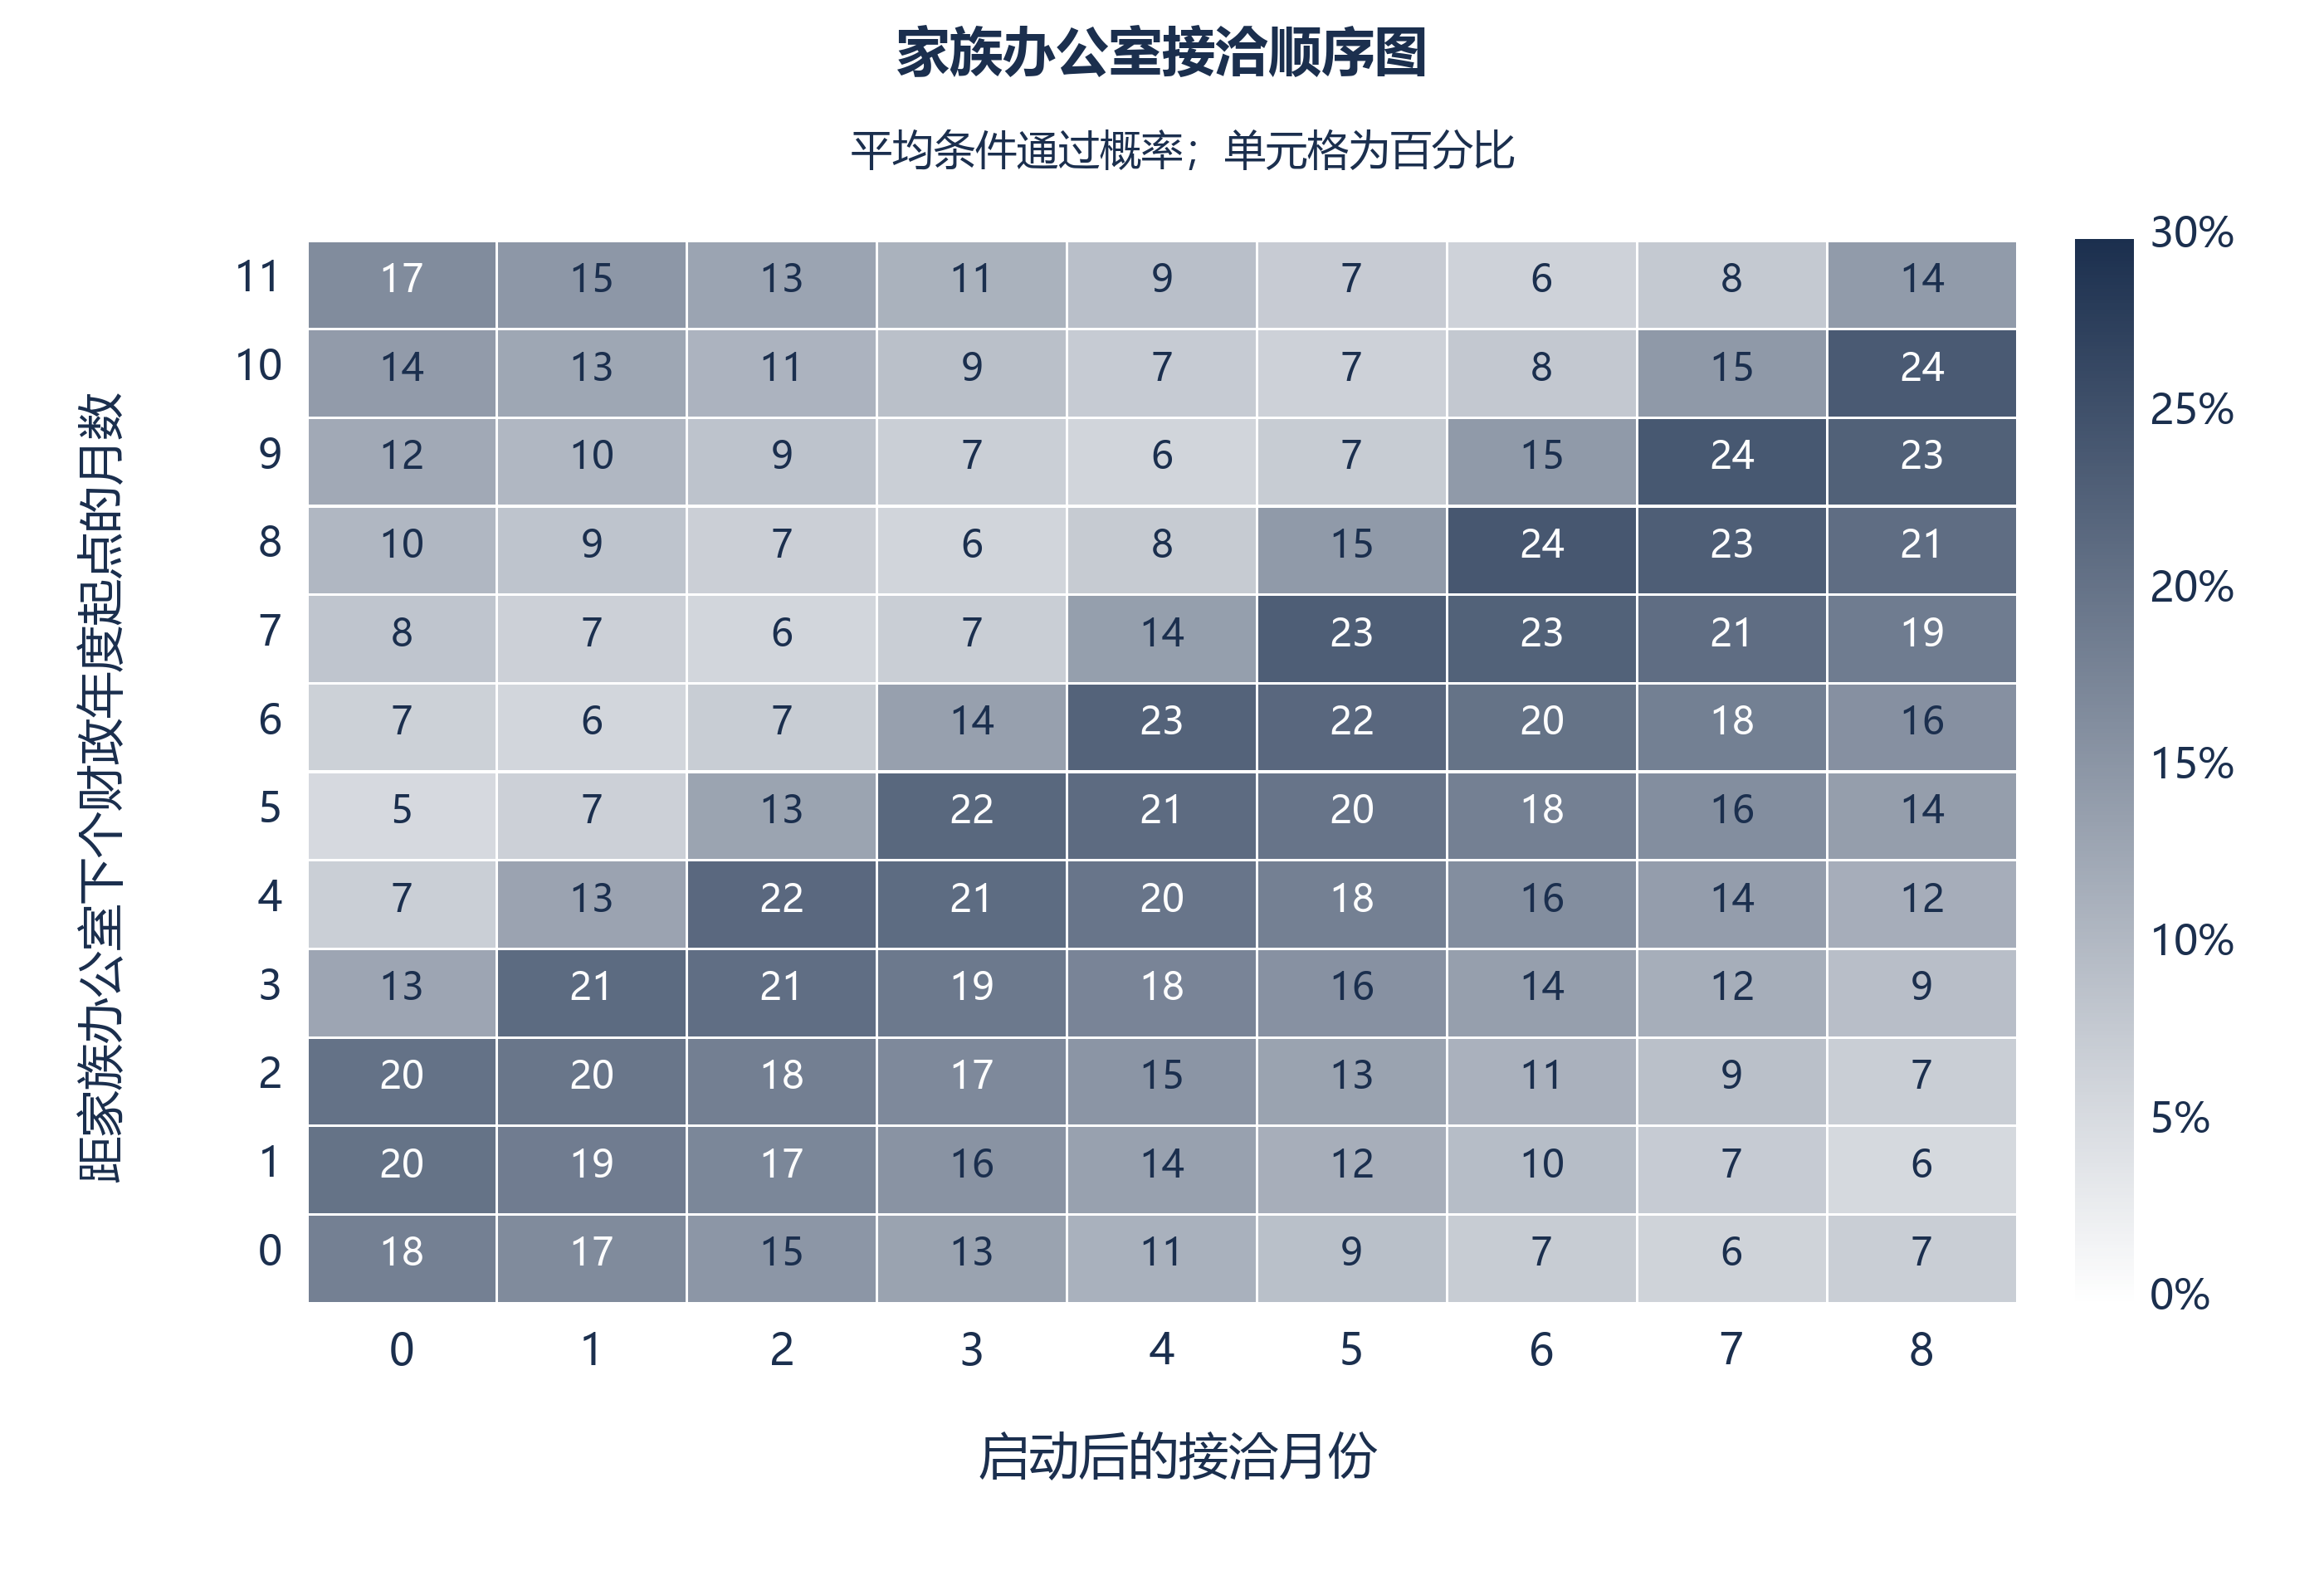
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
明示假设下的构建模型输出。单元格按接洽月份及距下个财政年度起点的月数分组,展示在固定十二个月窗口内决策时通过出资能力与预算检验的平均条件概率,以百分比表示。它们不是达到独立50%能力阈值的投资者占比。描述网格使用第0至第8个月;两种时机政策均在第0至第6个月中优化。
图4说明机械式分批为何失效,以及考虑日程的计划为何有所帮助。家族办公室的财政年度在随机月份开始,可承诺概率沿对角线最高:在重置前约两个月接洽时,概率约为24%,因为中位数为两个月的尽调恰在新预算启用后结束;若决策落在预算已大量使用的财政年度后期,概率降至5%。财政年度从1月开始的机构,在较早月份接洽时最可能承诺,启动时为63%,第八个月接洽时为16%。
依观测记录制定的时机规则产生基线1.01倍的预期承诺额,并在68%的重复中优于启动时接洽。其平均增益占启动方案与同一可行集合下完全信息时机基准差距的15%。增益较小,且在各构建活动间有所变化。选定名单在启动时的平均条件通过概率已为82%。实际团队应在推迟接洽前核实决策日期与预算;本实验并未确立普遍更优的等待规则。
16 明示压力情景下的排序技能与校准
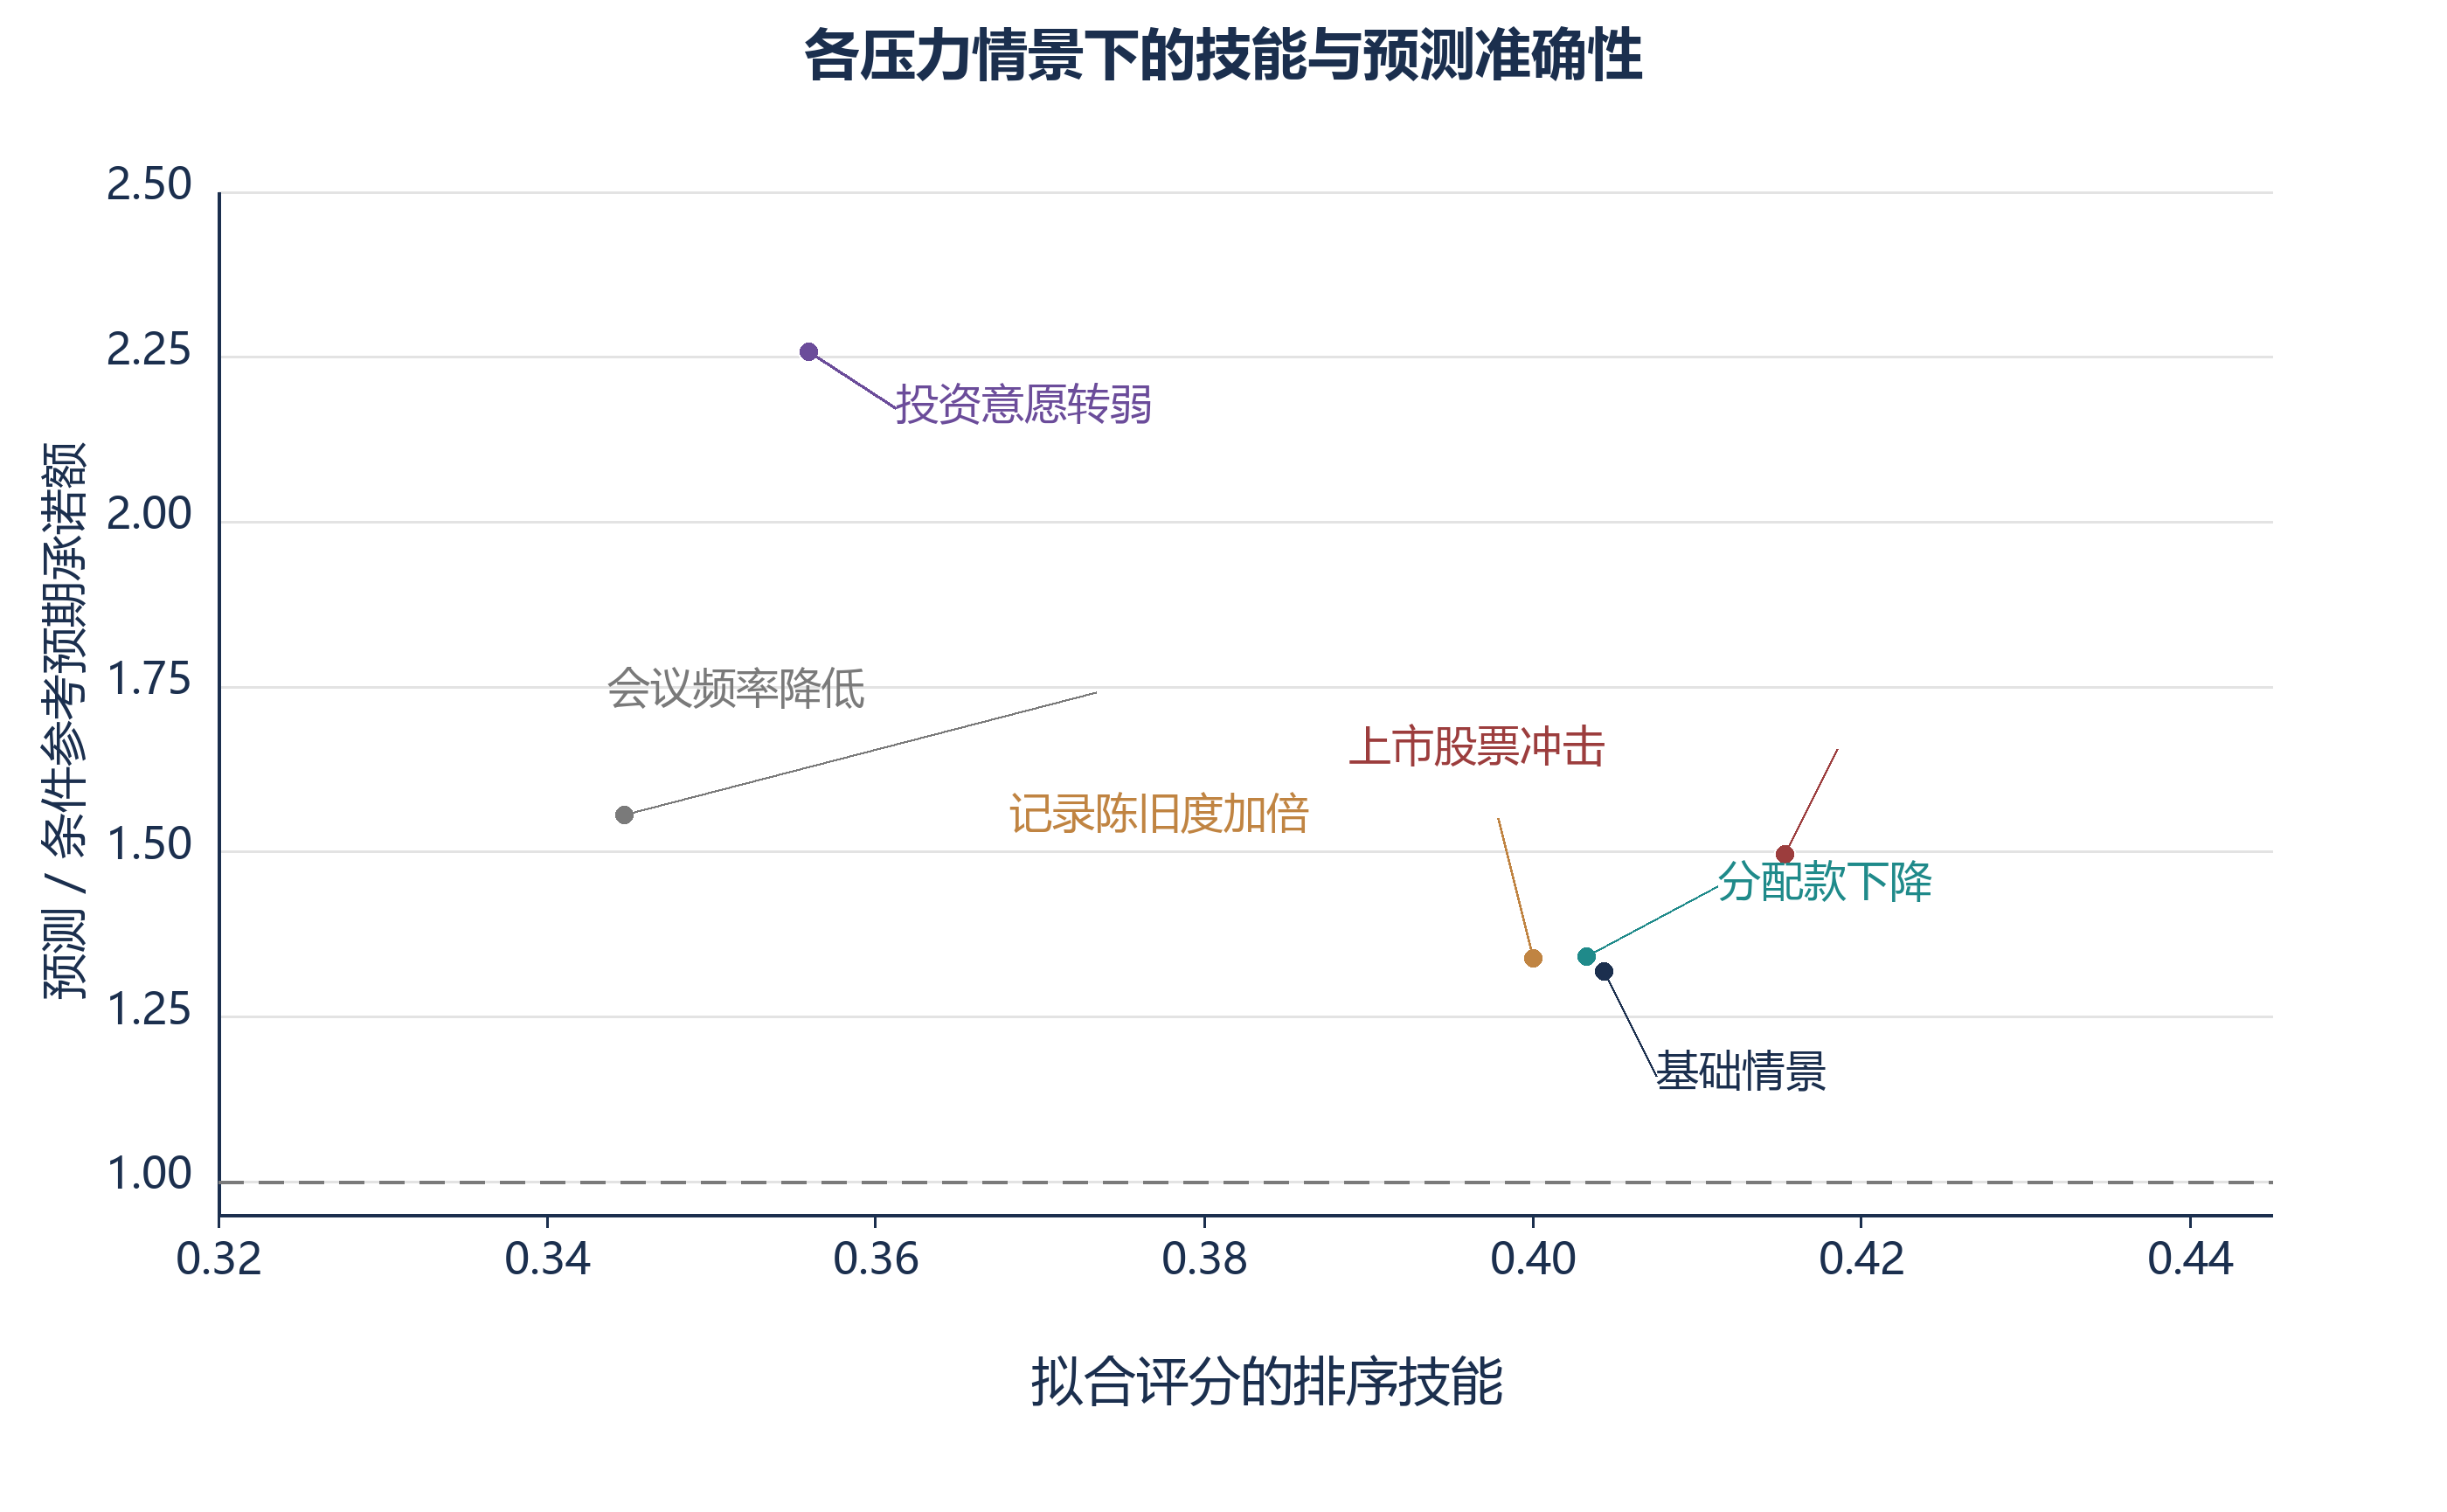
在每项压力测试前,先冻结基于基础总体拟合的评分。每个压力情景改变生成环境的一个明示部分,不重新拟合。表9报告拟合评分排序技能、规模最大优先技能、预测与参考承诺额之比、平均条件通过概率及平均条件承诺概率。基础情景中,最高评分名单的预测比率为1.32。图5展示明示环境中的排序与预测表现。这些属于比较性情景诊断;实验并未测量真实募资短缺发生前的操作性预警时间。
| 环境 | 拟合评分技能 | 规模最大优先技能 | 预测除以条件参考预期承诺额 | 最高评分名单平均条件通过概率 | 平均承诺概率 |
|---|---|---|---|---|---|
| 基础情景 | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| 记录提交后公开市场股票下跌 | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| 记录陈旧程度加倍 | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| 分配款下降60% | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| 委员会会议频率减半 | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| 对该资产类别的投资意愿转弱 | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。取60次重复的均值。预测与条件参考之比,为最高评分名单中预测承诺概率之和,除以真实概率之和。
在明示的记录提交后市场冲击下,完整评分平均技能为0.42,预测与参考之比为1.50。出资能力方程在应用余量下限前,提高模拟的私募份额敞口。这可能降低预期承诺能力,却不使平均排序技能出现同等幅度下降,也不保留每位投资者的相对顺序。委员会减少及投资意愿转弱情景分别产生0.34和0.36的技能,预测比率为1.56和2.26。这些比较是有条件的情景结果。
这些情景说明应同时监测排序与校准。在本实验中,共同的出资能力或投资意愿变化,可导致实际低于预测而排序相对稳定。真实活动中类似的汇总模式也可能出于其他原因。调整预测前,应调查数据质量、资格、跟进、条款及未记录的选择。规模最大优先技能在明示环境中介于0.11和0.14。记录更滞后及分配款减少时的技能分别为0.40和0.40,但这是在分配收益率权重相对较小的参数下得到的。两项结果均不能证明面对实际流动性冲击时仍具稳健性。
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。每个情景取60次重复的均值。
17 依判断选择的历史高估预测,按记录重新加权仅修正其中少部分
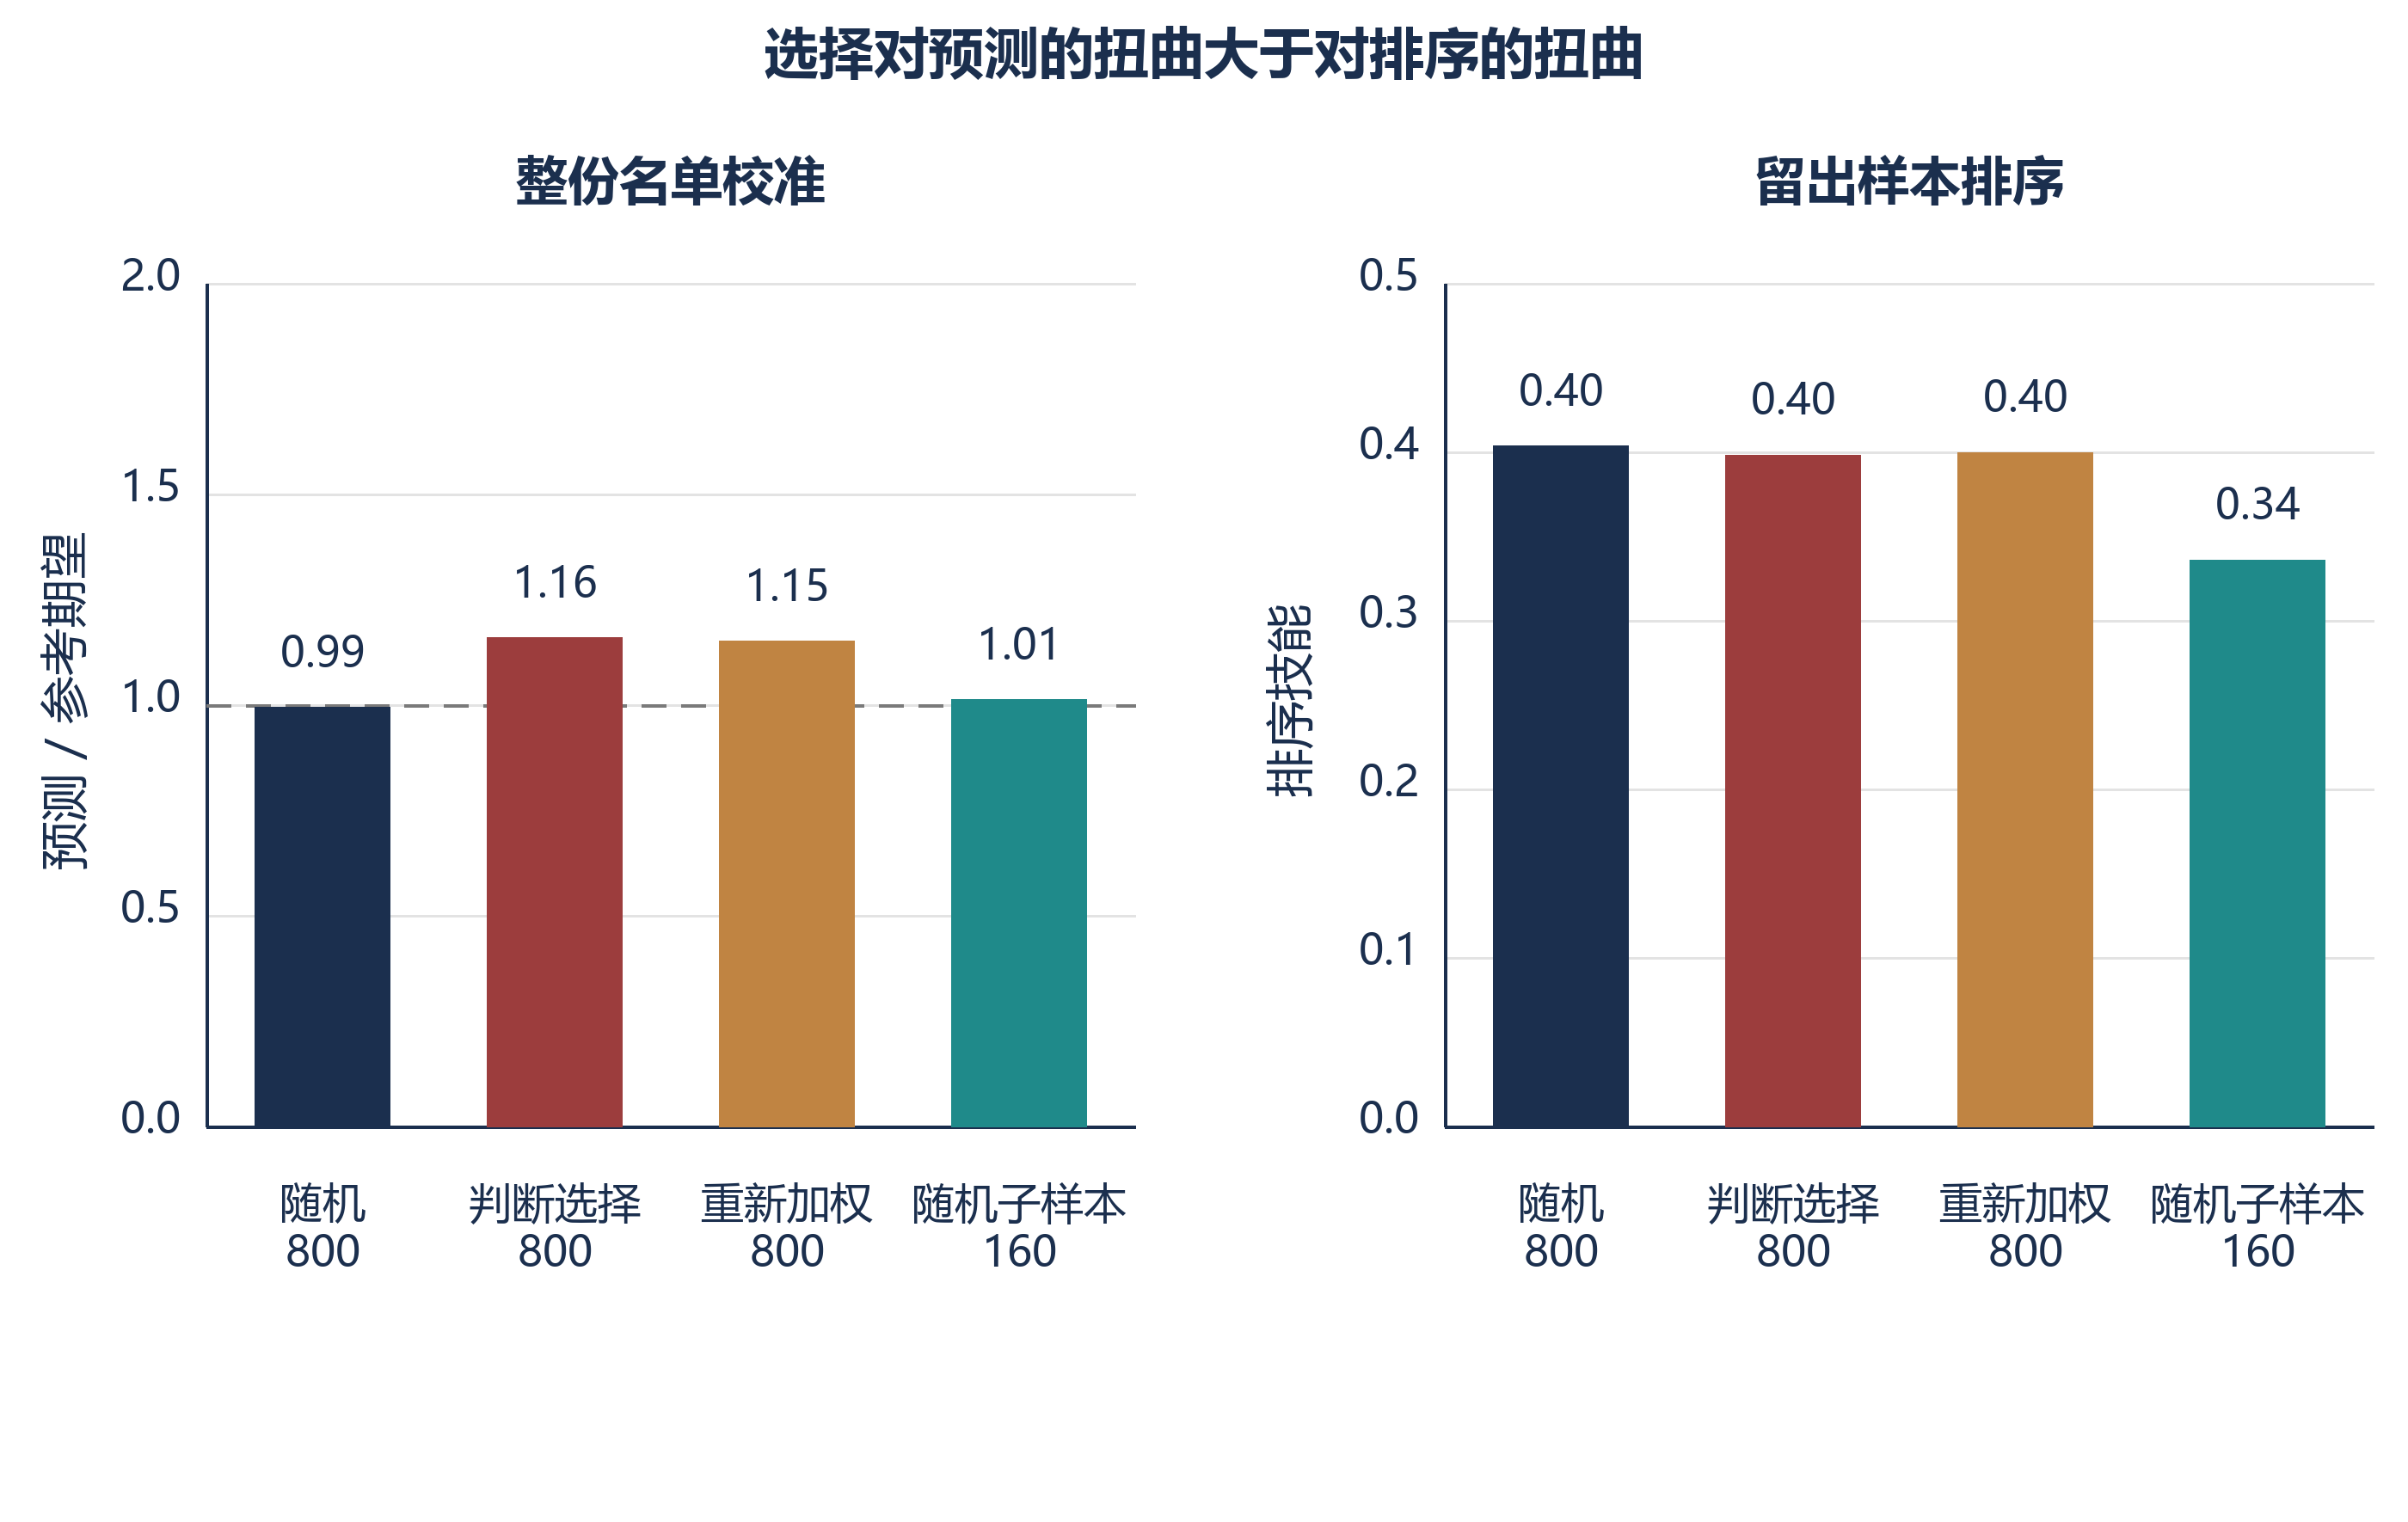
过去的接洽很少随机。团队联系其熟悉的投资者,而其中部分认知来自未被任何记录捕捉的投资意愿。在模型中,被选入训练组的概率随投资意愿、匹配度和规模上升。表10比较四个训练组。800人的随机组产生0.40技能,整份名单预测比率为0.99。同规模依判断选择的组仍产生0.40技能,但比率为1.16,使对其余名单的预期成功率高估16%。
| 训练组 | 拟合评分技能 | 整份名单:预测除以参考期望 | 最高评分名单:预测除以参考期望 | 匹配度系数 | 配置余量系数 |
|---|---|---|---|---|---|
| 800人随机组 | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| 800人判断选择组 | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| 判断选择,按记录重新加权 | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| 仅160人的随机子样本 | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。取100次重复的均值。系数对应拟合承诺评分中的标准化变量。
标准修正根据记录变量,以各选定投资者估计入选概率的倒数作为权重。式4a写出加权对数似然,式4b给出估计权重。该权重提高团队原本不太可能接洽的投资者的影响,使样本组在记录变量方面更接近整份名单。
这里,S为选定样本组,y_i为承诺指标,p_i(beta)为拟合概率,x_i为记录特征集合。在本实现中,重新加权将构建预测的超额部分从16%降至15%,即纠正原始高估的5%。选择规则也取决于未记录的投资意愿;基于可用特征估计的倾向权重无法消除这一遗漏选择渠道。160人的随机训练子样本,在各重复中产生整份名单平均预测比率1.01和技能0.34。随机抽样本身不会使有限样本、带惩罚项或设定错误的拟合预测器成为无偏。对选定最高评分子集的校准需要单独验证。
横向滚动可查看原尺寸图,也可以单独打开原尺寸图。
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。取100次重复的均值。
倾向分析还需要精确解释抽样方式。选定组按部分取决于潜在投资意愿的相对权重,无放回抽取。根据记录特征拟合的逻辑倾向模型,估计该构建样本的纳入模式。它不观测投资意愿,其概率也不是原始相对抽样权重。重新加权可改变估计,但重要的选择差异仍可能未解决。前瞻性研究应在选择时保存实际随机纳入概率,并单独记录评分驱动的纳入及主观调整;将这些机制混合却不保留其概率,会使人无法透明判断校准估计代表哪个总体。
18 样本组规模及与拟合参考的一致程度
表11比较基于100至1,600名随机生成投资者样本组的拟合结果。100次接洽时,训练样本平均包含7.7项承诺,平均排序技能0.29,重复分位区间0.17至0.39。800次接洽时,对应数字为55.8、0.41、0.34和0.47。这些是有限模拟摘要。前三变量一栏将估计的标准化系数排序,与独立的20,000名投资者拟合结果比较。
| 已接洽样本组 | 观测到的承诺 | 平均技能 | 第10至第90百分位 | 拟合评分优于规模最大优先 | 与有限样本拟合的前三变量参考的一致率 |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17至0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26至0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31至0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34至0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36至0.47 | 100% | 88% |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。取100次重复的均值。前三变量指标准化系数最大的三个特征,与20,000名投资者拟合结果比较。
在100和200次训练接洽下,拟合评分分别在89%和99%的重复中优于规模最大优先。与绝对值最大的三个标准化系数参考集合的一致率,在100人时为5%,400人时为39%,1,600人时为88%。这两项度量回答不同问题:在留出的生成投资者上的排序表现,以及相对选定系数参考的稳定性。两项百分比均不支持将未经验证的评分部署到真实投资者名单。
这些结果描述作者构建总体中的预测表现。与有限的20,000名投资者拟合参考的一致程度提供前三特征指标,却不识别因果驱动因素,也不确立总体真值。重复分位数描述模拟活动之间的变动,不是真实募资结果的置信区间。实践者应冻结初始模型,以前瞻性收集的观测评估,并分别报告校准与排序表现。轮次间系数变化除行为变化外,也可能反映抽样、相关性或投资者构成差异。
19 复现、控制及实验无法说明的事项
表12记录在非公开复现中实际评估的数值控制,明确检验概率及转化流程边界、全知基准排序、委员会日期、财政决策禁期和单笔投资规模比较。最终拟合清单除排序拟合外,还包括总体参考及倾向模型;每项记录的拟合均须通过最终有限残差检验。独立复现还检验连续尽调积分及固定随机种子下的恒等结果。求解器残差确立返回系数处的一个数值条件,却不能确立可识别性、实证校准或假定生成机制的正确性。
| 控制项 | 结果 |
|---|---|
| 数值断言及实证验证检查 | 46项通过 |
| 主实验重复 | 100个总体,每个3,600名投资者 |
| 压力情景重复 | 60 |
| 通过最终得分方程残差标准的拟合 | 3,122项;最大得分方程残差小于0.000001 |
| 条件概率全知基准与所有规则比较 | 每次重复均至少同样高 |
| 随机排序基线 | 在抽样误差内与4,000次随机抽样一致 |
| 基础成功率翻倍的功效检验 | 明示样本规模下的模拟功效为81% |
| 随机种子 | 固定;重跑一次重复可精确复现评分 |
MatchPoint对构建总体的分析。明示输入下的模型输出,并非实际观测结果。模型运行时对控制项执行断言检查。
核心局限是循环性。结果由结构性评分所使用、拟合评分所近似的同一套出资能力、预算和日程逻辑生成。实验说明方法在其前提成立时如何表现,并不能说明该前提在真实投资者中成立。实际委员会可能以不同方式权衡出资能力,可能突破预算,也可能因记录无法捕捉的原因签署。同样,测量噪声、滞后及披露比例均由作者设定,因此拟合评分与所列特权基准的差距是这些输入的属性。
实验能够说明的是后果的结构次序。出资能力要求多个条件共同成立;会议与承诺响应不同变量;预测与排序分别失效;依判断选择的历史扭曲预测水平;小样本组无法为变量稳定排序。这些结论均源于一手来源使之具有合理性的结构,并可通过下一节的设计检验。若实验显示较大效果,例如会议与承诺之间的差距,首先应检验真实活动是否呈现同一方向。若显示较小效果,例如过时记录的代价,真实活动的效果可能更大,因为假定噪声较为温和。
20 经同意开展的研究需要随机子样本、时间戳及预先规定的分析
拟议研究的单位是投资者与具体募资案例。应记录符合资格的总体、纳入概率、冻结评分、接洽日期、渠道、核实后的来源日期,以及每个实际观测阶段。招募前,治理审查应明确适用法律与处理个人数据的依据。DIFC法第10条提供若干合法依据,同意是其中之一。研究可以将同意设为设计要求,而无需把它描述为所有处理操作唯一的合法依据。[15]
以同意为依据时,DIFC法规定了同意及撤回要求。第34条涉及对直接营销及相关画像的反对权。ADGM官方概述同样指出绝对的营销反对权。这些特定司法辖区的示例支持建立记录在案的告知、反对及保留流程。适用制度与金融推广监管边界需要针对具体活动审查。[15, 16]
| 要素 | 设定 | 原因 |
|---|---|---|
| 单位与窗口 | 投资者与募资案例;启动后十二个月 | 固定结果计时规则 |
| 随机子样本 | 将20%的接洽名额保留用于在预设分层内,从全部符合资格且尚未接洽的总体中随机纳入;记录非零纳入概率 | 支持对评分选定组以外的目标进行校准 |
| 分层 | 类型、资产规模区间、披露状态、财政年度起点 | 提高精度;启动前固定 |
| 时间戳 | 接洽、会议、尽调、决策和签署日期 | 支持事件时间及竞争风险分析 |
| 结果 | 会议、尽调、约束性承诺及最终拒绝,研究安排所规定的随访另行定义 | 区分阶段 |
| 成功率提升至2倍所需样本 | 基础成功率下每组298人;基础成功率减半时每组635人 | 最高评分组与随机子样本比较的功效 |
| 成功率提升至1.5倍所需样本 | 基础成功率下每组1,021人 | 说明识别较小提升的代价 |
| 分析 | 原因别风险率及累计发生概率;预先登记变量清单 | 避免选择性寻找模型设定 |
拟议设计。数值样本规模描述在构建基础成功率下,独立伯努利试验、固定且相等的两组比较,显著性水平5%、目标功效80%。它们不是将20%接洽名额用于探索的活动总样本数;不等比例分配、聚类及随访不完整均需单独计算。
随机纳入必须发生在评分决定哪些投资者获得保留名额之前。将已经选定的首轮名单随机排序,不改变入选该轮的机制。应将政策目标量定义为:在可比较的随访条件下,冻结排序政策相对于明示随机纳入政策,每次符合资格的接洽所产生的预期约束性承诺。记录重叠、排除及不遵从。已知纳入概率支持适当加权;评估必须考虑重复机构、相关募资委托及溢出效应。除非另有识别设计支持因果解释,变量系数与移除变量得分仍只是预测摘要。[13, 14]
表13说明承诺稀少如何影响平衡验证实验。在构建的7.0%基础成功率下,等组近似要求成功率翻倍时每组298名投资者,达到1.5倍时每组1,021名。程序的模拟检查仅评估明示的基础成功率翻倍情形。20/80的操作性分配需要不同的方差计算。机构聚类、募资委托重叠、删失及事件发生率不确定,也会进一步改变所需人数。小型活动应报告其设计支持的观测与不确定性,并暂缓提出可用样本无法区分的主张。
比较政策前,先规定随访方式。临近募资截止日才接洽的目标,可用于签署的时间少于启动时接洽的目标。应以共同截止日衡量操作性终点,并将接洽后经过时间保留为单独变量。较晚签署仍可能有商业价值,同时属于登记终点之外。定义重新启动案例、重叠募资及共用投资委员会机构的规则。同一投资者出现在多个委托中,不会仅因募资标识不同而使观测独立。方差估计与样本量规划应反映这种依赖,并保留活动层面的摘要,以便审计汇总结果。
21 向委员会以区间呈现出资能力与时机,并对预测作折减
委员会应获得拟议接洽政策、证据质量及预测不确定性。构建实验中最高评分名单的预测比率为1.31,重复分位区间为1.03至1.65。这些是模型自身选择与估计过程的诊断,不能提供真实募资的通用折减率。实际规划情景需要前瞻性校准,并明确处理单笔投资规模、时机、资格和转化率的不确定性。表14将这些报告问题分开。
| 事项 | 内容 | 解读方式 |
|---|---|---|
| 排序证据 | 与随机排序及规模最大优先比较的技能,附分位区间 | 说明顺序是否优于简单名单 |
| 预测校准 | 预测承诺、前瞻性测量的政策产出及不确定性 | 在明确验证设计下评估拟议规划估计 |
| 已记录的阶段流失 | 每个已结案例的实际阶段及带日期的原因 | 支持调查可能的约束;本身不识别原因 |
| 日程风险敞口 | 决策落在窗口结束后的投资者数量 | 说明较晚接洽的代价 |
| 记录质量 | 名单中有披露记录的比例及记录年龄 | 说明排序依赖插补的程度 |
| 探索样本 | 明示随机纳入政策及可比较随访下的产出 | 估计政策比较,但受纳入、重叠及不确定性假设约束 |
拟议报告材料。阈值应由团队在启动前设定,并非由模型推导。
委员会应看到每项拟议调整背后的证据。报告实际观测的约束性承诺数量、验证总体、时间范围,以及预测产出周围的不确定性。点预测不是统计上界,基于模拟预测比率的折减也不是经过实证校准的规划情景。保留被排除及推迟接洽投资者的日志,附来源日期与核实状态。插补记录可以支持索取证据;有文件支持的法律或授权限制则可支持排除。阶段记录有助于调查瓶颈,但缺少适当设计时,不应被呈现为失败的因果归因。
可明确排列核实工作的优先级。识别在合理替代假设下,哪些缺失或陈旧记录会改变投资者排序、拟议接洽月份或纳入决策。将这些替代情形的后果,与澄清所需时间和成本比较。例如,有文件支持的预算重置日期可能支持指定日期跟进,假定的重置日期则应在推迟接洽前引发核实问题。这是一项拟议信息收集规则,并非模型收入主张。应在工作记录中保留替代情形、来源证据及决策负责人,以区分因信息缺失导致的排除,以及因已核实约束导致的排除。
22 利用数据与人工智能更新记录,不用于决定接洽对象
本文中的记录会变旧。配置权重、未缴付承诺比率及日程会在年度或更频繁报告中重述,市场变动也可能同时改变其中若干项。自然语言工具可从年度报告、计划审查及董事会文件中提取这些项目并标记变化,从而缩短滞后;不过压力情景表明,在假定输入下,滞后本身造成的排序技能损失较小。每个提取值应保留来源段落及日期;若某值会使排序位置大幅变化,应由人工确认。
将机构记录与个人联系记录分开,并建立记录在案的访问、保留和更正流程。保存每次接洽决策所使用的评分版本及来源值。提取出的配置或日程发生变化时,应先与原始文件及其日期核对。任何个人数据的操作性使用均需要适用的法律审查及反对处理程序。[15, 16]
本文在构建实验内拟合逻辑回归模型,没有报告基于实际投资者结果训练的模型,也没有报告人工智能提取系统经验证的准确率。家族办公室披露率及缺失数据行为均由作者设定,没有经审阅的家族办公室数据集确定其真实分布。因此,实际提取试点应将字段准确性、日期一致性及重要排序变化,与独立核实的来源记录比较评估,然后才能让其输出影响接洽计划。
23 真实募资的决策规则:检验出资能力、按日程排序、折减预测
拟议流程从已核实的授权资格及已记录募资截止日开始。随后核对单笔投资规模、组合记录、承诺义务、审批权限及可能的决策日期。标记缺失输入,并将拟议日程与简单基线比较。在将不确定记录用于筛选前,评估核实成本。出资能力条件检验是一项明确的建模建议;其操作阈值及例外处理需要依据委托与适用文件验证。
保留前瞻性探索样本,记录每个阶段,并在约定随访期限比较结果。会议较少而承诺较多的模式,是作者机制下的结果,应视为须在真实名单上评估的假设。为每项推迟决定记录带日期的原因及下一步核实行动。在构建总体中,未通过启动接洽条件的投资者有20%,会在六个月内至少一个所测试后续接洽月份达到资格。该度量描述模型中的资格,不代表实际观测的投资者意愿或承诺保证。
拟议规则是收集证据及检验决策政策的流程。其数值权重需要针对相应委托、投资者总体及时间范围验证。选定活动历史可能包含有用信息,但其遗漏与选择机制限制可作结论的范围。采用预测前,应将该历史与前瞻性观测、已核实记录及明确假设结合。
24 局限与下一项决策
实验是构建的,投资者类型、分布、噪声水平和决策规则均由作者设定。实验仅包含一个资产类别、一种单笔投资规模、一个启动月份和一个窗口,没有不同募资之间争夺出资能力的竞争。它将投资者视为独立,忽略投资者相互分享的信息。它设定匹配度及投资意愿独立于出资能力,真实委员会未必如此。模型未纳入费用、条款或附函,所提供记录也比许多真实记录更整洁。
来源示例覆盖公共养老金、主权投资者披露及大学捐赠基金报告,它们的透明度及会计定义不同。没有经审阅的家族办公室数据集支持模拟中的家族办公室日程或披露概率。学术参考涉及相关基金业绩、募资、流动性及研究设计问题。保留带日期的2022年CalPERS政策附件,是为了在较新的2026年计划材料之外,明确进行目标修订与政策区间的历史讨论;交易当前的授权依据仍须独立核实。隐私示例仅限所引DIFC法和ADGM概述,并不确定具体活动受何种制度管辖。
下一项决策是活动能否支持预先明确的前瞻性评估。这需要符合资格的总体记录、合法的招募及处理计划、设计所要求的随机纳入,以及一致的结果和随访定义。应从测量政策产出与预测校准开始。小型名单仍可改善记录质量及日程安排,但仅支持有关预测优越性的有限结论。委员会依赖未来结果之前,应先评估拟议研究的规模与不确定性。
参考文献
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
关于作者
Chennakeshav(CK)是一位企业融资与投资银行高管,在并购、成长资本与企业战略领域拥有25年以上全球交易发掘、结构设计及执行经验。他曾为创始人、企业与基金领导价值创造项目,将董事会层面的视角衔接至实际执行与交割。
他的职业经历涵盖Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ旗下投资组合公司与Emirates Growth Fund,涉及TMT、房地产、金融科技、深科技、清洁科技、基础设施与能源。他曾与企业高管、私募股权及创投基金、主权财富基金和家族办公室合作,为复杂融资与扩张期企业筹资,并领导并购尽调、并购后整合与业务转型项目以创造价值。
他在Matchpoint Partners担任管理合伙人,领导公司的企业融资、并购与募资业务。他拥有London Business School的MBA学位、VTU的工程学位,并正在UCL London攻读法学硕士(LLM)。
CK积极担任初创企业导师,参与Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute与IN5的导师工作,在London Business School担任Entrepreneur Mentor in Residence(EMiR),并担任Entrepreneurship World Cup评委。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免责声明
本文属于持续研究私人及另类市场结构的系列。文中观点为作者个人观点。本文仅供参考,以一般性方式讨论市场结构,不构成投资、法律、税务或监管建议,也不构成针对任何证券、载体或交易对手的推荐。
