
1 قرار الاستثمار في حزمة أدلة قابلة لإعادة الاستخدام
تحتاج الشركة التي تدرس عدة فرص منح إلى قرار صريح بشأن المعلومات التي ستحتفظ بها مركزيًا والعمل الذي سيظل مطلوبًا لكل طلب. ويمكن أن تشمل الحزمة القابلة لإعادة الاستخدام سجلات التأسيس والمعلومات المالية المعتمدة والسير المهنية للعاملين والأدلة الفنية وافتراضات التكاليف والأذونات الموثقة. ويكتسب كل عنصر معناه من المسؤول عنه وفترة التقرير وحدود المشروع والاستخدام المقصود. ويتعلق قرار الإعداد بالجهد اللازم لإنشاء هذه السجلات وإبقائها حديثة وتكييفها بدقة لطلب محدد. ويعتمد قرار التمويل أيضًا على الموارد التي تستطيع الشركة الالتزام بها قبل انتهاء مهلة التقديم.
توفر الإجراءات الرسمية أمثلة محددة لإعادة الاستخدام المسموح بها مع استمرار المسؤولية. ويتيح إشعار NIH لتنفيذ Common Forms للباحثين نقل المعلومات الموجودة إلى النماذج المناسبة، ثم التحقق من الدقة وإجراء التصديق الفردي. ويسمح برنامج عمل EIC لعام 2027 بإعادة استخدام المعلومات أو مراجعتها بين مراحل معينة لطلبات Accelerator. ولهذه الأذونات سياقات محددة. وهي تتيح دراسة إعادة الاستخدام المنضبطة، مع بقاء الفرصة الفعلية وقالب التقديم وإقرار الشخص المسؤول مسائل منفصلة للتحقق. ولا يمنح أي من المثالين إذنًا عامًا لتقديم حزمة غير معدلة إلى جميع الممولين. [7,8]
السؤال الإداري المحوري هو أي طلب مقترح يمكن أن تسنده الحقائق الأساسية نفسها بتكلفة إعداد مقبولة. فقد يثبت بيان مالي إيرادات سابقة لكيان وفترة معينين. ويصف التنبؤ مجموعة محددة من الافتراضات. وقد يتعلق خطاب دعم موقع بمشروع وجدول زمني ودور واحد. وينبغي لسجل الأدلة إظهار هذه الحدود قبل بدء صياغة الإجابة. وإذا طلبت الاستمارة حقيقة مختلفة، احتاج الفريق إلى مصدر إضافي أو تفسير موثق صراحة للاختلاف. ولا يمكن لفقرة سلسة أن توفر الدليل المفقود.
تقترح الورقة إطارًا لحزم الأدلة مقيدًا بالأهلية. وتتعامل مع السجلات القابلة لإعادة الاستخدام والادعاءات الخاصة بكل طلب والإقرارات الرسمية بوصفها عناصر تحكم منفصلة. وتحدد مقارنة وثائقية متطلبات رسمية مختارة. ثم توضح حالات افتراضية كيفية مقارنة ساعات الإعداد والفحص والتحديث والتأسيس المستقبلي تحت شروط توافق معلنة. والتمرين العددي طريقة قرار للمدخلات التي توفرها الشركة. ولم تُستحصل للورقة مجموعة مترابطة من مقدمي الطلبات أو بيانات مرصودة لأزمنة الإعداد أو مجتمع مرتبط بنتائج منح. لذلك تدعم الحسابات التخطيط المشروط وتحليل الحساسية، ولا تثبت أثرًا مقاسًا على نجاح التمويل.
المخرج الإداري المقصود قرار تقديم يستند إلى سجل قابل للتتبع. وينبغي للفريق تحديد مصدر كل رقم جوهري والإصدار المستخدم في كل طلب والمسؤول الذي راجعه وشروط استخدامه في طلب آخر. وقد تظل الحزمة التي تحتاج تحديثًا واسعًا مفيدة بوصفها فهرسًا للعثور على المعلومات. وقد تبرر قائمة فرص صغيرة نهجًا أبسط. وتقارن قاعدة الاستثمار العمل المستقبلي للسياسات المتاحة، وتحافظ على جهد الاعتماد والفحص الإلزامي تحت كل سياسة.
2 نطاق المراجعة الوثائقية وحدود الأدلة المتاحة
تشمل المراجعة إرشادات مختارة من UKRI وInnovate UK ومواد Horizon Europe وEIC وتعليمات NIH وNSF الأمريكية وقواعد تكاليف المساعدات الفدرالية ذات الصلة وقائمة محددة لجامعة في الإمارات. وقد فُحصت المصادر في 13 نوفمبر 2026. ويستخدم كل مرجع ضمن نطاقه المؤسسي ونوع الأداة المحدد. فلصفحة إرشادية عامة ونموذج استرشادي وتعليق تفسيري لاتفاق منحة واتفاق منحة موقع أدوار مختلفة. ويفصل السجل بينها ويعطي الدعوة الفعلية والاتفاق الموقع الأولوية عند تقييم فرصة حقيقية.
تحديد الإصدار أمر جوهري للمراجعة. فقد قدم الملف الرسمي EU Annotated Grant Agreement الإصدار 3.0 المؤرخ في 1 نوفمبر 2026 عند فحصه. ولا تصف نتائج البحث التي تشير إلى إصدار سابق ذلك الملف الحالي. ويحمل ملف شروط Innovate UK تاريخًا داخليًا في أكتوبر 2025، رغم احتواء اسمه على إشارة إلى سبتمبر وتحديث صفحة النشر في نوفمبر. وينبغي تسجيل إصدار صفحة العنوان وتاريخ الاسترجاع منفصلين عن اسم الملف أو تاريخ فهرسة البحث. وتتبع أوصاف المصادر هذه الفروق. [3,6]
يتطلب الامتداد التجريبي المقترح مجتمعًا محددًا من المشاريع المؤهلة والوثائق المقدمة فعليًا وشروط التمويل المطبقة وسجلًا متسقًا للقرارات والمراحل اللاحقة. ولم يثبت الوصول إلى هذا المجتمع المترابط. فرؤية المشاريع الفائزة علنًا لا تغطي بالكامل الطلبات المرفوضة والمسحوبة. كما تتطلب مبالغ الدعم المنشورة معالجة دقيقة لحجم المشروع وشكل التمويل وتوقيته. لذلك لا ترتب الورقة المنح ولا تجري مقارنة سببية ولا تقدر أثر الحزمة على احتمال الاختيار. وتبقى هذه الأسئلة لدراسة مصممة على نحو منفصل.
توفر التجربة الافتراضية ساعات وحالات توافق معلنة. ووحدتها متطلب دليل لطلب واحد. وتفحص العمل الذي تولده سياسة إعداد تحت هذه المدخلات. وتعتمد النتائج على توافر المصادر والإصدارات المقبولة ومتطلبات الفحص وافتراضات قدرة العاملين المحددة. ويبقى طلب حقيقة غير متاحة دون حل. ولا يجيز النموذج تصنيع أدلة أو الحصول على تصديق شخص آخر أو عرض افتراض مالي مؤقت بوصفه نتيجة مرصودة. وهذه الحدود جزء من الطريقة ويجب أن تبقى عند تغيير مدخلاتها.
الإسهام المقترح طريقة قابلة للتدقيق لربط منشأ الأدلة وتوافق الطلبات والجهد المستقبلي. وتحدد الإرشادات الرسمية وأنظمة النماذج المشتركة القائمة بالفعل عناصر مهمة من المسألة. ولا يُدعى السبق بالنشر أو الجدة الحصرية. وقد تختبر بحوث لاحقة الإطار على سجلات تقديم مأذون بها وتقيس المراجعة الفعلية وتبحث اكتشاف التناقضات قبل الإرسال. ويحتاج ذلك أذونات صريحة وتعريفات نتائج متسقة وبروتوكولًا يراعي تكرار المتقدمين وتغير البرامج.
| المصدر | الإصدار أو الحالة المفحوصة | الاستخدام والقيد |
|---|---|---|
| إرشادات وشروط منح Innovate UK | إرشادات محدثة في يوليو ونوفمبر 2026؛ الشروط مؤرخة داخليًا في أكتوبر 2025 | ضوابط الطلب والتكاليف والمنحة؛ تبقى المسابقة والعرض الفعليان مهمين |
| نموذج Horizon Europe الاسترشادي | الجزء A بالإصدار v3.0؛ 10 نوفمبر 2025 | إقرارات استرشادية؛ قد يختلف قالب نظام التقديم الحقيقي |
| EU Annotated Grant Agreement | v3.0؛ 1 نوفمبر 2026 | إرشادات تفسيرية لأدلة المادة 20؛ يحكم الاتفاق الموقع |
| EIC Work Programme 2027 | C(2026)7629؛ الصفحات 79 إلى 80 | إعادة استخدام في مراحل Accelerator معينة؛ دون إذن عام بين الممولين |
| إشعارات NIH للنماذج المشتركة | إشعارات ديسمبر 2025 وأبريل 2026 | النقل وانتقال الإصدار والتصديق في الإجراء المحدد |
| NSF Common Form وSciENcv | نموذج مؤرخ وإرشادات حالية | تعليمات الإصدار والتصديق ضمن نطاقها |
| أحكام تكاليف المساعدات الفدرالية الأمريكية | أقسام eCFR المذكورة معروضة بوصفها محدثة حتى 10 نوفمبر 2026 | يلزم تحديد المنح والاستثناءات المنطبقة |
| قائمة RIF لجامعة زايد | تذييل الصفحة أبريل 2024؛ الدعوة الحالية غير متحقق منها | مثال لأعضاء الجامعة؛ لا يثبت أهلية عامة للشركات الصغيرة والمتوسطة في الإمارات |
مقارنة وثائقية موجهة، فُحصت في 13 نوفمبر 2026؛ لا تمثل حصرًا للبرامج أو ترتيبًا لتوافر التمويل. تحدد المراجع المصادر المفردة.
3 فصل السجلات والادعاءات والإقرارات في نموذج الأدلة
سجل المصدر وثيقة أو مجموعة بيانات أو إفادة تدعم حقيقة محددة. ومن أمثلته حسابات معتمدة وتقرير اختبار مؤرخ وسيرة مهنية مأذون بها لأحد العاملين. وادعاء الطلب بيان يقدم لفرصة محددة، مثل الإيرادات المنسوبة إلى مقدم الطلب في سنة معلنة أو الأدلة الداعمة لمرحلة فنية. والإقرار إفادة شخص مسؤول بشأن الطلب أو معلوماته الخاصة. ويحفظ نموذج البيانات المقترح رابطًا بين هذه العناصر، مع الاحتفاظ باختلاف المسؤولين عنها وشروط اعتمادها. ويمكن لملف واحد أن يتضمن عدة عناصر وعدة التزامات مراجعة مستقلة.
بالنسبة للادعاء المالي، ينبغي للرابط تحديد الكيان القانوني والفترة المحاسبية والعملة والوحدة والتعريف. وينبغي أن تكون للإيرادات والطلبات التجارية الواردة والفرص التجارية قيد المتابعة حقول منفصلة. وينبغي أن يصاحب رقم المجموعة نطاق التجميع الذي أنتجه. ويمكن لكاتب الطلب عندئذ معرفة ما إذا كان سؤال الممول يطابق السجل المحفوظ. وعندما يختلف المقياس المطلوب، يلزم حساب صريح أو مصدر جديد. ومن شأن نسخ أحدث رقم إلى عدة حقول ذات تسميات مختلفة إخفاء ذلك التمييز. ويتطلب الضبط المقترح أن يعتمد مسؤول المالية أي تحويل أو تخصيص أو تسوية مستخدمة في التقديم.
يحتاج الادعاء الفني إلى نطاقه الخاص. فقد تتعلق نتيجة مختبر بنموذج أولي وظرف تشغيل وتاريخ اختبار معين. وقد تصف مرحلة مستقبلية عملًا مخططًا. وقد تدعم مقابلة عميل بيانًا عن متطلبات شخص واحد تمت مقابلته. وينبغي لحزمة الأدلة الاحتفاظ بهذه الحدود وبالإذن باستخدام المواد الأساسية. ويمكن لطلب جديد الاستشهاد بالتجربة نفسها عندما يبقى الادعاء ضمن نطاق التجربة. أما الادعاءات عن منتج مختلف أو بيئة مختلفة أو جاهزية تحققت، فتحتاج إلى أدلة تشمل تلك الشروط الإضافية.
توفر أنطولوجيا W3C PROV مفردات منشورة لتمثيل منشأ البيانات من خلال الكيانات والأنشطة والجهات. ويمكن أن توجه سجلًا يبين أي مصدر استخدم وأي تحويل أنتج بيان الطلب وأي شخص نفذ ذلك النشاط أو اعتمده. وتستخدم الورقة هذا التمييز المفاهيمي لتصميم سجل أدلة موجز. وهي لا تقترح اشتراط تطبيق RDF على مقدم طلب المنحة أو استخدام منتج برمجي معين أو اعتبار معيار المنشأ تصديقًا من الممول. ويمكن لجدول بيانات ومستودع وثائق منضبطين تمثيل العلاقات المطلوبة لقائمة طلبات صغيرة. [18]
يحفظ السجل الفعال أيضًا الفرق بين السجل الأصلي والعرض المشتق. ويمكن لقائمة مالية معتمدة أن تدعم عدة جداول طلبات، لكل منها ربط موثق. ويظل السجل دون تغيير؛ ويشرح الربط الصفوف المختارة وأي تحويلات مأذون بها. ثم يخضع العرض للفحوص المناسبة للقالب الفعلي. ويدعم النهج نفسه نصًا سرديًا قصيرًا أو عرض شرائح تبقى بياناته مرتبطة بالأدلة الأساسية. وعندما يتغير سجل سابق في سلسلة الاعتماد، يحدد السجل العروض التابعة له لتخضع للمراجعة.
| العنصر | مثال | سجل المراجعة |
|---|---|---|
| سجل المصدر | حسابات معتمدة أو تقرير اختبار مؤرخ | المسؤول والإصدار والنطاق الواقعي والاستخدام المسموح |
| ادعاء الطلب | إيرادات مقدم الطلب والفترة المحددين | رابط المصدر والتعريف والربط والاعتماد الصادر عن المسؤول |
| العرض المشتق | جدول ميزانية أو شريحة مشروع | التحويل والقالب المستهدف وإصدار المخرج المفحوص |
| الإقرار | إفادة الشخص المسؤول المطلوبة | الصياغة المنطبقة والشخص والتاريخ والشروط المقبولة |
مخطط تشغيلي مقترح. قد يضم الملف عدة عناصر مع تسجيل مسؤولياتها على نحو منفصل.
4 قراءة أذونات البرامج في مستواها الصحيح
تبدأ المقارنة بأذونات والتزامات محددة. فتسمح تعليمات EIC Accelerator لعام 2027 بإعادة استخدام معلومات محددة من المقترح القصير ومواد العرض أو تحديثها في مرحلة الطلب الكامل، إلى جانب المتطلبات الإضافية لتلك المرحلة. ويوفر انتقال Common Forms في NIH آلية مختلفة: نقل معلومات الباحث الموجودة، ثم مراجعة النموذج الناتج واستكمال التصديق المطلوب. وهذه أمثلة مفيدة لإعادة الاستخدام المنظم. ويرتبط الإذن المعني بالمرحلة الموصوفة أو إجراء النموذج المحدد. وينبغي إدخاله في السجل بذلك النطاق وبإصدار الوثيقة الحاكمة. [7,8]
توزع إرشادات Innovate UK العامة للطلبات مسؤوليات التقديم بين مقدم الطلب الرئيسي والشركاء. ويمكن للحزمة القابلة لإعادة الاستخدام دعم هؤلاء الأشخاص بأدلة معتمدة وإجابات عمل مكتملة. ويظل الطلب الفعلي محتاجًا إلى المساهمات المسندة فيه والملاحق والمدخلات المالية وقبول الشروط. ويحتاج الطلب المحفوظ أو المعاد فتحه أيضًا إلى الإجراء المطلوب في البوابة قبل الموعد النهائي. ولذلك يسجل مسار العمل المقترح جاهزية المحتوى وجاهزية التقديم معًا. ولا يثبت المستند المكتمل في المستودع الداخلي جاهزية المحتوى إلا للمحتوى والإصدار اللذين فحصا بالفعل. [1]
يوضح نموذج Horizon Europe RIA وIA الإيضاحي سبب وجوب مرافقة ورقة ضبط خاصة بكل طلب للنص السردي القابل لإعادة الاستخدام. فالمثال يتضمن إقرارات إلزامية ويسأل عن مقترح مطابق أو شديد التشابه قدم خلال العامين السابقين. ويحدد قالب النظام الخاص بالدعوة الفعلية الحقول المطلوبة. وتسجل ورقة الضبط المقترحة الإجابة عن كل إقرار جار واعتماد المؤسسة المسؤولة. وتفيد الإجابة السابقة كدليل على التاريخ؛ أما دقة الإجابة الحالية فتعتمد على التقديمات والأشخاص وحدود المشروع المنطبقة الآن. [5]
تميز تعليمات Common Form المنشورة من NSF وإرشادات SciENcv كذلك بين محتوى الوثيقة وإصدارها والتصديق عليها. ويتضمن نموذج الدعم المذكور تعليمات لحداثة التوقيع لها نطاقها الخاص. ومن شأن قاعدة عامة تقضي بانتهاء صلاحية كل مرفق بعد مدة واحدة توسيع تلك التعليمات إلى ما يتجاوز نصها. ويحفظ السجل المقترح الشرط المنطبق بجانب السجل، ويحتفظ بمراجعة النموذج الفعلية. ويمكن للفريق عندئذ فحص الوثيقة في ضوء الدعوة الحالية وتعليمات الجهة. ويقدم عمر الوثيقة وحده وصفًا ناقصًا لملاءمتها. [10,11]
تحتاج الأمثلة الجغرافية أيضًا إلى حدود للأهلية. فتشمل قائمة Research Incentive Fund المنشورة لجامعة زايد سيرة مهنية محدثة وميزانية واعتمادات محددة. وهي مثال يخص أعضاء هيئة التدريس الجامعي، دون التحقق هنا من دعوة حالية أو إثبات أهلية عامة للشركات الصغيرة والمتوسطة. وتتمثل قيمتها في هذه المقارنة في إظهار متطلبات الأدلة والاعتماد المنفصلة. ويحتاج مقدم طلب تجاري يدرس فرصة في الإمارات إلى قواعد الممول الفعلي الحالية وتقييم أهليته الخاص. ولا تقدم الورقة ادعاءً عامًا بإتاحة منح الإمارات استنادًا إلى هذه القائمة المؤسسية. [17]
5 بناء فهرس بمسؤوليات واستخدامات مسموحة صريحة
يبدأ الفهرس المقترح بعدد محدود من مجموعات الأدلة المقابلة لمسؤوليات الإدارة المتكررة. وتكون سجلات هوية الشركة لدى مسؤول محدد في الخدمات المؤسسية أو القانونية. وتكون المعلومات المالية التاريخية لدى الإدارة المالية. وتكون النتائج الفنية لدى المسؤولين عن الأعمال والسجلات الأساسية. وتتبع معلومات العاملين الفرد والإجراء المأذون للمؤسسة. وتحتاج الأدلة التجارية إلى مصدر وإذن إفصاح خاصين بها. وينبغي لكل مجموعة توفير طريق عملي للإجابة عن معنى السجل وحداثته أو استخدامه المسموح.
سجل لكل عنصر معرفًا وعنوانًا وصفيًا وموقع المصدر والمسؤول عنه وفترة الحقيقة والكيان أو الشخص المعني ونطاق المشروع وتصنيف الوصول. وأضف مراجعة الوثيقة والاعتماد أو التصديق الذي تحمله وأي شرط يحد إعادة استخدامها. فكشف الحساب المصرفي، مثلًا، قد يستوفي فحصًا إداريًا لمؤسسة فقط عندما يستوفي متطلباتها المحددة للعمر والمحتوى. وتصف إرشادات Innovate UK لما بعد العرض طلبًا من هذا النوع لكشف محجوب البيانات يتضمن معلومات محددة. وينبغي تسجيل ذلك المتطلب الخاص بالمصدر شرطًا للمهمة المعنية، مع تقليل الإفصاح وفقًا لذلك. [19]
ينبغي أن يتضمن الفهرس حقلًا واضحًا للاستخدام المسموح. فقد تحتفظ الشركة بوثيقة موقعة مع إذن محدود بمشاركتها مع فريق الطلب أو شريك في ائتلاف أو نظام خارجي. ولذلك تحتاج الملكية والسرية والموافقة إلى فحوصها الخاصة. ويتيح مسار العمل المقترح للمؤلفين المعلومات اللازمة عبر سجلات معتمدة أو مقتطفات مضبوطة. ويظل السجل الذي لم يحسم إذن مشاركته غير متاح لذلك المقصد. وينبغي للفريق توثيق الحل من خلال المسؤول المأذون، بدل اعتبار حيازة الملف إذنًا كافيًا.
يمكن لبصمة المحتوى أن تساعد في تحديد تسلسل البايتات المحدد المسجل في الفهرس. ودورها هو تحديد الإصدار. أما التحقق من قيمة مالية أو توقيع أو نتيجة فنية فيحتاج إلى المصدر والمراجعة المناسبين. ويحفظ السجل المقترح نوعي الأدلة حتى يتمكن المراجع من تحديد الملف وفهم سبب دعمه لادعاء. وبالنسبة لجدول مشتق، احتفظ بالربط وإصدار المصدر الذي أنتجه. وينشئ ذلك مسارًا عمليًا من البيان المقدم إلى مواده الداعمة، دون مطالبة كل مراجع طلب بالتنقل في الأرشيف المؤسسي كله.
ينبغي أن يتبع نطاق الفهرس قائمة الطلبات. فشركة تسعى إلى فرصة واحدة محددة بدقة قد تحتاج إلى مجلد موجز مفهرس وسجل مراجعة واحد. وقد تبرر محفظة تضم عدة مشاريع وكيانات ومواعيد متداخلة سجلًا أكثر تنظيمًا وأدوار وصول منفصلة. ويحسب تقييم الاستثمار المقترح العمل اللازم لإنشاء ذلك الهيكل وصيانته واستخدامه. كما يحتفظ بالفحوص التي يحتاجها كل طلب على حدة. وينبغي للقراء اختيار مستوى ضبط يستطيعون تشغيله وإثباته فعلًا، بما يشمل الجهد اللازم لإبقاء الأذونات والمسؤولين محدثين.
| مجموعة الحقول | السجل | مسبب التغيير أو المراجعة |
|---|---|---|
| الهوية | الكيان والشخص ومسؤول المصدر | تغير مقدم الطلب أو المسؤول |
| الحدود الواقعية | الفترة والوحدات والتعريف ونطاق المشروع | فترة تقرير جديدة أو مقياس مطلوب مختلف |
| منشأ البيانات | موقع المصدر وإصداره ومعرف محتواه | مصدر مصحح أو بديل |
| الإذن | المقصد ونطاق الإفصاح والموافقة | مقصد آخر أو حق مشاركة غير محسوم |
| الاعتماد | الفحص الفعلي والموقع وشرط الصلاحية | متطلب جديد أو حقيقة ذات صلة تغيرت |
| استخدام الطلب | الادعاء والحقل المستهدف والإصدار المقدم | تقديم جديد أو تعديل معتمد |
| التبعيات | المخرجات المشتقة والادعاءات ذات الصلة | تغير الأدلة السابقة في سلسلة الاعتماد |
| الاحتفاظ | الالتزام المنطبق والحدث المنشئ للمدة والمسؤول | شرط منحة أو تدقيق أو تعليق إتلاف قانوني يحتاج إلى مراجعة |
حقول مقترحة بشروط خاصة بالمصدر. لا تفترض مدة موحدة للانتهاء أو الحفظ.
6 تحديد التوافق قبل اختيار أسلوب الإعداد
وحدة نموذج القرار المقترح متطلب دليل واحد في طلب واحد. ولهذه الوحدة، يسرد الفريق أساليب الإعداد المتاحة: إعادة استخدام سجل متوافق، أو تحديث سجل مأذون به أو تكييفه، أو إنشاء الأدلة المطلوبة بإجراء معتمد. ولا تصبح الطريقة متاحة إلا بعد ثبوت شروطها المسبقة. وقد تشمل الشروط ذات الصلة هوية مقدم الطلب وفترة الحقيقة والنطاق العلمي وإصدار النموذج المقبول وإذن المشاركة وتصديق الشخص المطلوب. وينبغي تسجيل هذه الشروط كنتائج صريحة مع مراجعها الداعمة. ويؤدي الشرط الإلزامي غير المحسوم إلى التعليق.
للتوافق أبعاد متعددة. فيسأل توافق الكيان عما إذا كان السجل يتعلق بمقدم الطلب أو الشريك أو الشخص الفعلي. ويتحقق توافق الفترة من دعم الأدلة للفترة المطلوبة. ويفحص التوافق العلمي مطابقة العمل والنتيجة المذكورين لحدود المشروع الموثقة. ويتعلق توافق الإصدار بإصدارات النماذج المقبولة للموعد وحالة التقديم المعنيين. ويتعلق توافق الإذن بالمقصد والإفصاح المقصود. ويحدد توافق التصديق الشخص الذي يجب أن يقدم الإقرار الحالي. ويحتفظ النموذج بنتائج منفصلة لهذه الأبعاد حتى يعالج الفحص المتعثر من خلال المسؤول المناسب.
للتحديث حدود محددة في هذا الإطار. فيمكن تغيير صيغة سجل أو ربطه بنموذج مقبول عندما تدعم حقائقه الأساسية وأذوناته ذلك الإجراء. ويحتاج تحديث الحقائق الأساسية إلى مصدر جديد ذي حجية. وتحتاج الوثيقة المعدة من الصفر كذلك إلى أدلة للادعاءات التي تتضمنها. وتظل نتائج المشروع المفقودة والأذونات الغائبة والتوقيعات غير المتاحة شروطًا مسبقة مفقودة في كل أسلوب إعداد يتطلبها. وتحفظ حالة التعليق في النموذج هذا التمييز، وتستبعد النتيجة العددية لمتطلب لا يمكن إثبات أساسه الواقعي.
تحتاج قواعد الإصدارات المقبولة إلى عناية خاصة. فيميز إشعار NIH الانتقالي الصادر في أبريل 2026 بين نموذج دعم يواصل العمل ونموذج لاحق يتضمن حقولًا إضافية، ويحدد شروطًا مرتبطة بالمواعيد وحالة التقديم. ويدفع ذلك المثال إلى فحص التوافق مع مجموعة مقبولة والشرط الانتقالي المنطبق. ومن شأن تفضيل أعلى رقم إصدار دائمًا إساءة وصف المثال المذكور. ويسأل النموذج المقترح عوضًا عن ذلك عما إذا كان الإصدار المختار مسموحًا للحالة الفعلية، وما إذا كانت جميع المعلومات والتصديقات المطلوبة موجودة. [9]
تبدأ مقارنة الجهد بعد فحوص السماح تلك. وتحصل كل طريقة متاحة على ساعات معلنة للإعداد والتكييف وضبط الجودة. وتظل الاعتمادات الفردية المطلوبة والفحوص على مستوى الطلب داخلة في الحساب في كل سياسة. ولتأسيس الحزمة وصيانتها مستقبلًا بنود منفصلة؛ ويعامل الإنفاق المتكبد بالفعل بصورة منفصلة في القرار المستقبلي. وتفحص قدرة العاملين والمواعيد في ضوء الخطة المختارة وفق افتراضات تقويمية صريحة. وتصف الأرقام الناتجة المدخلات الافتراضية. وينبغي للشركة المستخدمة للطريقة استبدالها بمتطلباتها المدعومة وأدلة أوقات عملها قبل الاعتماد على المقارنة.
| الفحص | السؤال | النتيجة غير المحسومة |
|---|---|---|
| مقدم الطلب والشخص | هل يتعلق السجل بالكيان أو الفرد المطلوب؟ | الحصول على الأدلة المناسبة |
| الفترة والتعريف | هل تدعم الحقيقة الفترة والمقياس والوحدة المطلوبة؟ | حسم المصدر أو الربط المأذون |
| النطاق العلمي | هل تدعم النتيجة الادعاء وحدود العمل المقترح؟ | الحصول على أدلة للشرط الإضافي |
| الإصدار المقبول | هل النموذج مسموح لهذا الموعد النهائي وحالة التقديم؟ | فحص قاعدة الانتقال الحاكمة |
| الإذن | هل يمكن الإفصاح عن هذه المادة لهذا المقصد؟ | حسم الإذن المطلوب |
| الاعتماد والتصديق | هل إفادة الشخص المطلوب متاحة ومنطبقة؟ | الإحالة إلى الشخص المسؤول |
| العمل والتكاليف ذات الصلة | هل حسمت فحوص التداخل والتمويل ذات الصلة؟ | الإبقاء على تعليق الأهلية |
| توافر الحقيقة المطلوبة | هل ثبتت الحقيقة الأساسية فعلًا؟ | تعليق جميع الأساليب التي تحتاج إلى تلك الحقيقة |
إطار توافق مقترح. لا تستطيع وثيقة جديدة تصنيع حقيقة أساسية أو إذن مفقود.
7 مطابقة المتقدم والمشروع والفترة والتعريف
يحدد أول فحص للتوافق الشخص أو المؤسسة التي تقدم الطلب. فقد تضم المجموعة عدة شركات لها حسابات وعاملون وعقود وحقوق مختلفة لاستخدام النتائج الفنية. وقد تدعم أدلة الشركة الأم بيانًا عن المجموعة، مع بقاء الوضع المالي الخاص بالشركة التابعة المتقدمة غير محسوم. ولذلك تسند الحزمة المقترحة معرفات كيانات إلى السجلات والادعاءات. وينبغي أن يصاحب أي استخدام لمعلومات كيان آخر تفسير لصلتها والإذن الذي يدعم الإفصاح. ثم يفحص مسؤول الطلب حدود الأهلية والتقرير الخاصة بالممول المعني.
تستحق حدود المشروع العناية نفسها. فقد تدعم منصة الشركة عدة منتجات وبرامج بحثية. ويمكن لتجربة تشغيلية ناجحة في بيئة واحدة دعم بيان محدود عن تلك التجربة. وقد يتضمن مقترح جديد تهيئة أخرى أو فئة عملاء أخرى أو مسألة عدم يقين فني أخرى. وينبغي للحزمة الاحتفاظ بالنتيجة الأصلية ووصف صلتها بالعمل المقترح. وعندما يتطلب الطلب دليلًا على قدرة لا يثبتها السجل، يحتاج الفريق إلى مصدر آخر أو نشاط مخطط محدد بوضوح. وينبغي للفهرس الاحتفاظ بالفرق بين العمل المكتمل والعمل المطلوب تمويله.
تشمل مطابقة الفترة المعلومات المالية والتشغيلية والشخصية. وينبغي للرقم التاريخي المعتمد الاحتفاظ بفترته وأساسه المحاسبي عند ربطه بنموذج. ويمكن استخدام تقدير حالي عندما يسمح السؤال والقواعد بالتقدير، مع إظهار افتراضاته واعتماده. ويحتفظ السجل المقترح بحقول منفصلة للقيم الفعلية والتوقعات والمستهدفات. ويدعم ذلك مراجعة اختلاف ظاهري بين طلبين: فقد تصف الأرقام فترات أو تعريفات مختلفة، أو قد يحتاج أحدها إلى تصحيح. وينبغي للمراجع حسم السبب قبل اعتماد البيانين.
تنشئ التعريفات مصدرًا آخر لاحتمال عدم الاتساق. فقد يستخدم الفريق العملاء أو المستخدمين أو المواقع أو العقود كوحدات مختلفة للنشاط. وقد تبلغ وثيقة فنية عن الطاقة الاسمية بينما يبلغ سجل تشغيلي عن الاستخدام. وينبغي لإجابة المنحة استخدام الوحدة المطلوبة والاحتفاظ بالحساب الذي يصل المصدر بالإجابة. وتطلب المراجعة المقترحة من المسؤول اعتماد كل ربط، بما يشمل أسعار الصرف وقواعد التقريب وأي تخصيص بين المشاريع. ويصبح السجل القابل لإعادة الاستخدام أنفع عندما تكون هذه القرارات صريحة بما يكفي ليعيد مراجع آخر إنتاجها.
يمثل النموذج هذه الفحوص من خلال شروط توافق معلنة. وتجعل الحالات الافتراضية توافق الكيان أو الفترة شرطًا مسبقًا لإعادة الاستخدام المباشر. ويمكن أن يصبح التحديث المأذون متاحًا عندما يكون للحقائق الجديدة المطلوبة مصدر محدد. وتؤدي الحقائق غير المحسومة إلى التعليق. وينبغي للقارئ الذي يطبق الطريقة تحديد المعرفات والفحوص ذات الصلة قبل تقدير الجهد. فمن شأن إسناد تكلفة إعداد منخفضة إلى طريقة تظل شروطها المسبقة مجهولة إنتاج حساب جذاب لمسار عمل غير متاح.
8 ضبط الإصدارات والمواعيد وحالة التقديم
يبدأ ضبط الإصدارات بالوثيقة الحاكمة للطلب المحدد. ويسجل الفهرس معرف الفرصة ومراجعة القالب والموعد المعني وحالة التقديم الحالية. ثم يربط الأدلة المستخدمة في ذلك الإصدار. والصياغة والاعتماد الداخلي والرفع للبوابة والتقديم أحداث مستقلة. وقد يكون الملف المشترك حديثًا بينما تحتوي البوابة مرفقًا سابقًا. لذا يقارن الضبط النهائي العرض المقدم بالنسخة المعتمدة ويحفظ التأكيد المتاح من نظام الطلب.
يمكن لقواعد الانتقال قبول أكثر من إصدار أو التمييز بين الطلبات التي قدمت بالفعل وتلك التي لا تزال معلقة. ويقدم إشعار NIH للنماذج المشتركة الصادر في أبريل 2026 مثالًا ملموسًا لهذا النوع من القواعد. ويحفظ السجل المقترح المجموعة المقبولة والشروط التي تحددها. وينبغي للفريق تطبيق القاعدة المؤرخة على الحالة الفعلية والاحتفاظ بالقرار. وينبغي أيضًا ربط تعليمات إعادة توليد نموذج بالمراجعة الفردية والتصديق اللذين يتطلبهما الإجراء المنطبق. [9]
ينبغي لتعقب المواعيد التمييز بين الموعد النهائي الرسمي للتقديم ومرحلة إعداد داخلية. ويحتاج القيد الرسمي إلى مصدر ومنطقة زمنية وإصدار الفرصة المعني. وتخصص التواريخ الداخلية وقتًا لجمع الأدلة والمراجعة المالية واعتماد الشركاء وفحوص البوابة والتقديم المأذون. والتقويم العددي لاحقًا في الورقة افتراضي صراحة. وهو يوضح فحصًا للقدرة ولا يقدم موعدًا نهائيًا لمسابقة حقيقية. وينبغي لمتعقب فعلي الحصول على التواريخ الفعلية من الدعوة الحالية وتصنيف التاريخ المفقود مدخلًا غير محسوم.
تحدد حالة الطلب أيضًا التغييرات التي تحتاج إلى إجراء. فقد يؤثر مصدر مصحح في مسودة داخلية أو طلب مقدم أو وثيقة بعد العرض أو تقرير منحة. ويعتمد طريق التصحيح المسموح على الإجراء الفعلي. ويحفظ السجل المقترح الإصدار المقدم ويضيف سجل تعديل مرتبطًا عندما يأذن الممول بتغيير. وينبغي أن يحتفظ بالقيمة القديمة والقيمة الجديدة والسبب والاعتماد الصادر عن المسؤول. ويتيح ذلك سجل ما قدم من بيانات عند التقديم عندما يعد الفريق طلبًا آخر لاحقًا أو يستجيب لاستفسار.
ينبغي أن تكون المسؤولية التشغيلية صريحة. فيفحص مسؤول الأدلة الأساس الواقعي للسجل. ويفحص مسؤول الطلب استخدامه في ضوء القالب والتعليمات الجارية. وينفذ المقدم المأذون إجراء البوابة ويحتفظ بالتأكيد. وقد تسند شركة صغيرة عدة أدوار إلى شخص واحد، مع استمرار تسجيل خطوات المراجعة منفصلة. ويتمثل الضبط المعني في فحص مكتمل ذي مساءلة للتقديم الفعلي. ويقدم تذكير تقويمي أو مؤشر إكمال مولد تلقائيًا تعليمات لإجراء ذلك الفحص وينبغي التعامل معه على هذا الأساس.
| حالة الاختبار | الصيغ المقبولة المفترضة | الاستخدام المباشر للإصدار المخزن v1 |
|---|---|---|
| معلق قبل اليوم الافتراضي 45 | v1 | متاح إذا اجتازت الشروط الأخرى |
| حالة معلقة مرنة من اليوم 45 | v1 أو v2 | متاح إذا اجتازت الشروط الأخرى |
| حالة معلقة صارمة من اليوم 45 | v2 | غير متاح؛ يدرس التحديث المأذون |
| حالة اختبار مقدمة بالفعل | مجموعتها المعلنة بصورة منفصلة من v1 أو v2 | فحص قاعدة حالة التقديم ويوم الاستخدام الفعلي |
جميع التسميات والأيام افتراضات للنموذج، وليست تعليمات انتقال لوكالة. وتحكم الفرصة الفعلية الطلب الجاري.
9 تسوية ميزانية الطلب مع سجلاتها الداعمة
ينبغي للحزمة المالية القابلة لإعادة الاستخدام دعم ميزانية مشروع جديد بافتراضات قابلة للتتبع وأساس تخصيص واضح. ويمكن أن تشمل حسابات معتمدة ومعلومات أجور أو معدلات ذات صلة وافتراضات موردين موثقة وسجل فحوص مسؤول المالية. ثم تحدد ميزانية المشروع العمل والفترة والأشخاص وفئات التكاليف التي تتطلبها الفرصة المعينة. وتسوي المراجعة المقترحة كل بند جوهري مع مصدره أو افتراض التوقع المعلن له. كما تسجل ما إذا عولجت الضريبة والعملة والتكاليف غير المباشرة والاحتياطيات بالطريقة التي تسمح بها التعليمات المنطبقة.
لتقديرات الطلب ومطالبات المنحة اللاحقة أدوار إثبات مختلفة. فإرشادات Innovate UK الحالية لتكاليف الجهات غير الأكاديمية تنص على تعلق المطالبات بتكاليف فعلية متكبدة ومدفوعة، مع دعم سجلات المشروع للفئات والتخصيصات المحددة. وتشترط شروط المنحة سجلات معاصرة للأحداث. وتدعم تلك الأحكام الاحتفاظ بسجلات المصادر ومسار تخصيص خاص بالمشروع. وينبغي قراءتها إلى جانب العرض الفعلي وإرشادات التكاليف الحالية. وتظل الميزانية المدخلة قبل بدء العمل تخصيصًا مقترحًا حتى تقدم الأدلة على العمل والتكاليف وشروط المطالبة ذات الصلة. [2,3]
بالنسبة للمنح الخاضعة لأحكام US Uniform Guidance المذكورة، تحتاج قابلية احتساب التكاليف وقابليتها للتخصيص كذلك إلى فحوص خاصة. ويتناول القسمان 200.403 و200.405 التوثيق والمعاملة المتسقة والتخصيص بحسب المنفعة، وفق نطاقهما واستثناءاتهما. وينبغي لمقدم الطلب تحديد مبادئ التكاليف التي تحكم مؤسسته وأداة تمويله. وتقترح الورقة خريطة مالية تسجل قرار الانطباق ذلك قبل نقل رقم إلى طلب أو مطالبة. وهي لا تطبق نظام تكاليف واحدًا بصورة عالمية على المنح والعقود والكيانات التجارية. [14,15]
يمكن أن تكون التسوية العملية موجزة. فلكل بند معرف تكلفة ونشاط مشروع ذي صلة ومصدر أو افتراض ومبلغ وفترة وأساس تخصيص ومسؤول. ثم يسجل عرض الطلب الحقل المستهدف والفئة المسموحة. وينبغي أن يتمكن المراجع من إعادة إنتاج مجموع جزئي وتحديد سبب أي فرق بين الحزمة والميزانية المقدمة. وعندما يتغير عرض أسعار مورد أو افتراض بشأن العاملين، يمكن إعادة فحص بنود الميزانية المرتبطة دون استبدال التقديم السابق بصمت. وينبغي لمسؤول المالية اعتماد العرض المعدل قبل استخدامه.
يحتاج جهد الإعداد أيضًا إلى حد اقتصادي. فساعات هذه الورقة الافتراضية تقيس العمل المستخدم لإعداد الطلبات وفحصها. وهي منفصلة عن الاستنتاج بأن تلك الساعات مؤهلة للاسترداد. وقد تمول شركة حزمتها الخاصة كمصروف أعمال مستقبلي بينما تسعى إلى فرص تعامل قواعدها تكاليف الطلب بطرق مختلفة. ولذلك ينبغي لتقييم الاستثمار المقترح تحديد من يتحمل تكلفة الإعداد ومتى تتكبد. وأي قرار لاحق بتحميل مبلغ على منحة يحتاج إلى الشروط الحاكمة وسجلات المصادر ذات الصلة ومراجعة التخصيص المنطبقة.
| نوع المصدر | التعريف المحفوظ | الفحص الخاص بالطلب المستهدف |
|---|---|---|
| حسابات تاريخية معتمدة | الكيان والفترة والعملة والأساس المحاسبي | المقياس المطلوب وأي تسوية مأذون بها |
| افتراض توقع | السيناريو والفترة والاعتماد والأساس | المعاملة كتقدير وفق التعليمات الفعلية |
| مدخل من عامل أو مورد | المصدر والفترة والمعدل أو النطاق المسعر | تخصيص المشروع والفئة المسموحة |
| دفتر حساب التكاليف | معرف البند والحساب وأساس التخصيص | المجموع الجزئي وقواعد الأداة وعلاقة التمويل |
| ميزانية مقدمة | الإصدار الفعلي المعتمد والمقدم | مسار التعديل المسموح عند تغير مدخل جوهري |
خريطة مراجعة مقترحة. ولا يفترض أن جهد الإعداد قابل للاسترداد بموجب منحة.
10 فحص التداخل العلمي وتمويل التكاليف مستقلين
يعامل نظام الضبط المقترح التداخل العلمي وازدواج التمويل والتوافق الوثائقي كفحوص منفصلة. فقد تتوافق سيرة مهنية حديثة مع نموذج بينما تظل في المشروع المقترح مسألة تداخل غير محسومة. وقد تحتاج تكلفة مدعومة على نحو سليم إلى قرار بشأن تخصيصها بين الأنشطة. وينبغي لحزمة الأدلة حفظ قدر كاف من تاريخ المشاريع والتمويل ليجري المسؤول تلك الفحوص. ولذلك يتضمن قرار إعادة استخدام الوثائق مراجعة الأهلية الأوسع المنطبقة على الطلب المقترح والعمل الذي يصفه.
تعالج إرشادات NIH الحالية للتقديم الطلبات المكررة أو شديدة التداخل قيد المراجعة المتزامنة، وتشرح حدود حالة المراجعة ذات الصلة. وتتعلق قاعدتها بالمحتوى العلمي وحالة المراجعة. ولا يحسم تغيير رمز النشاط أو فرصة التمويل بمفرده مسألة التداخل. وتسجل الحزمة المقترحة التقديمات ذات الصلة وأهدافها وحالة القرار الحالية الخاصة بها، حتى يتمكن مسؤول الطلب من تقييم الحالة الفعلية. وينبغي أن ترافق المواد الواقعية القابلة لإعادة الاستخدام ذلك السجل، بدل خلق انطباع بأن اسم ملف جديد يثبت وجود مقترح مستقل. [12]
توفر أسئلة SBA الشائعة بشأن SBIR وSTTR حدًا منفصلًا للتمويل: لا يجوز تنفيذ العمل نفسه أو العمل المكافئ جوهريًا بموجب أكثر من عقد أو منحة. وتوجه الصفحة العامة المذكورة أيضًا مقدمي الطلبات إلى موضوع محدد في دعوة. ولا تثبت هذه البيانات أن مسابقة حالية بعينها مفتوحة أو أن مقدم طلب مؤهل. وينبغي لشركة تدرس عدة جهات تحديد الفرص الفعلية ووصف العمل المقترح لكل منها واتباع قواعد الإفصاح والإسناد المنطبقة. [13]
يسجل سجل تخصيص التكاليف سؤالًا مختلفًا. ولكل تكلفة أو نشاط جوهري، حدد المصدر والفترة وأداة التمويل ومبرر التخصيص ذات الصلة. وعندما تشترك أكثر من جهة تمويل، ينبغي أن يشرح السجل العلاقة المسموحة والفحوص المطبقة على المطالبات المتداخلة أو المساهمات التمويلية المقابلة. وتتناول شروط منح Innovate UK التكاليف الممولة بالفعل والمنح المكررة للمخرجات نفسها. وتتضمن الأحكام الأمريكية المذكورة نطاقها واستثناءاتها الخاصة. ويحتاج كل تخصيص جار إلى قرار مستند إلى قواعده الحاكمة. [3,14,15]
يحفظ النموذج هذه الحدود من خلال مؤشرات أهلية منفصلة. ولا يؤدي اجتياز فحص صيغة أو سجل مصدر إلى اجتياز تلقائي لأهلية التداخل العلمي أو تمويل التكاليف. وإذا ظلت القاعدة الفعلية أو الإفصاحات اللازمة غير محسومة، تعلق السياسة الافتراضية ذلك المتطلب أو الطلب للمراجعة. وينبغي لتطبيق الشركة الاحتفاظ بقرار المسؤول ومواده الداعمة. ويمكن لمقارنة آلية تحديد التشابهات ومعرفات التكاليف المتكررة للتحقيق. ثم يقيم المراجع المسؤول معنى تلك التشابهات ضمن سياق البرنامج والمشروع المعنيين.
| القرار | السؤال المعني | مصدر القرار الجاري |
|---|---|---|
| التوافق الوثائقي | هل يدعم السجل الادعاء والصيغة المستهدفين؟ | السجل الفعلي والأذونات وتعليمات الطلب |
| التداخل العلمي | هل يستدعي العمل المرتبط أو حالة المراجعة قيدًا؟ | قاعدة الممول المنطبقة وتاريخ التقديمات ذات الصلة |
| تمويل التكاليف | هل يمول العمل أو التكلفة ويخصصان ضمن الشروط المسموحة؟ | الأدوات الحاكمة وأدلة التخصيص والإفصاحات |
لهذه الفحوص مدخلات منفصلة. ولا يؤدي اجتياز أحدها إلى اجتياز آخر تلقائيًا.
11 حفظ مسؤولية الخطابات والسير والتصديقات
يمكن أن تحتوي الحزمة معلومات مفيدة عن العاملين والشركاء مع إبقاء الاعتمادات الحالية لدى الأشخاص والمؤسسات المسؤولين عنها. ويميز مسار العمل المقترح بين السجل الواقعي والإفادة المرفقة باستخدام معين. ويمكن لسيرة مهنية معتمدة دعم نموذج آخر عندما يظل محتواها وصيغتها المسموحة ملائمين. وقد يظل تصديق صالحًا للاستخدام بموجب شروط الصلاحية المنطبقة أو قد يتطلب إجراء مجددًا. وينبغي لمسؤول الطلب توثيق ذلك التحديد، بما يشمل هوية الشخص المأذون أو المطلوب منه تقديمه.
يجعل إشعار تنفيذ NIH مراجعة الباحث والتصديق الفردي جزءًا من إجراء Common Forms. وتشمل تعليمات نموذج الدعم المنشورة من NSF شروطها الخاصة للتصديق وحداثة التوقيع. ويحفظ الإطار المقترح تلك المسؤوليات المسماة ويفحص كل استخدام مقصود في ضوء التعليمات المنطبقة. وينبغي لسجل موقع سابقًا الاحتفاظ بتاريخه وإصداره الفعليين. ويحتاج التصديق الجديد المطلوب إلى فعل الشخص المسؤول. ولا يمكن لبيان مولد برمجيًا بأن الحزمة مكتملة أن يقوم مقام إفادة ذلك الشخص. [8,11]
تحتاج خطابات الأطراف الثالثة إلى نطاق صريح بالقدر نفسه. وينبغي أن يحدد السجل مؤلف الخطاب ومتلقيه والمشروع والمساهمة المقترحة والشروط والتاريخ. وقد يوفر خطاب يصف تعاونًا واحدًا خلفية لطلب آخر بإذن. ويحتاج التزام جديد بمشروع أو جدول زمني آخر إلى المصدر والاعتماد المناسبين. ويسأل فحص التوافق المقترح عما إذا كانت الإفادة القائمة تغطي الادعاء المقصود فعلًا. وينبغي لطلب خطاب بديل توضيح المتطلبات الجديدة بما يكفي ليتخذ المؤلف قرارًا مستنيرًا.
يستفيد إعداد الائتلاف من فصل معلومات المشروع المشتركة عن المعلومات التي يملكها الشركاء. ويمكن للحزمة الاحتفاظ بوصف متفق عليه للمشروع وسجل لمساهمة كل مؤسسة المعتمدة. وينبغي أن يتبع الوصول إلى السجلات المالية أو الشخصية المفصلة الأذونات والإجراءات الفعلية. وينبغي أن يتاح لكل شريك طريق لفحص المعلومات المنسوبة إليه وإكمال الاعتمادات المسندة إليه. وتسجل قائمة التقديم المقترحة المسؤول والمتطلب المعلقين حتى يظل الاعتماد المفقود ظاهرًا قبل وصول الطلب إلى خطوة البوابة النهائية.
ينبغي أن تظل الصلاحية قابلة للتتبع عندما يتغير الأشخاص أو الأدوار. فقد يغادر مسؤول الأدلة المؤسسة أو يتغير قائد المشروع أو يراجع شريك داعم مساهمته المقترحة. وينبغي للسجل الاحتفاظ بالاعتماد السابق وتحديد المسار الحالي لتأكيده أو استبداله. وتمثل ساعات الفحص الإلزامي في النموذج عملًا معلنًا لفحص الاعتمادات والتصديقات اللازمة. وينبغي ألا تفسر كادعاء بأن كل ممول يتطلب توقيعًا جديدًا على كل مرفق، أو كإذن لشخص آخر بالتوقيع نيابة عن الفرد المطلوب.
| العنصر | مراجعة التوافق | الإجراء المطلوب من المسؤول |
|---|---|---|
| سيرة مهنية أو نموذج دعم | النموذج المقبول والحقائق الحالية وشروط التصديق | المراجعة أو التصديق الفردي المنطبق |
| خطاب طرف ثالث | المشروع والمساهمة والتاريخ وإذن الإفصاح | اعتماد المؤلف لأي التزام جديد |
| مساهمة شريك | المؤسسة والدور وحدود المشروع المعتمدة | اعتماد الشريك المنطبق |
| عرض مالي | المصدر والتعريفات والتخصيص المستهدف | ربط فحصه مسؤول المالية |
| حزمة تقديم | الإصدارات المعتمدة ومحتوى البوابة والشروط المعلقة | قرار الطلب والتقديم المأذون |
خريطة مسؤوليات مقترحة. وتقيم التوقيعات القائمة وفق القواعد الفعلية؛ ولا تفرض قاعدة عالمية لإعادة التوقيع.
12 استخدام الذكاء الاصطناعي ضمن ضبط الأدلة والأذونات
يتحدد الدور المقترح لمساعدة الذكاء الاصطناعي بالأدلة الأساسية وقواعد المقصد وأذونات الشركة المتعلقة بالمعلومات. ويمكن للفريق أولًا استخدام فحوص حتمية للمعرفات والمجاميع وحقول الإصدارات والروابط المفقودة. وقد تساعد أداة لغوية مأذون بها بعد ذلك كاتبًا ذا مساءلة في العمل على مواد يسمح للأداة بتلقيها. وينبغي أن يظل الادعاء الناتج متصلًا بمصدره. وتخلق إجابة مولدة تدخل رقمًا أو قدرة أو التزامًا آخر تأكيدًا جديدًا يحتاج إلى أدلة واعتماد قبل الاستخدام.
تسمح سياسة UKRI المنشورة بمساعدة محدودة مع استمرار مسؤوليات مقدم الطلب. وهي تميز استخدامات دنيا محددة عن استخدامات جوهرية ترتبط بتوقعات للشفافية، وتطلب الحذر بشأن الدقة والمعلومات السرية أو الشخصية، وتشترط مشاركة بشرية في توليد محتوى الطلب. كما تحظر استخدام الذكاء الاصطناعي أثناء المقابلات في الإجراء الذي تصفه. وهذه بيانات لسياسة UKRI ذات نطاق محدد. وينبغي للشركة تسجيل السياسة الفعلية لكل ممول ونشاط، بدل استنتاج إذن عام من توافر أداة لغوية. [4]
يمكن للتطبيق المنضبط منح كل استخدام مقترح للأداة سجل إذن موجزًا. حدد المادة والغرض والبيئة المسموحة ومسؤول المعلومات والسياسة المنطبقة. ويمكن التعامل مع الأدلة العامة أو غير الحساسة المعتمدة وفق تلك الأذونات. وينبغي أن تظل المواد التي لم تحسم موافقة استخدامها أو حالتها السرية خارج النقل المقترح. وينبغي للفريق الاحتفاظ بقدر كاف من المدخلات المسموحة وسجل المراجعة لشرح كيفية إعداد النص المقدم، وفق سياسات الأمن والاحتفاظ في المؤسسة.
ينبغي أن يركز الفحص على البيانات المهمة للطلب. قارن الأرقام الجوهرية ووحداتها بالمصادر المعتمدة. وتحقق من احتفاظ ادعاءات الإنجاز الفني بشروطها وتواريخها. وافحص الأسماء والأدوار المقترحة والالتزامات مع المسؤولين عنها. وتعامل مع الاستشهادات كمراجع يلزم التحقق منها، بما يشمل دعمها الفعلي للبيان. ويمكن لمراجع مستقل فحص المسودة في ضوء سجل الأدلة نفسه، دون مطالبته بقبول تقييم الأداة لثقتها كإثبات. ويسند مسار العمل المقترح التصحيح إلى المسؤول عن الحقيقة أو الادعاء الأساسي.
لا يسند نموذج الجهد الافتراضي في الورقة علاوة إنتاجية للذكاء الاصطناعي. فساعات الإعداد والفحص المعلنة فيه تصف أساليب الأدلة المختارة، مع استمرار المراجعة الإلزامية. ويمكن للشركة لاحقًا قياس أثر أداة مأذون بها على عملها الخاص من خلال مقارنة منفصلة. وتحتاج تلك الدراسة إلى مهام ومعايير مراجعة متسقة وسجل للتصحيحات، إلى جانب الإذن باستخدام المواد المعنية. وإلى أن تتوافر تلك المشاهدات، ينبغي لقرار الإعداد استخدام افتراضات صريحة واختبارات حساسية، مع بقاء فحوص السياسة والمصادر جزءًا من مجموعة الأفعال المتاحة.
| المرحلة | السؤال | الأدلة التي يحتفظ بها |
|---|---|---|
| الإذن | هل يجوز إدخال المادة المقترحة إلى هذه البيئة لهذا الغرض؟ | إذن المسؤول والسياسة ذات الصلة |
| استخدام المصدر | أي سجلات معتمدة تدعم الادعاءات الجوهرية؟ | إصدارات السجلات وروابط المصادر |
| فحص المخرج | هل تظل الحقائق والوحدات والاستشهادات والالتزامات مدعومة؟ | مراجعة ذات مساءلة وتصحيحات |
| الإفصاح | ما الذي تتطلبه سياسة الممول والنشاط الفعلية؟ | التعليمات والقرار المنطبقان |
| التقديم | هل اكتملت المسؤوليات البشرية اللازمة؟ | الاعتمادات والتصديقات والإصدار المقدم |
ضوابط مقترحة. ويستشهد بسياسة UKRI ضمن نطاقها المعلن؛ ولا تفترض منفعة إنتاجية لأداة أو منفعة في نتيجة منحة.
13 تحديد حزمة العمل الافتراضية للأدلة
تتضمن التجربة العددية ثمانية أدوار لوحدات الأدلة: ملف الكيان والأدلة المالية وسيرة الفريق والإفصاح عن الدعم والأدلة الفنية وأساس التكلفة والصلاحية والموافقة وبيان التقديم. ويحتاج كل طلب إلى أدوار الوحدات المعلنة نفسها. وتقارن التجربة أعداد طلبات تبلغ اثنين وأربعة وثمانية، كل منها ضمن نمطين للصيغ المقبولة ونمطين لتغير المصدر السابق. وينتج عن ذلك اثنتا عشرة حالة افتراضية. والوحدات وأزمنة الإعداد وتوافر الحقائق وشروط التقويم مدخلات مفترضة. وهي لا تمثل مقدم طلب مرصودًا أو مسابقة لجهة أو مشروعًا ممنوحًا.
حدود الجهد هي حزمة العمل المكونة من ثماني وحدات. ويستبعد التطوير الكامل لسرد الطلب والبحث العلمي ووقت انتظار الشركاء والعمل القانوني وأنشطة البوابة غير المدرجة. وبالتالي ينبغي ألا تستخدم الساعات المبلغ عنها كعرض سعر لإعداد طلب منحة كامل. وتحصل كل وحدة على جهد إعداد وجهد فحص إلزامي؛ وتحصل وحدات مختارة كذلك على جهد اعتماد أو تصديق معلن. وتمثل الكمية الأخيرة الإجراء المطلوب في الحالة الافتراضية. وهي لا تقدم متطلبًا عامًا للحصول على توقيع جديد على كل وثيقة لكل فرصة تمويل.
يمثل كل الجهد بأعداد صحيحة من أرباع الساعة، حيث تساوي أربعة أرباع ساعة واحدة. ويبلغ تأسيس الحزمة المستقبلي ست عشرة ساعة. ويضيف نمط وجود تغير في المصدر السابق ثلاث ساعات للعمل المركزي الخاص بسجل التغير وتصنيف الأثر. وتستبعد تلك البنود الإعداد والمراجعة الخاصين بالطلبات المستهدفة والمحتسبين على الوحدات. ويعيد البديل من الصفر إنشاء وحدات كل طلب مستهدف ويحصل على مكونات الفحص والاعتماد الإلزامية نفسها. وتفصل هذه المحاسبة استثمارًا إداريًا مشتركًا عن العمل اللازم لإنتاج كل وثيقة مستهدفة واعتمادها.
تعلن كميات جهد الإعداد بإعادة الاستخدام المباشر والتحديث والإنشاء من جديد بصورة منفصلة لكل وحدة. وتحصل الطريقة المتاحة على كمية إعدادها مضافًا إليها كمية الفحص نفسها وكمية التصديق ذات الصلة. ويختار بديل الحزمة المفعلة أقل جهد معلن من بين الأساليب المسموح بها لكل متطلب، ثم يضيف التأسيس والصيانة. ويستخدم البديل من الصفر الإنشاء من جديد لكل متطلب مستوف للشروط. ويختار التعادل على مستوى السياسة كاملة الإعداد من الصفر. وهذه مقارنة جهد قابلة للفصل لمجموعة الأفعال المعلنة. وهي لا تحسن نتائج المنح أو توزيعات العاملين أو قيمة أداة تمويل.
تشمل الفحوص حدود الإصدار وحالة التقديم والحقائق المجهولة وغياب الموافقة أو الشخص المطلوب للتصديق وتغير السياق وانتهاء الصلاحية ومراجعات السجلات التابعة. وتختبر أيضًا اختيار الجهد بقاعدة حسابية مستقلة لكل خلية وتحافظ على العمل الإلزامي وتعيد بناء مجاميع الإعداد من الصفر وتتحقق من التأسيس والصيانة ومعالجة التأسيس المتكبد. وقد اجتازت التجربة المنفذة ثمانية وعشرين فحصًا مسمى، مع فحص 448 اختيارًا لطلب ووحدة في جانب الحزمة. وتتعلق النتائج باتساق التنفيذ الافتراضي ضمن الفحوص المحددة، ولا تصدق على أهلية فعلية أو أدلة مقدم طلب.
| الوحدة | إنشاء من جديد h | إعادة استخدام h | تحديث h | ضبط الجودة h | اعتماد h |
|---|---|---|---|---|---|
| ملف الكيان والتسجيل | 1.25 | 0.25 | 0.75 | 0.25 | 0 |
| الأدلة المالية وفترة التقرير | 1.5 | 0.5 | 1 | 0.5 | 0 |
| سيرة الموظفين الرئيسيين | 1 | 0.25 | 0.75 | 0.25 | 0 |
| إفصاح الدعم الحالي والمعلق | 1.5 | 0.5 | 1 | 0.5 | 0.25 |
| الأدلة الفنية للمشروع | 2 | 0.5 | 1.25 | 0.5 | 0 |
| دفتر أساس التكاليف | 1.75 | 0.5 | 1 | 0.5 | 0 |
| التفويض والموافقة على مشاركة الأدلة | 0.75 | 0.25 | 0.5 | 0.25 | 0.25 |
| تجميع التقديم وبيان التصديق | 0.75 | 0.25 | 0.5 | 0.25 | 0.25 |
ساعات معلنة فقط. وتضيف كل طريقة مختارة مكون ضبط الجودة نفسه ومكون الاعتماد المطلوب فعلًا. وتستبعد حزمة العمل التطوير الكامل للمقترح والأنشطة الأخرى المدرجة.
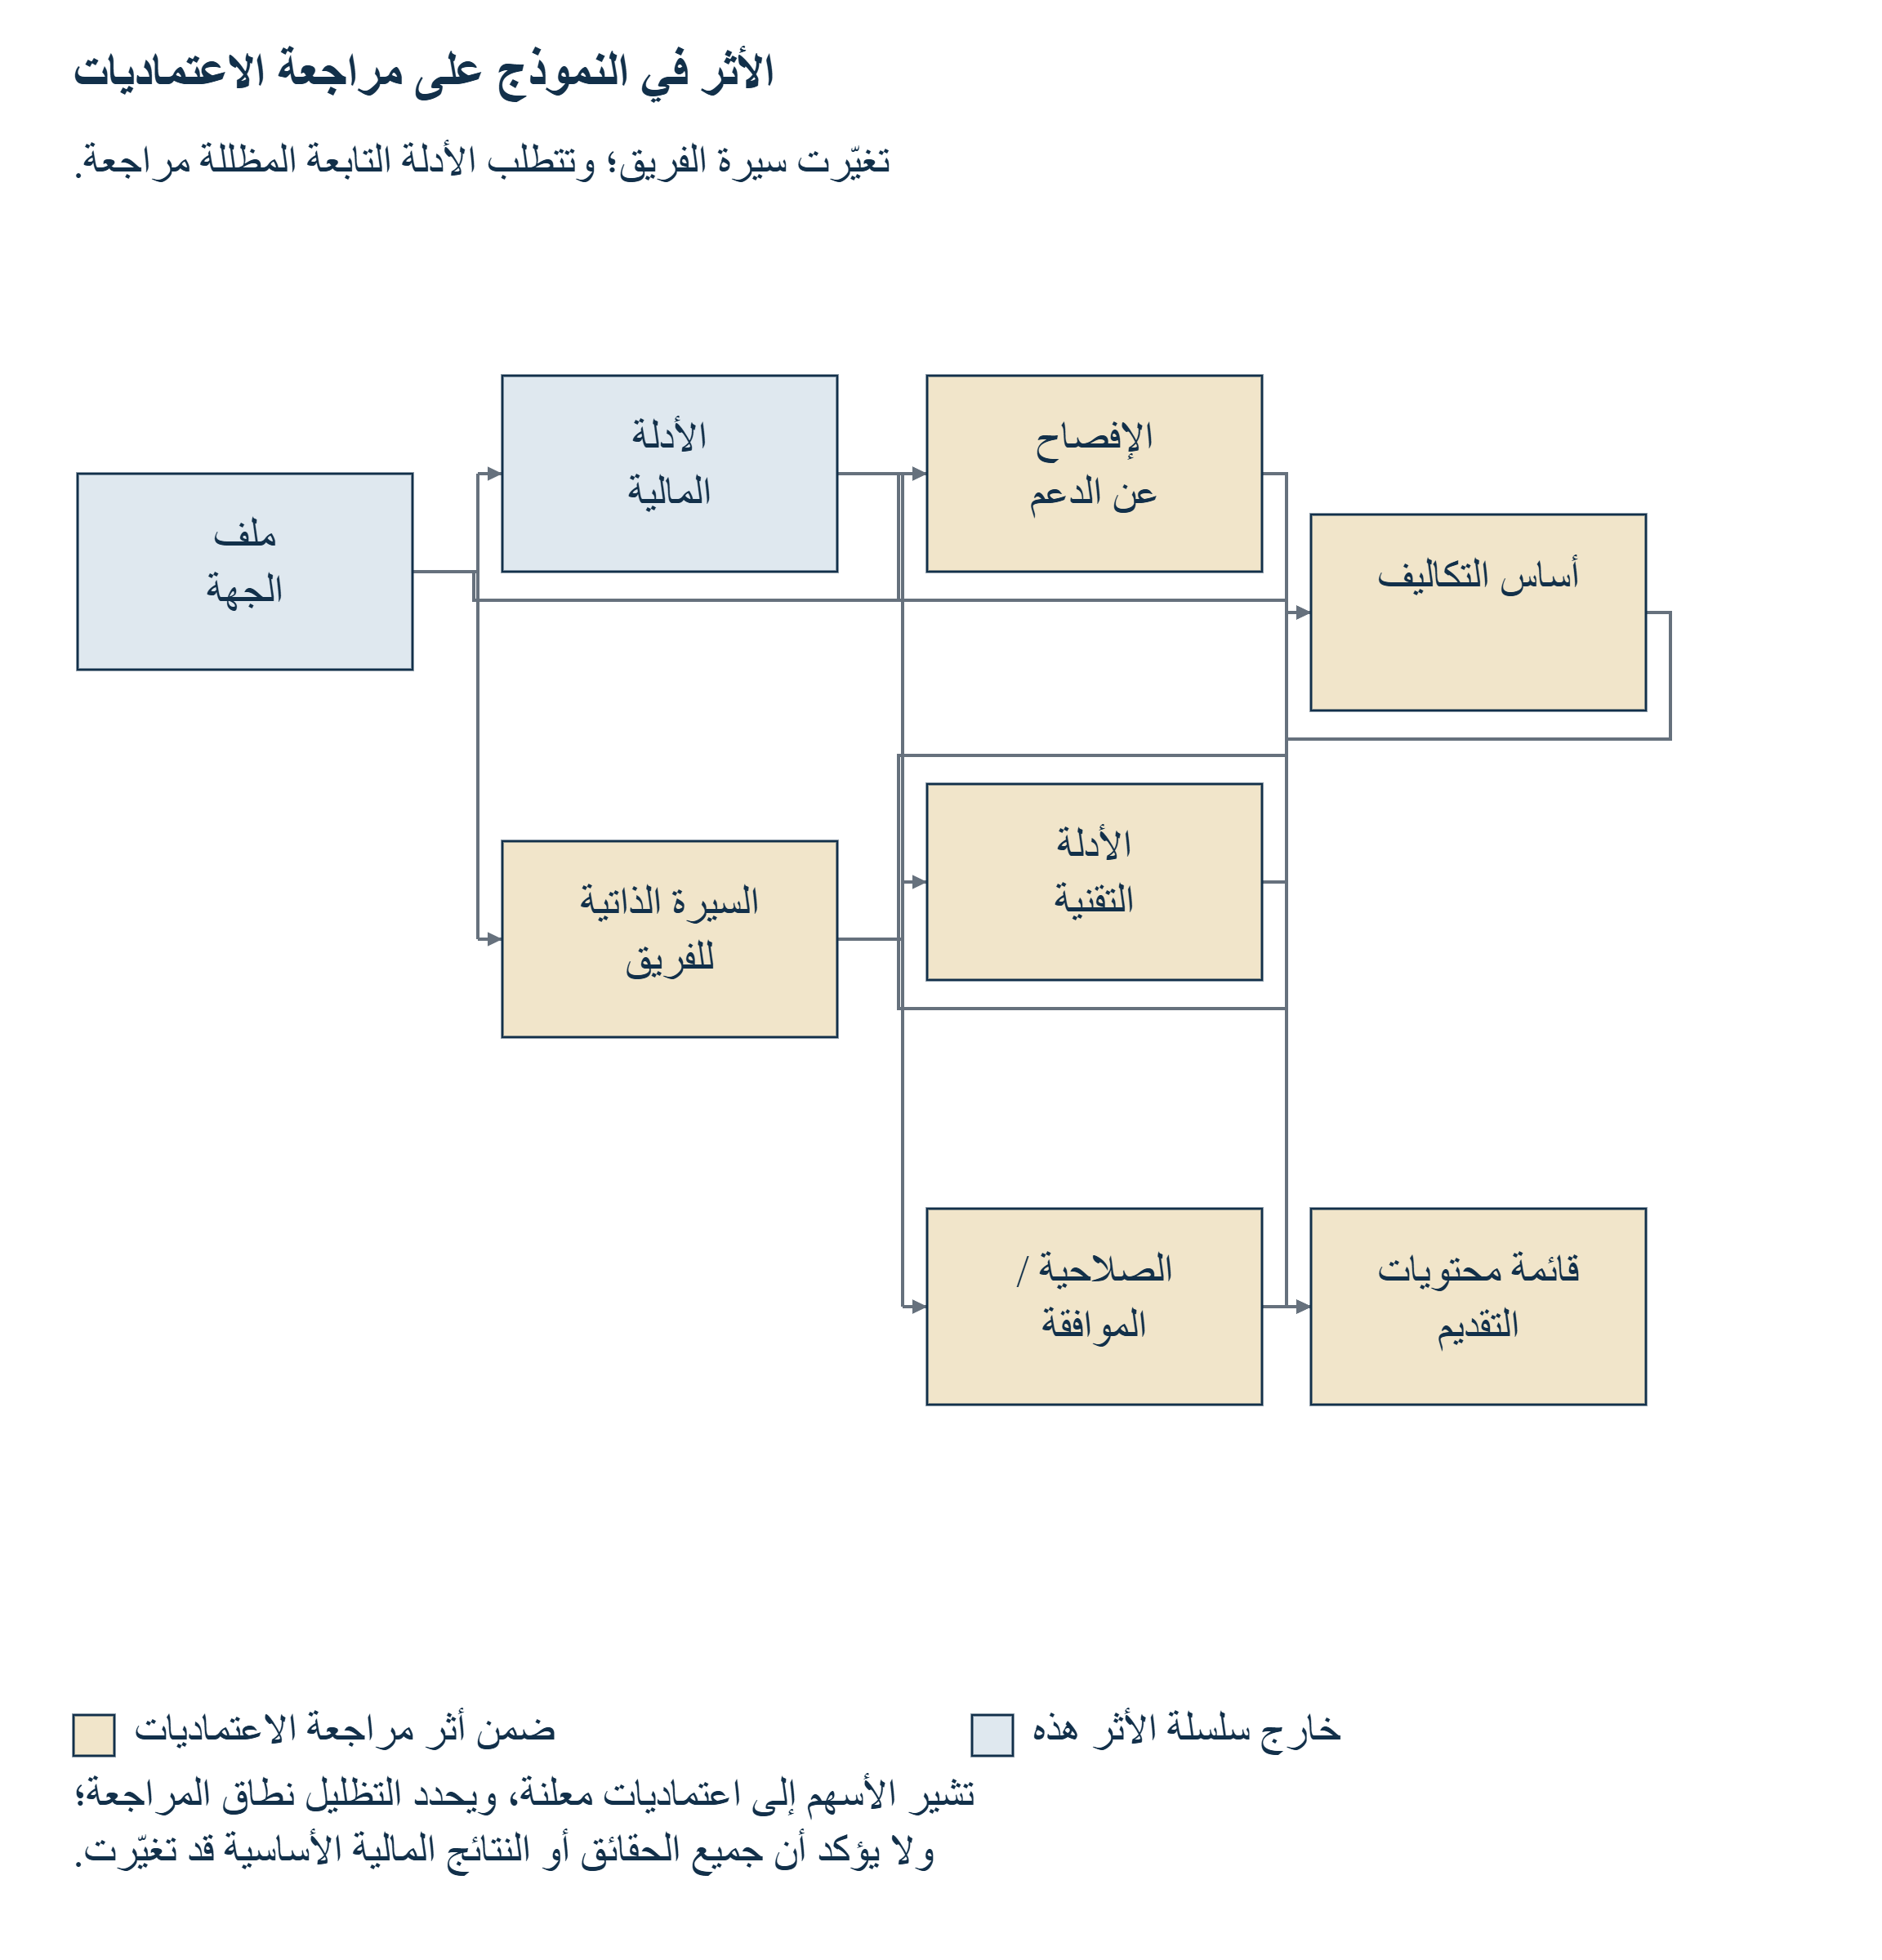
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
رسم افتراضي. يحدد الإبراز مراجعة الإصدار المطلوبة في النموذج؛ ولا يقرر أن تغير العاملين يغير نتيجة تجريبية.
14 تتبع الصيغ والأدلة المتغيرة عبر الحالات
يبدأ نمطا الصيغ الافتراضيان بإصدار مخزن يسمى v1. وفي النمط المرن، تقبل القاعدة اللاحقة المفترضة للطلبات المعلقة v1 أو v2. وفي النمط الصارم تقبل v2. ويوضع الانتقال في اليوم الخامس والأربعين الافتراضي، وتضم الحالات الرئيسية طلبات معلقة تبدأ مواعيدها النهائية في اليوم الستين. ولحالة مقدمة بالفعل مجموعة مقبولة مستقلة. وهذه التسميات والتواريخ حالات اختبار لمنطق القرار. وهي ليست منقولة من الجدول الانتقالي الحالي لأي ممول فعلي.
في النمط المرن دون تغير في المصدر السابق، تظل إعادة الاستخدام المباشر متاحة لسجلات المصادر المفترضة. ولا يؤدي وجود صيغة إضافية إلى إبطال إصدار مصدر مقبول. وفي النمط الصارم، يختار تحديث خاص بالطلب المستهدف إلى صيغة مقبولة بالتكلفة المعلنة. ويحتفظ كل مخرج بجهد الفحص والاعتماد المطلوب. ولذلك تميز التجربة بين انتقال في الصيغة وتغير في الحقائق الأساسية. ويحتاج الطلب الجاري إلى قاعدته الخاصة للإصدارات المقبولة، مدعومة بالتعليمات الفعلية وحالة التقديم.
تحدث حالة وجود التغير تبعية سيرة الفريق في اليوم العاشر الافتراضي. ويربط الرسم ذلك السجل بالإفصاح عن الدعم والأدلة الفنية وأساس التكلفة والصلاحية والموافقة وبيان التقديم. وتحصل هذه الأدوار الستة للوحدات على متطلب مراجعة الإصدار المفترض. ويظل ملف الكيان والأدلة المالية خارج مجموعة الأثر المحددة هذه. ويصف الرسم سجلات تحتاج إلى المراجعة بعد التغير المعلن؛ ولا يدعي أن سيرة شخص تغير نتيجة تجريبية. وتحدد المراجعة التمثيل الحالي المدعوم لكل سجل تابع.
يبدأ كل طلب من لقطة المصدر المجمدة نفسها في هذه التجربة. ولا يحدث تحديث خاص بطلب مستهدف مصدر طلب آخر تلقائيًا، ولا تحتسب منفعة ذاكرة تخزين مشتركة للوثائق المحدثة بين الطلبات. ويتعلق بند الصيانة المركزي البالغ ثلاث ساعات بتصنيف التغير وإدارته. ويظل إعداد التحديث وفحصه محتسبين لكل طلب مستهدف متأثر. ويمكن لشركة تشغل مكتبة مشتركة محدثة باستمرار تعريف سياسة أخرى، مع جهد تحديث مشترك صريح ومراجعة خاصة بكل مقصد. وتحتاج تلك السياسة إلى مواصفات حالة ومحاسبة منفصلة.
تسبق شروط الأهلية الملزمة اختيار الجهد. وتفترض الحالات الرئيسية ثبوت الحقائق الحالية والموافقة وأهلية الدعوة والحسم الإيجابي لفحوص التداخل العلمي وتداخل التكاليف. وتضع الاختبارات بصورة منفصلة حقيقة مجهولة أو موافقة غائبة أو شخص التصديق المطلوب غير المتاح في التعليق، حتى عند الإنشاء من جديد. وتبقي هذه الضوابط التمرين ضمن الحقائق المعروفة المستوفية للشروط. وتوضح المقارنات نتائج قواعد التوافق المعلنة، دون أن تقرر جواز تقديم المشروع نفسه متزامنًا إلى البرامج الحقيقية المذكورة.
| المعامل | القيمة الافتراضية | التفسير |
|---|---|---|
| أعداد الطلبات | 2 و4 و8 | اثنتا عشرة حالة رئيسية عبر أنماط الصيغ والتغير |
| التأسيس وصيانة التغير | 16 h؛ 3 h | مهام مركزية منفصلة، تحتسب مرة واحدة عند انطباقها |
| الصيغ والتغير | مرن أو صارم؛ غائب أو موجود | شروط مفترضة، دون ربط بدعوة فعلية |
| الموعد النهائي الأول والفاصل | اليوم 60؛ ثم فواصل 20 يومًا | تقويم إيضاحي فقط |
| قدرة الإعداد المتاحة | 25 h حتى الموعد الأول؛ ثم 15 h إضافية لكل طلب | ساعات مخصصة، دون افتراض توافر عاملين باستمرار |
| ذاكرة تخزين مشتركة للتحديث | لا توجد | يبدأ كل طلب مستهدف من اللقطة المجمدة نفسها |
| الحسم الحالي للفحوص الواقعية | ثابت في الحالات الرئيسية | تفحص ضوابط الحقائق المجهولة والأذونات منفصلة |
جميع مدخلات النموذج افتراضية. ويظل التحقق من المصادر وأهلية البرامج الفعلية منفصلين عن هذه الإعدادات.
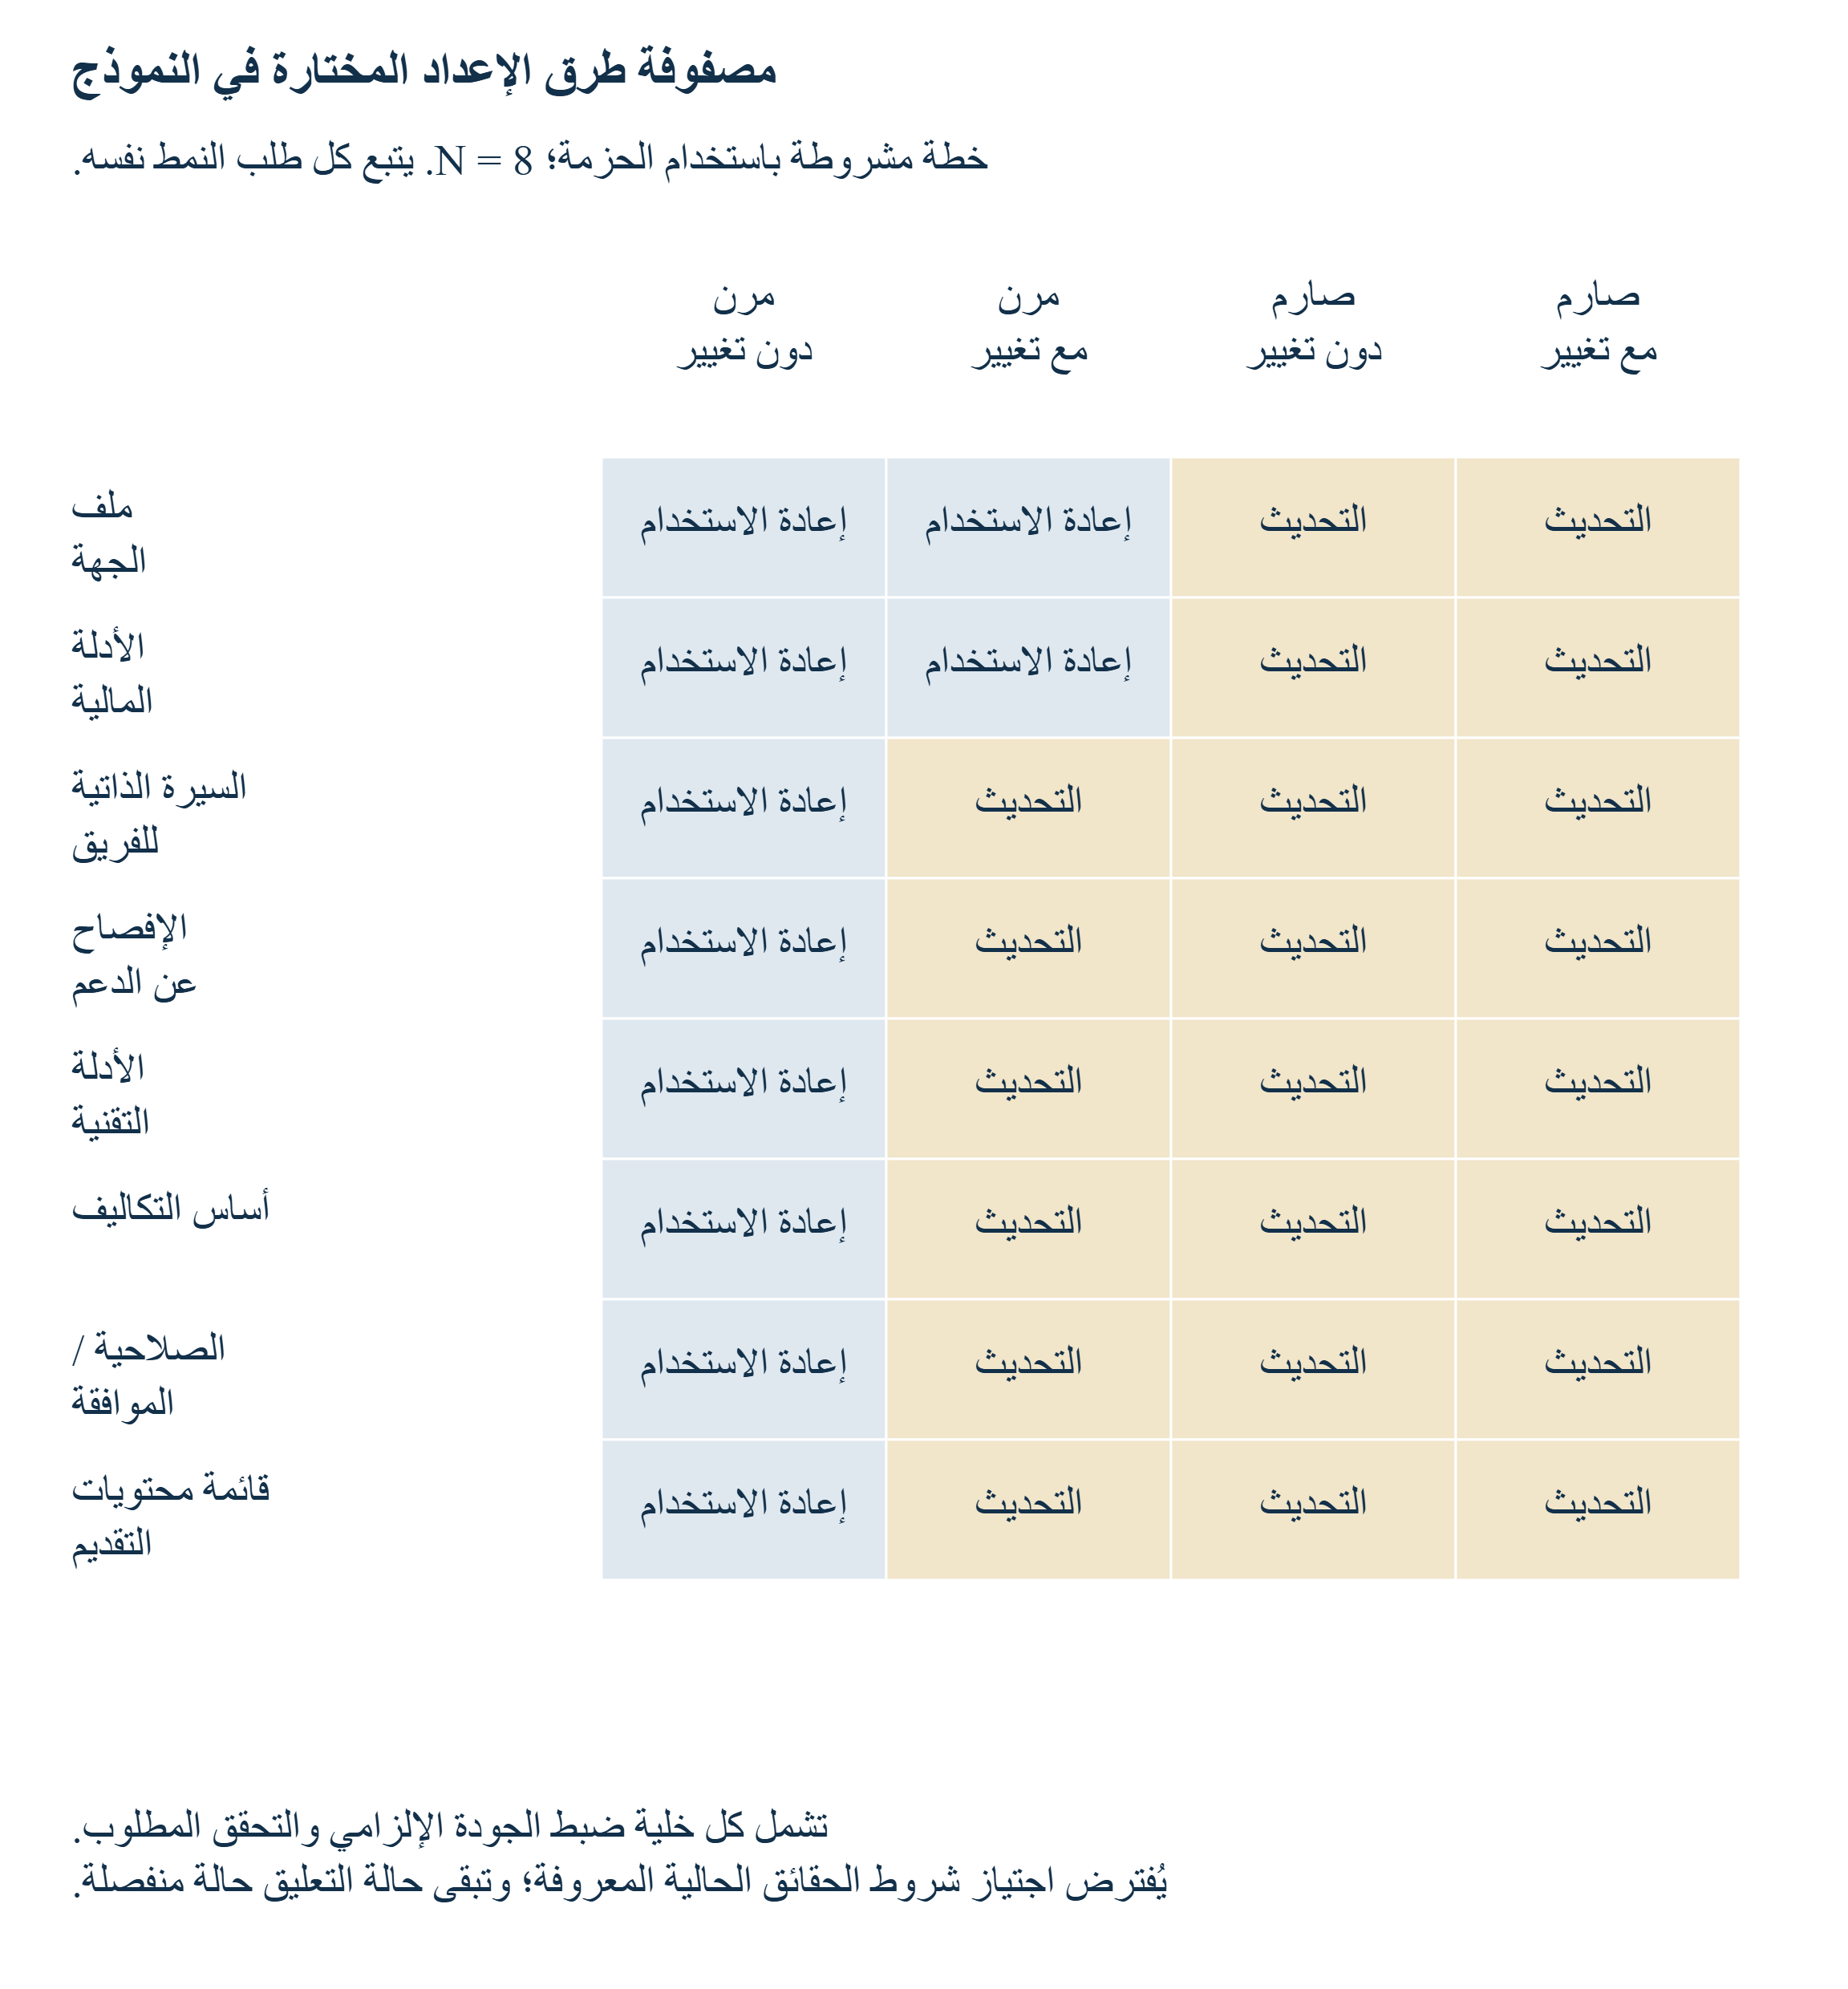
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
معروض لحالات ثمانية طلبات. وتتحكم شروط الصيغة والتبعيات في إتاحة الطريقة؛ ولا يمثل الرسم اعتمادًا لأهلية المنح.
15 مقارنة الجهد المستقبلي عبر الطلبات
تتطلب حزمة عمل الوحدات الثماني من الصفر 14.25 ساعة افتراضية لكل طلب. ومن هذا الإجمالي، تمثل 3.75 ساعة الفحص الإلزامي ومكون الاعتماد أو التصديق المفترض. ويظل المكون الإلزامي نفسه داخل حسابات الحزمة. وعبر طلبين وأربعة وثمانية طلبات، تبلغ المجاميع من الصفر 28.5 و57 و114 ساعة على الترتيب. ويضيف حساب الحزمة المستقبلية ست عشرة ساعة تأسيس، إلى جانب ثلاث ساعات صيانة عندما ينطبق نمط وجود تغير في المصدر السابق. وتنشأ جميع الفروق المبلغ عنها من هذه الكميات المعلنة وأساليب الإعداد المتاحة.
عند طلبين، يكون إجمالي الإعداد من الصفر المعلن أقل في الأنماط الرئيسية الأربعة كلها. ففي الحالة المرنة غير المتغيرة، يبلغ إجمالي الحزمة 29.5 ساعة مقابل 28.5 ساعة من الصفر. ولا تزال نتيجة الحزمة المفعلة تتضمن أسلوب إعادة استخدام متاحًا؛ لكن تأسيسها المستقبلي يتجاوز انخفاض جهد الإعداد عند هذا الحجم. وتتطلب حالات التغير والصيغة الصارمة عملًا أكثر خاصًا بالطلبات المستهدفة. وتوضح هذه النتائج أهمية احتساب قائمة طلبات معتمدة وقابلة للتصديق واستثمار التأسيس المستقبلي قبل اعتبار الحزمة القابلة لإعادة الاستخدام سياسة أقل جهدًا.
عند أربعة طلبات، تتطلب الحزمة المرنة غير المتغيرة 43 ساعة مقابل 57 من الصفر، بفارق افتراضي يبلغ أربع عشرة ساعة. ومع التغير المعلن في المصدر السابق، يصل إجمالي حزمتها إلى 57 ساعة وتختار قاعدة التعادل الإعداد من الصفر. وتبلغ مجاميع حزمة الصيغة الصارمة 58 ساعة دون التغير و61 ساعة معه، وكلاهما فوق إجمالي الإعداد من الصفر البالغ 57 ساعة. وتظهر المقارنة كيف يمكن لشروط الصيغ المقبولة والتحديث الخاص بالطلبات المستهدفة تغيير القرار، حتى عندما يظل عدد الطلبات وقائمة وحدات الأدلة دون تغيير.
عند ثمانية طلبات، يكون إجمالي الجهد المعلن في أنماط الحزمة المفعلة الأربعة أقل من بديل الإعداد من الصفر البالغ 114 ساعة. ويبلغ إجمالي الحالة المرنة غير المتغيرة سبعين ساعة. ويبلغ إجمالي الحالة المرنة المتغيرة خمسًا وتسعين ساعة. وتبلغ مجاميع الصيغة الصارمة مئة ساعة دون التغير و103 ساعات معه. وتبلغ الفروق الافتراضية المقابلة أربعًا وأربعين وتسع عشرة وأربع عشرة وإحدى عشرة ساعة. وتصف هذه الكميات حزمة العمل المحددة وسياسة المصدر المجمد. وهي لا تثبت وفرًا نموذجيًا لشركة أو قطاع أو برنامج منح أو أداة إعداد.
ينبغي للإدارة قراءة الإجمالي مع سجل الإجراءات والقدرة. فسياسة الحزمة الأقل جهدًا لا تزال تحتاج المصادر والأذونات والاعتمادات المعلنة. كما يستهلك تأسيسها عملًا قبل الطلب الذي يعتمد عليها. وتفحص الفقرة التالية التسلسل المختار مقابل ميزانية الإتاحة الافتراضية. ويعرض هذا الفحص الإضافي القدرة منفصلة عن جهد المسار الكامل. وفي التطبيق المؤسسي، تحفظ حدود حزمة العمل والمشاهدات التي تسند كل مدخل.
| الطلبات | الصيغ | التغير | من الصفر h | الحزمة h | الاختيار حسب التكلفة |
|---|---|---|---|---|---|
| 2 | مرن | غائب | 28.5 | 29.5 | من الصفر |
| 2 | مرن | موجود | 28.5 | 38 | من الصفر |
| 2 | صارم | غائب | 28.5 | 37 | من الصفر |
| 2 | صارم | موجود | 28.5 | 40 | من الصفر |
| 4 | مرن | غائب | 57 | 43 | الحزمة |
| 4 | مرن | موجود | 57 | 57 | من الصفر (تعادل) |
| 4 | صارم | غائب | 57 | 58 | من الصفر |
| 4 | صارم | موجود | 57 | 61 | من الصفر |
| 8 | مرن | غائب | 114 | 70 | الحزمة |
| 8 | مرن | موجود | 114 | 95 | الحزمة |
| 8 | صارم | غائب | 114 | 100 | الحزمة |
| 8 | صارم | موجود | 114 | 103 | الحزمة |
مقارنة جهد افتراضية؛ ويشمل الحساب جميع الفحوص الإلزامية. ويسبق الاختيار حسب التكلفة تشخيص قدرة الطلب التراكمي للتسلسل المختار المبلغ عنه بصورة منفصلة.
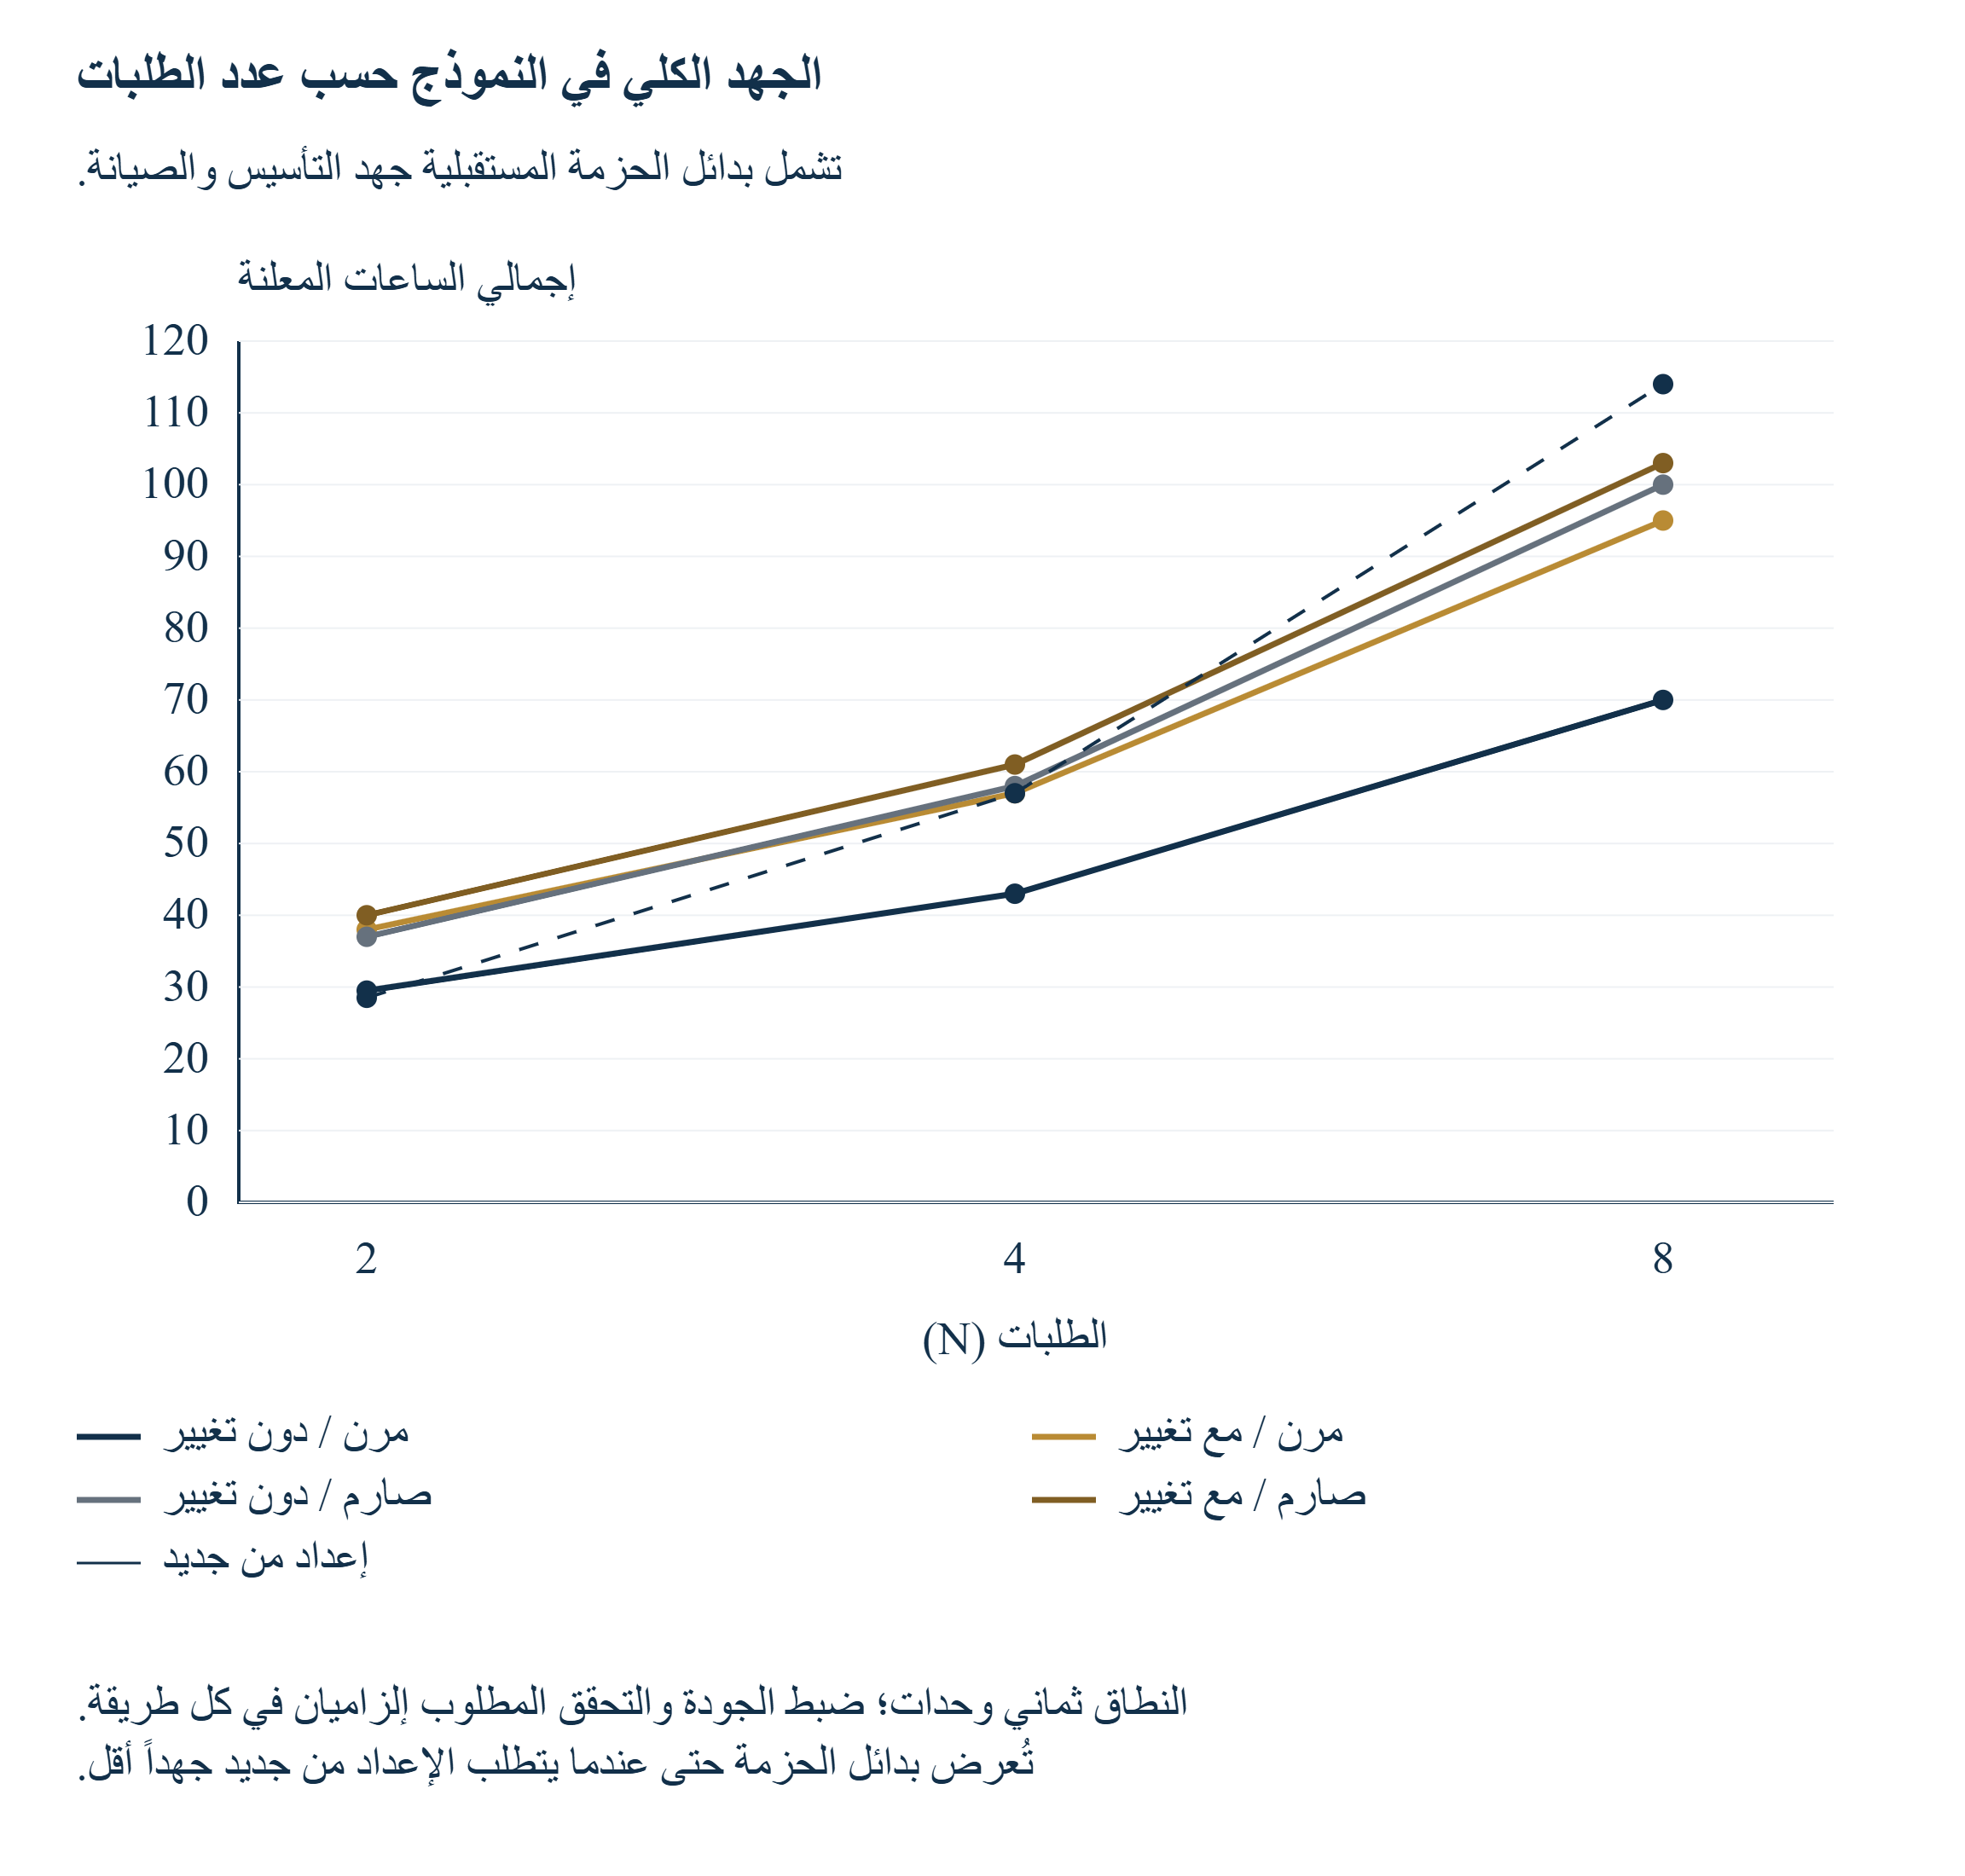
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
جميع الكميات افتراضية وتغطي أدوار ثماني وحدات أدلة. ويشمل الحساب التأسيس والصيانة المنطبقة؛ ولا يعرض وفرًا تجريبيًا أو تكلفة طلب كامل.
16 فحص القدرة حتى أول موعد
تخصص ميزانية القدرة الافتراضية خمسًا وعشرين ساعة عمل حتى أول موعد نهائي وخمس عشرة ساعة أخرى حتى كل موعد إضافي. وتبدأ المواعيد في اليوم الستين وتتقدم بفواصل عشرين يومًا. وهذه تواريخ سيناريو وتخصيصات ساعات إعداد. ولا تصف تقويم منح حقيقيًا أو عقد توظيف أو معيار خدمة. وتقارن الأداة العمل التراكمي للتسلسل المختار بأدنى إجمالي جهد مع القدرة التراكمية المتاحة عند كل نقطة. ويحتسب التأسيس والصيانة المعلنة بالكامل قبل الموعد الأول.
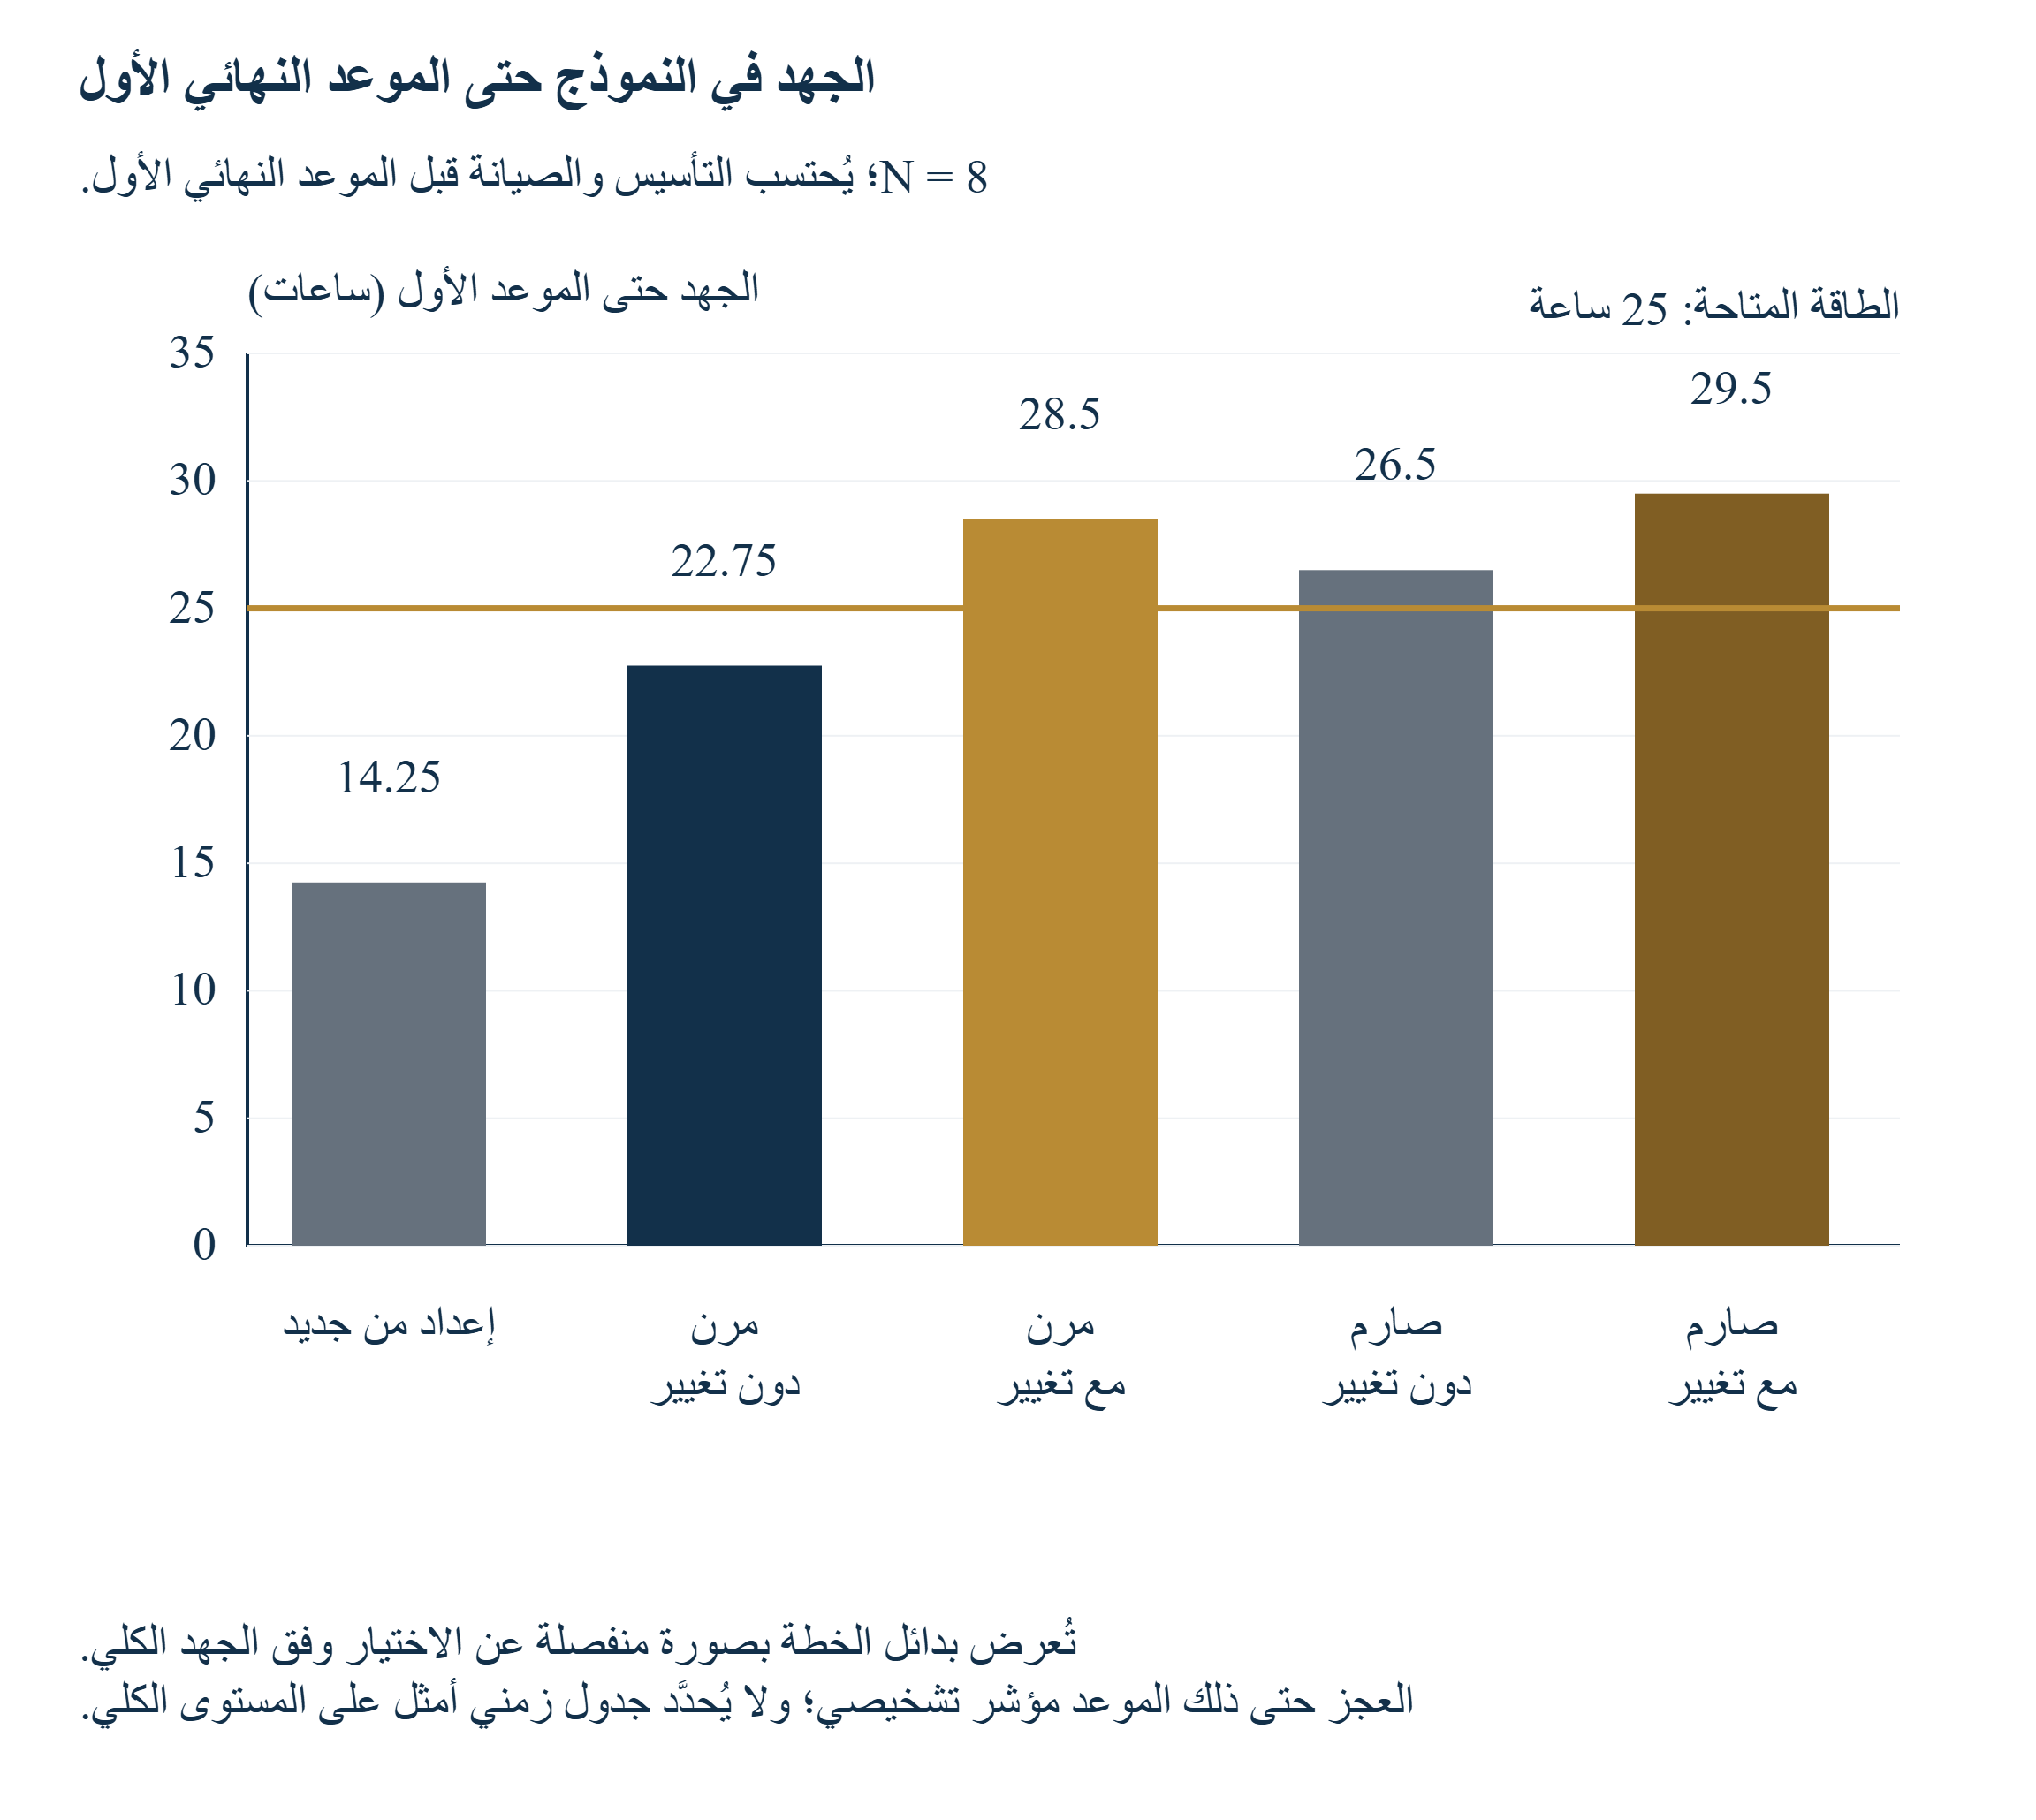
يلائم النمط المرن غير المتغير لثمانية طلبات هذا التسلسل. ويحتاج أول تراكم إلى 22.75 ساعة بما فيها التأسيس، مقابل خمس وعشرين متاحة. وتظهر الأنماط الثلاثة الأخرى عجزًا مبكرًا رغم انخفاض إجمالي الجهد مقارنة بالإعداد من الصفر. ويحتاج المرن المتغير إلى 28.5 ساعة، والصارم الثابت إلى 26.5، والصارم المتغير إلى 29.5. لذا تبلغ أوجه العجز عند الأول 3.5 و1.5 و4.5 ساعة تباعًا.
تظل السياسة المختارة أدنى خيار لإجمالي الجهد في التنفيذ؛ ولا يستبدلها فحص القدرة صامتًا. ويشير العجز إلى إعادة دراسة الخطة التشغيلية. ويمكن للشركة بحث إعداد مأذون أبكر أو قدرة إضافية أو ترتيب طلبات آخر أو سياسة إعداد أخرى. ولا يحل النموذج هذه البدائل. ويجتاز التسلسل المعلن للإعداد من الصفر الفحص في هذه الحالات، فلا يثبت عجز الحزمة المختارة أن جميع طرق الإعداد المتاحة غير قابلة للتنفيذ.
ينبغي للمتابعة الفعلية تضمين القيود المحذوفة من الفحص المبسط. فقد لا يصبح دليل متاحًا إلا بعد حدث. وقد يحتاج شريك وقتًا لاعتماد خطاب. وقد يكون الشخص المطلوب محدود الإتاحة. وقد يتطلب إعداد البوابة والتقديم النهائي مهمتين منفصلتين. ويسند الإجراء هذه التبعيات والمسؤولين والتواريخ صراحة. ولا تصف ساعات العاملين قيود الانتظار ومواعيد الإتاحة. وعلى الشركة استخدام تخطيط مناسب ومتطلبات الفرصة الحقيقية عندما تحدد هذه القيود قرارها.
يظهر الفرق الإداري في السجل: الحد الأدنى للجهد المعلن والجاهزية وفق القدرة المختارة والمتطلبات الواقعية غير المحسومة نتائج مستقلة. وقد تكون الحزمة اقتصادية عبر الطلبات مع حاجتها لقدرة إضافية مبكرة. وقد تلائم سياسة صغيرة من الصفر القدرة ذاتها بإجمالي مختلف. ويوازن المجلس أو المفوض بينهما وفق قائمة الفرص والموارد المعتمدة. ولا يثبت الإجمالي أو حالة التراكم نتيجة منحة أو اكتمال تقديم.
| نمط السياسة | الطلب على العمل h | المتاح h | هامش القدرة h | نتيجة الموعد الأول |
|---|---|---|---|---|
| سياسة الإعداد من الصفر | 14.25 | 25 | 10.75 | يجتاز |
| مرن ثابت | 22.75 | 25 | 2.25 | يجتاز |
| مرن متغير | 28.5 | 25 | -3.5 | عجز |
| صارم ثابت | 26.5 | 25 | -1.5 | عجز |
| صارم متغير | 29.5 | 25 | -4.5 | عجز |
تشخيص للخطة المختارة مع احتساب جميع الأعمال المركزية قبل الموعد النهائي الأول. ولا يثبت العجز أن كل جدول بديل غير قابل للتنفيذ.
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
أنماط افتراضية لثمانية طلبات. وتحتاج ثلاث سياسات حزمة إلى ساعات مخصصة مبكرة أكثر في ظل هذا التسلسل؛ ويجتاز تسلسل الإعداد من الصفر الفحص. ولا يجرى تحسين للجدول الزمني.
17 اختبار حساسية التأسيس والقرار المستقبلي التالي
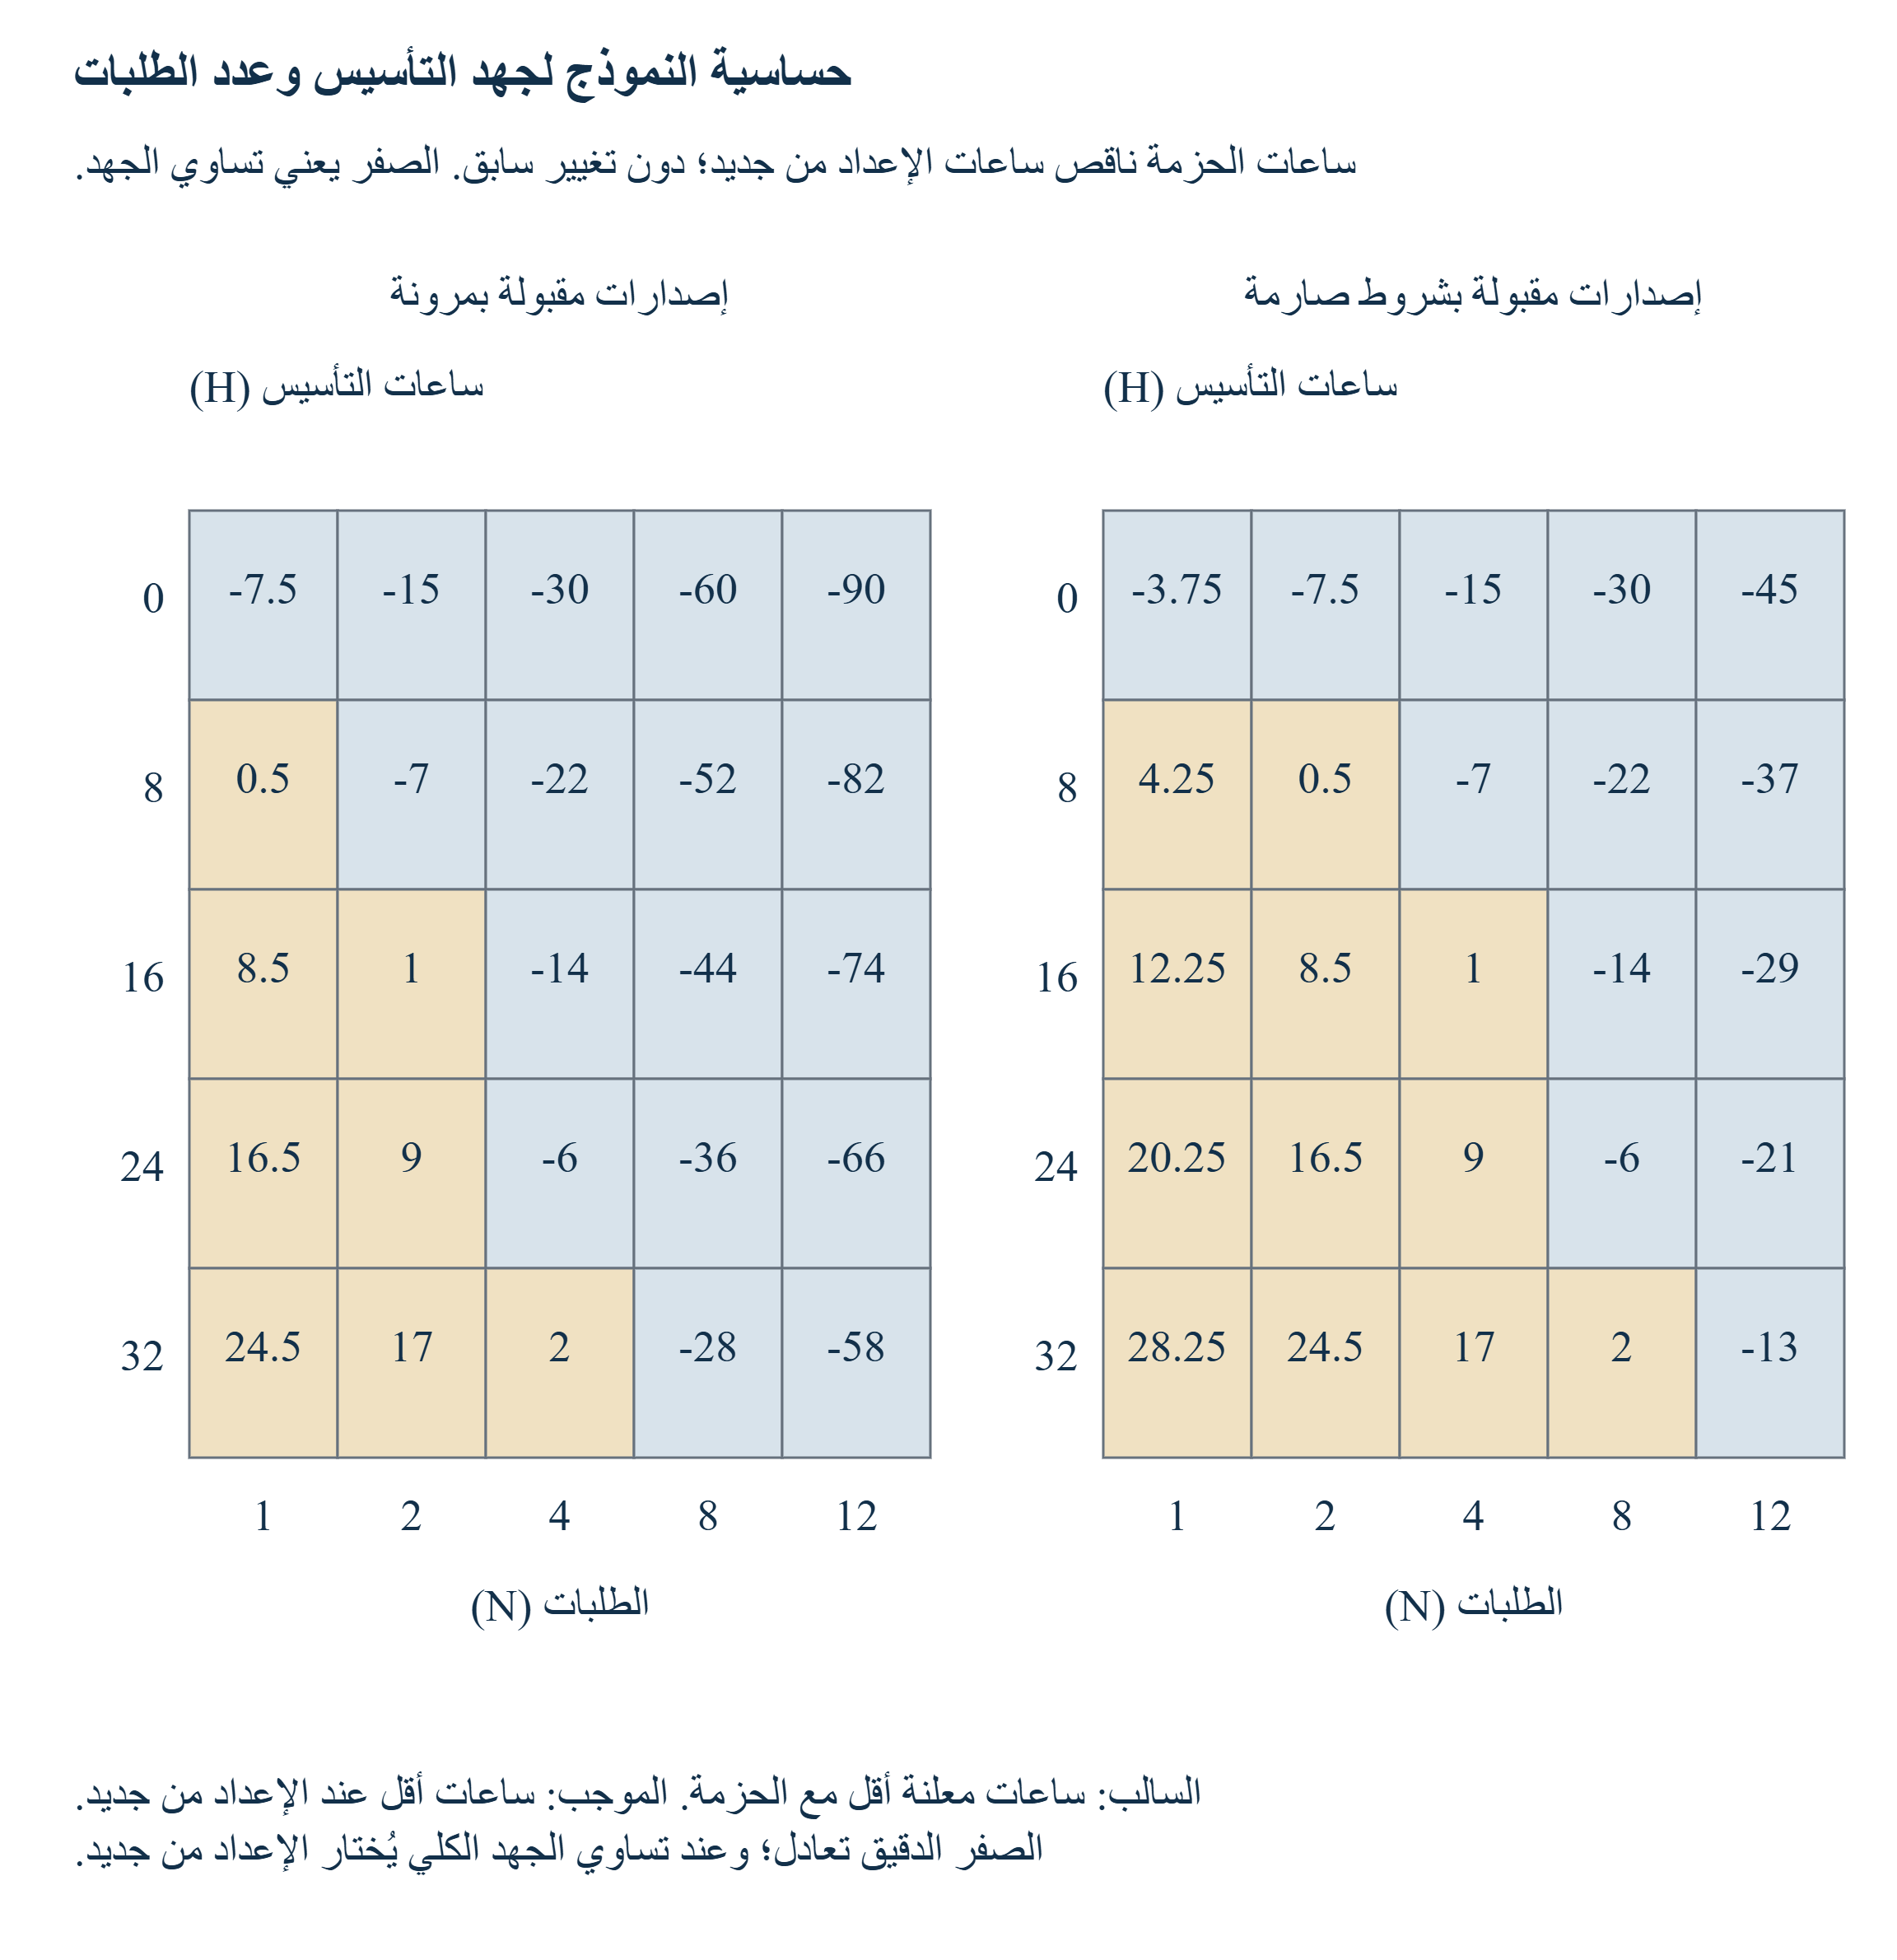
تتضمن شبكة الحساسية خمسين توليفة افتراضية. ويأخذ عدد الطلبات القيم واحد واثنين وأربعة وثمانية واثني عشر. ويأخذ جهد التأسيس المستقبلي القيم صفر وثماني وست عشرة وأربع وعشرين واثنتين وثلاثين ساعة. وتستخدم الشبكة نمطي الصيغ المقبولة المرن والصارم، مع تثبيت غياب التغير في المصدر السابق. ولذلك فهي تدرس الحجم والتأسيس وشروط الصيغ المعلنة ضمن هذا الحد. وتعرض الحالات الرئيسية الاثنتا عشرة نمط التغير المعلن بصورة منفصلة. وينبغي للقارئ الاحتفاظ بهذه الأبعاد عند تفسير منطقة قرار معروضة في رسم.
يفحص مثال متجانس صغير حساب نقطة التعادل الأساسي بصورة مستقلة عن حالة وحدات الأدلة الثماني. ويبلغ جهد تأسيسه ثلاث ساعات، والعمل من الصفر ساعتين لكل طلب، والعمل القابل لإعادة الاستخدام 1.25 ساعة لكل طلب. وعند ثلاثة طلبات، يتطلب الإعداد من الصفر ست ساعات وتتطلب الحزمة 6.75. وعند أربعة طلبات، يتطلب كلاهما ثماني ساعات وتختار القاعدة المعلنة الإعداد من الصفر. وعند خمسة طلبات، يتطلب الإعداد من الصفر عشر ساعات والحزمة 9.25. ويبدأ الانخفاض الصارم في الجهد بعد أربعة طلبات لهذه المدخلات المعلنة تحديدًا.
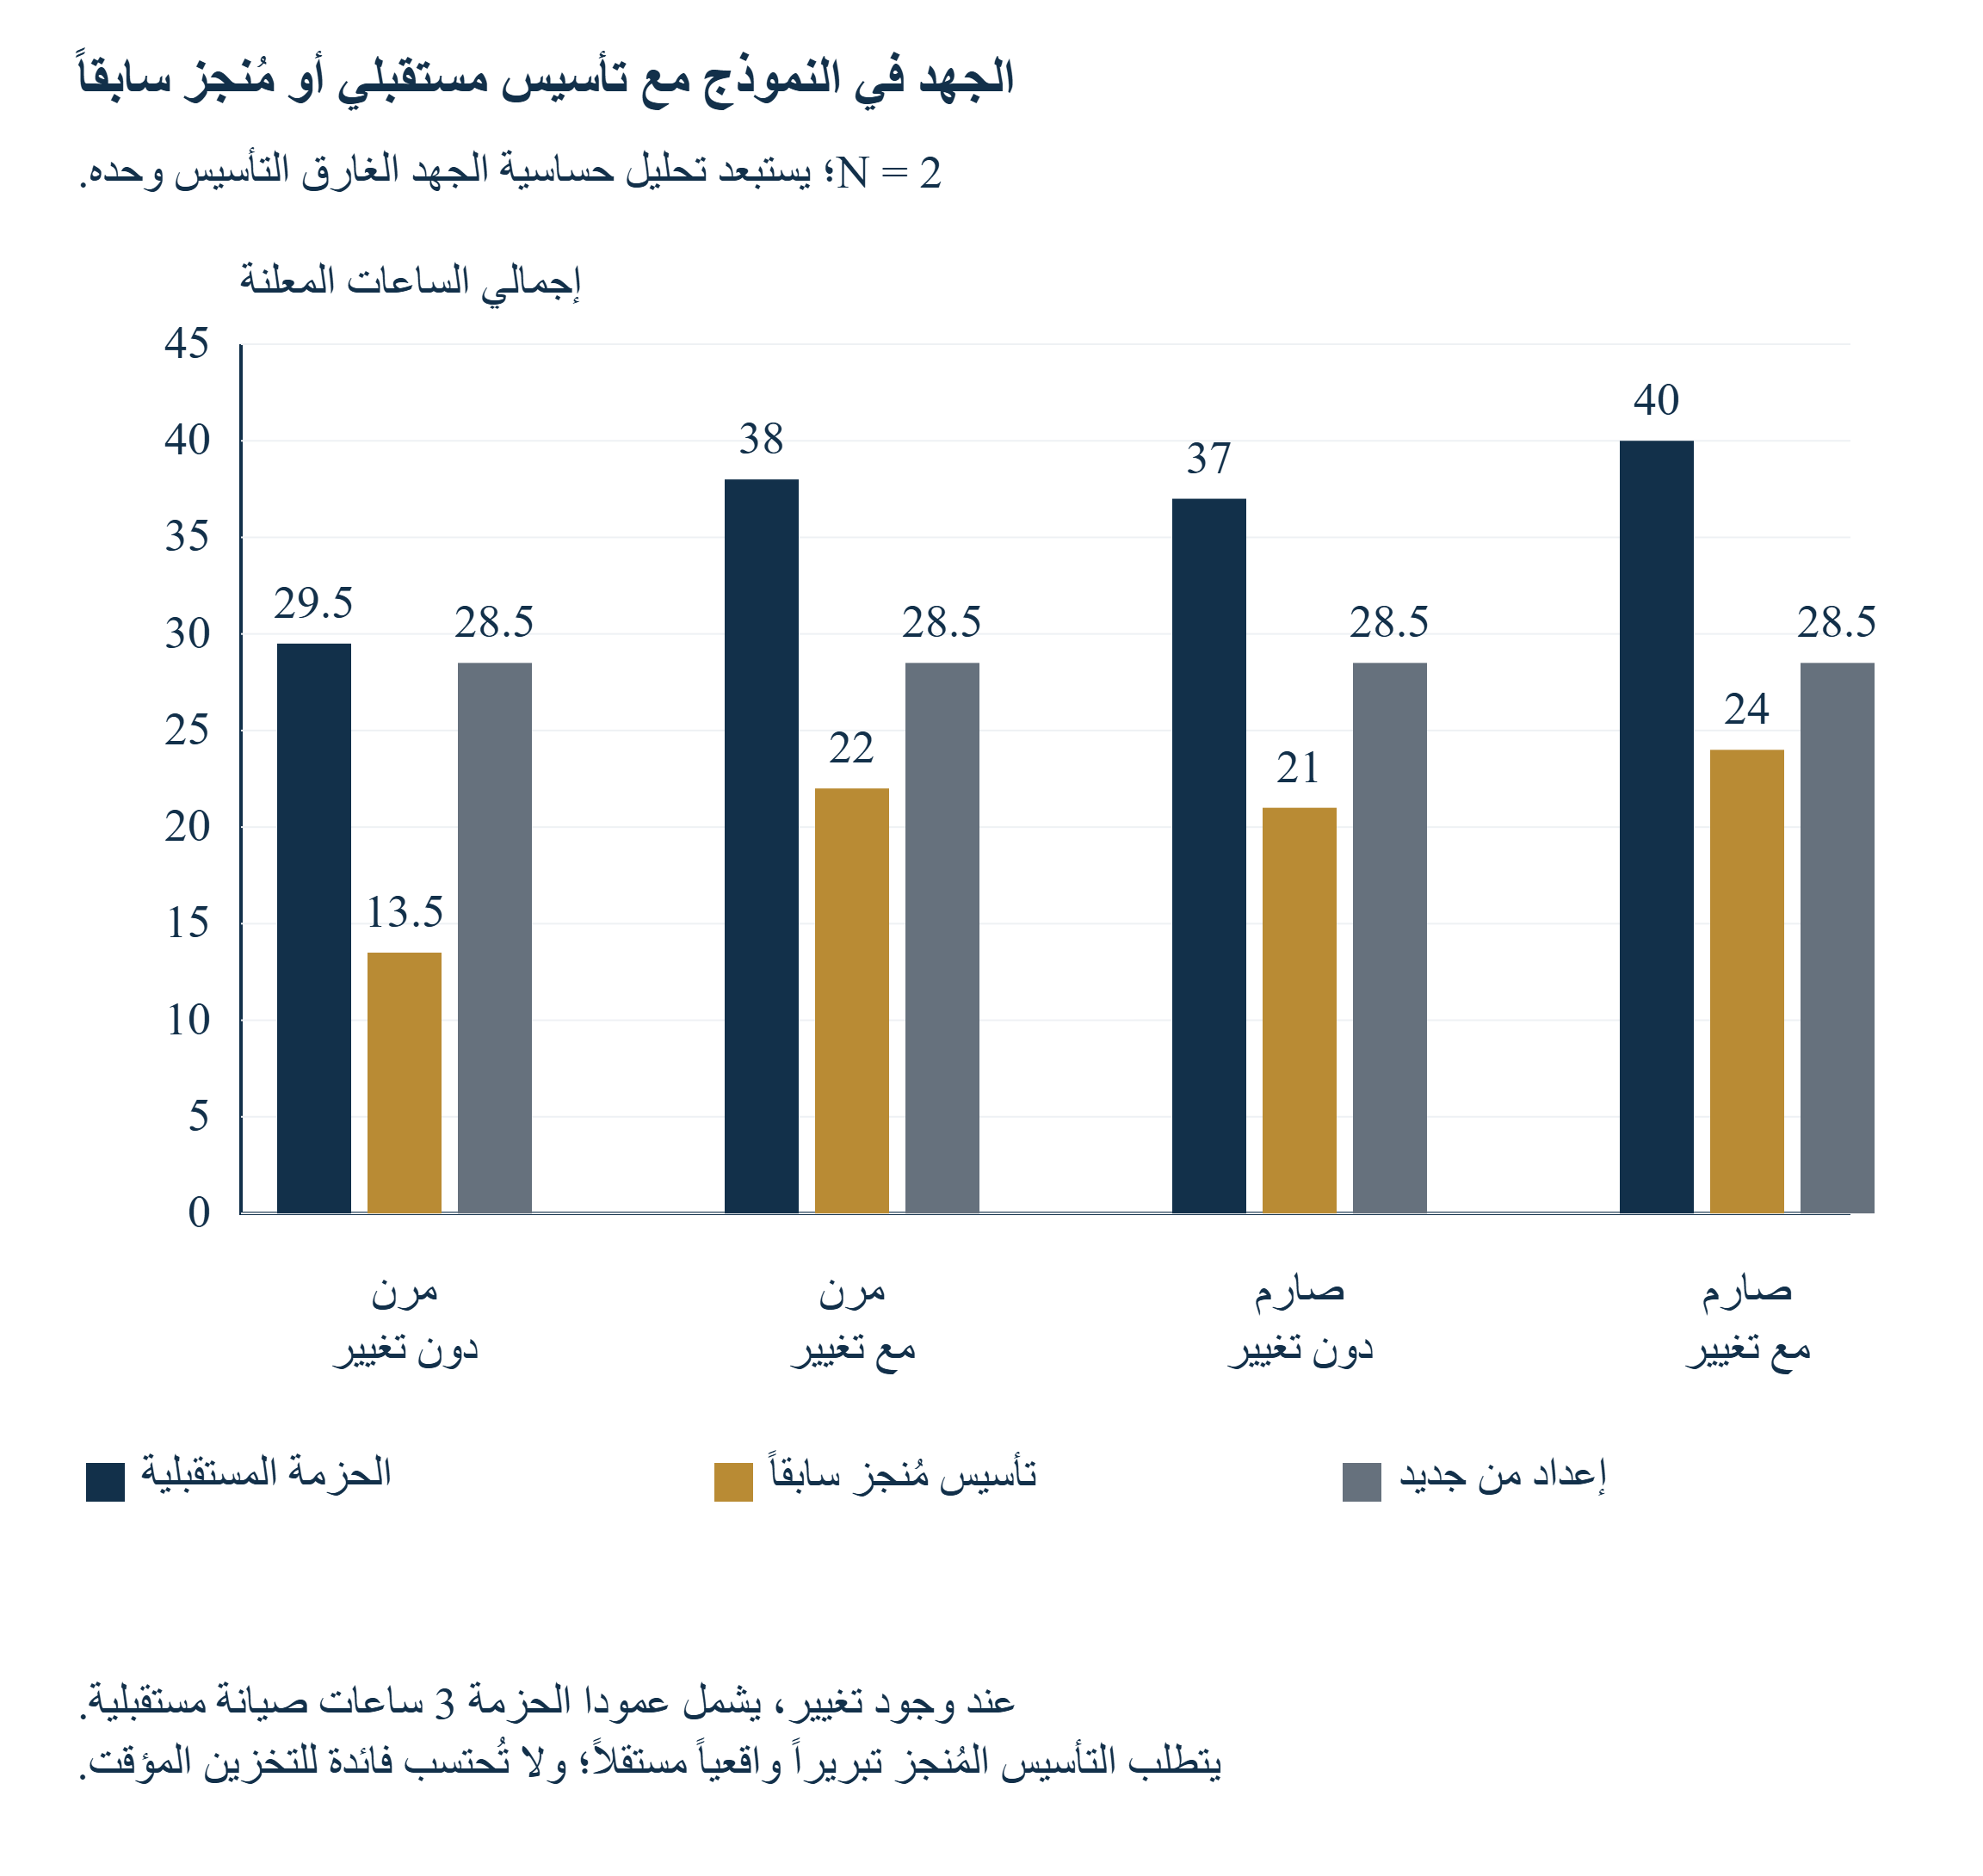
يغير جهد التأسيس المتكبد سابقًا المقارنة المستقبلية. ففي الحالة الرئيسية المرنة غير المتغيرة لطلبين، تتطلب الحزمة الجديدة 29.5 ساعة مقابل 28.5 للإعداد من الصفر. وعندما تكون ساعات التأسيس الست عشرة قد تكبدت فعلًا وتستبعد من القرار المستقبلي التالي، يكون العمل المتبقي للحزمة الخاص بالطلبات المستهدفة 13.5 ساعة. وتستخدم هذه المقارنة الفحوص المعلنة نفسها وتوافق المصادر نفسه. وهي لا تقدم دليلًا على أن شركة بعينها أنشأت الحزمة بالفعل أو أن الإنفاق السابق كان مبررًا حين تكبده.
تظل الصيانة المستقبلية داخلة في حساب التأسيس المتكبد سابقًا. ففي الحالة المرنة المتغيرة لطلبين، يبلغ إجمالي الحزمة القائمة اثنتين وعشرين ساعة، ويشمل الصيانة المركزية البالغة ثلاث ساعات والعمل على التحديث الخاص بكل طلب مستهدف. وفي الحالة الصارمة المتغيرة يبلغ أربعًا وعشرين ساعة. ويظل العمل المقابل من الصفر 28.5 ساعة. ويستبعد الحساب جهد التأسيس المفترض تكبده سابقًا وحده. وينبغي للشركة إبقاء الصيانة المستقبلية وجمع الأدلة الإضافية والمراجعة المطلوبة في تقييمها المستقبلي، مع إدراج أي عمل خارج النموذج من خلال توسيع صريح لنطاقه.
تدعم نتائج الحساسية مجموعة من الأسئلة المشروطة. كم طلبًا تعتمد الإدارة فعلًا؟ وما شروط المصادر والنماذج التي تنطبق على كل منها؟ وما العمل الذي يظل ضروريًا عندما تتغير تلك الشروط؟ وأي جزء من التأسيس مستقبلي وأي جزء تكبد بالفعل؟ وهل يمكن للسياسة المختارة أن تلائم الجدول الفعلي للإعداد؟ ويجعل الإطار هذه الأسئلة قابلة للفحص من خلال المدخلات المعلنة والنتائج المنفصلة. ويمكن لمشاهدات الشركة أن تحل محل الكميات الافتراضية عندما توثق حزمة عمل ومعيار فحص متسقين.
| النمط | حزمة جديدة h | العمل المتبقي للحزمة h | من الصفر h | الصيانة h |
|---|---|---|---|---|
| مرن ثابت | 29.5 | 13.5 | 28.5 | 0 |
| مرن متغير | 38 | 22 | 28.5 | 3 |
| صارم ثابت | 37 | 21 | 28.5 | 0 |
| صارم متغير | 40 | 24 | 28.5 | 3 |
تستبعد ساعات الحزمة المتبقية ست عشرة ساعة تأسيس متكبدة فعلًا وحدها. وتظل الصيانة المستقبلية والفحوص الخاصة بكل طلب مستهدف محسوبة.
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
خمسون نقطة افتراضية؛ يغيب التغير في المصدر السابق عن هذه الشبكة. وتشير القيم السالبة إلى ساعات معلنة أقل للحزمة. ويختار التعادل الإعداد من الصفر وفق قاعدة التعادل في النموذج.
18 تسليم قابل للتدقيق من الطلب إلى المنحة
يحفظ التسليم المقترح الطلب المعتمد ويحدد الالتزامات التي تبدأ بعد تقديم عرض التمويل. احتفظ بمجموعة الوثائق المقدمة وتأكيد التقديم والاعتمادات الصادرة عن المسؤولين وإصدارات الأدلة التي دعمت البيانات الجوهرية. وأضف العرض الفعلي والاتفاق والتعديلات وتعليمات التقارير عندما تتاح. وعندئذ توفر حزمة الطلب نقطة بداية مفهرسة لفريق المنحة. وينبغي للفريق مراجعة كل التزام في ضوء الاتفاق وإنشاء السجلات اللازمة للتنفيذ والتقارير وأي مطالبة بالتكاليف. ولا يثبت نجاح الطلب وحده أن التنفيذ أو الإنفاق اللاحقين يستوفيان تلك المتطلبات.
يميز دليل EU Annotated Grant Agreement بين أدلة التكاليف الفعلية وأدلة تنفيذ العمل الممول بمبالغ مقطوعة. وتوضح المادة 20 منه الحاجة إلى مواد داعمة قابلة للتحقق والتدقيق ضمن صيغة التمويل المعنية. ويظل الاتفاق الموقع وورقة البيانات Data Sheet هما المرجع الحاكم، بما يشمل مدة الاحتفاظ المنطبقة. ولذلك يصنف السجل المقترح السجلات بحسب الالتزام الذي تدعمه: بيان في الطلب أو إقرار بالتكاليف أو تنفيذ عمل محدد. ويحفظ السجل الواقعي واستخدامه بحيث يتاحان للمراجعة المناسبة لذلك الالتزام. [6]
تحتاج قواعد الاحتفاظ الأمريكية أيضًا إلى تحديد الحدث الذي يبدأ المدة والاستثناءات المنصوص عليها. فالقسم 200.334 يقيس عمومًا مدة الاحتفاظ الخاصة بالمنحة الاتحادية المذكورة من تاريخ تقديم التقرير المالي النهائي، مع استثناءات مدرجة. ويسجل سجل الاحتفاظ المقترح القاعدة الفعلية والحدث المنشئ للمدة والمسؤول عن كل مجموعة سجلات معنية. وينبغي له مراعاة التزامات المؤسسة والمنحة، بدل تطبيق مدة واحدة تبدأ من تاريخ إنشاء ملف الطلب. وينبغي إحالة أي تقاض أو تدقيق لم يحسم، أو أي شرط آخر ذي صلة، إلى المسؤول المختص قبل اتخاذ قرار بالتصرف في السجلات. [16]
يفصل التسليم المفيد بين الالتزامات المستوفاة بالفعل والمعلومات التي ستنشأ أثناء المشروع. فقد يدعم تقرير اختبار تاريخي المبررات الفنية الأصلية. وتحتاج مطالبات التقدم اللاحقة إلى أدلة التنفيذ ذات الصلة. ويمكن أن توفر الميزانية خط أساس، بينما تحتاج المعاملات الفعلية إلى سجلاتها وتخصيصاتها الخاصة. ويربط السجل المقترح تلك السجلات بالعمل المعتمد وفترة الإبلاغ. وينبغي أن تحمل التغييرات في الخطة الاعتماد المطلوب وشرحًا لأثرها في خط الأساس الأصلي. ويدعم ذلك مراجعة ما التزمت به المؤسسة وما قدمت عليه الأدلة لاحقًا.
ينبغي أن يكون التسليم متناسبًا بما يكفي ليستخدمه فريق التنفيذ. ويمكن لمصفوفة موجزة للالتزامات تحديد المتطلب والمصدر الحاكم والشخص المسؤول والتاريخ التالي ذي الصلة وموقع الأدلة. وتوفر حزمة الطلب المحتفظ بها منشأ البيانات السابقة دون أن تحل محل إدارة المشروع. وينبغي للشركة اختبار التسليم من خلال عدد صغير من الأسئلة الممثلة: من أين جاء رقم مبلغ عنه، وأي حكم في الاتفاق يحكمه، ومن المسؤول عن الإجراء التالي. وتتحول الأسئلة التي لا إجابة عنها إلى مهام إعداد محددة لفريق المنحة.
19 إسناد قرار الإعداد إلى المالية والمجلس
يندرج قرار الاستثمار المقترح ضمن التخصيص المعتاد لوقت الإدارة والنقد في الشركة. ويمكن لوظيفة المالية تحديد ميزانية الإعداد المستقبلية وتوثيق قائمة الطلبات المنتظرة وتحديد الفحوص التي ستظل ضرورية. ويمكن للمسؤولين الفنيين والتجاريين تقييم ما إذا كانت الأدلة المتاحة تدعم المشاريع المستهدفة. ثم يمكن للمجلس أو صاحب القرار المفوض اعتماد سياسة للإعداد ضمن نطاق معلن. وينبغي أن يوثق ذلك القرار العمل المتوقع وافتراضاته والشروط التي تستدعي مراجعة الاستثمار.
ينبغي أن تتضمن قائمة الطلبات فرصًا تكون الشركة مستعدة فعلًا لدراستها والسعي إليها. فاحتساب كل برنامج معلن عنه باعتباره طلبًا متاحًا يجعل الحزمة القابلة لإعادة الاستخدام تبدو وكأنها تخدم عبء عمل أكبر مما اعتمدته الإدارة. ويميز التوقع المقترح بين الفرص المحددة والأهلية قيد المراجعة والتقديمات المعتمدة والتقديمات المكتملة. ويمكن عندئذ لحساسية الحجم إظهار تغير قرار الإعداد إذا مضى عدد أقل من الفرص قدمًا. وأعداد الطلبات الافتراضية في هذه الورقة مدخلات سيناريوهات ولا تقدم دليلًا على قائمة التمويل التي يمكن لشركة بعينها الوصول إليها.
ينبغي للمالية فصل جهد الإعداد عن مقبوضات التمويل المتوقعة. فنموذج الجهد يقيس ساعات معلنة لحزمة عمل محددة. ولا يسند احتمالًا للفوز بمنحة أو قيمة للوصول إلى برنامج أو توقيتًا لدفعة منحة. وتحتاج خطة تمويل الشركة إلى تلك الافتراضات المنفصلة وشروط الفرصة الفعلية. وعندما يكون التمويل العام مشروطًا أو يسدد بعد نشاط محدد، ينبغي للشركة تحديد الموارد اللازمة للوفاء بالتزاماتها الخاصة بموجب الاتفاق المعني. ولا يقدم نموذج الإعداد استنتاجًا بأن الطلب سيمول تلك الحاجة.
يمكن أن تظل المعلومات المقدمة للمجلس موجزة. اعرض سياسات الإعداد المقترحة والتأسيس والصيانة المستقبليين والعمل المطلوب على مستوى كل طلب وقدرة الجدول المختار. وحدد متطلبات الأدلة أو الموافقة على الاستخدام أو الاعتماد التي لم تحسم. واشرح أي الساعات تدعمه مشاهدات الشركة وأيها يظل افتراضات تخطيطية. ويمكن لقرار المضي قدمًا تحديد تجربة تشغيلية محدودة ونقطة مراجعة قبل استثمار أكبر في الحزمة. ويمكن لقرار إعداد طلب بصورة منفردة الاحتفاظ بفهرس صغير للأدلة يدعم المراجعة والتسليم لاحقًا.
ينبغي للمراجعة فحص القرار وتنفيذه معًا. قارن الجهد المسجل بحزمة العمل المعلنة واحتفظ بالتصحيحات التي وجدها المراجعون وحدد الافتراضات التي تغيرت. وقد تحتاج الحزمة إلى صيانة إضافية عند إعادة تنظيم الشركة أو تغير برنامجها الفني أو مراجعة أساس إعداد تقاريرها. ويطلب الضبط المقترح من الإدارة تحديث المقارنة المستقبلية باستخدام تلك الحقائق. ويمكن تحديد جهد التأسيس المتكبد سابقًا بصورة منفصلة عند تقييم الطلب التالي. وينبغي ألا تؤدي الرغبة في تبرير الإنفاق السابق إلى تغيير الأدلة أو حدود التكلفة المستخدمة في القرار المستقبلي.
مرّر أفقياً لقراءة الشكل كاملاً. ويمكنك أيضاً فتح الصورة الأصلية.
ساعات افتراضية. تستبعد مقارنة التأسيس المتكبد ست عشرة ساعة تأسيس؛ وتبقى الصيانة المنطبقة البالغة ثلاث ساعات وجميع الفحوص الخاصة بالطلبات المستهدفة داخلة في الحساب.
20 تكييف الإطار عبر القطاعات والكيانات والاختصاصات القانونية
توفر مجموعات الأدلة هيكلًا تنظيميًا مشتركًا، بينما تظل السجلات الأساسية خاصة بكل قطاع. فقد يحتاج مطور عتاد افتراضي إلى أدلة عن تهيئة مختبرة وافتراضات الموردين وعمل التطوير المخطط. وقد تحتاج شركة برمجيات افتراضية إلى أدلة عن منتج محدد وشروط التقييم والإذن باستخدام البيانات المعنية. وقد يحتاج مشروع افتراضي للتقنيات النظيفة إلى أدلة مرتبطة بموقع وافتراضات تشغيل والنشاط المقترح. وتوضح هذه الأمثلة كيفية تحديد نطاق السجل. وهي لا تثبت أهلية لأي برنامج ولا أن أدلة قطاع تستوفي متطلبات قطاع آخر.
ينبغي للمسؤول الفني تحديد البيان الذي تدعمه كل نتيجة. ويمكن لأدلة الاختبار الاحتفاظ بالشروط والعينة أو حدود النظام والاعتماد الصادر عن المسؤول. ويمكن للأدلة التجارية تحديد مشكلة العميل والإذن بالإفصاح عن أي مواد داعمة. ويمكن لكاتب الطلب عندئذ شرح الصلة بالمشروع المقترح باستخدام بيانات تقع ضمن ذلك النطاق. وعندما يعتمد النشاط المقترح على شرط تشغيل مختلف أو تطوير إضافي، ينبغي أن يظل ذلك المتطلب ظاهرًا في الخطة. ويمكن لفهرس قابل لإعادة الاستخدام مساعدة الفريق في تحديد مهمة الأدلة التالية.
يتطلب نقل الاستخدام بين الاختصاصات القانونية أيضًا فحص مقدم الطلب الفعلي وأداة التمويل. فقد تحتاج سجلات الشركة والمقاييس المالية وإقرارات الأشخاص المسؤولين إلى طرق عرض مختلفة. ويحتفظ السجل المقترح بالمصدر الأصلي ويوثق الربط المأذون إلى النموذج المستهدف. وينبغي للسجل المترجم الاحتفاظ بتعريفاته الواقعية ومراجعة محددة. ولا يثبت اسم بلد في اسم ملف أهلية مقدم الطلب أو قبول ترجمة أو الموقع المسموح للعمل الممول. وتحتاج تلك الأسئلة إلى تعليمات الجهة الممولة الحالية وتقييم المسؤول المعني.
ينبغي استخدام الأمثلة الوثائقية في هذه الورقة ضمن تلك الحدود. فإرشادات Innovate UK تنطبق على الإجراء المعلن ونطاق مقدمي المطالبات المحدد. ويؤدي نموذج الاتحاد الأوروبي الإيضاحي وشروح الاتفاق الدورين الموصوفين لهما. ولـNIH وNSF وأحكام التكاليف الأمريكية المذكورة نطاقات انطباق خاصة. وقائمة الجامعة الإماراتية مثال مؤسسي لم تثبت دعوته الحالية أو أهليته التجارية. وتوفر المقارنة أسئلة تطرح على فرصة أخرى. وهي لا تقدم قائمة عالمية تستطيع الشركة التعامل معها كبديل للوثائق الحاكمة.
يمكن لشركة توسع قائمة طلباتها إضافة ملف تعريفي للاختصاص القانوني يسجل المصدر الفعلي وأداة التمويل ومتطلبات مقدم الطلب والمشورة المسؤولة. ثم يربط رسم الأدلة المقترح كل ادعاء بذلك الملف وبمصادره الواقعية. ويمكن للفرص الجديدة إعادة استخدام السجلات المتوافقة، بينما تسند المتطلبات غير المحسومة بصورة منفصلة. ويمكن للطريقة دعم محفظة تضم عدة كيانات أو مشاريع عندما تحفظ تلك المعرفات باتساق. وينبغي تقييم قيمتها من خلال تجربة الشركة الموثقة في الإعداد والمراجعة، مع إبقاء شروط الاختصاص القانوني الجديد صريحة.
21 تنفيذ الحزمة بتجربة تشغيلية محدودة
يمكن أن يبدأ التطبيق العملي بفرصة واحدة معتمدة ومجموعة محدودة من مجموعات الأدلة. حدد القالب الفعلي والإقرارات المطلوبة ومسار التقديم والموعد النهائي. واختر السجلات التي تدعم الاستجابة التي تستهدفها الشركة وعين المسؤولين عنها. وسجل البنود غير المحسومة قبل بدء الصياغة. وينشئ ذلك تجربة تشغيلية محددة يمكن رصد عملها. ويمكن للشركة عندئذ مراجعة ما إذا كانت حزمة أكثر تنظيمًا ستدعم طلبًا آخر محددًا. ويجعل النهج المقترح الاستثمار الإضافي في الإعداد قرارًا يستند إلى قائمة فرص ظاهرة ونطاق محدد.
أنشئ خلال المرحلة الأولى فهرسًا للمصادر المختارة وحدودها الواقعية. واحتفظ بالملفات في البيئة المعتمدة للشركة وطبق أذونات الوصول ذات الصلة. وسجل الإصدارات والاعتمادات المتاحة بالفعل. وينبغي لمراجعة موجزة من المسؤولين فحص ما إذا كان لكل ادعاء مقصود مصدر داعم ملائم. وعندما تكون المواد ناقصة، أسند مهمة الأدلة التالية وعين الشخص المسؤول عنها. وينبغي للتجربة الاحتفاظ بهذه البنود غير المحسومة كعمل يلزم إكماله، مع انعكاس أثرها على الجاهزية في حالة الطلب.
تربط المرحلة التالية المصادر بالطلب الجاري. سجل السؤال المستهدف وتعريفه وفترته والنموذج المطلوب. وأعد الإجابة أو الجدول من خلال الإجراء المأذون واحتفظ بالرابط إلى مصدره. وافحص الحسابات والبيانات والأذونات المطلوبة. واحصل على الاعتمادات والتصديقات المنطبقة فعلًا. وينبغي للمراجعة النهائية فحص النسخة المزمع تقديمها والحالة الفعلية في البوابة. وتحتفظ التجربة المقترحة بالفحوص المكتملة والتصحيحات المنفذة معًا، حتى تتمكن الإدارة من تقييم العمل اللازم لإنتاج تقديم معتمد.
يوفر طلب ثان اختبارًا محدود النطاق لقابلية النقل. قارن متطلباته بسجلات الحزمة الأولى وأسند طريقة إعداد إلى كل بند ذي صلة. وسجل الوقت المنقضي في إيجاد المواد وفحصها وتحديثها وإعدادها، بما يشمل عمل المراجعين والمسؤولين. واحسب جهد صيانة السجل المشترك بصورة منفصلة. ويمكن للشركة عندئذ مقارنة تجربتها بالافتراضات المستخدمة في قرارها المستقبلي. وينبغي إبقاء الاختلافات في نطاق المشروع أو قواعد الممول ظاهرة في هذه المقارنة. وينبغي ألا تعامل تلك الاختلافات كدليل على أثر عام في زمن الإعداد.
ينبغي أن يكون القرار التشغيلي بعد التجربة صريحًا. فيمكن للإدارة الاحتفاظ بفهرس موجز أو توسيع مجموعات مختارة من الأدلة أو تأجيل استثمار أوسع في الحزمة. وينبغي للقرار تحديد المسؤول الحالي ومسؤوليات الصيانة ونقطة المراجعة. ويحتاج السجل الأكبر إلى إجراء يستطيع الأشخاص مواصلته مع تغير الحقائق والأذونات. ولذلك تفحص التجربة المقترحة قابلية الاستخدام والمساءلة إلى جانب ساعات الإعداد. وينبغي للشركة الاحتفاظ بالسجلات الداعمة لقرارها وتحديد ما يلزم تغيره قبل أن يصبح توسع آخر مبررًا.
22 تفسير الحساسية ضمن حدود النموذج
تتوقف مقارنة الجهد على مدخلاتها. فأزمنة الإعداد وجهد ضبط الجودة والتأسيس والصيانة كميات افتراضية في التجربة العددية. ويمكن للقارئ تغيير تلك المدخلات لاختبار حزمة عمل معلنة مختلفة مع الإبقاء على شروط التوافق وتوافر المصادر. وينبغي تفسير اتجاه النتيجة وحجمها ضمن تلك الحزمة. ولا يثبت رقم جذاب تكلفة الإعداد الفعلية للشركة أو قيمة منحة تمويلية. وتوفر الورقة هيكلًا للحساب وتحدد المشاهدات اللازمة لمعايرته.
يكتسب افتراض تجميد المصدر أهمية خاصة. فيبدأ كل طلب افتراضي من لقطة الأدلة نفسها، ويحسب النموذج عمل التحديث الخاص بذلك الطلب المستهدف. ولا يمنح منفعة عابرة للطلبات من تحديث أجري لطلب مستهدف آخر. ويمكن لمكتبة مشتركة تتم صيانتها اتباع سياسة أخرى، بجهد تحديث مشترك وعمل مراجعة مستقل لكل مقصد. وتحتاج تلك السياسة إلى حالة وأذونات ومحاسبة خاصة بها. وتستبعد التجربة الحالية أيضًا الأنشطة غير المدرجة ووقت الانتظار. ولهذه الحدود آثار محتملة مختلفة، ولذلك لا تعرض النتيجة بوصفها حدًا أعلى أو أدنى لجهد الإعداد الفعلي.
فحص قدرة الطلب التراكمي للخطة المختارة تشخيص للخطة المعلنة. فهو يسجل الطلب التراكمي والقدرة المتاحة المعلنة عند المواعيد النهائية الافتراضية. ويحدد العجز مسألة تخطيطية لذلك التسلسل. ولا ينفذ النموذج توزيعًا للعاملين الأفراد أو لأزمنة انتظار الاعتماد الخارجي أو تحسينًا كاملًا للجدول الزمني. ويمكن للشركة الاستجابة بتغيير سياسة الإعداد أو البدء مبكرًا أو تعديل قائمة الطلبات المعتمدة أو الحصول على قدرة مأذون بها. وينبغي تقييم كل استجابة بقيودها وتكاليفها الخاصة. ولا يخلص التشخيص إلى أن كل جدول بديل غير قابل للتنفيذ.
للمراجعة الوثائقية أيضًا حدود محددة. فهي تأخذ عينة من مواد رسمية لتحديد الضوابط ذات الصلة وأمثلة إعادة الاستخدام. ولا تدعي إجراء حصر شامل لبرامج المنح أو تقديم مشورة قانونية بشأن اتفاق بعينه. وقد تفرض الدعوات الحالية متطلبات تختلف عن دليل عام أو نموذج إيضاحي. وقد تغير الإصدارات اللاحقة قاعدة انتقالية أو إقرارًا أو شرط احتفاظ. وينبغي للقارئ الذي يستخدم الإطار الحصول على المصدر الحاكم للفرصة الفعلية في الوقت المعني وتسجيله، مع طلب مشورة مؤهلة عندما يظل نطاق الانطباق غير محسوم.
يمكن لدراسة تجريبية أقوى تتبع سجلات طلبات بموافقة أصحابها، بدءًا بإعداد الأدلة وانتهاء بالتقديم والقرار. وستسجل حزم العمل وجهد المراجعين والتصحيحات والطلبات ذات الصلة وتغيرات البرامج. وينبغي للمقارنة مراعاة خبرة مقدم الطلب ونطاق المشروع وقرار متابعة الفرصة أو التخلي عنها. وتحتاج نتائج المنح إلى تعريفات وتحليل منفصلين. ويمكن لدراسة كهذه تقدير فروق الإعداد المرصودة ضمن عينتها. ولا تثبت هذه الورقة تقديرًا من هذا النوع، بل تستخدم الحالات الافتراضية لجعل شروط القرار والاختيارات المحاسبية قابلة للفحص.
23 قائمة قرار تقديم خاضع للمساءلة
يبدأ القرار النهائي المقترح بالفرصة الفعلية. أكد مقدم الطلب والمشروع وأداة التمويل والقواعد الحالية وحالة التقديم المقصودة. وحدد المصادر التي تحكم القالب والإصدارات المقبولة والموعد النهائي والإقرارات المطلوبة. وسجل المسؤول عن الطلب والشخص المأذون له بالتقديم. وينبغي أن يكون لكل شرط غير محسوم مسؤول وأثر معلن على الجاهزية. ويوفر ذلك حدًا عمليًا لقرار حزمة الأدلة: يمكن أن يمضي عمل الإعداد ضمن نطاق معتمد، بينما يعتمد قرار التقديم على المتطلبات المنطبقة فعلًا.
افحص بعد ذلك الادعاءات الجوهرية. وينبغي أن يحتفظ كل رقم مهم بكيانه وفترته ووحدته وتعريفه ومصدره أو افتراضه التوقعي المعلن. وينبغي دعم كل قول فني ضمن نطاق السجل. وافحص أذونات المواد السرية والشخصية ومواد الأطراف الثالثة. وراجع الطلبات ذات الصلة والتداخل العلمي وتمويل التكاليف المقترح من خلال ضوابطها المناسبة. وتربط القائمة المقترحة هذه القرارات بالمسؤول المعني عن الأدلة، حتى يمكن إجراء التصحيح عند مصدره وتتبع أثره في العروض المتأثرة.
افحص بعد ذلك الاعتمادات والتمثيل الفعلي للتقديم. أكد تصديق الشخص المنطبق وأذونات الشركاء ذات الصلة وأي توقيعات مطلوبة. وقارن الإجابات والمرفقات المعتمدة بالإصدارات الموجودة في البوابة. وافحص متطلبات المقصد المتعلقة بصيغة الملف والمحتوى المسموح وإجراء التقديم. واحتفظ بالتأكيد المتاح من النظام. ويعامل الضبط المقترح ذلك كخطوة مراجعة ذات مساءلة، بما يشمل سجلًا صريحًا لأي مسألة غير محسومة. ويكون مؤشر الإكمال مفيدًا عندما يحيل إلى تلك الفحوص الفعلية والمسؤولين عنها.
راجع أخيرًا استثمار الإعداد. افصل التأسيس المستقبلي والصيانة والعمل الخاص بكل طلب مستهدف. وأدرج جهد المراجعة والتصديق المطلوب بموجب كل سياسة. وعامل التأسيس المتكبد سابقًا بصورة منفصلة عند اتخاذ القرار المستقبلي التالي. وافحص قدرة الخطة المختارة عند كل موعد نهائي ذي صلة ووثق أي تغيير لازم. وينبغي للشركة استخدام مشاهدات مدعومة حيثما توافرت، وتصنيف افتراضات التخطيط المتبقية بوضوح. وينبغي أن تظل المقارنة العددية مرتبطة بتعريف حزمة عملها، حتى يستطيع صاحب قرار آخر رؤية الأنشطة المدرجة والأنشطة التي تحتاج إلى ميزانية منفصلة.
يمكن أن ينتهي سجل القرار بتصرف واضح: المضي إلى إجراء التقديم المأذون، أو إكمال عمل معلق محدد، أو تأجيل الطلب. وبالنسبة لاستثمار الحزمة، حدد مجموعات الأدلة المعتمدة ونقطة المراجعة التالية. وبالنسبة لتسليم المنحة، حدد الالتزامات ذات الصلة والمسؤولين عن التنفيذ. وتدعم هذه التصرفات سجلًا مستمرًا للأدلة والمساءلة. وينبغي أن تعكس الفحوص والأذونات الفعلية المتاحة وقت اتخاذ القرار، مع ربط التغييرات اللاحقة بالإصدار السابق من خلال إجراء معتمد.
| حالة الضبط المرصودة | الإجراء التالي المقترح | السجل الذي يحتفظ به |
|---|---|---|
| حقيقة مطلوبة أو إذن غير محسوم | تعليق الاستخدام المتأثر وتعيين المسؤول عنه | المتطلب المفقود ومسار حسمه |
| أدلة متوافقة واعتمادات فعلية متاحة | إكمال إجراء التقديم المأذون | الإصدار المستهدف المفحوص وتأكيد النظام |
| ساعات أقل مع عجز في القدرة | مراجعة التوقيت أو القدرة أو سياسة الإعداد | القرار التشغيلي المعتمد وافتراضاته |
| تغير جوهري في المصدر بعد التقديم | فحص إجراء التعديل أو الإخطار الفعلي | التمثيل السابق والمصدر الجديد والإجراء المأذون |
| استثمار حزمة لا تدعمه قائمة الطلبات المعتمدة | مراجعة نطاق إعداد أصغر | افتراضات العمل المستقبلي والحجم |
| شرط احتفاظ أو تصرف غير محسوم | الإحالة إلى المسؤول عن السجل | الالتزام المنطبق والحدث المنشئ له والقرار |
قائمة تحقق تشغيلية مقترحة. وهي لا تمنح اعتماد ممول أو حسمًا قانونيًا أو إذنًا بتجاوز متطلب تقديم.
24 الخاتمة
حزمة أدلة المنح القابلة لإعادة الاستخدام مجموعة محكومة من المصادر والروابط التي يمكنها دعم أكثر من طلب عند استيفاء شروط التوافق ذات الصلة. ولقرار إعدادها جزء واقعي وجزء اقتصادي. فيحدد الجزء الواقعي السجلات والادعاءات والأذونات والإقرارات التي يتطلبها الطلب المستهدف. ويقارن الجزء الاقتصادي التأسيس والصيانة وجهد كل طلب مستقبلًا بين سياسات الإعداد المتاحة. ويحتاج الجزآن إلى نطاق صريح ومسؤولين محددين وسجل للفحوص الداعمة للقرار.
تحدد الأمثلة الوثائقية حدودًا مفيدة. فبعض الإجراءات الرسمية تدعم صراحة النقل أو إعادة الاستخدام الخاصة بمرحلة معينة، مع الإبقاء على مسؤوليات المراجعة والتصديق. وتحدد تعليمات الدعوة الفعلية وشروط الاتفاق وحالة التقديم كيفية انطباقها. وتحتاج الأدلة المالية أيضًا إلى تخصيص ملائم للمشروع والسجلات المطلوبة لصيغة التمويل ذات الصلة. وتستخدم الورقة هذه الفروق لاقتراح إطار توافق يحتفظ بالحقائق غير المحسومة كحالات تعليق، ويفصل إعداد الوثائق عن فحوص التداخل العلمي وازدواج التمويل.
تتيح التجربة الافتراضية فحص محاسبة الجهد المعلنة فيها. وهي تحتفظ بضبط الجودة وجهد الاعتماد المطلوب في كل طريقة. وتميز التأسيس المستقبلي عن الإنفاق المتكبد سابقًا، وتحسب الصيانة المعلنة والعمل على التحديث الخاص بكل طلب مستهدف. ويتعلق فحص القدرة فيها بالتسلسل المختار في ظل افتراضات توافر افتراضية. وتدعم هذه السمات مقارنة مشروطة لحزمة عمل الأدلة المعلنة. ولا تبلغ الورقة عن وفورات مرصودة أو أثر في احتمال الفوز بمنحة أو نتيجة تفيد بأن الأرقام الناتجة تصف إجراء شركة أخرى.
يمكن للشركة تطبيق الإطار من خلال تجربة تشغيلية محدودة. اختر فرصة فعلية وحدد المصادر والمسؤولين واربط المواد بالقالب المعتمد واحتفظ بالفحوص الداعمة للتقديم. ويمكن لفرصة ثانية معتمدة اختبار السجلات التي تظل متوافقة وعمل التحديث المطلوب. ويمكن للإدارة بعد ذلك مراجعة مشاهداتها الخاصة للجهد وقابلية استخدام الضوابط قبل توسيع الحزمة. ويتمثل القرار المعني في نطاق نظام أدلة قابل للصيانة والعمل اللازم لتقديم ذي مساءلة.
تتمثل المهمة البحثية المستمرة في اختبار هذا الإطار على سجلات إعداد مأذون باستخدامها، ذات حزم عمل ومصادر ومعايير مراجعة واضحة. وقد تدعم تلك الأدلة تقديرات ضمن عينة محددة وتحدد الشروط التي تكون فيها الحزمة القابلة لإعادة الاستخدام مفيدة. وحتى ذلك الحين، توفر الطريقة المقترحة أساسًا شفافًا لعرض الافتراضات وفحص التوافق ومقارنة العمل المعلن. ويظل الطلب النهائي مسؤولية الأشخاص والمؤسسات الذين يقدمون بياناته بموجب القواعد الحاكمة له.
المراجع
- UK Research and Innovation. Your application: General guidance for Innovate UK applicants. حُدث في 16 يوليو 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- UK Research and Innovation. Costs guidance for non-academic organisations. حُدث في 5 نوفمبر 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- Innovate UK. Terms and conditions of an Innovate UK grant award. وثيقة مؤرخة في أكتوبر 2025؛ حُدثت صفحة النشر في 17 نوفمبر 2025؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- UK Research and Innovation. Use of generative artificial intelligence in application preparation and assessment. نُشر في 23 سبتمبر 2024؛ حُدثت مجموعة السياسات في 6 يوليو 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ukri.org/publications/generative-artificial-intelligence-in-application-and-assessment-policy/use-of-generative-artificial-intelligence-in-application-preparation-and-assessment/
- European Commission. Standard application form: Horizon Europe RIA and IA. الجزء A الإصدار 3.0، 10 نوفمبر 2025؛ قالب إيضاحي؛ تاريخ الاطلاع 13 نوفمبر 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/temp-form/af/af_he-ria-ia_en.pdf
- European Commission. EU Grants: Annotated Grant Agreement. الإصدار 3.0، 1 نوفمبر 2026؛ المادة 20، الصفحات المطبوعة 205 إلى 207؛ تاريخ الاطلاع 13 نوفمبر 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/aga_en.pdf
- European Commission. European Innovation Council Work Programme 2027. C(2026)7629؛ الصفحات المطبوعة 79 إلى 80؛ تاريخ الاطلاع 13 نوفمبر 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- National Institutes of Health. NIH's Implementation of Common Forms for Biographical Sketch and Current and Pending (Other) Support. NOT-OD-26-018، 2 ديسمبر 2025؛ تاريخ الاطلاع 13 نوفمبر 2026. https://grants.nih.gov/grants/guide/notice-files/NOT-OD-26-018.html
- National Institutes of Health. Announcement of Upcoming System Enforcement for Common Forms. NOT-OD-26-079، 21 أبريل 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://grants.nih.gov/grants/guide/notice-files/NOT-OD-26-079.html
- National Science Foundation. FAQ: Using SciENcv. تاريخ النشر غير معروض؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.nsf.gov/policies/document/faq-using-sciencv
- National Science Foundation. Common Form for Current and Pending (Other) Support. 1 نوفمبر 2023؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.nsf.gov/policies/nspm-33/common-form-cps
- National Institutes of Health, Center for Scientific Review. Evaluation of Unallowable Resubmission and Overlapping Applications. حُدث في 26 أكتوبر 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://public.csr.nih.gov/ForApplicants/SubmissionAndAssignment/DRR/evaluationofapplications
- US Small Business Administration. SBIR and STTR FAQ: General Questions. تاريخ النشر غير معروض؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.sbir.gov/faq
- Electronic Code of Federal Regulations. 2 CFR 200.403: Factors affecting allowability of costs. معروض بوصفه محدثًا حتى 10 نوفمبر 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ecfr.gov/current/title-2/section-200.403
- Electronic Code of Federal Regulations. 2 CFR 200.405: Allocable costs. معروض بوصفه محدثًا حتى 10 نوفمبر 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ecfr.gov/current/title-2/section-200.405
- Electronic Code of Federal Regulations. 2 CFR 200.334: Record retention requirements. معروض بوصفه محدثًا حتى 10 نوفمبر 2026؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ecfr.gov/current/title-2/section-200.334
- Zayed University. Research Incentive Fund Grants. حُدث تذييل الصفحة في 24 أبريل 2024؛ مثال لبرنامج أعضاء هيئة تدريس جامعية؛ لم تُتحقق الدعوة الحالية؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.zu.ac.ae/main/en/research/funding_opportunities/_funding_links/rif
- World Wide Web Consortium. PROV-O: The PROV Ontology. توصية W3C، 30 أبريل 2013؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.w3.org/TR/prov-o/
- UK Research and Innovation. What happens if you receive a funding offer. إرشادات عامة لـInnovate UK؛ تاريخ الاطلاع 13 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
