Fatoração
Factoring é a venda de contas a receber a um financiador com desconto em dinheiro imediato, melhorando o fluxo de caixa sem dívida convencional de balanço. Matchpoint organiza factoring com e sem recurso.

Factoring de recebíveis para converter faturas em liquidez imediata.

Factoring é a venda de contas a receber a um financiador com desconto em dinheiro imediato, melhorando o fluxo de caixa sem dívida convencional de balanço. Matchpoint organiza factoring com e sem recurso.
Como parte do nosso Dívida Na prática, Matchpoint Partners originou e liderou mais de US$ 2 bilhões em transações em quatro continentes, e cada mandato de dívida é liderado por um parceiro, desde a primeira ligação até o fechamento.
Factoring é a venda das contas a receber de uma empresa a um financiador com desconto, em troca de dinheiro imediato. Melhora o fluxo de caixa sem adicionar dívida convencional ao balanço e é adequado para empresas em crescimento e com muitas contas a receber. Matchpoint Partners organiza instalações de factoring com e sem recurso com fornecedores regionais e internacionais.

Mandatos de dívida representativos liderados por Matchpoint Partners.
Capital de giro via desconto de faturas e financiamento de fornecedores.
O escopo deve conectar a decisão necessária às evidências, aos proprietários responsáveis e a uma rota executável.
Factoring é a venda de contas a receber a um financiador com desconto em dinheiro imediato, melhorando o fluxo de caixa sem dívida convencional de balanço. Matchpoint organiza factoring com e sem recurso.
Use os resultados como uma lista de controle para escopo, evidências e fluxos de trabalho necessários.
As respostas diretas ajudam o responsável pela decisão a identificar a prontidão, as lacunas nas evidências e a próxima ação necessária.
Você vende faturas para um fator pela maior parte de seu valor antecipadamente; o fator coleta e remete o saldo, menos taxas.
O factoring pode incluir cobranças e divulgação; o desconto na fatura normalmente é confidencial.
No factoring com recurso, você deve recomprar ou substituir as faturas que seu cliente não paga, para que o risco de crédito permaneça com você. O factoring sem recurso transfere esse risco para o fator, geralmente por uma taxa mais elevada e sujeito a limites de crédito para cada devedor. A escolha certa depende da qualidade do devedor e do seu apetite pelo risco.
As etapas conectam escopo, evidências, estrutura, aprovações e execução.
Vincule o valor e o prazo da linha de crédito à aquisição, projeto, refinanciamento, liquidez ou exigência de capital de giro.
Teste o fluxo de caixa, a alavancagem, a capacidade de serviço da dívida, a segurança, os acordos e a margem de desvantagem usando premissas reconciliadas.
Compare as estruturas sénior, unitranche, mezanino, apoiadas por activos, de financiamento de projectos e islâmicas onde se enquadram nos requisitos.
Construa o modelo, a narrativa de crédito, o conjunto de diligências, as informações de segurança e as respostas de gestão necessárias para a subscrição.
Gerencie termos de compromisso, diligência, documentação, condições precedentes, pontos entre credores e prontidão para saque.
Lacunas, suposições, proprietários e decisões de remediação devem ser documentados antes do envolvimento externo ou do fechamento.
A capacidade de endividamento depende dos lucros reconciliados, da conversão de caixa, do desempenho negativo e das fontes de reembolso.
A cobertura de ativos, as garantias, a subordinação estrutural e os termos entre credores moldam o risco e a recuperabilidade.
Espaço livre, compromissos de informação, ações permitidas e direitos de cura afetam a flexibilidade operacional.
Diligência, aprovações, documentação e condições precedentes determinam a certeza e o prazo do financiamento.
Use os resultados como uma lista de controle para escopo, evidências e fluxos de trabalho necessários.
Estruturas de pesquisa e decisão mapeadas para este serviço a partir do conteúdo verificado do artigo e da taxonomia canônica do serviço.
 Pesquisa Matchpoint
AI pode ajudar uma empresa e um credor a reconciliar faturas, pedidos de compra, estoque, remessa, cobranças e evidências de clientes em uma visão mais atual do capital de giro.
Leia o artigo →Pesquisa em língua inglesa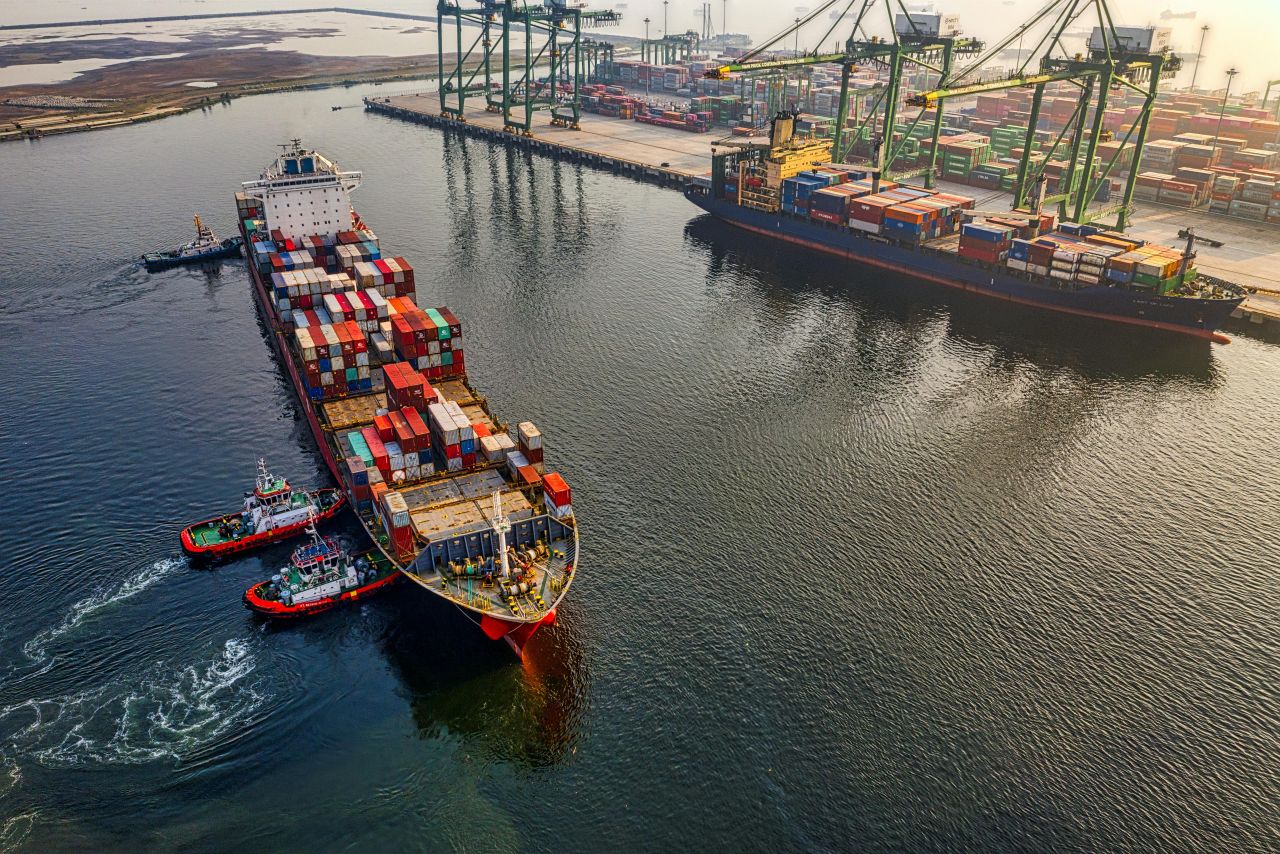 Financiamento Comercial · Capital de Giro
Uma estrutura de otimização de capital de giro usando financiamento comercial e de fornecedores para indústrias GCC.
Leia o artigo →Pesquisa em língua inglesa Financiamento Comercial · Contas a Receber
Uma estrutura de decisão para transformar contas a receber elegíveis e contas a pagar aprovadas em capital de giro governado por meio de factoring e financiamento da cadeia de suprimentos liderado pelo comprador.
Leia o artigo →Pesquisa em língua inglesaVocê vende faturas para um fator pela maior parte de seu valor antecipadamente; o fator coleta e remete o saldo, menos taxas.
O factoring pode incluir cobranças e divulgação; o desconto na fatura normalmente é confidencial.
No factoring com recurso, você deve recomprar ou substituir as faturas que seu cliente não paga, para que o risco de crédito permaneça com você. O factoring sem recurso transfere esse risco para o fator, geralmente por uma taxa mais elevada e sujeito a limites de crédito para cada devedor. A escolha certa depende da qualidade do devedor e do seu apetite pelo risco.
Os fatores avaliam a qualidade e a distribuição de seus clientes, uma vez que eles estão efetivamente emprestando contra esses devedores. Eles procuram compradores com capacidade de crédito, baixa concentração em um único cliente, faturamento limpo, com poucas disputas ou notas de crédito e evidências claras de entrega. A força do seu próprio balanço é menos importante.
Sim. Faturas de fundos de factoring transfronteiriços devidas por compradores estrangeiros, muitas vezes com proteção de crédito do devedor estrangeiro através da rede internacional do fator ou seguro de crédito. É adequado para exportadores que oferecem condições de conta aberta e que desejam eliminar o tempo de espera e o risco de cobrança em clientes distantes.
Matchpoint origina dívida sênior, mezanino, híbrida e estruturada de bancos regionais, credores internacionais e fundos de crédito privados, estruturados em torno de sua transação. Os ingressos variam de USD 5m a USD 500m+.
O crédito privado é um empréstimo não bancário concedido por fundos especializados, normalmente seniores ou unitranche, que oferecem rapidez e flexibilidade. Mantemos relacionamento com fundos de crédito privados ativos no GCC e na Índia.
Sim. Estruturamos crédito privado em conformidade com Sukuk e Shariah, incluindo estruturas combinadas que combinam uma tranche Sukuk com dívida convencional.
Os compromissos normalmente combinam uma remuneração com uma taxa de sucesso. Os termos são acordados por escrito antes do início do trabalho e calibrados de acordo com o tamanho, escopo e complexidade do mandato.
A maioria dos mandatos atinge o primeiro termo de compromisso dentro de 30 dias, dependendo da prontidão e estrutura da diligência; o fechamento ocorre assim que os termos são acordados.
Uma chamada de escopo curta e confidencial e NDA; estruturamos os requisitos e preparamos os materiais, depois executamos um processo competitivo em nossos mais de 5.000 relacionamentos com investidores e credores e negociamos para fechar — com um parceiro liderando cada etapa.
Matchpoint Partners é baseado em UAE e executa mandatos transfronteiriços em UAE, KSA, Índia e Reino Unido, com atividades de negócios ativas na Europa, em Cingapura e nos Estados Unidos.
Matchpoint assume mandatos de finanças corporativas, financiamento, M&A e colocação de fundos a partir de USD 5m, sujeito à adequação do mandato, diligência, regulamentação aplicável, capacidade e compromisso por escrito. A equipe parceira originou e liderou mais de US$ 2 bilhões em transações.
Use o formulário de consulta, envie um e-mail para contact@matchpoint-partners.com ou ligue/WhatsApp +971 52 345 1119. Cada mandato é liderado por um parceiro desde a primeira conversa.
Sim. As informações confidenciais são tratadas de acordo com os termos de contratação e qualquer acordo de não divulgação aplicável.
Diga-nos a sua necessidade e um parceiro responderá pessoalmente.
Explore os participantes e as opções de transação relevantes para esta prática. Cada entrada define um escopo de discussão, verificações de decisão, um ponto de partida para o trabalho pago e as responsabilidades do especialista a serem confirmadas.
Contexto do mandato: estoques, contas a receber, financiamento de comércio e equipamentos. A estrutura e os direitos são estabelecidos pelos documentos específicos da transação.
Foco na decisão: Ativos financiáveis e conversão de caixa rastreável.
Escopo para discutir: Assessoria a credores, subscrição de crédito independente e execução de financiamento.
Ponto de entrada de engajamento pago: memorando independente de avaliação de crédito; seguido de subscrição, estruturação ou monitoramento de carteira.
Cenário GCC ilustrativo: Um financiamento ilustrativo de fornecedor saudita pode ser revisado usando pedidos de compra, evidências de contas a receber, concentração de devedores e controles de cobrança. Este é um exemplo de decisão hipotética.
Defina o objetivo do investimento ou transação, o tomador de decisão autorizado, as evidências disponíveis, os resultados solicitados e a próxima aprovação. Use as verificações de decisão acima para identificar lacunas; acordar o plano de trabalho, as responsabilidades de entrega e os termos das taxas por escrito.
Limite de entrega e especialista: Confirme a autoridade de decisão, o acesso às evidências, os conflitos, o escopo e as permissões específicas da jurisdição aplicável antes da execução. Questões jurídicas, fiscais, de marketing de fundos, de valores mobiliários e da Sharia exigem o especialista nomeado relevante. A disponibilidade de capital, o retorno do investimento e as datas de execução permanecem sujeitos a avaliação.
Discuta um escopo pagoContexto do mandato: financiamento corporativo, de projetos, de ativos e de aquisições. A estrutura e os direitos são estabelecidos pelos documentos específicos da transação.
Foco na decisão: Obrigações de caixa e alocação de riscos.
Escopo para discutir: Desenho de estrutura de capital, análise de opções de financiamento e suporte à execução.
Ponto de entrada de engajamento pago: opções de financiamento e avaliação de termos; seguido pela execução do processo do credor ou investidor.
Cenário GCC ilustrativo: Uma proposta de financiamento saudita ilustrativa pode comparar os termos de reembolso, garantia, acordo e refinanciamento com base em pressupostos comuns de fluxo de caixa antes da revisão da documentação especializada. Este é um exemplo de decisão hipotética.
Defina o objetivo do investimento ou transação, o tomador de decisão autorizado, as evidências disponíveis, os resultados solicitados e a próxima aprovação. Use as verificações de decisão acima para identificar lacunas; acordar o plano de trabalho, as responsabilidades de entrega e os termos das taxas por escrito.
Limite de entrega e especialista: Confirme a autoridade de decisão, o acesso às evidências, os conflitos, o escopo e as permissões específicas da jurisdição aplicável antes da execução. Questões jurídicas, fiscais, de marketing de fundos, de valores mobiliários e da Sharia exigem o especialista nomeado relevante. A disponibilidade de capital, o retorno do investimento e as datas de execução permanecem sujeitos a avaliação.
Discuta um escopo pagoLeitura adicional sobre diligência, estruturas de mercado e requisitos aplicáveis. Esses recursos não verificam um mandato individual ou permissão Matchpoint.
